 IL-KUMMISSJONI EWROPEA
Brussell, 9.11.2022
COM(2022) 583 final
KOMUNIKAZZJONI TAL-KUMMISSJONI LILL-PARLAMENT EWROPEW, LILL-KUNSILL, LILL-BANK ĊENTRALI EWROPEW, LILL-KUMITAT EKONOMIKU U SOĊJALI EWROPEW U LILL-KUMITAT TAR-REĠJUNI
Komunikazzjoni dwar l-orjentazzjonijiet għal riforma tal-qafas tal-governanza ekonomika tal-UE
1.Introduzzjoni
F’Ottubru 2021, il-Kummissjoni nediet mill-ġdid id-dibattitu pubbliku dwar ir-rieżami tal-qafas ta’ governanza ekonomika tal-UE, filwaqt li stiednet lil istituzzjonijiet oħrajn tal-UE u lill-partijiet ikkonċernati ewlenin kollha biex ikunu involuti. Permezz ta’ diversi fora, inklużi laqgħat dedikati, workshops u stħarriġ online, ċittadini u firxa wiesgħa ta’ parteċipanti, inklużi gvernijiet nazzjonali, parlamenti, sħab soċjali, akkademiċi u istituzzjonijiet oħrajn tal-UE, iddibattew kif l-isfidi ekonomiċi tal-lum u ta’ għada jirrikjedu riformi tal-qafas ta’ governanza ekonomika tal-UE. () Id-diskussjonijiet fil-Kunsill (ECOFIN), fil-Grupp tal-Euro, fil-Kumitat Ekonomiku u Finanzjarju u fil-Kumitat tal-Politika Ekonomika pprovdew lill-Istati Membri b’opportunità li jirriflettu u jesprimu l-fehmiet tagħhom dwar l-objettivi ewlenin tal-qafas ta’ governanza, il-funzjonament tiegħu, u sfidi ġodda li għandhom jiġu indirizzati.
Issa wasal iż-żmien li nimxu mid-dibattitu għad-deċiżjonijiet. Din il-Komunikazzjoni tiddeskrivi l-orjentazzjonijiet tal-Kummissjoni għal riforma tal-qafas ta’ governanza ekonomika, li tindirizza l-kwistjonijiet ekonomiċi u ta’ politika ewlenin li se jsawru l-koordinazzjoni u s-sorveljanza tal-politika ekonomika tal-UE għad-deċennju li jmiss. Filwaqt li jitqies it-tħassib ewlieni dwar il-qafas attwali, dawn l-orjentazzjonijiet għandhom l-għan li jsaħħu s-sostenibbiltà tad-dejn u li jippromwovu tkabbir sostenibbli u inklużiv fl-Istati Membri kollha (ara l-Illustrazzjoni 1), u b’hekk “jiskopru mill-ġdid l-ispirtu ta’ Maastricht fejn l-istabbiltà u t-tkabbir jistgħu jmorru biss id f’id”, kif indikat mill-President Von der Leyen fid-diskors tagħha dwar l-Istat tal-Unjoni. () L-istrateġiji fiskali prudenti u l-investiment u r-riformi li jsaħħu t-tkabbir sostenibbli huma kemm indispensabbli kif ukoll ta’ tisħiħ reċiproku fl-iżgurar tas-sostenibbiltà fiskali kif ukoll fl-iffaċilitar tat-tranżizzjoni ekoloġika u diġitali lejn ekonomija reżiljenti. Il-qafas riformat għandu jindirizza l-isfidi prevalenti u għandu jikkontribwixxi biex l-Ewropa ssir aktar reżiljenti, billi jsostni investiment strateġiku għas-snin li ġejjin u billi jnaqqas il-proporzjonijiet għoljin tad-dejn pubbliku b’mod realistiku, gradwali u sostnut. It-titjib tas-sjieda nazzjonali, is-simplifikazzjoni tal-qafas u l-mixja lejn fokus akbar fuq terminu medju, flimkien ma’ infurzar aktar b’saħħtu u aktar koerenti, huma elementi ewlenin fl-orjentazzjonijiet tal-Kummissjoni.
L-objettiv tar-riforma huwa li tiffaċilita sorveljanza ekonomika effettiva, ankrata f’qafas komuni li jiżgura trattament ugwali u koordinazzjoni multilaterali tal-politika. Il-qafas għandu jkun robust għat-tibdil fil-kundizzjonijiet ekonomiċi u fl-inċertezza, li jirrikjedi ktieb tar-regoli solidu u prevedibbli u klawżoli ta’ eżenzjoni għal ċirkostanzi eċċezzjonali. Għandu jsegwi wkoll approċċ integrat li bih l-għodod ta’ sorveljanza jikkomplementaw lil xulxin, fil-kuntest tas-Semestru Ewropew. Il-prevenzjoni u l-korrezzjoni effettiva tal-iżbilanċi makroekonomiċi se jirrikjedu detezzjoni aħjar tar-riskji emerġenti u ż-żamma tal-momentum tar-riforma, filwaqt li ssir aktar enfasi fuq l-iżviluppi tal-UE u taż-żona tal-euro, u fuq l-implimentazzjoni tal-politika. Dawn l-orjentazzjonijiet se jikkontribwixxu għad-dibattitu ulterjuri, b’mod partikolari fi ħdan il-Kunsill u mal-Parlament Ewropew, bil-għan li jintlaħaq kunsens wiesa’ dwar it-tfassil futur tal-qafas ta’ governanza ekonomika.
Il-Komunikazzjoni hija stabbilita kif ġej. It-Taqsima 2 tfakkar il-ħtieġa għal qafas ta’ governanza effettiv, li jintegra d-dimensjonijiet fiskali, tar-riforma u tal-investiment sabiex jiġu indirizzati l-isfidi prevalenti bħalissa u fil-futur prevedibbli. F’dan l-isfond, l-elementi ewlenin tal-orjentazzjonijiet ta’ riforma tal-Kummissjoni huma ppreżentati fit-Taqsima 3. It-Taqsima 4 tiżviluppa dawn l-elementi ewlenin billi tipprovdi aktar dettall dwar l-aspetti prattiċi tar-riformi proposti għas-sorveljanza fiskali u makroekonomika. It-Taqsima 5 tiddeskrivi l-passi li jmiss u tikkonkludi.
|
Illustrazzjoni 1: Arkitettura ġdida ta’ governanza
|
|
|
2.Il-ħtieġa għal qafas ta’ governanza ekonomika effettiv
2.1 Lejn qafas li jiggwida lill-Istati Membri fl-indirizzar tal-isfidi identifikati u l-prijoritajiet ta’ politika komuni
Il-qafas ta’ governanza ekonomika tal-UE ggwida lill-Istati Membri biex jilħqu l-objettivi tal-politika ekonomika u fiskali tagħhom. Mit-Trattat ta’ Maastricht tal-1992, il-qafas għen biex tinkiseb konverġenza makroekonomika, biex jiġu ssalvagwardjati finanzi pubbliċi sodi u biex jiġu indirizzati żbilanċi makroekonomiċi. Flimkien ma’ politika monetarja komuni u munita komuni fiż-żona tal-euro, il-qafas ħoloq kundizzjonijiet għall-istabbiltà ekonomika, it-tkabbir ekonomiku sostenibbli u żieda fl-impjiegi għaċ-ċittadini tal-UE.
Il-qafas ta’ governanza ekonomika tal-UE evolva maż-żmien. Ġeneralment ir-riformi saru b’reazzjoni għal dgħufijiet fil-qafas li kienu esposti l-aktar f’mumenti ta’ kriżi ekonomika. B’mod partikolari, il-pakketti leġiżlattivi magħrufa bħala s-six-pack u t-two-pack wieġbu għat-tagħlimiet tal-kriżi finanzjarja globali u l-kriżi tad-dejn sovran taż-żona tal-euro billi ġeddew is-sorveljanza fiskali, saħħew l-oqfsa baġitarji nazzjonali, irrinforzaw il-koordinazzjoni baġitarja fiż-żona tal-euro u wessgħu l-kamp ta’ applikazzjoni tas-sorveljanza ekonomika biex jiġu inklużi l-iżbilanċi makroekonomiċi. ()
Filwaqt li l-qafas mela l-lakuni fis-sorveljanza u sar aktar adattabbli għall-kundizzjonijiet ekonomiċi, sar ukoll aktar kumpless u mhux l-istrumenti u l-proċeduri kollha żammew l-integrità matul iż-żmien. Il-Komunikazzjoni ta’ Frar 2020 dwar ir-rieżami tal-governanza ekonomika u d-dibattitu pubbliku li rriżulta (ara l-Anness 1) innotat is-suċċess varjat tal-qafas ta’ sorveljanza fiskali u l-eteroġeneità dejjem tikber tal-pożizzjonijiet fiskali madwar l-Istati Membri. Il-qafas ma kienx iddifferenzja biżżejjed bejn l-Istati Membri minkejja pożizzjonijiet fiskali differenti, riskji ta’ sostenibbiltà u vulnerabbiltajiet oħrajn. Il-politiki fiskali nazzjonali ta’ spiss kienu baqgħu proċikliċi u l-Istati Membri ma użawx żminijiet ekonomiċi tajbin biex jibnu buffers fiskali. Il-kapaċità li titmexxa l-pożizzjoni fiskali taż-żona tal-euro ġiet imfixkla min-nuqqas ta’ politiki prudenti fi żminijiet tajbin u baqgħet limitata fin-nuqqas ta’ kapaċità fiskali ċentrali b’karatteristiċi ta’ stabbilizzazzjoni. Il-kompożizzjoni tal-finanzi pubbliċi ma kinitx saret aktar favorevoli għat-tkabbir u l-gvernijiet nazzjonali ma kinux taw prijorità lil infiq li jsaħħaħ it-tkabbir u r-reżiljenza ekonomika u soċjali. Ir-regoli fiskali tal-UE kienu saru kumplessi, b’diversi indikaturi u dipendenza fuq varjabbli mhux osservabbli, li jimminaw it-trasparenza u jfixklu s-sjieda u l-prevedibbiltà. Minkejja titjib fl-oqfsa fiskali nazzjonali, l-effettività tagħhom varjat b’mod sinifikanti madwar l-Istati Membri. Fir-rigward tas-sorveljanza tal-iżbilanċi makroekonomiċi, il-qafas kien ta’ suċċess fis-sensibilizzazzjoni dwar riskji usa’ għall-istabbiltà makroekonomika iżda ma ġġenerax biżżejjed reazzjonijiet ta’ politika. Il-Proċedura ta’ Żbilanċ Eċċessiv (EIP) qatt ma ġiet attivata. Sa mill-ħolqien tal-Proċedura ta’ Żbilanċ Makroekonomiku (MIP), l-Unjoni kienet aktar ta’ suċċess fit-tnaqqis tad-defiċits tal-kontijiet kurrenti milli fit-tnaqqis ta’ surpluses tal-kontijiet kurrenti persistenti u kbar. Is-sorveljanza baqgħet ma ġietx ittestjata fil-prevenzjoni tal-akkumulazzjoni ta’ vulnerabbiltajiet u riskji ġodda u fit-trawwim ta’ azzjoni ta’ politika preventiva adegwata. Ir-rabtiet bejn diversi linji ta’ sorveljanza mhux dejjem ġew sfruttati bis-sħiħ.
2.2 Tagħlimiet mill-kriżijiet reċenti
Tagħlimiet mir-rispons tal-politika għal xokkijiet ekonomiċi reċenti, b’mod partikolari l-kriżi tal-COVID-19, għandhom implikazzjonijiet għar-rieżami tal-governanza ekonomika. F’Marzu 2020, ġiet attivata l-klawżola liberatorja ġenerali tal-Patt ta’ Stabbiltà u Tkabbir (PST). Din ippermettiet lill-Istati Membri jirreaġixxu għall-kriżi tal-COVID-19 billi pprovdew appoġġ fiskali mdaqqas għall-ekonomiji tagħhom, filwaqt li temporanjament ma żammewx mar-rekwiżiti baġitarji tal-PST. () Dan ir-rispons kontroċikliku b’saħħtu, flimkien ma’ miżuri u strumenti ġodda fil-livell tal-UE, u xbieki ta’ sikurezza soċjali u sistemi tas-saħħa fil-livell nazzjonali, urew li kienu effettivi ħafna fil-mitigazzjoni tad-dannu ekonomiku u soċjali tal-kriżi. It-tagħlimiet mir-rispons politiku tal-UE b’suċċess għall-kriżi, inkluża l-interazzjoni pożittiva bejn ir-riformi u l-investiment taħt il-Faċilità għall-Irkupru u r-Reżiljenza (RRF), kienu utli wkoll għar-rieżami tal-qafas ta’ governanza ekonomika. Fl-istess ħin, il-kriżi rriżultat f’żieda sinifikanti fil-proporzjonijiet tad-dejn tas-settur pubbliku u privat, li tenfasizza l-importanza tat-tnaqqis tal-proporzjonijiet tad-dejn għal livelli prudenti b’mod gradwali, sostnut u favorevoli għat-tkabbir. Il-prudenza fiskali fi żminijiet ta’ tkabbir sostnut tgħin biex jinbnew buffers fiskali li l-gvernijiet jistgħu jużaw biex jipprovdu appoġġ fiskali kontroċikliku fi żminijiet ta’ kriżi, meta l-politika fiskali diskrezzjonali tista’ tkun partikolarment effettiva. L-investiment fit-tħejjija u r-reżiljenza jista’ jnaqqas ukoll l-impatt ekonomiku negattiv tal-kriżijiet. Barra minn hekk, l-esperjenza ta’ qabel u matul il-kriżi kkonfermat id-diffikultajiet assoċjati mat-tfassil ta’ rakkomandazzjonijiet ta’ politika abbażi ta’ indikaturi mhux osservabbli li huma soġġetti għal reviżjonijiet frekwenti (bħad-“diskrepanza fl-output” u l-“bilanċ strutturali”).
It-tranżizzjoni ekoloġika u dik diġitali, il-ħtieġa li tiġi żgurata s-sigurtà tal-enerġija, kif ukoll ir-reżiljenza soċjali u ekonomika,() u li jinbnew kapaċitajiet ta’ difiża se jirrikjedu livelli għoljin sostnuti ta’ investiment fis-snin li ġejjin. Il-kriżi tal-COVID-19 u l-invażjoni Russa tal-Ukrajna għamlu wkoll dawn il-prijoritajiet komuni aktar viżibbli u urġenti. Se jkunu meħtieġa livelli għoljin ta’ investiment biex tinkiseb tranżizzjoni doppja ġusta (ekoloġika u diġitali), tiżdied ir-reżiljenza soċjali u ekonomika (inkluż permezz tat-titjib tal-ħiliet u t-taħriġ mill-ġdid), tiżdied il-koeżjoni territorjali, jitnaqqsu d-dipendenzi enerġetiċi, u jiżdiedu l-kapaċitajiet ta’ difiża, kemm fil-livell nazzjonali kif ukoll b’appoġġ għall-prijoritajiet komuni tal-Ewropa. Fil-kapaċità limitata tiegħu, il-baġit tal-UE appoġġa dawn l-isforzi minħabba li t-tranżizzjoni doppja, ir-reżiljenza, is-sigurtà tal-enerġija u d-difiża huma objettivi komuni għall-Istati Membri kollha u saru saħansitra aktar urġenti bil-kriżi attwali. Dawn l-objettivi jitolbu investiment minn korporazzjonijiet u minn unitajiet domestiċi, iżda anke investiment pubbliku ogħla, appoġġat minn kompożizzjoni u kwalità tajba tal-finanzi pubbliċi. Dawn il-politiki jagħtu spinta lit-tkabbir potenzjali, isaħħu r-reżiljenza u jgħinu biex jiġu miġġielda x-xokkijiet negattivi tal-gwerra. Fl-aħħar nett, dawn jirriflettu prijoritajiet strateġiċi tal-UE u huma appoġġati minn programmi komuni ffinanzjati mill-UE, bħall-finanzjament tal-RRF provdut sal-2026 u l-finanzjament tal-politika ta’ koeżjoni.
Il-koordinazzjoni effettiva tal-politika hija kritika għar-rispons għall-kriżijiet. Ir-rispons ta’ politika għall-kriżi tal-COVID-19, l-invażjoni Russa tal-Ukrajna u l-kriżi tal-enerġija sussegwenti enfasizzaw il-valur ta’ koordinazzjoni politika b’saħħitha, inkluż bejn għodod ta’ politika u ta’ finanzjament differenti, u bejn il-livelli tal-UE u dawk nazzjonali. L-attivazzjoni tal-klawżola liberatorja ġenerali ffaċilitat ir-rispons fiskali nazzjonali. L-interazzjoni bejn il-politika fiskali u l-politika monetarja kienet u għadha kritika għar-rispons makroekonomiku effettiv għall-kriżi. Il-politika monetarja, ħolqot spazju għat-twettiq tal-politiki fiskali nazzjonali meħtieġa li, min-naħa tagħhom, għenu biex itaffu l-effetti fuq it-tkabbir ekonomiku u l-koeżjoni soċjali. Xi kundizzjonijiet qafas, bħar-regolamenti prudenzjali tas-suq finanzjarju u l-qafas tal-Għajnuna mill-Istat tal-UE, ġew aġġustati temporanjament. Il-flessibbiltajiet, inklużi dawk fi ħdan il-baġit tal-UE, ġew applikati bis-sħiħ. Għodod ġodda fil-livell tal-UE għenu wkoll, b’mod partikolari l-Appoġġ temporanju biex jittaffew ir-Riskji ta’ Qgħad f’Emerġenza (SURE), l-Inizjattivi ta’ Investiment fir-Rispons għall-Coronavirus (CRII) taħt il-Politika ta’ Koeżjoni u NextGenerationEU, inkluża l-Assistenza fl-Irkupru għall-Koeżjoni u għat-Territorji tal-Ewropa (REACT-EU) u l-RRF. L-implimentazzjoni effettiva tar-riformi u l-investiment fil-Pjanijiet għall-Irkupru u r-Reżiljenza (RRPs) tipprovdi opportunità unika għall-Istati Membri biex jilħqu perkors ta’ tkabbir ogħla, jindirizzaw il-vulnerabbiltajiet ekonomiċi u soċjali, itejbu s-sostenibbiltà tad-dejn pubbliku u privat, isaħħu r-reżiljenza u jaċċelleraw it-tranżizzjoni ekoloġika u diġitali, filwaqt li jilħqu l-objettivi tal-Unjoni. Aktar reċentement, b’rispons għat-tfixkil fis-suq tal-enerġija kkawżat mill-invażjoni Russa tal-Ukrajna u l-użu tal-enerġija bħala arma mir-Russja, il-Kummissjoni ressqet għadd ta’ miżuri li jindirizzaw il-prezzijiet għoljin tal-enerġija u jiżguraw is-sigurtà tal-provvista. Il-Kummissjoni nediet ukoll sensiela ta’ inizjattivi, inkluż il-pjan REPowerEU, biex tintemm id-dipendenza fuq il-fjuwils fossili Russi, billi jiġu ddiversifikati l-provvisti tal-enerġija, tiġi ffrankata l-enerġija u titħaffef it-tranżizzjoni ekoloġika. ()
Il-qafas riformat irid jgħin ukoll lill-Istati Membri jindirizzaw l-isfidi fit-tul li qed tiffaċċja l-UE. Ix-xejriet strutturali fit-tul jippreżentaw sfida sinifikanti għas-sostenibbiltà tal-finanzi pubbliċi u għat-tkabbir sostenibbli fl-Istati Membri tal-UE. Dawn ix-xejriet jinkludu sfidi demografiċi u l-kriżi klimatika, b’din tal-aħħar issir dejjem aktar evidenti fil-forma ta’ severità u frekwenza dejjem akbar ta’ avvenimenti estremi tat-temp. L-indirizzar ta’ dawn l-isfidi se jirrikjedi li l-Istati Membri jieħdu azzjoni ulterjuri, inkluż investiment pubbliku biex jiffaċilitaw tranżizzjoni ekoloġika u diġitali u politiki ffokati fuq l-iżgurar ta’ finanzi pubbliċi sodi, inkluż permezz tar-riforma tas-sistemi tal-pensjonijiet.
3.Lejn qafas aktar sempliċi u aktar effettiv bi sjieda akbar
Din it-taqsima tippreżenta l-profili ewlenin tal-orjentazzjonijiet tal-Kummissjoni għar-riforma tal-qafas ta’ governanza ekonomika (ara l-Illustrazzjoni 2). Kwistjonijiet speċifiċi relatati mal-istabbiliment u mal-implimentazzjoni tal-qafas riformat propost huma diskussi f’aktar dettall fit-Taqsima 4, li tiddiskuti wkoll il-qafas li jindirizza l-Istati Membri taż-żona tal-euro li qegħdin jesperjenzaw diffikultajiet fl-istabbiltà finanzjarja jew huma mhedda minnhom.
3.1 Arkitettura ta’ governanza riveduta b’enfasi akbar fuq it-terminu medju
L-orjentazzjonijiet tal-Kummissjoni jfittxu li jiddefinixxu arkitettura aktar sempliċi u integrata għas-sorveljanza makrofiskali biex jiżguraw is-sostenibbiltà tad-dejn u jippromwovu tkabbir sostenibbli u inklużiv. Sabiex il-qafas ikun konsistenti fil-komponenti tiegħu u jwassal għal sorveljanza ekonomika effettiva, hemm bżonn li jiġu ċċarati l-objettivi ta’ kull linja ta’ sorveljanza, li l-politiki makroekonomiċi u fiskali jiġu integrati aħjar, u li jiżdiedu strumenti biex jiġi mmonitorjat il-progress u jintlaħqu objettivi ġodda. Għalhekk, flimkien mar-reviżjoni tal-qafas fiskali tal-UE u tal-MIP, b’mod partikolari billi l-objettivi fiskali, ta’ riforma u ta’ investiment jiġu integrati fi pjan olistiku wieħed ta’ terminu medju, l-orjentazzjonijiet tal-Kummissjoni jitolbu l-istabbiliment ta’ għodda ġdida ta’ infurzar tal-UE għar-riformi u għall-investiment. Din l-għodda tiżgura l-infurzar tal-impenji ta’ riforma u ta’ investiment tal-Istati Membri li jirfdu aġġustament fiskali aktar gradwali (ara t-Taqsima 4.1).
Il-valuri ta’ referenza tat-Trattat ta’ 3 % tad-defiċit tal-baġit tal-PDG u ta’ 60 % tal-proporzjon tad-dejn mal-PDG baqgħu l-istess. Dawn il-valuri huma stabbiliti fi Protokoll tat-Trattat u l-fokus tar-rieżami huwa li jiġi żgurat li dawk il-valuri jiġu rrispettati b’mod aktar effettiv, speċjalment billi ssir enfasi fuq perkors xieraq u kredibbli ta’ tnaqqis tad-dejn lejn 60 % tal-PDG, filwaqt li fl-istess ħin jiġi żgurat li l-qafas ta’ governanza ekonomika jwassal għal tkabbir sostenibbli u inklużiv.
Illustrazzjoni 2: Qafas fiskali rivedut ssuġġerit

3.2 Pjanijiet fiskali-strutturali nazzjonali fuq terminu medju bħala l-qofol tal-arkitettura l-ġdida ta’ governanza
Pjanijiet fiskali-strutturali nazzjonali fuq terminu medju li jiġbru flimkien l-impenji fiskali, ta’ riforma u ta’ investiment ta’ kull Stat Membru, fi ħdan qafas komuni tal-UE, ikunu l-pedament tal-qafas rivedut propost. () Dan jiżgura l-konsistenza u jissimplifika l-proċessi u r-riżultati, filwaqt li jirrikonoxxi li r-riformi u l-investimenti jista’ jkollhom impatt pożittiv fuq is-sostenibbiltà fiskali. Il-qafas fiskali rivedut tal-UE jistabbilixxi r-rekwiżiti biex jiġi żgurat li l-proporzjon tad-dejn jibda jitnaqqas jew jibqa’ f’livelli prudenti, u d-defiċit tal-baġit jinżamm taħt il-valur ta’ referenza ta’ 3 % tal-PDG fuq terminu medju. L-Istati Membri jippreżentaw pjanijiet fuq terminu medju li jistabbilixxu trajettorji fiskali speċifiċi għall-pajjiż kif ukoll impenji ta’ investiment pubbliku prijoritarju u ta’ riforma li flimkien jiżguraw tnaqqis sostnut u gradwali tad-dejn u tkabbir sostenibbli u inklużiv. L-Istati Membri kollha jkunu rikjesti jindirizzaw il-prijoritajiet identifikati fir-rakkomandazzjonijiet speċifiċi għall-pajjiż (CSRs) maħruġa fil-kuntest tas-Semestru Ewropew. Il-pjanijiet fuq terminu medju għandhom jippreżentaw ukoll inizjattivi li huma f’konformità mal-prijoritajiet strateġiċi tal-UE derivati direttament mill-gwida u l-miri miftiehma tal-UE li jirrikjedu azzjoni ta’ politika mill-Istati Membri. Għalhekk, il-pjanijiet għandhom ikunu konsistenti wkoll mal-Pjanijiet Nazzjonali dwar l-Enerġija u l-Klima (li għandhom jiġu allinjati mal-miri tal-Liġi tal-UE dwar il-Klima) kif ukoll mal-Pjanijiet Direzzjonali Nazzjonali tad-Deċennju Diġitali. Matul il-ħajja tal-RRF, ikunu meħtieġa kontroreferenzi għall-RRPs biex tiġi żgurata l-konsistenza tal-politika.
Dan l-approċċ fuq terminu medju jippermetti d-differenzjazzjoni bejn l-Istati Membri, fi ħdan qafas komuni tal-UE rivedut li għandu t-tkabbir sostenibbli u r-riskji tas-sostenibbiltà tad-dejn bħala bażi komuni. Qafas komuni tal-UE bħal dan ikun strumentali biex jiżgura b’mod trasparenti t-trattament ugwali bejn l-Istati Membri. Jekk nieħdu l-objettiv tas-sostenibbiltà tad-dejn bħala l-punt tat-tluq għas-sorveljanza fiskali tal-UE, dan jirrifletti l-objettiv ewlieni tat-Trattat tar-regoli fiskali fl-Unjoni Ekonomika u Monetarja, li għandu jipprevjeni l-hekk imsejħa “żbalji kbar” fit-twettiq tal-politika fiskali, peress li dawn jista’ jkollhom effetti negattivi fuq Stati Membri oħrajn u fuq l-unjoni monetarja kollha kemm hi. Il-qafas eżistenti tal-UE jirrikjedi li l-Istati Membri kollha jagħmlu sforzi ta’ aġġustament simili, b’mod partikolari fil-parti preventiva, irrispettivament mill-pożizzjoni tad-dejn u r-riskji fiskali tagħhom. Madankollu, il-proporzjonijiet tad-dejn mal-PDG u l-iżviluppi tad-dejn ivarjaw ħafna bejn l-Istati Membri. Xi wħud minnhom għandhom dejn għoli ħafna li jaqbeż id-90 % tal-PDG (u li jaqbeż il-150 % tal-PDG f’żewġ każijiet). Oħrajn għandhom dejn anqas minn 60 % tal-PDG. Fl-aħħar nett, ħafna jinsabu f’sitwazzjoni intermedja, b’dejn ta’ bejn 60 % u 90 % tal-PDG.
Qafas ta’ sorveljanza bbażat fuq ir-riskju jippermetti li l-parametru referenzjarju eżistenti għat-tnaqqis tad-dejn jiġi adattat għall-proporzjon tad-dejn speċifiku għall-pajjiż, filwaqt li jiġi ppreservat b’mod kredibbli r-rekwiżit li jinżammu d-defiċits baġitarji taħt it-3 % tal-PDG. Il-parametru referenzjarju attwali għat-tnaqqis tad-dejn (l-hekk imsejħa regola tal-1/20) jimplika, fiċ-ċirkostanzi attwali ta’ proporzjonijiet għoljin ta’ dejn wara l-COVID, sforz fiskali antiċipat kbir wisq li jirriskja li jipperikola t-tkabbir u li huwa proċikliku. () Għandu jiġi rikonoxxut li l-Istati Membri b’dejn għoli ma jistgħux jirrispettaw parametru referenzjarju eżistenti għat-tnaqqis tad-dejn ta’ 1/20, peress li t-tnaqqis tal-proporzjonijiet tad-dejn tagħhom b’din il-veloċità jkollu impatt negattiv ħafna fuq it-tkabbir u b’hekk fuq is-sostenibbiltà tad-dejn innifsu. Għalhekk, qiegħed jiġi propost li wieħed jimxi lejn qafas ta’ sorveljanza aktar ibbażat fuq ir-riskju li jpoġġi s-sostenibbiltà tad-dejn fil-qalba tiegħu u jiddistingwi aktar bejn il-pajjiżi billi jqis l-isfidi tad-dejn pubbliku tagħhom, filwaqt li jaderixxu ma’ qafas trasparenti u komuni tal-UE konsistenti mat-3 % tal-PDG u mal-valuri ta’ referenza ta’ 60 % tal-PDG tat-Trattat.
Il-pjanijiet nazzjonali fuq terminu medju għandhom jiżguraw perkors sostenibbli għat-tnaqqis tad-dejn permezz ta’ konsolidazzjoni u riformi u investimenti gradwali. L-Istati Membri għandhom jippreżentaw pjanijiet fiskali-strutturali fuq terminu medju li jiżguraw li d-dejn jinżamm jew jinġieb fi triq sostenibbli sa tmiem il-perjodu ta’ aġġustament kif ukoll impenji ta’ investiment pubbliku u ta’ riforma prijoritarji. Il-qafas jirrifletti li ma hemm l-ebda kompromess bejn ir-riformi u l-investiment u l-aġġustament fiskali. It-titjib tal-kwalità tal-finanzi pubbliċi u l-protezzjoni tal-investiment pubbliku għandhom ikunu elementi ċentrali tal-pjanijiet fiskali-strutturali fuq terminu medju, fid-dawl tar-rwol essenzjali tal-investiment pubbliku u r-riformi fit-tisħiħ tat-tkabbir potenzjali u fl-indirizzar ta’ sfidi sistemiċi ewlenin bħat-tranżizzjoni ekoloġika u diġitali.
Barra minn hekk, l-Istati Membri jkunu jistgħu jimpenjaw ruħhom għal sett ta’ riformi u investiment li jgħinu biex id-dejn jinġieb fi triq sostenibbli u għalhekk jistgħu jirfdu perjodu ta’ aġġustament itwal u perkors ta’ aġġustament aktar gradwali. Il-perkors ta’ aġġustament, ir-riformi u l-investimenti se jiġu diskussi mal-Kummissjoni u, ladarba jiġu vvalutati b’mod pożittiv, se jiġu adottati mill-Kunsill. Il-pjanijiet ikollhom jiġu tradotti fil-baġits nazzjonali għall-perjodu kollu ta’ aġġustament, bil-possibbiltà li l-Istati Membri jirrevedu l-pjan biss wara perjodu minimu ta’ erba’ snin. Dan il-perjodu minimu ta’ aġġustament jista’ jittawwal biex jaqbel mal-leġiżlatura nazzjonali, jekk l-Istati Membri jkunu jixtiequ hekk. Il-pjan jista’ jiġi rivedut aktar kmieni f’każ ta’ ċirkostanzi oġġettivi li jagħmlu l-implimentazzjoni tal-pjan mhux fattibbli, iżda jkollu jgħaddi mill-istess proċess ta’ validazzjoni. Reviżjonijiet frekwenti jimminaw il-kredibbiltà tal-pjanijiet bħala ankra għal politiki prudenti.
Indikatur operazzjonali uniku ankrat fuq is-sostenibbiltà tad-dejn iservi bħala bażi għall-istabbiliment tal-perkors ta’ aġġustament fiskali u t-twettiq ta’ sorveljanza fiskali annwali, u b’hekk jissimplifika b’mod sinifikanti l-qafas fiskali u jżid it-trasparenza. L-użu tan-nefqa primarja netta ffinanzjata fil-livell nazzjonali, jiġifieri n-nefqa netta mill-miżuri tad-dħul diskrezzjonali u l-esklużjoni tan-nefqa fuq l-imgħax kif ukoll tan-nefqa ċiklika fuq il-qgħad, peress li l-indikatur operazzjonali uniku għas-sorveljanza jippermetti t-tħaddim ta’ stabbilizzaturi awtomatiċi, inklużi varjazzjonijiet fid-dħul u fl-infiq barra mill-kontroll dirett tal-gvern. Dan jiżgura grad ogħla ta’ stabbilizzazzjoni makroekonomika. Filwaqt li l-Istati Membri jistgħu jużaw indikaturi alternattivi għal skopijiet baġitarji nazzjonali (eż. bilanċ strutturali), is-sorveljanza fiskali annwali fil-livell tal-UE titwettaq biss bl-użu ta’ dan l-indikatur operazzjonali uniku u b’hekk il-perkors tan-nefqa. Dan l-indikatur operazzjonali uniku għandu jiġi ddefinit sabiex tiġi żgurata s-sostenibbiltà tad-dejn. Il-perkors tan-nefqa primarja netta pluriennali miftiehma għandu jiżgura li d-dejn jitqiegħed jew jinżamm fi triq ’l isfel sa mhux aktar tard minn tmiem il-perjodu ta’ aġġustament jew jibqa’ f’livelli prudenti, filwaqt li jiżgura li d-defiċit tal-baġit jinżamm taħt it-3 % tal-PDG fuq terminu medju. ()
3.3 Ftehim dwar il-pjanijiet fiskali-strutturali nazzjonali fuq terminu medju
Il-pjan fiskali-strutturali nazzjonali fuq terminu medju jkun fiċ-ċentru tal-Patt ta’ Stabbiltà u Tkabbir riformat u jkun propost mill-Istat Membru abbażi ta’ qafas komuni tal-UE. Il-qafas komuni rivedut tal-UE jistabbilixxi r-rekwiżiti li jiżguraw li d-dejn pubbliku jitqiegħed fit-triq ’l isfel, jew jibqa’ f’livelli prudenti, u li d-defiċit jinżamm taħt it-3 % tal-PDG. Il-qafas komuni tal-UE jistabbilixxi wkoll il-kriterji għall-valutazzjoni tar-riformi u l-investiment li jirfdu estensjoni possibbli tal-perkors ta’ aġġustament. Il-pjanijiet fuq terminu medju tal-Istati Membri jkollhom jikkonformaw mal-qafas rivedut komuni tal-UE.
Abbażi ta’ valutazzjoni pożittiva mill-Kummissjoni, il-Kunsill jadotta l-pjan fiskali-strutturali fuq terminu medju, inkluża t-trajettorja fiskali tiegħu. Il-Kummissjoni tivvaluta l-pjan kontra l-qafas komuni rivedut tal-UE u tista’ tipprovdi biss valutazzjoni pożittiva tal-pjanijiet fiskali-strutturali jekk id-dejn jitqiegħed fit-triq ’l isfel jew jibqa’ f’livelli prudenti, u d-defiċit tal-baġit jinżamm taħt il-valur ta’ referenza ta’ 3 % tal-PDG fuq terminu medju. Id-diskussjonijiet multilaterali fil-kumitati rilevanti tal-Kunsill jiżguraw it-trasparenza u r-responsabbiltà, filwaqt li l-Kunsill japprova l-adegwatezza tal-pjan. Dan il-mudell isaħħaħ is-sjieda nazzjonali. Abbażi ta’ integrazzjoni aħjar tar-rekwiżiti tal-qafas komuni rivedut tal-UE f’dibattiti ta’ politika domestika, dan isaħħaħ is-sorveljanza fiskali multilaterali.
3.4 L-implimentazzjoni tal-pjan nazzjonali fuq terminu medju u l-monitoraġġ annwali
Sabiex tiġi żgurata t-trasparenza u jiġi ffaċilitat il-monitoraġġ effettiv tal-implimentazzjoni tal-pjanijiet strutturali fiskali fuq terminu medju, l-Istati Membri jippreżentaw rapporti annwali ta’ progress. Flimkien mar-rapportar fiskali, l-implimentazzjoni tar-riformi u l-investimenti koperti mill-pjanijiet fuq terminu medju tkun dettaljata f’dawn ir-rapporti. () Dawn ikunu l-bażi għas-sorveljanza annwali mill-Kummissjoni u mill-Kunsill, inklużi deċiżjonijiet possibbli ta’ infurzar.
Filwaqt li jingħata aktar ambitu lill-Istati Membri għat-tfassil tat-trajettorji fiskali tagħhom, infurzar tal-UE aktar strett ikun il-bażi tas-sorveljanza multilaterali. L-infurzar jittejjeb meta mqabbel mal-qafas attwali. Il-proċedura ta’ defiċit eċċessiv (PDE) tibqa’ l-istess għal ksur tal-valur ta’ referenza tad-defiċit ta’ 3 % tal-PDG (l-hekk imsejħa “PDE bbażata fuq id-defiċit”). Dan huwa element stabbilit sew tas-sorveljanza fiskali tal-UE li kien effettiv fl-influwenza tal-imġiba fiskali u huwa mifhum sew minn dawk li jfasslu l-politika u mill-pubbliku ġenerali, bis-saħħa tas-sempliċità tiegħu. Il-PDE għal ksur tal-kriterju tad-dejn (l-hekk imsejħa “PDE bbażata fuq id-dejn”) tissaħħaħ kemm għall-attivazzjoni kif ukoll għat-tħassir. Din tiffoka fuq it-tluq mill-perkors fiskali miftiehem, li l-Istat Membru impenja ruħu għalih u li ġie approvat mill-Kunsill. Għall-Istati Membri bi sfida sostanzjali ta’ dejn pubbliku, it-tluq mill-perkors miftiehem awtomatikament iwassal għall-ftuħ ta’ PDE. Għall-Istati Membri bi sfida moderata ta’ dejn pubbliku, it-tluq jista’ jwassal għall-ftuħ ta’ PDE, jekk jiġi vvalutat bħala li jwassal għal “żbalji kbar”. Il-firxa ta’ sanzjonijiet titwessa’, pereżempju billi jiżdiedu sanzjonijiet għar-reputazzjoni (ara t-Taqsima 4.2).
Tinħoloq għodda ġdida biex tiġi żgurata l-implimentazzjoni ta’ impenji ta’ riforma u investiment. Skont ir-riforma proposta, l-Istati Membri jistgħu jitolbu perkors ta’ aġġustament aktar gradwali billi jippreżentaw sett speċifiku ta’ riformi u investimenti ta’ prijorità li jrawmu tkabbir sostenibbli fit-tul u, għalhekk, jgħinu fit-titjib tad-dinamika tad-dejn (ara t-Taqsima 4.1). F’każ ta’ nuqqas ta’ implimentazzjoni ta’ dawk l-impenji, għodda ġdida ta’ infurzar twassal għal reviżjoni tal-perkors ta’ aġġustament lejn perkors aktar strett. () Minħabba r-riskju partikolari ta’ riperkussjonijiet negattivi fi ħdan unjoni monetarja, ikun possibbli li jiġu applikati sanzjonijiet finanzjarji għall-pajjiżi taż-żona tal-euro f’każ ta’ nuqqas ta’ implimentazzjoni.
L-oqfsa u l-proċessi nazzjonali jgħinu biex jintlaħqu l-objettivi tal-pjan strutturali-fiskali fuq terminu medju. L-istituzzjonijiet fiskali indipendenti jkollhom rwol importanti f’kull Stat Membru fil-valutazzjoni tas-suppożizzjonijiet sottostanti għall-pjanijiet, billi jipprovdu valutazzjoni dwar l-adegwatezza tal-pjanijiet fir-rigward tas-sostenibbiltà tad-dejn u l-għanijiet fuq terminu medju speċifiċi għall-pajjiż, u fil-monitoraġġ tal-konformità mal-pjan. Dan ikun jinvolvi t-titjib tal-istabbiliment u l-prestazzjoni ta’ istituzzjonijiet fiskali indipendenti. L-eżitu jkun dibattitu akbar fil-livell nazzjonali u għalhekk grad ogħla ta’ xiri politiku u sjieda tal-pjan fuq terminu medju. Il-Kummissjoni se tqis mill-ġdid il-mandat u r-rwol tal-Bord Fiskali Ewropew f’dan il-kuntest.
3.5 Qafas aktar effettiv biex jiġu identifikati u kkoreġuti l-iżbilanċi makroekonomiċi
Il-pedament tal-orjentazzjonijiet tal-Kummissjoni għall-MIP ikun djalogu msaħħaħ mal-Istati Membri biex tinkiseb implimentazzjoni aħjar permezz tas-sjieda u l-impenn. Sjieda akbar mill-Istati Membri tinkiseb billi jintlaħaq fehim komuni bejn l-Istati Membri u l-Kummissjoni tal-isfidi identifikati taħt l-MIP u l-politiki meħtieġa biex dawn jiġu indirizzati. Dan ikun jinvolvi djalogu, li jwassal għal impenn mill-Istati Membri biex jinkludu r-riformi u l-investimenti meħtieġa biex jipprevjenu jew jikkoreġu l-iżbilanċi makroekonomiċi fil-pjan fiskali-strutturali fuq terminu medju tagħhom.
Barra minn hekk, ir-rwol preventiv tal-MIP għandu jissaħħaħ f’ambjent makroekonomiku kkaratterizzat minn riskji ġodda. Kemm l-ewwel skrinjar għall-iżbilanċi fir-Rapport dwar il-Mekkaniżmu ta’ Twissija (AMR) kif ukoll il-valutazzjoni ta’ jekk jeżistux żbilanċi fir-rieżamijiet fil-fond (IDRs) isiru aktar progressivi bil-għan li jiġu identifikati u indirizzati l-iżbilanċi emerġenti kmieni. Dan jista’ jinvolvi t-tħejjija ta’ aktar IDRs meta l-varjabbli relatati mal-fluss juru xejriet negattivi, li jindikaw riskji għoljin ta’ akkumulazzjoni ta’ żbilanċi. Dan jista’ jwassal ukoll għal IDRs li jikkonkludu b’mod aktar frekwenti li ma jeżisti l-ebda żbilanċ.
Ir-riforma tnaqqas l-inerzja li kkaratterizzat l-MIP, billi tibbaża l-valutazzjoni tal-iżbilanċi aktar fuq l-evoluzzjoni tar-riskji u l-implimentazzjoni tal-politika. Dan jimplika li jitpoġġa aktar piż fuq l-iżviluppi tax-xejriet li huma mistennija li jiġu sostnuti u fuq il-politiki li ġew implimentati biex jiġu indirizzati l-iżbilanċi makroekonomiċi, meta jiġi vvalutat jekk l-iżbilanċi ġewx ikkoreġuti. Dan l-approċċ iwassal għad-dieskalazzjoni tal-Istati Membri mill-MIP meta jkunu fis-seħħ politiki biex jiġu indirizzati l-iżbilanċi u l-iżbilanċi tal-istokkijiet ikunu qed jiġu kkoreġuti kontinwament.
Fl-aħħar nett, ir-riforma se tistinka għal MIP li jiffoka b’mod ċar fuq kwistjonijiet makroekonomiċi li jaffettwaw lill-Istati Membri u, fl-istess ħin, jagħti aktar viżibbiltà lid-dimensjonijiet tal-iżbilanċi tal-UE u taż-żona tal-euro. Dan jista’ jenfasizza l-vulnerabbiltajiet li possibbilment jaffettwaw lill-UE u liż-żona tal-euro kollha kemm hi, u l-kontribut rispettiv tad-diversi Stati Membri għal dawk il-vulnerabbiltajiet. Dan jgħin biex jiġu internalizzati l-effetti konsegwenzjali u jikkontribwixxi għar-rakkomandazzjonijiet taż-żona tal-euro.
Sabiex jiġu sfruttati bis-sħiħ is-sinerġiji bejn l-MIP u l-qafas fiskali, ir-rieżami jipprevedi diversi rabtiet. L-ewwel nett, għall-Istati Membri identifikati bl-iżbilanċi, il-pjanijiet fiskali-strutturali fuq terminu medju jkollhom jinkludu wkoll riformi u investimenti biex jikkoreġu dawk l-iżbilanċi. It-tieni, fil-każ ta’ nuqqas ta’ implimentazzjoni tar-riformi u l-investiment rilevanti għall-MIP li jirfdu perjodu ta’ aġġustament itwal, għall-pajjiżi bi żbilanċi eċċessivi, se titqies it-tnedija tal-EIP. Fl-aħħar nett, jekk titnieda EIP, l-Istat Membru jintalab jippreżenta pjan fiskali-strutturali rivedut, li b’hekk jaġixxi bħala l-pjan ta’ azzjoni korrettiva attwalment previst fid-dritt tal-UE.()
4.Il-qafas rivedut ta’ governanza ekonomika kif se jaħdem fil-prattika?
Filwaqt li tibni fuq il-profili ewlenin tar-riforma stabbiliti fit-taqsima preċedenti, din it-taqsima tindirizza xi kwistjonijiet speċifiċi relatati mal-funzjonament tal-qafas fiskali komuni tal-UE rivedut. Dawn il-kwistjonijiet huma relatati ma’: l-istabbiliment u l-ftehim dwar il-pjanijiet fiskali-strutturali nazzjonali fuq terminu medju; il-valutazzjoni tal-konformità tal-eżiti fiskali mal-perkors tan-nefqa approvat; u l-identifikazzjoni u l-monitoraġġ tal-korrezzjoni tal-iżbilanċi makroekonomiċi. Din it-taqsima tkopri wkoll il-qafas li jirregola l-assistenza finanzjarja, jiġifieri l-qafas għall-Istati Membri taż-żona tal-euro li qed jesperjenzaw, jew li huma mhedda b’diffikultajiet serji fir-rigward tal-istabbiltà finanzjarja tagħhom.
4.1 Kif tistabbilixxi u tiftiehem dwar il-pjan?
Sottomissjoni, valutazzjoni, approvazzjoni u reviżjoni tal-pjan fiskali-strutturali nazzjonali fuq terminu medju
Bħala parti mill-qafas komuni, il-Kummissjoni tressaq, għall-Istati Membri bi sfida sostanzjali jew moderata ta’ dejn pubbliku, perkors ta’ aġġustament pluriennali ta’ referenza f’termini ta’ nefqa primarja netta li tkopri mill-anqas 4 snin. Il-perkors ta’ aġġustament ta’ referenza jkun ankrat fuq is-sostenibbiltà tad-dejn li jfisser li għall-Istati Membri bi sfidi fiskali sostanzjali u moderati, dan għandu jiżgura li, anke fin-nuqqas ta’ miżuri fiskali ulterjuri, id-dejn jibqa’ fuq perkors ta’ tnaqqis plawżibbli wara l-perjodu ta’ aġġustament fiskali u li d-defiċit jinżamm taħt il-limitu ta’ 3 % tal-PDG (ara l-Kaxxa 1 għal aktar dettalji). Għal kull Stat Membru, il-perkors tan-nefqa pluriennali li jpoġġi d-dejn fuq trajettorja ta’ tnaqqis jista’ għalhekk jiġi tradott fil-livell korrispondenti tal-bilanċ primarju strutturali li għandu jinkiseb fi tmiem il-perjodu ta’ 4 snin. L-analiżi tas-sostenibbiltà tad-dejn(), il-perkors ta’ aġġustament pluriennali ta’ referenza, u l-livell korrispondenti tal-bilanċ primarju strutturali fi tmiem il-perjodu ta’ aġġustament ta’ 4 snin isiru pubbliċi mill-Kummissjoni. Dawn l-elementi jipprovdu referenza komuni għall-valutazzjoni tal-pjanijiet li għandhom jiġu proposti mill-Istati Membri.
Fit-tressiq tal-perkors ta’ aġġustament ta’ referenza li jkopri mill-anqas 4 snin, il-Kummissjoni tapplika l-qafas komuni li ġej:
·Għall-Istati Membri bi sfida sostanzjali ta’ dejn pubbliku, il-perkors tan-nefqa netta ta’ referenza għandu jiżgura li sal-perjodu tal-pjan (4 snin), i) it-trajettorja tad-dejn ta’ 10 snin f’politiki mhux mibdula tkun fuq perkors ta’ tnaqqis plawżibbli u kontinwu u ii) id-defiċit jinżamm taħt il-valur ta’ referenza ta’ 3 % tal-PDG f’politiki mhux mibdula matul l-istess perjodu ta’ 10 snin.
·Għall-Istati Membri bi sfida moderata ta’ dejn pubbliku, il-perkors tan-nefqa netta ta’ referenza għandu jiżgura li, i) mhux aktar minn 3 snin wara l-perjodu tal-pjan, it-trajettorja tad-dejn ta’ 10 snin tkun fuq perkors ta’ tnaqqis plawżibbli u kontinwu f’politiki mhux mibdula; u ii) sal-perjodu tal-pjan, id-defiċit jinżamm taħt il-valur ta’ referenza ta’ 3 % tal-PDG matul l-istess perjodu ta’ 10 snin.
Sabiex tivvaluta l-plawżibbiltà, il-Kummissjoni tuża testijiet tal-istress u analiżi stokastika, billi tissimula xokkijiet komuni relatati mar-rati tal-imgħax fuq terminu qasir u twil, it-tkabbir nominali tal-PDG, il-bilanċ tal-baġit primarju u r-rati tal-kambju nominali. Din l-analiżi ssir pubblika flimkien mal-perkors tan-nefqa netta ta’ referenza. Il-Kummissjoni tagħmel disponibbli wkoll il-metodoloġija u d-data sottostanti.
Meta tivvaluta l-pjan, il-Kummissjoni se tevalwa wkoll jekk huwiex żgurat b’mod kredibbli li d-defiċit jinżamm taħt it-3 % tal-PDG fuq perjodu ta’ 10 snin.
Għall-Istati Membri bi sfida baxxa ta’ dejn pubbliku, id-defiċit għandu jinżamm taħt dak il-valur ta’ referenza f’politiki mhux mibdula fuq perjodu ta’ 10 snin mhux aktar minn 3 snin wara l-perjodu tal-pjan.
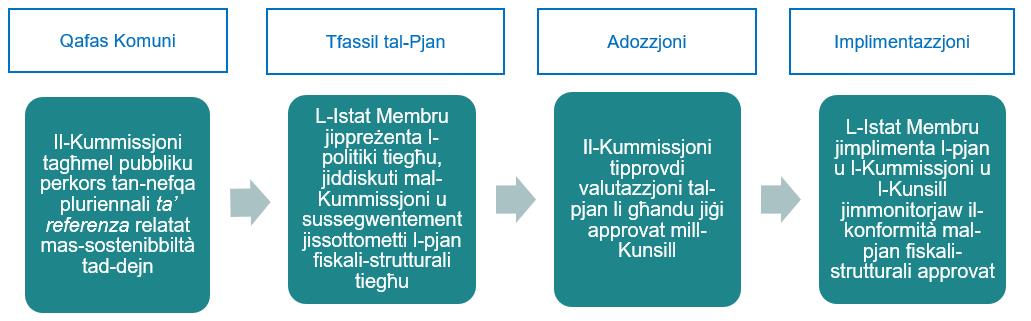
Bħala pass li jmiss, kull Stat Membru jissottometti pjan fiskali-strutturali fuq terminu medju għall-valutazzjoni mill-Kummissjoni u l-approvazzjoni mill-Kunsill. Il-pjanijiet jiddeskrivu l-perkors fiskali fuq terminu medju, u l-impenji ta’ riforma u investiment. Il-perkors ta’ aġġustament fiskali jiġi stabbilit f’termini ta’ nefqa primarja netta, jiġifieri nefqa netta ta’ miżuri ta’ dħul diskrezzjonali u eskluża n-nefqa fuq l-imgħax kif ukoll in-nefqa ċiklika fuq il-qgħad. Il-perkors fiskali fuq terminu medju jiġi tradott f’limiti massimi annwali korrispondenti tal-infiq. Għall-Istati Membri identifikati bi żbilanċi taħt l-MIP, il-pjanijiet jinkludu wkoll riformi u investimenti biex jikkoreġu dawk l-iżbilanċi. Is-sottomissjoni tal-pjan tkun preċeduta minn djalogu tekniku fil-fond mal-Kummissjoni. Il-Kummissjoni tivvaluta l-pjan fuq terminu medju b’mod integrat, filwaqt li tqis l-interazzjonijiet bejn it-trajettorja fiskali, u r-riformi u l-investimenti. Il-valutazzjoni sseħħ abbażi ta’ qafas ta’ valutazzjoni komuni tal-UE u metodoloġiji trasparenti, filwaqt li tinżamm il-possibbiltà li tintalab informazzjoni addizzjonali jew jintalab pjan rivedut.
L-Istat Membru jista’ jitlob u jingħata estensjoni tal-perjodu ta’ aġġustament b’massimu ta’ tliet snin, dment li huwa jsostni l-pjan tiegħu b’sett ta’ riformi u investimenti li jappoġġa t-tkabbir sostenibbli u s-sostenibbiltà tad-dejn. L-Istati Membri jistgħu jipproponu perkors ta’ aġġustament aktar gradwali, dment li dan il-perkors aktar gradwali jkun sostnut minn sett ta’ impenji ta’ riforma u investiment prijoritarji. Dawn l-impenji jiġu vvalutati bl-użu ta’ qafas ta’ valutazzjoni komuni tal-UE (ara s-subtaqsima li ġejja). Dawn jeħtieġ li jappoġġaw is-sostenibbiltà tad-dejn u jwieġbu għall-prijoritajiet u l-miri komuni tal-UE, kif ukoll jiżguraw li l-pjan fiskali-strutturali nazzjonali jindirizza s-CSRs rilevanti kollha jew subsett sinifikanti minnhom. Ir-riformi u l-investiment rilevanti fl-RRPs jitqiesu kif xieraq matul il-ħajja tal-RRF.
Bħala pass sussegwenti, il-pjan jiġi adottat mill-Kunsill abbażi ta’ valutazzjoni tal-Kummissjoni. Wara li l-Kummissjoni tkun ivvalutat il-pjan fuq terminu medju, abbażi ta’ qafas ta’ valutazzjoni komuni, il-Kunsill jew jadotta l-pjan jew jirrakkomanda li l-Istat Membru jissottometti mill-ġdid pjan modifikat. F’każ li ma jkun hemm l-ebda ftehim bejn l-Istat Membru u l-Kummissjoni, il-perkors pluriennali tan-nefqa netta ta’ referenza jintuża mill-Kummissjoni u mill-Kunsill għall-finijiet tas-sorveljanza u l-infurzar fiskali.
Bħala l-aħħar pass, l-Istat Membru jimplimenta l-pjan, b’monitoraġġ annwali mill-Kummissjoni u mill-Kunsill skont is-Semestru Ewropew. Il-pjan nazzjonali kif approvat mill-Kunsill għandu jimpenja l-baġits nazzjonali annwali għal perjodu mhux iqsar minn erba’ snin. It-trajettorja fiskali miftiehma tista’ tiġi riveduta qabel dan il-perjodu biss fil-każ ta’ ċirkostanzi oġġettivi li jagħmlu l-implimentazzjoni tal-pjan mhux fattibbli. Kwalunkwe reviżjoni proposta mill-Istat Membru tkun teħtieġ li tiġi vvalutata mill-Kummissjoni u adottata mill-Kunsill, kif inhu l-każ għall-pjan innifsu.
Għall-Istati Membri li nstabu li huma f’sitwazzjoni ta’ żbilanċi makroekonomiċi meta l-pjan fuq terminu medju diġà jkun fis-seħħ, bħala regola, il-pjan ma jinfetaħx mill-ġdid biex jinkorpora l-approċċ ta’ politika biex jindirizza dawk l-iżbilanċi. Jinbeda djalogu ta’ politika mal-Istat Membru biex jiġu identifikati l-miżuri meħtieġa biex jiġu indirizzati l-iżbilanċi. Dawn jiġu kkomunikati mill-Istat Membru f’ittra u eventwalment jiġu inkorporati fil-pjan fuq terminu medju meta jiġiaġġornat, abbażi tal-proċess ta’ valutazzjoni u approvazzjoni deskritt hawn fuq (il-Kaxxa 2).
Illustrazzjoni 3: Ħarsa ġenerali lejn il-proċess
Qafas ta’ valutazzjoni komuni għall-pjan fuq terminu medju
Fil-fażi tad-disinn, il-Kummissjoni tivvaluta jekk il-perkors ta’ aġġustament fiskali pluriennali ppreżentat mill-Istati Membri huwiex konsistenti mal-iżgurar li d-dejn jitqiegħed jew jinżamm f’perkors ta’ tnaqqis sa mhux aktar tard minn tmiem il-perjodu ta’ aġġustament jew jibqa’ f’livelli prudenti u li d-defiċit jinżamm taħt it-3 % tal-PDG fuq terminu medju. Il-perkors ta’ aġġustament ta’ referenza jservi bħala bażi komuni għad-diskussjoni u għall-valutazzjoni tal-pjanijiet mill-Kummissjoni. Il-perkors ta’ aġġustament ta’ referenza għandu jiżgura wkoll li d-defiċit jinżamm taħt il-valur ta’ referenza ta’ 3 % tal-PDG fuq terminu medju. Għall-Istati Membri li diġà jinsabu fil-PDE meta jiġi ppreżentat il-pjan, il-Kummissjoni tivvaluta jekk il-pjan huwiex konsistenti mar-rakkomandazzjonijiet u d-deċiżjonijiet rilevanti tal-Kunsill.
Jekk Stat Membru jkun talab estensjoni tal-perjodu ta’ aġġustament b’massimu ta’ 3 snin, talba bħal din tiġi vvalutata b’mod pożittiv f’każ li l-perkors ta’ aġġustament itwal ikun sostnut minn riformi u impenji ta’ investiment xierqa u marbutin maż-żmien. L-Istati Membri jkunu mistennija jipprovdu dokumentazzjoni fil-fond u trasparenti, li tipprovdi analiżi kwantitattiva tal-kostijiet fuq terminu qasir – jekk ikun hemm – u tal-impatt tat-tkabbir baġitarju u potenzjali fuq terminu medju tal-impenji ta’ riforma u investiment. Meta tivvaluta talba bħal din, il-Kummissjoni tuża l-kriterji li ġejjin biex tivvaluta s-sett ta’ impenji ta’ riforma u investiment imressqin mill-Istati Membri. Dawn għandhom:
·ikunu jsaħħu t-tkabbir u jappoġġaw is-sostenibbiltà fiskali.
·jindirizzaw il-prijoritajiet komuni tal-UE, inklużi l-Pjanijiet Nazzjonali għall-Enerġija u l-Klima (allinjati mal-miri tal-Liġi tal-UE dwar il-Klima), il-Pjanijiet Direzzjonali Nazzjonali tad-Deċennju Diġitali,() u l-implimentazzjoni tal-Pilastru Ewropew tad-Drittijiet Soċjali, u jiżguraw li l-pjan fiskali-strutturali jindirizza s-CSRs rilevanti kollha jew subsett sinifikanti minnhom, inklużi, fejn applikabbli, ir-rakkomandazzjonijiet maħruġin taħt l-MIP.
·ikun dettaljat biżżejjed, antiċipat, marbut bil-ħin u verifikabbli.
·jiżguraw li l-prijoritajiet ta’ investiment speċifiċi għall-pajjiż ikunu jistgħu jiġu indirizzati mingħajr ma jwasslu għal tnaqqis fl-investiment xi mkien ieħor matul il-perjodu tal-ippjanar.
Abbażi ta’ valutazzjoni pożittiva tal-Kummissjoni, il-Kunsill jadotta l-perkors ta’ aġġustament estiż u l-impenji ta’ riforma u investiment li jirfdu dan il-perkors.
Fil-prattika, l-ispeċifikazzjonijiet tekniċi li ġejjin ikunu importanti għall-formulazzjoni tal-pjan fuq terminu medju tal-Istat Membru u għall-valutazzjoni tiegħu mill-Kummissjoni:
·Il-pjan jistabbilixxi s-suppożizzjonijiet u l-projezzjonijiet tat-trajettorja tal-varjabbli makrofiskali rilevanti. Dan ikopri l-perkors makroekonomiku u fiskali għall-perjodu ta’ aġġustament kopert mill-pjan u l-estensjoni sussegwenti ta’ ebda bidla fil-politika tal-projezzjonijiet għall-10 snin ta’ wara. Il-projezzjonijiet tad-dejn f’politika mhux mibdula li għandhom jiġu inklużi fil-pjan għandhom ikunu konsistenti mal-projezzjonijiet komparabbli tal-Kummissjoni (ara l-Kaxxa 1 għal aktar dettalji).
·Il-pjan ta’ Stat Membru li jitlob perjodu ta’ aġġustament itwal ikollu jinkludi dokumentazzjoni fil-fond u trasparenti, l-għoti ta’ evidenza ta’ kif is-sett ta’ impenji ta’ riforma u investiment jappoġġa t-tkabbir sostenibbli u s-sostenibbiltà fiskali kif ukoll analiżi kwantitattiva kemm tal-impatt baġitarju fuq terminu medju kif ukoll tal-impatt potenzjali tat-tkabbir tas-sett ta’ riformi u investiment li jirfdu l-perjodu ta’ aġġustament itwal.
·Il-pjan ikun jinkludi n-nefqa projettata finanzjata minn għotjiet tal-RRF, fondi tal-politika ta’ koeżjoni u trasferimenti oħrajn tal-UE. Rekwiżiti oħrajn ta’ data u ta’ rapportar, kemm għall-pjan fuq terminu medju nnifsu kif ukoll għar-rapport ta’ progress annwali, jeħtieġ li jiġu żviluppati ulterjorment, billi jibdew mir-rekwiżiti attwali għall-Programmi ta’ Stabbiltà u Konverġenza u l-Programmi Nazzjonali ta’ Riforma, iżda b’perjodu itwal.
·Il-perkors tan-nefqa primarja netta pluriennali miftiehma tiġi tradotta f’limiti massimi tan-nefqa annwali matul il-perjodu ta’ aġġustament li għandhom jiġu rrispettati fir-rigward tan-nefqa finanzjata fil-livell nazzjonali, filwaqt li l-pjan ikun jinkludi n-nefqa projettata finanzjata mill-RRF, mill-fondi tal-politika ta’ koeżjoni u minn trasferimenti oħrajn tal-UE. Il-perkors jiġi stabbilit b’mod li jiġi żgurat li parti sinifikanti mill-ħtiġijiet ta’ konsolidazzjoni tiġi ssodisfata fil-perjodu ta’ aġġustament u ma tibqax f’idejn gvernijiet futuri. Is-sorveljanza fiskali annwali u ta’ matul is-sena timmonitorja l-iżviluppi tan-nefqa sabiex jiġi evitat li żidiet annwali żgħar b’mod kumulattiv iwasslu għal devjazzjonijiet kbar mill-perkors.
4.2 Kif għandha tiġi vvalutata l-konformità tar-riżultati fiskali-strutturali?
Prinċipji għall-valutazzjoni tal-konformità
L-implimentazzjoni tal-pjanijiet fiskali-strutturali fuq terminu medju tiġi mmonitorjata bir-rispett tal-perkors miftiehem tan-nefqa primarja netta pluriennali approvat mill-Kunsill. Filwaqt li l-monitoraġġ u l-infurzar ikomplu jkunu bbażati fuq iċ-ċiklu ta’ sorveljanza annwali u ta’ matul is-sena, bi rwol partikolari għar-rapporti annwali, l-enfasi tas-sorveljanza tkun li tiġi żgurata l-konformità mal-pjan fuq terminu medju. In-nefqa ffinanzjata fil-livell nazzjonali jkollha tibqa’ fi ħdan il-perkors tan-nefqa primarja netta pluriennali miftiehma. Minħabba li l-użu tan-nefqa primarja netta bħala indikatur operazzjonali uniku għas-sorveljanza jippermetti t-tħaddim ta’ stabbilizzaturi awtomatiċi, ma tkun iġġustifikata l-ebda devjazzjoni mill-perkors minħabba kundizzjonijiet ċikliċi (peress li dan iwassal għar-riskju li jiġi applikat b’mod asimetriku fi żminijiet ħżiena u b’hekk jimmina l-aġġustament u s-sostenibbiltà tad-dejn). Bl-istess mod, filwaqt li l-Istati Membri jibqgħu liberi li jwettqu riformi jew investimenti addizzjonali, inizjattivi ta’ politika ġodda ma jimplikawx ftuħ mill-ġdid tal-perkors tan-nefqa primarja nett pluriennali miftiehem.
Hemm bżonn ta’ klawżoli liberatorji robusti biex jiġu indirizzati sitwazzjonijiet eċċezzjonali fejn il-perkors ta’ aġġustament approvat ma setax jiġi ssodisfat b’mod realistiku. L-aderenza stretta mal-perkors tan-nefqa primarja netta pluriennali miftiehem tippermetti li l-politika fiskali tkun kontroċiklika, filwaqt li tibni buffers fiskali fi żminijiet tajbin u tippermetti r-rispons politiku meħtieġ fi żminijiet ħżiena. () Madankollu, għal xokkijiet kbar fiż-żona tal-euro jew l-UE kollha kemm hi, tinżamm klawżola liberatorja ġenerali biex jiġi indirizzat tnaqqis serju fir-ritmu ekonomiku li jippermetti devjazzjoni temporanja mill-perkors fiskali. Barra minn hekk, klawżola ta’ ċirkostanzi eċċezzjonali tippermetti devjazzjonijiet temporanji mill-perkors fiskali fuq terminu medju fil-każ ta’ ċirkostanzi eċċezzjonali barra mill-kontroll tal-gvern b’impatt kbir fuq il-finanzi pubbliċi ta’ Stat Membru individwali. Dan ikun jirrikjedi li d-daqs ġenerali tax-xokk jaqbeż firxa “normali” (eż., il-kostijiet tad-diżastri naturali għandhom jiġu antiċipati fi ħdan meded ta’ frekwenzi). L-iskattar u l-estensjoni ta’ klawżoli ġenerali u speċifiċi għall-pajjiż ikunu jirrikjedu l-kunsens tal-Kunsill.
Sabiex jiżdiedu s-sjieda u t-trasparenza fil-livell nazzjonali, l-istituzzjonijiet fiskali indipendenti jista’ jkollhom rwol fil-monitoraġġ tal-konformità mal-pjanijiet fiskali-strutturali nazzjonali fuq terminu medju b’appoġġ għall-gvernijiet nazzjonali. L-istituzzjonijiet fiskali indipendenti jistgħu jipprovdu valutazzjoni ex ante tal-adegwatezza tal-pjanijiet u tal-previżjonijiet sottostanti tagħhom, li tgħin lill-gvern nazzjonali fil-fażi tad-disinn. Dan iżid is-sjieda tal-pjanijiet fil-livell nazzjonali u jsaħħaħ it-trasparenza qabel l-approvazzjoni tal-pjan fil-livell tal-UE. Barra minn hekk, l-istituzzjonijiet fiskali indipendenti jistgħu jsaħħu l-infurzar fil-livell nazzjonali billi jkunu responsabbli sabiex jipprovdu valutazzjoni tal-konformità ex post tal-eżiti baġitarji mal-perkors tan-nefqa primarja netta pluriennali miftiehem u, fejn applikabbli, valutazzjoni tal-validità tal-ispjegazzjonijiet fir-rigward tad-devjazzjonijiet mill-perkors. Il-Kummissjoni u l-Kunsill, inkarigati mis-sorveljanza tal-UE, jistgħu jqisu l-valutazzjoni ta’ istituzzjonijiet fiskali indipendenti iżda neċessarjament iżommu s-setgħa li jipproponu u jadottaw id-deċiżjoni finali.
L-infurzar tal-konformità mal-perkors fiskali fuq terminu medju u l-ftuħ tal-PDE
Infurzar ex post aktar b’saħħtu jkun il-kontroparti meħtieġa ta’ qafas ta’ sorveljanza bbażat fuq ir-riskju li jipprovdi aktar flessibbiltà lill-Istati Membri biex jistabbilixxu l-perkorsi ta’ aġġustament tagħhom. Il-valutazzjoni tal-konformità u tal-infurzar titwettaq fuq bażi kontinwa, b’mod partikolari abbażi tar-rapporti ta’ progress annwali u n-notifiki tad-data tal-PDE. Għall-Istati Membri taż-żona tal-euro, il-Kummissjoni tivvaluta wkoll il-konformità tal-abbozzi tal-pjanijiet baġitarji mal-perkors miftiehem tan-nefqa primarja netta pluriennali fil-ħarifa. Ma jibqax ikun hemm il-ħtieġa għal rakkomandazzjonijiet fiskali annwali għall-Istati Membri li jikkonformaw mal-pjanijiet fuq terminu medju tagħhom. Fl-istess ħin, il-Kummissjoni/il-Kunsill jistgħu joħorġu rakkomandazzjonijiet bi twissijiet bikrija qabel ma jiġu ssodisfati l-kundizzjonijiet għall-ftuħ ta’ PDE, jiġifieri, jekk jaraw riskji qawwija ta’ ksur tal-limitu ta’ 3 % tal-PDG jew f’każ ta’ devjazzjonijiet mill-perkors tan-nefqa primarja netta pluriennali miftiehem li ma jwasslux għall-ftuħ ta’ PDE.
Il-PDE bbażata fuq id-defiċit tinżamm, filwaqt li l-PDE bbażata fuq id-dejn tissaħħaħ u ssir għodda ewlenija għall-infurzar tal-konformità kontinwa mal-perkors tan-nefqa primarja netta pluriennali miftiehem. Ir-regoli eżistenti għall-ftuħ u l-għeluq ta’ PDE bbażata fuq id-defiċit jibqgħu l-istess. Il-proċess għat-tnedija ta’ PDE bbażata fuq id-dejn skont ir-regoli riformati jiġi attivat meta Stat Membru b’dejn ta’ aktar minn 60 % tal-PDG jiddevja mill-perkors tan-nefqa primarja netta pluriennali miftiehem stabbilit fil-pjan fiskali fuq terminu medju approvat mill-Kunsill. F’każ bħal dan, il-Kummissjoni tħejji l-hekk imsejjaħ “rapport tal-Artikolu 126(3)” li jivvaluta l-fatturi rilevanti, kif previst fit-Trattat. Għal Stat Membru bi sfida sostanzjali ta’ dejn pubbliku, devjazzjoni mill-perkors miftiehem tirriżulta awtomatikament fil-ftuħ ta’ PDE. Il-perkors taħt il-PDE fil-prinċipju jkun dak approvat oriġinarjament mill-Kunsill. F’każ li dan il-perkors oriġinali ma jibqax fattibbli, minħabba ċirkostanzi oġġettivi, il-Kummissjoni tista’ tipproponi lill-Kunsill perkors emendat skont il-PDE. Barra minn hekk, f’każ ta’ nuqqas ta’ implimentazzjoni tar-riformi u tal-investiment li jirfdu perkors ta’ aġġustament aktar gradwali, għodda ġdida ta’ infurzar twassal għal reviżjoni tal-perkors ta’ aġġustament f’sens aktar restrittiv. Il-Kummissjoni tuża l-kontijiet ta’ kontroll nozzjonali għal kull Stat Membru biex iżżomm kont tad-devjazzjonijiet kumulattivi mill-perkors tan-nefqa primarja netta pluriennali miftiehem maż-żmien. Dan isaħħaħ il-memorja fuq terminu medju tas-sistema u jevita li devjazzjonijiet żgħar eventwalment jammontaw għal devjazzjonijiet kbar.
Il-mekkaniżmi ta’ infurzar jissaħħu:
·L-użu effettiv tas-sanzjonijiet finanzjarji ma jibqax ristrett billi jitnaqqsu l-ammonti tagħhom.
·Sanzjonijiet għar-reputazzjoni jissaħħu. Pereżempju, il-Ministri tal-Istati Membri fil-PDE jistgħu jkunu rikjesti wkoll jippreżentaw fil-Parlament Ewropew il-miżuri biex jikkonformaw mar-rakkomandazzjonijiet tal-PDE.
·Teżisti kondizzjonalità makroekonomika għall-fondi strutturali u għall-RRF u tiġi applikata fi spirtu simili. Il-finanzjament tal-UE jista’ jiġi sospiż ukoll meta l-Istati Membri ma jkunux ħadu azzjoni effettiva biex jikkoreġu d-defiċit eċċessiv tagħhom.
Ikun meħtieġ li jiġu ssodisfati kundizzjonijiet ċari għar-revoka tal-PDE. It-tħassir ikun jirrikjedi li d-defiċit jibqa’ b’mod kredibbli taħt it-3 % tal-PDG (f’konformità mad-dispożizzjonijiet attwali) u, għal PDE bbażati fuq id-dejn, li l-Istat Membru juri konformità dejjiema mal-perkors tan-nefqa primarja netta pluriennali miftiehem għal 3 snin, filwaqt li jiżgura li d-dejn jitqiegħed b’mod kredibbli fuq trajettorja ta’ tnaqqis fi tmiem il-perjodu ta’ aġġustament.
Infurzar tal-konformità mal-impenji ta’ riforma u investiment
Il-konformità mal-impenji approvati ta’ riforma u investiment li jirfdu perkors fiskali aktar gradwali tiġi mmonitorjata kull sena fil-kuntest tas-Semestru Ewropew. Sabiex jiġi żgurat monitoraġġ xieraq, il-pjan nazzjonali fuq terminu medju għandu jinkludi dettall suffiċjenti kif ukoll skeda ta’ żmien għall-implimentazzjoni tal-impenji ta’ riforma u investiment. L-Istati Membri jirrapportaw dwar il-progress fl-implimentazzjoni ta’ dawn l-impenji fir-rapporti ta’ progress annwali tagħhom flimkien ma’ rapport dwar l-azzjoni ta’ politika meħuda biex jiġu indirizzati s-CSRs.
Tinħoloq għodda ġdida biex jiġu infurzati l-impenji ta’ riforma u ta’ investiment li jirfdu perkors ta’ aġġustament aktar gradwali. Jekk Stat Membru jonqos milli jimplimenta l-impenji tiegħu ta’ riforma u investiment, l-għodda tagħti s-setgħa lill-UE li titlob perkors tan-nefqa primarja netta pluriennali riveduta (f’sens aktar restrittiv filwaqt li tiżgura kwalità għolja tal-finanzi pubbliċi) u (għall-Istati Membri taż-żona tal-euro) timponi wkoll sanzjonijiet finanzjarji.
4.3 Kif tista’ tiġi identifikata u vvalutata aħjar l-evoluzzjoni tal-iżbilanċi makroekonomiċi?
Il-pedament tal-MIP riformata jkun id-determinazzjoni konġunta ta’ strateġija ta’ politika biex jiġu indirizzati l-iżbilanċi, permezz ta’ djalogu u impenn imsaħħin.
·B’mod simili għall-perkors ta’ aġġustament fiskali, l-approċċ ta’ politika għall-prevenzjoni u l-korrezzjoni tal-iżbilanċi makroekonomiċi jkun ibbażat fuq sjieda mtejba, wara djalogu mal-Kummissjoni abbażi tal-IDR tal-Kummissjoni u, fejn applikabbli, is-CSRs. Dan jirriżulta f’impenji fil-pjan fiskali-strutturali fuq terminu medju, li l-implimentazzjoni tiegħu se titqies fl-analiżi tal-evoluzzjoni tal-iżbilanċi.
·Bħal taħt is-sorveljanza fiskali, ikun previst proċess ta’ monitoraġġ u infurzar imsaħħaħ għall-MIP. Għalhekk, l-EIP tibqa’ l-għodda biex tiġi infurzata l-azzjoni politika fl-Istati Membri bi żbilanċi makroekonomiċi eċċessivi, inklużi żbilanċi li jipperikolaw jew jirriskjaw li jipperikolaw il-funzjonament xieraq tal-unjoni ekonomika u monetarja, meta dawk l-Istati Membri ma jkunux qed jieħdu azzjoni politika xierqa.
·Sabiex tiġi żgurata konsistenza ġenerali mal-impenji meħudin fil-pjan fiskali-strutturali fuq terminu medju, jekk titnieda EIP, dan iwassal għall-ftuħ mill-ġdid tal-pjan fiskali-strutturali abbażi ta’ pjan rivedut sottomess mill-Istat Membru, li jaġixxi bħala l-pjan ta’ azzjoni korrettiva skont l-EIP. Pjan uniku bħal dan jippermetti proċess ta’ monitoraġġ makrofiskali aktar koerenti u integrat.
·Biex jissaħħu l-fokus makroekonomiku u d-dimensjoni tal-UE/taż-żona tal-euro, it-tabella ta’ valutazzjoni tal-MIP tkun ikkumplimentata bl-inklużjoni ta’ valuri għall-UE u għaż-żona tal-euro għall-indikaturi kollha. L-isfidi sistemiċi, b’mod partikolari relatati mat-tibdil fil-klima, mal-ambjent u mat-tranżizzjoni enerġetika, se jkunu koperti fil-kuntest tas-Semestru Ewropew, u msemmija fl-AMR u fl-IDR meta jkollhom rabta ċara mal-iżbilanċi makroekonomiċi.
·Sabiex tkun possibbli detezzjoni tar-riskju aktar progressiva u bikrija, jeħtieġ li MIP riformat jagħti aktar attenzjoni għal varjabbli relatati mal-fluss, matul l-istadji ewlenin tas-sorveljanza tal-MIP. L-AMR jagħmel aktar enfasi fuq jekk ix-xejriet humiex imbassra li jkomplu u l-impatt mistenni tagħhom fl-Istati Membri magħżula għal IDR. Dan jippermetti IDRs aktar frekwenti meta jiġu osservati żviluppi ta’ xejriet negattivi, anke jekk ma jkunux riflessi bis-sħiħ fl-iżbilanċi tal-istokkijiet. Il-valutazzjoni ta’ jekk jeżistux żbilanċi tibqa’ bbażata fuq it-tliet kriterji ta’ gravità, evoluzzjoni u r-rispons tal-politika. Madankollu, il-kriterji ta’ evoluzzjoni u r-rispons politiku mill-Istat Membru kkonċernat jingħataw aktar piż fil-valutazzjoni. Dan jista’ jgħin biex titnaqqas l-inerzja perċepita madwar il-klassifikazzjoni tal-iżbilanċi.
·Sabiex tiżdied id-dinamika tal-MIP, id-dieskalazzjoni tal-Istati Membri fl-MIP tkun ibbażata fuq kriterji ċari. Tali kriterji jistgħu jinkludu, pereżempju, li l-iżbilanċi naqsu għal mill-anqas sentejn u li l-flussi jappoġġaw l-aspettattiva ta’ tnaqqis ulterjuri suffiċjenti; il-previżjonijiet għandhom juru titjib kontinwu u l-impenji ta’ politika, inklużi dawk speċifikati fil-pjan fiskali-strutturali nazzjonali, għandhom jiġu implimentati. Jistgħu jitħejjew IDRs iqsar meta l-iżbilanċi jkunu qed jiġu kkoreġuti, filwaqt li r-rapporti kompluti jkunu previsti kull tliet snin, bħala regola, sakemm sadanittant il-Kummissjoni ma tarax ħtieġa għal tali analiżi.
4.4 Sorveljanza ffokata u ssimplifikata ta’ wara l-programm
Ir-rieżami tal-governanza ekonomika kien jinkludi wkoll valutazzjoni tas-sorveljanza ta’ wara l-programm. Il-Komunikazzjoni ta’ Frar 2020 qieset li l-qafas għas-sorveljanza tal-Istati Membri li qed jesperjenzaw, jew li huma mhedda b’diffikultajiet serji fl-istabbiltà finanzjarja kien wassal għal għadd ta’ titjib u ġeneralment ħadem tajjeb. Madankollu, ġiet enfasizzata l-importanza li tinżamm sjieda nazzjonali adegwata tal-programmi, kif ukoll li għadhom jippersistu wkoll kwistjonijiet ta’ trasparenza u responsabbiltà.()
Il-flessibbiltà ta’ sorveljanza msaħħa bħala għodda għar-riżoluzzjoni tal-kriżijiet għandha tiġi ppreservata. Is-sorveljanza msaħħa wriet li hija strument flessibbli, wara li ntużat b’suċċess fi tmiem Programm ta’ Aġġustament Makroekonomiku għall-Greċja, mill-2018 sal-2022. Dan ippermetta segwitu effettiv tal-impenji ta’ riforma, li jippermetti tranżizzjoni sussegwenti lejn sorveljanza ta’ wara l-programm. Madankollu, il-valur ta’ sorveljanza msaħħa bħala miżura ta’ intervent bikri jibqa’ ugwalment importanti għall-prevenzjoni ta’ sitwazzjoni fi Stat Membru taż-żona tal-euro li tiddeterjora sal-punt li jkun jeħtieġ Programm ta’ Aġġustament Makroekonomiku.
Is-sorveljanza ta’ wara l-programm għandha tingħata objettivi ċari bl-intensità tagħha marbuta ma’ dawk l-objettivi. Is-sorveljanza ta’ wara l-programm tiffoka fuq: (i) il-valutazzjoni tal-kapaċità ta’ ripagament permezz tal-kunsiderazzjoni tas-sitwazzjoni ekonomika, fiskali u finanzjarja; (ii) il-monitoraġġ tal-implimentazzjoni ta’ riformi mhux kompluti li bdew taħt il-programm ta’ aġġustament; u (iii) l-valutazzjoni ta’ jekk humiex meħtieġa miżuri korrettivi fil-kuntest ta’ tħassib għall-kapaċità ta’ ripagament jew aċċess kontinwu għas-suq. L-intensità tas-sorveljanza ta’ wara l-programm tevolvi maż-żmien flimkien mal-bidla fil-fokus u mal-valutazzjoni tar-riskji. Filwaqt li s-snin inizjali jkunu aktar intensi peress li hemm ukoll il-monitoraġġ tal-implimentazzjoni ta’ riformi mhux kompluti li bdew taħt il-programm ta’ aġġustament, maż-żmien dan l-element jonqos hekk kif jiġu implimentati r-riformi. Bħala tali, fi żminijiet “normali”, is-sorveljanza ta’ wara l-programm tiffoka fuq il-valutazzjoni tal-kapaċità ta’ ripagament permezz tal-kunsiderazzjoni tas-sitwazzjoni ekonomika, fiskali u finanzjarja u tista’ tiġi ssimplifikata fejn ir-riskji ta’ ripagament jiġu vvalutati bħala baxxi, anke permezz ta’ integrazzjoni aħjar ma’ għodod ta’ sorveljanza oħrajn. Jekk is-sitwazzjoni ekonomika, fiskali jew finanzjarja tiddeterjora, approċċ bħal dan jippermetti żieda mill-ġdid fl-intensità tas-sorveljanza ta’ wara l-programm li tieħu l-ħidma li tivvaluta jekk humiex meħtieġa miżuri korrettivi.
5.Konklużjonijiet
Din il-Komunikazzjoni tistabbilixxi l-karatteristiċi ewlenin ta’ qafas ta’ governanza ekonomika riformat tal-UE. L-elementi ewlenin deskritti f’din il-Komunikazzjoni jwieġbu għall-ħtieġa ta’ qafas riformat li huwa adattat għall-isfidi ta’ dan id-deċennju. Il-finanzjament meħtieġ għat-tranżizzjoni ġusta lejn ekonomija diġitali u ekoloġika, newtrali għall-klima u proporzjonijiet ogħla ta’ dejn għall-PDG għandu bżonn regoli fiskali li jippermettu investiment strateġiku, filwaqt li jissalvagwardjaw is-sostenibbiltà fiskali.
Ftehim rapidu dwar ir-reviżjoni tar-regoli fiskali tal-UE u elementi oħrajn tal-qafas ta’ governanza ekonomika huwa prijorità urġenti fl-istadju kritiku attwali għall-ekonomija Ewropea. L-Istati Membri u l-Kummissjoni għandhom jilħqu kunsens dwar ir-riforma tal-qafas ta’ governanza ekonomika qabel il-proċessi baġitarji tal-Istati Membri għall-2024. Fid-dawl tal-isfidi dejjem jiżdiedu li qed tiffaċċja l-UE, hemm bżonn ta’ koordinazzjoni b’saħħitha tal-politika baġitarja u strutturali u ta’ sorveljanza ekonomika u fiskali effettiva. Finanzi pubbliċi sodi li jistgħu jirrispondu b’mod koordinat għall-isfidi prevalenti u għall-ilħuq ta’ prijoritajiet komuni tal-UE saru dejjem aktar importanti fid-dawl ta’ kriżijiet reċenti u attwali. Dan għandu jiżgura wkoll is-swieq finanzjarji fuq ir-robustezza istituzzjonali taż-żona tal-euro, li tibbaża fuq il-finanzi pubbliċi sostenibbli u fuq il-prevenzjoni u l-indirizzar tal-iżbilanċi makroekonomiċi fl-Istati Membri kollha. It-tħaddim ta’ regoli fiskali kredibbli u s-sorveljanza tar-riskji għall-istabbiltà makrofinanzjarja se jgħinu wkoll lill-BĊE jilħaq l-għanijiet tiegħu, b’mod partikolari peress li qed jiffaċċja l-isfida li jwettaq il-mandat tiegħu li jżomm l-istabbiltà tal-prezzijiet filwaqt li jevita l-frammentazzjoni finanzjarja fiż-żona tal-euro.
Riforma bir-reqqa tal-qafas tal-governanza ekonomika tal-UE tkun tirrikjedi bidla leġiżlattiva. L-emendar tal-leġiżlazzjoni sottostanti jippermetti kjarifika u simplifikazzjoni tal-qafas. Dan jipprovdi livell għoli ta’ ċertezza legali għall-operat ta’ qafas riformat, bl-involviment meħtieġ tal-Kunsill u tal-Parlament Ewropew. Il-ftehim dwar il-bidla leġiżlattiva meħtieġa jsegwi l-proċedura leġiżlattiva ordinarja, li tinvolvi f’ħafna aspetti lill-Kunsill u lill-Parlament Ewropew fuq l-istess livell.
Il-biċċa l-kbira tal-objettivi tar-riforma proposta għall-MIP jistgħu jiġu segwiti fi ħdan id-dispożizzjonijiet legali eżistenti. B’mod partikolari, l-insegwiment ta’ approċċ li jħares aktar ’il quddiem biex jiġu vvalutati aħjar ir-riskji u l-aġġustament tal-kriterji segwiti biex tittieħed deċiżjoni dwar l-eżistenza u l-klassifikazzjoni tal-iżbilanċi u l-korrezzjoni tagħhom jista’ jkun akkomodat fil-qafas legali attwali.
Abbażi ta’ dawn l-orjentazzjonijiet u d-diskussjoni li tirriżulta, il-Kummissjoni se tqis li tressaq proposti leġiżlattivi. Dan se jerġa’ jipprovdi gwida għall-politika fiskali għall-perjodu li ġej fl-ewwel trimestru tal-2023. Din il-gwida se tiffaċilita l-koordinazzjoni tal-politiki fiskali u t-tħejjija tal-programmi ta’ stabbiltà u konverġenza tal-Istati Membri għall-2024 u lil hinn minnha. Il-gwida se tirrifletti s-sitwazzjoni ekonomika, is-sitwazzjoni speċifika ta’ kull Stat Membru u l-orjentazzjonijiet stabbiliti f’din il-Komunikazzjoni sakemm jinkiseb grad suffiċjenti ta’ konverġenza madwar l-Istati Membri sa dak iż-żmien. Fir-rebbiegħa tal-2023, il-gwida se timmaterjalizza permezz tas-CSRs.
Kaxxa 1: Kriterju tas-sostenibbiltà tad-dejn
Sabiex tiddetermina l-perkors ta’ aġġustament ta’ referenza li jiżgura l-konverġenza tad-dejn għal livelli prudenti, il-Kummissjoni se tuża metodoloġija stabbilita sew u trasparenti, billi tislet mill-qafas tagħha tal-analiżi tas-sostenibbiltà tad-dejn (DSA), u miftiehma mal-Istati Membri. Għall-Istati Membri bi sfida sostanzjali tad-dejn pubbliku, il-Kummissjoni tressaq perkors ta’ aġġustament ta’ referenza li jiżgura li f’kull Stat Membru, wara l-implimentazzjoni sħiħa tal-pjan, id-dejn jibqa’ fuq perkors ta’ tnaqqis plawżibbli wara l-perjodu ta’ aġġustament, fuq il-bażi ta’ trajettorja ta’ 10 snin u jekk wieħed jassumi politiki mhux mibdula wara l-perjodu ta’ aġġustament. Dan il-perkors ta’ aġġustament ta’ referenza huwa assoċjat ma’ livell tal-bilanċ primarju strutturali fi tmiem il-perjodu ta’ aġġustament li jiżgura li d-dejn ikun fuq perkors ta’ tnaqqis plawżibbli. Għall-Istati Membri bi sfida tad-dejn moderata, il-perkors ta’ referenza ikun anqas eżiġenti.
Il-qafas tad-DSA tal-Kummissjoni huwa sett ta’ għodod analitiċi stabbilit sew għall-valutazzjoni tar-riskji għas-sostenibbiltà tad-dejn. Dan jinkludi projezzjoni ta’ linja bażi għat-trajettorja tad-dejn matul 10 snin, flimkien ma’ projezzjonijiet tad-dejn deterministiċi addizzjonali sostnuti minn suppożizzjonijiet alternattivi għall-varjabbli fiskali, makroekonomiċi u finanzjarji, kif ukoll analiżi stokastika li tkopri inċertezza makroekonomika wiesgħa. Il-linja bażi tad-DSA tibbaża fuq suppożizzjoni ta’ ebda bidla fil-politika fiskali fejn ma tiġi inkorporata l-ebda miżura fiskali addizzjonali lil hinn mill-perjodu tal-pjan, u l-infiq primarju jiġi affettwat biss minn bidliet fil-kostijiet relatati mat-tixjiħ kif projettat fl-aħħar Rapport konġunt tal-Kummissjoni u l-Kunsill dwar it-Tixjiħ. It-tkabbir reali tal-PDG huwa f’konformità mal-aħħar projezzjonijiet tal-Kummissjoni fuq terminu medju bl-użu tal-metodoloġija miftiehma b’mod komuni tal-UE, filwaqt li jitqies l-impatt tal-investiment taħt il-pakkett NextGenerationEU. Ir-rati tal-inflazzjoni u tal-imgħax jikkonverġu mal-aspettattivi bbażati fuq is-suq. Għall-projezzjonijiet deterministiċi, il-valutazzjoni tar-riskju tiddependi fuq il-livell tad-dejn projettat, it-trajettorja tad-dejn u l-plawżibbiltà tal-pożizzjoni fiskali mmirata (u spazju għal azzjoni korrettiva jekk ikun meħtieġ). Għall-projezzjonijiet stokastiċi, il-valutazzjoni tar-riskju hija bbażata fuq il-probabbiltà li d-dejn mhux se jistabbilizza fuq ħames snin u fuq id-daqs tal-inċertezza makroekonomika. () Fuq din il-bażi, din l-analiżi tikklassifika lill-pajjiżi fi tliet kategoriji ta’ riskju ġenerali: baxx, medju u għoli. Kategorija ta’ riskju għoli tindika sfidi (tas-sostenibbiltà) sostanzjali ta’ dejn pubbliku li jeħtieġ li jiġu indirizzati mill-politiki fiskali u makroekonomiċi.
Perkors ta’ aġġustament konsistenti mal-konverġenza tad-dejn għal livelli prudenti għandu jiżgura li għal Stat Membru bi sfida sostanzjali jew moderata ta’ dejn pubbliku, id-dejn jitqiegħed fuq perkors ta’ tnaqqis b’mod plawżibbli abbażi ta’ trajettorja ta’ 10 snin lil hinn mill-perjodu tal-pjan. Għall-Istati Membri bi sfida sostanzjali ta’ dejn pubbliku, dan ikun il-każ jekk it-trajettorja tad-dejn ta’ 10 snin lil hinn mill-perjodu tal-pjan tkun fuq perkors ta’ tnaqqis plawżibbli u kontinwu. Għall-Istati Membri bi sfida moderata ta’ dejn pubbliku, dan ikun il-każ jekk, mhux aktar minn 3 snin wara l-perjodu tal-pjan, it-trajettorja tad-dejn ta’ 10 snin kienet fuq perkors ta’ tnaqqis plawżibbli u kontinwu. Dawn il-kundizzjonijiet għandhom jiġu ssodisfati f’politiki mhux mibdula wara l-implimentazzjoni tal-pjan fuq terminu medju, jiġifieri fin-nuqqas ta’ miżuri ġodda ta’ politika fiskali lil hinn mill-perjodu ta’ aġġustament, u, biex jitqiesu riskji realistiċi, f’sett standard ta’ xenarji negattivi bħal dawk meqjusin fil-qafas tad-DSA tal-Kummissjoni. Fl-aħħar nett, għandu jkun hemm probabbiltà baxxa biżżejjed li d-dejn jiżdied fil-ħames snin wara l-perjodu tal-pjan.
Is-suppożizzjonijiet u l-projezzjonijiet tat-trajettorja tal-varjabbli makrofiskali rilevanti jiġu stabbiliti fil-pjan għal perjodu ta’ 10 snin wara l-perjodu kopert mill-pjan. Dan ikopri l-perkors makroekonomiku u fiskali għall-perjodu kopert mill-pjan u l-estensjoni sussegwenti ta’ ebda tibdil fil-politika tal-projezzjonijiet għall-10 snin ta’ wara (ara t-Tabella 1).
Tabella 1: Perjodu ta’ żmien tal-projezzjonijiet u tal-kriterju ta’ valutazzjoni
Nota: Il-perjodu ta’ aġġustament ta’ 4 snin jista’ jiġi estiż b’mod eċċezzjonali sa 7 snin sabiex jiġu ffaċilitati investimenti u riformi kbar.
(1) Dettalji ulterjuri dwar il-metodoloġija jinsabu fit-
2021 Fiscal Sustainability Report
.
Kaxxa 2: Rispons politiku għal żbilanċi ġodda taħt l-MIP
Ftehim tal-pjan nazzjonali fuq terminu medju u l-MIP
Immedjatament wara l-identifikazzjoni tal-iżbilanċi f’IDR (u l-pubblikazzjoni possibbli ta’ CSRs speċifiċi għall-MIP biex iservu bħala gwida), l-MIP riformat jipprevedi djalogu mal-Istat Membru. Dan iseħħ matul is-sajf u l-ħarifa. L-għan ikun li jinbena fehim komuni tal-isfidi u li jiġu identifikati r-riformi u l-investimenti li jwasslu għall-korrezzjoni tal-iżbilanċi (l-Illustrazzjoni 1).
Abbażi ta’ dan id-djalogu, il-Kummissjoni u l-Istat Membru jiftiehmu b’mod konġunt dwar approċċ ta’ politika biex jikkoreġu l-iżbilanċi, f’konformità mal-approċċ tal-RRP. Is-sett miftiehem ta’ riformi u investimenti jiġi inkorporat fil-pjan nazzjonali fuq terminu medju meta jintlaħaq ftehim dwar il-pjan. Il-pjan nazzjonali fuq terminu medju jista’ jinkludi wkoll kontroreferenzi għal miżuri diġà inklużi fl-RRP kif ukoll investimenti rilevanti ffinanzjati mill-programmi tal-Politika ta’ Koeżjoni, biex tingħata ħarsa ġenerali komprensiva lejn l-impenji ta’ politika tal-Istati Membri.
Illustrazzjoni 1: Skeda ta’ żmien għar-rispons tal-politika għal sejba ta’ żbilanċ bi pjan nazzjonali ġdid ta’ terminu medju

Sors ġdid ta’ żbilanċ jinstab matul il-ħajja tal-pjan nazzjonali fuq terminu medju
Jekk jinstab sors ġdid ta’ żbilanċi waqt li l-pjan nazzjonali fuq terminu medju diġà jkun fis-seħħ, wara l-identifikazzjoni ta’ dawn il-vulnerabbiltajiet f’IDR taħt iċ-ċiklu tas-Semestru Ewropew, il-pjan fuq terminu medju fis-seħħ, bħala regola, ma jinfetaħx mill-ġdid iżda jinbeda djalogu ta’ politika mal-Istati Membri biex jintlaħaq fehim komuni tal-iżbilanċi u tal-miżuri meħtieġa biex dawn jiġu indirizzati. L-approċċ ta’ politika miftiehem biex jiġu indirizzati l-iżbilanċi, inklużi r-riformi u l-investimenti, se jiġi kkomunikat mill-Istat Membru permezz ta’ ittra lill-Kummissjoni u lill-Kunsill u se jiġi diskuss fil-kumitati. L-aġenda politika miftiehma tista’ sussegwentement tiġi inkluża: (i) fi pjan nazzjonali ġdid fuq terminu medju (jekk ma jiġix solvut matul il-ħajja tal-pjan oriġinali); JEW (ii) fi pjan emendat fuq terminu medju (jekk il-pjan preċedenti ma jkunx aktar fattibbli). Jekk l-iżbilanċi jkunu eċċessivi u jirrikjedu bidla immedjata fil-politika fiskali u riformi kruċjali ġodda, titnieda l-EIP, il-pjan jinfetaħ mill-ġdid u jaġixxi bħala pjan ta’ azzjoni korrettiva.
Anness 1: Twaqqit tas-sorveljanza tal-UE

Nota: L-iskedi ta’ żmien għas-sottomissjoni ta’ pjanijiet ġodda (wara l-bidu inizjali tal-PST rivedut) jistgħu jiddevjaw skont iċ-ċikli politiċi tal-Istati Membri.
* Fil-Ħarifa T, se jkun hemm valutazzjoni ex ante tal-Abbozz tal-Pjan Baġitarju (DBP) għas-sena T+1.
** Fir-Rebbiegħa T, għad ma jistax ikun hemm valutazzjoni ex post sħiħa tar-riżultati fiskali għaliex is-sena T timmarka l-bidu tal-implimentazzjoni tal-pjan.
Anness 2 – Eżitu tad-dibattitu pubbliku ()
Wara t-tnedija mill-ġdid tar-rieżami tal-governanza ekonomika f’Ottubru 2021, () il-partijiet ikkonċernati kkontribwew għad-dibattitu permezz ta’ stħarriġ pubbliku online. Il-partijiet ikkonċernati wieġbu għal 11-il mistoqsija miftuħa dwar aspetti differenti tal-governanza ekonomika tal-UE. L-istħarriġ irċieva 225 kontribuzzjoni valida minn rispondenti f’25 pajjiż. Il-Kummissjoni ġabret fil-qosor il-punti ewlenin tiegħu f’rapport ippubblikat f’Marzu 2022. () Il-karatteristiċi tal-parteċipanti fl-istħarriġ ma kinux jirriflettu dawk tal-popolazzjoni tal-UE u, bħala tali, it-tweġibiet ma jistgħux jiġu interpretati bħala rappreżentattivi tal-fehma prevalenti taċ-ċittadini u l-partijiet ikkonċernati kollha tal-UE. Madankollu, il-varjetà u l-profondità tal-kontribuzzjonijiet jipprovdu kontribut siewi. Ħafna rispondenti esprimew il-fehma li l-qafas ta’ governanza għandu jsir aktar favorevoli għat-tkabbir, aktar konxju mill-kwistjonijiet soċjali, u li għandu jappoġġa l-prijoritajiet ta’ politika għat-tranżizzjoni ekoloġika u diġitali. Il-biċċa l-kbira tar-rispondenti rrikonoxxew il-ħtieġa li l-qafas fiskali jappoġġa r-reżiljenza tal-ekonomiji tal-UE għax-xokkijiet u li s-sostenibbiltà tad-dejn għandha tibqa’ objettiv ċentrali tar-regoli fiskali tal-UE, filwaqt li l-perkors ta’ aġġustament lejn dejn tal-gvern aktar baxx għandu jkun realistiku u gradwali. Ħafna rispondenti enfasizzaw il-ħtieġa li l-investiment jiġi inċentivat bħala karatteristika meħtieġa tal-qafas ta’ governanza ekonomika. L-investiment ekoloġiku ġie identifikat bħala li jistħoqqlu attenzjoni speċjali minħabba sfidi klimatiċi u ambjentali globali, filwaqt li ftit rispondenti wissew kontra l-għoti ta’ trattament preferenzjali għan-nefqa fuq l-investiment fis-sorveljanza fiskali. Il-parteċipanti talbu wkoll simplifikazzjoni, trasparenza u sjieda nazzjonali aktar b’saħħitha. Ħafna rispondenti qiesu l-RRF bħala ispirazzjoni tajba għall-qafas ta’ governanza, f’termini tat-trawwim tas-sjieda nazzjonali u l-promozzjoni tar-riformi permezz ta’ inċentivi pożittivi. Diversi rispondenti jappoġġaw konformità u infurzar aktar b’saħħithom tal-qafas ta’ sorveljanza. Diversi rispondenti talbu għal sinerġiji ulterjuri bejn il-PST u l-MIP, peress li dawn jistgħu jgħinu biex tittejjeb il-faċilità tat-tkabbir tal-finanzi pubbliċi u l-ilħuq simultanju ta’ diversi objettivi ta’ politika.
Diversi kontributuri għad-dibattitu pubbliku talbu kapaċità fiskali ċentrali permanenti. () Għodda bħal din tista’ tindirizza sfidi aktar fit-tul permezz tal-provvista ta’ beni pubbliċi komuni li jagħtu spinta lit-tkabbir sostenibbli u jgħinu biex titnaqqas l-inflazzjoni u/jew biex tittejjeb l-istabbilizzazzjoni makroekonomika. Ir-rapport tal-Ħames Presidenti fl-2015 identifika prinċipji ta’ gwida sodi għat-tfassil tiegħu, b’mod partikolari li tali kapaċità ma għandhiex twassal għal trasferimenti permanenti bejn il-pajjiżi, għandha żżomm l-inċentivi għal tfassil ta’ politika fiskali sod fil-livell nazzjonali, u għandha tiġi żviluppata fil-qafas tal-Unjoni Ewropea. Kif issuġġerit fid-dibattitu pubbliku, kapaċità fiskali ċentrali għall-UE jew għaż-żona tal-euro tista’ tqis l-eżempji ta’ suċċessi ta’ dawn l-aħħar snin (jiġifieri, il-Fond Ewropew għall-Investimenti Strateġiċi, SURE, u l-RRF).
Id-dibattitu inkluda wkoll serje ta’ diskussjonijiet tematiċi mal-Istati Membri fil-Kumitat Ekonomiku u Finanzjarju u l-Kumitat tal-Politika Ekonomika. Dawn id-diskussjonijiet iffokaw fuq is-sostenibbiltà tad-dejn pubbliku, il-ħtieġa li jiġi promoss l-investiment, il-proċikliċità tal-politika fiskali, l-infurzar u l-governanza tar-regoli fiskali tal-UE, l-interazzjoni bejn l-oqfsa fiskali tal-UE u dawk nazzjonali, ir-rilevanza u l-effettività tal-MIP u l-ħtieġa li jinżamm iffokat fuq l-isfidi makroekonomiċi, u t-tagħlimiet li għandhom jittieħdu mill-RRF. Ġew diskussi wkoll l-implikazzjonijiet potenzjali fit-tul tal-invażjoni Russa tal-Ukrajna għar-reżiljenza u s-sigurtà. Id-dimensjoni taż-żona tal-euro tal-governanza ekonomika, u b’mod partikolari l-MIP, ġew diskussi fil-Grupp ta’ Ħidma tal-Grupp tal-Euro.
Id-diskussjonijiet iffokaw fuq l-identifikazzjoni ta’ kwistjonijiet ewlenin li għandhom jiġu indirizzati f’qafas ta’ governanza ekonomika riformat. Ħarġu xi elementi ta’ kunsens, b’mod partikolari fid-diskussjonijiet mal-Istati Membri. Uħud minn dawn, b’mod partikolari dawk rigward il-qafas fiskali, diġà ġew deskritti fil-Komunikazzjoni tal-Kummissjoni tat-2 ta’ Marzu 2022. () Huma kif ġej:
•L-iżgurar tas-sostenibbiltà tad-dejn pubbliku u l-promozzjoni tat-tkabbir sostenibbli permezz tal-investiment u r-riformi huma żewġ naħat tal-istess munita u huma kruċjali għas-suċċess tal-qafas fiskali tal-UE.
•Aktar attenzjoni għat-terminu medju fis-sorveljanza fiskali tal-UE tidher triq promettenti.
•Jista’ jinsilet l-għarfien mit-tfassil, mill-governanza u mill-operat tal-RRF.
•Simplifikazzjoni, sjieda nazzjonali aktar b’saħħitha u infurzar aħjar huma objettivi ewlenin.
Diskussjonijiet enfasizzaw ukoll kwistjonijiet ewlenin li jistgħu jiġu indirizzati f’qafas ta’ governanza ekonomika riformat fir-rigward tal-MIP:
•Iż-żieda fl-effettività tal-MIP għandha tkun prijorità ewlenija. Dan jista’ jinkiseb billi tiżdied l-enfasi fuq l-objettiv ewlieni tiegħu, li huwa li jiġi evitat li riskji għall-istabbiltà makrofinanzjarja jinbidlu fi żbilanċi u li titrawwem azzjoni ta’ politika, filwaqt li jitqies il-funzjonament tal-UE u taż-żona tal-euro kollha kemm hi. Fokus aktar ċar jiffaċilita l-komunikazzjoni fir-rigward tal-identifikazzjoni tal-iżbilanċi makroekonomiċi u r-rispons politiku meħtieġ, u jtejjeb il-viżibbiltà tal-proċedura.
•Kriżijiet reċenti u l-livell ogħla ta’ inċertezza jenfasizzaw il-ħtieġa li tissaħħaħ il-kapaċità tal-MIP li jidentifika riskji emerġenti. Dan jista’ jinkiseb permezz tal-użu ta’ approċċ li jħares aktar ’il quddiem li jkun jista’ jagħti bidu għal rispons ta’ politika kmieni.
•L-iżgurar tas-sjieda huwa kruċjali biex tiżdied it-trazzjoni tal-MIP. Dan jitlob djalogu msaħħaħ mal-Istati Membri, li jistgħu jibnu fuq l-esperjenza tal-RRF. Jekk l-EIP isir aktar operazzjonali, dan jappoġġa wkoll żieda fit-trazzjoni.
B’mod parallel, il-Konferenza dwar il-Futur tal-Ewropa rriflettiet ukoll dwar kif għandhom jinbnew ekonomija tal-UE, ġustizzja soċjali u impjiegi aktar b’saħħithom. () Ipproponiet li l-UE ssaħħaħ il-kompetittività u r-reżiljenza tagħha u tippromwovi investimenti orjentati lejn il-futur iffokati fuq it-tranżizzjoni ekoloġika u diġitali b’dimensjoni soċjali u tal-ġeneru b’saħħitha, filwaqt li jitqiesu wkoll l-eżempji ta’ NextGenerationEU u l-istrument SURE. Skont il-Konferenza, l-UE jeħtieġ li tqis l-impatt soċjali u ekonomiku tal-gwerra kontra l-Ukrajna u r-rabta bejn il-governanza ekonomika tal-UE mal-kuntest ġeopolitiku l-ġdid.

