 EVROPSKA KOMISIJA
Bruselj, 23.11.2016
COM(2016) 850 final
2016/0360(COD)
Predlog
UREDBA EVROPSKEGA PARLAMENTA IN SVETA
o spremembi Uredbe (EU) št. 575/2013 v zvezi s količnikom finančnega vzvoda, količnikom neto stabilnega financiranja, zahtevami glede kapitala in kvalificiranih obveznosti, kreditnim tveganjem nasprotne stranke, tržnim tveganjem, izpostavljenostmi do centralnih nasprotnih strank, izpostavljenostmi do kolektivnih naložbenih podjemov, velikimi izpostavljenostmi, zahtevami glede poročanja in zahtevami po razkritju ter o spremembi Uredbe (EU) št. 648/2012
(Besedilo velja za EGP)
{SWD(2016) 377 final}
{SWD(2016) 378 final}
OBRAZLOŽITVENI MEMORANDUM
1.OZADJE PREDLOGA
•Razlogi za predlog in njegovi cilji
Predlagana sprememba Uredbe (EU) št. 575/2013 (uredba o kapitalskih zahtevah ali CRR) je del zakonodajnega svežnja, ki vključuje tudi spremembe Direktive 2013/36/EU (direktiva o kapitalskih zahtevah ali CRD), Direktive 2014/59/EU (direktiva o sanaciji in reševanju bank ali BRRD) ter Uredbe (EU) št. 806/2014 (uredba o enotnem mehanizmu za reševanje ali SRMR).
EU je v preteklih letih izvedla obsežno reformo regulativnega okvira za finančne storitve, da bi izboljšala odpornost institucij (tj. kreditnih institucij ali investicijskih podjetij) v finančnem sektorju EU, ki je temeljila predvsem na globalnih standardih, dogovorjenih z mednarodnimi partnerji EU. V reformni sveženj so bile vključene Uredba (EU) št. 575/2013 (uredba o kapitalskih zahtevah ali CRR) in Direktiva 2013/36/EU (direktiva o kapitalskih zahtevah ali CRD) v zvezi z bonitetnimi zahtevami za institucije in nadzorom institucij, Direktiva 2014/59/EU (direktiva o sanaciji in reševanju bank ali BRRD) v zvezi s sanacijo in reševanjem institucij ter Uredba (EU) št. 806/2014 v zvezi z enotnim mehanizmom za reševanje (SRM).
Ti ukrepi so bili sprejeti kot odziv na finančno krizo, ki se je odvijala v letih 2007–2008, ter odražajo mednarodno dogovorjene standarde. Medtem ko je finančni sistem zaradi reform stabilnejši in odpornejši na številne možne vrste pretresov in kriz v prihodnosti, pa reforme vseh ugotovljenih težav ne obravnavajo celostno. Namen teh predlogov je torej dokončati program reform z obravnavo preostalih pomanjkljivosti in z uvajanjem nekaterih preostalih elementov reforme, ki so bistveni za zagotovitev odpornosti institucij, vendar so jih globalni pripravljavci standardov (tj. Baselski odbor za bančni nadzor (BCBS) in Odbor za finančno stabilnost (FSB)) šele nedavno dokončali:
zavezujoč količnik finančnega vzvoda, ki bo institucijam preprečil prekomerno povečevanje finančnega vzvoda, npr. za izravnavo nizkega dobička;
zavezujoč količnik neto stabilnega financiranja (NSFR), ki bo temeljil na izboljšanih profilih financiranja institucij in vzpostavil usklajen standard za določitev, koliko stabilnih, dolgoročnih virov financiranja potrebuje institucija za premostitev stresnih obdobij na trgih in težav v zvezi s financiranjem;
bolj tveganju prilagojene kapitalske zahteve za institucije, ki v pomembnem obsegu poslujejo z vrednostnimi papirji in izvedenimi finančnimi instrumenti, ki bodo preprečile prevelika razhajanja pri tistih zahtevah, ki ne temeljijo na profilih tveganja institucij,
ter novi standardi o skupni sposobnosti pokrivanja izgub globalnih sistemsko pomembnih institucij (GSPI), ki od teh institucij zahtevajo boljšo sposobnost pokrivanja izgub in dokapitalizacije, obravnavajo medsebojne povezave globalnih finančnih trgov in nadalje krepijo sposobnost EU za reševanje GSPI v težavah, pri čemer minimalizirajo tveganja za davkoplačevalce.
Komisija je v svojem sporočilu z dne 24. novembra 2015 priznala potrebo po nadaljnjem zmanjšanju tveganja in se zavezala, da bo pripravila zakonodajni predlog, ki bo temeljil na prej naštetih mednarodnih dogovorih. Takšni ukrepi za zmanjšanje tveganja ne bodo le nadalje okrepili odpornosti evropskega bančnega sistema in povrnili zaupanja trgov vanj, ampak bodo tudi zagotovili podlago za nadaljnji napredek pri dokončanju bančne unije. Potreba po sprejetju nadaljnjih konkretnih zakonodajnih ukrepov za zmanjšanje tveganja v finančnem sektorju se priznava tudi v sklepih z zasedanja Sveta ECOFIN 17. junija 2016. Resolucija Evropskega parlamenta z dne 10. marca 2016 o bančni uniji – Letno poročilo 2015 kaže tudi na nekatera področja v veljavnem regulativnem okviru, ki bi jih bilo mogoče podrobneje obravnavati.
Hkrati je Komisija morala upoštevati obstoječi regulativni okvir in nov regulativni razvoj na mednarodni ravni ter se odzvati na izzive, s katerimi se sooča gospodarstvo EU, zlasti potrebo po spodbujanju rasti in delovnih mest v času negotovih gospodarskih obetov. Komisija je sprožila več pomembnih pobud na področju politike, kot sta naložbeni načrt za Evropo (EFSI) in unija kapitalskih trgov, da bi se okrepilo gospodarstvo Unije. Sposobnost institucij, da financirajo gospodarstvo, je treba izboljšati, ne da bi to vplivalo na stabilnost regulativnega okvira. Za zagotovitev, da so nedavne reforme v finančnem sektorju v nemoteni interakciji tako med seboj kot z novimi pobudami politike in tudi s širšimi nedavnimi reformami v finančnem sektorju, je Komisija na podlagi poziva za predložitev dokazov opravila poglobljeno celostno oceno obstoječega okvira za finančne storitve (vključno s CRR, CRD, BRRD in SRMR). Pregled globalnih standardov, ki bo kmalu opravljen, je bil prav tako ocenjen z vidika širšega učinka na gospodarstvo.
Spremembe, ki temeljijo na mednarodnem razvoju, predstavljajo dosledno uvajanje mednarodnih standardov v zakonodajo Unije s ciljno usmerjenimi prilagoditvami, da se upoštevajo posebnosti EU in širša politična vprašanja. Na primer, prevladujoča odvisnost malih in srednjih podjetij ter infrastrukturnih projektov v EU od bančnega financiranja kliče po specifičnih regulativnih prilagoditvah, ki zagotavljajo, da bodo institucije lahko še naprej financirale navedena podjetja in projekte, saj ti predstavljajo hrbtenico enotnega trga. Potrebne so nemotena interakcija z obstoječimi zahtevami, kot je zahteva po centralnem kliringu in zavarovanju s premoženjem za izpostavljenosti do izvedenih finančnih instrumentov, ali postopen prehod na nekatere od novih zahtev. Takšne prilagoditve, omejene tako po obsegu kot časovno, tako ne vplivajo na splošno trdnost predlogov, ki so usklajeni z osnovno ravnjo ambicije mednarodnih standardov.
Poleg tega so glede na poziv k predložitvi dokazov predlogi namenjeni izboljšanju obstoječih pravil. Analiza, ki jo je opravila Komisija, je pokazala, da je trenutni okvir mogoče uporabiti na bolj sorazmeren način, pri čemer se upošteva zlasti položaj manjših in manj kompleksnih institucij v primerih, ko nekatere od sedanjih zahtev glede razkritja in poročanja ter kompleksnih zahtev v zvezi s trgovalnimi knjigami z bonitetnega vidika niso upravičene. Poleg tega je Komisija preučila tveganja, povezana s posojili malim in srednjim podjetjem ter financiranjem infrastrukturnih projektov, ter ugotovila, da bi bilo za nekatera od teh posojil upravičeno uporabiti nižje kapitalske zahteve od zahtev, ki se uporabljajo trenutno. Sedanji predlogi bodo zato popravili navedene zahteve in povečali sorazmernost bonitetnega okvira za institucije. Tako se bo izboljšala sposobnost institucij, da financirajo gospodarstvo, ne da bi to vplivalo na stabilnost regulativnega okvira.
Komisija je v tesnem sodelovanju s strokovno skupino za bančništvo, plačila in zavarovanje ocenila uporabo obstoječih opcij in diskrecijskih pravic, ki so določene v CRD in CRR. Na podlagi te analize namerava ta predlog odpraviti nekatere opcije in diskrecijske pravice v zvezi z določbami o količniku finančnega vzvoda, velikih izpostavljenostih in kapitalu. Predlaga se ukinitev možnosti oblikovanja novih odloženih terjatev za davek z državnim poroštvom, ki se ne nanašajo na prihodnji dobiček in bi se izvzele iz odbitka od regulativnega kapitala.
•Skladnost z veljavnimi predpisi s področja zadevne politike
Več elementov predlogov za CRD in CRR upošteva preglede, ki so sestavni del direktive in uredbe, druge prilagoditve finančnega regulativnega okvira pa so postale potrebne glede na poznejše dogodke, kot so sprejetje BRRD, vzpostavitev enotnega mehanizma nadzora in delo Evropskega bančnega organa (EBA) ter razvoj na mednarodni ravni.
Predlog uvaja spremembe obstoječe zakonodaje in jo v celoti usklajuje z veljavnimi predpisi na področju bonitetnih zahtev za institucije, njihovega nadzora in reševanja ter okvira za reševanje.
•Skladnost z drugimi politikami Unije
Štiri leta potem, ko so se evropski voditelji držav in vlad dogovorili o ustanovitvi bančne unije, sta vzpostavljena dva stebra bančne unije – enotni nadzor in reševanje – ki temeljita na trdnih temeljih enotnih pravil za vse institucije EU. Kljub velikemu napredku pa so potrebni nadaljnji koraki za dokončanje bančne unije, vključno z oblikovanjem enotnega sistema zajamčenih vlog.
Pregled uredbe in direktive o kapitalskih zahtevah je del ukrepov za zmanjševanje tveganja, ki so potrebni za nadaljnjo krepitev odpornosti bančnega sektorja in ki potekajo vzporedno z načrtovano uvedbo evropskega sistema jamstva za vloge (EDIS). Hkrati je namen pregleda tudi zagotoviti stalna enotna pravila za vse institucije EU ne glede na to, ali so znotraj ali zunaj bančne unije. Splošni cilji te pobude, kot so opisani zgoraj, so v celoti skladni s temeljnimi cilji EU, ki so spodbujati finančno stabilnost, zmanjševati verjetnost in obseg pomoči davkoplačevalcev v primeru, ko se institucija rešuje, kot tudi prispevati k usklajenemu in trajnostnemu financiranju gospodarske dejavnosti, kar vodi do višje stopnje konkurenčnosti in varstva potrošnikov.
Ti splošni cilji so prav tako v skladu s cilji, ki jih določajo druge večje pobude EU, kot so opisane zgoraj.
2.PRAVNA PODLAGA, SUBSIDIARNOST IN SORAZMERNOST
•Pravna podlaga
Predlagane spremembe temeljijo na isti pravni podlagi kot zakonodajna akta, ki se spreminjata, tj. predlog uredbe o spremembi CRR na členu 114 PDEU, predlog direktive o spremembi CRD IV pa na členu 53(1) PDEU.
•Subsidiarnost (za neizključno pristojnost)
Cilji, ki se jih prizadeva doseči s predlaganimi ukrepi, so namenjeni dopolnitvi že obstoječe zakonodaje EU in jih je tako mogoče najbolje doseči na ravni EU in ne z različnimi nacionalnimi pobudami. Nacionalni ukrepi, ki so namenjeni na primer zmanjševanju finančnega vzvoda institucij, krepitvi njihovega stabilnega financiranja in kapitalskim zahtevam za trgovalne knjige, ne bi bili tako uspešni pri zagotavljanju finančne stabilnosti kot pravila EU, saj lahko institucije svobodno ustanavljajo in opravljajo storitve v drugih državah članicah, kar posledično pomeni visoko stopnjo čezmejnega opravljanja storitev, pretoka kapitala in povezovanja trgov. Nasprotno, nacionalni ukrepi bi lahko izkrivili konkurenco in vplivali na pretok kapitala. Poleg tega bi bilo sprejetje nacionalnih ukrepov s pravnega vidika izziv, saj CRR že ureja bančne zadeve, vključno z zahtevami glede finančnega vzvoda (poročanje), zahtevami glede likvidnosti (zlasti količnik likvidnostnega kritja) in zahtevami v zvezi s trgovalno knjigo.
Zato se sprememba CRR in CRD šteje za najboljšo možnost. Vzpostavlja pravo ravnotežje med harmonizacijo predpisov in ohranjanjem nacionalne prožnosti, kjer je to bistveno, ne da bi pri tem ogrožala enotna pravila. Spremembe bi nadalje spodbujale enotno uporabo bonitetnih zahtev in konvergenco nadzorniških praks ter zagotovile enake konkurenčne pogoje znotraj enotnega trga bančnih storitev. Države članice teh ciljev same ne morejo doseči v zadostni meri. To je zlasti pomembno v bančnem sektorju, kjer številne kreditne institucije delujejo na enotnem trgu EU. Polno sodelovanje in zaupanje v okviru enotnega mehanizma nadzora in kolegijev nadzornikov ter pristojnih organov zunaj enotnega mehanizma nadzora je bistveno za učinkovit nadzor kreditnih institucij na konsolidirani podlagi. Nacionalni predpisi teh ciljev ne bi uresničili.
•Sorazmernost
Sorazmernost je sestavni del ocene učinka, ki je priložena predlogu. Ne le, da so bile vse predlagane možnosti na različnih regulativnih področjih posamezno ocenjene glede na cilj sorazmernosti, ampak je bilo tudi pomanjkanje sorazmernosti obstoječih pravil predstavljeno kot ločena težava, poleg tega so bile analizirane posebne možnosti, katerih cilj je zmanjšati upravne stroške in stroške skladnosti za manjše institucije (glej oddelka 2.9 in 4.9 ocene učinka).
•Izbira instrumenta
Predlagajo se ukrepi, ki se izvedejo s spremembo uredbe in direktive o kapitalskih zahtevah z uredbo oziroma direktivo. Predlagani ukrepi se dejansko nanašajo na že obstoječe določbe ali jih nadalje razvijajo, ki so že vgrajene v te pravne instrumente (likvidnost, finančni vzvod, prejemki in sorazmernost).
V zvezi z novim dogovorjenim standardom Odbora za finančno stabilnost o skupni sposobnosti pokrivanja izgub se predlaga, da se večji del standarda vključi v CRR, saj lahko samo uredba doseže potrebno enotno uporabo, podobno kot za obstoječe kapitalske zahteve, ki temeljijo na tveganju. Z določitvijo bonitetnih zahtev v obliki spremembe CRR bi se zagotovila dejanska neposredna uporaba teh zahtev za GSPI. To bi državam članicam preprečilo uvajanje različnih nacionalnih zahtev na področju, kjer je popolna uskladitev zaželena za preprečevanje neenakih konkurenčnih pogojev. Vendar bo potrebno izboljšanje veljavnih pravnih določb v direktivi o sanaciji in reševanju bank za zagotovitev, da sta zahteva o skupni sposobnosti pokrivanja izgub in minimalna zahteva glede kapitala in kvalificiranih obveznosti v celoti usklajeni.
Nekatere predlagane spremembe CRD, ki vplivajo na sorazmernost, bi državam članicam pustile določeno stopnjo prožnosti, tako da bi lahko ohranile različna pravila pri njihovem prenosu v nacionalno zakonodajo. To bi državam članicam omogočilo, da uvedejo strožja pravila o nekaterih zadevah.
3.REZULTATI NAKNADNIH OCEN, POSVETOVANJ Z ZAINTERESIRANIMI STRANMI IN OCEN UČINKA
•Posvetovanja z zainteresiranimi stranmi
Komisija je izvedla več pobud, da bi ocenila, ali so obstoječi bonitetni okvir in napovedani pregledi globalnih standardov najprimernejši instrumenti za zagotovitev bonitetnih ciljev za institucije v EU ter tudi ali bi še naprej zagotavljali potrebno financiranje za gospodarstvo EU.
Julija 2015 je Komisija začela javno posvetovanje o možnem učinku CRR in CRD na bančno financiranje gospodarstva EU s posebnim poudarkom na financiranju MSP in infrastrukture, septembra 2015 pa je objavila poziv k predložitvi dokazov, ki je zajemal finančno zakonodajo EU kot celoto. S tema dvema pobudama je želela pridobiti empirične dokaze in konkretne povratne informacije o i) pravilih, ki vplivajo na sposobnost gospodarstva za samofinanciranje in rast, ii) nepotrebnih regulativnih obremenitvah, iii) interakcijah, neskladnostih in vrzelih v pravilih ter iv) pravilih, ki imajo nenačrtovane posledice. Poleg tega je Komisija zbrala mnenja zainteresiranih strani v okviru specifičnih analiz, ki jih je opravila v zvezi z določbami, ki urejajo prejemke, in v zvezi s sorazmernostjo pravil, zajetih v CRR in CRD. Končno, uvedeno je bilo javno posvetovanje v okviru študije, ki jo je naročila Komisija za oceno učinka CRR na bančno financiranje gospodarstva.
Vse zgoraj omenjene pobude so jasno pokazale potrebo po posodobitvi in dokončanju veljavnih pravil, da bi i) dodatno zmanjšali tveganja v bančnem sektorju in s tem zmanjšali zanašanje na državno pomoč in denar davkoplačevalcev v primeru krize ter ii) izboljšali sposobnost institucij, da preusmerijo zadostna finančna sredstva v gospodarstvo.
Prilogi 1 in 2 ocene učinka vsebujeta povzetek posvetovanj, pregledov in poročil.
•Ocena učinka
Ocena učinka je bila predmet razprave z odborom za regulativni nadzor in je bila 7. septembra 2016 zavrnjena. Po zavrnitvi je bila ocena učinka dopolnjena z i) boljšo razlago političnega ozadja predloga (tj. tako v zvezi z razvojem na področju mednarodne politike kot politike EU), ii) več podrobnostmi o mnenjih zainteresiranih strani ter iii) nadaljnjimi dokazi o učinkih (tako v smislu stroškov kot koristi) različnih možnosti politike, ki se obravnavajo v oceni učinka. Odbor za regulativni nadzor je 27. septembra 2016 izdal pozitivno mnenje o ponovno predloženi oceni učinka. Ocena učinka je priložena predlogu. Predlog ostaja skladen z oceno učinka.
Kot kažeta simulacijska analiza in makroekonomsko modeliranje, ki sta izdelana v oceni učinka, je zaradi uvedbe novih zahtev, zlasti novih baselskih standardov, kot sta količnik finančnega vzvoda in trgovalna knjiga, mogoče pričakovati omejene stroške. Ocenjen dolgoročni učinek na bruto domači proizvod (BDP) znaša med –0,03 % in –0,06 %, medtem ko je povišanje stroškov financiranja za bančni sektor po najbolj ekstremnem scenariju dogodkov ocenjeno pod 3 bazične točke. Na strani koristi je simulacija pokazala, da bi se javna sredstva, ki so potrebna za podporo bančnemu sistemu v primeru finančne krize, po obsegu podobne krizi iz let 2007–2008, zmanjšala za 32 % – znižanje z 51 milijard EUR na 34 milijard EUR.
•Ustreznost in poenostavitev ureditve
Ohranitev poenostavljenih pristopov za izračun kapitalskih zahtev naj bi po pričakovanjih zagotovila nadaljnjo sorazmernost pravil za manjše institucije. Nadalje, dodatni ukrepi za povečanje sorazmernosti nekaterih zahtev (povezanih s poročanjem, razkritjem in prejemki) bi morali zmanjšati upravno obremenitev in obremenitev zaradi doseganja skladnosti za te institucije.
V zvezi s MSP se pričakuje, da bo imelo predlagano ponovno umerjanje kapitalskih zahtev za izpostavljenosti bank do malih in srednjih podjetij pozitiven učinek na bančno financiranje MSP. To bi primarno vplivalo na MSP, katerih trenutne izpostavljenosti znašajo prek 1,5 milijona EUR, saj te izpostavljenosti po veljavnih pravilih nimajo koristi od faktorja za podporo MSP.
Drugi elementi predloga, zlasti tisti, ki so namenjeni izboljšanju odpornosti institucij na prihodnje krize, naj bi po pričakovanjih povečali vzdržnost posojanja MSP.
Končno, ukrepi, namenjeni zmanjšanju stroškov, ki jih imajo institucije, zlasti manjše in manj kompleksne institucije, zaradi zagotavljanja skladnosti, naj bi po pričakovanju zmanjšali stroške posojil za MSP.
V zvezi z razsežnostjo tretjih držav bo predlog okrepil stabilnost finančnih trgov EU in s tem zmanjšal verjetnost in stroške morebitnih negativnih učinkov prelivanja za globalne finančne trge. Poleg tega bodo predlagane spremembe dodatno harmonizirale regulativni okvir po vsej Uniji ter tako bistveno zmanjšale upravne stroške za institucije iz tretjih držav, ki delujejo v EU.
Glede na potekajoči pregled investicijskih podjetij v okviru CRR in glede na začetno poročilo EBA se zdi smiselno, da se novo uvedene zahteve uporabljajo samo za sistemsko pomembna investicijska podjetja, za druga investicijska podjetja pa se do dokončanja pregleda uporabljajo predhodno veljavna pravila.
Predlog je skladen s prednostno nalogo Komisije v zvezi z enotnim digitalnim trgom.
•Temeljne pravice
EU je zavezana visokim standardom varstva temeljnih pravic in je podpisnica številnih konvencij o človekovih pravicah. V tem okviru predlog verjetno ne bo neposredno vplival na te pravice, kot so navedene v glavnih konvencijah ZN o človekovih pravicah, Listini Evropske unije o temeljnih pravicah, ki je sestavni del Pogodb EU, ter Evropski konvenciji o človekovih pravicah.
4. PRORAČUNSKE POSLEDICE
Predlog nima posledic za proračun Unije.
5. DRUGI ELEMENTI
•Načrti za izvedbo ter ureditev spremljanja, ocenjevanja in poročanja
Po pričakovanjih bodo predlagane spremembe začele veljati najbolj zgodaj leta 2019. Spremembe so tesno prepletene z drugimi določbami uredbe CRR in direktive CRD, ki sta že v veljavi in katerih izvajanje se spremlja od leta 2014.
Baselski odbor za bančni nadzor in EBA bosta še naprej zbirala potrebne podatke za spremljanje količnika finančnega vzvoda in novih likvidnostnih ukrepov, da bi omogočila oceno učinka novih instrumentov politike v prihodnosti. Redni proces nadzorniškega pregledovanja in ovrednotenja (SREP) ter stresno testiranje bosta pomagala tudi spremljati učinek novih predlaganih ukrepov na zadevne institucije ter ocenjevati primernost prožnosti in sorazmernosti, ki sta določena zaradi posebnosti manjših institucij. Poleg tega bodo službe Komisije še naprej sodelovale v delovnih skupinah BCBS in v skupnih projektnih skupinah, ki sta jih ustanovili Evropska centralna banka (ECB) in EBA, ki spremljajo dinamiko kapitala institucij in likvidnostnih pozicij, tako globalno kot v EU.
Sklop kazalnikov za spremljanje napredka rezultatov, ki izhajajo iz izvajanja najprimernejših možnosti, zajema naslednje:
za količnik neto stabilnega financiranja:
|
Kazalnik
|
količnik neto stabilnega financiranja za institucije v EU
|
|
Cilj
|
Od začetka uporabe 99 % institucij, ki sodelujejo pri spremljanju v okviru sporazuma Basel III, ki ga izvaja EBA, v celoti (100 %) dosega količnik neto stabilnega financiranja (65 % kreditnih institucij skupine 1 in 89 % kreditnih institucij skupine 2 dosega količnik neto stabilnega financiranja od konca decembra 2015)
|
|
Vir podatkov
|
polletna poročila EBA o spremljanju izvajanja sporazuma Basel III
|
za količnik finančnega vzvoda:
|
Kazalnik
|
količnik finančnega vzvoda za institucije v EU
|
|
Cilj
|
na datum začetka uporabe ima 99 % kreditnih institucij skupine 1 in skupine 2 količnik finančnega vzvoda vsaj 3 % (93,4 % institucij skupine 1 je ta cilj izpolnilo junija 2015)
|
|
Vir podatkov
|
polletna poročila EBA o spremljanju izvajanja sporazuma Basel III
|
za MSP:
|
Kazalnik
|
vrzel v financiranju MSP v EU, tj. razlika med potrebo po zunanjem financiranju in razpoložljivostjo sredstev
|
|
Cilj
|
v dveh letih po začetku uporabe, < 13 % (zadnja znana številka je 13 % konec leta 2014)
|
|
Vir podatkov
|
Evropska komisija / raziskava ECB SAFE (zajeti so samo podatki za euroobmočje)
|
za skupno sposobnost pokrivanja izgub:
|
Kazalnik
|
skupna sposobnost pokrivanja izgub pri globalnih sistemsko pomembnih institucijah
|
|
Cilj
|
vse globalno sistemsko pomembne banke (GSPB) izpolnijo cilj (> 16 % tveganju prilagojenih sredstev (RWA)/6 % mere izpostavljenosti količnika finančnega izvoda (LREM) do začetka leta 2019; > 18 % RWA/6,75 % LREM do začetka leta 2022)
|
|
Vir podatkov
|
polletna poročila EBA o spremljanju izvajanja sporazuma Basel III
|
za trgovalno knjigo:
|
Kazalnik
|
tveganju prilagojena sredstva za tržna tveganja institucij v EU
ugotovljena variabilnost tveganju prilagojenih sredstev združenih portfeljev, pri katerih se uporablja pristop notranjih modelov
|
|
Cilj
|
– od začetka leta 2023 vse institucije v EU izpolnijo kapitalske zahteve za tržna tveganja na podlagi končne umeritve, sprejete v EU.
– od začetka leta 2021 je neupravičena variabilnost (tj. variabilnost, ki ni posledica razlik v povezanih tveganjih) rezultatov notranjih modelov pri institucijah v EU nižja kot tekoča variabilnost* notranjih modelov pri institucijah v EU.
_______________
*Referenčne vrednosti za „tekočo variabilnost“ tvegane vrednosti (VaR) in kapitalske zahteve za presežno tveganje bi morale biti referenčne vrednosti, ocenjene v zadnjem poročilu EBA „Report on variability of Risk Weighted Assets for Market Risk Portfolio (Poročilo o variabilnosti tveganju prilagojenih sredstev za portfelje tržnega tveganja)“, izračunane za zbirne portfelje in objavljene pred začetkom veljavnosti novega okvira o tržnem tveganju.
|
|
Vir podatkov
|
polletna poročila EBA o spremljanju izvajanja sporazuma Basel III
EBA, Poročilo o variabilnosti tveganju prilagojenih sredstev za portfelje tržnega tveganja (EBA Report on variability of Risk Weighted Assets for Market Risk Portfolios) Nove vrednosti bi morale biti izračunane po isti metodologiji.
|
za prejemke:
|
Kazalnik
|
uporaba odlogov in izplačil v instrumentih s strani institucij.
|
|
Cilj
|
99 % institucij, ki niso majhne in niso kompleksne, v skladu z zahtevami CRD odloži najmanj 40 % variabilnih prejemkov za obdobje 3 do 5 let ter izbranim zaposlenim z visoko stopnjo variabilnih prejemkov izplača vsaj 50 % variabilnih prejemkov v instrumentih
|
|
Vir podatkov
|
poročila EBA o primerjavi prejemkov
|
za sorazmernost:
|
Kazalnik
|
zmanjšana obremenitev zaradi nadzorniškega poročanja in razkritja
|
|
Cilj
|
80 % manjših in manj kompleksnih institucij poroča o zmanjšani obremenitvi
|
|
Vir podatkov
|
raziskava, ki jo bo EBA oblikovala in opravila do leta 2022–2023
|
Ocena učinkov tega predloga bo opravljena pet let po datumu začetka uporabe predlaganih ukrepov na podlagi metodologije, ki bo dogovorjena z EBA kmalu po sprejetju. EBA bo zadolžena za opredelitev in zbiranje podatkov, potrebnih za spremljanje zgoraj navedenih kazalnikov ter drugih kazalnikov, potrebnih za oceno spremenjenih CRR in CRD. Razvila bi se lahko metodologija za posamezne možnosti ali za nabor med seboj prepletenih možnosti, odvisno od okoliščin pred začetkom ocenjevanja in glede na rezultate spremljanja kazalnikov.
Skladnost in izvrševanje se bosta zagotavljala sproti, pri čemer bo Komisija po potrebi sprožila postopek za ugotavljanje kršitev zaradi neprenosa v nacionalno zakonodajo ali zaradi nepravilnega prenosa ali nepravilne uporabe zakonodajnih ukrepov. Poročanje o kršitvah prava EU se lahko opravi prek evropskega sistema finančnega nadzora (ESFS), pri čemer lahko to storijo tudi nacionalnimi pristojnimi organi in EBA, ter prek ECB. EBA bo še naprej objavljala tudi redna poročila o spremljanju učinka izvajanja sporazuma Basel III na bančni sistem EU. Pri tem spremlja učinek zahtev sporazuma Basel III (kot se izvajajo prek CRR in CRD) na institucije v EU, zlasti v zvezi s kapitalskimi količniki (ki temeljijo in ki ne temeljijo na tveganju) ter količniki likvidnosti (količnik likvidnostnega kritja, količnik neto stabilnega financiranja) institucij. To poteka hkrati s spremljanjem, ki ga izvaja Baselski odbor za bančni nadzor.
•Natančna pojasnitev posameznih določb predloga
Opustitev kapitalskih in likvidnostnih zahtev (CRR)
Zahteva, da morajo podrejene družbe izpolnjevati kapitalske in likvidnostne zahteve na posamični podlagi, lahko institucijam prepreči učinkovito upravljanje teh virov na ravni skupine. To je zlasti relevantno v današnjem kontekstu, ko tehnološki razvoj vedno bolj olajšuje centralizacijo upravljanja kapitala in likvidnosti v skupini.
V skladu z obstoječo zakonodajo imajo pristojni organi možnost, da opustijo uporabo zahtev na posamični podlagi za podrejene družbe ali nadrejene osebe v isti državi članici ali del likvidnostne podskupine v več državah članicah, pri čemer veljajo zaščitni ukrepi, ki zagotavljajo, da sta kapital in likvidnost ustrezno razporejena med nadrejeno osebo in podrejenimi družbami. Z vzpostavitvijo enotnega mehanizma nadzora se je nadzor skupin bistveno okrepil, zlasti kadar subjekti v skupini v državah članicah, ki sodelujejo v enotnem mehanizmu nadzora, pri čemer ima enotni mehanizem nadzora boljše znanje in neposredna pooblastila kot subjekti v skupini, ki so v različnih državah članicah. Vendar do dokončanja bančne unije v državah članicah, v katerih so podrejene družbe, še vedno obstajajo pomisleki, da ima lahko nezadostna likvidnost ali kapital na ravni podrejenih družb v težavah fiskalne posledice za takšne države članice (gostiteljice). Sedanji predlog obravnava te pomisleke z naslednjimi zaščitnimi ukrepi: pogoji, ki že obstajajo v CRR, so dopolnjeni z jasno določeno obveznostjo nadrejene osebe, da podpira podrejene družbe. Takšna zaveza nadrejene osebe mora biti zajamčena za celoten znesek opuščene zahteve, jamstvo pa mora biti zavarovano za vsaj polovico zajamčenega zneska. Komisija bo pozorno spremljala izvajanje zadevnih določb.
Šteje se, da bi se moralo na tej stopnji bančne unije omogočiti, da pristojni organ, ki nadzoruje nadrejene osebe in podrejene družbe s sedežem v različnih državah članicah v bančni uniji, opusti uporabo kapitalskih in likvidnostnih zahtev za podrejene družbe, ki so v drugih državah članicah kot nadrejena oseba, vendar samo pod pogojem, da je zaveza nadrejene osebe, da bo podpirala takšne podrejene družbe, zajamčena za celoten znesek opuščene zahteve in da je jamstvo zavarovano za vsaj polovico zajamčenega zneska. Člena 7 in 8 CRR se ustrezno spremenita. Enake opustitve so kot možnost na voljo tudi pristojnim organom iz držav članic zunaj bančne unije, če se s tem izrecno strinjajo.
Izvajanje standarda Odbora za finančno stabilnost o skupni sposobnosti pokrivanja izgub (CRR, BRRD, SRM)
Odbor za finančno stabilnost je 9. novembra 2015 objavil nezavezujoč dogovor o skupni sposobnosti pokrivanja izgub (v nadaljnjem besedilu: standard o skupni sposobnosti pokrivanja izgub), ki je bil sprejet en teden pozneje na vrhu skupine G20 v Turčiji. Standard o skupni sposobnosti pokrivanja izgub zahteva od globalnih sistemsko pomembnih bank (GSPB), ki so v zakonodaji Unije poimenovane globalne sistemsko pomembne institucije (GSPI), da imajo zadosten znesek obveznosti z visoko sposobnostjo pokrivanja izgub (takšnih, ki jih je mogoče reševati s sredstvi upnikov) za zagotavljanje nemotenega in hitrega pokrivanja izgub in dokapitalizacijo v postopku reševanja. Interakcija standarda o skupni sposobnosti pokrivanja izgub in obstoječe zakonodaje Unije z enakimi regulativnimi cilji je natančneje opisana v obrazložitvenem memorandumu, ki je priložen predlogom sprememb BRRD in SRMR.
Skladnost z BRRD
Standard o skupni sposobnosti pokrivanja izgub se v Unijo prenaša s spremembami CRR, ki temeljijo na obstoječem okviru BRRD. Da bi povezali oba okvira, ki imata enake cilje politike, je treba uvesti nove opredelitve pojmov, kot so subjekti v postopku reševanja ter skupina v postopku reševanja (člen 4 CRR), in zagotoviti sodelovanje med pristojnimi organi in organi za reševanje (člen 2 CRR).
Na podlagi pregleda, zahtevanega v členu 518 CRR, in v skladu z zahtevami člena 59 BRRD so merila za instrumente dodatnega temeljnega kapitala (člen 52 CRR) in instrumente dodatnega kapitala (člen 63 CRR) spremenjena tako, da zahtevajo, da se navedeni instrumenti odpišejo ali konvertirajo v instrumente navadnega lastniškega temeljnega kapitala, ko institucija ni več sposobna delovati. To ne bo spremenilo statusa kapitalskih instrumentov, ki jih izdajo institucije v EU, hkrati pa se bo zagotovilo, da lahko EU nadrejene osebe pri izračunu konsolidiranih kapitalskih zahtev kot instrumente dodatnega temeljnega kapitala ali instrumente dodatnega kapitala štejejo samo instrumente, ki jih izdajo podrejene družbe institucij iz EU v tretjih državah, ki izpolnjujejo to dodatno zahtevo.
Zahteva glede kapitala in kvalificiranih obveznosti
Standard o skupni sposobnosti pokrivanja izgub se v EU prenese z zahtevo glede kapitala in kvalificiranih obveznosti, ki jo sestavljata količnik, ki temelji na tveganju, in količnik, ki ne temelji na tveganju (nov člen 92a CRR). Takšna zahteva velja samo za GSPI, ki so lahko skupina institucij ali ločene institucije (člen 131(1) CRD). Člen 6 CRR se spremeni tako, da od ločenih GSPI, ki so subjekti v postopku reševanja, zahteva, da izpolnjujejo zahtevo glede kapitala in kvalificiranih obveznosti na posamični podlagi, člen 11 pa se spremeni, tako da od subjektov v postopku reševanja, ki so del skupin, določenih kot GSPI, zahteva izpolnjevanje zahteve glede kapitala in kvalificiranih obveznosti na konsolidirani podlagi.
Standard o skupni sposobnosti pokrivanja izgub vsebuje tudi zahtevo po notranji skupni sposobnosti pokrivanja izgub (tj. zahtevo po predhodni postavitvi sposobnosti pokrivanja izgub in dokapitalizacije na ravni podrejenih družb znotraj skupine v postopku reševanja), ki se v EU prenaša z zahtevo glede kapitala in kvalificiranih obveznosti (nov člen 92b CRR), ki velja za GSPI zunaj EU (BRRD že vsebuje podobno pravilo za GSPI). Takšna zahteva predstavlja 90 % zahteve, ki se uporablja za GSPI v skladu z novim členom 92a. Zahteva glede kapitala in kvalificiranih obveznosti za GSPI zunaj EU se uporablja za pomembne podrejene družbe GSPI zunaj EU na posamični osnovi, če niso subjekti v postopku reševanja ali EU nadrejene osebe, in na konsolidirani osnovi, če so EU nadrejene osebe, ne pa subjekti v postopku reševanja.
Kvalificirane obveznosti
V CRR se za poglavji o kapitalu vstavi novo poglavje 5a (novi členi 72a do 72l) o kvalificiranih obveznostih. Novi člen 72a navaja izključene obveznosti, ki se ne morejo upoštevati pri izpolnjevanju zahteve glede kapitala in kvalificiranih obveznosti. Člen 72b vsebuje merila primernosti za instrumente kvalificiranih obveznosti, odstavek 2 odraža merila primernosti za podrejene obveznosti, odstavka 3 in 4 pa pravila primernosti za obveznosti, ki so uvrščene enakovredno izključenim obveznostim. Člen 72c določa, da se lahko instrumenti upoštevajo kot kvalificirane obveznosti samo, kadar njihova preostala zapadlost znaša vsaj eno leto. Merila primernosti izključujejo obveznosti, ki so jih izdali subjekti s posebnim namenom, v skladu z nezavezujočim dogovorom o skupni sposobnosti pokrivanja izgub.
Oddelek 2 novega poglavja 5a (členi 72e do 72j) določa pravila o odbitkih, ki se uporabljajo za določitev neto zneska obveznosti, ki se lahko upoštevajo pri zahtevi glede kapitala in kvalificiranih obveznosti. Institucije morajo odbiti svoje naložbe v lastne instrumente kvalificiranih obveznosti (člen 72f) ter naložbe v kvalificirane obveznosti drugih GSPI (člena 72h in 72i). Člen 72e(3) določa sorazmerni odbitek za deleže v obveznostih, ki so uvrščene enakovredno izključenim obveznostim in se lahko v omejenem znesku štejejo kot kvalificirane obveznosti. Odbitki se odtegnejo od kvalificiranih obveznosti ter od kapitala, in sicer na podlagi ujemajočega se pristopa odbitkov (člen 66(e) CRR). Člen 72j vsebuje izvzetje iz odbitkov za postavke trgovalne knjige. Oddelek 3 novega poglavja 5a opredeljuje koncepte kvalificiranih obveznosti (člen 72k) in kapitala ter kvalificiranih obveznosti (člen 72l).
Komisija bo EBA prosila za nasvet o alternativnih možnostih za obravnavo deležev v instrumentih za skupno sposobnost pokrivanja izgub, ki jih izdajo GSPI, in o vplivu teh možnosti. Med možnostmi, glede katerih bo Komisija zaprosila za nasvet, bo tudi izvajanje nedavno objavljenega pristopa Baselskega odbora za bančni nadzor k obravnavi deležev za skupno sposobnost pokrivanja izgub. Na podlagi tega nasveta bo Komisija razmislila, ali so spremembe rešitve, predlagane v tem predlogu, upravičene.
Prilagoditve splošnih zahtev glede kapitala in kvalificiranih obveznosti
Poglavje 6 naslova I dela II CRR (členi 73 do 80) se spremeni, tako da odraža vključitev kategorije kvalificiranih obveznosti. Člena 77 in 78 se razširita, da zajemata predhodno dovoljenje nadzornika za zgodnji odkup kapitalskih instrumentov in kvalificiranih obveznosti. Člen 78 uvaja možnost odobritve predhodnega dovoljenja institucijam, da izvedejo zgodnji odkup, pri čemer veljajo pogoji, ki zagotavljajo skladnost s pogoji za izdajo takšnega dovoljenja nadzornika. V skladu s členom 80 je EBA zadolžena, da spremlja izdaje kapitala in kvalificiranih obveznosti. Da bi merila primernosti kapitala uskladili z merili za kvalificirane obveznosti, se bodo instrumenti dodatnega temeljnega kapitala in instrumenti dodatnega kapitala, ki jih izda subjekt s posebnim namenom, šteli za namene kapitala samo do 31. decembra 2021.
Kapitalske naložbe v sklade (CRR)
Decembra 2013 je Baselski odbor za bančni nadzor objavil nov standard o obravnavi kapitalskih naložb v sklade. Cilj novega standarda je bil pojasniti obstoječo obravnavo in doseči mednarodno skladnejšo obravnavo takšnih izpostavljenosti, ki je bolj občutljiva na tveganje (tj. obravnavo, ki odraža tveganje osnovnih naložb sklada in njegov finančni vzvod). Da bi nov standard prenesli v pravo Unije, je bilo v CRR vnesenih več sprememb.
Člen 128 se spremeni za zagotovitev, da opredelitev postavk, povezanih z zelo visokim tveganjem, ne zajema izpostavljenosti iz naslova enot ali deležev v KNP.
Člen 132 se spremeni, da odraža nova splošna načela in zahteve, ki so podlaga za izračun kapitalskih zahtev za izpostavljenosti iz naslova enot ali deležev v KNP, za institucije, ki uporabljajo standardizirani pristop za kreditno tveganje.
Vstavi se nov člen 132a, da se pojasnita izračuna v okviru dveh pristopov, določenih v členu 132, in sicer pristop vpogleda in pristop na podlagi mandata.
Člen 152 se spremeni, da odraža revidirane zahteve in pristope za izračun kapitalskih zahtev za izpostavljenosti iz naslova enot ali deležev v KNP, za institucije, ki uporabljajo pristop na podlagi notranjih bonitetnih ocen za kreditno tveganje.
Standardizirani pristop za kreditno tveganje nasprotne stranke (CRR)
Baselski odbor za bančni nadzor je marca 2014 objavil standard o novi standardizirani metodi za izračun vrednosti izpostavljenosti izvedenih finančnih instrumentov, t. i. standardizirani pristop za kreditno tveganje nasprotne stranke, da bi odpravil pomanjkljivosti obstoječih standardiziranih metod. Da bi novo metodo prenesli v pravo Unije in hkrati zagotovili, da bodo nova pravila še naprej sorazmerna, je bilo v CRR vnesenih več sprememb.
V členu 273 so se spremenile nekatere opredelitve pojmov in dodale nove, da bi odrazili uvedene nove metode. Metodo tekoče izpostavljenosti je nadomestil standardizirani pristop za kreditno tveganje nasprotne stranke (členi 274 do 280f). Pravila v zvezi s standardizirano metodo so se izbrisala. Vstavila so se nova pravila o poenostavljenem standardiziranem pristopu za kreditno tveganje nasprotne stranke (člen 281). Spremenila so se obstoječa previla o metodi originalne izpostavljenosti (člen 282). Merila primernosti za uporabo metode originalne izpostavljenosti so se spremenila in vključila so se merila primernosti za uporabo poenostavljenega standardiziranega pristopa za kreditno tveganje nasprotne stranke (člena 273a in 273b). Člena 298 in 299 sta se spremenila, da odražata uvedbo standardiziranega pristopa za kreditno tveganje nasprotne stranke.
Izpostavljenosti do CNS (CRR in EMIR)
Baselski odbor za bančni nadzor je aprila 2014 objavil končni standard o obravnavi izpostavljenosti do centralnih nasprotnih strank (CNS). Končni standard je odpravil pomanjkljivosti prehodnega standarda, objavljenega dve leti pred tem. Da bi končni standard prenesli v zakonodajo Unije, je bilo v CRR in Uredbo (EU) št. 648/2012 (uredba o infrastrukturi evropskega trga ali EMIR) vnesenih več sprememb.
Spremembe členov 300 do 310 in 497 CRR
V člen 300 se je dodalo več novih opredelitev pojmov, ki zajemajo izraze, uporabljene v spremenjenih pravilih o kapitalskih zahtevah za izpostavljenosti do CNS. Člen 301 se je spremenil, da bi se uvedla posebna obravnava izpostavljenosti institucij do CNS zaradi denarnih poslov, da bi se dodatno določila obravnava začetnega tveganja in odrazilo dejstvo, da bi se za izračun kapitalskih zahtev za izpostavljenosti kvalificiranih centralnih nasprotnih strank (KCNS) uporabila ena sama metoda. Člen 304 se je spremenil, da bi se odrazila sprememba metod za izračun vrednosti izpostavljenosti izvedenih finančnih instrumentov in pojasnila obravnava poslov financiranja vrednostnih papirjev ter zavarovanja s premoženjem, ki ga strankam zagotovijo njihovi klirinški člani. Člen 305 se je spremenil, da se je pojasnila obravnava poslov financiranja vrednostnih papirjev ter da so se prilagodila merila primernosti za ugodnejšo obravnavo izpostavljenosti strank. Pojasnilo obravnave jamstev klirinških članov do njihovih strank ter obravnave poslov financiranja vrednostnih papirjev je vključeno v člen 306. Nova metoda za izračun kapitalskih zahtev za predhodno financirane prispevke v jamstveni sklad za KCNS je vpeljana v členu 308. Spremenila se je formula za izračun kapitalskih zahtev za izpostavljenosti do nekvalificiranih CNS v členu 309. V členu 310 se je črtala alternativna metoda za izračun kapitalskih zahtev za izpostavljenosti do CNS in se nadomestila z novo obravnavo za nefinancirane prispevke v jamstveni sklad. Spremenile so se prehodne določbe v členu 497.
Spremembe členov 50a do 50d in 89 EMIR
Členi 50a do 50d so se spremenili, da se je vključila nova metoda za izračun hipotetičnega kapitala CNS, ki ga institucije potrebujejo, da izračunajo svoje kapitalske zahteve za prispevke v jamstveni sklad te CNS. Člen 89(5a) se je spremenil zaradi posodobitve prehodnih določb, povezanih z navedenim izračunom.
Trgovalna knjiga / tržno tveganje (CRR)
Baselski odbor za bančni nadzor je januarja 2016 zaključil temeljni pregled trgovalne knjige in objavil nov standard o obravnavi tržnega tveganja. Standard je odpravil pomanjkljivosti v zasnovi obstoječega okvira tržnega tveganja, vključno z nezadostnim zajemom popolnega spektra tveganj, ki so jim institucije izpostavljene, in negotovostjo o razmejitvi med trgovalno in netrgovalno (tj. bančno) knjigo, zaradi katere je obstajala možnost regulativne arbitraže. Novi standard vsebuje revidirana pravila za uporabo notranjih modelov za izračun kapitala za tržno tveganje ter nov standardizirani pristop, ki nadomešča obstoječega. Da bi nov standard prenesli v pravo Unije in hkrati zagotovili, da pravila ostanejo sorazmerna, je bilo v CRR vnesenih več sprememb.
V naslovu I – Splošne zahteve, vrednotenje in poročanje
Člen 94 določa revidirane pogoje, pod katerimi lahko institucija izkoristi odstopanje za institucije z majhnim obsegom postavk trgovalne knjige in pod katerimi lahko kapitalske zahteve za kreditno tveganje postavk iz bančne knjige nadomestijo kapitalske zahteve za tržno tveganje. Člena 102 in 103 pojasnjujeta splošne zahteve za pozicije iz trgovalne knjige. Člena 104 in 104a pojasnjujeta merila za dodeljevanje pozicij v trgovalno knjigo in pogoje za prerazporeditev pozicij iz trgovalne knjige med pozicije iz bančne knjige in obratno. Člen 104b opredeljuje nov koncept trgovalne enote. Člen 105 določa pravila, ki jih je treba upoštevati za preudarno vrednotenje pozicij iz trgovalne knjige. Člen 106 določa pripoznavanje in obravnavo pozicij iz trgovalne knjige, ki se štejejo kot notranje varovanje pozicij v bančnih knjigah.
V poglavju 1 naslova IV – Splošne določbe
Člen 325 določa različne pristope, ki jih lahko institucije uporabijo za izračun kapitalskih zahtev za tržno tveganje, ter pogoje za njihovo uporabo in način, kako je njihovo uporabo mogoče kombinirati. Člen 325a natančneje določa merila primernosti za uporabo poenostavljenega standardnega pristopa za institucije s srednje velikim obsegom postavk trgovalne knjige. Člen 325b določa pogoje, pod katerimi je izpostavljenosti tržnemu tveganju mogoče pobotati med različnimi pravnimi subjekti znotraj skupine za namene izračuna konsolidiranih kapitalskih zahtev za tržno tveganje. Člen 325c določa pogoje, pod katerimi se lahko pozicije, ki jih institucija sklene za varovanje pred negativnim učinkom sprememb menjalnih tečajev na kapitalske količnike institucije, izvzamejo iz zahtev za tržno tveganje.
Poglavje 1a – Standardizirani pristop
Oddelek 1 (člen 325d) določa različne sestavne dele standardiziranega pristopa. Oddelek 2 (členi 325e do 325l) določa delovanje prvega sestavnega dela, metode na podlagi občutljivosti. Določa splošna načela za izračun in združevanje delta, vega ter karving tveganja. Pododdelek 1 oddelka 3 (členi 325m do 325r) določa dejavnike tveganja, ki jih je treba upoštevati pri izračunu občutljivosti pozicij iz trgovalne knjige na različne razrede tveganja. Pododdelek 2 oddelka 3 (členi 325s do 325u) pojasnjuje, kako je treba te občutljivosti izračunati. Oddelek 4 (člen 325v) določa delovanje drugega sestavnega dela standardiziranega pristopa, pribitka za preostalo tveganje. Oddelek 5 določa delovanje tretjega sestavnega dela standardiziranega pristopa, kapitalske zahteve za tveganje neplačila. V členu 325w so navedene glavne opredelitve pojmov. Pododdelek 1 (členi 325x do 325z) določa, kako je treba izračunati kapitalsko zahtevo za tveganje neplačila za nelistinjene pozicije, pododdelka 2 (člena 325aa in 325ab) in 3 (členi 325ac do 325ae) opisujeta isti izračun za pozicije v listinjenju. Oddelek 6 (členi 325af do 325az) določa uteži in korelacije tveganja, ki jih je treba uporabiti za vsak razred tveganja v kombinaciji z občutljivostmi, da se določijo kapitalske zahteve za tržno tveganje po standardiziranem pristopu. Izpostavljenosti do držav EU so vključene v prvo skupino tveganja, ki mu je pripisana najnižja utež tveganja (člena 325ai in 325al). Ta obravnava je skladna z obravnavo, ki ni odvisna od bonitetne ocene in ki trenutno velja za tiste vrste izpostavljenosti, ki so vključene v netrgovalno knjigo. Uteži tveganja, ki se uporabljajo za krite obveznice, ki jih izdajajo institucije v EU, so se zmanjšale (člena 325ai in 325al). Ta obravnava bi preprečila potencialno veliko zvišanje kapitalskih zahtev za izpostavljenosti do kritih obveznic, ki jih izdajo institucije v EU, ter s tem ohranila nižje stroške financiranja hipotekarnih kreditov za stanovanjske in nestanovanjske nepremičnine.
Poglavje 1b – Pristop notranjih modelov
Oddelek 1 (člena 325ba in 325bb) določa pogoje, pod katerimi lahko institucije uporabijo notranji model, in kako se izračunajo kapitalske zahteve za tržno tveganje za trgovalne enote, ki izkoristijo to dovoljenje. Oddelek 2 (členi 325bc do 325bl) določa, kako je treba v izračunu kapitalskih zahtev za tržno tveganje uporabiti pričakovane primanjkljaje in obdobja likvidnosti, zahteve, ki jih morajo notranji modeli izpolnjevati v zvezi s testiranjem za nazaj, opredelitvijo dobička in izgube ter notranjo validacijo, pa tudi splošnejše kvalitativne zahteve in zahteve za merjenje tveganja ter mero tveganja za stresni scenarij, ki se mora izračunati za dejavnike tveganja, ki niso primerni za modeliranje. Enako kot pri standardiziranem pristopu je bila v okviru pristopa notranjih modelov uvedena ugodna obravnava s krajšimi obdobji likvidnosti za izpostavljenosti do držav EU in kritih obveznic, ki jih izdajo institucije v EU (člen 325be). Oddelek 3 (členi 325bm do 325bq) določa, kako se izračuna zahteva za tveganje neplačila za trgovalne enote, za katere velja tveganje neplačila, pri čemer se uporabi pristop notranjih modelov.
Poglavja 2, 3 in 4 – Poenostavljen standardizirani pristop
Poglavja 2, 3 in 4 o kapitalskih zahtevah za pozicijsko tveganje, valutna tveganja oziroma tveganja spremembe cen blaga odražajo poenostavljen standardizirani pristop v okviru revidiranega okvira tržnega tveganja. Ta pravila so že obstajala v trenutnem okviru tržnega tveganja in ostajajo nespremenjena. Institucije bodo ta pristop lahko uporabljale do [datuma začetka uporabe te uredbe]. Po tem datumu bodo poenostavljen standardizirani pristop lahko uporabljale samo institucije, ki izpolnjujejo merila primernosti iz člena 325a.
Poglavje 5 – Poenostavljen notranji pristop
Poglavje 5 predstavlja poenostavljen pristop notranjih modelov v okviru revidiranega okvira tržnega tveganja. Ta pravila so že obstajala v trenutnem okviru tržnega tveganja in ostajajo nespremenjena. Institucije bodo ta pristop lahko uporabljale do [datuma začetka uporabe te uredbe]. Po tem datumu institucije ne bodo več mogle uporabljati poenostavljenega pristopa notranjih modelov za izračun kapitalskih zahtev za tržno tveganje. Vendar bo poglavje 5 še naprej veljalo za izračun kapitalskih zahtev za tveganje CVA v okviru napredne metode, kot je določena v členu 383.
Del 10 – Prehodne določbe, poročila, pregledi in spremembe
Člen 501b določa postopno uvajanje kapitalskih zahtev za tržno tveganje, kot se izračunajo v skladu s poglavjema 1a in 1b. Člen 519a določa več tehničnih elementov revidiranega okvira tržnega tveganja, ki bi lahko bili problematični, ko se bodo izvajali. EBA je pooblaščena za pregled navedenih tehničnih elementov najpozneje tri leta od datuma začetka veljavnosti te uredbe, Komisija pa lahko glede na zaključke EBA predlaga spremembe povezanih pravil.
Velike izpostavljenosti (CRR)
Sedanja kapitalska osnova (sprejemljiv kapital) zajema samo majhen del skupnih velikih izpostavljenosti institucij in zato ni dovolj preudarna, da bi se institucija izognila najvišji možni izgubi v primeru, da nenadni propad posamezne nasprotne stranke ali skupine nasprotnih strank ogrozi preživetje institucije kot delujočega podjetja. Poleg tega sedanja omejitev ne upošteva višjih tveganj zaradi izpostavljenosti, ki jih imajo GSPI do posameznih nasprotnih strank ali skupin povezanih strank, zlasti v zvezi z izpostavljenostmi do drugih GSPI. Finančna kriza je dejansko pokazala, da lahko pomembne izgube pri eni GSPI sprožijo pomisleke o solventnosti drugih GSPI s potencialno resnimi posledicami za finančno stabilnost. Nenazadnje se trenutni okvir za velike izpostavljenosti opira na metode, ki so manj natančne kot nova metodologija (tj. standardizirani pristop za kreditno tveganje nasprotne stranke), ki jo je Baselski odbor za bančni nadzor oblikoval za izračun izpostavljenosti bank do izvedenih finančnih instrumentov (tj. OTC). Okvir za velike izpostavljenosti se spremeni, da se odpravijo ugotovljene vrzeli. Predvsem se kapital, ki se lahko upošteva pri izračunu omejitve velikih izpostavljenosti, omeji na temeljni kapital (ne več dodatni kapital). Člen 395(1) se spremeni, da vključuje nižjo omejitev v višini 15 % za izpostavljenosti GSPB do drugih GSPB, spremenjeni člen 390 pa določa uporabo metod standardiziranega pristopa za kreditno tveganje nasprotne stranke za določitev izpostavljenosti do poslov z izvedenimi finančnimi instrumenti OTC, tudi za banke, ki imajo dovoljenje za uporabo notranjih modelov. Spremembe, vpeljane v obstoječi okvir, bodo na splošno povečale občutljivost režima velikih izpostavljenosti na tveganje in bolje uskladile evropski sistem s standardom Baselskega odbora za bančni nadzor o velikih izpostavljenostih, izdanim leta 2014.
Člen 507 CRR je od Komisije zahteval, da pregleda uporabo člena 400(1)(j) in člena 400(2) ter poroča o njej. Ker ni bilo mogoče zbrati dovolj kvantitativnih podatkov za oceno morebitnega vpliva odprave ali obvezne uporabe izvzetij iz navedenih določb, člen 507 določa novo pooblastilo EBA za poročanje Komisiji o uporabi izvzetij iz člena 400(1) in (2) ter člena 390(6).
Količnik finančnega vzvoda (CRR)
V več členov CRR se uvedejo nove določbe in prilagoditve zaradi uvedbe zavezujočega količnika finančnega vzvoda za vse institucije, za katere se uporablja CRD. Zahteva glede količnika finančnega vzvoda dopolnjuje trenutne zahteve o nadzorniškem spremljanju tveganja prevelikega finančnega vzvoda iz CRD in zahteve CRR po izračunu količnika finančnega vzvoda, njegovem poročanju nadzornikom ter, od januarja 2015, njegovem javnem razkritju.
Zahteva glede količnika finančnega vzvoda
Zahteva glede količnika finančnega vzvoda v višini 3 % temeljnega kapitala (kot je dogovorjeno na mednarodni ravni) se doda kapitalskim zahtevam iz člena 92 CRR, ki jih morajo institucije izpolnjevati poleg zahtev, ki temeljijo na tveganju. S tem se harmonizirana zavezujoča zahteva uvede po vsej Uniji in vzpostavi podporni mehanizem za institucije. Poleg tega so pristojni organi še naprej odgovorni za politike in postopke spremljanja finančnega vzvoda posameznih institucij ter lahko uvedejo dodatne ukrepe za odpravo tveganj prevelikega finančnega vzvoda, če je to upravičeno.
Prilagoditve za mero izpostavljenosti količnika finančnega vzvoda
Prenesejo se prilagoditve mere izpostavljenosti količnika finančnega vzvoda, ki so bile vključene že v trenutno CRR. Ker bi količnik finančnega vzvoda v višini 3 % nekatere poslovne modele in vrste poslovanja omejil bolj kot druge, so dodatne prilagoditve upravičene. Institucije lahko mero izpostavljenosti količnika finančnega vzvoda zmanjšajo za javno posojanje s strani javnih razvojnih bank (člen 429a(1)(d), pretočne kredite (člen 429(1)(e)) in uradno zajamčene izvozne kredite (člen 429(1)(f)). Da institucij ne bi odvrnili od kliringa za stranke, lahko institucije mero izpostavljenosti zmanjšajo za začetno kritje, ki ga od strank prejmejo za izvedene finančne instrumente, za katere kliring opravijo KCNS (člen 429c(4)).
Blažilnik količnika finančnega vzvoda za GSPB
Trenutno potekajo mednarodne razprave o morebitnem blažilniku količnika finančnega vzvoda za GSPB. Ko bo dosežen mednarodni dogovor o tej temi, bi bilo treba razmisliti o njegovi vključitvi v CRR.
Regulativno poročanje (CRR)
V CRR in CRD so se dodale ali spremenile različne določbe za okrepitev sorazmernosti in zmanjšanje stroškov za institucije v splošnem okviru za regulativno poročanje.
Člen 99(5) se spremeni tako, da vključuje pooblastilo EBA, da do 31. decembra 2019 Komisiji predloži poročilo o stroških regulativnega poročanja. Pooblastilo določa zelo natančno metodologijo, ki jo EBA uporabi za količinsko opredelitev stroškov poročanja za institucije, in obveznost priprave poročil o načinih, kako poenostaviti poročanje za manjše institucije s spremembami obstoječih obrazcev za poročanje EBA.
Manjše institucije, kot so opredeljene v členu 430a, bodo morale regulativna poročila predložiti le enkrat namesto dvakrat letno ali pogosteje, kar velja za vse druge institucije (člen 99(4), členi 100, 101, 394 in 430).
Poročanje o velikih izpostavljenostih se bo poenostavilo, saj se odstrani ena postavka in pojasni druga postavka, kot se trenutno zahteva pri poročanju v skladu s členom 394.
Razkritja (CRR)
Okrepljena sorazmernost zahtev po razkritju
V del 8 so se dodale nove določbe za zagotovitev bolj sorazmernega sistema razkritja, pri katerem se upoštevata tudi relativna velikost in kompleksnost institucij. Institucije so razvrščene v tri kategorije: pomembne (člen 433a), majhne (člen 433b) in druge (člen 433c) ter se nadalje ločijo na institucije, ki kotirajo na borzi, in tiste, ki ne. Zahteve po razkritju se bodo za vsako kategorijo institucij uporabljale na podlagi lestvice, pri čemer se bodo razkritja razlikovala glede na vsebino in pogostost.
Na zgornjem delu lestvice bodo velike institucije z vrednostnimi papirji, ki kotirajo na borzi, morale zagotavljati letno razkritje vseh informacij, ki se zahtevajo v delu 8, in polletno in četrtletno razkritje izbranih informacij, v zadnjem primeru vključno s tabelo ključnih bonitetnih metrik (člen 447). Na spodnjem delu bodo majhne institucije, ki ne kotirajo na borzi, morale letno razkriti izbrane informacije o upravljanju, prejemkih in upravljanju tveganj ter tabelo s ključnimi bonitetnimi metrikami.
Ciljno usmerjene spremembe zaradi skladnosti z mednarodnimi standardi in novimi ali spremenjenimi zahtevami v okviru prvega stebra
Pri poglavjih II in III dela 8 (členi 435 do 455) je bilo vpeljanih več sprememb zaradi boljše uskladitve zahtev po razkritju z mednarodnimi standardi o razkritjih. Predvsem je bila dodana nova zahteva po razkritju informacij o pomembnih naložbah v zavarovalnice, za katere je pristojni organ dovolil, da se ne odbijejo od dopolnilnih kapitalskih zahtev za finančne konglomerate (člen 438(e) in (f)).
Druge spremembe navedenih poglavij naj bi odražale uvedbo novih ali spremenjenih zahtev v okviru prvega stebra kot del tega zakonodajnega predloga. To bo vključevalo razkritja o zahtevah glede skupnih sposobnosti pokrivanja izgub (člen 437a), kreditnega tveganja nasprotne stranke (člen 439), tržnega tveganja (člen 445) in likvidnosti (člen 451a). Pojasnjene so tudi zahteve o razkritju prejemkov in uvedena zahteva po razkritju v zvezi z uporabo odstopanj od pravil o prejemkih iz Direktive 2013/36/EU (člen 450).
Pooblastila EBA in Komisije
Predlog vsebuje pooblastilo EBA za oblikovanje enotnih obrazcev za razkritja, ki bi morali biti čim bolj usklajeni z mednarodnimi obrazci za razkritja, da se olajša primerljivost (člen 434a).
Iz istega razloga predlog vključuje pooblastilo Komisije za spremembo zahtev po razkritju v delu 8, da se upoštevajo razvoj ali spremembe mednarodnih standardov o razkritjih (člen 456(k)).
Količnik neto stabilnega financiranja (CRR)
Delu 6 se doda nov naslov ter prilagodijo obstoječe določbe, da se uvede zavezujoč količnik neto stabilnega financiranja za kreditne institucije in sistemska investicijska podjetja.
Splošne določbe
Prilagodile so se splošne določbe v delu 1. Spremenili so se člen 8, da se prilagodijo pogoji, pod katerimi lahko institucije izkoristijo opustitve likvidnostnih zahtev na posamični ravni, ter člena 11 in 18 v zvezi s pravili za konsolidacijo.
Obstoječe likvidnostne zahteve
Spremenila sta se naslova I in II dela 6, da so se prilagodile opredelitve pojmov in zahteve glede poročanja. Prilagodile so se opredelitve v členu 411, zahteve glede poročanja pa so dodatno določene v členih 412, 413, 415, 416 ter 422 do 425. Člen 414 se je spremenil, da vključuje novo zahtevo glede količnika neto stabilnega financiranja in določa posledice v primerih kršitve.
Nov naslov IV dela 6: količnik neto stabilnega financiranja
Poglavje 1 – Količnik neto stabilnega financiranja (člena 428a in 428b)
Člen 428a določa pravila, kako podrejene družbe v tretjih državah izračunajo količnik neto stabilnega financiranja na konsolidirani podlagi.
Člen 428b opredeljuje splošno zasnovo količnika neto stabilnega financiranja, ki se izračuna kot količnik med zneskom razpoložljivega stabilnega financiranja (ASF) institucij in zneskom potrebnega stabilnega financiranja (RSF).
Poglavje 2 – Splošna pravila za izračun količnika neto stabilnega financiranja (členi 428c do 428h)
Člen 428c pojasnjuje splošna pravila, ki se uporabljajo za izračun količnika neto stabilnega financiranja.
Člen 428d določa način, kako se pri izračunu količnika neto stabilnega financiranja upoštevajo pogodbe o izvedenih finančnih instrumentih, člen 428e pa določa pobot zavarovanih kreditnih poslov in poslov z instrumenti kapitalskega trga.
Člen 428 opredeljuje pogoje, pod katerimi je nekatera sredstva in obveznosti mogoče šteti kot soodvisna, ter navaja seznam produktov, katerih sredstva in obveznosti se štejejo kot taka: centralizirano regulirani prihranki, promocijski krediti, izdaje kritih obveznic brez tveganja financiranja v enoletnem obdobju ter dejavnosti kliringa izvedenih finančnih instrumentov za stranke. Na Komisijo se prenese pooblastilo za sprejetje delegiranega akta za pregled tega seznama (nov odstavek 3 člena 460).
Člen 428g določa obravnavo vlog v zadružnih mrežah ali institucionalnih shemah za zaščito vlog, člen 428h pa uvaja diskrecijsko pravico pristojnih organov, da za posle znotraj skupine pod nekaterimi pogoji odobrijo ugodnejšo obravnavo.
Poglavje 3 – Razpoložljivo stabilno financiranje (členi 428i do 428o)
Oddelek 1 (člena 428i in 428j) tega poglavja opredeljuje splošna pravila, ki se uporabljajo za izračun zneska razpoložljivega stabilnega financiranja, ki predstavlja števec količnika neto stabilnega financiranja.
Oddelek 2 (členi 428k do 428o) opredeljuje faktorje potrebnega stabilnega financiranja, ki se uporabljajo za regulativni kapital in različne obveznosti glede na njihove značilnosti, zlasti zapadlost in naravo nasprotne stranke.
Poglavje 4 – Potrebno stabilno financiranje (členi 428p do 428ag)
Oddelek 1 (člena 428p in 428q) tega poglavja opredeljuje splošna pravila, ki se uporabljajo za izračun zneska potrebnega stabilnega financiranja, ki predstavlja imenovalec količnika neto stabilnega financiranja.
Oddelek 2 (členi 428r do 428o) opredeljuje faktorje potrebnega stabilnega financiranja, ki se uporabljajo za različna sredstva in zunajbilančne izpostavljenosti glede na njihove značilnosti, zlasti njihovo zapadlost, likvidnost in naravo nasprotne stranke.
Opredelitve in dejavniki potrebnega stabilnega financiranja, ki se uporabijo za izračun količnika neto stabilnega financiranja, odražajo opredelitve in odbitke, ki se uporabijo za izračun količnika likvidnostnega kritja EU. Zlasti za sredstva, primerna kot visokokakovostna likvidna sredstva (HQLA) stopnje 1, brez izjemno visokokakovostnih kritih obveznosti, velja faktor potrebnega stabilnega financiranja v višini 0 %, da bi se izognili negativnim učinkom na likvidnost trgov državnih obveznic.
Za sredstva, ki izhajajo iz poslov s finančnimi strankami, katerih preostala zapadlost je manj kot šest mesecev in ki so zavarovana s HQLA stopnje 1, razen izjemno visokokakovostnih kritih obveznic, velja faktor potrebnega stabilnega financiranja v višini 5 % (člen 428s). Če ta sredstva niso zavarovana ali so zavarovana z drugimi sredstvi, za te posle velja faktor potrebnega stabilnega financiranja v višini 10 % (člen 428u). Navedene prilagoditve baselskih faktorjev potrebnega stabilnega financiranja (ki znašata 10 % oziroma 15 %) naj bi zmanjšale takojšen učinek na likvidnost trgov medbančnega financiranja, na likvidnost vrednostnih papirjev in na dejavnosti vzdrževanja trga. Na Komisijo se prenese pooblastilo za sprejetje delegiranega akta za pregled te obravnave in širše obravnave zavarovanih poslov ob upoštevanju sklepov poročila, ki ga pripravi EBA. Če se sklep ne sprejme v treh letih po začetku uporabe količnika neto stabilnega financiranja, se bosta navedena faktorja potrebnega stabilnega financiranja zvišala na 10 % oziroma 15 % (nov odstavek 7 člena 510 v delu 10).
Za pogodbe o izvedenih finančnih instrumentih v primeru, da so sredstva iz izvedenih finančnih instrumentov (pobotana z gibljivim kritjem, prejetim v obliki denarja in HQLA stopnje 1, razen izjemno visokokakovostnih kritih obveznic) večja od obveznosti iz izvedenih finančnih instrumentov (pobotanih z vsemi predloženimi gibljivimi kritji), za razliko velja faktor potrebnega stabilnega financiranja v višini 100 % (člen 428ag). Poleg tega se za sredstva, predložena kot začetno kritje ali kot prispevek v jamstveni sklad centralne nasprotne stranke, uporabi faktor potrebnega stabilnega financiranja v višini 85 % (člen 428af). Dodatno se uvede na tveganje občutljiv pristop, prilagojen v primerjavi z baselskim količnikom neto stabilnega financiranja, da se zajame prihodnje tveganje financiranja izvedenih finančnih instrumentov. Pri nepokritih pogodbah o izvedenih finančnih instrumentov se uporabi faktor potrebnega stabilnega financiranja v višini 10 % za bruto obveznosti iz izvedenih finančnih instrumentov (člen 428u), za pokrite pogodbe o izvedenih finančnih instrumentih pa se uvede možnost uporabe faktorja potrebnega stabilnega financiranja v višini 20 % za obveznosti iz izvedenih finančnih instrumentov ali uporabe potencialne prihodnje izpostavljenosti, kot se izračuna v okviru standardiziranega pristopa za kreditno tveganje nasprotne stranke (člen 428x). Na Komisijo se prenese pooblastilo za sprejetje delegiranega akta za pregled te obravnave ob upoštevanju sklepov poročila, ki ga pripravi EBA. Če se sklep ne sprejme v treh letih po začetku uporabe količnika neto stabilnega financiranja, se bo za vse pogodbe o izvedenih finančnih instrumentih in vse institucije uporabljal faktor potrebnega stabilnega financiranja v višini 20 % na bruto obveznosti izvedenih finančnih instrumentov (nov odstavek 5 člena 510).
MSRP 9 (CRR)
Člen 473a se doda za postopno uvedbo novih zahtev glede oblikovanja rezervacij za kreditno tveganje v skladu z MSRP v obdobju od 1. januarja 2019 do 31. decembra 2023, da bi zmanjšali finančne posledice za institucije.
Faktor za podporo MSP (CRR)
Predlog vključuje spremembe kapitalskih zahtev za izpostavljenosti do MSP (člen 501). Ohrani se trenutno zmanjšanje kapitala v višini 23,81 % za izpostavljenost do MSP, če ta ne presega 1,5 milijona EUR. V zvezi z izpostavljenostjo do MSP, ki presega 1,5 milijona EUR, se predlaga 23,81-odstotno znižanje kapitala za delež izpostavljenosti do 1,5 milijona EUR in 15-odstotno znižanje za preostali del izpostavljenosti nad pragom 1,5 milijona EUR. Institucije bodo lahko še naprej izvajale zmanjšanje s prilagoditvijo zneska tveganju prilagojenih izpostavljenosti za dano MSP.
Obravnava izpostavljenosti v zvezi z infrastrukturo (CRR)
Spodbujanje uspešnih infrastrukturnih projektov na področjih, kot so transport, energetika, inovacije, izobraževanje in raziskave, je bistvenega pomena za gospodarsko rast Unije. Cilj predloga je skupaj z drugimi pobudami Komisije, kot sta unija kapitalskih trgov in naložbeni načrt za Evropo, aktivirati zasebno financiranje za visokokakovostne infrastrukturne projekte. Na podlagi nedavnega razvoja regulativnega okvira za zavarovalnice in potekajočega dela v kontekstu prihodnje reforme standardiziranega pristopa s strani Baselskega odbora za bančni nadzor se predlaga, da se v okviru standardiziranega pristopa in pristopa na podlagi notranjih bonitetnih ocen za kreditno tveganje ugodneje obravnavajo izpostavljenosti iz naslova posebnih kreditnih aranžmajev s ciljem financiranja varnih in stabilnih infrastrukturnih projektov. Ti so opredeljeni z naborom meril, ki lahko zmanjšajo profil tveganja izpostavljenosti in okrepijo zmožnost institucij, da to tveganje upravljajo. Merila so skladna z merili za ugotavljanje kvalificiranih infrastrukturnih projektov, ki so ugodneje obravnavani v okviru direktive Solventnost II. Za predlagano obravnavo velja klavzula o pregledu za morebitno izboljšanje določbe glede na njen vpliv na naložbe v infrastrukturo v EU in za upoštevanje vseh relevantnih dogajanj na globalni ravni. To bo po potrebi omogočilo tudi spremembo določbe, da bi se povečala prožnost v zvezi s strukturo financiranja infrastrukturnih projektov, tj. za razširitev obravnave na infrastrukturna podjetja. Komisija bo po posvetovanju z EBA poročala o trendih na trgu naložb v infrastrukturo in o učinkovitem profilu tveganja teh naložb ter to poročilo predložila Evropskemu parlamentu in Svetu skupaj z ustreznim predlogom.
Pregled investicijskih podjetij (CRR)
Pregled iz člena 508(3) o investicijskih podjetjih je zdaj v drugi fazi. EBA je v prvem poročilu, objavljenem decembra 2015, ugotovila, da pravila v okviru CRR, ki so bila podobna kot pravila za banke, niso primerna za večino investicijskih podjetij, razen sistemskih, ki predstavljajo podobna tveganja kot tista, s katerimi se soočajo kreditne institucije. EBA na zahtevo Komisije opravlja dodatne analize in zbira podatke, da bi oblikovala ustreznejšo in bolj sorazmerno obravnavo kapitala za investicijska podjetja, ki bo zajemala vse parametre morebitne nove ureditve. EBA naj bi končne podatke Komisiji predložila junija 2017. Komisija namerava do konca leta 2017 predstaviti zakonodajne predloge, ki bodo vzpostavili poseben bonitetni okvir za nesistemska investicijska podjetja.
Pred sprejetjem teh predlogov se zdi primerno investicijskim podjetjem, ki niso sistemska, dovoliti, da CRR uporabljajo v različici, ki je veljala pred začetkom veljavnosti sprememb. Za sistemska investicijska podjetja bo po drugi strani veljala spremenjena različica CRR. To bo zagotovilo ustrezno obravnavo sistemskih podjetij, hkrati pa zmanjšalo regulativno breme za nesistemska podjetja, ki bi morala sicer začasno uporabljati nov nabor pravil, oblikovanih za kreditne institucije in sistemska investicijska podjetja, v obdobju pred dokončnim sprejetjem posebnega bonitetnega okvira za investicijska podjetja, ki bo predlagan v letu 2017.
Uvedba spremenjenega okvira za obrestno tveganje (CRR in CRD)
Po razvoju na področju meritev obrestnega tveganja na ravni Baselskega odbora za bančni nadzor se spremenijo člena 84 in 98 CRD in člen 448 CRR, da se uvede revidiran okvir za zajetje obrestnega tveganja za pozicije v bančni knjigi. Spremembe vključujejo uvedbo skupnega standardiziranega pristopa, ki ga institucije lahko uporabijo za zajetje teh tveganj ali katerega uporabo lahko pristojni organi zahtevajo od njih, kadar sistemi, ki so jih institucije razvile za zajetje teh tveganj, niso zadovoljivi, izboljšan test za izjeme in zahteve po razkritju. Poleg tega je EBA v skladu s členom 84 CRD pooblaščena, da pripravi podrobnosti standardizirane metodologije, meril in pogojev, ki jih morajo institucije upoštevati za ugotavljanje, vrednotenje, upravljanje in zmanjševanje obrestnih tveganj, v skladu s členom 98 CRD pa je pooblaščena, da opredeli šest scenarijev nadzorniških pretresov, ki se uporabijo za obrestne mere, ter splošno predpostavko, ki jo morajo institucije uvesti za test za izjeme.
2016/0360 (COD)
Predlog
UREDBA EVROPSKEGA PARLAMENTA IN SVETA
o spremembi Uredbe (EU) št. 575/2013 v zvezi s količnikom finančnega vzvoda, količnikom neto stabilnega financiranja, zahtevami glede kapitala in kvalificiranih obveznosti, kreditnim tveganjem nasprotne stranke, tržnim tveganjem, izpostavljenostmi do centralnih nasprotnih strank, izpostavljenostmi do kolektivnih naložbenih podjemov, velikimi izpostavljenostmi, zahtevami glede poročanja in zahtevami po razkritju ter o spremembi Uredbe (EU) št. 648/2012
(Besedilo velja za EGP)
EVROPSKI PARLAMENT IN SVET EVROPSKE UNIJE STA –
ob upoštevanju Pogodbe o delovanju Evropske unije in zlasti člena 114 Pogodbe,
ob upoštevanju predloga Evropske komisije,
po posredovanju osnutka zakonodajnega akta nacionalnim parlamentom,
ob upoštevanju mnenja Evropske centralne banke,
ob upoštevanju mnenja Evropskega ekonomsko-socialnega odbora,
v skladu z rednim zakonodajnim postopkom,
ob upoštevanju naslednjega:
(1)V okviru odpravljanja posledic finančne krize, do katere je prišlo v letih 2007–2008, je Unija izvedla obsežno reformo regulativnega okvira za finančne storitve, da bi okrepila odpornost finančnih institucij. Reforma je temeljila predvsem na mednarodno dogovorjenih standardih. Reformni sveženj je poleg številnih ukrepov vključeval sprejetje Uredbe (EU) št. 575/2013 Evropskega parlamenta in Sveta
in Direktive 2013/36/EU Evropskega parlamenta in Sveta
, ki sta okrepili bonitetne zahteve za kreditne institucije in investicijska podjetja.
(2)Finančni sistem je zaradi reforme postal stabilnejši in odpornejši zoper številne vrste možnih pretresov in kriz v prihodnosti, vendar pa ta ni obravnavala vseh ugotovljenih težav. Pomemben razlog za to je bil, da mednarodni oblikovalci standardov, kot sta Baselski odbor za bančni nadzor in Odbor za finančno stabilnost, takrat še niso dokončali svojega dela v zvezi z mednarodno dogovorjenimi rešitvami za odpravo teh težav. Zdaj, ko je delo na področju pomembnih dodatnih reform dokončano, bi bilo treba obravnavati preostale težave.
(3)Komisija je v svojem sporočilu z dne 24. novembra 2015 priznala potrebo po nadaljnjem zmanjšanju tveganja in se zavezala, da bo pripravila zakonodajni predlog, ki bo temeljil na mednarodno dogovorjenih standardih. Tudi v sklepih z zasedanja Sveta z dne 17. junija 2016 in v resoluciji Evropskega parlamenta z dne 10. marca 2016 se priznava potreba po nadaljnjih konkretnih zakonodajnih ukrepih, ki bi jih bilo treba sprejeti za zmanjšanje tveganj v finančnem sektorju.
(4)Ukrepi za zmanjšanje tveganja naj ne bi le dodatno okrepili odpornosti evropskega bančnega sistema in zaupanja trgov vanj, ampak tudi zagotovili osnovo za nadaljnji napredek pri dokončanju bančne unije. Te ukrepe bi bilo treba obravnavati na podlagi širših izzivov, ki vplivajo na gospodarstvo Unije, zlasti potrebe po spodbujanju rasti in novih delovnih mest v času negotovih gospodarskih obetov. V tem okviru je bilo za okrepitev gospodarstva Unije uvedenih več pomembnejših političnih pobud, kot sta naložbeni načrt za Evropo in unija kapitalskih trgov. Zato je pomembno, da vsi ukrepi za zmanjševanje tveganja nemoteno vzajemno delujejo s temi političnimi pobudami ter s širšimi nedavnimi reformami v finančnem sektorju.
(5)Določbe uredbe o spremembi bi morale biti enakovredne mednarodno dogovorjenim standardom in zagotavljati neprekinjeno enakovrednost Direktive 2013/36/ES in te uredbe okviru Basel III. Ciljno usmerjene prilagoditve, ki bi odražale posebnosti Unije in širše razmisleke politike, bi morale imeti omejeno področje uporabe ali čas, da ne bi negativno vplivale na splošno stabilnost bonitetnega okvira.
(6)Izboljšati bi bilo treba tudi obstoječe ukrepe za zmanjšanje tveganja za zagotavljanje, da se lahko uporabljajo bolj sorazmerno in da ne povzročajo prekomernih obremenitev zaradi doseganja skladnosti, zlasti za manjše in manj kompleksne institucije.
(7)Količniki finančnega vzvoda prispevajo k ohranjanju finančne stabilnosti, saj delujejo kot podporni mehanizem za kapitalske zahteve, ki temeljijo na tveganju, ter omejujejo kopičenje presežnega finančnega vzvoda v času gospodarskega vzpona. Zato bi bilo treba zahtevo glede količnika finančnega vzvoda uvesti kot dopolnitev trenutnega sistema poročanja in razkritij o količniku finančnega vzvoda.
(8)Da se po nepotrebnem ne ovira posojanja institucij podjetjem in zasebnim gospodinjstvom ter prepreči neupravičene negativne učinke na likvidnost trga, bi bilo treba zahtevo glede količnika finančnega vzvoda določiti na ravni, kjer bi lahko delovala kot verodostojni podporni mehanizem za tveganje prevelikega finančnega vzvoda, ne da bi ogrožala gospodarsko rast.
(9)Evropski bančni organ je v svojem poročilu Komisiji sklenil, da bi količnik finančnega vzvoda za temeljni kapital, umerjen na 3 % za vse vrste kreditnih institucij, predstavljal verodostojen podporni mehanizem. Baselski odbor je zahtevo glede količnika finančnega vzvoda v višini 3 % sprejel na mednarodni ravni. Zahteva glede količnika finančnega vzvoda bi zato morala biti umerjena na 3 %.
(10)Vendar bi zahteva glede količnika finančnega vzvoda v višini 3 % nekatere poslovne modele in vrste poslovanja omejila bolj kot druge. Zlasti nesorazmerno bi bili prizadeti javno posojanje s strani javnih razvojnih bank in uradno zajamčeni izvozni krediti. Zato bi bilo treba količnik finančnega vzvoda za te vrste izpostavljenosti prilagoditi.
(11)Količnik finančnega vzvoda prav tako ne bi smel ogrožati zagotavljanja storitev centralnega kliringa za stranke s strani institucij. Zato bi bilo treba iz mere izpostavljenosti za količnik finančnega vzvoda izključiti začetna kritja za posle z izvedenimi finančnimi instrumenti, za katere se opravi centralni kliring, ki jih institucije v denarju prejmejo od svojih strank in preusmerijo k centralnim nasprotnim strankam.
(12)Baselski odbor za bančni nadzor je revidiral mednarodni standard o količniku finančnega vzvoda, da bi natančneje določil nekatere vidike oblikovanja tega količnika. Uredbo (EU) št. 575/2013 bi bilo treba uskladiti z revidiranim standardom, da bi okrepili enake mednarodne konkurenčne pogoje za institucije v EU, ki poslujejo zunaj Unije, ter zagotovili, da količnik finančnega vzvoda ostane učinkovito dopolnilo kapitalskih zahtev, ki temeljijo na tveganju.
(13)Baselski odbor za bančni nadzor trenutno obravnava uvedbo dodatnega količnika finančnega vzvoda za globalno sistemsko pomembne banke (GSPB). Dokončni rezultati umerjanja, ki ga pripravlja Baselski odbor, bi morali sprožiti razpravo o ustreznem umerjanju količnika finančnega vzvoda za sistemsko pomembne institucije v EU.
(14)Odbor za finančno stabilnost je 9. novembra 2015 objavil nezavezujoč dogovor o skupni sposobnosti pokrivanja izgub (v nadaljnjem besedilu: standard o skupni sposobnosti pokrivanja izgub), ki ga je skupina G20 potrdila novembra 2015 na vrhu v Turčiji. Standard o skupni sposobnosti pokrivanja izgub od globalnih sistemsko pomembnih bank (GSPB) zahteva, da imajo zadosten znesek obveznosti z visoko sposobnostjo pokrivanja izgub (takšnih, se rešujejo s sredstvi upnikov) za zagotavljanje nemotenega in hitrega pokrivanja izgub in dokapitalizacije v postopku reševanja. Komisija se je v sporočilu z dne 24. novembra 2015 zavezala, da bo do konca leta 2016 predložila zakonodajni predlog, ki bo omogočil izvajanje standarda o skupni sposobnosti pokrivanja izgub do mednarodno dogovorjenega roka leta 2019.
(15)Pri izvajanju standarda o skupni sposobnosti pokrivanja izgub je treba upoštevati obstoječe minimalne zahteve glede kapitala in kvalificiranih obveznosti, določene v Direktivi 2014/59/EU Evropskega parlamenta in Sveta. Glede na to, da imata skupna sposobnost pokrivanja izgub in minimalna zahteva glede kapitala in kvalificiranih obveznosti isti cilj, in sicer zagotoviti, da imajo institucije zadostno sposobnost pokrivanja izgub, sta obe zahtevi elementa skupnega okvira, ki se dopolnjujeta. Operativno bi bilo treba usklajeno minimalno raven standarda o skupni sposobnosti pokrivanja izgub uvesti v Uredbo (EU) št. 575/2013 prek nove zahteve glede kapitala in kvalificiranih obveznosti, za podjetja specifičnega pribitka za globalne sistemsko pomembne institucije in za podjetja specifične zahteve za globalno sistemsko nepomembne institucije pa bi bilo treba uvesti s ciljno usmerjenimi spremembami Direktive 2014/59/EU in Uredbe (EU) št. 806/2014 Evropskega parlamenta in Sveta. Zadevne določbe, ki uvajajo standard o skupni sposobnosti pokrivanja izgub v to uredbo, bi bilo treba brati skupaj z določbami iz omenjene zakonodaje in Direktivo 2013/36/EU.
(16)V skladu s standardom o skupni sposobnosti pokrivanja izgub, ki zajema samo GSPB, bi morala minimalna zahteva za zadosten znesek kapitala in obveznosti z visoko sposobnostjo pokrivanja izgub, ki jo uvaja ta uredba, veljati samo za GSPI. Vendar bi morala pravila glede kvalificiranih obveznosti, ki jih uvaja ta uredba, veljati za vse institucije, v skladu z dopolnilnimi spremembami in zahtevami v Direktivi 2014/59/EU.
(17)V skladu s standardom o skupni sposobnosti pokrivanja izgub bi morala zahteva glede kapitala in kvalificiranih obveznosti veljati samo za subjekte v postopku reševanja, ki so sami GSPI ali del skupine, določene kot GSPI. Zahteva glede kapitala in kvalificiranih obveznosti bi se morala uporabljati na posamični ali konsolidirani podlagi glede na to, ali so takšni subjekti v postopku reševanja posamične institucije brez podrejenih družb ali nadrejene osebe.
(18)Direktiva 2014/59/EU omogoča, da se instrumenti za reševanje ne uporabljajo samo za banke, ampak tudi za finančne holdinge in mešane finančne holdinge. Nadrejeni finančni holdingi in nadrejeni mešani finančni holdingi bi zato morali imeti zadostno sposobnost pokrivanja izgub tako kot nadrejene institucije.
(19)Da bi zagotovili učinkovitost zahteve glede kapitala in kvalificiranih obveznosti, je bistveno, da imajo instrumenti, ki se posedujejo za izpolnjevanje te zahteve, dovolj visoko sposobnost pokrivanja izgub. Obveznosti, ki so izključene iz instrumenta za reševanje s sredstvi upnikov iz Direktive 2014/59/EU, nimajo te sposobnosti; isto velja za druge obveznosti, ki se jih sicer lahko rešuje s sredstvi upnikov, vendar bi lahko v praksi predstavljale težave za reševanje s sredstvi upnikov. Navedene obveznosti se zato ne bi smele šteti kot kvalificirane za zahtevo glede kapitala in kvalificiranih obveznosti. Po drugi strani imajo kapitalski instrumenti in podrejene obveznosti visoko sposobnost pokrivanja izgub. Tudi potencial pokrivanja izgub obveznosti, ki so uvrščene enakovredno nekaterim izključenim obveznostim, bi bilo treba v skladu s standardom o skupni sposobnosti pokrivanja izgub do določene mere pripoznati.
(20)Da bi se izognili dvojnemu štetju obveznosti za namene zahteve glede kapitala in kvalificiranih obveznosti, bi bilo treba uvesti pravila za odbitke od deležev postavk kvalificiranih obveznosti, ki odražajo ustrezen pristop v zvezi z odbitki, ki je v Uredbi (EU) št. 575/2013 že oblikovan za kapitalske instrumente. V okviru tega pristopa bi se deleži instrumentov kvalificiranih obveznosti najprej odbili od kvalificiranih obveznosti in če tam ni dovolj obveznosti, bi se odbili od instrumentov dodatnega kapitala.
(21)Standard o skupni sposobnosti pokrivanja izgub vsebuje nekatera merila primernosti, ki so strožja od trenutnih meril primernosti za kapitalske instrumente. Da bi zagotovili doslednost, bi bilo treba merila primernosti za kapitalske instrumente uskladiti v zvezi z neprimernostjo instrumentov, ki jih izdajo subjekti s posebnim namenom, po 1. januarju 2022.
(22)Od sprejetja Uredbe (EU) št. 575/2013 se je mednarodni standard o bonitetni obravnavi izpostavljenosti institucij do CNS spremenil, da bi se izboljšala obravnava izpostavljenosti institucij do kvalificiranih centralnih nasprotnih strank (v nadaljnjem besedilu: KCNS). Bistvene spremembe standarda so vključevale uporabo ene same metode za določitev kapitalske zahteve za izpostavljenosti zaradi prispevkov v jamstveni sklad, izrecno zgornjo mejo skupnih kapitalskih zahtev, ki veljajo za izpostavljenosti do KCNS, ter pristop, ki je bolj občutljiv na tveganje, za zajem vrednosti izvedenih finančnih instrumentov v izračunu hipotetičnih virov kCNS. Hkrati se obravnava izpostavljenosti do nekvalificiranih CNS ni spremenila. Glede na to, da so revidirani mednarodni standardi uvedli obravnavo, ki je bolj primerna za okolje centralnega kliringa, bi bilo treba pravo Unije spremeniti, da se navedeni standardi vključijo vanj.
(23)Da bi zagotovili, da institucije ustrezno upravljajo svoje izpostavljenosti iz naslova enot ali deležev v kolektivnih naložbenih podjemih (v nadaljnjem besedilu: KNP), bi morala biti pravila, ki določajo obravnavo teh izpostavljenosti, občutljiva na tveganje ter spodbujati preglednost glede osnovnih izpostavljenosti KNP. Baselski odbor za bančni nadzor je zato sprejel revidiran standard, ki določa jasno hierarhijo pristopov za izračun zneska tveganju prilagojenih izpostavljenosti za navedene izpostavljenosti. Hierarhija odraža stopnjo preglednosti osnovnih izpostavljenosti. Uredbo (EU) št. 575/2013 bi bilo treba uskladiti s temi mednarodno sprejetimi pravili.
(24)Za izračun vrednosti izpostavljenosti poslov z izvedenimi finančnimi instrumenti v skladu z okvirom za kreditno tveganje nasprotne stranke Uredba (EU) št. 575/2013 institucijam trenutno daje možnost izbire med tremi standardiziranimi pristopi: standardizirano metodo, metodo tekoče izpostavljenosti in metodo originalne izpostavljenosti.
(25)Vendar ti standardizirani pristopi ne pripoznavajo ustrezno značilnosti zmanjševanja tveganja, ki jo ima zavarovanje s premoženjem v izpostavljenostih. Njihovo umerjanje je zastarelo in ne odraža visoke stopnje nestanovitnosti, zaznane med finančno krizo. Neustrezno je tudi njihovo pripoznavanje učinkov pobota. Da bi odpravili te pomanjkljivosti, se je Baselski odbor za bančni nadzor odločil nadomestiti standardizirano metodo in metodo tekoče izpostavljenosti z novim standardiziranim pristopom za izračun vrednosti izpostavljenosti izvedenih finančnih instrumentov, t. i. standardiziranim pristopom za kreditno tveganje nasprotne stranke. Glede na to, da so revidirani mednarodni standardi uvedli nov standardizirani pristop, ki je bolj primeren za okolje centralnega kliringa, bi bilo treba pravo Unije spremeniti, da se navedeni standardi vključijo vanj.
(26)Standardizirani pristop za kreditno tveganje nasprotne stranke je bolj občutljiv na tveganje kot standardna metoda in metoda tekoče izpostavljenosti, zato bi moral privesti do kapitalskih zahtev, ki bolje odražajo tveganja, povezana s posli institucij z izvedenimi finančnimi instrumenti. Hkrati je izvajanje tega pristopa za institucije kompleksnejše. Za nekatere institucije, ki trenutno uporabljajo metodo tekoče izpostavljenosti, se bo morda izkazalo, da je izvajanje standardnega pristopa za kreditno tveganje nasprotne stranke prekompleksno in preveč obremenjujoče. Za takšne institucije bi bilo treba uvesti poenostavljeno različico standardiziranega pristopa za kreditno tveganje nasprotne stranke. Ker bi bila takšna poenostavljena različica manj občutljiva na tveganje kot standardizirani pristop za kreditno tveganje nasprotne stranke, bi jo bilo treba ustrezno umeriti za zagotovitev, da ne podceni vrednosti izpostavljenosti poslov z izvedenimi finančnimi instrumenti.
(27)Za institucije, ki imajo zelo omejene izpostavljenosti do izvedenih finančnih instrumentov in ki trenutno uporabljajo metodo originalne izpostavljenosti, bi bila tako standardizirani pristop za kreditno tveganje nasprotne stranke kot njegova poenostavljena različica prekompleksna za uvedbo. Metodo originalne izpostavljenosti bi zato bilo treba omejiti na navedene institucije, vendar bi jo bilo treba revidirati, da bi se odpravile njene glavne pomanjkljivosti.
(28)Za usmerjanje institucij pri izbiri dovoljenih pristopov bi bilo treba uvesti jasna merila. Ta bi morala temeljiti na obsegu dejavnosti v zvezi z izvedenimi finančnimi instrumenti institucije, ki kaže stopnjo izpopolnjenosti, ki bi jo institucija morala biti sposobna izpolnjevati za izračun vrednosti izpostavljenosti.
(29)Med finančno krizo so bile izgube trgovalne knjige za nekatere institucije s sedežem v Uniji velike. Pri nekaterih se je pokazalo, da je raven potrebnega kapitala glede na te izgube nezadostna, zaradi česar so zaprosile za izredno javnofinančno pomoč. Zaradi teh opažanj je Baselski odbor za bančni nadzor odpravil številne šibke točke pri bonitetni obravnavi pozicij iz trgovalne knjige, ki so kapitalske zahteve za tržno tveganje.
(30)Leta 2009 je bil na mednarodni ravni dokončan prvi sklop reform in prenesen v pravo Unije z Direktivo 2010/76/EU Evropskega parlamenta in Sveta.
(31)Vendar reforma iz leta 2009 ni odpravila strukturnih pomanjkljivosti kapitalskih zahtev v standardih za tržno tveganje. Pomanjkanje jasne razmejitve med trgovalnimi in netrgovalnimi knjigami je povzročilo možnosti regulativne arbitraže, pomanjkanje občutljivosti kapitalskih zahtev za tržna tveganja na tveganje pa ni omogočalo zajema vseh tveganj, ki so jim bile institucije izpostavljene.
(32)Baselski odbor je zato začel temeljni pregled trgovalne knjige, da bi odpravil te slabosti. Delo se je zaključilo januarja 2016. Standardi na podlagi temeljnega pregleda trgovalne knjige krepijo občutljivost okvira za tržno tveganje na tveganje, pri čemer določajo znesek kapitalskih zahtev, ki je sorazmernejši glede na tveganja pozicij iz trgovalne knjige, pojasnjujejo pa tudi opredelitev razmejitve med netrgovalnimi in trgovalnimi knjigami.
(33)Izvajanje standardov na podlagi temeljnega pregleda trgovalne knjige v Uniji mora ohraniti dobro delovanje finančnih trgov v Uniji. Nedavne študije učinka o standardih na podlagi temeljnega pregleda trgovalne knjige kažejo, da bi njihovo izvajanje po pričakovanjih privedlo do občutnega povečanja skupne kapitalske zahteve za tržna tveganja. Da bi preprečili nenadno zmanjšanje trgovanja v Uniji, bi bilo zato potrebno obdobje postopnega uvajanja, tako da bi institucije lahko priznale skupno raven kapitalskih zahtev za tržna tveganja, ki bi jo povzročil prenos standardov na podlagi temeljnega pregleda trgovalne knjige v Unijo. Posebno pozornost bi bilo treba nameniti tudi evropskim posebnostim pri trgovanju ter prilagoditvam kapitalskih zahtev za državne in krite obveznice ter enostavno, pregledno in standardizirano listinjenje.
(34)Sorazmerna obravnava tržnih tveganj bi morala veljati tudi za institucije z omejenimi dejavnostmi trgovalne knjige, kar bi več institucijam z majhnim obsegom trgovanja omogočilo uporabo okvira kreditnega tveganja za pozicije iz netrgovalne knjige, kot določa revidirana različica odstopanja za majhen obseg postavk trgovalne knjige. Poleg tega bi bilo treba institucijam s srednjim obsegom postavk trgovalne knjige dovoliti uporabo poenostavljenega standardiziranega pristopa za izračun kapitalskih zahtev za tržna tveganja v skladu s pristopom iz Uredbe (EU) št. 575/2013, ki se trenutno uporablja.
(35)Okvir za velike izpostavljenosti bi bilo treba okrepiti, da se izboljšata sposobnost institucij za pokrivanje izgub in skladnost z mednarodnimi standardi. V ta namen bi bilo treba kapital višje kakovosti uporabiti kot kapitalsko osnovo za izračun omejitve velikih izpostavljenosti, izpostavljenosti do kreditnih izvedenih finančnih instrumentov pa bi bilo treba izračunati po standardiziranem pristopu za kreditno tveganje nasprotne stranke. Poleg tega bi bilo treba zmanjšati omejitev za izpostavljenosti, ki jih GSPB lahko imajo do drugih GSPB, da se zmanjšajo sistemska tveganja, povezana z medsebojnimi povezavami med velikimi institucijami, ter verjetnost, da neizpolnitev obveznosti nasprotne stranke GSPB vpliva na finančno stabilnost.
(36)Medtem ko količnik likvidnostnega kritja zagotavlja, da bodo kreditne institucije in sistemska investicijska podjetja sposobna vzdržati hude stresne dogodke v kratkoročnem obdobju, pa ne zagotavlja, da bodo te kreditne institucije in investicijska podjetja dolgoročno imeli stabilno strukturo financiranja. Zato je jasno, da bi bilo treba oblikovati natančno zavezujočo zahtevo po stabilnem financiranju na ravni EU, ki bi morala biti vedno izpolnjena, da se prepreči prekomerne neusklajenosti zapadlosti med sredstvi in obveznostmi ter prekomerno zanašanje na kratkoročno grosistično financiranje.
(37)V skladu s standardi Baselskega odbora za bančni nadzor o stabilnem financiranju bi bilo zato treba sprejeti pravila za opredelitev zahteve po stabilnem financiranju kot količnika med zneskom razpoložljivega stabilnega financiranja institucije in zneskom potrebnega stabilnega financiranja v obdobju enega leta. To je zavezujoč količnik neto stabilnega financiranja. Znesek razpoložljivega stabilnega financiranja bi bilo treba izračunati tako, da se obveznosti in regulativni kapital institucije pomnožijo z ustreznimi faktorji, ki odražajo njihovo stopnjo zanesljivosti v enoletnem obdobju količnika neto stabilnega financiranja. Znesek potrebnega stabilnega financiranja bi bilo treba izračunati tako, da se obveznosti in zunajbilančne izpostavljenosti institucije pomnožijo z ustreznimi faktorji, ki odražajo njihove likvidnostne značilnosti ter preostale zapadlosti v enoletnem obdobju količnika neto stabilnega financiranja.
(38)Količnik neto stabilnega financiranja bi bilo treba izraziti kot odstotek in določiti minimalno raven 100 %, ki kaže, da ima institucija zadostno stabilno financiranje, da izpolni svoje potrebe po financiranju v enoletnem obdobju v običajnih in stresnih razmerah. Če bi količnik neto stabilnega financiranja padel pod raven 100 %, bi institucija morala izpolnjevati posebne zahteve iz člena 414 Uredbe (EU) št. 575/2013, da bi hitro ponovno vzpostavila njegovo minimalno raven. Nadzorniški ukrepi v primeru neskladnosti ne bi smeli biti samodejni, ampak bi morali pristojni organi oceniti razloge za neskladnost z zahtevo glede količnika neto stabilnega financiranja, preden bi določili morebitne nadzorniške ukrepe.
(39)V skladu s priporočili EBA iz njenega poročila z dne 15. decembra 2015, pripravljenega v skladu z odstavkoma 1 in 2 člena 510 Uredbe (EU) št. 575/2013, bi bilo treba pravila za izračun količnika neto stabilnega financiranja natančno uskladiti s standardi Baselskega odbora za bančni nadzor, vključno z razvojem navedenih standardov v zvezi z obravnavo poslov z izvedenimi finančnimi instrumenti. Potreba po upoštevanju nekaterih evropskih posebnosti za zagotovitev, da količnik neto stabilnega financiranja ne ovira financiranja evropskega realnega gospodarstva, upravičuje nekatere prilagoditve baselskega količnika neto stabilnega financiranja za opredelitev evropskega količnika neto stabilnega financiranja. Te prilagoditve zaradi evropskega konteksta so priporočene v poročilu o količniku neto stabilnega financiranja, ki ga je pripravila EBA, in so povezane predvsem s posebno obravnavo i) pretočnih modelov na splošno in zlasti izdaj kritih obveznic; ii) dejavnosti za financiranje trgovine; iii) centraliziranih reguliranih prihrankov; iv) zajamčenih stanovanjskih kreditov; in v) kreditnih zadrug. Te predlagane posebne obravnave na široko odražajo ugodnejšo obravnavo, ki je za te dejavnosti odobrena v evropskem količniku likvidnostnega kritja v primerjavi z baselskim. Ker količnik neto stabilnega financiranja dopolnjuje količnik likvidnostnega kritja, bi morala biti opredelitev in umerjanje obeh količnikov skladna. To še zlasti velja za faktorje potrebnega stabilnega financiranja, ki se uporabljajo za količnik likvidnostnega kritja visokokakovostnih likvidnih sredstev za izračun količnika neto stabilnega financiranja, ki odraža opredelitve in odbitke evropskega količnika likvidnostnega kritja, ne glede na skladnost s splošnimi in operativnimi zahtevami, določenimi za izračun količnika likvidnostnega kritja, ki v enoletnem obdobju izračuna količnika neto stabilnega financiranja niso ustrezne.
(40)Poleg evropskih posebnosti bi stroga obravnava poslov z izvedenimi finančnimi instrumenti v baselskem količniku neto stabilnega financiranja lahko pomembno vplivala na dejavnosti institucij v zvezi z izvedenimi finančnimi instrumenti in posledično na evropske finančne trge ter dostop do nekaterih postopkov za končne uporabnike. Uvedba baselskega količnika neto stabilnega financiranja bi lahko brez obsežnih kvantitativnih ocen učinka in javnega posvetovanja neupravičeno in nesorazmerno vplivala na posle z izvedenimi finančnimi instrumenti ter nekatere medsebojno povezane posle, vključno s klirinškimi dejavnostmi. Dodatna zahteva po posedovanju stabilnega financiranja v višini 20 % glede na bruto izvedene finančne obveznosti na splošno velja kot grobo merilo, ki precenjuje dodatna tveganja financiranja, povezana z morebitnim povečanjem izvedenih finančnih obveznosti v obdobju enega leta. Zato se zdi smiselno prilagoditi alternativno merilo, ki je bolj občutljivo na tveganje, da ne bi ogrozili dobrega delovanja evropskih finančnih trgov ter institucijam in končnim uporabnikom, vključno s podjetji, zagotovili orodja za varovanje pred tveganjem, da bi zagotovili njihovo financiranje kot cilj unije kapitalskih trgov.
Pri nepokritih poslih z izvedenimi finančnimi instrumenti, katerih prihodnja tveganja financiranja so odvisna od nepredvidljivih dohodkov, kot so sprožilci ocenjevanja, ki zahtevajo predložitev zavarovanja s premoženjem, in katerih najboljši približek je njihova tržna vrednost, ki bi bila enaka znesku potrebnega financiranja, če bi prišlo do takšnega dogodka, bi se za njihove bruto izvedene finančne obveznosti moral uporabljati faktor potrebnega stabilnega financiranja v višini 10 %. Faktor potrebnega stabilnega financiranja v višini 20 % se zdi zelo konservativen. Pri pokritih poslih z izvedenimi finančnimi instrumenti se za institucije, ki uporabljajo standardiziran pristop za kreditno tveganje nasprotne stranke, uvede možnost, da uporabijo faktor potrebnega stabilnega financiranja v višini 20 %, kot je navedeno v baselskem standardu, ali uporabijo svojo potencialno prihodnjo izpostavljenost, kot se izračuna v okviru standardiziranega pristopa za kreditno tveganje nasprotne stranke. Institucije, ki ne uporabljajo standardiziranega pristopa za kreditno tveganje nasprotne stranke, imajo zelo majhne portfelje izvedenih finančnih instrumentov, in bi morale biti izvzete iz te zahteve. Ta pristop je bolj občutljiv na tveganje in ker je namenjen izračunu kreditnega tveganja nasprotne stranke in količnika finančnega vzvoda, ne bi smel predstavljati dodatnega bremena za institucije.
(41)Cilj baselske asimetrične obravnave kratkoročnega financiranja, kot so pogodbe o začasni prodaji (nepriznano stabilno financiranje), in kratkoročnega posojanja, kot so posli začasnega odkupa (potrebnega nekaj stabilnega financiranja – 10 %, če so zavarovani z visokokakovostnimi likvidnimi sredstvi stopnje 1, kot so opredeljena v količniku likvidnostnega kritja, in 15 % za ostale posle), s finančnimi strankami, je odvračanje obsežnih povezav prek kratkoročnega financiranja med finančnimi strankami, ki so vir medsebojne povezanosti in v primeru propada otežujejo reševanje posamezne institucije brez tveganja širjenja negativnih učinkov na preostanek finančnega sistema. Vendar je umerjanje asimetričnosti preveč konservativno in lahko vpliva na likvidnost vrednostnih papirjev, ki se običajno uporabljajo kot zavarovanje s premoženjem v kratkoročnih posli, zlasti državne obveznice, saj bodo institucije verjetno zmanjšale obseg svojega poslovanja na trgih začasne prodaje. Prav tako bi lahko ogrozilo dejavnosti vzdrževanja trga, ker trgi začasne prodaje olajšujejo upravljanje potrebnega popisa, kar nasprotuje ciljem unije kapitalskih trgov. To bi tudi otežilo hitro pretvorbo navedenih vrednostnih papirjev v denarna sredstva po dobri ceni, kar bi lahko ogrozilo učinkovitost količnika likvidnostnega kritja, katerega logika je imeti blažilnik v obliki likvidnih sredstev, ki jih je v primeru likvidnostnega stresa mogoče enostavno spremeniti v denarna sredstva. Umerjanje te asimetričnosti lahko vpliva na likvidnost trgov medbančnega financiranja, zlasti za namene upravljanja likvidnosti, saj bo za banke medsebojno posojanje na kratek rok postalo predrago. Asimetrično obravnavo bi bilo treba ohraniti, faktorja potrebnega stabilnega financiranja pa zmanjšati na 5 % oziroma 10 % (namesto 10 % in 15 %).
(42)Poleg ponovnega umerjanja baselskega faktorja potrebnega stabilnega financiranja, ki se uporablja za kratkoročne posle začasnega odkupa s finančnimi strankami, zavarovane z državnimi obveznicami (faktor potrebnega stabilnega financiranja v višini 5 % namesto 10 %), se je pokazalo, da so potrebne nekatere druge prilagoditve za zagotovitev, da uvedba količnika neto stabilnega financiranja ne ogrozi likvidnosti trgov državnih obveznic. Baselski faktor potrebnega stabilnega financiranja v višini 5 %, ki se uporablja za visokokakovostna likvidna sredstva stopnje 1, vključno z državnimi obveznicami, pomeni, da bi morale institucije imeti na razpolago dolgoročno nezavarovano financiranje v takšnem deležu ne glede na čas, v katerem naj bi posedovale takšne državne obveznice. To bi lahko potencialno dodatno spodbudilo institucije, da položijo denar v centralnih bankah, namesto da bi delovale kot primarni trgovci in zagotavljale likvidnost na trgih državnih obveznic. Poleg tega ni skladen s količnikom likvidnostnega tveganja, ki pripoznava polno likvidnost teh sredstev celo v času hudega likvidnostnega stresa (odbitek v višini 0 %). Faktor potrebnega stabilnega financiranja visokokakovostnih sredstev stopnje 1, kot je opredeljen v količniku likvidnostnega kritja EU, brez izjemno visokokakovostnih kritih obveznic, bi bilo zato treba zmanjšati s 5 % na 0 %.
(43)Poleg tega bi se vsa visokokakovostna likvidna sredstva stopnje 1, kot so opredeljena v količniku likvidnostnega kritja EU, razen izjemno visokokakovostnih kritih obveznic, prejeta kot gibljivo kritje v pogodbah o izvedenih finančnih instrumentih, morala pobotati s sredstvi iz izvedenih finančnih instrumentov, baselski standard pa za pobot sredstev iz izvedenih finančnih sprejema samo denar, ki izpolnjuje pogoje okvira za finančni vzvod. To širše priznavanje sredstev, prejetih kot gibljiva kritja, bo prispevalo k likvidnosti trgov državnih obveznic, preprečilo kaznovanje končnih uporabnikov, ki posedujejo velike zneske državnih obveznic in malo denarja (kot pokojninski skladi), ter preprečilo dodajanje dodatnih napetosti k povpraševanju po denarju na trgih začasne prodaje.
(44)Količnik neto stabilnega financiranja bi se moral uporabljati za institucije na posamični in konsolidirani podlagi, razen če pristojni organi opustijo uporabo količnika na posamični podlagi. To podvaja področje uporabe količnika likvidnostnega kritja, ki ga količnik neto stabilnega financiranja dopolnjuje. Kadar uporaba količnika neto stabilnega financiranja na posamični osnovi ni bila opuščena, bi morali posli med institucijama, ki pripadata isti skupini ali isti institucionalni shemi za zaščito vlog, načeloma prejeti simetrične faktorje razpoložljivega in potrebnega stabilnega financiranja, da se prepreči izguba financiranja na notranjem trgu in da se ne ovira učinkovitega upravljanja likvidnosti v evropskih skupinah, v katerih se likvidnost upravlja centralizirano. Takšna ugodnejša simetrična obravnava bi morala biti odobrena samo za posle znotraj skupine, kadar so vzpostavljeni vsi potrebni zaščitni ukrepi, in sicer na podlagi dodatnih meril za čezmejne posle in samo s predhodno odobritvijo vključenih pristojnih organov, saj ni mogoče domnevati, da bodo institucije, ki imajo težave z izpolnjevanjem svojih plačilnih obveznosti, vedno prejele finančno podporo od drugih podjetij, ki pripadajo isti skupini ali isti institucionalni shemi za zaščito vlog.
(45)Konsolidacija podrejenih družb v tretjih državah bi morala ustrezno upoštevati zahteve glede stabilnega financiranja, ki se uporabljajo v zadevnih državah. V skladu s tem pravila za konsolidacijo v Uniji ne bi smela uvajati ugodnejše obravnave za razpoložljivo in potrebno stabilno financiranje v podrejenih družbah tretjih držav, kot je obravnava, ki je na voljo v skladu z nacionalno zakonodajo zadevnih tretjih držav.
(46)V skladu s členom 508(3) Uredbe (EU) št. 575/2013 Komisija poroča o primerni ureditvi bonitetnega nadzora za investicijska podjetja, in po potrebi predloži zakonodajni predlog. Do začetka veljavnosti navedene določbe za investicijska podjetja, ki niso sistemska investicijska podjetja, še naprej velja nacionalna zakonodaja držav članic o zahtevi glede neto stabilnega financiranja. Vendar bi za investicijska podjetja, ki niso sistemska investicijska podjetja, moral veljati količnik neto stabilnega financiranja iz Uredbe (EU) št. 575/2013 na konsolidirani podlagi, kadar so del bančnih skupin, da se omogoči ustrezen izračun količnika neto stabilnega financiranja na konsolidirani podlagi.
(47)Od institucij bi se moralo zahtevati, da svojim pristojnim organom poročajo v valuti poročanja zavezujočega podrobnega količnika neto stabilnega financiranja za vse postavke in ločeno za postavke, denominirane v vsaki pomembni valuti, da se zagotovi ustrezno spremljanje morebitnih valutnih neusklajenosti. Količnik neto stabilnega financiranja institucijam ne bi smel postavljati dvojnih zahtev glede poročanja ali zahtev glede poročanja, ki niso skladne z veljavnimi pravili, institucije pa bi morale imeti dovolj časa, da se pripravijo na začetek veljavnosti novih zahtev glede poročanja.
(48)Ker je zagotavljanje smiselnih in primerljivih informacij o skupnih ključnih metrikah tveganj institucij za trg temeljno načelo stabilnega bančnega sistema, je bistveno čim bolj zmanjšati asimetričnost informacij ter olajšati primerljivost profilov tveganja kreditnih institucij znotraj jurisdikcij in med njimi; Baselski odbor za bančni nadzor je januarja 2015 objavil revidirane standarde za razkritja tretjega stebra, da bi okrepil primerljivost, kakovost in doslednost regulativnih razkritij institucij za trg. Zato je primerno spremeniti obstoječe zahteve po razkritju, da se uvedejo navedeni novi mednarodni standardi.
(49)Sodelujoči pri pozivu Komisije k predložitvi dokazov glede regulativnega okvira EU za finančne storitve so trenutne zahteve po razkritju ocenili kot nesorazmerne in obremenjujoče za manjše institucije. Brez poseganja v boljšo uskladitev razkritij z mednarodnimi standardi bi bilo treba od manjših in manj kompleksnih institucij zahtevati, da predložijo manj pogosta in podrobna razkritja kot večje institucije, ter tako zmanjšati njihovo upravno breme.
(50)Pojasniti bi bilo treba tudi nekatera vprašanja v zvezi z razkritji o prejemkih. Poleg tega bi se moralo od institucij, ki izkoristijo odstopanje od nekaterih pravil o prejemkih, zahtevati, da razkrijejo informacije o takšnem odstopanju.
(51)Uporaba oblikovanja rezervacij za pričakovano kreditno izgubo, ki ga uvajajo revidirani mednarodni računovodski standardi o finančnih instrumentih (v nadaljnjem besedilu: MSRP 9), lahko pripelje do nenadnega velikega povečanja kapitalskih količnikov institucij. Medtem ko potekajo razprave o primerni bonitetni obravnavi učinka povečanih pričakovanih kreditnih izgub in za preprečitev neželenih škodljivih učinkov na posojanje kreditnih institucij, bi bilo treba postopoma uvesti presežno oblikovanje rezervacij za kreditno tveganje iz MSRP 9.
(52)Mala in srednja podjetja (MSP) so eden od stebrov gospodarstva Unije, saj so ključna za gospodarsko rast in ustvarjanje delovnih mest. Glede na to, da imajo MSP manjše sistemsko tveganje kot večja podjetja, bi morale biti kapitalske zahteve za izpostavljenosti do MSP nižje kot tiste za velika podjetja, da se zagotovi optimalno bančno financiranje MSP. Trenutno za izpostavljenosti do MSP do višine 1,5 milijona EUR velja 23,81-odstotno zmanjšanje zneskov tveganju prilagojenih izpostavljenosti. Ker prag 1,5 milijona EUR za izpostavljenosti do MSP ne kaže na morebitno spremembo tveganosti MSP, bi bilo treba zmanjšanje kapitalskih zahtev razširiti na izpostavljenosti do MSP nad pragom 1,5 milijona EUR, za presežni del pa bi moralo veljati 15-odstotno zmanjšanje zneska tveganju prilagojenih izpostavljenosti.
(53)Naložbe v infrastrukturo so ključne za krepitev konkurenčnosti Evrope in spodbujanje ustvarjanja delovnih mest. Sanacija in prihodnja rast gospodarstva Unije je v veliki meri odvisna od razpoložljivosti kapitala za strateške naložbe evropskega pomena v infrastrukturo, predvsem v širokopasovna in energetska omrežja ter v prometno infrastrukturo, zlasti v industrijskih centrih, v izobraževanje, raziskave in inovacije ter v energijo iz obnovljivih virov in energijsko učinkovitost. Cilj naložbenega načrta za Evropo je spodbujanje dodatnega financiranja uspešnih infrastrukturnih projektov, med drugim z mobilizacijo dodatnih zasebnih virov financiranja. Za veliko potencialnih vlagateljev je glavni pomislek domnevno pomanjkanje ekonomsko upravičenih projektov ter omejena sposobnost ustreznega ovrednotenja tveganja zaradi njihove kompleksne narave.
(54)Da bi okrepili zasebne naložbe v infrastrukturne projekte, je zato bistveno ustvariti regulativno okolje, ki lahko spodbuja visokokakovostne infrastrukturne projekte in zmanjša tveganja za vlagatelje. Zmanjšati bi bilo treba zlasti kapitalske zahteve za izpostavljenosti do infrastrukturnih projektov pod pogojem, da so skladne z naborom meril, ki lahko zmanjša njihov profil tveganja in poveča predvidljivost denarnih tokov. Komisija bi morala pregledati to določbo do [tri leta od datuma začetku veljavnosti], da bi ocenila a) njen vpliv na obseg naložb institucij v infrastrukturo in njihovo kakovost ob upoštevanju ciljev EU o prehodu v nizkoogljično, na podnebne spremembe odporno in krožno gospodarstvo ter b) njeno ustreznost z vidika preudarnosti. Komisija bi morala razmisliti tudi, ali bi bilo treba njeno področje uporabe razširiti na naložbe podjetij v infrastrukturo.
(55)Člen 508(3) Uredbe (EU) št. 575/2013 Evropskega parlamenta in Sveta določa, da Komisija Evropskemu parlamentu in Svetu poroča o ustrezni ureditvi bonitetnega nadzora za investicijska podjetja in podjetja iz točke 2(b) in (c) člena 4(1) navedene uredbe, kar po potrebi spremlja zakonodajni predlog. Ta lahko uvede nove zahteve za navedena podjetja. Za zagotavljanje sorazmernosti in izogibanje nepotrebnim in ponavljajočim se regulativnim spremembam bi bilo treba investicijska podjetja, ki niso sistemska, zato izključiti iz izpolnjevanja novih določb, ki spreminjajo Uredbo (EU) št. 575/2013. Za investicijska podjetja, ki predstavljajo enako sistemsko tveganje kot kreditne institucije, bi morale veljati enake zahteve, kot veljajo za kreditne institucije.
(56)Glede na okrepljen nadzor skupin, ki je posledica okrepitve bonitetnega regulativnega okvira in vzpostavitve bančne unije, je zaželeno, da institucije čim bolje izkoristijo prednosti enotnega trga, vključno z zagotavljanjem učinkovitega upravljanja kapitala in likvidnostnih virov v skupini. Zato bi morala biti za čezmejne skupine na voljo možnost opustitve uporabe zahtev na posamični ravni za podrejene ali nadrejene družbe, če obstajajo zadostni zaščitni ukrepi za zagotovitev, da bosta kapital in likvidnost na razpolago subjektom, za katere velja opustitev. Kadar so izpolnjeni vsi zaščitni ukrepi, je pristojni organ tisti, ki bo odločil o odobritvi takšne opustitve. Sklepi pristojnih organov bi morali biti ustrezno utemeljeni.
(57)Da bi institucijam olajšali zagotavljanje skladnosti s pravili iz te uredbe in Direktive 36/2013/EU ter z regulativnimi tehničnimi standardi, izvedbenimi tehničnimi standardi, smernicami in predlogami, sprejetimi za izvajanje navedenih pravil, bi EBA morala oblikovati orodje IT, katerega cilj bi bil voditi institucije po zadevnih določbah, standardih in obrazcih glede na njihovo velikost in poslovni model.
(58)Da bi olajšali primerljivost razkritij, bi morala EBA imeti pooblastilo za oblikovanje standardiziranih obrazcev za razkritje, ki bi zajemali vse bistvene zahteve po razkritju iz Uredbe (EU) št. 575/2013 Evropskega parlamenta in Sveta. Pri oblikovanju teh standardov bi EBA morala upoštevati velikost in kompleksnost institucij ter naravo in raven tveganja njihovih dejavnosti.
(59)Da bi zagotovili ustrezno opredelitev nekaterih tehničnih določb iz Uredbe (EU) št. 573/2013 in upoštevali potencialen razvoj na mednarodni ravni, bi bilo treba v skladu s členom 290 Pogodbe o delovanju Evropske unije na Komisijo prenesti pooblastilo za sprejetje aktov v zvezi s seznamom produktov ali storitev, katerih sredstva in obveznosti se lahko štejejo kot soodvisni, ter v zvezi z opredelitvijo obravnave poslov z izvedenimi finančnimi instrumenti, zavarovanih kreditnih poslov in poslov z instrumenti kapitalskega trga ter nezavarovanih poslov za manj kot šest mesecev s finančnimi strankami za izračun količnika neto stabilnega financiranja.
(60)Komisija bi morala sprejeti osnutek regulativnih tehničnih standardov, ki ga pripravi EBA, na področju kapitalskih zahtev za tržno tveganje pri pozicijah iz trgovalne knjige, instrumentih, izpostavljenih preostalemu tveganju, izračuna skokovitega naraščanja verjetnosti neplačila, dovoljenja za uporabo notranjih modelov za tržno tveganje, testiranja za nazaj na podlagi notranjega modela, opredelitve dobička in izgube, dejavnikov tveganja, ki niso primerni za modeliranje, ter tveganja neplačila pri pristopu notranjih modelov za tržno tveganje, in sicer v obliki delegiranega akta v skladu s členom 290 PDEU in v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010. Zlasti je pomembno, da Komisija med pripravljalnim delom opravi ustrezna posvetovanja, tudi na strokovni ravni. Komisija in EBA bi morali zagotoviti, da bi lahko te standarde in zahteve uporabljale vse zadevne institucije na način, ki bi ustrezal naravi, obsegu in zapletenosti teh institucij in njihovih dejavnosti.
(61)Za namene uporabe pravil o velikih izpostavljenostih bi Komisija morala s sprejetjem aktov v skladu s členom 290 Pogodbe o delovanju Evropske Unije določiti, v katerih primerih so izpolnjeni pogoji za obstoj skupine povezanih strank in kako izračunati vrednost izpostavljenosti, ki izhajajo iz pogodb v Prilogi II ter kreditnih izvedenih finančnih instrumentov, ki niso sklenjeni neposredno s stranko, ampak so osnova dolžniškega ali lastniškega instrumenta, ki ga je izdala ta stranka, ter določiti primere in rok, v katerih lahko pristojni organi odobrijo prekoračitev omejitve izpostavljenosti. Komisija bi morala izdati tudi regulativni tehnični standard za določitev oblike in pogostosti poročanja v zvezi z velikimi izpostavljenostmi ter merila za identifikacijo nebančnih finančnih institucij, na katere se nanašajo obveznosti poročanja o velikih izpostavljenostih.
(62)Za kreditno tveganje nasprotne stranke bi bilo treba na Komisijo prenesti pooblastilo za sprejetje aktov v skladu s členom 290 Pogodbe o delovanju Evropske unije v zvezi z opredelitvijo vidikov, povezanih s pomembnim povzročiteljem tveganja za posle, nadzorniško delto in pribitkom kategorije tveganja spremembe cen blaga.
(63)Pred sprejetjem aktov v skladu s členom 290 Pogodbe o delovanju Evropske unije je zlasti pomembno, da se Komisija pri svojem pripravljalnem delu ustrezno posvetuje, vključno s strokovnjaki, in da se ta posvetovanja opravijo v skladu z načeli iz Medinstitucionalnega sporazuma o boljši pripravi zakonodaje z dne 13. aprila 2016. Za zagotovitev enakopravnega sodelovanja pri pripravi delegiranih aktov Evropski parlament in Svet zlasti prejmeta vse dokumente sočasno s strokovnjaki iz držav članic, njuni strokovnjaki pa se sistematično lahko udeležujejo sestankov strokovnih skupin Komisije, ki zadevajo pripravo delegiranih aktov.
(64)Za bolj učinkovito odzivanje na spremembe skozi čas pri standardih razkritja na mednarodni ravni in ravni Unije bi Komisija morala imeti pooblastilo za spremembo zahtev po razkritju iz Uredbe (EU) št. 575/2013 z delegiranim aktom.
(65)EBA bi morala pripraviti poročilo o tem, kje bi bilo mogoče izboljšati sorazmernost svežnja Unije o nadzorniškem poročanju v smislu področja uporabe, razdrobljenosti ali pogostosti.
(66)Za uporabo kapitalskih zahtev za izpostavljenosti iz naslova enot ali deležev KNP bi Komisija morala s sprejemom regulativnega tehničnega standarda določiti, kako institucije izračunajo znesek tveganju prilagojenih izpostavljenosti v okviru pristopa na podlagi mandata, kadar informacije, potrebne za ta izračun, niso na voljo.
(67)Ker ciljev te uredbe, in sicer okrepitve in poglobitve že obstoječe zakonodaje Unije, ki zagotavlja enotne bonitetne zahteve, ki se uporabljajo za kreditne institucije in investicijska podjetja po vsej Uniji, države članice ne morejo zadovoljivo doseči, temveč se zaradi njunega obsega in učinkov lažje dosežeta na ravni Unije, lahko Unija sprejme ukrepe v skladu z načelom subsidiarnosti iz člena 5 Pogodbe o Evropski uniji. V skladu z načelom sorazmernosti iz navedenega člena ta uredba ne presega tistega, kar je potrebno za doseganje navedenih ciljev.
(68)Glede na spremembe obravnave izpostavljenosti do KCNS, zlasti obravnave prispevkov institucij v jamstveni sklad KCNS, bi bilo treba spremeniti tudi ustrezne določbe v Uredbi (EU) št. 648/2012, ki so se v navedeno uredbo vnesle z Uredbo (EU) št. 575/20136 in določajo izračun hipotetičnega kapitala CNS, ki ga institucije nato uporabijo za izračun lastnih kapitalskih zahtev.
(69)Nekatere določbe o novih zahtevah glede kapitala in kvalificiranih obveznosti, s katerimi se izvaja standard o skupni sposobnosti pokrivanja izgub, bi bilo treba začeti izvajati 1. januarja 2019, kot je bilo dogovorjeno na mednarodni ravni.
(70)Uredbo (EU) št. 575/2013 bi bilo zato treba ustrezno spremeniti –
SPREJELA NASLEDNJO UREDBO:
Člen 1
Uredba (EU) št. 575/2013 se spremeni:
(1)člen 1 se nadomesti z naslednjim:
„Člen 1
Področje uporabe
Ta uredba določa enotna pravila o splošnih bonitetnih zahtevah, ki jih morajo izpolnjevati institucije, finančni holdingi in mešani finančni holdingi, nadzorovani v skladu z Direktivo 2013/36/EU, kar zadeva:
(a)kapitalske zahteve v zvezi s popolnoma merljivimi, enotnimi in standardiziranimi elementi kreditnega tveganja, tržnega tveganja, operativnega tveganja in tveganja poravnave;
(b)zahteve, ki omejujejo velike izpostavljenosti;
(c)likvidnostne zahteve v zvezi s popolnoma merljivimi, enotnimi in standardiziranimi elementi likvidnostnega tveganja;
(d)zahteve glede poročanja v zvezi s točkami (a), (b) in (c) in finančnim vzvodom;
(e)zahteve po javnem razkritju.
Ta uredba določa enotna pravila za zahteve glede kapitala in kvalificiranih obveznosti, ki jih morajo izpolnjevati subjekti v postopku reševanja, ki so globalne sistemsko pomembne institucije (GSPI) ali del GSPI in pomembne podrejene družbe GSPI zunaj EU.
Ta uredba ne ureja zahtev glede objave, ki veljajo za pristojne organe na področju bonitetnih predpisov in nadzora institucij, kot je določeno v Direktivi 2013/36/EU.“;
(2)člen 2 se nadomesti z naslednjim:
„Člen 2
Nadzorniška pooblastila
1.Za zagotovitev skladnosti s to uredbo imajo pristojni organi pooblastila in upoštevajo postopke iz Direktive 2013/36/EU in te uredbe.
2.Za zagotovitev skladnosti s to uredbo imajo organi za reševanje pooblastila in upoštevajo postopke iz Direktive 2014/59/EU in te uredbe.
3.Pristojni organi in organi za reševanje sodelujejo za zagotovitev skladnosti z zahtevami glede kapitala in kvalificiranih obveznosti.“;
(3)člen 4 se spremeni:
(a)v odstavku 1 se točka (7) nadomesti z naslednjim:
„(7)
,kolektivni naložbeni podjem‘ ali ,KNP‘ pomeni KNPVP, kot je opredeljen v členu 1(2) Direktive 2009/65/ES Evropskega parlamenta in Sveta, ali AIS, kot je opredeljen v točki (a) člena 4(1) Direktive 2011/61/EU Evropskega parlamenta in Sveta;“;
(b)v odstavku 1 se točka (20) nadomesti z naslednjim:
„(20) ,finančni holding‘ pomeni finančno institucijo, katere podrejene družbe so izključno ali pretežno institucije ali finančne institucije, in ki ni mešani finančni holding.
Podrejene družbe finančne institucije so predvsem institucije ali finančne institucije, kadar je vsaj ena od njih institucija in kadar je več kot 50 % lastniškega kapitala, konsolidiranih sredstev, prihodkov, zaposlenih ali drugih kazalnikov finančne institucije, ki jih pristojni organ upošteva kot relevantne, povezanih s podrejenimi družbami, ki so institucije ali finančne institucije.“;
(c)v odstavku 1 se točka (26) nadomesti z naslednjim:
„(26) ,finančna institucija‘ pomeni družbo, ki ni institucija ali čista industrijska holdinška družba, katere osnovna dejavnost je pridobivanje deležev ali opravljanje ene ali več dejavnosti iz točk 2 do 12 in točke 15 Priloge I k Direktivi 2013/36/EU, vključno s finančnimi holdingi, mešanimi finančnimi holdingi, plačilnimi institucijami v smislu Direktive 2007/64/ES Evropskega parlamenta in Sveta in družbami za upravljanje, ne vključuje pa zavarovalnih holdingov in mešanih zavarovalnih holdingov kot so opredeljeni v točki (f) oziroma (g) člena 212(1) Direktive 2009/138/ES;“;
(d)v točki (39) odstavka 1 se vstavi naslednji pododstavek:
„Dve ali več pravnih oseb, ki izpolnjujejo pogoje iz točk (a) ali (b) zaradi svoje neposredne izpostavljenosti do iste CNS za namene dejavnosti kliringa, se ne štejejo kot skupina povezanih strank.“;
(e)v točki (71) odstavka 1 se uvodni stavek točke (b) nadomesti z naslednjim:
„(b) za namene člena 97 pomeni vsoto:“;
(f)v točki (72) odstavka 1 se točka (a) nadomesti z naslednjim:
„(a) je reguliran trg ali trg tretje države, ki se šteje za enakovrednega reguliranemu trgu v skladu s postopkom iz člena 25(4) Direktive 2014/65/EU;“;
(g)v odstavku 1 se točka (86) nadomesti z naslednjim:
„(86) ,trgovalna knjiga‘ pomeni vse pozicije v finančnih instrumentih in blagu, ki jih institucija poseduje za namene trgovanja, varovanje pozicij, namenjenih trgovanju, ali pozicije iz člena 104(2), razen pozicij iz člena 104(3);“;
(h)v odstavku 1 se točka (91) nadomesti z naslednjim:
„(91) ,trgovalna izpostavljenost‘ pomeni tekočo izpostavljenost, ki vključuje gibljivo kritje, ki pripada klirinškemu članu, vendar ga ta še ni prejel, in morebitno prihodnjo izpostavljenost klirinškega člana ali stranke do CNS, ki izhaja iz pogodb in poslov, navedenih v točkah (a), (b) in (c) člena 301(1), kot tudi začetno kritje;“;
(i)v odstavku 1 se točka (96) nadomesti z naslednjim:
„(96) ,notranje varovanje‘ pomeni pozicijo, ki pomembno izravna elemente tveganja med pozicijo iz trgovalne knjige in eno ali več pozicijami iz netrgovalne knjige ali med dvema trgovalnima enotama;“;
(j)v odstavku 1 se dodajo naslednje točke:
„(129) ,organ za reševanje‘ pomeni organ za reševanje, kot je opredeljen v točki (18) člena 2(1) Direktive 2014/59/EU;
(130) ,subjekt v postopku reševanja‘ pomeni subjekt v postopku reševanja kot je opredeljen v točki (83a) člena 2(1) Direktive 2014/59/EU;
(131) ,skupina v postopku reševanja‘ pomeni skupino v postopku reševanja, kot je opredeljena v točki (83b) člena 2(1) Direktive 2014/59/EU;
(132) ,globalna sistemsko pomembna institucija‘ ali ,GSPI‘ pomeni globalno sistemsko pomembno institucijo, določeno v skladu s členom 131(1) in (2) Direktive 2013/36/EU;
(133) ,globalna sistemsko pomembna institucija zunaj EU‘ ali ,GSPI zunaj EU‘ pomeni globalno sistemsko pomembno bančno skupino ali banke (GSPB), ki niso globalne sistemsko pomembne institucije in so vključene na seznam GSPB, ki ga objavlja Odbor za finančno stabilnost, kot se redno posodablja;
(134) ,pomembna podrejena družba‘ pomeni podrejeno družbo, ki na posamični ali konsolidirani podlagi izpolnjuje katerega od naslednjih pogojev:
(a)podrejena družba poseduje več kot 5 % konsolidiranih tveganju prilagojenih sredstev nadrejene osebe svoje nadrejene osebe;
(b)podrejena družba ustvari več kot 5 % skupnih poslovnih prihodkov nadrejene osebe svoje nadrejene osebe;
(c)skupna mera izpostavljenosti finančnega vzvoda podrejene družbe predstavlja več kot 5 % konsolidirane mere izpostavljenosti nadrejene osebe njene nadrejene osebe;
(135) ,subjekt, ki je GSPI“ pomeni subjekt s pravno osebnostjo, ki je GSPI ali del GSPI ali GSPI zunaj EU;
(136) ,instrument za reševanje s sredstvi upnikov‘ pomeni instrument za reševanje s sredstvi upnikov, kot je opredeljen v točki (57) člena 2(1) Direktive 2014/59/EU;
(137) ,skupina‘ pomeni skupino podjetij, od katerih je vsaj eno institucija in ki jo sestavljajo nadrejena oseba in njene podrejene družbe, ali podjetij, ki so medsebojno povezana, kakor je navedeno v členu 22 Direktive 2013/34/EU Evropskega parlamenta in Sveta;
(138) ,posel financiranja z vrednostnimi papirji‘ pomeni repo posel, posel posoje/izposoje vrednostnih papirjev ali blaga ali posel kreditiranja za povečanje trgovalnega portfelja;
(139) ,sistemsko investicijsko podjetje‘ pomeni investicijsko podjetje, ki je bilo določeno kot GSPI ali DSPI v skladu s členom 131(1), (2) ali (3) Direktive 2013/36/EU;
(140) ,začetno kritje‘ pomeni vsako zavarovanje s premoženjem razen gibljivega kritja, ki se pobere od subjekta ali se mu predloži, da krije trenutne in morebitne prihodnje izpostavljenosti posla ali portfelja poslov v obdobju, potrebnem za unovčitev teh poslov, ali za ponovno varovanje pred tržnim tveganjem po neizpolnitvi obveznosti nasprotne stranke v poslu ali portfelju poslov;
(141) ,tržno tveganje‘ pomeni tveganje izgub, ki izhajajo iz sprememb tržnih cen;
(142) ,valutno tveganje‘ pomeni tveganje izgub, ki izhajajo iz sprememb menjalnih tečajev;
(143) ,tveganje spremembe cen blaga‘ pomeni tveganje izgub, ki izhajajo iz sprememb cen blaga;
(144) ,trgovalna enota‘ pomeni jasno opredeljeno skupino trgovcev, ki jo institucija vzpostavi za skupno upravljanje portfelja pozicij iz trgovalne knjige v skladu z jasno opredeljeno in skladno poslovno strategijo in ki posluje v okviru iste strukture upravljanja tveganj.“;
(k)doda se naslednji odstavek 4:
„4. EBA pripravi osnutke regulativnih tehničnih standardov, v katerih določi okoliščine, v katerih so izpolnjeni pogoji iz točke (a) ali (b) prvega pododstavka točke (39).
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [eno leto od datuma začetka veljavnosti uredbe].
Na Komisijo se v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010 prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka.“;
(4)člen 6 se spremeni:
(a)odstavek 1 se nadomesti z naslednjim:
„Institucije na posamični podlagi izpolnjujejo obveznosti iz delov od 2 do 5, 7 in 8.“;
(b)vstavi se odstavek 1a:
„1a.
Z odstopanjem od odstavka 1 zahtevo iz člena 92a na posamični podlagi izpolnjujejo samo institucije, ki so določene kot subjekti v postopku reševanja, ki so tudi GSPI ali del GSPI in ki nimajo podrejenih družb.
Zahtevo iz člena 92b na posamični podlagi izpolnjujejo samo pomembne podrejene družbe GSPI zunaj EU, ki niso podrejene družbe EU nadrejene institucije, ki niso subjekti v postopku reševanja in ki nimajo podrejenih družb.“;
(5)odstavka 1 in 2 člena 7 se nadomestita z naslednjim:
„1. Pristojni organi lahko opustijo uporabo člena 6(1) za vsako podrejeno družbo, kadar imata podrejena družba in nadrejena oseba sedež v isti državi članici in kadar je podrejena družba vključena v nadzor na konsolidirani podlagi na ravni nadrejene osebe, ki je institucija, finančni holding ali mešani finančni holding, in pri čemer so izpolnjeni vsi naslednji pogoji za zagotovitev primerne razporeditve kapitala med nadrejeno osebo in podrejeno družbo:
(a)ni trenutnih ali pričakovanih pomembnih praktičnih ali pravnih ovir za takojšnji prenos kapitala ali poravnavo obveznosti s strani nadrejene osebe podrejeni družbi;
(b)nadrejena oseba izpolni zahteve pristojnega organa glede preudarnega upravljanja podrejene družbe in z dovoljenjem pristojnega organa zagotovi, da jamči za obveznosti podrejene družbe, ali pa so tveganja v podrejeni družbi zanemarljiva;
(c)postopki za ovrednotenje, merjenje in nadzor tveganja nadrejene osebe zajemajo podrejeno družbo;
(d)nadrejena oseba ima več kot 50 % glasovalnih pravic, ki izhajajo iz deleža v kapitalu podrejene družbe, ali pravico imenovati ali odpoklicati večino članov upravljalnega organa podrejene družbe.
2. Po posvetovanju s konsolidacijskim nadzornikom lahko pristojni organ opusti uporabo člena 6(1) za podrejeno družbo, kadar ima podrejena družba sedež v drugi državi članici kot njena nadrejena oseba in je vključena v nadzor na konsolidirani podlagi na ravni te nadrejene osebe, ki je institucija, finančni holding ali mešani finančni holding, če so izpolnjeni vsi naslednji pogoji:
(a)pogoji iz točk (a) do (d) odstavka 1;
(b)institucija podrejeni družbi zagotovi jamstvo, ki vedno izpolnjuje naslednje pogoje:
(I)jamstvo se zagotovi vsaj za znesek, ki je enak znesku kapitalske zahteve podrejene družbe, ki se opusti;
(II)jamstvo se sproži, ko podrejena družba ne more plačati svojih dolgov ali drugih obveznosti, ko zapadejo, ali ko je sprejeta ugotovitev v skladu s členom 59(3) Direktive 2014/59/EU v zvezi s podrejeno družbo, kar je prej;
(III)jamstvo je v celoti zavarovano za vsaj 50 % svojega zneska, in sicer z dogovorom o finančnem zavarovanju, kot je opredeljen v točki (a) člena 2(1) Direktive 2002/47/ES Evropskega parlamenta in Sveta;
(IV)jamstvo in dogovor o finančnem zavarovanju ureja zakonodaja države članice, kjer se nahaja sedež podrejene družbe, razen če pristojni organ podrejene družbe določi drugače;
(V)premoženje, s katerim je zavarovano jamstvo, je primerno zavarovanje s premoženjem, kot je navedeno v členu 197, ki po ustrezno konservativnih odbitkih zadostuje za kritje zneska iz točke (iii) v celoti;
(VI)premoženje, s katerim je zavarovano jamstvo, je neobremenjeno in se ne uporablja za zavarovanje katerega koli drugega jamstva;
(VII)ni pravnih, regulativnih ali operativnih ovir za prenos zavarovanja s premoženjem z nadrejene osebe na zadevno podrejeno družbo.“;
(6)člen 8 se nadomesti z naslednjim:
„Člen 8
Opustitev uporabe likvidnostnih zahtev na posamični podlagi
1.Pristojni organi lahko za institucijo in vse ali nekatere njene podrejene družbe, ki imajo sedež v isti državi članici, kot je sedež institucije, v celoti ali deloma opustijo uporabo dela 6 in jih nadzirajo kot enotno likvidnostno podskupino, kadar so izpolnjeni vsi naslednji pogoji:
(a)nadrejena institucija na konsolidirani podlagi ali podrejena družba na subkonsolidirani podlagi izpolnjuje del 6;
(b)nadrejena institucija na konsolidirani podlagi ali podrejena institucija na subkonsolidirani podlagi stalno spremlja likvidnostne pozicije vseh institucij znotraj likvidnostne podskupine, za katere velja opustitev v skladu s tem odstavkom, in zagotavlja zadostno raven likvidnosti vseh navedenih institucij;
(c)institucije znotraj likvidnostne podskupine so sklenile pogodbe, ki v skladu z zahtevami pristojnih organov zagotavljajo prost pretok sredstev med njimi, da lahko izpolnijo svoje posamične in skupne obveznosti, ko te zapadejo;
(d)za izpolnjevanje pogodb iz točke (c) ni trenutnih ali pričakovanih pomembnih praktičnih ali pravnih ovir.
2.Pristojni organi lahko za institucijo in vse ali nekatere njene podrejene družbe, ki imajo sedež v državi članici, ki ni država članica sedeža institucije, v celoti ali deloma opustijo uporabo dela 6 in jih nadzirajo kot enotno likvidnostno podskupino samo ob upoštevanju postopka iz člena 21 in samo za institucije, katerih pristojni organi se strinjajo o naslednjem:
(a)svoji oceni skladnosti s pogoji iz odstavka 1;
(b)svoji oceni skladnosti organizacije in obravnave likvidnostnega tveganja z merili iz člena 86 Direktive 2013/36/EU v celotni enotni likvidnostni podskupini;
(c)porazdelitvi zneskov, lokaciji in lastništvu zahtevanih likvidnih sredstev, ki jih mora imeti enotna likvidnostna podskupina;
(d)določitvi minimalnih zneskov likvidnih sredstev institucij, za katere se bo opustila uporaba dela 6;
(e)potrebi po strožjih parametrih od tistih iz dela 6;
(f)neomejeni izmenjavi vseh informacij med pristojnimi organi;
(g)celovitem razumevanju vseh posledici takšne opustitve.
3.Organ, ki je pristojen za nadzor institucije in vseh ali nekaterih njenih podrejenih družb, ki imajo sedež v državi članici, ki ni država članica sedeža institucije, na posamični osnovi, lahko v celoti ali deloma opustijo uporabo dela 6 za navedeno institucijo in vse ali nekatere njene podrejene družbe ter jih nadzorujejo kot enotno likvidnostno podskupino, če so izpolnjeni vsi naslednji pogoji:
(a)pogoji iz odstavka 1 in točke (b) odstavka 2;
(b)nadrejena institucija na konsolidirani podlagi ali podrejena institucija na subkonsolidirani podlagi instituciji ali skupini institucij, ki imajo sedež v drugi državi članici, zagotovi jamstvo, ki izpolnjuje vse naslednje pogoje:
(I)jamstvo se zagotovi za znesek, ki je vsaj enak znesku neto likvidnostnih odlivov, ki jih jamstvo nadomešča, in se izračuna v skladu z Delegirano uredbo Komisije (EU) 2015/61 na posamični podlagi za institucijo ali na subkonsolidirani podlagi za skupino institucij, za katero velja opustitev in ki je upravičena do jamstva, brez upoštevanja ugodnejše obravnave;
(II)jamstvo se uveljavi, ko institucija ali skupina institucij, za katero velja opustitev in ki je upravičena do jamstva, ne more plačati svojih dolgov ali drugih obveznosti, ko zapadejo, ali ko je sprejeta ugotovitev v skladu s členom 59(3) Direktive 2014/59/EU v zvezi z institucijo ali skupino institucij, za katero velja opustitev, kar je prej;
(III)jamstvo je v celoti zavarovano z dogovorom o finančnem zavarovanju, kot je opredeljen v točki (a) člena 2(1) Direktive 2002/47/ES;
(IV)jamstvo in dogovor o finančnem zavarovanju ureja zakonodaja države članice, kjer se nahaja sedež institucije ali skupine institucij, za katero velja opustitev in ki je upravičena do jamstva, razen če pristojni organ navedenih institucij določi drugače;
(V)premoženje, s katerim je zavarovano jamstvo, je primerno kot visokokakovostno likvidno sredstvo, kot je opredeljeno v členih 10 do 13 in 15 Delegirane uredbe Komisije (EU) 2015/61, in po uporabi odbitkov iz poglavja 2 dela II navedene uredbe, krije vsaj 50 % zneska neto likvidnostnih odlivov, izračunanih v skladu z navedeno uredbo na posamični podlagi za institucijo ali na subkonsolidirani podlagi za skupino institucij, za katero velja opustitev in ki je upravičena do jamstva, brez upoštevanja ugodnejše obravnave;
(VI)premoženje, s katerim je zavarovano jamstvo, je neobremenjeno in se ne uporablja za zavarovanje katerega koli drugega posla;
(VII)ni trenutnih ali pričakovanih pravnih, regulativnih ali praktičnih ovir, da institucija, ki odobri jamstvo, ne bi mogla prenesti zavarovanja na institucijo ali skupino institucij, za katero velja opustitev in ki je upravičene do jamstva.
4.Pristojni organi lahko odstavke 1, 2 in 3 uporabijo tudi za eno ali več podrejenih družb finančnega holdinga ali mešanega finančnega holdinga ter kot enotno likvidnostno podskupino nadzorujejo finančni holding ali mešani finančni holding ter podrejene družbe, za katere velja opustitev, ali samo podrejene družbe, za katere velja opustitev. Sklici na nadrejeno osebo v odstavkih 1, 2 in 3 zajemajo tudi finančni holding ali mešani finančni holding.
5.Pristojni organi lahko odstavke 1, 2 in 3 uporabijo tudi za institucije, ki so članice iste institucionalne sheme za zaščito vlog iz člena 113(7), če navedene institucije izpolnjujejo vse pogoje iz navedenega člena, in za druge institucije, povezane na način iz člena 113(6), če izpolnjujejo vse pogoje iz navedenega člena. Pristojni organi v tem primeru določijo eno od institucij, za katero velja opustitev, da izpolni del 6 na podlagi konsolidiranega položaja vseh institucij enotne likvidnostne podskupine.
6.Kadar se odobri opustitev v skladu z odstavki 1 do 5, lahko pristojni organi na ravni enotne likvidnostne podskupine uporabljajo tudi člen ali dele člena 86 Direktive 2013/36/EU, na posamični podlagi pa opustijo uporabo člena ali delov člena 86 Direktive 2013/36/EU.
Kadar se odobri opustitev v skladu z odstavki 1 do 5 za dele dela 6, ki se opustijo, pristojni organi uporabijo obveznosti poročanja iz člena 415 te uredbe na ravni enotne likvidnostne podskupine ter opustijo uporabo člena 415 na posamični podlagi.
7.Kadar se opustitev v skladu z odstavki 1 do 5 ne odobri za institucije, za katere je bila opustitev prej odobrena na posamični podlagi, pristojni organi upoštevajo čas, ki ga navedene institucije potrebujejo za pripravo na uporabo dela 6 ali njegovega dela, ter zagotovijo ustrezno prehodno obdobje, preden navedene določbe uporabijo za navedene institucije.“;
(7)člen 11 se nadomesti z naslednjim:
„Člen 11
Splošna obravnava
1.Za namene uporabe zahtev te uredbe na konsolidirani podlagi, se izrazi „institucije“, „nadrejene institucije v državi članici“, „EU nadrejena institucija“ in „nadrejena oseba“, odvisno od primera, nanašajo tudi na finančne holdinge in mešane finančne holdinge z dovoljenjem v skladu s členom 21a Direktive 2013/36/EU.
2.Nadrejene institucije v državi članici izpolnjujejo obveznosti iz delov 2 do 4 ter dela 7 na podlagi svojega konsolidiranega položaja v obsegu in na način, ki sta določena v členu 18. Nadrejene osebe in njihove podrejene družbe, za katere velja ta uredba, vzpostavijo ustrezno organizacijsko strukturo in ustrezne mehanizme notranjih kontrol, s čimer zagotovijo primerno obdelavo in posredovanje podatkov, potrebnih za konsolidacijo. Še zlasti zagotovijo, da podrejene družbe, za katere ta uredba ne velja, izvajajo ureditve, procese in mehanizme, ki zagotavljajo ustrezno konsolidacijo.
3.Z odstopanjem od odstavka 2 samo nadrejene institucije, določene kot subjekti v postopku reševanja, ki so GSPI ali del GSPI ali del GSPI zunaj EU, izpolnjujejo člen 92 na konsolidirani podlagi v obsegu in na način, ki sta določena v členu 18.
Samo EU nadrejene osebe, ki so pomembne podrejene družbe GSPI zunaj EU in niso subjekti v postopku reševanja, izpolnjujejo člen 92b na konsolidirani podlagi v obsegu in na način, ki sta določena v členu 18.
4.EU nadrejene institucije izpolnjujejo del 6 na podlagi svojega konsolidiranega položaja, kadar skupino sestavlja ena ali več kreditnih institucij ali investicijskih podjetij, ki imajo dovoljenje za opravljanje investicijskih storitev in dejavnosti iz točk (3) in (6) oddelka A Priloge I k Direktivi 2004/39/ES. Kadar so v skupini le investicijska podjetja, lahko pristojni organi, dokler ne prejmejo poročila Komisije iz člena 508(2) te uredbe, EU nadrejene institucije oprostijo izpolnjevanja dela 6 na konsolidirani podlagi, pri čemer upoštevajo naravo, obseg in kompleksnost dejavnosti investicijskega podjetja.
Kadar se je odobrila opustitev v skladu z odstavki 1 do 5 člena 8 institucije in, kjer je ustrezno, finančni holdingi ali mešani finančni holdingi, ki so del likvidnostne podskupine, izpolnjujejo del 6 na konsolidirani podlagi ali na subkonsolidirani podlagi likvidnostne podskupine.
5.Kadar se uporablja člen 10, centralni organ iz navedenega člena izpolnjuje zahteve iz delov 2 do 8 na podlagi konsolidiranega položaja celote, ki jo predstavlja centralni organ skupaj s svojimi povezanimi institucijami.
6.Brez poseganja v druge določbe iz te uredbe in iz Direktive 2013/36/EU lahko pristojni organi od institucij zahtevajo, da poleg obveznosti iz odstavkov 1 do 4 na subkonsolidirani podlagi izpolnjujejo tudi obveznosti iz delov 2 do 4 in 6 do 8 te uredbe ter iz naslova VII Direktive 2013/36/EU, če je to upravičeno za namene nadzora zaradi specifičnosti tveganja ali kapitalske strukture institucije ali kadar države članice sprejmejo nacionalno zakonodajo, v kateri se zahteva strukturna ločitev dejavnosti znotraj bančne skupine.
Uporaba pristopa iz prvega pododstavka ne posega v učinkovit nadzor na konsolidirani podlagi niti ne povzroči nesorazmernih negativnih učinkov na celoto ali dele finančnega sistema v drugih državah članicah ali v Uniji kot celoti oziroma ne predstavlja ali ustvarja ovir za delovanje notranjega trga.“;
(8)člen 12 se nadomesti z naslednjim:
„Člen 12
Konsolidiran izračun za GSPI z več subjekti v postopku reševanja
Kadar je več kot en subjekt, ki je GSPI in ki spada k isti GSPI, subjekt v postopku reševanja, EU nadrejena institucija navedene GSPI izračuna znesek kapitala in kvalificiranih obveznosti iz točke (a) člena 92a(1). Ta izračun se opravi na podlagi konsolidiranega položaja EU nadrejene institucije, kot če bi bila edini subjekt v postopku reševanja v okviru GSPI.
Kadar je znesek, izračunan v skladu s prvim pododstavkom, nižji od vsote zneskov kapitala in kvalificiranih obveznosti iz člena 92a(1)(a) vseh subjektov v postopku reševanja, ki pripadajo navedeni GSPI, organi za reševanje ukrepajo v skladu s členom 45d(3) in 45h(2) Direktive 2014/59/EU.
Kadar je znesek, izračunan v skladu s prvim pododstavkom, višji od vsote zneskov kapitala in kvalificiranih obveznosti iz člena 92a(1)(a) vseh subjektov v postopku reševanja, ki pripadajo navedeni GSPI, organi za reševanje lahko ukrepajo v skladu s členom 45d(3) in 45h(2) Direktive 2014/59/EU.“;
(9)člen 13 se nadomesti z naslednjim:
„Člen 13
Uporaba zahtev po razkritju na konsolidirani podlagi
1.EU nadrejene institucije izpolnjujejo del 8 na podlagi svojega konsolidiranega položaja.
Velike podrejene družbe EU nadrejenih institucij razkrijejo informacije iz členov 437, 438, 440, 442, 450, 451, 451a, 451d in 453 na posamični podlagi ali, kadar je to primerno v skladu s to uredbo in Direktivo 2013/36/EU, na subkonsolidirani podlagi.
2.Institucije, določene kot subjekti v postopku reševanja, ki so GSPI ali del GSPI, izpolnjujejo del 8 na podlagi svojega konsolidiranega finančnega položaja.
3.Prvi pododstavek odstavka 1 se ne uporablja za EU nadrejene institucije, EU nadrejene finančne holdinge, EU nadrejene mešane finančne holdinge ali subjekte v postopku reševanja, če so vključeni v enakovredna razkritja, ki jih na konsolidirani podlagi zagotovi nadrejena družba s sedežem v tretji državi.
Drugi pododstavek odstavka 1 se uporablja za podrejene družbe nadrejenih oseb s sedežem v tretjih državah, kadar se te podrejene družbe štejejo kot velike podrejene družbe.
4.Kadar se uporablja člen 10, centralni organ iz navedenega člena izpolnjuje del 8 na podlagi konsolidiranega položaja centralnega organa. Člen 18(1) se uporablja za centralni organ, pri čemer se njegove odvisne institucije obravnavajo kot podrejene družbe centralnega organa.“;
(10)člen 18 se nadomesti z naslednjim:
„Člen 18
Metode bonitetne konsolidacije
1.Institucije, finančni holdingi in mešani finančni holdingi, ki morajo izpolnjevati zahteve iz oddelka 1 tega poglavja na podlagi svojega konsolidiranega položaja, izvedejo popolno konsolidacijo vseh institucij in finančnih institucij, ki so njihove podrejene družbe. Odstavki 3 do 7 tega člena se ne uporabljajo, kadar se uporablja del 6 na podlagi konsolidiranega položaja institucije, finančnega holdinga ali mešanega finančnega holdinga ali na podlagi subkonsolidiranega položaja likvidnostne podskupine, kot je določeno v členih 8 in 10.
Institucije, ki morajo izpolnjevati zahteve iz člena 92a ali 92b na podlagi konsolidiranega položaja, izvedejo popolno konsolidacijo vseh institucij in finančnih institucij, ki so njihove podrejene družbe v zadevnih skupinah v postopku reševanja.
2.Kadar se zahteva konsolidiran nadzor v skladu s členom 111 Direktive 2013/36/EU, se družbe za pomožne storitve vključi v konsolidacijo v primerih in v skladu z metodami iz tega člena.
3.Kadar so družbe povezane v smislu člena 22(7) Direktive 2013/34/EU, pristojni organi določijo, kako naj se opravi konsolidacija.
4.Konsolidacijski nadzornik zahteva sorazmerno konsolidacijo glede na delež udeležbe kapitala v institucijah in finančnih institucijah, ki jih upravlja družba, vključena v konsolidacijo, skupaj z eno ali več družbami, ki niso vključene v konsolidacijo, če je odgovornost teh družb omejena z višino njihovega deleža v kapitalu.
5.Pri drugih oblikah udeležb ali kapitalskih povezavah, razen tistih iz odstavkov 1 in 4, pristojni organi odločijo, ali in kako se opravi konsolidacija. Zlasti lahko dovolijo ali zahtevajo uporabo kapitalske metode. Ta metoda pa kljub temu ne predstavlja osnove za vključitev zadevnih družb v nadzor na konsolidirani podlagi.
6.Pristojni organi se odločijo, ali in kako se opravi konsolidacija v naslednjih primerih:
(a)
kadar po mnenju pristojnih organov institucija izvaja pomemben vpliv na eno ali več institucij ali finančnih institucij, vendar ni udeležena v njihovem kapitalu ali z njimi ni drugače kapitalsko povezana, in
(b)
kadar se dve ali več institucij ali finančnih institucij upravljajo na enotni podlagi, tudi če to ni določeno v pogodbi, družbeni pogodbi ali statutu.
Pristojni organi zlasti lahko dovolijo ali zahtevajo uporabo metode iz člena 22(7) do (9) Direktive 2013/34/EU. Ta metoda pa kljub temu ni osnova za vključitev zadevnih družb v konsolidirani nadzor.
7.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih določi pogoje, v skladu s katerimi se izvede konsolidacija v primerih iz odstavkov 2 do 6 tega člena.
EBA predloži Komisiji navedene osnutke regulativnih tehničnih standardov do 31. decembra 2016.
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.“;
(11)člen 22 se nadomesti z naslednjim:
„Člen 22
Subkonsolidacija subjektov iz tretjih držav
1.Podrejene institucije uporabljajo zahteve iz členov 89 do 91 ter delov 3 in 4 na podlagi svojega subkonsolidiranega položaja, če imajo navedene institucije podrejeno družbo v tretji državi, ki je institucija ali finančna institucija, ali če so udeležene v taki družbi.
2.Z odstopanjem od odstavka 1 podrejene institucije lahko ne uporabljajo zahtev iz členov 89 do 91 ter delov 3 in 4 na podlagi svojega subkonsolidiranega položaja, kadar skupna sredstva njihove podrejene družbe v tretji državi predstavljajo manj kot 10 % skupnega zneska sredstev in zunajbilančnih postavk podrejene institucije.“;
(12)naslov dela 2 se nadomesti z naslednjim:
„KAPITAL IN KVALIFICIRANE OBVEZNOSTI“;
(13)v členu 33(1) se točka (c) nadomesti z naslednjim:
„(c) dobičkov in izgub, nastalih zaradi vrednotenja na pošteno vrednost, iz izvedenih finančnih obveznosti institucij, ki so posledica sprememb lastnega kreditnega tveganja institucije.“;
(14)v členu 36 se točka (j) nadomesti z naslednjim:
„(j) znesek postavk, ki se v skladu s členom 56 odbije od postavk dodatnega temeljnega kapitala v obsegu, ki presega postavke dodatnega temeljnega kapitala institucije;“;
(15)v členu 37 se doda naslednja točka (c):
„(c) znesek, ki se odbije, se zmanjša za znesek računovodskega prevrednotenja neopredmetenih sredstev podrejenih družb, ki izhajajo iz konsolidacije podrejenih družb in jih je mogoče pripisati osebam, ki niso podjetja, vključena v konsolidacijo v skladu z poglavjem 2 naslova II dela 1.“;
(16)v prvem pododstavku člena 39(2) se uvodno besedilo nadomesti z naslednjim:
„Odložene terjatve za davek, ki se ne nanašajo na prihodnji dobiček, so omejene na odložene terjatve za davek, ki izhajajo iz začasnih razlik, oblikovanih pred [datum, ko kolegij sprejme uredbo o spremembi], če so izpolnjeni vsi naslednji pogoji:“;
(17)v členu 45 se točka (i) točke (a) nadomesti z naslednjim:
„(i) datum zapadlosti kratke pozicije je enak datumu zapadlosti dolge pozicije ali po njem ali pa je preostala zapadlost dolge pozicije vsaj 365 dni;“;
(18)v členu 49 se na koncu odstavka 2 doda naslednji pododstavek:
„Ta odstavek se ne uporablja pri izračunu kapitala za namene zahtev iz členov 92a in 92b.“;
(19)člen 52(1) se spremeni:
(a)točka (a) se nadomesti z naslednjim:
„(a) institucija neposredno izda instrumente in ti so vplačani v celoti;“;
(b)točka (p) se nadomesti z naslednjim:
„(p) v skladu s pravom ali pogodbenimi določbami, ki urejajo instrumente, se na podlagi sklepa organa za reševanje o izvajanju pooblastil iz člena 59 Direktive 2014/59/EU znesek glavnice instrumentov trajno odpiše ali instrumente konvertira v instrumente navadnega lastniškega temeljnega kapitala;“;
(c)v odstavku 1 se dodata naslednji točki (q) in (r):
„(q) instrumenti se lahko izdajo samo v skladu z zakonodajo tretje države ali ta zanje velja, kadar je v skladu z navedeno zakonodajo izvajanje pooblastila za odpis ali konverzijo iz člena 59 Direktive 2014/59/EU učinkovito in izvršljivo na podlagi statutarnih določb ali pravno izvršljivih pogodbenih določb, ki priznavajo reševanje ali druge ukrepe odpisa ali konverzije;
(r) za instrumente ne veljajo nobeni dogovori o poravnavi ali pravice do pobota, ki bi ogrozili njihovo sposobnost pokrivanja izgub.“;
(20)v členu 56 se točka (e) nadomesti z naslednjim:
„(e) znesek postavk, ki se v skladu s členom 66 odbije od postavk dodatnega kapitala, v obsegu, ki presega postavke dodatnega kapitala institucije;“;
(21)v členu 59 se točka (i) točke (a) nadomesti z naslednjim:
„(i) datum zapadlosti kratke pozicije je enak datumu zapadlosti dolge pozicije ali po njem ali pa je preostala zapadlost dolge pozicije vsaj 365 dni;“;
(22)v členu 62 se točka (a) nadomesti z naslednjim:
„(a) kapitalske instrumente in podrejene dolgove, če so izpolnjeni pogoji iz člena 63 in v obsegu iz člena 64;“;
(23)člen 63 se spremeni:
(a)točka (a) se nadomesti z naslednjim:
„(a) institucija neposredno izda instrumente ali neposredno prejme podrejene dolgove, kot je ustrezno, in ti so v celoti vplačani;“;
(b)točka (d) se nadomesti z naslednjim:
„(d) terjatev na znesku glavnice instrumentov v skladu z določbami, ki urejajo instrumente, ali terjatev na znesku glavnice podrejenih dolgov v skladu z določbami, ki urejajo podrejene dolgove, kot je ustrezno, je podrejena vsem terjatvam iz instrumentov kvalificiranih obveznosti;“;
(c)točka (n) se nadomesti z naslednjim:
„(n) v skladu s pravom ali pogodbenimi določbami, ki urejajo instrumente, se na podlagi sklepa organa za reševanje o izvajanju pooblastil iz člena 59 Direktive 2014/59/EU znesek glavnice instrumentov trajno odpiše ali instrumente konvertira v instrumente navadnega lastniškega temeljnega kapitala;“;
(d)dodata se točki (o) in (p):
„(o) instrumenti se lahko izdajo samo v skladu z zakonodajo tretje države ali ta zanje velja, kadar je v skladu z navedeno zakonodajo izvajanje pooblastila za odpis ali konverzijo iz člena 59 Direktive 2014/59/EU učinkovito in izvršljivo na podlagi statutarnih določb ali pravno izvršljivih pogodbenih določb, ki priznavajo reševanje ali druge ukrepe odpisa ali konverzije;
(p) za instrumente ne veljajo nobeni dogovori o poravnavi ali pravice do pobota, ki bi ogrozili njihovo sposobnost pokrivanja izgub.“;
(24)člen 64 se nadomesti z naslednjim:
„Člen 64
Amortizacija instrumentov dodatnega kapitala
1.Celoten znesek instrumentov dodatnega kapitala s preostalo zapadlostjo več kot pet let šteje kot postavke dodatnega kapitala.
2.Obseg, v katerem se instrumenti dodatnega kapitala štejejo za postavke dodatnega kapitala v zadnjih petih letih zapadlosti instrumentov, se izračuna tako, da se rezultat izračuna iz točke (a) pomnoži z zneskom iz točke (b):
(a)
knjigovodska vrednost instrumentov ali podrejenih dolgov na prvi dan zadnjega petletnega obdobja njihove pogodbene zapadlosti, deljena s številom koledarskih dni v zadevnem obdobju;
(b)
število preostalih koledarskih dni pogodbene zapadlosti instrumentov ali podrejenih dolgov.“;
(25)v členu 66 se doda točka (e):
„(e) znesek postavk, ki se v skladu s členom 72e odbije od postavk kvalificiranih obveznosti, v obsegu, ki presega kvalificirane obveznosti institucije;“;
(26)v členu 69 se točka (i) točke (a) nadomesti z naslednjim:
„(i) datum zapadlosti kratke pozicije je enak datumu zapadlosti dolge pozicije ali po njem ali pa je preostala zapadlost dolge pozicije vsaj 365 dni;“;
(27)za členom 72 se vstavi naslednje poglavje 5a:
„POGLAVJE 5a
Kvalificirane obveznosti
Oddelek 1
Postavke in instrumenti kvalificiranih obveznosti
Člen 72a
Postavke kvalificiranih obveznosti
1.Postavke kvalificiranih obveznosti zajemajo naslednje, razen če spadajo v katero koli kategorijo izključenih obveznosti, določenih v odstavku 2:
(a)instrumente kvalificiranih obveznosti, kadar so izpolnjeni pogoji iz člena 72b, v obsegu, v katerem ne štejejo za postavke navadnega lastniškega temeljnega kapitala, dodatnega temeljnega kapitala in dodatnega kapitala;
(b)instrumente dodatnega kapitala s preostalo zapadlostjo vsaj eno leto, v obsegu, v katerem ne štejejo za postavke dodatnega kapitala v skladu s členom 64.
2.Z odstopanjem od odstavka 1 so iz postavk kvalificiranih obveznosti izvzete naslednje obveznosti:
(a)krite vloge;
(b)vpogledne vloge in kratkoročne vloge z originalno zapadlostjo manj kot eno leto;
(c)del upravičenih vlog fizičnih oseb ter mikro, malih in srednjih podjetij, ki presega raven kritja iz člena 6 Direktive 2014/49/EU;
(d)vloge, ki bi bile upravičene vloge fizičnih oseb ter mikro, malih in srednjih podjetij, če ne bi bile vplačane pri podružnicah institucij s sedežem v Uniji, ki se nahajajo zunaj Unije;
(e)zavarovane obveznosti, vključno s kritimi obveznostmi in obveznostmi v obliki finančnih instrumentov, ki so uporabljene za varovanje pred tveganjem, ki so sestavni del kritnega premoženja in so v skladu z nacionalno zakonodajo zavarovane na podoben način kot krite obveznice, pod pogojem, da vsa zavarovana sredstva v zvezi s kritnim premoženjem krite obveznice ostanejo nespremenjena, ločena in zadostna ter da izključujejo vse dele zavarovane obveznosti ali obveznosti, za katero se je zastavilo zavarovanje s premoženjem, ki presega vrednost sredstev, jamstva, zastavne pravice ali premoženja, s katerim so krite;
(f)vse obveznosti, ki so posledica posedovanja sredstev ali denarja strank, vključno s sredstvi ali denarjem strank, ki se poseduje v imenu kolektivnih naložbenih podjemov, pod pogojem, da je takšna stranka zaščitena z veljavnim insolvenčnim pravom;
(g)vse obveznosti, ki so posledica fiduciarnega razmerja med subjektom v postopku reševanja ali katero koli od njegovih podrejenih družb (kot fiduciarjem) in drugo osebo (kot upravičencem), pod pogojem, da je takšen upravičenec zaščiten z veljavnim insolvenčnim ali civilnim pravom;
(h)obveznosti do institucij, razen obveznosti do subjektov, ki so del iste skupine, z originalno zapadlostjo, krajšo od sedem dni;
(i)obveznosti do sistemov ali operaterjev sistemov, določenih v skladu z Direktivo 98/26/ES, ali njihovih udeležencev, ki so posledica sodelovanja v takšnem sistemu in katerih preostala zapadlost je krajša od sedem dni;
(j)obveznost do koga od naslednjih:
(I)delojemalca v povezavi z obračunano plačo, pokojninskimi prejemki ali drugimi fiksnimi nadomestili, razen spremenljivega dela nadomestila, ki ga ne ureja zakon ali kolektivna pogodba, in razen spremenljivega dela nadomestila za pomembne nosilce tveganja iz člena 92(2) Direktive 2013/36/EU;
(II)komercialnega ali trgovinskega upnika, kadar obveznost izhaja iz dobave blaga ali zagotavljanja storitev, ki so kritične za vsakodnevno opravljanje dejavnosti institucije ali subjekta, instituciji ali nadrejeni osebi, vključno s storitvami informacijske tehnologije, komunalnimi storitvami ter najemom, servisiranjem in vzdrževanjem prostorov;
(III)davčnih organov in organov za socialno varstvo, če imajo te obveznosti prednost v skladu z veljavnim pravom;
(IV)sistemov zajamčenih vlog, kadar obveznost izhaja iz prispevkov, ki jih je treba plačati v skladu z Direktivo 2014/49/EU;
(k)obveznosti, ki izhajajo iz izvedenih finančnih instrumentov;
(l)obveznosti, ki izhajajo iz dolžniških instrumentov z vgrajenimi izvedenimi finančnimi instrumenti.
Člen 72b
Instrumenti kvalificiranih obveznosti
1.Obveznosti štejejo za instrumente kvalificiranih obveznosti pod pogojem, da izpolnjujejo pogoje iz tega člena, in samo v obsegu, določenem v tem členu.
2.Obveznosti štejejo za instrumente kvalificiranih obveznosti, če so izpolnjeni vsi naslednji pogoji:
(a)obveznosti izda ali dodeli neposredno institucija, kot je ustrezno, in so v celoti vplačane;
(b)obveznosti ni kupil kdo od naslednjih:
(I)institucija ali subjekt, vključen v isto skupino v postopku reševanja;
(II) družbe, v kateri ima institucija neposredno ali posredno udeležbo v obliki imetništva, neposredno ali z obvladovanjem 20 % ali več glasovalnih pravic ali kapitala družbe;
(c)subjekt v postopku reševanja ni neposredno ali posredno financiral nakupa obveznosti;
(d)terjatev na znesku glavnice obveznosti v skladu z določbami, ki urejajo instrumente, je v celoti podrejena terjatvam, ki izhajajo iz izključenih obveznosti iz člena 72a(2). Zahteva po podrejenosti se šteje kot izpolnjena v naslednjih situacijah:
(I)pogodbene določbe, ki urejajo obveznosti, določajo, da je v primeru običajnega insolvenčnega postopka, kot je opredeljen v točki 47 člena 2(1) Direktive 2014/59/EU, terjatev na znesku glavnice instrumentov podrejena terjatvam, ki izhajajo iz katere koli izključene obveznosti iz člena 72a(2);
(II)zakonodaja, ki ureja obveznosti, določa, da je v primeru običajnega insolvenčnega postopka, kot je opredeljen v točki 47 člena 2(1) Direktive 2014/59/EU, terjatev na znesku glavnice instrumentov podrejena terjatvam, ki izhajajo iz katere koli izključene obveznosti iz člena 72a(2);
(e)instrumente izda subjekt v postopku reševanja, ki v svoji bilanci stanja nima izključenih obveznosti iz člena 72a(2), ki so uvrščene kot enakovredne ali podrejene instrumentom kvalificiranih obveznosti;
(f)obveznosti niso zavarovane ali pokrite z jamstvom ali drugo ureditvijo, ki izboljšuje prednost terjatev pri poplačilu, s strani katerega koli od naslednjih:
(I)institucije ali njenih podrejenih družb;
(II)nadrejene osebe institucije ali njenih podrejenih družb;
(III)katere koli družbe, ki je tesno povezana s subjekti iz točk (i) in (ii);
(g)za obveznosti ne veljajo nobeni dogovori o poravnavi ali pravice do pobota, ki bi pri reševanju ogrozili njihovo sposobnost pokrivanja izgub;
(h)določbe, ki urejajo obveznosti, ne vključujejo nobene spodbude za institucijo, da odpokliče, odkupi ali izplača znesek glavnice pred njeno zapadlostjo ali ga predčasno odplača, kot je ustrezno;
(i)lastniki instrumentov ob upoštevanju člena 72c(2) obveznosti ne morejo izplačati pred njihovo zapadlostjo;
(j)če obveznosti vključujejo eno ali več opcij odpoklica ali predčasnega odplačila, kot je ustrezno, se opcije uveljavijo izključno po lastni presoji izdajatelja;
(k)obveznosti se lahko odpokličejo, odkupijo ali izplačajo ali predčasno odplačajo samo, kadar so izpolnjeni pogoji iz členov 77 in 78;
(l)v določbah, ki urejajo obveznosti, ni eksplicitno ali implicitno navedeno, da bo oziroma bi lahko institucija obveznosti odpoklicala, odkupila, izplačala, ali predčasno odplačala, kot je ustrezno za subjekt v postopku reševanja, razen v primeru insolventnosti ali likvidacije institucije, in tudi institucija tega na noben način ne navaja;
(m)določbe, ki urejajo obveznost, imetniku ne dajejo pravice do pospešitve prihodnjega izplačila obresti ali glavnice, razen v primeru insolventnosti ali likvidacije subjekta v postopku reševanja;
(n)raven izplačil obresti ali dividend, kot je ustrezno, se za obveznosti ne spremeni na podlagi bonitete subjekta v postopku reševanja ali njegove nadrejene osebe;
(o)v skladu s pogodbenimi določbami, ki urejajo obveznosti, se v primeru, da organ za reševanje izvaja pooblastila o odpisu in konverziji v skladu s členom 48 Direktive 2014/59/EU, znesek glavnice obveznosti trajno odpiše ali obveznosti konvertira v instrumente navadnega lastniškega temeljnega kapitala.
3.Poleg obveznosti iz odstavka 2 se obveznosti štejejo kot instrumenti kvalificiranih obveznosti do celotnega zneska, ki ne presega 3,5 % skupnega zneska izpostavljenosti tveganju, izračunanega v skladu z odstavkoma 3 in 4 člena 92, če:
(a)so izpolnjeni vsi pogoji iz odstavka 2, razen pogoja v točki (d);
(b)so obveznosti uvrščene enakovredno najnižje uvrščenim izključenim obveznostim iz člena 72a(2) in
(c)vključitev navedenih obveznosti v postavke kvalificiranih obveznosti nima pomembnega negativnega vpliva na rešljivost institucije, kot jo je potrdil organ za reševanje po oceni elementov iz točk (b) in (c) člena 45b(3) Direktive 2014/59/EU.
Institucija lahko sklene, da obveznosti iz prvega pododstavka ne bo vključila med postavke kvalificiranih obveznosti.
4.Kadar institucija sprejme sklep iz drugega pododstavka odstavka 3, se obveznosti štejejo kot instrumenti kvalificiranih obveznosti poleg obveznosti iz odstavka 2, če:
(a)je sklep institucije, da ne bo vključila obveznosti iz prvega pododstavka odstavka 3 med postavke kvalificiranih obveznosti, veljaven v skladu z odstavkom 5;
(b)so izpolnjeni vsi pogoji iz odstavka 2, razen pogoja v točki (d) navedenega odstavka;
(c)so obveznosti uvrščene enakovredno ali nadrejene najnižje uvrščenim izključenim obveznostim iz člena 72a(2);
(d)znesek izključenih obveznosti iz člena 72a(2), ki so uvrščene enakovredno ali podrejene obveznostim v insolventnosti, v bilanci stanja institucije ne presega 5 % zneska kapitala in kvalificiranih obveznosti institucije;
(e)vključitev navedenih obveznosti v postavke kvalificiranih obveznosti nima pomembnega negativnega vpliva na rešljivost institucije, kot jo je potrdil organ za reševanje po oceni elementov iz točk (b) in (c) člena 45b(3) Direktive 2014/59/EU.
5.V sklepu iz drugega pododstavka odstavka 3 se navede, ali institucija namerava vključiti obveznosti iz odstavka 4 v postavke kvalificiranih obveznosti ali da obveznosti iz odstavkov 3 in 4 ne bo vključila v postavke kvalificiranih obveznosti. Institucija se lahko odloči, da obveznosti iz odstavkov 3 in 4 ne bo vključila v postavke kvalificiranih obveznosti.
Sklep se objavi v letnem poročilu in začne veljati 6 mesecev po objavi poročila. Sklep velja vsaj eno leto.
6.Pristojni organ se pri ugotavljanju, ali so pogoji iz tega člena izpolnjeni, posvetuje z organom za reševanje.
Člen 72c
Amortizacija instrumentov kvalificiranih obveznosti
1.Instrumenti kvalificiranih obveznosti s preostalo zapadlostjo vsaj eno leto se v celoti štejejo za postavke kvalificiranih obveznosti.
Instrumenti kvalificiranih obveznosti s preostalo zapadlostjo manj kot eno leto ne štejejo za postavke kvalificiranih obveznosti.
2.Kadar instrument kvalificiranih obveznosti vključuje imetnikovo opcijo odkupa, ki se lahko uveljavlja pred originalno navedeno zapadlostjo instrumenta, se za namene odstavka 1 zapadlost instrumenta opredeli kot najzgodnejši datum, na katerega lahko imetnik uveljavlja opcijo odkupa in zahteva odkup ali izplačilo instrumenta.
Člen 72d
Posledice v primeru prenehanja izpolnjevanja pogojev primernosti
Kadar instrument kvalificiranih obveznosti preneha izpolnjevati veljavne pogoje iz člena 72b, obveznosti takoj prenehajo šteti za instrumente kvalificiranih obveznosti.
Obveznosti iz člena 72b(2) lahko še naprej štejejo za instrumente kvalificiranih obveznosti, če štejejo za instrumente kvalificiranih obveznosti v skladu s členom 72b(3) ali 72b(4).
Oddelek 2
Odbitki od postavk kvalificiranih obveznosti
Člen 72e
Odbitki od postavk kvalificiranih obveznosti
1.Institucije, za katere velja člen 92a, od postavk kvalificiranih obveznosti odbijejo naslednje:
(a)neposredne, posredne in sintetične deleže institucije v lastnih instrumentih kvalificiranih obveznosti, vključno z lastnimi obveznostmi, ki bi jih institucija morda bila dolžna kupiti zaradi obstoječih pogodbenih obveznosti;
(b)neposredne, posredne in sintetične deleže institucije v instrumentih kvalificiranih obveznosti subjektov, ki so GSPI, s katerimi ima institucija vzajemne navzkrižne deleže, za katere pristojni organ meni, da so bili oblikovani z namenom umetnega povečanja sposobnosti pokrivanja izgub in dokapitalizacije subjekta v postopku reševanja;
(c)ustrezen znesek neposrednih, posrednih in sintetičnih deležev v instrumentih kvalificiranih obveznosti subjektov, ki so GSPI, ki se določi v skladu s členom 72i, kadar institucija v teh subjektih nima pomembne naložbe;
(d)neposredne, posredne in sintetične deleže institucije v instrumentih dodatnega kapitala subjektov, ki so GSPI, kadar ima institucija v teh subjektih pomembno naložbo, razen pozicij iz izvedbe prve prodaje teh instrumentov z obveznostjo odkupa, ki jih je institucija imela pet delovnih dni ali manj.
2.Za namene tega oddelka se vsi instrumenti, uvrščeni enakovredno instrumentom kvalificiranih obveznosti, obravnavajo kot instrumenti kvalificiranih obveznosti, razen instrumentov, ki so uvrščeni enakovredno z instrumenti, priznanimi kot kvalificirane obveznosti v skladu s členom 72b(3) in (4).
3.Za namene tega oddelka institucije lahko izračunajo znesek deležev v instrumentih kvalificiranih obveznosti iz člena 72b(3):

pri čemer velja:
h
= znesek deležev v instrumentih kvalificiranih obveznosti iz člena 72b(3);
i
= indeks, ki označuje institucijo izdajateljico;
Hi
= skupni znesek deležev kvalificiranih obveznosti institucije izdajateljice i iz člena 72b(3);
li
= znesek obveznosti, ki ga institucija izdajateljica i vključi v postavke kvalificiranih obveznosti znotraj omejitev, določenih v členu 72b(3), v skladu z zadnjimi razkritji institucije izdajateljice;
Li
= skupni znesek zapadlih obveznosti institucije izdajateljice i iz člena 72b(3) v skladu z zadnjimi razkritji izdajatelja.
4.Kadar ima EU nadrejena institucija ali nadrejena oseba v državi članici, za katero velja člen 92a, neposredne, posredne ali sintetične deleže v kapitalskih instrumentih ali instrumentih kvalificiranih obveznosti ene ali več podrejenih družb, ki ne spadajo v isto skupino v postopku reševanja kot nadrejena institucija, lahko organ za reševanje navedene nadrejene institucije po posvetovanju z organi za reševanje vseh zadevnih podrejenih družb nadrejeni instituciji dovoli odstopanje od odstavkov 1(c), 1(d) in 2, tako da odbije nižji znesek, ki ga določi matični organ za reševanje. Ta nižji znesek mora biti vsaj enak znesku (m), ki se izračuna na naslednji način:
 pri čemer velja:
i
= indeks, ki označuje podrejeno družbo;
Oi
= znesek kapitalskih instrumentov, ki jih je izdala podrejena družba i, ki ga je nadrejena institucija pripoznala v konsolidiranem kapitalu;
Pi
= znesek instrumentov kvalificiranih obveznosti, ki jih je izdala podrejena družba i in ki ga poseduje nadrejena institucija;
rRG
= količnik, ki se uporablja za posamezno skupino v postopku reševanja, v skladu s točko (a) člena 92a(1) in členom 45d Direktive 2014/59/EU;
Ri
= skupni znesek izpostavljenosti tveganju subjekta i, ki je GSPI, izračunan v skladu s členom 92(3) in (4).
Kadar lahko nadrejena institucija odbije nižji znesek v skladu s prvim pododstavkom, podrejena družba razliko med zneskom, izračunanim v skladu z odstavki 1(c), 1(d) in (2), ter tem nižjim zneskom odšteje od ustreznega elementa kapitala in kvalificiranih obveznosti.
Člen 72f
Odbitek deležev v lastnih instrumentih kvalificiranih obveznosti
Institucije za namene člena 72e(1)(a) deleže izračunajo na podlagi bruto dolgih pozicij ob upoštevanju naslednjih izjem:
(a)institucije lahko izračunajo znesek deležev na podlagi neto dolge pozicije, če sta izpolnjena oba naslednja pogoja:
(I)dolge in kratke pozicije so v isti osnovni izpostavljenosti ter kratke pozicije ne vključujejo tveganja nasprotne stranke;
(II)dolge in kratke pozicije so oboje v trgovalni knjigi ali oboje v netrgovalni knjigi;
(b)institucije določijo znesek, ki se odbije, za neposredne, posredne in sintetične deleže vrednostnih papirjev v indeksu tako, da izračunajo osnovno izpostavljenost do lastnih instrumentov kvalificiranih obveznosti v teh indeksih;
(c)institucije lahko neto dolge pozicije v lastnih instrumentih kvalificiranih obveznosti, ki izhajajo iz deležev vrednostnih papirjev v indeksu, pobotajo s kratkimi pozicijami v lastnih instrumentih kvalificiranih obveznosti, ki izhajajo iz kratkih pozicij v osnovnih indeksih, tudi kadar te kratke pozicije vključujejo tveganje nasprotne stranke, če sta izpolnjena oba naslednja pogoja;
(I)dolge in kratke pozicije so v istih osnovnih indeksih;
(II)dolge in kratke pozicije so oboje v trgovalni knjigi ali oboje v netrgovalni knjigi.
Člen 72g
Osnova za odbitke od postavk kvalificiranih obveznosti
Za namene točk (b), (c) in (d) člena 72e(1) institucije odbijejo bruto dolge pozicije, za katere veljajo izjeme iz členov 72h do 72i.
Člen 72h
Odbitki deležev v kvalificiranih obveznosti drugih subjektov, ki so GSPI
Institucije, ki ne uporabijo izjeme iz člena 72j, izvedejo odbitke iz točk (c) in (d) člena 72e(1) v skladu z naslednjim:
(a)neposredne, posredne in sintetične deleže v instrumentih kvalificiranih obveznosti lahko izračunajo na osnovi neto dolge pozicije v isti osnovni izpostavljenosti, če sta izpolnjena oba naslednja pogoja:
(I)zapadlost kratke pozicije sovpada z zapadlostjo dolge pozicije ali pa ima preostalo zapadlost vsaj eno leto;
(II)kratke in dolge pozicije so oboje v trgovalni knjigi ali oboje v netrgovalni knjigi;
(b)znesek, ki se odbije, za neposredne, posredne in sintetične deleže vrednostnih papirjev v indeksu, določijo z vpogledom v osnovno izpostavljenost do instrumentov kvalificiranih obveznosti v teh indeksih.
Člen 72i
Odbitek kvalificiranih obveznosti, kadar institucija nima pomembne naložbe v subjektih, ki so GSPI
1.Institucije za namene člena 72e(1)(c) izračunajo ustrezni znesek, ki se odbije, tako da znesek iz točke (a) tega odstavka pomnožijo s faktorjem, dobljenim z izračunom iz točke (b) tega odstavka:
(a)celoten znesek neposrednih, posrednih in sintetičnih deležev institucije v instrumentih navadnega lastniškega temeljnega kapitala, dodatnega temeljnega kapitala in dodatnega kapitala subjektov finančnega sektorja ter v instrumentih kvalificiranih obveznosti subjektov, ki so GSPI, v katerih institucija nima pomembne naložbe, ki presega 10 % postavk navadnega lastniškega temeljnega kapitala institucije, izračunanega po uporabi naslednjega:
(I)členov 32 do 35;
(II)točk (a) do (g), točk k(ii) do (v) in točke (l) člena 36(1), brez zneska, ki se odbije za odložene terjatve za davek, ki se nanašajo na prihodnji dobiček in izhajajo iz začasnih razlik;
(III)členov 44 in 45;
(b)znesek neposrednih, posrednih in sintetičnih deležev institucije v instrumentih dodatnega kapitala subjektov, ki so GSPI, v katerih institucija nima pomembne naložbe, deljen s celotnim zneskom vseh neposrednih, posrednih in sintetičnih deležev institucije v instrumentih navadnega lastniškega temeljnega kapitala, dodatnega temeljnega kapitala in dodatnega kapitala subjektov finančnega sektorja ter v instrumentih kvalificiranih obveznosti subjektov, ki so GSPI, v katerih subjekt v postopku reševanja nima pomembne naložbe.
2.Institucije iz zneskov iz odstavka 1(a) in izračuna faktorja iz odstavka 1(b) izključijo pozicije iz izvedbe prve prodaje zadevnih instrumentov z obveznostjo odkupa, ki jih je institucija imela pet delovnih dni ali manj.
3.Znesek, ki se odbije v skladu z odstavkom 1, se porazdeli med vse instrumente kvalificiranih obveznosti subjekta, ki je GSPI, ki jih ima institucija. Institucije določijo znesek vsakega instrumenta kvalificiranih obveznosti, ki se odbije v skladu z odstavkom 1, tako da znesek iz točke (a) tega odstavka pomnožijo z razmerjem iz točke (b) tega odstavka:
(a)znesek deležev, ki se odbije v skladu z odstavkom 1;
(b)razmerje celotnega zneska neposrednih, posrednih in sintetičnih deležev institucije v instrumentih kvalificiranih obveznosti subjektov, ki so GSPI, v katerih institucija nima pomembne naložbe, ki jih predstavlja vsak instrument kvalificiranih obveznosti, ki ga ima institucija.
4.Znesek deležev iz člena 72e(1)(c), ki je enak ali nižji od 10 % postavk navadnega lastniškega temeljnega kapitala institucije po uporabi določb iz odstavka 1(a)(i), (ii) in (iii), se ne odbije in zanj veljajo ustrezna utež tveganja v skladu s poglavjem 2 ali 3 naslova II dela 3 ter zahteve iz naslova IV dela 3, kot je ustrezno.
5.Institucije določijo znesek vsakega instrumenta kvalificiranih obveznosti, ki je prilagojen tveganju v skladu z odstavkom 4, tako, da znesek deležev, ki mora biti prilagojen tveganju v skladu z odstavkom 4, pomnožijo z razmerjem, ki je rezultat izračuna iz odstavka 3(b).
Člen 72j
Izjeme pri odbitkih od postavk kvalificiranih obveznosti za trgovalno knjigo
1.Institucije se lahko odločijo, da ne bodo odbile določenega dela svojih neposrednih, posrednih in sintetičnih deležev v instrumentih kvalificiranih obveznosti, ki je skupaj in merjen na bruto dolgi osnovi enak ali manjši od 5 % postavk navadnega lastniškega temeljnega kapitala institucije po uporabi členov 32 do 36 pod pogojem, da so izpolnjena oba naslednja pogoja:
(a)deleži so v trgovalni knjigi;
(b)instrumenti kvalificiranih obveznosti so v posesti največ 30 delovnih dni.
2.Za znesek postavk, ki se ne odbijejo v skladu z odstavkom 1, veljajo kapitalske zahteve za postavke iz trgovalne knjige.
3.Kadar pogoji iz odstavka 1 v primeru deležev, ki se odbijejo v skladu z navedenim odstavkom, niso več izpolnjeni, se deleži odbijejo v skladu s členom 72g, ne da bi se uporabile izjeme iz členov 72h in 72i.
Oddelek 3
Kapital in kvalificirane obveznosti
Člen 72k
Kvalificirane obveznosti
Kvalificirane obveznosti institucije so sestavljene iz postavk kvalificiranih obveznosti institucije po odbitkih iz člena 72e.
Člen 72l
Kapital in kvalificirane obveznosti
Kapital in kvalificirane obveznosti institucije so sestavljeni iz vsote njenega kapitala in njenih kvalificiranih obveznosti.“;
(28)v naslovu I dela 2 se poglavje 6 nadomesti z naslednjim:
„Splošne zahteve glede kapitala in kvalificiranih obveznosti“;
(29)člen 73 se spremeni:
(a)naslov se nadomesti z naslednjim:
„Razdelitve pri instrumentih“;
(b)odstavki 1, 2, 3 in 4 se nadomestijo z naslednjim:
„1. Kapitalski instrument in obveznosti, za katere se lahko institucija po lastni presoji odloči izplačati razdelitve v obliki, ki ni denar ali kapitalski instrument, se ne morejo šteti za instrumente navadnega lastniškega temeljnega kapitala, dodatnega temeljnega kapitala, dodatnega kapitala ali kvalificiranih obveznosti, če institucija ni pridobila predhodnega dovoljenja pristojnih organov.
2. Pristojni organi izdajo dovoljenje iz odstavka 1 le, če menijo, da so izpolnjeni vsi naslednji pogoji:
(a)lastna presoja iz odstavka 1 ali možna oblika izplačila razdelitev ne bi negativno vplivala na zmožnost institucije, da prekliče izplačila na podlagi instrumenta;
(b)lastna presoja iz odstavka 1 ali možna oblika izplačila razdelitev ne bi negativno vplivala na zmožnost instrumenta za pokrivanje izgub;
(c)lastna presoja iz odstavka 1 ali možna oblika izplačila razdelitev tudi sicer ne bi zmanjšala kakovosti kapitalskega instrumenta ali obveznosti.
Pristojni organ se pred izdajo dovoljenja iz odstavka 1 z organom za reševanje posvetuje o tem, ali institucija izpolnjuje navedene pogoje.
3. Kapitalski instrumenti in obveznosti, za katere se lahko pravna oseba, ki ni institucija, ki jih je izdala, po lastni presoji odloči izplačati razdelitve ali zahteva izplačilo razdelitev pri navedenih instrumentih ali obveznostih v obliki, ki ni denar ali kapitalski instrument, se ne morejo šteti za instrumente navadnega lastniškega temeljnega kapitala, dodatnega temeljnega kapitala, dodatnega kapitala ali kvalificiranih obveznosti.
4. Institucije lahko uporabijo splošni tržni indeks kot eno izmed podlag za določitev ravni izplačil razdelitev na instrumente dodatnega temeljnega kapitala, dodatnega kapitala in kvalificiranih obveznosti.“;
(c)odstavek 6 se nadomesti z naslednjim:
„6. Institucije poročajo o splošnih tržnih indeksih, na katere se sklicujejo njihovi kapitalski instrumenti in instrumenti kvalificiranih obveznosti, in jih razkrijejo.“;
(30)v členu 75 se uvodno besedilo nadomesti z naslednjim:
„Šteje se, da so zahteve glede zapadlosti kratkih pozicij iz člena 45(a), 59(a), 69(a) in 72h(a) pri obstoječih pozicijah izpolnjene, če sta izpolnjena naslednja pogoja:“;
(31)v členu 76 se odstavki 1, 2 in 3 nadomestijo z naslednjim:
„1. Institucije lahko za namene člena 42(a), 45(a), 57(a), 59(a), 67(a), 69(a) in 72h(a) znesek dolgih pozicij v kapitalskem instrumentu zmanjšajo za del indeksa, ki ga predstavlja ista varovana osnovna izpostavljenost, če sta izpolnjena oba naslednja pogoja:
(a)varovana dolga pozicija in kratka pozicija v indeksu, ki se uporablja za varovanje te dolge pozicije, sta obe vključeni v trgovalno knjigo ali v netrgovalno knjigo;
(b)poziciji iz točke (a) sta v bilanci stanja institucije merjeni po pošteni vrednosti.
2. Če je pristojni organ izdal predhodno dovoljenje, lahko institucija uporabi konservativno oceno osnovne izpostavljenosti institucije do instrumentov, vključenih v indekse, kot alternativo izračunu svoje izpostavljenosti do postavk iz ene ali več naslednjih točk:
(a)lastnih instrumentov navadnega lastniškega temeljnega kapitala, dodatnega temeljnega kapitala, dodatnega kapitala in kvalificiranih obveznosti, ki so vključeni v indekse;
(b)instrumentov navadnega lastniškega temeljnega kapitala, dodatnega temeljnega kapitala in dodatnega kapitala subjektov finančnega sektorja, ki so vključeni v indekse;
(c)instrumentov kvalificiranih obveznosti, ki so vključeni v indekse.
3. Pristojni organi izdajo dovoljenje iz odstavka 2 le, kadar jim institucija zadovoljivo dokaže, da bi spremljanje osnovne izpostavljenosti do postavk iz ene ali več točk odstavka 2, kakor je ustrezno, zanjo pomenilo operativno obremenitev.“;
(32)člen 77 se nadomesti z naslednjim:
„Člen 77
Pogoji za zmanjšanje kapitala in kvalificiranih obveznosti
Institucija pridobi predhodno dovoljenje pristojnega organa za eno ali oboje od naslednjega:
(a)zmanjšanje, odkup ali izplačilo instrumentov navadnega lastniškega temeljnega kapitala, ki jih je izdala institucija, na način, ki je dovoljen na podlagi veljavne nacionalne zakonodaje;
(b)izvedba odpoklica, odkupa, odplačila ali izplačila instrumentov dodatnega temeljnega kapitala, dodatnega kapitala ali kvalificiranih obveznosti, kot je ustrezno, pred datumom njihove pogodbene zapadlosti.“;
(33)člen 78 se nadomesti z naslednjim:
„Člen 78
Dovoljenje nadzornika za zmanjšanje kapitala in kvalificiranih obveznosti
1.Pristojni organ instituciji izda dovoljenje za zmanjšanje, izplačilo, odpoklic ali odkup instrumentov navadnega lastniškega temeljnega kapitala, dodatnega temeljnega kapitala, dodatnega kapitala ali kvalificiranih obveznosti, če je izpolnjen kateri koli od naslednjih pogojev:
(a)
institucija instrumente iz člena 77 pred ali istočasno z aktivnostjo iz člena 77 nadomesti z enako ali bolj kakovostnimi kapitalskimi instrumenti ali instrumenti kvalificiranih obveznosti pod pogoji, ki so vzdržni za dohodkovno zmogljivost institucije;
(b)institucija je pristojnemu organu zadovoljivo dokazala, da bi kapital in kvalificirane obveznosti institucije po zadevnem dejanju presegli zahteve iz te uredbe, Direktive 2013/36/EU in Direktive 2014/59/EU v obsegu, ki ga pristojni organ oceni kot potrebnega.
Pristojni organ se pred odobritvijo dovoljenja posvetuje z organom za reševanje.
Kadar institucija zagotovi dovolj zaščitnih ukrepov za svojo zmožnost poslovanja s kapitalom, višjim od zahtev iz te uredbe, Direktive 2013/36/EU in Direktive 2014/59/EU, lahko organ za reševanje po posvetu s pristojnim organom navedeni instituciji izda splošno predhodno dovoljenje za izvedbo odpoklica, odkupa, odplačila ali izplačila instrumentov kvalificiranih obveznosti, za katero veljajo merila, ki zagotavljajo, da bodo vse takšne prihodnje aktivnosti skladne s pogoji iz točk (a) in (b) tega odstavka. To splošno predhodno dovoljenje se izda samo za določeno obdobje, ki ne presega enega leta, in ga je nato mogoče obnoviti. Splošno predhodno dovoljenje se izda samo za vnaprej določen znesek, ki ga določi organ za reševanje. Organi za reševanje obvestijo pristojne organe o vseh izdanih splošnih predhodnih dovoljenjih.
Kadar institucija zagotovi dovolj zaščitnih ukrepov za svojo zmožnost poslovanja s kapitalom, višjim od zahtev iz te uredbe, Direktive 2013/36/EU in Direktive 2014/59/EU, lahko pristojni organ po posvetu z organom za reševanje navedeni instituciji izda splošno predhodno dovoljenje za izvedbo odpoklica, odkupa, odplačila ali izplačila instrumentov kvalificiranih obveznosti, za katero veljajo merila, ki zagotavljajo, da bodo vse takšne prihodnje aktivnosti skladne s pogoji iz točk (a) in (b) tega odstavka. To splošno predhodno dovoljenje se izda samo za določeno obdobje, ki ne presega enega leta, in ga je nato mogoče obnoviti. Splošno predhodno dovoljenje se izda za vnaprej določen znesek, ki ga določi pristojni organ. Pri instrumentih navadnega lastniškega temeljnega kapitala navedeni vnaprej določeni znesek ne presega 3 % zadevne izdaje in ne presega 10 % zneska, za katerega navaden lastniški temeljni kapital presega vsoto zahtev za navaden lastniški temeljni kapital, določenih v tej uredbi, Direktivi 2013/36/EU in Direktivi 2014/59/EU, v obsegu, ki ga pristojni organ oceni kot potrebnega. Pri instrumentih dodatnega temeljnega kapitala ali instrumentih dodatnega kapitala navedeni vnaprej določeni znesek ne presega 10 % zadevne izdaje in ne presega 3 % skupnega zneska zapadlih instrumentov dodatnega temeljnega kapitala ali instrumentov dodatnega kapitala, kot je ustrezno. Pri instrumentih kvalificiranih obveznosti vnaprej določeni znesek določi organ za reševanje po posvetovanju s pristojnim organom
Pristojni organi umaknejo splošno predhodno dovoljenje, če institucija prekrši merila, določena za navedeno dovoljenje.
2.Pristojni organi pri ocenjevanju vzdržnosti nadomestnih instrumentov za dohodkovno zmogljivost institucije iz točke (a) odstavka 1 preučijo, v kolikšni meri bi bili nadomestni kapitalski instrumenti in obveznosti dražji za institucijo od tistih, ki bi jih nadomestili.
3.Kadar institucija izvede aktivnost iz člena 77(a) in veljavna nacionalna zakonodaja prepoveduje zavrnitev odkupa instrumentov navadnega lastniškega temeljnega kapitala iz člena 27, lahko pristojni organ opusti pogoje iz odstavka 1 tega člena, če zahteva, da institucija ustrezno omeji odkup teh instrumentov.
4.Pristojni organi lahko institucijam dovolijo, da instrumente dodatnega temeljnega kapitala ali dodatnega kapitala odpokličejo, odkupijo, odplačajo ali izplačajo v petih letih od datuma njihove izdaje, kadar so izpolnjeni pogoji iz odstavka 1 in kateri koli od naslednjih pogojev:
(a)spremeni se regulativna razvrstitev teh instrumentov, ki bi verjetno povzročila njihovo izključitev iz kapitala ali prerazporeditev v kategorijo kapitala nižje kakovosti, hkrati pa sta izpolnjena oba naslednja pogoja:
(I)po mnenju pristojnega organa obstaja zadostna gotovost, da bo do takšne spremembe prišlo;
(II)institucija pristojnim organom zadovoljivo dokaže, da regulativne prerazvrstitve teh instrumentov ob njihovi izdaji ni bilo mogoče razumno predvideti;
(b)spremeni se veljavna davčna obravnava teh instrumentov, za katero institucija pristojnemu organu zadovoljivo dokaže, da je ta pomembna in da je ob izdaji instrumentov ni bilo mogoče razumno predvideti;
(c)za instrumente se uporabljajo predhodna pravila v skladu s členom 484 CRR;
(d)institucija instrumente iz člena 77 pred ali istočasno z aktivnostjo iz člena 77 nadomesti z enako ali bolj kakovostnimi kapitalskimi instrumenti ali instrumenti kvalificiranih obveznosti pod pogoji, ki so vzdržni za dohodkovno zmogljivost institucije, in pristojni organ je navedeno aktivnost dovolil na podlagi ugotovitve, da bi imela pozitivni vpliv z bonitetnega vidika in da jo upravičujejo izjemne okoliščine;
(e) instrumenti dodatnega temeljnega kapitala ali dodatnega kapitala se odkupijo za vzdrževanje trga.
Pristojni organ se o navedenih pogojih pred izdajo dovoljenja posvetuje z organom za reševanje.
5.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih določi:
(a)
pomen vzdržnosti za dohodkovno zmogljivost institucije;
(b)
ustrezno podlago za omejitev odkupa iz odstavka 3;
(c)
postopek, vključno z omejitvami in postopki za vnaprejšnjo pridobitev dovoljenja pristojnih organov za aktivnost iz člena 77, in zahteve po podatkih v zvezi z zahtevkom institucije za dovoljenje pristojnega organa za izvedbo aktivnosti iz člena 77, vključno s postopkom, ki se uporabi v primeru odkupa delnic, izdanih članom zadružnih institucij, in rokom za obdelavo takega zahtevka;
(d)izjemne okoliščine iz odstavka 4;
(e) pomen izraza „vzdrževanje trga“ iz odstavka 4.
EBA Komisiji predloži osnutke navedenih regulativnih tehničnih standardov do [3 mesece od datuma začetka veljavnosti].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.“;
(34)člen 79 se spremeni:
(a)naslov se nadomesti z naslednjim:
„Začasna opustitev odbitka od kapitala in kvalificiranih obveznosti“;
(b)odstavek 1 se nadomesti z naslednjim:
„1. Kadar ima institucija kapitalske instrumente ali obveznosti ali pridobi podrejene dolgove, kakor je ustrezno, ki se začasno štejejo za instrumente navadnega lastniškega temeljnega kapitala, dodatnega temeljnega kapitala ali dodatnega kapitala subjekta finančnega sektorja ali za instrumente kvalificiranih obveznosti, in pristojni organ te deleže obravnava kot finančno pomoč za reorganizacijo in ohranitev tega subjekta ali te institucije, lahko pristojni organ začasno opusti uporabo določb glede odbitkov, ki bi se sicer uporabljale za navedene instrumente.“;
(35)člen 80 se spremeni:
(a)naslov se nadomesti z naslednjim:
„Stalno pregledovanje kakovosti kapitala in kvalificiranih obveznosti“;
(b)odstavek 1 se nadomesti z naslednjim:
„1. EBA spremlja kakovost kapitalskih instrumentov in instrumentov kvalificiranih obveznosti, ki jih izdajo institucije po vsej Uniji, in nemudoma uradno obvesti Komisijo, kadar obstajajo jasni dokazi, da navedeni instrumenti ne izpolnjujejo zadevnih meril primernosti iz te uredbe.
Pristojni organi nemudoma in na njeno zahtevo EBA posredujejo vse informacije, ki so po mnenju EBA relevantne za izdane nove kapitalske instrumente ali nove vrste obveznosti, da se EBA omogoči spremljanje kakovosti kapitalskih instrumentov in instrumentov kvalificiranih obveznosti, ki jih izdajajo institucije v Uniji.“;
(c)v odstavku 3 se uvodno besedilo nadomesti z naslednjim:
„3. EBA Komisiji tehnično svetuje o vseh bistvenih spremembah pri opredelitvi kapitala in kvalificiranih obveznosti, ki so po njenem mnenju potrebne zaradi katerega koli od naslednjih elementov:“;
(36)v členu 81 se odstavek 1 nadomesti z naslednjim:
„1. Manjšinski deleži zajemajo vsoto navadnega lastniškega temeljnega kapitala, kadar so izpolnjeni naslednji pogoji:
(a)podrejena družba je eno od naslednjega:
(I)institucija;
(II)družba, za katero na podlagi veljavne nacionalne zakonodaje veljajo zahteve iz te uredbe in Direktive 2013/36/EU;
(III)vmesni finančni holding v tretji državi, za katerega veljajo enaka pravila kot za kreditne institucije te tretje države in kadar je Komisija v skladu s členom 107(4) sklenila, da so ta pravila vsaj enakovredna pravilom iz te uredbe;
(b)podrejena družba je polno vključena v konsolidacijo v skladu s poglavjem 2 naslova II dela 1;
(c)navadni lastniški temeljni kapital iz uvodnega dela tega odstavka je v lasti oseb, ki niso družbe, vključene v konsolidacijo v skladu s poglavjem 2 naslova II dela 1.“;
(37)člen 82 se nadomesti z naslednjim:
„Člen 82
Kvalificirani dodatni temeljni kapital, kvalificirani temeljni kapital, kvalificirani dodatni kapital in kvalificirani kapital
Kvalificirani dodatni temeljni kapital, kvalificirani temeljni kapital, kvalificirani dodatni kapital in kvalificirani kapital zajemajo manjšinski delež, instrumente dodatnega temeljnega kapitala ali instrumente dodatnega kapitala, kot je ustrezno, ter z njim povezan zadržani dobiček in vplačan presežek kapitala podrejene družbe, če so izpolnjeni naslednji pogoji:
(a)podrejena družba je eno od naslednjega:
(I)institucija;
(II)družba, za katero na podlagi veljavne nacionalne zakonodaje veljajo zahteve iz te uredbe in Direktive 2013/36/EU;
(III)vmesni finančni holding v tretji državi, za katerega veljajo enaka pravila kot za kreditne institucije te tretje države in kadar je Komisija v skladu s členom 107(4) sklenila, da so ta pravila vsaj enakovredna pravilom iz te uredbe;
(b)podrejena družba je polno vključena v konsolidacijo v skladu s poglavjem 2 naslova II dela 1;
(c)navedeni instrumenti so v lasti oseb, ki niso družbe, vključene v konsolidacijo v skladu s poglavjem 2 naslova II dela 1.“;
(38)v odstavku 1 člena 83 se uvodno besedilo nadomesti z naslednjim:
„1. Instrumenti dodatnega temeljnega kapitala in dodatnega kapitala, ki jih je izdal subjekt s posebnim namenom, ter povezani vplačani presežki kapitala so do 31. decembra 2021 vključeni v kvalificirani dodatni temeljni kapital, kvalificirani temeljni kapital, kvalificirani dodatni kapital ali kvalificirani kapital, kot je ustrezno, samo če so izpolnjeni naslednji pogoji:“;
(39)člen 92 se spremeni:
(a)v odstavku 1 se doda naslednja točka (d):
„(d)
finančni vzvod v višini 3 %.“;
(b)v odstavku 3 se točke (b), (c) in (d) nadomestijo z naslednjim:
„(b)
kapitalske zahteve za postavke trgovalne knjige institucije za naslednje:
(IV)tržna tveganja, določena v skladu z naslovom IV tega dela;
(V)velike izpostavljenosti, ki presegajo omejitve iz členov 395 do 401, v obsegu, v katerem je instituciji dovoljeno preseganje teh omejitev, kot je določeno v skladu z delom 4;
(c) kapitalske zahteve za tržna tveganja, določene v skladu z naslovom IV tega dela, za vse poslovne dejavnosti, ki povzročajo valutno tveganje ali tveganje spremembe cen blaga;
(d) kapitalske zahteve, določene v skladu z naslovom V z izjemo člena 379, za tveganje poravnave.“;
(40)vstavita se člena 92a in 92b:
„Člen 92a
Zahteva glede kapitala in kvalificiranih obveznosti za GSPI
1.V skladu s členoma 93 in 94 ter izjemami iz odstavka 2 tega člena institucije, določene kot subjekti v postopku reševanja, ki so GSPI ali del GSPI, vedno izpolnjujejo naslednji zahtevi glede kapitala in kvalificiranih obveznosti:
(a)količnik, ki temelji na tveganju, v višini 18 %, ki predstavlja kapital in kvalificirane obveznosti institucije, izražene kot odstotek skupnega zneska izpostavljenosti tveganju, izračunanega v skladu z odstavkoma 3 in 4 člena 92(3) in (4);
(b)količnik, ki ne temelji na tveganju, v višini 6,75 %, ki predstavlja kapital in kvalificirane obveznosti institucije, izražene kot odstotek skupnega zneska izpostavljenosti iz člena 429(4).
2.Zahteva iz odstavka 1 se ne uporablja v naslednjih primerih:
(a)tri leta po datumu, ko se je institucija ali skupina, katere del je institucija, določila kot GSPI;
(b)dve leti po datumu, ko je organ za reševanje uporabil instrument za reševanje s sredstvi upnikov v skladu z Direktivo 2014/59/EU;
(c)dve leti po datumu, ko je subjekt v postopku reševanja vzpostavil alternativni ukrep zasebnega sektorja iz točke (b) člena 32(1) Direktive 2014/59/EU, na podlagi katerega so se kapitalski instrumenti in druge obveznosti odpisali ali konvertirali v navaden lastniški temeljni kapital, da bi se subjekt v postopku reševanja dokapitaliziral brez uporabe instrumentov za reševanje.
3.Kadar celotni znesek, ki je rezultat uporabe zahtev iz odstavka 1(a) pri vsakem subjektu v postopku reševanja v okviru iste GSPI, presega zahtevo glede kapitala in kvalificiranih obveznosti, izračunano v skladu s členom 12, lahko organ za reševanje EU nadrejene institucije po posvetovanju z drugimi zadevnimi organi za reševanje ukrepa v skladu s členom 45d(3) ali 45h(1) Direktive 2014/59/EU.
Člen 92b
Zahteva glede kapitala in kvalificiranih obveznosti za GSPI zunaj EU
Institucije, ki so pomembne podrejene družbe GSPI zunaj EU in ki niso subjekti v postopku reševanja, vedno izpolnjujejo zahtevo glede kapitala in kvalificiranih obveznosti, ki je enaka 90 % zahteve glede kapitala in kvalificiranih obveznosti iz člena 92a.
Za namene skladnosti z odstavkom 1 se instrumenti dodatnega temeljnega kapitala in dodatnega kapitala ter instrumenti kvalificiranih obveznosti štejejo samo, kadar jih poseduje nadrejena oseba institucije v tretji državi.“;
(41)člen 94 se nadomesti z naslednjim:
„Člen 94
Odstopanje za majhen obseg postavk trgovalne knjige
1.Z odstopanjem od točke (b) člena 92(3) lahko institucije izračunajo kapitalsko zahtevo za svoje postavke trgovalne knjige v skladu z odstavkom 2 pod pogojem, da je obseg bilančnih in zunajbilančnih postavk trgovalne knjige na podlagi ocene, ki se izvaja mesečno, enak ali nižji od naslednjih pragov:
(a)5 % bilančne vsote institucije;
(b)50 milijonov EUR.
2.Kadar so izpolnjeni pogoji iz odstavka 1, lahko institucije izračunajo kapitalske zahteve za svoje postavke trgovalne knjige na naslednji način:
(a)institucije lahko za pogodbe iz točke 1 Priloge II ter pogodbe v zvezi z lastniškimi instrumenti iz točke 3 Priloge II ter kreditnimi izvedenimi finančnimi instrumenti navedene pozicije izvzamejo iz kapitalske zahteve iz točke (b) člena 92(3);
(b)institucije lahko za pozicije iz trgovalne knjige razen postavk iz točke (a) kapitalsko zahtevo iz točke (b) člena 92(3) nadomestijo z zahtevo, izračunano v skladu s točko (a) člena 92(3).
3.Institucije izračunajo obseg svojih bilančnih in zunajbilančnih postavk trgovalne knjige na dani datum za namene odstavka 1 v skladu z naslednjimi zahtevami:
(a)v izračun se vključijo vse pozicije, dodeljene v trgovalno knjigo v skladu s členom 104, razen naslednjih:
(I)pozicij v zvezi s tujimi valutami in blagom;
(II)kreditnih izvedenih finančnih instrumentov, ki so pripoznani kot notranje varovanje pred izpostavljenostmi kreditnemu tveganju iz netrgovalne knjige ali izpostavljenostmi tveganju nasprotne stranke;
(b)vse pozicije se vrednotijo po njihovih tržnih cenah na dani datum; če tržna cena pozicije na ta datum ni na voljo, institucije za to pozicijo uporabijo zadnjo razpoložljivo tržno vrednost;
(c)absolutna vrednost dolgih pozicij se sešteje z absolutno vrednostjo kratkih pozicij.
4.Institucije obvestijo pristojne organa, če izračunavajo ali če prenehajo izračunavati kapitalske zahteve za svoje postavke trgovalne knjige v skladu z odstavkom 2.
5.Institucija, ki ne izpolnjuje več katerega od pogojev iz odstavka 1, o tem nemudoma obvesti pristojni organ.
6.Institucija preneha določati kapitalske zahteve za svoje postavke trgovalne knjige v skladu z odstavkom 2 v treh mesecih po nastopu ene od naslednjih okoliščin:
(a)institucija tri mesece zapored ne izpolnjuje nobenega od pogojev iz odstavka 1;
(b)institucija v zadnjih 12 mesecih več kot 6 mesecev ne izpolnjuje nobenega od pogojev iz odstavka 1.
7.Če je institucija prenehala izračunavati kapitalske zahteve za svoje postavke trgovalne knjige v skladu s tem členom, lahko kapitalske zahteve za postavke trgovalne knjige izračunava v skladu s tem členom samo, če pristojnemu organu dokaže, da so bili eno leto skupaj neprekinjeno izpolnjeni vsi pogoji iz odstavka 1.
8.Institucije ne vstopajo v pozicije iz trgovalne knjige izključno z namenom izpolnjevanja katerega koli pogoja iz odstavka 1 med mesečno oceno.“;
(42)člen 99 se nadomesti z naslednjim:
„Člen 99
Poročanje o kapitalskih zahtevah in finančnih informacijah
1.Institucije svojim pristojnim organom poročajo o obveznostih iz člena 92 v skladu s tem členom.
Subjekti v postopku reševanja svojim pristojnim organom poročajo o obveznostih iz členov 92a in 92b najmanj dvakrat letno.
2.Institucije poleg poročanja o kapitalskih zahtevah iz odstavka 1 svojim pristojnim organom poročajo finančne informacije, kadar so eno od naslednjega:
(a)institucija, za katero velja člen 4 Uredbe (ES) št. 1606/2002;
(b)kreditna institucija, ki pripravi svoje konsolidirane računovodske izkaze v skladu z mednarodnimi računovodskimi standardi v skladu s členom 5(b) Uredbe (ES) št. 1606/2002.
3.Pristojni organi lahko v skladu s členom 24(2) te uredbe od kreditnih institucij, ki svoj kapital določajo na konsolidirani podlagi v skladu z mednarodnimi računovodskimi standardi, zahtevajo, da poročajo finančne informacije v skladu s tem členom.
4.Majhne institucije, kot so opredeljene v členu 430a, poročila v skladu z odstavki 1 do 3 predložijo enkrat na leto, vse druge institucije pa v skladu z odstavkom 6 dvakrat na leto ali pogosteje.
5.Poročanje finančnih informacij iz odstavkov 2 in 3 zajema samo informacije, ki so potrebne za celovit pregled nad profilom tveganja institucije in sistemskim tveganjem, ki ga institucije predstavljajo za finančni sektor ali realno gospodarstvo, v skladu z Uredbo (EU) št. 1093/2010.
6.EBA pripravi osnutke izvedbenih tehničnih standardov, v katerih določi enotne obrazce, pogostost, datume poročanja, opredelitve pojmov in IT rešitve, ki se uporabljajo za poročanje iz odstavkov 1 do 3 člena 100.
Zahteve glede poročanja iz tega člena se za institucije uporabljajo sorazmerno glede na njihovo velikost, kompleksnost ter naravo in raven stopnje tveganja njihovih dejavnosti.
Na Komisijo se prenese pooblastilo za sprejetje izvedbenih tehničnih standardov iz prvega pododstavka v skladu s členom 15 Uredbe (EU) št. 1093/2010.
7.EBA oceni finančne posledice Izvedbene uredbe Komisije (EU) št. 680/2014 na institucije v smislu stroškov usklajevanja ter svoje ugotovitve Komisiji sporoči najpozneje do [31. decembra 2019]. V poročilu se zlasti analizira, ali so se zahteve glede poročanja uporabile dovolj sorazmerno. V ta namen se v poročilu:
(a)razvrsti institucije v kategorije glede na njihovo velikost, kompleksnost ter naravo in raven stopnje tveganja njihovih dejavnosti. Poročilo zlasti vključuje kategorijo majhnih institucij, kot so opredeljene v členu 430a;
(b)izmeri breme poročanja za vsako kategorijo institucij v zadevnem obdobju zaradi izpolnjevanja zahtev glede poročanja, določenih v Izvedbeni uredbi (EU) št. 680/2014, ob upoštevanju naslednjih načel:
(I)breme poročanja se izmeri kot količnik med stroški usklajevanja in neto prihodkom institucije v zadevnem obdobju;
(II)stroški usklajevanja zajemajo vse odhodke, ki so neposredno ali posredno povezani z rednim izvajanjem in delovanjem sistemov poročanja, vključno z odhodki za zaposlene, sisteme IT ter pravne, računovodske, revizijske in svetovalne storitve;
(III)zadevno obdobje se nanaša na vsako enoletno obdobje, v katerem so institucije imele stroške usklajevanja zaradi priprave na izvajanje zahtev glede poročanja, določenih v Izvedbeni uredbi (EU) št. 680/2014, ter zaradi nadaljevanja rednega delovanja sistemov poročanja;
(c)oceni, ali in v kakšnem obsegu so stroški usklajevanja bistveno preprečili novo ustanovljenim institucijam, da bi vstopile na trg;
(d)oceni vpliv stroškov usklajevanja iz točke (b)(ii) na vsako kategorijo institucij v smislu oportunitetnih stroškov in
(e)priporoči spremembe Izvedbene uredbe (EU) št. 680/2014 za zmanjšanje bremena poročanja za institucije ali določene kategorije institucij, kjer je ustrezno, ob upoštevanju ciljev te uredbe in Direktive 2013/36/EU. V priporočilu se navedejo vsaj priporočila, kako zmanjšati raven razdrobljenosti zahtev glede poročanja za male institucije, kot so opredeljene v členu 430a.
8.Za namene točke (d) odstavka 7 „oportunitetni stroški“ pomenijo vrednost, ki jo institucije izgubijo zaradi storitev, ki jih niso opravile za stranke zaradi stroškov usklajevanja.
9.Pristojni organi se z EBA posvetujejo o tem, ali bi morale institucije razen tistih iz odstavkov 2 in 3 poročati finančne informacije na konsolidirani podlagi v skladu z odstavkom 2, če so izpolnjeni naslednji pogoji:
(a)zadevne institucije še ne poročajo na konsolidirani podlagi;
(b)za zadevne institucije velja računovodski okvir v skladu z Direktivo 86/635/EGS;
(c)finančno poročanje je potrebno za celovit pregled nad profilom tveganja dejavnosti navedenih institucij in nad sistemskimi tveganji, ki jih predstavljajo za finančni sektor ali realno gospodarstvo, v skladu z Uredbo (EU) št. 1093/2010.
EBA pripravi osnutke regulativnih tehničnih standardov, v katerih določi oblike, ki jih institucije iz prvega pododstavka uporabljajo za tam navedene namene.
Na Komisijo se prenese pooblastilo za sprejetje regulativnih standardov iz drugega pododstavka v skladu s členom 15 Uredbe (EU) št. 1093/2010.
10.Če pristojni organ meni, da so informacije, ki niso zajete v izvedbenih tehničnih standardih iz odstavka 6, potrebne za namene iz odstavka 5, uradno obvesti EBA in ESRB o dodatnih informacijah, za katere meni, da jih je treba vključiti v izvedbene tehnične standarde iz navedenega odstavka.
11.Pristojni organi lahko opustijo zahteve glede poročanja podatkov, določenih v izvedbenih tehničnih standardih iz tega člena in členov 100, 101, 394, 415 in 430, kadar so ti podatki pristojnim organom že na voljo po drugih poteh razen tistih, navedenih v omenjenih izvedbenih tehničnih standardih, vključno s primeri, kadar so informacije pristojnim organom na voljo v različnih oblikah ali ravneh razdrobljenosti.“;
(43)člen 100 se nadomesti z naslednjim:
„Člen 100
Zahteve glede poročanja o obremenitvi sredstev
1.Institucije pristojnim organom poročajo o ravni obremenitve sredstev.
2.Poročilo iz odstavka 1 vsebuje razčlenitev po vrstah obremenitve sredstev, kot so pogodbe o začasni prodaji, posojanje vrednostnih papirjev, listinjene izpostavljenosti ali krediti, ki so kot zavarovanje s premoženjem povezani s kritimi obveznostmi. “;
(44)v členu 101(1) se uvodno besedilo nadomesti z naslednjim:
„1.
Institucije pristojnim organom dvakrat letno poročajo naslednje zbirne podatke za vsak nacionalni nepremičninski trg, ki so mu izpostavljene:“;
(45)v členu 101 se odstavka 4 in 5 nadomestita z naslednjim:
„4.
EBA pripravi osnutke izvedbenih tehničnih standardov, v katerih določi enotne obrazce, opredelitve pojmov, pogostost in datume poročanja ter rešitve IT za zbirne podatke iz odstavka 1.
Na Komisijo se prenese pooblastilo za sprejetje izvedbenih tehničnih standardov iz prvega pododstavka v skladu s členom 15 Uredbe (EU) št. 1093/2010.
5.
Z odstopanjem od odstavka 1 majhne institucije, kot so opredeljene v členu 430a, poročajo podatke iz odstavka 1 enkrat na leto.“;
(46)člen 102 se spremeni:
(a)odstavki 2, 3 in 4 se nadomestijo z naslednjim:
„2. Namen trgovanja se dokaže na podlagi strategij, politik in postopkov, ki jih institucija vzpostavi za upravljanje pozicije ali portfelja v skladu s členom 104.
3. Institucije vzpostavijo in vzdržujejo sisteme in kontrole za upravljanje svoje trgovalne knjige v skladu s členom 103.
4. Pozicije iz trgovalne knjige se dodelijo trgovalnim enotam, ki jih institucija vzpostavi v skladu s členom 104b, razen če je institucija primerna za obravnavo iz člena 94 ali če ji je odobrena opustitev iz člena 104b(3).“;
(b)dodata se odstavka 5 in 6:
„5. Za pozicije v trgovalni knjigi veljajo zahteve glede preudarnega vrednotenja iz člena 105.
6. Institucije notranje varovanje pred tveganjem obravnavajo v skladu s členom 106.“;
(47)člen 103 se spremeni:
(a)odstavek 1 se nadomesti z naslednjim:
„1. Institucije imajo jasno opredeljene politike in postopke za celovito upravljanje trgovalne knjige. Te politike in postopki se nanašajo vsaj na:
(a)
dejavnosti, za katere institucija meni, da so namenjene trgovanju in predstavljajo del trgovalne knjige za namene izračuna kapitalskih zahtev;
(b)
obseg, v katerem se lahko pozicije dnevno vrednotijo po tekočih tržnih cenah na aktivnem, dvosmernem likvidnem trgu;
(c)
za pozicije, ki se vrednotijo z uporabo notranjega modela, obseg, v katerem lahko institucija:
(I)ugotovi vsa pomembna tveganja pozicije;
(II)zagotovi varovanje za vsa pomembna tveganja te pozicije z instrumenti, za katere obstaja aktiven, dvosmeren likvidni trg;
(III)izpelje zanesljive ocene za ključne predpostavke in parametre, ki se uporabljajo v modelu;
(d)
obseg, v katerem institucija lahko in se to od nje zahteva, pripravi vrednotenja za pozicije, ki jih je mogoče dosledno zunanje ovrednotiti;
(e)
obseg, v katerem bi pravne omejitve ali druge operativne zahteve ovirale sposobnost institucije, da proda pozicijo ali zagotovi njeno varovanje na kratek rok;
(f)
obseg, v katerem institucija lahko in se to do nje zahteva, aktivno upravlja tveganja pozicij v okviru svojega trgovanja;
(g)
obseg, v katerem lahko institucija prenaša tveganje ali pozicije med netrgovalno in trgovalno knjigo, ter merila za take prenose iz člena 104b.“;
(b)v odstavku 2 uvodni del se nadomesti z naslednjim:
„2. Pri upravljanju svojih pozicij ali portfeljev pozicij v trgovalni knjigi institucija izpolnjuje vse naslednje zahteve:“;
(c)v odstavku 2 se točka (a) nadomesti z naslednjim:
„(a)
institucija ima jasno dokumentirano strategijo trgovanja za pozicijo ali portfelje iz trgovalne knjige, ki jo odobri višje vodstvo in ki vključuje pričakovano obdobje posedovanja;
(d)v odstavku 2 se uvodni del točke (b) spremeni:
„(b)
institucija ima jasno opredeljene politike in postopke za aktivno upravljanje pozicij ali portfeljev v trgovalni knjigi. Navedene politike in postopki vključujejo:“;
(e)v odstavku 2 se spremeni točka (b)(i):
„pozicije ali portfelje pozicij, ki jih lahko odpre vsaka trgovalna enota ali določeni trgovci, odvisno od primera;“;
(48)člen 104 se nadomesti z naslednjim:
„Člen 104
Vključitev v trgovalno knjigo
1.Institucije imajo jasno opredeljene politike in postopke za določanje, katere pozicije je treba vključiti v trgovalno knjigo za namene izračuna kapitalskih zahtev, v skladu z zahtevami iz člena 102, opredelitvijo trgovalne knjige v skladu s točko (86) člena 4(1) ter določbami tega člena ob upoštevanju sposobnosti in praks, ki jih ima institucija na področju upravljanja tveganj. Institucija v celoti dokumentira svojo skladnost z navedenimi politikami in postopki, vsaj enkrat na leto opravi njihovo notranjo revizijo ter rezultate revizije da na razpolago pristojnim organom.
2.Pozicije v naslednjih instrumentih se dodelijo v trgovalno knjigo:
(a)instrumenti, ki izpolnjujejo merila za vključitev v trgovalni portfelj s korelacijo, iz odstavkov 6 do 9;
(b)finančni instrumenti, ki se upravljajo v trgovalni enoti, vzpostavljeni v skladu s členom 104b;
(c)finančni instrumenti, iz katerih izvirajo neto kratke kreditne pozicije ali pozicije v lastniških instrumentih;
(d)instrumenti, ki izhajajo iz obveznosti izvedbe prve prodaje instrumentov;
(e)finančna sredstva ali obveznosti, merjeni po pošteni vrednosti;
(f)instrumenti, ki izhajajo iz dejavnosti vzdrževanja trga;
(g)kolektivni naložbeni podjemi pod pogojem, da izpolnjujejo pogoje iz odstavka 10 tega člena;
(h)lastniški instrumenti, ki kotirajo na borzi;
(i)posli financiranja z vrednostnimi papirji, ki so povezani s trgovanjem;
(j)opcije, vključno z dvodelnimi vstavljenimi izvedenimi finančnimi instrumenti iz instrumentov v trgovalni knjigi, ki so povezani s kreditnim tveganjem ali tveganjem lastniških finančnih instrumentov.
Za namene točke (c) tega odstavka ima institucija neto kratko pozicijo v lastniških instrumentih, kadar padec cene lastniškega finančnega instrumenta pomeni dobiček za institucijo. Posledično ima institucija neto kratko kreditno pozicijo, kadar povečanje kreditnega razmika ali poslabšanje kreditne sposobnosti izdajatelja ali skupine izdajateljev pomeni dobiček za institucijo.
3.Pozicije v naslednjih instrumentih se ne dodelijo v trgovalno knjigo:
(a)instrumenti, ki se jih namerava listniniti;
(b)deleži v nepremičninah;
(c)krediti na drobno in krediti MSP;
(d)drugi kolektivni naložbeni podjemi razen tistih iz točke (g) odstavka 2, v katere institucija ne more dnevno vpogledati prek sklada ali pri katerih institucija ne more dnevno pridobiti dejanskih cen za svoje kapitalske naložbe v skladu;
(e)pogodbe o izvedenih finančnih instrumente, pri katerih so osnova instrumenti iz točk (a) do (d);
(f)instrumenti, ki se posedujejo za varovanje pozicije v instrumentu iz točk (a) do (e) pred določenim tveganjem.
4.Ne glede na odstavek 2 lahko institucija pozicije v instrumentu iz točk (e) do (i) odstavka 2 ne uvrsti v trgovalno knjigo, če lahko pristojnemu organu zadovoljivo dokaže, da pozicija ni namenjena trgovanju ali da ne varuje pozicij, namenjenih trgovanju.
5.Pristojni organi lahko od institucije zahtevajo dokazila v zvezi z dodelitvijo pozicije, ki ni navedena v odstavku 3, v trgovalno knjigo. Če ustreznih dokazil ni, lahko pristojni organi od institucije zahtevajo, da navedeno pozicijo prerazporedi v netrgovalno knjigo, razen pri pozicijah iz točk (a) do (d) odstavka 2.
6.Pristojni organi lahko od institucije zahtevajo dokazila v zvezi z dodelitvijo pozicije, ki ni navedena v točkah (a) do (d) odstavka 2, v netrgovalno knjigo. Če ustreznih dokazil ni, lahko pristojni organi od institucije zahtevajo, da navedeno pozicijo prerazporedi v trgovalno knjigo, razen če je pozicija omenjena v odstavku 3.
7.Pozicije v listinjenju in kreditni izvedeni finančni instrument na podlagi n-tega neplačila se dodelijo trgovalnemu portfelju s korelacijo, če izpolnjujejo obe naslednji merili:
(a)pozicije niso pozicije v relistinjenju, opcije na tranšo listinjenja ali kakršni koli drugi izvedeni finančni instrumenti za izpostavljenosti v listinjenju, ki ne zagotavljajo sorazmernega deleža pri donosu tranše listinjenja;
(b)vsi njihovi osnovni instrumenti so:
(I)instrumenti za eno samo izpostavljenost, vključno s kreditnimi izvedenimi finančnimi instrumenti za eno samo izpostavljenost, za katere obstaja likvidni dvosmerni trg;
(II)indeksi, ki se splošno uporabljajo pri trgovanju in temeljijo na instrumentih iz točke (i).
Šteje se, da dvosmerni trg obstaja, če obstajajo neodvisne ponudbe za nakup in prodajo v dobri veri, tako da se lahko cena, ki je razumno povezana z zadnjo prodajno ceno ali trenutnimi konkurenčnimi povpraševanji in ponudbami v dobri veri, določi v enem dnevu in se pri tej ceni tudi ustali v razmeroma kratkem času v skladu s tržno prakso.
8.Pozicije s katerim koli od naslednjih instrumentov se ne vključijo v trgovalni portfelj s korelacijo:
(a)osnovni instrumenti, ki spadajo v kategorije izpostavljenosti iz točk (h) ali (i) člena 112;
(b)terjatev do subjekta s posebnim namenom, ki je neposredno ali posredno zavarovana s pozicijo, ki v skladu z odstavkom 6 ne bi bila primerna za vključitev v trgovalni portfelj s korelacijo.
9.Institucije lahko v trgovalni portfelj s korelacijo vključijo pozicije, ki niso pozicije v listinjenju ali kreditni izvedeni finančni instrumenti na podlagi n-tega neplačila, vendar se z njimi varujejo druge pozicije zadevnega portfelja, če za instrument ali njegovo osnovo obstaja likvidni dvosmerni trg, kot je opisan v zadnjem pododstavku odstavka 7.
10.Institucije pozicije v kolektivnih naložbenih podjemih dodelijo v trgovalno knjigo, kadar izpolnjujejo vsaj enega od naslednjih pogojev:
(a)institucija lahko dnevno vpogleda v kolektivni naložbeni podjem;
(b)institucija lahko dnevno pridobi cene za kolektivni naložbeni podjem.“;
(49)vstavita se člena 104a in 104b:
„Člen 104a
Prerazporeditev pozicije
1.Institucije imajo vzpostavljene jasno opredeljene politike za ugotavljanje, katere izjemne okoliščine upravičijo prerazporeditev pozicije iz trgovalne knjige kot pozicije iz netrgovalne knjige ali obratno, pozicije iz netrgovalne knjige kot pozicije iz trgovalne knjige, za namene določitve svojih kapitalskih zahtev v skladu z zahtevami pristojnih organov. Institucije te politike pregledajo vsaj enkrat na leto.
EBA do [dve leti od datuma začetka veljavnosti te uredbe] oblikuje smernice o pomenu izjemnih okoliščin za namene tega člena.
2.Pristojni organi odobrijo dovoljenje za prerazporeditev pozicije iz trgovalne knjige kot pozicije iz netrgovalne knjige ali obratno, pozicije iz netrgovalne knjige kot pozicije iz trgovalne knjige, za namene določanja kapitalskih zahtev institucije samo, kadar jim je institucija pisno dokazala, da je njen sklep o prerazporeditvi te pozicije posledica izjemnih okoliščin, ki so skladne s politikami, ki jih institucija vzpostavi v skladu z odstavkom 1. Zato institucija predloži zadostna dokazila, da pozicija ne izpolnjuje več pogojev za razvrstitev med pozicije iz trgovalne knjige ali pozicije iz netrgovalne knjige v skladu s členom 104.
Sklep iz prvega pododstavka odobri upravljalni organ institucije.
3.Kadar pristojni organi odobrijo dovoljenje v skladu z odstavkom 2, institucija:
(a)na najzgodnejši datum poročanja razkrije informacijo, da je bila pozicija prerazporejena;
(b)v skladu z obravnavo iz odstavka 4 na najzgodnejši datum poročanja določi kapitalske zahteve prerazporejene pozicije v skladu s členom 92.
4.Kadar na najzgodnejši datum poročanja neto sprememba zneska kapitalskih zahtev institucije, ki je posledica prerazporeditve pozicije, povzroči neto znižanje kapitalskih zahtev, ima institucija dodatni kapital, enak tej neto spremembi, ter javno razkrije njegov znesek. Znesek tega dodatnega kapitala ostane nespremenjen do zapadlosti pozicije, razen če pristojni organ instituciji dovoli, da ta znesek postopoma opusti prej.
5.Prerazporeditev pozicije v skladu s tem členom je nepreklicna.
Člen 104b
Zahteve za trgovalne enote
1.Institucije vzpostavijo trgovalne enote in vsako od svojih pozicij iz trgovalne knjige dodelijo eni od njih. Pozicije iz trgovalne knjige se dodelijo isti trgovalni enoti samo, kadar izpolnjujejo dogovorjeno poslovno strategijo trgovalne enote ter se dosledno upravljajo in spremljajo v skladu z odstavkom 2.
2.Trgovalne enote institucij vedno izpolnjujejo vse naslednje zahteve:
(a)vsaka trgovalna enota ima jasno in razpoznavno poslovno strategijo ter strukturo upravljanja tveganj, ki je primerna za njeno poslovno strategijo;
(b)vsaka trgovalna enota ima jasno organizacijsko strukturo, pozicije v dani trgovalni enoti pa upravljajo določeni trgovci znotraj institucije; vsak trgovec ima določene funkcije v okviru trgovalne enote; posamezen trgovec se dodeli samo eni trgovalni enoti; en trgovec v vsaki trgovalni enoti prevzame glavno vlogo pri nadzoru dejavnosti in drugih trgovcev v trgovalni enoti;
(c)trgovalne enote določijo omejitve pozicij v skladu s svojo poslovno strategijo;
(d)poročila o dejavnosti, dobičku, upravljanju tveganj in regulativnih zahtevah na ravni trgovalne enote se pripravljajo vsaj enkrat na teden in se redno sporočajo upravljalnemu organu institucije;
(e)vsaka trgovalna enota ima jasen letni poslovni načrt, vključno z jasno opredeljeno politiko prejemkov, na podlagi trdnih meril za merjenje uspešnosti.
3.Institucije pristojne organe obvestijo o načinu, na katerega izpolnjujejo odstavek 2. Pristojni organi lahko od institucije zahtevajo, da spremeni strukturo ali organizacijo svojih trgovalnih enot, da je skladna s tem členom.
4.Z odstopanjem od odstavka 1 lahko institucije, ki za določanje kapitalskih zahtev za tržno tveganje uporabljajo pristope iz točk (a) in (c) člena 325(1), uporabijo opustitev za del ali vse zahteve iz tega člena. Pristojni organi lahko odobrijo opustitev, kadar institucija pokaže, da:
(a)neskladnost z odstavkom 2 ne bi negativno vplivala na sposobnost institucije za učinkovito upravljanje in spremljanje tržnih tveganj njenih pozicij iz trgovalne knjige;
(b)institucija izpolnjuje splošne zahteve za upravljanje trgovalne knjige iz člena 103.“;
(50)člen 105 se spremeni:
(a)odstavek 1 se nadomesti z naslednjim:
„1.
Za vse pozicije iz trgovalne knjige in pozicije iz netrgovalne knjige, merjene po pošteni vrednosti, veljajo standardi za preudarno vrednotenje iz tega člena. Institucije zlasti zagotovijo, da preudarno vrednotenje njihovih pozicij iz trgovalne knjige doseže ustrezno stopnjo gotovosti glede na dinamično naravo pozicij iz trgovalne knjige in pozicij iz netrgovalne knjige, merjenih po pošteni vrednosti, zahteve po preudarni zanesljivosti ter način delovanja in namen kapitalskih zahtev v zvezi s pozicijami iz trgovalne knjige in pozicijami iz netrgovalne knjige, merjenih po pošteni vrednosti.“;
(b)odstavka 3 in 4 se nadomestita z naslednjim:
„3.
Institucije vsaj enkrat na dan ponovno ovrednotijo pozicije iz trgovalne knjige po pošteni vrednosti. Spremembe vrednosti navedenih pozicij se sporočijo v izkazu poslovnega izida institucije.
4.
Institucije svoje pozicije iz trgovalne knjige in pozicije iz netrgovalne knjige, merjene po pošteni vrednosti, ovrednotijo po tekočih tržnih cenah, kadar koli je to mogoče, vključno s takrat, ko za te pozicije uporabijo zadevno kapitalsko obravnavo.“;
(c)odstavka 3 in 4 se nadomestita z naslednjim:
„6.
Če vrednotenje po tekočih tržnih cenah ni mogoče, institucije konservativno vrednotijo svoje pozicije in portfelje z uporabo notranjega modela, tudi pri izračunu kapitalskih zahtev za pozicije v trgovalni knjigi in pozicije v netrgovalni knjigi, merjene po pošteni vrednosti.“;
(d)v odstavku 7 se zadnji pododstavek nadomesti z naslednjim:
„Za namene točke (d) se model razvije ali odobri neodvisno od trgovalnih enot in se neodvisno preskusi, kar vključuje validacijo matematičnih izračunov, predpostavk in programske opreme.“;
(e)v odstavku 11 se točka (a) nadomesti z naslednjim:
„(a)
dodatni čas, ki bi bil potreben za vzpostavitev varovanja pozicije ali tveganj znotraj pozicije, daljši od obdobja likvidnosti, ki se je dodelilo dejavnikom tveganja pozicij v skladu s členom 325be;“;
(51)člen 106 se spremeni:
(a)odstavka 2 in 3 se nadomestita z naslednjim:
„2.
Zahteve iz odstavka 1 se uporabljajo brez poseganja v zahteve, ki veljajo za varovano pozicijo v netrgovalni knjigi ali v trgovalni knjigi, kjer je ustrezno.
3.
Kadar institucija varuje izpostavljenosti v netrgovalni knjigi iz naslova kreditnega tveganja ali izpostavljenosti iz naslova tveganja nasprotne stranke s kreditnim izvedenim finančnim instrumentom v svoji trgovalni knjigi, se ta pozicija kreditnega izvedenega finančnega instrumenta za namene izračuna zneskov tveganju prilagojenih izpostavljenosti iz člena 92(3)(a) pripozna kot notranje varovanje izpostavljenosti v netrgovalni knjigi iz naslova kreditnega tveganja ali izpostavljenosti iz naslova tveganja nasprotne stranke, kadar institucija sklene drug posel s kreditnim izvedenim finančnim instrumentom z upravičenim tretjim dajalcem zavarovanja, ki izpolnjuje zahteve za osebno kreditno zavarovanje v netrgovalni knjigi in v celoti izravna tržno tveganje notranjega varovanja.
Notranje varovanje, pripoznano v skladu s prvim pododstavkom, in kreditni izvedeni finančni instrument, sklenjen s tretjo osebo, se vključita v trgovalno knjigo za namene izračuna kapitalskih zahtev za tržna tveganja.“;
(b)dodajo se odstavki 4, 5 in 6:
„4.
Kadar institucija varuje izpostavljenosti v netrgovalni knjigi iz naslova tveganja lastniškega finančnega instrumenta z lastniškim izvedenim finančnim instrumentom v svoji trgovalni knjigi, se ta pozicija lastniškega izvedenega finančnega instrumenta za namene izračuna zneskov tveganju prilagojenih izpostavljenosti iz člena 92(3)(a) pripozna kot notranje varovanje izpostavljenosti v netrgovalni knjigi iz naslova tveganja lastniškega finančnega instrumenta, kadar institucija sklene drug posel s kreditnim izvedenim finančnim instrumentom z upravičenim tretjim dajalcem zavarovanja, ki izpolnjuje zahteve za osebno kreditno zavarovanje v netrgovalni knjigi in v celoti izravna tržno tveganje notranjega varovanja.
Notranje varovanje, pripoznano v skladu s prvim pododstavkom, in lastniški izvedeni finančni instrument, sklenjen s tretjo osebo, se vključita v trgovalno knjigo za namene izračuna kapitalskih zahtev za tržna tveganja.
5. Kadar institucija varuje izpostavljenosti v netrgovalni knjigi iz naslova obrestnega tveganja s pozicijo obrestnega tveganja v svoji trgovalni knjigi, se ta pozicija za namene ocenjevanja tveganja spremembe obrestne mere, ki je posledica postavk iz netrgovalne knjige, v skladu s členoma 84 in 98 Direktive 2013/36/EU pripozna kot notranje varovanje, če so izpolnjeni naslednji pogoji:
(a)pozicija se je dodelila trgovalni enoti, vzpostavljeni v skladu s členom 104b, katere poslovna strategija je namenjena izključno upravljanju in zmanjševanju tržnega tveganja notranjih varovanj izpostavljenosti obrestnemu tveganju. V ta namen lahko trgovalna enota vstopi v druge postavke obrestnega tveganja s tretjimi osebami ali drugimi trgovalnimi enotami institucije, če te druge trgovalne enote v celoti izravnajo tržno tveganje navedenih drugih pozicij obrestnega tveganja tako, da vstopijo v nasprotne pozicije obrestnega tveganja s tretjimi osebami;
(b)institucija je v celoti dokumentirala, kako pozicija zmanjšuje tveganja spremembe obrestne mere, ki so posledica postavk iz netrgovalne knjige, za namene zahtev iz členov 84 in98 Direktive 2013/36/EU.
6. Kapitalske zahteve za tržna tveganja vseh pozicij, ki so se dodelile trgovalni enoti iz odstavka 3(a) ali ki jih je navedena trgovalna enota odprla, se izračunajo na posamični podlagi kot ločeni portfelji, ter predstavljajo dopolnilo kapitalskih zahtev za druge pozicije iz trgovalne knjige.“;
(52)v členu 107 se odstavek 3 nadomesti z naslednjim:
„3. Za namene te uredbe se izpostavljenosti do investicijskih podjetij tretje države, do kreditnih institucij tretje države in do borz tretjih držav obravnavajo kot izpostavljenosti do institucije samo, kadar v tretji državi za ta subjekt veljajo bonitetne zahteve in zahteve glede nadzora, ki so vsaj enakovredne tistim, ki se uporabljajo v Uniji.“;
(53)v členu 128 se odstavka 1 in 2 nadomestita z naslednjim:
„1. Institucije dodelijo utež tveganja v višini 150 % izpostavljenostim, ki so povezane z zelo visokimi tveganji.
2. Za namene tega člena institucije špekulativno financiranje nepremičnin obravnavajo kot izpostavljenosti, povezane z zelo visokim tveganjem.“;
(54)člen 132 se nadomesti z naslednjim:
„Člen 132
Kapitalske zahteve za izpostavljenosti iz naslova enot ali deležev v kolektivnih naložbenih podjemih (KNP)
1.Institucije izračunajo znesek tveganju prilagojenih izpostavljenosti za svoje izpostavljenosti iz naslova enot ali deležev v KNP tako, da znesek tveganju prilagojenih izpostavljenosti KNP, izračunan v skladu s pristopi iz prvega pododstavka odstavka 2, pomnožijo z odstotkom enot ali deležev, ki jih posedujejo.
2.Če so izpolnjeni pogoji iz odstavka 3, lahko institucije uporabijo pristop vpogleda v skladu s členom 132a(1) ali pristop na podlagi mandata iz člena 132a(2).
Ob upoštevanju člena 132b(2) institucije, ki ne uporabijo pristopa vpogleda ali pristopa na podlagi mandata, svojim izpostavljenostim iz naslova enot ali deležev v KNP dodelijo utež tveganja 1,250 % (v nadaljnjem besedilu:rezervni pristop).
Institucije lahko znesek tveganju prilagojenih izpostavljenosti za svoje izpostavljenosti iz naslova enot ali deležev v KNP izračunajo z uporabo kombinacije pristopov iz tega odstavka, če so izpolnjeni pogoji za uporabo teh pristopov.
3.Institucije lahko določijo znesek tveganju prilagojenih izpostavljenosti za izpostavljenosti KNP v skladu s pristopi iz člena 132a, če so izpolnjeni vsi naslednji pogoji:
(a)KNP je eno od naslednjega:
(I)kolektivni naložbeni podjem za vlaganja v prenosljive vrednostne papirje (KNPVP), ki ga ureja Direktiva 2009/65/ES;
(II)EU AIS, ki ga upravlja EU UAIS, registriran v skladu s členom 3(3) Direktive 2011/61/EU;
(III)AIS, ki ga upravlja EU UAIS z dovoljenjem v skladu s členom 6 Direktive 2011/61/EU;
(IV)AIS, ki ga upravlja ne-EU UAIS z dovoljenjem v skladu s členom 37 Direktive 2011/61/EU;
(V)ne-EU AIS, ki ga upravlja ne-EU UAIS in ki se trži v skladu s členom 42 Direktive 2011/61/EU;
(b)prospekt KNP ali enakovreden dokument vsebuje:
(I)kategorije sredstev, v katere lahko vlaga KNP;
(II)kadar se uporabljajo omejitve naložb, relativne omejitve in metodologije za njihov izračun;
(c)KNP pri poročanju instituciji spoštuje naslednje zahteve:
(I)o poslih KNP se poroča vsaj tako pogosto kot o poslih institucije;
(II)finančne informacije so dovolj razdrobljene, da lahko institucija izračuna znesek tveganju prilagojenih izpostavljenosti KNP v skladu s pristopom, ki ga je izbrala;
(III)če institucija uporablja pristop vpogleda, informacije o osnovnih izpostavljenostih preverja neodvisna tretja oseba.
4.Institucije, ki nimajo zadostnih podatkov ali informacij za izračun zneska tveganju prilagojenih izpostavljenosti za izpostavljenosti KNP v skladu s pristopi iz člena 132a, lahko uporabljajo izračune tretje osebe, če so izpolnjeni vsi naslednji pogoji:
(a)tretja oseba je eno od naslednjega:
(I)depotna družba ali depotna finančna institucija KNP, če KNP vlaga izključno v vrednostne papirje in deponira vse vrednostne papirje pri tej depotni družbi ali depotni finančni instituciji;
(II)za KNP, ki niso zajeti v točki (i), družba za upravljanje KNP, če družba izpolnjuje pogoj iz odstavka (3)(a);
(b)tretja oseba izvede izračun v skladu s pristopi iz odstavkov 1, 2 in 3 člena 132a, kot je ustrezno;
(c)zunanji revizor je potrdil pravilnost izračuna tretje osebe.
Institucije, ki uporabljajo izračune tretjih oseb, znesek tveganju prilagojenih izpostavljenosti za izpostavljenosti KNP, ki izhaja iz teh izračunov, pomnožijo s faktorjem 1,2.
Če institucija za namen izračuna zneska tveganju prilagojenih izpostavljenosti za izpostavljenosti KNP (v nadaljnjem besedilu: KNP prve ravni) uporablja pristop iz člena 132a in je katera koli od osnovnih izpostavljenosti KNP prve ravni izpostavljenost iz naslova enot ali deležev v drugi KNP (v nadaljnjem besedilu: KNP druge ravni), se lahko znesek tveganju prilagojenih izpostavljenosti za izpostavljenosti KNP druge ravni izračuna z uporabo katerega koli od treh pristopov iz odstavka 2. Institucija lahko uporabi pristop vpogleda za izračun zneskov tveganju prilagojenih izpostavljenosti za izpostavljenosti KNP tretje in vseh naslednjih ravni samo, kadar je ta pristop uporabila za izračun pri prejšnji ravni. V vseh drugih scenarijih uporablja rezervni pristop.
6.Za znesek tveganju prilagojenih izpostavljenosti za izpostavljenosti KNP, izračunan v skladu s pristopom vpogleda in pristopom na podlagi mandata, se določi zgornja meja, ki je enaka znesku tveganju prilagojenih izpostavljenosti za izpostavljenosti tega KNP, izračunanem v skladu z rezervnim pristopom.“;
(55)vstavi se naslednji člen 132a:
„Člen 132a
Pristopi za izračun zneskov tveganju prilagojenih izpostavljenosti KNP
1.Če so izpolnjeni pogoji iz člena 132(3), institucije, ki imajo zadostne informacije o posameznih osnovnih izpostavljenostih KNP, izvedejo vpogled do teh izpostavljenosti, da izračunajo znesek tveganju prilagojenih izpostavljenosti KNP, pri čemer prilagodijo tveganju vse osnovne izpostavljenosti KNP, kot da bi jih te institucije neposredno posedovale.
2.Če so izpolnjeni pogoji iz člena 132(3), lahko institucije, ki nimajo zadostnih informacij o posameznih osnovnih izpostavljenostih KNP, da bi lahko uporabile pristop vpogleda, izračunajo znesek tveganju prilagojenih izpostavljenosti teh izpostavljenosti v skladu z omejitvami, določenimi v mandatu KNP in zadevni zakonodaji.
Institucije za namene prvega pododstavka izvedejo izračune ob predpostavki, da KNP najprej ustvari izpostavljenosti do največjega dovoljenega obsega v skladu z njegovim mandatom ali zadevno zakonodajo, ki so izpostavljenosti, ki povzročijo najvišje kapitalske zahteve, nato pa še naprej ustvarja izpostavljenosti v padajočem vrstnem redu, dokler ni dosežena omejitev glede največjega skupnega zneska izpostavljenosti.
Institucije izvedejo izračun iz prvega pododstavka v skladu z metodami iz tega poglavja, poglavja 5 tega naslova in iz oddelkov 3, 4 ali 5 poglavja 6 tega naslova.
3.Z odstopanjem od člena 92(3)(d) lahko institucije, ki izračunajo znesek tveganju prilagojenih izpostavljenosti za izpostavljenosti KNP v skladu z odstavkom 1 ali 2 tega člena, nadomestijo kapitalsko zahtevo za tveganje prilagoditve kreditnega vrednotenja izpostavljenosti do izvedenih finančnih instrumentov tega KNP z zneskom, enakim 50 % vrednosti navedenih izpostavljenosti, izračunane v skladu z oddelki 3, 4 oziroma 5 poglavja 6 tega naslova, kot je smiselno.
Z odstopanjem od prvega pododstavka lahko institucija iz izračuna kapitalske zahteve za tveganje prilagoditve kreditnega vrednotenja izključi izpostavljenosti do izvedenih finančnih instrumentov, za katere ta zahteva ne bi veljala, če bi nastale neposredno instituciji.
4.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih določi, kako institucije izračunajo znesek tveganju prilagojenih izpostavljenosti iz odstavka 2, če ni na voljo nobenega od vhodnih podatkov, potrebnih za izračun.
EBA Komisiji predloži osnutke navedenih regulativnih tehničnih standardov do [devet mesecev od datuma začetka veljavnosti].
Na Komisijo se v skladu s členom 15 Uredbe (EU) št. 1093/2010 prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka.“;
(56)vstavi se naslednji člen 132b:
„Člen 132b
Izključitve iz pristopov za izračun zneskov tveganju prilagojenih izpostavljenosti KNP
5.Institucije iz izračunov iz člena 132 izključijo instrumente navadnega lastniškega temeljnega kapitala, dodatnega temeljnega kapitala in dodatnega kapitala, ki jih poseduje KNP, ki se morajo odbiti v skladu s členom 36(1), členom 56 oziroma členom 66.
6.Institucije lahko iz izračunov iz člena 132 izključijo izpostavljenosti iz naslova enot ali deležev v KNP v smislu točk (g) in (h) člena 150(1) in namesto tega za te izpostavljenosti uporabijo obravnavo iz člena 133.“;
(57)člen 152 se nadomesti z naslednjim:
„Člen 152
Obravnava izpostavljenosti iz naslova enot ali deležev v kolektivnih naložbenih podjemih (KNP)
1.Institucije izračunajo zneske tveganju prilagojenih izpostavljenosti za svoje izpostavljenosti iz naslova enot ali deležev v KNP tako, da znesek tveganju prilagojenih izpostavljenosti KNP, izračunan v skladu s pristopi iz tega člena, pomnožijo z odstotkom enot ali deležev, ki jih posedujejo.
2.Če so izpolnjeni pogoji iz člena 132(3), institucije, ki imajo zadostne informacije o posameznih osnovnih izpostavljenostih KNP, izvedejo vpogled do teh osnovnih izpostavljenosti, da izračunajo znesek tveganju prilagojenih izpostavljenosti KNP, pri čemer prilagodijo tveganju vse osnovne izpostavljenosti KNP, kot da bi jih te institucije neposredno posedovale.
3.Z odstopanjem od člena 92(3)(d) lahko institucije, ki izračunajo znesek tveganju prilagojenih izpostavljenosti KNP v skladu z odstavkom 1 ali 2 tega člena, nadomestijo kapitalsko zahtevo za tveganje prilagoditve kreditnega vrednotenja izpostavljenosti do izvedenih finančnih instrumentov tega KNP z zneskom, enakim 50 % vrednosti navedenih izpostavljenosti, izračunane v skladu z oddelki 3, 4 ali 5 poglavja 6 tega naslova, kot je ustrezno.
Z odstopanjem od prvega pododstavka lahko institucija iz izračuna kapitalske zahteve za tveganje prilagoditve kreditnega vrednotenja izključi izpostavljenosti do izvedenih finančnih instrumentov, za katere ta zahteva ne bi veljala, če bi nastale neposredno instituciji.
4.Institucije, ki uporabljajo pristop vpogleda v skladu z odstavkoma 2 in 3 ter ki izpolnjujejo pogoje za stalna izvzetja v skladu s členom 150 ali ki ne izpolnjujejo pogojev za uporabo metod iz tega poglavja za vse osnovne izpostavljenosti KNP ali njihove dele, izračunajo zneske tveganju prilagojenih izpostavljenosti in zneske pričakovane izgube v skladu z naslednjimi načeli:
(a)za izpostavljenosti, ki spadajo v kategorijo izpostavljenosti iz naslova lastniških instrumentov iz člena 147(2)(e), institucije uporabijo pristop enostavnih uteži tveganja iz člena 155(2);
(b)za izpostavljenosti, ki spadajo v kategorijo izpostavljenosti v listinjenju, institucije uporabijo metodo na podlagi bonitetnih ocen iz člena 261;
(c)institucije za vse druge osnovne izpostavljenosti uporabijo standardizirani pristop iz poglavja 2 tega naslova.
Če institucija za namene točke (a) prvega pododstavka ne more razlikovati med izpostavljenostmi iz naslova lastniških instrumentov nejavnih družb, izpostavljenostmi iz naslova lastniških instrumentov, s katerimi se trguje na borzi, in izpostavljenostmi iz naslova drugih lastniških instrumentov, zadevne izpostavljenosti obravnava kot izpostavljenosti iz naslova drugih lastniških instrumentov.
5.Če so izpolnjeni pogoji iz člena 132(3), lahko institucije, ki nimajo zadostnih informacij o posameznih osnovnih izpostavljenostih KNP, izračunajo znesek tveganju prilagojenih izpostavljenosti za te izpostavljenosti v skladu s pristopom na podlagi mandata iz člena 132a(2). Vendar institucije za izpostavljenosti iz točk (a), (b) in (c) odstavka 4 tega člena uporabijo pristope, določene v njih.
6.Ob upoštevanju člena 132b(2) institucije, ki ne uporabijo pristopa vpogleda v skladu z odstavkoma 2 in 3 tega člena ali pristopa na podlagi mandata v skladu z odstavkom 5 tega člena, uporabijo rezervni pristop iz člena 132(2).
7.Institucije, ki nimajo zadostnih podatkov ali informacij za izračun zneska tveganju prilagojenih izpostavljenosti KNP v skladu s pristopi iz odstavkov 2, 3, 4 in 5, lahko uporabijo izračune tretje osebe, če so izpolnjeni vsi naslednji pogoji:
(a)tretja oseba je eno od naslednjega:
(I)depotna družba ali depotna finančna institucija KNP, če KNP vlaga izključno v vrednostne papirje in deponira vse vrednostne papirje pri tej depotni družbi ali depotni finančni instituciji;
(II)za KNP, ki niso zajeti v točki (i), družba za upravljanje KNP, če družba za upravljanje KNP izpolnjuje merila iz člena 132(3)(a);
(b)tretja oseba za druge izpostavljenosti, ki niso navedene v točkah (a), (b) in (c) odstavka 4, izvede izračun v skladu s pristopom iz člena 132a(1);
(c)tretja oseba za izpostavljenosti, navedene v točkah (a), (b) in (c) odstavka 4, izvede izračun v skladu s pristopi, določenimi v njih;
(d)zunanji revizor je potrdil pravilnost izračuna tretje osebe.
Institucije, ki uporabljajo izračune tretjih oseb, zneske tveganju prilagojenih izpostavljenosti za izpostavljenosti KNP, ki izhaja iz teh izračunov, pomnožijo s faktorjem 1,2.
8.Za namene tega člena se uporabljajo določbe iz člena 132(5) in (6) ter člena 132b.“;
(58)v členu 201(1) se točka (h) nadomesti z naslednjim:
„(h) kvalificirane centralne nasprotne stranke.“;
(59)vstavi se naslednji člen 204a:
„Člen 204a
Primerne vrste lastniških izvedenih finančnih instrumentov
1.Institucije lahko uporabljajo lastniške izvedene finančne instrumente, ki so zamenjave skupnega donosa ali instrumenti s podobnim ekonomskim učinkom, kot primerno kreditno zavarovanje samo za namene notranjega varovanja.
Kadar institucija kupi kreditno zavarovanje z zamenjavo skupnega donosa in knjiži neto plačila, prejeta na podlagi zamenjave, kot neto prihodek, hkrati pa ne knjiži nasprotno učinkujočega zmanjšanja vrednosti zavarovanega sredstva z zmanjšanjem poštene vrednosti ali z oblikovanjem dodatnih popravkov, se kreditno zavarovanje ne šteje za primerno kreditno zavarovanje.
2.Kadar institucija izvaja notranje varovanje z uporabo lastniških izvedenih finančnih instrumentov, se, da bi se notranje varovanje štelo za primerno kreditno zavarovanje za namene tega poglavja, kreditno tveganje, preneseno v trgovalno knjigo, prenese na tretjo osebo ali osebe.
Če se je izvajalo notranje varovanje v skladu s prvim pododstavkom in so bile izpolnjene zahteve iz tega poglavja, institucije uporabijo pravila iz oddelkov 4 do 6 tega poglavja za izračun zneskov tveganju prilagojenih izpostavljenosti in zneskov pričakovane izgube, kadar pridobijo osebno kreditno zavarovanje.“;
(60)člen 223 se spremeni:
(a)v odstavku 3 se zadnji pododstavek nadomesti z naslednjim:
„V primeru poslov z izvedenimi finančnimi instrumenti OTC institucije, ki uporabljajo metodo iz oddelka 6 poglavja 6, izračunajo EVA, kot sledi:
.“;
(b)v odstavku 5 se zadnji pododstavek nadomesti z naslednjim:
„V primeru poslov z izvedenimi finančnimi instrumenti OTC institucije, ki uporabljajo metodo iz oddelkov 3, 4 in 5 poglavja 6 tega naslova, upoštevajo učinke zavarovanja s premoženjem na zmanjševanje tveganj v skladu z določbami iz navedenih oddelkov, če je relevantno.“;
(61)v členu 272 se točki (6) in (12) nadomestita z naslednjim:
„(6) ,niz varovanj‘ pomeni skupino poslov v enem samem nizu pobotov, pri katerih je dovoljen popoln ali delen pobot za določanje potencialne prihodnje izpostavljenosti na podlagi metod iz oddelkov 3 ali 4 tega poglavja;
(12) ,tekoča tržna vrednost‘ ali ,CMV‘ za namene oddelka 3 do oddelka 5 tega poglavja pomeni neto tržno vrednost vseh poslov v nizu pobotov, kar vključuje vse prejeto ali dano zavarovanje s premoženjem, pri čemer se za izračun CMV uporabljajo pozitivne in negativne tržne vrednosti;“;
(62)v člen 272 se vstavita naslednji točki (7a) in (12a):
„(7a) ,dogovor o enosmernem vzdrževanju kritja‘ pomeni dogovor o vzdrževanju kritja, na podlagi katerega mora institucija zagotoviti gibljivo kritje nasprotni stranki, vendar ni upravičena do prejema gibljivega kritja s strani nasprotne stranke, ali obratno;“;
„(12a) ,neto znesek neodvisnega zavarovanja s premoženjem‘ ali ,NICA‘ pomeni vsoto nestanovitnosti prilagojenih vrednosti prejetega ali danega (kakor je ustrezno) zavarovanja s premoženjem, ki ni gibljivo kritje, nizu pobotov;“;
(63)člen 273 se spremeni:
(a)odstavek 1 se nadomesti z naslednjim:
„1.
Institucije izračunajo vrednost izpostavljenosti za pogodbe iz Priloge II na podlagi ene od metod iz oddelkov 3 do 6 tega poglavja v skladu s tem členom.
Institucija, ki ne izpolnjuje pogojev iz člena 273a(2), ne uporablja metode iz oddelka 4 tega poglavja. Institucija, ki ne izpolnjuje pogojev iz člena 273a(3), ne uporablja metode iz oddelka 5 tega poglavja.
Institucija za določanje vrednosti izpostavljenosti za pogodbe iz točke 3 Priloge II ne uporablja metode iz oddelka 5 tega poglavja.
Institucije lahko znotraj skupine trajno uporabljajo kombinacijo metod iz oddelkov 3 do 6 tega poglavja. Posamična institucija ne sme trajno uporabljati kombinacije metod iz oddelkov 3 do 6 tega poglavja.“
(b)odstavki 6, 7, 8 in 9 se nadomestijo z naslednjim:
„6. Na podlagi vseh metod iz oddelkov 3 do 6 tega poglavja je vrednost izpostavljenosti do dane nasprotne stranke enaka vsoti vseh vrednosti izpostavljenosti, ki so izračunane za vsak niz pobotov s to nasprotno stranko.
Z odstopanjem od prvega pododstavka se, kadar se eden od dogovorov o vzdrževanju kritja uporablja za več nizov pobotov s to nasprotno stranko in institucija za izračun vrednosti izpostavljenosti teh nizov pobotov uporablja eno od metod iz oddelkov 3 in 6 tega poglavja, vrednost izpostavljenosti izračuna v skladu z navedenim oddelkom.
Vrednost izpostavljenosti, izračunana v skladu s tem poglavjem, je za dano nasprotno stranko za dani niz pobotov izvedenih finančnih instrumentov OTC, navedenih v Prilogi II, enaka nič ali, če je ta višja, razliki med vsoto vrednosti izpostavljenosti za vse nize pobotov z nasprotno stranko ter vsoto CVA za to nasprotno stranko, ki jih je institucija pripoznala kot odpis. Vrednost prilagoditev kreditnega vrednotenja se izračuna brez upoštevanja izravnavajoče prilagoditve vrednosti dolga, pripisane lastnemu kreditnemu tveganju institucije, ki je že bila izključena iz kapitala v skladu s členom 33(1)(c).
7. Institucije lahko pri izračunu vrednosti izpostavljenosti v skladu z metodami iz oddelkov 3 do 5 tega poglavja obravnavajo dve pogodbi o izvedenih finančnih instrumentih OTC, vključeni v isto pogodbo o pobotu, ki se popolnoma ujemata, kot eno samo pogodbo s hipotetično vrednostjo nič.
Za namene prvega pododstavka se dve pogodbi o izvedenih finančnih instrumentih OTC popolnoma ujemata, kadar izpolnjujeta vse naslednje pogoje:
(a)imata nasprotni poziciji tveganja;
(b)njune značilnosti, z izjemo datuma trgovanja, so identične;
(c)njuni denarni tokovi se v celoti pobotajo.
8. Institucije določijo vrednost izpostavljenosti za izpostavljenosti iz naslova poslov z dolgim rokom poravnave z uporabo katere koli od metod iz oddelkov 3 do 6 tega poglavja ne glede na metodo, ki jo je institucija izbrala za obravnavo izvedenih finančnih instrumentov OTC in repo poslov, poslov posoje/izposoje vrednostnih papirjev ali blaga ter poslov kreditiranja za povečanje trgovalnega portfelja. Institucija, ki uporablja pristop iz poglavja 3, lahko pri izračunu kapitalskih zahtev za posle z dolgim rokom poravnave trajno uporablja uteži tveganja na podlagi pristopa iz poglavja 2 ne glede na pomembnost teh pozicij.
9. Za metode iz oddelkov od 3 do 6 tega poglavja institucije obravnavajo posle, pri katerih je bilo ugotovljeno posebno tveganje neugodnih gibanj, v skladu s členom 291.“;
(64)vstavita se naslednja člena 273a in 273b:
„Člen 273a
Pogoji za uporabo poenostavljenih metod za izračun vrednosti izpostavljenosti
1.Institucija lahko izračuna vrednost izpostavljenosti pozicij v izvedenih finančnih instrumentih v skladu z metodo iz oddelka 4, če je obseg njenih bilančnih in zunajbilančnih poslov z izvedenimi finančnimi instrumenti na podlagi ocene, ki se izvaja mesečno, enak ali nižji od naslednjih pragov:
(a)10 % bilančne vsote institucije;
(b)150 milijonov EUR.
Institucije za namene tega odstavka pri določanju obsega svojih bilančnih in zunajbilančnih poslov z izvedenimi finančnimi instrumenti na dani datum vključijo vse svoje pozicije v izvedenih finančnih instrumentih razen kreditnih izvedenih finančnih instrumentov, pripoznanih kot notranje varovanje pred izpostavljenostmi iz naslova kreditnega tveganja iz netrgovalne knjige.
2.Institucija lahko izračuna vrednost izpostavljenosti pozicij v obrestnih in valutnih izvedenih finančnih instrumentih ter izvedenih finančnih instrumentih na zlato v skladu z oddelkom 5, če je obseg njenih bilančnih in zunajbilančnih poslov z izvedenimi finančnimi instrumenti na podlagi ocene, ki se izvaja mesečno, enak ali nižji od naslednjih pragov:
(a)5 % bilančne vsote institucije;
(b)20 milijonov EUR.
Institucije za namene tega odstavka pri določanju obsega svojih bilančnih in zunajbilančnih poslov z izvedenimi finančnimi instrumenti na dani datum vključijo vse svoje pozicije v izvedenih finančnih instrumentih iz pogodb iz odstavkov 1 in 2 Priloge II.
3.Institucije za namene odstavkov 1 in 2 izračunajo obseg svojih bilančnih in zunajbilančnih poslov z izvedenimi finančnimi instrumenti na dani datum v skladu z naslednjima zahtevama:
(a)pozicije v izvedenih finančnih instrumentih se vrednotijo po njihovih tržnih cenah na dani datum. Če tržna vrednost pozicije na dani datum ni na voljo, institucije za to pozicijo uporabijo zadnjo razpoložljivo tržno vrednost;
(b)absolutna vrednost dolgih pozicij se sešteje z absolutno vrednostjo kratkih pozicij.
4.Institucije ustrezno obvestijo pristojne organe o uporabi ali prenehanju uporabe metod iz oddelka 4 ali 5, s katerimi izračunavajo vrednost izpostavljenosti svojih pozicij v izvedenih finančnih instrumentih.
5.Institucije ne sklepajo poslov z izvedenimi finančnimi instrumenti izključno z namenom izpolnjevanja katerega koli pogoja iz odstavka 1 in 2 med mesečno oceno.
Člen 273b
Neizpolnjevanje pogojev za uporabo poenostavljenih metod za izračun vrednosti izpostavljenosti izvedenih finančnih instrumentov
1.Institucija, ki ne izpolnjuje več katerega od pogojev iz člena 273a(1) ali (2), o tem nemudoma obvesti pristojni organ.
2.Institucija preneha uporabljati člen 273a(1) ali (2) v roku treh mesecev od nastopa enega od naslednjih dogodkov:
(a)institucija tri mesec zapored ne izpolnjuje nobenega od pogojev iz člena 273a(1) ali (2);
(b)institucija v zadnjih 12 mesecih več kot 6 mesecev ne izpolnjuje nobenega od pogojev iz člena 273a(1) ali (2).
3.Kadar institucija preneha uporabljati člen 273a(1) ali (2), lahko vrednost izpostavljenosti svojih pozicij v izvedenih finančnih instrumentih določa z uporabo metod iz oddelka 4 ali 5 tega poglavja (kot je ustrezno) samo, če pristojnemu organu dokaže, da je eno leto skupaj brez prekinitev izpolnjevala vse pogoje iz člena 273a(1) ali (2).“;
(65)v poglavju 6 naslova II dela 3 se oddelek 3 nadomesti z naslednjim:
„Oddelek 3
Standardizirani pristop za kreditno tveganje nasprotne stranke
Člen 274
Vrednost izpostavljenosti
1.Institucija lahko izračuna eno samo vrednost izpostavljenosti na ravni niza pobotov za vse posle, ki jih zajema pogodba o pobotu, če so izpolnjeni vsi naslednji pogoji:
(a)pogodba o pobotu spada v eno od vrst pogodbenih pobotov iz člena 295;
(b)pogodbo o pobotu so priznali pristojni organi v skladu s členom 296;
(c)institucija je izpolnila obveznosti iz člena 297 v zvezi s pogodbo o pobotu.
Če kateri koli od teh pogojev ni izpolnjen, institucija vsak posel obravnava, kot da je samostojen niz pobotov.
2.Institucije izračunajo vrednost izpostavljenosti niza pobotov po standardiziranem pristopu za kreditno tveganje nasprotne stranke, kot sledi:

pri čemer velja:
RC
=
nadomestitveni stroški v skladu s členom 275;
PFE
=
potencialna prihodnja izpostavljenost, izračunana v skladu s členom 278;
α
=
1,4.
3.Vrednost izpostavljenosti niza pobotov, ki je predmet pogodbenega dogovora o vzdrževanju kritja, je lahko največ enaka vrednosti izpostavljenosti istega niza pobotov, ki ni predmet nobenega dogovora o vzdrževanju kritja.
4.Kadar se za isti niz pobotov uporablja več dogovorov o vzdrževanju kritja, institucije dodelijo vsak dogovor o vzdrževanju kritja v skupino poslov v nizu pobotov, za katere se pogodbeno uporablja ta dogovor o vzdrževanju kritja, in izračunajo vrednost izpostavljenosti ločeno za vsako od teh skupin poslov.
5.Institucije lahko določijo vrednost izpostavljenosti nič za nize pobotov, ki izpolnjuje vse naslednje pogoje:
(a)niz pobotov sestavljajo izključno prodane opcije;
(b)trenutna tržna vrednost niza pobotov je vedno negativna;
(c)institucija je za vse opcije, vključene v niz pobotov, prejela premijo vnaprej, da se je zajamčila izvršitev pogodb;
(d)niz pobotov ni predmet nobenega dogovora o vzdrževanju kritja.
6.Za namen izračuna vrednosti izpostavljenosti niza pobotov v skladu s tem oddelkom institucije v nizu pobotov nadomestijo posle, ki so linearna kombinacija kupljenih ali prodanih nakupnih ali prodajnih opcij, z vsemi posamičnimi opcijami, ki tvorijo to linearno kombinacijo, obravnavanimi kot posamezen posel.
Člen 275
Nadomestitveni stroški
1.Institucije izračunajo nadomestitvene stroške (RC) za nize pobotov, ki niso predmet nobenega dogovora o vzdrževanju kritja, v skladu z naslednjo formulo:

2.Institucije izračunajo nadomestitvene stroške za posamične nize pobotov, ki so predmet dogovora o vzdrževanju kritja, v skladu z naslednjo formulo:

pri čemer velja:
VM
=
nestanovitnosti prilagojena vrednost neto gibljivega kritja, prejetega ali danega (kakor je ustrezno) nizu pobotov na redni osnovi za zmanjšanje sprememb CMV niza pobotov;
TH
=
prag kritja, ki se v skladu z dogovorom o vzdrževanju kritja uporablja za niz pobotov, pod katerim institucija ne more zahtevati zavarovanja s premoženjem;
MTA
=
najnižji znesek prenosa, ki se v skladu z dogovorom o vzdrževanju kritja uporablja za niz pobotov.
3.Institucije izračunajo nadomestitvene stroške za več nizov pobotov, ki so predmet dogovora o vzdrževanju kritja, v skladu z naslednjo formulo:

pri čemer velja:
i
=
indeks, ki označuje nize pobotov, ki so predmet enega samega dogovora o vzdrževanju kritja;
CMVi
=
CMV niza pobotov ,i‘;
VMMA
=
vsota nestanovitnosti prilagojenih vrednosti zavarovanja s premoženjem, prejetega ali danega (kakor je ustrezno) več nizom pobotov na redni osnovi za zmanjšanje sprememb njihovih CMV;
NICAMA
=
vsota nestanovitnosti prilagojenih vrednosti zavarovanja s premoženjem, prejetega ali danega (kakor je ustrezno) več nizom pobotov, razen VMMA.
Za namene prvega pododstavka se lahko NICAMA izračuna na ravni posla, na ravni niza pobotov ali na ravni vseh nizov pobotov, za katere se uporablja dogovor o vzdrževanju kritja, odvisno od ravni, na kateri se uporablja dogovor o vzdrževanju kritja.
Člen 276
Pripoznavanje in obravnava zavarovanja s premoženjem
1.Institucije za namene tega oddelka izračunajo zneske zavarovanja s premoženjem VM, VMMA, NICA in NICAMA ob uporabi vseh naslednjih zahtev:
(a)če vsi posli, vključeni v niz pobotov, spadajo v trgovalno knjigo, se pripozna samo zavarovanje s premoženjem, ki je primerno v skladu s členom 299;
(b)če niz pobotov vsebuje vsaj en posel, ki spada v netrgovalno knjigo, se pripozna samo zavarovanje s premoženjem, ki je primerno v skladu s členom 197;
(c)zavarovanje s premoženjem, prejeto od nasprotne stranke, se pripozna s pozitivnim predznakom, zavarovanje s premoženjem, dano nasprotni stranki, pa se pripozna z negativnim predznakom;
(d)nestanovitnosti prilagojena vrednost katere koli vrste prejetega ali danega zavarovanja s premoženjem se izračuna v skladu s členom 223. Institucije za namene tega izračuna ne uporabijo metode iz člena 225;
(e)ista postavka zavarovanja s premoženjem se ne vključi hkrati tako v VM kot v NICA;
(f)ista postavka zavarovanja s premoženjem se ne vključi hkrati tako v VMMA kot v NICAMA;
(g)vsako zavarovanje s premoženjem, dano nasprotni stranki, ki je ločeno od sredstev te nasprotne stranke in je zaradi te ločitve izvzeto iz stečaja v primeru neizpolnjevanja obveznosti ali insolventnosti navedene nasprotne stranke, se ne pripozna pri izračunu NICA in NICAMA.
2.Institucije za izračun nestanovitnosti prilagojene vrednosti danega zavarovanja s premoženjem iz točke (d) odstavka 1 nadomestijo formulo iz člena 223(2) z naslednjo formulo:

3.Institucije za namene točke (d) odstavka 1 določijo obdobje unovčenja, ki je relevantno za izračun nestanovitnosti prilagojene vrednosti vsakega prejetega ali danega zavarovanja s premoženjem, v skladu z enim od naslednjih obdobij:
(a)za nize pobotov iz člena 276(1) znaša obdobje eno leto;
(b)za nize pobotov iz člena 276(2) in (3) je obdobje obdobje kritja za tveganje, določeno v skladu s točko (b) člena 279d(1).
Člen 277
Razporeditev poslov v kategorije tveganja
1.Institucije razporedijo vsak posel niza pobotov v eno od naslednjih šestih kategorij tveganja, da določijo potencialno prihodnjo izpostavljenost niza pobotov iz člena 278:
(a)obrestno tveganje;
(b)valutno tveganje;
(c)kreditno tveganje;
(d)tveganje lastniških finančnih instrumentov;
(e)tveganje spremembe cen blaga;
(f)druga tveganja.
2.Institucije razporeditev iz odstavka 1 opravijo na podlagi primarnega povzročitelja tveganja posla. Za posle, ki ne spadajo med posle iz odstavka 3, je primarni povzročitelj tveganja edini pomemben povzročitelj tveganja pozicije v izvedenih finančnih instrumentih.
3.Od [datum začetka uporabe te uredbe] je za posel z izvedenim finančnim instrumentom, dodeljen v trgovalno knjigo, za katerega institucija uporablja pristop iz poglavja 1a ali 1b za izračun kapitalskih zahtev za tržno tveganje, primarni povzročitelj tveganja dejavnik tveganja, povezan z najvišjo absolutno občutljivostjo med vsemi občutljivostmi za ta posel, izračunanimi v skladu s poglavjem 1b naslova IV.
4.Institucije ne glede na odstavka 1 in 2 pri razporejanju poslov v kategorije tveganj iz odstavka 1 uporabljajo naslednji zahtevi:
(g)če je primarni povzročitelj tveganja posla spremenljivka inflacije, institucije razporedijo posel v kategorijo obrestnega tveganja;
(h)če je primarni povzročitelj tveganja posla spremenljivka podnebnih razmer, institucije razporedijo posel v kategorijo tveganja spremembe cen blaga.
5.Institucije z odstopanjem od odstavka 2 razporedijo posle z izvedenimi finančnimi instrumenti, ki imajo več kot enega pomembnega povzročitelja tveganja, v več kot eno kategorijo tveganja. Če vsi pomembni povzročitelji tveganja enega od navedenih poslov spadajo v isto kategorijo tveganja, institucije ta posel samo enkrat razporedijo v to kategorijo tveganja na podlagi najpomembnejšega povzročitelja tveganja. Če pomembni povzročitelji tveganja enega od navedenih poslov spadajo v različne kategorije tveganja, institucije ta posel razporedijo po enkrat v vsako kategorijo tveganja, za katero ima posel vsaj enega pomembnega povzročitelja tveganja, na podlagi najpomembnejšega povzročitelja tveganja v tej kategoriji tveganja.
6.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih podrobneje določi:
(a)metodo za določanje edinega pomembnega povzročitelja tveganja za posle, ki niso tisti iz odstavka 3;
(b)metodo za opredelitev poslov z več kot enim pomembnim povzročiteljem tveganja in za določanje najpomembnejšega od teh povzročiteljev tveganja za namene odstavka 3.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [6 mesecev od datuma začetka veljavnosti te uredbe].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.
Člen 277a
Nizi varovanj
1.Institucije določijo ustrezne nize varovanj za vsako kategorijo tveganja niza pobotov in dodelijo vsak posel v te nize varovanj, kot sledi:
(a)posli, razporejeni v kategorijo obrestnega tveganja, se dodelijo v isti niz varovanj samo, če je njihov primarni povzročitelj tveganja denominiran v isti valuti;
(b)posli, razporejeni v kategorijo valutnega tveganja, se dodelijo v isti niz varovanj samo, če njihov primarni povzročitelj tveganja temelji na istem valutnem paru;
(c)vsi posli, razporejeni v kategorijo kreditnega tveganja, se dodelijo v isti niz varovanj;
(d)vsi posli, razporejeni v kategorijo tveganja lastniških finančnih instrumentov, se dodelijo v isti niz varovanj;
(e)posli, razporejeni v kategorijo tveganja spremembe cen blaga, se dodelijo v enega od naslednjih petih nizov varovanj glede na naravo njihovega primarnega povzročitelja tveganja:
(I)energija;
(II)kovine;
(III)kmetijski proizvodi;
(IV)podnebne razmere;
(V)drugo blago;
(f)posli, razporejeni v kategorijo drugih tveganj, se dodelijo v isti niz varovanj samo, če je njihov primarni povzročitelj tveganja identičen.
Za namene točke (a) se posli, razporejeni v kategorijo obrestnega tveganja, ki imajo za primarnega povzročitelja tveganja spremenljivko inflacije, dodelijo v ločene nize varovanj, ki niso isti kot nizi varovanj, vzpostavljeni za posle, razporejene v kategorijo obrestnega tveganja, ki imajo za primarnega povzročitelja tveganja spremenljivko inflacije. Ti posli se dodelijo v isti niz varovanj samo, če je njihov primarni povzročitelj tveganja denominiran v isti valuti.
2.Institucije z odstopanjem od odstavka 1 vzpostavijo ločene posamezne nize varovanj v vsaki kategoriji tveganja za naslednje posle:
(a)posle, za katere je primarni povzročitelj tveganja vgrajena tržna nestanovitnost ali realizirana nestanovitnost povzročitelja tveganja ali pa korelacija med dvema povzročiteljema tveganja;
(b)posle, za katere je primarni povzročitelj tveganja razlika med dvema povzročiteljema tveganja, razporejenima v isto kategorijo tveganja, ali posle, sestavljene iz dveh plačilnih strani, denominiranih v isti valuti, pri katerih je povzročitelj tveganja, ki spada v isto kategorijo tveganja kot primarni povzročitelj tveganja, vsebovan v drugi plačilni strani od tiste, ki vsebuje primarnega povzročitelja tveganja.
Institucije za namene točke (a) prvega pododstavka dodelijo posle v isti niz varovanj zadevne kategorije tveganja samo, če je njihov primarni povzročitelj tveganja identičen.
Institucije za namene točke (b) prvega pododstavka dodelijo posle v isti niz varovanj zadevne kategorije tveganja samo, če je par povzročiteljev tveganja v teh poslih, kot je opisan v točki (b), identičen in med obema povzročiteljema tveganja v tem paru obstaja pozitivna korelacija. V nasprotnem primeru institucije dodelijo posle iz točke (b) v enega od nizov varovanj, vzpostavljenega v skladu z odstavkom 1, na podlagi samo enega od obeh povzročiteljev tveganj iz točke (b).
3.Institucije na zahtevo pristojnih organov razkrijejo število nizov varovanj, vzpostavljenih v skladu z odstavkom 2 za vsako kategorijo tveganja, skupaj s primarnim povzročiteljem tveganja ali parom povzročiteljev tveganja vsakega od teh nizov varovanj ter številom poslov v vsakem od teh nizov varovanj.
Člen 278
Potencialna prihodnja izpostavljenost
1.Institucije izračunajo potencialno prihodnjo izpostavljenost (PFE) niza pobotov na naslednji način:

pri čemer velja:
a
=
indeks, ki označuje kategorije tveganja, vključene v izračun potencialne prihodnje izpostavljenosti niza pobotov;
AddOn(a)
=
pribitek za kategorijo tveganja ,a‘, izračunan v skladu s členom 280a do 280f, kakor je ustrezno;
multiplikator
=
multiplikacijski faktor, izračunan v skladu s formulo iz odstavka 3.
Institucije za namene tega izračuna v izračun potencialne prihodnje izpostavljenosti niza pobotov vključijo pribitek za dano kategorije tveganja, če je bil vsaj en posel niza pobotov razporejen v to kategorijo tveganja.
2.Potencialna prihodnja izpostavljenost več nizov pobotov, ki so predmet enega dogovora o vzdrževanju kritja, kot je opisano v členu 275(3), se izračuna kot vsota vseh posameznih nizov pobotov, obravnavanih, kot da niso predmet nobene oblike dogovora o vzdrževanju kritja.
3.Za namene odstavka 1 se multiplikator izračuna na naslednji način:

pri čemer velja:
Floorm
=
5 %;
y
=

z
=

NICAi
=
neto znesek neodvisnega zavarovanja s premoženjem, izračunan samo za posle, vključene v niz pobotov ,i‘. NICAi se izračuna na ravni posla ali na ravni niza pobotov, odvisno od dogovora o vzdrževanju kritja.
Člen 279
Izračun pozicij tveganja
Institucije za namene izračuna pribitkov za kategorije tveganja iz člena 280a do 280f izračunajo pozicije tveganja za vsak posel iz niza pobotov, in sicer na naslednji način:

pri čemer velja:
δ
=
nadzorniška delta posla, izračunana v skladu s formulo, določeno v členu 279a;
AdjNot
=
prilagojeni hipotetični znesek posla, izračunan v skladu s členom 279b;
MF
=
faktor zapadlosti posla, izračunan v skladu s formulo, določeno v členu 279c.
Člen 279a
Nadzorniška delta
1.Institucija izračuna nadzorniško delto (δ) na naslednji način:
(a)za nakupne in prodajne opcije, ki dajejo kupcu pravico, da kupi ali proda osnovni instrument po pozitivni ceni na točno določen datum v prihodnosti, razen če so te opcije razporejene v kategorijo obrestnega tveganja, institucije uporabijo naslednjo formulo:

pri čemer velja:
predznak
=

vrsta
=

N(x)
=
kumulativna porazdelitvena funkcija za standardizirano normalno slučajno spremenljivko, kar pomeni, da je verjetnost, da je normalna slučajna spremenljivka s povprečjem nič in varianco ena manjša ali enaka ,x‘;
P
=
promptna ali terminska cena osnovnega instrumenta opcije;
K
=
izvršilna cena opcije;
T
=
datum izteka opcije, ki je edini datum v prihodnosti, na katerega se lahko opcija izvrši. Datum izteka se izrazi v letih z uporabo relevantnega dogovora o delovnih dneh;
σ
=
nadzorniška nestanovitnost opcije, določena v skladu z razpredelnico 1 na podlagi kategorije tveganja posla in narave osnovnega instrumenta opcije.
Razpredelnica 1
|
Kategorija tveganja
|
Osnovni instrument
|
Nadzorniška nestanovitnost
|
|
Valutno tveganje
|
vsi
|
15 %
|
|
Kreditno tveganje
|
instrument za eno samo izpostavljenost
|
100 %
|
|
|
instrument za več izpostavljenosti
|
80 %
|
|
Tveganje lastniških finančnih instrumentov
|
instrument za eno samo izpostavljenost
|
120 %
|
|
|
instrument za več izpostavljenosti
|
75 %
|
|
Tveganje spremembe cen blaga
|
električna energija
|
150 %
|
|
|
drugo blago (razen električne energije)
|
70 %
|
|
Druga tveganja
|
vsi
|
150 %
|
Institucije, ki uporabljajo terminsko ceno osnovnega instrumenta opcije, zagotovijo, da:
(i) je terminska cena skladna z značilnostmi opcije;
(ii) se terminska cena izračuna z uporabo zadevne obrestne mere, ki velja na datum poročanja;
(iii) terminska cena vključuje pričakovane denarne tokove osnovnega instrumenta pred iztekom opcije;
(b)
institucije za tranše sintetičnega listinjenja uporabijo naslednjo formulo:

pri čemer velja:
predznak
=

A
=
točka vključitve tranše;
D
=
točka izločitve tranše;
(c)za posle, ki niso navedeni v točki (a) ali (b), institucije uporabijo naslednjo nadzorniško delto:

2.Za namene tega oddelka dolga pozicija v primarnem povzročitelju tveganja pomeni, da se tržna vrednost posla zviša, ko se zviša vrednost primarnega povzročitelja tveganja, kratka pozicija v primarnem povzročitelju tveganja pa pomeni, da se tržna vrednost posla zniža, ko se zniža vrednost primarnega povzročitelja tveganja.
Za posle iz člena 277(3) je dolga pozicija posel, pri katerem je predznak za občutljivost primarnega povzročitelja tveganja pozitiven, kratka pozicija pa posel, pri katerem je predznak za občutljivost primarnega povzročitelja tveganja negativen. Za druge posle, razen tistih iz člena 277(3), institucije določijo, ali so posli dolge ali kratke pozicije v primarnem povzročitelju tveganja na podlagi objektivnih informacij o strukturi teh poslov ali njihovem namenu.
3.Institucije določijo, ali je posel z več kot enim pomembnim povzročiteljem tveganja dolga ali kratka pozicija v vsakem od pomembnih povzročiteljev tveganja v skladu s pristopom, uporabljenim na podlagi odstavka 2 za primarnega povzročitelja tveganja.
4.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih določi:
(a)formulo, ki jo institucije uporabljajo za izračun nadzorniške delte nakupnih in prodajnih opcij, razporejenih v kategorijo obrestnega tveganja, ki je skladna s tržnimi pogoji, v katerih so lahko obrestne mere negativne, ter nadzorniške nestanovitnosti, ki je primerna za to formulo;
(b)katere objektivne informacije o strukturi in namenu posla uporabljajo institucije za ugotavljanje, ali je posel, ki ni naveden v členu 277(2), dolga ali kratka pozicija v svojem primarnem povzročitelju tveganja.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [6 mesecev od datuma začetka veljavnosti te uredbe].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.
Člen 279b
Prilagojeni hipotetični znesek
1.Institucije izračunajo prilagojeni hipotetični znesek na naslednji način:
(a)za posle, razporejene v kategorijo obrestnega tveganja ali kategorijo kreditnega tveganja, institucije izračunajo prilagojeni hipotetični znesek kot zmnožek hipotetičnega zneska pogodbe o izvedenem finančnem instrumentu in nadzorniškega faktorja za trajanje, ki se izračuna, kot sledi:

pri čemer velja:
R
=
nadzorniška diskontna stopnja; R = 5 %;
S
=
datum začetka, ki je datum, na katerega se v poslu začnejo določati ali izplačevati plačila, ki niso plačila, povezana z izmenjavo zavarovanja s premoženjem v dogovoru o vzdrževanju kritja. Če so se v poslu na datum poročanja že določala ali izplačevala plačila, je datum začetka enak 0. Datum začetka se izrazi v letih z uporabo relevantnega dogovora o delovnih dneh.
Če posel vsebuje enega ali več prihodnjih datumov, na katere se lahko institucija ali nasprotna stranka odločita odstopiti od posla pred njegovo pogodbeno zapadlostjo, je datum začetka najzgodnejši od naslednjih:
(i) datum ali najzgodnejši od več prihodnjih datumov, na katere se lahko institucija ali nasprotna stranka odločita odstopiti od posla pred njegovo pogodbeno zapadlostjo;
(ii) datum, na katerega se v poslu začnejo določati ali izplačevati plačila, ki niso plačila, povezana z izmenjavo zavarovanja s premoženjem v dogovoru o vzdrževanju kritja.
Če ima posel za osnovni instrument finančni instrument, ki lahko poleg tistih iz posla povzroči dodatne pogodbene obveznosti, se datum začetka posla določi na podlagi najzgodnejšega datuma, na katerega se v osnovnem instrumentu začnejo določati ali izplačevati plačila.
E
=
datum konca, ki je datum, na katerega se med institucijo in nasprotno stranko izmenja znesek zadnjega pogodbenega plačila v okviru posla. Datum konca se izrazi v letih z uporabo relevantnega dogovora o delovnih dneh.
Če ima posel za osnovni instrument finančni instrument, ki lahko poleg tistih iz posla povzroči dodatne pogodbene obveznosti, se datum konca posla določi na podlagi zadnjega pogodbenega plačila osnovnega instrumenta posla;
(b)za posle, razporejene v kategorijo valutnega tveganja, institucije izračunajo prilagojeni hipotetični znesek na naslednji način:
(I)če je posel sestavljen iz ene plačilne strani, je prilagojeni hipotetični znesek enak hipotetičnemu znesku pogodbe o izvedenem finančnem instrumentu;
(II)če je posel sestavljen iz dveh plačilnih strani in je hipotetični znesek ene plačilne strani denominiran v valuti poročanja institucije, je prilagojeni hipotetični znesek enak hipotetičnemu znesku druge plačilne strani;
(III)če je posel sestavljen iz dveh plačilnih strani in je hipotetični znesek obeh plačilnih strani denominiran v valuti, ki je drugačna od valute poročanja institucije, je prilagojeni hipotetični znesek višji od hipotetičnih zneskov obeh plačilnih strani, potem ko se ta zneska pretvorita v valuto poročanja institucije po veljavnem promptnem menjalnem tečaju;
(c)za posle, razporejene v kategorijo tveganja lastniških finančnih instrumentov ali kategorijo tveganja spremembe cen blaga, institucije izračunajo prilagojeni hipotetični znesek kot zmnožek tržne cene ene enote osnovnega instrumenta posla in števila enot osnovnega instrumenta, na katerem temelji posel.
Institucija uporablja hipotetični znesek kot prilagojeni hipotetični znesek, če je posel, razporejen v kategorijo tveganja lastniških finančnih instrumentov ali kategorijo tveganja spremembe cen blaga, pogodbeno izražen kot hipotetični znesek in ne kot število enot osnovnega instrumenta.
2.Institucije za namene izračuna prilagojenega hipotetičnega zneska posla iz odstavka 1 določijo hipotetični znesek ali število enot osnovnega instrumenta na naslednji način:
(a)če hipotetični znesek ali število enot osnovnega instrumenta posla nista fiksno določena do pogodbene zapadlosti:
(I)za deterministično določene hipotetične zneske in števila enot osnovnega instrumenta je hipotetični znesek tehtano povprečje vseh deterministično določenih vrednosti hipotetičnih zneskov ali števila enot osnovnega instrumenta, kakor je ustrezno, do pogodbene zapadlosti posla, pri čemer so uteži deli obdobja, v katerih veljajo posamezne vrednosti hipotetičnega zneska;
(II)za stohastično določene hipotetične zneske in števila enot osnovnega instrumenta je hipotetični znesek enak znesku, ki se določi s fiksiranjem trenutnih tržnih vrednost v formuli za izračun prihodnjih tržnih vrednosti;
(b)pri binarnih in digitalnih opcijah je hipotetični znesek najvišja vrednost od možnih scenarijev izplačila opcije ob izteku opcije.
Brez poseganja v prvi pododstavek institucija v primeru, da je možni scenarij izplačila opcije stohastičen, za določitev vrednosti hipotetičnega zneska uporabi metodo iz točke (a)(ii);
(c)pri pogodbah, pri katerih se hipotetični znesek večkrat zamenja, se hipotetični znesek pomnoži s številom preostalih plačil, ki se še morajo opraviti po pogodbi;
(d)pri pogodbah, ki določajo multiplikacijo izplačil denarnih tokov ali multiplikacijo osnovnega instrumenta pogodbe, institucija prilagodi hipotetični znesek, in sicer tako, da upošteva učinke multiplikacije na strukturo tveganja teh pogodb.
3.Institucije pretvorijo prilagojeni hipotetični znesek posla v svojo valuto poročanja po veljavnem promptnem menjalnem tečaju, če se prilagojeni hipotetični znesek v skladu s tem členom izračuna na podlagi pogodbenega hipotetičnega zneska ali tržne cene števila enot osnovnega instrumenta, ki sta denominirana v drugi valuti.
Člen 279c
Faktor zapadlosti
1.Institucije izračunajo faktor zapadlosti (MF) na naslednji način:
(a)za posle, vključene v nize pobotov iz člena 275(1), institucija uporabi naslednjo formulo:
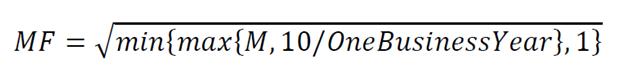
pri čemer velja:
M
=
preostala zapadlost posla, ki je enaka obdobju, potrebnem za prenehanje vse pogodbenih obveznosti posla. Za ta namen se kakršna koli opcionalnost pogodbe o izvedenih finančnih instrumentih obravnava kot pogodbena obveznost. Preostala zapadlost se izrazi v letih z uporabo relevantnega dogovora o delovnih dneh.
Če ima posel za osnovni instrument drugo pogodbo o izvedenih finančnih instrumentih, ki lahko poleg tistih iz posla povzroči dodatne pogodbene obveznosti, je preostala zapadlost posla enaka obdobju, potrebnem za prenehanje vse pogodbenih obveznosti osnovnega instrumenta.
OneBusinessYear
=
eno leto, izraženo v poslovnih dneh z uporabo relevantnega dogovora o delovnih dneh;
(b)za posle, vključene v nize pobotov iz člena 275(2) in (3), se faktor zapadlosti določi kot:

pri čemer velja:
MPOR
=
obdobje kritja za tveganje pri nizu pobotov, določeno v skladu s členom 285(2) do (5).
Pri določanju obdobja kritja za tveganja pri poslih med stranko in klirinškim članom institucija, ki deluje kot stranka ali kot klirinški član, nadomesti najkrajše obdobje iz točke (b) člena 285(2) s 5 delovnimi dnevi.
2.Za namen odstavka 1 je preostala zapadlost enaka obdobju do naslednjega datuma ponovne določitve pogojev za posle, ki so namenjeni poravnavanju neporavnavne izpostavljenosti po določenih datumih plačila in v katerih so pogoji ponovno določeni tako, da je tržna vrednost pogodbe na te določene datume enaka nič.
Člen 280
Koeficient nadzorniškega faktorja za niz varovanj
Za namene izračuna pribitka za niz varovanj iz člena 280a do 280f je koeficient nadzorniškega faktorja za niz varovanj ,ϵ‘ enak:

Člen 280a
Pribitek za kategorijo obrestnega tveganja
1.Institucije za namene člena 278 izračunajo pribitek za kategorijo obrestnega tveganja pri danem nizu pobotov na naslednji način:

pri čemer velja:
j
= indeks, ki označuje vse nize varovanj v zvezi z obrestnim tveganjem, določene v skladu s členom 277a(1)(a) in členom 277a(2) za niz pobotov;
AddOnIRj
= pribitek za niz varovanj ,j‘ kategorije obrestnega tveganja, izračunan v skladu z odstavkom 2.
2.Pribitek za niz varovanj ,j‘ kategorije obrestnega tveganja se izračuna na naslednji način:

pri čemer velja:
ϵj
=
koeficient nadzorniškega faktorja za niz varovanj niza varovanj ,j‘, določen v skladu z relevantno vrednostjo iz člena 280;
SFIR
=
nadzorniški faktor za kategorijo obrestnega tveganja z vrednostjo 0,5 %;
EffNotIRj
=
efektivni hipotetični znesek niza varovanj ,j‘, izračunan v skladu z odstavkoma 3 in 4.
3.Institucije za namene izračuna efektivnega hipotetičnega zneska niza varovanj ,j‘ najprej dodelijo vsak posel iz niza varovanj v ustrezno skupino iz razpredelnice 2. To storijo na podlagi datuma konca vsakega posla, kot se določi v skladu s točko (a) člena 279b(1):
Razpredelnica 2
|
Skupina
|
Datum konca
(v letih)
|
|
1
|
>0 in <=1
|
|
2
|
>1 in <= 5
|
|
3
|
> 5
|
Institucije nato izračunajo efektivni hipotetični znesek niza varovanj ,j‘ v skladu z naslednjo formulo:
 pri čemer velja:
l
=
indeks, ki označuje pozicijo tveganja;
Dj,k
=
efektivni hipotetični znesek skupine ,k‘ niza varovanj ,j‘, ki se izračuna na naslednji način:

Člen 280b
Pribitek za kategorijo valutnega tveganja
1.Za namene člena 278 se pribitek za kategorijo valutnega tveganja pri danem nizu pobotov izračuna na naslednji način:

pri čemer velja:
j
= indeks, ki označuje nize varovanj v zvezi z valutnim tveganjem, določene v skladu s členom 277a(1)(b) in členom 277a(2) za niz pobotov;
AddOnFXj
=
pribitek za niz varovanj ,j‘ kategorije valutnega tveganja, izračunan v skladu z odstavkom 2.
2.Pribitek za niz varovanj ,j‘ kategorije valutnega tveganja se izračuna na naslednji način:

pri čemer velja:
ϵj
=
koeficient nadzorniškega faktorja za niz varovanj niza varovanj ,j‘, izračunan v skladu s členom 280;
SFFX
=
nadzorniški faktor za kategorijo valutnega tveganja z vrednostjo 4 %;
EffNotIRj
=
efektivni hipotetični znesek niza varovanj ,j‘, ki se izračuna na naslednji način:

Člen 280c
Pribitek za kategorijo kreditnega tveganja
1.Institucije za namene odstavka 2 določijo zadevne kreditne referenčne subjekte niza pobotov v skladu z naslednjim:
(a) za vsakega izdajatelja referenčnega dolžniškega instrumenta, ki je osnova za posel z eno samo izpostavljenostjo, ki je dodeljen v kategorijo kreditnega tveganja, obstaja en kreditni referenčni subjekt. Posli z eno samo izpostavljenostjo se dodelijo istemu kreditnemu referenčnemu subjektu samo, če osnovni referenčni dolžniški instrument teh poslov izda isti izdajatelj;
(b)za vsako skupino referenčnih dolžniških instrumentov ali kreditnih izvedenih finančnih instrumentov z eno samo izpostavljenostjo, ki so osnova za posel z več izpostavljenostmi, dodeljen v kategorijo kreditnega tveganja, obstaja en kreditni referenčni subjekt. Posli z več izpostavljenostmi se dodelijo istemu kreditnemu referenčnemu subjektu samo, če ima skupina osnovnih referenčnih dolžniških instrumentov ali kreditnih izvedenih finančnih instrumentov z eno samo izpostavljenostjo v teh poslih iste sestavine.
2.Institucije za namene člena 278 izračunajo pribitek za kategorijo kreditnega tveganja pri danem nizu pobotov na naslednji način:

pri čemer velja:
j
=
indeks, ki označuje vse nize varovanj v zvezi s kreditnim tveganjem, določene v skladu s členom 277a(1)(c) in členom 277a(2) za niz pobotov;
AddOnCreditj
=
pribitek za kategorijo kreditnega tveganja niza varovanj ,j‘, izračunan v skladu z odstavkom 2.
3.Institucije izračunajo pribitek za kategorijo obrestnega tveganja niza varovanj ,j‘ na naslednji način:

pri čemer velja:
j
=
indeks, ki označuje kreditne referenčne subjekte niza pobotov, določene v skladu z odstavkom 1;
ϵj
=
koeficient nadzorniškega faktorja za niz varovanj niza varovanj ,j‘, določen v skladu s členom 280(3);
AddOn(Entityj)
=
pribitek za kreditni referenčni subjekt ,j‘, določen v skladu z odstavkom 4;
ρjCredit
=
korelacijski faktor subjekta ,j‘. Če se je kreditni referenčni subjekt ,j‘ določil v skladu z odstavkom 1(a), je ρjCredit enak 50 %.Če se je kreditni referenčni subjekt ,j‘ določil v skladu z odstavkom 1(b), je ρjCredit enak 80 %.
4.Institucije izračunajo pribitek za kreditni referenčni subjekt ,j‘ na naslednji način:

pri čemer velja:
EffNotCreditj
=
efektivni hipotetični znesek kreditnega referenčnega subjekta ,j‘, ki se izračuna na naslednji način:

pri čemer velja:
l
=
indeks, ki označuje pozicijo tveganja;
SFj,lCredit
=
nadzorniški faktor, ki se uporablja za kreditni referenčni subjekt ,j‘, določen v skladu z odstavkom 5.
5.Institucije za namene odstavka 4 izračunajo nadzorniški faktor, ki se uporablja za kreditni referenčni subjekt ,j‘, na naslednji način:
(a)Za kreditni referenčni subjekt ,j‘, določen v skladu s točko (a) odstavka 1, se SFj,lCredit razporedi v enega od šestih nadzorniških faktorjev iz razpredelnice 3 tega člena na podlagi zunanje bonitetne ocene imenovane ECAI ustreznega posameznega izdajatelja. Za posameznega izdajatelja, za katerega bonitetna ocena imenovane ECAI ni na voljo:
(I) institucija, ki uporablja pristop iz poglavja 3 naslova II, razporedi notranjo bonitetno oceno posameznega izdajatelja v eno od zunanjih bonitetnih ocen;
(II) institucija, ki uporablja pristop iz poglavja 2 naslova II, dodeli temu kreditnemu referenčnemu subjektu SFj,lCredit v višini 0,54 %. Če pa institucija za določanje uteži tveganja v zvezi z izpostavljenostmi kreditnemu tveganju nasprotne stranke za tega posameznega izdajatelja uporablja člen 128, se dodeli SFj,lCredit v višini 1,6 %;
(b)Za kreditne referenčne subjekte ,j‘, določene v skladu s točko (b) odstavka 1:
(I)če je pozicija ,l‘, dodeljena kreditnemu referenčnemu subjektu ,j‘, kreditni indeks, ki kotira na priznani borzi, se SFj,lCredit razporedi v enega od dveh nadzorniških faktorjev iz razpredelnice 4 tega člena na podlagi večinske kreditne kakovosti njegovih posameznih sestavin;
(II)če pozicija ,l‘, dodeljena kreditnemu referenčnemu subjektu ,j‘, ni pozicija iz točke (i) tega pododstavka, je SFj,lCredit tehtano povprečje nadzorniških faktorjev, razporejenih na vsako sestavino v skladu z metodo iz točke (a) tega odstavka, če se uteži določijo z deležem hipotetičnega zneska sestavin v tej poziciji.
Razpredelnica 3
|
Stopnja kreditne kakovosti
|
Nadzorniški faktor za posle z eno samo izpostavljenostjo
|
|
1
|
0,38 %
|
|
2
|
0,42 %
|
|
3
|
0,54 %
|
|
4
|
1,06 %
|
|
5
|
1,6 %
|
|
6
|
6,0 %
|
Razpredelnica 4
|
Prevladujoča kreditna kakovost
|
Nadzorniški faktor za indekse, ki kotirajo na borzi
|
|
Naložbeni razred
|
0,38 %
|
|
Zunaj naložbenega razreda
|
1,06 %
|
Člen 280d
Pribitek za kategorijo tveganja lastniških finančnih instrumentov
1.Institucije za namene odstavka 2 določijo zadevne lastniške referenčne subjekte niza pobotov v skladu z naslednjim:
(a)za vsakega izdajatelja referenčnega lastniškega instrumenta, ki je osnova za posel z eno samo izpostavljenostjo, ki je dodeljen v kategorijo tveganja lastniških finančnih instrumentov, obstaja en lastniški referenčni subjekt. Posli z eno samo izpostavljenostjo se dodelijo istemu lastniškemu referenčnemu subjektu samo, če osnovni referenčni lastniški instrument teh poslov izda isti izdajatelj;
(b)za vsako skupino referenčnih lastniških instrumentov ali lastniških izvedenih finančnih instrumentov z eno samo izpostavljenostjo, ki so osnova za posel z več izpostavljenostmi, dodeljen v kategorijo tveganja lastniških finančnih instrumentov, obstaja en lastniški referenčni subjekt. Posli z več izpostavljenostmi se dodelijo istemu lastniškemu referenčnemu subjektu samo, če ima skupina osnovnih referenčnih lastniških instrumentov ali lastniških izvedenih finančnih instrumentov z eno samo izpostavljenostjo (kakor je ustrezno) v teh poslih iste sestavine.
2.Institucije za namene člena 278 izračunajo pribitek za kategorijo tveganja lastniških finančnih instrumentov pri danem nizu pobotov na naslednji način:

pri čemer velja:
j
=
indeks, ki označuje vse nize varovanj v zvezi s kreditnim tveganjem, določene v skladu s členom 277a(1)(d) in členom 277a(2) za niz pobotov;
AddOnEquityj
=
pribitek za niz varovanj ,j‘ kategorije kreditnega tveganja, določen v skladu z odstavkom 3.
3.Institucije izračunajo pribitek za kategorijo tveganja lastniških finančnih instrumentov niza varovanj ,j‘ na naslednji način:

pri čemer velja:
j
=
indeks, ki označuje lastniške referenčne subjekte pri nizu pobotov, določene v skladu z odstavkom 1;
ϵj
=
koeficient nadzorniškega faktorja za niz varovanj niza varovanj ,j‘, določen v skladu s členom 280;
AddOn(Entityj) =
pribitek za lastniški referenčni subjekt ,j‘, določen v skladu z odstavkom 4;
ρjEquity
=
korelacijski faktor subjekta ,j‘. Če se je lastniški referenčni subjekt ,j‘ določil v skladu z odstavkom 1(a), je ρjEquity enak 50 %. Če se je lastniški referenčni subjekt ,j‘ določil v skladu z odstavkom 1(b), je ρjEquity enak 80 %.
4.Institucije izračunajo pribitek za lastniški referenčni subjekt ,j‘ na naslednji način:

pri čemer velja:
SFjEquity
=
nadzorniški faktor, ki se uporablja za lastniški referenčni subjekt ,j‘. Če se je lastniški referenčni subjekt ,j‘ določil v skladu z odstavkom 1(a), je SFjEquity enak 32 %. Če se je lastniški referenčni subjekt ,j‘ določil v skladu z odstavkom 1(b), je SFjEquity enak 20 %;
EffNotEquityj
=
efektivni hipotetični znesek lastniškega referenčnega subjekta ,j‘, ki se izračuna na naslednji način:
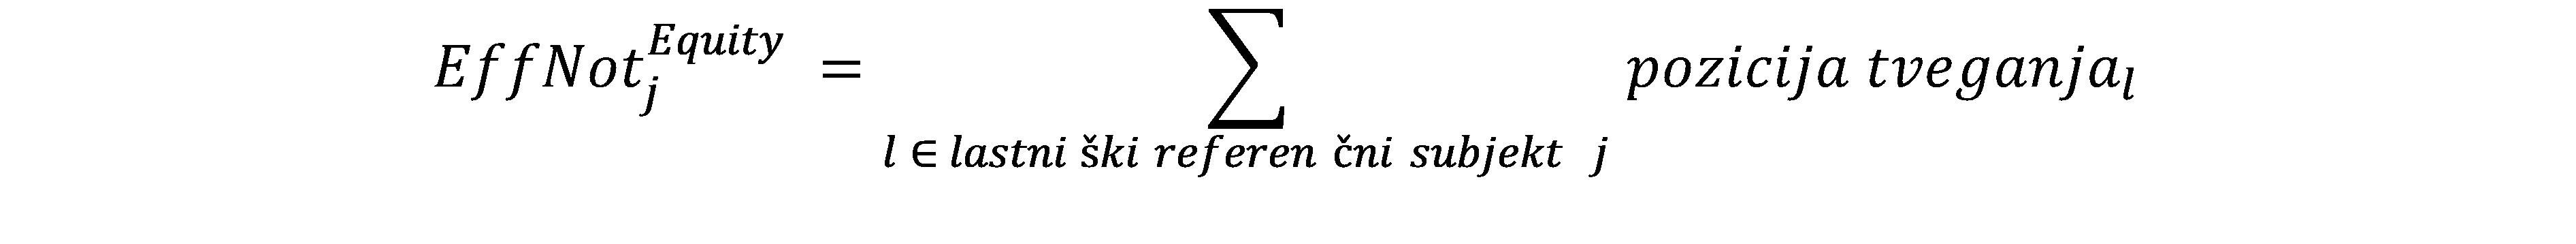
Člen 280e
Pribitek za kategorijo tveganja spremembe cen blaga
1.Institucije za namene člena 278 izračunajo pribitek za kategorijo tveganja spremembe cen blaga pri danem nizu pobotov na naslednji način:

j
=
indeks, ki označuje nize varovanj v zvezi s tveganjem spremembe cen blaga, določene v skladu s členom 277a(1)(e) in členom 277a(2) za niz pobotov;
AddOnComj
= pribitek za kategorijo tveganja spremembe cen blaga niza varovanj ,j‘, določen v skladu z odstavkom 4.
2.Institucije za namene izračuna pribitka za niz varovanj v zvezi s tveganjem spremembe cen blaga za dani niz pobotov v skladu z odstavkom 4 določijo ustrezne vrste referenčnega instrumenta na blago vsakega niza varovanj. Posli z izvedenimi finančnimi instrumenti na blago se dodelijo isti vrsti referenčnega instrumenta na blago samo, če je osnovni instrument na blago v teh poslih iste narave.
3.Pristojni organi lahko z odstopanjem od odstavka 2 od institucije z velikim in koncentriranim portfeljem izvedenih finančnih instrumentov na blago zahtevajo, da za določitev vrst referenčnega instrumenta na blago pri nizih varovanj za tveganje spremembe cen blaga v skladu z odstavkom 2 poleg narave osnovnega instrumenta na blago upošteva tudi dodatne značilnosti.
EBA pripravi osnutke regulativnih tehničnih standardov, v katerih podrobneje opredeli, kaj predstavlja velik in koncentriran portfelj izvedenih finančnih instrumentov na blago iz prvega pododstavka.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [15 mesecev od datuma začetka veljavnosti te uredbe].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.
4.Institucije izračunajo pribitek za kategorijo tveganja spremembe cen blaga niza varovanj ,j‘ na naslednji način:

pri čemer velja:
k
=
indeks, ki označuje vrste referenčnega instrumenta na blago pri nizu pobotov, določene v skladu z odstavkom 2;
ϵj
=
koeficient nadzorniškega faktorja za niz varovanj niza varovanj ,j‘, izračunan v skladu s členom 280;
AddOn(Typejk)
=
pribitek za vrsto referenčnega instrumenta na blago ,k‘, izračunan v skladu z odstavkom 5;
ρCom
=
korelacijski faktor za kategorijo tveganja spremembe cen blaga z vrednostjo 40 %.
5.Institucije izračunajo pribitek za vrsto referenčnega instrumenta na blago ,k‘ na naslednji način:

pri čemer velja:
SFkCom
=
nadzorniški faktor, ki se uporablja za vrsto referenčnega instrumenta na blago ,k‘.
Če vrsta referenčnega instrumenta na blago ,k‘ ustreza poslom, dodeljenim v niz varovanj iz točke (e)(i) člena 277b(1), je SFkCom enak 40 %, sicer pa je SFkCom enak 18 %.
EffNotComk
=
efektivni hipotetični znesek vrste referenčnega instrumenta na blago ,k‘, ki se izračuna na naslednji način:

Člen 280f
Pribitek za kategorijo drugih tveganj
1.Institucije za namene člena 278 izračunajo pribitek za kategorijo drugih tveganj pri danem nizu pobotov na naslednji način:

pri čemer velja:
j
=
indeks, ki označuje nize varovanj v zvezi z drugimi tveganji, določene v skladu s členom 277a(1)(f) in členom 277a(2) za niz pobotov;
 =
pribitek za kategorijo drugih tveganj niza varovanj ,j‘, določen v skladu z odstavkom 2.
2.Institucije izračunajo pribitek za kategorijo drugih tveganj niza varovanj ,j‘ na naslednji način:

pri čemer velja:
ϵj
=
koeficient nadzorniškega faktorja za niz varovanj niza varovanj ,j‘, izračunan v skladu s členom 280;
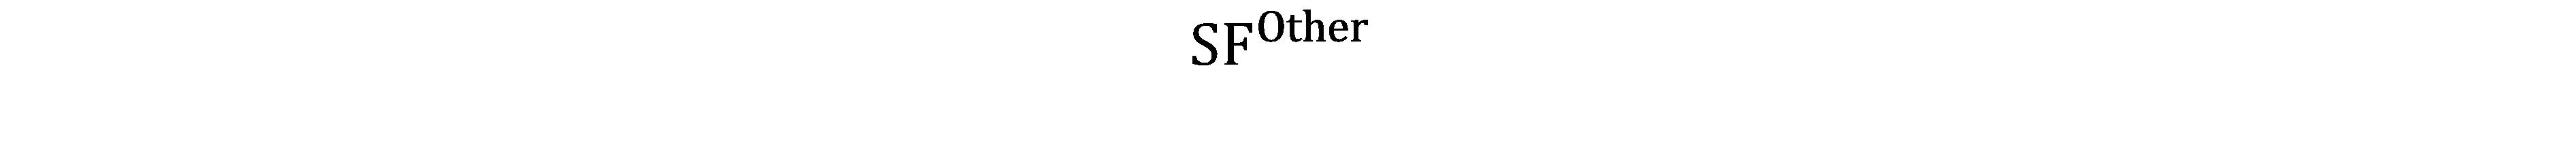 =
nadzorniški faktor za kategorijo drugih tveganj z vrednostjo 8 %;
 = efektivni hipotetični znesek niza varovanj ,j‘, ki se izračuna na naslednji način:
 “;
(66)v poglavju 6 naslova II dela 3 se oddelek 4 nadomesti z naslednjim:
„Oddelek 4
Poenostavljeni standardizirani pristop za metodo kreditnega tveganja nasprotne stranke
Člen 281
Izračun vrednosti izpostavljenosti
1.Institucija izračuna eno samo vrednost izpostavljenosti na ravni niza pobotov v skladu z oddelkom 3 tega poglavja ob upoštevanju odstavka 2.
2.Vrednost izpostavljenosti niza pobotov se izračuna v skladu z naslednjimi zahtevami:
(a)institucije ne uporabijo obravnave iz člena 274(6);
(b)institucije z odstopanjem od člena 275(1) uporabijo naslednje:
za nize pobotov, ki niso navedeni v členu 275(2), institucije izračunajo nadomestitvene stroške v skladu z naslednjo formulo:
 ;
(c)institucije z odstopanjem od člena 275(2) uporabijo naslednje:
za nize pobotov poslov, s katerimi se trguje na priznani borzi, nize pobotov poslov, za katere centralni kliring opravi centralna nasprotna stranka z dovoljenjem v skladu s členom 14 Uredbe (EU) št. 648/2012 ali priznane v skladu s členom 25 Uredbe (EU) št. 648/2012, ali nize pobotov poslov, ki vključujejo dvostransko izmenjavo zavarovanja s premoženjem z nasprotno stranko v skladu s členom 11 Uredbe (EU) št. 648/2012, institucije izračunajo nadomestitvene stroške v skladu z naslednjo formulo:

pri čemer velja:
TH
=
prag kritja, ki se v skladu z dogovorom o vzdrževanju kritja uporablja za niz pobotov, pod katerim institucija ne more zahtevati zavarovanja s premoženjem;
MTA
=
najnižji znesek prenosa, ki se v skladu z dogovorom o vzdrževanju kritja uporablja za niz pobotov;
(d)institucije z odstopanjem od člena 275(3) uporabijo naslednje:
za nize pobotov, za katere se uporablja dogovor o vzdrževanju kritja, institucije, kadar se dogovor o vzdrževanju kritja uporablja za več nizov pobotov, izračunajo nadomestitvene stroške kot vsoto nadomestitvenih stroškov vsakega posameznega niza pobotov, izračunanega v skladu z odstavkom 1, kot da se zanje ne bi vzdrževalo kritje;
(e)vsi nizi varovanj se določijo v skladu s členom 277a(1);
(f)institucije nastavijo na vrednost 1 multiplikator v formuli, uporabljeni za izračun potencialne prihodnje izpostavljenosti iz člena 278(1), kot sledi:
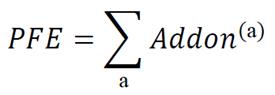 ;
(g)institucije z odstopanjem od člena 279a(1) uporabijo naslednje:
nadzorniška delta se za vse posle izračuna na naslednji način:
 ;
(h) formula, ki se uporabi za izračun nadzorniškega faktorja za trajanje iz točke (a) člena 279b(1), je naslednja:
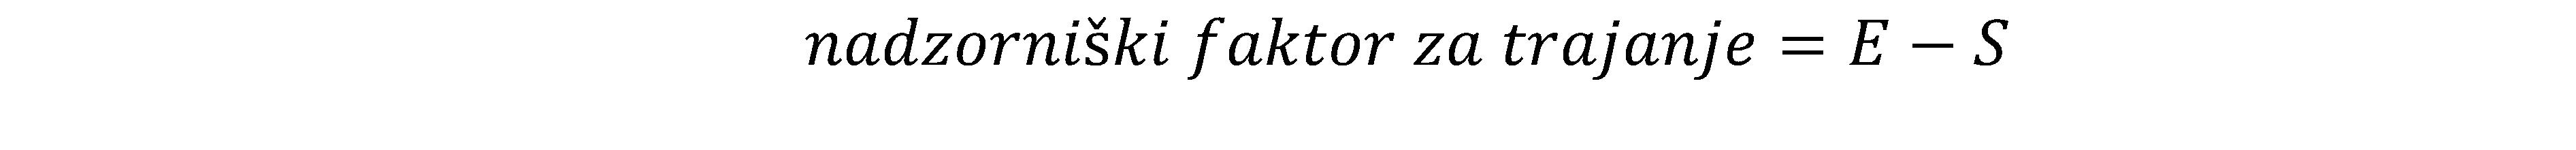 ;
(i)faktor zapadlosti iz člena 279c(1) se izračuna na naslednji način:
(III) (a) za posle, vključene v nize pobotov iz člena 275(1), je MF enak 1;
(b) za posle, vključene v nize pobotov iz člena 275(2) in (3), je MF enak 0,42;
(j)formula, ki se uporabi za izračun efektivnega hipotetičnega zneska niza varovanj ,j‘ iz člena 280a(3), je naslednja:

(k)formula, ki se uporabi za izračun pribitka kategorije kreditnega tveganja za niz varovanj ,j‘ kategorije kreditnega tveganja iz člena 280c(3), je naslednja:

(l)formula, ki se uporabi za izračun pribitka kategorije tveganja lastniških finančnih instrumentov za niz varovanj ,j‘ kategorije tveganja lastniških finančnih instrumentov iz člena 280d(3), je naslednja:

(m)formula, ki se uporabi za izračun pribitka kategorije tveganja spremembe cen blaga za niz varovanj ,j‘ kategorije tveganja spremembe cen blaga iz člena 280e(3), je naslednja:
 “;
(67)v poglavju 6 naslova II dela 3 se oddelek 5 nadomesti z naslednjim:
„Oddelek 5
Metoda originalne izpostavljenosti
Člen 282
Izračun vrednosti izpostavljenosti
1.Institucije lahko izračunajo eno samo vrednost izpostavljenosti za vse posle iz pogodbe o pobotu, če so izpolnjeni vsi pogoji iz člena 274(1). V nasprotnem primeru izračunajo vrednost izpostavljenosti ločeno za vsak posel, ki se obravnava kot sam svoj niz pobotov.
2.Vrednost izpostavljenosti niza pobotov ali posla je zmnožek faktorja 1,4 in vsote trenutnih nadomestitvenih stroškov ter potencialne prihodnje izpostavljenosti.
3.Trenutni nadomestitveni stroški iz odstavka 2 se določijo na naslednji način:
(a)za nize pobotov poslov, s katerimi se trguje na priznani borzi, nize pobotov poslov, za katere centralni kliring opravi centralna nasprotna stranka z dovoljenjem v skladu s členom 14 Uredbe (EU) št. 648/2012 ali priznane v skladu s členom 25 Uredbe (EU) št. 648/2012, ali nize pobotov poslov, ki vključujejo dvostransko izmenjavo zavarovanja s premoženjem z nasprotno stranko v skladu s členom 11 Uredbe (EU) št. 648/2012, institucije izračunajo trenutne nadomestitvene stroške iz odstavka 2, kot sledi:

pri čemer velja:
TH
=
prag kritja, ki se v skladu z dogovorom o vzdrževanju kritja uporablja za niz pobotov, pod katerim institucija ne more zahtevati zavarovanja s premoženjem;
MTA
=
najnižji znesek prenosa, ki se v skladu z dogovorom o vzdrževanju kritja uporablja za niz pobotov;
(b)institucije za vse druge nize pobotov ali posamezne posle trenutne nadomestitvene stroške iz odstavka 2 izračunajo, kot sledi:

Institucije za potrebe izračuna trenutnih nadomestitvenih stroškov vsaj enkrat mesečno posodobijo trenutne tržne vrednosti.
4.Institucije izračunajo potencialno prihodnjo izpostavljenost iz odstavka 2 na naslednji način:
(a)potencialna prihodnja izpostavljenost niza pobotov je vsota potencialnih prihodnjih izpostavljenosti vseh poslov, vključenih v niz pobotov, izračunanih v skladu z odstavkom (b);
(b)potencialna prihodnja izpostavljenost posameznega posla je njegov hipotetični znesek, pomnožen z:
(I)zmnožkom 0,5 % in preostale zapadlosti posla za pogodbe na obrestno mero;
(II)4 % za pogodbe v zvezi s pogodbami na tujo valuto;
(III)18 % za pogodbe v zvezi s pogodbami na zlato;
(c)hipotetični znesek iz točke (b) se določi v skladu s točkama (a) in (b) člena 279b(1) in členom 279b(2) in (3), kakor je ustrezno;
(d)potencialna prihodnja izpostavljenost nizov pobotov iz točke (a) odstavka 3 se pomnoži z 0,42.
Institucija lahko za izračun potencialne izpostavljenosti pogodb na obrestno mero v skladu s točko (b)(ii) izbere originalno zapadlost pogodb namesto njihove preostale zapadlosti.“;
(68)v členu 283 se odstavek 4 nadomesti z naslednjim:
„4. Za vse posle z izvedenimi finančnimi instrumenti OTC in za vse posle z dolgim rokom poravnave, za katere institucija ni prejela dovoljenja za uporabo IMM v skladu z odstavkom 1, institucija uporablja metode iz oddelka 3 ali oddelka 5. Na ravni skupine se lahko trajno uporablja kombinacija teh metod.“ ;
(69)člen 298 se nadomesti z naslednjim:
„Člen 298
Učinki pripoznanja pobota kot dejavnika, ki zmanjšuje tveganje
Pobot se za namene oddelkov 3 in 6 pripoznava tako, kot je navedeno v teh oddelkih.“;
(70)v členu 299 se črta točka (a) odstavka 2;
(71)člen 300 se spremeni:
(a)uvodni stavek se nadomesti z naslednjim:
„Za namene tega oddelka in dela 7 se uporabljajo naslednje opredelitve pojmov:“;
(b)dodajo se naslednje točke (5) do (11):
„(5) ,denarni posli‘ pomenijo posle z denarnimi sredstvi, dolžniškimi instrumenti in lastniškimi instrumenti ter promptne valutne in promptne blagovne posle; repo posli ter posli posoje/izposoje vrednostnih papirjev ali blaga niso denarni posli;
(6) ,posredna ureditev kliringa‘ pomeni ureditev, ki izpolnjuje pogoje iz drugega pododstavka člena 4(3) Uredbe (EU) št. 648/2012;
(7) ,večnivojska struktura strank‘ pomeni posredno ureditev kliringa, na podlagi katere za institucijo storitve kliringa opravlja subjekt, ki ni klirinški član, vendar je sam stranka klirinškega člana ali stranke višjega nivoja;
(8) ,stranka višjega nivoja‘ pomeni subjekt, ki opravlja storitve kliringa za stranko nižjega nivoja;
(9) ,stranka nižjega nivoja‘ pomeni subjekt, ki dostopa do storitev CNS prek stranke višjega nivoja;
(10) ,nefinancirani prispevek v jamstveni sklad‘ pomeni prispevek, za katerega se je institucija v vlogi klirinškega člana pogodbeno zavezala, da ga bo zagotovila CNS, potem ko bo CNS izčrpala svoj jamstveni sklad za kritje izgub zaradi neplačila enega ali več svojih klirinških članov;
(11) ,posel posoje ali izposoje z v celoti zajamčeno vlogo‘ pomeni v celoti zavarovan posel denarnega trga, pri katerem dve nasprotni stranki zamenjata vlogi, med njima pa posreduje CNS za zagotovitev, da nasprotni stranki izpolnjujeta svoje plačilne obveznosti.“;
(72)člen 301 se nadomesti z naslednjim:
„Člen 301
Področje uporabe
1.Ta oddelek se uporablja za naslednje pogodbe in posle, če so neporavnani s CNS:
(a)pogodbe, naštete v Prilogi II, in kreditne izvedene finančne instrumente;
(b)posle financiranja z vrednostnimi papirji in posle posoje ali izposoje z v celoti zajamčeno vlogo;
(c)posle z dolgim rokom poravnave.
Ta oddelek se ne uporablja za izpostavljenosti, ki izhajajo iz poravnave denarnih poslov. Institucije uporabljajo obravnavo iz naslova V tega dela za trgovalne izpostavljenosti, ki izhajajo iz teh poslov, in utež tveganja 0 % za prispevke v jamstveni sklad, ki zajemajo samo te posle. Institucije uporabljajo obravnavo iz člena 307 za prispevke v jamstveni sklad, ki poleg denarnih poslov zajemajo katero koli pogodbo iz prvega pododstavka.
2.Za namene tega oddelka velja naslednje:
(a)začetno kritje ne vključuje prispevkov v CNS za ureditve skupnega kritja izgub;
(b)začetno kritje vključuje zavarovanje s premoženjem, ki ga položi institucija v vlogi klirinškega člana ali stranka, ki presega najnižji znesek, zahtevan s strani CNS oziroma institucije v vlogi klirinškega člana, če lahko CNS ali institucija v vlogi klirinškega člana v primernih okoliščinah prepreči instituciji v vlogi klirinškega člana oziroma stranki, da dvigne tak presežni znesek zavarovanja s premoženjem;
(c)če CNS uporablja začetno kritje za potrebe skupnega kritja izgub med svojimi klirinškimi člani, institucije, ki nastopajo v vlogi klirinškega člana, to začetno kritje obravnavajo kot prispevek v jamstveni sklad.“;
(73)v členu 302 se odstavek 2 nadomesti z naslednjim:
„2. Institucije z ustrezno analizo scenarijev in stresnim testiranjem ocenijo, ali je raven kapitala glede na izpostavljenosti do CNS, vključno s potencialnimi prihodnjimi ali pogojnimi kreditnimi izpostavljenostmi ali izpostavljenostmi iz naslova prispevkov v jamstveni sklad in, če institucija nastopa v vlogi klirinškega člana, izpostavljenostmi na podlagi pogodbenih dogovorov, kot je določeno v členu 304, ustrezna glede na tveganja, ki so sestavni del teh izpostavljenosti.“;
(74)člen 303 se nadomesti z naslednjim:
„Člen 303
Obravnava izpostavljenosti klirinških članov do CNS
1.Institucija, ki nastopa v vlogi klirinškega člana, bodisi v svojem imenu bodisi kot finančni posrednik med stranko in CNS, izračuna kapitalske zahteve za svoje izpostavljenosti do CNS, kot sledi:
(a)za svoje trgovalne izpostavljenosti do CNS uporablja obravnavo iz člena 306;
(b)za svoje prispevke v jamstveni sklad pri CNS uporablja obravnavo iz člena 307.
2.Za namene odstavka 1 se za vsoto kapitalskih zahtev institucije za njene izpostavljenosti do KCNS zaradi trgovalnih izpostavljenosti in prispevkov v jamstveni sklad uporablja zgornja meja, ki je enaka vsoti kapitalskih zahtev, ki bi veljale za te iste izpostavljenosti, če bi bila CNS nekvalificirana CNS.“;
(75)člen 304 se spremeni:
(a)odstavek 1 se nadomesti z naslednjim:
„1. Institucija, ki nastopa v vlogi klirinškega člana in v okviru teh pristojnosti kot finančni posrednik med stranko in CNS, kapitalske zahteve za posle s stranko, povezane s CNS, izračuna v skladu z oddelki 1 do 8 tega poglavja, oddelkom 4 poglavja 4 tega naslova in naslovom VI tega dela, kakor je ustrezno.“;
(b)odstavki 3, 4 in 5 se nadomestijo z naslednjim:
„3. Če institucija, ki nastopa v vlogi klirinškega člana, za izračun kapitalskih zahtev za svoje izpostavljenosti uporablja metode iz oddelka 3 ali 6 tega poglavja, velja naslednje:
(a)institucija lahko z odstopanjem od člena 285(2) za svoje izpostavljenosti do stranke uporablja obdobje kritja za tveganje, ki znaša vsaj pet delovnih dni;
(b)institucija za svoje izpostavljenosti do CNS uporablja obdobje kritja za tveganje, ki znaša vsaj 10 delovnih dni;
(c)institucija lahko z odstopanjem od člena 285(3), kadar niz pobotov, vključen v izračun, izpolnjuje pogoj iz točke (a) tega odstavka, ignorira omejitev iz navedene točke, če niz pobotov ne izpolnjuje pogoja iz točke (b) navedenega odstavka in ne vsebuje spornih poslov;
(d)če CNS zadrži gibljivo kritje za posel in zavarovanje s premoženjem institucije ni zaščiteno pred insolventnostjo CNS, institucija uporabi obdobje kritja za tveganje, ki traja eno leto ali preostalo zapadlost posla, odvisno od tega, kaj je krajše, pri čemer je spodnja meja 10 delovnih dni.
4. Z odstopanjem od točke (h) člena 281(2) lahko institucija, ki nastopa v vlogi klirinškega člana in uporablja metodo iz oddelka 4 tega poglavja za izračun kapitalskih zahtev za svoje izpostavljenosti do stranke, za svoj izračun uporabi faktor zapadlosti v višini 0,21.
5. Z odstopanjem od točke (d) člena 282(4) lahko institucija, ki nastopa v vlogi klirinškega člana in uporablja metodo iz oddelka 5 tega poglavja za izračun kapitalskih zahtev za svoje izpostavljenosti do stranke, pri tem izračunu uporabi faktor zapadlosti v višini 0,21.“;
(c)dodata se naslednja odstavka 6 in 7:
„6. Institucija, ki nastopa kot klirinški član, lahko uporabi nižjo izpostavljenost ob neplačilu, ki izhaja iz izračunov iz odstavkov 3, 4 in 5, za namene izračuna kapitalskih zahtev za tveganje CVA v skladu z naslovom VI.
7. Institucija, ki nastopa kot klirinški član, ki prevzame zavarovanje s premoženjem od stranke za posel, povezan s CNS, in preda to zavarovanje s premoženjem naprej CNS, lahko pripozna to zavarovanje s premoženjem za zmanjšanje izpostavljenosti do stranke za ta posel, povezan s CNS.
V primeru večnivojske strukture strank se lahko obravnava iz prvega pododstavka uporablja na vsakem nivoju te strukture.“;
(76)člen 305 se spremeni:
(a)odstavek 1 se nadomesti z naslednjim:
„1. Institucija, ki je stranka, izračuna kapitalske zahteve za posle s svojim klirinškim članom, povezane s CNS, v skladu z oddelki 1 do 8 tega poglavja, oddelkom 4 poglavja 4 tega naslova in naslovom VI tega dela, kakor je ustrezno.“;
(b)v odstavku 2 se točka (c) nadomesti z naslednjim:
„(c) stranka je izvedla dovolj temeljit pravni pregled, ki ga posodablja, ki potrjuje, da so ureditve, ki zagotavljajo, da je pogoj iz točke (b) izpolnjen, zakonite, veljavne, zavezujoče in izvršljive v skladu z zadevnimi zakoni zadevne jurisdikcije ali jurisdikcij;“;
(c)v odstavku 2 se doda naslednji pododstavek:
„Institucija lahko pri ocenjevanju izpolnjevanja pogoja iz točke (b) prvega pododstavka upošteva vse jasne precedenčne primere prenosov pozicij strank in povezanega zavarovanja s premoženjem pri CNS ter vse panoge, v katerih se namerava nadaljevati s to prakso.“;
(d)odstavka 3 in 4 se nadomestita z naslednjim:
„3. Če institucija v vlogi stranke ne more izpolniti pogoja iz točke (a) odstavka 2, ker ni zaščitena pred izgubami v primeru, da klirinški član in druga stranka klirinškega člana istočasno postaneta neplačnika, vendar so izpolnjeni vsi drugi pogoji iz točke (a) navedenega odstavka in iz drugih točk navedenega odstavka, lahko institucija z odstopanjem od odstavka 2 tega člena kapitalske zahteve za trgovalne izpostavljenosti za posle s klirinškim članom, povezane s CNS, izračuna v skladu s členom 306, pod pogojem, da se utež tveganja v višini 2 % iz odstavka (a) člena 306(1) nadomesti z utežjo tveganja v višini 4 %.
4. V primeru večnivojske strukture strank lahko institucija, ki je stranka nižjega nivoja, ki dostopa do storitev CNS prek stranke višjega nivoja, obravnavo iz odstavka 2 ali 3 uporablja samo, če so pogoji iz navedenih odstavkov izpolnjeni na vsakem nivoju te strukture.“;
(77)člen 306 se spremeni:
(a)v odstavku 1 se točka (c) nadomesti z naslednjim:
„(c) kadar institucija nastopa v vlogi finančnega posrednika med stranko in CNS, pogoji posla, povezanega s CNS, pa določajo, da institucija stranki ni dolžna povrniti morebitnih izgub, nastalih zaradi sprememb vrednosti posla v primeru neplačila CNS, lahko nastavi vrednost izpostavljenosti za trgovalno izpostavljenost s CNS, ki ustreza navedenemu poslu, povezanemu s CNS, na nič;“;
(b)v odstavku 1 se doda naslednja točka (d):
„(d) kadar institucija nastopa v vlogi finančnega posrednika med stranko in CNS, pogoji posla, povezanega s CNS, pa določajo, da je institucija stranki dolžna povrniti morebitne izgube, nastale zaradi sprememb vrednosti posla v primeru neplačila CNS, za trgovalno izpostavljenost s CNS, ki ustreza navedenemu poslu, povezanemu s CNS, uporabi obravnavo iz točke (a) ali (b), kakor je ustrezno.“;
(c)odstavka 2 in 3 se nadomestita z naslednjim:
„2. Kadar so sredstva, ki so dana CNS ali klirinškemu članu kot zavarovanje s premoženjem, izvzeta iz stečaja v primeru, da CNS, klirinški član ali ena ali več drugih strank klirinškega člana postanejo insolventne, lahko institucija z odstopanjem od odstavka 1 kreditnim izpostavljenostim tveganju nasprotne stranke za ta sredstva dodeli vrednost izpostavljenosti nič.
3. Institucija izračuna vrednosti izpostavljenosti svojih trgovalnih izpostavljenosti s CNS v skladu z oddelki 1 do 8 tega poglavja in oddelkom 4 poglavja 4 tega naslova, kakor je ustrezno.“.
(78)člen 307 se nadomesti z naslednjim:
„Člen 307
Kapitalske zahteve za prispevke v jamstveni sklad CNS
Institucija, ki nastopa kot klirinški član, obravnava izpostavljenosti, ki izhajajo iz njenih prispevkov v jamstveni sklad CNS, na naslednji način:
(a)kapitalsko zahtevo za predhodno financirane prispevke v jamstveni sklad KCNS izračuna v skladu s pristopom iz člena 308;
(b)kapitalsko zahtevo za predhodno financirane in nefinancirane prispevke v jamstveni sklad nekvalificirane CNS izračuna v skladu s pristopom iz člena 309;
(c)kapitalsko zahtevo za nefinancirane prispevke v jamstveni sklad KCNS izračuna v skladu z obravnavo iz člena 310.“;
(79)člen 308 se spremeni:
(a)odstavka 2 in 3 se nadomestita z naslednjim:
„2. Institucija izračuna kapitalsko zahtevo (Ki) za kritje izpostavljenosti, ki izhaja iz predhodno financiranega prispevka (DFi), na naslednji način:
pri čemer velja:
i =
indeks, ki označuje klirinškega člana;
KCCP
= hipotetični kapital KCNS, ki ga ta sporoči instituciji v skladu s členom 50c Uredbe (EU) št. 648/2012;
DFCM
= vsota predhodno financiranih prispevkov vseh klirinških članov KCNS, ki jo ta sporoči instituciji v skladu s členom 50c Uredbe (EU) št. 648/2012;
DFCCP
= znesek predhodno financiranih finančnih virov CNS, ki ga ta sporoči instituciji v skladu s členom 50c Uredbe (EU) št. 648/2012.
3. Institucija izračuna zneske tveganju prilagojenih izpostavljenosti za izpostavljenosti, ki izhajajo iz njenega predhodno financiranega prispevka v jamstveni sklad KCNS za namene člena 92(3), kot kapitalsko zahtevo (KCMi), določeno v skladu z odstavkom 2, pomnoženo z 12,5.“;
(b)odstavka 4 in 5 se črtata;
(80)člen 309 se nadomesti z naslednjim:
„Člen 309
Kapitalske zahteve za predhodno financirane prispevke v jamstveni sklad nekvalificirane CNS in za nefinancirane prispevke nekvalificirani CNS
1.Institucija za izračun kapitalske zahteve (K) za izpostavljenosti, ki izhajajo iz predhodno financiranih prispevkov v jamstveni sklad nekvalificirane CNS (DF) in iz nefinanciranih prispevkov(UC) takim CNS, uporabi naslednjo formulo:
2.Institucija izračuna zneske tveganju prilagojenih izpostavljenosti za izpostavljenosti, ki izhajajo iz njenega prispevka v jamstveni sklad nekvalificirane CNS za namene člena 92(3), kot kapitalsko zahtevo (K), določeno v skladu z odstavkom 1, pomnoženo z 12,5.“;
(81)člen 310 se nadomesti z naslednjim:
„Člen 310
Kapitalske zahteve za nefinancirane prispevke v jamstveni sklad KCNS
Institucija za svoje nefinancirane prispevke v jamstveni sklad KCNS uporabi utež tveganja 0 %.“;
(82)člen 311 se nadomesti z naslednjim:
„Člen 311
Kapitalske zahteve za izpostavljenosti do CNS, ki prenehajo izpolnjevati nekatere pogoje
3.Institucije uporabijo obravnavo iz tega člena, ko so po javni objavi ali uradnem obvestilu pristojnega organa CNS, ki jo uporabljajo institucije, ali same CNS obveščene, da CNS ne bo več izpolnjevala pogojev za pridobitev dovoljenja ali priznanja, kakor je ustrezno.
4.Če je izpolnjen pogoj iz odstavka 1, institucije v treh mesecih po nastanku okoliščin iz navedenega odstavka 1 ali pred tem, če tako zahtevajo pristojni organi teh institucij, v zvezi z izpostavljenostmi do zadevne CNS storijo naslednje:
(a)trgovalne izpostavljenosti do zadevne CNS obravnavajo v skladu s točko (b) člena 306(1);
(b)predhodno financirane prispevke v jamstveni sklad zadevne CNS in nefinancirane prispevke zadevni CNS obravnavajo v skladu s členom 309;
(c)svoje izpostavljenosti do zadevne CNS, razen za izpostavljenosti iz točk (a) in (b) tega odstavka, obravnavajo kot izpostavljenosti do podjetja v skladu s standardiziranim pristopom za kreditno tveganje iz poglavja 2 tega naslova.“;
(83)v naslovu IV dela 3 se poglavje 1 nadomesti z naslednjim:
„Poglavje 1
Splošne določbe
Člen 325
Pristopi za izračun kapitalskih zahtev za tržna tveganja
1.Institucija za izračun kapitalskih zahtev za tržna tveganja vseh pozicij iz trgovalne knjige in pozicij iz netrgovalne knjige, ki so izpostavljene valutnemu tveganju ali tveganju spremembe cen blaga, uporabi naslednje pristope:
(a)od [datum začetka uporabe te uredbe] standardizirani pristop iz poglavja 1a tega naslova;
(b)od [datum začetka uporabe te uredbe] pristop notranjih modelov iz poglavja 1b tega naslova, in sicer samo za pozicije, dodeljene trgovalnim enotam, za katere je institucija prejela dovoljena pristojnega organa za uporabo tega pristopa, kot je določeno v členu 325ba;
(c)po [datum začetka uporabe te uredbe] lahko samo institucije, ki izpolnjujejo pogoje iz člena 325a(1), za določitev svojih kapitalskih zahtev za tržna tveganja uporabljajo poenostavljeni standardizirani pristop iz odstavka 4;
(d)do [datum začetka uporabe te uredbe] poenostavljeni pristop notranjih modelov iz poglavja 5 tega naslova za tiste kategorije tveganja, za katere je institucija prejela dovoljenje v skladu s členom 363 za uporabo tega pristopa. Institucije po [datum začetka uporabe te uredbe] za določitev kapitalskih zahtev za tržna tveganja ne uporabljajo več poenostavljenega pristopa notranjih modelov iz poglavja 5.
2.Kapitalske zahteve za tržna tveganja, izračunane v skladu s poenostavljenim standardiziranim pristopom iz točke (c) odstavka 1, so vsota naslednjih kapitalskih zahtev, kakor je ustrezno:
(a)kapitalskih zahtev za pozicijska tveganja iz poglavja 2 tega naslova;
(b)kapitalskih zahtev za valutna tveganja iz poglavja 3 tega naslova;
(c)kapitalskih zahtev za tveganja spremembe cen blaga iz poglavja 4 tega naslova.
3.Institucija lahko znotraj skupine trajno uporablja kombinacijo pristopov iz točk (a) in (b) odstavka 1, če kapitalske zahteve za tržna tveganja, izračunane v skladu s pristopom iz točke (a), ne presegajo 90 % skupnih kapitalskih zahtev za tržna tveganja. V nasprotnem primeru institucija pristop iz točke (a) odstavka 1 uporablja za vse pozicije, za katere se uporabljajo kapitalske zahteve za tržna tveganja.
4.Institucija lahko znotraj skupine trajno uporablja kombinacijo pristopov iz točk (c) in (d) odstavka 1 v skladu s členom 363.
5.Institucija ne uporablja nobenega od pristopov iz točk (a) in (b) odstavka 1 v kombinaciji s pristopom iz točke (c).
6.Institucije ne uporabljajo pristopa iz točke (b) odstavka 1 za instrumente v trgovalni knjigi, ki so pozicije v listinjenju ali pozicije, vključene v trgovalni portfelj s korelacijo (CTP), kot je opredeljen v odstavkih 7 do 9 člena 104.
7.Institucije lahko za namen izračuna kapitalskih zahtev za tveganja CVA z uporabo napredne metode iz člena 383 še naprej uporabljajo poenostavljeni pristop notranjih modelov iz poglavja 5 tega naslova po [datum začetka uporabe te uredbe], ko ta pristop prenehajo uporabljati za namene izračuna kapitalskih zahtev za tržna tveganja.
8.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih podrobneje določi, kako institucije določijo kapitalske zahteve za tržna tveganja za pozicije iz netrgovalne knjige, izpostavljene valutnemu tveganju ali tveganju spremembe cen blaga, v skladu s pristopi iz točk (a) in (b) odstavka 1.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [6 mesecev od datuma začetka veljavnosti te uredbe].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.
Člen 325a
Pogoji za uporabo poenostavljenega standardiziranega pristopa
1.Institucija lahko izračuna kapitalske zahteve za tržna tveganja z uporabo pristopa iz točke (c) člena 325(1), če je obseg njenih bilančnih in zunajbilančnih poslov, izpostavljenih tržnim tveganjem, na podlagi ocene, ki se izvaja mesečno, enak ali nižji od naslednjih pragov:
(a)10 % bilančne vsote institucije;
(b)300 milijonov EUR.
2.Institucije izračunajo obseg svojih bilančnih in zunajbilančnih poslov, izpostavljenih tržnim tveganjem, na dani datum v skladu z naslednjimi zahtevami:
(a)vključijo se vse pozicije, dodeljene v trgovalno knjigo, razen kreditnih izvedenih finančnih instrumentov, ki so pripoznani kot notranje varovanje pred izpostavljenostmi kreditnemu tveganju iz netrgovalne knjige;
(b)vključijo se vse pozicije iz netrgovalne knjige, ki ustvarjajo valutna tveganja in tveganja spremembe cen blaga;
(c)vse pozicije razen pozicij iz točke (b) se vrednotijo po njihovih tržnih cenah na navedeni datum. Če tržna cena pozicije na dani datum ni na voljo, institucije za to pozicijo uporabijo zadnjo razpoložljivo tržno vrednost;
(d)vse pozicije iz netrgovalne knjige, ki ustvarjajo tveganja spremembe cen blaga, se obravnavajo kot skupno neto valutne pozicije in vrednotijo v skladu s členom 352;
(e)vse pozicije iz netrgovalne knjige, ki ustvarjajo tveganja spremembe cen blaga, se vrednotijo v skladu z določbami iz členov 357 in 358;
(f)absolutna vrednost dolgih pozicij se sešteje z absolutno vrednostjo kratkih pozicij.
3.Institucije obvestijo pristojne organa, če izračunavajo ali če prenehajo izračunavati kapitalske zahteve za tržna tveganja v skladu s tem členom.
4.Institucija, ki ne izpolnjuje več katerega od pogojev iz odstavka 1, o tem nemudoma obvesti pristojni organ.
5.Institucije prenehajo izračunavati kapitalske zahteve za tržna tveganja v skladu z odstavkom 1 v treh mesecih po nastopu ene od naslednjih okoliščin:
(a)institucija tri mesece zapored ne izpolnjuje nobenega od pogojev iz odstavka 1;
(b)institucija v zadnjih 12 mesecih več kot 6 mesecev ne izpolnjuje nobenega od pogojev iz odstavka 1.
6.Če institucija preneha izračunavati kapitalske zahteve za tržna tveganja v skladu z odstavkom 1, lahko kapitalske zahteve za tržna tveganja izračunava v skladu z odstavkom 1 samo, če pristojnemu organu dokaže, da so bili eno leto skupaj neprekinjeno izpolnjeni vsi pogoji iz odstavka 1.
7.Institucije ne vstopajo v pozicije izključno z namenom izpolnjevanja katerega koli pogoja iz odstavka 1 med mesečno oceno.
Člen 325b
Dovoljena obravnava za konsolidirane zahteve
1.Institucije lahko ob upoštevanju odstavka 2 ter izključno za namen izračuna neto pozicij in kapitalskih zahtev na konsolidirani podlagi v skladu s tem naslovom uporabijo pozicije v eni instituciji ali podjetju za izravnavo pozicij v drugi instituciji ali podjetju.
2.Institucije lahko uporabljajo odstavek 1 samo, če imajo za to dovoljenje pristojnih organov, ki se izda, če so izpolnjeni vsi naslednji pogoji:
(a)razporeditev kapitala znotraj skupine je zadovoljiva;
(b)regulativni, pravni ali pogodbeni okvir, znotraj katerega delujejo institucije, zagotavlja vzajemno finančno podporo znotraj skupine.
3.Kadar obstajajo podjetja, ki se nahajajo v tretjih državah, so poleg pogojev iz odstavka 2 izpolnjeni tudi vsi naslednji pogoji:
(a)taka podjetja imajo dovoljenje za opravljanje dejavnosti v tretjih državah in ustrezajo opredelitvi kreditne institucije ali so priznana investicijska podjetja tretje države;
(b)taka podjetja na posamični podlagi izpolnjujejo kapitalske zahteve, ki so enakovredne določbam te uredbe;
(c)v zadevnih tretjih državah ne obstajajo predpisi, ki bi lahko pomembno vplivali na prenos kapitala znotraj skupine.
Člen 325c
Strukturna varovanja pred valutnim tveganjem
1.Vsaka pozicija, ki jo je institucija namenoma prevzela za varovanje pred negativnim učinkom menjalnih tečajev na njene količnike iz člena 92(1), se lahko izključi iz izračuna kapitalskih zahtev za tržna tveganja, če to dovolijo pristojni organi in so izpolnjeni naslednji pogoji:
(a)izključitev se omeji na višjega od naslednjih zneskov:
(I)znesek naložb v povezane subjekte, ki so denominirane v tujih valutah, vendar niso konsolidirane v instituciji;
(II)znesek naložb v konsolidirane podrejene družbe, denominiranih v tujih valutah;
(b)izključitev iz izračuna kapitalskih zahtev za tržna tveganja se izvede za vsaj šest mesecev;
(c)institucija pristojnim organom zagotovi podrobnosti o tej poziciji, utemelji, da je bila ta pozicija sprejeta z namenom delnega ali popolnega varovanja pred negativnim učinkom menjalnega tečaja na njene količnike v skladu s členom 92(1), ter razkrije zneske te pozicije, izključene iz kapitalskih zahtev za tržna tveganja iz točke (a).
2.Vsaka izključitev pozicij iz kapitalskih zahtev za tržna tveganja v skladu z odstavkom 1 se uporablja dosledno in velja do konca trajanja sredstev ali drugih postavk.
3.Pristojni organi odobrijo vse naknadne spremembe zneskov institucij, ki se izključijo iz kapitalskih zahtev za tržna tveganja v skladu z odstavkom 1.“;
(84)v naslovu IV dela 3 se dodata naslednji poglavji 1a in 1b:
„Poglavje 1a
Standardizirani pristop
Oddelek 1
Splošne določbe
Člen 325d
Področje uporabe in struktura standardiziranega pristopa
Institucija izračuna kapitalske zahteve za tržna tveganja za pozicije iz trgovalne knjige ali pozicije iz netrgovalne knjige, ki ustvarjajo valutna tveganja in tveganja spremembe cen blaga, s standardiziranim pristopom kot vsoto naslednjih treh sestavin:
(a)kapitalske zahteve po metodi na podlagi občutljivosti iz oddelka 2 tega poglavja;
(b)kapitalske zahteve za tveganje neplačila iz oddelka 5 tega poglavja, ki se uporablja samo za pozicije iz trgovalne knjige iz tega oddelka;
(c)kapitalske zahteve za preostala tveganja iz oddelka 4 tega poglavja, ki se uporablja samo za pozicije iz trgovalne knjige iz tega oddelka.
Oddelek 2
Kapitalska zahteva po metodi na podlagi občutljivosti
Člen 325e
Opredelitve pojmov
V tem poglavju se uporabljajo naslednje opredelitve pojmov:
(1) ,razred tveganja‘ pomeni eno od naslednjih sedmih kategorij: (i) splošno obrestno tveganje; (ii) tveganje kreditnega razmika, ki ni iz naslova listinjenja; (iii) tveganje kreditnega razmika iz naslova listinjenja (ne-CTP); (iv) tveganje kreditnega razmika iz naslova listinjenja (CTP); (v) tveganje lastniških finančnih instrumentov; (vi) tveganje spremembe cen blaga; in (vii) valutno tveganje;
(2) ,občutljivost‘ pomeni relativno spremembo vrednosti pozicije, izračunane z modelom institucije za določanje cen, zaradi spremembe vrednosti enega od relevantnih dejavnikov tveganja pozicije;
(3) ,skupina‘ pomeni podkategorijo pozicij znotraj enega razreda tveganj s podobnim profilom tveganja, ki se ji določi utež tveganja, kot je določeno v pododdelku 1 oddelka 3 tega poglavja.
Člen 325f
Sestavine metode na podlagi občutljivosti
1.Institucije izračunajo kapitalske zahteve za tržna tveganja z metodo na podlagi občutljivosti z združitvijo naslednjih treh kapitalskih zahtev v skladu s členom 325i:
(a)kapitalske zahteve za delta tveganje, ki zajema tveganje sprememb vrednosti instrumenta zaradi sprememb njegovih dejavnikov tveganja, nepovezanih z nestanovitnostjo, in ob predpostavki linearne funkcije določanja cen;
(b)kapitalske zahteve za vega tveganje, ki zajema tveganje sprememb vrednosti instrumenta zaradi sprememb njegovih dejavnikov tveganja, povezanih z nestanovitnostjo;
(c)kapitalske zahteve za karving tveganje, ki zajema tveganje sprememb vrednosti instrumenta zaradi sprememb glavnih dejavnikov tveganja, nepovezanih z nestanovitnostjo, ki niso zajeti z delta tveganjem.
2.Za namene izračuna iz odstavka 1
(d)se za vse pozicije instrumentov z opcionalnostjo uporabljajo kapitalske zahteve iz točk (a), (b) in (c) odstavka 1;
(e)se za vse pozicije instrumentov brez opcionalnosti uporabljajo samo kapitalske zahteve iz točke (a) odstavka 1.
Za namene tega poglavja instrumenti z opcionalnostjo med drugim vključujejo: prodajne in nakupne opcije, obrestne kapice in dna, opcije na zamenjavo obrestnih mer, opcije z mejno vrednostjo osnovnega instrumenta in eksotične opcije. Vgrajene opcije, kot so opcije predplačila ali opcije na podlagi obnašanja, se za namene izračuna kapitalskih zahtev za tržna tveganja obravnavajo kot samostojne pozicije v opcijah.
Za namene tega poglavja se instrumenti, katerih denarni tokovi se lahko zapišejo kot linearna funkcija hipotetične vrednosti osnove, štejejo za instrumente brez opcionalnosti.
Člen 325g
Kapitalske zahteve za delta in vega tveganja
1.Institucije uporabljajo dejavnike delta in vega tveganja, opisane v pododdelku 1 oddelka 3 tega poglavja, za izračun kapitalskih zahtev za delta in vega tveganja.
2.Institucije za izračun kapitalskih zahtev za delta in vega tveganja uporabljajo postopek iz odstavkov 3 do 8.
3.Občutljivost vseh instrumentov, za katere se uporabljajo kapitalske zahteve za delta ali vega tveganje, na vsakega od relevantnih dejavnikov delta ali vega tveganja, vključenega razred tveganj, se za vsak tak razred tveganj izračunajo z uporabo ustreznih formul iz pododdelka 2 oddelka 3 tega poglavja. Če je vrednost instrumenta odvisna od več dejavnikov tveganja, se občutljivost določi ločeno za vsak dejavnik tveganja.
4.Občutljivosti se dodelijo v eno od skupin ,b‘ znotraj vsakega razreda tveganj.
5.Pozitivne in negativne občutljivosti na isti dejavnik tveganja se znotraj vsake skupine ,b‘ pobotajo, kar privede do neto občutljivosti () na vsak dejavnik ,k‘ v skupini.
6.Neto občutljivosti na vsak dejavnik tveganja () v vsaki skupini se pomnožijo z ustreznimi utežmi tveganja (RWk), določenimi v oddelku 6; rezultat so tehtane občutljivosti (WSk) na vsakega od dejavnikov tveganja v tej skupini na podlagi naslednje formule:

7.Tehtane občutljivosti na različne dejavnike tveganja v vsaki skupini se združijo v skladu s spodnjo formulo, pri čemer znesek znotraj funkcije kvadratnega korena ne sme biti nižji od nič, rezultat pa je občutljivost posamezne skupine (Kb). Uporabijo se ustrezne korelacije za tehtane občutljivosti v isti skupini (), določene v oddelku 6.

8.Občutljivost posamezne skupine (Kb) se izračuna za vsako skupino v razredu tveganja v skladu z odstavki 5 do 7. Ko se je za vse skupine izračunala občutljivost posamezne skupine, se tehtane občutljivosti na vse dejavnike tveganja po vseh skupinah združijo v skladu s spodnjo formulo, pri čemer se uporabijo ustrezne korelacije γbc za tehtane občutljivosti v različnih skupinah, določene v oddelku 6, rezultat česar je za razred tveganj specifična delta ali vega kapitalska zahteva:

pri čemer velja: za vse dejavnike tveganja v skupini b in v skupini c. Kadar te vrednosti za in privedejo do negativnega števila za skupno vsoto , institucija izračuna za razred tveganj specifično delta ali vega kapitalsko zahtevo z uporabo alternativne specifikacije, pri čemer je za vse dejavnike tveganja v skupini b in za vse dejavnike tveganja v skupini c.
Za razred tveganj specifične delta ali vega kapitalske zahteve se izračunajo za vsak razred tveganj v skladu z odstavki (1) do (8).
Člen 325h
Kapitalske zahteve za karving tveganje
1.Institucije za izračun kapitalskih zahtev za karving tveganje uporabljajo postopek iz odstavkov 2 do 6.
2.Na podlagi občutljivosti, izračunanih v skladu s členom 325g(4) za vsak razred tveganja, se neto zahteva za karving tveganje za vsak dejavnik tveganja (k), vključen v ta razred tveganja, izračuna v skladu s spodnjo formulo.

pri čemer velja:
i = indeks, ki označuje instrument, izpostavljen karving tveganjem, povezanim z dejavnikom tveganja k;
= trenutna raven dejavnika tveganja k;
= vrednost instrumenta i, kot je ocenjena z modelom za določanje cen institucije z uporabo trenutne vrednosti dejavnika tveganj k;
in = vrednost instrumenta i po tem, ko se pomakne navzgor oziroma navzdol v skladu z ustreznimi utežmi tveganja;
= utež tveganja za dejavnik karving tveganja k za instrument i, določena v skladu z oddelkom 6;
= občutljivost na delta instrumenta i glede na dejavnik delta tveganja, ki ustreza dejavniku karving tveganja k.
3.Za vsakega od razredov tveganj se neto zahteve za karving tveganje , izračunane v skladu z odstavkom 2, dodelijo v eno od skupin (b) znotraj tega razreda tveganj.
4.Vse neto zahteve za karving tveganje v vsaki skupini (b) se združijo v skladu s spodnjo formulo, pri čemer se uporabijo ustrezne predpisane korelacije kl med pari dejavnikov tveganj k,l znotraj vsake skupine, kar privede do za skupino specifične kapitalske zahteve za karving tveganje:
pri čemer velja:
ψ = funkcija, ki ima vrednost 0, če imata tako kot negativen predznak. V vseh drugih primerih ima ψ vrednost 1.
5.Neto kapitalske zahteve za karving tveganje se združijo po skupinah znotraj vsakega razreda tveganj v skladu s spodnjo formulo, pri čemer se uporabijo ustrezne predpisane korelacije γbc za nize neto zahtev za karving tveganje, ki pripadajo različnim skupinam. To privede do za razred tveganj specifične kapitalske zahteve za karving tveganje.
pri čemer velja:
za vse dejavnike tveganja v skupini b in v skupini c;
je funkcija, ki ima vrednost 0, če imata tako kot negativen predznak. V vseh drugih primerih ima vrednost 1.
Če ti vrednosti za in privedeta do negativnega števila za skupno vsoto
institucija izračuna zahtevo za karving tveganje z uporabo alternativne specifikacije, pri čemer je za vse dejavnike tveganja v skupini b in za vse dejavnike tveganja v skupini c.
6.Za razred tveganj specifične kapitalske zahteve za karving tveganje se izračunajo za vsak razred tveganj v skladu z odstavki 2 do 5.
Člen 325i
Združevanje za razred tveganja specifičnih kapitalskih zahtev za delta, vega in karving tveganja
1.Institucije združijo za razred tveganja specifične kapitalske zahteve za delta, vega in karving tveganja v skladu s postopkom iz odstavkov 2 do 5.
2.Postopek za izračun kapitalskih zahtev, specifičnih za razrede delta, vega in karving tveganja, iz členov 325g in 325h se izvede trikrat na razred tveganja, pri čemer se vsakič uporabi drugačen niz korelacijskih parametrov (korelacija med dejavniki tveganja znotraj skupine) ter (korelacija med skupinami znotraj razreda tveganj). Vsak od teh treh nizov ustreza drugačnemu scenariju, ki so:
(a)scenarij ,srednjih korelacij‘, pri katerem korelacijska parametra in ostaneta enaka kot tista v oddelku 6;
(b)scenarij ,visokih korelacij‘, pri katerem se korelacijska parametra in , ki sta določena v oddelku 6, enotno pomnožita z 1,25, pri čemer se za in uporablja zgornja meja 100 %;
(c)scenarij ,nizkih korelacij‘, pri katerem se ustrezne predpisane korelacije iz oddelka 6 enotno pomnožijo z 0,75.
3.Vse za razred tveganja specifične kapitalske zahteve, ki izhajajo iz vsakega od scenarijev, se združijo ločeno za delta, vega in karving tveganje, kar privede do treh različnih, od scenarija odvisnih kapitalskih zahtev za delta, vega in karving tveganje.
4.Končne kapitalske zahteve za delta, vega in karving tveganje so najvišje od treh od scenarija odvisnih kapitalskih zahtev za delta, vega in karving tveganje, izračunanih v skladu z odstavkom 3.
5.Kapitalska zahteva v skladu z metodo na podlagi občutljivosti je vsota treh končnih kapitalskih zahtev za delta, vega in karving tveganje.
Člen 325j
Obravnava indeksnih instrumentov, opcij z več osnovnimi instrumenti
1.Institucije uporabijo pristop vpogleda za indeksne instrumente in opcije z več osnovnimi instrumenti, če imajo vse sestavine indeksa ali opcije občutljivosti na delta tveganje z istim predznakom. Občutljivosti na dejavnike tveganja sestavin iz indeksnih instrumentov in opcij z več osnovnimi instrumenti se lahko brez omejitev pobotajo z občutljivostmi na instrumente z eno samo izpostavljenostjo, z izjemo pozicij v CTP.
2.Opcije z več osnovnimi instrumenti z občutljivostmi na delta tveganje z različnimi predznaki se izvzamejo iz delta in vega tveganja, vendar se zanje uporablja pribitek za preostalo tveganje iz oddelka 4 tega poglavja.
Člen 325k
Obravnava kolektivnih naložbenih podjemov
1.Institucije izračunajo kapitalsko zahtevo za tržno tveganje pozicije v kolektivnem naložbenem podjemu (KNP) z enim od naslednjih pristopov:
(a)institucija, ki lahko dnevno opredeli osnovne naložbe KNP ali indeksnega instrumenta, izvede vpogled do teh osnovnih naložb in izračuna kapitalske zahteve za tržno tveganje za to pozicijo v skladu s pristopom iz člena 325j(1);
(b)kadar se lahko pridobijo dnevne cene za KNP, vendar je institucija seznanjena z mandatom KNP, institucija obravnava pozicijo v KNP kot lastniški finančni instrument za namene metode na podlagi občutljivosti;
(c)kadar se lahko pridobijo dnevne cene za KNP, vendar institucija ni seznanjena z mandatom KNP, institucija obravnava pozicijo v KNP kot lastniški finančni instrument za namene metode na podlagi občutljivosti in tej poziciji v KNP dodeli utež tveganja skupine tveganja lastniških finančnih instrumentov ,drugi sektorji‘.
2.Institucije se lahko za izračun in poročanje svojih kapitalskih zahtev za tržno tveganje za pozicije v KNP v skladu z metodami, določenimi v tem poglavju, zanašajo na naslednje tretje osebe:
(a)depotno družbo KNP, če KNP vlaga izključno v vrednostne papirje in vse vrednostne papirje deponira pri tej depotni družbi;
(b)v primeru drugih KNP na družbo za upravljanje KNP, če izpolnjuje merila iz točke (a) člena 132(3).
3.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih podrobneje opredeli, katere uteži tveganja se dodelijo pozicijam v KNP iz točke (b) odstavka 1.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [15 mesecev od datuma začetka veljavnosti te uredbe].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.
Člen 325l
Pozicije iz izvedbe prve prodaje instrumentov
1.Institucije lahko postopek iz tega člena uporabijo za izračun kapitalskih zahtev za tržna tveganja pozicij iz izvedbe prve prodaje dolžniških ali lastniških finančnih instrumentov.
2.Institucije uporabijo enega od ustreznih multiplikatorjev iz razpredelnice 1 za neto občutljivosti vseh pozicij iz izvedbe prve prodaje instrumentov pri vsakem posameznem izdajatelju, pri čemer se izključijo pozicije iz izvedbe prve prodaje instrumentov, ki so se že prenesle na tretje osebe ali so se te pogodbeno zavezale k njihovemu odkupu, in izračunajo kapitalske zahteve za tržna tveganja v skladu s pristopom iz tega poglavja na podlagi prilagojenih neto občutljivosti.
Razpredelnica 1
|
delovni dan 0
|
100 %
|
|
delovni dan 1
|
90 %
|
|
delovna dneva 2 do 3
|
75 %
|
|
delovni dan 4
|
50 %
|
|
delovni dan 5
|
25 %
|
|
po delovnem dnevu 5
|
0 %
|
Za namene tega člena je ,delovni dan 0‘ delovni dan, na katerega se institucija nepreklicno zaveže, da bo odkupila znano količino vrednostnih papirjev po dogovorjeni ceni.
3.Institucije pristojne organe obvestijo o uporabi postopka iz tega člena.
Oddelek 3
Opredelitve dejavnikov tveganja in občutljivosti
Pododdelek 1
Opredelitve dejavnikov tveganja
Člen 325m
Dejavniki splošnega obrestnega tveganja
1.Za vse dejavnike splošnega obrestnega tveganja, vključno s tveganjem inflacije in medvalutnim tveganjem osnove, obstaja ena skupina na valuto, ki vsebuje različne vrste dejavnikov tveganja.
Dejavniki delta splošnega obrestnega tveganja, ki se uporabljajo za instrumente, občutljive na obrestno mero, so relevantne netvegane obrestne mere po valutah in po vsaki od naslednjih zapadlosti: 0,25 leta, 0,5 leta, 1 leto, 2 leti, 3 leta, 5 let, 10 let, 15 let, 20 let, 30 let. Institucije dodelijo dejavnike tveganja specifičnim točkam z linearno interpolacijo ali z uporabo metode, ki je najbolj skladna s funkcijami določanja cen, ki jih neodvisna enota za nadzor nad tveganji institucije uporablja za poročanje o tržnih tveganjih ali poslovnem izidu višjemu vodstvu.
2.Institucije pridobijo netvegane obrestne mere po valutah iz instrumentov denarnega trga institucije v trgovalni knjigi institucije, ki imajo najnižje kreditno tveganje, kot so obrestne zamenjave na referenčno obrestno mero prek noči.
3.Če institucije ne morejo uporabiti pristopa iz odstavka 2, netvegane obrestne mere temeljijo na eni ali več implicitnih tržnih krivulj zamenjav, ki jih institucija uporablja za vrednotenje pozicij po tekočih tržnih cenah, kot so krivulje zamenjav medbančnih obrestnih mer.
Če so podatki o implicitnih tržnih krivuljah zamenjav iz odstavka 2 in prvega pododstavka tega odstavka nezadostni, se lahko netvegane obrestne mere izpeljejo iz najustreznejše krivulje donosa državnih obveznic za dano valuto.
Če institucije uporabljajo dejavnike tveganja, izpeljane v skladu s postopkom iz drugega pododstavka tega odstavka, za državne dolžniške instrumente, se državni dolžniški instrument ne izvzame iz kapitalskih zahtev za tveganje kreditnega razmika. V takih primerih, ko ni mogoče razdružiti netvegane obrestne mere od sestavine kreditnega razmika, se občutljivost na ta dejavnik tveganja razporedi tako v razred splošnega obrestnega tveganja kot razred tveganja kreditnega razmika.
4.V primeru dejavnikov splošnega obrestnega tveganja vsaka valuta sestavlja ločeno skupino. Institucije dodelijo dejavnikom tveganja, ki so v isti skupini, a imajo različne zapadlosti, različne uteži tveganja v skladu z oddelkom 6.
Institucije uporabljajo dodatne dejavnike tveganja za tveganje inflacije pri dolžniških instrumentih, katerih denarni tokovi so funkcionalno odvisni od stopenj inflacije. Ti dodatni dejavniki tveganja so sestavljeni iz enega vektorja implicitnih tržnih stopenj inflacije različnih zapadlosti po valutah. Vektor za vsak instrument vsebuje toliko sestavin, kot je stopenj inflacije, ki se uporabljajo kot spremenljivke v modelu določanja cen institucije za ta instrument.
5.Institucije izračunajo občutljivost instrumenta na dodatni dejavnik tveganja za tveganje inflacije iz odstavka 4 kot spremembo vrednosti instrumenta, v skladu z modelom določanja cen, zaradi premika vsake sestavine vektorja za eno bazično točko. Vsaka valuta sestavlja ločeno skupino. Institucije znotraj vsake skupine inflacijo obravnavajo kot en dejavnik tveganja ne glede na število sestavin vsakega vektorja. Institucije pobotajo vse občutljivosti na inflacijo znotraj skupine, izračunane, kot je opisano zgoraj, da dobijo eno samo neto občutljivost na skupino.
6.Dolžniški instrumenti, ki vključujejo plačila v različnih valutah, so prav tako predmet medvalutnega tveganja osnove med temi valutami. Za namene metode na podlagi občutljivosti so dejavniki tveganja, ki jih uporabijo institucije, medvalutno tveganje osnove vsake valute prek USD ali EUR. Institucije izračunajo medvalutne osnove, ki se ne nanašajo na osnovo prek USD ali osnovo prek EUR, na podlagi ,osnove prek USD‘ ali ,osnove prek EUR‘.
Vsak dejavnik medvalutnega tveganja osnove tveganja je sestavljen iz enega vektorja medvalutne osnove različnih zapadlosti po valutah. Vektor za vsak instrument vsebuje toliko sestavin, kot je medvalutnih osnov, ki se uporabljajo kot spremenljivke v modelu določanja cen institucije za ta instrument. Vsaka valuta sestavlja drugačno skupino.
Institucije izračunajo občutljivost instrumenta na ta dejavnik tveganja kot spremembo vrednosti instrumenta, v skladu z modelom določanja cen, zaradi premika vsake sestavine vektorja za eno bazično točko. Vsaka valuta sestavlja ločeno skupino. V vsaki skupini obstajata dva možna ločena dejavnika tveganja, tj. osnova prek EUR in osnova prek USD, ne glede na število sestavin v vsakem vektorju medvalutne osnove. Največje število neto občutljivosti na skupino je dva.
7.Dejavniki vega splošnega obrestnega tveganja, ki se uporabljajo za opcije z osnovami, občutljivimi na splošno obrestno mero, so vgrajene nestanovitnosti relevantnih netveganih obrestnih mer, kot so opisane v odstavkih 2 in 3, ki se dodelijo v skupine glede na valuto in razporedijo na naslednje zapadlosti v vsaki skupini: 0,5 leta, 1 leto, 3 leta, 5 let, 10 let. Za vsako valuto obstaja samo ena skupina.
Institucije za namene pobota štejejo, da vgrajene nestanovitnosti, povezane z istimi netveganimi obrestnimi merami in razporejene na iste zapadlosti, sestavljajo isti dejavnik tveganja.
Če institucije razporedijo vgrajene nestanovitnosti na zapadlosti, kot je navedeno v tem odstavku, velja naslednje:
(a)če je zapadlost opcije enaka zapadlosti osnove, se upošteva en sam dejavnik tveganja, ki se razporedi v skladu s to zapadlostjo;
(b)če je zapadlost opcije krajša od zapadlosti osnove, se upoštevajo naslednji dejavniki tveganja:
(I)prvi dejavnik tveganja se razporedi v skladu z zapadlostjo opcije;
(II)drugi dejavnik tveganja se razporedi v skladu s preostalo zapadlostjo osnove opcije na datum izteka opcije.
8.Dejavniki karving splošnega obrestnega tveganja, ki jih uporabljajo institucije, so sestavljeni iz po enega vektorja netveganih obrestnih mer, ki predstavlja specifično krivuljo donosa brez tveganja, na valuto. Vsaka valuta sestavlja drugačno skupino. Vektor za vsak instrument vsebuje toliko sestavin, kot je različnih zapadlosti netveganih obrestnih mer, ki se uporabljajo kot spremenljivke v modelu določanja cen institucije za ta instrument.
9.Institucije izračunajo občutljivost instrumenta na vsak dejavnik tveganja, uporabljen v formuli karving tveganja , v skladu s členom 325h. Institucije za namene karving tveganja obravnavajo vektorje, ki ustrezajo različnim krivuljam donosa in imajo različno število sestavin, kot isti dejavnik tveganja, če se ti vektorji nanašajo na isto valuto. Institucije pobotajo občutljivosti na isti dejavnik tveganja. Za vsako skupino obstaja samo ena neto občutljivost.
Za tveganje inflacije in medvalutno tveganje osnove ni zahteve za karving tveganje.
Člen 325n
Dejavniki tveganja kreditnega razmika za nelistinjenje
1.Dejavniki delta tveganja kreditnega razmika, ki jih institucije uporabljajo za nelistinjene instrumente, občutljive na kreditni razmik, so stopnje kreditnega razmika njihovih izdajateljev, ki se povzamejo iz relevantnih dolžniških instrumentov in kreditnih zamenjav ter razporedijo na naslednje zapadlosti: 0,25 leta, 0,5 leta, 1 leto, 2 leti, 3 leta, 5 let, 10 let, 15 let, 20 let, 30 let. Institucije uporabijo po en dejavnik tveganja na izdajatelja in zapadlost ne glede na to, ali so stopnje kreditnega razmika izdajateljev povzete iz dolžniških instrumentov ali kreditnih zamenjav. Skupine so sektorske skupine iz oddelka 6 in vsaka skupina vsebuje vse dejavnike tveganja, dodeljene relevantnemu sektorju.
2.Dejavniki vega tveganja kreditnega razmika, ki jih institucije uporabljajo za opcije z nelistinjenimi osnovami, občutljivimi na kreditni razmik, so vgrajene nestanovitnosti stopenj kreditnega razmika izdajateljev osnov, povzete, kot je določeno v odstavku 1, ki se razporedijo na naslednje zapadlosti v skladu z zapadlostjo opcije, za katero se uporablja kapitalska zahteva: 0,5 leta, 1 leto, 3 leta, 5 let, 10 let. Uporabijo se iste skupine kot tiste, ki so se uporabile za delta tveganje kreditnega razmika za nelistinjenje.
3.Dejavniki karving tveganja kreditnega razmika, ki jih institucije uporabijo za nelistinjene instrumente, so sestavljeni iz enega vektorja stopenj kreditnih razmikov, ki predstavlja krivuljo kreditnega razmika specifičnega izdajatelja. Vektor za vsak instrument vsebuje toliko sestavin, kot je različnih zapadlosti stopenj kreditnih razmikov, ki se uporabljajo kot spremenljivke v modelu določanja cen institucije za ta instrument. Uporabijo se iste skupine kot tiste, ki so se uporabile za delta tveganje kreditnega razmika za nelistinjenje.
4.Institucije izračunajo občutljivost instrumenta na vsak dejavnik tveganja, uporabljen v formuli karving tveganja , v skladu s členom 325h. Institucije za namene karving tveganja obravnavajo vektorje, povzete iz relevantnih dolžniških instrumentov ali kreditnih zamenjav in z različnim številom sestavin, kot isti dejavnik tveganja, če se ti vektorji nanašajo na istega izdajatelja.
Člen 325o
Dejavniki tveganja kreditnega razmika za listinjenje
1.Institucije uporabijo dejavnike tveganja kreditnega razmika CTP listinjenj iz odstavka 3 pri pozicijah v listinjenju, ki spadajo v CTP, kot je določeno v členu 104(7) do (9).
Institucije uporabijo dejavnike tveganja kreditnega razmika ne-CTP listinjenj iz odstavka 5 pri pozicijah v listinjenju, ki ne spadajo v CTP, kot je določeno v členu 104(7) do (9).
2.Skupine, ki se uporabljajo za tveganje kreditnega razmika listinjenj, ki spadajo v CTP, so iste kot skupine, ki se uporabljajo za tveganje kreditnega razmika nelistinjenj, kot je navedeno v oddelku 6.
Skupine, ki se uporabljajo za tveganje kreditnega razmika listinjenj, ki ne spadajo v CTP, so specifične za to kategorijo razreda tveganja, kot je navedeno v oddelku 6.
3.Dejavniki tveganja kreditnega razmika, ki jih institucije uporabijo za pozicije v listinjenju, ki spadajo v CTP, so naslednje:
(a)dejavniki delta tveganja so vse relevantne stopnje kreditnih razmikov izdajateljev osnovnih izpostavljenosti pozicije v listinjenju, povzete iz relevantnih dolžniških instrumentov in kreditnih zamenjav ter za vsako od naslednjih zapadlosti: 0,5 leta, 1 leto, 3 leta, 5 let, 10 let.
(b)dejavniki vega tveganja, ki se uporabljajo za opcije s pozicijami v listinjenju, ki spadajo v CTP kot osnove, so vgrajene nestanovitnosti kreditnih razmikov izdajateljev osnovnih izpostavljenosti pozicije v listinjenju, povzete, kot je opisano v točki (a) tega odstavka, ki se razporedijo na naslednje zapadlosti v skladu z zapadlostjo zadevne opcije, za katero se uporablja kapitalska zahteva: 0,5 leta, 1 leto, 3 leta, 5 let, 10 let.
(c)dejavniki karving tveganja so relevantne krivulje donosov kreditnih razmikov izdajateljev osnovnih izpostavljenosti pozicije v listinjenju, izražene kot vektor stopenj kreditnih razmikov za različne zapadlosti, povzetih v skladu z odstavkom (a) tega odstavka. Vektor za vsak instrument vsebuje toliko sestavin, kot je različnih zapadlosti stopenj kreditnih razmikov, ki se uporabljajo kot spremenljivke v modelu določanja cen institucije za ta instrument.
4.Institucije izračunajo občutljivost pozicije v listinjenju na vsak dejavnik tveganja, uporabljen v formuli karving tveganja , v skladu s členom 325h. Institucije za namene karving tveganja obravnavajo vektorje, povzete iz relevantnih dolžniških instrumentov ali kreditnih zamenjav in z različnim številom sestavin, kot isti dejavnik tveganja, če se ti vektorji nanašajo na istega izdajatelja.
5.Dejavniki tveganja kreditnega razmika, ki jih institucije uporabljajo za pozicije v listinjenju, ki ne spadajo v CTP, se nanašajo na razmik tranše in ne na razmik osnovnih instrumentov ter so naslednji:
(a)dejavniki delta tveganja so stopnje kreditnih razmikov relevantne tranše, razporejeni na naslednje zapadlosti v skladu z zapadlostjo tranše: 0,5 leta, 1 leto, 3 leta, 5 let, 10 let.
(b)dejavniki vega tveganja, ki se uporabljajo za opcije s pozicijami v listinjenju, ki ne spadajo v CTP kot osnove, so vgrajene nestanovitnosti kreditnih razmikov tranš, od katerih se vsaka razporedi na naslednje zapadlosti v skladu z zapadlostjo opcije, za katero se uporablja kapitalska zahteva: 0,5 leta, 1 leto, 3 leta, 5 let, 10 let.
(c)dejavniki karving tveganja so isti kot tisti, opisani v točki (a) tega odstavka. Za vse navedene dejavnike tveganja se uporabi skupna utež tveganja, kot je navedeno v oddelku 6.
Člen 325p
Dejavniki tveganja lastniških finančnih instrumentov
1.Skupine za vse dejavnike tveganja lastniških finančnih instrumentov so sektorske skupine iz oddelka 6.
2.Dejavniki delta tveganja lastniških finančnih instrumentov, ki jih uporabljajo institucije, so vse promptne cene lastniških finančnih instrumentov in vse cene repo poslov z lastniškimi finančnimi instrumenti.
Za namene tveganja lastniških finančnih instrumentov posebna krivulja repo poslov z lastniškimi instrumenti predstavlja en dejavnik tveganja, ki se izrazi kot vektor cen repo poslov z različnimi zapadlostmi. Vektor za vsak instrument vsebuje toliko sestavin, kot je različnih zapadlosti cen repo poslov, ki se uporabljajo kot spremenljivke v modelu določanja cen institucije za ta instrument.
Institucije izračunajo občutljivost instrumenta na ta dejavnik tveganja kot spremembo vrednosti instrumenta, v skladu z modelom določanja cen, zaradi premika vsake sestavine vektorja za eno bazično točko. Institucije pobotajo občutljivosti na dejavnik tveganja cene repo poslov istega lastniškega finančnega instrumenta ne glede na število sestavin vsakega vektorja.
3.Dejavniki vega tveganja lastniških finančnih instrumentov, ki jih institucije uporabljajo za opcije z osnovami, občutljivimi na tveganje lastniških finančnih instrumentov, so vgrajene nestanovitnosti promptnih cen lastniških finančnih instrumentov, ki se razporedijo na naslednje zapadlosti v skladu z zapadlostmi zadevnih opcij, za katere se uporabljajo kapitalske zahteve: 0,5 leta, 1 leto, 3 leta, 5 let, 10 let. Za cene repo poslov z lastniškimi finančnimi instrumenti ni kapitalske zahteve za vega tveganje.
4.Dejavniki karving tveganja lastniških finančnih instrumentov, ki jih institucije uporabljajo za opcije z osnovami, občutljivimi na tveganje lastniških finančnih instrumentov, so vse promptne cene lastniških finančnih instrumentov ne glede na zapadlost zadevnih opcij. Za cene repo poslov z lastniškimi finančnimi instrumenti ni kapitalske zahteve za karving tveganje.
Člen 325q
Dejavniki tveganja spremembe cen blaga
1.Skupine za vse dejavnike tveganja spremembe cen blaga so sektorske skupine iz oddelka 6.
2.Dejavniki delta tveganja spremembe cen blaga, ki jih institucije uporabljajo za instrumente, občutljive na tveganje spremembe cen blaga, so promptne cene blaga glede na vrsto blaga in glede na pogodbeni razred. Institucije štejejo, da dve ceni blaga za isto vrsto blaga z isto zapadlostjo in isto vrsto pogodbenega razreda sestavljata isti dejavnik tveganja samo, če sta sklopa pravnih pogojev glede lokacije izročitve identična.
3.Dejavniki vega tveganja spremembe cen blaga, ki jih institucije uporabljajo za opcije z osnovami, občutljivimi na tveganje spremembe cen blaga, so vgrajene nestanovitnosti cen blaga po vrstah blaga, ki se razporedijo na naslednje stopnje zapadlosti v skladu z zapadlostmi zadevnih opcij, za katere se uporabljajo kapitalske zahteve: 0,5 leta, 1 leto, 3 leta, 5 let, 10 let. Institucije obravnavajo občutljivosti na isto vrsto blaga in dodeljene isti zapadlosti kot en sam dejavnik tveganja, ki ga nato pobotajo.
4.Dejavniki karving tveganja spremembe cen blaga, ki jih institucije uporabijo za opcije z osnovami, občutljivimi na tveganje spremembe cen blaga, so en niz cen blaga z različnimi zapadlostmi na vrsto blaga, izražen kot vektor. Vektor za vsak instrument vsebuje toliko sestavin, kot je cen tega blaga, ki se uporabljajo kot spremenljivke v modelu določanja cen institucije za ta instrument. Institucije ne razlikujejo med cenami blaga po razredih ali lokacijah izročitve.
Občutljivost instrumenta na vsak dejavnik tveganja, uporabljen v formuli karving tveganja , se izračuna v skladu s členom 325h. Institucije za namene karving tveganja za vektorje, ki imajo različno število sestavin, štejejo, da sestavljajo isti dejavnik tveganja, če se ti vektorji nanašajo na isto vrsto blaga.
Člen 325r
Dejavniki valutnega tveganja
1.Dejavniki delta valutnega tveganja, ki jih institucije uporabljajo za instrumente, občutljive na valutno tveganje, so vsi promptni menjalni tečaji med valuto, v kateri je denominiran instrument, in valuto poročanja institucije. Za vsak par valut obstaja ena skupina, ki vsebuje en dejavnik tveganja in eno neto občutljivost.
2.Dejavniki vega valutnega tveganja, ki jih institucije uporabljajo za opcije z osnovami, občutljivimi na valutno tveganje, so vgrajene nestanovitnosti menjalnih tečajev med valutnimi pari iz odstavka 1. Te vgrajene nestanovitnosti menjalnih tečajev se razporedijo na naslednje zapadlosti v skladu z zapadlostmi zadevnih opcij, za katere se uporabljajo kapitalske zahteve: 0,5 leta, 1 leto, 3 leta, 5 let, 10 let.
3.Dejavniki karving valutnega tveganja, ki jih institucije uporabljajo za opcije z osnovami, občutljivimi na valutno tveganje, so enake kot tiste iz odstavka 1.
4.Institucijam ni treba razlikovati med onshore in offshore različicami valute za vse dejavnike delta, vega in karving valutnega tveganja.
Pododdelek 2:
Opredelitve občutljivosti
Člen 325s
Občutljivosti na delta tveganje
1.Institucije izračunajo občutljivosti na delta splošno obrestno tveganje na naslednji način:
(a)občutljivosti na dejavnike tveganja, ki jih sestavljajo netvegane obrestne mere, se izračunajo, kot sledi:

pri čemer velja:
= stopnja krivulje netvegane obrestne mere k z zapadlostjo t;
Vi (.) = funkcija določanja cen instrumenta i;
x,y = drugi spremenljivki v funkciji določanja cen;
(b)občutljivosti na dejavnike tveganja, ki jih sestavljajo tveganje inflacije in medvalutna osnova (), se izračunajo, kot sledi:

pri čemer velja:
= vektor m sestavin, ki predstavlja implicitno krivuljo inflacije ali krivuljo medvalutne osnove za dano valuto j, pri čemer je m enak številu inflacijskih ali medvalutnih spremenljivk, ki se uporabljajo v modelu določanja cen za instrument i;
= enotna matrika dimenzije (1 x m);
Vi (.) = funkcija določanja cen instrumenta i;
y,z = drugi spremenljivki v modelu določanja cen.
2.Institucije izračunajo občutljivosti na delta tveganje kreditnega razmika za vse pozicije v listinjenju in pozicije brez listinjenja () na naslednji način:

pri čemer velja:
= vrednost stopnje kreditnega razmika izdajatelja j pri zapadlosti t;
Vi (.) = funkcija določanja cen instrumenta i;
x,y = drugi spremenljivki v funkciji določanja cen.
3.Institucije izračunajo občutljivosti na delta tveganje lastniških finančnih instrumentov na naslednji način:
(a)občutljivosti na dejavnike tveganja k (sk), ki jih sestavljajo promptne cene lastniških instrumentov, se izračunajo, kot sledi:

pri čemer velja:
k je specifičen lastniški finančni instrument;
EQk je vrednost promptne cene tega lastniškega finančnega instrumenta; in
Vi (.) je funkcija določanja cen instrumenta i;
x,y sta drugi spremenljivki v modelu določanja cen;
(b)občutljivosti na dejavnike tveganja, ki jih sestavljajo cene poslov z lastniškimi finančnimi instrumenti, se izračunajo na naslednji način:

pri čemer velja:
k = indeks, ki označuje lastniški finančni instrument;
= vektor m sestavin, ki predstavlja prestrukturiranje pogojev repo posla za specifični lastniški finančni instrument, pri čemer je m enak številu cen repo poslov, ki ustrezajo različnimi zapadlostim, ki se uporabljajo v modelu določanja cen za instrument i;
= enotna matrika dimenzije (1 x m);
Vi (.) = funkcija določanja cen instrumenta i;
y,z = drugi spremenljivki v modelu določanja cen za instrument i.
4.Institucije izračunajo občutljivosti delta tveganja spremembe cen blaga na vsak dejavnik tveganja k (sk) na naslednji način:

pri čemer velja:
k = dani dejavnik tveganja spremembe cen blaga;
CTYk = vrednost dejavnika tveganja k;
Vi (.) = tržna vrednost instrumenta i kot funkcija dejavnika tveganja k.
5.Institucije izračunajo občutljivosti delta valutnega tveganja na vsak dejavnik valutnega tveganja k (sk) na naslednji način:

pri čemer velja:
k = dani dejavnik valutnega tveganja;
FXk = vrednost dejavnika tveganja;
Vi (.) = tržna vrednost instrumenta i kot funkcija dejavnika tveganja k.
Člen 325t
Občutljivosti na vega tveganje
1.Institucije izračunajo občutljivosti vega tveganja opcije na dani dejavnik tveganja k (sk) na naslednji način:
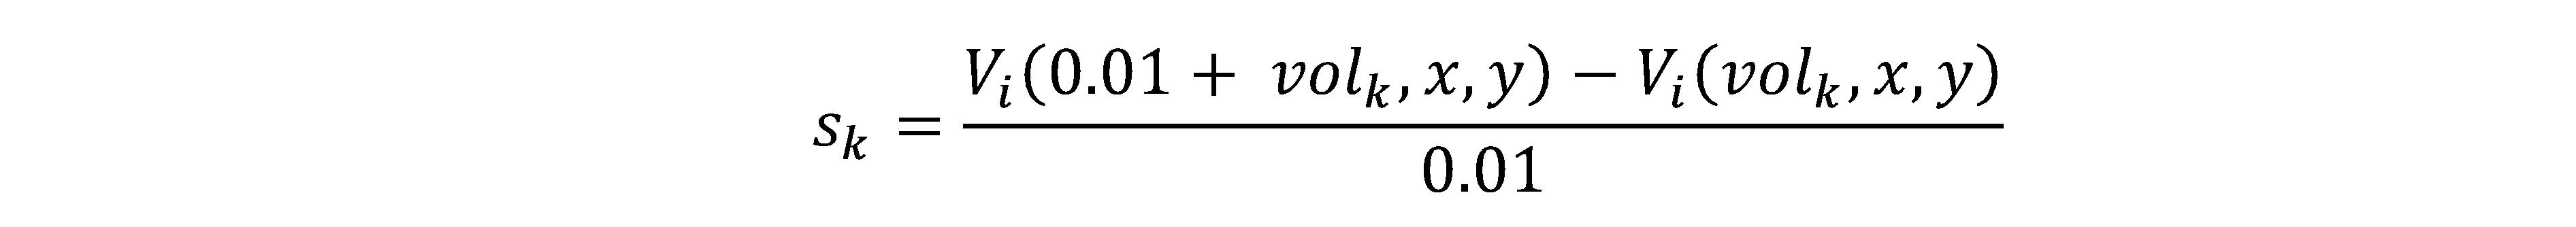
pri čemer velja:
k = specifični dejavnik vega tveganja, ki ga sestavlja vgrajena nestanovitnost;
= vrednost tega dejavnika tveganja, ki se mora izraziti kot odstotek;
x,y = drugi spremenljivki v funkciji določanja cen.
2.V primeru razredov tveganja, pri katerih imajo dejavniki vega tveganja dimenzijo zapadlosti, vendar se pravila za razporejanje dejavnikov tveganja ne uporabljajo, ker opcije nimajo zapadlosti, institucije razporedijo te dejavnike tveganja na najdaljšo predpisano zapadlost. Za te opcije se uporablja pribitek za preostala tveganja.
3.V primeru opcij, ki nimajo izvršilne cene ali mejne vrednosti osnovnega instrumenta, in opcij, ki imajo več izvršilnih cen ali mejnih vrednosti osnovnega instrumenta, institucije razporejanje uporabijo za izvršilne cene in zapadlosti, ki jih uporabljajo interno za določanje cene opcije. Za te opcije se prav tako uporablja pribitek za preostala tveganja.
4.Institucije ne izračunajo vega tveganja za tranše listinjenja, vključene v CTP iz člena 104(7) do (9), ki nimajo vgrajene nestanovitnosti. Za te tranše listinjenja se izračunajo kapitalske zahteve za delta in karving tveganje.
Člen 325u
Zahteve za izračune občutljivosti
1.Institucije izpeljejo občutljivosti iz svojih modelov določanja cen, ki jih uporabljajo pri poročanju poslovnega izida.
2.Institucije pri izračunu občutljivosti na delta za instrumente z opcionalnostjo predpostavljajo, da vgrajena nestanovitnost ostane konstantna.
3.Institucije pri izračunu občutljivosti na vega splošno obrestno tveganje ali tveganje kreditnega razmika predpostavljajo, da osnova opcije sledi logaritemsko normalni ali normalni porazdelitvi v modelu določanja cen, iz katerega so izpeljane občutljivosti. Institucije pri izračunu občutljivosti na vega tveganje lastniških finančnih instrumentov, tveganje spremembe cen blaga ali valutno tveganje predpostavljajo, da osnova sledi logaritemsko normalni ali normalni porazdelitvi v modelu določanja cen, iz katerega so izpeljane občutljivosti.
4.Institucije izračunajo vse občutljivosti brez prilagoditev kreditnega vrednotenja.
Oddelek 4
Pribitek za preostala tveganja
Člen 325v
Kapitalske zahteve za preostala tveganja
1.Institucije poleg kapitalskih zahtev za tržno tveganje iz oddelka 2 tega poglavja uporabljajo dodatne kapitalske zahteve v skladu s tem členom za instrumente, izpostavljene preostalim tveganjem.
2.Instrumenti so izpostavljeni preostalim tveganjem, če izpolnjujejo enega od naslednjih pogojev:
(a)instrument temelji na eksotični osnovi;
(b)instrument nosi druga preostala tveganja.
3.Institucije izračunajo dodatne kapitalske zahteve iz odstavka 1 kot vsoto bruto hipotetičnih zneskov instrumentov iz odstavka 2, pomnoženih z naslednjim utežmi tveganja:
(a)1,0 % v primeru instrumentov iz točke (a) odstavka 2;
(b)0,1 % v primeru instrumentov iz točke (b) odstavka 2.
4.Institucije z odstopanjem od odstavka 1 ne uporabljajo kapitalskih zahtev za preostala tveganja za instrument, ki izpolnjuje katerega koli od naslednjih pogojev:
(a)instrument kotira na priznani borzi;
(b)instrument je primeren za centralni kliring v skladu z Uredbo (EU) št. 648/2012;
(c)instrument popolnoma izravna tržna tveganja druge pozicije iz trgovalne knjige, pri čemer se obe popolnoma ujemajoči poziciji v trgovalni knjigi izvzameta iz kapitalske zahteve za preostala tveganja.
5.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih podrobneje opredeli, kaj je eksotična osnova in kateri instrumenti so izpostavljeni drugim preostalim tveganjem za namene odstavka 2.
EBA pri pripravi teh osnutkov regulativnih tehničnih standardov upošteva naslednje elemente:
(d)eksotične osnove vključujejo izpostavljenosti, ki ne spadajo med obravnave delta, vega in karving tveganj v skladu z metodo na podlagi občutljivosti iz oddelka 2 ali kapitalske zahteve za tveganje neplačila iz oddelka 5. EBA vsaj preuči, ali bi bilo treba tveganje dolgoživosti, vreme, naravne katastrofe in prihodnjo realizirano nestanovitnost obravnavati kot eksotične osnovne izpostavljenosti;
(e)pri določanju, kateri instrumenti so izpostavljeni drugim preostalim tveganjem, EBA preuči vsaj instrumente, ki izpolnjujejo katerega od naslednjih pogojev:
(I)za instrument se uporabljajo kapitalske zahteve za vega in karving tveganje iz metode na podlagi občutljivosti iz oddelka 2, instrument pa ustvarja izplačila, ki se ne morejo replicirati z omejeno linearno kombinacijo navadnih opcij;
(II)instrument je pozicija v listinjenju, ki spada v CTP, kot je navedeno v členu 104(7) do (9). Nelistinjena varovanja, ki spadajo v CTP, se ne upoštevajo.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [15 mesecev od datuma začetka veljavnosti te uredbe].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.
Oddelek 5
Kapitalska zahteva za tveganje neplačila
Člen 325w
Opredelitve pojmov in splošne določbe
1.Kapitalske zahteve za tveganje neplačila se uporabljajo za dolžniške in lastniške instrumente, za izvedene finančne instrumente, pri katerih so dolžniški in lastniški instrumenti osnova, ter za izvedene finančne instrumente, pri katerih na izplačilo ali poštene vrednosti vpliva dogodek neplačila drugega dolžnika, ki ni nasprotna stranka v samem izvedenem finančnem instrumentu. Institucije izračunajo zahteve za tveganje neplačila ločeno za vsako od naslednjih vrst instrumentov: nelistinjenja, listinjenja, ki ne spadajo v CTP, in listinjenja, ki spadajo v CTP. Končne kapitalske zahteve za tveganje neplačila za institucijo so vsota teh treh sestavin.
2.V tem oddelku se uporabljajo naslednje opredelitve pojmov:
(a),kratka izpostavljenost‘ pomeni, da neplačilo izdajatelja ali skupine izdajateljev privede do dobička za institucijo ne glede na vrsto instrumenta ali posla, iz katerega izhaja izpostavljenost;
(b),dolga izpostavljenost‘ pomeni, da neplačilo izdajatelja ali skupine izdajateljev privede do izgube za institucijo ne glede na vrsto instrumenta ali posla, iz katerega izhaja izpostavljenost;
(c),bruto znesek ob prehodu v neplačilo‘ oziroma ,bruto znesek JTD‘ pomeni ocenjeno velikost izgube ali dobička, ki bi ga neplačilo dolžnika povzročilo pri določeni izpostavljenosti;
(d),neto znesek ob prehodu v neplačilo‘ oziroma ,neto znesek JTD‘ pomeni ocenjeno velikost izgube ali dobička, ki bi ga neplačilo dolžnika povzročilo pri določeni instituciji, potem ko so se pobotali bruto zneski JTD;
(e),LGD‘ je izguba ob neplačilu dolžnika pri instrumentu, ki ga je izdal ta dolžnik, izražena kot delež hipotetičnega zneska instrumenta;
(f),utež tveganja neplačila‘ pomeni odstotek, ki predstavlja ocenjene verjetnosti neplačila vsakega dolžnika glede na kreditno sposobnost tega dolžnika.
Pododdelek 1
Kapitalska zahteva za tveganje neplačila pri nelistinjenjih
Člen 325x
Bruto zneski ob prehodu v neplačilo
1.Institucije izračunajo bruto zneske JTD za vsako dolgo izpostavljenost do dolžniških instrumentov na naslednji način:

pri čemer velja:
Vnotional = hipotetična vrednost instrumenta;
P&Llong = element, ki prilagaja za dobičke in izgube, ki jih je institucija že obračunala zaradi sprememb poštene vrednosti instrumenta, iz katerega izhaja dolga izpostavljenost. Dobički se vnesejo v formulo s pozitivnim predznakom, izgube pa z negativnim;
Adjustmentlong = znesek, za katerega bi se zaradi strukture izvedenega finančnega instrumenta izguba institucije v primeru neplačila povečala ali zmanjšala glede na polno izgubo osnovnega instrumenta. Povečanja se vnesejo v Adjustmentlong s pozitivnim predznakom, zmanjšanja pa z negativnim.
2.Institucije izračunajo bruto zneske JTD za vsako kratko izpostavljenost dolžniškim instrumentom na naslednji način:

pri čemer velja:
Vnotional = hipotetična vrednost instrumenta, ki se v formulo vnese z negativnim predznakom;
P&Lshort = element, ki prilagaja za dobičke in izgube, ki jih je institucija že obračunala zaradi sprememb poštene vrednosti instrumenta, iz katerega izhaja kratka izpostavljenost. Dobički se vnesejo v formulo s pozitivnim predznakom, izgube pa z negativnim;
Adjustmentshort = znesek, za katerega bi se zaradi strukture izvedenega finančnega instrumenta dobiček institucije v primeru neplačila povečal ali zmanjšal glede na polno izgubo osnovnega instrumenta. Zmanjšanja se vnesejo v Adjustmentshort s pozitivnim predznakom, zmanjšanja pa z negativnim.
3.LGD za dolžniške instrumente, ki ga institucije uporabljajo za namene izračuna iz odstavkov 1 in 2, je naslednja:
(a)izpostavljenostim do neprednostnih dolžniških instrumentov se dodeli LGD v višini 100 %;
(b)izpostavljenostim do prednostnih dolžniških instrumentov se dodeli LGD v višini 75 %;
(c)izpostavljenostim do kritih obveznic iz člena 129 se dodeli LGD v višini 25 %.
4.Za namene izračunov iz odstavkov 1 in 2 so hipotetične vrednosti v primeru dolžniških instrumentov nominalna vrednost dolžniškega instrumenta. Za namene izračunov iz odstavkov 1 in 2 so hipotetične vrednosti v primeru izvedenih finančnih instrumentov na osnovne dolžniške instrumente nominalna vrednost osnovnega dolžniškega instrumenta.
5.Za izpostavljenosti do lastniških finančnih instrumentov institucije izračunajo bruto zneske JTD na naslednji način, in ne kot je navedeno v odstavku 1 in 2:

pri čemer velja:
V = poštena vrednost lastniškega finančnega instrumenta oziroma, v primeru izvedenih finančnih instrumentov na lastniške finančne instrumente, poštena vrednost osnovnega lastniškega finančnega instrumenta v izvedenem finančnem instrumentu.
6.Institucije za namene izračuna iz odstavka 6 lastniškim finančnim instrumentom dodelijo LGD v višini 100 %.
7.V primeru izpostavljenosti tveganju neplačila, ki izhaja iz izvedenih finančnih instrumentov, pri katerih izplačila v primeru neplačila dolžnika niso povezana s hipotetično vrednostjo specifičnega instrumenta, ki ga je izdal dolžnik, ali LGD dolžnika ali instrumenta, ki ga je izdal ta dolžnik, institucije uporabijo alternativne metodologije za oceno bruto zneskov JTD, ki ustrezajo opredelitvi bruto zneska JTD iz odstavka 3 člena 325t.
8.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih podrobneje določi, kako institucije izračunajo zneske JTD za različne vrste instrumentov v skladu s tem členom in katere alternativne metodologije uporabljajo za namene ocene bruto zneskov JTD iz odstavka 7.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [15 mesecev od datuma začetka veljavnosti te uredbe].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.
Člen 325y
Neto zneski ob prehodu v neplačilo
1.Institucije izračunajo neto zneske ob prehodu v neplačilo s pobotom bruto zneskov JTD kratkih in dolgih izpostavljenosti. Pobot je mogoč samo med izpostavljenostmi do istega dolžnika, kadar imajo kratke izpostavljenosti isto ali nižjo nadrejenost kot dolge izpostavljenosti.
2.Pobot je popoln ali delen, odvisno od zapadlosti pobotanih izpostavljenosti:
(a)pobot je popoln, kadar imajo vse pobotane izpostavljenosti zapadlost enega leta ali več;
(b)pobot je delen, kadar ima vsaj ena od pobotanih izpostavljenosti zapadlost, krajšo od enega leta, in v tem primeru se znesek JTD vsake izpostavljenosti z zapadlostjo manj od enega leta zmanjša sorazmerno z deležem zapadlosti izpostavljenosti, ki ga ta predstavlja v enem letu.
3.Če pobot ni mogoč, so bruto zneski JTD enaki neto zneskom JTD v primeru izpostavljenosti z zapadlostmi eno leto ali več. Bruto zneski JTD z zapadlostmi, krajšimi od enega leta, se zmanjšajo, da se izračunajo neto zneski JTD.
Količnik, ki se uporabi za zmanjšanje teh izpostavljenosti, je delež zapadlosti izpostavljenosti glede na eno leto, pri čemer so spodnja meja 3 meseci.
4.Za namene odstavkov 2 in 3 se upoštevajo zapadlosti pogodb o izvedenih finančnih instrumentih in ne zapadlosti njihovih osnov. Denarnim izpostavljenostim iz naslova lastniških instrumentov se dodeli zapadlost enega leta ali treh mesecev, o čemer presodi institucija.
Člen 325z
Izračun kapitalske zahteve za tveganje neplačila
1.Neto zneski JTD se ne glede na vrsto nasprotne stranke pomnožijo z ustreznimi utežmi tveganja neplačila v skladu s kreditno kakovostjo, kot je določeno v razpredelnici 2:
Razpredelnica 2
|
Kategorija kreditne kakovosti
|
Utež tveganja neplačila
|
|
Stopnja kreditne kakovosti 1
|
0,5 %
|
|
Stopnja kreditne kakovosti 2
|
3 %
|
|
Stopnja kreditne kakovosti 3
|
6 %
|
|
Stopnja kreditne kakovosti 4
|
15 %
|
|
Stopnja kreditne kakovosti 5
|
30 %
|
|
Stopnja kreditne kakovosti 6
|
50 %
|
|
Brez bonitetne ocene
|
15 %
|
|
Neplačano
|
100 %
|
2.Izpostavljenosti, ki bi po standardiziranem pristopu za kreditno tveganje v skladu s poglavjem 2 naslova II dela 3 prejele utež tveganja 0 %, za namene kapitalskih zahtev za tveganje neplačila prejmejo utež tveganja neplačila 0 %.
3.Tehtani neto znesek JTD se razporedi v naslednje skupine: podjetja, države, lokalne vlade/občine.
4.Tehtani neto zneski JTD se v vsaki skupini združijo v skladu z naslednjo formulo:

pri čemer velja:
i = indeks, ki označuje instrument, ki spada v skupino b;
= kapitalska zahteva za tveganje neplačila za skupino b;
= količnik, ki priznava korist zaradi razmerja varovanja v skupini in se izračuna na naslednji način:

Dolge in kratke pozicije se za namene in seštejejo za vse pozicije v skupini ne glede na stopnjo kreditne kakovosti, ki so jih dodeljene te pozicije, kar privede do kapitalske zahteve za tveganje neplačila za specifično skupino.
5.Končna kapitalska zahteva za tveganje neplačila pri nelistinjenjih se izračuna kot preprosta vsota kapitalskih zahtev na ravni skupin.
Pododdelek 2
Kapitalska zahteva za tveganje neplačila pri listinjenjih (ne-CTP)
Člen 325aa
Zneski ob prehodu v neplačilo
1.Bruto zneski ob prehodu v neplačilo za izpostavljenosti v listinjenju so poštene vrednosti izpostavljenosti v listinjenju.
2.Neto zneski ob prehodu v neplačilo se določijo tako, da se bruto zneski ob prehodu v neplačilo za dolge izpostavljenosti pobotajo z bruto zneski ob prehodu v neplačilo za kratke izpostavljenosti. Pobot je mogoč samo med izpostavljenostmi v listinjenju z isto skupino osnovnih izpostavljenosti in iz iste tranše. Pobot se ne sme izvajati med izpostavljenostmi v listinjenju, ki imajo različne skupine osnovnih izpostavljenosti, tudi če so točka vključitve in izločitve iste.
3.Kadar se lahko pri razstavljanju ali združevanju obstoječih izpostavljenosti v listinjenju popolnoma replicirajo druge obstoječe izpostavljenosti v listinjenju, razen glede zapadlosti, se lahko za namene pobota namesto originalnih uporabijo izpostavljenosti, ki izhajajo iz razstavljanja oziroma združevanja.
4.Kadar se lahko pri razstavljanju ali združevanju obstoječih izpostavljenosti v osnovnih referenčnih subjektih celotna struktura tranš obstoječe izpostavljenosti v listinjenju popolnoma replicira, se lahko za namene pobota uporabijo izpostavljenosti, ki izhajajo iz razstavljanja ali združevanja. Če se osnovni referenčni subjekti uporabljajo na ta način, se izločijo iz obravnave tveganja neplačila pri nelistinjenjih.
5.Člen 325y se uporablja tako za originalne kot za replicirane izpostavljenosti v listinjenju. Zadevne zapadlosti so zapadlosti tranš v listinjenju.
Člen 325ab
Izračun kapitalske zahteve za tveganje neplačila pri listinjenjih
1.Neto zneski JTD izpostavljenosti v listinjenju se pomnožijo z 8 % uteži tveganja, ki se uporablja za zadevno izpostavljenost v listinjenju, kar vključuje enostavna, pregledna in standardizirana (STS) listinjenja, iz netrgovalne knjige v skladu s hierarhijo pristopov iz oddelka 3 poglavja 5 naslova II in ne glede na vrsto nasprotne stranke.
2.Zapadlost enega leta se uporablja za vse tranše, pri katerih se uteži tveganja izračunajo v skladu s pristopom na podlagi notranjih bonitetnih ocen za listinjenja (SEC-IRBA) in pristopom na podlagi zunanjih bonitetnih ocen za listinjenja (SEC-ERBA).
3.Tveganju prilagojeni zneski JTD za posamezne izpostavljenosti v listinjenju denarnih sredstev ne smejo biti višji od poštene vrednosti pozicije.
4.Tveganju prilagojeni zneski JTD se razvrstijo v naslednje skupine:
(a)ena skupina, skupna za vsa podjetja ne glede na regijo;
(b)44 različnih skupin, ki ustrezajo po eni skupini na regijo, za vsakega od 11 opredeljenih razredov sredstev. Ti razredi sredstev so komercialni zapisi s premoženjskim kritjem (ABCP), krediti za nakup vozil/zakupi vozil, listinjenja na podlagi hipotekarnih kreditov za stanovanjske nepremičnine (RMBS), kreditne kartice, listinjenja na podlagi hipotekarnih kreditov za poslovne nepremičnine (CMBS), finančni instrumenti, zavarovani z zastavo dolžniških instrumentov (CDO), relistinjeni CDO (CDO-squared), mala in srednja podjetja, študentski krediti, drugi krediti na drobno, drugi krediti velikim institucionalnim strankam. Štiri regije so Azija, Evropa, Severna Amerika in druge regije.
5.Institucije se pri razvrščanju izpostavljenosti v listinjenju v skupine zanašajo na klasifikacijo, ki se običajno uporablja na trgu. Institucije vsako izpostavljenost v listinjenju razvrstijo v samo eno od zgornjih skupin. Vse izpostavljenosti v listinjenju, ki jih institucija ne more razvrstiti v vrsto ali regijo osnovne izpostavljenosti, se razvrstijo v razrede ,drugi krediti na drobno‘, ,drugi krediti velikim institucionalnim strankam‘ oziroma v ,druge regije‘.
6.Tehtani neto zneski JTD se v vsaki skupini združijo na isti način kot za tveganje neplačila izpostavljenosti v nelistinjenju s formulo iz člena 325z(4), kar privede do kapitalske zahteve za tveganje neplačila za vsako skupino.
7.Končna kapitalska zahteva za tveganje neplačila pri nelistinjenjih se izračuna kot preprosta vsota kapitalskih zahtev na ravni skupin.
Pododdelek 3
Kapitalska zahteva za tveganje neplačila pri listinjenjih (CTP)
Člen 325ac
Področje uporabe
1.Kapitalska zahteva za trgovalni portfelj s korelacijo (CTP) vključuje tveganje neplačila za izpostavljenosti v listinjenju in za varovanja, ki niso listinjenja. Ta varovanja se izključijo iz izračunov tveganja neplačila nelistinjenj. Koristi zaradi razpršitve med kapitalsko zahtevo za tveganje neplačila listinjenj, kapitalsko zahtevo za tveganje neplačila nelistinjenj (ne-CTP) in kapitalsko zahtevo za tveganje neplačila listinjenj (CTP) se ne uporabljajo.
2.Za nelistinjene kreditne in lastniške izvedene finančne instrumente, s katerimi se trguje na borzi, se zneski JTD po posameznih pravnih subjektih izdajateljih, ki predstavljajo njihove sestavne dele, določijo s pristopom vpogleda.
Člen 325ad
Zneski ob prehodu v neplačilo za CTP
1.Bruto zneski ob prehodu v neplačilo za izpostavljenosti v listinjenju in izpostavljenosti v nelistinjenju v CTP so poštene vrednosti teh izpostavljenosti.
2.Produkti na podlagi n-tega neplačila se obravnavajo kot tranširani produkti z naslednjimi točkami vključitve in izločitve:
(a)točka vključitve = (N – 1) / referenčni subjekti skupaj
(b)točka izločitve = N / referenčni subjekti skupaj
pri čemer so ,referenčni subjekti skupaj‘ skupno število referenčnih subjektov v osnovni košarici ali skupini.
3.Neto zneski ob prehodu v neplačilo se določijo tako, da se bruto zneski ob prehodu v neplačilo za dolge izpostavljenosti pobotajo z bruto zneski ob prehodu v neplačilo za kratke izpostavljenosti. Pobot je mogoč samo med izpostavljenostmi, ki so z izjemo zapadlosti identične. Pobot je mogoč samo v naslednjih primerih:
(a)za indeksne produkte je pobot možen po zapadlostih v okviru iste družine, serije ali tranše indeksa ob upoštevanju navodil za izpostavljenosti z zapadlostjo manj od enega leta iz člena 325y. Bruto zneski ob prehodu v neplačilo za dolge in kratke izpostavljenosti, ki so popolna replikacija, se lahko pobotajo z razstavljanjem na izpostavljenosti, enakovredne posameznim, z uporabo modela za vrednotenje. Za namene tega člena razstavljanje z modelom za vrednotenje pomeni, da se sestavina listinjenja, ki je ena sama izpostavljenost, meri kot razlika med brezpogojno vrednostjo listinjenja in pogojno vrednostjo listinjenja ob predpostavki, da pride pri tej posamezni izpostavljenosti do neplačila z LGD v višini 100 %. V takih primerih je vsota bruto zneskov ob prehodu v neplačilo izpostavljenosti, enakovrednih posameznim, ki se pridobijo z razstavljanjem, enaka bruto znesku ob prehodu v neplačilo nerazstavljene izpostavljenosti.
(b)Pobot z razstavljanjem, kot je opisan v točki (a), ni dovoljen za relistinjenja.
(c)Za indekse in tranše v indeksu je pobot mogoč po zapadlostih v okviru iste družine, serije ali tranše indeksa z replikacijo ali razstavljanjem. Za namene tega člena:
(I)replikacija pomeni, da se tranše posameznega indeksnega listinjenja združijo, tako da se replicira druga tranša iste serije indeksov ali da se replicira netranširana pozicija v seriji indeksov;
(II)razstavljanje pomeni replikacijo indeksa z listinjenjem, pri čemer so osnovne izpostavljenosti v skupini identične posameznim izpostavljenostim, ki sestavljajo indeks.
Če so dolge in kratke izpostavljenosti sicer enakovredne z izjemo ene preostale sestavine, je pobot dovoljen in neto znesek ob prehodu v neplačilo odraža preostalo izpostavljenost.
(d)Različne tranše iste serije indeksov, različne serije istega indeksa in različne družine indeksov se ne smejo pobotati.
Člen 325ae
Izračun kapitalske zahteve za tveganje neplačila pri CTP
1.Neto zneski JTD se pomnožijo z naslednjim:
(a)pri tranširanih produktih z utežmi tveganja neplačila, ki ustrezajo zadevni kreditni kakovosti, kot je določeno v členu 348(1) in (2);
(b)pri netranširanih produktih z utežmi tveganja neplačila iz člena 325y(1).
2.Tveganju prilagojeni neto zneski JTD se razvrstijo v skupine, ki ustrezajo indeksu.
3.Tehtani neto zneski JTD se v vsaki skupini združijo v skladu z naslednjo formulo:

pri čemer velja:
i = instrument, ki spada v skupino b;
= kapitalska zahteva za tveganje neplačila za skupino b;
ctp = količnik, ki priznava korist zaradi razmerja varovanja v skupini in se izračuna v skladu s formulo iz člena 325z(4), vendar z uporabo dolgih in kratkih pozicij iz celotnega CTP in ne samo pozicij iz določene skupine.
4.Institucije izračunajo kapitalske zahteve za tveganje neplačila CTP (DRCCTP) z naslednjo formulo:
Oddelek 6
Uteži tveganja in korelacije
Pododdelek 1
Uteži in korelacije za delta tveganje
Člen 325af
Uteži tveganja za splošno obrestno tveganje
1.Za valute, ki niso vključene v podkategorijo najlikvidnejših valut iz točke (b) člena 325be(5), so uteži tveganja dejavnikov tveganja netvegane obrestne mere naslednje:
Razpredelnica 3
|
Zapadlost
|
0,25 leta
|
0,5 leta
|
1 leta
|
2 leta
|
3 leta
|
|
Utež tveganja (odstotek)
|
2,4 %
|
2,4 %
|
2,25 %
|
1,88 %
|
1,73 %
|
|
Zapadlost
|
5 let
|
10 let
|
15 let
|
20 let
|
30 let
|
|
Utež tveganja (odstotek)
|
1,5 %
|
1,5 %
|
1,5 %
|
1,5 %
|
1,5 %
|
2.Za vse dejavnike tveganja inflacije in medvalutnega tveganja osnove se uporabi skupna utež tveganja v višini 2,25 %.
3.Za valute, vključene v podkategorijo najlikvidnejših valut iz točke (b) člena 325be(7), in domačo valuto institucije so uteži tveganja dejavnikov tveganja netvegane obrestne mere uteži tveganja iz razpredelnice 3 tega člena, deljene s
Člen 325ag
Korelacije znotraj skupin za splošno obrestno tveganje
1.Korelacija kl med dejavniki obrestnega tveganja v isti skupini in z isto dodeljeno zapadlostjo, a z različnimi krivuljami, je enaka 99,90 %.
2.Korelacija med dejavniki obrestnega tveganja v isti skupini, ki imajo isto krivuljo vendar različne zapadlosti, se določi v skladu z naslednjo formulo:

pri čemer velja:
(oziroma ) = zapadlost, ki se nanaša na netvegano obrestno mero;
=
3.Korelacija kl med dejavniki obrestnega tveganja v isti skupini, ki imajo različne krivulje in različne zapadlosti, je enaka korelacijskemu parametru iz odstavka 2, pomnoženem z 99,90 %.
4.Korelacija med dejavniki tveganja netvegane obrestne mere in dejavniki tveganja inflacije znaša 40 %.
5.Korelacija med dejavniki medvalutnega tveganja osnove in dejavniki drugega splošnega obrestnega tveganja, vključno z drugim dejavnikom medvalutnega tveganja osnove, znaša 0 %.
Člen 325ah
Korelacije po skupinah za splošno obrestno tveganje
Za združevanje dejavnikov tveganja, ki spadajo v različne skupine, se uporablja parameter γbc = 50 %.
Člen 325ai
Uteži tveganja za tveganje kreditnega razmika (nelistinjenja)
1.Uteži tveganja so iste za vse zapadlosti (0,5 leta, 1 leto, 3 leta, 5 let, 10 let) znotraj vsake skupine.
Razpredelnica 4
|
Številka skupine
|
Kreditna kakovost
|
Sektor
|
Utež tveganja
(odstotne točke)
|
|
1
|
Vse
|
Enote centralne ravni države, vključno s centralnimi bankami, države članice
|
0,50 %
|
|
2
|
Stopnja kreditne kakovosti od 1 do 3
|
Enote centralne ravni države, vključno s centralnimi bankami, tretje države, multilateralne razvojne banke in mednarodne organizacije iz člena 117(2) in člena 118
|
0,5 %
|
|
3
|
|
Regionalne ali lokalne ravni države in subjekti javnega sektorja
|
1,0 %
|
|
4
|
|
Subjekti finančnega sektorja, vključno s kreditnimi institucijami, ki so jih ustanovile enote centralne, regionalne ali lokalne ravni države, in javno-spodbujevalnimi bankami
|
5,0 %
|
|
5
|
|
Osnovni materiali, energetika, industrija, kmetijstvo, proizvodnja, pridobivanje rudnin in kamnin
|
3,0 %
|
|
6
|
|
Potrošniško blago in storitve, prevoz in skladiščenje, administrativne in podporne dejavnosti
|
3,0 %
|
|
7
|
|
Tehnologija, telekomunikacije
|
2,0 %
|
|
8
|
|
Zdravstvo, javne službe, strokovne in tehnične dejavnosti
|
1,5 %
|
|
9
|
|
Krite obveznice, ki so jih izdale kreditne institucije v državah članicah
|
2,0 %
|
|
10
|
|
Krite obveznice, ki so jih izdale kreditne institucije v tretjih državah
|
4,0 %
|
|
11
|
Stopnja kreditne kakovosti od 4 do 6
|
Enote centralne ravni države, vključno s centralnimi bankami, tretje države, multilateralne razvojne banke in mednarodne organizacije iz člena 117(2) in člena 118
|
3,0 %
|
|
12
|
|
Regionalne ali lokalne ravni države in subjekti javnega sektorja
|
4,0 %
|
|
13
|
|
Subjekti finančnega sektorja, vključno s kreditnimi institucijami, ki so jih ustanovile enote centralne, regionalne ali lokalne ravni države, in javno-spodbujevalnimi bankami
|
12,0 %
|
|
14
|
|
Osnovni materiali, energetika, industrija, kmetijstvo, proizvodnja, pridobivanje rudnin in kamnin
|
7,0 %
|
|
15
|
|
Potrošniško blago in storitve, prevoz in skladiščenje, administrativne in podporne dejavnosti
|
8,5 %
|
|
16
|
|
Tehnologija, telekomunikacije
|
5,5 %
|
|
17
|
|
Zdravstvo, javne službe, strokovne in tehnične dejavnosti
|
5,0 %
|
|
18
|
Drugi sektorji
|
12,0 %
|
2.Kreditne institucije se pri dodeljevanju izpostavljenosti tveganju določenemu sektorju zanašajo na klasifikacijo, ki se običajno uporablja na trgu za razporejanje izdajateljev v skupine po gospodarskih sektorjih. Kreditne institucije vsakega izdajatelja razvrstijo v samo eno sektorsko skupino v razpredelnici iz odstavka 1. Pozicije tveganja izdajateljev, ki jih kreditna institucija ne more razporediti v sektor na ta način, se razvrstijo v skupino 18.
Člen 325aj
Korelacije znotraj skupin za tveganje kreditnega razmika (nelistinjenja)
1.Korelacijski parameter 𝜌𝑘l se med dvema občutljivostma 𝑊S𝑘 in 𝑊S𝑙 znotraj iste skupine določi, kot sledi:
𝜌𝑘l= 𝜌𝑘l (name) ⋅ 𝜌𝑘l (tenor) ⋅ 𝜌𝑘l (basis)
pri čemer velja:
𝜌𝑘l (name) je 1, če sta oba referenčna subjekta občutljivosti k in l identična, sicer pa 35 %;
𝜌𝑘l (tenor) je 1, če sta obe točki občutljivosti k in l identični, sicer pa 65 %;
𝜌𝑘l (basis) je 1, če sta obe izpostavljenosti povezani z istima krivuljama, sicer pa 99,90 %.
2.Zgornje korelacije se ne uporabljajo za skupino 18 iz člena 325ai(1). Formula združevanja za kapitalsko zahtevo za delta tveganja za skupino 18 je enaka vsoti absolutnih vrednosti neto tehtanih občutljivosti, razvrščenih v skupino 18:
Člen 325ak
Korelacije po skupinah za tveganje kreditnega razmika (nelistinjenja)
1.Korelacijski parameter γbc, ki se uporablja za združevanje občutljivosti med različnimi skupinami, se določi na naslednji način:
𝛾𝑏c=𝛾𝑏c(rating) ⋅ 𝛾𝑏c(sector)
pri čemer velja:
𝛾𝑏c(rating) je 1, če imata obe skupini isti razred kreditne kakovosti (stopnjo kreditne kakovosti od 1 do 3 ali stopnjo kreditne kakovosti od 4 do 6), sicer pa 50 %. Za namene tega izračuna se za skupino 1 šteje, da ima isti razred kreditne kakovosti kot skupine, ki imajo stopnjo kreditne kakovosti od 1 do 3;
𝛾𝑏c(sector) je 1, če imata obe skupini isti sektor, sicer pa je enak naslednjim odstotkom:
Razpredelnica 5
|
Skupina
|
1, 2 in 11
|
3 in 12
|
4 in 13
|
5 in 14
|
6 in 15
|
7 in 16
|
8 in 17
|
9 in 10
|
|
1, 2 in 11
|
|
75 %
|
10 %
|
20 %
|
25 %
|
20 %
|
15 %
|
10 %
|
|
3 in 12
|
|
|
5 %
|
15 %
|
20 %
|
15 %
|
10 %
|
10 %
|
|
4 in 13
|
|
|
|
5 %
|
15 %
|
20 %
|
5 %
|
20 %
|
|
5 in 14
|
|
|
|
|
20 %
|
25 %
|
5 %
|
5 %
|
|
6 in 15
|
|
|
|
|
|
25 %
|
5 %
|
15 %
|
|
7 in 16
|
|
|
|
|
|
|
5 %
|
20 %
|
|
8 in 17
|
|
|
|
|
|
|
|
5 %
|
|
9 in 10
|
|
|
|
|
|
|
|
|
2.Kapitalska zahteva za skupino 18 se doda celotnemu kapitalu na ravni razreda tveganja, pri čemer se učinki razpršitve ali varovanja pred tveganjem ne pripoznajo v nobeni drugi skupini.
Člen 325al
Uteži tveganja za tveganje kreditnega razmika pri listinjenjih (CTP)
Uteži tveganja so iste za vse zapadlosti (0,5 leta, 1 leto, 3 leta, 5 let, 10 let) znotraj vsake skupine.
Razpredelnica 6
|
Številka skupine
|
Kreditna kakovost
|
Sektor
|
Utež tveganja
(odstotne točke)
|
|
1
|
Vse
|
Enote centralne ravni države, vključno s centralnimi bankami, držav članic Unije
|
4 %
|
|
2
|
Stopnja kreditne kakovosti od 1 do 3
|
Enote centralne ravni države, vključno s centralnimi bankami, tretje države, multilateralne razvojne banke in mednarodne organizacije iz člena 117(2) in člena 118
|
4 %
|
|
3
|
|
Regionalne ali lokalne ravni države in subjekti javnega sektorja
|
4 %
|
|
4
|
|
Subjekti finančnega sektorja, vključno s kreditnimi institucijami, ki so jih ustanovile enote centralne, regionalne ali lokalne ravni države, in javno-spodbujevalnimi bankami
|
8 %
|
|
5
|
|
Osnovni materiali, energetika, industrija, kmetijstvo, proizvodnja, pridobivanje rudnin in kamnin
|
5 %
|
|
6
|
|
Potrošniško blago in storitve, prevoz in skladiščenje, administrativne in podporne dejavnosti
|
4 %
|
|
7
|
|
Tehnologija, telekomunikacije
|
3 %
|
|
8
|
|
Zdravstvo, javne službe, strokovne in tehnične dejavnosti
|
2 %
|
|
9
|
|
Krite obveznice, ki so jih izdale kreditne institucije v državah članicah Unije
|
3 %
|
|
10
|
|
Krite obveznice, ki so jih izdale kreditne institucije v tretjih državah
|
6 %
|
|
11
|
Stopnja kreditne kakovosti od 4 do 6
|
Enote centralne ravni države, vključno s centralnimi bankami, tretje države, multilateralne razvojne banke in mednarodne organizacije iz člena 117(2) in člena 118
|
13 %
|
|
12
|
|
Regionalne ali lokalne ravni države in subjekti javnega sektorja
|
13 %
|
|
13
|
|
Subjekti finančnega sektorja, vključno s kreditnimi institucijami, ki so jih ustanovile enote centralne, regionalne ali lokalne ravni države, in javno-spodbujevalnimi bankami
|
16 %
|
|
14
|
|
Osnovni materiali, energetika, industrija, kmetijstvo, proizvodnja, pridobivanje rudnin in kamnin
|
10 %
|
|
15
|
|
Potrošniško blago in storitve, prevoz in skladiščenje, administrativne in podporne dejavnosti
|
12 %
|
|
16
|
|
Tehnologija, telekomunikacije
|
12 %
|
|
17
|
|
Zdravstvo, javne službe, strokovne in tehnične dejavnosti
|
12 %
|
|
18
|
Drugi sektorji
|
13 %
|
Člen 325am
Korelacije za tveganje kreditnega razmika pri listinjenjih (CTP)
1.Korelacija za delta tveganje 𝜌𝑘l se izpelje v skladu s členom 325aj z izjemo, da je za namene tega odstavka 𝜌𝑘l (basis)) 1, če sta obe izpostavljenosti povezani z istima krivuljama, sicer pa 99,00 %.
2.Korelacija 𝛾𝑏c se izpelje v skladu s členom 325ak.
Člen 325an
Uteži tveganja za tveganje kreditnega razmika pri listinjenjih (ne-CTP)
1.Uteži tveganja so iste za vse zapadlosti (0,5 leta, 1 leto, 3 leta, 5 let, 10 let) znotraj vsake skupine.
Razpredelnica 7
|
Številka skupine
|
Kreditna kakovost
|
Sektor
|
Utež tveganja
(odstotne točke)
|
|
1
|
Prednostna in stopnja kreditne kakovosti od 1 do 3
|
RMBS – prvorazredni
|
0,9 %
|
|
2
|
|
RMBS – srednjerazredni
|
1,5 %
|
|
3
|
|
RMBS – drugorazredni
|
2,0 %
|
|
4
|
|
CMBS
|
2,0 %
|
|
5
|
|
ABS – študentski krediti
|
0,8 %
|
|
6
|
|
ABS – kreditne kartice
|
1,2 %
|
|
7
|
|
ABS – vozila
|
1,2 %
|
|
8
|
|
CLO – ne-CTP
|
1,4 %
|
|
9
|
Neprednostna in stopnja kreditne kakovosti od 1 do 3
|
RMBS – prvorazredni
|
1,125 %
|
|
10
|
|
RMBS – srednjerazredni
|
1,875 %
|
|
11
|
|
RMBS – drugorazredni
|
2,5 %
|
|
12
|
|
CMBS
|
2,5 %
|
|
13
|
|
ABS – študentski krediti
|
1 %
|
|
14
|
|
ABS – kreditne kartice
|
1,5 %
|
|
15
|
|
ABS – vozila
|
1,5 %
|
|
16
|
|
CLO – ne-CTP
|
1,75 %
|
|
17
|
Stopnja kreditne kakovosti od 4 do 6
|
RMBS – prvorazredni
|
1,575 %
|
|
18
|
|
RMBS – srednjerazredni
|
2,625 %
|
|
19
|
|
RMBS – drugorazredni
|
3,5 %
|
|
20
|
|
CMBS
|
3,5 %
|
|
21
|
|
ABS – študentski krediti
|
1,4 %
|
|
22
|
|
ABS – kreditne kartice
|
2,1 %
|
|
23
|
|
ABS – vozila
|
2,1 %
|
|
24
|
|
CLO – ne-CTP
|
2,45 %
|
|
25
|
Drugi sektorji
|
3,5 %
|
2.Kreditne institucije se pri dodeljevanju izpostavljenosti tveganju določenemu sektorju zanašajo na klasifikacijo, ki se običajno uporablja na trgu za razporejanje izdajateljev v skupine po gospodarskih sektorjih. Kreditne institucije vsako tranšo razvrstijo v samo eno sektorsko skupino v razpredelnici iz odstavka 1. Pozicije tveganja iz katere koli tranše, ki jih kreditna institucija ne more razporediti v sektor na ta način, se razvrstijo v skupino 25.
Člen 325ao
Korelacije znotraj skupin za tveganje kreditnega razmika pri listinjenjih (ne-CTP)
1.Korelacijski parameter 𝜌𝑘l se med dvema občutljivostma 𝑊S𝑘 in 𝑊S𝑙 znotraj iste skupine določi, kot sledi:
𝜌𝑘l= 𝜌𝑘l (tranche) ⋅ 𝜌𝑘l (tenor) ⋅ 𝜌𝑘l (basis)
pri čemer velja:
𝜌𝑘l (tranche) je 1, če sta oba referenčna subjekta občutljivosti k in l v isti skupini in se nanašata na isto tranšo listinjenja (več kot 80 % prekrivanje v nominalnem smislu), sicer pa 40 %;
𝜌𝑘l (tenor) je 1, če sta obe točki občutljivosti k in l identični, sicer pa 80 %;
𝜌𝑘l (basis) je 1, če sta obe izpostavljenosti povezani z istima krivuljama, sicer pa 99,90 %.
2.Zgornje korelacije se ne uporabljajo za skupino 25. Formula združevanja za kapitalsko zahtevo za delta tveganja za skupino 25 je enaka vsoti absolutnih vrednosti neto tehtanih občutljivosti, razvrščenih v to skupino:

Člen 325ap
Korelacije po skupinah za tveganje kreditnega razmika pri listinjenjih (ne-CTP)
1.Korelacijski parameter 𝛾𝑏c se uporablja za združevanje občutljivosti med različnimi skupinami in znaša 0 %.
2.Kapitalska zahteva za skupino 25 se doda celotnemu kapitalu na ravni razreda tveganja, pri čemer se učinki razpršitve ali varovanja pred tveganjem ne pripoznajo v nobeni drugi skupini.
Člen 325aq
Uteži tveganja za tveganje lastniških finančnih instrumentov
1.Uteži tveganja za občutljivosti na lastniške finančne instrumente in cene repo poslov z lastniškimi finančnimi instrumenti so določene v naslednji razpredelnici:
Razpredelnica 8
|
Številka skupine
|
Tržna kapitalizacija
|
Gospodarstvo
|
Sektor
|
Utež tveganja za promptno ceno lastniških finančnih instrumentov
(odstotne točke)
|
Utež tveganja za ceno repo posla z lastniškimi finančnimi instrumenti
(odstotne točke)
|
|
1
|
Velika
|
Nastajajoče tržno gospodarstvo
|
Potrošniško blago in storitve, prevoz in skladiščenje, administrativne in podporne dejavnosti, zdravstvo, javne službe
|
55 %
|
0,55 %
|
|
2
|
|
|
Telekomunikacije, industrija
|
60 %
|
0,60 %
|
|
3
|
|
|
Osnovni materiali, energetika, kmetijstvo, proizvodnja, pridobivanje rudnin in kamnin
|
45 %
|
0,45 %
|
|
4
|
|
|
Finančne institucije, vključno z državnimi, nepremičninske dejavnosti, tehnologija
|
55 %
|
0,55 %
|
|
5
|
|
Razvito gospodarstvo
|
Potrošniško blago in storitve, prevoz in skladiščenje, administrativne in podporne dejavnosti, zdravstvo, javne službe
|
30 %
|
0,30 %
|
|
6
|
|
|
Telekomunikacije, industrija
|
35 %
|
0,35 %
|
|
7
|
|
|
Osnovni materiali, energetika, kmetijstvo, proizvodnja, pridobivanje rudnin in kamnin
|
40 %
|
0,40 %
|
|
8
|
|
|
Finančne institucije, vključno z državnimi, nepremičninske dejavnosti, tehnologija
|
50 %
|
0,50 %
|
|
9
|
Majhna
|
Nastajajoče tržno gospodarstvo
|
Vsi sektorji, opisani pri skupinah 1, 2, 3 in 4
|
70 %
|
0,70 %
|
|
10
|
|
Razvito gospodarstvo
|
Vsi sektorji, opisani pri skupinah 5, 6, 7 in 8
|
50 %
|
0,50 %
|
|
11
|
Drugi sektorji
|
70 %
|
0,70 %
|
2.EBA v skladu s členom 325be določi, kaj je za namene tega člena majhna in velika tržna kapitalizacija.
3.EBA pripravi osnutek regulativnih tehničnih standardov, v katerih opredeli, kaj je nastajajoče tržno gospodarstvo in razvito gospodarstvo za namene tega člena.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [15 mesecev od datuma začetka veljavnosti te uredbe].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.
4.Kreditne institucije se pri dodeljevanju izpostavljenosti tveganju določenemu sektorju zanašajo na klasifikacijo, ki se običajno uporablja na trgu za razporejanje izdajateljev v skupine po gospodarskih sektorjih. Kreditne institucije vsakega izdajatelja razvrstijo v eno od sektorskih skupin v razpredelnici iz odstavka 1 in vse izdajatelje iz iste panoge razvrstijo v isti sektor. Pozicije tveganja izdajateljev, ki jih kreditna institucija ne more razporediti v sektor na ta način, se razvrstijo v skupino 11. Mednarodni izdajatelji ali izdajatelji, ki so aktivni v več sektorjih, se razvrstijo v določeno skupino na podlagi najpomembnejše regije in sektorja, v katerih posluje izdajatelj lastniških finančnih instrumentov.
Člen 325ar
Korelacije znotraj skupin za tveganje lastniških finančnih instrumentov
1.Korelacijski parameter delta tveganja ρkl se določi na 99,90 % med dvema občutljivostma 𝑊S𝑘 in 𝑊S𝑙 v isti skupini, če je ena občutljivost na promptno ceno lastniškega finančnega instrumenta, druga pa občutljivost na ceno repo posla z lastniškimi finančnimi instrumenti, kadar sta obe povezani z istim izdajateljem lastniških finančnih instrumentov.
2.V drugih primerih, kot so tisti iz odstavka 1, korelacijski parameter ρkl med dvema občutljivostma S in S na promptno ceno lastniškega finančnega instrumenta v isti skupini znaša:
(a)15 % med dvema občutljivostma v isti skupini, ki spadata pod veliko tržno kapitalizacijo, nastajajoče tržno gospodarstvo (skupina številka 1, 2, 3 ali 4);
(b)25 % med dvema občutljivostma v isti skupini, ki spadata pod veliko tržno kapitalizacijo, razvito gospodarstvo (skupina številka 5, 6, 7 ali 8);
(c)7,5 % med dvema občutljivostma v isti skupini, ki spadata pod majhno tržno kapitalizacijo, nastajajoče tržno gospodarstvo (skupina številka 9);
(d)12,5 % med dvema občutljivostma v isti skupini, ki spadata pod majhno tržno kapitalizacijo, razvito gospodarstvo (skupina številka 10).
3.Korelacijski parameter ρkl med dvema občutljivostma 𝑊S𝑘 in 𝑊S𝑙 na ceno repo posla z lastniškimi finančnimi instrumenti v isti skupini se določi v skladu z odstavkom (b).
4.Med dvema občutljivostma 𝑊S𝑘 in 𝑊S𝑙 v isti skupini, pri čemer je ena občutljivost na promptno ceno lastniškega finančnega instrumenta, druga pa občutljivost na ceno repo posla z lastniškimi finančnimi instrumenti, in se vsaka občutljivost nanaša na različnega izdajatelja lastniških finančnih instrumentov, je korelacijski parameter ρkl enak korelacijam, določenim v odstavku 2, pomnoženim z 99,90 %.
5.Zgornje korelacije se ne uporabljajo za skupino 11. Formula združevanja za kapitalsko zahtevo za delta tveganja za skupino 11 je enaka vsoti absolutnih vrednosti neto tehtanih občutljivosti, razvrščenih v to skupino:

Člen 325as
Korelacije po skupinah za tveganje lastniških finančnih instrumentov
1.Korelacijski parameter 𝛾𝑏c se uporablja za združevanje občutljivosti med različnimi skupinami. Če obe skupini spadata med skupine od 1 do 10, znaša 15 %.
2.Ta kapitalska zahteva za skupino 11 se doda celotnemu kapitalu na ravni razreda tveganja, pri čemer se učinki razpršitve ali varovanja pred tveganjem ne pripoznajo v nobeni drugi skupini.
Člen 325at
Uteži tveganja za tveganje spremembe cen blaga
Uteži tveganja za občutljivosti na blago so določene v naslednji razpredelnici:
Razpredelnica 9
|
Številka skupine
|
Ime skupine
|
Utež tveganja
(odstotne točke)
|
|
1
|
Energetika – Trda goriva
|
30 %
|
|
2
|
Energetika – Tekoča goriva
|
35 %
|
|
3
|
Energetika – Trgovanje z elektriko in emisijskimi kuponi
|
60 %
|
|
4
|
Tovor
|
80 %
|
|
5
|
Kovine – neplemenite
|
40 %
|
|
6
|
Plinasta goriva
|
45 %
|
|
7
|
Plemenite kovine (vključno z zlatom)
|
20 %
|
|
8
|
Zrna in oljnice
|
35 %
|
|
9
|
Živina in mleko
|
25 %
|
|
10
|
Kmetijski proizvodi
|
35 %
|
|
11
|
Drugo blago
|
50 %
|
Člen 325au
Korelacije znotraj skupin za tveganje spremembe cen blaga
1.Za namene pripoznavanja korelacij se za dve vrsti blaga šteje, da sta različni, če na trgu obstajata dve pogodbi, ki se razlikujeta samo glede na osnovno blago, ki se mora izročiti po vsaki pogodbi.
2.Korelacijski parameter 𝜌𝑘l se med dvema občutljivostma 𝑊S𝑘 in 𝑊S𝑘 znotraj iste skupine določi, kot sledi:
𝜌𝑘l= 𝜌𝑘l (commodity) ⋅ 𝜌𝑘l (tenor) ⋅ 𝜌𝑘l (basis)
pri čemer velja:
𝜌𝑘l (commodity) je 1, če sta obe vrsti blaga občutljivosti k in l identični, sicer pa je enak korelacijam znotraj skupin iz razpredelnice iz odstavka 3;
𝜌𝑘l (tenor) je 1, če sta obe točki občutljivosti k in l identični, sicer pa 99 %;
𝜌𝑘l (basis) je 1, če sta obe občutljivosti identični tako v smislu (i) razreda pogodbe blaga kot (ii) lokacije izročitve blaga, sicer pa 99,90 %.
3.Korelacije znotraj skupin 𝜌𝑘l (commodity) so:
Razpredelnica 10
|
Številka skupine
|
Ime skupine
|
Korelacija (𝜌commodity)
|
|
1
|
Energetika – Trda goriva
|
55 %
|
|
2
|
Energetika – Tekoča goriva
|
95 %
|
|
3
|
Energetika – Trgovanje z elektriko in emisijskimi kuponi
|
40 %
|
|
4
|
Tovor
|
80 %
|
|
5
|
Kovine – neplemenite
|
60 %
|
|
6
|
Plinasta goriva
|
65 %
|
|
7
|
Plemenite kovine (vključno z zlatom)
|
55 %
|
|
8
|
Zrna in oljnice
|
45 %
|
|
9
|
Živina in mleko
|
15 %
|
|
10
|
Kmetijski proizvodi
|
40 %
|
|
11
|
Drugo blago
|
15 %
|
Člen 325av
Korelacije po skupinah za tveganje spremembe cen blaga
Korelacijski parameter c, ki se uporablja za združevanje občutljivosti med različnimi skupinami, je:
(a)20 %, če obe skupini spadata med skupine od 1 do 10;
(b)0 %, če je ena od obeh skupin skupina 11.
Člen 325aw
Uteži tveganja za valutno tveganje
1.Za vse občutljivosti na valute se uporabi utež tveganja 30 %.
2.Utež tveganja dejavnikov valutnega tveganja, ki se nanaša na valutne pare, sestavljene iz eura in valute države članice, ki sodeluje v drugi fazi ekonomske in monetarne unije, je utež tveganja iz odstavka 1, deljena s .
3.Utež tveganja dejavnikov valutnega tveganja iz podkategorije najlikvidnejših valutnih parov iz točke (c) člena 325be(7) je utež tveganja iz odstavka 1 deljena s
Člen 325ax
Korelacije za valutno tveganje
Za združevanje občutljivosti na valute se uporablja enoten korelacijski parameter 𝛾𝑏c , ki je enak 60 %.
Pododdelek 2
Uteži in korelacije za vega ter karving tveganje
Člen 325ay
Uteži za vega in karving tveganje
1.Za dejavnike vega tveganja se uporabljajo delta skupine iz pododdelka 1.
2.Utež tveganja za dani dejavnik vega tveganja se določi kot delež trenutne vrednosti tega dejavnika tveganja k, ki predstavlja implicitno nestanovitnost osnove, kot je opisano v oddelku 3.
3.Delež iz odstavka 2 je odvisen od predpostavljene likvidnosti vsake vrste dejavnika tveganja v skladu z naslednjo formulo:
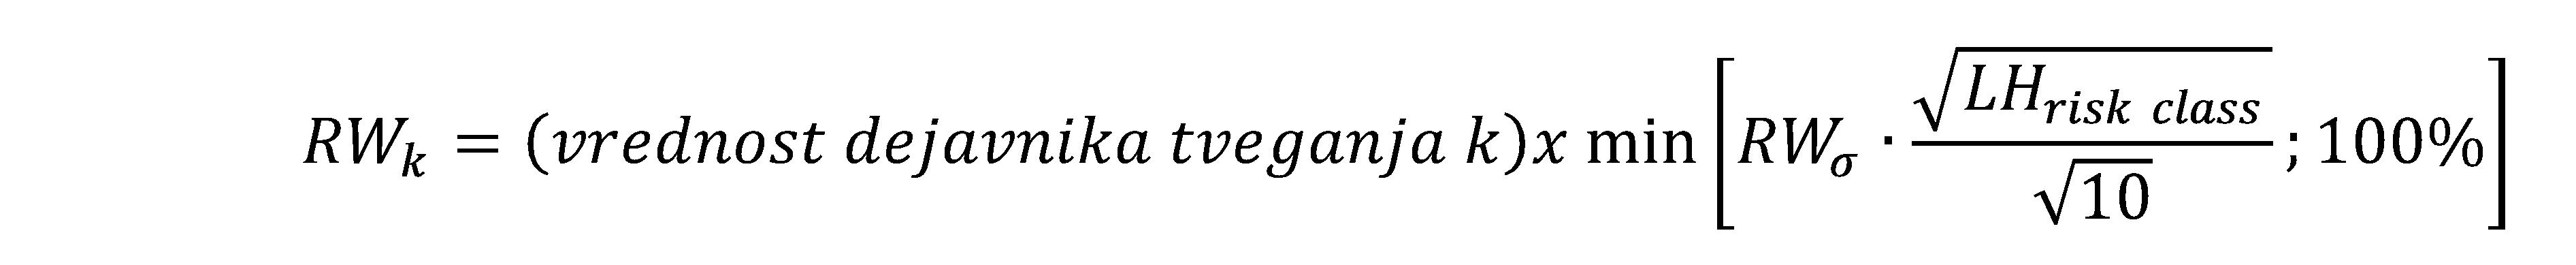
pri čemer velja:
znaša 55 %;
je regulativno obdobje likvidnosti, ki se predpiše pri določanju vsakega dejavnika vega tveganja . se določi v skladu z naslednjo razpredelnico:
Razpredelnica 11
|
Razred tveganja
|
|
|
Splošno obrestno tveganje
|
60
|
|
Tveganje kreditnega razmika, nelistinjenje
|
120
|
|
Tveganje kreditnega razmika, listinjenje (CTP)
|
120
|
|
Tveganje kreditnega razmika, listinjenje (ne-CTP)
|
120
|
|
Tveganje lastniških FI (velika kapitalizacija)
|
20
|
|
Tveganje lastniških FI (majhna kapitalizacija)
|
60
|
|
Tveganje spremembe cen blaga
|
120
|
|
Valutno tveganje
|
40
|
4.Skupine, uporabljene v kontekstu delta tveganja iz pododdelka 1, se uporabijo tudi v kontekstu karving tveganja, razen če je v tem poglavju določeno drugače.
5.Za dejavnike valutnega in karving tveganja so uteži karving tveganja relativni premiki, enaki utežem delta tveganja iz pododdelka 1.
6.Za dejavnike karving splošnega obrestnega tveganja, tveganja kreditnega razmika in tveganja spremembe cen blaga je utež tveganja vzporedni premik vseh točk za vsako krivuljo na podlagi najvišje predpisane uteži delta tveganja v pododdelku 1 za vsak razred tveganj.
Člen 325az
Korelacije za vega in karving tveganje
7.Korelacijski parameter kl se med občutljivostmi na vega tveganje v isti skupini razreda splošnega obrestnega tveganja določi na naslednji način:
pri čemer velja:
 je enak , pri čemer znaša 1 %, in pa so zapadlosti opcij, za katere se izpeljujejo občutljivosti na vega, izražene kot število let;
 je enak , pri čemer znaša 1 %, in pa so zapadlosti osnov opcij, za katere se izpeljujejo občutljivosti na vega , zmanjšane za zapadlosti zadevnih opcij, ki se v obeh primerih izrazijo kot število let.
8.Korelacijski parameter kl se med občutljivostmi na vega tveganje v skupini drugih razredov tveganj določi na naslednji način:

pri čemer velja:
je enak delta korelaciji znotraj skupine, ki ustreza skupini, v katero bi se razvrstila dejavnika vega tveganja k in l;
je opredeljen kot v odstavku 1.
9.Kar zadeva občutljivosti na vega tveganje med skupinami znotraj razreda tveganj (splošno obrestno tveganje in drugi razredi tveganja), se v kontekstu vega tveganja uporabljajo isti korelacijski parametri za γbc, kot je določeno za delta korelacije za vsak razred tveganja v oddelku 4.
10.V standardiziranem pristopu se ne pripoznajo nobene koristi zaradi razpršitve ali varovanja med dejavniki vega in delta tveganja. Kapitalske zahteve za vega in delta tveganja se združijo s preprostim seštevanjem.
11.Korelacije za karving tveganje so enake kvadratu ustreznih korelacij za delta tveganje γbc iz pododdelka 1.
Poglavje 1b
Pristop notranjih modelov
ODDELEK 1
DOVOLJENJE IN KAPITALSKE ZAHTEVE
Člen 325ba
Dovoljenje za uporabo notranjih modelov
1.Potem ko pristojni organi preverijo, ali institucije izpolnjujejo zahteve iz členov od 325bi do 325bk, jim izdajo dovoljenje za izračun kapitalskih zahtev z uporabo njihovih notranjih modelov v skladu s členom 325bb za portfelj vseh pozicij, dodeljenih trgovalnim enotam, ki izpolnjujejo naslednje zahteve:
(a)trgovalne enote so bile vzpostavljene v skladu s členom 104b;
(b)trgovalne enote predhodnih 12 mesecev izpolnjujejo zahtevo po opredelitvi dobičkov in izgub iz člena 325bh;
(c)trgovalne enote predhodnih 250 delovnih dni izpolnjujejo zahteve glede testiranja za nazaj iz člena 325bg(1);
(d)trgovalne enote, ki jim je bila dodeljena vsaj ena od pozicij iz trgovalne knjige iz člena 325bm, izpolnjujejo zahteve iz člena 325bn za notranji model tveganja neplačila.
2.Institucije, ki so prejele dovoljenje iz odstavka 1 za uporabo svojih notranjih modelov, za vsako trgovalno enoto pristojnim organom poročajo naslednje:
(a)tedensko mero neomejenega pričakovanega primanjkljaja UESt, izračunano v skladu z odstavkom 5, za vse pozicije v trgovalni enoti, ki se pristojnim organom poroča mesečno;
(b)mesečne kapitalske zahteve za tržna tveganja, izračunane v skladu s poglavjem 1a tega naslova, kot da institucija ne bi prejela dovoljenja iz odstavka 1, ter z obravnavanjem vse pozicij, dodeljenih trgovalni enoti, na posamični podlagi kot ločenih portfeljev. Ti izračuni se pristojnim organom poročajo mesečno.
3.Institucija, ki je prejela dovoljenje iz odstavka 1, nemudoma obvesti svoje pristojne organe, kadar ena od njenih trgovalnih enot ne izpolnjuje več katere od zahtev iz odstavka 1. Institucija ne sme več uporabljati tega poglavja za katero koli pozicijo, dodeljeno taki trgovalni enoti, in izračunava kapitalske zahteve za tržna tveganja v skladu s pristopom iz poglavja 1a za vse pozicije, dodeljene tej trgovalni enoti, od najzgodnejšega datuma poročanja in dokler pristojnim organom ne dokaže, da trgovalna enota ponovno izpolnjuje vse zahteve iz odstavka 1.
4.Pristojni organi lahko z odstopanjem od odstavka 3 v izjemnih okoliščinah instituciji dovolijo, da še naprej uporablja svoje notranje modele za izračun kapitalskih zahtev za tržna tveganja trgovalne enote, ki ne izpolnjuje več pogojev iz točke (b) ali (c) odstavka 1. Kadar pristojni organi uporabijo to možnost, o tem obvestijo EBA in utemeljijo svojo odločitev.
5.Za pozicije, dodeljene trgovalnim enotam, za katere institucija ni prejela dovoljenja iz odstavka 1, se kapitalske zahteve za tržno tveganje izračunajo v skladu s poglavjem 1a tega naslova. Za namene tega izračuna se vse navedene pozicije obravnavajo na posamični podlagi kot ločeni portfelji.
6.Za dano trgovalno enoto mera neomejenega pričakovanega primanjkljaja iz točke (a) odstavka 2 pomeni mero neomejenega pričakovanega primanjkljaja, izračunano v skladu s členom 325bc, za vse pozicije, dodeljene tej trgovalni enoti, ki se obravnavajo na posamični podlagi kot ločeni portfelji. Institucije z odstopanjem od člena 325bd pri izračunavanju mere neomejenega pričakovanega primanjkljaja za vsako trgovalno enoto izpolnjujejo naslednje zahteve:
(a)stresno obdobje, uporabljeno pri izračunu števila delnih pričakovanih primanjkljajev PEStFC za dano trgovalno enoto, je stresno obdobje, opredeljeno v skladu s točko (c) člena 325bd(1) za namene določitve PEStFC za vse trgovalne enote, za katere so institucije prejele dovoljenje iz odstavka 1;
(b)pri izračunu števil delnih pričakovanih primanjkljajev PEStRS in PEStRC za dano trgovalno enoto se scenariji prihodnjih šokov uporabljajo samo za dejavnike tveganja, primerne za modeliranje, pozicij, dodeljenih trgovalni enoti, vključenih v podskupino dejavnikov tveganja, primernih za modeliranje, ki jih je institucija izbrala v skladu s točko (a) člena 325bd(1) za namene določitve PEStRS za vse trgovalne enote, za katere so institucije prejele dovoljenje iz odstavka 1.
7.Pomembne spremembe pri uporabi notranjih modelov, za katere je institucija prejela dovoljenje za uporabo, razširitev uporabe notranjih modelov, za katere je institucija dobila dovoljenje za uporabo, in pomembne spremembe pri izbiri podskupine dejavnikov tveganja, primernih za modeliranje, iz člena 325bd(2), zahtevajo ločeno dovoljenje njenih pristojnih organov.
Institucije pristojne organe uradno obvestijo o vseh drugih razširitvah in spremembah uporabe notranjih modelov, za katere je institucija prejela dovoljenje za uporabo.
8.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih določi:
(a)pogoje za ocenjevanje pomembnosti razširitev in sprememb uporabe notranjih modelov ter sprememb podskupine dejavnikov tveganja, primernih za modeliranje, iz člena 325bd;
(b)metodologijo ocenjevanja, v skladu s katero pristojni organi preverijo, ali institucija izpolnjuje zahteve iz členov od 325bi do 370.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [dve leti od datuma začetka veljavnosti te uredbe].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.
9.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih podrobneje opredeli, kaj so izjemne okoliščine, v katerih lahko pristojni organi instituciji dovolijo, da še naprej uporablja svoje notranje modele za izračun kapitalskih zahtev za tržna tveganja trgovalne enote, ki ne izpolnjuje več pogojev iz točke (b) ali (c) odstavka 1.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [šest mesecev od datuma začetka veljavnosti te uredbe].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.
Člen 325bb
Kapitalske zahteve pri uporabi notranjih modelov
1.Institucija, ki uporablja notranji model, izračuna kapitalske zahteve za portfelj vseh pozicij, dodeljenih trgovalnim enotam, za katere je prejela dovoljenje iz člena 325ba(1), kot vsoto naslednjega:
(a)
višje izmed naslednjih vrednosti:
(I)mere tveganja pričakovanega primanjkljaja institucije iz prejšnjega dne, izračunane v skladu s členom 325bc (ESt-1);
(II)povprečja dnevne mere tveganja pričakovanega primanjkljaja, izračunane v skladu s členom 325bc za vsakega od prejšnjih 60 delovnih dni (ESavg), pomnoženega z multiplikatorjem (mc) v skladu s členom 325bg;
(b)
višje izmed naslednjih vrednosti:
(I)mere tveganja za stresni scenarij institucije iz prejšnjega dne, izračunane v skladu z oddelkom 5 tega naslova (SSt-1);
(II)povprečja dnevne mere tveganja za stresni scenarij, izračunane v skladu z oddelkom 5 tega naslova za vsakega od prejšnjih 60 delovnih dni (SSavg).
2.Institucije, ki imajo pozicije v dolžniških in lastniških finančnih instrumentih, s katerimi se trguje, vključene v okvir notranjega modela tveganja neplačila in dodeljene trgovalnim enotam iz odstavka 1, izpolnjujejo dodatno kapitalsko zahtevo, izraženo kot višjo od naslednjih vrednosti:
(a)zadnje kapitalske zahteve za tveganje neplačila, izračunane v skladu z oddelkom 3;
(b)povprečja zneska iz točke (a) v zadnjih 12 tednih.
Oddelek 2
Splošne zahteve
Člen 325bc
Mera tveganja pričakovanega primanjkljaja
1.Institucije izračunajo mero tveganja pričakovanega primanjkljaja ,ESt‘ iz točke (a) člena 325bb(1) za kateri koli dani datum ,t‘ in za kateri koli dani portfelj pozicij iz trgovalne knjige na naslednji način:

pri čemer velja:
i
=
indeks, ki označuje pet širokih kategorij dejavnikov tveganja, navedenih v prvem stolpcu razpredelnice 13 člena 325be;
UESt
=
mera neomejenega pričakovanega primanjkljaja, izračunana, kot sledi:

UESti
=
mera neomejenega pričakovanega primanjkljaja za široko kategorijo dejavnikov tveganja ,i‘, ki se izračuna na naslednji način:

ρ
=
nadzorniški korelacijski faktor za vse široke kategorije tveganj; ρ = 50 %;
PEStRS
=
število delnih pričakovanih primanjkljajev, ki se izračuna za vse pozicije v portfelju v skladu s členom 325bd(2);
PEStRC
=
število delnih pričakovanih primanjkljajev, ki se izračuna za vse pozicije v portfelju v skladu s členom 325bd(3);
PEStFC
=
število delnih pričakovanih primanjkljajev, ki se izračuna za vse pozicije v portfelju v skladu s členom 325bd(4);
PEStRS,i
=
število delnih pričakovanih primanjkljajev za široko kategorijo dejavnikov tveganja ,i‘, ki se izračuna za vse pozicije v portfelju v skladu s členom 325bd(2);
PEStRC,i
=
število delnih pričakovanih primanjkljajev za široko kategorijo dejavnikov tveganja ,i‘, ki se izračuna za vse pozicije v portfelju v skladu s členom 325bd(3);
PEStFC,i
=
število pričakovanih primanjkljajev za široko kategorijo dejavnikov tveganja ,i‘, ki se izračuna za vse pozicije v portfelju v skladu s členom 325bd(4).
2.Institucije scenarije prihodnjih šokov uporabljajo samo za specifični niz dejavnikov tveganja, primernih za modeliranje, ki se uporablja za vsako število delnih pričakovanih primanjkljajev, kot je določeno v členu 325bd, ko določajo posamezna števila delnih pričakovanih primanjkljajev za izračun mere tveganja pričakovanega primanjkljaja v skladu z odstavkom 1.
3.Kadar ima vsaj en posel v portfelju vsaj en dejavnik tveganja, primeren za modeliranje, ki je razporejen v široko kategorijo ,i‘ v skladu s členom 325be, institucije izračunajo mero neomejenega pričakovanega primanjkljaja za široko kategorijo dejavnikov tveganja ,i‘ in jo vključijo v formulo mere tveganja pričakovanega primanjkljaja iz odstavka 2.
Člen 325bd
Izračuni delnih pričakovanih primanjkljajev
1.Institucije izračunajo vsa števila delnih pričakovanih primanjkljajev iz člena 325bc(1) na naslednji način:
(a)
dnevni izračuni števil delnih pričakovanih primanjkljajev;
(b)pri 97,5. percentilu, enostranski interval zaupanja;
(c)institucija za dani portfelj pozicij iz trgovalne knjige izračuna število delnih pričakovanih primanjkljajev ob času ,t‘ v skladu z naslednjo formulo:

j
=
indeks, ki označuje pet obdobij likvidnosti, navedenih v prvem stolpcu razpredelnice 1;
LHj
=
dolžina obdobij likvidnosti j, izražena v dneh, iz razpredelnice 1;
T
=
osnovno obdobje, pri čemer je T = 10 dni;
PESt(T)
=
število delnih pričakovanih primanjkljajev, ki se določi z uporabo scenarijev prihodnjih šokov z 10-dnevnim obdobjem samo za specifičen niz dejavnikov tveganja, primernih za modeliranje, pozicij v portfelju iz odstavkov 2, 3 in 4 za vsako število delnih pričakovanih primanjkljajev iz člena 325bc(2);
PESt(T, j)
=
število delnih pričakovanih primanjkljajev, ki se določi z uporabo scenarijev prihodnjih šokov z 10-dnevnim obdobjem samo za specifičen niz dejavnikov tveganja, primernih za modeliranje, pozicij v portfelju iz odstavkov 2, 3 in 4 za vsako število delnih pričakovanih primanjkljajev iz člena 325bc(2), in pri katerem je dejansko obdobje likvidnosti, kot se določi v skladu s členom 325be(2), enako ali daljše od LHj.
Razpredelnica 1
|
Obdobje likvidnosti
j
|
Dolžina obdobja likvidnosti j
(v dnevih)
|
|
1
|
10
|
|
2
|
20
|
|
3
|
40
|
|
4
|
60
|
|
5
|
120
|
2.Institucije za namene izračuna števil delnih pričakovanih primanjkljajev PEStRS in PEStRS,i iz člena 325bc(2) poleg zahtev iz odstavka 1 izpolnjujejo tudi naslednje zahteve:
(a)pri izračunu PEStRS institucije scenarije prihodnjih šokov uporabljajo samo za podniz dejavnikov tveganja, primernih za modeliranje, pozicij v portfelju, ki ga je izbrala institucija, s čimer se strinjajo tudi pristojni organi, tako da je ob času t izpolnjen naslednji pogoj, pri čemer se vsota nanaša na predhodnih 60 delovnih dni:

Institucija, ki ne izpolnjuje več zahteve iz prvega pododstavka te točke, o tem nemudoma obvesti pristojne organe in v roku dveh tednov posodobi podniz dejavnikov tveganja, primernih za modeliranje, da izpolni to zahtevo. Če institucija po dveh tednih ne izpolni te zahteve, začne ponovno uporabljati pristop iz poglavja 1a za izračun kapitalskih zahtev za tržna tveganja za nekatere trgovalne enote, dokler pristojnemu organu ne dokaže, da izpolnjuje zahtevo iz prvega pododstavka te točke;
(b)institucije pri izračunu PEStRS,i uporabijo scenarije prihodnjih šokov samo za podniz dejavnikov tveganja, primernih za modeliranje, pozicij v portfelju, ki jih je institucija izbrala za namene točke (a) in ki so se razporedili v široko kategorijo dejavnikov tveganja i v skladu s členom 325be;
(c)vhodni podatki, uporabljeni za določitev scenarijev prihodnjih šokov, ki se uporabljajo za dejavnike tveganja, primerne za modeliranje, iz točk (a) in (b), se umerijo na pretekle podatke iz nepretrganega 12-mesečnega obdobja finančnega stresa, ki ga določi institucija, da se doseže čim višja vrednost PEStRS. Institucije vsaj enkrat mesečno pregledajo, kako je določeno to stresno obdobje, ter o rezultatih tega pregleda obvestijo pristojne organe.Institucije za namene določitve tega stresnega obdobja uporabijo obdobje opazovanja, ki se začne najmanj s 1. januarjem 2007 in s katerim se morajo strinjati pristojni organi;
(d)vhodni podatki modela za PEStRS,i se umerijo 12-mesečno obdobje finančnega stresa, ki ga je institucija določila za namene točke (c).
3.Institucije za namen izračuna števil delnih pričakovanih primanjkljajev PEStRC in PEStRC,i iz člena 325bc(2) poleg zahtev iz odstavka 1 izpolnjujejo tudi naslednje zahteve:
(a)pri izračunu PEStRC institucije uporabijo scenarije prihodnjih šokov samo za podniz dejavnikov tveganja, primernih za modeliranje, pozicij v portfelju iz točke (a) odstavka 3;
(b)pri izračunu PEStRC,i institucije uporabijo scenarije prihodnjih šokov samo za podniz dejavnikov tveganja, primernih za modeliranje, pozicij v portfelju iz točke (b) odstavka 3;
(c)vhodni podatki, uporabljeni za določitev scenarijev prihodnjih šokov, ki se uporabljajo za dejavnike tveganja, primerne za modeliranje, iz točk (a) in (b), se umerijo na pretekle podatke iz predhodnega 12-mesečnega obdobja. Ti podatki se posodabljajo vsaj mesečno.
4.Institucije za namen izračuna števil delnih pričakovanih primanjkljajev PEStFC in PEStFC,i iz člena 325bc(2) poleg zahtev iz odstavka 1 izpolnjujejo tudi naslednje zahteve:
(a)pri izračunu PEStFC institucije uporabijo scenarije prihodnjih šokov za vse dejavnike tveganja, primerne za modeliranje, pozicij v portfelju;
(b)institucije pri izračunu PEStFC,i uporabijo scenarije prihodnjih šokov za vse dejavnike tveganja, primerne za modeliranje, pozicij v portfelju, ki so se razporedili v široko kategorijo dejavnikov tveganja i v skladu s členom 325be;
(c)vhodni podatki, uporabljeni za določitev scenarijev prihodnjih šokov, ki se uporabljajo za dejavnike tveganja, primerne za modeliranje, iz točk (a) in (b), se umerijo na pretekle podatke iz predhodnega 12-mesečnega obdobja. Ti podatki se posodabljajo vsaj mesečno. Kadar pride do znatnega povečanja nestanovitnosti cen pomembnega števila dejavnikov tveganja, primernih za modeliranje, portfelja institucije, ki niso v podnizu dejavnikov tveganja iz točke (a) pododstavka 2, lahko pristojni organi od institucije zahtevajo, da uporabi pretekle podatke iz obdobja, krajšega od predhodnih 12 mesecev, pri čemer tako krajše obdobje ne sme biti krajše od predhodnih 6 mesecev. Pristojni organi obvestijo EBA o vseh sklepih, s katerimi od institucije zahtevajo, da uporablja pretekle podatke iz obdobja, krajšega od 12 mesecev, in to utemeljijo.
5.Pri izračunu danega števila delnih pričakovanih primanjkljajev iz člena 325bc(2) institucije ohranijo vrednosti dejavnikov tveganja, primernih za modeliranje, za katere odstavki 2, 3 in 4 od njih niso zahtevali, da uporabljajo scenarije prihodnjih šokov za to število delnih pričakovanih primanjkljajev.
6.Institucije se lahko z odstopanjem od točke (a) odstavka 1 odločijo tedensko izračunavati števila delnih pričakovanih primanjkljajev PEStRS,i, PEStRC,i in PEStFC,i.
Člen 325be
Obdobja likvidnosti
1.Institucije razporedijo vsak dejavnik tveganja pozicij, dodeljenih trgovalnim enotam, za katere so prejele dovoljenje v skladu s členom 325ba(1) ali so v postopku pridobitve dovoljenja, v eno od širokih kategorij dejavnikov tveganja iz razpredelnice 2 ter v eno od širokih podkategorij dejavnikov tveganja iz te razpredelnice.
2.Obdobje likvidnosti dejavnika tveganja pozicij iz odstavka 1 je obdobje likvidnosti zadevnih širokih podkategorij dejavnikov tveganja, v katere je bil dejavnik razporejen.
3.Institucija se lahko z odstopanjem od odstavka 1 v zvezi z dano trgovalno enoto odloči nadomestiti obdobje likvidnosti široke podkategorije tveganj iz razpredelnice 2 z enim od daljših obdobij likvidnosti iz razpredelnice 1. Če institucija sprejme tako odločitev, se daljše obdobje likvidnosti uporablja za vse dejavnike tveganja, primerne za modeliranje, pozicij, dodeljenih tej trgovalni enoti, razporejene v to široko podkategorijo tveganj za namene izračuna števil delnih pričakovanih primanjkljajev v skladu s točko (c) člena 325bd(1).
Institucija obvesti pristojne organe o trgovalnih enotah in o širokih podkategorijah tveganja, v zvezi s katerimi se je odločila za obravnavo iz prvega pododstavka.
4.Za izračun števil delnih pričakovanih primanjkljajev v skladu s točko (c) člena 325bd(1) se dejansko obdobje likvidnosti (,EffectiveLH‘) danega dejavnika tveganja, primernega za modeliranje, dane pozicije v trgovalni knjigi izračuna na naslednji način:

pri čemer velja:
Mat
=
zapadlost pozicije iz trgovalne knjige;
SubCatLH
=
dolžina obdobja likvidnosti dejavnika tveganja, primernega za modeliranje, določena v skladu z odstavkom 1;
minj {LHj/LHj ≥ Mat}
=
dolžina enega od obdobij likvidnosti iz razpredelnice ..., ki je najbližje nad zapadlostjo pozicije iz trgovalne knjige.
5.Valutni pari, sestavljeni iz EUR in valute države članice, ki sodeluje v drugi fazi ekonomske in monetarne unije, se vključijo v podkategorijo najlikvidnejših valutnih parov široke kategorije dejavnikov tveganja za valutno tveganje iz razpredelnice 2.
6.Institucija preveri ustreznost razporeditve iz odstavka 1 vsaj enkrat mesečno.
7.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih podrobneje določi:
(a)kako institucije razporedijo pozicije iz trgovalne knjige v široke kategorije dejavnikov tveganja in široke podkategorije dejavnikov tveganja za namene odstavka 1;
(b)valute, ki sestavljajo podkategorijo najlikvidnejših valut v široki kategoriji dejavnikov tveganja za obrestno tveganje iz razpredelnice 2;
(c)valutne pare, ki sestavljajo podkategorijo najlikvidnejših valutnih parov v široki kategoriji dejavnikov tveganja za valutno tveganje iz razpredelnice 2;
(d)kaj sta majhna in velika tržna kapitalizacija za podkategorijo cene lastniških finančnih instrumentov in nestanovitnosti v široki kategoriji dejavnikov tveganja za tveganje lastniških finančnih instrumentov v razpredelnici 2.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [šest mesecev od datuma začetka veljavnosti te uredbe].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.
Razpredelnica 2
|
Široke kategorije dejavnikov tveganja
|
Široke podkategorije dejavnikov tveganja
|
Obdobja likvidnosti
|
Dolžina obdobja likvidnosti (v dnevih)
|
|
Obrestno tveganje
|
Najlikvidnejše valute in domača valuta
|
1
|
10
|
|
|
Druge valute (brez najlikvidnejših valut)
|
2
|
20
|
|
|
Nestanovitnost
|
4
|
60
|
|
|
Druge vrste
|
4
|
60
|
|
Tveganje kreditnega razmika
|
Enote centralne ravni države, vključno s centralnimi bankami, držav članic Unije
|
2
|
20
|
|
|
Krite obveznice, ki so jih izdale kreditne institucije v državah članicah Unije (naložbeni razred)
|
2
|
20
|
|
|
Državne obveznice (naložbeni razred)
|
2
|
20
|
|
|
Državne obveznice (visok donos)
|
3
|
40
|
|
|
Podjetniške obveznice (naložbeni razred)
|
3
|
40
|
|
|
Podjetniške obveznice (visok donos)
|
4
|
60
|
|
|
Nestanovitnost
|
5
|
120
|
|
|
Druge vrste
|
5
|
120
|
|
Tveganje lastniških finančnih instrumentov
|
Cena lastniških finančnih instrumentov (velika kapitalizacija)
|
1
|
10
|
|
|
Cena lastniških finančnih instrumentov (majhna kapitalizacija)
|
2
|
20
|
|
|
Nestanovitnost (velika kapitalizacija)
|
2
|
20
|
|
|
Nestanovitnost (majhna kapitalizacija)
|
4
|
60
|
|
|
Druge vrste
|
4
|
60
|
|
Valutno tveganje
|
Najlikvidnejši valutni pari
|
1
|
10
|
|
|
Drugi valutni pari (brez najlikvidnejših valutnih parov)
|
2
|
20
|
|
|
Nestanovitnost
|
3
|
40
|
|
|
Druge vrste
|
3
|
40
|
|
Tveganje spremembe cen blaga
|
Cena energije in cena emisijskih kuponov
|
2
|
20
|
|
|
Cena plemenitih kovin in cena neželeznih kovin
|
2
|
20
|
|
|
Cene drugega blaga (brez cen energije, emisijskih kuponov, plemenitih kovin in neželeznih kovin)
|
4
|
60
|
|
|
Nestanovitnost energije in nestanovitnost emisijskih kuponov
|
4
|
60
|
|
|
Nestanovitnost plemenitih kovin in nestanovitnost neželeznih kovin
|
4
|
60
|
|
|
Nestanovitnosti drugega blaga (brez nestanovitnosti energije, emisijskih kuponov, plemenitih kovin in neželeznih kovin)
|
5
|
120
|
|
|
Druge vrste
|
5
|
120
|
Člen 325bf
Ocena primernosti dejavnikov tveganja za modeliranje
1.Institucije mesečno ocenijo primernost za modeliranje vseh dejavnikov tveganja pozicij, dodeljenih trgovalnim enotam, za katere so prejele dovoljenje v skladu s členom 325ba(1) ali so v postopku pridobitve tega dovoljenja.
2.Institucija šteje dejavnik tveganja pozicije iz trgovalne knjige za primernega za modeliranje, če so izpolnjeni vsi naslednji pogoji:
(a)institucija je opredelila vsaj 24 preverljivih cen, ki so vsebovale ta dejavnik tveganja v predhodnem 12-mesečnem obdobju;
(b)med datumoma dveh zaporednih opazovanj preverljivih cen, ki jih je institucija opredelila v skladu s točko (a), ni pretekel več kot en mesec;
(c)med vrednostjo dejavnika tveganja in vsako preverljivo ceno, ki jo je institucija opredelila v skladu s točko (a), obstaja jasno in očitno razmerje.
3.Za namene odstavka 2 pomeni preverljiva cena kar koli od naslednjega:
(a)tržno ceno dejanskega posla, v katerem je bila institucija ena od strani;
(b)tržno ceno dejanskega posla, ki so ga sklenile tretje osebe in za katerega sta cena ter datum trgovanja javno dostopna ali ju je zagotovila tretja oseba;
(c)ceno, pridobljeno iz zavezujoče ponudbe, ki jo je zagotovila tretja oseba.
4.Institucije lahko za namene točk (b) in (c) odstavka 3 obravnavajo ceno ali zavezujočo ponudbo, ki jo je zagotovila tretja oseba, kot preverljivo ceno, če je tretja oseba pripravljena pristojnim organom na zahtevo predložiti dokaze o poslu ali zavezujoči ponudbi.
5.Institucija lahko preverljivo ceno za namene točke (a) odstavka 2 opredeli za več kot en dejavnik tveganja.
6.Institucije štejejo dejavnike tveganja, izpeljane iz kombinacije dejavnikov tveganja, primernih za modeliranje, za primerne za modeliranje.
7.Če šteje institucija dejavnik tveganja za primernega za modeliranje v skladu z odstavkom 1, lahko namesto preverljivih cen, na podlagi katerih je v skladu z odstavkom 2 dokazala, da je dejavnik tveganja primeren za modeliranje, uporabi druge podatke za izračun scenarijev prihodnjih šokov, ki se uporabljajo za ta dejavnik tveganja za namene izračuna delnega pričakovanega primanjkljaja iz člena 365, če vhodni podatki izpolnjujejo relevantne zahteve iz člena 325bd.
8.Institucije za dejavnik tveganja štejejo, da je neprimeren za modeliranje, če ne izpolnjuje vseh pogojev iz odstavka 2, in za tak dejavnik tveganja kapitalske zahteve izračunajo v skladu s členom 325bl.
9.Institucije štejejo dejavnike tveganja, izpeljane iz kombinacije dejavnikov tveganja, primernih za modeliranje in neprimernih za modeliranje, za neprimerne za modeliranje.
10.Pristojni organi lahko z odstopanjem od odstavka 2 instituciji dovolijo, da šteje dejavnik tveganja, ki izpolnjuje vse pogoje iz odstavka 2, za neprimernega za modeliranje za obdobje, krajše od enega leta.
Člen 325bg
Regulativne zahteve za testiranje za nazaj in multiplikatorji
1.Trgovalna enota institucije za kateri koli dani datum izpolnjuje zahteve glede testiranja za nazaj iz člena 325ba(1), če število preseganj iz odstavka 2 za to trgovalno enoto, do katerih je prišlo v zadnjih 250 delovnih dneh, ne presega nobenega od naslednjih:
(a)12 preseganj za tvegano vrednost, izračunano pri 99. percentilu enostranskega intervala zaupanja s testiranjem za nazaj na podlagi hipotetičnih sprememb vrednosti portfelja;
(b)12 preseganj za tvegano vrednost, izračunano pri 99. percentilu enostranskega intervala zaupanja s testiranjem za nazaj na podlagi dejanskih sprememb vrednosti portfelja;
(c)30 preseganj za tvegano vrednost, izračunano pri 97,5. percentilu enostranskega intervala zaupanja s testiranjem za nazaj na podlagi hipotetičnih sprememb vrednosti portfelja;
(d)30 preseganj za tvegano vrednost, izračunano pri 97,5. percentilu enostranskega intervala zaupanja s testiranjem za nazaj na podlagi dejanskih sprememb vrednosti portfelja.
2.Institucije za namene odstavka 1 štejejo dnevna preseganja s testiranjem za nazaj na podlagi hipotetičnih in dejanskih sprememb vrednosti portfelja, ki jo sestavljajo vse pozicije, dodeljene trgovalni knjigi. Preseganje pomeni enodnevno spremembo vrednosti portfelja, ki preseže ustrezno tvegano vrednost, izračunano z notranjim modelom institucije v skladu z naslednjimi zahtevami:
(a)enodnevno obdobje posedovanja;
(b)scenariji prihodnjih šokov se uporabljajo za dejavnike tveganja pozicij iz trgovalne knjige iz člena 325bh(3), ki se štejejo za primerne za modeliranje v skladu s členom 325bf;
(c)vhodni podatki, uporabljeni za določitev scenarijev prihodnjih šokov, ki se uporabljajo za dejavnike tveganja, primerne za modeliranje, se umerijo na pretekle podatke iz predhodnega 12-mesečnega obdobja. Ti podatki se posodabljajo vsaj mesečno;
(d)razen če je določeno drugače v tem členu, notranji model institucije temelji na istih predpostavkah za modeliranje, kot so tiste, ki se uporabljajo za izračun mere tveganja pričakovanega primanjkljaja iz točke (a) člena 325bb(1).
3.Institucije štejejo dnevna preseganja iz odstavka 2 ob upoštevanju naslednjega:
(a)testiranje za nazaj na podlagi hipotetičnih sprememb vrednosti portfelja temelji na primerjavi med vrednostjo portfelja ob koncu dne in njegovo vrednostjo ob koncu naslednjega dne ob predpostavki, da ostanejo pozicije nespremenjene;
(b)testiranje za nazaj na podlagi dejanskih sprememb vrednosti portfelja temelji na primerjavi med vrednostjo portfelja ob koncu dne in njegovo dejansko vrednostjo ob koncu naslednjega dne, zmanjšano za provizije, opravnine in neto prihodke od obresti;
(c)preseganje se šteje vsak dan, ko institucija ne more oceniti vrednosti portfelja ali ne more izračunati tvegane vrednosti iz odstavka 1.
4.Institucija v skladu z odstavkoma 5 in 6 izračuna multiplikator (mc) iz člena 325bb za portfelj vseh pozicij, dodeljenih trgovalnim enotam, za katere je prejela dovoljenje iz člena 325ba(1). Ta izračun se posodobi vsaj mesečno.
5.Multiplikator (mc) je vsota zneska 1,5 ter pribitka med 0 in 0,5 v skladu z razpredelnico 3. Za portfelj iz odstavka 4 se ta pribitek izračuna s številom preseganj, do katerih je prišlo v zadnjih 250 delovnih dneh, kar je podprto s testiranjem za nazaj, ki ga institucija izvaja za tvegano vrednost, izračunano v skladu s točko (a) tega odstavka, ob upoštevanju naslednjega:
(a)preseganje pomeni enodnevno spremembo vrednosti portfelja, ki preseže ustrezno tvegano vrednost, izračunano z notranjim modelom institucije v skladu z naslednjimi zahtevami:
(I)enodnevno obdobje posedovanja;
(II)99. percentil, enostranski interval zaupanja;
(III)scenariji prihodnjih šokov se uporabljajo za dejavnike tveganja pozicij trgovalnih enot iz člena 325bh(3), ki se štejejo za primerne za modeliranje v skladu s členom 325bf;
(IV)vhodni podatki, uporabljeni za določitev scenarijev prihodnjih šokov, ki se uporabljajo za dejavnike tveganja, primerne za modeliranje, se umerijo na pretekle podatke iz predhodnega 12-mesečnega obdobja. Ti podatki se posodobijo vsaj mesečno;
(V)razen če je določeno drugače v tem členu, notranji model institucije temelji na istih predpostavkah za modeliranje, kot so tiste, ki se uporabljajo za izračun mere tveganja pričakovanega primanjkljaja iz točke (a) člena 325bb(1);
(b)število preseganj je enako številu preseganj na podlagi hipotetičnih ali številu preseganj na podlagi dejanskih sprememb vrednosti portfelja, odvisno od tega, katero je višje;
(c)institucije pri štetju dnevnih preseganj uporabljajo določbe iz odstavka 3.
Razpredelnica 3
|
Število preseganj
|
Pribitek
|
|
manj kot 5
|
0,00
|
|
5
|
0,20
|
|
6
|
0,26
|
|
7
|
0,33
|
|
8
|
0,38
|
|
9
|
0,42
|
|
več kot 9
|
0,50
|
6.Pristojni organi lahko omejijo pribitek na tistega, ki je posledica preseganj pri testiranju za nazaj na podlagi hipotetičnih sprememb, kadar število preseganj pri testiranju za nazaj na podlagi dejanskih sprememb ni posledica pomanjkljivosti notranjega modela.
7.Pristojni organi spremljajo, ali je multiplikator iz odstavka 4 ustrezen oziroma ali trgovalna enota spoštuje zahteve glede testiranja za nazaj iz odstavka 1. Institucije čim prej in v vsakem primeru ne pozneje kot v petih delovnih dneh po nastopu preseganja pristojne organe obvestijo o preseganjih, ki izhajajo iz njihovega programa testiranja za nazaj, ter pojasnijo ta preseganja.
8.Pristojni organi lahko z odstopanjem od odstavkov 2 in 5 instituciji dovolijo, da ne upošteva preseganja, če se lahko enodnevna sprememba vrednosti njenega portfelja, ki preseže povezano tvegano vrednost, izračunano z notranjim modelom te institucije, pripiše dejavniku tveganja, ki ni primeren za modeliranje. Da lahko institucija to stori, pristojnim organom utemelji, da je mera tveganja za stresni scenarij, izračunana v skladu s členom 325bl za ta dejavnik tveganja, ki je neprimeren za modeliranje, višja kot pozitivna razlika med vrednostjo portfelja institucije in povezano tvegano vrednostjo.
9.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih dodatno določi tehnične elemente, ki se vključijo v dejanske in hipotetične spremembe vrednosti portfelja institucije za namene tega člena.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [šest mesecev od datuma začetka veljavnosti te uredbe].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.
Člen 325bh
Zahteva po opredelitvi dobičkov in izgub
1.Trgovalna enota institucije za vsak dani mesec izpolnjuje zahteve po opredelitvi dobičkov in izgub za namene člena 325ba(1), če izpolnjuje zahteve iz tega člena.
2.Zahteva po opredelitvi dobičkov in izgub zagotavlja, da so teoretične spremembe vrednosti portfelja trgovalne enote na podlagi modela institucije za merjenje tveganj dovolj blizu hipotetičnim spremembam vrednosti portfelja trgovalne enote na podlagi modela za določanje cen institucije.
3.Izpolnjevanje zahteve po opredelitvi dobičkov in izgub s strani institucije za vsako pozicijo v dani trgovalni enoti privede do določitve natančnega seznama dejavnikov tveganja, ki veljajo za primerne za preverjanje, ali institucija spoštuje zahtevo glede testiranja za nazaj iz člena 325bg.
4.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih dodatno določi:
(a)tehnična merila, ki upoštevajo mednarodne regulativne trende, za zagotavljanje, da so teoretične spremembe vrednosti portfelja trgovalne enote dovolj blizu hipotetičnim spremembam vrednosti portfelja trgovalne enote za namene odstavka 2;
(b)tehnične elemente, ki se vključijo v teoretične in hipotetične spremembe vrednosti portfelja trgovalne enote za namene tega člena.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [šest mesecev od datuma začetka veljavnosti te uredbe].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.
Člen 325bi
Zahteve glede merjenja tveganj
1.Institucije, ki uporabljajo notranji model za merjenje tveganj pri izračunavanju kapitalskih zahtev za tržna tveganja, kot je navedeno v členu 325bb, zagotovijo, da ta model izpolnjuje vse naslednje zahteve:
(a)notranji model za merjenje tveganj zajema zadostno število dejavnikov tveganja, ki vključujejo vsaj dejavnike tveganja iz pododdelka 1 oddelka 3 poglavja 1a, razen če institucija pristojnim organom dokaže, da opustitev teh dejavnikov tveganja ne vpliva pomembno na rezultate zahteve po opredelitvi dobičkov in izgub iz člena 325bh. Institucija je sposobna pojasniti pristojnim organom, zakaj je nek dejavnik tveganja vključila v svoj model določanja cen, ne pa v svoj notranji model za merjenje tveganj;
(b)notranji model za merjenje tveganj zajame nelinearnosti za opcije in druge produkte ter korelacijsko tveganje in tveganje osnove. Približki, uporabljeni za dejavnike tveganja, so se v preteklosti izkazali za zanesljive v zvezi z dejansko pozicijo;
(c)notranji model za merjenje tveganj vključuje niz dejavnikov tveganja, ki ustrezajo obrestnim meram v vsaki valuti, v kateri ima institucija obrestno občutljive bilančne ali zunajbilančne pozicije. Institucija pripravi modele krivulj donosa na podlagi enega od splošno sprejetih pristopov. Za pomembne izpostavljenosti obrestnemu tveganju v najpomembnejših valutah in na glavnih trgih se krivulja donosa razdeli na najmanj šest razredov zapadlosti, tako da se zajamejo spremembe nihanja obrestnih mer vzdolž krivulje donosa, število dejavnikov tveganja, uporabljenih za modeliranje krivulje donosa, pa je sorazmerno z naravo in kompleksnostjo trgovalnih strategij institucije. Model zajema tudi tveganje nepopolno koreliranih gibanj med različnimi krivuljami donosa;
(d)notranji model za merjenje tveganj vključuje dejavnike tveganja, ki se nanašajo na zlato in posamezne tuje valute, v katerih so denominirane pozicije institucije. Za KNP se upoštevajo dejanske pozicije KNP v tujih valutah. Institucije se lahko zanašajo na poročanje tretje osebe o pozicijah KNP v tujih valutah, kadar se ustrezno zagotovi točnost takega poročila. Pozicije KNP v tujih valutah, s katerimi institucija ni seznanjena, se izločijo iz pristopa notranjih modelov in obravnavajo v skladu s poglavjem 1a tega naslova;
(e)notranji model za merjenje tveganj uporablja ločen dejavnik tveganja vsaj za vsak trg lastniških instrumentov, na katerem ima institucija pomembne pozicije. Izpopolnjenost tehnike modeliranja je sorazmerna s pomembnostjo dejavnosti institucije na trgih lastniških instrumentov. Model vključuje vsaj en dejavnik tveganja, ki zajema sistemske spremembe cen lastniških finančnih instrumentov, in odvisnost tega dejavnika tveganja od posameznih dejavnikov tveganja za vsakega od trgov lastniških finančnih instrumentov. Model za pomembne izpostavljenosti do trgov lastniških finančnih instrumentov vključuje vsaj en dejavnik idiosinkratičnega tveganja za vsako izpostavljenost iz naslova lastniških instrumentov;
(f)notranji model za merjenje tveganj uporablja ločen dejavnik tveganja vsaj za vsako vrsto blaga, v kateri ima institucija pomembne pozicije, razen če ima institucija majhno skupno pozicijo v blagu v primerjavi z vsemi svojimi trgovalnimi dejavnostmi; v takem primeru je sprejemljiv ločen dejavnik tveganja za vsako široko vrsto blaga. Model za pomembne izpostavljenosti do blagovnih trgov zajema tveganje nepopolno koreliranih gibanj med podobnim, vendar ne identičnim, blagom, izpostavljenost spremembam terminskih cen, ki izhajajo iz neusklajenosti zapadlosti, ter donosnost uporabnosti med pozicijami v izvedenih finančnih instrumentih in denarnimi pozicijami;
(g)približki so ustrezno konservativni in se uporabijo samo, kadar so razpoložljivi podatki nezadostni, kar vključuje stresna obdobja;
(h)za pomembne izpostavljenosti tveganjem v zvezi z nestanovitnostjo pri instrumentih z opcionalnostjo notranji model za merjenje tveganj zajema odvisnost vgrajenih nestanovitnosti po različnih izvršilnih cenah in zapadlostih opcij.
2.Institucija lahko uporabi empirične korelacije znotraj širokih kategorij dejavnikov tveganja in, za namene izračuna mere neomejenega pričakovanega primanjkljaja iz člena 325bc(1), med širokimi kategorijami dejavnikov tveganja samo, če je njen sistem za merjenje teh korelacij zanesljiv, skladen z veljavnimi obdobji likvidnosti in se izvaja dosledno.
Člen 325bj
Kvalitativne zahteve
1.Vsak notranji model za merjenje tveganja, ki se uporablja za namene tega poglavja, je konceptualno zanesljiv in se izvaja dosledno ter izpolnjuje vse naslednje kvalitativne zahteve:
(a)
vsak notranji model za merjenje tveganj, ki se uporablja za izračun kapitalskih zahtev za tržna tveganja, je tesno vključen v vsakodnevni proces institucije za upravljanje tveganj in služi kot podlaga za poročanje višjemu vodstvu o izpostavljenostih tveganju;
(b)
institucija ima enoto za nadzor tveganj, ki je neodvisna od enot za trgovanje in poroča neposredno višjemu vodstvu. Ta enota je odgovorna za oblikovanje in izvajanje vsakega notranjega modela za merjenje tveganj. Enota izvede izhodiščno in redno validacijo vsakega notranjega modela, ki se uporablja za namene tega poglavja, in je odgovorna za celotni sistem upravljanja tveganj. Enota pripravlja in analizira dnevna poročila o rezultatih notranjega modela, ki se uporablja za izračun kapitalskih zahtev za tržna tveganja, ter o ustreznosti ukrepov, ki jih je treba sprejeti glede trgovalnih limitov;
(c)
upravljalni organ in višje vodstvo institucije aktivno sodelujeta v procesu nadzora tveganj, dnevna poročila, ki jih pripravi enota za nadzor tveganj, pa pregledujejo vodilni delavci, ki imajo ustrezna pooblastila za zmanjšanje pozicij posameznih trgovcev ter zmanjšanje celotne izpostavljenosti institucije tveganju;
(d)
institucija ima zadostno število zaposlenih, ki so ustrezno usposobljeni glede na raven izpopolnjenosti vseh notranjih modelov za merjenje tveganj ter kvalificirani na področju trgovanja, nadzora nad tveganji, revidiranja in zalednih služb;
(e)
institucija ima dokumentiran niz notranjih politik, postopkov in kontrol za spremljanje ter zagotavljanje skladnosti s splošnim delovanjem vseh notranjih modelov za merjenje tveganj;
(f)
vsak notranji model za merjenje tveganj je v preteklosti dokazano izkazoval zadostno stopnjo natančnosti pri merjenju tveganj;
(g)
institucija pogosto izvaja strog program stresnega testiranja, vključno s povratnimi stresnimi testi, ki zajema vse notranje modele za merjenje tveganj. Rezultate teh stresnih testov vsaj enkrat mesečno pregleda višje vodstvo, biti pa morajo skladni s politikami in omejitvami, ki jih je odobril upravljalni organ institucije. Institucija sprejme ustrezne ukrepe, kadar rezultati stresnih testov kažejo na previsoke izgube iz naslova trgovalnih dejavnosti institucije v nekaterih okoliščinah;
(h)
institucija izvede neodvisen pregled vseh notranjih modelov za merjenje tveganj, in sicer v okviru rednega postopka notranje revizije ali z imenovanjem tretjega podjetja za izvedbo tega pregleda, s čimer se morajo strinjati pristojni organi.
Za namene točke (h) tretje podjetje pomeni podjetje, ki za institucije izvaja revizijske ali svetovalne storitve in ki ima zaposlene, ki so dovolj usposobljeni na področju tržnih tveganj in trgovalnih dejavnosti.
2.Pregled iz točke (h) odstavka 1 vključuje tako dejavnosti enot za trgovanje kot neodvisne enote za nadzor tveganj. Institucija opravi pregled celotnega postopka za upravljanje tveganj vsaj enkrat letno. Pri tem pregledu se oceni naslednje:
(a)ustreznost dokumentacije sistema in postopka za upravljanje tveganj ter organizacije enote za nadzor tveganj;
(b)vključenost meritev tveganja v dnevno upravljanje tveganj in celovitost sistema obveščanja vodstva;
(c)
procesi, ki jih institucija uporablja za odobravanje cenovnih modelov in sistemov vrednotenja, ki jih uporabljajo zaposleni v trgovalni enoti in zalednih službah;
(d)
obseg tveganj, ki jih zajema model, natančnost in ustreznost sistema za merjenje tveganj ter validacija vseh večjih sprememb notranjega modela za merjenje tveganj;
(e)
točnost in popolnost podatkov o pozicijah, točnost in ustreznost predpostavk glede nestanovitnosti in korelacij, točnost vrednotenja in izračunov občutljivosti na tveganje ter točnost in ustreznost pri določanju približkov podatkov, kadar so razpoložljivi podatki nezadostni za izpolnjevanje zahteve iz tega poglavja;
(f)
postopek preverjanja, ki ga institucija uporablja za oceno doslednosti, pravočasnosti in zanesljivosti virov podatkov, ki se uporabljajo za delovanje vseh notranjih modelov za merjenje tveganj, vključno z neodvisnostjo teh virov podatkov;
(g)
postopek preverjanja, ki ga institucija uporablja za oceno zahtev glede testiranja za nazaj ter zahtev po opredelitvi dobičkov in izgub, ki se izvede, da se oceni točnost notranjega modela za merjenje tveganj;
(h)
če pregled izvede tretje podjetje v skladu s točko (h) odstavka 1, preverjanje, ali postopek notranje validacije iz člena 325bk izpolnjuje svoje cilje.
3.Institucije posodobijo tehnike in prakse, ki jih uporabljajo za katerega koli od notranjih modelov za merjenje tveganj, uporabljenega za namene tega poglavja, tako da upoštevajo nove tehnike in dobre prakse, ki se razvijajo v zvezi s temi notranjimi modeli za merjenje tveganj.
Člen 325bk
Notranja validacija
1.Institucije imajo vzpostavljene postopke za zagotavljanje, da so bili vsi notranji modeli za merjenje tveganj, ki se uporabljajo za namene iz tega poglavja, ustrezno validirani s strani primerno kvalificiranih oseb, neodvisno od postopka njihovega oblikovanja, da se zagotovi, da so vsi taki modeli konceptualno zanesljivi in zadostno zajemajo vsa pomembna tveganja.
2.Institucije izvedejo validacijo iz odstavka 1 v naslednjih okoliščinah:
(a)vsakič, ko se na novo razvije notranji model za merjenje tveganj, in vsakič, ko se tak model znatno spremeni;
(b)periodično in zlasti, kadar pride do večjih strukturnih sprememb na trgu ali sprememb sestave portfelja, zaradi česar bi lahko postal notranji model za merjenje tveganj neustrezen.
3.Validacija katerega koli notranjega modela institucije za merjenje tveganj ni omejena na zahteve glede testiranja za nazaj in zahteve po opredelitvi dobičkov in izgub, ampak vključuje najmanj naslednje:
(a)teste za preverjanje, ali so predpostavke v notranjem modelu ustrezne in ne podcenjujejo ali precenjujejo tveganja;
(b) lastne teste za validacijo notranjih modelov, vključno z dodatnim testiranjem za nazaj poleg regulativnih programov testiranja za nazaj, v zvezi s tveganji in strukturami portfeljev;
(c)uporabo hipotetičnih portfeljev za zagotovitev, da je notranji model za merjenje tveganj zmožen upoštevati posebne strukturne okoliščine, ki lahko nastanejo, na primer pomembno tveganje osnove in tveganje koncentracije ali tveganja, povezana z uporabo približkov.
Člen 325bl
Izračun mere tveganja za stresne scenarije
1.Institucija v trenutku t izračuna mero tveganja za stresni scenarij za vse dejavnike tveganja, ki niso primerni za modeliranje, pozicij iz trgovalne knjige v danem portfelju na naslednji način:

pri čemer velja:
m
= indeks, ki označuje vse dejavnike tveganja, neprimerne za modeliranje,
pozicij v portfelju, ki predstavljajo idiosinkratično tveganje, razporejeno v široko kategorijo dejavnikov tveganja kreditnega razmika v skladu s členom 325be(1), za katere je institucija dokazala, da ti dejavniki tveganja niso korelirani, s čimer se strinjajo tudi pristojni organi;
l
=
indeks, ki označuje vse dejavnike tveganja, neprimerne za modeliranje, pozicij v portfelju, ki niso označeni z indeksom ,m‘;
ICSStm
=
mera tveganja za stresni scenarij, kot je določena v skladu z odstavkoma 2 in 3, za modeliranje neprimernega dejavnika tveganja ,m‘;
SStl
=
mera tveganja za stresni scenarij, kot je določena v skladu z odstavkoma 2 in 3, za modeliranje neprimernega dejavnika tveganja ,l‘.
2.Mera tveganja za stresni scenarij danega dejavnika tveganja, neprimernega za modeliranje, pomeni izgubo, ki nastane v vseh pozicijah iz trgovalne knjige portfelja, kar vključuje ta za modeliranje neprimerni dejavnik tveganja, kadar se zanj uporabi ekstremni scenarij prihodnjih šokov.
3.Institucije določijo ustrezne ekstremne scenarije prihodnjih šokov za vse dejavnike tveganja, primerne za modeliranje, pri čemer se morajo s scenariji strinjati pristojni organi.
4.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih podrobneje določi:
(a)kako institucije določijo ekstremni scenarij prihodnjih šokov, ki se uporablja za dejavnike tveganja, neprimerne za modeliranje, in na kakšen način uporabljajo ta ekstremni scenarij prihodnjih šokov za te dejavnike tveganja;
(b)regulativni ekstremni scenarij prihodnjih šokov za vsako široko podkategorijo dejavnikov tveganja iz razpredelnice 2 v členu 325be, ki ga lahko uporabljajo institucije, kadar ne morejo določiti ekstremnega scenarija prihodnjih šokov v skladu s točko (a), ali za katerega lahko pristojni organi od institucije zahtevajo, da ga uporablja, če ti organi niso zadovoljni z ekstremnim scenarijem prihodnjih šokov, ki ga določi institucija.
EBA pri pripravi teh osnutkov regulativnih tehničnih standardov upošteva, da mora biti raven kapitalskih zahtev za tržno tveganje dejavnika tveganja, neprimernega za modeliranje, kot je določeno v tem členu, tako visoka kot raven kapitalskih zahtev za tržno tveganje, ki bi se izračunala v skladu s tem poglavjem, če bi bil ta dejavnik tveganja primeren za modeliranje.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [šest mesecev od datuma začetka veljavnosti te uredbe].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.
ODDELEK 2
NOTRANJI MODEL TVEGANJA NEPLAČILA
Člen 325bm
Področje uporabe notranjega modela tveganja neplačila
5.Za vse pozicije institucije, ki so bile dodeljene trgovalnim enotam, za katere je institucija prejela dovoljenje iz člena 325ba(1), velja kapitalska zahteva za tveganje neplačila, kadar pozicije vključujejo vsaj en dejavnik tveganja, pripisan širokima kategorijama tveganja „lastniški instrumenti“ ali „kreditni razmik“ v skladu s členom 325be(1). Ta kapitalska zahteva, ki presega tveganja, zajeta v kapitalskih zahtevah iz člena 325bb(1), se izračuna na podlagi notranjega modela tveganja neplačila institucije, ki ustreza zahtevam, določenim v tem oddelku.
6.Za vsako pozicijo iz odstavka 1 obstaja en izdajatelj dolžniškega ali lastniškega instrumenta, s katerim se trguje na borzi, povezan z vsaj enim dejavnikom tveganja za to pozicijo.
Člen 325bn
Dovoljenje za uporabo notranjega modela tveganja neplačila
1.Pristojni organi instituciji izdajo dovoljenje za uporabo notranjega modela tveganja neplačila za izračun kapitalskih zahtev iz člena 325bb(2) za vse pozicije iz trgovalne knjige iz člena 325bm, dodeljene posamezni trgovalni enoti, če je notranji model tveganja neplačila za zadevno trgovalno enoto skladen s členi 325bo, 325bp, 325bq, 325bj in 325bk.
2.EBA objavi smernice za zahteve iz členov 325bo, 325bp in 325bq do [dve leti od datuma začetka veljavnosti te uredbe].
3.Če trgovalna enota institucije, ki ji je bila dodeljena vsaj ena od pozicij iz trgovalne knjige iz člena 325bm, ne izpolnjuje zahtev iz odstavka 1, se kapitalske zahteve za tržna tveganja za vse pozicije v zadevni trgovalni enoti izračunajo v skladom s pristopom iz poglavja 1a.
Člen 325bo
Kapitalske zahteve za tveganje neplačila ob uporabi notranjega modela tveganja neplačila
1.Institucije izračunajo kapitalske zahteve za tveganje neplačila na podlagi notranjega modela tveganja neplačila za portfelj vseh pozicij iz člena 325bm na naslednji način:
(a)kapitalske zahteve so enake tvegani vrednosti, ki meri potencialno izgubo tržne vrednosti portfelja, ki nastane zaradi neplačila izdajateljev, povezanih z zadevnimi pozicijami, pri 99,9-odstotnem intervalu zaupanja v časovnem obdobju enega leta;
(b)potencialna izguba iz točke (a) pomeni neposredno ali posredno izgubo tržne vrednosti pozicije, ki nastane zaradi neplačila izdajateljev in presega morebitne izgube, ki so že upoštevane v tekočem vrednotenju pozicije. Neplačilo izdajateljev pozicij v lastniških finančnih instrumentih se ponazori z znižanjem cen lastniških finančnih instrumentov na ničlo;
(c)institucije korelacije neplačila med različnimi izdajatelji določijo na podlagi konceptualno zanesljive metodologije ob uporabi objektivnih preteklih podatkov o tržnih kreditnih razmikih in cenah lastniških finančnih instrumentov v obdobju najmanj desetih let, vključno s stresnim obdobjem, ki ga institucija opredeli v skladu s členom 325bd(2). Izračun korelacij neplačila med različnimi izdajatelji se umeri na časovno obdobje enega leta;
(d)notranji model tveganja neplačila temelji na predpostavki o enoletni nespremenjeni poziciji.
2.Institucije kapitalsko zahtevo za tveganje neplačila izračunajo na podlagi notranjega modela tveganja neplačila iz odstavka 1, in sicer najmanj enkrat tedensko.
3.Z odstopanjem od točk (a) in (c) odstavka 1 lahko institucija časovno obdobje enega leta za namen izračuna tveganja neplačila pozicij v lastniških finančnih instrumentih nadomesti s časovnim obdobjem šestdesetih dni; v tem primeru je izračun korelacij neplačila med cenami lastniških finančnih instrumentov in verjetnostjo neplačila skladen z obdobjem šestdesetih dni, izračun korelacij neplačila med cenami lastniških finančnih instrumentov in cenami obveznic pa je skladen s časovnim obdobjem enega leta.
Člen 325bp
Priznanje varovanj v notranjem modelu tveganja neplačila
1.Institucije lahko v svoj notranji model tveganja neplačila vključijo varovanje in lahko pobotajo pozicije, če se dolge in kratke pozicije nanašajo na isti finančni instrument.
2.Institucije lahko v svojem notranjem modelu tveganja neplačila učinke varovanja ali razpršenosti, povezane z dolgimi in kratkimi pozicijami, ki vključujejo različne instrumente ali različne vrednostne papirje istega dolžnika, ter dolgimi in kratkimi pozicijami v različnih izdajateljih priznajo samo z izrecnim modeliranjem bruto dolgih in kratkih pozicij v različnih instrumentih, vključno z modeliranjem tveganj osnove med različnimi izdajatelji.
3.Institucije v svojem notranjem modelu tveganja neplačila zajamejo učinek pomembnih tveganj, ki bi se lahko pojavila v intervalu med zapadlostjo varovanja in časovnim obdobjem enega leta, ter tudi možnost pomembnih tveganj osnove v strategijah varovanja po produktu, statusu nadrejenosti v strukturi kapitala, notranji ali zunanji bonitetni oceni, zapadlosti, letniku in drugih razlikah v njihovih instrumentih. Institucije priznajo varovanje samo, če ga je mogoče ohraniti tudi v primeru, ko se dolžnik sooča z možnostjo nastopa kreditnega ali podobnega dogodka, ki bi sprožil varovanje.
Člen 325bq
Posebne zahteve za notranji model tveganja neplačila
1.Notranji model tveganja neplačila iz člena 325bn(1) lahko modelira neplačilo posameznih izdajateljev in sočasno neplačilo več izdajateljev ter upošteva vpliv teh neplačil na tržne vrednosti pozicij, vključenih v področje uporabe zadevnega modela. V ta namen se neplačilo posameznega izdajatelja modelira z uporabo najmanj dveh vrst dejavnikov sistemskega tveganja in najmanj enega dejavnika idiosinkratičnega tveganja.
2.Notranji model tveganja neplačila odraža poslovni cikel, vključno z medsebojno odvisnostjo med stopnjami poplačljivosti in dejavniki sistemskega tveganja iz odstavka 1.
3.Notranji model tveganja neplačila odraža nelinearen vpliv opcij in drugih pozicij s pomembnim nelinearnim gibanjem v zvezi s spremembami cene. Institucije tudi ustrezno upoštevajo obseg modelskega tveganja, ki je sestavni del vrednotenja in ocenjevanja cenovnih tveganj, povezanih s temi produkti.
4.Notranji model tveganja neplačila temelji na objektivnih in posodobljenih podatkih.
5.Za simulacijo neplačila izdajateljev v notranjem modelu tveganja neplačila morajo ocene institucije o verjetnosti neplačila izpolnjevati naslednje zahteve:
(a)najnižja vrednost verjetnosti neplačila je 0,03 %;
(b)verjetnosti neplačila temeljijo na časovnem obdobju enega leta, razen če je v tem oddelku določeno drugače;
(c)verjetnosti neplačila se izmerijo bodisi s podatki o neplačilih iz preteklega obdobja najmanj petih let bodisi s temi podatki v kombinaciji s tekočimi tržnimi cenami; o verjetnosti neplačila se ne sklepa izključno na podlagi tekočih tržnih cen;
(d)institucija, ki ji je podeljeno dovoljenje za ocenjevanje verjetnosti neplačila v skladu z oddelkom 1 poglavja 3 naslova II dela 3, za izračun verjetnosti neplačila uporabi metodologijo, določeno v oddelku 1 poglavja 3 naslova II dela 3;
(e)institucija, ki ji ni podeljeno dovoljenje za ocenjevanje verjetnosti neplačila v skladu z oddelkom 1 poglavja 3 naslova II dela 3, za ocenjevanje verjetnosti neplačila razvije notranjo metodologijo ali uporabi zunanje vire. V obeh primerih so ocene verjetnosti neplačila skladne z zahtevami, določenimi v tem členu.
6.Za simulacijo neplačila izdajateljev v notranjem modelu tveganja neplačila mora ocena institucije glede izgube ob neplačilu izpolnjevati naslednje zahteve:
(a)najnižja vrednost izgube ob neplačilu je 0 %;
(b)ocene izgube ob neplačilu odražajo status nadrejenosti posamezne pozicije;
(c)institucija, ki ji je podeljeno dovoljenje za ocenjevanje izgube ob neplačilu v skladu z oddelkom 1 poglavja 3 naslova II dela 3, za izračun ocene izgube ob neplačilu uporabi metodologijo, določeno v oddelku 1 poglavja 3 naslova II dela 3;
(d)institucija, ki ji ni podeljeno dovoljenje za ocenjevanje izgube ob neplačilu v skladu z oddelkom 1 poglavja 3 naslova II dela 3, za ocenjevanje verjetnosti neplačila razvije notranjo metodologijo ali uporabi zunanje vire. V obeh primerih so ocene izgube ob neplačilu skladne z zahtevami, določenimi v tem členu.
7. Institucije kot del neodvisnega pregledovanja in validacije svojih notranjih modelov, ki se uporabljajo za namene tega poglavja, tudi za sistem merjenja tveganja, storijo vse naslednje:
(a)
preverijo, ali je njihov pristop modeliranja za korelacije in spremembe cen ustrezen za njihov portfelj, vključno z izbiro in utežmi dejavnikov sistemskega tveganja v modelu;
(b)
izvedejo več različnih stresnih testov, vključno z analizo občutljivosti in analizo scenarijev, da ocenijo kvalitativno in kvantitativno sprejemljivost notranjega modela tveganja neplačila, zlasti glede obravnave koncentracij. Ti testi niso omejeni na sklop dogodkov, ki so se v preteklosti že zgodili;
(c)
uporabijo ustrezno kvantitativno validacijo, ki vključuje primerna notranja merila za modeliranje.
8.Notranji model tveganja neplačila ustrezno odraža koncentracije izdajateljev in koncentracije, ki lahko nastanejo znotraj razredov produktov in med njimi v stresnih pogojih.
9.Notranji model tveganja neplačila je skladen z notranjimi metodologijami institucije za upravljanje tveganj za ugotavljanje, merjenje in upravljanje tveganj v zvezi s trgovanjem.
10.Institucije imajo jasno opredeljene politike in postopke za določanje predpostavk o korelaciji neplačil med različnimi izdajatelji v skladu s členom 325bo(2).
11.Institucije dokumentirajo svoje notranje modele tako, da so pristojnim organom njihove predpostavke glede korelacij in druge predpostavke v zvezi z modeliranjem jasno razvidne.
12.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih določi zahteve, ki jih morajo izpolnjevati notranja metodologija institucije ali njeni zunanji viri za ocenjevanje verjetnosti neplačila in izgube ob neplačilu v skladu s točko (e) odstavka 5 in točko (d) odstavka 6.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [15 mesecev od datuma začetka veljavnosti te uredbe].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.“;
(85)v naslovu IV dela 3 se naslov poglavja 2 nadomesti z naslednjim:
„Poglavje 2
Kapitalske zahteve za pozicijsko tveganje v skladu s poenostavljenim standardiziranim pristopom“;
(86)v naslovu IV dela 3 se naslov poglavja 3 nadomesti z naslednjim:
„Poglavje 3
Kapitalske zahteve za valutno tveganje v skladu s poenostavljenim standardiziranim pristopom“;
(87)v naslovu IV dela 3 se naslov poglavja 4 nadomesti z naslednjim:
„Poglavje 4
Kapitalske zahteve za tveganje spremembe cen blaga v skladu s poenostavljenim standardiziranim pristopom“;
(88)v naslovu IV dela 3 se naslov poglavja 5 nadomesti z naslednjim:
„Poglavje 5
Kapitalske zahteve ob uporabi poenostavljenega pristopa notranjih modelov“;
(89)uvodni del člena 384(1) se nadomesti z naslednjim:
„1. Institucija, ki ne izračuna kapitalskih zahtev za tveganje CVA za svoje nasprotne stranke v skladu s členom 383, kapitalske zahteve za tveganje CVA izračuna za vsako nasprotno stranko v skladu z naslednjo formulo ob upoštevanju varovanj CVA, ki izpolnjujejo pogoje v skladu s členom 386:“;
(90)opredelitev „EADitotal “ v členu 384(1) se nadomesti z naslednjim:
„EADitotal = celotna vrednost izpostavljenosti kreditnemu tveganju nasprotne stranke za nasprotno stranko ‚i‘ (sešteta za vse njene nize pobotov), vključno z upoštevanjem učinkov zavarovanja s premoženjem, v skladu z metodami, določenimi v oddelkih od 3 do 6 poglavja 6 naslova II, kot se uporabljajo za izračun kapitalskih zahtev za kreditno tveganje nasprotne stranke za zadevno nasprotno stranko.“;
(91)člen 390 se nadomesti z naslednjim:
„Člen 390
Izračun vrednosti izpostavljenosti
1.Izpostavljenosti do skupine povezanih strank se izračunajo s seštevanjem izpostavljenosti do posameznih strank v tej skupini.
2.Skupne izpostavljenosti do posameznih strank se izračunajo tako, da se seštejejo izpostavljenosti iz trgovalne knjige in izpostavljenosti iz netrgovalne knjige.
3.Institucije lahko za izpostavljenosti v trgovalni knjigi:
(a)pobotajo svoje dolge pozicije s kratkimi pozicijami v istih finančnih instrumentih, ki jih izda posamezna stranka, pri čemer se neto pozicija v vsakem od različnih instrumentov izračuna v skladu z metodami, določenimi v poglavju 2 naslova IV dela 3;
(b)pobotajo svoje dolge pozicije s kratkimi pozicijami v različnih finančnih instrumentih, ki jih izda posamezna stranka, vendar le, če je kratka pozicija podrejena dolgi poziciji ali če imata poziciji enak status nadrejenosti.
Za namene točke (a) in (b) se vrednostni papirji lahko razvrstijo v skupine na podlagi različnih stopenj nadrejenosti, da se tako določi relativni status nadrejenosti pozicij.
4.Institucije izračunajo izpostavljenosti, ki izhajajo iz pogodb iz Priloge II in kreditnih izvedenih finančnih instrumentov, sklenjenih neposredno s stranko v skladu z eno od metod, ki so določene v oddelkih 3 do 5 poglavja 6 naslova II dela 3, kakor je ustrezno.
Izpostavljenosti, ki izhajajo iz teh pogodb, razporejene v trgovalno knjigo, izpolnjujejo tudi zahteve iz člena 299.
5.Institucije izpostavljenostim do stranke dodajo izpostavljenosti, ki izhajajo iz pogodb iz Priloge II in kreditnih izvedenih finančnih instrumentov, ki jih niso sklenile neposredno s to stranko, vendar so osnova dolga ali lastniškega instrumenta, ki ga je izdala ta stranka.
6.Izpostavljenosti ne vključujejo nič od naslednjega:
(a)v primeru poslov s tujimi valutami izpostavljenosti, ki nastanejo med običajnim potekom poravnave v dveh delovnih dneh po plačilu;
(b)v primeru poslov nakupa ali prodaje vrednostnih papirjev izpostavljenosti, ki nastanejo med običajnim potekom poravnave v petih delovnih dneh po plačilu ali izročitvi vrednostnih papirjev, kar nastopi prej;
(c)v primeru opravljanja storitev prenosa denarja, vključno z izvrševanjem plačilnih storitev, kliringa in poravnave v kateri koli valuti ter korespondenčnega bančništva ali kliringa, poravnave in skrbniških storitev finančnih instrumentov za stranke, zapozneli prejemki iz naslova financiranja ter druge izpostavljenosti, ki izhajajo iz dejavnosti strank, ki ne trajajo dlje kot do naslednjega delovnega dne;
(d)v primeru opravljanja storitev prenosa denarja, vključno z izvrševanjem plačilnih storitev, kliringa in poravnave v kateri koli valuti ter korespondenčnega bančništva, izpostavljenosti znotraj tekočega delovnega dne do institucij, ki ponujajo zadevne storitve;
(e)izpostavljenosti, odbitih od postavk navadnega lastniškega temeljnega kapitala ali postavk dodatnega temeljnega kapitala v skladu s členoma 36 in 56, ali kakršnega koli drugega odbitka od teh postavk, ki zmanjšuje količnik kapitalske ustreznosti, v skladu s členom 437.
7.Da se ugotovi skupna izpostavljenost do stranke ali skupine povezanih strank, institucija za stranke, do katerih ima izpostavljenosti prek poslov, navedenih v točkah (m) in (o) člena 112, ali prek drugih poslov, pri katerih obstajajo osnovne izpostavljenosti, oceni osnovne izpostavljenosti teh poslov ob upoštevanju ekonomske vsebine strukture posla in tveganj, ki so sestavni del strukture posla samega, da bi ugotovila, ali ta struktura predstavlja dodatno izpostavljenost.
8.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih določi:
(a)pogoje in metodologije, ki se uporabljajo za ugotavljanje skupne izpostavljenosti do stranke ali skupine povezanih strank za vrste izpostavljenosti iz odstavka 7;
(b)pogoje, pod katerimi struktura poslov iz odstavka 7 ne predstavlja dodatne izpostavljenosti.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do 1. januarja 2014.
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.
9.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih za namen odstavka 5 določi, kako se ugotovijo izpostavljenosti, ki izhajajo iz pogodb iz Priloge II in kreditnih izvedenih finančnih instrumentov, ki niso sklenjeni neposredno s stranko, vendar so osnova dolga ali lastniškega instrumenta, ki ga je izdala ta stranka, za njihovo vključitev med izpostavljenosti do stranke.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [9 mesecev od datuma začetka veljavnosti].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.“;
(92)v členu 391 se doda naslednji odstavek:
„Za namene prvega odstavka lahko Komisija z izvedbenimi akti sprejme odločitev, ali so zahteve glede bonitetnega nadzora in regulativne zahteve tretje države vsaj enakovredne tistim, ki se uporabljajo v Uniji. Navedeni izvedbeni akti se sprejmejo v skladu s postopkom pregleda iz člena 464(2).“;
(93)člen 392 se nadomesti z naslednjim:
„Člen 392
Opredelitev velike izpostavljenosti
Izpostavljenost institucije do stranke ali skupine povezanih strank šteje za veliko izpostavljenost, kadar je njena vrednost enaka ali presega 10 % njenega temeljnega kapitala.“;
(94)člen 394 se nadomesti z naslednjim:
„Člen 394
Zahteve glede poročanja
1.Institucije pristojnim organom sporočajo naslednje informacije o vsaki svoji veliki izpostavljenosti, vključno z velikimi izpostavljenostmi, ki so izvzete iz uporabe člena 395(1):
(a)
identiteto stranke ali skupine povezanih strank, do katerih ima institucija veliko izpostavljenost;
(b)
vrednost izpostavljenosti pred upoštevanjem učinka zmanjševanja kreditnega tveganja, kadar je to primerno;
(c)
vrsto stvarnega ali osebnega kreditnega zavarovanja, kadar je uporabljeno;
(d)vrednost izpostavljenosti po upoštevanju učinka zmanjševanja kreditnega tveganja, izračunano za namene člena 395(1), kadar je to primerno.
Institucije, za katere se uporablja poglavje 3 naslova II dela 3, svojim pristojnim organom poročajo svojih 20 največjih izpostavljenosti na konsolidirani podlagi, z izjemo tistih, ki so izvzete iz uporabe člena 395(1).
Institucije svojim pristojnim organom poročajo tudi izpostavljenosti, katerih vrednost je enaka ali večja od 300 milijonov EUR, vendar je nižja od 10 % temeljnega kapitala institucije.
2.Institucije poleg informacij iz odstavka 1 svojim pristojnim organom poročajo tudi naslednje informacije o svojih desetih največjih izpostavljenostih na konsolidirani podlagi do institucij in do subjektov, ki opravljajo dejavnosti bančništva v senci zunaj reguliranega okvira, vključno z velikimi izpostavljenostmi, ki so izvzete iz uporabe člena 395(1):
(a)identiteto stranke ali skupine povezanih strank, do katerih ima institucija veliko izpostavljenost;
(b)
vrednost izpostavljenosti pred upoštevanjem učinka zmanjševanja kreditnega tveganja, kadar je to primerno;
(c)
vrsto stvarnega ali osebnega kreditnega zavarovanja, kadar je uporabljeno;
(d)
vrednost izpostavljenosti po upoštevanju učinka zmanjševanja kreditnega tveganja, izračunano za namene člena 395(1), kadar je to primerno.
3.Pogostost poročanja informacij iz odstavkov 1 in 2 pristojnim organom:
(a)majhne institucije, kakor so opredeljene v členu 430a, poročajo enkrat letno;
(b)ob upoštevanju odstavka 4 ostale institucije poročajo dvakrat letno ali pogosteje.
4.EBA pripravi osnutke izvedbenih tehničnih standardov, v katerih določi naslednje:
(a)enotne obrazce za poročanje iz odstavka 3 in navodila za uporabo teh obrazcev;
(b)pogostost in datume poročanja iz odstavka 3;
(c)rešitve na področju informacijske tehnologije, ki se uporabljajo za poročanje iz odstavka 3.
Zahteve glede poročanja, določene v osnutkih izvedbenih tehničnih standardov, so sorazmerne in upoštevajo velikost in kompleksnost institucij ter naravo in stopnjo tveganja njihovih dejavnosti.
Na Komisijo se prenese pooblastilo za sprejetje izvedbenih tehničnih standardov iz prvega odstavka v skladu s členom 15 Uredbe (EU) št. 1093/2010.
5.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih določi merila za identifikacijo subjektov iz odstavka 2, ki opravljajo dejavnosti bančništva v senci zunaj reguliranega okvira.
Pri pripravi teh osnutkov regulativnih tehničnih standardov EBA upošteva razvoj dogodkov po svetu in mednarodno dogovorjene standarde o bančništvu v senci ter preuči, ali:
(a)razmerje s posameznim subjektom ali skupino subjektov lahko predstavlja tveganje za kapitalsko ustreznost ali likvidnostni položaj institucije;
(b)so subjekti, za katere se uporabljajo zahteve po kapitalski ustreznosti ali likvidnostne zahteve, podobne zahtevam, ki jih določata ta direktiva in Uredba (EU) št. 1093/2010, v celotni ali delno izvzeti iz obveznosti poročanja iz odstavka 2 o subjektih, ki opravljajo dejavnosti bančništva v senci.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [eno leto od datuma začetka veljavnosti uredbe o spremembi].
Na Komisijo se v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010 prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka.“;
(95)člen 395 se spremeni:
(a)odstavek 1 se nadomesti z naslednjim:
„1. Vrednost izpostavljenosti institucije do strank ali skupine povezanih strank po upoštevanju učinka zmanjševanja kreditnega tveganja v skladu s členi 399 do 403 ne presega 25 % njenega temeljnega kapitala. Kadar je ta stranka institucija ali kadar skupina povezanih strank vključuje eno ali več institucij, zadevna vrednost ne presega 25 % temeljnega kapitala institucije ali 150 milijonov EUR, kar od tega je večje, pod pogojem, da vsota vrednosti izpostavljenosti do vseh povezanih strank, ki niso institucije, po upoštevanju učinka zmanjševanja kreditnega tveganja v skladu s členi 399 do 403 ne presega 25 % temeljnega kapitala institucije.
Kadar znesek 150 milijonov EUR presega 25 % temeljnega kapitala institucije, vrednost izpostavljenosti po upoštevanju učinka zmanjševanja kreditnega tveganja v skladu s členi 399 do 403 ne presega razumne omejitve glede na temeljni kapital institucije. Zadevno omejitev določi institucija v skladu s politikami in postopki iz člena 81 Direktive 2013/36EU, da obravnava in nadzira tveganje koncentracije. Ta omejitev ne presega 100 % temeljnega kapitala institucije.
Pristojni organi lahko določijo omejitev, ki je nižja od 150 milijonov EUR, o čemer obvestijo EBA in Komisijo.
Z odstopanjem od prvega pododstavka vrednost izpostavljenosti institucije, ki je v skladu v skladu s členom 131 Direktive 2013/36/EU opredeljena kot GSPI, do druge institucije, opredeljene kot GSPI, po upoštevanju učinka zmanjševanja kreditnega tveganja v skladu s členi 399 do 403 ne presega 15 % njenega temeljnega kapitala. Institucija zagotovi skladnost z navedeno omejitvijo najpozneje 12 mesecev po njeni opredelitvi kot GSPI.“;
(b)odstavek 5 se nadomesti z naslednjim:
„5. Institucije lahko presežejo omejitve, določene v tem členu, za izpostavljenosti iz trgovalne knjige, če so izpolnjeni naslednji pogoji:
(a)izpostavljenost do zadevne stranke ali skupine povezanih strank v netrgovalni knjigi ne presega omejitve, določene v odstavku 1, ki se izračuna glede na temeljni kapital, tako da presežek v celoti nastane v trgovalni knjigi;
(b)institucija za izpostavljenost, ki presega omejitev, določeno v odstavku 1, izpolnjuje dodatno kapitalsko zahtevo, ki se izračuna v skladu s členoma 397 in 398;
(c)kadar od pojava preseganja iz točke (b) preteče deset dni ali manj, izpostavljenost iz trgovalne knjige do zadevne stranke ali skupine povezanih strank ne preseže 500 % temeljnega kapitala institucije;
(d)vsa preseganja, ki trajajo več kot deset dni, skupaj ne presežejo 600 % temeljnega kapitala institucije.
Institucija pristojnim organom za vsak primer preseganja omejitve nemudoma sporoči znesek presežka in ime zadevne stranke in po potrebi ime zadevne skupine povezanih strank.“;
(96)člen 396 se spremeni:
(a)odstavek 1 se spremeni:
(I)prvi pododstavek se nadomesti z naslednjim:
„Kadar se uporablja znesek 150 milijonov EUR iz člena 395(1), lahko pristojni organi v posameznih primerih dovolijo preseganje omejitve v višini 100 % glede na temeljni kapital institucije.“;
(II) doda se naslednji pododstavek:
„Kadar pristojni organ v izjemnih primerih iz prvega in drugega pododstavka dovoli instituciji, da preseže omejitev iz člena 395(1) za obdobje, daljše od treh mesecev, institucija pristojnemu organu na zadovoljiv način predloži načrt za pravočasno ponovno vzpostavitev skladnosti z zadevno omejitvijo in ta načrt izvede v roku, dogovorjenem s pristojnim organom. Pristojni organi spremljajo izvajanje načrta in po potrebi zahtevajo, da se skladnost vzpostavi hitreje, kot je bilo sprva predvideno.“;
(b)doda se naslednji odstavek 3:
„3. Za namene odstavka 1 EBA izda smernice, v katerih določi:
(a)izjemne primere, v katerih lahko pristojni organ dovoli, da se omejitev preseže v skladu z odstavkom 1;
(b)ustrezen rok za ponovno vzpostavitev skladnosti;
(c)ukrepe, ki jih morajo sprejeti pristojni organi, da se zagotovi pravočasna ponovna vzpostavitev skladnosti institucije.
Te smernice se sprejmejo v skladu s členom 16 Uredbe (EU) št. 1093/2010.“;
(1)v členu 397 se v stolpcu 1 razpredelnice 1 besedilo „sprejemljivega kapitala“ nadomesti z besedilom „temeljnega kapitala“;
(2)člen 399 se spremeni:
(a)odstavek 1 se nadomesti z naslednjim:
„1. Institucija pri izračunu izpostavljenosti uporabi tehniko za zmanjševanje kreditnega tveganja, kadar je uporabila to tehniko za izračun kapitalskih zahtev za kreditno tveganje v skladu z naslovom II dela 3 in če izpolnjuje pogoje iz tega člena.
Za namene členov 400 do 403 izraz ‚jamstvo‘ vključuje kreditne izvedene finančne instrumente, priznane v skladu s poglavjem 4 naslova II dela 3, razen kreditnih zapisov.“;
(b)v odstavku 2 se doda naslednji pododstavek:
„Kadar institucija za namene zmanjševanja kreditnega tveganja uporablja standardizirani pristop, se za namene tega odstavka točka (a) člena 194(3) ne uporablja.“;
(c)odstavek 3 se nadomesti z naslednjim:
„3. Tehnike za zmanjševanje kreditnega tveganja, ki so na voljo samo institucijam, ki uporabljajo enega od pristopov IRB, niso ustrezne za zmanjšanje vrednosti izpostavljenosti za namene velikih izpostavljenosti, razen za izpostavljenosti, zavarovane z nepremičninami v skladu s členom 402.“;
(3)člen 400 se spremeni:
(a)prvi pododstavek odstavka 1 se spremeni:
(I)točka (j) se nadomesti z naslednjim:
„(j) trgovalne izpostavljenosti in prispevki v jamstveni sklad kvalificiranih centralnih nasprotnih strank;“;
(II)doda se naslednja točka (l):
„(l) deleži subjektov v postopku reševanja v instrumentih in kvalificiranih kapitalskih instrumentih iz točke (g) člena 45(3) Direktive 2014/59/EU, ki jih izdajo drugi subjekti, ki pripadajo isti skupini v postopku reševanja.“;
(b)v odstavku 2 se črta točka (k);
(c)v odstavku 3 se drugi pododstavek nadomesti z naslednjim:
„Pristojni organi obvestijo EBA, ali nameravajo uporabiti katero od izvzetij iz odstavka 2 v skladu točkama (a) in (b) tega odstavka, in EBA podajo razloge, s katerimi utemeljijo uporabo teh izvzetij.“;
(d)doda se naslednji odstavek 4:
„4. Za isto izpostavljenost ni dovoljeno hkrati uporabiti več kot enega izvzetja iz odstavkov 1 in 2.“;
(4)člen 401 se nadomesti z naslednjim:
„Člen 401
Izračunavanje učinka uporabe tehnik za zmanjševanje kreditnega tveganja
1.Pri izračunavanju vrednosti izpostavljenosti za namene člena 395(1) lahko institucija uporabi ‚polno prilagojeno vrednost izpostavljenosti‘ (E*), izračunano v skladu s poglavjem 4 naslova II dela 3, ob upoštevanju zmanjševanja kreditnega tveganja, prilagoditev za volatilnost in morebitne neusklajenosti zapadlosti iz poglavja 4 naslova II dela 3.
2.Za namene prvega odstavka institucije uporabljajo razvito metodo za izračun učinkov zavarovanja s finančnim premoženjem, in sicer ne glede na metodo, ki se uporabi za izračun kapitalskih zahtev za kreditno tveganje.
3.Pri izračunavanju vrednosti izpostavljenosti za namene člena 395(1) institucije opravljajo redne stresne teste v zvezi s svojimi koncentracijami kreditnih tveganj, vključno v zvezi z unovčljivo vrednostjo vsakega prejetega zavarovanja s premoženjem.
Ti redni stresni testi iz prvega pododstavka obravnavajo tveganja iz naslova možnih sprememb pogojev na trgu, ki bi lahko neugodno vplivale na kapitalsko ustreznost institucije, in tveganja iz naslova unovčenja zavarovanja s premoženjem v stresnih razmerah.
Opravljeni stresni testi so ustrezni in primerni za oceno teh tveganj.
Institucije v svoje strategije za obravnavanje tveganja koncentracije vključujejo naslednje:
(a)politike in postopke za obravnavanje tveganj iz naslova neusklajenosti zapadlosti med izpostavljenostmi in katerim koli kreditnim zavarovanjem za zadevne izpostavljenosti;
(b)politike in postopke v zvezi s tveganjem koncentracije, ki je posledica uporabe tehnik za zmanjševanje kreditnega tveganja ter zlasti iz naslova velikih posrednih kreditnih izpostavljenosti, na primer do enega samega izdajatelja vrednostnih papirjev, prejetih kot zavarovanje s premoženjem.
4.Kadar institucija zmanjša izpostavljenost do stranke s pomočjo ustrezne tehnike za zmanjševanje kreditnega tveganja v skladu s členom 399(1), obravnava del izpostavljenosti, za katerega se je izpostavljenost do stranke zmanjšala, kakor da je nastal do izdajatelja zavarovanja in ne do stranke.“;
(5)v členu 403(1) se prvi pododstavek nadomesti z naslednjim:
„Kadar je izpostavljenost do stranke zavarovana z jamstvom tretje osebe ali s premoženjem, ki ga izda tretja oseba, institucija:“;
(6)besedilo naslova I dela 6 se nadomesti z naslednjim:
„OPREDELITVE POJMOV IN LIKVIDNOSTNE ZAHTEVE“;
(7)člen 411 se nadomesti z naslednjim:
„Člen 411
Opredelitve pojmov
V tem delu se uporabljajo naslednje opredelitve pojmov:
(1) ‚finančna stranka‘ pomeni stranko, vključno s finančnimi strankami, ki pripadajo nefinančnim skupinam družb, ki kot svojo glavno poslovno dejavnost opravlja eno ali več dejavnosti, navedenih v Prilogi I k Direktivi 2013/36/EU, ali je nekaj od naslednjega:
(a)kreditna institucija;
(b)investicijsko podjetje;
(c)subjekt s posebnim namenom pri listinjenju (v nadaljnjem besedilu: SSPE);
(d)kolektivni naložbeni podjem (v nadaljnjem besedilu: KNP);
(e)zaprt investicijski sklad;
(f)zavarovalnica;
(g)pozavarovalnica;
(h)finančni holding ali mešani finančni holding;
(i)finančna institucija;
(2) ‚vloga na drobno‘ pomeni obveznost do fizične osebe ali do malega ali srednjega podjetja (v nadaljnjem besedilu: MSP), kadar bi ta MSP izpolnjeval pogoje za razvrstitev v kategorijo izpostavljenosti na drobno v skladu s standardiziranim pristopom ali pristopom IRB za kreditno tveganje, ali obveznost do podjetja, ki je upravičeno do obravnave iz člena 153(4), in kadar skupne vloge tega MSP ali podjetja na podlagi skupine povezanih strank, kot je opredeljeno v točki (39) člena 4(1), ne presegajo enega milijona EUR.
(3) ‚osebno investicijsko podjetje‘ pomeni podjetje ali sklad, čigar lastnik oziroma upravičenec je fizična oseba ali skupina tesno povezanih fizičnih oseb, ki je bila ustanovljena izključno za upravljanje premoženja lastnikov in ki ne opravlja drugih poslovnih, industrijskih ali strokovnih dejavnosti. Namen osebnega investicijskega podjetja lahko vključuje druge pomožne dejavnosti, kot so ločevanje sredstev lastnikov od sredstev podjetja, olajševanje prenosa sredstev v okviru družine ali preprečevanje ločitve sredstev po smrti družinskega člana, če so te dejavnosti povezane z glavnim namenom, ki je upravljanje premoženja lastnikov;
(4) ‚posrednik pri vlogah‘ pomeni fizično osebo ali podjetje, ki v zameno za plačilo pri kreditnih institucijah polaga vloge tretjih oseb, vključno z vlogami na drobno in vlogami podjetij, razen vlog finančnih institucij;
(5) ‚neobremenjena sredstva‘ pomenijo sredstva, za katera ne veljajo nobene pravne, pogodbene, regulativne ali druge omejitve, ki bi instituciji preprečile unovčenje, prodajo, prenos, odstop ali, na splošno, odtujitev takih sredstev z dokončno prodajo na aktivnih trgih ali s pogodbo o začasni prodaji;
(6) ‚neobvezno presežno zavarovanje s premoženjem‘ pomeni vsak znesek sredstev, ki ga instituciji ni treba pripisati izdaji kritih obveznic zaradi pravnih ali regulativnih zahtev, pogodbenih obveznosti ali zaradi tržne discipline, zlasti če:
(a)zagotovljena sredstva presegajo najnižje pravne, zakonske ali regulativne zahteve po presežnem zavarovanju s premoženjem, ki se uporabljajo za krite obveznice v skladu z nacionalno zakonodajo države članice ali tretje države;
(b)v skladu z metodologijo imenovane ECAI sredstva niso potrebna, da bi krite obveznice obdržale svojo tekočo bonitetno oceno;
(c)sredstva niso potrebna za namene pomembne kreditne izboljšave;
(7) ‚zahteva glede pokritosti sredstev‘ pomeni razmerje sredstev glede na obveznosti, kot je določeno za namene izboljšanja kreditne kakovosti v zvezi s kritimi obveznicami v skladu z nacionalno zakonodajo države članice ali tretje države;
(8) ‚krediti za povečanje trgovalnega portfelja‘ pomenijo zavarovane kredite, odobrene strankam z namenom prevzema trgovalne pozicije s finančnim vzvodom;
(9) ‚pogodbe o izvedenih finančnih instrumentih‘ pomenijo pogodbe o izvedenih finančnih instrumentih, naštete v Prilogi II, in kreditni izvedeni finančni instrumenti;
(10) ‚stresne razmere‘ pomenijo nenadno ali veliko poslabšanje kapitalske ustreznosti ali likvidnostnega položaja institucije zaradi spremembe razmer na trgu ali idiosinkratičnih dejavnikov, ki povzročijo veliko tveganje, da institucija ne bo mogla izpolniti svojih obveznosti, ko zapadejo v naslednjih 30 koledarskih dneh;
(11) ‚sredstva stopnje 1‘ pomenijo sredstva z izjemno visoko likvidnostjo in kreditno kakovostjo iz drugega pododstavka člena 416(1);
(12)
‚sredstva stopnje 2‘ pomenijo sredstva z visoko likvidnostjo in kreditno kakovostjo iz drugega pododstavka člena 416(1) te uredbe. Sredstva stopnje 2 so dodatno razdeljena na sredstva stopnje 2A in sredstva stopnje 2B v skladu z naslovom II poglavja 2 Delegirane uredbe Komisije (EU) 2015/61;
(13) ‚likvidnostni blažilnik‘ pomeni znesek sredstev stopnje 1 in stopnje 2, ki jih ima institucija v skladu z naslovom II Delegirane uredbe Komisije (EU) 2015/61;
(14) ‚neto likvidnostni odlivi‘ pomenijo znesek, ki se izračuna tako, da se od likvidnostnih odlivov institucije odštejejo njeni likvidnostni prilivi;
(15)
‚valuta poročanja‘ pomeni valuto, v kateri se likvidnostne postavke iz naslovov II, III in IV tega dela poročajo pristojnim organom v skladu s členom 415(1).“;
(8)člen 412 se spremeni:
(a)odstavek 2 se nadomesti z naslednjim:
„2. Institucije likvidnostnih odlivov, likvidnostnih prilivov in likvidnih sredstev ne štejejo dvakrat.“;
(b)odstavek 4 se nadomesti z naslednjim:
„4. Določbe iz naslova II se uporabljajo izključno za namene določitve obveznosti poročanja iz člena 415 za investicijska podjetja, ki niso sistemska investicijska podjetja.“;
(c)vstavi se naslednji nov odstavek 4a:
„4a. Delegirani akt iz člena 460 se uporablja za kreditne institucije in sistemska investicijska podjetja.“;
(9)člen 413 se nadomesti z naslednjim:
„Člen 413
Zahteva glede stabilnega financiranja
1.Institucije zagotovijo, da so dolgoročne obveznosti ustrezno izpolnjene z raznolikimi instrumenti za stabilno financiranje tako v običajnih kot v stresnih pogojih.
2.Določbe iz naslova III se uporabljajo izključno za namene določitve obveznosti poročanja iz člena 415 za investicijska podjetja, ki niso sistemska investicijska podjetja, in za vse institucije, dokler se v Uniji ne določijo in uvedejo obveznosti poročanja iz člena 415 za količnik neto stabilnega financiranja iz naslova IV.
3.Določbe iz naslova IV se uporabljajo za namen določitve zahteve glede stabilnega financiranja iz odstavka 1 in obveznosti poročanja iz člena 415 za kreditne institucije in sistemska investicijska podjetja.
4.Države članice lahko ohranijo ali uvedejo nacionalne določbe na področju zahtev po stabilnem financiranju, preden se začnejo uporabljati zavezujoči minimalni standardi za zahteve po neto stabilnem financiranju iz odstavka 1.“;
(10)člen 414 se nadomesti z naslednjim:
„Člen 414
Izpolnjevanje likvidnostnih zahtev
Institucija, ki ne izpolnjuje zahtev iz člena 412 ali člena 413(1), tudi v času stresnih razmer, ali pričakuje, da jih ne bo izpolnila, o tem takoj uradno obvesti pristojne organe in jim nemudoma predloži načrt za hitro ponovno vzpostavitev skladnosti z zahtevami iz člena 412 oziroma člena 413(1), kakor je ustrezno. Dokler se skladnost ponovno ne vzpostavi, institucija dnevno poroča o postavkah iz naslova II, III ali IV, kakor je ustrezno, in sicer ob koncu vsakega dne, razen če pristojni organ ne odobri manjše pogostosti poročanja in daljšega odloga za poročanje. Pristojni organi odobrijo manjšo pogostost poročanja ali daljši odlog za poročanje samo na podlagi individualnega položaja institucije in ob upoštevanju obsega in zapletenosti dejavnosti institucije. Pristojni organi spremljajo izvajanje načrta za ponovno vzpostavitev skladnosti in po potrebi zahtevajo, da se skladnost vzpostavi hitreje, kot je bilo sprva predvideno.“;
(11)v členu 415 se odstavki 1, 2 in 3 nadomestijo z naslednjim:
„1. Kreditne institucije in sistemska investicijska podjetja pristojnim organom poročajo o postavkah iz naslova IV v enotni valuti, ki je valuta države članice, v kateri je njihov sedež, ne glede na dejansko denominacijo teh postavk. Dokler se za količnik neto stabilnega financiranja iz naslova IV se v Uniji ne določijo in uvedejo obveznosti poročanja in oblika poročanja, kreditne institucije in sistemska investicijska podjetja pristojnim organom poročajo o postavkah iz naslova III v enotni valuti, ki je valuta države članice, v kateri je njihov sedež, ne glede na dejansko denominacijo teh postavk.
Investicijska podjetja, ki niso sistemska investicijska podjetja, pristojnim organom poročajo o postavkah iz naslovov II in III ter iz Priloge III in o njihovih sestavnih delih, vključno s sestavo njihovih likvidnih sredstev v skladu s členom 416, v enotni valuti, ki je valuta države članice, v kateri je njihov sedež, ne glede na dejansko denominacijo teh postavk.
Frekvenca poročanja je najmanj mesečna za postavke iz naslova II in Priloge III ter najmanj četrtletna za postavke iz naslovov III in IV.
2. Institucija pristojnim organom matične države članice ločeno poroča o postavkah iz naslovov II, III, IV in iz Priloge III, kakor je primerno, v valuti poročanja, denominiranih v valutah, ki se določijo v skladu z naslednjim:
(a)kadar so celotne obveznosti institucije denominirane v valuti, ki se razlikuje od valute poročanja, in so enake ali presegajo 5 % celotnih obveznosti institucije ali enotne likvidnostne podskupine, razen postavk regulativnega kapitala in zunajbilančnih postavk;
(b)kadar ima institucija pomembno podružnico iz člena 51 Direktive 2013/36/EU v državi članici gostiteljici, ki uporablja valuto, ki ni valuta poročanja;
(c)v valuti poročanja, kadar je skupni znesek obveznosti v valutah, ki se razlikujejo od valute poročanja, enak ali presega 5 % celotnih obveznosti institucije ali enotne likvidnostne podskupine, razen postavk regulativnega kapitala in zunajbilančnih postavk.
3. EBA pripravi osnutke izvedbenih tehničnih standardov, v katerih določi naslednje:
(a)enotne obrazce za poročanje in rešitve na področju informacijske tehnologije z ustreznimi navodili za pogostost, referenčne datume in datume predložitve. Načini in pogostost poročanja so sorazmerni z naravo, obsegom in zapletenostjo različnih dejavnosti institucij ter vključujejo poročanje, ki se zahteva v skladu z odstavkoma 1 in 2;
(b)dodatne metrike za spremljanje likvidnosti, ki so potrebne, da se pristojnim organom omogoči pridobitev celostnega pregleda nad profilom likvidnostnega tveganja, in so v sorazmerju z naravo, obsegom in zapletenostjo dejavnosti institucije;
EBA te osnutke izvedbenih tehničnih standardov za elemente iz točke (a) predloži Komisiji do [eno leto od datuma začetka veljavnosti uredbe o spremembi], za elemente iz točke (b) pa do 1. januarja 2014.
Pristojni organi lahko do popolne uvedbe zavezujočih likvidnostnih zahtev še naprej zbirajo informacije prek orodij za spremljanje za namene uskladitve spremljanja z veljavnimi nacionalnimi standardi glede likvidnosti.
Na Komisijo se prenese pooblastilo za sprejetje izvedbenih tehničnih standardov iz prvega pododstavka v skladu s členom 15 Uredbe (EU) št. 1093/2010.“;
(12)člen 416 se spremeni:
(a) odstavek 3 se nadomesti z naslednjim:
„3. V skladu z odstavkom 1 institucije o sredstvih poročajo kot o likvidnih sredstvih, če izpolnjujejo naslednje pogoje:
(a) so neobremenjena ali so na voljo v skupini zavarovanj s premoženjem za pridobitev dodatnega financiranja na podlagi kreditnih linij, ki jih ima na voljo institucija, za katere so obveznosti prevzete, ne pa tudi financirane;
(b) ne izda jih sama institucija ali njej nadrejene ali podrejene institucije ali druga podrejena družba njej nadrejenih institucij ali nadrejenega finančnega holdinga;
(c) o njihovi ceni se običajno dogovorijo tržni udeleženci in jo je mogoče zlahka spremljati na trgu, ali pa se njihova cena lahko določi s pomočjo formule, ki jo je enostavno izračunati na podlagi javno dostopnih vhodnih podatkov in ni odvisna od močnih predpostavk, kot je navadno primer pri strukturiranih ali eksotičnih produktih;
(d) kotirajo na priznani borzi ali se z njimi trguje na podlagi dokončne prodaje na aktivnih trgih ali s preprostim sporazumom o začasni prodaji/odkupu na trgih začasne prodaje/začasnega odkupa. Ta merila se ocenjujejo za vsak trg posebej.
Pogoji iz točk (c) in (d) prvega pododstavka se ne uporabljajo za sredstva, navedena v točki (e) odstavka 1.“;
(b)odstavka 5 in 6 se nadomestita z naslednjim:
„5. Delnice ali enote KNP se lahko obravnavajo kot likvidna sredstva do absolutnega zneska 500 milijonov EUR v portfelju likvidnih sredstev posamezne institucije, če so zahteve iz člena 132(3) izpolnjene in KNP, z izjemo izvedenih finančnih instrumentov za zmanjševanje obrestnega, kreditnega ali valutnega tveganja, vlaga izključno v likvidna sredstva iz odstavka 1 tega člena.
Če KNP za varovanje tveganj dovoljenih naložb uporablja ali bi lahko uporabljal izvedene finančne instrumente, to ne izključuje primernosti tega KNP. Kadar tretje strani iz točk (a) in (b) člena 418(4) vrednosti delnic ali enot KNP ne vrednotijo redno z uporabo tekočih tržnih cen, pristojni organ pa ni prepričan, da ima institucija razvite zanesljive metode in procese za tovrstno vrednotenje, kot je določeno v prvem stavku člena 418(4), se delnice ali enote v navedenem KNP ne obravnavajo kot likvidna sredstva.
(c)6. Kadar likvidno sredstvo v naboru likvidnih sredstev ni več ustrezno, ga lahko institucija kljub temu še naprej šteje za likvidno sredstvo za dodatno obdobje 30 koledarskih dni. Kadar likvidno sredstvo v KNP ni več ustrezno za obravnavo iz odstavka 5, se delnice ali enote v KNP lahko kljub temu štejejo za likvidno sredstvo za dodatno obdobje 30 dni, če ta sredstva ne presegajo 10 % vseh sredstev KNP.“;
(d)odstavek 7 se črta;
(13)člen 419 se spremeni:
(a)odstavek 2 se nadomesti z naslednjim:
„2. Kadar utemeljene potrebe po likvidnih sredstvih glede na zahtevo iz člena 412 presegajo razpoložljivost zadevnih likvidnih sredstev v določeni valuti, se uporabi eno ali več od naslednjih odstopanj:
(a) z odstopanjem od točke (f) člena 417 je lahko denominacija likvidnih sredstev neskladna z razporeditvijo glede na valuto likvidnostnih odlivov po odbitku prilivov;
(b) za valute države članice ali tretjih držav se lahko zahtevana likvidna sredstva nadomestijo s kreditnimi linijami iz centralne banke zadevne države članice ali tretje države, ki so pogodbeno nepreklicno odobrene za naslednjih 30 dni in dane po pošteni ceni ne glede na trenutno črpan znesek, če pristojni organi zadevne države članice ali tretje države storijo isto ter ima zadevna država članica ali tretja država vzpostavljene primerljive zahteve glede poročanja.
(c) kadar primanjkuje sredstev stopnje 1, ima institucija lahko dodatna sredstva stopnje 2A in se lahko spremenijo morebitne omejitve višine teh sredstev, ki veljajo v skladu s členom 17 Delegirane uredbe Komisije (EU) 2015/61.“;
(b)odstavek 5 se nadomesti z naslednjim:
„5. EBA pripravi osnutke regulativnih tehničnih standardov, v katerih določi odstopanja iz odstavka 2, vključno s pogoji njihove uporabe.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [šest mesecev od datuma začetka veljavnosti uredbe o spremembi].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.“;
(14)člen 422 se spremeni:
(a)odstavek 4 se nadomesti z naslednjim:
„4. Storitve kliringa, skrbništva, upravljanja z denarjem ali druge primerljive storitve, navedene v točkah (a) in (d) odstavka 3, se upoštevajo samo v obsegu, v katerem se te izvajajo v okviru vzpostavljenega odnosa, od katerega je vlagatelj močno odvisen. Te storitve niso le storitve korespondenčnega bančništva ali storitve posredovanja in institucije imajo dokaze, da stranka ne more dvigniti zneskov, ki jih po zakonu dolguje, v obdobju 30 dni, ne da bi ogrozila svoje operativno delovanje.
Dokler ni določena enotna opredelitev vzpostavljenega operativnega odnosa iz točke (c) prvega odstavka 3, institucije same določijo merila, na podlagi katerih lahko ugotovijo, da gre za vzpostavljen operativni odnos, kadar imajo dokaze, da stranka ne more dvigniti zneskov, ki jih po zakonu dolguje, v obdobju 30 dni, ne da bi ogrozila svoje operativno delovanje, in o teh merilih obvestijo pristojne organe. Pristojni organi lahko v odsotnosti enotne opredelitve zagotovijo splošne smernice, ki jih institucije upoštevajo pri opredelitvi vlog, ki jih vlagatelj vzdržuje v okviru vzpostavljenega operativnega odnosa.“;
(b)odstavek 8 se nadomesti z naslednjim:
„8. Pristojni organi lahko za obveznosti iz odstavka 7 za vsak posamezen primer posebej dovolijo uporabo nižjega odstotka odliva, kadar so izpolnjeni vsi naslednji pogoji:
(a)nasprotna stranka je:
(I)institucija, ki je nadrejena ali podrejena instituciji, ali druga podrejena družba iste nadrejene institucije;
(II)z zadevno institucijo povezana v smislu člena 12(1) Direktive 83/349/EGS;
(III)institucija, ki spada v isto institucionalno shemo za zaščito vlog, ki izpolnjuje zahteve iz člena 113(7);
(IV)osrednja institucija ali član mreže v skladu s členom 400(2)(d);
(b)obstajajo razlogi, zaradi katerih se v prihodnjih 30 dneh pričakuje manjši odliv, tudi v primeru kombinacije idiosinkratičnega in tržnega stresnega scenarija;
(c)nasprotna stranka z odstopanjem od člena 425 uporablja ustrezni simetrični ali bolj konservativni priliv;
(d)institucija in nasprotna stranka imata sedež v isti državi članici.“;
(15)v členu 423 se odstavka 2 in 3 nadomestita z naslednjim:
„2. Institucija pristojne organe obvesti o vseh sklenjenih pogodbah, katerih pogodbeni pogoji v 30 dneh po pomembnem poslabšanju kreditne kakovosti institucije povzročijo likvidnostne odlive ali dodatne potrebe po zavarovanju s premoženjem. Kadar pristojni organi menijo, da so te pogodbe pomembne v povezavi s potencialnimi likvidnostnimi odlivi institucije, od institucije zahtevajo, da za te pogodbe doda dodatni odliv, ki ustreza dodatnim potrebam po zavarovanju s premoženjem, ki izhajajo iz pomembnega poslabšanja kreditne kakovosti institucije, kot je poslabšanje njene zunanje bonitetne ocene institucije za tri stopnje. Institucija redno pregleduje obseg tega pomembnega poslabšanja glede na zadevne določbe iz sklenjenih pogodb in rezultate tega pregleda sporoča pristojnim organom.
3. Institucija doda dodatni odliv, ki ustreza potrebam po zavarovanju s premoženjem, ki bi nastale zaradi vpliva slabih razmer na trgu na njene posle z izvedenimi finančnimi instrumenti, če je ta vpliv pomemben.
EBA pripravi osnutke regulativnih tehničnih standardov, v katerih določi pogoje, pod katerimi se lahko uporabi pojem pomembnosti, in metode za merjenje tega dodatnega odliva.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [šest mesecev od datuma začetka veljavnosti uredbe o spremembi].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz drugega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.“;
(16)v členu 424 se odstavek 4 nadomesti z naslednjim:
„4. Odobreni znesek okvirnega likvidnostnega kredita, dodeljenega subjektu s posebnim namenom pri listinjenju (v nadaljnjem besedilu: SSPE), da bi lahko ta SSPE od strank, ki niso finančne stranke, pridobil sredstva, ki niso vrednostni papirji, se pomnoži z 10 %, kolikor odobreni znesek presega vrednost sredstev, ki se trenutno pridobivajo od strank, in je najvišji znesek dviga pogodbeno omejen na vrednost trenutno pridobljenih sredstev.“;
(17)v členu 425(2) se točka (c) nadomesti z naslednjim:
„(c) krediti z nedoločenim pogodbenim končnim datumom se upoštevajo z 20-odstotnim prilivom, če pogodba instituciji omogoča, da odstopi od pogodbe in zahteva plačilo v 30 dneh;“;
(18)v delu 6 se za členom 428 vstavi naslednji novi naslov IV:
„NASLOV IV
KOLIČNIK NETO STABILNEGA FINANCIRANJA
POGLAVJE 1
Količnik neto stabilnega financiranja
Člen 428a
Uporaba na konsolidirani podlagi
Kadar se količnik neto stabilnega financiranja iz tega naslova uporablja na konsolidirani podlagi v skladu s členom 11(4), se uporabljajo naslednje določbe:
(a)za faktorje potrebnega stabilnega financiranja v podrejeni družbi s sedežem v tretji državi, za katere v skladu z nacionalno zakonodajo zadevne tretje države, ki določa zahtevo glede neto stabilnega financiranja, veljajo višji odstotki, kot so navedeni v poglavju 4 tega naslova, se uporablja konsolidacija v skladu z višjimi stopnjami, določenimi v nacionalni zakonodaji zadevne tretje države;
(b)za faktorje razpoložljivega stabilnega financiranja v podrejeni družbi s sedežem v tretji državi, za katere v skladu z nacionalno zakonodajo zadevne tretje države, ki določa zahtevo glede neto stabilnega financiranja, veljajo nižji odstotki, kot so navedeni v poglavju 3 tega naslova, se uporablja konsolidacija v skladu z nižjimi stopnjami, določenimi v nacionalni zakonodaji zadevne tretje države;
(c)sredstva v tretji državi, ki izpolnjujejo zahteve iz naslova II Delegirane uredbe Komisije (EU) 2015/61 in ki jih ima podrejena družba s sedežem v tretji državi, se ne pripoznajo kot likvidna sredstva za namene konsolidacije, če ne štejejo za likvidna sredstva v skladu z nacionalno zakonodajo zadevne tretje države, ki določa zahtevo glede likvidnostnega kritja;
(d)za investicijska podjetja, ki niso sistemska investicijska podjetja znotraj skupine, se uporabljata člen 428b na konsolidirani podlagi in člen 413 za posamične in konsolidirane namene. Razen kot je določeno v tej točki, za investicijska podjetja, ki niso sistemska investicijska podjetja, še naprej velja podrobna zahteva glede neto stabilnega financiranja za investicijska podjetja, kot je določena v nacionalni zakonodaji držav članic.
Člen 428b
Količnik neto stabilnega financiranja
1.Podrobna zahteva glede neto stabilnega financiranja, določena v členu 413(1), je enaka razmerju med razpoložljivim stabilnim financiranjem institucije iz poglavja 3 tega naslova in potrebnim stabilnim financiranjem institucije iz poglavja 4 tega naslova v obdobju enega leta ter je izražena kot odstotek. Institucije svoj količnik neto stabilnega financiranja izračunajo v skladu z naslednjo formulo:

2.Institucije ohranjajo količnik neto stabilnega financiranja v višini vsaj 100 %.
3.Kadar se količnik neto stabilnega financiranja institucije zmanjša oziroma se lahko razumno pričakuje, da se bo zmanjšal pod 100 %, se uporabi zahteva iz člena 414. Institucija si prizadeva za ponovno vzpostavitev količnika neto stabilnega financiranja na raven iz odstavka 2. Pristojni organi ocenijo razloge za neskladnost z ravnjo iz odstavka 2, preden po potrebi sprejmejo morebitne nadzorniške ukrepe.
4.Institucije izračunajo in spremljajo količnik neto stabilnega financiranja v valuti poročanja za vse svoje posle, ne glede na njihovo dejansko denominacijo, in ločeno za svoje posle, denominirane v vsaki od valut, za katere velja ločeno poročanje v skladu s členom 415(2).
5.Institucije zagotovijo, da je valutna denominacija njihovih obveznosti skladna z razporeditvijo njihovih sredstev po valutah. Kadar je primerno, lahko pristojni organi lahko od institucij zahtevajo, da omejijo valutno neusklajenost z določitvijo omejitev za delež potrebnega stabilnega financiranja v določeni valuti, ki se lahko pokrije z razpoložljivim stabilnim financiranjem, ki ni denominirano v tej valuti. Taka omejitev se lahko uporablja samo za valuto, za katero velja ločeno poročanje v skladu s členom 415(2).
Pri določanju stopnje morebitne omejitve glede valutne neusklajenosti, ki se lahko uporablja v skladu s tem členom, pristojni organi upoštevajo vsaj:
(a)ali ima institucija zmožnost, da prenese razpoložljivo stabilno financiranje iz ene valute v drugo ter med jurisdikcijami in pravnimi osebami znotraj svoje skupine in izvede valutne zamenjave in zbere finančna sredstva na trgih tujih valut v enoletnem obdobju količnika neto stabilnega financiranja;
(b)učinek negativnih gibanj menjalnega tečaja na obstoječe pozicije z valutno neusklajenostjo in na učinkovitost vseh vzpostavljenih varovanj pred tveganjem v tuji valuti.
Vse omejitve valutne neusklajenosti, naložene v skladu s tem členom, so posebna zahteva glede likvidnosti iz člena 105 Direktive 2013/36/EU.
POGLAVJE 2
Splošna pravila za izračun količnika neto stabilnega financiranja
Člen 428c
Izračun količnika neto stabilnega financiranja
1.Če v tem naslovu ni določeno drugače, institucije sredstva, obveznosti in zunajbilančne postavke upoštevajo na bruto osnovi.
2.Za namene izračuna svojega količnika neto stabilnega financiranja institucije uporabijo ustrezne faktorje stabilnega financiranja, določene v poglavjih 3 in 4 tega naslova, za knjigovodsko vrednost svojih sredstev, obveznosti in zunajbilančnih postavk, razen če v tem naslovu ni določeno drugače.
3.Institucije obsega potrebnega stabilnega financiranja in razpoložljivega stabilnega financiranja ne štejejo dvakrat.
Člen 428d
Pogodbe o izvedenih finančnih instrumentih
1.Institucije uporabljajo določbe iz tega člena za izračun zneska potrebnega stabilnega financiranja za pogodbe o izvedenih finančnih instrumentih iz poglavja 4 tega naslova.
2.Z odstopanjem od člena 428c(1) institucije upoštevajo knjigovodsko vrednost pozicij v izvedenih finančnih instrumentih na neto osnovi, kadar so te pozicije vključene v isti niz pobotov, ki izpolnjuje zahteve iz členov 295, 296 in 297. V nasprotnem primeru institucije upoštevajo knjigovodsko vrednost pozicij v izvedenih finančnih instrumentih na bruto osnovi in te pozicije v izvedenih finančnih instrumentih za namene poglavja 4 tega naslova obravnavajo kot lastni niz pobotov.
3.Za namene tega naslova ‚tržna vrednost niza pobotov‘ pomeni vsoto tržnih vrednosti vseh poslov, vključenih v niz pobotov.
4.Vse pogodbe o izvedenih finančnih instrumentih iz točk (a) do (e) odstavka 2 Priloge II, ki vključujejo popolno izmenjavo zneskov glavnice na isti dan, se izračunajo na neto osnovi za vse valute, vključno za namene poročanja v valuti, za katero velja ločeno poročanje v skladu s členom 415(2), tudi če navedeni posli niso vključeni v isti niz pobotov, ki izpolnjuje zahteve iz členov 295, 296 in 297.
5.Denarna sredstva, prejeta kot zavarovanje s premoženjem za zmanjšanje izpostavljenosti pozicije v izvedenih finančnih instrumentih, se obravnavajo kot taka in se ne obravnavajo kot vloge, za katere se uporablja poglavje 3 tega naslova.
6.Pristojni organi se lahko ob odobritvi zadevne centralne banke odločijo opustiti učinek pogodb o izvedenih finančnih instrumentih na izračun količnika neto stabilnega financiranja, tudi prek določitve faktorja potrebnega stabilnega financiranja ter rezervacij in izgub, če so izpolnjeni vsi naslednji pogoji:
(a)preostala zapadlost teh pogodb je manj kot šest mesecev;
(b)nasprotna stranka je Evropska centralna banka ali centralna banka države članice;
(c)pogodbe o izvedenih finančnih instrumentih so namenjene monetarni politiki ECB ali centralne banke države članice.
Kadar je odvisna družba, ki ima sedež v tretji državi, upravičena do opustitve iz prvega pododstavka v skladu z nacionalno zakonodajo zadevne tretje države, ki določa zahtevo glede neto stabilnega financiranja, se opustitev, kot je določena v nacionalni zakonodaji tretje države, upošteva za namene konsolidacije. Podrejena družba v tretji državi sicer nima koristi od te opustitve.
Člen 428e
Pobot zavarovanih kreditnih poslov in poslov z instrumenti kapitalskega trga
Z odstopanjem od člena 428c(1) se sredstva in obveznosti, ki izhajajo iz zavarovanih kreditnih poslov in poslov z instrumenti kapitalskega trga, kot so opredeljeni v členu 192(2) in (3), z eno samo nasprotno stranko izračunajo na neto osnovi, če ta sredstva in obveznosti izpolnjujejo pogoje za pobot iz člena 429b(4).
Člen 428f
Soodvisna sredstva in obveznosti
1.Na podlagi predhodne odobritve pristojnih organov lahko institucija šteje, da sta sredstvo in obveznost soodvisna, če so izpolnjeni vsi naslednji pogoji:
(a)institucija deluje izključno kot pretočna enota za usmerjanje financiranja od obveznosti do ustreznega soodvisnega sredstva;
(b)posamezna soodvisna sredstva in obveznosti so jasno razpoznavni in imajo isti znesek glavnice;
(c)sredstvo in soodvisna obveznost imata znatno podobno zapadlost, tako da je časovni zamik med zapadlostjo sredstva in zapadlostjo obveznosti največ 20 dni;
(d)soodvisna obveznost se zahteva v skladu s pravno, regulativno ali pogodbeno obveznostjo in se ne uporablja za financiranje drugih sredstev;
(e) tokovi plačil glavnice iz sredstva se ne uporabijo v druge namene kot za poplačilo soodvisne obveznosti;
(f)nasprotni stranki za posamezen par soodvisnega sredstva in obveznosti nista enaki.
2.Za sredstva in obveznosti, ki so neposredno povezani z naslednjimi proizvodi ali storitvami, se šteje, da izpolnjujejo pogoje iz odstavka 1 in se štejejo za soodvisne:
(a)centralizirani regulirani prihranki, kadar so institucije pravno zavezane k prenosu reguliranih varčevalnih vlog v centralizirani sklad, ki ga je ustanovila in ga nadzira enota centralne ravni države članice in ki zagotavlja kredite za spodbujanje ciljev v javnem interesu, pod pogojem, da se prenos vlog v centralizirani sklad opravi vsaj enkrat mesečno;
(b)promocijski krediti ter okvirni krediti in okvirni likvidnostni krediti, ki izpolnjujejo merila iz člena 31(9) Delegirane uredbe Komisije (EU) 2015/61 za institucije, ki delujejo zgolj kot posredniki, ki ne podpirajo nikakršnega tveganja pri financiranju;
(c)krite obveznice iz člena 52(4) Direktive 2009/65/ES;
(d) krite obveznice, ki izpolnjujejo zahteve glede upravičenosti do obravnave iz člena 129(4) ali (5), kakor je primerno, kadar so osnovni krediti popolnoma usklajeni z izdanimi kritimi obveznicami ali kadar obstajajo nediskrecijski sprožilci podaljšanja zapadlosti kritih obveznic za eno leto ali več do konca trajanja osnovnega kredita v primeru neuspešnega refinanciranja na datum zapadlosti krite obveznice;
(e)dejavnosti kliringa izvedenih finančnih instrumentov za stranke pod pogojem, da institucija svojim strankam ne zagotavlja izvajanja dejavnosti CNS in posledično tudi ne prevzema nobenega tveganja financiranja.
Člen 428g
Vloge v institucionalnih shemah za zaščito vlog in zadružnih mrežah
Kadar je kreditna institucija udeležena v institucionalni shemi za zaščito vlog v skladu s členom 113(7), v mreži, upravičeni do opustitve iz člena 10 ali v zadružni mreži v državi članici, za vpogledne vloge, ki jih ima institucija pri centralni instituciji in se v skladu s členom 16 Delegirane uredbe Komisije (EU) 2015/61 štejejo za likvidna sredstva institucije vlagateljice, veljajo naslednje zahteve:
(a)za institucijo vlagateljico se uporabi ustrezni faktor potrebnega stabilnega financiranja v skladu z oddelkom 2 poglavja 4 tega naslova, odvisno od obravnave teh vpoglednih vlog kot sredstev stopnje 1, stopnje 2A ali stopnje 2B v skladu s členom 16 Delegirane uredbe Komisije (EU) 2015/61 in od ustreznih odbitkov, uporabljenih za te vpogledne vloge za izračun količnika likvidnostnega kritja;
(b)simetričen faktor razpoložljivega stabilnega financiranja za centralno institucijo, ki prejme vlogo.
Člen 428h
Prednostna obravnava znotraj skupine ali institucionalne sheme za zaščito vlog
1.Z odstopanjem od člena 428g ter od poglavij 3 in 4 tega naslova lahko pristojni organi posameznim institucijam dovolijo uporabo višjega faktorja razpoložljivega stabilnega financiranja ali nižjega faktorja potrebnega stabilnega financiranja za sredstva, obveznosti in odobrene kreditne obveznosti ali odobrene okvirne likvidnostne kredite, če so izpolnjeni vsi naslednji pogoji:
(a)nasprotna stranka je eno od naslednjega:
(I)nadrejena oseba ali podrejena družba te institucije;
(II)druga podrejena družba iste nadrejene osebe;
(III)z zadevno institucijo povezana v smislu člena 12(1) Direktive 83/349/EGS;
(IV)članica iste institucionalne sheme za zaščito vlog iz člena 113(7) te uredbe kot institucija;
(V)centralna institucija ali povezani subjekt mreže ali zadružne skupine iz člena 10 te uredbe;
(b)obstajajo razlogi, zaradi katerih se lahko pričakuje, da prejeta obveznost ali odobrene kreditne obveznosti ali odobreni okvirni likvidnostni kredit predstavljajo stabilnejši vir financiranja ali da je za sredstvo ali odobrene kreditne obveznosti ali odobreni okvirni likvidnostni kredit potrebnega manj stabilnega financiranja v enoletnem obdobju količnika neto stabilnega financiranja kot za enako obveznost, sredstvo ali odobrene kreditne obveznosti ali odobreni okvirni likvidnostni kredit z drugimi nasprotnimi strankami;
(c)nasprotna stranka uporablja višji faktor potrebnega stabilnega financiranja, ki je simetričen z višjim faktorjem razpoložljivega stabilnega financiranja, ali nižji faktor razpoložljivega stabilnega financiranja, ki je simetričen z nižjim faktorjem potrebnega stabilnega financiranja;
(d)institucija in nasprotna stranka imata sedež v isti državi članici.
2.Kadar imata institucija in nasprotna stranka sedež v različnih državah članicah, lahko pristojni organi opustijo pogoj iz točke (d) odstavka 1, če so poleg meril iz odstavka 1 izpolnjena naslednja merila:
(a)obstajajo pravno zavezujoči dogovori in zaveze med subjekti v skupini v zvezi z obveznostjo, sredstvom ali odobrenimi kreditnimi obveznostmi ali odobrenim okvirnim likvidnostnim kreditom;
(b)ponudnik financiranja ima nizek profil tveganja financiranja;
(c)profil tveganja financiranja prejemnika financiranja je bil ustrezno upoštevan pri upravljanju likvidnostnega tveganja ponudnika financiranja.
Pristojni organi se medsebojno posvetujejo v skladu s točko (b) člena 20(1), da ugotovijo, ali so dodatna merila iz tega odstavka izpolnjena.
POGLAVJE 3
Razpoložljivo stabilno financiranje
ODDELEK 1
Splošne določbe
Člen 428i
Izračun zneska razpoložljivega stabilnega financiranja
Če v tem poglavju ni določeno drugače, se znesek razpoložljivega stabilnega financiranja izračuna z množenjem knjigovodske vrednosti različnih kategorij ali vrst obveznosti in regulativnega kapitala z ustreznimi faktorji razpoložljivega stabilnega financiranja, ki se uporabljajo v skladu z oddelkom 2. Skupni znesek razpoložljivega stabilnega financiranja je vsota tehtanih zneskov obveznosti in regulativnega kapitala.
Člen 428j
Preostala zapadlost obveznosti ali regulativnega kapitala
1.Če v tem poglavju ni določeno drugače, institucije za določitev ustreznih faktorjev razpoložljivega stabilnega financiranja, ki se uporabljajo v skladu z oddelkom 2 tega poglavja, upoštevajo preostalo pogodbeno zapadlost svojih obveznosti in regulativnega kapitala.
2.Institucije upoštevajo obstoječe možnosti za določitev preostale zapadlosti obveznosti ali regulativnega kapitala. To storijo ob predpostavki, da bodo investitorji nakupno opcijo izkoristili na najzgodnejši možni datum. Pri opcijah, ki se lahko izkoristijo po lastni presoji institucije, institucija in pristojni organi upoštevajo dejavnike ugleda, ki bi lahko omejili možnost institucije, da ne izkoristi opcije, zlasti ob upoštevanju tržnih pričakovanj, da bi morale institucije nekatere obveznosti uveljaviti pred njihovo zapadlostjo.
3.Za določitev faktorjev razpoložljivega stabilnega financiranja, ki se uporabljajo v skladu z oddelkom 2 tega poglavja, institucije obravnavajo kateri koli del obveznosti s preostalo zapadlostjo eno leto ali več, ki zapade v manj kot šestih mesecih oziroma v obdobju od šestih mesecev do enega leta, kot da imajo preostalo zapadlost manj kot šest mesecev oziroma od šestih mesecev do enega leta.
Oddelek 2
Faktorji razpoložljivega stabilnega financiranja
Člen 428k
Faktor razpoložljivega stabilnega financiranja v višini 0 %
1.Če v členih 428l do 428o ni določeno drugače, se za vse obveznosti brez navedene zapadlosti, vključno s kratkimi pozicijami in pozicijami z neopredeljeno zapadlostjo, uporablja faktor razpoložljivega stabilnega financiranja v višini 0 %, razen za:
(a)odložene obveznosti za davek, ki se obravnavajo v skladu s prvim možnim datumom, na katerega bi se te obveznosti lahko realizirale;
(b)manjšinske deleže, ki se obravnavajo v skladu z obdobjem veljavnosti instrumenta.
Za odložene obveznosti za davek in manjšinski deleže se uporablja eden od naslednjih faktorjev:
(I)0 %, če dejanska preostala zapadlost odložene obveznosti za davek ali manjšinskega deleža znaša manj kot šest mesecev;
(II)50 %, če dejanska preostala zapadlost odložene obveznosti za davek ali manjšinskega deleža znaša najmanj šest mesecev, vendar manj kot eno leto;
(III)100 %, če dejanska preostala zapadlost odložene obveznosti za davek ali manjšinskega deleža znaša eno leto ali več.
2.Za naslednje obveznosti se uporablja faktor razpoložljivega stabilnega financiranja v višini 0 %:
(a)obveznosti iz nakupa finančnih instrumentov, tujih valut in blaga, ki zapadejo na dan sklenitve posla in za katere se pričakuje, da bodo poravnane v standardnem obdobju poravnave ali v obdobju, ki je običajno za zadevno izmenjavo ali vrsto poslov, ali ki še niso poravnane, vendar se še vedno pričakuje, da bodo;
(b)obveznosti, ki so opredeljene kot soodvisne s sredstvi v skladu s členom 428f;
(c)obveznosti s preostalo zapadlostjo manj kot šest mesecev, ki jih zagotovijo:
(I)Evropska centralna banka ali centralna banka države članice;
(II)centralna banka tretje države;
(III)finančne stranke;
(d)vse druge obveznosti in kapitalske postavke ali instrumenti, ki niso navedeni v členih 428l do 428o.
3.Institucije uporabijo faktor razpoložljivega stabilnega financiranja v višini 0 % za absolutno vrednost razlike, če je ta negativna, med vsoto tržnih vrednosti skozi vse nize pobotov s pozitivno tržno vrednostjo in vsoto tržnih vrednosti skozi vse nize pobotov z negativno tržno vrednostjo, izračunano v skladu s členom 428d te uredbe.
Za izračun iz prvega pododstavka se uporabljajo naslednja pravila:
(a)gibljivo kritje, ki ga institucije prejmejo od svojih nasprotnih strank, se odšteje od tržne vrednosti niza pobotov s pozitivno tržno vrednostjo, kadar se zavarovanje, prejeto kot gibljivo kritje, v skladu z naslovom II Delegirane uredbe Komisije (EU) 2015/61 šteje za sredstva stopnje 1, pri čemer so izvzete izjemno visokokakovostne krite obveznice iz točke (f) člena 10(1) Delegirane uredbe Komisije (EU) 2015/61, ki so jih institucije pravno upravičene in operativno sposobne ponovno uporabiti;
(b)vse gibljivo kritje, ki ga institucije dajo nasprotnim strankam, se odšteje od tržne vrednosti niza pobotov z negativno tržno vrednostjo.
Člen 428l
Faktor razpoložljivega stabilnega financiranja v višini 50 %
Z odstopanjem od člena 428k se za naslednje obveznosti uporablja faktor razpoložljivega stabilnega financiranja v višini 50 %:
(a)prejete vloge, ki izpolnjujejo merila za vloge za operativne namene, kot je določeno v členu 27 Delegirane uredbe Komisije (EU) 2015/61;
(b)obveznosti s preostalo zapadlostjo manj kot eno leto, ki jih zagotovijo:
(I)enota centralne ravni države članice ali tretje države;
(II)enote regionalne ali lokalne ravni države članice ali tretje države;
(III)subjekti javnega sektorja države članice ali tretje države;
(IV)multilateralne razvojne banke iz člena 117(2) in mednarodne organizacije iz člena 118;
(V)kreditne institucije iz točke (e) člena 10(1) Delegirane uredbe Komisije (EU) 2015/61;
(VI)nefinančne podjetniške stranke;
(VII)kreditne zadruge, ki jih odobri pristojni organ, osebna investicijska podjetja in stranke, ki so posredniki pri vlogah, če te obveznosti ne spadajo pod točko (a);
(c)obveznosti s preostalo zapadlostjo najmanj šest mesecev, vendar manj kot eno leto, ki jih zagotovijo:
(I)Evropska centralna banka ali centralna banka države članice;
(II)centralna banka tretje države;
(III)finančne stranke;
(d)vse druge obveznosti s preostalo zapadlostjo najmanj šest mesecev, vendar manj kot eno leto, ki niso navedene v členih 428m do 428o.
Člen 428m
Faktor razpoložljivega stabilnega financiranja v višini 90 %
Z odstopanjem od člena 428k se za vpogledne vloge na drobno in vezane vloge na drobno s preostalo zapadlostjo manj kot eno leto, ki izpolnjujejo merila iz člena 25 Delegirane uredbe Komisije (EU) 2015/61, uporablja faktor razpoložljivega stabilnega financiranja v višini 90 %.
Člen 428n
Faktor razpoložljivega stabilnega financiranja v višini 95 %
Z odstopanjem od člena 428k se za vpogledne vloge na drobno in vezane vloge na drobno s preostalo zapadlostjo manj kot eno leto, ki izpolnjujejo merila iz člena 24 Delegirane uredbe Komisije (EU) 2015/61, uporablja faktor razpoložljivega stabilnega financiranja v višini 95 %.
Člen 428o
Faktor razpoložljivega stabilnega financiranja v višini 100 %
Z odstopanjem od člena 428k se za naslednje obveznosti ter kapitalske postavke in instrumente uporablja faktor razpoložljivega stabilnega financiranja v višini 100 %:
(a)postavke navadnega lastniškega temeljnega kapitala institucije pred uporabo potrebnih prilagoditev v skladu s členi 32 do 35, odbitkov v skladu s členom 36 ter izvzetij in drugih možnosti iz členov 48, 49 in 79;
(b)postavke dodatnega temeljnega kapitala institucije pred odbitkom postavk iz člena 56 in pred uporabo člena 79;
(c)postavke dodatnega kapitala institucije pred odbitki iz člena 66 in pred uporabo člena 79, s preostalo zapadlostjo enega leta ali več, razen katerih koli instrumentov z izrecnimi ali vgrajenimi opcijami, ki bi, če bi se uveljavile, skrajšale pričakovano zapadlost na manj kot eno leto;
(d)katere koli druge kapitalske instrumente institucije s preostalo zapadlostjo enega leta ali več, razen katerih koli instrumentov z izrecnimi ali vgrajenimi opcijami, ki bi, če bi se izkoristile, skrajšale pričakovano zapadlost na manj kot eno leto;
(e)katera koli druga zavarovana in nezavarovana posojila in obveznosti s preostalo zapadlostjo enega leta ali več, vključno z vezanimi vlogami, razen če ni drugače določeno v členih 428k do 428n.
POGLAVJE 4
Potrebno stabilno financiranje
ODDELEK 1
Splošne določbe
Člen 428p
Izračun zneska potrebnega stabilnega financiranja
1.Če v tem poglavju ni določeno drugače, se znesek potrebnega stabilnega financiranja izračuna z množenjem knjigovodske vrednosti različnih kategorij ali vrst sredstev in zunajbilančnih postavk z ustreznimi faktorji potrebnega stabilnega financiranja, ki se uporabljajo v skladu z oddelkom 2. Skupni znesek potrebnega stabilnega financiranja je vsota tehtanih zneskov sredstev in zunajbilančnih postavk.
2.Iz izračuna zneska potrebnega stabilnega financiranja se izključijo sredstva, ki so si jih institucije izposodile, tudi v okviru zavarovanih kreditnih poslov in poslov z instrumenti kapitalskega trga, kot so opredeljeni v členu 192(2) in (3), in so obračunana v njihovih bilancah stanja ter ki jih nimajo v dejanski lasti.
3.Sredstva, ki so jih institucije posodile, vključno v okviru zavarovanih kreditnih poslov in poslov z instrumenti kapitalskega trga, ki ostanejo v njihovi bilanci stanja ter ki jih obdržijo v dejanski lasti, se za namene tega poglavja obravnavajo kot obremenjena sredstva in so predmet ustreznih faktorjev potrebnega stabilnega financiranja, ki se uporabljajo v skladu z oddelkom 2 tega poglavja. Ta sredstva se sicer izključijo iz izračuna zneska potrebnega stabilnega financiranja.
4.Za neobremenjena sredstva se štejejo naslednja sredstva:
(a)sredstva, vključena v skupino, ki so na voljo za takojšno uporabo kot zavarovanje s premoženjem za pridobitev dodatnega financiranja na podlagi kreditnih linij, ki jih ima na voljo institucija, za katere so obveznosti odobrene ali, če skupino upravlja centralna banka, neodobrene, vendar še ne financirane. Ta sredstva vključujejo sredstva, ki jih ima kreditna institucija pri osrednji instituciji v zadružni mreži ali institucionalni shemi za zaščito vlog. Institucije predpostavljajo, da so sredstva v skupini obremenjena, da se poveča likvidnost na podlagi razvrstitve likvidnosti iz poglavja 2 Delegirane uredbe Komisije (EU) 2015/61, pri čemer začnejo s sredstvi, ki niso primerna za likvidnostni blažilnik;
(b)sredstva, ki jih je institucija prejela kot zavarovanje s premoženjem za namene zmanjševanja kreditnega tveganja pri zavarovanih kreditnih poslih, zavarovanih poslih financiranja ali poslih izmenjave zavarovanja, ter ki jih kreditna institucija lahko odtuji;
(c)sredstva, pripisana izdaji kritih obveznic kot neobvezno presežno zavarovanje s premoženjem.
5.Institucije iz drugih delov izračuna zneska potrebnega stabilnega financiranja v skladu s tem poglavjem izključijo sredstva, povezana z zavarovanjem s premoženjem, ki je priznano kot gibljivo kritje, dano v skladu s točko (b) člena 428k(3) in členom 428ag(3), ali kot predloženo začetno kritje ali kot prispevki v jamstveni sklad CNS v skladu s točkama (a) in (b) člena 428af, da se prepreči dvojno štetje.
6.Institucije v izračun zneska potrebnega stabilnega financiranja vključijo finančne instrumente, tuje valute in blago, za katere je nakupno naročilo izvršeno. Iz izračuna zneska potrebnega stabilnega financiranja izključijo finančne instrumente, tuje valute in blago, za katere je prodajno naročilo izvršeno, pod pogojem, da ti posli v bilanci stanja institucije niso odraženi kot izvedeni finančni instrumenti ali zavarovani posli financiranja in da bodo ti posli odraženi v bilanci stanja institucije, ko bodo poravnani.
7.Pristojni organi lahko določijo, da se faktorji potrebnega stabilnega financiranja uporabijo pri zunajbilančnih izpostavljenostih, ki niso navedene v tem poglavju, in tako zagotovijo, da imajo institucije ustrezen znesek razpoložljivega stabilnega financiranja za delež izpostavljenosti, za katerega se pričakuje, da ga bo treba financirati v enoletnem obdobju količnika neto stabilnega financiranja. Za določitev teh faktorjev pristojni organi zlasti upoštevajo pomembno škodo za ugled institucije, ki bi lahko nastala, če tega financiranja ne bi zagotovila.
Pristojni organi Evropskemu bančnemu organu najmanj enkrat na leto poročajo o vrstah zunajbilančnih izpostavljenosti, za katere so določili faktorje potrebnega stabilnega financiranja. V zadevnem poročilu tudi pojasnijo metodologijo, uporabljeno za določitev teh faktorjev.
Člen 428q
Preostala zapadlost sredstva
1.Če v tem poglavju ni določeno drugače, institucije za določitev ustreznih faktorjev potrebnega stabilnega financiranja, ki se uporabljajo za njihova sredstva in zunajbilančne postavke v skladu z oddelkom 2 tega poglavja, upoštevajo preostalo pogodbeno zapadlost svojih sredstev in zunajbilančnih poslov.
2.Zapadlost sredstev, ki so obremenjena, ki se uporablja za določanje ustreznih faktorjev potrebnega stabilnega financiranja v skladu z oddelkom 2 tega poglavja, je bodisi preostala zapadlost sredstva bodisi zapadlost posla, ki je vir obremenitve, kar koli je daljše. Za sredstvo, ki mu je do izteka obdobja obremenitve ostalo manj kot šest mesecev, se uporablja faktor stabilnega financiranja, ki se uporabi v skladu z oddelkom 2 tega poglavja za enaka sredstva, ki niso obremenjena.
3.Če institucija ponovno uporabi ali ponovno zastavi sredstvo, ki je bilo izposojeno, vključno v okviru zavarovanih kreditnih poslov in poslov z instrumenti kapitalskega trga, kot so opredeljeni v členu 192(2) in (3), in ki se obračuna za zunajbilančne postavke, je preostala zapadlost posla, na podlagi katerega je bilo to sredstvo izposojeno in ki se uporabi za določitev faktorja potrebnega stabilnega financiranja, ki se uporabi v skladu z oddelkom 2 tega poglavja, preostala zapadlost posla, na podlagi katerega se sredstvo ponovno uporabi ali ponovno zastavi.
4.Institucije sredstva, ki se ločijo v skladu s členom 11(3) Uredbe (EU) št. 648/2012, obravnavajo glede na njihovo osnovno izpostavljenost. Vendar institucije za ta sredstva uporabijo višji faktor potrebnega stabilnega financiranja, odvisno od obdobja obremenitve, ki ga določijo pristojni organi, ki preučijo, ali lahko institucija taka sredstva prosto odtuji ali izmenja, ter od ročnosti obveznosti strank institucij, ki zahtevajo ločitev.
5.Institucije pri izračunu preostale zapadlosti sredstva upoštevajo opcije, in sicer ob predpostavki, da bo izdajatelj izkoristil vsako opcijo za podaljšanje zapadlosti. Pri opcijah, ki se lahko izkoristijo po lastni presoji institucije, institucija in pristojni organi upoštevajo faktorje ugleda, ki bi lahko omejili možnost institucije, da ne izkoristi opcije, zlasti ob upoštevanju pričakovanj trga in strank, da bi morala institucija nekatera sredstva na datum zapadlosti podaljšati.
6.Za amortizacijo posojil s preostalo pogodbeno zapadlostjo enega leta ali več se za določitev ustreznih faktorjev potrebnega stabilnega financiranja, ki se uporabljajo v skladu z oddelkom 2 tega poglavja, za delež, ki zapade v manj kot šestih mesecih ali v času od šestih mesecev do enega leta, šteje, da ima preostalo zapadlost manj kot šest mesecev oziroma od šest mesecev do enega leta.
ODDELEK 2
Faktorji potrebnega stabilnega financiranja
Člen 428r
Faktor potrebnega stabilnega financiranja v višini 0 %
1.Za naslednja sredstva se uporablja faktor potrebnega stabilnega financiranja v višini 0 %:
(a)neobremenjena sredstva, primerna za visokokakovostna likvidna sredstva stopnje 1 v skladu s členom 10 Delegirane uredbe Komisije (EU) 2015/61, pri čemer so izvzete izjemno visokokakovostne krite obveznice iz točke (f) člena 10(1) navedene delegirane uredbe, ne glede na njihovo skladnost z operativnimi zahtevami, kot so določene v njenem členu 8;
(b)neobremenjene delnice ali enote v KNP, upravičene do 0 % odbitka za izračun količnika likvidnostnega kritja v skladu s točko (a) člena 15(2) Delegirane uredbe Komisije (EU) 2015/61, ne glede na njihovo skladnost z operativnimi zahtevami in zahtevami glede sestave likvidnostnega blažilnika, kot so določene v členih 8 in 17 navedene delegirane uredbe;
(c)vse rezerve centralnih bank v Evropski centralni banki ali centralni banki države članice ali tretje države, vključno z obveznimi in presežnimi rezervami;
(d)vse terjatve do Evropske centralne banke, centralne banke države članice ali tretje države s preostalo zapadlostjo, krajšo od šestih mesecev;
(e)terjatve iz prodaje finančnih instrumentov, tujih valut in blaga, ki zapadejo na dan sklenitve posla, za katere se pričakuje, da bodo poravnane v standardnem obdobju poravnave ali v obdobju, ki je običajno za zadevni trg ali vrsto poslov, ali ki še niso poravnane, vendar se pričakuje, da bodo;
(f)sredstva, ki so opredeljena kot soodvisna z obveznostmi v skladu s členom 428f.
2.Z odstopanjem od točke (c) odstavka 1 tega člena se lahko pristojni organi v dogovoru z zadevno centralno banko odločijo uporabiti višji faktor potrebnega stabilnega financiranja za obvezne rezerve, zlasti ob upoštevanju, v kakšnem obsegu so potrebne rezerve v enoletnem obdobju in z njimi povezano stabilno financiranje.
Pri podrejenih družbah, ki imajo sedež v tretji državi, kjer za obvezne rezerve centralne banke velja višji faktor potrebnega stabilnega financiranja v skladu z nacionalno zakonodajo zadevne tretje države, ki določa zahtevo glede neto stabilnih virov financiranja, se ta višji faktor potrebnega stabilnega financiranja upošteva za namene konsolidacije.
Člen 428s
Faktor potrebnega stabilnega financiranja v višini 5 %
Za naslednja sredstva in zunajbilančne postavke se uporablja faktor potrebnega stabilnega financiranja v višini 5 %:
(a)neobremenjene delnice ali enote v KNP, upravičene do 5 % odbitka za izračun količnika likvidnostnega kritja v skladu s točko (b) člena 15(2) Delegirane uredbe Komisije (EU) 2015/61, ne glede na njihovo skladnost z operativnimi zahtevami in zahtevami glede sestave likvidnostnega blažilnika, kot so določene v členih 8 in 17 navedene delegirane uredbe;
(b)sredstva s preostalo zapadlostjo, krajšo od šestih mesecev, ki izhajajo iz zavarovanih kreditnih poslov in poslov z instrumenti kapitalskega trga s finančnimi strankami, kot so opredeljeni v členu 192(2) in (3), kadar so ta sredstva zavarovana s sredstvi, ki se štejejo za sredstva stopnje 1 v skladu z naslovom II Delegirane uredbe Komisije (EU) 2015/61, pri čemer so izvzete izjemno visokokakovostne krite obveznice iz točke (f) člena 10(1) navedene delegirane uredbe, in kadar bi bila institucija pravno upravičena in operativno sposobna ponovno uporabiti ta sredstva med trajanjem posla, ne glede na to, ali je zavarovanje že bilo ponovno uporabljeno. Institucije ta sredstva upoštevajo na neto osnovi, kadar se uporablja člen 428e(1) te uredbe;
(c)neporabljeni del nepreklicnih in pogojno preklicnih odobrenih kreditnih obveznosti ali odobrenega okvirnega likvidnostnega kredita, kot so navedeni v členu 31(1) Delegirane uredbe Komisije (EU) 2015/61;
(d)zunajbilančni produkti, povezani s trgovinskim financiranjem, iz člena 111(1) te uredbe s preostalo zapadlostjo manj kot šest mesecev.
Člen 428t
Faktor potrebnega stabilnega financiranja v višini 7 %
Za neobremenjena sredstva, primerna za izjemno visokokakovostne krite obveznice stopnje 1 iz točke (f) člena 10(1) Delegirane uredbe Komisije (EU) 2015/61, se uporablja faktor potrebnega stabilnega financiranja v višini 7 %, ne glede na njihovo skladnost z operativnimi zahtevami in zahtevami glede sestave likvidnostnega blažilnika, kot so določene v členih 8 in 17 navedene delegirane uredbe.
Člen 428u
Faktor potrebnega stabilnega financiranja v višini 10 %
1.Za naslednja sredstva in zunajbilančne postavke se uporablja faktor potrebnega stabilnega financiranja v višini 10 %:
(a)sredstva s preostalo zapadlostjo, krajšo od šestih mesecev, ki izhajajo iz zavarovanih kreditnih poslov in poslov z instrumenti kapitalskega trga s finančnimi strankami, kot so opredeljeni v členu 192(2) in (3), razen tistih iz točke (b) člena 428s. Ta sredstva se upoštevajo na neto osnovi, kadar se uporablja člen 428e(1);
(b)sredstva s preostalo zapadlostjo, krajšo od šestih mesecev, ki izhajajo iz poslov s finančnimi strankami, razen tistih iz točke (b) člena 428s ter točke (a) tega člena;
(c)bilančni produkti, povezani s trgovinskim financiranjem, s preostalo zapadlostjo manj kot šest mesecev;
(d)zunajbilančni produkti, povezani s trgovinskim financiranjem, iz člena 111(1) s preostalo zapadlostjo najmanj šest mesecev in manj kot eno leto.
2.Institucije za vse nize pobotov pogodb o izvedenih finančnih instrumentih, za katere se ne uporabljajo dogovori o vzdrževanju kritja, v skladu s katerimi institucije svojim strankam dajejo gibljivo kritje, uporabijo faktor potrebnega stabilnega financiranja v višini 10 % za absolutno tržno vrednost teh nizov pobotov pogodb o izvedenih finančnih instrumentih, ki vključuje vsa zavarovanja s premoženjem, kadar imajo ti nizi pobotov negativno tržno vrednost.
Člen 428v
Faktor potrebnega stabilnega financiranja v višini 12 %
Za neobremenjene delnice ali enote v KNP, upravičene do 12 % odbitka za izračun količnika likvidnostnega kritja v skladu s točko (c) člena 15(2) Delegirane uredbe Komisije (EU) 2015/61, se uporablja faktor potrebnega stabilnega financiranja v višini 12 %, ne glede na njihovo skladnost z operativnimi zahtevami in zahtevami glede sestave likvidnostnega blažilnika, kot so določene v členih 8 in 17 navedene delegirane uredbe.
Člen 428w
Faktor potrebnega stabilnega financiranja v višini 15 %
Za naslednja sredstva in zunajbilančne postavke se uporablja faktor potrebnega stabilnega financiranja v višini 15 %:
(a)neobremenjena sredstva, primerna za sredstva stopnje 2A v skladu s členom 11 Delegirane uredbe Komisije (EU) 2015/61, ne glede na njihovo skladnost z operativnimi zahtevami in zahtevami glede sestave likvidnostnega blažilnika, kot so določene v členih 8 in 17 navedene delegirane uredbe;
(b)zunajbilančni produkti, povezani s trgovinskim financiranjem, iz člena 111(1) s preostalo zapadlostjo enega leta ali več.
Člen 428x
Faktor potrebnega stabilnega financiranja v višini 20 %
1.Za neobremenjene delnice ali enote v KNP, upravičene do 20 % odbitka za izračun količnika likvidnostnega kritja v skladu s točko (d) člena 15(2) Delegirane uredbe Komisije (EU) 2015/61, se uporablja faktor potrebnega stabilnega financiranja v višini 20 %, ne glede na njihovo skladnost z operativnimi zahtevami in zahtevami glede sestave likvidnostnega blažilnika, kot so določene v členih 8 in 17 navedene delegirane uredbe.
2.Institucije za vse nize pobotov pogodb o izvedenih finančnih instrumentih, za katere se uporabljajo dogovori o vzdrževanju kritja, v skladu s katerimi institucije svojim strankam dajejo gibljivo kritje, uporabijo faktor potrebnega stabilnega financiranja v višini 20 % za absolutno tržno vrednost navedenih nizov pobotov pogodb o izvedenih finančnih instrumentih, ki vključuje vsa zavarovanja s premoženjem, kadar imajo ti nizi pobotov negativno tržno vrednost.
3.Institucija lahko zahtevo glede stabilnih virov financiranja iz odstavka 2 za vse nize pobotov pogodb o izvedenih finančnih instrumentih, za katere se uporabljajo dogovori o vzdrževanju kritja, po katerih institucija nasprotni stranki da gibljivo kritje, zamenja z zneskom potrebnega stabilnega financiranja, ki se izračuna kot absolutni znesek razlike med:
(a)za vse nize pobotov z negativno tržno vrednostjo, vključno z danim zavarovanjem s premoženjem, in ki so predmet dogovora o vzdrževanju kritja, v skladu s katerim institucija nasprotni stranki da gibljivo kritje, seštevkom vseh kategorij tveganja Add-on(a), izračunanim v skladu s členom 278(1);
(b)za vse nize pobotov s pozitivno tržno vrednostjo, vključno s prejetim zavarovanjem s premoženjem, in ki so predmet dogovora o vzdrževanju kritja, v skladu s katerim institucija od nasprotne stranke prejme gibljivo kritje, seštevkom vseh kategorij tveganja Add-on(a), izračunanim v skladu s členom 278(1).
Za namene tega izračuna in da se določi tveganost pozicije pogodb o izvedenih finančnih instrumentih, vključenih v nize pobotov iz prvega pododstavka, institucije nadomestijo faktor zapadlosti, izračunan v skladu s točko (b) člena 279c(1), bodisi s faktorjem zapadlosti, izračunanim v skladu s točko (a) člena 279c(1), bodisi z vrednostjo 1.
4.Institucije, ki za določitev vrednosti izpostavljenosti svojih pogodb o izvedenih finančnih instrumentih uporabljajo metode iz oddelkov 4 ali 5 poglavja 6 naslova II dela 3, zahteve glede stabilnih virov financiranja iz odstavka 2 tega člena ne uporabljajo za nize pobotov pogodb o izvedenih finančnih instrumentih, za katere se uporabljajo dogovori o vzdrževanju kritja, v skladu s katerimi institucije svojim nasprotnim strankam dajejo gibljivo kritje, in ki imajo negativno tržno vrednost.
Člen 428y
Faktor potrebnega stabilnega financiranja v višini 25 %
Za neobremenjena listinjenja stopnje 2B iz točke (a) člena 13(14) Delegirane uredbe Komisije (EU) 2015/61 se uporablja faktor potrebnega stabilnega financiranja v višini 25 %, ne glede na njihovo skladnost z operativnimi zahtevami in zahtevami glede sestave likvidnostnega blažilnika, kot so določene v členih 8 in 17 navedene delegirane uredbe.
Člen 428z
Faktor potrebnega stabilnega financiranja v višini 30 %
Za naslednja sredstva se uporablja faktor potrebnega stabilnega financiranja v višini 30 %:
(a)neobremenjene visokokakovostne krite obveznice iz točke (e) člena 12(1) Delegirane uredbe Komisije (EU) 2015/61, ne glede na njihovo skladnost z operativnimi zahtevami in zahtevami glede sestave likvidnostnega blažilnika, kot so določene v členih 8 in 17 navedene delegirane uredbe;
(b)neobremenjene delnice ali enote v KNP, upravičene do 30 % odbitka za izračun količnika likvidnostnega kritja v skladu s točko (e) člena 15(2) Delegirane uredbe Komisije (EU) 2015/61, ne glede na njihovo skladnost z operativnimi zahtevami in zahtevami glede sestave likvidnostnega blažilnika, kot so določene v členih 8 in 17 navedene delegirane uredbe.
Člen 428aa
Faktor potrebnega stabilnega financiranja v višini 35 %
Za naslednja sredstva se uporablja faktor potrebnega stabilnega financiranja v višini 35 %:
(a)neobremenjena listinjenja stopnje 2B iz točke (b) člena 13(14) Delegirane uredbe Komisije (EU) 2015/61, ne glede na njihovo skladnost z operativnimi zahtevami in zahtevami glede sestave likvidnostnega blažilnika, kot so določene v členih 8 in 17 navedene delegirane uredbe;
(b)neobremenjene delnice ali enote v KNP, upravičene do 35 % odbitka za izračun količnika likvidnostnega kritja ob uporabi točke (f) člena 15(2) Delegirane uredbe Komisije (EU) 2015/61, ne glede na njihovo skladnost z operativnimi zahtevami in zahtevami glede sestave likvidnostnega blažilnika, kot so določene v členih 8 in 17 navedene delegirane uredbe.
Člen 428ab
Faktor potrebnega stabilnega financiranja v višini 40 %
Za neobremenjene delnice ali enote v KNP, upravičene do 40 % odbitka za izračun količnika likvidnostnega kritja ob uporabi točke (g) člena 15(2) Delegirane uredbe Komisije (EU) 2015/61, se uporablja faktor potrebnega stabilnega financiranja v višini 40 %, ne glede na njihovo skladnost z operativnimi zahtevami in zahtevami glede sestave likvidnostnega blažilnika, kot so določene v členih 8 in 17 navedene delegirane uredbe.
Člen 428ac
Faktor potrebnega stabilnega financiranja v višini 50 %
Za naslednja sredstva se uporablja faktor potrebnega stabilnega financiranja v višini 50 %:
(a)neobremenjena sredstva, primerna za sredstva stopnje 2B v skladu s členom 12 Delegirane uredbe Komisije (EU) 2015/61, pri čemer so izvzeta listinjenja stopnje 2B in visokokakovostne krite obveznice iz točk (a) in (e) člena 12(1) navedene delegirane uredbe, ne glede na njihovo skladnost z operativnimi zahtevami in zahtevami glede sestave likvidnostnega blažilnika, kot so določene v členih 8 in 17 navedene delegirane uredbe;
(b)vloge institucije pri drugi finančni instituciji, ki izpolnjujejo merila za vloge za operativne namene, kot je določeno v členu 27 Delegirane uredbe Komisije (EU) 2015/61;
(c)sredstva s preostalo zapadlostjo manj kot eno leto, ki izhajajo iz poslov z naslednjimi:
(I)enota centralne ravni države članice ali tretje države;
(II)enote regionalne ali lokalne ravni države članice ali tretje države;
(III)subjekti javnega sektorja države članice ali tretje države;
(IV)multilateralne razvojne banke iz člena 117(2) in mednarodne organizacije iz člena 118;
(V)kreditne institucije iz točke (e) člena 10(1) Delegirane uredbe Komisije (EU) 2015/61;
(VI)nefinančne družbe, maloprodajne stranke ter mala in srednja podjetja;
(VII)kreditne zadruge, ki jih odobri pristojni organ, osebna investicijska podjetja in stranke, ki so posredniki pri vlogah, če ta sredstva ne spadajo pod točko (b) tega odstavka;
(d)sredstva s preostalo zapadlostjo najmanj šest mesecev in manj kot eno leto, ki izhajajo iz poslov z naslednjimi:
(I)Evropska centralna banka ali centralna banka države članice;
(II)centralna banka tretje države;
(III)finančne stranke;
(e)bilančni produkti, povezani s trgovinskim financiranjem, s preostalo zapadlostjo najmanj šest mesecev in manj kot eno leto;
(f)sredstva, obremenjena za preostalo zapadlost najmanj šest mesecev in manj kot eno leto, razen kadar bi bil za ta sredstva določen višji faktor potrebnega stabilnega financiranja v skladu s členi 428ad do 428ag te uredbe, če ne bi bila obremenjena; v tem primeru se uporablja višji faktor potrebnega stabilnega financiranja za neobremenjena sredstva;
(g)vsa druga sredstva s preostalo zapadlostjo manj kot eno leto, razen če ni drugače določeno v členih 428r do 428ab te uredbe.
Člen 428ad
Faktor potrebnega stabilnega financiranja v višini 55 %
Za neobremenjene delnice ali enote v KNP, upravičene do 55 % odbitka za izračun količnika likvidnostnega kritja v skladu s točko (h) člena 15(2) Delegirane uredbe Komisije (EU) 2015/61, se uporablja faktor potrebnega stabilnega financiranja v višini 55 %, ne glede na njihovo skladnost z operativnimi zahtevami in zahtevami glede sestave likvidnostnega blažilnika, kot so določene v členih 8 in 17 navedene delegirane uredbe.
Člen 428ae
Faktor potrebnega stabilnega financiranja v višini 65 %
Za naslednja sredstva se uporablja faktor potrebnega stabilnega financiranja v višini 65 %:
(a)neobremenjeni krediti, zavarovani s hipotekami na stanovanjske nepremičnine ali neobremenjeni stanovanjski krediti, za katere v celoti jamči primeren dajalec zavarovanja iz točke (e) člena 129(1), s preostalo zapadlostjo enega leta ali več, pod pogojem, da se tem kreditom dodeli utež tveganja 35 % ali manj v skladu s poglavjem 2 naslova II dela 3;
(b)neobremenjeni krediti s preostalo zapadlostjo enega leta ali več, razen kreditov za finančne stranke in kreditov iz členov 428r do 428ac, pod pogojem, da se tem posojilom dodeli utež tveganja 35 % ali manj v skladu s poglavjem 2 naslova II dela 3.
Člen 428af
Faktor potrebnega stabilnega financiranja v višini 85 %
Za naslednja sredstva se uporablja faktor potrebnega stabilnega financiranja v višini 85 %:
(a)vsa sredstva, vključno z denarnimi sredstvi, dana kot začetno kritje za pogodbe o izvedenih finančnih instrumentih, razen kadar bi bil za ta sredstva določen višji faktor potrebnega stabilnega financiranja v skladu s členom 428ag, če ne bi bila obremenjena; v tem primeru se uporablja višji faktor potrebnega stabilnega financiranja za neobremenjena sredstva;
(b)vsa sredstva, vključno z denarnimi sredstvi, dana kot prispevek v jamstveni sklad CNS, razen kadar bi bil za ta sredstva določen višji faktor potrebnega stabilnega financiranja v skladu s členom 428ag, če ne bi bila obremenjena; v tem primeru se uporablja višji faktor potrebnega stabilnega financiranja za neobremenjena sredstva;
(c)neobremenjeni krediti s preostalo zapadlostjo enega leta ali več, razen kreditov za finančne stranke in kreditov iz členov 428r do 428ae, ki so zapadli pred manj kot 90 dnevi in ki jim je dodeljena utež tveganja 35 % ali manj v skladu s poglavjem 2 naslova II dela 3;
(d)bilančni produkti, povezani s trgovinskim financiranjem, s preostalo zapadlostjo enega leta ali več;
(e)neobremenjeni vrednostni papirji s preostalo zapadlostjo enega leta ali več, ki niso neplačani v skladu s členom 178 in ki ne izpolnjujejo pogojev za likvidna sredstva v skladu s členi 10 do 13 Delegirane uredbe Komisije (EU) 2015/61;
(f)neobremenjeni lastniški vrednostni papirji, s katerimi se trguje na borzi, ki niso primerni za sredstva stopnje 2B v skladu s členom 12 Delegirane uredbe Komisije (EU) 2015/61;
(g)fizično blago, s katerim se trguje, vključno z zlatom, razen izvedenih finančnih instrumentov na blago.
Člen 428ag
Faktor potrebnega stabilnega financiranja v višini 100 %
1.Za naslednja sredstva se uporablja faktor potrebnega stabilnega financiranja v višini 100 %:
(a)vsa sredstva, obremenjena za preostalo zapadlost enega leta ali več;
(b)vsa sredstva, ki niso navedena v členih 428r do 428af, vključno s krediti za finančne stranke s preostalo pogodbeno zapadlostjo enega leta ali več, nedonosni krediti, postavke, odbite od regulativnega kapitala, stalna sredstva, lastniški finančni instrumenti, s katerimi se ne trguje na borzi, zadržane obresti, zavarovalna sredstva, vrednostni papirji, pri katerih je prišlo do neplačila.
2.Z odstopanjem od točke (a) odstavka 1 se lahko sredstvom, ki so obremenjena za obdobje enega leta ali več za nestandardne, začasne dejavnosti, ki jih izvaja ECB ali centralna banka države članice, da bi izpolnila svoj mandat v obdobju finančnih pretresov na trgih ali izrednih makroekonomskih izzivov, dodeli zmanjšan faktor potrebnega stabilnega financiranja.
Pristojni organi lahko ob odobritvi zadevne centralne banke določijo ustrezni faktor potrebnega stabilnega financiranja, ki se uporabi za ta obremenjena sredstva, ki ni nižji od faktorja potrebnega stabilnega financiranja, ki bi se v skladu s tem oddelkom uporabljal za ta sredstva, če bi bila neobremenjena.
3.Institucije uporabijo faktor potrebnega stabilnega financiranja v višini 100 % za razliko, če je ta pozitivna, med vsoto tržnih vrednosti po vseh nizih pobotov s pozitivno tržno vrednostjo in vsoto tržnih vrednosti vseh nizov pobotov z negativno tržno vrednostjo, izračunano v skladu s členom 428d.
Za izračun iz prvega pododstavka se uporabljajo naslednja pravila:
(a)gibljivo kritje, ki ga institucije prejmejo od svojih nasprotnih strank, se odšteje od tržne vrednosti niza pobotov s pozitivno tržno vrednostjo, kadar se zavarovanje, prejeto kot gibljivo kritje, v skladu z naslovom II Delegirane uredbe Komisije (EU) 2015/61 šteje za sredstva stopnje 1, pri čemer so izvzete izjemno visokokakovostne krite obveznice iz točke (f) člena 10(1) navedene delegirane uredbe, ki bi jih bile institucije pravno upravičene in operativno sposobne ponovno uporabiti;
(b)vsa gibljiva kritja, ki jih institucije dajo nasprotnim strankam, se odštejejo od tržne vrednosti niza pobotov z negativno tržno vrednostjo.“;
(19)del 7 se nadomesti z naslednjim:
„DEL 7
FINANČNI VZVOD
Člen 429
Izračun količnika finančnega vzvoda
1.Institucije izračunajo količnik finančnega vzvoda po metodi, ki je določena v odstavkih 2 do 4 tega člena.
2.Količnik finančnega vzvoda se izračuna kot mera kapitala institucije, deljena z mero skupne izpostavljenosti te institucije, in se izrazi kot odstotek.
Institucije izračunajo količnik finančnega vzvoda na zadnji referenčni datum poročanja.
3.Za namene odstavka 2 je mera kapitala temeljni kapital.
4.Za namene odstavka 2 je mera skupne izpostavljenosti vsota vrednosti izpostavljenosti:
(a)sredstev, razen pogodb iz Priloge II, kreditnih izvedenih finančnih instrumentov in pozicij, opredeljenih v členu 429e, izračunane v skladu s členom 429b(1);
(b)pogodb iz Priloge II in kreditnih izvedenih finančnih instrumentov, vključno z zunajbilančnimi pogodbami in kreditnimi izvedenimi finančnimi instrumenti, izračunane v skladu s členoma 429c in 429d;
(c)pribitkov za kreditno tveganje nasprotne stranke v zvezi s posli financiranja z vrednostnimi papirji, vključno z zunajbilančnimi, izračunane v skladu s členom 429e;
(d)zunajbilančnih postavk, razen pogodb iz Priloge II, kreditnih izvedenih finančnih instrumentov, poslov financiranja z vrednostnimi papirji in pozicij, opredeljenih v členih 429d in 429g, izračunane v skladu s členom 429f;
(e)običajnih nakupov ali prodaj, ki čakajo na poravnavo, izračunane v skladu s členom 429g.
Institucije posle z dolgim rokom poravnave obravnavajo v skladu s točkami (a) do (d) prvega pododstavka, kakor je ustrezno.
Institucije lahko zmanjšajo znesek iz prvega pododstavka za skupni znesek splošnih popravkov zaradi kreditnega tveganja za bilančne in zunajbilančne postavke ob upoštevanju spodnjega praga 0.
5.Z odstopanjem od točke (d) odstavka 4 velja naslednje:
(a)izvedeni finančni instrument, ki se v skladu s točko (d) odstavka 4 šteje za zunajbilančno postavko, vendar se v skladu z veljavnim računovodskim okvirom obravnava kot izvedeni finančni instrument, se obravnava tako, kot je določeno v točki (b) odstavka 4;
(b)kadar stranka institucije, ki deluje kot klirinški član, sklene posel z izvedenimi finančnimi instrumenti neposredno s CNS in institucija jamči za uspešnost trgovalnih izpostavljenosti svoje stranke do CNS, ki izhajajo iz zadevnega posla, institucija svojo izpostavljenost, ki izhaja iz jamstva v skladu s točko (b) odstavka 4, izračuna, kot da je navedena institucija sklenila posel neposredno s stranko, tudi kar zadeva prejetje ali zagotovitev gibljivega kritja v obliki denarnih sredstev.
Obravnava iz točke (b) prvega pododstavka se uporablja tudi za institucijo, ki ima vlogo stranke višjega nivoja, ki jamči za uspešnost trgovalnih izpostavljenosti svoje stranke.
Za namene točke (b) prvega pododstavka in drugega pododstavka lahko institucije pridruženi subjekt štejejo za stranko samo, kadar zadevni subjekt ne spada v obseg regulativne konsolidacije na ravni, na kateri se uporablja zahteva iz člena 92(3)(d).
6.Za namene odstavka 4(e) tega člena in člena 429g ,običajni nakup ali prodaja‘ pomeni nakup ali prodajo vrednostnega papirja v skladu s pogodbami, ki zahtevajo izročitev vrednostnega papirja v roku, ki ga na splošno določa zakonodaja ali praksa na zadevnem trgu.
Člen 429a
Izpostavljenosti, izključene iz mere izpostavljenosti
1.Z odstopanjem od točke (a) člena 429(4) lahko institucija iz svojih izpostavljenosti izključi kar koli od naslednjega:
(a)
zneske, ki se odbijejo od postavk navadnega lastniškega temeljnega kapitala v skladu s členom 36(1)(d);
(b)
sredstva, ki se odbijejo pri izračunu mere kapitala iz člena 429(3);
(c)izpostavljenosti, ki se jim v skladu s členom 113(6) dodeli utež tveganja 0 %;
(d)kadar je institucija javna razvojna kreditna institucija, izpostavljenosti, ki izhajajo iz sredstev, ki predstavljajo terjatve do enot regionalne ali lokalne ravni držav ali subjektov javnega sektorja v zvezi z naložbami javnega sektorja;
(e)izpostavljenosti, ki izhajajo iz promocijskih kreditov, ki se prenesejo na druge kreditne institucije, ki dajejo promocijske kredite;
(f)
zajamčene dele izpostavljenosti, ki izhajajo iz izvoznih kreditov in izpolnjujejo oba naslednja pogoja:
(I)jamstvo zagotovi izvozna agencija ali enota centralne ravni države;
(II)za zavarovani del izpostavljenosti se v skladu s členom 114(4) ali členom 116(4) uporablja utež tveganja 0 %;
(g)kadar je institucija klirinški član KCNS , trgovalne izpostavljenosti te institucije, če se kliring zanje opravi prek navedene KCNS in izpolnjujejo pogoje iz točke (c) člena 306(1);
(h)kadar je institucija stranka višjega nivoja v okviru večnivojske strukture strank, trgovinske izpostavljenosti do klirinškega člana ali subjekta, ki je v razmerju do te institucije stranka višjega nivoja, pod pogojem, da so izpolnjeni pogoji iz člena 305(2) in da institucija svojim strankam ni dolžna povrniti morebitnih izgub v primeru neplačila klirinškega člana ali KCNS;
(i)fiduciarna sredstva, ki izpolnjujejo vse naslednje pogoje:
(I)v skladu s členom 10 Direktive 86/635/EGS so v skladu z nacionalnimi splošno sprejetimi računovodskimi načeli pripoznana v bilanci stanja institucije;
(II)izpolnjujejo merila za nepripoznanje iz mednarodnega računovodskega standarda (MRS) 39, kakor se uporablja v skladu z Uredbo (ES) št. 1606/2002;
(III)izpolnjujejo merila za nekonsolidacijo iz mednarodnega standarda računovodskega poročanja (MSRP) 10, kakor se uporablja v skladu z Uredbo (ES) št. 1606/2002, kadar je to primerno;
(j)izpostavljenosti, ki izpolnjujejo vse naslednje pogoje:
(I)so izpostavljenosti do subjekta javnega sektorja;
(II)obravnavajo se v skladu s členom 116(4);
(III)izhajajo iz vlog, ki jih je institucija pravno zavezana prenesti na subjekt javnega sektorja iz točke (i) za namene financiranja naložb splošnega interesa;
(k)presežno zavarovanje s premoženjem, vloženo pri tripartitnih agentih, ki ni bilo posojeno;
(l)kadar institucija v okviru veljavnega računovodskega okvira pripozna gibljivo kritje, plačano svoji nasprotni stranki v denarnih sredstvih, kot sredstvo, ki je terjatev, tako sredstvo, če so izpolnjeni pogoji iz točk (a) do (e) člena 429(c)(3);
(m)listinjene izpostavljenosti iz tradicionalnega listinjenja, ki izpolnjujejo pogoje za prenos pomembnega deleža tveganja iz člena 243.
2.Za namene točke (d) odstavka 1 javna razvojna kreditna institucija pomeni kreditno institucijo, ki izpolnjuje vse naslednje pogoje:
(a)v skladu z javnim pravom jo je ustanovila enota centralne ravni države, regionalna vlada ali lokalni organ;
(b)njena dejavnost je omejena na izpolnjevanje določenih ciljev finančne, socialne ali gospodarske javne politike v skladu z zakoni in določbami, ki urejajo to institucijo, na nekonkurenčni osnovi. Za te namene lahko cilji javne politike vključujejo določbe o financiranju za promocijske ali razvojne namene za specifične gospodarske sektorje ali geografska območja zadevne države članice;
(c)njen cilj ni povečanje dobička ali tržnega deleža;
(d)v skladu s pravili državne pomoči mora enota centralne ali regionalne ravni države ali lokalni organ zaščititi uspešno poslovanje institucije ali posredno ali neposredno zajamčiti najmanj 90 % kapitalskih zahtev, zahtev glede virov financiranja ali izpostavljenosti kreditne institucije;
(e)ne sme sprejemati kritih vlog, kakor so opredeljene v točki (5) člena 2(1) Direktive 2014/49/EU ali v nacionalni zakonodaji držav članic, ki izvajajo navedeno direktivo.
3.Institucije ne uporabljajo obravnave iz točk (g) in (h) odstavka 1, če ni izpolnjen pogoj iz zadnjega pododstavka člena 429(5).
Člen 429b
Izračun vrednosti izpostavljenosti sredstev
1.Institucije izračunajo vrednost izpostavljenosti sredstev, razen pogodb iz Priloge II, kreditnih izvedenih finančnih instrumentov in pozicij, opredeljenih v členu 429e, v skladu z naslednjimi načeli:
(a)vrednosti izpostavljenosti sredstev pomenijo vrednosti izpostavljenosti, kot so opredeljene v prvem stavku člena 111(1);
(b)kupljena zavarovanja s stvarnim ali finančnim premoženjem, jamstva ali instrumenti za zmanjševanje kreditnih tveganj se ne uporabijo za zmanjšanje vrednosti izpostavljenosti sredstev;
(c)sredstva se ne pobotajo z obveznostmi;
(d)posli financiranja z vrednostnimi papirji se ne pobotajo.
2.Za namene točke (c) odstavka 1 dogovor o združevanju denarnih sredstev, ki ga ponuja institucija, ne krši pogoja iz navedene točke samo, če dogovor izpolnjuje oba naslednja pogoja:
(a)institucija, ki ponuja dogovor o združevanju denarnih sredstev, pozitivna in negativna stanja več posamičnih računov skupine subjektov, ki so vključeni v dogovor (‚izvirni računi‘), prenese na ločen, enoten račun in tako stanje izvirnih računov nastavi na nič;
(b)institucija ukrepe iz točke (a) tega odstavka izvaja vsak dan.
3.Z odstopanjem od odstavka 2 dogovor o združevanju denarnih sredstev, ki ne izpolnjuje pogoja iz točke (b) navedenega odstavka, vendar izpolnjuje pogoj iz točke (a) navedenega odstavka, ne krši pogoja iz točke (c) odstavka 1, če dogovor izpolnjuje vse naslednje dodatne pogoje:
(a)institucija ima v vsakem trenutku pravno izvršljivo pravico pobotati stanja izvirnih računov s prenosom na enotni račun;
(b)ne obstajajo neusklajenosti zapadlosti med stanji izvirnih računov;
(c)institucija zaračunava ali plačuje obresti na podlagi skupnega stanja izvirnih računov;
(d)pristojni organ institucije meni, da je pogostost prenosa stanj vseh izvirnih računov ustrezna za to, da se lahko v mero izpostavljenosti za količnik finančnega vzvoda vključi samo skupno stanje dogovora o združevanju denarnih sredstev.
4.Z odstopanjem od točke (d) odstavka 1 lahko institucije določijo vrednost izpostavljenosti denarnih terjatev in denarnih obveznosti iz naslova poslov financiranja z vrednostnimi papirji z isto nasprotno stranko na neto podlagi samo, če so izpolnjeni vsi naslednji pogoji:
(a)posli imajo enak izrecno določen končni datum poravnave;
(b)pravica do pobota zneska, ki se dolguje nasprotni stranki, z zneskom, ki ga nasprotna stranka dolguje, je pravno izvršljiva v vseh naslednjih razmerah:
(I)v običajnem okviru poslovanja,
(II)v primeru neplačila, insolventnosti in stečaja;
(c)nasprotne stranke nameravajo poravnati na neto podlagi, izvesti hkratno poravnavo ali pa se za posle uporabi mehanizem poravnave, ki predstavlja funkcionalni ekvivalent neto poravnave.
5.Za namene točke (c) odstavka 4 lahko institucije sklenejo, da mehanizem poravnave predstavlja funkcionalni ekvivalent neto poravnave samo, kadar je na datum poravnave neto rezultat denarnih tokov poslov v okviru navedenega mehanizma enak enemu samemu neto znesku v okviru neto poravnave in so izpolnjeni vsi naslednji pogoji:
(a)posli se poravnajo prek istega sistema poravnave;
(b)ureditve poravnave so podprte z denarnimi sredstvi ali posojili čez dan, katerih namen je zagotoviti, da se poravnave poslov izvedejo do konca delovnega dne;
(c)morebitna vprašanja v zvezi s stranjo vrednostnih papirjev v poslih financiranja z vrednostnimi papirji ne ovirajo zaključka neto poravnave denarnih terjatev in obveznosti.
Pogoj iz točke (c) prvega pododstavka je izpolnjen le, če bi lahko neizvršitev katerega koli posla financiranja z vrednostnimi papirji v mehanizmu poravnave odložila poravnavo samo ujemajoče denarne strani tega posla ali ustvarila obveznost do mehanizma poravnave, ki jo podpira povezani kreditni instrument.
Kadar je stran vrednostnih papirjev posla financiranja z vrednostnimi papirji v mehanizmu za poravnavo na koncu obdobja za poravnavo v mehanizmu neizvršena, institucije izločijo zadevni posel in z njim povezano denarno stran iz niza pobotov in ju obravnavajo na bruto osnovi.
6.Za namene odstavkov 2 in 3 ‚dogovor o združevanju denarnih sredstev‘ pomeni dogovor , po katerem se pozitivna in negativna stanja več posamičnih računov združijo za namen upravljanja denarnih sredstev ali likvidnosti.
Člen 429c
Izračun vrednosti izpostavljenosti izvedenih finančnih instrumentov
1.Institucije izračunajo vrednost izpostavljenosti pogodb iz Priloge II in kreditnih izvedenih finančnih instrumentov, vključno z zunajbilančnimi, v skladu z metodo iz oddelka 3 poglavja 6 naslova II dela 3.
Institucije lahko pri določanju vrednosti izpostavljenosti upoštevajo učinke pogodb o novaciji in drugih pogodb o pobotu v skladu s členom 295. Institucije ne upoštevajo pobota med različnimi kategorijami produktov, vendar lahko izvajajo pobot znotraj kategorije produktov iz točke (25)(c) člena 272 in pobotajo kreditne izvedene finančne instrumente, kadar zanje velja pogodba o pobotu med različnimi kategorijami produktov iz točke (c) člena 295.
Institucije v mero izpostavljenosti vključijo prodane opcije, tudi če se njihova vrednost izpostavljenosti lahko nastavi na nič v skladu z obravnavo iz člena 274(5).
2.Kadar predložitev zavarovanja s premoženjem, povezanega s pogodbami o izvedenih finančnih instrumentih, zmanjša znesek sredstev v okviru veljavnega računovodskega okvira, institucije to zmanjšanje odpravijo.
3.Za namene odstavka 1 tega člena lahko institucije, ki računajo nadomestitvene stroške pogodb o izvedenih finančnih instrumentih v skladu s členom 275, pripoznajo samo zavarovanje s premoženjem v obliki denarnih sredstev, ki ga od svojih nasprotnih strank prejmejo kot gibljivo kritje iz člena 275, kadar v okviru veljavnega računovodskega okvira gibljivo kritje še ni bilo pripoznano kot zmanjšanje vrednosti izpostavljenosti in kadar so izpolnjeni vsi naslednji pogoji:
(a)za posle brez kliringa prek KCNS se denarna sredstva, ki jih prejme nasprotna stranka prejemnica, ne ločijo;
(b)gibljivo kritje se izračuna in izmenja najmanj enkrat dnevno na podlagi vrednotenja pozicij v izvedenih finančnih instrumentih po tekočih tržnih cenah;
(c)prejeto gibljivo kritje je v valuti, ki je določena v pogodbi o izvedenih finančnih instrumentih, veljavni okvirni pogodbi o pobotu, prilogi o kreditni podpori h kvalificirani okvirni pogodbi o pobotu ali v kateri koli pogodbi o pobotu s KCNS;
(d)prejeto gibljivo kritje je celotni znesek, ki bi bil potreben za poravnavo izpostavljenosti pogodbe o izvedenem finančnem instrumentu po tekočih tržnih cenah, pri čemer je treba upoštevati prag in najnižje zneske prenosa, ki se uporabljajo za nasprotno stranko;
(e)pogodba o izvedenih finančnih instrumentih in gibljivo kritje med institucijo in nasprotno stranko te pogodbe sta zajeta v eni sami pogodbi o pobotu, ki jo institucija lahko obravnava kot dejavnik, ki zmanjšuje tveganje, v skladu s členom 295.
Institucija za namene prvega pododstavka, kadar nasprotni stranki zagotovi zavarovanje z denarnimi sredstvi in to zavarovanje izpolnjuje pogoje iz točk (a) do (e) navedenega pododstavka, to zavarovanje šteje kot gibljivo kritje, dano tej nasprotni stranki, in ga vključi v izračun nadomestitvenih stroškov.
Za namene točke (b) prvega pododstavka se šteje, da institucija izpolnjuje pogoj iz njega, kadar se gibljivo kritje izmenja zjutraj naslednjega trgovalnega dne po trgovalnem dnevu, ko je bila dogovorjena pogodba o izvedenih finančnih instrumentih, pod pogojem, da izmenjava temelji na vrednosti pogodbe ob koncu trgovalnega dne, ko je bila pogodba dogovorjena.
Za namene točke (d) prvega pododstavka lahko institucije v primeru spora glede kritja pripoznajo znesek nespornega zavarovanja s premoženjem, ki je bilo izmenjano.
4.Za namene odstavka 1 tega člena institucije prejetega zavarovanja s premoženjem ne vključijo v izračun neto znesek neodvisnega zavarovanja s premoženjem, kakor je opredeljeno v točki 12a člena 272, razen v primeru pogodb o izvedenih finančnih instrumentih s strankami, kadar se za te pogodbe kliring izvede prek KCNS.
5.Za namene odstavka 1 tega člena institucije vrednost multiplikatorja, ki se uporablja za izračun potencialne prihodnje izpostavljenosti v skladu s členom 278(1), nastavijo na ena, razen v primeru pogodb o izvedenih finančnih instrumentih s strankami, kadar se za te pogodbe kliring izvede prek KCNS.
6.Z odstopanjem od odstavka 1 tega člena lahko institucije uporabijo metodo iz oddelka 4 ali 5 poglavja 6 naslova II dela 3 za določitev vrednosti izpostavljenosti pogodb iz točk 1 in 2 Priloge II, vendar samo, kadar za te pogodbe to metodo uporabljajo tudi za določitev vrednosti izpostavljenosti za namen izpolnjevanja kapitalskih zahtev iz člena 92.
Kadar institucije uporabljajo eno od metod iz prvega pododstavka, mere izpostavljenosti ne zmanjšajo za znesek prejetega kritja.
Člen 429d
Dodatne določbe za izračun vrednosti izpostavljenosti prodanih kreditnih izvedenih finančnih instrumentov
1.Poleg obravnave iz člena 429c institucije v izračun vrednosti izpostavljenosti prodanih kreditnih izvedenih finančnih instrumentov vključijo efektivne hipotetične zneske, ki se nanašajo na prodane kreditne izvedene finančne instrumente, zmanjšane za vse negativne spremembe poštene vrednosti, ki so bile vključene v temeljni kapital v zvezi z zadevnimi prodanimi kreditnimi izvedenimi finančnimi instrumenti.
Institucije izračunajo efektivni hipotetični znesek prodanih kreditnih izvedenih finančnih instrumentov s prilagoditvijo hipotetičnega zneska zadevnih izvedenih finančnih instrumentov, ki odraža dejansko izpostavljenost pogodb, ki jim struktura posla daje finančni vzvod ali jih kako drugače izboljšuje.
2.Institucije lahko v celoti ali deloma zmanjšajo vrednost izpostavljenosti, izračunano v skladu z odstavkom 1, za efektivni hipotetični znesek kupljenih kreditnih izvedenih finančnih instrumentov, če so izpolnjeni vsi naslednji pogoji:
(a)preostala zapadlost kupljenega kreditnega izvedenega finančnega instrumenta je enaka ali večja od preostale zapadlosti prodanega kreditnega izvedenega finančnega instrumenta;
(b)za kupljeni kreditni izvedeni finančni instrument sicer veljajo enako ali bolj konservativni bistveni pogoji kot za ustrezni prodani kreditni izvedeni finančni instrument;
(c)kupljeni kreditni izvedeni finančni instrument se ne kupi od nasprotne stranke, ki bi institucijo izpostavila posebnemu tveganju neugodnih gibanj, kot je opredeljeno v točki (b) člena 291(1);
(d)kadar se efektivni hipotetični znesek prodanega kreditnega izvedenega finančnega instrumenta zmanjša za vse negativne spremembe poštene vrednosti, vključene v temeljni kapital institucije, se efektivni hipotetični znesek kupljenega kreditnega izvedenega finančnega instrumenta zmanjša za vse pozitivne spremembe poštene vrednosti, ki so bile vključena v temeljni kapital;
(e)kupljeni kreditni izvedeni finančni instrument ni vključen v posel, za katerega je kliring opravila institucija v imenu stranke ali institucija v vlogi stranke višjega nivoja v okviru večnivojske strukture strank in za katerega je efektivni hipotetični znesek v zvezi z ustreznim prodanim kreditnim izvedenim finančnim instrumentom izključen iz mere izpostavljenosti v skladu s točko (g) ali (h) člena 429a, kot je ustrezno.
Za namene izračuna potencialne prihodnje izpostavljenosti v skladu s členom 429c(1) lahko institucije iz niza pobotov izključijo del prodanega kreditnega izvedenega finančnega instrumenta, ki se ne pobota v skladu s prvim pododstavkom tega odstavka in katerega efektivni hipotetični znesek je vključen v mero izpostavljenosti.
3.Za namene točke (b) odstavka 2 ‚bistven pogoj‘ pomeni katero koli značilnost kreditnega izvedenega finančnega instrumenta, ki je pomembna za njegovo vrednotenje, vključno s stopnjo podrejenosti, opcionalnostjo, kreditnimi dogodki, osnovnim referenčnim subjektom ali skupino subjektov in osnovno referenčno obveznostjo ali skupino obveznosti, razen hipotetičnega zneska in preostale zapadlosti kreditnega izvedenega finančnega instrumenta.
Za namene prvega pododstavka sta dve referenčni osnovi enaki samo, če se nanašata na isti pravni subjekt.
4.Z odstopanjem od točke (b) odstavka 2 lahko institucije kupljene kreditne izvedene finančne instrumente na skupino referenčnih osnov uporabijo za pobot prodanih kreditnih izvedenih finančnih instrumentov na posamezne referenčne osnove v tej skupini, kadar sta skupina referenčnih subjektov in stopnja podrejenosti pri obeh poslih enaki.
5.Institucije ne zmanjšajo efektivnega hipotetičnega zneska prodanih kreditnih izvedenih finančnih instrumentov, kadar kupijo kreditno zavarovanje z zamenjavo celotnega donosa in evidentirajo prejeta neto plačila kot neto prihodek, hkrati pa ne evidentirajo nasprotno učinkujočega zmanjšanja vrednosti prodanega kreditnega izvedenega finančnega instrumenta v temeljnem kapitalu.
6.V primeru kupljenih kreditnih izvedenih finančnih instrumentov na skupino referenčnih obveznosti lahko institucije zmanjšajo efektivni hipotetični znesek prodanih kreditnih izvedenih finančnih instrumentov na posamezne referenčne obveznosti za efektivni hipotetični znesek kupljenih kreditnih izvedenih finančnih instrumentov v skladu z odstavkom 2 samo, kadar je kupljeno zavarovanje z ekonomskega vidika enakovredno ločenemu nakupu zavarovanja za vsako posamezno obveznost v skupini.
7.Za namene tega člena ‚prodan kreditni izvedeni finančni instrument‘ pomeni vsak finančni instrument, s katerim institucija dejansko zagotavlja kreditno zavarovanje, vključno s kreditnimi zamenjavami, zamenjavami celotnega donosa in opcijami, če je institucija dolžna zagotoviti kreditno zavarovanje pod pogoji, določenimi v opcijski pogodbi.
Člen 429e
Pribitek za kreditno tveganje nasprotne stranke pri poslih financiranja z vrednostnimi papirji
1.Poleg izračuna vrednosti izpostavljenosti poslov financiranja z vrednostnimi papirji, vključno s tistimi, ki so zunajbilančni, v skladu s členom 429b(1), institucije v mero izpostavljenosti vključijo pribitek za kreditno tveganje nasprotne stranke, določen v skladu z odstavkom 2 ali 3 tega člena, kot je primerno.
2.Institucije za posle z nasprotno stranko, za katere ni sklenjena okvirna pogodba o pobotu, ki izpolnjuje pogoje iz člena 206, pribitek (Ei*) izračunajo na podlagi posameznega posla v skladu z naslednjo formulo:
pri čemer velja:
i
= indeks, ki označuje posel;
Ei
= poštena vrednost vrednostnih papirjev ali denarnih sredstev, ki se posodijo nasprotni stranki v okviru posla i;
Ci
= poštena vrednost denarnih sredstev ali vrednostnih papirjev, prejetih od nasprotne stranke v okviru posla i.
Institucije lahko določijo vrednost Ei* na nič, če so Ei denarna sredstva, posojena nasprotni stranki, s tem povezane denarne terjatve pa niso primerne za pobot iz člena 429b(4).
3.Institucije za posle z nasprotno stranko, za katere je sklenjena okvirna pogodba o pobotu, ki izpolnjuje pogoje iz člena 206, pribitek ((E¡*) izračunajo na podlagi posameznega posla v skladu z naslednjo formulo:
pri čemer velja:
i
= indeks, ki označuje pogodbo o pobotu;
Ei
= poštena vrednost vrednostnih papirjev ali denarnih sredstev, ki se posodijo nasprotni stranki za posle, za katere je sklenjena okvirna pogodba o pobotu i;
Ci
= poštena vrednost denarnih sredstev ali vrednostnih papirjev, prejetih od nasprotne stranke, za katere je sklenjena okvirna pogodba o pobotu i.
4.Za namene odstavkov 2 in 3 pojem nasprotna stranka vključuje tudi tripartitne agente, pri katerih se položi prejeto zavarovanje s premoženjem in ki upravljajo zavarovanje s premoženjem v primeru tripartitnega posla.
5.Z odstopanjem od odstavka 1 tega člena lahko institucije uporabijo metodo iz člena 222, pri kateri se uporablja najmanj 20-odstotna utež tveganja, da določijo pribitek za posle financiranja z vrednostnimi papirji, vključno s tistimi, ki so zunajbilančni. Institucije lahko uporabijo to metodo samo, kadar jo uporabijo tudi za izračun vrednosti izpostavljenosti navedenih poslov za namen izpolnjevanja kapitalskih zahtev iz točk (a) do (c) člena 92(1).
6.Če se za repo posel na podlagi veljavnega računovodskega okvira uporabi odprava pripoznanja (računovodenje po pravilu prodaje), institucija razveljavi vse računovodske vknjižbe, povezane s prodajo.
7.Kadar ima institucija vlogo agenta med dvema strankama v poslu financiranja z vrednostnimi papirji, vključno z zunajbilančnimi posli financiranja z vrednostnimi papirji, se za izračun mere izpostavljenosti institucije uporablja naslednje:
(a)kadar institucija zagotovi odškodnino ali jamstvo eni od strank v poslu financiranja z vrednostnimi papirji in sta odškodnina ali jamstvo omejena na morebitno razliko med vrednostjo vrednostnega papirja ali denarnih sredstev, ki jih je posodila stranka, in vrednostjo zavarovanja s premoženjem, ki ga je zagotovil kreditojemalec, institucija v mero izpostavljenosti vključi samo pribitek, določen v skladu z odstavkom 2 ali 3, kot je primerno;
(b)kadar institucija ne zagotovi odškodnine ali jamstva nobeni od udeleženih strank, se posel ne vključi v mero izpostavljenosti;
(c)kadar je institucija ekonomsko izpostavljena osnovnemu vrednostnemu papirju ali denarnim sredstvom v poslu v znesku, ki presega izpostavljenost, ki jo zajema pribitek, v mero izpostavljenosti vključi tudi celotni znesek vrednostnega papirja ali denarnih sredstev, katerim je izpostavljena;
(d)kadar institucija, ki deluje kot agent, zagotovi odškodnino ali jamstvo obema strankama, vključenima v posel financiranja z vrednostnimi papirji, institucija izračuna svojo mero izpostavljenosti v skladu s točkami (a) do (c), in sicer ločeno za vsako stranko, udeleženo v poslu.
Člen 429f
Izračun vrednosti izpostavljenosti zunajbilančnih postavk
1.Institucije vrednost izpostavljenosti zunajbilančnih postavk, razen pogodb iz Priloge II, kreditnih izvedenih finančnih instrumentov, poslov financiranja z vrednostnimi papirji in pozicij, opredeljenih v členu 429d, izračunajo v skladu s členom 111(1).
V skladu s členom 166(9) institucija uporabi nižjega od dveh konverzijskih faktorjev, povezanih s posamezno obveznostjo, če se prevzeta obveznost nanaša na povečanje druge prevzete obveznosti.
2.Z odstopanjem od odstavka 1 lahko institucije znesek kreditne izpostavljenosti zunajbilančne postavke zmanjšajo za ustrezni znesek posebnih popravkov zaradi kreditnega tveganja. Pri izračunu se uporablja spodnji prag v višini nič.
3.Z odstopanjem od odstavka 1 institucije za zunajbilančne postavke z nizkim tveganjem iz točke (d) člena 111(1) uporabijo konverzijski faktor 10 %.
Člen 429g
Izračun vrednosti izpostavljenosti običajnih nakupov ali prodaj, ki čakajo na poravnavo
1.Denarna sredstva, povezana z običajnimi prodajami, in vrednostne papirje, povezane z običajnimi nakupi, ki ostanejo v bilanci stanja do datuma poravnave, institucije obravnavajo kot sredstva v skladu s točko (a) člena 429(4).
2.Institucije, ki v skladu z veljavnim računovodskim okvirom za običajne nakupe in prodaje, ki čakajo na poravnavo, uporabljajo obračunavanje sredstev po datumu sklenitve posla, razveljavijo vse pobote denarnih terjatev za običajne prodaje, ki čakajo na poravnavo, z denarnimi obveznostmi za običajne nakupe, ki čakajo na poravnavo, dovoljene v skladu z zadevnim okvirom. Ko institucije razveljavijo računovodski pobot, lahko pobotajo tiste denarne terjatve in denarne obveznosti, pri katerih se tako povezane običajne prodaje kot nakupi pobotajo po načelu dostave proti plačilu.
3.Institucije, ki v skladu z veljavnim računovodskim okvirom za običajne prodaje in nakupe, ki čakajo na poravnavo, uporabljajo obračunavanje po datumu poravnave, v mero izpostavljenosti vključijo celotno nominalno vrednost obveznosti za plačilo povezanih običajnih nakupov.
Za namene prvega pododstavka lahko institucije pobotajo celotno nominalno vrednost obveznosti, povezanih z običajnimi nakupi, s celotno nominalno vrednostjo denarnih terjatev v zvezi z običajnimi prodajami, ki čakajo na poravnavo, samo, kadar se tako običajni nakupi kot prodaje poravnajo po načelu dostava proti plačilu.
Člen 430
Zahteva glede poročanja
1.Institucije poročajo svojim pristojnim organom o količniku finančnega vzvoda, kakor je določeno v tem delu. Majhne institucije, kakor so opredeljene v členu 430a, poročajo o količniku finančnega vzvoda enkrat na leto, druge institucije pa ob upoštevanju odstavka 2 enkrat na leto ali pogosteje.
2.Za namene zahteve glede poročanja iz odstavka 1 EBA pripravi osnutke izvedbenih tehničnih standardov, v katerih določi enotne obrazce za poročanje, navodila za uporabo takšnih obrazcev, pogostost in datume poročanja ter IT rešitve.
Zahteve glede poročanja, določene v osnutkih izvedbenih tehničnih standardov, so sorazmerne in upoštevajo velikost in kompleksnost institucij ter naravo in stopnjo tveganja njihovih dejavnosti.
EBA Komisiji predloži osnutke navedenih izvedbenih tehničnih standardov do [12 mesecev od datuma začetka veljavnosti].
Na Komisijo se prenese pooblastilo za sprejetje izvedbenih tehničnih standardov iz prvega pododstavka v skladu s členom 15 Uredbe (EU) št. 1093/2010.“;
(20)del 8 se nadomesti z naslednjim:
„DEL 8
RAZKRITJE S STRANI INSTITUCIJ NASLOV I
SPLOŠNA NAČELA
Člen 430a
Opredelitve pojmov
Za namene tega dela ter členov 13, 99, 100, 394 in 430 se uporabljajo naslednje opredelitve pojmov:
(1) ‚velika institucija‘ pomeni institucijo, ki izpolnjuje katerega koli od naslednjih pogojev:
(a)institucija je bila v skladu s členom 131(1) in (2) Direktive 2013/36/EU opredeljena kot globalna sistemsko pomembna institucija (v nadaljnjem besedilu: GSPI);
(b)institucija je bila v skladu s členom 131(1) in (3) Direktive 2013/36/EU opredeljena kot druga sistemsko pomembna institucija (v nadaljnjem besedilu: DSPI);
(c)institucija je v državi članici, v kateri ima sedež, ena od treh največjih institucij glede na skupno vrednost sredstev;
(d)skupna vrednost sredstev institucije je na podlagi konsolidacije enaka ali večja od 30 milijard EUR;
(e)skupna vrednost sredstev institucije je enaka ali večja od 5 milijard EUR in njena bilančna vsota je v štiriletnem obdobju tik pred tekočim obdobjem letnih razkritij v povprečju enaka ali večja od 20 % BDP države članice, v kateri ima sedež;
(2) ‚velika podrejena družba‘ pomeni podrejeno družbo, ki ustreza merilom za veliko institucijo v skladu z odstavkom 1;
(3) ‚institucija, ki ne kotira na borzi‘, pomeni institucijo, ki ni izdala vrednostnih papirjev, ki so sprejeti v trgovanje na reguliranem trgu katere koli države članice, kot je opredeljen v točki (21) člena 4(1) Direktive 2014/65/EU;
(4) ‚majhna institucija‘ pomeni institucijo, katere vrednost sredstev je v štiriletnem obdobju neposredno pred tekočim obdobjem letnih razkritij v povprečju enaka ali manjša od 1,5 milijarde EUR.
Člen 431
Zahteve in politike glede razkritij
1.Institucije javno razkrijejo informacije iz naslovov II in III v skladu z določbami iz tega naslova, ob upoštevanju izjem iz člena 432.
2.Institucije javno razkrijejo vsako dovoljenje v zvezi z instrumenti in metodologijami iz naslova III, ki ga dajo pristojni organi v skladu z delom 3.
3.Upravljalni organ ali višje vodstvo institucije sprejme formalne politike za izpolnjevanje zahtev po razkritju iz tega dela ter vzpostavi notranje postopke, sisteme in kontrole, s katerimi se preverja, ali so razkritja institucij ustrezna in v skladu z zahtevami, določenimi v tem delu. Vsaj en član upravljalnega organa ali višjega vodstva institucije pisno potrdi, da je zadevna institucija opravila razkritja, ki jih zahteva ta del, v skladu s politikami in notranjimi postopki, sistemi in kontrolami iz tega odstavka. Pisna potrdila iz tega odstavka se vključijo v razkritja institucij.
Institucije imajo tudi politike za preverjanje, ali njihova razkritja udeležencem na trgu celovito prikazujejo njihov profil tveganja. Kadar institucije ugotovijo, da razkritja, ki jih zahteva ta del, udeležencem na trgu njihovega profila tveganja ne prikazujejo celovito, javno objavijo dodatne informacije poleg tistih, ki jih je treba razkriti v skladu s tem delom. Ne glede na navedeno institucije razkrijejo samo informacije, ki so pomembne, in ne informacij, ki so poslovna skrivnost, ali zaupnih informacij, kot so opisane v členu 432.
4.Vsem kvantitativnim razkritjem se priložijo kvalitativna predstavitev in vse druge dodatne informacije, ki so morda potrebne, da uporabniki teh informacij razumejo zadevna kvantitativna razkritja, pri čemer je treba navesti zlasti vse pomembne spremembe posameznega razkritja v primerjavi z informacijami iz prejšnjega razkritja.
5. Institucije MSP ter drugim podjetjem, ki so zaprosila za kredit, na zahtevo pojasnijo svoje odločitve glede bonitetne ocene v pisni obliki. Administrativni stroški tega pojasnila so sorazmerni z višino kredita.
Člen 432
Nepomembne informacije, informacije, ki so poslovna skrivnost, ali zaupne informacije
1.Institucije lahko izpustijo eno ali več razkritij iz naslovov II in III, če se informacije, predložene v okviru takšnega razkritja, ne štejejo za pomembne, razen za razkritja iz člena 435(2)(c), člena 437 in člena 450.
Šteje se, da so informacije iz razkritij pomembne, kadar bi lahko njihova opustitev ali napačna navedba spremenila ali vplivala na oceno ali odločitev uporabnika teh informacij, ki se nanje zanaša za namen sprejemanja ekonomskih odločitev.
EBA v skladu s členom 16 Uredbe (EU) št. 1093/2010 izda smernice o tem, kako morajo institucije uporabljati pojem pomembnosti v zvezi z zahtevami glede razkritja iz naslovov II in III.
2.Institucije lahko opustijo tudi eno ali več informacij iz naslovov II in III, če te postavke vključujejo informacije, ki se v skladu s tem odstavkom štejejo za poslovno skrivnost ali zaupne informacije, razen za razkritja iz členov 437 in 450.
Informacije se štejejo za poslovno skrivnost institucij, kadar bi njihovo razkritje javnosti oslabilo njihov konkurenčni položaj. Informacije, ki so poslovna skrivnost, lahko vključujejo informacije o produktih ali sistemih, zaradi katerih bi se v primeru razkritja konkurentom zmanjšale vrednosti naložb institucije vanje.
Informacije štejejo za zaupne, kadar so institucije zaradi strank ali drugih odnosov z nasprotnimi strankami zavezane ohraniti zaupnost zadevnih informacij ali, v izjemnih primerih in na podlagi predhodne odobritve pristojnega organa, kadar lahko znatno vplivajo na konkurenčni položaj institucije.
EBA v skladu s členom 16 Uredbe (EU) št. 1093/2010 izda smernice o tem, kako morajo institucije uporabiti načeli poslovne skrivnosti in zaupnosti v zvezi z zahtevami glede razkritja iz naslovov II in III.
3.V izjemnih primerih iz odstavka 2 zadevna institucija v svojih razkritjih navede, da določene informacije niso razkrite in razlog za nerazkritje ter objavi bolj splošne informacije o zadevi, ki je predmet zahteve po razkritju, razen v primerih, kadar je njihova vsebina sama poslovna skrivnost ali zaupna.
Člen 433
Pogostost in obseg razkritij
Institucije objavijo razkritja, zahtevana v naslovih II in III, kakor je določeno v členih 433a do 433c.
Letna razkritja se objavijo na isti datum, ko institucije objavijo svoje računovodske izkaze, ali v najkrajšem možnem času po tem.
Polletna in četrtletna razkritja se objavijo na isti datum, ko institucije objavijo svoja računovodska poročila za ustrezno obdobje, kadar je to primerno, ali v najkrajšem možnem času po tem.
Morebitna razlika med datumom objave razkritij, ki se zahtevajo v skladu s tem delom, in ustreznimi računovodskimi izkazi, je razumna in v nobenem primeru ne presega časovnega okvira, ki ga določijo pristojni organi v skladu s členom 106 Direktive 2013/36/EU.
Člen 433a
Razkritja s strani velikih institucij
1.Velike institucije razkrijejo informacije, opisane v nadaljevanju, in sicer vsaj z naslednjo pogostostjo:
(a)vse informacije, zahtevane v tem delu, enkrat letno;
(b)razkritja iz točk (e) in (f) člena 439, točke (1) točke (e) in točke (3) člena 442, točke (e) člena 444, točk (a) in (b) člena 448, točk (k) do (m) člena 449, točk (a) in (b) člena 451, člena 451a(2) in (3), točke (f) člena 452, točke (f) člena 453 in točke (a) člena 455(2) dvakrat letno;
(c)informacije iz točke (a) člena 437, točke (c) člena 438, točke (c) člena 442 ter ključne metrike iz člena 447 vsako četrtletje.
2.Z odstopanjem od odstavka 1 velike institucije, razen GSPI, ki ne kotirajo na borzi, razkrijejo informacije, opisane v nadaljevanju, in sicer vsaj z naslednjo pogostostjo:
(d)vse informacije, zahtevane v tem delu, enkrat letno;
(e)ključne metrike iz člena 447 dvakrat letno.
3.Velike institucije, za katere se uporabljata člena 92a ali 92b, informacije, zahtevane v skladu s členom 437a, razkrijejo dvakrat letno, razen za ključne metrike iz točke (h) člena 447.
Člen 433b
Razkritja s strani majhnih institucij
1.Majhne institucije razkrijejo informacije, opisane v nadaljevanju, in sicer vsaj z naslednjo pogostostjo:
(a)enkrat letno:
(I)informacije iz točk (a), (e) in (f) člena 435(1);
(II)informacije iz točk (a), (b) in (c) člena 435(2);
(III)informacije iz člena 450;
(IV)informacije iz točke (a) člena 437, točke (c) člena 438, točk (e) in (f) člena 439, točke (c) ter točk (1) in (3) točke (e) člena 442, točke (e) člena 444, točk (a) in (b) člena 448, točk (k) do (m) člena 449, točk (a) in (b) člena 451, člena 451a(2) in (3), točke (f) člena 452, točke (f) člena 453 in točke (a) člena 455(2), kadar je to primerno.
(b)ključne metrike iz člena 447 dvakrat letno;
2.Z odstopanjem od odstavka 1 majhne institucije, ki ne kotirajo na borzi, naslednje informacije razkrijejo vsaj enkrat letno:
(a)informacije iz točk (a), (e) in (f) člena 435(1);
(b)informacije iz točk (a), (b) in (c) člena 435(2);
(c)informacije iz člena 450;
(d)ključne metrike iz člena 447.
Člen 433c
Razkritja s strani drugih institucij
1.Institucije, za katere se uporabljata člena 433a ali 433b, razkrijejo informacije, opisane v nadaljevanju, in sicer vsaj z naslednjo pogostostjo:
(a)vse informacije, določene v tem delu, enkrat letno;
(b)ključne metrike iz člena 447 dvakrat letno.
2.Z odstopanjem od odstavka 1 druge institucije, ki ne kotirajo na borzi, razkrijejo informacije, opisane v nadaljevanju, in sicer vsaj z naslednjo pogostostjo:
(a)informacije iz členov 435 in 450, točke (a) člena 437, točke (c) člena 438, točk (e) in (f) člena 439, točk (c) in (e) točke (1) in točke (3) člena 442, točke (e) člena 444, točk (a) in (b) člena 448, točk (k) do (m) člena 449, točk (a) in (b) člena 451, člena 451a(2) in (3), točke (f) člena 452, točke (f) člena 453 in točke (a) člena 455(2) enkrat na leto;
(b)ključne metrike iz člena 447 dvakrat letno.
Člen 434
Način razkritij
1.Institucije razkrijejo vse podatke, ki se zahtevajo v skladu z naslovoma II in III, v elektronski obliki, in sicer na enotnem mediju ali enotni lokaciji. Enotni medij ali lokacija mora biti samostojen dokument, ki zagotavlja zlahka dostopen vir bonitetnih informacij za uporabnike teh informacij, ali poseben oddelek, vključen v ali priložen računovodskim izkazom ali računovodskim poročilom institucij, ki vsebuje zahtevana razkritja informacije in je za uporabnike zlahka prepoznaven.
2.Institucije na svoji spletni strani ali, če ta ne obstaja, na kateri koli drugi primerni lokaciji, objavijo arhiv informacij, ki jih je treba razkriti v skladu s tem delom. Dostop do takega arhiva se omogoča v obdobju, ki ne sme biti krajše od obdobja hranjenja, ki po nacionalni zakonodaji velja za informacije, vključene v poročila finančnih institucij.
3.Za namene tega člena se ‚računovodsko poročilo‘ razume v smislu členov 4 in 5 Direktive 2004/109/ES Evropskega parlamenta in Sveta.
Člen 434a
Enotni obrazci za razkritja
1.EBA pripravi osnutke izvedbenih tehničnih standardov, v katerih določi enotne obrazce za razkritja in ustrezna navodila, v skladu s katerimi se opravijo razkritja, ki se zahtevajo v naslovih II in III.
Ti enotni obrazci vsebujejo dovolj izčrpne in primerljive informacije, da lahko uporabniki ocenijo profil tveganja institucij in njihovo stopnjo skladnosti z zahtevami, določenimi v delih 1 do 7. Da bi se olajšala primerljivost informacij, se z izvedbenimi tehničnimi standardi poskuša ohraniti skladnost obrazcev za razkritja z mednarodnimi standardi o razkritjih.
Obrazci za razkritja so v tabelarični obliki, kadar je to primerno.
2.EBA predloži Komisiji osnutek izvedbenih tehničnih standardov iz odstavka 1 do [30. junija 2019].
Na Komisijo se prenese pooblastilo za sprejetje teh izvedbenih tehničnih standardov v skladu s členom 15 Uredbe (EU) št. 1093/2010.
NASLOV II
TEHNIČNA MERILA ZA PREGLEDNOST IN RAZKRITJA
Člen 435
Razkritje ciljev in politik upravljanja tveganj
1.Institucije razkrijejo svoje cilje in politike glede upravljanja tveganj za vsako posamezno vrsto tveganj, vključno s tveganji iz tega naslova, na način, določen v členih 433a, 433b in 433c. Ta razkritja vključujejo:
(a)strategije in procese za upravljanje teh kategorij tveganj;
(b)strukturo in organizacijo ustrezne funkcije upravljanja tveganj, vključno z informacijami o podlagi za njena pooblastila, pristojnosti in odgovornost v skladu z ustanovnimi akti in listinami o upravljanju institucije;
(c)področje uporabe in naravo sistemov za poročanje in merjenje tveganj;
(d)politike za varovanje pred tveganji in njihovo zmanjševanje ter strategije in procese za spremljanje stalne učinkovitosti varovanj pred tveganji in zmanjševanj tveganj;
(e)izjavo upravljalnega organa o ustreznosti ureditev upravljanja tveganj zadevne institucije, ki zagotavlja, da vzpostavljeni sistemi za upravljanj tveganj ustrezajo profilu in strategiji institucije;
(f)strnjeno izjavo upravljalnega organa o tveganjih, v kateri je kratko in jedrnato opisan celoten profil tveganja zadevne institucije, povezan s poslovno strategijo. Ta izjava vključuje:
(I)ključne kazalnike in podatke, ki zunanjim zainteresiranim stranem zagotavljajo celosten vpogled v način, kako institucija upravlja tveganja, razkrivajo pa tudi, kako je profil tveganja institucije povezan z ravnjo sprejemljivega tveganja, ki jo določi upravljalni organ;
(II)informacije o poslih znotraj skupine in poslih s povezanimi osebami, ki bi lahko imeli pomemben vpliv na profil tveganja konsolidirane skupine.
2.Institucije razkrijejo naslednje informacije glede ureditev upravljanja, vključno z rednimi posodobitvami teh informacij vsaj enkrat letno, na način, določen v členih 433a, 433b in 433c:
(a)število direktorskih mest, ki jih zasedajo člani upravljalnega organa;
(b)politiko zaposlovanja za izbor članov upravljalnega organa ter njihovo dejansko znanje, veščine in izkušnje;
(c)politiko glede raznolikosti pri izboru članov upravljalnega organa, splošne in konkretne cilje te politike ter v kolikšni meri so bili doseženi;
(d)ali je institucija ustanovila ločen odbor za tveganja ali ne ter kolikokrat se je odbor za tveganja sestal;
(e)opis toka informacij glede tveganj do upravljalnega organa.
Člen 436
Razkritje področja uporabe
Institucije razkrijejo naslednje informacije v zvezi s področjem uporabe zahtev te uredbe:
(a)ime institucije, za katero veljajo zahteve te uredbe;
(b)uskladitev konsolidiranih računovodskih izkazov, pripravljenih v skladu z veljavnim računovodskim okvirom, s konsolidiranimi računovodskimi izkazi, pripravljenimi v skladu z zahtevami glede regulativne konsolidacije v skladu z oddelkoma 2 in 3 naslova II dela 1. Ta uskladitev opiše razlike med obsegom konsolidacije za računovodske in regulativne namene ter pravne subjekte, ki spadajo v posamezni obseg. V opisu pravnih subjektov, vključenih v obseg regulativne konsolidacije, je navedeno, ali so ti pravni subjekti polno ali sorazmerno konsolidirani in ali so bili deleži v njih odšteti od kapitala;
(c)vse trenutne ali pričakovane pomembne praktične ali pravne ovire za takojšnji prenos kapitala ali poravnavo obveznosti med nadrejeno osebo in njenimi podrejenimi družbami;
(d)združeni znesek, za katerega je dejanski kapital nižji od zahtevanega v vseh podrejenih družbah, ki niso vključene v konsolidacijo, in ime ali imena teh podrejenih družb;
(e)kadar je primerno, okoliščine, v katerih se uporabi odstopanje iz člena 7 ali metoda individualne konsolidacije iz člena 9.
Člen 437
Razkritja o kapitalu
Institucije razkrijejo naslednje informacije v zvezi s kapitalom:
(a)celovito uskladitev postavk navadnega lastniškega temeljnega kapitala, postavk dodatnega temeljnega kapitala, postavk dodatnega kapitala ter filtrov in odbitkov v skladu s členi 32 do 35, 36, 56 in 66, uporabljenih za kapital institucije, z bilanco stanja v revidiranih računovodskih izkazih institucije;
(b)opis glavnih značilnosti instrumentov navadnega lastniškega temeljnega kapitala in instrumentov dodatnega temeljnega kapitala ter instrumentov dodatnega kapitala, ki jih izda institucija;
(c)vsa določila in pogoje za vse instrumente navadnega lastniškega temeljnega kapitala, instrumente dodatnega temeljnega kapitala ter instrumente dodatnega kapitala;
(d)ločeno razkritje narave in zneskov:
(I)vsakega bonitetnega filtra, ki se uporablja v skladu s členi 32 do 35;
(II)vsakega odbitka v skladu s členi 36, 56 in 66;
(III)postavk, ki niso odbite v skladu s členi 47, 48, 56, 66 in 79;
(e)opis vseh omejitev, ki se uporabljajo za izračun kapitala v skladu s to uredbo, ter instrumentov, bonitetnih filtrov in odbitkov, za katere veljajo te omejitve;
(f)celovite razlage podlage, na kateri so izračunani kapitalski količniki, kadar so ti izračunani z uporabo sestavin kapitala, določenih na drugi podlagi, kot je določena v tej uredbi.
Člen 437a
Razkritja o kapitalskih zahtevah in zahtevah glede kvalificiranih obveznosti
Institucije, za katere se uporablja člen 92a ali 92b, razkrijejo naslednje informacije o svojem kapitalu in kvalificiranih obveznostih:
(a)sestavo svojega kapitala in kvalificiranih obveznosti, njihovo zapadlost in njihove glavne značilnosti;
(b)uvrstitev kvalificiranih obveznosti v hierarhiji upnikov;
(c)skupni znesek posameznih izdaj kvalificiranih obveznosti iz člena 72b in znesek teh izdaj, ki je vključen v postavke kvalificiranih obveznosti v rokih, določenih v členu 72b(3);
(d)skupni znesek izključenih obveznosti iz člena 72a(2).
Člen 438
Razkritje kapitalskih zahtev in zneskov tveganju prilagojenih izpostavljenosti
Institucije razkrijejo naslednje informacije v zvezi z izpolnjevanjem zahtev iz člena 92 te uredbe in člena 73 Direktive 2013/36/EU:
(a)povzetek svojega pristopa k ocenjevanju ustreznosti svojega notranjega kapitala za podporo obstoječih in prihodnjih dejavnosti;
(b)sestavo dodatnih zahtev glede navadnega lastniškega temeljnega kapitala na podlagi postopka nadzornega pregleda iz točke (a) člena 104(1) Direktive 2013/36/EU;
(c)na zahtevo zadevnega pristojnega organa rezultat procesa institucije za ocenjevanje zadostnosti notranjega kapitala;
(d)skupni znesek tveganju prilagojenih izpostavljenosti in ustrezne skupne kapitalske zahteve, določene v skladu s členom 92, ki se razčlenijo po različnih kategorijah tveganja iz dela 3 in, kjer je primerno, razlago, kako na izračun kapitala in zneskov tveganju prilagojenih izpostavljenosti vplivata uporaba spodnjih kapitalskih pragov in dejstvo, da se postavke niso odštele od kapitala;
(e)zneske tveganju prilagojenih izpostavljenosti za vsako kategorijo posebnih kreditnih aranžmajev iz tabele 1 člena 153(5) in za kategorije izpostavljenosti iz naslova lastniških instrumentov iz člena 155(2);
(f)vrednost izpostavljenosti in znesek tveganju prilagojenih izpostavljenosti kapitalskih instrumentov v vsaki zavarovalnici, pozavarovalnici ali zavarovalnem holdingu, ki jih institucije pri izračunu svojih kapitalskih zahtev na posamični, subkonsolidirani in konsolidirani podlagi ne odbijejo od svojega kapitala v skladu s členom 49;
(g)dodatne kapitalske zahteve in količnik kapitalske ustreznosti finančnega konglomerata, izračunane v skladu s členom 6 Direktive 2002/87/ES in Prilogo I k navedeni direktivi, kadar se uporabi metoda 1 ali 2 iz navedene priloge;
(h)razlike v zneskih tveganju prilagojenih izpostavljenosti v tekočem obdobju poročanja v primerjavi s prvim predhodnim poročevalskim obdobjem, ki so posledica uporabe notranjih modelov, vključno z opisom ključnih dejavnikov, ki pojasnjujejo te spremembe;
(i)za institucije, ki imajo dovoljenje za uporabo notranjih modelov, hipotetične zneske tveganju prilagojenih izpostavljenosti, ki bi nastali, če bi se za zadevne izpostavljenosti uporabljal ustrezni standardizirani pristop.
Člen 439
Razkritje izpostavljenosti kreditnemu tveganju nasprotne stranke
Institucije razkrijejo naslednje informacije v zvezi s svojo izpostavljenostjo kreditnemu tveganju nasprotne stranke iz poglavja 6 naslova II dela 3:
(a)opis metodologije, uporabljene za določanje notranjega kapitala in kreditnih limitov za izpostavljenosti do kreditnega tveganja nasprotne stranke, vključno z metodami za določanje teh limitov za izpostavljenosti do centralnih nasprotnih strank;
(b)opis politik v zvezi z jamstvi in drugimi načini za zmanjševanje kreditnega tveganja, kot so politike za zagotavljanje zavarovanja s premoženjem in vzpostavljanje kreditnih rezerv;
(c)opis politik glede tveganja neugodnih gibanj, kot je opredeljeno v členu 291;
(d)znesek prejetega in danega ločenega in neločenega zavarovanja s premoženjem glede na vrsto zavarovanja s premoženjem, dodatno razčlenjeno na zavarovanje s premoženjem, ki se uporablja za izvedene finančne instrumente in posle financiranja z vrednostnimi papirji, ter znesek zavarovanja s premoženjem, ki bi ga morala institucija zagotoviti, če bi se njena bonitetna ocena znižala;
(e)bruto pozitivno pošteno vrednost izvedenih finančnih instrumentov in poslov financiranja z vrednostnimi papirji, učinke pobota, pobotane tekoče kreditne izpostavljenosti, prejeto zavarovanje s premoženjem in neto kreditno izpostavljenost iz naslova izvedenih finančnih instrumentov po vrsti izvedenega finančnega instrumenta in posla financiranja z vrednostnimi papirji. Za namene te točke je pobotana tekoča kreditna izpostavljenost kreditna izpostavljenost do izvedenih finančnih instrumentov in poslov financiranja z vrednostnimi papirji po upoštevanju učinkov iz pravno izvršljivih pogodb o pobotu in dogovorov o zavarovanju s premoženjem;
(f)merila za posle z izvedenimi finančnimi instrumenti, vrednosti izpostavljenosti pred in po učinku zmanjševanja kreditnega tveganja, ki se določijo v skladu z metodami iz oddelkov 3 do 6 poglavja 6 naslova II dela 3, odvisno od uporabljene metode, razčlenjene na nadomestitvene stroške in potencialne prihodnje sestavine v skladu z metodami iz oddelkov 3, 4 in 5 poglavja 6 naslova II dela 3;
(g)za posle financiranja z vrednostnimi papirji vrednosti izpostavljenosti pred in po učinku zmanjševanja kreditnega tveganja, ki se ugotovi v skladu z metodami iz poglavij 4 in 6 naslova II dela 3, odvisno od uporabljene metode;
(h)hipotetično vrednost varovanj v obliki kreditnih izvedenih finančnih instrumentov in porazdelitev tekoče kreditne izpostavljenosti po vrstah kreditne izpostavljenosti;
(i)hipotetične zneske in poštene vrednosti poslov s kreditnimi izvedenimi finančnimi instrumenti. Posle s kreditnimi izvedenimi finančnimi instrumenti se razčleni na kreditne izvedene finančne instrumente, ki se uporabljajo za namene lastnega kreditnega portfelja institucij, in kreditne izvedene finančne instrumente, ki se uporabljajo za namene posredovanja, ter glede na vrsto produkta. Za vsako vrsto produkta se posli s kreditnimi izvedenimi finančnimi instrumenti dodatno razčlenijo glede na kupljeno in prodano kreditno zavarovanje;
(j)oceno alfe, če je institucija pridobila dovoljenje pristojnega organa za uporabo lastnih ocen alfe v skladu s členom 284(9);
(k)za institucije, ki uporabljajo metode iz oddelkov 4 do 5 poglavja 6 naslova II dela 3, obseg njihovih bilančnih in zunajbilančnih poslov z izvedenimi finančnimi instrumenti, izračunan v skladu s členom 273a(1) in (2), kakor je ustrezno.
Člen 440
Razkritje proticikličnih kapitalskih blažilnikov
Institucije razkrijejo naslednje informacije glede izpolnjevanja zahtev za proticiklični kapitalski blažilnik iz poglavja 4 naslova VII Direktive 2013/36/EU:
(a)geografsko porazdelitev zneskov tveganju prilagojenih izpostavljenosti svojih kreditnih izpostavljenosti, ki se uporabijo kot podlaga za izračun proticikličnega kapitalskega blažilnika;
(b)znesek posamezni instituciji lastnega proticikličnega kapitalskega blažilnika.
Člen 441
Razkritje kazalnikov globalnega sistemskega pomena
Institucije, opredeljene kot GSPI v skladu s členom 131 Direktive 2013/36/EU, na letni ravni razkrivajo vrednosti kazalnikov, uporabljenih za določanje njihovega rezultata v skladu z določitveno metodologijo iz navedenega člena.
Člen 442
Razkritje izpostavljenosti kreditnemu tveganju in tveganju zmanjšanja vrednosti
Institucije razkrijejo naslednje informacije o svoji izpostavljenosti kreditnemu tveganju in tveganju zmanjšanja vrednosti:
(a)opredelitvi ‚zapadlosti‘ in ‚oslabljenosti‘, ki ju uporabljajo za računovodske namene;
(b)opis pristopov in metod, sprejetih za določanje posebnih in splošnih popravkov zaradi kreditnega tveganja;
(c)informacije o količini in kakovosti donosnih, nedonosnih in restrukturiranih izpostavljenosti, vključno z njihovimi povezanimi akumuliranimi oslabitvami, rezervacijah in negativnih spremembah poštene vrednosti zaradi kreditnega tveganja ter zneskih prejetih zavarovanj s premoženjem in finančnih poroštev;
(d)časovno analizo računovodenja zapadlih izpostavljenosti;
(e)bruto in neto knjigovodsko vrednost tako neplačanih kot ne neplačanih izpostavljenosti, akumulirane posebne in splošne popravke zaradi kreditnega tveganja in akumulirane odpise takih izpostavljenosti ter njihovo porazdelitev po geografskih območjih in gospodarskih panogah;
(f)vse morebitne spremembe bruto zneska neplačanih izpostavljenosti, dolžniških vrednostnih papirjev in zunajbilančnih izpostavljenosti, ki vključujejo vsaj informacije o začetnih in končnih stanjih teh izpostavljenosti, bruto znesek vsake izmed teh izpostavljenosti, ki znova ni več neplačana ali se odpiše, in razčlenitev preostale zapadlosti kreditov in dolžniških vrednostnih papirjev.
Člen 443
Razkritje obremenjenih in neobremenjenih sredstev
Institucije razkrijejo informacije o svojih obremenjenih in neobremenjenih sredstvih. Za te namene institucije uporabijo knjigovodsko vrednost po kategoriji izpostavljenosti, razčlenjeno po kakovosti sredstev ter skupnem znesku obremenjene in neobremenjene knjigovodske vrednosti. Razkritje informacij o obremenjenih in neobremenjenih sredstvih ne zajema izredne likvidnostne pomoči, ki jo zagotavljajo centralne banke ESCB.
Člen 444
Razkritje uporabe standardiziranega pristopa
Institucije, ki izračunavajo svoje zneske tveganju prilagojenih izpostavljenosti v skladu s poglavjem 2 naslova II dela 3, razkrijejo naslednje informacije za vsako od kategorij izpostavljenosti iz člena 112:
(a)firme imenovanih ECAI in ECA ter razloge za morebitne spremembe teh imenovanj v obdobju razkritja;
(b)kategorije izpostavljenosti, za katere se uporablja posamezna ECAI ali ECA;
(c)opis procesa za prenos bonitetnih ocen izdajateljev in izdaj na izpostavljenosti, ki niso vključene v trgovalno knjigo;
(d)vzporeditev zunanje bonitetne ocene vsake imenovane ECAI ali ECA z utežmi tveganja, ki ustrezajo stopnjam kreditne kakovosti, določenim v poglavju 2 naslova II dela 3, ob upoštevanju, da teh informacij ni treba razkriti, kadar institucije uporabljajo standardno shemo vzporeditve, ki jo objavi EBA;
(e)vrednosti izpostavljenosti in vrednosti izpostavljenosti po upoštevanju učinkov zmanjšanja kreditnega tveganja, povezanih z vsako stopnjo kreditne kakovosti, določeno v poglavju 2 naslova II dela 3, kakor tudi vrednosti izpostavljenosti, odštete od kapitala.
Člen 445
Razkritje izpostavljenosti tržnemu tveganju po standardiziranem pristopu
Institucije, ki svoje kapitalske zahteve izračunavajo v skladu z določbami poglavja 1a naslova IV dela 3, razkrijejo skupno kapitalsko zahtevo, kapitalske zahteve za mere metod na podlagi občutljivosti, kapitalsko zahtevo za tveganje neplačila in kapitalske zahteve za preostala tveganja za naslednje instrumente:
(a)finančne instrumente, razen instrumentov listinjenja, v trgovalni knjigi, razčlenjene glede na vrsto tveganja, skupaj z ločeno navedbo kapitalske zahteve za tveganje neplačila;
(b)instrumente listinjenja, ki niso v trgovalnem portfelju s korelacijo, z ločeno navedbo kapitalske zahteve za tveganje kreditnega razmika in kapitalske zahteve za tveganje neplačila;
(c)instrumente listinjenja, ki so v trgovalnem portfelju s korelacijo, z ločeno navedbo kapitalske zahteve za tveganje kreditnega razmika in kapitalske zahteve za tveganje neplačila.
Člen 446
Razkritje upravljanja operativnih tveganj
Institucije razkrijejo informacije o upravljanju operativnih tveganj, med drugim:
(a)skupne izgube iz operativnega tveganja v zadnjih desetih letih, s preteklimi izgubami razčlenjenimi po letih in ločeno navedbo zneskov izgub, ki presegajo 1 milijon EUR;
(b)število izgub, ki presegajo 1 milijon EUR, skupne zneske v zvezi s temi izgubami v zadnjih treh letih ter skupne zneske petih največjih izgub;
(c)kazalnike in sestavne dele za izračun kapitalskih zahtev, razčlenjene po ustreznih poslovnih kazalnikih.
Člen 447
Razkritje ključnih metrik
Institucije naslednje ključne metrike razkrijejo v tabelarični obliki:
(a)sestavo svojega kapitala in svojih kapitalskih zahtev, izračunanih v skladu s členom 92;
(b)skupni znesek izpostavljenosti tveganju, izračunan v skladu s členom 92(3);
(c)kjer je primerno, znesek navadnega lastniškega temeljnega kapitala, ki ga morajo imeti institucije v skladu s členom 104(1)(a) Direktive 2013/36/EU;
(d)svojo zahtevo po skupnem blažilniku, ki ga morajo imeti institucije v skladu s poglavjem 4 naslova VII Direktive 2013/36/EU;
(e)svoj količnik finančnega vzvoda, izračunan v skladu s členom 429;
(f)povprečje ali povprečja, kot je primerno, svojega količnika likvidnostnega kritja, izračunanega v skladu z Delegirano Uredbo (EU) 2015/61 na podlagi mesečnih podatkov, za vsako četrtletje ustreznega obdobja razkritja;
(g)svojo zahtevo glede neto stabilnega financiranja, izračunano v skladu s členom 428b;
(h)svoje kapitalske zahteve in zahteve glede kvalificiranih obveznosti, izračunane v skladu s členoma 92a in 92b, razčlenjene na ravni vsake skupine v postopku reševanja, kjer je primerno.
Člen 448
Razkritje izpostavljenosti obrestnemu tveganju pri postavkah, ki niso v trgovalni knjigi
1.Institucije od [dve leti od datuma začetka veljavnosti uredbe o spremembi CRR] razkrivajo naslednje kvantitativne in kvalitativne informacije o tveganjih zaradi morebitnih sprememb obrestnih mer, ki vplivajo tako na ekonomsko vrednost lastniškega kapitala kot tudi na čiste prihodke od obresti njihovih netrgovalnih dejavnosti iz člena 84 in člena 98(5) Direktive 2013/36/EU:
(a)spremembe ekonomske vrednosti lastniškega kapitala, izračunane na podlagi šestih nadzorniških stresnih scenarijev iz člena 98(5) Direktive 2013/36/EU za tekoče in prejšnja obdobja razkritja;
(b)spremembe čistih prihodkov od obresti, izračunane na podlagi šestih nadzorniških stresnih scenarijev iz člena 98(5) Direktive 2013/36/EU za tekoče in prejšnja obdobja razkritja;
(c)opis ključnih predpostavk glede modeliranja in parametričnih predpostavk, drugačnih od tistih iz odstavka 2 tega člena in člena 98(5a)(b) Direktive 2013/36/EU, ki se uporabljajo za izračun sprememb ekonomske vrednosti lastniškega kapitala in čistih prihodkov od obresti, ki se zahtevajo v skladu s točkama (a) in (b) tega odstavka;
(d)pojasnitev pomena mer tveganja, razkritih v skladu s točkama (a) in (b) tega odstavka, in vseh pomembnih sprememb teh mer tveganja od datuma prejšnjega poročanja;
(e)opis, kako institucije opredelijo, merijo, zmanjšujejo in upravljajo obrestno tveganje svojih dejavnosti iz netrgovalne knjige za namene pregleda pristojnih organov v skladu s členom 84 Direktive 2013/36/EU, vključno z:
(I)opisom posebnih mer tveganja, ki jih institucije uporabljajo za vrednotenje sprememb ekonomske vrednosti lastniškega kapitala in čistih prihodkov od obresti;
(II)opisom ključnih predpostavk glede modeliranja in parametričnih predpostavk, ki se uporabljajo v notranjih sistemih merjenja institucij, ki bi se lahko razlikovale od skupnih predpostavk glede modeliranja in parametričnih postavk iz člena 98(5a) Direktive 2013/36/EU in odstavka 2 tega člena, za namen izračuna sprememb ekonomske vrednosti lastniškega kapitala in čistih prihodkov od obresti v skladu s šestimi nadzornimi scenariji, vključno z razlogi za te razlike;
(III)opisom stresnih scenarijev za obrestne mere, ki jih institucije uporabljajo za oceno teh obrestnih tveganj;
(IV)priznanjem učinkov varovanja pred temi obrestnimi tveganji, vključno z notranjimi varovanji, ki izpolnjujejo zahteve iz člena 106(3) te uredbe;
(V)opisom, kako pogosto se ovrednotijo ta obrestna tveganja;
(f)opis splošnih strategij za upravljanje in zmanjševanje teh tveganj.
2.Z odstopanjem od odstavka 1 se zahteve iz točk (c) in (e)(i) do (e)(iv) odstavka 1 ne uporabljajo za institucije, ki uporabljajo standardizirano metodologijo iz člena 84(1) Direktive 2013/36/EU.
3.EBA pripravi osnutke regulativnih tehničnih standardov, v katerih določi predpostavke glede modeliranja in parametrične predpostavke, ki jih institucije upoštevajo pri izračunu neto prihodkov od obresti iz točke (b) odstavka 1.
EBA te osnutke regulativnih tehničnih standardov predloži Komisiji do [dve leti od datuma začetka veljavnosti uredbe o spremembi].
Na Komisijo se prenese pooblastilo za sprejetje regulativnih tehničnih standardov iz prvega pododstavka v skladu s členi 10 do 14 Uredbe (EU) št. 1093/2010.
Člen 449
Razkritje izpostavljenosti pozicijam v listinjenju
Institucije, ki izračunavajo zneske tveganju prilagojenih izpostavljenosti v skladu s poglavjem 5 naslova II dela 3 ali kapitalske zahteve v skladu s členom 337 ali 338, razkrijejo naslednje informacije, ločeno za dejavnosti iz trgovalne in netrgovalne knjige:
(a)opis svojih dejavnosti listinjenja in relistinjenja, vključno z upravljanjem tveganj in naložbenimi cilji v zvezi s temi dejavnostmi, svojo vlogo v poslih listinjenja in relistinjenja ter obseg, v katerem uporabljajo te posle za prenos kreditnega tveganja listinjenih izpostavljenosti na tretje osebe;
(b)vrsto tveganj, ki so jim izpostavljene v dejavnostih listinjenja in relistinjenja po stopnji nadrejenosti zadevnih pozicij v listinjenju, pri čemer razlikujejo med:
(I)zadržanim tveganjem v poslih, ki izvirajo pri njih samih;
(II)tveganjem, nastalim v zvezi s posli, ki izvirajo pri tretjih strankah;
(c)opis svoje politike, ki ureja uporabo varovanja in osebnega kreditnega zavarovanja za zmanjševanje tveganj zadržanih pozicij v listinjenju in relistinjenju, vključno z navedbo nasprotnih strank, s katerimi so sklenjeni pomembni posli varovanja, po ustreznih vrstah izpostavljenosti tveganju;
(d)svoje pristope za izračun zneskov tveganju prilagojenih izpostavljenosti, ki jih uporabljajo pri svojih dejavnostih listinjenja, vključno z vrstami pozicij v listinjenju, za katere se posamezen pristop uporablja;
(e)seznam pravnih oseb s posebnim namenom pri listinjenju (SSPE), ki spadajo v katero koli naslednjo kategorijo, z opisom vrst njihovih bilančnih in zunajbilančnih izpostavljenosti do teh SSPE:
(I)SSPE, ki prevzamejo izpostavljenosti, ki jih je ustvarila institucija;
(II)SSPE, ki jih sponzorirajo institucije;
(III)SSPE in drugi pravni subjekti, za katere institucije zagotavljajo storitve, povezane z listinjenjem, kot so svetovanje, servisiranje sredstev in storitve upravljanja;
(IV)SSPE, vključene v regulativni obseg konsolidacije institucije;
(f)seznam pravnih subjektov, v zvezi s katerimi so institucije razkrile, da so zagotovile podporo v skladu s poglavjem 5 naslova II dela 3;
(g)seznam pravnih subjektov, povezanih z institucijami, ki vlagajo v listinjenja, ki jih izdajo institucije, ali v pozicije listinjenja, ki jih izdajo SSPE, ki jih sponzorirajo institucije;
(h)povzetek svojih računovodskih usmeritev za dejavnost listinjenja, po potrebi vključno z ustreznim razlikovanjem med pozicijami listinjenja in relistinjenja;
(i)imena ECAI, ki se uporabljajo za listinjenja, in vrste izpostavljenosti, za katere se uporablja posamezna agencija;
(j)kjer je primerno, opis pristopa notranjega ocenjevanja, kot je opredeljen v poglavju 5 naslova II dela 3, vključno s strukturo procesa notranjega ocenjevanja ter razmerjem med notranjimi ocenami in zunanjimi bonitetnimi ocenami ustrezne ECAI, razkritimi v skladu s točko (i), kontrolnih mehanizmov pri procesu notranjega ocenjevanja, vključno z razpravo o neodvisnosti, odgovornosti in pregledu procesa notranjega ocenjevanja, vrst izpostavljenosti, za katere se proces notranjega ocenjevanja uporablja, in stresnih dejavnikov, uporabljenih za določitev stopnje kreditne izboljšave;
(k)ločeno za trgovalno in netrgovalno knjigo naslednje informacije:
(I)knjigovodsko vrednost neporavnanih izpostavljenosti, listinjenih s strani institucij, ločeno za tradicionalna in sintetična listinjenja ter listinjenja, pri katerih institucije delujejo samo kot sponzorji. Da bi se izognili dvomom, bi morala sklicevanja na listinjene izpostavljenosti v tej točki vključevati samo tiste listinjene izpostavljenosti, v zvezi s katerimi so institucije prenesle pomembno kreditno tveganje v skladu s poglavjem 5 naslova II dela 3;
(II)skupni znesek sredstev, ki se bodo listinila;
(III)znesek listinjenih izpostavljenosti in priznanih dobičkov ali izgub iz prodaje za tekoče obdobje;
(l)ločeno za dejavnosti iz trgovalne in netrgovalne knjige naslednje informacije:
(I)
skupni znesek pozicij v listinjenju, zadržanih ali kupljenih, in povezanih tveganju prilagojenih sredstev ter kapitalske zahteve, razčlenjene na tradicionalna in sintetična listinjenja in na izpostavljenosti v listinjenju in relistinjenju ter nadalje razčlenjene v smiselno število razredov uteži tveganja ali razredov kapitalskih zahtev, za vsak pristop, uporabljen za izračun kapitalskih zahtev;
(II)znesek pozicij v listinjenju, zadržanih ali kupljenih, razčlenjen na posle tradicionalnega in sintetičnega listinjenja ter na izpostavljenosti v listinjenju in relistinjenju, ki se odštejejo od lastnih sredstev ali se zanje uporabi utež tveganja 1 250 %;
(m)za izpostavljenosti v netrgovalni knjigi, ki so jih listinile institucije, znesek oslabljenih ali zapadlih listinjenih sredstev in znesek izgub, ki so jih institucije pripoznale v tekočem obdobju, oboje razčlenjeno po vrstah izpostavljenosti.
Člen 450
Razkritje politike prejemkov
1.V skladu s postopki iz členov 433a, 433b in 433c institucije razkrijejo naslednje informacije v zvezi s svojo politiko in praksami glede prejemkov za tiste kategorije zaposlenih, katerih poklicne dejavnosti pomembno vplivajo na profil tveganja institucije:
(a)informacije o procesu odločanja, ki se uporablja pri določanju politike prejemkov, in število sestankov, ki jih je v poslovnem letu opravil glavni organ za nadzor prejemkov, vključno z, kadar je to primerno, informacijami o sestavi in pooblastilih komisije za prejemke ter o zunanjem svetovalcu, katerega storitve so se uporabljale pri določanju politike prejemkov, in vlogo relevantnih zainteresiranih strani;
(b)informacije o povezavi med plačilom zaposlenih in njihovo uspešnostjo;
(c)najpomembnejše značilnosti zasnove sistema prejemkov, vključno z informacijami o merilih za merjenje uspešnosti in prilagajanje tveganju, politiki odloga in merilih za dodelitev pravice do izplačila;
(d)razmerje med fiksnimi in variabilnimi prejemki, določeno v skladu s točko (g) člena 94(1) Direktive 2013/36/EU;
(e)informacije o merilih uspešnosti, na katerih temelji pravica do delnic, opcij ali variabilnih sestavin prejemkov;
(f)glavne parametre in utemeljitev za vsako shemo variabilnih sestavin prejemkov in druge nedenarne ugodnosti;
(g)združene kvantitativne informacije o prejemkih, razčlenjene po področjih poslovanja;
(h)združene kvantitativne informacije o prejemkih, razčlenjene glede na višje vodstvo in zaposlene, katerih dejavnosti pomembno vplivajo na profil tveganja institucij, pri čemer se navede:
(I)zneske dodeljenih prejemkov za poslovno leto, razdeljene na fiksne prejemke, vključno z opisom fiksnih delov, in variabilne prejemke, ter število upravičencev;
(II)zneske in obliko dodeljenih variabilnih prejemkov, razdeljene na denarna sredstva, delnice, z delnicami povezane instrumente ter druge vrste prejemkov, ločeno za del, ki je plačan vnaprej, in del, za katerega je plačilo odloženo;
(III)zneske odloženih prejemkov, dodeljenih za prejšnja obdobja ocenjevanja uspešnosti, razdeljene na znesek, ki se pridobi v poslovnem letu, in na znesek, ki se pridobi v prihodnjih letih;
(IV)znesek odloženega prejemka, ki se pridobi v poslovnem letu in se izplača med poslovnim letom ter se zmanjša s prilagoditvijo za uspešnost;
(V)zajamčene variabilne prejemke, dodeljene med poslovnim letom, in število upravičencev takih prejemkov;
(VI)odpravnine, dodeljene v prejšnjih obdobjih, ki so bile izplačane v zadevnem poslovnem letu;
(VII)zneske odpravnin, dodeljenih med poslovnim letom, razdeljene na plačane vnaprej in na odložene, ter število upravičencev do teh plačil in najvišje plačilo, dodeljeno eni sami osebi;
(i)število posameznikov, ki jim je bilo izplačano 1 milijon EUR ali več na poslovno leto, pri čemer se plačila med 1 milijonom EUR in 5 milijoni EUR razdelijo na plačne razrede po 500 000 EUR, plačila 5 milijonov EUR ali več pa na plačne razrede po 1 milijon EUR;
(j)na zahtevo zadevne države članice ali pristojnega organa celotne prejemke vsakega člana upravljalnega organa ali višjega vodstva;
(k)informacije o tem, ali se za institucijo lahko uporablja odstopanje iz člena 94(3) Direktive 2013/36/EU.
Za namene točke (k) institucije, za katere se lahko uporablja takšno odstopanje, navedejo, ali je podlaga za to točka (a) in/ali točka (b) člena 94(3) Direktive 2013/36/EU. Navedejo tudi, za katera načela o prejemkih uporabljajo odstopanja, število zaposlenih, za katere velja odstopanje, in njihov skupni prejemek, razdeljen na fiksni in variabilni prejemek.
2.Za velike institucije so kvantitativne informacije o prejemkih za kolektivni upravljalni organ institucije iz tega člena dostopne tudi javnosti, pri čemer se razlikuje med izvršnimi in neizvršnimi člani.
Institucije izpolnjujejo zahteve iz tega člena na način, ki je primeren glede na njihovo velikost, notranjo organizacijo in naravo, področje in kompleksnost njihovih dejavnosti ter brez poseganja v Direktivo 95/46/ES.
Člen 451
Razkritje količnika finančnega vzvoda
1.Institucije razkrijejo naslednje informacije v zvezi s svojim količnikom finančnega vzvoda, izračunanim v skladu s členom 429, ter o tem, kako obvladujejo tveganje prekomernega finančnega vzvoda:
(a)količnik finančnega vzvoda in kako institucije uporabljajo člen 499(2) in (3);
(b)razčlenitev mere skupne izpostavljenosti in usklajenost te mere z zadevnimi informacijami, razkritimi v objavljenih računovodskih izkazih;
(c)kjer je primerno, znesek fiduciarnih postavk, za katere je bilo odpravljeno pripoznanje, v skladu s členom 429a(1)(h);
(d)opis procesov, ki se uporabljajo za upravljanje tveganja prekomernega finančnega vzvoda;
(e)opis dejavnikov, ki so vplivali na količnik finančnega vzvoda v obdobju, na katerega se nanaša razkriti količnik finančnega vzvoda.
2.Javne razvojne kreditne institucije, kakor so opredeljene v členu 429a(2), razkrijejo količnik finančnega vzvoda brez prilagoditve mere izpostavljenosti za količnik finančnega vzvoda, določene v skladu s členom 429(8).
Člen 451a
Razkritje likvidnostnih zahtev za kreditne institucije in sistemska investicijska podjetja
1.Kreditne institucije in sistemska investicijska podjetja razkrijejo informacije o svojem količniku likvidnostnega kritja, količniku neto stabilnega financiranja in upravljanju likvidnostnega tveganja v skladu s tem členom.
2.Kreditne institucije in sistemska investicijska podjetja razkrijejo naslednje informacije v zvezi s svojim količnikom likvidnostnega kritja, kot se izračuna v skladu z Delegirano uredbo Komisije (EU) 2015/61:
(a)povprečno vrednost ali povprečne vrednosti, kakor je primerno, svojega količnika likvidnostnega kritja na podlagi mesečnih podatkov za vsako četrtletje ustreznega obdobja razkritja;
(b)skupni znesek, po ustreznih odbitkih, visokokakovostnih likvidnih sredstev, ki so vključena v likvidnostni blažilnik v skladu z naslovom II Delegirane uredbe Komisije (EU) 2015/61, ter opis sestave tega likvidnostnega blažilnika;
(c)pregled likvidnostnih odlivov in prilivov ter neto likvidnostnih odlivov, kot so izračunani v skladu z naslovom III Delegirane uredbe Komisije (EU) 2015/61.
3.Kreditne institucije in sistemska investicijska podjetja razkrijejo naslednje informacije v zvezi s količnikom neto stabilnega financiranja, kot se izračuna v skladu z naslovom IV dela 6 te uredbe:
(a)vrednosti ob koncu četrtletja za količnik neto stabilnega financiranja, izračunan v skladu s poglavjem 2 naslova IV dela 6 te uredbe za ustrezno četrtletje obdobja razkritja;
(b)pregled potrebnega stabilnega financiranja, izračunanega v skladu s poglavjem 4 naslova IV dela 6 te uredbe;
(c)pregled razpoložljivega stabilnega financiranja, izračunanega v skladu s poglavjem 3 naslova IV dela 6 te uredbe.
4.Kreditne institucije in sistemska investicijska podjetja razkrijejo svoje ureditve, sisteme, procese in strategije za odkrivanje, merjenje, upravljanje in spremljanje likvidnostnega tveganja v skladu s členom 86 Direktive 2013/36/EU.
NASLOV III
KVALIFIKACIJSKE ZAHTEVE ZA UPORABO DOLOČENIH INSTRUMENTOV ALI METODOLOGIJ
Člen 452
Razkritje uporabe pristopa IRB pri kreditnih tveganjih
1.Institucije, ki izračunajo zneske tveganju prilagojenih izpostavljenosti z uporabo pristopa na podlagi notranjih bonitetnih ocen (IRB), razkrijejo naslednje informacije:
(a)dovoljenje pristojnega organa za pristop ali odobritev postopnega uvajanja;
(b)za vsako kategorijo izpostavljenosti iz člena 147 odstotek celotne vrednosti izpostavljenosti za vsako kategorijo izpostavljenosti, za katero se uporablja standardizirani pristop iz poglavja 2 naslova II dela 3 ali pristop IRB iz poglavja 3 naslova II dela 3, kakor tudi del posamezne kategorije izpostavljenosti, ki je vključen v načrt uvedbe. Institucije, ki so dobile dovoljenje za uporabo lastnih LGD in konverzijskih faktorjev pri izračunavanju zneskov tveganju prilagojenih izpostavljenosti, ločeno razkrijejo odstotek celotne vrednosti izpostavljenosti za vsako kategorijo izpostavljenosti, za katero se uporablja zadevno dovoljenje. Za namene te točke institucije uporabijo vrednost izpostavljenosti, kakor je opredeljena v členu 166;
(c)obrazložitev in pregled:
(I)strukture in procesa notranjih bonitetnih sistemov, glavnih značilnosti odobrenih modelov ter povezave med notranjimi in zunanjimi bonitetnimi ocenami;
(II)uporabe notranjih ocen s strani institucij za druge namene, kot je izračunavanje zneskov tveganju prilagojenih izpostavljenosti v skladu s poglavjem 3 naslova II dela 3;
(III)procesa za upravljanje in priznavanje sistemov za zmanjševanje kreditnega tveganja;
(IV)vloge funkcij, vključenih v razvoj, odobritev in poznejše spremembe modelov kreditnega tveganja;
(V)obsega in glavne vsebine poročanja glede modelov kreditnega tveganja;
(d)kakor je ustrezno, naslednje informacije v zvezi z vsako kategorijo izpostavljenosti iz člena 147:
(I)vrednosti svojih bilančnih izpostavljenosti;
(II)vrednosti svojih zunajbilančnih izpostavljenosti pred in po uporabi ustreznih konverzijskih faktorjev;
(III)vrednosti svojih bilančnih in zunajbilančnih izpostavljenosti po ustreznem zmanjšanju kreditnega tveganja;
(IV)institucije, ki so dobile dovoljenje za uporabo lastnih LGD in konverzijskih faktorjev pri izračunavanju zneskov tveganju prilagojenih izpostavljenosti, vrednosti izpostavljenosti iz točk (i), (ii) in (iii), za katere se uporablja zadevno dovoljenje;
(e)opis vseh parametrov ali podatkov modela, ki so pomembni za razumevanje tehtanja tveganja za dovolj reprezentativno število bonitetnih razredov dolžnikov;
(f)opis faktorjev, ki so vplivali na izgubo v predhodnem obdobju razkritja;
(g)ocene institucije v primerjavi z dejanskimi rezultati v daljšem obdobju, z ločenim razkritjem:
(I)ocen izgub v primerjavi z dejanskimi izgubami v vsaki kategoriji, ločeno za neplačane in plačane izpostavljenosti, z ustreznimi informacijami o obdobju opazovanja, ki se uporablja za testiranje za nazaj, in metrikah, ki se uporabljajo za določitev dejanske izgube. Informacije iz te točke se razkrijejo za vsako kategorijo izpostavljenosti do majhnih dolžnikov iz odstavka 2(d) v dovolj dolgem obdobju, da se omogoči razumna ocena učinkovitosti notranjih bonitetnih procesov za vsako kategorijo;
(II)ocen PD glede na dejansko stopnjo neplačil za vsako kategorijo izpostavljenosti, z ločenim razkritjem obsega PD, povprečne PD, števila dolžnikov ob koncu prejšnjega obdobja razkritja in ob koncu obdobja razkritja, števila dolžnikov, ki niso poravnali obveznosti, vključno z novimi, in povprečne letne stopnje neplačil v preteklosti;
(III)za institucije, ki uporabljajo lastne ocene LGD ali konverzijskih faktorjev, dejanskih LGD in konverzijskih faktorjev glede na ocene, podane v kvantitativnih razkritjih glede ocene tveganja iz tega člena.
2.Razkritje iz odstavka 1(c) se zagotovi ločeno za naslednje kategorije izpostavljenosti:
(a)izpostavljenosti do enot centralne ravni držav in centralnih bank;
(b)izpostavljenosti do institucij;
(c)izpostavljenosti do podjetij, vključno z MSP, ter iz naslova posebnih kreditnih aranžmajev in odkupljenih denarnih terjatev do podjetij;
(d)izpostavljenosti na drobno za vsako od vrst izpostavljenosti, ki ustreza različnim korelacijam v členu 154(1) do (4), in
(e)izpostavljenosti iz naslova lastniških instrumentov.
Člen 453
Razkritje uporabe tehnik za zmanjševanje kreditnega tveganja
Institucije, ki uporabljajo tehnike za zmanjševanje kreditnega tveganja, razkrijejo naslednje informacije:
(a)politike in procese za bilančni in zunajbilančni pobot ter navedbo obsega, v katerem institucije uporabljajo bilančni pobot;
(b)ocenjevanje in upravljanje primernega zavarovanja s premoženjem;
(c)opis glavnih vrst zavarovanja s premoženjem, ki jih sprejema institucija;
(d)za jamstva in kreditne izvedene finančne instrumente, ki se uporabljajo kot kreditno zavarovanje, glavne vrste dajalcev jamstva in nasprotnih strank v kreditnih izvedenih finančnih instrumentih ter njihovo kreditno sposobnost;
(e)uporabljeno kreditno zavarovanje in analizo vsake koncentracije, ki bi lahko preprečila učinkovitost kreditnega zavarovanja;
(f)za institucije, ki izračunavajo zneske tveganju prilagojenih izpostavljenosti v skladu s standardiziranim pristopom ali pristopom IRB, skupno vrednost izpostavljenosti, ki jih ne krije nobeno primerno kreditno zavarovanje, in skupno vrednost izpostavljenosti, ki jih krije primerno kreditno zavarovanje, po uporabi prilagoditev za nestanovitnost. Razkritje iz te točke se opravi ločeno za vsako kategorijo izpostavljenosti in za vsak pristop za kategorijo izpostavljenosti iz naslova lastniških instrumentov iz člena 155;
(g)za institucije, ki izračunavajo zneske tveganju prilagojenih izpostavljenosti v skladu s standardiziranim pristopom ali pristopom IRB, zavarovani znesek izpostavljenosti, ki so zavarovane s primernim kreditnim zavarovanjem. Razkritje iz te točke se opravi ločeno za vsako kategorijo izpostavljenosti;
(h)ustrezni konverzijski faktor in zmanjšanje kreditnega tveganja, povezana z izpostavljenostjo, in pogostost tehnik za zmanjševanje kreditnega tveganja z učinkom zamenjave in brez njega;
(i)za institucije, ki izračunavajo zneske tveganju prilagojenih izpostavljenosti v skladu s standardiziranim pristopom, znesek tveganju prilagojenih izpostavljenosti ter razmerje med tem zneskom tveganju prilagojenih izpostavljenosti in vrednostjo izpostavljenosti po uporabi ustreznih konverzijskih faktorjev in zmanjšanja kreditnega tveganja v povezavi z izpostavljenostjo. Razkritje iz te točke se opravi ločeno za vsako kategorijo izpostavljenosti;
(j)za institucije, ki izračunavajo zneske tveganju prilagojenih izpostavljenosti v skladu s pristopom IRB, znesek tveganju prilagojenih izpostavljenosti pred in po priznanju učinka zmanjševanja kreditnega tveganja, ki ga imajo kreditni izvedeni finančni instrumenti. Institucije, ki so dobile dovoljenje za uporabo lastnih LGD in konverzijskih faktorjev pri izračunavanju zneskov tveganju prilagojenih izpostavljenosti, razkritje iz te točke opravijo ločeno za kategorije izpostavljenosti, za katere se uporablja zadevno dovoljenje.
Člen 454
Razkritje uporabe naprednih pristopov za merjenje operativnega tveganja
Institucije, ki uporabljajo pristope AMA iz členov 321 do 324 za izračun kapitalskih zahtev za operativno tveganje, razkrijejo opis uporabe zavarovanj in drugih oblik prenosa tveganja za namene zmanjševanja tega tveganja.
Člen 455
Uporaba notranjih modelov za tržna tveganja
1.Institucije, ki jim v skladu s členom 325ba njihov pristojni organ za izračun kapitalskih zahtev za tržno tveganje dovoli uporabljati njihove notranje modele, razkrijejo obseg, glavne značilnosti in ključne odločitve glede modeliranja v različnih notranjih modelih, uporabljenih za izračun zneskov izpostavljenosti tveganju za glavne modele, ki se uporabljajo na konsolidirani podlagi v skladu z naslovom II dela 1. Te institucije pojasnijo, v kolikšni meri ti notranji modeli predstavljajo vse modele, ki se uporabljajo na konsolidirani podlagi.
2.Kjer je to v skladu s členom 104b primerno, institucije ločeno za vsako glavno trgovalno enoto in združeno za ostale trgovalne enote razkrijejo naslednje:
(a)najvišjo in najnižjo vrednost ter aritmetično povprečje naslednjih postavk v obdobju poročanja:
(I)mere neomejenega pričakovanega primanjkljaja, kot je določena v členu 325ba(2)(a);
(II)kapitalskih zahtev za tržna tveganja, ki bi se izračunale v skladu s poglavjem 1a tega naslova, če institucijam ne bi bilo dano dovoljenje za uporabo notranjih modelov za zadevne trgovalne enote, kot je določeno v členu 325ba(2)(b);
(b)za modele pričakovanega primanjkljaja:
(I)število preseganj v testiranjih za nazaj v zadnjih 250 delovnih dneh;
(II)število kršitev pri opredelitvi dobičkov in izgub v zadnjih 12 mesecih.
3.Institucije ločeno razkrijejo naslednje elemente kapitalske zahteve, kot je določeno v členu 325bb:
(a)mero neomejenega pričakovanega primanjkljaja za zadnje mere tveganja in
(b)povprečje mer tveganja v zadnjih 12 tednih za:
(I)mero tveganja pričakovanega primanjkljaja;
(II)mero tveganja stresnega scenarija za dejavnike tveganja, ki so neprimerni za modeliranje;
(III)kapitalsko zahtevo za tveganje neplačila;
(IV)vmesni seštevek mer iz točk (i), (ii) in (iii) za 12-tedensko povprečje, tj. vmesni seštevek z relevantnim multiplikatorjem;
(V)skupno kapitalsko zahtevo.“;
(21)v členu 456 se doda naslednja točka (k):
„(k)
spremembe zahtev po razkritju, določene v naslovih II in III dela 8, da se upoštevajo razvoj ali spremembe mednarodnih standardov o razkritjih.“;
(22)člen 460 se spremeni:
(a)odstavek 1 se nadomesti z naslednjim:
„1. Komisija je pooblaščena za sprejetje delegiranega akta v skladu s členom 462, da natančno določi splošno zahtevo iz člena 412(1). Delegirani akt, sprejet v skladu s tem odstavkom, temelji na postavkah, ki se poročajo v skladu z naslovom II dela 6 in Prilogo III, podrobneje določa, v katerih okoliščinah morajo pristojni organi določiti specifične stopnje prilivov in odlivov za institucije, da se zajamejo specifična tveganja, katerim so izpostavljene, in spoštuje pragove iz odstavka 2.
Komisija je pooblaščena za sprejetje delegiranega akta v skladu s členom 462 za spremembo ali nadomestitev Delegirane uredbe Komisije (EU) 2015/61 za namene uporabe členov 8(3), 411, 412, 413, 416, 419, 422, 425, 428a, 428f, 428g, 428k do 428n, 428p, 428r, 428s, 428t, 428v do 428ad, 428af, 428ag in 451a te uredbe.“;
(b) doda se naslednji odstavek 3:
„3.
Komisija je pooblaščena za sprejetje delegiranega akta v skladu s členom 462 za spremembo seznama produktov ali storitev iz člena 428f(2), če meni, da sredstva in obveznosti, ki so neposredno povezani z drugimi produkti ali storitvami, izpolnjujejo pogoje iz člena 428f(1).
Komisija sprejme delegirani akt iz prvega pododstavka do [tri leta po začetku uporabe količnika neto stabilnega financiranja, kot je določen v naslovu IV dela 6].“;
(23)za členom 473 se vstavi naslednji člen 473a:
„Člen 473 a
Uvedba MSRP 9
1.Institucije, ki pripravljajo svoje računovodske izkaze skladno z mednarodnimi računovodskimi standardi, sprejetimi v skladu s postopkom iz člena 6(2) Uredbe (ES) št. 1606/2002, lahko do [datum začetka uporabe tega člena + 5 let] navadnemu lastniškemu temeljnemu kapitalu dodajajo znesek, izračunan v skladu z odstavkom 2 tega člena, pomnožen z relevantnim faktorjem, določenim v odstavku 3.
2.Znesek iz odstavka 1 se izračuna kot vsota pričakovane dvanajstmesečne kreditne izgube, določene v skladu z odstavkom 5.5.5 Uredbe Komisije (EU) št..../... 2016(), in zneska popravka vrednosti za izgubo za finančne instrumente, enakega pričakovanim izgubam v celotnem obdobju trajanja, ki se določijo v skladu z odstavkom 5.5.3 Uredbe Komisije (EU) št. …. / 2016 (1).
3.Pri izračunu zneska iz odstavka 1 se uporabljajo naslednji faktorji:
(a)1 v obdobju od [datum začetka uporabe tega člena] do [datum začetka uporabe tega člena + 1 leto – 1 dan];
(b)0,8 v obdobju od [datum začetka uporabe tega člena + 1 leto] do [datum začetka uporabe tega člena + 2 leti – 1 dan];
(c)0,6 v obdobju od [datum začetka uporabe tega člena + 2 leti] do [datum začetka uporabe tega člena + 3 leta – 1 dan];
(d)0,4 v obdobju od [datum začetka uporabe tega člena + 3 leta] do [datum začetka uporabe tega člena + 4 leta – 1 dan];
(e)0,2 v obdobju od [datum začetka uporabe tega člena + 4 leta] do [datum začetka uporabe tega člena + 5 let – 1 dan].
Institucije v razkritje o kapitalu vključijo znesek, dodan njihovemu navadnemu lastniškemu temeljnemu kapitalu v skladu z odstavkom 1.“;
(24)člen 493 se spremeni:
(a)v odstavku 1 se prvi stavek nadomesti z naslednjim:
„Določbe o velikih izpostavljenostih iz členov 387 do 403 ne veljajo za investicijska podjetja, katerih glavne dejavnosti obsegajo izključno zagotavljanje investicijskih storitev ali izvajanje dejavnosti v zvezi s finančnimi instrumenti iz točk 5, 6, 7, 9, 10 in 11 oddelka C Priloge I k Direktivi 2014/65/EU in za katere dne 31. decembra 2006 Direktiva Sveta 93/22/EGS z dne 10. maja 1993 o investicijskih storitvah na področju vrednostnih papirjev (1) ni veljala.“;
(b)dodata se naslednja odstavka 4 in 5:
„4. Z odstopanjem od člena 395 lahko pristojni organi institucijam dovolijo, da imajo eno od izpostavljenosti iz točk (a), (c), (d) in (e) člena 400(1) denominirano in financirano v valuti katere koli države članice do naslednjih vrednosti po upoštevanju učinka zmanjševanja kreditnega tveganja v skladu s členi 399 do 403:
(a)100 % temeljnega kapitala institucije do 31. decembra 2018;
(b)75 % temeljnega kapitala institucije do 31. decembra 2019;
(c)50 % temeljnega kapitala institucije do 31. decembra 2020.
5. Izpostavljenosti iz točk (a), (c), (d) in (e) člena 400(1), denominirane in financirane v valuti katere koli države članice in ki jih institucije prevzamejo pred 22. novembrom 2016, se izvzamejo iz uporabe člena 395.“;
(25)člen 494 se nadomesti z naslednjim:
„Člen 494
Prehodne določbe – zahteva glede kapitala in kvalificiranih obveznosti
1.Z odstopanjem od člena 92a od 1. januarja 2019 do 31. decembra 2021 institucije, določene kot subjekti v postopku reševanja, ki so GSPI ali del GSPI, vedno izpolnjujejo naslednji zahtevi glede kapitala in kvalificiranih obveznosti:
(a)količnik, ki temelji na tveganju, v višini 16 %, ki predstavlja kapital in kvalificirane obveznosti institucije, izražene kot odstotek zneska skupne izpostavljenosti tveganjem, izračunanega v skladu z odstavkoma 3 in 4 člena 92;
(b)količnik, ki ne temelji na tveganju, v višini 6 %, ki predstavlja kapital in kvalificirane obveznosti institucije, izražene kot odstotek mere skupne izpostavljenosti iz člena 429(4).
2.Z odstopanjem od člena 72b(3) se od 1. januarja 2019 do 31. decembra 2021 obseg, v katerem se instrumenti kvalificiranih obveznosti iz člena 72b(3) lahko vključijo v postavke kvalificiranih obveznosti, znaša 2,5 % zneska skupne izpostavljenosti tveganjem, izračunanega v skladu z odstavkoma 3 in 4 člena 92.“;
(26)za členom 494 se vstavi naslednji člen 494a:
„Člen 494a
Uporaba predhodno veljavnih pravil za izdaje prek subjektov s posebnim namenom
1.Z odstopanjem od člena 52 se kapitalski instrumenti, ki jih ne izda neposredno institucija, do 31. decembra 2021 štejejo kot instrumenti dodatnega temeljnega kapitala samo, če so izpolnjeni vsi naslednji pogoji:
(a) pogoji iz člena 52(1), razen pogoja, da instrumente izda neposredno institucija;
(b)instrumenti so izdani prek subjekta, vključenega v konsolidacijo v skladu s poglavjem 2 naslova II dela 1;
(c)prihodki so takoj in brez omejitev razpoložljivi instituciji v obliki, ki izpolnjuje pogoje iz tega odstavka.
2.Z odstopanjem od člena 63 se kapitalski instrumenti, ki jih ne izda neposredno institucija, ali podrejeni dolgovi, ki jih ne najame neposredno institucija, kot je ustrezno, do 31. decembra 2021 štejejo kot instrumenti dodatnega kapitala samo, če so izpolnjeni vsi naslednji pogoji:
(a)pogoji iz člena 63(1), razen pogoja, da instrumente izda neposredno institucija;
(b)instrumenti so izdani oziroma podrejeni dolgovi so prevzeti, kot je ustrezno, prek subjekta, vključenega v konsolidacijo v skladu s poglavjem 2 naslova II dela 1;
(c)prihodki so takoj in brez omejitev razpoložljivi instituciji v obliki, ki izpolnjuje pogoje iz tega odstavka.“;
(27)člen 497 se nadomesti z naslednjim:
„Člen 497
Kapitalske zahteve za izpostavljenosti do CNS
1.Če CNS iz tretje države zaprosi za priznanje v skladu s členom 25 Uredbe (EU) št. 648/2012, lahko institucije zadevno CNS štejejo za KCNS, in sicer od datuma, ko je vlogo za priznanje predložila ESMA, do enega od naslednjih datumov:
(a)če je Komisija že sprejela izvedbeni akt iz člena 25(6) Uredbe (EU) št. 648/2012 v zvezi s tretjo državo, v kateri ima sedež CNS, in je zadevni akt že začel veljati, dve leti po datumu predložitve vloge;
(b)če Komisija še ni sprejela izvedbenega akta iz člena 25(6) Uredbe (EU) št. 648/2012 v zvezi s tretjo državo, v kateri ima sedež CNS, ali če zadevni akt še ni začel veljati, do zgodnejšega od naslednjih dveh datumov:
(I)dve leti po začetku veljavnosti zadevnega izvedbenega akta;
(II)pet let po dnevu predložitve vloge.
2.Če CNS iz odstavka 1 nima jamstvenega sklada niti zavezujoče ureditve s klirinškimi člani, ki ji omogoča, da uporablja vse začetno kritje, prejeto od klirinških članov, ali del tega kritja, kot da bi bili predhodno vplačani prispevki, institucija do izteka roka iz navedenega odstavka nadomesti formulo za izračun kapitalskih zahtev (Ki) iz člena 308(2) z naslednjo:
pri čemer velja:
i
= indeks, ki označuje klirinškega člana;
IMi
= začetno kritje, ki ga da CNS klirinški član i;
IM
= skupni znesek začetnega kritja CNS, ki ga ta sporoči instituciji v skladu s členom 89(5a) Uredbe (EU) št. 648/2012.“;
(28)v členu 498(1) se prvi pododstavek nadomesti z naslednjim:
„Določbe o kapitalskih zahtevah iz te uredbe se ne uporabljajo za investicijska podjetja, katerih glavne poslovne dejavnosti zajemajo izključno zagotavljanje investicijskih storitev ali izvajanje investicijskih dejavnosti v zvezi s finančnimi instrumenti iz točkah 5, 6, 7, 9, 10 in 11 oddelka C Priloge I k Direktivi 2014/65/EU in za katere dne 31. decembra 2006 Direktiva 93/22/EGS ni veljala.“;
(29)člen 499(3) se črta;
(30)člen 501 se nadomesti z naslednjim:
„Člen 501
Prilagoditev za izpostavljenosti do MSP
1.Zneski tveganju prilagojenih izpostavljenosti za izpostavljenosti do MSP se prilagodijo v skladu z naslednjo formulo:
(IV)če E' <= 1 500 000 EUR, RW* = RW 0,7612;
(V)če E' > 1 500 000 EUR, RW* = min {RW; 1 500 000 EUR} 0,7612 + max {0; RW – 1 500 000} 0,85;
pri čemer velja:
RW*
=
prilagojeni znesek tveganju prilagojenih izpostavljenosti za vsako izpostavljenost do MSP;
E'
=
= skupni znesek, ki ga dolžnik ali skupina povezanih strank dolguje instituciji ter nadrejenim osebam in njihovim podrejenim družbam, vključno z morebitnimi neplačanimi izpostavljenostmi, vendar brez upoštevanja terjatev ali pogojnih terjatev, zavarovanih s stanovanjskimi nepremičninami;
RW
=
znesek tveganju prilagojenih izpostavljenosti za izpostavljenost do MSP, izračunan v skladu z naslovom II dela 2 in tem členom.
2.Za namen tega člena velja:
(a)
izpostavljenost do MSP se vključi bodisi med izpostavljenosti do podjetij, izpostavljenosti na drobno ali izpostavljenosti, zavarovane s hipotekami na nepremičnine. Neplačane izpostavljenosti so izvzete;
(b)MSP je opredeljeno v skladu s Priporočilom Komisije 2003/361/ES z dne 6. maja 2003 o opredelitvi mikro, malih in srednjih podjetij. Izmed meril iz člena 2 Priloge k navedenemu priporočilu se upošteva le letni promet.“;
(31)vstavijo se naslednji členi 501a, 501b in 501c:
„Člen 501a
Prilagoditev kapitalskih zahtev za kreditno tveganje za izpostavljenosti do subjektov, ki upravljajo ali financirajo fizične strukture ali objekte, sisteme in omrežja, ki zagotavljajo ali podpirajo osnovne javne storitve
1.Kapitalske zahteve za kreditno tveganje, izračunane v skladu z naslovom II dela 3, se pomnožijo s faktorjem 0,75, če izpostavljenost izpolnjuje vsa naslednja merila:
(a)izpostavljenost se vključi bodisi v kategorijo izpostavljenosti do podjetij bodisi v kategorijo izpostavljenosti iz naslova posebnih kreditnih aranžmajev, z izjemo neplačanih izpostavljenosti;
(b)izpostavljenost je do subjekta, ki je bil ustanovljen posebej za financiranje ali upravljanje fizične strukture ali objektov, sistemov in omrežij, ki zagotavljajo ali podpirajo osnovne javne storitve;
(c)primarni vir poplačila obveznosti je dohodek, ki ga ustvari financirano premoženje, in ne sredstva iz drugih aktivnosti širše komercialne dejavnosti;
(d)dolžnik lahko izpolnjuje svoje finančne obveznosti tudi v zelo stresnih pogojih, ki so relevantni za tveganje projekta;
(e)denarni tokovi, ki jih ustvarja dolžnik, so predvidljivi in pokrivajo vsa prihodnja odplačila kredita v času trajanja kredita;
(f)tveganje refinanciranja izpostavljenosti je majhno ali ustrezno zmanjšano;
(g)pogodbeni dogovori kreditodajalcem zagotavljajo visoko stopnjo zaščite, vključno z naslednjim:
(I)kadar se prihodki dolžnika ne financirajo s plačili velikega števila uporabnikov, pogodbeni dogovori vključujejo določbe, ki kreditodajalce učinkovito varujejo pred izgubami zaradi prekinitve projekta s strani stranke, ki se zaveže k nakupu blaga ali storitev, ki jih zagotavlja dolžnik;
(II)dolžnik ima zadosten rezervni sklad, ki se v celoti financira z denarnimi sredstvi, ali druge finančne dogovore z dajalci jamstva z visoko bonitetno oceno za kritje financiranja za nepredvidljive dogodke in zahtev glede obratnega kapitala v celotni življenjski dobi sredstva iz točke b) tega odstavka;
(III)kreditodajalci imajo visoko raven nadzora nad premoženjem in dohodkom, ki ga ustvarjajo dolžniki;
(IV)kreditodajalci v obsegu, ki ga dovoljuje veljavna zakonodaja, za zavarovanja uporabljajo sredstva in pogodbe, ki so ključnega pomena za infrastrukturne dejavnosti, ali pa imajo alternativne mehanizme za zavarovanje svoje pozicije;
(V)kreditodajalcem se kot zavarovanje zastavijo lastniški vrednostni papirji, tako da lahko prevzamejo nadzor nad subjektom, ko pride do neizpolnjevanja finančnih obveznosti;
(VI)uporaba čistih denarnih tokov iz poslovanja po obveznih plačilih iz projekta v druge namene kot za odplačilo dolžniških obveznosti je omejena;
(VII)obstajajo pogodbene omejitve glede sposobnosti dolžnika, da izvaja dejavnosti, ki lahko škodujejo kreditodajalcem, vključno z omejitvijo, da novega dolga ni mogoče izdati brez soglasja ponudnikov obstoječega dolžniškega financiranja;
(h)obveznost je nadrejena vsem drugim terjatvam, razen zakonsko določenim terjatvam in terjatvam nasprotnih strank v izvedenih finančnih instrumentih;
(i)kadar je dolžnik v gradbeni fazi, vlagatelj lastniškega kapitala ali skupina vlagateljev lastniškega kapitala kot celota, če obstaja več kot en vlagatelj lastniškega kapitala, izpolnjuje naslednja merila:
(I)vlagatelji lastniškega kapitala imajo pretekle izkušnje z uspešnim nadzorom infrastrukturnih projektov, finančno trdnost in ustrezno strokovno znanje;
(II)vlagatelji lastniškega kapitala imajo nizko tveganje neplačila ali pa obstaja nizko tveganje pomembnih izgub za dolžnika v primeru njihovega neplačila;
(III)obstajajo ustrezni mehanizmi za uskladitev interesov vlagateljev lastniškega kapitala z interesi kreditodajalcev;
(j)dolžnik ima ustrezne zaščitne ukrepe za zagotovitev dokončanja projekta v skladu z dogovorjenimi specifikacijami, proračunom ali datumom dokončanja, vključno z znatnimi jamstvi za dokončanje projekta;
(k)če obstaja pomembno operativno tveganje, se to ustrezno upravlja;
(l)dolžnik uporablja preizkušeno tehnologijo in zasnovo;
(m)pridobljena so bila vsa potrebna dovoljenja;
(n)dolžnik uporablja izvedene finančne instrumente samo za zmanjševanje tveganja.
2.Za namene odstavka 1(e) se ustvarjeni denarni tokovi ne štejejo za predvidljive, razen če znaten del prihodkov izpolnjuje naslednje pogoje:
(a)izpolnjeno je eno od naslednjih meril:
(I)prihodki temeljijo na razpoložljivosti;
(II)za prihodke velja ureditev glede stopnje donosa;
(III)za prihodke velja pogodba vzemi ali plačaj;
(IV)obseg proizvodnje ali uporabe in cena neodvisno izpolnjujeta eno od naslednjih meril:
–sta nadzorovana,
–sta pogodbeno določena,
–sta dovolj predvidljiva zaradi nizkega tveganja v zvezi s povpraševanjem;
(b)če dolžnikovi prihodki ne temeljijo na plačilih velikega števila uporabnikov, je stranka, ki se zaveže k nakupu blaga ali storitev, ki jih zagotavlja dolžnik, ena izmed naslednjih:
(I)enota centralne ali regionalne ravni države ali lokalni organ;
(II)subjekt javnega sektorja z bonitetno oceno ECAI s stopnjo kreditne kakovosti vsaj 3;
(III)podjetje z bonitetno oceno ECAI s stopnjo kreditne kakovosti vsaj 3;
(IV)subjekt, ki ga je mogoče zamenjati brez bistvene spremembe ravni in časa prihodkov.
3.Institucije pristojnim organom vsakih šest mesecev poročajo o skupnem znesku izpostavljenosti do subjektov za infrastrukturni projekt, ki se izračuna v skladu s tem členom.
4.Komisija do [tri leta od datuma začetka veljavnosti] Evropskemu parlamentu in Svetu poroča o učinku kapitalskih zahtev, določenih v tej uredbi, na kreditiranje subjektov za infrastrukturni projekt, pri čemer po potrebi predloži zakonodajni predlog.
5.Za namene odstavka 4 EBA Komisiji poroča o:
(a)
analizi razvoja trendov in pogojev na trgih za kreditiranje infrastrukturnih projektov in financiranja projektov v obdobju iz odstavka 4;
(b)
analizi dejanske tveganosti kreditov subjektom iz odstavka 1(b) odstavka 1 v celotnem poslovnem ciklu;
(c)
skladnosti kapitalskih zahtev, določenih v tej uredbi, z rezultati analiz iz točk (a) in (b).
Člen 501b
Kapitalske zahteve za tržna tveganja
1.Do [datum začetka uporabe + 3 leta] institucije, ki uporabljajo pristope iz poglavij 1a in 1b naslova IV dela 3 za izračun kapitalskih zahtev za tržna tveganja, svoje kapitalske zahteve za tržno tveganje, izračunane v skladu s temi pristopi, pomnožijo s faktorjem v višini 65 %.
2.EBA spremlja ustreznost ravni kapitalske zahteve za tržna tveganja, ki jo institucije v Uniji izračunajo v skladu s pristopi iz poglavij 1a in 1b naslova IV dela 3, in poroča Komisiji o možnosti spremembe umeritve teh pristopov do [datum začetka uporabe + 2 leti]. V tem poročilu se ocenijo vsaj:
(a)za najpogosteje uporabljene finančne instrumente, ki so dodeljeni v trgovalno knjigo institucij v Uniji, ali je raven kapitalskih zahtev za tržna tveganja, ki jih izračunajo institucije v skladu s pristopom iz poglavja 1a naslova IV dela 3, previsoka glede na kapitalske zahteve za tržna tveganja, ki jih institucije izračunajo v skladu s pristopom iz točke (a) odstavka 1 člena 325;
(b)za najpogosteje uporabljene finančne instrumente, ki so razporejeni v trgovalno knjigo institucij v Uniji, ali je raven kapitalskih zahtev za tržna tveganja, ki jih izračunajo institucije v skladu s pristopom iz poglavja 3 naslova IV dela 3, previsoka glede na kapitalske zahteve za tržna tveganja, ki jih institucije izračunajo v skladu s pristopom iz poglavja 7 naslova IV dela 3;
(c)za najpogosteje uporabljene finančne instrumente, ki so razporejeni v trgovalno knjigo institucij v Uniji, ali je raven kapitalskih zahtev za tržna tveganja, ki jih izračunajo institucije v skladu s pristopom iz poglavja 2 naslova IV dela 3, previsoka glede na raven kapitalskih zahtev za tržna tveganja, ki jih institucije izračunajo v skladu s pristopom iz poglavja 3 naslova IV dela 3.
3.Na Komisijo se v treh letih po začetku uporabe pristopov iz poglavij 1a in 1b naslova IV dela 3 prenese pooblastilo za sprejetje delegiranega akta v skladu s členom 462 te uredbe, s katerim se podaljša uporaba obravnave iz odstavka 1 ali spremeni faktor iz navedenega odstavka, če se to šteje za ustrezno, in sicer ob upoštevanju poročila iz odstavka 2, razvoja mednarodne ureditve ter posebnosti finančnih in kapitalskih trgov v Uniji.
4.Če se delegiranega akta iz prejšnjega pododstavka ne sprejme v določenem roku, se obravnava iz odstavka 1 preneha uporabljati.
Člen 501c
Odstopanje za investicijska podjetja, ki niso sistemska investicijska podjetja
Investicijska podjetja, ki niso sistemska investicijska podjetja, kot so opredeljena v točki (139) člena 4(1), lahko še naprej uporabljajo določbe te uredbe, kot so veljale na dan [dan pred začetkom veljavnosti uredbe o spremembi], če ta investicijska podjetja zadevni pristojni organ o tem, da nameravajo uporabljati ta člen, obvestijo najpozneje do [določen datum pred začetkom uporabe].
Člen 501d
Odstopanje od zahtev glede poročanja
Z odstopanjem od členov 99, 100, 101, 394, 415 in 430 se v obdobju od datuma začetka uporabe te uredbe do datuma prve predložitve poročil iz vsakega od tehničnih standardov iz navedenih členov institucije lahko odločijo, da o informacijah ne poročajo v obliki, določeni z obrazci iz Izvedbene uredbe (EU) št. 680/2014, če ti obrazci niso bili posodobljeni tako, da odražajo določbe te uredbe.“;
(32)člen 507 se nadomesti z naslednjim:
„Člen 507
Velike izpostavljenosti
EBA spremlja uporabo izvzetij iz člena 390(6), člena 400(1) in člena 400(2) ter do [eno leto od datuma začetka veljavnosti uredbe o spremembi] Komisiji predloži poročilo z oceno kvantitativnega učinka, ki bi ga imela odprava teh izvzetij ali določitev omejitev glede njihove uporabe. V poročilu se za vsako izvzetje, predvideno v navedenih členih, oceni zlasti:
(a)število izvzetih velikih izpostavljenostih v vsaki državi članici;
(b)število institucij v vsaki državi članici, ki uporabljajo izvzetja;
(c)skupni znesek izvzetih izpostavljenostih v vsaki državi članici.“;
(33)v členu 510 se dodajo naslednji odstavki 4 do 7:
„4.
EBA spremlja znesek potrebnega stabilnega financiranja za kritje tveganja financiranja, povezanega s pogodbami o izvedenih finančnih instrumentih, naštetimi v Prilogi II, in kreditnimi izvedenimi finančnimi instrumenti v enoletnem obdobju količnika neto stabilnega financiranja, zlasti prihodnjega tveganja financiranja za te pogodbe iz člena 428u(2) in člena 428x(2) do (4), ter o možnosti za sprejetje mere, ki bolj upošteva tveganja, Komisiji poroča do [dve leti po začetku uporabe količnika neto stabilnega financiranja, kot je določeno v naslovu IV dela 6]. V tem poročilu se ocenijo vsaj:
(a)primernost uporabe standardiziranega pristopa za merjenje izpostavljenosti kreditnemu tveganju nasprotne stranke, kot je določeno v oddelku 3 poglavja 6 naslova II dela 3, ali njegovih elementov za izračun prihodnjega tveganja financiranja pri pogodbah o izvedenih finančnih instrumentih;
(b)možnost razlikovati med pogodbami o izvedenih finančnih instrumentih s kritjem ali brez njega;
(c)možnost odstraniti ali nadomestiti zahtevo iz člena 428u(2) in člena 428x(2) do (4);
(d)možnost širše spremembe obravnave pogodb o izvedenih finančnih instrumentih v izračunu količnika neto stabilnega financiranja, kot je določeno v členu 428d, členu 428k(3), členu 428u(2), členu 428x(2) do (4), točkah (a) in (b) člena 428af in v členu 428ag(3), da se bolje zajame tveganje financiranja, povezano s temi pogodbami v enoletnem obdobju količnika neto stabilnega financiranja;
(e)učinek predlaganih sprememb na znesek potrebnega stabilnega financiranja za pogodbe institucij o izvedenih finančnih instrumentih.
5. Komisija je pooblaščena za sprejetje delegiranega akta v skladu s členom 462 za spremembo obravnave pogodb o izvedenih finančnih instrumentih, naštetih v Prilogi II, in kreditnih izvedenih finančnih instrumentov za izračun količnika neto stabilnega financiranja, kot je določeno v naslovu IV dela 6, če meni, da je to primerno glede na učinek obstoječe obravnave količnika neto stabilnega financiranja institucij, in za boljše upoštevanje tveganja financiranja, povezanega s temi posli v enoletnem obdobju količnika neto stabilnega financiranja. V ta namen Komisija upošteva poročilo iz odstavka 4, morebitne mednarodne standarde, ki jih pripravijo mednarodni forumi, in raznolikost bančnega sektorja v Uniji.
Komisija sprejme delegirani akt iz prvega pododstavka do [tri leta po začetku uporabe količnika neto stabilnega financiranja, kot je določen v naslovu IV dela 6].
Če Komisija ne sprejme delegiranega akta iz prejšnjega pododstavka ali če ne potrdi točnosti obravnave pogodb o izvedenih finančnih instrumentov, naštetih v Prilogi II, in kreditnih izvedenih finančnih instrumentov za izračun količnika neto stabilnega financiranja do [tri leta po začetku uporabe količnika neto stabilnega financiranja, kot je določeno v naslovu IV dela 6], se zahteva iz člena 428x(2) te uredbe uporablja za vse institucije in vse pogodbe o izvedenih finančnih instrumentih, naštetih v Prilogi II, in kreditne izvedene finančne instrumente, ne glede na njihove značilnosti, določbe iz člena 428u(2) in člena 428x(3) in (4) pa se prenehajo uporabljati.
6.
EBA spremlja znesek potrebnega stabilnega financiranja za kritje tveganja financiranja, povezanega z zavarovanimi kreditnimi posli in posli z instrumenti kapitalskega trga, vključno s sredstvi, prejetimi ali danimi v teh poslih, in v zvezi z nezavarovanimi posli s finančnimi strankami s preostalo zapadlostjo manj kot šest mesecev in Komisiji poroča o ustreznosti te obravnave, do [dve leti po začetku uporabe količnika neto stabilnega financiranja, kot je določeno v naslovu IV dela 6]. V tem poročilu se ocenijo vsaj:
(a)možnost uporabe višjih ali nižjih faktorjev stabilnega financiranje za zavarovane kreditne posle in posle z instrumenti kapitalskega trga s finančnimi strankami ter za nezavarovane posle s finančnimi strankami s preostalo zapadlostjo manj kot šest mesecev, da se bolje upošteva njihovo tveganje financiranja v enoletnem obdobju količnika neto stabilnega financiranja in možnost širjenja negativnih vplivov med finančnimi strankami;
(b)možnost uporabe obravnave iz točke (b) člena 428s pri zavarovanih kreditnih poslih in poslih z instrumenti kapitalskega trga, zavarovanih z drugimi vrstami premoženja;
(c)možnost uporabe faktorjev stabilnega financiranja za zunajbilančne postavke, ki se uporabljajo v zavarovanih kreditnih poslih in poslih z instrumenti kapitalskega trga, namesto obravnave iz člena 428q(3);
(d)ustreznost asimetrične obravnave med obveznostmi s preostalo zapadlostjo manj kot šest mesecev, ki jih zagotovijo finančne stranke, za katere se v skladu s točko (c) člena 428k(2) uporablja faktor razpoložljivega stabilnega financiranja v višini 0 %, in sredstvi, ki izhajajo iz poslov s finančnimi strankami s preostalo zapadlostjo manj kot šest mesecev, za katere se v skladu s točko (b) člena 428s in točkama (a) in (b) člena 428u uporablja faktor potrebnega stabilnega financiranja v višini 5 % ali 10 %;
(e)učinek uvedbe višjih ali nižjih faktorjev potrebnega stabilnega financiranja za zavarovane kreditne posle in posle z instrumenti kapitalskega trga s finančnimi strankami, zlasti tiste s preostalo zapadlostjo manj kot šest mesecev, na tržno likvidnost sredstev, prejetih kot zavarovanje s premoženjem v teh poslih, zlasti državnih in podjetniških obveznic;
(f)učinek predlaganih sprememb na znesek potrebnega stabilnega financiranja za posle teh institucij, zlasti za zavarovane kreditne posle in posle z instrumenti kapitalskega trga s finančnimi strankami s preostalo zapadlostjo manj kot šest mesecev, kadar se v teh poslih kot zavarovanje prejmejo državne obveznice.
7. Komisija je pooblaščena za sprejetje delegiranega akta v skladu s členom 462 za spremembo obravnave zavarovanih kreditnih poslov in poslov z instrumenti kapitalskega trga, vključno s sredstvi, prejetimi ali danimi v teh poslih, in obravnave nezavarovanih poslov s finančnimi strankami s preostalo zapadlostjo manj kot šest mesecev za izračun količnika neto stabilnega financiranja, kot je določeno v naslovu IV dela 6, če meni, da je to primerno glede na učinek obstoječe obravnave količnika neto stabilnega financiranja institucij in za boljše upoštevanje tveganja financiranja, povezanega s temi posli v enoletnem obdobju količnika neto stabilnega financiranja. V ta namen Komisija upošteva poročilo iz odstavka 6, morebitne mednarodne standarde, ki jih pripravijo mednarodni forumi, in raznolikost bančnega sektorja v Uniji.
Komisija sprejme delegirani akt iz prvega pododstavka do [tri leta po začetku uporabe količnika neto stabilnega financiranja, kot je določen v naslovu IV dela 6].
Če Komisija ne sprejme delegiranega akta iz prejšnjega pododstavka ali ne potrdi točnosti obravnave zavarovanih kreditnih poslov in poslov z instrumenti kapitalskega trga, vključno s sredstvi, prejetimi ali danimi v teh poslih, in nezavarovanih poslov s finančnimi strankami s preostalo zapadlostjo manj kot šest mesecev do [tri leta po začetku uporabe količnika neto stabilnega financiranja, kot je določeno v naslovu IV dela 6], se faktorji potrebnega stabilnega financiranja, ki se uporabljajo za posle iz točke (b) člena 428s in točk (a) in (b) člena 428u, zvišajo na 10 % oziroma na 15 %.“;
(34)člen 511 se črta;
(35)vstavi se naslednji člen 519a:
„Člen 519a
Kapitalske zahteve za tržna tveganja
1.EBA do [pet let od datuma začetka veljavnosti te uredbe] poroča Komisiji o primernosti:
(a)metodologije, ki jih uporabljajo institucije za izračun občutljivosti za namene izračunavanja kapitalskih zahtev za tržna tveganja s standardiziranim pristopom iz poglavja 1a naslova IV dela 3;
(b)uporabe poenostavljenega standardiziranega pristopa iz točke (c) člena 325(1) naslova IV dela 3 za izračun kapitalskih zahtev za tržna tveganja;
(c)ocene primernosti dejavnikov tveganja za modeliranje iz člena 325bf;
(d)pogoje člena 325bg, ki določajo izpolnjevanje zahtev glede testiranja za nazaj.
Na podlagi tega poročila lahko Komisija poda zakonodajni predlog za spremembo te uredbe.
2.V poročilu iz odstavka 1a se upošteva:
(a)v kolikšnem obsegu je uporaba občutljivosti vir variabilnosti kapitalskih zahtev za tržna tveganja, ki jih institucije izračunajo na podlagi standardiziranega pristopa;
(b)v kolikšnem obsegu bi bile dodatne specifikacije v predpostavkah modelov za določanje cen, ki se uporabljajo za izračun občutljivosti, koristne za zagotovitev primernosti kapitalskih zahtev za tržna tveganja.
3.V poročilu iz odstavka 1b se upošteva:
(a)ali se standardizirani pristop lahko obdrži in ponovno umeri tako, da se doseže primerljiva raven kapitalskih zahtev kot z metodami;
(b)ali se standardizirani pristop ob upoštevanju razvoja mednarodne ureditve lahko nadomesti z drugo, novo poenostavljeno metodo za izračun kapitalskih zahtev za tržna tveganja, hkrati pa se zagotovi, da morebitna nova poenostavljena metoda za izračun kapitalskih zahtev za tržna tveganja ne povzroča nepotrebne dodatne zapletenosti za institucije, upravičene do njene uporabe.
4.V poročilu iz odstavka 1(c) se upošteva pogoj iz člena 325bf(1)(b) in ali je v skladu z obdobjem likvidnosti dejavnika tveganja.
5.V poročilu iz odstavka 1(d) se upošteva:
(a)v kolikšnem obsegu se tvegana vrednost lahko nadomesti z ustreznejšo mero tveganja za namen testiranja za nazaj mere tveganja, izračunane za dejavnike tveganja, ki so primerni za modeliranje; ter v tem primeru, kako bi na novo opredeljeni multiplikatorji temeljili na ustreznejši meri tveganja;
(b)ali je odstopanje iz člena 325bg(8) ustrezno.“;
(36)v delu 10 se doda naslov IIa:
„Naslov IIa
Izvajanje pravil
Člen 519b
Orodje za skladnost
1.EBA razvije elektronsko orodje, katerega namen je institucijam olajšati skladnost s to uredbo in Direktivo 2013/36/EU, pa tudi z regulativnimi tehničnimi standardi, izvedbenimi tehničnimi standardi, smernicami in predlogami, sprejetimi za izvajanje te uredbe in Direktive 2013/36/EU.
2.Orodje iz odstavka 1 vsaki instituciji omogoči vsaj:
(a)hitro opredelitev relevantnih določb, ki jih morajo institucije izpolnjevati glede na svojo velikost in poslovni model;
(b)spremljanje sprememb v zakonodaji in z njo povezanih izvedbenih določb, smernic in predlog.“;
(37)priloga II se spremeni, kot je določeno v Prilogi k tej uredbi.
Člen 2
Spremembe Uredbe (EU) št. 648/2012
Uredba (EU) št. 648/2012 se spremeni:
(1)v členu 50a se odstavek 2 nadomesti z naslednjim:
„2. CNS izračuna hipotetični kapital (KCNS), kot sledi:

pri čemer velja:
i
= indeks, ki označuje klirinškega člana;
EADi = znesek izpostavljenosti CNS do klirinškega člana i, vključno z lastnimi posli klirinškega člana s CNS, posli s strankami, za katere jamči klirinški član, in vsemi vrednostmi zavarovanja s premoženjem, ki ga ima CNS, vključno s predhodno financiranim prispevkom klirinškega člana v jamstveni sklad, v zvezi s temi posli, ki se nanaša na vrednotenje ob koncu dneva regulativnega poročanja, preden se izmenja zadnji poziv k plačilu kritja;
RW
= 20-odstotna utež tveganja;
kapitalski količnik = 8 %.“;
(2)člen 50b se nadomesti z naslednjim:
„Člen 50b
Splošna pravila za izračun KCNS
Za namene izračuna KCNS iz člena 50a(2) velja:
(a)CNS izračunajo vrednost izpostavljenosti do klirinških članov, kot sledi:
(I)vrednosti izpostavljenosti, ki izhajajo iz pogodb in poslov iz točk (a) in (c) člena 301(1) Uredbe (EU) št. 575/2013, CNS izračuna v skladu z metodo, določeno v oddelku 3 poglavja 6 naslova II dela 3 navedene uredbe z uporabo obdobja kritja za tveganje, ki traja deset delovnih dni;
(II)za izpostavljenosti, ki izhajajo iz pogodb in poslov iz točke (b) člena 301(1) Uredbe (EU) št. 575/2013, CNS vrednost (EADi) izračuna v skladu z naslednjo formulo:
pri čemer velja:
i
= indeks, ki označuje klirinškega člana;
EBRMi
= vrednost izpostavljenosti pred zmanjšanjem tveganja, ki je enaka vrednosti izpostavljenosti CNS do klirinškega člana i, ki izvira iz vseh pogodb in poslov s tem klirinškim članom, pri kateri se ne upoštevajo zavarovanja s premoženjem, ki jih da ta klirinški član;
IMi
= začetno kritje, ki ga da CNS klirinški član i;
DFi
= predhodno financirani prispevek klirinškega člana i v jamstveni sklad.
Vse vrednosti v enačbi v prvem pododstavku te točke so vezane na vrednotenje ob koncu dneva, preden se izmenja zadnji poziv k plačilu kritja;
(III)za primere iz zadnjega stavka drugega pododstavka člena 301(1) Uredbe (EU) št. 575/2013 CNS izračuna vrednost poslov iz prvega stavka navedenega pododstavka v skladu s formulo iz točke (a)(ii) tega člena ter določi EBRMi v skladu z naslovom V dela 3 navedene uredbe.
Za namene točk (a)(i) in (a)(ii) tega člena se izjema iz člena 285(3)(a) Uredbe (EU) št. 575/2013 ne uporablja.
Za namene točke (a)(ii) tega člena CNS za izračun vrednosti izpostavljenosti uporabi metodo, določeno v členu 223 Uredbe (EU) št. 575/2013, z nadzorniškimi prilagoditvami za nestanovitnost iz člena 224 navedene uredbe;
(b)za institucije, za katere se uporablja Uredba (EU) št. 575/2013, veljajo isti nizi pobotov, kot so določeni v točki (4) člena 272 navedene Uredbe;
(c)CNS, ki ima izpostavljenosti do ene ali več CNS, takšne izpostavljenosti obravnava, kot da bi bile izpostavljenosti do klirinških članov, in v izračun KCNS vključi vsakršno kritje ali predhodno financirane prispevke, prejete od teh CNS;
(d)CNS, ki ima zavezujočo pogodbeno ureditev s klirinškimi člani, ki tej CNS dovoljuje, da uporablja vse začetno kritje, prejeto od klirinških članov, ali del tega kritja, kot da gre za predhodno plačane prispevke, za namene izračuna iz odstavka 1 to začetno kritje obravnava kot predhodno plačane prispevke in ne kot začetno kritje;
(e)kadar je zavarovanje s premoženjem prejeto za račun, ki vsebuje več kot eno vrsto pogodb in poslov iz člena 301(1), CNS dodelijo začetno kritje, ki ga zagotovijo njihovi klirinški člani ali stranke, kot je ustrezno, sorazmerno z EAD zadevne vrste pogodb in poslov, izračunano v skladu s točko (a), ter pri izračunu ne upoštevajo začetnega kritja;
(f)CNS, ki imajo več kot en jamstveni sklad, opravijo izračun za vsak jamstveni sklad posebej;
(g)kadar klirinški član opravlja klirinške storitve za stranke in so posli ter zavarovanje s premoženjem strank tega klirinškega člana v podračunih, ločenih od poslov tega klirinškega člana za lasten račun, CNS opravijo izračun EADi za vsak podračun ločeno in skupno EADi klirinškega člana izračunajo kot vsoto EAD podračunov strank in EAD podračuna klirinškega člana za posle za lasten račun;
(h)CNS za namene točke (f), kadar DFi ni razdeljen na podračune strank ter podračune klirinškega člana za posle za lasten račun, dodelijo DFi ločeno po podračunih, in sicer glede na delež, ki ga začetno kritje zadevnega podračuna predstavlja v celotnem znesku začetnega kritja, danega s strani klirinškega člana ali za njegov račun;
(i)CNS ne opravi izračuna v skladu s členom 50a(2), kadar jamstveni sklad krije samo denarne posle.ˮ;
(1)v členu 50c(1) se črtata točki (d) in (e);
(2)v členu 50d se črta točka (c);
(3)v členu 89 se odstavek 5a nadomesti z naslednjim:
„5a. V prehodnem obdobju iz člena 497 Uredbe (EU) št. 575/2013 CNS, navedene v zadevnem členu, v informacije, o katerih poročajo v skladu s členom 50c(1) te uredbe, vključijo skupni znesek začetnega kritja, kot je opredeljeno v točki 140 člena 4(1) Uredbe (EU) št. 575/2013, ki so ga dobile od svojih klirinških članov, kadar sta izpolnjena oba naslednja pogoja:
(a)CNS nima jamstvenega sklada;
(b)CNS nima zavezujoče ureditve s klirinškimi člani, ki ji omogoča uporabo celotnega ali dela začetnega kritja, prejetega od zadevnih klirinških članov, kot da bi bili predhodno plačani prispevki.ˮ.
Člen 3
Začetek veljavnosti in uporaba
1.Ta uredba začne veljati dvajseti dan po objavi v Uradnem listu Evropske unije.
2.Ta uredba se začne uporabljati [dve leti od datuma začetka veljavnosti], z naslednjimi izjemami:
(a) določbe o uvedbi novih kapitalskih zahtev in zahtev glede kvalificiranih obveznosti iz točk (4)(b), (7) do (9) in (12) do (40) se uporabljajo od 1. januarja 2019;
(b)določbe iz točke (119) o spremembi člena 473a Uredbe (EU) št. 575/2013 se uporabljajo od datuma začetka veljavnosti te uredbe.
Ta uredba je v celoti zavezujoča in se neposredno uporablja v vseh državah članicah.
V Strasbourgu,
Za Evropski parlament
Za Svet
Predsednik
Predsednik

