 KOMISJA EUROPEJSKA
Bruksela, dnia 23.11.2016
COM(2016) 850 final
2016/0360(COD)
Wniosek
ROZPORZĄDZENIE PARLAMENTU EUROPEJSKIEGO I RADY
zmieniające rozporządzenie (UE) nr 575/2013 w odniesieniu do wskaźnika dźwigni, wskaźnika stabilnego finansowania netto, wymogów w zakresie funduszy własnych i zobowiązań kwalifikowalnych, ryzyka kredytowego kontrahenta, ryzyka rynkowego, ekspozycji wobec kontrahentów centralnych, ekspozycji wobec przedsiębiorstw zbiorowego inwestowania, dużych ekspozycji, wymogów w zakresie sprawozdawczości i ujawniania informacji oraz zmieniające rozporządzenie (UE) nr 648/2012
(Tekst mający znaczenie dla EOG)
{SWD(2016) 377 final}
{SWD(2016) 378 final}
UZASADNIENIE
1.KONTEKST WNIOSKU
•Przyczyny i cele wniosku
Proponowana zmiana rozporządzenia (UE) nr 575/2013 (rozporządzenie w sprawie wymogów kapitałowych lub CRR) stanowi element pakietu legislacyjnego obejmującego również zmiany dyrektywy 2013/36/UE (dyrektywa w sprawie wymogów kapitałowych lub CRD), dyrektywy 2014/59/UE (dyrektywa w sprawie naprawy oraz restrukturyzacji i uporządkowanej likwidacji banków lub BRRD) i rozporządzenia (UE) nr 806/2014 (rozporządzenie w sprawie jednolitego mechanizmu restrukturyzacji i uporządkowanej likwidacji lub rozporządzenie w sprawie SRM.
W ostatnich latach UE przeprowadziła gruntowną reformę ram regulacyjnych w zakresie usług finansowych w celu zwiększenia odporności instytucji (tj. instytucji kredytowych lub firm inwestycyjnych) prowadzących działalność w sektorze finansowym UE, w dużej mierze opartą na ogólnoświatowych standardach uzgodnionych z międzynarodowymi partnerami UE. Pakiet reform obejmował w szczególności rozporządzenie (UE) nr 575/2013 (rozporządzenie w sprawie wymogów kapitałowych lub CRR) i dyrektywę 2013/36/UE (dyrektywa w sprawie wymogów kapitałowych lub CRD IV) w sprawie wymogów ostrożnościowych dla instytucji i nadzoru ostrożnościowego nad instytucjami, dyrektywę 2014/59/UE (dyrektywa w sprawie naprawy oraz restrukturyzacji i uporządkowanej likwidacji banków) w sprawie działań naprawczych oraz restrukturyzacji i uporządkowanej likwidacji w odniesieniu do instytucji oraz rozporządzenie (UE) nr 806/2014 w sprawie jednolitego mechanizmu restrukturyzacji i uporządkowanej likwidacji (SRM).
Środki te zostały podjęte w odpowiedzi na kryzys finansowy, który wybuchł w latach 2007–2008, i odzwierciedlają standardy uzgodnione na szczeblu międzynarodowym. Chociaż wspomniane reformy zwiększyły stabilność i odporność systemu finansowego na wiele rodzajów możliwych przyszłych wstrząsów i kryzysów, nie rozwiązały one jednak jeszcze w sposób kompleksowy wszystkich zidentyfikowanych problemów. Celem przedmiotowych wniosków jest zatem uzupełnienie programu reform poprzez usunięcie pozostałych niedociągnięć i wdrożenie pewnych niezrealizowanych jeszcze elementów reformy, które mają zasadnicze znaczenie dla zapewnienia odporności instytucji, ale które to elementy zostały dopiero niedawno sfinalizowane przez podmioty odpowiedzialne za ustanawianie ogólnoświatowych standardów (tj. Bazylejski Komitet Nadzoru Bankowego i Radę Stabilności Finansowej):
wiążącego wskaźnika dźwigni, który powstrzyma instytucje przed nadmiernym zwiększaniem dźwigni finansowej, np. w celu wyrównania niskiej rentowności;
wiążącego wskaźnika stabilnego finansowania netto, który opierać się będzie na udoskonalonych profilach finansowania instytucji i będzie stanowić zharmonizowany standard dotyczący tego, jak wielu stabilnych, długoterminowych źródeł finansowania instytucja potrzebuje, aby przetrwać w okresach występowania napięć na rynku i niedoborów finansowania;
wymogów w zakresie funduszy własnych (tj. wymogów kapitałowych) w większym stopniu uwzględniających ryzyko w odniesieniu do instytucji, których istotną część działalności stanowią transakcje na papierach wartościowych i instrumentach pochodnych; zapobiegnie to nadmiernym rozbieżnościom tych wymogów, które nie wynikają z profili ryzyka instytucji;
a także nowych standardów dotyczących całkowitej zdolności do pokrycia strat globalnych instytucji o znaczeniu systemowym, zgodnie z którymi tego rodzaju instytucje będą zobowiązane do posiadania większych zdolności do pokrycia strat i dokapitalizowania, rozwiązana zostanie kwestia wzajemnych połączeń na globalnych rynkach finansowych oraz osiągnięte zostanie dalsze wzmocnienie zdolności UE do restrukturyzacji i uporządkowanej likwidacji globalnych instytucji o znaczeniu systemowym przy jednoczesnej minimalizacji ryzyka ponoszonego przez podatników.
Komisja uznała potrzebę dalszego ograniczenia ryzyka w swoim komunikacie z dnia 24 listopada 2015 r. i zobowiązała się do przedstawienia wniosku ustawodawczego, który jest oparty na wyżej wymienionych porozumieniach międzynarodowych. Tego rodzaju środki zarządzania ryzykiem nie tylko spowodują dalsze zwiększenie odporności europejskiego systemu bankowego oraz zaufania do niego na rynkach, lecz również zapewnią podstawę dalszych postępów w tworzeniu unii bankowej. Potrzebę podjęcia dalszych konkretnych działań ustawodawczych w zakresie ograniczenia ryzyka w sektorze finansowym uznano również w konkluzjach Rady Ecofin z dnia 17 czerwca 2016 r.. W rezolucji Parlamentu Europejskiego z dnia 10 marca 2016 r. w sprawie unii bankowej – sprawozdanie za rok 2015 również wskazano pewne obszary obowiązujących ram regulacyjnych, w odniesieniu których warto by podjąć dalsze działania.
Jednocześnie Komisja musiała uwzględnić obowiązujące ramy regulacyjne i nowe zmiany regulacyjne na szczeblu międzynarodowym oraz zareagować na wyzwania mające wpływ na gospodarkę UE, szczególnie na potrzebę promowania wzrostu gospodarczego i zatrudnienia w czasach niepewnych perspektyw gospodarczych. Aby wzmocnić gospodarkę Unii, zainicjowano szereg istotnych inicjatyw politycznych, takich jak plan inwestycyjny dla Europy i unia rynków kapitałowych. Należy zwiększyć zdolność instytucji do finansowania gospodarki bez szkody dla stabilności ram regulacyjnych. Aby zapewnić niezakłócone interakcje między niedawnymi reformami w sektorze finansowym oraz między tymi reformami a nowymi inicjatywami politycznymi, jak również niedawnymi szerzej zakrojonymi reformami w sektorze finansowym, Komisja przeprowadziła – na podstawie zaproszenia do zgłaszania uwag – pogłębioną całościową ocenę istniejących ram w zakresie usług finansowych (w tym CRR, CRD IV, dyrektywy w sprawie naprawy oraz restrukturyzacji i uporządkowanej likwidacji banków oraz rozporządzenia w sprawie SRM). Zbliżający się przegląd ogólnoświatowych standardów oceniono również z punktu widzenia szerzej zakrojonych skutków gospodarczych.
Zmiany oparte na zmianach na szczeblu międzynarodowym stanowią wierne wdrożenie standardów międzynarodowych do prawa Unii, z zastrzeżeniem ukierunkowanych dostosowań służących odzwierciedleniu unijnej specyfiki i ogólniejszych względów politycznych. Przykładowo poleganie głównie na kredytach bankowych przez unijne małe i średnie przedsiębiorstwa (MŚP) lub na potrzeby projektów infrastrukturalnych wymusza konkretne dostosowania regulacyjne, dzięki którym instytucje zachowują zdolność do finansowania tego rodzaju przedsiębiorstw i projektów, które stanowią podstawę jednolitego rynku. Konieczne jest zapewnienie niezakłóconej interakcji z istniejącymi wymogami, takimi jak wymóg rozliczania centralnego i zabezpieczenia ekspozycji z tytułu instrumentów pochodnych, lub stopniowe przejście na stosowanie niektórych nowych wymogów. Tego rodzaju dostosowania, ograniczone pod względem zakresu lub czasu stosowania, nie wpływają zatem niekorzystnie na ogólną zasadność przedmiotowych wniosków, które wpisują się w podstawowy poziom ambicji określony w standardach międzynarodowych.
Ponadto z zaproszenia do zgłaszania uwag wynika, że wnioski służą udoskonaleniu istniejących przepisów. Analiza przeprowadzona przez Komisję wykazała, że aktualne ramy można stosować w bardziej proporcjonalny sposób, uwzględniając w szczególności sytuację małych instytucji i instytucji o mniej złożonej strukturze w sytuacjach, w których wydaje się, że niektóre z obecnych wymogów dotyczących ujawniania informacji, wymogów dotyczących sprawozdawczości oraz złożonych wymogów związane z portfelem handlowym nie są uzasadnione względami o charakterze ostrożnościowym. Ponadto Komisja rozważyła ryzyko związane z kredytami udzielanymi MŚP oraz na potrzeby finansowania projektów infrastrukturalnych i ustaliła, że w przypadku niektórych tego rodzaju kredytów uzasadnione byłoby stosowanie niższych niż obecnie wymogów w zakresie funduszy własnych. W związku z tym w przedmiotowych wnioskach wymogi te zostaną skorygowane oraz zostanie zwiększona proporcjonalność ram ostrożnościowych dotyczących instytucji. Tym samym zdolność instytucji do finansowania gospodarki zostanie zwiększona bez szkody dla stabilności ram regulacyjnych.
Ponadto Komisja, w ścisłej współpracy z grupą ekspertów ds. bankowości, płatności i ubezpieczeń, oceniła stosowanie istniejących opcji i swobód uznania przewidzianych w CRD IV i CRR. Na podstawie wspomnianej analizy celem niniejszego wniosku jest dążenie do wyeliminowania niektórych opcji i swobód uznania dotyczących przepisów w zakresie wskaźnika dźwigni, dużych ekspozycji i funduszy własnych. Proponuje się zniesienie możliwości tworzenia nowych gwarantowanych przez państwo aktywów z tytułu odroczonego podatku dochodowego nieopartych na przyszłej rentowności, które byłyby wyłączone z odliczania z kapitału regulacyjnego.
•Spójność z przepisami obowiązującymi w tej dziedzinie polityki
Szereg elementów wniosków dotyczących CRD IV i CRR stanowi wynik przeglądów przeprowadzonych na podstawie tych aktów, natomiast inne dostosowania finansowych ram prawnych stały się konieczne w świetle późniejszych zmian, takich jak przyjęcie dyrektywy w sprawie naprawy oraz restrukturyzacji i uporządkowanej likwidacji banków, ustanowienie Jednolitego Mechanizmu Nadzorczego oraz prace prowadzone przez Europejski Urząd Nadzoru Bankowego (EUNB) oraz na szczeblu międzynarodowym.
We wniosku wprowadza się zmiany do obowiązującego prawodawstwa i zapewnia się jego pełną spójność z istniejącymi przepisami w zakresie polityki w obszarze wymogów ostrożnościowych wobec instytucji, nadzoru nad nimi, a także ram naprawy oraz restrukturyzacji i uporządkowanej likwidacji.
•Spójność z innymi politykami Unii
Cztery lata po tym, jak europejscy szefowie państw i rządów uzgodnili utworzenie unii bankowej, funkcjonują już jej dwa filary – jednolity nadzór oraz restrukturyzacja i uporządkowana likwidacja – oparte na solidnej podstawie, jaką jest jednolity zbiór przepisów dla wszystkich instytucji UE. Chociaż osiągnięto już istotne postępy, utworzenie unii bankowej wymaga podjęcia dalszych działań, w tym utworzenia jednolitego systemu gwarantowania depozytów.
Przegląd CRR i CRD IV stanowi element środków zmniejszających ryzyko koniecznych do dalszego zwiększenia odporności sektora bankowego i podejmowanych równolegle do stopniowego wprowadzania europejskiego systemu gwarantowania depozytów. Celem tego przeglądu jest zarazem zapewnienie trwałego jednolitego zbioru przepisów dla wszystkich instytucji UE, zarówno w obrębie unii bankowej, jak i poza nią. Opisane powyżej cele ogólne niniejszej inicjatywy są w pełni spójne i zgodne z podstawowymi celami UE, jakimi są: propagowanie stabilności finansowej, ograniczenie prawdopodobieństwa restrukturyzacji i uporządkowanej likwidacji instytucji oraz ograniczenie zakresu wsparcia ze strony podatników w takim przypadku, a także przyczynienie się do harmonijnego i trwałego finansowania działalności gospodarczej, co sprzyja wysokiemu poziomowi konkurencyjności i ochrony konsumentów.
Cele ogólne niniejszej inicjatywy są również zgodne z celami określonymi w ramach innych głównych inicjatyw UE, jak opisano powyżej.
2.PODSTAWA PRAWNA, POMOCNICZOŚĆ I PROPORCJONALNOŚĆ
•Podstawa prawna
Proponowane zmiany opierają się na tej samej podstawie prawnej co zmieniane akty ustawodawcze, tj. na art. 114 TFUE w przypadku wniosku dotyczącego rozporządzenia zmieniającego CRR oraz art. 53 ust. 1 TFUE w przypadku wniosku dotyczącego dyrektywy zmieniającej CRD IV.
•Pomocniczość (w przypadku kompetencji niewyłącznych)
Cele proponowanych środków służą uzupełnieniu istniejącego już prawodawstwa UE, w związku z czym najskuteczniej można je osiągnąć na szczeblu UE, a nie za pomocą różnych inicjatyw krajowych. Środki krajowe ukierunkowane na przykład na zmniejszenie dźwigni finansowej instytucji, wzmocnienie ich wymogów kapitałowych dotyczących stabilnego finansowania i portfela handlowego, nie byłyby równie skuteczne pod względem zapewnienia stabilności finansowej co przepisy UE, biorąc pod uwagę swobodę instytucji w zakresie ustanawiania i świadczenia usług w innych państwach członkowskich i wynikający z tego poziom świadczenia usług transgranicznych, transgranicznych przepływów finansowych i transgranicznej integracji rynkowej. Wręcz przeciwnie, środki krajowe mogłyby zakłócać konkurencji i wpływać na przepływy finansowe. Co więcej, przyjęcie środków krajowych stanowiłoby wyzwanie z prawnego punktu widzenia, ponieważ CRR reguluje już kwestie z zakresu bankowości, w tym wymogi w zakresie dźwigni finansowej (sprawozdawczość), wymogi dotyczące płynności (w szczególności wskaźnika pokrycia wypływów netto) i portfela handlowego.
Zmianę CRR i CRD IV uznaje się zatem za najlepszy wariant. Tego rodzaju zmiana zapewnia odpowiednią równowagę między ujednoliceniem przepisów a utrzymaniem niezbędnej elastyczności na szczeblu krajowym bez szkody dla jednolitego zbioru przepisów. Przedmiotowe zmiany służyłyby jeszcze bardziej jednolitemu stosowaniu wymogów ostrożnościowych, ujednoliceniu praktyk nadzorczych oraz zapewnieniu równych warunków działania na całym jednolitym rynku usług bankowych. Cele te nie mogą być osiągnięte w sposób wystarczający przez państwa członkowskie. Dotyczy to w szczególności sektora bankowego, w którym wiele instytucji kredytowych prowadzi działalność na całym jednolitym rynku UE. Skuteczny nadzór na zasadzie skonsolidowanej nad instytucjami kredytowymi wymaga pełnej współpracy i pełnego zaufania w ramach Jednolitego Mechanizmu Nadzorczego oraz kolegiów organów nadzoru i właściwych organów nieuczestniczących w Jednolitym Mechanizmie Nadzorczym. Cele te nie zostałyby osiągnięte w ramach przepisów krajowych.
•Proporcjonalność
Proporcjonalność stanowi integralny element oceny skutków towarzyszącej wnioskowi. Wszystkie proponowane warianty dotyczące różnych dziedzin regulacyjnych poddano indywidualnej ocenie pod względem osiągnięcia celu proporcjonalności, a co więcej brak proporcjonalności istniejących przepisów potraktowano jako osobny problem i przeanalizowano konkretne warianty mające na celu ograniczenie kosztów administracyjnych i kosztów przestrzegania przepisów ponoszonych przez mniejsze instytucje (zob. sekcje 2.9 i 4.9 oceny skutków).
•Wybór instrumentów
Wniosek dotyczy wdrożenia środków poprzez zmianę CRR i CRD IV odpowiednio w drodze rozporządzenia i dyrektywy. Proponowane środki istotnie odnoszą się do już obowiązujących przepisów zawartych w powyższych instrumentach prawnych (przepisów dotyczących płynności, dźwigni finansowej, wynagrodzenia, proporcjonalności) lub je rozwijają.
Jeżeli chodzi o nowy standard dotyczący całkowitej zdolności do pokrycia strat, uzgodniony przez Radę Stabilności Finansowej, sugeruje się włączenie przeważającej jego części do CRR, ponieważ tylko rozporządzenie pozwala osiągnąć niezbędne jednolite stosowanie, zasadniczo podobnie jak w przypadku obowiązujących opartych na analizie ryzyka wymogów w zakresie funduszy własnych. Ujęcie wymogów ostrożnościowych w formie zmiany CRR zagwarantowałoby ich bezpośrednie zastosowanie do globalnych instytucji o znaczeniu systemowym. Tego rodzaju działanie uniemożliwiłoby państwom członkowskim wdrożenie rozbieżnych wymogów krajowych w obszarze, w którym pełna harmonizacja jest pożądana w celu niedopuszczenia do występowania nierównych warunków działania. Konieczne będzie jednak dostrojenie obowiązujących przepisów prawnych w ramach dyrektywy w sprawie naprawy oraz restrukturyzacji i uporządkowanej likwidacji banków w celu zapewnienia wzajemnej całkowitej spójności i zgodności między wymogiem dotyczącym całkowitej zdolności do pokrycia strat a minimalnym wymogiem funduszy własnych i zobowiązań kwalifikowanych.
W ramach niektórych proponowanych zmian CRD IV mających wpływ na proporcjonalność pozostawiono by państwom członkowskim pewien poziom elastyczności w celu utrzymania różnych przepisów na etapie ich transpozycji do prawa krajowego. Dzięki temu państwa członkowskie miałyby możliwość nakładania bardziej rygorystycznych zasad w określonych kwestiach.
3.WYNIKI OCEN EX POST, KONSULTACJI Z ZAINTERESOWANYMI STRONAMI I OCEN SKUTKÓW
•Konsultacje z zainteresowanymi stronami
Komisja przeprowadziła różne inicjatywy w celu oceny kwestii, czy obowiązujące ramy ostrożnościowe i zbliżające się przeglądy ogólnoświatowych standardów stanowią najodpowiedniejsze instrumenty do zapewnienia osiągnięcia celów ostrożnościowych w odniesieniu do instytucji UE, jak również kwestii, czy tego rodzaju instytucje nadal będą zapewniały niezbędne finansowanie na potrzeby gospodarki UE.
W lipcu 2015 r. Komisja rozpoczęła konsultacje publiczne dotyczące możliwego wpływu CRR i CRD IV na kredytowanie gospodarki UE przez banki, ze szczególnym uwzględnieniem finansowania MŚP i infrastruktury, a we wrześniu 2015 r. opublikowała zaproszenie do zgłaszania uwag obejmujące przepisy finansowe UE jako całość. Obie inicjatywy miały na celu zgromadzenie dowodów empirycznych i konkretnych informacji zwrotnych dotyczących: (i) przepisów wpływających na zdolność gospodarki do samofinansowania i wzrostu, (ii) zbędnych obciążeń regulacyjnych, (iii) interakcji między przepisami oraz niespójności i luk w przepisach oraz (iv) przepisów wywołujących niezamierzone konsekwencje. Komisja zgromadziła ponadto opinie zainteresowanych stron w ramach szczegółowych analiz przepisów regulujących wynagrodzenie oraz w odniesieniu do proporcjonalności przepisów zawartych w CRR i CRD IV. Rozpoczęto również konsultacje publiczne w kontekście badania zleconego przez Komisję do celów oceny wpływu CRR na kredytowanie gospodarki przez banki.
W wyniku wszystkich wyżej wymienionych inicjatyw uzyskano wyraźne dowody na konieczność aktualizacji i uzupełnienia obowiązujących przepisów w celu: (i) dalszego ograniczenia ryzyka występującego w sektorze bankowym, a tym samym ograniczenia uzależnienia od pomocy państwa i funduszy podatników w przypadku kryzysu, oraz (ii) zwiększenia zdolności instytucji do udostępniania finansowania odpowiedniego do potrzeb gospodarki.
Załączniki 1 i 2 do oceny skutków zawierają streszczenie konsultacji, przeglądów i sprawozdań.
•Ocena skutków
Ocena skutków została omówiona z Radą ds. Kontroli Regulacyjnej i odrzucona w dniu 7 września 2016 r. W następstwie odrzucenia ocenę skutków udoskonalono poprzez dodanie: (i) lepszego uzasadnienia politycznego kontekstu wniosku (tj. powiązania wniosku ze zmianami w zakresie polityki zarówno na szczeblu międzynarodowym, jak i na szczeblu unijnym), (ii) większej ilości informacji dotyczących opinii zainteresowanych stron oraz (iii) dalszych dowodów dotyczących wpływu (zarówno pod względem korzyści, jak i kosztów) poszczególnych wariantów strategicznych zbadanych w ramach oceny skutków. W dniu 27 września 2016 r. Rada ds. Kontroli Regulacyjnej wydała pozytywną opinię na temat ponownie złożonej oceny skutków. Niniejszemu wnioskowi towarzyszy stosowna ocena skutków. Niniejszy wniosek pozostaje spójny z tą oceną skutków.
Jak wynika z analizy symulacyjnej i modelowania makroekonomicznego opracowanych w ramach oceny skutków, należy oczekiwać ograniczonych kosztów związanych z wprowadzeniem nowych wymogów, szczególnie nowych standardów bazylejskich, takich jak wskaźnik dźwigni i portfel handlowy. Szacowany długoterminowy wpływ na produkt krajowy brutto (PKB) wynosi między -0,03 a -0,06 %, natomiast szacowany wzrost kosztów finansowania ponoszonych przez sektor bankowy wynosi poniżej 3 punktów bazowych w scenariuszu warunków najbardziej skrajnych. Jeżeli chodzi o korzyści, przeprowadzona symulacja wykazała, że zasoby publiczne konieczne do wsparcia systemu bankowego w przypadku wystąpienia kryzysu finansowego przypominającego wielkością kryzys finansowy z lat 2007–2008 byłyby mniejsze o 32 %, co oznacza spadek z 51 mld EUR do 34 mld EUR.
•Sprawność regulacyjna i uproszczenie
Oczekuje się, że zachowanie uproszczonych podejść do obliczania wymogów w zakresie funduszy własnych zapewni stałą proporcjonalność przepisów dla mniejszych instytucji. Ponadto dodatkowe środki służące zwiększeniu proporcjonalności niektórych wymogów (dotyczących sprawozdawczości, ujawniania informacji oraz wynagrodzenia) powinny spowodować zmniejszenie obciążenia administracyjnego i obciążenia związanego z przestrzeganiem przepisów spoczywającego na tego rodzaju instytucjach.
Jeżeli chodzi o MŚP, oczekuje się, że proponowana ponowna kalibracja wymogów w zakresie funduszy własnych z tytułu ekspozycji banków wobec MŚP będzie miała pozytywny wpływ na kredytowanie MŚP przez banki. Działanie to będzie miało wpływ w szczególności na MŚP, których ekspozycje przekraczają obecnie 1,5 mln EUR, ponieważ na mocy obowiązujących przepisów ekspozycje na takim poziomie nie są objęte współczynnikiem wsparcia MŚP.
Oczekuje się, że inne elementy wniosku, szczególnie te ukierunkowane na poprawę odporności instytucji na przyszłe kryzysy, poprawią stabilność kredytowania MŚP.
Oczekuje się ponadto, że środki służące ograniczeniu kosztów przestrzegania przepisów ponoszonych przez instytucje, w szczególności małe instytucje i instytucje o mniej złożonej strukturze, ograniczą koszty finansowania zewnętrznego ponoszone przez MŚP.
Z punktu widzenia państw trzecich wniosek spowoduje zwiększenie stabilności rynków finansowych UE, a tym samym ograniczenie prawdopodobieństwa wystąpienia i kosztów potencjalnych negatywnych efektów rozlania na globalne rynki finansowe. Ponadto za sprawą proponowanych zmian osiągnięta zostanie dalsza harmonizacja ram regulacyjnych w całej Unii, dzięki czemu koszty administracyjne ponoszone przez instytucje z państw trzecich prowadzące działalność w UE znacznie się obniżą.
W świetle prowadzonego przeglądu firm inwestycyjnych w ramach CRR oraz wstępnego sprawozdania przedstawionego przez EUNB za zasadne uznaje się stosowanie nowo wprowadzonych wymogów wyłącznie w odniesieniu do firm inwestycyjnych o znaczeniu systemowym, a w odniesieniu do pozostałych firm inwestycyjnych – zasady praw nabytych do czasu ukończenia przeglądu.
Wniosek jest spójny z priorytetem Komisji dotyczącym jednolitego rynku cyfrowego.
•Prawa podstawowe
UE dąży do utrzymywania wysokich standardów ochrony praw podstawowych i jest sygnatariuszem szeregu konwencji dotyczących praw człowieka. W tym kontekście nie jest prawdopodobne, aby wniosek miał bezpośredni wpływ na tego rodzaju prawa, wymienione w głównych konwencjach ONZ dotyczących praw człowieka, Karcie praw podstawowych Unii Europejskiej, stanowiącej integralną część traktatów UE, oraz europejskiej konwencji praw człowieka (EKPC).
4. WPŁYW NA BUDŻET
Wniosek nie ma wpływu finansowego na budżet UE.
5. INNE ELEMENTY
•Plany wdrożenia i ustalenia dotyczące monitorowania, oceny i sprawozdawczości
Oczekuje się, że proponowane zmiany zaczną wchodzić w życie najwcześniej w 2019 r. Zmiany są ściśle powiązane z innymi przepisami CRR i CRD IV, które już obowiązują i są monitorowane od roku 2014.
Bazylejski Komitet Nadzoru Bankowego i EUNB będą w dalszym ciągu gromadzić dane niezbędne do monitorowania wskaźnika dźwigni i nowych środków na utrzymanie płynności finansowej w celu umożliwienia przyszłej oceny skutków nowych narzędzi polityki. Regularny proces przeglądu i oceny nadzorczej (SREP) i regularne stosowanie testów warunków skrajnych pomogą również w monitorowaniu wpływu nowych proponowanych środków na instytucje, których te środki dotyczą, oraz w ocenie kwestii, czy w ramach zapewnionego poziomu elastyczności i proporcjonalności odpowiednio uwzględniono specyfikę mniejszych instytucji. Ponadto służby Komisji będą w dalszym ciągu uczestniczyć w grupach roboczych Bazylejskiego Komitetu Nadzoru Bankowego i wspólnej grupie zadaniowej utworzonej przez Europejski Bank Centralny (EBC) i przez EUNB, które monitorują dynamikę poziomu płynności i poziomu funduszy własnych instytucji odpowiednio na świecie i w UE.
Zestaw wskaźników służących monitorowaniu postępu w ramach wyników otrzymanych w następstwie wdrożenia preferowanych wariantów obejmuje:
w zakresie wskaźnika stabilnego finansowania netto:
|
Wskaźnik
|
Wskaźnik stabilnego finansowania netto w odniesieniu do instytucji UE
|
|
Cel
|
Od daty rozpoczęcia stosowania 99 % instytucji biorących udział w monitorowaniu pakietu Bazylea III przez EUNB osiąga wskaźnik stabilnego finansowania netto na poziomie 100 % (65 % instytucji kredytowych w grupie 1 i 89 % w grupie 2 spełnia wskaźnik stabilnego finansowania netto od końca grudnia 2015 r.)
|
|
Źródło danych
|
Półroczne sprawozdania EUNB z monitorowania pakietu Bazylea III
|
w zakresie wskaźnika dźwigni:
|
Wskaźnik
|
Wskaźnik dźwigni w odniesieniu do instytucji UE
|
|
Cel
|
Od daty rozpoczęcia stosowania 99 % instytucji kredytowych w grupie 1 i w grupie 2 osiągnęło wskaźnik dźwigni na poziomie co najmniej 3 % (od czerwca 2015 r. cel osiąga 93,4 % instytucji w grupie 1)
|
|
Źródło danych
|
Półroczne sprawozdania EUNB z monitorowania pakietu Bazylea III
|
w zakresie MŚP
|
Wskaźnik
|
Luka w finansowaniu MŚP w UE, tj. różnica między zapotrzebowaniem na finansowanie zewnętrzne a dostępnością takiego finansowania
|
|
Cel
|
Po dwóch latach od daty rozpoczęcia stosowania <13 % (ostatnia znana wartość liczbowa – 13 % na koniec 2014 r.)
|
|
Źródło danych
|
Badanie SAFE przeprowadzone przez Komisję Europejską / Europejski Bank Centralny (dane dotyczą wyłącznie strefy euro)
|
w zakresie całkowitej zdolności do pokrycia strat:
|
Wskaźnik
|
Całkowita zdolność do pokrycia strat globalnych instytucji o znaczeniu systemowym
|
|
Cel
|
Wszystkie globalne banki o znaczeniu systemowym w UE osiągają ten cel (>16 % aktywów ważonych ryzykiem / 6 % miary ekspozycji wskaźnika dźwigni od 2019 r., >18 % aktywów ważonych ryzykiem / 6,75 % miary ekspozycji wskaźnika dźwigni od 2022 r.)
|
|
Źródło danych
|
Półroczne sprawozdania EUNB z monitorowania pakietu Bazylea III
|
w zakresie portfela handlowego:
|
Wskaźnik
|
Aktywa ważone ryzykiem rynkowym w odniesieniu do instytucji UE
Obserwowana zmienność aktywów ważonych ryzykiem wchodzących w skład zagregowanych portfeli z zastosowaniem metody modeli wewnętrznych
|
|
Cel
|
– od 2023 r. wszystkie instytucje UE spełniają wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego z uwzględnieniem ostatecznej kalibracji przyjętej w UE
– od 2021 r. nieuzasadniona zmienność (tj. zmienność niewynikająca z różnic ryzyka bazowego) wyników modeli wewnętrznych wśród wszystkich instytucji UE jest niższa od aktualnej zmienności* modeli wewnętrznych wśród wszystkich instytucji UE.
_______________
*Jako wartości referencyjne dla „aktualnej zmienności” wymogów dotyczących wartości zagrożonej (VaR) i narzutu kapitałowego z tytułu dodatkowego ryzyka należy przyjąć wartości oszacowane w ostatnim sprawozdaniu EUNB „Report on variability of Risk Weighted Assets for Market Risk Portfolios”, obliczone dla zagregowanych portfeli, opublikowane przed wejściem w życie nowych ram dotyczących ryzyka rynkowego.
|
|
Źródło danych
|
Półroczne sprawozdania EUNB z monitorowania pakietu Bazylea III
Report on variability of Risk Weighted Assets for Market Risk Portfolios Nowe wartości należy obliczać z zastosowaniem tej samej metody.
|
w zakresie wynagrodzenia:
|
Wskaźnik
|
Stosowanie przez instytucje odroczenia i wypłaty w instrumentach
|
|
Cel
|
99 % instytucji innych niż instytucje małe i instytucje o mniej złożonej strukturze, zgodnie z wymogami określonymi w CRD IV, odracza wypłatę co najmniej 40 % wynagrodzenia zmiennego przez okres 3–5 lat i wypłaca co najmniej 50 % wynagrodzenia zmiennego w instrumentach na rzecz określonych członków swojego personelu uzyskujących wysokie poziomy wynagrodzenia zmiennego.
|
|
Źródło danych
|
Sprawozdania EUNB dotyczące analizy porównawczej wynagrodzeń
|
w zakresie proporcjonalności:
|
Wskaźnik
|
Ograniczone obciążenie związane ze sprawozdawczością nadzorczą i ujawnianiem informacji do celów nadzorczych
|
|
Cel
|
80 % małych instytucji i instytucji o mniej złożonej strukturze zgłasza mniejsze obciążenie
|
|
Źródło danych
|
Badanie, które EUNB opracuje i przeprowadzi do lat 2022–2023
|
Ocena skutków niniejszego wniosku zostanie przeprowadzona po upływie pięciu lat od daty rozpoczęcia stosowania proponowanych środków na podstawie metodyki, która zostanie uzgodniona wraz z EUNB niedługo po przyjęciu środków. EUNB będzie uprawniony do określania i gromadzenia danych niezbędnych do monitorowania wyżej wymienionych wskaźników oraz innych wskaźników potrzebnych do przeprowadzenia oceny zmienionych CRR i CRD IV. Istnieje możliwość opracowania metodyki dla poszczególnych opcji lub dla zestawu wzajemnie powiązanych opcji w zależności od okoliczności zachodzących przed rozpoczęciem oceny oraz w zależności od wyników wskaźników monitorowania.
Przestrzeganie i egzekwowanie przepisów będzie zapewniane na bieżąco, a w razie potrzeby Komisja będzie wszczynać postępowania w sprawie uchybienia zobowiązaniom państwa członkowskiego polegającego na braku transpozycji lub nieprawidłowej transpozycji bądź nieprawidłowym stosowaniu przedmiotowych środków legislacyjnych. Zgłaszanie naruszeń przepisów prawa Unii może odbywać się za pośrednictwem Europejskiego Systemu Nadzoru Finansowego (ESNF), w tym właściwych organów krajowych i EUNB, a także za pośrednictwem EBC. EUNB będzie również kontynuować publikację swoich regularnych sprawozdań z monitorowania systemu bankowego UE przewidzianego w pakiecie Bazylea III. Monitorowanie obejmuje wpływ wymogów określonych w pakiecie Bazylea III (wdrożonych w drodze CRR i CRD IV) na instytucje UE, w szczególności w zakresie uzyskiwanych przez instytucje współczynników kapitałowych (opartego na analizie ryzyka i nieopartego na analizie ryzyka) oraz wskaźników dotyczących płynności (wskaźnik pokrycia wypływów netto, wskaźnik stabilnego finansowania netto). Monitorowanie to jest prowadzone równolegle z monitorowaniem prowadzonym przez Bazylejski Komitet Nadzoru Bankowego.
•Szczegółowe omówienie poszczególnych przepisów wniosku
Odstępstwa od wymogów kapitałowych i wymogów dotyczących płynności (CRR)
Zobowiązywanie jednostek zależnych do spełnienia wymogów w zakresie funduszy własnych i wymogów dotyczących płynności na zasadzie indywidualnej może uniemożliwiać instytucjom efektywne zarządzanie tymi zasobami na poziomie grupy. Ma to szczególne znaczenie w obecnym kontekście, w którym rozwój technologiczny coraz bardziej ułatwia centralizację zarządzania kapitałem i płynnością w grupie.
W obowiązujących przepisach przewidziano możliwość odstąpienia przez właściwe organy od stosowania wymogów na zasadzie indywidualnej w odniesieniu do jednostek zależnych lub jednostek dominujących w jednym państwie członkowskim lub w podgrupie płynnościowej obejmującej kilka państw członkowskich, z zastrzeżeniem zabezpieczeń zapewniających odpowiednie rozłożenie kapitału i płynności między jednostkę dominującą i jednostki zależne. Wraz z ustanowieniem Jednolitego Mechanizmu Nadzorczego nadzór nad grupą uległ znacznemu wzmocnieniu, szczególnie w przypadku podmiotów powiązanych zlokalizowanych w państwach członkowskich uczestniczących w Jednolitym Mechanizmie Nadzorczym, ponieważ gromadzi on lepszą wiedzę i sprawuje bezpośrednią kontrolę nad podmiotami powiązanymi znajdującymi się w różnych państwach członkowskich. Do czasu utworzenia unii bankowej w państwach członkowskich, w których jednostki zależne są zlokalizowane, nadal utrzymują się jednak obawy, że niedostateczny poziom płynności lub kapitału na poziomie jednostek zależnych w trudnej sytuacji może oznaczać konsekwencje fiskalne dla tego rodzaju („przyjmujących”) państw członkowskich. Obawy te uwzględniono w niniejszym wniosku, proponując następujące zabezpieczenia: warunki już istniejące w CRR uzupełniono jasno sformułowanym obowiązkiem udzielenia przez jednostkę dominującą wsparcia jednostkom zależnym. Takie zobowiązanie się jednostki dominującej musi być zagwarantowane dla całej kwoty objętej odstępstwem od wymogów, a gwarancja musi być zabezpieczona w odniesieniu do co najmniej połowy gwarantowanej kwoty. Komisja będzie starannie monitorować wdrożenie odpowiednich przepisów.
Uznaje się, że na obecnym etapie tworzenia unii bankowej właściwy organ nadzorujący jednostki dominujące i jednostki zależne z siedzibą w różnych państwach członkowskich należących do unii bankowej powinien mieć możliwość odstąpienia od stosowania wymogów w zakresie funduszy własnych i wymogów dotyczących płynności w odniesieniu do jednostek zależnych zlokalizowanych w innych państwach członkowskich niż jednostka dominująca, ale tylko pod warunkiem, że gwarancja zobowiązania jednostki dominującej do udzielenia wsparcia tego rodzaju jednostkom zależnym obejmuje całą kwotę, której dotyczy wymóg, od którego odstąpiono, a taka gwarancja jest objęta zabezpieczeniem na poziomie co najmniej połowy gwarantowanej kwoty. Odpowiednio zmienia się zatem art. 7 i 8 CRR. Możliwość opcjonalnego skorzystania z tych samych odstępstw zapewnia się właściwym organom państw członkowskich spoza unii bankowej, pod warunkiem ich wyraźnej zgody.
Wdrożenie standardu dotyczącego całkowitej zdolności do pokrycia strat (CRR, dyrektywa w sprawie naprawy oraz restrukturyzacji i uporządkowanej likwidacji banków, SRM) ustanowionego przez Radę Stabilności Finansowej
W dniu 9 listopada 2015 r. Rada Stabilności Finansowej opublikowała istotne warunki dotyczące całkowitej zdolności do pokrycia strat („standard dotyczący całkowitej zdolności do pokrycia strat”), które zostały przyjęte tydzień później na szczycie grupy G-20 w Turcji. Zgodnie ze standardem dotyczącym całkowitej zdolności do pokrycia strat globalne banki o znaczeniu systemowym, które w przepisach unijnych są określane mianem globalnych instytucji o znaczeniu systemowym, muszą dysponować wystarczającą kwotą zobowiązań zdolnych do pokrycia dużych strat („mogących podlegać umorzeniu lub konwersji”) w celu zapewnienia sprawnego i szybkiego pokrycia strat i dokapitalizowania w przypadku restrukturyzacji i uporządkowanej likwidacji. Interakcję standardu dotyczącego całkowitej zdolności do pokrycia strat z obowiązującymi przepisami unijnymi służącymi tym samym celom regulacyjnym opisano bardziej szczegółowo w uzasadnieniu towarzyszącym wnioskom dotyczącym zmian dyrektywy w sprawie naprawy oraz restrukturyzacji i uporządkowanej likwidacji banków oraz rozporządzenia w sprawie SRM.
Spójność z dyrektywą w sprawie naprawy oraz restrukturyzacji i uporządkowanej likwidacji banków
Standard dotyczący całkowitej zdolności do pokrycia strat wdraża się w Unii w drodze zmian CRR w oparciu o istniejące ramy dyrektywy w sprawie naprawy oraz restrukturyzacji i uporządkowanej likwidacji banków. W celu zintegrowania obu ram służących tym samym celom politycznym konieczne jest wprowadzenie nowych definicji, takich jak definicja instytucji objętych restrukturyzacją i uporządkowaną likwidacją, grupy objętej restrukturyzacją i uporządkowaną likwidacją itp. (art. 4 CRR), oraz zapewnienie współpracy między właściwymi organami a organami ds. restrukturyzacji i uporządkowanej likwidacji (art. 2 CRR).
Na podstawie przeglądu wymaganego w art. 518 CRR oraz zgodnie z wymogami określonymi w art. 59 dyrektywy w sprawie naprawy oraz restrukturyzacji i uporządkowanej likwidacji banków zmienia się kryteria dotyczące instrumentów dodatkowych w Tier I (art. 52 CRR) i instrumentów w Tier II (art. 63 CRR) i wprowadza się w ich ramach wymóg, aby tego rodzaju instrumenty podlegały odpisowi obniżającemu wartość lub zamianie na instrumenty w kapitale podstawowym Tier I w chwili utraty rentowności przez instytucję. Nie wpłynie to na zmianę statusu instrumentów kapitałowych emitowanych przez instytucje UE, a zarazem zagwarantuje, że wyłącznie instrumenty emitowane przez jednostki mające siedzibę w państwie trzecim będące jednostkami zależnymi instytucji UE, które spełniają ten dodatkowy wymóg, mogą zostać uznane za instrumenty dodatkowe w Tier I lub instrumenty w Tier II przez ich unijne jednostki dominujące w momencie obliczania przez nie skonsolidowanych wymogów w zakresie funduszy własnych.
Wymóg w zakresie funduszy własnych i zobowiązań kwalifikowalnych
Standard dotyczący całkowitej zdolności do pokrycia strat wdraża się w Unii poprzez wprowadzenie wymogu w zakresie funduszy własnych i zobowiązań kwalifikowalnych, na który składa się współczynnik oparty na analizie ryzyka i współczynnik nieoparty na analizie ryzyka (nowy art. 92a CRR). Tego rodzaju wymóg ma zastosowanie wyłącznie w przypadku globalnych instytucji o znaczeniu systemowym, którymi mogą być grupa instytucji lub instytucje samodzielne (art. 131 ust. 1 CRD IV). Zmienia się art. 6 CRR i wprowadza się w nim wymóg, aby samodzielne globalne instytucje o znaczeniu systemowym będące instytucjami objętymi restrukturyzacją i uporządkowaną likwidacją spełniały wymóg w zakresie funduszy własnych i zobowiązań kwalifikowalnych na zasadzie indywidualnej, natomiast w art. 11 wprowadza się zmianę, zgodnie z którą instytucje objęte restrukturyzacją i uporządkowaną likwidacją i należące do grup uznanych za globalne instytucje o znaczeniu systemowym zobowiązuje się do spełnienia wymogu w zakresie funduszy własnych i zobowiązań kwalifikowalnych na zasadzie skonsolidowanej.
Standard dotyczący całkowitej zdolności do pokrycia strat zawiera również wymóg wewnętrznej całkowitej zdolności do pokrycia strat (tj. wymóg wcześniejszego ustalenia zdolności do pokrycia strat i dokapitalizowania na poziomie jednostek zależnych należących do grupy objętej restrukturyzacją i uporządkowaną likwidacją), który jest transponowany w UE poprzez wprowadzenie wymogu w zakresie funduszy własnych i zobowiązań kwalifikowalnych (nowy art. 92b CRR), mającego zastosowanie do globalnych instytucji o znaczeniu systemowym spoza UE (dyrektywa w sprawie naprawy oraz restrukturyzacji i uporządkowanej likwidacji banków zawiera już podobną zasadę dotyczącą globalnych instytucji o znaczeniu systemowym). Tego rodzaju wymóg odpowiada 90 % wymogu mającego zastosowanie do globalnych instytucji o znaczeniu systemowym zgodnie z nowym art. 92a. Wymóg w zakresie funduszy własnych i zobowiązań kwalifikowalnych dotyczący globalnych instytucji o znaczeniu systemowym spoza UE ma zastosowanie do istotnych jednostek zależnych globalnych instytucji o znaczeniu systemowym spoza UE na zasadzie indywidualnej, jeżeli nie są one ani instytucjami objętymi restrukturyzacją i uporządkowaną likwidacją, ani unijnymi instytucjami dominującymi, oraz na zasadzie skonsolidowanej, jeżeli są one unijnymi jednostkami dominującymi, ale nie są instytucjami objętymi restrukturyzacją i uporządkowaną likwidacją.
Zobowiązania kwalifikowalne
W CRR wprowadza się nowy rozdział 5a (nowe artykuły 72a–72l) dotyczący zobowiązań kwalifikowalnych, następujący po rozdziałach regulujących fundusze własne. W nowym art. 72a wymienia się wyłączone zobowiązania, których nie można zaliczyć na poczet spełnienia wymogu w zakresie funduszy własnych i zobowiązań kwalifikowalnych. Art. 72b zawiera kryteria kwalifikowalności dotyczące instrumentów zobowiązań kwalifikowalnych, przy czym ust. 2 odzwierciedla kryteria kwalifikowalności dotyczące zobowiązań podporządkowanych, natomiast ust. 3 i 4 – kryteria kwalifikowalności dotyczące zobowiązań o równym stopniu uprzywilejowania co wyłączone zobowiązania. Art. 72c stanowi, że na poczet zobowiązań kwalifikowalnych można zaliczyć wyłącznie instrumenty mające rezydualny termin zapadalności wynoszący co najmniej ponad jeden rok. Kryteria kwalifikowalności wyłączają zobowiązania wyemitowane za pośrednictwem jednostek specjalnego przeznaczenia zgodnie z podstawowymi ustaleniami w sprawie całkowitej zdolności do pokrycia strat.
W sekcji 2 nowego rozdziału 5a (art. 72e–72j) przewiduje się zasady dotyczące odliczeń stosowane w celu określenia kwoty netto zobowiązań, które można zaliczy na poczet wymogu w zakresie funduszy własnych i zobowiązań kwalifikowalnych. Instytucje są zobowiązane do odliczania posiadanych instrumentów własnych zobowiązań kwalifikowalnych (art. art. 72f) oraz posiadanych zobowiązań kwalifikowalnych innych globalnych instytucji o znaczeniu systemowym (art. 72h i 72i). W art. 72e ust. 3 określa się proporcjonalne odliczenie posiadanych zobowiązań, które mają równy stopień uprzywilejowania co wyłączone zobowiązania i których jedynie ograniczoną kwotę można zaliczyć na poczet zobowiązań kwalifikowalnych. Odliczeń dokonuje się od zobowiązań kwalifikowalnych oraz od funduszy własnych na podstawie odpowiedniej metody odliczenia (art. 66 lit. e) CRR). Art. 72j zawiera wyjątek od odliczeń dotyczący pozycji w portfelu handlowym. Sekcja 3 nowego rozdziału 5a zawiera definicję pojęcia zobowiązań kwalifikowalnych (art. 72k) i pojęcia funduszy własnych i zobowiązań kwalifikowalnych (art. 72l).
Komisja zwróci się do EUNB z prośbą o poradę w sprawie alternatywnych sposobów traktowania posiadanych instrumentów składających się na całkowitą zdolność do pokrycia strat wyemitowanych przez globalne instytucje o znaczeniu systemowym oraz w sprawie wpływu odnośnych alternatywnych sposobów traktowania tego rodzaju instrumentów. Jeden z wariantów, w odniesieniu do którego Komisja będzie zasięgała porady, polega na wdrożeniu niedawno opublikowanego podejścia Bazylejskiego Komitetu Nadzoru Bankowego do traktowania udziałów kapitałowych składających się na całkowitą zdolność do pokrycia strat. Na podstawie uzyskanej porady Komisja rozważy, czy zmiany rozwiązania przedstawionego w niniejszym wniosku są uzasadnione.
Dostosowania ogólnych wymogów w zakresie funduszy własnych i zobowiązań kwalifikowalnych
Dostosowuje się część II tytuł I rozdział 6 CRR (art. 73–80), aby uwzględnić wprowadzenie kategorii zobowiązań kwalifikowalnych. Zakres stosowania art. 77 i 78 rozszerza się na wcześniejsze zezwolenie nadzorcze na wczesny wykup instrumentów kapitałowych i zobowiązań kwalifikowalnych. W art. 78 wprowadza się możliwość udzielenia instytucjom ogólnego wcześniejszego zezwolenia na dokonywanie wczesnych wykupów pod warunkiem spełnienia kryteriów zapewniających spełnienie warunków udzielenia tego rodzaju zezwolenia nadzorczego. Na mocy art. 80 EUNB powierza się monitorowanie emisji funduszy własnych i zobowiązań kwalifikowalnych. Celem dostosowania kryteriów kwalifikowalności funduszy własnych do kryteriów dotyczących zobowiązań kwalifikowalnych instrumenty dodatkowe w Tier I i instrumenty w Tier II wyemitowane przez jednostkę specjalnego przeznaczenia będzie można zaliczać na potrzeby funduszy własnych wyłącznie do dnia 31 grudnia 2021 r.
Inwestycje kapitałowe w fundusze (CRR)
W grudniu 2013 r. Bazylejski Komitet Nadzoru Bankowego opublikował nowy standard dotyczący sposobu traktowania inwestycji kapitałowych w fundusze. Celem nowego standardu było wyjaśnienie istniejącego sposobu traktowania oraz osiągniecie traktowania tego rodzaju ekspozycji na poziomie międzynarodowym w sposób spójniejszy i w większym stopniu uwzględniający ryzyko (tj. w sposób odzwierciedlający zarówno ryzyko związane z bazowymi inwestycjami funduszu, jak i jego dźwignię finansową). W celu wdrożenia nowego standardu w prawie Unii wprowadzono szereg zmian do CRR.
Dokonuje się zmiany art. 128 w celu zapewnienia, aby definicja pozycji związanych ze szczególnie dużym ryzykiem nie obejmowała ekspozycji w formie jednostek uczestnictwa lub udziałów w przedsiębiorstwach zbiorowego inwestowania.
Dokonuje się zmiany art. 132, aby odzwierciedlić nowe ogólne zasady i wymogi leżące u podstaw obliczania wymogów w zakresie funduszy własnych z tytułu ekspozycji w formie jednostek uczestnictwa lub udziałów w przedsiębiorstwach zbiorowego inwestowania w odniesieniu do instytucji stosujących metodę standardową dotyczącą ryzyka kredytowego.
Dodaje się nowy art. 132a w celu doprecyzowania obliczeń dokonywanych w oparciu o dwa z podejść przewidzianych w art. 132, tj. metodę pełnego przeglądu i metodę opartą na uprawnieniach.
Dokonuje się zmiany art. 152 w celu uwzględnienia zmienionych wymogów i metod dotyczących obliczania wymogów w zakresie funduszy własnych z tytułu ekspozycji w formie jednostek uczestnictwa lub udziałów w przedsiębiorstwach zbiorowego inwestowania w odniesieniu do instytucji stosujących metodę wewnętrznych ratingów dotyczącą ryzyka kredytowego.
Metoda standardowa dotycząca ryzyka kredytowego kontrahenta (metoda standardowa dotycząca CCR) (CRR)
W marcu 2014 r. Bazylejski Komitet Nadzoru Bankowego opublikował nowy standard dotyczący nowej metody standardowej służącej do obliczania wartości ekspozycji z tytułu instrumentów pochodnych, tak zwanej metody standardowej dotyczącej ryzyka kredytowego kontrahenta (metoda standardowa dotycząca CCR), aby rozwiązać kwestię niedociągnięć istniejących metod standardowych. W celu wprowadzenia tej nowej metody do prawa Unii w sposób zapewniający proporcjonalność nowych przepisów wprowadzono szereg zmian do CRR.
W art. 273 niektóre definicje zmieniono i dodatkowo wprowadzono kilka nowych definicji w celu uwzględnienia nowo wprowadzonych metod. Metodę wyceny według wartości rynkowej zastąpiono metodą standardową dotyczącą CCR (art. 274–280f). Usunięto przepisy dotyczące metody standardowej. Wprowadzono nowe przepisy dotyczące uproszczonej metody standardowej dotyczącej CCR (art. 281). Zmieniono obowiązujące przepisy dotyczące metody wyceny pierwotnej ekspozycji (art. 282). Zmieniono kryteria kwalifikowalności w zakresie stosowania metody wyceny pierwotnej ekspozycji i wprowadzono kryteria kwalifikowalności w zakresie stosowania metody standardowej dotyczącej CCR (art. 273a i 273b). Zmieniono art. 298 i 299, aby odzwierciedlić wprowadzenie metody standardowej dotyczącej CCR.
Ekspozycje wobec CCP (CRR i EMIR)
W kwietniu 2014 r. Bazylejski Komitet Nadzoru Bankowego opublikował ostateczny standard dotyczący sposobu traktowania ekspozycji wobec kontrahentów centralnych (CCP). W ostatecznym standardzie wyeliminowano niedociągnięcia występujące w tymczasowym standardzie opublikowanym dwa lata wcześniej. W celu wdrożenia ostatecznego standardu w przepisach unijnych wprowadzono szereg zmian do CRR i rozporządzenia (UE) nr 648/2012 (rozporządzenie w sprawie infrastruktury rynku europejskiego lub EMIR).
Zmiany w art. 300–310 i 497 CRR
Dodano szereg nowych definicji w art. 300 obejmujących terminy stosowane w zmienionych przepisach dotyczących wymogów w zakresie funduszy własnych z tytułu ekspozycji wobec CCP. Zmieniono art. 301, aby: wprowadzić szczególny sposób traktowania ekspozycji instytucji wobec CCP z tytułu transakcji o charakterze gotówkowym, doprecyzować sposób traktowania początkowego depozytu zabezpieczającego oraz odzwierciedlić fakt, że jedna metoda będzie miała zastosowanie do obliczania wymogów w zakresie funduszy własnych z tytułu ekspozycji wobec kwalifikujących się CCP. Zmieniono art. 304, aby odzwierciedlić zmianę metod obliczania wartości ekspozycji z tytułu instrumentów pochodnych oraz aby wyjaśnić sposób traktowania transakcji finansowanych z użyciem papierów wartościowych oraz zabezpieczenia zapewnianego przez klientów na rzecz ich członków rozliczających. Zmieniono art. 305, aby wyjaśnić sposób traktowania transakcji finansowanych z użyciem papierów wartościowych i aby dostosować kryteria kwalifikowalności do preferencyjnego traktowania ekspozycji klientów. W art. 306 dodano wyjaśnienie sposobu traktowania gwarancji udzielanych przez członków rozliczających ich klientom, jak również sposobu traktowania transakcji finansowanych z użyciem papierów wartościowych. W art. 308 wprowadzono nową metodę obliczania wymogów w zakresie funduszy własnych z tytułu wniesionych z góry wkładów do funduszu kwalifikującego się CCP na wypadek niewykonania zobowiązania. W art. 309 zmieniono wzór stosowany do obliczania wymogów w zakresie funduszy własnych z tytułu ekspozycji wobec niekwalifikującego się CCP. W art. 310 usunięto alternatywny sposób obliczania wymogów w zakresie funduszy własnych z tytułu ekspozycji wobec CCP i zastąpiono go nowym sposobem traktowania niewniesionych wkładów do funduszu na wypadek niewykonania zobowiązania. Oprócz tego usunięto przepisy przejściowe zawarte w art. 497.
Zmiany w art. 50a–50d i 89 EMIR
W art. 50a–50d wprowadzono zmiany w celu uwzględnienia nowej metody obliczania kapitału hipotetycznego CCP potrzebnego instytucjom do obliczenia ich wymogów w zakresie funduszy własnych z tytułu wkładu do funduszu danego CCP na wypadek niewykonania zobowiązania. W art. 89 ust. 5a wprowadzono zmiany w celu aktualizacji przepisów przejściowych dotyczących tego obliczania.
Portfel handlowy / ryzyko rynkowe (CRR)
W styczniu 2016 r. Bazylejski Komitet Nadzoru Bankowego zakończył prace nad gruntownym przeglądem portfela handlowego i opublikował nowy standard dotyczący traktowania ryzyka rynkowego. Za pomocą tego standardu usunięto wady projektu występujące w obowiązujących ramach dotyczących ryzyka rynkowego, w tym niewystarczające uwzględnienie pełnego zakresu ryzyk, na które instytucje są narażone, oraz niepewności dotyczącej granicy między portfelem handlowym a niehandlowym (tj. bankowym), stwarzającej możliwości arbitrażu regulacyjnego. Nowy standard obejmuje zmienione przepisy w zakresie stosowania modeli wewnętrznych do obliczania funduszy własnych na pokrycie ryzyka rynkowego, a także nową metodę standardową w miejsce obowiązującej metody. W celu wdrożenia nowego standardu w prawie Unii w sposób zapewniający proporcjonalność nowych przepisów wprowadzono szereg zmian do CRR.
W tytule I – Wymogi ogólne, wycena i sprawozdawczość
W art. 94 określa się zmienione warunki, na których instytucje mogą korzystać z odstępstwa w odniesieniu do instytucji prowadzących działalność zaliczaną do portfela handlowego prowadzoną na małą skalę i zgodnie z którymi wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego można zastąpić wymogami w zakresie funduszy własnych z tytułu ryzyka kredytowego związanego z pozycjami portfela niehandlowego. W art. 102 i 103 wyjaśnia się wymogi ogólne dotyczące pozycja portfela handlowego. W art. 104 i 104a wyjaśnia się kryteria w zakresie uwzględniania pozycji w portfelu handlowym oraz warunki reklasyfikacji pozycji portfela handlowego jako pozycję portfela niehandlowego i na odwrót. W art. 104b określa się nowe pojęcie jednostki odpowiadającej za handel. W art. 105 określa się zasady, które muszą być przestrzegane do celów ostrożnościowej wyceny pozycji portfela handlowego. W art. 106 opisuje się uznawanie i sposób traktowania pozycji portfela handlowego, które są uznawane za wewnętrzne instrumenty zabezpieczające pozycje w portfelu niehandlowym.
W tytule IV rozdział 1 – Przepisy ogólne
W art. 325 opisuje się poszczególne metody, które instytucje mogą stosować do obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego oraz warunki ich stosowania i łączenia. W art. 325a doprecyzowuje się kryteria kwalifikowalności dotyczące stosowania uproszonej metody standardowej w odniesieniu do instytucji prowadzących działalność zaliczaną do portfela handlowego prowadzoną na średnią skalę. W art. 325b ustanawia się warunki, na których ekspozycje na ryzyko rynkowe mogą być kompensowane pomiędzy różnymi podmiotami prawnymi w danej grupie do celów obliczania skonsolidowanych wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego. W art. 325c określa się warunki, na których pozycje wprowadzone przez instytucję w celu zabezpieczenia przed niekorzystnym wpływem zmian kursów walutowych na współczynniki funduszy własnych tej instytucji można wyłączyć z wymogów w zakresie ryzyka rynkowego.
Rozdział 1a – Metoda standardowa
W sekcji 1 (art. 325d) opisuje się poszczególne elementy metody standardowej. W sekcji 2 (art. 325e–325l) opisuje się funkcjonowanie pierwszego elementu – metody opartej na wskaźnikach wrażliwości. Określono w niej ogólne zasady dotyczące obliczania i agregacji ryzyk delta i vega oraz ryzyka zakrzywienia. W sekcji 3 podsekcja 1 (art. 325m–325r) określa się współczynniki ryzyka, które należy wziąć pod uwagę przy obliczaniu wrażliwości pozycji portfela handlowego w odniesieniu do różnych klas ryzyka. Sekcja 3 podsekcja 2 (art. 325s–325u) zawiera wyjaśnienie sposobu obliczania tych wskaźników wrażliwości. Sekcja 4 (art. 325v) zawiera opis funkcjonowania drugiego elementu metody standardowej – narzutu ryzyka rezydualnego. W sekcji 5 opisano funkcjonowanie trzeciego elementu metody standardowej – narzut z tytułu ryzyka niewykonania zobowiązania. Art. 325w zawiera najważniejsze definicje. W podsekcji 1 (art. 325x–325z) opisano sposób obliczania narzutu z tytułu ryzyka niewykonania zobowiązania w odniesieniu do pozycji innych niż sekurytyzacyjne, natomiast w podsekcjach 2 (art. 325aa i 325ab) i 3 (art. 325ac–325ae) opisano to samo obliczanie dla pozycji sekurytyzacyjnych. W sekcji 6 (art. 325af–325az) przedstawiono wagi ryzyka i korelacje, które muszą być stosowane w odniesieniu do każdej klasy ryzyka w połączeniu ze wskaźnikami wrażliwości, aby określić wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego z zastosowaniem metody standardowej. Ekspozycje wobec państw UE są włączone do pierwszego koszyka ryzyka, któremu przypisano najniższą wagę ryzyka (art. 325ai i 325al). Traktowanie takie jest zgodne ze sposobem traktowania niezależnym od ratingów, który jest obecnie stosowany w odniesieniu do tych rodzajów ekspozycji, które są uwzględnione w portfelu niehandlowym. Zmniejszono wagi ryzyka mające zastosowanie do obligacji zabezpieczonych wyemitowanych przez instytucje UE (art. 325ai i 325al). Zastosowanie tego sposobu traktowania pozwoliłoby uniknąć potencjalnego znacznego zwiększenia wymogów kapitałowych dotyczących ekspozycji z tytułu obligacji zabezpieczonych wyemitowanych przez instytucje UE, pozwalając tym samym utrzymać niższe koszty finansowania kredytów hipotecznych na nieruchomości mieszkalne i niemieszkalne.
Rozdział 1b – Metoda modeli wewnętrznych
W sekcji 1 (art. 325ba i 325bb) określa się warunki, na jakich instytucje mogą stosować modele wewnętrzne, oraz sposób, w jaki należy obliczać wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego w odniesieniu do jednostek odpowiadających za handel, które korzystają z tego zezwolenia. W sekcji 2 (art. 325bc–325bl) opisano sposób wykorzystywania oczekiwanych braków i horyzontów płynnościowych do obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego, wymogi, jakie muszą spełnić modele wewnętrzne pod względem weryfikacji historycznej, przypisanie zysków i strat, walidację wewnętrzną oraz ogólniejsze wymogi jakościowe i dotyczące pomiaru ryzyka, jak również miarę ryzyka scenariusza warunków skrajnych, która musi być obliczana dla czynników ryzyka niedających się modelować. Podobnie jak w przypadku metody standardowej w ramach metody modeli wewnętrznych wprowadzono korzystny sposób traktowania za pośrednictwem krótszych horyzontów płynnościowych w przypadku ekspozycji wobec państw UE i ekspozycji z tytułu obligacji zabezpieczonych wyemitowanych przez instytucje UE (art. 325be). W sekcji 3 (art. 325bm–325bq) opisano, jak należy obliczać narzut z tytułu ryzyka niewykonania zobowiązania w odniesieniu do jednostek odpowiadających za handel, u których istnieje ryzyko niewykonania zobowiązania, z zastosowaniem metody modeli wewnętrznych.
Rozdziały 2, 3 i 4 – Uproszczona metoda standardowa
W rozdziałach 2, 3 i 4 – dotyczących odpowiednio wymogów w zakresie funduszy własnych z tytułu ryzyka pozycji, ryzyk walutowych i ryzyk cen towarów – przedstawiono uproszczoną metodę standardową stosowaną w zmienionych ramach prawnych dotyczących ryzyka rynkowego. Przepisy te istniały już w obowiązujących ramach ryzyka rynkowego i pozostają niezmienione. Instytucje będą mogły stosować to podejście do dnia [data rozpoczęcia stosowania niniejszego rozporządzenia] r. Po tej dacie jedynie instytucje, które spełniają kryteria kwalifikowalności określone w art. 325a, będą mogły stosować uproszczoną metodę standardową.
Rozdział 5 – Uproszczona metoda wewnętrzna
Rozdział 5 stanowi uproszczoną metodę modeli wewnętrznych objętą zmienionymi ramami ryzyka rynkowego. Przepisy te istniały już w obowiązujących ramach ryzyka rynkowego i pozostają niezmienione. Instytucje będą mogły stosować to podejście do dnia [data rozpoczęcia stosowania niniejszego rozporządzenia] r. Po tej dacie instytucje nie będą mogły już stosować uproszczonej metody modeli wewnętrznych do obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego. Przepisy rozdziału 5 nadal obowiązują jednak w odniesieniu do obliczania wymogów w zakresie funduszy własnych z tytułu ryzyk związanych z CVA z zastosowaniem metody zaawansowanej, jak określono w art. 383.
Część dziesiąta – Przepisy przejściowe, sprawozdania, przeglądy i zmiany
W art. 501b opisano sposób wprowadzania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego obliczonych zgodnie z przepisami rozdziałów 1a i 1b. W art. 519a określono liczbę elementów technicznych zmienionych ram ryzyka rynkowego, które po wdrożeniu mogą okazać się problematyczne. EUNB jest upoważniony do przeprowadzenia przeglądu tych elementów technicznych nie później niż trzy lata od wejścia w życie niniejszego rozporządzenia, a w świetle wniosków EUNB Komisja może wnioskować o zmianę przepisów powiązanych.
Duże ekspozycje (CRR)
Obecna baza kapitałowa („uznany kapitał”) obejmuje wyłącznie niewielką część ogólnych dużych ekspozycji instytucji i w związku z tym nie jest wystarczająco ostrożna, by można było uniknąć sytuacji, w której maksymalna możliwa strata po stronie instytucji w przypadku nagłej upadłości pojedynczego kontrahenta lub grupy kontrahentów zagraża przetrwaniu instytucji i kontynuowaniu przez nią działalności. Ponadto obecny limit nie uwzględnia większego ryzyka związanego z ekspozycjami, które globalne instytucje o znaczeniu systemowym mają wobec pojedynczych kontrahentów lub grup powiązanych klientów, a w szczególności ryzyka ekspozycji wobec innych globalnych instytucji o znaczeniu systemowym. Kryzys finansowy wykazał jednak, że straty materialne w jednej globalnej instytucji o znaczeniu systemowym mogą spowodować obawy dotyczące wypłacalności innych globalnych instytucji o znaczeniu systemowym, co może mieć potencjalnie poważne konsekwencje dla stabilności finansowej. Ponadto obowiązujące ramy dotyczące dużych ekspozycji opierają się na mniej dokładnych metodach niż nowa metodyka (tj. metoda standardowa dotycząca ryzyka kredytowego kontrahenta, metoda standardowa dotycząca CCR) opracowana przez Bazylejski Komitet Nadzoru Bankowego na potrzeby obliczania ekspozycji z tytułu instrumentów pochodnych banków (tj. OTC). Ramy dotyczące dużych ekspozycji zostają zmienione w celu wypełnienia stwierdzonych luk. W szczególności kapitał, który można uwzględnić do obliczenia limitów dużych ekspozycji, ogranicza się do kapitału Tier I (już nie do kapitału Tier II); art. 395 ust. 1 zmienia się w celu wprowadzenia niższego limitu o wartości 15 % dla ekspozycji globalnych banków o znaczeniu systemowym wobec innych globalnych banków o znaczeniu systemowym, a w zmienionym art. 390 nakłada się obowiązek stosowania metod standardowych dotyczących CCR w odniesieniu do określania ekspozycji z tytułu transakcji na instrumentach pochodnych będących przedmiotem obrotu poza rynkiem regulowanym, nawet dla banków, które zostały upoważnione do stosowania modeli wewnętrznych. Modyfikacje wprowadzone w obowiązujących ramach ogólnie zwiększą wrażliwość na ryzyko systemu dużych ekspozycji i lepiej dostosują system europejski do standardu Bazylejskiego Komitetu Nadzoru Bankowego dotyczącego dużych ekspozycji wydanego w 2014 r.
Na mocy art. 507 CRR nałożono na Komisję obowiązek prowadzenia przeglądu i przedkładania sprawozdań dotyczących stosowania art. 400 ust. 1 lit. j) i art. 400 ust. 2. Ponieważ nie było możliwe zgromadzenie wystarczających danych ilościowych, by ocenić możliwy wpływ usunięcia lub zmiany obowiązkowych wyłączeń wymienionych w tych przepisach, w art. 507 przewidziano nowe zadanie dla EUNB, jakim jest przekazywanie Komisji sprawozdań dotyczących stosowania wyłączeń określonych w art. 400 ust. 1 i 2 i w art. 390 ust. 6.
Wskaźnik dźwigni (CRR)
Aby wprowadzić wiążący wymóg dotyczący wskaźnika dźwigni dla wszystkich instytucji podlegających CRD IV, wprowadzono nowe przepisy oraz dostosowano szereg artykułów CRR. Wymóg dotyczący wskaźnika dźwigni uzupełnia obowiązujące wymogi dotyczące nadzorczego monitorowania ryzyka nadmiernej dźwigni finansowej w CRD IV oraz określonych w CRR wymogów dotyczących obliczania wskaźnika dźwigni, przekazywania go organom nadzoru oraz – od stycznia 2015 r. – podawania tego wskaźnika do wiadomości publicznej.
Wymóg dotyczący wskaźnika dźwigni
Wymóg dotyczący wskaźnika dźwigni wynoszący 3 % kapitału Tier I – uzgodniony na szczeblu międzynarodowym – zostaje dodany do wymogów w zakresie funduszy własnych określonych w art. 92 CRR, które instytucje muszą spełniać na równi ze swoimi wymogami opartymi na ryzyku. W ten sposób w całej Unii wprowadza się wiążący wymóg, ustalając mechanizm ochronny dla instytucji. Ponadto właściwe organy pozostają odpowiedzialne za monitorowanie polityk i procesów poszczególnych instytucji dotyczących dźwigni finansowych i – jeżeli jest to uzasadnione – mogą nałożyć dodatkowe środki w celu zwalczenia ryzyka nadmiernej dźwigni finansowej.
Dostosowania miary ekspozycji wskaźnika dźwigni
Przeprowadzono dostosowania miary ekspozycji wskaźnika dźwigni, które zostały uwzględnione już w obowiązującej wersji CRR. Ponieważ wskaźnik dźwigni na poziomie 3 % ograniczyłby niektóre modele i linie biznesowe bardziej niż inne, potrzebne są dalsze dostosowania. Instytucje mogą ograniczyć miarę ekspozycji wskaźnika dźwigni w odniesieniu do publicznej akcji kredytowej publicznych banków rozwoju (art. 429a ust. 1 lit. d)), kredytów pass through (art. 429 ust. 1 lit. e)) i oficjalnie wspieranych kredytów eksportowych (art. 429a ust. 1 lit. f)). Aby zapobiec zniechęceniu instytucji do rozliczania klientów, instytucje mogą zmniejszyć miarę ekspozycji o początkowy depozyt zabezpieczający otrzymany od klientów z tytułu instrumentów pochodnych rozliczonych za pośrednictwem kwalifikujących się CCP (art. 429c ust. 4).
Bufor wskaźnika dźwigni dla globalnych banków o znaczeniu systemowym
Prowadzone są rozmowy na szczeblu międzynarodowym dotyczące możliwego bufora wskaźnika dźwigni dla globalnych banków o znaczeniu systemowym. Po osiągnięciu ostatecznego porozumienia na szczeblu międzynarodowym w zakresie bufora wskaźnika dźwigni należy rozważyć włączenie go do CRR.
Sprawozdawczość regulacyjna (CRR)
Aby zwiększyć proporcjonalność i ograniczyć koszty dla instytucji w ogólnych ramach sprawozdawczości regulacyjnej, do CRR i CRD IV dodano różne nowe przepisy lub zmieniono przepisy w nich zawarte.
Art. 99 ust. 5 zostaje zmieniony, by uwzględnić uprawnienie dla EUNB do przekazania Komisji do dnia 31 grudnia 2019 r. sprawozdania w sprawie kosztów sprawozdawczości regulacyjnej. W uprawnieniu określono bardzo dokładną metodykę, z której EUNB powinien korzystać w celu ilościowego określenia kosztów sprawozdawczości dla instytucji, a także zawarto zobowiązanie do wydania zaleceń dotyczących sposobów uproszczenia sprawozdawczości dla małych instytucji poprzez zmiany istniejących wzorów sprawozdawczych EUNB.
W przeciwieństwie do wszystkich innych instytucji, które muszą przekazywać sprawozdania regulacyjne co pół roku lub częściej, małe instytucje zdefiniowane w art. 430a będą musiały przekazywać sprawozdania regulacyjne jedynie raz do roku (art. 99 ust. 4, art. 100, 101, 394 i 430).
Sprawozdawczość w zakresie dużych ekspozycji zostanie uproszczona poprzez usunięcie jednej pozycji i wyjaśnienie innej pozycji, której zgłoszenie jest aktualnie wymagane na mocy art. 394.
Ujawnianie informacji (CRR)
Zwiększenie proporcjonalności wymogów dotyczących ujawniania informacji
W części ósmej dodano nowe przepisy mające na celu zapewnienie bardziej proporcjonalnego systemu obowiązków informacyjnych, w którym uwzględnia się względny rozmiar i złożoność instytucji. Instytucje klasyfikuje się do trzech następujących kategorii: znaczne (art. 433a), małe (art. 433b) lub inne (art. 433c), przy czym wprowadza się dalsze rozróżnienie na instytucje notowane i nienotowane na giełdzie. Wymogi dotyczące ujawniania informacji będą miały zastosowanie do każdej kategorii instytucji na zasadzie skali malejącej, przy czym będzie obowiązywało rozróżnienie dotyczące przedmiotu ujawnianych informacji oraz i częstotliwości ich ujawniania.
W górnej części skali malejącej duże instytucje posiadające akcje notowane na giełdzie będą zobowiązane do corocznego ujawniania wszystkich informacji wymaganych w przepisach części ósmej, jak również do ujawniania wybranych informacji w odstępie półrocznym lub trzymiesięcznym, w tym również – w tym drugim przypadku – tabeli najważniejszych wskaźników ostrożnościowych (art. 447). W dolnej części skali małe instytucje nienotowane na giełdzie będą musiały raz do roku ujawniać wyłącznie wybrane informacje dotyczące zarządzania, wynagrodzenia i zarządzania ryzykiem oraz tabelę najważniejszych wskaźników.
Ukierunkowane zmiany do celów spójności ze standardami międzynarodowymi oraz nowe lub zmienione wymogi filaru 1
Do części ósmej tytuł II i tytuł III (art. 435–455) wprowadzono szereg zmian mających na celu lepsze dostosowanie wymogów dotyczących ujawniania informacji do standardów międzynarodowych w zakresie ujawniania informacji. W szczególności dodano nowy wymóg dotyczący ujawniania informacji na temat ważnych inwestycji w zakłady ubezpieczeń, w odniesieniu do którego właściwy organ zezwolił na nieodliczanie od dodatkowych wymogów w zakresie funduszy własnych konglomeratów finansowych (art. 438 lit. e) i f)).
Inne zmiany tych tytułów mają odzwierciedlić nowe lub zmienione wymogi filaru 1, które mają zostać wprowadzone w ramach niniejszego wniosku ustawodawczego. Będą one obejmować ujawnianie informacji na temat całkowitej zdolności do pokrycia strat (art. 437a), ryzyka kredytowego kontrahenta (art. 439), ryzyka rynkowego (art. 445) i wymogów dotyczących płynności (art. 451a). Ponadto podaje się pewne wyjaśnienia dotyczące ujawniania informacji na temat wynagrodzeń i wprowadza się wymogi dotyczące ujawniania informacji na temat stosowania odstępstw od przepisów dotyczących wynagrodzeń określonych w dyrektywie 2013/36/UE (art. 450).
Upoważnienia EUNB i Komisji
Wniosek zawiera uprawnienie EUNB do opracowywania jednolitych formatów ujawniania informacji, które powinny być w miarę możliwości dostosowane do międzynarodowych formatów ujawniania informacji w celu ułatwienia porównywalności (art. 434a).
W tym samym celu wniosek zawiera upoważnienie Komisji do zmiany określonych w części ósmej wymogów dotyczących ujawniania informacji, tak aby odzwierciedlić rozwój lub zmianę standardów międzynarodowych dotyczących ujawniania informacji (art. 456 lit. k)).
Wskaźnik stabilnego finansowania netto (CRR)
Do części szóstej dodaje się nowy tytuł, jak również wprowadza się dostosowania istniejących przepisów w celu wprowadzenia wiążącego wskaźnika stabilnego finansowania netto dla instytucji kredytowych oraz firm inwestycyjnych o znaczeniu systemowym.
Przepisy ogólne
Dokonano dostosowań przepisów ogólnych w części pierwszej. Wprowadzono zmiany w art. 8, mające na celu dostosowanie warunków, na jakich instytucje mogą odstąpić od stosowania wymogów dotyczących płynności na zasadzie indywidualnej, jak również zmiany w art. 11 i 18 dotyczące zasad konsolidacji.
Obowiązujące przepisy dotyczące płynności
Wprowadza się zmiany do części szóstej tytuły I i II, aby dostosować definicje i wymogi sprawozdawcze. Dostosowuje się definicje zawarte w art. 411 oraz doprecyzowuje się wymogi sprawozdawcze określone w art. 412, 413, 415, 416 i 422–425. Art. 414 zostaje zmieniony w celu włączenia nowego wymogu dotyczącego wskaźnika stabilnego finansowania netto oraz określenia konsekwencji mających zastosowanie w przypadku niespełnienia tego wymogu.
Nowy tytuł IV w części szóstej: Wskaźnik stabilnego finansowania netto
Rozdział 1: Wskaźnik stabilnego finansowania netto (art. 428a i 428b)
W art. 428a określa się zasady obliczania wskaźnika stabilnego finansowania netto na zasadzie skonsolidowanej, które obowiązują jednostki zależne w państwach trzecich.
W art. 428b określa się ogólny projekt wskaźnika stabilnego finansowania netto, który oblicza się jako stosunek kwoty dostępnego stabilnego finansowania instytucji do jej kwoty wymaganego stabilnego finansowania.
Rozdział 2: Ogólne zasady obliczania wskaźnika stabilnego finansowania netto (art. 428c–428h)
Art. 428c zawiera wyjaśnienie ogólnych zasad mających zastosowanie do obliczania wskaźnika stabilnego finansowania netto.
W art. 428d określa się sposób uwzględniania kontraktów na instrumenty pochodne przy obliczaniu wskaźnika stabilnego finansowania netto, a w art. 428e określa się kompensowanie zabezpieczonych transakcji kredytowych i transakcji opartych na rynku kapitałowym.
W art. 428f określa się warunki, na jakich pewne aktywa i zobowiązania mogą zostać uznane za współzależne, oraz przedstawia się wykaz produktów, których aktywa i zobowiązania należy uznać za współzależne: scentralizowane oszczędności regulowane, kredyty preferencyjne, emisje jednorocznych obligacji zabezpieczonych bez ryzyka finansowania oraz podejmowane przez klientów działania z zakresu rozliczania instrumentów pochodnych. Komisja jest uprawniona do przyjęcia aktów delegowanych w celu zmiany tego wykazu (nowy ust. 3 w art. 460).
W art. 428g określa się sposób traktowania depozytów w sieciach współpracy lub instytucjonalnych systemach ochrony, a w art. 428h wprowadza się swobodę w przyznawaniu przez właściwe organy – pod pewnymi warunkami – traktowania preferencyjnego transakcjom wewnątrzgrupowym.
Rozdział 3: Dostępne stabilne finansowanie (art. 428i–428o)
W sekcji 1 (art. 428i i 428j) niniejszego rozdziału zdefiniowano ogólne zasady mające zastosowanie do obliczania kwoty dostępnego stabilnego finansowania, która stanowi licznik wskaźnika stabilnego finansowania netto.
W sekcji 2 (art. 428k–428o) definiuje się współczynniki dostępnego stabilnego finansowania mające zastosowanie do kapitału regulacyjnego oraz do różnych zobowiązań w zależności od ich cech, w szczególności od ich terminu zapadalności i charakteru kontrahenta.
Rozdział 4: Wymagane stabilne finansowanie (art. 428p–428ag)
W sekcji 1 (art. 428p i 428q) niniejszego rozdziału definiuje się ogólne zasady mające zastosowanie do obliczania kwoty wymaganego stabilnego finansowania, która stanowi mianownik wskaźnika stabilnego finansowania netto.
W sekcji 2 (art. 428r–428o) definiuje się współczynniki wymaganego stabilnego finansowania mające zastosowanie do różnych aktywów i ekspozycji pozabilansowych oraz do różnych zobowiązań w zależności od ich cech, w szczególności od ich terminu zapadalności, ich płynności oraz charakteru kontrahenta.
Definicje oraz współczynniki wymaganego stabilnego finansowania zastosowane do obliczenia wskaźnika stabilnego finansowania netto odzwierciedlają definicje i redukcje wartości stosowane do obliczenia unijnego wskaźnika pokrycia wypływów netto. W szczególności w odniesieniu do aktywów kwalifikujących się jako aktywa płynne wysokiej jakości poziomu 1, z wyłączeniem obligacji zabezpieczonych charakteryzujących się wyjątkowo wysoką jakością, stosuje się współczynnik wymaganego stabilnego finansowania w wysokości 0 % w celu uniknięcia negatywnego wpływu na płynność rynków obligacji państwowych.
W odniesieniu do aktywów będących wynikiem transakcji z klientami finansowymi, które charakteryzują się rezydualnym terminem zapadalności wynoszącym mniej niż sześć miesięcy i które są zabezpieczone przez aktywa płynne wysokiej jakości poziomu 1, z wyłączeniem obligacji zabezpieczonych charakteryzujących się wyjątkowo wysoką jakością, stosuje się współczynnik wymaganego stabilnego finansowania w wysokości 5 % (art. 428s). Jeżeli aktywa są niezabezpieczone lub są zabezpieczone innymi aktywami, stosuje się w odniesieniu do nich współczynnik wymaganego stabilnego finansowania w wysokości 10 % (art. 428u). Wspomniane dostosowania do współczynników wymaganego stabilnego finansowania określonych przez Bazylejski Komitet Nadzoru Bankowego (które wynoszą odpowiednio 10 % i 15 %) mają na celu ograniczenie bezpośredniego wpływu płynności międzybankowych rynków finansowania oraz na płynność papierów wartościowych i działalności animatora rynku. Komisja jest uprawniona do przyjęcia aktów delegowanych w celu przeprowadzenia przeglądu tego sposobu traktowania oraz sposobu traktowania zabezpieczonych transakcji w szerszym ujęciu, uwzględniając wnioski ze sprawozdania przygotowanego przez EUNB. Jeżeli w terminie trzech lat od daty rozpoczęcia stosowania wskaźnika stabilnego finansowania netto nie zostanie podjęta żadna decyzja, wspomniane współczynniki wymaganego stabilnego finansowania zostaną zwiększone do odpowiednio 10 % i 15 % (nowy ust. 7 w art. 510 w części dziesiątej).
W przypadku kontraktów na instrumenty pochodne, jeżeli instrumenty pochodne będące aktywami (skompensowane przez zmienne depozyty zabezpieczające otrzymane w formie pieniężnej oraz aktywa płynne wysokiej jakości poziomu 1, z wyłączeniem obligacji zabezpieczonych charakteryzujących się wyjątkowo wysoką jakością) przewyższają instrumenty pochodne będące zobowiązaniami (zrównoważone przez wszystkie przekazane zmienne depozyty zabezpieczające), w odniesieniu do różnicy stosuje się współczynnik wymaganego stabilnego finansowania w wysokości 100 % (art. 428ag). Ponadto w odniesieniu do aktywów przekazanych jako początkowy depozyt zabezpieczający lub jako wkład CCP do funduszu na wypadek niewykonania zobowiązania stosuje się współczynnik wymaganego stabilnego finansowania w wysokości 85 % (art. 428af). Ponadto wprowadzona zostaje metoda wrażliwa na ryzyko dostosowana w porównaniu z bazylejskim wskaźnikiem stabilnego finansowania netto, co ma na celu uwzględnienie ryzyka przyszłego finansowania instrumentów pochodnych. W przypadku kontraktów na instrumenty pochodne niepodlegających uzupełnieniu zabezpieczenia w odniesieniu do instrumentów pochodnych będących zobowiązaniami brutto stosuje się współczynnik wymaganego stabilnego finansowania w wysokości 10 % (art. 428u), a w przypadku kontraktów na instrumenty pochodne z obowiązkiem uzupełnienia zabezpieczenia w odniesieniu do instrumentów pochodnych będących zobowiązaniami brutto wprowadza się możliwość zastosowania współczynnika wymaganego stabilnego finansowania wynoszącego 20 % albo zastosowania potencjalnej przyszłej ekspozycji obliczonej z zastosowaniem metody standardowej w odniesieniu do ryzyka kredytowego kontrahenta – metody standardowej dotyczącej CCR (art. 428x). Komisja jest uprawniona do przyjęcia aktów delegowanych w celu przeprowadzenia przeglądu tego sposobu traktowania, uwzględniając wnioski ze sprawozdania przygotowanego przez EUNB. Jeżeli w terminie trzech lat od daty rozpoczęcia stosowania wskaźnika stabilnego finansowania netto nie zostanie podjęta żadna decyzja, w odniesieniu do wszystkich kontraktów na instrumenty pochodne i wszystkich instytucji zastosowanie będzie miał współczynnik wymaganego stabilnego finansowania w wysokości 20 % dotyczący instrumentów pochodnych będących zobowiązaniami brutto (art. 510).
MSSF 9 (CRR)
Dodaje się art. 473a w celu wprowadzenia nowych wymogów w zakresie tworzenia nowych dodatkowych rezerw z tytułu ryzyka kredytowego na podstawie MSSF w okresie od dnia 1 stycznia 2019 r. do dnia 31 grudnia 2023 r., mających na celu zmniejszenie wpływu finansowego na instytucje.
Współczynnik wsparcia MŚP (CRR)
Wniosek obejmuje zmiany wymogów kapitałowych z tytułu ekspozycji wobec MŚP (art. 501). Utrzymuje się obowiązujące ograniczenie kapitału wynoszące 23,81 % w odniesieniu do ekspozycji wobec MŚP, jeżeli nie przekracza ono 1,5 mln EUR. W odniesieniu do ekspozycji wobec MŚP przekraczającej 1,5 mln EUR proponuje się zastosowanie ograniczenia kapitału w wysokości 23,81 % w odniesieniu do pierwszej części ekspozycji o wartości 1,5 mln EUR oraz zastosowanie ograniczenia w wysokości 15 % w odniesieniu do pozostałej części ekspozycji po przekroczeniu progu 1,5 mln EUR. Instytucje będą mogły kontynuować wprowadzanie ograniczenia poprzez dostosowanie kwoty ekspozycji ważonej ryzykiem dla danego MŚP.
Sposób traktowania ekspozycji z tytułu infrastruktury (CRR)
Promowanie rentownych projektów infrastrukturalnych w takich dziedzinach jak transport, energia, innowacje, kształcenie i badania ma kluczowe znaczenie dla rozwoju gospodarczego Unii. W połączeniu z innymi inicjatywami Komisji – takimi jak unia rynków kapitałowych i plan inwestycyjny dla Europy – wniosek ma na celu uruchomienie finansowania prywatnego dla wysokiej jakości projektów infrastrukturalnych. W oparciu o ostatnie zmiany ram regulacyjnych dotyczących zakładów ubezpieczeń oraz o trwające prace w kontekście nadchodzącej reformy metody standardowej przez Bazylejski Komitet Nadzoru Bankowego proponuje się przyznanie – zarówno z zastosowaniem metody standardowej, jak i metody wewnętrznych ratingów w odniesieniu do ryzyka kredytowego – preferencyjnego traktowania wobec ekspozycji z tytułu kredytowania specjalistycznego, ukierunkowanego na finansowanie bezpiecznych i prawidłowo funkcjonujących projektów infrastrukturalnych. Ekspozycje te definiuje się poprzez zestaw kryteriów, które mogą zmniejszyć profil ryzyka ekspozycji i zwiększyć zdolności instytucji do zarządzania tym ryzykiem. Kryteria są zgodne z kryteriami stosowanymi do określenia kwalifikowalnych projektów infrastrukturalnych, które otrzymują preferencyjne traktowanie w ramach Wypłacalności II. Proponowany sposób traktowania podlega klauzuli przeglądowej w celu możliwego dostosowania przepisu w świetle jego wpływu na inwestycje w infrastrukturę w UE oraz w celu uwzględnienia wszelkich istotnych zmian na poziomie globalnym. W stosownych przypadkach umożliwi on również zmianę przepisu w kontekście zwiększenia elastyczności, jeżeli chodzi o strukturę finansowania projektów infrastrukturalnych, tj. rozszerzenie podejścia na przedsiębiorstwa instytucjonalne. Po przeprowadzeniu konsultacji z EUNB Komisja będzie przekazywała sprawozdania dotyczące tendencji na rynku inwestycji w infrastrukturę oraz efektywnego profilu ryzyka tych inwestycji i powinna przekazać wspomniane sprawozdanie Parlamentowi Europejskiemu i Radzie wraz z wszelkimi stosownymi wnioskami.
Przegląd firm inwestycyjnych (CRR)
Obecnie trwa drugi etap przeglądu firm inwestycyjnych na podstawie art. 508 ust. 3. W pierwszym sprawozdaniu opublikowanym w grudniu 2015 r. EUNB stwierdził, że wynikające z CRR zasady przypominające zasady bankowe nie były dostosowane do potrzeb większości firm inwestycyjnych, z wyjątkiem firm o większym znaczeniu systemowym, stanowiących ryzyko podobne do ryzyka, na jakie narażone są instytucje kredytowe. Na wniosek Komisji EUNB przeprowadza dodatkowe prace analityczne i gromadzi dane w celu wyrażenia odpowiedniejszego i bardziej proporcjonalnego sposobu ujmowania w kapitale w przypadku firm inwestycyjnych, które uwzględnia wszystkie parametry możliwego nowego systemu. Oczekuje się, że EUNB przedstawi Komisji swoje ostateczne uwagi w czerwcu 2017 r. Do końca 2017 r. Komisja zamierza przedstawić wnioski ustawodawcze, w których ustanawia się specjalne ramy ostrożnościowe dla firm inwestycyjnych niemających znaczenia systemowego.
W oczekiwaniu na przyjęcie tych wniosków za stosowne uznaje się zezwolenie firmom inwestycyjnym niemającym znaczenia systemowego na stosowanie CRR w wersji, która obowiązywała przed wejściem w życie zmian. Z kolei firmy inwestycyjne o znaczeniu systemowym będą podlegały zmienionej wersji CRR. Pozwoli to zapewnić odpowiednie traktowanie firm o znaczeniu systemowym przy jednoczesnym zniesieniu obciążenia regulacyjnego dla firm niemających znaczenia systemowego, które w przeciwnym wypadku w okresie poprzedzającym ostateczne przyjęcie specjalnych ram ostrożnościowych dla firm inwestycyjnych – które zostaną zaproponowane w 2017 r. – musiałyby tymczasowo zastosować nowy zestaw przepisów przeznaczonych dla instytucji kredytowych i firm inwestycyjnych o znaczeniu systemowym.
Wprowadzenie zmodyfikowanych ram w odniesieniu do ryzyka stopy procentowej (CRR i CRD IV)
W następstwie zmian na poziomie Bazylejskiego Komitetu Nadzoru Bankowego dotyczących pomiaru ryzyka stopy procentowej dokonuje się zmiany art. 84 i 98 CRD IV oraz art. 448 CRR w celu wprowadzenia zmienionych ram uwzględniania ryzyka stopy procentowej pozycji portfela niehandlowego. Zmiany obejmują wprowadzenie wspólnej metody standardowej, którą instytucje mogą stosować w celu uwzględniania tego ryzyka lub której stosowania przez instytucje właściwe organy mogą wymagać, w przypadku gdy opracowane przez instytucje systemy służące do uwzględniania tego ryzyka nie są wystarczające, wprowadzenie ulepszonego testu na wartość odstającą oraz wymogów dotyczących ujawniania informacji. Ponadto na mocy art. 84 CRD IV EUNB jest upoważniony do opracowania szczegółów metody standardowej, kryteriów i warunków, z których instytucje powinny korzystać w celu identyfikacji, oceny i zmniejszania ryzyka stopy procentowej oraz do zarządzania nim, a na mocy art. 98 CRD IV jest upoważniony do określenia sześciu scenariuszy nadzorczych na wypadek wstrząsów stosowanych w odniesieniu do stóp procentowych i wspólnego założenia, które instytucje muszą wdrożyć na potrzeby testu na wartość odstającą.
2016/0360 (COD)
Wniosek
ROZPORZĄDZENIE PARLAMENTU EUROPEJSKIEGO I RADY
zmieniające rozporządzenie (UE) nr 575/2013 w odniesieniu do wskaźnika dźwigni, wskaźnika stabilnego finansowania netto, wymogów w zakresie funduszy własnych i zobowiązań kwalifikowalnych, ryzyka kredytowego kontrahenta, ryzyka rynkowego, ekspozycji wobec kontrahentów centralnych, ekspozycji wobec przedsiębiorstw zbiorowego inwestowania, dużych ekspozycji, wymogów w zakresie sprawozdawczości i ujawniania informacji oraz zmieniające rozporządzenie (UE) nr 648/2012
(Tekst mający znaczenie dla EOG)
PARLAMENT EUROPEJSKI I RADA UNII EUROPEJSKIEJ,
uwzględniając Traktat o funkcjonowaniu Unii Europejskiej, w szczególności jego art. 114,
uwzględniając wniosek Komisji Europejskiej,
po przekazaniu projektu aktu ustawodawczego parlamentom narodowym,
uwzględniając opinię Europejskiego Banku Centralnego,
uwzględniając opinię Europejskiego Komitetu Ekonomiczno-Społecznego,
stanowiąc zgodnie ze zwykłą procedurą ustawodawczą,
a także mając na uwadze, co następuje:
(1)W następstwie kryzysu finansowego, który nastąpił w latach 2007–2008, Unia przeprowadziła gruntowną reformę ram regulacyjnych w zakresie usług finansowych w celu zwiększenia odporności unijnych instytucji finansowych. Reforma ta w dużej mierze opierała się na standardach uzgodnionych na szczeblu międzynarodowym. Wśród licznych środków przewidzianych w pakiecie reform znalazło się między innymi przyjęcie rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 575/2013
oraz dyrektywy Parlamentu Europejskiego i Rady 2013/36/UE
, na mocy których zaostrzono wymogi ostrożnościowe dla instytucji kredytowych i firm inwestycyjnych.
(2)Chociaż wspomniana reforma zwiększyła stabilność i odporność systemu finansowego na wiele rodzajów możliwych przyszłych wstrząsów i kryzysów, nie rozwiązała ona jednak wszystkich zidentyfikowanych problemów. Istotną przyczyną był fakt, że organy ustanawiające standardy międzynarodowe, takie jak Bazylejski Komitet Nadzoru Bankowego oraz Rada Stabilności Finansowej, nie zakończyły jeszcze wówczas prac nad uzgodnionymi na szczeblu międzynarodowym rozwiązaniami mającymi przyczynić się do rozwiązania tych problemów. W związku z tym, że prace nad ważnymi dodatkowymi reformami zostały zakończone, należy zająć się problemami, które pozostają nierozwiązane.
(3)W swoim komunikacie z dnia 24 listopada 2015 r. Komisja uznała potrzebę dalszego ograniczenia ryzyka i zobowiązała się do przedstawienia wniosku ustawodawczego, który będzie oparty na standardach uzgodnionych na szczeblu międzynarodowym. Potrzeba podjęcia dalszych konkretnych działań ustawodawczych w zakresie ograniczenia ryzyka w sektorze finansowym została również uznana przez Radę w jej konkluzjach z dnia 17 czerwca 2016 r. oraz przez Parlament Europejski w jego rezolucji z dnia 10 marca 2016 r..
(4)Środki zarządzania ryzykiem powinny nie tylko spowodować dalsze zwiększenie odporności europejskiego systemu bankowego oraz zaufania do niego na rynkach, lecz również zapewnią podstawę dalszych postępów w tworzeniu unii bankowej. Środki te należy rozpatrywać również w kontekście szerzej zakrojonych wyzwań mających wpływ na unijną gospodarkę, szczególnie potrzeby promowania wzrostu gospodarczego i zatrudnienia w czasach niepewnych perspektyw gospodarczych. W tym kontekście zainicjowano szereg istotnych inicjatyw politycznych, takich jak plan inwestycyjny dla Europy i unia rynków kapitałowych, które mają na celu wzmocnienie gospodarki Unii. W związku z tym ważne jest zapewnienie niezakłóconych interakcji między wszystkimi środkami zarządzania ryzykiem a tymi inicjatywami politycznymi, jak również niedawnymi szerzej zakrojonymi reformami w sektorze finansowym.
(5)Przepisy niniejszego rozporządzenia zmieniającego powinny być równoważne ze standardami uzgodnionymi na szczeblu międzynarodowym oraz powinny zapewniać ciągłą równoważność dyrektywy 2013/36/UE i niniejszego rozporządzenia z ramami określonymi w pakiecie Bazylea III. Ukierunkowane dostosowania służące odzwierciedleniu unijnej specyfiki i ogólniejszych względów politycznych powinny być ograniczone pod względem zakresu lub czasu, tak aby nie wpływać niekorzystnie na ogólną zasadność ram ostrożnościowych.
(6)Należy również usprawnić obowiązujące środki zarządzania ryzykiem, aby zapewnić możliwość ich bardziej proporcjonalnego stosowania oraz aby nie powodowały one nadmiernego obciążenia związanego z przestrzeganiem przepisów, w szczególności dla małych instytucji i instytucji o mniej złożonej strukturze.
(7)Wskaźniki dźwigni przyczyniają się do zachowania stabilności finansowej, działając jako mechanizm ochronny wymogów kapitałowych opartych na ryzyku oraz ograniczając akumulację nadmiernej dźwigni finansowej w okresach poprawy koniunktury. W związku z tym należy wprowadzić wymóg dotyczący wskaźnika dźwigni w celu uzupełnienia obowiązującego systemu sprawozdawczości i ujawniania wskaźnika dźwigni.
(8)Aby niepotrzebnie nie ograniczać kredytowania przedsiębiorstw i gospodarstw domowych przez instytucje oraz aby zapobiec wystąpieniu nieuzasadnionego negatywnego wpływu na płynność rynkową, wymóg dotyczący wskaźnika dźwigni należy ustanowić na takim poziomie, na którym będzie on pełnił funkcję wiarygodnego mechanizmu ochronnego przed ryzykiem nadmiernej dźwigni, nie spowalniając wzrostu gospodarczego.
(9)W swoim sprawozdaniu dla Komisji Europejski Urząd Nadzoru Bankowego (EUNB) stwierdził, że wskaźnik dźwigni kapitału Tier I skalibrowany na poziomie 3 % dla dowolnego rodzaju instytucji kredytowej pełniłby funkcję wiarygodnego mechanizmu ochronnego. Bazylejski Komitet Nadzoru Bankowego również uzgodnił na szczeblu międzynarodowym wymóg dotyczący wskaźnika dźwigni na poziomie 3 %. W związku z tym wymóg dotyczący wskaźnika dźwigni należy kalibrować na poziomie 3 %.
(10)Wymóg dotyczący wskaźnika dźwigni na poziomie 3 % ograniczyłby jednak niektóre modele i linie biznesowe bardziej niż inne. Wpłynąłby on nieproporcjonalnie w szczególności na publiczną akcję kredytową publicznych banków rozwoju i oficjalnie wspierane kredyty eksportowe. W związku z tym należy dostosować wskaźnik dźwigni do tych rodzajów ekspozycji.
(11)Wskaźnik dźwigni nie powinien również zakłócać świadczenia przez instytucje usług rozliczenia centralnego na rzecz klientów. W związku z tym z miary ekspozycji wskaźnika dźwigni należy wyłączyć początkowe depozyty zabezpieczające dotyczące transakcji na instrumentach pochodnych rozliczanych na szczeblu centralnym, które instytucje otrzymują od swoich klientów w środkach pieniężnych i które przekazują następnie kontrahentom centralnym (CCP).
(12)Bazylejski Komitet Nadzoru Bankowego dokonał przeglądu standardu międzynarodowego dotyczącego wskaźnika dźwigni w celu doprecyzowania pewnych aspektów projektu tego wskaźnika. Rozporządzenie (UE) nr 575/2013 należy dostosować do zmienionego standardu w celu zwiększenia równych warunków działania na szczeblu międzynarodowym dla instytucji UE prowadzących działalność poza Unią oraz w celu zapewnienia, aby wskaźnik dźwigni nadal stanowił skuteczne uzupełnienie opartych na ryzyku wymogów w zakresie funduszy własnych.
(13)Bazylejski Komitet Nadzoru Bankowego rozważa obecnie wprowadzenie dodatkowego wymogu z tytułu wskaźnika dźwigni dla globalnych banków o znaczeniu systemowym. Ostateczny wynik prac kalibracyjnych Bazylejskiego Komitetu Nadzoru Bankowego powinien wywołać dyskusje na temat odpowiedniej kalibracji wskaźnika dźwigni dla instytucji unijnych o znaczeniu systemowym.
(14)W dniu 9 listopada 2015 r. Rada Stabilności Finansowej opublikowała istotne warunki dotyczące całkowitej zdolności do pokrycia strat („standard dotyczący całkowitej zdolności do pokrycia strat”), które zostały przyjęte na szczycie grupy G-20 w Turcji w listopadzie 2015 r. Zgodnie ze standardem dotyczącym całkowitej zdolności do pokrycia strat globalne banki o znaczeniu systemowym muszą dysponować wystarczającą kwotą zobowiązań zdolnych do pokrycia dużych strat („mogących podlegać umorzeniu lub konwersji”) w celu zapewnienia sprawnego i szybkiego pokrycia strat i dokapitalizowania w przypadku restrukturyzacji i uporządkowanej likwidacji. W swoim komunikacie z dnia 24 listopada 2015 r. Komisja zobowiązała się do tego, że do końca 2016 r. przedstawi wniosek ustawodawczy, który umożliwiłby wdrożenie standardu dotyczącego całkowitej zdolności do pokrycia strat przed terminem uzgodnionym na szczeblu międzynarodowym, który upływa w 2019 r.
(15)Podczas wdrażania standardu dotyczącego całkowitej zdolności do pokrycia strat w Unii należy wziąć pod uwagę istniejący minimalny wymóg funduszy własnych i zobowiązań kwalifikowalnych określony w dyrektywie Parlamentu Europejskiego i Rady 2014/59/UE. Ponieważ całkowita zdolność do pokrycia strat i minimalny wymóg funduszy własnych i zobowiązań kwalifikowalnych mają wspólny cel, jakim jest zapewnienie, by instytucje posiadały wystarczającą zdolność do pokrycia strat, wspomniane dwa wymogi stanowią uzupełniające się elementy wspólnych ram. Z punktu widzenia operacyjnego w rozporządzeniu (UE) nr 575/2013 należy wprowadzić – za pośrednictwem nowego wymogu w zakresie funduszy własnych i zobowiązań kwalifikowalnych – zharmonizowany poziom minimalny standardu dotyczącego całkowitej zdolności do pokrycia strat, a charakterystyczny dla danej firmy narzut dla globalnych instytucji o znaczeniu systemowym oraz charakterystyczny dla danej firmy wymóg z tytułu globalnych instytucji nieposiadających znaczenia systemowego należy wprowadzić poprzez ukierunkowane zmiany dyrektywy 2014/59/UE i rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 806/2014. Odpowiednie przepisy wprowadzające standard dotyczący całkowitej zdolności do pokrycia strat w niniejszym rozporządzeniu (UE) należy interpretować łącznie z przepisami wspomnianych aktów prawnych oraz z dyrektywą 2013/36/UE.
(16)Zgodnie ze standardem dotyczącym całkowitej zdolności do pokrycia strat, który obejmuje wyłącznie globalne banki o znaczeniu systemowym, minimalny wymóg dotyczący wystarczającej kwoty funduszy własnych oraz zobowiązania zdolne do pokrycia dużych strat, które wprowadzono w niniejszym rozporządzeniu, powinny mieć zastosowanie wyłącznie w przypadku globalnych instytucji o znaczeniu systemowym. Wprowadzone w niniejszym rozporządzeniu przepisy dotyczące zobowiązań kwalifikowalnych powinny mieć jednak zastosowanie do wszystkich instytucji, zgodnie z dodatkowymi dostosowaniami oraz wymogami określonymi w dyrektywie 2014/59/UE.
(17)Zgodnie ze standardem dotyczącym całkowitej zdolności do pokrycia strat wymóg w zakresie funduszy własnych i zobowiązań kwalifikowalnych powinien mieć zastosowanie do instytucji objętych planem restrukturyzacji i uporządkowanej likwidacji, które same są globalnymi instytucjami o znaczeniu systemowym lub należą do grupy zidentyfikowanej jako globalna instytucja o znaczeniu systemowym. Wymóg w zakresie funduszy własnych i zobowiązań kwalifikowalnych powinien mieć zastosowanie na zasadzie indywidualnej albo na zasadzie skonsolidowanej, w zależności od tego, czy takie instytucje objęte planem restrukturyzacji i uporządkowanej likwidacji są instytucjami samodzielnymi nieposiadającymi jednostek zależnych czy też jednostkami dominującymi.
(18)Dyrektywa 2014/59/UE umożliwia stosowanie instrumentów restrukturyzacji i uporządkowanej likwidacji nie tylko w odniesieniu do instytucji, lecz również w odniesieniu do finansowych spółek holdingowych oraz finansowych spółek holdingowych o działalności mieszanej. W związku z tym dominujące finansowe spółki holdingowe i dominujące finansowe spółki holdingowe o działalności mieszanej powinny mieć wystarczającą zdolność do pokrycia strat w taki sam sposób jak instytucje dominujące.
(19)Kluczowe dla zapewnienia skuteczności wymogu w zakresie funduszy własnych i zobowiązań kwalifikowalnych jest to, by instrumenty posiadane na potrzeby spełnienia tego wymogu charakteryzowały się wysoką zdolnością do pokrycia strat. Zobowiązania wyłączone z zakresu stosowania instrumentu umorzenia lub konwersji długu, o którym mowa w dyrektywie 2014/59/UE, nie mają takiej zdolności, podobnie jak inne zobowiązania, które – chociaż z zasady mogą podlegać umorzeniu lub konwersji – w praktyce mogą powodować trudności związane z ich umorzeniem lub konwersją. W związku z tym zobowiązań tych nie należy uznawać za kwalifikowalne do celów spełnienia wymogu w zakresie funduszy własnych i zobowiązań kwalifikowalnych. Z drugiej strony instrumenty kapitałowe oraz zobowiązania podporządkowane charakteryzują się wysoką zdolnością do pokrycia strat. Ponadto do pewnego stopnia – zgodnie ze standardem dotyczącym całkowitej zdolności do pokrycia strat – należy uznać potencjał, jakim w zakresie pokrywania strat dysponują zobowiązania o takim samym stopniu uprzywilejowania jak niektóre wyłączone zobowiązania.
(20)Aby uniknąć podwójnego liczenia zobowiązań na potrzeby wymogu w zakresie funduszy własnych i zobowiązań kwalifikowalnych, należy wprowadzić przepisy dotyczące odliczania posiadanych pozycji zobowiązań kwalifikowalnych, które odzwierciedlają odpowiadającą im metodę odliczenia, opracowaną już w rozporządzeniu (UE) nr 575/2013 dla instrumentów kapitałowych. Przy zastosowaniu tej metody posiadane instrumenty zobowiązań kwalifikowalnych należy najpierw odliczyć od zobowiązań kwalifikowalnych oraz – jeżeli nie wystarczy zobowiązań, od których można dokonać odliczenia – należy je odliczyć od instrumentów kapitałowych Tier II.
(21)Standard dotyczący całkowitej zdolności do pokrycia strat zawiera pewne kryteria kwalifikowalności zobowiązań, które są bardziej rygorystyczne niż obowiązujące kryteria kwalifikowalności instrumentów kapitałowych. Aby zapewnić zgodność, kryteria kwalifikowalności instrumentów kapitałowych należy dostosować w odniesieniu do braku kwalifikowalności instrumentów emitowanych za pośrednictwem jednostek specjalnego przeznaczenia od dnia 1 stycznia 2022 r.
(22)Od czasu przyjęcia rozporządzenia (UE) nr 575/2013 standard międzynarodowy dotyczący ostrożnościowego traktowania ekspozycji instytucji wobec CCP został zmieniony w celu poprawy sposobu traktowania ekspozycji instytucji wobec kwalifikujących się CCP. Najważniejsze zmiany tego standardu obejmowały stosowanie jednej metody do określania wymogu w zakresie funduszy własnych z tytułu ekspozycji wynikających z wkładów do funduszu na wypadek niewykonania zobowiązania, nałożenie jednoznacznego górnego pułapu ogólnych wymogów w zakresie funduszy własnych stosowanego w odniesieniu do ekspozycji wobec kwalifikujących się CCP oraz stosowanie metody bardziej wrażliwej na ryzyko do uwzględnienia wartości instrumentów pochodnych przy obliczaniu hipotetycznych zasobów kwalifikującego się CCP. Jednocześnie sposób traktowania ekspozycji wobec niekwalifikujących się CCP pozostał niezmieniony. Biorąc pod uwagę fakt, że w zmienionych standardach międzynarodowych wprowadzono sposób traktowania, który jest lepiej dostosowany do środowiska rozliczenia centralnego, prawo Unii powinno zostać zmienione, by uwzględnić te standardy.
(23)Aby zapewnić odpowiednie zarządzanie przez instytucje swoimi ekspozycjami w formie jednostek uczestnictwa lub udziałów w przedsiębiorstwach zbiorowego inwestowania, zasady określające sposób traktowania tych ekspozycji powinny być wrażliwe na ryzyko i powinny promować przejrzystość w odniesieniu do ekspozycji bazowych przedsiębiorstw zbiorowego inwestowania. W związku z tym Bazylejski Komitet Nadzoru Bankowego przyjął zmieniony standard, w którym określono wyraźną hierarchię metod obliczania kwot ekspozycji ważonych ryzykiem dla tych ekspozycji. Hierarchia ta odzwierciedla stopień przejrzystości ekspozycji bazowych. Rozporządzenie (UE) nr 575/2013 powinno zostać dostosowane do tych zasad uzgodnionych na szczeblu międzynarodowym.
(24)Na potrzeby obliczania wartości ekspozycji z tytułu transakcji na instrumentach pochodnych realizowanych zgodnie z ramami ryzyka kredytowego kontrahenta rozporządzenie (UE) nr 575/2013 umożliwia obecnie instytucjom wybór spośród trzech różnych metod standardowych: metody standardowej, metody wyceny według wartości rynkowej oraz metody wyceny pierwotnej ekspozycji.
(25)We wspomnianych metodach standardowych nie uznaje się jednak odpowiednio ograniczającego ryzyko charakteru zabezpieczenia w ekspozycjach. Ich kalibracje są przestarzałe i nie odzwierciedlają wysokiego poziomu zmienności, który zaobserwowano podczas kryzysu finansowego. Nie uznaje się w nich również odpowiednio korzyści wynikających z kompensowania. Aby wyeliminować te niedociągnięcia, Bazylejski Komitet Nadzoru Bankowego zdecydował się zastąpić metodę wyceny według wartości rynkowej nową metodą standardową służącą do obliczania wartości ekspozycji wynikającej z ekspozycji z tytułu instrumentów pochodnych, tzw. metodą standardową dotyczącą ryzyka kredytowego kontrahenta („metoda standardowa dotycząca CCR”). Biorąc pod uwagę fakt, że w zmienionych standardach międzynarodowych wprowadzono nową metodę standardową, która jest lepiej dostosowana do środowiska rozliczenia centralnego, prawo Unii powinno zostać zmienione, by uwzględnić te standardy.
(26)Metoda standardowa dotycząca CCR jest bardziej wrażliwa na ryzyko niż metoda standardowa i metoda wyceny według wartości rynkowej i w związku z tym jej stosowanie powinno doprowadzić do określenia wymogów w zakresie funduszy własnych, które lepiej odzwierciedlają ryzyko związane z zawieranymi przez instytucje transakcjami na instrumentach pochodnych. Jednocześnie wdrożenie metody standardowej dotyczącej CCR przez instytucje jest bardziej skomplikowane. Wprowadzenie metody standardowej dotyczącej CCR przez niektóre instytucje, które obecnie stosują metodę wyceny według wartości rynkowej, może okazać się zbyt złożone i zbyt obciążające. Na potrzeby tych instytucji należy wprowadzić uproszczoną metodę standardową dotyczącą CCR. Ponieważ taka uproszczona wersja będzie mniej wrażliwa na ryzyko niż metoda standardowa dotycząca CCR, należy ją odpowiednio skalibrować, tak aby zagwarantować, że nie będzie ona pomniejszała wartości ekspozycji z tytułu transakcji na instrumentach pochodnych.
(27)W przypadku instytucji, które posiadają bardzo ograniczone ekspozycje z tytułu instrumentów pochodnych i które obecnie stosują metodę wyceny pierwotnej ekspozycji, zbyt trudne może być zarówno wdrożenie metody standardowej dotyczącej CCR, jak i uproszczonej metody standardowej dotyczącej CCR. Metodę wyceny pierwotnej ekspozycji należy zatem zarezerwować dla tych instytucji, lecz należy ją poddać przeglądowi w celu wyeliminowania najważniejszych niedociągnięć.
(28)Należy wprowadzić jasne kryteria, aby pomóc instytucji w wyborze dozwolonych podejść. Kryteria te powinny opierać się na skali realizowanych przez instytucję działań na instrumentach pochodnych, która wskazuje stopień złożoności, do jakiego instytucja powinna być w stanie się dostosować, aby obliczyć wartość ekspozycji.
(29)Podczas kryzysu finansowego niektóre instytucje posiadające siedzibę w Unii odnotowały znaczne straty z tytułu portfela handlowego. W przypadku niektórych z tych instytucji okazało się, że poziom kapitału wymaganego na pokrycie tych strat był niewystarczający, co doprowadziło do sytuacji, w której instytucje te musiały zwrócić się o nadzwyczajne publiczne wsparcie finansowe. Obserwacje te doprowadziły do tego, że Bazylejski Komitet Nadzoru Bankowego usunął szereg niedociągnięć w ostrożnościowym traktowaniu pozycji portfela handlowego, które stanowią wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego.
(30)W 2009 r. pierwszy zestaw reform na szczeblu międzynarodowym został sfinalizowany i transponowany do prawa Unii za pomocą dyrektywy Parlamentu Europejskiego i Rady 2010/76/UE.
(31)W reformie z 2009 r. nie odniesiono się jednak do strukturalnych niedociągnięć wymogów w zakresie funduszy własnych z tytułu standardów ryzyka rynkowego. Brak jasności co do granicy między portfelem handlowym a portfelem niehandlowym otworzył możliwości korzystania z arbitrażu regulacyjnego, a brak wrażliwości na ryzyko wymogu w zakresie funduszy własnych z tytułu ryzyka rynkowego nie pozwolił uwzględnić pełnego zakresu ryzyka, na jakie instytucje miały ekspozycję.
(32)W związku z tym Bazylejski Komitet Nadzoru Bankowego rozpoczął gruntowny przegląd portfela handlowego, aby wyeliminować te niedociągnięcie. Prace w tym zakresie zakończono w styczniu 2016 r. Standardy określone w gruntownym przeglądzie portfela handlowego zwiększają wrażliwość na ryzyko ram ryzyka rynkowego dzięki ustanowieniu kwoty wymogu w zakresie funduszy własnych, która jest bardziej proporcjonalna do ryzyka pozycji portfela handlowego; standardy te precyzują również definicję granicy między portfelem niehandlowym a portfelem handlowym.
(33)Wdrożenie w Unii standardów określonych w gruntownym przeglądzie portfela handlowego musi utrzymać dobre funkcjonowanie rynków finansowych w Unii. Z ostatnich badań skutków dotyczących standardów określonych w gruntownym przeglądzie portfela handlowego wynika, że oczekuje się, iż wdrażanie standardów określonych w gruntownym przeglądzie portfela handlowego doprowadzi do nagłego wzrostu wysokości ogólnego wymogu w zakresie funduszy własnych z tytułu ryzyka rynkowego. Aby uniknąć nagłego spadku liczby przedsiębiorstw prowadzących działalność handlową w Unii, należy zatem wprowadzić okres stopniowego wdrażania, aby instytucje mogły uznać ogólny poziom wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego wygenerowany przez transpozycję standardów określonych w gruntownym przeglądzie portfela handlowego w Unii. Należy również zwrócić szczególną uwagę na specyfikę handlu europejskiego i dostosowania do wymogów w zakresie funduszy własnych dotyczących obligacji skarbowych i obligacji zabezpieczonych oraz na proste, przejrzyste i znormalizowane sekurytyzacje.
(34)Proporcjonalne traktowanie ryzyka rynkowego powinno mieć zastosowanie również w odniesieniu do instytucji prowadzących ograniczoną działalność w ramach portfela handlowego, umożliwiając większej liczbie instytucji prowadzących działalność handlową na małą skalę stosowanie ram ryzyka kredytowego w odniesieniu do pozycji portfela niehandlowego, zgodnie ze zmienioną wersją odstępstwa dla działalności zaliczanej do portfela handlowego prowadzonej na małą skalę. Ponadto instytucje posiadające średniej wielości portfel handlowy powinny mieć możliwość stosowania uproszczonej metody standardowej do obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego zgodnie z podejściem stosowanym obecnie na mocy rozporządzenia (UE) nr 575/2013.
(35)Należy wzmocnić ramy dotyczące dużych ekspozycji w celu zwiększenia zdolności instytucji do pokrywania strat oraz w celu lepszego przestrzegania standardów międzynarodowych. W tym celu jako bazę kapitałową do obliczania limitu dużych ekspozycji należy zastosować kapitał wyższej jakości, a ekspozycje z tytułu kredytowych instrumentów pochodnych należy obliczać z zastosowaniem metody standardowej dotyczącej CCR. Ponadto należy obniżyć limit ekspozycji, jakie globalne banki o znaczeniu systemowym mogą mieć wobec innych globalnych banków o znaczeniu systemowym, w celu zmniejszenia ryzyk systemowych związanych ze wzajemnymi powiązaniami między dużymi instytucjami oraz prawdopodobieństwa, że niewywiązanie się z zobowiązania przez kontrahenta globalnych banków o znaczeniu systemowym będzie miało wpływ na stabilność finansową.
(36)Chociaż wskaźnik pokrycia wypływów netto zapewnia instytucjom kredytowym i firmom inwestycyjnym o znaczeniu systemowym możliwość zachowania równowagi w warunkach skrajnych w krótkiej perspektywie, nie gwarantuje, że te instytucje kredytowe i firmy inwestycyjne będą posiadały stabilną strukturę finansowania w perspektywie długoterminowej. W związku z tym stało się jasne, że aby zapobiec zbytniemu niedopasowaniu terminów zapadalności składników aktywów i zobowiązań oraz nadmiernemu poleganiu na krótkoterminowym finansowaniu z rynku międzybankowego należy opracować na szczeblu UE szczegółowy wiążący wymóg dotyczący stabilnego finansowania, który musi być zawsze spełniony.
(37)Zgodnie ze standardami w zakresie stabilnego finansowania określonymi przez Bazylejski Komitet Nadzoru Bankowego należy zatem przyjąć przepisy, w których zostanie zdefiniowany wymóg dotyczący stabilnego finansowania, będący stosunkiem kwoty dostępnego stabilnego finansowania instytucji do kwoty wymaganego stabilnego finansowania instytucji przez okres jednego roku. Jest to wiążący wskaźnik stabilnego finansowania netto. Kwotę dostępnego stabilnego finansowania należy obliczać, mnożąc zobowiązania i kapitał regulacyjny instytucji przez odpowiednie współczynniki, które odzwierciedlają ich stopień wiarogodności przez okres jednego roku objęty wskaźnikiem stabilnego finansowania netto. Kwotę wymaganego stabilnego finansowania należy obliczać, mnożąc aktywa i ekspozycje pozabilansowe instytucji przez odpowiednie współczynniki, które odzwierciedlają ich charakterystykę płynności i rezydualne terminy zapadalności przez okres jednego roku objęty wskaźnikiem stabilnego finansowania netto.
(38)Wskaźnik stabilnego finansowania netto należy wyrazić jako wielkość procentową i ustalić na minimalnym poziomie 100 %, wskazującym, że instytucja posiada stabilne finansowanie, które jest wystarczające do zaspokojenia jej potrzeb w zakresie finansowania przez okres jednego roku zarówno w warunkach normalnych, jak i skrajnych. Jeżeli wysokość wskaźnika stabilnego finansowania netto instytucji spadnie poniżej poziomu wynoszącego 100 %, instytucja powinna spełnić wymogi szczegółowe określone w art. 414 rozporządzenia (UE) nr 575/2013 dotyczące szybkiego przywrócenia wskaźnika stabilnego finansowania netto instytucji do poziomu minimalnego. Stosowanie środków nadzorczych w przypadku braku zgodności nie powinno być automatyczne – zamiast tego przed określeniem możliwych środków nadzorczych właściwe organy powinny ocenić powody braku zgodności z wymogiem w zakresie wskaźnika stabilnego finansowania netto.
(39)Zgodnie z zaleceniami sformułowanymi przez EUNB w sprawozdaniu z dnia 15 grudnia 2015 r. przygotowanym zgodnie z art. 510 ust. 1 i 2 rozporządzenia (UE) nr 575/2013 zasady obliczania wskaźnika stabilnego finansowania netto powinny być ściśle dostosowane do standardów Bazylejskiego Komitetu Nadzoru Bankowego, w tym do wprowadzonych do tych standardów zmian dotyczących sposobu traktowania transakcji na instrumentach pochodnych. Potrzeba uwzględnienia niektórych aspektów europejskiej specyfiki w celu zapewnienia, by wskaźnik stabilnego finansowania netto nie ograniczał finansowania europejskiej gospodarki realnej uzasadnia jednak dostosowanie w pewnym stopniu bazylejskiego wskaźnika stabilnego finansowania netto w kontekście definicji europejskiego wskaźnika stabilnego finansowania netto. W swoim sprawozdaniu dotyczącym wskaźnika stabilnego finansowania netto EUNB zaleca wspomniane dostosowania wynikające z kontekstu europejskiego, które dotyczą przede wszystkim specjalnych sposobów traktowania (i) modeli pass-through w ujęciu ogólnym, a w szczególności emisji obligacji zabezpieczonych; (ii) działań w zakresie finansowania handlu; (iii) scentralizowanych oszczędności regulowanych; (iv) gwarantowanych kredytów na nieruchomości mieszkalne; oraz (v) unii kredytowych. Zaproponowane specjalne sposoby traktowania w dużym stopniu odzwierciedlają preferencyjne traktowanie przyznane tym działaniom w ramach europejskiego wskaźnika pokrycia wypływów netto w porównaniu ze wskaźnikiem pokrycia wypływów netto określonym przez Bazylejski Komitet Nadzoru Bankowego. Ponieważ wskaźnik stabilnego finansowania netto uzupełnia wskaźnik pokrycia wypływów netto, definicja i kalibracja tych dwóch wskaźników powinny być spójne. W szczególności dotyczy to współczynników wymaganego stabilnego finansowania zastosowanych w odniesieniu do aktywów płynnych wysokiej jakości objętych wskaźnikiem pokrycia wypływów netto na potrzeby obliczenia wskaźnika stabilnego finansowania netto, który odzwierciedla definicje i redukcje wartości europejskiego wskaźnika pokrycia wypływów netto, niezależnie od spełnienia wymogów ogólnych i operacyjnych określonych w odniesieniu do obliczenia wskaźnika pokrycia wypływów netto, które nie są odpowiednie w rocznym horyzoncie obliczania wskaźnika stabilnego finansowania netto.
(40)Poza europejską specyfiką rygorystyczny sposób traktowania transakcji na instrumentach pochodnych w bazylejskim wskaźniku stabilnego finansowania netto mógłby mieć istotny wpływ na działalność instytucji związaną z instrumentami pochodnymi i w związku z tym na europejskie rynki finansowe oraz na dostęp użytkowników końcowych do niektórych operacji. Wprowadzenie bazylejskiego wskaźnika stabilnego finansowania netto bez przeprowadzenia szeroko zakrojonych ilościowych badań skutków i konsultacji publicznych mogłoby wywrzeć niepotrzebny i nieproporcjonalny wpływ na transakcje na instrumentach pochodnych oraz niektóre wzajemnie powiązane transakcje, w tym na działania rozliczeniowe. Dodatkowy wymóg posiadania stabilnego finansowania instrumentów pochodnych będących zobowiązaniami brutto w wysokości 20 % jest powszechnie uznawany za środek o charakterze orientacyjnym, który zawyża oszacowanie dodatkowego ryzyka finansowania związanego z potencjalnym wzrostem instrumentów pochodnych będących zobowiązaniami w okresie jednego roku. W związku z tym rozsądne wydaje się przyjęcie alternatywnego środka bardziej wrażliwego na ryzyko, aby nie utrudniać właściwego funkcjonowania europejskich rynków finansowych oraz zapewniania instytucjom i użytkownikom końcowym, w tym przedsiębiorstwom, narzędzi zabezpieczających ryzyko, w celu zapewnienia, aby ich finansowanie było celem unii rynków kapitałowych.
W przypadku transakcji na instrumentach pochodnych niepodlegających obowiązkowi wniesienia depozytu zabezpieczającego, dla których ryzyko przyszłego finansowania jest zależne od pewnych nieprzewidywalnych zdarzeń takich jak czynniki uruchamiające rating, wiążące się z koniecznością wniesienia depozytu zabezpieczającego, oraz których najlepsze przybliżenie stanowi ich wartość rynkowa odpowiadająca wysokości finansowania, które byłoby wymagane w przypadku wystąpienia takiego zdarzenia, w odniesieniu do ich zobowiązań brutto z tytułu instrumentów pochodnych należy zastosować współczynnik wymaganego stabilnego finansowania w wysokości 10 %. Wydaje się, że współczynnik wymaganego stabilnego finansowania w wysokości 20 % jest faktycznie bardzo ostrożny. W przypadku transakcji na instrumentach pochodnych z obowiązkiem wniesienia depozytu zabezpieczającego instytucje stosujące metodę standardową dotyczącą CCR mają dwie możliwości: mogą zastosować określony w standardzie bazylejskim współczynnik wymaganego stabilnego finansowania w wysokości 20 % albo zastosować swoją potencjalną przyszłą ekspozycję obliczoną z zastosowaniem metody standardowej dotyczącej CCR. Instytucje niekorzystające z metody standardowej dotyczącej CCR posiadają bardzo małe portfele instrumentów pochodnych i powinny zostać wyłączone z tego wymogu. Podejście to jest bardziej wrażliwe na ryzyko, a ponieważ służy ono do obliczania ryzyka kredytowego kontrahenta oraz wskaźnika dźwigni, ich obliczanie nie powinno stanowić dodatkowego obciążenia dla instytucji.
(41)Określony przez Bazylejski Komitet Nadzoru Bankowego asymetryczny sposób traktowania finansowania krótkoterminowego, takiego jak umowy z udzielonym przyrzeczeniem odkupu (brak ujęcia stabilnego finansowania), i pożyczek krótkoterminowych, takich jak zawarte z klientami finansowymi umowy z otrzymanym przyrzeczeniem odkupu (wymagane pewne stabilne finansowanie – w wysokości 10 %, jeżeli zostało zabezpieczone aktywami płynnymi wysokiej jakości poziomu 1 określonymi we wskaźniku pokrycia wypływów netto oraz w wysokości 15 % w przypadku innych transakcji), ma na celu osłabienie rozbudowanych, opartych na finansowaniu krótkoterminowym powiązań między klientami finansowymi, którzy są źródłem wzajemnego powiązania i utrudniają restrukturyzację i uporządkowaną likwidację danej instytucji bez przeniesienia ryzyka na pozostałą część systemu finansowego w przypadku jej upadłości. Kalibracja asymetrii jest jednak zbyt ostrożna i może wywrzeć wpływ na płynność papierów wartościowych stosowanych zwykle jako zabezpieczenie w transakcjach krótkoterminowych, w szczególności obligacji skarbowych, ponieważ instytucje najprawdopodobniej ograniczą skalę swoich operacji prowadzonych na rynkach odkupu. Może ona również zakłócić działalność animatora rynku, ponieważ rynki odkupu ułatwiają zarządzanie koniecznymi zapasami, co stałoby w sprzeczności z celami unii rynków kapitałowych. Ponadto utrudniłoby to niezwłoczne przekształcenie tych papierów wartościowych w środki pieniężne po dobrej cenie, co mogłoby zagrozić skuteczności wskaźnika pokrycia wypływów netto, mającego pełnić rolę bufora aktywów płynnych, które można z łatwością przekształcić w środki pieniężne w przypadku zaburzenia płynności. Ponadto kalibracja tej asymetrii może wpłynąć na płynność międzybankowych rynków finansowania, w szczególności do celów zarządzania płynnością, ponieważ udzielanie wzajemnych pożyczek krótkoterminowych przez banki stanie się droższe. Należy utrzymać asymetryczne traktowanie, lecz należy zmniejszyć współczynniki wymaganego stabilnego finansowania odpowiednio do 5 % i 10 % (zamiast 10 % i 15 %).
(42)Okazało się, że oprócz ponownej kalibracji współczynnika wymaganego stabilnego finansowania określonego przez Bazylejski Komitet Nadzoru Bankowego, który ma zastosowanie do krótkoterminowych transakcji z otrzymanym przyrzeczeniem odkupu realizowanych z klientami finansowymi i zabezpieczonych obligacjami skarbowymi (współczynnik wymaganego stabilnego finansowania w wysokości 5 % zamiast 10 %), potrzebne są inne dostosowania służące zapewnieniu, by wprowadzenie wskaźnika stabilnego finansowania netto nie zaburzyło płynności rynków obligacji państwowych. Wynoszący 5 % współczynnik wymaganego stabilnego finansowania określony przez Bazylejski Komitet Nadzoru Bankowego, który ma zastosowanie do aktywów płynnych wysokiej jakości poziomu 1, w tym do obligacji skarbowych, oznacza, że instytucje musiałyby posiadać dostępne bezpośrednio długoterminowe niezabezpieczone finansowanie o takiej wartości procentowej niezależnie od czasu, przez jaki oczekuje się, że będą one posiadały takie obligacje skarbowe. Mogłoby to potencjalnie jeszcze bardziej zachęcić instytucje do deponowania środków pieniężnych w bankach centralnych zamiast do działania w charakterze głównych dealerów i zapewniania płynności na rynkach obligacji państwowych. Ponadto jest to niezgodne ze wskaźnikiem pokrycia wypływów netto, który uznaje pełną płynność tych aktywów, nawet w okresie poważnego zaburzenia płynności (redukcja wartości w wysokości 0 %). W związku z tym współczynnik wymaganego stabilnego finansowania aktywów płynnych wysokiej jakości poziomu 1 określony w unijnym wskaźniku pokrycia wypływów netto, z wyłączeniem obligacji zabezpieczonych charakteryzujących się wyjątkowo wysoką jakością, należy zmniejszyć z 5 % do 0 %.
(43)Ponadto wszystkie aktywa płynne wysokiej jakości poziomu 1 określone w unijnym wskaźniku pokrycia wypływów netto, z wyłączeniem obligacji zabezpieczonych charakteryzujących się wyjątkowo wysoką jakością, otrzymane jako zmienne depozyty zabezpieczające w ramach kontraktów na instrumenty pochodne powinny kompensować instrumenty pochodne będące aktywami, a w ramach standardu bazylejskiego akceptowane są wyłącznie środki pieniężne spełniające warunki ram w zakresie dźwigni finansowej w celu kompensowania instrumentów pochodnych będących aktywami. Wspomniane szersze uznawanie aktywów otrzymanych jako zmienne depozyty zabezpieczające zwiększy płynność rynków obligacji państwowych, pozwoli uniknąć penalizacji użytkowników końcowych posiadających dużą liczbę obligacji skarbowych, lecz mniej środków pieniężnych (takich jak fundusze emerytalne), oraz pozwoli uniknąć dodatkowej presji na zapotrzebowanie na środki pieniężne na rynkach odkupu.
(44)Wskaźnik stabilnego finansowania netto powinien mieć zastosowanie do instytucji zarówno na zasadzie indywidualnej, jak i na zasadzie skonsolidowanej, chyba że właściwe organy odstąpią od stosowania wskaźnika stabilnego finansowania netto na zasadzie indywidualnej. Stanowi to powielenie zakresu stosowania wskaźnika pokrycia wypływów netto, który jest uzupełniany przez wskaźnik stabilnego finansowania netto. Jeżeli nie odstąpiono od stosowania wskaźnika stabilnego finansowania netto na poziomie indywidualnym, transakcjom realizowanym między dwoma instytucjami należącymi do tej samej grupy lub do tego samego instytucjonalnego systemu ochrony należy co do zasady przypisać symetryczne współczynniki dostępnego i wymaganego stabilnego finansowania, by uniknąć straty środków na rynku wewnętrznym oraz by nie zakłócać efektywnego zarządzania płynnością w grupach europejskich, w których zarządzanie płynnością odbywa się na szczeblu centralnym. Tego rodzaju preferencyjne symetryczne traktowanie należy przyznawać wyłączne transakcjom wewnątrzgrupowym, gdy stosowane są wszystkie niezbędne środki ochronne, na podstawie dodatkowych kryteriów dotyczących transakcji transgranicznych oraz wyłącznie po uprzednim zatwierdzeniu przez zaangażowane właściwe organy, ponieważ nie można zakładać, że instytucje doświadczające trudności w spełnieniu swoich zobowiązań płatniczych zawsze otrzymają wsparcie finansowe od innych przedsiębiorstw należących do tej samej grupy lub do tego samego instytucjonalnego systemu ochrony.
(45)Przy konsolidacji jednostek zależnych w państwach trzecich należy należycie uwzględnić wymogi dotyczące stabilnego finansowania mające zastosowanie w tych państwach. W związku z tym w ramach zasad dotyczących konsolidacji w Unii nie należy wprowadzać bardziej preferencyjnego sposobu traktowania dostępnego i wymaganego stabilnego finansowania w jednostkach zależnych w państwach trzecich niż sposób traktowania określony w prawie krajowym danych państw trzecich.
(46)Zgodnie z art. 508 ust. 3 rozporządzenia (UE) nr 575/2013 Komisja jest zobowiązana do przedstawienia sprawozdania na temat odpowiedniego systemu nadzoru ostrożnościowego nad firmami inwestycyjnymi oraz w stosownych przypadkach do dołączenia wniosku ustawodawczego. Dopóki przepis ten nie zacznie obowiązywać, firmy inwestycyjne inne niż firmy inwestycyjne o znaczeniu systemowym powinny nadal podlegać przepisom prawa krajowego państw członkowskich dotyczącym wymogu dotyczącego stabilnego finansowania netto. W odniesieniu do firm inwestycyjnych innych niż firmy inwestycyjne o znaczeniu systemowym należy jednak stosować wskaźnik stabilnego finansowania netto określony w rozporządzeniu (UE) nr 575/2013 na zasadzie skonsolidowanej, jeżeli są one częścią grupy bankowej, aby umożliwić odpowiednie obliczenie wskaźnika stabilnego finansowania netto na zasadzie skonsolidowanej.
(47)Aby zapewnić odpowiednie monitorowanie możliwych niedopasowań walut, instytucje powinny być zobowiązane do zgłaszania swoim właściwym organom w walucie sprawozdawczej wiążącego szczegółowego wskaźnika stabilnego finansowania netto w odniesieniu do wszystkich pozycji oraz oddzielnie w odniesieniu do pozycji zdenominowanych w każdej istotnej walucie. Wskaźnik stabilnego finansowania netto nie powinien powodować nakładania na instytucje żadnych podwójnych wymogów sprawozdawczych ani wymogów sprawozdawczych niezgodnych z obowiązującymi przepisami, a instytucje powinny mieć wystarczająco dużo czasu, by móc przygotować się do wejścia w życie nowych wymogów sprawozdawczych.
(48)Ponieważ dostarczanie na rynek istotnych i porównywalnych informacji dotyczących wspólnych kluczowych wskaźników ryzyka instytucji stanowi podstawowe założenie solidnego systemu bankowego, należy jak najbardziej zmniejszyć asymetrię informacji oraz ułatwić porównywalność profili ryzyka instytucji kredytowych w ramach jednej jurysdykcji i między nimi. W styczniu 2015 r. Bazylejski Komitet Nadzoru Bankowego opublikował zmienione standardy informacyjne filaru 3, aby zwiększyć porównywalność, jakość i spójność informacji ujawnianych rynkowi zgodnie z wymogami regulacyjnymi. W związku z tym w celu wdrożenia wspomnianych nowych standardów międzynarodowych konieczna jest zmiana obowiązujących wymogów dotyczących ujawniania informacji.
(49)Respondenci, którzy przekazali uwagi w odpowiedzi na wystosowane przez Komisję zaproszenie do zgłaszania uwag na temat ram regulacyjnych UE dotyczących usług finansowych, uznali, że obowiązujące wymogi dotyczące ujawniania informacji są nieproporcjonalne i stanowią obciążenie dla mniejszych instytucji. Bez uszczerbku dla ściślejszego dostosowania ujawnianych informacji do standardów międzynarodowych małe instytucje i instytucje o mniej złożonej strukturze powinny przekazywać informacje rzadziej oraz o mniejszym stopniu szczegółowości niż większe instytucje, co tym samym pozwoli ograniczyć spoczywające na nich obciążenie administracyjne.
(50)Należy również przedstawić objaśnienia dotyczące ujawniania informacji na temat wynagrodzeń. Ponadto instytucje korzystające z odstępstwa od określonych przepisów dotyczących wynagrodzeń powinny być zobowiązane do ujawniania informacji na temat takiego odstępstwa.
(51)Stosowanie rezerw na oczekiwane straty kredytowe, które wprowadzono w zmienionych międzynarodowych standardach rachunkowości dotyczących instrumentów finansowych „MSSF9”, może doprowadzić do nagłego znacznego wzrostu współczynników kapitałowych instytucji. Chociaż prowadzone są rozmowy dotyczące odpowiedniego ostrożnościowego traktowania wpływu zwiększonych oczekiwanych strat kredytowych oraz mające na celu zapobieżenie wystąpieniu nieuzasadnionego negatywnego wpływu na akcję kredytową instytucji kredytowych, należy stopniowo wprowadzić tworzenie dodatkowych rezerw z tytułu ryzyka kredytowego określonych w MSSF9.
(52)Małe i średnie przedsiębiorstwa (MŚP) są jednym z filarów unijnej gospodarki, ponieważ odgrywają zasadniczą rolę w tworzeniu wzrostu gospodarczego i miejsc pracy. Biorąc pod uwagę fakt, że MŚP są obarczone mniejszym ryzykiem systematycznym niż większe przedsiębiorstwa, wymogi kapitałowe z tytułu ekspozycji wobec MŚP powinny być mniejsze niż wymagania wobec większych przedsiębiorstw, aby zapewnić optymalne finansowanie MŚP przez banki. Obecnie ekspozycje wobec MŚP w wysokości do 1,5 mln EUR podlegają zmniejszeniu kwoty ekspozycji ważonej ryzykiem o 23,81 %. Ponieważ próg ekspozycji wobec MŚP w wysokości 1,5 mln EUR nie świadczy o zmianie poziomu ryzyka MŚP, zmniejszenie wymogów kapitałowych należy rozszerzyć na ekspozycje wobec MŚP powyżej progu 1,5 mln EUR, a w odniesieniu do części ekspozycji przekraczającej ten próg zmniejszenie kwoty ekspozycji ważonej ryzykiem powinno wynosić 15 %.
(53)Inwestycje w infrastrukturę mają zasadnicze znaczenie dla zwiększenia konkurencyjności Europy oraz dla pobudzenia tworzenia nowych miejsc pracy. Ożywienie i przyszły wzrost unijnej gospodarki zależą w dużej mierze od dostępności kapitału na strategiczne inwestycje w infrastrukturę o znaczeniu europejskim, mianowicie w sieci szerokopasmowe i sieci energetyczne, oraz w infrastrukturę transportową, w szczególności w ośrodki przemysłowe, kształcenie, badania i innowacje oraz w energię ze źródeł odnawialnych i efektywność energetyczną. Plan inwestycyjny dla Europy ma na celu promowanie dodatkowego finansowania w rentowne projekty infrastrukturalne, między innymi poprzez uruchomienie dodatkowych prywatnych źródeł finansowania. Głównym problemem dla szeregu potencjalnych inwestorów jest postrzegany brak rentownych projektów oraz – biorąc pod uwagę ich złożony charakter – ograniczona zdolność do prawidłowej oceny ryzyka.
(54)Aby zachęcić do prywatnych inwestycji w projekty infrastrukturalne, konieczne jest zatem określenie środowiska regulacyjnego, które może promować wysokiej jakości projekty infrastrukturalne oraz ograniczyć ryzyka dla inwestorów. Należy w szczególności zmniejszyć narzuty kapitałowe z tytułu ekspozycji na projekty infrastrukturalne, pod warunkiem że spełniają one zestaw kryteriów pozwalających na zmniejszenie ich profilu ryzyka oraz na zwiększenie przewidywalności przepływów pieniężnych. Do dnia [trzy lata od wejścia w życie] r. Komisja powinna dokonać przeglądu przepisu, aby ocenić a) wpływ na wielkość inwestycji w infrastrukturę realizowanych przez instytucje oraz na jakość inwestycji, uwzględniając cele UE w zakresie przejścia na gospodarkę niskoemisyjną, odporną na zmianę klimatu i gospodarkę o obiegu zamkniętym oraz b) jego adekwatność z ostrożnościowego punktu widzenia. Komisja powinna również rozważyć, czy zakres stosowania tego przepisu należy rozszerzyć na inwestycje w infrastrukturę realizowane przez przedsiębiorstwa.
(55)W art. 508 ust. 3 rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 575/2013 nałożono na Komisję zobowiązanie do przedstawienia Parlamentowi Europejskiemu i Radzie sprawozdania na temat odpowiedniego systemu nadzoru ostrożnościowego nad firmami inwestycyjnymi i przedsiębiorstwami, o których mowa w art. 4 ust. 1 pkt 2 lit. b) oraz c) tego rozporządzenia, którego następstwem powinno być – w stosownych przypadkach – przedstawienie wniosku ustawodawczego. Na mocy wspomnianego wniosku ustawodawczego można by wprowadzić nowe wymogi dla tych przedsiębiorstw. W celu zapewnienia proporcjonalności i uniknięcia niepotrzebnych i powtarzających się zmian regulacyjnych firmy inwestycyjne niemające znaczenia systemowego powinny zatem zostać wyłączone z obowiązku stosowania nowych przepisów zmieniających rozporządzenie (UE) nr 575/2013. Firmy inwestycyjne stwarzające takie samo ryzyko systemowe jak instytucje kredytowe powinny jednak podlegać takim samym wymogom jak wymogi mające zastosowanie do instytucji kredytowych.
(56)W świetle wzmożonego nadzoru nad grupą, będącego wynikiem wzmocnienia ostrożnościowych ram regulacyjnych oraz utworzenia unii bankowej, pożądane jest, aby instytucje w jeszcze większym stopniu czerpały korzyści z jednolitego rynku, w tym w celu zapewnienia efektywnego zarządzania zasobami kapitałowymi i zasobami płynności w całej grupie. W związku z tym możliwość odstąpienia od stosowania wymogów na zasadzie indywidualnej w odniesieniu do jednostek zależnych lub dominujących powinna być dostępna dla grup transgranicznych, pod warunkiem że obowiązują odpowiednie gwarancje zapewniające, by podmioty podlegające odstępstwu miały dostęp do wystarczającego kapitału i płynności. Jeżeli spełniono wszystkie gwarancje, w gestii właściwego organu pozostaje decyzja o udzieleniu takich odstępstw. Decyzje właściwych organów powinny być należycie uzasadnione.
(57)Aby ułatwić instytucjom przestrzeganie przepisów określonych w niniejszym rozporządzeniu i w dyrektywie 2013/36/UE, jak również aby ułatwić przestrzeganie regulacyjnych standardów technicznych, wykonawczych standardów technicznych, wytycznych i wzorów opracowanych na potrzeby wdrożenia tych przepisów, EUNB powinien opracować narzędzie informatyczne mające ułatwić instytucjom stosowanie odpowiednich przepisów, standardów i wzorów stosownie do ich wielkości oraz stosowanego modelu biznesowego.
(58)Aby ułatwić porównywalność ujawnianych informacji, EUNB powinien być upoważniony do opracowania standardowych wzorów do celów ujawniania informacji, obejmujących wszystkie najważniejsze wymogi dotyczące ujawniania informacji określone w rozporządzeniu Parlamentu Europejskiego i Rady (UE) nr 575/2013. Przy opracowywaniu tych standardów EUNB powinien uwzględnić wielkość i złożoność instytucji oraz charakter i poziom ryzyka prowadzonych przez nie działań.
(59)Aby zapewnić odpowiednie zdefiniowanie niektórych szczegółowych przepisów technicznych rozporządzenia (UE) nr 573/2013 oraz aby uwzględnić możliwe zmiany na szczeblu międzynarodowym, należy przekazać Komisji uprawnienia do przyjęcia aktów zgodnie z art. 290 Traktatu o funkcjonowaniu Unii Europejskiej w odniesieniu do wykazu produktów lub usług, których aktywa i zobowiązania można uznać za wzajemnie powiązane, oraz w odniesieniu do definicji sposobu traktowania instrumentów pochodnych, zabezpieczonych transakcji kredytowych i transakcji opartych na rynku kapitałowym oraz transakcji niezabezpieczonych o czasie trwania krótszym niż sześć miesięcy realizowanych z klientami finansowymi na potrzeby obliczania wskaźnika stabilnego finansowania netto.
(60)Komisja – w drodze aktów delegowanych zgodnie z art. 290 TFUE oraz zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010 – powinna przyjąć projekty regulacyjnych standardów technicznych opracowane przez EUNB w obszarach wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego dotyczących pozycji portfela niehandlowego, instrumentów, które mają ekspozycję na ryzyko rezydualne, obliczeń niespodziewanego niewykonania zobowiązania, zezwolenia na stosowanie modeli wewnętrznych dla ryzyka rynkowego, weryfikacji historycznej modelu wewnętrznego, przypisania zysków i strat, niedających się modelować czynników ryzyka i ryzyka niewykonania zobowiązania w metodzie modeli wewnętrznych stosowanej w odniesieniu do ryzyka rynkowego. Szczególnie ważne jest, aby w czasie prac przygotowawczych Komisja prowadziła stosowne konsultacje, w tym na poziomie ekspertów. Komisja i EUNB powinny zapewnić, aby wspomniane standardy i wymogi mogły być stosowane przez wszystkie zainteresowane instytucje w sposób proporcjonalny do charakteru, skali i stopnia złożoności tych instytucji oraz ich działalności.
(61)Do celów stosowania przepisów dotyczących dużych ekspozycji Komisja powinna określić, przyjmując akty zgodnie z art. 290 Traktatu o funkcjonowaniu Unii Europejskiej, w jakich okolicznościach spełnione zostają warunki istnienia grupy klientów powiązanych oraz w jaki sposób należy obliczać wartość ekspozycji wynikających z kontraktów, o których mowa w załączniku II, oraz z kredytowych instrumentów pochodnych niezawartych bezpośrednio z klientem, lecz stanowiących podstawę instrumentu dłużnego lub instrumentu kapitałowego wyemitowanego przez tego klienta, oraz powinna określić termin, w jakim właściwe organy mogą wyrazić zgodę na przekroczenie limitu ekspozycji. Komisja powinna również wydać regulacyjny standard techniczny, w którym określi format i częstotliwość sprawozdań dotyczących dużych ekspozycji oraz kryteria określania instytucji niebędących bankami, których dotyczą obowiązki składania sprawozdań na temat dużych ekspozycji.
(62)Jeżeli chodzi o ryzyko kredytowe kontrahenta, uprawnienia do przyjęcia aktów zgodnie z art. 290 Traktatu o funkcjonowaniu Unii Europejskiej należy przekazać Komisji w odniesieniu do określenia aspektów dotyczących istotnego czynnika ryzyka transakcji, delty nadzorczej oraz narzutu z tytułu kategorii ryzyka cen towarów.
(63)Szczególnie istotne jest, by przed przyjęciem aktów zgodnie z art. 290 Traktatu o funkcjonowaniu Unii Europejskiej Komisja prowadziła stosowne konsultacje w czasie prac przygotowawczych, w tym na poziomie ekspertów, oraz aby konsultacje te były prowadzone zgodnie z zasadami określonymi w Porozumieniu międzyinstytucjonalnym w sprawie lepszego stosowania prawa z dnia 13 kwietnia 2016 r. W szczególności, aby zapewnić udział na równych zasadach Parlamentu Europejskiego i Rady w przygotowaniu aktów delegowanych, instytucje te otrzymują wszelkie dokumenty w tym samym czasie co eksperci państw członkowskich, a eksperci tych instytucji mogą systematycznie brać udział w posiedzeniach grup eksperckich Komisji zajmujących się przygotowaniem aktów delegowanych.
(64)Aby skuteczniej reagować na zmiany międzynarodowych i unijnych standardów informacyjnych w czasie, Komisja powinna być upoważniona do zmiany wymogów dotyczących ujawniania informacji określonych w rozporządzeniu (UE) nr 575/2013 poprzez przyjęcie aktu delegowanego.
(65)EUNB powinien przekazywać sprawozdania na temat możliwości zwiększenia proporcjonalności unijnego pakietu sprawozdawczości nadzorczej pod względem zakresu, poziomu rozdrobnienia lub częstotliwości.
(66)Do celów stosowania wymogów w zakresie funduszy własnych z tytułu ekspozycji w formie jednostek uczestnictwa lub udziałów w przedsiębiorstwach zbiorowego inwestowania Komisja powinna określić, przyjmując regulacyjny standard techniczny, w jaki sposób instytucje powinny obliczać kwotę ekspozycji ważonej ryzykiem z zastosowaniem metody opartej na uprawnieniach, gdy jakiekolwiek parametry wejściowe wymagane na potrzeby tego obliczenia nie są dostępne.
(67)Ponieważ cele niniejszego rozporządzenia, tj. wzmocnienie i dopracowanie już istniejących przepisów unijnych zapewniających obowiązywanie jednakowych wymogów ostrożnościowych wobec instytucji kredytowych i firm inwestycyjnych w Unii, nie mogą zostać osiągnięte w sposób wystarczający przez państwa członkowskie, natomiast ze względu na ich skalę i skutki możliwe jest ich lepsze osiągnięcie na szczeblu unijnym, Unia może podjąć działania zgodnie z zasadą pomocniczości określoną w art. 5 Traktatu o Unii Europejskiej. Zgodnie z zasadą proporcjonalności określoną w tym artykule, niniejsze rozporządzenie nie wykracza poza działania konieczne do osiągnięcia wspomnianych celów.
(68)Biorąc pod uwagę zmiany sposobu traktowania ekspozycji wobec kwalifikujących się CCP, dotyczące w szczególności sposobu traktowania wkładów instytucji do funduszy na wypadek niewykonania zobowiązania kwalifikujących się CCP, należy również zmienić odpowiednie przepisy rozporządzenia (UE) nr 648/2012, które zostały wprowadzone do tego rozporządzenia rozporządzeniem (UE) nr 575/20136 oraz w których określa się sposób obliczenia hipotetycznego kapitału CCP, z którego następnie korzystają instytucje do obliczenia swoich wymogów w zakresie funduszy własnych.
(69)Stosowanie niektórych przepisów dotyczących nowych wymogów w zakresie funduszy własnych i zobowiązań kwalifikowalnych, w których wdraża się standard dotyczący całkowitej zdolności do pokrycia strat, powinno rozpocząć się z dniem 1 stycznia 2019 r., jak zostało uzgodnione na szczeblu międzynarodowym.
(70)Należy zatem odpowiednio zmienić rozporządzenie (UE) nr 575/2013,
PRZYJMUJĄ NINIEJSZE ROZPORZĄDZENIE:
Artykuł 1
W rozporządzeniu (UE) nr 575/2013 wprowadza się następujące zmiany:
(1)art. 1 otrzymuje brzmienie:
„Artykuł 1
Zakres stosowania
W niniejszym rozporządzeniu ustanawia się jednolity zbiór przepisów dotyczących ogólnych wymogów ostrożnościowych, które muszą być spełnione przez instytucje, finansowe spółki holdingowe i finansowe spółki holdingowe o działalności mieszanej objęte nadzorem na podstawie dyrektywy 2013/36/UE w odniesieniu do następujących kwestii:
(a)wymogów w zakresie funduszy własnych odnoszących się do całkowicie wymiernych, jednolitych i ustandaryzowanych elementów ryzyka kredytowego, ryzyka rynkowego, ryzyka operacyjnego oraz ryzyka rozliczenia;
(b)wymogów ograniczających duże ekspozycje;
(c)wymogów dotyczących płynności odnoszących się do całkowicie wymiernych, jednolitych i ustandaryzowanych elementów ryzyka płynności;
(d)wymogów sprawozdawczych w odniesieniu do lit. a), b) i c) oraz w odniesieniu do dźwigni finansowej;
(e)wymogów dotyczących podawania informacji do wiadomości publicznej.
W niniejszym rozporządzeniu ustanawia się jednolity zbiór przepisów dotyczących wymogów z tytułu funduszy własnych i zobowiązań kwalifikowalnych, które muszą być spełnione przez podmioty objęte planem restrukturyzacji i uporządkowanej likwidacji będące globalnymi instytucjami o znaczeniu systemowym lub będące częścią globalnych instytucji o znaczeniu systemowym oraz przez istotne jednostki zależne globalnych instytucji o znaczeniu systemowym spoza UE.
Niniejsze rozporządzenie nie reguluje wymogów dotyczących ujawniania informacji nakładanych na właściwe organy w dziedzinie regulacji ostrożnościowej i sprawowania nadzoru nad instytucjami zgodnie z dyrektywą 2013/36/UE.”;
(2)art. 2 otrzymuje brzmienie:
„Artykuł 2
Uprawnienia nadzorcze
1.W celu zapewnienia zgodności z niniejszym rozporządzeniem właściwe organy mają uprawnienia przewidziane w dyrektywie 2013/36/UE i w niniejszym rozporządzeniu oraz przestrzegają ustanowionych w tych aktach procedur.
2.W celu zapewnienia zgodności z niniejszym rozporządzeniem organy ds. restrukturyzacji i uporządkowanej likwidacji mają uprawnienia przewidziane w dyrektywie 2014/59/UE i w niniejszym rozporządzeniu oraz przestrzegają ustanowionych w tych aktach procedur.
3.W celu zapewnienia zgodności z wymogami z tytułu funduszy własnych i zobowiązań kwalifikowalnych właściwe organy współpracują z organami ds. restrukturyzacji i uporządkowanej likwidacji.”;
(3)w art. 4 wprowadza się następujące zmiany:
(a)ust. 1 pkt 7 otrzymuje brzmienie:
„(7)
»przedsiębiorstwo zbiorowego inwestowania« oznacza przedsiębiorstwo zbiorowego inwestowania w zbywalne papiery wartościowe (UCITS) określone w art. 1 ust. 2 dyrektywy Parlamentu Europejskiego i Rady 2009/65/WE lub alternatywny fundusz inwestycyjny (AFI) określony w art. 4 ust. 1 lit. a) dyrektywy Parlamentu Europejskiego i Rady 2011/61/UE;”;
(b)ust. 1 pkt 20 otrzymuje brzmienie:
„(20) »finansowa spółka holdingowa« oznacza instytucję finansową, której jednostki zależne są wyłącznie lub głównie instytucjami lub instytucjami finansowymi oraz która nie jest finansową spółką holdingową o działalności mieszanej.
Jednostkami zależnymi instytucji finansowej są głównie instytucje lub instytucje finansowe, w przypadku gdy co najmniej jedna z nich jest instytucją oraz gdy ponad 50 % kapitału własnego, skonsolidowanej sumy bilansowej, przychodów, personelu lub innego wskaźnika uznanego za istotny przez organ właściwy dla instytucji finansowej jest związane z jednostkami zależnymi będącymi instytucjami lub instytucjami finansowymi.”;
(c)ust. 1 pkt 26 otrzymuje brzmienie:
„(26) »instytucja finansowa« oznacza przedsiębiorstwo inne niż instytucja oraz inne niż spółka holdingowa działająca wyłącznie w sektorze przemysłowym, którego podstawową działalnością jest nabywanie pakietów akcji lub wykonywanie co najmniej jednego spośród rodzajów działalności wymienionych w pkt 2–12 i pkt 15 załącznika I do dyrektywy 2013/36/UE; pojęcie to obejmuje finansowe spółki holdingowe, finansowe spółki holdingowe o działalności mieszanej, instytucje płatnicze w rozumieniu dyrektywy 2007/64/WE Parlamentu Europejskiego i Rady i spółki zarządzania aktywami, nie obejmuje jednak ubezpieczeniowych spółek holdingowych i ubezpieczeniowych spółek holdingowych prowadzących działalność mieszaną zdefiniowanych odpowiednio w art. 212 ust. 1 lit. f) i g) dyrektywy 2009/138/WE;”;
(d)w ust. 1 pkt 39 dodaje się akapit w brzmieniu:
„Za grupę powiązanych klientów nie uznaje się dwóch osób fizycznych lub prawnych lub większej ich liczby, które spełniają warunki określone w lit. a) lub b) z powodu ich bezpośredniej ekspozycji wobec tego samego CCP do celów działań rozliczeniowych.”;
(e)w ust. 1 pkt 71 lit. b) zdanie wprowadzające otrzymuje brzmienie:
„b) dla celów art. 97 oznacza sumę następujących elementów:”;
(f)ust. 1 pkt 72 lit. a) otrzymuje brzmienie:
„a) stanowi rynek regulowany lub rynek państwa trzeciego, który uznaje się za równoważny z rynkiem regulowanym zgodnie z procedurą określoną w art. 25 ust. 4 lit. a) dyrektywy 2014/65/UE;”;
(g)ust. 1 pkt 86 otrzymuje brzmienie:
„(86) »portfel handlowy« oznacza wszystkie pozycje w instrumentach finansowych i w towarach, które to pozycje instytucja przeznacza do obrotu albo do celów zabezpieczenia pozycji przeznaczonych do obrotu lub pozycji, o których mowa w art. 104 ust. 2, z wyłączeniem pozycji, o których mowa w art. 104 ust. 3;”;
(h)ust. 1 pkt 91 otrzymuje brzmienie:
„(91) »ekspozycja z tytułu transakcji« oznacza bieżącą ekspozycję, w tym zmienny depozyt zabezpieczający należny członkowi rozliczającemu, ale jeszcze nieotrzymany, oraz potencjalną przyszłą ekspozycję członka rozliczającego lub klienta wobec kontrahenta centralnego, wynikające z umów i transakcji wymienionych w art. 301 ust. 1 lit. a), b) i c), a także początkowy depozyt zabezpieczający;”;
(i)ust. 1 pkt 96 otrzymuje brzmienie:
„(96) »wewnętrzny instrument zabezpieczający« oznacza pozycję, która znacznie kompensuje elementy ryzyka składowego pomiędzy pozycją portfela handlowego a jedną pozycją portfela niehandlowego lub większą ich liczbą lub pomiędzy dwoma jednostkami odpowiadającymi za handel;”;
(j)w ust. 1 dodaje się punkty w brzmieniu:
„(129) »organ ds. restrukturyzacji i uporządkowanej likwidacji« oznacza organ ds. restrukturyzacji i uporządkowanej likwidacji zdefiniowany w art. 2 ust. 1 pkt 18 dyrektywy 2014/59/UE;
(130) »podmiot objęty planem restrukturyzacji i uporządkowanej likwidacji« oznacza podmiot objęty planem restrukturyzacji i uporządkowanej likwidacji zdefiniowany w art. 2 ust. 1 pkt 83a dyrektywy 2014/59/UE;
(131) »grupa objęta planem restrukturyzacji i uporządkowanej likwidacji« oznacza grupę objętą planem restrukturyzacji i uporządkowanej likwidacji zdefiniowaną w art. 2 ust. 1 pkt 83b dyrektywy 2014/59/UE;
(132) »globalna instytucja o znaczeniu systemowym« (G-SII) oznacza globalną instytucję o znaczeniu systemowym zgodnie z art. 131 ust. 1 i 2 dyrektywy 2013/36/UE;
(133) »globalna instytucja o znaczeniu systemowym spoza UE« (G-SII spoza UE) oznacza globalne grupy bankowe lub banki o znaczeniu systemowym niebędące globalnymi instytucjami o znaczeniu systemowym, ujęte w regularnie aktualizowanym wykazie globalnych banków o znaczeniu systemowym publikowanym przez Radę Stabilności Finansowej;
(134) »istotna jednostka zależna« oznacza jednostkę zależną, która spełnia dowolny z następujących warunków na zasadzie indywidualnej lub skonsolidowanej:
a)jednostka zależna posiada więcej niż 5 % skonsolidowanych aktywów ważonych ryzykiem swojej pierwotnej jednostki dominującej;
b)jednostka zależna generuje więcej niż 5 % łącznego dochodu z działalności operacyjnej swojej pierwotnej jednostki dominującej;
c)całkowita miara ekspozycji z tytułu dźwigni finansowej jednostki zależnej wynosi więcej niż 5 % skonsolidowanej miary ekspozycji z tytułu dźwigni finansowej jej pierwotnej jednostki dominującej;
(135) »podmiot typu G-SII« oznacza podmiot posiadający osobowość prawną, który jest globalną instytucją o znaczeniu systemowym lub częścią globalnej instytucji o znaczeniu systemowym lub globalną instytucją o znaczeniu systemowym spoza UE;
(136) »instrument umorzenia lub konwersji długu« oznacza instrument umorzenia lub konwersji długu zdefiniowany w art. 2 ust. 1 pkt 57 dyrektywy 2014/59/UE;
(137) »grupa« oznacza grupę przedsiębiorstw, z których co najmniej jedno jest instytucją, która składa się z jednostki dominującej i jej jednostek zależnych lub z przedsiębiorstw powiązanych ze sobą poprzez stosunek określony w art. 22 dyrektywy Parlamentu Europejskiego i Rady 2013/34/UE;
(138) »transakcja finansowana z użyciem papierów wartościowych« oznacza transakcję odkupu, transakcję udzielenia lub zaciągnięcia pożyczki papierów wartościowych lub towarów lub transakcję z obowiązkiem uzupełnienia zabezpieczenia kredytowego;
(139) »firma inwestycyjna o znaczeniu systemowym« oznacza firmę inwestycyjną, którą określono jako globalną instytucję o znaczeniu systemowym lub jako inną instytucję o znaczeniu systemowym zgodnie z art. 131 ust. 1, 2 lub 3 dyrektywy 2013/36/UE;
(140) »początkowy depozyt zabezpieczający« oznacza dowolne zabezpieczenie, inne niż zmienny depozyt zabezpieczający, uzyskane od podmiotu lub przez niego przekazane na potrzeby pokrycia bieżącej i potencjalnej przyszłej ekspozycji z tytułu transakcji lub portfela transakcji w okresie potrzebnym do zamknięcia tych transakcji lub do ponownego zabezpieczenia ryzyka rynkowego z ich tytułu, w następstwie niewywiązania się ze zobowiązania przez kontrahenta transakcji lub portfela transakcji;
(141) »ryzyko rynkowe« oznacza ryzyko strat wynikających ze zmian cen rynkowych;
(142) »ryzyko walutowe« oznacza ryzyko strat wynikających ze zmian kursów walutowych;
(143) »ryzyko cen towarów« oznacza ryzyko strat wynikających ze zmian cen towarów;
(144) »jednostka odpowiadająca za handel« oznacza wyraźnie wyodrębnioną grupę dealerów utworzoną przez instytucję na potrzeby wspólnego zarządzania portfelem pozycji portfela handlowego zgodnie z dobrze określoną i spójną strategią biznesową oraz funkcjonującą w ramach tej samej struktury zarządzania ryzykiem.”;
(k)dodaje się ust. 4 w brzmieniu:
„4. EUNB opracowuje projekty regulacyjnych standardów technicznych, w których określa okoliczności, w jakich spełnione są warunki przedstawione w pkt 39 akapit pierwszy lit. a) lub b).
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [jeden rok od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.”;
(4)w art. 6 wprowadza się następujące zmiany:
(a)ust. 1 otrzymuje brzmienie:
„Instytucje wypełniają obowiązki określone w częściach od drugiej do piątej oraz siódmej i ósmej na zasadzie indywidualnej.”;
(b)dodaje się ust. 1a w brzmieniu:
„1a.
Na zasadzie odstępstwa od przepisów ust. 1 jedynie instytucje określone jako podmioty objęte planem restrukturyzacji i uporządkowanej likwidacji, będące również globalnymi instytucjami o znaczeniu systemowym lub częścią globalnych instytucji o znaczeniu systemowym i nieposiadające jednostek zależnych, spełniają wymogi określone w art. 92a na zasadzie indywidualnej.
Wyłącznie istotne jednostki zależne globalnych instytucji o znaczeniu systemowym spoza UE niebędące jednostkami zależnymi unijnej instytucji dominującej, niebędące podmiotami objętymi planem restrukturyzacji i uporządkowanej likwidacji oraz nieposiadające jednostek zależnych, spełniają wymogi określone w art. 92b na zasadzie indywidualnej.”;
(5)art. 7 ust. 1 i 2 otrzymują brzmienie:
„1. Właściwe organy mogą odstąpić od stosowania przepisów art. 6 ust. 1 w odniesieniu do każdej jednostki zależnej, gdy zarówno jednostka zależna, jak i jednostka dominująca posiadają siedzibę główną w tym samym państwie członkowskim, a jednostka zależna jest objęta nadzorem na zasadzie skonsolidowanej nad jednostką dominującą, która jest instytucją, finansową spółką holdingową lub finansową spółką holdingową o działalności mieszanej, i gdy spełnione są wszystkie poniższe warunki, w celu zapewnienia odpowiedniego podziału funduszy własnych pomiędzy jednostką dominującą a jej jednostkami zależnymi:
(a)nie istnieją obecnie i nie są oczekiwane w przyszłości istotne przeszkody praktyczne lub prawne dla szybkiego transferu funduszy własnych lub spłaty zobowiązań przez jednostkę dominującą na rzecz jednostki zależnej;
(b)jednostka dominująca wykaże przed właściwym organem, że jednostka zależna jest ostrożnie zarządzana, i oświadczy, za zgodą właściwego organu, że gwarantuje pokrycie zobowiązań zaciągniętych przez jednostkę zależną, albo ryzyko w jednostce zależnej ma znaczenie marginalne;
(c)procedury oceny, pomiaru i kontroli ryzyka w jednostce dominującej obejmują jednostkę zależną;
(d)jednostka dominująca posiada ponad 50 % praw głosu z akcji w kapitale jednostki zależnej lub ma prawo do powoływania lub odwoływania większości członków organu zarządzającego jednostką zależną.
2. Po konsultacji z organem sprawującym nadzór skonsolidowany właściwy organ może odstąpić od stosowania przepisów art. 6 ust. 1 w odniesieniu do jednostki zależnej posiadającej siedzibę główną w innym państwie członkowskim niż siedziba główna jej jednostki dominującej oraz objętej nadzorem na zasadzie skonsolidowanej nad tą jednostką dominującą, która jest instytucją, finansową spółką holdingową lub finansową spółką holdingową o działalności mieszanej, pod warunkiem że spełnione są wszystkie poniższe warunki:
(a)warunki określone w ust. 1 lit. a)–d);
(b)instytucja udziela gwarancji na rzecz swojej jednostki zależnej, która to gwarancja zawsze spełnia następujące warunki:
(I)gwarancja jest udzielana w kwocie co najmniej równoważnej wysokości wymogu w zakresie funduszy własnych dotyczącego jednostki zależnej, wobec której stosuje się odstępstwo;
(II)gwarancja jest uruchamiana, gdy jednostka zależna nie jest w stanie spłacić swoich długów lub innych zobowiązań w terminie ich wymagalności lub gdy w odniesieniu do tej jednostki zależnej dokonano ustalenia zgodnie z art. 59 ust. 3 dyrektywy 2014/59/UE, w zależności od tego, która z tych sytuacji będzie miała miejsce wcześniej;
(III)gwarancja jest w pełni zabezpieczona w odniesieniu do co najmniej 50 % jej wysokości za pośrednictwem uzgodnienia dotyczącego zabezpieczeń finansowych zdefiniowanego w art. 2 ust. 1 lit. a) dyrektywy 2002/47/WE Parlamentu Europejskiego i Rady;
(IV)gwarancja i uzgodnienie dotyczące zabezpieczeń finansowych są regulowane przepisami prawa państwa członkowskiego, w którym znajduje się siedziba główna jednostki zależnej, chyba że organ właściwy dla jednostki zależnej stwierdził inaczej;
(V)zabezpieczenie gwarancji jest uznanym zabezpieczeniem, o którym mowa w art. 197, które – po przeprowadzeniu odpowiednio ostrożnych redukcji wartości – jest wystarczające do pełnego pokrycia kwoty, o której mowa w ppkt (iii);
(VI)zabezpieczenie gwarancji jest wolne od obciążeń i nie jest stosowane jako zabezpieczenie jakiejkolwiek innej gwarancji;
(VII)nie istnieją żadne bariery natury prawnej, regulacyjnej lub operacyjnej dla przeniesienia zabezpieczenia z jednostki dominującej do odpowiedniej jednostki zależnej.”;
(6)art. 8 otrzymuje brzmienie:
„Artykuł 8
Odstępstwo od stosowania wymogów dotyczących płynności na zasadzie indywidualnej
1.Właściwe organy mogą w pełni lub częściowo odstąpić od stosowania przepisów określonych w części szóstej w odniesieniu do instytucji i jej wszystkich lub niektórych jednostek zależnych, których siedziby główne znajdują się w tym samym państwie członkowskim co siedziba główna instytucji, oraz sprawować nad nimi nadzór jako nad wydzieloną podgrupą płynnościową, o ile spełniają one wszystkie określone poniżej warunki:
(a)instytucja dominująca na zasadzie skonsolidowanej lub jednostka zależna na zasadzie subskonsolidowanej wypełniają obowiązki określone w części szóstej;
(b)instytucja dominująca na zasadzie skonsolidowanej lub instytucja zależna na zasadzie subskonsolidowanej stale monitorują poziomy płynności wszystkich instytucji wchodzących w skład podgrupy płynnościowej, które zostały objęte odstępstwem zgodnie z niniejszym ustępem, i zapewniają wystarczający poziom płynności dla wszystkich tych instytucji;
(c)instytucje należące do podgrupy płynnościowej zawarły umowy, które są zadowalające dla właściwych organów i które przewidują swobodny przepływ środków między tymi instytucjami, aby umożliwić im wywiązywanie się z indywidualnych i wspólnych zobowiązań w terminie ich wymagalności;
(d)nie istnieją obecnie ani nie są oczekiwane w przyszłości istotne przeszkody praktyczne lub prawne dla wykonania umów, o których mowa w lit. c).
2.Właściwe organy mogą w pełni lub częściowo odstąpić od stosowania przepisów określonych w części szóstej w odniesieniu do instytucji i jej wszystkich lub niektórych jednostek zależnych, których siedziby główne znajdują się w innych państwach członkowskich niż siedziba główna instytucji, oraz sprawować nad nimi nadzór jako nad wydzieloną podgrupą płynnościową wyłącznie po przeprowadzeniu procedury określonej w art. 21 i wyłącznie w odniesieniu do instytucji, w przypadku których właściwe dla tych instytucji organy osiągną porozumienie w sprawie następujących kwestii:
(a)ich oceny spełnienia warunków, o których mowa w ust. 1;
(b)ich oceny zgodności organizacji i sposobu traktowania ryzyka płynności z kryteriami określonymi w art. 86 dyrektywy 2013/36/UE w całej wydzielonej podgrupie płynnościowej;
(c)podziału kwot, lokalizacji oraz tytułu własności do wymaganych aktywów płynnych, które mają być utrzymywane w obrębie wydzielonej podgrupy płynnościowej;
(d)ustalenia minimalnych kwot aktywów płynnych, które mają utrzymywać instytucje, w odniesieniu do których zostanie zastosowane odstępstwo od stosowania przepisów określonych w części szóstej;
(e)konieczności ustanowienia bardziej rygorystycznych parametrów niż przewidziane w części szóstej;
(f)nieograniczonej wymiany kompletnych informacji między właściwymi organami;
(g)pełnego zrozumienia konsekwencji zastosowania takiego odstępstwa.
3.Organ uprawniony do sprawowania nadzoru na zasadzie indywidualnej nad instytucją i wszystkimi lub niektórymi jej jednostkami zależnymi, których siedziby główne znajdują się w innych państwach członkowskich niż siedziba główna instytucji, może w pełni lub częściowo odstąpić od stosowania przepisów określonych w części szóstej w odniesieniu do tej instytucji oraz do wszystkich lub niektórych jednostek zależnych tej instytucji oraz sprawować nad nimi nadzór jako nad wydzieloną podgrupą płynnościową, pod warunkiem że spełnione są wszystkie następujące warunki:
(a)warunki, o których mowa w ust. 1 oraz w ust. 2 lit. b);
(b)instytucja dominująca na zasadzie skonsolidowanej lub instytucja zależna na zasadzie subskonsolidowanej udziela instytucji lub grupie instytucji posiadających swoje siedziby główne w innym państwie członkowskim gwarancji, która spełnia wszystkie poniższe warunki:
(I)gwarancja jest udzielana na kwotę co najmniej równoważną wysokości wypływów płynności netto, które gwarancja zastępuje, i którą oblicza się zgodnie z rozporządzeniem delegowanym Komisji (UE) 2015/61 na zasadzie indywidualnej w odniesieniu do instytucji lub na zasadzie subskonsolidowanej w odniesieniu do grupy instytucji objętych odstępstwem i korzystających z gwarancji, bez uwzględnienia jakiegokolwiek preferencyjnego traktowania;
(II)gwarancja jest uruchamiana, gdy instytucja lub grupa instytucji objętych odstępstwem i korzystających z gwarancji nie są w stanie spłacić swoich długów lub innych zobowiązań w terminie ich wymagalności lub gdy w odniesieniu do tej instytucji lub grupy instytucji objętych odstępstwem dokonano ustalenia zgodnie z art. 59 ust. 3 dyrektywy 2014/59/UE, w zależności od tego, która z tych sytuacji będzie miała miejsce wcześniej;
(III)gwarancja jest w pełni zabezpieczona za pośrednictwem uzgodnienia dotyczącego zabezpieczeń finansowych zdefiniowanego w art. 2 ust. 1 lit. a) dyrektywy 2002/47/WE;
(IV)gwarancja i uzgodnienie dotyczące zabezpieczeń finansowych są regulowane przepisami prawa państwa członkowskiego, w którym znajduje się siedziba główna instytucji lub grupy instytucji objętych odstępstwem i korzystających z gwarancji, chyba że organ właściwy dla tych instytucji stwierdził inaczej;
(V)zabezpieczenie gwarancji jest kwalifikowalne jako składnik aktywów płynnych wysokiej jakości zdefiniowany w art. 10–13 i art. 15 rozporządzenia delegowanego Komisji (UE) 2015/61 oraz po zastosowaniu redukcji wartości, o której mowa w tytule II rozdział 2 tego rozporządzenia, pokrywa co najmniej 50 % wysokości wypływów płynności netto obliczonych zgodnie z tym rozporządzeniem na zasadzie indywidualnej w odniesieniu do instytucji lub na zasadzie subskonsolidowanej w odniesieniu do grupy instytucji objętych odstępstwem i korzystających z gwarancji, bez uwzględnienia jakiegokolwiek preferencyjnego traktowania;
(VI)zabezpieczenie gwarancji jest wolne od obciążeń i nie jest stosowane jako zabezpieczenie jakiejkolwiek innej transakcji;
(VII)nie istnieją obecnie i nie są oczekiwane w przyszłości żadne bariery natury prawnej, regulacyjnej lub operacyjnej dla przeniesienia zabezpieczenia z instytucji udzielającej gwarancji do instytucji lub grupy instytucji objętych odstępstwem i korzystających z gwarancji.
4.Właściwe organy mogą również stosować przepisy ust. 1, 2 i 3 w odniesieniu do jednej jednostki zależnej finansowej spółki holdingowej lub finansowej spółki holdingowej o działalności mieszanej lub do niektórych z takich jednostek zależnych oraz sprawować nadzór jako nad wydzieloną podgrupą płynnościową nad finansową spółką holdingową lub finansową spółką holdingową o działalności mieszanej oraz nad jednostkami zależnymi objętymi odstępstwem lub wyłącznie nad jednostkami zależnymi objętymi odstępstwem. Odniesienia do instytucji dominującej w ust. 1, 2 i 3 należy rozumieć jako obejmujące finansową spółkę holdingową lub finansową spółkę holdingową o działalności mieszanej.
5.Właściwe organy mogą również stosować przepisy ust. 1, 2 i 3 w odniesieniu do instytucji będących członkami tego samego instytucjonalnego systemu ochrony, o którym mowa w art. 113 ust. 7, pod warunkiem że instytucje te spełniają wszystkie określone tam warunki, oraz w odniesieniu do innych instytucji powiązanych stosunkiem, o którym mowa w art. 113 ust. 6, pod warunkiem że spełniają one wszystkie warunki w nim określone. W takim przypadku właściwe organy wskazują jedną z instytucji objętych odstępstwem, która ma spełniać wymogi określone w części szóstej na podstawie skonsolidowanej sytuacji wszystkich instytucji wchodzących w skład wydzielonej podgrupy płynnościowej.
6.W przypadku gdy przyznano odstępstwo na podstawie ust. 1–5, właściwe organy mogą również zastosować art. 86 dyrektywy 2013/36/UE, lub jego elementy, na poziomie wydzielonej podgrupy płynnościowej i odstąpić od zastosowania art. 86 dyrektywy 2013/36/UE, lub jego elementów, na zasadzie indywidualnej.
W przypadku gdy przyznano odstępstwo na podstawie ust. 1–5, w odniesieniu do niektórych elementów części szóstej, które objęto zwolnieniem, właściwe organy stosują obowiązki sprawozdawcze określone w art. 415 niniejszego rozporządzenia na poziomie wydzielonej podgrupy płynnościowej i odstępują od stosowania art. 415 na zasadzie indywidualnej.
7.Jeżeli odstępstwa na podstawie ust. 1–5 nie przyznano instytucjom, które poprzednio były objęte odstępstwem na zasadzie indywidualnej, właściwe organy uwzględniają czas potrzebny tym instytucjom na przygotowanie się do stosowania wszystkich lub niektórych przepisów określonych w części szóstej oraz zapewniają odpowiedni okres przejściowy przed zastosowaniem tych przepisów w odniesieniu do tych instytucji.”;
(7)art. 11 otrzymuje brzmienie:
„Artykuł 11
Podejście ogólne
1.Do celów stosowania wymogów określonych w niniejszym rozporządzeniu na zasadzie skonsolidowanej terminy »instytucja«, »dominująca instytucja z państwa członkowskiego«, »unijna instytucja dominująca« i »jednostka dominująca«, w zależności od przypadku, dotyczą również finansowych spółek holdingowych i finansowych spółek holdingowych o działalności mieszanej, którym udzielono zezwolenia zgodnie z art. 21a dyrektywy 2013/36/UE.
2.Dominujące instytucje z państwa członkowskiego wypełniają, w zakresie określonym i w sposób przewidziany w art. 18, zobowiązania ustanowione w częściach od drugiej do czwartej oraz w części siódmej na podstawie swojej sytuacji skonsolidowanej. Jednostki dominujące i ich jednostki zależne objęte niniejszym rozporządzeniem ustanawiają właściwą strukturę organizacyjną i odpowiednie mechanizmy kontroli wewnętrznej, aby zapewnić należyte przetwarzanie i przekazywanie danych wymaganych do celów konsolidacji. Zapewniają one w szczególności, by jednostki zależne nieobjęte niniejszym rozporządzeniem wdrażały zasady, procedury i mechanizmy zapewniające właściwą konsolidację.
3.Na zasadzie odstępstwa od przepisów ust. 2 jedynie instytucje dominujące zidentyfikowane jako podmioty objęte planem restrukturyzacji i uporządkowanej likwidacji będące globalnymi instytucjami o znaczeniu systemowym lub częścią globalnych instytucji o znaczeniu systemowym lub częścią globalnych instytucji o znaczeniu systemowym spoza UE spełniają wymogi określone w art. 92a na zasadzie skonsolidowanej, w takim zakresie i w taki sposób, jak określono w art. 18.
Wyłącznie unijne jednostki dominujące będące istotnymi jednostkami zależnymi globalnych instytucji o znaczeniu systemowym spoza UE i niebędące instytucjami objętymi restrukturyzacją i uporządkowaną likwidacją spełniają wymogi określone w art. 92b na zasadzie skonsolidowanej, w takim zakresie i w taki sposób, jak określono w art. 18.
4.Unijne instytucje dominujące przestrzegają przepisów określonych w części szóstej na podstawie swojej sytuacji skonsolidowanej, jeżeli grupa obejmuje co najmniej jedną instytucję kredytową lub firmę inwestycyjną, które są upoważnione do świadczenia usług inwestycyjnych i prowadzenia działalności wymienionych w sekcji A pkt 3 i 6 załącznika I do dyrektywy 2004/39/WE. W oczekiwaniu na sprawozdanie Komisji, o którym mowa w art. 508 ust. 2 niniejszego rozporządzenia, oraz jeżeli grupa obejmuje wyłącznie firmy inwestycyjne, właściwe organy mogą zwolnić unijne instytucje dominujące z wymogu przestrzegania przepisów określonych w części szóstej na zasadzie skonsolidowanej, z uwzględnieniem charakteru, skali i stopnia złożoności działalności firmy inwestycyjnej.
Jeżeli udzielono odstępstwa na podstawie art. 8 ust. 1–5, instytucje oraz – w stosownych przypadkach – finansowe spółki holdingowe lub finansowe spółki holdingowe o działalności mieszanej będące częścią podgrupy płynnościowej spełniają obowiązki określone w części szóstej na zasadzie skonsolidowanej lub na zasadzie subskonsolidowanej podgrupy płynnościowej.
5.W przypadku stosowania przepisów art. 10 organ centralny, o którym mowa w tym artykule, spełnia wymogi określone w częściach od drugiej do ósmej na podstawie skonsolidowanej sytuacji jako całość, na którą składa się ten organ centralny wraz z jego instytucjami powiązanymi.
6.Dodatkowo w stosunku do wymogów zawartych w ust. 1–4 i nie naruszając innych przepisów niniejszego rozporządzenia i dyrektywy 2013/36/UE, w przypadku gdy jest to uzasadnione dla celów nadzorczych specyfiką ryzyka lub specyfiką struktury kapitałowej instytucji lub gdy państwa członkowskie przyjmują przepisy krajowe wymagające strukturalnego rozdzielenia działań w ramach grupy bankowej, właściwe organy mogą wymagać, by instytucja wypełniała obowiązki określone w częściach od drugiej do czwartej i od szóstej do ósmej niniejszego rozporządzenia oraz w tytule VII dyrektywy 2013/36/UE na zasadzie subskonsolidowanej.
Stosowanie podejścia określonego w akapicie pierwszym pozostaje bez uszczerbku dla skutecznego nadzoru na zasadzie skonsolidowanej i nie może pociągać za sobą nieproporcjonalnych negatywnych skutków dla całości lub części systemu finansowego innych państw członkowskich lub Unii jako całości, ani nie może stanowić ani stwarzać przeszkody w funkcjonowaniu rynku wewnętrznego.”;
(8)art. 12 otrzymuje brzmienie:
„Artykuł 12
Skonsolidowane obliczenia na potrzeby globalnych instytucji o znaczeniu systemowym z licznymi podmiotami objętymi planami restrukturyzacji i uporządkowanej likwidacji
Jeżeli więcej niż jeden podmiot typu G-SII należący do tej samej globalnej instytucji o znaczeniu systemowym jest podmiotem objętym planem restrukturyzacji i uporządkowanej likwidacji, unijna instytucja dominująca tej globalnej instytucji o znaczeniu systemowym oblicza kwotę funduszy własnych i zobowiązań kwalifikowalnych, o których mowa w art. 92a ust. 1 lit. a). Obliczenie to przeprowadza się na podstawie sytuacji skonsolidowanej unijnej instytucji dominującej w taki sposób, jak gdyby była ona jedynym podmiotem objętym planem restrukturyzacji i uporządkowanej likwidacji globalnej instytucji o znaczeniu systemowym.
Jeżeli kwota obliczona zgodnie z akapitem pierwszym jest niższa niż suma kwot funduszy własnych i zobowiązań kwalifikowalnych, o których mowa w art. 92a ust. 1 lit. a), wszystkich podmiotów objętych planami restrukturyzacji i uporządkowanej likwidacji należących do danej globalnej instytucji o znaczeniu systemowym, organy ds. restrukturyzacji i uporządkowanej likwidacji postępują zgodnie z art. 45d ust. 3 i art. 45h ust. 2 dyrektywy 2014/59/UE.
Jeżeli kwota obliczona zgodnie z akapitem pierwszym jest wyższa niż suma kwot funduszy własnych i zobowiązań kwalifikowalnych, o których mowa w art. 92a ust. 1 lit. a), wszystkich podmiotów objętych planami restrukturyzacji i uporządkowanej likwidacji należących do danej globalnej instytucji o znaczeniu systemowym, organy ds. restrukturyzacji i uporządkowanej likwidacji mogą postąpić zgodnie z art. 45d ust. 3 i art. 45h ust. 2 dyrektywy 2014/59/UE.”;
(9)art. 13 otrzymuje brzmienie:
„Artykuł 13
Stosowanie wymogów dotyczących ujawniania informacji na zasadzie skonsolidowanej
1.Unijne instytucje dominujące wypełniają obowiązki określone w części ósmej na podstawie swojej sytuacji skonsolidowanej.
Duże jednostki zależne unijnych instytucji dominujących ujawniają informacje określone w art. 437, 438, 440, 442, 450, 451, 451a, 451d i 453 na zasadzie indywidualnej lub, w stosownych przypadkach zgodnie z niniejszym rozporządzeniem i dyrektywą 2013/36/UE – na zasadzie subskonsolidowanej.
2.Instytucje zidentyfikowane jako podmioty objęte planami restrukturyzacji i uporządkowanej likwidacji będące globalnymi instytucjami o znaczeniu systemowym lub częścią globalnych instytucji o znaczeniu systemowym przestrzegają zobowiązań określonych w części ósmej na zasadzie ich skonsolidowanej sytuacji finansowej.
3.Przepisy ust. 1 akapit pierwszy nie mają zastosowania do unijnych instytucji dominujących, unijnych dominujących finansowych spółek holdingowych, unijnych dominujących finansowych spółek holdingowych o działalności mieszanej ani do podmiotów objętych planami restrukturyzacji i uporządkowanej likwidacji, jeżeli uwzględniono je w równoważnych informacjach ujawnianych na zasadzie skonsolidowanej przedstawionych przez jednostkę dominującą posiadającą siedzibę w państwie trzecim.
Przepisy ust. 1 akapit drugi mają zastosowanie do jednostek zależnych jednostek dominujących posiadających siedzibę w państwie trzecim, jeżeli te jednostki zależne kwalifikują się jako duże jednostki zależne.
4.W przypadku stosowania przepisów art. 10 organ centralny, o którym mowa w tym artykule, spełnia wymogi określone w części ósmej na podstawie skonsolidowanej sytuacji tego organu centralnego. Przepisy art. 18 ust. 1 mają zastosowanie do organu centralnego, a instytucje powiązane traktuje się jako jednostki zależne tego organu centralnego.”;
(10)art. 18 otrzymuje brzmienie:
„Artykuł 18
Metody przeprowadzania konsolidacji ostrożnościowej
1.Instytucje, finansowe spółki holdingowe i finansowe spółki holdingowe o działalności mieszanej zobowiązane do zapewnienia zgodności z wymogami, o których mowa w sekcji 1 niniejszego rozdziału, na podstawie swojej sytuacji skonsolidowanej przeprowadzają pełną konsolidację wszystkich instytucji i instytucji finansowych będących ich jednostkami zależnymi. Przepisy ust. 3–7 niniejszego artykułu nie mają zastosowania w przypadku, gdy część szósta ma zastosowanie na podstawie sytuacji skonsolidowanej instytucji, finansowej spółki holdingowej lub finansowej spółki holdingowej o działalności mieszanej lub na podstawie sytuacji subskonsolidowanej podgrupy płynnościowej, jak określono w art. 8 i 10.
Instytucje zobowiązane do spełnienia wymogów, o których mowa w art. 92a lub 92b, na zasadzie skonsolidowanej przeprowadzają pełną konsolidację wszystkich instytucji i instytucji finansowych będących ich jednostkami zależnymi w odpowiednich grupach objętych planami restrukturyzacji i uporządkowanej likwidacji.
2.Jeżeli prowadzenie nadzoru skonsolidowanego jest wymagane zgodnie z art. 111 dyrektywy 2013/36/UE, przedsiębiorstwa usług pomocniczych uwzględnia się w konsolidacji w przypadkach określonych w niniejszym artykule oraz zgodnie z metodami w nim określonymi.
3.W przypadku gdy przedsiębiorstwa są powiązane stosunkiem w rozumieniu art. 22 ust. 7 dyrektywy 2013/34/UE, właściwe organy określają sposób, w jaki konsolidacja ma zostać przeprowadzona.
4.Organ sprawujący nadzór skonsolidowany wymaga przeprowadzenia konsolidacji proporcjonalnej zgodnie z posiadanymi udziałami w kapitale instytucji i instytucji finansowych zarządzanych przez przedsiębiorstwo objęte konsolidacją wraz z przedsiębiorstwem lub przedsiębiorstwami nieobjętymi konsolidacją, w przypadku gdy zobowiązania tych przedsiębiorstw ograniczają się do udziałów, jakie posiadają w kapitale.
5.W przypadku udziałów kapitałowych lub powiązań kapitałowych innych niż te, o których mowa w ust. 1 i 4, właściwe organy określają, czy i w jaki sposób należy przeprowadzić konsolidację. W szczególności mogą one zezwolić na zastosowanie metody praw własności lub wymagać zastosowania tej metody. Stosowanie tej metody nie oznacza jednak objęcia danych przedsiębiorstw nadzorem na zasadzie skonsolidowanej.
6.Właściwe organy określają, czy i w jaki sposób należy przeprowadzić konsolidację w następujących przypadkach:
(a)
gdy w opinii właściwych organów instytucja wywiera znaczny wpływ na co najmniej jedną instytucję lub instytucję finansową, ale nie posiada udziałów kapitałowych w tych instytucjach ani innych powiązań kapitałowych z nimi; oraz
(b)
gdy co najmniej dwie instytucje lub instytucje finansowe są wspólnie zarządzane, a sytuacja ta nie wynika z umowy lub z klauzuli aktów założycielskich lub umów spółki.
W szczególności właściwe organy mogą zezwolić na stosowanie metody przewidzianej w art. 22 ust. 7–9 dyrektywy 2013/34/UE lub wymagać jej stosowania. Stosowanie tej metody nie oznacza jednak objęcia danych przedsiębiorstw nadzorem skonsolidowanym.
7.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu określenia warunków, zgodnie z którymi przeprowadza się konsolidację w przypadkach, o których mowa w ust. 2–6 niniejszego artykułu.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia 31 grudnia 2016 r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.”;
(11)art. 22 otrzymuje brzmienie:
„Artykuł 22
Subkonsolidacja w przypadku jednostek w państwach trzecich
1.Instytucje zależne stosują wymogi określone w art. 89–91 oraz w częściach trzeciej i czwartej na podstawie swojej sytuacji subskonsolidowanej, jeżeli instytucje te mają jako jednostkę zależną w państwie trzecim instytucję lub instytucję finansową lub posiadają udziały kapitałowe w takim przedsiębiorstwie.
2.Na zasadzie odstępstwa od przepisów ust. 1 instytucje zależne nie mogą stosować wymogów określonych w art. 89–91 oraz w częściach trzeciej i czwartej na podstawie swojej sytuacji subskonsolidowanej, jeżeli łączne aktywa ich jednostki zależnej w państwie trzecim wynoszą mniej niż 10 % łącznej kwoty aktywów i pozycji pozabilansowych instytucji zależnej.”;
(12)tytuł części drugiej otrzymuje brzmienie:
„FUNDUSZE WŁASNE I ZOBOWIĄZANIA KWALIFIKOWALNE”;
(13)art. 33 ust. 1 lit. c) otrzymuje brzmienie:
„c) zysków i strat wartości godziwej związanych z instrumentami pochodnymi będącymi zobowiązaniami instytucji wynikających ze zmian ryzyka kredytowego instytucji.”;
(14)art. 36 ust. 1 lit. j) otrzymuje brzmienie:
„j) kwotę pozycji, którą należy odliczyć od pozycji w kapitale dodatkowym Tier I na podstawie art. 56 i która przekracza wartość pozycji w kapitale dodatkowym w Tier I instytucji;”;
(15)w art. 37 dodaje się lit. c) w brzmieniu:
„c) odliczaną kwotę pomniejsza się o kwotę przeszacowania bilansowego wartości niematerialnych i prawnych jednostek zależnych wyprowadzoną z konsolidacji jednostek zależnych należących do osób innych niż przedsiębiorstwa objęte konsolidacją zgodnie z częścią pierwszą tytuł II rozdział 2.”;
(16)w art. 39 ust. 2 akapit pierwszy formuła wprowadzająca otrzymuje brzmienie:
„Aktywa z tytułu odroczonego podatku dochodowego nieoparte na przyszłej rentowności ograniczają się do aktywów z tytułu odroczonego podatku dochodowego wynikających z różnic przejściowych, utworzonych przed dniem [data przyjęcia rozporządzenia zmieniającego przez Kolegium] r., jeżeli spełnione są wszystkie poniższe warunki:”;
(17)art. 45 lit. a) ppkt (i) otrzymuje brzmienie:
„(i) termin zapadalności pozycji krótkiej jest albo taki sam jak termin zapadalności pozycji długiej lub późniejszy, albo rezydualny termin zapadalności pozycji długiej wynosi co najmniej 365 dni;”;
(18)w art. 49 na końcu ust. 2 dodaje się akapit w brzmieniu:
„Niniejszy ustęp nie ma zastosowania przy obliczaniu funduszy własnych do celów spełnienia wymogów określonych w art. 92a i 92b.”;
(19)w art. 52 ust. 1 wprowadza się następujące zmiany:
(a)lit. a) otrzymuje brzmienie:
„a) instrumenty są wyemitowane bezpośrednio przez instytucję i w pełni opłacone;”;
(b)lit. p) otrzymuje brzmienie:
„p) prawo lub postanowienia umowne regulujące instrumenty zawierają wymóg, aby – po podjęciu przez organ ds. restrukturyzacji i uporządkowanej likwidacji decyzji o wykonaniu uprawnienia, o którym mowa w art. 59 dyrektywy 2014/59/UE – kwota główna instrumentów została umorzona na stałe lub aby instrumenty zostały poddane konwersji na instrumenty w kapitale podstawowym Tier I;”;
(c)w ust. 1 dodaje się lit. q) i r) w brzmieniu:
„q) instrumenty można emitować na podstawie przepisów prawa państwa trzeciego lub mogą one w inny sposób podlegać przepisom prawa państwa trzeciego wyłącznie w przypadku, gdy na mocy tych przepisów wykonywanie uprawnień do umorzenia i konwersji, o których mowa w art. 59 dyrektywy 2014/59/UE, jest skuteczne i wykonalne na podstawie przepisów ustawowych lub możliwych do wyegzekwowania na drodze prawnej postanowień umownych, w których uznaje się restrukturyzację i uporządkowaną likwidację lub inne działania z zakresu umorzenia lub konwersji;
r) instrumenty nie podlegają żadnym uzgodnieniom dotyczącym potrącenia ani prawom do kompensowania, które obniżałyby ich zdolność do pokrycia strat.”;
(20)art. 56 lit. e) otrzymuje brzmienie:
„e) kwotę pozycji, którą należy odliczyć od pozycji w Tier II na podstawie art. 66 i która przekracza wartość pozycji w Tier II instytucji;”;
(21)art. 59 lit. a) ppkt (i) otrzymuje brzmienie:
„(i) termin zapadalności pozycji krótkiej jest albo taki sam jak termin zapadalności pozycji długiej lub późniejszy, albo rezydualny termin zapadalności pozycji długiej wynosi co najmniej 365 dni;”;
(22)art. 62 lit. a) otrzymuje brzmienie:
„a) instrumentów kapitałowych i pożyczek podporządkowanych, o ile spełnione zostały warunki określone w art. 63, oraz w zakresie określonym w art. 64;”;
(23)w art. 63 wprowadza się następujące zmiany:
(a)lit. a) otrzymuje brzmienie:
„a) instrumenty zostały wyemitowane lub pożyczki podporządkowane zostały zaciągnięte bezpośrednio przez instytucję, stosownie do przypadku, i w pełni opłacone;”;
(b)lit. d) otrzymuje brzmienie:
„d) należność z tytułu kwoty głównej danych instrumentów na mocy przepisów regulujących te instrumenty lub należność z tytułu kwoty głównej pożyczek podporządkowanych na mocy przepisów regulujących pożyczki podporządkowane – stosownie do przypadku – ma niższy stopień uprzywilejowania niż jakakolwiek należność z tytułu instrumentów zobowiązań kwalifikowalnych;”;
(c)lit. n) otrzymuje brzmienie:
„n) prawo lub postanowienia umowne regulujące instrumenty zawierają wymóg, aby – po podjęciu przez organ ds. restrukturyzacji i uporządkowanej likwidacji decyzji o wykonaniu uprawnienia, o którym mowa w art. 59 dyrektywy 2014/59/UE – kwota główna instrumentów została umorzona na stałe lub aby instrumenty zostały poddane konwersji na instrumenty w kapitale podstawowym Tier I;”;
(d)dodaje się lit. o) i p) w brzmieniu:
„o) instrumenty można emitować na podstawie przepisów prawa państwa trzeciego lub mogą one w inny sposób podlegać przepisom prawa państwa trzeciego wyłącznie w przypadku, gdy na mocy tych przepisów wykonywanie uprawnień do umorzenia i konwersji, o których mowa w art. 59 dyrektywy 2014/59/UE, jest skuteczne i wykonalne na podstawie przepisów ustawowych lub możliwych do wyegzekwowania na drodze prawnej postanowień umownych, w których uznaje się restrukturyzację i uporządkowaną likwidację lub inne działania z zakresu umorzenia lub konwersji;
p) instrumenty nie podlegają żadnym uzgodnieniom dotyczącym potrącenia ani prawom do kompensowania, które obniżałyby ich zdolność do pokrycia strat.”;
(24)art. 64 otrzymuje brzmienie:
„Artykuł 64
Amortyzacja instrumentów w Tier II
1.Łączna wartość instrumentów w Tier II o rezydualnym terminie zapadalności wynoszącym ponad pięć lat kwalifikuje się jako pozycje w Tier II.
2.Zakres, w jakim instrumenty w Tier II kwalifikują się jako pozycje w Tier II w trakcie ostatnich pięciu lat terminu zapadalności danych instrumentów, oblicza się, mnożąc wynik obliczenia określonego w lit. a) przez kwotę, o której mowa w lit. b):
(a)
wartość bilansowa instrumentów lub pożyczek podporządkowanych w pierwszym dniu ostatniego pięcioletniego okresu ich umownego terminu zapadalności podzielona przez liczbę dni kalendarzowych w tym okresie;
(b)
liczba pozostałych dni kalendarzowych umownego terminu zapadalności instrumentów lub pożyczek podporządkowanych.”;
(25)w art. 66 dodaje się lit. e) w brzmieniu:
„e) kwotę pozycji, którą należy odliczyć od pozycji zobowiązań kwalifikowalnych na podstawie art. 72e i która przekracza wartość zobowiązań kwalifikowalnych instytucji.”;
(26)art. 69 lit. a) ppkt (i) otrzymuje brzmienie:
„(i) termin zapadalności pozycji krótkiej jest albo taki sam jak termin zapadalności pozycji długiej lub późniejszy, albo rezydualny termin zapadalności pozycji długiej wynosi co najmniej 365 dni;”;
(27)po art. 72 dodaje się rozdział 5a w brzmieniu:
„ROZDZIAŁ 5a
Zobowiązania kwalifikowalne
Sekcja 1
Pozycje i instrumenty zobowiązań kwalifikowalnych
Artykuł 72a
Pozycje zobowiązań kwalifikowalnych
1.Pozycje zobowiązań kwalifikowalnych składają się z następujących elementów, chyba że należą one do którejkolwiek kategorii wyłączonych zobowiązań określonych w ust. 2:
(a)instrumentów zobowiązań kwalifikowalnych, jeżeli spełnione zostały warunki określone w art. 72b, w takim zakresie, w jakim nie kwalifikują się one jako pozycje kapitału podstawowego Tier I, pozycje w kapitale dodatkowym Tier I i pozycje w Tier II;
(b)instrumentów w Tier II o rezydualnym terminie zapadalności wynoszącym co najmniej jeden rok, w takim zakresie, w jakim nie kwalifikują się one jako pozycje w Tier II zgodnie z art. 64.
2.Na zasadzie odstępstwa od przepisów ust. 1 z pozycji zobowiązań kwalifikowalnych wyłącza się następujące zobowiązania:
(a)gwarantowane depozyty;
(b)depozyty na żądanie i depozyty krótkoterminowe o pierwotnym terminie zapadalności krótszym niż jeden rok;
(c)części kwalifikujących się depozytów osób fizycznych, mikroprzedsiębiorstw oraz małych i średnich przedsiębiorstw, przekraczające poziom, o którym mowa w art. 6 dyrektywy 2014/49/UE;
(d)depozyty, które byłyby kwalifikującymi się depozytami osób fizycznych, mikroprzedsiębiorstw oraz małych i średnich przedsiębiorstw, gdyby wpłaty nie dokonano za pośrednictwem pozaunijnych oddziałów instytucji mających siedzibę w Unii;
(e)zobowiązania zabezpieczone, w tym obligacje zabezpieczone i zobowiązania w postaci instrumentów finansowych stosowanych do celów zabezpieczających, które stanowią integralną część zbioru aktywów stanowiących zabezpieczenie i które zgodnie z prawem krajowym są zabezpieczone w sposób podobny do obligacji zabezpieczonych, pod warunkiem że wszystkie aktywa zabezpieczone związane ze zbiorem aktywów stanowiących zabezpieczenie obligacji zabezpieczonych pozostają nienaruszone, wyodrębnione i posiadają wystarczające ilości funduszy, oraz z wyłączeniem jakiejkolwiek części zabezpieczonego zobowiązania lub zobowiązania, w odniesieniu do którego ustanowiono zabezpieczenie przekraczające wartość aktywów, zastawu lub zabezpieczenia, w odniesieniu do którego zostało ustanowione;
(f)wszelkie zobowiązania, które powstają w wyniku posiadania aktywów klientów lub środków pieniężnych klientów, w tym aktywów klientów lub środków pieniężnych klientów przechowywanych w imieniu przedsiębiorstw zbiorowego inwestowania, pod warunkiem że taki klient jest chroniony na mocy mającego zastosowanie prawa dotyczącego niewypłacalności;
(g)wszelkie zobowiązania, które powstają w wyniku stosunku powierniczego między podmiotem objętym planem restrukturyzacji i uporządkowanej likwidacji lub jakąkolwiek jego jednostką zależną (powiernikiem) a inną osobą (beneficjentem), pod warunkiem że taki beneficjent jest chroniony na mocy mającego zastosowanie prawa dotyczącego niewypłacalności lub prawa cywilnego;
(h)zobowiązania wobec instytucji, z wyłączeniem zobowiązań wobec podmiotów będących częścią tej samej grupy, o pierwotnym terminie zapadalności poniżej siedmiu dni;
(i)zobowiązania, których rezydualny termin zapadalności wynosi mniej niż siedem dni, względem systemów lub operatorów systemów wyznaczonych zgodnie z dyrektywą 98/26/WE lub ich uczestników i powstałych w wyniku udziału w takim systemie;
(j)zobowiązania w stosunku do:
(I)pracowników, związanych z należnymi płacami, świadczeniami emerytalnymi lub innymi stałymi składnikami wynagrodzenia, z wyjątkiem zmiennych składników wynagrodzenia, które nie są regulowane przez układ zbiorowy pracy, oraz z wyjątkiem zmiennych składników wynagrodzenia osób podejmujących istotne ryzyko, o których mowa w art. 92 ust. 2 dyrektywy 2013/36/UE;
(II)wierzycieli komercyjnych lub handlowych, gdy zobowiązanie wynika z dostawy dla instytucji lub jednostki dominującej towarów lub świadczenia na ich rzecz usług, które mają krytyczne znaczenie dla prowadzenia przez tę instytucję lub jednostkę dominującą bieżącej działalności, w tym usług informatycznych, usług użyteczności publicznej oraz usług wynajmu, obsługi i utrzymania budynków i pomieszczeń;
(III)organów podatkowych i instytucji zabezpieczenia społecznego, pod warunkiem że zobowiązania te mają uprzywilejowany charakter w ramach obowiązującego prawa;
(IV)systemów gwarantowania depozytów, gdy zobowiązania powstały ze składek należnych zgodnie z dyrektywą 2014/49/UE;
(k)zobowiązania wynikające z instrumentów pochodnych;
(l)zobowiązania wynikające z instrumentów dłużnych z wbudowanym instrumentem pochodnym.
Artykuł 72b
Instrumenty zobowiązań kwalifikowalnych
1.Zobowiązania kwalifikują się jako instrumenty zobowiązań kwalifikowalnych, o ile spełniają warunki określone w niniejszym artykule, oraz tylko w zakresie określonym w niniejszym artykule.
2.Zobowiązania kwalifikują się jako instrumenty zobowiązań kwalifikowalnych, o ile spełnione są wszystkie następujące warunki:
(a)zobowiązania zostały bezpośrednio wyemitowane lub zaciągnięte, stosownie do przypadku, przez instytucję i są w pełni opłacone;
(b)zobowiązania nie są nabywane przez żaden z następujących podmiotów:
(I)instytucję lub podmiot, które należą do tej samej grupy objętej planem restrukturyzacji i uporządkowanej likwidacji;
(II) przedsiębiorstwo, w którym instytucja posiada bezpośredni lub pośredni udział kapitałowy w postaci co najmniej 20 % praw głosu lub kapitału tego przedsiębiorstwa posiadanych bezpośrednio lub poprzez stosunek kontroli;
(c)zakup zobowiązań nie jest finansowany bezpośrednio ani pośrednio przez podmiot objęty planem restrukturyzacji i uporządkowanej likwidacji;
(d)należność z tytułu kwoty głównej danych zobowiązań na mocy przepisów regulujących dane instrumenty jest w pełni podporządkowana należnościom wynikającym z wyłączonych zobowiązań, o których mowa w art. 72a ust. 2. Tego rodzaju wymóg podporządkowania uznaje się za spełniony w każdej z następujących sytuacji:
(I)postanowienia umowne regulujące zobowiązania stanowią, że w przypadku standardowego postępowania upadłościowego zdefiniowanego w art. 2 ust. 1 pkt 47 dyrektywy 2014/59/UE należność z tytułu kwoty głównej danych instrumentów ma niższy stopień uprzywilejowania niż należności wynikające z jakichkolwiek wyłączonych zobowiązań, o których mowa w art. 72a ust. 2;
(II)prawo regulujące zobowiązania stanowi, że w przypadku standardowego postępowania upadłościowego zdefiniowanego w art. 2 ust. 1 pkt 47 dyrektywy 2014/59/UE należność z tytułu kwoty głównej danych instrumentów ma niższy stopień uprzywilejowania niż należności wynikające z jakichkolwiek wyłączonych zobowiązań, o których mowa w art. 72a ust. 2;
(e)dane instrumenty emituje podmiot objęty planem restrukturyzacji i uporządkowanej likwidacji, który nie ma w swoim bilansie żadnych wyłączonych zobowiązań, o których mowa w art. 72a ust. 2, które mają równy stopień uprzywilejowania co instrumenty zobowiązań kwalifikowalnych lub które mają niższy stopień uprzywilejowania niż instrumenty zobowiązań kwalifikowalnych;
(f)zobowiązania nie są zabezpieczone ani objęte gwarancją ani żadnym innym porozumieniem, które zwiększa stopień uprzywilejowania należności, przez żadną z następujących jednostek:
(I)instytucję lub jej jednostki zależne;
(II)jednostkę dominującą instytucji lub jej jednostki zależne;
(III)jakiekolwiek przedsiębiorstwo mające bliskie powiązania z podmiotami, o których mowa w ppkt (i) i (ii);
(g)zobowiązania nie podlegają żadnym uzgodnieniom dotyczącym potrącenia ani prawom do kompensowania, które obniżałyby ich zdolność do pokrycia strat wynikających z restrukturyzacji i uporządkowanej likwidacji;
(h)przepisy regulujące zobowiązania nie zawierają żadnej zachęty do wezwania do sprzedaży, wykupienia lub odkupienia kwoty głównej tych zobowiązań przed terminem ich zapadalności, ani do spłacenia kwoty głównej tych zobowiązań przed terminem przez daną instytucję, stosownie do przypadku;
(i)z zastrzeżeniem art. 72c ust. 2 zobowiązania nie zawierają opcji wykupu możliwej do wykonania przez posiadaczy danych instrumentów przed terminem ich zapadalności;
(j)jeżeli dane zobowiązania obejmują, stosownie do przypadku, co najmniej jedną opcję kupna lub co najmniej jedną opcję spłaty przed terminem, dane opcje wykonuje się według wyłącznego uznania emitenta;
(k)można wezwać do sprzedaży zobowiązań, wykupywać lub odkupywać zobowiązania lub spłacać zobowiązania przed terminem wyłącznie wtedy, gdy spełnione są warunki określone w art. 77 i 78;
(l)przepisy regulujące dane zobowiązania nie wskazują bezpośrednio ani pośrednio, że dojdzie lub że może dojść do wezwania do sprzedaży zobowiązań lub że zobowiązania będą lub mogą być wykupywane, odkupywane lub spłacane przed terminem – stosownie do przypadku – przez podmiot objęty planem restrukturyzacji i uporządkowanej likwidacji w przypadku innym niż niewypłacalność lub likwidacja instytucji, a instytucja w żaden inny sposób nie ogłasza sama takiej informacji;
(m)przepisy regulujące dane zobowiązania nie dają posiadaczowi prawa do przyspieszenia planowanej przyszłej płatności odsetek lub kwoty głównej w innych przypadkach niż niewypłacalność lub likwidacja danego podmiotu objętego planem restrukturyzacji i uporządkowanej likwidacji;
(n)wysokość płatności odsetek lub dywidendy – stosownie do przypadku – należnych z tytułu zobowiązań nie jest zmieniana w oparciu o zdolność kredytową podmiotu objętego planem restrukturyzacji i uporządkowanej likwidacji ani jego jednostki dominującej;
(o)postanowienia umowne regulujące zobowiązania zawierają wymóg, aby – w przypadku gdy organ ds. restrukturyzacji i uporządkowanej likwidacji wykonuje uprawnienia do umorzenia i konwersji zgodnie z art. 48 dyrektywy 2014/59/UE – kwota główna zobowiązań została umorzona na stałe lub aby zobowiązania zostały poddane konwersji na instrumenty w kapitale podstawowym Tier I.
3.Oprócz zobowiązań, o których mowa w ust. 2, zobowiązania kwalifikują się jako instrumenty zobowiązań kwalifikowalnych do kwoty łącznej, która nie przekracza 3,5 % łącznej kwoty ekspozycji na ryzyko obliczonej zgodnie z art. 92 ust. 3 i 4, pod warunkiem że:
(a)spełnione są wszystkie warunki określone w ust. 2, z wyjątkiem warunku określonego w lit. d);
(b)zobowiązania mają równy stopień uprzywilejowania co mające najniższy stopień uprzywilejowania wyłączone zobowiązania, o których mowa w art. 72a ust. 2; oraz
(c)włączenie tych zobowiązań do pozycji zobowiązań kwalifikowalnych nie ma znacznego negatywnego wpływu na możliwość przeprowadzenia skutecznej restrukturyzacji i uporządkowanej likwidacji instytucji, potwierdzoną przez organ ds. restrukturyzacji i uporządkowanej likwidacji po dokonaniu oceny elementów, o których mowa w art. 45b ust. 3 lit. b) i c) dyrektywy 2014/59/UE.
Instytucja może podjąć decyzję o niewłączeniu do pozycji zobowiązań kwalifikowalnych zobowiązań, o których mowa w akapicie pierwszym.
4.Jeżeli dana instytucja podejmuje decyzję, o której mowa w ust. 3 akapit drugi, oprócz zobowiązań, o których mowa w ust. 2, zobowiązania kwalifikują się jako instrumenty zobowiązań kwalifikowalnych, pod warunkiem że:
(a)decyzja instytucji o niewłączeniu do pozycji zobowiązań kwalifikowalnych zobowiązań, o których mowa w ust. 3 akapit pierwszy, jest skuteczna zgodnie z ust. 5;
(b)spełnione są wszystkie warunki określone w ust. 2, z wyjątkiem warunku określonego w lit. d) tego ustępu;
(c)zobowiązania mają równy stopień uprzywilejowania co mające najniższy stopień uprzywilejowania wyłączone zobowiązania, o których mowa w art. 72a ust. 2, lub mają wyższy stopień uprzywilejowania niż te zobowiązania;
(d)w bilansie instytucji kwota wyłączonych zobowiązań, o których mowa w art. 72a ust. 2 i które mają równy stopień uprzywilejowania co te zobowiązania w przypadku niewypłacalności lub które mają niższy stopień uprzywilejowania niż te zobowiązania w przypadku niewypłacalności, nie przekracza 5 % kwoty funduszy własnych i zobowiązań kwalifikowalnych instytucji;
(e)włączenie tych zobowiązań do pozycji zobowiązań kwalifikowalnych nie ma znacznego negatywnego wpływu na możliwość przeprowadzenia skutecznej restrukturyzacji i uporządkowanej likwidacji instytucji, potwierdzoną przez organ ds. restrukturyzacji i uporządkowanej likwidacji po dokonaniu oceny elementów, o których mowa w art. 45b ust. 3 lit. b) i c) dyrektywy 2014/59/UE.
5.W decyzji, o której mowa w ust. 3 akapit drugi, określa się, czy instytucja zamierza włączyć zobowiązania, o których mowa w ust. 4, do pozycji zobowiązań kwalifikowalnych albo czy zamierza nie uwzględniać żadnych zobowiązań, o których mowa w ust. 3 i 4. Instytucja nie może podjąć decyzji o włączeniu do pozycji zobowiązań kwalifikowalnych zobowiązań, o których mowa zarówno w ust. 3, jak i w ust. 4.
Decyzja ta jest publikowana w sprawozdaniu rocznym i staje się skuteczna po sześciu miesiącach od opublikowania tego sprawozdania. Decyzja ta obowiązuje przez co najmniej jeden rok.
6.Badając, czy warunki określone w niniejszym artykule są spełnione, właściwy organ zasięga opinii organu ds. restrukturyzacji i uporządkowanej likwidacji.
Artykuł 72c
Amortyzacja instrumentów zobowiązań kwalifikowalnych
1.Instrumenty zobowiązań kwalifikowalnych o rezydualnym terminie zapadalności wynoszącym co najmniej jeden rok w pełni kwalifikują się jako pozycje zobowiązań kwalifikowalnych.
Instrumenty zobowiązań kwalifikowalnych o rezydualnym terminie zapadalności wynoszącym mniej niż jeden rok nie kwalifikują się jako pozycje zobowiązań kwalifikowalnych.
2.Do celów ust. 1, w przypadku gdy instrument zobowiązań kwalifikowalnych zawiera opcję wykupu możliwą do wykonania przez posiadacza przed pierwotnie określonym terminem zapadalności instrumentu, termin zapadalności instrumentu określa się jako najwcześniejszy termin, w którym posiadacz może wykonać opcję wykupu i zlecić wykup lub spłatę instrumentu.
Artykuł 72d
Konsekwencje zaprzestania spełniania warunków kwalifikowalności
Jeżeli w przypadku instrumentu zobowiązań kwalifikowalnych mające zastosowanie warunki określone w art. 72b przestają być spełniane, zobowiązania te niezwłocznie przestają kwalifikować się jako instrumenty zobowiązań kwalifikowalnych.
Zobowiązania, o których mowa w art. 72b ust. 2, nadal można uznawać za instrumenty zobowiązań kwalifikowalnych, o ile kwalifikują się one jako instrumenty zobowiązań kwalifikowalnych zgodnie z art. 72b ust. 3 lub art. 72b ust. 4.
Sekcja 2
Odliczenia od pozycji zobowiązań kwalifikowalnych
Artykuł 72e
Odliczenia od pozycji zobowiązań kwalifikowalnych
1.Instytucje, które podlegają przepisom art. 92a, odliczają od pozycji zobowiązań kwalifikowalnych następujące elementy:
(a)posiadane przez instytucję bezpośrednie, pośrednie i syntetyczne udziały kapitałowe w instrumentach własnych zobowiązań kwalifikowalnych, w tym własnych zobowiązań, które instytucja mogłaby mieć obowiązek kupić na mocy istniejących zobowiązań umownych;
(b)posiadane przez instytucję bezpośrednie, pośrednie i syntetyczne udziały kapitałowe w instrumentach zobowiązań kwalifikowalnych podmiotów typu G-SII, z którymi instytucja ma krzyżowe powiązania kapitałowe, uznane przez właściwy organ za mające na celu sztuczne zawyżanie zdolności podmiotu objętego planem restrukturyzacji i uporządkowanej likwidacji do pokrywania strat i dokapitalizowania;
(c)mającą zastosowanie i określoną zgodnie z art. 72i kwotę bezpośrednich, pośrednich i syntetycznych udziałów kapitałowych w instrumentach zobowiązań kwalifikowalnych podmiotów typu G-SII, jeżeli instytucja nie dokonała znacznej inwestycji w te podmioty;
(d)posiadane przez instytucję bezpośrednie, pośrednie i syntetyczne udziały kapitałowe w instrumentach zobowiązań kwalifikowalnych podmiotów typu G-SII, jeżeli instytucja dokonała znacznej inwestycji w te podmioty, z wyjątkiem pozycji z tytułu gwarantowania emisji utrzymywanych krócej niż przez pięć dni roboczych.
2.Do celów niniejszej sekcji wszystkie instrumenty o równym stopniu uprzywilejowania co instrumenty zobowiązań kwalifikowalnych traktowane są jak instrumenty zobowiązań kwalifikowalnych, z wyjątkiem instrumentów o równym stopniu uprzywilejowania co instrumenty uznane za zobowiązania kwalifikowalne zgodnie z art. 72b ust. 3 i 4.
3.Do celów niniejszej sekcji instytucje mogą obliczać kwotę posiadanych instrumentów zobowiązań kwalifikowalnych, o których mowa w art. 72b ust. 3, w następujący sposób:

gdzie
h
= kwota posiadanych instrumentów zobowiązań kwalifikowalnych, o których mowa w art. 72b ust. 3;
i
= indeks oznaczający emitenta;
Hi
= całkowita kwota posiadanych zobowiązań kwalifikowalnych emitenta i, o których mowa w art. 72b ust. 3;
li
= kwota zobowiązań włączonych przez emitenta i do pozycji zobowiązań kwalifikowalnych w granicach określonych w art. 72b ust. 3 zgodnie z najnowszymi informacjami ujawnionymi przez emitenta;
Li
= całkowita kwota pozostających do spłaty zobowiązań emitenta i, o których mowa w art. 72b ust. 3, zgodnie z najnowszymi informacjami ujawnionymi przez emitenta.
4.W przypadku gdy unijna instytucja dominująca lub dominująca instytucja z państwa członkowskiego, która podlega przepisom art. 92a, posiada bezpośrednie, pośrednie lub syntetyczne udziały kapitałowe w instrumentach funduszy własnych lub instrumentach zobowiązań kwalifikowalnych co najmniej jednej jednostki zależnej, która nie należy do tej samej grupy objętej planem restrukturyzacji i uporządkowanej likwidacji co instytucja dominująca, organ ds. restrukturyzacji i uporządkowanej likwidacji tej instytucji dominującej może zezwolić instytucji dominującej – po zasięgnięciu opinii organów ds. restrukturyzacji i uporządkowanej likwidacji wszelkich jednostek zależnych, których to dotyczy – na zastosowanie odstępstwa od przepisów ust. 1 lit. c), ust. 1 lit. d) i ust. 2 przez odliczenie niższej kwoty określonej przez macierzysty organ ds. restrukturyzacji i uporządkowanej likwidacji. Ta niższa kwota musi być co najmniej równa kwocie (m) obliczonej w następujący sposób:
 gdzie:
i
= indeks oznaczający jednostkę zależną;
Oi
= kwota instrumentów funduszy własnych wyemitowanych przez jednostkę zależną i, ujęta w skonsolidowanych funduszach własnych przez instytucję dominującą;
Pi
= kwota instrumentów zobowiązań kwalifikowalnych wyemitowanych przez jednostkę zależną i, posiadanych przez instytucję dominującą;
rRG
= stosunek mający zastosowanie do danej grupy objętej planem restrukturyzacji i uporządkowanej likwidacji zgodnie z art. 92a ust. 1 lit. a) oraz art. 45d dyrektywy 2014/59/UE;
Ri
= łączna kwota ekspozycji na ryzyko podmiotu typu G-SII i, obliczona zgodnie z art. 92 ust. 3 i 4.
W przypadku gdy instytucja dominująca ma prawo odliczyć niższą kwotę zgodnie z akapitem pierwszym, jednostka zależna odlicza różnicę kwoty obliczonej zgodnie z ust. 1 lit. c), ust. 1 lit. d) i ust. 2 oraz tej niższej kwoty od odpowiedniego elementu funduszy własnych i zobowiązań kwalifikowalnych.
Artykuł 72f
Odliczanie posiadanych instrumentów własnych zobowiązań kwalifikowalnych
Do celów art. 72e ust. 1 lit. a) instytucje obliczają wartość udziałów kapitałowych na podstawie pozycji długich brutto z uwzględnieniem następujących wyjątków:
(a)instytucje mogą obliczać kwotę posiadanych udziałów kapitałowych na podstawie pozycji długiej netto, pod warunkiem że spełnione są oba poniższe warunki:
(I)pozycje długie i krótkie mają taką samą ekspozycję bazową, a pozycje krótkie nie wiążą się z ryzykiem kontrahenta;
(II)albo zarówno pozycje długie, jak i krótkie są ujęte w portfelu handlowym, albo są one ujęte w portfelu niehandlowym;
(b)instytucje określają kwotę odliczenia z tytułu posiadanych bezpośrednich, pośrednich i syntetycznych udziałów kapitałowych w postaci indeksowych papierów wartościowych, obliczając ekspozycję bazową z tytułu instrumentów własnych zobowiązań kwalifikowalnych objętych tymi indeksami;
(c)instytucje mogą kompensować pozycje długie brutto w instrumentach własnych zobowiązań kwalifikowalnych związane z posiadanymi indeksowymi papierami wartościowymi względem pozycji krótkich w instrumentach własnych zobowiązań kwalifikowalnych wynikających z pozycji krótkich w indeksach bazowych, również jeżeli te pozycje krótkie obejmują ryzyko kontrahenta, pod warunkiem że spełnione są oba poniższe warunki:
(I)pozycje długie i krótkie są ujęte w tych samych indeksach bazowych;
(II)albo zarówno pozycje długie, jak i krótkie są ujęte w portfelu handlowym, albo są one ujęte w portfelu niehandlowym.
Artykuł 72g
Podstawa odliczeń w odniesieniu do pozycji zobowiązań kwalifikowalnych
Do celów art. 72e ust. 1 lit. b), c) i d) instytucje odliczają pozycje długie brutto z uwzględnieniem wyjątków określonych w art. 72h–72i.
Artykuł 72h
Odliczanie posiadanych zobowiązań kwalifikowalnych innych podmiotów typu G-SII
Instytucje, które nie korzystają z wyjątku określonego w art. 72j, dokonują odliczeń, o których mowa w art. 72e ust. 1 lit. c) i d), zgodnie z następującymi zasadami:
(a)instytucje mogą obliczać posiadane bezpośrednio, pośrednio i syntetycznie instrumenty zobowiązań kwalifikowalnych na podstawie pozycji długiej netto dotyczącej tej samej ekspozycji bazowej, pod warunkiem że spełnione są oba poniższe warunki:
(I)zapadalność pozycji krótkiej odpowiada zapadalności pozycji długiej lub rezydualny termin zapadalności wynosi co najmniej rok;
(II)albo zarówno pozycje długie, jak i krótkie są ujęte w portfelu handlowym, albo są one ujęte w portfelu niehandlowym;
(b)instytucje określają kwotę odliczenia z tytułu posiadanych bezpośrednich, pośrednich i syntetycznych udziałów kapitałowych w postaci indeksowych papierów wartościowych, dokonując przeglądu ekspozycji bazowej z tytułu instrumentów zobowiązań kwalifikowalnych objętych tymi indeksami.
Artykuł 72i
Odliczanie zobowiązań kwalifikowalnych, jeżeli instytucja nie dokonała znacznej inwestycji w podmioty typu G-SII
1.Do celów art. 72e ust. 1 lit. c) instytucje obliczają mającą zastosowanie kwotę do odliczenia poprzez pomnożenie kwoty, o której mowa w lit. a) niniejszego ustępu, przez współczynnik będący wynikiem obliczenia, o którym mowa w lit. b) niniejszego ustępu:
(a)kwota łączna, o jaką wartość posiadanych przez instytucję bezpośrednich, pośrednich i syntetycznych udziałów kapitałowych w instrumentach w kapitale podstawowym Tier I, instrumentach dodatkowych w Tier I oraz instrumentach w Tier II wyemitowanych przez podmioty sektora finansowego oraz w instrumentach zobowiązań kwalifikowalnych wyemitowanych przez podmioty typu G-SII, w które to podmioty instytucja nie dokonała znacznej inwestycji, przekracza 10 % wartości pozycji kapitału podstawowego Tier I instytucji, obliczonej po zastosowaniu następujących przepisów:
(I)art. 32–35;
(II)art. 36 ust. 1 lit. a)–g), lit. k) ppkt (ii)–(v) oraz lit. l), z wyjątkiem kwoty odliczanej w związku z aktywami z tytułu odroczonego podatku dochodowego opartymi na przyszłej rentowności i wynikającymi z różnic przejściowych;
(III)art. 44 i 45;
(b)kwota posiadanych przez instytucję bezpośrednich, pośrednich i syntetycznych udziałów kapitałowych w instrumentach zobowiązań kwalifikowalnych wyemitowanych przez podmioty typu G-SII, w które to podmioty instytucja nie dokonała znacznej inwestycji, podzielona przez kwotę łączną posiadanych przez instytucję bezpośrednich, pośrednich i syntetycznych udziałów kapitałowych w instrumentach w kapitale podstawowym Tier I, instrumentach dodatkowych w Tier I oraz instrumentach w Tier II wyemitowanych przez podmioty sektora finansowego oraz w instrumentach zobowiązań kwalifikowalnych wyemitowanych przez podmioty typu G-SII, w które to podmioty podmiot objęty planem restrukturyzacji i uporządkowanej likwidacji nie dokonał znacznej inwestycji.
2.Instytucje wyłączają pozycje z tytułu gwarantowania emisji utrzymywane nie dłużej niż przez pięć dni roboczych z kwot, o których mowa w ust. 1 lit. a), oraz z obliczenia współczynnika, o którym mowa w ust. 1 lit. b).
3.Kwotę podlegającą odliczeniu zgodnie z ust. 1 dzieli się między wszystkie posiadane przez instytucję instrumenty zobowiązań kwalifikowalnych wyemitowane przez podmioty typu G-SII. Instytucje określają kwotę każdego instrumentu zobowiązań kwalifikowalnych, którą odlicza się zgodnie z ust. 1, mnożąc kwotę określoną w lit. a) niniejszego ustępu przez część określoną w lit. b) niniejszego ustępu:
(a)kwota udziałów kapitałowych, którą należy odliczyć zgodnie z ust. 1;
(b)reprezentowana przez każdy posiadany przez instytucję instrument zobowiązań kwalifikowalnych część łącznej kwoty posiadanych przez instytucję bezpośrednich, pośrednich i syntetycznych udziałów kapitałowych w instrumentach zobowiązań kwalifikowalnych wyemitowanych przez podmioty typu G-SII, w które instytucja ta nie dokonała znacznej inwestycji.
4.Kwota udziałów kapitałowych określonych w art. 72e ust. 1 lit. c), która wynosi co najwyżej 10 % wartości pozycji kapitału podstawowego Tier I instytucji po zastosowaniu przepisów określonych w ust. 1 lit. a) ppkt (i), (ii) oraz (iii), nie podlega odliczeniu i jest objęta wagą ryzyka mającą zastosowanie, stosownie do przypadku, zgodnie z częścią trzecią tytuł II rozdziały 2 lub 3 oraz z wymogami określonymi w części trzeciej tytuł IV.
5.Instytucje określają kwotę każdego instrumentu zobowiązań kwalifikowalnych, która jest ważona ryzykiem zgodnie z ust. 4, mnożąc kwotę udziałów kapitałowych, która musi podlegać ważeniu ryzykiem zgodnie z ust. 4, przez część wyliczoną zgodnie z ust. 3 lit. b).
Artykuł 72j
Wyłączenie portfela handlowego z odliczeń od pozycji zobowiązań kwalifikowalnych
1.Instytucje mogą podjąć decyzję o nieodliczaniu wyznaczonej części swoich bezpośrednich, pośrednich i syntetycznych udziałów kapitałowych w instrumentach zobowiązań kwalifikowalnych, która to część łącznie i na podstawie pozycji długich brutto wynosi co najwyżej 5 % wartości pozycji kapitału podstawowego Tier I instytucji po zastosowaniu przepisów art. 32–36, o ile spełnione są wszystkie następujące warunki:
(a)udziały kapitałowe należą do portfela handlowego;
(b)instrumenty zobowiązań kwalifikowalnych znajdują się w posiadaniu instytucji nie dłużej niż 30 dni roboczych.
2.Kwoty pozycji, które nie są odliczane zgodnie z ust. 1, podlegają wymogom w zakresie funduszy własnych w odniesieniu do pozycji z portfela handlowego.
3.Jeżeli w przypadku udziałów kapitałowych odliczonych zgodnie z ust. 1 warunki określone w tym ustępie przestają być spełniane, te udziały kapitałowe odlicza się zgodnie z art. 72g bez stosowania wyjątków określonych w art. 72h i 72i.
Sekcja 3
Fundusze własne i zobowiązania kwalifikowalne
Artykuł 72k
Zobowiązania kwalifikowalne
Na zobowiązania kwalifikowalne instytucji składają się pozycje zobowiązań kwalifikowalnych tej instytucji po odliczeniach, o których mowa w art. 72e.
Artykuł 72l
Fundusze własne i zobowiązania kwalifikowalne
Fundusze własne i zobowiązania kwalifikowalne danej instytucji stanowią sumę jej funduszy własnych i zobowiązań kwalifikowalnych.”;
(28)w części drugiej tytuł I tytuł rozdziału 6 otrzymuje brzmienie:
„Wymogi ogólne w zakresie funduszy własnych i zobowiązań kwalifikowalnych”;
(29)w art. 73 wprowadza się następujące zmiany:
(a)tytuł otrzymuje brzmienie:
„Wypłaty zysków z tytułu instrumentów”;
(b)ust. 1, 2, 3 i 4 otrzymują brzmienie:
„1. Instrumenty kapitałowe i zobowiązania, w odniesieniu do których do wyłącznego uznania instytucji pozostaje decyzja w sprawie wypłaty zysków w formie innej niż środki pieniężne lub instrumenty funduszy własnych, nie kwalifikują się jako instrumenty w kapitale podstawowym Tier I, instrumenty dodatkowe w Tier I, instrumenty w Tier II ani instrumenty zobowiązań kwalifikowalnych, chyba że instytucja uzyskała uprzednie zezwolenie właściwego organu.
2. Właściwe organy udzielają zezwolenia, o którym mowa w ust. 1, wyłącznie wtedy, gdy uznają, że spełnione zostały wszystkie poniższe warunki:
a)swoboda uznania, o której mowa w ust. 1, ani forma ewentualnych wypłat zysków nie miałyby negatywnego wpływu na zdolność instytucji do anulowania płatności z tytułu danego instrumentu;
b)swoboda uznania, o której mowa w ust. 1, ani forma ewentualnych wypłat zysków nie miałyby negatywnego wpływu na zdolność danego instrumentu lub zobowiązania do pokrycia strat;
c)swoboda uznania, o której mowa w ust. 1, ani forma ewentualnych wypłat zysków nie obniżyłyby w inny sposób jakości danego instrumentu kapitałowego lub zobowiązania.
Zanim właściwy organ udzieli zezwolenia, o którym mowa w ust. 1, zasięga opinii organu ds. restrukturyzacji i uporządkowanej likwidacji na temat zgodności instytucji z tymi warunkami.
3. Instrumenty kapitałowe i zobowiązania, w odniesieniu do których osoba prawna inna niż emitująca je instytucja ma swobodę uznania odnośnie do decydowania o wypłacie zysków lub do wymagania wypłaty zysków z tytułu tych instrumentów lub zobowiązań w formie innej niż środki pieniężne lub instrumenty funduszy własnych, nie kwalifikują się jako instrumenty w kapitale podstawowym Tier I, instrumenty dodatkowe w Tier I, instrumenty w Tier II ani instrumenty zobowiązań kwalifikowalnych.
4. Instytucje mogą wykorzystywać szeroki indeks giełdowy jako jedną z podstaw określenia poziomu wypłat zysków z tytułu instrumentów dodatkowych w Tier I, instrumentów w Tier II oraz instrumentów zobowiązań kwalifikowalnych.”;
(c)ust. 6 otrzymuje brzmienie:
„6. Instytucje zgłaszają i ujawniają szerokie indeksy giełdowe, na których opierają się ich instrumenty kapitałowe i instrumenty zobowiązań kwalifikowalnych.”;
(30)w art. 75 formuła wprowadzająca otrzymuje brzmienie:
„Wymogi w zakresie zapadalności pozycji krótkich, o których mowa w art. 45 lit. a), art. 59 lit. a), art. 69 lit. a) i art. 72h lit. a), uznaje się za spełnione w odniesieniu do posiadanych pozycji, jeżeli spełnione są wszystkie następujące warunki:”;
(31)art. 76 ust. 1, 2 i 3 otrzymują brzmienie:
„1. Do celów art. 42 lit. a), art. 45 lit. a), art. 57 lit. a), art. 59 lit. a), art. 67 lit. a), art. 69 lit. a) i art. 72h lit. a) instytucje mogą zmniejszyć kwotę pozycji długiej w instrumencie kapitałowym o część indeksu, która składa się z tej samej ekspozycji bazowej będącej przedmiotem zabezpieczenia, o ile spełnione są wszystkie następujące warunki:
(a)albo zarówno pozycja długa będąca przedmiotem zabezpieczenia, jak i pozycja krótka w indeksie stosowanym do zabezpieczenia tej pozycji długiej są ujęte w portfelu handlowym, albo są one obie ujęte w portfelu niehandlowym;
(b)pozycje, o których mowa w lit. a), są wykazywane w wartości godziwej w bilansie instytucji.
2. W przypadku gdy właściwy organ udzielił uprzedniego zezwolenia, instytucja może zastosować ostrożne oszacowanie ekspozycji bazowej danej instytucji z tytułu instrumentów objętych indeksami jako rozwiązanie alternatywne wobec obliczania przez instytucję swojej ekspozycji z tytułu pozycji, o których mowa w co najmniej jednej z poniższych liter:
(a)własnych instrumentów w kapitale podstawowym Tier I, instrumentów dodatkowych w Tier I, instrumentów w Tier II i instrumentów zobowiązań kwalifikowalnych, objętych indeksami;
(b)instrumentów w kapitale podstawowym Tier I, instrumentów dodatkowych w Tier I i instrumentów w Tier II podmiotów sektora finansowego, objętych indeksami;
(c)instrumentów zobowiązań kwalifikowalnych instytucji, objętych indeksami.
3. Właściwe organy udzielają zezwolenia, o którym mowa w ust. 2, wyłącznie wtedy, gdy dana instytucja wykazała w sposób je zadowalający, że monitorowanie jej ekspozycji bazowej z tytułu pozycji, o których mowa w co najmniej jednej z liter ust. 2, w stosownych przypadkach, byłoby dla instytucji uciążliwe pod względem operacyjnym.”;
(32)art. 77 otrzymuje brzmienie:
„Artykuł 77
Warunki obniżenia funduszy własnych i zobowiązań kwalifikowalnych
Dana instytucja musi uzyskać uprzednie zezwolenie od właściwego organu, aby przeprowadzić jedno z następujących działań lub oba następujące działania:
(a)obniżenie, wykup lub odkup instrumentów w kapitale podstawowym Tier I emitowanych przez daną instytucję w sposób dozwolony zgodnie z mającym zastosowanie prawem krajowym;
(b)przeprowadzenie wezwania do sprzedaży, wykupu, spłaty lub odkupu instrumentów dodatkowych w Tier I, instrumentów w Tier II lub instrumentów zobowiązań kwalifikowalnych – stosownie do przypadku – przed upłynięciem ich umownego terminu zapadalności.”;
(33)art. 78 otrzymuje brzmienie:
„Artykuł 78
Zezwolenie nadzorcze na obniżenie funduszy własnych i zobowiązań kwalifikowalnych
1.Właściwy organ wydaje zezwolenie na obniżenie, odkup, wezwanie do sprzedaży lub wykup przez instytucję instrumentów w kapitale podstawowym Tier I, instrumentów dodatkowych w Tier I, instrumentów w Tier II lub instrumentów zobowiązań kwalifikowalnych, jeżeli spełniony jest jeden z następujących warunków:
(a)
przed działaniem, o którym mowa w art. 77, lub w tym samym czasie co to działanie instytucja zastępuje instrumenty, o których mowa w art. 77, instrumentami funduszy własnych lub instrumentami zobowiązań kwalifikowalnych o tej samej lub większej jakości na warunkach, które są stabilne z punktu widzenia zdolności dochodowej danej instytucji;
(b)instytucja wykazała w sposób zadowalający właściwy organ, że po dokonaniu przedmiotowego działania fundusze własne i zobowiązania kwalifikowalne instytucji przekroczyłyby wymogi określone w niniejszym rozporządzeniu, w dyrektywie 2013/36/UE i w dyrektywie 2014/59/UE o margines, który właściwy organ uznaje za konieczny.
Przed udzieleniem tego zezwolenia właściwy organ zasięga opinii organu ds. restrukturyzacji i uporządkowanej likwidacji.
W przypadku gdy instytucja zapewnia odpowiednie zabezpieczenie swojej zdolności działania za pomocą funduszy własnych w kwocie wyższej niż przewidziana w wymogach określonych w niniejszym rozporządzeniu, w dyrektywie 2013/36/UE i w dyrektywie 2014/59/UE, organ ds. restrukturyzacji i uporządkowanej likwidacji może – po zasięgnięciu opinii właściwego organu – udzielić tej instytucji uprzedniego zezwolenia ogólnego na wezwanie do sprzedaży, wykup, spłatę lub odkup instrumentów zobowiązań kwalifikowalnych, z zastrzeżeniem kryteriów zapewniających zgodność wszelkich takich przyszłych działań z warunkami określonymi w lit. a) i b) niniejszego ustępu. Przedmiotowego uprzedniego zezwolenia ogólnego udziela się tylko na określony okres nie dłuższy niż jeden rok, po którego upływie może ono zostać przedłużone. Uprzedniego zezwolenia ogólnego udziela się tylko na konkretną wcześniej ustaloną kwotę, którą określa organ ds. restrukturyzacji i uporządkowanej likwidacji. Organy ds. restrukturyzacji i uporządkowanej likwidacji informują właściwe organy o każdym udzielonym uprzednim zezwoleniu ogólnym.
W przypadku gdy instytucja zapewnia odpowiednie zabezpieczenie swojej zdolności działania za pomocą funduszy własnych w kwocie wyższej niż przewidziana w wymogach określonych w niniejszym rozporządzeniu, w dyrektywie 2013/36/UE i w dyrektywie 2014/59/UE, właściwy organ może – po zasięgnięciu opinii organu ds. restrukturyzacji i uporządkowanej likwidacji – udzielić tej instytucji uprzedniego zezwolenia ogólnego na wezwanie do sprzedaży, wykup, spłatę lub odkup instrumentów zobowiązań kwalifikowalnych, z zastrzeżeniem kryteriów zapewniających zgodność wszelkich takich przyszłych działań z warunkami określonymi w lit. a) i b) niniejszego ustępu. Przedmiotowego uprzedniego zezwolenia ogólnego udziela się tylko na określony okres nie dłuższy niż jeden rok, po którego upływie może ono zostać przedłużone. Uprzedniego zezwolenia ogólnego udziela się na konkretną wcześniej ustaloną kwotę, którą określa właściwy organ. W przypadku instrumentów w kapitale podstawowym Tier I ta wcześniej ustalona kwota nie może przekraczać 3 % kwoty danej emisji i 10 % kwoty, o którą kapitał podstawowy Tier I przekracza sumę wymogów w zakresie kapitału podstawowego Tier I określonych w niniejszym rozporządzeniu, w dyrektywie 2013/36/UE i w dyrektywie 2014/59/UE o margines, który właściwy organ uznaje za konieczny. W przypadku instrumentów dodatkowych w Tier I lub instrumentów w Tier II ta wcześniej ustalona kwota nie może przekraczać 10 % kwoty danej emisji i 3 % łącznej kwoty wszystkich należności z tytułu instrumentów dodatkowych w Tier I lub instrumentów w Tier II, w stosownych przypadkach. W przypadku instrumentów zobowiązań kwalifikowalnych wcześniej ustaloną kwotę określa organ ds. restrukturyzacji i uporządkowanej likwidacji po zasięgnięciu opinii właściwego organu.
Właściwe organy cofają uprzednie zezwolenie ogólne, jeżeli instytucja narusza którekolwiek z kryteriów przewidzianych do celów tego zezwolenia.
2.Przy ocenianiu zgodnie z ust. 1 lit. a) stabilności instrumentów zastępujących z punktu widzenia zdolności dochodowej danej instytucji właściwe organy biorą pod uwagę stopień, w jakim te zastępujące instrumenty kapitałowe i zobowiązania byłyby bardziej kosztowne dla instytucji niż instrumenty, które miałyby one zastąpić.
3.Jeżeli instytucja podejmuje działanie, o którym mowa w art. 77 lit. a), a odmowa wykupu instrumentów w kapitale podstawowym Tier I, o których mowa w art. 27, jest zabroniona mającym zastosowanie prawem krajowym, właściwy organ może odstąpić od warunków określonych w ust. 1 niniejszego artykułu, pod warunkiem że właściwy organ zażąda od danej instytucji ograniczenia wykupu takich instrumentów w oparciu o odpowiednią podstawę.
4.Właściwe organy mogą zezwolić instytucjom na wezwanie do sprzedaży, wykup, spłatę lub odkup instrumentów dodatkowych w Tier I lub instrumentów w Tier II w okresie pięciu lat od daty ich emisji, jeżeli spełnione są warunki określone w ust. 1 oraz którykolwiek z następujących warunków:
(a)nastąpiła zmiana w regulacyjnej klasyfikacji tych instrumentów, która mogłaby spowodować ich wyłączenie z funduszy własnych lub ich reklasyfikację jako formę funduszy własnych niższej jakości, przy spełnieniu obu poniższych warunków:
(I)właściwy organ uznaje tę zmianę za wystarczająco pewną;
(II)instytucja wykazuje w sposób zadowalający właściwy organ, że regulacyjna reklasyfikacja tych instrumentów nie była w sposób racjonalny możliwa do przewidzenia w chwili ich emisji;
(b)nastąpiła zmiana w mającym zastosowanie opodatkowaniu tych instrumentów, a instytucja wykazuje w sposób zadowalający właściwy organ, że zmiana ta jest istotna i że nie była w sposób racjonalny możliwa do przewidzenia w chwili ich emisji;
(c)instrumenty podlegają zasadzie praw nabytych zgodnie z art. 484 CRR;
(d)przed działaniem, o którym mowa w art. 77, lub w tym samym czasie co to działanie instytucja zastępuje instrumenty, o których mowa w art. 77, instrumentami funduszy własnych lub instrumentami zobowiązań kwalifikowalnych o tej samej lub większej jakości na warunkach, które są stabilne z punktu widzenia zdolności dochodowej danej instytucji, a właściwy organ zezwolił na to działanie na podstawie ustalenia, że byłoby ono korzystne z ostrożnościowego punktu widzenia i uzasadnione wyjątkowymi okolicznościami;
(e) instrumenty dodatkowe w Tier I lub instrumenty w Tier II odkupuje się do celów pełnienia funkcji animatora rynku.
Przed udzieleniem zezwolenia właściwy organ zasięga opinii organu ds. restrukturyzacji i uporządkowanej likwidacji na temat tych warunków.
5.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu określenia następujących elementów:
(a)
znaczenia pojęcia »stabilny z punktu widzenia zdolności dochodowej danej instytucji«;
(b)
odpowiednich podstaw ograniczenia wykupu, o których mowa w ust. 3;
(c)
procesu, w tym ograniczeń i procedur, udzielania przez właściwe organy uprzedniego zezwolenia na przeprowadzenie działania wymienionego w art. 77 oraz wymogów w zakresie danych, które powinny być zawarte w składanym przez instytucję wniosku o zezwolenie właściwego organu na przeprowadzenie działania wymienionego w art. 77, w tym procesu, który należy zastosować w przypadku wykupu akcji wyemitowanych dla członków spółdzielni, oraz terminu przetwarzania takiego wniosku;
(d)wyjątkowych okoliczności, o których mowa w ust. 4;
(e) znaczenia terminu »pełnienie funkcji animatora rynku«, o którym mowa w ust. 4.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [3 miesiące od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.”;
(34)w art. 79 wprowadza się następujące zmiany:
(a)tytuł otrzymuje brzmienie:
„Tymczasowe odstępstwo od odliczania z funduszy własnych i zobowiązań kwalifikowalnych”;
(b)ust. 1 otrzymuje brzmienie:
„1. Jeżeli dana instytucja posiada instrumenty kapitałowe lub zobowiązania lub udzieliła pożyczek podporządkowanych, stosownie do przypadku, które kwalifikują się tymczasowo jako instrumenty w kapitale podstawowym Tier I, instrumenty dodatkowe w Tier I, instrumenty w Tier II wyemitowane przez podmiot sektora finansowego lub jako instrumenty zobowiązań kwalifikowalnych wyemitowane przez instytucję, a właściwy organ uważa, że celem tych posiadanych udziałów jest pomoc finansowa przeznaczona na reorganizację i uratowanie tego podmiotu lub tej instytucji, właściwy organ może tymczasowo odstąpić od stosowania przepisów dotyczących odliczania, które w przeciwnym razie miałyby zastosowanie do tych instrumentów.”;
(35)w art. 80 wprowadza się następujące zmiany:
(a)tytuł otrzymuje brzmienie:
„Ciągły przegląd jakości funduszy własnych i zobowiązań kwalifikowalnych”;
(b)ust. 1 otrzymuje brzmienie:
„1. EUNB monitoruje jakość instrumentów funduszy własnych i instrumentów zobowiązań kwalifikowalnych emitowanych przez instytucje w całej Unii oraz niezwłocznie powiadamia Komisję, jeżeli istnieje istotny dowód na to, że instrumenty te nie spełniają odpowiednich kryteriów kwalifikowalności określonych w niniejszym rozporządzeniu.
Właściwe organy niezwłocznie, na wniosek EUNB, przekazują EUNB wszystkie informacje, jakie EUNB uzna za stosowne w odniesieniu do wyemitowanych nowych instrumentów kapitałowych lub nowych rodzajów zobowiązań, aby umożliwić EUNB monitorowanie jakości instrumentów funduszy własnych i instrumentów zobowiązań kwalifikowalnych emitowanych przez instytucje w całej Unii.”;
(c)w ust. 3 formuła wprowadzająca otrzymuje brzmienie:
„3. EUNB zapewnia Komisji doradztwo techniczne w zakresie wszelkich znaczących zmian, jakie uzna za konieczne do wprowadzenia w definicji funduszy własnych i zobowiązań kwalifikowalnych w wyniku:”.
(36)art. 81 ust. 1 otrzymuje brzmienie:
„1. Udziały mniejszości obejmują sumę instrumentów w kapitale podstawowym Tier I, jeżeli spełnione są następujące warunki:
(a)jednostką zależną jest jeden z następujących podmiotów:
(I)instytucja;
(II)przedsiębiorstwo, które na mocy mającego zastosowanie prawa krajowego podlega wymogom niniejszego rozporządzenia i dyrektywy 2013/36/UE;
(III)pośrednicząca finansowa spółka holdingowa w państwie trzecim, która podlega tym samym przepisom co instytucje kredytowe w tym państwie trzecim, oraz jeżeli Komisja uznała zgodnie z art. 107 ust. 4, że przepisy te są co najmniej równoważne przepisom niniejszego rozporządzenia;
(b)jednostka zależna jest w pełni objęta konsolidacją zgodnie z częścią pierwszą tytuł II rozdział 2;
(c)kapitał podstawowy Tier I, o którym mowa w części wprowadzającej niniejszego ustępu, należy do osób innych niż przedsiębiorstwa objęte konsolidacją zgodnie z częścią pierwszą tytuł II rozdział 2.”;
(37)art. 82 otrzymuje brzmienie:
„Artykuł 82
Kwalifikujący się kapitał dodatkowy Tier I, kapitał Tier I, kapitał Tier II i kwalifikujące się fundusze własne
Kwalifikujący się kapitał dodatkowy Tier I, kapitał Tier I, kapitał Tier II i kwalifikujące się fundusze własne obejmują, w stosownych przypadkach, udziały mniejszości, instrumenty dodatkowe w Tier I lub instrumenty w Tier II, a także powiązane zyski zatrzymane i ażio emisyjne jednostki zależnej, jeżeli spełnione są następujące warunki:
a)jednostką zależną jest jeden z następujących podmiotów:
(I)instytucja;
(II)przedsiębiorstwo, które na mocy mającego zastosowanie prawa krajowego podlega wymogom niniejszego rozporządzenia i dyrektywy 2013/36/UE;
(III)pośrednicząca finansowa spółka holdingowa w państwie trzecim, która podlega tym samym przepisom co instytucje kredytowe w tym państwie trzecim, oraz jeżeli Komisja uznała zgodnie z art. 107 ust. 4, że przepisy te są co najmniej równoważne przepisom niniejszego rozporządzenia;
b)jednostka zależna jest w pełni objęta zakresem konsolidacji zgodnie z częścią pierwszą tytuł II rozdział 2;
c)przedmiotowe instrumenty należą do osób innych niż przedsiębiorstwa objęte konsolidacją zgodnie z częścią pierwszą tytuł II rozdział 2.”;
(38)w art. 83 ust. 1 formuła wprowadzająca otrzymuje brzmienie:
„1. Instrumenty dodatkowe w Tier I i instrumenty w Tier II emitowane przez jednostkę specjalnego przeznaczenia oraz powiązane ażio emisyjne uwzględnia się do dnia 31 grudnia 2021 r., w stosownych przypadkach, w kwalifikującym się kapitale dodatkowym Tier I, kapitale Tier I lub kapitale Tier II lub w kwalifikujących się funduszach własnych wyłącznie wtedy, gdy spełnione są następujące warunki:”;
(39)w art. 92 wprowadza się następujące zmiany:
(a)w ust. 1 dodaje się lit. d) w brzmieniu:
„d)
wskaźnik dźwigni na poziomie 3 %.”;
(b)ust. 3 lit. b), c) i d) otrzymują brzmienie:
„b)
wymogów w zakresie funduszy własnych w odniesieniu do działalności zaliczanej do portfela handlowego danej instytucji dla następujących elementów:
(IV)ryzyka rynkowego ustalonego zgodnie z tytułem IV niniejszej części;
(V)dużych ekspozycji przekraczających limity określone w art. 395–401 w zakresie, w jakim zezwala się instytucji na przekroczenie tych limitów, ustalonych zgodnie z częścią czwartą.
c) wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego określonych w tytule IV niniejszej części w odniesieniu do wszystkich rodzajów działalności generujących ryzyko walutowe lub ryzyko cen towarów;
d) wymogów w zakresie funduszy własnych określonych zgodnie z tytułem V, z wyjątkiem art. 379 w odniesieniu do ryzyka rozliczenia.”;
(40)dodaje się art. 92a i 92b w brzmieniu:
„Artykuł 92a
Wymóg w zakresie funduszy własnych i zobowiązań kwalifikowalnych dotyczący globalnych instytucji o znaczeniu systemowym
1.Z zastrzeżeniem art. 93 i 94 oraz wyjątków określonych w ust. 2 niniejszego artykułu instytucje określone jako podmioty objęte planem restrukturyzacji i uporządkowanej likwidacji, będące globalnymi instytucjami o znaczeniu systemowym lub częścią globalnych instytucji o znaczeniu systemowym, muszą zawsze spełniać następujące wymogi w zakresie funduszy własnych i zobowiązań kwalifikowalnych:
(a)współczynnik oparty na analizie ryzyka na poziomie 18 %, reprezentujący fundusze własne i zobowiązania kwalifikowalne instytucji wyrażone jako odsetek łącznej kwoty ekspozycji na ryzyko obliczonej zgodnie z art. 92 ust. 3 i 4;
(b)współczynnik nieoparty na analizie ryzyka na poziomie 6,75 %, reprezentujący fundusze własne i zobowiązania kwalifikowalne instytucji wyrażone jako odsetek miary ekspozycji całkowitej, o której mowa w art. 429 ust. 4.
2.Wymóg określony w ust. 1 nie ma zastosowania w następujących przypadkach:
(a)w ciągu trzech lat od dnia, w którym dana instytucja lub grupa, do której należy dana instytucja, została uznana za globalną instytucję o znaczeniu systemowym;
(b)w ciągu dwóch lat od dnia, w którym organ ds. restrukturyzacji i uporządkowanej likwidacji zastosował instrument umorzenia lub konwersji długu zgodnie z dyrektywą 2014/59/UE;
(c)w ciągu dwóch lat od dnia, w którym podmiot objęty planem restrukturyzacji i uporządkowanej likwidacji wprowadził alternatywny środek sektora prywatnego, o którym mowa w art. 32 ust. 1 lit. b) dyrektywy 2014/59/UE, na mocy którego instrumenty kapitałowe i inne zobowiązania zostały umorzone lub poddane konwersji na instrumenty w kapitale podstawowym Tier I w celu dokapitalizowania podmiotu objętego planem restrukturyzacji i uporządkowanej likwidacji bez stosowania instrumentów restrukturyzacji i uporządkowanej likwidacji.
3.W przypadku gdy suma wynikająca z zastosowania wymogów określonych w ust. 1 lit. a) w odniesieniu do każdego podmiotu objętego planem restrukturyzacji i uporządkowanej likwidacji, który należy do tej samej globalnej instytucji o znaczeniu systemowym, przekracza wymóg w zakresie funduszy własnych i zobowiązań kwalifikowalnych obliczony zgodnie z art. 12, organ ds. restrukturyzacji i uporządkowanej likwidacji właściwy dla unijnej instytucji dominującej może – po zasięgnięciu opinii innych właściwych organów ds. restrukturyzacji i uporządkowanej likwidacji – postąpić zgodnie z art. 45d ust. 3 lub art. 45h ust. 1 dyrektywy 2014/59/UE.
Artykuł 92b
Wymóg w zakresie funduszy własnych i zobowiązań kwalifikowalnych dotyczący globalnych instytucji o znaczeniu systemowym spoza UE
Instytucje, które są istotnymi jednostkami zależnymi globalnych instytucji o znaczeniu systemowym spoza UE i które nie są podmiotami objętymi planem restrukturyzacji i uporządkowanej likwidacji, muszą zawsze spełniać wymóg w zakresie funduszy własnych i zobowiązań kwalifikowalnych na poziomie 90 % wymogów w zakresie funduszy własnych i zobowiązań kwalifikowalnych określonych w art. 92a.
Do celów zgodności z ust. 1 instrumenty dodatkowe w Tier I, instrumenty w Tier II i instrumenty zobowiązań kwalifikowalnych uwzględnia się wyłącznie wtedy, gdy znajdują się w posiadaniu jednostki dominującej danej instytucji w państwie trzecim.”;
(41)art. 94 otrzymuje brzmienie:
„Artykuł 94
Odstępstwo w odniesieniu do działalności zaliczanej do portfela handlowego prowadzonej na małą skalę
1.Na zasadzie odstępstwa od art. 92 ust. 3 lit. b) instytucje mogą obliczać wymóg w zakresie funduszy własnych w odniesieniu do ich działalności zaliczanej do portfela handlowego zgodnie z ust. 2, pod warunkiem że zgodnie z przeprowadzaną co miesiąc oceną wielkość ich bilansowej i pozabilansowej działalności zaliczanej do portfela handlowego nie przekracza następujących progów:
(a)5 % całkowitej kwoty aktywów instytucji;
(b)50 mln EUR.
2.Jeżeli spełnione są warunki określone w ust. 1, instytucje mogą obliczać wymóg w zakresie funduszy własnych w odniesieniu do ich działalności zaliczanej do portfela handlowego w następujący sposób:
(a)w przypadku kontraktów wymienionych w pkt 1 załącznika II, umów dotyczących instrumentów kapitałowych, o których to umowach mowa w pkt 3 załącznika II, oraz kredytowych instrumentów pochodnych instytucje mogą wyłączyć te pozycje z wymogu w zakresie funduszy własnych, o którym mowa w art. 92 ust. 3 lit. b);
(b)w przypadku pozycji portfela handlowego innych niż te, o których mowa w lit. a), instytucje mogą zastąpić wymóg w zakresie funduszy własnych, o którym mowa w art. 92 ust. 3 lit. b), wymogiem obliczonym zgodnie z art. 92 ust. 3 lit. a).
3.Do celów ust. 1 instytucje obliczają wielkość prowadzonej przez siebie działalności bilansowej i pozabilansowej zaliczanej do portfela handlowego na dany dzień zgodnie z poniższymi wymogami:
(a)w obliczeniach uwzględnia się wszystkie pozycje przypisane do portfela handlowego zgodnie z art. 104 z wyjątkiem:
(I)pozycji dotyczących wymiany walutowej i towarów;
(II)kredytowych instrumentów pochodnych, które uznaje się za wewnętrzne instrumenty zabezpieczające przed ekspozycjami na ryzyko kredytowe zaliczonymi do portfela niehandlowego lub ekspozycjami na ryzyko kredytowe kontrahenta;
(b)wszystkie pozycje wycenia się według ich cen rynkowych w danym dniu; jeżeli cena rynkowa pozycji w danym dniu nie jest dostępna, instytucje stosują ostatnią dostępną wartość rynkową dla tej pozycji;
(c)wartość bezwzględną pozycji długich sumuje się z wartością bezwzględną pozycji krótkich.
4.Instytucje powiadamiają właściwe organy o obliczaniu lub zaprzestaniu obliczania przez nie wymogów w zakresie funduszy własnych w odniesieniu do ich działalności zaliczanej do portfela handlowego zgodnie z niniejszym ust. 2.
5.Instytucja, która nie spełnia już żadnego z warunków określonych w ust. 1, niezwłocznie powiadamia o tym właściwy organ.
6.Instytucja zaprzestaje ustalania wymogów w zakresie funduszy własnych w odniesieniu do jej działalności zaliczanej do portfela handlowego zgodnie z ust. 2 w ciągu trzech miesięcy od wystąpienia jednej z poniższych sytuacji:
(a)instytucja nie spełnia żadnego z warunków określonych w ust. 1 przez trzy kolejne miesiące;
(b)instytucja nie spełnia żadnego z warunków określonych w ust. 1 przez ponad 6 miesięcy w ciągu ostatnich 12 miesięcy.
7.Jeżeli instytucja zaprzestaje obliczania wymogów w zakresie funduszy własnych w odniesieniu do swojej działalności zaliczanej do portfela handlowego zgodnie z niniejszym artykułem, może ona obliczać wymogi w zakresie funduszy własnych w odniesieniu do swojej działalności zaliczanej do portfela handlowego zgodnie z niniejszym artykułem tylko wówczas, gdy wykaże właściwemu organowi, że wszystkie warunki określone w ust. 1 były spełnione nieprzerwanie przez okres całego roku.
8.Instytucje nie mogą otwierać pozycji portfela handlowego tylko po to, by spełnić którykolwiek z warunków określonych w ust. 1 w trakcie comiesięcznej oceny.”;
(42)art. 99 otrzymuje brzmienie:
„Artykuł 99
Sprawozdawczość dotycząca wymogów w zakresie funduszy własnych i informacje finansowe
1.Instytucje przedstawiają swoim właściwym organom sprawozdanie dotyczące obowiązków określonych w art. 92 zgodnie z niniejszym artykułem.
Podmioty objęte planem restrukturyzacji i uporządkowanej likwidacji przedstawiają swoim właściwym organom sprawozdanie dotyczące obowiązków określonych w art. 92a i 92b co najmniej raz na pół roku.
2.Oprócz sprawozdawczości dotyczącej funduszy własnych, o której mowa w ust. 1, instytucje przedstawiają swoim właściwym organom informacje finansowe, jeżeli są jednym z następujących podmiotów:
(a)instytucją podlegającą art. 4 rozporządzenia (WE) nr 1606/2002;
(b)instytucją kredytową, która przygotowuje swoje skonsolidowane sprawozdanie finansowe zgodnie z międzynarodowymi standardami rachunkowości zgodnie z art. 5 lit. b) rozporządzenia (WE) nr 1606/2002.
3.Właściwe organy mogą wymagać od instytucji kredytowych, które ustalają swoje fundusze własne na zasadzie skonsolidowanej zgodnie z międzynarodowymi standardami rachunkowości zgodnie z art. 24 ust. 2 niniejszego rozporządzenia, by przedstawiały informacje finansowe zgodnie z niniejszym artykułem.
4.Małe instytucje zdefiniowane w art. 430a składają sprawozdania wymagane zgodnie z ust. 1–3 raz w roku, a wszystkie inne instytucje, z zastrzeżeniem ust. 6, składają te sprawozdania co pół roku lub częściej.
5.Sprawozdawczość dotycząca informacji finansowych, o których mowa w ust. 2 i 3, obejmuje wyłącznie informacje, które są niezbędne do uzyskania kompleksowego obrazu profilu ryzyka instytucji i obrazu ryzyk systemowych stwarzanych przez instytucje dla sektora finansowego lub gospodarki realnej, jak określono w rozporządzeniu (UE) nr 1093/2010.
6.EUNB opracowuje projekty wykonawczych standardów technicznych w celu określenia jednolitych formatów, częstotliwości i terminów przedstawiania sprawozdań, definicji i rozwiązań informatycznych, które mają być stosowane na potrzeby sprawozdawczości, o której mowa w art. 100 ust. 1–3.
Wymogi w zakresie sprawozdawczości określone w niniejszym artykule stosuje się do instytucji w sposób proporcjonalny, z uwzględnieniem wielkości i złożoności instytucji oraz charakteru i poziomu ryzyka prowadzonej przez nie działalności.
Komisja jest uprawniona do przyjęcia wykonawczych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 15 rozporządzenia (UE) nr 1093/2010.
7.EUNB ocenia wpływ finansowy rozporządzenia wykonawczego Komisji (UE) nr 680/2014 na instytucje pod względem kosztów przestrzegania przepisów i składa Komisji sprawozdanie ze swoich ustaleń nie później niż do dnia [31 grudnia 2019 r.]. W sprawozdaniu tym w szczególności bada się, czy wymogi w zakresie sprawozdawczości zastosowano w sposób wystarczająco proporcjonalny. Do tych celów w sprawozdaniu:
(a)dzieli się instytucje na kategorie w zależności od ich wielkości i złożoności oraz charakteru i poziomu ryzyka prowadzonej przez nie działalności. W sprawozdaniu uwzględnia się w szczególności kategorię małych instytucji zdefiniowanych w art. 430a;
(b)mierzy się obciążenie sprawozdawcze każdej kategorii instytucji w odnośnym okresie mające na celu spełnienie wymogów w zakresie sprawozdawczości określonych w rozporządzeniu wykonawczym (UE) nr 680/2014, z uwzględnieniem następujących zasad:
(I)obciążenie sprawozdawcze mierzy się jako stosunek kosztów przestrzegania przepisów do dochodu netto instytucji w odnośnym okresie;
(II)koszty przestrzegania przepisów obejmują wszystkie wydatki bezpośrednio lub pośrednio związane z wdrożeniem i bieżącym funkcjonowaniem systemów sprawozdawczości, w tym wydatki na personel, systemy informatyczne, usługi prawne, rachunkowe, audytowe i doradcze;
(III)odnośny okres oznacza każdy roczny okres, w trakcie którego instytucje poniosły koszty przestrzegania przepisów w celu przygotowania się do realizacji wymogów w zakresie sprawozdawczości określonych w rozporządzeniu wykonawczym (UE) nr 680/2014 i do dalszego bieżącego funkcjonowania systemów sprawozdawczości;
(c)ocenia się, czy i w jakim stopniu koszty przestrzegania przepisów istotnie uniemożliwiły nowo utworzonym instytucjom wejście na rynek;
(d)ocenia się wpływ kosztów przestrzegania przepisów, o których to kosztach jest mowa w lit. b) ppkt (ii), na każdą kategorię instytucji pod względem kosztów alternatywnych; oraz
(e)zaleca się wprowadzenie zmian w rozporządzeniu wykonawczym (UE) nr 680/2014 w celu zmniejszenia obciążenia sprawozdawczego instytucji lub określonych kategorii instytucji w stosownych przypadkach, mając na uwadze cele niniejszego rozporządzenia i dyrektywy 2013/36/UE. Sprawozdanie zawiera przynajmniej zalecenia dotyczące sposobu obniżenia poziomu szczegółowości wymogów w zakresie sprawozdawczości w odniesieniu do małych instytucji zdefiniowanych w art. 430a.
8.Do celów ust. 7 lit. d) »koszty alternatywne« oznaczają wartość utraconą przez instytucje z tytułu usług nieświadczonych klientom ze względu na koszty przestrzegania przepisów.
9.Właściwe organy zasięgają opinii EUNB w kwestii tego, czy instytucje inne niż te, o których mowa w ust. 2 i 3, powinny przekazywać informacje finansowe na zasadzie skonsolidowanej zgodnie z ust. 2, o ile spełnione są wszystkie następujące warunki:
(a)przedmiotowe instytucje nie prowadzą już sprawozdawczości na zasadzie skonsolidowanej;
(b)przedmiotowe instytucje podlegają standardom rachunkowości zgodnie z dyrektywą 86/635/EWG;
(c)sprawozdawczość finansową uważa się za niezbędną do uzyskania kompleksowego obrazu profilu ryzyka działalności tych instytucji i obrazu ryzyk systemowych stwarzanych przez te instytucje dla sektora finansowego lub gospodarki realnej, jak określono w rozporządzeniu (UE) nr 1093/2010.
EUNB opracowuje projekty wykonawczych standardów technicznych w celu określenia formatów, które instytucje, o których mowa w akapicie pierwszym, stosują do celów określonych w tym akapicie.
Komisja jest uprawniona do przyjęcia wykonawczych standardów technicznych, o których mowa w akapicie drugim, zgodnie z art. 15 rozporządzenia (UE) nr 1093/2010.
10.W przypadku gdy właściwy organ uzna informacje nieobjęte wykonawczym standardem technicznym, o którym mowa w ust. 6, za konieczne do celów określonych w ust. 5, powiadamia EUNB i ERRS o dodatkowych informacjach, których włączenie do wykonawczego standardu technicznego, o którym mowa w tym ustępie, uznaje za konieczne.
11.Właściwe organy mogą odstąpić od wymogów zgłaszania pozycji danych określonych w wykonawczych standardach technicznych, o których mowa w niniejszym artykule oraz w art. 100, 101, 394, 415 i 430, jeżeli te pozycje danych są już dostępne właściwym organom za pomocą środków innych niż te określone w wyżej wspomnianych wykonawczych standardach technicznych, w tym jeżeli informacje te są dostępne właściwym organom w innych formatach lub na innych poziomach szczegółowości.”;
(43)art. 100 otrzymuje brzmienie:
„Artykuł 100
Wymogi w zakresie sprawozdawczości dotyczące obciążenia aktywów
1.Instytucje składają swoim właściwym organom sprawozdanie ze swojego poziomu obciążenia aktywów.
2.Sprawozdanie, o którym mowa w ust. 1, zawiera podział według rodzaju obciążenia aktywów, takiego jak: umowy z udzielonym przyrzeczeniem odkupu, udzielanie pożyczek papierów wartościowych, sekurytyzowane ekspozycje lub kredyty stanowiące zabezpieczenie obligacji zabezpieczonych.”;
(44)w art. 101 ust. 1 formuła wprowadzająca otrzymuje brzmienie:
„1.
Instytucje przedstawiają swoim właściwym organom raz na pół roku następujące dane zagregowane dotyczące każdego krajowego rynku nieruchomości, wobec którego posiadają ekspozycję:”;
(45)art. 101 ust. 4 i 5 otrzymują brzmienie:
„4.
EUNB opracowuje projekty wykonawczych standardów technicznych w celu określenia jednolitych formatów, definicji oraz częstotliwości i terminów przedstawiania sprawozdań w odniesieniu do danych zagregowanych, o których mowa w ust. 1, jak również w celu określenia rozwiązań informatycznych.
Komisja jest uprawniona do przyjęcia wykonawczych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 15 rozporządzenia (UE) nr 1093/2010.
5.
Na zasadzie odstępstwa od ust. 1 małe instytucje zdefiniowane w art. 430a przedstawiają informacje, o których mowa w ust. 1, raz w roku.”;
(46)w art. 102 wprowadza się następujące zmiany:
(a)ust. 2, 3 i 4 otrzymują brzmienie:
„2. Przeznaczenie do obrotu wykazuje się na podstawie strategii, zasad i procedur ustanowionych przez instytucję w celu zarządzania daną pozycją lub portfelem zgodnie z art. 104.
3. Instytucje ustanawiają i utrzymują systemy i mechanizmy kontroli w celu zarządzania swoimi portfelami handlowymi zgodnie z art. 103.
4. Pozycje portfela handlowego przypisuje się jednostkom odpowiadającym za handel utworzonym przez instytucję zgodnie z art. 104b, chyba że instytucja kwalifikuje się do traktowania określonego w art. 94 lub przyznano jej odstępstwo, o którym mowa w art. 104b ust. 3.”;
(b)dodaje się ust. 5 i 6 w brzmieniu:
„5. Pozycje portfela handlowego podlegają wymogom w zakresie ostrożnej wyceny określonym w art. 105.
6. Instytucje traktują wewnętrzne instrumenty zabezpieczające zgodnie z art. 106.”;
(47)w art. 103 wprowadza się następujące zmiany:
(a)ust. 1 otrzymuje brzmienie:
„1. Instytucje ustanawiają jasno określone zasady i procedury ogólnego zarządzania portfelem handlowym. Przedmiotowe zasady i procedury określają przynajmniej:
a)działalność, którą instytucja uznaje za działalność handlową i zalicza do portfela handlowego do celów wymogu w zakresie funduszy własnych;
b)zakres, w jakim pozycja podlega codziennej wycenie rynkowej w drodze odniesienia do aktywnego, płynnego rynku dwustronnego;
c)w przypadku pozycji podlegających wycenie według modelu – zakres, w jakim instytucja może:
(IV)rozpoznać wszystkie istotne ryzyka związane z pozycją;
(V)zabezpieczyć się przed wszystkimi istotnymi ryzykami związanymi z pozycją za pomocą instrumentów, dla których istnieje aktywny, płynny rynek dwustronny;
(VI)dokonywać miarodajnych oszacowań podstawowych założeń i parametrów stosowanych w modelu;
d)zakres, w jakim instytucja może i jest zobowiązana generować wyceny dotyczące pozycji, które mogą być walidowane przez zewnętrznie w jednolity sposób;
e)zakres, w jakim ograniczenia prawne lub inne wymogi operacyjne wpłynęłyby negatywnie na zdolność instytucji do upłynnienia lub zabezpieczenia pozycji w krótkim okresie;
f)zakres, w jakim instytucja może i jest zobowiązana aktywnie zarządzać ryzykami związanymi z pozycjami w ramach swojej działalności handlowej;
g)zakres, w jakim instytucja może dokonywać transferu ryzyka lub pozycji między portfelem niehandlowym a handlowym oraz kryteria dla takich transferów, o których mowa w art. 104b.”;
(b)w ust. 2 część wprowadzająca otrzymuje brzmienie:
„2. Zarządzając swoimi pozycjami lub portfelami pozycji w portfelu handlowym, instytucja spełnia wszystkie następujące wymogi:”;
(c)ust. 2 lit. a) otrzymuje brzmienie:
„a)
instytucja ustanawia dobrze udokumentowaną strategię handlową w odniesieniu do pozycji lub portfeli w portfelu handlowym, zatwierdzoną przez kadrę kierowniczą wyższego szczebla i obejmującą oczekiwany okres posiadania;”;
(d)w ust. 2 lit. b) w części wprowadzającej wprowadza się następujące zmiany:
„b)
instytucja ustanawia jasno określone zasady i procedury w odniesieniu do aktywnego zarządzania pozycjami lub portfelami w portfelu handlowym. W ramach tych zasad i procedur uwzględnia się następujące kwestie:”;
(e)w ust. 2 lit. b) ppkt (i) wprowadza się następujące zmiany:
„(i) które pozycje lub portfele pozycji mogą być otwierane przez poszczególne jednostki odpowiadające za handel lub, w zależności od przypadku, przez wyznaczonych dealerów;”;
(48)art. 104 otrzymuje brzmienie:
„Artykuł 104
Uwzględnienie w portfelu handlowym
1.Instytucje ustanawiają jasno określone zasady i procedury dotyczące określania, które pozycje należy uwzględnić w portfelu handlowym w związku z obliczaniem ich wymogów kapitałowych, zgodnie z wymogami określonymi w art. 102, z definicją portfela handlowego przedstawioną w art. 4 ust. 1 pkt 86 oraz z przepisami niniejszego artykułu, z uwzględnieniem możliwości i praktyk danej instytucji w zakresie zarządzania ryzykiem. Instytucja dokumentuje w pełni przestrzeganie tych zasad i procedur, poddaje je audytowi wewnętrznemu co najmniej raz w roku oraz udostępnia wyniki tego audytu właściwym organom.
2.Do portfela handlowego przypisuje się pozycje w następujących instrumentach:
(a)instrumentach, które spełniają kryteria włączenia do korelacyjnego portfela handlowego, o którym mowa w ust. 6–9;
(b)instrumentach finansowych, którymi zarządza jednostka odpowiadająca za handel ustanowiona zgodnie z art. 104b;
(c)instrumentach finansowych skutkujących powstaniem krótkiej pozycji kredytowej lub kapitałowej netto;
(d)instrumentach wynikających z zobowiązań do zagwarantowania emisji;
(e)aktywach finansowych lub zobowiązaniach finansowych wycenianych według wartości godziwej;
(f)instrumentach wynikających z działalności animatora rynku;
(g)przedsiębiorstwach zbiorowego inwestowania, o ile spełniają one warunki określone w ust. 10 niniejszego artykułu;
(h)instrumentach kapitałowych notowanych na rynku regulowanym;
(i)transakcjach finansowanych z użyciem papierów wartościowych związanych z działalnością handlową;
(j)opcjach, w tym wbudowanych instrumentach pochodnych oddzielonych od instrumentów w portfelu niehandlowym, które związane są z ryzykiem kredytowym lub ryzykiem cen akcji.
Do celów lit. c) niniejszego ustępu instytucja posiada krótką pozycję kapitałową netto, jeżeli spadek ceny akcji skutkuje zyskiem dla instytucji. Analogicznie instytucja posiada krótką pozycję kredytową netto, jeżeli wzrost spreadu kredytowego lub pogorszenie zdolności kredytowej emitenta lub grupy emitentów skutkuje zyskiem dla instytucji.
3.Do portfela handlowego nie przypisuje się pozycji w następujących instrumentach:
(a)instrumentach służących tworzeniu przechodniego portfela sekurytyzacyjnego (ang. securitisation warehousing);
(b)posiadanych nieruchomościach;
(c)kredytach detalicznych i kredytach dla MŚP;
(d)przedsiębiorstwach zbiorowego inwestowania innych niż te określone w ust. 2 lit. g), w przypadku których instytucja nie może codziennie dokonać pełnego przeglądu funduszu lub jeżeli instytucja nie może codziennie uzyskać realnych cen za swoje inwestycje kapitałowe w funduszu;
(e)kontraktach na instrumenty pochodne z instrumentami bazowymi, o których mowa w lit. a)–d);
(f)instrumentach przeznaczonych do celów zabezpieczenia określonego ryzyka związanego z daną pozycją w instrumencie, o którym mowa w lit. a)–e).
4.Niezależnie od przepisów ust. 2 instytucja nie może przypisać pozycji w instrumencie, o którym mowa w ust. 2 lit. e)–i), do portfela handlowego, jeżeli instytucja ta jest w stanie dowieść właściwym organom, że dana pozycja nie jest przeznaczona do obrotu ani do celów zabezpieczenia pozycji przeznaczonych do obrotu.
5.Właściwe organy mogą wymagać od instytucji przedstawienia dowodów, że pozycja, która nie jest wspomniana w ust. 3, jest przypisana do portfela handlowego. W przypadku braku odpowiednich dowodów właściwe organy mogą zażądać od instytucji przeniesienia tej pozycji do portfela niehandlowego, z wyjątkiem pozycji, o których mowa w ust. 2 lit. a)–d).
6.Właściwe organy mogą wymagać od instytucji przedstawienia dowodów, że pozycja, która nie jest wymieniona w ust. 2 lit. a)–d), jest przypisana do portfela niehandlowego. W przypadku braku odpowiednich dowodów właściwe organy mogą zażądać od instytucji przeniesienia tej pozycji do portfela handlowego, chyba że o pozycji tej mowa jest w ust. 3.
7.Pozycje sekurytyzacyjne korelacyjnego portfela handlowego i kredytowe instrumenty pochodne uruchamiane n-tym niewykonaniem zobowiązania, które spełniają wszystkie następujące kryteria, przypisuje się do korelacyjnego portfela handlowego:
(a)pozycje nie są ani pozycjami resekurytyzacyjnymi, ani opcjami na transzę sekurytyzacyjną, ani żadnymi innymi instrumentami pochodnymi ekspozycji sekurytyzacyjnych, które nie dają proporcjonalnego udziału we wpływach z transzy sekurytyzacyjnej;
(b)wszystkie ich instrumenty bazowe są:
(VII)instrumentami jednopodmiotowymi, w tym jednopodmiotowymi kredytowymi instrumentami pochodnymi, dla których istnieje płynny dwustronny rynek;
(VIII)indeksami będącymi przedmiotem zwyczajowego obrotu opartymi na instrumentach, o których mowa w ppkt (i).
Uznaje się, że rynek dwustronny istnieje wówczas, gdy występują na nim niezależne, składane w dobrej wierze oferty kupna i sprzedaży, tak że możliwe jest określenie w ciągu jednego dnia ceny racjonalnie powiązanej z ostatnią ceną sprzedaży lub bieżącymi kwotowaniami konkurencyjnych, przedstawianych w dobrej wierze, kursów kupna i sprzedaży oraz dokonanie kupna lub sprzedaży po tej cenie w stosunkowo krótkim czasie, który odpowiada obowiązującym zwyczajom handlowym.
8.Do korelacyjnego portfela handlowego nie włącza się pozycji z którymkolwiek z poniższych instrumentów bazowych:
(a)instrumentami bazowymi, które należą do kategorii ekspozycji, o których mowa w art. 112 lit. h) lub i);
(b)roszczeniem wobec jednostki specjalnego przeznaczenia zabezpieczonym pośrednio lub bezpośrednio pozycją, która zgodnie z ust. 6 sama nie kwalifikowałaby się do włączenia do korelacyjnego portfela handlowego.
9.Instytucje mogą włączyć do korelacyjnego portfela handlowego pozycje, które nie są ani pozycjami sekurytyzacyjnymi, ani kredytowymi instrumentami pochodnymi uruchamianymi n-tym niewykonaniem zobowiązania, ale które zabezpieczają inne pozycje tego portfela, pod warunkiem że płynny rynek dwustronny opisany w ust. 7 akapit ostatni istnieje w odniesieniu do danego instrumentu lub jego instrumentów bazowych.
10.Instytucja przypisuje do portfela handlowego pozycję w przedsiębiorstwie zbiorowego inwestowania, która spełnia co najmniej jeden z następujących warunków:
(a)instytucja może codziennie dokonać pełnego przeglądu danego przedsiębiorstwa zbiorowego inwestowania;
(b)instytucja może codziennie uzyskać ceny w odniesieniu do danego przedsiębiorstwa zbiorowego inwestowania.”;
(49)dodaje się art. 104a i 104b w brzmieniu:
„Artykuł 104a
Zmiana klasyfikacji pozycji
1.Instytucje ustanawiają jasno określone zasady dotyczące określania, jakie wyjątkowe okoliczności uzasadniają zmianę klasyfikacji pozycji portfela handlowego na pozycję portfela niehandlowego lub odwrotnie, pozycji portfela niehandlowego na pozycję portfela niehandlowego, do celów ustalenia ich wymogów w zakresie funduszy własnych w sposób wymagany przez właściwe organy. Instytucje dokonują przeglądu tych zasad co najmniej raz w roku.
Do dnia [dwa lata od dnia wejścia w życie niniejszego rozporządzenia] r. EUNB opracuje wytyczne dotyczące znaczenia terminu „wyjątkowe okoliczności” do celów niniejszego artykułu.
2.Właściwe organy udzielają zezwolenia na zmianę klasyfikacji pozycji portfela handlowego na pozycję portfela niehandlowego lub odwrotnie, pozycji portfela niehandlowego na pozycję portfela niehandlowego, do celów ustalenia wymogów w zakresie funduszy własnych instytucji wyłącznie wówczas, gdy instytucja przedstawiła właściwym organom pisemne dowody na to, że jej decyzja o zmianie klasyfikacji tej pozycji jest wynikiem wyjątkowych okoliczności, które są zgodne z zasadami ustanowionymi przez instytucję zgodnie z ust. 1. W tym celu instytucja przedstawia wystarczające dowody na to, że pozycja ta nie spełnia już warunku pozwalającego na sklasyfikowanie jej jako pozycji portfela handlowego lub portfela niehandlowego zgodnie z art. 104.
Decyzja, o której mowa w akapicie pierwszym, musi zostać zatwierdzona przez organ zarządzający instytucji.
3.Jeżeli właściwe organy udzieliły zezwolenia zgodnie z ust. 2, instytucja:
(a)w najwcześniejszym dniu sprawozdawczym podaje do wiadomości publicznej informację o zmianie klasyfikacji swojej pozycji;
(b)z zastrzeżeniem traktowania określonego w ust. 4 ustala na najwcześniejszy dzień sprawozdawczy wymogi w zakresie funduszy własnych w odniesieniu do pozycji o zmienionej klasyfikacji zgodnie z art. 92.
4.Jeżeli w najwcześniejszym dniu sprawozdawczym zmiana netto kwoty wymogów w zakresie funduszy własnych instytucji wynikająca ze zmiany klasyfikacji pozycji skutkuje spadkiem netto wymogów w zakresie funduszy własnych, instytucja musi posiadać dodatkowe fundusze własne w wysokości równej tej zmianie netto i podaje do wiadomości publicznej kwotę tych dodatkowych funduszy własnych. Kwota tych dodatkowych funduszy własnych pozostaje stała do czasu zapadalności pozycji, chyba że właściwe organy zezwolą instytucji na wycofanie tej kwoty we wcześniejszym terminie.
5.Zmiana klasyfikacji pozycji zgodnie z niniejszym artykułem jest nieodwołalna.
Artykuł 104b
Wymogi dotyczące jednostki odpowiadającej za handel
1.Instytucje ustanawiają jednostki odpowiadające za handel i przypisują każdą ze swoich pozycji portfela handlowego jednej z tych jednostek. Pozycje portfela handlowego przypisuje się tej samej jednostce odpowiadającej za handel wyłącznie wtedy, gdy są one zgodne z uzgodnioną strategią działalności dotyczącą danej jednostki odpowiadającej za handel oraz konsekwentnie zarządzane i monitorowane zgodnie z ust. 2.
2.Jednostki odpowiadające za handel instytucji muszą zawsze spełniać wszystkie następujące wymogi:
(a)każda jednostka odpowiadająca za handel posiada jasną i odrębną strategię działalności oraz strukturę zarządzania ryzykiem odpowiednią dla jej strategii działalności;
(b)każda jednostka odpowiadająca za handel posiada jasną strukturę organizacyjną; pozycjami przypisanymi danej jednostce odpowiadającej za handel zarządzają wyznaczeni dealerzy w ramach instytucji; każdy dealer ma wyznaczone funkcje w jednostce odpowiadającej za handel; jeden dealer jest przydzielony tylko do jednej jednostki odpowiadającej za handel; w każdej jednostce odpowiadającej za handel jeden dealer kieruje nadzorem nad działalnością i nad pozostałymi dealerami danej jednostki odpowiadającej za handel;
(c)limity pozycji są ustalane w każdej jednostce odpowiadającej za handel zgodnie ze strategią działalności tej jednostki;
(d)sprawozdania dotyczące działalności, rentowności, zarządzania ryzykiem i wymogów regulacyjnych na poziomie jednostki odpowiadającej za handel sporządzane są co najmniej raz w tygodniu i regularnie przekazywane organowi zarządzającemu instytucji;
(e)każda jednostka odpowiadająca za handel posiada jasny roczny plan biznesowy, w tym dokładnie zdefiniowaną politykę w zakresie wynagrodzeń opartą na rzetelnych kryteriach stosowanych do celów pomiaru wyników.
3.Instytucje powiadamiają właściwe organy o sposobie, w jaki zapewniają zgodność z przepisami ust. 2. Właściwe organy mogą wymagać od instytucji zmiany struktury lub organizacji jednostek odpowiadających za handel, tak aby była ona zgodna z niniejszym artykułem.
4.Na zasadzie odstępstwa od ust. 1 instytucje stosujące określone w art. 325 ust. 1. lit. a) i c) podejścia do określania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego mogą wnioskować o odstępstwo od części lub całości wymogów określonych w niniejszym artykule. Właściwe organy mogą wyrazić zgodę na takie odstępstwo, jeżeli instytucja wykaże, że:
(a)niezgodność z przepisami ust. 2 nie miałaby znacznego negatywnego wpływu na zdolność instytucji do skutecznego zarządzania ryzykiem rynkowym swoich pozycji portfela handlowego oraz do monitorowania tego ryzyka;
(b)instytucja spełnia wymogi ogólne w zakresie zarządzania portfelem handlowym określone w art. 103.”;
(50)w art. 105 wprowadza się następujące zmiany:
(a)ust. 1 otrzymuje brzmienie:
„1.
Wszystkie pozycje portfela handlowego i pozycje portfela niehandlowego wyceniane według wartości godziwej podlegają normom w zakresie ostrożnej wyceny określonym w niniejszym artykule. Instytucje w szczególności zapewniają, aby w ramach ostrożnej wyceny ich pozycji portfela handlowego osiągnięto odpowiedni stopień pewności, uwzględniający dynamiczny charakter pozycji portfela handlowego i pozycji portfela niehandlowego wycenianych według wartości godziwej, wymagania wynikające z podejścia ostrożnościowego oraz zasady działania i cel wymogów kapitałowych w odniesieniu do pozycji portfela handlowego i pozycji portfela niehandlowego wycenianych według wartości godziwej.”;
(b)ust. 3 i 4 otrzymują brzmienie:
„3.
Instytucje aktualizują wycenę pozycji portfela handlowego według wartości godziwej co najmniej raz dziennie. Zmiany wartości tych pozycji odnotowuje się w rachunku zysków i strat instytucji.
4.
Instytucje dokonują w miarę możliwości wyceny rynkowej swoich pozycji portfela handlowego i pozycji portfela niehandlowego wycenianych według wartości godziwej, w tym przy stosowaniu do tych pozycji odpowiedniego sposobu ujmowania w kapitale.”;
(c)ust. 3 i 4 otrzymują brzmienie:
„6.
Jeżeli wycena rynkowa nie jest możliwa, instytucje dokonują ostrożnej wyceny swoich pozycji i portfeli według modelu, w tym przy obliczaniu wymogów w zakresie funduszy własnych z tytułu pozycji portfela handlowego oraz pozycji portfela niehandlowego wycenianych według wartości godziwej.”;
(d)ust. 7 akapit ostatni otrzymuje brzmienie:
„Do celów lit. d) model opracowuje się lub zatwierdza niezależnie od jednostek odpowiadających za handel oraz poddaje się go niezależnym testom, które obejmują walidację danych matematycznych, założeń oraz zastosowanego oprogramowania.”;
(e)ust. 11 lit. a) otrzymuje brzmienie:
„a)
dodatkowy czas, jaki byłby potrzebny do zabezpieczenia pozycji lub ryzyka związanego z pozycją poza horyzonty płynnościowe przypisane czynnikom ryzyka danej pozycji zgodnie z art. 325be;”;
(51)w art. 106 wprowadza się następujące zmiany:
(a)ust. 2 i 3 otrzymują brzmienie:
„2.
Wymogi ust. 1 stosuje się bez uszczerbku dla wymogów mających zastosowanie do pozycji zabezpieczonej, która należy do portfela niehandlowego lub portfela handlowego, w stosownych przypadkach.
3.
Jeżeli instytucja zabezpiecza ekspozycję na ryzyko kredytowe zaliczoną do portfela niehandlowego lub ekspozycję na ryzyko kontrahenta przy użyciu kredytowego instrumentu pochodnego zaliczanego do portfela handlowego tej instytucji, tę pozycję w kredytowym instrumencie pochodnym uznaje się za wewnętrzny instrument zabezpieczający ekspozycję na ryzyko kredytowe zaliczoną do portfela niehandlowego lub ekspozycję na ryzyko kontrahenta do celów obliczenia kwot ekspozycji ważonych ryzykiem, o których mowa w art. 92 ust. 3 lit. a), w przypadku gdy instytucja zawrze z uznanym zewnętrznym dostawcą ochrony kolejną transakcję na kredytowym instrumencie pochodnym, która spełnia wymogi w zakresie ochrony kredytowej nierzeczywistej w portfelu niehandlowym i doskonale kompensuje ryzyko rynkowe wewnętrznego instrumentu zabezpieczającego.
Zarówno wewnętrzny instrument zabezpieczający uznany zgodnie z akapitem pierwszym, jak i kontrakt na kredytowy instrument pochodny zawarty z osobą trzecią włącza się do portfela handlowego do celów obliczenia wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego.”;
(b)dodaje się ust. 4, 5 i 6 w brzmieniu:
„4.
Jeżeli instytucja zabezpiecza ekspozycję na ryzyko cen akcji zaliczoną do portfela niehandlowego przy użyciu instrumentu pochodnego na akcje zaliczanego do portfela handlowego tej instytucji, tę pozycję w instrumencie pochodnym na akcje uznaje się za wewnętrzny instrument zabezpieczający ekspozycję na ryzyko cen akcji zaliczoną do portfela niehandlowego do celów obliczenia kwot ekspozycji ważonych ryzykiem, o których mowa w art. 92 ust. 3 lit. a), w przypadku gdy instytucja zawrze z uznanym zewnętrznym dostawcą ochrony kolejną transakcję na instrumencie pochodnym na akcje, która spełnia wymogi w zakresie ochrony kredytowej nierzeczywistej w portfelu niehandlowym i doskonale kompensuje ryzyko rynkowe wewnętrznego instrumentu zabezpieczającego.
Zarówno wewnętrzny instrument zabezpieczający uznany zgodnie z akapitem pierwszym, jak i kontrakt na instrument pochodny na akcje zawarty z osobą trzecią włącza się do portfela handlowego do celów obliczenia wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego.
5. Jeżeli instytucja zabezpiecza ekspozycje na ryzyko stopy procentowej zaliczane do portfela niehandlowego przy użyciu pozycji ryzyka stopy procentowej zaliczanej do portfela handlowego tej instytucji, pozycję tę uznaje się za wewnętrzny instrument zabezpieczający do celów oceny ryzyka stopy procentowej wynikającego z pozycji portfela niehandlowego zgodnie z art. 84 i 98 dyrektywy 2013/36/UE, w przypadku gdy spełnione są następujące warunki:
(a)pozycję przypisano jednostce odpowiadającej za handel ustanowionej zgodnie z art. 104b, której strategia działalności poświęcona jest wyłącznie zarządzaniu ryzykiem rynkowym wewnętrznych instrumentów zabezpieczających ekspozycję na ryzyko stopy procentowej oraz ograniczaniu tego ryzyka rynkowego. W tym celu ta jednostka odpowiadająca za handel może otworzyć inne pozycje ryzyka stopy procentowej z osobami trzecimi lub innymi jednostkami odpowiadającymi za handel danej instytucji, o ile te inne jednostki odpowiadające za handel doskonale kompensują ryzyko rynkowe tych innych pozycji ryzyka stopy procentowej poprzez otwarcie z osobami trzecimi pozycji ryzyka stopy procentowej o przeciwnym znaku;
(b)instytucja w pełni udokumentowała, w jaki sposób pozycja ogranicza ryzyko stopy procentowej wynikające z pozycji portfela niehandlowego do celów wymogów określonych w art. 84 i 98 dyrektywy 2013/36/UE.
6. Wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego wszystkich pozycji przypisanych jednostce odpowiadającej za handel, o której mowa w ust. 3 lit. a), lub otwartych przez tę jednostkę oblicza się niezależnie jako oddzielny portfel i dodaje się do wymogów w zakresie funduszy własnych w odniesieniu do pozostałych pozycji portfela handlowego.”;
(52)art. 107 ust. 3 otrzymuje brzmienie:
„3. Do celów niniejszego rozporządzenia ekspozycje wobec firmy inwestycyjnej z państwa trzeciego, instytucji kredytowej z państwa trzeciego i giełdy z państwa trzeciego traktuje się jako ekspozycje wobec instytucji wyłącznie wtedy, gdy państwo trzecie stosuje względem takiego podmiotu wymogi ostrożnościowe i nadzorcze, które są co najmniej równoważne wymogom stosowanym w Unii.”;
(53)art. 128 ust. 1 i 2 otrzymują brzmienie:
„1. Instytucje przypisują wagę ryzyka równą 150 % ekspozycjom, które są związane ze szczególnie wysokim ryzykiem.
2. Do celów niniejszego artykułu instytucje traktują finansowanie nieruchomości spekulacyjnych jako ekspozycje związane ze szczególnie wysokim ryzykiem.”;
(54)art. 132 otrzymuje brzmienie:
„Artykuł 132
Wymogi w zakresie funduszy własnych z tytułu ekspozycji w formie jednostek uczestnictwa lub udziałów w przedsiębiorstwach zbiorowego inwestowania
1.Instytucje obliczają kwotę ekspozycji ważonej ryzykiem w odniesieniu do swoich ekspozycji w formie jednostek uczestnictwa lub udziałów w przedsiębiorstwie zbiorowego inwestowania poprzez pomnożenie kwoty ekspozycji ważonej ryzykiem w odniesieniu do ekspozycji przedsiębiorstwa zbiorowego inwestowania, obliczonej zgodnie z metodami, o których mowa w ust. 2 akapit pierwszy, przez odsetek jednostek uczestnictwa lub udziałów posiadanych przez te instytucje.
2.Jeżeli spełnione są warunki określone w ust. 3, instytucje mogą stosować metodę pełnego przeglądu zgodnie z art. 132a ust. 1 lub metodę opartą na uprawnieniach zgodnie z art. 132a ust. 2.
Z zastrzeżeniem art. 132b ust. 2 instytucje, które nie stosują metody pełnego przeglądu lub metody opartej na uprawnieniach, przypisują wagę ryzyka równą 1 250 % (»metoda rezerwowa«) swoim ekspozycjom w formie jednostek uczestnictwa lub udziałów w przedsiębiorstwie zbiorowego inwestowania.
Instytucje mogą obliczać kwotę ekspozycji ważonej ryzykiem w odniesieniu do swoich ekspozycji w formie jednostek uczestnictwa lub udziałów w przedsiębiorstwie zbiorowego inwestowania, stosując kombinację metod, o których mowa w niniejszym ustępie, o ile spełnione są warunki stosowania tych metod.
3.Instytucje mogą określać kwotę ekspozycji ważonej ryzykiem w odniesieniu do ekspozycji przedsiębiorstwa zbiorowego inwestowania zgodnie z metodami określonymi w art. 132a, jeżeli spełnione są wszystkie następujące warunki:
(a)przedsiębiorstwem zbiorowego inwestowania jest jeden z następujących podmiotów:
(I)przedsiębiorstwo zbiorowego inwestowania w zbywalne papiery wartościowe (UCITS) objęte dyrektywą 2009/65/WE;
(II)AFI z UE zarządzany przez ZAFI z UE zarejestrowanego zgodnie z art. 3 ust. 3 dyrektywy 2011/61/UE;
(III)AFI zarządzany przez ZAFI z UE posiadającego zezwolenie zgodnie z art. 6 dyrektywy 2011/61/UE;
(IV)AFI zarządzany przez ZAFI spoza UE posiadającego zezwolenie zgodnie art. 37 dyrektywy 2011/61/UE;
(V)AFI spoza UE zarządzany przez ZAFI spoza UE i wprowadzany do obrotu zgodnie z art. 42 dyrektywy 2011/61/UE;
(b)prospekt emisyjny przedsiębiorstwa zbiorowego inwestowania lub równoważny dokument zawiera następujące elementy:
(I)kategorie aktywów, do inwestowania w które przedsiębiorstwo zbiorowego inwestowania jest upoważnione;
(II)jeżeli zastosowanie mają limity inwestycyjne – odpowiednie limity i metody ich obliczania;
(c)sprawozdawczość przedsiębiorstwa zbiorowego inwestowania wobec instytucji spełnia następujące wymogi:
(I)sprawozdania z działalności przedsiębiorstwa zbiorowego inwestowania są składane co najmniej tak często jak sprawozdania z działalności instytucji;
(II)poziom szczegółowości informacji finansowych umożliwia instytucji obliczenie kwoty ekspozycji ważonej ryzykiem w odniesieniu do przedsiębiorstwa zbiorowego inwestowania zgodnie z metodą wybraną przez instytucję;
(III)jeżeli instytucja stosuje metodę pełnego przeglądu, informacje o ekspozycjach bazowych są weryfikowane przez niezależną osobę trzecią.
4.Instytucje, które nie posiadają danych lub informacji wystarczających do obliczenia kwoty ekspozycji ważonej ryzykiem w odniesieniu do ekspozycji przedsiębiorstwa zbiorowego inwestowania zgodnie z metodami określonymi w art. 132a, mogą opierać się na obliczeniach przeprowadzonych przez osobę trzecią, o ile spełnione są wszystkie następujące warunki:
(a)osobą trzecią jest jeden z następujących podmiotów:
(I)instytucja przyjmująca depozyty lub przyjmująca depozyty instytucja finansowa przedsiębiorstwa zbiorowego inwestowania, pod warunkiem że przedsiębiorstwo to inwestuje wyłącznie w papiery wartościowe i deponuje wszystkie papiery wartościowe w tej instytucji przyjmującej depozyty lub przyjmującej depozyty instytucji finansowej;
(II)w przypadku przedsiębiorstw zbiorowego inwestowania nieobjętych ppkt (i) – przedsiębiorstwo zarządzające przedsiębiorstwem zbiorowego inwestowania, pod warunkiem że spełnia ono warunek określony w ust. 3 lit. a);
(b)osoba trzecia przeprowadza obliczenia zgodnie z metodami określonymi, stosownie do przypadku, w art. 132a ust. 1, 2 i 3;
(c)poprawność obliczeń przeprowadzonych przez osobę trzecią potwierdził audytor zewnętrzny.
Instytucje, które opierają się na obliczeniach przeprowadzonych przez osobę trzecią, mnożą kwotę ekspozycji ważonej ryzykiem w odniesieniu do ekspozycji przedsiębiorstwa zbiorowego inwestowania wynikającą z tych obliczeń przez współczynnik wynoszący 1,2.
Jeżeli instytucja stosuje metody, o których mowa w art. 132a, do celów obliczania kwoty ekspozycji ważonej ryzykiem w odniesieniu do ekspozycji przedsiębiorstwa zbiorowego inwestowania (»przedsiębiorstwo zbiorowego inwestowania poziomu 1«), a którakolwiek z ekspozycji bazowych przedsiębiorstwa zbiorowego inwestowania poziomu 1 jest ekspozycją w formie jednostek uczestnictwa lub udziałów w innym przedsiębiorstwie zbiorowego inwestowania (»przedsiębiorstwo zbiorowego inwestowania poziomu 2«), kwotę ekspozycji ważonej ryzykiem w odniesieniu do ekspozycji przedsiębiorstwa zbiorowego inwestowania poziomu 2 można obliczyć za pomocą dowolnej z trzech metod opisanych w ust. 2. Instytucja może stosować metodę pełnego przeglądu do obliczania kwot ekspozycji ważonych ryzykiem w odniesieniu do ekspozycji przedsiębiorstw zbiorowego inwestowania na poziomie 3 i na jakimkolwiek kolejnym poziomie wyłącznie wtedy, gdy zastosowała tę metodę do obliczeń na poprzednim poziomie. W każdym innym scenariuszu instytucja musi stosować metodę rezerwową.
6.Kwotę ekspozycji ważonej ryzykiem w odniesieniu do ekspozycji przedsiębiorstwa zbiorowego inwestowania obliczoną zgodnie z metodą pełnego przeglądu i metodą opartą na uprawnieniach ogranicza się do ważonej ryzykiem kwoty ekspozycji tego przedsiębiorstwa zbiorowego inwestowania obliczonej zgodnie z metodą rezerwową.”;
(55)dodaje się art. 132a w brzmieniu:
„Artykuł 132a
Metody obliczania kwot ekspozycji ważonych ryzykiem przedsiębiorstw zbiorowego inwestowania
1.Jeżeli warunki określone w art. 132 ust. 3 są spełnione, instytucje, które posiadają wystarczające informacje o poszczególnych ekspozycjach bazowych przedsiębiorstwa zbiorowego inwestowania, dokonują pełnego przeglądu tych ekspozycji, aby obliczyć kwotę ekspozycji ważonej ryzykiem przedsiębiorstwa zbiorowego inwestowania, ważąc ryzykiem wszystkie ekspozycje bazowe przedsiębiorstwa zbiorowego inwestowania w taki sposób, jakby znajdowały się one bezpośrednio w posiadaniu tych instytucji.
2.Jeżeli warunki określone w art. 132 ust. 3 są spełnione, instytucje, które nie posiadają wystarczających informacji o poszczególnych ekspozycjach bazowych przedsiębiorstwa zbiorowego inwestowania, by zastosować metodę pełnego przeglądu, mogą obliczyć kwotę ekspozycji ważonej ryzykiem w odniesieniu do tych ekspozycji zgodnie z granicami określonymi w uprawnieniach przedsiębiorstwa zbiorowego inwestowania oraz w odpowiednich przepisach.
Do celów akapitu pierwszego instytucje przeprowadzają obliczenia przy założeniu, że przedsiębiorstwo zbiorowego inwestowania w pierwszej kolejności doprowadza do powstania ekspozycji w największym zakresie dozwolonym w ramach jego uprawnień lub odpowiednich przepisów w odniesieniu do tych ekspozycji, które wiążą się z najwyższym wymogiem w zakresie funduszy własnych, następnie zaś kontynuuje doprowadzanie do powstania ekspozycji w porządku malejącym aż do osiągnięcia maksymalnego łącznego limitu ekspozycji.
Instytucje przeprowadzają obliczenia, o których mowa w akapicie pierwszym, zgodnie z metodami określonymi w niniejszym rozdziale, w rozdziale 5 niniejszego tytułu oraz w rozdziale 6 sekcje 3, 4 lub 5 niniejszego tytułu.
3.Na zasadzie odstępstwa od art. 92 ust. 3 lit. d) instytucje, które obliczają kwotę ekspozycji ważonej ryzykiem w odniesieniu do ekspozycji przedsiębiorstwa zbiorowego inwestowania zgodnie z ust. 1 i 2 niniejszego artykułu, mogą zastąpić wymóg w zakresie funduszy własnych z tytułu ryzyka związanego z korektą wyceny kredytowej ekspozycji z tytułu instrumentów pochodnych tego przedsiębiorstwa zbiorowego inwestowania kwotą równą 50 % wartości tych ekspozycji obliczonej zgodnie z rozdziałem 6 sekcja 3, 4 lub 5 niniejszego tytułu, stosownie do przypadku.
Na zasadzie odstępstwa od akapitu pierwszego instytucja może wyłączyć z obliczania wymogu w zakresie funduszy własnych z tytułu ryzyka związanego z korektą wyceny kredytowej ekspozycje z tytułu instrumentów pochodnych, które to ekspozycje nie podlegałyby temu wymogowi, gdyby zostały utworzone bezpośrednio przez instytucje.
4.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu określenia, w jaki sposób instytucje powinny obliczać kwotę ekspozycji ważonej ryzykiem, o której mowa w ust. 2, gdy nie są dostępne żadne parametry wejściowe wymagane na potrzeby tego obliczenia.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [dziewięć miesięcy od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 15 rozporządzenia (UE) nr 1093/2010.”;
(56)dodaje się art. 132b w brzmieniu:
„Artykuł 132b
Wyłączenia z metod obliczania kwot ekspozycji ważonych ryzykiem przedsiębiorstw zbiorowego inwestowania
1.Instytucje wyłączają z obliczeń, o których mowa w art. 132, instrumenty w kapitale podstawowym Tier I, instrumenty dodatkowe w Tier I i instrumenty w Tier II posiadane przez przedsiębiorstwo zbiorowego inwestowania, które to instrumenty muszą być odliczone zgodnie z odpowiednio art. 36 ust. 1, art. 56 i art. 66.
2.Instytucje mogą wyłączyć z obliczeń, o których mowa w art. 132, ekspozycje w formie jednostek uczestnictwa lub udziałów w przedsiębiorstwach zbiorowego inwestowania w rozumieniu art. 150 ust. 1 lit. g) i h), a zamiast tego stosować do tych ekspozycji metodę określoną w art. 133.”;
(57)art. 152 otrzymuje brzmienie:
„Artykuł 152
Sposób traktowania ekspozycji w formie jednostek uczestnictwa lub udziałów w przedsiębiorstwach zbiorowego inwestowania
1.Instytucje obliczają kwoty ekspozycji ważonych ryzykiem w odniesieniu do swoich ekspozycji w formie jednostek uczestnictwa lub udziałów w przedsiębiorstwie zbiorowego inwestowania poprzez pomnożenie kwoty ekspozycji ważonej ryzykiem przedsiębiorstwa zbiorowego inwestowania, obliczonej zgodnie z metodami określonymi w niniejszym artykule, przez odsetek jednostek uczestnictwa lub udziałów posiadanych przez te instytucje.
2.Jeżeli warunki określone w art. 132 ust. 3 są spełnione, instytucje, które posiadają wystarczające informacje o poszczególnych ekspozycjach bazowych przedsiębiorstwa zbiorowego inwestowania, dokonują pełnego przeglądu tych ekspozycji bazowych, aby obliczyć kwotę ekspozycji ważonej ryzykiem przedsiębiorstwa zbiorowego inwestowania, ważąc ryzykiem wszystkie ekspozycje bazowe przedsiębiorstwa zbiorowego inwestowania w taki sposób, jakby znajdowały się one bezpośrednio w posiadaniu tych instytucji.
3.Na zasadzie odstępstwa od art. 92 ust. 3 lit. d) instytucje, które obliczają kwotę ekspozycji ważonej ryzykiem przedsiębiorstwa zbiorowego inwestowania zgodnie z ust. 1 i 2 niniejszego artykułu, mogą zastąpić wymóg w zakresie funduszy własnych z tytułu ryzyka związanego z korektą wyceny kredytowej ekspozycji z tytułu instrumentów pochodnych tego przedsiębiorstwa zbiorowego inwestowania kwotą równą 50 % wartości tych ekspozycji obliczonej zgodnie z rozdziałem 6 sekcje 3, 4 lub 5 niniejszego tytułu, stosownie do przypadku.
Na zasadzie odstępstwa od akapitu pierwszego instytucja może wyłączyć z obliczania wymogu w zakresie funduszy własnych z tytułu ryzyka związanego z korektą wyceny kredytowej ekspozycje z tytułu instrumentów pochodnych, które to ekspozycje nie podlegałyby temu wymogowi, gdyby zostały utworzone bezpośrednio przez instytucje.
4.Instytucje, które stosują metodę pełnego przeglądu zgodnie z ust. 2 i 3 oraz które spełniają warunki stałego stosowania w niepełnym zakresie zgodnie z art. 150 lub które nie spełniają warunków pozwalających na stosowanie metod określonych w niniejszym rozdziale w odniesieniu do wszystkich lub niektórych ekspozycji bazowych przedsiębiorstwa zbiorowego inwestowania, obliczają kwoty ekspozycji ważonych ryzykiem oraz kwoty oczekiwanych strat zgodnie z następującymi zasadami:
(a)w przypadku ekspozycji należących do kategorii ekspozycji kapitałowych, o której mowa w art. 147 ust. 2 lit. e), instytucje stosują uproszczoną metodę ważenia ryzykiem określoną w art. 155 ust. 2;
(b)w przypadku ekspozycji należących do kategorii ekspozycji sekurytyzacyjnych instytucje stosują metodę ratingów zewnętrznych określoną w art. 261;
(c)w przypadku wszystkich innych ekspozycji bazowych instytucje stosują metodę standardową określoną w rozdziale 2 niniejszego tytułu.
Jeżeli do celów akapitu pierwszego lit. a) instytucja nie jest w stanie dokonać rozróżnienia między ekspozycjami z tytułu niepublicznych instrumentów kapitałowych, giełdowymi ekspozycjami kapitałowymi i innymi ekspozycjami kapitałowymi, instytucja traktuje takie ekspozycje jako inne ekspozycje kapitałowe.
5.Jeżeli warunki określone w art. 132 ust. 3 są spełnione, instytucje, które nie posiadają wystarczających informacji o poszczególnych ekspozycjach bazowych przedsiębiorstwa zbiorowego inwestowania, mogą obliczyć kwotę ekspozycji ważonej ryzykiem w odniesieniu do tych ekspozycji zgodnie z metodą opartą na uprawnieniach określoną w art. 132a ust. 2. W przypadku ekspozycji wymienionych w ust. 4 lit. a), b) i c) niniejszego artykułu instytucje stosują jednak metody określone w tych literach.
6.Z zastrzeżeniem art. 132b ust. 2 instytucje, które nie stosują metody pełnego przeglądu zgodnie z ust. 2 i 3 niniejszego artykułu ani metody opartej na uprawnieniach zgodnie z ust. 5 niniejszego artykułu, stosują metodę rezerwową, o której mowa w art. 132 ust. 2.
7.Instytucje, które nie posiadają danych lub informacji wystarczających do obliczenia kwoty ważonej ryzykiem ekspozycji przedsiębiorstwa zbiorowego inwestowania zgodnie z metodami określonymi w ust. 2, 3, 4 i 5, mogą opierać się na obliczeniach przeprowadzonych przez osobę trzecią, o ile spełnione są wszystkie następujące warunki:
(a)osobą trzecią jest jeden z następujących podmiotów:
(I)instytucja przyjmująca depozyty lub przyjmująca depozyty instytucja finansowa przedsiębiorstwa zbiorowego inwestowania, pod warunkiem że przedsiębiorstwo to inwestuje wyłącznie w papiery wartościowe i deponuje wszystkie papiery wartościowe w tej instytucji przyjmującej depozyty lub przyjmującej depozyty instytucji finansowej;
(II)w przypadku przedsiębiorstw zbiorowego inwestowania nieobjętych ppkt (i) – przedsiębiorstwo zarządzające przedsiębiorstwem zbiorowego inwestowania, pod warunkiem że spełnia ono kryteria określone w art. 132 ust. 3 lit. a);
(b)w przypadku ekspozycji innych niż wymienione w ust. 4 lit. a), b) i c) – osoba trzecia przeprowadza obliczenia zgodnie z metodą określoną w art. 132a ust. 1;
(c)w przypadku ekspozycji wymienionych w ust. 4 lit. a), b) i c) – osoba trzecia przeprowadza obliczenia zgodnie z metodami określonymi w tych literach;
(d)poprawność obliczeń przeprowadzonych przez osobę trzecią potwierdził audytor zewnętrzny.
Instytucje, które opierają się na obliczeniach przeprowadzonych przez osobę trzecią, mnożą kwoty ekspozycji ważonych ryzykiem w odniesieniu do ekspozycji przedsiębiorstwa zbiorowego inwestowania wynikające z tych obliczeń przez współczynnik wynoszący 1,2.
8.Do celów niniejszego artykułu stosuje się przepisy art. 132 ust. 5 i 6 oraz art. 132b.”;
(58)art. 201 ust. 1 lit. h) otrzymuje brzmienie:
„h) kwalifikujący się kontrahenci centralni.”;
(59)dodaje się art. 204a w brzmieniu:
„Artykuł 204a
Uznane rodzaje instrumentów pochodnych na akcje
1.Instytucje mogą wykorzystywać instrumenty pochodne na akcje, które są swapami przychodu całkowitego lub które mają podobne do nich właściwości ekonomiczne, jako uznaną ochronę kredytową wyłącznie w celu stosowania wewnętrznych instrumentów zabezpieczających.
Jeżeli instytucja nabywa ochronę kredytową poprzez swap przychodu całkowitego i księguje płatności netto otrzymane z tytułu swapu jako przychody netto, ale nie księguje zrównoważenia zmniejszenia wartości zabezpieczonych aktywów poprzez obniżenie wartości godziwej lub zwiększenie rezerw, taka ochrona kredytowa nie kwalifikuje się jako uznana ochrona kredytowa.
2.Jeżeli instytucja wykorzystuje wewnętrzny instrument zabezpieczający, stosując instrument pochodny na akcje, warunkiem zakwalifikowania wewnętrznego instrumentu zabezpieczającego jako uznanej ochrony kredytowej do celów niniejszego rozdziału jest dokonanie transferu ryzyka kredytowego, przeniesionego do portfela handlowego, na rzecz osoby trzeciej lub osób trzecich.
Jeżeli wewnętrzny instrument zabezpieczający został zastosowany zgodnie z akapitem pierwszym, a wymogi określone w niniejszym rozdziale zostały spełnione, do obliczania kwot ekspozycji ważonych ryzykiem oraz kwot oczekiwanej straty, w przypadku gdy zostają one objęte ochroną kredytową nierzeczywistą, instytucje stosują zasady ustanowione w sekcjach 4–6 niniejszego rozdziału.”;
(60)w art. 223 wprowadza się następujące zmiany:
(a)ust. 3 akapit ostatni otrzymuje brzmienie:
„W przypadku transakcji na instrumentach pochodnych będących przedmiotem obrotu poza rynkiem regulowanym instytucje stosujące metodę określoną w rozdziale 6 sekcja 6 obliczają EVA (wartość ekspozycji skorygowaną o współczynnik zmienności) według następującego wzoru:
.”;
(b)ust. 5 akapit ostatni otrzymuje brzmienie:
„W przypadku transakcji na instrumentach pochodnych będących przedmiotem obrotu poza rynkiem regulowanym instytucje stosujące metody określone w rozdziale 6 sekcje 3, 4 i 5 niniejszego tytułu uwzględniają efekty ograniczenia ryzyka wynikające z zabezpieczenia zgodnie z przepisami określonymi w tych sekcjach, stosownie do przypadku.”;
(61)art. 272 pkt 6 i 12 otrzymują brzmienie:
„(6) »pakiet zabezpieczający« oznacza grupę transakcji w ramach pojedynczego pakietu kompensowania, w przypadku której dozwolone jest pełne lub częściowe kompensowanie w celu określenia potencjalnej przyszłej ekspozycji według metod określonych w sekcji 3 lub 4 niniejszego rozdziału;
(12) »bieżąca wartość rynkowa« (»CMV«) oznacza do celów sekcji 3–5 niniejszego rozdziału wartość rynkową netto wszystkich transakcji w ramach pakietu kompensowania przed posiadaniem lub przekazaniem jakiegokolwiek zabezpieczenia, gdzie przy obliczaniu bieżącej wartości rynkowej kompensuje się dodatnie i ujemne wartości rynkowe;”;
(62)w art. 272 dodaje się pkt 7a i 12a w brzmieniu:
„(7a) » umowa o jednostronne dostarczenie zabezpieczenia« oznacza umowę o dostarczenie zabezpieczenia, zgodnie z którą instytucja ma obowiązek przekazać zmienne depozyty zabezpieczające kontrahentowi, ale nie jest uprawniona do otrzymania zmiennego depozytu zabezpieczającego od tego kontrahenta lub odwrotnie;”;
„(12a) » wartość niezależnego zabezpieczenia netto« oznacza sumę wartości netto zabezpieczenia skorygowanej o współczynnik zmienności, które jest otrzymywane lub przekazywane, w stosownych przypadkach, do pakietu kompensowania innego niż zmienny depozyt zabezpieczający;”;
(63)w art. 273 wprowadza się następujące zmiany:
(a)ust. 1 otrzymuje brzmienie:
„1.
Instytucje obliczają wartość ekspozycji dla umów wymienionych w załączniku II na podstawie jednej z metod określonych w sekcjach 3–6 niniejszego załącznika zgodnie z niniejszym artykułem.
Instytucja, która nie spełnia warunków określonych w art. 273a ust. 2, nie może stosować metody określonej w sekcji 4 niniejszego rozdziału. Instytucja, która nie spełnia warunków określonych w art. 273a ust. 3, nie może stosować metody określonej w sekcji 5 niniejszego rozdziału.
Instytucja nie może stosować metody określonej w sekcji 5 niniejszego rozdziału do określenia wartości ekspozycji dla umów wymienionych w pkt 3 załącznika II.
Instytucje mogą stosować łącznie metody określone w sekcjach 3–6 niniejszego rozdziału na stałe w ramach określonej grupy. Pojedyncza instytucja nie może na stałe stosować łącznie metod określonych w sekcjach 3–6 niniejszego rozdziału.”;
(b)ust. 6, 7, 8 i 9 otrzymują brzmienie:
„6. Zgodnie z wszystkimi metodami określonymi w sekcjach 3–6 niniejszego rozdziału wartość ekspozycji dla danego kontrahenta jest równa sumie wartości ekspozycji obliczonej dla każdego pakietu kompensowania z udziałem takiego kontrahenta.
Na zasadzie odstępstwa od akapitu pierwszego, jeżeli jedna umowa o dostarczenie zabezpieczenia stosuje się do wielu pakietów kompensowania z udziałem tego kontrahenta, a instytucja stosuje jedną z metod określonych w sekcjach 3 i 6 niniejszego rozdziału do obliczania wartości ekspozycji tych pakietów kompensowania, wartość ekspozycji oblicza się zgodnie z tą sekcją.
W odniesieniu do danego kontrahenta wartość ekspozycji dla danego pakietu kompensowania instrumentów pochodnych będących przedmiotem obrotu poza rynkiem regulowanym wymienionych w załączniku II obliczana zgodnie z niniejszym rozdziałem jest równa większej z dwóch następujących wartości: zera albo różnicy między sumą wartości ekspozycji z wszystkich pakietów kompensowania z udziałem danego kontrahenta i sumą wartości korekty wyceny kredytowej dla tego kontrahenta uznawanej przez daną instytucję jako poniesiony odpis aktualizujący wartość. Korekty wyceny kredytowej oblicza się, nie uwzględniając żadnej korekty z tytułu kompensowania wartości obciążenia przypisanej własnemu ryzyku kredytowemu danej firmy, które już zostało wykluczone z funduszy własnych zgodnie z art. 33 ust. 1 lit. c).
7. Przy obliczaniu wartości ekspozycji zgodnie z metodami określonymi w sekcjach 3–5 niniejszego rozdziału instytucje mogą traktować dwa doskonale dopasowane kontrakty pochodne będące przedmiotem obrotu poza rynkiem regulowanym objęte tą samą umową o kompensowaniu zobowiązań jako pojedynczy kontrakt z referencyjną kwotą główną wynoszącą zero.
Do celów akapitu pierwszego dwa kontrakty pochodne będące przedmiotem obrotu poza rynkiem regulowanym są doskonale dopasowane, gdy spełniają wszystkie następujące warunki:
(c)ich pozycje ryzyka są przeciwne;
(d)ich cechy, z wyjątkiem daty zawarcia transakcji, są identyczne;
(e)przepływy pieniężne w ich ramach w pełni się kompensują wzajemnie.
8. Instytucje określają wartość ekspozycji w odniesieniu do ekspozycji z tytułu transakcji z długim terminem rozliczenia z wykorzystaniem dowolnej z metod określonych w sekcjach 3–6 niniejszego rozdziału, niezależnie od tego, którą metodę dana instytucja wybrała dla instrumentów pochodnych będących przedmiotem obrotu poza rynkiem regulowanym oraz transakcji odkupu, transakcji udzielania lub zaciągania pożyczek papierów wartościowych lub towarów oraz transakcji z obowiązkiem uzupełnienia zabezpieczenia kredytowego. Przy obliczaniu wymogów w zakresie funduszy własnych dla transakcji z długim terminem rozliczenia instytucja korzystająca z metody określonej w rozdziale 3 może na stałe przypisać takim transakcjom wagi ryzyka zgodne z metodą określoną w rozdziale 2 niezależnie od istotności tych pozycji.
9. W przypadku metod określonych w sekcjach 3–6 niniejszego rozdziału instytucje traktują transakcje, w których stwierdzono szczególne ryzyko korelacji, zgodnie z art. 291.”;
(64)dodaje się art. 273a i 273b w brzmieniu:
„Artykuł 273a
Warunki stosowania uproszczonych metod obliczania wartości ekspozycji
1.Instytucja może obliczyć wartość ekspozycji pozycji w instrumentach pochodnych zgodnie z metodą określoną w sekcji 4, pod warunkiem że zgodnie z przeprowadzaną co miesiąc oceną wielkość prowadzonej przez nią działalności bilansowej i pozabilansowej dotyczącej instrumentów pochodnych nie przekracza następujących progów:
(a)10 % całkowitej kwoty aktywów instytucji;
(b)150 mln EUR.
Do celów niniejszego ustępu instytucje określają wielkość prowadzonej przez siebie działalności bilansowej i pozabilansowej dotyczącej instrumentów pochodnych na dany dzień, uwzględniając wszystkie swoje pozycje w instrumentach pochodnych, które uznaje się za wewnętrzne instrumenty zabezpieczające przed ekspozycjami na ryzyko kredytowe portfela niehandlowego, z wyjątkiem kredytowych instrumentów pochodnych.
2.Instytucja może obliczyć wartość ekspozycji z tytułu pozycji w instrumentach pochodnych na stopę procentową, walutę lub złoto zgodnie z sekcją 5, pod warunkiem że zgodnie z przeprowadzaną co miesiąc oceną wielkość prowadzonej przez nią działalności bilansowej i pozabilansowej dotyczącej instrumentów pochodnych nie przekracza następujących progów:
(a)5 % całkowitej kwoty aktywów instytucji;
(b)20 mln EUR.
Do celów niniejszego ustępu instytucje określają wielkość prowadzonej przez siebie działalności bilansowej i pozabilansowej dotyczącej instrumentów pochodnych na dany dzień, uwzględniając wszystkie swoje pozycje w instrumentach pochodnych, które w załączniku II pkt 1 i 2 określa się jako kontrakty.
3.Do celów ust. 1 i 2 instytucje obliczają wielkość prowadzonej przez siebie działalności bilansowej i pozabilansowej dotyczącej instrumentów pochodnych na dany dzień zgodnie z poniższymi wymogami:
(a)pozycje w instrumentach pochodnych wycenia się według ich cen rynkowych w danym dniu. Jeżeli wartość rynkowa pozycji w danym dniu nie jest dostępna, instytucje stosują ostatnią dostępną wartość rynkową dla tej pozycji;
(b)wartość bezwzględną pozycji długich sumuje się z wartością bezwzględną pozycji krótkich.
4.Instytucje zgłaszają właściwym organom, które metody określone w sekcjach 4 lub 5 niniejszego rozdziału stosują lub przestają stosować, stosownie do przypadku, do obliczania wartości ekspozycji swoich pozycji w instrumentach pochodnych.
5.Instytucje nie mogą zawierać transakcji na instrumentach pochodnych tylko po to, by spełnić którykolwiek z warunków określonych w ust. 1 i 2 w trakcie comiesięcznej oceny.
Artykuł 273b
Niespełnienie warunków stosowania uproszczonych metod obliczania wartości ekspozycji instrumentów pochodnych
1.Instytucja, która nie spełnia już żadnego z warunków określonych w art. 273a ust. 1 lub 2, niezwłocznie powiadamia o tym właściwy organ.
2.Instytucja zaprzestaje stosowania przepisów art. 273a ust. 1 lub 2 w ciągu trzech miesięcy od wystąpienia jednej z poniższych sytuacji:
(a)instytucja nie spełnia żadnego z warunków określonych w art. 273a ust. 1 lub 2 przez trzy kolejne miesiące;
(b)instytucja nie spełnia żadnego z warunków określonych odpowiednio w art. 273a ust. 1 lub 2 przez ponad 6 miesięcy w ciągu ostatnich 12 miesięcy.
3.Jeżeli instytucja zaprzestaje stosowania przepisów art. 273a ust. 1 lub 2, może ona określać wartość ekspozycji swoich pozycji w instrumentach pochodnych poprzez stosowanie metod określonych odpowiednio w sekcji 4 lub 5 niniejszego rozdziału tylko wówczas, gdy wykaże właściwemu organowi, że spełnia wszystkie warunki określone w art. 273a ust. 1 lub 2 nieprzerwanie przez cały rok.”;
(65)część trzecia tytuł II rozdział 6 sekcja 3 otrzymuje brzmienie:
„Sekcja 3
Metoda standardowa dotycząca ryzyka kredytowego kontrahenta
Artykuł 274
Wartość ekspozycji
1.Instytucja może obliczyć jedną wartość ekspozycji na poziomie pakietu kompensowania dla wszystkich transakcji objętych umową o kompensowaniu zobowiązań, jeżeli spełnione zostały wszystkie poniższe warunki:
(a)umowa o kompensowaniu zobowiązań należy do jednego z rodzajów umów o kompensowaniu zobowiązań, o których mowa w art. 295;
(b)umowa o kompensowaniu zobowiązań została uznana przez właściwe organy zgodnie z art. 296;
(c)instytucja spełniła wymogi określone w art. 297 dotyczące umowy o kompensowaniu zobowiązań.
Jeżeli nie został spełniony którykolwiek z powyższych warunków, instytucja traktuje każdą transakcję jako odrębny pakiet kompensowania.
2.Instytucje obliczają wartość ekspozycji (»Exposure value«) pakietu kompensowania według metody standardowej dotyczącej ryzyka kredytowego kontrahenta w następujący sposób:

gdzie:
RC
=
koszt odtworzenia obliczony zgodnie z art. 275;
PFE
=
potencjalna przyszła ekspozycja obliczona zgodnie z art. 278;
α
=
1,4.
3.Górnym limitem wartości ekspozycji pakietu kompensowania, który podlega umowie o dostarczenie zabezpieczenia, jest wartość ekspozycji tego samego pakietu kompensowania, który nie podlega żadnej formie umowy o dostarczenie zabezpieczenia.
4.Jeżeli do tego samego pakietu kompensowania ma zastosowanie wiele umów o dostarczenie zabezpieczenia, instytucje przypisują każdą umowę o dostarczenie zabezpieczenia do grupy transakcji w pakiecie kompensowania, do których stosuje się umowę o dostarczenie zabezpieczenia, oraz obliczają wartość ekspozycji oddzielnie dla każdej z tych pogrupowanych transakcji.
5.Instytucje mogą ustalić zerową wartość ekspozycji pakietu kompensowania, jeżeli spełnia on wszystkie poniższe warunki:
(a)pakiet kompensowania składa się wyłącznie ze sprzedanych opcji;
(b)bieżąca wartość rynkowa pakietu kompensowania jest stale ujemna;
(c)instytucja z góry otrzymała premię dla wszystkich opcji zawartych w pakiecie kompensowania, aby zagwarantować wykonanie kontraktów;
(d)pakiet kompensowania nie podlega żadnej umowie o dostarczenie zabezpieczenia.
6.Do celów obliczenia wartości ekspozycji pakietu kompensowania zgodnie z niniejszą sekcją instytucja zastępuje transakcję w pakiecie kompensowania, która jest liniowym połączeniem nabytych i sprzedanych opcji kupna lub opcji sprzedaży, wszystkimi pojedynczymi opcjami, które tworzą to liniowe połączenie i które traktuje jako pojedynczą transakcję.
Artykuł 275
Koszt odtworzenia
1.Instytucje obliczają koszt odtworzenia (»RC«) dla pakietów kompensowania nieobjętych umową o dostarczenie zabezpieczenia zgodnie z poniższym wzorem:

2.Instytucje obliczają koszt odtworzenia dla pojedynczych pakietów kompensowania objętych umową o dostarczenie zabezpieczenia zgodnie z poniższym wzorem:

gdzie:
VM
=
wartość zmiennego depozytu zabezpieczającego netto skorygowana o współczynnik zmienności, która jest regularnie otrzymywana lub przekazywana, stosownie do przypadku, do pakietu kompensowania, aby ograniczyć zmiany CMV pakietu kompensowania;
TH
=
próg zabezpieczenia, który zgodnie z umową o dostarczenie zabezpieczenia ma zastosowanie do pakietu kompensowania i poniżej którego instytucja nie może żądać dostarczenia zabezpieczenia;
MTA
=
minimalna kwota transferu, która zgodnie z umową o dostarczenie zabezpieczenia ma zastosowanie do pakietu kompensowania.
3.Instytucje obliczają koszt odtworzenia dla wielu pakietów kompensowania objętych umową o dostarczenie zabezpieczenia zgodnie z poniższym wzorem:

gdzie:
i
=
indeks oznaczający pakiety kompensowania objęte jedną umową o dostarczenie zabezpieczenia;
CMVi
=
CMV pakietu kompensowania »i«;
VMMA
=
suma wartości zabezpieczenia skorygowanej o współczynnik zmienności, która jest regularnie otrzymywana lub przekazywana, stosownie do przypadku, do wielu pakietów kompensowania, aby ograniczyć zmiany ich CMV;
NICAMA
=
suma wartości zabezpieczenia skorygowanej o współczynnik zmienności, która jest otrzymywana lub przekazywana, stosownie do przypadku, do wielu pakietów kompensowania innych niż w przypadku VMMA.
Do celów akapitu pierwszego wartość NICAMA może być obliczana na poziomie transakcji, na poziomie pakietu kompensowania lub na poziomie wszystkich pakietów kompensowania, do których ma zastosowanie umowa o dostarczenie zabezpieczenia, w zależności od poziomu, do którego ma zastosowanie umowa o dostarczenie zabezpieczenia.
Artykuł 276
Uznawanie i sposób traktowania zabezpieczenia
1.Do celów niniejszej sekcji instytucje obliczają kwoty zabezpieczeń dla VM, VMMA, NICA i NICAMA poprzez zastosowanie wszystkich poniższych wymogów:
(a)jeżeli wszystkie transakcje wchodzące w skład pakietu kompensowania wchodzą w skład portfela handlowego, uznawane jest jedynie takie zabezpieczenie, które można uznać zgodnie z art. 299;
(b)jeżeli pakiet kompensowania zawiera przynajmniej jedną transakcję, która wchodzi w skład portfela niehandlowego, uznawane jest jedynie takie zabezpieczenie, które można uznać zgodnie z art. 197;
(c)zabezpieczenie otrzymane od kontrahenta uznaje się, nadając mu znak dodatni, a zabezpieczenie przekazane kontrahentowi uznaje się, nadając mu znak ujemny;
(d)skorygowaną o współczynnik zmienności wartość każdego rodzaju otrzymanego lub przekazanego zabezpieczenia oblicza się zgodnie z art. 223. Do celów tego obliczenia instytucje nie mogą stosować metody określonej w art. 225;
(e)nie można włączyć tej samej pozycji zabezpieczenia równocześnie w VM i w NICA;
(f)nie można włączyć tej samej pozycji zabezpieczenia równocześnie w VMMA i w NICAMA;
(g)do celów obliczeń NICA i NICAMA nie można uznać żadnego zabezpieczenia przekazanego kontrahentowi, które zostało oddzielone od aktywów tego kontrahenta i które w wyniku tego oddzielenia jest wyłączone z masy upadłościowej w związku z niewykonaniem zobowiązania przez tego kontrahenta lub niewypłacalnością tego kontrahenta.
2.W celu obliczenia wartości przekazanego zabezpieczenia skorygowanej o współczynnik zmienności, o której mowa w ust. 1 lit. d), instytucje stosują następujący wzór zamiast wzoru podanego art. 223 ust. 2:

3.Do celów ust. 1 lit. d) instytucje określają okres likwidacji właściwy do obliczenia wartości każdego zabezpieczenia skorygowanej o współczynnik zmienności, która została otrzymana lub przekazana, zgodnie z jednym z poniższych horyzontów czasowych:
(a)w przypadku pakietów kompensowania, o których mowa w art. 276 ust. 1, horyzont czasowy wynosi jeden rok;
(b)w przypadku pakietów kompensowania, o których mowa w art. 276 ust. 2 i 3, horyzont czasowy wynosi tyle, co okres ryzyka w związku z uzupełnieniem zabezpieczenia określony zgodnie z art. 279d ust. 1 lit. b).
Artykuł 277
Przyporządkowanie transakcji do kategorii ryzyka
1.Instytucje przyporządkowują każdą transakcję z pakietu kompensowania do jednej z sześciu poniższych kategorii ryzyka, aby określić potencjalną przyszłą ekspozycję pakietu kompensowania, o której mowa w art. 278:
(a)ryzyko stopy procentowej;
(b)ryzyko walutowe;
(c)ryzyko kredytowe;
(d)ryzyko cen akcji;
(e)ryzyko cen towarów;
(f)inne rodzaje ryzyka.
2.Instytucje dokonują przyporządkowania, o którym mowa w ust. 1, na podstawie pierwotnego czynnika ryzyka dla transakcji. W przypadku transakcji innych niż te, o których mowa w ust. 3, pierwotnym czynnikiem ryzyka jest jedyny istotny czynnik ryzyka pozycji w instrumentach pochodnych.
3.Od [dzień rozpoczęcia stosowania niniejszego rozporządzenia] w przypadku transakcji na instrumentach pochodnych przypisanej do portfela handlowego, w odniesieniu do którego instytucja stosuje podejście określone w rozdziale 1a albo 1b w celu obliczenia wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego, pierwotnym czynnikiem ryzyka jest czynnik ryzyka, do którego odnosi się najwyższy bezwzględny wskaźnik wrażliwości spośród wszystkich wskaźników wrażliwości dla tej transakcji obliczonych zgodnie z tytułem IV rozdział 1b.
4.Niezależnie od przepisów ust. 1 i 2 podczas przyporządkowywania transakcji do kategorii ryzyka wyszczególnionych w ust. 1 instytucje stosują następujące wymogi:
(a)jeżeli pierwotny czynnik ryzyka transakcji jest zmienną inflacji, instytucje przyporządkowują transakcję do kategorii ryzyka stopy procentowej;
(b)jeżeli pierwotny czynnik ryzyka transakcji jest zmienną warunków klimatycznych, instytucje przyporządkowują transakcję do kategorii ryzyka cen towarów.
5.Na zasadzie odstępstwa od ust. 2 instytucje przyporządkowują transakcje na instrumentach pochodnych, które posiadają więcej niż jeden istotny czynnik ryzyka, do więcej niż jednej kategorii ryzyka. Jeżeli wszystkie istotne czynniki ryzyka jednej z tych transakcji należą do tej samej kategorii ryzyka, instytucje są zobowiązane przyporządkować tę transakcję do tej kategorii ryzyka tylko jeden raz w oparciu o najbardziej istotny z tych czynników ryzyka. Jeżeli istotne czynniki ryzyka jednej z tych transakcji należą do różnych kategorii ryzyka, instytucje jednorazowo przyporządkowują tę transakcję do każdej kategorii ryzyka, w odniesieniu do której transakcja posiada co najmniej jeden istotny czynnik ryzyka, w oparciu o najbardziej istotny z czynników ryzyka w tej kategorii ryzyka.
6.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu doprecyzowania:
(a)metody określania jedynego istotnego czynnika ryzyka transakcji innych niż te, o których mowa w ust. 3;
(b)metody określania transakcji o więcej niż jednym istotnym czynniku ryzyka oraz określania najbardziej istotnego z tych czynników ryzyka do celów ust. 3.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [6 miesięcy od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.
Artykuł 277a
Pakiety zabezpieczające
1.Instytucje określają właściwe pakiety zabezpieczające dla każdej kategorii ryzyka pakietu kompensowania i przypisują każdą transakcję do tych pakietów zabezpieczających w następujący sposób:
(a)transakcje przyporządkowane do kategorii ryzyka stopy procentowej przypisuje się do tego samego pakietu zabezpieczającego wyłącznie wówczas, gdy ich pierwotny czynnik ryzyka jest denominowany w tej samej walucie;
(b)transakcje przyporządkowane do kategorii ryzyka walutowego przypisuje się do tego samego pakietu zabezpieczającego wyłącznie wówczas, gdy ich pierwotny czynnik ryzyka jest oparty na tej samej parze walutowej;
(c)wszystkie transakcje przyporządkowane do kategorii ryzyka kredytowego przypisuje się do tego samego pakietu zabezpieczającego;
(d)wszystkie transakcje przyporządkowane do kategorii ryzyka cen akcji przypisuje się do tego samego pakietu zabezpieczającego;
(e)transakcje przyporządkowane do kategorii ryzyka cen towarów przypisuje się do jednego z pięciu poniższych pakietów zabezpieczających w zależności od charakteru ich pierwotnego czynnika ryzyka:
(I)energia;
(II)metale;
(III)towary rolne;
(IV)warunki klimatyczne;
(V)inne towary.
(f)transakcje przyporządkowane do pozostałych kategorii ryzyka przypisuje się do tego samego pakietu zabezpieczającego wyłącznie wówczas, gdy ich pierwotny czynnik ryzyka jest taki sam.
Do celów lit. a) transakcje przyporządkowane do kategorii ryzyka stopy procentowej, których pierwotnym czynnikiem ryzyka jest zmienna inflacji, przypisuje się do oddzielnych pakietów zabezpieczających innych niż pakiety zabezpieczające określone dla transakcji przyporządkowanych do kategorii ryzyka stopy procentowej, których pierwotnym czynnikiem ryzyka jest zmienna inflacji. Te transakcje przypisuje się do tego samego pakietu zabezpieczającego wyłącznie wówczas, gdy ich pierwotny czynnik ryzyka określony jest w tej samej walucie.
2.Na drodze odstępstwa od ust. 1 instytucje określają oddzielne pojedyncze pakiety zabezpieczające w każdej kategorii ryzyka dla następujących transakcji:
(a)transakcji, których pierwotnym czynnikiem ryzyka jest albo zmienność implikowana rynkiem, albo zrealizowana zmienność czynnika ryzyka, albo współzależność między dwoma czynnikami ryzyka;
(b)transakcji, których pierwotnym czynnikiem ryzyka jest różnica między dwoma czynnikami ryzyka przyporządkowanymi do tej samej kategorii ryzyka, lub transakcji, które składają się z dwóch składników płatnościowych transakcji denominowanych w tej samej walucie i w przypadku których czynnik ryzyka z tej samej kategorii ryzyka pierwotnego czynnika ryzyka jest zawarty w innym składniku płatnościowym transakcji niż ten, który zawiera pierwotny czynnik ryzyka.
Do celów akapitu pierwszego lit. a) instytucje przypisują transakcje do tego samego pakietu zabezpieczającego właściwej kategorii ryzyka tylko wówczas, gdy ich pierwotny czynnik ryzyka jest taki sam.
Do celów akapitu pierwszego lit. b) instytucje przypisują transakcje do tego samego pakietu zabezpieczającego właściwej kategorii ryzyka tylko wówczas, gdy para czynników ryzyka w tych transakcjach, o których mowa w lit. b), jest taka sama, a dwa czynniki ryzyka wchodzące w skład tej pary są skorelowane dodatnio. W innym przypadku instytucje przypisują transakcje, o których mowa w lit. b), do jednego z pakietów zabezpieczających określonych zgodnie z ust. 1, na podstawie tylko jednego z dwóch czynników ryzyka, o których mowa w lit. b).
3.Na wniosek właściwych organów instytucje udostępniają im liczbę pakietów zabezpieczających określonych zgodnie z ust. 2 dla każdej kategorii ryzyka wraz z pierwotnym czynnikiem ryzyka lub parą czynników ryzyka dla każdego z tych pakietów zabezpieczających oraz z liczbą transakcji zawartych w każdym z tych pakietów zabezpieczających.
Artykuł 278
Potencjalna przyszła ekspozycja
1.Instytucje obliczają potencjalną przyszłą ekspozycję (»PFE«) pakietu kompensowania zgodnie z poniższym wzorem:

gdzie:
a
=
indeks oznaczający kategorie ryzyka uwzględnione w obliczeniu potencjalnej przyszłej ekspozycji pakietu kompensowania;
AddOn(a)
=
narzut z tytułu kategorii ryzyka »a« obliczony zgodnie z art. 280a–280f, stosownie do przypadku;
multiplier
=
mnożnik obliczony zgodnie ze wzorem, o którym mowa w ust. 3.
Do celów tego obliczenia instytucje uwzględniają narzut z tytułu danej kategorii ryzyka w obliczeniu potencjalnej przyszłej ekspozycji pakietu kompensowania, jeżeli co najmniej jedna transakcja wchodząca w skład pakietu kompensowania została przyporządkowana do tej kategorii ryzyka.
2.Potencjalną przyszłą ekspozycję wielu pakietów kompensowania objętych jedną umową o dostarczenie zabezpieczenia, jak opisano w art. 275 ust. 3, oblicza się jako sumę wszystkich pojedynczych pakietów kompensowania, traktując je tak, jakby nie były objęte żadną formą umowy o dostarczenie zabezpieczenia.
3.Do celów ust. 1 mnożnik oblicza się w następujący sposób:

gdzie:
Floorm
=
5 %;
y
=

z
=

NICAi
=
wartość niezależnego zabezpieczenia netto obliczona wyłącznie dla transakcji, które wchodzą w skład pakietu kompensowania »i«. NICAi oblicza się na poziomie transakcji lub na poziomie pakietu kompensowania w zależności od umowy o dostarczenie zabezpieczenia.
Artykuł 279
Obliczanie pozycji ryzyka
Do celów obliczenia narzutów z tytułu kategorii ryzyka, o których mowa w art. 280a–280f, instytucje obliczają pozycję ryzyka (»RiskPosition«) każdej transakcji wchodzącej w skład pakietu kompensowania w następujący sposób:

gdzie:
δ
=
wartość delty nadzorczej transakcji obliczona zgodnie ze wzorem określonym w art. 279a;
AdjNot
=
skorygowana kwota referencyjna transakcji obliczona zgodnie z art. 279b;
MF
=
współczynnik terminu zapadalności transakcji obliczony zgodnie ze wzorem określonym w art. 279c;
Artykuł 279a
Delta nadzorcza
1.Instytucje obliczają wartość delty nadzorczej (δ) w następujący sposób:
(a)w przypadku opcji kupna i opcji sprzedaży, które uprawniają nabywcę opcji do nabycia lub sprzedaży instrumentu bazowego w cenie dodatniej w danym dniu w przyszłości, z wyjątkiem tych opcji, które przyporządkowano do kategorii ryzyka stopy procentowej, instytucje stosują następujący wzór:

gdzie:
 N(x)
=
dystrybuanta zmiennej losowej o standardowym rozkładzie normalnym, tj. prawdopodobieństwo, że zmienna losowa o rozkładzie normalnym ze średnią zero i wariancją 1 jest mniejsza lub równa »x«;
P
=
cena kasowa lub cena terminowa kontraktu forward instrumentu bazowego opcji;
K
=
kurs wykonania opcji;
T
=
data wygaśnięcia opcji będąca jedynym terminem w przyszłości, w którym można skorzystać z opcji. Datę wygaśnięcia wyraża się w latach z zastosowaniem właściwej konwencji dni roboczych.
σ
=
nadzorcza wartość zmienności opcji określona zgodnie z tabelą 1 na podstawie kategorii ryzyka transakcji i charakteru instrumentu bazowego opcji.
Tabela 1
|
Kategoria ryzyka
|
Instrument bazowy
|
Nadzorcza wartość zmienności
|
|
Ryzyko walutowe
|
Wszystkie
|
15 %
|
|
Ryzyko kredytowe
|
Instrument jednopodmiotowy
|
100 %
|
|
|
Instrument wielopodmiotowy
|
80 %
|
|
Ryzyko cen akcji
|
Instrument jednopodmiotowy
|
120 %
|
|
|
Instrument wielopodmiotowy
|
75 %
|
|
Ryzyko cen towarów
|
Energia elektryczna
|
150 %
|
|
|
Inne towary (z wyłączeniem energii elektrycznej)
|
70 %
|
|
Inne
|
Wszystkie
|
150 %
|
Instytucje stosujące cenę terminową kontraktu forward instrumentu bazowego opcji zapewniają, by:
(i) cena terminowa kontraktu forward była zgodna z właściwościami opcji;
(ii) cena terminowa kontraktu forward została obliczona przy wykorzystaniu właściwej stopy procentowej obowiązującej w dniu sprawozdawczym;
(iii) cena terminowa kontraktu forward uwzględniała przewidywane przepływy pieniężne w ramach instrumentu bazowego przed datą wygaśnięcia opcji;
(b)
w przypadku transz syntetycznej sekurytyzacji instytucje stosują następujący wzór:

gdzie:
sign
=

A
=
punkt inicjujący transzy;
D
=
punkt kończący transzy;
(c)w przypadku transakcji innych niż te, o których mowa w lit. a) lub b), instytucje stosują następującą wartość delty nadzorczej:

2.Do celów niniejszej sekcji pozycja długa w pierwotnym czynniku ryzyka oznacza, że wartość rynkowa transakcji zwiększa się, gdy zwiększa się wartość pierwotnego czynnika ryzyka, zaś pozycja krótka w pierwotnym czynniku ryzyka oznacza, że wartość rynkowa transakcji zmniejsza się, gdy zwiększa się wartość pierwotnego czynnika ryzyka.
W przypadku transakcji, o których mowa w art. 277 ust. 3, pozycja długa jest transakcją, dla której znak wrażliwości pierwotnego czynnika ryzyka jest dodatni, a pozycja krótka jest transakcją, dla której znak wrażliwości pierwotnego czynnika ryzyka jest ujemny. W przypadku transakcji innych niż te, o których mowa w art. 277 ust. 3, instytucje określają, czy te transakcje są pozycjami długimi czy krótkimi w pierwotnym czynniku ryzyka, na podstawie obiektywnych informacji na temat struktury tych transakcji lub ich celu.
3.Instytucje określają, czy transakcja o więcej niż jednym istotnym czynniku ryzyka jest pozycją długą czy pozycją krótką w każdym pierwotnym czynniku ryzyka, zgodnie z podejściem zastosowanym na podstawie ust. 2 dla pierwotnego czynnika ryzyka.
4.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu określenia:
(a)wzoru, który instytucje stosują, aby obliczyć deltę nadzorczą opcji kupna i opcji sprzedaży przyporządkowanych do kategorii ryzyka stopy procentowej i uwzględniającego warunki rynkowe, w których stopy procentowe mogą być ujemne, a także aby obliczyć nadzorczą wartość zmienności, która jest odpowiednia dla tego wzoru;
(b)z jakich obiektywnych informacji na temat struktury i celu transakcji korzystają instytucje, aby określić, czy transakcja inna niż te, o których mowa w art. 277 ust. 2, jest pozycją długą czy krótką w jej pierwotnym czynniku ryzyka.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [6 miesięcy od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.
Artykuł 279b
Skorygowana kwota referencyjna
1.Instytucje obliczają skorygowaną kwotę referencyjną w następujący sposób:
(a)w przypadku transakcji przyporządkowanych do kategorii ryzyka stopy procentowej lub do kategorii ryzyka kredytowego instytucje obliczają skorygowaną kwotę referencyjną jako wynik pomnożenia kwoty referencyjnej kontraktu na instrumenty pochodne przez nadzorczy współczynnik czasu trwania, który oblicza się w następujący sposób:

gdzie:
R
=
nadzorcza stopa dyskontowa; R = 5%;
S
=
termin rozpoczęcia będący dniem, w którym w ramach transakcji rozpoczęto ustalanie lub dokonywanie płatności innych niż te odnoszące się do wymiany zabezpieczenia na podstawie umowy o dostarczenie zabezpieczenia. Jeżeli w dniu sprawozdawczym rozpoczęto już ustalanie lub dokonywanie płatności w ramach transakcji, wartość terminu rozpoczęcia wynosi 0. Datę rozpoczęcia wyraża się w latach z zastosowaniem właściwej konwencji dni roboczych.
Jeżeli dla danej transakcji wyznaczono jeden dzień lub wiele dni w przyszłości, w których instytucja lub kontrahent może zdecydować o zakończeniu transakcji przed upływem jej umownego terminu zapadalności, termin rozpoczęcia jest równy najwcześniejszej z poniższych dat:
(i) dzień lub najwcześniejszy z wielu dni w przyszłości, w którym instytucja lub kontrahent może zdecydować o zakończeniu transakcji przed upływem jej umownego terminu zapadalności;
(ii) dzień, w którym w ramach transakcji rozpoczęto ustalanie lub dokonywanie płatności innych niż te odnoszące się do wymiany zabezpieczenia na podstawie umowy o dostarczenie zabezpieczenia.
Jeżeli instrumentem bazowym transakcji jest instrument finansowy, który może spowodować powstanie dodatkowych zobowiązań umownych poza zobowiązaniami dotyczącymi transakcji, termin rozpoczęcia transakcji określa się na podstawie najwcześniejszego dnia, w którym w ramach instrumentu bazowego rozpoczęto ustalanie lub dokonywanie płatności.
E
=
termin zakończenia będący dniem, w którym instytucja i kontrahent dokonali wymiany wartości ostatniej płatności umownej w ramach transakcji. Termin zakończenia wyraża się w latach z zastosowaniem właściwej konwencji dni roboczych.
Jeżeli instrumentem bazowym transakcji jest instrument finansowy, który może spowodować powstanie dodatkowych zobowiązań umownych poza zobowiązaniami dotyczącymi transakcji, termin zakończenia transakcji określa się na podstawie ostatniej płatności umownej w ramach instrumentu bazowego transakcji;
(b)w przypadku transakcji przyporządkowanych do kategorii ryzyka walutowego instytucje obliczają skorygowaną kwotę referencyjną w następujący sposób:
(I)jeżeli transakcja składa się z jednego składnika płatnościowego transakcji, skorygowana kwota referencyjna jest równa kwocie referencyjnej kontraktu na instrumenty pochodne;
(II)jeżeli transakcja składa się z dwóch składników płatnościowych transakcji, a kwota referencyjna jednego ze składników płatnościowych transakcji jest denominowana w walucie sprawozdawczej instytucji, skorygowana kwota referencyjna jest równa kwocie referencyjnej drugiego składnika płatnościowego transakcji;
(III)jeżeli transakcja składa się z dwóch składników płatnościowych transakcji, a kwota referencyjna każdego składnika płatnościowego transakcji jest denominowana w innej walucie niż waluta sprawozdawcza instytucji, skorygowana kwota referencyjna jest równa większej z kwot referencyjnych dwóch składników płatnościowych transakcji po przeliczeniu tych kwot na walutę sprawozdawczą instytucji po obowiązującym natychmiastowym kursie wymiany;
(c)w przypadku transakcji przyporządkowanych do kategorii ryzyka cen akcji lub do kategorii ryzyka cen towarów instytucje obliczają skorygowaną kwotę referencyjną jako wynik pomnożenia ceny rynkowej jednej jednostki instrumentu bazowego transakcji przez liczbę jednostek instrumentu bazowego wskazaną dla transakcji.
Instytucje stosują kwotę referencyjną jako skorygowaną kwotę referencyjną, jeżeli transakcja przyporządkowana do kategorii ryzyka cen akcji lub do kategorii ryzyka cen towarów została umownie wyrażona jako kwota referencyjna, a nie jako liczba jednostek instrumentu bazowego.
2.Instytucje określają kwotę referencyjną lub liczbę jednostek instrumentu bazowego do celów obliczenia skorygowanej kwoty referencyjnej transakcji, o której mowa w ust. 1, w następujący sposób:
(a)jeżeli kwota referencyjna lub liczba jednostek instrumentu bazowego transakcji nie zostanie ustalona przed upływem jej umownego terminu zapadalności:
(I)w przypadku deterministycznych kwot referencyjnych i liczb jednostek instrumentu bazowego kwota referencyjna jest równa średniej ważonej wszystkich wartości deterministycznych kwot referencyjnych lub liczb jednostek instrumentu bazowego, w stosownych przypadkach, przed upływem umownego terminu zapadalności transakcji, przy czym wagi odpowiadają częściom okresu, w których stosowano każdą wartość kwoty referencyjnej;
(II)w przypadku stochastycznych kwot referencyjnych i liczb jednostek instrumentu bazowego kwota referencyjna jest równa kwocie określonej poprzez ustalenie bieżących wartości rynkowych w ramach wzoru do obliczenia przyszłych wartości rynkowych;
(b)w przypadku opcji binarnych kwota referencyjna jest równa największej wartości z możliwych stanów wypłaty opcji w terminie zapadalności tej opcji.
Nie naruszając przepisów akapitu pierwszego, jeżeli możliwy stan wypłaty opcji jest stochastyczny, instytucja stosuje metodę określoną w lit. a) ppkt (ii), aby określić wartość kwoty referencyjnej;
(c)w przypadku kontraktów z wielokrotną wymianą kwoty referencyjnej kwotę referencyjną mnoży się przez liczbę płatności pozostałych do realizacji zgodnie z kontraktami;
(d)w przypadku kontraktów, które przewidują zwielokrotnienie płatności w ramach przepływów pieniężnych lub zwielokrotnienie instrumentu bazowego kontraktu, instytucja koryguje kwotę referencyjną, aby uwzględnić skutki zwielokrotnienia dla profilu ryzyka tych kontraktów.
3.Instytucje przeliczają skorygowaną kwotę referencyjną transakcji na swoją walutę sprawozdawczą po obowiązującym natychmiastowym kursie wymiany w przypadku, w którym zgodnie z niniejszym artykułem skorygowaną kwotę referencyjną oblicza się na podstawie umownej kwoty referencyjnej lub ceny rynkowej liczby jednostek instrumentu bazowego denominowanych w innej walucie.
Artykuł 279c
Współczynnik terminu zapadalności
1.Instytucje obliczają współczynnik terminu zapadalności (»MF«) w następujący sposób:
(a)w przypadku transakcji wchodzących w skład pakietów kompensowania, o których mowa w art. 275 ust. 1, instytucje stosują następujący wzór:

gdzie:
M
=
rezydualny termin zapadalności transakcji, który jest równy okresowi potrzebnemu do wypełnienia wszystkich zobowiązań umownych wynikających z transakcji. W tym celu za zobowiązanie umowne uznaje się każdą opcjonalność kontraktu na instrumenty pochodne. Rezydualny termin zapadalności wyraża się w latach z zastosowaniem właściwej konwencji dni roboczych.
Jeżeli instrumentem bazowym transakcji jest inny kontrakt na instrumenty pochodne, który może powodować powstanie dodatkowych zobowiązań umownych poza zobowiązaniami umownymi transakcji, rezydualny termin zapadalności transakcji jest równy okresowi potrzebnemu do wypełnienia wszystkich zobowiązań umownych wynikających z instrumentu bazowego.
OneBusinessYear
=
jeden rok wyrażony w dniach roboczych z zastosowaniem właściwej konwencji dni roboczych;
(b)w przypadku transakcji wchodzących w skład pakietów kompensowania, o których mowa w art. 275 ust. 2 i 3, współczynnik terminu zapadalności określa się jako:

gdzie:
MPOR
=
okres ryzyka w związku z uzupełnieniem zabezpieczenia pakietu kompensowania określony zgodnie z art. 285 ust. 2–5.
Określając długość okresu ryzyka w związku z uzupełnieniem zabezpieczenia dla transakcji między klientem a uczestnikiem rozliczającym, instytucja działająca jako klient albo jako uczestnik rozliczający stosuje okres wynoszący pięć dni roboczych zamiast minimalnego okresu, o którym mowa w art. 285 ust. 2 lit. b).
2.Do celów ust. 1 rezydualny termin zapadalności jest równy okresowi pozostającemu do najbliższego terminu przeformułowania warunków umowy dla transakcji, które są tak skonstruowane, aby rozliczyć należność z tytułu ekspozycji po określonych terminach płatności, oraz gdy ich warunki zostają przeformułowane w taki sposób, że wartość rynkowa kontraktu jest równa zeru w tych określonych terminach płatności.
Artykuł 280
Współczynnik czynnika nadzorczego pakietu zabezpieczającego
Do celów obliczenia narzutu pakietu zabezpieczającego, o którym mowa w art. 280a–280f, współczynnik czynnika nadzorczego pakietu zabezpieczającego »ϵ« oblicza się w następujący sposób:

Artykuł 280a
Narzut z tytułu kategorii ryzyka stopy procentowej
1.Do celów art. 278 instytucje obliczają narzut z tytułu kategorii ryzyka stopy procentowej w odniesieniu do danego pakietu kompensowania w następujący sposób:

gdzie:
j
= indeks oznaczający wszystkie pakiety zabezpieczające z kategorii ryzyka stopy procentowej określone zgodnie z art. 277a ust. 1 lit. a) i art. 277a ust. 2 dla pakietu kompensowania;
AddOnIRj
= narzut z tytułu kategorii ryzyka stopy procentowej dla pakietu zabezpieczającego »j« obliczony zgodnie z ust. 2.
2.Narzut z tytułu kategorii ryzyka stopy procentowej dla pakietu zabezpieczającego »j« oblicza się w następujący sposób:

gdzie:
ϵj
=
współczynnik czynnika nadzorczego pakietu zabezpieczającego dla pakietu zabezpieczającego »j« określony zgodnie z właściwą wartością określoną w art. 280;
SFIR
=
współczynnik nadzorczy dla kategorii ryzyka stopy procentowej o wartości równej 0,5 %;
EffNotIRj
=
efektywna wartość referencyjna pakietu zabezpieczającego »j« obliczona zgodnie z ust. 3 i 4.
3.Do celów obliczania efektywnej wartości referencyjnej pakietu zabezpieczającego »j« instytucje w pierwszej kolejności przypisują każdą transakcję wchodzącą w skład pakietu zabezpieczającego do właściwego koszyka w tabeli 2. Instytucje dokonują tego na podstawie terminu zakończenia każdej transakcji, jak określono w art. 279b ust. 1 lit. a):
Tabela 2
|
Koszyk
|
Termin zakończenia
(w latach)
|
|
1
|
>0 i <=1
|
|
2
|
>1 i <= 5
|
|
3
|
>5
|
Następnie instytucje obliczają efektywną wartość referencyjną pakietu zabezpieczającego »j« zgodnie z następującym wzorem:
 gdzie:
l
=
indeks oznaczający pozycję ryzyka;
Dj,k
=
efektywna wartość referencyjna koszyka »k« pakietu zabezpieczającego »j« obliczona w następujący sposób:

Artykuł 280b
Narzut z tytułu kategorii ryzyka walutowego
1.Do celów art. 278 narzut z tytułu kategorii ryzyka walutowego w odniesieniu do danego pakietu kompensowania oblicza się w następujący sposób:

gdzie:
j
= indeks oznaczający pakiety zabezpieczające z kategorii ryzyka walutowego określone zgodnie z art. 277a ust. 1 lit. b) i art. 277a ust. 2 dla pakietu kompensowania;
AddOnFXj
=
narzut z tytułu kategorii ryzyka walutowego w odniesieniu do pakietu zabezpieczającego »j« obliczony zgodnie z ust. 2.
2.Narzut z tytułu kategorii ryzyka walutowego w odniesieniu do pakietu zabezpieczającego »j« oblicza się w następujący sposób:

gdzie:
ϵj
=
współczynnik czynnika nadzorczego pakietu zabezpieczającego dla pakietu zabezpieczającego »j« obliczony zgodnie z art. 280;
SFFX
=
współczynnik nadzorczy dla kategorii ryzyka walutowego o wartości równej 4 %;
EffNotIRj
=
efektywna wartość referencyjna pakietu zabezpieczającego »j« obliczona w następujący sposób:

Artykuł 280c
Narzut z tytułu kategorii ryzyka kredytowego
1.Do celów ust. 2 instytucje określają właściwe podmioty referencyjne dla ryzyka kredytowego w ramach pakietu kompensowania w następujący sposób:
(a)na każdego emitenta referencyjnego instrumentu dłużnego będącego podstawą transakcji jednopodmiotowej przypisanej do kategorii ryzyka kredytowego przypada jeden podmiot referencyjny dla ryzyka kredytowego. Transakcje jednopodmiotowe przypisuje się temu samemu podmiotowi referencyjnemu dla ryzyka kredytowego wyłącznie wówczas, gdy bazowe referencyjne instrumenty dłużne tych transakcji zostały wyemitowane przez tego samego emitenta;
(b)na każdą grupę referencyjnych instrumentów dłużnych lub jednopodmiotowych kredytowych instrumentów pochodnych będących podstawą transakcji wielopodmiotowej przypisanej do kategorii ryzyka kredytowego przypada jeden podmiot referencyjny dla ryzyka kredytowego. Transakcje wielopodmiotowe przypisuje się temu samemu podmiotowi referencyjnemu dla ryzyka kredytowego wyłącznie wówczas, gdy grupa bazowych referencyjnych instrumentów dłużnych lub jednopodmiotowych kredytowych instrumentów pochodnych tych transakcji składa się z tych samych składników.
2.Do celów art. 278 instytucje obliczają narzut z tytułu kategorii ryzyka kredytowego w odniesieniu do danego pakietu kompensowania w następujący sposób:

gdzie:
j
=
indeks oznaczający wszystkie pakiety zabezpieczające z kategorii ryzyka kredytowego określone zgodnie z art. 277a ust. 1 lit. c) i art. 277a ust. 2 dla pakietu kompensowania;
AddOnCreditj
=
narzut z tytułu kategorii ryzyka kredytowego w odniesieniu do pakietu zabezpieczającego »j« obliczony zgodnie z ust. 2.
3.Instytucje obliczają narzut z tytułu kategorii ryzyka kredytowego dla pakietu zabezpieczającego »j« w następujący sposób:

gdzie:
j
=
indeks oznaczający podmioty referencyjne dla ryzyka kredytowego w ramach pakietu kompensowania określone zgodnie z ust. 1;
ϵj
=
współczynnik czynnika nadzorczego pakietu zabezpieczającego dla pakietu zabezpieczającego »j« obliczony zgodnie z art. 280 ust. 3;
AddOn(Entityj)
=
narzut dla podmiotu referencyjnego dla ryzyka kredytowego »j« określony zgodnie z ust. 4;
ρjCredit
=
współczynnik korelacji dla podmiotu »j«. Jeżeli podmiot referencyjny dla ryzyka kredytowego »j« został określony zgodnie z ust. 1 lit. a), wówczas ρjCredit = 50 %. Jeżeli podmiot referencyjny dla ryzyka kredytowego »j« został określony zgodnie z ust. 1 lit. b), wówczas ρjCredit = 80 %.
4.Instytucje obliczają narzut dla podmiotu referencyjnego dla ryzyka kredytowego »j« w następujący sposób:

gdzie:
EffNotCreditj
=
efektywna wartość referencyjna podmiotu referencyjnego dla ryzyka kredytowego »j« obliczona w następujący sposób:

gdzie:
l
=
indeks oznaczający pozycję ryzyka;
SFj,lCredit
=
współczynnik nadzorczy mający zastosowanie do podmiotu referencyjnego dla ryzyka kredytowego »j« określony zgodnie z ust. 5.
5.Do celów ust. 4 instytucje obliczają współczynnik nadzorczy mający zastosowanie dla podmiotu referencyjnego dla ryzyka kredytowego »j« w następujący sposób:
(a)w przypadku podmiotu referencyjnego dla ryzyka kredytowego »j« określonego zgodnie z ust. 1 lit. a) wartość SFj,lCredit przyporządkowuje się do jednego z sześciu współczynników nadzorczych określonych w tabeli 3 niniejszego artykułu na podstawie zewnętrznej oceny kredytowej wystawionej przez wyznaczoną ECAI odpowiadającego indywidualnego emitenta. W przypadku indywidualnego emitenta, który nie posiada oceny kredytowej wystawionego przez wyznaczoną ECAI:
(I) instytucja stosująca metodę, o której mowa w tytule II rozdział 3, przyporządkowuje rating wewnętrzny indywidualnego emitenta jednej z zewnętrznych ocen kredytowych;
(II) instytucja stosująca metodę, o której mowa w tytule II rozdział 2, przypisuje temu podmiotowi referencyjnemu dla ryzyka kredytowego wartość SFj,lCredit = 0,54 %. Jeżeli jednak instytucja stosuje przepisy art. 128 do przypisania wagi ryzyka ekspozycjom na ryzyko kredytowe kontrahenta wobec tego indywidualnego emitenta, przypisuje się SFj,lCredit = 1,6 %;
(b)w przypadku podmiotów referencyjnych dla ryzyka kredytowego »j« określonych zgodnie z ust. 1 lit. b):
(I)jeżeli pozycja »l« przyporządkowana do podmiotu referencyjnego dla ryzyka kredytowego »j« jest indeksem kredytowym notowanym na uznanej giełdzie, wartość SFj,lCredit przyporządkowuje się do jednego z dwóch współczynników nadzorczych określonych w tabeli 4 niniejszego artykułu na podstawie przeważającej jakości kredytowej jego poszczególnych składników;
(II)jeżeli pozycja »l« przyporządkowana do podmiotu referencyjnego dla ryzyka kredytowego »j« nie jest pozycją, o której mowa w ppkt (i) niniejszej litery, wartość SFj,lCredit jest równa średniej ważonej współczynników nadzorczych przyporządkowanych do każdego składnika zgodnie z metodą określoną w lit. a) niniejszego ustępu, przy czym wagi określa się zgodnie ze stosunkiem wartości referencyjnych składników tej pozycji.
Tabela 3
|
Stopień jakości kredytowej
|
Współczynnik nadzorczy dla transakcji jednopodmiotowych
|
|
1
|
0,38 %
|
|
2
|
0,42 %
|
|
3
|
0,54 %
|
|
4
|
1,06 %
|
|
5
|
1,6 %
|
|
6
|
6,0 %
|
Tabela 4
|
Dominująca jakość kredytowa
|
Współczynnik nadzorczy dla notowanych indeksów
|
|
Opatrzona ratingiem na poziomie inwestycyjnym
|
0,38 %
|
|
Nieopatrzona ratingiem na poziomie inwestycyjnym
|
1,06 %
|
Artykuł 280d
Narzut z tytułu kategorii ryzyka cen akcji
1.Do celów ust. 2 instytucje określają właściwe podmioty referencyjne dla ryzyka cen akcji w ramach pakietu kompensowania w następujący sposób:
(a)na każdego emitenta referencyjnego instrumentu kapitałowego będącego podstawą transakcji jednopodmiotowej przypisanej do kategorii ryzyka cen akcji przypada jeden podmiot referencyjny dla ryzyka cen akcji. Transakcje jednopodmiotowe przypisuje się temu samemu podmiotowi referencyjnemu dla ryzyka cen akcji wyłącznie wówczas, gdy bazowe referencyjne instrumenty kapitałowe tych transakcji zostały wyemitowane przez tego samego emitenta;
(b)na każdą grupę referencyjnych instrumentów kapitałowych lub jednopodmiotowych instrumentów pochodnych na akcje będących podstawą transakcji wielopodmiotowej przypisanej do kategorii ryzyka cen akcji przypada jeden podmiot referencyjny dla ryzyka cen akcji. Transakcje wielopodmiotowe przypisuje się temu samemu podmiotowi referencyjnemu dla ryzyka cen akcji wyłącznie wtedy, gdy grupa bazowych referencyjnych instrumentów kapitałowych lub jednopodmiotowych instrumentów pochodnych na akcje tych transakcji, stosownie do przypadku, składa się z tych samych składników.
2.Do celów art. 278 instytucje obliczają narzut z tytułu kategorii ryzyka cen akcji w odniesieniu do danego pakietu kompensowania w następujący sposób:

gdzie:
j
=
indeks oznaczający wszystkie pakiety zabezpieczające z kategorii ryzyka kredytowego określone zgodnie z art. 277a ust. 1 lit. d) i art. 277a ust. 2 dla pakietu kompensowania;
AddOnEquityj
=
narzut z tytułu kategorii ryzyka kredytowego dla pakietu zabezpieczającego »j« obliczony zgodnie z ust. 3.
3.Instytucje obliczają narzut z tytułu kategorii ryzyka cen akcji w odniesieniu do pakietu zabezpieczającego »j« w następujący sposób:

gdzie:
j
=
indeks oznaczający podmioty referencyjne dla ryzyka cen akcji w ramach pakietu kompensowania określone zgodnie z ust. 1;
ϵj
=
współczynnik czynnika nadzorczego pakietu zabezpieczającego dla pakietu zabezpieczającego »j« obliczony zgodnie z art. 280;
AddOn(Entityj) =
narzut dla podmiotu referencyjnego dla ryzyka cen akcji »j« określony zgodnie z ust. 4;
ρjEquity
=
współczynnik korelacji dla podmiotu »j«. Jeżeli podmiot referencyjny dla ryzyka cen akcji »j« został określony zgodnie z ust. 1 lit. a), wówczas ρjEquity = 50 %. Jeżeli podmiot referencyjny dla ryzyka cen akcji »j« został określony zgodnie z ust. 1 lit. b), wówczas ρjEquity = 80 %.
4.Instytucje obliczają narzut dla podmiotu referencyjnego dla ryzyka cen akcji »j« w następujący sposób:

gdzie:
SFjEquity
=
współczynnik nadzorczy mający zastosowanie do podmiotu referencyjnego dla ryzyka cen akcji »j«. Jeżeli podmiot referencyjny dla ryzyka cen akcji »j« został określony zgodnie z ust. 1 lit. a), wówczas SFjEquity = 32 %; jeżeli podmiot referencyjny dla ryzyka cen akcji »j« został określony zgodnie z ust. 1 lit. b), wówczas SFjEquity = 20 %;
EffNotEquityj
=
efektywna wartość referencyjna podmiotu referencyjnego dla ryzyka cen akcji »j« obliczona w następujący sposób:

Artykuł 280e
Narzut z tytułu kategorii ryzyka cen towarów
1.Do celów art. 278 instytucje obliczają narzut z tytułu kategorii ryzyka cen towarów w odniesieniu do danego pakietu kompensowania w następujący sposób:

j
=
indeks oznaczający pakiety zabezpieczające z kategorii ryzyka cen towarów określone zgodnie z art. 277a ust. 1 lit. e) i art. 277a ust. 2 dla pakietu kompensowania;
AddOnComj
= narzut z tytułu kategorii ryzyka cen towarów w odniesieniu do pakietu zabezpieczającego »j« określony zgodnie z ust. 4.
2.Do celów obliczenia narzutu dla pakietu zabezpieczającego z kategorii ryzyka cen towarów w odniesieniu do danego pakietu kompensowania zgodnie z ust. 4 instytucje określają właściwe rodzaje referencyjne pod względem ryzyka cen towarów w odniesieniu do każdego pakietu zabezpieczającego. Transakcje na towarowych instrumentach pochodnych przypisuje się do tego samego rodzaju referencyjnego pod względem ryzyka cen towarów wyłącznie wówczas, gdy bazowy instrument towarowy dla tych transakcji ma taki sam charakter.
3.Na zasadzie odstępstwa od ust. 2 właściwe organy mogą zażądać, aby instytucja posiadająca duży i skoncentrowany portfel towarowych instrumentów pochodnych rozważyła dodatkowe właściwości oprócz charakteru bazowego instrumentu towarowego, aby określić rodzaje referencyjne pod względem ryzyka cen towarów dla pakietu zabezpieczającego z kategorii ryzyka cen towarów zgodnie z ust. 2.
EUNB opracowuje projekty regulacyjnych standardów technicznych w celu doprecyzowania, co stanowi duży i skoncentrowany portfel towarowych instrumentów pochodnych, o którym mowa w akapicie pierwszym.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [15 miesięcy od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.
4.Instytucje obliczają narzut z tytułu kategorii ryzyka cen towarów w odniesieniu do pakietu zabezpieczającego »j« w następujący sposób:

gdzie:
k
=
indeks oznaczający rodzaje referencyjne pod względem ryzyka cen towarów w ramach pakietu kompensowania określone zgodnie z ust. 2;
ϵj
=
współczynnik czynnika nadzorczego pakietu zabezpieczającego dla pakietu zabezpieczającego »j« obliczony zgodnie z art. 280;
AddOn(Typejk)
=
narzut dla rodzaju referencyjnego pod względem ryzyka cen towarów »k« obliczony zgodnie z ust. 5;
ρCom
=
współczynnik korelacji kategorii ryzyka cen towarów o wartości równej 40 %.
5.Instytucje obliczają narzut dla rodzaju referencyjnego pod względem ryzyka cen towarów »k« w następujący sposób:

gdzie:
SFkCom
=
współczynnik nadzorczy mający zastosowanie do rodzaju referencyjnego pod względem ryzyka cen towarów »k«.
Jeżeli rodzaj referencyjny pod względem ryzyka cen towarów »k« odpowiada transakcjom przypisanym do pakietu zabezpieczającego, o którym mowa w art. 277b ust. 1 lit. e) ppkt (i), wówczas SFkCom = 40 %; w innym przypadku SFkCom = 18 %.
EffNotComk
=
efektywna wartość referencyjna rodzaju referencyjnego pod względem ryzyka cen towarów »k« obliczona w następujący sposób:
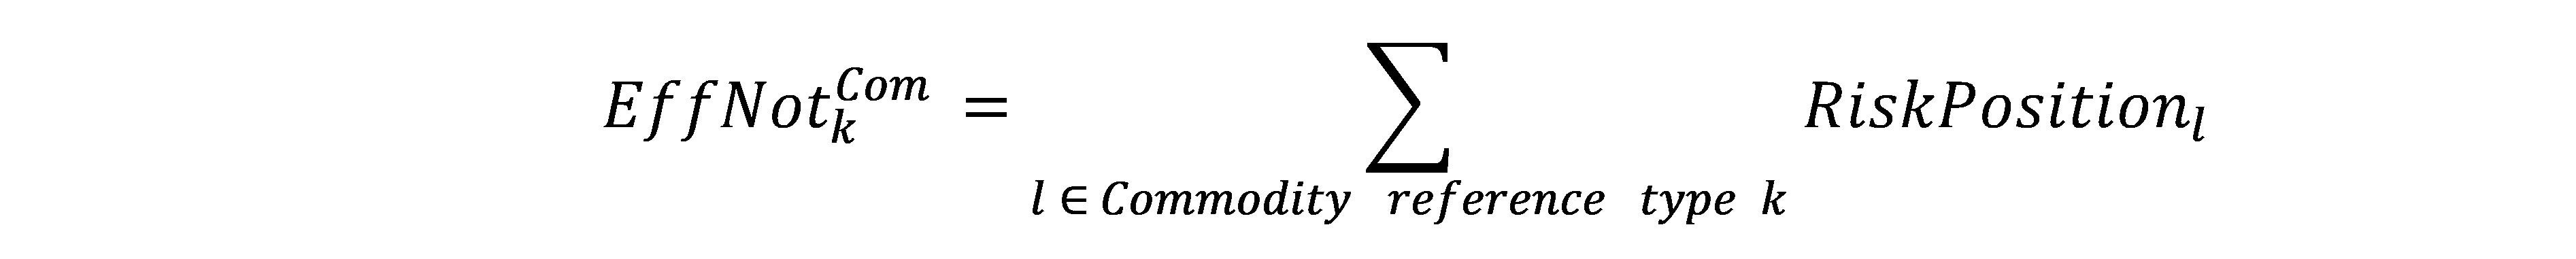
Artykuł 280f
Narzut z tytułu innych kategorii ryzyka
1.Do celów art. 278 instytucje obliczają narzut z tytułu innych kategorii ryzyka w odniesieniu do danego pakietu kompensowania w następujący sposób:

gdzie:
j
=
indeks oznaczający pakiety zabezpieczające z innych kategorii ryzyka określone zgodnie z art. 277a ust. 1 lit. f) i art. 277a ust. 2 dla pakietu kompensowania;
AddOnOtherj
=
narzut z tytułu innych kategorii ryzyka w odniesieniu do pakietu zabezpieczającego »j« określony zgodnie z ust. 2.
2.Instytucje obliczają narzut z tytułu innych kategorii ryzyka w odniesieniu do pakietu zabezpieczającego »j« w następujący sposób:

gdzie:
ϵj
=
współczynnik czynnika nadzorczego pakietu zabezpieczającego dla pakietu zabezpieczającego »j« obliczony zgodnie z art. 280;
SFOther
=
współczynnik nadzorczy dla innej kategorii ryzyka o wartości równej 8 %;
EffNotOtherj = efektywna wartość referencyjna pakietu zabezpieczającego »j« obliczona w następujący sposób:
 ”;
(66)część trzecia tytuł II rozdział 6 sekcja 4 otrzymuje brzmienie:
„Sekcja 4
Uproszczona metoda standardowa dotycząca ryzyka kredytowego kontrahenta
Artykuł 281
Obliczanie wartości ekspozycji
1.Instytucja oblicza jedną wartość ekspozycji na poziomie pakietu kompensowania zgodnie z sekcją 3 niniejszego rozdziału, z zastrzeżeniem ust. 2.
2.Wartość ekspozycji pakietu kompensowania oblicza się zgodnie z następującymi wymogami:
(a)instytucje nie stosują podejścia, o którym mowa w art. 274 ust. 6;
(b)na zasadzie odstępstwa od przepisów art. 275 ust. 1 instytucje stosują następujące reguły:
w przypadku pakietów kompensowania innych niż te, o których mowa w art. 275 ust. 2, instytucje obliczają koszt odtworzenia zgodnie z następującym wzorem:
 ;
(c)na zasadzie odstępstwa od przepisów art. 275 ust. 2 instytucje stosują następujące reguły:
w przypadku pakietów kompensowania transakcji będących przedmiotem obrotu na uznanej giełdzie, pakietów kompensowania transakcji rozliczanych centralnie przez kontrahenta centralnego, któremu udzielono zezwolenia na prowadzenie działalności zgodnie z art. 14 rozporządzenia (EU) nr 648/2012 lub którego uznano zgodnie z art. 25 rozporządzenia (UE) nr 648/2012, lub pakietów kompensowania transakcji, których zabezpieczenie jest przedmiotem wymiany dwustronnej z kontrahentem zgodnie z art. 11 rozporządzenia (UE) nr 648/2012, instytucje obliczają koszt odtworzenia zgodnie z następującym wzorem:

gdzie:
TH
=
próg zabezpieczenia, który zgodnie z umową o dostarczenie zabezpieczenia ma zastosowanie do pakietu kompensowania i poniżej którego instytucja nie może żądać dostarczenia zabezpieczenia;
MTA
=
minimalna kwota transferu, która zgodnie z umową o dostarczenie zabezpieczenia ma zastosowanie do pakietu kompensowania;
(d)na zasadzie odstępstwa od przepisów art. 275 ust. 3 instytucje stosują następujące reguły:
w przypadku pakietów kompensowania objętych umową o dostarczenie zabezpieczenia, która odnosi się do wielu pakietów kompensowania, instytucje obliczają koszt odtworzenia jako sumę kosztów odtworzenia każdego odrębnego pakietu kompensowania obliczonych zgodnie z ust. 1, tak jakby nie były one objęte obowiązkiem uzupełnienia zabezpieczenia;
(e)wszystkie pakiety zabezpieczające ustanawia się zgodnie z art. 277a ust. 1;
(f)instytucje przyjmują, że wartość mnożnika we wzorze wykorzystywanym do obliczenia potencjalnej przyszłej ekspozycji, o której mowa w art. 278 ust. 1, wynosi 1, w następujący sposób:
 ;
(g)na zasadzie odstępstwa od przepisów art. 279a ust. 1 instytucje stosują następujące reguły:
w odniesieniu do wszystkich transakcji instytucje obliczają wartość delty nadzorczej w następujący sposób:
 ;
(h) do obliczania nadzorczego współczynnika czasu trwania, o którym mowa w art. 279b ust. 1 lit. a), wykorzystuje się następujący wzór:
 ;
(i)współczynnik terminu zapadalności, o którym mowa w art. 279c ust. 1, oblicza się w następujący sposób:
(III) a) w przypadku transakcji wchodzących w skład pakietów kompensowania, o których mowa w art. 275 ust. 1, MF = 1;
b) w przypadku transakcji wchodzących w skład pakietów kompensowania, o których mowa w art. 275 ust. 2 i 3, MF = 0,42;
(j)wzór wykorzystywany do obliczania efektywnej wartości referencyjnej pakietu zabezpieczającego »j«, o którym mowa w art. 280a ust. 3, przedstawia się następująco:

(k)wzór wykorzystywany do obliczania narzutu z tytułu kategorii ryzyka kredytowego w odniesieniu do pakietu zabezpieczającego »j« ustanowionego dla danej kategorii ryzyka kredytowego, o którym mowa w art. 280c ust. 3, przedstawia się następująco:

(l)wzór wykorzystywany do obliczania narzutu z tytułu kategorii ryzyka cen akcji w odniesieniu do pakietu zabezpieczającego »j« ustanowionego dla danej kategorii ryzyka cen akcji, o którym mowa w art. 280d ust. 3, przedstawia się następująco:

(m)wzór wykorzystywany do obliczania narzutu z tytułu kategorii ryzyka cen towarów w odniesieniu do pakietu zabezpieczającego »j« ustanowionego dla danej kategorii ryzyka cen towarów, o którym mowa w art. 280e ust. 3, przedstawia się następująco:
 ”;
(67)część trzecia tytuł II rozdział 6 sekcja 5 otrzymuje brzmienie:
„Sekcja 5
Metoda wyceny pierwotnej ekspozycji
Artykuł 282
Obliczanie wartości ekspozycji
1.Instytucje mogą obliczyć jedną wartość ekspozycji dla wszystkich transakcji objętych umową o kompensowaniu zobowiązań, jeżeli wszystkie warunki przewidziane w art. 274 ust. 1 zostały spełnione. W przeciwnym razie instytucje obliczają wartość ekspozycji osobno dla każdej transakcji, traktując każdą z nich jako odrębny pakiet kompensowania.
2.Wartość ekspozycji pakietu kompensowania lub transakcji odpowiada 1,4-krotności sumy aktualnego kosztu odtworzenia i potencjalnej przyszłej ekspozycji.
3.Aktualny koszt odtworzenia, o którym mowa w ust. 2, ustala się w następujący sposób:
(a)w przypadku pakietów kompensowania transakcji będących przedmiotem obrotu na uznanej giełdzie, pakietów kompensowania transakcji rozliczanych centralnie przez kontrahenta centralnego, któremu udzielono zezwolenia na prowadzenie działalności zgodnie z art. 14 rozporządzenia (EU) nr 648/2012 lub którego uznano zgodnie z art. 25 rozporządzenia (UE) nr 648/2012, lub pakietów kompensowania transakcji, których zabezpieczenie jest przedmiotem wymiany dwustronnej z kontrahentem zgodnie z art. 11 rozporządzenia (UE) nr 648/2012, instytucje obliczają aktualny koszt odtworzenia, o którym mowa w ust. 2, w następujący sposób:

gdzie:
TH
=
próg zabezpieczenia, który zgodnie z umową o dostarczenie zabezpieczenia ma zastosowanie do pakietu kompensowania i poniżej którego instytucja nie może żądać dostarczenia zabezpieczenia;
MTA
=
minimalna kwota transferu, która zgodnie z umową o dostarczenie zabezpieczenia ma zastosowanie do pakietu kompensowania;
(b)w przypadku wszystkich innych pakietów kompensowania lub poszczególnych transakcji instytucje obliczają aktualny koszt odtworzenia, o którym mowa w ust. 2, w następujący sposób:

Aby obliczyć aktualny koszt odtworzenia, instytucje aktualizują bieżące wartości rynkowe przynajmniej raz w miesiącu.
4.Instytucje obliczają potencjalną przyszłą ekspozycję, o której mowa w ust. 2, w następujący sposób:
(a)potencjalna przyszła ekspozycja pakietu kompensowania stanowi sumę potencjalnych przyszłych ekspozycji wszystkich transakcji wchodzących w skład pakietu kompensowania obliczoną zgodnie z lit. b);
(b)potencjalna przyszła ekspozycja pojedynczej transakcji odpowiada jej kwocie referencyjnej pomnożonej przez:
(I)iloczyn uzyskany po pomnożeniu 0,5 % przez wartość rezydualnego terminu zapadalności transakcji w przypadku kontraktów na stopę procentową;
(II)4 % w przypadku kontraktów związanych z kontraktami na kursy walutowe;
(III)18 % w przypadku kontraktów związanych z kontraktami na złoto;
(c)wysokość kwoty referencyjnej, o której mowa w lit. b), ustala się – w stosownych przypadkach – zgodnie z art. 279b ust. 1 lit. a) i b) oraz art. 279b ust. 2 i 3;
(d)potencjalną przyszłą ekspozycję pakietów kompensowania, o których mowa w ust. 3 lit. a), mnoży się przez 0,42.
Przy obliczaniu potencjalnej ekspozycji kontraktów na stopę procentową zgodnie z lit. b) ppkt (ii) instytucja może oprzeć się na pierwotnym terminie zapadalności, a nie na rezydualnym terminie zapadalności kontraktów.”;
(68)art. 283 ust. 4 otrzymuje brzmienie:
„4. W przypadku wszystkich transakcji na instrumentach pochodnych będących przedmiotem obrotu poza rynkiem regulowanym i wszystkich transakcji z długim terminem rozliczenia, w odniesieniu do których instytucja nie otrzymała na mocy ust. 1 zezwolenia na stosowanie IMM, instytucja ta korzysta z metod określonych w sekcjach 3 lub 5. Metody te można stosować łącznie na stałe w ramach określonej grupy.”;
(69)art. 298 otrzymuje brzmienie:
„Artykuł 298
Skutki uznawania kompensowania za ograniczające ryzyko
Kompensowanie do celów sekcji 3–6 uznaje się według zasad określonych w tych sekcjach.”;
(70)w art. 299 ust. 2 skreśla się lit. a);
(71)w art. 300 wprowadza się następujące zmiany:
(a)zdanie wprowadzające otrzymuje brzmienie:
„Do celów niniejszej sekcji i części siódmej stosuje się następujące definicje:”;
(b)dodaje się pkt 5–11 w brzmieniu:
„(5) »transakcje o charakterze gotówkowym« oznaczają transakcje w gotówce, instrumentach dłużnych i instrumentach kapitałowych, a także kasowe transakcje walutowe i kasowe transakcje towarowe; transakcji odkupu i transakcji udzielania lub zaciągania pożyczek papierów wartościowych lub towarów nie uznaje się za transakcje o charakterze gotówkowym;
(6) »pośrednie uzgodnienie rozliczeniowe« oznacza uzgodnienie spełniające warunki ustanowione w art. 4 ust. 3 akapit drugi rozporządzenia (UE) nr 648/2012;
(7) »wielopoziomowa struktura klientów« oznacza pośrednie uzgodnienie rozliczeniowe, w ramach którego podmiot niebędący uczestnikiem rozliczającym, który sam jest klientem uczestnika rozliczającego lub klienta wyższego poziomu, świadczy usługi rozliczeniowe na rzecz instytucji;
(8) »klient wyższego poziomu« oznacza podmiot świadczący usługi rozliczeniowe na rzecz klienta niższego poziomu;
(9) »klient niższego poziomu« oznacza podmiot korzystający z usług kontrahenta centralnego za pośrednictwem klienta wyższego poziomu;
(10) »niewniesiony wkład do funduszu na wypadek niewykonania zobowiązania« oznacza wkład, który instytucja pełniąca rolę uczestnika rozliczającego zobowiązała się na mocy umowy przekazać na rzecz CCP po wyczerpaniu przez niego jego funduszu na wypadek niewykonania zobowiązania w celu pokrycia strat, które CCP poniósł w wyniku niewykonania zobowiązania przez jednego ze swoich uczestników rozliczających lub przez większą liczbę swoich uczestników rozliczających;
(11) »w pełni gwarantowana transakcja udzielenia lub zaciągnięcia pożyczki depozytu« oznacza w pełni zabezpieczoną transakcję rynku pieniężnego, w ramach której dwóch kontrahentów wymienia się depozytami, a CCP pełni rolę pośrednika między nimi, aby zagwarantować, że wywiążą się oni ze spoczywających na nich zobowiązań płatniczych.”;
(72)art. 301 otrzymuje brzmienie:
„Artykuł 301
Zakres przedmiotowy
1.Niniejsza sekcja ma zastosowanie do poniższych umów i transakcji przez cały okres, gdy pozostają one nierozliczone z CPP:
(a)umowy wymienione w załączniku II oraz kredytowe instrumenty pochodne;
(b)transakcje finansowane z użyciem papierów wartościowych i w pełni gwarantowane transakcje udzielenia lub zaciągnięcia pożyczki depozytu;
(c)transakcje z długim terminem rozliczenia.
Przepisy niniejszej sekcji nie mają zastosowania do ekspozycji z tytułu rozliczenia transakcji o charakterze gotówkowym. Instytucje stosują podejście ustanowione w tytule V niniejszej części w odniesieniu do ekspozycji z tytułu transakcji wynikających z takich transakcji oraz wagę ryzyka w wysokości 0 % w odniesieniu do wkładów do funduszu na wypadek niewykonania zobowiązania obejmujących wyłącznie takie transakcje. Instytucje stosują podejście określone w art. 307 w odniesieniu do wkładów do funduszu na wypadek niewykonania zobowiązania obejmujących dowolne z umów wymienionych w akapicie pierwszym poza transakcjami o charakterze gotówkowym.
2.Do celów niniejszej sekcji zastosowanie mają następujące warunki:
(a)początkowy depozyt zabezpieczający nie obejmuje wkładów na rzecz CCP wynikających z uzgodnień dotyczących wzajemnego podziału strat;
(b)początkowy depozyt zabezpieczający obejmuje zabezpieczenie zdeponowane przez instytucję pełniącą rolę uczestnika rozliczającego lub przez klienta, którego kwota przekracza minimalną kwotę wymaganą przez, odpowiednio, CCP lub instytucję pełniącą rolę uczestnika rozliczającego, pod warunkiem że kontrahent centralny lub instytucja pełniąca rolę uczestnika rozliczającego może, w stosownych przypadkach, uniemożliwić instytucji pełniącej rolę uczestnika rozliczającego lub klientowi wycofanie takiej nadwyżki zabezpieczenia;
(c)jeżeli CCP korzysta z początkowego depozytu zabezpieczającego w celu podziału strat między swoich uczestników rozliczających, instytucje pełniące rolę uczestników rozliczających traktują ten początkowy depozyt zabezpieczający jako wkład do funduszu na wypadek niewykonania zobowiązania.”;
(73)art. 302 ust. 2 otrzymuje brzmienie:
„2. Za pomocą odpowiedniej analizy scenariuszy i odpowiednich testów warunków skrajnych instytucje oceniają, czy poziom funduszy własnych utrzymywanych względem ekspozycji wobec CCP, w tym ewentualnych przyszłych lub warunkowych ekspozycji na ryzyko kredytowe, ekspozycji wynikających z wkładów do funduszu na wypadek niewykonania zobowiązania oraz – w przypadku gdy instytucja pełni rolę uczestnika rozliczającego – ekspozycji wynikających z ustaleń umownych określonych w art. 304, jest odpowiednio powiązany z ryzykami nieodłącznie związanymi z tymi ekspozycjami.”;
(74)art. 303 otrzymuje brzmienie:
„Artykuł 303
Traktowanie ekspozycji uczestników rozliczających wobec CCP
1.Instytucja pełniąca rolę uczestnika rozliczającego – dla własnych celów albo jako pośrednik finansowy między klientem a CCP – oblicza wymogi w zakresie funduszy własnych z tytułu swoich ekspozycji wobec CCP w następujący sposób:
(a)stosuje podejście określone w art. 306 w odniesieniu do swoich ekspozycji z tytułu transakcji wobec CCP;
(b)stosuje podejście określone w art. 307 w odniesieniu do wniesionego przez siebie wkładu do funduszu na wypadek niewykonania zobowiązania wobec CCP.
2.Do celów ust. 1 suma wymogów w zakresie funduszy własnych danej instytucji z tytułu jej ekspozycji wobec kwalifikującego się CCP wynikających z ekspozycji z tytułu transakcji oraz wkładu do funduszu na wypadek niewykonania zobowiązania jest ograniczona górnym pułapem w wysokości odpowiadającej sumie wymogów w zakresie funduszy własnych, które miałyby zastosowanie do tych samych ekspozycji, gdyby dany CCP był niekwalifikującym się CCP.”;
(75)w art. 304 wprowadza się następujące zmiany:
(a)ust. 1 otrzymuje brzmienie:
„1. Instytucja pełniąca rolę uczestnika rozliczającego, która działa w tym charakterze jako pośrednik finansowy między klientem a CCP, oblicza wymogi w zakresie funduszy własnych z tytułu swoich transakcji związanych z CCP przeprowadzanych z klientem zgodnie z przepisami sekcji 1–8 niniejszego rozdziału, sekcji 4 rozdziału 4 niniejszego tytułu oraz tytułu VI niniejszej części, stosownie do przypadku.”;
(b)ust. 3, 4 i 5 otrzymują brzmienie:
„3. Jeżeli instytucja pełniąca rolę uczestnika rozliczającego stosuje metody określone w sekcji 3 lub 6 niniejszego rozdziału przy obliczaniu wymogów w zakresie funduszy własnych dla swoich ekspozycji, zastosowanie mają następujące warunki:
(a)na zasadzie odstępstwa od przepisów art. 285 ust. 2 instytucja może stosować okres ryzyka w związku z uzupełnieniem zabezpieczenia wynoszący co najmniej pięć dni roboczych w odniesieniu do swoich ekspozycji wobec klienta;
(b)instytucja stosuje okres ryzyka w związku z uzupełnieniem zabezpieczenia wynoszący co najmniej 10 dni roboczych w odniesieniu do swoich ekspozycji wobec CCP;
(c)na zasadzie odstępstwa od przepisów art. 285 ust. 3, jeżeli pakiet kompensowania uwzględniony w obliczeniach spełnia warunki określone w lit. a) tego ustępu, instytucja może pominąć ograniczenie ustanowione w tej literze, jeżeli pakiet kompensowania nie spełnia warunku określonego w lit. b) tego ustępu i jeżeli nie obejmuje transakcji spornych;
(d)jeżeli CCP utrzymuje zmienny depozyt zabezpieczający w odniesieniu do danej transakcji, a zabezpieczenie ustanowione przez instytucję nie podlega ochronie na wypadek niewypłacalności CCP, instytucja stosuje okres ryzyka w związku z uzupełnieniem zabezpieczenia odpowiadający jednemu rokowi lub rezydualnemu terminowi zapadalności transakcji, w zależności od tego, który z tych okresów jest krótszy, przy czym okres ten musi wynosić przynajmniej 10 dni roboczych.
4. Na zasadzie odstępstwa od przepisów art. 281 ust. 2 lit. h), jeżeli instytucja pełniąca rolę uczestnika rozliczającego korzysta z metody określonej w sekcji 4 niniejszego rozdziału do obliczania wymogu w zakresie funduszy własnych z tytułu swoich ekspozycji wobec klienta, instytucja może na potrzeby tych obliczeń zastosować współczynnik terminu zapadalności w wysokości 0,21.
5. Na zasadzie odstępstwa od przepisów art. 282 ust. 4 lit. d), jeżeli instytucja pełniąca rolę uczestnika rozliczającego korzysta z metody określonej w sekcji 5 niniejszego rozdziału do obliczania wymogu w zakresie funduszy własnych z tytułu swoich ekspozycji wobec klienta, może ona zastosować na potrzeby tych obliczeń współczynnik terminu zapadalności w wysokości 0,21.”;
(c)dodaje się ust. 6 i 7 w brzmieniu:
„6. Instytucja pełniąca rolę uczestnika rozliczającego może stosować obniżoną wartość ekspozycji, której dotyczy niewykonanie zobowiązania, obliczoną zgodnie z ust. 3, 4 i 5 przy obliczaniu wymogów w zakresie funduszy własnych z tytułu ryzyka związanego z CVA zgodnie z tytułem VI.
7. Instytucja pełniąca rolę uczestnika rozliczającego, która pobiera zabezpieczenie od klienta na potrzeby transakcji związanej z CCP i która przekazuje zabezpieczenie CCP, może uznać to zabezpieczenie w celu obniżenia wartości swojej ekspozycji wobec klienta w ramach tej transakcji związanej z CCP.
W przypadku wielopoziomowej struktury klientów metodę opisaną w akapicie pierwszym można stosować na każdym poziomie tej struktury.”;
(76)w art. 305 wprowadza się następujące zmiany:
(a)ust. 1 otrzymuje brzmienie:
„1. Instytucja będąca klientem oblicza wymogi w zakresie funduszy własnych z tytułu swoich transakcji związanych z CCP przeprowadzanych ze swoim uczestnikiem rozliczającym zgodnie z sekcjami 1–8 niniejszego rozdziału, sekcją 4 rozdziału 4 niniejszego tytułu i tytułem VI niniejszej części, stosownie do przypadku.”;
(b)ust. 2 lit. c) otrzymuje brzmienie:
„c) klient przeprowadził dostatecznie szczegółową weryfikację prawną potwierdzającą, że uzgodnienia służące zapewnieniu spełnienia warunku przewidzianego w lit. b) są zgodne z prawem, ważne, wiążące i egzekwowalne zgodnie z odpowiednimi przepisami obowiązującymi w stosownej jurysdykcji lub w stosownych jurysdykcjach, i zapewnił aktualność wyników tej weryfikacji;”;
(c)w ust. 2 dodaje się akapit w brzmieniu:
„Przy ocenianiu swojej zgodności z warunkiem ustanowionym w akapicie pierwszym lit. b) instytucja może wziąć pod uwagę wszelkie ewidentne wcześniejsze przypadki przeniesienia pozycji klienta i odpowiedniego zabezpieczenia na poziomie CCP oraz wszelkie deklaracje podmiotów prowadzących działalność w tym sektorze świadczące o gotowości kontynuowania tej praktyki.”;
(d)ust. 3 i 4 otrzymują brzmienie:
„3. Na zasadzie odstępstwa od ust. 2 niniejszego artykułu, jeżeli instytucja będąca klientem nie spełnia warunku ustanowionego w lit. a) tego ustępu, ponieważ nie jest chroniona przed stratami w przypadku, gdy zarówno uczestnik rozliczający, jak i inny klient tego uczestnika rozliczającego wspólnie nie wykonają zobowiązania, ale spełnione są wszystkie pozostałe warunki określone w lit. a) tego ustępu i w pozostałych literach tego ustępu, instytucja może obliczyć wymogi w zakresie funduszy własnych z tytułu swoich ekspozycji z tytułu transakcji związanych z CCP wobec swojego uczestnika rozliczającego zgodnie z art. 306, o ile zastąpi wagę ryzyka równą 2 %, o której mowa w art. 306 ust. 1 lit. a), wagą ryzyka wynoszącą 4 %.
4. W przypadku wielopoziomowej struktury klientów instytucja będąca klientem niższego poziomu, która uzyskuje dostęp do usług CCP za pośrednictwem klienta wyższego poziomu, może stosować podejście określone w ust. 2 lub 3 wyłącznie w przypadku, gdy warunki ustanowione w tych ustępach są spełnione na wszystkich szczeblach tej struktury.”;
(77)w art. 306 wprowadza się następujące zmiany:
(a)ust. 1 lit. c) otrzymuje brzmienie:
„c) w przypadkach gdy instytucja pełni rolę pośrednika finansowego między klientem a CCP i zgodnie z warunkami transakcji związanej z CCP instytucja nie jest zobowiązana do zwrotu klientowi jakichkolwiek strat poniesionych w związku ze zmianą wartości tej transakcji w przypadku niewykonania zobowiązania przez CCP, instytucja ta może określić, że wartość ekspozycji z tytułu transakcji wobec CCP, która odpowiada danej transakcji związanej z CCP, wynosi zero;”;
(b)w ust. 1 dodaje się lit. d) w brzmieniu:
„d) w przypadkach gdy instytucja pełni rolę pośrednika finansowego między klientem a CCP i zgodnie z warunkami transakcji związanej z CCP instytucja jest zobowiązana do zwrotu klientowi wszelkich strat poniesionych w związku ze zmianą wartości tej transakcji w przypadku niewykonania zobowiązania przez CCP, instytucja ta stosuje podejście, o którym mowa w lit. a) lub b), stosownie do przypadku, w odniesieniu do ekspozycji z tytułu transakcji wobec CCP, która odpowiada danej transakcji związanej z CCP.”;
(c)ust. 2 i 3 otrzymują brzmienie:
„2. Na zasadzie odstępstwa od przepisów ust. 1, jeżeli aktywa przekazane jako zabezpieczenie do CCP lub do uczestnika rozliczającego są wyłączone z masy upadłościowej w razie niewypłacalności CCP, uczestnika rozliczającego lub jego innego klienta lub klientów, instytucja może przypisać wartość ekspozycji równą zeru ekspozycjom na ryzyko kredytowe kontrahenta związanym z tymi aktywami.
3. Instytucja oblicza wartości ekspozycji swoich ekspozycji z tytułu transakcji wobec CCP zgodnie z przepisami sekcji 1–8 niniejszego rozdziału i zgodnie z sekcją 4 rozdziału 4 niniejszego tytułu, stosownie do przypadku.”;
(78)art. 307 otrzymuje brzmienie:
„Artykuł 307
Wymogi w zakresie funduszy własnych z tytułu wniesionego z góry wkładu do funduszu CCP na wypadek niewykonania zobowiązania
Instytucja pełniąca rolę uczestnika rozliczającego stosuje następujące traktowanie wobec swoich ekspozycji z tytułu swoich wkładów do funduszu CCP na wypadek niewykonania zobowiązania:
(a)oblicza ona wymogi w zakresie funduszy własnych z tytułu wniesionego przez nią z góry wkładu do funduszu kwalifikującego się CCP na wypadek niewykonania zobowiązania zgodnie z podejściem określonym w art. 308;
(b)oblicza ona wymogi w zakresie funduszy własnych z tytułu jej wniesionych z góry wkładów oraz jej niewniesionych wkładów do funduszu niekwalifikującego się CCP na wypadek niewykonania zobowiązania zgodnie z podejściem określonym w art. 309;
(c)oblicza ona wymogi w zakresie funduszy własnych z tytułu jej niewniesionych wkładów do funduszu kwalifikującego się CCP na wypadek niewykonania zobowiązania zgodnie z metodą określoną w art. 310.”;
(79)w art. 308 wprowadza się następujące zmiany:
(a)ust. 2 i 3 otrzymują brzmienie:
„2. Instytucja oblicza wymóg w zakresie funduszy własnych (Ki) w celu pokrycia ekspozycji z tytułu wniesionego przez siebie z góry wkładu (DFi) w następujący sposób:
gdzie:
i =
indeks oznaczający uczestnika rozliczającego;
KCCP
= kapitał hipotetyczny kwalifikującego się CCP podany do wiadomości instytucji przez kwalifikującego się CCP zgodnie z art. 50c rozporządzenia (UE) nr 648/2012;
DFCM
= suma wkładów wniesionych z góry przez wszystkich uczestników rozliczających kwalifikującego się CCP podana do wiadomości instytucji przez kwalifikującego się CCP zgodnie z art. 50c rozporządzenia (UE) nr 648/2012;
DFCCP
= wniesione z góry zasoby finansowe CCP podane do wiadomości instytucji przez CCP zgodnie z art. 50c rozporządzenia (UE) nr 648/2012.
3. Instytucja oblicza kwoty ekspozycji ważonej ryzykiem dla ekspozycji z tytułu wkładu wniesionego z góry przez instytucję do funduszu kwalifikującego się CCP na wypadek niewykonania zobowiązania do celów art. 92 ust. 3 jako wymogi w zakresie funduszy własnych (KCMi) określone zgodnie z ust. 2 i pomnożone przez 12,5.”;
(b)skreśla się ust. 4 i 5;
(80)art. 309 otrzymuje brzmienie:
„Artykuł 309
Wymogi w zakresie funduszy własnych z tytułu wniesionych z góry wkładów do funduszu niekwalifikującego się CCP na wypadek niewykonania zobowiązania oraz z tytułu niewniesionych wkładów do funduszu niekwalifikującego się CCP na wypadek niewykonania zobowiązania
1.Instytucja stosuje następujący wzór do obliczania wymogu w zakresie funduszy własnych (K) dla ekspozycji z tytułu wniesionych przez nią z góry wkładów do funduszu niekwalifikującego się CCP na wypadek niewykonania zobowiązania (DF) oraz z tytułu niewniesionych wkładów (UC) na rzecz takiego CCP:
2.Instytucja oblicza kwoty ekspozycji ważonej ryzykiem dla ekspozycji z tytułu wkładu wniesionego przez tę instytucję do funduszu niekwalifikującego się CCP na wypadek niewykonania zobowiązania do celów art. 92 ust. 3 jako wymogi w zakresie funduszy własnych (K) określone zgodnie z ust. 1 i pomnożone przez 12,5.”;
(81)art. 310 otrzymuje brzmienie:
„Artykuł 310
Wymogi w zakresie funduszy własnych z tytułu niewniesionych wkładów do funduszu kwalifikującego się CCP na wypadek niewykonania zobowiązania
Instytucja stosuje wagę ryzyka w wysokości 0 % w odniesieniu do swoich niewniesionych wkładów do funduszu kwalifikującego się CCP na wypadek niewykonania zobowiązania.”;
(82)art. 311 otrzymuje brzmienie:
„Artykuł 311
Wymogi w zakresie funduszy własnych z tytułu ekspozycji wobec CCP, którzy przestali spełniać pewne warunki
1.Instytucje stosują podejście określone w niniejszym artykule, jeżeli dowiedzą się z publicznego ogłoszenia lub powiadomienia ze strony organu właściwego dla CCP, z którego korzystają instytucje, lub od samego CCP o tym, że CCP nie będzie już spełniać warunków zezwolenia lub uznania, stosownie do przypadku.
2.W przypadku spełnienia warunku określonego w ust. 1 instytucje – w ciągu trzech miesięcy od zaistnienia sytuacji określonej w tym ustępie lub wcześniej, jeżeli wymagają tego właściwe organy tych instytucji – podejmują następujące czynności względem swoich ekspozycji wobec tego CCP:
(a)stosują podejście określone w art. 306 ust. 1 lit. b) względem swoich ekspozycji z tytułu transakcji wobec tego CCP;
(b)stosują podejście określone w art. 309 względem swoich wniesionych z góry wkładów do funduszu tego CCP na wypadek niewykonania zobowiązania oraz względem swoich niewniesionych wkładów na rzecz tego CCP;
(c)traktują swoje ekspozycje wobec tego CCP, inne niż ekspozycje wymienione w lit. a) i b) niniejszego ustępu, jako ekspozycje wobec przedsiębiorstwa zgodnie z metodą standardową dotyczącą ryzyka kredytowego określoną w rozdziale 2 niniejszego tytułu.”;
(83)część trzecia tytuł IV rozdział 1 otrzymuje brzmienie:
„Rozdział 1
Przepisy ogólne
Artykuł 325
Podejścia do obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego
1.Instytucja oblicza wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego dla wszystkich pozycji portfela handlowego oraz pozycji portfela niehandlowego obciążonych ryzykiem walutowym lub ryzykiem cen towarów, stosując następujące podejścia:
(a)od dnia [data rozpoczęcia stosowania niniejszego rozporządzenia] r. – metodę standardową określoną w rozdziale 1a niniejszego tytułu;
(b)od dnia [data rozpoczęcia stosowania niniejszego rozporządzenia] r. – metodę modeli wewnętrznych określoną w rozdziale 1b niniejszego tytułu wyłącznie w odniesieniu do pozycji, które zostały przypisane jednostkom odpowiadającym za handel, dla których instytucja otrzymała zezwolenie właściwych organów na stosowanie tego podejścia przedstawionego w art. 325ba;
(c)po dniu [data rozpoczęcia stosowania niniejszego rozporządzenia] r. z uproszczonej metody standardowej, o której mowa w ust. 4, do celów ustalania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego mogą korzystać wyłącznie instytucje spełniające warunki określone w art. 325a ust. 1;
(d)do dnia [data rozpoczęcia stosowania niniejszego rozporządzenia] r. – uproszczoną metodę modeli wewnętrznych określoną w rozdziale 5 niniejszego tytułu w odniesieniu do tych kategorii ryzyka, dla których instytucja otrzymała zezwolenie na stosowanie tego podejścia wydane zgodnie z art. 363. Po dniu [data rozpoczęcia stosowania niniejszego rozporządzenia] r. instytucje nie będą już mogły korzystać z uproszczonej metody modeli wewnętrznych określonej w rozdziale 5 do celów ustalania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego.
2.Wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego obliczone zgodnie z uproszczoną metodą standardową, o której mowa w ust. 1 lit. c), oznaczają – stosownie do przypadku – sumę następujących wymogów w zakresie funduszy własnych:
(a)wymogów w zakresie funduszy własnych z tytułu ryzyka pozycji, o których mowa w rozdziale 2 niniejszego tytułu;
(b)wymogów w zakresie funduszy własnych z tytułu ryzyka walutowego, o których mowa w rozdziale 3 niniejszego tytułu;
(c)wymogów w zakresie funduszy własnych z tytułu ryzyka cen towarów, o których mowa w rozdziale 4 niniejszego tytułu.
3.Instytucja może na stałe w ramach grupy stosować połączenie podejść przedstawionych w ust. 1 lit. a) i b, o ile wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego obliczone zgodnie z podejściem określonym w lit. a) nie przekraczają 90 % łącznych wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego. W przeciwnym wypadku instytucja stosuje podejście przedstawione w ust. 1 lit. a) w odniesieniu do wszystkich pozycji podlegających wymogom w zakresie funduszy własnych z tytułu ryzyka rynkowego.
4.Instytucja może stosować połączenie podejść przedstawionych w ust. 1 lit. c) i d) na stałe w ramach grupy zgodnie z art. 363.
5.Instytucja nie może stosować żadnego z podejść przedstawionych w ust. 1 lit. a) i b) w połączeniu z podejściem przedstawionym w lit. c).
6.Instytucje nie mogą stosować podejścia określonego w ust. 1 lit. b) w odniesieniu do instrumentów w portfelu handlowym, które stanowią pozycje sekurytyzacyjne lub pozycje wchodzące w zakres korelacyjnego portfela handlowego zgodnie z definicją przedstawioną w art. 104 ust. 7–9.
7.Do celów obliczenia wymogów w zakresie funduszy własnych z tytułu ryzyka związanego z CVA z zastosowaniem metody zaawansowanej określonej w art. 383 instytucje mogą nadal korzystać z uproszczonej metody modeli wewnętrznych przedstawionej w rozdziale 5 niniejszego tytułu po dniu [data rozpoczęcia stosowania niniejszego rozporządzenia] r., kiedy to instytucje zaprzestaną stosowania tego podejścia do celów obliczenia wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego.
8.EUNB opracowuje regulacyjne standardy techniczne, aby sprecyzować sposób ustalania przez instytucje wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego dotyczących pozycji portfela niehandlowego obciążonych ryzykiem walutowym lub ryzykiem cen towarów zgodnie z podejściami określonymi w ust. 1 lit. a) i b).
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [6 miesięcy od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.
Artykuł 325a
Warunki stosowania uproszczonej metody standardowej
1.Instytucja może obliczyć wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego, stosując podejście, o którym mowa w art. 325 ust. 1 lit. c), o ile wielkość jej działalności bilansowej i pozabilansowej obciążonej ryzykiem rynkowym ustalona na podstawie oceny przeprowadzanej w odstępach comiesięcznych jest równa następującym progom lub niższa niż następujące progi:
(a)10 % całkowitej kwoty aktywów instytucji;
(b)300 mln EUR.
2.Instytucje obliczają wielkość prowadzonej przez siebie działalności bilansowej i pozabilansowej obciążonej ryzykiem rynkowym na dany dzień zgodnie z następującymi wymogami:
(a)wszystkie pozycje przypisane do portfela handlowego muszą zostać uwzględnione – jedynym wyjątkiem są kredytowe instrumenty pochodne uznawane za wewnętrzne instrumenty zabezpieczające przed ekspozycjami na ryzyko kredytowe portfela niehandlowego;
(b)wszystkie pozycje portfela niehandlowego wiążące się z ryzykiem walutowym i ryzykiem cen towarów muszą zostać uwzględnione;
(c)wszystkie pozycje muszą zostać wycenione według ich cen rynkowych w danym dniu – jedynym wyjątkiem są pozycje, o których mowa w lit. b). Jeżeli cena rynkowa pozycji w danym dniu nie jest dostępna, instytucje stosują ostatnią dostępną cenę rynkową dla tej pozycji;
(d)wszystkie pozycje portfela niehandlowego wiążące się z ryzykiem cen towarów muszą zostać uwzględnione jako ogólna pozycja walutowa netto i wycenione zgodnie z art. 352;
(e)wszystkie pozycje portfela niehandlowego wiążące się z ryzykiem cen towarów muszą zostać wycenione zgodnie z przepisami art. 357–358;
(f)wartość bezwzględną pozycji długich sumuje się z wartością bezwzględną pozycji krótkich.
3.Instytucje powiadamiają właściwe organy o obliczaniu lub zaprzestaniu obliczania przez nie wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego zgodnie z niniejszym artykułem.
4.Instytucja, które nie spełnia już żadnego z warunków określonych w ust. 1, niezwłocznie powiadamia o tym właściwy organ.
5.Instytucje zaprzestają obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego zgodnie z ust. 1 w ciągu trzech miesięcy od daty wystąpienia jednej z poniższych sytuacji:
(a)instytucja nie spełnia żadnego z warunków określonych w ust. 1 przez trzy kolejne miesiące;
(b)instytucja nie spełnia żadnego z warunków określonych w ust. 1 przez ponad 6 miesięcy w ciągu ostatnich 12 miesięcy.
6.Jeżeli instytucja zaprzestaje obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego zgodnie z ust. 1, może ona obliczać wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego zgodnie z ust. 1 tylko wówczas, gdy wykaże właściwemu organowi, że wszystkie warunki określone w ust. 1 były spełnione nieprzerwanie przez okres całego roku.
7.Instytucje nie mogą otwierać pozycji tylko po to, by spełnić którykolwiek z warunków określonych w ust. 1 w trakcie comiesięcznej oceny.
Artykuł 325b
Dopuszczalne rozwiązania dotyczące wymogów skonsolidowanych
1.Z zastrzeżeniem ust. 2 i jedynie do celów obliczania pozycji netto i wymogów w zakresie funduszy własnych zgodnie z niniejszym tytułem na zasadzie skonsolidowanej instytucje mogą wykorzystywać pozycje w jednej instytucji bądź przedsiębiorstwie do kompensowania pozycji w innej instytucji bądź przedsiębiorstwie.
2.Instytucje mogą stosować przepisy ust. 1 wyłącznie po uzyskaniu zezwolenia właściwych organów, które wydają je po spełnieniu wszystkich poniższych warunków:
(a)alokacja funduszy własnych w grupie jest satysfakcjonująca;
(b)warunki regulacyjne, prawne lub umowne określające działalność tych instytucji gwarantują wzajemne wsparcie finansowe w ramach grupy.
3.W przypadku przedsiębiorstw zlokalizowanych w państwach trzecich oprócz warunków wymienionych w ust. 2 spełnione są wszystkie poniższe warunki:
(a)przedsiębiorstwom takim udzielono zezwolenia w danym państwie trzecim i przedsiębiorstwa te albo spełniają definicję instytucji kredytowej, albo są uznanymi firmami inwestycyjnymi z państwa trzeciego;
(b)przedsiębiorstwa takie, w ujęciu indywidualnym, przestrzegają wymogów w zakresie funduszy własnych równoważnych wymogom określonym w niniejszym rozporządzeniu;
(c)w danych państwach trzecich nie obowiązują przepisy, które mogłyby znacząco wpływać na transfer funduszy w ramach grupy.
Artykuł 325c
Zabezpieczenia strukturalne ryzyka walutowego
1.Wszelkie utrzymywane celowo przez instytucję pozycje zabezpieczające przed niekorzystnym wpływem kursów walutowych na współczynniki, o których mowa w art. 92 ust. 1, można – pod warunkiem uzyskania zezwolenia właściwych organów – wyłączyć z obliczeń wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego, pod warunkiem że spełnione są następujące warunki:
(a)wyłączenie ogranicza się do najwyższej z następujących kwot:
(I)kwoty inwestycji w podmioty powiązane, które nie zostały skonsolidowane w ramach instytucji, zdenominowanej w walutach zagranicznych;
(II)kwoty inwestycji w skonsolidowane jednostki zależne zdenominowanej w walutach zagranicznych;
(b)wyłączenie z obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego obowiązuje przez co najmniej sześć miesięcy;
(c)instytucja przekazała właściwym organom szczegółowe informacje na temat danej pozycji i uzasadniła, że dana pozycja powstała w celu częściowego lub całkowitego zabezpieczenia się przed niekorzystnym wpływem kursu walutowego na jej współczynniki określone zgodnie z art. 92 ust. 1 oraz że kwoty tej pozycji zostały wyłączone z obliczeń wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego, o których mowa w lit. a).
2.Wszelkie wyłączenia pozycji z obliczeń wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego zgodnie z ust. 1 są stosowane spójnie i zachowują ważność przez cały czas trwania aktywów lub innych pozycji.
3.Właściwe organy zatwierdzają wszelkie przeprowadzane później przez instytucję zmiany kwot wyłączonych z obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego zgodnie z ust. 1.”;
(84)w części trzeciej tytuł IV dodaje się rozdziały 1a i 1b w brzmieniu:
„Rozdział 1a
Metoda standardowa
Sekcja 1
Przepisy ogólne
Artykuł 325d
Zakres i struktura metody standardowej
Instytucja oblicza wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego zgodnie z metodą standardową dla portfela pozycji portfela handlowego lub pozycji portfela niehandlowego wiążących się z ryzykiem walutowym i ryzykiem cen towarów jako sumę następujących trzech elementów:
a)wymogu w zakresie funduszy własnych wyznaczonego według metody opartej na wskaźnikach wrażliwości określonej w sekcji 2 niniejszego rozdziału;
b)wymogu w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania określonego w sekcji 5 niniejszego rozdziału, który ma zastosowanie wyłącznie do pozycji portfela handlowego, o których mowa w tej sekcji;
c)wymogów w zakresie funduszy własnych z tytułu ryzyka rezydualnego określonych w sekcji 4 niniejszego rozdziału, które mają zastosowanie wyłącznie do pozycji portfela handlowego, o których mowa w tej sekcji.
Sekcja 2
Wymóg w zakresie funduszy własnych wyznaczony według metody opartej na wskaźnikach wrażliwości
Artykuł 325e
Definicje
Do celów niniejszego rozdziału stosuje się następujące definicje:
(1) »klasa ryzyka« oznacza jedną z następujących siedmiu kategorii: (i) ryzyko ogólne stopy procentowej; (ii) niesekurytyzacyjne ryzyko spreadu kredytowego; (iii) sekurytyzacyjne ryzyko spreadu kredytowego (poza korelacyjnym portfelem handlowym); (iv) sekurytyzacyjne ryzyko spreadu kredytowego (korelacyjny portfel handlowy); (v) ryzyko cen akcji; (vi) ryzyko cen towarów; i (vii) ryzyko walutowe;
(2) »wrażliwość« oznacza względną zmianę wartości pozycji, obliczaną zgodnie z modelem wyceny stosowanym przez daną instytucję, będącą wynikiem zmiany wartości jednego z istotnych współczynników ryzyka tej pozycji;
(3) »koszyk« oznacza podkategorię pozycji w ramach jednej klasy ryzyka, która cechuje się podobnym profilem ryzyka i do której przypisano wagę ryzyka określoną w sekcji 3 podsekcja 1 niniejszego rozdziału.
Artykuł 325f
Elementy metody opartej na wskaźnikach wrażliwości
1.Instytucje obliczają wymóg w zakresie funduszy własnych z tytułu ryzyka rynkowego zgodnie z metodą opartą na wskaźnikach wrażliwości, sumując następujące trzy wymogi w zakresie funduszy własnych zgodnie z art. 325i:
a)wymogi w zakresie funduszy własnych z tytułu ryzyka delta ujmującego ryzyko zmiany wartości instrumentu w wyniku zmian jego współczynników ryzyka niezwiązanych ze zmiennością przy założeniu liniowego przebiegu funkcji wyceny;
b)wymogi w zakresie funduszy własnych z tytułu ryzyka vega ujmującego ryzyko zmiany wartości instrumentu w wyniku zmian jego współczynników ryzyka związanych ze zmiennością;
c)wymogi w zakresie funduszy własnych z tytułu ryzyka zakrzywienia ujmującego ryzyko zmiany wartości instrumentu w wyniku zmian głównych współczynników ryzyka niezwiązanych ze zmiennością, których nie obejmuje ryzyko delta.
2.Do celów dokonywania obliczeń, o których mowa w ust. 1:
a)wszystkie pozycje w instrumentach cechujących się opcjonalnością podlegają wymogom w zakresie funduszy własnych, o których mowa w ust. 1 lit. a), b) i c);
b)wszystkie pozycje w instrumentach pozbawionych opcjonalności podlegają wyłącznie wymogom w zakresie funduszy własnych, o których mowa w ust. 1 lit. a).
Do celów niniejszego rozdziału za instrumenty cechujące się opcjonalnością uznaje się m.in.: opcje kupna, opcje sprzedaży, górne pułapy, dolne pułapy, swapcje, opcje barierowe i opcje egzotyczne. Opcje wbudowane, takie jak opcje przedpłaty lub opcje zachowania, uznaje się za samodzielne pozycje w opcjach do celów obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego.
Na potrzeby niniejszego rozdziału instrumenty, których przepływy pieniężne mogą zostać przedstawione w postaci funkcji liniowej wartości referencyjnej instrumentu bazowego, uznaje się za instrumenty pozbawione opcjonalności.
Artykuł 325g
Wymogi w zakresie funduszy własnych z tytułu ryzyka delta i ryzyka vega
1.Instytucje stosują współczynniki ryzyka delta i vega opisane w sekcji 3 podsekcja 1 niniejszego rozdziału do obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka delta i ryzyka vega.
2.Przy obliczaniu wymogów w zakresie funduszy własnych z tytułu ryzyka delta i ryzyka vega instytucje stosują procedurę określoną w ust. 3–8.
3.Dla każdej klasy ryzyka wrażliwość wszystkich instrumentów objętych wymogami w zakresie funduszy własnych z tytułu ryzyka delta i ryzyka vega dla wszystkich mających zastosowanie współczynników ryzyka delta lub ryzyka vega wchodzących w zakres tej klasy ryzyka oblicza się, stosując odpowiednie wzory przedstawione w sekcji 3 podsekcja 2 niniejszego rozdziału. Jeżeli wartość danego instrumentu zależy od szeregu współczynników ryzyka, wrażliwość ustala się odrębnie dla każdego współczynnika ryzyka.
4.Wskaźniki wrażliwości przypisuje się do jednego z koszyków »b« w ramach każdej klasy ryzyka.
5.W ramach każdego koszyka »b« kompensuje się dodatnie i ujemne wskaźniki wrażliwości dla tego samego współczynnika ryzyka, dzięki czemu uzyskuje się wskaźniki wrażliwości netto ( dla każdego współczynnika ryzyka k wchodzącego w skład danego koszyka.
6.Wskaźniki wrażliwości netto dla każdego współczynnika ryzyka () wchodzącego w skład poszczególnych koszyków mnoży się przez odpowiednie wagi ryzyka (RWk) przewidziane w sekcji 6, dzięki czemu uzyskuje się ważone wskaźniki wrażliwości (WSk) dla każdego współczynnika ryzyka wchodzącego w skład tego koszyka zgodnie z następującym wzorem:

7.Ważone wskaźniki wrażliwości dla poszczególnych współczynników ryzyka wchodzących w skład poszczególnych koszyków sumuje się zgodnie z poniższym wzorem, gdzie dolny pułap wartości pierwiastka kwadratowego wynosi zero, dzięki czemu uzyskuje się wskaźnik wrażliwości określonego koszyka (Kb). Należy korzystać z odpowiednich korelacji dla ważonych wskaźników wrażliwości w ramach tego samego koszyka () ustanowionych w sekcji 6.

8.Wskaźnik wrażliwości określonego koszyka (Kb) oblicza się dla każdego koszyka w ramach danej klasy ryzyka zgodnie z ust. 5–7. Po obliczeniu wskaźnika wrażliwości określonego koszyka dla wszystkich koszyków sumuje się ważone wskaźniki wrażliwości dla wszystkich współczynników ryzyka we wszystkich koszykach zgodnie z poniższym wzorem, stosując odpowiednie korelacje γbc dla ważonych wskaźników ryzyka w poszczególonych koszykach ustanowione w ust. 6, dzięki czemu uzyskuje się wymóg w zakresie funduszy własnych z tytułu ryzyka delta lub ryzyka vega dla określonej klasy ryzyka:

gdzie dla wszystkich współczynników ryzyka w koszyku b i dla wszystkich współczynników ryzyka w koszyku c. Jeżeli wartości parametrów i doprowadzą do tego, że ogólna suma przyjmie wartość ujemną, instytucja oblicza wymogi w zakresie funduszy własnych z tytułu ryzyka delta i ryzyka vega dla określonej klasy ryzyka, stosując alternatywną specyfikację, zgodnie z którą dla wszystkich współczynników ryzyka w koszyku b i dla wszystkich współczynników ryzyka w koszyku c.
Wymogi w zakresie funduszy własnych z tytułu ryzyka delta i ryzyka vega dla określonej klasy ryzyka oblicza się dla każdej klasy ryzyka zgodnie z ust. 1–8.
Artykuł 325h
Wymogi w zakresie funduszy własnych z tytułu ryzyka zakrzywienia
1.Przy obliczaniu wymogów w zakresie funduszy własnych z tytułu ryzyka zakrzywienia instytucje stosują procedurę określoną w ust. 2–6.
2.Korzystając z wskaźników wrażliwości obliczonych zgodnie z art. 325g ust. 4, w odniesieniu do każdej klasy ryzyka wymóg w zakresie ryzyka zakrzywienia netto dla każdego współczynnika ryzyka (k) należącego do danej klasy ryzyka oblicza się zgodnie z poniższym wzorem.

gdzie:
i = indeks oznaczający instrument obciążony ryzykiem zakrzywienia związanym z współczynnikiem ryzyka k;
= bieżąca wartość współczynnika ryzyka k;
= wartość instrumentu i oszacowana zgodnie z modelem wyceny stosowanym przez instytucję w oparciu o bieżącą wartość współczynnika ryzyka k;
i = wartość instrumentu i po podwyższeniu i obniżeniu poziomu , stosownie do danego przypadku, zgodnie z odpowiednimi wagami ryzyka;
= waga ryzyka w odniesieniu do współczynnika ryzyka zakrzywienia k dla instrumentu i ustalona zgodnie z sekcją 6.
= wrażliwość delta instrumentu i dla współczynnika ryzyka delta odpowiadającego współczynnikowi ryzyka zakrzywienia k.
3.Dla każdej klasy ryzyka wymogi w zakresie ryzyka zakrzywienia netto obliczone zgodnie z ust. 2 przypisuje się do jednego z koszyków (b) w ramach tej klasy ryzyka.
4.Wszystkie wymogi w zakresie ryzyka zakrzywienia netto w ramach każdego koszyka (b) sumuje się zgodnie z poniższym wzorem, korzystając z odpowiednich przewidzianych korelacji kl między parami współczynników ryzyka k,l w ramach każdego koszyka, dzięki czemu uzyskuje się wymogi w zakresie funduszy własnych z tytułu ryzyka zakrzywienia dla określonego koszyka:
gdzie:
ψ = funkcja, która przyjmuje wartość 0, jeżeli zarówno, jak i przyjmie wartość ujemną. We wszystkich innych przypadkach ψ przyjmuje wartość 1.
5.Wymogi w zakresie funduszy własnych z tytułu ryzyka zakrzywienia netto sumuje się pomiędzy koszykami w poszczególnych klasach ryzyka zgodnie z poniższym wzorem, korzystając z odpowiednich przewidzianych korelacji γbc dla grup wymogów w zakresie ryzyka zakrzywienia netto należących do różnych koszyków. Pozwala to obliczyć wymogi w zakresie funduszy własnych z tytułu ryzyka zakrzywienia dla określonej klasy ryzyka.
gdzie:
dla wszystkich współczynników ryzyka w koszyku b i dla wszystkich współczynników ryzyka w koszyku c;
to funkcja, która przyjmuje wartość 0, jeżeli zarówno, jak i przyjmie wartość ujemną. We wszystkich innych przypadkach przyjmuje wartość 1.
Jeżeli wartości i spowodują, że ogólna suma
będzie ujemna, instytucja oblicza narzut z tytułu ryzyka zakrzywienia, stosując alternatywną specyfikację, zgodnie z którą dla wszystkich współczynników ryzyka w koszyku b i dla wszystkich współczynników ryzyka w koszyku c.
6.Wymogi w zakresie funduszy własnych z tytułu ryzyka zakrzywienia dla określonej klasy ryzyka oblicza się dla każdej klasy ryzyka zgodnie z ust. 2–5.
Artykuł 325i
Sumowanie wymogów w zakresie funduszy własnych z tytułu ryzyka delta, ryzyka vega i ryzyka zakrzywienia dla określonej klasy ryzyka
1.Instytucje sumują wymogi w zakresie funduszy własnych z tytułu ryzyka delta, ryzyka vega i ryzyka zakrzywienia dla określonej klasy ryzyka zgodnie z procedurą określoną w ust. 2–5.
2.Procedurę obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka delta, ryzyka vega i ryzyka zakrzywienia dla określonej klasy ryzyka opisaną w art. 325g i 325h przeprowadza się trzykrotnie dla każdej klasy ryzyka, za każdym razem przy wykorzystaniu innego zestawu parametrów korelacji (korelacja między współczynnikami ryzyka w ramach koszyka) i (korelacja między koszykami w ramach klasy ryzyka). Każdy z tych trzech zestawów odpowiada jednemu z następujących scenariuszy:
a)scenariuszowi »średnich korelacji«, w ramach którego parametry korelacji i pozostają takie same jak parametry określone w sekcji 6;
b)scenariuszowi »wysokich korelacji«, w ramach którego parametry korelacji i określone w sekcji 6 zostają jednakowo pomnożone przez 1,25, a dla i wyznacza się górny pułap wynoszący 100 %;
c)scenariuszowi »niskich korelacji«, w ramach którego odpowiednie przewidziane korelacje określone w sekcji 6 zostają jednakowo pomnożone przez 0,75.
3.Wszystkie wymogi w zakresie funduszy własnych dla określonej klasy ryzyka związane z poszczególnymi scenariuszami sumuje się odrębnie dla ryzyka delta, ryzyka vega i ryzyka zakrzywienia, dzięki czemu uzyskuje się trzy różne wymogi w zakresie funduszy własnych z tytułu ryzyka delta, ryzyka vega i ryzyka zakrzywienia dla poszczególnych scenariuszy.
4.Za ostateczne wymogi w zakresie funduszy własnych z tytułu ryzyka delta, ryzyka vega lub ryzyka zakrzywienia uznaje się najwyższe spośród trzech wymogów w zakresie funduszy własnych z tytułu ryzyka delta, ryzyka vega i ryzyka zakrzywienia dla poszczególnych scenariuszy obliczone zgodnie z ust. 3.
5.Wymóg w zakresie funduszy własnych bazujący na metodzie opartej na wskaźnikach wrażliwości stanowi sumę trzech ostatecznych wymogów w zakresie funduszy własnych z tytułu ryzyka delta, ryzyka vega i ryzyka zakrzywienia.
Artykuł 325j
Sposób traktowania instrumentów indeksowych i opcji na wiele instrumentów bazowych
1.Instytucje stosują metodę pełnego przeglądu w odniesieniu do instrumentów indeksowych i opcji na wiele instrumentów bazowych, jeżeli wskaźniki wrażliwości na ryzyko delta wszystkich składników tego indeksu lub tej opcji są albo dodatnie, albo ujemne. Wskaźniki wrażliwości na współczynniki ryzyka składników instrumentów indeksowych i opcji na wiele instrumentów bazowych mogą być kompensowane bez ograniczeń ze wskaźnikami wrażliwości na instrumenty jednopodmiotowe, z wyjątkiem pozycji w korelacyjnym portfelu handlowym.
2.Opcje na wiele instrumentów bazowych, z których część charakteryzuje się dodatnimi wskaźnikami wrażliwości na ryzyko delta, a część ujemnymi wskaźnikami wrażliwości na to ryzyko, są wyłączone z ryzyka delta i ryzyka vega, ale podlegają narzutowi z tytułu ryzyka rezydualnego, o którym mowa w sekcji 4 niniejszego rozdziału.
Artykuł 325k
Sposób traktowania przedsiębiorstw zbiorowego inwestowania
1.Instytucje obliczają wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego dla pozycji w przedsiębiorstwie zbiorowego inwestowania, stosując jedno z następujących podejść:
a)instytucja, która jest w stanie codziennie zidentyfikować bazowe inwestycje przedsiębiorstwa zbiorowego inwestowania lub instrumenty indeksowe tego przedsiębiorstwa, przeprowadza pełny przegląd tych bazowych inwestycji i oblicza wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego dla tej pozycji zgodnie z podejściem określonym w art. 325j ust. 1;
b)jeżeli informacje cenowe dotyczące danego przedsiębiorstwa zbiorowego inwestowania są dostępne w ujęciu dziennym, ale instytucja posiada wiedzę na temat uprawnień przedsiębiorstwa zbiorowego inwestowania, taka instytucja traktuje pozycję w przedsiębiorstwie zbiorowego inwestowania jako instrument kapitałowy na potrzeby metody opartej na wskaźnikach wrażliwości;
c)jeżeli informacje cenowe dotyczące danego przedsiębiorstwa zbiorowego inwestowania cenach są dostępne w ujęciu dziennym, ale instytucja nie posiada wiedzy na temat uprawnień przedsiębiorstwa zbiorowego inwestowania, taka instytucja traktuje pozycję w przedsiębiorstwie zbiorowego inwestowania jako instrument kapitałowy na potrzeby metody opartej na wskaźnikach wrażliwości i przypisuje tej pozycji w przedsiębiorstwie zbiorowego inwestowania wagę ryzyka właściwą dla koszyka ryzyka cen akcji »inny sektor«.
2.Instytucje mogą skorzystać z usług następujących osób trzecich w zakresie obliczeń i sprawozdań dotyczących ich wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego dla pozycji w przedsiębiorstwach zbiorowego inwestowania zgodnie z metodami określonymi w niniejszym rozdziale:
a)depozytariusza przedsiębiorstwa zbiorowego inwestowania, pod warunkiem że przedsiębiorstwo to inwestuje wyłącznie w papiery wartościowe i deponuje wszystkie te papiery wartościowe u danego depozytariusza;
b)w przypadku innych przedsiębiorstw zbiorowego inwestowania – przedsiębiorstwa zarządzającego przedsiębiorstwem zbiorowego inwestowania, pod warunkiem że spełnia ono kryteria określone w art. 132 ust. 3 lit. a).
3.EUNB opracowuje regulacyjne standardy techniczne w celu doprecyzowania, jakie wagi ryzyka należy przypisywać pozycjom w przedsiębiorstwach zbiorowego inwestowania, o których mowa w ust. 1 lit. b).
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [piętnaście miesięcy od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.
Artykuł 325l
Pozycje z tytułu gwarantowania emisji
1.Instytucje mogą korzystać z procedury ustanowionej w niniejszym artykule do obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego dla pozycji z tytułu gwarantowania emisji instrumentów dłużnych lub instrumentów kapitałowych.
2.Instytucje stosują jeden z odpowiednich mnożników wymienionych w tabeli 1 w odniesieniu do wskaźników wrażliwości netto wszystkich pozycji z tytułu gwarantowania emisji każdego indywidualnego emitenta, z wyjątkiem pozycji z tytułu gwarantowania emisji, które są subskrybowane lub regwarantowane przez osoby trzecie na podstawie formalnych umów, i obliczają wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego zgodnie z podejściem określonym w niniejszym rozdziale w oparciu o skorygowane wskaźniki wrażliwości netto.
Tabela 1
|
dzień roboczy 0
|
100 %
|
|
dzień roboczy 1
|
90 %
|
|
dni robocze 2–3
|
75 %
|
|
dzień roboczy 4
|
50 %
|
|
dzień roboczy 5
|
25 %
|
|
po dniu roboczym 5
|
0 %
|
Do celów niniejszego artykułu »dzień roboczy 0« oznacza dzień roboczy, w którym instytucja podejmuje bezwarunkowe zobowiązanie przejęcia określonej liczby papierów wartościowych po ustalonej cenie.
3.Instytucje powiadamiają właściwe organy o zastosowaniu procedury ustanowionej w niniejszym artykule.
Sekcja 3
Definicje współczynnika ryzyka i wskaźników wrażliwości
Podsekcja 1
Definicje współczynnika ryzyka
Artykuł 325m
Współczynniki ryzyka ogólnego stopy procentowej
1.W odniesieniu do wszystkich współczynników ryzyka ogólnego stopy procentowej, z uwzględnieniem ryzyka inflacji i ryzyka bazy walutowej, dla każdej waluty stosuje się jeden koszyk, w którym uwzględnia się różne rodzaje współczynników ryzyka.
Współczynniki ryzyka ogólnego stopy procentowej delta mające zastosowanie do instrumentów wrażliwych na stopę procentową odpowiadają odpowiednim stopom wolnym od ryzyka wyznaczonym w odniesieniu do danej waluty dla każdego z następujących terminów zapadalności: 0,25 roku, 0,5 roku, 1 rok, 2 lata, 3 lata, 5 lat, 10 lat, 15 lat, 20 lat, 30 lat. Instytucje przyporządkowują współczynniki ryzyka do określonych punktów w drodze interpolacji liniowej lub stosując metodę w największym stopniu zgodną z funkcjami wyceny wykorzystywanymi przez niezależną komórkę kontroli ryzyka instytucji, aby przekazywać kadrze kierowniczej wyższego szczebla informacje na temat ryzyka rynkowego lub zysków i strat.
2.Instytucje otrzymują stopy wolne od ryzyka dla poszczególnych walut z instrumentów rynku pieniężnego ujętych w portfelu handlowym instytucji i posiadających najmniejsze ryzyko kredytowe, takich jak jednodniowe transakcje swap na rynku międzybankowym.
3.Jeżeli instytucje nie mogą zastosować podejścia, o którym mowa w ust. 2, stopy wolne od ryzyka opierają się jednej rynkowej krzywej swapu lub na większej liczbie takich krzywych, które instytucje wykorzystują do wyceny pozycji według wartości rynkowej, np. takich jak krzywe swapu międzybankowej stopy procentowej.
Jeżeli dane dotyczące rynkowych krzywych swapu opisane w ust. 2 i w niniejszym ustępie akapit pierwszy są niewystarczające, stopy wolne od ryzyka można wyprowadzić z najwłaściwszej krzywej obligacji skarbowej dla danej waluty.
Jeżeli instytucje wykorzystują współczynniki ryzyka wyprowadzone zgodnie z procedurą ustanowioną w niniejszym ustępie akapit drugi w odniesieniu do instrumentów długu państwowego, instrumentu długu państwowego nie wyłącza się z wymogów w zakresie funduszy własnych z tytułu ryzyka spreadu kredytowego. W tych przypadkach, gdzie nie jest możliwe oddzielenie stopy wolnej od ryzyka od elementu spreadu kredytowego, wrażliwość na ten współczynnik ryzyka przypisuje się zarówno do klasy ryzyka ogólnego stopy procentowej, jak i do klasy ryzyka spreadu kredytowego.
4.W przypadku współczynników ryzyka ogólnego stopy procentowej każda waluta stanowi osobny koszyk. Instytucje przypisują współczynnikom ryzyka w ramach tego samego koszyka, ale o różnych terminach zapadalności, inną wagę ryzyka zgodnie z sekcją 6.
Instytucje stosują dodatkowe współczynniki ryzyka dotyczące ryzyka inflacji w odniesieniu do instrumentów dłużnych, których przepływy pieniężne są funkcjonalnie zależne od stóp inflacji. Tego rodzaju dodatkowe współczynniki ryzyka składają się z jednego wektora rynkowych stóp inflacji o różnych terminach zapadalności dla poszczególnych walut. W przypadku każdego instrumentu wektor składa się z tylu elementów, ile jest stóp inflacji wykorzystywanych jako zmienne w modelu wyceny instytucji w odniesieniu do tego instrumentu.
5.Instytucje obliczają wrażliwość instrumentu na dodatkowy współczynnik ryzyka dotyczący ryzyka inflacji, o którym mowa w ust. 4, jako zmianę wartości tego instrumentu, zgodnie z jego modelem wyceny, w wyniku przesunięcia o 1 punkt bazowy w każdym z elementów wektora. Każda waluta stanowi osobny koszyk. W ramach każdego koszyka instytucje traktują inflację jako pojedynczy współczynnik ryzyka niezależnie od liczby elementów każdego wektora. Instytucje kompensują wszystkie wskaźniki wrażliwości na inflację w ramach koszyka, obliczone w sposób opisany powyżej, aby uzyskać jedną wrażliwość netto na koszyk.
6.Instrumenty dłużne, które wiążą się z płatnościami w różnych walutach, również podlegają ryzyku bazy walutowej pomiędzy tymi walutami. Do celów metody opartej na wskaźnikach wrażliwości współczynnikiem ryzyka, które mają stosować instytucje, jest ryzyko bazy walutowej w odniesieniu do każdej waluty w stosunku do USD albo EUR. Instytucje obliczają bazy walutowe, które nie odnoszą się do bazy w stosunku do USD ani do bazy w stosunku do EUR, stosując »bazę w stosunku do USD« albo »bazę w stosunku do EUR«.
Każdy współczynnik ryzyka bazy walutowej składa się z jednego wektora bazy walutowej o różnych terminach zapadalności dla poszczególnych walut. W przypadku każdego instrumentu wektor składa się z tylu elementów, ile jest baz walutowych wykorzystywanych jako zmienne w modelu wyceny instytucji w odniesieniu do tego instrumentu. Każda waluta stanowi inny koszyk.
Instytucje obliczają wrażliwość instrumentu na ten współczynnik ryzyka jako zmianę wartości tego instrumentu, zgodnie z jego modelem wyceny, w wyniku przesunięcia o 1 punkt bazowy w każdym z elementów wektora. Każda waluta stanowi osobny koszyk. W obrębie każdego koszyka istnieją dwa możliwe osobne współczynniki ryzyka: baza w stosunku do EUR i baza w stosunku do USD niezależnie od liczby elementów, z których składa się wektor każdej bazy walutowej. Maksymalna liczba wskaźników wrażliwości netto na koszyk wynosi dwa.
7.Współczynnikami ryzyka ogólnego stopy procentowej vega mającymi zastosowanie do opcji o instrumentach bazowych, które są wrażliwe na ryzyko ogólne stopy procentowej, są implikowane zmienności odnośnych stóp wolnych od ryzyka, jak opisano w ust. 2 i 3, które przypisuje się do koszyków w zależności od waluty i przyporządkowuje się następującym terminom zapadalności w ramach każdego koszyka: 0,5 roku, 1 rok, 3 lata, 5 lat, 10 lat. Istnieje jeden koszyk na walutę.
Do celów kompensowania instytucje uznają, że implikowane zmienności związane z tymi samymi stopami wolnymi od ryzyka oraz przyporządkowane do tych samych terminów zapadalności stanowią ten sam współczynnik ryzyka.
Jeżeli instytucje przyporządkowują implikowane zmienności do terminów zapadalności, jak określono w niniejszym ustępie, zastosowanie mają następujące warunki:
a)jeżeli
termin zapadalności opcji jest dostosowany do terminu zapadalności instrumentu bazowego, uwzględnia się pojedynczy współczynnik ryzyka, który przyporządkowuje się zgodnie z tym terminem zapadalności;
b)jeżeli termin zapadalności opcji jest krótszy od terminu zapadalności instrumentu bazowego, następujące współczynniki ryzyka uwzględnia się w następujący sposób:
(I)pierwszy współczynnik ryzyka przyporządkowuje się zgodnie z terminem zapadalności opcji;
(II)drugi współczynnik ryzyka przyporządkowuje się zgodnie z rezydualnym terminem zapadalności instrumentu bazowego opcji w dacie wygaśnięcia opcji.
8.Współczynniki ryzyka ogólnego stopy procentowej zakrzywienia, które mają stosować instytucje, składają się z jednego wektora stóp wolnych od ryzyka, reprezentującego konkretną wolną od ryzyka krzywą dochodowości, na walutę. Każda waluta stanowi inny koszyk. W przypadku każdego instrumentu wektor składa się z tylu elementów, ile jest różnych terminów zapadalności stóp wolnych od ryzyka wykorzystywanych jako zmienne w modelu wyceny instytucji w odniesieniu do tego instrumentu.
9.Instytucje obliczają wrażliwość instrumentu na każdy współczynnik ryzyka wykorzystywany we wzorze na ryzyko zakrzywienia zgodnie z art. 325h. Do celów ryzyka zakrzywienia instytucje uznają wektory odpowiadające różnym krzywym dochodowości oraz posiadające różną liczbę elementów za ten sam współczynnik ryzyka, pod warunkiem że wspomniane wektory odpowiadają tej samej walucie. Instytucje kompensują wskaźniki wrażliwości na ten sam współczynnik ryzyka. Istnieje wyłącznie jedna wrażliwość netto na koszyk.
Nie dokonuje się żadnego narzutu z tytułu ryzyka zakrzywienia w odniesieniu do ryzyka inflacyjnego i ryzyka bazy walutowej.
Artykuł 325n
Współczynniki ryzyka spreadu kredytowego w odniesieniu do pozycji niesekurytyzacyjnych
1.Współczynnikami ryzyka spreadu kredytowego delta, które mają stosować instytucje w odniesieniu do instrumentów niesekurytyzacyjnych wrażliwych na spready kredytowe, są stopy spreadu kredytowego ich emitenta wyprowadzone z odpowiednich instrumentów dłużnych oraz swapów ryzyka kredytowego i przyporządkowane do każdego z następujących terminów zapadalności: 0,25 roku, 0,5 roku, 1 rok, 2 lata, 3 lata, 5 lat, 10 lat, 15 lat, 20 lat, 30 lat. Instytucje stosują jeden współczynnik ryzyka w odniesieniu do emitenta i terminu zapadalności bez względu na to, czy wspomniane stopy spreadu kredytowego emitenta wyprowadzono z instrumentów dłużnych czy ze swapu ryzyka kredytowego. Koszyki są koszykami sektorowymi, o których mowa w sekcji 6, i każdy koszyk obejmuje wszystkie współczynniki ryzyka przypisane do danego sektora.
2.Współczynnikami ryzyka spreadu kredytowego vega, które mają stosować instytucje w odniesieniu do opcji o niesekurytyzacyjnych instrumentach bazowych wrażliwych na spread kredytowy, są implikowane zmienności stóp spreadu kredytowego emitenta instrumentu bazowego wyprowadzone w sposób określony w ust. 1, które przyporządkowuje się do następujących terminów zapadalności zgodnie z terminem zapadalności opcji podlegającej wymogom w zakresie funduszy własnych: 0,5 roku, 1 rok, 3 lata, 5 lat, 10 lat. Wykorzystuje się te same koszyki, które wykorzystano w odniesieniu do ryzyka spreadu kredytowego delta dla pozycji niesekurytyzacyjnych.
3.Współczynniki ryzyka spreadu kredytowego zakrzywienia, które mają stosować instytucje w odniesieniu do instrumentów niesekurytyzacyjnych, obejmują jeden wektor stóp spreadu kredytowego reprezentujący konkretną krzywą spreadu kredytowego emitenta. W przypadku każdego instrumentu wektor składa się z tylu elementów, ile jest różnych terminów zapadalności stóp spreadu kredytowego wykorzystywanych jako zmienne w modelu wyceny instytucji w odniesieniu do tego instrumentu. Wykorzystuje się te same koszyki, które wykorzystano w odniesieniu do ryzyka spreadu kredytowego delta dla pozycji niesekurytyzacyjnych.
4.Instytucje obliczają wrażliwość instrumentu na każdy współczynnik ryzyka wykorzystywany we wzorze na ryzyko zakrzywienia zgodnie z art. 325h. Do celów ryzyka zakrzywienia instytucje uznają wektory o różnej liczbie elementów wyprowadzone na podstawie odpowiednich instrumentów dłużnych albo swapów ryzyka kredytowego za ten sam współczynnik ryzyka, pod warunkiem że wspomniane wektory odpowiadają temu samemu emitentowi.
Artykuł 325o
Współczynniki ryzyka spreadu kredytowego w odniesieniu do sekurytyzacji
1.Instytucje stosują współczynniki ryzyka spreadu kredytowego sekurytyzacji korelacyjnego portfela handlowego, o których mowa w ust. 3, do pozycji sekurytyzacyjnych, które wchodzą w skład korelacyjnego portfela handlowego, o których mowa w art. 104 ust. 7–9.
Instytucje stosują współczynniki ryzyka spreadu kredytowego sekurytyzacji niewchodzących w skład korelacyjnego portfela handlowego, o których mowa w ust. 5, do pozycji sekurytyzacyjnych niewchodzących w skład korelacyjnego portfela handlowego, o których mowa w art. 104 ust. 7–9.
2.Koszyki mające zastosowanie do ryzyka spreadu kredytowego sekurytyzacji, które wchodzą w skład korelacyjnego portfela handlowego, pokrywają się z koszykami mającymi zastosowanie do ryzyka spreadu kredytowego pozycji niesekurytyzacyjnych, o których mowa w sekcji 6.
Koszyki mające zastosowanie do ryzyka spreadu kredytowego sekurytyzacji, które nie wchodzą w skład korelacyjnego portfela handlowego, są odrębne dla danej kategorii klasy ryzyka, o której mowa w sekcji 6.
3.Współczynniki ryzyka spreadu kredytowego, które mają stosować instytucje do pozycji sekurytyzacyjnych wchodzących w skład korelacyjnego portfela handlowego, są następujące:
a)współczynnikami ryzyka delta są wszystkie odpowiednie stopy spreadu kredytowego emitentów ekspozycji bazowych pozycji sekurytyzacyjnej wyprowadzone z odpowiednich instrumentów dłużnych oraz swapów ryzyka kredytowego i przyporządkowane do każdego z następujących terminów zapadalności: 0,5 roku, 1 rok, 3 lata, 5 lat, 10 lat;
b)współczynnikami ryzyka vega mającymi zastosowanie do opcji, których instrumentami bazowymi są pozycje sekurytyzacyjne wchodzące w skład korelacyjnego portfela handlowego, są implikowane zmienności spreadów kredytowych emitentów ekspozycji bazowych pozycji sekurytyzacyjnej wyprowadzone w sposób opisany w lit. a) niniejszego ustępu, które przyporządkowuje się do następujących terminów zapadalności zgodnie z terminem zapadalności odpowiadającej im opcji podlegającej wymogom w zakresie funduszy własnych: 0,5 roku, 1 rok, 3 lata, 5 lat, 10 lat;
c)współczynnikami ryzyka zakrzywienia są odpowiednie krzywe dochodowości spreadu kredytowego emitentów ekspozycji bazowych pozycji sekurytyzacyjnej wyrażone jako wektor stóp spreadu kredytowego w odniesieniu do różnych terminów zapadalności, wyprowadzone w sposób opisany w lit. a) niniejszego ustępu. W przypadku każdego instrumentu wektor składa się z tylu elementów, ile jest różnych terminów zapadalności stóp spreadu kredytowego wykorzystywanych jako zmienne w modelu wyceny instytucji w odniesieniu do tego instrumentu.
4.Instytucje obliczają wrażliwość pozycji sekurytyzacyjnej na każdy współczynnik ryzyka wykorzystywany we wzorze na ryzyko zakrzywienia, jak określono w art. 325h. Do celów ryzyka zakrzywienia instytucje uznają wektory wyprowadzone z odpowiednich instrumentów dłużnych albo swapów ryzyka kredytowego oraz posiadające inną liczbę elementów za ten sam współczynnik ryzyka, pod warunkiem że wspomniane wektory odpowiadają temu samemu emitentowi.
5.Współczynniki ryzyka spreadu kredytowego, które mają stosować instytucje do pozycji sekurytyzacyjnych niewchodzących w skład korelacyjnego portfela handlowego, odnoszą się do spreadu transzy, a nie do spreadu instrumentów bazowych i są następujące:
a)współczynnikami ryzyka delta są odnośne stopy spreadu kredytowego transzy przyporządkowane do następujących terminów zapadalności zgodnie z terminem zapadalności transzy: 0,5 roku, 1 rok, 3 lata, 5 lat, 10 lat;
b)współczynnikami ryzyka vega mającymi zastosowanie do opcji, których instrumentami bazowymi są pozycje sekurytyzacyjne niewchodzące w skład korelacyjnego portfela handlowego, są implikowane zmienności spreadów kredytowych transz, przy czym każda z nich jest przyporządkowana do następujących terminów zapadalności zgodnie z terminem zapadalności opcji podlegającej wymogom w zakresie funduszy własnych: 0,5 roku, 1 rok, 3 lata, 5 lat, 10 lat;
c)współczynniki ryzyka zakrzywienia są takie same, jak współczynniki opisane w lit. a) niniejszego ustępu. W odniesieniu do wszystkich wymienionych współczynników ryzyka stosuje się wspólną wagę ryzyka, o której mowa w sekcji 6.
Artykuł 325p
Współczynniki ryzyka cen akcji
1.Koszykami dla wszystkich współczynników ryzyka cen akcji są koszyki sektorowe, o których mowa w sekcji 6.
2.Współczynnikami ryzyka delta cen akcji, które mają stosować instytucje, są wszystkie ceny kasowe akcji i wszystkie stopy umów z udzielonym przyrzeczeniem odkupu akcji lub stopy repo akcji.
Do celów ryzyka cen akcji konkretną krzywą repo akcji stanowi pojedynczy współczynnik ryzyka wyrażony jako wektor stóp repo w odniesieniu do różnych terminów zapadalności. W przypadku każdego instrumentu wektor składa się z tylu elementów, ile jest różnych terminów zapadalności stóp repo wykorzystywanych jako zmienne w modelu wyceny instytucji w odniesieniu do tego instrumentu.
Instytucje obliczają wrażliwość instrumentu na ten współczynnik ryzyka jako zmianę wartości tego instrumentu, zgodnie z jego modelem wyceny, w wyniku przesunięcia o 1 punkt bazowy w każdym z elementów wektora. Instytucje kompensują wskaźniki wrażliwości na współczynnik ryzyka stopy repo tego samego udziałowego papieru wartościowego bez względu na liczbę elementów każdego wektora.
3.Współczynnikami ryzyka vega cen akcji, które mają stosować instytucje do opcji o instrumentach bazowych wrażliwych na akcje, są implikowane zmienności cen kasowych akcji, które przyporządkowuje się do następujących terminów zapadalności zgodnie z terminami zapadalności odpowiadających im opcji podlegających wymogom w zakresie funduszy własnych: 0,5 roku, 1 rok, 3 lata, 5 lat, 10 lat. Nie dokonuje się żadnego narzutu kapitałowego z tytułu ryzyka vega w odniesieniu do stóp repo akcji.
4.Współczynnikami ryzyka zakrzywienia cen akcji, które mają stosować instytucje do opcji o instrumentach bazowych wrażliwych na akcje, są wszystkie ceny kasowe akcji niezależnie od terminu zapadalności odpowiadających im opcji. Nie dokonuje się żadnego narzutu z tytułu ryzyka zakrzywienia w odniesieniu do stóp repo akcji.
Artykuł 325q
Współczynniki ryzyka cen towarów
1.Koszykami dla wszystkich współczynników ryzyka cen towarów są koszyki sektorowe, o których mowa w sekcji 6.
2.Współczynnikami ryzyka delta cen towarów, które mają stosować instytucje w odniesieniu do instrumentów wrażliwych na towary, są wszystkie ceny kasowe towarów dla poszczególnych rodzajów towarów oraz dla każdej z dwóch klas kontraktów: klasy podstawowej lub klasy nominalnej. Instytucje uznają, że dwie ceny towarów w odniesieniu do tego samego rodzaju towaru, o tym samym terminie zapadalności oraz o tej samej klasie kontraktu, stanowią ten sam współczynnik ryzyka wyłącznie wówczas, gdy zbiory warunków prawnych dotyczących lokalizacji dostawy są identyczne.
3.Współczynnikami ryzyka vega cen towarów, które mają stosować instytucje do opcji o instrumentach bazowych wrażliwych na towary, są implikowane zmienności kapitałowych cen towarów dla poszczególnych rodzajów towarów, które przyporządkowuje się do następujących terminów zapadalności zgodnie z terminami zapadalności odpowiadających im opcji podlegających wymogom w zakresie funduszy własnych: 0,5 roku, 1 rok, 3 lata, 5 lat, 10 lat. Instytucje uznają wskaźniki wrażliwości na ten sam rodzaj towaru przypisane do tego samego terminu zapadalności za pojedynczy współczynnik ryzyka, który następnie kompensują.
4.Współczynnikiem ryzyka zakrzywienia cen towarów, który mają stosować instytucje do opcji o instrumentach bazowych wrażliwych na towary, jest jeden zestaw cen towarów o różnych terminach zapadalności dla poszczególnych rodzajów towarów, wyrażony jako wektor. W przypadku każdego instrumentu wektor składa się z tylu elementów, ile jest cen tego towaru wykorzystywanych jako zmienne w modelu wyceny instytucji w odniesieniu do tego instrumentu. Instytucje nie rozróżniają cen towarów według klas ani lokalizacji dostawy.
Wrażliwość instrumentu na każdy współczynnik ryzyka wykorzystywany we wzorze na ryzyko zakrzywienia oblicza się w sposób określony w art. 325h. Do celów ryzyka zakrzywienia instytucje uznają wektory posiadające różną liczbę elementów za ten sam współczynnik ryzyka, pod warunkiem że wspomniane wektory odpowiadają temu samemu rodzajowi towarów.
Artykuł 325r
Współczynniki ryzyka walutowego
1.Współczynnikami ryzyka walutowego delta, które mają stosować instytucje w odniesieniu do instrumentów wrażliwych na kurs walutowy, są wszystkie natychmiastowe kursy wymiany między walutą, w której instrument jest denominowany, a walutą sprawozdawczą instytucji. Istnieje jeden koszyk na parę walutową zawierający pojedynczy współczynnik ryzyka i pojedynczą wrażliwość netto.
2.Współczynnikami ryzyka walutowego vega, które mają stosować instytucje do opcji o instrumentach bazowych wrażliwych na kurs walutowy, są implikowane zmienności kursów wymiany między parami walutowymi, o których mowa w ust. 1. Wspomniane implikowane zmienności kursów wymiany przyporządkowuje się do następujących terminów zapadalności zgodnie z terminami zapadalności odpowiadających im opcji podlegających wymogom w zakresie funduszy własnych: 0,5 roku, 1 rok, 3 lata, 5 lat, 10 lat.
3.Współczynniki ryzyka walutowego zakrzywienia, które mają stosować instytucje do opcji o instrumentach bazowych wrażliwych na kurs walutowy, są takie same jak współczynniki, o których mowa w ust. 1.
4.Od instytucji nie wymaga się dokonywania rozróżnienia między wariantami waluty funkcjonującymi na rynku wewnętrznym (ang. onshore) i zewnętrznym (ang. offshore) w odniesieniu do wszystkich współczynników ryzyka walutowego delta, vega i zakrzywienia.
Podsekcja 2:
Definicje wskaźników wrażliwości
Artykuł 325s
Wskaźniki wrażliwości ryzyka delta
1.Instytucje obliczają wskaźniki wrażliwości na ryzyko ogólne stopy procentowej delta w następujący sposób:
a)wskaźniki wrażliwości na współczynniki ryzyka obejmujące stopy wolne od ryzyka oblicza się w następujący sposób:

gdzie:
= wskaźnik wolnej od ryzyka krzywej k o terminie zapadalności t;
Vi (.) = funkcja wyceny instrumentu i;
x,y = inne zmienne w funkcji wyceny;
b)wskaźniki wrażliwości na współczynniki ryzyka obejmujące ryzyko inflacji i bazę walutową () oblicza się w następujący sposób:
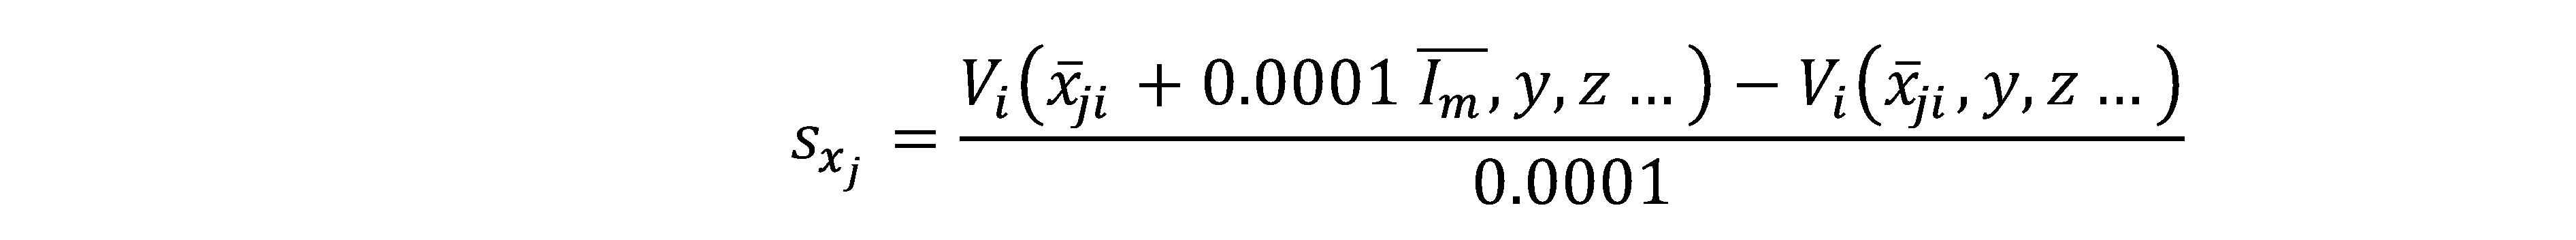
gdzie:
= wektor m elementów reprezentujący implikowaną krzywą inflacji lub krzywą bazy walutowej dla danej waluty j, przy czym m jest równe liczbie zmiennych związanych z inflacją lub z walutą wykorzystanych w modelu wyceny instrumentu i;
= wektor jedynek, długości m (1 x m);
Vi (.) = funkcja wyceny instrumentu i;
y, z = inne zmienne w modelu wyceny.
2.Instytucje obliczają wskaźniki wrażliwości na ryzyko spreadu kredytowego delta dla wszystkich pozycji sekurytyzacyjnych i pozycji niesekurytyzacyjnych () w następujący sposób:

gdzie:
= wartość stopy spreadu kredytowego emitenta j w terminie zapadalności t;
Vi (.) = funkcja wyceny instrumentu i;
x,y = inne zmienne w funkcji wyceny;
3.Instytucje obliczają wskaźniki wrażliwości na ceny akcji delta w następujący sposób:
a)wskaźniki wrażliwości na współczynniki ryzyka k (sk), obejmujące ceny kasowe akcji, oblicza się w następujący sposób:

gdzie:
k stanowi konkretny udziałowy papier wartościowy;
EQk stanowi wartość ceny kasowej tego udziałowego papieru wartościowego; oraz
Vi (.) stanowi funkcję wyceny instrumentu i;
x,y stanowią inne zmienne w modelu wyceny;
b)wskaźniki wrażliwości na współczynniki ryzyka obejmujące stopy repo akcji oblicza się w następujący sposób:

gdzie:
k = indeks oznaczający akcje;
= wektor m elementów reprezentujący strukturę terminową transakcji repo dla danych akcji k, przy czym m jest równe liczbie stóp repo odpowiadających różnym terminom zapadalności wykorzystanym w modelu wyceny instrumentu i;
= wektor jedynek, długości m (1 x m);
Vi (.) = funkcja wyceny instrumentu i;
y, z = inne zmienne w modelu wyceny instrumentu i.
4.Instytucje obliczają wskaźniki wrażliwości na cenę towaru delta w odniesieniu do każdego współczynnika ryzyka k (sk) w następujący sposób:
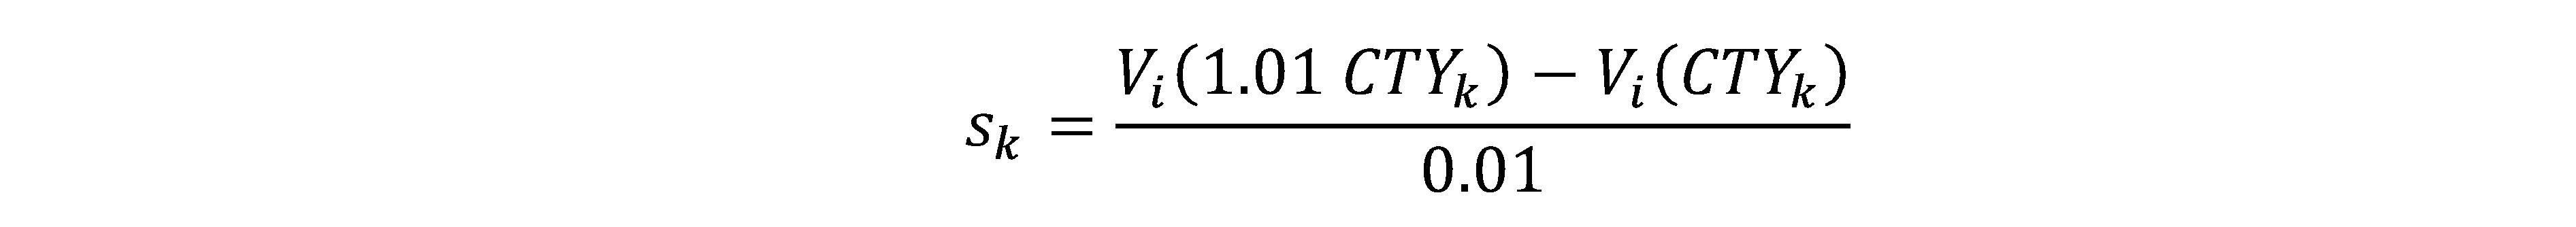
gdzie:
k = dany współczynnik ryzyka cen towarów;
CTYk = wartość współczynnika ryzyka k;
Vi (.) = wartość rynkowa instrumentu i jako funkcja współczynnika ryzyka k.
5.Instytucje obliczają wskaźniki wrażliwości na kurs walutowy delta w odniesieniu do każdego współczynnika ryzyka walutowego k (sk) w następujący sposób:

gdzie:
k = dany współczynnik ryzyka walutowego;
FXk = wartość współczynnika ryzyka;
Vi (.) = wartość rynkowa instrumentu i jako funkcja współczynnika ryzyka k.
Artykuł 325t
Wskaźniki wrażliwości na ryzyko vega
1.Instytucje obliczają wskaźnik wrażliwości opcji na ryzyko vega w odniesieniu do danego współczynnika ryzyka k (sk ) w następujący sposób:

gdzie:
k = określony współczynnik ryzyka vega obejmujący zmienność implikowaną;
= wartość tego współczynnika ryzyka, którą należy wyrazić jako wartość procentową;
x,y = inne zmienne w funkcji wyceny;
2.W przypadku klas ryzyka, w których współczynniki ryzyka vega posiadają wymiar terminu zapadalności, ale zasady dotyczące przyporządkowywania współczynników ryzyka nie mają zastosowania, ponieważ opcje nie mają terminu zapadalności, instytucje przyporządkowują te współczynniki ryzyka do najdłuższego przewidzianego terminu zapadalności. Tego rodzaju opcje są przedmiotem narzutu z tytułu ryzyka rezydualnego.
3.W przypadku opcji, które nie posiadają kursu wykonania ani bariery, oraz opcji posiadających wiele kursów wykonania lub barier instytucje stosują przyporządkowanie do kursów wykonania i terminu zapadalności stosowanych wewnętrznie przez instytucję do wyceny opcji. Tego rodzaju opcje są również przedmiotem narzutu z tytułu ryzyka rezydualnego.
4.Instytucje nie obliczają ryzyka vega dla transz sekurytyzacyjnych wchodzących w skład korelacyjnego portfela handlowego, o których mowa w art. 104 ust. 7–9, które nie posiadają zmienności implikowanej. Dla takich transz sekurytyzacyjnych oblicza się narzuty z tytułu ryzyka delta i ryzyka zakrzywienia.
Artykuł 325u
Wymogi w zakresie obliczeń wskaźników wrażliwości
1.Instytucje wyprowadzają wskaźniki wrażliwości z modelu wyceny instytucji zastosowanego w ich rachunku zysków i strat.
2.Przy obliczaniu wskaźników wrażliwości delta dla instrumentów podlegających opcjonalności instytucje zakładają, że zmienność implikowana pozostaje stała.
3.Przy obliczaniu wskaźników wrażliwości na ryzyko ogólne stopy procentowej vega lub wrażliwości na ryzyko spreadu kredytowego instytucje zakładają, że instrument bazowy opcji przyjmuje rozkład logarytmiczno-normalny albo rozkład normalny w modelach wyceny, z których wyprowadzane są wskaźniki wrażliwości. Przy obliczaniu wskaźników wrażliwości na ceny akcji, ceny towarów lub kurs walutowy vega instytucje zakładają, że instrument bazowy opcji przyjmuje rozkład logarytmiczno-normalny albo rozkład normalny w modelach wyceny, z których wyprowadzane są wskaźniki wrażliwości.
4.Instytucje obliczają wszystkie wskaźniki wrażliwości z wyłączeniem korekt wyceny kredytowej.
Sekcja 4
Narzut z tytułu ryzyka rezydualnego
Artykuł 325v
Wymogi w zakresie funduszy własnych z tytułu ryzyka rezydualnego
1.Oprócz wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego, o których mowa w sekcji 2 niniejszego rozdziału, instytucje stosują dodatkowe wymogi w zakresie funduszy własnych zgodnie z niniejszym artykułem w odniesieniu do instrumentów, które mają ekspozycję na ryzyko rezydualne.
2.Instrumenty mają ekspozycję na ryzyko rezydualne, jeżeli spełniają którykolwiek z następujących warunków:
a)instrument odnosi się do egzotycznego instrumentu bazowego;
b)instrument wiąże się z innym ryzykiem rezydualnym.
3.Instytucje obliczają dodatkowe wymogi w zakresie funduszy własnych, o których mowa w ust. 1, jako sumę kwot referencyjnych brutto instrumentów, o których mowa w ust. 2, pomnożoną przez następujące wagi ryzyka:
a)1,0 % w przypadku instrumentów, o których mowa w ust. 2 lit. a);
b)0,1 % w przypadku instrumentów, o których mowa w ust. 2 lit. b).
4.Na zasadzie odstępstwa od ust. 1 instytucja nie stosuje wymogu w zakresie funduszy własnych z tytułu ryzyka rezydualnego w przypadku instrumentu, który spełnia którykolwiek z następujących warunków:
a)instrument jest notowany na uznanej giełdzie;
b)instrument kwalifikuje się do rozliczenia centralnego zgodnie z rozporządzeniem (UE) nr 648/2012;
c)instrument doskonale kompensuje ryzyko rynkowe innej pozycji portfela handlowego – wówczas obie doskonale dopasowane pozycje portfela handlowego są wyłączone z wymogu w zakresie funduszy własnych z tytułu ryzyka rezydualnego.
5.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu doprecyzowania, czym jest egzotyczny instrument bazowy oraz które instrumenty mają ekspozycję na inne ryzyka rezydualne, do celów ust. 2.
Przy opracowywaniu wspomnianych projektów regulacyjnych standardów technicznych EUNB bierze pod uwagę następujące elementy:
a)egzotyczny instrument bazowy obejmuje ekspozycje, które nie są objęte zakresem traktowania ryzyka delta, vega lub zakrzywienia, zgodnie z metodą opartą na wskaźnikach wrażliwości ustanowioną w sekcji 2 lub z narzutem z tytułu ryzyka niewykonania zobowiązania ustanowionym w sekcji 5. EUNB bada co najmniej, czy ryzyko długowieczności, pogodę, klęski żywiołowe i przyszłą zrealizowaną zmienność należy uznać za ekspozycje z tytułu egzotycznego instrumentu bazowego;
b)przy określaniu, które instrumenty mają ekspozycję na inne ryzyka rezydualne, EUNB bada co najmniej instrumenty, które spełniają którekolwiek z następujących kryteriów:
(I)instrument podlega wymogom w zakresie funduszy własnych z tytułu ryzyka vega i ryzyka zakrzywienia w ramach metody opartej na wskaźnikach wrażliwości ustanowionej w sekcji 2 oraz generuje wypłaty, których nie można odwzorować jako skończonego linearnego połączenia prostych opcji waniliowych;
(II)instrument stanowi pozycję sekurytyzacyjną, która wchodzi w skład korelacyjnego portfela handlowego, zgodnie z art. 104 ust. 7–9. Nie uwzględnia się zabezpieczeń niesekurytyzacyjnych, które wchodzą w skład korelacyjnego portfela handlowego.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [piętnaście miesięcy od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.
Sekcja 5
Narzut z tytułu ryzyka niewykonania zobowiązania
Artykuł 325w
Definicje i przepisy ogólne
1.Wymogi w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania mają zastosowanie do instrumentów dłużnych i kapitałowych, do instrumentów pochodnych, których instrumentami bazowymi są instrumenty dłużne i kapitałowe, oraz do instrumentów pochodnych, na których wypłaty lub wartości godziwe ma wpływ zdarzenie niewykonania zobowiązania przez dłużnika innego niż kontrahent będący stroną tegoż instrumentu pochodnego. Instytucje obliczają wymogi w zakresie ryzyka niewykonania zobowiązania osobno dla każdego z następujących rodzajów instrumentów: instrumentów niesekurytyzacyjnych, instrumentów sekurytyzacyjnych, które nie wchodzą w skład korelacyjnego portfela handlowego, oraz instrumentów sekurytyzacyjnych, które wchodzą w skład korelacyjnego portfela handlowego. Ostateczne wymogi w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania wobec instytucji stanowią sumę tych trzech elementów.
2.Do celów niniejszej sekcji stosuje się następujące definicje:
a)»ekspozycja krótka« oznacza, że niewykonanie zobowiązania przez emitenta lub grupę emitentów prowadzi do zysku dla instytucji, bez względu na rodzaj instrumentu lub transakcji tworzących ekspozycję;
b)»ekspozycja długa« oznacza, że niewykonanie zobowiązania przez emitenta lub grupę emitentów prowadzi do straty dla instytucji, bez względu na rodzaj instrumentu lub transakcji tworzących ekspozycję;
c)»kwota brutto z tytułu niespodziewanego niewykonania zobowiązania« oznacza szacowaną wysokość straty lub zysku na danej ekspozycji z powodu niewykonania zobowiązania przez dłużnika;
d)»kwota netto z tytułu niespodziewanego niewykonania zobowiązania« oznacza szacowaną wysokość straty lub zysku dla danej instytucji z powodu niewykonania zobowiązania przez dłużnika po dokonaniu kompensowania poszczególnych kwot brutto z tytułu niespodziewanego niewykonania zobowiązania;
e)»LGD« oznacza stratę z tytułu niewykonania zobowiązania przez dłużnika na instrumencie wyemitowanym przez dłużnika, wyrażoną jako udział w wartości referencyjnej instrumentu;
f)»wagi ryzyka niewykonania zobowiązania« oznaczają wartość procentową reprezentującą szacowane prawdopodobieństwo niewykonania zobowiązania przez każdego z dłużników zgodnie ze zdolnością kredytową danego dłużnika.
Podsekcja 1
Narzut z tytułu ryzyka niewykonania zobowiązania w odniesieniu do pozycji niesekurytyzacyjnych
Artykuł 325x
Kwoty brutto z tytułu niespodziewanego niewykonania zobowiązania
1.Instytucje obliczają kwoty brutto z tytułu niespodziewanego niewykonania zobowiązania w odniesieniu do każdej ekspozycji długiej z tytułu instrumentów dłużnych, stosując następujące wzory:

gdzie:
Vnotional = wartość referencyjna instrumentu;
P&Llong = element, który stanowi korektę o zyski lub straty już ujęte przez instytucję z powodu zmian wartości godziwej instrumentu tworzącego ekspozycję długą. Zyski wprowadza się do wzoru ze znakiem dodatnim, a straty – ze znakiem ujemnym;
Adjustmentlong = kwotą, o jaką – w związku ze strukturą instrumentu pochodnego – strata instytucji w przypadku niewykonania zobowiązania zwiększyłaby się lub zmniejszyła w stosunku do pełnej straty na instrumencie bazowym. W przypadku zwiększenia wprowadza się termin Adjustmentlong ze znakiem dodatnim, a w przypadku zmniejszenia – ze znakiem ujemnym.
2.Instytucje obliczają kwoty brutto z tytułu niespodziewanego niewykonania zobowiązania w odniesieniu do każdej ekspozycji krótkiej z tytułu instrumentów dłużnych, stosując następujące wzory:

gdzie:
Vnotional = wartość referencyjna instrumentu, którą wprowadza się do wzoru ze znakiem ujemnym;
P&Lshort = element, który stanowi korektę o zyski lub straty już ujęte przez instytucję z powodu zmian wartości godziwej instrumentu tworzącego ekspozycję krótką. Zyski wprowadza się do wzoru ze znakiem dodatnim, a straty – ze znakiem ujemnym;
Adjustmentshort = kwotą, o jaką – w związku ze strukturą instrumentu pochodnego – zysk instytucji w przypadku niewykonania zobowiązania zwiększyłby się lub zmniejszył w stosunku do pełnej straty na instrumencie bazowym. W przypadku zmniejszenia wprowadza się termin Adjustmentshort ze znakiem dodatnim, a w przypadku zmniejszenia – ze znakiem ujemnym.
3.LGD odnosząca się do instrumentów dłużnych, którą mają stosować instytucje do celów obliczeń, o których mowa w ust. 1 i 2, jest następująca:
a)ekspozycjom z tytułu instrumentów dłużnych innych niż uprzywilejowane przypisuje się LGD równą 100 %;
b)ekspozycjom z tytułu uprzywilejowanych instrumentów dłużnych przypisuje się LGD równą 75 %;
c)ekspozycjom z tytułu obligacji zabezpieczonych, o których mowa w art. 129, przypisuje się LGD równą 25 %.
4.Do celów obliczeń, o których mowa w ust. 1 i 2, wartością referencyjną w przypadku instrumentów dłużnych jest wartość nominalna instrumentu dłużnego. Do celów obliczeń, o których mowa w ust. 1 i 2, wartością referencyjną w przypadku instrumentów pochodnych, których instrumentem bazowym są dłużne papiery wartościowe, jest wartość nominalna danego bazowego instrumentu dłużnego.
5.W odniesieniu do ekspozycji z tytułu instrumentów kapitałowych instytucje obliczają kwoty brutto z tytułu niespodziewanego niewykonania zobowiązania w następujący sposób zamiast korzystać ze wzorów, o których mowa w ust. 1 i 2:

gdzie
V = wartość godziwa akcji lub, w przypadku instrumentów pochodnych na akcje, wartość godziwa bazowego instrumentu kapitałowego danego instrumentu pochodnego.
6.Instytucje przypisują LGD w wysokości 100 % instrumentom kapitałowym do celów obliczeń, o których mowa w ust. 6.
7.W przypadku ekspozycji na ryzyko niewykonania zobowiązania wynikające z instrumentów pochodnych, których wypłaty w przypadku niewykonania zobowiązania przez dłużnika nie są związane z wartością referencyjną konkretnego instrumentu wyemitowanego przez tego dłużnika, z LGD dłużnika lub z instrumentem wyemitowanym przez tego dłużnika, instytucje stosują alternatywne metody szacowania kwot brutto z tytułu niespodziewanego niewykonania zobowiązania, które spełniają definicję kwoty brutto z tytułu niespodziewanego niewykonania zobowiązania zawartą w art. 325t ust. 3.
8.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu doprecyzowania, w jaki sposób instytucje obliczają kwoty z tytułu niespodziewanego niewykonania zobowiązania w odniesieniu do różnych rodzajów instrumentów zgodnie z niniejszym artykułem oraz którą z alternatywnych metod instytucje stosują do celów oszacowania kwoty brutto z tytułu niespodziewanego niewykonania zobowiązania, o którym to oszacowaniu mowa w ust. 7.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [piętnaście miesięcy od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.
Artykuł 325y
Kwoty netto z tytułu niespodziewanego niewykonania zobowiązania
1.Instytucje obliczają kwoty netto z tytułu niespodziewanego niewykonania zobowiązania, kompensując kwoty brutto z tytułu niespodziewanego niewykonania zobowiązania w przypadku ekspozycji krótkich i długich. Kompensowanie jest możliwe wyłącznie między ekspozycjami wobec tego samego dłużnika, jeżeli ekspozycje krótkie posiadają taki sam lub niższy stopień uprzywilejowania jak ekspozycje długie.
2.Kompensowanie jest pełne albo częściowe w zależności od terminów zapadalności ekspozycji objętych kompensowaniem:
a)kompensowanie jest pełne, jeżeli wszystkie ekspozycje objęte kompensowaniem mają terminy zapadalności wynoszące jeden rok lub więcej;
b)kompensowanie jest częściowe, jeżeli co najmniej jedna z ekspozycji objętych kompensowaniem ma termin zapadalności wynoszący mniej niż jeden rok; wówczas wysokość kwoty z tytułu niespodziewanego niewykonania zobowiązania każdej ekspozycji o terminie zapadalności wynoszącym mniej niż jeden rok zostaje pomniejszona proporcjonalnie do wartości równej stosunkowi terminu zapadalności ekspozycji do okresu wynoszącego jeden rok.
3.Jeżeli kompensowanie nie jest możliwe, kwoty brutto z tytułu niespodziewanego niewykonania zobowiązania są równe kwotom netto z tytułu niespodziewanego niewykonania zobowiązania w przypadku ekspozycji, których termin zapadalności wynosi jeden rok lub więcej. Kwoty brutto z tytułu niespodziewanego niewykonania zobowiązania o terminie zapadalności wynoszącym mniej niż jeden rok zostają pomniejszone w celu obliczenia kwot netto z tytułu niespodziewanego niewykonania zobowiązania.
Współczynnikiem korygującym w odniesieniu do tych ekspozycji jest wartość równa stosunkowi terminu zapadalności ekspozycji do okresu wynoszącego jeden rok, o dolnym pułapie wynoszącym 3 miesiące.
4.Do celów ust. 2 i 3 uwzględnia się terminy zapadalności kontraktów na instrumenty pochodne, a nie terminy zapadalności ich instrumentów bazowych. Pieniężnym ekspozycjom z tytułu instrumentów kapitałowych przypisuje się termin zapadalności wynoszący jeden rok albo trzy miesiące, według uznania instytucji.
Artykuł 325z
Obliczanie wymogu w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania
1.Niezależnie od rodzaju kontrahenta kwoty netto z tytułu niespodziewanego niewykonania zobowiązania mnoży się przez odpowiadające im wagi ryzyka niewykonania zobowiązania zgodnie z ich jakością kredytową określoną w tabeli 2:
Tabela 2
|
Kategoria jakości kredytowej
|
Waga ryzyka niewykonania zobowiązania
|
|
Stopień jakości kredytowej 1
|
0,5 %
|
|
Stopień jakości kredytowej 2
|
3 %
|
|
Stopień jakości kredytowej 3
|
6 %
|
|
Stopień jakości kredytowej 4
|
15 %
|
|
Stopień jakości kredytowej 5
|
30 %
|
|
Stopień jakości kredytowej 6
|
50 %
|
|
Bez ratingu
|
15 %
|
|
Których dotyczy niewykonanie zobowiązania
|
100 %
|
2.Ekspozycjom, którym przypisano by wagę ryzyka wynoszącą 0 % z zastosowaniem metody standardowej dla ryzyka kredytowego zgodnie z częścią III tytuł II rozdział 2, przypisuje się wagę ryzyka niewykonania zobowiązania wynoszącą 0 % w odniesieniu do wymogów w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania.
3.Ważoną kwotę netto z tytułu niespodziewanego niewykonania zobowiązania przypisuje się do następujących koszyków: przedsiębiorstwa, państwa oraz samorządy terytorialne / gminy.
4.Ważone kwoty netto z tytułu niespodziewanego niewykonania zobowiązania agreguje się w ramach każdego koszyka zgodnie z następującym wzorem:

gdzie
i = indeks, który oznacza instrument należący do koszyka b;
= wymóg w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania w odniesieniu do koszyka b;
= współczynnik uwzględniający korzyść dla powiązań zabezpieczających w ramach koszyka, który oblicza się w następujący sposób:

Pozycje krótkie i długie sumuje się do celów i w odniesieniu do wszystkich pozycji w ramach koszyka bez względu na stopień jakości kredytowej, do którego te pozycje są przypisane, co skutkuje powstaniem specyficznych dla danego koszyka wymogów w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania.
5.Ostateczny wymóg w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania w odniesieniu do pozycji niesekurytyzacyjnych oblicza się jako prostą sumę wymogów w zakresie funduszy własnych na poziomie koszyka.
Podsekcja 2
Narzut z tytułu ryzyka niewykonania zobowiązania w odniesieniu do pozycji sekurytyzacyjnych (niewchodzących w skład korelacyjnego portfela handlowego)
Artykuł 325aa
Kwoty z tytułu niespodziewanego niewykonania zobowiązania
1.Kwotami brutto z tytułu niespodziewanego niewykonania zobowiązania w odniesieniu do ekspozycji sekurytyzacyjnych są wartości godziwe ekspozycji sekurytyzacyjnych.
2.Kwoty netto z tytułu niespodziewanego niewykonania zobowiązania określa się w drodze kompensowania kwot brutto z tytułu niespodziewanego niewykonania zobowiązania w odniesieniu do pozycji długich i kwot brutto z tytułu niespodziewanego niewykonania zobowiązania w odniesieniu do pozycji krótkich. Kompensowanie jest możliwe wyłącznie między ekspozycjami sekurytyzacyjnymi o tym samym pakiecie aktywów bazowych i należących do tej samej transzy. Nie jest dozwolone kompensowanie między ekspozycjami sekurytyzacyjnymi o różnych pakietach aktywów bazowych, nawet jeżeli punkt inicjujący i punkt kończący są takie same.
3.Jeżeli dekomponując lub łącząc istniejące ekspozycje sekurytyzacyjne, można doskonale odwzorować inne istniejące ekspozycje sekurytyzacyjne z wyjątkiem terminu zapadalności, do celów kompensowania zamiast pierwotnych ekspozycji można wykorzystać ekspozycje wynikające z dekompozycji lub z połączenia.
4.Jeżeli dekomponując lub łącząc istniejące ekspozycje sekurytyzacyjne w podmiotach bazowych, można doskonale odwzorować strukturę całej transzy istniejącej ekspozycji sekurytyzacyjnej, do celów kompensowania można wykorzystać ekspozycje wynikające z dekompozycji lub z połączenia. Jeżeli podmioty bazowe wykorzystuje się w ten sposób, wyklucza się je z traktowania ryzyka niewykonania zobowiązania z tytułu pozycji niesekurytyzacyjnych.
5.Art. 325y ma zastosowanie zarówno do pierwotnych, jak i do odwzorowanych ekspozycji sekurytyzacyjnych. Odnośnymi terminami zapadalności są terminy zapadalności transz sekurytyzacyjnych.
Artykuł 325ab
Obliczanie wymogu w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania w odniesieniu do sekurytyzacji
1.Kwoty netto z tytułu niespodziewanego niewykonania zobowiązania dotyczące ekspozycji sekurytyzacyjnych mnoży się przez 8 % wagi ryzyka, która ma zastosowanie do danej ekspozycji sekurytyzacyjnej, w tym prostych, przejrzystych i standardowych sekurytyzacji (ang. simple, transparent and standardised, STS), w portfelu niehandlowym zgodnie z hierarchią podejść określoną w tytule II rozdział 5 sekcja 3, niezależnie od rodzaju kontrahenta.
2.Termin zapadalności wynoszący jeden rok ma zastosowanie do wszystkich transz, w przypadku których wagi ryzyka oblicza się zgodnie z SEC-IRBA i SEC-ERBA.
3.Ważone ryzykiem kwoty z tytułu niespodziewanego niewykonania zobowiązania w odniesieniu do poszczególnych pieniężnych ekspozycji sekurytyzacyjnych ogranicza się do wartości godziwej pozycji.
4.Ważone ryzykiem kwoty netto z tytułu niespodziewanego niewykonania zobowiązania przypisuje się do następujących koszyków:
a)jednego wspólnego koszyka dla wszystkich przedsiębiorstw niezależnie od regionu;
b)44 różnych koszyków odpowiadających 1 koszykowi na każdy region dla każdej z jedenastu zdefiniowanych klas aktywów. Do tych jedenastu klas aktywów należą: ABCP, kredyty na zakup samochodu / leasingi samochodów, papiery wartościowe zabezpieczone spłatami mieszkaniowych kredytów hipotecznych, karty kredytowe, papiery wartościowe zabezpieczone spłatami komercyjnych kredytów hipotecznych, instrumenty typu CLO, instrumenty typu CDO-squared, małe i średnie przedsiębiorstwa, kredyty studenckie, inne detaliczne, inne hurtowe. Do wspomnianych czterech regionów należą: Azja, Europa, Ameryka Północna oraz inne regiony.
5.Aby przypisać ekspozycję sekurytyzacyjną do koszyka, instytucje opierają się na klasyfikacji powszechnie stosowanej na rynku. Instytucje przypisują każdą ekspozycję sekurytyzacyjną wyłącznie do jednego z powyższych koszyków. Każdą ekspozycję sekurytyzacyjną, której instytucja nie może przypisać do rodzaju lub regionu instrumentu bazowego, przypisuje się odpowiednio do kategorii »inne detaliczne«, »inne hurtowe« lub »inne regiony«.
6.Ważone kwoty netto z tytułu niespodziewanego niewykonania zobowiązania agreguje się w obrębie każdego koszyka w ten sam sposób, co w przypadku ryzyka niewykonania zobowiązania związanego z ekspozycjami niesekurytyzacyjnymi z zastosowaniem wzoru przedstawionego w art. 325z ust. 4, co skutkuje powstaniem wymogu w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania w odniesieniu do każdego koszyka.
7.Ostateczny wymóg w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania w odniesieniu do pozycji niesekurytyzacyjnych oblicza się jako prostą sumę wymogów w zakresie funduszy własnych na poziomie koszyka.
Podsekcja 3
Narzut z tytułu ryzyka niewykonania zobowiązania w odniesieniu do pozycji sekurytyzacyjnych (wchodzących w skład korelacyjnego portfela handlowego)
Artykuł 325ac
Zakres stosowania
1.W przypadku korelacyjnego portfela handlowego narzut kapitałowy obejmuje ryzyko niewykonania zobowiązania w odniesieniu do ekspozycji sekurytyzacyjnych i zabezpieczeń niesekurytyzacyjnych. Zabezpieczenia takie wyłącza się z obliczeń ryzyka niewykonania zobowiązania w odniesieniu do pozycji niesekurytyzacyjnych. Nie istnieje korzyść z dywersyfikacji między narzutem z tytułu ryzyka niewykonania zobowiązania w odniesieniu do pozycji niesekurytyzacyjnych, narzutem z tytułu ryzyka niewykonania zobowiązania w odniesieniu do pozycji sekurytyzacyjnych (niewchodzących w skład korelacyjnego portfela handlowego) oraz narzutem z tytułu ryzyka niewykonania zobowiązania w odniesieniu do pozycji sekurytyzacyjnych korelacyjnego portfela handlowego.
2.W przypadku będących przedmiotem obrotu niesekurytyzacyjnych kredytowych instrumentów pochodnych i niesekurytyzacyjnych instrumentów pochodnych na akcje kwoty z tytułu niespodziewanego niewykonania zobowiązania dla poszczególnych odnośnych podmiotów prawnych będących emitentami ustala się, stosując metodę pełnego przeglądu.
Artykuł 325ad
Kwoty z tytułu niespodziewanego niewykonania zobowiązania w odniesieniu do korelacyjnego portfela handlowego
1.Kwotami brutto z tytułu niespodziewanego niewykonania zobowiązania w odniesieniu do ekspozycji sekurytyzacyjnych i ekspozycji niesekurytyzacyjnych w korelacyjnym portfelu handlowym są wartości godziwe tych ekspozycji.
2.Produkty uruchamiane n-tym niewykonaniem zobowiązania są traktowane jako produkty transzowane o następujących punktach inicjujących i kończących:
a)punkt inicjujący = (N – 1) / podmioty ogółem
b)punkt kończący = (N – 1) / podmioty ogółem
gdzie wyrażenie »podmioty ogółem« oznacza całkowitą liczbę podmiotów w koszyku bazowym lub w puli bazowej.
3.Kwoty netto z tytułu niespodziewanego niewykonania zobowiązania określa się, kompensując kwoty brutto z tytułu niespodziewanego niewykonania zobowiązania w odniesieniu do pozycji długich i pozycji krótkich. Kompensowanie jest możliwe wyłącznie wśród ekspozycji, których wszystkie właściwości poza terminem zapadalności są identyczne. Kompensowanie jest możliwe wyłącznie w następujących przypadkach:
a)w odniesieniu do produktów opartych na indeksach kompensowanie jest możliwe pomiędzy terminami zapadalności w ramach tej samej rodziny, serii i transzy indeksów, z zastrzeżeniem specyfikacji dla ekspozycji o terminie zapadalności krótszym niż jeden rok ustanowionych w art. 325y. Kwoty brutto z tytułu niespodziewanego niewykonania zobowiązania w odniesieniu do pozycji długich i pozycji krótkich, które stanowią doskonałe odwzorowania, można kompensować za pośrednictwem dekompozycji na jednopodmiotowe równoważne ekspozycje, wykorzystując model wyceny. Do celów niniejszego artykułu dekompozycja z wykorzystaniem modelu wyceny oznacza, że jednopodmiotowy składnik sekurytyzacji wycenia się jako różnicę między bezwarunkową wartością sekurytyzacji a warunkową wartością sekurytyzacji, przy założeniu, że niewykonanie zobowiązania w przypadku jednopodmiotowego składnika prowadzi do LGD w wysokości 100 %. W takich przypadkach suma kwot brutto z tytułu niespodziewanego niewykonania zobowiązania jednopodmiotowych ekspozycji równoważnych otrzymana w drodze dekompozycji jest równa kwocie brutto z tytułu niespodziewanego niewykonania zobowiązania ekspozycji, której nie poddano dekompozycji;
b)kompensowanie w drodze dekompozycji, jak określono w lit. a), nie jest dozwolone w odniesieniu do resekurytyzacji;
c)w odniesieniu do indeksów i transz opartych na indeksach kompensowanie jest możliwe pomiędzy terminami zapadalności w ramach tej samej rodziny, serii i transzy indeksów w drodze odwzorowania lub dekompozycji. Do celów niniejszego artykułu:
(I)odwzorowanie oznacza, że poszczególne transze sekurytyzacyjne oparte na indeksach łączy się w celu odwzorowania innej transzy o tej samej serii indeksu lub w celu odwzorowania pozycji nietranszowanych w serii indeksu;
(II)dekompozycja oznacza odwzorowanie indeksu za pośrednictwem sekurytyzacji, w przypadku której ekspozycje bazowe w puli są identyczne z ekspozycjami jednopodmiotowymi, które składają się na indeks.
Jeżeli ekspozycje długie i krótkie są równoważne poza jednym elementem rezydualnym, kompensowanie jest dozwolone, a kwota netto z tytułu niespodziewanego niewykonania zobowiązania odzwierciedla ekspozycję rezydualną;
d)nie można kompensować różnych transz o tej samej serii indeksu, o różnych seriach tego samego indeksu oraz o różnych rodzinach indeksów.
Artykuł 325ae
Obliczanie wymogu w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania w odniesieniu do korelacyjnego portfela handlowego
1.Kwoty netto z tytułu niespodziewanego niewykonania zobowiązania mnoży się przez:
a)w przypadku produktów transzowanych – wagi ryzyka niewykonania zobowiązania odpowiadające ich jakości kredytowej, jak określono w art. 348 ust. 1 i 2;
b)w przypadku produktów nietranszowanych – wagi ryzyka niewykonania zobowiązania, o których mowa w art. 325y ust. 1.
2.Ważone ryzykiem kwoty netto z tytułu niespodziewanego niewykonania zobowiązania przypisuje się do koszyków, które odpowiadają indeksowi.
3.Ważone kwoty netto z tytułu niespodziewanego niewykonania zobowiązania agreguje się w ramach każdego koszyka zgodnie z następującym wzorem:

gdzie
i = instrument należący do koszyka b;
= wymóg w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania w odniesieniu do koszyka b;
ctp = współczynnik uwzględniający korzyść dla powiązań zabezpieczających w ramach koszyka, który oblicza się zgodnie ze wzorem dla określonym w art. 325z ust. 4, ale z wykorzystaniem pozycji długich i krótkich w całym korelacyjnym portfelu handlowym, a nie tylko pozycji w konkretnym koszyku.
4.Instytucje obliczają wymogi w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania w odniesieniu do korelacyjnego portfela handlowego (DRCCTP), stosując następujący wzór:
Sekcja 6
Wagi i korelacje ryzyka
Podsekcja 1
Wagi i korelacje ryzyka delta
Artykuł 325af
Wagi ryzyka w odniesieniu do ryzyka ogólnego stopy procentowej
1.W odniesieniu do walut nieuwzględnionych w podkategorii walut o największej płynności, o której mowa w art. 325be ust. 5 lit. b), wagi ryzyka współczynników ryzyka stóp wolnych od ryzyka są następujące:
Tabela 3
|
Termin zapadalności
|
0,25 roku
|
0,5 roku
|
1 rok
|
2 lata
|
3 lata
|
|
Waga ryzyka (punkty procentowe)
|
2,4 %
|
2,4 %
|
2,25 %
|
1,88 %
|
1,73 %
|
|
Termin zapadalności
|
5 lat
|
10 lat
|
15 lat
|
20 lat
|
30 lat
|
|
Waga ryzyka (punkty procentowe)
|
1,5 %
|
1,5 %
|
1,5 %
|
1,5 %
|
1,5 %
|
2.Wspólną wagę ryzyka wynoszącą 2,25 % ustanawia się zarówno w odniesieniu do wszystkich współczynników ryzyka inflacji, jak i do wszystkich współczynników ryzyka bazy walutowej.
3.W odniesieniu do walut uwzględnionych w podkategorii walut o największej płynności, o której mowa w art. 325be ust. 7 lit. b), oraz do waluty krajowej danej instytucji wagami ryzyka współczynników ryzyka stóp wolnych od ryzyka są wagi ryzyka, o których mowa w tabeli 3 niniejszego artykułu, podzielone przez
Artykuł 325ag
Korelacje zachodzące w obrębie koszyka w odniesieniu do ryzyka ogólnego stopy procentowej
1.Między współczynnikami ryzyka stopy procentowej w ramach tego samego koszyka, o tym samym przypisanym terminie zapadalności, ale odpowiadającymi różnym krzywym, korelację kl ustala się na poziomie 99,90 %.
2.Między współczynnikami ryzyka stopy procentowej w ramach tego samego koszyka, odpowiadającymi tej samej krzywej, ale o różnych terminach zapadalności, korelację ustala się zgodnie z następującym wzorem:

gdzie:
(odpowiednio ) = termin zapadalności, który odnosi się do stopy wolnej od ryzyka;
=
3.Korelacja kl między współczynnikami ryzyka stopy procentowej w ramach tego samego koszyka, odpowiadającymi różnym krzywym i o różnych terminach zapadalności, jest równa parametrowi korelacji określonemu w ust. 2 i pomnożonemu przez 99,90 %.
4.Między współczynnikami ryzyka stóp wolnych od ryzyka a współczynnikami ryzyka inflacji korelację ustala się na poziomie 40 %.
5.Między współczynnikami ryzyka bazy walutowej a wszelkimi innymi współczynnikami ryzyka ogólnego stopy procentowej, w tym innym współczynnikiem ryzyka bazy walutowej, korelację ustala się na poziomie 0 %.
Artykuł 325ah
Korelacje zachodzące pomiędzy koszykami w odniesieniu do ryzyka ogólnego stopy procentowej
Parametr γbc = 50 % stosuje się do agregowania współczynników ryzyka należących do różnych koszyków.
Artykuł 325ai
Wagi ryzyka w odniesieniu do ryzyka spreadu kredytowego (pozycje niesekurytyzacyjne)
1.Wagi ryzyka są takie same w przypadku wszystkich terminów zapadalności (0,5 roku, 1 rok, 3 lata, 5 lat, 10 lat) w każdym koszyku.
Tabela 4
|
Numer koszyka
|
Jakość kredytowa
|
Sektor
|
Waga ryzyka
(punkty procentowe)
|
|
1
|
Wszystkie
|
Rząd centralny, w tym banki centralne, państwa członkowskiego
|
0,50 %
|
|
2
|
Stopień jakości kredytowej 1–3
|
Rząd centralny, w tym banki centralne, państwa trzeciego, wielostronne banki rozwoju i organizacje międzynarodowe, o których mowa w art. 117 ust. 2 i art. 118
|
0,5 %
|
|
3
|
|
Władze regionalne lub lokalne i podmioty sektora publicznego
|
1,0 %
|
|
4
|
|
Podmioty sektora finansowego, w tym instytucje kredytowe zarejestrowane lub utworzone przez rząd centralny, samorząd regionalny lub władze lokalne, i wierzyciele uprzywilejowani
|
5,0 %
|
|
5
|
|
Materiały podstawowe, energia, przemysł, rolnictwo, wytwórstwo, górnictwo i wydobywanie
|
3,0 %
|
|
6
|
|
Towary i usługi konsumenckie, transport i gospodarka magazynowa, działalność w zakresie usług administrowania i działalność wspierająca
|
3,0 %
|
|
7
|
|
Technologia, telekomunikacja
|
2,0 %
|
|
8
|
|
Ochrona zdrowia, infrastruktura publiczna, działalność profesjonalna i techniczna
|
1,5 %
|
|
9
|
|
Obligacje zabezpieczone emitowane przez instytucje kredytowe w państwach członkowskich
|
2,0 %
|
|
10
|
|
Obligacje zabezpieczone emitowane przez instytucje kredytowe w państwach trzecich
|
4,0 %
|
|
11
|
Stopień jakości kredytowej 4–6
|
Rząd centralny, w tym banki centralne, państwa trzeciego, wielostronne banki rozwoju i organizacje międzynarodowe, o których mowa w art. 117 ust. 2 i art. 118
|
3,0 %
|
|
12
|
|
Władze regionalne lub lokalne i podmioty sektora publicznego
|
4,0 %
|
|
13
|
|
Podmioty sektora finansowego, w tym instytucje kredytowe zarejestrowane lub utworzone przez rząd centralny, samorząd regionalny lub władze lokalne, i wierzyciele uprzywilejowani
|
12,0 %
|
|
14
|
|
Materiały podstawowe, energia, przemysł, rolnictwo, wytwórstwo, górnictwo i wydobywanie
|
7,0 %
|
|
15
|
|
Towary i usługi konsumenckie, transport i gospodarka magazynowa, działalność w zakresie usług administrowania i działalność wspierająca
|
8,5 %
|
|
16
|
|
Technologia, telekomunikacja
|
5,5 %
|
|
17
|
|
Ochrona zdrowia, infrastruktura publiczna, działalność profesjonalna i techniczna
|
5,0 %
|
|
18
|
Pozostałe sektory
|
12,0 %
|
2.Aby przypisać ekspozycję na ryzyko do danego sektora, instytucje kredytowe opierają się na klasyfikacji powszechnie stosowanej na rynku w celu grupowania emitentów według branży. Instytucje kredytowe przypisują każdego emitenta wyłącznie do jednego koszyka sektorowego wymienionego w tabeli w ust. 1. Pozycje ryzyka związane z dowolnym emitentem, którego instytucja kredytowa nie może przypisać w ten sposób do żadnego sektora, przypisuje się do koszyka 18.
Artykuł 325aj
Korelacje zachodzące w obrębie koszyka w odniesieniu do ryzyka spreadu kredytowego (pozycje niesekurytyzacyjne)
1.Parametr korelacji 𝜌𝑘l między dwoma wskaźnikami wrażliwości 𝑊S𝑘 i 𝑊S𝑙 w ramach tego samego koszyka ustala się następująco:
𝜌𝑘l = 𝜌𝑘l (name) ⋅ 𝜌𝑘l (tenor) ⋅ 𝜌𝑘l (basis)
gdzie:
𝜌𝑘l (name) wynosi 1, jeżeli obie nazwy wskaźników wrażliwości k i l są identyczne, a w przeciwnym wypadku – 35 %;
𝜌𝑘l (tenor) wynosi 1, jeżeli oba wskaźniki wrażliwości k i l mają takie same wierzchołki, a w przeciwnym wypadku – 65 %;
𝜌𝑘l (basis) wynosi 1, jeżeli oba wskaźniki wrażliwości dotyczą tych samych krzywych, a w przeciwnym wypadku – 99,90 %.
2.Powyższe korelacje nie dotyczą koszyka 18, o którym mowa w art. 325ai ust. 1. Wymóg kapitałowy na potrzeby wzoru na agregację ryzyka delta w koszyku 18 jest równy sumie wartości bezwzględnych ważonych wskaźników wrażliwości netto przypisanych do koszyka 18:
Artykuł 325ak
Korelacje zachodzące pomiędzy koszykami w odniesieniu do ryzyka spreadu kredytowego (pozycje niesekurytyzacyjne)
1.Parametr korelacji γbc, który ma zastosowanie do agregacji wskaźników wrażliwości między różnymi koszykami, ustala się następująco:
γbc = γbc (rating) ⋅ γbc (sector)
gdzie:
γbc(rating) wynosi 1, jeżeli oba koszyki należą do tej samej kategorii jakości kredytowej (stopień jakości kredytowej 1–3 albo stopień jakości kredytowej 4–6), w przeciwnym wypadku – 50%. Do celów tych obliczeń uznaje się, że koszyk 1 należy do tej samej kategorii jakości kredytowej co koszyki o stopniu jakości kredytowej 1–3;
γbc(sector) wynosi 1, jeżeli oba koszyki dotyczą tego samego sektora, w przeciwnym wypadku zastosowanie mają następujące wartości procentowe:
Tabela 5
|
Koszyk
|
1, 2 i 11
|
3 i 12
|
4 i 13
|
5 i 14
|
6 i 15
|
7 i 16
|
8 i 17
|
9 i 10
|
|
1, 2 i 11
|
|
75 %
|
10 %
|
20 %
|
25 %
|
20 %
|
15 %
|
10 %
|
|
3 i 12
|
|
|
5 %
|
15 %
|
20 %
|
15 %
|
10 %
|
10 %
|
|
4 i 13
|
|
|
|
5 %
|
15 %
|
20 %
|
5 %
|
20 %
|
|
5 i 14
|
|
|
|
|
20 %
|
25 %
|
5 %
|
5 %
|
|
6 i 15
|
|
|
|
|
|
25 %
|
5 %
|
15 %
|
|
7 i 16
|
|
|
|
|
|
|
5 %
|
20 %
|
|
8 i 17
|
|
|
|
|
|
|
|
5 %
|
|
9 i 10
|
|
|
|
|
|
|
|
|
2.Wymóg kapitałowy dotyczący koszyka 18 dodaje się do ogólnego kapitału na poziomie klasy ryzyka bez uznawania efektu dywersyfikacji lub efektu zabezpieczenia w stosunku do jakiegokolwiek innego koszyka.
Artykuł 325al
Wagi ryzyka w odniesieniu do sekurytyzacji ryzyka spreadu kredytowego (wchodzących w skład korelacyjnego portfela handlowego)
Wagi ryzyka są takie same w przypadku wszystkich terminów zapadalności (0,5 roku, 1 rok, 3 lata, 5 lat, 10 lat) w każdym koszyku.
Tabela 6
|
Numer koszyka
|
Jakość kredytowa
|
Sektor
|
Waga ryzyka
(punkty procentowe)
|
|
1
|
Wszystkie
|
Rząd centralny, w tym banki centralne, państwa członkowskiego Unii
|
4 %
|
|
2
|
Stopień jakości kredytowej 1–3
|
Rząd centralny, w tym banki centralne, państwa trzeciego, wielostronne banki rozwoju i organizacje międzynarodowe, o których mowa w art. 117 ust. 2 i art. 118
|
4 %
|
|
3
|
|
Władze regionalne lub lokalne i podmioty sektora publicznego
|
4 %
|
|
4
|
|
Podmioty sektora finansowego, w tym instytucje kredytowe zarejestrowane lub utworzone przez rząd centralny, samorząd regionalny lub władze lokalne, i wierzyciele uprzywilejowani
|
8 %
|
|
5
|
|
Materiały podstawowe, energia, przemysł, rolnictwo, wytwórstwo, górnictwo i wydobywanie
|
5 %
|
|
6
|
|
Towary i usługi konsumenckie, transport i gospodarka magazynowa, działalność w zakresie usług administrowania i działalność wspierająca
|
4 %
|
|
7
|
|
Technologia, telekomunikacja
|
3 %
|
|
8
|
|
Ochrona zdrowia, infrastruktura publiczna, działalność profesjonalna i techniczna
|
2 %
|
|
9
|
|
Obligacje zabezpieczone emitowane przez instytucje kredytowe z siedzibą w państwach członkowskich Unii
|
3 %
|
|
10
|
|
Obligacje zabezpieczone emitowane przez instytucje kredytowe w państwach trzecich
|
6 %
|
|
11
|
Stopień jakości kredytowej 4–6
|
Rząd centralny, w tym banki centralne, państwa trzeciego, wielostronne banki rozwoju i organizacje międzynarodowe, o których mowa w art. 117 ust. 2 i art. 118
|
13 %
|
|
12
|
|
Władze regionalne lub lokalne i podmioty sektora publicznego
|
13 %
|
|
13
|
|
Podmioty sektora finansowego, w tym instytucje kredytowe zarejestrowane lub utworzone przez rząd centralny, samorząd regionalny lub władze lokalne, i wierzyciele uprzywilejowani
|
16 %
|
|
14
|
|
Materiały podstawowe, energia, przemysł, rolnictwo, wytwórstwo, górnictwo i wydobywanie
|
10 %
|
|
15
|
|
Towary i usługi konsumenckie, transport i gospodarka magazynowa, działalność w zakresie usług administrowania i działalność wspierająca
|
12 %
|
|
16
|
|
Technologia, telekomunikacja
|
12 %
|
|
17
|
|
Ochrona zdrowia, infrastruktura publiczna, działalność profesjonalna i techniczna
|
12 %
|
|
18
|
Pozostałe sektory
|
13 %
|
Artykuł 325am
Korelacje w zakresie sekurytyzacji ryzyka spreadu kredytowego (wchodzących w skład korelacyjnego portfela handlowego)
1.Korelację ryzyka delta 𝜌𝑘l wyprowadza się zgodnie z przepisami art. 325aj, przy czym na potrzeby niniejszego ustępu 𝜌𝑘l (basis) wynosi 1, jeżeli oba wskaźniki wrażliwości dotyczą tych samych krzywych, a w przeciwnym wypadku – 99,00 %.
2.Korelację 𝛾𝑏c oblicza się zgodnie z przepisami art. 325ak.
Artykuł 325an
Wagi ryzyka w odniesieniu do sekurytyzacji ryzyka spreadu kredytowego (niewchodzących w skład korelacyjnego portfela handlowego)
1.Wagi ryzyka są takie same w przypadku wszystkich terminów zapadalności (0,5 roku, 1 rok, 3 lata, 5 lat, 10 lat) w każdym koszyku.
Tabela 7
|
Numer koszyka
|
Jakość kredytowa
|
Sektor
|
Waga ryzyka
(punkty procentowe)
|
|
1
|
Pozycja uprzywilejowana i stopień jakości kredytowej 1–3
|
Papiery wartościowe zabezpieczone spłatami mieszkaniowych kredytów hipotecznych pierwszorzędnej jakości
|
0,9 %
|
|
2
|
|
Papiery wartościowe zabezpieczone spłatami mieszkaniowych kredytów hipotecznych o średnim ratingu
|
1,5 %
|
|
3
|
|
Papiery wartościowe zabezpieczone spłatami mieszkaniowych kredytów hipotecznych subprime
|
2,0 %
|
|
4
|
|
Papiery wartościowe zabezpieczone spłatami komercyjnych kredytów hipotecznych
|
2,0 %
|
|
5
|
|
Papiery typu ABS – kredyty studenckie
|
0,8 %
|
|
6
|
|
Papiery typu ABS – karty kredytowe
|
1,2 %
|
|
7
|
|
Papiery typu ABS – kredyty samochodowe
|
1,2 %
|
|
8
|
|
Instrument typu CLO – niewchodzący w skład korelacyjnego portfela handlowego
|
1,4 %
|
|
9
|
Pozycja inna niż uprzywilejowana i stopień jakości kredytowej 1–3
|
Papiery wartościowe zabezpieczone spłatami mieszkaniowych kredytów hipotecznych pierwszorzędnej jakości
|
1,125 %
|
|
10
|
|
Papiery wartościowe zabezpieczone spłatami mieszkaniowych kredytów hipotecznych o średnim ratingu
|
1,875 %
|
|
11
|
|
Papiery wartościowe zabezpieczone spłatami mieszkaniowych kredytów hipotecznych subprime
|
2,5 %
|
|
12
|
|
Papiery wartościowe zabezpieczone spłatami komercyjnych kredytów hipotecznych
|
2,5 %
|
|
13
|
|
Papiery typu ABS – kredyty studenckie
|
1 %
|
|
14
|
|
Papiery typu ABS – karty kredytowe
|
1,5 %
|
|
15
|
|
Papiery typu ABS – kredyty samochodowe
|
1,5 %
|
|
16
|
|
Instrument typu CLO – niewchodzący w skład korelacyjnego portfela handlowego
|
1,75 %
|
|
17
|
Stopień jakości kredytowej 4–6
|
Papiery wartościowe zabezpieczone spłatami mieszkaniowych kredytów hipotecznych pierwszorzędnej jakości
|
1,575 %
|
|
18
|
|
Papiery wartościowe zabezpieczone spłatami mieszkaniowych kredytów hipotecznych o średnim ratingu
|
2,625 %
|
|
19
|
|
Papiery wartościowe zabezpieczone spłatami mieszkaniowych kredytów hipotecznych subprime
|
3,5 %
|
|
20
|
|
Papiery wartościowe zabezpieczone spłatami komercyjnych kredytów hipotecznych
|
3,5 %
|
|
21
|
|
Papiery typu ABS – kredyty studenckie
|
1,4 %
|
|
22
|
|
Papiery typu ABS – karty kredytowe
|
2,1 %
|
|
23
|
|
Papiery typu ABS – kredyty samochodowe
|
2,1 %
|
|
24
|
|
Instrument typu CLO – niewchodzący w skład korelacyjnego portfela handlowego
|
2,45 %
|
|
25
|
Pozostałe sektory
|
3,5 %
|
2.Aby przypisać ekspozycję na ryzyko do danego sektora, instytucje kredytowe opierają się na klasyfikacji powszechnie stosowanej na rynku w celu grupowania emitentów według branży. Instytucje kredytowe przypisują każdą transzę do jednego koszyka sektorowego wymienionego w tabeli w ust. 1. Pozycje ryzyka z dowolnej transzy, której instytucja kredytowa nie może przypisać w ten sposób do żadnego sektora, przypisuje się do koszyka 25.
Artykuł 325ao
Korelacje zachodzące w obrębie koszyka w zakresie sekurytyzacji ryzyka spreadu kredytowego (niewchodzących w skład korelacyjnego portfela handlowego)
1.Parametr korelacji 𝜌𝑘l między dwoma wskaźnikami wrażliwości 𝑊S𝑘 i 𝑊S𝑙 w ramach tego samego koszyka ustala się następująco:
𝜌𝑘l = 𝜌𝑘l (tranche) ⋅ 𝜌𝑘l (tenor) ⋅ 𝜌𝑘l (basis)
gdzie:
𝜌𝑘l (tranche) wynosi 1, jeżeli obie nazwy wskaźników wrażliwości k i l należą do tego samego koszyka i dotyczą tej samej transzy sekurytyzacyjnej (pokrywanie się na poziomie powyżej 80 % w wartościach referencyjnych), a w przeciwnym wypadku – 40 %;
𝜌𝑘l (tenor) wynosi 1, jeżeli oba wskaźniki wrażliwości k i l mają takie same wierzchołki, a w przeciwnym wypadku – 80 %;
𝜌𝑘l (basis) wynosi 1, jeżeli oba wskaźniki wrażliwości dotyczą tych samych krzywych, a w przeciwnym wypadku – 99,90 %.
2.Powyższe korelacje nie dotyczą koszyka 25. Wymóg kapitałowy na potrzeby wzoru na agregację ryzyka delta w koszyku 25 jest równy sumie wartości bezwzględnych ważonych wskaźników wrażliwości netto przypisanych do tego koszyka:

Artykuł 325ap
Korelacje zachodzące pomiędzy koszykami w zakresie sekurytyzacji ryzyka spreadu kredytowego (niewchodzących w skład korelacyjnego portfela handlowego)
1.Parametr korelacji 𝛾𝑏c stosowany do agregacji wskaźników wrażliwości między różnymi koszykami ustala się na poziomie 0 %.
2.Wymóg kapitałowy dotyczący koszyka 25 dodaje się do ogólnego kapitału na poziomie klasy ryzyka bez uznawania efektu dywersyfikacji lub efektu zabezpieczenia w stosunku do jakiegokolwiek innego koszyka.
Artykuł 325aq
Wagi ryzyka dla ryzyka cen akcji
1.Wagi ryzyka dla wskaźników wrażliwości dotyczących akcji i stóp repo akcji ustalono w poniższej tabeli:
Tabela 8
|
Numer koszyka
|
Kapitalizacja rynkowa
|
Gospodarka
|
Sektor
|
Waga ryzyka dotycząca ceny kasowej akcji
(punkty procentowe)
|
Waga ryzyka dotycząca stopy repo akcji
(punkty procentowe)
|
|
1
|
Duża
|
Wschodząca gospodarka rynkowa
|
Towary i usługi konsumenckie, transport i gospodarka magazynowa, działalność w zakresie usług administrowania i działalność wspierająca, ochrona zdrowia, infrastruktura publiczna
|
55 %
|
0,55 %
|
|
2
|
|
|
Telekomunikacja, przemysł
|
60 %
|
0,60 %
|
|
3
|
|
|
Materiały podstawowe, energia, rolnictwo, wytwórstwo, górnictwo i wydobywanie
|
45 %
|
0,45 %
|
|
4
|
|
|
Instytucje finansowe, w tym instytucje finansowe wspierane przez rząd, działalność związana z obsługą rynku nieruchomości, technologia
|
55 %
|
0,55 %
|
|
5
|
|
Gospodarka zaawansowana
|
Towary i usługi konsumenckie, transport i gospodarka magazynowa, działalność w zakresie usług administrowania i działalność wspierająca, ochrona zdrowia, infrastruktura publiczna
|
30 %
|
0,30 %
|
|
6
|
|
|
Telekomunikacja, przemysł
|
35 %
|
0,35 %
|
|
7
|
|
|
Materiały podstawowe, energia, rolnictwo, wytwórstwo, górnictwo i wydobywanie
|
40 %
|
0,40 %
|
|
8
|
|
|
Instytucje finansowe, w tym instytucje finansowe wspierane przez rząd, działalność związana z obsługą rynku nieruchomości, technologia
|
50 %
|
0,50 %
|
|
9
|
Mała
|
Wschodząca gospodarka rynkowa
|
Wszystkie sektory opisane w koszykach nr 1, 2, 3 i 4
|
70 %
|
0,70 %
|
|
10
|
|
Gospodarka zaawansowana
|
Wszystkie sektory opisane w koszykach nr 5, 6, 7 i 8
|
50 %
|
0,50 %
|
|
11
|
Pozostałe sektory
|
70 %
|
0,70 %
|
2.Do celów niniejszego artykułu zakres małej i dużej kapitalizacji rynkowej określa EUNB zgodnie z art. 325be.
3.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu określenia, co stanowi wschodzącą gospodarkę rynkową i gospodarkę zaawansowaną do celów niniejszego artykułu.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [piętnaście miesięcy od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.
4.Przypisując ekspozycję na ryzyko do danego sektora, instytucje kredytowe opierają się na klasyfikacji powszechnie stosowanej na rynku w celu grupowania emitentów według branży. Instytucje kredytowe przypisują każdego emitenta do jednego koszyka sektorowego wymienionego w tabeli w ust. 1 oraz wszystkich emitentów z tej samej branży do tego samego sektora. Pozycje ryzyka związane z dowolnym emitentem, którego instytucja kredytowa nie może przypisać w ten sposób do żadnego sektora, przypisuje się do koszyka 11. Wielonarodowych lub wielosektorowych emitentów akcji przypisuje się do określonego koszyka na podstawie regionu i sektora, które są najistotniejsze dla prowadzonej przez takich emitentów działalności.
Artykuł 325ar
Korelacje zachodzące w obrębie koszyka w odniesieniu do ryzyka cen akcji
1.Parametr korelacji ryzyka delta ρkl ustala się na poziomie 99,90 % między dwoma wskaźnikami wrażliwości 𝑊S𝑘 i 𝑊S𝑙 w ramach tego samego koszyka, w przypadku gdy jeden wskaźnik dotyczy wrażliwości na cenę kasową akcji, a drugi – wrażliwości na stopę repo akcji, jeżeli oba dotyczą tego samego podmiotu emitującego akcje.
2.W pozostałych przypadkach innych niż te, o których mowa w ust. 1, parametr korelacji ρkl między dwoma wskaźnikami wrażliwości 𝑊S𝑘 i 𝑊S𝑙 na cenę kasową akcji w ramach tego samego koszyka ustala się następująco:
a)15 % między dwoma wskaźnikami wrażliwości w ramach tego samego koszyka należącego do kategorii duża kapitalizacja rynkowa, wschodząca gospodarka rynkowa (koszyk nr 1, 2, 3 lub 4);
b)25 % między dwoma wskaźnikami wrażliwości w ramach tego samego koszyka należącego do kategorii duża kapitalizacja rynkowa, gospodarka zaawansowana (koszyk nr 5, 6, 7 lub 8);
c)7,5 % między dwoma wskaźnikami wrażliwości w ramach tego samego koszyka należącego do kategorii mała kapitalizacja rynkowa, wschodząca gospodarka rynkowa (koszyk nr 9);
d)12,5 % między dwoma wskaźnikami wrażliwości w ramach tego samego koszyka należącego do kategorii mała kapitalizacja rynkowa, gospodarka zaawansowana (koszyk nr 10).
3.Parametr korelacji ρkl między dwoma wskaźnikami wrażliwości 𝑊S𝑘 i 𝑊S𝑙 na stopę repo akcji w ramach tego samego koszyka ustala się zgodnie z lit. b).
4.Między dwoma wskaźnikami wrażliwości 𝑊S𝑘 i 𝑊S𝑙 w ramach tego samego koszyka, w przypadku gdy jeden wskaźnik dotyczy wrażliwości na cenę kasową akcji, drugi wskaźnik dotyczy wrażliwości na stopę repo akcji i oba wskaźniki wrażliwości dotyczą innego podmiotu emitującego akcje, parametr korelacji ρkl ustala się na poziomie korelacji określonym w ust. 2 i pomnożonym przez 99,90 %.
5.Powyższe korelacje nie dotyczą koszyka 11. Wymóg kapitałowy na potrzeby wzoru na agregację ryzyka delta w koszyku 11 jest równy sumie wartości bezwzględnych ważonych wskaźników wrażliwości netto przypisanych do tego koszyka:

Artykuł 325as
Korelacje zachodzące pomiędzy koszykami w odniesieniu do ryzyka cen akcji
1.Parametr korelacji 𝛾𝑏c stosuje się do agregacji wskaźników wrażliwości między różnymi koszykami. Parametr ten ustala się na poziomie 15 %, jeżeli oba koszyki to koszyki o numerach od 1 do 10.
2.Wymóg kapitałowy dotyczący koszyka 11 dodaje się do ogólnego kapitału na poziomie klasy ryzyka bez uznawania efektu dywersyfikacji lub efektu zabezpieczenia w stosunku do jakiegokolwiek innego koszyka.
Artykuł 325at
Wagi ryzyka dla ryzyka cen towarów
Wagi ryzyka dotyczące wskaźników wrażliwości na towary ustalono w poniższej tabeli:
Tabela 9
|
Numer koszyka
|
Nazwa koszyka
|
Waga ryzyka
(punkty procentowe)
|
|
1
|
Energia – stałe substancje palne
|
30 %
|
|
2
|
Energia – płynne substancje palne
|
35 %
|
|
3
|
Energia – handel energią elektryczną i węglem
|
60 %
|
|
4
|
Fracht
|
80 %
|
|
5
|
Metale – nieszlachetne
|
40 %
|
|
6
|
Lotne substancje palne
|
45 %
|
|
7
|
Metale szlachetne (w tym złoto)
|
20 %
|
|
8
|
Zboża i nasiona oleiste
|
35 %
|
|
9
|
Produkty zwierzęce i mleczne
|
25 %
|
|
10
|
Produkty nietrwałe i inne produkty rolne
|
35 %
|
|
11
|
Inne towary
|
50 %
|
Artykuł 325au
Korelacje zachodzące w obrębie koszyka w odniesieniu do ryzyka cen towarów
1.Do celów uznania korelacji dowolne dwa towary uznaje się za różne towary, jeżeli na rynku występują dwa kontrakty różniące się wyłącznie towarem bazowym, który ma zostać dostarczony na ich podstawie.
2.Parametr korelacji 𝜌𝑘l między dwoma wskaźnikami wrażliwości 𝑊S𝑘 i 𝑊S𝑙 w ramach tego samego koszyka ustala się następująco:
𝜌𝑘l = 𝜌𝑘l (commodity) ⋅ 𝜌𝑘l (tenor) ⋅ 𝜌𝑘l (basis)
gdzie:
𝜌𝑘l (commodity) wynosi 1, jeżeli oba towary o wskaźnikach wrażliwości k i l są takie same, a w przeciwnym wypadku – parametr ten jest równy korelacjom zachodzącym wewnątrz koszyka, przedstawionym w tabeli w ust. 3;
𝜌𝑘l (tenor) wynosi 1, jeżeli oba wskaźniki wrażliwości k i l mają takie same wierzchołki, a w przeciwnym wypadku – 99 %;
𝜌𝑘l (basis) wynosi 1, jeżeli oba wskaźniki wrażliwości są takie same po względem zarówno (i) klasy kontraktu na dany towar, jak i (ii) lokalizacji dostawy towaru, a w przeciwnym wypadku – 99,90 %.
3.Korelacje zachodzące wewnątrz koszyka 𝜌𝑘l (commodity) są następujące:
Tabela 10
|
Numer koszyka
|
Nazwa koszyka
|
Korelacja (𝜌commodity)
|
|
1
|
Energia – stałe substancje palne
|
55 %
|
|
2
|
Energia – płynne substancje palne
|
95 %
|
|
3
|
Energia – handel energią elektryczną i węglem
|
40 %
|
|
4
|
Fracht
|
80 %
|
|
5
|
Metale – nieszlachetne
|
60 %
|
|
6
|
Lotne substancje palne
|
65 %
|
|
7
|
Metale szlachetne (w tym złoto)
|
55 %
|
|
8
|
Zboża i nasiona oleiste
|
45 %
|
|
9
|
Produkty zwierzęce i mleczne
|
15 %
|
|
10
|
Produkty nietrwałe i inne produkty rolne
|
40 %
|
|
11
|
Inne towary
|
15 %
|
Artykuł 325av
Korelacje zachodzące pomiędzy koszykami w odniesieniu do ryzyka cen towarów
Parametr korelacji 𝛾𝑏c stosowany do agregacji wskaźników wrażliwości między różnymi koszykami ustala się na poziomie:
(a)20 %, jeżeli oba koszyki to koszyki o numerze od 1 do 10;
(b)0 %, jeżeli jednym z koszyków jest koszyk nr 11.
Artykuł 325aw
Wagi ryzyka dla ryzyka walutowego
1.Do wszystkich wskaźników wrażliwości na zmienność kursu walutowego stosuje się wagę ryzyka na poziomie 30 %.
2.Waga ryzyka w przypadku współczynników ryzyka walutowego dotyczących par walutowych, w których jedną walutą jest euro a drugą walutą jest waluta państwa członkowskiego uczestniczącego w drugim etapie unii gospodarczej i walutowej, jest równa wadze ryzyka, o której mowa w ust. 1, podzielonej przez .
3.Waga ryzyka w przypadku współczynników ryzyka walutowego uwzględnionych w podkategorii par walutowych o największej płynności, o których mowa w art. 325be ust. 7 lit. c), jest równa wadze ryzyka, o której mowa w ust. 1, podzielonej przez
Artykuł 325ax
Korelacje ryzyka walutowego
Jednolity parametr korelacji 𝛾𝑏c wynoszący 60 % stosuje się do agregacji wskaźników wrażliwości na zmienność kursu walutowego.
Podsekcja 2
Wagi i korelacje ryzyka vega i ryzyka zakrzywienia
Artykuł 325ay
Wagi ryzyka vega i ryzyka zakrzywienia
1.Do współczynników ryzyka vega stosuje się koszyki dotyczące ryzyka delta, o których mowa w podsekcji 1.
2.Wagę ryzyka w przypadku danego współczynnika ryzyka vega określa się jako część bieżącej wartości tego współczynnika ryzyka k odpowiadającą zmienności implikowanej instrumentu bazowego, jak opisano w sekcji 3.
3.Część, o której mowa w ust. 2, zależy od domniemanej płynności poszczególnych rodzajów współczynnika ryzyka według następującego wzoru:

gdzie:
ustala się na poziomie 55 %;
to regulacyjny horyzont płynnościowy przypisywany przy określaniu każdego współczynnika ryzyka vega . ustala się zgodnie z następującą tabelą:
Tabela 11
|
Klasa ryzyka
|
|
|
Ryzyko ogólne stopy procentowej
|
60
|
|
Pozycje niestanowiące pozycji sekurytyzacyjnych w zakresie ryzyka spreadu kredytowego
|
120
|
|
Sekurytyzacje ryzyka spreadu kredytowego (wchodzące w skład korelacyjnego portfela handlowego)
|
120
|
|
Sekurytyzacje ryzyka spreadu kredytowego (niewchodzące w skład korelacyjnego portfela handlowego)
|
120
|
|
Akcje (duża kapitalizacja)
|
20
|
|
Akcje (mała kapitalizacja)
|
60
|
|
Towary
|
120
|
|
Kurs walutowy
|
40
|
4.W kontekście ryzyka zakrzywienia stosuje się koszyki stosowane w kontekście ryzyka delta w podsekcji 1, chyba że w niniejszym rozdziale określono inaczej.
5.W odniesieniu do współczynników ryzyka walutowego i ryzyka zakrzywienia wagi ryzyka zakrzywienia to względne przesunięcia równe wagom ryzyka delta, o których mowa w podsekcji 1.
6.W odniesieniu do współczynników ryzyka zakrzywienia ryzyka ogólnego stopy procentowej, spreadu kredytowego i cen towarów waga ryzyka zakrzywienia to równoległe przesunięcie wszystkich wierzchołków w przypadku każdej krzywej w oparciu o największą wagę ryzyka delta przewidzianą w podsekcji 1 dla każdej klasy ryzyka.
Artykuł 325az
Korelacje ryzyka vega i ryzyka zakrzywienia
7.Parametr korelacji kl między dwoma wskaźnikami wrażliwości na ryzyko vega w tym samym koszyku w przypadku klasy ryzyka ogólnego stopy procentowej ustala się następująco:
gdzie:
wynosi , gdzie ustala się na poziomie 1 %, a i oznaczają terminy zapadalności opcji, dla których określa się wskaźniki wrażliwości na ryzyko vega, wyrażone w latach;
wynosi , gdzie ustala się na poziomie 1%, a i oznaczają terminy zapadalności instrumentów bazowych opcji, dla których określa się wskaźniki wrażliwości na ryzyko vega, pomniejszone o terminy zapadalności odpowiadających im opcji, w obu wypadkach wyrażone w latach.
8.Między wskaźnikami wrażliwości na ryzyko vega w koszyku dotyczącym pozostałych klas ryzyka parametr korelacji kl ustala się następująco:

gdzie:
jest równy korelacji ryzyka delta zachodzącej wewnątrz koszyka dotyczącej koszyka, do którego przypisano by współczynniki ryzyka vega k i l.
definiuje się zgodnie z ust. 1.
9.Jeżeli chodzi o wskaźniki wrażliwości na ryzyko vega między koszykami w ramach jednej klasy ryzyka (ryzyko ogólne stopy procentowej i pozycje nieujęte jako ryzyko ogólne stopy procentowej), w kontekście ryzyka vega stosuje się te same parametry korelacji dla γbc, jak określone dla korelacji ryzyka delta dla każdej klasy ryzyka w sekcji 4.
10.W metodzie standardowej nie uznaje się korzyści w postaci dywersyfikacji lub zabezpieczenia między współczynnikami ryzyka vega i delta. Agregacja narzutów z tytułu ryzyka vega i ryzyka delta polega na zwykłym zsumowaniu.
11.Korelacje ryzyka zakrzywienia stanowią kwadrat odpowiadających im korelacji ryzyka delta γbc, o których mowa w podsekcji 1.
Rozdział 1b
Metoda modeli wewnętrznych
SEKCJA 1
ZEZWOLENIE I WYMOGI W ZAKRESIE FUNDUSZY WŁASNYCH
Artykuł 325ba
Zezwolenie na stosowanie modeli wewnętrznych
1.Po sprawdzeniu przestrzegania przez instytucje wymogów określonych w art. 325bi–325bk właściwe organy udzielają instytucjom zezwolenia na obliczanie ich wymogów w zakresie funduszy własnych przy użyciu ich modeli wewnętrznych zgodnie z art. 325bb dla portfela obejmującego wszystkie pozycje przypisane jednostkom odpowiadającym za handel, które spełniają następujące wymogi:
a)jednostki odpowiadające za handel zostały ustanowione zgodnie z art. 104b;
b)jednostki odpowiadające za handel spełniły wymóg dotyczący przypisania zysków i strat określony w art. 325bh za bezpośrednio poprzedzający okres 12 miesięcy;
c)jednostki odpowiadające za handel spełniły wymogi dotyczące weryfikacji historycznej określone w art. 325bg ust. 1 za bezpośrednio poprzedzający okres 250 dni roboczych;
d)jednostki odpowiadające za handel, którym przypisano co najmniej jedną z pozycji portfela handlowego, o których mowa w art. 325bm, spełniają wymogi określone w art. 325bn w zakresie wewnętrznego modelu pomiaru ryzyka niewykonania zobowiązania.
2.Instytucje, którym udzielono zezwolenia, o którym mowa w ust. 1, na stosowanie ich modeli wewnętrznych w odniesieniu do każdej jednostki odpowiadającej za handel, zgłaszają właściwym organom następujące informacje:
a)tygodniową miarę swobodnych oczekiwanych braków UESt obliczaną zgodnie z ust. 5 dla wszystkich pozycji jednostki odpowiadającej za handel, które zgłasza się właściwym organom w odstępach miesięcznych;
b)miesięczne wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego obliczane zgodnie z niniejszym tytułem rozdział 1a, tak jakby dana instytucja nie uzyskała zezwolenia, o którym mowa w ust. 1, a wszystkie pozycje przypisane do danej jednostki odpowiadającej za handel były rozważane niezależnie jako oddzielny portfel. Tego rodzaju obliczenia zgłasza się właściwym organom w odstępach miesięcznych.
3.Instytucja, której udzielono zezwolenia, o którym mowa w ust. 1, niezwłocznie powiadamia właściwe organy, którym podlega, że jedna z jej jednostek odpowiadających za handel nie spełnia już któregokolwiek z wymogów określonych w ust. 1. W takiej sytuacji instytucja ta nie może już stosować przepisów niniejszego rozdziału do żadnych pozycji przypisanych do tej jednostki odpowiadającej za handel, w związku z czym oblicza wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego zgodnie z metodą określoną w rozdziale 1a w odniesieniu do wszystkich pozycji przypisanych do tej jednostki odpowiadającej za handel w najwcześniejszym dniu sprawozdawczym i do momentu, w którym wykaże właściwym organom, że dana jednostka odpowiadająca za handel ponownie spełnia wszystkie wymogi określone w ust. 1.
4.Na zasadzie odstępstwa od przepisów ust. 3 właściwe organy mogą, w wyjątkowych okolicznościach, zezwolić instytucji na dalsze stosowanie swoich modeli wewnętrznych do celów obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego w przypadku jednostki odpowiadającej za handel, która nie spełnia już warunków, o których mowa w ust. 1 lit. b) lub c). Właściwe organy powiadamiają EUNB, jeżeli skorzystają z tej możliwości, i uzasadniają swoją decyzję.
5.W przypadku pozycji przypisanych do jednostek odpowiadających za handel, dla których dana instytucja nie uzyskała zezwolenia, o którym mowa w ust. 1, instytucja ta oblicza wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego zgodnie z przepisami niniejszego tytułu rozdział 1a. Do celów takiego obliczenia wszystkie tego rodzaju pozycje rozważa się niezależnie jako oddzielny portfel.
6.W odniesieniu do danej jednostki odpowiadającej za handel miara swobodnych oczekiwanych braków, o której mowa w ust. 2 lit. a), oznacza miarę swobodnych oczekiwanych braków obliczaną zgodnie z art. 325bc w odniesieniu do wszystkich pozycji przypisanych do tej jednostki odpowiadającej za handel, rozważanych niezależnie jako oddzielny portfel. Na zasadzie odstępstwa od przepisów art. 325bd, obliczając tego rodzaju miarę swobodnych oczekiwanych braków w odniesieniu do każdej jednostki odpowiadającej za handel, instytucje spełniają następujące wymogi:
a)okres występowania warunków skrajnych zastosowany do obliczenia wartości liczbowej częściowych oczekiwanych braków PEStFC w odniesieniu do danej jednostki odpowiadającej za handel to okres występowania warunków skrajnych określony zgodnie z art. 325bd ust. 1 lit. c) do celów określenia PEStFC w odniesieniu do wszystkich jednostek odpowiadających za handel, dla których instytucje uzyskały zezwolenie, o którym mowa w ust. 1;
b)obliczając wartości liczbowe częściowych oczekiwanych braków PEStRS i PEStRC w odniesieniu do danej jednostki odpowiadającej za handel, scenariusz przyszłych wstrząsów stosuje się wyłącznie w odniesieniu do możliwych do modelowania czynników ryzyka związanych z pozycjami przypisanymi takiej jednostce odpowiadającej za handel, uwzględnionych w podzbiorze możliwych do modelowania czynników ryzyka wybranym przez instytucję zgodnie z art. 325bd ust. 1 lit. a) do celów określenia PEStRS w odniesieniu do wszystkich jednostek odpowiadających za handel, dla których instytucje uzyskały zezwolenie, o którym mowa w ust. 1.
7.Istotne zmiany w stosowaniu modeli wewnętrznych, na których stosowanie instytucja uzyskała zezwolenie, rozszerzenie zakresu stosowania modeli wewnętrznych, na których stosowanie instytucja uzyskała zezwolenie, oraz istotne zmiany w dokonywanym przez instytucję wyborze podzbioru możliwych do modelowania czynników ryzyka, o którym mowa w art. 325bd ust. 2, wymagają oddzielnego zezwolenia właściwych organów.
Instytucje powiadamiają właściwe organy o wszelkich innych rozszerzeniach zakresu stosowania modeli wewnętrznych, na których stosowanie instytucja uzyskała zezwolenie, i o wszelkich innych zmianach w ich stosowaniu.
8.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu określenia następujących elementów:
a)warunków oceny istotności rozszerzeń i zmian stosowania modeli wewnętrznych oraz zmian w podzbiorze możliwych do modelowania czynników ryzyka, o którym mowa w art. 325bd;
b)metody oceny, według której właściwe organy sprawdzają przestrzeganie przez instytucje wymogów określonych w art. 325bi–370.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [dwa lata od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.
9.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu doprecyzowania wyjątkowych okoliczności, w których właściwe organy mogą zezwolić instytucji na dalsze stosowanie jej modeli wewnętrznych do celów obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego w przypadku jednostki odpowiadającej za handel, która nie spełnia już warunków, o których mowa w ust. 1 lit. b) lub c).
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [sześć miesięcy od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.
Artykuł 325bb
Wymogi w zakresie funduszy własnych przy stosowaniu modeli wewnętrznych
1.Instytucja stosująca model wewnętrzny oblicza wymogi w zakresie funduszy własnych dla portfela obejmującego wszystkie pozycje przypisane jednostkom odpowiadającym za handel, dla których instytucja uzyskała zezwolenie, o którym mowa w art. 325ba ust. 1, jako sumę następujących wartości:
a)
wyższej z następujących wartości:
(I)miary ryzyka oczekiwanych braków dla danej instytucji z poprzedniego dnia obliczonej zgodnie z art. 325bc (ESt-1);
(II)średniej dziennej miary ryzyka oczekiwanych braków obliczonej zgodnie z art. 325bc osobno dla każdego z poprzedzających sześćdziesięciu dni roboczych (ESavg), pomnożonej przez mnożnik (mc) zgodnie z art. 325bg;
b)
wyższej z następujących wartości:
(I)miary ryzyka scenariusza warunków skrajnych dla danej instytucji z poprzedniego dnia obliczonej zgodnie z niniejszym tytułem sekcja 5 (SSt-1);
(II)średniej dziennej miary ryzyka scenariusza warunków skrajnych obliczonej zgodnie z niniejszym tytułem sekcja 5 osobno dla każdego z poprzedzających sześćdziesięciu dni roboczych (SSavg).
2.Instytucje posiadające pozycje w będących przedmiotem obrotu instrumentach dłużnych i kapitałowych, które wchodzą w zakres stosowania wewnętrznego modelu pomiaru ryzyka niewykonania zobowiązania i zostały przypisane do jednostek odpowiadających za handel, o których mowa w ust. 1, spełniają dodatkowy wymóg w zakresie funduszy własnych wyrażony jako wyższa z następujących wartości:
a)ostatni wymóg w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania obliczony zgodnie z sekcją 3;
b)średnia wartość, o której mowa w lit. a), z poprzedzających 12 tygodni.
Sekcja 2
Wymogi ogólne
Artykuł 325bc
Miara ryzyka oczekiwanych braków
1.Instytucje obliczają miarę ryzyka oczekiwanych braków »ESt«, o której mowa w art. 325bb ust. 1 lit. a), dla każdej danej daty »t« i każdego danego portfela zawierającego pozycje portfela handlowego według następującego wzoru:

gdzie:
i
=
indeks oznaczający pięć szerokich kategorii czynników ryzyka wymienionych w pierwszej kolumnie tabeli 13 w art. 325be;
UESt
=
miara swobodnych oczekiwanych braków obliczana w następujący sposób:

UESti
=
miara swobodnych oczekiwanych braków dla szerokiej kategorii czynników ryzyka »i« obliczana w następujący sposób:

ρ
=
nadzorczy współczynnik korelacji pomiędzy szerokimi kategoriami ryzyka; ρ = 50%;
PEStRS
=
wartość liczbowa częściowych oczekiwanych braków obliczona dla wszystkich pozycji w portfelu zgodnie z art. 325bd ust. 2;
PEStRC
=
wartość liczbowa częściowych oczekiwanych braków obliczona dla wszystkich pozycji w portfelu zgodnie z art. 325bd ust. 3;
PEStFC
=
wartość liczbowa częściowych oczekiwanych braków obliczona dla wszystkich pozycji w portfelu zgodnie z art. 325bd ust. 4;
PEStRS,i
=
wartość liczbowa częściowych oczekiwanych braków dla szerokiej kategorii czynników ryzyka »i« obliczona dla wszystkich pozycji w portfelu zgodnie z art. 325bd ust. 2;
PEStRC,i
=
wartość liczbowa częściowych oczekiwanych braków dla szerokiej kategorii czynników ryzyka »i« obliczona dla wszystkich pozycji w portfelu zgodnie z art. 325bd ust. 3;
PEStFC,i
=
wartość liczbowa oczekiwanych braków dla szerokiej kategorii czynników ryzyka »i« obliczona dla wszystkich pozycji w portfelu zgodnie z art. 325bd ust. 4.
2.Określając każdą wartość liczbową częściowych oczekiwanych braków do celów obliczenia miary ryzyka oczekiwanych braków zgodnie z ust. 1, instytucje stosują scenariusze przyszłych wstrząsów wyłącznie w odniesieniu do określonego zbioru możliwych do modelowania czynników ryzyka stosowanych do każdej wartości liczbowej częściowych oczekiwanych braków określonej w art. 325bd.
3.Jeżeli z przynajmniej jedną transakcją w portfelu wiąże się przynajmniej jeden możliwy do modelowania czynnik ryzyka, który przyporządkowano do szerokiej kategorii ryzyka »i« zgodnie z art. 325be, instytucje obliczają miarę swobodnych oczekiwanych braków dla szerokiej kategorii czynników ryzyka »i« i uwzględniają ją we wzorze miary ryzyka oczekiwanych braków, o której mowa w ust. 2.
Artykuł 325bd
Obliczanie częściowych oczekiwanych braków
1.Instytucje obliczają wszystkie wartości liczbowe częściowych oczekiwanych braków, o których mowa w art. 325bc ust. 1, w następujący sposób:
a)
codzienne obliczanie wartości liczbowych częściowych oczekiwanych braków;
b)jednostronny przedział ufności 97,5 %;
c)dla danego portfela zawierającego pozycje portfela handlowego instytucje obliczają wartość liczbową częściowych oczekiwanych braków w czasie »t« według następującego wzoru:

j
=
indeks oznaczający pięć horyzontów płynnościowych wymienionych w pierwszej kolumnie tabeli 1;
LHj
=
długość horyzontów płynnościowych j wyrażona w dniach w tabeli 1;
T
=
bazowy horyzont czasowy, gdzie T = 10 dni;
PESt(T)
=
wartość liczbowa częściowych oczekiwanych braków określana poprzez zastosowanie scenariuszy przyszłych wstrząsów z założeniem dziesięciodniowego horyzontu czasowego wyłącznie wobec określonego zbioru możliwych do modelowania czynników ryzyka związanych z pozycjami w portfelu, określonych w ust. 2, 3 i 4 dla każdej wartości liczbowej częściowych oczekiwanych braków, o której mowa w art. 325bc ust. 2.
PESt(T, j)
=
wartość liczbowa częściowych oczekiwanych braków określana poprzez zastosowanie scenariuszy przyszłych wstrząsów z założeniem dziesięciodniowego horyzontu czasowego wyłącznie wobec określonego zbioru możliwych do modelowania czynników ryzyka związanych z pozycjami w portfelu, określonych w ust. 2, 3 i 4 dla każdej wartości liczbowej częściowych oczekiwanych braków, o której mowa w art. 325bc ust. 2, i których efektywny horyzont płynnościowy, określany zgodnie z art. 325be ust. 2, jest równy LHj lub dłuższy.
Tabela 1
|
Horyzont płynnościowy
j
|
Długość horyzontu płynnościowego j
(w dniach)
|
|
1
|
10
|
|
2
|
20
|
|
3
|
40
|
|
4
|
60
|
|
5
|
120
|
2.Do celów obliczenia wartości liczbowych częściowych oczekiwanych braków PEStRS i PEStRS,i, o których mowa w art. 325bc ust. 2, oprócz wymogów określonych w ust. 1 instytucje spełniają następujące wymogi:
a)obliczając PEStRS, instytucje stosują scenariusze przyszłych wstrząsów wyłącznie w odniesieniu do podzbioru możliwych do modelowania czynników ryzyka związanych z pozycjami w portfelu, który to podzbiór dana instytucja wybrała w sposób zadowalający właściwe organy, tak aby został spełniony następujący warunek w czasie t, przy sumie wartości z poprzedzających 60 dni roboczych:

Instytucja, która nie spełnia już wymogu, o którym mowa w lit. a) akapit pierwszy, niezwłocznie powiadamia o tym fakcie właściwe organy i aktualizuje podzbiór możliwych do modelowania czynników ryzyka w terminie dwóch tygodni w celu spełnienia wspomnianego wymogu. Jeżeli po upływie dwóch tygodni instytucja nadal nie spełnia tego wymogu, musi ona powrócić do stosowania metody określonej w rozdziale 1a w celu obliczenia wymogu w zakresie funduszy własnych z tytułu ryzyka rynkowego w odniesieniu do niektórych jednostek odpowiadających za handel do momentu, w którym będzie mogła wykazać właściwym organom, że spełnia wymóg określony w lit. a) akapit pierwszy;
b)obliczając PEStRS,i, instytucje stosują scenariusze przyszłych wstrząsów wyłącznie w odniesieniu do podzbioru możliwych do modelowania czynników ryzyka związanych z pozycjami w portfelu, który to podzbiór dana instytucja wybrała do celów lit. a) i przyporządkowała do szerokiej kategorii czynników ryzyka i zgodnie z art. 325be;
c)parametry wejściowe używane do określenia scenariuszy przyszłych wstrząsów mających zastosowanie do możliwych do modelowania czynników ryzyka, o których mowa w lit. a) i b), kalibruje się z danymi historycznymi z ciągłego 12-miesięcznego okresu występowania skrajnych warunków finansowych, który instytucja określa w celu maksymalizacji wartości PEStRS. Instytucje dokonują przeglądu określenia tego rodzaju okresu występowania warunków skrajnych przynajmniej raz w miesiącu i zgłaszają wynik takiego przeglądu właściwym organom.Do celów określenia wspomnianego okresu występowania warunków skrajnych instytucje stosują okres obserwacji rozpoczynający się przynajmniej w dniu 1 stycznia 2007 r., w sposób zadowalający właściwe organy;
d)parametry wejściowe modelu PEStRS,i kalibruje się z danymi z ciągłego 12-miesięcznego okresu występowania skrajnych warunków finansowych określonego przez instytucję do celów lit. c).
3.Do celów obliczenia wartości liczbowych częściowych oczekiwanych braków PEStRC i PEStRC,i, o których mowa w art. 325bc ust. 2, oprócz wymogów określonych w ust. 1 instytucje spełniają następujące wymogi:
a)obliczając PEStRC, instytucje stosują scenariusze przyszłych wstrząsów wyłącznie w odniesieniu do podzbioru możliwych do modelowania czynników ryzyka związanych z pozycjami w portfelu, o którym mowa w ust. 3 lit. a);
b)obliczając PEStRC,i, instytucje stosują scenariusze przyszłych wstrząsów wyłącznie w odniesieniu do podzbioru możliwych do modelowania czynników ryzyka związanych z pozycjami w portfelu, o którym mowa w ust. 3 lit. b);
c)parametry wejściowe używane do określenia scenariuszy przyszłych wstrząsów mających zastosowanie do możliwych do modelowania czynników ryzyka, o których mowa w lit. a) i b), kalibruje się z danymi historycznymi z poprzedzającego 12-miesięcznego okresu. Dane te aktualizuje się co najmniej raz w miesiącu.
4.Do celów obliczenia wartości liczbowych częściowych oczekiwanych braków PEStFC i PEStFC,i, o których mowa w art. 325bc ust. 2, oprócz wymogów określonych w ust. 1 instytucje spełniają następujące wymogi:
a)obliczając PEStFC, instytucje stosują scenariusze przyszłych wstrząsów w odniesieniu do wszystkich możliwych do modelowania czynników ryzyka związanych z pozycjami w portfelu;
b)obliczając PEStFC,i, instytucje stosują scenariusze przyszłych wstrząsów w odniesieniu do wszystkich możliwych do modelowania czynników ryzyka związanych z pozycjami w portfelu, które przyporządkowano do szerokiej kategorii czynników ryzyka i zgodnie z art. 325be;
c)parametry wejściowe używane do określenia scenariuszy przyszłych wstrząsów mających zastosowanie do możliwych do modelowania czynników ryzyka, o których mowa w lit. a) i b), kalibruje się z danymi historycznymi z poprzedzającego 12-miesięcznego okresu. Dane te aktualizuje się co najmniej raz w miesiącu. W przypadku wystąpienia znacznego wzrostu zmienności cenowej dużej liczby możliwych do modelowania czynników ryzyka w portfelu danej instytucji, które nie należą do podzbioru czynników ryzyka, o którym mowa w ust. 2 lit. a), właściwe organy mogą wymagać od instytucji zastosowania danych historycznych z okresu krótszego niż poprzedzające 12 miesięcy, jednak nie krótszego niż poprzedzające 6 miesięcy. Właściwe organy powiadamiają EUNB o każdej decyzji wymagającej zastosowania przez instytucję danych historycznych z okresu krótszego niż 12 miesięcy i przedstawiają uzasadnienie takiej decyzji.
5.Obliczając daną wartość liczbową częściowych oczekiwanych braków, o której mowa w art. 325bc ust. 2., instytucje zachowują wartości możliwych do modelowania czynników ryzyka, wobec których nie muszą na mocy ust. 2, 3 i 4 stosować scenariuszy przyszłych wstrząsów w odniesieniu do danej wartości liczbowej częściowych oczekiwanych braków.
6.Na zasadzie odstępstwa od przepisów ust. 1 lit. a) instytucje mogą podjąć decyzję o obliczaniu wartości liczbowych częściowych oczekiwanych braków PEStRS,i, PEStRC,i i PEStFC,i raz na tydzień.
Artykuł 325be
Horyzonty płynnościowe
1.Instytucje przyporządkowują każdy czynnik ryzyka pozycji przypisanych do jednostek odpowiadających za handel, dla których uzyskały zezwolenie, o którym mowa w art. 325ba ust. 1, lub jeżeli procedura udzielenia tego rodzaju zezwolenia jest w toku, do jednej z szerokich kategorii czynników ryzyka wymienionych w tabeli 2 oraz do jednej z szerokich podkategorii czynników ryzyka wymienionych w tejże tabeli.
2.Horyzont płynnościowy czynnika ryzyka pozycji, o których mowa w ust. 1, jest tożsamy z horyzontem płynnościowym odpowiadających szerokich podkategorii czynników ryzyka, do których dany czynnik ryzyka został przyporządkowany.
3.Na zasadzie odstępstwa od przepisów ust. 1 instytucja może podjąć decyzję w odniesieniu do danej jednostki odpowiadającej za handel o zastąpieniu horyzontu płynnościowego szerokiej podkategorii ryzyka wymienionej w tabeli 2 jednym z dłuższych horyzontów płynnościowych wymienionych w tabeli 1. W przypadku podjęcia przez instytucję tego rodzaju decyzji dłuższy horyzont płynnościowy stosuje się do wszystkich możliwych do modelowania czynników ryzyka pozycji przypisanych do danej jednostki odpowiadającej za handel, przyporządkowanych do danej szerokiej podkategorii ryzyka do celów obliczenia wartości liczbowych częściowych oczekiwanych braków zgodnie z art. 325bd ust. 1 lit. c).
Dana instytucja zgłasza właściwym organom jednostki odpowiadające za handel i szerokie podkategorie ryzyka, w odniesieniu do których podjęła decyzję o zastosowaniu metody, o której mowa w akapicie pierwszym.
4.Do celów obliczenia wartości liczbowych częściowych oczekiwanych braków zgodnie z art. 325bd ust. 1 lit. c) efektywny horyzont płynnościowy »EffectiveLH« danego możliwego do modelowania czynnika ryzyka danej pozycji portfela handlowego oblicza się w następujący sposób:

gdzie:
Mat
=
termin zapadalności pozycji portfela handlowego;
SubCatLH
=
długość horyzontu płynnościowego możliwego do modelowania czynnika ryzyka określanego zgodnie z ust. 1;
minj {LHj/LHj ≥ Mat}
=
długość tego z horyzontów płynnościowych wymienionych w tabeli ..., który pod względem swojej długości jest jak najbardziej zbliżony do terminu zapadalności pozycji portfela handlowego, a jednocześnie jest od tegoż terminu dłuższy.
5.Pary walutowe, w których jedną walutą jest euro, a drugą walutą jest waluta państwa członkowskiego uczestniczącego w drugim etapie unii gospodarczej i walutowej, uwzględnia się w podkategorii par walut o największej płynności w szerokiej kategorii czynników ryzyka, jaką jest kurs walutowy, wymienionej w tabeli 2.
6.Instytucja co najmniej raz w miesiącu sprawdza poprawność przyporządkowania, o którym mowa w ust. 1.
7.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu doprecyzowania:
a)sposobu przyporządkowania przez instytucje pozycji portfela handlowego do szerokich kategorii czynników ryzyka i szerokich podkategorii czynników ryzyka do celów ust. 1;
b)walut stanowiących podkategorię walut o największej płynności w szerokiej kategorii czynników ryzyka, jaką jest stopa procentowa, wymienionej w tabeli 2;
c)par walutowych stanowiących podkategorię par walut o największej płynności w szerokiej kategorii czynników ryzyka, jaką jest kurs walutowy, wymienionej w tabeli 2;
d)definicji małej i dużej kapitalizacji w ramach podkategorii, na którą składają się ceny akcji i zmienność, w szerokiej kategorii czynników ryzyka, jaką są akcje, wymienionej w tabeli 2.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [sześć miesięcy od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.
Tabela 2
|
Szerokie kategorie czynników ryzyka
|
Szerokie podkategorie czynników ryzyka
|
Horyzonty płynnościowe
|
Długość horyzontu płynnościowego (w dniach)
|
|
Stopa procentowa
|
Waluty o największej płynności i waluta krajowa
|
1
|
10
|
|
|
Pozostałe waluty (z wyłączeniem walut o największej płynności)
|
2
|
20
|
|
|
Zmienność
|
4
|
60
|
|
|
Pozostałe typy
|
4
|
60
|
|
Spread kredytowy
|
Rząd centralny, w tym banki centralne, państw członkowskich Unii
|
2
|
20
|
|
|
Obligacje zabezpieczone emitowane przez instytucje kredytowe z siedzibą w państwach członkowskich Unii (rating na poziomie inwestycyjnym)
|
2
|
20
|
|
|
Obligacje skarbowe (rating na poziomie inwestycyjnym)
|
2
|
20
|
|
|
Obligacje skarbowe (wysoka stopa zwrotu)
|
3
|
40
|
|
|
Obligacje korporacyjne (rating na poziomie inwestycyjnym)
|
3
|
40
|
|
|
Obligacje korporacyjne (wysoka stopa zwrotu)
|
4
|
60
|
|
|
Zmienność
|
5
|
120
|
|
|
Pozostałe typy
|
5
|
120
|
|
Akcje
|
Ceny akcji (duża kapitalizacja)
|
1
|
10
|
|
|
Ceny akcji (mała kapitalizacja)
|
2
|
20
|
|
|
Zmienność (duża kapitalizacja)
|
2
|
20
|
|
|
Zmienność (mała kapitalizacja)
|
4
|
60
|
|
|
Pozostałe typy
|
4
|
60
|
|
Kurs walutowy
|
Pary walutowe o największej płynności
|
1
|
10
|
|
|
Pozostałe pary walutowe (z wyłączeniem par walutowych o największej płynności)
|
2
|
20
|
|
|
Zmienność
|
3
|
40
|
|
|
Pozostałe typy
|
3
|
40
|
|
Towary
|
Cena energii i cena emisji dwutlenku węgla
|
2
|
20
|
|
|
Cena metali szlachetnych i cena metali nieżelaznych
|
2
|
20
|
|
|
Ceny pozostałych towarów (z wyłączeniem ceny energii, ceny emisji dwutlenku węgla, ceny metali szlachetnych i ceny metali nieżelaznych)
|
4
|
60
|
|
|
Zmienność ceny energii i zmienność ceny emisji dwutlenku węgla
|
4
|
60
|
|
|
Zmienność ceny metali szlachetnych i zmienność ceny metali nieżelaznych
|
4
|
60
|
|
|
Zmienność ceny pozostałych towarów (z wyłączeniem zmienności ceny energii, zmienności ceny emisji dwutlenku węgla, zmienności ceny metali szlachetnych i zmienności ceny metali nieżelaznych)
|
5
|
120
|
|
|
Pozostałe typy
|
5
|
120
|
Artykuł 325bf
Ocena możliwości modelowania czynników ryzyka
1.Instytucje raz w miesiącu dokonują oceny możliwości modelowania wszystkich czynników ryzyka pozycji przypisanych do jednostek odpowiadających za handel, dla których uzyskały zezwolenie, o którym mowa w art. 325ba ust. 1, lub jeżeli procedura udzielenia tego rodzaju zezwolenia jest w toku.
2.Instytucja uznaje dany czynnik ryzyka pozycji portfela handlowego za możliwy do modelowania, jeżeli zostały spełnione wszystkie następujące warunki:
a)instytucja określiła co najmniej 24 ceny możliwe do sprawdzenia, które zawierały dany czynnik ryzyka w okresie poprzedzających 12 miesięcy;
b)okres między datami dwóch następujących po sobie obserwacji cen możliwych do sprawdzenia, określonych przez instytucję zgodnie z lit. a), nie przekracza jednego miesiąca;
c)istnieje wyraźna i oczywista zależność między wartością danego czynnika ryzyka a każdą ceną możliwą do sprawdzenia, określoną przez instytucję zgodnie z lit. a).
3.Do celów ust. 2 cena możliwa do sprawdzenia oznacza dowolną z poniższych cen:
a)cenę rynkową faktycznej transakcji, której dana instytucja była stroną;
b)cenę rynkową faktycznej transakcji, która została zawarta przez osoby trzecie i której cena i data zawarcia są publicznie dostępne lub zostały przedstawione przez osobę trzecią;
c)cenę pochodzącą z zatwierdzonego kwotowania przedstawionego przez osobę trzecią.
4.Do celów ust. 3 lit. b) i c) instytucje mogą uznać cenę lub zatwierdzone kwotowanie przedstawione przez osobę trzecią za cenę możliwą do sprawdzenia, pod warunkiem że taka osoba trzecia zgodzi się przedstawić właściwym organom na żądanie dowody transakcji lub zatwierdzone kwotowanie.
5.Instytucja może określić cenę możliwą do sprawdzenia do celów ust. 2 lit. a) dla więcej niż jednego czynnika ryzyka.
6.Instytucje uznają, że czynniki ryzyka uzyskane w wyniku połączenia możliwych do modelowania czynników ryzyka, są możliwe do modelowania.
7.Jeżeli instytucja uznaje dany czynnik ryzyka za możliwy do modelowania zgodnie z ust. 1, może ona wykorzystać dane inne niż ceny możliwe do sprawdzenia, które zastosowała w celu udowodnienia, że dany czynnik ryzyka jest możliwy do modelowania zgodnie z ust. 2, do obliczenia scenariuszy przyszłych wstrząsów stosowanych wobec tego czynnika ryzyka do celów obliczenia częściowych oczekiwanych braków, o których mowa w art. 365, o ile tego rodzaju parametry wejściowe spełniają odpowiednie wymogi określone w art. 325bd.
8.Instytucje uznają dany czynnik ryzyka za niemożliwy do modelowania, jeżeli taki czynnik nie spełnia wszystkich warunków określonych w ust. 2, i obliczają wymogi w zakresie funduszy własnych z tytułu tego czynnika ryzyka zgodnie z art. 325bl.
9.Instytucje uznają czynniki ryzyka uzyskane w wyniku połączenia czynników ryzyka możliwych do modelowania i czynników ryzyka niemożliwych do modelowania za niemożliwe do modelowania.
10.Na zasadzie odstępstwa od przepisów ust. 2 właściwe organy mogą zezwolić instytucji na uznanie danego czynnika ryzyka, który spełnia wszystkie warunki określone w ust. 2, za niemożliwy do modelowania przez okres krótszy niż rok.
Artykuł 325bg
Wymogi dotyczące regulacyjnej weryfikacji historycznej i mnożniki
1.W odniesieniu do dowolnej daty funkcjonująca w ramach instytucji jednostka odpowiadająca za handel spełnia wymogi dotyczące weryfikacji historycznej, o których mowa w art. 325ba ust. 1, jeżeli liczba przekroczeń, o których mowa w ust. 2, w odniesieniu do tej jednostki odpowiadającej za handel, które wystąpiły w ostatnich 250 dniach roboczych, nie przekracza żadnej z następujących wartości:
a)12 przekroczeń miary wartości zagrożonej obliczanej w oparciu o jednostronny przedział ufności 99 % na podstawie weryfikacji historycznej hipotetycznych zmian wartości portfela;
b)12 przekroczeń miary wartości zagrożonej obliczanej w oparciu o jednostronny przedział ufności 99 % na podstawie weryfikacji historycznej rzeczywistych zmian wartości portfela;
c)30 przekroczeń miary wartości zagrożonej obliczanej w oparciu o jednostronny przedział ufności 97,5 % na podstawie weryfikacji historycznej hipotetycznych zmian wartości portfela;
d)30 przekroczeń miary wartości zagrożonej obliczanej w oparciu o jednostronny przedział ufności 97,5 % na podstawie weryfikacji historycznej rzeczywistych zmian wartości portfela.
2.Do celów ust. 1 instytucje zliczają dzienne przekroczenia w oparciu o weryfikację historyczną hipotetycznych i rzeczywistych zmian wartości portfela, na którą składają się wszystkie pozycje przypisane do danej jednostki odpowiadającej za handel. Przekroczenie oznacza jednodniową zmianę wartości portfela przewyższającą odpowiadającą jej jednodniową miarę wartości zagrożonej wygenerowaną przez model wewnętrzny instytucji zgodnie z następującymi zasadami:
a)jednodniowy okres utrzymywania;
b)scenariusze przyszłych wstrząsów mają zastosowanie do czynników ryzyka dotyczących pozycji jednostki odpowiadającej za handel, o których mowa w art. 325bh ust. 3 i które uznaje się za możliwe do modelowania zgodnie z art. 325bf;
c)parametry wejściowe używane do określenia scenariuszy przyszłych wstrząsów mających zastosowanie do możliwych do modelowania czynników ryzyka kalibruje się z danymi historycznymi z poprzedzającego 12-miesięcznego okresu. Dane te aktualizuje się co najmniej raz w miesiącu;
d)o ile w niniejszym artykule nie określono inaczej, model wewnętrzny instytucji opiera się na tych samych założeniach dotyczących modelowania, co założenia stosowane do obliczania miary ryzyka oczekiwanych braków, o której mowa w art. 325bb ust. 1 lit. a).
3.Instytucje zliczają dzienne przekroczenia, o których mowa w ust. 2, zgodnie z następującymi zasadami:
a)weryfikacja historyczna hipotetycznych zmian wartości portfela opiera się na porównaniu wartości portfela na koniec dnia z jego wartością na koniec następnego dnia przy założeniu braku zmian pozycji;
b)weryfikacja historyczna rzeczywistych zmian wartości portfela opiera się na porównaniu wartości portfela na koniec dnia z jego rzeczywistą wartością na koniec następnego dnia z pominięciem opłat, prowizji i wyniku odsetkowego netto;
c)przekroczenie stwierdza się dla każdego dnia, w którym instytucja nie jest w stanie ocenić wartości portfela lub nie jest w stanie obliczyć wartości zagrożonej, o której mowa w ust. 1.
4.Instytucja oblicza, zgodnie z ust. 5 i 6, mnożnik (mc), o którym mowa w art. 325bb, dla portfela obejmującego wszystkie pozycje przypisane jednostkom odpowiadającym za handel, dla których instytucja otrzymała zezwolenie, o którym mowa w art. 325ba ust. 1. Wspomniane obliczenie aktualizuje się co najmniej raz w miesiącu.
5.Mnożnik (mc) stanowi sumę wartości 1,5 i narzutu w wysokości od 0 do 0,5 zgodnie z tabelą 3. W odniesieniu do portfela, o którym mowa w ust. 4, narzut taki oblicza się na podstawie liczby przekroczeń, które wystąpiły w ciągu ostatnich 250 dni roboczych zgodnie z dokonaną przez instytucję weryfikacją historyczną wartości zagrożonej obliczonej zgodnie z lit. a) niniejszego ustępu, w następujący sposób:
a)przekroczenie oznacza jednodniową zmianę wartości portfela przewyższającą odpowiadającą jej jednodniową miarę wartości zagrożonej wygenerowaną przez model wewnętrzny instytucji zgodnie z następującymi zasadami:
(I)jednodniowy okres utrzymywania;
(II)jednostronny przedział ufności 99 %;
(III)scenariusze przyszłych wstrząsów mają zastosowanie do czynników ryzyka dotyczących pozycji jednostek odpowiadających za handel, o których mowa w art. 325bh ust. 3 i które uznaje się za możliwe do modelowania zgodnie z art. 325bf;
(IV)parametry wejściowe używane do określenia scenariuszy przyszłych wstrząsów mających zastosowanie do możliwych do modelowania czynników ryzyka kalibruje się z danymi historycznymi z poprzedzającego 12-miesięcznego okresu. Dane te aktualizuje się co najmniej raz w miesiącu;
(V)o ile w niniejszym artykule nie określono inaczej, model wewnętrzny instytucji opiera się na tych samych założeniach dotyczących modelowania, co założenia stosowane do obliczania miary ryzyka oczekiwanych braków, o której mowa w art. 325bb ust. 1 lit. a);
b)liczba przekroczeń jest równa wyższej z następujących liczb: przekroczeń w ramach hipotetycznych zmian wartości portfela i przekroczeń w ramach rzeczywistych zmian wartości portfela;
c)podczas zliczania dziennych przekroczeń instytucje stosują przepisy określone w ust. 3.
Tabela 3
|
Liczba przekroczeń
|
Narzut
|
|
Mniej niż 5
|
0,00
|
|
5
|
0,20
|
|
6
|
0,26
|
|
7
|
0,33
|
|
8
|
0,38
|
|
9
|
0,42
|
|
Ponad 9
|
0,50
|
6.Właściwe organy mogą ograniczyć narzut do wartości wynikającej z przekroczeń w ramach weryfikacji historycznej hipotetycznych zmian, jeżeli liczba przekroczeń w ramach weryfikacji historycznej rzeczywistych zmian nie wynika z braków w modelu wewnętrznym.
7.Właściwe organy monitorują adekwatność mnożnika, o którym mowa w ust. 4, lub przestrzeganie wymogów dotyczących weryfikacji historycznej, o których mowa w ust. 1, przez jednostkę odpowiadającą za handel. Instytucje niezwłocznie – a w każdym razie nie później niż w ciągu pięciu dni roboczych po wystąpieniu przekroczenia – powiadamiają właściwe organy o przekroczeniach, które wynikają z ich programu weryfikacji historycznej, i przedstawiają wyjaśnienie dotyczące tych przekroczeń.
8.Na zasadzie odstępstwa od przepisów ust. 2 i 5 właściwe organy mogą zezwolić instytucji na nieuwzględnianie przekroczenia, gdy jednodniową zmianę wartości jej portfela przewyższającą odpowiadającą jej wartość zagrożoną wygenerowaną przez model wewnętrzny instytucji można przypisać niemożliwemu do modelowania czynnikowi ryzyka. W tym celu instytucja przedstawia właściwym organom dowody na to, że miara ryzyka scenariusza warunków skrajnych obliczona zgodnie z art. 325bl dla tego możliwego do modelowania czynnika ryzyka przewyższa dodatnią różnicę między wartością portfela instytucji a odpowiadającą mu wartością zagrożoną.
9.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu doprecyzowania elementów technicznych, które należy uwzględnić w rzeczywistych i hipotetycznych zmianach wartości portfela instytucji do celów niniejszego artykułu.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [sześć miesięcy od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.
Artykuł 325bh
Wymóg dotyczący przypisania zysków i strat
1.Dla każdego dowolnego miesiąca funkcjonująca w ramach instytucji jednostka odpowiadająca za handel spełnia wymogi dotyczące przypisania zysków i strat do celów art. 325ba ust. 1, jeżeli jednostka ta spełnia wymogi określone w niniejszym artykule.
2.Wymóg dotyczący przypisania zysków i strat zapewnia, aby teoretyczne zmiany wartości portfela jednostki odpowiadającej za handel, oparte na modelu pomiaru ryzyka instytucji, były wystarczająco zbliżone do hipotetycznych zmian wartości portfela jednostki odpowiadającej za handel opartych na modelu wyceny instytucji.
3.Spełnienie przez instytucję wymogu dotyczącego przypisania zysków i strat prowadzi, w odniesieniu do każdej pozycji w danej jednostce odpowiadającej za handel, do określenia dokładnego wykazu czynników ryzyka, które uznaje się właściwe do sprawdzenia, czy instytucja przestrzega wymogu przeprowadzania weryfikacji historycznej określonego w art. 325bg.
4.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu doprecyzowania:
a)w świetle międzynarodowych zmian regulacyjnych – kryteriów technicznych, które zapewniają, aby teoretyczne zmiany wartości portfela jednostki odpowiadającej za handel były wystarczająco zbliżone do hipotetycznych zmian wartości portfela jednostki odpowiadającej za handel do celów ust. 2;
b)elementów technicznych, które uwzględnia się w teoretycznych i hipotetycznych zmianach wartości portfela jednostki odpowiadającej za handel do celów niniejszego artykułu.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [sześć miesięcy od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.
Artykuł 325bi
Wymogi dotyczące pomiaru ryzyka
1.Instytucje stosujące wewnętrzny model pomiaru ryzyka do obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego, o których mowa w art. 325bb, zapewniają, aby ten model spełniał wszystkie poniższe wymogi:
a)wewnętrzny model pomiaru ryzyka obejmuje dostateczną liczbę czynników ryzyka, która obejmuje co najmniej czynniki ryzyka, o których mowa w rozdziale 1a sekcja 3 podsekcja 1, chyba że instytucja wykaże właściwym organom, że pominięcie tych czynników ryzyka nie wpływa w istotny sposób na wyniki spełnienia wymogu dotyczącego przypisania zysków i strat, o którym mowa w art. 325 bh. Instytucja musi być w stanie wyjaśnić właściwym organom, dlaczego włączyła czynnik ryzyka do swojego modelu wyceny, ale nie do wewnętrznego modelu pomiaru ryzyka;
b)wewnętrzny model pomiaru ryzyka obejmuje nieliniowy charakter wartości opcji i innych produktów oraz ryzyko korelacji i ryzyko bazowe. Wskaźniki zastępcze stosowane w przypadku czynników ryzyka muszą mieć udokumentowaną historię potwierdzającą dobre wyniki ich stosowania w odniesieniu do rzeczywistej utrzymywanej pozycji;
c)wewnętrzny model pomiaru ryzyka obejmuje zbiór czynników ryzyka odpowiadających stopom procentowym w każdej walucie, w której instytucja utrzymuje pozycje bilansowe lub pozabilansowe wrażliwe na stopy procentowe. Instytucja modeluje krzywe dochodowości, stosując jedno z ogólnie przyjętych podejść. W przypadku istotnych ekspozycji na ryzyko stopy procentowej w najważniejszych walutach i na najważniejszych rynkach krzywą dochodowości dzieli się na co najmniej sześć segmentów terminów zapadalności w celu ujęcia wahań zmienności stóp wzdłuż krzywej dochodowości, zaś liczba czynników ryzyka wykorzystanych do modelowania krzywej dochodowości jest proporcjonalna do charakteru i złożoności strategii handlowych instytucji. Model obejmuje także ryzyko niedoskonale skorelowanych przesunięć między różnymi krzywymi dochodowości;
d)wewnętrzny model pomiaru ryzyka obejmuje czynniki ryzyka odpowiadające złotu i poszczególnym walutom obcym, w których denominowane są pozycje instytucji. W odniesieniu do przedsiębiorstw zbiorowego inwestowania uwzględnia się ich rzeczywiste pozycje walutowe. Instytucje mogą oprzeć się na sprawozdaniu osoby trzeciej na temat pozycji walutowej przedsiębiorstwa zbiorowego inwestowania, jeżeli w odpowiedni sposób zapewniono poprawność tego sprawozdania. Jeśli instytucja nie posiada informacji na temat pozycji walutowych przedsiębiorstwa zbiorowego inwestowania, takie pozycje wydziela się z metody modeli wewnętrznych i traktuje zgodnie z niniejszym tytułem rozdział 1a;
e)w wewnętrznym modelu pomiaru ryzyka wykorzystuje się odrębny czynnik ryzyka przynajmniej dla każdego z rynków akcji, na których instytucja utrzymuje znaczące pozycje. Poziom złożoności techniki modelowania jest proporcjonalny do poziomu istotności działań prowadzonych przez instytucję na rynkach akcji. Model uwzględnia co najmniej jeden czynnik ryzyka, który obejmuje zmiany systemowe cen akcji oraz zależność tego czynnika ryzyka od poszczególnych czynników ryzyka dla każdego rynku akcji. W odniesieniu do istotnych ekspozycji na rynki akcji model obejmuje co najmniej jeden czynnik ryzyka niesystematycznego dla każdej ekspozycji kapitałowej;
f)w wewnętrznym modelu pomiaru ryzyka wykorzystuje się odrębny czynnik ryzyka przynajmniej dla każdego towaru, w którym instytucja utrzymuje znaczące pozycje, chyba że instytucja utrzymuje niewielką łączną pozycję na rynku towarów w porównaniu ze wszystkimi jej działaniami handlowymi, w którym to przypadku akceptowalny będzie odrębny czynnik ryzyka dla każdego szerszego rodzaju towarów. W odniesieniu do istotnych ekspozycji na rynki towarowe model obejmuje ryzyko niedoskonale skorelowanych przesunięć między podobnymi, ale nie identycznymi towarami, narażenie na ryzyko zmiany cen terminowych kontraktów forward wynikające z niedopasowania terminów zapadalności oraz premię z tytułu fizycznego posiadania między pozycjami w instrumentach pochodnych a pozycjami w środkach pieniężnych;
g)wskaźniki zastępcze są odpowiednio ostrożne i stosowane wyłącznie, jeśli dostępne dane są niewystarczające, m.in. w okresie występowania warunków skrajnych;
h)w odniesieniu do istotnych ekspozycji na ryzyko zmienności instrumentów z opcjonalnością wewnętrzny model pomiaru ryzyka obejmuje zależność implikowanych zmienności kursów wykonania i terminów zapadalności opcji.
2.Instytucje mogą stosować korelacje empiryczne w ramach szerokich kategorii czynników ryzyka i, na potrzeby obliczenia miary swobodnych oczekiwanych braków , o której mowa w art. 325bc ust. 1, pomiędzy szerokimi kategoriami czynników ryzyka wyłącznie wówczas, gdy podejście instytucji do pomiaru tych korelacji jest ugruntowane, zgodne z obowiązującymi horyzontami płynnościowymi i zostało wdrożone z zapewnieniem integralności.
Artykuł 325bj
Wymogi jakościowe
1.Każdy wewnętrzny model pomiaru ryzyka stosowany do celów niniejszego rozdziału musi być prawidłowy z koncepcyjnego punktu widzenia i wdrażany z zapewnieniem integralności oraz spełniać wszystkie następujące wymogi jakościowe:
a)
każdy wewnętrzny model pomiaru ryzyka stosowany do obliczania wymogów kapitałowych z tytułu ryzyka rynkowego jest ściśle zintegrowany z bieżącym procesem zarządzania ryzykiem instytucji i służy jako podstawa sprawozdawczości na temat ekspozycji na ryzyko dla kadry kierowniczej wyższego szczebla;
b)
instytucja posiada jednostkę do spraw kontroli ryzyka, niezależną od jednostek handlowych i podlegającą bezpośrednio kadrze kierowniczej wyższego szczebla. Jednostka ta jest odpowiedzialna za projektowanie i wdrażanie każdego wewnętrznego modelu pomiaru ryzyka. Jednostka ta – odpowiedzialna za ogólny system zarządzania ryzykiem – dokonuje również początkowej i bieżącej walidacji każdego modelu wewnętrznego stosowanego do celów niniejszego rozdziału. Przygotowuje ona i analizuje dzienne sprawozdania na temat wyników każdego modelu wewnętrznego stosowanego do obliczania wymogów kapitałowych z tytułu ryzyka rynkowego oraz na temat stosowności środków, które należy podejmować, w postaci limitów handlowych;
c)
organ zarządzający i kadra kierownicza wyższego szczebla instytucji aktywnie uczestniczą w procesie kontroli ryzyka, zaś codzienne sprawozdania przygotowywane przez jednostkę do spraw kontroli ryzyka są weryfikowane na szczeblu kadry kierowniczej posiadającej wystarczające uprawnienia, aby wprowadzać ograniczenia zarówno pozycji utrzymywanych przez poszczególnych traderów, jak i ograniczenia całkowitej ekspozycji danej instytucji na ryzyko;
d)
instytucja posiada wystarczającą liczbę pracowników wykwalifikowanych w stopniu odpowiednim do stopnia zaawansowania wewnętrznych modeli pomiaru ryzyka, w szczególności w dziedzinach działalności handlowej, kontroli ryzyka, audytu i ewidencji;
e)
instytucja posiada udokumentowany zbiór wewnętrznych zasad, procedur i mechanizmów kontroli dotyczących monitorowania i zapewniania zgodności z ogólnym działaniem wszelkich wewnętrznych modeli pomiaru ryzyka;
f)
każdy wewnętrzny model pomiaru ryzyka posiada udokumentowaną historię potwierdzającą odpowiednią dokładność pomiarów ryzyka;
g)
instytucja regularnie realizuje rygorystyczny program testów warunków skrajnych, w tym odwrotnych testów warunków skrajnych, który obejmuje każdy wewnętrzny model pomiaru ryzyka. Wyniki tych testów warunków skrajnych są weryfikowane przez kadrę kierowniczą wyższego szczebla co najmniej raz w miesiącu i odzwierciedlane w zasadach i limitach zatwierdzanych przez organ zarządzający instytucji. Instytucja podejmuje odpowiednie działania, jeżeli wyniki wspomnianych testów warunków skrajnych wykażą nadmierne starty wynikające z działalności handlowej instytucji w określonych okolicznościach;
h)
instytucja dokonuje niezależnego przeglądu wszelkich wewnętrznych modeli pomiaru ryzyka albo w ramach regularnego procesu kontroli wewnętrznej, albo upoważniając przedsiębiorstwo będące stroną trzecią do przeprowadzenia takiego przeglądu, w sposób zadowalający właściwe organy.
Do celów lit. h) za przedsiębiorstwo będące stroną trzecią uznaje się przedsiębiorstwo, które świadczy usługi audytowe lub konsultingowe na rzecz instytucji oraz które posiada pracowników dostatecznie wykwalifikowanych w obszarze ryzyka rynkowego związanego z działalnością handlową.
2.Przegląd, o którym mowa w ust. 1 lit. h), obejmuje zarówno działalność jednostek handlowych, jak i niezależnej jednostki do spraw kontroli ryzyka. Przynajmniej raz w roku instytucja dokonuje przeglądu całokształtu procesu zarządzania ryzykiem. W ramach takiego przeglądu ocenia się następujące elementy:
a)adekwatność dokumentacji systemu i procesu zarządzania ryzykiem oraz organizację jednostki do spraw kontroli ryzyka;
b)uwzględnienie miar ryzyka w bieżącym zarządzaniu ryzykiem oraz integralność systemu informacji zarządczej;
c)
wykorzystywany przez instytucję proces zatwierdzania modeli wyceny ryzyka oraz systemów wyceny stosowanych przez pracowników jednostek operacyjnych i ewidencyjnych;
d)
zakres ryzyka ujmowanego w modelu, dokładność i adekwatność systemu pomiaru ryzyka oraz zatwierdzanie wszelkich istotnych zmian w wewnętrznym modelu pomiaru ryzyka;
e)
dokładność i kompletność danych dotyczących pozycji, dokładność i adekwatność założeń dotyczących zmienności i korelacji, dokładność wyceny i obliczeń wrażliwości na ryzyko oraz dokładność i adekwatność generowania wskaźników zastępczych danych, gdy dostępne dane są niewystarczające, aby spełnić wymóg określony w niniejszym rozdziale;
f)
wykorzystywany przez instytucję proces weryfikacji mający na celu ocenę spójności, terminowości i rzetelności źródeł danych wykorzystywanych do zasilania wewnętrznych modeli pomiaru ryzyka, w tym niezależności tych źródeł danych;
g)
proces weryfikacji stosowany przez instytucję do oceny wymogów dotyczących weryfikacji historycznej i wymogów dotyczących przypisania zysków i strat, który przeprowadza się w celu zweryfikowania dokładności wewnętrznych modeli pomiaru ryzyka;
h)
to, czy proces walidacji wewnętrznej określony w art. 325bk spełnia swoje cele, w przypadku gdy przegląd prowadzi przedsiębiorstwo będące stroną trzecią zgodnie z ust. 1 lit. h).
3.Instytucje dokonują aktualizacji technik i praktyk stosowanych w odniesieniu do wewnętrznych modeli pomiaru ryzyka wykorzystywanych do celów niniejszego rozdziału zgodnie z pojawianiem się nowych technik i najlepszych praktyk, które powstają w odniesieniu do tych wewnętrznych modeli pomiaru ryzyka.
Artykuł 325bk
Walidacja wewnętrzna
1.Instytucje posiadają procedury zapewniające odpowiednią walidację każdego wewnętrznego modelu pomiaru ryzyka, stosowanego do celów niniejszego rozdziału, przez odpowiednio wykwalifikowane osoby niebiorące udziału w procedurze ich opracowywania w celu zapewnienia prawidłowości tych modeli z koncepcyjnego punktu widzenia oraz odpowiedniego uwzględnienia w nich wszystkich istotnych ryzyk.
2.Instytucje dokonują walidacji, o której mowa w ust. 1, w następujących okolicznościach:
a)po początkowym opracowaniu wewnętrznego modelu pomiaru ryzyka oraz przy wprowadzaniu wszelkich istotnych zmian do tego modelu;
b)okresowo, a przede wszystkim w przypadku wystąpienia istotnych zmian w strukturze rynku lub w składzie portfela, które mogą sprawić, że wewnętrzny model pomiaru ryzyka przestanie być odpowiedni.
3.Walidacja wewnętrznego modelu pomiaru ryzyka instytucji nie ogranicza się wyłącznie do wymogów dotyczących weryfikacji historycznej i wymogów dotyczących przypisania zysków i strat, ale obejmuje także przynajmniej następujące działania:
a)testy służące sprawdzeniu, czy wszelkie założenia przyjęte w ramach modelu wewnętrznego są prawidłowe i czy nie nastąpiło niedoszacowanie lub zawyżenie ryzyka;
b)własne testy walidacyjne modelu wewnętrznego, w tym weryfikacje historyczne w uzupełnieniu regulacyjnych programów weryfikacji historycznej, dotyczące rodzajów ryzyka i struktur ich portfeli;
c)zastosowanie hipotetycznych portfeli w celu zapewnienia, aby wewnętrzny model pomiaru ryzyka mógł uwzględniać szczególne właściwości strukturalne, które mogą wystąpić, np. istotne ryzyko bazowe i ryzyko koncentracji lub ryzyko związane z wykorzystaniem wskaźników zastępczych.
Artykuł 325bl
Obliczenia miary ryzyka scenariusza warunków skrajnych
1.W czasie t instytucja oblicza miarę ryzyka scenariusza warunków skrajnych dla wszystkich niemożliwych do modelowania czynników ryzyka pozycji portfela handlowego w danym portfelu w następujący sposób:

gdzie:
m
= indeks oznaczający wszystkie niemożliwe do modelowania czynniki ryzyka pozycji w portfelu, które reprezentują idiosynkratyczne ryzyko przyporządkowane do szerokiej kategorii czynników ryzyka spreadu kredytowego zgodnie z art. 325be ust. 1 oraz dla których instytucja wykazała, w sposób zadowalający właściwe organy, że wspomniane czynniki ryzyka są nieskorelowane;
l
=
= indeks oznaczający wszystkie niemożliwe do modelowania czynniki ryzyka pozycji w portfelu, inne niż te oznaczone indeksem »m«;
ICSStm
=
miara ryzyka scenariusza warunków skrajnych, ustalona zgodnie z ust. 2 i 3, niemożliwego do modelowania czynnika ryzyka »m«;
SStl
=
miara ryzyka scenariusza warunków skrajnych, ustalona zgodnie z ust. 2 i 3, niemożliwego do modelowania czynnika ryzyka »l«.
2.Miara ryzyka scenariusza warunków skrajnych dotyczącego danego niemożliwego do modelowania czynnika ryzyka oznacza stratę poniesioną we wszystkich pozycjach portfela handlowego w przypadku portfela, który obejmuje dany niemożliwy do modelowania czynnik ryzyka, gdy ekstremalny scenariusz przyszłych wstrząsów ma zastosowanie do tego czynnika ryzyka.
3.Instytucje określają, w sposób zadowalający właściwe organy, odpowiednie ekstremalne scenariusze przyszłych wstrząsów dla wszystkich możliwych do modelowania czynników ryzyka.
4.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu doprecyzowania:
a)sposobu określania przez instytucje ekstremalnego scenariusza przyszłych wstrząsów mającego zastosowanie do niemożliwych do modelowania czynników ryzyka oraz sposobu stosowania tego ekstremalnego scenariusza przyszłych wstrząsów do tych czynników ryzyka;
b)regulacyjnego ekstremalnego scenariusza przyszłych wstrząsów dla każdej szerokiej podkategorii czynników ryzyka wymienionej w tabeli 2 w art. 325be, z którego instytucje mogą korzystać, gdy nie są w stanie określić ekstremalnego scenariusza przyszłych wstrząsów zgodnie z lit. a), lub którego stosowania mogą wymagać od instytucji właściwe organy, gdy nie są zadowolone z ekstremalnego scenariusza przyszłych wstrząsów określonego przez instytucję.
Przy opracowywaniu wspomnianych projektów regulacyjnych standardów technicznych EUNB bierze pod uwagę fakt, że poziom wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego związanego z niemożliwym do modelowania czynnikiem ryzyka, jak określono w niniejszym artykule, musi być tak wysoki jak poziom wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego, który zostałby obliczony zgodnie z niniejszym rozdziałem, gdyby modelowanie tego czynnika ryzyka było możliwe.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [sześć miesięcy od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.
SEKCJA 2
WEWNĘTRZNY MODEL POMIARU RYZYKA NIEWYKONANIA ZOBOWIĄZANIA
Artykuł 325bm
Zakres stosowania wewnętrznego modelu pomiaru ryzyka niewykonania zobowiązania
1.Wszystkie pozycje instytucji przypisane jednostkom odpowiadającym za handel, dla których instytucja otrzymała zezwolenie, o którym mowa w art. 325ba ust. 1, podlegają wymogowi w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania, jeżeli pozycje zawierają co najmniej jeden czynnik ryzyka przyporządkowany do szerokich kategorii ryzyka »akcje« lub »spread kredytowy« zgodnie z art. 325be ust. 1. Wspomniany wymóg w zakresie funduszy własnych, który ma charakter dodatkowy w stosunku do ryzyka objętego wymogami w zakresie funduszy własnych, o których mowa w art. 325bb ust. 1, oblicza się z zastosowaniem wewnętrznego modelu pomiaru ryzyka niewykonania zobowiązania instytucji, który jest zgodny z wymogami określonymi w niniejszej sekcji.
2.Istnieje jeden emitent instrumentów dłużnych lub instrumentów kapitałowych związanych z co najmniej jednym czynnikiem ryzyka dla każdej z pozycji, o których mowa w ust. 1.
Artykuł 325bn
Zezwolenie na stosowanie wewnętrznego modelu pomiaru ryzyka niewykonania zobowiązania
1.Właściwe organy udzielają danej instytucji zezwolenia na stosowanie wewnętrznego modelu pomiaru ryzyka niewykonania zobowiązania w celu obliczenia wymogów w zakresie funduszy własnych, o których mowa w art. 325bb ust. 2, dla wszystkich pozycji portfela handlowego, o których mowa w art. 325bm, które są przypisane danej jednostce odpowiadającej za handel, pod warunkiem że wewnętrzny model pomiaru ryzyka niewykonania zobowiązania spełnia wymogi określone w art. 325bo, 325bp, 325bq, 325bj i 325bk dla danej jednostki odpowiadającej za handel.
2.EUNB wydaje wytyczne dotyczące wymogów określonych w art. 325bo, 325bp i 325bq do dnia [dwa lata od dnia wejścia w życie niniejszego rozporządzenia] r.
3.Jeżeli funkcjonująca w ramach instytucji jednostka odpowiadająca za handel, której przypisano co najmniej jedną z pozycji portfela handlowego, o których mowa w art. 325bm, nie spełnia wymogów określonych w ust. 1, wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego wszystkich pozycji w danej jednostce odpowiadającej za handel oblicza się zgodnie z metodą określoną w rozdziale 1a.
Artykuł 325bo
Wymogi w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania z zastosowaniem wewnętrznego modelu pomiaru ryzyka niewykonania zobowiązania
1.Instytucje obliczają wymogi w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania przy zastosowaniu wewnętrznego modelu pomiaru ryzyka niewykonania zobowiązania w odniesieniu do portfela wszystkich pozycji, o których mowa w art. 325bm, w następujący sposób:
a)wymogi w zakresie funduszy własnych są równe wartości zagrożonej będącej miarą potencjalnych strat wartości rynkowej portfela spowodowanych niewykonaniem zobowiązania przez emitentów w odniesieniu do tych pozycji, do której to wartości stosuje się wynoszący 99,9 % przedział ufności w horyzoncie czasowym wynoszącym jeden rok;
b)potencjalna strata, o której mowa w lit. a), oznacza bezpośrednią lub pośrednią stratę wartości rynkowej pozycji spowodowaną niewykonaniem zobowiązania przez emitentów, która ma charakter dodatkowy w stosunku do wszelkich strat uwzględnionych już w bieżącej wycenie pozycji. O niewykonaniu zobowiązania przez emitentów pozycji kapitałowych świadczy spadek cen akcji emitentów do zera;
c)instytucje określają korelacje w zakresie niewykonania zobowiązania między różnymi emitentami na podstawie metody opartej na solidnych założeniach, wykorzystując obiektywne dane historyczne dotyczące rynkowych spreadów kredytowych i cen akcji, obejmujące okres co najmniej 10 lat, w tym okres występowania warunków skrajnych określony przez instytucję zgodnie z art. 325bd ust. 2. Obliczenie korelacji w zakresie niewykonania zobowiązania między różnymi emitentami kalibruje się z horyzontem czasowym wynoszącym jeden rok;
d)wewnętrzny model pomiaru ryzyka niewykonania zobowiązania opiera się na stosowaniu założenia dotyczącego stałej pozycji, obejmującego jeden rok.
2.Instytucje co najmniej raz w tygodniu obliczają wymóg w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania z zastosowaniem wewnętrznego modelu pomiaru ryzyka niewykonania zobowiązania, o którym mowa w ust. 1.
3.Na zasadzie odstępstwa od przepisów ust. 1 lit. a) i c), do celów obliczenia ryzyka niewykonania zobowiązania w odniesieniu do pozycji kapitałowych instytucja może zastąpić jednoroczny horyzont czasowy horyzontem czasowym wynoszącym 60 dni; wówczas obliczenie korelacji w zakresie niewykonania zobowiązania między cenami akcji a wartościami prawdopodobieństwa niewykonania zobowiązania musi być spójne z horyzontem czasowym wynoszącym 60 dni, a obliczenie korelacji w zakresie niewykonania zobowiązania między cenami akcji a cenami obligacji – z horyzontem czasowym wynoszącym jeden rok.
Artykuł 325bp
Uznawanie zabezpieczeń w wewnętrznym modelu pomiaru ryzyka niewykonania zobowiązania
1.Instytucje mogą włączyć zabezpieczenia do swoich wewnętrznych modeli pomiaru ryzyka niewykonania zobowiązania i mogą kompensować pozycje, w przypadku gdy pozycje długie i krótkie odnoszą się do tego samego instrumentu finansowego.
2.W swoich wewnętrznych modelach pomiaru ryzyka niewykonania zobowiązania instytucje mogą wyłącznie uznawać skutki zabezpieczania lub dywersyfikacji związane z pozycjami długimi i krótkimi obejmującymi różne instrumenty lub różne papiery wartościowe tego samego dłużnika oraz z pozycjami długimi i krótkimi dotyczącymi różnych emitentów poprzez wyraźne modelowanie pozycji długich i krótkich brutto dotyczących poszczególnych instrumentów, w tym poprzez modelowanie ryzyk bazowych różnych emitentów.
3.W swoich wewnętrznych modelach pomiaru ryzyka niewykonania zobowiązania instytucje uwzględniają wpływ istotnych ryzyk, które mogą wystąpić w okresie pomiędzy datą rozliczenia zabezpieczenia a jednorocznym horyzontem czasowym, oraz możliwość wystąpienia znaczących ryzyk bazowych w strategiach hedgingowych, w rozbiciu na produkty, stopień uprzywilejowania w strukturze kapitałowej, rating wewnętrzny lub zewnętrzny, termin zapadalności, datę emisji i inne różnice pomiędzy swoimi instrumentami. Instytucje uznają zabezpieczenie tylko w takim zakresie, w jakim zabezpieczenie to może być utrzymane, nawet jeżeli dłużnik stoi przed zdarzeniem kredytowym lub innym zdarzeniem.
Artykuł 325bq
Wymogi szczególne dotyczące wewnętrznego modelu pomiaru ryzyka niewykonania zobowiązania
1.Wewnętrzny model pomiaru ryzyka niewykonania zobowiązania, o którym mowa w art. 325bn ust. 1, zapewnia możliwość modelowania niewykonania zobowiązania przez indywidualnych emitentów oraz równoczesnego niewykonania zobowiązania przez wielu emitentów, a także uwzględnia wpływ tych przypadków niewykonania zobowiązania na wartości rynkowe pozycji wchodzących w zakres stosowania tego modelu. W tym celu niewykonanie zobowiązania przez każdego indywidualnego emitenta modeluje się przy wykorzystaniu co najmniej dwóch rodzajów czynników ryzyka systematycznego i co najmniej jednego czynnika ryzyka niesystematycznego.
2.Wewnętrzny model pomiaru ryzyka niewykonania zobowiązania odzwierciedla cykl gospodarczy, w tym zależność między stopami odzysku a czynnikami ryzyka systematycznego, o których mowa w ust. 1.
3.Wewnętrzny model pomiaru ryzyka niewykonania zobowiązania odzwierciedla nieliniowe skutki opcji i innych pozycji, które cechuje znaczna nieliniowość w odniesieniu do zmian cen. Instytucje należycie uwzględniają również wysokość ryzyka modelu nieodłącznie związanego z wyceną i szacowaniem ryzyka zmiany cen dotyczącego tych produktów.
4.Wewnętrzny model pomiaru ryzyka niewykonania zobowiązania opiera się na obiektywnych i aktualnych danych.
5.Aby przeprowadzić symulację niewykonania zobowiązania przez emitentów w ramach wewnętrznego modelu pomiaru ryzyka niewykonania zobowiązania, instytucja dokonuje szacunków wartości prawdopodobieństwa niewykonania zobowiązania, które spełniają poniższe wymogi:
a)dolny pułap wartości prawdopodobieństwa niewykonania zobowiązania wynosi 0,03 %;
b)wartości prawdopodobieństwa niewykonania zobowiązania opierają się na jednorocznym horyzoncie czasowym, o ile w niniejszej sekcji nie określono inaczej;
c)wartości prawdopodobieństwa niewykonania zobowiązania mierzy się przy wykorzystaniu danych dotyczących niewykonania zobowiązania – wyłącznie lub w połączeniu z bieżącymi cenami rynkowymi – obejmujących co najmniej pięcioletni przeszły okres; nie ustala się wartości prawdopodobieństwa niewykonania zobowiązania wyłącznie na podstawie bieżących cen rynkowych;
d)instytucja, która otrzymała zezwolenie na oszacowanie wartości prawdopodobieństwa niewykonania zobowiązania zgodnie z częścią trzecią tytuł II rozdział 3 sekcja 1, stosuje metodę określoną w części 3 tytuł II rozdział 3 sekcja 1, aby obliczyć wartości prawdopodobieństwa niewykonania zobowiązania;
e)instytucja, która nie otrzymała zezwolenia na oszacowanie wartości prawdopodobieństwa niewykonania zobowiązania zgodnie z częścią trzecią tytuł II rozdział 3 sekcja 1, opracowuje wewnętrzną metodę lub wykorzystuje źródła zewnętrzne, aby oszacować wartości prawdopodobieństwa niewykonania zobowiązania. W obu przypadkach szacunki wartości prawdopodobieństwa niewykonania zobowiązania muszą spełniać wymogi określone w niniejszym artykule.
6.Aby przeprowadzić symulację niewykonania zobowiązania przez emitentów w ramach wewnętrznego modelu pomiaru ryzyka niewykonania zobowiązania, instytucja dokonuje szacunków straty z tytułu niewykonania zobowiązania, które spełniają poniższe wymogi:
a)dolny pułap szacunków straty z tytułu niewykonania zobowiązania wynosi 0 %;
b)szacunki straty z tytułu niewykonania zobowiązania odzwierciedlają stopień uprzywilejowania każdej pozycji;
c)instytucja, która otrzymała zezwolenie na oszacowanie straty z tytułu niewykonania zobowiązania zgodnie z częścią trzecią tytuł II rozdział 3 sekcja 1, stosuje metodę określoną w części 3 tytuł II rozdział 3 sekcja 1, aby oszacować straty z tytułu niewykonania zobowiązania;
d)instytucja, która nie otrzymała zezwolenia na oszacowanie straty z tytułu niewykonania zobowiązania zgodnie z częścią trzecią tytuł II rozdział 3 sekcja 1, opracowuje wewnętrzną metodę lub wykorzystuje źródła zewnętrzne, aby oszacować prawdopodobieństwo niewykonania zobowiązania. W obu przypadkach szacunki straty z tytułu niewykonania zobowiązania muszą spełniać wymogi określone w niniejszym artykule.
7.W ramach niezależnego przeglądu i walidacji swoich modeli wewnętrznych stosowanych do celów niniejszego rozdziału, w tym do celów systemu pomiaru ryzyka, instytucje przeprowadzają wszystkie następujące czynności:
a)
sprawdzają, czy ich metody modelowania korelacji i zmian cen są odpowiednie dla portfeli tych instytucji, w tym sprawdzają wybór i wagi czynników ryzyka systematycznego dla modelu;
b)
przeprowadzają różnorodne testy warunków skrajnych, w tym analizę wrażliwości i analizę scenariuszy wariantowych, aby ocenić zasadność wewnętrznego modelu pomiaru ryzyka niewykonania zobowiązania w kategoriach jakościowych i ilościowych, szczególnie w odniesieniu do sposobu traktowania koncentracji. Testy takie nie ograniczają się do zakresu zdarzeń, które miały miejsce w przeszłości;
c)
stosują odpowiednią walidację ilościową, w tym odpowiednie wewnętrzne wartości referencyjne na potrzeby modelowania.
8.Wewnętrzny model pomiaru ryzyka niewykonania zobowiązania odpowiednio odzwierciedla koncentracje emitentów oraz takie koncentracje, które mogą powstawać w warunkach skrajnych w obrębie jednej klasy produktów lub większej liczby takich klas.
9.Wewnętrzny model pomiaru ryzyka niewykonania zobowiązania jest zgodny z wewnętrznymi metodami zarządzania ryzykiem stosowanymi przez instytucję do celów identyfikowania i pomiaru ryzyka transakcyjnego oraz zarządzania nim.
10.Instytucje posiadają jasno określone zasady i procedury określania założeń dotyczących korelacji w zakresie niewykonania zobowiązania między różnymi emitentami zgodnie z art. 325bo ust. 2.
11.Instytucje dokumentują swoje modele wewnętrzne, tak aby ich założenia dotyczące korelacji i inne założenia na potrzeby modelowania były przejrzyste dla właściwych organów.
12.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu określenia wymogów, które muszą zostać spełnione przez wewnętrzną metodę lub źródła zewnętrzne instytucji do celów szacowania wartości prawdopodobieństwa niewykonania zobowiązania i straty z tytułu niewykonania zobowiązania zgodnie z ust. 5 lit. e) i ust. 6 lit. d).
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [15 miesięcy od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.”;
(85)w części trzeciej tytuł IV tytuł rozdziału 2 otrzymuje brzmienie:
„Rozdział 2
Wymogi w zakresie funduszy własnych z tytułu ryzyka pozycji w ramach uproszczonej metody standardowej”;
(86)w części trzeciej tytuł IV tytuł rozdziału 3 otrzymuje brzmienie:
„Rozdział 3
Wymogi w zakresie funduszy własnych z tytułu ryzyka walutowego w ramach uproszczonej metody standardowej”;
(87)w części trzeciej tytuł IV tytuł rozdziału 4 otrzymuje brzmienie:
„Rozdział 4
Wymogi w zakresie funduszy własnych z tytułu ryzyka cen towarów w ramach uproszczonej metody standardowej”;
(88)w części trzeciej tytuł IV tytuł rozdziału 5 otrzymuje brzmienie:
„Rozdział 5
Wymogi w zakresie funduszy własnych obliczane z zastosowaniem uproszczonej metody modeli wewnętrznych”;
(89)część wprowadzająca w art. 384 ust. 1 otrzymuje brzmienie:
„1. Instytucja, która nie oblicza wymogów w zakresie funduszy własnych z tytułu ryzyka związanego z CVA wobec swoich kontrahentów zgodnie z art. 383, oblicza wymogi w zakresie funduszy własnych z tytułu ryzyka związanego z CVA dla portfela każdego kontrahenta według poniższego wzoru, uwzględniając zabezpieczenia CVA uznane za uznawalne zgodnie z art. 386:”;
(90)definicja EADitotal w art. 384 ust. 1 otrzymuje brzmienie:
„EADitotal = całkowita wartość ekspozycji na ryzyko kredytowe kontrahenta i (zsumowana dla jej pakietów kompensowania) uwzględniająca skutek zabezpieczenia zgodnie z metodami określonymi w tytule II rozdział 6 sekcje 3–6 mającymi zastosowanie do obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka kredytowego tego kontrahenta.”;
(91)art. 390 otrzymuje brzmienie:
„Artykuł 390
Obliczanie wartości ekspozycji
1.Wartość ekspozycji wobec grupy powiązanych klientów oblicza się poprzez zsumowanie wartości ekspozycji wobec pojedynczych klientów należących do tej grupy.
2.Łączną wartość ekspozycji wobec pojedynczych klientów oblicza się poprzez zsumowanie wartości ekspozycji zaliczonych do portfela handlowego oraz ekspozycji zaliczonych do portfela niehandlowego.
3.W przypadku ekspozycji zaliczonych do portfela handlowego instytucje mogą:
a)kompensować swoje pozycje długie i krótkie w tych samych instrumentach finansowych emitowanych przez danego klienta, przy czym wartość pozycji netto w każdym z poszczególnych instrumentów oblicza się według metod określonych w części trzeciej tytuł IV rozdział 2;
b)kompensować swoje pozycje długie i pozycje krótkie w różnych instrumentach finansowych emitowanych przez danego klienta, ale wyłącznie wówczas, gdy pozycja krótka ma niższy stopień uprzywilejowania niż pozycja długa lub gdy mają one taki sam stopień uprzywilejowania.
Do celów lit. a) i b) papiery wartościowe można przyporządkować do koszyków w zależności od różnych stopni uprzywilejowania, aby określić względny stopień uprzywilejowania pozycji.
4.Instytucje obliczają wartość ekspozycji wynikających z kontraktów, o których mowa w załączniku II, i kredytowych instrumentów pochodnych zawartych bezpośrednio z klientem, stosownie do przypadku zgodnie z jedną z metod określonych w części trzeciej tytuł II rozdział 6 sekcja 3–5.
Ekspozycje wynikające z tych kontraktów zaliczone do portfela handlowego muszą również spełniać wymogi określone w art. 299.
5.Instytucje dodają do ekspozycji wobec klienta ekspozycje wynikające z kontraktów, o których mowa w załączniku II, i kredytowych instrumentów pochodnych nie zawartych bezpośrednio z tym klientem, lecz będących instrumentem bazowym instrumentu dłużnego lub kapitałowego wyemitowanego przez tego klienta.
6.Ekspozycje nie obejmują żadnej z poniższych pozycji:
a)w przypadku transakcji walutowych – ekspozycji powstałych w normalnym toku rozliczeń w terminie dwóch dni roboczych po dokonaniu płatności;
b)w przypadku transakcji kupna lub sprzedaży papierów wartościowych – ekspozycji powstałych w normalnym toku rozliczeń w terminie pięciu dni roboczych po dokonaniu płatności lub dostawie papierów wartościowych, w zależności od tego, co nastąpi wcześniej;
c)w przypadku świadczenia na rzecz klientów usług w zakresie transferu środków pieniężnych, w tym usług płatniczych, rozliczeniowych i rozrachunkowych w dowolnej walucie, usług w zakresie bankowości korespondenckiej lub usług w zakresie rozliczeń, rozrachunków i przechowywania instrumentów finansowych – opóźnionych wpływów środków finansowych i innych ekspozycji wynikających z działalności klienta, które trwają nie dłużej niż przez następny dzień roboczy;
d)w przypadku świadczenia usług w zakresie transferu środków pieniężnych, w tym usług płatniczych, rozliczeniowych i rozrachunkowych w dowolnej walucie oraz usług w zakresie bankowości korespondenckiej – śróddziennych ekspozycji wobec instytucji świadczących te usługi;
e)ekspozycji odejmowanych od pozycji kapitału podstawowego Tier I lub pozycji kapitału dodatkowego Tier I zgodnie z art. 36 i 56 lub wszelkich innych odliczeń od tych pozycji, które zmniejszają współczynnik wypłacalności ujawniony zgodnie z art. 437.
7.Aby ustalić ogólną ekspozycję wobec danego klienta lub grupy powiązanych klientów w odniesieniu do klientów, wobec których instytucja ma ekspozycje z tytułu transakcji, o których mowa w art. 112 lit. m) oraz o), lub z tytułu innych transakcji, jeżeli istnieje ekspozycja z tytułu aktywów bazowych, instytucja ocenia swoje ekspozycje bazowe, uwzględniając ekonomiczny charakter struktury transakcji i ryzyka nieodłącznie związane ze strukturą samej transakcji, tak aby stwierdzić, czy stanowi to dodatkową ekspozycję.
8.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu określenia:
a)warunków i metod, jakie należy zastosować, aby ustalić ogólną ekspozycję wobec klienta lub grupy powiązanych klientów w odniesieniu do rodzajów ekspozycji, o których mowa w ust. 7;
b)warunków, w których struktura transakcji, o której mowa w ust. 7, nie stanowi dodatkowej ekspozycji.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia 1 stycznia 2014 r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.
9.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu określenia, do celów ust. 5, sposobu ustalania ekspozycji wynikających z kontraktów, o których mowa w załączniku II, i kredytowych instrumentów pochodnych nie zawartych bezpośrednio z tym klientem, lecz stanowiących instrument bazowy instrumentu dłużnego lub kapitałowego wyemitowanego przez tego klienta, w celu włączenia ich do ekspozycji wobec klienta.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [9 miesięcy od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.”;
(92)w art. 391 dodaje się akapit w brzmieniu:
„Do celów akapitu pierwszego Komisja może przyjąć w drodze aktów wykonawczych decyzję dotyczącą tego, czy państwo trzecie stosuje ostrożnościowe wymogi nadzorcze i regulacyjne co najmniej równoważne wymogom stosowanym w Unii. Wspomniane akty wykonawcze przyjmuje się zgodnie z procedurą sprawdzającą, o której mowa w art. 464 ust. 2.”;
(93)art. 392 otrzymuje brzmienie:
„Artykuł 392
Definicja dużej ekspozycji
Ekspozycję instytucji wobec klienta lub grupy powiązanych klientów uznaje się za dużą ekspozycję, jeżeli jej wartość jest równa lub wyższa niż 10 % wartości kapitału Tier I tej instytucji.”;
(94)art. 394 otrzymuje brzmienie:
„Artykuł 394
Wymogi w zakresie sprawozdawczości
1.Instytucje przekazują swoim właściwym organom poniższe informacje dotyczące każdej dużej ekspozycji tych instytucji, w tym dużych ekspozycji wyłączonych z zakresu stosowania art. 395 ust. 1:
a)
dane identyfikacyjne klienta lub grupy powiązanych klientów, wobec których instytucja ma dużą ekspozycję;
b)
wartość ekspozycji przed uwzględnieniem skutku ograniczenia ryzyka kredytowego, w stosownych przypadkach;
c)
w stosownych przypadkach rodzaj ochrony kredytowej rzeczywistej lub nierzeczywistej;
d)wartość ekspozycji po uwzględnieniu skutku ograniczenia ryzyka kredytowego obliczonego do celów art. 395 ust. 1, w stosownych przypadkach.
Instytucje podlegające przepisom części trzeciej tytuł II rozdział 3 zgłaszają właściwym organom swoje 20 największych ekspozycji na zasadzie skonsolidowanej, z pominięciem dużych ekspozycji wyłączonych z zakresu stosowania art. 395 ust. 1.
Instytucje zgłaszają również swoim właściwym organom ekspozycje o wartości równiej lub większej niż 300 mln EUR, ale mniejszej niż 10 % wartości kapitału Tier I danej instytucji.
2.Oprócz informacji, o których mowa w ust. 1, instytucje przekazują swoim właściwym organom następujące informacje dotyczące swoich 10 największych ekspozycji na zasadzie skonsolidowanej wobec instytucji i wobec podmiotów z równoległego systemu bankowego, które prowadzą działalność bankową poza uregulowanymi ramami, w tym dużych ekspozycji wyłączonych z zakresu stosowania art. 395 ust. 1:
a)dane identyfikacyjne klienta lub grupy powiązanych klientów, wobec których instytucja ma dużą ekspozycję;
b)
wartość ekspozycji przed uwzględnieniem skutku ograniczenia ryzyka kredytowego, w stosownych przypadkach;
c)
w stosownych przypadkach rodzaj ochrony kredytowej rzeczywistej lub nierzeczywistej;
d)
wartość ekspozycji po uwzględnieniu skutku ograniczenia ryzyka kredytowego obliczonego do celów art. 395 ust. 1, w stosownych przypadkach.
3.Informacje, o których mowa w ust. 1 i 2, przekazuje się właściwym organom z następującą częstotliwością:
a)małe instytucje zdefiniowane w art. 430a przekazują informacje raz w roku;
b)z zastrzeżeniem ust. 4 pozostałe instytucje przekazują informacje raz na pół roku lub częściej.
4.EUNB opracowuje projekty wykonawczych standardów technicznych w celu określenia następujących elementów:
a)jednolitych wzorów sprawozdań zawierających informacje, o których mowa w ust. 3, oraz instrukcji dotyczących stosowania tych wzorów;
b)częstotliwości i terminów przekazywania informacji, o których mowa w ust. 3;
c)rozwiązań informatycznych stosowanych przy przekazywaniu informacji, o których mowa w ust. 3.
Wymogi w zakresie sprawozdawczości określone w projektach wykonawczych standardów technicznych są proporcjonalne i uwzględniają skalę i złożoność instytucji oraz charakter i poziom ryzyka prowadzonej przez nie działalności.
Komisja jest uprawniona do przyjęcia wykonawczych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 15 rozporządzenia (UE) nr 1093/2010.
5.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu określenia kryteriów identyfikacji podmiotów z równoległego systemu bankowego, o których mowa w ust. 2.
Przy opracowywaniu wspomnianych projektów regulacyjnych standardów technicznych EUNB bierze pod uwagę rozwój sytuacji międzynarodowej i standardy uzgodnione na szczeblu międzynarodowym w zakresie równoległego systemu bankowego oraz rozważa, czy:
a)relacja z pojedynczym podmiotem lub grupą podmiotów może wiązać się z ryzykiem dla poziomu wypłacalności lub płynności instytucji;
b)podmioty podlegające wymogom dotyczącym wypłacalności lub płynności podobnym do tych, które przewidziano w niniejszej dyrektywie i w rozporządzeniu (UE) nr 1093/2010, należy całkowicie lub częściowo wyłączyć z obowiązków sprawozdawczych, o których mowa w ust. 2 w odniesieniu do podmiotów z równoległego systemu bankowego.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [jeden rok od dnia wejścia w życie rozporządzenia zmieniającego] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.”;
(95)w art. 395 wprowadza się następujące zmiany:
a)ust. 1 otrzymuje brzmienie:
„1. Instytucja nie przyjmuje na siebie ekspozycji wobec klienta lub grupy powiązanych klientów, której wartość po uwzględnieniu skutku ograniczenia ryzyka kredytowego zgodnie z art. 399–403 przekracza 25 % wartości jej kapitału Tier I. Jeżeli taki klient jest instytucją lub jeżeli do grupy powiązanych klientów należy co najmniej jedna instytucja, wartość ta nie może przekroczyć 25 % wartości kapitału Tier I instytucji lub kwoty 150 mln EUR, w zależności od tego, która z tych wartości jest wyższa, pod warunkiem że suma wartości ekspozycji wobec wszystkich powiązanych klientów niebędących instytucjami, po uwzględnieniu skutku ograniczenia ryzyka kredytowego zgodnie z art. 399–403, nie przekracza 25 % wartości kapitału Tier I instytucji.
Jeżeli kwota 150 mln EUR jest wyższa niż 25 % wartości kapitału Tier I instytucji, wartość ekspozycji po uwzględnieniu skutku ograniczenia ryzyka kredytowego zgodnie z art. 399–403 nie może przekroczyć limitu, który jest racjonalny w świetle wysokości kapitału Tier I tej instytucji. Instytucja określa ten limit zgodnie z zasadami i procedurami, o których mowa w art. 81 dyrektywy 2013/36/UE, w celu uwzględnienia i kontroli ryzyka koncentracji. Limit ten nie może przekroczyć 100 % wartości kapitału Tier I instytucji.
Właściwe organy mogą ustalić limit niższy niż 150 mln EUR, o czym informują EUNB i Komisję.
Na zasadzie odstępstwa od akapitu pierwszego instytucja, która zgodnie z art. 131 dyrektywy 2013/36/UE została zidentyfikowana jako globalna instytucja o znaczeniu systemowym, nie przyjmuje na siebie ekspozycji wobec innej instytucji zidentyfikowanej jako globalna instytucja o znaczeniu systemowym, której wartość po uwzględnieniu skutku ograniczenia ryzyka kredytowego zgodnie z art. 399–403 przekracza 15 % wartości jej kapitału Tier I. Instytucja osiąga zgodność z tym limitem nie później niż w ciągu 12 miesięcy od zidentyfikowania jej jako globalnej instytucji o znaczeniu systemowym.”;
b)ust. 5 otrzymuje brzmienie:
„5. Limity określone w niniejszym artykule można przekraczać w przypadku ekspozycji zaliczonych do portfela handlowego instytucji, jeżeli są spełnione poniższe warunki:
a)wartość ekspozycji zaliczonej do portfela niehandlowego wobec danego klienta lub danej grupy powiązanych klientów nie przekracza limitu określonego w ust. 1, przy czym limit ten oblicza się w odniesieniu do wartości kapitału Tier I, w związku z czym nadwyżka jest w całości zaliczona do portfela handlowego;
b)instytucja spełnia dodatkowy wymóg w zakresie funduszy własnych dotyczący części ekspozycji przekraczającej limit określony w ust. 1, który oblicza się zgodnie z art. 397 i 398;
c)jeżeli upłynął okres maksymalnie 10 dni od dnia wystąpienia nadwyżki, o której mowa w lit. b), wartość ekspozycji zaliczonej do portfela handlowego wobec danego klienta lub danej grupy powiązanych klientów nie przekracza 500 % wartości kapitału Tier I instytucji;
d)suma wartości wszystkich nadwyżek, które utrzymują się dłużej niż 10 dni, nie przekracza 600 % wartości kapitału Tier I instytucji.
Za każdym razem, gdy limit zostaje przekroczony, instytucja niezwłocznie zgłasza właściwym organom wysokość nadwyżki i nazwę danego klienta oraz, w stosownych przypadkach, nazwę grupy powiązanych klientów.”;
(96)w art. 396 wprowadza się następujące zmiany:
a)w ust. 1 wprowadza się następujące zmiany:
(I)akapit pierwszy otrzymuje brzmienie:
„Jeżeli kwota 150 mln EUR, o której mowa w art. 395 ust. 1, ma zastosowanie, właściwe organy mogą w poszczególnych przypadkach zezwolić na przekroczenie limitu 100 % ustalonego w odniesieniu do kapitału Tier I instytucji.”;
(II) dodaje się akapit w brzmieniu:
„Jeżeli w wyjątkowych przypadkach, o których mowa w akapitach pierwszym i drugim, właściwy organ zezwoli instytucji na przekroczenie limitu określonego w art. 395 ust. 1 przez okres dłuższy niż trzy miesiące, instytucja przedstawia – w sposób zadowalający właściwy organ – plan szybkiego powrotu do stanu zgodności z wspomnianym limitem i wdraża ten plan w terminie uzgodnionym z właściwym organem. Właściwe organy monitorują wdrożenie planu i w stosownych przypadkach wymagają szybszego powrotu do stanu zgodności.”;
b)dodaje się ust. 3 w brzmieniu:
„3. Do celów ust. 1 EUNB wydaje wytyczne, w których określa:
a)wyjątkowe przypadki, w których właściwy organ może zezwolić na przekroczenie limitu zgodnie z ust. 1;
b)uznawaną za właściwą długość czasu na powrót do stanu zgodności;
c)środki, jakie powinny podjąć właściwe organy, aby zapewnić szybki powrót instytucji do stanu zgodności.
Wytyczne te przyjmuje się zgodnie z art. 16 rozporządzenia (UE) nr 1093/2010.”;
(97)w art. 397 tabela 1 kolumna 1 słowa „uznanym kapitale” zastępuje się słowami „kapitale Tier I”;
(98)w art. 399 wprowadza się następujące zmiany:
a)ust. 1 otrzymuje brzmienie:
„1. Instytucja stosuje technikę ograniczania ryzyka kredytowego przy obliczaniu ekspozycji, jeżeli użyła tej techniki do obliczenia wymogów kapitałowych z tytułu ryzyka kredytowego zgodnie z częścią trzecią tytuł II i pod warunkiem, że spełnia warunki określone w niniejszym artykule.
Do celów art. 400–403 termin »gwarancja« obejmuje kredytowe instrumenty pochodne uznane zgodnie z częścią trzecią tytuł II rozdział 4, inne niż obligacje powiązane z ryzykiem kredytowym.”;
b)w ust. 2 dodaje się akapit w brzmieniu:
„Jeżeli do celów ograniczenia ryzyka kredytowego instytucja stosuje metodę standardową, art. 194 ust. 3 lit. a) nie ma zastosowania do celów niniejszego ustępu.”;
c)ust. 3 otrzymuje brzmienie:
„3. Techniki ograniczania ryzyka kredytowego, które są dostępne wyłącznie dla instytucji stosujących jedną z metod IRB, nie kwalifikują się do celów zmniejszania wartości ekspozycji na potrzeby dużych ekspozycji, z wyjątkiem ekspozycji zabezpieczonych nieruchomością zgodnie z art. 402.”;
(99)w art. 400 wprowadza się następujące zmiany:
a)w ust. 1 akapit pierwszy wprowadza się następujące zmiany:
(I)lit. j) otrzymuje brzmienie:
„j) ekspozycje z tytułu transakcji wobec kwalifikujących się kontrahentów centralnych i wkłady do funduszu na wypadek niewykonania zobowiązania wnoszone na rzecz kwalifikujących się kontrahentów centralnych;”;
(II)dodaje się lit. l) w brzmieniu:
„l) posiadane przez instytucję objętą restrukturyzacją i uporządkowaną likwidacją instrumenty i kwalifikowalne instrumenty funduszy własnych, o których mowa w art. 45 ust. 3 lit. g) dyrektywy 2014/59/UE, wyemitowane przez inne podmioty należące do tej samej grupy objętej restrukturyzacją i uporządkowaną likwidacją.”;
b)w ust. 2 skreśla się lit. k);
c)ust. 3 akapit drugi otrzymuje brzmienie:
„Właściwe organy informują EUNB o tym, czy zamierzają stosować któreś z wyłączeń przewidzianych w ust. 2 czy nie, zgodnie z lit. a) i b) niniejszego ustępu, i przedstawiają EUNB powody uzasadniające zastosowanie tych wyłączeń.”;
d)dodaje się ust. 4 w brzmieniu:
„4. Nie zezwala się na równoczesne stosowanie więcej niż jednego wyłączenia określonego w ust. 1 i 2 w odniesieniu do tej samej ekspozycji.”;
(100)art. 401 otrzymuje brzmienie:
„Artykuł 401
Obliczanie skutku stosowania technik ograniczania ryzyka kredytowego
1.Aby obliczyć wartości ekspozycji do celów art. 395 ust. 1, instytucja może stosować »w pełni skorygowaną wartość ekspozycji« (E*) obliczoną zgodnie z częścią trzecią tytuł II rozdział 4, biorąc pod uwagę ograniczenie ryzyka kredytowego, korekty z tytułu zmienności oraz ewentualne niedopasowanie terminów zapadalności, o których mowa w części trzeciej tytuł II rozdział 4.
2.Do celów ust. 1 instytucje stosują kompleksową metodę ujmowania zabezpieczeń finansowych bez względu na to, jaką metodę stosują do obliczenia wymogów w zakresie funduszy własnych z tytułu ryzyka kredytowego.
3.Obliczając wartość ekspozycji do celów art. 395 ust. 1, instytucje przeprowadzają okresowe testy warunków skrajnych w odniesieniu do koncentracji ich ryzyka kredytowego, w tym w odniesieniu do możliwej do uzyskania wartości wszelkich ustanowionych zabezpieczeń.
Okresowe testy warunków skrajnych, o których mowa w akapicie pierwszym, uwzględniają ryzyko związane z potencjalnymi zmianami warunków rynkowych, które mogłyby niekorzystnie wpłynąć na adekwatność funduszy własnych instytucji, oraz ryzyko związane z realizacją zabezpieczenia w sytuacjach skrajnych.
Przeprowadzane testy warunków skrajnych są adekwatne i odpowiednie z punktu widzenia oceny tego ryzyka.
W swoich strategiach przeciwdziałania ryzyku koncentracji instytucje uwzględniają:
a)zasady i procedury przeciwdziałania ryzyku związanemu z niedopasowaniami terminów zapadalności ekspozycji i terminów rozliczenia ochrony kredytowej tych ekspozycji;
b)zasady i procedury dotyczące ryzyka koncentracji wynikającego ze stosowania technik ograniczania ryzyka kredytowego, a w szczególności wynikającego z dużych pośrednich ekspozycji kredytowych, na przykład wobec jedynego emitenta papierów wartościowych przyjętych jako zabezpieczenie.
4.Jeżeli instytucja zmniejsza wartość ekspozycji wobec klienta w związku z kwalifikowalną techniką ograniczania ryzyka kredytowego zgodnie z art. 399 ust. 1, traktuje część ekspozycji, o którą pomniejszyła ekspozycję wobec klienta, jako ekspozycję ponoszoną w stosunku do dostawcy ochrony, a nie do klienta.”;
(101)art. 403 ust. 1 akapit pierwszy otrzymuje brzmienie:
„Jeżeli ekspozycja wobec klienta jest objęta gwarancją osoby trzeciej lub zabezpieczeniem wyemitowanym przez osobę trzecią, instytucja musi:”;
(102)w części szóstej nagłówek tytułu I otrzymuje brzmienie:
„DEFINICJE I WYMOGI DOTYCZĄCE PŁYNNOŚCI”;
(103)art. 411 otrzymuje brzmienie:
„Artykuł 411
Definicje
Do celów niniejszej części stosuje się poniższe definicje:
1) »klient finansowy« oznacza klienta, w tym klienta finansowego należącego do grup przedsiębiorstw niefinansowych, którego głównym przedmiotem działalności jest co najmniej jedna z działalności wymienionych w załączniku I do dyrektywy 2013/36/UE lub który jest jednym z poniższych podmiotów:
a)instytucją kredytową;
b)firmą inwestycyjną;
c)jednostką specjalnego przeznaczenia do celów sekurytyzacji (»SSPE«);
d)przedsiębiorstwem zbiorowego inwestowania;
e)zamkniętym programem inwestycyjnym;
f)zakładem ubezpieczeń;
g)zakładem reasekuracji;
h)finansową spółką holdingową lub finansową spółką holdingową o działalności mieszanej;
i)instytucją finansową;
2) »depozyty detaliczne« oznaczają zobowiązanie wobec osoby fizycznej bądź małego lub średniego przedsiębiorstwa (MŚP), gdy to MŚP kwalifikowałoby się do kategorii ekspozycji detalicznej w ramach metody standardowej lub metody IRB dotyczących ryzyka kredytowego, lub zobowiązanie wobec przedsiębiorstwa kwalifikującego się do objęcia sposobem postępowania określonym w art. 153 ust. 4, oraz gdy łączna wartość depozytów wobec tego MŚP lub przedsiębiorstwa na poziomie grupy powiązanych klientów określonej w art. 4 ust. 1 pkt 39 nie przekracza 1 mln EUR;
3) »przedsiębiorstwo inwestowania indywidualnego« oznacza przedsiębiorstwo lub fundusz powierniczy, którego właścicielem lub właścicielem rzeczywistym jest osoba fizyczna albo grupa ściśle powiązanych osób fizycznych, a wyłącznym celem ustanowienia takiego przedsiębiorstwa lub funduszu jest zarządzanie majątkiem właścicieli, i które nie prowadzi się żadnej innej działalności o charakterze handlowym, przemysłowym lub zawodowym. Cel przedsiębiorstwa inwestowania indywidualnego może obejmować inną działalność pomocniczą, taką jak oddzielenie aktywów właścicieli od aktywów przedsiębiorstwa, ułatwienie przekazywania aktywów w rodzinie lub uniemożliwienie rozdziału aktywów po śmierci członka rodziny, pod warunkiem że tego rodzaju działalność jest powiązana z głównym celem polegającym na zarządzaniu majątkiem właścicieli;
4) »broker depozytowy« oznacza osobę fizyczną lub przedsiębiorstwo, które za opłatą lokuje w instytucjach kredytowych depozyty osób trzecich, w tym depozyty detaliczne i depozyty korporacyjne, z wyjątkiem depozytów od instytucji finansowych;
5) »aktywa wolne od obciążeń« oznaczają aktywa, które nie podlegają żadnym prawnym, umownym, regulacyjnym lub innym ograniczeniom uniemożliwiającym instytucji likwidację, sprzedaż, przeniesienie lub przypisanie tych aktywów bądź ogólnie rozporządzanie tymi aktywami w drodze zwykłej umowy sprzedaży lub umowy z udzielonym przyrzeczeniem odkupu;
6) »nieobowiązkowe nadzabezpieczenie« oznacza każdą kwotę aktywów, której instytucja nie musi przypisywać do emisji obligacji zabezpieczonych na mocy wymogów regulacyjnych lub prawnych, zobowiązań umownych lub z przyczyn dyscypliny rynkowej, szczególnie wtedy, gdy:
a)kwota zapewnianych aktywów przekracza minimalny wymóg prawny, ustawowy lub regulacyjny dotyczący nadzabezpieczenia, który na mocy prawa krajowego państwa członkowskiego lub państwa trzeciego ma zastosowanie do obligacji zabezpieczonych;
b)zgodnie z metodą wyznaczonej ECAI nie wymaga się przypisania aktywów do obligacji zabezpieczonych, aby utrzymać ich bieżący rating kredytowy;
c)nie wymaga się aktywów do celów istotnego wsparcia jakości kredytowej;
7) »wymóg pokrycia aktywów« oznacza stosunek aktywów do zobowiązań określany zgodnie z prawem krajowym państwa członkowskiego lub państwa trzeciego do celów wsparcia jakości kredytowej w odniesieniu do obligacji zabezpieczonych;
8) »kredyty na depozyt zabezpieczający« oznaczają kredyty zabezpieczone udzielane klientom w celu zajęcia lewarowanych pozycji handlowych;
9) »kontrakty na instrumenty pochodne« oznaczają kontrakty na instrumenty pochodne wyszczególnione w załączniku II oraz kredytowe instrumenty pochodne;
10) »warunki skrajne« oznaczają nagłe i poważne pogorszenie poziomu wypłacalności lub płynności instytucji wynikające ze zmian warunków rynkowych lub czynników idiosynkratycznych, na skutek których istnieje istotne ryzyko, że dana instytucja nie będzie w stanie uregulować swoich zobowiązań wraz z upływem terminu ich wymagalności w przeciągu kolejnych 30 dni kalendarzowych;
11) »aktywa poziomu 1« oznaczają aktywa charakteryzujące się wyjątkowo wysoką płynnością i jakością kredytową, o których mowa w art. 416 ust. 1 akapit drugi;
12)
»aktywa poziomu 2« oznaczają aktywa charakteryzujące się wysoką płynnością i jakością kredytową, o których mowa w art. 416 ust. 1 akapit drugi niniejszego rozporządzenia; Aktywa poziomu 2 dzieli się dalej na aktywa poziomu 2A i 2B zgodnie z tytułem II rozdział 2 rozporządzenia delegowanego (UE) 2015/61;
13) »zabezpieczenie przed utratą płynności« oznacza kwotę aktywów poziomu 1 i 2 będących w posiadaniu instytucji zgodnie z tytułem II rozporządzenia delegowanego (UE) 2015/61;
14) »wypływy płynności netto« oznaczają kwotę otrzymaną po odliczeniu wpływów płynności instytucji od jej wypływów płynności;
15)
»waluta sprawozdawcza« oznacza walutę, w której zgodnie z art. 415 ust. 1 zgłasza się właściwym organom pozycje płynności, o których mowa w tytułach II, III i IV niniejszej części.”;
(104)w art. 412 wprowadza się następujące zmiany:
a)ust. 2 otrzymuje brzmienie:
„2. Instytucje nie liczą podwójnie wypływów płynności, wpływów płynności i aktywów płynnych.”;
b)ust. 4 otrzymuje brzmienie:
„4. Przepisy określone w tytule II mają zastosowanie wyłącznie do celów sprecyzowania obowiązków sprawozdawczych określonych w art. 415 dla firm inwestycyjnych innych niż firmy inwestycyjne o znaczeniu systemowym.”;
c)dodaje się ust. 4a w brzmieniu:
„4a. Akt delegowany, o którym mowa w art. 460, ma zastosowanie do instytucji kredytowych i firm inwestycyjnych o znaczeniu systemowym.”;
(105)art. 413 otrzymuje brzmienie:
„Artykuł 413
Wymóg dotyczący stabilnego finansowania
1.Instytucje zapewniają właściwe wykonywanie długoterminowych zobowiązań za pomocą różnorodnych instrumentów stabilnego finansowania, zarówno w warunkach normalnych, jak i skrajnych.
2.Przepisy określone w tytule III mają zastosowanie wyłącznie do celów sprecyzowania obowiązków sprawozdawczych, o których mowa w art. 415, dla firm inwestycyjnych innych niż firmy inwestycyjne o znaczeniu systemowym oraz dla wszystkich instytucji do czasu sprecyzowania i wprowadzenia w Unii obowiązków sprawozdawczych, o których mowa w art. 415, w odniesieniu do wskaźnika stabilnego finansowania netto określonego w tytule IV.
3.Przepisy określone w tytule IV mają zastosowanie do celów określania wymogu dotyczącego stabilnego finansowania, o którym mowa w ust. 1, oraz obowiązków sprawozdawczych, o których mowa w art. 415, dla instytucji kredytowych i firm inwestycyjnych o znaczeniu systemowym.
4.Państwa członkowskie mogą utrzymać lub wprowadzić krajowe przepisy w zakresie wymogów dotyczących stabilnego finansowania, zanim zaczną obowiązywać wiążące minimalne standardy w zakresie wymogów dotyczących stabilnego finansowania netto określone w ust. 1.”;
(106)art. 414 otrzymuje brzmienie:
„Artykuł 414
Przestrzeganie wymogów dotyczących płynności
Instytucja, która nie spełnia wymogów określonych w art. 412 lub w art. 413 ust. 1, również w warunkach skrajnych, lub spodziewa się, że ich nie spełni, niezwłocznie powiadamia o tym właściwe organy i bez zbędnej zwłoki przedstawia właściwym organom plan szybkiego przywrócenia zgodności z wymogami określonymi odpowiednio w art. 412 lub art. 413 ust. 1. Do czasu przywrócenia zgodności instytucja codziennie, na koniec każdego dnia – chyba że właściwy organ zatwierdzi mniejszą częstotliwość sprawozdań i dłuższe terminy sprawozdawcze – zgłasza pozycje, o których mowa stosownie do przypadku w tytule II, III lub IV. Właściwe organy udzielają takich zezwoleń jedynie na podstawie indywidualnej sytuacji danej instytucji i z uwzględnieniem skali i stopnia złożoności jej działalności. Właściwe organy monitorują realizację planu przywrócenia zgodności, a w stosownych przypadkach wymagają szybszego przywrócenia zgodności.”;
(107)art. 415 ust. 1, 2 i 3 otrzymują brzmienie:
„1. Instytucje kredytowe i firmy inwestycyjne o znaczeniu systemowym zgłaszają właściwym organom pozycje, o których mowa w tytule IV, w jednej walucie będącej walutą państwa członkowskiego, w którym znajduje się ich siedziba główna, niezależnie od rzeczywistej denominacji tych pozycji. Dopóki obowiązek sprawozdawczy i wzór sprawozdania w odniesieniu do wskaźnika stabilnego finansowania netto określonego w tytule IV nie zostaną sprecyzowane i wprowadzone w Unii, instytucje kredytowe i firmy inwestycyjne o znaczeniu systemowym zgłaszają właściwym organom pozycje, o których mowa w tytule III, w jednej walucie będącej walutą państwa członkowskiego, w którym znajduje się ich siedziba główna, niezależnie od rzeczywistej denominacji tych pozycji.
Firmy inwestycyjne inne niż firmy inwestycyjne o znaczeniu systemowym zgłaszają właściwym organom pozycje, o których mowa w tytułach II i III oraz w załączniku III, a także ich elementy składowe, w tym strukturę ich aktywów płynnych, zgodnie z art. 416, w jednej walucie będącej walutą państwa członkowskiego, w którym znajduje się ich siedziba główna, niezależnie od rzeczywistej denominacji tych pozycji.
Sprawozdania przedstawia się co najmniej raz w miesiącu w przypadku pozycji, o których mowa w tytule II i załączniku III, oraz co najmniej raz na kwartał w przypadku pozycji, o których mowa w tytułach III i IV.
2. Instytucja zgłasza oddzielnie, w walucie sprawozdawczej, właściwym organom państwa członkowskiego pochodzenia pozycje, o których mowa odpowiednio w tytułach II, III i IV oraz w załączniku III, denominowane w walutach określonych zgodnie z poniższymi wymogami:
a)jeżeli instytucja posiada łączne zobowiązania denominowane w walucie innej niż waluta sprawozdawcza, których kwota wynosi co najmniej 5 % całości zobowiązań instytucji lub jednej podgrupy płynnościowej, z wyłączeniem kapitału regulacyjnego i pozycji pozabilansowych;
b)jeżeli instytucja posiada istotny oddział, o którym mowa w art. 51 dyrektywy 2013/36/UE, w przyjmującym państwie członkowskim, w którym stosuje się inną walutę niż waluta sprawozdawcza;
c)w walucie sprawozdawczej, jeżeli łączna kwota zobowiązań w innych walutach niż waluta sprawozdawcza wynosi co najmniej 5 % całości zobowiązań instytucji lub jednej podgrupy płynnościowej, z wyłączeniem kapitału regulacyjnego i pozycji pozabilansowych.
3. EUNB opracowuje projekty wykonawczych standardów technicznych w celu określenia następujących elementów:
a)jednolitych wzorów sprawozdań i rozwiązań informatycznych oraz instrukcji dotyczących częstotliwości oraz sprawozdawczego dnia odniesienia i dnia przekazania formularzy. Wzory sprawozdań i częstotliwość ich przedstawiania są proporcjonalne do charakteru, skali i stopnia złożoności poszczególnych rodzajów działalności instytucji oraz obejmują sprawozdania wymagane zgodnie z ust. 1 i 2;
b)dodatkowych wskaźników monitorowania płynności, które są wymagane, aby umożliwić właściwym organom uzyskanie całościowego obrazu profilu ryzyka płynności, i które są proporcjonalne do charakteru, skali i stopnia złożoności działalności instytucji.
EUNB przedstawia Komisji te projekty wykonawczych standardów technicznych w odniesieniu do pozycji określonych w lit. a) do dnia [jeden rok od dnia wejścia w życie rozporządzenia zmieniającego] r., a w odniesieniu do pozycji określonych w lit. b) – do dnia 1 stycznia 2014 r.
Do pełnego wprowadzenia wiążących wymogów dotyczących płynności właściwe organy mogą nadal gromadzić informacje poprzez narzędzia monitorowania w celu monitorowania zgodności z obowiązującymi krajowymi normami płynności.
Komisja jest uprawniona do przyjęcia wykonawczych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 15 rozporządzenia (UE) nr 1093/2010.”;
(108)w art. 416 wprowadza się następujące zmiany:
a) ust. 3 otrzymuje brzmienie:
„3. Zgodnie z ust. 1 instytucje zgłaszają jako aktywa płynne te aktywa, które spełniają poniższe warunki:
a) są wolne od obciążeń lub są dostępne w pulach zabezpieczeń do wykorzystania w celu zdobycia dodatkowego finansowania w ramach linii kredytowych przeznaczonych na konkretny cel, lecz jeszcze nie zasilonych, dostępnych dla tej instytucji;
b) nie są emitowane przez samą instytucję lub jej instytucję dominującą lub instytucje zależne bądź inną jednostkę zależną jej instytucji dominujących lub dominującej finansowej spółki holdingowej;
c) ich cena jest z reguły uzgadniana przez uczestników rynku i można ją łatwo śledzić na rynku, bądź ich cenę można określić za pomocą wzoru, na podstawie którego łatwo dokonać obliczeń w oparciu o dane dostępne publicznie, i nie zależy ona od daleko idących założeń, co ma zazwyczaj miejsce w przypadku produktów strukturyzowanych lub egzotycznych;
d) są notowane na uznanej giełdzie lub są zbywalne na aktywnych rynkach umów zwykłej sprzedaży lub w drodze zwykłych umów z udzielonym przyrzeczeniem odkupu na rynkach odkupu. Wspomniane kryteria rozpatruje się oddzielnie dla każdego rynku.
Warunki, o których mowa w akapicie pierwszym lit. c) i d) nie mają zastosowania do aktywów, o których mowa w ust. 1 lit. e).”;
b)ust. 5 i 6 otrzymują brzmienie:
„5. Jednostki uczestnictwa lub udziały w przedsiębiorstwach zbiorowego inwestowania można traktować jako aktywa płynne do bezwzględnej wysokości 500 mln EUR w portfelu aktywów płynnych każdej instytucji, pod warunkiem że spełnione są wymogi określone w art. 132 ust. 3 i że przedsiębiorstwo zbiorowego inwestowania inwestuje wyłącznie w aktywa płynne, o których mowa w ust. 1 niniejszego artykułu, nie licząc instrumentów pochodnych mających na celu ograniczenie ryzyka stopy procentowej lub ryzyka kredytowego bądź ryzyka walutowego.
Wykorzystywanie lub potencjalne wykorzystywanie przez przedsiębiorstwa zbiorowego inwestowania instrumentów pochodnych w celu zabezpieczenia ryzyka dopuszczalnych inwestycji nie stanowi przeszkody w ewentualnym uznawaniu przedsiębiorstwa zbiorowego inwestowania za kwalifikowalne. W przypadku gdy wartość udziałów lub jednostek uczestnictwa przedsiębiorstwa zbiorowego inwestowania nie jest regularnie wyceniana według wartości rynkowej przez osoby trzecie, o których mowa w art. 418 ust. 4 lit. a) i b), a właściwy organ nie stwierdzi, że instytucja opracowała niezawodne metody i procesy w zakresie tego rodzaju oceny, o której mowa w art. 418 ust. 4 zdanie pierwsze, udziałów ani jednostek uczestnictwa w tym przedsiębiorstwie zbiorowego inwestowania nie traktuje się jako aktywów płynnych.
c)6. Jeżeli dany składnik aktywów płynnych przestaje się kwalifikować w zapasach aktywów płynnych, instytucja może nadal go uznawać za składnik aktywów płynnych przez dodatkowy okres 30 dni kalendarzowych. Jeżeli płynne aktywa w przedsiębiorstwie zbiorowego inwestowania przestają się kwalifikować do objęcia sposobem traktowania określonym w ust. 5, udziały lub jednostki w przedsiębiorstwie zbiorowego inwestowania mogą być jednak uznawane za składnik aktywów płynnych przez dodatkowy okres 30 dni, pod warunkiem że te aktywa nie stanowią więcej niż 10 % ogółu aktywów przedsiębiorstwa zbiorowego inwestowania.”;
d)skreśla się ust. 7;
(109)w art. 419 wprowadza się następujące zmiany:
a)ust. 2 otrzymuje brzmienie:
„2. Jeżeli uzasadnione zapotrzebowanie na aktywa płynne w świetle wymogu określonego w art. 412 przekracza poziom dostępności tych aktywów płynnych w danej walucie, zastosowanie ma co najmniej jedno z następujących odstępstw:
a) na zasadzie odstępstwa od art. 417 lit. f) denominacja aktywów płynnych może być niezgodna z rozkładem wypływów płynności według walut po odjęciu wpływów;
b) w przypadku walut państwa członkowskiego lub walut państw trzecich wymagane aktywa płynne można zastąpić liniami kredytowymi przyznanymi przez bank centralny tego państwa członkowskiego lub państwa trzeciego, które zgodnie z umową są nieodwołalnie przyznane na kolejne 30 dni i są uczciwie wycenione, niezależnie od obecnie wykorzystanej kwoty, pod warunkiem że właściwe organy wspomnianego państwa członkowskiego lub państwa trzeciego postępują w taki sam sposób i pod warunkiem że to państwo członkowskie lub państwo trzecie ustanowiły porównywalne wymogi dotyczące sprawozdawczości;
c) jeżeli brakuje aktywów poziomu 1, instytucja może utrzymywać dodatkowe aktywa poziomu 2A, a wszelkie pułapy mające zastosowanie do tych aktywów zgodnie z art. 17 rozporządzenia delegowanego (UE) 2015/61 mogą zostać zmienione.”;
b)ust. 5 otrzymuje brzmienie:
„5. EUNB opracowuje projekty regulacyjnych standardów technicznych w celu określenia odstępstw, o których mowa w ust. 2, w tym warunków ich stosowania.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [sześć miesięcy od dnia wejścia w życie rozporządzenia zmieniającego] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.”;
(110)w art. 422 wprowadza się następujące zmiany:
a)ust. 4 otrzymuje brzmienie:
„4. Usługi rozliczeniowe, powiernicze lub zarządzania płynnością lub inne porównywalne usługi, o których mowa w ust. 3 lit. a) i d), obejmują takie usługi jedynie w zakresie, w jakim są one świadczone w kontekście utrwalonej relacji, od której deponent jest w znacznym stopniu zależny. Usługi te nie mogą stanowić jedynie usług w zakresie bankowości korespondenckiej lub usług brokerskich, a instytucje muszą posiadać dowody na to, że klient nie jest w stanie wycofać kwot należnych zgodnie z prawem przed upływem 30 dni bez zakłócenia swojej działalności operacyjnej.
Do czasu przyjęcia jednolitej definicji utrwalonej relacji operacyjnej, o której mowa w ust. 3 lit. c), instytucje same określają kryteria definiowania utrwalonej relacji operacyjnej, w przypadku której mają dowód, że klient nie jest w stanie wycofać kwot należnych zgodnie z prawem przed upływem 30 dni bez zakłócania swojej działalności operacyjnej, i przekazują takie kryteria właściwym organom. W przypadku braku jednolitej definicji właściwe organy mogą wydać ogólne wytyczne, które instytucje stosują do celów określania depozytów utrzymywanych przez deponenta w kontekście utrwalonej relacji operacyjnej.”;
b)ust. 8 otrzymuje brzmienie:
„8. Właściwe organy mogą udzielić zezwolenia na stosowanie niższego współczynnika procentowego wypływu w indywidualnych przypadkach w odniesieniu do zobowiązań, o których mowa w ust. 7, jeżeli spełnione są wszystkie następujące warunki:
a)kontrahent jest:
(I)instytucją dominującą lub zależną instytucji lub inną instytucją zależną tej samej instytucji dominującej;
(II)powiązany z instytucją stosunkiem w rozumieniu art. 12 ust. 1 dyrektywy 83/349/EWG;
(III)instytucją objętą tym samym instytucjonalnym systemem ochrony spełniającym wymagania określone w art. 113 ust. 7;
(IV)instytucją centralną lub członkiem sieci zgodnie z art. 400 ust. 2 lit. d);
b)istnieją powody, by oczekiwać niższego wypływu w ciągu 30 najbliższych dni, nawet w przypadku scenariusza łączącego idiosynkratyczne warunki skrajne i warunki skrajne obejmujące cały rynek;
c)kontrahent stosuje symetryczny lub bardziej ostrożny wpływ na zasadzie odstępstwa od art. 425;
d)instytucja i kontrahent mają siedzibę w tym samym państwie członkowskim.”;
(111)art. 423 ust. 2 i 3 otrzymują brzmienie:
„2. Instytucja powiadamia właściwe organy o wszystkich zawartych umowach, których warunki prowadzą, w ciągu 30 dni od znacznego pogorszenia jej jakości kredytowej, do wypływów płynności lub skutkują potrzebą dodatkowych zabezpieczeń. Jeżeli właściwe organy uznają te umowy za istotne w kontekście potencjalnych wypływów płynności instytucji, wymagają, by instytucja dodała dodatkowy wypływ w przypadku tych umów, odpowiadający dodatkowym potrzebom w zakresie zabezpieczenia wynikającym z istotnego pogorszenia jej jakości kredytowej, takiego jak obniżenie zewnętrznej oceny kredytowej o trzy stopnie. Instytucja poddaje regularnemu przeglądowi zakres takiego istotnego pogorszenia w świetle tego, co jest właściwe na mocy zawartych umów, i informuje właściwe organy o wynikach przeglądu.
3. Instytucja dodaje dodatkowy wypływ odpowiadający potrzebom w zakresie zabezpieczenia, które wynikałyby z wpływu scenariusza niekorzystnych warunków rynkowych na jej transakcje na instrumentach pochodnych, jeżeli są one istotne.
EUNB opracowuje projekty regulacyjnych standardów technicznych określających warunki stosowania pojęcia istotności oraz metody pomiaru dodatkowego wypływu.
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [sześć miesięcy od dnia wejścia w życie rozporządzenia zmieniającego] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie drugim, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.”;
(112)art. 424 ust. 4 otrzymuje brzmienie:
„4. Przyznaną kwotę instrumentu wsparcia płynności, którą zapewniono SSPE w celu umożliwienia tej SSPE zakupu aktywów innych niż papiery wartościowe od klientów, którzy nie są klientami finansowymi, mnoży się przez 10 %, o ile przyznana kwota przekracza kwotę aktywów aktualnie zakupionych od klientów, a maksymalna kwota, którą można wykorzystać, jest zgodnie z umową ograniczona do kwoty aktualnie zakupionych aktywów.”;
(113)art. 425 ust. 2 lit. c) otrzymuje brzmienie:
„c) kredyty, których termin zapadalności nie został określony w umowie, uwzględnia się z 20 % wpływem, pod warunkiem że w postanowieniach umowy przewidziano możliwość wycofania i wyegzekwowania płatności przez instytucję w terminie 30 dni;”;
(114)w części szóstej po art. 428 dodaje się tytuł IV w brzmieniu:
„TYTUŁ IV
WSKAŹNIK STABILNEGO FINANSOWANIA NETTO
ROZDZIAŁ 1
Wskaźnik stabilnego finansowania netto
Artykuł 428a
Stosowanie na zasadzie skonsolidowanej
Jeżeli wskaźnik stabilnego finansowania netto ustanowiony w niniejszym tytule ma zastosowanie na zasadzie skonsolidowanej zgodnie z art. 11 ust. 4, zastosowanie mają następujące warunki:
(a)współczynniki wymaganego stabilnego finansowania w jednostce zależnej posiadającej siedzibę główną w państwie trzecim, które podlegają wyższym wskaźnikom procentowym niż te określone w rozdziale 4 niniejszego tytułu na mocy prawa krajowego tego państwa trzeciego określającego wymóg dotyczący stabilnego finansowania netto, podlegają konsolidacji zgodnie z wyższymi wskaźnikami określonymi w prawie krajowym tego państwa trzeciego;
(b)współczynniki dostępnego stabilnego finansowania w jednostce zależnej posiadającej siedzibę główną w państwie trzecim, które podlegają niższym wskaźnikom procentowym niż te określone w rozdziale 3 niniejszego tytułu na mocy prawa krajowego tego państwa trzeciego określającego wymóg dotyczący stabilnego finansowania netto, podlegają konsolidacji zgodnie z niższymi wskaźnikami określonymi w prawie krajowym tego państwa trzeciego;
(c)aktywów państwa trzeciego posiadanych przez jednostkę zależną posiadającą siedzibę główną w państwie trzecim, które spełniają wymogi określone w tytule II rozporządzenia delegowanego (UE) 2015/61, nie uznaje się za aktywa płynne do celów ujęcia skonsolidowanego, jeżeli nie kwalifikują się one jako aktywa płynne na mocy prawa krajowego tego państwa trzeciego określającego wymóg pokrycia wypływów netto;
(d)firmy inwestycyjne inne niż firmy inwestycyjne o znaczeniu systemowym w ramach grupy podlegają przepisom art. 428b na zasadzie skonsolidowanej i art. 413 zarówno na zasadzie indywidualnej, jak i skonsolidowanej. Z wyjątkiem sytuacji opisanych w niniejszej literze firmy inwestycyjne inne niż firmy inwestycyjne o znaczeniu systemowym nadal podlegają szczegółowemu wymogowi dotyczącemu stabilnego finansowania netto obowiązującemu wobec firm inwestycyjnych określonemu w przepisach prawa krajowego państw członkowskich.
Artykuł 428b
Wskaźnik stabilnego finansowania netto
1.Szczegółowy wymóg dotyczący stabilnego finansowania netto ustanowiony w art. 413 ust. 1 jest równy stosunkowi dostępnego stabilnego finansowania instytucji, o którym mowa w rozdziale 3 niniejszego tytułu, do wymaganego stabilnego finansowania instytucji, o którym mowa w rozdziale 4 niniejszego tytułu, w okresie jednego roku i wyraża się go jako wartość procentową. Instytucje obliczają swój wskaźnik stabilnego finansowania netto zgodnie z następującym wzorem:
2.Instytucje utrzymują wskaźnik stabilnego finansowania netto na poziomie co najmniej 100 %.
3.Jeżeli w dowolnym momencie wskaźnik stabilnego finansowania netto instytucji spadnie lub można racjonalnie oczekiwać, że spadnie poniżej poziomu 100 %, zastosowanie ma wymóg ustanowiony w art. 414. Instytucja dąży do przywrócenie wskaźnika stabilnego finansowania netto do poziomu, o którym mowa w ust. 2. Właściwe organy oceniają przyczyny niezgodności z poziomem, o którym mowa w ust. 2, przed podjęciem, w stosownych przypadkach, jakichkolwiek środków nadzorczych.
4.Instytucje obliczają i monitorują swój wskaźnik stabilnego finansowania netto w walucie sprawozdawczej w odniesieniu do wszystkich swoich transakcji, niezależnie od faktycznej waluty, w której denominowane są transakcje, oraz osobno dla swoich transakcji denominowanych w każdej z walut podlegających oddzielnemu zgłaszaniu zgodnie z art. 415 ust. 2.
5.Instytucje zapewniają, aby waluta, w której denominowane są ich zobowiązania, była zgodna z rozkładem ich aktywów według waluty. W stosownych przypadkach właściwe organy mogą zażądać od instytucji ograniczenia niedopasowania walutowego przez ustanowienie limitów dotyczących odsetka wymaganego stabilnego finansowania w określonej walucie, które można spełnić za pomocą dostępnego stabilnego finansowania, które nie jest denominowane w tej walucie. Ograniczenie to można stosować wyłącznie w odniesieniu do waluty podlegającej oddzielnemu zgłaszaniu zgodnie z art. 415 ust. 2.
Określając poziom jakiegokolwiek ograniczenia dotyczącego niedopasowania walutowego, które można stosować zgodnie z niniejszym artykułem, właściwe organy uwzględniają przynajmniej następujące kwestie:
a)czy instytucja ma możliwość konwertowania dostępnego stabilnego finansowania z jednej waluty na inną oraz przenoszenia go pomiędzy jurysdykcjami i podmiotami prawnymi w ramach swojej grupy oraz dokonania swapu walut oraz pozyskiwania środków pieniężnych na rynkach walutowych w okresie jednego roku objętego wskaźnikiem stabilnego finansowania netto;
b)wpływ niekorzystnych zmian kursów walutowych na istniejące niedopasowane pozycje i na skuteczność jakichkolwiek istniejących zabezpieczeń w zakresie wymiany walut.
Każde ograniczenie dotyczące niedopasowania walutowego nałożone zgodnie z niniejszym artykułem stanowi szczególny wymóg w zakresie płynności, o którym mowa w art. 105 dyrektywy 2013/36/UE.
ROZDZIAŁ 2
Ogólne zasady obliczania wskaźnika stabilnego finansowania netto
Artykuł 428c
Obliczanie wskaźnika stabilnego finansowania netto
1.O ile w niniejszym tytule nie określono inaczej, instytucje uwzględniają aktywa, zobowiązania i pozycje pozabilansowe w ujęciu brutto.
2.Do celu obliczenia wskaźnika stabilnego finansowania netto instytucje stosują odpowiednie współczynniki stabilnego finansowania określone w rozdziałach 3 i 4 niniejszego tytułu do wartości księgowej ich aktywów, zobowiązań i pozycji pozabilansowych, chyba że w niniejszym tytule określono inaczej.
3.Instytucje nie liczą podwójnie wymaganego stabilnego finansowania i dostępnego stabilnego finansowania.
Artykuł 428d
Kontrakty na instrumenty pochodne
1.Instytucje stosują przepisy niniejszego artykułu w celu obliczenia kwoty wymaganego stabilnego finansowania w odniesieniu do kontraktów na instrumenty pochodne, o których mowa w rozdziale 4 niniejszego tytułu.
2.Na zasadzie odstępstwa od art. 428c ust. 1 instytucje uwzględniają wartość księgową pozycji w instrumentach pochodnych w ujęciu netto, jeżeli pozycje te wchodzą w skład tego samego pakietu kompensowania, który spełnia wymogi określone w art. 295, 296 i 297. W przeciwnym razie instytucje uwzględniają wartość księgową pozycji w instrumentach pochodnych w ujęciu brutto i traktują te pozycje w instrumentach pochodnych jako swój własny pakiet kompensowania do celów rozdziału 4 niniejszego tytułu.
3.Do celów niniejszego tytułu »wartość rynkowa pakietu kompensowania« oznacza sumę wartości rynkowych wszystkich transakcji wchodzących w skład pakietu kompensowania.
4.Wszystkie kontrakty na instrumenty pochodne, o których mowa w załącznika II pkt 2 lit. a)–e), zakładające pełną wymianę kwot głównych w tym samym dniu oblicza się w ujęciu netto w poszczególnych walutach, w tym do celu związanego ze sprawozdawczością w walucie, która podlega oddzielnemu zgłaszaniu zgodnie z art. 415 ust. 2, nawet jeżeli transakcje te nie wchodzą w skład tego samego pakietu kompensowania, który spełnia wymogi określone w art. 295, 296 i 297.
5.Środki pieniężne otrzymane jako zabezpieczenie w celu ograniczenia ekspozycji z tytułu pozycji w instrumentach pochodnych traktuje się właśnie jako zabezpieczenie i nie traktuje się ich jako depozytów, do których ma zastosowanie rozdział 3 niniejszego tytułu.
6.Właściwe organy mogą zdecydować – za zgodą odpowiedniego banku centralnego – o odstąpieniu od konieczności uwzględniania wpływu kontraktów na instrumenty pochodne na obliczanie wskaźnika stabilnego finansowania netto, w tym za pośrednictwem określania współczynników wymaganego stabilnego finansowania oraz rezerw i strat, jeżeli spełnione są wszystkie następujące warunki:
a)rezydualny termin zapadalności tych kontraktów jest krótszy niż sześć miesięcy;
b)kontrahentem jest EBC lub bank centralny państwa członkowskiego;
c)kontrakty na instrumenty pochodne służą realizacji celów polityki pieniężnej EBC lub banku centralnego państwa członkowskiego.
Jeżeli jednostka zależna posiadająca siedzibę główną w państwie trzecim korzysta z odstępstwa, o którym mowa w akapicie pierwszym, zgodnie z prawem krajowym tego państwa trzeciego, które ustanawia wymóg dotyczący stabilnego finansowania netto, przedmiotowe odstępstwo określone w prawie krajowym tego państwa trzeciego uwzględnia się do celów związanych z konsolidacją. W przeciwnym wypadku jednostka zależna w państwie trzecim nie korzysta z tego odstępstwa.
Artykuł 428e
Kompensowanie zabezpieczonych transakcji kredytowych i transakcji opartych na rynku kapitałowym
Na zasadzie odstępstwa od art. 428c ust. 1 aktywa i zobowiązania wynikające z zabezpieczonych transakcji kredytowych i transakcji opartych na rynku kapitałowym określonych w art. 192 ust. 2 i 3 z pojedynczym kontrahentem oblicza się w ujęciu netto, pod warunkiem że wspomniane aktywa i zobowiązania spełniają warunki kompensowania określone w art. 429b ust. 4.
Artykuł 428f
Współzależne aktywa i zobowiązania
1.Z zastrzeżeniem uprzedniej zgody właściwych organów instytucja może uznać, że składnik aktywów i zobowiązanie są współzależne, pod warunkiem że spełnione są wszystkie następujące warunki:
a)instytucja działa wyłącznie jako jednostka typu pass-through w celu skierowania finansowania ze zobowiązania do odpowiadającego mu współzależnego składnika aktywów;
b)poszczególne współzależne aktywa i zobowiązania można jednoznacznie zidentyfikować i mają one tę samą kwotę główną;
c)składnik aktywów i współzależne zobowiązanie posiadają zasadniczo zbieżne terminy zapadalności z maksymalną rozbieżnością między terminem zapadalności składnika aktywów a terminem zapadalności zobowiązania wynoszącą 20 dni;
d)współzależne zobowiązanie jest wymagane zgodnie z prawnym, regulacyjnym lub umownym zobowiązaniem i nie jest ono wykorzystywane do finansowania innych aktywów;
e) główne przepływy płatności ze składnika aktywów nie są wykorzystywane do celów innych niż spłata współzależnego zobowiązania;
f)kontrahenci w przypadku każdej pary współzależnych aktywów i zobowiązań nie są tacy sami.
2.Za spełniające warunki wymienione w ust. 1 oraz za współzależne uznaje się aktywa i zobowiązania bezpośrednio związane z następującymi produktami lub usługami:
a)scentralizowanymi oszczędnościami regulowanymi, jeżeli od instytucji zgodnie z prawem wymaga się przeniesienia regulowanych depozytów do scentralizowanego funduszu, który został ustanowiony oraz jest kontrolowany przez rząd centralny państwa członkowskiego oraz który udziela kredytów w celu promowania celów interesu publicznego, pod warunkiem że przenoszenie depozytów do scentralizowanego funduszu odbywa się co najmniej raz w miesiącu;
b)kredytami preferencyjnymi oraz instrumentami kredytowymi i instrumentami wsparcia płynności, które spełniają kryteria ustanowione w art. 31 ust. 9 rozporządzenia delegowanego (UE) 2015/61 w odniesieniu do instytucji działających jako zwykli pośrednicy, którzy nie ponoszą żadnego ryzyka finansowania;
c)obligacjami zabezpieczonymi, o których mowa w art. 52 ust. 4 dyrektywy 2009/65/WE;
d)obligacjami zabezpieczonymi, które spełniają wymogi w zakresie kwalifikowalności na potrzeby sposobu traktowania określonego, stosownie do przypadku, w art. 129 ust. 4 lub 5, jeżeli kredyty bazowe są w pełni współfinansowane wyemitowanymi obligacjami zabezpieczonymi lub jeżeli istnieją nieuznaniowe mechanizmy uruchamiające termin zapadalności obligacji zabezpieczonych wynoszący jeden rok lub więcej i umożliwiające przedłużenie tego terminu do terminu wymagalności kredytów stanowiących instrument bazowy w przypadku braku refinansowania w dniu upłynięcia terminu zapadalności obligacji zabezpieczonej;
e)działalnością rozliczeniową w zakresie instrumentów pochodnych prowadzoną na rzecz klientów, pod warunkiem że instytucja nie gwarantuje swoim klientom osiągnięcia przez kontrahenta centralnego określonych wyników, a co za tym idzie – nie ponosi żadnego ryzyka finansowania.
Artykuł 428g
Depozyty w instytucjonalnych systemach ochrony i sieciach współpracy
Jeżeli instytucja należy do instytucjonalnego systemu ochrony w rodzaju tych wymienionych w art. 113 ust. 7, do sieci kwalifikującej się do objęcia odstępstwem, o którym mowa w art. 10, lub do sieci współpracy w państwie członkowskim, depozyty na żądanie, które instytucja utrzymuje w instytucji centralnej oraz które uznaje się za aktywa płynne dla instytucji deponującej zgodnie z art. 16 rozporządzenia (UE) 2015/61, podlegają następującym wymogom:
(a)odpowiedniemu współczynnikowi wymaganego stabilnego finansowania, który należy stosować zgodnie z sekcją 2 rozdziału 4 niniejszego tytułu w odniesieniu do instytucji deponującej w zależności od tego, czy te depozyty na żądanie są traktowane jako aktywa poziomu 1, aktywa poziomu 2A lub aktywa poziomu 2B zgodnie z art. 16 rozporządzenia delegowanego (UE) 2015/61, oraz w zależności od odpowiedniej redukcji wartości stosowanej do tych depozytów na żądanie w odniesieniu do obliczania wskaźnika pokrycia wypływów netto;
(b)symetrycznemu współczynnikowi dostępnego stabilnego finansowania w odniesieniu do instytucji centralnej otrzymującej depozyt.
Artykuł 428h
Preferencyjne traktowanie w ramach grupy lub instytucjonalnego systemu ochrony
3.Na zasadzie odstępstwa od art. 428g i od rozdziałów 3 i 4 niniejszego tytułu właściwe organy mogą w poszczególnych przypadkach zezwolić instytucjom na zastosowanie wyższego współczynnika dostępnego stabilnego finansowania lub niższego współczynnika wymaganego stabilnego finansowania do aktywów, zobowiązań i przyznanych instrumentów kredytowych lub instrumentów wsparcia płynności, jeżeli spełnione są wszystkie następujące warunki:
a)kontrahentem jest jeden z następujących podmiotów:
(I)jednostka dominująca lub jednostka zależna instytucji;
(II)inna jednostka zależna tej samej jednostki dominującej;
(III)podmiot powiązany z instytucją stosunkiem w rozumieniu art. 12 ust. 1 dyrektywy 83/349/EWG;
(IV)członek tego samego instytucjonalnego systemu ochrony, o którym jest mowa w art. 113 ust. 7 niniejszego rozporządzenia, co instytucja;
(V)instytucja centralna, podmiot stowarzyszony należący do sieci lub grupy współpracy, o których mowa w art. 10 niniejszego rozporządzenia;
b)istnieją powody, by oczekiwać, że zobowiązanie lub przyznany instrument kredytowy lub instrument wsparcia płynności, który otrzymano, stanowi stabilniejsze źródło finansowania lub że składnik aktywów lub przyznany instrument kredytowy lub instrument wsparcia płynności, którego udzielono, wymaga mniej stabilnego finansowania w okresie jednego roku objętego wskaźnikiem stabilnego finansowania netto niż to samo zobowiązanie, ten sam składnik aktywów lub przyznany instrument kredytowy lub instrument wsparcia płynności w relacji z innymi kontrahentami;
c)kontrahent stosuje wyższy współczynnik wymaganego stabilnego finansowania symetryczny do wyższego współczynnika dostępnego stabilnego finansowania lub niższy współczynnik dostępnego stabilnego finansowania symetryczny do niższego współczynnika wymaganego stabilnego finansowania;
d)instytucja i kontrahent mają siedzibę w tym samym państwie członkowskim.
4.Jeżeli instytucja i kontrahent mają siedziby w różnych państwach członkowskich, właściwe organy mogą odstąpić od warunku określonego w ust. 1 lit. d), w przypadku gdy – oprócz kryteriów określonych w ust. 1 – spełnione są następujące kryteria:
a)istnieją prawnie wiążące umowy i zobowiązania między podmiotami powiązanymi dotyczące zobowiązania, składnika aktywów lub przyznanego instrumentu kredytowego lub instrumentu wsparcia płynności;
b)podmiot zapewniający finansowanie ma niski profil ryzyka finansowania;
c)profil ryzyka finansowania podmiotu otrzymującego finansowanie odpowiednio uwzględniono w procesie zarządzania ryzykiem utraty płynności przez podmiot zapewniający finansowanie.
Właściwe organy konsultują się ze sobą zgodnie z art. 20 ust. 1 lit. b), aby ustalić, czy spełnione są dodatkowe kryteria ustanowione w niniejszym ustępie.
ROZDZIAŁ 3
Dostępne stabilne finansowanie
SEKCJA 1
Przepisy ogólne
Artykuł 428i
Obliczanie kwoty dostępnego stabilnego finansowania
O ile w niniejszym rozdziale nie określono inaczej, kwotę dostępnego stabilnego finansowania oblicza się, mnożąc wartość księgową różnych kategorii lub rodzajów zobowiązań oraz kapitału regulacyjnego przez odpowiednie współczynniki dostępnego stabilnego finansowania, które mają być stosowane zgodnie z sekcją 2. Łączną kwotę dostępnego stabilnego finansowania stanowi suma ważonych kwot zobowiązań i kapitału regulacyjnego.
Artykuł 428j
Rezydualny termin zapadalności zobowiązania lub kapitału regulacyjnego
1.O ile w niniejszym rozdziale nie określono inaczej, instytucje uwzględniają rezydualny umowny termin zapadalności swoich zobowiązań oraz kapitału regulacyjnego w celu określenia odpowiednich współczynników dostępnego stabilnego finansowania, które mają być stosowane zgodnie z sekcją 2 niniejszego rozdziału.
2.Instytucje uwzględniają istniejące opcje, by określić rezydualny termin zapadalności zobowiązania lub kapitału regulacyjnego. Zakładają przy tym, że inwestorzy umorzą opcję kupna w jak najwcześniejszym terminie. W przypadku opcji podlegających wykonaniu według uznania instytucji instytucja i właściwe organy biorą pod uwagę czynniki związane z reputacją, które mogą ograniczyć zdolność instytucji do niewykonania opcji, uwzględniając w szczególności oczekiwania rynkowe, że instytucje powinny uregulować niektóre zobowiązania przed upływem ich terminu zapadalności.
3.Aby określić współczynniki dostępnego stabilnego finansowania, które mają być stosowane zgodnie z sekcją 2 niniejszego rozdziału, instytucje traktują każdą część zobowiązań o rezydualnym terminie zapadalności wynoszącym jeden rok lub więcej, której termin zapadalności upływa za mniej niż sześć miesięcy lub w terminie wynoszącym od sześciu miesięcy do poniżej roku, jako posiadającą rezydualny termin zapadalności wynoszący odpowiednio poniżej sześciu miesięcy oraz od sześciu miesięcy do poniżej roku.
Sekcja 2
Współczynniki dostępnego stabilnego finansowania
Artykuł 428k
Współczynnik dostępnego stabilnego finansowania wynoszący 0 %
1.O ile w art. 428l–428o nie określono inaczej, wszystkie zobowiązania bez określonego terminu zapadalności, w tym pozycje krótkie i pozycje o otwartym terminie zapadalności, podlegają współczynnikowi dostępnego stabilnego finansowania wynoszącemu 0 %, z następującymi wyjątkami:
a)rezerwy z tytułu odroczonego podatku dochodowego, które ujmuje się zgodnie z najbliższą możliwą datą, w której takie zobowiązania mogłyby zostać zrealizowane;
b)udziały mniejszości, które ujmuje się zgodnie z terminem instrumentu.
Rezerwy z tytułu odroczonego podatku dochodowego i udziały mniejszości podlegają jednemu z następujących współczynników:
(I)0 %, jeżeli efektywny rezydualny termin zapadalności rezerwy z tytułu odroczonego podatku dochodowego lub udziału mniejszości jest krótszy niż sześć miesięcy;
(II)50 %, jeżeli efektywny rezydualny termin zapadalności rezerwy z tytułu odroczonego podatku dochodowego lub udziału mniejszości wynosi od sześciu miesięcy do jednego roku;
(III)100 %, jeżeli efektywny rezydualny termin zapadalności rezerwy z tytułu odroczonego podatku dochodowego lub udziału mniejszości wynosi co najmniej jeden rok.
2.Następujące zobowiązania podlegają współczynnikowi dostępnego stabilnego finansowania wynoszącemu 0 %:
a)zobowiązania w dacie zawarcia transakcji wynikające z zakupów instrumentów finansowych, walut obcych i towarów, w przypadku których oczekuje się, że zostaną rozliczone w standardowym cyklu lub okresie rozliczeniowym zwyczajowo stosowanym na odnośnej giełdzie lub do odnośnego rodzaju transakcji, lub których rozliczenie nie powiodło się, ale nadal oczekuje się, że zostaną rozliczone;
b)zobowiązania klasyfikowane jako współzależne z aktywami zgodnie z art. 428f;
c)zobowiązania, których rezydualny termin zapadalności jest krótszy niż sześć miesięcy, zapewnione przez:
(IV)EBC lub bank centralny państwa członkowskiego;
(V)bank centralny państwa trzeciego;
(VI)klientów finansowych;
d)wszelkie inne zobowiązania i pozycje kapitałowe lub instrumenty, o których nie ma mowy w art. 428l–428o.
3.Instytucje stosują współczynnik dostępnego stabilnego finansowania wynoszący 0 % do wartości bezwzględnej różnicy, jeżeli jest ona ujemna, między sumą wartości rynkowych we wszystkich pakietach kompensowania o dodatniej wartości rynkowej a sumą wartości rynkowej we wszystkich pakietach kompensowania o ujemnej wartości rynkowej obliczonej zgodnie z art. 428d niniejszego rozporządzenia.
Do celów obliczeń, o których mowa w akapicie pierwszym, stosuje się następujące zasady:
a)zmienne depozyty zabezpieczające otrzymane przez instytucje od ich kontrahentów odlicza się od wartości rynkowej pakietu kompensowania o dodatniej wartości rynkowej, jeżeli zabezpieczenie otrzymane jako zmienne depozyty zabezpieczające kwalifikuje się jako aktywa poziomu 1 zgodnie z tytułem II rozporządzenia delegowanego (UE) 2015/61, z wyłączeniem obligacji zabezpieczonych charakteryzujących się wyjątkowo wysoką jakością, o których mowa w art. 10 ust. 1 lit. f) rozporządzenia delegowanego (UE) 2015/61, i które instytucje są w stanie zgodnie z prawem i pod względem operacyjnym ponownie wykorzystać;
b)cały zmienny depozyt zabezpieczający wniesiony przez instytucje na rzecz ich kontrahentów odlicza się od wartości rynkowej pakietu kompensowania o ujemnej wartości rynkowej.
Artykuł 428l
Współczynnik dostępnego stabilnego finansowania wynoszący 50 %
Na zasadzie odstępstwa od art. 428k następujące zobowiązania podlegają współczynnikowi dostępnego stabilnego finansowania wynoszącemu 50 %:
(a)otrzymane depozyty, które spełniają kryteria dla depozytów operacyjnych określone w art. 27 rozporządzenia delegowanego (UE) 2015/61;
(b)zobowiązania, których rezydualny termin zapadalności jest krótszy niż jeden rok, zapewnione przez:
(I)rząd centralny państwa członkowskiego lub państwa trzeciego;
(II)samorządy regionalne lub władze lokalne państwa członkowskiego lub państwa trzeciego;
(III)podmioty sektora publicznego w państwie członkowskim lub w państwie trzecim;
(IV)wielostronne banki rozwoju, o których mowa w art. 117 ust. 2, oraz organizacje międzynarodowe, o których mowa w art. 118;
(V)instytucje kredytowe, o których mowa w art. 10 ust. 1 lit. e) rozporządzenia delegowanego (UE) 2015/61;
(VI)klientów będących przedsiębiorstwami niefinansowymi;
(VII)unie kredytowe upoważnione przez właściwy organ, przedsiębiorstwa inwestowania indywidualnego i klienci, którzy są brokerami depozytowymi, w stopniu, w jakim zobowiązania te nie są objęte zakresem lit. a);
(c)zobowiązania, których rezydualny umowny termin zapadalności wynosi od sześciu miesięcy do poniżej roku, zapewnione przez:
(I)EBC lub bank centralny państwa członkowskiego;
(II)bank centralny państwa trzeciego;
(III)klientów finansowych;
(d)wszelkie inne zobowiązania, których rezydualny termin zapadalności wynosi od sześciu miesięcy do poniżej roku, o których nie ma mowy w art. 428m–428o.
Artykuł 428m
Współczynnik dostępnego stabilnego finansowania wynoszący 90 %
Na zasadzie odstępstwa od art. 428k depozyty detaliczne na żądanie i terminowe depozyty detaliczne, których rezydualny termin zapadalności jest krótszy niż jeden rok, spełniające kryteria ustanowione w art. 25 rozporządzenia delegowanego (UE) 2015/61, podlegają współczynnikowi dostępnego stabilnego finansowania wynoszącemu 90 %.
Artykuł 428n
Współczynnik dostępnego stabilnego finansowania wynoszący 95 %
Na zasadzie odstępstwa od art. 428k depozyty detaliczne na żądanie i terminowe depozyty detaliczne, których rezydualny termin zapadalności jest krótszy niż jeden rok, spełniające kryteria ustanowione w art. 24 rozporządzenia delegowanego (UE) 2015/61, podlegają współczynnikowi dostępnego stabilnego finansowania wynoszącemu 95 %.
Artykuł 428o
Współczynnik dostępnego stabilnego finansowania wynoszący 100 %
Na zasadzie odstępstwa od art. 428k następujące zobowiązania oraz pozycje i instrumenty kapitałowe podlegają współczynnikowi dostępnego stabilnego finansowania wynoszącemu 100 %:
(a)pozycje kapitału podstawowego Tier I danej instytucji przed dokonaniem korekt wymaganych zgodnie z art. 32–35, odliczeń zgodnie z art. 36 oraz przed zastosowaniem wyłączeń i rozwiązań alternatywnych określonych w art. 48, 49 i 79;
(b)pozycje kapitału dodatkowego Tier I danej instytucji przed odliczeniem pozycji, o których mowa w art. 56, i przed zastosowaniem do nich art. 79;
(c)pozycje w Tier II danej instytucji przed odliczeniami, o których mowa w art. 66, oraz przed zastosowaniem art. 79, o rezydualnym terminie zapadalności wynoszącym jeden rok lub więcej, z wyłączeniem wszelkich instrumentów, które mają wyraźnie charakter opcji lub w które wbudowano opcje i które, jeżeli zostałyby wykonane, skróciłyby oczekiwany termin zapadalności do poniżej roku;
(d)wszelkie inne instrumenty kapitałowe danej instytucji o rezydualnym terminie zapadalności wynoszącym jeden rok lub więcej, z wyłączeniem wszelkich instrumentów, które mają wyraźnie charakter opcji lub w które wbudowano opcje i które, jeżeli zostałyby wykonane, skróciłyby oczekiwany termin zapadalności do poniżej roku;
(e)wszelkie inne zabezpieczone i niezabezpieczone pożyczki oraz zobowiązania, których rezydualny termin zapadalności wynosi jeden rok lub więcej, w tym depozyty terminowe, o ile inaczej nie określono w art. 428k–428n.
ROZDZIAŁ 4
Wymagane stabilne finansowanie
SEKCJA 1
Przepisy ogólne
Artykuł 428p
Obliczanie kwoty wymaganego stabilnego finansowania
1.O ile w niniejszym rozdziale nie określono inaczej, kwotę wymaganego stabilnego finansowania oblicza się, mnożąc wartość księgową różnych kategorii lub rodzajów aktywów oraz pozycji pozabilansowych przez odpowiednie współczynniki wymaganego stabilnego finansowania, które mają być stosowane zgodnie z sekcją 2. Łączną kwotę wymaganego stabilnego finansowania stanowi suma ważonych kwot aktywów i pozycji pozabilansowych.
2.Aktywa będące przedmiotem pożyczki zaciągniętej przez instytucje, w tym w ramach zabezpieczonych transakcji kredytowych i transakcji opartych na rynku kapitałowym określonych w art. 192 ust. 2 i 3, które są ujęte w ich bilansie i w odniesieniu do których nie posiadają one prawa własności rzeczywistej, podlegają wyłączeniu z obliczeń kwoty wymaganego stabilnego finansowania.
3.Aktywa będące przedmiotem pożyczki udzielonej przez instytucje, w tym w ramach zabezpieczonych transakcji kredytowych i transakcji opartych na rynku kapitałowym, które pozostają uwzględnione w ich bilansie i w odniesieniu do których posiadają one prawo własności rzeczywistej, uznaje się za aktywa obciążone do celów niniejszego rozdziału oraz podlegają one odpowiednim współczynnikom wymaganego stabilnego finansowania, które mają być stosowane zgodnie z sekcją 2 niniejszego rozdziału. W przeciwnym wypadku aktywa te podlegają wyłączeniu z obliczeń kwoty wymaganego stabilnego finansowania.
4.Następujące aktywa uznaje się za wolne od obciążeń:
a)aktywa wchodzące w skład puli, które są dostępne do bezpośredniego wykorzystania jako zabezpieczenie w celu otrzymania dodatkowego finansowania w ramach przyznanych linii kredytowych lub, jeżeli pulę obsługuje bank centralny, w ramach warunkowych, lecz jeszcze nie zasilonych, linii kredytowych dostępnych dla tej instytucji. Aktywa te obejmują aktywa złożone przez instytucję kredytową w instytucji centralnej w ramach sieci współpracy lub instytucjonalnego systemu ochrony. Instytucje zakładają, że aktywa należące do puli są obciążone w porządku wzrastającej płynności na podstawie klasyfikacji płynności określonej w rozdziale 2 rozporządzenia delegowanego (UE) 2015/61, począwszy od aktywów niekwalifikujących się do zabezpieczenia przed utratą płynności;
b)aktywa, które instytucja otrzymała jako zabezpieczenie do celów ograniczenia ryzyka kredytowego w ramach zabezpieczonych transakcji kredytowych, zabezpieczonych transakcji finansowania lub transakcji wymiany zabezpieczenia i którymi dana instytucja może dysponować;
c)aktywa przypisane emisji obligacji zabezpieczonych jako nieobowiązkowe nadzabezpieczenie.
5.Aby uniknąć jakiegokolwiek podwójnego liczenia, instytucje wyłączają aktywa związane z zabezpieczeniem uznane za zmienne depozyty zabezpieczające wniesione zgodnie z art. 428k ust. 3 lit. b) i z art. 428ag ust. 3 lit. b) lub za wniesione początkowe depozyty zabezpieczające lub za wkład do funduszu na wypadek niewykonania zobowiązania CCP zgodnie z art. 428af lit. a) i b) z innych części obliczeń kwoty wymaganego stabilnego finansowania zgodnie z niniejszym rozdziałem.
6.Instytucje włączają do obliczeń kwoty wymaganego stabilnego finansowania instrumenty finansowe, waluty obce i towary, w odniesieniu do których zrealizowano zlecenie kupna. Instytucje wyłączają z obliczeń kwoty wymaganego stabilnego finansowania instrumenty finansowe, waluty obce i towary, w odniesieniu do których zrealizowano zlecenie sprzedaży, pod warunkiem że wspomniane transakcje nie są wykazane w bilansie instytucji jako instrumenty pochodne lub zabezpieczone transakcje finansowania oraz że transakcje te zostaną wykazane w bilansie instytucji po ich rozliczeniu.
7.Właściwe organy mogą określić współczynniki wymaganego stabilnego finansowania, które należy stosować do ekspozycji pozabilansowych, o których nie ma mowy w niniejszym rozdziale, w celu zapewnienia, by instytucje posiadały odpowiednią kwotę dostępnego stabilnego finansowania w odniesieniu do tej części ekspozycji, w stosunku do których oczekuje się, że będą wymagały finansowania w okresie jednego roku objętym wskaźnikiem stabilnego finansowania netto. Aby określić te współczynniki, właściwe organy zwracają szczególną uwagę na poważne szkody dla reputacji instytucji, jakie mogłyby powstać w przypadku niezapewnienia tego finansowania.
Właściwe organy zgłaszają EUNB rodzaje ekspozycji pozabilansowych, w odniesieniu do których określiły współczynniki wymaganego stabilnego finansowania przynajmniej raz w roku. Zamieszczają one w tym sprawozdaniu wyjaśnienie metody zastosowanej do określenia tych współczynników.
Artykuł 428q
Rezydualny termin zapadalności składnika aktywów
1.O ile w niniejszym rozdziale nie określono inaczej, instytucje uwzględniają rezydualny umowny termin zapadalności swoich aktywów i transakcji pozabilansowych przy określaniu odpowiednich współczynników wymaganego stabilnego finansowania, które mają być stosowane do ich aktywów i pozycji pozabilansowych zgodnie z sekcją 2 niniejszego rozdziału.
2.W przypadku obciążonych aktywów terminem zapadalności stosowanym do określenia odpowiednich współczynników wymaganego stabilnego finansowania, które mają być stosowane zgodnie z sekcją 2 niniejszego rozdziału, jest rezydualny termin zapadalności składnika aktywów albo termin zapadalności transakcji stanowiącej źródło obciążenia, w zależności od tego, który termin jest najdłuższy. Składnik aktywów, który pozostaje jeszcze w okresie obciążenia przez mniej niż sześć miesięcy, podlega współczynnikowi wymaganego stabilnego finansowania, który ma być stosowany zgodnie z sekcją 2 niniejszego rozdziału do tego samego posiadanego składnika aktywów, który jest wolny od obciążeń.
3.Jeżeli instytucja ponownie wykorzystuje składnik aktywów będący przedmiotem zaciągniętej pożyczki lub przeprowadza lombardowanie takiego składnika aktywów, w tym w ramach zabezpieczonych transakcji kredytowych i transakcji opartych na rynku kapitałowym określonych w art. 192 ust. 2 i 3, który jest ujęty w bilansie, rezydualnym terminem zapadalności transakcji, za pośrednictwem której składnik aktywów stał przedmiotem zaciągniętej pożyczki oraz która służy do określenia współczynnika wymaganego stabilnego finansowania, który ma być stosowany zgodnie z sekcją 2 niniejszego rozdziału, jest rezydualny termin zapadalności transakcji, za pośrednictwem której składnik aktywów zostaje ponownie wykorzystany lub staje się przedmiotem lombardowania.
4.Instytucje traktują aktywa, które wyodrębniono zgodnie z art. 11 ust. 3 rozporządzenia (UE) nr 648/2012, zgodnie z ich ekspozycją bazową. Instytucje stosują jednak do wspomnianych aktywów wyższe współczynniki wymaganego stabilnego finansowania w zależności od terminu obciążenia ustalanego przez właściwe organy, które rozważają, czy instytucja może bez ograniczeń dysponować takimi aktywami lub wymieniać takie aktywa, oraz od terminu zobowiązań wobec klientów instytucji, które generują ten wymóg wyodrębnienia.
5.Przy obliczaniu rezydualnego terminu zapadalności składnika aktywów instytucje biorą pod uwagę opcje, zakładając, że emitent wykona każdą opcję w celu wydłużenia terminu zapadalności. W przypadku opcji podlegających wykonaniu według uznania instytucji instytucja i właściwe organy biorą pod uwagę czynniki wpływające na reputację, które mogą ograniczyć zdolność instytucji do niewykonania opcji, uwzględniając w szczególności oczekiwania rynkowe i oczekiwania klientów, że instytucja powinna wydłużyć termin zapadalności niektórych aktywów w dniu upływu ich terminu zapadalności.
6.W przypadku kredytów amortyzujących o rezydualnym umownym terminie zapadalności wynoszącym jeden rok lub więcej część, której termin zapadalności upływa w terminie krótszym niż sześć miesięcy lub w terminie wynoszącym od sześciu miesięcy do poniżej roku, jest traktowana jako posiadająca rezydualny termin zapadalności wynoszący odpowiednio poniżej sześciu miesięcy oraz od sześciu miesięcy do poniżej roku w celu określenia odpowiednich współczynników wymaganego stabilnego finansowania, które mają być stosowane zgodnie z sekcją 2 niniejszego rozdziału.
SEKCJA 2
Współczynniki wymaganego stabilnego finansowania
Artykuł 428r
Współczynnik wymaganego stabilnego finansowania wynoszący 0 %
1.Następujące aktywa podlegają współczynnikowi wymaganego stabilnego finansowania wynoszącemu 0 %:
a)aktywa wolne od obciążeń kwalifikujące się jako wysokiej jakości aktywa płynne poziomu 1 zgodnie z art. 10 rozporządzenia delegowanego (UE) 2015/61, z wyłączeniem obligacji zabezpieczonych charakteryzujących się wyjątkowo wysoką jakością, o których mowa w art. 10 ust. 1 lit. f) tego rozporządzenia delegowanego, bez względu na ich zgodność z wymogami operacyjnymi określonymi w art. 8 tego rozporządzenia delegowanego;
b)wolne od obciążeń udziały lub jednostki uczestnictwa w przedsiębiorstwach zbiorowego inwestowania kwalifikujące się do redukcji wartości wynoszącej 0 % przy obliczaniu wskaźnika pokrycia wypływów netto zgodnie z art. 15 ust. 2 lit. a) rozporządzenia delegowanego (UE) 2015/61, bez względu na ich zgodność z wymogami operacyjnymi oraz z wymogami w zakresie składu zabezpieczenia przed utratą płynności określonymi odpowiednio w art. 8 i 17 tego rozporządzenia delegowanego;
c)wszystkie rezerwy banku centralnego utrzymywane w EBC lub w banku centralnym państwa członkowskiego lub państwa trzeciego, w tym wymagane rezerwy oraz nadwyżkowe rezerwy;
d)wszystkie należności od EBC, banku centralnego państwa członkowskiego lub państwa trzeciego, których rezydualny termin zapadalności jest krótszy niż sześć miesięcy;
e)należności w dacie zawarcia transakcji wynikające ze sprzedaży instrumentów finansowych, walut obcych i towarów, w przypadku których oczekuje się, że zostaną rozliczone w standardowym cyklu lub okresie rozliczeniowym zwyczajowo stosowanym na odnośnej giełdzie lub do odnośnego rodzaju transakcji, lub których rozliczenie nie powiodło się, ale nadal oczekuje się, że zostaną rozliczone;
f)aktywa klasyfikowane jako współzależne z zobowiązaniami zgodnie z art. 428f.
2.Na zasadzie odstępstwa od ust. 1 lit. c) niniejszego artykułu właściwe organy mogą zdecydować – za zgodą odpowiedniego banku centralnego – o zastosowaniu wyższego czynnika wymaganego stabilnego finansowania do wymaganych rezerw, uwzględniając w szczególności zakres, w jakim istnieją wymogi w zakresie rezerw w okresie jednego roku, a zatem wymagane jest powiązane stabilne finansowanie.
W przypadku jednostek zależnych posiadających siedzibę główną w państwie trzecim, jeżeli wymagane rezerwy banku centralnego podlegają wyższemu czynnikowi wymaganego stabilnego finansowania zgodnie z prawem krajowym tego państwa trzeciego ustawiającym wymóg dotyczący stabilnego finansowania netto, do celów związanych z konsolidacją bierze się pod uwagę ten wyższy czynnik wymaganego stabilnego finansowania.
Artykuł 428s
Czynnik wymaganego stabilnego finansowania wynoszący 5 %
Następujące aktywa i pozycje pozabilansowe podlegają współczynnikowi wymaganego stabilnego finansowania wynoszącemu 5 %:
(a)wolne od obciążeń udziały lub jednostki uczestnictwa w przedsiębiorstwach zbiorowego inwestowania kwalifikujące się do redukcji wartości wynoszącej 5 % w odniesieniu do obliczania wskaźnika pokrycia wypływów netto zgodnie z art. 15 ust. 2 lit. b) rozporządzenia delegowanego (UE) 2015/61, bez względu na ich zgodność z wymogami operacyjnymi oraz z wymogami w zakresie składu zabezpieczenia przed utratą płynności określonymi w art. 8 i 17 tego rozporządzenia delegowanego;
(b)aktywa posiadające rezydualny termin zapadalności krótszy niż sześć miesięcy wynikające z zabezpieczonych transakcji kredytowych i transakcji opartych na rynku kapitałowym określonych w art. 192 ust. 2 i 3 z klientami finansowymi, jeżeli aktywa te są zabezpieczone aktywami kwalifikującymi się jako aktywa poziomu 1 zgodnie z tytułem II rozporządzenia delegowanego (UE) 2015/61, z wyłączeniem obligacji zabezpieczonych charakteryzujących się wyjątkowo wysoką jakością, o których mowa w art. 10 ust. 1 lit. f) tego rozporządzenia delegowanego, oraz jeżeli instytucja byłaby w stanie zgodnie z prawem i pod względem operacyjnym ponownie wykorzystać te aktywa przez czas trwania transakcji, bez względu na to, czy zabezpieczenie zostało już ponownie wykorzystane. Instytucje uwzględniają te aktywa w ujęciu netto, jeżeli zastosowanie ma art. 428e ust. 1 niniejszego rozporządzenia;
(c)niewykorzystana część nieodwołalnych i warunkowo odwołalnych przyznanych instrumentów kredytowych i instrumentów wsparcia płynności, o których mowa w art. 31 ust. 1 rozporządzenia delegowanego (UE) 2015/61;
(d)produkty związane z pozabilansowym finansowaniem handlu, o których mowa w art. 111 ust. 1 niniejszego rozporządzenia, których rezydualny termin zapadalności jest krótszy niż sześć miesięcy.
Artykuł 428t
Współczynnik wymaganego stabilnego finansowania wynoszący 7 %
Aktywa wolne od obciążeń kwalifikujące się jako aktywa poziomu 1 w postaci obligacji zabezpieczonych charakteryzujących się wyjątkowo wysoką jakością zgodnie z art. 10 ust. 1 lit. f) rozporządzenia delegowanego (UE) 2015/61 podlegają współczynnikowi wymaganego stabilnego finansowania wynoszącemu 7 %, bez względu na ich zgodność z wymogami operacyjnymi oraz z wymogami w zakresie składu zabezpieczenia przed utratą płynności określonymi w art. 8 i 17 tego rozporządzenia delegowanego.
Artykuł 428u
Współczynnik wymaganego stabilnego finansowania wynoszący 10 %
1.Następujące aktywa i pozycje pozabilansowe podlegają współczynnikowi wymaganego stabilnego finansowania wynoszącemu 10 %:
a)aktywa posiadające rezydualny termin zapadalności krótszy niż sześć miesięcy wynikające z zabezpieczonych transakcji kredytowych i transakcji opartych na rynku kapitałowym określonych w art. 192 ust. 2 i 3 z klientami finansowymi, inne niż te, o których mowa w art. 428s lit. b). Aktywa te uwzględnia się w ujęciu netto, jeżeli zastosowanie ma art. 428e ust. 1;
b)aktywa posiadające rezydualny termin zapadalności krótszy niż sześć miesięcy wynikające z transakcji z klientami finansowymi, inne niż te, o których mowa w art. 428s lit. b) oraz w lit. a) niniejszego artykułu;
c)produkty związane z bilansowym finansowaniem handlu, których rezydualny termin zapadalności jest krótszy niż sześć miesięcy;
d)produkty związane z pozabilansowym finansowaniem handlu, o których mowa w art. 111 ust.1, których rezydualny termin zapadalności wynosi od sześciu miesięcy do poniżej roku.
2.W odniesieniu do wszystkich pakietów kompensowania kontraktów na instrumenty pochodne, które nie są przedmiotem umów o dostarczenie zabezpieczenia, zgodnie z którymi instytucje wnoszą zmienne depozyty zabezpieczające na rzecz swoich kontrahentów, instytucje stosują współczynnik wymaganego stabilnego finansowania wynoszący 10 % do bezwzględnej wartości rynkowej tych pakietów kompensowania kontraktów na instrumenty pochodne, przed odliczeniem jakiegokolwiek wniesionego zabezpieczenia, jeżeli te pakiety kompensowania mają ujemną wartość rynkową.
Artykuł 428v
Współczynnik wymaganego stabilnego finansowania wynoszący 12 %
Wolne od obciążeń udziały lub jednostki uczestnictwa w przedsiębiorstwach zbiorowego inwestowania kwalifikujące się do redukcji wartości wynoszącej 12 % przy obliczaniu wskaźnika pokrycia wypływów netto zgodnie z art. 15 ust. 2 lit. c) rozporządzenia delegowanego (UE) 2015/61 podlegają współczynnikowi wymaganego stabilnego finansowania wynoszącemu 12 %, bez względu na ich zgodność z wymogami operacyjnymi oraz z wymogami w zakresie składu zabezpieczenia przed utratą płynności określonymi w art. 8 i 17 tego rozporządzenia delegowanego.
Artykuł 428w
Współczynnik wymaganego stabilnego finansowania wynoszący 15 %
Następujące aktywa i pozycje pozabilansowe podlegają współczynnikowi wymaganego stabilnego finansowania wynoszącemu 15 %:
(a)aktywa wolne od obciążeń kwalifikujące się jako aktywa poziomu 2A zgodnie z art. 11 rozporządzenia delegowanego (UE) 2015/61, bez względu na ich zgodność z wymogami operacyjnymi oraz z wymogami w zakresie składu zabezpieczenia przed utratą płynności określonymi w art. 8 i 17 tego rozporządzenia delegowanego;
(b)produkty związane z pozabilansowym finansowaniem handlu, o których mowa w art. 111 ust.1, których rezydualny termin zapadalności wynosi jeden rok lub więcej.
Artykuł 428x
Współczynnik wymaganego stabilnego finansowania wynoszący 20 %
1.Wolne od obciążeń udziały lub jednostki uczestnictwa w przedsiębiorstwach zbiorowego inwestowania kwalifikujące się do redukcji wartości wynoszącej 20 % przy obliczaniu wskaźnika pokrycia wypływów netto zgodnie z art. 15 ust. 2 lit. d) rozporządzenia delegowanego (UE) 2015/61 podlegają współczynnikowi wymaganego stabilnego finansowania wynoszącemu 20 %, bez względu na ich zgodność z wymogami operacyjnymi oraz z wymogami w zakresie składu zabezpieczenia przed utratą płynności określonymi w art. 8 i 17 tego rozporządzenia delegowanego.
2.W odniesieniu do wszystkich pakietów kompensowania kontraktów na instrumenty pochodne, które są przedmiotem umów o dostarczenie zabezpieczenia, zgodnie z którymi instytucje wnoszą zmienne depozyty zabezpieczające na rzecz swoich kontrahentów, instytucje stosują współczynnik wymaganego stabilnego finansowania wynoszący 20 % do bezwzględnej wartości rynkowej tych pakietów kompensowania, przed odliczeniem jakiegokolwiek wniesionego zabezpieczenia, jeżeli te pakiety kompensowania mają ujemną wartość rynkową.
3.Instytucja może zastąpić wymóg dotyczący stabilnego finansowania określony w ust. 2 w odniesieniu do wszystkich pakietów kompensowania kontraktów na instrumenty pochodne będących przedmiotem umów o dostarczenie zabezpieczenia, zgodnie z którymi instytucje wnoszą zmienne depozyty zabezpieczające na rzecz swoich kontrahentów, kwotą wymaganego stabilnego finansowania obliczoną jako bezwzględna kwota różnicy między:
a)w odniesieniu do wszystkich pakietów kompensowania o ujemnej wartości rynkowej przed odliczeniem wniesionego zabezpieczenia, które są przedmiotem umowy o dostarczenie zabezpieczenia, zgodnie z którą instytucja wnosi zmienny depozyt zabezpieczający na rzecz swojego kontrahenta – sumą całej kategorii ryzyka Addon(a) obliczoną zgodnie z art. 278 ust.1;
b)w odniesieniu do wszystkich pakietów kompensowania o dodatniej wartości rynkowej przed odliczeniem wniesionego zabezpieczenia, które są przedmiotem umowy o dostarczenie zabezpieczenia, zgodnie z którą instytucja otrzymuje zmienny depozyt zabezpieczający od swojego kontrahenta – sumą całej kategorii ryzyka Addon(a) obliczoną zgodnie z art. 278 ust.1.
Do celów związanych z tym obliczeniem oraz w celu określenia pozycji ryzyka kontraktów na instrumenty pochodne wchodzących w skład pakietów kompensowania, o których mowa w akapicie pierwszym instytucje zastępują współczynnik terminu zapadalności obliczony zgodnie z art. 279c ust. 1 lit. b) współczynnikiem terminu zapadalności obliczonym zgodnie z art. 279c ust. 1 lit. a) lub wartością 1.
4.Instytucje, które stosują metody określone w części trzeciej tytuł II rozdział 6 sekcje 4 lub 5 do określenia wartości ekspozycji swoich kontraktów na instrumenty pochodne, nie stosują wymogu dotyczącego stabilnego finansowania określonego w ust. 2 niniejszego artykułu do pakietów kompensowania kontraktów na instrumenty pochodne będących przedmiotem umów o dostarczenie zabezpieczenia, zgodnie z którymi instytucje wnoszą zmienne depozyty zabezpieczające na rzecz swoich kontrahentów, oraz jeżeli te pakiety kompensowania maja ujemną wartość rynkową.
Artykuł 428y
Współczynnik wymaganego stabilnego finansowania wynoszący 25 %
Wolne od obciążeń sekurytyzacje poziomu 2B, o których mowa w art. 13 ust. 14 lit. a) rozporządzenia delegowanego (UE) 2015/61,podlegają współczynnikowi wymaganego stabilnego finansowania wynoszącemu 25 %, bez względu na ich zgodność z wymogami operacyjnymi oraz z wymogami w zakresie składu zabezpieczenia przed utratą płynności określonymi w art. 8 i 17 tego rozporządzenia delegowanego.
Artykuł 428z
Współczynnik wymaganego stabilnego finansowania wynoszący 30 %
Następujące aktywa podlegają współczynnikowi wymaganego stabilnego finansowania wynoszącemu 30 %:
(a)wolne od obciążeń obligacje zabezpieczone charakteryzujące się wysoką jakością, o których mowa w art. 12 ust. 1 lit. e) rozporządzenia delegowanego (UE) 2015/61, bez względu na ich zgodność z wymogami operacyjnymi oraz z wymogami w zakresie składu zabezpieczenia przed utratą płynności określonymi w art. 8 i 17 tego rozporządzenia delegowanego;
(b)wolne od obciążeń udziały lub jednostki uczestnictwa w przedsiębiorstwach zbiorowego inwestowania kwalifikujące się do redukcji wartości wynoszącej 30 % przy obliczaniu wskaźnika pokrycia wypływów netto zgodnie z art. 15 ust. 2 lit. e) rozporządzenia delegowanego (UE) 2015/61, bez względu na ich zgodność z wymogami operacyjnymi oraz z wymogami w zakresie składu zabezpieczenia przed utratą płynności określonymi w art. 8 i 17 tego rozporządzenia delegowanego;
Artykuł 428aa
Współczynnik wymaganego stabilnego finansowania wynoszący 35 %
Następujące aktywa podlegają współczynnikowi wymaganego stabilnego finansowania wynoszącemu 35 %:
(a)wolne od obciążeń sekurytyzacje poziomu 2B, o których mowa w art. 13 ust. 14 lit. b) rozporządzenia delegowanego (UE) 2015/61, bez względu na ich zgodność z wymogami operacyjnymi oraz z wymogami w zakresie składu zabezpieczenia przed utratą płynności określonymi w art. 8 i 17 tego rozporządzenia delegowanego;
(b)wolne od obciążeń udziały lub jednostki uczestnictwa w przedsiębiorstwach zbiorowego inwestowania kwalifikujące się do redukcji wartości wynoszącej 35 % przy obliczaniu wskaźnika pokrycia wypływów netto w zastosowaniu art. 15 ust. 2 lit. f) rozporządzenia delegowanego (UE) 2015/61, bez względu na ich zgodność z wymogami operacyjnymi oraz z wymogami w zakresie składu zabezpieczenia przed utratą płynności określonymi w art. 8 i 17 tego rozporządzenia delegowanego;
Artykuł 428ab
Współczynnik wymaganego stabilnego finansowania wynoszący 40 %
Wolne od obciążeń udziały lub jednostki uczestnictwa w przedsiębiorstwach zbiorowego inwestowania kwalifikujące się do redukcji wartości wynoszącej 40 % przy obliczaniu wskaźnika pokrycia wypływów netto w zastosowaniu art. 15 ust. 2 lit. g) rozporządzenia delegowanego (UE) 2015/61 podlegają współczynnikowi wymaganego stabilnego finansowania wynoszącemu 40 %, bez względu na ich zgodność z wymogami operacyjnymi oraz z wymogami w zakresie składu zabezpieczenia przed utratą płynności określonymi w art. 8 i 17 tego rozporządzenia delegowanego.
Artykuł 428ac
Współczynnik wymaganego stabilnego finansowania wynoszący 50 %
Następujące aktywa podlegają współczynnikowi wymaganego stabilnego finansowania wynoszącemu 50 %:
(a)aktywa wolne od obciążeń kwalifikujące się jako aktywa poziomu 2B zgodnie z art. 12 rozporządzenia delegowanego (UE) 2015/61, z wyłączeniem sekurytyzacji poziomu 2B i obligacji zabezpieczonych charakteryzujących się wysoką jakością, o których mowa w art. 12 ust. 1 lit. a) i lit. e) tego rozporządzenia delegowanego, bez względu na ich zgodność z wymogami operacyjnymi oraz z wymogami w zakresie składu zabezpieczenia przed utratą płynności określonymi w art. 8 i 17 tego rozporządzenia delegowanego;
(b)depozyty utrzymywane przez instytucję w innej instytucji finansowej, które spełniają kryteria dla depozytów operacyjnych określone w art. 27 rozporządzenia delegowanego (UE) 2015/61;
(c)aktywa, których rezydualny termin zapadalności wynosi poniżej jednego roku, wynikające z transakcji z:
(I)rządem centralnym państwa członkowskiego lub państwa trzeciego;
(II)samorządami regionalnymi lub władzami lokalnymi w państwie członkowskim lub państwie trzecim;
(III)podmiotami sektora publicznego w państwie członkowskim lub w państwie trzecim;
(IV)wielostronnymi bankami rozwoju, o których mowa w art. 117 ust. 2, oraz z organizacjami międzynarodowymi, o których mowa w art. 118;
(V)instytucjami kredytowymi, o których mowa w art. 10 ust. 1 lit. e) rozporządzenia delegowanego (UE) 2015/61;
(VI)przedsiębiorstwami niefinansowymi, klientami detalicznymi i MŚP;
(VII)uniami kredytowymi, które uzyskały zezwolenie właściwego organu, przedsiębiorstwami inwestowania indywidualnego i klientami, którzy są brokerami depozytowymi, w stopniu, w jakim aktywa te nie są objęte zakresem lit. b) niniejszego ustępu;
(d)aktywa, których rezydualny termin zapadalności wynosi od sześciu miesięcy do poniżej roku, wynikające z transakcji z:
(I)Europejskim Bankiem Centralnym lub bankiem centralnym państwa członkowskiego;
(II)bankiem centralnym państwa trzeciego;
(III)klientami finansowymi;
(e)produkty związane z bilansowym finansowaniem handlu, których rezydualny termin zapadalności wynosi od sześciu miesięcy do mniej niż roku;
(f)aktywa obciążone na rezydualny termin zapadalności wynoszący od sześciu miesięcy do mniej niż roku z wyjątkiem sytuacji, w których wspomnianym aktywom przypisano by wyższy współczynnik wymaganego stabilnego finansowania zgodnie z art. 428ad–428ag niniejszego rozporządzenia, jeżeli utrzymywano by je jako wolne od obciążeń, w którym to przypadku zastosowanie ma wyższy współczynnik wymaganego stabilnego finansowania, który stosuje się do aktywów wolnych od obciążeń;
(g)wszystkie inne aktywa, których rezydualny termin zapadalności jest krótszy niż jeden rok, chyba że w art. 428r–428ab niniejszego rozporządzenia określono inaczej.
Artykuł 428ad
Współczynnik wymaganego stabilnego finansowania wynoszący 55 %
Wolne od obciążeń udziały lub jednostki uczestnictwa w przedsiębiorstwach zbiorowego inwestowania kwalifikujące się do redukcji wartości wynoszącej 55 % przy obliczaniu wskaźnika pokrycia wypływów netto zgodnie z art. 15 ust. 2 lit. h) rozporządzenia delegowanego (UE) 2015/61 podlegają współczynnikowi wymaganego stabilnego finansowania wynoszącemu 55 %, bez względu na ich zgodność z wymogami operacyjnymi oraz z wymogami w zakresie składu zabezpieczenia przed utratą płynności określonymi w art. 8 i 17 tego rozporządzenia delegowanego.
Artykuł 428ae
Współczynnik wymaganego stabilnego finansowania wynoszący 65 %
Następujące aktywa podlegają współczynnikowi wymaganego stabilnego finansowania wynoszącemu 65 %:
(a)wolne od obciążeń kredyty zabezpieczone hipotekami na nieruchomości mieszkalnej lub wolne od obciążeń kredyty mieszkaniowe w pełni gwarantowane przez uznanego dostawcę ochrony, o którym mowa w art. 129 ust. 1 lit. e), których rezydualny termin zapadalności wynosi jeden rok lub więcej, pod warunkiem że kredytom tym przypisano wagę ryzyka w wysokości 35 % lub poniżej 35 % zgodnie z częścią trzecią tytuł II rozdział 2;
(b)kredyty wolne od obciążeń, których rezydualny termin zapadalności wynosi jeden rok lub więcej, z wyłączeniem kredytów udzielonych klientom finansowym i kredytów, o których mowa w art. 428r–428ac, pod warunkiem że kredytom tym przypisano wagę ryzyka w wysokości 35 % lub poniżej 35 % zgodnie z częścią trzecią tytuł II rozdział 2.
Artykuł 428af
Współczynnik wymaganego stabilnego finansowania wynoszący 85 %
Następujące aktywa podlegają współczynnikowi wymaganego stabilnego finansowania wynoszącemu 85 %:
(a)wszystkie aktywa, w tym środki pieniężne, wniesione jako początkowy depozyt zabezpieczający dla kontraktów na instrumenty pochodne, chyba że wspomnianym aktywom przypisano by wyższy współczynnik wymaganego stabilnego finansowania zgodnie z art. 428ag, jeżeli utrzymywano by je jako wolne od obciążeń, w którym to przypadku zastosowanie ma wyższy współczynnik wymaganego stabilnego finansowania, który stosuje się do aktywów wolnych od obciążeń;
(b)wszystkie aktywa, w tym środki pieniężne, przekazane jako wkład do funduszu na wypadek niewykonania zobowiązania kontrahenta centralnego, chyba że wspomnianym aktywom przypisano by wyższy współczynnik wymaganego stabilnego finansowania zgodnie z art. 428ag, jeżeli utrzymywano by je jako wolne od obciążeń, w którym to przypadku ma zastosowanie wyższy współczynnik wymaganego stabilnego finansowania, który stosuje się do aktywów wolnych od obciążeń;
(c)kredyty wolne od obciążeń, których rezydualny termin zapadalności wynosi jeden rok lub więcej, z wyłączeniem kredytów udzielonych klientom finansowym i kredytów, o których mowa w art. 428r–428ac, które nie są przeterminowane o ponad 90 dni i którym przypisano wagę ryzyka wynoszącą ponad 35 % zgodnie z częścią trzecią tytuł II rozdział 2;
(d)produkty związane z bilansowym finansowaniem handlu, których rezydualny termin zapadalności wynosi jeden rok lub więcej;
(e)wolne od obciążeń papiery wartościowe, których rezydualny termin zapadalności wynosi jeden rok lub więcej, których nie dotyczy niewykonanie zobowiązania zgodnie z art. 178 i które nie kwalifikują się jako aktywa płynne zgodnie z art. 10–13 rozporządzenia delegowanego (UE) 2015/61;
(f)wolne od obciążeń giełdowe instrumenty kapitałowe, które nie kwalifikują się jako aktywa poziomu 2B zgodnie z art. 12 rozporządzenia delegowanego (UE) 2015/61;
(g)towary będące przedmiotem fizycznego obrotu (physical traded commodities), w tym złoto, ale z wyłączeniem towarowych instrumentów pochodnych.
Artykuł 428ag
Współczynnik wymaganego stabilnego finansowania wynoszący 100 %
1.Następujące aktywa podlegają współczynnikowi wymaganego stabilnego finansowania wynoszącemu 100 %:
a)wszystkie aktywa obciążone na rezydualny termin zapadalności wynoszący jeden rok lub więcej;
b)wszystkie aktywa inne niż te, o których mowa w art. 428r–428af, w tym kredyty udzielone klientom finansowym o rezydualnym umowny termin zapadalności wynoszącym jeden rok lub więcej, kredyty zagrożone, pozycje odliczane od kapitału regulacyjnego, aktywa trwałe, niegiełdowe instrumenty kapitałowe, zatrzymane udziały, aktywa ubezpieczeniowe, papiery wartościowe, których dotyczy niewykonanie zobowiązania.
2.Na zasadzie odstępstwa od ust. 1 lit. a) aktywom obciążonym na jeden rok lub więcej na potrzeby niestandardowych operacji czasowych przeprowadzonych przez EBC lub bank centralny państwa członkowskiego w celu wykonania jego uprawnień w okresie trudnej sytuacji finansowej obejmującej cały rynek lub wyjątkowych wyzwań makroekonomicznych można przypisać zmniejszony współczynnik wymaganego stabilnego finansowania.
Za zgodą odpowiedniego banku centralnego właściwe organy określają odpowiedni współczynnik wymaganego stabilnego finansowania, który należy stosować do tych aktywów obciążonych, który nie może być niższy niż współczynnik wymaganego stabilnego finansowania, który miałby zastosowanie do tych aktywów, jeżeli byłyby one utrzymywane jako wolne od obciążeń zgodnie z niniejszą sekcją.
3.Instytucje stosują współczynnik wymaganego stabilnego finansowania wynoszący 100 % do różnicy, jeżeli jest ona dodatnia, między sumą wartości rynkowych we wszystkich pakietach kompensowania o dodatniej wartości rynkowej a sumą wartości rynkowych we wszystkich pakietach kompensowania o ujemnej wartości rynkowej obliczonej zgodnie z art. 428d.
Do celów obliczeń, o których mowa w akapicie pierwszym, stosuje się następujące zasady:
a)zmienne depozyty zabezpieczające otrzymane przez instytucje od swoich kontrahentów odlicza się od wartości rynkowej pakietu kompensowania o dodatniej wartości rynkowej, jeżeli zabezpieczenie otrzymane jako zmienne depozyty zabezpieczające kwalifikuje się jako aktywa poziomu 1 zgodnie z tytułem II rozporządzenia delegowanego (UE) 2015/61, z wyłączeniem obligacji zabezpieczonych charakteryzujących się wyjątkowo wysoką jakością, o których mowa w art. 10 ust. 1 lit. f) tego rozporządzenia delegowanego, i które instytucje byłyby w stanie zgodnie z prawem i pod względem operacyjnym ponownie wykorzystać;
b)wszystkie zmienne depozyty zabezpieczające wniesione przez instytucje na rzecz ich kontrahentów odlicza się od wartości rynkowej pakietu kompensowania o ujemnej wartości rynkowej.”;
(115)część siódma otrzymuje brzmienie:
„CZĘŚĆ SIÓDMA
DŹWIGNIA FINANSOWA
Artykuł 429
Obliczanie wskaźnika dźwigni
1.Instytucje obliczają swój wskaźnik dźwigni zgodnie z metodą określoną w ust. 2–4 niniejszego artykułu.
2.Wskaźnik dźwigni oblicza się jako miarę kapitału instytucji podzieloną przez miarę ekspozycji całkowitej tej instytucji i wyraża się jako wartość procentową.
Instytucje obliczają wskaźnik dźwigni w sprawozdawczym dniu odniesienia.
3.Do celów ust. 2 miarą kapitału jest kapitał Tier I.
4.Do celów ust. 2 miarą ekspozycji całkowitej jest suma wartości ekspozycji:
a)aktywów, z wyłączeniem kontraktów wymienionych w załączniku II, kredytowych instrumentów pochodnych i pozycji określonych w art. 429e, obliczonych zgodnie z art. 429b ust. 1;
b)kontraktów wymienionych w załączniku II i kredytowych instrumentów pochodnych, w tym pozabilansowych kontraktów i kredytowych instrumentów pochodnych, obliczonych zgodnie z art. 429c i 429d;
c)narzutów z tytułu ryzyka kredytowego kontrahenta w odniesieniu do transakcji finansowanych z użyciem papierów wartościowych, w tym pozabilansowych, obliczonych zgodnie z art. 429e;
d)pozycji pozabilansowych, z wyłączeniem kontraktów wymienionych w załączniku II, kredytowych instrumentów pochodnych, transakcji finansowanych z użyciem papierów wartościowych i pozycji określonych w art. 429d i 429g, obliczonych zgodnie z art. 429f;
e)standaryzowanych transakcji kupna lub sprzedaży oczekujących na rozliczenie obliczonych zgodnie z art. 429g.
Instytucje traktują transakcje z długim terminem rozliczenia, stosownie do przypadku, zgodnie z akapitem pierwszym lit. a)–d).
Instytucje mogą obniżyć sumę, o której mowa w akapicie pierwszym, o całkowitą kwotę korekt z tytułu ogólnego ryzyka kredytowego zastosowanych do pozycji bilansowych i pozabilansowych, z zastrzeżeniem dolnego pułapu wynoszącego 0.
5.Na zasadzie odstępstwa od ust. 4 lit. d) zastosowanie mają następujące warunki:
a)instrument pochodny, który uznaje się za pozycję pozabilansową zgodnie z ust. 4 lit. d), ale jest traktowany jako instrument pochodny zgodnie z mającymi zastosowanie standardami rachunkowości, podlega traktowaniu określonemu w ust. 4 lit. b);
b)jeżeli klient instytucji pełniącej rolę uczestnika rozliczającego bezpośrednio zawiera transakcję na instrumentach pochodnych z kontrahentem centralnym, a instytucja gwarantuje kontrahentowi centralnemu wyniki ekspozycji z tytułu transakcji jego klienta, których źródłem jest ta transakcja, instytucja oblicza swoją ekspozycję wynikającą z gwarancji zgodnie z ust. 4 lit. b), tak jakby ta instytucja bezpośrednio zawarła transakcję z klientem, w tym w odniesieniu do otrzymania lub wniesienia zmiennego depozytu zabezpieczającego w środkach pieniężnych.
Sposób traktowania określony w akapicie pierwszym lit. b) ma również zastosowanie do instytucji działającej jako klient wyższego poziomu, która gwarantuje wyniki ekspozycji z tytułu transakcji jej klientów.
Do celów akapitu pierwszego lit. b) oraz akapitu drugiego instytucje mogą uznać podmiot powiązany za klienta, wyłącznie jeżeli podmiot ten nie jest objęty zakresem konsolidacji regulacyjnej na poziomie, na którym ma zastosowanie wymóg ustanowiony w art. 92 ust. 3 lit. d).
6.Do celów ust. 4 lit. e) niniejszego artykułu oraz art. 429g »standaryzowana transakcja kupna lub sprzedaży« oznacza kupno lub sprzedaż papieru wartościowego na podstawie kontraktów, których postanowienia przewidują wymóg dostarczenia papieru wartościowego w ramach czasowych ustanowionych zasadniczo przez prawo lub zwyczaj na odnośnym rynku.
Artykuł 429a
Ekspozycje wykluczone z miary ekspozycji
1.Na zasadzie odstępstwa od art. 429 ust. 4 lit. a) instytucja może wykluczyć którąkolwiek z następujących ekspozycji z jej miary ekspozycji:
a)
kwoty odliczone od pozycji kapitału podstawowego Tier I zgodnie z art. 36 ust. 1 lit. d);
b)
aktywa odliczone podczas obliczania miary kapitału, o której mowa w art. 429 ust. 3;
c)ekspozycje, którym przypisano wagę ryzyka wynoszącą 0 % zgodnie z art. 113 ust. 6;
d)jeżeli instytucja jest publiczną kredytową instytucją rozwoju, ekspozycje z tytułu aktywów, które stanowią należności od samorządów regionalnych, władz lokalnych lub podmiotów sektora publicznego w związku z inwestycjami sektora publicznego;
e)ekspozycje z tytułu przeniesienia kredytów preferencyjnych na inne instytucje kredytowe przyznające kredyty preferencyjne;
f)
objęte gwarancją części ekspozycji z tytułu kredytów eksportowych, które spełniają obydwa poniższe warunki:
(I)gwarancję zapewniła agencja kredytów eksportowych lub rząd centralny;
(II)waga ryzyka wynosząca 0 % ma zastosowanie do części ekspozycji objętej gwarancją zgodnie z art. 114 ust. 4 lub art. 116 ust. 4;
g)jeżeli instytucja jest członkiem rozliczającym kwalifikującego się CCP, ekspozycje z tytułu transakcji tej instytucji, pod warunkiem że są rozliczane z tym kwalifikującym się CCP oraz że spełniają warunki ustanowione w art. 306 ust. 1 lit. c);
h)jeżeli instytucja jest klientem wyższego poziomu w wielopoziomowej strukturze klientów, ekspozycje z tytułu transakcji wobec członka rozliczającego lub podmiotu, który odgrywa rolę klienta wyższego poziomu tej instytucji, pod warunkiem że spełniono warunki ustanowione w art. 305 ust. 2 oraz że instytucja nie jest zobowiązana do zrekompensowania swojemu klientowi jakichkolwiek strat poniesionych w przypadku niewykonania zobowiązania przez członka rozliczającego albo kwalifikującego się CCP.
i)aktywa powiernicze spełniające wszystkie następujące warunki:
(I)zostały ujęte w bilansie instytucji zgodnie z krajowymi ogólnie przyjętymi zasadami rachunkowości zgodnie z art. 10 dyrektywy 86/635/EWG;
(II)spełniają kryteria usuwania z bilansu określone w międzynarodowym standardzie rachunkowości (MSR) 39 mającym zastosowanie zgodnie z rozporządzeniem (WE) nr 1606/2002;
(III)w stosownych przypadkach spełniają kryteria niekonsolidacji określone w międzynarodowym standardzie sprawozdawczości finansowej (MSSF) 10 mającym zastosowanie zgodnie z rozporządzeniem (WE) nr 1606/2002;
j)ekspozycje spełniające wszystkie następujące warunki:
(I)są ekspozycjami wobec podmiotu sektora publicznego;
(II)są traktowane zgodnie z art. 116 ust. 4;
(III)powstały w związku z depozytami, które instytucja jest prawnie zobowiązana przenieść na rzecz podmiotu sektora publicznego, o którym mowa w lit. i), do celów finansowania inwestycji leżących w interesie ogólnym;
k)zdeponowaną u agenta trójstronnego nadwyżkę zabezpieczenia, która nie jest przedmiotem udzielonej pożyczki;
l)jeżeli w ramach mających zastosowanie standardów rachunkowości instytucja uznaje zmienny depozyt zabezpieczający wypłacony kontrahentowi w gotówce za należny składnik aktywów – należny składnik aktywów, pod warunkiem że spełnione zostaną warunki określone w art. 429c ust. 3 lit. a)–e);
m)sekurytyzowane ekspozycje z tytułu tradycyjnych sekurytyzacji, które spełniają warunki przeniesienia istotnej części ryzyka ustanowione w art. 243.
2.Do celów ust. 1 lit. d) publiczna kredytowa instytucja rozwoju oznacza instytucję kredytową, która spełnia wszystkie następujące warunki:
a)została utworzona zgodnie z prawem publicznym przez rząd centralny, samorząd regionalny lub władze lokalne państwa członkowskiego;
b)jej działalność jest ograniczona do realizacji określonych celów publicznej polityki finansowej, społecznej lub gospodarczej zgodnie z prawem i przepisami regulującymi działalność tej instytucji na zasadach niekonkurencyjnych. W tym względzie cele polityki publicznej mogą obejmować zapewnianie finansowania celów związanych z promowaniem lub rozwojem określonym sektorom gospodarki lub obszarom geograficznym danego państwa członkowskiego;
c)jej celem nie jest maksymalizacja zysku lub udziału w rynku;
d)rząd centralny, samorząd regionalny lub władze lokalne, z zastrzeżeniem zasad pomocy państwa, są zobowiązane do ochrony rentowności instytucji kredytowej lub bezpośrednio lub pośrednio gwarantują co najmniej 90 % wymogów w zakresie funduszy własnych, wymogów finansowania lub ekspozycji instytucji kredytowej;
e)nie ma prawa przyjmować depozytów gwarantowanych określonych w art. 2 ust. 1 pkt 5 dyrektywy 2014/49/UE lub w prawie krajowym państwa członkowskiego wdrażającym tę dyrektywę.
3.Instytucje nie stosują podejścia określonego w ust. 1 lit. g) i h), jeżeli nie spełniono warunku określonego w art. 429 ust. 5 akapit ostatni.
Artykuł 429b
Obliczanie wartości ekspozycji aktywów
1.Instytucje obliczają wartość ekspozycji z tytułu aktywów, z wyłączeniem kontraktów wyszczególnionych w załączniku II, oraz z tytułu kredytowych instrumentów pochodnych i pozycji określonych w art. 429e zgodnie z następującymi zasadami:
a)wartości ekspozycji z tytułu aktywów oznaczają wartości ekspozycji określone w art. 111 ust. 1 zdanie pierwsze;
b)zabezpieczenia rzeczowego lub finansowego, gwarancji lub ograniczenia ryzyka kredytowego, które zostały zakupione, nie stosuje się do zmniejszenia wartości ekspozycji z tytułu aktywów;
c)aktywów nie kompensuje się zobowiązaniami;
d)nie kompensuje się transakcji finansowanych z użyciem papierów wartościowych.
2.Do celów ust. 1 lit. c) mechanizm łączenia środków finansowych zaoferowany przez instytucję nie narusza warunku ustanowionego w tej literze, wyłącznie jeżeli tego rodzaju mechanizm spełnia obydwa następujące warunki:
a)instytucja oferująca mechanizm łączenia środków finansowych przenosi salda kredytowe i salda debetowe szeregu jednostkowych rachunków grupy podmiotów objętych uzgodnieniem (»pierwotne rachunki«) na oddzielny, pojedynczy rachunek, zerując tym samym salda pierwotnych rachunków;
b)instytucja codziennie przeprowadza czynności, o których mowa w lit. a) niniejszego ustępu.
3.Na zasadzie odstępstwa od ust. 2 mechanizm łączenia środków finansowych, który nie spełnia warunku określonego w lit. b) tego ustępu, ale spełnia warunek określony w lit. a) tego ustępu, nie narusza warunku określonego w ust. 1 lit. c), pod warunkiem że mechanizm ten spełnia wszystkie następujące warunki dodatkowe:
a)instytucja posiada możliwe do wyegzekwowania na drodze prawnej prawo do kompensowania sald pierwotnych rachunków poprzez przeniesienie ich na pojedynczy rachunek w każdym czasie;
b)nie ma niedopasowania terminów zapadalności między saldami pierwotnych rachunków;
c)instytucja nalicza lub płaci odsetki od połączonego salda pierwotnych rachunków;
d)właściwy organ instytucji uznaje, że częstotliwość, z jaką salda wszystkich pierwotnych rachunków są przenoszone, jest właściwa do celu włączenia wyłącznie połączonego salda mechanizmu łączenia środków finansowych do miary ekspozycji wskaźnika dźwigni.
4.Na zasadzie odstępstwa od ust. 1 lit. d) instytucje mogą obliczyć wartość ekspozycji wierzytelności gotówkowej i zobowiązania gotówkowego w ramach transakcji finansowanej z użyciem papierów wartościowych z tym samym kontrahentem w ujęciu netto, wyłącznie jeżeli spełnione są wszystkie następujące warunki:
a)transakcje mają tę samą wyraźnie określoną datę ostatecznego rozliczenia;
b)prawo potrącenia kwoty należnej kontrahentowi z kwoty należnej od kontrahenta jest możliwe do wyegzekwowania na drodze prawnej we wszystkich poniższych sytuacjach:
(IV)w toku prowadzenia zwykłej działalności gospodarczej;
(V)w przypadku niewykonania zobowiązania, niewypłacalności i upadłości;
c)kontrahenci zamierzają rozliczyć się w kwocie netto, jednocześnie lub w ramach mechanizmu rozliczania, jakim objęte są transakcje, który skutkuje funkcjonalnym odpowiednikiem rozliczenia w kwocie netto.
5.Do celów ust. 4 lit. c) instytucje mogą stwierdzić, że mechanizm rozliczania skutkuje funkcjonalnym odpowiednikiem rozliczenia w kwocie netto, wyłącznie jeżeli w dacie rozliczenia wynik netto przepływów pieniężnych z tytułu transakcji w ramach tych mechanizmów jest równy pojedynczej kwocie netto w ramach rozliczenia w kwocie netto i jeżeli spełnione są wszystkie następujące warunki:
a)transakcje są rozliczane za pośrednictwem tego samego systemu rozrachunku;
b)do celów rozliczenia stosuje się środki pieniężne lub kredyty śróddzienne, aby zapewnić, by rozliczenie transakcji przeprowadzono do końca dnia roboczego;
c)żadne kwestie związane z obejmującymi papiery wartościowe częściami transakcji finansowanych z użyciem papierów wartościowych nie kolidują z zakończeniem rozliczenia w kwocie netto wierzytelności gotówkowych i zobowiązań gotówkowych.
Warunek określony w akapicie pierwszym lit. c) jest spełniony, wyłącznie jeżeli niepowodzenie jakiejkolwiek transakcji finansowanej z użyciem papierów wartościowych w mechanizmie rozliczania może opóźnić rozliczenie jedynie odpowiadającej części pieniężnej lub może doprowadzić do powstania zobowiązania w odniesieniu do mechanizmu rozliczania, ze wsparciem ze strony powiązanego instrumentu kredytowego.
W przypadku niepowodzenia obejmującej papiery wartościowe części transakcji finansowanej z użyciem papierów wartościowych w mechanizmie rozliczania na koniec terminu wyznaczonego na dokonanie rozliczenia w ramach mechanizmu rozliczania instytucje wydzielają tę transakcję i jej odpowiadającą część pieniężną z pakietu kompensowania i traktują je w ujęciu brutto.
6.Do celów ust. 2 i 3 »mechanizm łączenia środków finansowych« oznacza mechanizm, w ramach którego salda kredytowe i salda debetowe kilku jednostkowych rachunków łączy się w celu zarządzania środkami pieniężnymi lub zarządzania płynnością.
Artykuł 429c
Obliczanie wartości ekspozycji instrumentów pochodnych
1.Instytucje obliczają wartość ekspozycji kontraktów wymienionych w załączniku II i kredytowych instrumentów pochodnych, w tym pozabilansowych, zgodnie z metodą określoną w części trzeciej tytuł II rozdział 6 sekcja 3.
Przy określaniu wartości ekspozycji instytucje mogą uwzględnić skutki umów nowacji i innych umów o kompensowaniu zobowiązań zgodnie z art. 295. Instytucje nie uwzględniają kompensowania międzyproduktowego, ale mogą dokonywać kompensacji w ramach danej kategorii produktu, o której mowa w art. 272 pkt 25 lit. c), i w ramach kredytowych instrumentów pochodnych, kiedy są przedmiotem umowy o kompensowaniu międzyproduktowym, o której mowa w art. 295 lit. c).
Instytucje włączają do miary ekspozycji sprzedane opcje, nawet jeżeli ich wartość ekspozycji może zostać określona jako zero zgodnie ze sposobem traktowania określonym w art. 274 ust. 5.
2.Jeżeli w wyniku zapewnienia zabezpieczenia związanego z kontraktami na instrumenty pochodne zmniejsza się kwota aktywów w ramach mających zastosowanie standardów rachunkowości, instytucje dokonują odwrócenia tego zmniejszenia.
3.Do celów ust. 1 niniejszego artykułu instytucje obliczające koszt zastąpienia kontraktów na instrumenty pochodne zgodnie z art. 275 mogą uznać za zmienny depozyt zabezpieczający, o którym mowa w art. 275, wyłącznie zabezpieczenie otrzymane w środkach pieniężnych od swoich kontrahentów, jeżeli w mających zastosowanie standardach rachunkowości nie uznano już zmiennego depozytu zabezpieczającego jako obniżenia wartości ekspozycji i jeżeli spełnione są wszystkie następujące warunki:
a)w przypadku transakcji, których nie rozlicza się za pośrednictwem kwalifikującego się CCP, nie wydziela się środków pieniężnych otrzymanych przez kontrahenta będącego odbiorcą;
b)zmienny depozyt zabezpieczający oblicza się i wymienia przynajmniej codziennie na podstawie wyceny według wartości rynkowej pozycji w instrumentach pochodnych;
c)otrzymany zmienny depozyt zabezpieczający jest wyrażony w walucie określonej w kontrakcie na instrumenty pochodne, obowiązującej umowie ramowej o kompensowaniu zobowiązań, załączniku dotyczącym wsparcia jakości kredytowej do kwalifikującej się umowy ramowej o kompensowaniu zobowiązań lub określonej w jakiejkolwiek umowie o kompensowaniu zobowiązań z kwalifikującym się CCP;
d)otrzymany zmienny depozyt zabezpieczający stanowi pełną kwotę, która byłaby konieczna do wygaszenia ekspozycji z tytułu kontraktu na instrumenty pochodne według wartości rynkowej z zastrzeżeniem progu i minimalnych kwot transferu obowiązujących kontrahenta;
e)kontrakt na instrumenty pochodne i zmienny depozyt zabezpieczający między instytucją a kontrahentem będącym stroną transakcji dotyczącej przedmiotowego instrumentu pochodnego objęte są jedną umową o kompensowaniu zobowiązań, którą instytucja może uznać za ograniczającą ryzyko zgodnie z art. 295.
Do celów akapitu pierwszego, jeżeli instytucja przekazuje kontrahentowi zabezpieczenie gotówkowe i jeżeli to zabezpieczenie spełnia warunki określone w lit. a)–e) tego akapitu, instytucja uznaje to zabezpieczenie za zmienny depozyt zabezpieczający wniesiony na rzecz kontrahenta i uwzględnia je w obliczeniach kosztu zastąpienia.
Do celów akapitu pierwszego lit. b) uznaje się, że instytucja spełnia warunek określony w tej literze, kiedy zmienny depozyt zabezpieczający jest wymieniany rankiem dnia sesyjnego następującego po dniu sesyjnym, w którym określono kontrakt na instrumenty pochodne, pod warunkiem że wymiana opiera się na wartości kontraktu na koniec dnia sesyjnego, w którym określono kontrakt.
Do celów akapitu pierwszego lit. d), jeżeli powstanie spór dotyczący depozytu zabezpieczającego, instytucje mogą uznać bezsporną kwotę wymienionego zabezpieczenia.
4.Do celów ust. 1 niniejszego artykułu instytucje nie uwzględniają otrzymanego zabezpieczenia w obliczeniach niezależnej wartości netto zabezpieczenia określonej w art. 272 pkt 12a, z wyjątkiem kontraktów na instrumenty pochodne zawartych z klientami, w przypadku których kontrakty te rozlicza kwalifikujący się CCP.
5.Do celów ust. 1 niniejszego artykułu wartość mnożnika stosowanego do obliczania potencjalnej przyszłej ekspozycji zgodnie z art. 278 ust. 1 instytucje ustalają na 1, z wyjątkiem kontraktów na instrumenty pochodne zawartych z klientami, w przypadku których kontrakty te rozlicza kwalifikujący się CCP.
6.Na zasadzie odstępstwa od ust. 1 niniejszego artykułu instytucje mogą stosować metodę określoną w części trzeciej tytuł II rozdział 6 sekcja 4 lub 5, aby określić wartość ekspozycji kontraktów wyszczególnionych w załączniku II pkt 1 i 2, jednak tylko wówczas, gdy stosują tę metodę również do określenia wartości ekspozycji tych kontraktów do celów spełnienia wymogów w zakresie funduszy własnych określonych w art. 92.
Jeżeli instytucje stosują jedną z metod, o których mowa w akapicie pierwszym, nie pomniejszają miary ekspozycji o kwotę otrzymanego depozytu zabezpieczającego.
Artykuł 429d
Dodatkowe przepisy dotyczące obliczania wartości ekspozycji wystawionych kredytowych instrumentów pochodnych
1.Oprócz podejścia określonego w art. 429c instytucje uwzględniają przy obliczaniu wartości ekspozycji wystawionego kredytowego instrumentu pochodnego efektywne wartości referencyjne wskazane w wystawionym kredytowych instrumentach pochodnych, pomniejszone o wszelkie ujemne zmiany wartości godziwej, które wprowadzono do kapitału Tier I w odniesieniu do tych wystawionych kredytowych instrumentów pochodnych.
Instytucje obliczają efektywną wartość referencyjną wystawionych kredytowych instrumentów pochodnych poprzez dostosowanie wartości referencyjnej tych instrumentów pochodnych, aby odzwierciedlić rzeczywistą ekspozycję kontraktów, które są lewarowane lub w inny sposób wzmocnione ze względu na strukturę transakcji.
2.Instytucje mogą w pełni lub częściowo pomniejszyć wartość ekspozycji, obliczoną zgodnie z ust. 1, o efektywną wartość referencyjną nabytych kredytowych instrumentów pochodnych, pod warunkiem że spełniono wszystkie następujące warunki:
a)rezydualny termin zapadalności nabytych kredytowych instrumentów pochodnych odpowiada rezydualnemu terminowi zapadalności wystawionego kredytowego instrumentu pochodnego lub jest od niego dłuższy;
b)w innym przypadku nabyty kredytowy instrument pochodny podlega istotnym warunkom, które są takie same lub bardziej restrykcyjne niż w przypadku odpowiadającego mu wystawionego kredytowego instrumentu pochodnego;
c)nabyty kredytowy instrument pochodny nie został nabyty od kontrahenta, który mógłby narazić instytucję na szczególne ryzyko korelacji, jak określono w art. 291 ust. 1 lit. b);
d)jeżeli efektywną wartość referencyjna wystawionego kredytowego instrumentu pochodnego pomniejsza się o ewentualną ujemną zmianę wartości godziwej, którą włączono do kapitału Tier I instytucji, efektywną wartość referencyjną nabytego kredytowego instrumentu pochodnego pomniejsza się o ewentualną dodatnią zmianę wartości godziwej, którą włączono do kapitału Tier I;
e)nabytego kredytowego instrumentu pochodnego nie uwzględnia się w transakcji, która została rozliczona przez instytucję w imieniu klienta lub która została rozliczona przez instytucję pełniącą rolę klienta wyższego poziomu w wielopoziomowej strukturze usług dla klientów i w odniesieniu do której z miary ekspozycji wyłączono efektywną wartość referencyjną wskazaną w odpowiadającym mu wystawionym kredytowym instrumencie pochodnym, zgodnie z art. 429a lit. g) lub h), stosownie do przypadku.
Do celów obliczenia potencjalnej przyszłej ekspozycji zgodnie z art. 429c ust. 1 instytucje mogą wyłączyć z pakietu kompensowania część wystawionego kredytowego instrumentu pochodnego, który zgodnie z akapitem pierwszym niniejszego ustępu nie podlega kompensacji i w odniesieniu do którego w mierze ekspozycji uwzględnia się efektywną wartość referencyjną.
3.Do celów ust. 2 lit. b) »istotny warunek« oznacza każdą cechę kredytowego instrumentu pochodnego, która jest istotna dla jego wyceny, w tym poziom podporządkowania, opcjonalność, zdarzenia kredytowe, bazowy podmiot referencyjny lub grupę podmiotów oraz bazowe zobowiązanie referencyjne lub grupę zobowiązań, z wyjątkiem kwoty referencyjnej i rezydualnego terminu zapadalności kredytowego instrumentu pochodnego.
Do celów akapitu pierwszego dwie nazwy referencyjne są takie same wyłącznie wówczas, gdy odnoszą się do tego samego podmiotu prawnego.
4.Na zasadzie odstępstwa od ust. 2 lit. b) instytucje mogą wykorzystywać nabyte kredytowe instrumenty pochodne powiązane z grupą nazw referencyjnych, aby kompensować wystawione kredytowe instrumenty pochodne powiązane z poszczególnymi nazwami referencyjnymi z tej grupy, jeżeli grupa podmiotów referencyjnych i poziom podporządkowania są takie same w przypadku obu transakcji.
5.Instytucje nie zmniejszają efektywnej wartości referencyjnej wystawionych kredytowych instrumentów pochodnych, gdy nabywają ochronę kredytową poprzez swap przychodu całkowitego i księgują płatności netto otrzymane jako przychody netto, ale nie księgują zrównoważenia zmniejszenia wartości wystawionych kredytowych instrumentów pochodnych w kapitale Tier I.
6.W przypadku nabytych kredytowych instrumentów pochodnych powiązanych z grupą zobowiązań referencyjnych instytucje mogą pomniejszyć efektywną wartość referencyjną wystawionych kredytowych instrumentów pochodnych powiązanych z poszczególnymi zobowiązaniami referencyjnymi o efektywną wartość referencyjną nabytych kredytowych instrumentów pochodnych zgodnie z ust. 2 wyłącznie wówczas, gdy nabyta ochrona odpowiada pod względem ekonomicznym nabyciu ochrony osobno dla każdego z poszczególnych zobowiązań w grupie.
7.Do celów niniejszego artykułu »wystawiony kredytowy instrument pochodny« oznacza każdy instrument finansowy, za pośrednictwem którego instytucja skutecznie zapewnia ochronę kredytową, w tym swapy ryzyka kredytowego, swapy przychodu całkowitego i opcje, w przypadku których instytucja ma obowiązek zapewnić ochronę kredytową zgodnie z warunkami określonymi w opcji.
Artykuł 429e
Kwota narzutu z tytułu ryzyka kredytowego kontrahenta w odniesieniu do transakcji finansowanych z użyciem papierów wartościowych
1.Oprócz obliczania wartości ekspozycji transakcji finansowanych z użyciem papierów wartościowych, z uwzględnieniem tych pozabilansowych, zgodnie z art. 429b ust. 1 instytucje uwzględniają w mierze ekspozycji narzut z tytułu ryzyka kredytowego kontrahenta określony zgodnie z ust. 2 lub 3 niniejszego artykułu, stosownie do przypadku.
2.Instytucje obliczają narzut w odniesieniu do transakcji z kontrahentem nieobjętych umową ramową o kompensowaniu zobowiązań, która spełnia wymogi określone w art. 206, (Ei*), indywidualnie dla każdej transakcji zgodnie z następującym wzorem:
gdzie:
i
= indeks oznaczający transakcję;
Ei
= wartość godziwa papierów wartościowych lub środków pieniężnych pożyczonych kontrahentowi w ramach transakcji i;
Ci
= wartość godziwa środków pieniężnych lub papierów wartościowych otrzymanych od kontrahenta w ramach transakcji i.
Instytucje mogą ustalić wartość Ei* równą zero, jeżeli Ei odnosi się do środków pieniężnych pożyczonych kontrahentowi, a powiązana wierzytelność gotówkowa nie kwalifikuje się do kompensowania określonego w art. 429b ust. 4.
3.Instytucje obliczają narzut w odniesieniu do transakcji z kontrahentem objętych umową ramową o kompensowaniu zobowiązań, która spełnia wymogi określone w art. 206, (E¡*) indywidualnie dla każdej umowy zgodnie z następującym wzorem:
gdzie:
i
= indeks oznaczający umowę o kompensowaniu zobowiązań;
Ei
= wartość godziwa papierów wartościowych lub środków pieniężnych pożyczonych kontrahentowi dla transakcji objętych umową ramową o kompensowaniu zobowiązań i;
Ci
= wartość godziwa środków pieniężnych lub papierów wartościowych otrzymanych od kontrahenta z zastrzeżeniem umowy ramowej o kompensowaniu zobowiązań i.
4.Do celów ust. 2 i 3 termin »kontrahent« oznacza również agentów trójstronnych, którzy przyjmują zabezpieczenie w depozyt i zarządzają zabezpieczeniem w przypadku transakcji trójstronnych.
5.Na zasadzie odstępstwa od ust. 1 niniejszego artykułu instytucje mogą stosować metodę określoną w art. 222, z zastrzeżeniem dolnego pułapu dla mającej zastosowanie wagi ryzyka wynoszącego 20 %, w celu obliczenia narzutu w odniesieniu do transakcji finansowanych z użyciem papierów wartościowych, z uwzględnieniem tych pozabilansowych. Instytucje mogą stosować tę metodę wyłącznie wówczas, gdy stosują ją również do obliczenia wartości ekspozycji tych transakcji celem spełnienia wymogów w zakresie funduszy własnych określonych w art. 92 ust. 1 lit. a)–c).
6.W przypadku zaksięgowania sprzedaży w odniesieniu do transakcji odkupu zgodnie z mającymi zastosowanie standardami rachunkowości instytucje rozwiązują wszystkie zaksięgowane pozycje dotyczące sprzedaży.
7.Jeżeli instytucja pełni rolę pośrednika między dwiema stronami w transakcji finansowanej z użyciem papierów wartościowych, w tym w pozabilansowej transakcji finansowanej z użyciem papierów wartościowych, do obliczenia miary ekspozycji instytucji zastosowanie mają następujące warunki:
a)jeżeli instytucja udziela zabezpieczenia lub gwarancji jednej ze stron transakcji finansowanej z użyciem papierów wartościowych, a to zabezpieczenie lub ta gwarancja ogranicza się do różnicy między wartością papierów wartościowych lub środków pieniężnych pożyczonych przez stronę a wartością zabezpieczenia zapewnionego przez kredytobiorcę, wówczas instytucja uwzględnia w mierze ekspozycji wyłącznie narzut określony, stosownie do przypadku, zgodnie z ust. 2 lub 3;
b)jeżeli instytucja nie udziela zabezpieczenia ani gwarancji żadnej z zaangażowanych stron, transakcji nie uwzględnia się w mierze ekspozycji;
c)jeżeli instytucja ma pod względem ekonomicznym ekspozycję na bazowe papiery wartościowe lub środki pieniężne w transakcji na kwotę większą niż ekspozycja objęta narzutem, w mierze ekspozycji uwzględnia się także pełną kwotę papierów wartościowych lub środków pieniężnych, na które instytucja ma ekspozycję;
d)jeżeli instytucja pełniąca rolę agenta zapewnia zabezpieczenie lub gwarancję obu stronom zaangażowanym w transakcję finansowaną z użyciem papierów wartościowych, instytucja oblicza swoją miarę ekspozycji zgodnie z lit. a)–c) odrębnie dla każdej strony zaangażowanej w transakcję.
Artykuł 429f
Obliczanie wartości ekspozycji z tytułu pozycji pozabilansowych
1.Instytucje obliczają wartość ekspozycji z tytułu pozycji pozabilansowych, z wyjątkiem kontraktów wyszczególnionych w załączniku II, oraz z tytułu kredytowych instrumentów pochodnych, transakcji finansowanych z użyciem papierów wartościowych i pozycji określonych w art. 429d, zgodnie z art. 111 ust. 1.
Zgodnie z art. 166 ust. 9, jeżeli dane zobowiązanie odnosi się do przedłużenia innego zobowiązania, instytucje stosują niższy z dwóch odpowiadających im współczynników konwersji.
2.Na zasadzie odstępstwa od ust. 1 instytucje mogą pomniejszyć ekspozycję kredytową odpowiadającą pozycji pozabilansowej o odpowiadającą wartość korekt z tytułu szczególnego ryzyka kredytowego. W obliczeniu stosuje się dolny pułap wynoszący zero.
3.Na zasadzie odstępstwa od ust. 1 w odniesieniu do pozycji pozabilansowych niskiego ryzyka, o których mowa w art. 111 ust. 1 lit. d), instytucje stosują współczynnik konwersji wynoszący 10 %.
Artykuł 429g
Obliczanie wartości ekspozycji z tytułu standaryzowanych transakcji kupna i sprzedaży oczekujących na rozliczenie
1.Instytucje traktują środki pieniężne powiązane ze standaryzowanymi transakcjami sprzedaży i papiery wartościowe powiązane ze standaryzowanymi transakcjami kupna, które pozostają ujęte w bilansie aż do daty rozliczenia, jako aktywa zgodnie z art. 429 ust. 4 lit. a).
2.Instytucje, które zgodnie z mającymi zastosowanie standardami rachunkowości stosują księgowanie w dniu zawarcia transakcji w odniesieniu do standaryzowanych transakcji kupna i sprzedaży oczekujących na rozliczenie, odwracają wszelkie dopuszczalne w ramach tych standardów kompensacje między wierzytelnościami gotówkowymi z tytułu standaryzowanych transakcji sprzedaży oczekujących na rozliczenie a zobowiązaniami gotówkowymi z tytułu standaryzowanych transakcji kupna oczekujących na rozliczenie. Po odwróceniu kompensowania rachunkowego instytucje mogą dokonywać kompensowania między wspomnianymi wierzytelnościami gotówkowymi i zobowiązaniami gotówkowymi, jeżeli zarówno odnośne standaryzowane transakcje sprzedaży, jak i standaryzowane transakcje kupna są rozliczane zgodnie z mechanizmem »dostawa za płatność«.
3.Instytucje, które zgodnie z mającymi zastosowanie standardami rachunkowości stosują księgowanie w dniu rozliczenia transakcji w odniesieniu do standaryzowanych transakcji kupna i sprzedaży oczekujących na rozliczenie, uwzględniają w mierze ekspozycji pełną wartość nominalną zobowiązań do zapłaty dotyczących standaryzowanych transakcji kupna.
Do celów akapitu pierwszego instytucje mogą kompensować pełną wartość nominalną zobowiązań dotyczących standaryzowanych transakcji kupna pełną wartością nominalną wierzytelności gotówkowych z tytułu standaryzowanych transakcji sprzedaży oczekujących na rozliczenie wyłącznie wówczas, gdy zarówno standaryzowane transakcje kupna, jak i standaryzowane transakcje sprzedaży są rozliczane zgodnie z mechanizmem »dostawa za płatność«.
Artykuł 430
Wymóg sprawozdawczy
1.Instytucje przedkładają swoim właściwym organom informacje dotyczące wskaźnika dźwigni zgodnie z niniejszą częścią. Małe instytucje zdefiniowane w art. 430a składają sprawozdania dotyczące wskaźnika dźwigni raz w roku, a inne instytucje, z zastrzeżeniem ust. 2, składają te sprawozdania raz w roku lub częściej.
2.Do celów wymogu sprawozdawczego określonego w ust. 1 EUNB opracowuje projekty wykonawczych standardów technicznych w celu określenia jednolitych wzorów sprawozdań, instrukcji korzystania z tych wzorów, częstotliwości i terminów składania sprawozdań oraz rozwiązań informatycznych.
Wymogi sprawozdawcze określone w projektach wykonawczych standardów technicznych są proporcjonalne i uwzględniają skalę i złożoność instytucji oraz charakter i poziom ryzyka prowadzonej przez nie działalności.
EUNB przedstawia Komisji te projekty wykonawczych standardów technicznych do dnia [12 miesięcy od dnia wejścia w życie niniejszego rozporządzenia] r.
Komisja jest uprawniona do przyjęcia wykonawczych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 15 rozporządzenia (UE) nr 1093/2010.”;
(116)część ósma otrzymuje brzmienie:
„CZĘŚĆ ÓSMA
UJAWNIANIE INFORMACJI PRZEZ INSTYTUCJE TYTUŁ I
ZASADY OGÓLNE
Artykuł 430a
Definicje
Do celów niniejszej części oraz art. 13, 99, 100, 394, i 430 stosuje się poniższe definicje:
1) »duża instytucja« oznacza instytucję, która spełnia którykolwiek z poniższych warunków:
a)instytucja została zidentyfikowana jako globalna instytucja o znaczeniu systemowym zgodnie z art. 131 ust. 1 i 2 dyrektywy 2013/36/UE;
b)instytucja została zidentyfikowana jako inna instytucja o znaczeniu systemowym zgodnie z art. 131 ust. 1 i 3 dyrektywy 2013/36/UE;
c)instytucja jest jedną z trzech największych instytucji pod względem całkowitej wartości aktywów w państwie członkowskim, w którym znajduje się jej siedziba;
d)całkowita wartość aktywów instytucji określona w ujęciu skonsolidowanym wynosi co najmniej 30 mld EUR;
e)całkowita wartość aktywów instytucji wynosi co najmniej 5 mld EUR, a stosunek jej wszystkich aktywów do PKB państwa członkowskiego, w którym znajduje się jej siedziba, wynosi, w ujęciu uśrednionym, co najmniej 20 % w okresie czterech lat, który bezpośrednio poprzedza bieżący roczny okres, za który informacje podlegają ujawnieniu;
2) »duża jednostka zależna« oznacza jednostkę zależną, która kwalifikuje się jako duża instytucja określona w ust. 1;
3) »instytucja nienotowana« oznacza instytucję, która nie wyemitowała papierów wartościowych dopuszczonych do obrotu na rynku regulowanym któregokolwiek państwa członkowskiego, jak określono w art. 4 ust. 1 pkt 21 dyrektywy 2014/65/UE;
4) »mała instytucja« oznacza instytucję, której wartość aktywów wynosi w ujęciu uśrednionym co najmniej 1,5 mld EUR w okresie czterech lat, który bezpośrednio poprzedza bieżący roczny okres, za który informacje podlegają ujawnieniu.
Artykuł 431
Wymogi i polityka w zakresie ujawniania informacji
1.Instytucje podają do wiadomości publicznej informacje określone w tytułach II i III zgodnie z przepisami określonymi w niniejszym tytule, z zastrzeżeniem wyjątków, o których mowa w art. 432.
2.Instytucje podają do wiadomości publicznej fakt uzyskania zezwolenia na stosowanie instrumentów i metod, o których mowa w tytule III, udzielonego przez właściwe organy zgodnie z częścią trzecią
3.Organ zarządzający lub kadra kierownicza wyższego szczebla instytucji przyjmują formalną politykę, aby spełnić wymogi ujawniania informacji określone w niniejszej części, i wdrażają wewnętrzne procedury, systemy i mechanizmy kontroli, aby sprawdzić, czy ujawnianie informacji przez instytucje odbywa się w sposób właściwy i zgodny z wymogami określonymi w niniejszej części. Co najmniej jeden członek organu zarządzającego lub kadry kierowniczej wyższego szczebla potwierdza na piśmie, że dana instytucja dokonała ujawnienia informacji wymaganego przez przepisy niniejszej części zgodnie z polityką i wewnętrznymi procedurami, systemami i mechanizmami kontroli, o których mowa w niniejszym ustępie. Pisemne potwierdzenie, o którym mowa w niniejszym ustępie, dołącza się do ujawnianych przez instytucje informacji.
Instytucje wdrażają również politykę służącą ocenie, czy dzięki ujawnianym informacjom uczestnicy rynku otrzymują kompleksowy obraz profilu ryzyka instytucji. Jeżeli instytucje stwierdzą, że ujawniane informacji wymagane na podstawie niniejszej części nie dostarczają uczestnikom rynku kompleksowego obrazu profilu ryzyka, poza informacjami, których ujawnienie jest wymagane na podstawie niniejszej części, instytucje podają do wiadomości publicznej dodatkowe informacje. Niezależnie od powyższego instytucje są zobowiązane do podawania do wiadomości publicznej wyłącznie tych informacji, które są istotne i które nie są zastrzeżone ani poufne, jak określono w art. 432.
4.Wszystkim ujawnianym danym ilościowym towarzyszą opis jakościowy oraz wszelkie inne dodatkowe informacje, które mogą być konieczne do tego, aby użytkownicy tych informacji zrozumieli ujawniane dane ilościowe, zwracając w szczególności uwagę na wszelkie istotne zmiany ujawnianych danych ilościowych w porównaniu z poprzednio ujawnianymi informacjami.
5.Instytucje wyjaśniają swoje decyzje ratingowe MŚP oraz innym przedsiębiorstwom ubiegającym się o kredyty, na ich wniosek, przekazując na żądanie wyjaśnienia pisemne. Koszty administracyjne związane z przekazanym wyjaśnieniem muszą być proporcjonalne do wysokości kredytu.
Artykuł 432
Informacje nieistotne, zastrzeżone lub poufne
1.Instytucje mogą pominąć jedną lub więcej niż jedną informację podlegającą ujawnieniu spośród tych wymienionych w tytułach II i III, jeżeli danych informacji podlegających ujawnieniu nie uznaje się za istotne, z wyjątkiem informacji przewidzianych w art. 435 ust. 2 lit. c), art. 437 i art. 450.
Ujawniane informacje uznaje się za istotne, jeżeli ich pominięcie lub nieprawidłowe przedstawienie może zmienić lub wpłynąć na ocenę lub decyzję użytkownika tych informacji opierającego się na nich przy podejmowaniu decyzji ekonomicznych.
Zgodnie z art. 16 rozporządzenia (UE) nr 1093/2010 EUNB wydaje wytyczne dotyczące sposobu, w jaki instytucje muszą stosować kryterium istotności w odniesieniu do wymogów dotyczących ujawniania informacji określonych w tytułach II i III.
2.Instytucje mogą również pominąć jedną lub więcej niż jedną informację, o których mowa w tytułach II i III, jeżeli informacje te zawierają elementy, które uznaje się za zastrzeżone lub poufne zgodnie z niniejszym ustępem, z wyjątkiem informacji podlegających ujawnieniu określonych w art. 437 i 450.
Informacje instytucji uznaje się za zastrzeżone, jeżeli ich podanie do wiadomości publicznej osłabiłoby ich pozycję konkurencyjną. Informacje zastrzeżone mogą obejmować informacje dotyczące produktów lub systemów, których ujawnienie konkurencji obniżyłoby opłacalność inwestycji instytucji w te produkty lub systemy.
Informacje uznaje się za poufne, jeżeli instytucja została zobowiązana przez klienta lub innego kontrahenta do zachowania poufności tych informacji lub jeżeli, w wyjątkowych przypadkach i pod warunkiem uzyskania uprzedniej zgody właściwego organu, informacje takie mogą istotnie osłabić pozycję konkurencyjną instytucji.
Zgodnie z art. 16 rozporządzenia (UE) nr 1093/2010 EUNB wydaje wytyczne dotyczące sposobu, w jaki instytucje muszą stosować kryteria w zakresie zastrzegania i poufności w odniesieniu do wymogów dotyczących ujawniania informacji określonych w tytułach II i III.
3.W wyjątkowych przypadkach, o których mowa w ust. 2, zainteresowana instytucja oświadcza przy ujawnianiu informacji, że poszczególne ich elementy nie zostały ujawnione, podaje powód ich nieujawnienia oraz publikuje bardziej ogólną informację na temat kwestii objętej wymogiem dotyczącym ujawniania informacji, z wyjątkiem przypadków, w których ta kwestia jest sama w sobie zastrzeżona lub poufna.
Artykuł 433
Częstotliwość i zakres ujawniania informacji
Instytucje publikują informacje, których ujawnienie jest wymagane na mocy tytułów II i III, w sposób określony w art. 433a–433c.
Coroczna publikacja ujawnianych informacji ma miejsce w tym samym dniu, w którym instytucje publikują swoje sprawozdania finansowe, lub jak najszybciej po upływie tego terminu.
Publikacje ujawnianych informacji dokonywane raz na pół roku i raz na kwartał mają miejsce, stosownie do przypadku, w tym samym dniu, w którym instytucje publikują swoje sprawozdania finansowe za odnośny okres lub jak najszybciej po upływie tego terminu.
Wszelka zwłoka w publikacji informacji, których ujawnienie jest wymagane na mocy niniejszej części, oraz odnośnych sprawozdań finansowych musi być uzasadniona i w żadnym razie nie może przekraczać ram czasowych określonych przez właściwe organy zgodnie z art. 106 dyrektywy 2013/36/UE.
Artykuł 433a
Ujawnianie informacji przez duże instytucje
1.Duże instytucje ujawniają informacje określone poniżej co najmniej z następującą częstotliwością:
a)wszystkie informacje, których ujawnienie jest wymagane na mocy niniejszej części – raz w roku;
b)informacje, o których mowa w art. 439 lit. e) i f), art. 442 lit. e), art. 444 lit. e), art. 448 ust. 1 lit. a) i b), art. 449 lit. k)–m), art. 451 ust. 1 lit. a) i b), art. 451a ust. 2 i 3, art. 452 ust. 1 lit. f), art. 453 lit. f) oraz art. 455 ust. 2 lit. a) – raz na pół roku;
c)informacje podlegające ujawnieniu, o których mowa w art. 437 lit. a), art. 438 lit. c) i art. 442 lit. c) oraz najważniejsze wskaźniki, o których w art. 447 – raz na kwartał.
2.Na zasadzie odstępstwa od ust. 1 duże instytucje inne niż globalne instytucje o znaczeniu systemowym, które są instytucjami nienotowanymi, ujawniają informacje określone poniżej co najmniej z następującą częstotliwością:
a)wszystkie informacje, których ujawnienie jest wymagane na mocy niniejszej części – raz w roku;
b)najważniejsze wskaźniki, o których mowa w art. 447 – raz na pół roku.
3.Duże instytucje, które podlegają przepisom art. 92a lub 92b, ujawnianą informacje wymagane na mocy art. 437a raz na pół roku, z wyjątkiem najważniejszych wskaźników, o których mowa w art. 447 lit. h).
Artykuł 433b
Ujawnianie informacji przez małe instytucje
1.Małe instytucje ujawniają informacje określone poniżej co najmniej z następującą częstotliwością:
a)raz w roku:
(I)informacje, o których mowa w art. 435 ust. 1 lit. a), e) i f);
(II)informacje, o których mowa w art. 435 ust. 2 lit. a), b) i c);
(III)informacje, o których mowa w art. 450;
(IV)informacje, o których mowa w art. 437 lit. a), art. 438 lit. c), art. 439 lit. e) i f), art. 442 lit. c) i e), art. 444 lit. e), art. 448 ust. 1 lit. a) i b), art. 449 lit. k)–m), art. 451 ust. 1 lit. a) i b), art. 451a ust. 2 i 3, art. 452 ust. 1 lit. f), art. 453 lit. f) oraz art. 455 ust. 2 lit. a), w stosownych przypadkach;
b)najważniejsze wskaźniki, o których mowa w art. 447 – raz na pół roku.
2.Na zasadzie odstępstwa od ust. 1 małe instytucje, które są instytucjami nienotowanymi, co najmniej raz w roku ujawniają poniższe informacje:
a)informacje, o których mowa w art. 435 ust. 1 lit. a), e) i f);
b)informacje, o których mowa w art. 435 ust. 2 lit. a), b) i c);
c)informacje, o których mowa w art. 450;
d)najważniejsze wskaźniki, o których mowa w art. 447.
Artykuł 433c
Ujawnianie informacji przez inne instytucje
1.Instytucje, które nie podlegają przepisom art. 433a lub 433b, ujawniają informacje określone poniżej co najmniej z następującą częstotliwością:
a)wszystkie informacje określone w niniejszej części – raz w roku;
b)najważniejsze wskaźniki, o których mowa w art. 447 – raz na pół roku.
2.Na zasadzie odstępstwa od ust. 1 inne instytucje, które są instytucjami nienotowanymi, ujawniają informacje określone poniżej co najmniej z następującą częstotliwością:
a)informacje, o których mowa w art. 435 i art. 450, art. 437 lit. a), art. 438 lit. c), art. 439 lit. e) i f), art. 442 lit. c) i e), art. 444 lit. e), art. 448 ust. 1 lit. a) i b), art. 449 lit. k)–m), art. 451 ust. 1 lit. a) i b), art. 451a ust. 2 i 3, art. 452 ust. 1 lit. f), art. 453 lit. f) oraz art. 455 ust. 2 lit. a) – raz w roku;
b)najważniejsze wskaźniki, o których mowa w art. 447 – raz na pół roku.
Artykuł 434
Środki ujawniania informacji
1.Instytucje ujawniają wszystkie informacje, których ujawnienie jest wymagane na mocy tytułów II i III, w formacie elektronicznym i na jednym nośniku lub w jednym miejscu. Jeden nośnik lub jedno miejsce jest samodzielnym dokumentem, który stanowi łatwo dostępne źródło informacji ostrożnościowych dla użytkowników tych informacji, lub stanowi oddzielną sekcję zawartą w sprawozdaniach finansowych instytucji lub dołączoną do tych sprawozdań, która zawiera wymagane informacje podlegające ujawnieniu i która jest łatwa do zidentyfikowania przez tych użytkowników.
2.Instytucje udostępniają na swojej stronie internetowej lub, w przypadku jej braku, w dowolnym innym właściwym miejscu archiwum informacji, których ujawnianie jest wymagane na mocy niniejszej części. Dostęp do tego archiwum jest zapewniany przez okres nie krótszy niż okres przechowywania danych określony w przepisach krajowych w odniesieniu do informacji zamieszczanych w sprawozdaniach finansowych instytucji.
3.Do celów niniejszego artykułu »sprawozdanie finansowe« interpretuje się w rozumieniu art. 4 i 5 dyrektywy 2004/109/WE Parlamentu Europejskiego i Rady.
Artykuł 434a
Jednolite formaty ujawniania informacji
1.EUNB opracowuje projekty wykonawczych standardów technicznych określających jednolite formaty ujawniania informacji oraz powiązane instrukcje, zgodnie z którymi dokonuje się ujawniania informacji wymaganego na mocy tytułów II i III.
Tego rodzaju jednolite formaty ujawniania informacji zapewniają użytkownikom tych informacji dostatecznie wyczerpujące i porównywalne informacje, pozwalające im ocenić profile ryzyka instytucji i stopień, w jakim spełniają one wymogi określone w przepisach części od pierwszej do siódmej. Aby ułatwić porównywanie informacji, przy opracowywaniu wykonawczych standardów technicznych dąży się do utrzymania zgodności formatów ujawnianych informacji z międzynarodowymi standardami w zakresie ujawniania informacji.
W stosownych przypadkach formaty ujawniania informacji przygotowuje się w postaci tabeli.
2.EUNB przedstawia Komisji te projekty wykonawczych standardów technicznych, o których mowa w ust. 1, do dnia [30 czerwca 2019 r.].
Komisja jest uprawniona do przyjęcia wykonawczych standardów technicznych zgodnie z art. 15 rozporządzenia (UE) nr 1093/2010.
TYTUŁ II
KRYTERIA TECHNICZNE DOTYCZĄCE PRZEJRZYSTOŚCI I UJAWNIANIA INFORMACJI
Artykuł 435
Cele i polityka w zakresie ujawniania informacji dotyczących zarządzania ryzykiem
1.Instytucje ujawniają swoje cele i politykę w zakresie zarządzania ryzykiem oddzielnie dla każdej kategorii ryzyka, w tym rodzaje ryzyka, o których mowa w niniejszym tytule, w sposób określony w art. 433a, 433b i 433c. Ujawniane informacje dotyczą:
a)strategii i procesów zarządzania różnymi rodzajami ryzyka;
b)struktury i organizacji odpowiedniej funkcji zarządzania ryzykiem, w tym informacji na temat podstawy jej uprawnień, kompetencji i odpowiedzialności zgodnie z aktem założycielskim instytucji i dokumentów regulujących jej działalność;
c)zakresu i charakteru systemów raportowania i pomiaru ryzyka;
d)polityki w zakresie zabezpieczenia i ograniczenia ryzyka, a także strategii i procesów monitorowania stałej skuteczności zabezpieczeń i czynników łagodzących ryzyko;
e)zatwierdzonego przez organ zarządzający oświadczenia na temat adekwatności ustaleń dotyczących zarządzania ryzykiem w danej instytucji, dającego pewność, że stosowane systemy zarządzania ryzykiem są odpowiednie z punktu widzenia profilu i strategii instytucji;
f)zatwierdzonego przez organ zarządzający zwięzłego oświadczenia na temat ryzyka, w którym pokrótce omówiono ogólny profil ryzyka danej instytucji związany ze strategią działalności. Tego rodzaju oświadczenie zawiera:
(I)kluczowe wskaźniki i dane liczbowe, zapewniające zewnętrznym zainteresowanym stronom całościowy obraz procesu zarządzania ryzykiem przez instytucję, w tym interakcji między profilem ryzyka instytucji a tolerancją na ryzyko określoną przez organ zarządzający;
(II)informacje dotyczące transakcji wewnątrzgrupowych i transakcji z powiązanymi stronami, które mogą mieć istotny wpływ na profil ryzyka skonsolidowanej grupy.
2.Instytucje ujawniają następujące informacje na temat zasad zarządzania, wraz z regularnymi aktualizacjami dokonywanymi co najmniej raz w roku, w sposób określony w art. 433a, 433b, 433c:
a)liczbę stanowisk dyrektorskich zajmowanych przez członków organu zarządzającego;
b)politykę rekrutacji dotyczącą wyboru członków organu zarządzającego oraz rzeczywistego stanu ich wiedzy, umiejętności i wiedzy specjalistycznej;
c)politykę zapewniania różnorodności przy wyborze członków organu zarządzającego, jej celów i wszelkich odpowiednich zadań określonych w tej polityce oraz stopnia, w jakim zrealizowano te cele i zadania;
d)utworzenie (bądź nie) przez instytucję odrębnego komitetu ds. ryzyka oraz liczby posiedzeń komitetu, które się odbyły;
e)opis przepływu informacji na temat ryzyka kierowanych do organu zarządzającego.
Artykuł 436
Ujawnianie informacji na temat zakresu stosowania
Instytucje ujawniają następujące informacje dotyczące zakresu stosowania wymogów niniejszego rozporządzenia:
(a)nazwę instytucji, do której mają zastosowanie wymogi niniejszego rozporządzenia;
(b)uzgodnienie skonsolidowanych sprawozdań finansowych sporządzonych zgodnie z mającymi zastosowanie standardami rachunkowości i skonsolidowanych sprawozdań finansowych sporządzonych zgodnie z wymogami konsolidacji regulacyjnej zgodnie z częścią pierwszą tytuł II sekcje 2 i 3. W tym uzgodnieniu wskazuje się różnice między zakresem księgowym a zakresem regulacyjnym konsolidacji oraz podmioty prawne objęte każdym z tych zakresów. Opis podmiotów prawnych objętych zakresem konsolidacji regulacyjnej zawiera informację na temat tego, czy podmioty te są skonsolidowane w pełni czy metodą proporcjonalną oraz czy udziały kapitałowe w tych podmiotach prawnych zostały odliczone od funduszy własnych;
(c)wszelkie istniejące obecnie lub przewidywane istotne przeszkody praktyczne lub prawne dla szybkiego transferu funduszy własnych lub spłaty zobowiązań przez jednostkę dominującą i jej jednostki zależne;
(d)kwotę łączną, o którą rzeczywiste fundusze własne są mniejsze od wymaganego minimum we wszystkich jednostkach zależnych nieobjętych konsolidacją, oraz nazwę lub nazwy tych jednostek zależnych;
(e)w stosownych przypadkach okoliczności stosowania odstępstwa od przepisów, o którym mowa w art. 7, lub stosowania metody konsolidacji indywidualnej, o której mowa w art. 9.
Artykuł 437
Ujawnianie informacji na temat funduszy własnych
W odniesieniu do funduszy własnych instytucje ujawniają następujące informacje:
(a)pełne uzgodnienie pozycji kapitału podstawowego Tier I, pozycji kapitału dodatkowego Tier I oraz pozycji w Tier II, jak również filtrów i odliczeń stosowanych w odniesieniu do funduszy własnych instytucji na mocy przepisów art. 32–35, 36, 56 i 66, oraz bilansu w zbadanym sprawozdaniu finansowym instytucji;
(b)opis głównych cech instrumentów w kapitale podstawowym Tier I i instrumentów dodatkowych w Tier I oraz instrumentów w Tier II emitowanych przez instytucję;
(c)pełne warunki dotyczące wszystkich instrumentów w kapitale podstawowym Tier I, instrumentów dodatkowych w Tier I oraz instrumentów w Tier II;
(d)oddzielne informacje na temat charakteru i kwot następujących pozycji:
(IV)każdego filtru ostrożnościowego stosowanego zgodnie z art. 32–35;
(V)każdego odliczenia dokonanego zgodnie z art. 36, 56 oraz 66;
(VI)pozycji nieodliczonych zgodnie z art. 47, 48, 56, 66 oraz 79;
(e)opis wszystkich ograniczeń zastosowanych do obliczania funduszy własnych zgodnie z niniejszym rozporządzeniem oraz instrumentów, filtrów ostrożnościowych i odliczeń, do których te ograniczenia mają zastosowanie;
(f)kompleksowe wyjaśnienie podstawy służącej do obliczania współczynników kapitałowych, jeżeli te współczynniki kapitałowe są obliczane z wykorzystaniem elementów funduszy własnych ustalonych na podstawie innej niż podstawa określona w niniejszym rozporządzeniu.
Artykuł 437a
Ujawnianie informacji na temat wymogów w zakresie funduszy własnych i zobowiązań kwalifikowalnych
W odniesieniu do funduszy własnych i zobowiązań kwalifikowalnych instytucje podlegające przepisom art. 92a lub 92b ujawniają następujące informacje:
(a)strukturę swoich funduszy własnych i zobowiązań kwalifikowalnych, ich termin zapadalności i główne cechy;
(b)pozycje zobowiązań kwalifikowalnych w hierarchii wierzycieli;
(c)łączną kwotę każdej emisji zobowiązań kwalifikowalnych, o których mowa w art. 72b, oraz kwotę tych emisji, którą uwzględnia się w pozycjach zobowiązań kwalifikowalnych w zakresie określonym w art. 72b ust. 3;
(d)łączną kwotę wykluczonych zobowiązań, o których mowa w art. 72a ust. 2.
Artykuł 438
Ujawnianie informacji na temat wymogów kapitałowych w zakresie funduszy własnych i kwot ekspozycji ważonych ryzykiem
W odniesieniu do zgodności z przepisami art. 92 niniejszego rozporządzenia i art. 73 dyrektywy 2013/36/UE instytucje ujawniają następujące informacje:
(a)skrótowy opis metody stosowanej przez instytucje do oceny adekwatności swojego kapitału wewnętrznego w celu wsparcia bieżących i przyszłych działań;
(b)skład dodatkowych wymogów w zakresie funduszy własnych w kapitale podstawowym Tier I, określonych na podstawie procesu przeglądu nadzorczego, o których mowa w art. 104 ust. 1 lit. a) dyrektywy 2013/36/UE;
(c)na wniosek odpowiedniego właściwego organu – rezultaty stosowanego przez instytucję wewnętrznego procesu oceny adekwatności kapitałowej;
(d)całkowitą kwotę ekspozycji ważonej ryzykiem i odnośny wymóg w zakresie wszystkich funduszy własnych określony zgodnie z art. 92, w podziale na poszczególne kategorie ryzyka określone w części trzeciej, oraz, w stosownych przypadkach, wyjaśnienie skutku obliczenia kwoty funduszy własnych i kwoty ekspozycji ważonej ryzykiem, które wynikają z zastosowania dolnych pułapów dla kapitału i nieodliczania pozycji od funduszy własnych;
(e)kwotę ekspozycji ważonej ryzykiem dla każdej kategorii ekspozycji związanej z kredytowaniem specjalistycznym, o której mowa w art. 153 ust. 5 tabela 1, oraz dla kategorii ekspozycji kapitałowych określonych w art. 155 ust. 2;
(f)wartość ekspozycji i kwotę ekspozycji ważonej ryzykiem dla instrumentów funduszy własnych posiadanych w jakimkolwiek zakładzie ubezpieczeń, zakładzie reasekuracji lub ubezpieczeniowej spółce holdingowej, których instytucje nie odliczają od swoich funduszy własnych zgodnie z art. 49 przy obliczaniu swoich wymogów kapitałowych na zasadzie indywidualnej, subskonsolidowanej i skonsolidowanej;
(g)dodatkowe wymogi w zakresie funduszy własnych i współczynnik adekwatności kapitałowej konglomeratu finansowego, obliczone zgodnie z art. 6 dyrektywy 2002/87/WE i załącznikiem I do tej dyrektywy, w przypadku stosowania metody 1 lub 2 określonych w tym załączniku;
(h)wahania kwot ekspozycji ważonych ryzykiem w bieżącym okresie sprawozdawczym w porównaniu z okresem sprawozdawczym bezpośrednio poprzedzającym bieżący okres sprawozdawczy, wynikających z zastosowania modeli wewnętrznych, w tym opis kluczowych czynników sprawczych wyjaśniający te wahania;
(i)w przypadku instytucji upoważnionych do stosowania modeli wewnętrznych – hipotetyczne kwoty ekspozycji ważonych ryzykiem, które otrzymano by w razie zastosowania obowiązującej metody standardowej w odniesieniu do tych ekspozycji.
Artykuł 439
Ujawnianie informacji na temat ekspozycji na ryzyko kredytowe kontrahenta
Instytucje ujawniają następujące informacje dotyczące ich ekspozycji na ryzyko kredytowe kontrahenta, o którym mowa w części trzeciej tytuł II rozdział 6:
(a)opis metod stosowanych do przypisywania kapitału wewnętrznego i limitów kredytowych do ekspozycji na ryzyko kredytowe kontrahenta, w tym metody stosowane do przypisywania tych limitów do ekspozycji wobec kontrahentów centralnych;
(b)opis polityk dotyczących gwarancji i innych czynników łagodzących ryzyko kredytowe, takich jak polityka ustanawiania zabezpieczenia i ustalania rezerw kredytowych;
(c)opis polityki dotyczącej ekspozycji na ryzyko niekorzystnej korelacji określone w art. 291;
(d)kwotę otrzymanych i przekazanych zabezpieczeń wydzielonych i niewydzielonych według rodzaju zabezpieczenia, dodatkowo w podziale na zabezpieczenia stosowane w odniesieniu do transakcji na instrumentach pochodnych i w odniesieniu do transakcji finansowanych z użyciem papierów wartościowych, oraz kwotę zabezpieczenia, które instytucja musiałaby zapewnić, gdyby obniżono jej rating kredytowy;
(e)dodatnią godziwą wartość brutto kontraktów na transakcje na instrumentach pochodnych i transakcje finansowane z użyciem papierów wartościowych, korzyści wynikające z kompensowania, skompensowaną bieżącą ekspozycję kredytową, ustanowione zabezpieczenie oraz wartość netto ekspozycji kredytowej z tytułu instrumentów pochodnych z podziałem na rodzaj instrumentu pochodnego i transakcje finansowane z użyciem papierów wartościowych. Do celów niniejszej litery skompensowana bieżąca ekspozycja kredytowa stanowi ekspozycję kredytową z tytułu transakcji na instrumentach pochodnych i transakcji finansowanych z użyciem papierów wartościowych po uwzględnieniu korzyści z możliwych do wyegzekwowania na drodze prawnej umów o kompensowaniu zobowiązań i umów o zabezpieczenie;
(f)miary dotyczące transakcji na instrumentach pochodnych – wartość ekspozycji przed wystąpieniem skutku ograniczenia ryzyka kredytowego i po wystąpieniem tego skutku, ustalone zgodnie z częścią trzecią tytuł II rozdział 6 sekcje 3–6, w zależności od mającej zastosowanie metody, i podzielone na części składowe – wartość kosztu odtworzenia i wartość potencjalnej przyszłej ekspozycji – zgodnie z metodami określonymi w części trzeciej tytuł II rozdział 6 sekcje 3, 4 i 5;
(g)w przypadku transakcji finansowanych z użyciem papierów wartościowych – wartości ekspozycji przed wystąpieniem skutku ograniczenia ryzyka kredytowego i po wystąpieniem tego skutku, ustalone zgodnie z metodami określonymi w części trzeciej tytuł II rozdziały 4 i 6, niezależnie od zastosowanej metody;
(h)wartość referencyjną kredytowych instrumentów pochodnych pełniących funkcję zabezpieczenia oraz rozkład bieżącej ekspozycji kredytowej według rodzajów ekspozycji kredytowej;
(i)kwotę referencyjną i wartość godziwą kredytowych transakcji pochodnych. Kredytowe transakcje pochodne dzieli się na kredytowe instrumenty pochodne, które służą celom związanym z własnym portfelem kredytowym instytucji, oraz kredytowe instrumenty pochodne, które wykorzystuje się do celów pośrednictwa, a także według rodzaju produktu. W ramach każdego rodzaju produktu kredytowe transakcje pochodne dzieli się dalej według nabytej ochrony kredytowej i sprzedanej ochrony kredytowej;
(j)oszacowanie współczynnika alfa, jeżeli instytucja otrzymała zezwolenie właściwych organów na stosowanie własnego oszacowania współczynnika alfa zgodnie z art. 284 ust. 9;
(k)w przypadku instytucji stosujących metody określone w części trzeciej tytuł II rozdział 6 sekcje 4–5 – wielkość ich działalności bilansowej i pozabilansowej dotyczącej instrumentów pochodnych, obliczoną, stosownie do przypadku, zgodnie z art. 273a ust. 1 i 2.
Artykuł 440
Ujawnianie informacji na temat bufora antycyklicznego
Instytucje ujawniają następujące informacje dotyczące przestrzegania przez nie wymogu w zakresie bufora antycyklicznego, o którym mowa w tytule VII rozdział 4 dyrektywy 2013/36/UE:
(a)rozkład geograficzny kwot ekspozycji ważonych ryzykiem dla ich ekspozycji kredytowych stosowany jaka podstawa obliczania ich bufora antycyklicznego;
(b)kwotę właściwego dla instytucji bufora antycyklicznego.
Artykuł 441
Ujawnianie informacji na temat wskaźników globalnego znaczenia systemowego
Instytucje określone jako globalne instytucje o znaczeniu systemowym zgodnie z art. 131 dyrektywy 2013/36/UE rokrocznie ujawniają wartości wskaźników stosowanych do określenia ich wyników punktowych zgodnie z metodą określania, o której mowa w tym artykule.
Artykuł 442
Ujawnianie informacji na temat ekspozycji na ryzyko kredytowe i ryzyko rozmycia
Instytucje ujawniają następujące informacje dotyczące swoich ekspozycji na ryzyko kredytowe i ryzyko rozmycia:
(a)stosowane przez nie do celów rachunkowości definicje pozycji przeterminowanych i o obniżonej jakości;
(b)opis podejść i metod przyjętych w celu określenia korekt z tytułu szczególnego i ogólnego ryzyka kredytowego;
(c)informacje dotyczące kwoty i jakości ekspozycji obsługiwanych, nieobsługiwanych i restrukturyzowanych, w tym ich powiązaną skumulowaną utratę jakości, rezerwy i ujemne zmiany wartości godziwej wynikające z ryzyka kredytowego oraz kwoty otrzymanych zabezpieczeń i gwarancji finansowych;
(d)analiza wiekowania pozycji w odniesieniu do rachunkowości ekspozycji przeterminowanych;
(e)wartość bilansową brutto i netto ekspozycji, których dotyczy niewykonanie zobowiązania, oraz ekspozycji, których nie dotyczy niewykonanie zobowiązania, skumulowane szczególne i ogólne korekty z tytułu ryzyka kredytowego oraz skumulowane odpisy od tych ekspozycji i ich rozkład według obszarów geograficznych i rodzajów przemysłu;
(f)wszelkie zmiany w kwocie brutto ekspozycji, których dotyczy niewykonanie zobowiązania, dłużnych papierów wartościowych i ekspozycji pozabilansowych, w tym przynajmniej informacje dotyczące salda początkowego i końcowego tych ekspozycji, kwotę brutto wszelkich ekspozycji, którym przywrócono status ekspozycji, której nie dotyczy niewykonanie zobowiązania, lub które podlegają odpisowi, oraz zestawienie rezydualnych terminów zapadalności kredytów i dłużnych papierów wartościowych.
Artykuł 443
Ujawnianie informacji na temat aktywów obciążonych i wolnych od obciążeń
Instytucje ujawniają informacje dotyczące swoich aktywów obciążonych i wolnych od obciążeń. W tym celu instytucje stosują wartość bilansową w podziale na kategorie ekspozycji według jakości aktywów i całkowitej kwoty bilansowej obciążonej i wolnej od obciążeń. Ujawnianie informacji na temat aktywów obciążonych i wolnych od obciążeń nie może obejmować ujawnienia informacji na temat awaryjnego wsparcia płynnościowego, które zapewniają banki centralne wchodzące w skład ESBC.
Artykuł 444
Ujawnianie informacji na temat stosowania metody standardowej
Instytucje obliczające kwoty ekspozycji ważonych ryzykiem zgodnie z częścią trzecią tytuł II rozdział 2 ujawniają następujące informacje dla każdej kategorii ekspozycji określonej w art. 112:
(a)nazwy wyznaczonych ECAI i agencji kredytów eksportowych oraz przyczyny ewentualnych zmian tych podmiotów w okresie, za który informacje podlegają ujawnieniu;
(b)kategorie ekspozycji, w stosunku do których korzysta się z poszczególnych ECAI lub agencji kredytów eksportowych,
(c)opis procesu stosowanego do przenoszenia oceny kredytowej emitenta i oceny kredytowej emisji do pozycji nieuwzględnionych w portfelu handlowym;
(d)przyporządkowanie ratingu zewnętrznego każdej z wyznaczonych ECAI lub agencji kredytów eksportowych do wag ryzyka, które odpowiadają stopniom jakości kredytowej określonym w części trzeciej tytuł II rozdział 2, uwzględniając fakt, iż ujawnienie tych informacji nie jest konieczne, jeżeli instytucja stosuje standardowy system przyporządkowywania ocen opublikowany przez EUNB;
(e)wartości ekspozycji oraz wartości ekspozycji po ograniczeniu ryzyka kredytowego związane z każdym stopniem jakości kredytowej określonym w części trzeciej tytuł II rozdział 2, a także wartości ekspozycji odliczone od funduszy własnych.
Artykuł 445
Ujawnianie informacji na temat ekspozycji na ryzyko rynkowe w ramach metody standardowej
Instytucje obliczające swoje wymogi w zakresie funduszy własnych zgodnie z częścią trzecią tytuł IV rozdział 1a ujawniają całkowity narzut kapitałowy, opłaty kapitałowe z tytułu miar stosowanych w ramach metod opartych na wskaźnikach wrażliwości, narzut z tytułu ryzyka niewykonania zobowiązania oraz wymóg w zakresie funduszy własnych z tytułu ryzyka rezydualnego w odniesieniu do następujących instrumentów:
(a)instrumenty finansowe inne niż instrumenty stanowiące pozycje sekurytyzacyjne ujęte w portfelu handlowym, wraz z zestawieniem w podziale na rodzaj ryzyka i oddzielną identyfikacją narzutu z tytułu ryzyka niewykonania zobowiązania;
(b)instrumenty stanowiące pozycje sekurytyzacyjne nieujęte w korelacyjnym portfelu handlowym, wraz z oddzielną identyfikacją narzutu z tytułu ryzyka spreadu kredytowego i narzutu z tytułu ryzyka niewykonania zobowiązania;
(c)instrumenty stanowiące pozycje sekurytyzacyjne ujęte w korelacyjnym portfelu handlowym, wraz z oddzielną identyfikacją narzutu z tytułu ryzyka spreadu kredytowego i narzutu z tytułu ryzyka niewykonania zobowiązania.
Artykuł 446
Ujawnianie informacji na temat zarządzania ryzykiem operacyjnym
Instytucje ujawniają informacje dotyczące zarządzania przez nie ryzykiem operacyjnym obejmujące:
(a)łączne straty poniesione z tytułu ryzyka operacyjnego w ciągu ostatnich dziesięciu lat, z zestawieniem strat poniesionych w przeszłości według lat oraz oddzielną identyfikacją kwot strat przekraczających 1 mln EUR;
(b)liczba strat przekraczających 1 mln EUR, łączne kwoty odnoszące się do tych strat z ostatnich trzech lat, a także łączne kwoty pięciu największych strat;
(c)wskaźniki i elementy służące do obliczenia wymogów w zakresie funduszy własnych z podziałem na istotne wskaźniki biznesowe.
Artykuł 447
Ujawnianie najważniejszych wskaźników
Instytucje ujawniają w formie tabeli następujące najważniejsze wskaźniki:
(a)strukturę ich funduszy własnych i wymogów w zakresie funduszy własnych obliczonych zgodnie z art. 92;
(b)łączną kwotę ekspozycji na ryzyko obliczoną zgodnie z art. 92 ust. 3;
(c)w stosownych przypadkach – kwotę kapitału podstawowego Tier I, który instytucje zobowiązane są posiadać zgodnie z art. 104 ust. 1 lit. a) dyrektywy 2013/36/UE;
(d)ich wymóg połączonego bufora, który instytucje zobowiązane są posiadać zgodnie z tytułem VII rozdział 4 dyrektywy 2013/36/UE;
(e)ich wskaźnik dźwigni obliczony zgodnie z art. 429;
(f)średnią lub średnie, w stosownych przypadkach, ich wskaźników pokrycia wypływów netto dla każdego kwartału odnośnego okresu, za który informacje podlegają ujawnieniu, obliczonych zgodnie z rozporządzeniem delegowanym (UE) 2015/61 na podstawie miesięcznych danych liczbowych;
(g)ich wymóg dotyczący stabilnego finansowania netto obliczony zgodnie z art. 428b;
(h)ich wymóg w zakresie funduszy własnych i zobowiązań kwalifikowalnych obliczony zgodnie z art. 92a i 92b i zaprezentowany według podziału na szczeblu każdej grupy objętej planem restrukturyzacji i uporządkowanej likwidacji, w stosownych przypadkach.
Artykuł 448
Ujawnianie informacji na temat ekspozycji na ryzyko stopy procentowej przypisane pozycjom nieuwzględnionym w portfelu handlowym
1.Od dnia [dwa lata po wejściu w życie rozporządzenia zmieniającego CRR] r. instytucje ujawniają następujące dane ilościowe i jakościowe na temat ryzyka wynikającego z możliwych zmian stóp procentowych, które wpływają zarówno na wartość gospodarczą akcji, jak i na wynik odsetkowy netto działalności niehandlowej tych instytucji, o której mowa w art. 84 i art. 98 ust. 5 dyrektywy 2013/36/UE:
(a)zmiany wartości gospodarczej akcji obliczone zgodnie z sześcioma nadzorczymi scenariuszami szokowymi, o których mowa w art. 98 ust. 5 dyrektywy 2013/36/UE, w bieżącym i poprzednim okresie, za który informacje podlegają ujawnieniu;
(b)zmiany wyniku odsetkowego netto obliczone zgodnie z sześcioma nadzorczymi scenariuszami szokowymi, o których mowa w art. 98 ust. 5 dyrektywy 2013/36/UE, w bieżącym i poprzednim okresie, za który informacje podlegają ujawnieniu;
(c)opis kluczowych założeń na potrzeby modelowania i założeń parametrycznych innych niż te, o których mowa w ust. 2 niniejszego artykułu i w art. 98 ust. 5a lit. b) dyrektywy 2013/36/UE i które są stosowane do obliczania zmian wartości gospodarczej akcji i zmian wyniku odsetkowego netto wymaganego na mocy przepisów lit. a) i b) niniejszego ustępu;
(d)wyjaśnienie znaczenia miar ryzyka ujawnianych na mocy przepisów lit. a) i b) niniejszego ustępu oraz wszelkich istotnych zmian tych miar ryzyka, które wystąpiły od ostatniego dnia sprawozdawczego;
(e)opis sposobu, w jaki instytucje określają, mierzą, ograniczają i kontrolują ryzyko stopy procentowej wynikające z ich działalności w ramach portfela niehandlowego do celów przeglądu przeprowadzanego przez właściwe organy zgodnie z art. 84 dyrektywy 2013/36/UE, w tym:
(I)opis poszczególnych miar ryzyka, które instytucje stosują, aby ocenić zmiany wartości gospodarczej swoich akcji i swoich wyników odsetkowych netto;
(II)opis kluczowych założeń na potrzeby modelowania i założeń parametrycznych stosowanych w wewnętrznych systemach pomiaru instytucji, które różnią się od powszechnych założeń na potrzeby modelowania i założeń parametrycznych, o których mowa w art. 98 ust. 5a dyrektywy 2013/36/UE i ust. 2 niniejszego artykułu, do celów obliczania zmian wartości gospodarczej akcji i wyniku odsetkowego netto zgodnie z sześcioma nadzorczymi scenariuszami, w tym uzasadnienie tych różnic;
(III)opis szokowych scenariuszy stóp procentowych, które instytucje stosują, aby oszacować to ryzyko stopy procentowej;
(IV)uznanie skutków zastosowania zabezpieczeń przed tym ryzykiem stopy procentowej, w tym wewnętrzne instrumenty zabezpieczające, które spełniają wymogi określone w art. 106 ust. 3 niniejszego rozporządzenia;
(V)wzmianka na temat częstotliwości dokonywania szacunków tego ryzyka stopy procentowej;
(f)opis ogólnych strategii zarządzania tym ryzykiem i jego ograniczania.
2.Na zasadzie odstępstwa od ust. 1 wymogi określone w ust. 1 lit. c) i lit. e) ppkt (i)–(iv) nie mają zastosowania do instytucji, które stosują metodę standardową określoną w art. 84 ust. 1 dyrektywy 2013/36/UE.
3.EUNB opracowuje projekty regulacyjnych standardów technicznych w celu określenia powszechnych założeń na potrzeby modelowania i założeń parametrycznych, które instytucje odzwierciedlają w swoich obliczeniach wyniku odsetkowego netto, o którym mowa w ust. 1 lit. b).
EUNB przedstawia Komisji te projekty regulacyjnych standardów technicznych do dnia [dwa lata od dnia wejścia w życie rozporządzenia zmieniającego] r.
Komisja jest uprawniona do przyjęcia regulacyjnych standardów technicznych, o których mowa w akapicie pierwszym, zgodnie z art. 10–14 rozporządzenia (UE) nr 1093/2010.
Artykuł 449
Ujawnianie informacji na temat ekspozycji na pozycje sekurytyzacyjne
Instytucje obliczające kwoty ekspozycji ważonych ryzykiem zgodnie z przepisami części trzeciej tytuł II rozdział 5 lub wymogi w zakresie funduszy własnych zgodnie z art. 337 lub 338 ujawniają następujące informacje oddzielnie dla działalności w ramach portfela handlowego i niehandlowego:
(a)opis ich działalności sekurytyzacyjnej i resekurytyzacyjnej, w tym ich celów zarządzania ryzykiem i celów inwestycyjnych powiązanych z tymi rodzajami działalności, ich roli w transakcjach sekurytyzacyjnych i resekurytyzacyjnych oraz zakresu, w jakim stosują one te transakcje, aby przenieść na osoby trzecie ryzyko kredytowe z tytułu sekurytyzowanych ekspozycji;
(b)rodzaj ryzyka, na które są narażone w związku ze swoją działalnością sekurytyzacyjną i resekurytyzacyjną w zestawieniu według stopnia uprzywilejowania odnośnych pozycji sekurytyzacyjnych, wraz z rozróżnieniem na:
(I)ryzyko zatrzymane w transakcjach zapoczątkowanych z własnej inicjatywy;
(II)ryzyko poniesione w związku z transakcjami zapoczątkowanymi przez osoby trzecie;
(c)opis swojej polityki regulującej stosowanie zabezpieczenia i ochrony nierzeczywistej w celu ograniczania ryzyka związanego z utrzymanymi pozycjami sekurytyzacyjnymi i resekurytyzacyjnymi, w tym wskazanie istotnych kontrahentów hedgingowych z podziałem na odpowiednie rodzaje ekspozycji na ryzyko;
(d)ich metody obliczania kwot ekspozycji ważonych ryzykiem, które stosują wobec swojej działalności sekurytyzacyjnej, w tym wyszczególnienie typów pozycji sekurytyzacyjnych, do których stosują się poszczególne metody;
(e)wykaz SSPE należących do którejkolwiek z poniższych kategorii, wraz z opisem rodzajów swoich ekspozycji bilansowych i pozabilansowych wobec tych SSPE:
(I)SSPE, które nabywają ekspozycje zapoczątkowane przez instytucje;
(II)SSPE sponsorowane przez instytucje;
(III)SSPE i inne podmioty prawne, na rzecz których instytucje świadczą usługi związane z sekurytyzacją, na przykład usługi doradcze, obsługę aktywów lub usługi w zakresie zarządzania;
(IV)SSPE wchodzące w zakres regulacyjny konsolidacji danej instytucji;
(f)wykaz wszelkich podmiotów prawnych, w odniesieniu do których instytucja ujawniła informacje o tym, że podmioty te zapewniały wsparcie zgodnie z częścią trzecią tytuł II rozdział 5;
(g)wykaz podmiotów prawnych, które są jednostkami powiązanymi instytucji i które inwestują w sekurytyzacje zapoczątkowane przez instytucje lub w pozycje sekurytyzacyjne emitowane przez SSPE sponsorowane przez instytucje;
(h)skrótowy opis zasad rachunkowości stosowanych przez instytucje w odniesieniu do działalności sekurytyzacyjnej, w tym – w stosownych przypadkach – rozróżnienie między pozycjami sekurytyzacyjnymi i resekurytyzacyjnymi;
(i)nazwy instytucji ECAI, których oceny są stosowane na potrzeby sekurytyzacji, i rodzaje ekspozycji, do których stosuje się oceny poszczególnych agencji;
(j)w stosownych przypadkach, opis metody wewnętrznych oszacowań określonej w przepisach części trzeciej tytuł II rozdział 5, w tym struktury procesu oceny wewnętrznej oraz związku pomiędzy oceną wewnętrzną a ratingiem zewnętrznym nadanym przez właściwą ECAI i ujawnionym zgodnie z lit. i), mechanizmów kontroli dotyczących procesu oceny wewnętrznej, w tym omówienie niezależności, odpowiedzialności oraz przeglądu procesu oceny wewnętrznej, rodzaje ekspozycji, do których ma zastosowanie proces oceny wewnętrznej, oraz czynniki skrajne, które są wykorzystywane do określania poziomów wsparcia jakości kredytowej;
(k)następujące informacje oddzielnie dla portfela handlowego i niehandlowego:
(I)wartość bilansową należności z tytułu ekspozycji sekurytyzowanych przez instytucje, oddzielnie dla sekurytyzacji tradycyjnej i syntetycznej, oraz sekurytyzacji, w przypadku których instytucje działają wyłącznie jako jednostki sponsorujące. W celu uniknięcia wątpliwości odniesienie do sekurytyzowanych ekspozycji w tej literze dotyczy wyłącznie tych sekurytyzowanych ekspozycji, w odniesieniu do których zgodnie z częścią trzecią tytuł II rozdział 5 instytucje przeniosły istotną część ryzyka kredytowego związaną z tymi ekspozycjami;
(II)łączną wysokość aktywów, które mają być sekurytyzowane;
(III)kwotę ekspozycji sekurytyzowanych oraz uznane zyski lub straty ze sprzedaży w bieżącym okresie;
(l)następujące informacje oddzielnie dla działalności w ramach portfela handlowego i niehandlowego:
(I)
łączną kwotę utrzymanych lub nabytych pozycji sekurytyzacyjnych oraz związane z nimi aktywa ważone ryzykiem i wymogi kapitałowe, z podziałem na sekurytyzacje tradycyjne i syntetyczne oraz na ekspozycje sekurytyzacyjne i resekurytyzacyjne, z dalszym podziałem na znaczącą liczbę przedziałów wag ryzyka lub wymogów kapitałowych dla każdej zastosowanej metody obliczenia wymogów kapitałowych;
(II)wysokość utrzymanych lub nabytych pozycji sekurytyzacyjnych z podziałem na transakcje tradycyjne i syntetyczne oraz na ekspozycje sekurytyzacyjne i resekurytyzacyjne, które są odliczane od funduszy własnych lub są ważone ryzykiem według wagi 1 250 %;
(m)w przypadku ekspozycji ujętych w portfelu niehandlowym i sekurytyzowanych przez instytucje – wysokość sekurytyzowanych aktywów o obniżonej jakości i aktywów przeterminowanych oraz wysokość strat uznanych przez instytucje w bieżącym okresie; obie pozycje z podziałem na rodzaje ekspozycji.
Artykuł 450
Ujawnianie informacji na temat polityki w zakresie wynagrodzeń
1.W odniesieniu do polityki i praktyk instytucji w zakresie wynagrodzeń dla kategorii pracowników, których działalność zawodowa ma istotny wpływ na profil ryzyka instytucji, instytucje ujawniają co najmniej następujące informacje w sposób określony w art. 433a, 433b i 433c:
(a)informacje dotyczące procesu decyzyjnego stosowanego przy ustalaniu polityki w zakresie wynagrodzeń, a także liczbę posiedzeń głównego organu odpowiedzialnego za nadzór nad wynagrodzeniami zorganizowanych w danym roku obrachunkowym, w tym – w stosownych przypadkach – informacje na temat składu i zakresu zadań komitetu ds. wynagrodzeń, konsultanta zewnętrznego, z którego usług skorzystano przy ustalaniu polityki w zakresie wynagrodzeń, oraz roli odpowiednich zainteresowanych stron;
(b)informacje na temat powiązania między wynagrodzeniem pracowników a ich wynikami;
(c)najważniejsze informacje na temat cech charakteryzujących konstrukcję systemu wynagrodzeń, w tym informacje na temat kryteriów stosowanych przy pomiarze wyników i korekcie o ryzyko, polityki odraczania płatności i kryteriów nabywania uprawnień;
(d)stosunek stałych składników wynagrodzenia do zmiennych składników wynagrodzenia, ustalony zgodnie z art. 94 ust. 1 lit. g) dyrektywy 2013/36/UE;
(e)informacje na temat kryteriów dotyczących osiąganych wyników, stanowiących podstawę uprawnień do akcji, opcji na akcje lub zmiennych składników wynagrodzenia;
(f)główne parametry oraz uzasadnienie każdego systemu przewidującego zmienne składniki wynagrodzenia i wszelkich innych świadczeń niepieniężnych;
(g)zagregowane informacje ilościowe dotyczące wynagrodzenia, z podziałem na obszary działalności przedsiębiorstwa;
(h)zagregowane informacje ilościowe na temat wynagrodzeń, z podziałem na kadrę kierowniczą wyższego szczebla i pracowników, których działania mają istotny wpływ na profil ryzyka instytucji, zawierające następujące dane:
(I)wysokość wynagrodzeń przyznanych za dany rok obrachunkowy z podziałem na wynagrodzenie stałe, w tym opis stałych składników, i na wynagrodzenie zmienne oraz liczba osób je otrzymujących;
(II)wysokość i forma przyznanego wynagrodzenia zmiennego z podziałem na świadczenia pieniężne, akcje i instrumenty związane z akcjami oraz inne rodzaje, oddzielnie dla części wynagrodzenia płatnej z góry i części z odroczoną wypłatą;
(III)wysokość wynagrodzenia z odroczoną wypłatą przyznanego za poprzednie okresy wykonywania pracy, z podziałem na kwotę przysługującą w danym roku obrachunkowym i kwotę przysługującą w następnych latach;
(IV)wysokość wynagrodzenia z odroczoną wypłatą przysługującego w danym roku obrachunkowym, wypłaconego w tym roku obrachunkowym i zmniejszonego na skutek korekt wyników;
(V)gwarantowane wypłaty wynagrodzenia zmiennego w danym roku obrachunkowym oraz liczbę beneficjentów takich wypłat;
(VI)odprawy przyznane w poprzednich okresach i wypłacone w danym roku obrachunkowym;
(VII)kwoty odpraw przyznanych w danym roku obrachunkowym, z podziałem na kwoty wypłacone z góry i płatności odroczone, liczbę beneficjentów tych płatności oraz wysokość najwyższej płatności z tego tytułu przyznanej na rzecz jednej osoby;
(i)liczba osób, które otrzymały wynagrodzenie w wysokości co najmniej 1 mln EUR w danym roku obrachunkowym: dla osób, które otrzymały wynagrodzenia w przedziale między 1 mln EUR a 5 mln EUR – w podziale na przedziały wynagrodzeń o wielkości 500 000 EUR, a dla osób, które otrzymały wynagrodzenia wyższe niż 5 mln EUR – w podziale na przedziały wynagrodzeń o wielkości 1 mln EUR;
(j)na żądanie właściwego państwa członkowskiego lub właściwego organu – łączne wynagrodzenie w dla każdego członka organu zarządzającego lub kadry kierowniczej wyższego szczebla;
(k)informacje na temat tego, czy instytucja korzysta z odstępstwa określonego w art. 94 ust. 3 dyrektywy 2013/36/UE.
Do celów lit. k) instytucje korzystające z takiego odstępstwa wskazują, czy odbywa się to w oparciu o przepisy lit. a) czy też lit. b) art. 94 ust. 3 dyrektywy 2013/36/UE. Instytucje wskazują również, w odniesieniu do których zasad dotyczących wynagrodzeń stosują odstępstwo lub odstępstwa, oraz podają liczbę pracowników korzystających z tego odstępstwa lub z tych odstępstw oraz ich łączne wynagrodzenie z podziałem na wynagrodzenie stałe i zmienne.
2.W odniesieniu do dużych instytucji informacje ilościowe dotyczące łącznego wynagrodzenia kolegialnych organów zarządzających instytucji, o których mowa w niniejszym artykule, podaje się również do publicznej wiadomości, z rozróżnieniem na członków wykonawczych i niewykonawczych.
Instytucje stosują się do wymogów określonych w niniejszym artykule w sposób odpowiadający ich wielkości, organizacji wewnętrznej oraz charakterowi, skali i stopniowi złożoności ich działalności oraz nienaruszający przepisów dyrektywy 95/46/WE.
Artykuł 451
Ujawnianie informacji na temat wskaźnika dźwigni
1.Instytucje ujawniają następujące informacje na temat swojego wskaźnika dźwigni obliczonego zgodnie z art. 429 oraz zarządzania ryzykiem nadmiernej dźwigni:
(a)wskaźnik dźwigni oraz sposób, w jaki instytucje stosują art. 499 ust. 2 i 3;
(b)struktura miary ekspozycji całkowitej, jak również uzgodnienie miary ekspozycji całkowitej ze stosownymi informacjami ujawnianymi w publikowanych sprawozdaniach finansowych;
(c)w stosownych przypadkach – kwota wyłączonych pozycji powierniczych zgodnie z art. 429a ust. 1 lit. h);
(d)opis procedur stosowanych w celu zarządzania ryzykiem nadmiernej dźwigni;
(e)opis czynników, które miały wpływ na wskaźnik dźwigni w okresie, którego dotyczy ujawniony wskaźnik dźwigni.
2.Publiczne kredytowe instytucje rozwoju określone w art. 429a ust. 2 ujawniają wskaźnik dźwigni bez zastosowania dostosowania miary ekspozycji wskaźnika dźwigni określonego zgodnie z art. 429 ust. 8.
Artykuł 451a
Ujawnianie informacji na temat wymogów dotyczących płynności dla instytucji kredytowych i firm inwestycyjnych o znaczeniu systemowym
1.Instytucje kredytowe i firmy inwestycyjne o znaczeniu systemowym ujawniają informacje na temat swoich wskaźnika pokrycia wypływów netto, wskaźnika stabilnego finansowania netto i zarządzania ryzykiem płynności zgodnie z niniejszym artykułem.
2.W odniesieniu do wskaźnika pokrycia wypływów netto obliczonego zgodnie z rozporządzeniem delegowanym Komisji (UE) 2015/61 instytucje kredytowe i firmy inwestycyjne o znaczeniu systemowym ujawniają następujące informacje:
(a)średnią lub średnie, stosownie do przypadku, swoich wskaźników pokrycia wypływów netto na podstawie miesięcznych danych liczbowych dla każdego kwartału odnośnego okresu, za który informacje podlegają ujawnieniu;
(b)łączną kwotę – po zastosowaniu redukcji wartości – aktywów płynnych wysokiej jakości uwzględnionych w zabezpieczeniu przed utratą płynności zgodnie z tytułem II rozporządzenia delegowanego (UE) 2015/61 oraz opis struktury tego zabezpieczenia przed utratą płynności;
(c)sumaryczne przedstawienie wypływów i wpływów płynności oraz wypływów płynności netto obliczonych zgodnie z tytułem III rozporządzenia delegowanego (UE) 2015/61.
3.W odniesieniu do wskaźnika stabilnego finansowania netto obliczonego zgodnie z częścią szóstą tytuł IV niniejszego rozporządzenia instytucje kredytowe i firmy inwestycyjne o znaczeniu systemowym ujawniają następujące informacje:
(a)wartości liczbowe wskaźnika stabilnego finansowania netto na koniec kwartału, obliczone zgodnie z częścią szóstą tytuł IV rozdział 2 niniejszego rozporządzenia, dla każdego kwartału danego okresu, za który informacje podlegają ujawnieniu;
(b)sumaryczne przedstawienie wymaganego stabilnego finansowania obliczonego zgodnie z częścią szóstą tytuł IV rozdział 4 niniejszego rozporządzenia;
(c)sumaryczne przedstawienie dostępnego stabilnego finansowania obliczonego zgodnie z częścią szóstą tytuł IV rozdział 3 niniejszego rozporządzenia.
4.Instytucje kredytowe i firmy inwestycyjne o znaczeniu systemowym ujawniają informacje na temat uzgodnień, systemów, procesów i strategii wdrożonych w celu identyfikacji i pomiaru ryzyka utraty płynności oraz zarządzania takim ryzykiem i monitorowania go zgodnie z art. 86 dyrektywy 2013/36/UE.
TYTUŁ III
WYMOGI KWALIFIKUJĄCE DO STOSOWANIA POSZCZEGÓLNYCH INSTRUMENTÓW LUB METOD
Artykuł 452
Ujawnianie informacji na temat stosowania metody IRB w odniesieniu do ryzyka kredytowego
1.Instytucje, które obliczają kwoty ekspozycji ważonych ryzykiem według opartej na ratingach wewnętrznych metody IRB w odniesieniu do ryzyka kredytowego, ujawniają następujące informacje:
(a)zezwolenie właściwego organu na stosowanie tej metody lub zmianę metody już stosowanej;
(b)w odniesieniu do każdej kategorii ekspozycji, o której mowa w art. 147 – wartość procentową całkowitej wartości ekspozycji każdej kategorii ekspozycji, w odniesieniu do której stosuje się metodę standardową określoną w części trzeciej tytuł II rozdział 2 lub metodę IRB określoną w części trzeciej tytuł II rozdział 3, a także część każdej kategorii ekspozycji, którą uwzględniono w planie wdrożenia metody. Jeżeli instytucje otrzymały zezwolenie na stosowanie własnych LGD i współczynników konwersji do obliczania kwot ekspozycji ważonych ryzykiem, ujawniają oddzielnie wartość procentową całkowitej wartości ekspozycji każdej kategorii ekspozycji objętej tym zezwoleniem. Do celów niniejszej litery instytucje stosują wartość ekspozycji określoną w art. 166;
(c)wyjaśnienie i przegląd:
(I)struktury i procesu dla systemów ratingu wewnętrznego, głównych cech zatwierdzonych modeli oraz powiązań między ratingami wewnętrznymi i zewnętrznymi;
(II)stosowania oszacowań wewnętrznych przez instytucje do innych celów niż obliczanie kwot ekspozycji ważonych ryzykiem zgodnie z przepisami części trzeciej tytuł II rozdział 3;
(III)procesu zarządzania systemami ograniczania ryzyka kredytowego i uznawania tych systemów;
(IV)roli funkcji zaangażowanych w opracowanie i zatwierdzanie modeli ryzyka kredytowego oraz późniejsze zmiany tych modeli;
(V)zakres i główną treść sprawozdań dotyczących modeli ryzyka kredytowego;
(d)w stosownych przypadkach – następujące informacje dotyczące każdej kategorii ekspozycji, o której mowa w art. 147:
(I)wartości ich ekspozycji bilansowych;
(II)wartości ich ekspozycji pozabilansowych przed zastosowaniem odpowiedniego współczynnika konwersji i po jego zastosowaniu;
(III)wartości ich ekspozycji bilansowych i pozabilansowych po zastosowaniu odpowiedniego ograniczenia ryzyka kredytowego;
(IV)jeżeli instytucje otrzymały zezwolenie na stosowanie własnych LGD i współczynników konwersji do obliczania kwot ekspozycji ważonych ryzykiem – wartości ekspozycji, o których mowa w ppkt (i), (ii) i (iii), objęte tym zezwoleniem;
(e)opis wszelkich parametrów lub danych wejściowych dla modelu, które są istotne do zrozumienia wagi ryzyka dla wystarczająco reprezentacyjnej liczby klas jakości dłużnika;
(f)opis czynników, które miały wpływ na poniesione straty w poprzednim okresie, za który informacje podlegają ujawnieniu;
(g)oszacowania danej instytucji w zestawieniu z rzeczywistymi wynikami w dłuższym okresie, wraz z odrębnymi informacjami dotyczącymi:
(I)oszacowań strat w zestawieniu z rzeczywistymi stratami w każdej kategorii ekspozycji, oddzielnie dla ekspozycji, których dotyczy niewykonanie zobowiązania, i ekspozycji, których nie dotyczy niewykonanie zobowiązania, wraz z właściwymi informacjami na temat okresu obserwacji, jaki zastosowano do weryfikacji historycznej, oraz wskaźników wykorzystanych do określenia rzeczywistych strat. Informacje, o których mowa w niniejszym podpunkcie, ujawnia się dla każdej kategorii ekspozycji detalicznych, o których mowa w ust. 2 lit. d), w wystarczająco długim okresie pozwalającym przeprowadzić rzetelną ocenę funkcjonowania procedur ratingu wewnętrznego dla każdej kategorii;
(II)oszacowania wartości PD w zestawieniu z rzeczywistym współczynnikiem niewykonania zobowiązania dla każdej kategorii ekspozycji, wraz z odrębnymi informacjami dotyczącymi zakresu wartości PD, średniej wartości PD, liczby dłużników na koniec poprzedniego okresu, za który informacje podlegają ujawnieniu, oraz w trakcie bieżącego okresu, za który informacje podlegają ujawnieniu, liczby nowych dłużników, którzy nie wykonują zobowiązań, oraz średniego rocznego historycznego współczynnika niewykonania zobowiązania;
(III)w przypadku instytucji stosujących własne oszacowania wartości LGD lub współczynniki konwersji – wyniki dla wartości LGD i współczynnika konwersji względem oszacowań przedstawionych w ujawnionych informacjach dotyczących ilościowej oceny ryzyka określonych w niniejszym artykule.
2.Ujawniane informacje, o których mowa w ust. 1 lit. c), przedstawia się oddzielnie dla następujących kategorii ekspozycji:
(a)rządy centralne i banki centralne;
(b)instytucje;
(c)przedsiębiorstwa, w tym MŚP, kredytowanie specjalistyczne i nabyte wierzytelności korporacyjne;
(d)ekspozycje detaliczne dla każdej kategorii ekspozycji, którym odpowiadają poszczególne rodzaje korelacji wymienione w art. 154 ust. 1–4; oraz
(e)instrumenty kapitałowe.
Artykuł 453
Ujawnianie informacji na temat stosowania technik ograniczania ryzyka kredytowego
Instytucje stosujące techniki ograniczania ryzyka kredytowego ujawniają następujące informacje:
(a)zasady i procedury dotyczące kompensowania pozycji bilansowych i pozabilansowych oraz wskazanie zakresu, w jakim instytucje stosują kompensowanie pozycji bilansowych;
(b)ocenę uznanych zabezpieczeń i informacje na temat zarządzania nimi;
(c)opis głównych rodzajów zabezpieczeń przyjętych przez daną instytucję;
(d)w przypadku gwarancji i kredytowych instrumentów pochodnych stosowanych jako ochrona kredytowa – główne rodzaje gwarantów i kontrahentów będących stroną kredytowych instrumentów pochodnych oraz ich wiarygodność kredytową;
(e)zastosowaną ochronę kredytową i analizę wszelkich koncentracji, które mogłyby uniemożliwić skuteczne działanie ochrony kredytowej;
(f)w przypadku instytucji obliczających kwoty ekspozycji ważonych ryzykiem według metody standardowej lub metody IRB – całkowitą wartość ekspozycji nieobjętą żadną uznaną ochroną kredytową oraz całkowitą wartość ekspozycji objętą uznaną ochroną kredytową, po zastosowaniu korekt z tytułu zmienności. Informacje określone w niniejszej literze ujawnia się oddzielnie dla każdej kategorii ekspozycji i dla każdej metody w odniesieniu do kategorii ekspozycji kapitałowych określonych w art. 155;
(g)w przypadku instytucji obliczających kwoty ekspozycji ważonych ryzykiem według metody standardowej lub metody IRB – zabezpieczoną kwotę ekspozycji objętych uznaną ochroną kredytową. Informacje określone w niniejszej literze ujawnia się oddzielnie dla każdej kategorii ekspozycji;
(h)odnośny współczynnik konwersji i ograniczenie ryzyka kredytowego mające związek z ekspozycją oraz stosowanie technik ograniczania ryzyka z efektem substytucyjnym lub bez tego efektu;
(i)w przypadku instytucji obliczających kwoty ekspozycji ważonych ryzykiem według metody standardowej – kwotę ekspozycji ważonej ryzykiem oraz stosunek tej kwoty ekspozycji ważony ryzykiem do wartości ekspozycji po zastosowaniu odnośny współczynnika konwersji i ograniczenia ryzyka kredytowego przypisanego do ekspozycji. Informacje określone w niniejszej literze ujawnia się oddzielnie dla każdej kategorii ekspozycji;
(j)w przypadku instytucji obliczających kwoty ekspozycji ważonych ryzykiem według metody IRB – kwotę ekspozycji ważonej ryzykiem przed uznaniem efektu ograniczenia ryzyka kredytowego wywołanego przez kredytowe instrumenty pochodne oraz po uznaniu tego efektu. Jeżeli instytucje otrzymały zezwolenie na stosowanie własnych LGD i współczynników konwersji do obliczania kwot ekspozycji ważonych ryzykiem, ujawniają informacje określone w niniejszej literze oddzielnie dla kategorii ekspozycji objętych tym zezwoleniem.
Artykuł 454
Ujawnianie informacji na temat stosowania metod zaawansowanego pomiaru w odniesieniu do ryzyka operacyjnego
Instytucje, które do obliczenia wymogów w zakresie funduszy własnych z tytułu ryzyka operacyjnego stosują metody zaawansowanego pomiaru określone w art. 321–324, ujawniają opis zastosowania ubezpieczeń i innych mechanizmów transferu ryzyka w celu ograniczenia tego ryzyka.
Artykuł 455
Stosowanie wewnętrznych modeli pomiaru ryzyka rynkowego
1.Instytucje, które zgodnie z art. 325ba otrzymały zezwolenie od swojego właściwego organu na stosowanie własnych modeli wewnętrznych do obliczania swoich wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego, ujawniają zakres, główne cechy i wybór kluczowych elementów modelowania w poszczególnych modelach wewnętrznych stosowanych do obliczania wartości ekspozycji na ryzyko w odniesieniu do głównych modeli stosowanych na zasadzie skonsolidowanej zgodnie z częścią pierwszą tytuł II. Instytucje te wyjaśniają, w jakim zakresie wspomniane modele wewnętrzne odzwierciedlają wszystkie modele stosowane na zasadzie skonsolidowanej.
2.W stosownych przypadkach, zgodnie z art. 104b, instytucje ujawniają poniższe informacje oddzielnie dla głównych jednostek odpowiadających za handel i na zasadzie skonsolidowanej dla pozostałych jednostek odpowiadających za handel:
(a)najwyższą, najniższą i średnią wartość w okresie sprawozdawczym następujących pozycji:
(I)miary swobodnych oczekiwanych braków określoną zgodnie z art. 325ba ust. 2 lit. a);
(II)wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego, które byłyby obliczone zgodnie z rozdziałem 1a niniejszego tytułu, gdyby instytucje nie uzyskały zezwolenia na stosowanie własnych modeli wewnętrznych w odniesieniu do danej jednostki odpowiadającej za handel, jak określono w art. 325ba ust. 2 lit. b);
(b)w odniesieniu do modeli oczekiwanych braków:
(I)liczbę przekroczeń stwierdzonych w wyniku weryfikacji historycznej w ciągu ostatnich 250 dni roboczych;
(II)liczbę przypadków naruszenia zasad przypisania zysków i strat w ciągu ostatnich 12 miesięcy.
3.Instytucje ujawniają oddzielnie następujące elementy wymogu w zakresie funduszy własnych określone w art. 325bb: :
(a)miarę swobodnych oczekiwanych braków w odniesieniu do najnowszych miar ryzyka; oraz
(b)średnią miar ryzyka z ostatnich 12 tygodni dla każdego z następujących elementów:
(I)miary ryzyka oczekiwanych braków;
(II)miary ryzyka w scenariuszu warunków skrajnych dla czynników ryzyka, co do których nie można zastosować modelowania;
(III)wymogu w zakresie funduszy własnych z tytułu ryzyka niewykonania zobowiązania;
(IV)sumy cząstkowej miar wyszczególnionych w ppkt (i), (ii) i (iii) dla średniej z 12 tygodni, z uwzględnieniem właściwego mnożnika;
(V)całkowitego narzutu kapitałowego.”;
(117)w art. 456 dodaje się lit. k) w brzmieniu:
„k)
zmian wymogów dotyczących ujawniania informacji określonych w części ósmej tytuł II i III, aby uwzględnić rozwój sytuacji lub zmiany standardów międzynarodowych dotyczących ujawniania informacji.”;
(118)w art. 460 wprowadza się następujące zmiany:
(a)ust. 1 otrzymuje brzmienie:
„1. Komisja jest uprawniona do przyjęcia aktów delegowanych zgodnie z art. 462 w celu szczegółowego określenia wymogu ogólnego ustanowionego w art. 412 ust. 1. Akt delegowany przyjęty zgodnie z niniejszym ustępem opiera się na pozycjach podlegających zgłoszeniu zgodnie z częścią szóstą tytuł II i załącznikiem III, określa okoliczności, w jakich właściwe organy muszą nałożyć na instytucje szczególne poziomy wpływów i wypływów w celu uwzględnienia szczególnych rodzajów ryzyka, na które są one narażone, przy czym przestrzega się w nim także progów określonych w ust. 2.
Komisja jest uprawniona do przyjęcia aktów delegowanych zgodnie z art. 462 w celu zmiany lub zastąpienia rozporządzenia delegowanego (UE) 2015/61 do celów stosowania art. 8 ust. 3, art. 411, 412, 413, 416, 419, 422, 425, 428a, 428f, 428g, 428k–428n, 428p, 428r, 428s, 428t, 428v–428ad, 428af, 428ag i 451a niniejszego rozporządzenia.”;
(b) dodaje się ust. 3 w brzmieniu:
„3.
Komisja jest uprawniona do przyjęcia aktów delegowanych zgodnie z art. 462 w celu zmiany wykazu produktów lub usług określonego w art. 428f ust. 2, jeżeli uzna, że aktywa i zobowiązania mające bezpośredni związek z innymi produktami lub usługami spełniają warunki określone w art. 428f ust.1.
Komisja przyjmuje akt delegowany, o którym mowa w akapicie pierwszym, do dnia [trzy lata od daty rozpoczęcia stosowania wskaźnika stabilnego finansowania netto określonego w części szóstej tytuł IV] r.”;
(119)po art. 473 dodaje się art. 473a w brzmieniu:
„Artykuł 473a
Wprowadzenie MSSF 9
1.Do dnia [pięć lat od daty rozpoczęcia stosowania niniejszego artykułu] r. instytucje, które przygotowują swoje sprawozdania finansowe zgodnie z międzynarodowymi standardami rachunkowości przyjętymi zgodnie z procedurą określoną w art. 6 ust. 2 rozporządzenia (WE) nr 1606/2002, mogą dodawać do swojego kapitału podstawowego Tier I kwotę obliczoną zgodnie z ust. 2 niniejszego artykułu, pomnożoną przez mający zastosowanie współczynnik określony w ust. 3.
2.Kwotę, o której mowa w ust. 1, oblicza się jako przewidywaną wartość strat kredytowych dla dwunastu miesięcy określoną zgodnie z pkt 5.5.5 rozporządzenia Komisji (UE) nr ... /2016 oraz wartość rezerwy na stratę w odniesieniu do instrumentów finansowych równą oczekiwanym stratom w całym okresie życia instrumentu, określonym zgodnie z pkt 5.5.3 rozporządzenia Komisji (UE) nr ... /2016 (1).
3.Do obliczenia kwoty, o której mowa w ust. 1, stosuje się następujące współczynniki:
(a)1 w okresie od dnia [data rozpoczęcia stosowania niniejszego artykułu] r. do dnia [jeden rok od daty rozpoczęcia stosowania niniejszego artykułu minus jeden dzień] r.;
(b)0,8 w okresie od dnia [jeden rok od daty rozpoczęcia stosowania niniejszego artykułu] r. do dnia [dwa lata od daty rozpoczęcia stosowania niniejszego artykułu minus jeden dzień] r.;
(c)0,6 w okresie od dnia [dwa lata od daty rozpoczęcia stosowania niniejszego artykułu] r. do dnia [trzy lata od daty rozpoczęcia stosowania niniejszego artykułu minus jeden dzień] r.;
(d)0,4 w okresie od dnia [trzy lata od daty rozpoczęcia stosowania niniejszego artykułu] r. do dnia [cztery lata od daty rozpoczęcia stosowania niniejszego artykułu minus jeden dzień] r.;
(e)0,2 w okresie od dnia [cztery lata od daty rozpoczęcia stosowania niniejszego artykułu] r. do dnia [pięć lat od daty rozpoczęcia stosowania niniejszego artykułu minus jeden dzień] r.
W ujawnianych przez siebie informacjach na temat funduszy własnych instytucje uwzględniają kwotę dodaną do swojego kapitału podstawowego Tier I zgodnie z ust. 1.”;
(120)w art. 493 wprowadza się następujące zmiany:
(a)w ust. 1 pierwsze zdanie otrzymuje brzmienie:
„Przepisy dotyczące dużych ekspozycji ustanowione w art. 387–403 nie mają zastosowania do firm inwestycyjnych, których głównym przedmiotem działalności jest wyłącznie świadczenie usług inwestycyjnych lub prowadzenie innej działalności inwestycyjnej, związanych z instrumentami finansowymi określonymi w sekcji C pkt 5, 6, 7, 9, 10 i 11 w załączniku I do dyrektywy 2014/65/UE i które to firmy na dzień 31 grudnia 2006 r. nie podlegały dyrektywie Rady 93/22/EWG z dnia 10 maja 1993 r. w sprawie usług inwestycyjnych w zakresie papierów wartościowych (1).”;
(b)dodaje się ust. 4 i 5 w brzmieniu:
„4. Na zasadzie odstępstwa od art. 395 właściwe organy mogą zezwolić instytucjom na utworzenie jednej z ekspozycji przewidzianych w art. 400 ust. 1 lit. a), c), d) i e), denominowanych i finansowanych w walucie któregokolwiek z państw członkowskich do następującej wysokości, po uwzględnieniu skutku ograniczenia ryzyka kredytowego zgodnie z art. 399–403:
(a)100 % kapitału Tier I instytucji do dnia 31 grudnia 2018 r.;
(b)75 % kapitału Tier I instytucji do dnia 31 grudnia 2019 r.;
(c)50 % kapitału Tier I instytucji do dnia 31 grudnia 2020 r.
5. Ekspozycje, o których mowa w art. 400 ust. 1 lit. a), c), d) i e) i które są denominowane i finansowane w walucie któregokolwiek państwa członkowskiego oraz utworzone przez instytucje przed dniem 22 listopada 2016 r., są wyłączone z zakresu stosowania art. 395.”;
(121)art. 494 otrzymuje brzmienie:
„Artykuł 494
Przepisy przejściowe – wymóg w zakresie funduszy własnych i zobowiązań kwalifikowalnych
1.Na zasadzie odstępstwa od art. 92a w okresie od dnia 1 stycznia 2019 r. do dnia 31 grudnia 2021 r. instytucje określone jako instytucje objęte planem restrukturyzacji i uporządkowanej likwidacji, będące globalnymi instytucjami o znaczeniu systemowym lub częścią globalnych instytucji o znaczeniu systemowym, muszą zawsze spełniać następujące wymogi w zakresie funduszy własnych i zobowiązań kwalifikowalnych:
a)współczynnik oparty na analizie ryzyka na poziomie 16 %, reprezentujący fundusze własne i zobowiązania kwalifikowalne instytucji wyrażone jako odsetek łącznej kwoty ekspozycji na ryzyko obliczonej zgodnie z art. 92 ust. 3 i 4;
b)współczynnik nieoparty na analizie ryzyka na poziomie 6 %, reprezentujący fundusze własne i zobowiązania kwalifikowalne instytucji wyrażone jako odsetek miary ekspozycji całkowitej, o której mowa w art. 429 ust. 4.
2.Na zasadzie odstępstwa od art. 72b ust. 3 w okresie od dnia 1 stycznia 2019 r. do dnia 31 grudnia 2021 r. zakres, w którym w pozycjach zobowiązań kwalifikowalnych można uwzględnić instrumenty zobowiązań kwalifikowalnych, o których mowa w art. 72b ust. 3, wynosi 2,5 % całkowitej kwoty ekspozycji na ryzyko obliczonej zgodnie z art. 92 ust. 3 i 4.”;
(122)po art. 494 dodaje się art. 494a w brzmieniu:
„Artykuł 494a
Stosowanie zasady praw nabytych w odniesieniu do emisji poprzez SSPE
1.Na zasadzie odstępstwa od art. 52 do dnia 31 grudnia 2021 r. instrumenty kapitałowe nieemitowane bezpośrednio przez instytucję uznaje się jako instrumenty dodatkowe w Tier I wyłącznie wówczas, gdy spełnione zostaną wszystkie poniższe warunki:
a)warunki określone w art. 52 ust. 1, z wyjątkiem warunku przewidującego wymóg, aby instrumenty były bezpośrednio emitowane przez instytucję;
b)instrumenty są emitowane za pośrednictwem jednostki prowadzącej działalność w ramach konsolidacji zgodnie z częścią pierwszą tytuł II rozdział 2;
c)uzyskane środki są natychmiast dostępne do dyspozycji tej instytucji bez ograniczeń, w formie spełniającej warunki określone w niniejszym ustępie.
2.Na zasadzie odstępstwa od art. 63 do dnia 31 grudnia 2021 r. instrumenty kapitałowe nieemitowane bezpośrednio przez instytucję lub podporządkowane pożyczki niezaciągnięte bezpośrednio przez instytucję, w stosownych przypadkach, uznaje się jako instrumenty dodatkowe w Tier II wyłącznie wówczas, gdy spełnione zostaną wszystkie poniższe warunki:
a)warunki określone w art. 63 ust. 1, z wyjątkiem warunku przewidującego wymóg, aby instrumenty były bezpośrednio emitowane przez instytucję;
b)instrumenty są emitowane lub pożyczki podporządkowane zaciągane – stosownie do przypadku – za pośrednictwem podmiotu uwzględnionego w konsolidacji zgodnie z częścią pierwszą tytuł II rozdział 2;
c)uzyskane środki są natychmiast dostępne do dyspozycji tej instytucji bez ograniczeń, w formie spełniającej warunki określone w niniejszym ustępie.”;
(123)art. 497 otrzymuje brzmienie:
„Artykuł 497
Wymogi w zakresie funduszy własnych z tytułu ekspozycji wobec CCP
1.Jeżeli CCP z państwa trzeciego ubiega się o uznanie zgodnie z art. 25 rozporządzenia (UE) nr 648/2012, instytucje mogą uznać tego CCP za kwalifikującego się CCP, począwszy od dnia, w którym złożył on wniosek o uznanie do ESMA, aż do jednej z następujących dat:
a)jeżeli Komisja przyjęła już akt wykonawczy, o którym mowa w art. 25 ust. 6 rozporządzenia (UE) nr 648/2012, w odniesieniu do państwa trzeciego, w którym znajduje się siedziba CCP, i akt ten wszedł w życie – dwa lata od daty złożenia wniosku;
b)jeżeli Komisja nie przyjęła jeszcze aktu wykonawczego, o którym mowa w art. 25 ust. 6 rozporządzenia (UE) nr 648/2012, w odniesieniu do państwa trzeciego, w którym znajduje się siedziba CCP, lub jeżeli akt ten nie wszedł jeszcze w życie – do jednej z poniższych dat, w zależności od tego, która jest wcześniejsza:
(I)dwa lata od daty wejścia w życie aktu wykonawczego;
(II)pięć lat od daty złożenia wniosku.
2.Do momentu upłynięcia terminu określonego w ust. 1, jeżeli CCP, o którym mowa w tym ustępie, nie posiada funduszu na wypadek niewykonania zobowiązania ani nie dysponuje żadnym wiążącym uzgodnieniem ze swoimi uczestnikami rozliczającymi, które umożliwiałoby mu wykorzystanie całości lub części początkowego depozytu zabezpieczającego otrzymanego od swoich uczestników rozliczających, tak jak gdyby były one wniesionym z góry wkładem, instytucja zastępuje wzór służący do obliczenia wymogu w zakresie funduszy własnych (Ki) w art. 308 ust. 2 następującym wzorem:
gdzie:
i
= indeks oznaczający uczestnika rozliczającego;
IMi
= początkowy depozyt zabezpieczający przekazany CCP przez uczestnika rozliczającego i;
IM
= całkowita kwota początkowego depozytu zabezpieczającego podana do wiadomości instytucji przez CCP zgodnie z art. 89 ust. 5a rozporządzenia (UE) nr 648/2012.”;
(124)art. 498 ust. 1 akapit pierwszy otrzymuje brzmienie:
„Przepisy dotyczące wymogów w zakresie funduszy własnych zawarte w niniejszym rozporządzeniu nie mają zastosowania do firm inwestycyjnych, których głównym przedmiotem działalności jest wyłącznie świadczenie usług inwestycyjnych lub prowadzenie innej działalności inwestycyjnej, związanych z instrumentami finansowymi określonymi w sekcji C pkt 5, 6, 7, 9, 10 i 11 w załączniku I do dyrektywy 2014/65/UE i które w dniu 31 grudnia 2006 r. nie podlegały dyrektywie 93/22/EWG.”;
(125)skreśla się artykuł 499 ust. 3;
(126)art. 501 otrzymuje brzmienie:
„Artykuł 501
Dostosowania ekspozycji wobec MŚP
1.Kwoty ekspozycji ważonych ryzykiem dla ekspozycji wobec MŚP dostosowuje się zgodnie z następującymi wzorami:
(I)jeżeli E' <= EUR 1 500 000, to wówczas RW* = RW 0,7612;
(II)jeżeli E' > EUR 1 500 000, to wówczas RW* = min {RW; EUR 1 500 000} 0,7612 + max {0; RW – 1 500 000} 0,85;
gdzie:
RW*
=
dostosowana kwota ekspozycji ważonej ryzykiem dla danej ekspozycji wobec MŚP;
E'
=
łączna kwota zobowiązań klienta będącego dłużnikiem lub grupy powiązanych klientów wobec instytucji lub jednostek dominujących oraz ich jednostek zależnych, w tym wszelkich ekspozycji, których dotyczy niewykonanie zobowiązania, jednak z wyjątkiem wierzytelności lub wierzytelności warunkowych, których zabezpieczeniem są nieruchomości mieszkalne;
RW
=
kwota ekspozycji ważonej ryzykiem dla danej ekspozycji wobec MŚP obliczona zgodnie z częścią drugą tytuł II oaz z niniejszym artykułem.
2.Do celów niniejszego artykułu:
a)
ekspozycję wobec MŚP uwzględnia się w kategorii detalicznej lub kategorii dotyczącej przedsiębiorstw, bądź kategorii ekspozycji zabezpieczonych hipotekami na nieruchomościach. Wyklucza się ekspozycje, których dotyczy niewykonanie zobowiązania;
b)MŚP definiuje się zgodnie z zaleceniem Komisji 2003/361/WE z dnia 6 maja 2003 r. dotyczącym definicji mikroprzedsiębiorstw oraz małych i średnich przedsiębiorstw
. Spośród kryteriów wymienionych w art. 2 załącznika do tego zalecenia uwzględnia się wyłącznie roczny obrót.”;
(127)dodaje się art. 501a, 501b i 501c w brzmieniu:
„Artykuł 501a
Korekta wymogów kapitałowych z tytułu ryzyka kredytowego w odniesieniu do ekspozycji wobec podmiotów, które obsługują lub finansują fizyczne obiekty lub instalacje, systemy i sieci zapewniające lub wspierające podstawowe usługi publiczne
1.Wymogi kapitałowe z tytułu ryzyka kredytowego obliczone zgodnie z częścią trzecią tytuł II mnoży się przez współczynnik wynoszący 0,75, pod warunkiem że ekspozycja spełnia wszystkie poniższe warunki:
a)ekspozycja należy albo do klasy aktywów przedsiębiorstw lub do klasy ekspozycji z tytułu kredytowania specjalistycznego, z wyłączeniem ekspozycji, których dotyczy niewykonanie zobowiązania;
b)jest to ekspozycja wobec podmiotu, który został stworzony specjalnie w celu finansowania fizycznych obiektów lub instalacji, systemów i sieci zapewniających lub wspierających podstawowe usługi publiczne;
c)głównym źródłem spłaty zobowiązań jest dochód generowany przez aktywa objęte finansowaniem, nie zaś niezależna zdolność generowania dochodów szerszego przedsiębiorstwa;
d)dłużnik może wykonać swoje zobowiązania finansowe nawet w warunkach skrajnych, które są istotne w kontekście ryzyka projektu;
e)przepływy pieniężne, które generuje dłużnik, są przewidywalne i pokrywają wszystkie przyszłe płatności na poczet spłaty kredytu w całym okresie trwania kredytu;
f)ryzyko refinansowania dla ekspozycji jest niskie lub zostało właściwe ograniczone;
g)ustalenia umowne dają kredytodawcom znaczny stopień ochrony obejmującej następujące elementy:
(I)jeżeli dochody dłużnika nie są finansowane z płatności dokonywanych przez dużą liczbę użytkowników, ustalenia umowne zawierają postanowienia skutecznie chroniące kredytodawców przed stratami wynikającymi z zakończenia projektu przez stronę, która zobowiązała się nabywać towary lub usługi zapewniane przez dłużnika;
(II)dłużnik posiada wystarczające fundusze rezerwowe w pełni sfinansowane środkami pieniężnymi lub inne ustalenia dotyczące finansowania zawarte z wysoko ocenianymi gwarantami na potrzeby pokrycia rezerw na nieprzewidziane wydatki i wymogów w zakresie kapitału obrotowego w całym okresie istnienia aktywów, o których mowa w lit. b) niniejszego ustępu;
(III)kredytodawcy mają znaczny stopień kontroli nad aktywami oraz dochodem generowanym przez dłużnika;
(IV)kredytodawcom przysługuje zabezpieczenie – w zakresie dopuszczalnym przez mające zastosowanie przepisy – ustanowione w odniesieniu do aktywów i kontraktów o istotnym znaczeniu dla działalności w zakresie infrastruktury lub posiadają alternatywne mechanizmy służące ochronie ich pozycji;
(V)kapitał własny jest zastawiony na rzecz kredytodawców, tak aby w razie niewykonania zobowiązania mogli oni przejąć kontrolę nad podmiotem;
(VI)wykorzystanie operacyjnych przepływów pieniężnych netto po dokonaniu obowiązkowych płatności z projektu do celów innych niż obsługa zobowiązań dłużnych jest ograniczone;
(VII)istnieją ograniczenia umowne dotyczące zdolności dłużnika do prowadzenia działalności, która może być szkodliwa dla kredytodawców, w tym zakaz emitowania nowego długu bez zgody obecnych dostawców finansowania dłużnego;
h)zobowiązanie jest uprzywilejowane w stosunku do wszystkich roszczeń innych niż roszczenia ustawowe i roszczenia kontrahentów będących stroną kontraktów na instrumenty pochodne;
i)jeżeli dłużnik znajduje się w fazie budowy, inwestor kapitałowy spełnia poniższe kryteria lub – jeżeli istnieje więcej niż jeden inwestor kapitałowy – grupa inwestorów kapitałowych jako całość spełnia poniższe kryteria:
(I)inwestorzy kapitałowi z powodzeniem nadzorowali w przeszłości projekty infrastrukturalne oraz posiadają odpowiednią pozycję finansową oraz wiedzę fachową;
(II)ryzyko niewykonania zobowiązania przez inwestorów kapitałowych jest niskie lub ryzyko poniesienia przez dłużnika istotnych strat w wyniku niewykonania zobowiązania przez tych inwestorów jest niskie;
(III)istnieją właściwe wdrożone mechanizmy pozwalające uzgodnić interes inwestorów kapitałowych z interesami kredytodawców;
j)dłużnik dysponuje odpowiednimi gwarancjami, aby zapewnić realizację projektu zgodnie z ustaloną specyfikacją, budżetem lub datą zakończenia realizacji, w tym solidne gwarancje ukończenia projektu;
k)jeżeli ryzyko operacyjne jest istotne, jest ono właściwie zarządzane;
l)dłużnik wykorzystuje sprawdzone technologie i projekty;
m)uzyskano wszelkie niezbędne pozwolenia i zgody;
n)dłużnik wykorzystuje instrumenty pochodne wyłącznie do celów ograniczenia ryzyka.
2.Do celów ust. 1 lit. e) wygenerowanych przepływów pieniężnych nie uznaje się za przewidywalne, jeżeli ich istotna część nie spełnia następujących warunków:
a)spełnione jest jedno z następujących kryteriów:
(I)dochody zależą od dostępności;
(II)dochody podlegają regulacji rentowności;
(III)dochody podlegają umowie typu »bierz lub płać«;
(IV)poziom produkcji lub wykorzystania oraz cena niezależnie spełniają jedno z poniższych kryteriów:
–jest regulowany/regulowana,
–jest ustalony/ustalona na mocy umowy,
–jest wystarczająco przewidywalny/przewidywalna w związku z niskim ryzykiem związanym z podażą;
b)jeżeli dochody dłużnika nie są finansowane z płatności dokonywanych przez dużą liczbę użytkowników, strona, która zobowiązuje się nabywać towary lub usługi zapewniane przez dłużnika, jest jednym z następujących podmiotów:
(I)rząd centralny, samorząd regionalny lub władze lokalne;
(II)podmiot sektora publicznego posiadający rating nadany przez ECAI o stopniu jakości kredytowej wynoszącym co najmniej 3;
(III)przedsiębiorstwo posiadające rating nadany przez ECAI o stopniu jakości kredytowej wynoszącym co najmniej 3;
(IV)jednostka, którą można zastąpić bez znacznej zmiany poziomu i terminowości generowania dochodów.
3.Co sześć miesięcy instytucje zgłaszają właściwym organom łączną kwotę ekspozycji wobec jednostek realizujących projekty infrastrukturalne, obliczoną zgodnie z niniejszym artykułem.
4.Do dnia [trzy lata od wejścia w życie] r. Komisja sporządza sprawozdanie dotyczące wpływu wymogów w zakresie funduszy własnych określonych w niniejszym rozporządzeniu na udzielanie kredytów jednostkom realizującym projekty infrastrukturalne oraz przedkłada to sprawozdanie Parlamentowi Europejskiemu i Radzie, dołączając do niego, w stosownym przypadku, wniosek ustawodawczy.
5.Do celów ust. 4 EUNB przedstawia Komisji sprawozdanie zawierające następujące elementy:
a)
analizę zmian tendencji i warunków na rynkach kredytów infrastrukturalnych i finansowania projektów w okresie, o którym mowa w ust. 4;
b)
analizę rzeczywistego poziomu ryzyka związanego z działalnością podmiotów, o których mowa w ust. 1 lit. b) w całym cyklu koniunkturalnym;
c)
spójność wymogów w zakresie funduszy własnych określonych w niniejszym rozporządzeniu z wynikami analizy przeprowadzonej na podstawie lit. a) i b).
Artykuł 501b
Wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego
1.Do dnia [trzy lata od daty rozpoczęcia stosowania] r. instytucje, które stosują metody określone w części trzeciej tytuł IV rozdziały 1a i 1b do obliczania wymogu w zakresie funduszy własnych z tytułu ryzyka rynkowego, mnożą wartości swoich wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego obliczonych według tych metod przez współczynnik wynoszący 65 %.
2.EUNB monitoruje zasadność poziomu wymogu w zakresie funduszy własnych z tytułu ryzyka rynkowego, który instytucje w Unii obliczają zgodnie z metodami określonymi w części trzeciej tytuł IV rozdziały 1a i 1b, oraz przedkłada Komisji sprawozdanie na temat możliwości zmiany kalibracji tych metod do dnia [dwa lata od daty rozpoczęcia stosowania] r. W sprawozdaniu tym ocenia się przynajmniej następujące elementy:
a)w przypadku najpowszechniejszych instrumentów finansowych ujętych w portfelach handlowych instytucji w Unii – czy poziom wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego obliczony przez instytucje zgodnie z metodą określoną w części trzeciej tytuł IV rozdział 1a jest nadmiernie wysoki w porównaniu do wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego obliczonych przez instytucje zgodnie z metodą określoną w art. 325 ust. 1 lit. a);
b)w przypadku najpowszechniejszych instrumentów finansowych ujętych w portfelach handlowych instytucji w Unii – czy poziom wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego obliczony przez instytucje zgodnie z metodą określoną w części trzeciej tytuł IV rozdział 3 jest nadmiernie wysoki w porównaniu do wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego obliczonych przez instytucje zgodnie z metodą określoną w części trzeciej tytuł IV rozdział 7;
c)w przypadku najpowszechniejszych instrumentów finansowych ujętych w portfelach handlowych instytucji w Unii – czy poziom wymogu w zakresie funduszy własnych z tytułu ryzyka rynkowego obliczony przez instytucje zgodnie z metodą określoną w części trzeciej tytuł IV rozdział 2 jest nadmiernie wysoki w porównaniu do poziomu wymogu w zakresie funduszy własnych z tytułu ryzyka rynkowego obliczonego przez instytucje zgodnie z metodą określoną w części trzeciej tytuł IV rozdział 3.
3.Komisja jest uprawniona do przyjęcia – w ciągu trzech lat od daty rozpoczęcia stosowania metod określonych w części trzeciej tytuł IV rozdziały 1a i 1b – aktów delegowanych zgodnie z art. 462 niniejszego rozporządzenia w celu przedłużenia okresu stosowania sposobu traktowania, o którym mowa w ust. 1, lub zmiany współczynnika, o którym mowa w tym ustępie, jeżeli uzna to za stosowne, biorąc pod uwagę sprawozdanie, o którym mowa w ust. 2, zmiany regulacji międzynarodowych oraz specyfikę rynków finansowych i kapitałowych w Unii.
4.Jeżeli w określonych ramach czasowych akt delegowany, o którym mowa w poprzednim ustępie, nie zostanie przyjęty, sposób traktowania określony w ust. 1 przestaje obowiązywać.
Artykuł 501c
Odstępstwo w odniesieniu do firm inwestycyjnych innych niż firmy inwestycyjne o znaczeniu systemowym
Firmy inwestycyjne niebędące firmami inwestycyjnymi o znaczeniu systemowym zdefiniowanymi w art. 4 ust. 1 pkt 139 mogą nadal stosować przepisy niniejszego rozporządzenia w brzmieniu obowiązującym na dzień [dzień przed datą wejścia w życie rozporządzenia zmieniającego] r., pod warunkiem że wspomniane firmy inwestycyjne powiadomią właściwy organ o zamiarze stosowania niniejszego artykułu nie później niż do dnia [ustalona data – przed rozpoczęciem stosowania] r.
Artykuł 501d
Odstępstwo od stosowania wymogów sprawozdawczych
Na zasadzie odstępstwa od art. 99, 100, 101, 394, 415 i 430 w okresie między datą rozpoczęcia stosowania niniejszego rozporządzenia a dniem pierwszego dokonania zgłoszenia określonym w każdym ze standardów technicznych, o których mowa w tych artykułach, instytucje mogą podjąć decyzję o niezgłaszaniu informacji w formacie określonym we wzorach zawartych w rozporządzeniu wykonawczym (UE) nr 680/2014, jeżeli wzory te nie zostały zaktualizowane w celu odzwierciedlenia przepisów niniejszego rozporządzenia.”;
(128)art. 507 otrzymuje brzmienie:
„Artykuł 507
Duże ekspozycje
EUNB monitoruje stosowanie wyłączeń określonych w art. 390 ust. 6 i art. 400 ust. 1 i 2 oraz do dnia [jeden rok od wejścia w życie rozporządzenia zmieniającego] r. przedstawia Komisji sprawozdanie z oceny skutków ilościowych, jakie wywołałoby zniesienie tych wyłączeń lub ustanowienie limitu ich stosowania. W odniesieniu do każdego wyłączenia przewidzianego we wspomnianych artykułach w sprawozdaniu ocenia się w szczególności:
(a)liczbę dużych ekspozycji wyłączonych w każdym państwie członkowskim;
(b)liczbę instytucji korzystających z wyłączenia w każdym państwie członkowskim;
(c)łączną liczbę ekspozycji wyłączonych w każdym państwie członkowskim.”;
(129)w art. 510 dodaje się ust. 4–7 w brzmieniu:
„4.
EUNB monitoruje kwotę wymaganego stabilnego finansowania pokrywającego ryzyko finansowania związane z kontraktami na instrumenty pochodne wymienionymi w załączniku II i kredytowymi instrumentami pochodnymi w okresie jednego roku objętego wskaźnikiem stabilnego finansowania netto, w szczególności ryzyko przyszłego finansowania tych kontraktów określone w art. 428u ust. 2 i art. 428x ust. 2–4, oraz przekazuje Komisji sprawozdanie na temat możliwości przyjęcia środka bardziej wrażliwego na ryzyko do dnia [dwa lata od daty rozpoczęcia stosowania wskaźnika stabilnego finansowania netto określonego w części szóstej tytuł IV] r. W sprawozdaniu tym ocenia się przynajmniej następujące elementy:
a)adekwatność stosowania metody standardowej w odniesieniu do pomiaru ekspozycji na ryzyko kredytowe kontrahenta określonej w części trzeciej tytuł II rozdział 6 sekcja 3 lub jej elementów w celu obliczenia ryzyka przyszłego finansowania kontraktów na instrumenty pochodne;
b)możliwość rozróżnienia kontraktów na instrumenty z obowiązkiem wniesienia depozytu zabezpieczającego od kontraktów na instrumenty pochodne niepodlegających temu obowiązkowi;
c)możliwość zniesienia lub zastąpienia wymogu określonego w art. 428u ust. 2 oraz w art. 428x ust. 2–4;
d)możliwość szerszej zmiany sposobu traktowania kontraktów na instrumenty pochodne przy obliczaniu wskaźnika stabilnego finansowania netto, jak określono w art. 428d, art. 428k ust. 3, art. 428u ust. 2, art. 428x ust. 2–4, art. 428af lit. a) i b) i art. 428ag ust. 3, w celu lepszego uwzględnienia ryzyka finansowania związanego z tymi kontraktami w okresie jednego roku objętego wskaźnikiem stabilnego finansowania netto;
e)wpływ proponowanych zmian na kwotę stabilnego finansowania wymaganą w przypadku kontraktów instytucji na instrumenty pochodne.
5.
Komisja jest uprawniona do przyjęcia aktu delegowanego zgodnie z art. 462 w celu zmiany sposobu traktowania kontraktów na instrumenty pochodne wymienionych w załączniku II i kredytowych instrumentów pochodnych na potrzeby obliczania wskaźnika stabilnego finansowania netto określonego w części szóstej tytuł IV, jeżeli uzna to za odpowiednie z uwagi na wpływ istniejącego traktowania na wskaźnik stabilnego finansowania netto instytucji oraz w celu lepszego uwzględnienia ryzyka finansowania związanego z tymi transakcjami w okresie jednego roku objętego wskaźnikiem stabilnego finansowania netto. W tym celu Komisja bierze pod uwagę sprawozdanie, o którym mowa w ust. 4, wszelkie standardy międzynarodowe, które mogą zostać opracowane przez fora międzynarodowe, oraz różnorodność sektora bankowego w Unii.
Komisja przyjmuje akt delegowany, o którym mowa w akapicie pierwszym, do dnia [trzy lata od daty rozpoczęcia stosowania wskaźnika stabilnego finansowania netto określonego w części szóstej tytuł IV] r.
W przypadku nieprzyjęcia aktu delegowanego, o którym mowa w akapicie pierwszym, lub niepotwierdzenia przez Komisję prawidłowości sposobu traktowania kontraktów na instrumenty pochodne wymienionych w załączniku II i kredytowych instrumentów pochodnych na potrzeby obliczania wskaźnika stabilnego finansowania netto do dnia [trzy lata od daty rozpoczęcia stosowania wskaźnika stabilnego finansowania netto określonego w części szóstej tytuł IV] r. wymóg określony w art. 428x ust. 2 niniejszego rozporządzenia stosuje się w odniesieniu do wszystkich instytucji i wszystkich kontraktów na instrumenty pochodne wymienionych w załączniku II oraz kredytowych instrumentów pochodnych bez względu na ich cechy, a przepisy art. 428u ust. 2 i art. 428x ust. 3 i 4 przestają obowiązywać.
6.
EUNB monitoruje kwotę stabilnego finansowania potrzebnego do pokrycia ryzyka finansowania związanego z zabezpieczonymi transakcjami kredytowymi i transakcjami opartymi na rynku kapitałowym, w tym związanego z aktywami otrzymanymi lub przekazanymi w ramach tych transakcji, oraz związanego z transakcjami niezabezpieczonymi o rezydualnym terminie zapadalności krótszym niż sześć miesięcy realizowanymi z klientami finansowymi, jak również przekazuje Komisji sprawozdanie na temat adekwatności tego sposobu traktowania do dnia [dwa lata od daty rozpoczęcia stosowania wskaźnika stabilnego finansowania netto określonego w części szóstej tytuł IV] r. W sprawozdaniu tym ocenia się przynajmniej następujące elementy:
a)możliwość zastosowania wyższych lub niższych współczynników stabilnego finansowania w odniesieniu do zabezpieczonych transakcji kredytowych i transakcji opartych na rynku kapitałowym realizowanych z klientami finansowymi oraz w odniesieniu do transakcji niezabezpieczonych o rezydualnym terminie zapadalności krótszym niż sześć miesięcy realizowanych z klientami finansowymi w celu lepszego uwzględnienia ich ryzyka finansowania w okresie jednego roku objętego wskaźnikiem stabilnego finansowania netto oraz możliwych przypadków wystąpienia efektu domina między klientami finansowymi;
b)możliwość zastosowania sposobu traktowania określonego w art. 428s lit. b) w odniesieniu do zabezpieczonych transakcji kredytowych i transakcji opartych na rynku kapitałowym zabezpieczonych innymi rodzajami aktywów;
c)możliwość zastosowania współczynników stabilnego finansowania w odniesieniu do pozycji pozabilansowych stosowanych w zabezpieczonych transakcjach kredytowych i transakcjach opartych na rynku kapitałowym jako rozwiązania alternatywnego do podejścia określonego w art. 428q ust. 3;
d)adekwatność asymetrycznego traktowania zobowiązań o rezydualnym terminie zapadalności krótszym niż sześć miesięcy zapewnionych przez klientów finansowych, w odniesieniu do których stosuje się współczynnik dostępnego stabilnego finansowania w wysokości 0 % zgodnie z art. 428k ust. 2 lit. c), a aktywami będącymi wynikiem transakcji o rezydualnym terminie zapadalności krótszym niż sześć miesięcy realizowanych z klientami finansowymi, w odniesieniu do których stosuje się współczynnik wymaganego stabilnego finansowania w wysokości 5 % lub 10 % zgodnie z art. 428s lit. b) i art. 428u lit. a) i b);
e)wpływ wprowadzenia wyższych lub niższych współczynników wymaganego stabilnego finansowania w odniesieniu do zabezpieczonych transakcji kredytowych i transakcji opartych na rynku kapitałowym, w szczególności o rezydualnym terminie zapadalności krótszym niż sześć miesięcy realizowanych z klientami finansowymi, na płynność rynkową aktywów otrzymanych jako zabezpieczenie w tych transakcjach, w szczególności obligacji skarbowych i korporacyjnych;
f)wpływ proponowanych zmian na kwotę stabilnego finansowania wymaganą w odniesieniu do transakcji realizowanych przez te instytucje, w szczególności w odniesieniu do zabezpieczonych transakcji kredytowych i transakcji opartych na rynku kapitałowym o rezydualnym terminie zapadalności krótszym niż sześć miesięcy realizowanych z klientami finansowymi, gdy jako zabezpieczenie tych transakcji otrzymano obligacje skarbowe.
7.
Komisja jest uprawniona do przyjęcia aktu delegowanego zgodnie z art. 462 w celu zmiany sposobu traktowania zabezpieczonych transakcji kredytowych i transakcji opartych na rynku kapitałowym, w tym aktywów otrzymanych lub przekazanych w ramach tych transakcji, oraz sposobu traktowania transakcji niezabezpieczonych o rezydualnym terminie zapadalności krótszym niż sześć miesięcy realizowanych z klientami finansowymi na potrzeby obliczania wskaźnika stabilnego finansowania netto określonego w części szóstej tytuł IV, jeżeli uzna to za odpowiednie z uwagi na wpływ istniejącego traktowania na wskaźnik stabilnego finansowania netto instytucji, oraz w celu lepszego uwzględnienia ryzyka finansowania związanego z tymi transakcjami w okresie jednego roku objętego wskaźnikiem stabilnego finansowania netto. W tym celu Komisja bierze pod uwagę sprawozdanie, o którym mowa w ust. 6, wszelkie standardy międzynarodowe opracowane przez fora międzynarodowe oraz różnorodność sektora bankowego w Unii.
Komisja przyjmuje akt delegowany, o którym mowa w akapicie pierwszym, do dnia [trzy lata od daty rozpoczęcia stosowania wskaźnika stabilnego finansowania netto określonego w części szóstej tytuł IV] r.
W przypadku nieprzyjęcia aktu delegowanego, o którym mowa w akapicie pierwszym, lub niepotwierdzenia przez Komisję prawidłowości sposobu traktowania zabezpieczonych transakcji kredytowych i transakcji opartych na rynku kapitałowym, w tym aktywów otrzymanych lub przekazanych w ramach tych transakcji, oraz transakcji niezabezpieczonych o rezydualnym terminie zapadalności krótszym niż sześć miesięcy realizowanych z klientami finansowymi do dnia [trzy lata od daty rozpoczęcia stosowania wskaźnika stabilnego finansowania netto określonego w części szóstej tytuł IV] r. współczynniki wymaganego stabilnego finansowania stosowane w odniesieniu do transakcji, o których mowa w art. 428s lit. b) i art. 428u lit. a) i b), zwiększa się odpowiednio do 10 % i 15 %.”;
(130)skreśla się art. 511;
(131)dodaje się art. 519a w brzmieniu:
„Artykuł 519a
Wymogi w zakresie funduszy własnych z tytułu ryzyka rynkowego
1.Do dnia [pięć lat od wejścia w życie niniejszego rozporządzenia] r. EUNB przedstawia Komisji sprawozdanie na temat adekwatności:
a)metod stosowanych przez instytucje do obliczania wskaźników wrażliwości na potrzeby obliczenia wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego przy zastosowaniu metody standardowej określonej w części trzeciej tytuł IV rozdział 1a;
b)stosowania uproszczonej metody standardowej, o której mowa w części trzeciej tytuł IV art. 325 ust. 1 lit. c), do obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego;
c)oceny możliwości modelowania czynników ryzyka, jak określono w art. 325bf;
d)warunków określonych w art. 325bg, które definiują zgodność z wymogami dotyczącymi weryfikacji historycznej.
Na podstawie tego wniosku Komisja może przedstawić wniosek ustawodawczy w sprawie zmiany niniejszego rozporządzenia.
2.W sprawozdaniu, o którym mowa w ust. 1 lit. a), uwzględnia się w szczególności:
a)zakres, w jakim stosowanie wskaźników wrażliwości stanowi źródło zróżnicowania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego obliczonych z zastosowaniem metody standardowej przez instytucje;
b)zakres, w jakim dodatkowe specyfikacje w założeniach modeli wyceny stosowanych do obliczania wskaźników wrażliwości byłyby korzystne dla zapewnienia adekwatności wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego.
3.W sprawozdaniu, o którym mowa w ust. 1 lit. b), uwzględnia się w szczególności:
a)to, czy można utrzymać i ponownie skalibrować uproszczoną metodę standardową, by uzyskać poziom wymogów w zakresie funduszy własnych równoważny poziomowi uzyskanemu w wyniku zastosowania metod;
b)to, czy w świetle międzynarodowych zmian regulacyjnych uproszczoną metodę standardową można zastąpić inną, nową metodą uproszczoną stosowaną do obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego, przy jednoczesnym zapewnieniu, by jakakolwiek nowa metoda uproszczona stosowana do obliczania wymogów w zakresie funduszy własnych z tytułu ryzyka rynkowego nie powodowała dodatkowych niepotrzebnych trudności dla instytucji, które kwalifikują się do jej stosowania.
4.W sprawozdaniu, o którym mowa w ust. 1 lit. c), uwzględnia się w szczególności warunek, o którym mowa w art. 325bf ust. 1 lit. b), oraz to, czy jest on zgodny z horyzontem płynnościowym czynnika ryzyka.
5.W sprawozdaniu, o którym mowa w ust. 1 lit. d), uwzględnia się w szczególności:
a)zakres, w jakim wartość zagrożoną można zastąpić bardziej odpowiednią miarą ryzyka na potrzeby przeprowadzenia weryfikacji historycznej miary ryzyka obliczonej w odniesieniu do dających się modelować czynników ryzyka, a w przypadku takiego zastąpienia – sposób, w jaki mnożniki zostałyby ponownie określone na podstawie bardziej odpowiedniej miary ryzyka;
b)to, czy odstępstwo, o którym mowa w art. 325bg ust. 8, jest odpowiednie.”;
(132)w części dziesiątej dodaje się tytuł IIa w brzmieniu:
„Tytuł IIa
Wdrażanie przepisów
Artykuł 519b
Narzędzie zapewniania zgodności
1.EUNB opracowuje elektroniczne narzędzie mające na celu ułatwienie przestrzegania przez instytucje przepisów określonych w niniejszym rozporządzeniu i w dyrektywie 2013/36/UE, jak również ułatwienie przestrzegania regulacyjnych standardów technicznych, wykonawczych standardów technicznych, wytycznych i wzorów opracowanych na potrzeby wdrożenia niniejszego rozporządzenia i dyrektywy 2013/36/UE.
2.Narzędzie, o którym mowa w ust. 1, musi umożliwiać każdej instytucji przynajmniej:
a)szybką identyfikację odpowiednich przepisów, których powinna przestrzegać adekwatnie do swojej wielkości i stosowanego modelu biznesowego;
b)śledzenie zmian w ustawodawstwie oraz w powiązanych przepisach wykonawczych, wytycznych i wzorach.”;
(133)w załączniku II wprowadza się zmiany zgodnie z załącznikiem do niniejszego rozporządzenia.
Artykuł 2
Zmiany w rozporządzeniu (UE) nr 648/2012
W rozporządzeniu (UE) nr 648/2012 wprowadza się następujące zmiany:
(1)art. 50a ust. 2 otrzymuje brzmienie:
„2. Kontrahent centralny oblicza kapitał hipotetyczny (KCCP) w następujący sposób:
 gdzie:
i
= indeks oznaczający uczestnika rozliczającego;
EADi = wartość ekspozycji CCP wobec uczestnika rozliczającego i, obejmująca transakcje własne uczestnika rozliczającego realizowane z CCP, transakcje klienta gwarantowane przez uczestnika rozliczającego oraz wszystkie wartości zabezpieczenia posiadanego przez CCP, w tym wniesiony z góry przez uczestnika rozliczającego wkład do funduszu na wypadek niewykonania zobowiązania w odniesieniu do tych transakcji, odnosząca się do wyceny na koniec regulaminowego dnia sprawozdawczego przed uzupełnieniem depozytu zabezpieczającego po ostatnim wezwaniu do uzupełnienia depozytu zabezpieczającego tego dnia;
RW
= waga ryzyka równa 20 %;
współczynnik kapitałowy = 8 %.”;
(2)art. 50b otrzymuje brzmienie:
„Artykuł 50b
Ogólne zasady obliczania KCCP
Do celów obliczania KCCP, o którym mowa w art. 50a ust. 2, stosuje się następujące zasady:
(a)CCP obliczają wartość swoich ekspozycji wobec uczestników rozliczających w następujący sposób:
(I)w odniesieniu do ekspozycji wynikających z kontraktów i transakcji wymienionych w art. 301 ust. 1 lit. a) i c) rozporządzenia (UE) nr 575/2013 CCP obliczają wartość zgodnie z metodą określoną w części trzeciej tytuł II rozdział 6 sekcja 3 tego rozporządzenia, stosując okres ryzyka w związku z uzupełnieniem zabezpieczenia wynoszący 10 dni roboczych;
(II)w odniesieniu do ekspozycji wynikających z kontraktów i transakcji wymienionych w art. 301 ust. 1 lit. b) rozporządzenia (UE) nr 575/2013 CCP obliczają wartość (EADi) zgodnie z następującym wzorem:
gdzie:
i
= indeks oznaczający uczestnika rozliczającego;
EBRMi
= wartość ekspozycji przed ograniczeniem ryzyka, która jest równa wartości ekspozycji kontrahenta centralnego wobec uczestnika rozliczającego i z tytułu wszystkich umów i transakcji zawieranych z tym uczestnikiem rozliczającym, obliczonej bez uwzględniania zabezpieczenia wniesionego przez tego uczestnika rozliczającego;
IMi
= początkowy depozyt zabezpieczający przekazany kontrahentowi centralnemu przez uczestnika rozliczającego i;
DFi
= wniesiony z góry przez uczestnika rozliczającego i wkład do funduszu na wypadek niewykonania zobowiązania.
Wszystkie wartości we wzorze w akapicie pierwszym niniejszego ustępu odnoszą się do wyceny na koniec dnia przed uzupełnieniem depozytu zabezpieczającego po ostatnim wezwaniu do uzupełnienia depozytu zabezpieczającego tego dnia;
(III)w sytuacjach, o których mowa w art. 301 ust. 1 akapit drugi zdanie ostatnie rozporządzenia (UE) nr 575/2013, CCP oblicza wartość transakcji, o których mowa w pierwszym zdaniu tego akapitu, zgodnie ze wzorem w lit. a) ppkt (ii) niniejszego artykułu i określa wartość EBRMi zgodnie z częścią trzecią tytuł V tego rozporządzenia.
Do celów lit. a) ppkt (i) i (ii) niniejszego artykułu wyjątek określony w art. 285 ust. 3 lit. a) rozporządzenia (UE) nr 575/2013 nie ma zastosowania.
Do celów lit. a) ppkt (ii) niniejszego artykułu CCP stosuje metodę określoną w art. 223 rozporządzenia (UE) nr 575/2013 z nadzorczymi korektami z tytułu zmienności określonymi w art. 224 tego rozporządzenia do obliczania wartości ekspozycji;
(b)w odniesieniu do instytucji objętych zakresem stosowania rozporządzenia (UE) nr 575/2013 pakiety kompensowania są takie same jak pakiety kompensowania określone w art. 272 ust. 4 tego rozporządzenia;
(c)CCP, który posiada ekspozycje wobec jednego CCP lub większej ich liczby, traktuje te ekspozycje jako ekspozycje wobec uczestników rozliczających i przy obliczaniu KCCP uwzględnia wszelkie depozyty zabezpieczające lub wniesione z góry wkłady otrzymane od takich CCP;
(d)CCP posiadający wiążące ustalenia umowne ze swoimi uczestnikami rozliczającymi, które pozwalają temu CCP na wykorzystanie całości lub części początkowego depozytu zabezpieczającego otrzymanego od jego uczestników rozliczających w taki sam sposób, jak gdyby stanowił wniesione z góry wkłady, do celów obliczenia przewidzianego w ust. 1 uznaje ten początkowy depozyt zabezpieczający za wniesione z góry wkłady, a nie za początkowy depozyt zabezpieczający;
(e)w przypadku gdy zabezpieczenie jest utrzymywane w odniesieniu do rachunku zawierającego co najmniej jeden rodzaj umów i transakcji, o których mowa w art. 301 ust. 1, CCP przypisuje początkowy depozyt zabezpieczający uzyskany od swoich uczestników rozliczających lub klientów – stosownie do przypadku – w sposób proporcjonalny do EAD odpowiednich rodzajów kontraktów i transakcji obliczonego zgodnie z lit. a), nie uwzględniając w obliczeniu początkowego depozytu zabezpieczającego;
(f)CCP posiadający więcej niż jeden fundusz na wypadek niewykonania zobowiązania przeprowadzają obliczenie oddzielnie w odniesieniu do każdego funduszu na wypadek niewykonania zobowiązania;
(g)jeżeli uczestnik rozliczający świadczy usługi rozliczeniowe na rzecz klientów, a transakcje i zabezpieczenia klientów uczestnika rozliczającego są przechowywane na subkontach odrębnych od subkonta działalności prowadzonej na własny rachunek przez uczestnika rozliczającego, CCP oblicza EADi oddzielnie dla każdego subkonta i oblicza całkowite EADi uczestnika rozliczającego jako sumę EAD subkont klientów i EAD subkonta działalności własnej uczestnika rozliczającego;
(h)do celów lit. f), w przypadku gdy DFi nie jest rozdzielone między subkonta klientów i subkonta działalności prowadzonej na własny rachunek przez uczestnika rozliczającego, CCP przydziela DFi do każdego subkonta w części odpowiadającej odsetkowi początkowego depozytu zabezpieczającego tego subkonta w odniesieniu do całkowitego początkowego depozytu zabezpieczającego przekazanego przez danego uczestnika rozliczającego lub na rzecz danego uczestnika rozliczającego;
(i)CCP nie przeprowadza obliczenia zgodnie z art. 50a ust. 2, jeżeli fundusz na wypadek niewykonania zobowiązania pokrywa wyłącznie transakcje o charakterze gotówkowym.”;
(3)w art. 50c ust. 1 skreśla się lit. d) i e);
(4)w art. 50d skreśla się lit. c);
(5)art. 89 ust. 5a otrzymuje brzmienie:
„5a. W okresie przejściowym określonym w art. 497 rozporządzenia (UE) nr 575/2013 CCP, o którym mowa w tym artykule, dołącza do informacji zgłaszanych zgodnie z art. 50c ust. 1 tego rozporządzenia informacje na temat łącznej kwoty początkowego depozytu zabezpieczającego zdefiniowanego w art. 4 ust. 1 pkt 140 rozporządzenia (UE) nr 575/2013 otrzymanego od swoich uczestników rozliczających, jeżeli spełnione zostały oba poniższe warunki:
a)CCP nie posiada funduszu na wypadek niewykonania zobowiązania;
b)CCP nie posiada wiążącego porozumienia ze swoimi uczestnikami rozliczającymi, które pozwala mu na wykorzystanie całości lub części początkowego depozytu zabezpieczającego otrzymanego od tych uczestników rozliczających w charakterze wniesionych z góry składek.”.
Artykuł 3
Wejście w życie i data rozpoczęcia stosowania
1.Niniejsze rozporządzenie wchodzi w życie dwudziestego dnia po jego opublikowaniu w Dzienniku Urzędowym Unii Europejskiej.
2.Niniejsze rozporządzenie stosuje się od dnia [dwa lata od dnia wejścia w życie] r. z następującymi wyjątkami:
a) przepisy dotyczące wprowadzenia nowych wymogów w zakresie funduszy własnych i zobowiązań kwalifikowalnych w pkt 4 lit. b), pkt 7–9 oraz 12–40, które stosuje się od dnia 1 stycznia 2019 r.;
b)przepisy w pkt 119 dotyczące zmian w art. 473a rozporządzenia (UE) nr 575/2013, które stosuje się od dnia wejścia w życie niniejszego rozporządzenia.
Niniejsze rozporządzenie wiąże w całości i jest bezpośrednio stosowane we wszystkich państwach członkowskich.
Sporządzono w Strasburgu dnia […] r.
W imieniu Parlamentu Europejskiego
W imieniu Rady
Przewodniczący
Przewodniczący

