 ΕΥΡΩΠΑΪΚΗ ΕΠΙΤΡΟΠΗ
Βρυξέλλες, 23.11.2016
COM(2016) 850 final
2016/0360(COD)
Πρόταση
ΚΑΝΟΝΙΣΜΟΣ ΤΟΥ ΕΥΡΩΠΑΪΚΟΥ ΚΟΙΝΟΒΟΥΛΙΟΥ ΚΑΙ ΤΟΥ ΣΥΜΒΟΥΛΙΟΥ
για την τροποποίηση του κανονισμού (ΕΕ) αριθ. 575/2013 όσον αφορά τον δείκτη μόχλευσης, τον δείκτη καθαρής σταθερής χρηματοδότησης, τις απαιτήσεις ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων, τον πιστωτικό κίνδυνο αντισυμβαλλομένου, τον κίνδυνο αγοράς, τα ανοίγματα έναντι κεντρικών αντισυμβαλλομένων, τα ανοίγματα έναντι οργανισμών συλλογικών επενδύσεων, τα μεγάλα χρηματοδοτικά ανοίγματα, τις υποχρεώσεις υποβολής αναφορών και δημοσιοποίησης, καθώς και για την τροποποίηση του κανονισμού (ΕΕ) αριθ. 648/2012
(Κείμενο που παρουσιάζει ενδιαφέρον για τον ΕΟΧ)
{SWD(2016) 377 final}
{SWD(2016) 378 final}
ΑΙΤΙΟΛΟΓΙΚΗ ΕΚΘΕΣΗ
1.ΠΛΑΙΣΙΟ ΤΗΣ ΠΡΟΤΑΣΗΣ
•Η προτεινόμενη τροποποίηση της οδηγίας 2013/36/ΕΕ (οδηγία για τις κεφαλαιακές απαιτήσεις ή ΟΚΑ) αποτελεί μέρος μιας νομοθετικής δέσμης που περιλαμβάνει, επίσης, τροποποιήσεις του κανονισμού (ΕΕ) αριθ. 575/2013 (κανονισμός περί κεφαλαιακών απαιτήσεων ή ΚΚΑ), της οδηγίας 2014/59/ΕΕ (οδηγία για την ανάκαμψη και εξυγίανση των τραπεζών ή ΟΑΕΤ), και του κανονισμού (ΕΕ) αριθ. 806/2014 (κανονισμός για τον ενιαίο μηχανισμό εξυγίανσης ή ΚΕΜΕ).Η προτεινόμενη τροποποίηση της οδηγίας 2013/36/ΕΕ (οδηγία για τις κεφαλαιακές απαιτήσεις ή ΟΚΑ) αποτελεί μέρος μιας νομοθετικής δέσμης που περιλαμβάνει, επίσης, τροποποιήσεις του κανονισμού (ΕΕ) αριθ. 575/2013 (κανονισμός περί κεφαλαιακών απαιτήσεων ή ΚΚΑ), της οδηγίας 2014/59/ΕΕ (οδηγία για την ανάκαμψη και εξυγίανση των τραπεζών ή ΟΑΕΤ), και του κανονισμού (ΕΕ) αριθ. 806/2014 (κανονισμός για τον ενιαίο μηχανισμό εξυγίανσης ή ΚΕΜΕ).Αιτιολόγηση και στόχοι της πρότασης
Κατά τα τελευταία έτη, η ΕΕ εφάρμοσε μια σημαντική μεταρρύθμιση του κανονιστικού πλαισίου των χρηματοπιστωτικών υπηρεσιών για την ενίσχυση της ανθεκτικότητας των ιδρυμάτων (δηλαδή των πιστωτικών ιδρυμάτων ή των επιχειρήσεων επενδύσεων) στην ΕΕ, κυρίως με βάση τα παγκόσμια πρότυπα που έχουν συμφωνηθεί με τους διεθνείς εταίρους της ΕΕ. Ειδικότερα, στη δέσμη μεταρρυθμίσεων περιλαμβάνονται ο κανονισμός (ΕΕ) αριθ. 575/2013 (κανονισμός για τις κεφαλαιακές απαιτήσεις ή ΚΚΑ) και η οδηγία 2013/36/ΕΕ (οδηγία για τις κεφαλαιακές απαιτήσεις ή ΟΚΑ), σχετικά με τις απαιτήσεις προληπτικής εποπτείας και εποπτείας των ιδρυμάτων, η οδηγία 2014/59/ΕΕ (οδηγία για την ανάκαμψη και την εξυγίανση των τραπεζών ή BRRD), για την ανάκαμψη και την εξυγίανση ιδρυμάτων και ο κανονισμός (ΕΕ) αριθ. 806/2014 για τον ενιαίο μηχανισμό εξυγίανσης (ΕΜΕ).
Τα μέτρα αυτά ελήφθησαν ως απάντηση στη χρηματοπιστωτική κρίση που εκδηλώθηκε κατά την περίοδο 2007-2008 και αντικατοπτρίζουν τα διεθνώς συμφωνημένα πρότυπα. Μολονότι οι μεταρρυθμίσεις έχουν καταστήσει το οικονομικό σύστημα πιο σταθερό και ανθεκτικό έναντι πολλών τύπων πιθανών μελλοντικών κλυδωνισμών και κρίσεων, δεν έχουν ακόμη αντιμετωπίσει πλήρως όλα τα εντοπισθέντα προβλήματα. Ως εκ τούτου, οι παρούσες προτάσεις αποσκοπούν στην ολοκλήρωση του προγράμματος μεταρρυθμίσεων με την αντιμετώπιση των υπόλοιπων αδυναμιών και την εφαρμογή ορισμένων σημαντικών στοιχείων της μεταρρύθμισης που είναι απαραίτητα, για να διασφαλιστεί η ανθεκτικότητα των ιδρυμάτων, αλλά που έχουν μόλις πρόσφατα οριστικοποιηθεί από τους φορείς καθορισμού διεθνών προτύπων (δηλαδή, από την Επιτροπή της Βασιλείας για την τραπεζική εποπτεία (BCBS) και από το Συμβούλιο Χρηματοπιστωτικής Σταθερότητας (FSB):
ένας δεσμευτικός δείκτης μόχλευσης που θα αποτρέπει τα ιδρύματα από την υπερβολική αύξηση της μόχλευσης, π.χ. για να αντισταθμίσει τη χαμηλή αποδοτικότητα·
ένας δεσμευτικός δείκτης καθαρής σταθερής χρηματοδότησης (NSFR) που θα βασίζεται στη βελτίωση των προφίλ χρηματοδότησης των ιδρυμάτων και θα καθορίζει ένα εναρμονισμένο πρότυπο για τον βαθμό στον οποίο ένα ίδρυμα χρειάζεται σταθερή, μακροπρόθεσμη χρηματοδότηση, για να αντεπεξέλθει σε περιόδους όπου ασκείται πίεση στην αγορά και στις χρηματοδοτήσεις·
πιο ευαίσθητες στους κινδύνους απαιτήσεις ιδίων κεφαλαίων (δηλαδή, κεφάλαιο) για τα ιδρύματα που συναλλάσσονται σε σημαντικό βαθμό σε κινητές αξίες και παράγωγα που θα αποτρέψουν την υπερβολικά μεγάλη απόκλιση στις εν λόγω απαιτήσεις που δεν βασίζεται στα χαρακτηριστικά κινδύνου των ιδρυμάτων·
τέλος, τα νέα πρότυπα για τη συνολική ικανότητα απορρόφησης ζημιών (TLAC) των παγκόσμιων συστημικά σημαντικών ιδρυμάτων (G-SII) που θα απαιτούν από τα ιδρύματα να έχουν μεγαλύτερη ικανότητα απορρόφησης των ζημιών και ανακεφαλαιοποίησης, την αντιμετώπιση των διασυνδέσεων στις παγκόσμιες χρηματοπιστωτικές αγορές και περαιτέρω ενίσχυση της ικανότητας της ΕΕ να εξυγιαίνει τα αφερέγγυα G-SII με παράλληλη ελαχιστοποίηση των κινδύνων για τους φορολογούμενους.
Η Επιτροπή αναγνώρισε την ανάγκη για περαιτέρω μείωση των κινδύνων στην ανακοίνωσή της 24ης Νοεμβρίου 2015, και δεσμεύτηκε να υποβάλει νομοθετική πρόταση που να βασίζεται στις διεθνείς συμφωνίες που αναφέρονται ανωτέρω. Μέτρα περιορισμού των κινδύνων αυτών όχι μόνο θα ενισχύσουν περαιτέρω την ανθεκτικότητα του ευρωπαϊκού τραπεζικού συστήματος και την εμπιστοσύνη των αγορών, αλλά και θα παράσχουν τη βάση για περαιτέρω πρόοδο στην ολοκλήρωση της τραπεζικής ένωσης. Η ανάγκη για περαιτέρω συγκεκριμένα νομοθετικά μέτρα που πρέπει να ληφθούν για τη μείωση κινδύνων στον χρηματοπιστωτικό τομέα έχει αναγνωριστεί επίσης από το Συμβούλιο ECOFIN στα συμπεράσματά του της 17ης Ιουνίου 2016. Το ψήφισμα του Ευρωπαϊκού Κοινοβουλίου της 10ης Μαρτίου 2016 σχετικά με την τραπεζική ένωση – Ετήσια έκθεση για το 2015 επισημαίνει, επίσης, ορισμένους τομείς στο τρέχον ρυθμιστικό πλαίσιο που θα μπορούσαν να εξεταστούν περαιτέρω.
Παράλληλα, η Επιτροπή έπρεπε να λάβει υπόψη το υφιστάμενο κανονιστικό πλαίσιο και τις νέες εξελίξεις στον τομέα των κανονιστικών ρυθμίσεων σε διεθνές επίπεδο και να ανταποκριθεί στις προκλήσεις που επηρεάζουν την οικονομία της ΕΕ, ιδίως την ανάγκη να προωθηθεί η ανάπτυξη και η απασχόληση σε περιόδους με αβέβαιες οικονομικές προοπτικές. Διάφορες σημαντικές πολιτικές πρωτοβουλίες, όπως το επενδυτικό σχέδιο για την Ευρώπη (ΕΤΣΕ) και η Ένωση Κεφαλαιαγορών έχουν δρομολογηθεί για να ενισχυθεί η οικονομία της Ένωσης. Η ικανότητα των ιδρυμάτων να συμβάλλουν στη χρηματοδότηση της οικονομίας πρέπει να ενισχυθεί χωρίς να θίγεται η σταθερότητα του κανονιστικού πλαισίου. Προκειμένου να εξασφαλιστεί ότι οι πρόσφατες μεταρρυθμίσεις στον χρηματοπιστωτικό τομέα αλληλεπιδρούν ομαλά μεταξύ τους και με νέες πρωτοβουλίες πολιτικής αλλά και με ευρύτερες πρόσφατες μεταρρυθμίσεις στον χρηματοπιστωτικό τομέα, η Επιτροπή, με βάση μια πρόσκληση υποβολής στοιχείων, διεξήγαγε εμπεριστατωμένη συνολική αξιολόγηση του υφιστάμενου πλαισίου χρηματοοικονομικών υπηρεσιών (συμπεριλαμβανομένων των ΚΚΑ, ΟΚΑ, ΟΑΕΤ και ΚΕΜΕ). Η επικείμενη επανεξέταση των παγκόσμιων προτύπων αξιολογήθηκε, επίσης, από μια ευρύτερη οπτική οικονομικών επιπτώσεων.
Οι τροποποιήσεις με βάση τις διεθνείς εξελίξεις αποτελούν πιστή εφαρμογή των διεθνών προτύπων στο δίκαιο της Ένωσης, και υπόκεινται σε στοχευμένες προσαρμογές προκειμένου να αντικατοπτρίζουν τις ιδιαιτερότητες της ΕΕ και ευρύτερες εκτιμήσεις πολιτικής. Για παράδειγμα, η σε μεγάλο βαθμό εξάρτηση από την τραπεζική χρηματοδότηση των μικρών και μεσαίων επιχειρήσεων (ΜΜΕ) της ΕΕ ή των έργων υποδομής οδηγεί σε ειδικές κανονιστικές ρυθμίσεις που εξασφαλίζουν ότι τα ιδρύματα παραμένουν σε θέση να τα χρηματοδοτήσουν, καθώς αποτελούν τη σπονδυλική στήλη της ενιαίας αγοράς. Η ομαλή αλληλεπίδραση με τις υφιστάμενες απαιτήσεις, όπως για την κεντρική εκκαθάριση και την εξασφάλιση των ανοιγμάτων σε παράγωγα ή η σταδιακή μετάβαση σε ορισμένες από τις νέες απαιτήσεις είναι αναγκαίες. Οι προσαρμογές αυτές, περιορίζονται ως προς το πεδίο εφαρμογής ή χρονικά, επομένως δεν θίγουν τη συνολική αξιοπιστία των προτάσεων, που ευθυγραμμίζονται με το βασικό επίπεδο φιλοδοξιών των διεθνών προτύπων.
Επιπλέον, με βάση την πρόσκληση υποβολής στοιχείων, οι προτάσεις αποσκοπούν στη βελτίωση των υφιστάμενων κανόνων. Η ανάλυση της Επιτροπής κατέδειξε ότι το παρόν πλαίσιο μπορεί να εφαρμοστεί με πιο αναλογικό τρόπο, λαμβανομένης ιδίως υπόψη της κατάστασης των μικρότερων και λιγότερο σύνθετων ιδρυμάτων, όπου ορισμένες από τις ισχύουσες απαιτήσεις για δημοσιοποίηση και υποβολή αναφορών καθώς και από τις πολύπλοκες απαιτήσεις σχετικές με το χαρτοφυλάκιο συναλλαγών δεν δικαιολογούνται από λόγους προληπτικής εποπτείας. Επιπλέον, η Επιτροπή εξέτασε τον κίνδυνο που συνδέεται με τα δάνεια προς τις ΜΜΕ και για τη χρηματοδότηση έργων υποδομής, και διαπίστωσε ότι για ορισμένα από τα εν λόγω δάνεια, θα ήταν δικαιολογημένο να ισχύουν χαμηλότερες απαιτήσεις ιδίων κεφαλαίων από εκείνες που ισχύουν επί του παρόντος. Ως εκ τούτου, οι παρούσες προτάσεις θα επιφέρουν διορθώσεις στις εν λόγω απαιτήσεις και θα ενισχύσουν την αναλογικότητα του πλαισίου προληπτικής εποπτείας για τα ιδρύματα. Συνεπώς, η δυνατότητα των ιδρυμάτων να χρηματοδοτούν την οικονομία θα ενισχυθεί χωρίς να θίγεται η σταθερότητα του κανονιστικού πλαισίου.
Τέλος, η Επιτροπή, σε στενή συνεργασία με την ομάδα εμπειρογνωμόνων για θέματα τραπεζών, πληρωμών και ασφαλίσεων αξιολόγησε την εφαρμογή των εναλλακτικών επιλογών και διακριτικών ευχερειών που προβλέπονται στην ΟΚΑ και στον ΚΚΑ. Βάσει αυτής της ανάλυσης, η παρούσα πρόταση προτίθεται να εξαλείψει ορισμένες εναλλακτικές επιλογές και διακριτικές ευχέρειες όσον αφορά τις διατάξεις σχετικά με τον δείκτη μόχλευσης για τα μεγάλα χρηματοδοτικά ανοίγματα και τα ίδια κεφάλαια. Προτείνεται η κατάργηση της δυνατότητας δημιουργίας νέων αναβαλλόμενων φορολογικών απαιτήσεων με κρατική εγγύηση που δεν βασίζονται σε μελλοντική κερδοφορία που θα έπρεπε να εξαιρεθούν από την αφαίρεση από το υποχρεωτικό κεφάλαιο.
•Συνοχή με ισχύουσες διατάξεις στον τομέα πολιτικής
Διάφορα στοιχεία των προτάσεων της ΟΚΑ και του ΚΚΑ ακολουθούν εγγενείς αναθεωρήσεις, ενώ άλλες προσαρμογές του δημοσιονομικού κανονιστικού πλαισίου κατέστησαν απαραίτητες βάσει μεταγενέστερων εξελίξεων, όπως η έγκριση της ΟΑΕΤ, η θέσπιση του ενιαίου εποπτικού μηχανισμού και οι εργασίες που έχουν αναληφθεί από την Ευρωπαϊκή Αρχή Τραπεζών (ΕΑΤ) και σε διεθνές επίπεδο.
Η πρόταση εισάγει τροποποιήσεις στην ισχύουσα νομοθεσία και την καθιστά πλήρως σύμφωνη με τις διατάξεις της ισχύουσας πολιτικής στον τομέα των απαιτήσεων προληπτικής εποπτείας για τα ιδρύματα, την εποπτεία τους και για το πλαίσιο ανάκαμψης και εξυγίανσής τους.
•Συνοχή με άλλες πολιτικές της Ένωσης
Τέσσερα έτη μετά από τη συμφωνία των αρχηγών των ευρωπαϊκών κρατών και κυβερνήσεων για τη δημιουργία μιας τραπεζικής ένωσης, δύο πυλώνες της τραπεζικής ένωσης —η ενιαία εποπτεία και η εξυγίανση— εφαρμόζονται, στηριζόμενοι στα ισχυρά θεμέλια ενός ενιαίου εγχειριδίου κανόνων για όλα τα ιδρύματα της ΕΕ. Μολονότι έχει συντελεστεί σημαντική πρόοδος, απαιτούνται περαιτέρω βήματα για την ολοκλήρωση της τραπεζικής ένωσης, συμπεριλαμβανομένης της δημιουργίας ενός ενιαίου συστήματος εγγύησης των καταθέσεων.
Η επανεξέταση του ΚΚΑ και της ΟΚΑ αποτελεί μέρος των μέτρων μείωσης του κινδύνου που είναι απαραίτητα για την περαιτέρω ενίσχυση της ανθεκτικότητας του τραπεζικού τομέα και που βαίνουν παράλληλα προς τη σταδιακή εισαγωγή του ευρωπαϊκού συστήματος ασφάλισης καταθέσεων (ΕΣΑΚ). Παράλληλα, η αναθεώρηση έχει ως στόχο να διασφαλίσει ένα συνεχιζόμενο ενιαίο εγχειρίδιο κανόνων για όλα τα ιδρύματα της ΕΕ, είτε εντός είτε εκτός της τραπεζικής ένωσης. Οι γενικοί στόχοι της παρούσας πρωτοβουλίας, όπως περιγράφονται ανωτέρω, είναι απολύτως συνεπείς και συνεκτικοί με τους θεμελιώδεις στόχους της ΕΕ για προώθηση της οικονομικής σταθερότητας, μείωση της πιθανότητας και του βαθμού στήριξης εκ μέρους των φορολογουμένων σε περίπτωση εξυγίανσης ενός ιδρύματος, καθώς και για τη συμβολή στην αρμονική και βιώσιμη χρηματοδότηση της οικονομικής δραστηριότητας, η οποία συμβάλλει σε ένα υψηλό επίπεδο ανταγωνιστικότητας και προστασίας των καταναλωτών.
Οι εν λόγω γενικοί στόχοι συνάδουν, επίσης, με τους στόχους που θέτουν οι άλλες σημαντικές πρωτοβουλίες της ΕΕ, όπως περιγράφονται ανωτέρω.
2.ΝΟΜΙΚΗ ΒΑΣΗ, ΕΠΙΚΟΥΡΙΚΟΤΗΤΑ ΚΑΙ ΑΝΑΛΟΓΙΚΟΤΗΤΑ
•Νομική βάση
Οι προτεινόμενες τροποποιήσεις βασίζονται στην ίδια νομική βάση με τις νομοθετικές πράξεις που τροποποιούνται, δηλαδή, στο άρθρο 114 της ΣΛΕΕ για την πρόταση κανονισμού για την τροποποίηση του ΚΚΑ και στο άρθρο 53 παράγραφος 1 της ΣΛΕΕ για την πρόταση οδηγίας για την τροποποίηση της ΟΚΑ IV.
•Επικουρικότητα (σε περίπτωση μη αποκλειστικής αρμοδιότητας)
Οι στόχοι που επιδιώκονται με τα προτεινόμενα μέτρα αποσκοπούν στη συμπλήρωση της υφιστάμενης ενωσιακής νομοθεσίας και μπορούν, συνεπώς, να επιτευχθούν καλύτερα στο επίπεδο της ΕΕ, παρά μέσω των διάφορων εθνικών πρωτοβουλιών. Τα εθνικά μέτρα που αποσκοπούν, για παράδειγμα, στη μείωση της μόχλευσης των ιδρυμάτων, ενισχύοντας τη σταθερή χρηματοδότηση και τις κεφαλαιακές απαιτήσεις τους για το χαρτοφυλάκιο συναλλαγών, δεν θα ήταν τόσο αποτελεσματικά για την εξασφάλιση χρηματοπιστωτικής σταθερότητας όσο οι κανόνες της ΕΕ, δεδομένης της ελευθερίας των ιδρυμάτων να εγκαθίστανται και να παρέχουν υπηρεσίες σε άλλα κράτη μέλη και του επακόλουθου βαθμού διασυνοριακής παροχής υπηρεσιών, ροών κεφαλαίων και ολοκλήρωσης της αγοράς. Αντιθέτως, τα εθνικά μέτρα θα μπορούσαν να νοθεύσουν τον ανταγωνισμό και να επηρεάσουν τις ροές κεφαλαίων. Επιπλέον, η θέσπιση εθνικών μέτρων θα έθετε νομικές προκλήσεις, δεδομένου ότι ο ΚΚΑ ρυθμίζει ήδη τα τραπεζικά θέματα, συμπεριλαμβανομένων των απαιτήσεων μόχλευσης (υποβολή εκθέσεων), της ρευστότητας (συγκεκριμένα του δείκτη κάλυψης ρευστότητας ή LCR) και των απαιτήσεων για το χαρτοφυλάκιο συναλλαγών.
Συνεπώς, η τροποποίηση του ΚΚΑ και της ΟΚΑ θεωρείται ότι είναι η βέλτιστη επιλογή. Επιτυγχάνει τη σωστή ισορροπία μεταξύ της εναρμόνισης των κανόνων και της διατήρησης εθνικής ευελιξίας, όπου αυτό είναι απαραίτητο, χωρίς να παρεμποδίζεται το ενιαίο εγχειρίδιο κανόνων. Οι τροποποιήσεις θα προωθήσουν περαιτέρω την ενιαία εφαρμογή των απαιτήσεων προληπτικής εποπτείας, τη σύγκλιση των εποπτικών πρακτικών και τη διασφάλιση ίσων όρων ανταγωνισμού σε ολόκληρη την ενιαία αγορά για τις τραπεζικές υπηρεσίες. Οι εν λόγω στόχοι δεν μπορούν να επιτευχθούν επαρκώς από τη μεμονωμένη δράση των κρατών μελών. Αυτό είναι ιδιαίτερα σημαντικό στον τραπεζικό τομέα όπου πολλά πιστωτικά ιδρύματα δραστηριοποιούνται σε ολόκληρη την ενιαία αγορά της ΕΕ. Η πλήρης εμπιστοσύνη και η συνεργασία στο πλαίσιο του ενιαίου εποπτικού μηχανισμού (ΕΕΜ), καθώς και στο πλαίσιο των σωμάτων εποπτών και των αρμόδιων αρχών εκτός του ΕΕΜ έχει θεμελιώδη σημασία για την αποτελεσματική εποπτεία των πιστωτικών ιδρυμάτων σε ενοποιημένη βάση. Οι εθνικοί κανόνες δεν θα επιτύγχαναν τους εν λόγω στόχους.
•Αναλογικότητα
Η αναλογικότητα αποτελεί αναπόσπαστο μέρος της εκτίμησης επιπτώσεων που συνοδεύει την πρόταση. Όχι μόνο έγινε εκτίμηση όλων των προτεινόμενων επιλογών σε διαφορετικά ρυθμιστικά πεδία σε σχέση με τον στόχο της αναλογικότητας, αλλά και παρουσιάστηκε η έλλειψη αναλογικότητας των υφιστάμενων κανόνων ως διακριτό πρόβλημα και αναλύθηκαν ειδικές επιλογές με σκοπό τη μείωση του διοικητικών δαπανών και του κόστους συμμόρφωσης για τα μικρότερα ιδρύματα (βλέπε τμήματα 2.9 και 4.9 της εκτίμησης επιπτώσεων).
•Επιλογή του νομικού μέσου
Τα μέτρα προτείνεται να υλοποιηθούν μέσω της τροποποίησης του ΚΚΑ και της ΟΚΑ με κανονισμό και οδηγία, αντίστοιχα. Τα προτεινόμενα μέτρα πράγματι αφορούν ή αναπτύσσουν περαιτέρω τις ήδη υφιστάμενες διατάξεις που είναι εγγενείς στις εν λόγω νομικές πράξεις (ρευστότητα, μόχλευση, αποδοχές, αναλογικότητα).
Όσον αφορά το νέο συμφωνημένο από το Συμβούλιο Χρηματοπιστωτικής Σταθερότητας (FSB) πρότυπο TLAC, προτείνεται η ενσωμάτωση του μεγαλύτερου μέρους του προτύπου στον ΚΚΑ, δεδομένου ότι μόνον ένας κανονισμός μπορεί να επιτύχει την απαραίτητη ομοιόμορφη εφαρμογή, κατά τον ίδιο τρόπο όπως και για τις υφιστάμενες απαιτήσεις ιδίων κεφαλαίων που βασίζονται στον κίνδυνο. Η διαμόρφωση απαιτήσεων προληπτικής εποπτείας με τη μορφή τροποποίησης του ΚΚΑ θα διασφαλίσει ότι οι εν λόγω απαιτήσεις θα είναι άμεσα εφαρμόσιμες σε παγκόσμια συστημικώς σημαντικά ιδρύματα (G-SII). Αυτό θα εμποδίζει τα κράτη μέλη να εφαρμόζουν αποκλίνουσες εθνικές απαιτήσεις σε έναν τομέα όπου η πλήρης εναρμόνιση είναι επιθυμητή προκειμένου να προληφθεί η δημιουργία άνισων συνθηκών ανταγωνισμού. H εξομάλυνση των υφιστάμενων νομοθετικών διατάξεων, στο πλαίσιο της οδηγίας BRRD, θα είναι, ωστόσο, απαραίτητη, προκειμένου να διασφαλιστεί ότι η απαίτηση TLAC και η ελάχιστη απαίτηση ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων (MREL) είναι πλήρως συνεκτικές και συνεπείς μεταξύ τους.
Ορισμένες από τις προτεινόμενες τροποποιήσεις της ΟΚΑ που επηρεάζουν την αναλογικότητα, αναμένεται να αφήσουν στα κράτη μέλη ορισμένο βαθμό ευελιξίας, ώστε να διατηρούν διαφορετικούς κανόνες κατά το στάδιο της μεταφοράς της οδηγίας στο εθνικό δίκαιο. Η ευελιξία αυτή προσφέρει στα κράτη μέλη την ευχέρεια να επιβάλλουν αυστηρότερους κανόνες σχετικά με ορισμένα ζητήματα.
3.ΑΠΟΤΕΛΕΣΜΑΤΑ ΤΩΝ ΕΚ ΤΩΝ ΥΣΤΕΡΩΝ ΑΞΙΟΛΟΓΗΣΕΩΝ, ΤΩΝ ΔΙΑΒΟΥΛΕΥΣΕΩΝ ΜΕ ΤΑ ΕΝΔΙΑΦΕΡΟΜΕΝΑ ΜΕΡΗ ΚΑΙ ΤΩΝ ΕΚΤΙΜΗΣΕΩΝ ΕΠΙΠΤΩΣΕΩΝ
•Διαβουλεύσεις με τα ενδιαφερόμενα μέρη
Η Επιτροπή υλοποίησε διάφορες πρωτοβουλίες, προκειμένου να εκτιμηθεί κατά πόσον το υφιστάμενο πλαίσιο προληπτικής εποπτείας και οι προσεχείς αναθεωρήσεις των παγκόσμιων προτύπων αποτελούν τα πλέον κατάλληλα μέσα για τη διασφάλιση των στόχων προληπτικής εποπτείας για τα ιδρύματα της ΕΕ και, επίσης, κατά πόσον θα εξακολουθήσουν να παρέχουν την απαραίτητη χρηματοδότηση για την οικονομία της ΕΕ.
Τον Ιούλιο του 2015, η Επιτροπή δρομολόγησε δημόσια διαβούλευση σχετικά με τις πιθανές επιπτώσεις του ΚΚΑ και της ΟΚΑ στην τραπεζική χρηματοδότηση της οικονομίας της ΕΕ, με ιδιαίτερη εστίαση στη χρηματοδότηση των ΜΜΕ και των υποδομών και τον Σεπτέμβριο του 2015 δρομολόγησε την πρόσκληση υποβολής στοιχείων (CfE) για τη νομοθεσία της ΕΕ στον χρηματοπιστωτικό τομέα στο σύνολό του. Με τις δύο πρωτοβουλίες επιδιώχθηκε να συγκεντρωθούν εμπειρικά στοιχεία και συγκεκριμένη ανατροφοδότηση όσον αφορά i) τους κανόνες που επηρεάζουν την ικανότητα της οικονομίας να αυτοχρηματοδοτείται και να αναπτύσσεται, ii) τις περιττές κανονιστικές επιβαρύνσεις, iii), τις αλληλεπιδράσεις, τις ασυνέπειες και τα κενά στους ισχύοντες κανόνες και iv) τους κανόνες που συνεπάγονται ακούσιες συνέπειες. Επιπροσθέτως, η Επιτροπή συγκέντρωσε τις απόψεις των ενδιαφερομένων μερών στο πλαίσιο των ειδικών αναλύσεων που διενεργήθηκαν σχετικά με τις διατάξεις που διέπουν τις αποδοχές και όσον αφορά την αναλογικότητα των κανόνων που περιέχονται στον ΚΚΑ και την ΟΚΑ. Τέλος, δρομολογήθηκε δημόσια διαβούλευση στο πλαίσιο της μελέτης που ανατέθηκε από την Επιτροπή, για να αξιολογήσει τις επιπτώσεις του ΚΚΑ στην τραπεζική χρηματοδότηση της οικονομίας.
Όλες οι πρωτοβουλίες που αναφέρονται ανωτέρω παρείχαν σαφή αποδεικτικά στοιχεία για την ανάγκη να επικαιροποιηθούν και να συμπληρωθούν οι ισχύουσες διατάξεις για i) να μειωθούν περαιτέρω οι κίνδυνοι στον τραπεζικό τομέα και, ως εκ τούτου, να μειωθεί η εξάρτηση από τις κρατικές ενισχύσεις και τα χρήματα των φορολογουμένων σε περίπτωση κρίσης, και ii) να ενισχυθεί η ικανότητα των ιδρυμάτων να παράσχουν επαρκή χρηματοδότηση στην οικονομία.
Τα παραρτήματα 1 και 2 της εκτίμησης επιπτώσεων παρέχουν μια σύνοψη των διαβουλεύσεων, αξιολογήσεων και εκθέσεων.
•Εκτίμηση των επιπτώσεων
Η εκτίμηση επιπτώσεων συζητήθηκε με την επιτροπή ρυθμιστικού ελέγχου και απορρίφθηκε στις 7 Σεπτεμβρίου 2016. Μετά την απόρριψη, η εκτίμηση επιπτώσεων ενισχύθηκε με την προσθήκη i) καλύτερης επεξήγησης σχετικά με το πλαίσιο πολιτικής της πρότασης (δηλαδή όσον αφορά τόσο τις διεθνείς όσο και τις ενωσιακές εξελίξεις της πολιτικής), ii) περισσότερων λεπτομερειών όσον αφορά τις απόψεις των ενδιαφερομένων μερών και iii) περαιτέρω αποδεικτικών στοιχείων για τις επιπτώσεις (όσον αφορά τόσο τα οφέλη όσο και το κόστος) των διαφόρων επιλογών πολιτικής που διερευνώνται στην εκτίμηση επιπτώσεων. Η επιτροπή ρυθμιστικού ελέγχου εξέδωσε θετική γνώμη στις 27 Σεπτεμβρίου 2016 σχετικά με την εκ νέου υποβληθείσα εκτίμηση επιπτώσεων. Η πρόταση συνοδεύεται από την εκτίμηση επιπτώσεων. Η πρόταση παραμένει σύμφωνη με την εκτίμηση επιπτώσεων.
Όπως καταδεικνύεται από την ανάλυση προσομοίωσης και τα μακροοικονομικά μοντέλα που αναπτύχθηκαν στην εκτίμηση επιπτώσεων, υπάρχουν περιορισμένες δαπάνες που αναμένονται από τη θέσπιση των νέων απαιτήσεων, ιδιαίτερα τα νέα πρότυπα της Βασιλείας, όπως ο δείκτης μόχλευσης και το χαρτοφυλάκιο συναλλαγών. Η εκτιμώμενη μακροπρόθεσμη επίπτωση στο ακαθάριστο εγχώριο προϊόν (ΑΕΠ) κυμαίνεται μεταξύ – 0,03 % και – 0,06 %, ενώ η αύξηση του κόστους χρηματοδότησης για τον τραπεζικό τομέα εκτιμάται ότι είναι κάτω από 3 μονάδες βάσης στην πιο ακραία εκδοχή. Όσον αφορά τα οφέλη, η άσκηση προσομοίωσης κατέδειξε ότι οι δημόσιοι πόροι που απαιτούνται για τη στήριξη του τραπεζικού συστήματος σε περίπτωση χρηματοπιστωτικής κρίσης παρόμοιου μεγέθους με εκείνη της περιόδου 2007-2008 θα μειωθούν κατά 32 % –από 51 δισ. EUR σε 34 δισ. EUR.
•Καταλληλότητα του κανονιστικού πλαισίου και απλούστευση
Η διατήρηση απλουστευμένων προσεγγίσεων για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων αναμένεται να διασφαλίσει τη συνέχιση της αναλογικότητας των κανόνων για τα μικρότερα ιδρύματα. Επιπλέον, τα πρόσθετα μέτρα για την αύξηση της αναλογικότητας ορισμένων απαιτήσεων (που αφορούν την υποβολή εκθέσεων, τη γνωστοποίηση και τις αποδοχές) αναμένεται να μειώσουν τον διοικητικό φόρτο και τον φόρτο συμμόρφωσης των εν λόγω οργάνων.
Όσον αφορά τις ΜΜΕ, η προτεινόμενη αναπροσαρμογή των απαιτήσεων ιδίων κεφαλαίων για ανοίγματα των ιδρυμάτων προς ΜΜΕ αναμένεται να έχει θετικό αντίκτυπο στη χρηματοδότηση των ΜΜΕ. Αυτό θα πλήξει κυρίως τις ΜΜΕ οι οποίες, επί του παρόντος, διαθέτουν ανοίγματα πέραν του 1,5 εκατ. EUR δεδομένου ότι τα εν λόγω ανοίγματα δεν επωφελούνται από τον συντελεστή υποστήριξης των ΜΜΕ σύμφωνα με τους ισχύοντες κανόνες.
Άλλα στοιχεία της πρότασης, ιδίως εκείνα που αποσκοπούν στη βελτίωση της ανθεκτικότητας των ιδρυμάτων σε μελλοντικές κρίσεις, αναμένεται να αυξήσουν τη βιωσιμότητα των δανείων προς τις ΜΜΕ.
Τέλος, τα μέτρα που αποσκοπούν στη μείωση του κόστους συμμόρφωσης για τα ιδρύματα, ιδίως ως προς τα μικρότερα και λιγότερο πολύπλοκα ιδρύματα, αναμένονται να μειώσουν τις δαπάνες δανεισμού για τις ΜΜΕ.
Όσον αφορά τη διάσταση της τρίτης χώρας, η πρόταση θα ενισχύσει τη σταθερότητα των χρηματοπιστωτικών αγορών της ΕΕ, μειώνοντας, έτσι την πιθανότητα και το κόστος πιθανών αρνητικών επιπτώσεων στις παγκόσμιες χρηματοπιστωτικές αγορές. Επιπλέον, οι προτεινόμενες τροποποιήσεις θα εναρμονίσου περαιτέρω το κανονιστικό πλαίσιο σε ολόκληρη την Ένωση, μειώνοντας δραστικά τις διοικητικές δαπάνες για τα ιδρύματα τρίτων χωρών που δραστηριοποιούνται στην ΕΕ.
Με βάση την υπό εξέλιξη επανεξέταση των επιχειρήσεων επενδύσεων βάσει του ΚΚΑ και υπό το πρίσμα της αρχικής έκθεσης που υπέβαλε η ΕΑΤ, θεωρείται εύλογο οι νεοεισαχθείσες απαιτήσεις να ισχύσουν μόνο για τις συστημικής σημασίας επιχειρήσεις επενδύσεων, ενώ άλλες επιχειρήσεις επενδύσεων υπόκεινται στο προϋφιστάμενο καθεστώς έως την ολοκλήρωση της επανεξέτασης.
Η πρόταση είναι σύμφωνη με την προτεραιότητα της Επιτροπής για την ψηφιακή ενιαία αγορά.
•Θεμελιώδη δικαιώματα
Η ΕΕ είναι προσηλωμένη να τηρεί υψηλά πρότυπα προστασίας των θεμελιωδών δικαιωμάτων και έχει υπογράψει μια ευρεία σειρά συμβάσεων για τα ανθρώπινα δικαιώματα. Στο πλαίσιο αυτό, η πρόταση δεν ενδέχεται να έχει άμεσο αντίκτυπο στα εν λόγω δικαιώματα, όπως αναφέρονται στις κύριες συμβάσεις των Ηνωμένων Εθνών για τα δικαιώματα του ανθρώπου, τον Χάρτη των Θεμελιωδών Δικαιωμάτων της Ευρωπαϊκής Ένωσης, ο οποίος αποτελεί αναπόσπαστο μέρος των συνθηκών της ΕΕ και της Ευρωπαϊκής Σύμβασης για τα Δικαιώματα του Ανθρώπου (ΕΣΔΑ).
4. ΔΗΜΟΣΙΟΝΟΜΙΚΕΣ ΕΠΙΠΤΩΣΕΙΣ
Η πρόταση δεν έχει επιπτώσεις στον προϋπολογισμό της Ένωσης.
5. ΛΟΙΠΑ ΣΤΟΙΧΕΙΑ
•Σχέδια εφαρμογής και ρυθμίσεις παρακολούθησης, αξιολόγησης και υποβολής εκθέσεων
Αναμένεται ότι οι προτεινόμενες τροποποιήσεις θα αρχίσουν να τίθενται σε ισχύ το νωρίτερο το 2019. Οι τροποποιήσεις συνδέονται άρρηκτα με άλλες διατάξεις του ΚΚΑ και της ΟΚΑ που ισχύουν ήδη και παρακολουθούνται από το 2014.
Η Επιτροπή της Βασιλείας για την τραπεζική εποπτεία (BCBS) και η ΕΑΤ θα συνεχίσουν να συλλέγουν τα αναγκαία δεδομένα για την παρακολούθηση του δείκτη μόχλευσης και των νέων μέτρων ρευστότητας, προκειμένου να καταστεί δυνατή η μελλοντική εκτίμηση επιπτώσεων των νέων μέσων πολιτικής. Η τακτική διαδικασία εποπτικού ελέγχου και αξιολόγησης (SREPs) και οι ασκήσεις δοκιμής ακραίων καταστάσεων, θα συμβάλουν, επίσης, στην παρακολούθηση των επιπτώσεων που έχουν τα νέα προτεινόμενα μέτρα στα ιδρύματα που επηρεάζονται και στην αξιολόγηση της επάρκειας της ευελιξίας και της αναλογικότητας που προβλέπεται, ώστε να υπάρχει μέριμνα για τα ιδιαίτερα χαρακτηριστικά των μικρότερων ιδρυμάτων. Επιπρόσθετα, οι υπηρεσίες της Επιτροπής θα συνεχίσουν να συμμετέχουν στις ομάδες εργασίας της BSBS και στην κοινή ομάδα εργασίας που συγκροτήθηκε από την Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) και την ΕΑΤ, που παρακολουθούν τη δυναμική των ιδίων κεφαλαίων και την ταμειακή κατάσταση των ιδρυμάτων σε παγκόσμιο επίπεδο και στην ΕΕ, αντίστοιχα.
Η δέσμη δεικτών για την παρακολούθηση της προόδου των αποτελεσμάτων που προκύπτουν από την εφαρμογή των προκρινόμενων επιλογών συνίσταται στα εξής:
Για τον δείκτη καθαρής σταθερής χρηματοδότησης (NSFR):
|
Δείκτης
|
Δείκτης καθαρής σταθερής χρηματοδότησης (NSFR) για τα ιδρύματα της ΕΕ
|
|
Στόχος
|
Από την ημερομηνία εφαρμογής, το 99 % των ιδρυμάτων που συμμετέχουν στην άσκηση παρακολούθησης ΕΑΤ Βασιλεία ΙΙΙ πληροί τον δείκτη NSFR στο 100 % (το 65 % των πιστωτικών ιδρυμάτων της ομάδας 1 και το 89 % της ομάδας 2 πληρούν τον δείκτη NSFR από το τέλος Δεκεμβρίου 2015)
|
|
Πηγή στοιχείων
|
Εξαμηνιαίες εκθέσεις παρακολούθησης της ΕΑΤ Βασιλεία ΙΙΙ
|
Σχετικά με τον δείκτη μόχλευσης:
|
Δείκτης
|
Δείκτης μόχλευσης για τα ιδρύματα της ΕΕ
|
|
Στόχος
|
Από την ημερομηνία εφαρμογής, το 99 % των πιστωτικών ιδρυμάτων των ομάδων 1 και 2 διαθέτουν δείκτη μόχλευσης τουλάχιστον 3 % (το 93,4 % των ιδρυμάτων της ομάδας 1 έχουν επιτύχει τον στόχο από τον Ιούνιο του 2015)
|
|
Πηγή στοιχείων
|
Εξαμηνιαίες εκθέσεις παρακολούθησης της ΕΑΤ Βασιλεία ΙΙΙ
|
Για τις ΜΜΕ
|
Δείκτης
|
Κενό χρηματοδότησης προς τις ΜΜΕ στην ΕΕ, δηλαδή, η διαφορά μεταξύ της ανάγκης για εξωτερικά κεφάλαια και της διαθεσιμότητας των κεφαλαίων
|
|
Στόχος
|
Από δύο έτη μετά την ημερομηνία εφαρμογής, < 13 % (τελευταία γνωστή εικόνα – 13 % στο τέλος του 2014)
|
|
Πηγή στοιχείων
|
Έρευνα «SAFE» της Ευρωπαϊκής Επιτροπής/της Ευρωπαϊκής Κεντρικής Τράπεζας (η κάλυψη των δεδομένων περιορίζεται στη ζώνη του ευρώ)
|
Για την απαίτηση TLAC:
|
Δείκτης
|
Η απαίτηση TLAC σε παγκόσμια συστημικώς σημαντικά ιδρύματα (G-SII)
|
|
Στόχος
|
Όλες οι παγκόσμιες συστημικώς σημαντικές τράπεζες (G-SIB) της ΕΕ πληρούν τον στόχο (> 16 % των σταθμισμένων βάσει κινδύνου στοιχείων του ενεργητικού (RWA)/6 % του μέτρου του ανοίγματος του δείκτη μόχλευσης (LREM) από το 2019, > 18 % των σταθμισμένων ως προς τον κίνδυνο στοιχείων του ενεργητικού (RWA)/6,75 % LREM από το 2022)
|
|
Πηγή στοιχείων
|
Εξαμηνιαίες εκθέσεις παρακολούθησης της ΕΑΤ Βασιλεία ΙΙΙ
|
Σχετικά με το χαρτοφυλάκιο συναλλαγών:
|
Δείκτης
|
RWA για κινδύνους αγοράς για τα ιδρύματα της ΕΕ
Παρατηρήθηκαν διακυμάνσεις των συνολικών σταθμισμένων ως προς τον κίνδυνο στοιχείων του ενεργητικού των χαρτοφυλακίων που εφαρμόζουν την προσέγγιση των εσωτερικών υποδειγμάτων.
|
|
Στόχος
|
— Από το 2023, όλα τα ιδρύματα της ΕΕ θα πληρούν τις απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους αγοράς στο πλαίσιο της τελικής βαθμονόμησης που εγκρίθηκε στην ΕΕ.
— Από το 2021, η αδικαιολόγητη μεταβλητότητα (δηλαδή, η ποικιλομορφία που δεν προκαλείται από διαφορές στους υποκείμενους κινδύνους) των αποτελεσμάτων των εσωτερικών υποδειγμάτων σε όλα τα ιδρύματα της ΕΕ είναι χαμηλότερη από την τρέχουσα μεταβλητότητα* των εσωτερικών υποδειγμάτων σε όλα τα ιδρύματα της ΕΕ.
_______________
* Τιμές αναφοράς για την «τρέχουσα μεταβλητότητα» της δυνητικής ζημίας (Value-at-risk — VaR) και τις προϋποθέσεις για αυξημένο κίνδυνο αθέτησης (IRC) θα πρέπει να είναι αυτές που εκτιμήθηκαν από την τελευταία «Έκθεση για τη μεταβλητότητα των σταθμισμένων βάσει κινδύνου στοιχείων του ενεργητικού για τα χαρτοφυλάκια κινδύνου αγοράς» της ΕΑΤ, οι οποίες υπολογίζονται για τα αθροιστικά χαρτοφυλάκια, που θα δημοσιεύονται πριν από την έναρξη ισχύος του νέου πλαισίου για τον κίνδυνο αγοράς.
|
|
Πηγή στοιχείων
|
Εξαμηνιαίες εκθέσεις παρακολούθησης της ΕΑΤ Βασιλεία ΙΙΙ
Έκθεση της ΕΑΤ για τη μεταβλητότητα των σταθμισμένων βάσει κινδύνου στοιχείων του ενεργητικού για τα χαρτοφυλάκια κινδύνου αγοράς. Οι νέες τιμές θα πρέπει να υπολογίζονται σύμφωνα με την ίδια μεθοδολογία.
|
Σχετικά με τις αποδοχές:
|
Δείκτης
|
Χρήση της αναβολής και της πληρωμής σε μέσα από τα ιδρύματα
|
|
Στόχος
|
Το 99 % των ιδρυμάτων που δεν είναι μικρά και μη πολύπλοκα, σύμφωνα με τις απαιτήσεις της ΟΚΑ, μεταθέτουν τουλάχιστον το 40 % των μεταβλητών αποδοχών σε περίοδο άνω των 3 έως 5 ετών και καταβάλλουν τουλάχιστον το 50 % των μεταβλητών αποδοχών σε μέσα σε ό, τι αφορά τα συγκεκριμένα μέλη του προσωπικού με σημαντικά επίπεδα μεταβλητών αποδοχών.
|
|
Πηγή στοιχείων
|
Εκθέσεις συγκριτικής ανάλυσης της ΕΑΤ όσον αφορά τις αποδοχές
|
Σχετικά με την αναλογικότητα:
|
Δείκτης
|
Μείωση του φόρτου από υποβολή εποπτικών αναφορών και δημοσιοποίηση
|
|
Στόχος
|
Το 80 % των μικρότερων και λιγότερο πολύπλοκων ιδρυμάτων αναφέρουν μείωση του φόρτου
|
|
Πηγή στοιχείων
|
Έρευνα που πρέπει να σχεδιαστεί και να διενεργηθεί από την ΕΑΤ μέχρι τα έτη 2022-2023
|
Η εκτίμηση του αντίκτυπου της παρούσας πρότασης θα γίνει πέντε έτη μετά την ημερομηνία εφαρμογής των προτεινόμενων μέτρων με βάση τη μεθοδολογία που θα συμφωνηθεί με την ΕΑΤ αμέσως μετά την έκδοση. Η ΕΑΤ θα λάβει την εντολή να καθορίσει και να συγκεντρώσει τα στοιχεία που απαιτούνται για την παρακολούθηση των προαναφερόμενων δεικτών, καθώς και άλλων δεικτών που είναι απαραίτητοι για την αξιολόγηση του τροποποιημένου ΚΚΑ και της ΟΚΑ. Η μεθοδολογία θα μπορούσε να αναπτυχθεί για επιμέρους δικαιώματα προαίρεσης ή για ένα σύνολο αλληλένδετων δικαιωμάτων προαίρεσης ανάλογα με τις περιστάσεις που επικρατούσαν πριν από την έναρξη της αξιολόγησης και ανάλογα με τα αποτελέσματα των δεικτών παρακολούθησης.
Η συμμόρφωση και η επιβολή θα διασφαλίζονται σε συνεχή βάση, μέσω της κίνησης διαδικασιών παράβασης από την Επιτροπή για μη μεταφορά ή για πλημμελή μεταφορά ή εφαρμογή των νομοθετικών μέτρων. Οι καταγγελίες παραβάσεων του δικαίου της ΕΕ μπορεί να διοχετεύονται μέσω του Ευρωπαϊκού Συστήματος Χρηματοπιστωτικής Εποπτείας (ΕΣΧΕ), το οποίο περιλαμβάνει τις εθνικές αρμόδιες αρχές και την ΕΑΤ, καθώς και μέσω του ΕΚΤ. Η ΕΑΤ θα συνεχίσει, επίσης, να δημοσιεύει τις τακτικές εκθέσεις της ως προς τη διαδικασία παρακολούθησης «Βασιλεία ΙΙΙ» όσον αφορά το τραπεζικό σύστημα της ΕΕ. Η διαδικασία αυτή παρακολουθεί τις επιπτώσεις των απαιτήσεων της Βασιλείας ΙΙΙ (όπως εφαρμόζονται μέσω του ΚΚΑ και της ΟΚΑ) για τα ιδρύματα της ΕΕ ιδίως όσον αφορά τους κεφαλαιακούς δείκτες των ιδρυμάτων (βάσει κινδύνου και μη βάσει κινδύνου) και τους δείκτες ρευστότητας (LCR, NSFR). Διενεργείται παράλληλα με την έρευνα που πραγματοποιήθηκε από την Επιτροπή της Βασιλείας για την τραπεζική εποπτεία.
•Αναλυτική επεξήγηση των επιμέρους διατάξεων της πρότασης
Απαλλαγές από τις κεφαλαιακές απαιτήσεις και τις απαιτήσεις ρευστότητας (ΚΚΑ)
Η απαίτηση να συμμορφώνονται οι θυγατρικές με απαιτήσεις ιδίων κεφαλαίων και ρευστότητας σε μεμονωμένη βάση μπορεί να εμποδίζει τα ιδρύματα να διαχειρίζονται τα εν λόγω κεφάλαια αποτελεσματικά στο επίπεδο του ομίλου. Αυτό έχει ιδιαίτερη σημασία στην παρούσα συγκυρία, όπου οι τεχνολογικές εξελίξεις διευκολύνουν όλο και περισσότερο τη συγκέντρωση κεφαλαίων και τη διαχείριση της ρευστότητας στο πλαίσιο ενός ομίλου.
Βάσει της ισχύουσας νομοθεσίας, οι αρμόδιες αρχές έχουν αποκτήσει τη δυνατότητα εξαίρεσης από την εφαρμογή των απαιτήσεων σε ατομικό επίπεδο για τις θυγατρικές ή τις μητρικές επιχειρήσεις στο εσωτερικό ενός κράτους μέλους ή τμήματος μιας υποομάδας ρευστότητας που βρίσκεται σε διάφορα κράτη μέλη, με την επιφύλαξη διασφαλίσεων ότι το κεφάλαιο και η ρευστότητα θα κατανέμονται επαρκώς μεταξύ της μητρικής επιχείρησης και των θυγατρικών. Με τη θέσπιση του ενιαίου εποπτικού μηχανισμού (ΕΕΜ), η εποπτεία του ομίλου ενισχύθηκε σημαντικά, ιδίως όταν οι οντότητες του ομίλου βρίσκονται στα κράτη μέλη που συμμετέχουν στον ΕΕΜ, και ο ΕΕΜ διαθέτει καλύτερη γνώση και άμεσες εξουσίες επί των οντοτήτων του ομίλου που βρίσκονται σε διαφορετικά κράτη μέλη. Ωστόσο, εν αναμονή της ολοκλήρωσης της τραπεζικής ένωσης, στα κράτη μέλη στα οποία εδρεύουν οι θυγατρικές επιχειρήσεις εξακολουθούν να υπάρχουν ανησυχίες ότι η ανεπάρκεια ρευστότητας ή κεφαλαίων των θυγατρικών που αντιμετωπίζουν προβλήματα ενδέχεται να έχει δημοσιονομικές συνέπειες για αυτά τα κράτη μέλη («υποδοχής»). Οι ανησυχίες αυτές έχουν ληφθεί υπόψη στην παρούσα πρόταση μέσω των ακόλουθων διασφαλίσεων: οι προϋποθέσεις που υπάρχουν ήδη στον ΚΚΑ συμπληρώνονται από μια σαφώς οριοθετημένη υποχρέωση της μητρικής επιχείρησης να υποστηρίζει τις θυγατρικές. Η δέσμευση της μητρικής εταιρείας πρέπει να είναι εγγυημένη για ολόκληρο το ποσό της απαίτησης που απαλλάσσεται και η εγγύηση πρέπει να εξασφαλίζει τουλάχιστον το ήμισυ του ποσού για το οποίο παρέχεται εγγύηση. Η Επιτροπή θα παρακολουθεί προσεκτικά την εφαρμογή των σχετικών διατάξεων.
Θεωρείται ότι, σε αυτό το στάδιο της τραπεζικής ένωσης, θα πρέπει να είναι δυνατόν η αρμόδια αρχή που εποπτεύει τις μητρικές και θυγατρικές εταιρίες που είναι εγκατεστημένες σε διαφορετικά κράτη μέλη εντός της τραπεζικής ένωσης, να απαλλάσσει από την εφαρμογή των απαιτήσεων ιδίων κεφαλαίων και ρευστότητας τις θυγατρικές που είναι εγκατεστημένες σε άλλα κράτη μέλη από τη μητρική εταιρεία, αλλά μόνο υπό την προϋπόθεση ότι η δέσμευση της μητρικής εταιρείας για την υποστήριξη των εν λόγω θυγατρικών είναι εγγυημένη για ολόκληρο το ποσό της απαίτησης που απαλλάσσεται και ότι η εγγύηση καλύπτεται από εξασφάλιση τουλάχιστον ως προς το ήμισυ του ποσού για το οποίο παρέχεται εγγύηση. Τα άρθρα 7 και 8 του ΚΚΑ τροποποιούνται αναλόγως. Οι ίδιες απαλλαγές, διατίθενται, προαιρετικά, για τις αρμόδιες αρχές των κρατών μελών που δεν συμμετέχουν στην τραπεζική ένωση, με την επιφύλαξη της ρητής συγκατάθεσής τους.
Εφαρμογή των προτύπων του Συμβουλίου Χρηματοπιστωτικής Σταθερότητας (ΣΧΣ) για την συνολική ικανότητα απορρόφησης ζημιών (ΚΚΑ, ΟΑΕΤ, ΕΜΕ)
Στις 9 Νοεμβρίου 2015 το ΣΧΣ δημοσίευσε το έγγραφο με τους όρους λειτουργίας για τη συνολική ικανότητα απορρόφησης ζημιών («το πρότυπο TLAC»), το οποίο εγκρίθηκε μία εβδομάδα αργότερα στη σύνοδο κορυφής της G20 στην Τουρκία. Το πρότυπο TLAC απαιτεί να διαθέτουν οι παγκόσμιες συστημικά σημαντικές τράπεζες («G-SIB»), που αναφέρονται ως παγκόσμια συστημικά σημαντικά ιδρύματα («G-SII») στη νομοθεσία της Ένωσης, επαρκή ποσότητα υποχρεώσεων με υψηλή ικανότητα απορρόφησης ζημιών (δυνάμενων να διασωθούν με ίδια μέσα), προκειμένου να διασφαλίζουν την ομαλή και ταχεία απορρόφηση των ζημιών και την ανακεφαλαιοποίηση στην εξυγίανση. Η αλληλεπίδραση του προτύπου TLAC με τη την υφιστάμενη νομοθεσία της Ένωσης που έχει τους ίδιους κανονιστικούς στόχους περιγράφεται με περισσότερες λεπτομέρειες στο επεξηγηματικό υπόμνημα που συνοδεύει τις προτάσεις για τροποποιήσεις της BRRD και του ΚΕΜΕ.
Συνοχή με την BRRD
Το πρότυπο TLAC εφαρμόζεται στην Ένωση μέσω τροπολογιών στον κανονισμό ΚΚΑ, με βάση το υφιστάμενο πλαίσιο της οδηγίας BRRD. Με σκοπό την ολοκλήρωση των δύο πλαισίων που επιδιώκουν τους ίδιους σκοπούς πολιτικής, πρέπει να εισαχθούν νέοι ορισμοί, όπως οι οντότητες εξυγίανσης, ο όμιλος εξυγίανσης κλπ. (άρθρο 4 του ΚΚΑ), και πρέπει να δικαιολογείται η συνεργασία μεταξύ των αρμόδιων αρχών και των αρχών εξυγίανσης (άρθρο 2 του ΚΚΑ).
Με βάση την αναθεώρηση που προβλέπεται στο άρθρο 518 του ΚΚΑ, και σύμφωνα με τις απαιτήσεις του άρθρου 59 της εν λόγω οδηγίας, τα κριτήρια για τα πρόσθετα μέσα της κατηγορίας 1 (άρθρο 52 του ΚΚΑ) και τα μέσα της κατηγορίας 2 (άρθρο 63 του ΚΚΑ) τροποποιούνται ούτως ώστε τα εν λόγω μέσα να απομειώνονται ή να μετατρέπονται σε μέσα κοινών μετοχών της κατηγορίας 1 κατά τη χρονική στιγμή της μη βιωσιμότητας. Αυτό δεν θα αλλάξει το καθεστώς των κεφαλαιακών μέσων που εκδίδονται από τα ιδρύματα της ΕΕ, ενώ θα διασφαλίζεται ταυτόχρονα ότι μόνο μέσα που εκδίδονται από θυγατρικές ιδρυμάτων της ΕΕ σε τρίτες χώρες και πληρούν αυτή την πρόσθετη απαίτηση μπορεί να θεωρηθούν ως πρόσθετα μέσα της κατηγορίας 1 ή μέσα της κατηγορίας 2 από τις μητρικές τους επιχειρήσεις στην ΕΕ κατά τον υπολογισμό των ενοποιημένων ιδίων κεφαλαίων.
Η απαίτηση για ίδια κεφάλαια και επιλέξιμες υποχρεώσεις
Το πρότυπο TLAC εφαρμόζεται στην ΕΕ με τη θέσπιση της απαίτησης ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων που αποτελείται από ένα δείκτη με βάση τον κίνδυνο και από έναν δείκτη χωρίς τον κίνδυνο (νέο άρθρο 92α του ΚΚΑ). Η απαίτηση αυτή ισχύει μόνο στην περίπτωση των G-SII, που μπορεί να είναι ένας όμιλος ιδρυμάτων ή μεμονωμένα ιδρύματα (άρθρο 131 παράγραφος 1 της ΟΚΑ). Το άρθρο 6 του ΚΚΑ τροποποιείται προκειμένου να ορίζεται ρητά ότι τα αυτοτελή G-SII που αποτελούν οντότητες εξυγίανσης υποχρεούνται να συμμορφωθούν με την απαίτηση ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων σε ατομική βάση, ενώ το άρθρο 11 τροποποιείται προκειμένου να ορίζεται ρητά ότι οι οντότητες εξυγίανσης, που συνιστούν μέλη ομίλων που χαρακτηρίζονται ως παγκόσμια συστημικά σημαντικά ιδρύματα πρέπει να συμμορφωθούν με την απαίτηση ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων σε ενοποιημένη βάση.
Το πρότυπο TLAC περιλαμβάνει επίσης την απαίτηση για εσωτερική TLAC (ήτοι την υποχρέωση για εκ των προτέρων ικανότητα απορρόφησης των ζημιών και ανακεφαλαιοποίησης στο επίπεδο των θυγατρικών στο πλαίσιο της εξυγίανσης ενός ομίλου), που μεταφέρεται στην ΕΕ με τη θέσπιση της απαίτησης ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων (νέο άρθρο 92β του ΚΚΑ) που ισχύει για τα G-SII εκτός ΕΕ (η BRRD περιέχει ήδη ανάλογη διάταξη για τα G-SII). Η απαίτηση αυτή αντιπροσωπεύει το 90 % των απαιτήσεων που εφαρμόζονται στα παγκόσμια συστημικά σημαντικά ιδρύματα σύμφωνα με το νέο άρθρο 92α. Η απαίτηση ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων στα G-SII εκτός της ΕΕ ισχύει για τις σημαντικές θυγατρικές των G-SII εκτός ΕΕ σε ατομική βάση, εφόσον δεν είναι ούτε οντότητες εξυγίανσης ούτε μητρικά ιδρύματα εγκατεστημένα στην ΕΕ, και σε ενοποιημένη βάση εφόσον είναι μητρικές επιχειρήσεις της ΕΕ, αλλά όχι οντότητες εξυγίανσης.
Επιλέξιμες υποχρεώσεις
Ένα νέο κεφάλαιο 5α (νέα άρθρα 72α έως 72ιβ) για τις επιλέξιμες υποχρεώσεις εισάγεται στον ΚΚΑ μετά τα κεφάλαια που αφορούν τα ίδια κεφάλαια. Το νέο άρθρο 72α απαριθμεί τις εξαιρεθείσες υποχρεώσεις που δεν μπορούν να υπολογίζονται για την εκπλήρωση της απαίτησης ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων. Το άρθρο 72β περιλαμβάνει τα κριτήρια επιλεξιμότητας για τα μέσα των επιλέξιμων υποχρεώσεων, η παράγραφος 2 αποτυπώνει τα κριτήρια επιλεξιμότητας για τις υποχρεώσεις μειωμένης εξασφάλισης, ενώ οι παράγραφοι 3 και 4 αποτυπώνουν τα κριτήρια επιλεξιμότητας για τις υποχρεώσεις που έχουν την ίδια προτεραιότητα με τις εξαιρούμενες υποχρεώσεις. Το άρθρο 72γ ορίζει ότι τα μέσα μπορούν να συνυπολογιστούν στις επιλέξιμες υποχρεώσεις, μόνο εφόσον έχουν εναπομένουσα ληκτότητα τουλάχιστον ενός έτους. Τα κριτήρια επιλεξιμότητας αποκλείουν υποχρεώσεις που εκδίδονται από οντότητες ειδικού σκοπού σύμφωνα με το έγγραφο με τους όρους λειτουργίας της TLAC.
Το τμήμα 2 του νέου κεφαλαίου 5Α (άρθρα 72ε έως 72ζ) προβλέπει τους κανόνες αφαίρεσης που εφαρμόζονται για να προσδιοριστεί το καθαρό ποσό των υποχρεώσεων που μπορεί να συνυπολογίζεται για την απαίτηση ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων. Τα ιδρύματα υποχρεούνται να αφαιρούν τις συμμετοχές των μέσων ιδίων επιλέξιμων υποχρεώσεων (άρθρο 72στ), και τις συμμετοχές των επιλέξιμων υποχρεώσεων άλλων G-SII (άρθρα 72η και 72θ). Το άρθρο 72ε παράγραφος 3 ορίζει μια αναλογική μείωση κατά το ποσό των συμμετοχών σε υποχρεώσεις που έχουν την ίδια προτεραιότητα με τις εξαιρούμενες υποχρεώσεις και μπορούν να υπολογιστούν μόνο μέχρι ενός περιορισμένου ποσού ως επιλέξιμες υποχρεώσεις. Γίνονται αφαιρέσεις από τις επιλέξιμες υποχρεώσεις, και από τα ίδια κεφάλαια — βάσει αντίστοιχης μεθόδου αφαίρεσης (άρθρο 66 στοιχείο ε) του ΚΚΑ). Το άρθρο 72ι περιλαμβάνει την εξαίρεση από κρατήσεις για στοιχεία του χαρτοφυλακίου συναλλαγών. Στο τμήμα 3 του νέου κεφαλαίου 5α ορίζονται οι έννοιες των επιλέξιμων υποχρεώσεων (άρθρο 72ια) και των ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων (άρθρο 72ιβ).
Η Επιτροπή θα ζητήσει από την ΕΑΤ την παροχή συμβουλών σχετικά με εναλλακτικές επιλογές για την αντιμετώπιση των συμμετοχών σε μέσα της TLAC που εκδίδονται από τα G-SII και σχετικά με τον αντίκτυπο αυτών των επιλογών. Μία από τις επιλογές για την οποία η Επιτροπή θα ζητήσει συμβουλές θα είναι η εφαρμογή της πρόσφατα δημοσιευμένης από την BCBS προσέγγισης όσον αφορά την αντιμετώπιση των συμμετοχών στο πλαίσιο της TLAC. Βάσει των συμβουλών, η Επιτροπή θα εξετάσει κατά πόσον οι αλλαγές στη λύση που προτείνεται με την παρούσα πρόταση είναι δικαιολογημένες.
Προσαρμογές των γενικών απαιτήσεων στα ίδια κεφάλαια και τις επιλέξιμες υποχρεώσεις
Το μέρος II τίτλος I κεφάλαιο 6 του ΚΚΑ (άρθρα 73 έως 80) προσαρμόζεται ώστε να αντικατοπτρίζει τη θέσπιση της κατηγορίας επιλέξιμων υποχρεώσεων. Τα άρθρα 77 και 78 επεκτείνονται ώστε να καλύπτουν προηγούμενη εποπτική άδεια για την πρόωρη εξόφληση κεφαλαιακών μέσων και επιλέξιμων υποχρεώσεων. Στο άρθρο 78 θεσπίζεται η δυνατότητα παραχώρησης μιας γενικής εκ των προτέρων έγκρισης σε ιδρύματα να εφαρμόζουν πρόωρες εξοφλήσεις, με την επιφύλαξη των κριτηρίων που διασφαλίζουν τη συμμόρφωση με τις προϋποθέσεις για τη χορήγηση της εν λόγω εποπτικής άδειας. Σύμφωνα με το άρθρο 80, η ΕΑΤ είναι επιφορτισμένη με την παρακολούθηση της έκδοσης τίτλων ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων. Με στόχο την ευθυγράμμιση των κριτηρίων επιλεξιμότητας των ιδίων κεφαλαίων με τα κριτήρια των επιλέξιμων υποχρεώσεων, τα πρόσθετα μέσα της κατηγορίας 1 και της κατηγορίας 2 που εκδίδονται από οντότητα ειδικού σκοπού θα μπορούν να υπολογιστούν για τους σκοπούς ιδίων κεφαλαίων μόνο μέχρι τις 31 Δεκεμβρίου 2021.
Επενδύσεις μετοχικού κεφαλαίου σε κεφάλαια (ΚΚΑ)
Τον Δεκέμβριο του 2013, η Επιτροπή της Βασιλείας για την Τραπεζική Εποπτεία εξέδωσε νέο πρότυπο σχετικά με την αντιμετώπιση των επενδύσεων μετοχικού κεφαλαίου σε κεφάλαια. Το νέο πρότυπο είχε ως στόχο να αποσαφηνιστεί η υπάρχουσα αντιμετώπιση και να καταστεί διεθνώς συμβατή και ευαίσθητη σε θέματα αντιμετώπισης κινδύνων ανάλογων ανοιγμάτων (δηλ. να αντανακλά τόσο τον κίνδυνο υποκείμενων επενδύσεων των κεφαλαίων όσο και τη μόχλευση). Προκειμένου να εφαρμοστεί το νέο πρότυπο στο δίκαιο της Ένωσης, έγιναν διάφορες αλλαγές στον ΚΚΑ.
Το άρθρο 128 τροποποιείται, προκειμένου να εξασφαλιστεί ότι ο καθορισμός των στοιχείων που σχετίζονται με ιδιαίτερα υψηλούς κινδύνους δεν λαμβάνει υπόψη τα ανοίγματα υπό τη μορφή μεριδίων ή μετοχών σε ΟΣΕ.
Το άρθρο 132 τροποποιείται, προκειμένου να αντικατοπτρίζει τις νέες γενικές αρχές και απαιτήσεις που διέπουν τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τα ανοίγματα υπό μορφή μεριδίων ή μετοχών σε ΟΣΕ για τα ιδρύματα που εφαρμόζουν την τυποποιημένη προσέγγιση για τον πιστωτικό κίνδυνο.
Προστίθεται νέο άρθρο 132α για τους υπολογισμούς που αφορούν δύο από τις προσεγγίσεις που προβλέπονται στο άρθρο 132, δηλαδή την προσέγγιση εξέτασης και την προσέγγιση που βασίζεται στην εντολή.
Το άρθρο 152 τροποποιείται προκειμένου να αντικατοπτρίζει τις αναθεωρημένες απαιτήσεις και προσεγγίσεις για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τα ανοίγματα υπό μορφή μεριδίων ή μετοχών σε ΟΣΕ για τα ιδρύματα που εφαρμόζουν την προσέγγιση εσωτερικών διαβαθμίσεων για τον πιστωτικό κίνδυνο.
Τυποποιημένη προσέγγιση για τον πιστωτικό κίνδυνο αντισυμβαλλομένου (SA-CCR) (ΚΚΑ)
Τον Μάρτιο του 2014, η BCBS δημοσίευσε πρότυπο για μια νέα τυποποιημένη μέθοδο για τον υπολογισμό της αξίας ανοίγματος των παραγώγων, την αποκαλούμενη τυποποιημένη προσέγγιση για πιστωτικό κίνδυνο αντισυμβαλλομένου (SA-CCR), προκειμένου να αντιμετωπίσει τις ελλείψεις των υφιστάμενων τυποποιημένων μεθόδων. Προκειμένου να θεσπιστεί η νέα μέθοδος στο ενωσιακό δίκαιο, με την παράλληλη εξασφάλιση ότι οι νέοι κανόνες παραμένουν αναλογικοί, επήλθαν αρκετές αλλαγές στον ΚΚΑ.
Στο άρθρο 273 ορισμένοι ορισμοί τροποποιήθηκαν και προστέθηκαν ορισμένοι νέοι ορισμοί ώστε να αντικατοπτρίζουν τις νέες μεθόδους που θεσπίζονται. Η μέθοδος βάσει τρεχουσών τιμών αγοράς αντικαταστάθηκε από τη SA-CCR (άρθρα 274 έως 280στ). Οι κανόνες που σχετίζονται με την τυποποιημένη μέθοδο αφαιρέθηκαν. Θεσπίστηκαν νέοι κανόνες για μια απλουστευμένη SA-CCR (άρθρο 281). Οι ισχύοντες κανόνες για τη μέθοδο αρχικού ανοίγματος τροποποιήθηκαν (άρθρο 282). Τροποποιήθηκαν τα κριτήρια επιλεξιμότητας για τη χρήση της μεθόδου αρχικού ανοίγματος και θεσπίστηκαν τα κριτήρια επιλεξιμότητας για τη χρήση της απλουστευμένης SA-CCR (άρθρο 273α και 273β). Τα άρθρα 298 και 299 τροποποιήθηκαν, προκειμένου να αντικατοπτρίζεται η θέσπιση της SA-CCR.
Ανοίγματα έναντι κεντρικών αντισυμβαλλομένων (ΚΚΑ και κανονισμός EMIR)
Τον Απρίλιο του 2014, η Επιτροπή της Βασιλείας για την Τραπεζική Εποπτεία εξέδωσε το τελικό πρότυπο σχετικά με την αντιμετώπιση των ανοιγμάτων προς βασικούς αντισυμβαλλομένους (CCPs). Το τελικό πρότυπο αντιμετωπίζει τις ελλείψεις του ενδιάμεσου προτύπου που είχε δημοσιευθεί πριν από δύο έτη. Για την εφαρμογή του τελικού προτύπου στη νομοθεσία της Ένωσης, έγιναν διάφορες αλλαγές στον ΚΚΑ, και τον κανονισμό (ΕΕ) αριθ. 648/2012 (κανονισμός για τις υποδομές των ευρωπαϊκών αγορών ή EMIR).
Τροποποιήσεις των άρθρων 300 έως 310 και 497 του ΚΚΑ
Αρκετοί νέοι ορισμοί προστέθηκαν στο άρθρο 300 που καλύπτουν τους όρους που χρησιμοποιούνται στους τροποποιημένους κανόνες όσον αφορά τις απαιτήσεις ιδίων κεφαλαίων για ανοίγματα έναντι κεντρικών αντισυμβαλλομένων. Το άρθρο 301 τροποποιήθηκε προκειμένου να θεσπιστεί ειδική αντιμετώπιση των ανοιγμάτων των ιδρυμάτων έναντι κεντρικού αντισυμβαλλομένου που οφείλονται σε συναλλαγές μετρητών, προκειμένου να διευκρινίσει περαιτέρω την αντιμετώπιση του αρχικού περιθωρίου και προκειμένου να ληφθεί υπόψη το γεγονός ότι θα εφαρμοστεί ενιαία μέθοδος για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για ανοίγματα έναντι κεντρικών αναγνωρισμένων αντισυμβαλλομένων. Το άρθρο 304 τροποποιήθηκε, προκειμένου να αντικατοπτρίζει τις αλλαγές στις μεθόδους για τον υπολογισμό της αξίας ανοιγμάτων των παραγώγων και να διευκρινιστεί η αντιμετώπιση των συναλλαγών χρηματοδότησης τίτλων (ΣΧΤ) και η εξασφάλιση που παρέχεται από τους πελάτες στα εκκαθαριστικά μέλη. Το άρθρο 305 τροποποιήθηκε, προκειμένου να διευκρινιστεί η αντιμετώπιση των ΣΧΤ και να προσαρμοστούν τα κριτήρια επιλεξιμότητας για την προνομιακή αντιμετώπιση των ανοιγμάτων πελατών. Η αποσαφήνιση της αντιμετώπισης των εγγυήσεων των εκκαθαριστικών μελών στους πελάτες τους καθώς και της μεταχείρισης των ΣΧΤ προστέθηκαν στο άρθρο 306. Μια νέα μέθοδος για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τις προκαταβεβλημένες συνεισφορές στο κεφάλαιο εκκαθάρισης του αναγνωρισμένου κεντρικού αντισυμβαλλομένου θεσπίστηκε στο άρθρο 308. Ο μαθηματικός τύπος για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για ανοίγματα έναντι μη επιλέξιμου κεντρικού αντισυμβαλλομένου στο άρθρο 309 τροποποιήθηκε. Στο άρθρο 310 η εναλλακτική μέθοδος για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για ανοίγματα έναντι κεντρικών αντισυμβαλλομένων καταργήθηκε και αντικαταστάθηκε από νέα αντιμετώπιση για μη προκαταβεβλημένες συνεισφορές στο κεφάλαιο εκκαθάρισης. Τέλος, οι μεταβατικές διατάξεις του άρθρου 497 τροποποιήθηκαν.
Τροπολογίες στα άρθρα 50α έως 50δ και 89 του κανονισμού EMIR
Τα άρθρα 50α έως 50δ τροποποιήθηκαν ώστε να συμπεριλάβουν μια νέα μέθοδο για τον υπολογισμό του υποθετικού κεφαλαίου κεντρικού αντισυμβαλλομένου που απαιτείται από τα ιδρύματα προκειμένου να υπολογίζουν τις απαιτήσεις ιδίων κεφαλαίων για συνεισφορές στο κεφάλαιο εκκαθάρισης του συγκεκριμένου κεντρικού αντισυμβαλλομένου. Το άρθρο 89 παράγραφος 5α τροποποιήθηκε προκειμένου να επικαιροποιηθούν οι μεταβατικές διατάξεις σχετικά με τον εν λόγω υπολογισμό.
Χαρτοφυλάκιο συναλλαγών/Κίνδυνος αγοράς (ΚΚΑ)
Τον Ιανουάριο του 2016 η BCBS ολοκλήρωσε τις εργασίες της για τη ριζική αναθεώρηση του χαρτοφυλακίου συναλλαγών και δημοσίευσε νέο πρότυπο για την αντιμετώπιση του κινδύνου της αγοράς. Το πρότυπο αντιμετωπίζει σχεδιαστικές αδυναμίες στο υφιστάμενο πλαίσιο κινδύνου της αγοράς, συμπεριλαμβανομένης της ανεπαρκούς αποτύπωσης του πλήρους εύρους των κινδύνων στους οποίους είναι εκτεθειμένα τα ιδρύματα και της αβεβαιότητας σχετικά με το όριο μεταξύ του χαρτοφυλακίου των εμπορικών και μη εμπορικών συναλλαγών (δηλ. τραπεζικών), που δημιούργησε ευκαιρίες για καταχρηστική επιλογή του ευνοϊκότερου εποπτικού πλαισίου. Το νέο πρότυπο περιέχει αναθεωρημένους κανόνες για τη χρήση εσωτερικών υποδειγμάτων ως προς τον υπολογισμό των ιδίων κεφαλαίων για τον κίνδυνο αγοράς, καθώς και μια νέα τυποποιημένη προσέγγιση, η οποία αντικαθιστά την υφιστάμενη. Προκειμένου να εφαρμοστεί η νέα μέθοδος στο ενωσιακό δίκαιο, με παράλληλη διασφάλιση ότι οι νέοι κανόνες παραμένουν αναλογικοί, αρκετές αλλαγές πραγματοποιήθηκαν όσον αφορά τον ΚΚΑ.
Στον τίτλο I — Γενικές απαιτήσεις, αποτίμηση και υποβολή αναφορών
Στο άρθρο 94 καθορίζονται οι αναθεωρημένοι όροι σύμφωνα με τους οποίους μπορούν να επωφεληθούν από την παρέκκλιση τα ιδρύματα με μικρές δραστηριότητες χαρτοφυλακίου συναλλαγών, σύμφωνα με την οποία οι απαιτήσεις ιδίων κεφαλαίων για την κάλυψη του πιστωτικού κινδύνου των θέσεων τραπεζικού χαρτοφυλακίου μπορούν να αντικαταστήσουν τις απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο αγοράς. Τα άρθρα 102 και 103 διευκρινίζουν τις γενικές απαιτήσεις για τις θέσεις του χαρτοφυλακίου συναλλαγών. Τα άρθρα 104 και 104α διευκρινίζουν τα κριτήρια για την κατανομή των θέσεων στο χαρτοφυλάκιο συναλλαγών και τις προϋποθέσεις για την ανακατάταξη της θέσης χαρτοφυλακίου συναλλαγών σε θέση του τραπεζικού χαρτοφυλακίου και αντίστροφα. Το άρθρο 104β ορίζει τη νέα έννοια της μονάδας διαπραγμάτευσης. Το άρθρο 105 καθορίζει τους κανόνες που πρέπει να τηρούνται ως προς τη συνετή αποτίμηση των θέσεων χαρτοφυλακίου συναλλαγών. Το άρθρο 106 περιγράφει την αναγνώριση και μεταχείριση των θέσεων του χαρτοφυλακίου συναλλαγών που θεωρούνται ως εσωτερικές αντισταθμίσεις κινδύνου των θέσεων στα τραπεζικά χαρτοφυλάκια.
Στον τίτλο IV Κεφάλαιο 1 — Γενικές διατάξεις
Το άρθρο 325 περιγράφει τις διάφορες προσεγγίσεις που μπορούν να χρησιμοποιηθούν από τα ιδρύματα προκειμένου να υπολογίσουν τις απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο αγοράς, καθώς και τους όρους χρήσης τους και τον τρόπο με τον οποίο η χρήση τους μπορεί να συνδυάζεται. Το άρθρο 325α ορίζει λεπτομερέστερα τα κριτήρια επιλεξιμότητας για τη χρήση της απλουστευμένης τυποποιημένης προσέγγισης για τα ιδρύματα με μεσαίες δραστηριότητες του χαρτοφυλακίου συναλλαγών. Το άρθρο 325β ορίζει τις προϋποθέσεις υπό τις οποίες μπορούν να συμψηφίζονται ανοίγματα κινδύνου αγοράς μεταξύ των διαφόρων νομικών οντοτήτων του ομίλου για τον υπολογισμό των ενοποιημένων ποσών των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς. Το άρθρο 325γ ορίζει τις προϋποθέσεις υπό τις οποίες οι θέσεις που συνομολογούνται από το ίδρυμα με στόχο την αντιστάθμιση έναντι των δυσμενών συνεπειών των μεταβολών των συναλλαγματικών ισοτιμιών επί των ιδίων κεφαλαίων του ιδρύματος μπορούν να εξαιρεθούν από τις απαιτήσεις κινδύνου αγοράς.
Κεφάλαιο 1α — Η τυποποιημένη μέθοδος
Το τμήμα 1 (άρθρο 325δ) περιγράφει τις διάφορες συνιστώσες της τυποποιημένης μεθόδου. Το τμήμα 2 (άρθρα 325ε έως 325ι) περιγράφει τη λειτουργία της πρώτης συνιστώσας, της μεθόδου που βασίζεται στην ευαισθησία. Θεσπίζει γενικές αρχές για τον υπολογισμό και τη συγκέντρωση και την καμπυλότητα των κινδύνων δέλτα και βέγκα. Η ενότητα 1 του τμήματος 3 (άρθρα 325μ έως 325ρ) καθορίζει τους παράγοντες κινδύνου που πρέπει να λαμβάνονται υπόψη για τον υπολογισμό της ευαισθησίας των θέσεων του χαρτοφυλακίου συναλλαγών σε διαφορετικές κατηγορίες κινδύνου. Η ενότητα 2 του τμήματος 3 (άρθρα 325ιθ έως 325κα) εξηγεί τον τρόπο με τον οποίο θα πρέπει να υπολογίζονται οι εν λόγω ευαισθησίες. Το τμήμα 4 (άρθρο 325κβ) περιγράφει τη λειτουργία της δεύτερης συνιστώσας της τυποποιημένης προσέγγισης, τον πρόσθετο υπολειπόμενο κίνδυνο. Το τμήμα 5 περιγράφει τη λειτουργία της τρίτης συνιστώσας της τυποποιημένης προσέγγισης, της επιβάρυνσης κινδύνου αθέτησης. Το άρθρο 325κγ παρέχει τους βασικούς ορισμούς. Η ενότητα 1 (άρθρα 325κδ έως 325κστ) περιγράφει τον τρόπο με τον οποίο η επιβάρυνση πρέπει να υπολογίζεται για τον κίνδυνο αθέτησης για μη τιτλοποιημένες θέσεις, ενώ οι ενότητες 2 (άρθρα 325αα και 325αβ) και 3 (Άρθρα 325αγ 325αε) περιγράφουν τον ίδιο υπολογισμό για τις τιτλοποιήσεις. Το τμήμα 6 (άρθρα 325αστ να 325ακστ) ορίζει τους συντελεστές στάθμισης κινδύνου και τις συσχετίσεις που πρέπει να χρησιμοποιούνται για κάθε κατηγορία κινδύνου σε συνδυασμό με τις ευαισθησίες, προκειμένου να προσδιορίσουν τις απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο αγοράς βάσει της τυποποιημένης προσέγγισης. Τα ανοίγματα έναντι κρατών της ΕΕ περιλαμβάνονται στο πρώτο κλιμάκιο κινδύνου, στην οποία αποδίδεται ο χαμηλότερος συντελεστής στάθμισης κινδύνου (άρθρα 325αθ και 325αιβ). Αυτή η αντιμετώπιση είναι σύμφωνη με την αντιμετώπιση που προβλέπεται επί του παρόντος για τις εν λόγω κατηγορίες ανοιγμάτων που δεν περιλαμβάνονται στο χαρτοφυλάκιο συναλλαγών. Οι συντελεστές στάθμισης που εφαρμόζονται στα καλυμμένα ομόλογα που εκδίδονται από ιδρύματα της ΕΕ μειώθηκαν (άρθρα 325αθ και 325αιβ). Η αντιμετώπιση αυτή θα εμπόδιζε μια δυνητική σημαντική αύξηση στις κεφαλαιακές απαιτήσεις για ανοίγματα σε καλυμμένα ομόλογα που εκδίδονται από τα ιδρύματα της ΕΕ, με αποτέλεσμα να διατηρηθεί χαμηλότερο κόστος χρηματοδότησης για ενυπόθηκα δάνεια που προορίζονται για κατοικία και ακίνητα που δεν προορίζονται για κατοικία.
Κεφάλαιο 1β — Η προσέγγιση των εσωτερικών υποδειγμάτων
Το τμήμα 1 (άρθρα 325βα και 325ββ) ορίζει τις προϋποθέσεις υπό τις οποίες τα ιδρύματα επιτρέπεται να κάνουν χρήση εσωτερικών υποδειγμάτων, καθώς και τον τρόπο με τον οποίο οι απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο αγοράς πρέπει να υπολογίζονται για τις μονάδες διαπραγμάτευσης που επωφελούνται από τη σχετική άδεια. Το τμήμα 2 (άρθρα 325βγ έως 325βιβ) περιγράφει τον τρόπο με τον οποίο πρέπει να χρησιμοποιούνται οι αναμενόμενες δυνητικές ζημίες και οι ορίζοντες ρευστότητας στον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς, τις απαιτήσεις στις οποίες πρέπει να ανταποκρίνονται τα εσωτερικά μοντέλα από την άποψη των αποτελεσμάτων, τον καταλογισμό κερδών και ζημιών (P&L), την εσωτερική επικύρωση, καθώς και τις γενικότερες ποιοτικές απαιτήσεις μέτρησης κινδύνου και το σενάριο ακραίων καταστάσεων μέτρησης κινδύνου που πρέπει να υπολογίζεται για τους παράγοντες κινδύνου για τους οποίους δεν υφίστανται υποδείγματα. Όπως και για την τυποποιημένη προσέγγιση, θεσπίστηκε προνομιακή μεταχείριση βάσει της προσέγγισης εσωτερικών υποδειγμάτων μέσω μικρότερων οριζόντων ρευστότητας για ανοίγματα έναντι κρατών της ΕΕ και καλυμμένα ομόλογα που εκδίδονται από ιδρύματα της ΕΕ (άρθρο 325βγ). Το τμήμα 3 (άρθρα 325βιγ και 325βιζ) περιγράφει τον τρόπο με τον οποίο πρέπει να υπολογίζεται ο κίνδυνος αθέτησης για τις μονάδες διαπραγμάτευσης που υπόκεινται σε κίνδυνο αθέτησης με χρήση της προσέγγισης εσωτερικού υποδείγματος.
Κεφάλαια 2, 3 και 4 — Η απλουστευμένη τυποποιημένη προσέγγιση
Στα κεφάλαια 2, 3 και 4, αντιστοίχως, οι απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο θέσης, τον κίνδυνο συναλλάγματος και τον κίνδυνο βασικού εμπορεύματος - αντικατοπτρίζουν την απλουστευμένη τυποποιημένη προσέγγιση βάσει του αναθεωρημένου πλαισίου για τον κίνδυνο αγοράς. Οι εν λόγω κανόνες υπήρχαν ήδη στο υφιστάμενο πλαίσιο για τον κίνδυνο αγοράς και παραμένουν αμετάβλητοι. Τα ιδρύματα μπορούν να χρησιμοποιούν την προσέγγιση αυτή έως την [ημερομηνία εφαρμογής του παρόντος κανονισμού]. Μετά την ημερομηνία αυτή, μόνο τα ιδρύματα που πληρούν τα κριτήρια επιλεξιμότητας που αναφέρονται στο άρθρο 325α θα είναι σε θέση να χρησιμοποιούν την απλουστευμένη τυποποιημένη προσέγγιση.
Κεφάλαιο 5 — Η απλουστευμένη εσωτερική προσέγγιση
Το κεφάλαιο 5 περιλαμβάνει την απλουστευμένη προσέγγιση εσωτερικών υποδειγμάτων στο πλαίσιο του αναθεωρημένου πλαισίου για τον κίνδυνο αγοράς. Οι εν λόγω κανόνες υπάρχουν ήδη στο ισχύον πλαίσιο για τον κίνδυνο αγοράς και παραμένουν αμετάβλητοι. Τα ιδρύματα μπορούν να χρησιμοποιούν την προσέγγιση αυτή έως την [ημερομηνία εφαρμογής του παρόντος κανονισμού]. Μετά από αυτήν την ημερομηνία, τα ιδρύματα δεν θα μπορούν πλέον να χρησιμοποιούν την απλουστευμένη προσέγγιση εσωτερικών υποδειγμάτων για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τους κινδύνους αγοράς. Ωστόσο, το κεφάλαιο 5 παραμένει σε ισχύ για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο προσαρμογής πιστωτικής αποτίμησης (CVA) σύμφωνα με την προηγμένη μέθοδο, η οποία καθορίζεται στο άρθρο 383.
Τμήμα 10 — Μεταβατικές διατάξεις, εκθέσεις, επανεξετάσεις και τροποποιήσεις
Το άρθρο 501β περιγράφει τον τρόπο με τον οποίο υπολογίζονται οι απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο αγοράς, σύμφωνα με τα κεφάλαια 1α και 1β, που θα εφαρμοστούν σταδιακά.
Το άρθρο 519α καθορίζει σειρά τεχνικών στοιχείων του αναθεωρημένου πλαισίου για τον κίνδυνο αγοράς που ενδέχεται να δημιουργήσουν προβλήματα μετά την εφαρμογή τους. Η ΕΑΤ έχει εντολή να επανεξετάσει τα εν λόγω τεχνικά στοιχεία το αργότερο 3 έτη μετά την έναρξη ισχύος του παρόντος κανονισμού, και η Επιτροπή μπορεί να υποβάλει προτάσεις για την τροποποίηση των σχετικών κανόνων υπό το φως των συμπερασμάτων της ΕΑΤ.
Μεγάλα χρηματοδοτικά ανοίγματα (ΚΚΑ)
Η τρέχουσα κεφαλαιακή βάση («το επιλέξιμο κεφάλαιο ») καλύπτει μόνο μικρό τμήμα των συνολικών μεγάλων ανοιγμάτων που έχουν τα ιδρύματα και, κατά συνέπεια, δεν προφυλάσσει αρκετά ώστε να αποφευχθεί η μέγιστη πιθανή ζημία του ιδρύματος σε περίπτωση αιφνίδιας χρεοκοπίας ενός μόνου αντισυμβαλλόμενου ή ομάδας αντισυμβαλλομένων, η οποία θέτει σε κίνδυνο την επιβίωση του ιδρύματος ως διαρκής ανησυχία. Επιπλέον, το τρέχον όριο δεν λαμβάνει υπόψη τους υψηλότερους κινδύνους που ενέχουν τα ανοίγματα που έχουν τα ιδρύματα αυτά σε μεμονωμένους αντισυμβαλλομένους ή σε ομάδες συνδεδεμένων πελατών και, ιδίως, όσον αφορά τα ανοίγματα σε άλλα G-SII. Η χρηματοπιστωτική κρίση κατέδειξε πράγματι ότι σημαντικές ζημίες σε ένα G-SII ενδέχεται να προκαλούν ανησυχίες σχετικά με τη φερεγγυότητα άλλων G-SII με δυνητικά σοβαρές συνέπειες για τη χρηματοπιστωτική σταθερότητα. Τέλος, το τρέχον πλαίσιο των μεγάλων χρηματοδοτικών ανοιγμάτων βασίζεται σε λιγότερο ακριβείς μεθόδους από τη νέα μεθοδολογία (δηλαδή της τυποποιημένης προσέγγισης για τον πιστωτικό κίνδυνο αντισυμβαλλομένου, SA-CCR) που έχει αναπτύξει η BCBS ως προς την μέτρηση των ανοιγμάτων σε παράγωγα των τραπεζών (δηλαδή τα εξωχρηµατιστηριακά παράγωγα). Το πλαίσιο των μεγάλων χρηματοδοτικών ανοιγμάτων τροποποιείται για να αντιμετωπιστούν τα κενά που εντοπίστηκαν. Ειδικότερα, το κεφάλαιο που μπορεί να ληφθεί υπόψη για τον υπολογισμό του ορίου των μεγάλων χρηματοδοτικών ανοιγμάτων περιορίζεται στο κεφάλαιο της κατηγορίας 1 (όχι πλέον κεφάλαιο της κατηγορίας 2)· Το άρθρο 395 παράγραφος 1 τροποποιείται, προκειμένου να θεσπιστεί το κατώτατο όριο του 15 % των G-SIB για τα ανοίγματα σε άλλες G-SIB και το τροποποιημένο άρθρο 390 επιβάλλει τη χρήση SA-CCR μεθόδων για τον προσδιορισμό των ανοιγμάτων σε συναλλαγές σε εξωχρηματιστηριακά παράγωγα, ακόμα και για τις τράπεζες που έχουν λάβει άδεια χρήσης εσωτερικών υποδειγμάτων. Οι τροποποιήσεις που επέρχονται στο ισχύον πλαίσιο θα αυξήσουν συνολικά το καθεστώς της ευαισθησίας κινδύνου των μεγάλων χρηματοδοτικών ανοιγμάτων και θα ευθυγραμμίσουν καλύτερα το ευρωπαϊκό σύστημα στο πρότυπο της BCBS για τα μεγάλα χρηματοδοτικά ανοίγματα που εκδόθηκε το 2014.
Το άρθρο 507 του ΚΚΑ προβλέπει την υποχρέωση της Επιτροπής να εξετάζει και να υποβάλλει έκθεση σχετικά με την εφαρμογή του άρθρου 400 παράγραφος 1 στοιχείο ι) και του άρθρου 400 παράγραφος 2. Δεδομένου ότι δεν ήταν δυνατόν να συγκεντρωθούν επαρκή ποσοτικά δεδομένα για την αξιολόγηση των πιθανών επιπτώσεων αν αφαιρεθούν ή καταστούν υποχρεωτικές οι εξαιρέσεις που απαριθμούνται στην εν λόγω διάταξη, το άρθρο 507 προβλέπει νέα εντολή προς την ΕΑΤ να υποβάλλει έκθεση στην Επιτροπή σχετικά με τη χρήση των εξαιρέσεων που προβλέπονται στο άρθρο 400 παράγραφοι 1 και 2 και το άρθρο 390 παράγραφος 6.
Δείκτης μόχλευσης (ΚΚΑ)
Θεσπίζονται νέες διατάξεις και γίνονται προσαρμογές σε διάφορα άρθρα στον ΚΚΑ, προκειμένου να θεσπιστεί η απαίτηση δεσμευτικού δείκτη μόχλευσης για όλα τα ιδρύματα που υπόκεινται στην ΟΚΑ. Η απαίτηση σχετικά με τον δείκτη μόχλευσης συμπληρώνει τις τρέχουσες απαιτήσεις εποπτικής παρακολούθησης του κινδύνου υπερβολικής μόχλευσης των απαιτήσεων της ΟΚΑ και του ΚΚΑ για τον υπολογισμό του δείκτη μόχλευσης, την υποβολή σχετικής αναφοράς στις εποπτικές αρχές και, από τον Ιανουάριο 2015, τη δημοσιοποίησή του.
Η απαίτηση σχετικά με τον δείκτη μόχλευσης
Προστίθεται απαίτηση δείκτη μόχλευσης ύψους 3 % του κεφαλαίου της κατηγορίας 1 —όπως συμφωνήθηκε σε διεθνές επίπεδο— στις απαιτήσεις ιδίων κεφαλαίων του άρθρου 92 του ΚΚΑ τις οποίες τα ιδρύματα πρέπει να πληρούν επιπλέον των απαιτήσεων τους βάσει κινδύνου. Με αυτόν τον τρόπο θεσπίζεται εναρμονισμένη δεσμευτική απαίτηση στο σύνολο της Ένωσης, η οποία αποτελεί δικλείδα ασφάλειας για τα ιδρύματα. Επιπλέον, οι αρμόδιες αρχές εξακολουθούν να είναι υπεύθυνες για τις πολιτικές και τις διαδικασίες παρακολούθησης της μόχλευσης των επιμέρους ιδρυμάτων και μπορούν να επιβάλλουν πρόσθετα μέτρα για την αντιμετώπιση των κινδύνων της υπερβολικής μόχλευσης, εφόσον συντρέχει λόγος.
Προσαρμογές του μέτρου του ανοίγματος του δείκτη μόχλευσης
Οι προσαρμογές του μέτρου του ανοίγματος του δείκτη μόχλευσης που είχαν ήδη συμπεριληφθεί στον ισχύοντα ΚΚΑ μεταφέρθηκαν. Δεδομένου ότι ο δείκτης μόχλευσης 3 % θα περιόριζε ορισμένα επιχειρηματικά μοντέλα και κατηγορίες δραστηριοτήτων περισσότερο από άλλες, απαιτούνται περαιτέρω προσαρμογές. Τα ιδρύματα μπορούν να μειώσουν το μέτρο ανοίγματος του δείκτη μόχλευσης για τον δημόσιο δανεισμό από δημόσιες αναπτυξιακές τράπεζες (άρθρο 429α παράγραφος 1 στοιχείο δ)), δάνεια άμεσης επανεκχώρησης (άρθρο 429 παράγραφος 1 στοιχείο ε)) και εγγυημένες εξαγωγικές πιστώσεις (άρθρο 429α παράγραφος 1 στοιχείο στ)). Προκειμένου να μην καταργηθούν τα κίνητρα για την εκκαθάριση πελατών από τα ιδρύματα, τα ιδρύματα μπορούν να μειώνουν το μέτρο της έκθεσης κατά το αρχικό περιθώριο που εισπράττουν από τους πελάτες για τα παράγωγα, τα οποία εκκαθαρίζονται μέσω αναγνωρισμένων κεντρικών αντισυμβαλλομένων (άρθρο 429γ παράγραφος 4).
Ο δείκτης μόχλευσης του αποθέματος ασφαλείας για G-SIB
Οι διεθνείς συζητήσεις συνεχίζονται σχετικά με ενδεχόμενο απόθεμα ασφαλείας του δείκτη μόχλευσης για τις G-SIB. Μόλις επιτευχθεί τελική διεθνής συμφωνία σχετικά με το απόθεμα ασφαλείας του δείκτη μόχλευσης θα πρέπει να εξεταστεί το ενδεχόμενο να συμπεριληφθεί στον ΚΚΑ.
Υποβολή κανονιστικών αναφορών (ΚΚΑ)
Διάφορες διατάξεις έχουν προστεθεί ή τροποποιηθεί στον ΚΚΑ και την ΟΚΑ, προκειμένου να ενισχυθεί η αναλογικότητα και η μείωση του κόστους για τα ιδρύματα στο ευρύτερο κανονιστικό πλαίσιο υποβολής εκθέσεων.
Το άρθρο 99 παράγραφος 5 τροποποιείται προκειμένου να συμπεριληφθεί εντολή στην ΕΑΤ να υποβάλλει έκθεση στην Επιτροπή σχετικά με το κόστος των κανονιστικών αναφορών έως τις 31 Δεκεμβρίου 2019. Η εντολή προβλέπει ιδιαίτερα ακριβή μεθοδολογία για την ποσοτικοποίηση του κόστους υποβολής αναφορών στα ιδρύματα και προβλέπει την υποχρέωση να γίνονται συστάσεις όσον αφορά τους τρόπους απλούστευσης της υποβολής αναφορών για τα μικρά ιδρύματα με τροποποιήσεις στα ισχύοντα υποδείγματα αναφορών της ΕΑΤ.
Τα μικρά ιδρύματα όπως ορίζονται στο άρθρο 430α θα υποχρεούνται να υποβάλουν μόνο τις κανονιστικές αναφορές σε ετήσια βάση σε αντίθεση με την υποβολή ανά εξάμηνο, ή συχνότερα για όλα τα άλλα ιδρύματα (άρθρα 99(4), 100, 101, 394 και 430).
Η υποβολή αναφορών σχετικά με μεγάλα ανοίγματα θα απλοποιηθεί με τη διαγραφή ενός στοιχείου και τη διασαφήνιση ενός άλλου τα οποία πρέπει να αναφέρονται σύμφωνα με το άρθρο 394.
Δημοσιοποίηση (ΚΚΑ)
Ενίσχυση της αναλογικότητας των απαιτήσεων δημοσιοποίησης
Νέες διατάξεις προστίθενται στο όγδοο μέρος οι οποίες παρέχουν ένα πιο αναλογικό καθεστώς δημοσιοποίησης που λαμβάνει υπόψη το σχετικό μέγεθος και την πολυπλοκότητα των ιδρυμάτων. Αυτά ταξινομούνται σε τρεις κατηγορίες ως σημαντικά (άρθρο 433α), μικρά (άρθρο 433β) και άλλα (άρθρο 433γ), με περαιτέρω διάκριση μεταξύ εισηγμένων και μη εισηγμένων ιδρυμάτων. Οι απαιτήσεις δημοσιοποίησης θα ισχύουν για κάθε κατηγορία ιδρυμάτων, με βάση αναλογική κλίμακα, που διαφοροποιείται ως προς την ουσία και τη συχνότητα των δημοσιοποιήσεων.
Στο άνω άκρο της κλίμακας, τα μεγάλα ιδρύματα με εισηγμένους τίτλους θα πρέπει να δημοσιοποιούν ετησίως όλες τις πληροφορίες που απαιτούνται σύμφωνα με το όγδοο μέρος, συν επιλεγμένες πληροφορίες σε εξαμηνιαία ή τριμηνιαία βάση συμπεριλαμβανομένου στην τελευταία περίπτωση ενός βασικού πίνακα προληπτικών δεικτών μέτρησης (άρθρο 447). Στο κατώτερο όριο, τα μικρά μη εισηγμένα στο χρηματιστήριο ιδρύματα θα υποχρεούνται μόνο να δημοσιοποιούν επιλεγμένες πληροφορίες σχετικά με τη διακυβέρνηση, τις αποδοχές και τις πληροφορίες διαχείρισης κινδύνων, καθώς και τον πίνακα βασικών δεικτών μέτρησης σε ετήσια βάση.
Στοχευμένες τροποποιήσεις για λόγους συνέπειας με τα διεθνή πρότυπα και νέες ή τροποποιημένες απαιτήσεις του 1ου πυλώνα.
Επήλθαν ορισμένες τροποποιήσεις στους τίτλους ΙΙ και ΙΙΙ του όγδοου μέρους (άρθρα 435 έως 455), ώστε να ευθυγραμμιστούν καλύτερα οι απαιτήσεις δημοσιοποίησης με τα διεθνή πρότυπα για τις δημοσιοποιήσεις. Ειδικότερα, προστέθηκε νέα απαίτηση να δημοσιοποιούνται πληροφορίες όσον αφορά τις σημαντικές επενδύσεις σε ασφαλιστικές επιχειρήσεις για τις οποίες η αρμόδια αρχή έχει χορηγήσει άδεια να μην αφαιρούνται από τις συμπληρωματικές απαιτήσεις ιδίων κεφαλαίων των χρηματοπιστωτικών ομίλων ετερογενών δραστηριοτήτων (άρθρο 438 στοιχείο ε) και στοιχείο στ)).
Άλλες τροποποιήσεις στους τίτλους αυτούς έχουν ως σκοπό να αποτυπώσουν νέες ή τροποποιημένες απαιτήσεις του πρώτου πυλώνα που θα θεσπιστούν στο πλαίσιο της παρούσας νομοθετικής πρότασης. Αυτές συμπεριλαμβάνουν δημοσιοποιήσεις που αφορούν την απαίτηση TLAC (άρθρο 437α), τον πιστωτικό κίνδυνο αντισυμβαλλομένου (άρθρο 439), τον κίνδυνο αγοράς (άρθρο 445) και τις απαιτήσεις ρευστότητας (άρθρο 451α). Τέλος, γίνονται ορισμένες διευκρινίσεις για τις δημοσιοποιήσεις των αποδοχών και εισάγεται απαίτηση διαφάνειας όσον αφορά τη χρήση των παρεκκλίσεων από τους κανόνες περί αποδοχών της οδηγίας 2013/36/ΕΕ (άρθρο 450).
Εξουσίες που ανατίθενται στην ΕΑΤ και στην Επιτροπή
Η πρόταση περιλαμβάνει την ανάθεση εξουσιών στην ΕΑΤ να διαμορφώσει ενιαίους μορφότυπους δημοσιοποίησης, οι οποίοι θα πρέπει να ευθυγραμμίζονται όσο το δυνατόν περισσότερο με τους διεθνείς μορφότυπους δημοσιοποίησης προκειμένου να διευκολύνεται η συγκρισιμότητα (άρθρο 434α).
Για τον ίδιο σκοπό, η πρόταση προβλέπει την ανάθεση εξουσιών στην Επιτροπή για την τροποποίηση των απαιτήσεων δημοσιοποίησης στο όγδοο μέρος, προκειμένου να ληφθούν υπόψη οι εξελίξεις ή τροποποιήσεις των διεθνών προτύπων σχετικά με τη δημοσιοποίηση (άρθρο 456 στοιχείο ια)).
ΔΕΙΚΤΗΣ ΚΑΘΑΡΗΣ ΣΤΑΘΕΡΗΣ ΧΡΗΜΑΤΟΔΟΤΗΣΗΣ (NSFR) (ΚΚΑ)
Προστέθηκε νέος τίτλος στο έκτο μέρος, και επήλθαν προσαρμογές υφιστάμενων διατάξεων για τη θέσπιση δεσμευτικού δείκτη καθαρής σταθερής χρηματοδότησης (NSFR) για τα πιστωτικά ιδρύματα και τις συστημικές επιχειρήσεις επενδύσεων.
Γενικές διατάξεις
Έχουν γίνει προσαρμογές στις γενικές διατάξεις του πρώτου μέρους. Έχουν γίνει τροποποιήσεις στο άρθρο 8 για την αναπροσαρμογή των όρων υπό τους οποίους τα ιδρύματα μπορούν να επωφελούνται από απαλλαγές από τις απαιτήσεις ρευστότητας σε ατομικό επίπεδο, και στα άρθρα 11 και 18 όσον αφορά τους κανόνες ενοποίησης.
Ισχύουσες διατάξεις περί ρευστότητας
Θεσπίζονται τροποποιήσεις στους τίτλους Ι και ΙΙ του έκτου μέρους για την προσαρμογή των ορισμών και απαιτήσεων υποβολής αναφορών. Οι ορισμοί προσαρμόζονται στο άρθρο 411, ενώ οι απαιτήσεις υποβολής αναφορών διευκρινίζονται περαιτέρω στα άρθρα 412, 413, 415, 416 και 422 έως 425. Το άρθρο 414 τροποποιείται, προκειμένου να συμπεριλάβει τη νέα απαίτηση NSFR και προσδιορίζει τις εφαρμοστέες συνέπειες σε περίπτωση παραβίασής της.
Ο νέος τίτλος IV του έκτου μέρους: Ο δείκτης καθαρής σταθερής χρηματοδότησης
Κεφάλαιο 1 Ο δείκτης καθαρής σταθερής χρηματοδότησης (άρθρα 428α και 428β)
Το άρθρο 428α ορίζει κανόνες για τις θυγατρικές σε τρίτες χώρες για τον υπολογισμό του δείκτη καθαρής σταθερής χρηματοδότησης (NSRF) σε ενοποιημένη βάση.
Το άρθρο 428β ορίζει τον γενικό σχεδιασμό του NSRF που υπολογίζεται ως ο λόγος του ποσού της διαθέσιμης σταθερής χρηματοδότησης (ASF) ενός ιδρύματος προς το ποσό της απαιτούμενης σταθερής χρηματοδότησης (RSF).
Κεφάλαιο 2 Γενικοί κανόνες υπολογισμού του δείκτη καθαρής σταθερής χρηματοδότησης (άρθρα 428γ έως 428η)
Το άρθρο 428γ διευκρινίζει τους γενικούς κανόνες που εφαρμόζονται για τον υπολογισμό του NSRF.
Το άρθρο 428δ καθορίζει τον τρόπο με τον οποίο οι συμβάσεις παραγώγων λαμβάνονται υπόψη για τον υπολογισμό του NSRF, ενώ το άρθρο 428ε ορίζει τον συμψηφισμό συναλλαγών πιστοδοτήσεων που καλύπτονται με εξασφάλιση και συναλλαγών με όρους κεφαλαιαγοράς.
Το άρθρο 428στ ορίζει τις προϋποθέσεις υπό τις οποίες ορισμένα στοιχεία του ενεργητικού και υποχρεώσεις μπορούν να θεωρηθούν ως αλληλοεξαρτώμενα και καταρτίζει κατάλογο των προϊόντων των οποίων τα στοιχεία του ενεργητικού και οι υποχρεώσεις θεωρούνται ως: κεντρικές ρυθμιζόμενες καταθέσεις ταμιευτηρίου, προνομιακά δάνεια, έκδοση καλυμμένων ομολόγων χωρίς κινδύνους χρηματοδότησης για χρονικό ορίζοντα ενός έτους και παράγωγα από δραστηριότητες εκκαθάρισης πελάτη. Η Επιτροπή εξουσιοδοτείται να εκδίδει κατ’ εξουσιοδότηση πράξεις για την αναθεώρηση αυτού του καταλόγου (νέα παράγραφος 3 του άρθρο 460).
Το άρθρο 428ζ ορίζει την αντιμετώπιση των καταθέσεων σε δίκτυα συνεργασίας και θεσμικά συστήματα προστασίας και το άρθρο 428η θεσπίζει διακριτική ευχέρεια των αρμόδιων αρχών να χορηγούν προνομιακή μεταχείριση στις συναλλαγές εντός ομίλου υπό ορισμένες προϋποθέσεις.
Κεφάλαιο 3 Διαθέσιμη σταθερή χρηματοδότηση (άρθρα 428θ έως 428o)
Το τμήμα 1 (άρθρα 428 θ και 428ι) του παρόντος κεφαλαίου καθορίζει τους γενικούς κανόνες που ισχύουν για τον υπολογισμό του ποσού της ASF που αποτελεί τον αριθμητή του NSFR.
Tο τμήμα 2 (άρθρα 428ια έως 428ιδ) ορίζει τους παράγοντες της ASF που ισχύουν για το ρυθμιστικό κεφάλαιο και τις διαφορετικές υποχρεώσεις ανάλογα με τα χαρακτηριστικά τους, ιδίως τη ληκτότητά τους και τη φύση των αντισυμβαλλομένων.
Κεφάλαιο 4 Απαιτούμενη σταθερή χρηματοδότηση (άρθρα 428ιστ έως 428αζ)
Το τμήμα 1 (άρθρα 428 ΙΣΤ και 428 ΙΖ) του παρόντος κεφαλαίου καθορίζει τους γενικούς κανόνες που ισχύουν για τον υπολογισμό του ποσού της RSF που αποτελεί τον παρονομαστή του NRSF.
Το τμήμα 2 (άρθρα 428ιη έως 428ιε) ορίζει τους παράγοντες της RSF που εφαρμόζονται στα διαφορετικά στοιχεία του ενεργητικού και ανοίγματα εκτός ισολογισμού ανάλογα με τα χαρακτηριστικά τους, ιδίως τη ληκτότητα, τη ρευστότητα και τη φύση των αντισυμβαλλομένων.
Οι ορισμοί των παραγόντων της RSF που εφαρμόζονται για τον υπολογισμό του δείκτη NSFR ανταποκρίνονται στους ορισμούς και τις περικοπές που εφαρμόζονται για τον υπολογισμό της LCR της ΕΕ. Ειδικότερα, τα στοιχεία του ενεργητικού που είναι επιλέξιμα ως υψηλής ποιότητας ρευστά στοιχεία ενεργητικού (HQLA) επιπέδου 1, εξαιρουμένων των εξαιρετικά υψηλής ποιότητας καλυμμένων ομολόγων, υπόκεινται σε συντελεστή RSF 0 % , ώστε να αποφευχθούν δυσμενείς επιπτώσεις όσον αφορά τη ρευστότητα των αγορών των κρατικών ομολόγων.
Τα στοιχεία του ενεργητικού που προκύπτουν από συναλλαγές με χρηματοπιστωτικούς πελάτες και με εναπομένουσα ληκτότητα μικρότερη των έξι μηνών και οι οποίες εξασφαλίζονται από τα υψηλής ποιότητας ρευστά στοιχεία του ενεργητικού επιπέδου 1, εξαιρουμένων των εξαιρετικά υψηλής ποιότητας καλυμμένων ομολόγων, υπόκεινται σε συντελεστή RSF 5 % (άρθρο 428ιθ). Εάν είναι μη εξασφαλισμένες ή εξασφαλισμένες με άλλα στοιχεία του ενεργητικού, οι εν λόγω συναλλαγές υπόκεινται σε συντελεστή 10 % RSF (άρθρο 428κα). Οι προσαρμογές αυτές στους παράγοντες της RSF της Βασιλείας (που είναι 10 % και 15 % αντίστοιχα) έχουν σκοπό να μετριάσουν τις άμεσες επιπτώσεις στη ρευστότητα των διατραπεζικών αγορών χρηματοδότησης, στη ρευστότητα των τίτλων και στις δραστηριότητες ειδικής διαπραγμάτευσης. Η Επιτροπή εξουσιοδοτείται να εκδίδει κατ’ εξουσιοδότηση πράξεις για την επανεξέταση αυτής της αντιμετώπισης και της αντιμετώπισης των εξασφαλισμένων συναλλαγών γενικότερα, λαμβάνοντας υπόψη τα συμπεράσματα της έκθεσης που θα συντάξει η ΕΑΤ. Εάν δεν ληφθεί απόφαση εντός 3 ετών μετά την ημερομηνία εφαρμογής του NSRF, οι εν λόγω παράγοντες RSF θα αυξηθούν στο 10 % και 15 % αντίστοιχα (νέα παράγραφος 7 του άρθρου 510 στο δέκατο μέρος).
Για τις συμβάσεις παραγώγων, αν τα παράγωγα ως στοιχεία ενεργητικού (που αντισταθμίζονται με τα περιθώρια διαφορών αποτίμησης που παρέχονται με τη μορφή μετρητών και τα υψηλής ποιότητας ρευστά στοιχεία του ενεργητικού επιπέδου 1, εξαιρουμένων των εξαιρετικά υψηλής ποιότητας καλυμμένων ομολόγων) είναι μεγαλύτερα από τις υποχρεώσεις από παράγωγα (αντιστάθμιση μέσω όλων των περιθωρίων διαφορών αποτίμησης που παρέχονται), η διαφορά υπόκειται σε συντελεστή RSF 100 % (άρθρο 428αζ). Επιπλέον, τα στοιχεία ενεργητικού που παρέχονται ως αρχικό περιθώριο είτε ως συνεισφορά στο κεφάλαιο αθέτησης κεντρικού αντισυμβαλλομένου υπόκεινται σε συντελεστή RSF 85 % (άρθρο 428 λγ). Επιπλέον, θεσπίζεται ευαίσθητη στους κινδύνους προσέγγιση προσαρμοσμένη σε σύγκριση με τον δείκτη καθαρής σταθερής χρηματοδότησης (NSFR) της Βασιλείας για να αποτυπωθεί ο μελλοντικός κίνδυνος χρηματοδότησης παραγώγων. Για συμβάσεις μη καλυμμένων από περιθώριο παραγώγων, ένας συντελεστής RSF 10 % ισχύει για τις ακαθάριστες υποχρεώσεις από παράγωγα (άρθρο 428κα) και για τις συμβάσεις παραγώγων που καλύπτονται από περιθώριο ασφαλείας θεσπίζεται η δυνατότητα είτε να εφαρμοστεί συντελεστής 20 % στις ακαθάριστες υποχρεώσεις από παράγωγα ή να χρησιμοποιηθεί το δυνητικό μελλοντικό άνοιγμα (PFE), όπως υπολογίζεται βάσει της τυποποιημένης προσέγγισης για τον πιστωτικό κίνδυνο αντισυμβαλλομένου - SA-CCR (άρθρο 428κδ). Η Επιτροπή εξουσιοδοτείται να εκδώσει κατ’ εξουσιοδότηση πράξη για την επανεξέταση αυτής της μεταχείρισης, λαμβάνοντας υπόψη τα συμπεράσματα της έκθεσης που θα συντάξει η ΕΑΤ. Εάν δεν ληφθεί απόφαση εντός 3 ετών μετά την ημερομηνία εφαρμογής του NSFR, εφαρμόζεται συντελεστής RSF 20 % επί των ακαθάριστων υποχρεώσεων παραγώγων για όλες τις συμβάσεις παραγώγων και όλα τα ιδρύματα (νέα παράγραφος 5 του άρθρο 510).
ΔΠΧΑ 9 (ΚΚΑ)
Προστίθεται το άρθρο 473α για να προσαρμοστούν σταδιακά οι επιπρόσθετες απαιτήσεις πρόβλεψης πιστωτικών κινδύνων σύμφωνα με τα ΔΠΧΑ για την περίοδο που αρχίζει την 1η Ιανουαρίου 2019 και λήγει την 31η Δεκεμβρίου 2023, με σκοπό τη μείωση του χρηματοοικονομικού αντικτύπου στα ιδρύματα.
Συντελεστής υποστήριξης των ΜΜΕ (ΚΚΑ)
Η πρόταση περιλαμβάνει αλλαγές στις κεφαλαιακές απαιτήσεις για ανοίγματα σε ΜΜΕ (άρθρο 501). Εξακολουθεί να ισχύει η τρέχουσα κεφαλαιακή μείωση 23,81 % για ανοίγματα έναντι μιας ΜΜΕ, εφόσον δεν υπερβαίνει τα 1,5 εκατ. EUR. Όσον αφορά ένα άνοιγμα άνω του 1,5 εκατ. EUR σε μια ΜΜΕ, προτείνεται μείωση κεφαλαίου κατά 23,81 % για τα πρώτα 1,5 εκατ. EUR συμμετοχής στην έκθεση και μείωση 15 % για το υπόλοιπο τμήμα του ανοίγματος που υπερβαίνει το όριο των 1,5 εκατ. EUR. Τα ιδρύματα μπορούν να συνεχίσουν να εφαρμόζουν τη μείωση μέσω της προσαρμογής του σταθμισμένου ως προς τον κίνδυνο ποσού ανοίγματος για μια συγκεκριμένη ΜΜΕ.
Αντιμετώπιση των ανοιγμάτων υποδομής (ΚΚΑ)
Η προώθηση βιώσιμων έργων υποδομής σε τομείς όπως οι μεταφορές, η ενέργεια, η καινοτομία, η εκπαίδευση και η έρευνα είναι ζωτικής σημασίας για την οικονομική ανάπτυξη της Ένωσης. Σε συνδυασμό με άλλες πρωτοβουλίες της Επιτροπής, όπως την Ένωση Κεφαλαιαγορών και το επενδυτικό σχέδιο για την Ευρώπη, η πρόταση αποσκοπεί στην κινητοποίηση ιδιωτικής χρηματοδότησης για έργα υποδομών υψηλής ποιότητας. Με βάση τις πρόσφατες εξελίξεις στο κανονιστικό πλαίσιο για τις ασφαλιστικές επιχειρήσεις και για τις εν εξελίξει εργασίες που πραγματοποιούνται στο πλαίσιο της επερχόμενης μεταρρύθμισης της τυποποιημένης προσέγγισης της BCBS, προτείνεται να χορηγηθεί, στο πλαίσιο τόσο της τυποποιημένης προσέγγισης όσο και της εσωτερικής προσέγγισης για τον πιστωτικό κίνδυνο, μια προτιμησιακή μεταχείριση στα ανοίγματα ειδικής δανειοδότησης με στόχο τη χρηματοδότηση ασφαλών και υγιών έργων υποδομής. Αυτά ορίζονται μέσω δέσμης κριτηρίων που είναι σε θέση να μειώσουν τα χαρακτηριστικά κινδύνου του ανοίγματος και να ενισχύσουν την ικανότητα των ιδρυμάτων για τη διαχείριση του εν λόγω κινδύνου. Τα κριτήρια είναι συνεπή με εκείνα που προσδιορίζουν τα επιλέξιμα έργα υποδομής που χαίρουν προνομιακής μεταχείρισης στο πλαίσιο της οδηγίας «Φερεγγυότητα ΙΙ». Η προτεινόμενη μεταχείριση υπόκειται σε ρήτρα επανεξέτασης, προκειμένου να βελτιστοποιηθεί ενδεχομένως η διάταξη, λόγω του αντικτύπου των επενδύσεων σε υποδομές στην ΕΕ και να συνεκτιμηθεί οποιαδήποτε συναφής εξέλιξη σε παγκόσμιο επίπεδο. Θα καταστήσει επίσης δυνατή, κατά περίπτωση, την τροποποίηση της διάταξης με στόχο τη μεγαλύτερη ευελιξία όσον αφορά την διάρθρωση της χρηματοδότησης των έργων υποδομής, δηλαδή για να επεκταθεί η μεταχείριση στις επιχειρήσεις υποδομών. Η Επιτροπή, μετά από διαβούλευση με την ΕΑΤ, θα υποβάλει έκθεση σχετικά με τις τάσεις της αγοράς για επενδύσεις σε υποδομές και το αποτελεσματικό προφίλ κινδύνου αυτών των επενδύσεων και θα υποβάλει την εν λόγω έκθεση στο Ευρωπαϊκό Κοινοβούλιο και στο Συμβούλιο μαζί με τυχόν ενδεικνυόμενες προτάσεις.
Επανεξέταση των επιχειρήσεων επενδύσεων (ΚΚΑ)
Η επανεξέταση βάσει του άρθρου 508 παράγραφος 3 για τις επιχειρήσεις επενδύσεων βρίσκεται πλέον στη δεύτερη φάση της. Σε μια πρώτη έκθεση που δημοσιεύτηκε τον Δεκέμβριο του 2015, η ΕΑΤ διαπίστωσε ότι οι οιονεί τραπεζικοί κανόνες βάσει του ΚΚΑ δεν ήταν οι κατάλληλοι για την πλειονότητα των επιχειρήσεων επενδύσεων με εξαίρεση εκείνες που ήταν πιο συστημικές και δημιουργούν κινδύνους παρόμοιους με αυτούς που αντιμετωπίζουν τα πιστωτικά ιδρύματα. Κατόπιν αιτήματος της Επιτροπής, η ΕΑΤ διενεργεί πρόσθετο αναλυτικό έργο και μια διαδικασία συλλογής δεδομένων, προκειμένου να διαμορφώσει μια πιο κατάλληλη και αναλογική αντιμετώπιση των κεφαλαιακών απαιτήσεων για τις επιχειρήσεις επενδύσεων που θα καλύπτει όλες τις παραμέτρους ενδεχόμενου νέου καθεστώτος. Η ΕΑΤ αναμένεται να παραδώσει την τελική της συμβολή στην Επιτροπή τον Ιούνιο του 2017. Η Επιτροπή σκοπεύει να υποβάλει νομοθετικές προτάσεις για τη δημιουργία ειδικού πλαισίου προληπτικής εποπτείας για τις μη συστημικές επιχειρήσεις επενδύσεων έως το τέλος του 2017.
Εν αναμονή της έγκρισης των εν λόγω προτάσεων, κρίνεται σκόπιμο να επιτραπεί στις επιχειρήσεις επενδύσεων που δεν είναι συστημικές να εφαρμόζουν τον ΚΚΑ, όπως ίσχυε προτού τεθούν σε ισχύ οι τροποποιήσεις. Οι συστημικές επιχειρήσεις επενδύσεων, από πλευράς τους, θα υπόκεινται στην τροποποιημένη έκδοση του ΚΚΑ. Με τον τρόπο αυτό θα εξασφαλιστεί ότι οι συστημικές επιχειρήσεις τυγχάνουν της δέουσας μεταχείρισης, ενώ παράλληλα μετριάζεται η κανονιστική επιβάρυνση για τις μη συστημικές επιχειρήσεις οι οποίες, σε διαφορετική περίπτωση, θα έπρεπε να εφαρμόζουν προσωρινά ένα νέο σύνολο κανόνων για τα πιστωτικά ιδρύματα και τις συστημικές επιχειρήσεις επενδύσεων κατά τη διάρκεια της περιόδου πριν από την τελική έγκριση του ειδικού πλαισίου προληπτικής εποπτείας των επενδυτικών επιχειρήσεων, που θα προταθεί το 2017.
Θέσπιση τροποποιημένου πλαισίου για τον κίνδυνο επιτοκίου (ΚΚΑ και ΟΚΑ)
Σε συνέχεια των εξελίξεων στο επίπεδο της BCBS για τη μέτρηση των κινδύνων επιτοκίου, τα άρθρα 84 και 98 της ΟΚΑ και του άρθρο 448 του ΚΚΑ τροποποιούνται, προκειμένου να θεσπιστεί ένα αναθεωρημένο πλαίσιο για την αποτύπωση των κινδύνων των επιτοκίων για τις θέσεις χαρτοφυλακίου τραπεζικών συναλλαγών. Οι τροποποιήσεις περιλαμβάνουν τη θέσπιση κοινής τυποποιημένης προσέγγισης, την οποία θα μπορούσαν να χρησιμοποιήσουν τα ιδρύματα για την αποτύπωση των κινδύνων αυτών ή την οποία οι αρμόδιες αρχές δύνανται να απαιτήσουν από το ίδρυμα να χρησιμοποιεί όταν τα συστήματα που αναπτύσσονται από το ίδρυμα για την αποτύπωση των κινδύνων αυτών δεν είναι ικανοποιητικά, καθώς και τη θέσπιση βελτιωμένων δοκιμών ακραίων καταστάσεων και απαιτήσεων δημοσιοποίησης. Επιπλέον, δίδεται στην ΕΑΤ η εντολή, στο άρθρο 84 της ΟΚΑ, να καταρτίσει τις λεπτομέρειες της τυποποιημένης μεθοδολογίας, τα κριτήρια και τις προϋποθέσεις που πρέπει να τηρούν τα ιδρύματα για τον προσδιορισμό, την εκτίμηση, τη διαχείριση και τον μετριασμό των κινδύνων επιτοκίου και, στο άρθρο 98 της ΟΚΑ, η εντολή να καθορίσει τα έξι εποπτικά σενάρια κλυδωνισμών που εφαρμόζονται στα επιτόκια και την κοινή παραδοχή που τα ιδρύματα πρέπει να εφαρμόζουν για την δοκιμή ακραίων καταστάσεων.
2016/0360 (COD)
Πρόταση
ΚΑΝΟΝΙΣΜΟΣ ΤΟΥ ΕΥΡΩΠΑΪΚΟΥ ΚΟΙΝΟΒΟΥΛΙΟΥ ΚΑΙ ΤΟΥ ΣΥΜΒΟΥΛΙΟΥ
για την τροποποίηση του κανονισμού (ΕΕ) αριθ. 575/2013 όσον αφορά τον δείκτη μόχλευσης, τον δείκτη καθαρής σταθερής χρηματοδότησης, τις απαιτήσεις ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων, τον πιστωτικό κίνδυνο αντισυμβαλλομένου, τον κίνδυνο αγοράς, τα ανοίγματα έναντι κεντρικών αντισυμβαλλομένων, τα ανοίγματα έναντι οργανισμών συλλογικών επενδύσεων, τα μεγάλα χρηματοδοτικά ανοίγματα, τις υποχρεώσεις υποβολής αναφορών και δημοσιοποίησης, καθώς και για την τροποποίηση του κανονισμού (ΕΕ) αριθ. 648/2012
(Κείμενο που παρουσιάζει ενδιαφέρον για τον ΕΟΧ)
ΤΟ ΕΥΡΩΠΑΪΚΟ ΚΟΙΝΟΒΟΥΛΙΟ ΚΑΙ ΤΟ ΣΥΜΒΟΥΛΙΟ ΤΗΣ ΕΥΡΩΠΑΪΚΗΣ ΕΝΩΣΗΣ,
Έχοντας υπόψη τη Συνθήκη για τη λειτουργία της Ευρωπαϊκής Ένωσης, και ιδίως το άρθρο 114,
Έχοντας υπόψη την πρόταση της Ευρωπαϊκής Επιτροπής,
Κατόπιν διαβίβασης του σχεδίου νομοθετικής πράξης στα εθνικά κοινοβούλια,
Έχοντας υπόψη τη γνώμη της Ευρωπαϊκής Κεντρικής Τράπεζας,
Έχοντας υπόψη τη γνώμη της Ευρωπαϊκής Οικονομικής και Κοινωνικής Επιτροπής,
Αποφασίζοντας σύμφωνα με τη συνήθη νομοθετική διαδικασία,
Εκτιμώντας τα ακόλουθα:
(1)Στον απόηχο της χρηματοπιστωτικής κρίσης που εκτυλίχθηκε το 2007-2008 η Ένωση υλοποίησε μια ουσιαστική μεταρρύθμιση του κανονιστικού πλαισίου των χρηματοπιστωτικών υπηρεσιών για την ενίσχυση της ανθεκτικότητας των χρηματοπιστωτικών ιδρυμάτων. Η μεταρρύθμιση αυτή βασιζόταν σε μεγάλο βαθμό σε διεθνώς συμφωνημένα πρότυπα. Μεταξύ των πολλών μέτρων, η δέσμη μεταρρύθμισης περιλάμβανε την έκδοση του κανονισμού (ΕΕ) αριθ. 575/2013 του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου
και την οδηγία 2013/36/ΕΕ του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου
, που ενισχύουν τις απαιτήσεις προληπτικής εποπτείας για πιστωτικά ιδρύματα και επιχειρήσεις επενδύσεων.
(2)Μολονότι οι μεταρρυθμίσεις έχουν καταστήσει το οικονομικό σύστημα πιο σταθερό και ανθεκτικό έναντι πολλών τύπων πιθανών μελλοντικών κρίσεων, δεν έχουν ακόμη αντιμετωπίσει πλήρως όλα τα διαπιστωμένα προβλήματα. Ένας σημαντικός λόγος γι’ αυτό ήταν ότι οι διεθνείς φορείς καθορισμού προτύπων, όπως η Επιτροπή της Βασιλείας για την Τραπεζική Εποπτεία (Basel Committee) και το Συμβούλιο Χρηματοπιστωτικής Σταθερότητας (ΣΧΣ), δεν είχαν ακόμη ολοκληρώσει τις εργασίες τους σχετικά με τις διεθνώς συμφωνηθείσες λύσεις για την αντιμετώπιση των εν λόγω προβλημάτων. Τώρα που οι εν λόγω εργασίες για τις περαιτέρω σημαντικές μεταρρυθμίσεις έχουν ολοκληρωθεί, τα εκκρεμή προβλήματα θα αντιμετωπιστούν.
(3)Η Επιτροπή, στην ανακοίνωσή της, της 24ης Νοεμβρίου 2015, αναγνώρισε την ανάγκη για περαιτέρω μείωση των κινδύνων και δεσμεύθηκε να υποβάλει μια νομοθετική πρόταση που θα βασίζεται στα διεθνώς συμπεφωνημένα πρότυπα. Η ανάγκη να ληφθούν περαιτέρω συγκεκριμένα νομοθετικά μέτρα για τη μείωση των κινδύνων στον χρηματοπιστωτικό τομέα έχει, επίσης, αναγνωριστεί από το Συμβούλιο στα συμπεράσματά του, της 17ης Ιουνίου 2016, και το Ευρωπαϊκό Κοινοβούλιο στο ψήφισμά του, της 10ης Μαρτίου 2016.
(4)Τέτοια μέτρα περιορισμού των κινδύνων θα πρέπει όχι μόνο να ενισχύσουν περαιτέρω την ανθεκτικότητα του ευρωπαϊκού τραπεζικού συστήματος και την εμπιστοσύνη των αγορών, αλλά και να αποτελέσουν τη βάση για περαιτέρω πρόοδο στην ολοκλήρωση της τραπεζικής ένωσης. Τα εν λόγω μέτρα θα πρέπει, επίσης, να εξεταστούν υπό το πρίσμα των ευρύτερων προκλήσεων που επηρεάζουν την οικονομία της Ένωσης, ιδίως της ανάγκης προώθησης της ανάπτυξης και της απασχόλησης σε περιόδους με αβέβαιες οικονομικές προοπτικές. Στο εν λόγω πλαίσιο, έχουν δρομολογηθεί διάφορες σημαντικές πολιτικές πρωτοβουλίες, όπως το επενδυτικό σχέδιο για την Ευρώπη και η Ένωση Κεφαλαιαγορών, με σκοπό να ενισχυθεί η οικονομία της Ένωσης. Ως εκ τούτου, είναι σημαντικό όλα τα μέτρα μείωσης του κινδύνου να αλληλεπιδρούν ομαλά με τις εν λόγω πρωτοβουλίες πολιτικής, καθώς και με τις ευρύτερες πρόσφατες μεταρρυθμίσεις στον χρηματοπιστωτικό τομέα.
(5)Οι διατάξεις του παρόντος κανονισμού θα πρέπει να είναι ισοδύναμες προς τα διεθνώς συμφωνημένα πρότυπα και να διασφαλίζουν τη διαρκή ισοδυναμία της οδηγίας 2013/36/ΕΚ και του παρόντος κανονισμού με το πλαίσιο Βασιλεία ΙΙΙ. Οι στοχευμένες προσαρμογές, με στόχο να αποτυπώνονται οι ιδιαιτερότητες της Ένωσης και τα ευρύτερα πολιτικά ζητήματα, θα πρέπει να περιορίζονται ως προς το πεδίο εφαρμογής ή προς τον χρόνο, ώστε να μην επηρεάζεται η συνολική ευρωστία του πλαισίου προληπτικής εποπτείας.
(6)Τα υφιστάμενα μέτρα περιορισμού των κινδύνων θα πρέπει, επίσης, να βελτιωθούν, ώστε να εξασφαλιστεί ότι μπορούν να εφαρμόζονται με πιο αναλογικό τρόπο και ότι δεν δημιουργούν υπερβολικό φόρτο συμμόρφωσης, ιδίως για τα μικρότερα και λιγότερο πολύπλοκα ιδρύματα.
(7)Οι δείκτες μόχλευσης συμβάλλουν στη διατήρηση της χρηματοπιστωτικής σταθερότητας, λειτουργώντας ως ασπίδα προστασίας έναντι των κεφαλαιακών απαιτήσεων με βάση τον κίνδυνο και περιορίζοντας τη συσσώρευση υπερβολικής μόχλευσης κατά τη διάρκεια περιόδων οικονομικής ανάκαμψης. Ως εκ τούτου, θα πρέπει να θεσπιστεί απαίτηση για τον δείκτη μόχλευσης, ώστε να συμπληρώνει το ισχύον σύστημα υποβολής αναφορών και τη δημοσιοποίηση του δείκτη μόχλευσης.
(8)Προκειμένου να μην περιοριστεί χωρίς λόγο ο δανεισμός των επιχειρήσεων και των νοικοκυριών από τα ιδρύματα και να αποτραπούν οι αδικαιολόγητες αρνητικές επιπτώσεις στη ρευστότητα της αγοράς, η απαίτηση σχετικά με τον δείκτη μόχλευσης θα πρέπει να καθορίζεται σε τέτοιο επίπεδο, ώστε να λειτουργεί ως αξιόπιστο τείχος προστασίας για τον κίνδυνο υπερβολικής μόχλευσης, χωρίς να παρεμποδίζεται η οικονομική ανάπτυξη.
(9)Η Ευρωπαϊκή Αρχή Τραπεζών (ΕΑΤ), στην έκθεσή της προς την Επιτροπή, κατέληξε στο συμπέρασμα ότι ο δείκτης μόχλευσης ως προς το κεφάλαιο της κατηγορίας 1 που βαθμονομείται σε 3 % για κάθε τύπο πιστωτικού ιδρύματος θα αποτελέσει αξιόπιστη λειτουργία προστασίας. Η απαίτηση δείκτη μόχλευσης ύψους 3 % συμφωνήθηκε, επίσης, σε διεθνές επίπεδο από την Επιτροπή της Βασιλείας. Η απαίτηση σχετικά με τον δείκτη μόχλευσης θα πρέπει, ως εκ τούτου, να βαθμονομηθεί στο 3 %.
(10)Η απαίτηση δείκτη μόχλευσης 3 % αναμένεται να περιορίσει, ωστόσο, ορισμένα επιχειρηματικά μοντέλα και ορισμένες επιχειρηματικές δραστηριότητες περισσότερο από άλλες. Συγκεκριμένα, ο δημόσιος δανεισμός από δημόσιες αναπτυξιακές τράπεζες και οι εγγυημένες εξαγωγικές πιστώσεις θα επηρεαστούν δυσανάλογα. Ο δείκτης μόχλευσης, θα πρέπει, συνεπώς, να τροποποιηθεί για τα εν λόγω είδη ανοιγμάτων.
(11)Ο δείκτης μόχλευσης δεν πρέπει, επίσης, να υπονομεύει την παροχή υπηρεσιών κεντρικής εκκαθάρισης από τα ιδρύματα σε πελάτες. Ως εκ τούτου, τα αρχικά περιθώρια για κεντρικά εκκαθαριζόμενες συναλλαγές σε παράγωγα που λαμβάνονται από τα ιδρύματα σε χρήμα από τους πελάτες τους και που διαβιβάζονται στους κεντρικούς αντισυμβαλλομένους (CCP), θα πρέπει να εξαιρεθούν από το μέτρο του ανοίγματος του δείκτη μόχλευσης.
(12)Η Επιτροπή της Βασιλείας έχει αναθεωρήσει το διεθνές πρότυπο σχετικά με τον δείκτη μόχλευσης, προκειμένου να διευκρινίσει περαιτέρω ορισμένες πτυχές του σχεδιασμού του εν λόγω δείκτη. Ο κανονισμός (ΕΕ) αριθ. 575/2013 θα πρέπει να εναρμονιστεί με το αναθεωρημένο πρότυπο, ώστε να ενισχυθούν οι διεθνείς ίσοι όροι ανταγωνισμού για τα ιδρύματα που λειτουργούν εκτός της Ένωσης, και να διασφαλιστεί ότι ο δείκτης μόχλευσης εξακολουθεί να συνιστά αποτελεσματικό συμπλήρωμα των απαιτήσεων ιδίων κεφαλαίων που βασίζονται στον κίνδυνο.
(13)Η Επιτροπή της Βασιλείας εξετάζει επί του παρόντος το ενδεχόμενο να θεσπιστεί μια προσαύξηση του δείκτη μόχλευσης για τις παγκοσμίως συστημικά σημαντικές τράπεζες (G-SIB). Το τελικό αποτέλεσμα των εργασιών βαθμονόμησης της Επιτροπής της Βασιλείας θα έχει ως αποτέλεσμα να διεξαχθεί συζήτηση όσον αφορά την κατάλληλη διαμόρφωση του δείκτη μόχλευσης για τα συστημικώς σημαντικά ιδρύματα της ΕΕ.
(14)Στις 9 Νοεμβρίου 2015, το ΣΧΣ δημοσίευσε το έγγραφο με τους όρους λειτουργίας (Term Sheet) της συνολικής ικανότητας απορρόφησης ζημιών (TLAC ) («το πρότυπο TLAC»), που εγκρίθηκαν από την ομάδα G20 στη σύνοδο κορυφής η οποία διεξήχθη τον Νοέμβριο του 2015 στην Τουρκία. Το πρότυπο TLAC απαιτεί οι παγκόσμιες συστημικώς σημαντικές τράπεζες («G-SIB»), που αναφέρονται ως παγκόσμια συστημικώς σημαντικά ιδρύματα («G-SII») στη νομοθεσία της Ένωσης, να διαθέτουν επαρκή αριθμό (διασώσιμων) υποχρεώσεων που διακρίνονται από υψηλό βαθμό απορρόφησης ζημιών, προκειμένου να διασφαλίζουν την ομαλή και ταχεία απορρόφηση των ζημιών και την ανακεφαλαιοποίηση στην εξυγίανση. Η Επιτροπή, στην ανακοίνωσή της, της 24ης Νοεμβρίου 2015, δεσμεύτηκε να υποβάλει νομοθετική πρόταση ως το τέλος του 2016, προκειμένου να καταστεί δυνατή η εφαρμογή του προτύπου TLAC μέχρι τη διεθνώς συμφωνηθείσα προθεσμία του 2019.
(15)Η εφαρμογή του προτύπου TLAC στην Ένωση πρέπει να λαμβάνει υπόψη τις ισχύουσες ελάχιστες απαιτήσεις ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων (MREL), που καθορίζονται στην οδηγία 2014/59/ΕΕ του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου. Δεδομένου ότι οι απαιτήσεις MREL και TLAC επιδιώκουν τον ίδιο στόχο, να διασφαλιστεί ότι τα ιδρύματα της Ένωσης διαθέτουν επαρκή ικανότητα απορρόφησης των ζημιών, οι δύο απαιτήσεις αποτελούν συμπληρωματικά στοιχεία ενός κοινού πλαισίου. Από λειτουργική άποψη, το εναρμονισμένο ελάχιστο πρότυπο TLAC των G-SII («ελάχιστη απαίτηση TLAC») πρέπει να θεσπιστεί στη νομοθεσία της Ένωσης με τροποποιήσεις του κανονισμού (ΕΕ) αριθ. 575/2013, ενώ η ειδική για κάθε ίδρυμα προσαύξηση για τα G-SII και η ειδική για κάθε ίδρυμα ελάχιστη απαίτηση για τα ιδρύματα που δεν είναι G-SII, θα πρέπει να θεσπιστεί με στοχευμένες τροποποιήσεις της οδηγίας 2014/59/ΕΕ και του κανονισμού (ΕΕ) αριθ. 806/2014. Οι σχετικές διατάξεις που θεσπίζουν το πρότυπο TLAC στον παρόντα κανονισμό (ΕΕ) πρέπει να εξετάζονται σε συνδυασμό με τις αλλαγές στην ανωτέρω νομοθεσία και με την οδηγία 2013/36/ΕΕ.
(16)Σύμφωνα με το πρότυπο TLAC που καλύπτει μόνο τις τράπεζες G-SIB, η ελάχιστη απαίτηση για επαρκές ποσό ιδίων κεφαλαίων και υποχρεώσεων υψηλής απορρόφησης ζημιών που θεσπίζεται με τον παρόντα κανονισμό, θα πρέπει να εφαρμόζεται μόνο στην περίπτωση των G-SII. Ωστόσο, οι κανόνες όσον αφορά τις επιλέξιμες υποχρεώσεις που θεσπίζονται με τον παρόντα κανονισμό θα πρέπει να ισχύουν για όλα τα ιδρύματα, σύμφωνα με τις συμπληρωματικές προσαρμογές και τις απαιτήσεις της οδηγίας 2014/59/ΕΕ.
(17)Σύμφωνα με το πρότυπο TLAC, η απαίτηση ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων θα πρέπει να εφαρμόζεται στις οντότητες εξυγίανσης που είτε αποτελούν οι ίδιες G-SII ή αποτελούν μέρος ομίλου που προσδιορίζεται ως G-SII. Η απαίτηση για ίδια κεφάλαια και επιλέξιμες υποχρεώσεις θα πρέπει να ισχύει σε ατομική ή ενοποιημένη βάση, ανάλογα αν οι εν λόγω οντότητες εξυγίανσης συνιστούν ανεξάρτητα ιδρύματα χωρίς θυγατρικές ή μητρικές επιχειρήσεις.
(18)Η οδηγία 2014/59/ΕΕ επιτρέπει να χρησιμοποιηθούν εργαλεία εξυγίανσης όχι μόνο για τα ιδρύματα, αλλά και για τις χρηματοοικονομικές εταιρείες συμμετοχών και τις μικτές χρηματοοικονομικές εταιρείες συμμετοχών. Οι μητρικές χρηματοοικονομικές εταιρείες συμμετοχών και οι μητρικές μικτές χρηματοοικονομικές εταιρείες συμμετοχών θα πρέπει επομένως να διαθέτουν επαρκή ικανότητα απορρόφησης ζημιών όπως και τα μητρικά ιδρύματα.
(19)Με σκοπό να διασφαλιστεί η αποτελεσματικότητα της απαίτησης ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων, είναι σημαντικό τα μέσα που κατέχονται για την τήρηση της απαίτησης αυτής να διαθέτουν υψηλή ικανότητα απορρόφησης των ζημιών. Οι υποχρεώσεις που εξαιρούνται από το εργαλείο διάσωσης με ίδια μέσα που αναφέρεται στην οδηγία 2014/59/ΕΕ δεν έχουν αυτή την ικανότητα, ούτε οι άλλες απαιτήσεις που, αν και καταρχήν είναι διασώσιμες με ίδια μέσα, ενδέχεται να δημιουργούν δυσκολίες στην πράξη για να διασωθούν με ίδια μέσα. Οι εν λόγω υποχρεώσεις δεν θα πρέπει επομένως να θεωρούνται επιλέξιμες για την απαίτηση ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων. Από την άλλη πλευρά, τα κεφαλαιακά μέσα, καθώς και οι υποχρεώσεις μειωμένης εξασφάλισης, διαθέτουν υψηλή ικανότητα απορρόφησης των ζημιών. Επίσης, η δυνατότητα απορρόφησης των ζημιών από υποχρεώσεις που έχουν την ίδια προτεραιότητα με ορισμένες εξαιρούμενες υποχρεώσεις θα πρέπει να αναγνωρίζεται ως έναν ορισμένο βαθμό, σύμφωνα με το πρότυπο TLAC.
(20)Με σκοπό την αποφυγή της διπλής καταμέτρησης των υποχρεώσεων για τους σκοπούς της απαίτησης ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων, θα πρέπει να θεσπιστούν κανόνες για την αφαίρεση των συμμετοχών επιλέξιμων υποχρεώσεων που αντικατοπτρίζουν την αντίστοιχη προσέγγιση αφαίρεσης που αναπτύχθηκε ήδη στον κανονισμό (ΕΕ) αριθ. 575/2013 για τα κεφαλαιακά μέσα. Σύμφωνα με την εν λόγω προσέγγιση, οι συμμετοχές σε μέσα επιλέξιμων υποχρεώσεων θα πρέπει προηγουμένως να αφαιρούνται από τις επιλέξιμες υποχρεώσεις και, στον βαθμό που δεν υπάρχουν επαρκείς υποχρεώσεις, θα πρέπει να αφαιρούνται από τα κεφαλαιακά μέσα της κατηγορίας 2.
(21)Το πρότυπο TLAC περιέχει ορισμένα κριτήρια επιλεξιμότητας για τις υποχρεώσεις που είναι αυστηρότερα από τα ισχύοντα κριτήρια επιλεξιμότητας για τα κεφαλαιακά μέσα. Με σκοπό τη διασφάλιση της συνοχής, τα κριτήρια επιλεξιμότητας για τα κεφαλαιακά μέσα θα πρέπει να ευθυγραμμιστούν ως προς τη μη επιλεξιμότητα των μέσων που εκδίδονται από τις οντότητες ειδικού σκοπού από την 1η Ιανουαρίου 2022.
(22)Από την έκδοση του κανονισμού (ΕΕ) αριθ. 575/2013, το διεθνές πρότυπο για την προληπτική αντιμετώπιση των ανοιγμάτων προς τους κεντρικούς αντισυμβαλλόμενους τροποποιήθηκε, ώστε να βελτιωθεί η μεταχείριση των ανοιγμάτων των ιδρυμάτων προς τους αναγνωρισμένους κεντρικούς αντισυμβαλλομένους. Στις σημαντικές αναθεωρήσεις του εν λόγω προτύπου περιλαμβάνονταν η χρήση ενιαίας μεθόδου για τον καθορισμό της απαίτησης ιδίων κεφαλαίων για τα ανοίγματα που οφείλονται σε εισφορές στο κεφάλαιο εκκαθάρισης, ρητό ανώτατο όριο για το σύνολο των απαιτήσεων ιδίων κεφαλαίων για ανοίγματα έναντι επιλέξιμων κεντρικών αντισυμβαλλόμενων και πιο ευαίσθητη στους κινδύνους προσέγγιση για τον προσδιορισμό της αξίας των παραγώγων στον υπολογισμό των υποθετικών πόρων ενός αναγνωρισμένου κεντρικού αντισυμβαλλομένου. Ταυτόχρονα, η αντιμετώπιση των ανοιγμάτων έναντι μη αναγνωρισμένων κεντρικών αντισυμβαλλομένων παρέμεινε αμετάβλητη. Δεδομένου ότι τα αναθεωρημένα διεθνή πρότυπα θέσπισαν μια μεταχείριση που είναι καλύτερα προσαρμοσμένη στο περιβάλλον της κεντρικής εκκαθάρισης, το δίκαιο της Ένωσης θα πρέπει να τροποποιηθεί, προκειμένου να ενσωματωθούν τα εν λόγω πρότυπα.
(23)Προκειμένου να διασφαλιστεί ότι τα ιδρύματα θα διαχειριστούν καταλλήλως τα ανοίγματά τους υπό μορφή μεριδίων ή μετοχών σε οργανισμούς συλλογικών επενδύσεων (ΟΣΕ), οι κανόνες που προσδιορίζουν την αντιμετώπιση των εν λόγω ανοιγμάτων θα πρέπει να είναι ευαίσθητοι στον κίνδυνο και θα πρέπει να προωθούν τη διαφάνεια όσον αφορά τα υποκείμενα ανοίγματα σε ΟΣΕ. Η Επιτροπή της Βασιλείας εξέδωσε, ως εκ τούτου, αναθεωρημένο πρότυπο που καθορίζει σαφή ιεράρχηση των προσεγγίσεων για τον υπολογισμό των σταθμισμένων ως προς τον κίνδυνο ποσών ανοιγμάτων για τα εν λόγω ανοίγματα. H εν λόγω ιεράρχηση αντικατοπτρίζει τον βαθμό της διαφάνειας ως προς τα υποκείμενα ανοίγματα. Ο κανονισμός (ΕΕ) αριθ. 575/2013 θα πρέπει να εναρμονιστεί με τους εν λόγω διεθνώς συμφωνηθέντες κανόνες.
(24)Για τον υπολογισμό της αξίας ανοίγματος των συναλλαγών σε παράγωγα βάσει του πλαισίου του πιστωτικού κινδύνου του αντισυμβαλλομένου, ο κανονισμός (ΕΕ) αριθ. 575/2013 παρέχει επί του παρόντος στα ιδρύματα τη δυνατότητα επιλογής μεταξύ τριών διαφορετικών τυποποιημένων προσεγγίσεων: της τυποποιημένης μεθόδου («SM»), της μεθόδου βάσει τρεχουσών τιμών αγοράς («MtMM») και της μεθόδου του αρχικού ανοίγματος («OEM»).
(25)Οι εν λόγω τυποποιημένες προσεγγίσεις, όμως, δεν αναγνωρίζουν επαρκώς τη φύση της εξασφάλισης που μειώνει τον κίνδυνο στα ανοίγματα. Οι βαθμονομήσεις τους είναι παρωχημένες και δεν αντικατοπτρίζουν το υψηλό επίπεδο μεταβλητότητας που παρατηρήθηκε κατά τη διάρκεια της χρηματοπιστωτικής κρίσης. Επιπλέον, δεν αναγνωρίζουν δεόντως τα οφέλη από συμψηφισμούς. Για την αντιμετώπιση των αδυναμιών αυτών η Επιτροπή της Βασιλείας αποφάσισε να αντικαταστήσει την SM και την MtMM με μια νέα τυποποιημένη προσέγγιση για τον υπολογισμό της αξίας ανοίγματος των ανοιγμάτων σε παράγωγα, την αποκαλούμενη τυποποιημένη προσέγγιση για πιστωτικό κίνδυνο αντισυμβαλλομένου («SA-CCR»). Δεδομένου ότι τα αναθεωρημένα διεθνή πρότυπα θέσπισαν μια μεταχείριση που είναι καλύτερα προσαρμοσμένη στο περιβάλλον της κεντρικής εκκαθάρισης, το δίκαιο της Ένωσης θα πρέπει να τροποποιηθεί, προκειμένου να ενσωματωθούν τα εν λόγω πρότυπα.
(26)Η SA-CCR είναι πιο ευαίσθητη σε θέματα κινδύνων σε σχέση με την ενιαία αγορά και την MtMM και θα οδηγήσει, ως εκ τούτου, σε απαιτήσεις ιδίων κεφαλαίων που αντικατοπτρίζουν καλύτερα τους κινδύνους που σχετίζονται με τις συναλλαγές των ιδρυμάτων σε παράγωγα. Ταυτόχρονα, η SA-CCR είναι πιο πολύπλοκη ως προς την εφαρμογή της από τα ιδρύματα. Για ορισμένα από τα ιδρύματα που χρησιμοποιούν επί του παρόντος την MtMM, η μέθοδος SA-CCR μπορεί να αποδειχθεί υπερβολικά περίπλοκη και επαχθής ως προς την εφαρμογή. Για τα εν λόγω ιδρύματα, πρέπει να θεσπιστεί μια απλουστευμένη μορφή της SA-CCR. Δεδομένου ότι η απλοποιημένη έκδοση θα είναι λιγότερο ευαίσθητη σε θέματα κινδύνων σε σχέση με την SA-CCR, θα πρέπει να βαθμονομηθεί κατάλληλα, προκειμένου να διασφαλιστεί ότι δεν υποεκτιμά την αξία ανοίγματος των συναλλαγών σε παράγωγα.
(27)Για τα ιδρύματα που έχουν πολύ περιορισμένα ανοίγματα σε παράγωγα και τα οποία χρησιμοποιούν επί του παρόντος την OEM, τόσο η SA-CCR όσο και η απλοποιημένη SA-CCR ενδέχεται να είναι πολύ πολύπλοκες, ώστε να εφαρμοστούν. Η OEM θα πρέπει συνεπώς να χρησιμοποιηθεί αποκλειστικά από τα εν λόγω ιδρύματα, αλλά θα πρέπει να αναθεωρηθεί, προκειμένου να αντιμετωπιστούν οι σοβαρές ελλείψεις.
(28)Με σκοπό την καθοδήγηση του ιδρύματος κατά την επιλογή των επιτρεπόμενων προσεγγίσεων θα πρέπει να θεσπιστούν σαφή κριτήρια. Τα εν λόγω κριτήρια θα πρέπει να βασίζονται στο μέγεθος των δραστηριοτήτων σε παράγωγα ενός ιδρύματος, που καταδεικνύει τον βαθμό πολυπλοκότητας, τον οποίο θα πρέπει ένα ίδρυμα να είναι σε θέση να τηρεί για να υπολογιστεί η αξία ανοίγματος.
(29)Κατά τη διάρκεια της χρηματοπιστωτικής κρίσης, οι απώλειες του χαρτοφυλακίου συναλλαγών για ορισμένα εγκατεστημένα στην Ένωση ιδρύματα ήταν σημαντική. Για ορισμένα από αυτά, το επίπεδο του απαιτούμενου για την κάλυψη των απωλειών κεφαλαίου αποδείχθηκε ανεπαρκές, με αποτέλεσμα τα εν λόγω ιδρύματα να ζητήσουν έκτακτη δημόσια χρηματοπιστωτική στήριξη. Οι εν λόγω παρατηρήσεις οδήγησαν την Επιτροπή της Βασιλείας στην εξάλειψη ορισμένων αδυναμιών στην προληπτική εποπτεία των θέσεων του χαρτοφυλακίου συναλλαγών, που συνίστανται στις απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο αγοράς.
(30)Το 2009 ολοκληρώθηκε μια πρώτη σειρά μεταρρυθμίσεων σε διεθνές επίπεδο και μεταφέρθηκε στο ενωσιακό δίκαιο με την οδηγία 2010/76/ΕΕ του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου.
(31)Η μεταρρύθμιση του 2009 δεν αντιμετώπισε, ωστόσο, τις διαρθρωτικές αδυναμίες των απαιτήσεων ιδίων κεφαλαίων για τα πρότυπα κινδύνου αγοράς. Η έλλειψη σαφήνειας όσον αφορά την οριοθέτηση μεταξύ των βιβλίων εμπορικών και τραπεζικών συναλλαγών παρείχε τις δυνατότητες για την καταχρηστική επιλογή ευνοϊκότερου πλαισίου προληπτικής εποπτείας, ενώ η έλλειψη ευαισθησίας κινδύνου των απαιτήσεων ιδίων κεφαλαίων ως προς τον κίνδυνο αγοράς δεν επέτρεπε την κάλυψη του πλήρους φάσματος των κινδύνων στους οποίους είναι εκτεθειμένα τα ιδρύματα.
(32)Ως εκ τούτου, η Επιτροπή της Βασιλείας δρομολόγησε τη ριζική αναθεώρηση του χαρτοφυλακίου συναλλαγών (FRTB) για την αντιμετώπιση των εν λόγω αδυναμιών. Το έργο αυτό ολοκληρώθηκε τον Ιανουάριο του 2016. Τα πρότυπα του FRTB ενισχύουν την ευαισθησία κινδύνου του πλαισίου για τον κίνδυνο αγοράς, και καθορίζουν το ποσό των απαιτήσεων ιδίων κεφαλαίων που είναι περισσότερο αναλογικό προς τους κινδύνους των θέσεων του χαρτοφυλακίου συναλλαγών και αποσαφηνίζουν τον ορισμό της οριοθέτησης μεταξύ των βιβλίων εμπορικών και τραπεζικών συναλλαγών.
(33)Η εφαρμογή των προτύπων FRTB στην Ένωση πρέπει να διατηρήσει την καλή λειτουργία των χρηματοπιστωτικών αγορών της Ένωσης. Πρόσφατες μελέτες αντίκτυπου σχετικά με τα πρότυπα FRTB δείχνουν ότι η εφαρμογή των προτύπων FRTB αναμένεται να οδηγήσει σε απότομη αύξηση των συνολικών απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς. Με σκοπό την αποφυγή της απότομης συρρίκνωσης των εμπορικών επιχειρήσεων εντός της Ένωσης, μια περίοδος σταδιακής εφαρμογής θα πρέπει, ως εκ τούτου, να εισαχθεί, ώστε τα όργανα να μπορούν να αναγνωρίσουν το συνολικό επίπεδο των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς που προκύπτει από την μεταφορά των προτύπων FRTB στην Ένωση. Ιδιαίτερη προσοχή θα πρέπει, επίσης, να δοθεί στις ευρωπαϊκές εμπορικές ιδιαιτερότητες και τις προσαρμογές στις απαιτήσεις ιδίων κεφαλαίων που αφορούν τα δημόσια και καλυμμένα ομόλογα, και τις απλές, διαφανείς και τυποποιημένες τιτλοποιήσεις.
(34)Μια ανάλογη μεταχείριση για τους κινδύνους της αγοράς θα πρέπει να εφαρμόζεται, επίσης, στα ιδρύματα με περιορισμένες δραστηριότητες χαρτοφυλακίου συναλλαγών και να επιτρέπει την εφαρμογή του πλαισίου πιστωτικού κινδύνου για θέσεις εκτός του χαρτοφυλακίου σε περισσότερα ιδρύματα με μικρές εμπορικές δραστηριότητες, όπως ορίζεται στο αναθεωρημένο κείμενο της παρέκκλισης για τις επιχειρήσεις με μικρές εμπορικές δραστηριότητες. Επιπλέον, τα ιδρύματα μεσαίου μεγέθους χαρτοφυλακίου συναλλαγών θα πρέπει να έχουν τη δυνατότητα να χρησιμοποιούν μια απλοποιημένη τυποποιημένη προσέγγιση για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς σύμφωνα με την προσέγγιση που χρησιμοποιείται επί του παρόντος δυνάμει του κανονισμού (ΕΕ) αριθ. 575/2013.
(35)Το πλαίσιο των μεγάλων χρηματοδοτικών ανοιγμάτων πρέπει να ενισχυθεί, προκειμένου να βελτιωθεί η ικανότητα των ιδρυμάτων να απορροφούν ζημίες και να συμμορφώνονται περισσότερο με τα διεθνή πρότυπα. Προς το σκοπό αυτό, η βελτίωση της ποιότητας των κεφαλαίων θα πρέπει να χρησιμοποιείται ως κεφαλαιακή βάση για τον υπολογισμό του ορίου για τα μεγάλα χρηματοδοτικά ανοίγματα και τα ανοίγματα προς τα πιστωτικά παράγωγα θα πρέπει να υπολογίζονται με την SA-CCR. Επιπλέον, το όριο για τα ανοίγματα που οι τράπεζες G-SIB μπορεί να διαθέτουν προς άλλες G-SIB πρέπει να ελαττωθεί για τη μείωση των συστημικών κινδύνων που συνδέονται με τις διασυνδέσεις μεταξύ των μεγάλων ιδρυμάτων και για τη μείωση της πιθανότητας της αθέτησης υποχρεώσεων εκ μέρους αντισυμβαλλομένης G-SIB που μπορεί να επηρεάσει τη χρηματοπιστωτική σταθερότητα.
(36)Ενώ ο δείκτης κάλυψης ρευστότητας (LCR) εξασφαλίζει ότι τα πιστωτικά ιδρύματα και οι συστημικές επιχειρήσεις επενδύσεων μπορούν να δέχονται σοβαρές πιέσεις σε βραχυπρόθεσμη βάση, δεν διασφαλίζει ότι τα εν λόγω πιστωτικά ιδρύματα και οι επιχειρήσεις επενδύσεων θα διαθέτουν μια σταθερή χρηματοδοτική δομή σε ένα πιο μακροπρόθεσμο ορίζοντα. Κατέστη, συνεπώς, σαφές ότι η λεπτομερής δεσμευτική απαίτηση σταθερής χρηματοδότησης πρέπει να αναπτυχθεί σε επίπεδο ΕΕ, η οποία θα πρέπει πάντα να τηρείται με σκοπό να αποφευχθούν οι υπερβολικές αναντιστοιχίες ληκτότητας μεταξύ στοιχείων του ενεργητικού και του παθητικού και η εξάρτηση από βραχυπρόθεσμη χρηματοδότηση χονδρικής.
(37)Σύμφωνα με τα πρότυπα σταθερής χρηματοδότησης της Επιτροπής της Βασιλείας, πρέπει επομένως να εγκριθούν κανόνες που να καθορίζουν την απαίτηση σταθερής χρηματοδότησης ως ποσοστό του ποσού της διαθέσιμης σταθερής χρηματοδότησης, που διαθέτει ένα ίδρυμα, για το ύψος της απαιτούμενης σταθερής χρηματοδότησης σε χρονικό ορίζοντα ενός έτους. Αυτό αποτελεί τον δεσμευτικό δείκτη καθαρής σταθερής χρηματοδότησης» («NSFR»). Το ποσό της διαθέσιμης σταθερής χρηματοδότησης θα πρέπει να υπολογίζεται με τον πολλαπλασιασμό των υποχρεώσεων του ιδρύματος και του υποχρεωτικού κεφαλαίου από τους συναφείς παράγοντες που αντικατοπτρίζουν τον βαθμό αξιοπιστίας του NSFR σε ορίζοντα ενός έτους. Το ποσό της απαιτούμενης σταθερής χρηματοδότησης υπολογίζεται με τον πολλαπλασιασμό των στοιχείων του ενεργητικού του ιδρύματος και των εκτός ισολογισμού ανοιγμάτων από τους συναφείς παράγοντες που αντικατοπτρίζουν τα χαρακτηριστικά ρευστότητας και τις εναπομένουσες ληκτότητες στον ορίζοντα ενός έτους του NSFR.
(38)Ο NSFR θα πρέπει να εκφράζεται ως ποσοστό επί τοις εκατό και να οριστεί τουλάχιστον στο επίπεδο του 100 %, γεγονός που καταδεικνύει ότι το ίδρυμα διατηρεί αρκετά σταθερή χρηματοδότηση για την εκπλήρωση των χρηματοδοτικών του αναγκών κατά τη διάρκεια ενός έτους τόσο σε κανονικές όσο και σε ακραίες συνθήκες. Εάν ο δείκτης NSFR είναι κάτω από το επίπεδο του 100 %, το ίδρυμα θα πρέπει να συμμορφώνεται με τις ειδικές απαιτήσεις που ορίζονται στο άρθρο 414 του κανονισμού (ΕΕ) αριθ. 575/2013 για την έγκαιρη επαναφορά του NSFR στο ελάχιστο επίπεδο. Τα εποπτικά μέτρα σε περίπτωση μη συμμόρφωσης δεν θα πρέπει να είναι αυτόματα, οι αρμόδιες αρχές θα πρέπει αντιθέτως να εκτιμούν τους λόγους για τη μη συμμόρφωση με τον NSFR πριν από τον καθορισμό πιθανών μέτρων εποπτείας.
(39)Σύμφωνα με τις συστάσεις που έγιναν από την ΕΑΤ στην έκθεσή της, της 15ης Δεκεμβρίου 2015, η οποία εκπονήθηκε σύμφωνα με το άρθρο 510 παράγραφοι 1 και 2 του κανονισμού (ΕΕ) αριθ. 575/2013, οι κανόνες για τον υπολογισμό του δείκτη καθαρής σταθερής χρηματοδότησης (NSFR) θα πρέπει να είναι στενά ευθυγραμμισμένοι με τα πρότυπα της Επιτροπής της Βασιλείας, συμπεριλαμβανομένων των εξελίξεων στα εν λόγω πρότυπα σε ό, τι αφορά τη μεταχείριση των συναλλαγών σε παράγωγα. Η αναγκαιότητα να ληφθούν υπόψη ορισμένες ευρωπαϊκές ιδιαιτερότητες, ώστε να εξασφαλιστεί ότι ο NSFR δεν εμποδίζει τη χρηματοδότηση της ευρωπαϊκής πραγματικής οικονομίας, δικαιολογεί, ωστόσο, την έγκριση ορισμένων προσαρμογών του NSFR της Βασιλείας για τον ορισμό του ευρωπαϊκού δείκτη καθαρής σταθερής χρηματοδότησης. Οι προσαρμογές αυτές που οφείλονται στο ευρωπαϊκό πλαίσιο συνιστώνται στην έκθεση για τον NSFR που έχει συνταχθεί από την ΕΑΤ και αφορούν κυρίως ειδικές επεξεργασίες για i) μοντέλα άμεσης επανεκχώρησης γενικά και έκδοση καλυμμένων ομολόγων ειδικότερα· ii) χρηματοπιστωτικές δραστηριότητες στον τομέα του διεθνούς εμπορίου· iii) κεντρικές καταθέσεις ταμιευτηρίου· iv) εγγυημένα δάνεια κατοικίας· και v) πιστωτικές ενώσεις. Οι εν λόγω προτεινόμενες ειδικές μεταχειρίσεις αντικατοπτρίζουν σε μεγάλο βαθμό την ευνοϊκή μεταχείριση που χορηγείται στις εν λόγω δραστηριότητες ως προς την αναλογία κάλυψης ρευστότητας (LCR) σε σύγκριση με την LCR της Βασιλείας. Επειδή ο NSFR συμπληρώνει την αναλογία LCR, οι δύο αυτοί δείκτες θα πρέπει πράγματι να είναι συνεπείς ως προς τον ορισμό και τη βαθμονόμησή τους. Αυτό ισχύει ιδιαίτερα στην περίπτωση των απαιτούμενων παραγόντων σταθερής χρηματοδότησης που χρησιμοποιούνται στα υψηλής ποιότητας ρευστά στοιχεία ενεργητικού της LCR για τον υπολογισμό του NSFR που αντικατοπτρίζει τους ορισμούς και τις περικοπές της Ευρωπαϊκής LCR, ανεξάρτητα από τη συμμόρφωση με τις γενικές και λειτουργικές απαιτήσεις που ορίζονται για τον υπολογισμό της LCR που δεν ενδείκνυνται για τον ετήσιο υπολογισμό του NSFR σε χρονικό ορίζοντα ενός έτους.
(40)Πέραν των ευρωπαϊκών ιδιαιτεροτήτων, η αυστηρότερη μεταχείριση των συναλλαγών σε παράγωγα στον NSFR της Βασιλείας θα μπορεί να έχει σημαντικό αντίκτυπο στις δραστηριότητες σε παράγωγα των ιδρυμάτων και, κατά συνέπεια, στις ευρωπαϊκές χρηματοπιστωτικές αγορές και στην πρόσβαση σε ορισμένες πράξεις για τους τελικούς χρήστες. Οι συναλλαγές σε παράγωγα και ορισμένες αλληλένδετες συναλλαγές, συμπεριλαμβανομένων των εκκαθαριστικών δραστηριοτήτων, θα μπορούν να επηρεάζονται αδικαιολόγητα και δυσανάλογα από την εισαγωγή του NSFR της Βασιλείας χωρίς να έχουν υποβληθεί σε εκτεταμένες μελέτες ποσοτικών επιπτώσεων και σε δημόσια διαβούλευση. Η πρόσθετη απαίτηση να κατέχουν το 20 % της σταθερής χρηματοδότησης έναντι του ακαθάριστου ποσού υποχρεώσεων σε παράγωγα ευρύτατα θεωρείται ως κατά προσέγγιση μέτρο, το οποίο υπερεκτιμά την πρόσθετη χρηματοδότηση κινδύνων που συνδέεται με την ενδεχόμενη αύξηση των υποχρεώσεων σε παράγωγα για χρονικό ορίζοντα ενός έτους. Ως εκ τούτου, φαίνεται λογικό να υιοθετηθεί εναλλακτικό μέτρο με μεγαλύτερη ευαισθησία στον κίνδυνο, ώστε να μην παρεμποδίζεται η ορθή λειτουργία των ευρωπαϊκών χρηματοπιστωτικών αγορών και η παροχή μέσων αντιστάθμισης κινδύνων σε ιδρύματα και τους τελικούς χρήστες, συμπεριλαμβανομένων των επιχειρήσεων, ώστε να διασφαλίζεται η χρηματοδότησή τους ως στόχος της Ένωσης Κεφαλαιαγορών.
Για μη καλυμμένες από περιθώριο ασφάλειας συναλλαγές σε παράγωγα, των οποίων οι κίνδυνοι μελλοντικής χρηματοδότησης των κινδύνων ενέχουν κάποια απρόβλεπτα γεγονότα, όπως ενεργοποιήσεις της αξιολόγησης που απαιτούν τη σύσταση εμπράγματων ασφαλειών, και τα οποία προσεγγίζονται με τον καλύτερο τρόπο από την αγοραία αξία τους, η οποία θα αποτελέσει το ποσό χρηματοδότησης που απαιτείται σε περίπτωση που συμβεί ένα ανάλογο γεγονός, ένα 10 % του συντελεστή απαιτούμενης σταθερής χρηματοδότησης («RSF») θα πρέπει να ισχύει για τις ακαθάριστες υποχρεώσεις από παράγωγα. Το 20 % του συντελεστή RSF φαίνεται πράγματι να είναι πολύ συντηρητικό. Για συναλλαγές σε παράγωγα που καλύπτονται από περιθώριο ασφαλείας, θεσπίζεται μια επιλογή για τα ιδρύματα που χρησιμοποιούν την SA-CCR είτε να εφαρμόσουν τον συντελεστή RSF20 % όπως αναφέρεται στο πρότυπο της Βασιλείας ή να χρησιμοποιήσουν το δυνητικό μελλοντικό άνοιγμα (PFE) όπως υπολογίζεται δυνάμει της SA-CCR. Τα ιδρύματα που δεν χρησιμοποιούν την SA-CCR διαθέτουν πολύ μικρό χαρτοφυλάκια παραγώγων και θα πρέπει να εξαιρούνται από την απαίτηση αυτή. Η προσέγγιση αυτή είναι πιο ευαίσθητη σε θέματα κινδύνων και, δεδομένου ότι πρόκειται για πιστωτικό κίνδυνο αντισυμβαλλομένου και για τον υπολογισμό του δείκτη μόχλευσης, δεν θα πρέπει να αποτελέσει πρόσθετη επιβάρυνση που θα υπολογίζουν τα ιδρύματα.
(41)Η συμφωνία της Βασιλείας ως προς την ασύμμετρη μεταχείριση μεταξύ βραχυπρόθεσμης χρηματοδότησης, όπως οι συμφωνίες επαναγοράς (η σταθερή χρηματοδότηση δεν αναγνωρίζεται) και βραχυπρόθεσμων δανείων, όπως οι αντιστρεπτέες συμφωνίες επαναγοράς (κάποια σταθερή χρηματοδότηση απαιτείται - 10 % αν εξασφαλίζονται με ρευστά στοιχεία ενεργητικού υψηλής ποιότητας επιπέδου 1 - υψηλής ποιότητας ρευστά διαθέσιμα (HQLA) - όπως ορίζεται στην αναλογία κάλυψης ρευστότητας (LCR) και 15 % για τις άλλες συναλλαγές με χρηματοπιστωτικούς πελάτες) αποσκοπεί στην αποθάρρυνση των δεσμών της εκτεταμένης βραχυπρόθεσμης χρηματοδότησης μεταξύ χρηματοπιστωτικών πελατών που αποτελούν πηγή διασύνδεσης και καθιστούν δυσκολότερη την εξυγίανση ενός συγκεκριμένου ιδρύματος, χωρίς μετάδοση των επιπτώσεων του κινδύνου στο υπόλοιπο χρηματοπιστωτικό σύστημα σε περίπτωση πτώχευσης. Ωστόσο, η βαθμονόμηση της ασυμμετρίας είναι υπερβολικά συντηρητική, και ενδέχεται να επηρεάσει τη ρευστότητα των τίτλων που συνήθως χρησιμοποιούνται ως ασφάλεια στις βραχυπρόθεσμες συναλλαγές, ιδίως τα κρατικά ομόλογα, καθώς τα ιδρύματα κατά πάσα πιθανότητα θα μειώσουν τον όγκο των δραστηριοτήτων τους στις αγορές συμφωνιών επαναγοράς. Θα μπορούσε επίσης, να υπονομεύσει τις δραστηριότητες ειδικής διαπραγμάτευσης, καθώς οι αγορές συμφωνιών επαναγοράς διευκολύνουν τη διαχείριση της αναγκαίας απογραφής, και συνεπώς θα ερχόταν σε αντίθεση προς τους στόχους της Ένωσης Κεφαλαιαγορών. Επιπλέον, αυτό θα καθιστούσε δυσκολότερη τη μετατροπή των εν λόγω αξιών σε μετρητά γρήγορα και σε καλές τιμές, γεγονός το οποίο θα μπορούσε να θέσει σε κίνδυνο την αποτελεσματικότητα της ΑΚΡ, της οποίας η λογική είναι να διαθέτει απόθεμα ασφαλείας των ρευστών στοιχείων του ενεργητικού που μπορούν εύκολα να μετατραπούν σε χρήμα σε περίπτωση κρίσης ρευστότητας. Τελικά, η βαθμονόμηση της εν λόγω ασυμμετρίας ενδέχεται να επηρεάσει τη ρευστότητα των διατραπεζικών αγορών χρηματοδότησης, ιδίως για σκοπούς διαχείρισης της ρευστότητας, καθόσον θα καταστεί πιο δαπανηρή για τις τράπεζες η χορήγηση δάνειων μεταξύ τους σε βραχυπρόθεσμη βάση. Η ασύμμετρη μεταχείριση θα πρέπει να διατηρηθεί, αλλά θα πρέπει να μειωθούν οι συντελεστές RSF στο 5 % και 10 % αντίστοιχα (έναντι 10 % και 15 %).
(42)Εκτός από την εκ νέου βαθμονόμηση του συντελεστή RSF της Βασιλείας που ισχύει για βραχυπρόθεσμες συμφωνίες επαναγοράς με χρηματοπιστωτικούς πελάτες που εξασφαλίζονται με κρατικά ομόλογα (με συντελεστή RSF5 % αντί του 10 %), ορισμένες άλλες προσαρμογές έχουν αποδειχθεί αναγκαίες, ώστε να εξασφαλιστεί ότι η εισαγωγή του NSFR δεν εμποδίζει τη ρευστότητα των αγορών κρατικών ομολόγων. Το 5 % του συντελεστή RSF της Βασιλείας που ισχύει για τα υψηλής ποιότητας ρευστά διαθέσιμα επιπέδου 1, συμπεριλαμβανομένων των κρατικών ομολόγων, σημαίνει ότι τα ιδρύματα θα πρέπει να κατέχουν άμεσα διαθέσιμη μακροπρόθεσμη μη εξασφαλισμένη χρηματοδότηση στο εν λόγω ποσοστό ανεξάρτητα από το χρονικό διάστημα κατά το οποίο αναμένουν να κατέχουν κρατικά ομόλογα. Το γεγονός αυτό θα μπορούσε να παράσχει περαιτέρω κίνητρα στα ιδρύματα, προκειμένου να καταθέτουν μετρητά σε κεντρικές τράπεζες παρά να ενεργούν ως βασικοί διαπραγματευτές και να παρέχουν ρευστότητα στις αγορές κρατικών ομολόγων. Επιπλέον, δεν συνάδει με την LCR που αναγνωρίζει την πλήρη ρευστότητα των εν λόγω στοιχείων του ενεργητικού, ακόμη και σε καιρούς οξείας κρίσης ρευστότητας (ποσοστό περικοπής 0 %). Ο συντελεστής RSF των ρευστών διαθέσιμων υψηλής ποιότητας επιπέδου 1 της LCR, όπως ορίζεται στην ΕΕ, εξαιρουμένων των καλυμμένων ομολόγων εξαιρετικά υψηλής ποιότητας, θα πρέπει, επομένως, να μειωθεί από 5 % σε 0 %.
(43)Επιπλέον, όλα τα ρευστά διαθέσιμα υψηλής ποιότητας επιπέδου 1 της LCR όπως ορίζεται στην ΕΕ, εξαιρουμένων των καλυμμένων ομολόγων εξαιρετικά υψηλής ποιότητας, που ελήφθησαν ως περιθώρια μεταβλητότητας σε συμβάσεις παραγώγων θα πρέπει να αντισταθμίζουν τα στοιχεία ενεργητικού παραγώγων, ενώ το πρότυπο της Βασιλείας δέχεται μόνο μετρητά που πληρούν τους όρους του πλαισίου για την αντιστάθμιση μόχλευσης των παραγώγων του ενεργητικού. Αυτή η ευρύτερη αναγνώριση των στοιχείων του ενεργητικού που λαμβάνονται ως περιθώρια μεταβλητότητας θα συμβάλει στη ρευστότητα των αγορών κρατικών ομολόγων και στην αποφυγή της πρόκλησης ζημιών στους τελικούς χρήστες που κατέχουν μεγάλα ποσά κρατικών ομολόγων, αλλά λίγα μετρητά (όπως τα συνταξιοδοτικά ταμεία), καθώς και στην αποφυγή επιπρόσθετων πιέσεων στην ζήτηση για μετρητά σε αγορές συμφωνιών επαναγοράς.
(44)Ο NSFR πρέπει να εφαρμόζεται στα ιδρύματα τόσο σε μεμονωμένη όσο και σε ενοποιημένη βάση, εκτός αν οι αρμόδιες αρχές παράσχουν απαλλαγή από την εφαρμογή του NSFR σε μεμονωμένη βάση. Αυτό επικαλύπτεται με το πεδίο εφαρμογής του LCR που o NSFR συμπληρώνει. Σε περίπτωση που η εφαρμογή του NSFR σε ατομικό επίπεδο δεν έχει αρθεί, οι συναλλαγές μεταξύ δύο ιδρυμάτων που ανήκουν στον ίδιο όμιλο ή στο ίδιο θεσμικό σύστημα προστασίας θα πρέπει καταρχήν να λαμβάνει συμμετρικά διαθέσιμους και απαιτούμενους συντελεστές σταθερής με σκοπό την αποφυγή απωλειών κεφαλαίων μέσα στην εσωτερική αγορά και με σκοπό να μην παρεμποδίζεται η αποτελεσματική διαχείριση της ρευστότητας στους ευρωπαϊκούς ομίλους, όπου υπάρχει κεντρική διαχείριση της ρευστότητας. Οι εν λόγω προνομιακές συμμετρικές μέθοδοι θα πρέπει να χορηγούνται μόνο για τις συναλλαγές εντός του ομίλου, όπου ισχύουν όλες οι απαραίτητες διασφαλίσεις, βάσει συμπληρωματικών κριτηρίων για τις διασυνοριακές συναλλαγές, και μόνο με την προηγούμενη έγκριση των αρμόδιων αρχών που συμμετέχουν, δεδομένου ότι δεν θα πρέπει να θεωρείται ότι τα ιδρύματα που αντιμετωπίζουν δυσκολίες στην εκπλήρωση των υποχρεώσεων πληρωμής τους θα λαμβάνουν πάντα στήριξη χρηματοδότησης από άλλες επιχειρήσεις που ανήκουν στον ίδιο όμιλο ή στο ίδιο θεσμικό σύστημα προστασίας.
(45)Η ενοποίηση των θυγατρικών σε τρίτες χώρες θα πρέπει να λαμβάνει δεόντως υπόψη τις απαιτήσεις σταθερής χρηματοδότησης που ισχύουν στις χώρες αυτές. Κατά συνέπεια, οι κανόνες ενοποίησης στην Ένωση δεν θα πρέπει να θεσπίζουν μια πιο ευνοϊκή μεταχείριση για τη διαθέσιμη και απαιτούμενη σταθερή χρηματοδότηση σε θυγατρικές εταιρείες τρίτων χωρών από εκείνη που προβλέπεται στο πλαίσιο της εθνικής νομοθεσίας των εν λόγω τρίτων χωρών.
(46)Σύμφωνα με το άρθρο 508 παράγραφος 3 του κανονισμού (ΕΕ) αριθ. 575/2013, η Επιτροπή πρέπει να υποβάλει έκθεση σχετικά με το κατάλληλο σύστημα προληπτικής εποπτείας των επιχειρήσεων επενδύσεων και να υποβάλει, όπου απαιτείται, μια νομοθετική πρόταση. Μέχρι να τεθεί σε εφαρμογή η εν λόγω διάταξη, οι επιχειρήσεις επενδύσεων, πέραν των συστημικών επιχειρήσεων επενδύσεων, θα πρέπει να εξακολουθούν να υπόκεινται στην εθνική νομοθεσία των κρατών μελών όσον αφορά την απαίτηση καθαρής σταθερής χρηματοδότησης. Ωστόσο, οι επιχειρήσεις επενδύσεων, πέραν των συστημικών επιχειρήσεων επενδύσεων, θα πρέπει να υπόκεινται στον δείκτη καθαρής σταθερής χρηματοδότησης (NSFR) που προβλέπεται στον κανονισμό (ΕΕ) αριθ. 575/2013, σε ενοποιημένη βάση, όταν αυτές αποτελούν τμήμα τραπεζικών ομίλων, προκειμένου να καθίσταται δυνατός ο κατάλληλος υπολογισμός του NSFR σε ενοποιημένο επίπεδο.
(47)Τα ιδρύματα θα πρέπει να υποχρεούνται να αναφέρουν στις αρμόδιες αρχές τους, στο νόμισμα αναφοράς, τους δεσμευτικούς λεπτομερείς δείκτες καθαρής σταθερής χρηματοδότησης (NSFR) για όλα τα στοιχεία μαζί και χωριστά για τα στοιχεία που είναι εκφρασμένα σε κάθε σημαντικό νόμισμα, προκείμενου να εξασφαλιστεί η κατάλληλη παρακολούθηση των ενδεχόμενων αναντιστοιχιών στα νομίσματα. Ο NSFR δεν θα πρέπει να υπόκειται σε απαιτήσεις διπλής υποβολής αναφορών ή σε απαιτήσεις υποβολής αναφορών που δεν συνάδουν με τους ισχύοντες κανόνες και τα ιδρύματα θα πρέπει να διαθέτουν επαρκή χρόνο προετοιμασίας για τη θέση σε ισχύ των νέων απαιτήσεων υποβολής εκθέσεων.
(48)Δεδομένου ότι η παροχή χρήσιμων και συγκρίσιμων πληροφοριών στην αγορά όσον αφορά τους κοινές βασικούς δείκτες μέτρησης κινδύνου των ιδρυμάτων αποτελεί θεμελιώδη αρχή για την ύπαρξη ενός υγιούς τραπεζικού συστήματος, είναι απαραίτητο να μειωθεί όσο το δυνατόν περισσότερο η ασύμμετρη πληροφόρηση και να διευκολυνθεί η συγκρισιμότητα των χαρακτηριστικών κινδύνου των πιστωτικών ιδρυμάτων εντός και μεταξύ των δικαιοδοσιών, η Επιτροπή της Βασιλείας για την τραπεζική εποπτεία (BCBS) δημοσίευσε τα αναθεωρημένα πρότυπα δημοσιοποίησης του πυλώνα 3, τον Ιανουάριο του 2015, για την ενίσχυση της συγκρισιμότητας, της ποιότητας και της συνεκτικότητας των ρυθμιστικών δημοσιοποιήσεων των ιδρυμάτων στην αγορά. Είναι, ως εκ τούτου, σκόπιμο να τροποποιηθούν οι ισχύουσες απαιτήσεις δημοσιοποίησης για την εφαρμογή αυτών των νέων διεθνών προτύπων.
(49)Οι ερωτηθέντες στην πρόσκληση της Επιτροπής για υποβολή στοιχείων σχετικά με το κανονιστικό πλαίσιο της ΕΕ για τις χρηματοπιστωτικές υπηρεσίες θεώρησαν τις τρέχουσες απαιτήσεις δημοσιοποίησης δυσανάλογες και επαχθείς για τα μικρότερα ιδρύματα. Με την επιφύλαξη της στενότερης εναρμόνισης των δημοσιοποιήσεων με τα διεθνή πρότυπα, τα μικρότερα και λιγότερο πολύπλοκα ιδρύματα θα πρέπει να υποχρεώνονται να παρέχουν λιγότερο συχνές και λεπτομερείς πληροφορίες σε σχέση με τους μεγαλύτερους ομόλογούς τους, και να μειώνουν συνεπώς τον διοικητικό φόρτο στον οποίο υπόκεινται.
(50)Ορισμένες διευκρινίσεις θα πρέπει να δοθούν ως προς τις δημοσιοποιήσεις που αφορούν τις αποδοχές. Επιπλέον, τα ιδρύματα που επωφελούνται από την παρέκκλιση από ορισμένους κανόνες που αφορούν τις αποδοχές θα πρέπει να υποχρεούνται να δημοσιοποιούν στοιχεία σχετικά με την εν λόγω παρέκκλιση.
(51)Η εφαρμογή της πρόβλεψης για τις αναμενόμενες απώλειες που θεσπίστηκε με τα αναθεωρημένα διεθνή λογιστικά πρότυπα για τα χρηματοδοτικά μέσα «ΔΠΧΑ 9», μπορεί να οδηγήσει σε ξαφνική αύξηση των κεφαλαιακών δεικτών των ιδρυμάτων. Ενώ διεξάγονται συνεχείς συζητήσεις όσον αφορά την ενδεικνυόμενη προληπτική αντιμετώπιση του αντίκτυπου της αύξησης των αναμενόμενων πιστωτικών ζημιών και προκειμένου να αποφευχθεί η αδικαιολόγητη αρνητική επίπτωση επί του δανεισμού από τα χρηματοπιστωτικά ιδρύματα, η προσαυξημένη πρόβλεψη για πιστωτικό κίνδυνο του ΔΠΧA 9 θα πρέπει να είναι σταδιακή.
(52)Οι μικρές και μεσαίες επιχειρήσεις (ΜΜΕ) αποτελούν έναν από τους πυλώνες της ευρωπαϊκής ενωσιακής οικονομίας, καθώς διαδραματίζουν θεμελιώδη ρόλο στην οικονομική ανάπτυξη και την παροχή απασχόλησης. Δεδομένου ότι οι ΜΜΕ παρουσιάζουν χαμηλότερο κίνδυνο από ό, τι οι μεγαλύτερες επιχειρήσεις, οι κεφαλαιακές απαιτήσεις για ανοίγματα σε ΜΜΕ θα πρέπει να είναι χαμηλότερες από εκείνες των μεγάλων επιχειρήσεων, προκειμένου να διασφαλιστεί η βέλτιστη τραπεζική χρηματοδότηση των ΜΜΕ. Επί του παρόντος, ανοίγματα ως προς τις ΜΜΕ ύψους 1,5 εκατ. EUR υπόκεινται σε μείωση κατά 23,81 % του σταθμισμένου ως προς τον κίνδυνο ποσού ανοίγματος. Δεδομένου ότι το ανώτατο όριο του 1,5 εκατ. EUR για το άνοιγμα σε μια ΜΜΕ δεν είναι ενδεικτικό της αλλαγής της επικινδυνότητας των ΜΜΕ, η μείωση στις κεφαλαιακές απαιτήσεις για ανοίγματα σε ΜΜΕ θα πρέπει να επεκταθεί πέρα από το όριο του 1,5 εκατ. EUR και για το υπερβάλλον μέρος πρέπει να ανέρχεται σε μείωση κατά 15 % του σταθμισμένου ως προς τον κίνδυνο ποσού ανοίγματος.
(53)Οι επενδύσεις στον τομέα των υποδομών είναι θεμελιώδους σημασίας για την ενίσχυση της ευρωπαϊκής ανταγωνιστικότητας και την τόνωση της δημιουργίας θέσεων εργασίας. Η ανάκαμψη και η μελλοντική ανάπτυξη της ενωσιακής οικονομίας εξαρτώνται σε μεγάλο βαθμό από τη διαθεσιμότητα κεφαλαίου για τις στρατηγικές επενδύσεις ευρωπαϊκής σημασίας σε υποδομές, ιδίως στα ευρυζωνικά και ενεργειακά δίκτυα, καθώς και στις υποδομές των μεταφορών, ιδιαίτερα σε βιομηχανικά κέντρα· στην εκπαίδευση, την έρευνα και την καινοτομία· στις ανανεώσιμες πηγές ενέργειας και την ενεργειακή απόδοση. Το επενδυτικό σχέδιο για την Ευρώπη έχει ως στόχο την προώθηση της πρόσθετης χρηματοδότησης σε βιώσιμα έργα υποδομών μέσω, μεταξύ άλλων, στην κινητοποίηση συμπληρωματικών ιδιωτικών πηγών χρηματοδότησης. Για ορισμένους πιθανούς επενδυτές το κύριο μέλημα είναι η παρατηρούμενη έλλειψη βιώσιμων έργων και η περιορισμένη ικανότητα ως προς τη δέουσα εκτίμηση των κινδύνων εξαιτίας της εγγενούς τους πολυπλοκότητας.
(54)Προκειμένου να ενθαρρυνθούν οι ιδιωτικές επενδύσεις σε έργα υποδομής είναι, ως εκ τούτου, σημαντικό να οριστεί ένα κανονιστικό περιβάλλον, το οποίο θα είναι σε θέση να προωθήσει υψηλής ποιότητας έργα υποδομής και να μειώσει τους κινδύνους για τους επενδυτές. Ιδίως οι κεφαλαιακές επιβαρύνσεις για ανοίγματα σε έργα υποδομής θα πρέπει να μειωθούν υπό τον όρο ότι πληρούν ένα σύνολο κριτηρίων που είναι σε θέση να μειώσει τα χαρακτηριστικά κινδύνου τους και την αύξηση της προβλεψιμότητας των ταμιακών ροών. Η Επιτροπή θα πρέπει να εξετάσει την παροχή έως [τρία έτη μετά την έναρξη ισχύος], για να εκτιμήσει α) τον αντίκτυπό της στον όγκο των επενδύσεων σε υποδομές από τα ιδρύματα και την ποιότητα των επενδύσεων, έχοντας υπόψη τους στόχους της ΕΕ για τη μετάβαση σε μια οικονομία χαμηλών εκπομπών άνθρακα, ανθεκτική στην κλιματική αλλαγή και την κυκλική οικονομία· και β) την επάρκεια από άποψη προληπτικής εποπτείας. Η Επιτροπή θα πρέπει, επίσης, να εξετάσει κατά πόσον το πεδίο εφαρμογής πρέπει να επεκταθεί σε επενδύσεις σε υποδομές από εταιρείες.
(55)Το άρθρο 508 παράγραφος 3 του κανονισμού (ΕΕ) αριθ. 575/2013 του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου, απαιτεί από την Επιτροπή να υποβάλλει έκθεση στο Ευρωπαϊκό Κοινοβούλιο και το Συμβούλιο σχετικά με ένα κατάλληλο σύστημα προληπτικής εποπτείας των επιχειρήσεων επενδύσεων και των επιχειρήσεων που αναφέρονται στα σημεία 2) στοιχεία β) και γ) του άρθρου 4 παράγραφος 1 του εν λόγω κανονισμού, η οποία θα συνοδεύεται, κατά περίπτωση, από νομοθετική πρόταση. Η νομοθετική πρόταση μπορεί να εισάγει νέες απαιτήσεις για τις εν λόγω επιχειρήσεις. Για λόγους διασφάλισης της αναλογικότητας και με σκοπό να αποφευχθούν οι περιττές και επαναλαμβανόμενες κανονιστικές αλλαγές, οι επιχειρήσεις επενδύσεων που δεν είναι συστημικές θα πρέπει, συνεπώς, να αποκλείονται από τη συμμόρφωση με τις νέες διατάξεις για την τροποποίηση του κανονισμού (ΕΕ) αριθ. 575/2013. Οι επιχειρήσεις επενδύσεων που θέτουν τον ίδιο συστημικό κίνδυνο με τα πιστωτικά ιδρύματα θα πρέπει ωστόσο να υπόκεινται στους ίδιους όρους με αυτούς που εφαρμόζονται στα πιστωτικά ιδρύματα.
(56)Με βάση την ενισχυμένη εποπτεία ομίλου που προκύπτει από την ενίσχυση του ρυθμιστικού πλαισίου προληπτικής εποπτείας και τη δημιουργία της τραπεζικής ένωσης, είναι επιθυμητό να επωφελούνται τα ιδρύματα σε ολοένα μεγαλύτερο βαθμό από τα οφέλη της ενιαίας αγοράς, συμπεριλαμβανόμενης και της εξασφάλισης της αποτελεσματικής διαχείρισης των κεφαλαίων και ρευστότητας σε ολόκληρο τον όμιλο. Ως εκ τούτου, η δυνατότητα εξαίρεσης από την εφαρμογή των απαιτήσεων σε ατομικό επίπεδο για τις θυγατρικές ή τις μητρικές επιχειρήσεις θα πρέπει να είναι διαθέσιμη σε διασυνοριακούς ομίλους, εφόσον υπάρχουν επαρκείς διασφαλίσεις για να εξασφαλιστεί ότι επαρκή κεφάλαια και ρευστότητα θα είναι στη διάθεση των οντοτήτων που υπόκεινται στην απαλλαγή. Όταν πληρούνται όλες οι εγγυήσεις, εναπόκειται στην αρμόδια αρχή να αποφασίσει ως προς τη χορήγηση παρεκκλίσεων. Οι αποφάσεις των αρμόδιων αρχών θα πρέπει να είναι δεόντως αιτιολογημένες.
(57)Προκειμένου να διευκολυνθεί η συμμόρφωση των ιδρυμάτων με τους κανόνες που ορίζονται στον παρόντα κανονισμό και στην οδηγία 36/2013/ΕΕ, καθώς και με τα κανονιστικά τεχνικά πρότυπα, η εφαρμογή των εκτελεστικών τεχνικών προτύπων, των κατευθυντήριων γραμμών και προτύπων που θεσπίστηκαν για την εφαρμογή των κανόνων αυτών, η ΕΑΤ θα πρέπει να αναπτύξει ένα εργαλείο πληροφορικής για την καθοδήγηση των ιδρυμάτων, μέσω των σχετικών διατάξεων, καθώς και πρότυπο και υποδείγματα σε σχέση με το μέγεθός τους και το επιχειρηματικό τους μοντέλο.
(58)Για να διευκολυνθεί η συγκρισιμότητα των πληροφοριών, η ΕΑΤ θα πρέπει να εξουσιοδοτηθεί να αναπτύξει τυποποιημένα υποδείγματα δημοσιοποίησης που καλύπτουν όλες τις σημαντικές απαιτήσεις δημοσιοποίησης που αναφέρονται στον κανονισμό (ΕΕ) αριθ. 575/2013 του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου. Κατά την εκπόνηση των εν λόγω προτύπων, η ΕΑΤ πρέπει να λαμβάνει υπόψη το μέγεθος και την πολυπλοκότητα των ιδρυμάτων, καθώς και της φύσης και του επιπέδου των κινδύνων των δραστηριοτήτων τους.
(59)Προκειμένου να διασφαλίζεται ο κατάλληλος ορισμός ορισμένων ειδικών τεχνικών διατάξεων του κανονισμού (ΕΕ) αριθ. 573/2013 και προκειμένου να λαμβάνονται υπόψη ενδεχόμενες εξελίξεις σε διεθνές επίπεδο, η εξουσία έκδοσης πράξεων σύμφωνα με το άρθρο 290 της Συνθήκης για τη λειτουργία της Ευρωπαϊκής Ένωσης θα πρέπει να ανατεθεί στην Επιτροπή, όσον αφορά τον κατάλογο των προϊόντων ή των υπηρεσιών, των οποίων τα στοιχεία του ενεργητικού και οι υποχρεώσεις μπορούν να θεωρηθούν ως αλληλένδετα και όσον αφορά τον ορισμό της μεταχείρισης των παραγώγων, ως προς τις εξασφαλισμένες πιστοδοτήσεις και συναλλαγές με όρους κεφαλαιαγοράς και από μη εξασφαλισμένες συναλλαγές κάτω των έξι μηνών με χρηματοπιστωτικούς πελάτες για τον υπολογισμό του NSF).
(60)Η Επιτροπή θα πρέπει να εγκρίνει τα σχέδια ρυθμιστικών τεχνικών προτύπων που αναπτύσσει η ΕΑΤ στους τομείς των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς για θέσεις εκτός του χαρτοφυλακίου συναλλαγών, τα μέσα που εκτίθενται σε υπολειπόμενους κινδύνους, τους υπολογισμούς γεγονότος ή αθέτησης, την άδεια χρήσης εσωτερικών υποδειγμάτων για τον κίνδυνο αγοράς, τους εκ των υστέρων ελέγχους, την ανάθεση P&L, τους παράγοντες κινδύνου για τους οποίους δεν υφίστανται μοντέλα, και τον κίνδυνο αθέτησης στην προσέγγιση εσωτερικού υποδείγματος κινδύνου αγοράς μέσω κατ’ εξουσιοδότηση πράξεων δυνάμει του άρθρου 290 της ΣΛΕΕ και σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010. Είναι ιδιαίτερα σημαντικό να διεξάγει η Επιτροπή τις κατάλληλες διαβουλεύσεις κατά τις προπαρασκευαστικές εργασίες, ακόμα και σε επίπεδο εμπειρογνωμόνων. Η Επιτροπή και η ΕΑΤ θα πρέπει να διασφαλίζουν ότι τα εν λόγω πρότυπα και οι απαιτήσεις μπορούν να εφαρμόζονται από το σύνολο των συναφών ιδρυμάτων κατά τρόπο ανάλογο προς τη φύση, το μέγεθος και την πολυπλοκότητα των ιδρυμάτων αυτών και των δραστηριοτήτων τους.
(61)Για τους σκοπούς της εφαρμογής των κανόνων που αφορούν τα μεγάλα χρηματοδοτικά ανοίγματα, η Επιτροπή θα πρέπει να προσδιορίζει, με την έγκριση πράξεων σύμφωνα με το άρθρο 290 της Συνθήκης για τη λειτουργία της Ευρωπαϊκής Ένωσης, σε ποιες περιπτώσεις πληρούνται οι προϋποθέσεις για την ύπαρξη μιας ομάδας συνδεδεμένων πελατών και τον τρόπο υπολογισμού της αξίας των ανοιγμάτων που απορρέουν από τις συμβάσεις που αναφέρονται στο παράρτημα ΙΙ και των πιστωτικών παραγώγων που δεν έχουν συναφθεί άμεσα με πελάτη, αλλά που υπόκεινται σε χρεωστικούς τίτλους ή μετοχές που εκδίδονται από τον εν λόγω πελάτη, καθώς και τις περιπτώσεις και την προθεσμία εντός της οποίας οι αρμόδιες αρχές μπορούν να επιτρέπουν την υπέρβαση του ορίου ανοίγματος. Η Επιτροπή θα πρέπει επίσης να εκδίδει ρυθμιστικά τεχνικά πρότυπα για να καθορίσει τον μορφότυπο και τη συχνότητα υποβολής αναφορών όσον αφορά τα μεγάλα χρηματοδοτικά ανοίγματα, καθώς και τα κριτήρια για τον προσδιορισμό των σκιωδών τραπεζών, στις οποίες αναφέρονται οι υποχρεώσεις υποβολής αναφορών για τα μεγάλα χρηματοδοτικά ανοίγματα.
(62)Ως προς τον πιστωτικό κίνδυνο αντισυμβαλλομένου, η εξουσία έκδοσης πράξεων σύμφωνα με το άρθρο 290 της Συνθήκης για τη λειτουργία της Ευρωπαϊκής Ένωσης πρέπει να εκχωρηθεί στην Επιτροπή όσον αφορά τον καθορισμό των πτυχών που αφορούν το υλικό παράγοντα κινδύνου των συναλλαγών, τον εποπτικό συντελεστή Δέλτα και την κατηγορία κινδύνου των προϊόντων προσαύξησης.
(63)Πριν από την έκδοση πράξεων σύμφωνα με το άρθρο 290 της Συνθήκης για τη λειτουργία της Ευρωπαϊκής Ένωσης, έχει ιδιαίτερη σημασία να προβαίνει η Επιτροπή σε κατάλληλες διαβουλεύσεις κατά τη διάρκεια του προπαρασκευαστικού έργου της, μεταξύ άλλων και σε επίπεδο εμπειρογνωμόνων, και αυτές οι διαβουλεύσεις να πραγματοποιούνται σύμφωνα με τις αρχές που ορίζονται στη διοργανική συμφωνία για τη βελτίωση της νομοθεσίας της 13ης Απριλίου 2016. Πιο συγκεκριμένα, προκειμένου να εξασφαλιστεί η ίση συμμετοχή στην προετοιμασία κατ’ εξουσιοδότηση πράξεων, το Ευρωπαϊκό Κοινοβούλιο και το Συμβούλιο λαμβάνουν όλα τα έγγραφα κατά τον ίδιο χρόνο με τους εμπειρογνώμονες των κρατών μελών, και οι εμπειρογνώμονές τους έχουν συστηματική πρόσβαση στις συνεδριάσεις των ομάδων εμπειρογνωμόνων της Επιτροπής που ασχολούνται με την προετοιμασία κατ’ εξουσιοδότηση πράξεων.
(64)Με σκοπό την πιο αποτελεσματική αντίδραση στις εξελίξεις με την πάροδο του χρόνου όσον αφορά τα πρότυπα δημοσιοποίησης, τόσο σε διεθνές όσο και σε ενωσιακό επίπεδο, η Επιτροπή θα πρέπει να έχει εντολή να τροποποιήσει τις απαιτήσεις δημοσιοποίησης που προβλέπονται στον κανονισμό (ΕΕ) αριθ. 575/2013 μέσω μιας κατ’ εξουσιοδότηση πράξης.
(65)Η ΕΑΤ θα πρέπει να υποβάλει έκθεση όσον αφορά τις περιπτώσεις, όπου η αναλογικότητα της δέσμης υποβολής εποπτικών αναφορών της Ένωσης θα μπορεί να βελτιωθεί όσον αφορά το πεδίο εφαρμογής, τη διασπορά ή τη συχνότητα.
(66)Για τους σκοπούς της εφαρμογής των απαιτήσεων ιδίων κεφαλαίων για τα ανοίγματα υπό μορφή μεριδίων ή μετοχών σε ΟΣΕ, η Επιτροπή θα πρέπει να προσδιορίζει, με την έγκριση ενός ρυθμιστικού τεχνικού προτύπου, τον τρόπο με τον οποίο τα ιδρύματα υπολογίζουν το σταθμισμένο ως προς τον κίνδυνο ποσό ανοίγματος στο πλαίσιο της προσέγγισης βάσει εντολής, στην περίπτωση που δεν είναι διαθέσιμη κάποια από τις εισροές που απαιτούνται για τον υπολογισμό αυτό.
(67)Δεδομένου ότι οι στόχοι του παρόντος κανονισμού, ήτοι να ενισχυθεί και να βελτιστοποιηθεί η ήδη υφιστάμενη ενωσιακή νομοθεσία και να εξασφαλίζονται ομοιόμορφες απαιτήσεις προληπτικής εποπτείας που ισχύουν για τα πιστωτικά ιδρύματα και τις επιχειρήσεις επενδύσεων σε ολόκληρη την Ένωση, δεν μπορούν να επιτευχθούν επαρκώς από τα κράτη μέλη, μπορούν όμως, λόγω της κλίμακας και των αποτελεσμάτων τους, να επιτευχθούν καλύτερα σε ενωσιακό επίπεδο, η Ένωση μπορεί να λάβει μέτρα, σύμφωνα με την αρχή της επικουρικότητας, όπως ορίζεται στο άρθρο 5 της Συνθήκης για την Ευρωπαϊκή Ένωση. Σύμφωνα με την αρχή της αναλογικότητας, όπως καθορίζεται στο εν λόγω άρθρο, ο παρών κανονισμός δεν υπερβαίνει τα αναγκαία όρια για την επίτευξη των στόχων αυτών.
(68)Εν όψει των τροποποιήσεων στη μεταχείριση των ανοιγμάτων έναντι αναγνωρισμένων κεντρικών αντισυμβαλλομένων, ειδικότερα στη μεταχείριση των εισφορών των ιδρυμάτων στα κεφάλαια εκκαθάρισης των αναγνωρισμένων κεντρικών αντισυμβαλλόμενων, οι σχετικές διατάξεις του κανονισμού (ΕΕ) αριθ. 648/2012 που θεσπίστηκαν με τον κανονισμό (ΕΕ) αριθ. 575/20136 και οι οποίες διευκρινίζουν τον υπολογισμό του υποθετικού κεφαλαίου ενός κεντρικού αντισυμβαλλόμενου που χρησιμοποιείται από τα ιδρύματα, ώστε να υπολογίζουν τις δικές τους απαιτήσεις ιδίων κεφαλαίων, θα πρέπει, επίσης, να τροποποιηθούν.
(69)Η εφαρμογή ορισμένων διατάξεων στις νέες απαιτήσεις για ίδια κεφάλαια και επιλέξιμες υποχρεώσεις που εφαρμόζουν το πρότυπο TLAC θα πρέπει να τεθεί την 1η Ιανουαρίου 2019, όπως συμφωνήθηκε σε διεθνές επίπεδο.
(70)Επομένως, ο κανονισμός (ΕΕ) αριθ. 575/2013 θα πρέπει να τροποποιηθεί αναλόγως.
ΕΞΕΔΩΣΑΝ ΤΟΝ ΠΑΡΟΝΤΑ ΚΑΝΟΝΙΣΜΟ:
Άρθρο 1
Ο κανονισμός (ΕΕ) αριθ. 575/2013 τροποποιείται ως εξής
(1)Το άρθρο 1 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 1
Πεδίο εφαρμογής
Ο παρών κανονισμός θεσπίζει ενιαίους κανόνες που αφορούν τις γενικές προληπτικές απαιτήσεις που τα ιδρύματα, οι χρηματοδοτικές εταιρείες συμμετοχών και οι μικτές χρηματοοικονομικές εταιρείες συμμετοχών που εποπτεύονται δυνάμει της οδηγίας 2013/36/ΕΕ πρέπει να τηρούν σε σχέση με τα κατωτέρω στοιχεία:
α)
απαιτήσεις ιδίων κεφαλαίων που αφορούν πλήρως ποσοτικοποιήσιμα, ενιαία και τυποποιημένα στοιχεία πιστωτικού κινδύνου, κινδύνου αγοράς, λειτουργικού κινδύνου και κινδύνου διακανονισμού·
β)
απαιτήσεις περιορισμού των μεγάλων ανοιγμάτων·
γ
απαιτήσεις ρευστότητας που αφορούν πλήρως ποσοτικοποιήσιμα, ενιαία και τυποποιημένα στοιχεία κινδύνου ρευστότητας·
δ)
απαιτήσεις υποβολής αναφορών σχετικά με τα στοιχεία α), β) και γ) και με τη μόχλευση·
ε)
απαιτήσεις δημοσιοποίησης.
Ο παρών κανονισμός θεσπίζει ενιαίους κανόνες που αφορούν τις απαιτήσεις ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων, με τις οποίες θα πρέπει να συμμορφώνονται οι οντότητες εξυγίανσης που αποτελούν παγκόσμια συστημικώς σημαντικά ιδρύματα (G-SII) ή μέρος των G-SII και οι σημαντικές θυγατρικές των G-SII.
Ο παρών κανονισμός δεν διέπει τις απαιτήσεις δημοσιότητας για τις αρμόδιες αρχές στον τομέα της προληπτικής ρύθμισης και εποπτείας των ιδρυμάτων όπως ορίζεται στην οδηγία 2013/36/ΕΕ».
(2)Το άρθρο 2 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 2
Εποπτικές εξουσίες
1.Για τους σκοπούς της διασφάλισης της συμμόρφωσης με τον παρόντα κανονισμό, οι αρμόδιες αρχές διαθέτουν τις εξουσίες και ακολουθούν τις διαδικασίες που ορίζονται στην οδηγία 2013/36/ΕΕ και στον παρόντα κανονισμό.
2.Για τους σκοπούς της διασφάλισης της συμμόρφωσης με τον παρόντα κανονισμό, οι αρχές εξυγίανσης διαθέτουν τις εξουσίες και ακολουθούν τις διαδικασίες που ορίζονται στην οδηγία 2014/59/ΕΕ και στον παρόντα κανονισμό.
3.Για τους σκοπούς της διασφάλισης της συμμόρφωσης προς τις απαιτήσεις που αφορούν τα ίδια κεφάλαια και τις επιλέξιμες υποχρεώσεις, οι αρμόδιες αρχές και οι αρχές εξυγίανσης συνεργάζονται.».
(3)Το άρθρο 4 τροποποιείται ως εξής:
α)
στην παράγραφο 1, το σημείο () αντικαθίσταται από το ακόλουθο κείμενο:
«7)
«ως «οργανισμός συλλογικών επενδύσεων» ή «ΟΣΕ» νοείται ένας ΟΣΕΚΑ όπως ορίζεται στο άρθρο 1 παράγραφος 2 της οδηγίας 2009/65/ΕΚ του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου, ή ένας ΟΕΕ, όπως ορίζεται στο άρθρο 4 παράγραφος 1 στοιχείο α) της οδηγίας 2011/61/ΕΕ του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου·»·
β)
στην παράγραφο 1, το σημείο 20) αντικαθίσταται από το ακόλουθο κείμενο:
«20) ως «χρηματοδοτική εταιρεία συμμετοχών» νοείται ένα χρηματοδοτικό ίδρυμα οι θυγατρικές του οποίου είναι, αποκλειστικώς ή κυρίως, ιδρύματα ή χρηματοδοτικά ιδρύματα,, και το οποίο δεν είναι μικτή χρηματοοικονομική εταιρεία συμμετοχών.
Οι θυγατρικές ενός χρηματοδοτικού ιδρύματος είναι κυρίως ιδρύματα ή άλλα χρηματοδοτικά ιδρύματα, όταν τουλάχιστον μια εξ αυτών είναι ίδρυμα και όταν πάνω από το 50 % του μετοχικού κεφαλαίου, των ενοποιημένων στοιχείων του ενεργητικού, των εσόδων, του προσωπικού ή άλλου δείκτη που θεωρείται συναφής από την αρμόδια αρχή του χρηματοδοτικού ιδρύματος, συνδέεται με θυγατρικές που είναι ιδρύματα ή χρηματοδοτικά ιδρύματα.»·
γ)
στην παράγραφο 1, το σημείο 26) αντικαθίσταται από το ακόλουθο κείμενο:
«26) «ως «χρηματοδοτικό ίδρυμα» νοείται μια επιχείρηση πλην ιδρύματος και πλην αμιγώς βιομηχανικής εταιρείας χαρτοφυλακίου, η κύρια δραστηριότητα της οποίας συνίσταται στην απόκτηση συμμετοχών ή στην άσκηση μίας ή περισσότερων από τις δραστηριότητες που παρατίθενται στα σημεία 2 έως 12 και στο σημείο 15 του παραρτήματος I της οδηγίας 2013/36/ΕΕ, συμπεριλαμβανομένων των χρηματοδοτικών εταιρειών συμμετοχών, των μικτών χρηματοοικονομικών εταιρειών συμμετοχών, των ιδρυμάτων πληρωμών κατά την έννοια της οδηγίας 2007/64/ΕΚ του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου, και μιας εταιρείας διαχείρισης, αλλά αποκλειομένων των ασφαλιστικών εταιρειών χαρτοφυλακίου και των ασφαλιστικών εταιρειών χαρτοφυλακίου μεικτής δραστηριότητας όπως ορίζονται, αντίστοιχα, στο άρθρο 212 παράγραφος 1 στοιχεία στ) και ζ) της οδηγίας 2009/138/ΕΚ·»·
δ)
στο σημείο 39) της παραγράφου 1, προστίθεται το ακόλουθο εδάφιο:
«δύο ή περισσότερα φυσικά ή νομικά πρόσωπα που πληρούν τις προϋποθέσεις που καθορίζονται στα στοιχεία α) ή β) λόγω του άμεσου ανοίγματός τους έναντι του ίδιου κεντρικού αντισυμβαλλόμενου για σκοπούς εκκαθάρισης δραστηριοτήτων δεν θεωρούνται ότι συνιστούν ομάδα συνδεδεμένων πελατών.»·
ε)
στο σημείο 71) της παραγράφου 1, η εισαγωγική πρόταση του σημείου β) αντικαθίσταται από το ακόλουθο κείμενο:
«(β) για τους σκοπούς του άρθρου 97, νοείται ως το σύνολο των κατωτέρω:»·
στ)
στο σημείο 72) της παραγράφου 1, το στοιχείο α) αντικαθίσταται από το ακόλουθο κείμενο:
«α) είναι ρυθμιζόμενες αγορές ή αγορές τρίτης χώρας που θεωρούνται ισοδύναμες με ρυθμιζόμενες αγορές σύμφωνα με τη διαδικασία που προβλέπεται στο άρθρο 25 παράγραφος 4 στοιχείο α) της οδηγίας 2014/65/ΕΕ·»·
ζ)
στην παράγραφο 1, το σημείο 86) αντικαθίσταται από το ακόλουθο κείμενο:
«86) ως «χαρτοφυλάκιο συναλλαγών» νοείται το σύνολο των θέσεων σε χρηματοπιστωτικά μέσα και βασικά εμπορεύματα οι οποίες κατέχονται από ένα ίδρυμα είτε με σκοπό τη συναλλαγή, είτε με σκοπό την αντιστάθμιση θέσεων που κατέχονται με σκοπό τη συναλλαγή ή θέσεων που αναφέρονται στο άρθρο 104 παράγραφος 2, εξαιρουμένων των θέσεων που αναφέρονται στο άρθρο 104 παράγραφος 3·».
η)
στην παράγραφο 1, το σημείο 91) αντικαθίσταται από το ακόλουθο κείμενο:
«91) ως «συναλλακτικό άνοιγμα» νοείται το τρέχον άνοιγμα, συμπεριλαμβανομένου του περιθωρίου μεταβλητότητας που οφείλεται στο εκκαθαριστικό μέλος αλλά δεν έχει ακόμα ληφθεί, και οποιοδήποτε δυνητικό μελλοντικό άνοιγμα εκκαθαριστικού μέλους ή πελάτη προς κεντρικό αντισυμβαλλόμενο, το οποίο προκύπτει από συμβάσεις και συναλλαγές που παρατίθενται στο άρθρο 301 παράγραφος 1 στοιχεία α), β και γ), καθώς και το αρχικό περιθώριο ασφάλειας·».
θ)
στην παράγραφο 1, το σημείο 96) αντικαθίσταται από το ακόλουθο κείμενο:
«96) ως «εσωτερική αντιστάθμιση κινδύνου» νοείται η θέση η οποία αντισταθμίζει σημαντικά τις συνιστώσες στοιχείων κινδύνου μεταξύ θέσης του χαρτοφυλακίου συναλλαγών και μιας ή περισσότερων θέσεων εκτός χαρτοφυλακίου συναλλαγών ή μεταξύ δύο θυρίδων συναλλαγών·».
ι)
στην παράγραφο 1, προστίθενται τα ακόλουθα στοιχεία:
129) ως «αρχή εξυγίανσης» νοείται η αρχή εξυγίανσης όπως ορίζεται στο άρθρο 2 παράγραφος 1 σημείο 18) της οδηγίας 2014/59/ΕΕ·
130) ως «οντότητα εξυγίανσης» νοείται η οντότητα εξυγίανσης όπως ορίζεται στο άρθρο 2 παράγραφος 1 σημείο 83α) της οδηγίας 2014/59/ΕΕ·
131) ως «όμιλος εξυγίανσης» νοείται ο όμιλος εξυγίανσης όπως ορίζεται στο άρθρο 2 παράγραφος 1 σημείο 83β) της οδηγίας 2014/59/ΕΕ·
132) ως «παγκόσμια συστημικώς σημαντικό ίδρυμα (G-SII)» νοείται ένα G-SII που έχει προσδιοριστεί σύμφωνα με το άρθρο 131 παράγραφος 1 και 2 της οδηγίας 2013/36/ΕΕ·
133) ως «παγκόσμια συστημικώς σημαντικά ιδρύματα εκτός ΕΕ» ( G-SII εκτός ΕΕ) νοούνται οι παγκόσμια συστημικώς σημαντικές τράπεζες (G-SIB) που δεν G-SII και που περιλαμβάνονται στον κατάλογο των G-SIB, ο οποίος δημοσιεύεται από το Συμβούλιο Χρηματοπιστωτικής Σταθερότητας, ο οποίος ενημερώνεται τακτικά·
134) ως «σημαντική θυγατρική» νοείται η θυγατρική που σε ατομική ή ενοποιημένη βάση πληροί οποιαδήποτε από τις ακόλουθες προϋποθέσεις:
α)
η θυγατρική εταιρία κατέχει περισσότερο από το 5 % των ενοποιημένων σταθμισμένων ως προς τον κίνδυνο στοιχείων του ενεργητικού της αρχικής μητρικής επιχείρησης·
β)
η θυγατρική αντιπροσωπεύει πάνω από το 5 % του συνόλου των εσόδων εκμετάλλευσης της αρχικής μητρικής επιχείρησης·
γ)
η συνολική μόχλευση του μέτρου του ανοίγματος για τη θυγατρική υπερβαίνει το 5 % της ενοποιημένης μόχλευσης του μέτρου του ανοίγματος της αρχικής μητρικής επιχείρησης·
135) ως «οντότητα G-SII » νοείται μια οντότητα με νομική προσωπικότητα που αποτελεί ίδρυμα G-SII ή αποτελεί μέρος ενός G-SII ή ενός G-SII εκτός ΕΕ·
136) ως «εργαλείο διάσωσης με ίδια μέσα» νοείται το εργαλείο διάσωσης με ίδια μέσα όπως ορίζεται στο σημείο 57) του άρθρου 2 παράγραφος 1 της οδηγίας 2014/59/ΕΕ·
137) ως «όμιλος»: νοείται ένας όμιλος επιχειρήσεων, εκ των οποίων η μία τουλάχιστον είναι ίδρυμα, η οποία αποτελείται από μια μητρική επιχείρηση και τις θυγατρικές της, ή από επιχειρήσεις που συνδέονται μεταξύ τους με σχέση κατά την έννοια του άρθρου 22 της οδηγίας 2013/34/ΕΕ του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου·
138) ως «συναλλαγή χρηματοδότησης τίτλων» ή «SFT» νοείται μια συναλλαγή επαναγοράς, μια συναλλαγή δανειοδοσίας ή δανειοληψίας τίτλων ή εμπορευμάτων ή μια πράξη δανεισμού σε λογαριασμό περιθωρίου ασφάλισης·
139) ως «συστημική επιχείρηση επενδύσεων» νοείται η επιχείρηση επενδύσεων που έχει προσδιοριστεί ως G-SII ή O-SII σύμφωνα με το άρθρο 131 παράγραφοι 1 2 και 3 της οδηγίας 2013/36/ΕΕ»·
140) ως «αρχικό περιθώριο» ή «IΜ» νοείται κάθε εξασφάλιση, εκτός από το περιθώριο μεταβλητότητας, που εισπράττεται ή παρέχεται σε μια οντότητα προκειμένου να καλύψει το τρέχον και το δυνητικό μελλοντικό άνοιγμα συναλλαγής ή χαρτοφυλακίου συναλλαγών στο χρονικό διάστημα που απαιτείται για τη ρευστοποίηση των εν λόγω συναλλαγών, ή για την εκ νέου αντιστάθμιση των κινδύνων αγοράς, λόγω αθέτησης του αντισυμβαλλόμενου στη συναλλαγή ή στο χαρτοφυλάκιο συναλλαγών·
141) ως «κίνδυνος αγοράς» νοείται ο κίνδυνος εμφάνισης ζημιών που προκύπτουν από τις μεταβολές των τιμών της αγοράς·
142) ως «κίνδυνος συναλλάγματος» νοείται ο κίνδυνος εμφάνισης ζημιών που προκύπτουν από τις μεταβολές των συναλλαγματικών ισοτιμιών·
143) ως «κίνδυνος βασικού εμπορεύματος» νοείται ο κίνδυνος ζημιών που προκύπτουν από τις μεταβολές των τιμών των βασικών προϊόντων·
144) ως «μονάδα διαπραγμάτευσης» νοείται μια σαφώς προσδιορισμένη ομάδα διαπραγματευτών η οποία συγκροτείται από το ίδρυμα, προκειμένου να διαχειρίζονται από κοινού ένα χαρτοφυλάκιο των θέσεων του χαρτοφυλακίου συναλλαγών σύμφωνα με μια σαφώς καθορισμένη και συνεκτική επιχειρηματική στρατηγική και η οποία λειτουργεί στο πλαίσιο της ίδιας δομής διαχείρισης των κινδύνων.».
ια)
προστίθεται η ακόλουθη παράγραφος 4:
«4. Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων προκειμένου να διευκρινίσει σε ποιες περιπτώσεις πληρούνται οι όροι που αναφέρονται στo σημείο 39) πρώτo εδάφιο στοιχεία α) ή β).
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [ένα έτος από την έναρξη ισχύος του κανονισμού].
Ανατίθεται στην Επιτροπή η εξουσία να υιοθετεί τα ρυθμιστικά τεχνικά πρότυπα του πρώτου εδαφίου σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.
(4)Το άρθρο 6 τροποποιείται ως εξής:
α)
Η παράγραφος 1 αντικαθίσταται από το ακόλουθο κείμενο:
«Τα ιδρύματα συμμορφώνονται με τις υποχρεώσεις που ορίζονται στο δεύτερο έως πέμπτο μέρος, στο έβδομο και στο όγδοο μέρος σε ατομική βάση.»·
β)
Παρεμβάλλεται η ακόλουθη παράγραφος 1α:
«1α.
Κατά παρέκκλιση από την παράγραφο 1, μόνο τα ιδρύματα που έχουν προσδιοριστεί ως οντότητες εξυγίανσης, που συνιστούν, επίσης, G-SII ή αποτελούν μέρος ενός G-SII και τα οποία δεν διαθέτουν θυγατρικές συμμορφώνονται με τις απαιτήσεις που ορίζονται στο άρθρο 92α, σε μεμονωμένη βάση.
Μόνο οι σημαντικές θυγατρικές ενός G-SII εκτός ΕΕ που δεν είναι θυγατρικές ενός μητρικού ιδρύματος εγκατεστημένου στην ΕΕ, που δεν αποτελούν οντότητες εξυγίανσης και που δεν έχουν θυγατρικές συμμορφώνονται με το άρθρο 92β σε ατομική βάση.».
(5)Στο άρθρο 7, οι παράγραφοι 1 και 2 αντικαθίστανται από το ακόλουθο κείμενο:
«1. Οι αρμόδιες αρχές έχουν τη δυνατότητα να μην εφαρμόσουν το άρθρο 6 παράγραφος 1 σε οποιαδήποτε θυγατρική εφόσον τόσο η θυγατρική όσο και η μητρική επιχείρηση έχουν τις εταιρικές τους έδρες στο ίδιο κράτος μέλος και η θυγατρική περιλαμβάνεται στην πραγματοποιούμενη σε ενοποιημένη βάση εποπτεία του ιδρύματος που αποτελεί τη μητρική επιχείρηση, η οποία είναι ίδρυμα, χρηματοδοτική εταιρεία συμμετοχών ή μικτή χρηματοοικονομική εταιρεία συμμετοχών και εφόσον συντρέχουν όλες οι προϋποθέσεις που ακολουθούν, ώστε να διασφαλίζεται ότι τα ίδια κεφάλαια κατανέμονται επαρκώς μεταξύ μητρικής επιχείρησης και θυγατρικής:
α)
δεν υπάρχει κανένα τρέχον ή προβλεπόμενο ουσιώδες πρακτικό ή νομικό κώλυμα για την άμεση μεταφορά ιδίων κεφαλαίων ή την εξόφληση υποχρεώσεων από τη μητρική επιχείρηση στη θυγατρική·
β)
είτε η μητρική επιχείρηση παρέχει ικανοποιητικές αποδείξεις στην αρμόδια αρχή όσον αφορά τη συνετή διαχείριση της θυγατρικής και έχει δηλώσει, με τη συγκατάθεση της αρμόδιας αρχής, ότι εγγυάται τις υποχρεώσεις τις οποίες έχει αναλάβει η θυγατρική είτε οι κίνδυνοι της θυγατρικής είναι αμελητέοι·
γ)
οι διαδικασίες της μητρικής επιχείρησης όσον αφορά την αξιολόγηση, τη μέτρηση και τον έλεγχο των κινδύνων καλύπτουν τη θυγατρική·
δ)
η μητρική επιχείρηση κατέχει περισσότερο από το 50 % των δικαιωμάτων ψήφου που συνδέονται με μετοχές στο κεφάλαιο της θυγατρικής ή έχει δικαίωμα να διορίζει ή να απολύει την πλειονότητα των μελών του διοικητικού οργάνου της θυγατρικής.
2. Μετά από διαβούλευση με την αρχή ενοποιημένης εποπτείας, η αρμόδια αρχή μπορεί να επιτρέπει παρεκκλίσεις από την εφαρμογή του άρθρου 6 παράγραφος 1 σε θυγατρική η οποία έχει την εταιρική της έδρα σε κράτος μέλος διαφορετικό από εκείνο της έδρας της μητρικής επιχείρησης και περιλαμβάνεται στην πραγματοποιούμενη σε ενοποιημένη βάση εποπτεία του ιδρύματος που αποτελεί τη μητρική επιχείρηση, που είναι ίδρυμα, χρηματοδοτική εταιρεία συμμετοχών ή μικτή χρηματοοικονομική εταιρεία συμμετοχών, υπό την προϋπόθεση ότι πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
οι προϋποθέσεις που προβλέπονται στην παράγραφο 1 στοιχεία α) έως δ)·
β)
το ίδρυμα χορηγεί εγγύηση στη θυγατρική του, η οποία σε κάθε περίπτωση πληροί τους ακόλουθους όρους:
(I)η εγγύηση παρέχεται για ποσό τουλάχιστον ισοδύναμο με το ποσό της απαίτησης ιδίων κεφαλαίων της θυγατρικής στην οποία έχει χορηγηθεί απαλλαγή·
(II)η εγγύηση ενεργοποιείται, όταν η θυγατρική δεν είναι σε θέση να πληρώσει τις οφειλές ή άλλες υποχρεώσεις της, όταν αυτές καθίστανται απαιτητές ή όταν έχει γίνει η διαπίστωση σύμφωνα με το άρθρο 59 παράγραφος 3 της οδηγίας 2014/59/ΕΕ, όσον αφορά τη θυγατρική, ανάλογα με το ποια ημερομηνία είναι προγενέστερη·
(III)η εγγύηση είναι πλήρως εξασφαλισμένη για ποσοστό τουλάχιστον 50 % του ποσού της μέσω συμφωνίας παροχής χρηματοοικονομικής ασφάλειας, όπως ορίζεται στο του άρθρο 2 παράγραφος 1 στοιχείο α) της οδηγίας 2002/47/ΕΚ του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου·
(IV)η εγγύηση και η συμφωνία παροχής χρηματοοικονομικής ασφάλειας διέπονται από το δίκαιο του κράτους μέλους στο οποίο βρίσκεται η εταιρική έδρα της θυγατρικής, εκτός αν ορίζεται διαφορετικά από την αρμόδια αρχή της θυγατρικής·
(V)η ασφάλεια που καλύπτει την εγγύηση αποτελεί επιλέξιμη εξασφάλιση όπως αναφέρεται στο άρθρο 197, η οποία, μετά από καταλλήλως συντηρητικές περικοπές, αρκεί για να καλύψει πλήρως το ποσό που αναφέρεται στο σημείο iii)·
(VI)η ασφάλεια που καλύπτει την εγγύηση δεν βαρύνεται και δεν χρησιμοποιείται ως εξασφάλιση για να καλύψει οποιαδήποτε άλλη εγγύηση·
(VII)δεν υπάρχουν νομικά, κανονιστικά και επιχειρησιακά εμπόδια για τη μεταβίβαση της εξασφάλισης από τη μητρική επιχείρηση στη θυγατρική.».
(6)Το άρθρο 8 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 8
Απαλλαγή από την εφαρμογή των απαιτήσεων για την κάλυψη κινδύνων ρευστότητας σε ατομική βάση
1.Οι αρμόδιες αρχές μπορούν να απαλλάσσουν πλήρως ή εν μέρει ένα ίδρυμα και όλες ή κάποιες εκ των θυγατρικών του που διαθέτουν τις εταιρικές τους έδρες στο ίδιο κράτος μέλος όπου είναι εγκατεστημένη η εταιρική έδρα του ιδρύματος, από την εφαρμογή του έκτου μέρους και τις εποπτεύουν ως αυτόνομη οντότητα διαχείρισης του κινδύνου ρευστότητας εφόσον πληρούνται όλες οι κατωτέρω προϋποθέσεις:
α)
το μητρικό ίδρυμα σε ενοποιημένη βάση ή η θυγατρική σε υποενοποιημένη βάση συνάδει με τις υποχρεώσεις που ορίζονται στο έκτο μέρος·
β)
το μητρικό ίδρυμα σε ενοποιημένη βάση ή το θυγατρικό ίδρυμα σε υποενοποιημένη βάση παρακολουθεί ανά πάσα στιγμή τις θέσεις ρευστότητας όλων των ιδρυμάτων εντός της οντότητας διαχείρισης του κινδύνου ρευστότητας, τα οποία υπόκεινται στην απαλλαγή σύμφωνα με την παρούσα παράγραφο και εξασφαλίζει επαρκές επίπεδο ρευστότητας για όλα αυτά τα ιδρύματα·
γ)
τα ιδρύματα εντός της αυτόνομης οντότητας διαχείρισης του κινδύνου ρευστότητας έχουν συνάψει συμβάσεις, οι οποίες, προς ικανοποίηση των αρμόδιων αρχών, προβλέπουν την ελεύθερη διακίνηση κεφαλαίων μεταξύ τους και τους επιτρέπουν να πληρούν τις μεμονωμένες και κοινές υποχρεώσεις τους όταν καθίστανται ληξιπρόθεσμες·
δ)
δεν υπάρχει κανένα τρέχον ή αναμενόμενο ουσιώδες πρακτικό ή νομικό κώλυμα για την εκπλήρωση των συμβάσεων που αναφέρονται στο στοιχείο γ).
2.Οι αρμόδιες αρχές μπορούν να απαλλάσσουν πλήρως ή εν μέρει ένα ίδρυμα και όλες ή κάποιες εκ των θυγατρικών του, που έχουν την εταιρική τους έδρα εντός κρατών μελών διαφορετικών από το κράτος μέλος, όπου έχει την εταιρική του έδρα το ίδρυμα, από την εφαρμογή του έκτου μέρους και τις εποπτεύουν ως αυτόνομη οντότητα διαχείρισης του κινδύνου ρευστότητας, μόνο μετά την τήρηση της διαδικασίας που ορίζεται στο άρθρο 21 και μόνο ιδρύματα των οποίων οι αρμόδιες αρχές συμφωνούν σχετικά με τα κατωτέρω στοιχεία:
α)
την αξιολόγησή τους όσον αφορά τη συμμόρφωση προς τους όρους που αναφέρονται στην παράγραφο 1·
β)
την αξιολόγησή τους όσον αφορά τη συμμόρφωση του οργανισμού και την αντιμετώπιση του κινδύνου ρευστότητας κατά τους όρους του άρθρου 86 της οδηγίας 2013/36/ΕΕ για ολόκληρη την αυτόνομη οντότητα διαχείρισης του κινδύνου ρευστότητας·
γ)
την κατανομή των ποσών, την τοποθεσία και την ιδιοκτησία των απαιτούμενων ρευστών διαθεσίμων που πρέπει να κατέχει η αυτόνομη οντότητα διαχείρισης του κινδύνου ρευστότητας·
δ)
τον καθορισμό των ελάχιστων ποσών των ρευστών διαθεσίμων που πρέπει να κατέχουν τα ιδρύματα τα οποία θα απαλλαγούν από την εφαρμογή του έκτου μέρους·
ε)
την ανάγκη αυστηρότερων παραμέτρων από αυτές που προβλέπονται στο έκτο μέρος·
στ)
την απεριόριστη ανταλλαγή ολοκληρωμένων πληροφοριών μεταξύ των αρμόδιων αρχών·
ζ)
την πλήρη κατανόηση των επιπτώσεων αυτής της απαλλαγής.
3.Η αρχή που είναι αρμόδια για την εποπτεία σε μεμονωμένη βάση, το ίδρυμα και όλες ή κάποιες εκ των θυγατρικών του με έδρα σε διαφορετικά κράτη μέλη από το κράτος μέλος όπου το ίδρυμα έχει την εταιρική του έδρα, μπορούν να απαλλάσσουν πλήρως ή μερικώς από την εφαρμογή του έκτου μέρους το εν λόγω ίδρυμα και όλες ή κάποιες εκ των θυγατρικών του και να τις εποπτεύουν ως αυτόνομη οντότητα διαχείρισης του κινδύνου ρευστότητας, υπό την προϋπόθεση ότι πληρούνται όλοι οι ακόλουθοι όροι:
α)
οι όροι που αναφέρονται στην παράγραφο 1 και στο στοιχείο β) της παραγράφου 2·
β)
το μητρικό ίδρυμα σε ενοποιημένη βάση ή το θυγατρικό ίδρυμα σε υποενοποιημένη βάση παρέχει στο ίδρυμα ή στον όμιλο ιδρυμάτων που έχουν την έδρα τους εντός άλλου κράτους μέλους εγγύηση η οποία πληροί όλες τις ακόλουθες προϋποθέσεις:
(I)η εγγύηση παρέχεται για ποσό τουλάχιστον ισοδύναμο με το ποσό των καθαρών εκροών ρευστότητας που η εγγύηση υποκαθιστά και υπολογίζεται σύμφωνα με τον κατ’ εξουσιοδότηση κανονισμό (ΕΕ) αριθ. 2015/61, σε ατομική βάση για το ίδρυμα ή σε υποενοποιημένη βάση για τον όμιλο ιδρυμάτων που υπόκεινται στην απαλλαγή, και που επωφελούνται από την εγγύηση, χωρίς να λαμβάνεται υπόψη τυχόν προτιμησιακή μεταχείριση·
(II)η εγγύηση ενεργοποιείται, όταν το ίδρυμα ή ο όμιλος ιδρυμάτων που υπόκεινται στην απαλλαγή, και που επωφελούνται από την εγγύηση δεν είναι σε θέση να εξοφλήσουν τις οφειλές τους ή να ανταποκριθούν σε άλλες υποχρεώσεις τους όταν καθίστανται απαιτητές ή έχει γίνει η διαπίστωση σύμφωνα με το άρθρο 59 παράγραφος 3 της οδηγίας 2014/59/ΕΕ, όσον αφορά το ίδρυμα ή τον όμιλο ιδρυμάτων που υπόκεινται στην απαλλαγή, ανάλογα με το ποια ημερομηνία είναι προγενέστερη·
(III)η εγγύηση είναι πλήρως εξασφαλισμένη μέσω συμφωνίας παροχής χρηματοοικονομικής ασφάλειας, όπως ορίζεται στο άρθρο 2 παράγραφος 1 στοιχείο α) της οδηγίας 2002/47/ΕΚ·
(IV)η εγγύηση και η συμφωνία παροχής χρηματοοικονομικής ασφάλειας διέπονται από το δίκαιο του κράτους μέλους στο οποίο βρίσκεται η έδρα του ιδρύματος ή του ομίλου ιδρυμάτων που υπόκεινται στην απαλλαγή, και που επωφελούνται από την εγγύηση, εκτός αν ορίζεται διαφορετικά από την αρμόδια αρχή των εν λόγω ιδρυμάτων·
(V)η εξασφάλιση που καλύπτει την εγγύηση είναι επιλέξιμη ως ρευστοποιήσιμο στοιχείο ενεργητικού υψηλής ποιότητας όπως ορίζεται στα άρθρα 10 έως 13 και 15 του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61 και, μετά την εφαρμογή των περικοπών που αναφέρονται στο κεφάλαιο 2 του τίτλου ΙΙ του εν λόγω κανονισμού, καλύπτει τουλάχιστον το 50 % του ποσού των καθαρών εκροών ρευστότητας που υπολογίζονται σύμφωνα με τον εν λόγω κανονισμό σε ατομική βάση για το ίδρυμα ή σε υποενοποιημένη βάση για τον όμιλο ιδρυμάτων, που υπόκεινται στην απαλλαγή, και που επωφελούνται από την εγγύηση, χωρίς να λαμβάνεται υπόψη τυχόν προτιμησιακή μεταχείριση·
(VI)η εξασφάλιση που καλύπτει την εγγύηση δεν βαρύνεται και δεν χρησιμοποιείται ως εξασφάλιση για να καλύψει οποιαδήποτε άλλη εγγύηση·
(VII)δεν υπάρχει κανένα τρέχον ή αναμενόμενο νομικό, κανονιστικό ή πρακτικό εμπόδιο στη μεταβίβαση των εξασφαλίσεων από το ίδρυμα που χορηγεί την εγγύηση στο ίδρυμα ή στον όμιλο των ιδρυμάτων που υπόκεινται στην απαλλαγή, και που επωφελούνται από την εγγύηση.
4.Οι αρμόδιες αρχές μπορούν, επίσης, να εφαρμόσουν τις παραγράφους 1, 2 και 3 σε μία ή ορισμένες από τις θυγατρικές μιας χρηματοδοτικής εταιρείας συμμετοχών ή μιας μικτής χρηματοοικονομικής εταιρείας συμμετοχών και να εποπτεύουν ως αυτόνομη οντότητα ρευστότητας τη χρηματοδοτική εταιρεία συμμετοχών ή τη μικτή χρηματοοικονομική εταιρεία συμμετοχών και τις θυγατρικές που υπόκεινται σε απαλλαγή ή τις θυγατρικές που υπόκεινται σε απαλλαγή μόνο. Οι αναφορές στις παραγράφους 1, 2 και 3 στο μητρικό ίδρυμα νοείται ότι καλύπτουν τη χρηματοδοτική εταιρεία συμμετοχών ή η μικτή χρηματοοικονομική εταιρεία συμμετοχών.
5.Οι αρμόδιες αρχές μπορούν, επίσης, να εφαρμόσουν τις παραγράφους 1, 2 και 3 σε ιδρύματα που είναι μέλη του ίδιου θεσμικού συστήματος προστασίας που προβλέπεται στο άρθρο 113 παράγραφος 7, υπό την προϋπόθεση ότι τα εν λόγω ιδρύματα πληρούν όλες τις προϋποθέσεις που προβλέπονται σε αυτό, καθώς και σε άλλα ιδρύματα που συνδέονται κατά το άρθρο 113 παράγραφος 6, υπό την προϋπόθεση ότι τα εν λόγω ιδρύματα πληρούν όλες τις προϋποθέσεις που ορίζονται σε αυτό. Σε αυτή την περίπτωση, οι αρμόδιες αρχές προσδιορίζουν ένα από τα ιδρύματα που υπόκεινται στην απαλλαγή, το οποίο πρέπει να πληροί το έκτο μέρος, βάσει της ενοποιημένης κατάστασης όλων των ιδρυμάτων της αυτόνομης οντότητας διαχείρισης του κινδύνου ρευστότητας.
6.Σε περίπτωση που μια απαλλαγή έχει χορηγηθεί δυνάμει των παραγράφων 1 έως 5, οι αρμόδιες αρχές μπορούν επίσης να εφαρμόσουν το άρθρο 86 της οδηγίας 2013/36/ΕΕ, ή μέρη αυτού, στο επίπεδο της αυτόνομης οντότητας διαχείρισης του κινδύνου ρευστότητας, και να ανακαλέσουν την εφαρμογή του άρθρου 86 της οδηγίας 2013/36/ΕΕ, ή μερών αυτού, σε ατομική βάση.
Σε περίπτωση που μια απαλλαγή έχει χορηγηθεί δυνάμει των παραγράφων 1 έως 5, όσον αφορά τα μέρη του έκτου μέρους που δεν εφαρμόζονται, οι αρμόδιες αρχές εφαρμόζουν τις υποχρεώσεις υποβολής αναφορών που ορίζονται στο άρθρο 415 του παρόντος κανονισμού στο επίπεδο της αυτόνομης οντότητας διαχείρισης του κινδύνου ρευστότητας, και ανακαλούν την εφαρμογή του άρθρο 415 σε ατομική βάση.
7.Σε περίπτωση που μια απαλλαγή δεν χορηγείται βάσει των παραγράφων 1 έως 5 στα ιδρύματα στα οποία είχε χορηγηθεί απαλλαγή σε ατομική βάση, οι αρμόδιες αρχές λαμβάνουν υπόψη τον χρόνο που απαιτείται ώστε τα εν λόγω ιδρύματα να προετοιμαστούν για την εφαρμογή του έκτου μέρους ή μέρους αυτού και προβλέπουν την κατάλληλη μεταβατική περίοδο πριν από την εφαρμογή αυτών των διατάξεων στα εν λόγω ιδρύματα.».
(7)Το άρθρο 11 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 11
Γενική αντιμετώπιση
1.Για την εφαρμογή των απαιτήσεων του παρόντος κανονισμού σε ενοποιημένη βάση, οι όροι «ιδρύματα», «μητρικά ιδρύματα σε κράτος μέλος», «μητρικό ίδρυμα εγκατεστημένο στην ΕΕ» και «μητρική επιχείρηση», ανάλογα με την περίπτωση, αναφέρονται, επίσης, σε χρηματοδοτικές εταιρείες συμμετοχών και σε μικτές χρηματοοικονομικές εταιρείες συμμετοχών, οι οποίες έχουν λάβει άδεια λειτουργίας σύμφωνα με το άρθρο 21α της οδηγίας 2013/36/ΕΕ.
2.Τα εγκατεστημένα σε κράτος μέλος μητρικά ιδρύματα συμμορφώνονται, στον βαθμό και με τον τρόπο που ορίζει το άρθρο 18, με τις υποχρεώσεις που θεσπίζονται στο δεύτερο έως τέταρτο μέρος και στο έβδομο μέρος, βάσει της ενοποιημένης τους κατάστασης. Οι μητρικές επιχειρήσεις και οι θυγατρικές τους, οι οποίες υπάγονται στον παρόντα κανονισμό, διαμορφώνουν την κατάλληλη οργανωτική διάρθρωση και τους κατάλληλους μηχανισμούς εσωτερικού ελέγχου, προκειμένου να διασφαλιστεί ότι τα απαιτούμενα στοιχεία ενοποίησης υποβάλλονται στη δέουσα επεξεργασία και διαβιβάζονται. Ιδιαίτερα, διασφαλίζουν ότι οι θυγατρικές για τις οποίες δεν ισχύει ο παρών κανονισμός εφαρμόζουν ρυθμίσεις, διαδικασίες και μηχανισμούς που διασφαλίζουν την κατάλληλη ενοποίηση.
3.Κατά παρέκκλιση από την παράγραφο 2, μόνο τα μητρικά ιδρύματα που έχουν προσδιοριστεί ως G-SII ή ως οντότητες εξυγίανσης που αποτελούν G-SII ή μέρος των G-SII ή μέρος G-SII εκτός ΕΕ συμμορφώνονται με το άρθρο 92α σε ενοποιημένη βάση, στον βαθμό και κατά τον τρόπο που προβλέπει το άρθρο 18.
Μόνο οι μητρικές επιχειρήσεις της ΕΕ που αποτελούν σημαντική θυγατρική ενός G-SII εκτός ΕΕ και δεν είναι οντότητες εξυγίανσης συμμορφώνονται με το άρθρο 92β σε ενοποιημένη βάση, στον βαθμό και με τον τρόπο που ορίζει το άρθρο 18.
4.Τα εγκατεστημένα στην ΕΕ μητρικά ιδρύματα συμμορφώνονται με το έκτο μέρος, βάσει της ενοποιημένης κατάστασής τους, εφόσον η ομάδα περιλαμβάνει ένα ή περισσότερα πιστωτικά ιδρύματα ή επιχειρήσεις επενδύσεων που έχουν άδεια παροχής των επενδυτικών υπηρεσιών και δραστηριοτήτων που παρατίθενται στο παράρτημα Ι τμήμα Α σημεία 3) και 6) της οδηγίας 2004/39/ΕΚ. Εν αναμονή της έκθεσης της Επιτροπής σύμφωνα με το άρθρο 508 παράγραφος 2 του παρόντος κανονισμού, και εφόσον ο όμιλος αποτελείται μόνο από επιχειρήσεις επενδύσεων, οι αρμόδιες αρχές δύνανται να απαλλάξουν τα μητρικά ιδρύματα της ΕΕ από τη συμμόρφωση με το έκτο μέρος σε ενοποιημένη βάση, λαμβάνοντας υπόψη τη φύση, την κλίμακα και την πολυπλοκότητα των δραστηριοτήτων της επιχείρησης επενδύσεων.
Σε περίπτωση που μια απαλλαγή έχει χορηγηθεί δυνάμει του άρθρου 8 παράγραφοι 1 έως 5, τα ιδρύματα και, κατά περίπτωση, οι χρηματοδοτικές εταιρείες συμμετοχών ή οι μικτές χρηματοοικονομικές εταιρείες συμμετοχών που αποτελούν μέρος μιας αυτόνομης οντότητας διαχείρισης του κινδύνου ρευστότητας συμμορφώνονται με το έκτο μέρος σε ενοποιημένη βάση ή σε υποενοποιημένη βάση της αυτόνομης οντότητας διαχείρισης του κινδύνου ρευστότητας.»
5.Όπου ισχύει το άρθρο 10, ο κεντρικός οργανισμός που αναφέρεται στο εν λόγω άρθρο συμμορφώνεται με τις απαιτήσεις του δεύτερου έως όγδοου μέρους, βάσει της ενοποιημένης κατάστασης του συνόλου όπως αυτό συντίθεται από τον κεντρικό οργανισμό και τα συνδεδεμένα με αυτόν ιδρύματα.
6.Παράλληλα με τις απαιτήσεις των παραγράφων 1 έως 4 και με την επιφύλαξη των λοιπών διατάξεων του παρόντος κανονισμού και της οδηγίας 2013/36/ΕΕ, όταν ευλόγως απαιτείται, για εποπτικούς σκοπούς, λόγω των ιδιαιτεροτήτων του κινδύνου ή της διάρθρωσης του κεφαλαίου ενός ιδρύματος ή όπου τα κράτη μέλη θεσπίζουν εθνική νομοθεσία που απαιτεί τον δομικό διαχωρισμό των δραστηριοτήτων ενός τραπεζικού ομίλου, οι αρμόδιες αρχές μπορούν να απαιτούν από τα ιδρύματα να συμμορφώνονται με τις υποχρεώσεις που ορίζονται στο δεύτερο ως τέταρτο μέρος και στο έκτο ως όγδοο μέρος του παρόντος κανονισμού και στον τίτλο VII της οδηγίας 2013/36/ΕΕ σε υποενοποιημένη βάση.
Η προσέγγιση που καθορίζεται στο πρώτο εδάφιο εφαρμόζεται με την επιφύλαξη της αποτελεσματικής εποπτείας σε ενοποιημένη βάση και δεν δύναται να επιφέρει δυσανάλογα δυσμενείς επιπτώσεις στο σύνολο ή σε τμήματα του χρηματοπιστωτικού συστήματος σε άλλα κράτη μέλη ή της Ένωσης συνολικά, ούτε να αποτελεί ή να δημιουργεί εμπόδιο στη λειτουργία της εσωτερικής αγοράς. ».
(8)Το άρθρο 12 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 12
Ενοποιημένος υπολογισμός για τα G-SII με πολλαπλές οντότητες εξυγίανσης
Σε περίπτωση που περισσότερες από μία οντότητες που ανήκουν στο ίδιο G-SII συνιστούν οντότητες εξυγίανσης, το εγκατεστημένο στην ΕΕ μητρικό ίδρυμα του εν λόγω G-SII υπολογίζει το ποσό των ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων που αναφέρεται στο άρθρο 92α παράγραφος 1 στοιχείο α). Ο υπολογισμός πραγματοποιείται βάσει της ενοποιημένης κατάστασης του μητρικού ιδρύματος της ΕΕ σαν να ήταν η μοναδική οντότητα εξυγίανσης του G-SII.
Στην περίπτωση που το ποσό που υπολογίζεται σύμφωνα με το πρώτο εδάφιο είναι μικρότερο από το άθροισμα των ποσών των ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων που αναφέρεται στο άρθρο 92α παράγραφος 1 στοιχείο α) όλων των οντοτήτων εξυγίανσης που ανήκουν στο εν λόγω G-SII, οι αρχές εξυγίανσης ενεργούν σύμφωνα με το άρθρο 45δ παράγραφος 3 και το άρθρο 45η παράγραφος 2 της οδηγίας 2014/59/ΕΕ.
Στην περίπτωση που το ποσό που υπολογίζεται σύμφωνα με το πρώτο εδάφιο είναι μεγαλύτερο από το άθροισμα των ποσών των ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων που αναφέρεται στο άρθρο 92α παράγραφος 1 στοιχείο α) όλων των οντοτήτων εξυγίανσης που ανήκουν στο εν λόγω G-SII, οι αρχές εξυγίανσης ενεργούν σύμφωνα με το άρθρο 45δ παράγραφος 3 και το άρθρο 45η παράγραφος 2 της οδηγίας 2014/59/Ε.
(9)Το άρθρο 13 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 13
Εφαρμογή των απαιτήσεων δημοσιοποίησης σε ενοποιημένη βάση
1.Τα εγκατεστημένα στην ΕΕ μητρικά ιδρύματα συμμορφώνονται με το όγδοο μέρος βάσει της ενοποιημένης κατάστασής τους.
Οι μεγάλες θυγατρικές των εγκατεστημένων στην ΕΕ μητρικών ιδρυμάτων δημοσιοποιούν τις πληροφορίες που προσδιορίζονται στα άρθρα 437, 438, 440, 442, 450, 451, 451α και 451δ και 453 σε ατομική βάση ή, κατά περίπτωση, σύμφωνα με τον παρόντα κανονισμό και την οδηγία 2013/36/ΕΕ, σε υποενοποιημένη βάση.
2.Τα ιδρύματα που έχουν προσδιοριστεί ως οντότητες εξυγίανσης τα οποία αποτελούν G-SII ή είναι μέρος ενός G-SII συμμορφώνονται με το όγδοο μέρος βάσει της ενοποιημένης χρηματοοικονομικής τους κατάστασης.
3.Το πρώτο εδάφιο της παραγράφου 1 δεν ισχύει για μητρικά ιδρύματα που είναι εγκατεστημένα στην ΕΕ, σε εγκατεστημένες στην ΕΕ μητρικές χρηματοδοτικές εταιρείες συμμετοχών, σε εγκατεστημένες στην ΕΕ μητρικές μικτές χρηματοοικονομικές εταιρείες συμμετοχών, ή σε οντότητες εξυγίανσης εφόσον περιλαμβάνονται σε ισοδύναμες δημοσιοποιήσεις παρεχόμενες σε ενοποιημένη βάση από μητρική επιχείρηση εγκατεστημένη σε τρίτη χώρα.
Το δεύτερο εδάφιο της παραγράφου 1 εφαρμόζεται στις θυγατρικές μιας μητρικής επιχείρησης που είναι εγκατεστημένη σε τρίτη χώρα, εφόσον οι εν λόγω θυγατρικές είναι μεγάλες θυγατρικές.
4.Σε περίπτωση που εφαρμόζεται το άρθρο 10, ο κεντρικός οργανισμός που αναφέρεται στο εν λόγω άρθρο συμμορφώνεται με το όγδοο μέρος, βάσει της ενοποιημένης κατάστασης του κεντρικού οργανισμού. Το άρθρο 18 παράγραφος 1 εφαρμόζεται στον κεντρικό οργανισμό και τα συνδεδεμένα ιδρύματα αντιμετωπίζονται ως θυγατρικές του κεντρικού οργανισμού.».
(10)Το άρθρο 18 αντικαθίσταται από το ακόλουθο κείμενο:
Άρθρο 18
Μέθοδοι εποπτικής ενοποίησης
1.Τα ιδρύματα, οι χρηματοδοτικές εταιρείες συμμετοχών και οι μικτές χρηματοοικονομικές εταιρείες συμμετοχών που υποχρεούνται να συμμορφώνονται με τις απαιτήσεις που αναφέρονται στο Τμήμα 1 του παρόντος κεφαλαίου βάσει της ενοποιημένης κατάστασής τους, διεξάγουν πλήρη ενοποίηση όλων των ιδρυμάτων και χρηματοδοτικών ιδρυμάτων που είναι θυγατρικές τους. Οι παράγραφοι 3 έως 7 του παρόντος άρθρου δεν εφαρμόζονται εάν το έκτο μέρος εφαρμόζεται βάσει της ενοποιημένης κατάστασης ενός ιδρύματος, μιας χρηματοδοτικής εταιρείας συμμετοχών ή μιας μικτής χρηματοοικονομικής εταιρείας συμμετοχών ή βάσει της υποενοποιημένης κατάστασης της οντότητας διαχείρισης του κινδύνου ρευστότητας, όπως ορίζεται στα άρθρα 8 και 10.
Τα ιδρύματα που υποχρεούνται να συμμορφώνονται με τις απαιτήσεις που αναφέρονται στα άρθρα 92α ή 92β σε ενοποιημένη βάση διεξάγουν πλήρη ενοποίηση όλων των ιδρυμάτων και χρηματοδοτικών ιδρυμάτων που είναι θυγατρικές τους στους συναφείς ομίλους εξυγίανσης.
2.Όταν η ενοποιημένη εποπτεία επιβάλλεται κατ’ εφαρμογή του άρθρου 111 της οδηγίας 2013/36/ΕΕ, οι επιχειρήσεις παροχής επικουρικών υπηρεσιών περιλαμβάνονται στην ενοποίηση στις περιπτώσεις και με τις ίδιες μεθόδους, όπως οι προβλεπόμενες στο παρόν άρθρο.
3.Σε περίπτωση που επιχειρήσεις συνδέονται με σχέση κατά την έννοια του άρθρου 22 παράγραφος 7 της οδηγίας 2013/34/ΕΕ, οι αρμόδιες αρχές καθορίζουν πώς πρέπει να γίνει η ενοποίηση.
4.Η αρχή ενοποιημένης εποπτείας απαιτεί την αναλογική ενοποίηση ανάλογα με το τμήμα του κεφαλαίου σε συμμετοχές σε πιστωτικά ή χρηματοδοτικά ιδρύματα, τα οποία διευθύνονται από μια επιχείρηση συμπεριλαμβανομένη στην ενοποίηση από κοινού με μία ή περισσότερες επιχειρήσεις μη συμπεριλαμβανόμενες στην ενοποίηση, όταν η ευθύνη των εν λόγω επιχειρήσεων περιορίζεται στο τμήμα του κεφαλαίου που κατέχουν.
5.Εκτός των περιπτώσεων που μνημονεύονται στις παραγράφους 1 και 4, στις υπόλοιπες περιπτώσεις συμμετοχών ή κεφαλαιακού δεσμού, οι αρμόδιες αρχές ορίζουν αν και με ποια μορφή πρέπει να πραγματοποιείται η ενοποίηση. Μπορούν, ειδικότερα, να επιτρέψουν ή να επιβάλουν τη χρησιμοποίηση της μεθόδου της καθαρής θέσης. Η μέθοδος αυτή δεν σημαίνει ωστόσο υπαγωγή των επιχειρήσεων αυτών στην εποπτεία επί ενοποιημένης βάσεως.
6.Οι αρμόδιες αρχές αποφασίζουν αν και με ποια μορφή θα γίνει η ενοποίηση, στις ακόλουθες περιπτώσεις:
α)
όταν ένα πιστωτικό ίδρυμα ασκεί, κατά τις αρμόδιες αρχές, σημαντική επιρροή επί ενός ή πλειόνων ιδρυμάτων ή χρηματοδοτικών ιδρυμάτων, χωρίς όμως να διαθέτει συμμετοχή ή άλλο κεφαλαιακό δεσμό με αυτά, και
β)
όταν δύο ή πλείονα ιδρύματα ή χρηματοδοτικά ιδρύματα τίθενται υπό ενιαία διοίκηση, χωρίς προς τούτο να απαιτείται σχετική σύμβαση ή ρήτρα του καταστατικού.
Οι αρμόδιες αρχές μπορούν ιδίως να επιτρέψουν ή να επιβάλουν τη χρήση της μεθόδου που προβλέπεται στο άρθρο 22 παράγραφοι 7 έως 9 της οδηγίας 2013/34/ΕΕ. Η μέθοδος αυτή δεν σημαίνει ωστόσο υπαγωγή των επιχειρήσεων αυτών στην εποπτεία επί ενοποιημένης βάσης.
7.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων, προκειμένου να ορίσει τις συνθήκες υπό τις οποίες διεξάγεται η ενοποίηση στις περιπτώσεις που αναφέρονται στις παραγράφους 2 έως 6 του παρόντος άρθρου.
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως τις 31 Δεκεμβρίου 2016.
Εξουσιοδοτείται η Επιτροπή να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα που αναφέρονται στο πρώτο εδάφιο σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.».
(11)Το άρθρο 22 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 22
Υποενοποίηση σε περιπτώσεις οντοτήτων σε τρίτες χώρες
1.Τα θυγατρικά ιδρύματα τηρούν τις υποχρεώσεις που θεσπίζονται στα άρθρα 89 έως 91 και στο τρίτο και τέταρτο μέρος βάσει της υποενοποιημένης κατάστασής τους, όταν τα εν λόγω ιδρύματα διαθέτουν ίδρυμα ή χρηματοδοτικό ίδρυμα ως θυγατρική σε τρίτη χώρα ή διαθέτουν συμμετοχή σε τέτοια επιχείρηση.
2.Κατά παρέκκλιση από την παράγραφο 1, τα θυγατρικά ιδρύματα μπορούν να μην εφαρμόζουν τις απαιτήσεις που αναφέρονται στα άρθρα 89 έως 91 και στο τρίτο και τέταρτο μέρος βάσει της υποενοποιημένης κατάστασής τους, όταν το σύνολο των στοιχείων του ενεργητικού της θυγατρικής τους στην τρίτη χώρα είναι μικρότερο από το 10 % του συνολικού ποσού των στοιχείων του ενεργητικού και των στοιχείων εκτός ισολογισμού του θυγατρικού ιδρύματος.»
(12)Ο τίτλος του δεύτερου μέρους αντικαθίσταται από το ακόλουθο κείμενο:
«ΙΔΙΑ ΚΕΦΑΛΑΙΑ ΚΑΙ ΕΠΙΛΕΞΙΜΕΣ ΥΠΟΧΡΕΩΣΕΙΣ»
(13)Στο άρθρο 33 παράγραφος 1, το στοιχείο γ) αντικαθίσταται από το ακόλουθο κείμενο:
«γ) τα κέρδη και τις ζημίες εύλογης αξίας από υποχρεώσεις σε παράγωγα του ιδρύματος που προκύπτουν από αλλαγές στον ίδιο πιστωτικό κίνδυνο του ιδρύματος.».
(14)Στο άρθρο 36, το στοιχείο ι) αντικαθίσταται από το ακόλουθο κείμενο:
« ι) το ποσό των στοιχείων που πρέπει να αφαιρεθούν από τα πρόσθετα στοιχεία της κατηγορίας 1 σύμφωνα με το άρθρο 56 και το οποίο υπερβαίνει τα πρόσθετα στοιχεία της κατηγορίας 1 του ιδρύματος·».
(15)Στο άρθρο 37 προστίθεται το ακόλουθο στοιχείο γ):
«γ) το ποσό που πρόκειται να αφαιρεθεί είναι μειωμένο κατά το ποσό της λογιστικής αναπροσαρμογής των άυλων περιουσιακών στοιχείων των θυγατρικών που προήλθαν από την ενοποίηση θυγατρικών εταιριών, που αποδίδεται σε πρόσωπα διαφορετικά από τις επιχειρήσεις που περιλαμβάνονται στην ενοποίηση σύμφωνα με το κεφάλαιο 2 του τίτλου ΙΙ του πρώτου μέρους.».
(16)Στο πρώτο εδάφιο του άρθρου 39 παράγραφος 2, η εισαγωγική φράση αντικαθίσταται από το ακόλουθο κείμενο:
«Οι αναβαλλόμενες φορολογικές απαιτήσεις που δεν βασίζονται σε μελλοντική κερδοφορία περιορίζονται στις αναβαλλόμενες φορολογικές απαιτήσεις που προκύπτουν από προσωρινές διαφορές, που δημιουργήθηκαν πριν από [ημερομηνία έγκρισης από το σώμα των Επιτρόπων του τροποποιητικού κανονισμού], εφόσον πληρούνται όλες οι ακόλουθες προϋποθέσεις:».
(17)Στο άρθρο 45, το σημείο i) του στοιχείου α) αντικαθίσταται από το ακόλουθο κείμενο:
«i) η ημερομηνία ληκτότητας της αρνητικής θέσης είναι η ίδια ή μεταγενέστερη από την ημερομηνία ληκτότητας της θετικής θέσης ή η εναπομένουσα ληκτότητα της θετικής θέσης είναι τουλάχιστον 365 ημέρες·»
(18)Στο άρθρο 49 προστίθεται το ακόλουθο εδάφιο στο τέλος της παραγράφου 2:
«Η παρούσα παράγραφος δεν τυγχάνει εφαρμογής για τον υπολογισμό των ιδίων κεφαλαίων για τους σκοπούς των απαιτήσεων στα άρθρα 92α και 92β.».
(19)Το άρθρο 52 παράγραφος 1 τροποποιείται ως εξής:
α)
το στοιχείο α) αντικαθίσταται από το ακόλουθο κείμενο:
«α) τα μέσα έχουν εκδοθεί άμεσα από το ίδρυμα και καταβληθεί πλήρως»·
β)
το στοιχείο ιστ) αντικαθίσταται από το ακόλουθο κείμενο:
«ιστ) oι νομοθετικές ή συμβατικές διατάξεις που διέπουν τα μέσα επιβάλλουν, ύστερα από απόφαση της αρχής εξυγίανσης να ασκήσει την εξουσία που αναφέρεται στο άρθρο 59 της οδηγίας 2014/59/ΕΕ, τη μείωση της ονομαστικής αξίας του κεφαλαίου των μέσων σε μόνιμη βάση ή τη μετατροπή τους σε μέσα κοινών μετοχών της κατηγορίας 1·»·
γ)
στην παράγραφο 1, προστίθενται τα ακόλουθα στοιχεία ιζ) και ιη):
«ιζ) τα μέσα μπορούν να εκδοθούν μόνο βάσει της νομοθεσίας τρίτης χώρας, ή να υπόκεινται με άλλον τρόπο στη νομοθεσία τρίτης χώρας, εφόσον, δυνάμει των εν λόγω νόμων, η άσκηση της εξουσίας μείωσης της αξίας και μετατροπής που αναφέρεται στο άρθρο 59 της οδηγίας 2014/59/ΕΕ είναι αποτελεσματική και εκτελεστή βάσει νομοθετικών διατάξεων ή νομικά εκτελεστών συμβατικών διατάξεων που αναγνωρίζουν την εξυγίανση ή τη μείωση της αξίας ή τις ενέργειες μετατροπής·
ιη) τα μέσα δεν υπόκεινται σε οποιεσδήποτε συμφωνίες αλληλοσυμψηφισμού ή δικαιώματα συμψηφισμού που θα υπονόμευαν την ικανότητά τους να απορροφούν ζημίες.».
(20)Στο άρθρο 56, το στοιχείο ε) αντικαθίσταται από τα εξής:
«ε) το ποσό των στοιχείων που πρέπει να αφαιρεθεί από στοιχεία της κατηγορίας 2 σύμφωνα με το άρθρο 66 και το οποίο υπερβαίνει τα στοιχεία της κατηγορίας 2 του ιδρύματος·».
(21)Στο άρθρο 59, το σημείο i) του στοιχείου α) αντικαθίσταται από το ακόλουθο κείμενο:
«i) η ληκτότητα της αρνητικής θέσης είναι η ίδια ή μεταγενέστερη από την ημερομηνία ληκτότητας της θετικής θέσης ή η εναπομένουσα ληκτότητα της θετικής θέσης είναι τουλάχιστον 365 ημέρες·».
(22)Στο άρθρο 62, το στοιχείο α) αντικαθίσταται από το ακόλουθο κείμενο:
«α) κεφαλαιακά μέσα και δάνεια μειωμένης εξασφάλισης, εφόσον πληρούνται οι προϋποθέσεις του άρθρου 63 και στον βαθμό που ορίζει το άρθρο 64·».
(23)Το άρθρο 63 τροποποιείται ως εξής:
α)
το στοιχείο α) αντικαθίσταται από το ακόλουθο κείμενο:
«α) τα μέσα έχουν εκδοθεί άμεσα ή τα δάνεια μειωμένης εξασφάλισης έχουν ληφθεί άμεσα, αναλόγως, από το ίδρυμα και καταβληθεί πλήρως,·»
β)
το στοιχείο δ) αντικαθίσταται από το ακόλουθο κείμενο:
«δ) η απαίτηση έναντι του κεφαλαίου των μέσων δυνάμει των διατάξεων που διέπουν τα μέσα ή η απαίτηση επί του κεφαλαίου των δανείων μειωμένης εξασφάλισης δυνάμει των διατάξεων που διέπουν τα δάνεια μειωμένης εξασφάλισης, κατά περίπτωση, κατατάσσεται κάτω από οποιαδήποτε απαίτηση των μέσων επιλέξιμων υποχρεώσεων·».
γ)
το στοιχείο ιδ) αντικαθίσταται από το ακόλουθο κείμενο:
«ιδ) oι νομοθετικές ή συμβατικές διατάξεις που διέπουν τα μέσα επιβάλλουν, ύστερα από απόφαση της αρχής εξυγίανσης να ασκήσει την εξουσία που αναφέρεται στο άρθρο 59 της οδηγίας 2014/59/ΕΕ, τη μείωση της ονομαστικής αξίας του κεφαλαίου των μέσων σε μόνιμη βάση ή τη μετατροπή τους σε μέσα κεφαλαίου κοινών μετοχών της κατηγορίας 1·»·
δ)
προστίθενται τα ακόλουθα σημεία ιε) και ιστ):
«ιε) τα μέσα μπορούν να εκδοθούν μόνο βάσει της νομοθεσίας τρίτης χώρας, ή να υπόκεινται με άλλον τρόπο στη νομοθεσία τρίτης χώρας, εφόσον, δυνάμει των εν λόγω νόμων, η άσκηση της εξουσίας μείωσης της αξίας και μετατροπής που αναφέρεται στο άρθρο 59 της οδηγίας 2014/59/ΕΕ είναι αποτελεσματική και εκτελεστή βάσει νομοθετικών διατάξεων ή νομικά εκτελεστών συμβατικών διατάξεων που αναγνωρίζουν την εξυγίανση ή τη μείωση της αξίας ή τις ενέργειες μετατροπής·
ιστ) τα μέσα δεν υπόκεινται σε οποιαδήποτε συμφωνίες αλληλοσυμψηφισμού ή δικαιώματα συμψηφισμού που θα υπονόμευαν την ικανότητά τους να απορροφούν ζημίες.».
(24)Το άρθρο 64 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 64
Απόσβεση μέσων της κατηγορίας 2
1.Το πλήρες ποσό των μέσων της κατηγορίας 2 με εναπομένουσα ληκτότητα άνω των πέντε ετών είναι αποδεκτό ως στοιχεία της κατηγορίας 2.
2.Η έκταση στην οποία τα μέσα της κατηγορίας 2 αναγνωρίζονται ως στοιχεία της κατηγορίας 2 κατά τη διάρκεια των πέντε τελευταίων ετών της ληκτότητας των μέσων υπολογίζεται πολλαπλασιάζοντας το αποτέλεσμα που προκύπτει από τον υπολογισμό στο στοιχείο α) επί το ποσό που αναφέρεται στο στοιχείο β) ως εξής:
α)
η λογιστική αξία των μέσων ή των δανείων μειωμένης εξασφάλισης την πρώτη ημέρα της τελικής πενταετούς περιόδου της συμβατικής ληκτότητάς τους προς τον αριθμό των ημερολογιακών ημερών της εν λόγω περιόδου·
β)
ο αριθμός των εναπομενουσών ημερολογιακών ημερών συμβατικής ληκτότητας των μέσων ή δανείων μειωμένης εξασφάλισης.».
(25)Στο άρθρο 66, προστίθεται το ακόλουθο στοιχείο ε):
« ε) το ποσό των στοιχείων που πρέπει να αφαιρεθούν από στοιχεία της Κατηγορίας 2 σύμφωνα με το άρθρο 66 και το οποίο υπερβαίνει τα στοιχεία της Κατηγορίας 2 του ιδρύματος·».
(26)Στο άρθρο 69, το σημείο i) του στοιχείου α) αντικαθίσταται από το ακόλουθο κείμενο:
«i) η ημερομηνία ληκτότητας της αρνητικής θέσης είναι η ίδια ή μεταγενέστερη από την ημερομηνία ληκτότητας της θετικής θέσης ή η εναπομένουσα ληκτότητα της θετικής θέσης είναι τουλάχιστον 365 ημέρες.»
(27)Παρεμβάλλεται το ακόλουθο κεφάλαιο 5α μετά το άρθρο 72:
«ΚΕΦΑΛΑΙΟ 5α
Επιλέξιμες υποχρεώσεις
Τμήμα 1
Στοιχεία και μέσα επιλέξιμων υποχρεώσεων
Άρθρο 72a
Στοιχεία επιλέξιμων υποχρεώσεων
1.Τα στοιχεία επιλέξιμων υποχρεώσεων αποτελούνται από τα ακόλουθα στοιχεία, εκτός εάν εμπίπτουν σε οποιαδήποτε από τις κατηγορίες των εξαιρούμενων υποχρεώσεων που ορίζονται στην παράγραφο 2:
α)
μέσα επιλέξιμων υποχρεώσεων, εάν πληρούνται οι προϋποθέσεις του άρθρου 72β, στον βαθμό που δεν είναι αποδεκτά ως μέσα κοινών μετοχών της κατηγορίας 1, πρόσθετα στοιχεία της κατηγορίας 1 και της κατηγορίας 2·
β)
μέσα της κατηγορίας 2 με εναπομένουσα ληκτότητα τουλάχιστον ενός έτους, στον βαθμό που δεν είναι αποδεκτά ως στοιχεία της κατηγορίας 2 σύμφωνα με το άρθρο 64.
2.Κατά παρέκκλιση από την παράγραφο 1, οι ακόλουθες υποχρεώσεις εξαιρούνται από τις επιλέξιμες υποχρεώσεις:
α)
καλυπτόμενες καταθέσεις·
β)
καταθέσεις όψεως και βραχυπρόθεσμες καταθέσεις με αρχική ληκτότητα μικρότερη του ενός έτους·
γ)
το τμήμα των επιλέξιμων καταθέσεων φυσικών προσώπων και πολύ μικρών, μικρών και μεσαίων επιχειρήσεων που υπερβαίνει το επίπεδο κάλυψης που προβλέπεται στο άρθρο 6 της οδηγίας 2014/49/ΕΕ·
δ)
οι καταθέσεις που θα ήταν επιλέξιμες καταθέσεις φυσικών προσώπων και πολύ μικρών, μικρών και μεσαίων επιχειρήσεων αν δεν είχαν γίνει μέσω υποκαταστημάτων εγκατεστημένων εκτός Ένωσης που ανήκουν σε ιδρύματα εγκατεστημένα στην Ένωση·
ε)
εξασφαλισμένες υποχρεώσεις, συμπεριλαμβανομένων των καλυμμένων ομολόγων και των υποχρεώσεων υπό μορφή χρηματοπιστωτικών μέσων τα οποία χρησιμοποιούνται για σκοπούς αντιστάθμισης κινδύνου και τα οποία αποτελούν αναπόσπαστο μέρος των συνολικών στοιχείων κάλυψης και, σύμφωνα με το εθνικό δίκαιο, εξασφαλίζονται κατά τρόπο παρόμοιο με τα καλυμμένα ομόλογα, υπό την προϋπόθεση ότι όλα τα εξασφαλισμένα στοιχεία ενεργητικού που σχετίζονται με τη δέσμη κάλυψης καλυμμένων ομολόγων δεν επηρεάζονται, παραμένουν διαχωρισμένα και διαθέτουν επαρκή χρηματοδότηση και εξαιρούμενου οποιοδήποτε μέρους μιας εξασφαλισμένης υποχρέωσης ή υποχρέωσης για την οποία έχει ενεχυριαστεί εξασφάλιση που υπερβαίνει την αξία των στοιχείων του ενεργητικού, του ενεχύρου, της υποθήκης ή της εξασφάλισης που παρέχεται ως ασφάλεια·
στ)
κάθε υποχρέωση που προκύπτει από την κατοχή στοιχείων του ενεργητικού των πελατών ή χρημάτων των πελατών, συμπεριλαμβανομένων στοιχείων του ενεργητικού των πελατών ή χρημάτων των πελατών που βρίσκονται στην κατοχή, εκ μέρους τους, των οργανισμών συλλογικών επενδύσεων, υπό την προϋπόθεση ότι οι εν λόγω πελάτες προστατεύονται δυνάμει της ισχύουσας νομοθεσίας περί αφερεγγυότητας·
ζ)
κάθε υποχρέωση που προκύπτει από σχέση καταπίστευσης μεταξύ της οντότητας εξυγίανσης ή οποιασδήποτε εκ των θυγατρικών της (ως καταπιστευματοδόχου) και άλλου προσώπου (ως δικαιούχου), υπό την προϋπόθεση ότι ο εν λόγω δικαιούχος προστατεύεται δυνάμει της ισχύουσας νομοθεσίας περί αφερεγγυότητας ή των διατάξεων του αστικού δικαίου·
η)
υποχρεώσεις προς ιδρύματα, εξαιρουμένων των υποχρεώσεων σε οντότητες που ανήκουν στον ίδιο όμιλο, με αρχική ληκτότητα μικρότερη των επτά ημερών·
θ)
υποχρεώσεις που έχουν εναπομένουσα ληκτότητα μικρότερη των επτά ημερών, έναντι συστημάτων ή φορέων εκμετάλλευσης συστημάτων που ορίζονται σύμφωνα με την οδηγία 98/26/ΕΚ ή των συμμετεχόντων σε αυτά και που προκύπτουν από συμμετοχή σε εν λόγω σύστημα·
ι)
υποχρέωση σε οποιονδήποτε από τους εξής:
(I)εργαζόμενο, όσον αφορά δεδουλευμένο μισθό, συνταξιοδοτικές παροχές ή άλλες σταθερές αποδοχές, εκτός από τη μεταβλητή συνιστώσα των αποδοχών που δεν ρυθμίζεται από συλλογική σύμβαση εργασίας, και εκτός από τη μεταβλητή συνιστώσα των αποδοχών των προσώπων που αναλαμβάνουν σημαντικούς κινδύνους, όπως ορίζεται στο άρθρο 92 παράγραφος 2 της οδηγία2 2013/36/ΕΕ·
(II)εμπορικό πιστωτή ή προμηθευτή, όταν η ευθύνη απορρέει από την παροχή στο ίδρυμα ή τη μητρική επιχείρηση αγαθών και υπηρεσιών απαραίτητων για την καθημερινή λειτουργία του ιδρύματος ή της μητρικής επιχείρησης, συμπεριλαμβανομένων των υπηρεσιών πληροφορικής και κοινής ωφελείας, καθώς και της ενοικίασης, συντήρησης και φροντίδας των εγκαταστάσεων·
(III)φορολογικές αρχές και αρχές κοινωνικής ασφάλισης, εφόσον οι υποχρεώσεις αυτές είναι προνομιούχες σύμφωνα με το ισχύον δίκαιο·
(IV)συστήματα εγγύησης καταθέσεων, όταν η ευθύνη απορρέει από τις εισφορές που οφείλονται σύμφωνα με την οδηγία 2014/49/ΕΕ.
ια)
υποχρεώσεις που προκύπτουν από παράγωγα·
ιβ)
υποχρεώσεις που προκύπτουν από χρεόγραφα με ενσωματωμένα παράγωγα.
Άρθρο 72β
Μέσα επιλέξιμων υποχρεώσεων
1.Οι υποχρεώσεις είναι αποδεκτές ως μέσα επιλέξιμων υποχρεώσεων, με την προϋπόθεση ότι πληρούν τους όρους που ορίζονται στο παρόν άρθρο και μόνον στον βαθμό που καθορίζεται στο παρόν άρθρο.
2.Οι υποχρεώσεις είναι αποδεκτές ως μέσα επιλέξιμων υποχρεώσεων, υπό την προϋπόθεση ότι πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
οι υποχρεώσεις έχουν εκδοθεί ή ληφθεί , κατά περίπτωση, άμεσα από το ίδρυμα και έχουν καταβληθεί πλήρως·
β)
οι υποχρεώσεις δεν έχουν αγοραστεί από κανένα από τα εξής:
(I)το ίδρυμα ή την οντότητα που περιλαμβάνεται στον ίδιο όμιλο εξυγίανσης·
(II) την επιχείρηση στην οποία το ίδρυμα έχει άμεση ή έμμεση συμμετοχή υπό μορφή κατοχής, άμεσης ή μέσω δεσμού ελέγχου, του 20 % ή περισσότερο των δικαιωμάτων ψήφου ή του κεφαλαίου της εν λόγω επιχείρησης·
γ)
η αγορά των υποχρεώσεων δεν χρηματοδοτείται άμεσα ή έμμεσα από την οντότητα εξυγίανσης·
δ)
η απαίτηση για το κεφάλαιο των υποχρεώσεων δυνάμει των διατάξεων που διέπουν τα μέσα κατατάσσεται εξ ολοκλήρου μετά τις απαιτήσεις που προκύπτουν από τις εξαιρούμενες υποχρεώσεις που αναφέρονται στο άρθρο 72α παράγραφος 2. Η εν λόγω απαίτηση χαμηλότερης εξοφλητικής προτεραιότητας θεωρείται ότι πληρούται σε οποιαδήποτε από τις ακόλουθες περιπτώσεις:
(I)οι συμβατικές διατάξεις που διέπουν τις υποχρεώσεις διευκρινίζουν ότι, σε περίπτωση κανονικών διαδικασιών αφερεγγυότητας, όπως ορίζεται στο άρθρο 2 παράγραφος 1 σημείο 47 της οδηγίας 2014/59/ΕΕ, η απαίτηση έναντι του κεφαλαίου των μέσων κατατάσσεται μετά τις απαιτήσεις που απορρέουν από οποιαδήποτε από τις εξαιρούμενες υποχρεώσεις που αναφέρονται στο άρθρο 72α παράγραφος 2·
(II)στο δίκαιο που διέπει τις υποχρεώσεις διευκρινίζεται ότι, σε περίπτωση κανονικών διαδικασιών αφερεγγυότητας, όπως ορίζεται στο άρθρο 2 παράγραφος 1 σημείο 47 της οδηγίας 2014/59/ΕΕ, η απαίτηση έναντι του κεφαλαίου των μέσων κατατάσσεται μετά τις απαιτήσεις που απορρέουν από οποιαδήποτε από τις εξαιρούμενες υποχρεώσεις που αναφέρονται στο άρθρο 72α παράγραφος 2·
ε)
τα μέσα έχουν εκδοθεί από οντότητα εξυγίανσης η οποία δεν διαθέτει στον ισολογισμό της εξαιρούμενες υποχρεώσεις, όπως αναφέρονται στο άρθρο 72α παράγραφος 2, οι οποίες έχουν την ίδια ή χαμηλότερη εξοφλητική προτεραιότητα έναντι των μέσων επιλέξιμων υποχρεώσεων·
στ)
οι υποχρεώσεις δεν είναι εξασφαλισμένες ούτε υπόκεινται σε εγγύηση ή οποιαδήποτε άλλη διάταξη που ενισχύει την εξοφλητική προτεραιότητα της απαίτησης από οποιονδήποτε από τους κατωτέρω:
(I)το ίδρυμα ή τις θυγατρικές του·
(II)τη μητρική επιχείρηση του ιδρύματος ή τις θυγατρικές του·
(III)οποιαδήποτε επιχείρηση που έχει στενούς δεσμούς με τις οντότητες που αναφέρονται στα σημεία i) και ii)·
ζ)
οι υποχρεώσεις δεν υπόκεινται σε οποιαδήποτε συμφωνία αλληλοσυμψηφισμού ή δικαιώματα συμψηφισμού που θα υπονόμευαν την ικανότητά τους να απορροφούν ζημίες.
η)
Οι διατάξεις που διέπουν τις υποχρεώσεις δεν περιλαμβάνουν κανένα κίνητρο ώστε το ονομαστικό κεφάλαιό τους να αγοραστεί, εξοφληθεί ή επαναγοραστεί πριν από τη ληκτότητά του ή να αποπληρωθεί πρόωρα από το ίδρυμα, κατά περίπτωση·
θ)
με την επιφύλαξη του άρθρου 72γ παράγραφος 2, οι υποχρεώσεις δεν είναι εξοφλητέες από τους κατόχους των μέσων πριν από τη ληκτότητά τους·
ι)
όταν οι υποχρεώσεις περιλαμβάνουν ένα ή περισσότερα δικαιώματα προαίρεσης αγοράς ή δικαιώματα προαίρεσης πρόωρης αποπληρωμής, κατά περίπτωση, τα δικαιώματα ασκούνται κατά την αποκλειστική κρίση του εκδότη·
ια)
οι υποχρεώσεις μπορούν μόνο να αγοραστούν, εξοφληθούν, επαναγοραστούν ή αποπληρωθούν πρόωρα, όταν πληρούνται οι προϋποθέσεις που ορίζονται στα άρθρα 77 και 78·
ιβ)
οι διατάξεις που διέπουν τις υποχρεώσεις δεν προβλέπουνρητά ή σιωπηρά ότι οι υποχρεώσεις θα μπορούσαν ή ενδέχεται να αγοραστούν, εξοφληθούν, επαναγοραστούν ή αποπληρωθούν πρόωρα, αναλόγως, από την οντότητα εξυγίανσης πλην της περίπτωσης αφερεγγυότητας ή εκκαθάρισης του ιδρύματος, ενώ το ίδρυμα δεν προβλέπει άλλως τέτοια υπόδειξη·
ιγ)
οι διατάξεις που διέπουν τις υποχρεώσεις δεν παρέχουν στον κάτοχο το δικαίωμα να επιταχύνει τις προγραμματισμένες στο μέλλον πληρωμές τόκων ή κεφαλαίου, με εξαίρεση την περίπτωση αφερεγγυότητας ή εκκαθάρισης της οντότητας εξυγίανσης·
ιδ)
το επίπεδο των οφειλόμενων πληρωμών τόκων ή μερισμάτων, κατά περίπτωση, επί των υποχρεώσεων δεν θα τροποποιηθεί βάσει της πιστωτικής διαβάθμισης τηςοντότητας εξυγίανσης ήτης μητρικής επιχείρησης·
ιε)
οι συμβατικές διατάξεις που διέπουν τις υποχρεώσεις επιβάλλουν, σε περίπτωση που η αρχή εξυγίανσης ασκεί εξουσίες μείωσης της αξίας και μετατροπής σύμφωνα με το άρθρο 48 της οδηγίας 2014/59/ΕΕ, τη μείωση του ονομαστικού ποσού των υποχρεώσεων σε μόνιμη βάση ή τη μετατροπή τους σε μέσα κοινών μετοχών της κατηγορίας 1·»·
3.Επιπλέον των υποχρεώσεων που αναφέρονται στην παράγραφο 2, οι υποχρεώσεις είναι αποδεκτές ως μέσα επιλέξιμων υποχρεώσεων ως ένα συνολικό ποσό που δεν υπερβαίνει το 3,5 % του συνολικού ποσού έκθεσης σε κίνδυνο, το οποίο υπολογίζεται σύμφωνα με τις παραγράφους 3 και 4 του άρθρου 92, υπό τον όρο ότι:
α)
πληρούνται όλες οι προϋποθέσεις που προβλέπονται στην παράγραφο 2, με εξαίρεση την προϋπόθεση που ορίζεται στο στοιχείο δ)·
β)
οι υποχρεώσεις έχουν την ίδια προτεραιότητα με τις χαμηλότερες στην κατάταξη εξαιρούμενες υποχρεώσεις που αναφέρονται στο άρθρο 72α παράγραφος 2· και
γ)
η συμπερίληψη αυτών των υποχρεώσεων σε στοιχεία επιλέξιμων υποχρεώσεων δεν έχει σημαντική αρνητική επίπτωση στη δυνατότητα εξυγίανσης του ιδρύματος, όπως επιβεβαιώθηκε από την αρχή εξυγίανσης, μετά την αξιολόγηση των στοιχείων που αναφέρονται στο άρθρο 45β παράγραφος 3 στοιχεία β) και γ) της οδηγίας 2014/59/ΕΕ.
Ένα ίδρυμα μπορεί να αποφασίσει να μην συμπεριλάβει στα στοιχεία επιλέξιμων υποχρεώσεων τις υποχρεώσεις που αναφέρονται στο πρώτο εδάφιο.
4.Σε περίπτωση που ένα ίδρυμα λαμβάνει την απόφαση που αναφέρεται στην παράγραφο 3 δεύτερο εδάφιο, οι υποχρεώσεις είναι αποδεκτές ως μέσα επιλέξιμων υποχρεώσεων πέραν των υποχρεώσεων που αναφέρονται στην παράγραφο 2, υπό την προϋπόθεση ότι:
α)
η απόφαση του ιδρύματος να μην συμπεριλάβει στα στοιχεία επιλέξιμων υποχρεώσεων τις υποχρεώσεις που αναφέρονται στο πρώτο εδάφιο της παραγράφου 3 τίθεται σε ισχύ, σύμφωνα με την παράγραφο 5·
β)
πληρούνται όλες οι προϋποθέσεις που προβλέπονται στην παράγραφο 2, με εξαίρεση την προϋπόθεση που ορίζεται στο στοιχείο δ)·
γ)
οι υποχρεώσεις έχουν την ίδια ή υψηλότερη προτεραιότητα με τις χαμηλότερες στην κατάταξη εξαιρούμενες υποχρεώσεις που αναφέρονται στο άρθρο 72α παράγραφος 2·
δ)
στον ισολογισμό του ιδρύματος, το ποσό των εν λόγω εξαιρούμενων υποχρεώσεων που αναφέρονται στο άρθρο 72α παράγραφος 2, οι οποίες έχουν την ίδια ή χαμηλότερη προτεραιότητα από τις εν λόγω υποχρεώσεις σε περίπτωση αφερεγγυότητας δεν υπερβαίνει το 5 % του ποσού των ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων του ιδρύματος·
ε)
η συμπερίληψη αυτών των υποχρεώσεων στα στοιχεία επιλέξιμων υποχρεώσεων δεν έχει σημαντική αρνητική επίπτωση στη δυνατότητα εξυγίανσης του ιδρύματος, όπως επιβεβαιώθηκε από την αρχή εξυγίανσης, μετά από αξιολόγηση των στοιχείων που αναφέρονται στο άρθρο 45β παράγραφος 3 στοιχεία β) και γ) της οδηγίας 2014/59/ΕΕ.
5.Η απόφαση που αναφέρεται στο δεύτερο εδάφιο της παραγράφου 3 διευκρινίζει κατά πόσον το ίδρυμα προτίθεται είτε να περιλάβει τις υποχρεώσεις που αναφέρονται στην παράγραφο 4 στα στοιχεία επιλέξιμων υποχρεώσεων ή να μην συμπεριλάβει καμία από τις υποχρεώσεις που αναφέρονται στις παραγράφους 3 και 4. Το ίδρυμα δεν μπορεί να αποφασίσει να περιλάβει υποχρεώσεις που αναφέρονται τόσο στην παράγραφο 3 όσο και στην παράγραφο 4 στα στοιχεία επιλέξιμων υποχρεώσεων.
Η απόφαση δημοσιεύεται στην ετήσια έκθεση και αρχίζει να ισχύει 6 μήνες μετά τη δημοσίευση της εν λόγω έκθεσης. Η απόφαση ισχύει για ένα έτος τουλάχιστον.
6.Η αρμόδια αρχή διαβουλεύεται με την αρχή εξυγίανσης όταν εξετάζει αν πληρούνται οι όροι του παρόντος άρθρου.
Άρθρο 72γ
Απόσβεση των μέσων επιλέξιμων υποχρεώσεων
1.Τα μέσα επιλέξιμων υποχρεώσεων με εναπομένουσα ληκτότητα τουλάχιστον ενός έτους είναι πλήρως αποδεκτά ως επιλέξιμα στοιχεία υποχρεώσεων.
Τα μέσα επιλέξιμων υποχρεώσεων με εναπομένουσα ληκτότητα μικρότερη του ενός έτους δεν είναι αποδεκτά ως επιλέξιμα στοιχεία υποχρεώσεων.
2.Για τους σκοπούς της παραγράφου 1, όταν ένα μέσο επιλέξιμων υποχρεώσεων περιλαμβάνει δικαίωμα εξόφλησης του κατόχου που μπορεί να ασκηθεί πριν από την αρχικά προσδιορισθείσα ληκτότητα του μέσου, η ληκτότητα του μέσου ορίζεται ως η συντομότερη δυνατή ημερομηνία κατά την οποία ο κάτοχος μπορεί να ασκήσει το δικαίωμα εξόφλησης και να ζητήσει εξόφληση ή αποπληρωμή του μέσου.
Άρθρο 72δ
Συνέπειες της διακοπής πλήρωσης των όρων επιλεξιμότητας
Στην περίπτωση που στο μέσο επιλέξιμων υποχρεώσεων παύουν να πληρούνται οι εφαρμοστέοι όροι που προβλέπονται στο άρθρο 72β, οι υποχρεώσεις παύουν αμέσως να είναι αποδεκτές ως μέσα επιλέξιμων υποχρεώσεων.
Οι υποχρεώσεις που αναφέρονται στο άρθρο 72β παράγραφος 2 μπορούν να συνεχίσουν να θεωρούνται ως μέσα επιλέξιμων υποχρεώσεων εφόσον είναι αποδεκτές ως μέσα επιλέξιμων υποχρεώσεων σύμφωνα με το άρθρο 72β παράγραφος 3 ή το άρθρο 72β παράγραφος 4.
Τμήμα 2
Αφαιρέσεις από στοιχεία επιλέξιμων υποχρεώσεων
Άρθρο 72ε
Αφαιρέσεις από στοιχεία επιλέξιμων υποχρεώσεων
1.Τα ιδρύματα που υπόκεινται στο άρθρο 92α αφαιρούν τα ακόλουθα στοιχεία από τις επιλέξιμες υποχρεώσεις:
α)
άμεσες, έμμεσες και σύνθετες τοποθετήσεις του ιδρύματος σε μέσα ιδίων επιλέξιμων υποχρεώσεων, συμπεριλαμβανομένων των ιδίων υποχρεώσεων τις οποίες το εν λόγω ίδρυμα ενδέχεται να υποχρεούται να αγοράσει ως αποτέλεσμα υφιστάμενων συμβατικών υποχρεώσεων·
β)
άμεσες, έμμεσες και σύνθετες τοποθετήσεις του ιδρύματος σε μέσα επιλέξιμων υποχρεώσεων οντοτήτων G-SII με τις οποίες το ίδρυμα έχει αμοιβαία συμμετοχή , η οποία κατά τη γνώμη της αρμόδιας αρχής σχεδιάστηκε με στόχο την τεχνητή διόγκωση της ικανότητας απορρόφησης των ζημιών και ανακεφαλαιοποίησης της οντότητας εξυγίανσης·
γ)
το ποσό των άμεσων, έμμεσων και σύνθετων τοποθετήσεων σε μέσα επιλέξιμων υποχρεώσεων οντοτήτων G-SII , που προσδιορίζεται δυνάμει του άρθρου 72θ, στις περιπτώσεις που το ίδρυμα δεν διαθέτει σημαντική επένδυση στις εν λόγω οντότητες·
δ)
άμεσες, έμμεσες και σύνθετες τοποθετήσεις του ιδρύματος σε μέσα επιλέξιμων υποχρεώσεων οντοτήτων G-SII, σε περίπτωση που το ίδρυμα διαθέτει σημαντική επένδυση στις εν λόγω οντότητες, εξαιρουμένων των θέσεων αναδοχής που τηρούνται για πέντε εργάσιμες ημέρες κατ’ ανώτατο όριο.
2.Για τους σκοπούς του παρόντος τμήματος, όλα τα μέσα που κατατάσσονται σε ίδια προτεραιότητα με τα μέσα επιλέξιμων υποχρεώσεων αντιμετωπίζονται ως μέσα επιλέξιμων υποχρεώσεων, με εξαίρεση τα μέσα που κατατάσσονται σε ίδια προτεραιότητα με μέσα που έχουν αναγνωριστεί ως επιλέξιμες υποχρεώσεις σύμφωνα με το άρθρο 72β παράγραφος 3 και 4.
3.Για τους σκοπούς του παρόντος τμήματος, τα ιδρύματα δύνανται να υπολογίζουν τα ποσά των συμμετοχών σε μέσα επιλέξιμων υποχρεώσεων που αναφέρονται στο άρθρο 72β παράγραφος 3 ως εξής:

όπου
h
= το ύψος των τοποθετήσεων σε μέσα επιλέξιμων υποχρεώσεων που αναφέρονται στο άρθρο 72β παράγραφος 3·
i
= ο δείκτης που δηλώνει το εκδίδον ίδρυμα·
Hi
= το συνολικό ποσό των τοποθετήσεων σε επιλέξιμες υποχρεώσεις του εκδίδοντος ιδρύματος i που αναφέρεται στο άρθρο 72β παράγραφος 3·
li
= το ποσό των υποχρεώσεων που περιλαμβάνεται στα στοιχεία επιλέξιμων υποχρεώσεων από το εκδίδον ίδρυμα i εντός των ορίων που προβλέπονται στο άρθρο 72β παράγραφος 3 σύμφωνα με τα τελευταία δημοσιοποιημένα στοιχεία από το εκδίδον ίδρυμα·
Li
= το συνολικό ποσό των εκκρεμών υποχρεώσεων του εκδίδοντος ιδρύματος i που αναφέρεται στο άρθρο 72β παράγραφος 3 σύμφωνα με τα τελευταία δημοσιοποιημένα στοιχεία από το εκδίδον ίδρυμα.
4.Όταν ένα μητρικό ίδρυμα εγκατεστημένο στην ΕΕ ή ένα μητρικό ίδρυμα εγκατεστημένο σε κράτος μέλος, το οποίο υπάγεται στο άρθρο 92α έχει άμεσες, έμμεσες ή σύνθετες τοποθετήσεις σε μέσα ιδίων κεφαλαίων και μέσα επιλέξιμων υποχρεώσεων από μία ή περισσότερες θυγατρικές που δεν ανήκουν στον ίδιο όμιλο εξυγίανσης με το μητρικό ίδρυμα εξυγίανσης, η αρχή εξυγίανσης του εν λόγω μητρικού ιδρύματος, μετά από διαβούλευση με τις αρχές εξυγίανσης των οικείων θυγατρικών, μπορεί να επιτρέπει στο μητρικό ίδρυμα παρέκκλιση από την παράγραφο 1 στοιχείο γ), την παράγραφο 1 στοιχείο δ) και την παράγραφο 2, αφαιρώντας χαμηλότερο ποσό που ορίζεται από την αρχή εξυγίανσης του μητρικού ιδρύματος. Το εν λόγω χαμηλότερο ποσό πρέπει να ισούται τουλάχιστον με το ποσό (m) που υπολογίζεται ως εξής:
 Όπου
i
= ο δείκτης που δηλώνει τη θυγατρική·
Oi
= το ποσό των μέσων ιδίων κεφαλαίων που εκδίδονται από τη θυγατρική i, η οποία αναγνωρίζεται στα ενοποιημένα ίδια κεφάλαια από τη μητρική επιχείρηση·
Pi
= το ποσό των μέσων επιλέξιμων υποχρεώσεων που εκδίδονται από τη θυγατρική i και κατέχεται από τη μητρική επιχείρηση·
rRG
= ο λόγος που εφαρμόζεται για τον αντίστοιχο όμιλο εξυγίανσης σύμφωνα με το άρθρο 92α παράγραφος 1 στοιχείο α) και το άρθρο 45δ της οδηγίας 2014/59/ΕΕ·
Ri
= το συνολικό ποσό ανοίγματος σε κίνδυνο της οντότητας G-SII i που υπολογίζεται σύμφωνα με το άρθρο 92 παράγραφοι 3 και 4.
Όταν επιτρέπεται η μητρική επιχείρηση να αφαιρεί το χαμηλότερο ποσό σύμφωνα με το πρώτο εδάφιο, η διαφορά μεταξύ του ποσού που υπολογίζεται σύμφωνα με την παράγραφο 1 στοιχείο γ), την παράγραφο 1 στοιχείο δ) και την παράγραφο 2, και αυτό το χαμηλότερο ποσό αφαιρούνται από τη θυγατρική από το αντίστοιχο στοιχείο των ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων.
Άρθρο 72στ
Αφαίρεση τοποθετήσεων σε ίδια μέσα επιλέξιμων υποχρεώσεων
Για τους σκοπούς του άρθρου 72ε παράγραφος 1 στοιχείο α), τα ιδρύματα υπολογίζουν τις τοποθετήσεις τους βάσει των μικτών θετικών τους θέσεων που υπόκεινται στις ακόλουθες εξαιρέσεις:
α)
τα ιδρύματα δύνανται να υπολογίζουν τα ποσά των τοποθετήσεων βάσει της καθαρής θετικής τους θέσης υπό την προϋπόθεση ότι πληρούνται και οι δύο κάτωθι προϋποθέσεις:
(I)οι θετικές και οι αρνητικές θέσεις βρίσκονται στο ίδιο υποκείμενο άνοιγμα και οι αρνητικές θέσεις δεν ενέχουν κίνδυνο αντισυμβαλλόμενου·
(II)είτε αμφότερες οι θετικές και οι αρνητικές θέσεις περιλαμβάνονται στο χαρτοφυλάκιο συναλλαγών είτε αμφότερες περιλαμβάνονται σε χαρτοφυλάκιο πέραν του χαρτοφυλακίου συναλλαγών·
β)
τα ιδρύματα προσδιορίζουν το ποσό που αφαιρείται για άμεσες, έμμεσες και σύνθετες τοποθετήσεις σε τίτλους συνδεδεμένους με δείκτες, υπολογίζοντας το υποκείμενο άνοιγμα στα ίδια μέσα επιλέξιμων υποχρεώσεων που περιλαμβάνονται στους εν λόγω δείκτες·
γ)
τα ιδρύματα δύνανται να συμψηφίζουν τις μεικτές θετικές θέσεις σε ίδια μέσα επιλέξιμων υποχρεώσεων που προκύπτουν από τοποθετήσεις σε τίτλους συνδεδεμένους με δείκτες με τις αρνητικές θέσεις σε ίδια μέσα επιλέξιμων υποχρεώσεων που προκύπτουν από αρνητικές θέσεις στους υποκείμενους δείκτες, ακόμα και στις περιπτώσεις που οι εν λόγω αρνητικές θέσεις ενέχουν κίνδυνο αντισυμβαλλομένου, υπό την προϋπόθεση ότι πληρούνται και οι δύο κάτωθι προϋποθέσεις:
(I)οι θετικές και οι αρνητικές θέσεις είναι στους ίδιους υποκείμενους δείκτες·
(II)είτε αμφότερες οι θετικές και οι αρνητικές θέσεις περιλαμβάνονται στο χαρτοφυλάκιο συναλλαγών είτε αμφότερες περιλαμβάνονται σε χαρτοφυλάκιο πέραν του χαρτοφυλακίου συναλλαγών.
Άρθρο 72ζ
Βάση αφαίρεσης για στοιχεία επιλέξιμων υποχρεώσεων
Για τους σκοπούς του άρθρου 72ε παράγραφος 1 στοιχεία β), γ) και δ) , τα ιδρύματα αφαιρούν τις μικτές θετικές τους θέσεις που υπόκεινται στις εξαιρέσεις που προβλέπονται στα άρθρα 72η έως 72θ.
Άρθρο 72η
Αφαίρεση τοποθετήσεων σε επιλέξιμες υποχρεώσεις από άλλες οντότητες GSII
Τα ιδρύματα που δεν κάνουν χρήση της εξαίρεσης που ορίζεται στο άρθρο 72ι, πραγματοποιούν τις αφαιρέσεις που αναφέρονται στο άρθρο 72ε παράγραφος 1 στοιχεία γ) και δ) σύμφωνα με τα ακόλουθα:
α)
δύνανται να υπολογίζουν τις άμεσες, έμμεσες και σύνθετες τοποθετήσεις σε μέσα επιλέξιμων υποχρεώσεων βάσει της καθαρής θετικής θέσης στο ίδιο υποκείμενο άνοιγμα υπό την προϋπόθεση ότι πληρούνται αμφότερες οι κατωτέρω προϋποθέσεις:
(I)η ληκτότητα της αρνητικής θέσης ταυτίζεται με τη ληκτότητα της θετικής ή έχει εναπομένουσα ληκτότητα τουλάχιστον ενός έτους·
(II)είτε αμφότερες η θετική και η αρνητική θέση περιλαμβάνονται στο χαρτοφυλάκιο συναλλαγών είτε αμφότερες περιλαμβάνονται σε χαρτοφυλάκιο εκτός του χαρτοφυλακίου συναλλαγών,
β)
προσδιορίζουν το ποσό που αφαιρείται για άμεσες, έμμεσες και σύνθετες τοποθετήσεις σε τίτλους συνδεδεμένους με δείκτες, λαμβάνοντας υπόψη το υποκείμενο άνοιγμα στα μέσα επιλέξιμων υποχρεώσεων που περιλαμβάνονται στους εν λόγω δείκτες.
Άρθρο 72θ
Αφαίρεση επιλέξιμων υποχρεώσεων στις περιπτώσεις που το ίδρυμα δεν διαθέτει σημαντική επένδυση σε οντότητες G-SII
1.Για τους σκοπούς του στοιχείου γ) του άρθρου 72ε παράγραφος 1, τα ιδρύματα υπολογίζουν το προς αφαίρεση ποσό κατά περίπτωση πολλαπλασιάζοντας το ποσό που αναφέρεται στο στοιχείο α) της παρούσας παραγράφου με τον συντελεστή που προκύπτει από τον υπολογισμό που αναφέρεται στο στοιχείο β) της παρούσας παραγράφου:
α)
το συνολικό ποσό των άμεσων, έμμεσων και σύνθετων τοποθετήσεων του ιδρύματος σε μέσα κεφαλαίου κοινών μετοχών της κατηγορίας 1, πρόσθετα μέσα της κατηγορίας 1 και της κατηγορίας 2 οντοτήτων του χρηματοπιστωτικού τομέα και μέσων επιλέξιμων υποχρεώσεων οντοτήτων G-SII στις οποίες το ίδρυμα δεν έχει σημαντική επένδυση υπερβαίνει το 10 % των στοιχείων κεφαλαίου κοινών μετοχών της κατηγορίας 1 του ιδρύματος, μετά την εφαρμογή των κατωτέρω:
(I)των άρθρων 32 έως 35·
(II)του άρθρου 36 παράγραφος 1 στοιχεία α) έως η), του άρθρου 36 παράγραφος 1 στοιχείο ια) σημεία ii) έως v) και του άρθρου 36 παράγραφος 1 στοιχείο ιβ), εξαιρουμένου του ποσού που αφαιρείται για τις αναβαλλόμενες φορολογικές απαιτήσεις που βασίζονται σε μελλοντική κερδοφορία και προκύπτουν από προσωρινές διαφορές·
(III)των άρθρων 44 και 45,
β)
το ποσό των άμεσων, έμμεσων και σύνθετων τοποθετήσεων του ιδρύματος σε μέσα επιλέξιμων υποχρεώσεων των οντοτήτων G-SII όπου το ίδρυμα δεν έχει σημαντική επένδυση, δια του συνολικού ποσού των άμεσων, έμμεσων και σύνθετων τοποθετήσεων του ιδρύματος σε μέσα κοινών μετοχών της κατηγορίας 1, πρόσθετα μέσα της κατηγορίας 1 και μέσα της κατηγορίας 2 οντοτήτων του χρηματοπιστωτικού τομέα και μέσα επιλέξιμων υποχρεώσεων των οντοτήτων G-SII στις περιπτώσεις που η οντότητα εξυγίανσης δεν διαθέτει σημαντική επένδυση σε κανένα από αυτά.
2.Τα ιδρύματα εξαιρούν τις θέσεις αναδοχής που τηρούνται για πέντε εργάσιμες ημέρες κατ’ ανώτατο όριο από τα ποσά που αναφέρονται στο στοιχείο α) της παραγράφου 1 και από τον υπολογισμό του συντελεστή που αναφέρεται στο στοιχείο β) της παραγράφου 1.
3.Το ποσό που πρέπει να αφαιρεθεί δυνάμει της παραγράφου 1 κατανέμεται σε κάθε μέσο επιλέξιμων υποχρεώσεων μιας οντότητας G-SII που κατέχει το ίδρυμα. Τα ιδρύματα προσδιορίζουν το ποσό κάθε μέσου επιλέξιμων υποχρεώσεων που αφαιρείται δυνάμει της παραγράφου 1 πολλαπλασιάζοντας το ποσό που ορίζεται στο στοιχείο α) της παρούσας παραγράφου με την αναλογία που ορίζεται στο στοιχείο β) της παρούσας παραγράφου:
α)
το ποσό των συμμετοχών που πρέπει να αφαιρεθεί δυνάμει της παραγράφου 1·
β)
η αναλογία του συνολικού ποσού των άμεσων, έμμεσων και σύνθετων συμμετοχών του ιδρύματος σε μέσα επιλέξιμων υποχρεώσεων οντοτήτων G-SII στις οποίες το ίδρυμα δεν διαθέτει σημαντική επένδυση η οποία αντιπροσωπεύεται από κάθε επιλέξιμο μέσο υποχρέωσης που κατέχει το ίδρυμα.
4.Το ποσό των τοποθετήσεων που αναφέρονται στο στοιχείο γ) του άρθρου 72ε παράγραφος 1, το οποίο είναι ίσο ή μικρότερο από το 10 % των στοιχείων κεφαλαίου κοινών μετοχών της κατηγορίας 1 του ιδρύματος μετά την εφαρμογή των διατάξεων που ορίζονται στο στοιχείο α) σημεία i), ii) και iii) της παραγράφου 1, δεν αφαιρείται και υπόκειται στους εφαρμοστέους συντελεστές στάθμισης κινδύνου σύμφωνα με το κεφάλαιο 2 ή 3 του τίτλου ΙΙ του τρίτου μέρους και των απαιτήσεων που ορίζονται στον τίτλο IV του τρίτου μέρους, ανάλογα με την περίπτωση.
5.Τα ιδρύματα προσδιορίζουν το ποσό κάθε σταθμισμένου ως προς τον κίνδυνο μέσου επιλέξιμων υποχρεώσεων δυνάμει της παραγράφου 4 πολλαπλασιάζοντας το ποσό των τοποθετήσεων που πρέπει να σταθμιστούν ως προς τον κίνδυνο δυνάμει της παραγράφου 4 επί της αναλογίας που προκύπτει από τον υπολογισμό στο στοιχείο β) της παραγράφου 3.
Άρθρο 72ι
Εξαίρεση του χαρτοφυλακίου συναλλαγών από τις αφαιρέσεις στοιχείων επιλέξιμων υποχρεώσεων
1.Τα ιδρύματα μπορούν να αποφασίσουν να μην αφαιρέσουν καθορισμένο μέρος των άμεσων, έμμεσων και σύνθετων τοποθετήσεων του ιδρύματος σε μέσα επιλέξιμων υποχρεώσεων, το οποίο συνολικά και υπολογιζόμενο σε ακαθάριστη θετική βάση είναι ίσο ή μικρότερο του 5 % των στοιχείων κοινών μετοχών της κατηγορίας 1 του ιδρύματος μετά την εφαρμογή των άρθρων 32 έως 36, υπό την προϋπόθεση ότι πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
οι τοποθετήσεις είναι στο χαρτοφυλάκιο συναλλαγών·
β)
τα μέσα επιλέξιμων υποχρεώσεων τηρούνται για διάστημα που δεν υπερβαίνει τις 30 εργάσιμες ημέρες.
2.Τα ποσά των στοιχείων που δεν αφαιρούνται δυνάμει της παραγράφου 1 υπόκεινται σε απαιτήσεις ιδίων κεφαλαίων για στοιχεία στο χαρτοφυλάκιο συναλλαγών.
3.Όταν, σε περίπτωση τοποθετήσεων που αφαιρούνται σύμφωνα με την παράγραφο 1, οι προϋποθέσεις που καθορίζονται στην εν λόγω παράγραφο παύουν να πληρούνται, οι τοποθετήσεις αφαιρούνται σύμφωνα με το άρθρο 72ζ χωρίς να εφαρμόζονται οι εξαιρέσεις που προβλέπονται στα άρθρα 72η και 72θ.
Τμήμα 3
Ίδια κεφάλαια και επιλέξιμες υποχρεώσεις
Άρθρο 72ια
Επιλέξιμες υποχρεώσεις
Οι επιλέξιμες υποχρεώσεις ενός ιδρύματος απαρτίζονται από στοιχεία των επιλέξιμων υποχρεώσεων του ιδρύματος μετά τις αφαιρέσεις που αναφέρονται στο άρθρο 72ε.
Άρθρο 72ιβ
Ίδια κεφάλαια και επιλέξιμες υποχρεώσεις
Τα ίδια κεφάλαια και οι επιλέξιμες υποχρεώσεις ενός ιδρύματος απαρτίζονται από το άθροισμα των ιδίων κεφαλαίων του και των επιλέξιμων υποχρεώσεών του.».
(28)Στο δεύτερο μέρος τίτλος Ι, ο τίτλος του κεφαλαίου 6 αντικαθίσταται από το ακόλουθο κείμενο:
«Γενικές απαιτήσεις για ίδια κεφάλαια και επιλέξιμες υποχρεώσεις»
(29)Το άρθρο 73 τροποποιείται ως εξής:
α)
Ο τίτλος αντικαθίσταται από το ακόλουθο κείμενο:
«Διανομές επί μέσων»·
β)
Οι παράγραφοι 1, 2, 3 και 4 αντικαθίστανται από το ακόλουθο κείμενο:
«1. Τα κεφαλαιακά μέσα και οι υποχρεώσεις για τα οποία ένα ίδρυμα αποφασίζει κατά την αποκλειστική κρίση του να πραγματοποιήσει διανομές με άλλη μορφή εκτός από τα μετρητά ή μέσα ιδίων κεφαλαίων, δεν είναι δυνατόν να γίνουν αποδεκτά ως μέσα κεφαλαίου κοινών μετοχών της κατηγορίας 1, μέσα της κατηγορίας 2 ή μέσα επιλέξιμων υποχρεώσεων, εκτός εάν το ίδρυμα έχει λάβει την προηγούμενη άδεια της αρμόδιας αρχής.
2. Οι αρμόδιες αρχές χορηγούν την άδεια που αναφέρεται στην παράγραφο 1 μόνο εφόσον κρίνουν ότι πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
η ικανότητα του ιδρύματος να ακυρώνει τις πληρωμές δυνάμει του μέσου δεν θα επηρεαστεί αρνητικά από τη διακριτική ευχέρεια που αναφέρεται στην παράγραφο 1 ή από τη μορφή με την οποία θα μπορούν να πραγματοποιηθούν οι διανομές·
β)
η ικανότητα του μέσου ή της υποχρέωσης να απορροφά τις ζημίες δεν θα επηρεαζόταν αρνητικά από τη διακριτική ευχέρεια που αναφέρεται στην παράγραφο 1 ή από τη μορφή με την οποία θα μπορούν να πραγματοποιηθούν οι διανομές·
γ)
Η ποιότητα του κεφαλαιακού μέσου ή της υποχρέωσης δεν θα μειωνόταν κατ’ άλλον τρόπο από τη διακριτική ευχέρεια που αναφέρεται στην παράγραφο 1 ή από τη μορφή με την οποία θα μπορούν να πραγματοποιηθούν οι διανομές.
Η αρμόδια αρχή διαβουλεύεται με την αρχή εξυγίανσης όσον αφορά την τήρηση των εν λόγω προϋποθέσεων από το ίδρυμα πριν από τη χορήγηση της άδειας που αναφέρεται στην παράγραφο 1.
3. Τα κεφαλαιακά μέσα και οι υποχρεώσεις για τα οποία ένα νομικό πρόσωπο διαφορετικό από το ίδρυμα που τα εκδίδει έχει τη διακριτική ευχέρεια να αποφασίζει ή να απαιτεί την πληρωμή των διανομών επί των εν λόγω μέσων ή υποχρεώσεων με άλλη μορφή εκτός από τα μετρητά ή μέσα ιδίων κεφαλαίων δεν είναι δυνατόν να γίνουν αποδεκτά ως μέσα κεφαλαίου κοινών μετοχών της κατηγορίας 1, μέσα της κατηγορίας 2 ή μέσα επιλέξιμων υποχρεώσεων.
4. Τα ιδρύματα μπορούν να χρησιμοποιούν ευρύ δείκτη αγοράς ως μία από τις βάσεις καθορισμού του ύψους των διανομών επί πρόσθετων μέσων της κατηγορίας 1, μέσων της κατηγορίας 2 και μέσων επιλέξιμων υποχρεώσεων.»·
γ)
Η παράγραφος 6 αντικαθίσταται από το ακόλουθο κείμενο:
«6. Τα ιδρύματα αναφέρουν και κοινοποιούν τους ευρείς δείκτες αγοράς στους οποίους βασίζονται τα κεφαλαιακά μέσα και τα μέσα επιλέξιμων υποχρεώσεών τους.».
(30)Στο άρθρο 75, η εισαγωγική φράση αντικαθίσταται από το ακόλουθο κείμενο:
«Οι απαιτήσεις ληκτότητας για αρνητικές θέσεις που αναφέρονται στο άρθρο 45 στοιχείο α), το άρθρο 59 στοιχείο α), το άρθρο 69 στοιχείο α) και άρθρο 72η στοιχείο α) θεωρείται ότι πληρούνται όσον αφορά τις θέσεις που κατέχονται, εφόσον πληρούνται όλες οι εξής προϋποθέσεις:».
(31)Στο άρθρο 76, οι παράγραφοι 1, 2 και 3 αντικαθίστανται από τις ακόλουθες:
«1. Για τους σκοπούς του άρθρου 42 στοιχείο α), του άρθρου 45 στοιχείο α), του άρθρου 57 στοιχείο α), του άρθρου 59 στοιχείο α), του άρθρου 67 στοιχείο α), του άρθρου 69 στοιχείο α) και του άρθρου 72η στοιχείο α), τα ιδρύματα μπορούν να μειώσουν το ποσό θετικής θέσης σε κεφαλαιακό μέσο κατά το τμήμα ενός δείκτη που αποτελείται από το ίδιο υποκείμενο άνοιγμα που αντισταθμίζεται, με την προϋπόθεση ότι πληρούνται όλες οι εξής προϋποθέσεις:
α)
είτε αμφότερες η θετική θέση που αντισταθμίζεται και η αρνητική θέση σε δείκτη που χρησιμοποιείται για την αντιστάθμιση αυτής της θετικής θέσης περιλαμβάνονται στο χαρτοφυλάκιο συναλλαγών είτε αμφότερες περιλαμβάνονται σε χαρτοφυλάκιο πέραν του χαρτοφυλακίου συναλλαγών,
β)
Οι θέσεις που αναφέρονται στο στοιχείο α) αποτιμώνται στην εύλογη αξία τους στον ισολογισμό του ιδρύματος.
2. Όταν η αρμόδια αρχή έχει δώσει την προηγούμενη άδειά της, ένα ίδρυμα μπορεί να εκτιμά συντηρητικά το υποκείμενο άνοιγμα του ιδρύματος σε κεφαλαιακά μέσα που περιλαμβάνονται στους δείκτες, ως εναλλακτική λύση στον υπολογισμό του ανοίγματος του ιδρύματος στα στοιχεία που αναφέρονται σε ένα ή περισσότερα από τα ακόλουθα στοιχεία:
α)
ίδια μέσα κεφαλαίου κοινών μετοχών της κατηγορίας 1, πρόσθετα μέσα της κατηγορίας 1 και της κατηγορίας 2 και μέσα επιλέξιμων υποχρεώσεων, που περιλαμβάνονται στους δείκτες·
β)
μέσα κεφαλαίου κοινών μετοχών της κατηγορίας 1, πρόσθετα μέσα της κατηγορίας 1 και της κατηγορίας 2 οντοτήτων του χρηματοπιστωτικού τομέα, που περιλαμβάνονται στους δείκτες·
γ)
μέσα επιλέξιμων υποχρεώσεων των ιδρυμάτων, που περιλαμβάνονται στους δείκτες.
3. Οι αρμόδιες αρχές χορηγούν την άδεια που αναφέρεται στην παράγραφο 2 μόνο εάν το ίδρυμα έχει αποδείξει επαρκώς ότι η παρακολούθηση εκ μέρους του ιδρύματος του υποκείμενου ανοίγματος στα στοιχεία που αναφέρονται σε ένα ή περισσότερα από τα στοιχεία της παραγράφου 2, αναλόγως, θα ήταν λειτουργικά δύσκολη.».
(32)Το άρθρο 77 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 77
Προϋποθέσεις μείωσης των ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων
Το ίδρυμα λαμβάνει την προηγούμενη άδεια της αρμόδιας αρχής προκειμένου να προβεί σε αμφότερες ή σε οποιαδήποτε από τις κατωτέρω ενέργειες:
α)
μείωση, εξόφληση ή επαναγορά των μέσων κεφαλαίου κοινών μετοχών της κατηγορίας 1 που έχουν εκδοθεί από το ίδρυμα με τρόπο που επιτρέπεται δυνάμει της ισχύουσας εθνικής νομοθεσίας·
β)
αγορά, εξόφληση, αποπληρωμή ή επαναγορά πρόσθετων μέσων της κατηγορίας 1 ή της κατηγορίας 2 ή των μέσων επιλέξιμων υποχρεώσεων, αναλόγως, πριν από την ημερομηνία συμβατικής ληκτότητάς τους.».
(33)Το άρθρο 78 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 78
Εποπτική άδεια για τη μείωση των ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων
1.Η αρμόδια αρχή χορηγεί την άδειά της για τη μείωση, επαναγορά, αγορά ή εξόφληση των μέσων κεφαλαίου κοινών μετοχών της κατηγορίας 1, των πρόσθετων μέσων της κατηγορίας 1, των μέσων της κατηγορίας 2, ή των μέσων επιλέξιμων υποχρεώσεων, εφόσον πληρούται οποιαδήποτε από τις κατωτέρω προϋποθέσεις:
α)
πριν από ή ταυτόχρονα με την ενέργεια που αναφέρεται στο άρθρο 77, το ίδρυμα αντικαθιστά τα μέσα που αναφέρονται στο άρθρο 77 με μέσα ιδίων κεφαλαίων ή μέσα επιλέξιμων υποχρεώσεων ίσης ή υψηλότερης ποιότητας με όρους που είναι βιώσιμοι για την ικανότητα εσόδων του ιδρύματος·
β)
το ίδρυμα έχει αποδείξει επαρκώς στην αρμόδια αρχή ότι τα ίδια κεφάλαια και οι επιλέξιμες υποχρεώσεις του ιδρύματος, μετά τη σχετική ενέργεια, θα υπερέβαιναν τις απαιτήσεις που ορίζονται στον παρόντα κανονισμό, στην οδηγία 2013/36/ΕΕ και στην οδηγία 2014/59/ΕΕ κατά περιθώριο που κρίνεται απαραίτητο από την αρμόδια αρχή.
Η αρμόδια αρχή διαβουλεύεται με την αρχή εξυγίανσης πριν από τη χορήγηση της εν λόγω άδειας.
Εάν ένα ίδρυμα παρέχει επαρκείς εγγυήσεις ως προς την ικανότητά του να λειτουργεί με ίδια κεφάλαια που υπερβαίνουν το ποσό των απαιτήσεων που καθορίζονται στον παρόντα κανονισμό, στην οδηγία 2013/36/ΕΕ και στην οδηγία 2014/59/ΕΕ, η αρχή εξυγίανσης, κατόπιν διαβούλευσης με την αρμόδια αρχή, μπορεί να χορηγήσει γενική προηγούμενη άδεια στο εν λόγω ίδρυμα να προβεί σε αγορές, των εξοφλήσεις, αποπληρωμές ή επαναγορές των μέσων επιλέξιμων υποχρεώσεων, με την επιφύλαξη των κριτηρίων που εξασφαλίζουν ότι οι τυχόν μελλοντικές ενέργειες θα είναι σύμφωνες με τις προϋποθέσεις που ορίζονται στα στοιχεία α) και β) της παρούσας παραγράφου. Η εν λόγω γενική προηγούμενη άδεια χορηγείται μόνο για ορισμένο χρονικό διάστημα, το οποίο δεν υπερβαίνει το ένα έτος, μετά το πέρας του οποίου μπορεί να ανανεωθεί. Η γενική προηγούμενη άδεια χορηγείται μόνο για προκαθορισμένο ποσό που καθορίζεται από την αρχή εξυγίανσης. Οι αρχές εξυγίανσης ενημερώνουν τις αρμόδιες αρχές σχετικά με τυχόν γενικές προηγούμενες άδειες που έχουν χορηγηθεί.
Εάν ένα ίδρυμα παρέχει επαρκείς εγγυήσεις ως προς την ικανότητά του να λειτουργεί με ίδια κεφάλαια που υπερβαίνουν το ποσό των απαιτήσεων που καθορίζονται στον παρόντα κανονισμό, στην οδηγία 2013/36/ΕΕ και στην οδηγία 2014/59/ΕΕ, η αρμόδια αρχή, κατόπιν διαβούλευσης με την αρχή εξυγίανσης, μπορεί να χορηγήσει γενική προηγούμενη άδεια στο εν λόγω ίδρυμα να προβεί σε αγορές , εξοφλήσεις, αποπληρωμές ή επαναγορές των μέσων επιλέξιμων υποχρεώσεων, με την επιφύλαξη των κριτηρίων που εξασφαλίζουν ότι οι τυχόν μελλοντικές ενέργειες θα είναι σύμφωνες με τις προϋποθέσεις που ορίζονται στα στοιχεία α) και β) της παρούσας παραγράφου. Η εν λόγω γενική προηγούμενη άδεια χορηγείται μόνο για ορισμένο χρονικό διάστημα, το οποίο δεν υπερβαίνει το ένα έτος, μετά το πέρας του οποίου μπορεί να ανανεωθεί. Η γενική προηγούμενη άδεια χορηγείται μόνο για προκαθορισμένο ποσό που καθορίζεται από την αρμόδια αρχή. Στην περίπτωση των μέσων κεφαλαίου κοινών μετοχών της κατηγορίας 1, αυτό το προκαθορισμένο ποσό δεν υπερβαίνει το 3 % της συναφούς έκδοσης και να υπερβαίνει το 10 % του ποσού κατά το οποίο το κεφάλαιο κοινών μετοχών της κατηγορίας 1 υπερβαίνει το άθροισμα των απαιτήσεων κεφαλαίου κοινών μετοχών της κατηγορίας 1 που καθορίζονται στον παρόντα κανονισμό, στην οδηγία 2013/36/ΕΕ και στην οδηγία 2014/59/ΕΕ κατά περιθώριο που κρίνεται απαραίτητο από την αρμόδια αρχή. Σε περίπτωση πρόσθετων μέσων της κατηγορίας 1 ή της κατηγορίας 2, αυτό το προκαθορισμένο ποσό δεν υπερβαίνει το 10 % της συναφούς έκδοσης και δεν υπερβαίνει το 3 % του συνολικού ποσού ανεξόφλητων πρόσθετων μέσων της κατηγορίας 1 ή της κατηγορίας 2, κατά περίπτωση. Στην περίπτωση των μέσων επιλέξιμων υποχρεώσεων, το προκαθορισμένο ποσό καθορίζεται από την αρχή εξυγίανσης, κατόπιν διαβούλευσης με την αρμόδια αρχή.
Οι αρμόδιες αρχές ανακαλούν τη γενική προηγούμενη έγκριση όταν ένα ίδρυμα παύσει να πληροί οποιοδήποτε από τα κριτήρια που προβλέπονται για τους σκοπούς της εν λόγω άδειας.
2.Οι αρμόδιες αρχές, όταν εκτιμούν, δυνάμει του στοιχείου α) της παραγράφου 1, τη βιωσιμότητα των μέσων αντικατάστασης για την ικανότητα εσόδων του ιδρύματος, λαμβάνουν υπόψη τον βαθμό στον οποίο τα εν λόγω κεφαλαιακά μέσα αντικατάστασης και οι υποχρεώσεις θα ήταν δαπανηρότερα για το ίδρυμα από εκείνα που αντικαθιστούν.
3.Σε περίπτωση που ένα ίδρυμα προβεί σε κάποια ενέργεια που αναφέρεται στο άρθρο 77 στοιχείο α) και η άρνηση εξόφλησης των μέσων κεφαλαίου κοινών μετοχών της κατηγορίας 1 που αναφέρονται στο άρθρο 27 απαγορεύεται δυνάμει της ισχύουσας εθνικής νομοθεσίας, η αρμόδια αρχή μπορεί να παρεκκλίνει από τις προϋποθέσεις που ορίζονται στην παράγραφο 1 του παρόντος άρθρου, εφόσον απαιτεί από το ίδρυμα να περιορίσει την εξόφληση των εν λόγω μέσων σε κατάλληλη βάση.
4.Οι αρμόδιες αρχές μπορούν να επιτρέπουν στα ιδρύματα να αγοράζουν, εξοφλούν, αποπληρώνουν ή επαναγοράζουν πρόσθετα μέσα της κατηγορίας 1 ή της κατηγορίας 2 εντός πέντε ετών από την ημερομηνία έκδοσης, εφόσον πληρούνται οι προϋποθέσεις της παραγράφου 1 και οποιαδήποτε από τις ακόλουθες προϋποθέσεις:
α)
υπάρχει αλλαγή στην εποπτική κατάταξη των εν λόγω μέσων, η οποία θα συνεπαγόταν ενδεχομένως τον αποκλεισμό τους από τα ίδια κεφάλαια ή την ανακατάταξή τους σε ίδια κεφάλαια χαμηλότερης ποιότητας, πληρούνται δε και οι δύο ακόλουθες προϋποθέσεις:
(I)η αρμόδια αρχή θεωρεί επαρκώς βέβαιη μια τέτοια αλλαγή·
(II)το ίδρυμα αποδεικνύει στην αρμόδια αρχή ότι η υποχρεωτική ανακατάταξη των μέσων αυτών δεν μπορούσε να προβλεφθεί ευλόγως κατά τον χρόνο της έκδοσής τους·
β)
υπάρχει αλλαγή στην εφαρμοστέα φορολογική αντιμετώπιση των εν λόγω μέσων για την οποία το ίδρυμα αποδεικνύει στην αρμόδια αρχή ότι είναι σημαντική και δεν μπορούσε να προβλεφθεί ευλόγως κατά τον χρόνο της έκδοσής τους.
γ)
τα μέσα είναι αποδεκτά σύμφωνα με το άρθρο 484 του ΚΚΑ·
δ)
πριν από ή ταυτόχρονα με την ενέργεια που αναφέρεται στο άρθρο 77, το ίδρυμα αντικαθιστά τα μέσα που αναφέρονται στο άρθρο 77 με μέσα ιδίων κεφαλαίων ή επιλέξιμων υποχρεώσεων ίσης ή υψηλότερης ποιότητας με όρους που είναι βιώσιμοι για την ικανότητα εσόδων του ιδρύματος, και η αρμόδια αρχή έχει επιτρέψει την εν λόγω ενέργεια με βάση τη διαπίστωση ότι θα είναι επωφελής από την άποψη της προληπτικής εποπτείας και δικαιολογείται από εξαιρετικές περιστάσεις·
ε)
τα πρόσθετα μέσα της κατηγορίας 1 ή τα της κατηγορίας 2 επαναγοράζονται για σκοπούς ειδικής διαπραγμάτευσης.
Η αρμόδια αρχή διαβουλεύεται με την αρχή εξυγίανσης όσον αφορά τις εν λόγω προϋποθέσεις πριν από τη χορήγηση της άδειας.
5.Η ΕΑΤ αναπτύσσει σχέδια ρυθμιστικών τεχνικών προτύπων προκειμένου να διευκρινίσει τα εξής:
α)
την έννοια της «βιώσιμης ικανότητας εσόδων του ιδρύματος»·
β)
τις κατάλληλες βάσεις περιορισμού της εξόφλησης που αναφέρονται στην παράγραφο 3·
γ)
τη διαδικασία που περιλαμβάνει τα όρια και τις διαδικασίες για τη χορήγηση της έγκρισης μιας ενέργειας που αναφέρεται στο άρθρο 77 εκ των προτέρων από τις αρμόδιες αρχές και τις απαιτήσεις δεδομένων για την υποβολή αίτησης από ένα ίδρυμα προς την αρμόδια αρχή ώστε να επιτρέψει τη διεξαγωγή ενέργειας αναφερόμενης στο άρθρο 77, συμπεριλαμβανομένης της διαδικασίας που εφαρμόζεται στην περίπτωση εξόφλησης εκδιδόμενων μεριδίων σε μέλη συνεταιριστικών εταιρειών, και της χρονικής περιόδου για την επεξεργασία της αίτησης αυτής·
δ)
τις εξαιρετικές περιστάσεις που αναφέρονται στην παράγραφο 4·
ε)
την έννοια του όρου «ειδική διαπραγμάτευση» που αναφέρεται στην παράγραφο 4.
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [τρεις μήνες μετά την έναρξη ισχύος].
Ανατίθεται στην Επιτροπή η εξουσία να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα στα οποία αναφέρεται το πρώτο εδάφιο σύμφωνα με τη διαδικασία των άρθρων 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.».
(34)Το άρθρο 79 τροποποιείται ως εξής:
α)
Ο τίτλος αντικαθίσταται από το ακόλουθο κείμενο:
«Προσωρινή αναστολή της αφαίρεσης από τα ίδια κεφάλαια και τις επιλέξιμες υποχρεώσεις»·
β)
Η παράγραφος 1 αντικαθίσταται από το ακόλουθο κείμενο:
«1. Όταν ένα ίδρυμα κατέχει κεφαλαιακά μέσα ή υποχρεώσεις ή έχει χορηγήσει δάνεια μειωμένης εξασφάλισης, κατά περίπτωση, που μπορούν να γίνουν αποδεκτά ως μέσα κεφαλαίου κοινών μετοχών της κατηγορίας 1, πρόσθετα μέσα της κατηγορίας 1 ή της κατηγορίας 2 σε οντότητα του χρηματοπιστωτικού τομέα ή ως μέσα επιλέξιμων υποχρεώσεων σε ένα ίδρυμα και η αρμόδια αρχή θεωρεί ότι οι εν λόγω τοποθετήσεις έχουν σκοπό τη χρηματοδοτική συνδρομή για την ανασυγκρότηση και διάσωση της εν λόγω οντότητας ή του εν λόγω ιδρύματος, η αρμόδια αρχή μπορεί να αναστείλει προσωρινά την εφαρμογή των διατάξεων σχετικά με την αφαίρεση, οι οποίες διαφορετικά θα εφαρμόζονταν στα εν λόγω μέσα.».
(35)Το άρθρο 80 τροποποιείται ως εξής:
α)
Ο τίτλος αντικαθίσταται από το ακόλουθο κείμενο:
«Συνεχής αξιολόγηση της ποιότητας των ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων»·
β)
Η παράγραφος 1 αντικαθίσταται από το ακόλουθο κείμενο:
«1. Η ΕΑΤ παρακολουθεί την ποιότητα των μέσων ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων που εκδίδονται από ιδρύματα σε ολόκληρη την Ένωση και ενημερώνει αμέσως την Επιτροπή εάν υπάρχουν σημαντικές ενδείξεις ότι τα μέσα αυτά δεν πληρούν τα αντίστοιχα κριτήρια επιλεξιμότητας που ορίζονται στον παρόντα κανονισμό.
Οι αρμόδιες αρχές διαβιβάζουν αμελλητί στην ΕΑΤ, και κατόπιν αιτήματός της, όλες τις πληροφορίες που η ΕΑΤ θεωρεί αναγκαίες σχετικά με νέα κεφαλαιακά μέσα ή νέα είδη υποχρεώσεων που εκδίδονται, προκειμένου να μπορεί να παρακολουθεί την ποιότητα των μέσων ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων που εκδίδονται από ιδρύματα σε ολόκληρη την Ένωση.»·
γ)
Στην παράγραφο 3, η εισαγωγική φράση αντικαθίσταται από το ακόλουθο κείμενο:
«3. Η ΕΑΤ παρέχει τεχνικές συμβουλές στην Επιτροπή σχετικά με τυχόν σημαντικές αλλαγές οι οποίες θεωρεί ότι απαιτούνται για τον ορισμό των ιδίων κεφαλαίων και των επιλέξιμων υποχρεώσεων ως αποτέλεσμα οποιουδήποτε από τα κατωτέρω γεγονότα:».
(36)Στο άρθρο 81, η παράγραφος 1 αντικαθίσταται από το ακόλουθο κείμενο:
«1. Τα δικαιώματα μειοψηφίας απαρτίζονται από το άθροισμα των μέσων κεφαλαίου κοινών μετοχών της κατηγορίας 1, εφόσον πληρούνται οι κατωτέρω προϋποθέσεις:
α)
η θυγατρική είναι ένας από τους κατωτέρω φορείς:
(I)ίδρυμα·
(II)επιχείρηση που υπόκειται στις απαιτήσεις του παρόντος κανονισμού και της οδηγίας 2013/36/ΕΕ δυνάμει της ισχύουσας εθνικής νομοθεσίας·
(III)ενδιάμεση χρηματοδοτική εταιρεία συμμετοχών εγκατεστημένη σε τρίτη χώρα που υπόκειται στους ίδιους κανόνες με τα πιστωτικά ιδρύματα της εν λόγω τρίτης χώρας και εφόσον η Επιτροπή έχει αποφασίσει, σύμφωνα με το άρθρο 107 παράγραφος 4, ότι οι εν λόγω κανόνες είναι τουλάχιστον ισοδύναμοι με αυτούς του παρόντος κανονισμού·
β)
η θυγατρική περιλαμβάνεται πλήρως στην ενοποίηση σύμφωνα με το πρώτο μέρος τίτλος ΙΙ κεφάλαιο 2·
γ)
το κεφάλαιο κοινών μετοχών της κατηγορίας 1, που αναφέρεται στο εισαγωγικό μέρος της παρούσας παραγράφου, ανήκει σε πρόσωπα διαφορετικά από τις επιχειρήσεις που περιλαμβάνονται στην ενοποίηση σύμφωνα με το πρώτο μέρος τίτλος ΙΙ κεφάλαιο 2.».
(37)Το άρθρο 82 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 82
Αποδεκτό πρόσθετο κεφάλαιο της κατηγορίας 1, κεφάλαιο της κατηγορίας 1, κεφάλαιο της κατηγορίας 2 και αποδεκτά ίδια κεφάλαια
Το αποδεκτό πρόσθετο κεφάλαιο της κατηγορίας 1, το κεφάλαιο της κατηγορίας 1, το κεφάλαιο της κατηγορίας 2 και τα αποδεκτά ίδια κεφάλαια περιλαμβάνουν το δικαίωμα μειοψηφίας, το πρόσθετο κεφάλαιο της κατηγορίας 1 ή της κατηγορίας 2, κατά περίπτωση, προσαυξημένο κατά τα σχετικά κέρδη εις νέον και τη διαφορά από την έκδοση μετοχών υπέρ το άρτιο, μιας θυγατρικής, εφόσον πληρούνται οι κατωτέρω προϋποθέσεις:
α)
η θυγατρική είναι οποιοσδήποτε από τους κατωτέρω φορείς:
(I)ίδρυμα·
(II)επιχείρηση που υπόκειται στις απαιτήσεις του παρόντος κανονισμού και της οδηγίας 2013/36/ΕΕ δυνάμει της ισχύουσας εθνικής νομοθεσίας·
(III)ενδιάμεση χρηματοδοτική εταιρεία συμμετοχών εγκατεστημένη σε τρίτη χώρα που υπόκειται στους ίδιους κανόνες με τα πιστωτικά ιδρύματα της εν λόγω τρίτης χώρας και εφόσον η Επιτροπή έχει αποφασίσει, σύμφωνα με το άρθρο 107 παράγραφος 4, ότι οι εν λόγω κανόνες είναι τουλάχιστον ισοδύναμοι με αυτούς του παρόντος κανονισμού·
β)
η θυγατρική περιλαμβάνεται πλήρως στο πεδίο εφαρμογής της ενοποίησης σύμφωνα με το πρώτο μέρος τίτλος ΙΙ κεφάλαιο 2·
γ)
τα εν λόγω μέσα ανήκουν σε πρόσωπα διαφορετικά από τις επιχειρήσεις που περιλαμβάνονται στην ενοποίηση σύμφωνα με το πρώτο μέρος τίτλος ΙΙ κεφάλαιο 2».
(38)Στο άρθρο 83, η εισαγωγική φράση της παραγράφου 1 αντικαθίσταται από το ακόλουθο κείμενο:
«1. Τα πρόσθετα μέσα της κατηγορίας 1 και της κατηγορίας 2 που εκδίδονται από οντότητα ειδικού σκοπού και η σχετική διαφορά από την έκδοση μετοχών υπέρ το άρτιο περιλαμβάνονται, μέχρι τις 31 Δεκεμβρίου 2021, στο αποδεκτό πρόσθετο κεφάλαιο της κατηγορίας 1, στο κεφάλαιο της κατηγορίας 1 ή της κατηγορίας 2 ή στα αποδεκτά ίδια κεφάλαια, αναλόγως, μόνον εφόσον πληρούνται οι κατωτέρω προϋποθέσεις:».
(39)Το άρθρο 92 τροποποιείται ως εξής:
α)
Στην παράγραφο 1 προστίθεται το ακόλουθο στοιχείο δ):
«δ)
δείκτη μόχλευσης 3 %.».
β)
στην παράγραφο 3, τα στοιχεία β), γ) και δ) αντικαθίστανται από τα ακόλουθα:
«β)
απαιτήσεις ιδίων κεφαλαίων για τις δραστηριότητες του χαρτοφυλακίου συναλλαγών ενός ιδρύματος, για τα εξής:
(IV)κινδύνους αγοράς όπως προσδιορίζονται σύμφωνα με τις διατάξεις του τίτλου IV του παρόντος μέρους.
(V)μεγάλα ανοίγματα που υπερβαίνουν τα όρια που προβλέπονται στα άρθρα 395 έως 401, στον βαθμό που επιτρέπεται σε ένα ίδρυμα να υπερβεί τα εν λόγω όρια, όπως προσδιορίζονται σύμφωνα με το τέταρτο μέρος.
γ) απαιτήσεις ιδίων κεφαλαίων για κινδύνους αγοράς όπως προσδιορίζονται στον τίτλο IV του παρόντος μέρους για όλες τις επιχειρηματικές δραστηριότητες που δημιουργούν κινδύνους συναλλάγματος ή βασικών εμπορευμάτων·
δ) απαιτήσεις ιδίων κεφαλαίων, προσδιοριζόμενες σύμφωνα με τον τίτλο V, με εξαίρεση το άρθρο 379 για τον κίνδυνο διακανονισμού.».
(40)Παρεμβάλλονται τα ακόλουθα άρθρα 92α και 92β:
«Άρθρο 92a
Απαίτηση ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων για G-SII
1.Με την επιφύλαξη των άρθρων 93 και 94 και των εξαιρέσεων που προβλέπονται στην παράγραφο 2 του παρόντος άρθρου, τα ιδρύματα που έχουν προσδιοριστεί ως οντότητες εξυγίανσης και αποτελούν G-SII ή αποτελούν μέρος ενός G-SII πληρούν ανά πάσα στιγμή τις κατωτέρω απαιτήσεις ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων:
α)
έναν δείκτη βάσει επικινδυνότητας 18 %, που αντιπροσωπεύει τα ίδια κεφάλαια και τις επιλέξιμες υποχρεώσεις του ιδρύματος εκπεφρασμένο ως ποσοστό του συνολικού ποσού έκθεσης σε κίνδυνο που υπολογίζεται σύμφωνα με το άρθρο 92 παράγραφοι 3 και 4·
β)
έναν δείκτη 6,75% που δεν βασίζεται στην επικινδυνότητα, που αντιπροσωπεύει τα ίδια κεφάλαια και τις επιλέξιμες υποχρεώσεις του ιδρύματος εκπεφρασμένο ως ποσοστό του συνολικού ποσού έκθεσης σε κίνδυνο που αναφέρεται στο άρθρο 429 παράγραφος 4·
2.Η απαίτηση που καθορίζεται στην παράγραφο 1 δεν ισχύει στις ακόλουθες περιπτώσεις:
α)
εντός των τριών ετών από την ημερομηνία κατά την οποία το ίδρυμα ή ο όμιλος του οποίου αποτελεί μέρος το ίδρυμα προσδιορίστηκε ως G-SII·
β)
εντός των δύο ετών από την ημερομηνία κατά την οποία η αρχή εξυγίανσης έθεσε σε εφαρμογή το εργαλείο διάσωσης με ίδια μέσα σύμφωνα με την οδηγία 2014/59/ΕΕ·
γ)
εντός των δύο ετών από την ημερομηνία κατά την οποία η οντότητα εξυγίανσης εφάρμοσε εναλλακτικό μέτρο του ιδιωτικού τομέα που αναφέρεται στο άρθρο 32 παράγραφος 1 στοιχείο β) της οδηγίας 2014/59/ΕΕ, δυνάμει του οποίου κεφαλαιακά μέσα και άλλες υποχρεώσεις έχουν απομειωθεί ή μετατραπεί σε στοιχεία κεφαλαίου κοινών μετοχών της κατηγορίας 1, με σκοπό την ανακεφαλαιοποίηση της οντότητας εξυγίανσης χωρίς την εφαρμογή των εργαλείων εξυγίανσης.
3.Όταν το άθροισμα που προκύπτει από την εφαρμογή των απαιτήσεων που ορίζονται στο στοιχείο α) της παραγράφου 1 σε κάθε οντότητα εξυγίανσης του ίδιου G-SII υπερβαίνει την απαίτηση ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων που έχουν υπολογιστεί σύμφωνα με το άρθρο 12, η αρχή εξυγίανσης του μητρικού ιδρύματος της ΕΕ μπορεί, αφού διαβουλευτεί με τις άλλες σχετικές αρχές εξυγίανσης, να ενεργεί σύμφωνα με το άρθρο 45δ παράγραφος 3 ή το άρθρο 45η παράγραφος 1 της οδηγίας 2014/59/ΕΕ.
Άρθρο 92β
Απαίτηση ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων για G-SII εκτός ΕΕ
Τα ιδρύματα που είναι σημαντικές θυγατρικές G-SII εκτός ΕΕ και δεν είναι οντότητες εξυγίανσης πληρούν ανά πάσα στιγμή την απαίτηση ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων που ισούται με το 90 % των απαιτήσεων ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων που προβλέπεται στο άρθρο 92α.
Για τους σκοπούς της συμμόρφωσης με την παράγραφο 1, τα πρόσθετα μέσα της κατηγορίας 1, της κατηγορίας 2 και τα μέσα επιλέξιμων υποχρεώσεων υπολογίζονται μόνο εφόσον τα κατέχει η μητρική επιχείρηση του ιδρύματος σε τρίτη χώρα.».
(41)Το άρθρο 94 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 94
Παρέκκλιση για μικρές δραστηριότητες του χαρτοφυλακίου συναλλαγών
1.Κατά παρέκκλιση από το άρθρο 92 παράγραφος 3 στοιχείο β), τα ιδρύματα δύνανται να υπολογίζουν την απαίτηση ιδίων κεφαλαίων για τις δραστηριότητες του χαρτοφυλακίου συναλλαγών τους, σύμφωνα με την παράγραφο 2, υπό τον όρο ότι ο όγκος των δραστηριοτήτων του χαρτοφυλακίου συναλλαγών εντός και εκτός ισολογισμού του ιδρύματος είναι ίσος ή μικρότερος από τα ακόλουθα κατώτατα όρια βάσει αξιολόγησης που διεξάγεται σε μηνιαία βάση:
α)
5 % του συνόλου του ενεργητικού του ιδρύματος·
β)
50 εκατ. EUR·
2.Όταν πληρούνται οι προϋποθέσεις που αναφέρονται στην παράγραφο 1, τα ιδρύματα δύνανται να υπολογίζουν την απαίτηση ιδίων κεφαλαίων για τις δραστηριότητες του χαρτοφυλακίου συναλλαγών τους ως εξής:
α)
για τις συμβάσεις του σημείου 1 του παραρτήματος ΙΙ, τις συμβάσεις που αφορούν μετοχές οι οποίες αναφέρονται στο σημείο 3 του παραρτήματος ΙΙ και τα πιστωτικά παράγωγα, τα ιδρύματα μπορούν να εξαιρούν τις εν λόγω θέσεις από την απαίτηση ιδίων κεφαλαίων που αναφέρεται στο άρθρο 92 παράγραφος 3 στοιχείο β)·
β)
για τις θέσεις του χαρτοφυλακίου συναλλαγών εκτός εκείνων που αναφέρονται στο στοιχείο α), τα ιδρύματα δύνανται να αντικαταστήσουν την κεφαλαιακή απαίτηση που αναφέρεται στο άρθρο 92 παράγραφος 3 στοιχείο β) με την απαίτηση που υπολογίζεται σύμφωνα με το άρθρο 92 παράγραφος 3 στοιχείο α).
3.Τα ιδρύματα υπολογίζουν τον όγκο των δραστηριοτήτων εντός και εκτός ισολογισμού του χαρτοφυλακίου συναλλαγών τους σε συγκεκριμένη ημερομηνία για τους σκοπούς της παραγράφου 1, σύμφωνα με τις ακόλουθες απαιτήσεις:
α)
όλες οι θέσεις που εντάσσονται στο χαρτοφυλάκιο συναλλαγών σύμφωνα με το άρθρο 104 πρέπει να περιλαμβάνονται στον υπολογισμό, εκτός από τα ακόλουθα:
(I)τις θέσεις που αφορούν συνάλλαγμα και βασικά εμπορεύματα·
(II)τα πιστωτικά παράγωγα που αναγνωρίζονται ως εσωτερικές αντισταθμίσεις κινδύνου για την κάλυψη ανοιγμάτων πιστωτικού κινδύνου εκτός χαρτοφυλακίου συναλλαγών ή κινδύνου αντισυμβαλλομένου·
β)
όλες οι θέσεις αποτιμώνται με βάση τις αγοραίες τιμές τους κατά την συγκεκριμένη ημερομηνία· σε περίπτωση που η αγοραία τιμή μιας θέσης δεν είναι διαθέσιμη για την ημερομηνία αυτή, τα ιδρύματα λαμβάνουν την πιο πρόσφατη αγοραία τιμή για τη θέση αυτή.
γ)
Η απόλυτη τιμή των θετικών θέσεων αθροίζεται με την απόλυτη τιμή των αρνητικών θέσεων.
4.Τα ιδρύματα ειδοποιούν τις αρμόδιες αρχές, όταν υπολογίζουν, ή παύουν να υπολογίζουν τις απαιτήσεις ιδίων κεφαλαίων για τις δραστηριότητες του χαρτοφυλακίου συναλλαγών τους σύμφωνα με την παρούσα παράγραφο 2.
5.Το ίδρυμα που δεν πληροί πλέον οποιονδήποτε από τους όρους της παραγράφου 1, ενημερώνει αμέσως σχετικά την αρμόδια αρχή .
6.Ένα ίδρυμα παύει να καθορίζει τις απαιτήσεις ιδίων κεφαλαίων για τις δραστηριότητες του χαρτοφυλακίου συναλλαγών του σύμφωνα με την παράγραφο 2 εντός τριών μηνών σε μία από τις ακόλουθες περιπτώσεις:
α)
το ίδρυμα δεν πληροί καθεμία από τις προϋποθέσεις της παραγράφου 1 για τρεις συνεχόμενους μήνες·
β)
το ίδρυμα δεν πληροί καθεμία από τις προϋποθέσεις της παραγράφου 1 για χρονική περίοδο μεγαλύτερη των έξι μηνών τους δώδεκα τελευταίους μήνες.
7.Σε περίπτωση που ένα ίδρυμα παύσει να υπολογίζει τις απαιτήσεις ιδίων κεφαλαίων για τις δραστηριότητες του χαρτοφυλακίου συναλλαγών του σύμφωνα με το παρόν άρθρο, του επιτρέπεται μόνο να υπολογίζει τις απαιτήσεις ιδίων κεφαλαίων για τις δραστηριότητες του χαρτοφυλακίου συναλλαγών του σύμφωνα με το παρόν άρθρο, όταν αποδεικνύει στην αρμόδια αρχή ότι όλες οι προϋποθέσεις που ορίζονται στην παράγραφο 1 έχουν τηρηθεί αδιάλειπτα κατά τη διάρκεια ενός έτους.
8.Τα ιδρύματα δεν συνομολογούν μια θέση του χαρτοφυλακίου συναλλαγών μόνο για τον σκοπό της συμμόρφωσης προς οποιαδήποτε από τις προϋποθέσεις της παραγράφου 1 κατά τη μηνιαία αξιολόγηση.».
(42)Το άρθρο 99 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 99
Υποβολή αναφορών για τις απαιτήσεις ιδίων κεφαλαίων και χρηματοοικονομική πληροφόρηση
1.Τα ιδρύματα υποβάλλουν αναφορές στις αρμόδιες αρχές τους όσον αφορά τις υποχρεώσεις που ορίζονται στο άρθρο 92, σύμφωνα με το παρόν άρθρο.
Οι οντότητες εξυγίανσης υποβάλλουν αναφορές στις αρμόδιες αρχές τους όσον αφορά τις υποχρεώσεις που ορίζονται στα άρθρα 92α και 92β τουλάχιστον σε εξαμηνιαία βάση.
2.Εκτός από την υποβολή αναφορών για τα ίδια κεφάλαια που αναφέρεται στην παράγραφο 1, τα ιδρύματα αναφέρουν χρηματοοικονομικές πληροφορίες στις αρμόδιες αρχές τους, εφόσον ανήκουν σε μία από τις κατωτέρω κατηγορίες:
α)
ίδρυμα που υπόκειται στις διατάξεις του άρθρου 4 του κανονισμού (ΕΚ) αριθ. 1606/2002·
β)
πιστωτικό ίδρυμα που καταρτίζει τους ενοποιημένους λογαριασμούς του σύμφωνα με τα διεθνή λογιστικά πρότυπα δυνάμει του άρθρου 5 στοιχείο β) του κανονισμού (ΕΚ) αριθ. 1606/2002.
3.Οι αρμόδιες αρχές μπορούν να απαιτούν από τα πιστωτικά ιδρύματα τα οποία προσδιορίζουν τα ίδια κεφάλαια σε ενοποιημένη βάση σύμφωνα με τα διεθνή λογιστικά πρότυπα δυνάμει του άρθρου 24 παράγραφος 2 του παρόντος κανονισμού, να αναφέρουν χρηματοοικονομικές πληροφορίες σύμφωνα με το παρόν άρθρο.
4.Οι αναφορές που απαιτούνται σύμφωνα με τις παραγράφους 1 έως 3 υποβάλλονται σε ετήσια βάση από τα μικρά ιδρύματα που ορίζονται στο άρθρο 430α και, με την επιφύλαξη της παραγράφου 6, ανά εξάμηνο ή συχνότερα από όλα τα άλλα ιδρύματα.
5.Η υποβολή αναφορών σχετικά με τη χρηματοοικονομική πληροφόρηση που αναφέρεται στις παραγράφους 2 και 3 αφορά μόνον τις πληροφορίες που είναι απαραίτητες προκειμένου να παρέχεται ολοκληρωμένη εικόνα για το προφίλ κινδύνου του ιδρύματος και τους συστημικούς κινδύνους που θέτουν τα ιδρύματα για τον χρηματοπιστωτικό τομέα ή την πραγματική οικονομία σύμφωνα με τον κανονισμό (ΕΕ) αριθ. 1093/2010.
6.Η ΕΑΤ καταρτίζει σχέδια εκτελεστικών τεχνικών προτύπων για τη διευκρίνιση των ενιαίων μορφοτύπων, της συχνότητας, των ημερομηνιών υποβολής αναφορών, των ορισμών και των λύσεων ΤΠ για την υποβολή αναφορών που αναφέρεται στις παραγράφους 1 έως 4 και στο άρθρο 100.
Οι απαιτήσεις υποβολής αναφορών που ορίζονται στο παρόν άρθρο εφαρμόζονται στα ιδρύματα με αναλογικό τρόπο, λαμβανομένων υπόψη του μεγέθους, της πολυπλοκότητας και της φύσης, καθώς και του επιπέδου κινδύνου των δραστηριοτήτων τους.
Ανατίθεται στην Επιτροπή η εξουσία να εγκρίνει τα εκτελεστικά τεχνικά πρότυπα που προβλέπονται στο πρώτο εδάφιο σύμφωνα με το άρθρο 15 του κανονισμού (ΕΕ) αριθ. 1093/2010.».
7.Η ΕΑΤ εκτιμά τις δημοσιονομικές επιπτώσεις του εκτελεστικού κανονισμού (ΕΕ) αριθ. 680/2014 της Επιτροπής στα ιδρύματα όσον αφορά το κόστος συμμόρφωσης και υποβάλλει έκθεση με τις διαπιστώσεις της στην Επιτροπή έως το αργότερο την [31η Δεκεμβρίου 2019]. Στην εν λόγω έκθεση ειδικότερα εξετάζεται αν οι απαιτήσεις υποβολής αναφορών έχουν εφαρμοστεί κατά επαρκώς αναλογικό τρόπο. Για τους σκοπούς αυτούς, η έκθεση:
α)
κατατάσσει τα ιδρύματα σε κατηγορίες σε συνάρτηση με το μέγεθος, την πολυπλοκότητα και τη φύση και το επίπεδο κινδύνου των δραστηριοτήτων τους. Ειδικότερα, η έκθεση περιλαμβάνει την κατηγορία των μικρών ιδρυμάτων, όπως ορίζεται στο άρθρο 430α·
β)
υπολογίζει τον φόρτο υποβολής αναφορών που αναλαμβάνεται από κάθε κατηγορία ιδρυμάτων κατά τη διάρκεια της σχετικής περιόδου με σκοπό την τήρηση των απαιτήσεων υποβολής αναφορών που καθορίζονται στον εκτελεστικό κανονισμό (ΕΕ) αριθ. 680/2014, λαμβάνοντας υπόψη τις ακόλουθες αρχές:
(I)ο φόρτος υποβολής αναφορών μετράται ως ο λόγος του κόστους συμμόρφωσης σε σχέση με το καθαρό εισόδημα των ιδρυμάτων κατά τη διάρκεια της σχετικής περιόδου·
(II)το κόστος συμμόρφωσης περιλαμβάνει όλες τις δαπάνες που συνδέονται άμεσα ή έμμεσα με την εφαρμογή και τη λειτουργία των συστημάτων υποβολής αναφορών σε συνεχή βάση, συμπεριλαμβανομένων των δαπανών για το προσωπικό, τα συστήματα ΤΠ, τις νομικές, λογιστικές, ελεγκτικές και συμβουλευτικές υπηρεσίες·
(III)η σχετική περίοδος αναφέρεται σε κάθε ετήσια περίοδο κατά τη διάρκεια της οποίας τα ιδρύματα είχαν επιβαρυνθεί με κόστος συμμόρφωσης για να προετοιμαστούν για την εφαρμογή των απαιτήσεων υποβολής αναφορών που ορίζεται στον εκτελεστικό κανονισμό (ΕΕ) αριθ. 680/2014 και να συνεχίσουν τη λειτουργία των συστημάτων υποβολής αναφορών σε συνεχή βάση·
γ)
αξιολογεί κατά πόσον και σε ποιο βαθμό το κόστος συμμόρφωσης παρεμπόδισε ουσιαστικά τα νεοσυσταθέντα ιδρύματα από την είσοδό τους στην αγορά·
δ)
εκτιμά τις επιπτώσεις του κόστους συμμόρφωσης, όπως αναφέρεται στο σημείο β) στοιχείο ii), για κάθε κατηγορία ιδρυμάτων, από την άποψη του κόστους ευκαιρίας· και
ε)
εισηγείται τροποποιήσεις του εκτελεστικού κανονισμού (ΕΕ) αριθ. 680/2014, προκειμένου να μειωθεί ο φόρτος των ιδρυμάτων ή συγκεκριμένων κατηγοριών ιδρυμάτων που αφορά την υποβολή αναφορών, κατά περίπτωση, έχοντας υπόψη τους στόχους του παρόντος κανονισμού και της οδηγίας 2013/36/ΕΕ. Η έκθεση διατυπώνει, τουλάχιστον, συστάσεις για τον τρόπο με τον οποίο μπορεί να μειωθεί το επίπεδο λεπτομέρειας των απαιτήσεων υποβολής αναφορών για τα μικρά ιδρύματα όπως ορίζονται στο άρθρο 430α.
8.Για τους σκοπούς της παραγράφου 7 στοιχείο δ), ως «κόστος ευκαιρίας» νοείται η αξία που χάνεται για τα ιδρύματα για υπηρεσίες που δεν παρέχονται σε πελάτες λόγω του κόστους συμμόρφωσης.
9.Οι αρμόδιες αρχές διαβουλεύονται με την ΕΑΤ σχετικά με το αν τα ιδρύματα, εκτός από εκείνα που αναφέρονται στις παραγράφους 2 και 3, θα πρέπει να υποβάλλουν αναφορές σχετικά με την χρηματοοικονομική πληροφόρηση σε ενοποιημένη βάση, σύμφωνα με την παράγραφο 2, υπό την προϋπόθεση ότι πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
τα σχετικά ιδρύματα δεν υποβάλλουν ήδη αναφορές σε ενοποιημένη βάση·
β)
τα ιδρύματα υπόκεινται σε λογιστικό πλαίσιο σύμφωνα με την οδηγία 86/635/ΕΟΚ·
γ)
η υποβολή χρηματοοικονομικής αναφοράς θεωρείται αναγκαία για την παροχή ολοκληρωμένης εικόνας για το προφίλ κινδύνου των δραστηριοτήτων των εν λόγω ιδρυμάτων και τους συστημικούς κινδύνους που θέτουν τα ιδρύματα για τον χρηματοπιστωτικό τομέα ή την πραγματική οικονομία σύμφωνα με τον κανονισμό (ΕΕ) αριθ. 1093/2010.
Η ΕΑΤ καταρτίζει σχέδια εκτελεστικών τεχνικών προτύπων για τον καθορισμό των μορφοτύπων που χρησιμοποιούν τα ιδρύματα τα οποία αναφέρονται στο πρώτο εδάφιο για τους σκοπούς που ορίζονται σε αυτό.
Εξουσιοδοτείται η Επιτροπή να εγκρίνει τα εκτελεστικά τεχνικά πρότυπα που προβλέπονται στο δεύτερο εδάφιο σύμφωνα με το άρθρο 15 του κανονισμού (ΕΕ) αριθ. 1093/2010.
10.Όταν μια αρμόδια αρχή εκτιμά ότι πληροφορίες δεν καλύπτονται από τα εκτελεστικά τεχνικά πρότυπα που αναφέρονται στην παράγραφο 6, είναι αναγκαίες για τους σκοπούς της παραγράφου 5, ενημερώνει την ΕΑΤ και το ΕΣΣΚ σχετικά με τις πρόσθετες πληροφορίες που θεωρεί απαραίτητο να συμπεριληφθούν στα εκτελεστικά τεχνικά πρότυπα που αναφέρονται στην εν λόγω παράγραφο.
11.Οι αρμόδιες αρχές μπορούν να απαλλάσσουν από τις απαιτήσεις να υποβληθούν τα στοιχεία πληροφοριών που προσδιορίζονται στα εκτελεστικά τεχνικά πρότυπα που αναφέρονται στο παρόν άρθρο και στα άρθρα 100, 101, 394, 415 και 430, εφόσον τα εν λόγω στοιχεία είναι ήδη διαθέσιμα στις αρμόδιες αρχές με άλλα μέσα πλην εκείνων που προσδιορίζονται στο πλαίσιο των προαναφερόμενων εκτελεστικών τεχνικών προτύπων, μεταξύ άλλων όταν οι πληροφορίες αυτές είναι στη διάθεση των αρμόδιων αρχών με διαφορετικούς μορφότυπους ή διαφορετικά επίπεδα λεπτομέρειας.».
(43)Το άρθρο 100 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 100
Aπαιτήσεις υποβολής αναφορών σχετικά με τη σύσταση βαρών επί των στοιχείων του ενεργητικού
1.Τα ιδρύματα υποβάλλουν αναφορές στις αρμόδιες αρχές τους σχετικά με το επίπεδο της σύστασης βαρών επί των στοιχείων του ενεργητικού.
2.Η αναφορά που αναφέρεται στην παράγραφο 1 προβλέπει την κατανομή ανά είδος σύστασης βαρών επί των στοιχείων του ενεργητικού, όπως οι συμφωνίες επαναγοράς, ο δανεισμός τίτλων, τα τιτλοποιημένα ανοίγματα ή τα δάνεια που επισυνάπτονται ως εξασφάλιση για τα καλυμμένα ομόλογα. «.
(44)Στο άρθρο 101 παράγραφος 1, η εισαγωγική πρόταση αντικαθίσταται από το ακόλουθο κείμενο:
«1.
Τα ιδρύματα κοινοποιούν ανά εξάμηνο στις αρμόδιες αρχές τους τα ακόλουθα συγκεντρωτικά στοιχεία για κάθε εθνική αγορά ακινήτων στην οποία διαθέτουν ανοίγματα:».
(45)Στο άρθρο 101, οι παράγραφοι 4 και 5 αντικαθίστανται από το ακόλουθο κείμενο:
«4.
Η ΕΑΤ καταρτίζει σχέδια εκτελεστικών τεχνικών προτύπων προκειμένου να προσδιορίσει τους ενιαίους μορφότυπους, τους ορισμούς, τη συχνότητα και τις ημερομηνίες αναφοράς των αθροιστικών στοιχείων που αναφέρονται στην παράγραφο 1, καθώς και τις λύσεις ΤΠ.
Εξουσιοδοτείται η Επιτροπή να εγκρίνει τα εκτελεστικά τεχνικά πρότυπα που προβλέπονται στο πρώτο εδάφιο σύμφωνα με το άρθρο 15 του κανονισμού (ΕΕ) αριθ. 1093/2010.».
5.
Κατά παρέκκλιση από την παράγραφο 1, τα μικρά ιδρύματα όπως ορίζονται στο άρθρο 430α υποβάλλουν αναφορά με τις πληροφορίες που αναφέρονται στην παράγραφο 1 σε ετήσια βάση.».
(46)Το άρθρο 102 τροποποιείται ως εξής:
α)
Οι παράγραφοι 2, 3 και 4 αντικαθίστανται από το ακόλουθο κείμενο:
«2. Ο σκοπός διαπραγμάτευσης αποδεικνύεται με βάση στρατηγικές, πολιτικές και διαδικασίες τις οποίες το εκάστοτε ίδρυμα καθορίζει με σκοπό τη διαχείριση της θέσης ή του χαρτοφυλακίου σύμφωνα με το άρθρο 104.
3. Τα ιδρύματα θεσπίζουν και διατηρούν σε ισχύ συστήματα και ελέγχους για τη διαχείριση του χαρτοφυλακίου συναλλαγών τους, σύμφωνα με το άρθρο 103.
4. Οι θέσεις χαρτοφυλακίου συναλλαγών αποδίδονται σε μονάδες διαπραγμάτευσης που καθορίζονται από το ίδρυμα σύμφωνα με το άρθρο 104β, εκτός εάν το ίδρυμα είναι επιλέξιμο για την αντιμετώπιση που ορίζεται στο άρθρο 94 ή του έχει χορηγηθεί η απαλλαγή που αναφέρεται στο άρθρο 104β παράγραφος 3.»
β)
προστίθενται οι ακόλουθες παράγραφοι 5 και 6:
«5. Οι θέσεις στο χαρτοφυλάκιο συναλλαγών υπόκεινται στις απαιτήσεις συνετής αποτίμησης που ορίζονται στο άρθρο 105.
6. Τα ιδρύματα αντιμετωπίζουν τις εσωτερικές αντισταθμίσεις κινδύνου σύμφωνα με το άρθρο 106.».
(47)Το άρθρο 103 τροποποιείται ως εξής:
α)
Η παράγραφος 1 αντικαθίσταται από το ακόλουθο κείμενο:
«1. Τα ιδρύματα διαθέτουν σαφώς καθορισμένες πολιτικές και διαδικασίες για τη γενική διαχείριση του χαρτοφυλακίου συναλλαγών. Οι εν λόγω πολιτικές και διαδικασίες πραγματεύονται τουλάχιστον:
α)
ποιες δραστηριότητες το ίδρυμα θεωρεί ως δραστηριότητες διαπραγμάτευσης και ως μέρος του χαρτοφυλακίου συναλλαγών για λόγους απαιτήσεων ιδίων κεφαλαίων,
β)
τον βαθμό στον οποίον μία θέση μπορεί να αποτιμάται στην τρέχουσα τιμή της αγοράς στο πλαίσιο μιας ενεργού και ρευστής αγοράς διπλής κατεύθυνσης,
γ)
για τις θέσεις που αποτιμώνται βάσει υποδείγματος, τον βαθμό στον οποίο μπορεί το ίδρυμα:
(I)να εντοπίζει όλους τους σημαντικούς κινδύνους της θέσης,
(II)να αντισταθμίζει όλους τους σημαντικούς κινδύνους της θέσης με μέσα ως προς τα οποία υπάρχει ενεργός και ρευστή αγορά διπλής κατεύθυνσης,
(III)να πραγματοποιεί αξιόπιστες εκτιμήσεις για τα βασικά συμπεράσματα και παραμέτρους που χρησιμοποιούνται στο υπόδειγμα.
δ)
τον βαθμό στον οποίο το ίδρυμα μπορεί, και υποχρεούται, να πραγματοποιεί αποτιμήσεις για τις θέσεις, οι οποίες αποτιμήσεις μπορούν να επικυρώνονται εξωτερικά με συνεπή τρόπο,
ε)
τον βαθμό στον οποίο οι νομικοί περιορισμοί ή άλλες λειτουργικές απαιτήσεις θα παρεμπόδιζαν τη δυνατότητα του ιδρύματος να επιτύχει τη ρευστοποίηση ή την αντιστάθμιση της θέσης σε βραχυπρόθεσμη βάση,
στ)
τον βαθμό στον οποίο το ίδρυμα μπορεί, και υποχρεούται, να διαχειρίζεται ενεργά τους κινδύνους της θέσης στο πλαίσιο των δραστηριοτήτων διαπραγμάτευσής του,
ζ)
τον βαθμό στον οποίο το ίδρυμα μπορεί να μεταφέρει κινδύνους ή θέσεις μεταξύ του χαρτοφυλακίου συναλλαγών και εκτός του χαρτοφυλακίου συναλλαγών και τα κριτήρια για τις μεταφορές αυτές, όπως προβλέπεται στο άρθρο 104β.»·
β)
Στην παράγραφο 2, το εισαγωγικό μέρος αντικαθίσταται από το ακόλουθο κείμενο:
«2. Κατά τη διαχείριση των θέσεων ή των χαρτοφυλακίων των θέσεων στο χαρτοφυλάκιο συναλλαγών, το ίδρυμα συμμορφώνεται με όλες τις κατωτέρω απαιτήσεις:»·
γ)
Στην παράγραφο 2, το στοιχείο α) αντικαθίσταται από το ακόλουθο κείμενο:
«α)
το ίδρυμα πρέπει να διαθέτει σαφώς τεκμηριωμένη έγγραφη στρατηγική διαπραγμάτευσης για την εκάστοτε θέση ή τα χαρτοφυλάκια στο χαρτοφυλάκιο συναλλαγών, η οποία θα πρέπει να έχει εγκριθεί από τα ανώτερα διευθυντικά στελέχη και να περιλαμβάνει την αναμενόμενη περίοδο τήρησης·»·
δ)
Στην παράγραφο 2, το εισαγωγικό μέρος του στοιχείου β) τροποποιείται ως εξής:
«β)
το ίδρυμα πρέπει να διαθέτει σαφώς καθορισμένες πολιτικές και διαδικασίες για την ενεργό διαχείριση των θέσεων ή των χαρτοφυλακίων στο χαρτοφυλάκιο συναλλαγών. Οι ως άνω πολιτικές και διαδικασίες περιλαμβάνουν τα εξής:»·
ε)
Η παράγραφος 2 στοιχείο β) σημείο (i τροποποιείται ως εξής:
«i) ποιες θέσεις ή χαρτοφυλάκια θέσεων μπορούν να συνομολογηθούν από κάθε μονάδα διαπραγμάτευσης ή, ανάλογα με την περίπτωση, από εντεταλμένους διαπραγματευτές·».
(48)Το άρθρο 104 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 104
Συμπερίληψη στο χαρτοφυλάκιο συναλλαγών
1.Τα ιδρύματα διαθέτουν σαφώς καθορισμένες πολιτικές και διαδικασίες για τον προσδιορισμό θέσεων που πρέπει να περιλαμβάνονται στο χαρτοφυλάκιο συναλλαγών με σκοπό τον υπολογισμό των κεφαλαιακών τους απαιτήσεων, σύμφωνα με τις απαιτήσεις που καθορίζονται στο άρθρο 102, τον ορισμό του χαρτοφυλακίου συναλλαγών που προβλέπεται στο άρθρο 4 παράγραφος 1 σημείο 86) και με τις διατάξεις του παρόντος άρθρου, λαμβανομένων υπόψη των δυνατοτήτων και των πρακτικών του ιδρύματος για τη διαχείριση του κινδύνου. Το ίδρυμα τεκμηριώνει πλήρως τη συμμόρφωσή του με τις εν λόγω πολιτικές και διαδικασίες, υπόκειται σε εσωτερικό έλεγχο, τουλάχιστον σε ετήσια βάση, και θέτει τα αποτελέσματα του εν λόγω ελέγχου στη διάθεση των αρμοδίων αρχών.
2.Οι θέσεις στα ακόλουθα μέσα εντάσσονται στο χαρτοφυλάκιο συναλλαγών:
α)
μέσα που πληρούν τα κριτήρια για συμπερίληψη στο χαρτοφυλάκιο διαπραγμάτευσης συσχετίσεων («CTP»), όπως αναφέρεται στις παραγράφους 6 έως 9·
β)
χρηματοοικονομικά μέσα που υπόκεινται σε διαχείριση από μονάδα διαπραγμάτευσης που καθορίζεται σύμφωνα με το άρθρο 104β·
γ)
χρηματοοικονομικά μέσα που δημιουργούν καθαρή αρνητική πιστωτική ή μετοχική θέση·
δ)
μέσα που απορρέουν από ανειλημμένες δεσμεύσεις αναδοχής·
ε)
χρηματοοικονομικά περιουσιακά στοιχεία ή υποχρεώσεις που αποτιμώνται στην εύλογη αξία τους·
στ)
μέσα που απορρέουν από δραστηριότητες ειδικής διαπραγμάτευσης·
ζ)
οργανισμοί συλλογικών επενδύσεων, υπό την προϋπόθεση ότι πληρούνται οι όροι που ορίζονται στην παράγραφο 10 του παρόντος άρθρου·
η)
εισηγμένες μετοχές·
θ)
ΣΧΤ που συνδέονται με διαπραγμάτευση·
ι)
δικαιώματα προαίρεσης που περιλαμβάνουν δισχιδή ενσωματωμένα παράγωγα από τα μέσα του χαρτοφυλακίου συναλλαγών που σχετίζονται με πιστωτικό κίνδυνο ή κίνδυνο μετοχών.
Για τους σκοπούς του στοιχείου γ) της παρούσας παραγράφου, το ίδρυμα διαθέτει μια καθαρή αρνητική θέση μετοχής, όταν μια μείωση της τιμής μετοχής συνεπάγεται κέρδος για το ίδρυμα. Αντίστοιχα, ένα ίδρυμα έχει καθαρή αρνητική πιστωτική θέση σε περίπτωση αύξησης του πιστωτικού περιθωρίου ή επιδείνωσης της πιστοληπτικής ικανότητας ενός εκδότη ή ομάδας εκδοτών που συνεπάγεται κέρδος για το ίδρυμα.
3.Οι θέσεις στα ακόλουθα μέσα δεν εντάσσονται στο χαρτοφυλάκιο συναλλαγών:
α)
τα μέσα που έχουν αποθηκευτεί προς τιτλοποίηση·
β)
συμμετοχές σε ακίνητα·
γ)
λιανική και χορήγηση πίστωσης σε ΜΜΕ·
δ)
άλλοι οργανισμοί συλλογικών επενδύσεων πλην εκείνων που προσδιορίζονται στην παράγραφο 2 στοιχείο ζ) στους οποίους το ίδρυμα δεν μπορεί να εξετάσει το αμοιβαίο κεφάλαιο σε καθημερινή βάση ή όταν το ίδρυμα δεν είναι σε θέση να αποκτήσει πραγματικές τιμές για την επενδυτική συμμετοχή του στο αμοιβαίο κεφάλαιο σε καθημερινή βάση·
ε)
συμβάσεις παραγώγων με υποκείμενα μέσα που αναφέρονται στα στοιχεία α) έως δ)·
στ)
μέσα που κατέχονται με σκοπό την αντιστάθμιση ιδιαίτερου κινδύνου μιας θέσης σε μέσο που αναφέρεται στα στοιχεία α) έως ε).
4.Κατά παρέκκλιση της παραγράφου 2, ένα ίδρυμα δεν μπορεί να εντάσσει μια θέση σε ένα μέσο που αναφέρεται στην παράγραφο 2 στοιχεία ε) έως θ) στο χαρτοφυλάκιο συναλλαγών όταν το εν λόγω ίδρυμα είναι σε θέση να αποδείξει στις αρμόδιες αρχές ότι η θέση δεν κατέχεται με σκοπό διαπραγμάτευσης ή δεν αντισταθμίζει τις θέσεις που κατέχονται με πρόθεση διαπραγμάτευσης.
5.Οι αρμόδιες αρχές μπορούν να απαιτούν από ένα ίδρυμα να παρέχει αποδεικτικά στοιχεία ότι μια θέση που δεν αναφέρεται στην παράγραφο 3 εντάσσεται στο χαρτοφυλάκιο συναλλαγών. Ελλείψει κατάλληλων αποδεικτικών στοιχείων, οι αρμόδιες αρχές δύνανται να απαιτούν από το ίδρυμα να ανακατανείμει την εν λόγω θέση στο χαρτοφυλάκιο συναλλαγών, εξαιρουμένων των θέσεων που αναφέρονται στην παράγραφο 2 στοιχεία α) έως δ).
6.Οι αρμόδιες αρχές μπορούν να απαιτούν από ένα ίδρυμα να παρέχει αποδεικτικά στοιχεία ότι μια θέση που δεν αναφέρεται στην παράγραφο 2 στοιχεία α) έως δ) αποδίδεται εκτός χαρτοφυλακίου συναλλαγών. Ελλείψει κατάλληλων στοιχείων, οι αρμόδιες αρχές δύνανται να απαιτήσουν από το ίδρυμα να ανακατανείμει αυτή τη θέση στο χαρτοφυλάκιο συναλλαγών, εκτός εάν η θέση αυτή αναφέρεται στην παράγραφο 3.
7.Οι θέσεις τιτλοποίησης και τα πιστωτικά παράγωγα νιοστής αθέτησης που πληρούν όλα τα ακόλουθα κριτήρια εντάσσονται στο CTP:
α)
οι θέσεις δεν είναι ούτε θέσεις επανατιτλοποίησης ούτε δικαιώματα προαίρεσης επί τμήματος τιτλοποίησης ούτε άλλα παράγωγα μέσα επί τιτλοποιήσεων, τα οποία δεν παρέχουν κατ’ αναλογία μερίδιο στα έσοδα τμήματος τιτλοποίησης,
β)
όλα τα υποκείμενα μέσα τους είναι:
(I)μέσα μεμονωμένου πιστούχου, συμπεριλαμβανομένων των πιστωτικών παραγώγων μεμονωμένου πιστούχου, για τα οποία υπάρχει ρευστή αγορά διπλής κατεύθυνσης·
(II)ευρέως διαπραγματεύσιμοι δείκτες που βασίζονται στα μέσα που αναφέρονται στο στοιχείο ι).
Ως επαρκείς συνθήκες ρευστότητας στην αγορά θεωρούνται οι περιπτώσεις κατά τις οποίες υπάρχουν «καλή τη πίστει» ανεξάρτητες τιμές αγοράς και πώλησης, ούτως ώστε να μπορεί εύλογα να συσχετιστεί η τρέχουσα τιμή με τις τελευταίες τιμές πώλησης ή με τις τρέχουσες «καλή τη πίστει» ανταγωνιστικές τιμές αγοράς και πώλησης εντός μιας ημέρας, και να μπορεί να διακανονιστεί η εν λόγω τιμή σε σχετικά σύντομο χρονικό διάστημα και σύμφωνα με τη συνήθη εμπορική πρακτική.
8.Θέσεις με οποιαδήποτε από τα ακόλουθα υποκείμενα μέσα δεν θα περιλαμβάνονται στο χαρτοφυλάκιο διαπραγμάτευσης συσχετίσεων:
α)
τα υποκείμενα μέσα που ανήκουν στα χρηματοδοτικά ανοίγματα που αναφέρονται στο άρθρο 112 στοιχεία η) και ι)·
β)
απαίτηση έναντι οντότητας ειδικού σκοπού, εξασφαλισμένη, άμεσα ή έμμεσα, από θέση που σύμφωνα με την παράγραφο 6, δεν πληροί τα κριτήρια για συμπερίληψη στο CTP.
9.Τα ιδρύματα μπορούν να συμπεριλάβουν στο CTP θέσεις οι οποίες δεν είναι ούτε θέσεις τιτλοποίησης ούτε πιστωτικά παράγωγα νιοστής αθέτησης, αλλά που αντισταθμίζουν άλλες θέσεις του χαρτοφυλακίου αυτού, υπό την προϋπόθεση ότι υπάρχουν επαρκείς συνθήκες ρευστότητας, όπως περιγράφεται στο τελευταίο εδάφιο της παραγράφου 7 για το χρηματοπιστωτικό μέσο ή τις υποκείμενες αξίες του.
10.To ίδρυμα αντιστοιχίζει μια θέση σε έναν οργανισμό συλλογικών επενδύσεων στο χαρτοφυλάκιο συναλλαγών που πληροί τουλάχιστον μία από τις ακόλουθες προϋποθέσεις:
α)
το ίδρυμα μπορεί να εξετάσει τον οργανισμό συλλογικών επενδύσεων σε καθημερινή βάση,
β)
το ίδρυμα μπορεί να εξασφαλίσει τιμές για τον οργανισμό συλλογικών επενδύσεων σε καθημερινή βάση.».
(49)Παρεμβάλλονται τα ακόλουθα άρθρα 104α και 104β:
«Άρθρο 104a
Ανακατάταξη μιας θέσης
1.Τα ιδρύματα διαθέτουν σαφώς καθορισμένες πολιτικές για την αναγνώριση εκείνων των εξαιρετικών περιστάσεων οι οποίες δικαιολογούν την ανακατάταξη μιας θέσης του χαρτοφυλακίου συναλλαγών ως θέσης εκτός του χαρτοφυλακίου συναλλαγών ή, αντιθέτως, μιας θέσης εκτός του χαρτοφυλακίου συναλλαγών ως θέσης του χαρτοφυλακίου συναλλαγών για τους σκοπούς του προσδιορισμού των απαιτήσεων ιδίων κεφαλαίων τους κατά τρόπο ικανοποιητικό για τις αρμόδιες αρχές. Τα ιδρύματα επανεξετάζουν τις πολιτικές αυτές τουλάχιστον σε ετήσια βάση.
Η ΕΑΤ αναπτύσσει κατευθυντήριες γραμμές [δύο έτη μετά την έναρξη ισχύος του παρόντος κανονισμού] σχετικά με την έννοια των εξαιρετικών περιστάσεων για τους σκοπούς του παρόντος άρθρου.
2.Οι αρμόδιες αρχές χορηγούν άδεια ανακατάταξης μιας θέσης χαρτοφυλακίου συναλλαγών ως θέσης εκτός χαρτοφυλακίου συναλλαγών ή, αντιθέτως, μιας θέσης εκτός χαρτοφυλακίου συναλλαγών ως θέσης χαρτοφυλακίου συναλλαγών με σκοπό τον προσδιορισμό των απαιτήσεων ιδίων κεφαλαίων μόνο εάν το ίδρυμα έχει παράσχει στις αρμόδιες αρχές γραπτές αποδείξεις ότι η απόφασή του να ανακατατάξει τη θέση αυτή απορρέει από εξαιρετική περίσταση που είναι σύμφωνη με τις πολιτικές που προβλέπονται από το ίδρυμα σύμφωνα με την παράγραφο 1. Για τον σκοπό αυτό, το ίδρυμα παρέχει επαρκή αποδεικτικά στοιχεία ότι η θέση δεν πληροί πλέον την προϋπόθεση να καταταχθεί ως θέση χαρτοφυλακίου συναλλαγών ή ως θέση εκτός χαρτοφυλακίου συναλλαγών σύμφωνα με το άρθρο 104.
Η απόφαση που αναφέρεται στο πρώτο εδάφιο εγκρίνεται από το διοικητικό όργανο του ιδρύματος.
3.Εάν οι αρμόδιες αρχές έχουν χορηγήσει άδεια σύμφωνα με την παράγραφο 2, το ίδρυμα:
α)
δημοσιοποιεί κατά την πλησιέστερη ημερομηνία αναφοράς τα στοιχεία ότι η θέση του έχει ανακαταταχθεί·
β)
με την επιφύλαξη της αντιμετώπισης που προβλέπεται στην παράγραφο 4, καθορίζει από την ενωρίτερη ημερομηνία αναφοράς τις απαιτήσεις ιδίων κεφαλαίων της εκ νέου ανακατανεμημένης θέσης σύμφωνα με το άρθρο 92·
4.Όταν, κατά την ενωρίτερη ημερομηνία αναφοράς, η καθαρή μεταβολή στο ποσό των απαιτήσεων ιδίων κεφαλαίων του ιδρύματος που προκύπτουν από την ανακατάταξη της θέσης οδηγεί σε καθαρή μείωση των απαιτήσεων ιδίων κεφαλαίων, το ίδρυμα πρέπει να διατηρεί πρόσθετα ίδια κεφάλαια ίσα με την καθαρή μεταβολή και να δημοσιοποιεί το ποσό των εν λόγω πρόσθετων ιδίων κεφαλαίων. Το ύψος των πρόσθετων ιδίων κεφαλαίων παραμένει σταθερό μέχρι η θέση να καταστεί ληξιπρόθεσμη, εκτός εάν οι αρμόδιες αρχές επιτρέπουν στο ίδρυμα να καταργήσει το ποσό αυτό σε ενωρίτερη ημερομηνία.
5.Η ανακατάταξη μιας θέσης σύμφωνα με το παρόν άρθρο είναι αμετάκλητη.
Άρθρο 104β
Απαιτήσεις για τη μονάδα διαπραγμάτευσης
1.Τα ιδρύματα συγκροτούν μονάδες διαπραγμάτευσης και αποδίδουν καθεμία από τις θέσεις του χαρτοφυλακίου συναλλαγών τους σε μία από τις εν λόγω μονάδες διαπραγμάτευσης. Οι θέσεις του χαρτοφυλακίου συναλλαγών πρέπει να αποδίδονται στην ίδια μονάδα διαπραγμάτευσης μόνον όταν τηρούν τη συμφωνηθείσα επιχειρηματική στρατηγική για την μονάδα διαπραγμάτευσης και αποτελούν αντικείμενο συνεπούς διαχείρισης και παρακολούθησης σύμφωνα με την παράγραφο 2.
2.Οι μονάδες διαπραγμάτευσης των ιδρυμάτων πληρούν ανά πάσα στιγμή να όλες τις κατωτέρω απαιτήσεις:
α)
κάθε μονάδα διαπραγμάτευσης διαθέτει σαφή και ιδιαίτερη επιχειρηματική στρατηγική και δομή διαχείρισης κινδύνου, κατάλληλη για την επιχειρηματική της στρατηγική,
β)
κάθε μονάδα διαπραγμάτευσης έχει σαφή οργανωτική δομή, η διαχείριση των θέσεων σε μια δεδομένη μονάδα διαπραγμάτευσης γίνεται από εντεταλμένους διαπραγματευτές εντός του ιδρύματος, κάθε διαπραγματευτής πρέπει να έχει ειδικά καθήκοντα στη μονάδα διαπραγμάτευσης, ένας διαπραγματευτής πρέπει να εντάσσεται σε μία μονάδα διαπραγμάτευσης· μόνο ένας διαπραγματευτής σε κάθε μονάδα διαπραγμάτευσης αναλαμβάνει ηγετικό ρόλο όσον αφορά την εποπτεία των δραστηριοτήτων και των λοιπών διαπραγματευτών της μονάδας διαπραγμάτευσης,
γ)
τα όρια της θέσης καθορίζονται από κάθε μονάδα διαπραγμάτευσης σύμφωνα με την επιχειρηματική στρατηγική της μονάδας διαπραγμάτευσης,
δ)
οι εκθέσεις για τις δραστηριότητες, την κερδοφορία, τη διαχείριση κινδύνου και τις κανονιστικές απαιτήσεις σε επίπεδο μονάδας διαπραγμάτευσης πρέπει να συντάσσονται τουλάχιστον σε εβδομαδιαία βάση και να κοινοποιούνται στο διοικητικό όργανο του ιδρύματος σε τακτική βάση,
ε)
κάθε μονάδα διαπραγμάτευσης διαθέτει σαφές ετήσιο επιχειρηματικό σχέδιο, το οποίο περιλαμβάνει σαφώς καθορισμένη πολιτική αποδοχών βάσει ασφαλών κριτηρίων που χρησιμοποιούνται για τη μέτρηση των επιδόσεων.
3.Τα ιδρύματα κοινοποιούν στις αρμόδιες αρχές τον τρόπο με τον οποίο συμμορφώνονται με την παράγραφο 2. Οι αρμόδιες αρχές μπορούν να απαιτούν από ένα ίδρυμα να τροποποιήσει τη δομή ή την οργάνωση των μονάδων διαπραγμάτευσης που διαθέτει, προκειμένου να συμμορφωθούν με το παρόν άρθρο.
4.Κατά παρέκκλιση από την παράγραφο 1, τα ιδρύματα που κάνουν χρήση της προσέγγισης που προβλέπεται στο άρθρο 325 παράγραφος 1 στοιχεία α) και γ) για τον προσδιορισμό των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς, μπορούν να υποβάλλουν αίτηση για απαλλαγή από τμήμα ή το σύνολο των απαιτήσεων που ορίζονται στο παρόν άρθρο. Οι αρμόδιες αρχές μπορούν να χορηγούν απαλλαγή όταν το ίδρυμα αποδεικνύει ότι:
α)
η μη συμμόρφωση με την παράγραφο 2 δεν θα προκαλέσει σημαντικές δυσμενείς επιπτώσεις στη δυνατότητα του ιδρύματος να διαχειρίζεται και να ελέγχει αποτελεσματικά τους κινδύνους των θέσεων του χαρτοφυλακίου συναλλαγών του·
β)
το ίδρυμα συμμορφώνεται με τις γενικές απαιτήσεις διαχείρισης του χαρτοφυλακίου συναλλαγών που προβλέπονται στο άρθρο 103.».
(50)Το άρθρο 105 τροποποιείται ως εξής:
α)
Η παράγραφος 1 αντικαθίσταται από το ακόλουθο κείμενο:
«1.
Το σύνολο των θέσεων του χαρτοφυλακίου συναλλαγών και των θέσεων εκτός χαρτοφυλακίου συναλλαγών που αποτιμώνται σε εύλογη αξία υπόκεινται στα πρότυπα συνετής αποτίμησης που ορίζονται στο παρόν άρθρο. Συγκεκριμένα, τα ιδρύματα διασφαλίζουν ότι η συνετή αποτίμηση των θέσεων του χαρτοφυλακίου συναλλαγών τους επιτυγχάνει ικανοποιητικό βαθμό βεβαιότητας με γνώμονα τον δυναμικό χαρακτήρα των θέσεων του χαρτοφυλακίου συναλλαγών και των θέσεων εκτός χαρτοφυλακίου συναλλαγών οι οποίες αποτιμώνται σε εύλογη αξία, τις απαιτήσεις της συνετής αποτίμησης και τον τρόπο εφαρμογής και τον σκοπό των κεφαλαιακών απαιτήσεων όσον αφορά τις θέσεις χαρτοφυλακίου συναλλαγών και τις θέσεις εκτός χαρτοφυλακίου συναλλαγών οι οποίες αποτιμώνται στην εύλογη αξία τους.»·
β)
Οι παράγραφοι 3 και 4 αντικαθίστανται από το ακόλουθο κείμενο:
«3.
Τα ιδρύματα ανατιμούν τις θέσεις του χαρτοφυλακίου συναλλαγών τους σε εύλογη αξία τουλάχιστον σε καθημερινή βάση. Μεταβολές στην αξία των θέσεων αυτών αναφέρονται στον λογαριασμό κερδών και ζημιών του ιδρύματος.
4.
Τα ιδρύματα αποτιμούν τις θέσεις του χαρτοφυλακίου συναλλαγών τους και τις θέσεις εκτός του χαρτοφυλακίου συναλλαγών που αποτιμώνται στην εύλογη αξία τους με τιμές αγοράς όποτε είναι δυνατό, ακόμα και όταν εφαρμόζεται η κεφαλαιακή αντιμετώπιση σε αυτές τις θέσεις.»·
γ)
Οι παράγραφοι 2, 3 και 4 αντικαθίστανται από το ακόλουθο κείμενο:
«6.
Όταν δεν είναι δυνατή η αποτίμηση με αγοραίες τιμές, τα ιδρύματα αποτιμούν συντηρητικά βάσει υποδείγματος τις θέσεις και τα χαρτοφυλάκιά τους, ακόμα και όταν υπολογίζουν τις απαιτήσεις ιδίων κεφαλαίων για θέσεις στο χαρτοφυλάκιο συναλλαγών και θέσεις εκτός χαρτοφυλακίου συναλλαγών που αποτιμώνται σε εύλογη αξία.»·
δ)
στην παράγραφο 7, το τελευταίο εδάφιο αντικαθίσταται από το ακόλουθο κείμενο:
«Για τους σκοπούς του στοιχείου δ), το υπόδειγμα αναπτύσσεται ή εγκρίνεται χωρίς την ανάμειξη των μονάδων διαπραγμάτευσης και η ορθότητά του ελέγχεται από ανεξάρτητο φορέα. Η διαδικασία αυτή περιλαμβάνει την επικύρωση των μαθηματικών υπολογισμών, των παραδοχών και του χρησιμοποιούμενου λογισμικού.»·
ε)
Στην παράγραφο 11, το στοιχείο α) αντικαθίσταται από το ακόλουθο κείμενο:
«α)
το πρόσθετο χρονικό διάστημα που απαιτείται για την αντιστάθμιση της θέσης ή των κινδύνων που περικλείει η θέση πέραν των οριζόντων ρευστότητας που ισχύουν για τους παράγοντες κινδύνου της θέσης σύμφωνα με άρθρο 325βε·».
(51)Το άρθρο 106 τροποποιείται ως εξής:
α)
Οι παράγραφοι 2 και 3 αντικαθίστανται από το ακόλουθο κείμενο:
«2.
Οι απαιτήσεις της παραγράφου 1 εφαρμόζονται με την επιφύλαξη των απαιτήσεων που ισχύουν για την αντισταθμισμένη θέση εκτός χαρτοφυλακίου συναλλαγών ή στο χαρτοφυλάκιο συναλλαγών, ανάλογα με την περίπτωση.
3.
Όταν ένα ίδρυμα αντισταθμίζει ένα άνοιγμα σε πιστωτικό κίνδυνο εκτός χαρτοφυλακίου συναλλαγών ή σε κίνδυνο αντισυμβαλλομένου με ένα πιστωτικό παράγωγο που περιλαμβάνεται στο χαρτοφυλάκιο συναλλαγών του με εσωτερική αντιστάθμιση, το πιστωτικό παράγωγο αναγνωρίζεται ως εσωτερική αντιστάθμιση του ανοίγματος σε πιστωτικό κίνδυνο εκτός χαρτοφυλακίου συναλλαγών ή πιστωτικού κινδύνου αντισυμβαλλομένου για τους σκοπούς του υπολογισμού των σταθμισμένων ως προς τον κίνδυνο ποσών που αναφέρονται στο άρθρο 92 παράγραφος 3 στοιχείο α), στις περιπτώσεις που το ίδρυμα προβαίνει σε άλλη συναλλαγή πιστωτικού παραγώγου με επιλέξιμο τρίτο πάροχο προστασίας, ο οποίος ανταποκρίνεται στις απαιτήσεις της μη χρηματοδοτούμενης πιστωτικής προστασίας εκτός χαρτοφυλακίου συναλλαγών και αντισταθμίζει πλήρως τον κίνδυνο αγοράς της εσωτερικής αντιστάθμισης κινδύνου.
Τόσο η εσωτερική αντιστάθμιση κινδύνου που αναγνωρίζεται σύμφωνα με το πρώτο εδάφιο όσο και το πιστωτικό παράγωγο που έχει συνομολογηθεί με τον τρίτο περιλαμβάνονται στο χαρτοφυλάκιο συναλλαγών για τους σκοπούς του υπολογισμού των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς.»·
β)
προστίθενται οι ακόλουθες παράγραφοι 4, 5 και 6:
«4.
Όταν ένα ίδρυμα αντισταθμίζει ένα άνοιγμα σε κίνδυνο μετοχών εκτός χαρτοφυλακίου συναλλαγών με παράγωγο επί μετοχών που περιλαμβάνεται στο χαρτοφυλάκιο συναλλαγών του με εσωτερική αντιστάθμιση, η εν λόγω θέση του παραγώγου επί μετοχών αναγνωρίζεται ως εσωτερική αντιστάθμιση του ανοίγματος σε κίνδυνο μετοχών εκτός χαρτοφυλακίου συναλλαγών για τους σκοπούς του υπολογισμού των σταθμισμένων ως προς τον κίνδυνο ποσών που αναφέρονται στο άρθρο 92 παράγραφος 3 στοιχείο α), στις περιπτώσεις που το ίδρυμα προβαίνει σε άλλη συναλλαγή παραγώγου επί μετοχών με επιλέξιμο τρίτο πάροχο προστασίας ο οποίος ανταποκρίνεται στις απαιτήσεις για μη χρηματοδοτούμενη πιστωτική προστασία εκτός χαρτοφυλακίου συναλλαγών και αντισταθμίζει πλήρως τον κίνδυνο αγοράς της εσωτερικής αντιστάθμισης κινδύνου.
Τόσο η εσωτερική αντιστάθμιση κινδύνου που αναγνωρίζεται σύμφωνα με το πρώτο εδάφιο όσο και το παράγωγο επί μετοχών που έχει συνομολογηθεί με τον τρίτο περιλαμβάνονται στο χαρτοφυλάκιο συναλλαγών για τους σκοπούς του υπολογισμού των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς.
5. Εάν το ίδρυμα αντισταθμίζει τα ανοίγματα στον κίνδυνο επιτοκίου εκτός χαρτοφυλακίου συναλλαγών με μία θέση κινδύνου επιτοκίου που περιλαμβάνεται στο χαρτοφυλάκιο συναλλαγών του, η θέση αυτή θεωρείται ως εσωτερική αντιστάθμιση κινδύνου για τους σκοπούς της εκτίμησης του κινδύνου επιτοκίου που προκύπτει από θέσεις εκτός χαρτοφυλακίου συναλλαγών σύμφωνα με τα άρθρα 84 και 98 της οδηγίας 2013/36/ΕΕ, εφόσον πληρούνται οι ακόλουθες προϋποθέσεις:
α)
η θέση έχει αποδοθεί σε μονάδα διαπραγμάτευσης που έχει δημιουργηθεί σύμφωνα με το άρθρο 104β, η επιχειρηματική στρατηγική της οποίας είναι αφιερωμένη αποκλειστικά στη διαχείριση και την άμβλυνση του κινδύνου αγοράς στις εσωτερικές αντισταθμίσεις κινδύνου των ανοιγμάτων σε κίνδυνο επιτοκίου. Για τον σκοπό αυτό, η μονάδα διαπραγμάτευσης μπορεί να συνομολογεί άλλες θέσεις κινδύνου επιτοκίου με τρίτους ή άλλες μονάδες διαπραγμάτευσης του ιδρύματος, εφόσον οι εν λόγω άλλες μονάδες διαπραγμάτευσης αντισταθμίζουν απολύτως τον κίνδυνο αγοράς αυτών των άλλων θέσεων κινδύνου επιτοκίου συνομολογώντας αντίθετες θέσεις κινδύνου επιτοκίου με τρίτους·
β)
το ίδρυμα έχει πλήρως τεκμηριώσει πώς η θέση μετριάζει τον κίνδυνο επιτοκίου που απορρέει από θέσεις εκτός του χαρτοφυλακίου συναλλαγών για τους σκοπούς των απαιτήσεων που προβλέπονται στα άρθρα 84 και 98 της οδηγίας 2013/36/ΕΕ·
6. Οι απαιτήσεις ιδίων κεφαλαίων για κινδύνους αγοράς όλων των θέσεων που έχουν αποδοθεί σε ή τις οποίες έχει συνομολογήσει η μονάδα διαπραγμάτευσης που αναφέρεται στην παράγραφο 3 στοιχείο α) υπολογίζονται σε αυτόνομη βάση ως ξεχωριστό χαρτοφυλάκιο και είναι συμπληρωματικές προς τις απαιτήσεις ιδίων κεφαλαίων για τις άλλες θέσεις του χαρτοφυλακίου συναλλαγών.».
(52)Στο άρθρο 107, η παράγραφος 3 αντικαθίσταται από το ακόλουθο κείμενο:
«3. Για τους σκοπούς του παρόντος κανονισμού, τα ανοίγματα έναντι επιχειρήσεων επενδύσεων τρίτων χωρών, τα ανοίγματα έναντι πιστωτικού ιδρύματος τρίτων χωρών και τα ανοίγματα έναντι χρηματιστηρίου τρίτης χώρας αντιμετωπίζονται ως ανοίγματα έναντι ιδρύματος μόνο όταν η τρίτη χώρα εφαρμόζει προληπτικές εποπτικές και ρυθμιστικές απαιτήσεις στην εν λόγω οντότητα οι οποίες είναι τουλάχιστον ισοδύναμες με εκείνες που ισχύουν στην Ένωση.».
(53)Στο άρθρο 128, οι παράγραφοι 1 και 2 αντικαθίστανται από τις ακόλουθες:
1. Τα ιδρύματα εφαρμόζουν συντελεστή στάθμισης κινδύνου 150 % στα ανοίγματα που σχετίζονται με ιδιαίτερα υψηλούς κινδύνους.
2. Για τους σκοπούς του παρόντος άρθρου, τα ιδρύματα αντιμετωπίζουν την κερδοσκοπική χρηματοδότηση ακίνητης περιουσίας ως ανοίγματα που σχετίζονται με ιδιαίτερα υψηλούς κινδύνους.».
(54)Το άρθρο 132 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 132
Απαιτήσεις ιδίων κεφαλαίων για ανοίγματα υπό τη μορφή μεριδίων ή μετοχών σε ΟΣΕ
1.Τα ιδρύματα υπολογίζουν το σταθμισμένο ως προς τον κίνδυνο ποσό για τα ανοίγματά τους υπό τη μορφή μεριδίων ή μετοχών σε έναν ΟΣΕ πολλαπλασιάζοντας το σταθμισμένο ως προς τον κίνδυνο ποσό των ανοιγμάτων του ΟΣΕ, που υπολογίζεται σύμφωνα με τις προσεγγίσεις που προβλέπονται στην παράγραφο 2 πρώτο εδάφιο, με το ποσοστό των μεριδίων ή των μετοχών που κατέχουν τα εν λόγω ιδρύματα.
2.Όταν πληρούνται οι προϋποθέσεις που αναφέρονται στην παράγραφο 3, τα ιδρύματα μπορούν να χρησιμοποιούν την προσέγγιση εξέτασης, σύμφωνα με το άρθρο 132α παράγραφος 1 ή την προσέγγιση βάσει εντολής σύμφωνα με το άρθρο 132α παράγραφος 2.
Με την επιφύλαξη του άρθρου 132β παράγραφος 2, τα ιδρύματα τα οποία δεν εφαρμόζουν την προσέγγιση εξέτασης ή την προσέγγιση βάσει εντολής εφαρμόζουν συντελεστή στάθμισης κινδύνου 1,250 % («εφεδρική προσέγγιση») για τα ανοίγματα υπό τη μορφή μεριδίων ή μετοχών σε έναν ΟΣΕ.
Τα ιδρύματα δύνανται να υπολογίζουν το ποσό του σταθμισμένου ως προς τον κίνδυνο ανοίγματος για τα ανοίγματα υπό τη μορφή μεριδίων ή μετοχών σε έναν ΟΣΕ, με χρήση συνδυασμού των προσεγγίσεων που αναφέρονται στην παρούσα παράγραφο, υπό τον όρο ότι πληρούνται οι προϋποθέσεις για τη χρήση των εν λόγω προσεγγίσεων.
3.Τα ιδρύματα δύνανται να προσδιορίζουν το σταθμισμένο βάσει κινδύνου ποσό ανοίγματος των ανοιγμάτων του ΟΣΕ σύμφωνα με τις προσεγγίσεις που αναφέρονται στο άρθρο 132α, εφόσον πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
Ο ΟΣΕ είναι ένας από τους ακόλουθους:
(I)οργανισμός συλλογικών επενδύσεων σε κινητές αξίες (ΟΣΕΚΑ), που διέπεται από την οδηγία 2009/65/ΕΚ·
(II)ένας ΟΕΕ της ΕΕ τον οποίο διαχειρίζεται ένας ΔΟΕΕ της ΕΕ που έχει καταχωριστεί σύμφωνα με το άρθρο 3 παράγραφος 3 της οδηγίας 2011/61/ΕΕ·
(III)ένας ΟΕΕ που τελεί υπό τη διαχείριση ενός ΔΟΕΕ της ΕΕ που έχει εγκριθεί σύμφωνα με το άρθρο 6 της οδηγίας 2011/61/ΕΕ·
(IV)ένας ΟΕΕ που τελεί υπό τη διαχείριση ενός ΔΟΕΕ εκτός ΕΕ που έχει εγκριθεί σύμφωνα με το άρθρο 37 της οδηγίας 2011/61/ΕΕ·
(V)ένας ΟΕΕ εκτός ΕΕ που τελεί υπό τη διαχείριση ενός ΔΟΕΕ εκτός ΕΕ και διατίθεται στην αγορά σύμφωνα με το άρθρο 42 της οδηγίας 2011/61/ΕΕ·
β)
το ενημερωτικό δελτίο του ΟΣΕ ή άλλο ισοδύναμο έγγραφο περιλαμβάνει:
(I)τις κατηγορίες στοιχείων ενεργητικού στα οποία επιτρέπεται να επενδύει ο ΟΣΕ·
(II)εάν ισχύουν επενδυτικά όρια, τα σχετικά όρια και τις μεθόδους υπολογισμού τους·
γ)
η υποβολή αναφορών από τον ΟΣΕ στο ίδρυμα συμμορφώνεται με τις κατωτέρω απαιτήσεις:
(I)οι δραστηριότητες του ΟΣΕ αποτελούν αντικείμενο αναφορών τουλάχιστον με την ίδια συχνότητα με αυτήν του ιδρύματος·
(II)το επίπεδο λεπτομέρειας των δημοσιονομικών στοιχείων είναι επαρκές για να επιτρέψει στο ίδρυμα να υπολογίσει το σταθμισμένο ως προς τον κίνδυνο ποσό ανοίγματος του ΟΣΕ, σύμφωνα με την προσέγγιση που επελέγη από το ίδρυμα·
(III)όταν το ίδρυμα εφαρμόζει την προσέγγιση εξέτασης, οι πληροφορίες σχετικά με τα υποκείμενα ανοίγματα επαληθεύονται από ανεξάρτητο τρίτο.
4.Τα ιδρύματα που δεν έχουν επαρκή δεδομένα ή πληροφορίες για να υπολογίσουν το σταθμισμένο ως προς τον κίνδυνο ποσό των ανοιγμάτων του ΟΣΕ σύμφωνα με τις μεθόδους που αναφέρονται στο άρθρο 132α μπορούν να βασίζονται στους υπολογισμούς τρίτου, υπό την προϋπόθεση ότι πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
το τρίτο μέρος είναι ένα από τα ακόλουθα:
(I)οργανισμός ή χρηματοδοτικό ίδρυμα θεματοφυλακής του ΟΣΕ εφόσον ο εν λόγω ΟΣΕ επενδύει αποκλειστικά σε τίτλους και καταθέτει όλους τους τίτλους στον εν λόγω οργανισμό ή χρηματοδοτικό ίδρυμα θεματοφυλακής·
(II)για τους ΟΣΕ που δεν καλύπτονται από το σημείο i), η εταιρεία διαχείρισης του ΟΣΕ, εφόσον η εταιρεία πληροί την προϋπόθεση που ορίζεται στ την παράγραφο 3 στοιχείο α).
β)
Ο τρίτος εκτελεί τον υπολογισμό σύμφωνα με τις προσεγγίσεις που προβλέπονται στις παραγράφους 1, 2 και 3 του άρθρου 132α, ανάλογα με την περίπτωση·
γ)
εξωτερικός ελεγκτής έχει επιβεβαιώσει την ορθότητα του υπολογισμού του τρίτου.
Τα ιδρύματα που στηρίζονται σε υπολογισμούς τρίτων πολλαπλασιάζουν τα σταθμισμένα ως προς τον κίνδυνο ποσά των ανοιγμάτων του ΟΣΕ που προκύπτουν από αυτούς τους υπολογισμούς με συντελεστή 1,2.
Όταν ένα ίδρυμα εφαρμόζει τις προσεγγίσεις που αναφέρονται στο άρθρο 132α, για τους σκοπούς του υπολογισμού των σταθμισμένων ως προς τον κίνδυνο ποσών των ανοιγμάτων του ΟΣΕ («επίπεδο 1 του ΟΣΕ»), και οποιοδήποτε από τα υποκείμενα ανοίγματα του επιπέδου 1 ΟΣΕ είναι άνοιγμα υπό τη μορφή μεριδίων ή μετοχών σε άλλον ΟΣΕ («επίπεδο 2 του ΟΣΕ»), το σταθμισμένα ως προς τον κίνδυνο ποσό των ανοιγμάτων του ΟΣΕ του επιπέδου 2 μπορούν να υπολογιστούν με χρήση οποιασδήποτε από τις τρεις προσεγγίσεις που περιγράφονται στην παράγραφο 2. Το ίδρυμα μπορεί να χρησιμοποιήσει την προσέγγιση εξέτασης για τον υπολογισμό των σταθμισμένων ως προς τον κίνδυνο ποσών των ανοιγμάτων των ΟΣΕ στο επίπεδο 3 και οποιοδήποτε επόμενο επίπεδο, μόνον εφόσον χρησιμοποίησε την εν λόγω προσέγγιση για τον υπολογισμό κατά το προηγούμενο επίπεδο. Σε οποιοδήποτε άλλο σενάριο χρησιμοποιεί την εφεδρική προσέγγιση.
6.Το σταθμισμένο ως προς τον κίνδυνο ποσό των ανοιγμάτων του ΟΣΕ που υπολογίζεται σύμφωνα με την προσέγγιση εξέτασης και την προσέγγιση βάσει εντολής δεν επιτρέπεται να υπερβαίνει το σταθμισμένο βάσει κινδύνου ποσό των ανοιγμάτων του εν λόγω ΟΣΕ που υπολογίζεται σύμφωνα με την εφεδρική προσέγγιση.».
(55)Παρεμβάλλεται το ακόλουθο άρθρο 132α:
«Άρθρο 132a
Προσεγγίσεις για τον υπολογισμό των σταθμισμένων ως προς τον κίνδυνο ποσών ανοιγμάτων των ΟΣΕ
1.Όταν πληρούνται οι προϋποθέσεις του άρθρου 132 παράγραφος 3, τα ιδρύματα που διαθέτουν επαρκείς πληροφορίες σχετικά με τα επιμέρους υποκείμενα ανοίγματα του ΟΣΕ εξετάζουν ενδελεχώς τα εν λόγω ανοίγματα για να υπολογίσουν το σταθμισμένο ως προς τον κίνδυνο ποσό του ΟΣΕ, μέσω της στάθμισης όλων των υποκείμενων ανοιγμάτων του ΟΣΕ σαν να κατέχονταν άμεσα από τα εν λόγω ιδρύματα.
2.Όταν πληρούνται οι προϋποθέσεις του άρθρου 132 παράγραφος 3, τα ιδρύματα που δεν διαθέτουν επαρκείς πληροφορίες σχετικά με τα επιμέρους υποκείμενα ανοίγματα του ΟΣΕ προκειμένου να χρησιμοποιήσουν την προσέγγιση εξέτασης, μπορούν να υπολογίζουν το σταθμισμένο ως προς τον κίνδυνο ποσό των εν λόγω ανοιγμάτων σύμφωνα με τα όρια που ορίζονται στον σκοπό του ΟΣΕ και τη συναφή νομοθεσία.
Για τους σκοπούς του πρώτου εδαφίου, τα ιδρύματα πραγματοποιούν τους υπολογισμούς βάσει της παραδοχής ότι ο ΟΣΕ αναλαμβάνει πρώτα ανοίγματα στον μέγιστο βαθμό που επιτρέπεται σύμφωνα με τον σκοπό του ή τη συναφή νομοθεσία για τα οποία προβλέπεται υψηλότερη κεφαλαιακή απαίτηση και στη συνέχεια ανοίγματα με φθίνουσα σειρά έως το ανώτατο συνολικό όριο των ανοιγμάτων.
Τα ιδρύματα εκτελούν τον υπολογισμό που αναφέρεται στο πρώτο εδάφιο σύμφωνα με τις μεθόδους που προβλέπονται στο παρόν κεφάλαιο, στο κεφάλαιο 5 του παρόντος τίτλου, και στα τμήματα 3, 4 και 5 του κεφαλαίου 6 του παρόντος τίτλου.
3.Κατά παρέκκλιση από το άρθρο 92 παράγραφος 3 στοιχείο δ), τα ιδρύματα που υπολογίζουν το σταθμισμένο ως προς τον κίνδυνο ποσό των ανοιγμάτων του ΟΣΕ σύμφωνα με τις παραγράφους 1 ή 2 του παρόντος άρθρου μπορούν να αντικαταστήσουν την απαίτηση ιδίων κεφαλαίων για τον κίνδυνο προσαρμογής πιστωτικής αποτίμησης των ανοιγμάτων σε παράγωγα του εν λόγω ΟΣΕ με ποσό ίσο με το 50 % της αξίας του ανοίγματος των εν λόγω ανοιγμάτων που υπολογίζονται σύμφωνα με το τμήμα 3, 4 ή 5 του κεφαλαίου 6 του παρόντος τίτλου, ανάλογα με την περίπτωση.
Κατά παρέκκλιση από το πρώτο εδάφιο, ένα ίδρυμα δύναται να αποκλείσει από τον υπολογισμό της απαίτησης ιδίων κεφαλαίων για τον κίνδυνο προσαρμογής πιστωτικής αποτίμησης τα ανοίγματα σε παράγωγα που δεν θα υπόκεινταν στην εν λόγω απαίτηση, αν αναλαμβάνονταν άμεσα από το ίδρυμα.
4.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων προκειμένου να διευκρινίσει τον τρόπο με τον οποίο τα ιδρύματα υπολογίζουν το σταθμισμένο ως προς τον κίνδυνο ποσό που αναφέρεται στην παράγραφο 2, σε περίπτωση που οποιαδήποτε από τις εισροές που απαιτούνται για τον υπολογισμό αυτό δεν είναι διαθέσιμη.
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως [εννέα μήνες μετά την έναρξη ισχύος].
Ανατίθεται στην Επιτροπή η εξουσία να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα που προβλέπονται στο πρώτο εδάφιο σύμφωνα με το άρθρο 15 του κανονισμού (ΕΕ) αριθ. 1093/2010.».
(56)Παρεμβάλλεται το ακόλουθο άρθρο 132β:
«Άρθρο 132β
Εξαιρέσεις από τις προσεγγίσεις για τον υπολογισμό των σταθμισμένων ως προς τον κίνδυνο ποσών ανοιγμάτων των ΟΣΕ
5.Τα ιδρύματα μπορούν να εξαιρούν από τους υπολογισμούς που αναφέρονται στο άρθρο 132 τα μέσα κεφαλαίου κοινών μετοχών της κατηγορίας 1, τα πρόσθετα μέσα της κατηγορίας 1 της κατηγορίας 2 που ανήκουν σε έναν ΟΣΕ, τα οποία πρέπει να αφαιρεθούν σύμφωνα με το άρθρο 36 παράγραφος 1, το άρθρο 56 και το άρθρο 66, αντιστοίχως.
6.Τα ιδρύματα μπορούν να εξαιρούν από τους υπολογισμούς που αναφέρονται στο άρθρο 132 τα ανοίγματα υπό τη μορφή μεριδίων ή μετοχών σε ΟΣΕ, κατά την έννοια του άρθρου 150 παράγραφος 1 στοιχεία ζ) και η) και, αντ’ αυτών, να εφαρμόζουν την αντιμετώπιση που ορίζεται για τα εν λόγω ανοίγματα στο άρθρο 133.».
(57)Το άρθρο 152 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 152
Αντιμετώπιση ανοιγμάτων υπό μορφή μεριδίων ή μετοχών σε ΟΣΕ
1.Τα ιδρύματα υπολογίζουν τα σταθμισμένα ως προς τον κίνδυνο ποσά για τα ανοίγματά τους υπό μορφή μεριδίων ή μετοχών σε ΟΣΕ με πολλαπλασιασμό του σταθμισμένου ως προς τον κίνδυνο ποσού του ΟΣΕ, που υπολογίζεται σύμφωνα με τις μεθόδους που αναφέρονται στο παρόν άρθρο, με το ποσοστό των μεριδίων ή των μετοχών που βρίσκονται στην κατοχή του εν λόγω ιδρύματος.
2.Όταν πληρούνται οι προϋποθέσεις του άρθρου 132 παράγραφος 3, τα ιδρύματα που διαθέτουν επαρκείς πληροφορίες σχετικά με τα επιμέρους υποκείμενα ανοίγματα του ΟΣΕ εξετάζουν ενδελεχώς τα εν λόγω ανοίγματα για τον υπολογισμό του σταθμισμένου ως προς τον κίνδυνο ποσού του ΟΣΕ, μέσω της στάθμισης όλων των υποκείμενων ανοιγμάτων του ΟΣΕ σαν να κατέχονταν άμεσα από τα εν λόγω ιδρύματα.
3.Κατά παρέκκλιση από το άρθρο 92 παράγραφος 3 στοιχείο δ), τα ιδρύματα που υπολογίζουν το σταθμισμένο ως προς τον κίνδυνο ποσό των ανοιγμάτων του ΟΣΕ σύμφωνα με τις παραγράφους 1 ή 2 του παρόντος άρθρου μπορούν να αντικαταστήσουν την απαίτηση ιδίων κεφαλαίων για τον κίνδυνο προσαρμογής πιστωτικής αποτίμησης των ανοιγμάτων σε παράγωγα του εν λόγω ΟΣΕ με ποσό ίσο με το 50 % της αξίας του ανοίγματος των εν λόγω ανοιγμάτων που υπολογίζεται σύμφωνα με το τμήμα 3, 4 ή 5 του κεφαλαίου 6 του παρόντος τίτλου, ανάλογα με την περίπτωση.
Κατά παρέκκλιση από το πρώτο εδάφιο, ένα ίδρυμα δύναται να αποκλείσει από τον υπολογισμό της απαίτησης ιδίων κεφαλαίων για τον κίνδυνο προσαρμογής πιστωτικής αποτίμησης τα ανοίγματα σε παράγωγα που δεν θα υπόκεινταν στην εν λόγω υποχρέωση, αν τα ανοίγματα αυτά αναλαμβάνονταν άμεσα από το ίδρυμα.
4.Τα ιδρύματα που εφαρμόζουν την προσέγγιση εξέτασης σύμφωνα με τις παραγράφους 2 και 3 και πληρούν τις προϋποθέσεις για μόνιμη μερική χρήση, σύμφωνα με το άρθρο 150, ή δεν πληρούν τις προϋποθέσεις ώστε να μπορούν να χρησιμοποιούν τις μεθόδους που ορίζονται στο παρόν κεφάλαιο για όλα ή για μέρος των υποκείμενων ανοιγμάτων του ΟΣΕ, υπολογίζουν τα σταθμισμένα ως προς τον κίνδυνο ποσά ανοίγματος και τα ποσά των αναμενόμενων ζημιών σύμφωνα με τις ακόλουθες αρχές:
α)
για τα ανοίγματα της κατηγορίας ανοιγμάτων σε μετοχές που αναφέρονται στο άρθρο 147 παράγραφος 2 στοιχείο ε), τα ιδρύματα εφαρμόζουν την προσέγγιση της απλής στάθμισης κινδύνου που ορίζεται στο άρθρο 155 παράγραφος 2,
β)
για τα ανοίγματα της κατηγορίας ανοιγμάτων τιτλοποίησης, τα ιδρύματα εφαρμόζουν τη μέθοδο των διαβαθμίσεων του άρθρου 261,
γ)
για όλα τα άλλα υποκείμενα ανοίγματα, τα ιδρύματα εφαρμόζουν την τυποποιημένη μέθοδο που ορίζεται στο κεφάλαιο 2 του παρόντος τίτλου.
Όταν, για τους σκοπούς του πρώτου εδαφίου στοιχείο α), το ίδρυμα δεν είναι σε θέση να διαφοροποιήσει μεταξύ των ανοιγμάτων σε μετοχές μη διαπραγματεύσιμες σε χρηματιστήριο, μετοχές διαπραγματεύσιμες σε χρηματιστήριο και άλλες μετοχές, αντιμετωπίζει τα σχετικά ανοίγματα σαν ανοίγματα σε άλλες μετοχές.
5.Όταν πληρούνται οι προϋποθέσεις του άρθρου 132 παράγραφος 3, τα ιδρύματα που δεν διαθέτουν επαρκείς πληροφορίες σχετικά με τα επιμέρους υποκείμενα ανοίγματα του ΟΣΕ μπορούν να υπολογίζουν το σταθμισμένο ως προς τον κίνδυνο ποσό για τα εν λόγω ανοίγματα σύμφωνα με την προσέγγιση βάσει εντολής που ορίζεται στο άρθρο 132α παράγραφος 2. Ωστόσο, για τα ανοίγματα που αναφέρονται στο παρόν άρθρο παράγραφος 4 στοιχεία α), β) και γ), τα ιδρύματα εφαρμόζουν τις προσεγγίσεις που καθορίζονται σε αυτό.
6.Με την επιφύλαξη του άρθρου 132β παράγραφος 2, τα ιδρύματα τα οποία δεν εφαρμόζουν την προσέγγιση εξέτασης σύμφωνα με την παράγραφο 2 και 3 του παρόντος άρθρου ή την προσέγγιση βάσει εντολής σύμφωνα με την παράγραφο 5 του παρόντος άρθρου, εφαρμόζουν την εφεδρική προσέγγιση που αναφέρεται στο άρθρο 132 παράγραφος 2.
7.Τα ιδρύματα που δεν έχουν επαρκή δεδομένα ή πληροφορίες για τον υπολογισμό του σταθμισμένου ως προς τον κίνδυνο ποσού του ΟΣΕ σύμφωνα με τις μεθόδους που προβλέπονται στις παραγράφους 2, 3, 4 και 5 μπορούν να βασίζονται στους υπολογισμούς τρίτου, υπό την προϋπόθεση ότι πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
το τρίτο μέρος είναι ένα από τα ακόλουθα:
(I)οργανισμός ή χρηματοδοτικό ίδρυμα θεματοφυλακής του ΟΣΕ εφόσον ο εν λόγω ΟΣΕ επενδύει αποκλειστικά σε τίτλους και καταθέτει όλους τους τίτλους στον εν λόγω οργανισμό ή χρηματοδοτικό ίδρυμα θεματοφυλακής·
(II)για τους ΟΣΕ που δεν καλύπτονται από το σημείο i), η εταιρεία διαχείρισης του ΟΣΕ, εφόσον η εν λόγω εταιρεία διαχείρισης πληροί τα κριτήρια που ορίζονται στο άρθρο 132 παράγραφος 3 στοιχείο α),
β)
για τα ανοίγματα εκτός από εκείνα που απαριθμούνται στην παράγραφο 4 στοιχεία α), β) και γ), ο τρίτος που εκτελεί τον υπολογισμό σύμφωνα με τη μέθοδο που προβλέπεται στο άρθρο 132α παράγραφος 1,
γ)
για τα ανοίγματα που αναφέρονται στην παράγραφο 4στοιχεία α), β) και γ), ο τρίτος εκτελεί τον υπολογισμό σύμφωνα με τις προσεγγίσεις που προβλέπονται σε αυτό·
δ)
εξωτερικός ελεγκτής έχει επιβεβαιώσει την ορθότητα του υπολογισμού του τρίτου.
Τα ιδρύματα που στηρίζονται σε υπολογισμούς τρίτων πολλαπλασιάζουν τα σταθμισμένα ως προς τον κίνδυνο ποσά των ανοιγμάτων του ΟΣΕ που προκύπτουν από τους εν λόγω υπολογισμούς με συντελεστή 1,2.
8.Για τους σκοπούς του παρόντος άρθρου, εφαρμόζονται οι διατάξεις του άρθρου 132 παράγραφοι 5 και 6 και του άρθρου 132β.».
(58)Στο άρθρο 201 παράγραφος 1, το στοιχείο η) αντικαθίσταται από το ακόλουθο κείμενο:
«η) αναγνωρισμένους κεντρικούς αντισυμβαλλομένους.».
(59)Παρεμβάλλεται το ακόλουθο άρθρο 204α:
«Άρθρο 204a
Επιλέξιμα είδη πιστωτικών παραγώγων
1.Τα ιδρύματα μπορούν να χρησιμοποιούν παράγωγα επί μετοχών, που είναι συμφωνίες ανταλλαγής συνολικής απόδοσης ή που έχουν τα ίδια οικονομικά αποτελέσματα, ως αποδεκτή πιστωτική προστασία μόνο για τον σκοπό της διεξαγωγής εσωτερικής αντιστάθμισης κινδύνου.
Εάν το ίδρυμα αγοράζει πιστωτική προστασία με συμφωνία ανταλλαγής συνολικής απόδοσης και καταχωρεί τα καθαρά ποσά που λαμβάνει από τη συμφωνία ανταλλαγής ως καθαρό εισόδημα, αλλά δεν καταγράφει την αντίστοιχη μείωση της αξίας του προστατευόμενου στοιχείου του ενεργητικού, είτε με μείωση της εύλογης αξίας είτε με πρόσθεση αποθεματικών, η εν λόγω πιστωτική προστασία δεν θεωρείται αποδεκτή.
2.Εάν το ίδρυμα πραγματοποιεί εσωτερική αντιστάθμιση κινδύνου με τη χρήση ενός παράγωγου επί μετοχών, προκειμένου η εσωτερική αντιστάθμιση κινδύνου να αναγνωρίζεται ως αποδεκτή για τους σκοπούς του παρόντος κεφαλαίου, ο μεταφερόμενος στο χαρτοφυλάκιο συναλλαγών κίνδυνος αναλαμβάνεται από τρίτο ή τρίτους.
Εάν έχει πραγματοποιηθεί εσωτερική αντιστάθμιση κινδύνου σύμφωνα με το πρώτο εδάφιο και πληρούνται οι απαιτήσεις του παρόντος κεφαλαίου, τα ιδρύματα εφαρμόζουν τους κανόνες που προβλέπονται στα τμήματα 4 έως 6 του παρόντος κεφαλαίου για τον υπολογισμό των σταθμισμένων ως προς τον κίνδυνο ποσών και των ποσών αναμενόμενης ζημίας σε περίπτωση μη χρηματοδοτούμενης πιστωτικής προστασίας.».
(60)Το άρθρο 223 τροποποιείται ως εξής:
α)
στην παράγραφο 3, το τελευταίο εδάφιο αντικαθίσταται από το ακόλουθο κείμενο:
«Σε περίπτωση συναλλαγών εξωχρηματιστηριακών παραγώγων (OTC), τα ιδρύματα που χρησιμοποιούν τη μέθοδο που προβλέπεται στο τμήμα 6 του κεφαλαίου 6, υπολογίζουν την EVA ως εξής:
.».
β)
στην παράγραφο 5, το τελευταίο εδάφιο αντικαθίσταται από το ακόλουθο κείμενο:
«Στην περίπτωση των συναλλαγών εξωχρηματιστηριακών παραγώγων, τα ιδρύματα που χρησιμοποιούν τις μεθόδους που προβλέπονται στα τμήματα 3, 4 και 5 του κεφαλαίου 6 του παρόντος τίτλου, λαμβάνουν υπόψη την επίδραση της εξασφάλισης στη μείωση του κινδύνου σύμφωνα με τις διατάξεις που προβλέπονται στα εν λόγω τμήματα, ανάλογα με την περίπτωση.»
(61)Στο άρθρο 272, τα σημεία 6) και 12) αντικαθίστανται από το ακόλουθο κείμενο:
«6) «αντισταθμιστικό σύνολο» (hedging set): ομάδα συναλλαγών στο εσωτερικό ενός και του αυτού συμψηφιστικού συνόλου, για το οποίο επιτρέπεται η πλήρης ή μερική αντιστάθμιση για τον προσδιορισμό του ενδεχόμενου μελλοντικού ανοίγματος βάσει των μεθόδων που ορίζονται στα τμήματα 3 και 4 του παρόντος κεφαλαίου·
12) «τρέχουσα αγοραία αξία» ή «CMV»: για τους σκοπούς των τμημάτων 3 έως 5 του παρόντος κεφαλαίου, η καθαρή αγοραία αξία όλων των συναλλαγών που περιλαμβάνονται στο συμψηφιστικό σύνολο, μη λαμβανομένων υπόψη των τυχόν εξασφαλίσεων που τηρούνται ή παρέχονται σε περίπτωση που οι θετικές και αρνητικές αγοραίες αξίες συμψηφίζονται κατά τον υπολογισμό της CMV·».
(62)Στο άρθρο 272 παρεμβάλλονται τα ακόλουθα σημεία 7α) και 12α) :
«7α) «συμφωνία περιθωρίου μιας κατεύθυνσης»: η συμφωνία περιθωρίου βάσει της οποίας ένα ίδρυμα υποχρεούται να προσφέρει περιθώρια μεταβλητότητας σε αντισυμβαλλόμενο, αλλά δεν δικαιούται να λάβει περιθώριο μεταβλητότητας από τον αντισυμβαλλόμενο ή αντίστροφα·».
«12α) «καθαρό ανεξάρτητο ποσό εξασφαλίσεων» ή «NICA»: το σύνολο της προσαρμοσμένης για μεταβλητότητα αξίας των καθαρών εξασφαλίσεων που λαμβάνονται ή παρέχονται, ανάλογα με την περίπτωση, στο συμψηφιστικό σύνολο εκτός του περιθωρίου μεταβλητότητας·».
(63)Το άρθρο 273 τροποποιείται ως εξής:
α)
Η παράγραφος 1 αντικαθίσταται από το ακόλουθο κείμενο:
«1.
Τα ιδρύματα υπολογίζουν την αξία ανοίγματος για τις συμβάσεις του παραρτήματος ΙΙ με βάση μία από τις μεθόδους που καθορίζονται στα τμήματα 3 έως 6 του παρόντος κεφαλαίου σύμφωνα με το παρόν άρθρο.
Ένα ίδρυμα που δεν πληροί τις προϋποθέσεις που ορίζονται στο άρθρο 273α παράγραφος 2 δεν χρησιμοποιεί τη μέθοδο που προβλέπεται στο τμήμα 4 του παρόντος κεφαλαίου. Ένα ίδρυμα που δεν πληροί τις προϋποθέσεις που ορίζονται στο άρθρο 273α παράγραφος 3 δεν χρησιμοποιεί τη μέθοδο που προβλέπεται στο τμήμα 5 του παρόντος κεφαλαίου.
Για τον προσδιορισμό της αξίας ανοίγματος για τις συμβάσεις που αναφέρονται στο σημείο 3 του παραρτήματος ΙΙ, ένα ίδρυμα δεν χρησιμοποιεί τη μέθοδο που προβλέπεται στο τμήμα 5 του παρόντος κεφαλαίου.
Τα ιδρύματα μπορούν να χρησιμοποιούν συνδυαστικά τις μεθόδους που προβλέπονται στα τμήματα 3 έως 6 του παρόντος κεφαλαίου σε μόνιμη βάση εντός ενός ομίλου. Ένα μεμονωμένο ίδρυμα δεν χρησιμοποιεί συνδυαστικά τις μεθόδους που προβλέπονται στα τμήματα 3 έως 6 του παρόντος κεφαλαίου σε μόνιμη βάση.»
β)
Οι παράγραφοι 6, 7, 8 και 9 αντικαθίστανται από το ακόλουθο κείμενο:
«6. Σύμφωνα με όλες τις μεθόδους που ορίζονται στα μέρη 3 έως 6 του παρόντος κεφαλαίου, η αξία ανοίγματος για έναν αντισυμβαλλόμενο ισούται με το άθροισμα των αξιών ανοίγματος σε όλα τα συμψηφιστικά σύνολα με αυτόν τον αντισυμβαλλόμενο.
Κατά παρέκκλιση από το πρώτο εδάφιο, όταν μία συμφωνία περιθωρίου ισχύει για πολλαπλά συμψηφιστικά σύνολα με αυτόν τον αντισυμβαλλόμενο και το ίδρυμα χρησιμοποιεί μία από τις μεθόδους που προβλέπονται στο τμήμα 3 και στο τμήμα 6 του παρόντος κεφαλαίου για να υπολογίζει την αξία ανοίγματος για αυτά τα συμψηφιστικά σύνολα, η αξία ανοίγματος υπολογίζεται σύμφωνα με το εν λόγω τμήμα.
Για έναν δεδομένο αντισυμβαλλόμενο, η αξία ανοίγματος για ένα δεδομένο συμψηφιστικό σύνολο εξωχρηματιστηριακών παράγωγων μέσων που αναφέρονται στο παράρτημα ΙΙ η οποία υπολογίζεται σύμφωνα με το παρόν κεφάλαιο ισούται με τη μεγαλύτερη τιμή μεταξύ του μηδενός και της διαφοράς μεταξύ του αθροίσματος των αξιών ανοιγμάτων όλων των συμψηφιστικών συνόλων με τον αντισυμβαλλόμενο και του αθροίσματος της CVA για τον εν λόγω αντισυμβαλλόμενο που αναγνωρίζεται από το ίδρυμα ως πραγματοποιηθείσα απόσβεση. Οι προσαρμογές πιστωτικής αποτίμησης υπολογίζονται χωρίς να λαμβάνεται υπόψη οιασδήποτε αντισταθμιστική προσαρμογή της χρεωστικής αξίας που αποδίδεται στον ίδιο πιστωτικό κίνδυνο της επιχείρησης που έχει ήδη εξαιρεθεί από τα ίδια κεφάλαια δυνάμει του άρθρου 33 παράγραφος 1 στοιχείο γ).
7. Για τον υπολογισμό της αξίας ανοίγματος βάσει των μεθόδων που ορίζονται στα τμήματα 3 έως 5 του παρόντος κεφαλαίου, τα ιδρύματα μπορούν να αντιμετωπίζουν τις δύο συμβάσεις παραγώγων OTC που περιλαμβάνονται στην ίδια συμφωνία συμψηφισμού και είναι πλήρως αντιστοιχιζόμενες μεταξύ τους σαν να ήταν μία και η αυτή σύμβαση με ονομαστικό ποσό που ισούται με μηδέν.
Για τους σκοπούς του πρώτου εδαφίου, οι δύο συμβάσεις παραγώγων OTC είναι πλήρως αντιστοιχιζόμενες μεταξύ τους εφόσον πληρούν όλες τις ακόλουθες προϋποθέσεις:
α)
οι θέσεις κινδύνου τους είναι αντίθετες·
β)
τα χαρακτηριστικά τους, με εξαίρεση την ημερομηνία συναλλαγής, είναι ίδια·
γ)
οι ταμειακές ροές τους αντισταθμίζονται πλήρως.
8. Τα ιδρύματα προσδιορίζουν την αξία ανοίγματος για τα ανοίγματα που προκύπτουν από συναλλαγές με μακρά προθεσμία διακανονισμού με οποιαδήποτε από τις μεθόδους που ορίζονται στα τμήματα 3 έως 6 του παρόντος κεφαλαίου, ανεξάρτητα από τη μέθοδο που έχει επιλέξει το ίδρυμα για τα εξωχρηματιστηριακά παράγωγα και τις συναλλαγές επαναγοράς, τις συναλλαγές δανειοδότησης και δανειοληψίας τίτλων ή εμπορευμάτων, και τις πράξεις δανεισμού σε λογαριασμό περιθωρίου ασφάλισης. Κατά τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για συναλλαγές με μακρά προθεσμία διακανονισμού, κάθε ίδρυμα που χρησιμοποιεί τη μέθοδο που περιγράφεται στο κεφάλαιο 3 μπορεί να αναθέσει τους συντελεστές στάθμισης κινδύνου σύμφωνα με τη μέθοδο του κεφαλαίου 2 σε μόνιμη βάση και ανεξάρτητα από τη σημαντικότητα των θέσεων αυτών.
9. Για τις μεθόδους που αναφέρονται στα τμήματα 3 έως 6 του παρόντος κεφαλαίου, τα ιδρύματα αντιμετωπίζουν αναλόγως τις συναλλαγές στις οποίες έχει εντοπιστεί συγκεκριμένος κίνδυνος δυσμενούς συσχέτισης σύμφωνα με το άρθρο 291.».
(64)Παρεμβάλλονται τα ακόλουθα άρθρα 273α και 273β:
«Άρθρο 273a
Προϋποθέσεις για τη χρήση απλουστευμένων μεθόδων υπολογισμού της αξίας ανοίγματος
1.Ένα ίδρυμα μπορεί να υπολογίζει την αξία ανοίγματος των θέσεων παραγώγων σύμφωνα με τη μέθοδο που περιγράφεται στο σημείο 4, υπό την προϋπόθεση ότι ο όγκος των εντός και εκτός ισολογισμού δραστηριοτήτων σε παράγωγα είναι ίσος με ή ανώτερος από τα ακόλουθα κατώτατα όρια βάσει αξιολόγησης που διεξάγεται σε μηνιαία βάση:
α)
10 % των συνολικών στοιχείων ενεργητικού,
β)
150 εκατ. EUR.
Για τους σκοπούς της παρούσας παραγράφου, τα ιδρύματα προσδιορίζουν τον όγκο των εντός και εκτός ισολογισμού δραστηριοτήτων σε παράγωγα σε συγκεκριμένη ημερομηνία, συμπεριλαμβάνοντας όλες τις θέσεις παραγώγων εκτός από τα πιστωτικά παράγωγα που αναγνωρίζονται ως εσωτερικές αντισταθμίσεις κινδύνου έναντι των ανοιγμάτων πιστωτικού κινδύνου εκτός χαρτοφυλακίου συναλλαγών.
2.Ένα ίδρυμα μπορεί να υπολογίζει την αξία ανοίγματος του επιτοκίου, συναλλάγματος και θέσεων σε παράγωγα επί χρυσού σύμφωνα με το τμήμα 5, υπό την προϋπόθεση ότι ο όγκος των εντός και εκτός ισολογισμού δραστηριοτήτων σε παράγωγα είναι ίσος με ή ανώτερος από τα ακόλουθα κατώτατα όρια βάσει αξιολόγησης που διεξάγεται σε μηνιαία βάση:
α)
5 % των συνολικών στοιχείων ενεργητικού
β)
20 εκατ. EUR.
Για τους σκοπούς της παρούσας παραγράφου, τα ιδρύματα προσδιορίζουν τον όγκο των εντός και εκτός ισολογισμού δραστηριοτήτων σε παράγωγα σε συγκεκριμένη ημερομηνία, μέσω της συμπερίληψης όλων των θέσεων σε παράγωγα που αναφέρονται σε συμβάσεις στις παραγράφους 1 και 2 του παραρτήματος ΙΙ·
3.Για τους σκοπούς των παραγράφων 1 και 2, τα ιδρύματα υπολογίζουν τον όγκο των εντός και εκτός ισολογισμού δραστηριοτήτων τους σε παράγωγα σε συγκεκριμένη ημερομηνία σύμφωνα με τις ακόλουθες απαιτήσεις:
α)
οι θέσεις σε παράγωγα αποτιμώνται με βάση τις αγοραίες τιμές σε αυτή τη συγκεκριμένη ημερομηνία. Σε περίπτωση που η αγοραία τιμή μιας θέσης δεν είναι διαθέσιμη για την ημερομηνία αυτή, τα ιδρύματα λαμβάνουν την πιο πρόσφατη αγοραία τιμή για τη εν λόγω θέση.
β)
Η απόλυτη τιμή των θετικών θέσεων αθροίζεται με την απόλυτη τιμή των αρνητικών θέσεων.
4.Τα ιδρύματα κοινοποιούν στις αρμόδιες αρχές τις μεθόδους που αναφέρονται στα τμήματα 4 και 5 του παρόντος κεφαλαίου, τις οποίες χρησιμοποιούν ή παύουν να χρησιμοποιούν, κατά περίπτωση, προκειμένου να υπολογίζουν την αξία ανοίγματος για τις θέσεις παραγώγων τους.
5.Τα ιδρύματα δεν προβαίνουν σε συναλλαγή σε παράγωγα μόνο για τον σκοπό της συμμόρφωσης προς οποιαδήποτε από τις προϋποθέσεις των παραγράφων 1 και 2 κατά τη μηνιαία αξιολόγηση.
Άρθρο 273β
Μη συμμόρφωση με τους όρους για τη χρησιμοποίηση απλουστευμένων μεθόδων για τον υπολογισμό της αξίας ανοίγματος των παραγώγων
1.Ένα ίδρυμα που δεν πληροί πλέον οποιονδήποτε από τους όρους του άρθρου 273α παράγραφοι 1 ή 2 ενημερώνει αμέσως σχετικά την αρμόδια αρχή .
2.Ένα ίδρυμα παύει να εφαρμόζει το άρθρο 273α παράγραφοι 1 ή 2 εντός τριών μηνών από μία από τις ακόλουθες περιπτώσεις:
α)
το ίδρυμα δεν πληροί καμία από τις προϋποθέσεις του άρθρου 273α παράγραφοι 1 ή 2, για τρεις διαδοχικούς μήνες·
β)
το ίδρυμα δεν πληροί καμία από τις προϋποθέσεις του άρθρου 273α παράγραφοι 1 ή 2, κατά περίπτωση, για χρονική περίοδο μεγαλύτερη από έξι μήνες κατά τους δώδεκα τελευταίους μήνες.
3.Σε περίπτωση που ένα ίδρυμα παύσει να εφαρμόζει το άρθρο 273α παράγραφοι 1 ή 2, του επιτρέπεται μόνο να προσδιορίζει την αξία ανοίγματος για τις θέσεις του σε παράγωγα με τις μεθόδους που ορίζονται στο τμήμα 4 ή 5 του παρόντος κεφαλαίου, κατά περίπτωση, όταν αποδεικνύει στην αρμόδια αρχή ότι όλες οι προϋποθέσεις που ορίζονται στο άρθρο 273α παράγραφοι 1 ή 2 έχουν επιτευχθεί για αδιάλειπτη περίοδο ενός έτους.».
(65)Στο τρίτο μέρος τίτλος ΙΙ κεφάλαιο 6, το τμήμα 3 αντικαθίσταται από το ακόλουθο κείμενο:
«Τμήμα 3
Τυποποιημένη μέθοδος για τον πιστωτικό κίνδυνο αντισυμβαλλομένου
«Άρθρο 274
Αξία ανοίγματος
1.Ένα ίδρυμα μπορεί να υπολογίζει μία και μόνη αξία ανοίγματος σε επίπεδο συμψηφιστικού συνόλου για όλες τις συναλλαγές που καλύπτονται από μια συμφωνία συμβατικού συμψηφισμού, εφόσον πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
η συμφωνία συμψηφισμού ανήκει σε ένα από τα είδη συμφωνιών συμβατικού συμψηφισμού που αναφέρονται στο άρθρο 295·
β)
η συμφωνία συμψηφισμού έχει αναγνωριστεί από τις αρμόδιες αρχές σύμφωνα με το άρθρο 296·
γ)
το ίδρυμα έχει εκπληρώσει τις υποχρεώσεις που προβλέπονται στο άρθρο 297 όσον αφορά τη συμφωνία συμψηφισμού.
Σε περίπτωση που δεν πληρούνται οι εν λόγω προϋποθέσεις, το ίδρυμα αντιμετωπίζει κάθε συναλλαγή σαν να ήταν το δικό του συμψηφιστικό σύνολο.
2.Τα ιδρύματα υπολογίζουν την αξία ανοίγματος του συμψηφιστικού συνόλου δυνάμει της τυποποιημένης προσέγγισης για τη μέθοδο πιστωτικού κινδύνου του αντισυμβαλλομένου ως εξής:

όπου:
RC
=
το κόστος αντικατάστασης (RC) που υπολογίζεται σύμφωνα με το άρθρο 275·
PFE
=
Το δυνητικό μελλοντικό άνοιγμα (PFE) που υπολογίζεται σύμφωνα με το άρθρο 278·
α
=
1,4.
3.Η αξία ανοίγματος ενός συμψηφιστικού συνόλου που υπόκειται σε συμφωνία συμβατικού περιθωρίου δεν υπερβαίνει την αξία ανοίγματος του ίδιου συμψηφιστικού συνόλου που δεν υπόκειται σε καμία μορφή συμφωνίας περιθωρίου.
4.Εάν πολλαπλές συμφωνίες περιθωρίου ισχύουν για το ίδιο συμψηφιστικό σύνολο, τα ιδρύματα αντιστοιχίζουν κάθε συμφωνία περιθωρίου στην ομάδα των συναλλαγών του συμψηφιστικού συνόλου στην οποίο συμβατικά εφαρμόζεται η συμφωνία περιθωρίου και υπολογίζουν την αξία ανοίγματος χωριστά για καθεμία από τις εν λόγω ομαδοποιημένες συναλλαγές.
5.Τα ιδρύματα μπορούν να ορίσουν την αξία ανοίγματος στο μηδέν για το συμψηφιστικό σύνολο που πληροί όλες τις ακόλουθες προϋποθέσεις:
α)
το συμψηφιστικό σύνολο αποτελείται μόνο από πωληθέντα δικαιώματα προαίρεσης·
β)
η τρέχουσα αγοραία αξία του συμψηφιστικού συνόλου είναι ανά πάσα στιγμή αρνητική·
γ)
το τίμημα για όλα τα δικαιώματα προαίρεσης που περιλαμβάνονται στο συμψηφιστικό σύνολο έχει ληφθεί εκ των προτέρων από το ίδρυμα προκειμένου να εξασφαλίσει την εκτέλεση των συμβάσεων·
δ)
το συμψηφιστικό σύνολο δεν υπόκειται σε συμφωνία περιθωρίου.
6.Σε ένα συμψηφιστικό σύνολο, τα ιδρύματα αντικαθιστούν τη συναλλαγή η οποία αποτελεί γραμμικό συνδυασμό των αγορασθέντων ή πωληθέντων δικαιωμάτων προαίρεσης αγοράς ή πώλησης με όλα τα επιμέρους δικαιώματα προαίρεσης που αποτελούν τον εν λόγω γραμμικό συνδυασμό, θεωρούμενο ως μεμονωμένη συναλλαγή, για τους σκοπούς του υπολογισμού της αξίας ανοίγματος του συμψηφιστικού συνόλου σύμφωνα με το παρόν τμήμα.
«Άρθρο 275
Κόστος αντικατάστασης
1.Τα ιδρύματα υπολογίζουν το κόστος αντικατάστασης («RC») για τα συμψηφιστικά σύνολα που δεν υπόκεινται σε συμφωνία περιθωρίου, σύμφωνα με τον ακόλουθο τύπο:

2.Τα ιδρύματα υπολογίζουν το κόστος αντικατάστασης («RC») για τα συμψηφιστικά σύνολα που υπόκεινται σε συμφωνία περιθωρίου, σύμφωνα με τον ακόλουθο τύπο:

όπου:
VM
=
η προσαρμοσμένη για μεταβλητότητα αξία του καθαρού περιθωρίου διαφοράς αποτίμησης που έχει ληφθεί ή παρασχεθεί, κατά περίπτωση, στο συμψηφιστικό σύνολο σε τακτική βάση για τον μετριασμό των αλλαγών στην τρέχουσα αγοραία αξία (CMV) του συμψηφιστικού συνόλου·
TH
=
το κατώφλι περιθωρίου που εφαρμόζεται στο συμψηφιστικό σύνολο δυνάμει της συμφωνίας περιθωρίου, κάτω από το οποίο το ίδρυμα δεν μπορεί να απαιτήσει την παροχή εξασφαλίσεων·
MTA
=
το ελάχιστο ποσό μεταφοράς που εφαρμόζεται στο συμψηφιστικό σύνολο δυνάμει της συμφωνίας περιθωρίου·
3.Τα ιδρύματα υπολογίζουν το κόστος αντικατάστασης («RC») για τα συμψηφιστικά σύνολα που υπόκεινται σε συμφωνία περιθωρίου, σύμφωνα με τον ακόλουθο τύπο:

όπου:
i
=
ο δείκτης που υποδηλώνει τα συμψηφιστικά σύνολα που υπόκεινται στην ενιαία συμφωνία περιθωρίου·
CMVi
=
η CMV του συμψηφιστικού συνόλου «i»·
VMMA
=
το σύνολο της προσαρμοσμένης για μεταβλητότητα αξίας των εξασφαλίσεων που λαμβάνονται ή παρέχονται, κατά περίπτωση, σε τακτική βάση σε πολλαπλά συμψηφιστικά σύνολα για τον μετριασμό των αλλαγών στη CMV τους·
NICAMA
=
το σύνολο της προσαρμοσμένης για μεταβλητότητα αξίας των εξασφαλίσεων που λαμβάνονται ή παρέχονται, κατά περίπτωση, σε πολλαπλά συμψηφιστικά σύνολα εκτός των VMMA.
Για τους σκοπούς του πρώτου εδαφίου, το NICAMA μπορεί να υπολογιστεί σε επίπεδο συναλλαγών, σε επίπεδο συμψηφιστικού συνόλου ή στο επίπεδο όλων των συμψηφιστικών συνόλων για τα οποία ισχύει η συμφωνία περιθωρίου, ανάλογα με το επίπεδο στο οποίο εφαρμόζεται η συμφωνία περιθωρίου.
«Άρθρο 276
Αναγνώριση και αντιμετώπιση των εξασφαλίσεων
1.Για τους σκοπούς του παρόντος τμήματος, τα ιδρύματα υπολογίζουν τα ποσά των εξασφαλίσεων των VM, VMMA, NICA και NICAMA μέσω της εφαρμογής όλων των ακόλουθων απαιτήσεων:
α)
σε περίπτωση που το σύνολο των συναλλαγών που περιλαμβάνεται στο συμψηφιστικό σύνολο ανήκει στο χαρτοφυλάκιο συναλλαγών, αναγνωρίζονται μόνο εξασφαλίσεις που είναι αποδεκτές δυνάμει του άρθρου 299·
β)
σε περίπτωση που στο συμψηφιστικό σύνολο περιλαμβάνεται τουλάχιστον μία συναλλαγή, η οποία δεν ανήκει στο χαρτοφυλάκιο συναλλαγών, αναγνωρίζονται μόνο εξασφαλίσεις που είναι αποδεκτές δυνάμει του άρθρου 197·
γ)
εξασφάλιση που λαμβάνεται από αντισυμβαλλόμενο αναγνωρίζονται με θετικό πρόσημο, ενώ εξασφάλιση που παρέχεται σε αντισυμβαλλόμενο αναγνωρίζεται με αρνητικό πρόσημο.
δ)
Η προσαρμοσμένη για μεταβλητότητα αξία κάθε είδους εξασφάλιση που λαμβάνεται ή παρέχεται υπολογίζεται σύμφωνα με το άρθρο 223. Για τον σκοπό αυτού του υπολογισμού, τα ιδρύματα δεν χρησιμοποιούν τη μέθοδο που ορίζεται στο άρθρο 225.
ε)
Η ίδια θέση εξασφάλισης δεν συμπεριλαμβάνεται σε αμφότερα τα VM και NICA κατά την ίδια χρονική περίοδο·
στ)
η ίδια θέση εξασφάλισης δεν συμπεριλαμβάνεται σε αμφότερα τα VMMA και NICAMA κατά την ίδια χρονική περίοδο·
ζ)
κάθε εξασφάλιση που παρέχεται στον αντισυμβαλλόμενο, η οποία είναι διαχωρισμένη από τα στοιχεία του ενεργητικού του εν λόγω αντισυμβαλλομένου και, ως αποτέλεσμα αυτού του διαχωρισμού, είναι απομακρυσμένη από τον κίνδυνο πτώχευσης σε περίπτωση αθέτησης ή αφερεγγυότητας του εν λόγω αντισυμβαλλομένου, δεν αναγνωρίζεται στον υπολογισμό του NICA και NICAMA.
2.Για τον υπολογισμό της προσαρμοσμένης για μεταβλητότητα αξίας των ληφθεισών εξασφαλίσεων που αναφέρονται στην παράγραφο 1 στοιχείο δ) , τα ιδρύματα αντικαθιστούν τον τύπο που αναφέρεται στο άρθρο 223 παράγραφος 2 με τον ακόλουθο τύπο:

3.Για τον σκοπό της παραγράφου 1 στοιχείο δ), τα ιδρύματα ορίζουν την περίοδο ρευστοποίησης όσον αφορά τον υπολογισμό της προσαρμοσμένης για μεταβλητότητα αξίας τυχόν εξασφαλίσεων που λαμβάνονται ή παρέχονται σύμφωνα με έναν από τους ακόλουθους χρονικούς ορίζοντες:
α)
για τα συμψηφιστικά σύνολα που αναφέρονται στο άρθρο 276 παράγραφος 1, ο χρονικός ορίζοντας είναι ένα έτος·
β)
για τα συμψηφιστικά σύνολα που αναφέρονται στο άρθρο 276 παράγραφοι 2 και 3, ο χρονικός ορίζοντας είναι η περίοδος κινδύνου περιθωρίου που προσδιορίζεται σύμφωνα με το του άρθρο 279δ παράγραφος 1 στοιχείο β).
«Άρθρο 277
Κατάταξη των συναλλαγών σε κατηγορίες κινδύνου
1.Τα ιδρύματα κατατάσσουν κάθε συναλλαγή ενός συμψηφιστικού συνόλου σε μία από τις ακόλουθες έξι κατηγορίες κινδύνου για τον προσδιορισμό του δυνητικού μελλοντικού ανοίγματος του συμψηφιστικού συνόλου που αναφέρεται στο άρθρο 278:
α)
τον κίνδυνο επιτοκίου·
β)
τον κίνδυνο συναλλάγματος·
γ)
τον πιστωτικό κίνδυνο·
δ)
τον κίνδυνο μετοχών·
ε)
τον κίνδυνο βασικών εμπορευμάτων·
στ)
άλλους κινδύνους.
2.Τα ιδρύματα προβαίνουν στην κατάταξη που αναφέρεται στην παράγραφο 1 με βάση τον κύριο παράγοντα κινδύνου της συναλλαγής. Για συναλλαγές άλλες από εκείνες που αναφέρονται στην παράγραφο 3, ο κύριος παράγοντας κινδύνου συνιστά τον μόνο παράγοντα σημαντικού κινδύνου της θέσης σε παράγωγα.
3.Από την [ημερομηνία εφαρμογής του παρόντος κανονισμού], για μια συναλλαγή σε παράγωγο που διατίθεται στο χαρτοφυλάκιο συναλλαγών για την οποία το ίδρυμα χρησιμοποιεί τις προσεγγίσεις που ορίζονται είτε στο κεφάλαιο 1α είτε στο κεφάλαιο 1β με σκοπό τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς, ο κύριος παράγοντας κινδύνου είναι ο συντελεστής κινδύνου που συνδέεται με την υψηλότερη απόλυτη ευαισθησία μεταξύ όλων των ευαισθησιών για τη συγκεκριμένη συναλλαγή που υπολογίζεται σύμφωνα με τις διατάξεις του τίτλου IV κεφάλαιο 1β.
4.Με την επιφύλαξη των παραγράφων 1 και 2, κατά την κατάταξη των συναλλαγών στις κατηγορίες κινδύνου που απαριθμούνται στην παράγραφο 1, τα ιδρύματα εφαρμόζουν τις κατωτέρω απαιτήσεις:
ζ)
όταν μια μεταβλητή πληθωρισμού αποτελεί τον κύριο παράγοντα κινδύνου της συναλλαγής, τα ιδρύματα κατατάσσουν τη συναλλαγή στην κατηγορία κινδύνου επιτοκίου·
η)
όταν μια μεταβλητή κλιματικών συνθηκών αποτελεί τον κύριο παράγοντα κινδύνου της συναλλαγής, τα ιδρύματα κατατάσσουν τη συναλλαγή στην κατηγορία κινδύνου βασικών εμπορευμάτων.
5.Κατά παρέκκλιση από την παράγραφο 2, τα ιδρύματα κατατάσσουν τις συναλλαγές σε παράγωγα που έχουν περισσότερους του ενός παράγοντες σημαντικού κινδύνου σε περισσότερες από μία κατηγορίες κινδύνου. Σε περίπτωση που όλοι οι παράγοντες σημαντικού κινδύνου μιας από τις εν λόγω συναλλαγές ανήκουν στην ίδια κατηγορία κινδύνου, τα ιδρύματα υποχρεούνται μόνο να κατατάσσουν μία φορά την εν λόγω συναλλαγή σε αυτή την κατηγορία κινδύνου με βάση τον πιο σημαντικό παράγοντα από τους εν λόγω παράγοντες κινδύνου. Αν οι παράγοντες σημαντικού κινδύνου μιας από τις εν λόγω συναλλαγές ανήκει σε διαφορετικές κατηγορίες κινδύνου, τα ιδρύματα κατατάσσουν τη συναλλαγή αυτή μία φορά σε κάθε κατηγορία κινδύνου για την οποία η συναλλαγή διαθέτει τουλάχιστον έναν παράγοντα σημαντικού κινδύνου, με βάση τον σημαντικότερο παράγοντα κινδύνου στην εν λόγω κατηγορία κινδύνου.
6.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων για να προσδιορίσει με περισσότερες λεπτομέρειες:
α)
τη μέθοδο για τον προσδιορισμό του μοναδικού παράγοντα σημαντικού κινδύνου συναλλαγών άλλων από εκείνες που αναφέρονται στην παράγραφο 3·
β)
τη μέθοδο για τον προσδιορισμό των συναλλαγών με περισσότερους του ενός παράγοντες σημαντικού κινδύνου και για τον προσδιορισμό του σημαντικότερου από τους εν λόγω παράγοντες κινδύνου για τους σκοπούς της παραγράφου 3·
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [έξι μήνες από την έναρξη ισχύος του παρόντος κανονισμού].
Ανατίθεται στην Επιτροπή η εξουσία να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα στα οποία αναφέρεται το πρώτο εδάφιο σύμφωνα με τη διαδικασία των άρθρων 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.».
«Άρθρο 277a
Αντισταθμιστικά σύνολα
1.Τα ιδρύματα καθορίζουν τα αντίστοιχα αντισταθμιστικά σύνολα για κάθε κατηγορία κινδύνου ενός συμψηφιστικού συνόλου και κατατάσσουν κάθε συναλλαγή στα εν λόγω αντισταθμιστικά σύνολα ως εξής:
α)
οι συναλλαγές που κατατάσσονται στην κατηγορία κινδύνου επιτοκίου κατατάσσονται στο ίδιο αντισταθμιστικό σύνολο μόνον εάν ο κύριος παράγοντας κινδύνου τους είναι εκφρασμένος στο ίδιο νόμισμα.
β)
οι συναλλαγές που κατατάσσονται στην κατηγορία κινδύνου συναλλάγματος κατατάσσονται στο ίδιο αντισταθμιστικό σύνολο μόνον εάν ο κύριος παράγοντας κινδύνου τους είναι εκφρασμένος στο ίδιο ζεύγος νομισμάτων·
γ)
όλες οι συναλλαγές που κατατάσσονται στην κατηγορία πιστωτικού κινδύνου κατατάσσονται στο ίδιο αντισταθμιστικό σύνολο·
δ)
όλες οι συναλλαγές που κατατάσσονται στην κατηγορία κινδύνου μετοχών κατατάσσονται στο ίδιο αντισταθμιστικό σύνολο·
ε)
οι συναλλαγές που κατατάσσονται στην κατηγορία κινδύνου βασικών εμπορευμάτων κατατάσσονται σε ένα από τα ακόλουθα πέντε αντισταθμιστικά σύνολα με βάση τη φύση του κύριου παράγοντα κινδύνου τους:
(I)ενέργεια·
(II)μέταλλα·
(III)γεωργικά προϊόντα·
(IV)κλιματικές συνθήκες·
(V)άλλα βασικά εμπορεύματα.
στ)
οι συναλλαγές που κατατάσσονται στην κατηγορία άλλων κινδύνων κατατάσσονται στο ίδιο αντισταθμιστικό σύνολο μόνον εάν ο κύριος παράγοντας κινδύνου τους είναι ταυτόσημος.
Για τους σκοπούς του στοιχείου α), οι συναλλαγές που κατατάσσονται στην κατηγορία κινδύνου επιτοκίου που έχουν τη μεταβλητή πληθωρισμού ως τον κύριο παράγοντα κινδύνου κατατάσσονται σε αντισταθμιστικά σύνολα διαφορετικά από τα αντισταθμιστικά σύνολα που έχουν καθοριστεί για συναλλαγές που κατατάσσονται στην κατηγορία κινδύνου επιτοκίου που έχουν τη μεταβλητή πληθωρισμού ως τον κύριο παράγοντα κινδύνου. Οι συναλλαγές που κατατάσσονται στην κατηγορία κινδύνου επιτοκίου κατατάσσονται στο ίδιο αντισταθμιστικό σύνολο μόνον εάν ο κύριος παράγοντας κινδύνου τους είναι εκφρασμένος στο ίδιο νόμισμα.
2.Κατά παρέκκλιση από την παράγραφο 1, τα ιδρύματα καθορίζουν χωριστά επιμέρους αντισταθμιστικά σύνολα για κάθε κατηγορία κινδύνου για τις ακόλουθες συναλλαγές:
α)
τις συναλλαγές για τις οποίες o κύριος παράγοντας κινδύνου είναι είτε η τεκμαρτή μεταβλητότητα της αγοράς είτε η πραγματοποιηθείσα μεταβλητότητα ενός παράγοντα κινδύνου ή η συσχέτιση μεταξύ δύο παραγόντων κινδύνου·
β)
τις συναλλαγές για τις οποίες ο κύριος παράγοντας κινδύνου συνίσταται στη διαφορά μεταξύ δύο παραγόντων κινδύνου που κατατάσσονται στην ίδια κατηγορία κινδύνου ή τις συναλλαγές που αποτελούνται από δύο σκέλη πληρωμών που εκφράζονται στο ίδιο νόμισμα και για τις οποίες ένας παράγοντας κινδύνου από την ίδια κατηγορία κινδύνου με τον κύριο παράγοντα κινδύνου περιλαμβάνεται στο άλλο σκέλος πληρωμής από εκείνο που περιέχει τον κύριο παράγοντα κινδύνου.
Για τους σκοπούς του πρώτου εδαφίου στοιχείο α), τα ιδρύματα κατατάσσουν τις συναλλαγές στο ίδιο αντισταθμιστικό σύνολο της συναφούς κατηγορίας κινδύνου μόνον εφόσον ο κύριος παράγοντας κινδύνου είναι ταυτόσημος.
Για τους σκοπούς του πρώτου εδαφίου στοιχείο β), τα ιδρύματα κατατάσσουν τις συναλλαγές στο ίδιο αντισταθμιστικό σύνολο της συναφούς κατηγορίας κινδύνου μόνο όταν το ζεύγος των παραγόντων κινδύνου στις εν λόγω συναλλαγές, που αναφέρονται στο στοιχείο β), είναι ταυτόσημο και οι δύο παράγοντες κινδύνου που περιέχονται σε αυτό το ζεύγος συσχετίζονται θετικά. Σε αντίθετη περίπτωση, τα ιδρύματα κατατάσσουν τις συναλλαγές που αναφέρονται στο στοιχείο β) σε ένα από τα αντισταθμιστικά σύνολα που καθορίζονται σύμφωνα με την παράγραφο 1, βάσει ενός μόνον από τους δύο παράγοντες κινδύνου που αναφέρονται στο στοιχείο β).
3.Τα ιδρύματα καθιστούν διαθέσιμο, κατόπιν αίτησης των αρμοδίων αρχών, τον αριθμό των αντισταθμιστικών συνόλων που καθορίζονται σύμφωνα με την παράγραφο 2 για κάθε κατηγορία κινδύνου, μαζί με τον κύριο παράγοντα κινδύνου ή το ζεύγος παραγόντων κινδύνου καθενός από αυτά τα αντισταθμιστικά σύνολα και με τον αριθμό των συναλλαγών για κάθε ένα από αυτά τα αντισταθμιστικά σύνολα.
«Άρθρο 278
Δυνητικό μελλοντικό άνοιγμα
1.Τα ιδρύματα υπολογίζουν το δυνητικό μελλοντικό άνοιγμα (PFE) ενός συμψηφιστικού συνόλου ως εξής:

όπου:
a
=
ο δείκτης που υποδηλώνει τις κατηγορίες κινδύνου που περιλαμβάνονται στον υπολογισμό του δυνητικού μελλοντικού ανοίγματος του συμψηφιστικού συνόλου·
AddOn(a)
=
η προσαύξηση για κατηγορία κινδύνου «a», που υπολογίζεται σύμφωνα με τις διατάξεις των άρθρων 280α έως 280στ, ανάλογα με την περίπτωση·
πολλαπλασιαστής
=
ο πολλαπλασιαστικός συντελεστής που υπολογίζεται σύμφωνα με τον μαθηματικό τύπο που αναφέρεται στην παράγραφο 3.
Για τους σκοπούς του υπολογισμού αυτού, τα ιδρύματα περιλαμβάνουν την προσαύξηση μιας συγκεκριμένης κατηγορίας κινδύνου στον υπολογισμό του δυνητικού μελλοντικού ανοίγματος του συμψηφιστικού συνόλου, όταν τουλάχιστον μία συναλλαγή του συμψηφιστικού συνόλου έχει καταταχθεί στην εν λόγω κατηγορία κινδύνου.
2.Το ενδεχόμενο μελλοντικό άνοιγμα των πολλαπλών συμψηφιστικών συνόλων που υπόκεινται σε συμφωνία περιθωρίου, όπως αναφέρεται στο άρθρο 275 παράγραφος 3, υπολογίζεται ως το άθροισμα όλων των επιμέρους συμψηφιστικών συνόλων που θεωρούνται σαν να μην υπάγονταν σε οποιαδήποτε μορφή συμφωνίας περιθωρίου.
3.Για τους σκοπούς της παραγράφου 1, ο συντελεστής υπολογίζεται ως εξής:
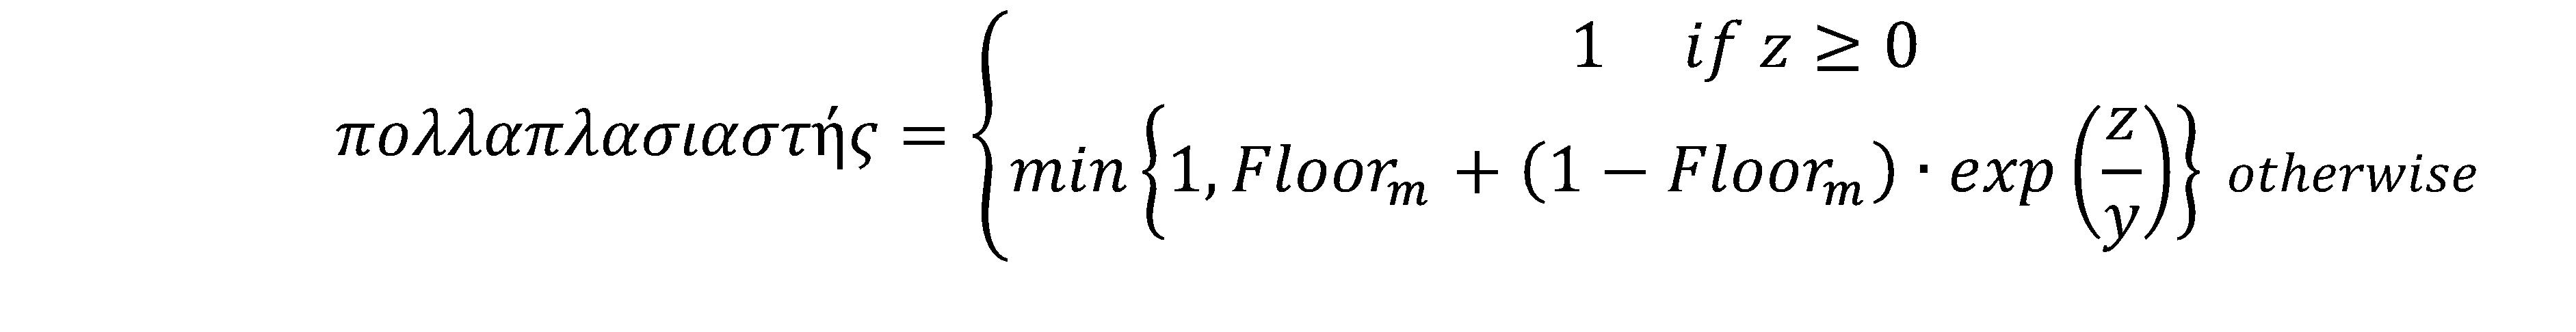
όπου:
Floorm
=
5%;
y
=

z
=

NICAi
=
το καθαρό ανεξάρτητο ποσό εξασφαλίσεων το οποίο υπολογίζεται μόνο για συναλλαγές που περιλαμβάνονται στο συμψηφιστικό σύνολο «i». Το NICAi υπολογίζεται σε επίπεδο συναλλαγών ή σε επίπεδο συμψηφισμού ανάλογα με τη συμφωνία περιθωρίου.
«Άρθρο 279
Υπολογισμός των θέσεων κινδύνου
Για τον υπολογισμό της κατηγορίας κινδύνου των προσαυξήσεων που αναφέρονται στα άρθρα 280α έως 280στ, τα ιδρύματα υπολογίζουν τη θέση κινδύνου κάθε συναλλαγής του συμψηφιστικού συνόλου, ως εξής:

όπου:
δ
=
η εποπτική δέλτα της συναλλαγής που υπολογίζεται σύμφωνα με τον τύπο που ορίζεται στο άρθρο 279α·
AdjNot
=
το προσαρμοσμένο ονομαστικό ποσό της συναλλαγής που υπολογίζεται σύμφωνα με το άρθρο 279β·
MF
=
ο συντελεστής ληκτότητας της συναλλαγής που υπολογίζεται σύμφωνα με τον τύπο που ορίζεται στο άρθρο 279γ·
«Άρθρο 279a
Εποπτική δέλτα
1.Το ίδρυμα υπολογίζει την εποπτική δέλτα (δ) ως εξής:
α)
για δικαιώματα προαίρεσης με θέση αγοράς και πώλησης που επιτρέπουν στον αγοραστή του δικαιώματος προαίρεσης να αγοράζει ή να πωλεί το υποκείμενο μέσο σε θετική τιμή σε μία και μόνο μελλοντική ημερομηνία, εκτός αν τα εν λόγω δικαιώματα κατατάσσονται στην κατηγορία κινδύνου επιτοκίου, τα ιδρύματα χρησιμοποιούν τον ακόλουθο τύπο:

όπου:
sign (πρόσημο)
=

type (είδος)
=

N(x)
=
η αθροιστική συνάρτηση κατανομής μιας τυποποιημένης κανονικής τυχαίας μεταβλητής, δηλαδή η πιθανότητα να είναι μια κανονική τυχαία μεταβλητή με μέσο όρο 0 και διακύμανση 1 μικρότερη ή ίση με «x»·
P
=
η τρέχουσα ή προθεσμιακή τιμή του υποκείμενου μέσου του δικαιώματος προαίρεσης·
K
=
η τιμή άσκησης του δικαιώματος προαίρεσης.
T
=
η ημερομηνία λήξης του δικαιώματος προαίρεσης που είναι η μόνη μελλοντική ημερομηνία κατά την οποία μπορεί να ασκηθεί το δικαίωμα προαίρεσης. Η ημερομηνία λήξης εκφράζεται σε έτη με τη χρήση της συναφούς σύμβασης της εργάσιμης ημέρας.
σ
=
η εποπτική μεταβλητότητα του δικαιώματος προαίρεσης που έχει προσδιοριστεί σύμφωνα με τον πίνακα 1, με βάση την κατηγορία κινδύνου της συναλλαγής και το είδος του υποκείμενου μέσου του δικαιώματος προαίρεσης.
Πίνακας 1
|
Κατηγορία κινδύνου
|
Υποκείμενο μέσο
|
Εποπτική μεταβλητότητα
|
|
Συνάλλαγμα
|
Όλα
|
15%
|
|
Πίστωση
|
Μέσο μεμονωμένου πιστούχου
|
100%
|
|
|
Μέσο πολλαπλών πιστούχων
|
80%
|
|
Μετοχές
|
Μέσο μεμονωμένου πιστούχου
|
120%
|
|
|
Μέσο πολλαπλών πιστούχων
|
75%
|
|
Εμπόρευμα
|
Ηλεκτρική ενέργεια
|
150%
|
|
|
Άλλα βασικά εμπορεύματα (εκτός της ηλεκτρικής ενέργειας)
|
70%
|
|
Άλλα
|
Όλα
|
150%
|
Το ίδρυμα που χρησιμοποιεί την προθεσμιακή τιμή του υποκείμενου μέσου του δικαιώματος προαίρεσης εξασφαλίζει ότι:
i) η προθεσμιακή τιμή είναι σύμφωνη με τα χαρακτηριστικά του δικαιώματος προαίρεσης·
ii) η προθεσμιακή τιμή υπολογίζεται με βάση το αντίστοιχο επιτόκιο που ίσχυε κατά την ημερομηνία αναφοράς·
iii) η προθεσμιακή τιμή ενσωματώνει τις αναμενόμενες ταμειακές ροές του υποκείμενου μέσου πριν τη λήξη του δικαιώματος προαίρεσης.
β)
για τα τμήματα της σύνθετης τιτλοποίησης, τα ιδρύματα χρησιμοποιούν τον ακόλουθο τύπο:

όπου:
πρόσημο
=

A
=
το σημείο σύνδεσης του τμήματος·
D
=
το σημείο αποσύνδεσης του τμήματος·
γ)
Για συναλλαγές που δεν αναφέρονται στα στοιχεία α) ή β), τα ιδρύματα χρησιμοποιούν τις ακόλουθες εποπτικές δέλτα:

2.για τους σκοπούς του παρόντος τμήματος, θετική θέση στον κύριο παράγοντα κινδύνου σημαίνει ότι η αγοραία αξία της συναλλαγής αυξάνεται όταν αυξάνεται η αξία του κύριου παράγοντα κινδύνου και αρνητική θέση στον κύριο παράγοντα κινδύνου σημαίνει ότι η αγοραία αξία της συναλλαγής μειώνεται όταν αυξάνεται η αξία του κύριου παράγοντα κινδύνου.
Για τις συναλλαγές που αναφέρονται στο άρθρο 277 παράγραφος 3, μια θετική θέση είναι μια συναλλαγή για την οποία το πρόσημο ευαισθησίας του κύριου παράγοντα κινδύνου είναι θετικό και αρνητική θέση είναι μια συναλλαγή για την οποία το πρόσημο ευαισθησίας του κύριου παράγοντα κινδύνου είναι αρνητικό. Για συναλλαγές άλλες από εκείνες που αναφέρονται στο άρθρο 277 παράγραφος 3, τα ιδρύματα προσδιορίζουν αν οι συναλλαγές αυτές έχουν θετικές ή αρνητικές θέσεις στον κύριο παράγοντα κινδύνου, με βάση αντικειμενικές πληροφορίες σχετικά με τη διάρθρωση των εν λόγω συναλλαγών ή την πρόθεσή τους.
3.Τα ιδρύματα προσδιορίζουν αν μια συναλλαγή με περισσότερους του ενός παράγοντες σημαντικού κινδύνου αποτελεί θετική ή αρνητική θέση σε κάθε παράγοντα σημαντικού κινδύνου σύμφωνα με τη μέθοδο που χρησιμοποιείται σύμφωνα με την παράγραφο 2 για τον κύριο παράγοντα κινδύνου.
4.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων προκειμένου να διευκρινίσει τα εξής:
α)
τον μαθηματικό τύπο που χρησιμοποιούν τα ιδρύματα για τον υπολογισμό του εποπτικού συντελεστή δέλτα ως προς τα δικαιώματα προαίρεσης με θέση αγοράς και πώλησης που κατατάσσονται στην κατηγορία κινδύνου επιτοκίου που είναι συμβατή με τις συνθήκες της αγοράς, στο πλαίσιο των οποίων τα επιτόκια μπορεί να είναι αρνητικά, καθώς και την εποπτική μεταβλητότητα που είναι κατάλληλη για τον εν λόγω τύπο·
β)
ποιες αντικειμενικές πληροφορίες όσον αφορά τη διάρθρωση και την πρόθεση της συναλλαγής χρησιμοποιούν τα ιδρύματα, προκειμένου να καθορίζουν κατά πόσο μια συναλλαγή που δεν αναφέρεται στο άρθρο 277 παράγραφος 2 είναι θετική ή αρνητική θέση στον κύριο παράγοντα κινδύνου της·
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [έξι μήνες από την έναρξη ισχύος του παρόντος κανονισμού].
Ανατίθεται στην Επιτροπή η εξουσία να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα στα οποία αναφέρεται το πρώτο εδάφιο σύμφωνα με τη διαδικασία των άρθρων 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.».
Άρθρο 279β
Προσαρμοσμένο ονομαστικό ποσό
1.Τα ιδρύματα υπολογίζουν το προσαρμοσμένο ονομαστικό ποσό ως εξής:
α)
για συναλλαγές που κατατάσσονται στην κατηγορία κινδύνου επιτοκίου ή στην κατηγορία πιστωτικού κινδύνου, τα ιδρύματα υπολογίζουν το προσαρμοσμένο ονομαστικό ποσό ως το προϊόν του ονομαστικού ποσού της σύμβασης παραγώγων, πολλαπλασιαζόμενο με τον συντελεστή εποπτικής διάρκειας, που υπολογίζεται ως εξής:
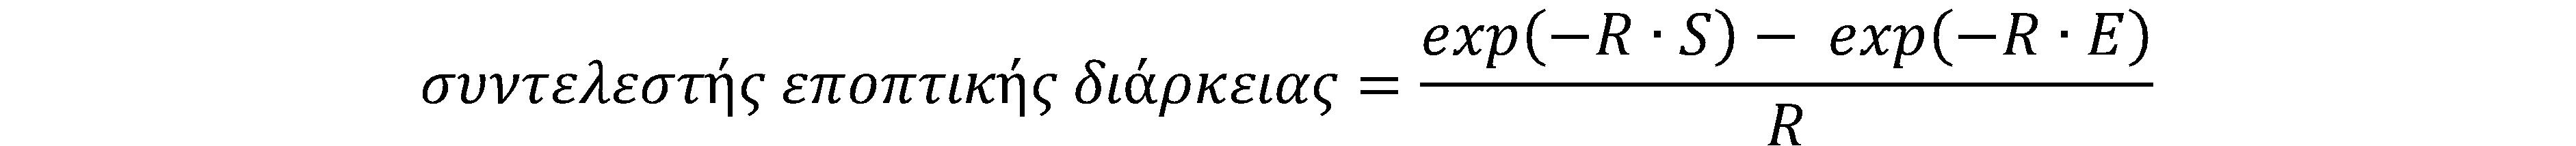
όπου:
R
=
ο εποπτικός συντελεστής προεξόφλησης· R = 5%;
S
=
η ημερομηνία έναρξης, η οποία είναι η ημερομηνία κατά την οποία μια συναλλαγή αρχίζει τον καθορισμό ή την πραγματοποίηση πληρωμών, εκτός από τις πληρωμές που αφορούν την ανταλλαγή εξασφάλισης σε συμφωνία περιθωρίου. Σε περίπτωση που η συναλλαγή έχει ήδη καθορίσει ή πραγματοποιήσει πληρωμές κατά την ημερομηνία αναφοράς, η ημερομηνία έναρξης ισούται προς 0. Η ημερομηνία έναρξης εκφράζεται σε έτη με τη χρήση της σύμβασης της εργάσιμης ημέρας.
Όταν μια συναλλαγή έχει μία ή περισσότερες μελλοντικές ημερομηνίες στις οποίες το ίδρυμα ή ο αντισυμβαλλόμενος δύναται να αποφασίσει να λήξει τη συναλλαγή πριν από τη συμβατική ημερομηνία λήξης, η ημερομηνία έναρξης είναι ίση με τη συντομότερη από τις ακόλουθες:
i) την ημερομηνία ή τη συντομότερη από τις πολλαπλές μελλοντικές ημερομηνίες στις οποίες το ίδρυμα ή ο αντισυμβαλλόμενος δύναται να αποφασίσει να λήξει τη συναλλαγή πριν από τη συμβατική ημερομηνία ληκτότητά της·
ii) την ημερομηνία κατά την οποία μια συναλλαγή αρχίζει τον καθορισμό ή την πραγματοποίηση πληρωμών, εκτός από τις πληρωμές που αφορούν την ανταλλαγή εξασφάλισης σε συμφωνία περιθωρίου.
Όταν μια συναλλαγή έχει ένα χρηματοπιστωτικό μέσο ως το υποκείμενο μέσο που μπορεί να οδηγήσει σε επιπρόσθετες συμβατικές υποχρεώσεις σε σχέση με εκείνες της συναλλαγής, η ημερομηνία έναρξης της συναλλαγής προσδιορίζεται με βάση την ενωρίτερη ημερομηνία κατά την οποία το υποκείμενο μέσο αρχίζει τον καθορισμό ή την πραγματοποίηση πληρωμών.
E
=
η ημερομηνία λήξης που είναι η ημερομηνία κατά την οποία η αξία της τελευταίας συμβατικής πληρωμής μιας συναλλαγής ανταλλάσσεται μεταξύ του ιδρύματος και του αντισυμβαλλομένου. Η ημερομηνία λήξης εκφράζεται σε έτη με τη χρήση της σύμβασης της εργάσιμης ημέρας.
Όταν μια συναλλαγή έχει ένα χρηματοπιστωτικό μέσο ως το υποκείμενο μέσο που μπορεί να οδηγήσει σε συμβατικές υποχρεώσεις επιπλέον εκείνων της συναλλαγής, η ημερομηνία έναρξης της συναλλαγής προσδιορίζεται με βάση την τελευταία πληρωμή του υποκείμενου μέσου της συναλλαγής.
β)
Για συναλλαγές που κατατάσσονται στην κατηγορία κινδύνου συναλλάγματος, τα ιδρύματα υπολογίζουν το προσαρμοσμένο ονομαστικό ποσό ως εξής:
(I)όταν η συναλλαγή αποτελείται από ένα σκέλος πληρωμής, το προσαρμοσμένο ονομαστικό ποσό θα είναι το ονομαστικό ποσό της σύμβασης παραγώγων·
(II)όταν η συναλλαγή αποτελείται από δύο σκέλη πληρωμής και το ονομαστικό ποσό του ενός σκέλους πληρωμής είναι εκφρασμένο στο νόμισμα αναφοράς του ιδρύματος, το προσαρμοσμένο ονομαστικό ποσό είναι το ονομαστικό ποσό του άλλου σκέλους πληρωμής.
(III)όταν η συναλλαγή αποτελείται από δύο σκέλη πληρωμής και το ονομαστικό ποσό κάθε σκέλους πληρωμής είναι εκφρασμένο σε νόμισμα διαφορετικό από το νόμισμα που χρησιμοποιείται για την υποβολή αναφορών του ιδρύματος, το προσαρμοσμένο ονομαστικό ποσό είναι το μεγαλύτερο από τα ονομαστικά ποσά των δύο σκελών πληρωμής, αφού τα ποσά αυτά μετατραπούν στο νόμισμα που χρησιμοποιείται για την υποβολή αναφορών του ιδρύματος βάσει της τρέχουσας συναλλαγματικής ισοτιμίας.
γ)
Για συναλλαγές που κατατάσσονται στην κατηγορία κινδύνου μετοχών κατηγορίας ή στην κατηγορία κινδύνου βασικών εμπορευμάτων, τα ιδρύματα υπολογίζουν το προσαρμοσμένο ονομαστικό ποσό ως το προϊόν της αγοραίας τιμής μιας μονάδας του υποκείμενου μέσου της συναλλαγής επί τον αριθμό των μονάδων του υποκείμενου μέσου που συνδέεται με τη συναλλαγή.
Το ίδρυμα χρησιμοποιεί το ονομαστικό ποσό ως το προσαρμοσμένο ονομαστικό ποσό όταν μια συναλλαγή που κατατάσσεται στην κατηγορία κινδύνου μετοχών ή στην κατηγορία κινδύνου βασικών εμπορευμάτων εκφράζεται συμβατικά ως ονομαστικό ποσό, και όχι ως ο αριθμός των μονάδων του υποκείμενου μέσου.
2.Τα ιδρύματα προσδιορίζουν το ονομαστικό ποσό ή τον αριθμό μονάδων του υποκείμενου μέσου για τον υπολογισμό του προσαρμοσμένου ονομαστικού ποσού μιας συναλλαγής που αναφέρεται στην παράγραφο 1 ως εξής:
α)
σε περίπτωση που το ονομαστικό ποσό ή ο αριθμός μονάδων του υποκείμενου μέσου σε μια συναλλαγή δεν καθορίζεται έως τη συμβατική ημερομηνία ληκτότητας:
(I)για προσδιοριστικά ονομαστικά ποσά και αριθμούς μονάδων του υποκείμενου μέσου, το ονομαστικό ποσό είναι ο σταθμισμένος μέσος όρος όλων των προσδιοριστικών τιμών των ονομαστικών ποσών ή των αριθμών μονάδων του υποκείμενου μέσου, ανάλογα με την περίπτωση, μέχρι τη συμβατική ληκτότητα της συναλλαγής, όταν οι σταθμίσεις αποτελούν την αναλογία της χρονικής περιόδου κατά τη διάρκεια της οποίας εφαρμόζεται κάθε τιμή του ονομαστικού ποσού·
(II)για τα στοχαστικά ονομαστικά ποσά και τον αριθμό μονάδων του υποκείμενου μέσου, το ονομαστικό ποσό είναι το ποσό που καθορίζεται μέσω του καθορισμού τρεχουσών τιμών της αγοράς εντός του μαθηματικού τύπου για τον υπολογισμό των μελλοντικών αγοραίων αξιών.
β)
για τα δυαδικά και τα ψηφιακά δικαιώματα προαίρεσης, το ονομαστικό ποσό είναι η μεγαλύτερη τιμή των πιθανών καταστάσεων της αποπληρωμής του δικαιώματος προαίρεσης κατά τη λήξη του δικαιώματος προαίρεσης.
Με την επιφύλαξη του πρώτου εδαφίου, αν μια ενδεχόμενη κατάσταση της αντισταθμιστικής πληρωμής της προαίρεσης είναι στοχαστική, το ίδρυμα χρησιμοποιεί τη μέθοδο που προβλέπεται στο σημείο ii) του στοιχείου α) για τον προσδιορισμό της αξίας του ονομαστικού ποσού·
γ)
για τις συμβάσεις με πολλαπλές ανταλλαγές του ονομαστικού ποσού, το ονομαστικό ποσό πολλαπλασιάζεται με τον αριθμό των πληρωμών που απομένουν να πραγματοποιηθούν σύμφωνα με τις συμβάσεις·
δ)
για τις συμβάσεις που προβλέπουν πολλαπλασιασμό των ταμειακών ροών ή πολλαπλασιασμό του υποκείμενου μέσου της σύμβασης, το ονομαστικό ποσό αναπροσαρμόζεται από το ίδρυμα προκειμένου να λαμβάνονται υπόψη οι επιπτώσεις των πολλαπλασιασμένων αυτών ροών επί των κινδύνων των εν λόγω συμβάσεων.
3.Τα ιδρύματα μετατρέπουν το προσαρμοσμένο ονομαστικό ποσό της συναλλαγής στο νόμισμα που χρησιμοποιείται για την υποβολή αναφορών, στην επικρατούσα τρέχουσα συναλλαγματική τους ισοτιμία, όταν το προσαρμοσμένο ονομαστικό ποσό υπολογίζεται βάσει του παρόντος άρθρου από συμβατικό ονομαστικό ποσό ή αγοραία τιμή του αριθμού μονάδων του υποκείμενου μέσου που εκφράζεται σε άλλο νόμισμα.
Άρθρο 279γ
Παράγοντας ληκτότητας
1.Τα ιδρύματα υπολογίζουν τον παράγοντα ληκτότητας (MF) ως εξής:
α)
για τις συναλλαγές που περιλαμβάνονται στα συμψηφιστικά σύνολα, όπως αναφέρεται στο άρθρο 275 παράγραφος 1, το ίδρυμα χρησιμοποιεί τον ακόλουθο τύπο:

όπου:
M
=
η εναπομένουσα ληκτότητα της συναλλαγής, η οποία είναι ίση με το χρονικό διάστημα που απαιτείται για τη λήξη όλων των συμβατικών υποχρεώσεων της συναλλαγής. Για τον σκοπό αυτό, τυχόν δικαιώματα προαίρεσης μιας σύμβασης παραγώγων πρέπει να θεωρείται συμβατική υποχρέωση. Η εναπομένουσα ληκτότητα εκφράζεται σε έτη με τη χρήση της σύμβασης της εργάσιμης ημέρας.
Σε περίπτωση που η συναλλαγή έχει άλλη σύμβαση παραγώγων ως υποκείμενο μέσο που μπορεί να συνεπάγεται πρόσθετες συμβατικές υποχρεώσεις πέραν των συμβατικών υποχρεώσεων της συναλλαγής, η εναπομένουσα ληκτότητα της συναλλαγής ισούται με το χρονικό διάστημα που απαιτείται για τη λήξη όλων των συμβατικών υποχρεώσεων του υποκείμενου μέσου.
OneBusinessYear
=
ένα έτος εκφρασμένο σε εργάσιμες ημέρες με τη χρήση της σύμβασης της εργάσιμης ημέρας
β)
Για συναλλαγές που συμπεριλαμβάνονται στα συμψηφιστικά σύνολα που αναφέρονται στο άρθρο 275 παράγραφοι 2 και 3), ο συντελεστής ληκτότητας ορίζεται ως εξής:

όπου:
MPOR
=
η περίοδος κινδύνου περιθωρίου του συμψηφιστικού συνόλου που προσδιορίζεται σύμφωνα με το άρθρο 285 παράγραφοι 2 έως 5.
Κατά τον καθορισμό της περιόδου κινδύνου περιθωρίου για συναλλαγές μεταξύ ενός πελάτη και ενός εκκαθαριστικού μέλους, ένα ίδρυμα που ενεργεί είτε ως πελάτης ή ως το εκκαθαριστικό μέλος αντικαθιστά την ελάχιστη περίοδο που ορίζεται στο άρθρο 285 παράγραφος 2 στοιχείο β) με 5 εργάσιμες ημέρες.
2.Για τους σκοπούς της παραγράφου 1, η εναπομένουσα ληκτότητα είναι ίση με το χρονικό διάστημα μέχρι την ημερομηνία του επόμενου επανακαθορισμού για συναλλαγές που είναι διαρθρωμένες ώστε να διακανονίζονται εκκρεμή ανοίγματα σε συγκεκριμένες ημερομηνίες και στις οποίες οι όροι επανακαθορίζονται ώστε η αγοραία τιμή της σύμβασης να είναι μηδέν στις εν λόγω καθορισμένες ημερομηνίες πληρωμής.
Άρθρο 280
Συντελεστής εποπτικού παράγοντα του αντισταθμιστικού συνόλου
Για τους σκοπούς του υπολογισμού της προσαύξησης του αντισταθμιστικού συνόλου που αναφέρεται στα άρθρα 280α έως 280στ, ο συντελεστής εποπτικού παράγοντα του αντισταθμιστικού συνόλου «ϵ» είναι οι εξής:

«Άρθρο 280a
Προσαύξηση κατηγορίας κινδύνου επιτοκίου
1.Για τους σκοπούς του άρθρου 278, τα ιδρύματα υπολογίζουν την προσαύξηση της κατηγορίας κινδύνου επιτοκίου για ένα συγκεκριμένο αντισταθμιστικό σύνολο ως εξής:

όπου:
j
= ο δείκτης που υποδηλώνει όλα τα αντισταθμιστικά σύνολα κινδύνου επιτοκίου που καθορίζονται σύμφωνα με το άρθρο 277α παράγραφος 1 στοιχείο α) και το άρθρο 277α παράγραφος 2 για το συμψηφιστικό σύνολο·
AddOnIRj
= η προσαύξηση του αντισταθμιστικού συνόλου «j» της κατηγορίας κινδύνου επιτοκίου που υπολογίζεται σύμφωνα με την παράγραφο 2.
2.Η προσαύξηση του αντισταθμιστικού συνόλου «j» της κατηγορίας κινδύνου επιτοκίου υπολογίζεται ως εξής:

όπου:
ϵj
=
ο συντελεστής εποπτικού παράγοντα του αντισταθμιστικού συνόλου «j» που προσδιορίζεται σύμφωνα με την ισχύουσα τιμή που ορίζεται στο άρθρο 280·
SFIR
=
ο εποπτικός παράγοντας για την κατηγορία κινδύνου επιτοκίου με τιμή ίση με 0,5%.
EffNotIRj
=
το πραγματικό ονομαστικό ποσό του αντισταθμιστικού συνόλου «j» που υπολογίζεται σύμφωνα με τις παραγράφους 3 και 4.
3.Για τον υπολογισμό του πραγματικού ονομαστικού ποσού του αντισταθμιστικού συνόλου «j», τα ιδρύματα κατανέμουν πρώτα κάθε συναλλαγή του αντισταθμιστικού συνόλου στο κατάλληλο κλιμάκιο του πίνακα 2. Πραγματοποιούν την εν λόγω κατανομή με βάση την ημερομηνία λήξης κάθε συναλλαγής που προσδιορίζεται σύμφωνα με το άρθρο 279β παράγραφος 1 στοιχείο α):
Πίνακας 2
|
Κλιμάκιο
|
Ημερομηνία λήξης
(σε έτη)
|
|
1.
|
> 0 και <= 1
|
|
2.
|
> 1 και <= 5
|
|
3.
|
5.
|
Τα ιδρύματα υπολογίζουν στη συνέχεια το πραγματικό ονομαστικό ποσό του αντισταθμιστικού συνόλου «j» σύμφωνα με τον ακόλουθο τύπο:
 όπου:
l
=
ο δείκτης που υποδηλώνει τη θέση κινδύνου·
Dj,k
=
το πραγματικό ονομαστικό ποσό του κλιμακίου «k» του αντισταθμιστικού συνόλου «j» που υπολογίζεται ως εξής:

Άρθρο 280β
Προσαύξηση κατηγορίας κινδύνου συναλλάγματος
1.Για τους σκοπούς του άρθρου 278, η προσαύξηση της κατηγορίας κινδύνου συναλλάγματος για ένα δεδομένο συμψηφιστικό σύνολο υπολογίζεται ως εξής:
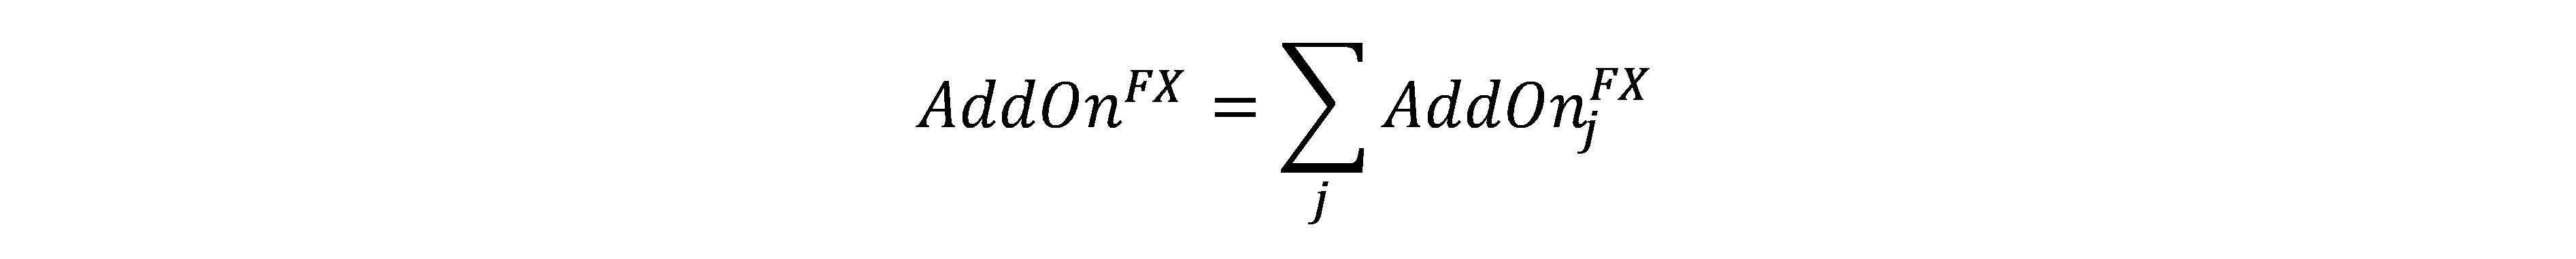
όπου:
j
= ο δείκτης που υποδηλώνει τα αντισταθμιστικά σύνολα του κινδύνου συναλλάγματος που καθορίζονται σύμφωνα με το άρθρο 277α παράγραφος 1 στοιχείο β) και με το άρθρο 277α παράγραφος 2 για το συμψηφιστικό σύνολο·
AddOnFXj
=
= η προσαύξηση του αντισταθμιστικού συνόλου «j» της κατηγορίας κινδύνου του επιτοκίου που υπολογίζεται σύμφωνα με την παράγραφο 2.
2.Η προσαύξηση του αντισταθμιστικού συνόλου «j» της κατηγορίας κινδύνου συναλλάγματος υπολογίζεται ως εξής:

όπου:
ϵj
=
ο συντελεστής εποπτικού παράγοντα του αντισταθμιστικού συνόλου «j» που υπολογίζεται σύμφωνα με το άρθρο 280·
SFFX
=
ο εποπτικός παράγοντας για την κατηγορία κινδύνου συναλλάγματος με αξία ίση με 4 %·
EffNotIRj
=
το πραγματικό ονομαστικό ποσό του αντισταθμιστικού συνόλου «j» που υπολογίζεται ως εξής:

Άρθρο 280γ
Προσαύξηση κατηγορίας πιστωτικού κινδύνου
1.Για τους σκοπούς της παραγράφου 2, τα ιδρύματα καθορίζουν τις συναφείς πιστωτικές οντότητες αναφοράς του συμψηφιστικού συνόλου σύμφωνα με τα ακόλουθα:
α)
Πρέπει να υπάρχει μία πιστωτική οντότητα αναφοράς για κάθε εκδότη χρεωστικού τίτλου αναφοράς που διέπει μια συναλλαγή μεμονωμένου πιστούχου, η οποία κατατάσσεται στην κατηγορία πιστωτικού κινδύνου. Οι συναλλαγές μεμονωμένου πιστούχου κατανέμονται στην ίδια πιστωτική οντότητα αναφοράς μόνο όταν ο υποκείμενος χρεωστικός τίτλος αναφοράς των εν λόγω συναλλαγών έχει εκδοθεί από τον ίδιο εκδότη.
β)
Υπάρχει μία πιστωτική οντότητα αναφοράς για κάθε ομάδα χρεωστικών μέσων αναφοράς ή πιστωτικών παραγώγων μεμονωμένου πιστούχου που διέπουν μια συναλλαγή διαφορετικών πιστούχων που κατανέμεται στην κατηγορία πιστωτικού κινδύνου. Οι συναλλαγές πολλαπλών πιστούχων κατανέμονται στην ίδια πιστωτική οντότητα αναφοράς μόνο όταν η ομάδα των υποκείμενων χρεωστικών μέσων αναφοράς ή πιστωτικών παραγώγων μεμονωμένου πιστούχου των εν λόγω συναλλαγών διαθέτουν τις ίδιες συνιστώσες.
2.Για τους σκοπούς του άρθρου 278, τα ιδρύματα υπολογίζουν την προσαύξηση της κατηγορίας πιστωτικού κινδύνου για ένα συγκεκριμένο αντισταθμιστικό σύνολο ως εξής:

όπου:
j
=
= ο δείκτης που υποδηλώνει όλα τα αντισταθμιστικά σύνολα κινδύνου επιτοκίου που καθορίζονται σύμφωνα με το άρθρο 277α παράγραφος 1 στοιχείο α) και το άρθρο 277α παράγραφος 2 για το συμψηφιστικό σύνολο·
AddOnCreditj
=
η προσαύξηση για την κατηγορία του πιστωτικού κινδύνου του αντισταθμιστικού συνόλου «j», που υπολογίζεται σύμφωνα με την παράγραφο 2.
3.Τα ιδρύματα υπολογίζουν την προσαύξηση της κατηγορίας πιστωτικού κινδύνου του αντισταθμιστικού συνόλου «j» ως εξής:
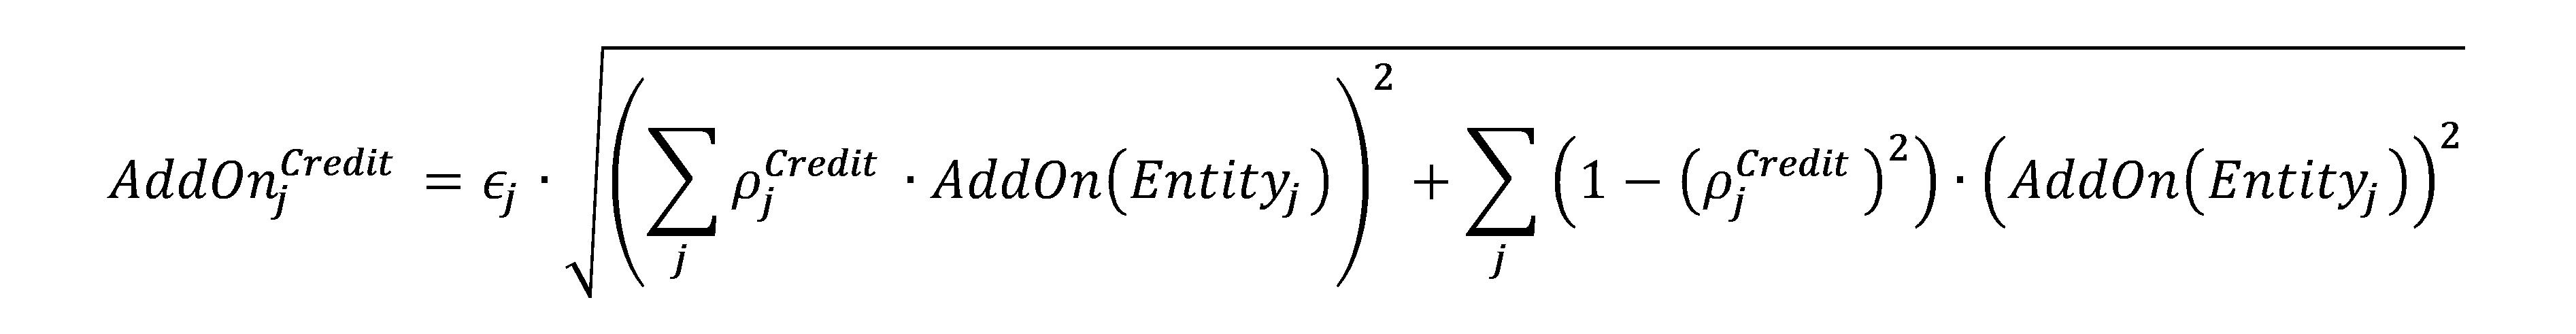
όπου:
j
=
ο δείκτης που υποδηλώνει τις πιστωτικές οντότητες αναφοράς του συμψηφιστικού συνόλου που καθορίζεται σύμφωνα με την παράγραφο 1·
ϵj
=
ο συντελεστής εποπτικού παράγοντα του αντισταθμιστικού συνόλου «j» που υπολογίζεται σύμφωνα με το άρθρο 280 παράγραφος 3·
AddOn(Entityj)
=
η προσαύξηση για την πιστωτική οντότητα αναφοράς «j» που καθορίζεται σύμφωνα με την παράγραφο 4·
ρjCredit
=
ο παράγοντας συσχέτισης της οντότητας «j». Σε περίπτωση που η οντότητα αναφοράς «j» έχει καθοριστεί σύμφωνα με την παράγραφο 1 στοιχείο α), ρjCredit = 50% Σε περίπτωση που η οντότητα αναφοράς «j» έχει θεσπιστεί σύμφωνα την παράγραφο 1 στοιχείο β), ρjCredit = 80%
4.Τα ιδρύματα υπολογίζουν την προσαύξηση για την πιστωτική οντότητα αναφοράς «j» ως εξής:
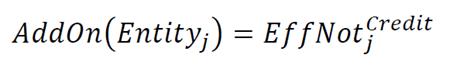
όπου:
EffNotCreditj
=
το πραγματικό ονομαστικό ποσό της πιστωτικής οντότητας αναφοράς «j» που υπολογίζεται ως εξής:

όπου:
l
=
ο δείκτης που υποδηλώνει τη θέση κινδύνου·
SFj,lCredit
=
ο εποπτικός συντελεστής, που εφαρμόζεται για την πιστωτική οντότητα αναφοράς «j» που προσδιορίζεται σύμφωνα με την παράγραφο 5.
5.Για τους σκοπούς της παραγράφου 4, τα ιδρύματα υπολογίζουν τον εποπτικό συντελεστή που εφαρμόζεται σε πιστωτικές οντότητες αναφοράς «j» ως εξής:
α)
Για την πιστωτική οντότητα αναφοράς «j» που καθορίζεται σύμφωνα με την παράγραφο 1 στοιχείο α), ο SFj,lCredit κατατάσσεται σε έναν από τους έξι εποπτικούς συντελεστές που καθορίζονται στον πίνακα 3 του παρόντος άρθρου βάσει εξωτερικής πιστοληπτικής αξιολόγησης από καθορισμένο για τον σκοπό αυτό ΕΟΠΑ του αντίστοιχου μεμονωμένου εκδότη. Για μεμονωμένο εκδότη για τον οποίο δεν υφίσταται πιστοληπτική αξιολόγηση από τον καθορισμένο EΟΠΑ:
(I) ένα ίδρυμα που χρησιμοποιεί τη μέθοδο που αναφέρεται στον τίτλο ΙΙ κεφάλαιο 3 κατατάσσει την εσωτερική διαβάθμιση του μεμονωμένου εκδότη σε μία από τις εξωτερικές πιστοληπτικές αξιολογήσεις·
(II) ένα ίδρυμα που χρησιμοποιεί την προσέγγιση που προβλέπεται στο κεφάλαιο 2 του τίτλου ΙΙ εφαρμόζει SFj,lCredit = 0,54 % στην εν λόγω πιστωτική οντότητα αναφοράς. Ωστόσο, εάν ένα ίδρυμα εφαρμόζει το άρθρο 128 για να σταθμίζει τα ανοίγματα πιστωτικού κινδύνου ως προς τον κίνδυνο αντισυμβαλλομένου έναντι του εν λόγω μεμονωμένου εκδότη, εφαρμόζεται SFj,lCredit = 1,6 %·
β)
Για τις πιστωτικές οντότητες αναφοράς «j» που καθορίζονται σύμφωνα με την παράγραφο 1 στοιχείο β):
(I)Εάν μια θέση «l» της πιστωτικής οντότητας αναφοράς «j» αποτελεί πιστωτικό δείκτη εισηγμένο σε αναγνωρισμένο χρηματιστήριο, ο SFj,lCredit κατατάσσεται σε έναν από τους δύο εποπτικούς συντελεστές που καθορίζονται στον πίνακα 4 του παρόντος άρθρου με βάση το μεγαλύτερο μέρος της πιστωτικής ποιότητας των μεμονωμένων συνιστωσών της·
(II)εάν μια θέση «l» πιστωτικής οντότητας αναφοράς «j» δεν αναφέρεται στο σημείο i) του παρόντος στοιχείου, ο SFj,lCredit είναι ο σταθμισμένος μέσος όρος των εποπτικών συντελεστών που κατατάσσονται σε κάθε συνιστώσα σύμφωνα με τη μέθοδο που αναφέρεται στο στοιχείο α) της παρούσας παραγράφου, όταν οι συντελεστές στάθμισης καθορίζονται από την αναλογία της ονομαστικής τιμής των συνιστωσών στην εν λόγω θέση.
Πίνακας 3
|
Βαθμίδα πιστωτικής ποιότητας
|
Εποπτικός παράγοντας για συναλλαγές μεμονωμένου πιστούχου
|
|
1.
|
0,38%
|
|
2.
|
0,42%
|
|
3.
|
0,54%
|
|
4.
|
1,06%
|
|
5.
|
1,6%
|
|
6.
|
6,0%
|
Πίνακας 4
|
Δεσπόζουσα πιστωτική ποιότητα
|
Εποπτικός παράγοντας για δημοσιοποιημένους δείκτες
|
|
Επενδυτικός βαθμός
|
0,38%
|
|
Μη επενδυτικός βαθμός
|
1,06%
|
Άρθρο 280δ
Προσαύξηση κατηγορίας κινδύνου μετοχών
1.Για τους σκοπούς της παραγράφου 2, τα ιδρύματα καθορίζουν τις συναφείς μετοχικές οντότητες αναφοράς του συμψηφιστικού συνόλου σύμφωνα με τα ακόλουθα:
α)
υπάρχει μία μετοχική οντότητα αναφοράς για κάθε εκδότη μετοχικού τίτλου αναφοράς που διέπει μια συναλλαγή μεμονωμένου πιστούχου, η οποία κατατάσσεται στην κατηγορία κινδύνου μετοχών. Οι συναλλαγές μεμονωμένου πιστούχου κατανέμονται στην ίδια μετοχική οντότητα αναφοράς μόνο όταν το υποκείμενο μέσο μετοχικών οντοτήτων αναφοράς των εν λόγω συναλλαγών έχει εκδοθεί από τον ίδιο εκδότη.
β)
Υπάρχει μία μετοχική οντότητα αναφοράς για κάθε ομάδα μετοχικών μέσων αναφοράς ή μετοχικών παραγώγων μεμονωμένου πιστούχου που διέπουν μια συναλλαγή διαφορετικών πιστούχων που κατανέμεται στην κατηγορία κινδύνου μετοχών. Οι συναλλαγές πολλαπλών πιστούχων κατανέμονται στην ίδια μετοχική οντότητα αναφοράς μόνο όταν η ομάδα των μετοχικών μέσων αναφοράς ή μετοχικών παραγώγων μεμονωμένου πιστούχου, κατά περίπτωση, των εν λόγω συναλλαγών διαθέτει τις ίδιες συνιστώσες.
2.Για τους σκοπούς του άρθρου 278, για ένα δεδομένο συμψηφιστικό σύνολο, το ίδρυμα υπολογίζει την προσαύξηση της κατηγορίας κινδύνου μετοχών ως εξής:

όπου:
j
=
ο δείκτης που υποδηλώνει όλα τα αντισταθμιστικά σύνολα κινδύνου επιτοκίου που καθορίζονται σύμφωνα με το άρθρο 277α παράγραφος 1 στοιχείο δ) και το άρθρο 277α παράγραφος 2 για το συμψηφιστικό σύνολο·
AddOnEquityj
=
η προσαύξηση για την κατηγορία του πιστωτικού κινδύνου του αντισταθμιστικού συνόλου «j», που καθορίζεται σύμφωνα με την παράγραφο 3.
3.Τα ιδρύματα υπολογίζουν την προσαύξηση της κατηγορίας κινδύνου μετοχών του αντισταθμιστικού συνόλου «j» ως εξής:

όπου:
j
=
ο δείκτης που υποδηλώνει τις μετοχικές οντότητες αναφοράς του συμψηφιστικού συνόλου που καθορίζεται σύμφωνα με την παράγραφο 1·
ϵj
=
ο συντελεστής εποπτικού παράγοντα του αντισταθμιστικού συνόλου «j» που υπολογίζεται σύμφωνα με το άρθρο 280·
AddOn(Entityj) =
η προσαύξηση για την πιστωτική οντότητα αναφοράς «j» που καθορίζεται σύμφωνα με την παράγραφο 4·
ρjEquity
=
ο παράγοντας συσχέτισης της οντότητας «j». Όταν η μετοχική οντότητα j έχει καθοριστεί σύμφωνα με την παράγραφο 1 στοιχείο α), ρjEquity=50 %. Όταν η μετοχική οντότητα j έχει θεσπιστεί σύμφωνα με την παράγραφο 1 στοιχείο β), ρjEquity=80%.
4.Τα ιδρύματα υπολογίζουν την προσαύξηση της μετοχικής οντότητας αναφοράς «j» ως εξής:

όπου:
SFjEquity
=
ο εποπτικός συντελεστής που εφαρμόζεται στη μετοχική οντότητα αναφοράς «j». Όταν η μετοχική οντότητα j έχει θεσπιστεί σύμφωνα με την παράγραφο 1 στοιχείο α), SFjEquity=32%. Όταν η μετοχική οντότητα j έχει θεσπιστεί σύμφωνα με την παράγραφο 1 στοιχείο β), SFjEquity=20%.
EffNotEquityj
=
η πραγματική ονομαστική τιμή της πιστωτικής οντότητας αναφοράς «j» που υπολογίζεται ως εξής:

Άρθρο 280ε
Προσαύξηση κατηγορίας κινδύνου βασικών εμπορευμάτων
1.Για τους σκοπούς του άρθρου 278, τα ιδρύματα υπολογίζουν την προσαύξηση της κατηγορίας κινδύνου βασικών εμπορευμάτων για ένα συγκεκριμένο αντισταθμιστικό σύνολο ως εξής:

j
=
ο δείκτης που υποδηλώνει όλα τα αντισταθμιστικά σύνολα κινδύνου βασικών εμπορευμάτων που καθορίζονται σύμφωνα με το άρθρο 277α παράγραφος 1 στοιχείο ε) και το άρθρο 277α παράγραφος 2 για το συμψηφιστικό σύνολο·
AddOnComj
= η προσαύξηση για την κατηγορία του κινδύνου βασικών εμπορευμάτων του αντισταθμιστικού συνόλου «j», που υπολογίζεται σύμφωνα με την παράγραφο 4.
2.Για τον σκοπό του υπολογισμού της προσαύξησης του αντισταθμιστικού συνόλου βασικών εμπορευμάτων ενός δεδομένου συμψηφιστικού συνόλου σύμφωνα με την παράγραφο 4, τα ιδρύματα καθορίζουν τα συναφή είδη αναφοράς βασικών εμπορευμάτων κάθε αντισταθμιστικού συνόλου. Οι συναλλαγές σε παράγωγα βασικών εμπορευμάτων κατανέμονται στο ίδιο είδος αναφοράς βασικού εμπορεύματος μόνο εφόσον το υποκείμενο μέσο βασικού εμπορεύματος των εν λόγω συναλλαγών έχει την ίδια φύση.
3.Κατά παρέκκλιση από την παράγραφο 2, οι αρμόδιες αρχές μπορούν να απαιτούν από ένα ίδρυμα με μεγάλα και συγκεντρωμένα χαρτοφυλάκια παραγώγων σε βασικά εμπορεύματα να εξετάσει ενδεχόμενα πρόσθετα χαρακτηριστικά διαφορετικά από τη φύση του υποκείμενου μέσου βασικού εμπορεύματος για τη θέσπιση τύπων αναφοράς του εμπορεύματος ενός αντισταθμιστικού συνόλου εμπορευμάτων σύμφωνα με την παράγραφο 2.
Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων για να προσδιορίσει με περισσότερες λεπτομέρειες τι αποτελεί μεγάλο και συγκεντρωμένο χαρτοφυλάκιο παραγώγων σε βασικά εμπορεύματα, όπως αναφέρεται στο πρώτο εδάφιο.
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως [δεκαπέντε μήνες από την έναρξη ισχύος του παρόντος κανονισμού].
Ανατίθεται στην Επιτροπή η εξουσία να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα στα οποία αναφέρεται το πρώτο εδάφιο σύμφωνα με τη διαδικασία των άρθρων 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.».
4.Τα ιδρύματα υπολογίζουν την προσαύξηση της κατηγορίας κινδύνου βασικών εμπορευμάτων του αντισταθμιστικού συνόλου «j» ως εξής:

όπου:
k
=
ο δείκτης που υποδηλώνει τις οντότητες αναφοράς βασικών εμπορευμάτων του συμψηφιστικού συνόλου που καθορίζεται σύμφωνα με την παράγραφο 2·
ϵj
=
ο συντελεστής εποπτικού παράγοντα του αντισταθμιστικού συνόλου «j» που υπολογίζεται σύμφωνα με το άρθρο 280·
AddOn(Typejk)
=
η προσαύξηση για τον τύπο αναφοράς βασικού εμπορεύματος «k» που καθορίζεται σύμφωνα με την παράγραφο 5·
ρCom
=
ο συντελεστής συσχέτισης της κατηγορίας κινδύνου βασικού εμπορεύματος του οποίου η αξία ισούται με 40 %.
5.Το ίδρυμα υπολογίζει την προσαύξηση για το είδος αναφοράς βασικών εμπορευμάτων «k» ως εξής:
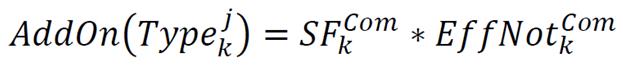
όπου:
SFkCom
=
ο εποπτικός συντελεστής που εφαρμόζεται στον τύπο αναφοράς βασικού εμπορεύματος «k».
Όταν ο τύπος αναφοράς βασικού εμπορεύματος «k» αντιστοιχεί σε συναλλαγές που κατανέμονται στο αντισταθμιστικό σύνολο που αναφέρεται στο άρθρο 277β παράγραφος 1 στοιχείο ε) σημείο i), το SFkCom = 40 %· διαφορετικά, SFkCom = 18 %.
EffNotComk
=
το πραγματικό ονομαστικό ποσό του τύπου αναφοράς βασικού εμπορεύματος «k» που υπολογίζεται ως εξής:

Άρθρο 280στ
Προσαύξηση κατηγορίας άλλων κινδύνων
1.Για τους σκοπούς του άρθρου 278, τα ιδρύματα υπολογίζουν την προσαύξηση της κατηγορίας άλλων κινδύνων για ένα συγκεκριμένο αντισταθμιστικό σύνολο ως εξής:

όπου:
j
=
ο δείκτης που υποδηλώνει όλα τα αντισταθμιστικά σύνολα άλλων κινδύνων που καθορίζονται σύμφωνα με το άρθρο 277α παράγραφος 1 στοιχείο α) και το άρθρο 277α παράγραφος 2 για το συμψηφιστικό σύνολο·
AddOnOtherj
=
η προσαύξηση για την κατηγορία του κινδύνου άλλων κινδύνων του αντισταθμιστικού συνόλου «j», που υπολογίζεται σύμφωνα με την παράγραφο 2.
2.Τα ιδρύματα υπολογίζουν την προσαύξηση της κατηγορίας κινδύνου άλλων κινδύνων του αντισταθμιστικού συνόλου «j» ως εξής:

όπου:
ϵj
=
ο συντελεστής εποπτικού παράγοντα του αντισταθμιστικού συνόλου «j» που υπολογίζεται σύμφωνα με το άρθρο 280·
SFOther
=
ο εποπτικός παράγοντας για την κατηγορία άλλων κινδύνων με τιμή ίση με 8%·
EffNotOtherj = το πραγματικό ονομαστικό ποσό του αντισταθμιστικού συνόλου «j» που υπολογίζεται ως εξής:
 »
(66)Στο τρίτο μέρος τίτλος ΙΙ κεφάλαιο 6, το τμήμα 4 αντικαθίσταται από το ακόλουθο κείμενο:
«Τμήμα 4
Απλοποιημένη τυποποιημένη προσέγγιση για τη μέθοδο πιστωτικού κινδύνου αντισυμβαλλόμενου
«Άρθρο 281
Υπολογισμός της αξίας ανοίγματος
1.Ένα ίδρυμα υπολογίζει την αξία ενός μεμονωμένου ανοίγματος σε επίπεδο συμψηφιστικού συνόλου σύμφωνα με το τμήμα 3 του παρόντος κεφαλαίου, με την επιφύλαξη των διατάξεων της παραγράφου 2.
2.Η αξία ανοίγματος του συμψηφιστικού συνόλου υπολογίζεται σύμφωνα με τις ακόλουθες απαιτήσεις:
α)
τα ιδρύματα δεν εφαρμόζουν την αντιμετώπιση που αναφέρεται στο άρθρο 274 παράγραφος 6·
β)
κατά παρέκκλιση από το άρθρο 275 παράγραφος 1, τα ιδρύματα εφαρμόζουν τα ακόλουθα:
για όλα τα συμψηφιστικά σύνολα που δεν αναφέρονται στο άρθρο 275 παράγραφος 2, τα ιδρύματα υπολογίζουν το κόστος αντικατάστασης, σύμφωνα με τον ακόλουθο τύπο:
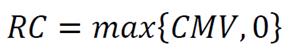 ·
γ)
κατά παρέκκλιση από το άρθρο 275 παράγραφος 2, τα ιδρύματα εφαρμόζουν τα ακόλουθα:
για όλα τα συμψηφιστικά σύνολα συναλλαγών που αποτελούν αντικείμενο διαπραγμάτευσης σε αναγνωρισμένο χρηματιστήριο, τα συμψηφιστικά σύνολα συναλλαγών που εκκαθαρίζονται σε κεντρικό επίπεδο από κεντρικό αντισυμβαλλόμενο που έχει λάβει άδεια λειτουργίας σύμφωνα με το άρθρο 14 του κανονισμού (ΕΕ) αριθ. 648/2012 ή έχει αναγνωριστεί σύμφωνα με το άρθρο 25 του κανονισμού (ΕΕ) αριθ. 648/2012 ή τα συμψηφιστικά σύνολα των συναλλαγών για τις οποίες η εξασφάλιση ανταλλάσσεται διμερώς με τον αντισυμβαλλόμενο σύμφωνα με το άρθρο 11 του κανονισμού (ΕΕ) αριθ. 648/2012, τα ιδρύματα υπολογίζουν το κόστος αντικατάστασης, σύμφωνα με τον ακόλουθο τύπο:

όπου:
TH
=
το κατώφλι περιθωρίου που εφαρμόζεται στο συμψηφιστικό σύνολο δυνάμει της συμφωνίας περιθωρίου, κάτω από το οποίο το ίδρυμα δεν μπορεί να απαιτήσει την παροχή εξασφαλίσεων·
MTA
=
το ελάχιστο ποσό μεταφοράς που εφαρμόζεται στο συμψηφιστικό σύνολο δυνάμει της συμφωνίας περιθωρίου·
δ)
κατά παρέκκλιση από το άρθρο 275 παράγραφος 3, τα ιδρύματα εφαρμόζουν τα ακόλουθα:
για όλα τα συμψηφιστικά σύνολα που υπόκεινται σε συμφωνία περιθωρίου, όταν η συμφωνία περιθωρίου ισχύει για πολλαπλά συμψηφιστικά σύνολα, τα ιδρύματα υπολογίζουν το κόστος αντικατάστασης ως το άθροισμα του κόστους αντικατάστασης κάθε συμψηφιστικού συνόλου που υπολογίζεται σύμφωνα με την παράγραφο 1, σαν να μην καλύπτονταν από περιθώριο ασφαλείας.
ε)
Όλα τα αντισταθμιστικά σύνολα δημιουργούνται σύμφωνα με το άρθρο 277α παράγραφος 1.
στ)
Τα ιδρύματα ορίζουν τον πολλαπλασιαστή στο 1 στον τύπο που χρησιμοποιείται για τον υπολογισμό του ενδεχόμενου μελλοντικού ανοίγματος στο άρθρο 278 παράγραφος 1, ως εξής:
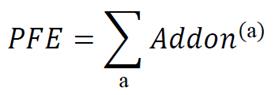 ·
ζ)
κατά παρέκκλιση από το άρθρο 279 παράγραφος 1, τα ιδρύματα εφαρμόζουν τα ακόλουθα:
για όλες τις συναλλαγές, τα ιδρύματα υπολογίζουν την εποπτική δέλτα ως εξής:
 ·
η)
Ο τύπος που χρησιμοποιείται για τον υπολογισμό του συντελεστή εποπτικής διάρκειας στο άρθρο 279β παράγραφος 1 στοιχείο α) αντικαθίσταται από το ακόλουθο κείμενο:

θ)
συντελεστής ληκτότητας που αναφέρεται στο άρθρο 279γ παράγραφος 1 υπολογίζεται ως εξής:
(III) α) για τις συναλλαγές που περιλαμβάνονται στα συμψηφιστικά σύνολα που αναφέρονται στο άρθρο 275 παράγραφος 1, MF = 1·
β) για τις συναλλαγές που περιλαμβάνονται στα συμψηφιστικά σύνολα που αναφέρονται στο άρθρο 275 παράγραφος 3, MF = 0,42·
ι)
Ο τύπος που χρησιμοποιείται για να υπολογιστεί το πραγματικό ονομαστικό ποσό του αντισταθμιστικού συνόλου «j» του άρθρου 280α παράγραφος 3 τροποποιείται ως εξής:

ια)
ο τύπος που χρησιμοποιείται για να υπολογιστεί η προσαύξηση του αντισταθμιστικού συνόλου «j» της κατηγορίας πιστωτικού κινδύνου στο άρθρο 280γ παράγραφος 3 τροποποιείται ως εξής:

ιβ)
Ο τύπος που χρησιμοποιείται για να υπολογιστεί η προσαύξηση του αντισταθμιστικού συνόλου «j» της κατηγορίας του μετοχικού κινδύνου του άρθρου 280δ παράγραφος 3 τροποποιείται ως εξής:

ιγ)
Ο τύπος που χρησιμοποιείται για να υπολογιστεί η προσαύξηση του αντισταθμιστικού συνόλου «j» της κατηγορίας κινδύνου βασικών εμπορευμάτων του άρθρου 280ε παράγραφος 3 τροποποιείται ως εξής:
 »
(67)Στο τρίτο μέρος, Τίτλος ΙΙ, κεφάλαιο 6, το τμήμα 5 αντικαθίσταται από το ακόλουθο κείμενο:
«Τμήμα 5
Μέθοδος αρχικού ανοίγματος
«Άρθρο 282
Υπολογισμός της αξίας ανοίγματος
1.Τα ιδρύματα υπολογίζουν την αξία μεμονωμένου ανοίγματος για όλες τις συναλλαγές εντός μιας συμφωνίας συμβατικού συμψηφισμού όταν πληρούνται όλες οι προϋποθέσεις που ορίζονται στο άρθρο 274 παράγραφος 1. Διαφορετικά, τα ιδρύματα υπολογίζουν την αξία ανοίγματος ξεχωριστά για κάθε συναλλαγή που αντιμετωπίζεται ως δικό της συμψηφιστικό σύνολο.
2.Η αξία ανοίγματος ενός συμψηφιστικού συνόλου ή συναλλαγής είναι το γινόμενο του 1,4 επί το άθροισμα του τρέχοντος κόστους αντικατάστασης και του ενδεχόμενου μελλοντικού ανοίγματος.
3.Το τρέχον κόστος αντικατάστασης που αναφέρεται στην παράγραφο 2 προσδιορίζεται ως εξής:
α)
για όλα τα συμψηφιστικά σύνολα συναλλαγών που αποτελούν αντικείμενο διαπραγμάτευσης σε αναγνωρισμένο χρηματιστήριο, τα συμψηφιστικά σύνολα συναλλαγών που εκκαθαρίζονται σε κεντρικό επίπεδο από κεντρικό αντισυμβαλλόμενο που έχει λάβει άδεια λειτουργίας σύμφωνα με το άρθρο 14 του κανονισμού (ΕΕ) αριθ. 648/2012 ή έχει αναγνωριστεί σύμφωνα με το άρθρο 25 του κανονισμού (ΕΕ) αριθ. 648/2012 ή τα συμψηφιστικά σύνολα των συναλλαγών για τις οποίες η εξασφάλιση ανταλλάσσεται διμερώς με τον αντισυμβαλλόμενο σύμφωνα με το άρθρο 11 του κανονισμού (ΕΕ) αριθ. 648/2012, τα ιδρύματα υπολογίζουν το κόστος αντικατάστασης, σύμφωνα με τον ακόλουθο τύπο:

όπου:
TH
=
το κατώφλι περιθωρίου που εφαρμόζεται στο συμψηφιστικό σύνολο δυνάμει της συμφωνίας περιθωρίου, κάτω από το οποίο το ίδρυμα δεν μπορεί να απαιτήσει την παροχή εξασφαλίσεων·
MTA
=
το ελάχιστο ποσό μεταφοράς που εφαρμόζεται στο συμψηφιστικό σύνολο δυνάμει της συμφωνίας περιθωρίου·
β)
για όλα τα άλλα συμψηφιστικά σύνολα ή τις μεμονωμένες συναλλαγές, τα ιδρύματα υπολογίζουν το τρέχον κόστος αντικατάστασης που αναφέρεται στην παράγραφο 2 ως εξής:

Για τον υπολογισμό του τρέχοντος κόστους αντικατάστασης, τα ιδρύματα επικαιροποιούν τις τρέχουσες αγοραίες τιμές τουλάχιστον σε μηνιαία βάση.
4.Τα ιδρύματα υπολογίζουν το ενδεχόμενο μελλοντικό άνοιγμα που αναφέρεται στην παράγραφο 2 ως εξής:
α)
το ενδεχόμενο μελλοντικό άνοιγμα ενός συμψηφιστικού συνόλου είναι το ποσό του ενδεχόμενου μελλοντικού ανοίγματος όλων των συναλλαγών που περιλαμβάνονται στο συμψηφιστικό σύνολο, όπως αυτό υπολογίζεται σύμφωνα με το στοιχείο β)·
β)
το ενδεχόμενο μελλοντικό άνοιγμα μιας μεμονωμένης συναλλαγής είναι το ονομαστικό της ποσό πολλαπλασιαζόμενο επί:
(I)το γινόμενο του 0,5% επί την εναπομένουσα ληκτότητα της συναλλαγής για συμβάσεις επιτοκίου·
(II)ποσοστό 4 % για συμβάσεις που αφορούν συμβάσεις συναλλάγματος·
(III)ποσοστό 18 % για συμβάσεις που αφορούν συμβάσεις χρυσού·
γ)
το ονομαστικό ποσό που αναφέρεται στο στοιχείο β) καθορίζεται σύμφωνα με το άρθρο 279β παράγραφος 1 στοιχεία α) και β) και με το άρθρο 279β παράγραφοι 2 και 3, ανάλογα με την περίπτωση·
δ)
το ενδεχόμενο μελλοντικό άνοιγμα για συμψηφιστικά σύνολα που αναφέρονται στο στοιχείο α) της παραγράφου 3 πολλαπλασιάζεται με 0,42.
Για τον υπολογισμό του ενδεχόμενου ανοίγματος των συμβάσεων επιτοκίου σύμφωνα με το στοιχείο β) σημείο ii), το ίδρυμα μπορεί να επιλέξει να χρησιμοποιήσει την αρχική διάρκεια αντί της εναπομένουσας διάρκειας των συμβάσεων.».
(68)Στο άρθρο 283, η παράγραφος 4 αντικαθίσταται από το ακόλουθο κείμενο:
«4. Για όλες τις συναλλαγές εξωχρηματιστηριακών παραγώγων και για τις συναλλαγές με μακρά προθεσμία διακανονισμού για τις οποίες ένα ίδρυμα δεν έχει λάβει άδεια να χρησιμοποιεί τη ΜΕΥ δυνάμει της παραγράφου 1, το ίδρυμα χρησιμοποιεί τις μεθόδους που ορίζονται στο τμήμα 3 ή το τμήμα 5. Οι εν λόγω μέθοδοι μπορούν να χρησιμοποιούνται συνδυαστικά σε μόνιμη βάση εντός ενός ομίλου.» .
(69)Το άρθρο 298 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 298
Αποτελέσματα της αναγνώρισης του συμψηφισμού ως στοιχείου μείωσης του κινδύνου
Ο συμψηφισμός για τους σκοπούς των τμημάτων 3 και 6 αναγνωρίζεται με τον τρόπο που προβλέπεται σε αυτά τα τμήματα.».
(70)Στο άρθρο 299, το στοιχείο α) της παραγράφου 2 διαγράφεται.
(71)Το άρθρο 300 τροποποιείται ως εξής:
α)
η εισαγωγική πρόταση αντικαθίσταται από την εξής:
«Για τους σκοπούς του παρόντος τμήματος και του έβδομου μέρους, ισχύουν οι ακόλουθοι ορισμοί:»·
β)
προστίθενται τα ακόλουθα σημεία 5) έως 11):
«5) «συναλλαγές σε μετρητά»: οι συναλλαγές σε μετρητά, χρεωστικούς τίτλους και μετοχές, καθώς και οι άμεσες πράξεις συναλλάγματος και συναλλαγές βασικών εμπορευμάτων τοις μετρητοίς· οι συναλλαγές επαναγοράς και οι συναλλαγές δανειοδοσίας και δανειοληψίας τίτλων ή βασικών εμπορευμάτων δεν είναι συναλλαγές σε μετρητά·
6) «ρύθμιση έμμεσης εκκαθάρισης»: η ρύθμιση που πληροί τους όρους που προβλέπονται στο άρθρο 4 παράγραφος 3 δεύτερο εδάφιο του κανονισμού (ΕΕ) αριθ. 648/2012·
7) «πολυεπίπεδη διάρθρωση πελατών»: η ρύθμιση έμμεσης εκκαθάρισης βάσει της οποίας παρέχονται υπηρεσίες εκκαθάρισης σε ένα ίδρυμα από μια οντότητα που δεν είναι εκκαθαριστικό μέλος, αλλά είναι πελάτης ενός εκκαθαριστικού μέλους ή ενός πελάτη υψηλότερου επιπέδου·
8) «πελάτης υψηλότερου επιπέδου»: η οντότητα που παρέχει υπηρεσίες εκκαθάρισης σε πελάτη χαμηλότερου επιπέδου·
9) «πελάτης χαμηλότερου επιπέδου»: η οντότητα που διαθέτει πρόσβαση στις υπηρεσίες κεντρικού αντισυμβαλλομένου μέσω πελάτη υψηλότερου επιπέδου·
10) «μη προκαταβεβλημένη συνεισφορά σε κεφάλαιο εκκαθάρισης»: η συνεισφορά που ένα ίδρυμα το οποίο ενεργεί ως εκκαθαριστικό μέλος έχει δεσμευτεί συμβατικώς να παράσχει σε κεντρικό αντισυμβαλλόμενο αφότου αυτός έχει εξαντλήσει το κεφάλαιο εκκαθάρισής του για την κάλυψη ζημιών που υφίσταται λόγω αθέτησης ενός ή περισσοτέρων εκκαθαριστικών μελών του·
11) «πλήρως εγγυημένη συναλλαγή δανειοδοσίας ή δανειοληψίας καταθέσεων»: η πλήρως εξασφαλισμένη συναλλαγή δανειοδοσίας ή δανειοληψίας στη χρηματαγορά στην οποία δύο αντισυμβαλλόμενοι ανταλλάσσουν καταθέσεις και ο κεντρικός αντισυμβαλλόμενος παρεμβάλλεται μεταξύ τους προκειμένου να εξασφαλίσει την εκτέλεση των υποχρεώσεων πληρωμών των εν λόγω αντισυμβαλλομένων.»·
(72)Το άρθρο 301 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 301
Πεδίο εφαρμογής
1.Το παρόν τμήμα εφαρμόζεται στις ακόλουθες συμβάσεις και συναλλαγές για όσο διάστημα εκκρεμούν με κεντρικό αντισυμβαλλόμενο:
α)
συμβάσεις του παραρτήματος ΙΙ και πιστωτικά παράγωγα·
β)
ΣΧΤ και πλήρως εγγυημένες συναλλαγές δανειοδοσίας ή δανειοληψίας καταθέσεων·
γ)
συναλλαγές με μακρά περίοδο διακανονισμού·
Το παρόν τμήμα δεν εφαρμόζεται στα ανοίγματα που προκύπτουν από τον διακανονισμό των συναλλαγών σε μετρητά. Τα ιδρύματα εφαρμόζουν την αντιμετώπιση που ορίζεται στον τίτλο V του παρόντος μέρους για τα εμπορικά ανοίγματα που προκύπτουν από τις ανωτέρω συναλλαγές και συντελεστή στάθμισης κινδύνου 0 % για συνεισφορές στο κεφάλαιο εκκαθάρισης που καλύπτει μόνο τις εν λόγω συναλλαγές. Τα ιδρύματα εφαρμόζουν την αντιμετώπιση που ορίζεται στο άρθρο 307 για συνεισφορές στο κεφάλαιο εκκαθάρισης που καλύπτουν οποιαδήποτε από τις συμβάσεις που αναφέρονται στο πρώτο εδάφιο, εκτός από τις συναλλαγές σε μετρητά.
2.Για τους σκοπούς του παρόντος τμήματος, ισχύουν τα ακόλουθα:
α)
το αρχικό περιθώριο δεν περιλαμβάνει συνεισφορές σε κεντρικό αντισυμβαλλόμενο για αλληλέγγυες ρυθμίσεις επιμερισμού των ζημιών·
β)
το αρχικό περιθώριο περιλαμβάνει εξασφαλίσεις που έχουν κατατεθεί από ένα ίδρυμα που ενεργεί ως εκκαθαριστικό μέλος ή πελάτης που υπερβαίνει το ελάχιστο ποσό που απαιτείται αντίστοιχα από τον κεντρικό αντισυμβαλλόμενο ή από το ίδρυμα που ενεργεί ως εκκαθαριστικό μέλος, υπό την προϋπόθεση ότι ο κεντρικός αντισυμβαλλόμενος ή το ίδρυμα που ενεργεί ως εκκαθαριστικό μέλος μπορεί, στις κατάλληλες περιστάσεις, να εμποδίζει το ίδρυμα να ενεργεί ως εκκαθαριστικό μέλος ή τον πελάτη από την απόσυρση της εν λόγω επιπλέον εξασφάλισης·
γ)
Σε περίπτωση που ο κεντρικός αντισυμβαλλόμενος χρησιμοποιεί αρχικό περιθώριο για την αμοιβαιοποίηση των ζημιών μεταξύ των εκκαθαριστικών μελών του, τα ιδρύματα που ενεργούν ως εκκαθαριστικά μέλη θα πρέπει να αντιμετωπίζουν το εν λόγω αρχικό περιθώριο ως συνεισφορά στο κεφάλαιο εκκαθάρισης.».
(73)Στο άρθρο 302, η παράγραφος 2 αντικαθίσταται από το ακόλουθο κείμενο:
2. Τα ιδρύματα αξιολογούν, μέσω κατάλληλων αναλύσεων σεναρίων και προσομοιώσεων ακραίων καταστάσεων, αν το επίπεδο των ιδίων κεφαλαίων που τηρούνται για ανοίγματα έναντι κεντρικού αντισυμβαλλομένου, συμπεριλαμβανομένων ενδεχόμενων μελλοντικών ή ενδεχομένων πιστωτικών ανοιγμάτων, ανοιγμάτων από συνεισφορές στο κεφάλαιο εκκαθάρισης και, όταν το ίδρυμα ενεργεί ως εκκαθαριστικό μέλος, ανοιγμάτων που προκύπτουν από συμβατικές ρυθμίσεις, όπως ορίζεται στο άρθρο 304, ανταποκρίνεται επαρκώς στους εγγενείς κινδύνους των εν λόγω ανοιγμάτων.».
(74)Το άρθρο 303 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 303
Αντιμετώπιση των ανοιγμάτων των εκκαθαριστικών μελών έναντι κεντρικού αντισυμβαλλομένου
1.Ένα ίδρυμα που ενεργεί ως εκκαθαριστικό μέλος, είτε για ίδιο λογαριασμό είτε ως χρηματοοικονομικός διαμεσολαβητής μεταξύ πελάτη και ενός κεντρικού αντισυμβαλλομένου, υπολογίζει τις απαιτήσεις ιδίων κεφαλαίων για τα ανοίγματά του έναντι του κεντρικού αντισυμβαλλομένου ως εξής:
α)
εφαρμόζει την προσδιοριζόμενη στο άρθρο 306 αντιμετώπιση στα εμπορικά του ανοίγματα έναντι του κεντρικού αντισυμβαλλομένου·
β)
εφαρμόζει την προσδιοριζόμενη στο άρθρο 307 αντιμετώπιση στις συνεισφορές του στο κεφάλαιο εκκαθάρισης έναντι του κεντρικού αντισυμβαλλομένου·
2.Για τους σκοπούς της παραγράφου 1, το άθροισμα των απαιτήσεων ιδίων κεφαλαίων ενός ιδρύματος για τα ανοίγματα έναντι αναγνωρισμένου κεντρικού αντισυμβαλλομένου λόγω εμπορικών ανοιγμάτων και συνεισφορών σε κεφάλαιο εκκαθάρισης υπόκεινται σε ανώτατο όριο ίσο προς το άθροισμα των απαιτήσεων ιδίων κεφαλαίων που θα εφαρμοζόταν για τα ίδια ανοίγματα εάν ο κεντρικός αντισυμβαλλόμενος δεν ήταν αναγνωρισμένος κεντρικός αντισυμβαλλόμενος.».
(75)Το άρθρο 304 τροποποιείται ως εξής:
α)
η παράγραφος 1 αντικαθίσταται από το ακόλουθο κείμενο:
1. Ένα ίδρυμα που ενεργεί ως εκκαθαριστικό μέλος και, υπό αυτή την ιδιότητα, ενεργεί ως χρηματοοικονομικός διαμεσολαβητής μεταξύ πελάτη και κεντρικού αντισυμβαλλομένου, υπολογίζει τις απαιτήσεις ιδίων κεφαλαίων για τις σχετιζόμενες με τον κεντρικό αντισυμβαλλόμενο συναλλαγές του με τον πελάτη σύμφωνα με τα τμήματα 1 έως 8 του παρόντος κεφαλαίου, με το τμήμα 4 του κεφαλαίου 4 του παρόντος τίτλου και με τον τίτλο VI του παρόντος μέρους, κατά περίπτωση.»·
β)
Οι παράγραφοι 3, 4 και 5 αντικαθίστανται από το ακόλουθο κείμενο:
3. Όταν ένα ίδρυμα που ενεργεί ως εκκαθαριστικό μέλος χρησιμοποιεί τις μεθόδους που προβλέπονται στο τμήμα 3 ή 6 του παρόντος κεφαλαίου για τον υπολογισμό της απαίτησης ιδίων κεφαλαίων για τα ανοίγματά του, ισχύουν τα ακόλουθα:
α)
κατά παρέκκλιση από το άρθρο 285 παράγραφος 2, το ίδρυμα μπορεί να χρησιμοποιεί μια περίοδο κινδύνου περιθωρίου πέντε τουλάχιστον εργάσιμων ημερών για τα ανοίγματά του έναντι πελάτη·
β)
το ίδρυμα εφαρμόζει περίοδο κινδύνου περιθωρίου τουλάχιστον 10 εργάσιμων ημερών για τα ανοίγματά του έναντι κεντρικού αντισυμβαλλομένου·
γ)
κατά παρέκκλιση από το άρθρο 285 παράγραφος 3, όταν ένα συμψηφιστικό σύνολο που περιλαμβάνεται στον υπολογισμό πληροί τις προϋποθέσεις που αναφέρονται στο στοιχείο α) της εν λόγω παραγράφου, το ίδρυμα δύναται να μην εφαρμόσει το όριο που καθορίζεται στο εν λόγω στοιχείο υπό τον όρο ότι το συμψηφιστικό σύνολο δεν πληροί την προϋπόθεση που ορίζεται στο στοιχείο β) της εν λόγω παραγράφου και δεν περιέχει αμφισβητούμενες εμπορικές συναλλαγές·
δ)
σε περίπτωση που ο κεντρικός αντισυμβαλλόμενος διατηρεί περιθώριο μεταβλητότητας έναντι μιας συναλλαγής και οι εξασφαλίσεις του ιδρύματος δεν προστατεύονται έναντι της αφερεγγυότητας του κεντρικού αντισυμβαλλομένου, το ίδρυμα εφαρμόζει την περίοδο κινδύνου περιθωρίου που είναι η χαμηλότερη μεταξύ περιόδου ενός έτους και της εναπομένουσας ληκτότητας της συναλλαγής, με κατώτατο όριο τις 10 εργάσιμες ημέρες.
4. Κατά παρέκκλιση από το άρθρο 281 παράγραφος 2 στοιχείο η), όταν ένα ίδρυμα που ενεργεί ως εκκαθαριστικό μέλος χρησιμοποιεί τη μέθοδο που προβλέπεται στο τμήμα 4 του παρόντος κεφαλαίου για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τα ανοίγματά του έναντι πελάτη, μπορεί να χρησιμοποιεί συντελεστή ληκτότητας ίσο προς 0,21 για τον υπολογισμό του.
5. Κατά παρέκκλιση από το άρθρο 282 παράγραφος 4 στοιχείο δ), όταν ένα ίδρυμα που ενεργεί ως εκκαθαριστικό μέλος χρησιμοποιεί τη μέθοδο που προβλέπεται στο τμήμα 5 του παρόντος κεφαλαίου για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τα ανοίγματά του έναντι πελάτη, μπορεί να χρησιμοποιεί συντελεστή ληκτότητας ίσο προς 0,21 για τον υπολογισμό του.
γ)
προστίθενται οι ακόλουθες παράγραφοι 6 και 7:
6. Ένα ίδρυμα που ενεργεί ως εκκαθαριστικό μέλος μπορεί να χρησιμοποιεί το μειωμένο άνοιγμα σε περίπτωση αθέτησης, που προκύπτει από τους υπολογισμούς που αναφέρονται στις παραγράφους 3, 4 και 5 για τους σκοπούς του υπολογισμού των απαιτήσεων ιδίων κεφαλαίων του για τον κίνδυνο CVA σύμφωνα με τον τίτλο VI.
7. Ένα ίδρυμα που ενεργεί ως εκκαθαριστικό μέλος που συγκεντρώνει εξασφαλίσεις από πελάτη για συναλλαγή που σχετίζεται με κεντρικό αντισυμβαλλόμενο και μεταβιβάζει την εξασφάλιση στον κεντρικό αντισυμβαλλόμενο μπορεί να αναγνωρίσει την εν λόγω εξασφάλιση προκειμένου να μειωθεί το άνοιγμά του έναντι του πελάτη για τη συγκεκριμένη σχετιζόμενη με τον κεντρικό αντισυμβαλλόμενο συναλλαγή.
Σε περίπτωση πολυεπίπεδης διάρθρωσης πελατών η αντιμετώπιση που προβλέπεται στο πρώτο εδάφιο μπορεί να εφαρμοστεί σε κάθε επίπεδο της εν λόγω διάρθρωσης.».
(76)Το άρθρο 305 τροποποιείται ως εξής:
α)
Η παράγραφος 1 αντικαθίσταται από το ακόλουθο κείμενο:
1. Ένα ίδρυμα που είναι πελάτης υπολογίζει τις απαιτήσεις ιδίων κεφαλαίων για τις σχετιζόμενες με τον κεντρικό αντισυμβαλλόμενο συναλλαγές του με το εκκαθαριστικό μέλος του σύμφωνα με τα τμήματα 1 έως 8 του παρόντος τίτλου, με τον παρόντα τίτλο κεφάλαιο 4 τμήμα 4 και με τον τίτλο VI του παρόντος μέρους, κατά περίπτωση.
β)
Στην παράγραφο 2, το στοιχείο γ) αντικαθίσταται από το ακόλουθο κείμενο:
«γ) ο πελάτης έχει προβεί σε επαρκώς εμπεριστατωμένη νομική εξέταση, την οποία διατηρεί επικαιροποιημένη, με την οποία τεκμηριώνεται ότι οι ρυθμίσεις που διασφαλίζουν ότι πληρούται η προϋπόθεση του στοιχείου β), είναι νομικά έγκυρες, ισχύουσες, δεσμευτικές και εκτελεστές σύμφωνα με τη σχετική νομοθεσία της συναφούς δικαιοδοσίας ή δικαιοδοσιών·»·
γ)
Στην παράγραφο 2 προστίθεται το ακόλουθο εδάφιο:
«ένα ίδρυμα δύναται να λαμβάνει υπόψη τυχόν σαφείς προηγούμενες μεταφορές των θέσεων πελατών και των αντίστοιχων εξασφαλίσεων σε κεντρικό αντισυμβαλλόμενο, καθώς και οποιοδήποτε πρόθεση του κλάδου να συνεχιστεί η πρακτική αυτή, όταν το ίδρυμα αξιολογεί τη συμμόρφωσή του με τον όρο που προβλέπεται στο στοιχείο β) του πρώτου εδαφίου.»·
δ)
Οι παράγραφοι 3 και 4 αντικαθίστανται από το ακόλουθο κείμενο:
3. Κατά παρέκκλιση από την παράγραφο 2 του παρόντος άρθρου, όταν ένα ίδρυμα που είναι πελάτης δεν πληροί την προϋπόθεση που ορίζεται στο στοιχείο α) της παρούσας παραγράφου, διότι το εν λόγω ίδρυμα δεν προστατεύεται από ζημίες σε περίπτωση ταυτόχρονης αθέτησης του εκκαθαριστικού μέλους και άλλου πελάτη του εκκαθαριστικού μέλους, αλλά πληρούνται όλες οι λοιπές προϋποθέσεις του στοιχείου α) της εν λόγω παραγράφου και των λοιπών στοιχείων της εν λόγω παραγράφου, το ίδρυμα μπορεί να υπολογίζει τις απαιτήσεις ιδίων κεφαλαίων για τα ανοίγματα διαπραγμάτευσης που αφορούν τις σχετιζόμενες με κεντρικό αντισυμβαλλόμενο συναλλαγές του με το εκκαθαριστικό μέλος του σύμφωνα με το άρθρο 306, υπό την προϋπόθεση ότι αντικαθιστά τον συντελεστή στάθμισης κινδύνου 2 % που αναφέρεται σο άρθρο 306 παράγραφος 1 στοιχείο α) με συντελεστή στάθμισης κινδύνου 4 %.
4. Στην περίπτωση πολυεπίπεδης διάρθρωσης πελατών, ένα ίδρυμα που είναι πελάτης χαμηλότερου επιπέδου με πρόσβαση στις υπηρεσίες κεντρικού αντισυμβαλλομένου μέσω ενός πελάτη υψηλότερου επιπέδου μπορεί να εφαρμόζει την αντιμετώπιση που καθορίζεται στην παράγραφο 2 ή 3 μόνον εάν οι όροι των παραγράφων αυτών πληρούνται σε κάθε επίπεδο της εν λόγω διάρθρωσης.».
(77)Το άρθρο 306 τροποποιείται ως εξής:
α)
Στην παράγραφο 1, το στοιχείο α) αντικαθίσταται από το ακόλουθο κείμενο:
«γ) όταν το ίδρυμα ενεργεί ως χρηματοοικονομικός διαμεσολαβητής μεταξύ πελάτη και κεντρικού αντισυμβαλλομένου και οι όροι της σχετιζόμενης με τον κεντρικό αντισυμβαλλόμενο συναλλαγής ορίζουν ότι το ίδρυμα δεν υποχρεούται να αποζημιώσει τον πελάτη για ζημίες που υφίσταται λόγω μεταβολών της αξίας της συναλλαγής σε περίπτωση αθέτησης του κεντρικού αντισυμβαλλομένου, δύναται να καθορίζει την αξία ανοίγματος του ανοίγματος συναλλαγών με τον κεντρικό αντισυμβαλλόμενο που αντιστοιχεί στην εν λόγω σχετιζόμενη με τον κεντρικό αντισυμβαλλόμενο συναλλαγή στο μηδέν·»·
β)
Στην παράγραφο 1 προστίθεται το ακόλουθο στοιχείο δ):
«δ) όταν ένα ίδρυμα ενεργεί ως χρηματοοικονομικός διαμεσολαβητής μεταξύ πελάτη και κεντρικού αντισυμβαλλομένου και οι όροι της σχετιζόμενης με τον κεντρικό αντισυμβαλλόμενο συναλλαγής ορίζουν ότι το ίδρυμα δεν υποχρεούται να αποζημιώσει τον πελάτη για ζημίες που υφίσταται λόγω μεταβολών της αξίας της συναλλαγής σε περίπτωση αθέτησης του κεντρικού αντισυμβαλλομένου, εφαρμόζει την αντιμετώπιση του στοιχείου α) ή του στοιχείου β), ανάλογα με την περίπτωση, στο άνοιγμα συναλλαγών με τον κεντρικό αντισυμβαλλόμενο που αντιστοιχεί στη συγκεκριμένη σχετιζόμενη με τον κεντρικό αντισυμβαλλόμενο συναλλαγή.»·
γ)
Οι παράγραφοι 2 και 3 αντικαθίστανται από το ακόλουθο κείμενο:
2. Κατά παρέκκλιση από την παράγραφο 1, όταν τα στοιχεία ενεργητικού που παρέχονται ως εξασφάλιση σε κεντρικό αντισυμβαλλόμενο ή σε εκκαθαριστικό μέλος είναι απομακρυσμένα από τον κίνδυνο πτώχευσης σε περίπτωση που ο κεντρικός αντισυμβαλλόμενος, το εκκαθαριστικό μέλος ή ένας ή περισσότεροι από τους άλλους πελάτες του εκκαθαριστικού μέλους καταστούν αφερέγγυοι, το ίδρυμα μπορεί να εφαρμόσει μηδενική αξία ανοίγματος στα ανοίγματα πιστωτικού κινδύνου αντισυμβαλλομένου για τα σχετικά στοιχεία ενεργητικού.
3. Ένα ίδρυμα υπολογίζει τις αξίες ανοίγματος των ανοιγμάτων συναλλαγών στα οποία προβαίνει με κεντρικό αντισυμβαλλόμενο σύμφωνα με τα τμήματα 1 έως 8 του παρόντος κεφαλαίου και με το τμήμα 4 του κεφαλαίου 4 του παρόντος τίτλου, κατά περίπτωση.».
(78)Το άρθρο 307 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 307
Απαιτήσεις ιδίων κεφαλαίων για συνεισφορές στο κεφάλαιο εκκαθάρισης κεντρικού αντισυμβαλλομένου
Ένα ίδρυμα που ενεργεί ως εκκαθαριστικό μέλος εφαρμόζει την ακόλουθη αντιμετώπιση στα ανοίγματά του που προκύπτουν από τις συνεισφορές του στο κεφάλαιο εκκαθάρισης ενός κεντρικού αντισυμβαλλομένου:
α)
υπολογίζει την απαίτηση ιδίων κεφαλαίων για τις προκαταβεβλημένες συνεισφορές στο κεφάλαιο εκκαθάρισης αναγνωρισμένου κεντρικού αντισυμβαλλομένου σύμφωνα με τη μέθοδο που ορίζεται στο άρθρο 308,
β)
υπολογίζει την απαίτηση ιδίων κεφαλαίων για τις προκαταβεβλημένες και μη καταβεβλημένες συνεισφορές στο κεφάλαιο εκκαθάρισης μη αναγνωρισμένου κεντρικού αντισυμβαλλομένου σύμφωνα με τη μέθοδο που ορίζεται στο άρθρο 309,
γ)
υπολογίζει την απαίτηση ιδίων κεφαλαίων για τις μη καταβεβλημένες συνεισφορές στο κεφάλαιο εκκαθάρισης αναγνωρισμένου κεντρικού αντισυμβαλλομένου σύμφωνα με την αντιμετώπιση που ορίζεται στο άρθρο 310.».
(79)Το άρθρο 308 τροποποιείται ως εξής:
α)
Οι παράγραφοι 2 και 3 αντικαθίστανται από το ακόλουθο κείμενο:
2. Ένα ίδρυμα υπολογίζει την απαίτηση ιδίων κεφαλαίων (Ki) για την κάλυψη του ανοίγματος που προκύπτει από την προκαταβεβλημένη συνεισφορά του (DFi) ως εξής:
όπου:
i =
ο δείκτης που υποδηλώνει το εκκαθαριστικό μέλος·
KCCP
= το υποθετικό κεφάλαιο του αναγνωρισμένου κεντρικού αντισυμβαλλομένου που γνωστοποιείται στο ίδρυμα από τον αναγνωρισμένο κεντρικό αντισυμβαλλόμενο σύμφωνα με το άρθρο 50γ του κανονισμού (ΕΕ) αριθ. 648/2012·
DFCM
= το άθροισμα των προκαταβεβλημένων συνεισφορών όλων των εκκαθαριστικών μελών του αναγνωρισμένου κεντρικού αντισυμβαλλομένου που γνωστοποιείται στο ίδρυμα από τον αναγνωρισμένο κεντρικό αντισυμβαλλόμενο σύμφωνα με το άρθρο 50γ του κανονισμού (ΕΕ) αριθ. 648/2012·
DFCCP
= οι προκαταβεβλημένοι χρηματοοικονομικοί πόροι του κεντρικού αντισυμβαλλομένου οι οποίοι γνωστοποιούνται στο ίδρυμα από τον κεντρικό αντισυμβαλλόμενο σύμφωνα με το άρθρο 50γ του κανονισμού (ΕΕ) αριθ. 648/2012.
3. Ένα ίδρυμα υπολογίζει τα σταθμισμένα ως προς τον κίνδυνο ποσά για ανοίγματα που προκύπτουν από την προκαταβεβλημένη συνεισφορά του ιδρύματος στο κεφάλαιο εκκαθάρισης αναγνωρισμένου κεντρικού αντισυμβαλλομένου για τους σκοπούς του άρθρου 92 παράγραφος 3 πολλαπλασιάζοντας την απαίτηση ιδίων κεφαλαίων (KCMi), όπως προσδιορίζεται σύμφωνα με την παράγραφο 2, επί 12,5.»·
β)
οι παράγραφοι 4 και 5 διαγράφονται.
(80)Το άρθρο 309 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 309
Απαιτήσεις ιδίων κεφαλαίων για προκαταβεβλημένες συνεισφορές σε κεφάλαιο εκκαθάρισης μη αναγνωρισμένου κεντρικού αντισυμβαλλομένου και για μη καταβεβλημένες συνεισφορές σε μη αναγνωρισμένο κεντρικό αντισυμβαλλόμενο
1.Το ίδρυμα εφαρμόζει τον ακόλουθο τύπο για τον υπολογισμό της απαίτησης ιδίων κεφαλαίων (K) για ανοίγματα που προκύπτουν από τις προκαταβεβλημένες συνεισφορές του στο κεφάλαιο εκκαθάρισης μη αναγνωρισμένου κεντρικού αντισυμβαλλομένου (DF) και από τις μη καταβεβλημένες εισφορές του (UC) σε τέτοιου είδους κεντρικό αντισυμβαλλόμενο:
2.Το ίδρυμα υπολογίζει τα σταθμισμένα ως προς τον κίνδυνο ποσά ανοιγμάτων που προκύπτουν από τη συνεισφορά του ιδρύματος στο κεφάλαιο εκκαθάρισης μη αναγνωρισμένου κεντρικού αντισυμβαλλομένου για τους σκοπούς του άρθρου 92 παράγραφος 3 πολλαπλασιάζοντας την απαίτηση ιδίων κεφαλαίων (K), όπως προσδιορίζεται σύμφωνα με την παράγραφο 1 επί 12,5.»·
(81)Το άρθρο 310 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 310
Απαιτήσεις ιδίων κεφαλαίων για μη καταβεβλημένες συνεισφορές στο κεφάλαιο εκκαθάρισης αναγνωρισμένου κεντρικού αντισυμβαλλομένου
Το ίδρυμα εφαρμόζει συντελεστή στάθμισης κινδύνου 0 % στις μη καταβεβλημένες συνεισφορές του στο κεφάλαιο εκκαθάρισης ενός αναγνωρισμένου κεντρικού αντισυμβαλλόμενου.».
(82)Το άρθρο 311 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 311
Απαιτήσεις ιδίων κεφαλαίων για ανοίγματα έναντι κεντρικών αντισυμβαλλομένων που παύουν να πληρούν ορισμένες προϋποθέσεις
3.Τα ιδρύματα εφαρμόζουν την αντιμετώπιση που ορίζεται στο παρόν άρθρο όταν λαμβάνουν γνώση, κατόπιν δημόσιας ανακοίνωσης ή γνωστοποίησης από την αρμόδια αρχή του κεντρικού αντισυμβαλλομένου που χρησιμοποιούν τα εν λόγω ιδρύματα ή από τον ίδιο τον κεντρικό αντισυμβαλλόμενο, ότι ο κεντρικός αντισυμβαλλόμενος δεν πληροί πλέον τις προϋποθέσεις αδειοδότησης ή αναγνώρισης, κατά περίπτωση.
4.Όταν πληρούται η προϋπόθεση της παραγράφου 1, τα ιδρύματα, εντός τριών μηνών από τη στιγμή που προκύπτει η κατάσταση που περιγράφεται στην εν λόγω παράγραφο ή νωρίτερα εάν απαιτηθεί από την αρμόδια αρχή του ιδρύματος, πράττουν τα ακόλουθα σε σχέση με τα ανοίγματά τους έναντι του εν λόγω κεντρικού αντισυμβαλλομένου:
α)
εφαρμόζουν στα ανοίγματα συναλλαγών τους έναντι του εν λόγω κεντρικού αντισυμβαλλομένου τον χειρισμό που καθορίζεται στο άρθρο 306 παράγραφος 1 σημείο β),
β)
εφαρμόζουν την αντιμετώπιση που καθορίζεται στο άρθρο 309 στις προκαταβεβλημένες συνεισφορές τους στο κεφάλαιο εκκαθάρισης του εν λόγω κεντρικού αντισυμβαλλομένου και στις μη καταβεβλημένες συνεισφορές του στον εν λόγω κεντρικό αντισυμβαλλόμενο,
γ)
αντιμετωπίζουν τα ανοίγματά τους έναντι του εν λόγω κεντρικού αντισυμβαλλομένου, εκτός από τα ανοίγματα που αναφέρονται στα σημεία α) και β) της παρούσας παραγράφου, ως ανοίγματα έναντι επιχείρησης σύμφωνα με την τυποποιημένη μέθοδο για τον πιστωτικό κίνδυνο του κεφαλαίου 2 του παρόντος τίτλου.».
(83)Στο τρίτο μέρος τίτλος IV, το κεφάλαιο 1 αντικαθίσταται από το ακόλουθο κείμενο:
«Κεφάλαιο 1
Γενικές διατάξεις
«Άρθρο 325
Προσεγγίσεις για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς
1.Ένα ίδρυμα υπολογίζει τις απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους αγοράς όλων των θέσεων του χαρτοφυλακίου συναλλαγών και των θέσεων εκτός χαρτοφυλακίου συναλλαγών που υπόκεινται σε κίνδυνο συναλλάγματος ή κίνδυνο βασικού εμπορεύματος σύμφωνα με τις ακόλουθες μεθόδους:
α)
από την [ημερομηνία εφαρμογής του παρόντος κανονισμού], την τυποποιημένη προσέγγιση που ορίζεται στο κεφάλαιο 1α του παρόντος τίτλου·
β)
από την [ημερομηνία εφαρμογής του παρόντος κανονισμού], τη μέθοδο εσωτερικού υποδείγματος που ορίζεται στο κεφάλαιο 1β του παρόντος τίτλου μόνο για τις θέσεις που ανατίθεται σε μονάδες διαπραγμάτευσης για τις οποίες το ίδρυμα έχει λάβει άδεια από τις αρμόδιες αρχές να χρησιμοποιεί αυτή τη μέθοδο, όπως προβλέπεται στο άρθρο 325βα·
γ)
μετά την [ημερομηνία εφαρμογής του παρόντος κανονισμού], μόνο τα ιδρύματα που πληρούν τις προϋποθέσεις που ορίζονται στο άρθρο 325α παράγραφος 1, μπορούν να χρησιμοποιούν την απλοποιημένη τυποποιημένη προσέγγιση που αναφέρεται στην παράγραφο 4 για τον προσδιορισμό των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς·
δ)
μέχρι την [ημερομηνία εφαρμογής του παρόντος κανονισμού], την απλοποιημένη μέθοδο εσωτερικού υποδείγματος που ορίζεται στο κεφάλαιο 5 του παρόντος τίτλου για τις κατηγορίες κινδύνου για τις οποίες έχει χορηγηθεί άδεια στο ίδρυμα να εφαρμόσει τη μέθοδο σύμφωνα με το άρθρο 363. Μετά την [ημερομηνία εφαρμογής του παρόντος κανονισμού], τα ιδρύματα δεν χρησιμοποιούν πλέον την απλοποιημένη μέθοδο εσωτερικού υποδείγματος που ορίζεται στο κεφάλαιο 5 προκειμένου να προσδιορίζουν τις απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους αγοράς.
2.Οι απαιτήσεις ιδίων κεφαλαίων για κινδύνους αγοράς που υπολογίζονται με την απλουστευμένη τυποποιημένη προσέγγιση που αναφέρεται στο σημείο γ) της παραγράφου 1, νοούνται ως το άθροισμα των ακόλουθων απαιτήσεων ιδίων κεφαλαίων, ανάλογα με την περίπτωση:
α)
των απαιτήσεων ιδίων κεφαλαίων για τους κινδύνους θέσης που αναφέρονται στο κεφάλαιο 2 του παρόντος τίτλου·
β)
των απαιτήσεων ιδίων κεφαλαίων για τους κινδύνους συναλλάγματος που αναφέρονται στο κεφάλαιο 3 του παρόντος τίτλου·
γ)
των απαιτήσεων ιδίων κεφαλαίων για τους κινδύνους βασικού εμπορεύματος που αναφέρονται στο κεφάλαιο 4 του παρόντος τίτλου·
3.Ένα ίδρυμα μπορεί να χρησιμοποιεί συνδυαστικά τις μεθόδους που προβλέπονται στα σημεία α) και β) της παραγράφου 1 σε μόνιμη βάση εντός ενός ομίλου, υπό την προϋπόθεση ότι οι απαιτήσεις ιδίων κεφαλαίων για κινδύνους αγοράς που υπολογίζονται σύμφωνα με τη μέθοδο που προβλέπεται στο σημείο α) δεν υπερβαίνουν το 90 % των συνολικών απαιτήσεων ιδίων κεφαλαίων για τους κινδύνους αγοράς. Διαφορετικά, το ίδρυμα χρησιμοποιεί τη μέθοδο που προβλέπεται στο σημείο α) της παραγράφου 1 για όλες τις θέσεις που υπόκεινται στις απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους αγοράς.
4.Ένα ίδρυμα μπορεί να χρησιμοποιεί συνδυαστικά τις μεθόδους που προβλέπονται στα σημεία γ) και δ) της παραγράφου 1 σε μόνιμη βάση εντός ενός ομίλου σύμφωνα με το άρθρο 363.
5.Ένα ίδρυμα δεν χρησιμοποιεί καμία από τις μεθόδους που αναφέρονται στα σημεία α) και β) της παραγράφου 1 σε συνδυασμό με τη μέθοδο που ορίζεται στο σημείο γ).
6.Τα ιδρύματα δεν χρησιμοποιούν τη μέθοδο που περιγράφεται στο σημείο β) της παραγράφου 1 για τα μέσα χαρτοφυλακίου συναλλαγών που είναι θέσεις τιτλοποίησης ή θέσεις που περιλαμβάνονται στο χαρτοφυλάκιο διαπραγμάτευσης συσχετίσεων (CTP), όπως ορίζεται στις παραγράφους 7 έως 9 του άρθρου 104.
7.Για τον σκοπό του υπολογισμού των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο CVA σύμφωνα με την προηγμένη μέθοδο που ορίζεται στο άρθρο 383, τα ιδρύματα μπορούν να συνεχίσουν να εφαρμόζουν την απλοποιημένη μέθοδο εσωτερικού υποδείγματος που περιγράφεται στο κεφάλαιο 5 του παρόντος τίτλου μετά την [ημερομηνία εφαρμογής του παρόντος κανονισμού], ημερομηνία κατά την οποία τα ιδρύματα παύουν να χρησιμοποιούν την εν λόγω μέθοδο για τους σκοπούς του υπολογισμού των απαιτήσεων ιδίων κεφαλαίων για κινδύνους αγοράς.
8.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων προκειμένου να διευκρινίσει λεπτομερέστερα τον τρόπο με τον οποίο τα ιδρύματα ορίζουν τις απαιτήσεις ιδίων κεφαλαίων ως προς τους κινδύνους αγοράς για θέσεις εκτός του χαρτοφυλακίου συναλλαγών που υπόκεινται σε κίνδυνο συναλλάγματος ή κίνδυνο βασικού εμπορεύματος σύμφωνα με τις μεθόδους που αναφέρονται στα σημεία α) και β) της παραγράφου 1.
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [έξι μήνες από την έναρξη ισχύος του παρόντος κανονισμού].
Ανατίθεται στην Επιτροπή η εξουσία να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα στα οποία αναφέρεται το πρώτο εδάφιο σύμφωνα με τη διαδικασία των άρθρων 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.».
«Άρθρο 325a
Προϋποθέσεις χρήσης της απλοποιημένης τυποποιημένης προσέγγισης
1.Το ίδρυμα υπολογίζει τις απαιτήσεις ιδίων κεφαλαίων για κινδύνους αγοράς, σύμφωνα με τη μέθοδο που αναφέρεται στο άρθρο 325 παράγραφος 1 σημείο γ), υπό τον όρο ότι ο όγκος των εντός και εκτός ισολογισμού δραστηριοτήτων του ιδρύματος που υπόκειται σε κινδύνους αγοράς είναι ίσος προς ή μικρότερος από τα ακόλουθα όρια με βάση αξιολόγηση που διενεργείται σε μηνιαία βάση:
α)
10 % του συνόλου του ενεργητικού του ιδρύματος,
β)
300 εκατ. EUR.
2.Τα ιδρύματα υπολογίζουν το μέγεθος των εντός και εκτός ισολογισμού δραστηριοτήτων τους που υπόκεινται σε κινδύνους αγοράς σε συγκεκριμένη ημερομηνία , σύμφωνα με τις ακόλουθες απαιτήσεις:
α)
συμπεριλαμβάνονται όλες οι θέσεις που ανατίθενται στο χαρτοφυλάκιο συναλλαγών, εκτός από τα πιστωτικά παράγωγα που αναγνωρίζονται ως εσωτερικές αντισταθμίσεις κινδύνου έναντι των ανοιγμάτων πιστωτικού κινδύνου εκτός χαρτοφυλακίου συναλλαγών·
β)
συμπεριλαμβάνονται όλες οι θέσεις εκτός του χαρτοφυλακίου συναλλαγών που δημιουργούν κινδύνους συναλλάγματος και βασικού εμπορεύματος·
γ)
όλες οι θέσεις αποτιμώνται σε τιμές της αγοράς κατά την ημερομηνία αυτή, εκτός από τις θέσεις που αναφέρονται στο σημείο β)· αν η αγοραία τιμή της θέσης δεν είναι διαθέσιμη για την ημερομηνία αυτή, τα ιδρύματα λαμβάνουν την πιο πρόσφατη αγοραία τιμή για τη εν λόγω θέση·
δ)
όλες οι θέσεις εκτός του χαρτοφυλακίου συναλλαγών που δημιουργούν κινδύνους βασικού εμπορεύματος θεωρούνται ως συνολική καθαρή θέση συναλλάγματος και αποτιμώνται σύμφωνα με το άρθρο 352·
ε)
όλες οι θέσεις εκτός του χαρτοφυλακίου συναλλαγών που δημιουργούν κινδύνους βασικού εμπορεύματος αποτιμώνται με βάση τις διατάξεις που ορίζονται στα άρθρα 357 έως 358·
στ)
η απόλυτη τιμή των θετικών θέσεων αθροίζεται με την απόλυτη τιμή των αρνητικών θέσεων.
3.Τα ιδρύματα ειδοποιούν τις αρμόδιες αρχές, όταν υπολογίζουν ή παύουν να υπολογίζουν τις απαιτήσεις ιδίων κεφαλαίων τους για κινδύνους αγοράς σύμφωνα με το παρόν άρθρο.
4.Το ίδρυμα που δεν πληροί πλέον οποιονδήποτε από τους όρους της παραγράφου 1, ενημερώνει αμέσως την αρμόδια αρχή.
5.Τα ιδρύματα παύουν να καθορίζουν τις απαιτήσεις ιδίων κεφαλαίων για κινδύνους αγοράς σύμφωνα με την παράγραφο 1 εντός τριών μηνών σε μία από τις ακόλουθες περιπτώσεις:
α)
το ίδρυμα δεν πληροί οποιανδήποτε από τις προϋποθέσεις της παραγράφου 1 για τρεις διαδοχικούς μήνες·
β)
το ίδρυμα δεν πληροί οποιανδήποτε από τις προϋποθέσεις της παραγράφου 1 για χρονική περίοδο μεγαλύτερη των έξι μηνών κατά τους 12 τελευταίους μήνες.
6.Σε περίπτωση που το ίδρυμα παύει να υπολογίζει τις απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους αγοράς σύμφωνα με την παράγραφο 1, του επιτρέπεται μόνο να υπολογίζει τις απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους αγοράς σύμφωνα με την παράγραφο 1, όταν αποδεικνύει στην αρμόδια αρχή ότι όλες οι προϋποθέσεις που ορίζονται στην παράγραφο 1 έχουν τηρηθεί για αδιάλειπτο χρονικό διάστημα ενός έτους.
7.Τα ιδρύματα δεν συνομολογούν θέση με μοναδικό σκοπό τη συμμόρφωση προς οποιαδήποτε από τις προϋποθέσεις της παραγράφου 1 κατά τη μηνιαία αξιολόγηση.
Άρθρο 325β
Αναγνωρίσεις ενοποιημένων απαιτήσεων
1.Με την επιφύλαξη της παραγράφου 2 και αποκλειστικά για τον σκοπό υπολογισμού των καθαρών θέσεων και των απαιτήσεων ιδίων κεφαλαίων σύμφωνα με τον παρόντα τίτλο σε ενοποιημένη βάση, τα ιδρύματα μπορούν να χρησιμοποιούν θέσεις σε ένα ίδρυμα ή σε μια επιχείρηση για τον συμψηφισμό θέσεων σε άλλο ίδρυμα ή επιχείρηση.
2.Τα ιδρύματα μπορούν να εφαρμόζουν την παράγραφο 1 μόνο με την επιφύλαξη της άδειας των αρμόδιων αρχών, η οποία χορηγείται εάν πληρούνται όλες οι κατωτέρω προϋποθέσεις:
α)
υπάρχει ικανοποιητική κατανομή κεφαλαίων εντός του ομίλου·
β)
το κανονιστικό, νομικό ή συμβατικό πλαίσιο εντός του οποίου λειτουργούν τα ιδρύματα εγγυάται, ως εκ της φύσεώς του, την αμοιβαία χρηματοοικονομική υποστήριξη εντός του ομίλου.
3.Εάν υπάρχουν επιχειρήσεις εγκατεστημένες σε τρίτες χώρες, πρέπει να πληρούνται όλες οι ακόλουθες προϋποθέσεις επιπροσθέτως των προϋποθέσεων της παραγράφου 2:
α)
οι εν λόγω επιχειρήσεις έχουν άδεια λειτουργίας σε μια τρίτη χώρα και είτε ανταποκρίνονται στον ορισμό του πιστωτικού ιδρύματος είτε είναι αναγνωρισμένες επιχειρήσεις επενδύσεων τρίτων χωρών·
β)
οι εν λόγω επιχειρήσεις συμμορφώνονται, σε ατομική βάση, με απαιτήσεις ιδίων κεφαλαίων ισοδύναμες με τις απαιτήσεις του παρόντος κανονισμού·
γ)
δεν υπάρχουν στις οικείες τρίτες χώρες κανονιστικές ρυθμίσεις που να επηρεάζουν ουσιαστικά τις μεταβιβάσεις κεφαλαίων εντός του ομίλου.
Άρθρο 325γ
Αντισταθμίσεις του κινδύνου συναλλάγματος
1.Οι τυχόν θέσεις που έχει αναλάβει σκοπίμως το ίδρυμα προκειμένου να αντισταθμιστεί έναντι των δυσμενών συνεπειών των συναλλαγματικών διακυμάνσεων για τους δείκτες κεφαλαιακής επάρκειας του που αναφέρονται στο άρθρο 92 παράγραφος 1 μπορούν, με την επιφύλαξη της άδειας των αρμόδιων αρχών, να μη συνυπολογίζονται στον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για κινδύνους αγοράς, εφόσον πληρούνται οι ακόλουθες προϋποθέσεις:
α)
η εξαίρεση περιορίζεται στο μεγαλύτερο από τα ακόλουθα ποσά:
(I)το ποσό των επενδύσεων σε συνδεδεμένες οντότητες που είναι εκφρασμένο σε ξένα νομίσματα, αλλά που δεν έχει ενοποιηθεί με το ίδρυμα·
(II)το ποσό των επενδύσεων στις ενοποιημένες θυγατρικές που εκφράζεται σε ξένα νομίσματα.
β)
η εξαίρεση από τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για κινδύνους αγοράς πραγματοποιείται για τουλάχιστον έξι μήνες·
γ)
το ίδρυμα έχει παράσχει στις αρμόδιες αρχές τις λεπτομέρειες όσον αφορά την εν λόγω θέση, και έχει τεκμηριώσει ότι η εν λόγω θέση έχει συνομολογηθεί για το σκοπό της αντιστάθμισης, πλήρως ή μερικώς, έναντι των δυσμενών συνεπειών της συναλλαγματικής διακύμανσης για τους δείκτες κεφαλαιακής επάρκειάς του σύμφωνα με το άρθρο 92 παράγραφος 1 και τα ποσά της εν λόγω θέσης που εξαιρούνται από τις απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο αγοράς που αναφέρεται στο σημείο α).
2.Οποιαδήποτε εξαίρεση θέσεων από τις απαιτήσεις ιδίων κεφαλαίων για κινδύνους αγοράς σύμφωνα με την παράγραφο 1 εφαρμόζεται με συνέπεια και παραμένει σε ισχύ για όλη τη διάρκεια ζωής των στοιχείων του ενεργητικού ή άλλων στοιχείων.
3.Οι αρμόδιες αρχές εγκρίνουν τυχόν επακόλουθες μεταβολές εκ μέρους του ιδρύματος στα ποσά που εξαιρούνται από τις απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους αγοράς σύμφωνα με την παράγραφο 1.».
(84)Στο τρίτο μέρος τίτλος IV προστίθενται τα ακόλουθα κεφάλαια 1α και 1β:
«Κεφάλαιο 1α
Η τυποποιημένη προσέγγιση
Τμήμα 1
Γενικές διατάξεις
Άρθρο 325δ
Πεδίο εφαρμογής και διάρθρωση της τυποποιημένης μεθόδου
Το ίδρυμα υπολογίζει τις απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο αγοράς με την τυποποιημένη προσέγγιση για τις θέσεις του χαρτοφυλακίου συναλλαγών ή για θέσεις εκτός χαρτοφυλακίου συναλλαγών που δημιουργούν κινδύνους συναλλάγματος και βασικού εμπορεύματος ως το άθροισμα των ακόλουθων τριών συνιστωσών:
α)
της απαίτησης ιδίων κεφαλαίων σύμφωνα με τη μέθοδο βάσει ευαισθησιών που ορίζεται στο τμήμα 2 του παρόντος κεφαλαίου·
β)
της απαίτησης ιδίων κεφαλαίων για τον κίνδυνο αθέτησης που ορίζεται στο τμήμα 5 του παρόντος κεφαλαίου, η οποία ισχύει μόνο για τις θέσεις του χαρτοφυλακίου συναλλαγών που αναφέρονται στο εν λόγω τμήμα·
γ)
της απαίτησης ιδίων κεφαλαίων για τους υπολειπόμενους κινδύνους που ορίζονται στο τμήμα 4 του παρόντος κεφαλαίου, η οποία ισχύει μόνο για τις θέσεις του χαρτοφυλακίου συναλλαγών που αναφέρονται στο εν λόγω τμήμα.
Τμήμα 2
Απαίτηση ιδίων κεφαλαίων της μεθόδου βάσει ευαισθησιών
Άρθρο 325ε
Ορισμοί
Για τους σκοπούς του παρόντος κεφαλαίου ισχύουν οι ακόλουθοι ορισμοί:
1) «κατηγορία κινδύνου»: μία από τις επτά ακόλουθες κατηγορίες: i) γενικός κίνδυνος επιτοκίου· ii) κίνδυνος πιστωτικού περιθωρίου εκτός τιτλοποιήσεων· iii) κίνδυνος πιστωτικού περιθωρίου τιτλοποιήσεων (εκτός CTP)· (iv) κίνδυνος πιστωτικού περιθωρίου τιτλοποιήσεων (εντός CTP)· v) κίνδυνος μετοχών· vi) κίνδυνος βασικών εμπορευμάτων· και vii) κίνδυνος συναλλάγματος.
2) «ευαισθησία»: η σχετική μεταβολή στην αξία μιας θέσης, που υπολογίζεται με το υπόδειγμα τιμολόγησης του ιδρύματος, ως αποτέλεσμα της μεταβολής της αξίας ενός από τους συναφείς παράγοντες κινδύνου της θέσης.
3) «κλιμάκιο»: η υποκατηγορία των θέσεων εντός μίας κατηγορίας κινδύνου με παρόμοια χαρακτηριστικά κινδύνου στην οποία εφαρμόζεται συντελεστής στάθμισης κινδύνου όπως ορίζεται στο παρόν κεφάλαιο τμήμα 3 ενότητα 1.
Άρθρο 325στ
Συνιστώσες της μεθόδου βάσει ευαισθησιών
1.Τα ιδρύματα υπολογίζουν την απαίτηση ιδίων κεφαλαίων για τον κίνδυνο αγοράς βάσει της μεθόδου βάσει ευαισθησιών αθροίζοντας τις ακόλουθες τρεις απαιτήσεις ιδίων κεφαλαίων τους σύμφωνα με το άρθρο 325θ:
α)
απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο συντελεστή δέλτα, που καλύπτει τον κίνδυνο μεταβολών της αξίας ενός μέσου λόγω μεταβολών στους σχετιζόμενους με τη μη-μεταβλητότητα παράγοντες κινδύνου και δεδομένης της γραμμικής συνάρτησης τιμολόγησης·
β)
απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο συντελεστή βέγκα, που καλύπτει τον κίνδυνο μεταβολών της αξίας ενός μέσου λόγω μεταβολών στους σχετιζόμενους με τη μεταβλητότητα παράγοντες κινδύνου·
γ)
απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο καμπυλότητας, που καλύπτει τον κίνδυνο μεταβολών της αξίας ενός μέσου λόγω μεταβολών στους κύριους σχετιζόμενους με τη μη-μεταβλητότητα παράγοντες κινδύνου που δεν καλύπτονται από τον συντελεστή δέλτα.
2.Για τους σκοπούς του υπολογισμού που αναφέρεται στην παράγραφο 1,
δ)
όλες οι θέσεις των μέσων με δικαιώματα προαίρεσης υπόκεινται στις απαιτήσεις ιδίων κεφαλαίων που αναφέρονται στην παράγραφο 1 στοιχεία α), β) και γ).
ε)
όλες οι θέσεις των μέσων χωρίς δικαιώματα προαίρεσης υπόκεινται μόνο στις απαιτήσεις ιδίων κεφαλαίων που αναφέρονται στην παράγραφο 1 στοιχείο α).
Για τους σκοπούς του παρόντος κεφαλαίου, τα μέσα με δικαιώματα προαίρεσης περιλαμβάνουν, μεταξύ άλλων: αγορές, πωλήσεις, ανώτατα όρια, κατώτατα όρια, συμφωνίες ανταλλαγής, δικαιώματα προαίρεσης με φράγμα και εξωτικά δικαιώματα προαίρεσης. Ενσωματωμένα δικαιώματα προαίρεσης, όπως η προπληρωμή ή τα συμπεριφορικά δικαιώματα προαίρεσης, θεωρούνται μεμονωμένες θέσεις σε δικαιώματα προαίρεσης για τους σκοπούς του υπολογισμού των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς.
Για τους σκοπούς του παρόντος κεφαλαίου, τα μέσα των οποίων οι ταμειακές ροές μπορούν να εγγραφούν ως γραμμική συνάρτηση της υποκείμενης ονομαστικής αξίας θεωρούνται ότι είναι μέσα χωρίς δικαιώματα προαίρεσης.
Άρθρο 325ζ
Απαιτήσεις ιδίων κεφαλαίων για κινδύνους δέλτα και βέγκα
1.Τα ιδρύματα εφαρμόζουν τους συντελεστές κινδύνου δέλτα και βέγκα που περιγράφονται στο παρόν κεφάλαιο τμήμα 3 ενότητα 1 για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τους κινδύνους δέλτα και βέγκα.
2.Τα ιδρύματα εφαρμόζουν τη διαδικασία που ορίζεται στις παραγράφους 3 έως 8 για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τους κινδύνους δέλτα και βέγκα.
3.Για κάθε κατηγορία κινδύνου, η ευαισθησία όλων των μέσων ιδίων κεφαλαίων ή απαιτήσεων για κινδύνους δέλτα και βέγκα σε καθένα από τους εφαρμόσιμους κινδύνους δέλτα και βέγκα που συμπεριλαμβάνονται στην εν λόγω κατηγορία κινδύνου υπολογίζεται με τη χρήση των αντίστοιχων μαθηματικών τύπων στο παρόν κεφάλαιο τμήμα 3 ενότητα 2. Εάν η αξία ενός μέσου εξαρτάται από διάφορους παράγοντες κινδύνου, η ευαισθησία προσδιορίζεται ξεχωριστά για κάθε παράγοντα κινδύνου.
4.Οι ευαισθησίες κατατάσσονται σε ένα από τα κλιμάκια «b» σε κάθε κατηγορία κινδύνου.
5.Εντός κάθε κλιμακίου «b», συμψηφίζονται οι θετικές και αρνητικές ευαισθησίες στον ίδιο παράγοντα κινδύνου, που οδηγούν σε καθαρές ευαισθησίες ( για κάθε παράγοντα κινδύνου k εντός ενός κλιμακίου.
6.Οι καθαρές ευαισθησίες σε κάθε παράγοντα κινδύνου () σε κάθε κλιμάκιο πολλαπλασιάζονται επί τους αντίστοιχους συντελεστές στάθμισης κινδύνου (RWk) που προβλέπονται στο τμήμα 6, προκαλώντας σταθμισμένες ευαισθησίες (WSk) σε κάθε παράγοντα κινδύνου εντός του εν λόγω κλιμακίου, σύμφωνα με τον ακόλουθο τύπο:

7.Οι σταθμισμένες ευαισθησίες σε διάφορους παράγοντες κινδύνου σε κάθε κλιμάκιο αθροίζονται σύμφωνα με τον τύπο που ακολουθεί, όπου η ποσότητα στη συνάρτηση τετραγωνικής ρίζας λαμβάνει κατώτατη τιμή μηδέν, η οποία οδηγεί στη σχετιζόμενη με το συγκεκριμένο κλιμάκιο ευαισθησία (Kb). Χρησιμοποιούνται οι αντίστοιχες σταθμισμένες συσχετίσεις για ευαισθησίες εντός του ίδιου κλιμακίου(), που καθορίζονται στο τμήμα 6.

8.Η σχετιζόμενη με το κλιμάκιο ευαισθησία (Kb) υπολογίζεται για κάθε κλιμάκιο εντός μιας κατηγορίας κινδύνου σύμφωνα με τις παραγράφους 5 έως 7. Μόλις υπολογιστεί η σχετιζόμενη με το κλιμάκιο ευαισθησία για όλα τα κλιμάκια, οι σταθμισμένες ευαισθησίες σε όλους τους παράγοντες κινδύνου στα κλιμάκια συγκεντρώνονται σύμφωνα με τον ακόλουθο τύπο, μέσω της χρήσης των αντίστοιχων συσχετίσεων γbc για σταθμισμένες ευαισθησίες σε διαφορετικά κλιμάκια που καθορίζονται σε 6, με αποτέλεσμα να προκύπτει η σχετιζόμενη με την κατηγορία κινδύνου δέλτα ή βέγκα απαίτηση ιδίων κεφαλαίων :

όπου για όλους τους παράγοντες κινδύνου στο κλιμάκιο b και στο κλιμάκιο c. Όπου οι εν λόγω τιμές για και παράγουν αρνητικό αριθμό για το συνολικό άθροισμα , το ίδρυμα υπολογίζει τις σχετιζόμενες με την κατηγορία κινδύνου δέλτα ή βέγκα απαιτήσεις ιδίων κεφαλαίων δέλτα ή βέγκα με τη χρήση μιας εναλλακτικής προδιαγραφής σύμφωνα με την οποία για όλους τους παράγοντες κινδύνου στο κλιμάκιο b και για όλους τους παράγοντες κινδύνου στο κλιμάκιο c.
Οι σχετιζόμενες με την κατηγορία κινδύνου δέλτα ή βέγκα απαιτήσεις ιδίων κεφαλαίων υπολογίζονται για κάθε κατηγορία κινδύνου σύμφωνα με τις παραγράφους 1 έως 8.
Άρθρο 325η
Απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο καμπυλότητας
1.Τα ιδρύματα εφαρμόζουν τη διαδικασία που ορίζεται στις παραγράφους 2 έως 6 για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο καμπυλότητας.
2.Μέσω της χρήσης των ευαισθησιών που υπολογίζονται σύμφωνα με τις διατάξεις του άρθρου 325ζ παράγραφος 4, για κάθε κατηγορία κινδύνου, η καθαρή απαίτηση κινδύνου καμπυλότητας για κάθε παράγοντα κινδύνου (k) που περιλαμβάνεται σε αυτή την κατηγορία κινδύνου υπολογίζεται σύμφωνα με τον τύπο που ακολουθεί.

όπου:
i = ο δείκτης που υποδηλώνει ένα μέσο υποκείμενο σε κινδύνους καμπυλότητας που συνδέονται με τον παράγοντα κινδύνου k·
= το τρέχον επίπεδο του παράγοντα κινδύνου k·
= η αξία ενός μέσου i όπως εκτιμάται από το υπόδειγμα τιμολόγησης του ιδρύματος με τη χρήση της τρέχουσας αξίας του παράγοντα κινδύνου k·
και = η αξία ενός μέσου i μετά τη μετατόπιση του προς τα άνω και προς τα κάτω, αντίστοιχα, σύμφωνα με τους αντίστοιχους συντελεστές στάθμισης κινδύνου·
= ο συντελεστής στάθμισης κινδύνου για τον παράγοντα κινδύνου καμπυλότητας για το μέσο i καθορίζεται σύμφωνα με το τμήμα 6.
= η δέλτα ευαισθησία του μέσου i όσον αφορά τον παράγοντα κινδύνου δέλτα που αντιστοιχεί σε παράγοντα κινδύνου καμπυλότητας k.
3.Για κάθε κατηγορία κινδύνου, οι καθαρές απαιτήσεις κινδύνου καμπυλότητας που υπολογίζονται σύμφωνα με την παράγραφο 2 κατατάσσονται σε ένα από τα κλιμάκια (b) εντός της εν λόγω κατηγορίας κινδύνου.
4.Όλες οι καθαρές απαιτήσεις κινδύνου καμπυλότητας εντός κάθε κλιμακίου (b) αθροίζονται σύμφωνα με τον τύπο που ακολουθεί, όπου χρησιμοποιούνται οι αντίστοιχες οριζόμενες συσχετίσεις kl μεταξύ ζευγών παραγόντων κινδύνου k,l εντός κάθε κλιμακίου, με αποτέλεσμα να προκύπτουν οι απαιτήσεις ιδίων κεφαλαίων για τον σχετιζόμενο με το συγκεκριμένο κλιμάκιο κίνδυνο καμπυλότητας:
όπου:
ψ =μια συνάρτηση που έχει αξία 0 εάν τα και έχουν αμφότερα αρνητικά σημεία. Σε όλες τις άλλες περιπτώσεις, το ψλαμβάνει την τιμή 1.
5.Οι καθαρές απαιτήσεις ιδίων κεφαλαίων κινδύνου καμπυλότητας αθροίζονται στα κλιμάκια εντός κάθε κατηγορίας κινδύνου σύμφωνα με τον ακόλουθο τύπο, όπου χρησιμοποιούνται οι αντίστοιχες οριζόμενες συσχετίσεις γbc για τα σύνολα των καθαρών απαιτήσεων κινδύνου καμπυλότητας που ανήκουν σε διαφορετικά κλιμάκια κινδύνου. Κατ’ αυτόν τον τρόπο προκύπτουν οι σχετιζόμενες με την κατηγορία κινδύνου απαιτήσεις ιδίων κεφαλαίων του κινδύνου καμπυλότητας.
όπου:
για όλους τους παράγοντες κινδύνου στο κλιμάκιο b, και στο κλιμάκιο c·
=μια συνάρτηση που έχει αξία 0 εάν τα και έχουν αμφότερα αρνητικά πρόσημα. Σε όλες τις άλλες περιπτώσεις, το λαμβάνει την τιμή 1.
Όπου αυτές οι τιμές για και παράγουν αρνητικό αριθμό για το συνολικό ποσό
το ίδρυμα υπολογίζει την επιβάρυνση κινδύνου καμπυλότητας με τη χρήση της εναλλακτικής προδιαγραφής σύμφωνα με την οποία για όλους τους παράγοντες κινδύνου στο κλιμάκιο b και για όλους τους παράγοντες κινδύνου στο κλιμάκιο c.
6.Οι σχετιζόμενες με την κατηγορία κινδύνου απαιτήσεις ιδίων κεφαλαίων του κινδύνου καμπυλότητας υπολογίζονται για κάθε κατηγορία κινδύνου σύμφωνα με τις παραγράφους 2 έως 5.
Άρθρο 325θ
Άθροισμα των σχετιζόμενων με την κατηγορία κινδύνου απαιτήσεων ιδίων κεφαλαίων για κινδύνους δέλτα, βέγκα και καμπυλότητας
1.Τα ιδρύματα αθροίζουν τις σχετιζόμενες με την κατηγορία κινδύνου απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους δέλτα, βέγκα και καμπυλότητας σύμφωνα με τη διαδικασία που ορίζεται στις παραγράφους 2 έως 5.
2.H διαδικασία για τον υπολογισμό των σχετιζόμενων με την κατηγορία κινδύνου δέλτα, βέγκα ή καμπυλότητας απαιτήσεων ιδίων κεφαλαίων που περιγράφεται στα άρθρα 325ζ και 325η διενεργείται τρεις φορές ανά κατηγορία κινδύνου, με τη χρήση κάθε φορά διαφορετικού συνόλου παραμέτρων συσχέτισης (συσχέτιση μεταξύ παραγόντων κινδύνου εντός ενός κλιμακίου) και (συσχέτιση μεταξύ κλιμακίων εντός μιας κατηγορίας κινδύνου). Καθένα από τα εν λόγω τρία σύνολα αντιστοιχούν σε ένα διαφορετικό σενάριο, ως εξής:
α)
το σενάριο «μεσαίων συσχετίσεων», σύμφωνα με το οποίο οι παράμετροι συσχέτισης και παραμένουν αμετάβλητες σε σχέση με εκείνες που αναφέρονται στο τμήμα 6.
β)
το σενάριο «υψηλών συσχετίσεων» σύμφωνα με το οποίο οι παράμετροι συσχέτισης και που προσδιορίζονται στο τμήμα 6, , πολλαπλασιάζονται ομοιόμορφα επί 1,25, και το και υπόκεινται σε ανώτατο όριο 100 %.
γ)
Το σενάριο «χαμηλών συσχετίσεων», σύμφωνα με το οποίο οι αντίστοιχες προδιαγεγραμμένες συσχετίσεις που προσδιορίζονται στο τμήμα 6 πολλαπλασιάζονται ομοιόμορφα επί 0,75.
3.Το σύνολο των σχετιζόμενων με κατηγορία κινδύνου απαιτήσεων ιδίων κεφαλαίων που προκύπτουν από κάθε σενάριο αθροίζονται χωριστά για τον κίνδυνο δέλτα, βέγκα και καμπυλότητας, έχοντας ως αποτέλεσμα τρεις διαφορετικές σχετιζόμενες με το σενάριο απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο δέλτα, βέγκα και καμπυλότητας.
4.Οι τελικές απαιτήσεις ιδίων κεφαλαίων δέλτα, βέγκα ή καμπυλότητας είναι οι μεγαλύτερες από τις τρεις διαφορετικές σχετιζόμενες με το σενάριο απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο δέλτα, βέγκα και καμπυλότητας που υπολογίζονται σύμφωνα με την παράγραφο 3.
5.Η απαίτηση ιδίων κεφαλαίων της μεθόδου βάσει ευαισθησιών αποτελεί το άθροισμα των τριών τελικών απαιτήσεων ιδίων κεφαλαίων δέλτα, βέγκα και καμπυλότητας.
Άρθρο 325ι
Αντιμετώπιση μέσων σε δείκτες, πολλαπλών υποκείμενων δικαιωμάτων προαίρεσης
1.Τα ιδρύματα χρησιμοποιούν τη προσέγγιση εξέτασης για τα μέσα σε δείκτες και τα πολλαπλά υποκείμενα δικαιώματα προαίρεσης, όπου όλες οι συνιστώσες του δείκτη ή του δικαιώματος προαίρεσης διαθέτουν ευαισθησίες κινδύνου δέλτα του ίδιου σημείου. Οι ευαισθησίες σε συνιστώσες παραγόντων κινδύνου από μέσα σε δείκτες και πολλαπλά υποκείμενα δικαιώματα προαίρεσης επιτρέπεται να συμψηφίζονται με τις ευαισθησίες μέσων σε μεμονωμένο όνομα χωρίς περιορισμούς, με την εξαίρεση των θέσεων στο CTP.
2.Τα πολλαπλά υποκείμενα δικαιώματα προαίρεσης με διαφορετικά σημεία ευαισθησιών κινδύνου δέλτα απαλλάσσονται από τον κίνδυνο δέλτα και βέγκα, αλλά υπόκεινται στην προσαύξηση υπολειπόμενου κινδύνου που αναφέρεται στο τμήμα 4 του παρόντος κεφαλαίου.
Άρθρο 325ια
Αντιμετώπιση οργανισμών συλλογικών επενδύσεων
1.Τα ιδρύματα υπολογίζουν τις απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο αγοράς μιας θέσης σε οργανισμό συλλογικών επενδύσεων («ΟΣΕ») χρησιμοποιώντας μία από τις ακόλουθες προσεγγίσεις:
α)
το ίδρυμα που είναι σε θέση να προσδιορίζει τις υποκείμενες επενδύσεις του ΟΣΕ ή το μέσο σε δείκτη σε καθημερινή βάση εξετάζει τις εν λόγω υποκείμενες επενδύσεις και υπολογίζει τις απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο αγοράς για τη θέση αυτή σύμφωνα με την προσέγγιση που ορίζεται στο άρθρο 325ι παράγραφος 1·
β)
στην περίπτωση που μπορούν να ληφθούν οι ημερήσιες τιμές για τον ΟΣΕ και ένα ίδρυμα γνωρίζει την εντολή του ΟΣΕ, το ίδρυμα θεωρεί τη θέση του ΟΣΕ ως μέσο μετοχικού κεφαλαίου για τους σκοπούς των ευαισθησιών βάσει μεθόδου·
γ)
στην περίπτωση που μπορούν να ληφθούν οι ημερήσιες τιμές για τον ΟΣΕ, αλλά το ίδρυμα δεν γνωρίζει την εντολή του ΟΣΕ το ίδρυμα θεωρεί τη θέση του ΟΣΕ ως μέσο μετοχικού κεφαλαίου για τους σκοπούς της μεθόδου βάσει ευαισθησιών και αποδίδει στην εν λόγω θέση ΟΣΕ τον κίνδυνο στάθμισης της κατηγορίας κινδύνου συναλλάγματος «άλλος τομέας»·
2.τα ιδρύματα δύνανται να βασίζονται στους παρακάτω τρίτους για τον υπολογισμό και την αναφορά των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς ως προς τις θέσεις σε ΟΣΕ σύμφωνα με τις μεθόδους που καθορίζονται στο παρόν κεφάλαιο:
τον οργανισμό θεματοφυλακής του ΟΣΕ εφόσον ο εν λόγω ΟΣΕ επενδύει αποκλειστικά σε τίτλους και καταθέτει όλους αυτούς τους τίτλους στον εν λόγω οργανισμό θεματοφυλακής·
για τους υπόλοιπους ΟΣΕ, την εταιρεία διαχείρισης του ΟΣΕ, εφόσον η εν λόγω εταιρεία διαχείρισης πληροί τα κριτήρια που ορίζονται στο άρθρο 132 παράγραφος 3 στοιχείο α).
3.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων για να προσδιορίσει με περισσότερες λεπτομέρειες ποιοι συντελεστές στάθμισης εφαρμόζονται για θέσεις σε ΟΣΕ που αναφέρονται στην παράγραφο 1 στοιχείο β)
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή το αργότερο έως την [δεκαπέντε μήνες από την έναρξη ισχύος του παρόντος κανονισμού].
Η Επιτροπή εξουσιοδοτείται να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα που αναφέρονται στο πρώτο εδάφιο, σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.
Άρθρο 352ιβ
Θέσεις αναδοχής
1.Τα ιδρύματα μπορούν να χρησιμοποιούν τη διαδικασία που ορίζεται στο παρόν άρθρο για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς των θέσεων αναδοχής χρεωστικών ή μετοχικών μέσων.
2.Τα ιδρύματα εφαρμόζουν έναν από τους κατάλληλους πολλαπλασιαστικούς συντελεστές που παρατίθενται στον πίνακα 1 στις καθαρές ευαισθησίες όλων των θέσεων αναδοχής σε κάθε μεμονωμένο εκδότη, με εξαίρεση τις θέσεις αναδοχής που αναλαμβάνουν ή υπαναδέχονται τρίτοι βάσει επίσημης συμφωνίας, και υπολογίζουν τις απαιτήσεις ιδίων κεφαλαίων τους για κινδύνους αγοράς σύμφωνα με την προσέγγιση που ορίζεται στο παρόν κεφάλαιο βάσει των αναπροσαρμοσμένων καθαρών ευαισθησιών.
Πίνακας 1
|
εργάσιμη ημέρα 0
|
100 %
|
|
εργάσιμη ημέρα 1
|
90%
|
|
εργάσιμες ημέρες 2 έως 3
|
75%
|
|
εργάσιμη ημέρα 4
|
50%
|
|
εργάσιμη ημέρα 5
|
25%
|
|
μετά την εργάσιμη ημέρα 5
|
0%
|
Για τους σκοπούς του παρόντος άρθρου, «εργάσιμη ημέρα 0» νοείται η πρώτη εργάσιμη ημέρα κατά την οποία το ίδρυμα αναλαμβάνει την αμετάκλητη δέσμευση να δεχθεί μια δεδομένη ποσότητα τίτλων σε προσυμφωνημένη τιμή.
3.Τα ιδρύματα γνωστοποιούν στις αρμόδιες αρχές την εφαρμογή της διαδικασίας που ορίζεται στο παρόν άρθρο.
Τμήμα 3
Παράγοντας κινδύνου και ορισμοί ευαισθησίας
Ενότητα 1
Ορισμοί παράγοντα κινδύνου
Άρθρο 325ιγ
Παράγοντες γενικού κινδύνου επιτοκίου
1.Για όλους τους παράγοντες γενικού κινδύνου επιτοκίου, συμπεριλαμβανομένου του κινδύνου πληθωρισμού και του κινδύνου βάσει διαφορετικών νομισμάτων, υπάρχει ένα κλιμάκιο ανά νόμισμα, το οποίο περιλαμβάνει διαφορετικούς τύπους παράγοντα κινδύνου.
Οι παράγοντες γενικού κινδύνου επιτοκίου δέλτα που εφαρμόζονται σε μέσα ευαίσθητα στις μεταβολές επιτοκίου συνίστανται στα συναφή επιτόκια μηδενικού κινδύνου ανά νόμισμα και για καθεμία από τις ακόλουθες ληκτότητες: 0,25 έτη, 0,5 έτη, 1 έτος, 2 έτη, 3 έτη, 5 έτη, 10 έτη, 15 έτη, 20 έτη, 30 έτη. Τα ιδρύματα εφαρμόζουν παράγοντες κινδύνου στις καθορισμένες κορυφές με γραμμική παρεμβολή ή με τη χρήση μεθόδου που είναι περισσότερο σύμφωνη προς τις συναρτήσεις τιμολόγησης που χρησιμοποιούνται από την ανεξάρτητη λειτουργία ελέγχου του κινδύνου του ιδρύματος προκειμένου να αναφέρουν τους κινδύνους της αγοράς ή τα κέρδη και τις ζημιές στα ανώτερα διοικητικά στελέχη.
2.Τα ιδρύματα λαμβάνουν τα επιτόκια μηδενικού κινδύνου ανά νόμισμα από τα μέσα της χρηματαγοράς που τηρούνται στο χαρτοφυλάκιο συναλλαγών του ιδρύματος και έχουν τον χαμηλότερο πιστωτικό κίνδυνο, όπως οι συμβάσεις ανταλλαγής δείκτη διάρκειας μιας ημέρας («overnight index swaps»).
3.Σε περίπτωση που τα ιδρύματα δεν μπορούν να εφαρμόζουν την προσέγγιση που αναφέρεται στην παράγραφο 2, τα επιτόκια μηδενικού κινδύνου βασίζονται σε μία ή περισσότερες καμπύλες τεκμαρτών αγοραίων συμβάσεων ανταλλαγών («market-implied swap curves») που χρησιμοποιεί το ίδρυμα για να αποτιμήσει τις θέσεις του σε τρέχουσες τιμές της αγοράς, όπως οι καμπύλες διατραπεζικού προσφερόμενου επιτοκίου ανταλλαγής.
Εάν τα δεδομένα για τις καμπύλες τεκμαρτών αγοραίων συμβάσεων ανταλλαγών που περιγράφονται στην παράγραφο 2 και το πρώτο εδάφιο της παρούσας παραγράφου δεν επαρκούν, τα επιτόκια χωρίς κίνδυνο μπορούν να προέρχονται από την πλέον κατάλληλη καμπύλη κρατικών ομολόγων για ένα συγκεκριμένο νόμισμα.
Εάν τα ιδρύματα χρησιμοποιούν τους παράγοντες κινδύνου που προκύπτουν σύμφωνα με τη διαδικασία που ορίζεται στο δεύτερο εδάφιο της παρούσας παραγράφου για κρατικά χρεόγραφα, το κρατικό χρεόγραφο δεν απαλλάσσεται από τις απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο πιστωτικού περιθωρίου. Σε αυτές τις περιπτώσεις, όπου δεν είναι δυνατόν να διαχωριστεί το επιτόκιο μηδενικού κινδύνου από τη συνιστώσα πιστωτικού περιθωρίου, η ευαισθησία σε αυτόν τον παράγοντα κινδύνου κατανέμεται τόσο στην κατηγορία γενικού κινδύνου επιτοκίου όσο και στις κατηγορίες κινδύνου πιστωτικού περιθωρίου.
4.Στην περίπτωση των παραγόντων γενικού κινδύνου επιτοκίου, κάθε νόμισμα αποτελεί χωριστό κλιμάκιο . Τα ιδρύματα εφαρμόζουν παράγοντες κινδύνου κατά την ίδια περίοδο, αλλά με διαφορετικές ληκτότητες, με διαφορετικό συντελεστή στάθμισης κινδύνου, σύμφωνα με το τμήμα 6.
Τα ιδρύματα εφαρμόζουν πρόσθετους παράγοντες κινδύνου για τον κίνδυνο πληθωρισμού σε χρεωστικούς τίτλους των οποίων οι ταμειακές ροές είναι λειτουργικά εξαρτώμενες από τα ποσοστά του πληθωρισμού. Οι εν λόγω πρόσθετοι παράγοντες κινδύνου αποτελούνται από ένα διάνυσμα ποσοστών τεκμαρτού αγοραίου πληθωρισμού με διαφορετικές ληκτότητες ανά νόμισμα. Για κάθε μέσο, το διάνυσμα περιέχει τόσες συνιστώσες όσα και τα ποσοστά πληθωρισμού που χρησιμοποιούνται ως μεταβλητές κατά το υπόδειγμα τιμολόγησης του ιδρύματος για το εν λόγω μέσο.
5.Τα ιδρύματα υπολογίζουν την ευαισθησία του μέσου όσον αφορά τον πρόσθετο παράγοντα κινδύνου για τον κίνδυνο πληθωρισμού που αναφέρεται στην παράγραφο 4 ως η μεταβολή της αξίας του μέσου, σύμφωνα με το υπόδειγμα τιμολόγησης, ως αποτέλεσμα της μεταβολής της μονάδας βάσης 1 σε κάθε μια από τις συνιστώσες του διανύσματος. Κάθε νόμισμα αποτελεί χωριστό κλιμάκιο. Σε κάθε κλιμάκιο, τα ιδρύματα αντιμετωπίζουν τον πληθωρισμό ως ενιαίο παράγοντα κινδύνου, ανεξαρτήτως του αριθμού των συνιστωσών του κάθε διανύσματος. Τα ιδρύματα αντισταθμίζουν όλες τις ευαισθησίες ως προς τον πληθωρισμό εντός ενός κλιμακίου, που υπολογίζεται όπως περιγράφεται ανωτέρω, προκειμένου να προκύψει μια ενιαία καθαρή ευαισθησία ανά κλιμάκιο.
6.Τα χρεόγραφα που συνεπάγονται πληρωμές σε διαφορετικά νομίσματα υπόκεινται, επίσης, στον κίνδυνο βάσει διαφορετικών νομισμάτων μεταξύ των εν λόγω νομισμάτων. Για τους σκοπούς της μεθόδου βάσει ευαισθησιών, οι παράγοντες κινδύνου που πρέπει να εφαρμόζονται από τα ιδρύματα συνίστανται στον κίνδυνο βάσει διαφορετικών νομισμάτων είτε σε δολάρια ΗΠΑ είτε σε ευρώ. Τα ιδρύματα υπολογίζουν τις βάσεις διαφορετικών νομισμάτων οι οποίες δεν αφορούν είτε τη βάση άνω του δολαρίου ΗΠΑ ή τη βάση άνω του ευρώ είτε με «βάση άνω του δολαρίου ΗΠΑ» ή με «βάση άνω του ευρώ».
Κάθε παράγοντας κινδύνου βάσει διαφορετικών νομισμάτων αποτελείται από ένα διάνυσμα διαφορετικών νομισμάτων με διαφορετικές ληκτότητες για κάθε νόμισμα. Για κάθε μέσο, το διάνυσμα περιέχει τόσες συνιστώσες όσες και οι βάσεις διαφορετικών νομισμάτων που χρησιμοποιούνται ως μεταβλητές κατά το υπόδειγμα τιμολόγησης του ιδρύματος για το εν λόγω μέσο. Κάθε νόμισμα αποτελεί χωριστό κλιμάκιο.
Τα ιδρύματα υπολογίζουν την ευαισθησία του μέσου όσον αφορά τον παράγοντα κινδύνου ως τη μεταβολή της αξίας του μέσου, σύμφωνα με το υπόδειγμα τιμολόγησης, ως αποτέλεσμα της μεταβολής της μονάδας βάσης 1 σε κάθε μία από τις συνιστώσες του διανύσματος. Κάθε νόμισμα αποτελεί χωριστό κλιμάκιο . Σε κάθε κλιμάκιο υπάρχουν δύο πιθανοί διακριτοί παράγοντες κινδύνου: βάση άνω του ευρώ και βάση άνω του δολαρίου ΗΠΑ, ανεξάρτητα από τον αριθμό των συνιστωσών που υπάρχουν σε κάθε διάνυσμα βάσης διαφορετικών νομισμάτων. Ο μέγιστος αριθμός των καθαρών ευαισθησιών ανά κλιμάκιο είναι δύο.
7.Οι παράγοντες γενικού κινδύνου επιτοκίου βέγκα που εφαρμόζονται σε δικαιώματα προαίρεσης με υποκείμενα στοιχεία που είναι ευαίσθητα στο γενικό επιτόκιο είναι οι τεκμαρτές μεταβλητότητες των σχετικών επιτοκίων μηδενικού κινδύνου, όπως περιγράφεται στις παραγράφους 2 και 3, η οποία κατατάσσεται σε κλιμάκια ανάλογα με το νόμισμα και κατατάσσεται στις ακόλουθες ληκτότητες εντός κάθε κλιμακίου: 0,5 έτος, 1 έτος, 3 έτη, 5 έτη, 10 έτη. Υπάρχει ένα κλιμάκιο ανά νόμισμα.
Για τους σκοπούς συμψηφισμού, τα ιδρύματα λαμβάνουν υπόψη τις τεκμαρτές μεταβλητότητες που συνδέονται με τα ίδια επιτόκια μηδενικού κινδύνου και κατατάσσονται στις ίδιες ληκτότητες ώστε να αποτελούν τον ίδιο παράγοντα κινδύνου.
Εάν τα ιδρύματα κατατάσσουν τις τεκμαρτές μεταβλητότητες στις ληκτότητες όπως αναφέρεται στην παρούσα παράγραφο, ισχύουν τα ακόλουθα:
α)
όταν
η ληκτότητα του δικαιώματος προαίρεσης ευθυγραμμίζεται με τη ληκτότητα της υποκείμενης αξίας, λαμβάνεται υπόψη ένας ενιαίος παράγοντας κινδύνου, ο οποίος κατατάσσεται σύμφωνα με την εκάστοτε ληκτότητα.
β)
όταν η ληκτότητα του δικαιώματος προαίρεσης είναι μικρότερη από τη ληκτότητα της υποκείμενης αξίας, οι ακόλουθοι παράγοντες κινδύνου λαμβάνονται υπόψη ως εξής:
(I)ο πρώτος παράγοντας κινδύνου κατατάσσεται σύμφωνα με τη ληκτότητα του δικαιώματος προαίρεσης·
(II)ο δεύτερος παράγοντας κινδύνου κατατάσσεται σύμφωνα με την εναπομένουσα ληκτότητα του υποκείμενου μέσου του δικαιώματος προαίρεσης κατά την ημερομηνία λήξης του δικαιώματος προαίρεσης.
8.Οι παράγοντες γενικού κινδύνου επιτοκίου καμπυλότητας που πρέπει να εφαρμόζουν τα ιδρύματα αποτελείται από ένα διάνυσμα επιτοκίων μηδενικού κινδύνου, που αντιπροσωπεύει την ειδική καμπύλη απόδοσης μηδενικού κινδύνου ανά νόμισμα. Κάθε νόμισμα αποτελεί χωριστό κλιμάκιο. Για κάθε μέσο, το διάνυσμα περιέχει τόσες συνιστώσες όσες οι διαφορετικές ληκτότητες των επιτοκίων χωρίς κίνδυνο που χρησιμοποιούνται ως μεταβλητές κατά το υπόδειγμα τιμολόγησης του ιδρύματος για το εν λόγω μέσο.
9.Τα ιδρύματα υπολογίζουν την ευαισθησία του μέσου σε κάθε παράγοντα κινδύνου που χρησιμοποιείται στον τύπο κινδύνου καμπυλότητας σύμφωνα με το άρθρο 325η. Για τους σκοπούς του κινδύνου καμπυλότητας, τα ιδρύματα λαμβάνουν υπόψη τους φορείς που αντιστοιχούν στις διάφορες καμπύλες απόδοσης και με διαφορετικό αριθμό συνιστωσών όπως ο ίδιος παράγοντας κινδύνου, υπό την προϋπόθεση ότι οι εν λόγω φορείς αντιστοιχούν στο ίδιο νόμισμα. Τα ιδρύματα αντισταθμίζουν τις ευαισθησίες στον ίδιο παράγοντα κινδύνου. Υπάρχει μόνο μία καθαρή ευαισθησία ανά κλιμάκιο.
Δεν υπάρχει επιβάρυνση κινδύνου καμπυλότητας για τους κινδύνους πληθωρισμού και βάσει διαφορετικών νομισμάτων.
Άρθρο 325ιδ
Παράγοντες κινδύνου πιστωτικού περιθωρίου για μη τιτλοποιήσεις
1.Οι παράγοντες κινδύνου πιστωτικού περιθωρίου δέλτα που πρέπει να εφαρμόζονται από τα ιδρύματα για μη τιτλοποιημένα μέσα που είναι ευαίσθητα στο πιστωτικό περιθώριο είναι τα ποσοστά πιστωτικών περιθωρίων του εκδότη τους, που τεκμαίρονται από τους συναφείς χρεωστικούς τίτλους και τις συμφωνίες ανταλλαγής κινδύνου αθέτησης, και κατατάσσονται σε κάθε μία από τις ακόλουθες ληκτότητες: 0,25 έτος, 0,5 έτος, 1 έτος, 2 έτη, 3 έτη, 5 έτη, 10 έτη, 15 έτη, 20 έτη, 30 έτη. Τα ιδρύματα εφαρμόζουν έναν παράγοντα κινδύνου ανά εκδότη και ανά ληκτότητα, ανεξάρτητα από το κατά πόσον τα εν λόγω ποσοστών πιστωτικών περιθωρίων του εκδότη τεκμαίρονται από χρεωστικούς τίτλους ή συμφωνίες ανταλλαγής κινδύνου αθέτησης. Τα κλιμάκια αποτελούν τομεακά κλιμάκια, όπως αναφέρεται στο τμήμα 6, και κάθε κλιμάκιο περιλαμβάνει όλους τους παράγοντες κινδύνου που διατίθενται στον συναφή τομέα.
2.Οι παράγοντες κινδύνου πιστωτικού περιθωρίου βέγκα που πρέπει να εφαρμόζουν τα ιδρύματα σε δικαιώματα προαίρεσης με μη τιτλοποιημένα υποκείμενα, που είναι ευαίσθητα σε πιστωτικό περιθώριο, είναι οι τεκμαρτές μεταβλητότητες των ποσοστών πιστωτικών περιθωρίων του εκδότη των υποκειμένων, όπως ορίζεται στην παράγραφο 1, οι οποίες κατατάσσονται στις ακόλουθες ληκτότητες, σύμφωνα με τη ληκτότητα του δικαιώματος προαίρεσης που υπόκειται σε απαιτήσεις ιδίων κεφαλαίων: 0,5 έτος, 1 έτος, 3 έτη, 5 έτη, 10 έτη. Χρησιμοποιούνται τα ίδια κλιμάκια με αυτά που χρησιμοποιήθηκαν για τον κίνδυνο πιστωτικού περιθωρίου δέλτα για μη τιτλοποίηση.
3.Οι παράγοντες κινδύνου πιστωτικού περιθωρίου καμπυλότητας που πρέπει να εφαρμόζουν τα ιδρύματα για μη τιτλοποιημένα μέσα συνίστανται σε διάνυσμα των ποσοστών πιστωτικών περιθωρίων, που αντιπροσωπεύει μια καμπύλη πιστωτικού περιθωρίου συγκεκριμένου εκδότη. Για κάθε μέσο, το διάνυσμα περιέχει τόσες συνιστώσες όσες οι διαφορετικές ληκτότητες των ποσοστών πιστωτικών περιθωρίων που χρησιμοποιούνται ως μεταβλητές κατά το υπόδειγμα τιμολόγησης του ιδρύματος για το εν λόγω μέσο. Χρησιμοποιούνται τα ίδια κλιμάκια με αυτά που χρησιμοποιήθηκαν για τον κίνδυνο πιστωτικού περιθωρίου δέλτα για μη τιτλοποίηση.
4.Τα ιδρύματα υπολογίζουν την ευαισθησία του μέσου σε κάθε παράγοντα κινδύνου που χρησιμοποιείται στον τύπο κινδύνου καμπυλότητας σύμφωνα με το άρθρο 325η. Για τους σκοπούς του κινδύνου καμπυλότητας, τα ιδρύματα θεωρούν τους φορείς που τεκμαίρονται είτε από τους συναφείς χρεωστικούς τίτλους είτε από τις συμφωνίες ανταλλαγής κινδύνου αθέτησης και με διαφορετικό αριθμό συνιστωσών ως τον ίδιο παράγοντας κινδύνου, υπό την προϋπόθεση ότι οι εν λόγω φορείς αντιστοιχούν στον ίδιο εκδότη.
Άρθρο 325ιε
Παράγοντες κινδύνου πιστωτικού περιθωρίου για τιτλοποιήσεις
1.Τα ιδρύματα εφαρμόζουν τους παράγοντες κινδύνου πιστωτικού περιθωρίου εντός χαρτοφυλακίου διαπραγμάτευσης συσχετίσεων (CTP) που αναφέρεται στην παράγραφο 3 σε θέσεις τιτλοποίησης που ανήκουν στο CTP, όπως αναφέρεται στο άρθρο 104 παράγραφοι 7 έως 9.
Τα ιδρύματα εφαρμόζουν τους παράγοντες κινδύνου πιστωτικού περιθωρίου εκτός χαρτοφυλακίου διαπραγμάτευσης συσχετίσεων (εκτός CTP) που αναφέρονται στην παράγραφο 5 σε θέσεις τιτλοποίησης που δεν ανήκουν στο CTP, όπως αναφέρεται στο άρθρο 104 παράγραφοι 7 έως 9.
2.Τα κλιμάκια που ισχύουν για τον κίνδυνο πιστωτικού περιθωρίου στις τιτλοποιήσεις που ανήκουν στο CTP είναι τα ίδια με αυτά που ισχύουν για τον κίνδυνο πιστωτικού περιθωρίου εκτός τιτλοποιήσεων, όπως αναφέρεται στο τμήμα 6.
Τα κλιμάκια που ισχύουν για τον κίνδυνο πιστωτικού περιθωρίου των τιτλοποιήσεων που δεν ανήκουν στο χαρτοφυλάκιο διαπραγμάτευσης συσχετίσεων αναφέρονται ειδικά σε αυτή την κατηγορία κινδύνου κατηγορίας, όπως αναφέρεται στο τμήμα 6.
3.Οι παράγοντες κινδύνου πιστωτικού περιθωρίου που πρέπει να εφαρμόζουν τα ιδρύματα για θέσεις τιτλοποίησης που ανήκουν στο CTP είναι οι εξής:
α)
οι παράγοντες κινδύνου δέλτα είναι όλα τα συναφή ποσοστά πιστωτικού περιθωρίου των εκδοτών των υποκείμενων ανοιγμάτων της θέσης τιτλοποίησης, η οποία τεκμαίρεται από τους συναφείς χρεωστικούς τίτλους και τις συμφωνίες ανταλλαγής κινδύνου αθέτησης, και για κάθε μία από τις ακόλουθες ληκτότητες: 0,5 έτος, 1 έτος, 3 έτη, 5 έτη, 10 έτη.
β)
οι παράγοντες κινδύνου βέγκα που εφαρμόζονται σε δικαιώματα προαίρεσης με θέσεις τιτλοποίησης που ανήκουν στο CTP ως υποκείμενοι τίτλοι είναι οι τεκμαρτές μεταβλητότητες των πιστωτικών περιθωρίων των εκδοτών των υποκείμενων ανοιγμάτων της θέσης τιτλοποίησης, που τεκμαίρονται, όπως περιγράφεται στο σημείο α) της παρούσας παραγράφου, οι οποίοι κατατάσσονται στις ακόλουθες ληκτότητες, σύμφωνα με τη ληκτότητα του αντίστοιχου δικαιώματος προαίρεσης που υπόκειται σε απαιτήσεις ιδίων κεφαλαίων: 0,5 έτος, 1 έτος, 3 έτη, 5 έτη, 10 έτη.
γ)
οι παράγοντες κινδύνου καμπυλότητας είναι οι σχετικές καμπύλες απόδοσης πιστωτικού περιθωρίου των εκδοτών των υποκείμενων ανοιγμάτων της θέσης τιτλοποίησης, εκφρασμένη ως διάνυσμα ποσοστών πιστωτικού περιθωρίου για διαφορετικές ληκτότητες, που τεκμαίρονται όπως αναφέρεται στ την παρούσα παράγραφο στοιχείο α). Για κάθε μέσο, το διάνυσμα περιέχει τόσες συνιστώσες όσες και οι διαφορετικές ληκτότητες των ποσοστών πιστωτικών περιθωρίων που χρησιμοποιούνται ως μεταβλητές κατά το υπόδειγμα τιμολόγησης του ιδρύματος για το εν λόγω μέσο.
4.Τα ιδρύματα υπολογίζουν την ευαισθησία της θέσης τιτλοποίησης σε κάθε παράγοντα κινδύνου που χρησιμοποιείται στον τύπο κινδύνου καμπυλότητας σύμφωνα με το άρθρο 325η. Για τους σκοπούς του κινδύνου καμπυλότητας, τα ιδρύματα θεωρούν τους φορείς που τεκμαίρονται είτε από τους συναφείς χρεωστικούς τίτλους είτε από τις συμφωνίες ανταλλαγής κινδύνου αθέτησης και με διαφορετικό αριθμό συνιστωσών ως τον ίδιο παράγοντα κινδύνου, υπό την προϋπόθεση ότι οι εν λόγω φορείς αντιστοιχούν στον ίδιο εκδότη.
5.Οι παράγοντες κινδύνου πιστωτικού περιθωρίου που πρέπει να εφαρμόζονται από τα ιδρύματα για θέσεις τιτλοποίησης που δεν ανήκουν στο CTP αναφέρονται στο περιθώριο του τμήματος και όχι στο περιθώριο των υποκείμενων μέσων και είναι οι εξής:
α)
οι παράγοντες κινδύνου δέλτα αποτελούν τα σχετικά ποσοστά πιστωτικού περιθωρίου του τμήματος, που κατατάσσονται στις ακόλουθες ληκτότητες, σύμφωνα με τη ληκτότητα του τμήματος: 0,5 έτος, 1 έτος, 3 έτη, 5 έτη, 10 έτη.
β)
οι παράγοντες κινδύνου βέγκα που εφαρμόζονται σε δικαιώματα προαίρεσης με θέσεις τιτλοποίησης που ανήκουν στο CTP ως υποκείμενοι τίτλοι είναι οι τεκμαρτές μεταβλητότητες των πιστωτικών περιθωρίων των τμημάτων, καθένας εκ των οποίων κατατάσσεται στις ακόλουθες ληκτότητες, σύμφωνα με τη ληκτότητα του δικαιώματος προαίρεσης που υπόκειται σε απαιτήσεις ιδίων κεφαλαίων: 0,5 έτος, 1 έτος, 3 έτη, 5 έτη, 10 έτη.
γ)
οι παράγοντες κινδύνου καμπυλότητας είναι οι ίδιοι με αυτούς που περιγράφονται στο στοιχείο α) της παρούσας παραγράφου. Σε όλους τους εν λόγω παράγοντες κινδύνου εφαρμόζεται κοινός συντελεστής στάθμισης κινδύνου, όπως αναφέρεται στο τμήμα 6.
Άρθρο 325ιστ
Παράγοντες κινδύνου μετοχών
1.Τα κλιμάκια για όλους τους παράγοντες κινδύνου μετοχών είναι τα τομεακά κλιμάκια που αναφέρονται στο τμήμα 6.
2.Οι παράγοντες κινδύνου μετοχών δέλτα που πρέπει να εφαρμόζονται από τα ιδρύματα είναι όλες οι τρέχουσες τιμές του μετοχικού κεφαλαίου και όλα τα επιτόκια συμφωνιών επαναγοράς των μετοχών ή τα επιτόκια επαναγοράς («repos») μετοχών.
Για τους σκοπούς του κινδύνου μετοχών, μια συγκεκριμένη καμπύλη επαναγοράς μετοχών αποτελεί μεμονωμένο παράγοντα κινδύνου, ο οποίος εκφράζεται ως το διάνυσμα επιτοκίων επαναγοράς για διαφορετικές ληκτότητες. Για κάθε μέσο, το διάνυσμα περιέχει τόσες συνιστώσες όσες και οι διαφορετικές ληκτότητες των επιτοκίων επαναγοράς που χρησιμοποιούνται ως μεταβλητές κατά το υπόδειγμα τιμολόγησης του ιδρύματος για το εν λόγω μέσο.
Τα ιδρύματα υπολογίζουν την ευαισθησία του μέσου όσον αφορά αυτόν τον παράγοντα κινδύνου ως τη μεταβολή στην αξία του μέσου, σύμφωνα με το υπόδειγμα τιμολόγησης, ως αποτέλεσμα της μεταβολής της μονάδας βάσης 1 σε κάθε μία από τις συνιστώσες του διανύσματος. Τα ιδρύματα αντισταθμίζουν τις ευαισθησίες στον παράγοντα κινδύνου επιτοκίου επαναγοράς του ίδιου μετοχικού τίτλου, ανεξάρτητα από τον αριθμό των συνιστωσών του κάθε διανύσματος.
3.Οι παράγοντες κινδύνου μετοχών βέγκα που πρέπει να εφαρμόζονται από τα ιδρύματα σε δικαιώματα προαίρεσης με υποκείμενα στοιχεία, που είναι ευαίσθητα σε μετοχές, είναι οι τεκμαρτές μεταβλητότητες των τρεχουσών τιμών των μετοχών, που κατατάσσονται στις ακόλουθες ληκτότητες, σύμφωνα με τις ληκτότητες των αντίστοιχων δικαιωμάτων προαίρεσης που υπόκεινται σε απαιτήσεις ιδίων κεφαλαίων: 0,5 έτος, 1 έτος, 3 έτη, 5 έτη, 10 έτη. Δεν υπάρχει κεφαλαιακή επιβάρυνση για τον κίνδυνο βέγκα στα επιτόκια συμφωνιών επαναγοράς.
4.Οι παράγοντες κινδύνου καμπυλότητας που πρέπει να εφαρμόζονται από τα ιδρύματα για δικαιώματα προαίρεσης με υποκείμενα μέσα που είναι ευαίσθητα σε μετοχές είναι όλες οι τρέχουσες τιμές μετοχών, ανεξάρτητα από τη ληκτότητα των αντίστοιχων δικαιωμάτων προαίρεσης. Δεν υπάρχει επιβάρυνση κινδύνου καμπυλότητας για τα επιτόκια συμφωνιών επαναγοράς.
Άρθρο 325ιζ
Παράγοντες κινδύνου βασικών εμπορευμάτων
1.Τα κλιμάκια για όλους τους παράγοντες κινδύνου μετοχών είναι τα τομεακά κλιμάκια που αναφέρονται στο τμήμα 6.
2.Οι παράγοντες κινδύνου βασικών εμπορευμάτων δέλτα που πρέπει να εφαρμόζονται από τα ιδρύματα για μέσα που είναι ευαίσθητα στον κίνδυνο βασικών εμπορευμάτων είναι όλες οι τρέχουσες τιμές βασικών εμπορευμάτων ανά είδος εμπορεύματος και για καθεμία από τις δύο συμβατικές ποιότητες: βασική ή ανά ποιότητα. Τα ιδρύματα λαμβάνουν υπόψη μόνο δύο τιμές βασικών εμπορευμάτων για το ίδιο είδος βασικού εμπορεύματος, με την ίδια ληκτότητα και με τον ίδιο τύπο συμβατικής ποιότητας, ώστε να συνιστούν τον ίδιο παράγοντα κινδύνου, όταν το σύνολο των νομικών όρων όσον αφορά την τοποθεσία παράδοσης είναι πανομοιότυπο.
3.Οι παράγοντες κινδύνου βασικών εμπορευμάτων βέγκα που πρέπει να εφαρμόζονται από τα ιδρύματα σε δικαιώματα προαίρεσης με υποκείμενα στοιχεία που είναι ευαίσθητα σε βασικά εμπορεύματα, είναι οι τεκμαρτές μεταβλητότητες των τρεχουσών τιμών των βασικών εμπορευμάτων ανά είδος βασικού εμπορεύματος, που κατατάσσονται στις ακόλουθες ληκτότητες, σύμφωνα με τις ληκτότητες των αντίστοιχων δικαιωμάτων προαίρεσης που υπόκεινται σε απαιτήσεις ιδίων κεφαλαίων: 0,5 έτος, 1 έτος, 3 έτη, 5 έτη, 10 έτη. Τα ιδρύματα θεωρούν τις ευαισθησίες για το ίδιο είδος εμπορεύματος και που έχουν κατανεμηθεί στην ίδια ληκτότητα ως ενιαίο παράγοντα κινδύνου, τον οποίο τα ιδρύματα ακολούθως αντισταθμίζουν.
4.Οι παράγοντες κινδύνου καμπυλότητας βασικών εμπορευμάτων που πρέπει να εφαρμόζονται από τα ιδρύματα για δικαιώματα προαίρεσης με υποκείμενα μέσα που είναι ευαίσθητα σε βασικό εμπόρευμα συνίστανται σε ένα σύνολο τιμών βασικών εμπορευμάτων με διαφορετικές ληκτότητες ανά είδος βασικού εμπορεύματος, εκφραζόμενο ως διάνυσμα. Για κάθε μέσο, το διάνυσμα περιέχει τόσες συνιστώσες όσες και οι τιμές του εν λόγω εμπορεύματος που χρησιμοποιούνται ως μεταβλητές κατά το υπόδειγμα τιμολόγησης του ιδρύματος για το εν λόγω μέσο. Τα ιδρύματα δεν κάνουν διάκριση μεταξύ των τιμών των βασικών εμπορευμάτων ανά ποιότητα ή τόπο παράδοσης.
Η ευαισθησία του μέσου σε κάθε παράγοντα κινδύνου που χρησιμοποιείται στον τύπο κινδύνου καμπυλότητας υπολογίζεται όπως προσδιορίζεται στο άρθρο 325η. Για τον σκοπό του κινδύνου καμπυλότητας, τα ιδρύματα θεωρούν ότι οι φορείς που διαθέτουν διαφορετικό αριθμό συνιστωσών συνιστούν τον ίδιο παράγοντα κινδύνου, υπό την προϋπόθεση ότι οι εν λόγω φορείς αντιστοιχούν στο ίδιο είδος βασικού εμπορεύματος.
Άρθρο 325ιη
Παράγοντες κινδύνου συναλλάγματος
1.Οι παράγοντες κινδύνου συναλλάγματος δέλτα που πρέπει να εφαρμόζονται από τα ιδρύματα για τα μέσα που είναι ευαίσθητα σε συνάλλαγμα αποτελούν όλες τις τρέχουσες τιμές συναλλαγματικής ισοτιμίας μεταξύ του νομίσματος στο οποίο είναι εκφρασμένο ένα μέσο και του νομίσματος στο οποίο υποβάλλονται οι αναφορές του ιδρύματος. Πρέπει να υπάρχει ένα κλιμάκιο ανά ζεύγος νομισμάτων, με έναν ενιαίο παράγοντα κινδύνου και μια ενιαία καθαρή ευαισθησία.
2.Οι παράγοντες κινδύνου συναλλάγματος βέγκα που πρέπει να εφαρμόζονται από τα ιδρύματα για δικαιώματα προαίρεσης με υποκείμενα μέσα που είναι ευαίσθητα σε συνάλλαγμα είναι οι τεκμαρτές μεταβλητότητες των συναλλαγματικών ισοτιμιών μεταξύ των ζευγών νομισμάτων που αναφέρονται στην παράγραφο 1. Οι εν λόγω τεκμαρτές μεταβλητότητες των τιμών συναλλάγματος κατατάσσονται στις ακόλουθες ληκτότητες, σύμφωνα με τις ληκτότητες των αντίστοιχων δικαιωμάτων προαίρεσης που υπόκεινται σε απαιτήσεις ιδίων κεφαλαίων: 0,5 έτος, 1 έτος, 3 έτη, 5 έτη, 10 έτη.
3.Οι παράγοντες κινδύνου καμπυλότητας συναλλάγματος που πρέπει να εφαρμόζονται από τα ιδρύματα για δικαιώματα προαίρεσης με υποκείμενα μέσα που είναι ευαίσθητα σε συνάλλαγμα είναι οι ίδιες με εκείνες που αναφέρονται στην παράγραφο 1.
4.Τα ιδρύματα δεν υποχρεούνται να διακρίνουν μεταξύ των εσωχώριων και των εξωχώριων παραλλαγών ενός νομίσματος για όλους τους παράγοντες κινδύνου δέλτα, βέγκα και καμπυλότητας.
Ενότητα 2:
Ορισμοί ευαισθησίας
Άρθρο 325ιθ
Ευαισθησίες κινδύνου δέλτα
1.Τα ιδρύματα υπολογίζουν τις ευαισθησίες δέλτα GIRR ως εξής:
α)
οι ευαισθησίες σε παράγοντες κινδύνου που αποτελούνται από επιτόκια μηδενικού κινδύνου υπολογίζονται ως εξής:

όπου:
= καμπύλη επιτοκίου μηδενικού κινδύνου k a με ληκτότητα t·
Vi (.) = η συνάρτηση τιμολόγησης του μέσου i·
x, y = άλλες μεταβλητές στη συνάρτηση τιμολόγησης.
β)
οι ευαισθησίες σε παράγοντες κινδύνου που αποτελούνται από κίνδυνο πληθωρισμού και βάση διαφορετικών νομισμάτων () υπολογίζονται ως εξής:
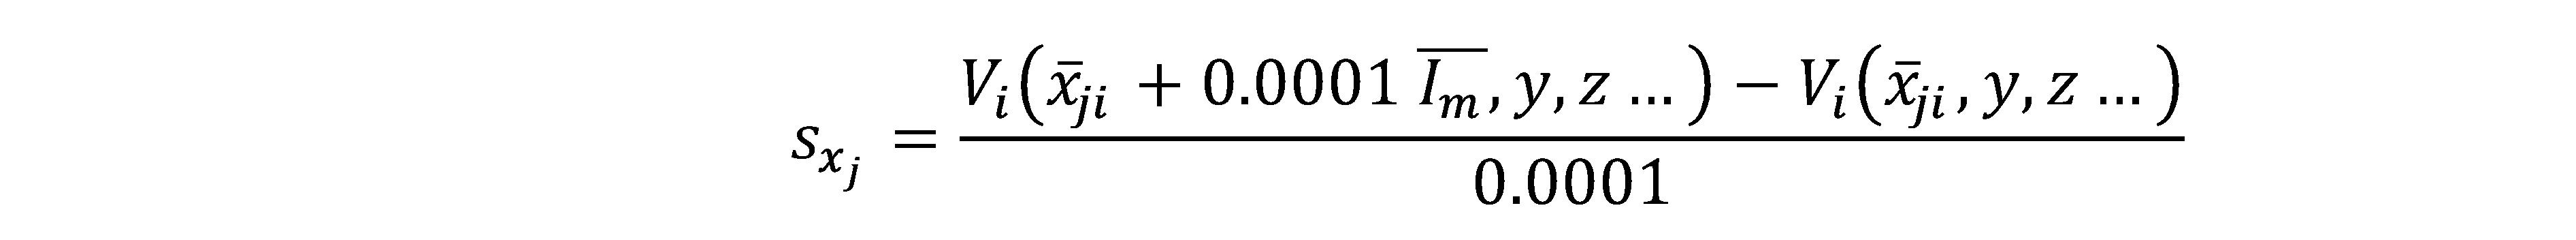
όπου:
= το διάνυσμα των συνιστωσών m που αντιπροσωπεύει την τεκμαρτή καμπύλη του πληθωρισμού ή την καμπύλη της βάσης διαφορετικών νομισμάτων για ένα συγκεκριμένο νόμισμα j και το m ισούται με το πλήθος των μεταβλητών που αφορούν τον πληθωρισμό ή τις σχετιζόμενες με τα διαφορετικά νομίσματα μεταβλητές που χρησιμοποιούνται στο υπόδειγμα τιμολόγησης του μέσου i·
= η μοναδιαία μήτρα της διάστασης (1 x m)·
Vi (.) = η συνάρτηση τιμολόγησης του μέσου i·
y, z = άλλες μεταβλητές στο υπόδειγμα τιμολόγησης
2.Τα ιδρύματα υπολογίζουν τις ευαισθησίες δέλτα του κινδύνου πιστωτικών περιθωρίων για όλες τις θέσεις τιτλοποίησης και τις θέσεις μη-τιτλοποίησης () ως εξής:

όπου:
= η αξία του επιτοκίου πιστωτικού περιθωρίου ενός εκδότη j με ληκτότητα t·
Vi (.) = η συνάρτηση τιμολόγησης του μέσου i·
x, y = άλλες μεταβλητές στη συνάρτηση τιμολόγησης.
3.Τα ιδρύματα υπολογίζουν τις ευαισθησίες δέλτα GIRR ως εξής:
α)
οι ευαισθησίες σε παράγοντες κινδύνου k (sk) που αποτελούνται από τις τρέχουσες τιμές των μετοχών υπολογίζεται ως εξής:

όπου:
k είναι ειδικός μετοχικός τίτλος·
EQk είναι η αξία της τρέχουσας τιμής του εν λόγω μετοχικού τίτλου· και
Vi (.) είναι η συνάρτηση τιμολόγησης του μέσου i.
x, y είναι άλλες μεταβλητές στο υπόδειγμα τιμολόγησης.
β)
οι ευαισθησίες σε παράγοντες κινδύνου που αποτελούνται από ποσοστά συμφωνιών επαναγοράς μετοχών υπολογίζονται ως εξής:

όπου:
k = ο δείκτης που υποδηλώνει το μετοχικό κεφάλαιο·
= το διάνυσμα των συνιστωσών m που αντιπροσωπεύει την αναδιάρθρωση του όρου επαναγοράς για ένα συγκεκριμένο μετοχικό κεφάλαιο k και το m ισούται με τον αριθμό των ποσοστών επαναγορών που αντιστοιχούν σε διαφορετικές ληκτότητες που χρησιμοποιούνται στο υπόδειγμα τιμολόγησης του μέσου i·
= η μοναδιαία μήτρα της διάστασης (1 x m)·
Vi (.) = η συνάρτηση τιμολόγησης του μέσου i·
y, z = άλλες μεταβλητές στο υπόδειγμα τιμολόγησης i.
4.Τα ιδρύματα υπολογίζουν τις ευαισθησίες δέλτα βασικών εμπορευμάτων για κάθε παράγοντα κινδύνου k (sk) ως εξής:

όπου:
k = ένας συγκεκριμένος παράγοντας κινδύνου βασικών εμπορευμάτων·
CTYk = η τιμή του παράγοντα κινδύνου k·
Vi (.) = η αγοραία αξία του μέσου i ως συνάρτηση του παράγοντα κινδύνου k.
5.Τα ιδρύματα υπολογίζουν τις ευαισθησίες δέλτα συναλλάγματος για κάθε παράγοντα κινδύνου συναλλάγματος k (sk) ως εξής:

όπου:
k = ένας συγκεκριμένος παράγοντας κινδύνου συναλλάγματος·
FXk = η τιμή του παράγοντα κινδύνου·
Vi (.) = η αγοραία αξία του μέσου i ως συνάρτηση του παράγοντα κινδύνου k.
Άρθρο 325κ
Ευαισθησίες κινδύνου βέγκα
1.Τα ιδρύματα υπολογίζουν την ευαισθησία κινδύνου βέγκα ενός δικαιώματος προαίρεσης για συγκεκριμένο παράγοντα κινδύνου k (sk) ως εξής:

όπου:
k = ειδικός παράγοντας κινδύνου βέγκα, που αποτελείται από μια τεκμαρτή μεταβλητότητα·
= η τιμή του εν λόγω παράγοντα κινδύνου, η οποία πρέπει να εκφράζεται ως εκατοστιαίο ποσοστό·
x, y = άλλες μεταβλητές στη λειτουργία τιμολόγησης.
2.Στην περίπτωση των κατηγοριών κινδύνου όπου οι παράγοντες κινδύνου βέγκα έχουν διάσταση ληκτότητας, αλλά όπου οι κανόνες για την κατάταξη των παραγόντων κινδύνου δεν εφαρμόζονται, γιατί τα δικαιώματα προαίρεσης δεν έχουν ληκτότητα, τα ιδρύματα κατατάσσουν τους εν λόγω παράγοντες κινδύνου στη μεγαλύτερη προσδιορισμένη ληκτότητα. Τα εν λόγω δικαιώματα προαίρεσης υπόκεινται στην προσαύξηση των υπολειπόμενων κινδύνων.
3.Στην περίπτωση των δικαιωμάτων προαίρεσης χωρίς άσκηση του δικαιώματος ή φράγμα και των δικαιωμάτων προαίρεσης που έχουν πολλαπλές ασκήσεις του δικαιώματος ή φράγματα, τα ιδρύματα εφαρμόζουν την κατάταξη σε ασκήσεις του δικαιώματος και ληκτότητα που χρησιμοποιούνται εσωτερικά από το ίδρυμα για την επιλογή των τιμών του δικαιώματος προαίρεσης. Τα εν λόγω δικαιώματα προαίρεσης υπόκεινται στην προσαύξηση υπολειπόμενων κινδύνων.
4.Τα ιδρύματα δεν υπολογίζουν τον κίνδυνο βέγκα για τα τμήματα τιτλοποίησης που περιλαμβάνονται στο CTP που αναφέρονται στο άρθρο 104 παράγραφοι 7 έως 9, τα οποία δεν διαθέτουν τεκμαρτή μεταβλητότητα. Οι επιβαρύνσεις κινδύνου δέλτα και καμπυλότητας υπολογίζονται για τα εν λόγω τμήματα τιτλοποίησης.
Άρθρο 325κα
Απαιτήσεις για τους υπολογισμούς των ευαισθησιών
1.Τα ιδρύματα αντλούν ευαισθησίες από το υπόδειγμα τιμολόγησης του ιδρύματος που χρησιμοποιείται για την αναφορά κερδών και ζημιών.
2.Τα ιδρύματα θεωρούν ότι η τεκμαρτή μεταβλητότητα παραμένει σταθερή κατά τον υπολογισμό των ευαισθησιών του συντελεστή δέλτα για τα μέσα που υπόκεινται σε δικαιώματα προαίρεσης.
3.Τα ιδρύματα θεωρούν ότι το υποκείμενο μέσο του δικαιώματος προαίρεσης ακολουθεί είτε τη λογαριθμοκανονική ή την κανονική κατανομή στα υποδείγματα τιμολόγησης από τα οποία προκύπτουν οι ευαισθησίες κατά τον υπολογισμό της ευαισθησίας βέγκα του γενικού κινδύνου επιτοκίου ή ου κινδύνου πιστωτικού περιθωρίου. Τα ιδρύματα θεωρούν ότι το υποκείμενο μέσο ακολουθεί είτε τη λογαριθμοκανονική είτε την κανονική κατανομή στα υποδείγματα τιμολόγησης από τα οποία προκύπτουν οι ευαισθησίες κατά τον υπολογισμό της ευαισθησίας βέγκα του μετοχικού κεφαλαίου, του κινδύνου βασικού εμπορεύματος ή συναλλάγματος.
4.Τα ιδρύματα υπολογίζουν όλες τις ευαισθησίες χωρίς προσαρμογές πιστωτικής αποτίμησης.
Τμήμα 4
H προσαύξηση υπολειπόμενου κινδύνου
Άρθρο 325κβ
Απαιτήσεις ιδίων κεφαλαίων για τους υπολειπόμενους κινδύνους
1.Επιπλέον των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς που ορίζονται στο τμήμα 2 του παρόντος κεφαλαίου, τα ιδρύματα εφαρμόζουν πρόσθετες απαιτήσεις ιδίων κεφαλαίων σύμφωνα με το παρόν άρθρο, σε μέσα που είναι εκτεθειμένα σε υπολειπόμενους κινδύνους.
2.Τα μέσα εκτίθενται σε υπολειπόμενους κινδύνους, εφόσον πληρούν οποιαδήποτε από τις ακόλουθες προϋποθέσεις:
α)
το μέσο αναφέρεται σε ένα εξωτικό υποκείμενο μέσο·
β)
το μέσο φέρει άλλους υπολειπόμενους κινδύνους.
3.Τα ιδρύματα υπολογίζουν τις πρόσθετες απαιτήσεις ιδίων κεφαλαίων που αναφέρονται στην παράγραφο 1 ως το άθροισμα των ακαθάριστων ονομαστικών ποσών των μέσων που αναφέρονται στην παράγραφο 2 πολλαπλασιαζόμενο με τους ακόλουθους συντελεστές στάθμισης:
α)
1,0 % για τα μέσα που αναφέρονται στην παράγραφο 2 στοιχείο α)·
β)
0,1% για τα μέσα που αναφέρονται στην παράγραφο 2 στοιχείο β)·
4.Κατά παρέκκλιση από την παράγραφο 1, το ίδρυμα δεν εφαρμόζει την απαίτηση ιδίων κεφαλαίων για τους υπολειπόμενους κινδύνους σε μέσο που πληροί οποιαδήποτε από τις ακόλουθες προϋποθέσεις:
α)
το μέσο είναι εισηγμένο σε αναγνωρισμένο χρηματιστήριο·
β)
το μέσο είναι επιλέξιμο για κεντρική εκκαθάριση σύμφωνα με τον κανονισμό (ΕΕ) αριθ. 648/2012·
γ)
το μέσο απολύτως αντισταθμίζει τους κινδύνους αγοράς άλλης θέσης του χαρτοφυλακίου συναλλαγών, οπότε οι δύο πλήρως αντιστοιχιζόμενες μεταξύ τους θέσεις του χαρτοφυλακίου συναλλαγών εξαιρούνται από την απαίτηση ιδίων κεφαλαίων για τους υπολειπόμενους κινδύνους.
5.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων για να προσδιορίσει με περισσότερες λεπτομέρειες τι συνιστά εξωτικό υποκείμενο μέσο και ποια μέσα είναι εκτεθειμένα σε υπολειπόμενους κινδύνους για τους σκοπούς της παραγράφου 2.
Κατά την ανάπτυξη των εν λόγω σχεδίων ρυθμιστικών τεχνικών προτύπων, η ΕΑΤ λαμβάνει υπόψη τα ακόλουθα στοιχεία:
δ)
το εξωτικό υποκείμενο μέσο περιλαμβάνει ανοίγματα που δεν υπάγονται στο πεδίο εφαρμογής των αντιμετωπίσεων του κινδύνου δέλτα, βέγκα ή καμπυλότητας σύμφωνα με τη μέθοδο βάσει ευαισθησιών που προβλέπεται στο τμήμα 2 ή της επιβάρυνσης του κινδύνου αθέτησης που προβλέπεται στο τμήμα 5. Η ΕΑΤ εξετάζει τουλάχιστον κατά πόσον ο κίνδυνος μακροβιότητας, ο καιρός, οι φυσικές καταστροφές και η μελλοντική πραγματοποιηθείσα μεταβλητότητα θα πρέπει να θεωρούνται εξωτικά υποκείμενα ανοίγματα.
ε)
Όταν καθορίζει ποια μέσα είναι εκτεθειμένα σε άλλους υπολειπόμενους κινδύνους, η ΕΑΤ εξετάζει τουλάχιστον τα μέσα που πληρούν οποιοδήποτε από τα ακόλουθα κριτήρια:
(I)ένα μέσο υπόκειται σε απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους βέγκα και καμπυλότητας σύμφωνα με τη μέθοδο βάσει ευαισθησιών που καθορίζεται στο τμήμα 2 και παράγει αποπληρωμές που δεν μπορούν να αναπαραχθούν με πεπερασμένο γραμμικό συνδυασμό απλών («plain-vanilla») δικαιωμάτων προαίρεσης·
(II)ένα μέσο αποτελεί θέση τιτλοποίησης που ανήκει στο χαρτοφυλάκιο διαπραγμάτευσης συσχετίσεων (CTP), όπως αναφέρεται στο άρθρο 104 παράγραφοι 7 έως 9. Οι μη τιτλοποιημένες αντισταθμίσεις που ανήκουν στο CTP δεν λαμβάνονται υπόψη.
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [δεκαπέντε μήνες από την έναρξη ισχύος του παρόντος κανονισμού].
Ανατίθεται στην Επιτροπή η εξουσία να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα στα οποία αναφέρεται το πρώτο εδάφιο σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.
Τμήμα 5
Η επιβάρυνση κινδύνου αθέτησης
Άρθρο 325κγ
Ορισμοί και γενικές διατάξεις
1.Οι απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο αθέτησης εφαρμόζονται σε χρεωστικούς τίτλους και μετοχές, σε παράγωγα μέσα που έχουν τα προαναφερθέντα μέσα ως υποκείμενα στοιχεία, και σε παράγωγα των οποίων η αποπληρωμή και η εύλογη αξία επηρεάζεται από το γεγονός της αθέτησης υποχρέωσης οφειλέτη, διαφορετικού από τον αντισυμβαλλόμενο στο ίδιο το παράγωγο μέσο. Τα ιδρύματα υπολογίζουν τις απαιτήσεις κινδύνου αθέτησης που υπολογίζονται χωριστά για κάθε ένα από τα ακόλουθα είδη μέσων: μη τιτλοποιήσεις, τιτλοποιήσεις που δεν ανήκουν στο χαρτοφυλάκιο διαπραγμάτευσης συσχετίσεων (CTP) και τιτλοποιήσεις που ανήκουν στο CTP. Οι τελικές απαιτήσεις ιδίων κεφαλαίων για κίνδυνο αθέτησης για ένα ίδρυμα αποτελούν το άθροισμα των τριών αυτών συνιστωσών.
2.Για τους σκοπούς του παρόντος τμήματος, ισχύουν οι ακόλουθοι ορισμοί:
α)
«θετικό άνοιγμα» (short exposure): η αθέτηση υποχρέωσης από εκδότη ή ομάδα εκδοτών που συνεπάγεται κέρδος για το ίδρυμα, ανεξάρτητα από το είδος του μέσου ή τη συναλλαγή που δημιουργεί το άνοιγμα.
β)
«αρνητικό άνοιγμα» (long exposure): η αθέτηση υποχρέωσης από εκδότη ή ομάδα εκδοτών που συνεπάγεται απώλεια για το ίδρυμα, ανεξάρτητα από το είδος του μέσου ή τη συναλλαγή που δημιουργεί το άνοιγμα.
γ)
«ακαθάριστο ποσό αιφνίδιας αθέτησης» (jump to default - JTD): το εκτιμώμενο μέγεθος των ζημιών ή κερδών που θα δημιουργούσε η αθέτηση των υποχρεώσεων του οφειλέτη σε συγκεκριμένο άνοιγμα.
δ)
«καθαρό ποσό αιφνίδιας αθέτησης» (jump to default - JTD): το εκτιμώμενο μέγεθος των ζημιών ή κερδών που θα δημιουργούσε η αθέτηση των υποχρεώσεων του οφειλέτη σε συγκεκριμένο ίδρυμα, μετά τον συμψηφισμό των ακαθάριστων ποσών JTD.
ε)
«LGD»: η ζημία σε περίπτωση αθέτησης του οφειλέτη επί μέσου που έχει εκδοθεί από αυτόν τον οφειλέτη η οποία εκφράζεται ως ποσοστό της ονομαστικής αξίας του μέσου.
στ)
«συντελεστές στάθμισης κινδύνου αθέτησης»: το ποσοστό που αντιπροσωπεύει τις εκτιμώμενες πιθανότητες αθέτησης κάθε οφειλέτη, ανάλογα με την πιστοληπτική ικανότητα του εν λόγω οφειλέτη.
Ενότητα 1:
Επιβάρυνση κινδύνου αθέτησης για μη τιτλοποιήσεις
Άρθρο 325κδ
Ακαθάριστα ποσά αιφνίδιας αθέτησης
1.Τα ιδρύματα υπολογίζουν τα ακαθάριστα ποσά JTD για κάθε αρνητικό άνοιγμα σε μαθηματικούς τύπους για χρεωστικούς τίτλους, ως εξής:

όπου:
Vnotional = η ονομαστική αξία του μέσου·
P&Llong = όρος που προσαρμόζεται στα κέρδη ή στις ζημίες που έχουν ήδη ληφθεί υπόψη από το ίδρυμα που οφείλονται σε μεταβολές στην εύλογη αξία του μέσου που δημιουργεί το αρνητικό άνοιγμα. Τα κέρδη εισάγονται στον τύπο με θετικό πρόσημο και οι ζημίες με αρνητικό.
Adjustmentlong = το ποσό κατά το οποίο, λόγω της διάρθρωσης του παράγωγου μέσου, η ζημία του ιδρύματος σε περίπτωση αθέτησης υποχρεώσεων θα είναι αυξημένη ή μειωμένη σε σχέση με την πλήρη απώλεια στο υποκείμενο μέσο. Οι αυξήσεις εισάγονται στον όρο Adjustmentlong με θετικό πρόσημο και οι μειώσεις με αρνητικό πρόσημο.
2.Τα ιδρύματα υπολογίζουν τα ακαθάριστα ποσά JTD για κάθε θετικό άνοιγμα σε χρεωστικούς τίτλους με μαθηματικούς τύπους, ως εξής:

όπου:
Vnotional = η ονομαστική αξία του μέσου που εισάγεται στον τύπο με αρνητικό πρόσημο·
P&Llong = πρόκειται για όρο που προσαρμόζεται για κέρδη ή ζημίες που έχουν ήδη ληφθεί υπόψη από το ίδρυμα που οφείλονται σε μεταβολές στην εύλογη αξία του μέσου που δημιουργεί το θετικό άνοιγμα. Τα κέρδη εισάγονται στον τύπο με θετικό πρόσημο και οι ζημίες με αρνητικό.
Adjustmentlong = το ποσό κατά το οποίο, λόγω της διάρθρωσης του παράγωγου μέσου, η ζημία του ιδρύματος σε περίπτωση αθέτησης υποχρεώσεων θα είναι αυξημένη ή μειωμένη σε σχέση με την πλήρη απώλεια στο υποκείμενο μέσο. Οι αυξήσεις εισάγονται στον όρο Adjustmentshort με θετικό πρόσημο και οι μειώσεις με αρνητικό πρόσημο.
3.Τα ποσοστά LGD για χρεωστικούς τίτλους που πρέπει να εφαρμόζονται από τα ιδρύματα για τους σκοπούς των υπολογισμών που προβλέπονται στις παραγράφους 1 και 2 είναι τα ακόλουθα:
α)
στα ανοίγματα σε χρεωστικούς τίτλους χωρίς εξοφλητική προτεραιότητα εφαρμόζεται LGD 100 %·
β)
στα ανοίγματα σε χρεωστικούς τίτλους χωρίς εξοφλητική προτεραιότητα εφαρμόζεται LGD 75%·
γ)
στα ανοίγματα σε καλυμμένα ομόλογα, όπως αναφέρονται στο άρθρο 129, εφαρμόζεται LGD 25 %.
4.Για τους σκοπούς των υπολογισμών που ορίζονται στις παραγράφους 1 και 2, η ονομαστική αξία στην περίπτωση των χρεωστικών τίτλων είναι η ονομαστική αξία του χρεωστικού τίτλου. Για τους σκοπούς των υπολογισμών που ορίζονται στις παραγράφους 1 και 2, η ονομαστική αξία στην περίπτωση των μέσων σε παράγωγα με υποκείμενo χρεωστικό τίτλο είναι η ονομαστική αξία του υποκείμενου χρεωστικού τίτλου.
5.Για τα ανοίγματα σε μετοχικούς τίτλους, τα ιδρύματα υπολογίζουν τα ακαθάριστα ποσά JTD ως εξής, αντί αυτών που αναφέρονται στις παραγράφους 1 και 2:

Όπου
V = η εύλογη αξία των μετοχών ή, στην περίπτωση των παράγωγων μέσων επί των μετοχών, η εύλογη αξία των υποκείμενων μετοχών του παράγωγου μέσου.
6.Τα ιδρύματα εφαρμόζουν LGD 100 % σε μέσα μετοχών για τους σκοπούς του υπολογισμού που ορίζεται στην παράγραφο 6.
7.Στην περίπτωση των ανοιγμάτων σε κίνδυνο αθέτησης που προκύπτει από παράγωγα μέσα των οποίων η αποπληρωμή σε περίπτωση αθέτησης του οφειλέτη δεν συνδέονται με την ονομαστική αξία ενός συγκεκριμένου μέσου που έχει εκδοθεί από τον οφειλέτη ή με την LGD του οφειλέτη ή του μέσου που έχει εκδοθεί από τον οφειλέτη, τα ιδρύματα χρησιμοποιούν εναλλακτικές μεθόδους για την εκτίμηση των ακαθάριστων ποσών JTD, οι οποίες πληρούν τον ορισμό του ακαθάριστου JTD του άρθρου 325κ παράγραφος 3.
8.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων για να προσδιορίσει με περισσότερες λεπτομέρειες τον τρόπο με τον οποίο τα ιδρύματα υπολογίζουν τα ποσά JTD για διαφορετικά είδη μέσων σύμφωνα με το παρόν άρθρο, και ποιες εναλλακτικές μεθόδους χρησιμοποιούν τα ιδρύματα για την εκτίμηση των ακαθάριστων ποσών JTD που αναφέρονται στην παράγραφο 7.
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [δεκαπέντε μήνες από την έναρξη ισχύος του παρόντος κανονισμού].
Ανατίθεται στην Επιτροπή η εξουσία να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα στα οποία αναφέρεται το πρώτο εδάφιο σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.».
Άρθρο 325κε
Καθαρά ποσά αιφνίδιας αθέτησης
1.Τα ιδρύματα υπολογίζουν τα καθαρά ποσά αιφνίδιας αθέτησης με συμψηφισμό των ακαθάριστων ποσών JTD σε θετικά και αρνητικά ανοίγματα. Ο συμψηφισμός είναι δυνατός μόνο μεταξύ ανοιγμάτων έναντι του ιδίου οφειλέτη όταν τα θετικά ανοίγματα έχουν την ίδια ή χαμηλότερη εξοφλητική προτεραιότητα από τα αρνητικά ανοίγματα.
2.Ο συμψηφισμός είναι είτε πλήρης είτε μερικός ανάλογα με τη ληκτότητα των συμψηφιζόμενων ανοιγμάτων:
α)
ο συμψηφισμός είναι πλήρης εάν όλα τα συμψηφιζόμενα ανοίγματα έχουν ληκτότητα ενός έτους ή μεγαλύτερη,
β)
ο συμψηφισμός είναι μερικός όταν τουλάχιστον ένα εκ των συμψηφιζόμενων ανοιγμάτων έχει ληκτότητα μικρότερη του ενός έτους, και στην περίπτωση αυτή, το μέγεθος του ποσού JTD κάθε ανοίγματος με ληκτότητα μικρότερη του ενός έτους ελαττώνεται κατά την αναλογία της ληκτότητας του ανοίγματος σε σχέση με ένα έτος.
3.Στις περιπτώσεις που δεν είναι δυνατός ο συμψηφισμός τα ακαθάριστα ποσά JTD ισούνται προς τα καθαρά ποσά JTD σε περιπτώσεις ανοιγμάτων με ληκτότητα ενός έτους ή μεγαλύτερη. Τα ακαθάριστα ποσά JTD με ληκτότητα μικρότερη του ενός έτους ελαττώνονται για τον υπολογισμό των καθαρών ποσών JTD.
Ο συντελεστής προσαύξησης για τα εν λόγω ανοίγματα είναι ο λόγος της ληκτότητας του ανοίγματος σε σχέση με ένα έτος, με κατώτατο όριο τους 3 μήνες.
4.Για τους σκοπούς των παραγράφων 2 και 3, λαμβάνονται υπόψη οι ληκτότητες των συμβάσεων παραγώγων, και όχι εκείνες των υποκείμενων στοιχείων τους. Στα ανοίγματα σε μετρητά του μετοχικού κεφαλαίου εφαρμόζεται ληκτότητα ενός έτους ή τριών μηνών, κατά τη διακριτική ευχέρεια του ιδρύματος.
Άρθρο 325κστ
Υπολογισμός της απαίτησης ιδίων κεφαλαίων κινδύνου αθέτησης
1.Τα καθαρά ποσά JTD, ανεξάρτητα από το είδος του αντισυμβαλλόμενου, πολλαπλασιάζονται επί τους αντίστοιχους συντελεστές στάθμισης κινδύνου αθέτησης σύμφωνα με την πιστωτική τους ποιότητα, όπως ορίζεται στον πίνακα 2:
Πίνακας 2
|
Κατηγορία πιστωτικής ποιότητας
|
Συντελεστής στάθμισης κινδύνου αθέτησης
|
|
Βαθμίδα πιστωτικής ποιότητας 1
|
0,5%
|
|
Βαθμίδα πιστωτικής ποιότητας 2
|
3%
|
|
Βαθμίδα πιστωτικής ποιότητας 3
|
6%
|
|
Βαθμίδα πιστωτικής ποιότητας 4
|
15%
|
|
Βαθμίδα πιστωτικής ποιότητας 5
|
30%
|
|
Βαθμίδα πιστωτικής ποιότητας 6
|
50%
|
|
Χωρίς διαβάθμιση
|
15%
|
|
Σε αθέτηση
|
100%
|
2.Τα ανοίγματα που θα λάμβαναν συντελεστή στάθμισης κινδύνου 0 % δυνάμει της τυποποιημένης προσέγγισης για τον πιστωτικό κίνδυνο, σύμφωνα με το τρίτο μέρος τίτλος ΙΙ κεφάλαιο 2 λαμβάνουν συντελεστή στάθμισης κινδύνου 0 % για τον κίνδυνο αθέτησης απαιτήσεων ιδίων κεφαλαίων.
3.Τα σταθμισμένα καθαρά ποσά JTD κατανέμονται στα ακόλουθα κλιμάκια: εταιρείες, κράτη, και τοπικές κυβερνήσεις /δήμοι.
4.Τα σταθμισμένα καθαρά ποσά JTD αθροίζονται εντός κάθε κλιμακίου, σύμφωνα με τον ακόλουθο τύπο:

Όπου
i = ο δείκτης που δηλώνει ένα μέσο που ανήκει στο κλιμάκιο b·
= απαίτηση ιδίων κεφαλαίων κινδύνου αθέτησης για το κλιμάκιο b·
= ο λόγος που αναγνωρίζει ένα όφελος για τις σχέσεις αντιστάθμισης εντός ενός κλιμακίου, που υπολογίζεται ως εξής:
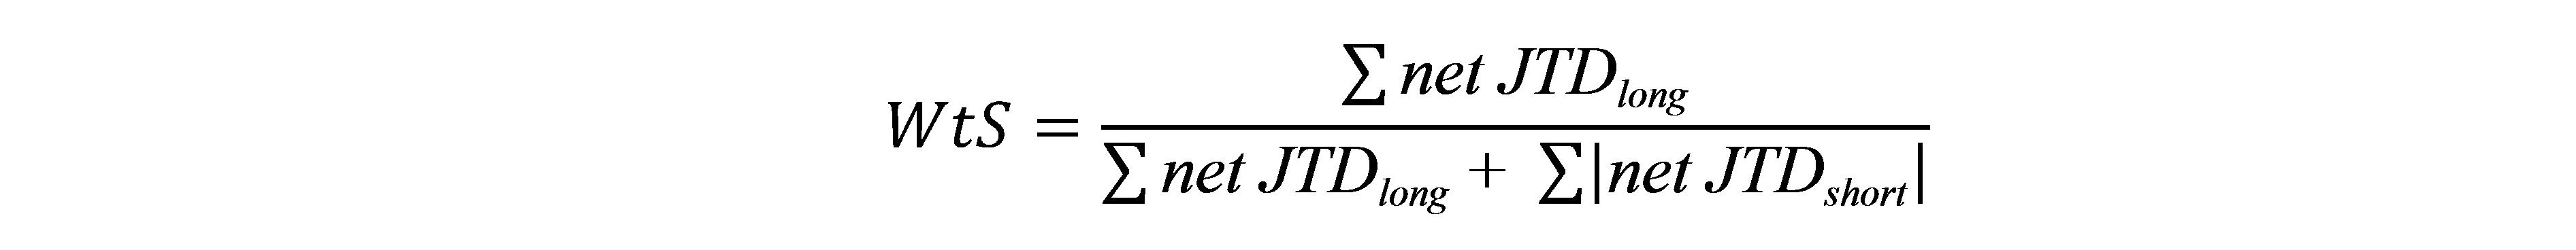
Το άθροισμα των θετικών και αρνητικών θέσεων για τους σκοπούς της και της πραγματοποιείται για όλες τις θέσεις εντός ενός κλιμακίου, ανεξάρτητα από τη βαθμίδα πιστωτικής ποιότητας στην οποία κατανέμονται οι εν λόγω θέσεις, με αποτέλεσμα να προκύπτουν οι απαιτήσεις ιδίων κεφαλαίων του κινδύνου αθέτησης του συγκεκριμένου κλιμακίου.
5.Η τελική απαίτηση ιδίων κεφαλαίων για κίνδυνο αθέτησης μη τιτλοποιήσεων υπολογίζεται ως απλό άθροισμα των απαιτήσεων ιδίων κεφαλαίων στο επίπεδο του κλιμακίου.
Ενότητα 2:
Επιβάρυνση κινδύνου αθέτησης για τιτλοποιήσεις εκτός χαρτοφυλακίου διαπραγμάτευσης συσχετίσεων (εκτός CTP)
Άρθρο 325κζ
Ποσά αιφνίδιας αθέτησης
1.Τα ακαθάριστα ποσά αιφνίδιας αθέτησης για τα ανοίγματα τιτλοποίησης αποτελούν τις εύλογες αξίες των ανοιγμάτων τιτλοποίησης.
2.Τα καθαρά ποσά αθέτησης προσδιορίζονται με τον συμψηφισμό των αρνητικών ακαθάριστων ποσών αιφνίδιας αθέτησης και των θετικών ακαθάριστων ποσών αιφνίδιας αθέτησης. Ο συμψηφισμός είναι δυνατός μόνο μεταξύ των ανοιγμάτων τιτλοποίησης της ίδιας υποκείμενης ομάδας στοιχείων του ενεργητικού και τα οποία ανήκουν στο ίδιο τμήμα. Δεν επιτρέπεται συμψηφισμός μεταξύ ανοιγμάτων τιτλοποίησης με διαφορετικές υποκείμενες ομάδες στοιχείων του ενεργητικού, ακόμη και όταν τα σημεία σύνδεσης και αποσύνδεσης είναι τα ίδια.
3.Σε περίπτωση που, από τη διάσπαση ή τον συνδυασμό υφιστάμενων ανοιγμάτων τιτλοποίησης, μπορούν να αναπαραχθούν απόλυτα άλλα υφιστάμενα ανοίγματα τιτλοποίησης, με εξαίρεση τη ληκτότητα, τα ανοίγματα που προκύπτουν από τη διάσπαση ή τον συνδυασμό μπορούν να χρησιμοποιηθούν αντί των αρχικών για τους σκοπούς του συμψηφισμού.
4.Σε περίπτωση που, από τη διάσπαση ή τον συνδυασμό υφιστάμενων ανοιγμάτων σε υποκείμενα ονόματα, μπορεί να αναπαραχθεί απόλυτα ολόκληρη η διάρθρωση ενός τμήματος υφιστάμενου ανοίγματος τιτλοποίησης, τα ανοίγματα που προκύπτουν από τη διάσπαση ή τον συνδυασμό μπορούν να χρησιμοποιούνται για τους σκοπούς του συμψηφισμού. Όταν υποκείμενα ονόματα χρησιμοποιούνται κατ’ αυτόν τον τρόπο, αφαιρούνται από τη μη τιτλοποιημένη αντιμετώπιση του κινδύνου αθέτησης.
5.Το άρθρο 325κε εφαρμόζεται τόσο στα πρωτότυπα όσο και στα αναπαραχθέντα ανοίγματα τιτλοποίησης. Οι σχετικές ληκτότητες είναι εκείνες των τμημάτων τιτλοποίησης.
Άρθρο 325κη
Υπολογισμός απαίτησης ιδίων κεφαλαίων κινδύνου αθέτησης για τιτλοποιήσεις
1.Τα καθαρά ποσά JTD των ανοιγμάτων τιτλοποίησης πολλαπλασιάζονται με 8 % του συντελεστή στάθμισης κινδύνου που εφαρμόζεται στο σχετικό άνοιγμα τιτλοποίησης, συμπεριλαμβανομένων των τιτλοποιήσεων STS, εκτός χαρτοφυλακίου συναλλαγών σύμφωνα με την ιεράρχηση των προσεγγίσεων που προβλέπεται στον τίτλο ΙΙ κεφάλαιο 5 τμήμα3, και ανεξάρτητα από το είδος του αντισυμβαλλόμενου.
2.Η ληκτότητα ενός έτους εφαρμόζεται για όλα τα τμήματα όταν οι συντελεστές στάθμισης κινδύνου υπολογίζονται σύμφωνα με την προσέγγιση SEC-IRBA και SEC-ERBA.
3.Τα σταθμισμένα ως προς τον κίνδυνο ποσά JTD για τα μεμονωμένα ταμειακά ανοίγματα τιτλοποίησης ισούνται κατ’ ανώτατο όριο με την εύλογη αξία της θέσης.
4.Τα σταθμισμένα ως προς τον κίνδυνο καθαρά ποσά JTD κατατάσσονται στα ακόλουθα κλιμάκια:
α)
κοινή κλιμάκιο για όλες τις επιχειρήσεις, ανεξαρτήτως της περιφέρειας.
β)
44 διαφορετικά κλιμάκια που αντιστοιχούν σε 1 κλιμάκιο ανά περιφέρεια για κάθε μια από τις έντεκα κατηγορίες στοιχείων του ενεργητικού που έχουν οριστεί. Οι έντεκα κατηγορίες στοιχείων του ενεργητικού είναι ABCP, δάνεια για αγορά αυτοκινήτου /χρηματοδοτικές μισθώσεις, RMBS, πιστωτικές κάρτες, CMBS, εξασφαλισμένες δανειακές υποχρεώσεις (CLO), τίτλοι «CDO-squared», μικρές και μεσαίες επιχειρήσεις, φοιτητικά δάνεια, λοιπές λιανικής, λοιπές χονδρικής. Οι 4 περιφέρειες είναι η Ασία, η Ευρώπη, η Βόρεια Αμερική και άλλες περιφέρειες.
5.Προκειμένου να κατατάσσουν ένα άνοιγμα τιτλοποίησης σε κλιμάκιο, τα ιδρύματα βασίζονται σε ταξινόμηση που χρησιμοποιείται ευρέως στην αγορά. Τα ιδρύματα κατατάσσουν κάθε άνοιγμα τιτλοποίησης μόνο σε ένα από τα ανωτέρω κλιμάκια. Κάθε άνοιγμα τιτλοποίησης που το ίδρυμα δεν μπορεί να αναθέσει σε ένα είδος ή μια περιφέρεια των υποκείμενων στοιχείων, κατατάσσεται στις κατηγορίες «λοιπές λιανικές», «λοιπές χονδρικές» ή «λοιπές περιφέρειες» αντίστοιχα.
6.Τα σταθμισμένα ως προς τον κίνδυνο καθαρά ποσά JTD αθροίζονται σε κάθε κλιμάκιο με τον ίδιο τρόπο με τα μη τιτλοποιημένα ανοίγματα κίνδυνου αθέτησης, με χρήση του τύπου που αναφέρεται στο άρθρο 325κστ παράγραφος 4, με αποτέλεσμα να προκύπτει η απαίτηση ιδίων κεφαλαίων του κινδύνου αθέτησης για κάθε κλιμάκιο.
7.Η τελική απαίτηση ιδίων κεφαλαίων του κινδύνου αθέτησης για μη τιτλοποιήσεις υπολογίζεται ως απλό άθροισμα των απαιτήσεων ιδίων κεφαλαίων στο επίπεδο του κλιμακίου.
Ενότητα 3:
Επιβάρυνση κινδύνου αθέτησης για τις τιτλοποιήσεις (CTP)
Άρθρο 325κθ
Πεδίο εφαρμογής
1.Για το CTP, η κεφαλαιακή επιβάρυνση περιλαμβάνει τον κίνδυνο αθέτησης για τα ανοίγματα τιτλοποίησης και για τις μη τιτλοποιημένες αντισταθμίσεις. Οι εν λόγω αντισταθμίσεις αφαιρούνται τους υπολογισμούς του κινδύνου αθέτησης μη τιτλοποιήσεων. Δεν υπάρχει διαφοροποίηση μεταξύ της επιβάρυνσης κινδύνου αθέτησης για τις μη τιτλοποιήσεις, της επιβάρυνσης κινδύνου αθέτησης για τις τιτλοποιήσεις εκτός χαρτοφυλακίου διαπραγμάτευσης συσχετίσεων (εκτός CTP) και της επιβάρυνσης κινδύνου αθέτησης για την τιτλοποίηση του χαρτοφυλακίου διαπραγμάτευσης συσχετίσεων (CTP).
2.Για τα πιστωτικά παράγωγα και παράγωγα σε μετοχές εκτός τιτλοποιήσεων που αποτελούν αντικείμενο διαπραγμάτευσης, τα ποσά JTD ανά επιμέρους εκδίδον νομικό πρόσωπο προσδιορίζονται με την εφαρμογή της προσέγγισης εξέτασης.
Άρθρο 325λ
Ποσά αιφνίδιας αθέτησης για το CTP
1.Tα ακαθάριστα ποσά αιφνίδιας αθέτησης για τα ανοίγματα τιτλοποίησης και τα ανοίγματα μη τιτλοποίησης στο CTP αποτελούν τις εύλογες αξίες των εν λόγω ανοιγμάτων.
2.Τα προϊόντα νιοστής αθέτησης αντιμετωπίζονται ως κατατμημένα προϊόντα με τα ακόλουθα σημεία σύνδεσης και αποσύνδεσης:
α)
σημείο σύνδεσης = (N – 1) / Σύνολο ονομάτων
β)
σημείο σύνδεσης = N / Σύνολο ονομάτων
όπου «Σύνολο ονομάτων» είναι ο συνολικός αριθμός των ονομάτων στο υποκείμενο καλάθι ή ομάδα.
3.Τα καθαρά ποσά αθέτησης προσδιορίζονται με συμψηφισμό των αρνητικών ακαθάριστων ποσών αιφνίδιας αθέτησης και των θετικών ακαθάριστων ποσών αιφνίδιας αθέτησης. Ο συμψηφισμός είναι δυνατός μόνο μεταξύ των ανοιγμάτων που είναι κατά τα λοιπά ταυτόσημα με εξαίρεση τη ληκτότητα. Ο συμψηφισμός είναι εφικτός μόνο στις ακόλουθες περιπτώσεις:
α)
για προϊόντα συνδεδεμένα με δείκτη, ο συμψηφισμός είναι εφικτός μόνο στις ληκτότητες μεταξύ της ίδιας οικογένειας δείκτη, σειράς και τμήματος, με την επιφύλαξη των ειδικών διατάξεων για τα ανοίγματα κάτω του ενός έτους που ορίζονται στο άρθρο 325κε. Τα αρνητικά και τα θετικά ακαθάριστα ποσά αιφνίδιας αθέτησης που αποτελούν πλήρεις αναπαραγωγές μπορούν να αντισταθμιστούν μέσω διάσπασης σε αντίστοιχα ανοίγματα μεμονωμένου πιστούχου με τη χρήση υποδείγματος αποτίμησης. Για τους σκοπούς του παρόντος άρθρου, η διάσπαση με υπόδειγμα αποτίμησης σημαίνει ότι ένα μεμονωμένο όνομα που αποτελεί συνιστώσα τιτλοποίησης υπολογίζεται ως η διαφορά μεταξύ της άνευ όρων αξίας της τιτλοποίησης και της υπό όρους αξίας της τιτλοποίησης με την παραδοχή ότι οι αθετήσεις μεμονωμένου πιστούχου πραγματοποιούνται με LGD 100 %. Στην περίπτωση αυτή, το άθροισμα των ακαθάριστων ποσών αντίστοιχων ανοιγμάτων αθέτησης μεμονωμένου πιστούχου που προκύπτει μέσω διάσπασης ισούται με το ακαθάριστο ποσό της αθέτησης του μη διασπασμένου ανοίγματος.
β)
Ο συμψηφισμός μέσω διάσπασης όπως ορίζεται στο στοιχείο α) δεν επιτρέπεται για τις πράξεις επανατιτλοποίησης.
γ)
Για τους δείκτες και τα τμήματα δεικτών, ο συμψηφισμός είναι εφικτός στις ληκτότητες μεταξύ της ίδιας οικογένειας δείκτη, σειράς και τμήματος με αναπαραγωγή ή διάσπαση. Για τους σκοπούς του παρόντος άρθρου:
(I)ως αναπαραγωγή νοείται ο συνδυασμός των επιμέρους τμημάτων δείκτη τιτλοποίησης συνδυάζονται για την αναπαραγωγή άλλου τμήματος της ίδιας σειράς δεικτών, ή για την αναπαραγωγή μη κατατμημένης θέσης στη σειρά δεικτών.
(II)ως διάσπαση νοείται η αναπαραγωγή δείκτη από τιτλοποίηση, της οποίας τα υποκείμενα ανοίγματα στην ομάδα είναι πανομοιότυπα με τα ανοίγματα μεμονωμένου ονόματος που συνθέτουν τον δείκτη.
Όταν τα αρνητικά και τα θετικά ανοίγματα είναι κατά τα άλλα ισοδύναμα εκτός μίας εναπομένουσας συνιστώσας, επιτρέπεται ο συμψηφισμός, και το καθαρό ποσό αιφνίδιας αθέτησης αναπαριστά το εναπομένον άνοιγμα.
δ)
Διάφορα τμήματα της ίδιας σειράς δεικτών, διαφορετικές σειρές από τον ίδιο δείκτη και διαφορετικές οικογένειες δεικτών δεν δύνανται να συμψηφιστούν.
Άρθρο 325λα
Υπολογισμός της απαίτησης ιδίων κεφαλαίων του κινδύνου αθέτησης για το χαρτοφυλάκιο διαπραγμάτευσης συσχετίσεων
1.Τα καθαρά ποσά JTD πολλαπλασιάζονται:
α)
για κατατμημένα προϊόντα, με τους συντελεστές στάθμισης κινδύνου αθέτησης που αντιστοιχούν στην πιστωτική τους ποιότητα, όπως ορίζεται στο άρθρο 348 παράγραφοι 1 και 2·
β)
για μη κατατμημένα προϊόντα, με τους συντελεστές στάθμισης κινδύνου αθέτησης που αναφέρονται στο άρθρο 325κε παράγραφος 1.
2.Τα καθαρά σταθμισμένα ως προς τον κίνδυνο ποσά JTD κατατάσσονται σε κλιμάκια που αντιστοιχούν σε δείκτη.
3.Τα σταθμισμένα καθαρά ποσά JTD αθροίζονται εντός κάθε κλιμακίου, σύμφωνα με τον ακόλουθο τύπο:

όπου
i = ένα μέσο που ανήκει στην κατηγορία b·
= η απαίτηση ιδίων κεφαλαίων του κινδύνου αθέτησης για το κλιμάκιο b·
ctp = ο λόγος που αναγνωρίζει το όφελος από τις σχέσεις αντιστάθμισης εντός μιας κατηγορίας, που υπολογίζεται σύμφωνα με τον τύπο ο οποίος παρατίθεται στο άρθρο 325κστ παράγραφος 4, αλλά με τη χρήση θετικών και αρνητικών θέσεων σε ολόκληρο το χαρτοφυλάκιο διαπραγμάτευσης συσχετίσεων (CTP) και όχι μόνο των θέσεων στο συγκεκριμένο κλιμάκιο.
4.Τα ιδρύματα υπολογίζουν τις απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο αθέτησης του χαρτοφυλακίου διαπραγμάτευσης συσχετίσεων CTP (DRCCTP) με χρήση του ακόλουθου τύπου:
Τμήμα 6
Σταθμίσεις κινδύνου και συσχετίσεις
Ενότητα 1:
Σταθμίσεις κινδύνου και συσχετίσεις δέλτα
Άρθρο 325λβ
Σταθμίσεις κινδύνου για γενικό κίνδυνο επιτοκίου
1.Για νομίσματα που δεν περιλαμβάνονται στην υποκατηγορία πλέον ρευστού νομίσματος που αναφέρεται στο άρθρο 325βε παράγραφος 5 στοιχείο β), οι σταθμίσεις κινδύνου των συντελεστών κινδύνου επιτοκίου μηδενικού κινδύνου είναι οι εξής:
Πίνακας 3
|
Ληκτότητα
|
0,25 έτος
|
0,5 έτος
|
1 έτος
|
2 έτη
|
3 έτη
|
|
Συντελεστής στάθμισης (εκατοστιαίες μονάδες)
|
2,4 %
|
2,4 %
|
2,25 %
|
1,88 %
|
1,73 %
|
|
Ληκτότητα
|
5 έτη
|
10 έτη
|
15 έτη
|
20 έτη
|
30 έτη
|
|
Συντελεστής στάθμισης (εκατοστιαίες μονάδες)
|
1,5 %
|
1,5 %
|
1,5 %
|
1,5 %
|
1,5 %
|
2.Ένα κοινός συντελεστής στάθμισης κινδύνου 2,25 % ορίζεται για όλους τους παράγοντες κινδύνου τόσο πληθωρισμoύ όσο και βάσει διαφορετικών νομισμάτων.
3.Για τα νομίσματα που περιλαμβάνονται στην υποκατηγορία των πιο ρευστών νομισμάτων, όπως αναφέρεται στ το άρθρο 325βε παράγραφος 7 στοιχείο β) και το εγχώριο νόμισμα του ιδρύματος, οι σταθμίσεις του κινδύνου για τους παράγοντες κινδύνου επιτοκίου μηδενικού κινδύνου είναι οι συντελεστές στάθμισης κινδύνου που αναφέρονται στον πίνακα 3 του παρόντος άρθρου δια
Άρθρο 325λγ
Συσχετίσεις εντός της ίδιας κατηγορίας για γενικό κίνδυνο επιτοκίου
1.Μεταξύ παραγόντων κινδύνου επιτοκίου εντός του ίδιου κλιμακίου, η ίδια αποδιδόμενη ληκτότητα αλλά που αντιστοιχεί σε συσχέτιση διαφορετικών καμπύλων kl ορίζεται σε 99,90 %.
2.Μεταξύ παραγόντων κινδύνου επιτοκίου εντός του ίδιου κλιμακίου, που αντιστοιχούν στην ίδια καμπύλη, αλλά διαθέτουν διαφορετικές ληκτότητες, η συσχέτιση καθορίζεται σύμφωνα με τον ακόλουθο τύπο:

όπου:
(αντιστοίχως ) = η ληκτότητα που σχετίζεται με το επιτόκιο μηδενικού κινδύνου·
=
3.Μεταξύ παραγόντων κινδύνου επιτοκίου εντός του ίδιου κλιμακίου, που αντιστοιχούν σε διαφορετικές καμπύλες και έχουν διαφορετικές ληκτότητες, η συσχέτιση kl είναι ίση με την παράμετρο συσχέτισης που προσδιορίζεται στην παράγραφο 2 πολλαπλασιασμένη επί 99,90 %.
4.Μεταξύ παραγόντων κινδύνου επιτοκίων μηδενικού κινδύνου και παραγόντων κινδύνου πληθωρισμού, η συσχέτιση ορίζεται σε 40 %.
5.Μεταξύ παραγόντων κινδύνου βάσει διαφορετικών νομισμάτων και οποιωνδήποτε άλλων παραγόντων γενικού κινδύνου επιτοκίου, συμπεριλαμβανομένου ενός άλλου παράγοντα κινδύνου βάσει διαφορετικών νομισμάτων, η συσχέτιση ορίζεται σε 0 %.
Άρθρο 325λδ
Συσχετίσεις μεταξύ των κατηγοριών για γενικό κίνδυνο επιτοκίου
Η παράμετρος γbc = 50 % χρησιμοποιείται για το άθροισμα των παραγόντων κινδύνων που ανήκουν σε διαφορετικά κλιμάκια.
Άρθρο 325λε
Συντελεστές στάθμισης για κίνδυνο πιστωτικού περιθωρίου (εκτός τιτλοποιήσεων)
1.Οι συντελεστές στάθμισης κινδύνου είναι οι ίδιοι για όλες τις ληκτότητες (0,5 έτος, 1 έτος, 3 έτη, 5 έτη, 10 έτη) εντός κάθε κλιμακίου.
Πίνακας 4
|
Αριθμός κλιμακίου
|
Πιστωτική ποιότητα
|
Κλάδος
|
Στάθμιση κινδύνου
(εκατοστιαίες μονάδες)
|
|
1
|
Όλες
|
Κεντρική κυβέρνηση κράτους μέλους, συμπεριλαμβανομένων των κεντρικών τραπεζών
|
0,50 %
|
|
2.
|
Βαθμίδα πιστωτικής ποιότητας 1 έως 3
|
Κεντρική κυβέρνηση, συμπεριλαμβανομένων των κεντρικών τραπεζών, τρίτης χώρας, πολυμερείς τράπεζες ανάπτυξης και διεθνείς οργανισμοί που αναφέρονται στο άρθρο 117 παράγραφος 2 και στο άρθρο 118
|
0,5 %
|
|
3.
|
|
Περιφερειακή ή τοπική αρχή και οντότητες του δημοσίου τομέα
|
1,0 %
|
|
4.
|
|
Οντότητες του χρηματοπιστωτικού τομέα, συμπεριλαμβανομένων πιστωτικών ιδρυμάτων που έχουν συσταθεί ή ιδρυθεί από κεντρική κυβέρνηση, περιφερειακή κυβέρνηση ή τοπική αρχή και προνομιακούς δανειστές
|
5,0 %
|
|
5.
|
|
Βασικά υλικά, ενέργεια, βιομηχανικά προϊόντα, γεωργία, μεταποιητική βιομηχανία, ορυχεία και λατομεία
|
3,0 %
|
|
6.
|
|
Καταναλωτικά αγαθά και υπηρεσίες, μεταφορές και αποθήκευση, δραστηριότητες διοικητικών και υποστηρικτικών υπηρεσιών
|
3,0 %
|
|
7.
|
|
Τεχνολογία, τηλεπικοινωνίες
|
2,0 %
|
|
8.
|
|
Υγειονομική περίθαλψη, υπηρεσίες κοινής ωφελείας, επαγγελματικές και τεχνικές δραστηριότητες
|
1,5 %
|
|
9.
|
|
Καλυμμένα ομόλογα που εκδίδονται από πιστωτικά ιδρύματα στα κράτη μέλη
|
2,0 %
|
|
10.
|
|
Καλυμμένα ομόλογα που εκδίδονται από πιστωτικά ιδρύματα σε τρίτες χώρες
|
4,0 %
|
|
11.
|
Βαθμίδα πιστωτικής ποιότητας 4 έως 6
|
Κεντρική κυβέρνηση, συμπεριλαμβανομένων των κεντρικών τραπεζών, τρίτης χώρας, πολυμερών τραπεζών ανάπτυξης και διεθνών οργανισμών που αναφέρονται στο άρθρο 117 παράγραφος 2 και στο άρθρο 118
|
3,0 %
|
|
12.
|
|
Περιφερειακή ή τοπική αρχή και οντότητες του δημοσίου τομέα
|
4,0 %
|
|
13.
|
|
Οντότητες του χρηματοπιστωτικού τομέα, συμπεριλαμβανομένων πιστωτικών ιδρυμάτων που έχουν συσταθεί ή ιδρυθεί από κεντρική κυβέρνηση, περιφερειακή κυβέρνηση ή τοπική αρχή και εκδότες προνομιακών δανείων
|
12,0 %
|
|
14.
|
|
Βασικά υλικά, ενέργεια, βιομηχανικά προϊόντα, γεωργία, μεταποιητική βιομηχανία, ορυχεία και λατομεία
|
7,0 %
|
|
15.
|
|
Καταναλωτικά αγαθά και υπηρεσίες, μεταφορές και αποθήκευση, δραστηριότητες διοικητικών και υποστηρικτικών υπηρεσιών
|
8,5 %
|
|
16.
|
|
Τεχνολογία, τηλεπικοινωνίες
|
5,5 %
|
|
17.
|
|
Υγειονομική περίθαλψη, υπηρεσίες κοινής ωφελείας, επαγγελματικές και τεχνικές δραστηριότητες
|
5,0 %
|
|
18.
|
Άλλος κλάδος
|
12,0 %
|
2.Για την ανάθεση ενός ανοίγματος κινδύνου σε έναν κλάδο, τα πιστωτικά ιδρύματα βασίζονται σε ταξινόμηση που χρησιμοποιείται ευρέως στην αγορά για την ομαδοποίηση των εκδοτών ανά κλάδο. Τα πιστωτικά ιδρύματα κατατάσσουν κάθε εκδότη σε ένα μόνο από τα κλιμάκια κλάδων στον πίνακα της παραγράφου 1. Οι θέσεις κινδύνου από οιονδήποτε εκδότη τις οποίες το πιστωτικό ίδρυμα δεν μπορεί να κατατάξει σε έναν κλάδο με αυτόν τον τρόπο κατατάσσονται στο κλιμάκιο 18.
Άρθρο 325λστ
Συσχετίσεις εντός κλιμακίου για κίνδυνο πιστωτικού περιθωρίου (εκτός τιτλοποιήσεων)
1.Μεταξύ δύο ευαισθησιών S και S εντός του ίδιου κλιμακίου, η παράμετρος συσχέτισης l ορίζεται ως εξής:
l= l (name) ⋅ l (tenor) ⋅ l (basis)
όπου:
l (name) ισούται με 1, όταν τα δύο ονόματα των ευαισθησιών k και l είναι πανομοιότυπα, και 35 % σε διαφορετική περίπτωση·
l (tenor) ισούται με 1, όταν οι δύο κορυφές των ευαισθησιών k και l είναι πανομοιότυπες, και 65 % σε διαφορετική περίπτωση·
l (basis) ισούται με 1, όταν οι δύο ευαισθησίες σχετίζονται με τις ίδιες καμπύλες, και 99,90 % σε διαφορετική περίπτωση.
2.Οι ανωτέρω συσχετίσεις δεν ισχύουν για το κλιμάκιο 18 που αναφέρεται στο άρθρο 325αθ παράγραφος 1. Η κεφαλαιακή απαίτηση για τον τύπο αθροίσματος κινδύνου του συντελεστή δέλτα εντός του κλιμακίου 18 ισούται με το άθροισμα των απόλυτων τιμών των καθαρών σταθμισμένων ευαισθησιών που κατανέμονται στο κλιμάκιο 18:
Άρθρο 325λζ
Συσχετίσεις μεταξύ των κλιμακίων για τον κίνδυνο πιστωτικού περιθωρίου (εκτός τιτλοποιήσεων)
1.Η παράμετρος συσχέτισης γbc που ισχύει για το άθροισμα ευαισθησιών μεταξύ διαφορετικών κατηγοριών ορίζεται ως εξής:
c=c(rating) ⋅ c(sector)
όπου:
c(rating) είναι ίσο με 1, όταν τα δύο κλιμάκια διαθέτουν την ίδια κατηγορία πιστωτικής ποιότητας (είτε βαθμίδα πιστωτικής ποιότητας 1 έως 3 είτε βαθμίδα πιστωτικής ποιότητας 4 έως 6), και 50 % σε διαφορετική περίπτωση. Για τους σκοπούς του υπολογισμού αυτού, το κλιμάκιο 1 θεωρείται ότι διαθέτει την ίδια κατηγορία πιστωτικής ποιότητας με τις κατηγορίες που διαθέτουν βαθμίδα πιστωτικής ποιότητας 1 έως 3·
c(sector) ισούται με 1 όταν τα δύο κλιμάκια έχουν τον ίδιο κλάδο, και με τα ακόλουθα ποσοστά σε διαφορετική περίπτωση:
Πίνακας 5
|
Κλιμάκιο
|
1,2 και 11
|
3 και 12
|
4 και 13
|
5 και 14
|
6 και 15
|
7 και 16
|
8 και 17
|
9 και 10
|
|
1,2 και 11
|
|
75 %
|
10 %
|
20 %
|
25 %
|
20 %
|
15 %
|
10 %
|
|
3 και 12
|
|
|
5 %
|
15 %
|
20 %
|
15 %
|
10 %
|
10 %
|
|
4 και 13
|
|
|
|
5 %
|
15 %
|
20 %
|
5 %
|
20 %
|
|
5 και 14
|
|
|
|
|
20 %
|
25 %
|
5 %
|
5 %
|
|
6 και 15
|
|
|
|
|
|
25 %
|
5 %
|
15 %
|
|
7 και 16
|
|
|
|
|
|
|
5 %
|
20 %
|
|
8 και 17
|
|
|
|
|
|
|
|
5 %
|
|
9 και 10
|
|
|
|
|
|
|
|
|
2.Η κεφαλαιακή απαίτηση για το κλιμάκιο 18 προστίθεται στο συνολικό κεφάλαιο επιπέδου κατηγορίας κινδύνου, χωρίς διαφοροποίηση ή αντισταθμιστικά αποτελέσματα που αναγνωρίζονται με οποιοδήποτε άλλο κλιμάκιο.
Άρθρο 325λη
Συντελεστές στάθμισης κινδύνου για τιτλοποιήσεις κινδύνου πιστωτικού περιθωρίου εντός χαρτοφυλακίου διαπραγμάτευσης συσχετίσεων (CTP)
Οι συντελεστές στάθμισης κινδύνου είναι οι ίδιοι για όλες τις ληκτότητες (0,5 έτος, 1 έτος, 3 έτη, 5 έτη, 10 έτη) εντός κάθε κλιμακίου.
Πίνακας 6
|
Αριθμός κλιμακίου
|
Πιστωτική ποιότητα
|
Κλάδος
|
Στάθμιση κινδύνου
(εκατοστιαίες μονάδες)
|
|
1.
|
Όλες
|
Κεντρική κυβέρνηση, συμπεριλαμβανομένων των κεντρικών τραπεζών, των κρατών μελών της Ένωσης
|
4 %
|
|
2.
|
Βαθμίδα πιστωτικής ποιότητας 1 έως 3
|
Κεντρική κυβέρνηση, συμπεριλαμβανομένων των κεντρικών τραπεζών, τρίτης χώρας, πολυμερών τραπεζών ανάπτυξης και διεθνών οργανισμών που αναφέρονται στο άρθρο 117 παράγραφος 2 και στο άρθρο 118
|
4 %
|
|
3.
|
|
Περιφερειακή ή τοπική αρχή και οντότητες του δημοσίου τομέα
|
4 %
|
|
4.
|
|
Οντότητες του χρηματοπιστωτικού τομέα, συμπεριλαμβανομένων των πιστωτικών ιδρυμάτων που έχουν συσταθεί ή ιδρυθεί από κεντρική κυβέρνηση, περιφερειακή κυβέρνηση ή τοπική αρχή και προνομιακοί δανειστές
|
8 %
|
|
5.
|
|
Βασικά υλικά, ενέργεια, βιομηχανικά προϊόντα, γεωργία, μεταποιητική βιομηχανία, ορυχεία και λατομεία
|
5 %
|
|
6.
|
|
Καταναλωτικά αγαθά και υπηρεσίες, μεταφορές και αποθήκευση, δραστηριότητες διοικητικών και υποστηρικτικών υπηρεσιών
|
4 %
|
|
7.
|
|
Τεχνολογία, τηλεπικοινωνίες
|
3 %
|
|
8.
|
|
Υγειονομική περίθαλψη, υπηρεσίες κοινής ωφελείας, επαγγελματικές και τεχνικές δραστηριότητες
|
2 %
|
|
9
|
|
Καλυμμένα ομόλογα που εκδίδονται από πιστωτικά ιδρύματα εγκατεστημένα σε κράτη μέλη της Ένωσης
|
3 %
|
|
10
|
|
Καλυμμένα ομόλογα που εκδίδονται από πιστωτικά ιδρύματα σε τρίτες χώρες
|
6 %
|
|
11.
|
Βαθμίδα πιστωτικής ποιότητας 4 έως 6
|
Κεντρική κυβέρνηση, συμπεριλαμβανομένων των κεντρικών τραπεζών, τρίτης χώρας, πολυμερείς τράπεζες ανάπτυξης και διεθνείς οργανισμοί που αναφέρονται στο άρθρο 117 παράγραφος 2 και στο άρθρο 118
|
13 %
|
|
12.
|
|
Περιφερειακή ή τοπική αρχή και οντότητες του δημοσίου τομέα
|
13 %
|
|
13.
|
|
Οντότητες του χρηματοπιστωτικού τομέα, συμπεριλαμβανομένων πιστωτικών ιδρυμάτων που έχουν συσταθεί ή ιδρυθεί από κεντρική κυβέρνηση, περιφερειακή κυβέρνηση ή τοπική αρχή και προνομιακοί δανειστές
|
16 %
|
|
14.
|
|
Βασικά υλικά, ενέργεια, βιομηχανικά προϊόντα, γεωργία, μεταποιητική βιομηχανία, ορυχεία και λατομεία
|
10 %
|
|
15.
|
|
Καταναλωτικά αγαθά και υπηρεσίες, μεταφορές και αποθήκευση, δραστηριότητες διοικητικών και υποστηρικτικών υπηρεσιών
|
12 %
|
|
16.
|
|
Τεχνολογία, τηλεπικοινωνίες
|
12 %
|
|
17.
|
|
Υγειονομική περίθαλψη, υπηρεσίες κοινής ωφελείας, επαγγελματικές και τεχνικές δραστηριότητες
|
12 %
|
|
18.
|
Άλλος κλάδος
|
13 %
|
Άρθρο 325λθ
Συσχετίσεις για τιτλοποιήσεις κινδύνου πιστωτικού περιθωρίου (CTP)
1.Η συσχέτιση l του κινδύνου συντελεστή δέλτα πραγματοποιείται σύμφωνα με το άρθρο 325αι. Ωστόσο, για τους σκοπούς της παρούσας παραγράφου, το l (basis) ισούται με 1, όταν οι δύο ευαισθησίες σχετίζονται με ίδιες καμπύλες, και 99,00 % σε διαφορετική περίπτωση.
2.Η συσχέτιση c πραγματοποιείται σύμφωνα με το άρθρο 325αια.
Άρθρο 325μ
Συντελεστές στάθμισης για τιτλοποιήσεις κινδύνου πιστωτικού περιθωρίου [εκτός χαρτοφυλακίου διαπραγμάτευσης συσχετίσεων (εκτός CTP)]
1.Οι συντελεστές στάθμισης κινδύνου είναι οι ίδιοι για όλες τις ληκτότητες (1 έτος, 3 έτη, 5 έτη, 10 έτη) εντός κάθε κλιμακίου.
Πίνακας 7
|
Αριθμός κλιμακίου
|
Πιστωτική ποιότητα
|
Κλάδος
|
Στάθμιση κινδύνου
(εκατοστιαίες μονάδες)
|
|
1
|
Εξοφλητικής προτεραιότητας & βαθμίδα πιστωτικής ποιότητας 1 έως 3
|
Ενυπόθηκα στεγαστικά δάνεια (RMBS) — Υψηλής φερεγγυότητας
|
0,9 %
|
|
2
|
|
RMBS — Μεσαίας φερεγγυότητας
|
1,5%
|
|
3
|
|
RMBS —Υψηλού κινδύνου
|
2,0%
|
|
4
|
|
Τιτλοποιημένα εμπορικά ενυπόθηκα δάνεια (CMBS)
|
2,0 %
|
|
5
|
|
Χρεόγραφα καλυπτόμενα από στοιχεία ενεργητικού (ABS) — Φοιτητικά δάνεια
|
0,8 %
|
|
6
|
|
ABS — Πιστωτικές κάρτες
|
1,2 %
|
|
7
|
|
ABS — Δάνεια αγοράς αυτοκινήτου
|
1,2 %
|
|
8
|
|
Εγγυημένα δανειακά ομόλογα (CLO) εκτός χαρτοφυλακίου διαπραγμάτευσης συσχετίσεων (εκτός CTP)
|
1,4 %
|
|
9
|
Μη εξοφλητικής προτεραιότητας & βαθμίδα πιστωτικής ποιότητας 1 έως 3,
|
Ενυπόθηκα στεγαστικά δάνεια (RMBS) — Υψηλής φερεγγυότητας
|
1,125%
|
|
10
|
|
RMBS — Μεσαίας φερεγγυότητας
|
1,875 %
|
|
11
|
|
RMBS —Υψηλού κινδύνου
|
2,5 %
|
|
12
|
|
CMBS
|
2,5 %
|
|
13
|
|
Χρεόγραφα καλυπτόμενα από στοιχεία ενεργητικού (ABS) — Φοιτητικά δάνεια
|
1 %
|
|
14
|
|
ABS — Πιστωτικές κάρτες
|
1,5 %
|
|
15
|
|
ABS — Δάνεια αγοράς αυτοκινήτου
|
1,5 %
|
|
16
|
|
Εγγυημένα δανειακά ομόλογα (CLO) εκτός χαρτοφυλακίου διαπραγμάτευσης συσχετίσεων (εκτός CTP)
|
1,75 %
|
|
17
|
Βαθμίδα πιστωτικής ποιότητας 4 έως 6
|
Ενυπόθηκα στεγαστικά δάνεια (RMBS) — Υψηλής φερεγγυότητας
|
1,575 %
|
|
18
|
|
RMBS — Μεσαίας φερεγγυότητας
|
2,625 %
|
|
19
|
|
RMBS —Υψηλού κινδύνου
|
3,5 %
|
|
20
|
|
CMBS
|
3,5 %
|
|
21
|
|
Χρεόγραφα καλυπτόμενα από στοιχεία ενεργητικού (ABS) — Φοιτητικά δάνεια
|
1,4 %
|
|
22
|
|
ABS — Πιστωτικές κάρτες
|
2,1 %
|
|
23
|
|
ABS — Δάνεια αγοράς αυτοκινήτου
|
2,1 %
|
|
24
|
|
Εγγυημένα δανειακά ομόλογα (CLO) εκτός χαρτοφυλακίου διαπραγμάτευσης συσχετίσεων (εκτός CTP)
|
2,45 %
|
|
25
|
Άλλος κλάδος
|
3,5 %
|
2.Για την κατάταξη ενός ανοίγματος κινδύνου σε έναν κλάδο, τα πιστωτικά ιδρύματα βασίζονται σε ταξινόμηση που χρησιμοποιείται ευρέως στην αγορά για την ομαδοποίηση εκδοτών ανά κλάδο. Τα πιστωτικά ιδρύματα κατατάσσουν κάθε τμήμα σε ένα από τα κλιμάκια των κλάδων στον πίνακα της παραγράφου 1. Θέσεις κινδύνου από οποιοδήποτε τμήμα τις οποίες ένα πιστωτικό ίδρυμα δεν μπορεί να κατατάξει σε έναν κλάδο με αυτόν τον τρόπο κατατάσσονται στην κατηγορία 25.
Άρθρο 325μα
Συσχετίσεις εντός της ίδιας κατηγορίας για τιτλοποιήσεις κινδύνου πιστωτικού περιθωρίου εκτός χαρτοφυλακίου διαπραγμάτευσης συσχετίσεων (εκτός CTP)
1.Μεταξύ δύο ευαισθησιών WSk και WSl εντός του ίδιου κλιμακίου, η παράμετρος συσχέτισης l ορίζεται ως εξής:
l= l (tranche) ⋅ l (tenor) ⋅ l (basis)
όπου:
l (tranche) ισούται με 1, όταν οι δύο ονομασίες των ευαισθησιών k και l ανήκουν στο ίδιο κλιμάκιο και αφορούν το ίδιο τμήμα τιτλοποίησης (άνω του 80 % επικάλυψη σε ονομαστική αξία) και με 40 % σε διαφορετική περίπτωση·
l (tenor) ισούται με 1, όταν οι δύο κορυφές των ευαισθησιών k και l είναι πανομοιότυπες, και με 80 % σε διαφορετική περίπτωση·
l (basis) ισούται με 1, όταν οι δύο ευαισθησίες σχετίζονται με ίδιες καμπύλες και με 99,90 % σε διαφορετική περίπτωση.
2.Οι ανωτέρω συσχετίσεις δεν ισχύουν για το κλιμάκιο 25. Η κεφαλαιακή απαίτηση για τον τύπο συγκέντρωσης κινδύνου δέλτα εντός του κλιμακίου 25 ισούται με το σύνολο των απόλυτων τιμών των καθαρών σταθμισμένων ευαισθησιών που κατανεμήθηκε στην εν λόγω κατηγορία:

Άρθρο 325μβ
Συσχετισμοί μεταξύ κατηγοριών για τιτλοποιήσεις κινδύνου πιστωτικών περιθωρίων [(εκτός χαρτοφυλακίου διαπραγμάτευσης συσχετίσεων (εκτός CTP)]
1.Η παράμετρος συσχέτισης c ισχύει για τον συνυπολογισμό ευαισθησιών μεταξύ διαφορετικών κατηγοριών και ορίζεται σε 0 %.
2.Η κεφαλαιακή απαίτηση για το κλιμάκιο 25 προστίθεται στο συνολικό κεφάλαιο για αυτή την κατηγορία κινδύνου, χωρίς διαφοροποίηση ή αντισταθμιστικά αποτελέσματα που αναγνωρίζονται με οποιαδήποτε άλλο κλιμάκιο.
Άρθρο 325μγ
Συντελεστές στάθμισης κινδύνου για κίνδυνο μετοχών
1.Οι συντελεστές στάθμισης κινδύνου για τις ευαισθησίες σε μετοχές και επιτόκια επαναγοράς μετοχών παρατίθενται στον ακόλουθο πίνακα:
Πίνακας 8
|
Αριθμός κλιμακίου
|
Κεφαλαιοποίηση αγοράς
|
Οικονομία
|
Κλάδος
|
Συντελεστής στάθμισης κινδύνου για τρέχουσα τιμή (spot price) μετοχών
(εκατοστιαίες μονάδες)
|
Συντελεστής στάθμισης για επιτόκιο επαναγοράς μετοχών
(εκατοστιαίες μονάδες)
|
|
1
|
Μεγάλη
|
Αναδυόμενη οικονομία αγοράς
|
Καταναλωτικά αγαθά και υπηρεσίες, μεταφορές και αποθήκευση, δραστηριότητες διοικητικών και υποστηρικτικών υπηρεσιών, υγειονομική περίθαλψη, υπηρεσίες κοινής ωφελείας
|
55 %
|
0,55 %
|
|
2
|
|
|
Τηλεπικοινωνίες, βιομηχανία
|
60 %
|
0,60 %
|
|
3
|
|
|
Βασικά υλικά, ενέργεια, γεωργία, μεταποιητική βιομηχανία, ορυχεία και λατομεία
|
45 %
|
0,45 %
|
|
4
|
|
|
Οικονομικές υπηρεσίες συμπεριλαμβανομένων των βασιζόμενων στον δημόσιο τομέα οικονομικών υπηρεσιών, δραστηριότητες διαχείρισης ακίνητης περιουσίας, τεχνολογία
|
55 %
|
0,55 %
|
|
5
|
|
Προηγμένη οικονομία
|
Καταναλωτικά αγαθά και υπηρεσίες, μεταφορές και αποθήκευση, δραστηριότητες διοικητικών και υποστηρικτικών υπηρεσιών, υγειονομική περίθαλψη, υπηρεσίες κοινής ωφελείας
|
30 %
|
0,30 %
|
|
6
|
|
|
Τηλεπικοινωνίες, βιομηχανία
|
35 %
|
0,35 %
|
|
7
|
|
|
Βασικά υλικά, ενέργεια, γεωργία, μεταποιητική βιομηχανία, ορυχεία και λατομεία
|
40 %
|
0,40 %
|
|
8
|
|
|
Οικονομικές υπηρεσίες συμπεριλαμβανομένων των βασιζόμενων στον δημόσιο τομέα οικονομικών υπηρεσιών, διαχείριση ακίνητης περιουσίας, τεχνολογία
|
50 %
|
0,50 %
|
|
9
|
Μικρή
|
Αναδυόμενη οικονομία αγοράς
|
Όλοι οι τομείς που περιγράφονται στια κλιμάκια με αριθμούς 1, 2, 3 και 4
|
70 %
|
0,70%
|
|
10
|
|
Προηγμένη οικονομία
|
Όλοι οι τομείς που περιγράφονται στα κλιμάκια με αριθμούς 5, 6, 7 και 8
|
50 %
|
0,50 %
|
|
11
|
Άλλος κλάδος
|
70 %
|
0,70%
|
2.Για τους σκοπούς του παρόντος άρθρου, ο προσδιορισμός της μικρής και της μεγάλης κεφαλαιοποίησης αγοράς πραγματοποιείται από την ΕΑΤ σύμφωνα με το άρθρο 325βε.
3.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων προκειμένου να εξειδικεύσει τι αποτελεί αναδυόμενη αγορά και προηγμένες οικονομίες για τους σκοπούς του παρόντος άρθρου.
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή το αργότερο έως την [δεκαπέντε μήνες από την έναρξη ισχύος του παρόντος κανονισμού]
Η Επιτροπή εξουσιοδοτείται να εκδίδει τα ρυθμιστικά τεχνικά πρότυπα που αναφέρονται στο πρώτο εδάφιο σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.
4.Κατά την κατάταξη ανοίγματος σε κίνδυνο σε έναν κλάδο, τα πιστωτικά ιδρύματα βασίζονται σε ταξινόμηση που χρησιμοποιείται ευρέως στην αγορά για την ομαδοποίηση εκδοτών ανά κλάδο δραστηριότητας. Τα πιστωτικά ιδρύματα κατατάσσουν κάθε εκδότη σε ένα από τα κλιμάκια κλάδων του πίνακα της παραγράφου 1 και κατατάσσει όλους τους εκδότες της ίδιου τομέα οικονομικής δραστηριότητας στον ίδιο κλάδο. Θέσεις κινδύνου από οιονδήποτε εκδότη τις οποίες το πιστωτικό ίδρυμα δεν μπορεί να κατατάξει σε έναν κλάδο με αυτόν τον τρόπο κατατάσσονται στο κλιμάκιο 11. Οι εκδότες μετοχών πολυεθνικών ή πολυτομεακών μετοχών κατανέμονται σε συγκεκριμένο κλιμάκιο με βάση την πλέον σημαντική περιφέρεια και τον πλέον σημαντικό κλάδο όπου δραστηριοποιείται ο εκδότης μετοχών.
Άρθρο 325μδ
Συσχετίσεις εντός της ίδιας κατηγορίας για τον κίνδυνο μετοχών
1.Η παράμετρος συσχέτισης του κινδύνου δέλτα ρkl ορίζεται σε 99, 90 % μεταξύ δύο ευαισθησιών WSk και WSl εντός του ίδιου κλιμακίου, όταν η μία είναι η ευαισθησία σε τρέχουσα τιμή (spot price) μετοχών και η άλλη η ευαισθησία σε επιτόκιο επαναγοράς μετοχών, εφόσον και οι δύο αφορούν το ίδιο όνομα εκδότη μετοχών.
2.Σε περιπτώσεις διαφορετικές από τις περιπτώσεις που αναφέρονται στην παράγραφο 1, η παράμετρος συσχέτισης ρkl μεταξύ δύο ευαισθησιών WSk και WSl σε τρέχουσα τιμή μετοχών εντός του ίδιου κλιμακίου ορίζεται ως εξής:
α)
15 % μεταξύ δύο ευαισθησιών εντός του ίδιου κλιμακίου οι οποίες εμπίπτουν σε μεγάλη κεφαλαιοποίηση αγοράς, αναδυόμενη οικονομία αγοράς (αριθμός κλιμακίου 1, 2, 3 ή 4).
β)
25 % μεταξύ δύο ευαισθησιών εντός του ίδιου κλιμακίου οι οποίες εμπίπτουν σε μεγάλη κεφαλαιοποίηση αγοράς, προηγμένη οικονομία (αριθμός κλιμακίου 5, 6, 7, ή 8).
γ)
7,5 % μεταξύ δύο ευαισθησιών εντός του ίδιου κλιμακίου οι οποίες εμπίπτουν σε μικρή κεφαλαιοποίηση αγοράς, αναδυόμενη οικονομία αγοράς (αριθμός κλιμακίου 9).
δ)
12,5 % μεταξύ δύο ευαισθησιών εντός του ίδιου κλιμακίου οι οποίες εμπίπτουν σε μικρή κεφαλαιοποίηση αγοράς, προηγμένη οικονομία (αριθμός κλιμακίου 10).
3.Η παράμετρος συσχέτισης ρkl μεταξύ δύο ευαισθησιών WSk και WSl σε επιτόκιο επαναγοράς μετοχών εντός του ίδιου κλιμακίου καθορίζεται σύμφωνα με το σημείο β)
4.Μεταξύ δύο ευαισθησιών WSk και WSl εντός του ίδιου κλιμακίου, όταν η μία είναι η ευαισθησία σε τρέχουσα τιμή μετοχών και η άλλη η ευαισθησία σε επιτόκιο επαναγοράς μετοχών, και οι δύο ευαισθησίες αφορούν διαφορετικό όνομα εκδότη μετοχών, η παράμετρος συσχέτισης ρkl ορίζεται στις συσχετίσεις που προσδιορίζονται στην παράγραφο 2 πολλαπλασιαζόμενες επί 99,90 %.
5.Οι ανωτέρω συσχετίσεις δεν ισχύουν για το κλιμάκιο 11. Η κεφαλαιακή απαίτηση για τον τύπο συνυπολογισμού κινδύνου δέλτα εντός του κλιμακίου 11 ισούται με το άθροισμα των απόλυτων τιμών των καθαρών σταθμισμένων ευαισθησιών που έχουν κατανεμηθεί στο εν λόγω κλιμάκιο:

Άρθρο 325με
Συσχετίσεις μεταξύ κατηγοριών για τον κίνδυνο μετοχών
1.Η παράμετρος συσχέτισης γbc ισχύει για την άθροιση ευαισθησιών μεταξύ διαφορετικών κλιμακίων. Ορίζεται στο 15 % όταν τα δύο κλιμάκια εμπίπτουν στα κλιμάκια 1 έως 10.
2.Αυτή η κεφαλαιακή απαίτηση για το κλιμάκιο 11 προστίθεται στο γενικό επίπεδο κατηγορίας επιχειρηματικού κεφαλαίου, χωρίς διαφοροποίηση ή αντισταθμιστικά αποτελέσματα που αναγνωρίζονται με οποιαδήποτε άλλο κλιμάκιο.
Άρθρο 325μστ
Συντελεστές στάθμισης κινδύνου για τον κίνδυνο βασικού εμπορεύματος
Οι συντελεστές στάθμισης κινδύνου για τις ευαισθησίες σε βασικά εμπορεύματα παρατίθενται στον ακόλουθο πίνακα:
Πίνακας 9
|
Αριθμός κλιμακίου
|
Ονομασία κλιμακίου
|
Συντελεστής στάθμισης κινδύνου
(εκατοστιαίες μονάδες)
|
|
1
|
Ενέργεια — Στερεά καύσιμα
|
30 %
|
|
2
|
Ενέργεια — Υγρά καύσιμα
|
35 %
|
|
3
|
Ενέργεια — Ηλεκτρική ενέργεια και εμπορία άνθρακα
|
60 %
|
|
4
|
Εμπορευματικές μεταφορές
|
80 %
|
|
5
|
Μέταλλα — Μη πολύτιμα
|
40 %
|
|
6
|
Αέρια καύσιμα
|
45 %
|
|
7
|
Πολύτιμα μέταλλα (συμπεριλαμβανομένου του χρυσού)
|
20 %
|
|
8
|
Σπόροι & ελαιοκράμβη
|
35 %
|
|
9
|
Ζωικό κεφάλαιο & γαλακτοκομικά
|
25 %
|
|
10
|
Γεωργικά προϊόντα («softs») και άλλα γεωργικά προϊόντα
|
35 %
|
|
11
|
Άλλα βασικά εμπορεύματα
|
50 %
|
Άρθρο 325μζ
Συσχετίσεις εντός του ίδιου κλιμακίου για τον κίνδυνο βασικού εμπορεύματος
1.Για τους σκοπούς της αναγνώρισης συσχέτισης, δύο οποιαδήποτε προϊόντα θεωρούνται διακριτά προϊόντα, όταν υπάρχουν στην αγορά δύο συμβάσεις που διαφέρουν μόνο ως προς το υποκείμενο εμπόρευμα που θα παρασχεθεί σύμφωνα με κάθε σύμβαση.
2.Μεταξύ δύο ευαισθησιών WSk και WSl εντός του ίδιου κλιμακίου, η παράμετρος συσχέτισης ρkl ορίζεται ως εξής:
ρkl= ρkl (commodity) ⋅ ρkl (tenor) ⋅ ρkl (basis)
όπου:
l (commodity) ισούται με 1, όταν τα δύο εμπορεύματα με ευαισθησίες k και l είναι ταυτόσημα, και με τις συσχετίσεις εντός του ίδιου κλιμακίου στον πίνακα της παραγράφου 3 σε διαφορετική περίπτωση·
l (tenor) ισούται με 1, όταν οι δύο κορυφές των ευαισθησιών k και l είναι ταυτόσημες, και με 99 % σε διαφορετική περίπτωση·
το l (basis) ισούται με 1, όπου οι δύο ευαισθησίες είναι ταυτόσημες τόσο i) στη συμβατική ποιότητα του εμπορεύματος όσο και ii) στην τοποθεσία παράδοσης του εμπορεύματος, και με 99,90 % σε διαφορετική περίπτωση.
3.Οι συσχετίσεις εντός του ίδιου κλιμακίουl (commodity) είναι:
Πίνακας 10
|
Αριθμός κλιμακίου
|
Ονομασία κλιμακίου
|
Συσχέτιση (ρklcommodity)
|
|
1
|
Ενέργεια — Στερεά καύσιμα
|
55 %
|
|
2
|
Ενέργεια — Υγρά καύσιμα
|
95 %
|
|
3
|
Ενέργεια — Ηλεκτρική ενέργεια και εμπορία άνθρακα
|
40 %
|
|
4
|
Εμπορεύματα
|
80 %
|
|
5
|
Μέταλλα — Μη πολύτιμα
|
60 %
|
|
6
|
Αέρια καύσιμα
|
65 %
|
|
7
|
Πολύτιμα μέταλλα (συμπεριλαμβανομένου του χρυσού)
|
55 %
|
|
8
|
Σπόροι & ελαιοκράμβη
|
45 %
|
|
9
|
Ζωικό κεφάλαιο & γαλακτοκομικά
|
15 %
|
|
10
|
Γεωργικά προϊόντα («softs») και άλλα γεωργικά προϊόντα
|
40 %
|
|
11
|
Άλλα βασικά εμπορεύματα
|
15 %
|
Άρθρο 325μη
Συσχετίσεις μεταξύ κατηγοριών για τον κίνδυνο βασικού εμπορεύματος
Η παράμετρος συσχέτισης γbc που ισχύει για την άθροιση ευαισθησιών μεταξύ διαφορετικών κλιμακίων καθορίζεται σε:
α)
20 % όταν τα δύο κλιμάκια εμπίπτουν στα κλιμάκια με αριθμούς από 1 έως 10·
β)
0 % όταν οποιοδήποτε από τα δύο κλιμάκια είναι το κλιμάκιο με αριθμό 11.
Άρθρο 325μθ
Συντελεστές στάθμισης κινδύνου για κίνδυνο συναλλάγματος
1.Σε όλες τις ευαισθησίες συναλλάγματος εφαρμόζεται συντελεστής στάθμισης κινδύνου 30 %.
2.Ο συντελεστής στάθμισης κινδύνου των συντελεστών κινδύνου συναλλάγματος όσον αφορά τα ζεύγη νομισμάτων που απαρτίζονται από το ευρώ και από το νόμισμα κράτους μέλους που συμμετέχει στη δεύτερη φάση της Οικονομικής και Νομισματικής Ένωσης είναι ο συντελεστής στάθμισης κινδύνου που αναφέρεται στην παράγραφο 1 δια .
3.
Άρθρο 325ν
Συσχετίσεις για κίνδυνο συναλλάγματος
Ένας ενιαίος συντελεστής συσχέτισης c ίσος με το 60% εφαρμόζεται στο άθροισμα των ευαισθησιών σε ξένο συνάλλαγμα.
Ενότητα 2:
Συντελεστές στάθμισης κινδύνου και συσχετίσεις βέγκα και καμπυλότητας
Άρθρο 325να
Συντελεστές στάθμισης κινδύνου βέγκα και καμπυλότητας
1.Οι καμπύλες δέλτα που αναφέρονται στην ενότητα 1 εφαρμόζονται στους συντελεστές κινδύνου βέγκα.
2.Ο συντελεστής στάθμισης κινδύνου για έναν συγκεκριμένο παράγοντα κινδύνου βέγκα καθορίζεται ως ποσοστό της τρέχουσας αξίας του συγκεκριμένου συντελεστή κινδύνου k, που αντιπροσωπεύει την τεκμαρτή μεταβλητότητα υποκείμενου, όπως περιγράφεται στο τμήμα 3.
3.Το ποσοστό που αναφέρεται στην παράγραφο 2 εξαρτάται από την υποτιθέμενη ρευστότητα κάθε είδους παράγοντα κινδύνου σύμφωνα με τον ακόλουθο τύπο:

όπου:
ορίζεται σε 55 %·
είναι ο κανονιστικός ορίζοντας ρευστότητας που θα καθοριστεί κατά τον προσδιορισμό κάθε παράγοντα κινδύνου βέγκα . To υπολογίζεται σύμφωνα με τον ακόλουθο πίνακα:
Πίνακας 11
|
Κατηγορία κινδύνου
|
|
|
GIRR
|
60
|
|
CSR εκτός τιτλοποιήσεων
|
120
|
|
Τιτλοποιήσεις CSR (CTP)
|
120
|
|
Τιτλοποιήσεις CSR (εκτός CTP)
|
120
|
|
Μετοχικό κεφάλαιο (υψηλή κεφαλαιοποίηση)
|
20
|
|
Μετοχικό κεφάλαιο (χαμηλή κεφαλαιοποίηση)
|
60
|
|
Βασικό εμπόρευμα
|
120
|
|
ΣΥΝΑΛΛΑΓΜΑ
|
40
|
4.Τα κλιμάκια που χρησιμοποιούνται στο πλαίσιο του κινδύνου δέλτα στην ενότητα 1 χρησιμοποιούνται στο πλαίσιο κινδύνου καμπυλότητας, εκτός εάν προβλέπεται διαφορετικά στο παρόν κεφάλαιο.
5.Όσον αφορά τους παράγοντες κινδύνου συναλλάγματος και καμπυλότητας, οι συντελεστές στάθμισης κινδύνου καμπυλότητας είναι σχετικές μετατοπίσεις που ισούνται με τους συντελεστές στάθμισης κινδύνου δέλτα που αναφέρονται στην ενότητα 1.
6.Για τους παράγοντες καμπυλότητας γενικού κινδύνου επιτοκίου, πιστωτικού περιθωρίου και βασικών εμπορευμάτων, ο συντελεστής στάθμισης κινδύνου καμπυλότητας είναι η παράλληλη μετατόπιση όλων των κορυφών για κάθε καμπύλη με βάση τον υψηλότερο συντελεστή στάθμισης κινδύνου δέλτα στην ενότητα 1 για κάθε κατηγορία κινδύνου.
Άρθρο 325νβ
Συσχετίσεις κινδύνου βέγκα και καμπυλότητας
7.Μεταξύ των ευαισθησιών κινδύνου βέγκα εντός του ίδιου κλιμακίου της κατηγορίας κινδύνου GIRR, η παράμετρος συσχέτισης kl ορίζεται ως εξής:
όπου:
ισούται με όπου ορίζεται σε 1 %, και είναι οι ληκτότητες των δικαιωμάτων προαίρεσης για τα οποία προκύπτουν οι ευαισθησίες βέγκα, εκφραζόμενες σε αριθμό ετών·
ισούται με , όπου ορίζεται σε 1 %, και είναι οι ληκτότητες των υποκείμενων στοιχείων των δικαιωμάτων προαίρεσης για τα οποία προκύπτουν οι ευαισθησίες βέγκα, μείον τις ληκτότητες των αντίστοιχων δικαιωμάτων προαίρεσης, εκφραζόμενες σε αριθμό ετών και στις δύο περιπτώσεις.
8.Μεταξύ των ευαισθησιών κινδύνου βέγκα εντός του ίδιου κλιμακίου των άλλων κατηγοριών κινδύνου, η παράμετρος συσχέτισης kl ορίζεται ως εξής:

όπου:
ισούται με τη συσχέτιση εντός της ίδιας κατηγορίας δέλτα που αντιστοιχεί στο κλιμάκιο στο οποίο θα εντάσσονταν οι παράγοντες κινδύνου βέγκα k και l .
ορίζεται όπως στην παράγραφο 1.
9.Όσον αφορά τις ευαισθησίες κινδύνου βέγκα μεταξύ κλιμακίων εντός μιας κατηγορίας κινδύνου (GIRR και μη GIRR), οι ίδιες παράμετροι συσχέτισης για γbc, όπως ορίζονται για συσχετίσεις δέλτα για κάθε κατηγορία κινδύνου στο τμήμα 4, χρησιμοποιούνται για το πλαίσιο κινδύνου βέγκα.
10.Δεν υπάρχει διαφοροποίηση ή αντισταθμιστικό όφελος που να αναγνωρίζεται στην τυποποιημένη προσέγγιση μεταξύ παραγόντων κινδύνου βέγκα και δέλτα. Οι επιβαρύνσεις κινδύνου βέγκα και δέλτα συγκεντρώνονται με απλή άθροιση.
11.Οι συσχετίσεις κινδύνου καμπυλότητας είναι η τετραγωνική ρίζα των αντίστοιχων συσχετίσεων κινδύνου συντελεστή δέλτα γbc που αναφέρονται στην ενότητα 1.
Κεφάλαιο 1β
Η προσέγγιση εσωτερικών υποδειγμάτων
ΤΜΗΜΑ 1
ΑΔΕΙΑ ΚΑΙ ΑΠΑΙΤΗΣΕΙΣ ΙΔΙΩΝ ΚΕΦΑΛΑΙΩΝ
Άρθρο 325νγ
Άδεια χρήσης εσωτερικών υποδειγμάτων
1.Αφού εξακριβωθεί η συμμόρφωση των ιδρυμάτων με τις απαιτήσεις των άρθρων 325βθ έως 325βια, οι αρμόδιες αρχές χορηγούν άδεια στα ιδρύματα να υπολογίσουν τις απαιτήσεις ιδίων κεφαλαίων τους χρησιμοποιώντας τα εσωτερικά υποδείγματά τους, σύμφωνα με τις διατάξεις του άρθρου 325ββ για το χαρτοφυλάκιο όλων των θέσεων που αποδίδονται στις μονάδες διαπραγμάτευσης που πληρούν τις ακόλουθες απαιτήσεις:
α)
οι μονάδες διαπραγμάτευσης έχουν καθοριστεί σύμφωνα με το άρθρο 104β·
β)
οι μονάδες διαπραγμάτευσης έχουν τηρήσει την απαίτηση καταλογισμού κερδών & ζημιών («Profit & Loss attribution») του άρθρου 325βη για τους αμέσως προηγούμενους δώδεκα μήνες·
γ)
οι μονάδες διαπραγμάτευσης έχουν τηρήσει τις απαιτήσεις του δοκιμαστικού εκ των υστέρων ελέγχου που αναφέρεται στο άρθρο 325βζ παράγραφος 1 για τις αμέσως προηγούμενες 250 εργάσιμες ημέρες·
δ)
οι μονάδες διαπραγμάτευσης που έχουν λάβει τουλάχιστον μία από τις θέσεις του χαρτοφυλακίου συναλλαγών που αναφέρονται στο άρθρο 325βιγ, οι θυρίδες διαπραγμάτευσης πληρούν τις απαιτήσεις που ορίζονται στο άρθρο 325βιδ για το εσωτερικό υπόδειγμα κινδύνου αθέτησης.
2.Τα ιδρύματα που έχουν λάβει την άδεια που αναφέρεται στην παράγραφο 1 να χρησιμοποιήσουν τα εσωτερικά τους υποδείγματα για κάθε μονάδα διαπραγμάτευσης υποβάλλουν αναφορές στις αρμόδιες αρχές ως εξής:
α)
το εβδομαδιαίο χωρίς περιορισμούς μέτρο αναμενόμενης ζημίας («unconstrained expected shortfall») UESt υπολογιζόμενο σύμφωνα με την παράγραφο 5 για όλες τις θέσεις στη μονάδα διαπραγμάτευσης κοινοποιείται στις αρμόδιες αρχές σε μηνιαία βάση.
β)
τις μηνιαίες απαιτήσεις ιδίων κεφαλαίων για κινδύνους αγοράς, που υπολογίζονται σύμφωνα με το κεφάλαιο 1α του παρόντος τίτλου, ως εάν το ίδρυμα δεν έχει χορηγήσει την άδεια που αναφέρεται στην παράγραφο 1 και όλων των θέσεων που αποδίδονται στη μονάδα διαπραγμάτευσης λαμβανομένων υπόψη σε αυτόνομη βάση ως ξεχωριστό χαρτοφυλάκιο. Οι υπολογισμοί αυτοί κοινοποιούνται στις αρμόδιες αρχές σε μηνιαία βάση.
3.Ένα ίδρυμα στο οποίο έχει χορηγηθεί η άδεια που αναφέρεται στην παράγραφο 1 ειδοποιεί αμέσως τις αρμόδιες αρχές ότι μία από τις μονάδες διαπραγμάτευσης που διαθέτει παύει να πληροί οποιαδήποτε από τις απαιτήσεις που προβλέπονται στην παράγραφο 1. Το εν λόγω ίδρυμα δεν επιτρέπεται πλέον να εφαρμόζει το παρόν κεφάλαιο σε οποιαδήποτε από τις θέσεις που αποδίδονται στην εν λόγω μονάδα διαπραγμάτευσης και υπολογίζει τις απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους αγοράς σύμφωνα με την προσέγγιση που ορίζεται στο κεφάλαιο 1α για όλες τις θέσεις που αποδίδονται στην εν λόγω μονάδα διαπραγμάτευσης στην ενωρίτερη ημερομηνία υποβολής αναφοράς και μέχρις ότου το ίδρυμα αποδείξει στις αρμόδιες αρχές ότι η μονάδα διαπραγμάτευσης πληροί και πάλι όλες τις προϋποθέσεις που προβλέπονται στην παράγραφο 1.
4.Κατά παρέκκλιση από την παράγραφο 3, οι αρμόδιες αρχές μπορούν, σε έκτακτες περιστάσεις, να επιτρέπουν σε ίδρυμα να συνεχίσει να χρησιμοποιεί τα εσωτερικά υποδείγματα για τον υπολογισμό των μονάδας ιδίων κεφαλαίων για τους κινδύνους αγοράς μιας θυρίδας διαπραγμάτευσης που δεν πληροί πλέον τις προϋποθέσεις που αναφέρονται στ ην παράγραφο 1 στοιχεία β) ή γ). Όταν οι αρμόδιες αρχές κάνουν χρήση της ευχέρειας αυτής, ενημερώνουν την ΕΑΤ και τεκμηριώνουν την απόφασή τους.
5.Για τις θέσεις που αποδίδονται σε θυρίδες διαπραγμάτευσης για τα οποία ένα ίδρυμα δεν έχει λάβει την άδεια που αναφέρεται στην παράγραφο 1, οι απαιτήσεις ιδίων κεφαλαίων για τον κίνδυνο αγοράς υπολογίζονται από το εν λόγω ίδρυμα σύμφωνα με τις διατάξεις του παρόντος τίτλου κεφάλαιο 1α. Για τους σκοπούς του υπολογισμού αυτού, όλες οι εν λόγω θέσεις λαμβάνονται υπόψη σε αυτόνομη βάση ως ξεχωριστό χαρτοφυλάκιο.
6.Για μία συγκεκριμένη μονάδα διαπραγμάτευσης, το χωρίς περιορισμούς μέτρο αναμενόμενης ζημίας που αναφέρεται στην παράγραφο 2 στοιχείο α) νοείται ως το χωρίς περιορισμούς μέτρο αναμενόμενης ζημίας που υπολογίζεται σύμφωνα με το άρθρο 325βγ για όλες τις θέσεις που έχουν αποδοθεί στην εν λόγω μονάδα διαπραγμάτευσης και λαμβάνεται υπόψη σε αυτόνομη βάση ως ξεχωριστό χαρτοφυλάκιο. Κατά παρέκκλιση από το άρθρο 325βδ, τα ιδρύματα πληρούν τις ακόλουθες απαιτήσεις κατά τον υπολογισμό του εν λόγω απεριόριστου μέτρου αναμενόμενης ζημίας για κάθε μονάδα διαπραγμάτευσης:
α)
η περίοδος ακραίων συνθηκών που χρησιμοποιείται στον υπολογισμό του αριθμού PEStFC μερικού αναμενόμενης ζημίας για μία συγκεκριμένη μονάδα διαπραγμάτευσης είναι η περίοδος ακραίων συνθηκών που έχει προσδιοριστεί σύμφωνα με το άρθρο 325βδ παράγραφος 1 στοιχείο γ) για τους σκοπούς του καθορισμού του PEStFC για όλες τις μονάδες διαπραγμάτευσης για τις οποίες τα ιδρύματα έχουν λάβει την άδεια που αναφέρεται στην παράγραφο 1·
β)
κατά τον υπολογισμό των αριθμών της μερικής αναμενόμενης ζημίας PEStRS και PEStRC για μία συγκεκριμένη θυρίδα διαπραγμάτευσης, τα σενάρια μελλοντικών κλυδωνισμών εφαρμόζονται μόνο στους υποδειγματοποιήσιμους παράγοντες κινδύνου θέσεων της θυρίδας διαπραγμάτευσης οι οποίοι περιλαμβάνονται στην υποκατηγορία των υποδειγματοποιήσιμων παραγόντων κινδύνου που έχει επιλέξει το ίδρυμα σύμφωνα με το άρθρο 325βδ παράγραφος 1) στοιχείο α) για τον σκοπό του καθορισμού του PEStRS για όλες τις μονάδες διαπραγμάτευσης για τις οποίες τα ιδρύματα έχουν λάβει την άδεια που αναφέρεται στην παράγραφο 1.
7.Για ουσιώδεις αλλαγές στη χρήση των εσωτερικών υποδειγμάτων για τα οποία το ίδρυμα έχει λάβει άδεια χρήσης, η επέκταση της χρήσης των εσωτερικών υποδειγμάτων για τα οποία το ίδρυμα έχει λάβει άδεια χρήσης και για ουσιώδεις αλλαγές στην επιλογή από το ίδρυμα του υποσυνόλου των υποδειγματοποιήσιμων παραγόντων κινδύνου που αναφέρονται στο άρθρο 325βδ παράγραφος 2 απαιτείται χωριστή άδεια από τις αρμόδιες αρχές.
Τα ιδρύματα κοινοποιούν στις αρμόδιες αρχές όλες τις άλλες επεκτάσεις και μεταβολές της χρήσης των εσωτερικών υποδειγμάτων για τα οποία το ίδρυμα έχει λάβει άδεια χρήσης.
8.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων προκειμένου να διευκρινίσει τα εξής:
α)
τους όρους για την αξιολόγηση του ουσιώδους χαρακτήρα των επεκτάσεων και μεταβολών της χρήσης των εσωτερικών υποδειγμάτων και των αλλαγών στο υποσύνολο υποδειγματοποιήσιμων παραγόντων κινδύνου που αναφέρονται στο άρθρο 325βδ·
β)
τη μέθοδο αξιολόγησης βάσει της οποίας οι αρμόδιες αρχές ελέγχουν τη συμμόρφωση του ιδρύματος με τις απαιτήσεις που ορίζονται στα άρθρα 325βθ έως 370·
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [δύο χρόνια από την έναρξη ισχύος του παρόντος κανονισμού].
Η Επιτροπή εξουσιοδοτείται να εκδίδει τα ρυθμιστικά τεχνικά πρότυπα που αναφέρονται στο πρώτο εδάφιο σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.
9.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων για να διευκρινίσει με περισσότερες λεπτομέρειες τις έκτακτες περιστάσεις υπό τις οποίες οι αρμόδιες αρχές δύνανται να επιτρέπουν σε ένα ίδρυμα να συνεχίσει να χρησιμοποιεί τα εσωτερικά υποδείγματά του για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τους κινδύνους αγοράς μονάδας διαπραγμάτευσης που δεν πληροί πλέον τις προϋποθέσεις που αναφέρονται στην παράγραφο 1 στοιχεία β) και γ).
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [έξι μήνες από την έναρξη ισχύος του παρόντος κανονισμού].
Η Επιτροπή εξουσιοδοτείται να εκδίδει τα ρυθμιστικά τεχνικά πρότυπα που αναφέρονται στο πρώτο εδάφιο σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.
Άρθρο 325νδ
Απαιτήσεις ιδίων κεφαλαίων κατά τη χρήση εσωτερικών υποδειγμάτων
1.Ένα ίδρυμα που χρησιμοποιεί εσωτερικό υπόδειγμα υπολογίζει τις απαιτήσεις ιδίων κεφαλαίων για το χαρτοφυλάκιο όλων των θέσεων που αποδίδονται στις μονάδες διαπραγμάτευσης για τις οποίες το ίδρυμα έχει λάβει την άδεια που αναφέρεται στο άρθρο 325βα παράγραφος 1 ως το άθροισμα των κατωτέρω:
α)
της υψηλότερης από τις κατωτέρω τιμές:
(I)του μέτρου κινδύνου αναμενόμενης ζημίας του ιδρύματος της προηγούμενης ημέρας υπολογιζόμενης σύμφωνα με το άρθρο 325βγ (ESt-1)·
(II)του μέσου όρου του ημερήσιου μέτρου κινδύνου αναμενόμενης ζημίας σύμφωνα με το άρθρο 365βγ για καθεμία από τις προηγούμενες εξήντα εργάσιμες ημέρες (ESavg), πολλαπλασιαζόμενου με τον πολλαπλασιαστικό συντελεστή (mc) σύμφωνα με το άρθρο 366βζ,
β)
της υψηλότερης από τις κατωτέρω τιμές:
(I)του μέτρου του κινδύνου σεναρίου ακραίων καταστάσεων της προηγούμενης ημέρας του ιδρύματος υπολογιζόμενου σύμφωνα με τον παρόντα τίτλο τμήμα 5 (SSt-1)·
(II)του μέσου όρου του καθημερινού μέτρου του κινδύνου σεναρίου ακραίων καταστάσεων υπολογιζόμενου σύμφωνα με τον παρόντα τίτλο τμήμα 5 για καθεμία από τις προηγούμενες εξήντα εργάσιμες ημέρες (SSavg)·
2.Ιδρύματα που κατέχουν θέσεις σε χρεωστικούς τίτλους και μετοχές που αποτελούν αντικείμενο διαπραγμάτευσης, περιλαμβάνονται στο πεδίο εφαρμογής του εσωτερικού υποδείγματος κινδύνου αθέτησης και αποδίδονται στις μονάδες διαπραγμάτευσης που αναφέρονται στην παράγραφο 1 πληρούν συμπληρωματική απαίτηση ιδίων κεφαλαίων η οποία εκφράζεται ως το υψηλότερο από τα κατωτέρω ποσά:
α)
την πιο πρόσφατη απαίτηση ιδίων κεφαλαίων για τον κίνδυνο αθέτησης όπως υπολογίζεται σύμφωνα με το τμήμα 3,
β)
τον μέσο όρο του ποσού που αναφέρεται στο στοιχείο α) τις προηγούμενες 12 εβδομάδες.
Τμήμα 2
Γενικές απαιτήσεις
Άρθρο 325νε
Μέτρο κινδύνου αναμενομένης ζημίας
1.Τα ιδρύματα υπολογίζουν το μέτρο κινδύνου αναμενόμενης ζημίας «ESt» που αναφέρεται στο άρθρο 325ββ παράγραφος 1) στοιχείο α) για οποιαδήποτε δεδομένη ημερομηνία «t» και για οποιοδήποτε δεδομένο χαρτοφυλάκιο θέσεων του χαρτοφυλακίου συναλλαγών ως εξής:

όπου:
i
=
= ο δείκτης που δηλώνει τις πέντε ευρείες κατηγορίες παραγόντων κινδύνου που περιλαμβάνονται στην πρώτη στήλη του πίνακα 2 του άρθρου 325βε·
UESt
=
το χωρίς περιορισμούς μέτρο αναμενόμενου ελλείμματος υπολογιζόμενο ως εξής:
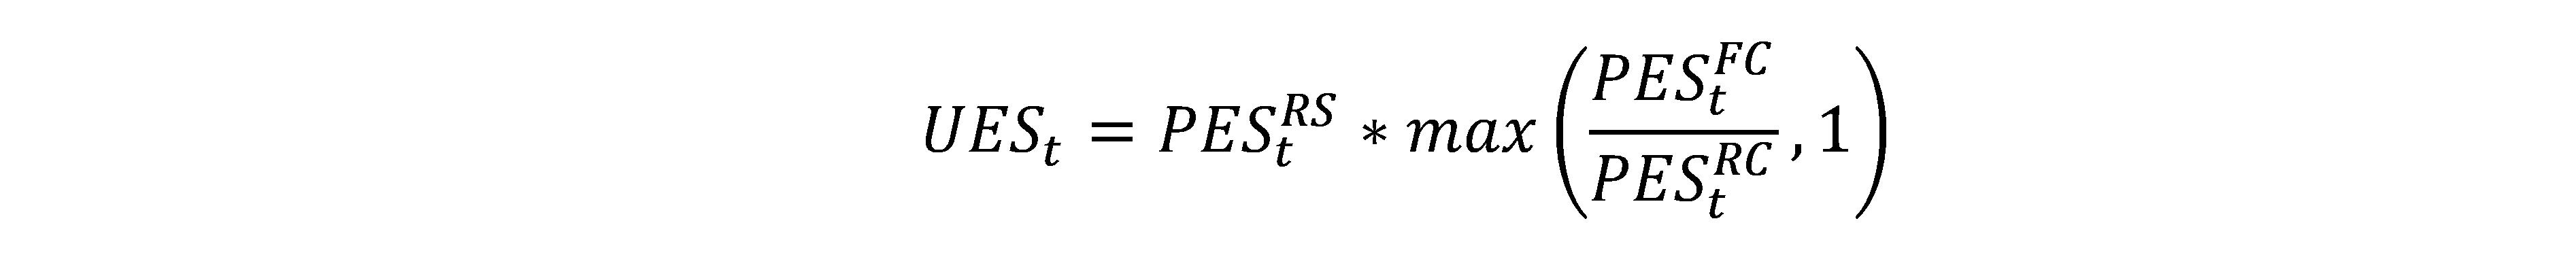
UESti
=
το χωρίς περιορισμούς μέτρο αναμενόμενης ζημίας για την ευρεία κατηγορία κινδύνου «i» υπολογιζόμενο ως εξής:

ρ
=
ο εποπτικός συντελεστής συσχέτισης στις ευρείες κατηγορίες κινδύνου· ρ = 50 %·
PEStRS
=
ο αριθμός της μερικής αναμενόμενης ζημίας που υπολογίζεται για όλες τις θέσεις του χαρτοφυλακίου σύμφωνα με το άρθρο 325βδ παράγραφος 2·
PEStRC
=
ο αριθμός της μερικής αναμενόμενης ζημίας που υπολογίζεται για όλες τις θέσεις του χαρτοφυλακίου σύμφωνα με το άρθρο 325βδ παράγραφος 3·
PEStFC
=
ο αριθμός της μερικής αναμενόμενης ζημίας που υπολογίζεται για όλες τις θέσεις του χαρτοφυλακίου σύμφωνα με το άρθρο 325βδ παράγραφος 4·
PEStRS,i
=
ο αριθμός της μερικής αναμενόμενης ζημίας για την ευρεία κατηγορία παράγοντα κινδύνου «i» που υπολογίζεται για όλες τις θέσεις του χαρτοφυλακίου σύμφωνα με το άρθρο 325βδ παράγραφος 2·
PEStRC,i
=
ο αριθμός της μερικής αναμενόμενης ζημίας την ευρεία κατηγορία παράγοντα κινδύνου «i» που υπολογίζεται για όλες τις θέσεις του χαρτοφυλακίου σύμφωνα με το άρθρο 325βδ παράγραφος 3·
PEStFC,i
=
ο αριθμός του αναμενόμενης ζημίας για την ευρεία κατηγορία παράγοντα κινδύνου «i» που υπολογίζεται για όλες τις θέσεις του χαρτοφυλακίου σύμφωνα με το άρθρο 325βδ παράγραφος 4·
2.Τα ιδρύματα εφαρμόζουν σενάρια μελλοντικών κλυδωνισμών μόνο στο συγκεκριμένο σύνολο υποδειγματοποιήσιμων παραγόντων κινδύνου που ισχύουν για κάθε αριθμό μερικού αναμενόμενης ζημίας όπως ορίζεται στο άρθρο 325βδ κατά τον καθορισμό κάθε αριθμού μερικού αναμενόμενου ελλείμματος, για τον υπολογισμό του μέτρου κινδύνου αναμενόμενης ζημίας σύμφωνα με την παράγραφο 1.
3.Όταν τουλάχιστον μία πράξη του χαρτοφυλακίου έχει τουλάχιστον έναν υποδειγματοποιήσιμο παράγοντα κινδύνου που έχει καταταχθεί στην ευρεία κατηγορία παράγοντα κινδύνου «i» σύμφωνα με το άρθρο 325βε, τα ιδρύματα υπολογίζουν το χωρίς περιορισμούς μέτρο αναμενόμενης ζημίας για την ευρεία κατηγορία παράγοντα κινδύνου «i» και το συμπεριλαμβάνουν στον τύπο του μέτρου αναμενόμενης ζημίας κινδύνου που αναφέρεται στην παράγραφο 2.
Άρθρο 325νστ
Υπολογισμοί μερικού αναμενόμενου ελλείμματος
1.Τα ιδρύματα υπολογίζουν όλους τους αριθμούς της μερικής αναμενόμενης ζημίας που αναφέρονται στο άρθρο 325βγ παράγραφος 1 ως εξής:
α)
ημερήσιοι υπολογισμοί των αριθμών του μερικού αναμενόμενου ελλείμματος·
β)
μονοκατάληκτο διάστημα εμπιστοσύνης 97,5 %·
γ)
για δεδομένο χαρτοφυλάκιο θέσεων χαρτοφυλακίου συναλλαγών, το ίδρυμα υπολογίζει τον αριθμό της μερικής αναμενόμενης ζημίας στον χρόνο «t» σύμφωνα με τον ακόλουθο τύπο:

j
=
ο δείκτης που δηλώνει τους πέντε ορίζοντες ρευστότητας που περιλαμβάνονται στην πρώτη στήλη του πίνακα 1·
LHj
=
το μήκος των οριζόντων ρευστότητας j εκφραζόμενο σε ημέρες στον πίνακα 1·
T
=
ο βασικός χρονικός ορίζοντας, όπου T = 10 ημέρες·
PESt(T)
=
ο αριθμός της μερικής αναμενόμενης ζημίας που καθορίζεται με την εφαρμογή σεναρίων μελλοντικών κλυδωνισμών με χρονικό ορίζοντα 10 ημερών μόνο για το συγκεκριμένο σύνολο υποδειγματοποιημένων παραγόντων κινδύνου των θέσεων στο χαρτοφυλάκιο που ορίζονται στις παραγράφους 2, 3 και 4 για κάθε αριθμό μερικού αναμενόμενης ζημίας που αναφέρεται στο άρθρο 325βγ παράγραφος 2.
PESt(T, j)
=
ο αριθμός της μερικής αναμενόμενης ζημίας που καθορίζεται με την εφαρμογή σεναρίων μελλοντικών κλυδωνισμών με χρονικό ορίζοντα 10 ημερών μόνο για το συγκεκριμένο σύνολο υποδειγματοποιήσιμων παραγόντων κινδύνου των θέσεων στο χαρτοφυλάκιο που ορίζονται στις παραγράφους 2, 3 και 4 για κάθε αριθμό μερικού αναμενόμενης ζημίας που αναφέρεται στο άρθρο 325βγ παράγραφος 2 και του οποίου ο ορίζοντας αποτελεσματικής ρευστότητας, όπως καθορίζεται σύμφωνα με άρθρο 325βε παράγραφος 2, ισούται με ή υπερβαίνει το LHj.
Πίνακας 1
|
Ορίζοντας ρευστότητας
j
|
Διάρκεια ορίζοντα ρευστότητας j
(σε ημέρες)
|
|
1
|
10
|
|
2
|
20
|
|
3
|
40
|
|
4
|
60
|
|
5
|
120
|
2.Για τον υπολογισμό των αριθμών μερικού αναμενόμενης ζημίας PEStRS και PEStRS,i που αναφέρονται στο άρθρο 325βγ παράγραφος 2, τα ιδρύματα, επιπλέον των απαιτήσεων που ορίζονται στην παράγραφο 1, πρέπει να πληρούν τις ακόλουθες απαιτήσεις:
α)
κατά τον υπολογισμό του PEStRS, τα ιδρύματα εφαρμόζουν σενάρια μελλοντικών κλυδωνισμών μόνο σε ένα υποσύνολο υποδειγματοποιήσιμων παραγόντων κινδύνου των θέσεων του χαρτοφυλακίου που έχει επιλεγεί από το ίδρυμα, κατά τρόπο που ικανοποιεί τις αρμόδιες αρχές, ώστε να πληρούται η ακόλουθη προϋπόθεση σε χρόνο t, με λήψη του αθροίσματος κατά τη διάρκεια των προηγούμενων 60 εργάσιμων ημερών:
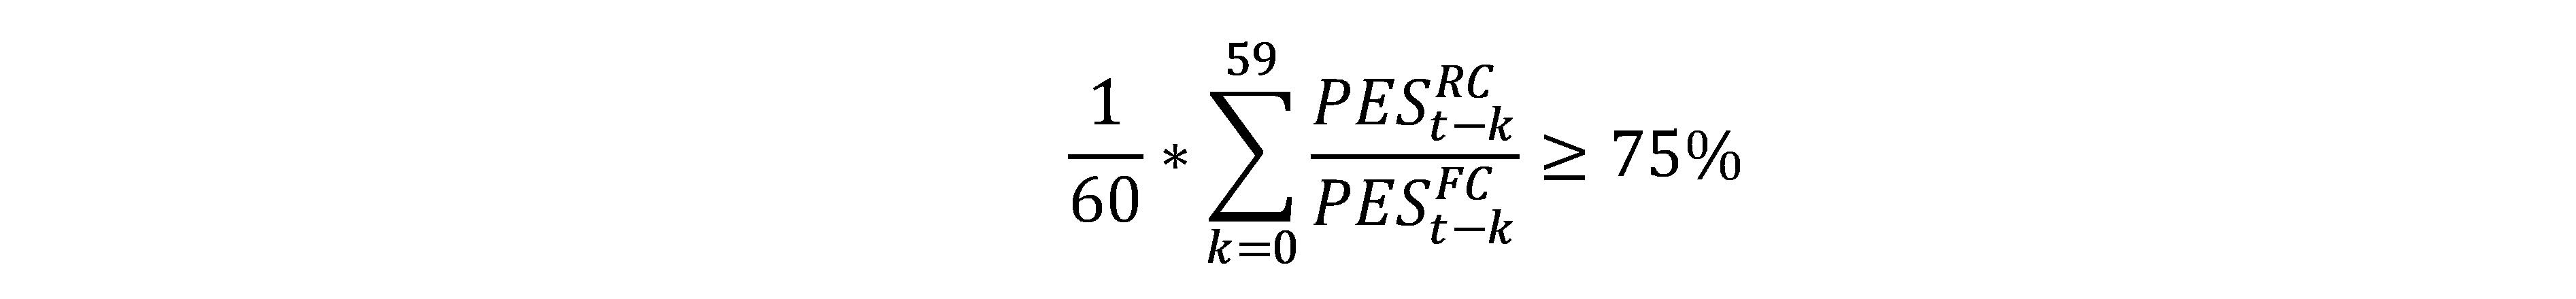
Ένα ίδρυμα που δεν πληροί πλέον την απαίτηση που αναφέρεται στο πρώτο εδάφιο του παρόντος στοιχείου ενημερώνει αμέσως τις αρμόδιες αρχές και επικαιροποιεί το υποσύνολο των υποδειγματοποιήσιμων παραγόντων κινδύνου εντός δύο εβδομάδων ώστε να τηρήσει την εν λόγω υποχρέωση. Όταν, μετά από δύο εβδομάδες, το εν λόγω ίδρυμα δεν έχει κατορθώσει να εκπληρώσει την υποχρέωση αυτή, επιστρέφει στη μέθοδο που ορίζεται στο κεφάλαιο 1α για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τους κινδύνους αγοράς για ορισμένες μονάδες διαπραγμάτευσης, μέχρις ότου το εν λόγω ίδρυμα να μπορεί να αποδείξει στην αρμόδια αρχή ότι πληροί την απαίτηση που ορίζεται στο πρώτο εδάφιο του παρόντος στοιχείου·
β)
κατά τον υπολογισμό του PEStRS,i, τα ιδρύματα εφαρμόζουν σενάρια μελλοντικών κλυδωνισμών στο μόνο υποσύνολο των υποδειγματοποιήσιμων παραγόντων κινδύνου των θέσεων του χαρτοφυλακίου που έχει επιλέξει το ίδρυμα για τους σκοπούς του στοιχείου α) και που έχουν καταταχθεί στην ευρεία κατηγορία θ παράγοντα κινδύνου σύμφωνα με το άρθρο 325βε·
γ)
τα εισαγόμενα δεδομένα που χρησιμοποιούνται για τον προσδιορισμό των σεναρίων μελλοντικών κλυδωνισμών που εφαρμόζονται στους υποδειγματοποιήσιμους παράγοντες κινδύνου που αναφέρονται στα στοιχεία α) και β) βαθμονομούνται σύμφωνα με ιστορικά δεδομένα από συνεχή δωδεκάμηνη περίοδο οικονομικών ακραίων συνθηκών που προσδιορίζεται από το ίδρυμα προκειμένου να μεγιστοποιηθεί η τιμή PEStRS. Τα ιδρύματα επανεξετάζουν τον προσδιορισμό αυτής της περιόδου ακραίων συνθηκών τουλάχιστον σε μηνιαία βάση και κοινοποιούν το αποτέλεσμα της επανεξέτασης αυτής στις αρμόδιες αρχές.Για τον προσδιορισμό της εν λόγω περιόδου ακραίων συνθηκών, τα ιδρύματα χρησιμοποιούν μια περίοδο παρατήρησης, αρχής γενομένης από την 1η Ιανουαρίου 2007 τουλάχιστον, κατά τρόπο ικανοποιητικό για τις αρμόδιες αρχές.
δ)
τα εισαγόμενα δεδομένα PEStRS,i βαθμονομούνται σύμφωνα με δωδεκάμηνη περίοδο ακραίων συνθηκών που έχει προσδιοριστεί από το ίδρυμα για τους σκοπούς του στοιχείου γ).
3.Για τον υπολογισμό των αριθμών του μερικής αναμενόμενης ζημίας PEStRC και PEStRC,i που αναφέρονται στο άρθρο 325βγ παράγραφος 2, τα ιδρύματα, επιπλέον των απαιτήσεων που ορίζονται στην παράγραφο 1, πληρούν τις ακόλουθες απαιτήσεις:
α)
κατά τον υπολογισμό του PEStRC, τα ιδρύματα εφαρμόζουν σενάρια μελλοντικών κλυδωνισμών μόνο στο υποσύνολο των υποδειγματοποιήσιμων παραγόντων κινδύνου των θέσεων του χαρτοφυλακίου που αναφέρονται στην παράγραφο 3 στοιχείο α)·
β)
κατά τον υπολογισμό του PEStRC,i, τα ιδρύματα εφαρμόζουν σενάρια μελλοντικών κλυδωνισμών μόνο στο υποσύνολο των υποδειγματοποιήσιμων παραγόντων κινδύνου των θέσεων του χαρτοφυλακίου που αναφέρονται στην παράγραφο 3 στοιχείο β)·
γ)
τα εισαγόμενα δεδομένα που χρησιμοποιούνται για τον προσδιορισμό των σεναρίων μελλοντικών κλυδωνισμών που εφαρμόζονται στους υποδειγματοποιήσιμους παράγοντες κινδύνου που αναφέρονται στα στοιχεία α) και β) βαθμονομούνται σύμφωνα με ιστορικά δεδομένα από την προηγούμενη δωδεκάμηνη περίοδο. Τα εν λόγω δεδομένα επικαιροποιούνται τουλάχιστον μια φορά τον μήνα.
4.Για τον υπολογισμό των αριθμών της μερικής αναμενόμενης ζημίας PEStFC και PEStFC,i που αναφέρονται στο άρθρο 325βγ παράγραφος 2, τα ιδρύματα, επιπλέον των απαιτήσεων που ορίζονται στην παράγραφο 1, πληρούν τις ακόλουθες απαιτήσεις:
α)
κατά τον υπολογισμό του PEStFC, τα ιδρύματα εφαρμόζουν σενάρια μελλοντικών κλυδωνισμών σε όλους τους υποδειγματοποιήσιμους παράγοντες κινδύνου των θέσεων του χαρτοφυλακίου·
β)
κατά τον υπολογισμό του PEStFC,i, τα ιδρύματα εφαρμόζουν σενάρια μελλοντικών κλυδωνισμών σε όλους τους υποδειγματοποιήσιμους παράγοντες κινδύνου των θέσεων του χαρτοφυλακίου που έχουν καταταχθεί στην ευρεία κατηγορία παράγοντα κινδύνου iσύμφωνα με το άρθρο 325βε·
γ)
τα εισαγόμενα δεδομένα που χρησιμοποιούνται για τον προσδιορισμό των σεναρίων μελλοντικών κλυδωνισμών που εφαρμόζονται στους υποδειγματοποιήσιμους παράγοντες κινδύνου που αναφέρονται στα σημεία α) και β) βαθμονομούνται σύμφωνα με ιστορικά δεδομένα από την προηγούμενη δωδεκάμηνη περίοδο. Τα εν λόγω δεδομένα επικαιροποιούνται τουλάχιστον μια φορά τον μήνα. Σε περίπτωση σημαντικής αύξησης της μεταβλητότητας της τιμής ενός ουσιώδους αριθμού υποδειγματοποιήσιμων παραγόντων κινδύνου του χαρτοφυλακίου ενός ιδρύματος που δεν ανήκουν στο υποσύνολο των παραγόντων κινδύνου που αναφέρεται στην παράγραφο 2 στοιχείο α), οι αρμόδιες αρχές μπορούν να απαιτήσουν από ένα ίδρυμα να χρησιμοποιεί ιστορικά δεδομένα από περίοδο μικρότερη των δώδεκα μηνών που προηγούνται, αλλά μια τέτοιου είδους βραχύτερη περίοδος δεν μπορεί να είναι μικρότερη από την προηγούμενη εξάμηνη περίοδο. Οι αρμόδιες αρχές κοινοποιούν στην ΕΑΤ οποιαδήποτε απόφαση με την οποία το ίδρυμα υποχρεούται να χρησιμοποιεί ιστορικά δεδομένα από περίοδο μικρότερη των δώδεκα μηνών και την τεκμηριώνουν.
5.Για τον υπολογισμό ενός δεδομένου αριθμού μερικής αναμενόμενης ζημίας που αναφέρεται στο άρθρο 325βγ παράγραφος 2, τα ιδρύματα διατηρούν τις τιμές των υποδειγματοποιήσιμων παραγόντων κινδύνου για τους οποίους δεν υποχρεούντο στις παραγράφους 2, 3 και 4 να εφαρμόζουν σενάρια μελλοντικών κλυδωνισμών για τον εν λόγω αριθμό μερικής αναμενόμενης ζημίας.
6.Κατά παρέκκλιση από την παράγραφο 1 στοιχείο α), τα ιδρύματα μπορούν να αποφασίσουν να υπολογίζουν τους αριθμούς μερικής αναμενόμενης ζημίας PEStRS,i, PEStRC,i και PEStFC,i σε εβδομαδιαία βάση.
Άρθρο 325νζ
Ορίζοντες ρευστότητας
1.Τα ιδρύματα κατατάσσουν κάθε παράγοντα κινδύνου των θέσεων που αποδίδονται στις μονάδες διαπραγμάτευσης για τις οποίες έχουν λάβει την άδεια που αναφέρεται στο άρθρο 325βα παράγραφος 1 ή βρίσκονται στο στάδιο της λήψης της εν λόγω άδειας σε μία από τις ευρείες κατηγορίες των παραγόντων κινδύνου που απαριθμούνται στον πίνακα 2, καθώς και σε μία από τις ευρείες υποκατηγορίες παραγόντων κινδύνου που απαριθμούνται στον εν λόγω πίνακα.
2.Ο ορίζοντας ρευστότητας ενός παράγοντα κινδύνου των θέσεων που αναφέρονται στην παράγραφο 1 είναι ο ορίζοντας ρευστότητας των αντίστοιχων ευρειών υποκατηγοριών παραγόντων κινδύνου στις οποίες έχει καταταχθεί.
3.Κατά παρέκκλιση από την παράγραφο 1, το ίδρυμα μπορεί να επιλέξει, για μία δεδομένη μονάδα διαπραγμάτευσης, να αντικαταστήσει τον ορίζοντα ρευστότητας μιας ευρείας υποκατηγορίας κινδύνου που παρατίθεται στον πίνακα 2 με έναν από τους μακρύτερους ορίζοντες ρευστότητας που αναφέρονται στον πίνακα 1. Όταν ένα ίδρυμα λαμβάνει την απόφαση αυτή, ο μακρύτερος ορίζοντας ρευστότητας εφαρμόζεται σε κάθε υποδειγματοποιήσιμο παράγοντα κινδύνου που αποδίδεται σε αυτή τη μονάδα διαπραγμάτευσης που κατατάσσεται σε αυτή την ευρεία υποκατηγορία κινδύνου για τον υπολογισμό των αριθμών της μερικής αναμενόμενης ζημίας σύμφωνα με το άρθρο 535βδ παράγραφος 1 στοιχείο γ).
Τα ιδρύματα κοινοποιούν στις αρμόδιες αρχές τις μονάδες διαπραγμάτευσης και τις ευρείες υποκατηγορίες κινδύνου για τις οποίες αποφασίζουν να εφαρμόζουν την αντιμετώπιση που αναφέρεται στο πρώτο εδάφιο.
4.Για τον υπολογισμό των αριθμών της μερικής αναμενόμενης ζημίας σύμφωνα με το άρθρο 325βδ παράγραφος 1 στοιχείο γ), ο αποτελεσματικός ορίζοντας ρευστότητας «eEffectiveLH» ενός δεδομένου υποδειγματοποιήσιμου παράγοντα κινδύνου μιας δεδομένης θέσης του χαρτοφυλακίου συναλλαγών υπολογίζεται ως εξής:

όπου:
Mat
=
η ληκτότητα της θέσης του χαρτοφυλακίου συναλλαγών:
SubCatLH
=
το μήκος του ορίζοντα ρευστότητας του υποδειγματοποιήσιμου παράγοντα κινδύνου που καθορίζεται σύμφωνα με την παράγραφο 1·
minj {LHj/LHj ≥ Mat}
=
το μήκος ενός από τους ορίζοντες ρευστότητας που απαριθμούνται στον πίνακα [...] που είναι ο πλησιέστερος προς τα πάνω στη ληκτότητα της θέσης του χαρτοφυλακίου συναλλαγών.
5.Τα ζεύγη νομισμάτων που απαρτίζονται από το ευρώ και από το νόμισμα κράτους μέλους που συμμετέχει στη δεύτερη φάση της Οικονομικής και Νομισματικής Ένωσης περιλαμβάνονται στα πιο ρευστά ζεύγη νομισμάτων στην ευρεία κατηγορία παράγοντα κινδύνου συναλλάγματος του πίνακα 2.
6.Το ίδρυμα επαληθεύει την καταλληλότητα της κατάταξης που αναφέρεται στην παράγραφο 1 τουλάχιστον σε μηνιαία βάση.
7.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων για να προσδιορίσει με περισσότερες λεπτομέρειες:
α)
τον τρόπο με τον οποίο τα ιδρύματα κατατάσσουν τις θέσεις του χαρτοφυλακίου συναλλαγών σε ευρείες κατηγορίες παραγόντων κινδύνου και σε ευρείες υποκατηγορίες παραγόντων κινδύνου για τους σκοπούς της παραγράφου 1·
β)
τα νομίσματα που αποτελούν την υποκατηγορία των πιο ρευστών νομισμάτων στην ευρεία κατηγορία παράγοντα κινδύνου επιτοκίου του πίνακα 2·
γ)
τα νομίσματα που αποτελούν την υποκατηγορία των ζευγών πιο ρευστών νομισμάτων στην ευρεία κατηγορία παράγοντα κινδύνου συναλλάγματος του πίνακα 2·
δ)
τον ορισμό της μικρής και μεγάλης κεφαλαιοποίησης για την υποκατηγορία της τιμής και της μεταβλητότητας της μετοχής στην ευρεία κατηγορία παράγοντα κινδύνου μετοχών του πίνακα 2·
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [έξι μήνες από την έναρξη ισχύος του παρόντος κανονισμού].
Η Επιτροπή εξουσιοδοτείται να εκδίδει τα ρυθμιστικά τεχνικά πρότυπα που αναφέρονται στο πρώτο εδάφιο σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.
Πίνακας 2
|
Ευρείες κατηγορίες παράγοντα κινδύνου
|
Ευρείες υποκατηγορίες γενικού παράγοντα κινδύνου
|
Ορίζοντας ρευστότητας
|
Διάρκεια του ορίζοντα ρευστότητας (σε ημέρες)
|
|
Επιτόκιο
|
Τα πιο ρευστά νομίσματα και εγχώριο νόμισμα
|
1
|
10
|
|
|
Άλλα νομίσματα (εξαιρουμένων των πιο ρευστών νομισμάτων)
|
2
|
20
|
|
|
Μεταβλητότητα
|
4
|
60
|
|
|
Άλλοι τύποι
|
4
|
60
|
|
Πιστωτικό περιθώριο
|
Κεντρική κυβέρνηση, συμπεριλαμβανομένων των κεντρικών τραπεζών, των κρατών μελών της Ένωσης
|
2
|
20
|
|
|
Καλυμμένα ομόλογα που εκδίδονται από πιστωτικά ιδρύματα εγκατεστημένα σε κράτη μέλη της Ένωσης (βαθμός επένδυσης)
|
2
|
20
|
|
|
Κρατικό (βαθμός επένδυσης)
|
2
|
20
|
|
|
Κρατικό (υψηλής απόδοσης)
|
3
|
40
|
|
|
Εταιρικό (βαθμός επένδυσης)
|
3
|
40
|
|
|
Εταιρικό (υψηλή απόδοση)
|
4
|
60
|
|
|
Μεταβλητότητα
|
5
|
120
|
|
|
Άλλοι τύποι
|
5
|
120
|
|
Μετοχικό κεφάλαιο
|
Τιμή μετοχών (μεγάλη κεφαλαιοποίηση)
|
1
|
10
|
|
|
Τιμή μετοχών (μεγάλη κεφαλαιοποίηση)
|
2
|
20
|
|
|
Μεταβλητότητα (μεγάλη κεφαλαιοποίηση)
|
2
|
20
|
|
|
Μεταβλητότητα (μεγάλη κεφαλαιοποίηση)
|
4
|
60
|
|
|
Άλλοι τύποι
|
4
|
60
|
|
Συνάλλαγμα
|
Τα πιο ρευστά ζεύγη νομισμάτων
|
1
|
10
|
|
|
Άλλα ζεύγη νομισμάτων (με εξαίρεση τα πιο ρευστά ζεύγη νομισμάτων)
|
2
|
20
|
|
|
Μεταβλητότητα
|
3
|
40
|
|
|
Άλλοι τύποι
|
3
|
40
|
|
Βασικό εμπόρευμα
|
Τιμή ενέργειας και τιμή εκπομπών άνθρακα
|
2
|
20
|
|
|
Τιμή πολύτιμων μετάλλων και τιμή μη σιδηρούχων μετάλλων
|
2
|
20
|
|
|
Άλλες τιμές βασικών εμπορευμάτων (εκτός της τιμής ενέργειας, της τιμής εκπομπών του άνθρακα, της τιμής πολύτιμων μετάλλων και της τιμής μη σιδηρούχων μετάλλων)
|
4
|
60
|
|
|
Μεταβλητότητα ενέργειας και μεταβλητότητα των εκπομπών άνθρακα
|
4
|
60
|
|
|
Μεταβλητότητα πολύτιμων μετάλλων και μεταβλητότητα μη σιδηρούχων μετάλλων
|
4
|
60
|
|
|
Άλλες μεταβλητότητες βασικών εμπορευμάτων (εκτός της τιμής ενέργειας, της τιμής εκπομπών του άνθρακα, της τιμής πολύτιμων μετάλλων και της τιμής μη σιδηρούχων μετάλλων)
|
5
|
120
|
|
|
Άλλοι τύποι
|
5
|
120
|
Άρθρο 325νη
Εκτίμηση της υποδειγματοποιησιμότητας των παραγόντων κινδύνου
1.Τα ιδρύματα αξιολογούν, σε μηνιαία βάση, την υποδειγματοποιησιμότητα όλων των παραγόντων κινδύνου των θέσεων που αποδίδονται στις μονάδες διαπραγμάτευσης για τις οποίες τους έχει χορηγηθεί η άδεια που αναφέρεται στο άρθρο 325βα παράγραφος 1 ή βρίσκονται στο στάδιο της λήψης της εν λόγω άδειας.
2.Ένα ίδρυμα θεωρεί τον παράγοντα κινδύνου μιας θέσης χαρτοφυλακίου συναλλαγών ως υποδειγματοποιήσιμο, εφόσον πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
το ίδρυμα έχει προσδιορίσει τουλάχιστον 24 επαληθεύσιμες τιμές που περιείχαν τον παράγοντα κινδύνου κατά την προηγούμενη δωδεκάμηνη περίοδο·
β)
δεν μεσολαβεί διάστημα μεγαλύτερο του ενός μηνός μεταξύ δύο διαδοχικών παρατηρήσεων επαληθεύσιμων τιμών που προσδιορίζονται από το ίδρυμα σύμφωνα με το στοιχείο α)·
γ)
δεν υπάρχει σαφής και εμφανής σχέση μεταξύ της τιμής του παράγοντα κινδύνου και κάθε επαληθεύσιμης τιμής που προσδιορίζεται από το ίδρυμα σύμφωνα με το στοιχείο α).
3.Για τους σκοπούς της παραγράφου 2, ως επαληθεύσιμη τιμή νοείται ένα εκ των κατωτέρω:
α)
η αγοραία τιμή μιας πραγματικής συναλλαγής στην οποία το ίδρυμα ήταν ένα από τα μέρη·
β)
η αγοραία τιμή μιας πραγματικής συναλλαγής που πραγματοποιήθηκε από τρίτους και της οποίας η τιμή και η ημερομηνία συναλλαγής είναι διαθέσιμες στο κοινό ή παρασχέθηκαν από τρίτους·
γ)
η τιμή που λαμβάνεται από δεσμευμένη προσφορά που παρέχεται από τρίτον.
4.Για τους σκοπούς της παραγράφου 3 στοιχεία β) και γ), τα ιδρύματα μπορούν να θεωρήσουν μια τιμή ή μια δεσμευμένη προσφορά που παρέχεται από τρίτο, ως επαληθεύσιμη τιμή, υπό την προϋπόθεση ότι ο τρίτος συμφωνεί να παρέχει αποδεικτικά στοιχεία της συναλλαγής ή δεσμευμένη προσφορά στις αρμόδιες αρχές κατόπιν αιτήματος.
5.Ένα ίδρυμα μπορεί να προσδιορίσει μια επαληθεύσιμη τιμή για τους σκοπούς της παραγράφου 2 στοιχείο α) για περισσότερους από έναν παράγοντα κινδύνου.
6.Τα ιδρύματα θεωρούν τους παράγοντες κινδύνου που προκύπτουν από συνδυασμό υποδειγματοποιήσιμων παραγόντων κινδύνου ως υποδειγματοποιήσιμους.
7.Εάν το ίδρυμα θεωρεί ότι ένας παράγοντας κινδύνου είναι υποδειγματοποιήσιμος σύμφωνα με την παράγραφο 1, το ίδρυμα μπορεί να χρησιμοποιήσει άλλα δεδομένα από τις επαληθεύσιμες τιμές που χρησιμοποίησε για να αποδειχθεί ότι ο παράγοντας κινδύνου είναι υποδειγματοποιήσιμος σύμφωνα με την παράγραφο 2, προκειμένου να υπολογίσει τα σενάρια μελλοντικών κλυδωνισμών που εφαρμόζονται στον εν λόγω παράγοντα κινδύνου για τον υπολογισμό της μερικής αναμενόμενης ζημίας που αναφέρεται στο άρθρο 365, εφόσον τα εισαγόμενα δεδομένα πληρούν τις σχετικές απαιτήσεις του άρθρου 325βδ.
8.Τα ιδρύματα θεωρούν ως μη υποδειγματοποιήσιμο έναν παράγοντα κινδύνου που δεν πληροί όλες τις προϋποθέσεις που προβλέπονται στην παράγραφο 2 και υπολογίζει τις απαιτήσεις ιδίων κεφαλαίων για τον εν λόγω παράγοντα κινδύνου σύμφωνα με το άρθρο 325βιβ.
9.Τα ιδρύματα θεωρούν τους παράγοντες κινδύνου που προκύπτουν από συνδυασμό υποδειγματοποιήσιμων και μη υποδειγματοποιήσιμων παραγόντων κινδύνου ως μη υποδειγματοποιήσιμους.
10.Κατά παρέκκλιση από την παράγραφο 2, οι αρμόδιες αρχές μπορούν να επιτρέψουν σε ένα ίδρυμα να θεωρήσει έναν παράγοντα κινδύνου που πληροί όλες τις προϋποθέσεις της παραγράφου 2 ως μη υποδειγματοποιήσιμο για περίοδο μικρότερη του ενός έτους.
Άρθρο 325νθ
Ρυθμιστικές απαιτήσεις δοκιμαστικών εκ των υστέρων ελέγχων και πολλαπλασιαστικοί συντελεστές
1.Για κάθε δεδομένη ημερομηνία, η μονάδα διαπραγμάτευσης ενός ιδρύματος πληροί τις απαιτήσεις δοκιμαστικών εκ των υστέρων ελέγχου που αναφέρονται στο άρθρο 325βα παράγραφος 1, εφόσον ο αριθμός των υπερβάσεων που αναφέρονται στην παράγραφο 2 για τη συγκεκριμένη μονάδα διαπραγμάτευσης που σημειώθηκαν κατά τις τελευταίες 250 εργάσιμες ημέρες δεν υπερβαίνει οποιοδήποτε από τα ακόλουθα:
α)
12 υπερβάσεις της δυνητικής ζημίας, που υπολογίζεται σε μονοκατάληκτο διάστημα εμπιστοσύνης 99 % βάσει του εκ των υστέρων δοκιμαστικού ελέγχου των υποθετικών μεταβολών της αξίας του χαρτοφυλακίου.
β)
12 υπερβάσεις της δυνητικής ζημίας, που υπολογίζεται σε ένα μονοκατάληκτο διάστημα εμπιστοσύνης 99 % βάσει του εκ των υστέρων δοκιμαστικού ελέγχου των υποθετικών μεταβολών της αξίας του χαρτοφυλακίου.
γ)
30 υπερβάσεις της δυνητικής ζημίας, που υπολογίζεται σε ένα μονοκατάληκτο διάστημα εμπιστοσύνης 99% βάσει του εκ των υστέρων δοκιμαστικού ελέγχου των υποθετικών μεταβολών της αξίας του χαρτοφυλακίου.
δ)
30 υπερβάσεις της δυνητικής ζημίας, που υπολογίζεται σε ένα μονοκατάληκτο διάστημα εμπιστοσύνης 99 % βάσει του εκ των υστέρων δοκιμαστικού ελέγχου των υποθετικών μεταβολών της αξίας του χαρτοφυλακίου.
2.Για τους σκοπούς της παραγράφου 1, τα ιδρύματα υπολογίζουν τις καθημερινές υπερβάσεις βάσει του εκ των υστέρων δοκιμαστικού ελέγχου επί υποθετικών και πραγματικών αλλαγών της αξίας του χαρτοφυλακίου που αποτελείται από όλες τις θέσεις που αποδίδονται στη θυρίδα διαπραγμάτευσης. Υπέρβαση είναι η εντός μίας ημέρας μεταβολή της αξίας του εν λόγω χαρτοφυλακίου που υπερβαίνει τη σχετική δυνητική ζημία που υπολογίζεται με το υπόδειγμα διαστήματος του ιδρύματος σύμφωνα με τις ακόλουθες απαιτήσεις:
α)
περίοδος διακράτησης μίας ημέρας·
β)
τα σενάρια μελλοντικών κλυδωνισμών ισχύουν για τους παράγοντες κινδύνου των θέσεων της μονάδας διαπραγμάτευσης που αναφέρονται στο άρθρο 325βη παράγραφος 3 και που θεωρούνται υποδειγματοποιήσιμα σύμφωνα με το άρθρο 325βστ·
γ)
τα εισαγόμενα δεδομένα που χρησιμοποιούνται για τον προσδιορισμό των σεναρίων μελλοντικών κλυδωνισμών που εφαρμόζονται στους υποδειγματοποιήσιμους παράγοντες κινδύνου βαθμονομούνται σύμφωνα με ιστορικά δεδομένα από την προηγούμενη δωδεκάμηνη περίοδο. Τα δεδομένα αυτά επικαιροποιούνται τουλάχιστον σε μηνιαία βάση·
δ)
εκτός εάν ορίζεται διαφορετικά στο παρόν άρθρο, το εσωτερικό υπόδειγμα του ιδρύματος βασίζεται στις ίδιες παραδοχές υποδειγμάτων με εκείνα που χρησιμοποιήθηκαν για τον υπολογισμό του μέτρου κινδύνου αναμενόμενου αναμενόμενης ζημίας που αναφέρεται στο άρθρο 325ββ παράγραφος 1 στοιχείο α) .
3.Τα ιδρύματα υπολογίζουν τις καθημερινές υπερβάσεις που αναφέρονται στην παράγραφο 2 σύμφωνα με τα ακόλουθα:
α)
ο δοκιμαστικός εκ των υστέρων έλεγχος των υποθετικών μεταβολών της αξίας του χαρτοφυλακίου βασίζεται σε σύγκριση της αξίας του χαρτοφυλακίου κατά το πέρας της ημέρας και της αξίας του κατά το πέρας της επομένης, με την υπόθεση ότι οι θέσεις παραμένουν αμετάβλητες·
β)
ο δοκιμαστικός εκ των υστέρων έλεγχος των πραγματικών μεταβολών της αξίας του χαρτοφυλακίου βασίζεται σε σύγκριση της αξίας του χαρτοφυλακίου κατά το πέρας της ημέρας και της πραγματικής αξίας του κατά το πέρας της επομένης, εξαιρουμένων των αμοιβών, προμηθειών και καθαρών τόκων·
γ)
μια υπέρβαση υπολογίζεται κάθε ημέρα που το ίδρυμα δεν είναι σε θέση να εκτιμήσει την αξία του χαρτοφυλακίου ή δεν είναι σε θέση να υπολογίσει τη δυνητική ζημία που αναφέρεται στην παράγραφο 1·
4.Το ίδρυμα υπολογίζει, σύμφωνα με τις παραγράφους 5 και 6, τον συντελεστή πολλαπλασιασμού (mc) που αναφέρεται στο άρθρο 325ββ για το χαρτοφυλάκιο όλων των θέσεων που αποδίδονται στις μονάδες διαπραγμάτευσης για τις οποίες έχει λάβει την άδεια που αναφέρεται στο άρθρο 325βα παράγραφος 1. Ο υπολογισμός αυτός επικαιροποιείται τουλάχιστον σε μηνιαία βάση.
5.Ο συντελεστής πολλαπλασιασμού (mc) είναι το άθροισμα της τιμής του 1,5 και μιας προσαύξησης που λαμβάνει τιμές από 0 έως και 0,5 σύμφωνα με τον πίνακα 3. Για το χαρτοφυλάκιο που αναφέρεται στην παράγραφο 4, η εν λόγω προσαύξηση υπολογίζεται ως ο αριθμός των υπερβάσεων που σημειώθηκαν κατά τις αμέσως προηγούμενες 250 εργάσιμες ημέρες, όπως προκύπτει από τον εκ των υστέρων δοκιμαστικό έλεγχο της δυνητικής ζημίας του ιδρύματος που υπολογίζεται σύμφωνα με την παρούσα παράγραφο στοιχείο α), σύμφωνα με τα ακόλουθα:
α)
υπέρβαση είναι η εντός μίας ημέρας μεταβολή της αξίας του χαρτοφυλακίου που υπερβαίνει τη σχετική δυνητική ζημία που υπολογίζεται με το εσωτερικό υπόδειγμα του ιδρύματος σύμφωνα με τα ακόλουθα:
(I)περίοδος διακράτησης μίας ημέρας·
(II)μονοκατάληκτο διάστημα εμπιστοσύνης 99 %·
(III)τα σενάρια μελλοντικών κλυδωνισμών ισχύουν για τους παράγοντες κινδύνου των θέσεων των μονάδων διαπραγμάτευσης που αναφέρονται στο άρθρο 325βη παράγραφος 3 και που θεωρούνται υποδειγματοποιήσιμοι σύμφωνα με το άρθρο 325βστ·
(IV)τα εισαγόμενα δεδομένα που χρησιμοποιούνται για τον προσδιορισμό των σεναρίων μελλοντικών κλυδωνισμών που εφαρμόζονται στους υποδειγματοποιήσιμους παράγοντες κινδύνου βαθμονομούνται σύμφωνα με ιστορικά δεδομένα από την προηγούμενη δωδεκάμηνη περίοδο. Τα εν λόγω δεδομένα επικαιροποιούνται τουλάχιστον σε μηνιαία βάση·
(V)εκτός εάν ορίζεται διαφορετικά στο παρόν άρθρο, το εσωτερικό υπόδειγμα του ιδρύματος βασίζεται στις ίδιες παραδοχές σχετικά με την ανάπτυξη υποδείγματος που χρησιμοποιήθηκαν για τον υπολογισμό του μέτρου κινδύνου αναμενόμενης ζημίας που αναφέρεται στο άρθρο 325ββ παράγραφος 1 στοιχείο α) ·
β)
ο αριθμός των υπερβάσεων ισούται με τον μεγαλύτερο αριθμό υπερβάσεων που προκύπτει από τις υποθετικές και πραγματικές μεταβολές της αξίας του χαρτοφυλακίου·
γ)
κατά τον υπολογισμό των καθημερινών υπερβάσεων, τα ιδρύματα εφαρμόζουν τις διατάξεις που ορίζονται στην παράγραφο 3.
Πίνακας 3
|
Αριθμός υπερβάσεων
|
Προσαύξηση
|
|
Λιγότερες από 5
|
0,00
|
|
5
|
0,20
|
|
6
|
0,26
|
|
7
|
0,33
|
|
8
|
0,38
|
|
9
|
0,42
|
|
Άνω των 9
|
0,50
|
6.Οι αρμόδιες αρχές δύνανται να περιορίζουν την προσαύξηση σε αυτήν που προκύπτει από υπερβάσεις δυνάμει δοκιμαστικού εκ των υστέρων ελέγχου υποθετικών μεταβολών , εφόσον ο αριθμός των υπερβάσεων δυνάμει δοκιμαστικού εκ των υστέρων ελέγχου των πραγματικών μεταβολών δεν προκύπτει από ελλείψεις στο εσωτερικό υπόδειγμα.
7.Οι αρμόδιες αρχές παρακολουθούν την καταλληλότητα των πολλαπλασιαστικών συντελεστών που αναφέρονται στην παράγραφο 4 ή τη συμμόρφωση μιας μονάδας διαπραγμάτευσης με τις απαιτήσεις του δοκιμαστικού εκ των υστέρων ελέγχου που αναφέρονται στην παράγραφο 1. Τα ιδρύματα κοινοποιούν στις αρμόδιες αρχές πάραυτα, και οπωσδήποτε εντός πέντε εργάσιμων ημερών από την πραγματοποίηση της υπέρβασης, υπερβάσεις οι οποίες προκύπτουν από το πρόγραμμα δοκιμαστικού εκ των υστέρων ελέγχου και παρέχουν εξηγήσεις για τις εν λόγω υπερβάσεις.
8.Κατά παρέκκλιση από τις παραγράφους 2 και 5, οι αρμόδιες αρχές μπορούν να επιτρέπουν σε ένα ίδρυμα να μην καταμετρήσει μια υπέρβαση όταν η εντός μίας ημέρας μεταβολή της αξίας του χαρτοφυλακίου υπερβαίνει τη σχετική δυνητική ζημία που υπολογίζεται με το εσωτερικό υπόδειγμα του εν λόγω ιδρύματος μπορεί να αποδοθεί σε μη υποδειγματοποιήσιμο παράγοντα κινδύνου. Για τον σκοπό αυτό, το ίδρυμα τεκμηριώνει στις αρμόδιες αρχές ότι το μέτρο κινδύνου σεναρίου ακραίων καταστάσεων που υπολογίζεται σύμφωνα με τις διατάξεις του μέτρου για τον άρθρο 325βιβ για τον εν λόγω μη υποδειγματοποιήσιμο παράγοντα κινδύνου είναι μεγαλύτερο από τη θετική διαφορά μεταξύ της αξίας του χαρτοφυλακίου του ιδρύματος και της σχετικής δυνητικής ζημίας.
9.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων για τον περαιτέρω προσδιορισμό των τεχνικών στοιχείων που πρέπει να περιλαμβάνονται στις πραγματικές και υποθετικές αλλαγές της αξίας του χαρτοφυλακίου ενός ιδρύματος για τους σκοπούς του παρόντος άρθρου.
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [έξι μήνες από την έναρξη ισχύος του παρόντος κανονισμού].
Η Επιτροπή εξουσιοδοτείται να εκδίδει τα ρυθμιστικά τεχνικά πρότυπα που αναφέρονται στο πρώτο εδάφιο σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.
Άρθρο 325ξ
Απαίτηση καταλογισμού κερδών και ζημιών (profit and loss attribution)
1.Για οποιονδήποτε δεδομένο μήνα, η μονάδα διαπραγμάτευσης ενός ιδρύματος πληροί τις απαιτήσεις καταλογισμού κερδών και ζημιών για τους σκοπούς του άρθρου 325βα παράγραφος 1, εφόσον η εν λόγω μονάδα διαπραγμάτευσης συμμορφώνεται με τις απαιτήσεις που ορίζονται στο παρόν άρθρο.
2.Η απαίτηση καταλογισμού κερδών και ζημιών εξασφαλίζει ότι οι θεωρητικές αλλαγές στην αξία του χαρτοφυλακίου μονάδας διαπραγμάτευσης, με βάση το υπόδειγμα μέτρησης κινδύνων του ιδρύματος, προσεγγίζουν επαρκώς τις υποθετικές μεταβολές στην αξία του χαρτοφυλακίου της μονάδας διαπραγμάτευσης, η οποία βασίζεται στο υπόδειγμα τιμολόγησης του ιδρύματος.
3.Η συμμόρφωση του ιδρύματος προς την υποχρέωση καταλογισμού κερδών και ζημιών οδηγεί, για κάθε θέση σε μια συγκεκριμένη θυρίδα διαπραγμάτευσης, στον προσδιορισμό ακριβούς καταλόγου των παραγόντων κινδύνου που θεωρούνται ενδεδειγμένοι για την επαλήθευση της συμμόρφωσης του ιδρύματος με την απαίτηση δοκιμαστικού εκ των υστέρων ελέγχου, που προβλέπεται στο άρθρο 325βζ.
4.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων προκειμένου να διευκρινίσει περαιτέρω τα εξής:
α)
υπό το πρίσμα των διεθνών κανονιστικών εξελίξεων, τα τεχνικά κριτήρια που εξασφαλίζουν ότι οι θεωρητικές αλλαγές στην αξία χαρτοφυλακίου μονάδας διαπραγμάτευσης προσεγγίζουν επαρκώς τις υποθετικές μεταβολές στην αξία του χαρτοφυλακίου μονάδας διαπραγμάτευσης για τους σκοπούς της παραγράφου 2·
β)
τα τεχνικά στοιχεία που πρέπει να περιλαμβάνονται στις θεωρητικές και υποθετικές μεταβολές στην αξία χαρτοφυλακίου μιας μονάδας διαπραγμάτευσης για τους σκοπούς του παρόντος άρθρου.
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [έξι μήνες από την έναρξη ισχύος του παρόντος κανονισμού].
Η Επιτροπή εξουσιοδοτείται να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα που αναφέρονται στο πρώτο εδάφιο σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.
Άρθρο 325ξα
Απαιτήσεις σχετικά με τη μέτρηση του κινδύνου
1.Τα ιδρύματα που χρησιμοποιούν εσωτερικό υπόδειγμα μέτρησης των κινδύνων που εφαρμόζεται για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τους κινδύνους αγοράς, όπως αναφέρεται στο άρθρο 325ββ διασφαλίζουν ότι το υπόδειγμα αυτό πληροί όλες τις ακόλουθες απαιτήσεις:
α)
το εσωτερικό υπόδειγμα μέτρησης κινδύνων αποτυπώνει επαρκή αριθμό παραγόντων κινδύνου, οι οποίοι περιλαμβάνουν τουλάχιστον τους παράγοντες κινδύνου που αναφέρονται στο τμήματος 3 κεφάλαιο 1α ενότητα 1, εκτός εάν το ίδρυμα αποδεικνύει στις αρμόδιες αρχές ότι η παράλειψη των εν λόγω παραγόντων κινδύνου δεν έχουν ουσιώδη αντίκτυπο στα αποτελέσματα της απαίτησης καταλογισμού κερδών και ζημιών όπως αναφέρεται στο άρθρο 325βη. Το ίδρυμα είναι σε θέση να εξηγήσει στις αρμόδιες αρχές τους λόγους για τους οποίους ενσωμάτωσε έναν παράγοντας κινδύνου στο υπόδειγμα τιμολόγησής του, αλλά όχι στο εσωτερικό υπόδειγμα μέτρησης κινδύνων.
β)
το εσωτερικό υπόδειγμα μέτρησης κινδύνων αποτυπώνει τη μη γραμμικότητα για τα δικαιώματα προαίρεσης και άλλα προϊόντα, καθώς και τον κίνδυνο συσχέτισης και τον κίνδυνο βάσης. Τα προσεγγιστικά δεδομένα που χρησιμοποιούνται για παράγοντες κινδύνου πρέπει να αποδεικνύουν την αξιοπιστία τους για την πραγματική θέση που κατέχεται.
γ)
Το εσωτερικό υπόδειγμα μέτρησης κινδύνων περιλαμβάνει ένα σύνολο παραγόντων κινδύνου που να αντιστοιχούν στον κίνδυνο επιτοκίου για κάθε ένα από τα νομίσματα στα οποία το ίδρυμα έχει εντός ή εκτός ισολογισμού θέσεις ευαίσθητες στα επιτόκια. Το ίδρυμα διαμορφώνει τις καμπύλες απόδοσης σύμφωνα με μία από τις γενικά αποδεκτές μεθόδους. Για τις θέσεις που ενέχουν ουσιώδη κίνδυνο επιτοκίου στα κυριότερα νομίσματα και αγορές, η καμπύλη απόδοσης διαιρείται σε τουλάχιστον έξι διαστήματα ληκτότητας, ώστε να αποτυπώνονται οι διακυμάνσεις μεταβλητότητας των επιτοκίων σε όλα τα σημεία της καμπύλης και ο αριθμός των παραγόντων κινδύνου που χρησιμοποιούνται για την ανάπτυξη υποδειγμάτων της καμπύλης απόδοσης είναι ανάλογος προς τη φύση και την πολυπλοκότητα των στρατηγικών διαπραγμάτευσης του ιδρύματος. Το υπόδειγμα αποτυπώνει επίσης τον κίνδυνο ατελώς συσχετισμένων κινήσεων μεταξύ διαφορετικών καμπυλών απόδοσης·
δ)
το εσωτερικό υπόδειγμα μέτρησης κινδύνων ενσωματώνει παράγοντες κινδύνου για τον χρυσό και για κάθε μεμονωμένο νόμισμα στο οποίο είναι εκφρασμένες οι θέσεις του ιδρύματος. Στην περίπτωση των ΟΣΕ, λαμβάνονται υπόψη οι πραγματικές θέσεις συναλλάγματος του εκάστοτε ΟΣΕ. Τα ιδρύματα δύνανται να βασίζονται στην έκθεση που παρέχουν τρίτοι για τις θέσεις συναλλάγματος στον εκάστοτε ΟΣΕ, υπό την προϋπόθεση ότι διασφαλίζεται επαρκώς η ορθότητα της εν λόγω έκθεσης. Θέσεις συναλλάγματος του ΟΣΕ τις οποίες το ίδρυμα δεν γνωρίζει διαχωρίζονται από την προσέγγιση των εσωτερικών υποδειγμάτων και αντιμετωπίζονται σύμφωνα με το κεφάλαιο 1α του παρόντος τίτλου·
ε)
το εσωτερικό υπόδειγμα μέτρησης κινδύνων χρησιμοποιεί χωριστό παράγοντα κινδύνου, τουλάχιστον για καθεμία από τις αγορές μετοχών στις οποίες το ίδρυμα κατέχει ουσιαστικές θέσεις. Ο σύνθετος αυτός χαρακτήρας της τεχνικής για την ανάπτυξη υποδειγμάτων είναι ανάλογος με τη σημαντικότητα των δραστηριοτήτων των ιδρυμάτων στις αγορές μετοχών. Το υπόδειγμα περιλαμβάνει τουλάχιστον έναν παράγοντα κινδύνου που αποτυπώνει τις συστημικές μεταβολές στις τιμές μετοχικών τίτλων και την εξάρτηση του εν λόγω παράγοντα κινδύνου με τους επιμέρους παράγοντες κινδύνου για κάθε αγορά μετοχών. Για ουσιώδη ανοίγματα σε αγορές μετοχών, το υπόδειγμα περιλαμβάνει τουλάχιστον έναν ιδιαίτερο παράγοντα κινδύνου για κάθε άνοιγμα σε μετοχές.
στ)
το εσωτερικό υπόδειγμα μέτρησης κινδύνου χρησιμοποιεί χωριστό παράγοντα κινδύνου, τουλάχιστον για καθένα από τα βασικά εμπορεύματα στα οποία το ίδρυμα κατέχει σημαντικές θέσεις, εκτός εάν το ίδρυμα έχει μικρή συνολική θέση βασικών εμπορευμάτων σε σύγκριση με όλες του τις δραστηριότητες διαπραγμάτευσης, στην οποία περίπτωση θα είναι αποδεκτός χωριστός παράγοντας κινδύνου για κάθε είδος βασικού εμπορεύματος. Για ουσιώδη ανοίγματα σε αγορές βασικών εμπορευμάτων, το υπόδειγμα αποτυπώνει τον κίνδυνο ατελώς συσχετισμένων κινήσεων μεταξύ παρεμφερών, αλλά όχι πανομοιότυπων, βασικών εμπορευμάτων, το άνοιγμα σε μεταβολές στις προθεσμιακές τιμές λόγω αναντιστοιχιών ληκτότητας και την απόδοση ευκολίας μεταξύ θέσεων παραγώγων και ταμειακών θέσεων.
ζ)
τα προσεγγιστικά δεδομένα εκτιμώνται συντηρητικά και χρησιμοποιούνται μόνο όταν τα διαθέσιμα δεδομένα δεν είναι επαρκή, μεταξύ άλλων κατά τη διάρκεια της περιόδου ακραίων συνθηκών.
η)
για τις θέσεις που ενέχουν ουσιώδη κίνδυνο μεταβλητότητας σε μέσα με δικαιώματα προαίρεσης, το εσωτερικό υπόδειγμα μέτρησης κινδύνων αποτυπώνει την εξάρτηση από τις τεκμαρτές μεταβλητότητες των τιμών άσκησης και τις ληκτότητες των δικαιωμάτων προαίρεσης.
2.Τα ιδρύματα μπορούν να χρησιμοποιούν εμπειρικές συσχετίσεις στο εσωτερικό ευρειών κατηγοριών παραγόντων κινδύνου και, για τον υπολογισμό του χωρίς περιορισμούς μέτρου αναμενόμενης ζημίας , όπως αναφέρεται στο άρθρο 325βγ παράγραφος 1, σε όλες τις κατηγορίες παραγόντων γενικού κινδύνου, μόνο όταν η προσέγγιση που χρησιμοποιεί το ίδρυμα για τη μέτρηση αυτών των συσχετίσεων είναι αξιόπιστη, συνεπής με τους ισχύοντες ορίζοντες ρευστότητας, και εφαρμόζεται με ακεραιότητα.
Άρθρο 325ξβ
Ποιοτικές απαιτήσεις
1.Κάθε εσωτερικό υπόδειγμα μέτρησης των κινδύνων που χρησιμοποιείται για τους σκοπούς του παρόντος κεφαλαίου είναι εννοιολογικά άρτιο, εφαρμόζεται με ακεραιότητα και πληροί όλες τις ακόλουθες ποιοτικές απαιτήσεις:
α)
κάθε εσωτερικό υπόδειγμα μέτρησης των κινδύνων που χρησιμοποιείται για τον υπολογισμό κεφαλαιακών απαιτήσεων για τους κινδύνους αγοράς είναι στενά ενταγμένο στη διαδικασία καθημερινής διαχείρισης κινδύνων του ιδρύματος και χρησιμοποιείται ως βάση για την αναφορά των αναλαμβανόμενων κινδύνων στα ανώτερα διευθυντικά στελέχη του·
β)
το ίδρυμα διαθέτει τμήμα ελέγχου κινδύνων που είναι ανεξάρτητο από τα τμήματα διαπραγμάτευσης και αναφέρεται απευθείας στα ανώτερα διοικητικά στελέχη. Το εν λόγω τμήμα είναι υπεύθυνο για τον σχεδιασμό και την εφαρμογή κάθε εσωτερικού υποδείγματος μέτρησης των κινδύνων. Το εν λόγω τμήμα πραγματοποιεί επίσης την αρχική και την περιοδική επικύρωση του εσωτερικού υποδείγματος που χρησιμοποιείται για τους σκοπούς του παρόντος κεφαλαίου και είναι υπεύθυνο για το συνολικό σύστημα διαχείρισης κινδύνων. Το τμήμα συντάσσει και αναλύει τις καθημερινές εκθέσεις για τα αποτελέσματα του εσωτερικού υποδείγματος που χρησιμοποιείται για τον υπολογισμό των κεφαλαιακών απαιτήσεων για κινδύνους αγοράς, και σχετικά με την καταλληλότητα των μέτρων που πρέπει να ληφθούν για την τήρηση των ορίων διαπραγμάτευσης·
γ)
το διοικητικό όργανο και τα ανώτερα διευθυντικά στελέχη του ιδρύματος συμμετέχουν ενεργώς στη διαδικασία ελέγχου των κινδύνων και οι καθημερινές εκθέσεις του τμήματος ελέγχου κινδύνων εξετάζονται σε διοικητικό επίπεδο που διαθέτει επαρκή εξουσία για να επιβάλλει μειώσεις στις θέσεις που λαμβάνουν μεμονωμένα οι διαπραγματευτές και μειώσεις στο ύψος του συνολικού ανοίγματος του ιδρύματος·
δ)
το ίδρυμα διαθέτει επαρκές προσωπικό κατάλληλο επίπεδο ειδίκευσης για την πολυπλοκότητα τυχόν εσωτερικών υποδειγμάτων μέτρησης των κινδύνων και με ειδίκευση στους τομείς της διαπραγμάτευσης, του ελέγχου κινδύνων, του εσωτερικού ελέγχου και της υποστήριξης·
ε)
το ίδρυμα εφαρμόζει τεκμηριωμένο σύνολο εσωτερικών πολιτικών, διαδικασιών και ελέγχων για την παρακολούθηση και τη διασφάλιση της συμμόρφωσης με τη συνολική λειτουργία τυχόν εσωτερικών υποδειγμάτων μέτρησης των κινδύνων·
στ)
κάθε εσωτερικό υπόδειγμα μέτρησης κινδύνων έχει αποδεδειγμένο ιστορικό εύλογης ακρίβειας στη μέτρηση των κινδύνων·
ζ)
το ίδρυμα εφαρμόζει τακτικά αυστηρό πρόγραμμα ασκήσεων προσομοίωσης ακραίων καταστάσεων, συμπεριλαμβανομένων και αντίστροφων ασκήσεων προσομοίωσης ακραίων καταστάσεων, το οποίο περιλαμβάνει κάθε εσωτερικό υπόδειγμα μέτρησης κινδύνων. Τα αποτελέσματα των εν λόγω ελέγχων προσομοίωσης ακραίων καταστάσεων εξετάζονται από τα ανώτατα διοικητικά στελέχη τουλάχιστον σε μηνιαία βάση και συμμορφώνονται με τις πολιτικές και τα όρια που έχουν εγκριθεί από το όργανο διοίκησης του ιδρύματος. Το θεσμικό όργανο λαμβάνει κατάλληλα μέτρα όταν τα αποτελέσματα αυτών των ελέγχων ακραίων καταστάσεων δείχνουν υπερβολικές ζημίες που προκύπτουν από τις δραστηριότητες διαπραγμάτευσης του ιδρύματος υπό ορισμένες συνθήκες·
η)
το ίδρυμα διεξάγει ανεξάρτητη επανεξέταση των εσωτερικών υποδειγμάτων μέτρησης, είτε ως μέρος της τακτικής διαδικασίας εσωτερικών ελέγχων του είτε αναθέτοντας σε τρίτη επιχείρηση να προβεί στην εν λόγω επανεξέταση, κατά τρόπο ικανοποιητικό για τις αρμόδιες αρχές.
Για τους σκοπούς του στοιχείου η), ως τρίτη επιχείρηση νοείται η επιχείρηση που παρέχει υπηρεσίες λογιστικού ελέγχου ή συμβουλευτικές υπηρεσίες σε ιδρύματα και που διαθέτει προσωπικό επαρκώς ειδικευμένο στον τομέα των κινδύνων αγοράς για δραστηριότητες διαπραγμάτευσης.
2.Ο έλεγχος που προβλέπεται στην παράγραφο 1 στοιχείο η) περιλαμβάνει τόσο τις δραστηριότητες των τμημάτων διαπραγμάτευσης όσο και εκείνες του ανεξάρτητου τμήματος ελέγχου κινδύνων. Το ίδρυμα προβαίνει σε επανεξέταση της συνολικής διαδικασίας διαχείρισης κινδύνων τουλάχιστον μία φορά ετησίως. Στην εν λόγω επανεξέταση αξιολογούνται τα εξής:
α)
η πληρότητα της τεκμηρίωσης όσον αφορά το σύστημα και τις διαδικασίες διαχείρισης κινδύνων, καθώς και την οργάνωση του τμήματος ελέγχου κινδύνων,
β)
η ενσωμάτωση των μετρήσεων κινδύνων στην καθημερινή διαχείριση κινδύνων, καθώς και η ακεραιότητα του συστήματος πληροφοριών διαχείρισης·
γ)
οι διαδικασίες που εφαρμόζει το ίδρυμα για την έγκριση των υποδειγμάτων και των συστημάτων αποτίμησης των κινδύνων τα οποία χρησιμοποιούνται από τους διαπραγματευτές και από το προσωπικό του τμήματος υποστήριξης·
δ)
η έκταση των κινδύνων που αποτυπώνει το υπόδειγμα, η ακρίβεια και η καταλληλότητα του συστήματος διαχείρισης κινδύνων και η επικύρωση τυχόν σημαντικών μεταβολών του εσωτερικού υποδείγματος μέτρησης των κινδύνων·
ε)
η ακρίβεια και η πληρότητα των δεδομένων που αφορούν τις θέσεις, η ακρίβεια και η καταλληλότητα των παραδοχών που αφορούν την μεταβλητότητα και τη συσχέτιση, η ακρίβεια των υπολογισμών αποτίμησης και ευαισθησίας κινδύνου, καθώς και η ακρίβεια και η καταλληλότητα για την παραγωγή δεδομένων προσεγγιστικών τιμών, όταν τα διαθέσιμα δεδομένα δεν επαρκούν για να καλύψουν τις απαιτήσεις του παρόντος κεφαλαίου·
στ)
οι διαδικασίες που εφαρμόζει το ίδρυμα για να ελέγχει τη συνοχή, την επικαιροποίηση και την αξιοπιστία των δεδομένων που χρησιμοποιούνται για να τροφοδοτήσουν τυχόν εσωτερικά μοντέλα μέτρησης των κινδύνων του, συμπεριλαμβανομένης της ανεξαρτησίας των πηγών από όπου αντλούνται τα εν λόγω δεδομένα·
ζ)
διαδικασία επαλήθευσης που εφαρμόζει το ίδρυμα για να αξιολογεί τους εκ των υστέρων δοκιμαστικούς ελέγχους απαιτήσεων και των απαιτήσεων καταλογισμού κορδών και ζημιών, που διενεργούνται προκειμένου να αξιολογηθεί η ακρίβεια των εσωτερικών υποδειγμάτων μέτρησης κινδύνου.
η)
όταν η επανεξέταση διενεργείται από τρίτη επιχείρηση σύμφωνα με ττην παράγραφο 1 στοιχείο η), η επαλήθευση ότι η διαδικασία εσωτερικής επικύρωσης του άρθρου 325βια επιτυγχάνει τους στόχους της.
3.Τα ιδρύματα επικαιροποιούν τις τεχνικές και πρακτικές που χρησιμοποιούν για οποιοδήποτε από τα εσωτερικά μοντέλα μέτρησης των κινδύνων που χρησιμοποιούνται για τους σκοπούς του παρόντος κεφαλαίου σύμφωνα με την εξέλιξη των νέων τεχνικών και βέλτιστων πρακτικών που αναπτύσσονται όσον αφορά τα εσωτερικά υποδείγματα μέτρησης.
Άρθρο 325ξγ
Εσωτερική επικύρωση
1.Τα ιδρύματα εφαρμόζουν διαδικασίες που εξασφαλίζουν ότι οποιοδήποτε εσωτερικό υπόδειγμα μέτρησης των κινδύνων που εφαρμόζεται για τους σκοπούς του παρόντος κεφαλαίου έχει δεόντως επικυρωθεί από κατάλληλα τρίτα πρόσωπα που είναι ανεξάρτητα από τη διαδικασία κατάρτισης των υποδειγμάτων, προκειμένου να διασφαλίζεται ότι οποιαδήποτε τέτοια υποδείγματα είναι εννοιολογικά άρτια και αποτυπώνουν επαρκώς όλους τους σημαντικούς κινδύνους.
2.Τα ιδρύματα διεξάγουν την επικύρωση που αναφέρεται στην παράγραφο 1 στις ακόλουθες περιπτώσεις:
α)σε περίπτωση αρχικής κατάρτισης εσωτερικού υποδείγματος μέτρησης κινδύνου, καθώς και όταν επέρχεται οποιαδήποτε σημαντική μεταβολή στο εν λόγω μοντέλο·
β)σε περιοδική βάση, και ιδίως όταν έχουν επέλθει σημαντικές διαρθρωτικές μεταβολές στην αγορά ή τη σύνθεση του χαρτοφυλακίου που μπορούν να καταστήσουν το εσωτερικό υπόδειγμα μέτρησης κινδύνου πλέον ακατάλληλο.
3.Η επικύρωση οποιουδήποτε εσωτερικού υποδείγματος διαχείρισης κινδύνων του ιδρύματος δεν περιορίζεται στον εκ των υστέρων δοκιμαστικό έλεγχο και στις απαιτήσεις καταλογισμού κερδών και ζημιών, αλλά περιλαμβάνει, κατ’ ελάχιστον, τα ακόλουθα:
α)
ελέγχους για να εξακριβωθεί κατά πόσον οι παραδοχές του εσωτερικού υποδείγματος είναι κατάλληλες και δεν υποτιμούν ή υπερεκτιμούν τον κίνδυνο·
β)
ιδίους ελέγχους επικύρωσης του εσωτερικού υποδείγματος, συμπεριλαμβανομένου του δοκιμαστικού εκ των υστέρων ελέγχου, επιπλέον των ρυθμιστικών προγραμμάτων δοκιμαστικού εκ των υστέρων ελέγχου, όσον αφορά τους κινδύνους και τη διάρθρωση των χαρτοφυλακίων τους·
γ)
χρήση υποθετικών χαρτοφυλακίων που επιτρέπουν να εξακριβωθεί ότι το εσωτερικό υπόδειγμα μέτρησης κινδύνων είναι σε θέση να συλλάβει ορισμένα ειδικά διαρθρωτικά χαρακτηριστικά που ενδέχεται να προκύψουν, όπως ουσιώδεις κίνδυνοι βάσης και κίνδυνος συγκέντρωσης ή οι κίνδυνοι που συνδέονται με τη χρήση προσεγγιστικών δεδομένων.
Άρθρο 325ξδ
Υπολογισμός μέτρου κινδύνου σεναρίου ακραίων καταστάσεων
1.Κατά τον χρόνο t, το ίδρυμα υπολογίζει το μέτρο κινδύνου σεναρίου ακραίων καταστάσεων για όλους τους μη υποδειγματοποιήσιμους παράγοντες κινδύνου των θέσεων του χαρτοφυλακίου συναλλαγών ενός δεδομένου χαρτοφυλακίου ως εξής:

Όπου:
m
= ο δείκτης που δηλώνει το σύνολο των μη υποδειγματοποιήσιμων παραγόντων κινδύνου των
θέσεων του χαρτοφυλακίου οι οποίες αποτελούν ιδιοσυγκρατικό κίνδυνο που έχει καταταχθεί στην ευρεία κατηγορία παράγοντα κινδύνου πιστωτικού περιθωρίου σύμφωνα με το άρθρο 325βε παράγραφος 1 και για τις οποίες το ίδρυμα έχει αποδείξει, κατά τρόπο ικανοποιητικό για τις αρμόδιες αρχές, ότι οι εν λόγω παράγοντες κινδύνου είναι ασύνδετοι·
l
=
ο δείκτης που δηλώνει όλους τους μη υποδειγματοποιήσιμους παράγοντες κινδύνου των θέσεων του χαρτοφυλακίου εκτός εκείνων που δηλώνονται με τον δείκτη «m»·
ICSStm
=
η μέτρηση κινδύνου σεναρίου ακραίων καταστάσεων, όπως καθορίζεται σύμφωνα με τις παραγράφους 2 και 3, του μη υποδειγματοποιήσιμου παράγοντα κινδύνου «m»·
SStl
=
η μέτρηση κινδύνου σεναρίου ακραίων καταστάσεων, όπως καθορίζεται σύμφωνα με τις παραγράφους 2 και 3, του μη υποδειγματοποιήσιμου παράγοντα κινδύνου «l»·
2.Η μέτρηση κινδύνου σεναρίου ακραίων καταστάσεων ενός συγκεκριμένου μη υποδειγματοποιήσιμου παράγοντα κινδύνου σημαίνει τη ζημία που προκαλείται σε όλες τις θέσεις του χαρτοφυλακίου συναλλαγών του χαρτοφυλακίου που περιλαμβάνει τον εν λόγω μη υποδειγματοποιήσιμο παράγοντα κινδύνου, όταν ένα ακραίο σενάριο μελλοντικών κλυδωνισμών εφαρμόζεται στον εν λόγω παράγοντα κινδύνου.
3.Τα ιδρύματα προσδιορίζουν κατά τρόπο ικανοποιητικό για τις αρμόδιες αρχές κατάλληλα ακραία σενάρια μελλοντικών κλυδωνισμών για το σύνολο των υποδειγματοποιήσιμων παραγόντων κινδύνου.
4.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων για να προσδιορίσει με περισσότερες λεπτομέρειες:
α)
τον τρόπο με τον οποίο τα ιδρύματα προσδιορίζουν το ακραίο σενάριο μελλοντικού κλυδωνισμού σε μη υποδειγματοποιήσιμους παράγοντες κινδύνου και τον τρόπο με τον οποίο εφαρμόζουν αυτό το ακραίο σενάριο μελλοντικού κλυδωνισμού στους εν λόγω παράγοντες κινδύνου·
β)
το ρυθμιστικό ακραίο σενάριο μελλοντικού κλυδωνισμού για κάθε ευρεία υποκατηγορία παράγοντα κινδύνου που παρατίθεται στον πίνακα 2 του άρθρου 325βε το οποίο τα ιδρύματα μπορούν να χρησιμοποιούν, όταν δεν μπορούν να καθορίσουν ένα ακραίο σενάριο μελλοντικών κλυδωνισμών σύμφωνα με το στοιχείο α), ή την εφαρμογή του οποίου από το ίδρυμα δύνανται να απαιτήσουν οι αρμόδιες αρχές, όταν το ακραίο σενάριο μελλοντικού κλυδωνισμού που προσδιορίζεται από το ίδρυμα δεν ικανοποιεί τις εν λόγω αρχές.
Κατά την ανάπτυξη των εν λόγω ρυθμιστικών τεχνικών προτύπων, η ΕΑΤ λαμβάνει υπόψη το γεγονός ότι το επίπεδο των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς μη υποδειγματοποιήσιμου παράγοντα κινδύνου όπως ορίζεται στο παρόν άρθρο είναι εξίσου υψηλό με το επίπεδο των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς που θα υπολογιζόταν βάσει του παρόντος κεφαλαίου αν ο εν λόγω παράγοντας κινδύνου ήταν υποδειγματοποιήσιμος.
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [έξι μήνες από την έναρξη ισχύος του παρόντος κανονισμού].
Η Επιτροπή εξουσιοδοτείται να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα που αναφέρονται στο πρώτο εδάφιο σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.
ΕΝΟΤΗΤΑ 2
ΕΣΩΤΕΡΙΚΟ ΥΠΟΔΕΙΓΜΑ ΚΙΝΔΥΝΟΥ ΑΘΕΤΗΣΗΣ
Άρθρο 325ξε
Πεδίο εφαρμογής του εσωτερικού υποδείγματος κινδύνου αθέτησης
5.Όλες οι θέσεις του ιδρύματος που έχουν αποδοθεί σε μονάδες διαπραγμάτευσης για τις οποίες το ίδρυμα έχει λάβει την άδεια που αναφέρεται στο άρθρο 325βα παράγραφος 1 υπόκεινται σε απαίτηση ιδίων κεφαλαίων για κίνδυνο αθέτησης υποχρέωσης, όταν οι θέσεις περιέχουν τουλάχιστον έναν παράγοντα κινδύνου που κατατάσσεται στις ευρείες κατηγορίες κινδύνου «μετοχές» ή «πιστωτικό περιθώριο» σύμφωνα με άρθρο 325βε παράγραφος 1. Η απαίτηση ιδίων κεφαλαίων, η οποία επαυξάνει τους κινδύνους που αποτυπώνονται από τις απαιτήσεις περί ιδίων κεφαλαίων που αναφέρονται στο άρθρο 325ββ παράγραφος 1, υπολογίζεται με το εσωτερικό μοντέλο κινδύνου αθέτησης του ιδρύματος το οποίο συμμορφώνεται με τις απαιτήσεις που προβλέπονται στο παρόν τμήμα.
6.Υπάρχει ένας εκδότης χρεωστικών ή συμμετοχικών τίτλων υπό διαπραγμάτευση που σχετίζονται με τουλάχιστον έναν παράγοντα κινδύνου για καθεμία από τις θέσεις που αναφέρονται στην παράγραφο 1.
Άρθρο 325ξστ
Άδεια χρήσης εσωτερικού υποδείγματος κινδύνου αθέτησης
1.Οι αρμόδιες αρχές χορηγούν σε ένα ίδρυμα άδεια να χρησιμοποιεί εσωτερικό υπόδειγμα κινδύνου αθέτησης για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων που αναφέρονται στο άρθρο 325ββ παράγραφος 2 για όλες τις θέσεις του χαρτοφυλακίου συναλλαγών που αναφέρονται στο άρθρο 325βιγ και ανατίθενται σε θυρίδα διαπραγμάτευσης δεδομένου ότι το εσωτερικό υπόδειγμα κινδύνου αθέτησης συμμορφώνεται με τα άρθρα 325βιε, 325βστ, 325βζ, 325βι και 325βια για την εν λόγω μονάδα διαπραγμάτευσης.
2.Η ΕΑΤ εκδίδει κατευθυντήριες γραμμές για τις απαιτήσεις των άρθρων 325βιε, 325βστ και 325βζ έως την [δύο έτη μετά την έναρξη ισχύος του παρόντος κανονισμού].
3.Εάν μια μονάδα διαπραγμάτευσης ενός ιδρύματος, στην οποία ανατέθηκε τουλάχιστον μία από τις θέσεις του χαρτοφυλακίου συναλλαγών που αναφέρονται στο άρθρο 325βιγ, δεν πληροί τις απαιτήσεις που προβλέπονται στην παράγραφο 1, οι απαιτήσεις ιδίων κεφαλαίων για κινδύνους αγοράς όλων των θέσεων στην εν λόγω μονάδα διαπραγμάτευσης υπολογίζονται σύμφωνα με την προσέγγιση που ορίζεται στο κεφάλαιο 1α.
Άρθρο 325ξζ
Απαιτήσεις ιδίων κεφαλαίων για κίνδυνο αθέτησης με χρήση εσωτερικού υποδείγματος κινδύνου αθέτησης
1.Τα ιδρύματα υπολογίζουν τις απαιτήσεις ιδίων κεφαλαίων για κίνδυνο αθέτησης χρησιμοποιώντας εσωτερικό υπόδειγμα κινδύνου αθέτησης για το χαρτοφυλάκιο όλων των θέσεων που αναφέρονται στο άρθρο 325βιγ ως εξής:
α)
οι απαιτήσεις ιδίων κεφαλαίων ισούνται με τη δυνητική ζημία που μετρά τις πιθανές ζημίες στην αγοραία αξία του χαρτοφυλακίου που προκαλείται από την αθέτηση των εκδοτών που συνδέονται με αυτές τις θέσεις στο διάστημα εμπιστοσύνης 99,9 % σε χρονικό ορίζοντα ενός έτους·
β)
η δυνητική ζημία που αναφέρεται στο στοιχείο α) σημαίνει άμεση ή έμμεση ζημία στην αγοραία αξία της θέσης που θα προκαλούνταν από την αδυναμία πληρωμής των εκδοτών, και η οποία επαυξάνει τυχόν ζημίες που είχαν ήδη ληφθεί υπόψη στην τρέχουσα αξία της θέσης. Η αθέτηση των εκδοτών των θέσεων σε μετοχές αντιπροσωπεύεται από τη μείωση στο μηδέν των τιμών μετοχών των εκδοτών·
γ)
τα ιδρύματα προσδιορίζουν συσχετίσεις αθέτησης ανάμεσα στους διαφορετικούς εκδότες, βάσει μιας εννοιολογικά άρτιας μεθοδολογίας και χρησιμοποιώντας αντικειμενικά ιστορικά δεδομένα πιστωτικών περιθωρίων και τιμές μετοχών της αγοράς που καλύπτουν χρονική περίοδο τουλάχιστον 10 ετών, συμπεριλαμβανομένης της χρονικής περιόδου ελέγχων ακραίων καταστάσεων που προσδιορίζεται από το ίδρυμα σύμφωνα με το άρθρο 325βδ παράγραφος 2. Ο υπολογισμός των συσχετίσεων αθέτησης ανάμεσα στους διαφορετικούς εκδότες βαθμονομείται με χρονικό ορίζοντα ενός έτους·
δ)
το εσωτερικό υπόδειγμα κινδύνου αθέτησης βασίζεται σε παραδοχή σταθερής θέσης ενός έτους.
2.Τα ιδρύματα υπολογίζουν την απαίτηση ιδίων κεφαλαίων για κίνδυνο αθέτησης υποχρέωσης χρησιμοποιώντας το εσωτερικό υπόδειγμα κινδύνου αθέτησης που αναφέρεται στην παράγραφο 1 τουλάχιστον σε εβδομαδιαία βάση.
3.Κατά παρέκκλιση από την παράγραφο 1 στοιχεία α) και γ) , τα ιδρύματα δύνανται να αντικαθιστούν τον χρονικό ορίζοντα ενός έτους με χρονικό ορίζοντα εξήντα ημερών για τον υπολογισμό του κινδύνου αθέτησης των θέσεων των μετοχικών τίτλων, οπότε ο υπολογισμός των συσχετίσεων μεταξύ τιμών μετοχών και πιθανοτήτων αθέτησης υποχρεώσεων είναι συνεπής με χρονικό ορίζοντα εξήντα ημερών και ο υπολογισμός των προκαθορισμένων συσχετίσεων αθέτησης μεταξύ τιμών μετοχών και τιμών ομολόγων είναι συνεπής με χρονικό ορίζοντα ενός έτους.
Άρθρο 325ξη
Αναγνώριση αντισταθμίσεων στο εσωτερικό υπόδειγμα κινδύνου αθέτησης
1.Τα ιδρύματα μπορούν να ενσωματώνουν αντισταθμίσεις στο εσωτερικό τους υπόδειγμα κινδύνου αθέτησης και δύνανται να συμψηφίζουν θέσεις όταν οι θετικές και οι αρνητικές θέσεις αναφέρονται στο ίδιο χρηματοπιστωτικό μέσο.
2.Τα ιδρύματα μπορούν στο εσωτερικό τους υπόδειγμα κινδύνου αθέτησης να αναγνωρίζουν τις επιπτώσεις της αντιστάθμισης ή της διαφοροποίησης που συνδέονται με θετικές και αρνητικές θέσεις για διαφορετικά μέσα ή διαφορετικούς τίτλους του ίδιου οφειλέτη, καθώς και θετικές και αρνητικές θέσεις σε διαφορετικούς εκδότες με σαφή καθορισμό υποδειγμάτων για τις ακαθάριστες θετικές και αρνητικές θέσεις στα διάφορα μέσα, συμπεριλαμβανομένης της ανάπτυξης υποδειγμάτων για τον κίνδυνο βάσης μεταξύ διαφορετικών εκδοτών.
3.Τα ιδρύματα αποτυπώνουν στο εσωτερικό τους υπόδειγμα κινδύνου αθέτησης ουσιώδεις κινδύνους που μπορεί να επέλθουν στο διάστημα μεταξύ της λήξης της αντιστάθμισης και του ορίζοντα ενός έτους, καθώς και το ενδεχόμενο σημαντικών κινδύνων βάσης στις στρατηγικές αντιστάθμισης ανάλογα με το προϊόν, την εξοφλητική προτεραιότητα στη δομή του κεφαλαίου, την εσωτερική ή εξωτερική πιστοληπτική αξιολόγηση, τη ληκτότητα, την ημερομηνία έκδοσης και άλλες διαφορές στα μέσα τους. Τα ιδρύματα αναγνωρίζουν μια αντιστάθμιση μόνον στον βαθμό που μπορεί να διατηρηθεί ακόμη και εάν ο οφειλέτης πλησιάζει σε ένα πιστωτικό ή σε άλλο γεγονός.
Άρθρο 325ξθ
Συγκεκριμένες απαιτήσεις για το εσωτερικό υπόδειγμα κινδύνου αθέτησης
1.Το εσωτερικό υπόδειγμα κινδύνου αθέτησης που αναφέρεται στο άρθρο 325βιδ παράγραφος 1 μπορεί να υποδειγματοποιεί την αθέτηση μεμονωμένων εκδοτών καθώς και την ταυτόχρονη αθέτηση διαφορετικών εκδοτών και να λαμβάνει υπόψη τον αντίκτυπο των εν λόγω αθετήσεων στις αγοραίες τιμές των θέσεων που περιλαμβάνονται στο πεδίο εφαρμογής του εν λόγω υποδείγματος. Για τον σκοπό αυτό, η αθέτηση υποχρέωσης από κάθε μεμονωμένο εκδότη ανάγεται σε υπόδειγμα με τη χρήση τουλάχιστον δύο τύπων παραγόντων συστημικού κινδύνου και τουλάχιστον ενός ιδιοσυγκρατικού παράγοντα κινδύνου.
2.Το εσωτερικό υπόδειγμα κινδύνου αθέτησης αντικατοπτρίζει τον οικονομικό κύκλο, συμπεριλαμβανομένης της εξάρτησης μεταξύ των ποσοστών ανάκτησης και των παραγόντων συστημικού κινδύνου που αναφέρονται στην παράγραφο 1.
3.Το εσωτερικό υπόδειγμα κινδύνου αθέτησης αντικατοπτρίζει τον μη γραμμικό αντίκτυπο των δικαιωμάτων προαίρεσης και άλλων θέσεων με ουσιώδη μη γραμμική συμπεριφορά όσον αφορά τις μεταβολές των τιμών. Τα ιδρύματα λαμβάνουν επίσης δεόντως υπόψη το ποσό του κινδύνου υποδείγματος που ενέχει η αποτίμηση και η εκτίμηση των κινδύνων τιμής που συνδέονται με τα προϊόντα αυτά.
4.Το εσωτερικό υπόδειγμα κινδύνου αθέτησης βασίζεται σε αντικειμενικά και επικαιροποιημένα δεδομένα.
5.Προκειμένου να προσομοιωθεί η αθέτηση υποχρέωσης των εκδοτών στο εσωτερικό υπόδειγμα κινδύνου αθέτησης, οι εκτιμήσεις των πιθανοτήτων αθέτησης στις οποίες προβαίνει το ίδρυμα πληρούν τις ακόλουθες απαιτήσεις:
α)
οι πιθανότητες αθέτησης καθορίζονται σε 0,03 %·
β)
οι πιθανότητες αθέτησης βασίζονται σε χρονικό ορίζοντα ενός έτους, εκτός εάν ορίζεται διαφορετικά στο παρόν τμήμα·
γ)
οι πιθανότητες αθέτησης μετρώνται με τη χρήση, αποκλειστικά ή σε συνδυασμό με τις τρέχουσες τιμές της αγοράς, ιστορικών δεδομένων αθέτησης από περίοδο πέντε ετών τουλάχιστον· οι πιθανότητες αθέτησης υποχρεώσεων δεν προκύπτουν μόνο από τις τρέχουσες τιμές της αγοράς.
δ)
ίδρυμα που έχει λάβει την άδεια να εκτιμήσει τις πιθανότητες αθέτησης υποχρεώσεων σύμφωνα με το τρίτο μέρος τίτλος ΙΙ κεφάλαιο 3 τμήμα 1, χρησιμοποιεί τη μεθοδολογία που προβλέπεται στο τρίτο μέρος τίτλος ΙΙ κεφάλαιο 3 τμήμα 1 για τον υπολογισμό των πιθανοτήτων αθέτησης·
ε)
ένα ίδρυμα που δεν έχει λάβει την άδεια να εκτιμήσει τις πιθανότητες αθέτησης υποχρεώσεων σύμφωνα με το το τρίτο μέρος τίτλος ΙΙ κεφάλαιο 3 τμήμα 1 αναπτύσσει εσωτερική μεθοδολογία ή χρησιμοποιεί εξωτερικές πηγές για την εκτίμηση των πιθανοτήτων αθέτησης· και στις δύο περιπτώσεις, οι εκτιμήσεις των πιθανοτήτων αθέτησης είναι σύμφωνες με τις απαιτήσεις που ορίζονται στο παρόν άρθρο.
6.Προκειμένου να προσομοιωθεί η αθέτηση υποχρέωσης των εκδοτών στο εσωτερικό υπόδειγμα κινδύνου αθέτησης, οι εκτιμήσεις της ζημίας σε περίπτωση αθέτησης από το ίδρυμα πρέπει να πληρούν τις ακόλουθες απαιτήσεις:
α)
η ζημία σε περίπτωση αθέτησης καθορίζεται σε 0 %·
β)
η ζημία σε περίπτωση αθέτησης αντικατοπτρίζει την εξοφλητική προτεραιότητα κάθε θέσης·
γ)
ένα ίδρυμα που έχει λάβει την άδεια για την εκτίμηση της ζημίας σε περίπτωση αθέτησης υποχρεώσεων σύμφωνα με το τρίτο μέρος τίτλος ΙΙ κεφάλαιο 3 τμήμα 1 χρησιμοποιεί τη μεθοδολογία που προβλέπεται στο τρίτο μέρος τίτλος ΙΙ κεφάλαιο 3 τμήμα 1 για τον υπολογισμό των εκτιμήσεων της ζημίας σε περίπτωση αθέτησης·
δ)
ένα ίδρυμα που δεν έχει λάβει την άδεια για την εκτίμηση της ζημίας σε περίπτωση αθέτησης σύμφωνα με το τρίτο μέρος τίτλος ΙΙ κεφάλαιο 3 τμήμα 1 αναπτύσσει εσωτερική μεθοδολογία ή χρησιμοποιεί εξωτερικές πηγές για την εκτίμηση των πιθανοτήτων αθέτησης. Και στις δύο περιπτώσεις, οι εκτιμήσεις της ζημίας σε περίπτωση αθέτησης είναι σύμφωνες με τις απαιτήσεις που ορίζονται στο παρόν άρθρο.
7. Στο πλαίσιο της ανεξάρτητης επανεξέτασης και επικύρωσης των εσωτερικών υποδειγμάτων τους που χρησιμοποιούνται για τους σκοπούς του παρόντος κεφαλαίου, καθώς και για το σύστημα μέτρησης κινδύνου, τα ιδρύματα προβαίνουν σε όλες τις ακόλουθες ενέργειες:
α)
επαληθεύουν ότι η μέθοδος ανάπτυξης υποδείγματος που χρησιμοποιούν για τις συσχετίσεις και τις μεταβολές των τιμών είναι κατάλληλη για το χαρτοφυλάκιό τους, συμπεριλαμβανομένων της επιλογής και των συντελεστών στάθμισης των παραγόντων συστημικού κινδύνου του υποδείγματος·
β)
διεξάγουν διάφορες ασκήσεις ακραίων καταστάσεων, συμπεριλαμβανομένων της ανάλυσης ευαισθησίας και της ανάλυσης σεναρίων, για την αξιολόγηση της ποιοτικής και ποσοτικής αξιοπιστίας του εσωτερικού υποδείγματος κινδύνου αθέτησης, ιδίως όσον αφορά την αντιμετώπιση συγκεντρώσεων. Οι εν λόγω ασκήσεις προσομοίωσης δεν περιορίζονται στα παρελθόντα παρατηρημένα γεγονότα·
γ)
εφαρμόζουν κατάλληλη ποσοτική επικύρωση, συμπεριλαμβανομένων σχετικών δεικτών αναφοράς εσωτερικών υποδειγμάτων.
8.Το εσωτερικό υπόδειγμα κινδύνου αθέτησης αντικατοπτρίζει κατάλληλα τις συγκεντρώσεις ανά εκδότη τίτλων και τις συγκεντρώσεις που μπορούν να προκύψουν τόσο εντός όσο και μεταξύ κατηγοριών προϊόντων υπό ακραίες συνθήκες.
9.Το εσωτερικό υπόδειγμα κινδύνου αθέτησης είναι συνεπές προς τις μεθόδους εσωτερικής διαχείρισης κινδύνου του ιδρύματος για τον προσδιορισμό, τη μέτρηση και τη διαχείριση κινδύνων του χαρτοφυλακίου συναλλαγών.
10.Τα ιδρύματα διαθέτουν σαφώς καθορισμένες πολιτικές και διαδικασίες για τον προσδιορισμό των παραδοχών συσχέτισης αθέτησης μεταξύ διαφορετικών εκδοτών, σύμφωνα με το άρθρο 325βιε παράγραφος 2.
11.Τα ιδρύματα τεκμηριώνουν τα εσωτερικά υποδείγματά τους, ώστε οι παραδοχές που αφορούν τη συσχέτιση και άλλες παραδοχές σχετικά με την ανάπτυξη του υποδείγματος να είναι διαφανείς για τις αρμόδιες αρχές.
12.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων προκειμένου να εξειδικεύσει τις προϋποθέσεις που πρέπει να πληρούν η εσωτερική μεθοδολογία ή οι εξωτερικές πηγές του ιδρύματος για την εκτίμηση των πιθανοτήτων αθέτησης και της ζημίας σε περίπτωση αθέτησης σύμφωνα με την παράγραφο 5 στοιχείο ε) και την παράγραφο 6 στοιχείο δ).
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [δεκαπέντε μήνες από την έναρξη ισχύος του παρόντος κανονισμού].
Η Επιτροπή εξουσιοδοτείται να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα που αναφέρονται στο πρώτο εδάφιο σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.
(85)Στο τρίτο μέρος τίτλος IV, η επικεφαλίδα του κεφαλαίου 2 αντικαθίσταται από το ακόλουθο κείμενο:
«ΚΕΦΑΛΑΙΟ 2
Απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους θέσης σύμφωνα με την απλοποιημένη τυποποιημένη προσέγγιση».
(86)Στο τρίτο μέρος τίτλος IV, ο τίτλος του κεφαλαίου 3 αντικαθίσταται από το ακόλουθο κείμενο:
«Κεφάλαιο 3:
Απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους θέσης σύμφωνα με την απλοποιημένη τυποποιημένη προσέγγιση».
(87)Στο τρίτο μέρος τίτλος IV, ο τίτλος του κεφαλαίου 4 αντικαθίσταται από το ακόλουθο κείμενο:
«Κεφάλαιο 4:
Απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους θέσης σύμφωνα με την απλοποιημένη τυποποιημένη προσέγγιση».
(88)Στο τρίτο μέρος τίτλος IV, ο τίτλος του κεφαλαίου 5 αντικαθίσταται από το ακόλουθο κείμενο:
«Κεφάλαιο 5
Απαιτήσεις ιδίων κεφαλαίων σύμφωνα με την απλουστευμένη προσέγγιση εσωτερικών υποδειγμάτων».
(89)Στο άρθρο 384 παράγραφος 1 το εισαγωγικό μέρος αντικαθίσταται από το ακόλουθο κείμενο:
«1. Ένα ίδρυμα που δεν υπολογίζει τις κεφαλαιακές απαιτήσεις για τον κίνδυνο CVA για τους αντισυμβαλλόμενούς του σύμφωνα με το άρθρο 383 υπολογίζει τις κεφαλαιακές απαιτήσεις για τον κίνδυνο CVA για κάθε αντισυμβαλλόμενο σύμφωνα με τον ακόλουθο τύπο, λαμβάνοντας υπόψη αντισταθμίσεις για τον κίνδυνο CVA που είναι επιλέξιμες σύμφωνα με το άρθρο 386:
(90)Στο άρθρο 384 παράγραφος 1 ο ορισμός του EADitotal αντικαθίσταται από το ακόλουθο κείμενο:
«EADitotal = η συνολική αξία ανοίγματος σε πιστωτικό κίνδυνο του αντισυμβαλλομένου «i» (αθροισμένη σε όλα τα συμψηφιστικά σύνολα), συμπεριλαμβανομένης της επίπτωσης της εξασφάλισης σύμφωνα με τις μεθόδους που ορίζονται στον τίτλο ΙΙ κεφάλαιο 6 τμήματα 3 έως 6 όπως ισχύουν για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τον πιστωτικό κίνδυνο αντισυμβαλλομένου του συγκεκριμένου αντισυμβαλλομένου.»
(91)Το άρθρο 390 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 390
Υπολογισμός της αξίας χρηματοδοτικού ανοίγματος
1.Τα ανοίγματα έναντι ομίλου συνδεδεμένων πελατών υπολογίζονται με άθροιση των ανοιγμάτων έναντι μεμονωμένων πελατών εντός του εν λόγω ομίλου.
2.Τα συνολικά ανοίγματα έναντι μεμονωμένων πελατών υπολογίζονται με άθροιση των ανοιγμάτων του χαρτοφυλακίου συναλλαγών και των ανοιγμάτων εκτός χαρτοφυλακίου συναλλαγών.
3.Για ανοίγματα στο χαρτοφυλάκιο συναλλαγών, τα ιδρύματα μπορούν:
α)
να αντισταθμίζουν τις θετικές και τις αρνητικές θέσεις τους στα ίδια χρηματοπιστωτικά μέσα που εκδίδονται από συγκεκριμένο πελάτη· η καθαρή θέση σε καθένα από τα διάφορα μέσα που υπολογίζεται σύμφωνα με τις μεθόδους που προβλέπονται στο τρίτο μέρος τίτλος IV κεφάλαιο 2·
β)
να αντισταθμίζουν τις θετικές και τις αρνητικές θέσεις τους στα ίδια χρηματοπιστωτικά μέσα που εκδίδονται από συγκεκριμένο πελάτη, αλλά μόνον όταν η αρνητική θέση έχει χαμηλότερη εξοφλητική προτεραιότητα έναντι της θετικής θέσης ή οι θέσεις είναι της ίδιας εξοφλητικής προτεραιότητας.
Για τους σκοπούς των στοιχείων α) και β), οι κινητές αξίες μπορούν να διατίθενται σε κλιμάκια που βασίζονται σε διαφορετικούς βαθμούς εξοφλητικής προτεραιότητας για να καθοριστεί η σχετική εξοφλητική προτεραιότητα των θέσεων.
4.Τα ιδρύματα υπολογίζουν τα ανοίγματα που προκύπτουν από τις συμβάσεις που αναφέρονται στο παράρτημα ΙΙ και τα πιστωτικά παράγωγα που συνομολογούν απευθείας με πελάτη σύμφωνα με μία από τις μεθόδους που περιγράφονται στο τρίτο μέρος τίτλος II κεφάλαιο 6 τμήματα 3 έως 5, ανάλογα με την περίπτωση.
Τα ανοίγματα που προκύπτουν από τις εν λόγω συμβάσεις που διατίθενται στο χαρτοφυλάκιο συναλλαγών πληρούν επίσης τις απαιτήσεις που ορίζονται στο άρθρο 299.
5.Τα ιδρύματα προσθέτουν στα ανοίγματα έναντι πελάτη τα ανοίγματα που προκύπτουν από τις συμβάσεις που αναφέρονται στο παράρτημα ΙΙ και τα πιστωτικά παράγωγα που δεν συνομολογούνται απευθείας με τον εν λόγω πελάτη, αλλά είναι υποκείμενα χρεωστικών τίτλων ή μέσων μετοχών που εκδίδονται από τον εν λόγω πελάτη.
6.Στα χρηματοδοτικά ανοίγματα δεν συμπεριλαμβάνονται:
α)
στην περίπτωση των πράξεων συναλλάγματος, τα ανοίγματα που προκύπτουν κατά τη συνήθη διαδικασία διακανονισμού, κατά την περίοδο δύο εργάσιμων ημερών μετά την πληρωμή·
β)
στην περίπτωση συναλλαγών για την αγοραπωλησία τίτλων, τα χρηματοδοτικά ανοίγματα που προκύπτουν κανονικά κατά τον διακανονισμό κατά τις πέντε εργάσιμες ημέρες που ακολουθούν την ημερομηνία πληρωμής ή την παράδοση των τίτλων, εάν η τελευταία γίνει νωρίτερα·
γ)
στην περίπτωση της παροχής μεταβίβασης χρημάτων, συμπεριλαμβανομένης της εκτέλεσης υπηρεσιών πληρωμών, της εκκαθάρισης και του διακανονισμού σε οποιοδήποτε νόμισμα και της τραπεζικής μέσω ανταποκριτών ή των υπηρεσιών εκκαθάρισης, διακανονισμού και φύλαξης χρηματοπιστωτικών μέσων σε πελάτες, οι καθυστερημένες εισπράξεις χρηματοδότησης και τα άλλα χρηματοδοτικά ανοίγματα που προκύπτουν από δραστηριότητες του πελάτη, τα οποία δεν διαρκούν περισσότερο από την επόμενη εργάσιμη ημέρα·
δ)
στην περίπτωση της παροχής μεταβίβασης χρημάτων, συμπεριλαμβανομένης της εκτέλεσης υπηρεσιών πληρωμών, της εκκαθάρισης και του διακανονισμού σε οποιοδήποτε νόμισμα και της τραπεζικής μέσω ανταποκριτών, τα εντός της ημέρας ανοίγματα έναντι των ιδρυμάτων που παρέχουν τις υπηρεσίες αυτές·
ε)
ανοίγματα που αφαιρούνται από τα στοιχεία κοινών μετοχών της κατηγορίας 1 ή πρόσθετα μέσα της κατηγορίας 1 σύμφωνα με τα άρθρα 36 και 56 ή κάθε άλλη έκπτωση από τα εν λόγω στοιχεία η οποία μειώνει τον συντελεστή φερεγγυότητας που δημοσιοποιείται σύμφωνα με το άρθρο 437.
7.Για τον προσδιορισμό του συνολικού χρηματοδοτικού ανοίγματος έναντι πελάτη ή ομάδας συνδεδεμένων πελατών, όσον αφορά πελάτες έναντι των οποίων το ίδρυμα έχει χρηματοδοτικά ανοίγματα μέσω συναλλαγών που αναφέρονται στο άρθρο 112 στοιχεία ιγ) και ιε) ή μέσω άλλων συναλλαγών όπου υπάρχει άνοιγμα σε υποκείμενα στοιχεία ενεργητικού, ένα ίδρυμα αξιολογεί τα υποκείμενα ανοίγματά του λαμβάνοντας υπόψη την οικονομική ουσία της διάρθρωσης της συναλλαγής και τους κινδύνους που ενέχει η διάρθρωση της ίδιας της συναλλαγής, προκειμένου να καθοριστεί αν μια πράξη συνιστά πρόσθετο άνοιγμα.
8.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων προκειμένου να διευκρινίσει τα εξής:
α)
τα κριτήρια και τις μεθοδολογίες που χρησιμοποιούνται για τον προσδιορισμό του συνολικού χρηματοδοτικού ανοίγματος έναντι πελάτη ή ομάδας συνδεδεμένων πελατών για τα είδη χρηματοδοτικών ανοιγμάτων που αναφέρονται στην παράγραφο 7·
β)
τους όρους υπό τους οποίους η διάρθρωση των συναλλαγών που αναφέρονται στην παράγραφο 7 δεν συνιστά πρόσθετο χρηματοδοτικό άνοιγμα.
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την 1η Ιανουαρίου 2014.
Η Επιτροπή εξουσιοδοτείται να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα που αναφέρονται στο πρώτο εδάφιο σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.
9.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων προκειμένου να προσδιορίσει, για τους σκοπούς της παραγράφου 5, με ποιον τρόπο θα καθορίζονται τα ανοίγματα που προκύπτουν από τις συμβάσεις που αναφέρονται στο παράρτημα ΙΙ και τα πιστωτικά παράγωγα που δεν έχουν συνομολογηθεί απευθείας με πελάτη αλλά που είναι υποκείμενα χρεωστικών τίτλων ή μετοχών που εκδίδονται από τον εν λόγω πελάτη για την συμπερίληψή τους στα ανοίγματα έναντι του πελάτη.
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [εννέα μήνες από την έναρξη ισχύος].
Η Επιτροπή εξουσιοδοτείται να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα που αναφέρονται στο πρώτο εδάφιο σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.».
(92)Στο άρθρο 391 προστίθεται η ακόλουθη παράγραφος:
«Για τους σκοπούς της πρώτης παραγράφου, η Επιτροπή μπορεί να εκδίδει, με εκτελεστικές πράξεις, απόφαση σχετικά με το αν τρίτη χώρα εφαρμόζει προληπτικές εποπτικές και ρυθμιστικές απαιτήσεις τουλάχιστον ισοδύναμες με αυτές που εφαρμόζονται στην Ένωση. Οι εν λόγω εκτελεστικές πράξεις εκδίδονται σύμφωνα με τη διαδικασία εξέτασης στην οποία παραπέμπει το άρθρο 464 παράγραφος 2.».
(93)Το άρθρο 392 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 392
Ορισμός του μεγάλου ανοίγματος
Ένα χρηματοδοτικό άνοιγμα ιδρύματος έναντι πελάτη ή ομάδας συνδεδεμένων πελατών θεωρείται μεγάλο χρηματοδοτικό άνοιγμα, όταν η αξία του φθάσει ή υπερβεί το 10 % του κεφαλαίου της κατηγορίας 1.».
(94)Το άρθρο 394 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 394
Απαιτήσεις σχετικά με την υποβολή αναφορών
1.Τα ιδρύματα υποβάλλουν στις αρμόδιες αρχές τους τις ακόλουθες πληροφορίες για κάθε μεγάλο χρηματοδοτικό άνοιγμα που κατέχουν, συμπεριλαμβανομένων των μεγάλων ανοιγμάτων που εξαιρούνται από την εφαρμογή του άρθρου 395 παράγραφος 1:
α)
την ταυτότητα του πελάτη ή της ομάδας συνδεδεμένων πελατών έναντι των οποίων ένα ίδρυμα έχει μεγάλο χρηματοδοτικό άνοιγμα·
β)
την αξία ανοίγματος προτού ληφθεί υπόψη η επίδραση των ενεργειών μείωσης πιστωτικού κινδύνου, κατά περίπτωση·
γ)
τον τύπο χρηματοδοτούμενης ή μη χρηματοδοτούμενης πιστωτικής προστασίας, όπου χρησιμοποιείται·
δ)
την αξία του ανοίγματος, αφού ληφθεί υπόψη η επίδραση των ενεργειών μείωσης πιστωτικού κινδύνου, που υπολογίζεται για τους σκοπούς του άρθρου 395 παράγραφος 1, κατά περίπτωση.
Τα ιδρύματα που υπόκεινται στο τρίτο μέρος τίτλος II κεφάλαιο 3 κοινοποιούν στις αρμόδιες αρχές τους τα είκοσι μεγαλύτερα χρηματοδοτικά ανοίγματά τους σε ενοποιημένη βάση, εκτός των ανοιγμάτων που εξαιρούνται από την εφαρμογή του άρθρου 395 παράγραφος 1.
Τα ιδρύματα αναφέρουν, επίσης, στις αρμόδιες αρχές τους τα ανοίγματα με αξία μεγαλύτερη από ή ίση με 300 εκατ. EUR αλλά μικρότερη του 10 % του κεφαλαίου της κατηγορίας 1 του ιδρύματος.
2.Εκτός από τις πληροφορίες που αναφέρονται στην παράγραφο 1, τα ιδρύματα αναφέρουν τις ακόλουθες πληροφορίες στις αρμόδιες αρχές τους σε σχέση με τα δέκα μεγαλύτερα ανοίγματά τους σε ενοποιημένη βάση σε ιδρύματα και οντότητες του σκιώδους τραπεζικού συστήματος που εκτελούν τραπεζικές δραστηριότητες εκτός του ρυθμιζόμενου πλαισίου, συμπεριλαμβανομένων των μεγάλων ανοιγμάτων που εξαιρούνται από την εφαρμογή του άρθρου 395 παράγραφος 1:
α)
την ταυτότητα του πελάτη ή της ομάδας συνδεδεμένων πελατών έναντι των οποίων ένα ίδρυμα έχει μεγάλο χρηματοδοτικό άνοιγμα·
β)
την αξία ανοίγματος προτού ληφθεί υπόψη η επίδραση των ενεργειών μείωσης πιστωτικού κινδύνου, κατά περίπτωση·
γ)
τον τύπο χρηματοδοτούμενης ή μη χρηματοδοτούμενης πιστωτικής προστασίας, όπου χρησιμοποιείται·
δ)
την αξία του ανοίγματος, αφού ληφθεί υπόψη η επίδραση των ενεργειών μείωσης πιστωτικού κινδύνου, που υπολογίζεται για τους σκοπούς του άρθρο 395 παράγραφος 1, κατά περίπτωση.
3.Οι πληροφορίες που αναφέρονται στις παραγράφους 1 και 2 υποβάλλονται στις αρμόδιες αρχές με την ακόλουθη συχνότητα:
α)
τα μικρά ιδρύματα όπως ορίζονται στο άρθρο 430α υποβάλλουν αναφορά σε ετήσια βάση·
β)
Με την επιφύλαξη της παραγράφου 4, τα ιδρύματα υποβάλλουν αναφορά σε εξαμηνιαία βάση ή συχνότερα.
4.Η ΕΑΤ καταρτίζει σχέδια εκτελεστικών τεχνικών προτύπων προκειμένου να διευκρινίσει τα εξής:
α)
τους ενιαίους μορφότυπους για την υποβολή των αναφορών που προβλέπονται στην παράγραφο 3, καθώς και τις οδηγίες χρήσης των εν λόγω μορφοτύπων·
β)
τις συχνότητες και τις ημερομηνίες για την υποβολή αναφορών που προβλέπονται στην παράγραφο 3·
γ)
τις λύσεις ΤΠ που μπορούν να εφαρμοστούν για την υποβολή των αναφορών που προβλέπονται στην παράγραφο 3.
Οι απαιτήσεις υποβολής αναφορών που καθορίζονται στα σχέδια εκτελεστικών τεχνικών προτύπων πρέπει να είναι αναλογικές, λαμβανομένων υπόψη του μεγέθους, της πολυπλοκότητας και της φύσης των ιδρυμάτων, καθώς και του επιπέδου κινδύνου των δραστηριοτήτων τους.
Ανατίθεται στην Επιτροπή η εξουσία να εγκρίνει τα εκτελεστικά τεχνικά πρότυπα που αναφέρονται στην πρώτη παράγραφο σύμφωνα με το άρθρο 15 του κανονισμού (ΕΕ) αριθ. 1093/2010.
5.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων προκειμένου να διευκρινίσει τα κριτήρια για τον προσδιορισμό των οντοτήτων σκιώδους τραπεζικής που αναφέρονται στην παράγραφο 2.
Κατά την ανάπτυξη των εν λόγω ρυθμιστικών τεχνικών προτύπων, η ΕΑΤ λαμβάνει υπόψη τις διεθνείς εξελίξεις και τα διεθνώς συμφωνημένα πρότυπα για το σκιώδες τραπεζικό σύστημα και εξετάζει αν:
α)
η σχέση με μεμονωμένη οντότητα ή με ομάδα οντοτήτων ενδέχεται να εγκυμονεί κινδύνους για τη φερεγγυότητα ή τη θέση ρευστότητας του ιδρύματος·
β)
οντότητες που υπόκεινται σε απαιτήσεις φερεγγυότητας ή ρευστότητας παρόμοιες με αυτές που επιβάλλονται από την παρούσα οδηγία και τον κανονισμό (ΕΕ) αριθ. 1093/2010 εξαιρούνται εν όλω ή εν μέρει από τις υποχρεώσεις υποβολής αναφορών που αναφέρονται στην παράγραφο 2 για τις οντότητες σκιώδους τραπεζικής.
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [ένα έτος από την έναρξη ισχύος του τροποποιητικού κανονισμού].
Ανατίθεται στην Επιτροπή η εξουσία να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα της πρώτης παραγράφου σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.».
(95)Το άρθρο 395 τροποποιείται ως εξής:
α)
Η παράγραφος 1 αντικαθίσταται από το ακόλουθο κείμενο:
«1. Ένα ίδρυμα δεν αναλαμβάνει άνοιγμα, αφού λάβει υπόψη την επίδραση των τεχνικών μείωσης πιστωτικού κινδύνου σύμφωνα με τα άρθρα 399 έως 403, έναντι πελάτη ή ομάδας συνδεδεμένων πελατών, με αξία που υπερβαίνει το 25 % του κεφαλαίου της κατηγορίας 1. Εφόσον ο εν λόγω πελάτης είναι ίδρυμα ή η ομάδα συνδεδεμένων πελατών περιλαμβάνει ένα ή περισσότερα ιδρύματα, η αξία αυτή δεν υπερβαίνει το 25 % των ιδίων κεφαλαίων κατηγορίας 1 ή το ποσό των 150 εκατ. EUR, οποιοδήποτε είναι μεγαλύτερο, υπό τον όρο ότι το άθροισμα της αξίας των ανοιγμάτων, αφού ληφθεί υπόψη η επίδραση των τεχνικών μείωσης πιστωτικού κινδύνου σύμφωνα με τα άρθρα 399 έως 403, σε όλους τους συναφείς πελάτες που δεν είναι ιδρύματα δεν υπερβαίνει το 25 % του κεφαλαίου της κατηγορίας 1 του ιδρύματος.
Εάν το ποσό των 150 εκατ. EUR είναι υψηλότερο από το 25 % του κεφαλαίου της κατηγορίας 1 του ιδρύματος, η αξία του ανοίγματος, αφού έχει ληφθεί υπόψη η επίδραση των τεχνικών μείωσης πιστωτικού κινδύνου σύμφωνα με τα άρθρα 399 έως 403, δεν υπερβαίνει ένα εύλογο όριο όσον αφορά το κεφάλαιο της κατηγορίας 1 του ιδρύματος. Το σχετικό όριο προσδιορίζεται από το ίδρυμα σύμφωνα με τις πολιτικές και τις διαδικασίες που αναφέρονται στο άρθρο 81 της οδηγίας 2013/36/ΕΕ, για την αντιμετώπιση και τον έλεγχο του κινδύνου συγκέντρωσης. Το εν λόγω όριο δεν υπερβαίνει το 100 % του κεφαλαίου της κατηγορίας 1 του ιδρύματος.
Οι αρμόδιες αρχές δύνανται να καθορίζουν όριο χαμηλότερο από 150 εκατ. EUR και ενημερώνουν σχετικά την ΕΑΤ και την Επιτροπή.
Κατά παρέκκλιση από το πρώτο εδάφιο, ένα ίδρυμα που προσδιορίζεται ως G-SII σύμφωνα με το άρθρο 131 της οδηγίας 2013/36/ΕΕ δεν πραγματοποιεί άνοιγμα σε άλλο ίδρυμα που προσδιορίστηκε ως G-SII, η αξία του οποίου, αφού ληφθεί υπόψη η επίδραση των τεχνικών μείωσης πιστωτικού κινδύνου σύμφωνα με τα άρθρα 399 έως 403, υπερβαίνει το 15 % του κεφαλαίου της κατηγορίας 1. Το ίδρυμα συμμορφώνεται με το όριο αυτό το αργότερο εντός δώδεκα μηνών από την ημερομηνία κατά την οποία προσδιορίζεται ως G-SII.».
β)
Η παράγραφος 5 αντικαθίσταται από το ακόλουθο κείμενο:
«5. Η υπέρβαση των ορίων που προβλέπονται στο παρόν άρθρο είναι δυνατή για τα ανοίγματα στο χαρτοφυλάκιο συναλλαγών του ιδρύματος εφόσον πληρούνται οι κατωτέρω προϋποθέσεις:
α)
το εκτός χαρτοφυλακίου συναλλαγών άνοιγμα έναντι του πελάτη ή ομάδας συνδεδεμένων πελατών δεν υπερβαίνει το όριο που καθορίζεται στην παράγραφο 1, το οποίο υπολογίζεται σε συνάρτηση με το κεφάλαιο της κατηγορίας 1, ώστε η υπέρβαση να προκύπτει αποκλειστικά από το χαρτοφυλάκιο συναλλαγών·
β)
το ίδρυμα πληροί μια πρόσθετη απαίτηση ιδίων κεφαλαίων για το τμήμα του ανοίγματος που υπερβαίνει το όριο που προβλέπεται στην παράγραφο 1, η οποία υπολογίζεται σύμφωνα με τα άρθρα 397 και 398·
γ)
σε περίπτωση παρέλευσης δέκα το πολύ ημερών από την πραγματοποίηση της υπέρβασης που προβλέπεται στο στοιχείο β), το άνοιγμα του χαρτοφυλακίου συναλλαγών έναντι του πελάτη ή της ομάδας συνδεδεμένων πελατών δεν υπερβαίνει το 500 % του κεφαλαίου της κατηγορίας 1 του ιδρύματος·
δ)
τυχόν υπερβάσεις που διαρκούν περισσότερο από δέκα ημέρες δεν υπερβαίνουν, συνολικά, το 600 % του κεφαλαίου της κατηγορίας 1 του ιδρύματος.
Κάθε φορά που σημειώνεται υπέρβαση του ορίου, το ίδρυμα αναφέρει χωρίς καθυστέρηση στις αρμόδιες αρχές το ποσό της υπέρβασης και το όνομα του εκάστοτε πελάτη και, κατά περίπτωση, το όνομα της ομάδας των ενδιαφερόμενων συνδεδεμένων πελατών.».
(96)Το άρθρο 396 τροποποιείται ως εξής:
α)
η παράγραφος 1 τροποποιείται ως εξής:
(I)το πρώτο εδάφιο αντικαθίσταται από το ακόλουθο κείμενο:
«Όταν εφαρμόζεται το ποσό των 150 εκατ. EUR που αναφέρεται στο άρθρο 395 παράγραφος 1, οι αρμόδιες αρχές μπορούν να επιτρέπουν, κατά περίπτωση, υπέρβαση του ορίου του 100 % του κεφαλαίου της κατηγορίας 1 του ιδρύματος.»
(II) προστίθεται το ακόλουθο εδάφιο:
«Εάν μια αρμόδια αρχή, στις εξαιρετικές περιπτώσεις που αναφέρονται στο πρώτο και στο δεύτερο εδάφιο, επιτρέπει σε ένα ίδρυμα να υπερβαίνει το όριο που καθορίζεται στο άρθρο 395 παράγραφος 1 για περίοδο μεγαλύτερη των τριών μηνών, το ίδρυμα υποβάλλει, με τρόπο που ικανοποιεί την αρμόδια αρχή, πρόγραμμα έγκαιρης αποκατάστασης της συμμόρφωσης με το όριο αυτό και εκτελεί το εν λόγω σχέδιο εντός του χρονικού διαστήματος που έχει συμφωνηθεί με την αρμόδια αρχή. Οι αρμόδιες αρχές παρακολουθούν την υλοποίηση του σχεδίου και απαιτούν ταχύτερη αποκατάσταση της συμμόρφωσης ανάλογα με την περίπτωση.».
β)
προστίθεται η ακόλουθη παράγραφος 3:
«3. Για τους σκοπούς της παραγράφου 1, η ΕΑΤ εκδίδει κατευθυντήριες γραμμές στις οποίες προσδιορίζονται:
α)
οι εξαιρετικές περιπτώσεις στις οποίες η αρμόδια αρχή μπορεί να επιτρέψει την υπέρβαση του ορίου σύμφωνα με την παράγραφο 1·
β)
ο χρόνος που κρίνεται κατάλληλος για την αποκατάσταση της συμμόρφωσης·
γ)
τα μέτρα που πρέπει να λαμβάνουν οι αρμόδιες αρχές για την έγκαιρη αποκατάσταση της συμμόρφωσης του ιδρύματος.
Οι εν λόγω κατευθυντήριες γραμμές εγκρίνονται σύμφωνα με το άρθρο 16 του κανονισμού (ΕΕ) αριθ. 1093/2010.».
(97)Στο άρθρο 397, στήλη 1 του πίνακα 1, ο όρος «επιλέξιμο κεφάλαιο» αντικαθίσταται από τον όρο «κεφάλαιο κατηγορίας 1».
(98)Το άρθρο 399 τροποποιείται ως εξής:
α)
η παράγραφος 1 αντικαθίσταται από το ακόλουθο κείμενο:
«1. Το ίδρυμα χρησιμοποιεί μια τεχνική μείωσης του πιστωτικού κινδύνου κατά τον υπολογισμό του ανοίγματος εφόσον έχει χρησιμοποιήσει την τεχνική αυτή για τον υπολογισμό των κεφαλαιακών απαιτήσεων για τον πιστωτικό κίνδυνο σύμφωνα με το τρίτο μέρος τίτλος ΙΙ και υπό την προϋπόθεση ότι πληροί τις προϋποθέσεις που καθορίζονται στο παρόν άρθρο.
Για τους σκοπούς των άρθρων 400 έως 403, ο όρος «εγγύηση» περιλαμβάνει πιστωτικά παράγωγα μέσα που αναγνωρίζονται βάσει του τρίτου μέρους τίτλος II κεφάλαιο 4 εκτός από ομόλογα συνδεδεμένα με τον πιστωτικό κίνδυνο υποκείμενου μέσου.»·
β)
Στην παράγραφο 2 προστίθεται το ακόλουθο εδάφιο:
«Όταν ένα ίδρυμα χρησιμοποιεί την τυποποιημένη προσέγγιση για τη μείωση του πιστωτικού κινδύνου, το άρθρο 194 παράγραφος 3 στοιχείο α) δεν εφαρμόζεται για τους σκοπούς της παρούσας παραγράφου.».
γ)
η παράγραφος 3 αντικαθίσταται από το ακόλουθο κείμενο:
«3. Τεχνικές μείωσης του πιστωτικού κινδύνου που είναι διαθέσιμες μόνο για τα ιδρύματα που χρησιμοποιούν μία από τις προσεγγίσεις IRB δεν είναι επιλέξιμες για τη μείωση των αξιών ανοιγμάτων για τους σκοπούς των μεγάλων ανοιγμάτων, εκτός από ανοίγματα εξασφαλισμένα με ακίνητα σύμφωνα με το άρθρο 402.».
(99)Το άρθρο 400 τροποποιείται ως εξής:
α)
Η παράγραφος 1 πρώτο εδάφιο τροποποιείται ως εξής:
(I)το στοιχείο ι) αντικαθίσταται από το ακόλουθο κείμενο:
«ι) ανοίγματα διαπραγμάτευσης και εισφορές στο κεφάλαιο εκκαθάρισης των κεντρικών αντισυμβαλλομένων·».
(II)Προστίθεται το ακόλουθο στοιχείο ιβ):
«ιβ) συμμετοχές από οντότητες εξυγίανσης των μέσων και των επιλέξιμων μέσων των ιδίων πόρων που αναφέρονται στο άρθρο 45 παράγραφος 3 στοιχείο ζ) της οδηγίας 2014/59/ΕΕ που εκδίδονται από άλλες οντότητες που ανήκουν στην ίδια οντότητα εξυγίανσης.».
β)
στην παράγραφο 2, το στοιχείο ια) διαγράφεται.
γ)
στην παράγραφο 3, το δεύτερο εδάφιο αντικαθίσταται από το εξής κείμενο:
«Οι αρμόδιες αρχές ενημερώνουν την ΕΑΤ κατά πόσον προτίθενται να χρησιμοποιήσουν κάποια από τις εξαιρέσεις που προβλέπονται στην παράγραφο 2 σύμφωνα με τα στοιχεία α) και β) της παρούσας παραγράφου και διαβιβάζουν στην ΕΑΤ τους λόγους που τεκμηριώνουν τη χρήση των εν λόγω εξαιρέσεων.».
δ)
προστίθεται η ακόλουθη παράγραφος 4:
«4. Δεν επιτρέπεται η ταυτόχρονη εφαρμογή περισσοτέρων από μία εξαιρέσεων που προβλέπονται στις παραγράφους 1 και 2 στο ίδιο άνοιγμα.»
(100)Το άρθρο 401 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 401
Υπολογισμός της επίπτωσης της χρήσης τεχνικών μείωσης πιστωτικού κινδύνου
1.Για τον υπολογισμό της αξίας των ανοιγμάτων για τους σκοπούς του άρθρου 395 παράγραφος 1, ένα ίδρυμα μπορεί να χρησιμοποιήσει την «πλήρως προσαρμοσμένη αξία ανοίγματος» (E*), όπως υπολογίζεται σύμφωνα με το τρίτο μέρος τίτλος ΙΙ κεφάλαιο 4, λαμβάνοντας υπόψη τη μείωση πιστωτικού κινδύνου, τις προσαρμογές μεταβλητότητας και κάθε αναντιστοιχία ληκτότητας που αναφέρεται στο τρίτο μέρος τίτλος ΙΙ κεφάλαιο 4.
2.Για τους σκοπούς της πρώτης παραγράφου, τα ιδρύματα χρησιμοποιούν την αναλυτική μέθοδο χρηματοοικονομικών εξασφαλίσεων, ανεξάρτητα από τη μέθοδο που χρησιμοποιείται για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τον πιστωτικό κίνδυνο.
3.Κατά τον υπολογισμό της αξίας των ανοιγμάτων για τους σκοπούς του άρθρου 395 παράγραφος 1, τα ιδρύματα διεξάγουν περιοδικούς ελέγχους με προσομοίωση ακραίων καταστάσεων για τις συγκεντρώσεις πιστωτικού κινδύνου, μεταξύ άλλων και όσον αφορά την αξία εκποίησης τυχόν εξασφαλίσεων.
Οι εν λόγω περιοδικοί έλεγχοι με προσομοίωση ακραίων καταστάσεων που αναφέρονται στο πρώτο εδάφιο αφορούν τους κινδύνους που συνεπάγονται οι δυνητικές μεταβολές των συνθηκών της αγοράς που μπορούν να έχουν αρνητικές επιπτώσεις όσον αφορά την επάρκεια των ιδίων κεφαλαίων του ιδρύματος και αυτούς που απορρέουν από την εκποίηση των εξασφαλίσεων σε ακραίες καταστάσεις.
Οι έλεγχοι ακραίων καταστάσεων που διεξάγονται είναι επαρκείς και κατάλληλοι για την εκτίμηση των εν λόγω κινδύνων.
Τα ιδρύματα περιλαμβάνουν τα ακόλουθα στοιχεία στις στρατηγικές τους για την αντιμετώπιση του κινδύνου συγκέντρωσης:
α)
πολιτικές και διαδικασίες αντιμετώπισης κινδύνων που απορρέουν από αναντιστοιχίες ληκτότητας μεταξύ χρηματοδοτικών ανοιγμάτων και της ενδεχόμενης πιστωτικής προστασίας των ανοιγμάτων αυτών,
β)
πολιτικές και διαδικασίες σχετικά με τον κίνδυνο συγκέντρωσης που απορρέει από την εφαρμογή τεχνικών μείωσης του πιστωτικού κινδύνου και ιδίως μεγάλων έμμεσων πιστωτικών ανοιγμάτων, π.χ. έναντι ενός μεμονωμένου εκδότη τίτλων που χρησιμοποιούνται ως εξασφάλιση.
4.Όταν ένα ίδρυμα μειώνει το χρηματοδοτικό άνοιγμα έναντι πελάτη λόγω επιλέξιμης τεχνικής μείωσης του πιστωτικού κινδύνου σύμφωνα με το άρθρο 399 παράγραφος 1, θεωρεί ότι η μείωση κατά το τμήμα του ανοίγματος έναντι του πελάτη πραγματοποιήθηκε έναντι του παρόχου πιστωτικής προστασίας και όχι του πελάτη.».
(101)Στο άρθρο 403 παράγραφος 1, το πρώτο εδάφιο αντικαθίσταται από το ακόλουθο κείμενο:
«Όταν το άνοιγμα έναντι πελάτη καλύπτεται από εγγύηση τρίτου ή καλύπτεται από εξασφάλιση που εξέδωσε τρίτος, το ίδρυμα πρέπει:».
(102)Στο έκτο μέρος, η επικεφαλίδα του τίτλου Ι αντικαθίσταται από το ακόλουθο κείμενο:
«ΟΡΙΣΜΟΙ ΚΑΙ ΑΠΑΙΤΗΣΕΙΣ ΡΕΥΣΤΟΤΗΤΑΣ».
(103)Το άρθρο 411 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 411
Ορισμοί
Για τους σκοπούς του παρόντος μέρους, ισχύουν οι παρακάτω ορισμοί:
1) «χρηματοπιστωτικός πελάτης»: πελάτης, καθώς και χρηματοπιστωτικοί πελάτες που ανήκουν σε ομάδες μη χρηματοπιστωτικών ομίλων επιχειρήσεων, που εκτελούν μία ή περισσότερες από τις δραστηριότητες που παρατίθενται στο παράρτημα Ι της οδηγίας 2013/36/ΕΕ ως κύρια δραστηριότητά τους ή είναι μία από τις ακόλουθες οντότητες:
α)
πιστωτικό ίδρυμα,
β)
επιχείρηση επενδύσεων,
γ)
οντότητα ειδικού σκοπού για τιτλοποίηση («ΟΕΣΤ»),
δ)
οργανισμός συλλογικών επενδύσεων («ΟΣΕ»),
ε)
πρόγραμμα επενδύσεων μη ανοικτού τύπου,
στ)
ασφαλιστική επιχείρηση,
ζ)
αντασφαλιστική επιχείρηση,
η)
χρηματοδοτική εταιρεία συμμετοχών ή μικτή χρηματοοικονομική εταιρεία συμμετοχών,
θ)
χρηματοδοτικό ίδρυμα·
2) «καταθέσεις λιανικής»: μια υποχρέωση έναντι φυσικού προσώπου ή μικρής ή μεσαίας επιχείρησης («ΜΜΕ»), όταν η ΜΜΕ θα μπορούσε να υπάγεται στην κατηγορία των ανοιγμάτων λιανικής τραπεζικής βάσει της τυποποιημένης μεθόδου ή της μεθόδου IRB για τον πιστωτικό κίνδυνο, ή υποχρέωση έναντι εταιρείας που είναι επιλέξιμη για τη μεταχείριση που καθορίζεται στο άρθρο 153 παράγραφος 4 και όταν το συνολικό ύψος των καταθέσεων της εν λόγω ΜΜΕ ή εταιρείας με βάση μια ομάδα συνδεδεμένων πελατών, όπως ορίζεται στο άρθρο 4 παράγραφος 1 σημείο 39), δεν υπερβαίνει το 1 εκατ. EUR·
3) «προσωπική εταιρεία επενδύσεων» («ΠΕΕ»): μια επιχείρηση ή ένα καταπίστευμα του οποίου ο ιδιοκτήτης ή δικαιούχος, αντιστοίχως, είναι είτε φυσικό πρόσωπο είτε ομάδα στενά συνδεδεμένων φυσικών προσώπων, η οποία συστάθηκε με αποκλειστικό σκοπό τη διαχείριση του πλούτου των ιδιοκτητών και η οποία δεν διεξάγει οποιαδήποτε άλλη εμπορική, βιομηχανική ή επαγγελματική δραστηριότητα. Ο σκοπός της ΠΕΕ μπορεί να περιλαμβάνει άλλες βοηθητικές δραστηριότητες, όπως τον διαχωρισμό των στοιχείων ενεργητικού των ιδιοκτητών από τα στοιχεία ενεργητικού της εταιρείας, τη διευκόλυνση της μεταβίβασης των στοιχείων ενεργητικού εντός μιας οικογένειας ή την πρόληψη της διάσπασης των στοιχείων ενεργητικού μετά το θάνατο ενός μέλους της οικογένειας, εφόσον αυτές οι δραστηριότητες συνδέονται με κύριο σκοπό τη διαχείριση της περιουσίας των ιδιοκτητών·
4) «μεσίτης καταθέσεων»: ένα φυσικό πρόσωπο ή μια επιχείρηση που τοποθετεί καταθέσεις από τρίτους, συμπεριλαμβανομένων των λιανικών καταθέσεων και εταιρικών καταθέσεων, αλλά εξαιρουμένων των καταθέσεων από χρηματοπιστωτικά ιδρύματα, σε πιστωτικά ιδρύματα με αντάλλαγμα μια αμοιβή·
5) «μη βεβαρημένα στοιχεία ενεργητικού»: τα στοιχεία ενεργητικού που δεν υπόκεινται σε κανένα νομικό, συμβατικό, κανονιστικό ή άλλον περιορισμό που παρεμποδίζει την εκ μέρους του ιδρύματος ρευστοποίηση, πώληση, μεταβίβαση, εκχώρηση ή, γενικά, διάθεση των εν λόγω στοιχείων ενεργητικού μέσω ενεργού συμφωνίας οριστικής πώλησης ή επαναγοράς·
6) «μη υποχρεωτική υπερεξασφάλιση»: οποιοδήποτε ποσό στοιχείων ενεργητικού το οποίο το ίδρυμα δεν είναι υποχρεωμένο να συνδέει με έκδοση καλυμμένων ομολόγων δυνάμει νομικών ή ρυθμιστικών απαιτήσεων, συμβατικών υποχρεώσεων ή για λόγους πειθαρχίας στην αγορά, ιδίως όταν:
α)
τα στοιχεία ενεργητικού παρέχονται πέραν της ελάχιστης νομικής, καταστατικής ή ρυθμιστικής απαίτησης υπερεξασφάλισης που ισχύει για τα καλυμμένα ομόλογα, σύμφωνα με το εθνικό δίκαιο κράτους μέλους ή τρίτης χώρας·
β)
σύμφωνα με τη μεθοδολογία του καθορισμένου ΕΟΠΑ, τα στοιχεία του ενεργητικού δεν απαιτούνται προκειμένου τα καλυμμένα ομόλογα να διατηρήσουν την τρέχουσα αξιολόγησή τους·
γ)
τα στοιχεία του ενεργητικού δεν απαιτούνται για σκοπούς σημαντικής πιστωτικής ενίσχυσης·
7) «απαίτηση κάλυψης στοιχείων ενεργητικού»: νοείται ο λόγος των στοιχείων ενεργητικού προς τις υποχρεώσεις, όπως καθορίζεται σύμφωνα με το εθνικό δίκαιο κράτους μέλους ή τρίτης χώρας για σκοπούς πιστωτικής ενίσχυσης όσον αφορά τα καλυμμένα ομόλογα·
8) «δάνεια περιθωρίου»: τα εξασφαλισμένα δάνεια που χορηγούνται σε πελάτες με σκοπό την ανάληψη μοχλευμένων θέσεων διαπραγμάτευσης·
9) «συμβάσεις παραγώγων»: τα χρηματοπιστωτικά μέσα που απαριθμούνται στο παράρτημα ΙΙ και τα πιστωτικά παράγωγα·
10) «ακραία κατάσταση»: μια ξαφνική ή σοβαρή επιδείνωση της φερεγγυότητας ή ρευστότητας ενός πιστωτικού ιδρύματος που οφείλεται στις μεταβολές των συνθηκών της αγοράς ή σε ιδιαίτερους παράγοντες, ως αποτέλεσμα της οποίας υπάρχει σημαντικός κίνδυνος το ίδρυμα να μην είναι σε θέση να ανταποκριθεί στις δεσμεύσεις του οι οποίες πρόκειται να λήξουν μέσα στις επόμενες τριάντα ημερολογιακές ημέρες·
11) «στοιχεία ενεργητικού επιπέδου 1»: τα στοιχεία ενεργητικού εξαιρετικά υψηλής ρευστότητας και πιστωτικής ποιότητας που αναφέρονται στο άρθρο 416 παράγραφος 1 δεύτερο εδάφιο·
12)
«στοιχεία ενεργητικού επιπέδου 2»: τα στοιχεία ενεργητικού υψηλής ρευστότητας και πιστωτικής ποιότητας που αναφέρονται στο άρθρο 416 παράγραφος 1 δεύτερο εδάφιο του παρόντος κανονισμού. Τα στοιχεία ενεργητικού επιπέδου 2 υποδιαιρούνται περαιτέρω σε στοιχεία ενεργητικού επιπέδου 2Α και 2Β, σύμφωνα με τον τίτλο ΙΙ κεφάλαιο 2 του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61·
13) «απόθεμα ασφαλείας ρευστότητας»: το ποσό των στοιχείων ενεργητικού επιπέδου 1 και επιπέδου 2 που κατέχει ένα ίδρυμα σύμφωνα με τον τίτλο II του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61·
14) «καθαρές εκροές ρευστότητας»: το ποσό που προκύπτει από την αφαίρεση των εισροών ρευστότητας ενός ιδρύματος από τις εκροές ρευστότητάς του·
15)
«νόμισμα υποβολής αναφορών»: το νόμισμα στο οποίο υποβάλλονται αναφορές στις αρμόδιες αρχές για τα στοιχεία ρευστότητας που αναφέρονται στους τίτλους II, III και IV του παρόντος μέρους, σύμφωνα με το άρθρο 415 παράγραφος 1.».
(104)Το άρθρο 412 τροποποιείται ως εξής:
α)
η παράγραφος 2 αντικαθίσταται από το ακόλουθο κείμενο:
«2. Τα ιδρύματα δεν αναφέρουν δύο φορές τις εισροές ρευστότητας, τις εκροές ρευστότητας και τα ρευστά στοιχεία ενεργητικού.».
β)
η παράγραφος 4 αντικαθίσταται από το ακόλουθο κείμενο:
«4. Οι διατάξεις που προβλέπονται στον τίτλο ΙΙ εφαρμόζονται αποκλειστικά για τους σκοπούς του προσδιορισμού των υποχρεώσεων υποβολής αναφορών που ορίζονται στο άρθρο 415 για τις επιχειρήσεις επενδύσεων πλην των συστημικών επιχειρήσεων επενδύσεων.».
γ)
παρεμβάλλεται η ακόλουθη νέα παράγραφος 4α:
«4α. Η κατ’ εξουσιοδότηση πράξη που αναφέρεται στο άρθρο 460 εφαρμόζεται στα πιστωτικά ιδρύματα και τις συστημικές επιχειρήσεις επενδύσεων.».
(105)Το άρθρο 413 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 413
Απαίτηση σταθερής χρηματοδότησης
1.Τα ιδρύματα εξασφαλίζουν ότι οι μακροπρόθεσμες υποχρεώσεις πληρούνται κατά ενδεδειγμένο τρόπο με ευρύ φάσμα μέσων σταθερής χρηματοδότησης τόσο σε κανονικές όσο και σε ακραίες συνθήκες.
2.Οι διατάξεις που προβλέπονται στον τίτλο ΙΙΙ εφαρμόζονται αποκλειστικά για τους σκοπούς του προσδιορισμού των υποχρεώσεων υποβολής αναφορών που ορίζονται στο άρθρο 415 για τις επιχειρήσεις επενδύσεων πλην των συστημικών επιχειρήσεων επενδύσεων και για όλα τα ιδρύματα, μέχρι οι υποχρεώσεις υποβολής αναφορών που ορίζονται στο άρθρο 415 για τον δείκτη καθαρής σταθερής χρηματοδότησης που καθορίζεται στον τίτλο IV προσδιοριστούν και θεσπιστούν στην Ένωση.
3.Οι διατάξεις που προβλέπονται στον τίτλο IV εφαρμόζονται για τον προσδιορισμό της απαίτησης σταθερής χρηματοδότησης που αναφέρεται στην παράγραφο 1 και των υποχρεώσεων υποβολής αναφορών που ορίζονται στο άρθρο 415 για τα πιστωτικά ιδρύματα και τις συστημικές επιχειρήσεις επενδύσεων.
4.Τα κράτη μέλη μπορούν να διατηρούν ή να θεσπίζουν εθνικές διατάξεις στον τομέα των απαιτήσεων σταθερής χρηματοδότησης μέχρι να καταστούν εφαρμοστέα τα ελάχιστα δεσμευτικά πρότυπα για τις απαιτήσεις καθαρής σταθερής χρηματοδότησης που προβλέπονται στην παράγραφο 1.».
(106)Το άρθρο 414 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 414
Συμμόρφωση προς τις απαιτήσεις ρευστότητας
Ένα ίδρυμα που δεν ικανοποιεί ή αναμένει ότι δεν θα ικανοποιήσει τις απαιτήσεις που προβλέπονται στο άρθρο 412 ή στο άρθρο 413 παράγραφος 1, μεταξύ άλλων σε περιόδους ακραίων συνθηκών, ειδοποιεί αμέσως τις αρμόδιες αρχές και υποβάλλει σε αυτές, χωρίς αδικαιολόγητη καθυστέρηση, σχέδιο για την έγκαιρη αποκατάσταση της συμμόρφωσης προς τις απαιτήσεις που προβλέπονται στο άρθρο 412 ή στο άρθρο 413 παράγραφος 1, κατά περίπτωση. Έως ότου αποκατασταθεί η συμμόρφωση, το ίδρυμα αναφέρει τα στοιχεία που προβλέπονται στον τίτλο II, III ή IV, κατά περίπτωση, καθημερινά μέχρι το τέλος κάθε ημέρας, εκτός αν η αρμόδια αρχή επιτρέψει μικρότερη συχνότητα ή μεγαλύτερη προθεσμία για την υποβολή της αναφοράς. Οι αρμόδιες αρχές μπορούν να χορηγούν τις εν λόγω άδειες μόνο βάσει της συγκεκριμένης περίπτωσης ενός ιδρύματος και λαμβάνοντας υπόψη την κλίμακα και την πολυπλοκότητα των δραστηριοτήτων του ιδρύματος. Οι αρμόδιες αρχές παρακολουθούν την υλοποίηση του σχεδίου αποκατάστασης και ζητούν ταχύτερη αποκατάσταση όπου χρειάζεται.».
(107)Στο άρθρο 415, οι παράγραφοι 1, 2 και 3 αντικαθίστανται από τις ακόλουθες:
«1. Τα πιστωτικά ιδρύματα και οι συστημικές επιχειρήσεις επενδύσεων υποβάλλουν στις αρμόδιες αρχές τα στοιχεία που αναφέρονται στους τίτλους IV σε ενιαίο νόμισμα, που είναι το νόμισμα του κράτους μέλους στο οποίο βρίσκεται η έδρα τους, ασχέτως του νομίσματος στο οποίο είναι πραγματικά εκφρασμένα τα εν λόγω στοιχεία. Έως τον καθορισμό και τη θέσπιση στην Ένωση της υποχρέωσης υποβολής αναφορών και του μορφότυπού τους για τον δείκτη καθαρής σταθερής χρηματοδότησης που καθορίζεται στον τίτλο IV, τα πιστωτικά ιδρύματα και οι συστημικές επιχειρήσεις επενδύσεων υποβάλλουν στις αρμόδιες αρχές τα στοιχεία που αναφέρονται στους τίτλους III σε ενιαίο νόμισμα, που είναι το νόμισμα του κράτους μέλους στο οποίο βρίσκεται η έδρα τους, ασχέτως του νομίσματος στο οποίο είναι πραγματικά εκφρασμένα τα εν λόγω στοιχεία.
Οι επιχειρήσεις επενδύσεων, εκτός των συστημικών επιχειρήσεων επενδύσεων, υποβάλλουν στις αρμόδιες αρχές τα στοιχεία που αναφέρονται στους τίτλους ΙΙ και ΙΙΙ και στο παράρτημα ΙΙΙ και τις συνιστώσες τους, συμπεριλαμβανομένης της σύνθεσης των ρευστών στοιχείων ενεργητικού τους σύμφωνα με το άρθρο 416, σε ενιαίο νόμισμα, που είναι το νόμισμα του κράτους μέλους στο οποίο βρίσκεται η έδρα τους, ασχέτως του νομίσματος στο οποίο είναι πραγματικά εκφρασμένα τα εν λόγω στοιχεία.
Οι αναφορές υποβάλλονται τουλάχιστον σε μηνιαία βάση όσον αφορά τα στοιχεία που αναφέρονται στον τίτλο ΙΙ και στο παράρτημα ΙΙΙ και τουλάχιστον ανά τρίμηνο για τα στοιχεία που αναφέρονται στους τίτλους III και IV.
2. Το ίδρυμα υποβάλλει ξεχωριστά στις αρμόδιες αρχές του κράτους μέλους καταγωγής, στο νόμισμα υποβολής αναφορών, τα στοιχεία που αναφέρονται στους τίτλους ΙΙ, III, IV και στο παράρτημα III, ανάλογα με την περίπτωση, που είναι εκφρασμένα στα νομίσματα που προσδιορίζονται σύμφωνα με τα ακόλουθα:
α)
εάν το ίδρυμα έχει συνολικές υποχρεώσεις που είναι εκφρασμένες σε νόμισμα διαφορετικό από το νόμισμα υποβολής των αναφορών, οι οποίες ανέρχονται σε ή υπερβαίνουν το 5 % των συνολικών υποχρεώσεων του ιδρύματος ή της αυτόνομης οντότητας διαχείρισης του κινδύνου ρευστότητας, εξαιρουμένων του ρυθμιστικού κεφαλαίου και των στοιχείων εκτός ισολογισμού·
β)
εάν το ίδρυμα έχει σημαντικό υποκατάστημα, όπως αναφέρεται στο άρθρο 51 της οδηγίας 2013/36/ΕΕ σε κράτος μέλος υποδοχής που χρησιμοποιεί νόμισμα διαφορετικό από εκείνο που χρησιμοποιείται για την υποβολή αναφορών·
γ)
στο νόμισμα υποβολής αναφορών, εάν το ίδρυμα έχει συνολικές υποχρεώσεις που είναι εκφρασμένες σε νόμισμα διαφορετικό από το νόμισμα υποβολής των αναφορών, οι οποίες ανέρχονται σε ή υπερβαίνουν το 5 % των συνολικών υποχρεώσεων του ιδρύματος ή της αυτόνομης οντότητας διαχείρισης του κινδύνου ρευστότητας, εξαιρουμένων του ρυθμιστικού κεφαλαίου και των στοιχείων εκτός ισολογισμού·
3. Η ΕΑΤ καταρτίζει σχέδια εκτελεστικών τεχνικών προτύπων προκειμένου να διευκρινίσει τα εξής:
α)
ενιαίους μορφότυπους και λύσεις ΤΠ για την υποβολή αναφορών με σχετικές οδηγίες για τη συχνότητα και τις ημερομηνίες και προθεσμίες υποβολής αναφορών. Οι μορφότυποι και οι συχνότητες υποβολής αναφορών είναι ανάλογες προς τη φύση, την κλίμακα και την πολυπλοκότητα των διάφορων δραστηριοτήτων των ιδρυμάτων και περιλαμβάνουν τα προς υποβολή στοιχεία σύμφωνα με τις παραγράφους 1 και 2·
β)
τις πρόσθετες μετρήσεις παρακολούθησης της ρευστότητας που απαιτούνται για να μπορέσουν οι αρμόδιες αρχές να αποκτήσουν συνολική εικόνα του προφίλ κινδύνου ρευστότητας και τα οποία είναι ανάλογα προς τη φύση, την κλίμακα και την πολυπλοκότητα των δραστηριοτήτων του ιδρύματος.
Η ΕΑΤ υποβάλλει στην Επιτροπή τα εν λόγω σχέδια εκτελεστικών τεχνικών προτύπων για τα στοιχεία που ορίζονται στο στοιχείο α) έως την [ένα έτος μετά την έναρξη ισχύος του τροποποιητικού κανονισμού] και για τα στοιχεία που ορίζονται στο στοιχείο β) έως την 1η Ιανουαρίου 2014.
Μέχρι τη θέσπιση δεσμευτικών απαιτήσεων ρευστότητας, οι αρμόδιες αρχές μπορούν να συνεχίσουν να συγκεντρώνουν πληροφορίες με εργαλεία παρακολούθησης με σκοπό την παρακολούθηση της συμμόρφωσης με τα ισχύοντα εθνικά πρότυπα περί ρευστότητας.
Ανατίθεται στην Επιτροπή η εξουσία να εγκρίνει τα εκτελεστικά τεχνικά πρότυπα που αναφέρονται στο πρώτο εδάφιο, σύμφωνα με το άρθρο 15 του κανονισμού (ΕΕ) αριθ. 1093/2010.».
(108)Το άρθρο 416 τροποποιείται ως εξής:
α)
η παράγραφος 3 αντικαθίσταται από το ακόλουθο κείμενο:
«3. Σύμφωνα με την παράγραφο 1, τα ιδρύματα αναφέρουν στοιχεία ενεργητικού που πληρούν τις ακόλουθες προϋποθέσεις ως ρευστά στοιχεία ενεργητικού:
α) είναι μη βεβαρημένα ή διατίθενται εντός ομάδας εξασφαλίσεων προς χρήση για την απόκτηση πρόσθετης χρηματοδότησης στο πλαίσιο δεσμευμένων, αλλά επί του παρόντος μη χρηματοδοτούμενων, πιστωτικών γραμμών που είναι διαθέσιμα στο ίδρυμα·
β) δεν εκδίδονται από το ίδιο το ίδρυμα ή το μητρικό ή τα θυγατρικά του ιδρύματα ή από άλλη θυγατρική του μητρικού του ιδρύματος ή της μητρικής χρηματοδοτικής εταιρείας συμμετοχών·
γ) οι συμμετέχοντες στην αγορά συμφωνούν εν γένει ως προς την τιμή τους, η οποία μπορεί να διαπιστωθεί εύκολα στην αγορά, ή η τιμή τους μπορεί να προσδιοριστεί μέσω τύπου που υπολογίζεται εύκολα βάσει δημοσίως διαθέσιμων στοιχείων και δεν εξαρτάται από ισχυρές παραδοχές όπως συμβαίνει συνήθως για τα δομημένα ή τα εξωτικά προϊόντα·
δ) είναι διαπραγματεύσιμα σε αναγνωρισμένο χρηματιστήριο ή είναι διαπραγματεύσιμα σε ενεργές αγορές συμφωνιών οριστικής πώλησης ή μέσω μιας απλής συμφωνίας επαναγοράς σε αγορές επαναγοράς. Τα κριτήρια αυτά εκτιμώνται χωριστά για κάθε αγορά.
Οι προϋποθέσεις που αναφέρονται στα στοιχεία γ) και δ) του πρώτου εδαφίου δεν εφαρμόζονται στα στοιχεία ενεργητικού που αναφέρονται στην παράγραφο 1 στοιχείο ε).».
β)
Οι παράγραφοι 5 και 6 αντικαθίστανται από το ακόλουθο κείμενο:
«5. Τα μερίδια ή οι μετοχές σε ΟΣΕ μπορούν να αντιμετωπίζονται ως ρευστά στοιχεία ενεργητικού μέχρι το απόλυτο ποσό των 500 εκατ. EUR στο χαρτοφυλάκιο των ρευστών στοιχείων ενεργητικού κάθε ιδρύματος, εφόσον πληρούνται οι απαιτήσεις του άρθρου 132 παράγραφος 3 και εφόσον ο ΟΣΕ, εξαιρουμένων των παράγωγων μέσων για τη μείωση του κινδύνου επιτοκίου ή του πιστωτικού ή συναλλαγματικού κινδύνου, επενδύει αποκλειστικά σε ρευστά στοιχεία ενεργητικού όπως αναφέρονται στην παράγραφο 1 του παρόντος άρθρου.
Η χρήση ή η δυνητική χρήση από ΟΣΕ παράγωγων μέσων για την αντιστάθμιση κινδύνων επιτρεπόμενων επενδύσεων δεν εμποδίζει τον εν λόγω ΟΣΕ να είναι επιλέξιμος. Όταν η αξία των μετοχών ή των μεριδίων του ΟΣΕ δεν αποτιμάται τακτικά με βάση τις τιμές της αγοράς από τα τρίτα μέρη που αναφέρονται στο άρθρο 418 παράγραφος 4 στοιχεία α) και β),και η αρμόδια αρχή δεν θεωρεί ότι ένα ίδρυμα έχει αναπτύξει άρτιες μεθοδολογίες και διαδικασίες για την εν λόγω αποτίμηση, όπως αναφέρεται στο άρθρο 418 παράγραφος 4 πρώτη περίοδος, οι μετοχές ή τα μερίδια του εν λόγω ΟΣΕ δεν θεωρούνται ρευστά στοιχεία ενεργητικού.
γ)
6. Εάν ένα ρευστό στοιχείο ενεργητικού δεν είναι πια επιλέξιμο στο απόθεμα ρευστών στοιχείων ενεργητικού, ένα ίδρυμα μπορεί να εξακολουθήσει να το θεωρεί ρευστό για πρόσθετο διάστημα τριάντα ημερολογιακών ημερών. Εάν ένα ρευστό στοιχείο ενεργητικού ενός ΟΣΕ πάψει να είναι επιλέξιμο για τη μεταχείριση που ορίζεται στην παράγραφο 5, οι μετοχές ή τα μερίδια στον ΟΣΕ είναι εντούτοις δυνατόν να θεωρηθούν ρευστό στοιχείο ενεργητικού για πρόσθετο διάστημα τριάντα ημερών εφόσον τα εν λόγω στοιχεία ενεργητικού δεν υπερβαίνουν το 10 % των συνολικών στοιχείων ενεργητικού του ΟΣΕ.».
δ)
Η παράγραφος 7 διαγράφεται.
(109)Το άρθρο 419 τροποποιείται ως εξής:
α)
η παράγραφος 2 αντικαθίσταται από το ακόλουθο κείμενο:
«2. Αν οι δικαιολογημένες ανάγκες για ρευστά στοιχεία ενεργητικού δυνάμει της απαίτησης του άρθρου 412 υπερβαίνουν τη διαθεσιμότητα των εν λόγω στοιχείων σε ένα νόμισμα, εφαρμόζεται μία ή περισσότερες από τις κατωτέρω παρεκκλίσεις:
α) κατά παρέκκλιση από το άρθρο 417 στοιχείο στ), το νόμισμα των ρευστών στοιχείων ενεργητικού μπορεί να μη συμβαδίζει με την κατανομή των εκροών ρευστότητας ανά νόμισμα μετά την αφαίρεση των εισροών·
β) για νομίσματα κράτους μέλους ή τρίτων χωρών, τα απαιτούμενα ρευστά στοιχεία ενεργητικού μπορούν να αντικαθίστανται με πιστωτικές γραμμές από την κεντρική τράπεζα του εν λόγω κράτους μέλους ή της εν λόγω τρίτης χώρας, οι οποίες είναι συμβατικά και αμετάκλητα δεσμευμένες για τις επόμενες τριάντα ημέρες και τιμολογούνται δίκαια, ανεξάρτητα από το ήδη αναληφθέν ποσό, με την προϋπόθεση ότι οι αρμόδιες αρχές του εν λόγω κράτους μέλους ή της τρίτης χώρας πράττουν το ίδιο και ότι το κράτος μέλος ή η τρίτη χώρα εφαρμόζει συγκρίσιμες απαιτήσεις υποβολής αναφορών·
γ) σε περίπτωση που υπάρχει έλλειμμα στοιχείων ενεργητικού επιπέδου 1, πρόσθετα στοιχεία ενεργητικού επιπέδου 2Α μπορούν να κατέχονται από το ίδρυμα και τυχόν ανώτατο όριο που ισχύει για τα εν λόγω στοιχεία ενεργητικού σύμφωνα με το άρθρο 17 του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61 μπορεί να τροποποιηθεί.».
β)
η παράγραφος 5 αντικαθίσταται από το ακόλουθο κείμενο:
«5. Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων προκειμένου να διευκρινίσει τις παρεκκλίσεις που αναφέρονται στην παράγραφο 2, συμπεριλαμβανομένων των προϋποθέσεων εφαρμογής τους.
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [έξι μήνες από την έναρξη ισχύος του τροποποιητικού κανονισμού].
Η Επιτροπή εξουσιοδοτείται να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα που αναφέρονται στο πρώτο εδάφιο σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.».
(110)Το άρθρο 422 τροποποιείται ως εξής:
α)
η παράγραφος 4 αντικαθίσταται από το ακόλουθο κείμενο:
«4. Οι υπηρεσίες εκκαθάρισης, φύλαξης, διαχείρισης μετρητών ή άλλες συγκρίσιμες υπηρεσίες που αναφέρονται στην παράγραφο 3 στοιχεία α) και δ) καλύπτουν μόνο τις υπηρεσίες αυτές μόνο στον βαθμό που οι υπηρεσίες αυτές παρέχονται στο πλαίσιο καθιερωμένης σχέσης από την οποία εξαρτάται σε σημαντικό βαθμό ο καταθέτης. Οι υπηρεσίες αυτές δεν αποτελούν απλώς υπηρεσίες τραπεζικής μέσω ανταποκριτών ή υπηρεσίες βασικής μεσολάβησης και το ίδρυμα διαθέτει αποδείξεις ότι ο πελάτης του δεν μπορεί να αποσύρει νομίμως οφειλόμενα ποσά για χρονικό ορίζοντα τριάντα ημερών χωρίς να υπονομεύσει τη λειτουργία του.
Εν αναμονή ενός ενιαίου ορισμού της καθιερωμένης λειτουργικής σχέσης κατά την παράγραφο 3 στοιχείο γ), τα ιδρύματα καθορίζουν τα ίδια τα κριτήρια για τον προσδιορισμό της καθιερωμένης λειτουργικής σχέσης για την οποία έχουν αποδείξεις ότι ο πελάτης δεν μπορεί να αποσύρει νομίμως οφειλόμενα ποσά για χρονικό ορίζοντα τριάντα ημερών χωρίς να υπονομεύσει τη λειτουργία του και κοινοποιούν τα κριτήρια αυτά στις αρμόδιες αρχές. Οι αρμόδιες αρχές δύνανται, απουσία ενιαίου ορισμού, να παρέχουν γενικές οδηγίες τις οποίες ακολουθούν τα ιδρύματα για τον προσδιορισμό των καταθέσεων που διατηρούνται από τον καταθέτη στο πλαίσιο καθιερωμένης λειτουργικής σχέσης.».
β)
η παράγραφος 8 αντικαθίσταται από το ακόλουθο κείμενο:
«8. Οι αρμόδιες αρχές μπορούν να χορηγούν άδεια εφαρμογής χαμηλότερου ποσοστού εκροής ανάλογα με την περίπτωση στις υποχρεώσεις που αναφέρονται στην παράγραφο 7, εφόσον πληρούνται όλες οι κατωτέρω προϋποθέσεις:
α)
ο αντισυμβαλλόμενος:
(I)είναι μητρικό ή θυγατρικό ίδρυμα του ιδρύματος ή άλλη θυγατρική του ίδιου μητρικού ιδρύματος,
(II)συνδέεται με το ίδρυμα με σχέση κατά την έννοια του άρθρου 12 παράγραφος 1 της οδηγίας 83/349/ΕΟΚ,
(III)είναι ίδρυμα που εμπίπτει στο ίδιο θεσμικό σύστημα προστασίας που πληροί τις απαιτήσεις του άρθρου 113 παράγραφος 7,
(IV)είναι το κεντρικό ίδρυμα ή μέλος δικτύου που συμμορφώνεται προς τις διατάξεις του άρθρου 400 παράγραφος 2 στοιχείο δ),
β)
υπάρχουν λόγοι να αναμένεται χαμηλότερη εκροή εντός των επόμενων 30 ημερών, ακόμα και βάσει σεναρίου που συνδυάζει ιδιοσυγκρατικές ακραίες συνθήκες και συνθήκες που καλύπτουν όλο το εύρος της αγοράς·
γ)
εφαρμόζεται μια αντίστοιχη συμμετρική ή πιο συντηρητική εισροή από τον αντισυμβαλλόμενο κατά παρέκκλιση του άρθρου 425·
δ)
το ίδρυμα και ο αντισυμβαλλόμενος είναι εγκατεστημένοι στο ίδιο κράτος μέλος.».
(111)Στο άρθρο 423, οι παράγραφοι 2 και 3 αντικαθίστανται από το ακόλουθο κείμενο:
«2. Τα ιδρύματα κοινοποιούν στις αρμόδιες αρχές όλες τις συμβάσεις που συνάπτουν, οι συμβατικοί όροι των οποίων οδηγούν, εντός τριάντα ημερών από σημαντική επιδείνωση της πιστωτικής ποιότητας, σε εκροές ρευστότητας ή πρόσθετες ανάγκες παροχής εξασφαλίσεων. Εφόσον οι αρμόδιες αρχές κρίνουν ότι οι συμβάσεις αυτές είναι ουσιώδεις όσον αφορά τις πιθανές εκροές ρευστότητας του ιδρύματος, απαιτούν από το ίδρυμα να προσθέσει συμπληρωματική εκροή για τις εν λόγω συμβάσεις, που αντιστοιχεί στις πρόσθετες ανάγκες παροχής εξασφαλίσεων που προκύπτουν από ουσιώδη επιδείνωση της πιστωτικής ποιότητας, όπως η αναθεώρηση προς τα κάτω της εξωτερικής πιστοληπτικής αξιολόγησης κατά τρεις βαθμίδες. Το ίδρυμα εξετάζει τακτικά την έκταση αυτής της ουσιώδους επιδείνωσης λαμβάνοντας υπόψη τα στοιχεία που είναι συναφή σύμφωνα με τις συμβάσεις που έχει συνάψει και κοινοποιεί το αποτέλεσμα της εξέτασης αυτής στις αρμόδιες αρχές.
3. Το ίδρυμα προσθέτει συμπληρωματική εκροή που αντιστοιχεί σε ανάγκες παροχής εξασφαλίσεων που θα προέκυπταν από τον αντίκτυπο σεναρίου δυσμενών εξελίξεων στην αγορά στις συναλλαγές παραγώγων, εφόσον είναι ουσιώδεις.
Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων που διευκρινίζουν τις προϋποθέσεις υπό τις οποίες μπορεί να εφαρμοστεί την έννοια του ουσιώδους χαρακτήρα και τις μεθόδους μέτρησης της πρόσθετης εκροής.
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [έξι μήνες από την έναρξη ισχύος του τροποποιητικού κανονισμού].
Ανατίθεται στην Επιτροπή η εξουσία να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα στα οποία αναφέρεται το δεύτερο εδάφιο, σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.».
(112)Στο άρθρο 424, η παράγραφος 4 αντικαθίσταται από το ακόλουθο κείμενο:
«4. Το δεσμευμένο ποσό της διευκόλυνσης που έχει παρασχεθεί σε ΟΕΣΤ για να μπορέσει η εν λόγω ΟΕΣΤ να αγοράσει στοιχεία ενεργητικού εκτός από τίτλους από πελάτες που δεν είναι χρηματοπιστωτικοί πελάτες πολλαπλασιάζεται επί 10 % στο μέτρο που το ποσό που δεσμεύτηκε υπερβαίνει το ποσό των στοιχείων ενεργητικού που έχουν αγοραστεί από τους πελάτες και στο μέτρο που το μέγιστο ποσό που μπορεί να αναληφθεί περιορίζεται συμβατικά στο ποσό των αγοραζόμενων στοιχείων ενεργητικού.».
(113)Στο άρθρο 425 παράγραφος 2, το στοιχείο γ) αντικαθίσταται από το ακόλουθο κείμενο:
«γ) τα δάνεια με μη προσδιορισμένη συμβατική ημερομηνία λήξης λαμβάνονται υπόψη με 20 % εισροή, υπό τον όρο ότι η σύμβαση επιτρέπει στο ίδρυμα να καταγγείλει τη σύμβαση και να απαιτήσει πληρωμή εντός 30 ημερών·».
(114)Στο έκτο μέρος, παρεμβάλλεται ο ακόλουθος νέος τίτλος IV μετά το άρθρο 428:
«ΤΙΤΛΟΣ IV
ΔΕΙΚΤΗΣ ΚΑΘΑΡΗΣ ΣΤΑΘΕΡΗΣ ΧΡΗΜΑΤΟΔΟΤΗΣΗΣ
ΚΕΦΑΛΑΙΟ 1
Ο δείκτης καθαρής σταθερής χρηματοδότησης
Άρθρο 428α
Εφαρμογή σε ενοποιημένη βάση
Όταν ο δείκτης καθαρής σταθερής χρηματοδότησης που καθορίζεται στον παρόντα τίτλο εφαρμόζεται σε ενοποιημένη βάση σύμφωνα με το άρθρο 11 παράγραφος 4, ισχύουν τα ακόλουθα:
α)
οι παράγοντες της απαιτούμενης σταθερής χρηματοδότησης σε θυγατρική με καταστατική έδρα που βρίσκεται σε τρίτη χώρα, οι οποίοι υπόκεινται σε υψηλότερα ποσοστά από αυτά που ορίζονται στο κεφάλαιο 4 του παρόντος τίτλου, δυνάμει της εθνικής νομοθεσίας της εν λόγω τρίτης χώρας για την απαίτηση καθαρής σταθερής χρηματοδότησης, υπόκεινται σε ενοποίηση σύμφωνα με τα υψηλότερα ποσοστά που καθορίζονται στην εθνική νομοθεσία της εν λόγω τρίτης χώρας·
β)
οι παράγοντες της διαθέσιμης σταθερής χρηματοδότησης σε θυγατρική με καταστατική έδρα που βρίσκεται σε τρίτη χώρα, οι οποίοι υπόκεινται σε χαμηλότερα ποσοστά από αυτά που ορίζονται στο κεφάλαιο 3 του παρόντος τίτλου, δυνάμει της εθνικής νομοθεσίας της εν λόγω τρίτης χώρας για την απαίτηση καθαρής σταθερής χρηματοδότησης, υπόκεινται σε ενοποίηση σύμφωνα με τα χαμηλότερα ποσοστά που καθορίζονται στην εθνική νομοθεσία της εν λόγω τρίτης χώρας·
γ)
τα στοιχεία ενεργητικού τρίτης χώρας που πληρούν τις απαιτήσεις που ορίζονται στον τίτλο II του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61 και τα οποία κατέχονται από θυγατρική με καταστατική έδρα που βρίσκεται σε τρίτη χώρα, δεν αναγνωρίζονται ως ρευστά στοιχεία ενεργητικού για τους σκοπούς της ενοποίησης, εφόσον δεν γίνονται αποδεκτά ως ρευστά στοιχεία ενεργητικού σύμφωνα με την εθνική νομοθεσία της εν λόγω τρίτης χώρας για την απαίτηση κάλυψης της ρευστότητας·
δ)
οι επιχειρήσεις επενδύσεων, πέραν των συστημικών επιχειρήσεων επενδύσεων εντός του ομίλου υπόκεινται στο άρθρο 428β σε ενοποιημένη βάση και στο άρθρο 413 τόσο για ατομικούς όσο και για ενοποιημένους σκοπούς. Εκτός από τα αναφερόμενα στο παρόν στοιχεί, οι επιχειρήσεις επενδύσεων πέραν των συστημικών επιχειρήσεων επενδύσεων εξακολουθούν να υπόκεινται στη λεπτομερή απαίτηση καθαρής σταθερής χρηματοδότησης για τις επιχειρήσεις επενδύσεων όπως προβλέπεται στην εθνική νομοθεσία των κρατών μελών.
Άρθρο 428β
Ο δείκτης καθαρής σταθερής χρηματοδότησης
1.Η λεπτομερής απαίτηση καθαρής σταθερής χρηματοδότησης που προβλέπεται στο άρθρο 413 παράγραφος 1 ισούται με τον λόγο της διαθέσιμης σταθερής χρηματοδότησης ενός ιδρύματος όπως αναφέρεται στο κεφάλαιο 3 του παρόντος τίτλου προς την απαιτούμενη σταθερή χρηματοδότηση του ιδρύματος, όπως αναφέρεται στο κεφάλαιο 4 του παρόντος τίτλου σε περίοδο ενός έτους και εκφράζεται ως ποσοστό. Τα ιδρύματα υπολογίζουν τον δείκτη καθαρής σταθερής χρηματοδότησης σύμφωνα με τον ακόλουθο τύπο:

2.Τα ιδρύματα διατηρούν δείκτη καθαρής σταθερής χρηματοδότησης τουλάχιστον 100 %.
3.Σε περίπτωση που ανά πάσα στιγμή ο δείκτης καθαρής σταθερής χρηματοδότησης ενός ιδρύματος μειωθεί ή αναμένεται εύλογα να μειωθεί κάτω από το 100 %, εφαρμόζεται η απαίτηση που προβλέπεται στο άρθρο 414. Το ίδρυμα αποσκοπεί στην επαναφορά του δείκτη καθαρής σταθερής χρηματοδότησης στο επίπεδο που αναφέρεται στην παράγραφο 2. Οι αρμόδιες αρχές αξιολογούν τους λόγους για τη μη συμμόρφωση με το επίπεδο που αναφέρεται στην παράγραφο 2 πριν από τη λήψη, κατά περίπτωση, τυχόν εποπτικών μέτρων.
4.Τα ιδρύματα υπολογίζουν και παρακολουθούν τον δείκτη τους καθαρής σταθερής χρηματοδότησης στο νόμισμα υποβολής αναφορών για το σύνολο των συναλλαγών τους, ανεξαρτήτως από το νόμισμα στο οποίο είναι πραγματικά εκφρασμένες, και χωριστά για τις συναλλαγές τους που είναι εκφρασμένες σε κάθε ένα από τα νομίσματα που υπόκεινται σε χωριστή υποβολή αναφορών σύμφωνα με το άρθρο 415 παράγραφος 2.
5.Τα ιδρύματα διασφαλίζουν ότι το νόμισμα στο οποίο είναι εκφρασμένες οι υποχρεώσεις τους συμβαδίζει με την κατανομή ανά νόμισμα των περιουσιακών στοιχείων τους. Κατά περίπτωση, οι αρμόδιες αρχές μπορούν να απαιτούν από τα πιστωτικά ιδρύματα να περιορίζουν τη νομισματική αναντιστοιχία με τον καθορισμό ορίων όσον αφορά την αναλογία της απαιτούμενης σταθερής χρηματοδότησης σε συγκεκριμένο νόμισμα που μπορεί να καλυφθεί από τη διαθέσιμη σταθερή χρηματοδότηση που δεν είναι εκφρασμένη στο νόμισμα αυτό. Ο περιορισμός αυτός μπορεί να εφαρμοστεί μόνο για νόμισμα που υπόκειται σε ξεχωριστή υποβολή αναφορών σύμφωνα με το άρθρο 415 παράγραφος 2.
Κατά τον καθορισμό του επιπέδου οποιουδήποτε περιορισμού σχετικά με τη νομισματική αναντιστοιχία που μπορεί να εφαρμοστεί σύμφωνα με το παρόν άρθρο, οι αρμόδιες αρχές λαμβάνουν υπόψη τουλάχιστον:
α)
εάν το ίδρυμα έχει την ικανότητα να μεταβιβάσει διαθέσιμη σταθερή χρηματοδότηση από το ένα νόμισμα στο άλλο και μεταξύ περιοχών δικαιοδοσίας και νομικών οντοτήτων εντός του ομίλου του και να προβεί στην ανταλλαγή νομισμάτων και την άντληση κεφαλαίων σε αγορές συναλλάγματος κατά τον ορίζοντα του ενός έτους του δείκτη καθαρής σταθερής χρηματοδότησης·
β)
τις επιπτώσεις δυσμενών μεταβολών των συναλλαγματικών ισοτιμιών σε υφιστάμενες θέσεις αναντιστοιχίας και στην αποτελεσματικότητα υφιστάμενων συναλλαγματικών αντισταθμίσεων.
Οποιοσδήποτε περιορισμός όσον αφορά την αναντιστοιχία νομισμάτων που επιβάλλεται σύμφωνα με το παρόν άρθρο αποτελεί ειδική απαίτηση ρευστότητας, όπως αναφέρεται στο άρθρο 105 της οδηγίας 2013/36/ΕΕ.
ΚΕΦΑΛΑΙΟ 2
Γενικοί κανόνες υπολογισμού του δείκτη καθαρής σταθερής χρηματοδότησης
Άρθρο 428γ
Υπολογισμός του δείκτη καθαρής σταθερής χρηματοδότησης
1.Εκτός αν προβλέπεται άλλως στον παρόντα τίτλο, τα ιδρύματα λαμβάνουν υπόψη τα στοιχεία ενεργητικού, τις υποχρεώσεις και τα εκτός ισολογισμού στοιχεία σε ακαθάριστη βάση.
2.Για τους σκοπούς υπολογισμού του δείκτη καθαρής σταθερής χρηματοδότησης, τα ιδρύματα εφαρμόζουν τους κατάλληλους παράγοντες σταθερής χρηματοδότησης που ορίζονται στα κεφάλαια 3 και 4 του παρόντος τίτλου στη λογιστική αξία των στοιχείων ενεργητικού, των υποχρεώσεων και των εκτός ισολογισμού στοιχείων, εκτός εάν προβλέπεται διαφορετικά στον παρόντα τίτλο.
3.Τα ιδρύματα δεν λαμβάνουν υπόψη τους δύο φορές την απαιτούμενη σταθερή χρηματοδότηση και τη διαθέσιμη σταθερή χρηματοδότηση.
Άρθρο 428δ
Συμβάσεις παραγώγων
1.Τα ιδρύματα εφαρμόζουν τις διατάξεις του παρόντος άρθρου για να υπολογίσουν το ποσό της απαιτούμενης σταθερής χρηματοδότησης για τις συμβάσεις παραγώγων που αναφέρονται στο κεφάλαιο 4 του παρόντος τίτλου.
2.Κατά παρέκκλιση από το άρθρο 428γ παράγραφος 1, τα ιδρύματα λαμβάνουν υπόψη τη λογιστική αξία των θέσεων παραγώγων σε καθαρή βάση, εφόσον οι θέσεις αυτές περιλαμβάνονται στο ίδιο συμψηφιστικό σύνολο που πληροί τις απαιτήσεις που ορίζονται στα άρθρα 295, 296 και 297. Όταν δεν συμβαίνει αυτό, τα ιδρύματα λαμβάνουν υπόψη τη λογιστική αξία των θέσεων παραγώγων σε ακαθάριστη βάση και αντιμετωπίζουν τις εν λόγω θέσεις παραγώγων ως ίδιο συμψηφιστικό σύνολο για τους σκοπούς του κεφαλαίου 4 του παρόντος τίτλου.
3.Για τους σκοπούς του παρόντος τίτλου, ως «αγοραία αξία του συμψηφιστικού συνόλου» νοείται το άθροισμα των αγοραίων αξιών όλων των συναλλαγών που περιλαμβάνονται στο συμψηφιστικό σύνολο.
4.Όλες οι συμβάσεις παραγώγων που αναφέρονται στην παράγραφο 2 στοιχεία α) έως ε) του παραρτήματος II, που συνεπάγονται πλήρη ανταλλαγή ποσών αρχικού κεφαλαίου κατά την ίδια ημερομηνία υπολογίζονται σε καθαρή βάση για τα διάφορα νομίσματα, μεταξύ άλλων και για την απαίτηση υποβολής αναφορών σε ένα νόμισμα που υπόκειται σε ξεχωριστή υποβολή αναφορών σύμφωνα με το άρθρο 415 παράγραφος 2, ακόμη και όταν οι πράξεις αυτές δεν περιλαμβάνονται στο ίδιο συμψηφιστικό σύνολο που πληροί τις απαιτήσεις που ορίζονται στα άρθρα 295, 296 και 297.
5.Μετρητά που λαμβάνονται ως εξασφαλίσεις για τη μείωση του ανοίγματος μιας θέσης παραγώγων αντιμετωπίζονται ως τέτοιες και δεν αντιμετωπίζονται ως καταθέσεις για τις οποίες εφαρμόζεται το κεφάλαιο 3 του παρόντος τίτλου.
6.Οι αρμόδιες αρχές δύνανται να αποφασίσουν, με την έγκριση της σχετικής κεντρικής τράπεζας, να απαλλάσσουν από την επίδραση των συμβάσεων παραγώγων στον υπολογισμό του δείκτη καθαρής σταθερής χρηματοδότησης, μεταξύ άλλων μέσω του προσδιορισμού των παραγόντων απαιτούμενης σταθερής χρηματοδότησης και των προβλέψεων και ζημιών, όταν πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
οι εν λόγω συμβάσεις έχουν εναπομένουσα ληκτότητα μικρότερη των έξι μηνών·
β)
ο αντισυμβαλλόμενος είναι η ΕΚΤ ή η κεντρική τράπεζα κράτους μέλους·
γ)
οι συμβάσεις παραγώγων εξυπηρετούν τη νομισματική πολιτική της ΕΚΤ ή την κεντρική τράπεζα κράτους μέλους.
Όταν θυγατρική εταιρεία που έχει την έδρα της σε τρίτη χώρα επωφελείται από την απαλλαγή που αναφέρεται στο πρώτο εδάφιο, δυνάμει της εθνικής νομοθεσίας της εν λόγω τρίτης χώρας η οποία ορίζει την απαίτηση καθαρής σταθερής χρηματοδότησης, η εν λόγω απαλλαγή όπως ορίζεται στην εθνική νομοθεσία της τρίτης χώρας, λαμβάνεται υπόψη για τους σκοπούς της ενοποίησης. Σε διαφορετική περίπτωση, η θυγατρική σε τρίτη χώρα δεν επωφελείται από την εν λόγω απαλλαγή.
Άρθρο 428ε
Συμψηφισμός εξασφαλισμένων πιστοδοτήσεων και συναλλαγών με όρους κεφαλαιαγοράς
Κατά παρέκκλιση από το άρθρο 428γ παράγραφος 1, τα στοιχεία ενεργητικού και οι υποχρεώσεις που προκύπτουν από εξασφαλισμένες πιστοδοτήσεις και από συναλλαγές με όρους κεφαλαιαγοράς όπως ορίζονται στο άρθρο 192 παράγραφοι 2 και 3 με έναν μόνο αντισυμβαλλόμενο υπολογίζονται σε καθαρή βάση, υπό την προϋπόθεση ότι τα εν λόγω στοιχεία του ενεργητικού και του παθητικού τηρούν τις προϋποθέσεις για τον συμψηφισμό, κατά το άρθρο 429β παράγραφος 4.
Άρθρο 428στ
Αλληλοεξαρτώμενα στοιχεία του ενεργητικού και του παθητικού
1.Με την επιφύλαξη της προηγούμενης έγκρισης από τις αρμόδιες αρχές, ένα ίδρυμα μπορεί να θεωρήσει ότι ένα στοιχείο του ενεργητικού και ένα στοιχείο του παθητικού είναι αλληλεξαρτώμενα, υπό την προϋπόθεση ότι πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
το ίδρυμα ενεργεί μόνον ως ενδιάμεση μονάδα (pass-through unit) για τη διοχέτευση της χρηματοδότησης από την υποχρέωση στα αντίστοιχα αλληλοεξαρτώμενα στοιχεία ενεργητικού·
β)
τα επιμέρους αλληλοεξαρτώμενα στοιχεία ενεργητικού και παθητικού είναι σαφώς προσδιορίσιμα και έχουν την ίδια ονομαστική αξία·
γ)
τα περιουσιακά στοιχεία και η αλληλοεξαρτώμενη υποχρέωση έχουν ουσιαστικά αντιστοιχισμένες ληκτότητες με μέγιστη καθυστέρηση είκοσι ημερών μεταξύ της ληκτότητας του στοιχείου ενεργητικού και της ληκτότητας της υποχρέωσης·
δ)
η αλληλοεξαρτώμενη υποχρέωση απαιτείται βάσει νομικής, κανονιστικής ή συμβατικής δέσμευσης και δεν χρησιμοποιείται για τη χρηματοδότηση άλλων στοιχείων του ενεργητικού·
ε)
οι ροές πληρωμής κεφαλαίου από το στοιχείο ενεργητικού δεν χρησιμοποιούνται για σκοπούς άλλους από την αποπληρωμή της αλληλοεξαρτώμενης υποχρέωσης·
στ)
οι αντισυμβαλλόμενοι για κάθε ζεύγος αλληλοεξαρτώμενων στοιχείων ενεργητικού και παθητικού δεν είναι οι ίδιοι.
2.Τα στοιχεία του ενεργητικού και του παθητικού που συνδέονται άμεσα με τα ακόλουθα προϊόντα ή υπηρεσίες θεωρούνται ότι πληρούν τις προϋποθέσεις της παραγράφου 1 και θεωρούνται αλληλοεξαρτώμενα:
α)
κεντρικές ρυθμιζόμενες καταθέσεις, όταν τα ιδρύματα υποχρεούνται εκ του νόμου να μεταφέρουν τις ρυθμιζόμενες καταθέσεις σε ένα κεντρικό ταμείο που έχει συσταθεί και ελέγχεται από την κεντρική κυβέρνηση κράτους μέλους, το οποίο χορηγεί δάνεια για την προώθηση στόχων δημοσίου συμφέροντος, υπό την προϋπόθεση ότι η μεταφορά των καταθέσεων στο κεντρικό ταμείο πραγματοποιείται τουλάχιστον σε μηνιαία βάση·
β)
προνομιακά δάνεια και πιστωτικές και ταμειακές διευκολύνσεις που πληρούν τα κριτήρια που ορίζονται στο άρθρο 31 παράγραφος 9 του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61 για τα ιδρύματα που ενεργούν ως απλοί διαμεσολαβητές και δεν αναλαμβάνουν οποιονδήποτε κίνδυνο χρηματοδότησης·
γ)
καλυμμένα ομόλογα, όπως αναφέρονται στο άρθρο 52 παράγραφος 4 της οδηγίας 2009/65/ΕΚ·
δ)
καλυμμένα ομόλογα που πληρούν τις απαιτήσεις επιλεξιμότητας για την αντιμετώπιση που καθορίζεται στο άρθρο 129 παράγραφοι 4 ή 5, ανάλογα με την περίπτωση, εφόσον τα υποκείμενα δάνεια είναι πλήρως αντιστοιχισμένα και χρηματοδοτούνται με τα καλυμμένα ομόλογα ή όταν υπάρχουν σημεία ενεργοποίησης που μπορούν να παραταθούν χωρίς διακριτική ευχέρεια σχετικά με τα καλυμμένα ομόλογα διάρκειας ενός έτους ή περισσότερο μέχρι τη λήξη των υποκείμενων δανείων σε περίπτωση αδυναμίας αναχρηματοδότησης κατά την ημερομηνία λήξης των καλυμμένων ομολόγων·
ε)
δραστηριότητες εκκαθάρισης παράγωγων πελατών, υπό τον όρο ότι το ίδρυμα δεν εγγυάται τις επιδόσεις του κεντρικού αντισυμβαλλομένου στους πελάτες του και, κατά συνέπεια, δεν συνεπάγεται κανέναν κίνδυνο χρηματοδότησης.
Άρθρο 428ζ
Καταθέσεις σε θεσμικά συστήματα προστασίας και δίκτυα συνεργασίας
Όταν ένα ίδρυμα ανήκει σε θεσμικό σύστημα προστασίας του είδους που αναφέρεται στο άρθρο 113 παράγραφος 7, σε δίκτυο που είναι επιλέξιμο για την απαλλαγή που προβλέπεται στο άρθρο 10 ή σε συνεταιριστικό δίκτυο κράτους μέλους, οι καταθέσεις όψεως που διατηρεί το ίδρυμα στο κεντρικό ίδρυμα και που θεωρούνται ρευστά στοιχεία ενεργητικού για το ίδρυμα που πραγματοποιεί την κατάθεση σύμφωνα με το άρθρο 16 του κανονισμού (ΕΕ) αριθ. 2015/61 υπόκεινται στις ακόλουθες απαιτήσεις:
α)
κατάλληλος συντελεστής απαιτούμενης σταθερής χρηματοδότησης που πρέπει να εφαρμόζεται σύμφωνα με τον παρόντα τίτλο κεφάλαιο 4 τμήμα 2 για το ίδρυμα που πραγματοποιεί την κατάθεση, ανάλογα με την αντιμετώπιση των εν λόγω καταθέσεων όψεως ως στοιχεία ενεργητικού επιπέδου 1, επιπέδου 2Α ή επιπέδου 2Β σύμφωνα με το άρθρο 16 του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61 και με τις σχετικές περικοπές που εφαρμόζονται σε αυτές τις καταθέσεις όψεως για τον υπολογισμό του δείκτη κάλυψης ρευστότητας·
β)
συμμετρικός παράγοντας διαθέσιμης σταθερής χρηματοδότησης για το κεντρικό ίδρυμα που λαμβάνει την προκαταβολή.
Άρθρο 428η
Προτιμησιακή μεταχείριση εντός ομίλου ή θεσμικού συστήματος προστασίας
1.Κατά παρέκκλιση από το άρθρο 428ζ και τα κεφάλαια 3 και 4 του παρόντος τίτλου, οι αρμόδιες αρχές μπορούν, κατά περίπτωση, να επιτρέπουν στα ιδρύματα να εφαρμόζουν υψηλότερο συντελεστή διαθέσιμης σταθερής χρηματοδότησης ή χαμηλότερο συντελεστή απαιτούμενης σταθερής χρηματοδότησης για στοιχεία ενεργητικού, υποχρεώσεις και δεσμευμένες πιστωτικές και ταμειακές διευκολύνσεις, εφόσον πληρούνται όλες οι κατωτέρω προϋποθέσεις:
α)
ο αντισυμβαλλόμενος είναι ένα από τα ακόλουθα:
(I)η μητρική ή η θυγατρική του ιδρύματος·
(II)άλλη θυγατρική του ίδιου μητρικού ιδρύματος·
(III)συνδέεται με το ίδρυμα με σχέση κατά την έννοια του άρθρου 12 παράγραφος 1 της οδηγίας 83/349/ΕΟΚ,
(IV)μέλος του ίδιου θεσμικού συστήματος προστασίας, που αναφέρεται στο άρθρο 113 παράγραφος 7 του παρόντος κανονισμού, με το ίδρυμα·
(V)το κεντρικό ίδρυμα ή συνδεδεμένο ίδρυμα του δικτύου ή ομίλου συνεργασίας που αναφέρεται στο άρθρο 10 του παρόντος κανονισμού·
β)
υπάρχουν λόγοι να αναμένεται ότι η υποχρέωση ή η δεσμευμένη πιστωτική ή ταμειακή διευκόλυνση που λαμβάνεται αποτελεί πιο σταθερή πηγή χρηματοδότησης ή ότι το στοιχείο ενεργητικού ή οι δεσμευμένες πιστωτικές ή ταμειακές διευκολύνσεις που χορηγούνται απαιτούν λιγότερο σταθερή χρηματοδότηση εντός του ορίζοντα του ενός έτους του δείκτη καθαρής σταθερής χρηματοδότησης από την ίδια υποχρέωση, στοιχείο ενεργητικού ή δεσμευμένη πιστωτική ή ταμειακή διευκόλυνση με άλλους αντισυμβαλλομένους·
γ)
ο αντισυμβαλλόμενος εφαρμόζει υψηλότερο συντελεστή απαιτούμενης σταθερής χρηματοδότησης που είναι συμμετρικός του υψηλότερου συντελεστή διαθέσιμης σταθερής χρηματοδότησης ή χαμηλότερο συντελεστή διαθέσιμης σταθερής χρηματοδότησης που είναι συμμετρικός του χαμηλότερου συντελεστή απαιτούμενης σταθερής χρηματοδότησης·
δ)
το ίδρυμα και ο αντισυμβαλλόμενος είναι εγκατεστημένοι στο ίδιο κράτος μέλος.
2.Εάν το ίδρυμα και ο αντισυμβαλλόμενος είναι εγκατεστημένοι σε διαφορετικά κράτη μέλη, οι αρμόδιες αρχές μπορούν να απαλλάσσουν από την εφαρμογή της προϋπόθεσης που αναφέρεται στ την παράγραφο 1 στοιχείο δ), εφόσον, πέραν των κριτηρίων της παραγράφου 1, πληρούνται τα ακόλουθα κριτήρια:
α)
υπάρχουν νομικά δεσμευτικές συμφωνίες και δεσμεύσεις μεταξύ των οντοτήτων του ομίλου σχετικά με την υποχρέωση, το στοιχείο ενεργητικού ή τη δεσμευμένη πιστωτική ή ταμειακή διευκόλυνση·
β)
ο πάροχος χρηματοδότησης παρουσιάζει χαμηλό προφίλ κινδύνου·
γ)
η χρηματοδότηση του προφίλ κινδύνου του αποδέκτη χρηματοδότησης έχει ληφθεί επαρκώς υπόψη κατά τη διαχείριση του κινδύνου ρευστότητας από τον πάροχο της χρηματοδότησης.
Οι αρμόδιες αρχές διαβουλεύονται μεταξύ τους σύμφωνα με το άρθρο 20 παράγραφος 1 στοιχείο β), για να καθοριστεί κατά πόσον πληρούνται τα πρόσθετα κριτήρια που καθορίζονται στην παρούσα παράγραφο .
ΚΕΦΑΛΑΙΟ 3
Διαθέσιμη σταθερή χρηματοδότηση
ΤΜΗΜΑ 1:
Γενικές διατάξεις
Άρθρο 428θ
Υπολογισμός του ύψους της διαθέσιμης σταθερής χρηματοδότησης
Εκτός αν άλλως ορίζεται στο παρόν κεφάλαιο, το ποσό της διαθέσιμης σταθερής χρηματοδότησης υπολογίζεται με πολλαπλασιασμό της λογιστικής αξίας των διαφόρων κατηγοριών ή τύπων υποχρεώσεων και ρυθμιστικού κεφαλαίου επί τους κατάλληλους συντελεστές της διαθέσιμης σταθερής χρηματοδότησης που θα εφαρμοστούν εφαρμογή σύμφωνα με το τμήμα 2. Το συνολικό ποσό της διαθέσιμης σταθερής χρηματοδότησης είναι το άθροισμα των σταθμισμένων ποσών των υποχρεώσεων και του ρυθμιστικού κεφαλαίου.
Άρθρο 428ι
Εναπομένουσα ληκτότητα μιας υποχρέωσης ή ενός ρυθμιστικού κεφαλαίου
1.Εκτός αν άλλως ορίζεται στο παρόν κεφάλαιο, τα ιδρύματα λαμβάνουν υπόψη την εναπομένουσα συμβατική ληκτότητα των υποχρεώσεών τους και του ρυθμιστικού κεφαλαίου για τον καθορισμό των κατάλληλων συντελεστών διαθέσιμης σταθερής χρηματοδότησης που θα εφαρμοστούν σύμφωνα με το τμήμα 2 του παρόντος κεφαλαίου.
2.Τα ιδρύματα λαμβάνουν υπόψη τα υφιστάμενα δικαιώματα προαίρεσης προκειμένου να προσδιορίσουν την εναπομένουσα ληκτότητα μιας υποχρέωσης ή του ρυθμιστικού κεφαλαίου. Αυτό συμβαίνει με την παραδοχή ότι οι επενδυτές εξοφλούν ένα δικαίωμα προαίρεσης αγοράς την ενωρίτερη δυνατή ημερομηνία. Για δικαιώματα προαίρεσης που μπορούν να ασκηθούν κατά τη διακριτική ευχέρεια του ιδρύματος, τα ιδρύματα και οι αρμόδιες αρχές λαμβάνουν υπόψη παράγοντες φήμης που ενδέχεται να περιορίζουν τη δυνατότητα του ιδρύματος να μην ασκήσει το δικαίωμα προαίρεσης, λαμβάνοντας ιδίως υπόψη τις προσδοκίες της αγοράς ότι τα ιδρύματα πρέπει να εξοφλούν ορισμένες υποχρεώσεις πριν από τη λήξη τους.
3.Για τον καθορισμό των συντελεστών διαθέσιμης σταθερής χρηματοδότησης που θα εφαρμοστούν σύμφωνα με το τμήμα 2 του παρόντος κεφαλαίου, τα ιδρύματα αντιμετωπίζουν οποιοδήποτε τμήμα των υποχρεώσεων έχει εναπομένουσα ληκτότητα τουλάχιστον ενός έτους ή περισσότερο που λήγει σε λιγότερο από έξι μήνες ή μεταξύ έξι μηνών και μικρότερη του ενός έτους σαν να έχει εναπομένουσα ληκτότητα μικρότερη των έξι μηνών και μεταξύ έξι μηνών και μικρότερη του έτους αντίστοιχα.
Τμήμα 2
Συντελεστές διαθέσιμης σταθερής χρηματοδότησης
Άρθρο 428ια
Συντελεστής διαθέσιμης σταθερής χρηματοδότησης 0 %
1.Εκτός αν ορίζεται διαφορετικά στα άρθρα 428ιβ έως 428ιε, όλες οι υποχρεώσεις χωρίς καθορισμένη ληκτότητα, συμπεριλαμβανομένων των αρνητικών θέσεων και θέσεων ανοικτής ληκτότητας, υπόκεινται σε συντελεστή διαθέσιμης σταθερής χρηματοδότησης 0 % , με τις εξής εξαιρέσεις:
α)
αναβαλλόμενες φορολογικές υποχρεώσεις οι οποίες αντιμετωπίζονται σύμφωνα με την κατά το δυνατόν πλησιέστερη ημερομηνία κατά την οποία οι εν λόγω υποχρεώσεις θα μπορούσαν να εκτελεστούν·
β)
τα δικαιώματα μειοψηφίας, τα οποία αντιμετωπίζονται σύμφωνα με τη διάρκεια του μέσου.
Οι αναβαλλόμενες φορολογικές υποχρεώσεις και τα δικαιώματα μειοψηφίας υπόκεινται σε έναν από τους παρακάτω συντελεστές:
(I)0 %, όταν η πραγματική εναπομένουσα ληκτότητα της αναβαλλόμενης φορολογικής υποχρέωσης ή του δικαιώματος μειοψηφίας είναι μικρότερη των έξι μηνών·
(II)50 %, όταν η πραγματική εναπομένουσα ληκτότητα της αναβαλλόμενης φορολογικής υποχρέωσης ή του δικαιώματος μειοψηφίας είναι τουλάχιστον έξι μήνες και μικρότερη του ενός έτους·
(III)100 %, όταν η πραγματική εναπομένουσα ληκτότητα της αναβαλλόμενης φορολογικής υποχρέωσης ή του δικαιώματος μειοψηφίας είναι ένα έτος ή περισσότερο.
2.Οι κατωτέρω υποχρεώσεις υπόκεινται σε συντελεστή διαθέσιμης σταθερής χρηματοδότησης 0 %:
α)
πληρωτέα την ημερομηνία συναλλαγής που προκύπτουν από την αγορά χρηματοπιστωτικών μέσων, ξένων νομισμάτων και βασικών εμπορευμάτων, που αναμένεται να διακανονιστούν κατά τον κανονικό κύκλο ή τη διάρκεια που συνηθίζεται για τη συγκεκριμένη αγορά ή το είδος των συναλλαγών ή που δεν έχουν διακανονιστεί, ωστόσο, αναμένεται να διακανονιστούν·
β)
υποχρεώσεις που κατηγοριοποιούνται ως αλληλοεξαρτώμενες με στοιχεία ενεργητικού σύμφωνα με το άρθρο 428στ,
γ)
υποχρεώσεις με εναπομένουσα διάρκεια μικρότερη των έξι μηνών που παρέχονται από:
(I)την ΕΚΤ ή την κεντρική τράπεζα κράτους μέλους·
(II)την κεντρική τράπεζα τρίτης χώρας·
(III)χρηματοπιστωτικούς πελάτες·
δ)
οποιεσδήποτε άλλες υποχρεώσεις και θέσεις κεφαλαίου ή μέσα που δεν αναφέρονται στα άρθρα 428ιβ έως 428ιε.
3.Τα ιδρύματα εφαρμόζουν συντελεστή διαθέσιμης σταθερής χρηματοδότησης 0 % στην απόλυτη τιμή της διαφοράς, εάν είναι αρνητική, μεταξύ του αθροίσματος των αγοραίων αξιών σε όλα τα συμψηφιστικά σύνολα με θετική αγοραία αξία και του αθροίσματος των αγοραίων αξιών σε όλα τα συμψηφιστικά σύνολα με αρνητική αγοραία αξία που υπολογίζεται σύμφωνα με το άρθρο 428δ του παρόντος κανονισμού.
Οι ακόλουθοι κανόνες εφαρμόζονται για τον υπολογισμό που αναφέρεται στο πρώτο εδάφιο:
α)
τα περιθώρια διαφορών αποτίμησης που ελήφθησαν από τα ιδρύματα από αντισυμβαλλομένους τους αφαιρούνται από την αγοραία αξία του συμψηφιστικού συνόλου με θετική αγοραία αξία, όταν η εξασφάλιση που λαμβάνεται ως περιθώρια διαφορών αποτίμησης μπορεί να θεωρηθεί ως στοιχεία ενεργητικού επιπέδου 1 σύμφωνα με τον τίτλο ΙΙ του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, εξαιρουμένων των εξαιρετικά υψηλής ποιότητας καλυμμένων ομολόγων που αναφέρονται στο άρθρο 10 παράγραφος 1 στοιχείο στ) του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, και που τα ιδρύματα είναι νομικά και λειτουργικά σε θέση να επαναχρησιμοποιούν·
β)
κάθε περιθώριο διαφορών αποτίμησης που παρέχεται από τα ιδρύματα στους αντισυμβαλλομένους τους αφαιρείται από την αγοραία αξία του συμψηφιστικού συνόλου με αρνητική αγοραία αξία.
Άρθρο 428ιβ
Συντελεστής διαθέσιμης σταθερής χρηματοδότησης 50 %
Κατά παρέκκλιση από το άρθρο 428ια, οι ακόλουθες υποχρεώσεις υπόκεινται σε συντελεστή διαθέσιμης σταθερής χρηματοδότησης 50 %:
α)
ληφθείσες καταθέσεις που πληρούν τα κριτήρια λειτουργικών καταθέσεων που αναφέρονται στο άρθρο 27 του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61·
β)
υποχρεώσεις με εναπομένουσα ληκτότητα μικρότερη του ενός έτους που παρέχονται από:
(I)την κεντρική κυβέρνηση κράτους μέλους ή τρίτης χώρας·
(II)περιφερειακές κυβερνήσεις ή τοπικές αρχές κράτους μέλους ή τρίτης χώρας·
(III)οντότητες του δημόσιου τομέα σε κράτος μέλος ή σε τρίτη χώρα·
(IV)πολυμερείς αναπτυξιακές τράπεζες που αναφέρονται στο άρθρο 117 παράγραφος 2 και διεθνείς οργανισμούς που αναφέρονται στο άρθρο 118·
(V)πιστωτικά ιδρύματα που αναφέρονται στο άρθρο 10 παράγραφος 1 στοιχείο ε) του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61·
(VI)μη χρηματοπιστωτικούς εταιρικούς πελάτες·
(VII)πιστωτικούς συνεταιρισμούς εγκεκριμένους από αρμόδια αρχή, προσωπικές εταιρείες επενδύσεων και πελάτες που είναι μεσίτες καταθέσεων στον βαθμό που οι υποχρεώσεις αυτές δεν εμπίπτουν στο πεδίο εφαρμογής του στοιχείου α)·
γ)
υποχρεώσεις με εναπομένουσα συμβατική ληκτότητα τουλάχιστον έξι μηνών και μικρότερη του ενός έτους που παρέχονται από:
(I)την ΕΚΤ ή την κεντρική τράπεζα κράτους μέλους·
(II)την κεντρική τράπεζα τρίτης χώρας·
(III)χρηματοπιστωτικούς πελάτες·
δ)
οποιεσδήποτε άλλες υποχρεώσεις με εναπομένουσα διάρκεια τουλάχιστον έξι μηνών και μικρότερη του ενός έτους που δεν αναφέρονται στα άρθρα 428 έως 428.
Άρθρο 428ιγ
Συντελεστής διαθέσιμης σταθερής χρηματοδότησης 90%
Κατά παρέκκλιση από το άρθρο 428ια, οι καταθέσεις όψεως λιανικής και οι προθεσμιακές καταθέσεις λιανικής με εναπομένουσα ληκτότητα μικρότερη του ενός έτους που πληρούν τα κριτήρια που ορίζονται στο άρθρο 25 του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61 υπόκεινται σε συντελεστή διαθέσιμης σταθερής χρηματοδότησης 90 %.
Άρθρο 428ιδ
Συντελεστής διαθέσιμης σταθερής χρηματοδότησης 95%
Κατά παρέκκλιση από το άρθρο 428ια, οι καταθέσεις όψεως λιανικής και οι προθεσμιακές καταθέσεις λιανικής με εναπομένουσα ληκτότητα μικρότερη του ενός έτους που πληρούν τα κριτήρια που ορίζονται στο άρθρο 24 του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61 υπόκεινται σε συντελεστή διαθέσιμης σταθερής χρηματοδότησης 95%.
Άρθρο 428ιε
Συντελεστής διαθέσιμης σταθερής χρηματοδότησης 100%
Κατά παρέκκλιση από το άρθρο 428ια, οι ακόλουθες υποχρεώσεις υπόκεινται σε συντελεστή διαθέσιμης σταθερής χρηματοδότησης 100 %:
α)
τα στοιχεία κεφαλαίου κοινών μετοχών της κατηγορίας 1 του ιδρύματος πριν από τις προσαρμογές που απαιτούνται βάσει των άρθρων 32 έως 35, τις αφαιρέσεις δυνάμει του άρθρου 36 και την εφαρμογή των εξαιρέσεων και εναλλακτικών δυνατοτήτων που ορίζονται στα άρθρα 48, 49 και 79·
β)
τα πρόσθετα στοιχεία της κατηγορίας 1 του ιδρύματος πριν από την αφαίρεση των στοιχείων που αναφέρονται στο άρθρο 56 και πριν την εφαρμογή του άρθρου 79 σε αυτά·
γ)
τα στοιχεία της κατηγορίας 2 του ιδρύματος πριν από τις μειώσεις που αναφέρονται στο άρθρο 66 και πριν την εφαρμογή του άρθρου 79, με εναπομένουσα διάρκεια έναν χρόνο ή περισσότερο, με εξαίρεση τυχόν μέσα με ρητά ή ενσωματωμένα δικαιώματα προαίρεσης τα οποία, εάν ασκηθούν, θα μειωθεί η αναμενόμενη ληκτότητα σε λιγότερο από ένα έτος
δ)
οποιαδήποτε άλλα κεφαλαιακά μέσα του ιδρύματος με εναπομένουσα διάρκεια έναν χρόνο ή περισσότερο, με εξαίρεση τυχόν μέσα με ρητά ή ενσωματωμένα δικαιώματα προαίρεσης τα οποία, εάν ασκηθούν, θα μειωθεί η αναμενόμενη ληκτότητα σε λιγότερο από ένα έτος·
ε)
οποιαδήποτε άλλα εξασφαλισμένα και μη εξασφαλισμένα δάνεια και υποχρεώσεις με εναπομένουσα διάρκεια έναν χρόνο ή περισσότερο, συμπεριλαμβανομένων των προθεσμιακών καταθέσεων, εκτός εάν ορίζεται διαφορετικά στα άρθρα 428ια έως 428ιδ.
ΚΕΦΑΛΑΙΟ 4
Απαιτούμενη σταθερή χρηματοδότηση
ΤΜΗΜΑ 1:
Γενικές διατάξεις
Άρθρο 428ιστ
Υπολογισμός του ποσού της απαιτούμενης σταθερής χρηματοδότησης
1.Εκτός αν άλλως ορίζεται στο παρόν κεφάλαιο, το ποσό της απαιτούμενης σταθερής χρηματοδότησης υπολογίζεται με τον πολλαπλασιασμό της λογιστικής αξίας των διαφόρων κατηγοριών ή τύπων στοιχείων ενεργητικού και στοιχείων εκτός χαρτοφυλακίου με τους κατάλληλους συντελεστές διαθέσιμης σταθερής χρηματοδότησης που πρέπει να εφαρμοστούν σύμφωνα με το τμήμα 2. Το συνολικό ποσό της απαιτούμενης σταθερής χρηματοδότησης είναι το άθροισμα των σταθμισμένων ποσών των στοιχείων ενεργητικού και των εκτός ισολογισμού στοιχείων.
2.Στοιχεία ενεργητικού που έχουν δανειστεί τα ιδρύματα, μεταξύ άλλων στο πλαίσιο εξασφαλισμένων πιστοδοτήσεων και συναλλαγών με όρους κεφαλαιαγοράς όπως ορίζονται στο άρθρο 192 παράγραφος 2 και 3, που αντιμετωπίζονται λογιστικά στον ισολογισμό τους και επί των οποίων δεν έχουν πραγματική κυριότητα εξαιρούνται από τον υπολογισμό του ποσού της απαιτούμενης σταθερής χρηματοδότησης.
3.Στοιχεία ενεργητικού που έχουν παρασχεθεί από τα ιδρύματα ως δάνειο έχουν, μεταξύ άλλων στο πλαίσιο εξασφαλισμένων πιστοδοτήσεων και συναλλαγών με όρους κεφαλαιαγοράς, που παραμένουν στον ισολογισμό τους και επί των οποίων διατηρούν πραγματική κυριότητα, θεωρούνται βεβαρημένα στοιχεία ενεργητικού για τους σκοπούς του παρόντος κεφαλαίου και υπόκεινται σε κατάλληλους συντελεστές απαιτούμενης σταθερής χρηματοδότησης που πρέπει να εφαρμόζονται, δυνάμει του τμήματος 2 του παρόντος κεφαλαίου. Διαφορετικά, αυτά τα στοιχεία του ενεργητικού αποκλείονται από τον υπολογισμό του ύψους της απαιτούμενης σταθερής χρηματοδότησης.
4.Τα ακόλουθα στοιχεία ενεργητικού θεωρούνται μη βεβαρημένα:
α)
στοιχεία ενεργητικού που περιλαμβάνονται σε μια ομάδα και είναι διαθέσιμα για άμεση χρήση ως εξασφάλιση για την άντληση πρόσθετης χρηματοδότησης στο πλαίσιο δεσμευμένων ή, όταν η ομάδα τελεί υπό τη διαχείριση κεντρικής τράπεζας, μη δεσμευμένων, αλλά επί του παρόντος μη χρηματοδοτούμενων, πιστωτικών γραμμών που είναι διαθέσιμες στο ίδρυμα. Τα στοιχεία αυτά περιλαμβάνουν στοιχεία ενεργητικού που τοποθετούνται από ένα πιστωτικό ίδρυμα στο κεντρικό πιστωτικό ίδρυμα σε δίκτυο συνεργασίας ή θεσμικό σύστημα προστασίας. Τα ιδρύματα θεωρούν ότι τα στοιχεία ενεργητικού εντός της ομάδας είναι βεβαρημένα κατά σειρά αύξουσας ρευστότητας με βάση την κατάταξη της ρευστότητας που ορίζεται στο κεφάλαιο 2 του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, ξεκινώντας με τα στοιχεία ενεργητικού που δεν είναι επιλέξιμα για το απόθεμα ασφαλείας ρευστότητας·
β)
στοιχεία ενεργητικού τα οποία έχει λάβει το ίδρυμα ως εξασφάλιση για σκοπούς μείωσης του πιστωτικού κινδύνου στο πλαίσιο εξασφαλισμένων πιστοδοτήσεων, εξασφαλισμένης χρηματοδότησης συναλλαγών ανταλλαγής εξασφαλίσεων, , και τα οποία το ίδρυμα μπορεί να διαθέσει·
γ)
στοιχεία ενεργητικού που επισυνάπτονται ως μη υποχρεωτική υπερεξασφάλιση σε έκδοση καλυμμένων ομολόγων.
5.Τα ιδρύματα εξαιρούν στοιχεία ενεργητικού που συνδέονται με εξασφαλίσεις που αναγνωρίζονται ως περιθώρια διαφορών αποτίμησης που χρησιμοποιούνται σύμφωνα με το άρθρο 428ια παράγραφος 3 στοιχείο β) και το άρθρο 428αζ παράγραφος 3 ή ως αρχικά περιθώρια ασφαλείας που χρησιμοποιούνται ή ως εισφορές στο κεφάλαιο εκκαθάρισης ενός CCP σύμφωνα με το άρθρο 428αστ στοιχεία α) και β) από άλλα μέρη του υπολογισμού του ποσού της απαιτούμενης σταθερής χρηματοδότησης σύμφωνα με το παρόν κεφάλαιο προκειμένου να αποφευχθεί ο διπλός υπολογισμός.
6.Τα ιδρύματα περιλαμβάνουν στον υπολογισμό του ποσού της απαιτούμενης σταθερής χρηματοδότησης χρηματοπιστωτικών μέσων ξένα νομίσματα και βασικά εμπορεύματα για τα οποία έχει εκτελεσθεί εντολή αγοράς. Εξαιρούνται από τον υπολογισμό του ποσού της απαιτούμενης σταθερής χρηματοδότησης χρηματοπιστωτικών μέσων ξένα νομίσματα και βασικά εμπορεύματα για τα οποία έχει εκτελεστεί εντολή πώλησης, υπό την προϋπόθεση ότι οι εν λόγω συναλλαγές δεν αντικατοπτρίζονται ως παράγωγα ή εξασφαλισμένες συναλλαγές χρηματοδότησης στον ισολογισμό των ιδρυμάτων και ότι οι εν λόγω συναλλαγές θα αντικατοπτρίζονται στον ισολογισμό των ιδρυμάτων όταν διακανονιστούν.
7.Οι αρμόδιες αρχές μπορούν να καθορίζουν συντελεστές απαιτούμενης σταθερής χρηματοδότησης προς εφαρμογή στα ανοίγματα εκτός ισολογισμού που δεν αναφέρονται στο παρόν κεφάλαιο, ώστε να διασφαλίσουν ότι τα ιδρύματα διαθέτουν κατάλληλο ποσό διαθέσιμης σταθερής χρηματοδότησης για το τμήμα των εν λόγω ανοιγμάτων που αναμένεται να απαιτήσουν χρηματοδότηση εντός του ορίζοντα του ενός έτους του δείκτη καθαρής σταθερής χρηματοδότησης. Προκειμένου να προσδιορίσουν τους εν λόγω συντελεστές, οι αρμόδιες αρχές λαμβάνουν ιδίως υπόψη τους τις ουσιώδεις ζημίες στη φήμη του ιδρύματος που θα μπορούσαν να προκύψουν από τη μη παροχή της εν λόγω χρηματοδότησης.
Οι αρμόδιες αρχές υποβάλλουν στην ΕΑΤ τα είδη των εκτός ισολογισμού ανοιγμάτων για τα οποία έχουν προσδιορίσει συντελεστές απαιτούμενης σταθερής χρηματοδότησης τουλάχιστον μία φορά ετησίως. Στην εν λόγω αναφορά περιλαμβάνουν επεξήγηση της μεθοδολογίας που εφάρμοσαν για τον προσδιορισμό των εν λόγω συντελεστών.
Άρθρο 428ιζ
Εναπομένουσα ληκτότητα στοιχείου ενεργητικού
1.Εκτός εάν προβλέπεται διαφορετικά στο παρόν κεφάλαιο, τα ιδρύματα λαμβάνουν υπόψη την εναπομένουσα συμβατική ληκτότητα των στοιχείων του ενεργητικού τους και των εκτός ισολογισμού συναλλαγών κατά τον προσδιορισμό των κατάλληλων συντελεστών απαιτούμενης σταθερής χρηματοδότησης που θα εφαρμοστούν στα στοιχεία ενεργητικού και τα εκτός ισολογισμού στοιχεία του τμήματος 2 του παρόντος κεφαλαίου.
2.Για τα βεβαρημένα στοιχεία ενεργητικού, η ληκτότητα που χρησιμοποιείται για τον καθορισμό των απαιτούμενων συντελεστών σταθερής χρηματοδότησης προς εφαρμογή σύμφωνα με το τμήμα 2 του παρόντος κεφαλαίου είναι είτε η εναπομένουσα διάρκεια του στοιχείου ενεργητικού είτε η ληκτότητα της συναλλαγής ως πηγή βαρών, ανάλογα με το ποια είναι η μεγαλύτερη. Ένα στοιχείο ενεργητικού για το οποίο απομένουν λιγότερο από έξι μήνες στην περίοδο επιβάρυνσης υπόκειται στον συντελεστή απαιτούμενης σταθερής χρηματοδότησης που εφαρμόζεται δυνάμει του τμήματος 2 του παρόντος κεφαλαίου για το ίδιο στοιχείο ενεργητικού που κατέχεται μη βεβαρημένο.
3.Εάν ένα ίδρυμα επαναχρησιμοποιεί ή ενεχυριάζει εκ νέου ένα στοιχείο ενεργητικού που ήταν αντικείμενο δανεισμού, μεταξύ άλλων σε εξασφαλισμένες πιστοδοτήσεις και σε συναλλαγές με όρους κεφαλαιαγοράς όπως ορίζονται στο άρθρο 192 παράγραφος 2 και 3, και το οποίο λογιστικοποιείται εκτός ισολογισμού, η εναπομένουσα ληκτότητα της συναλλαγής μέσω της οποίας το εν λόγω στοιχείο ενεργητικού αποτέλεσε αντικείμενο δανεισμού και το οποίο χρησιμοποιείται για τον προσδιορισμό του συντελεστή απαιτούμενης σταθερής χρηματοδότησης που εφαρμόζεται δυνάμει του τμήματος 2 του παρόντος κεφαλαίου, είναι η εναπομένουσα ληκτότητα της συναλλαγής μέσω της οποίας το στοιχείο ενεργητικού επαναχρησιμοποιείται ή επανεχυριάζεται.
4.Τα ιδρύματα αντιμετωπίζουν τα στοιχεία ενεργητικού που έχουν διαχωριστεί σύμφωνα με το άρθρο 11 παράγραφος 3 του κανονισμού (ΕΕ) αριθ. 648/2012, σύμφωνα με το υποκείμενο άνοιγμά τους. Τα ιδρύματα, ωστόσο, υποβάλλουν τα εν λόγω στοιχεία ενεργητικού σε υψηλότερους συντελεστές απαιτούμενης σταθερής χρηματοδότησης ανάλογα με τη διάρκεια των βαρών που καθορίζεται από τις αρμόδιες αρχές, οι οποίες εξετάζουν αν το ίδρυμα μπορεί να διαθέτει ελεύθερα ή να ανταλλάσσει τα εν λόγω στοιχεία ενεργητικού και τη διάρκεια των υποχρεώσεων προς τους πελάτες του ιδρύματος που δημιουργούν αυτήν την απαίτηση διαχωρισμού.
5.Κατά τον υπολογισμό της εναπομένουσας ληκτότητας ενός στοιχείου ενεργητικού, τα ιδρύματα λαμβάνουν υπόψη δικαιώματα προαίρεσης, με βάση την παραδοχή ότι ο εκδότης θα ασκήσει κάθε δικαίωμα προαίρεσης προκειμένου να επεκτείνει τη ληκτότητα. Για δικαιώματα προαίρεσης που μπορούν να ασκηθούν κατά τη διακριτική ευχέρεια του ιδρύματος, το ίδρυμα και οι αρμόδιες αρχές λαμβάνουν υπόψη λόγους φήμης που ενδέχεται να περιορίζουν τη δυνατότητα του ιδρύματος να μην ασκήσει το δικαίωμα προαίρεσης, ιδίως λαμβάνοντας υπόψη τις προσδοκίες των αγορών και των πελατών ότι το ίδρυμα θα παρατείνει ορισμένα στοιχεία ενεργητικού κατά την ημερομηνία λήξης τους.
6.Για την αποπληρωμή δανείων με εναπομένουσα συμβατική ληκτότητα ενός έτους ή περισσότερο, το μέρος που λήγει σε λιγότερο από έξι μήνες και μεταξύ των έξι μηνών, αλλά λιγότερο του ενός έτους, θεωρείται ότι έχει εναπομένουσα ληκτότητα μικρότερη των έξι μηνών και μεταξύ έξι μηνών και λιγότερο του ενός έτους αντιστοίχως για τον καθορισμό των κατάλληλων συντελεστών απαιτούμενης σταθερής χρηματοδότησης προς εφαρμογή σύμφωνα με το τμήμα 2 του παρόντος κεφαλαίου.
ΤΜΗΜΑ 2:
Συντελεστές απαιτούμενης σταθερής χρηματοδότησης
Άρθρο 428ιη
Συντελεστής απαιτούμενης σταθερής χρηματοδότησης 0 %
1.Τα ακόλουθα στοιχεία ενεργητικού υπόκεινται σε συντελεστή απαιτούμενης σταθερής χρηματοδότησης 0 %:
α)
μη βεβαρημένα στοιχεία ενεργητικού που θεωρούνται υψηλής ποιότητας ρευστά στοιχεία ενεργητικού επιπέδου 1 σύμφωνα με το άρθρο 10 του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, εξαιρουμένων των εξαιρετικά υψηλής ποιότητας καλυμμένων ομολόγων που αναφέρονται στο άρθρο 10 παράγραφος 1 στοιχείο στ) του εν λόγω κατ’ εξουσιοδότηση κανονισμού, ανεξάρτητα από τη συμμόρφωσή τους με τις λειτουργικές απαιτήσεις, όπως ορίζονται στο άρθρο 8 του εν λόγω κατ’ εξουσιοδότηση κανονισμού·
β)
μη βεβαρημένες μετοχές ή μερίδια σε ΟΣΕ που είναι αποδεκτά για ποσοστό περικοπής 0 % για τον υπολογισμό του δείκτη κάλυψης του κινδύνου ρευστότητας σύμφωνα με το άρθρο 15 παράγραφος 2 στοιχείο α) του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, ανεξάρτητα από τη συμμόρφωσή τους με τις λειτουργικές απαιτήσεις και με τις απαιτήσεις σχετικά με τη σύνθεση του αποθέματος ασφαλείας ρευστότητας, όπως ορίζεται στα άρθρα 8 και 17 του εν λόγω κατ’ εξουσιοδότηση κανονισμού·
γ)
όλα τα αποθεματικά κεντρικών τραπεζών, που διατηρούνται στην ΕΚΤ ή την κεντρική τράπεζα κράτους μέλους ή τρίτης χώρας, συμπεριλαμβανομένων των απαιτούμενων αποθεματικών και πλεοναζόντων αποθεματικών·
δ)
όλες οι απαιτήσεις έναντι της ΕΚΤ, της κεντρικής τράπεζας κράτους μέλους ή τρίτης χώρας με εναπομένουσα ληκτότητα μικρότερη των έξι μηνών·
ε)
εισπρακτέες απαιτήσεις κατά την ημερομηνία συναλλαγής που προκύπτουν από πωλήσεις χρηματοπιστωτικών μέσων, ξένων νομισμάτων και βασικών εμπορευμάτων που αναμένεται να διακανονιστούν κατά τον κανονικό κύκλο διακανονισμού ή περίοδο η οποία συνηθίζεται για τη σχετική ανταλλαγή ή το είδος συναλλαγών ή που δεν έχουν διακανονιστεί, ωστόσο, αναμένεται να διακανονιστούν·
στ)
στοιχεία ενεργητικού που εμπίπτουν στην κατηγορία των αλληλοεξαρτώμενων με υποχρεώσεις σύμφωνα με το άρθρο 428στ.
2.Κατά παρέκκλιση από το παρόν άρθρο παράγραφος 1 στοιχείο γ), οι αρμόδιες αρχές μπορούν να αποφασίζουν, κατόπιν συμφωνίας με την αντίστοιχη κεντρική τράπεζα, την εφαρμογή υψηλότερου συντελεστή απαιτούμενης σταθερής χρηματοδότησης στα ελάχιστα υποχρεωτικά αποθεματικά, λαμβάνοντας ιδίως υπόψη την έκταση στην οποία υπάρχουν απαιτήσεις όσον αφορά τα υποχρεωτικά αποθεματικά για χρονικό ορίζοντα ενός έτους και, ως εκ τούτου, απαιτούν σχετικά σταθερή χρηματοδότηση.
Για τις θυγατρικές των οποίων η καταστατική έδρα βρίσκεται σε τρίτη χώρα, στην περίπτωση που τα απαιτούμενα αποθεματικά κεντρικών τραπεζών υπόκεινται σε υψηλότερο συντελεστή απαιτούμενης σταθερής χρηματοδότησης βάσει της εθνικής νομοθεσίας της εν λόγω τρίτης χώρας για την απαίτηση καθαρής σταθερής χρηματοδότησης, αυτός ο υψηλότερος συντελεστής απαιτούμενης σταθερής χρηματοδότησης λαμβάνεται υπόψη για τους σκοπούς της ενοποίησης.
Άρθρο 428ιθ
Συντελεστής απαιτούμενης σταθερής χρηματοδότησης 5%
Τα ακόλουθα στοιχεία ενεργητικού και στοιχεία εκτός ισολογισμού υπόκεινται σε συντελεστή απαιτούμενης σταθερής χρηματοδότησης 5 %:
α)
μη βεβαρημένες μετοχές ή μερίδια σε ΟΣΕ που είναι επιλέξιμα για ποσοστό περικοπής 5% για τον υπολογισμό του δείκτη κάλυψης του κινδύνου ρευστότητας σύμφωνα με το άρθρο 15 παράγραφος 2 στοιχείο α) του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, ανεξάρτητα από τη συμμόρφωσή τους με τις λειτουργικές απαιτήσεις και με τις απαιτήσεις σχετικά με τη σύνθεση του αποθέματος ασφαλείας ρευστότητας, όπως ορίζεται στα άρθρα 8 και 17 του εν λόγω κατ’ εξουσιοδότηση κανονισμού·
β)
στοιχεία ενεργητικού με εναπομένουσα διάρκεια μικρότερη των έξι μηνών που προκύπτουν από εξασφαλισμένες πιστοδοτήσεις και από συναλλαγές με όρους κεφαλαιαγοράς όπως ορίζονται στο άρθρο 192 παράγραφοι 2 και 3 με χρηματοπιστωτικούς πελάτες, στην περίπτωση που τα εν λόγω στοιχεία ενεργητικού είναι εξασφαλισμένα με στοιχεία ενεργητικού που είναι αποδεκτά ως στοιχεία ενεργητικού επιπέδου 1 σύμφωνα με τον τίτλο ΙΙ του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, εξαιρουμένων των εξαιρετικά υψηλής ποιότητας καλυμμένων ομολόγων που αναφέρονται στο άρθρο 10 παράγραφος 1 στοιχείο στ) του εν λόγω κανονισμού, και εάν το ίδρυμα θα είναι νομικά και λειτουργικά σε θέση να επαναχρησιμοποιεί τα εν λόγω στοιχεία για τον κύκλο ζωής της συναλλαγής, ανεξάρτητα αν οι εξασφαλίσεις έχουν ήδη επαναχρησιμοποιηθεί. Τα ιδρύματα λαμβάνουν υπόψη τα στοιχεία σε καθαρή βάση, εφόσον εφαρμόζεται το άρθρο 428ε παράγραφος 1 του παρόντος κανονισμού·
γ)
το μη αναληφθέν τμήμα αμετάκλητων και υπό όρων ανακλητών δεσμευμένων πιστωτικών και ταμειακών διευκολύνσεων, όπως αυτές που αναφέρονται στο άρθρο 31 παράγραφος 1 του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61·
δ)
εκτός ισολογισμού προϊόντα που σχετίζονται με τη χρηματοδότηση εμπορίου, όπως αναφέρεται στο άρθρο 111 παράγραφος 1 του παρόντος κανονισμού με εναπομένουσα διάρκεια μικρότερη των έξι μηνών.
Άρθρο 428κ
Συντελεστής απαιτούμενης σταθερής χρηματοδότησης 7%
Μη βεβαρημένα στοιχεία ενεργητικού που είναι επιλέξιμα ως εξαιρετικά υψηλής ποιότητας καλυμμένα ομόλογα επιπέδου 1, σύμφωνα με το άρθρο 10 παράγραφος 1 στοιχείο στ) του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61 υπόκεινται σε συντελεστή απαιτούμενης σταθερής χρηματοδότησης 7 %, ανεξάρτητα από τη συμμόρφωσή τους με τις λειτουργικές απαιτήσεις και με τις απαιτήσεις σχετικά με τη σύνθεση του αποθέματος ασφαλείας ρευστότητας, όπως ορίζεται στα άρθρα 8 και 17 του εν λόγω κατ’ εξουσιοδότηση κανονισμού.
Άρθρο 428κα
Συντελεστής απαιτούμενης σταθερής χρηματοδότησης 10%
1.Τα ακόλουθα στοιχεία ενεργητικού και στοιχεία εκτός ισολογισμού υπόκεινται σε συντελεστή απαιτούμενης σταθερής χρηματοδότησης 10 % :
α)
στοιχεία ενεργητικού με εναπομένουσα ληκτότητα μικρότερη των έξι μηνών που προκύπτουν από εξασφαλισμένες πιστοδοτήσεις και από συναλλαγές με όρους κεφαλαιαγοράς, όπως ορίζονται στο άρθρο 192 παράγραφοι 2 και 3 με χρηματοπιστωτικούς πελάτες, πλην εκείνων που αναφέρονται στο άρθρο 428ιθ στοιχείο β). Τα εν λόγω στοιχεία λαμβάνονται υπόψη σε καθαρή βάση, όταν εφαρμόζεται το άρθρο 428ε παράγραφος 1·
β)
στοιχεία ενεργητικού με εναπομένουσα ληκτότητα μικρότερη των έξι μηνών που προκύπτουν από συναλλαγές με χρηματοπιστωτικούς πελάτες εκτός από αυτές που αναφέρονται στο στοιχείο β) του άρθρου 428ιθ και στο στοιχείο α) του παρόντος άρθρου·
γ)
εντός ισολογισμού προϊόντα που σχετίζονται με τη χρηματοδότηση εμπορίου με εναπομένουσα ληκτότητα μικρότερη των έξι μηνών·
δ)
εκτός ισολογισμού προϊόντα που σχετίζονται με τη χρηματοδότηση εμπορίου, όπως αναφέρονται στο άρθρο 111 παράγραφος 1 με εναπομένουσα ληκτότητα τουλάχιστον έξι μήνες και μικρότερη του ενός έτους.
2.Για όλα τα συμψηφιστικά σύνολα συμβάσεων παραγώγων που δεν υπόκεινται σε συμφωνίες περιθωρίου δυνάμει των οποίων τα ιδρύματα παρέχουν περιθώρια διαφορών αποτίμησης στους αντισυμβαλλομένους τους, τα ιδρύματα εφαρμόζουν συντελεστή απαιτούμενης σταθερής χρηματοδότησης 10 % στην απόλυτη αγοραία αξία αυτών των εν λόγω συμψηφιστικών συνόλων των συμβάσεων παραγώγων, λαμβανομένων υπόψη των τυχόν εξασφαλίσεων που παρέχονται, εφόσον τα εν λόγω συμψηφιστικά σύνολα έχουν αρνητική αγοραία αξία.
Άρθρο 428κβ
Συντελεστής απαιτούμενης σταθερής χρηματοδότησης 12 %
Μη βεβαρημένες μετοχές ή μερίδια σε ΟΣΕ που είναι επιλέξιμα για ποσοστό περικοπής 12 % για τον υπολογισμό του δείκτη κάλυψης του κινδύνου ρευστότητας σύμφωνα με το άρθρο 15 παράγραφος 2 στοιχείο α) του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, ανεξάρτητα από τη συμμόρφωσή τους με τις λειτουργικές απαιτήσεις και με τις απαιτήσεις σχετικά με τη σύνθεση του αποθέματος ασφαλείας ρευστότητας, όπως ορίζεται στα άρθρα 8 και 17 του εν λόγω κατ’ εξουσιοδότηση κανονισμού·
Άρθρο 428κγ
Συντελεστής απαιτούμενης σταθερής χρηματοδότησης 15%
Τα ακόλουθα στοιχεία ενεργητικού και στοιχεία εκτός ισολογισμού υπόκεινται σε συντελεστή απαιτούμενης σταθερής χρηματοδότησης 15 % :
α)
μη βεβαρημένα στοιχεία ενεργητικού που είναι επιλέξιμα ως στοιχεία ενεργητικού επιπέδου 2Α σύμφωνα με το άρθρο 11 του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, ανεξάρτητα από τη συμμόρφωσή τους με τις λειτουργικές απαιτήσεις και με τις απαιτήσεις σχετικά με τη σύνθεση του αποθέματος ασφαλείας ρευστότητας, όπως ορίζεται στα άρθρα 8 και 17 του εν λόγω κατ’ εξουσιοδότηση κανονισμού·
β)
εκτός ισολογισμού προϊόντα που σχετίζονται με τη χρηματοδότηση εμπορίου, όπως αναφέρεται στο άρθρο 111 παράγραφος 1 του παρόντος κανονισμού με εναπομένουσα ληκτότητα ενός έτους ή περισσότερο.
Άρθρο 428κδ
Συντελεστής απαιτούμενης σταθερής χρηματοδότησης 20%
1.Μη βεβαρημένες μετοχές ή μερίδια σε ΟΣΕ που είναι επιλέξιμα για ποσοστό περικοπής 20% για τον υπολογισμό του δείκτη κάλυψης του κινδύνου ρευστότητας σύμφωνα με το άρθρο 15 παράγραφος 2 στοιχείο α) του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, ανεξάρτητα από τη συμμόρφωσή τους με τις λειτουργικές απαιτήσεις και με τις απαιτήσεις σχετικά με τη σύνθεση του αποθέματος ασφαλείας ρευστότητας, όπως ορίζεται στα άρθρα 8 και 17 του εν λόγω κατ’ εξουσιοδότηση κανονισμού.
2.Για όλα τα συμψηφιστικά σύνολα συμβάσεων παραγώγων που δεν υπόκεινται σε συμφωνίες περιθωρίου δυνάμει των οποίων τα ιδρύματα παρέχουν περιθώρια διαφορών αποτίμησης στους αντισυμβαλλομένους τους, τα ιδρύματα εφαρμόζουν συντελεστή απαιτούμενης σταθερής χρηματοδότησης 20 % στην απόλυτη αγοραία αξία αυτών των συμψηφιστικών συνόλων των συμβάσεων παραγώγων, λαμβανομένων υπόψη τυχόν εξασφαλίσεων που παρέχονται, εφόσον τα εν λόγω συμψηφιστικά σύνολα έχουν αρνητική αγοραία αξία.
3.Ένα ίδρυμα μπορεί να αντικαταστήσει την απαίτηση σταθερής χρηματοδότησης που αναφέρεται στην παράγραφο 2 για όλα τα συμψηφιστικά σύνολα συμβάσεων παραγώγων που υπόκεινται σε συμφωνίες περιθωρίου δυνάμει των οποίων ένα ίδρυμα παρέχει περιθώρια διαφορών αποτίμησης στον αντισυμβαλλόμενό του με το ποσό της απαιτούμενης σταθερής χρηματοδότησης υπολογιζόμενο ως το απόλυτο ποσό της διαφοράς μεταξύ:
α)
για όλα τα συμψηφιστικά σύνολα με αρνητική αγοραία αξία, λαμβανομένων υπόψη των εξασφαλίσεων που παρέχονται, και τα οποία υπόκεινται σε συμφωνία περιθωρίου, σύμφωνα με την οποία το ίδρυμα παρέχει περιθώριο διαφορών αποτίμησης στον αντισυμβαλλόμενό του, του αθροίσματος όλων των κατηγοριών κινδύνου Addon(a) υπολογιζόμενου σύμφωνα με το άρθρο 278 παράγραφος 1·
β)
για όλα τα συμψηφιστικά σύνολα με θετική αγοραία αξία, λαμβανομένων υπόψη των εξασφαλίσεων που παρέχονται, και τα οποία υπόκεινται σε συμφωνία περιθωρίου, σύμφωνα με την οποία το ίδρυμα λαμβάνει περιθώριο διαφορών αποτίμησης από τον αντισυμβαλλόμενό του, του αθροίσματος όλων των κατηγοριών κινδύνου Addon(a) υπολογιζόμενου σύμφωνα με το άρθρο 278 παράγραφος 1·
Για τον σκοπό του υπολογισμού αυτού και προκειμένου να καθοριστεί η θέση κινδύνου των συμβάσεων παραγώγων που περιλαμβάνονται στη συμψηφιστικά σύνολα που αναφέρονται στο πρώτο εδάφιο, τα ιδρύματα αντικαταστούν τον συντελεστή ληκτότητας που υπολογίζεται σύμφωνα με το άρθρο 279γ παράγραφος 1 στοιχείο β) είτε με τον συντελεστή ληκτότητας που υπολογίζεται σύμφωνα με το άρθρο 279γ παράγραφος 1 στοιχείο α) είτε από την τιμή 1.
4.Τα ιδρύματα που χρησιμοποιούν τις μεθόδους που αναφέρονται στ το τρίτο μέρος τίτλος ΙΙ κεφάλαιο 6 τμήματα 4 και 5για τον προσδιορισμό της αξίας ανοίγματος των συμβάσεων παραγώγων τους δεν εφαρμόζουν την απαίτηση σταθερής χρηματοδότησης που καθορίζεται στην παράγραφο 2 του παρόντος άρθρου στα συμψηφιστικά σύνολα συμβάσεων παραγώγων που υπόκεινται σε συμφωνίες περιθωρίου δυνάμει των οποίων τα ιδρύματα παρέχουν περιθώρια διαφορών αποτίμησης στους αντισυμβαλλομένους τους και εφόσον τα εν λόγω συμψηφιστικά σύνολα έχουν αρνητική αγοραία αξία.
Άρθρο 428κε
Συντελεστής απαιτούμενης σταθερής χρηματοδότησης 25 %
Μη βεβαρημένες τιτλοποιήσεις επιπέδου 2Β, που αναφέρονται στο άρθρο 13 παράγραφος 14 στοιχείο α) του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61 υπόκεινται σε συντελεστή απαιτούμενης σταθερής χρηματοδότησης 25 %, ανεξάρτητα από τη συμμόρφωσή τους με τις λειτουργικές απαιτήσεις και με τις απαιτήσεις σχετικά με τη σύνθεση του αποθέματος ασφαλείας ρευστότητας, όπως ορίζεται στα άρθρα 8 και 17 του εν λόγω κατ’ εξουσιοδότηση κανονισμού.
Άρθρο 428κστ
Συντελεστής απαιτούμενης σταθερής χρηματοδότησης 30 %
Τα ακόλουθα στοιχεία ενεργητικού υπόκεινται σε συντελεστή απαιτούμενης σταθερής χρηματοδότησης 30 % :
α)
μη βεβαρημένα υψηλής ποιότητας καλυμμένα ομόλογα, που αναφέρονται στο άρθρο 12 παράγραφος 1 στοιχείο ε) του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, ανεξάρτητα από τη συμμόρφωσή τους με τις λειτουργικές απαιτήσεις και με τις απαιτήσεις σχετικά με τη σύνθεση του αποθέματος ασφαλείας ρευστότητας, όπως ορίζεται στα άρθρα 8 και 17 του εν λόγω κατ’ εξουσιοδότηση κανονισμού.
β)
μη βεβαρημένες μετοχές ή μερίδια σε ΟΣΕ που είναι επιλέξιμα για ποσοστό περικοπής 30% για τον υπολογισμό του δείκτη κάλυψης του κινδύνου ρευστότητας σύμφωνα με το άρθρο 15 παράγραφος 2 στοιχείο α) του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, ανεξάρτητα από τη συμμόρφωσή τους με τις λειτουργικές απαιτήσεις και με τις απαιτήσεις σχετικά με τη σύνθεση του αποθέματος ασφαλείας ρευστότητας, όπως ορίζεται στα άρθρα 8 και 17 του εν λόγω κατ’ εξουσιοδότηση κανονισμού·
Άρθρο 428κζ
Συντελεστής απαιτούμενης σταθερής χρηματοδότησης 35 %
Τα ακόλουθα στοιχεία ενεργητικού υπόκεινται σε συντελεστή απαιτούμενης σταθερής χρηματοδότησης 35 %:
α)
μη βεβαρημένες τιτλοποιήσεις επιπέδου 2Β που αναφέρονται στο άρθρο 13 παράγραφος 14 στοιχείο β) του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, ανεξάρτητα από τη συμμόρφωσή τους με τις λειτουργικές απαιτήσεις και με τις απαιτήσεις σχετικά με τη σύνθεση του αποθέματος ασφαλείας ρευστότητας, όπως ορίζεται στα άρθρα 8 και 17 του εν λόγω κατ’ εξουσιοδότηση κανονισμού·
β)
μη βεβαρημένες μετοχές ή μερίδια σε ΟΣΕ που είναι επιλέξιμα για ποσοστό περικοπής 35 % για τον υπολογισμό του δείκτη κάλυψης του κινδύνου ρευστότητας σύμφωνα με το άρθρο 15 παράγραφος 2 στοιχείο στ) του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, ανεξάρτητα από τη συμμόρφωσή τους με τις λειτουργικές απαιτήσεις και με τις απαιτήσεις σχετικά με τη σύνθεση του αποθέματος ασφαλείας ρευστότητας, όπως ορίζεται στα άρθρα 8 και 17 του εν λόγω κατ’ εξουσιοδότηση κανονισμού·
Άρθρο 428κη
Συντελεστής απαιτούμενης σταθερής χρηματοδότησης 40%
Μη βεβαρημένες μετοχές ή μερίδια σε ΟΣΕ που είναι επιλέξιμα για ποσοστό περικοπής 40 % για τον υπολογισμό του δείκτη κάλυψης του κινδύνου ρευστότητας σύμφωνα με το άρθρο 15 παράγραφος 2 στοιχείο ζ) του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, ανεξάρτητα από τη συμμόρφωσή τους με τις λειτουργικές απαιτήσεις και με τις απαιτήσεις σχετικά με τη σύνθεση του αποθέματος ασφαλείας ρευστότητας, όπως ορίζεται στα άρθρα 8 και 17 του εν λόγω κατ’ εξουσιοδότηση κανονισμού·
Άρθρο 428κθ
Συντελεστής απαιτούμενης σταθερής χρηματοδότησης 50%
Τα ακόλουθα στοιχεία ενεργητικού υπόκεινται σε συντελεστή απαιτούμενης σταθερής χρηματοδότησης 50%:
α)
μη βεβαρημένα στοιχεία ενεργητικού που είναι επιλέξιμα ως στοιχεία ενεργητικού επιπέδου 2B σύμφωνα με το άρθρο 12 του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, εξαιρουμένων των τιτλοποιήσεων επιπέδου 2Β και των υψηλής ποιότητας καλυμμένων ομολόγων που αναφέρονται στο άρθρο 12 παράγραφος 1 στοιχεία α) και ε) του εν λόγω κατ’ εξουσιοδότηση κανονισμού, ανεξάρτητα από τη συμμόρφωσή τους με τις λειτουργικές απαιτήσεις και με τις απαιτήσεις σχετικά με τη σύνθεση του αποθέματος ασφαλείας ρευστότητας, όπως ορίζεται στα άρθρα 8 και 17 του εν λόγω κατ’ εξουσιοδότηση κανονισμού·
β)
καταθέσεις που κατέχει το ίδρυμα σε άλλο χρηματοπιστωτικό ίδρυμα που πληρούν τα κριτήρια για τις λειτουργικές καταθέσεις σύμφωνα με το άρθρο 27 του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61·
γ)
στοιχεία ενεργητικού με εναπομένουσα ληκτότητα μικρότερη του ενός έτους που προκύπτουν από συναλλαγές με:
(I)την κεντρική κυβέρνηση κράτους μέλους ή τρίτης χώρας·
(II)περιφερειακές κυβερνήσεις ή τοπικές αρχές σε κράτος μέλος ή σε τρίτη χώρα·
(III)οντότητες του δημόσιου τομέα κράτους μέλους ή τρίτης χώρας·
(IV)πολυμερείς αναπτυξιακές τράπεζες που αναφέρονται στο άρθρο 117 παράγραφος 2 και διεθνείς οργανισμούς που αναφέρονται στο άρθρο 118·
(V)πιστωτικά ιδρύματα που αναφέρονται στο άρθρο 10 παράγραφος 1 στοιχείο ε) του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61·
(VI)μη χρηματοπιστωτικές εταιρείες, πελάτες λιανικής και ΜΜΕ·
(VII)πιστωτικούς συνεταιρισμούς εγκεκριμένους από αρμόδια αρχή, προσωπικές εταιρείες επενδύσεων ή πελάτες που είναι μεσίτες καταθέσεων, στον βαθμό που τα εν λόγω στοιχεία ενεργητικού δεν εμπίπτουν στο πεδίο εφαρμογής της παρούσας παραγράφου στοιχείο β) ·
δ)
στοιχεία ενεργητικού με εναπομένουσα ληκτότητα κατ’ ελάχιστο έξι μηνών και μικρότερη του ενός έτους που προκύπτουν από συναλλαγές με:
(I)την Ευρωπαϊκή Κεντρική Τράπεζα ή την κεντρική τράπεζα κράτους μέλους·
(II)την κεντρική τράπεζα τρίτης χώρας·
(III)χρηματοπιστωτικούς πελάτες·
ε)
εκτός ισολογισμού προϊόντα που σχετίζονται με τη χρηματοδότηση εμπορίου με εναπομένουσα ληκτότητα τουλάχιστον έξι μήνες και μικρότερη του ενός έτους·
στ)
βεβαρημένα στοιχεία ενεργητικού με εναπομένουσα ληκτότητα τουλάχιστον έξι μηνών και μικρότερη του ενός έτους, εκτός εάν στα εν λόγω στοιχεία ενεργητικού θα εφαρμοζόταν υψηλότερος συντελεστής απαιτούμενης σταθερής χρηματοδότησης σύμφωνα με τα άρθρα 428αδ έως 428αζ του παρόντος κανονισμού, εάν κατέχονταν μη βεβαρημένα, οπότε εφαρμόζεται ο υψηλότερος συντελεστής απαιτούμενης σταθερής χρηματοδότησης που πρέπει να εφαρμόζεται στα μη βεβαρημένα στοιχεία ενεργητικού·
ζ)
οποιαδήποτε άλλα στοιχεία ενεργητικού με εναπομένουσα ληκτότητα μικρότερη του ενός έτους, εκτός εάν ορίζεται διαφορετικά στα άρθρα 428ιη έως 428αβ του παρόντος κανονισμού.
Άρθρο 428λ
Συντελεστής απαιτούμενης σταθερής χρηματοδότησης 55%
Μη βεβαρημένες μετοχές ή μερίδια σε ΟΣΕ που είναι επιλέξιμα για ποσοστό περικοπής 55 % για τον υπολογισμό του δείκτη κάλυψης του κινδύνου ρευστότητας σύμφωνα με το άρθρο 15 παράγραφος 2 στοιχείο η) του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, ανεξάρτητα από τη συμμόρφωσή τους με τις λειτουργικές απαιτήσεις και με τις απαιτήσεις σχετικά με τη σύνθεση του αποθέματος ασφαλείας ρευστότητας, όπως ορίζεται στα άρθρα 8 και 17 του εν λόγω κατ’ εξουσιοδότηση κανονισμού·
Άρθρο 428λα
Συντελεστής απαιτούμενης σταθερής χρηματοδότησης 65%
Τα ακόλουθα στοιχεία ενεργητικού υπόκεινται σε συντελεστή απαιτούμενης σταθερής χρηματοδότησης 65%:
α)
μη βεβαρημένα δάνεια που εξασφαλίζονται με υποθήκες επί ακινήτων που προορίζονται για κατοικία ή μη βεβαρημένα στεγαστικά δάνεια πλήρως εξασφαλισμένα με εγγύηση από επιλέξιμο πάροχο πιστωτικής προστασίας όπως αναφέρεται στο άρθρο 129 παράγραφος 1 στοιχείο ε) με εναπομένουσα ληκτότητα έναν χρόνο ή περισσότερο, υπό την προϋπόθεση ότι στα εν λόγω δάνεια εφαρμόζεται συντελεστής στάθμισης κινδύνου 35 % σύμφωνα με το τρίτο μέρος τίτλος ΙΙ κεφάλαιο 2·
β)
μη βεβαρημένα δάνεια με εναπομένουσα ληκτότητα έναν χρόνο ή περισσότερο, εξαιρουμένων των δανείων σε χρηματοπιστωτικούς πελάτες και των δανείων που αναφέρονται στα άρθρα 428ιη έως 428κθ, υπό την προϋπόθεση ότι στα εν λόγω δάνεια εφαρμόζεται συντελεστής στάθμισης κινδύνου 35 % ή λιγότερο σύμφωνα με το τρίτο μέρος τίτλος ΙΙ κεφάλαιο 2.
Άρθρο 428λβ
Συντελεστής απαιτούμενης σταθερής χρηματοδότησης 85%
Τα ακόλουθα στοιχεία ενεργητικού υπόκεινται σε συντελεστή απαιτούμενης σταθερής χρηματοδότησης 85%:
α)
τυχόν στοιχεία ενεργητικού, συμπεριλαμβανομένων των μετρητών που παρέχονται ως αρχικό περιθώριο για τις συμβάσεις παραγώγων, εκτός εάν στα εν λόγω στοιχεία ενεργητικού θα εφαρμοζόταν υψηλότερος συντελεστής απαιτούμενης σταθερής χρηματοδότησης σύμφωνα με άρθρο 428αζ, εάν κατέχονταν μη βεβαρημένα, οπότε ισχύει ο υψηλότερος συντελεστής απαιτούμενης σταθερής χρηματοδότησης που πρέπει να εφαρμόζεται στα μη βεβαρημένα στοιχεία ενεργητικού·
β)
τυχόν στοιχεία ενεργητικού, συμπεριλαμβανομένων των μετρητών, που παρέχονται ως συνεισφορά στο κεφάλαιο εκκαθάρισης κεντρικού αντισυμβαλλομένου, εκτός εάν στα εν λόγω στοιχεία ενεργητικού θα εφαρμοζόταν υψηλότερος συντελεστής απαιτούμενης σταθερής χρηματοδότησης σύμφωνα με άρθρο 428αζ εάν κατέχονταν μη βεβαρημένα, οπότε εφαρμόζεται ο υψηλότερος συντελεστής απαιτούμενης σταθερής χρηματοδότησης που πρέπει να εφαρμόζεται στα μη βεβαρημένα στοιχεία ενεργητικού·
γ)
μη βεβαρημένα δάνεια με εναπομένουσα ληκτότητα έναν χρόνο ή περισσότερο, εξαιρουμένων των δανείων σε χρηματοπιστωτικούς πελάτες και των δανείων που αναφέρονται στο άρθρο 428ιη έως 428αε, που δεν είναι σε καθυστέρηση άνω των 90 ημερών και στα οποία εφαρμόζεται συντελεστής στάθμισης κινδύνου 35 % σύμφωνα με το τρίτο μέρος τίτλος ΙΙ κεφάλαιο 2·
δ)
εντός ισολογισμού προϊόντα που σχετίζονται με τη χρηματοδότηση εμπορίου με εναπομένουσα ληκτότητα ενός έτους ή περισσότερο·
ε)
μη βεβαρημένοι τίτλοι με εναπομένουσα ληκτότητα έναν χρόνο ή περισσότερο που δεν είναι σε αθέτηση σύμφωνα με το άρθρο 178 και που δεν είναι επιλέξιμα ως ρευστά στοιχεία ενεργητικού σύμφωνα με τα άρθρα 10 έως 13 του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61·
στ)
μη βεβαρημένες μετοχές που είναι διαπραγματεύσιμες σε χρηματιστήριο που δεν είναι αποδεκτές ως στοιχεία ενεργητικού επιπέδου 2B σύμφωνα με το άρθρο 12 του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61·
ζ)
υλικά εμπορεύματα που αποτελούν αντικείμενο διαπραγμάτευσης, συμπεριλαμβανομένου του χρυσού, με εξαίρεση τα παράγωγα επί εμπορευμάτων.
Άρθρο 428λγ
Συντελεστής απαιτούμενης σταθερής χρηματοδότησης 100%
1.Τα ακόλουθα στοιχεία ενεργητικού υπόκεινται σε συντελεστή απαιτούμενης σταθερής χρηματοδότησης 100%:
α)
οποιαδήποτε στοιχεία ενεργητικού βεβαρημένα για εναπομένουσα ληκτότητα ενός έτους ή περισσότερο·
β)
οποιαδήποτε στοιχεία ενεργητικού εκτός εκείνων που αναφέρονται στα άρθρα 428ιη έως 428αστ, συμπεριλαμβανομένων των δανείων σε χρηματοπιστωτικούς πελάτες με εναπομένουσα συμβατική ληκτότητα ενός έτους ή περισσότερο, μη εξυπηρετούμενων δανείων, των στοιχείων που αφαιρούνται από το υποχρεωτικό κεφάλαιο, των πάγιων στοιχεία ενεργητικού, των μη διαπραγματεύσιμων σε χρηματιστήριο μετοχών, του διατηρούμενου συμφέροντος, των ασφαλιστικών στοιχείων ενεργητικού, των τίτλων σε αθέτηση.
2.Κατά παρέκκλιση από την παράγραφο 1 στοιχείο α), τα στοιχεία ενεργητικού που είναι βεβαρημένα για ένα έτος ή περισσότερο για τις μη τυποποιημένες, προσωρινές δραστηριότητες που πραγματοποιούνται από την ΕΚΤ ή από την κεντρική τράπεζα κράτους μέλους προκειμένου να εκτελέσει την εντολή της σε περίοδο ακραίων οικονομικών συνθηκών στην αγορά ή έκτακτων μακροοικονομικών προκλήσεων, μπορούν να λάβουν μειωμένο συντελεστή απαιτούμενης σταθερής χρηματοδότησης.
Οι αρμόδιες αρχές καθορίζουν, με την έγκριση της οικείας κεντρικής τράπεζας, τον κατάλληλο συντελεστή απαιτούμενης σταθερής χρηματοδότησης που θα εφαρμοστεί στα εν λόγω βεβαρημένα στοιχεία ενεργητικού, ο οποίος δεν είναι μικρότερος από τον απαιτούμενο συντελεστή σταθερής χρηματοδότησης που θα εφαρμοζόταν στα εν λόγω στοιχεία ενεργητικού εάν κατέχονταν μη βεβαρημένα δυνάμει του παρόντος τμήματος.
3.Τα ιδρύματα εφαρμόζουν συντελεστή διαθέσιμης σταθερής χρηματοδότησης 100 % στη διαφορά, εάν είναι θετική, μεταξύ του αθροίσματος των αγοραίων αξιών σε όλα τα συμψηφιστικά σύνολα με θετική αγοραία αξία και του αθροίσματος των αγοραίων αξιών σε όλα τα συμψηφιστικά σύνολα με αρνητική αγοραία αξία που υπολογίζεται σύμφωνα με το άρθρο 428δ
Για τον υπολογισμό που αναφέρεται στο πρώτο εδάφιο εφαρμόζονται οι ακόλουθοι κανόνες:
α)
τα περιθώρια διαφορών αποτίμησης που λαμβάνουν τα ιδρύματα από τους αντισυμβαλλομένους τους να αφαιρούνται από την αγοραία αξία του συμψηφιστικού συνόλου με θετική αγοραία αξία, όταν η εξασφάλιση που λαμβάνεται ως περιθώρια διαφορών αποτίμησης είναι αποδεκτή ως στοιχεία ενεργητικού επιπέδου 1 σύμφωνα με τον τίτλο II του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, εξαιρουμένων των εξαιρετικά υψηλής ποιότητας καλυμμένων ομολόγων που αναφέρονται στο άρθρο 10 παράγραφος 1 στοιχείο στ) του εν λόγω κανονισμού, και που τα ιδρύματα θα ήταν νομικά και λειτουργικά σε θέση να επαναχρησιμοποιούν·
β)
όλα τα περιθώρια διαφορών αποτίμησης που παρέχονται από ιδρύματα στους αντισυμβαλλομένους τους να αφαιρούνται από την αγοραία αξία του συμψηφιστικού συνόλου με αρνητική αγοραία αξία.».
(115)Το έβδομο μέρος αντικαθίσταται με το ακόλουθο κείμενο:
«ΕΒΔΟΜΟ ΜΕΡΟΣ
ΜΟΧΛΕΥΣΗ
«Άρθρο 429
Υπολογισμός του δείκτη μόχλευσης
1.Τα ιδρύματα υπολογίζουν τον δείκτη μόχλευσής τους σύμφωνα με τη μέθοδο που προβλέπεται στις παραγράφους 2 έως 4 του παρόντος άρθρου.
2.Ο δείκτης μόχλευσης υπολογίζεται ως το μέτρο κεφαλαίου ενός ιδρύματος προς το μέτρο συνολικού ανοίγματος του ιδρύματος αυτού και εκφράζεται ως ποσοστό.
Τα ιδρύματα υπολογίζουν τον δείκτη μόχλευσης κατά την ημερομηνία αναφοράς για την υποβολή αναφορών.
3.Για τους σκοπούς της παραγράφου 2, το μέτρο του κεφαλαίου είναι το κεφάλαιο της κατηγορίας 1.
4.Για τους σκοπούς της παραγράφου 2, το μέτρο του συνολικού ανοίγματος είναι το άθροισμα των αξιών ανοίγματος των εξής:
α)
των στοιχείων ενεργητικού, εκτός από τις συμβάσεις που απαριθμούνται στο παράρτημα II, πιστωτικών παραγώγων και θέσεων που ορίζονται στο άρθρο 429ε και υπολογίζονται σύμφωνα με το άρθρο 429β παράγραφος 1·
β)
των συμβάσεων που αναφέρονται στο παράρτημα ΙΙ και πιστωτικών παραγώγων, συμπεριλαμβανομένων των συμβάσεων και των πιστωτικών παραγώγων που είναι εκτός ισολογισμού, υπολογιζόμενων σύμφωνα με τα άρθρα 429γ και 429δ·
γ)
των προσαυξήσεων για τον πιστωτικό κίνδυνο αντισυμβαλλομένου των ΣΧΤ, συμπεριλαμβανομένων εκείνων που είναι εκτός ισολογισμού, υπολογιζόμενων σύμφωνα με το άρθρο 429ε·
δ)
των στοιχείων εκτός ισολογισμού, με εξαίρεση τις συμβάσεις που απαριθμούνται στο παράρτημα II, τα πιστωτικά παράγωγα, τις ΣΧΤ και τις θέσεις που ορίζονται στα άρθρα 429δ και 429ζ, υπολογιζόμενων σύμφωνα με το άρθρο 429στ·
ε)
των αγορών ή πωλήσεων κανονικής παράδοσης (regular-way) εν αναμονή διακανονισμού, υπολογιζόμενων σύμφωνα με το άρθρο 429ζ.
Τα ιδρύματα αντιμετωπίζουν τις συναλλαγές με μακρά προθεσμία διακανονισμού σύμφωνα με το πρώτο εδάφιο στοιχεία α) έως δ), ανάλογα με την περίπτωση.
Τα ιδρύματα μπορούν να μειώσουν το άθροισμα που αναφέρεται στο πρώτο εδάφιο κατά το συνολικό ποσό των γενικών προσαρμογών πιστωτικού κινδύνου σε στοιχεία εντός και εκτός ισολογισμού, με κατώτατο όριο 0.
5.Κατά παρέκκλιση από την παράγραφο 4 στοιχείο δ), ισχύουν τα εξής:
α)
παράγωγο μέσο που θεωρείται ως στοιχείο εκτός ισολογισμού σύμφωνα με την παράγραφο 4 στοιχείο δ), αλλά αντιμετωπίζεται ως παράγωγο σύμφωνα με το εφαρμοστέο λογιστικό πλαίσιο, υπόκειται στην επεξεργασία που αναφέρεται στην παράγραφο 4 στοιχείο β) ·
β)
όταν ένας πελάτης ιδρύματος που ενεργεί ως εκκαθαριστικό μέλος προβαίνει απευθείας σε συναλλαγή παραγώγων με κεντρικό αντισυμβαλλόμενο και το ίδρυμα εγγυάται την εκτέλεση των εμπορικών ανοιγμάτων του πελάτη έναντι του κεντρικού αντισυμβαλλομένου που προκύπτουν από τη συναλλαγή αυτή, το ίδρυμα υπολογίζει το άνοιγμα που προκύπτει από την εγγύηση, σύμφωνα με την παράγραφο 4 στοιχείο β), ως εάν το εν λόγω ίδρυμα είχε προβεί άμεσα στη συναλλαγή με τον πελάτη, συμπεριλαμβανομένης της παραλαβής ή της παροχής περιθωρίου διαφοράς αποτίμησης τοις μετρητοίς.
Η αντιμετώπιση που καθορίζεται στο πρώτο εδάφιο στοιχείο β) εφαρμόζεται επίσης σε ένα ίδρυμα που ενεργεί ως πελάτης ανωτέρου επιπέδου που εγγυάται την εκτέλεση των εμπορικών ανοιγμάτων του πελάτη του.
Για τους σκοπούς πρώτου εδαφίου στοιχείου β) και του δευτέρου εδαφίου, τα ιδρύματα μπορούν να θεωρήσουν μια συνδεδεμένη οντότητα ως πελάτη μόνον εάν η εν λόγω οντότητα είναι εκτός του πεδίου εφαρμογής της κανονιστικής ενοποίησης στο επίπεδο στο οποίο εφαρμόζεται η απαίτηση που προβλέπεται στο άρθρο 92 παράγραφος 3 στοιχείο δ).
6.Για τους σκοπούς της του παρόντος άρθρου παράγραφος 4 στοιχείο ε) και του άρθρου 429ζ, ως «αγορά ή πώληση κανονικής παράδοσης» νοείται η αγορά ή η πώληση τίτλου στο πλαίσιο συμβάσεων των οποίων οι όροι απαιτούν παράδοση της ασφάλειας εντός του χρονικού περιθωρίου που καθορίζεται γενικά εκ του νόμου ή κατά συνθήκη στην οικεία αγορά.
Άρθρο 429α
Ανοίγματα, που εξαιρούνται από το μέτρο του ανοίγματος
1.Κατά παρέκκλιση από το άρθρο 429 παράγραφος 4 στοιχείο α), τα ιδρύματα δύνανται να αποκλείουν οποιαδήποτε από τα ακόλουθα ανοίγματα από το μέτρο ανοίγματος:
α)
τα ποσά που αφαιρούνται από τα στοιχεία κεφαλαίου κοινών μετοχών της κατηγορίας 1 σύμφωνα με το άρθρο 36 παράγραφος 1 στοιχείο δ)·
β)
τα στοιχεία ενεργητικού που αφαιρούνται κατά τον υπολογισμό του μέτρου κεφαλαίου που αναφέρεται στο άρθρο 429 παράγραφος 3·
γ)
ανοίγματα στα οποία εφαρμόζεται συντελεστής στάθμισης κινδύνου 0 % σύμφωνα με το άρθρο 113 παράγραφος 6·
δ)
σε περίπτωση που το ίδρυμα αποτελεί δημόσιο αναπτυξιακό πιστωτικό ίδρυμα, τα ανοίγματα που προκύπτουν από στοιχεία ενεργητικού που συνιστούν απαιτήσεις έναντι περιφερειακών κυβερνήσεων, τοπικών αρχών ή οντοτήτων του δημόσιου τομέα σε σχέση με τον δημόσιο τομέα επενδύσεων·
ε)
ανοίγματα που προκύπτουν από προνομιακά δάνεια άμεσης επανεκχώρησης σε άλλα πιστωτικά ιδρύματα που χορηγούν τα προνομιακά δάνεια·
στ)
τα καλυπτόμενα από την εγγύηση μέρη των ανοιγμάτων που προκύπτουν από εξαγωγικές πιστώσεις που πληρούν αμφότερες τις ακόλουθες προϋποθέσεις:
(I)η εγγύηση παρέχεται από οργανισμό εξαγωγικών πιστώσεων ή από την κεντρική κυβέρνηση·
(II)εφαρμόζεται συντελεστής στάθμισης κινδύνου 0 % στο εγγυημένο τμήμα του ανοίγματος σύμφωνα με το άρθρο 114 παράγραφος 4 ή το άρθρο 116 παράγραφος 4·
ζ)
εάν το ίδρυμα που είναι εκκαθαριστικό μέλος αναγνωρισμένου κεντρικού αντισυμβαλλομένου, τα ανοίγματα συναλλαγών του εν λόγω ιδρύματος, υπό την προϋπόθεση ότι εκκαθαρίζονται με τον εν λόγω αναγνωρισμένο κεντρικό αντισυμβαλλόμενο και πληρούν τους όρους που ορίζονται στο άρθρο 306 παράγραφος 1 στοιχείο γ).
η)
όταν ένα ίδρυμα είναι πελάτης ανώτερου επιπέδου στο πλαίσιο πολυεπίπεδης διάρθρωσης πελατών, τα ανοίγματα συναλλαγών στο εκκαθαριστικό μέλος ή σε οντότητα που λειτουργεί ως ανώτερου επιπέδου πελάτης του εν λόγω ιδρύματος, εφόσον πληρούνται οι όροι που προβλέπονται στο άρθρο 305 παράγραφος 2, και εφόσον το ίδρυμα δεν υποχρεούται να αποζημιώσει τον πελάτη του για ζημίες που υφίσταται σε περίπτωση αθέτησης υποχρεώσεων από το εκκαθαριστικό μέλος ή τον αναγνωρισμένο κεντρικό αντισυμβαλλόμενο.
θ)
καταπιστευματικά στοιχεία ενεργητικού τα οποία πληρούν όλες τις ακόλουθες προϋποθέσεις:
(I)αναγνωρίζονται στον ισολογισμό του ιδρύματος σύμφωνα με τις εθνικές γενικά αποδεκτές λογιστικές αρχές, σύμφωνα με το άρθρο 10 της οδηγίας 86/635/ΕΟΚ·
(II)πληρούν τα κριτήρια για μη αναγνώριση που ορίζονται στο διεθνές λογιστικό πρότυπο (ΔΛΠ) 39, όπως ισχύουν σύμφωνα με τον κανονισμό (ΕΚ) αριθ. 1606/2002·
(III)πληρούν τα κριτήρια για μη ενοποίηση που ορίζονται στο διεθνές λογιστικό πρότυπο (ΔΛΠ) 10, όπως ισχύουν σύμφωνα με τον κανονισμό (ΕΚ) αριθ. 1606/2002, κατά περίπτωση·
ι)
ανοίγματα που πληρούν όλες τις ακόλουθες προϋποθέσεις:
(I)πρόκειται για ανοίγματα σε οντότητα του δημόσιου τομέα·
(II)αντιμετωπίζονται σύμφωνα με το άρθρο 116 παράγραφος 4·
(III)προκύπτουν από καταθέσεις που το ίδρυμα υποχρεούται εκ του νόμου να μεταβιβάσει στην οντότητα του δημόσιου τομέα που αναφέρεται στο σημείο i) για τους σκοπούς της χρηματοδότησης επενδύσεων δημοσίου συμφέροντος·
ια)
οι επιπλέον εξασφαλίσεις που κατατίθενται σε τριμερείς εντολοδόχους που δεν έχει εκμισθωθεί·
ιβ)
εάν, σύμφωνα με το εφαρμοστέο λογιστικό πλαίσιο, ένα ίδρυμα αναγνωρίζει το περιθώριο διαφοράς αποτίμησης που καταβάλλεται σε μετρητά στον αντισυμβαλλόμενο ως εισπρακτέο στοιχείο ενεργητικού, το εισπρακτέο στοιχείο ενεργητικού, εφόσον τηρούνται οι προϋποθέσεις του άρθρου 429γ παράγραφος 3 στοιχεία α) έως ε)·
ιγ)
τα τιτλοποιημένα ανοίγματα από παραδοσιακές τιτλοποιήσεις που πληρούν τις προϋποθέσεις για τη σημαντική μεταφορά κινδύνου που ορίζονται στο άρθρο 243.
2.Για τους σκοπούς της παραγράφου 1 στοιχείο δ) ως δημόσιο αναπτυξιακό πιστωτικό ίδρυμα νοείται κάθε πιστωτικό ίδρυμα που πληροί όλες τις ακόλουθες προϋποθέσεις:
α)
έχει συσταθεί σύμφωνα με το δημόσιο δίκαιο από την κεντρική κυβέρνηση κράτους μέλους, περιφερειακής κυβέρνησης ή τοπικής αρχής·
β)
η δραστηριότητά του περιορίζεται στην προώθηση συγκεκριμένων στόχων οικονομικής, κοινωνικής ή οικονομικής δημόσιας τάξης σύμφωνα με τους νόμους και τις διατάξεις που διέπουν το εν λόγω ίδρυμα σε μη ανταγωνιστική βάση. Για τους σκοπούς αυτούς, οι στόχοι δημόσιας πολιτικής μπορεί να περιλαμβάνουν την παροχή χρηματοδότησης για σκοπούς ή για σκοπούς προώθησης ή ανάπτυξης σε συγκεκριμένους οικονομικούς τομείς ή γεωγραφικές περιοχές του οικείου κράτους μέλους·
γ)
ο στόχος του δεν είναι η μεγιστοποίηση του κέρδους ή του μεριδίου της αγοράς·
δ)
με την επιφύλαξη των κανόνων για τις κρατικές ενισχύσεις, η κεντρική κυβέρνηση, η περιφερειακή κυβέρνηση ή η τοπική αρχή έχει υποχρέωση να προστατεύει τη βιωσιμότητα του πιστωτικού ιδρύματος ή να εγγυάται, άμεσα ή έμμεσα, τουλάχιστον το 90 % των απαιτήσεων ιδίων κεφαλαίων, των απαιτήσεων χρηματοδότησης ή των ανοιγμάτων του πιστωτικού ιδρύματος·
ε)
δεν επιτρέπεται να δέχεται καλυπτόμενες καταθέσεις όπως ορίζονται στο άρθρο 2 παράγραφος 1 σημείο 5) της οδηγίας 2014/49/ΕΕ ή στην εθνική νομοθεσία των κρατών μελών που εφαρμόζουν την εν λόγω οδηγία.
3.Τα ιδρύματα δεν εφαρμόζουν την αντιμετώπιση που προβλέπεται στ ην παράγραφο 1 στοιχεία ζ) και η), όταν δεν πληρούται η προϋπόθεση του άρθρου 429 παράγραφος 5 τελευταίο εδάφιο.
Άρθρο 429β
Υπολογισμός της αξίας ανοίγματος των στοιχείων ενεργητικού
1.Τα ιδρύματα υπολογίζουν την αξία ανοίγματος των στοιχείων ενεργητικού, εξαιρουμένων των συμβάσεων που περιλαμβάνονται στο παράρτημα ΙΙ και των πιστωτικών παραγώγων και των θέσεων που ορίζονται στο άρθρο 429ε σύμφωνα με τις ακόλουθες αρχές:
α)
οι αξίες ανοίγματος των στοιχείων ενεργητικού είναι οι αξίες ανοίγματος που ορίζονται στην πρώτη περίοδο του άρθρου 111 παράγραφος 1·
β)
οι αγορασθείσες εμπράγματες ή χρηματοοικονομικές εξασφαλίσεις, εγγυήσεις ή μειώσεις του πιστωτικού κινδύνου δεν χρησιμοποιούνται για τη μείωση των αξιών ανοιγμάτων στοιχείων ενεργητικού·
γ)
τα στοιχεία ενεργητικού δεν συμψηφίζονται με τις υποχρεώσεις·
δ)
οι ΣΧΤ δεν συμψηφίζονται.
2.Για τους σκοπούς της παραγράφου 1 στοιχείο γ), συμφωνία συνασφάλισης μετρητών που προσφέρεται από ένα ίδρυμα δεν παραβιάζει τον όρο που προβλέπεται στο εν λόγω στοιχείο μόνο εάν η συμφωνία πληροί και τις δύο ακόλουθες προϋποθέσεις:
α)
το ίδρυμα που προσφέρει τη συμφωνία συνασφάλισης μετρητών μεταφέρει τα πιστωτικά και χρεωστικά υπόλοιπα διάφορων ατομικών λογαριασμών ενός ομίλου οντοτήτων που περιλαμβάνονται στη συμφωνία («αρχικοί λογαριασμοί») σε χωριστό, ενιαίο λογαριασμό και, ως εκ τούτου, καθορίζει το υπόλοιπο των αρχικών λογαριασμών στο μηδέν·
β)
το ίδρυμα εκτελεί τις ενέργειες που αναφέρονται στην παρούσα παράγραφο στοιχείο α) σε καθημερινή βάση.
3.Κατά παρέκκλιση από την παράγραφο 2, μια συμφωνία συνασφάλισης μετρητών που δεν πληροί την προϋπόθεση που ορίζεται στο στοιχείο α) της εν λόγω παραγράφου, αλλά πληροί την προϋπόθεση που προβλέπεται στην παράγραφο 1 στοιχείο α) δεν παραβιάζει την προϋπόθεση που προβλέπεται στην παράγραφο 1 στοιχείο γ), υπό τον όρο ότι η συμφωνία πληροί όλες τις ακόλουθες πρόσθετες προϋποθέσεις:
α)
το ίδρυμα έχει νομικά εκτελεστό δικαίωμα να συμψηφίσει το υπόλοιπο των αρχικών λογαριασμών μέσω της μεταφοράς σε έναν ενιαίο λογαριασμό σε οποιαδήποτε χρονική στιγμή·
β)
δεν υπάρχουν αναντιστοιχίες ληκτότητας μεταξύ των υπολοίπων των αρχικών λογαριασμών·
γ)
το ίδρυμα χρεώνει ή καταβάλλει τόκουςμε βάση το συνδυασμένο υπόλοιπο των αρχικών λογαριασμών·
δ)
η αρμόδια αρχή του ιδρύματος θεωρεί ότι η συχνότητα με την οποία μεταφέρονται όλα τα υπόλοιπα των αρχικών λογαριασμών επαρκεί για τον σκοπό της συμπερίληψης μόνο του συνδυασμένου υπολοίπου της συμφωνίας συνασφάλισης μετρητών στο μέτρο του ανοίγματος του δείκτη μόχλευσης.
4.Κατά παρέκκλιση από την παράγραφο 1 στοιχείο δ), τα ιδρύματα δύνανται να υπολογίζουν την αξία ανοίγματος των απαιτήσεων και των υποχρεώσεων σε μετρητά στο πλαίσιο ΣΧΤ με τον ίδιο αντισυμβαλλόμενο σε καθαρή βάση μόνον εφόσον πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
οι συναλλαγές έχουν την ίδια ρητή τελική ημερομηνία διακανονισμού·
β)
το δικαίωμα συμψηφισμού του ποσού που οφείλεται στον αντισυμβαλλόμενο με το ποσό που οφείλεται από τον αντισυμβαλλόμενο είναι νομικά εκτελεστό σε όλες τις παρακάτω περιπτώσεις:
(I)στο πλαίσιο της κανονικής επιχειρηματικής δραστηριότητας·
(II)σε περίπτωση αθέτησης, αφερεγγυότητας και πτώχευσης·
γ)
οι αντισυμβαλλόμενοι προτίθενται να προβούν σε διακανονισμό σε καθαρή βάση, σε ταυτόχρονο διακανονισμό ή οι συναλλαγές υπόκεινται σε μηχανισμό διακανονισμού που οδηγεί στο λειτουργικό ισοδύναμο του καθαρού διακανονισμού.
5.Για τους σκοπούς της παραγράφου 4 στοιχείου γ), τα ιδρύματα μπορούν να καταλήγουν στο συμπέρασμα ότι ένας μηχανισμός διακανονισμού οδηγεί στο λειτουργικό ισοδύναμο του καθαρού διακανονισμού μόνον εφόσον, κατά την ημερομηνία διακανονισμού, το καθαρό αποτέλεσμα των ταμειακών ροών των συναλλαγών στο πλαίσιο του μηχανισμού αυτού ισούται με το ενιαίο καθαρό ποσό βάσει του καθαρού διακανονισμού και πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
οι συναλλαγές διακανονίζονται μέσω του ίδιου συστήματος διακανονισμού·
β)
οι ρυθμίσεις διακανονισμού υποστηρίζονται από μετρητά ή διευκολύνσεις ενδοημερήσιας πίστωσης που έχουν ως στόχο να εξασφαλιστεί ότι ο διακανονισμός των συναλλαγών θα επιτευχθεί μέχρι το τέλος της εργάσιμης ημέρας·
γ)
τυχόν θέματα που προκύπτουν από τα σκέλη των τίτλων των ΣΧΤ δεν παρεμποδίζουν την ολοκλήρωση του καθαρού διακανονισμού των απαιτήσεων και υποχρεώσεων σε μετρητά.
Η προϋπόθεση που προβλέπεται στο πρώτο εδάφιο στοιχείο γ) πληρούται μόνον όταν η χρεοκοπία οποιουδήποτε ΣΧΤ στον μηχανισμό εκκαθάρισης μπορεί να καθυστερήσει τον διακανονισμό μόνο του αντίστοιχου σκέλους μετρητών ή μπορεί να δημιουργήσει υποχρέωση για τον μηχανισμό εκκαθάρισης, η οποία υποστηρίζεται από σχετική πιστωτική διευκόλυνση.
Σε περίπτωση χρεοκοπίας του σκέλους των τίτλων μιας ΣΧΤ στον μηχανισμό εκκαθάρισης στο τέλος του παραθύρου για διακανονισμό στον μηχανισμό εκκαθάρισης, τα ιδρύματα χωρίζουν την εν λόγω συναλλαγή και το αντίστοιχο σκέλος σε μετρητά από το συμψηφιστικό σύνολο και τα αντιμετωπίζουν σε ακαθάριστη βάση.
6.Για τους σκοπούς των παραγράφων 2 και 3, ως «συμφωνία συνασφάλισης μετρητών» νοείται η συμφωνία βάσει της οποίας τα πιστωτικά ή χρεωστικά υπόλοιπα διάφορων ατομικών λογαριασμών συνδυάζονται για τον σκοπό της διαχείρισης μετρητών ή ρευστότητας.
Άρθρο 429γ
Υπολογισμός της αξίας ανοίγματος παραγώγων
1.Τα ιδρύματα υπολογίζουν την αξία ανοίγματος των συμβάσεων που αναφέρονται στο παράρτημα ΙΙ και των πιστωτικών παραγώγων, συμπεριλαμβανομένων όσων είναι εκτός ισολογισμού, σύμφωνα με τη μέθοδο που ορίζεται στο τρίτο μέρος τίτλος ΙΙ κεφάλαιο 6 τμήμα 3.
Κατά τον προσδιορισμό της αξίας του ανοίγματος τα ιδρύματα δύνανται να λαμβάνουν υπόψη τις επιπτώσεις των συμβάσεων ανανέωσης οφειλής και άλλων συμφωνιών συμψηφισμού, σύμφωνα με το άρθρο 295. Τα ιδρύματα δεν λαμβάνουν υπόψη τον συμψηφισμό μεταξύ προϊόντων, αλλά δύνανται να συμψηφίζουν στην κατηγορία των προϊόντων που αναφέρονται στο άρθρο 272 σημείο 25) στοιχείο γ) και τα πιστωτικά παράγωγα, όταν υπόκεινται σε συμφωνία συμβατικού συμψηφισμού μεταξύ προϊόντων όπως αναφέρεται στο άρθρο 295 στοιχείο γ).
Τα ιδρύματα περιλαμβάνουν στο μέτρο του ανοίγματος πωληθέντα δικαιώματα προαίρεσης, ακόμη και όταν η αξία ανοίγματός τους μπορεί να καθοριστεί στο μηδέν σύμφωνα με την αντιμετώπιση που ορίζεται στο άρθρο 274 παράγραφος 5.
2.Σε περίπτωση που η παροχή εξασφαλίσεων που σχετίζονται με συμβάσεις παραγώγων μειώνει το ποσό των στοιχείων ενεργητικού σύμφωνα με το εφαρμοστέο λογιστικό πλαίσιο, τα ιδρύματα αντιστρέφουν τη μείωση αυτή.
3.Για τους σκοπούς του παρόντος άρθρου παράγραφος 1 , τα ιδρύματα που υπολογίζουν το κόστος αντικατάστασης των συμβάσεων παραγώγων σύμφωνα με το άρθρο 275 μπορούν να αναγνωρίζουν μόνο τις ληφθείσες εξασφαλίσεις σε μετρητά από τους αντισυμβαλλομένους τους, όπως το περιθώριο διαφοράς αποτίμησης που αναφέρονται στο άρθρο 275, όταν το εφαρμοστέο λογιστικό πλαίσιο δεν έχει ήδη αναγνωρίσει το περιθώριο διαφοράς αποτίμησης ως μείωση της αξίας ανοίγματος και όταν πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
για τις συναλλαγές που δεν εκκαθαρίζονται μέσω αναγνωρισμένου κεντρικού αντισυμβαλλομένου, τα μετρητά που εισπράττονται από τον αποδέκτη αντισυμβαλλόμενο δεν είναι διαχωρισμένα·
β)
το περιθώριο διαφοράς αποτίμησης υπολογίζεται και ανταλλάσσεται τουλάχιστον σε καθημερινή βάση με βάση, με αποτίμηση των θέσεων των παραγώγων στις τρέχουσες τιμές της αγοράς·
γ)
το περιθώριο διαφορών αποτίμησης που εισπράττεται είναι σε νόμισμα που ορίζεται στη σύμβαση παραγώγου, στην εφαρμοστέα σύμβαση-πλαίσιο συμψηφισμού, στο παράρτημα πιστωτικής στήριξης της αποδεκτής συμφωνίας-πλαισίου συμψηφισμού ή όπως ορίζεται από τυχόν συμφωνία συμψηφισμού με αναγνωρισμένο κεντρικό αντισυμβαλλόμενο·
δ)
το περιθώριο διαφοράς αποτίμησης που εισπράττεται είναι ολόκληρο το ποσό που θα χρειαζόταν προκειμένου να εξαλειφθεί το άνοιγμα του παραγώγου βάσει των τρεχουσών τιμών της σύμβασης, με την επιφύλαξη του κατώτατου ορίου και των ελάχιστων ποσών μεταφοράς που ισχύουν για τον αντισυμβαλλόμενο·
ε)
η σύμβαση παραγώγου και το περιθώριο διαφορών αποτίμησης μεταξύ του ιδρύματος και του αντισυμβαλλομένου στη σύμβαση αυτή καλύπτονται από μια ενιαία σύμβαση συμψηφισμού την οποία το ίδρυμα μπορεί να αντιμετωπίζει ως στοιχείο ελάττωσης του κινδύνου σύμφωνα με το άρθρο 295.
Για τους σκοπούς του πρώτου εδαφίου, εάν ένα ίδρυμα παρέχει εξασφαλίσεις σε μετρητά σε αντισυμβαλλόμενο και η εν λόγω εξασφάλιση πληροί τις προϋποθέσεις που προβλέπονται στο εν λόγω εδάφιο στοιχεία α) έως ε) , το ίδρυμα θεωρεί την εν λόγω εξασφάλιση ως το περιθώριο διαφοράς αποτίμησης που παρέχεται στον αντισυμβαλλόμενο και το περιλαμβάνει στον υπολογισμό του κόστους αντικατάστασης.
Για τους σκοπούς του πρώτου εδαφίου στοιχείου β), ένα ίδρυμα θεωρείται ότι πληροί την προϋπόθεση αυτή, εφόσον το περιθώριο διαφορών αποτίμησης που ανταλλάσσεται το πρωί της ημέρας διαπραγμάτευσης που ακολουθεί την ημέρα διαπραγμάτευσης κατά την οποία έχει συναφθεί η σύμβαση παραγώγων, εφόσον η ανταλλαγή γίνεται με βάση την αξία της σύμβασης στο τέλος της ημέρας διαπραγμάτευσης κατά την οποία η σύμβαση έχει συναφθεί η σύμβαση.
Για τους σκοπούς του πρώτου εδαφίου στοιχείο δ), σε περίπτωση που προκύψει διαφορά περιθωρίου, τα ιδρύματα μπορούν να αναγνωρίζουν το ποσό των μη αμφισβητούμενων εξασφαλίσεων που έχουν ανταλλαχθεί.
4.Για τους σκοπούς του παρόντος άρθρου παράγραφος 1, τα ιδρύματα δεν περιλαμβάνουν τις ληφθείσες εξασφαλίσεις στον υπολογισμό του NICA όπως ορίζεται στο άρθρο 272 στοιχείο 12α, εκτός από την περίπτωση των συμβάσεων παραγώγων με πελάτες, εφόσον οι εν λόγω συμβάσεις εκκαθαρίζονται από αναγνωρισμένο κεντρικό αντισυμβαλλόμενο.
5.Για τους σκοπούς του παρόντος άρθρου παράγραφος 1, τα ιδρύματα ορίζουν την τιμή του συντελεστή που χρησιμοποιείται για τον υπολογισμό του ενδεχόμενου μελλοντικού ανοίγματος σύμφωνα με το άρθρο 278 παράγραφος 1 σε ένα, εκτός από την περίπτωση των συμβάσεων παραγώγων με πελάτες, εφόσον οι εν λόγω συμβάσεις εκκαθαρίζονται από αναγνωρισμένο κεντρικό αντισυμβαλλόμενο.
6.Κατά παρέκκλιση από το παρόν άρθρο παράγραφος 1, τα ιδρύματα μπορούν να χρησιμοποιούν τη μέθοδο που προβλέπεται στο τρίτο μέρος τίτλος ΙΙ κεφάλαιο 6 τμήμα 4 ή τμήμα 5 για να προσδιορίζουν την αξία ανοίγματος των συμβάσεων που απαριθμούνται στα σημεία 1 και 2 του παραρτήματος ΙΙ, αλλά μόνο εάν χρησιμοποιούν την εν λόγω μέθοδο και για τον προσδιορισμό της αξίας ανοίγματος των εν λόγω συμβάσεων για τους σκοπούς της τήρησης των απαιτήσεων ιδίων κεφαλαίων που προβλέπονται στο άρθρο 92.
Εάν τα ιδρύματα εφαρμόζουν μία από τις μεθόδους που αναφέρονται στο πρώτο εδάφιο, τα κράτη μέλη δεν μειώνουν το μέτρο της έκθεσης κατά το ποσό του περιθωρίου που εισέπραξαν.
Άρθρο 429δ
Συμπληρωματικές διατάξεις σχετικά με τον υπολογισμό της αξίας ανοίγματος των πωληθέντων πιστωτικών παραγώγων
1.Εκτός από τον χειρισμό που προβλέπεται στο άρθρο 429γ, τα ιδρύματα περιλαμβάνουν στον υπολογισμό της αξίας ανοίγματος των πωληθέντων πιστωτικών παραγώγων τα πραγματικά ονομαστικά ποσά που καθορίζονται στα πωληθέντα πιστωτικά παράγωγα μείον τυχόν αρνητικές μεταβολές στην εύλογη αξία που έχουν ενσωματωθεί στο κεφάλαιο της κατηγορίας 1 όσον αφορά τα εν λόγω πωληθέντα πιστωτικά παράγωγα.
Τα ιδρύματα υπολογίζουν το πραγματικό ονομαστικό ποσό πωληθέντων πιστωτικών παραγώγων, προσαρμόζοντας το ονομαστικό ποσό των εν λόγω παραγώγων ώστε να αντικατοπτρίζει το πραγματικό άνοιγμα των συμβάσεων που υφίστανται μόχλευση ή άλλως ενισχύονται από τη διάρθρωση της συναλλαγής.
2.Τα ιδρύματα μπορούν εν όλω ή εν μέρει να μειώνουν την αξία ανοίγματος που υπολογίζεται σύμφωνα με την παράγραφο 1 κατά το πραγματικό ονομαστικό ποσό των αγορασθέντων πιστωτικών παραγώγων υπό τον όρο ότι πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
η εναπομένουσα διάρκεια του αγορασθέντος πιστωτικού παραγώγου είναι ίση ή μεγαλύτερη από την εναπομένουσα διάρκεια του πωληθέντος πιστωτικού παραγώγου·
β)
το αγορασθέν πιστωτικό παράγωγο υπόκειται άλλως στους ίδιους ή πιο συντηρητικούς ουσιώδεις όρους, με εκείνους του αντίστοιχου πωληθέντος πιστωτικού παραγώγου·
γ)
το αγορασθέν πιστωτικό παράγωγο δεν αγοράζεται από αντισυμβαλλόμενο ο οποίος αναμένεται να εκθέσει το ίδρυμα σε ειδικό κίνδυνο δυσμενούς συσχέτισης, όπως ορίζεται στο άρθρο 291 παράγραφος 1 στοιχείο β·
δ)
σε περίπτωση που το ονομαστικό ποσό του πωληθέντος πιστωτικού παραγώγου μειώνεται κατά το ύψος οποιασδήποτε αρνητικής μεταβολής στην εύλογη αξία που έχει ενσωματωθεί στο κεφάλαιο της κατηγορίας 1 του ιδρύματος, το ονομαστικό ποσό του αγορασθέντος πιστωτικού παραγώγου μειώνεται κατά το ύψος οποιασδήποτε θετικής μεταβολής της εύλογης αξίας που έχει ενσωματωθεί στο κεφάλαιο της κατηγορίας 1·
ε)
το αγορασθέν πιστωτικό παράγωγο δεν περιλαμβάνεται σε συναλλαγή η οποία έχει εκκαθαριστεί από το ίδρυμα για λογαριασμό πελάτη ή έχει εκκαθαριστεί από το ίδρυμα στο πλαίσιο του ρόλου του ως πελάτη υψηλότερου επιπέδου σε μια πολυεπίπεδη διάρθρωση υπηρεσιών πελατών και για την οποία το πραγματικό ονομαστικό ποσό που αναφέρεται στο αντίστοιχο πωληθέν πιστωτικό παράγωγο εξαιρείται από το μέτρο του ανοίγματος σύμφωνα με το άρθρο 429α στοιχείο ζ) ή η), ανάλογα με την περίπτωση.
Για τον υπολογισμό του PFE σύμφωνα με το άρθρο 429γ παράγραφος 1, τα ιδρύματα μπορούν να αποκλείουν από το συμψηφιστικό σύνολο την αναλογία του πωληθέντος πιστωτικού παραγώγου που δεν αντισταθμίζεται σύμφωνα με το πρώτο εδάφιο της παρούσας παραγράφου και για την οποία το πραγματικό ονομαστικό ποσό συμπεριλαμβάνεται στο μέτρο του ανοίγματος.
3.Για τους σκοπούς της παραγράφου 2 στοιχείο β) ως «ουσιώδης όρος» νοείται κάθε χαρακτηριστικό του πιστωτικού παραγώγου που έχει σημασία για την αποτίμησή του, μεταξύ άλλων το επίπεδο εξοφλητικής προτεραιότητας, τα δικαιώματα προαίρεσης, τα πιστωτικά γεγονότα, η υποκείμενη οντότητα αναφοράς ή ομάδα οντοτήτων, καθώς και η υποκείμενη υποχρέωση αναφοράς ή το σύνολο υποχρεώσεων, με εξαίρεση το ονομαστικό ποσό και την εναπομένουσα ληκτότητα του πιστωτικού παραγώγου.
Για τους σκοπούς του πρώτου εδαφίου, δύο ονόματα αναφοράς είναι τα ίδια, μόνον εφόσον αναφέρονται στην ίδια νομική οντότητα.
4.Κατά παρέκκλιση από την παράγραφο 2 στοιχείο β), τα ιδρύματα μπορούν να χρησιμοποιούν αγορασθέντα πιστωτικά παράγωγα σε μια ομάδα ονομάτων αναφοράς για την αντιστάθμιση των πωληθέντων πιστωτικών παραγώγων για επιμέρους ονόματα αναφοράς εντός της εν λόγω ομάδας, όταν η ομάδα των οντοτήτων αναφοράς και το επίπεδο εξοφλητικής προτεραιότητας και στις δύο συναλλαγές είναι ταυτόσημα.
5.Τα ιδρύματα δεν μειώνουν το πραγματικό ονομαστικό ποσό πωληθέντων πιστωτικών παραγώγων, όταν αγοράζουν πιστωτική προστασία με συμφωνία ανταλλαγής ολικής απόδοσης και καταχωρίζουν τα καθαρά ποσά που λαμβάνουν ως καθαρό εισόδημα, αλλά δεν καταχωρίζουν καμία αντίστοιχη μείωση της αξίας του πωληθέντος πιστωτικού παραγώγου στο κεφάλαιο της κατηγορίας 1.
6.Σε περίπτωση αγορασθέντων πιστωτικών παραγώγων που περιλαμβάνονται σε ομάδα υποχρεώσεων αναφοράς, τα ιδρύματα μπορούν να μειώνουν το πραγματικό ονομαστικό ποσό πωληθέντων πιστωτικών παραγώγων για επιμέρους υποχρεώσεις αναφοράς κατά το πραγματικό ονομαστικό ποσό των αγορασθέντων πιστωτικών παραγώγων σύμφωνα με την παράγραφο 2, μόνον εάν η προστασία που αγοράζεται είναι οικονομικά ισοδύναμη με την αγορά προστασίας χωριστά για καθεμία από τις επιμέρους υποχρεώσεις της ομάδας.
7.Για τους σκοπούς του παρόντος άρθρου, ως «πωληθέν πιστωτικό παράγωγο» νοείται κάθε χρηματοπιστωτικό μέσο με το οποίο ένα ίδρυμα παρέχει πράγματι πιστωτική προστασία, συμπεριλαμβανομένων των συμφωνιών ανταλλαγής κινδύνου αθέτησης, των συμφωνιών ανταλλαγής συνολικής απόδοσης και των δικαιωμάτων προαίρεσης , όταν το ίδρυμα έχει την υποχρέωση να παράσχει πιστωτική προστασία υπό τις προϋποθέσεις που ορίζονται στη σύμβαση δικαιωμάτων προαίρεσης.
Άρθρο 429ε
Προσαύξηση για τον πιστωτικό κίνδυνο αντισυμβαλλομένου για ΣΧΤ
1.Εκτός από τον υπολογισμό της αξίας ανοίγματος των ΣΧΤ, συμπεριλαμβανομένων εκείνων που είναι εκτός ισολογισμού, σύμφωνα με το άρθρο 429β παράγραφος 1, τα ιδρύματα περιλαμβάνουν στο μέτρο του ανοίγματος μια προσαύξηση για τον πιστωτικό κίνδυνο αντισυμβαλλόμενου που καθορίζεται σύμφωνα με τις παραγράφους 2 ή 3 του παρόντος άρθρου, ανάλογα με την περίπτωση.
2.Τα ιδρύματα υπολογίζουν την προσαύξηση για τις πράξεις με έναν αντισυμβαλλόμενο που δεν υπόκεινται σε σύμβαση-πλαίσιο συμψηφισμού που πληροί τις προϋποθέσεις που προβλέπονται στο άρθρο 206 (Ei*) για κάθε πράξη ξεχωριστά, σύμφωνα με τον ακόλουθο τύπο:
όπου:
i
= ο δείκτης που υποδηλώνει την πράξη·
Ei
= η εύλογη αξία των τίτλων ή των χρηματικών διαθεσίμων που έχουν δανειοδοτηθεί στον αντισυμβαλλόμενο στο πλαίσιο της πράξης i·
Ci
= η εύλογη αξία των τίτλων ή των χρηματικών διαθεσίμων που έχουν ληφθεί από τον αντισυμβαλλόμενο στο πλαίσιο της πράξης i·
Τα ιδρύματα δύνανται να καθορίσουν Ei* ίσο με μηδέν όταν Ei είναι τα μετρητά που δόθηκαν ως δάνειο σε αντισυμβαλλόμενο και η συνδεόμενη απαίτηση σε χρηματικά διαθέσιμα δεν είναι επιλέξιμη για τη συμψηφιστική αντιμετώπιση που προβλέπεται στο άρθρο 429β παράγραφος 4.
3.Τα ιδρύματα υπολογίζουν την προσαύξηση για τις πράξεις με αντισυμβαλλόμενο που υπόκεινται σε σύμβαση-πλαίσιο συμψηφισμού που πληροί τις προϋποθέσεις που προβλέπονται στο άρθρο 206 (E ¡*) για κάθε συμφωνία ξεχωριστά, σύμφωνα με τον ακόλουθο τύπο:
όπου:
i
= ο δείκτης που υποδηλώνει τη συμφωνία συμψηφισμού·
Ei
= η εύλογη αξία των τίτλων ή των χρηματικών διαθεσίμων που έχουν δανειοδοτηθεί στον αντισυμβαλλόμενο για τις πράξεις που υπάγονται στη σύμβαση-πλαίσιο συμψηφισμού i·
Ci
= η εύλογη αξία των χρηματικών διαθεσίμων ή των τίτλων που έχουν ληφθεί από τον αντισυμβαλλόμενο στο πλαίσιο της σύμβασης-πλαισίου συμψηφισμού i.
4.Για τους σκοπούς των παραγράφων 2 και 3, ο όρος «αντισυμβαλλόμενος» περιλαμβάνει και τριμερείς εντολοδόχους που λαμβάνουν εξασφαλίσεις σε καταθέσεις και διαχειρίζονται τις εξασφαλίσεις στην περίπτωση τριμερών πράξεων.
5.Κατά παρέκκλιση από την παράγραφο 1 του παρόντος άρθρου, τα ιδρύματα μπορούν να χρησιμοποιούν τη μέθοδο που ορίζεται στο άρθρο 222, εφόσον τηρείται κατώτατο όριο 20 % για τον εφαρμοστέο συντελεστή στάθμισης κινδύνου, για να καθορίζουν την προσαύξηση για ΣΧΤ, συμπεριλαμβανομένων εκείνων που είναι εκτός ισολογισμού. Τα ιδρύματα μπορούν να χρησιμοποιούν τη μέθοδο αυτή μόνο όταν τη χρησιμοποιούν και για τον υπολογισμό της αξίας ανοίγματος των πράξεων αυτών για τον σκοπό της εκπλήρωσης των απαιτήσεων όσον αφορά τα ίδια κεφάλαια όπως ορίζεται στο άρθρο 92 παράγραφος 1 στοιχεία α) έως γ).
6.Όταν επιτυγχάνεται λογιστική καταχώριση πώλησης για μια πράξη επαναγοράς σύμφωνα με το εφαρμοστέο λογιστικό πλαίσιο, το ίδρυμα αντιστρέφει όλες τις πωλήσεις που σχετίζονται με λογιστικές εγγραφές.
7.Όταν ένα ίδρυμα ενεργεί ως φορέας τριμερούς διαχείρισης μεταξύ δύο μερών σε ΣΧΤ, συμπεριλαμβανομένης μιας εκτός ισολογισμού συναλλαγής χρηματοδότησης τίτλων, εφαρμόζονται τα ακόλουθα για τον υπολογισμό του μέτρου του ανοίγματος του ιδρύματος:
α)
εάν το ίδρυμα παρέχει αποζημίωση ή εγγύηση σε ένα από τα μέρη της ΣΧΤ και η αποζημίωση ή εγγύηση περιορίζεται σε οποιαδήποτε διαφορά μεταξύ της αξίας του τίτλου ή των χρηματικών διαθεσίμων που έχει δανείσει το μέρος και της αξίας των εξασφαλίσεων που έχει παράσχει ο δανειολήπτης, το ίδρυμα περιλαμβάνει μόνο την προσαύξηση που προσδιορίζεται σύμφωνα με την παράγραφο 2 ή 3, ανάλογα με την περίπτωση, στο μέτρο του ανοίγματος·
β)
εάν το ίδρυμα δεν παρέχει αποζημίωση ή εγγύηση σε κάποιο από τα εμπλεκόμενα μέρη, η πράξη δεν συμπεριλαμβάνεται στο μέτρο του ανοίγματος·
γ)
εάν το ίδρυμα έχει οικονομικό άνοιγμα στον υποκείμενο τίτλο ή στα υποκείμενα χρηματικά διαθέσιμα της πράξης σε ποσό μεγαλύτερο του ανοίγματος που καλύπτεται από την προσαύξηση, συμπεριλαμβάνει στο μέτρο ανοίγματος και ολόκληρο το ποσό του τίτλου ή των χρηματικών διαθεσίμων έναντι των οποίων έχει το άνοιγμα·
δ)
όταν το ίδρυμα που ενεργεί ως φορέας τριμερούς διαχείρισης παρέχει αποζημίωση ή εγγύηση σε αμφότερα τα μέρη που εμπλέκονται σε μια συναλλαγή χρηματοδότησης τίτλων, το ίδρυμα υπολογίζει το μέτρο ανοίγματος σύμφωνα με τα στοιχεία α) έως γ) χωριστά για κάθε μέρος που εμπλέκεται στη συναλλαγή.
Άρθρο 429στ
Υπολογισμός της αξίας ανοίγματος στοιχείων εκτός ισολογισμού
1.Τα ιδρύματα υπολογίζουν την αξία ανοίγματος των στοιχείων εκτός ισολογισμού, εξαιρουμένων των συμβάσεων που περιλαμβάνονται στο παράρτημα ΙΙ, των πιστωτικών παραγώγων, των ΣΧΤ και των θέσεων που ορίζονται στο άρθρο 429δ, σύμφωνα με το άρθρο 111 παράγραφος 1.
Σύμφωνα με το άρθρο 166 παράγραφος 9, εάν η πιστωτική διευκόλυνση αφορά την επέκταση άλλης πιστωτικής διευκόλυνσης, τα ιδρύματα χρησιμοποιούν τον μικρότερο από τους δύο συντελεστές μετατροπής που συνδέονται με τις μεμονωμένες αναλήψεις υποχρεώσεων.
2.Κατά παρέκκλιση από την παράγραφο 1, τα ιδρύματα μπορούν να μειώσουν το ισοδύναμο του πιστωτικού ανοίγματος ποσό ενός εκτός ισολογισμού στοιχείου κατά το αντίστοιχο ποσό των ειδικών προσαρμογών πιστωτικού κινδύνου. Ο υπολογισμός υπόκειται σε κατώτατο όριο μηδέν.
3.Κατά παρέκκλιση από την παράγραφο 1, τα ιδρύματα εφαρμόζουν συντελεστή μετατροπής 10 % σε εκτός ισολογισμού στοιχεία χαμηλού κινδύνου που αναφέρονται στο άρθρο 111 παράγραφος 1 στοιχείο δ).
Άρθρο 429ζ
Υπολογισμός της αξίας ανοίγματος των αγοραπωλήσεων κανονικής παράδοσης («regular-way») για τις οποίες εκκρεμεί διακανονισμός
1.Τα ιδρύματα αντιμετωπίζουν τα χρηματικά διαθέσιμα που σχετίζονται με τις αγορές και πωλήσεις κανονικής παράδοσης και τους τίτλους που αφορούν αγοραπωλησίες κανονικής παράδοσης που παραμένουν στον ισολογισμό έως την ημερομηνία διακανονισμού, ως περιουσιακά στοιχεία σύμφωνα με το άρθρο 429 παράγραφος 4 στοιχείο α).
2.Ιδρύματα τα οποία, σύμφωνα με το εφαρμοστέο λογιστικό πλαίσιο, εφαρμόζουν λογιστική βάσει της ημερομηνίας συναλλαγής στις αγορές και πωλήσεις κανονικής παράδοσης για τις οποίες εκκρεμεί διακανονισμός αντιστρέφουν τυχόν συμψηφισμό μεταξύ απαιτήσεων σε μετρητά για πωλήσεις κανονικής παράδοσης για τις οποίες εκκρεμεί διακανονισμός και υποχρεώσεις σε μετρητά για αγορές κανονικής παράδοσης για τις οποίες εκκρεμεί διακανονισμός που επιτρέπονται δυνάμει του εν λόγω πλαισίου. Αφού τα ιδρύματα αντιστρέψουν τη λογιστική αντιστάθμιση, μπορούν να αντισταθμίζουν μεταξύ των εν λόγω απαιτήσεων και υποχρεώσεων τοις μετρητοίς όταν αμφότερες οι συνδεδεμένες πωλήσεις και αγορές κανονικής παράδοσης διακανονίζονται βάσει παράδοσης με την πληρωμή («delivery versus payment»).
3.Ιδρύματα τα οποία, σύμφωνα με το εφαρμοστέο λογιστικό πλαίσιο, εφαρμόζουν λογιστική της ημερομηνίας διακανονισμού για αγοραπωλησίες κανονικής παράδοσης για τις οποίες εκκρεμεί διακανονισμός συμπεριλαμβάνουν στο μέτρο ανοίγματος το πλήρες ονομαστικό ποσό των αναλήψεων υποχρεώσεων πληρωμής που σχετίζονται με αγορές κανονικής παράδοσης.
Για τους σκοπούς του πρώτου εδαφίου, τα ιδρύματα μπορούν να αντισταθμίζουν την πλήρη ονομαστική αξία των δεσμεύσεων που συνδέονται με αγορές κανονικής παράδοσης με την πλήρη ονομαστική αξία των απαιτήσεων σε μετρητά που αφορούν τις πωλήσεις κανονικής παράδοσης για τις οποίες εκκρεμεί διακανονισμός μόνο όταν αμφότερες οι αγορές και πωλήσεις κανονικής παράδοσης διακανονίζονται βάσει παράδοσης με την πληρωμή.
«Άρθρο 430
Απαίτηση υποβολής αναφορών
1.Τα ιδρύματα υποβάλλουν αναφορές στις αρμόδιες αρχές σχετικά με τον δείκτη μόχλευσης, όπως ορίζεται στο παρόν μέρος. Οι αναφορές σχετικά με τον δείκτη μόχλευσης υποβάλλονται σε ετήσια βάση από μικρές επιχειρήσεις όπως ορίζεται στο άρθρο 430α και, με την επιφύλαξη της παραγράφου 2, σε ετήσια βάση ή συχνότερα από άλλα ιδρύματα.
2.Για τους σκοπούς της απαίτησης υποβολής αναφορών που προβλέπεται στην παράγραφο 1, η ΕΑΤ καταρτίζει σχέδια εκτελεστικών τεχνικών προτύπων για τη διευκρίνιση των ενιαίων μορφοτύπων για την υποβολή των αναφορών, τις οδηγίες για τον τρόπο χρήσης των εν λόγω υποδειγμάτων, τη συχνότητα και τις ημερομηνίες υποβολής αναφορών καθώς και τις λύσεις ΤΠ.
Οι απαιτήσεις υποβολής αναφορών που καθορίζονται στα σχέδια εκτελεστικών τεχνικών προτύπων είναι αναλογικές προς το μέγεθος και την πολυπλοκότητα των ιδρυμάτων, καθώς και προς και τη φύση και το επίπεδο κινδύνου των δραστηριοτήτων τους.
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [δώδεκα μήνες από την έναρξη ισχύος].
Ανατίθεται στην Επιτροπή η εξουσία να εγκρίνει τα εκτελεστικά τεχνικά πρότυπα που αναφέρονται στο πρώτο εδάφιο, σύμφωνα με το άρθρο 15 του κανονισμού (ΕΕ) αριθ. 1093/2010.
(116)Το όγδοο μέρος αντικαθίσταται με το ακόλουθο κείμενο:
«ΟΓΔΟΟ ΜΕΡΟΣ
ΔΗΜΟΣΙΟΠΟΙΗΣΗ ΑΠΟ ΙΔΡΥΜΑΤΑ ΤΙΤΛΟΣ Ι
ΓΕΝΙΚΕΣ ΑΡΧΕΣ
«Άρθρο 430a
Ορισμοί
Για τους σκοπούς του παρόντος μέρους και των άρθρων 13, 99, 100, 394 και 430, ισχύουν οι ακόλουθοι ορισμοί:
1) «μεγάλο ίδρυμα»: το ίδρυμα το οποίο πληροί οποιαδήποτε από τις ακόλουθες προϋποθέσεις:
α)
το ίδρυμα έχει προσδιοριστεί ως παγκόσμιο συστημικά σημαντικό ίδρυμα («G-SII»), σύμφωνα με το άρθρο 131 παράγραφοι 1 και 2 της οδηγίας 2013/36/ΕΕ·
β)
το ίδρυμα έχει προσδιοριστεί ως άλλο συστημικά σημαντικό ίδρυμα («O-SII»), σύμφωνα με το άρθρο 131 παράγραφοι 1 και 3 της οδηγίας 2013/36/ΕΕ·
γ)
το ίδρυμα είναι, στο κράτος μέλος όπου είναι εγκατεστημένο, ένα από τα τρία μεγαλύτερα ιδρύματα ως προς τη συνολική αξία των στοιχείων ενεργητικού·
δ)
η συνολική αξία των στοιχείων ενεργητικού του ιδρύματος με βάση την ενοποιημένη του κατάσταση είναι ίση με ή μεγαλύτερη από 30 δισ. EUR·
ε)
η συνολική αξία των στοιχείων ενεργητικού του ιδρύματος είναι ίση με ή μεγαλύτερη από 5 δισ. EUR και ο δείκτης του συνόλου των στοιχείων ενεργητικού του ως προς το ΑΕΠ του κράτους μέλους στο οποίο είναι εγκατεστημένο είναι κατά μέσο όρο ίσος ή μεγαλύτερος από 20 % κατά την περίοδο των τεσσάρων ετών αμέσως πριν από την τρέχουσα ετήσια περίοδο δημοσιοποίησης.
2) «θυγατρική εταιρεία»: η θυγατρική η οποία θεωρείται μεγάλο ίδρυμα όπως ορίζεται στην παράγραφο 1.
3) «μη εισηγμένο ίδρυμα»: το ίδρυμα το οποίο δεν έχει εκδώσει τίτλους που έχουν εισαχθεί προς διαπραγμάτευση σε ρυθμιζόμενη αγορά οποιουδήποτε κράτους μέλους, όπως ορίζεται του άρθρο 4 παράγραφος 1 στο σημείο 21) της οδηγίας 2014/65/ΕΕ.
4) «μικρό ίδρυμα»: το ίδρυμα η αξία των στοιχείων του ενεργητικού του οποίου είναι κατά μέσο όρο ίση ή μικρότερη από 1,5 δισ. EUR κατά τη διάρκεια της περιόδου των τεσσάρων ετών αμέσως πριν από την τρέχουσα ετήσια περίοδο δημοσιοποίησης.
Άρθρο 431
Απαιτήσεις και πολιτικές δημοσιοποίησης
1.Τα ιδρύματα δημοσιοποιούν τις πληροφορίες που αναφέρονται στους τίτλους ΙΙ και ΙΙΙ σύμφωνα με τις διατάξεις του παρόντος τίτλου, με την επιφύλαξη των εξαιρέσεων που αναφέρονται στο άρθρο 432.
2.Τα ιδρύματα δημοσιοποιούν κάθε άδεια σχετικά με τα μέσα και τις μεθοδολογίες που αναφέρονται στον τίτλο III η οποία χορηγείται από τις αρμόδιες αρχές δυνάμει του τρίτου μέρους.
3.Το διοικητικό όργανο ή τα ανώτερα διευθυντικά στελέχη των ιδρυμάτων εγκρίνουν επίσημες πολιτικές συμμόρφωσης με τις υποχρεώσεις δημοσιοποίησης που θεσπίζονται στο παρόν μέρος και θέτουν σε εφαρμογή εσωτερικές διαδικασίες, συστήματα και ελέγχους ώστε να εξακριβώνεται ότι οι δημοσιοποιήσεις πληροφοριών από τα ιδρύματα είναι κατάλληλες και σύμφωνες με τις απαιτήσεις που ορίζονται στο παρόν μέρος. Τουλάχιστον ένα μέλος του διοικητικού οργάνου ή ένα από τα ανώτερα διευθυντικά στελέχη των ιδρυμάτων βεβαιώνει εγγράφως ότι το οικείο ίδρυμα έχει προβεί στις δημοσιοποιήσεις που απαιτούνται σύμφωνα με το παρόν μέρος σύμφωνα με τις εσωτερικές πολιτικές και διαδικασίες, τα συστήματα και τους ελέγχους που αναφέρονται στην παρούσα παράγραφο. Η γραπτή βεβαίωση που αναφέρεται στην παρούσα παράγραφο περιλαμβάνεται στις δημοσιοποιήσεις των ιδρυμάτων.
Τα ιδρύματα διαθέτουν επίσης πολιτικές για να εξακριβώνεται ότι οι δημοσιοποιήσεις τους μεταφέρουν πλήρως το προφίλ κινδύνου τους στους συμμετέχοντες στην αγορά. Σε περίπτωση που τα ιδρύματα διαπιστώσουν ότι οι δημοσιοποιήσεις που απαιτούνται βάσει του παρόντος τμήματος δεν μεταφέρουν πλήρως το προφίλ του κινδύνου στους συμμετέχοντες στην αγορά, δημοσιοποιούν πληροφορίες επιπλέον των πληροφοριών η δημοσιοποίηση των οποίων απαιτείται στο πλαίσιο του παρόντος μέρους. Με την επιφύλαξη των ανωτέρω, τα ιδρύματα υποχρεούνται να δημοσιοποιούν μόνον τις πληροφορίες που είναι ουσιώδεις και όχι πληροφορίες αποκλειστικές ή εμπιστευτικές σύμφωνα με το άρθρο 432.
4.Όλες οι ποσοτικές δημοσιοποιήσεις συνοδεύονται από ποιοτικό αφηγηματικό κείμενο και οποιεσδήποτε άλλες συμπληρωματικές πληροφορίες που ενδέχεται να είναι απαραίτητες προκειμένου οι χρήστες των εν λόγω πληροφοριών να κατανοήσουν τις ποσοτικές δημοσιοποιήσεις, επισημαίνοντας ειδικότερα οποιαδήποτε σημαντική αλλαγή σε μια συγκεκριμένη δημοσιοποίηση σε σύγκριση με τις πληροφορίες που περιλαμβάνονται στην προηγούμενη δημοσιοποίηση.
5. Τα ιδρύματα επεξηγούν, κατόπιν σχετικού αιτήματος, τις αποφάσεις τους σχετικά με τη διαβάθμιση στις ΜΜΕ και στις άλλες εταιρίες που έχουν υποβάλει αίτηση δανείου, παρέχοντας γραπτώς τις σχετικές επεξηγήσεις εφόσον τους ζητηθεί. Το διοικητικό κόστος της παροχής επεξηγήσεων είναι ανάλογο του ποσού του δανείου.
«Άρθρο 432
Μη ουσιώδεις, αποκλειστικές ή εμπιστευτικές πληροφορίες
1.Τα ιδρύματα δύνανται να παραλείπουν μία ή περισσότερες από τις δημοσιοποιήσεις των τίτλων ΙΙ και ΙΙΙ εφόσον οι παρεχόμενες με τις εν λόγω δημοσιοποιήσεις πληροφορίες δεν θεωρούνται ουσιώδεις, με εξαίρεση τις δημοσιοποιήσεις που αναφέρονται στο άρθρο 435 παράγραφος 2 στοιχείο γ), το άρθρο 437 και το άρθρο 450.
Οι πληροφορίες στις δημοσιοποιήσεις θεωρούνται ουσιώδεις εάν η παράλειψη ή η ανακριβής παρουσίασή τους μπορεί να μεταβάλει ή να επηρεάσει την εκτίμηση ή την απόφαση του χρήστη των εν λόγω πληροφοριών που στηρίζεται σε αυτές για τη λήψη οικονομικών αποφάσεων.
Η ΕΑΤ, σύμφωνα με το άρθρο 16 του κανονισμού (ΕΕ) αριθ. 1093/2010, εκδίδει κατευθυντήριες γραμμές σχετικά με τον τρόπο με τον οποίο τα ιδρύματα οφείλουν να εφαρμόζουν την έννοια των ουσιωδών πληροφοριών σε σχέση με τις απαιτήσεις δημοσιοποίησης των τίτλων ΙΙ και ΙΙΙ.
2.Τα ιδρύματα δύνανται επίσης να παραλείπουν ένα ή περισσότερα πληροφοριακά στοιχεία που αναφέρονται στους τίτλους ΙΙ και ΙΙΙ εφόσον τα στοιχεία αυτά περιλαμβάνουν πληροφορίες που θεωρούνται αποκλειστικές ή εμπιστευτικές σύμφωνα με την παρούσα παράγραφο, εκτός των δημοσιοποιήσεων που αναφέρονται στα άρθρα 437 και 450.
Οι πληροφορίες των ιδρυμάτων θεωρούνται αποκλειστικές εάν η δημοσιοποίησή τους θα έθετε σε κίνδυνο την ανταγωνιστική τους θέση. Σε αυτές περιλαμβάνονται πληροφορίες για προϊόντα ή συστήματα οι οποίες, εάν δημοσιοποιούνταν σε ανταγωνιστές, θα μείωναν την αξία των επενδύσεων των ιδρυμάτων σε αυτά τα προϊόντα ή συστήματα.
Οι πληροφορίες θεωρούνται εμπιστευτικές εάν τα ιδρύματα υποχρεούνται από πελάτες ή άλλες σχέσεις με αντισυμβαλλομένους να τηρούν εμπιστευτικές τις πληροφορίες αυτές ή όταν, σε εξαιρετικές περιπτώσεις και με την επιφύλαξη της προηγούμενης συγκατάθεσης της αρμόδιας αρχής, οι εν λόγω πληροφορίες ενδέχεται να επηρεάσουν σημαντικά την ανταγωνιστική θέση του ιδρύματος.
Η ΕΑΤ, σύμφωνα με το άρθρο 16 του κανονισμού (ΕΕ) αριθ. 1093/2010, εκδίδει κατευθυντήριες γραμμές σχετικά με τον τρόπο με τον οποίο τα ιδρύματα οφείλουν να εφαρμόζουν την έννοια των αποκλειστικών και εμπιστευτικών πληροφοριών σε σχέση με τις απαιτήσεις δημοσιοποίησης των τίτλων ΙΙ και ΙΙΙ.
3.Στις εξαιρετικές περιπτώσεις της παραγράφου 2, το οικείο ίδρυμα αναφέρει στις δημοσιοποιήσεις του το γεγονός ότι τα συγκεκριμένα πληροφοριακά στοιχεία δεν δημοσιοποιούνται καθώς και τον λόγο της μη δημοσιοποίησης, και δημοσιεύει γενικότερου τύπου πληροφορίες σχετικά με το αντικείμενο της υποχρέωσης δημοσιοποίησης, εκτός αν το εν λόγω αντικείμενο είναι, αυτό καθαυτό, αποκλειστικό ή εμπιστευτικό.
Άρθρο 433
Συχνότητα και πεδίο εφαρμογής δημοσιοποιήσεων
Τα ιδρύµατα προβαίνουν στις απαιτούµενες βάσει του τίτλου II και III και κατά τα οριζόμενα στα άρθρα 433α έως 433γ δημοσιοποιήσεις.
Οι ετήσιες δημοσιοποιήσεις γίνονται την ίδια ημερομηνία με την ημερομηνία κατά την οποία τα ιδρύματα δημοσιεύουν τις οικονομικές τους καταστάσεις ή το ταχύτερο δυνατόν μετά από αυτές.
Οι εξαμηνιαίες και τριμηνιαίες δημοσιοποιήσεις γίνονται την ίδια ημερομηνία με την ημερομηνία κατά την οποία ιδρύματα δημοσιεύουν τις οικονομικές εκθέσεις τους για την αντίστοιχη περίοδο, ανάλογα με την περίπτωση, ή το συντομότερο δυνατό μετά από αυτές.
Κάθε καθυστέρηση που μεσολαβεί μεταξύ της ημερομηνίας των δημοσιοποιήσεων που απαιτούνται σύμφωνα με το παρόν μέρος και των σχετικών οικονομικών καταστάσεων είναι εύλογο και, σε κάθε περίπτωση, δεν υπερβαίνει το χρονικό όριο που καθορίζεται από τις αρμόδιες αρχές σύμφωνα με το άρθρο 106 της οδηγίας 2013/36/ΕΕ.
Άρθρο 433a
Δημοσιοποιήσεις από μεγάλα ιδρύματα
1.Τα μεγάλα ιδρύματα δημοσιοποιούν τις πληροφορίες που περιγράφονται κατωτέρω και, τουλάχιστον με την ακόλουθη συχνότητα:
α)
όλες τις πληροφορίες που απαιτούνται δυνάμει του παρόντος τμήματος σε ετήσια βάση·
β)
τις πληροφορίες που αναφέρονται στο άρθρο 439 στοιχεία ε) και στ), στο άρθρο 442 στοιχείο ε) σημείο 1) και σημείο 3) , στο άρθρο 444 στοιχείο ε), στο άρθρο 448 στοιχεία α) και β), στο άρθρο 449 στοιχεία ια) έως ιγ), στο άρθρο 451 στοιχεία α) και β), στο άρθρο 451α παράγραφοι 2 και 3, στο άρθρο 452 στοιχείο στ) , στο άρθρο 453 στοιχείο στ) και στο άρθρο 455 παράγραφος 2 στοιχείο α), σε εξαμηνιαία βάση·
γ)
τις πληροφορίες που αναφέρονται στο άρθρο 437 στοιχείο α), στο άρθρο 438 στοιχείο γ), στο άρθρο 442 στοιχείο γ) και τους βασικούς δείκτες μέτρησης που αναφέρονται στο άρθρο 447 σε τριμηνιαία βάση.
2.Κατά παρέκκλιση από την παράγραφο 1, τα μεγάλα ιδρύματα πλην των G-SII που δεν είναι εισηγμένα στο χρηματιστήριο δημοσιοποιούν τις πληροφορίες που περιγράφονται κατωτέρω και, τουλάχιστον με την ακόλουθη συχνότητα:
δ)
όλες τις πληροφορίες που απαιτούνται δυνάμει του παρόντος τμήματος σε ετήσια βάση·
ε)
τους βασικούς δείκτες μέτρησης που αναφέρονται στο άρθρο 447 σε εξαμηνιαία βάση.
3.Τα μεγάλα ιδρύματα που υπάγονται στα άρθρα 92α ή 92β γνωστοποιούν τις πληροφορίες που απαιτούνται δυνάμει του άρθρου 437α σε εξαμηνιαία βάση, εκτός από τους βασικούς δείκτης μέτρησης που αναφέρονται στο άρθρο 447 στοιχείο η).
Άρθρο 433β
Δημοσιοποιήσεις από μικρά ιδρύματα
1.Τα μεγάλα ιδρύματα δημοσιοποιούν τις πληροφορίες που περιγράφονται κατωτέρω και, τουλάχιστον με την ακόλουθη συχνότητα:
α)
σε ετήσια βάση:
(I)τις πληροφορίες που αναφέρονται στο άρθρο 435 παράγραφος 1 στοιχεία α), ε) και στ)·
(II)τις πληροφορίες που αναφέρονται στο άρθρο 435 παράγραφος 2 στοιχεία α), β) και γ)·
(III)τις πληροφορίες που αναφέρονται στο άρθρο 450·
(IV)τις πληροφορίες που αναφέρονται στο άρθρο 437α, στο άρθρο 438 στοιχείο γ), στο άρθρο 439 στοιχεία ε) και στ), άρθρο 442 στοιχείο γ) και στοιχείο ε) σημεία 1) και 3), στο άρθρο 444 στοιχείο ε), στο άρθρο 448 στοιχεία α) και β), στο άρθρο 449 στοιχεία ια) έως ιγ), του άρθρο 451 στοιχεία (α) και (β) , στο άρθρο 451α παράγραφοι 2 και 3, στο άρθρο 452 στοιχείο στ), στο άρθρο 453 στοιχείο στ) και στο άρθρο 455 παράγραφος 2 στοιχείο α), κατά περίπτωση.
β)
τους βασικούς δείκτες μέτρησης που αναφέρονται στο άρθρο 447 σε εξαμηνιαία βάση.
2.Κατά παρέκκλιση από την παράγραφο 1, τα μικρά ιδρύματα που δεν είναι εισηγμένα στο χρηματιστήριο δημοσιοποιούν τουλάχιστον τις ακόλουθες πληροφορίες σε ετήσια βάση:
α)
τις πληροφορίες που αναφέρονται στο άρθρο 435 παράγραφος 1 στοιχεία α), ε) και στ)·
β)
τις πληροφορίες που αναφέρονται στο άρθρο 435 παράγραφος 2 στοιχεία α), β) και γ)·
γ)
τις πληροφορίες που αναφέρονται στο άρθρο 450·
δ)
τους βασικούς δείκτες μέτρησης που αναφέρονται στο άρθρο 447·
Άρθρο 433γ
Δημοσιοποιήσεις από άλλα ιδρύματα
1.Τα ιδρύματα που δεν υπόκεινται στις διατάξεις των άρθρων 433α ή 433β δημοσιοποιούν τις πληροφορίες που περιγράφονται κατωτέρω και, τουλάχιστον με την ακόλουθη συχνότητα:
α)
όλες τις πληροφορίες που ορίζονται στο παρόν τμήμα σε ετήσια βάση·
β)
τους βασικούςς δείκτες μέτρησης που αναφέρονται στο άρθρο 447 σε εξαμηνιαία βάση.
2.Κατά παρέκκλιση από την παράγραφο 1, άλλα ιδρύματα που δεν είναι εισηγμένα στο χρηματιστήριο δημοσιοποιούν τις πληροφορίες που περιγράφονται κατωτέρω και, τουλάχιστον με την ακόλουθη συχνότητα:
α)
τις πληροφορίες που αναφέρονται στα άρθρα 435 και 450, στο άρθρο 437 στοιχείο α), στο άρθρο 438 στοιχείο γ), στο άρθρο 439 στοιχεία ε) και στ), , άρθρο 442 στοιχείο γ) και στοιχείο ε) σημεία 1) και 3), στο άρθρο 444 στοιχείο ε), στο άρθρο 448 στοιχεία α) και β), στο άρθρο 449 στοιχεία ια) έως ιγ), στο άρθρο 451 στοιχεία α) και β , στο άρθρο 451α παράγραφοι 2 και 3, στο άρθρο 452 στοιχείο στ), στο άρθρο 453 στοιχείο στ) και στο άρθρο 455 παράγραφος 2 στοιχείο α), σε ετήσια βάση.
β)
τους βασικούς δείκτες μέτρησης που αναφέρονται στο άρθρο 447 σε εξαμηνιαία βάση.
Άρθρο 434
Μέσα δημοσιοποίησης
1.Τα ιδρύματα δημοσιοποιούν όλες τις πληροφορίες που απαιτούνται βάσει των τίτλων II και III σε ηλεκτρονική μορφή και με ενιαίο μέσο ή στον ίδιο τόπο. Το ενιαίο μέσα ή ο ίδιος τόπος είναι αυτοτελές έγγραφο που παρέχει άμεσα προσβάσιμες πηγές πληροφοριών προληπτικής εποπτείας για τους χρήστες των εν λόγω πληροφοριών ή διακριτό τμήμα που περιλαμβάνεται ή επισυνάπτεται στις οικονομικές καταστάσεις ή στις οικονομικές εκθέσεις των ιδρυμάτων που περιέχουν τις απαιτούμενες δημοσιοποιήσεις και είναι εύκολα αναγνωρίσιμες από τους εν λόγω χρήστες.
2.Τα ιδρύματα καθιστούν διαθέσιμα στον ιστότοπό τους ή, ελλείψει δικτυακού τόπου, σε οποιαδήποτε άλλη κατάλληλη τοποθεσία αρχείο με τις πληροφορίες που πρέπει να δημοσιοποιηθούν σύμφωνα με το παρόν μέρος. Το εν λόγω αρχείο παραμένει προσιτό για χρονική περίοδο όχι μικρότερη από τη διάρκεια αποθήκευσης που ορίζεται από την εθνική νομοθεσία για τις πληροφορίες που περιλαμβάνονται στις οικονομικές εκθέσεις των ιδρυμάτων.
3.Για τους σκοπούς του παρόντος άρθρου, ως «οικονομική έκθεση» νοείται κατά την έννοια των άρθρων 4 και 5 της οδηγίας 2004/109/ΕΚ του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου.
Άρθρο 434a
Ενιαίοι μορφότυποι δημοσιοποίησης
1.Η ΕΑΤ καταρτίζει σχέδια εκτελεστικών τεχνικών προτύπων για τον καθορισμό ενιαίων μορφοτύπων δημοσιοποίησης και σχετικών οδηγιών σύμφωνα με τις οποίες γίνονται οι δημοσιοποιήσεις που απαιτούνται βάσει των τίτλων II και III.
Οι εν λόγω ενιαίοι μορφότυποι δημοσιοποίησης μεταφέρουν επαρκώς αναλυτικές και συγκρίσιμες πληροφορίες προκειμένου οι χρήστες των εν λόγω πληροφοριών να αξιολογούν το προφίλ κινδύνου των ιδρυμάτων και τον βαθμό συμμόρφωσής τους με τις απαιτήσεις που καθορίζονται στο πρώτο έως το έβδομο μέρος. Για να διευκολυνθεί η συγκρισιμότητα των πληροφοριών, στα εκτελεστικά τεχνικά πρότυπα επιδιώκεται να διατηρείται η συνοχή των μορφοτύπων δημοσιοποίησης με τα διεθνή πρότυπα για τις δημοσιοποιήσεις.
οι μορφότυποι δημοσιοποίησης είναι σε μορφή πίνακα, ανάλογα με την περίπτωση.
2.Η ΕΑΤ υποβάλλει στην Επιτροπή τα σχέδια εκτελεστικών τεχνικών προτύπων που αναφέρονται στην παράγραφο 1 έως τις [30 Ιουνίου 2019].
Ανατίθεται στην Επιτροπή η εξουσία να εγκρίνει τα εν λόγω εκτελεστικά τεχνικά πρότυπα σύμφωνα με το άρθρο 15 του κανονισμού (ΕΕ) αριθ. 1093/2010.
ΤΙΤΛΟΣ ΙΙ
ΤΕΧΝΙΚΑ ΚΡΙΤΗΡΙΑ ΣΧΕΤΙΚΑ ΜΕ ΤΗ ΔΙΑΦΑΝΕΙΑ ΚΑΙ ΤΙΣ ΔΗΜΟΣΙΟΠΟΙΗΣΕΙΣ
Άρθρο 435
Δημοσιοποίηση στόχων και πολιτικών διαχείρισης κινδύνων
1.Τα ιδρύματα δημοσιοποιούν τους στόχους και τις πολιτικές τους για τη διαχείριση κινδύνων για κάθε χωριστή κατηγορία κινδύνου, περιλαμβανομένων των κινδύνων που αναφέρονται στον παρόντα τίτλο, όπως που προβλέπεται στα άρθρα 433α, 433β και 433γ. Οι δημοσιοποιήσεις αυτές περιλαμβάνουν:
α)
τις στρατηγικές και τις διαδικασίες για τη διαχείριση αυτών των κατηγοριών κινδύνου·
β)
τη διάρθρωση και την οργάνωση της σχετικής λειτουργίας διαχείρισης κινδύνου, συμπεριλαμβανομένων πληροφοριών βάσει των αρμοδιοτήτων , των εξουσιών και της λογοδοσίας, σύμφωνα με το καταστατικό και τα έγγραφα που διέπουν τη λειτουργία του ιδρύματος·
γ)
την έκταση και τη φύση των συστημάτων αναφοράς και μέτρησης των κινδύνων·
δ)
τις πολιτικές αντιστάθμισης και μείωσης κινδύνων και τις στρατηγικές και διαδικασίες για την παρακολούθηση της διαρκούς αποτελεσματικότητας των αντισταθμίσεων και μέσων μείωσης του κινδύνου·
ε)
μια δήλωση εγκεκριμένη από το διοικητικό όργανο σχετικά με την επάρκεια των μηχανισμών διαχείρισης κινδύνου του σχετικού ιδρύματος την οποία βεβαιώνεται ότι τα συστήματα διαχείρισης κινδύνου είναι κατάλληλα για το προφίλ και τη στρατηγική του ιδρύματος·
στ)
μια συνοπτική δήλωση κινδύνου εγκεκριμένη από το διοικητικό όργανο, στην οποία περιγράφεται με συντομία το συνολικό προφίλ κινδύνου του οικείου ιδρύματος που σχετίζεται με την επιχειρηματική στρατηγική. Η δήλωση αυτή περιλαμβάνει:
(I)βασικούς δείκτες και στοιχεία που παρέχουν στους εξωτερικούς ενδιαφερόμενους ολοκληρωμένη άποψη της διαχείρισης κινδύνου του ιδρύματος, συμπεριλαμβανομένου του τρόπου με τον οποίο το προφίλ κινδύνου του ιδρύματος αλληλεπιδρά με το επίπεδο ανοχής κινδύνου που έχει οριστεί από το διοικητικό όργανο·
(II)πληροφορίες για τις εντός ομίλου συναλλαγές και τιε συναλλαγές με συνδεδεμένα μέρη που ενδέχεται να έχουν ουσιώδη επίδραση στο προφίλ κινδύνου του ενοποιημένου ομίλου.
2.Τα ιδρύματα δημοσιοποιούν τις ακόλουθες πληροφορίες σχετικά με τις ρυθμίσεις διακυβέρνησης, συμπεριλαμβανομένων των τακτικών επικαιροποιήσεων τουλάχιστον σε ετήσια βάση, όπως ορίζεται στα άρθρα 433α, 433β και 433γ:
α)
τον αριθμό των θέσεων στο ΔΣ που κατέχουν τα μέλη του διοικητικού οργάνου,
β)
την πολιτική πρόσληψης για την επιλογή των μελών του διοικητικού οργάνου, καθώς και τις πραγματικές τους γνώσεις, τις δεξιότητες και την ειδικότητά τους,
γ)
την πολιτική πολυμορφίας όσον αφορά την επιλογή των μελών του διοικητικού οργάνου, τους στόχους της καθώς και τους τυχόν σχετικούς στόχους που προβλέπει η ως άνω πολιτική, και τον βαθμό στον οποίο οι εν λόγω στόχοι έχουν επιτευχθεί·
δ)
εάν το ίδρυμα έχει συστήσει χωριστή επιτροπή κινδύνου και πόσες φορές έχει συγκληθεί η εν λόγω επιτροπή,
ε)
την περιγραφή της ροής πληροφοριών προς το διοικητικό όργανο σχετικά με τους κινδύνους.
Άρθρο 436
Δημοσιοποίηση του πεδίου εφαρμογής
Τα ιδρύματα δημοσιοποιούν τις κατωτέρω πληροφορίες σχετικά με το πεδίο εφαρμογής των απαιτήσεων του παρόντος κανονισμού ως εξής:
α)
επωνυμία του ιδρύματος στο οποίο εφαρμόζονται οι απαιτήσεις του παρόντος κανονισμού,
β)
τη συμφωνία μεταξύ των ενοποιημένων οικονομικών καταστάσεων που καταρτίζονται σύμφωνα με το εφαρμοστέο λογιστικό πλαίσιο και των ενοποιημένων οικονομικών καταστάσεων που καταρτίζονται σύμφωνα με τις απαιτήσεις της ρυθμιστικής ενοποίησης, σύμφωνα με το μέρος πρώτο τίτλος ΙΙ τμήματα 2 και 3. Η συμφωνία περιγράφει τις διαφορές μεταξύ του λογιστικού και ρυθμιστικού πεδίου εφαρμογής της ενοποίησης και τις νομικές οντότητες που περιλαμβάνονται σε κάθε περίμετρο. Όσον αφορά τις νομικές οντότητες που περιλαμβάνονται στο πεδίο εφαρμογής της ρυθμιστικής ενοποίησης περιγράφεται κατά πόσον οι εν λόγω οντότητες είναι πλήρως ή μερικώς ενοποιημένες και αν οι συμμετοχές στις εν λόγω νομικές οντότητες αφαιρέθηκαν από τα ίδια κεφάλαια·
γ)
κάθε υφιστάμενο ή αναμενόμενο ουσιώδες πρακτικό ή νομικό κώλυμα για την άμεση μεταφορά ιδίων κεφαλαίων ή την εξόφληση υποχρεώσεων μεταξύ της μητρικής επιχείρησης και των θυγατρικών της·
δ)
το συνολικό ποσό κατά το οποίο τα πραγματικά ίδια κεφάλαια υπολείπονται των απαιτούμενων σε όλες τις θυγατρικές που δεν περιλαμβάνονται στην ενοποίηση και την επωνυμία ή τις επωνυμίες των θυγατρικών αυτών·
ε)
κατά περίπτωση, τις περιστάσεις στις οποίες γίνεται χρήση της παρέκκλισης που αναφέρεται στο άρθρο 7 ή της μεθόδου μερικής ενοποίησης που προβλέπεται στο άρθρο 9.
Άρθρο 437
Δημοσιοποίηση των ιδίων κεφαλαίων
Τα ιδρύματα δημοσιοποιούν τις κατωτέρω πληροφορίες σχετικά με τα ίδια κεφάλαιά τους:
α)
την πλήρη συμφωνία μεταξύ των στοιχείων κεφαλαίου κοινών μετοχών της κατηγορίας 1, των πρόσθετων στοιχείων της κατηγορίας 1, των στοιχείων της κατηγορίας 2 και των προσαρμογών και αφαιρέσεων που εφαρμόζονται στα ίδια κεφάλαια του ιδρύματος σύμφωνα με τα άρθρα 32 έως 35, 36, 56, 66 και τον ισολογισμό στις ελεγμένες οικονομικές καταστάσεις του ιδρύματος·
β)
περιγραφή των κύριων χαρακτηριστικών των μέσων κοινών μετοχών της κατηγορίας 1 και των πρόσθετων μέσων της κατηγορίας 1 και της κατηγορίας 2 που εκδίδονται από το ίδρυμα·
γ)
τους πλήρεις όρους και τις προϋποθέσεις όλων των μέσων κοινών μετοχών της κατηγορίας 1, των πρόσθετων μέσων της κατηγορίας 1 και των μέσων της κατηγορίας 2·
δ)
χωριστή δημοσιοποίηση της φύσης και του ύψους των κατωτέρω στοιχείων:
(I)κάθε εποπτική προσαρμογή που εφαρμόζεται δυνάμει των άρθρων 32 έως 35·
(II)κάθε αφαίρεση που πραγματοποιείται δυνάμει των άρθρων 36, 56 και 66,
(III)τα στοιχεία που δεν αφαιρούνται σύμφωνα με τα άρθρα 47, 48, 56, 66 και 79·
ε)
περιγραφή όλων των περιορισμών που εφαρμόζονται στον υπολογισμό των ιδίων κεφαλαίων σύμφωνα με τον παρόντα κανονισμό και των μέσων, των εποπτικών προσαρμογών και των αφαιρέσεων στα οποία εφαρμόζονται οι εν λόγω περιορισμοί·
στ)
ολοκληρωμένη επεξήγηση της βάσης επί της οποίας υπολογίζονται οι δείκτες κεφαλαίου όταν οι εν λόγω δείκτες κεφαλαίου υπολογίζονται με τη χρήση στοιχείων ιδίων κεφαλαίων που προσδιορίζονται σε διαφορετική βάση από τη βάση που προβλέπεται στον παρόντα κανονισμό.
Άρθρο 437a
Δημοσιοποίηση των απαιτήσεων ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων
Τα ιδρύματα που υπάγονται στα άρθρα 92α ή 92β δημοσιοποιούν τις ακόλουθες πληροφορίες σχετικά με τα ίδια κεφάλαια και τις επιλέξιμες υποχρεώσεις τους:
α)
τη σύνθεση των ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων τους, τη ληκτότητά τους και τα κύρια χαρακτηριστικά τους·
β)
την κατάταξη των επιλέξιμων υποχρεώσεων στην ιεράρχηση των πιστωτών·
γ)
το συνολικό ποσό της κάθε έκδοσης επιλέξιμων υποχρεώσεων που αναφέρεται στο άρθρο 72β και το ποσό των εν λόγω εκδόσεων που περιλαμβάνεται στις επιλέξιμες υποχρεώσεις στοιχείων εντός των ορίων που προβλέπονται στο άρθρο 72β παράγραφος 3·
δ)
το συνολικό ποσό των εξαιρουμένων των υποχρεώσεων που αναφέρονται στο άρθρο 72α παράγραφος 2.
Άρθρο 438
Δημοσιοποίηση των κεφαλαιακών απαιτήσεων ιδίων κεφαλαίων και των σταθμισμένων ως προς τον κίνδυνο ποσών ανοιγμάτων
Τα ιδρύματα δημοσιοποιούν τις ακόλουθες πληροφορίες σχετικά με τη συμμόρφωσή τους με το άρθρο 92 του παρόντος κανονισμού και το άρθρο 73 της οδηγίας 2013/36/ΕΕ:
α)
περίληψη της προσέγγισής τους για την εκτίμηση της επάρκειας του εσωτερικού τους κεφαλαίου για τη στήριξη των τρεχουσών και των μελλοντικών δραστηριοτήτων τους·
β)
τη σύνθεση των απαιτήσεων ιδίων κεφαλαίων για το κεφάλαιο κοινών μετοχών της κατηγορίας 1, βάσει της διαδικασίας εποπτικής αξιολόγησης όπως αναφέρεται στο άρθρο 104 παράγραφος 1 στοιχείο α) της οδηγίας 2013/36/ΕΕ·
γ)
κατόπιν αίτησης της σχετικής αρμόδιας αρχής, το αποτέλεσμα της εσωτερικής διαδικασίας αξιολόγησης της κεφαλαιακής επάρκειας του ιδρύματος·
δ)
το συνολικό ποσό σταθμισμένου ως προς τον κίνδυνο ανοίγματος και την αντίστοιχη συνολική απαίτηση ιδίων κεφαλαίων που προσδιορίζεται σύμφωνα με το άρθρο 92, που πρέπει να αναλύονται σύμφωνα με τις διάφορες κατηγορίες κινδύνου που καθορίζονται στο τρίτο μέρος και, κατά περίπτωση, επεξήγηση της επίδρασης στον υπολογισμό των ιδίων κεφαλαίων και των σταθμισμένων ως προς τον κίνδυνο ποσών ανοίγματος που προκύπτει από την εφαρμογή των κατώτατων ορίων κεφαλαίου και όχι την αφαίρεση στοιχείων από τα ίδια κεφάλαια.
ε)
τα σταθμισμένα ως προς τον κίνδυνο ποσά ανοιγμάτων για κάθε κατηγορία ειδικής δανειοδότησης του πίνακα 1 του άρθρου 153 παράγραφος 5, και για τις κατηγορίες ανοιγμάτων σε μετοχές που ορίζονται στο άρθρο 155 παράγραφος 2·
στ)
την αξία ανοίγματος και το σταθμισμένο ως προς τον κίνδυνο ποσό των μέσων ιδίων κεφαλαίων που κατέχονται σε κάθε ασφαλιστική επιχείρηση, αντασφαλιστική επιχείρηση ή ασφαλιστική εταιρεία χαρτοφυλακίου που τα ιδρύματα δεν αφαιρούν από τα ίδια κεφάλαιά τους σύμφωνα με το άρθρο 49 κατά τον υπολογισμό των κεφαλαιακών απαιτήσεων σε ατομική, υποενοποιημένη και ενοποιημένη βάση·
ζ)
τη συμπληρωματική απαίτηση ιδίων κεφαλαίων και τον δείκτη κεφαλαιακής επάρκειας του χρηματοπιστωτικού ομίλου ετερογενών δραστηριοτήτων που υπολογίζονται σύμφωνα με το άρθρο 6 της οδηγίας 2002/87/ΕΚ και το παράρτημα I της εν λόγω οδηγίας, όταν εφαρμόζονται οι μέθοδοι 1 ή 2 που παρατίθενται στο εν λόγω παράρτημα·
η)
τις διακυμάνσεις των σταθμισμένων ως προς τον κίνδυνο ποσών για την τρέχουσα περίοδο αναφοράς σε σύγκριση με την αμέσως προηγούμενη περίοδο αναφοράς που προκύπτουν από την χρήση εσωτερικών μοντέλων, καθώς και συνοπτική παρουσίαση των βασικών παραγόντων που εξηγούν αυτές τις διακυμάνσεις·
θ)
για τα ιδρύματα που επιτρέπεται να κάνουν χρήση εσωτερικών υποδειγμάτων, τα υποθετικά σταθμισμένα ως προς τον κίνδυνο ποσά που θα προέκυπταν εάν χρησιμοποιούνταν η εφαρμοστέα τυποποιημένη προσέγγιση για τα σχετικά ανοίγματα.
Άρθρο 439
Δημοσιοποίηση των ανοιγμάτων σε πιστωτικό κίνδυνο αντισυμβαλλομένου
Τα ιδρύματα δημοσιοποιούν τις ακόλουθες πληροφορίες σχετικά με την έκθεσή τους σε πιστωτικό κίνδυνο αντισυμβαλλομένου όπως αναφέρεται στο τρίτο μέρος τίτλος ΙΙ κεφάλαιο 6:
α)
περιγραφή της μεθοδολογίας που χρησιμοποιείται για την κατανομή των εσωτερικών κεφαλαίων και των πιστωτικών ορίων στα ανοίγματα σε πιστωτικό κίνδυνο αντισυμβαλλομένου, συμπεριλαμβανομένων των μεθόδων για εφαρμογή των εν λόγω ορίων στα ανοίγματα έναντι κεντρικών αντισυμβαλλομένων·
β)
περιγραφή των πολιτικών που σχετίζονται με εγγυήσεις και άλλους παράγοντες μείωσης του πιστωτικού κινδύνου, όπως οι πολιτικές που εφαρμόζονται για τη λήψη εξασφαλίσεων και τον σχηματισμό πιστωτικών αποθεμάτων·
γ)
περιγραφή των πολιτικών που εφαρμόζονται για τον κίνδυνο δυσμενούς συσχέτισης όπως ορίζεται στο άρθρο 291·
δ)
το ποσό διαχωρισμένων και μη διαχωρισμένων ποσών των εξασφαλίσεων που λαμβάνονται και παρέχονται ανά είδος εξασφάλισης, επίσης κατανεμημένων σε εξασφαλίσεις που χρησιμοποιούνται για συναλλαγές χρηματοδότησης παραγώγων και τίτλων, και του ποσού των εξασφαλίσεων που θα έπρεπε να παράσχει το ίδρυμα σε περίπτωση υποβάθμισης της πιστοληπτικής του αξιολόγησης·
ε)
την ακαθάριστη θετική εύλογη αξία των συμβάσεων συναλλαγών χρηματοδότησης παραγώγων και τίτλων των , το όφελος από συμψηφισμούς, το τρέχον πιστωτικό άνοιγμα μετά το συμψηφισμό, τις ληφθείσες εξασφαλίσεις και το καθαρό πιστωτικό άνοιγμα σε παράγωγα ανά τύπο παραγώγου και συναλλαγή χρηματοδότησης τίτλων. Για τους σκοπούς του παρόντος στοιχείου, το τρέχον πιστωτικό άνοιγμα μετά τον συμψηφισμό είναι το πιστωτικό άνοιγμα σε συναλλαγές χρηματοδότησης τίτλων και παραγώγων, αφού ληφθούν υπόψη τόσο τα κέρδη από νομικά δεσμευτικές συμφωνίες συμψηφισμού όσο και οι εξασφαλίσεις·
στ)
τα μέτρα των συναλλαγών παραγώγων, τις αξίες των ανοιγμάτων πριν και μετά την επίδραση των τεχνικών μείωσης πιστωτικού κινδύνου σύμφωνα με τις μεθόδους που προβλέπονται στο τρίτο μέρος τίτλος ΙΙ κεφάλαιο 6 τμήματα 3 έως 6, ανεξαρτήτως της μεθόδου που εφαρμόζεται, που κατανέμονται μεταξύ του κόστους αντικατάστασης και των ενδεχόμενων μελλοντικών συνιστωσών βάσει των μεθόδων που ορίζονται στο τρίτο μέρος τίτλος ΙΙ κεφάλαιο 6 τμήματα 3, 4 και 5·
ζ)
για τις συναλλαγές χρηματοδότησης τίτλων, τις αξίες των ανοιγμάτων πριν και μετά την επίδραση των τεχνικών μείωσης πιστωτικού κινδύνου σύμφωνα με τις μεθόδους που ορίζονται στο τρίτο μέρος τίτλος ΙΙ κεφάλαια 4 και 6, ανεξάρτητα από τη μέθοδο που χρησιμοποιείται.
η)
την ονομαστική αξία αντισταθμίσεων πιστωτικών παραγώγων και την κατανομή του τρέχοντος πιστωτικού ανοίγματος ανά τύπο πιστωτικού ανοίγματος·
θ)
τα ονομαστικά ποσά και την εύλογη αξία των συναλλαγών σε πιστωτικά παράγωγα. Οι συναλλαγές σε πιστωτικά παράγωγα αναλύονται σε πιστωτικά παράγωγα που χρησιμοποιούνται για σκοπούς του χαρτοφυλακίου πιστώσεων των ιδρυμάτων και τα πιστωτικά παράγωγα που χρησιμοποιούνται για σκοπούς διαμεσολάβησης, και ανά τύπο προϊόντος. Σε κάθε τύπο προϊόντος, οι συναλλαγές σε πιστωτικά παράγωγα αναλύονται περαιτέρω σε πιστωτική προστασία που αγοράζεται και σε πιστωτική προστασία που πωλείται·
ι)
την εκτίμηση του άλφα όταν το ίδρυμα έχει λάβει την άδεια των αρμόδιων αρχών να χρησιμοποιεί τη δική τους εκτίμηση άλφα σύμφωνα με το άρθρο 284 παράγραφος 9·
ια)
για τα ιδρύματα που εφαρμόζουν τις μεθόδους του τρίτου μέρους τίτλος ΙΙ κεφάλαιο 6 τμήματα 4 έως 5, τον όγκο του χαρτοφυλακίου συναλλαγών εντός και εκτός ισολογισμού παραγώγων όπως υπολογίζεται δυνάμει του άρθρου 273α παράγραφοι 1 και 2, κατά περίπτωση .
Άρθρο 440
Δημοσιοποίηση των αντικυκλικών κεφαλαιακών αποθεμάτων ασφαλείας
Τα ιδρύματα δημοσιοποιούν τις ακόλουθες πληροφορίες σχετικά με τη συμμόρφωσή τους με την απαίτηση τήρησης αντικυκλικού κεφαλαιακού αποθέματος που αναφέρεται στον τίτλο VII κεφάλαιο 4 της οδηγίας 2013/36/ΕΕ:
α)
τη γεωγραφική κατανομή των σταθμισμένων ως προς τον κίνδυνο ποσών των ανοιγμάτων που χρησιμοποιούνται ως βάση για τον υπολογισμό του αντικυκλικού κεφαλαιακού αποθέματός τους·
β)
το ποσό του αντικυκλικού κεφαλαιακού αποθέματος ασφαλείας ειδικά για το οικείο ίδρυμα.
Άρθρο 441
Δημοσιοποίηση των δεικτών παγκόσμιας συστημικής σημασίας
Τα ιδρύματα που χαρακτηρίζονται ως παγκόσμια συστημικώς σημαντικά ιδρύματα σύμφωνα με το άρθρο 131 της οδηγίας 2013/36/ΕΕ δημοσιοποιούν, σε ετήσια βάση, τις τιμές των δεικτών που χρησιμοποιούνται για τη βαθμολόγηση σύμφωνα με τη μεθοδολογία προσδιορισμού που αναφέρεται στο εν λόγω άρθρο.
Άρθρο 442
Δημοσιοποίηση των ανοιγμάτων στον πιστωτικό κίνδυνο και στον κίνδυνο απομείωσης της αξίας
Τα ιδρύματα δημοσιοποιούν τις ακόλουθες πληροφορίες σχετικά με την έκθεσή τους στον πιστωτικό κίνδυνο και στον κίνδυνο απομείωσης αξίας:
α)
τους ορισμούς της «απαίτησης σε υπερημερία» και της «επισφαλούς απαίτησης» που χρησιμοποιούν για λογιστικούς σκοπούς·
β)
περιγραφή των προσεγγίσεων και μεθόδων που χρησιμοποιούνται για τον προσδιορισμό των ειδικών και γενικών προσαρμογών πιστωτικού κινδύνου·
γ)
πληροφορίες για την ποσότητα και την ποιότητα των εξυπηρετούμενων, μη εξυπηρετούμενων ανοιγμάτων και ανοιγμάτων με ανοχή, , συμπεριλαμβανομένης της σχετικής σωρευτικής απομείωσης αξίας, τις προβλέψεις και τις αρνητικές μεταβολές στην εύλογη αξία που οφείλονται σε πιστωτικό κίνδυνο, καθώς και τα ποσά των εξασφαλίσεων και τις χρηματοοικονομικές εγγυήσεις που λαμβάνονται:
δ)
χρονολογική ανάλυση των ανοιγμάτων σε λογιστική υπερημερία ·
ε)
τα ακαθάριστα και καθαρά ποσά αμφότερων των και ανοιγμάτων σε αθέτηση και των ανοιγμάτων που δεν είναι σε αθέτηση, το σύνολο των ειδικών και γενικών προσαρμογών πιστωτικού κινδύνου και τις σωρευτικές διαγραφές που επιβλήθηκαν στα εν λόγω ανοίγματα και την κατανομή τους ανά γεωγραφική περιοχή και τύπο κλάδου δραστηριότητας·
στ)
τυχόν αλλαγές στο ακαθάριστο ποσό των ανοιγμάτων σε αθέτηση, τα χρεόγραφα και τα ανοίγματα εκτός ισολογισμού, συμπεριλαμβανομένων, κατ’ ελάχιστον, πληροφοριών για τα αρχικά και τα τελικά υπόλοιπα των εν λόγω ανοιγμάτων, το ακαθάριστο ποσό καθενός από τα εν λόγω ανοίγματα που έχει μετατραπεί σε κατάσταση μη αθέτησης ή υπόκειται σε διαγραφή, και την κατανομή των δανείων και χρεογράφων βάσει της εναπομένουσας ληκτότητας.
Άρθρο 443
Δημοσιοποίηση των βεβαρημένων και μη βεβαρημένων στοιχείων ενεργητικού
Τα ιδρύματα δημοσιοποιούν πληροφορίες σχετικά με τα βεβαρημένα και μη βεβαρημένα στοιχείων του ενεργητικού τους. Για τους σκοπούς αυτούς, τα ιδρύματα χρησιμοποιούν τη λογιστική αξία ανά κατηγορία ανοίγματος αναλυμένη ανά ποιότητα στοιχείων ενεργητικού και το συνολικό ποσό της λογιστικής αξίας που είναι βεβαρημένο και μη βεβαρημένο. Η δημοσιοποίηση πληροφοριών σχετικά με βεβαρημένα και μη βεβαρημένα στοιχεία του ενεργητικού δεν αποκαλύπτει την παροχή βοήθειας ρευστότητας έκτακτης ανάγκης από τις κεντρικές τράπεζες του ΕΣΚΤ.
Άρθρο 444
Δημοσιοποίηση της χρήσης της προτυποποιημένης προσέγγισης
Τα ιδρύματα που υπολογίζουν τα σταθμισμένα ως προς τον κίνδυνο ποσά σύμφωνα με το τρίτο μέρος τίτλος II κεφάλαιο 2, δημοσιοποιούν τις ακόλουθες πληροφορίες για καθεμία από τις κατηγορίες ανοιγμάτων που ορίζονται στο άρθρο 112:
α)
τις επωνυμίες των καθορισμένων ΕΟΠΑ και των ECA και τους λόγους τυχόν μεταβολών στους εν λόγω ορισμούς κατά την περίοδο δημοσιοποίησης·
β)
τις κατηγορίες ανοίγματος για τις οποίες χρησιμοποιείται κάθε ΕΟΠΑ ή ECA,
γ)
περιγραφή της διαδικασίας για τη μεταφορά των αξιολογήσεων του εκδότη και των πιστοληπτικών αξιολογήσεων της έκδοσης σε στοιχεία που δεν περιλαμβάνονται στο χαρτοφυλάκιο συναλλαγών,
δ)
την αντιστοίχιση των εξωτερικών διαβαθμίσεων κάθε καθορισμένου ΕΟΠΑ ή ECA με τους συντελεστές κινδύνου που αντιστοιχούν στις βαθμίδες πιστωτικής ποιότητας του τρίτου μέρους τίτλος ΙΙ κεφάλαιο 2, λαμβανομένου υπόψη ότι αυτή η δημοσιοποίηση δεν είναι αναγκαία εάν τα ιδρύματα συμμορφώνονται με την πρότυπη αντιστοίχιση που δημοσιεύει η ΕΑΤ,
ε)
τις αξίες ανοίγματος, πριν και μετά και τη μείωση του πιστωτικού κινδύνου, που αντιστοιχούν σε κάθε βαθμίδα πιστωτικής ποιότητας, όπως ορίζεται στο τρίτο μέρος τρία τίτλος ΙΙ κεφάλαιο 2, καθώς και τις αξίες των ανοιγμάτων που αφαιρούνται από τα ίδια κεφάλαια.
Άρθρο 445
Δημοσιοποίηση των ανοιγμάτων έναντι του κινδύνου αγοράς των ανοιγμάτων σύμφωνα με την τυποποιημένη προσέγγιση
Τα ιδρύματα που υπολογίζουν τις απαιτήσεις ιδίων κεφαλαίων σύμφωνα με το τρίτο μέρος τίτλος IV κεφάλαιο 1α δημοσιοποιούν τη συνολική κεφαλαιακή επιβάρυνση, τις κεφαλαιακές επιβαρύνσεις για τις μετρήσεις των μεθόδων βάσει ευαισθησιών, την επιβάρυνση κινδύνου αθέητησης και τις απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους που εξακολουθούν να υπάρχουν για τα ακόλουθα μέσα:
α)
χρηματοδοτικά μέσα, πλην των μέσων τιτλοποίησης που τηρούνται στο χαρτοφυλάκιο συναλλαγών, με ανάλυση του είδους των κινδύνων και χωριστό προσδιορισμό της επιβάρυνσης κινδύνου αθέτησης·
β)
μέσα τιτλοποίησης που δεν κατέχονται στο χαρτοφυλάκιο διαπραγμάτευσης συσχετίσεων, με χωριστό προσδιορισμό της επιβάρυνσης κινδύνου πιστωτικού περιθωρίου και της επιβάρυνσης κινδύνου αθέτησης·
γ)
μέσα τιτλοποίησης που τηρούνται στο χαρτοφυλάκιο διαπραγμάτευσης συσχετίσεων, με χωριστό προσδιορισμό της επιβάρυνσης κινδύνου πιστωτικού περιθωρίου και της επιβάρυνσης κινδύνου αθέτησης.
Άρθρο 446
Δημοσιοποίηση της διαχείρισης λειτουργικού κινδύνου
Τα ιδρύματα δημοσιοποιούν πληροφορίες σχετικά με τη διαχείριση του λειτουργικού κινδύνου, μεταξύ άλλων:
α)
τις συνολικές ζημίες που σημειώθηκαν από λειτουργικό κίνδυνο κατά την τελευταία δεκαετία, με ιστορική ανάλυση των ζημιών ανά έτος και ξεχωριστό προσδιορισμό των ποσών των ζημιών που υπερβαίνουν το 1 εκατ. EUR·
β)
τον αριθμό των ζημιών που υπερβαίνουν το 1 εκατ. EUR , τα συνολικά ποσά που σχετίζονται με τις εν λόγω ζημίες κατά τα τρία τελευταία έτη, καθώς και τα συνολικά ποσά των πέντε μεγαλύτερων ζημιών
γ)
τους δείκτες και τις συνιστώσες για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων, κατανεμημένων ανά συναφή επιχειρηματικό δείκτη.
Άρθρο 447
Δημοσιοποίηση των βασικών μετρήσεων
Τα ιδρύματα δημοσιοποιούν τις ακόλουθες βασικές μετρήσεις σε μορφή πίνακα:
α)
τη σύνθεση των ιδίων κεφαλαίων και τις απαιτήσεις ιδίων κεφαλαίων τους όπως υπολογίζονται σύμφωνα με το άρθρο 92·
β)
το συνολικό ποσό ανοίγματος σε κίνδυνο που υπολογίζεται σύμφωνα με το άρθρο 92 παράγραφος 3·
γ)
κατά περίπτωση, το ποσό του κεφαλαίου κοινών μετοχών της κατηγορίας 1 τα οποία τα ιδρύματα υποχρεούνται να διαθέτουν σύμφωνα με το άρθρο 104 παράγραφος 1 στοιχείο α) της οδηγίας 2013/36/ΕΕ·
δ)
τη συνδυασμένη απαίτηση αποθέματος ασφαλείας το οποίο τα ιδρύματα υποχρεούνται να κατέχουν σύμφωνα με τις διατάξεις του τίτλου VII κεφάλαιο 4 της οδηγίας 2013/36/ΕΕ·
ε)
τον δείκτη μόχλευσης, όπως υπολογίζεται σύμφωνα με το άρθρο 429·
στ)
τη μέση τιμή ή τις μέσες τιμές, ανάλογα με την περίπτωση, για κάθε τρίμηνο της σχετικής περιόδου δημοσιοποίησης, του δείκτη κάλυψης του κινδύνου ρευστότητάς τους, όπως υπολογίζεται σύμφωνα με τον κατ’ εξουσιοδότηση κανονισμό (ΕΕ) αριθ. 2015/61, βάσει μηνιαίων αριθμητικών στοιχείων·
ζ)
την απαίτηση καθαρής σταθερής χρηματοδότησης, όπως υπολογίζεται σύμφωνα με το άρθρο 428β·
η)
την απαίτηση ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων, όπως υπολογίζονται σύμφωνα με τα άρθρα 92α και 92β και αναλύονται στο επίπεδο κάθε ομάδας εξυγίανσης κατά περίπτωση.
Άρθρο 448
Δημοσιοποίηση ανοιγμάτων σε κίνδυνο επιτοκίου για θέσεις που δεν κατέχονται στο χαρτοφυλάκιο συναλλαγών
1.Από την [δύο έτη μετά την έναρξη ισχύος του τροποποιητικού κανονισμού ΚΚΑ], τα ιδρύματα δημοσιοποιούν τις ακόλουθες ποσοτικές και ποιοτικές πληροφορίες σχετικά με τους κινδύνους που προκύπτον από δυνητικές μεταβολές των επιτοκίων που επηρεάζουν τόσο την οικονομική αξία των μετοχών όσο και τα καθαρά έσοδα από τόκους των δραστηριοτήτων εκτός χαρτοφυλακίου συναλλαγών που αναφέρονται στο άρθρο 84 και στο άρθρο 98 παράγραφος 5 της οδηγίας 2013/36/ΕΕ:
α)
τις αλλαγές στην οικονομική αξία του μετοχικού κεφαλαίου που υπολογίζεται βάσει των έξι εποπτικών σεναρίων κλυδωνισμών που αναφέρονται στο άρθρο 98 παράγραφος 5 της οδηγίας 2013/36/ΕΕ για τις τρέχουσες και τις προηγούμενες περιόδους κοινοποίησης
β)
τις μεταβολές των καθαρών εσόδων από τόκους που υπολογίζονται βάσει των έξι εποπτικών σεναρίων κλυδωνισμών που αναφέρονται στο άρθρο 98 παράγραφος 5 της οδηγίας 2013/36/ΕΕ για τις τρέχουσες και τις προηγούμενες περιόδους κοινοποίησης·
γ)
περιγραφή των βασικών παραδοχών για την ανάπτυξη υποδειγμάτων και παραμέτρων, άλλων από εκείνες που αναφέρονται στην παράγραφο 2 του παρόντος άρθρου και στο άρθρο 98 παράγραφος 5α στοιχείο β) της οδηγίας 2013/36/ΕΕ που χρησιμοποιούνται για τον υπολογισμό των αλλαγών στην οικονομική αξία των μετοχών και των καθαρών εσόδων από τόκους που απαιτούνται βάσει της παρούσας παραγράφου στοιχεία α) και β)·
δ)
επεξήγηση της σημασίας των μετρήσεων κινδύνου που δημοσιοποιούνται δυνάμει των στοιχείων α) και β) της παρούσας παραγράφου και των τυχόν σημαντικών διακυμάνσεων των εν λόγω μετρήσεων κινδύνων από την προηγούμενη ημερομηνία υποβολής αναφοράς·
ε)
την περιγραφή του τρόπου με τον οποίο τα ιδρύματα ορίζουν, μετρούν, μετριάζουν και ελέγχουν τους κινδύνους επιτοκίου των εκτός χαρτοφυλακίου δραστηριοτήτων τους για τους σκοπούς του ελέγχου από τις αρμόδιες αρχές, σύμφωνα με τις διατάξεις του άρθρου 84 της οδηγίας 2013/36/ΕΕ, συμπεριλαμβανομένων των εξής:
(I)περιγραφής των μέτρων ειδικού κινδύνου που χρησιμοποιούνται από τα ιδρύματα για την αξιολόγηση των μεταβολών της οικονομικής αξίας των μετοχών τους και των καθαρών εσόδων τους από τόκους·
(II)περιγραφής των βασικών παραδοχών για την ανάπτυξη υποδειγμάτων και παραμέτρων που χρησιμοποιούνται στα εσωτερικά συστήματα μέτρησης των ιδρυμάτων που θα διέφεραν από τα κοινές παραδοχές για την ανάπτυξη υποδειγμάτων και παραμέτρων που αναφέρονται στο άρθρο 98 παράγραφος 5 στοιχείο α) της οδηγίας 2013/36/ΕΕ και στην παράγραφο 2 του παρόντος άρθρου για τον υπολογισμό των μεταβολών στην οικονομική αξία των μετοχών και στα καθαρά έσοδα από τόκους στο πλαίσιο των έξι εποπτικών σεναρίων, συμπεριλαμβανομένου του σκεπτικού για τις εν λόγω διαφορές·
(III)περιγραφής των σεναρίων των κλυδωνισμών των επιτοκίων που χρησιμοποιούνται από τα ιδρύματα για την εκτίμηση των εν λόγω κινδύνων επιτοκίου·
(IV)της αναγνώρισης της επίδρασης των αντισταθμίσεων έναντι των εν λόγω κινδύνων επιτοκίου, συμπεριλαμβανομένων των εσωτερικών αντισταθμίσεων που πληρούν τις απαιτήσεις που ορίζονται στο άρθρο 106 παράγραφος 3 του παρόντος κανονισμού·
(V)περιγραφής της συχνότητας διενέργειας αξιολόγησης των εν λόγω κινδύνων επιτοκίου·
στ)
της περιγραφής της συνολικής διαχείρισης κινδύνου και των στρατηγικών για τον μετριασμό των εν λόγω κινδύνων.
2.Κατά παρέκκλιση από την παράγραφο 1, οι απαιτήσεις που ορίζονται στην παράγραφο 1 στοιχεία γ) και στοιχείο ε) σημεία i) έως iv) δεν εφαρμόζονται στα ιδρύματα που χρησιμοποιούν την τυποποιημένη μεθοδολογία που αναφέρεται στο άρθρο 84 παράγραφος 1 της οδηγίας 2013/36/ΕΕ.
3.Η ΕΑΤ καταρτίζει σχέδια ρυθμιστικών τεχνικών προτύπων για να διευκρινίσει τις κοινές παραδοχές για την ανάπτυξη υποδειγμάτων και παραμέτρων τις οποίες τα ιδρύματα λαμβάνουν υπόψη στον υπολογισμό τους για τα καθαρά έσοδα από τόκους που αναφέρονται στην παράγραφο 1 στοιχείο β).
Η ΕΑΤ υποβάλλει τα εν λόγω σχέδια ρυθμιστικών τεχνικών προτύπων στην Επιτροπή έως την [έξι μήνες από την έναρξη ισχύος του παρόντος κανονισμού].
Ανατίθεται στην Επιτροπή η εξουσία να εγκρίνει τα ρυθμιστικά τεχνικά πρότυπα που προβλέπονται στο πρώτο εδάφιο σύμφωνα με τα άρθρα 10 έως 14 του κανονισμού (ΕΕ) αριθ. 1093/2010.
Άρθρο 449
Δημοσιοποίηση των ανοιγμάτων σε θέσεις τιτλοποίησης
Τα ιδρύματα που υπολογίζουν τα σταθμισμένα ως προς τον κίνδυνο ποσά ανοίγματος σύμφωνα με το τρίτο μέρος τίτλος ΙΙ κεφάλαιο 5 ή τις απαιτήσεις ιδίων κεφαλαίων σύμφωνα με τα άρθρα 337 ή 338 δημοσιοποιούν τις ακόλουθες πληροφορίες χωριστά για τις δραστηριότητες εντός και εκτός χαρτοφυλακίου συναλλαγών:
α)
περιγραφή των δραστηριοτήτων τους τιτλοποίησης και επανατιτλοποίησης, συμπεριλαμβανομένων της διαχείρισης κινδύνων και των επενδυτικών στόχων τους σχετικά με τις εν λόγω δραστηριότητες, του ρόλου τους στις συναλλαγές τιτλοποίησης και επανατιτλοποίησης και του βαθμού στον οποίον χρησιμοποιούν τις συναλλαγές αυτές για να μεταφέρουν τον πιστωτικό κίνδυνο των τιτλοποιημένων ανοιγμάτων σε τρίτους·
β)
το είδος των κινδύνων στους οποίους είναι εκτεθειμένα στις δραστηριότητες τιτλοποίησης και επανατιτλοποίησης ανά βαθμό εξοφλητικής προτεραιότητας των σχετικών θέσεων τιτλοποίησης, παρέχοντας διάκριση μεταξύ:
(I)του κινδύνου που διατηρείται σε συναλλαγές ιδίας προέλευσης·
(II)του κινδύνου που προκύπτει σε σχέση με συναλλαγές που προέρχονται από τρίτους.
γ)
περιγραφή της πολιτικής τους όσον αφορά τη χρήση της αντισταθμιστικής και της μη χρηματοδοτούμενης προστασίας για τη μείωση των κινδύνων των διακρατούμενων θέσεων τιτλοποίησης και επανατιτλοποίησης, συμπεριλαμβανομένου του προσδιορισμού ουσιωδών αντισυμβαλλομένων αντιστάθμισης ανά συναφή τύπο ανοίγματος σε κίνδυνο·
δ)
τις προσεγγίσεις τους ως προς τον υπολογισμό των σταθμισμένων ως προς τον κίνδυνο ποσών ανοιγμάτων που εφαρμόζουν στις δραστηριότητες τιτλοποίησης, συμπεριλαμβανομένων των τύπων θέσεων τιτλοποίησης στους οποίους εφαρμόζεται κάθε προσέγγιση·
ε)
κατάλογο των ΟΕΣΤ που εμπίπτουν σε οποιαδήποτε από τις ακόλουθες κατηγορίες, με περιγραφή των ειδών των εντός και εκτός ισολογισμού ανοιγμάτων στις εν λόγω ΟΕΣΤ:
(I)ΟΕΣΤ που αποκτούν ανοίγματα που προέρχονται από τα ιδρύματα·
(II)ΟΕΣΤ που χρηματοδοτούνται από τα ιδρύματα·
(III)ΟΕΣΤ και άλλες νομικές οντότητες για τις οποίες τα ιδρύματα παρέχουν υπηρεσίες σχετικές με τιτλοποιήσεις, όπως συμβουλευτικές ή υπηρεσίες εξυπηρέτησης ή διαχείρισης στοιχείων ενεργητικού·
(IV)ΟΕΣΤ που περιλαμβάνονται στο κανονιστικό πεδίο εφαρμογής της ενοποίησης των ιδρυμάτων·
στ)
κατάλογο τυχόν νομικών οντοτήτων στις οποίες τα ιδρύματα έχουν δημοσιοποιήσει ότι έχουν παράσχει βοήθεια σύμφωνα με το τρίτο μέρος τίτλος ΙΙ κεφάλαιο 5·
ζ)
κατάλογο νομικών οντοτήτων συνδεδεμένων με τα ιδρύματα και οι οποίες επενδύουν σε τιτλοποιήσεις που δημιουργούνται από τα ιδρύματα ή σε θέσεις τιτλοποίησης που εκδίδονται από ΟΕΣΤ που χρηματοδοτούνται από τα ιδρύματα·
η)
σύνοψη των λογιστικών πολιτικών τους για δραστηριότητα τιτλοποίησης, συμπεριλαμβανομένης, κατά περίπτωση, διάκρισης μεταξύ των θέσεων τιτλοποίησης και επανατιτλοποίησης·
θ)
τις επωνυμίες των ΕΟΠΑ που χρησιμοποιούνται για τιτλοποιήσεις και τα είδη ανοίγματος για τα οποία χρησιμοποιείται κάθε ΕΟΠΑ ·
ι)
κατά περίπτωση, περιγραφή της μεθόδου εσωτερικής αξιολόγησης που προβλέπεται στο τρίτο μέρος τίτλος ΙΙ κεφάλαιο 5, συμπεριλαμβανομένων της δομής της διαδικασίας εσωτερικής αξιολόγησης και της σχέσης μεταξύ εσωτερικής αξιολόγησης και εξωτερικών διαβαθμίσεων των σχετικών ΕΟΠΑ που δημοσιοποιούνται σύμφωνα με το σημείο i), των ελεγκτικών μηχανισμών για τη διαδικασία εσωτερικής αξιολόγησης, συμπεριλαμβανομένης της εξέτασης της ανεξαρτησίας, της λογοδοσίας και της επανεξέτασης της διαδικασίας εσωτερικής αξιολόγησης, των τύπων ανοιγμάτων στους οποίους εφαρμόζεται η διαδικασία εσωτερικής αξιολόγησης και των παραγόντων ακραίων καταστάσεων που χρησιμοποιούνται για τον καθορισμό των επιπέδων πιστωτικής ενίσχυσης·
ια)
χωριστά για το χαρτοφυλάκιο συναλλαγών και το χαρτοφυλάκιο εκτός συναλλαγών, τις ακόλουθες πληροφορίες:
(I)τη λογιστική αξία εκκρεμών ανοιγμάτων που έχουν τιτλοποιηθεί από τα ιδρύματα, χωριστά για τις παραδοσιακές και συνθετικές τιτλοποιήσεις και για τιτλοποιήσεις για τις οποίες τα ιδρύματα ενεργούν μόνον ως ανάδοχοι. Για την αποφυγή αμφιβολιών, η αναφορά στα τιτλοποιημένα ανοίγματα στο παρόν σημείο περιλαμβάνει μόνο τα τιτλοποιημένα ανοίγματα σε σχέση με τα οποία τα ιδρύματα έχουν μεταβιβάσει σημαντικό πιστωτικό κίνδυνο που συνδέεται σύμφωνα με το τρίτο μέρος τίτλος ΙΙ κεφάλαιο 5·
(II)το συνολικό ποσό των στοιχείων ενεργητικού εν αναμονή τιτλοποίησης·
(III)το ποσό των ανοιγμάτων που τιτλοποιήθηκαν και για το αναγνωρισμένο κέρδος ή την αναγνωρισμένη ζημία κατά την πώληση για την τρέχουσα περίοδο·
ιβ)
χωριστά για τις δραστηριότητες εντός κι εκτός χαρτοφυλακίου συναλλαγών, τις ακόλουθες πληροφορίες:
(I)
το συνολικό ποσό θέσεων τιτλοποίησης που διακρατήθηκαν ή αγοράστηκαν και τα συνδεδεμένα σταθμισμένα ως προς τον κίνδυνο στοιχεία ενεργητικού και τις συνδεδεμένες κεφαλαιακές απαιτήσεις, κατανεμημένα μεταξύ παραδοσιακών και συνθετικών τιτλοποιήσεων και μεταξύ ανοιγμάτων τιτλοποίησης και επανατιτλοποίησης και περαιτέρω ανάλυση σε κατάλληλο αριθμό ζωνών συντελεστών στάθμισης κινδύνου ή κεφαλαιακών απαιτήσεων, για κάθε χρησιμοποιούμενη μέθοδο κεφαλαιακών απαιτήσεων·
(II)το ποσό των θέσεων τιτλοποίησης που διακρατήθηκαν ή αγοράστηκαν, το οποίο αναλύεται σε παραδοσιακές και σύνθετες συναλλαγές καθώς και σε ανοίγματα τιτλοποίησης και επανατιτλοποίησης που αφαιρούνται από τα ίδια κεφάλαια ή είναι σταθμισμένα ως προς τον κίνδυνο σε ποσοστό 1 250 %·
ιγ)
για τα ανοίγματα εκτός χαρτοφυλακίου συναλλαγών που έχουν τιτλοποιηθεί από τα ιδρύματα, το ποσό των απομειωμένων ή σε καθυστέρηση τιτλοποιηθέντων στοιχείων ενεργητικού και των ζημιών που έχουν αναγνωριστεί από τα ιδρύματα κατά την τρέχουσα περίοδο, με ανάλυση αμφοτέρων ανά τύπο ανοίγματος.
Άρθρο 450
Δημοσιοποίηση της πολιτικής αποδοχών
1.Υπό τους όρους που προβλέπονται στα άρθρα 433α, 433β και 433γ, τα ιδρύματα δημοσιοποιούν τις ακόλουθες πληροφορίες σχετικά με την πολιτική και τις πρακτικές αποδοχών που εφαρμόζουν για τις κατηγορίες του προσωπικού των οποίων οι επαγγελματικές δραστηριότητες έχουν ουσιώδη επίπτωση στο προφίλ κινδύνου του:
α)
πληροφορίες όσον αφορά τη διαδικασία λήψης αποφάσεων που χρησιμοποιείται για τον καθορισμό της πολιτικής αποδοχών, καθώς και τον αριθμό των συνεδριάσεων που πραγματοποίησε το κύριο όργανο που επιβλέπει τις αποδοχές στη διάρκεια του οικονομικού έτους, συμπεριλαμβανομένων, κατά περίπτωση, πληροφοριών σχετικά με τη σύνθεση και τα καθήκοντα της επιτροπής αποδοχών, τον εξωτερικό σύμβουλο του οποίου οι υπηρεσίες χρησιμοποιήθηκαν για τον καθορισμό της πολιτικής αποδοχών και τον ρόλο των λοιπών εμπλεκομένων·
β)
πληροφορίες σχετικά με τη σχέση μεταξύ αμοιβής του προσωπικού και των επιδόσεών του·
γ)
τα σημαντικότερα χαρακτηριστικά σχεδιασμού του συστήματος αμοιβών, συμπεριλαμβανομένων πληροφοριών σχετικά με τα κριτήρια που χρησιμοποιούνται για τη μέτρηση των επιδόσεων και την προσαρμογή των αμοιβών στον κίνδυνο και τα κριτήρια πολιτικής περί αναβολής και κατοχύρωσης των αμοιβών·
δ)
την αναλογία μεταξύ σταθερών και μεταβλητών αποδοχών που ορίζεται σύμφωνα με το άρθρο 94 παράγραφος 1 στοιχείο ζ) της οδηγίας 2013/36/ΕΕ·
ε)
πληροφορίες σχετικά με τα κριτήρια επίδοσης, στα οποία βασίζονται το δικαίωμα απόκτησης μετοχών, τα δικαιώματα προαίρεσης ή οι μεταβλητές συνιστώσες των αποδοχών·
στ)
τις κύριες παραμέτρους και αιτιολογία για τη χρήση μεταβλητών συνιστωσών και κάθε άλλης μη χρηματικής παροχής·
ζ)
συνολικές ποσοτικές πληροφορίες σχετικά με τις αποδοχές, με ανάλυση ανά επιχειρηματικό τομέα·
η)
συνολικές ποσοτικές πληροφορίες σχετικά με τις αποδοχές, με ανάλυση ανά ανώτερα διευθυντικά στελέχη και ανά μέλη του προσωπικού των οποίων οι ενέργειες έχουν ουσιώδη αντίκτυπο στο προφίλ κινδύνου των ιδρυμάτων, στις οποίες περιλαμβάνονται τα ακόλουθα:
(I)τα ποσά αμοιβής που καταβλήθηκαν για το οικονομικό έτος, με διάκριση σε σταθερή αμοιβή, συμπεριλαμβανομένης περιγραφής των σταθερών συνιστωσών, και μεταβλητή αμοιβή, και τον αριθμό των δικαιούχων·
(II)τα ποσά και τις μορφές της καταβαλλόμενης μεταβλητής αμοιβής, με διάκριση σε μετρητά, μετοχές, χρηματοπιστωτικά μέσα συνδεδεμένα με μετοχές και άλλες κατηγορίες ξεχωριστά για το μέρος που καταβάλλεται προκαταβολικά και το αναβαλλόμενο τμήμα·
(III)τα ποσά των αναβαλλόμενων αμοιβών που καταβλήθηκαν για προηγούμενες περιόδους επιδόσεων, με διάκριση μεταξύ του καταβλητέου ποσού στο οικονομικό έτος και του ποσού που πρέπει να καταβληθεί τα επόμενα έτη·
(IV)το ποσό των αναβαλλόμενων αμοιβών που πρέπει να καταβληθούν στο οικονομικό έτος το οποίο εξοφλείται κατά το οικονομικό έτος, και το οποίο μειώνεται μέσω προσαρμογών των επιδόσεων·
(V)τις εγγυημένες καταβολές μεταβλητών αμοιβών κατά το οικονομικό έτος και τον αριθμό των δικαιούχων των εν λόγω αμοιβών·
(VI)τις πληρωμές λόγω αποχώρησης που χορηγήθηκαν κατά τις προηγούμενες περιόδους, οι οποίες καταβλήθηκαν κατά το οικονομικό έτος·
(VII)τα ποσά των πληρωμών αποχώρησης που χορηγήθηκαν κατά το οικονομικό έτος, κατανεμημένων μεταξύ προκαταβαλλόμενων και αναβαλλόμενων αμοιβών, τον αριθμό των δικαιούχων των εν λόγω πληρωμών και την υψηλότερη αμοιβή που χορηγήθηκε σε μεμονωμένο πρόσωπο·
θ)
τον αριθμό των ατόμων που έχουν αμειφθεί με τουλάχιστον 1 εκατ. EUR ανά οικονομικό έτος, ανά μισθολογικά κλιμάκια 500 000 EUR για τις αμοιβές ύψους από 1 έως 5 εκατ. EUR και ανά μισθολογικά κλιμάκια 1 εκατ. EUR για τις αμοιβές ύψους 5 εκατ. EUR και άνω·
ι)
κατόπιν αιτήματος του οικείου κράτους μέλους ή της οικείας αρμόδιας αρχής, τη συνολική αμοιβή για καθένα από τα μέλη του διοικητικού οργάνου ή τα ανώτερα διευθυντικά στελέχη·
ια)
πληροφορίες κατά πόσον το ίδρυμα επωφελείται από την παρέκκλιση που προβλέπεται στο άρθρο 94 παράγραφος 3 της οδηγίας 2013/36/ΕΕ.
Για τους σκοπούς του στοιχείου ια), τα ιδρύματα που επωφελούνται από τέτοιου είδους παρέκκλιση αναφέρουν αν τούτο συμβαίνει βάσει του άρθρου 94 παράγραφος 3 στοιχείο α) και/ή στοιχείο β) της οδηγίας 2013/36/ΕΕ. Επίσης, αναφέρουν για ποιες από τις αρχές αμοιβών εφαρμόζουν την παρέκκλιση ή τις παρεκκλίσεις, τον αριθμό των μελών του προσωπικού που επωφελούνται από την παρέκκλιση ή τις παρεκκλίσεις και το σύνολο των αμοιβών τους, κατανεμημένων σε σταθερή και μεταβλητή αμοιβή.
2.Για τα μεγάλα ιδρύματα, οι ποσοτικές πληροφορίες σχετικά με τις αμοιβές του οργάνου συλλογικής διαχείρισης των ιδρυμάτων που αναφέρεται στο παρόν άρθρο τίθενται επίσης στη διάθεση του κοινού, με διάκριση μεταξύ των εκτελεστικών και μη εκτελεστικών μελών.
Τα ιδρύματα συμμορφώνονται προς τις απαιτήσεις που καθορίζονται στο παρόν άρθρο κατά τρόπο κατάλληλο προς το μέγεθος, την εσωτερική οργάνωση και τη φύση, το πεδίο και την πολυπλοκότητα των δραστηριοτήτων τους και με την επιφύλαξη των διατάξεων της οδηγίας 95/46/ΕΚ.
Άρθρο 451
Δημοσιοποίηση του δείκτη μόχλευσης
1.Τα ιδρύματα δημοσιοποιούν τις ακόλουθες πληροφορίες σχετικά με τον δείκτη μόχλευσής τους υπολογιζόμενο σύμφωνα με το άρθρο 429 και με τη διαχείριση του κινδύνου υπερβολικής μόχλευσης:
α)
τον δείκτη μόχλευσης και τον τρόπο με τον οποίο τα ιδρύματα εφαρμόζουν το άρθρο 499 παράγραφοι 2 και 3·
β)
την κατανομή της μέτρησης συνολικού ανοίγματος καθώς και τη συμφωνία της μέτρησης συνολικού ανοίγματος με τις σχετικές πληροφορίες που δημοσιοποιούνται στις δημοσιευόμενες οικονομικές καταστάσεις·
γ)
εφόσον απαιτείται, το ύψος των μη αναγνωριζόμενων εμπιστευματικών στοιχείων σύμφωνα με το άρθρο 429 παράγραφος 1 στοιχείο η)·
δ)
περιγραφή των διαδικασιών που χρησιμοποιούνται για τη διαχείριση του κινδύνου υπερβολικής μόχλευσης·
ε)
περιγραφή των παραγόντων που επηρέασαν τον δείκτη μόχλευσης κατά τη διάρκεια της περιόδου στην οποία αυτός αναφέρεται.
2.Τα δημόσια αναπτυξιακά πιστωτικά ιδρύματα όπως ορίζονται στο άρθρο 429α παράγραφος 2 δημοσιοποιούν τον δείκτη μόχλευσης χωρίς την προσαρμογή του μέτρου του ανοίγματος του δείκτη μόχλευσης που προσδιορίζεται σύμφωνα με το άρθρο 429 παράγραφος 8.
Άρθρο 451a
Δημοσιοποίηση των απαιτήσεων ρευστότητας για τα πιστωτικά ιδρύματα και τις συστημικές επιχειρήσεις επενδύσεων
1.Τα πιστωτικά ιδρύματα και οι συστημικές επιχειρήσεις επενδύσεων δημοσιοποιούν πληροφορίες σχετικά με τον δείκτη κάλυψης ρευστότητας, τον δείκτη καθαρής σταθερής χρηματοδότησης και τη διαχείριση του κινδύνου ρευστότητας σύμφωνα με το παρόν άρθρο.
2.Τα πιστωτικά ιδρύματα και οι συστημικές επιχειρήσεις επενδύσεων δημοσιοποιούν τις ακόλουθες πληροφορίες σχετικά με τον δείκτη κάλυψης ρευστότητας όπως υπολογίζεται σύμφωνα με τον κατ’ εξουσιοδότηση κανονισμό (ΕΕ) αριθ. 2015/61:
α)
τη μέση τιμή ή τις μέσες τιμές, ανάλογα με την περίπτωση, του δείκτη κάλυψης της ρευστότητάς τους με βάση τα μηνιαία στοιχεία για κάθε τρίμηνο της σχετικής περιόδου δημοσιοποίησης·
β)
το συνολικό ποσό, μετά την εφαρμογή των σχετικών περικοπών, υψηλής ποιότητας ρευστών στοιχείων του ενεργητικού που περιλαμβάνονται στο απόθεμα ασφαλείας ρευστότητας, σύμφωνα με τον τίτλο II του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61, και περιγραφή της σύνθεσης του εν λόγω αποθέματος ασφαλείας ρευστότητας·
γ)
επισκόπηση των εκροών και εισροών ρευστότητας, καθώς και των καθαρών εκροών ρευστότητας, οι οποίες υπολογίζονται σύμφωνα με τον τίτλο III του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61.
3.Τα πιστωτικά ιδρύματα και οι συστημικές επιχειρήσεις επενδύσεων δημοσιοποιούν τις ακόλουθες πληροφορίες σχετικά με τον δείκτη καθαρής σταθερής χρηματοδότησης που υπολογίζεται σύμφωνα με το έκτο μέρος τίτλος IV του παρόντος κανονισμού:
α)
στοιχεία τέλους τριμήνου του δείκτη καθαρής σταθερής χρηματοδότησης που υπολογίζεται σύμφωνα με τις διατάξεις του έκτου μέρους τίτλος IV κεφάλαιο 2 του παρόντος κανονισμού για κάθε τρίμηνο της σχετικής περιόδου δημοσιοποίησης·
β)
επισκόπηση της απαιτούμενης σταθερής χρηματοδότησης που υπολογίζεται σύμφωνα με τις διατάξεις του έκτου μέρους τίτλος IV κεφάλαιο 4 του παρόντος κανονισμού·
γ)
επισκόπηση της διαθέσιμης σταθερής χρηματοδότησης που υπολογίζεται σύμφωνα με τις διατάξεις του έκτου μέρους τίτλος IV κεφάλαιο 3 του παρόντος κανονισμού.
4.Τα πιστωτικά ιδρύματα και οι συστημικές επιχειρήσεις επενδύσεων δημοσιοποιούν τις ρυθμίσεις, τα συστήματα, τις διαδικασίες και τις στρατηγικές για τον προσδιορισμό, τη μέτρηση, τη διαχείριση και την παρακολούθηση του κινδύνου ρευστότητας, σύμφωνα με το άρθρο 86 της οδηγίας 2013/36/ΕΕ.
ΤΙΤΛΟΣ ΙΙΙ
ΑΠΑΙΤΗΣΕΙΣ ΠΟΥ ΠΡΕΠΕΙ ΝΑ ΠΛΗΡΟΥΝΤΑΙ ΓΙΑ ΤΗ ΧΡΗΣΗ ΣΥΓΚΕΚΡΙΜΕΝΩΝ ΜΕΣΩΝ Ή ΜΕΘΟΔΩΝ
Άρθρο 452
Δημοσιοποίηση της χρήσης της προσέγγισης ΠΕΔ για τον πιστωτικό κίνδυνο
1.Τα ιδρύματα που υπολογίζουν τα σταθμισμένα ως προς τον κίνδυνο ποσά ανοιγμάτων δυνάμει της προσέγγισης των εσωτερικών διαβαθμίσεων (ΠΕΔ) έναντι πιστωτικού κινδύνου δημοσιοποιούν τις ακόλουθες πληροφορίες:
α)
την άδεια της αρμόδιας αρχής για χρήση της προσέγγισης ή για μετάβαση σε αυτήν·
β)
για κάθε κατηγορία ανοιγμάτων που αναφέρεται στο άρθρο 147, το ποσοστό της συνολικής αξίας ανοίγματος για κάθε κατηγορία ανοιγμάτων που υπόκειται στην τυποποιημένη προσέγγιση που προβλέπεται στο τρίτο μέρος τίτλος ΙΙ κεφάλαιο 2 ή στην προσέγγιση ΠΕΔ που προβλέπεται στο τρίτο μέρος τίτλος ΙΙ κεφάλαιο 3, καθώς και το τμήμα κάθε κατηγορίας ανοιγμάτων που υπόκειται σε σχέδιο ανάπτυξης. Εφόσον τα ιδρύματα έχουν λάβει άδεια να χρησιμοποιούν ίδιους LGD και συντελεστές μετατροπής για τον υπολογισμό των σταθμισμένων ως προς τον κίνδυνο ποσών ανοίγματος, δημοσιοποιούν χωριστά το ποσοστό της συνολικής αξίας ανοίγματος για κάθε κατηγορία ανοιγμάτων που υπόκειται στην εν λόγω άδεια. Για τους σκοπούς της παρούσας παραγράφου, τα ιδρύματα χρησιμοποιούν την αξία ανοίγματος όπως ορίζεται στο άρθρο 166·
γ)
επεξήγηση και συνοπτική παρουσίαση των εξής:
(I)της δομής και της διαδικασίας των συστημάτων εσωτερικής διαβάθμισης, των κύριων χαρακτηριστικών των εγκεκριμένων υποδειγμάτων και της σχέσης μεταξύ εσωτερικών και εξωτερικών διαβαθμίσεων·
(II)της χρήσης εκ μέρους των ιδρυμάτων των εσωτερικών εκτιμήσεων για άλλους σκοπούς εκτός από τον υπολογισμό των ποσών των σταθμισμένων ως προς τον κίνδυνο ανοιγμάτων σύμφωνα με το τρίτο μέρος τίτλος ΙΙ κεφάλαιο 3·
(III)της διαδικασίας διαχείρισης και αναγνώρισης των συστημάτων μείωσης του πιστωτικού κινδύνου·
(IV)του ρόλου των συναρτήσεων που εμπλέκονται στην ανάπτυξη, έγκριση και μεταγενέστερη τροποποίηση των υποδειγμάτων πιστωτικού κινδύνου·
(V)του πεδίου εφαρμογής και του βασικού περιεχόμενου των αναφορών που σχετίζονται με τα υποδείγματα πιστωτικού κινδύνου.
δ)
κατά περίπτωση, τις ακόλουθες πληροφορίες σε σχέση με κάθε κατηγορία ανοίγματος που αναφέρεται στο άρθρο 147:
(I)τις αξίες ανοίγματός τους εντός ισολογισμού·
(II)τις αξίες ανοίγματός τους εκτός ισολογισμού πριν από και μετά την εφαρμογή του σχετικού συντελεστή μετατροπής·
(III)τις αξίες ανοίγματος εντός και εκτός ισολογισμού, μετά την εφαρμογή της σχετικής μείωσης του πιστωτικού κινδύνου·
(IV)εφόσον τα ιδρύματα έχουν λάβει άδεια να χρησιμοποιούν ίδιους LGD και συντελεστές μετατροπής για τον υπολογισμό των σταθμισμένων ως προς τον κίνδυνο ποσών ανοίγματος, τις αξίες ανοίγματος που αναφέρονται στα σημεία i), ii) και iii) που υπόκεινται στην εν λόγω άδεια.
ε)
περιγραφή κάθε παραμέτρου ή εισαγόμενου δεδομένου του υποδείγματος που είναι σημαντικά για την κατανόηση του συντελεστή στάθμισης κινδύνου για έναν επαρκώς αντιπροσωπευτικό αριθμό βαθμίδων οφειλέτη·
στ)
περιγραφή των παραγόντων που επηρέασαν τις ζημίες στην προηγούμενη περίοδο δημοσιοποίησης·
ζ)
εκτιμήσεις των ιδρυμάτων για τα πραγματικά αποτελέσματα σε εκτενέστερη περίοδο, με χωριστή δημοσιοποίηση των εξής:
(I)εκτιμήσεις των ζημιών έναντι των πραγματικών ζημιών χωριστά για κάθε κατηγορία ανοίγματος ανοίγματα σε αθέτηση και σε μη αθέτηση, με κατάλληλες πληροφορίες για την περίοδο παρατήρησης που χρησιμοποιείται για τον δοκιμαστικό εκ των υστέρων έλεγχο και τις μετρήσεις που χρησιμοποιούνται για τον προσδιορισμό των πραγματικών ζημιών. Οι πληροφορίες που αναφέρονται στο παρόν σημείο δημοσιοποιούνται για κάθε μία από τις κατηγορίες των ανοιγμάτων λιανικής τραπεζικής που αναφέρεται στην παράγραφο 2 στοιχείο δ) για επαρκές χρονικό διάστημα ώστε να καταστεί δυνατή η ουσιαστική αξιολόγηση των επιδόσεων των διαδικασιών εσωτερικής διαβάθμισης για κάθε κατηγορία·
(II)εκτιμήσεις των πιθανοτήτων αθέτησης (PD) έναντι του πραγματικού ποσοστού αθέτησης για κάθε κατηγορία ανοιγμάτων, με χωριστή δημοσιοποίηση του εύρους PD, της μέσης τιμής PD, του αριθμού των οφειλετών στο τέλος της προηγούμενης περιόδου γνωστοποίησης, του αριθμού των οφειλετών σε αθέτηση, συμπεριλαμβανομένων των νέων οφειλετών σε αθέτηση και του ετήσιου μέσου ιστορικού ποσοστού αθέτησης·
(III)για τα ιδρύματα που χρησιμοποιούν εσωτερικές εκτιμήσεις των LGD ή συντελεστές μετατροπής, τα αποτελέσματα του LGD και των συντελεστών μετατροπής έναντι των εκτιμήσεων που παρέχονται στις δημοσιοποιήσεις της ποσοτικής αξιολόγησης κινδύνου που καθορίζονται στο παρόν άρθρο.
2.Η δημοσιοποίηση που αναφέρεται στην παράγραφο 1 στοιχείο γ) παρέχεται χωριστά για καθεμία από τις ακόλουθες κατηγορίες ανοιγμάτων:
α)
κεντρικές κυβερνήσεις και κεντρικές τράπεζες,
β)
ιδρύματα,
γ)
επιχειρήσεις περιλαμβανομένων των ΜΜΕ, ειδικός δανεισμός και αποκτηθείσες εισπρακτέες απαιτήσεις έναντι επιχειρήσεων,
δ)
ανοίγματα λιανικής τραπεζικής, για καθεμία από τις κατηγορίες ανοιγμάτων στις οποίες αντιστοιχούν οι διάφορες συσχετίσεις του άρθρου 154 παράγραφοι 1 έως 4 και
ε)
μετοχές.
Άρθρο 453
Δημοσιοποίηση της χρήσης τεχνικών μείωσης πιστωτικού κινδύνου
Τα ιδρύματα που εφαρμόζουν τεχνικές μείωσης του πιστωτικού κινδύνου δημοσιοποιούν τις ακόλουθες πληροφορίες:
α)
τις πολιτικές και διαδικασίες συμψηφισμού εντός και εκτός ισολογισμού, καθώς και ένδειξη του βαθμού στον οποίο τα ιδρύματα χρησιμοποιούν συμψηφισμό εντός ισολογισμού·
β)
αξιολόγηση και διαχείριση αποδεκτών εξασφαλίσεων·
γ)
περιγραφή των κυριότερων ειδών εξασφαλίσεων που αποδέχεται το ίδρυμα·
δ)
για τις εγγυήσεις και τα πιστωτικά παράγωγα που χρησιμοποιούνται ως πιστωτική προστασία, τα κυριότερα είδη εγγυητών και αντισυμβαλλομένων πιστωτικών παραγώγων, καθώς και την πιστοληπτική ικανότητά τους·
ε)
την πιστωτική προστασία που χρησιμοποιείται και ανάλυση τυχόν συγκέντρωσης που μπορεί να παρεμποδίζει την αποτελεσματικότητα της πιστωτικής προστασίας·
στ)
για τα ιδρύματα που υπολογίζουν τα σταθμισμένα ως προς τον κίνδυνο ποσά ανοίγματος δυνάμει της τυποποιημένης μεθόδου ή της μεθόδου IRB, τη συνολική αξία ανοίγματος που δεν καλύπτεται από καμία αποδεκτή πιστωτική προστασία και τη συνολική αξία ανοίγματος που καλύπτεται από αποδεκτή πιστωτική προστασία μετά την εφαρμογή των προσαρμογών μεταβλητότητας. Η δημοσιοποίηση που αναφέρεται στο παρόν στοιχείο γίνεται χωριστά για κάθε κατηγορία ανοίγματος και για κάθε μία από τις προσεγγίσεις για την κατηγορία ανοίγματος σε μετοχές που ορίζεται στο άρθρο 155·
ζ)
για τα ιδρύματα που υπολογίζουν τα σταθμισμένα ως προς τον κίνδυνο ποσά ανοίγματος δυνάμει της τυποποιημένης μεθόδου ή της μεθόδου IRB, το εγγυημένο ποσό των ανοιγμάτων που καλύπτονται με αποδεκτή πιστωτική προστασία. Η δημοσιοποίηση που αναφέρεται στο παρόν στοιχείο γίνεται χωριστά για κάθε κατηγορία ανοίγματος·
η)
τον αντίστοιχο συντελεστή μετατροπής και τη μείωση του πιστωτικού κινδύνου που συνδέεται με το άνοιγμα καθώς και τη συχνότητα εμφάνισης τεχνικών πιστωτικής μείωσης με και χωρίς αποτέλεσμα υποκατάστασης·
θ)
για τα ιδρύματα που υπολογίζουν τα σταθμισμένα ως προς τον κίνδυνο ποσά των ανοιγμάτων σύμφωνα με την τυποποιημένη προσέγγιση, το σταθμισμένο ως προς τον κίνδυνο ποσό ανοίγματος και την αναλογία μεταξύ του εν λόγω σταθμισμένου ως προς τον κίνδυνο ποσού ανοίγματος και της αξίας ανοίγματος μετά την εφαρμογή του αντίστοιχου συντελεστή μετατροπής και της μείωσης του πιστωτικού κινδύνου που συνδέεται με το άνοιγμα. Η δημοσιοποίηση που αναφέρεται στο παρόν στοιχείο γίνεται χωριστά για κάθε κατηγορία ανοίγματος·
ι)
για τα ιδρύματα που υπολογίζουν τα σταθμισμένα ως προς τον κίνδυνο ποσά δυνάμει της μεθόδου IRB, το σταθμισμένο ως προς τον κίνδυνο ποσό ανοίγματος πριν και μετά την αναγνώριση των επιπτώσεων της μείωσης του πιστωτικού κινδύνου των πιστωτικών παραγώγων. Εφόσον τα ιδρύματα έχουν λάβει άδεια να χρησιμοποιούν εσωτερικές LGD και συντελεστές μετατροπής για τον υπολογισμό των σταθμισμένων ως προς τον κίνδυνο ποσών ανοίγματος, προβαίνουν στη δημοσιοποίηση που ορίζεται στο παρόν στοιχείο χωριστά για τις κατηγορίες ανοίγματος που υπόκεινται στην εν λόγω άδεια.
Άρθρο 454
Δημοσιοποίηση της χρήσης εξελιγμένων μεθόδων μέτρησης του λειτουργικού κινδύνου
Τα ιδρύματα που χρησιμοποιούν τις εξελιγμένες μεθόδους μέτρησης που προβλέπονται στα άρθρα 321 έως 324 για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τον λειτουργικό κίνδυνο δημοσιοποιούν περιγραφή του τρόπου με τον οποίο χρησιμοποιούν την ασφάλιση και άλλους μηχανισμούς μεταφοράς κινδύνου για τον σκοπό της μείωσης του εν λόγω κινδύνου.
Άρθρο 455
Χρήση εσωτερικών υποδειγμάτων κινδύνου αγοράς
1.Τα ιδρύματα στα οποία, σύμφωνα με το άρθρο 325βα, επιτρέπεται από την αρμόδια αρχή η χρήση των εσωτερικών υποδειγμάτων τους για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς δημοσιοποιούν το πεδίο εφαρμογής, τα κύρια χαρακτηριστικά και τις κύριες επιλογές ανάπτυξης υποδειγμάτων για τα διάφορα εσωτερικά υποδείγματα που χρησιμοποιούνται για τον υπολογισμό των ποσών ανοίγματος σε κίνδυνο για τα κύρια υποδείγματα που χρησιμοποιούνται σε ενοποιημένη βάση σύμφωνα με το πρώτο μέρος τίτλος II. Τα εν λόγω ιδρύματα εξηγούν σε ποιον βαθμό αυτά τα εσωτερικά υποδείγματα αντιπροσωπεύουν όλα τα υποδείγματα που χρησιμοποιούνται σε ενοποιημένο επίπεδο.
2.Ανάλογα με την περίπτωση, σύμφωνα με το άρθρο 104β, τα ιδρύματα δημοσιοποιούν χωριστά για την κύρια μονάδα διαπραγμάτευσης και σε συνολική βάση για τις υπόλοιπες μονάδες διαπραγμάτευσης τα ακόλουθα:
α)
την υψηλότερη, την κατώτερη και τη μέση τιμή κατά τη διάρκεια της περιόδου αναφοράς για τα ακόλουθα στοιχεία:
(I)το χωρίς περιορισμούς μέτρο αναμενόμενης ζημίας, όπως προσδιορίζεται στο άρθρο 325βα παράγραφος 2 στοιχείο α)·
(II)τις απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους αγοράς που θα υπολογίζονταν σύμφωνα με τον παρόντα τίτλο κεφάλαιο 1α, αν τα ιδρύματα δεν είχαν λάβει την άδεια να χρησιμοποιούν τα εσωτερικά υποδείγματά τους για τις σχετικές μονάδες διαπραγμάτευσης , όπως προσδιορίζεται στο άρθρο 325βα παράγραφος 2 στοιχείο β).
β)
για τα υποδείγματα αναμενόμενης ζημίας:
(I)τον αριθμό των υπερβάσεων δοκιμαστικών εκ των υστέρων ελέγχων κατά τις τελευταίες 250 εργάσιμες ημέρες·
(II)τον αριθμό των παραβάσεων της υποχρέωσης καταλογισμού κερδών και ζημιών κατά τη διάρκεια των τελευταίων δώδεκα μηνών·
3.Τα ιδρύματα δημοσιοποιούν χωριστά τα ακόλουθα στοιχεία της απαίτησης ιδίων κεφαλαίων όπως ορίζεται στο άρθρο 325ββ :
α)
το χωρίς περιορισμούς μέτρο αναμενόμενης ζημίας για τις πλέον πρόσφατες μετρήσεις κινδύνου· και
β)
τον μέσο όρο των μέτρων κινδύνου των προηγούμενων δώδεκα εβδομάδων για κάθε ένα από τα ακόλουθα:
(I)το μέτρο κινδύνου αναμενόμενης ζημίας·
(II)το μέτρο κινδύνου σεναρίου ακραίων καταστάσεων για τους παράγοντες κινδύνου που δεν είναι δυνατό να αναχθούν σε υπόδειγμα·
(III)την απαίτηση ιδίων κεφαλαίων για κίνδυνο αθέτησης υποχρέωσης·
(IV)το υποσύνολο των μέτρων που αναφέρονται στα σημεία i), ii) και iii) για τον μέσο όρο δώδεκα εβδομάδων, συμπεριλαμβανομένου του εφαρμοστέου πολλαπλασιαστή·
(V)τη συνολική κεφαλαιακή επιβάρυνση.»
(117)Στο άρθρο 456 προστίθεται το ακόλουθο στοιχείο ια):
«ια)
τροποποιήσεις στις απαιτήσεις δημοσιοποίησης που ορίζονται στο όγδοο μέρος τίτλοι ΙΙ και ΙΙΙ προκειμένου να ληφθούν υπόψη οι εξελίξεις ή οι τροποποιήσεις των διεθνών προτύπων σχετικά με τη δημοσιοποίηση».
(118)Το άρθρο 460 τροποποιείται ως εξής:
α)
η παράγραφος 1 αντικαθίσταται από το ακόλουθο κείμενο:
«1. Η Επιτροπή εξουσιοδοτείται να εκδώσει κατ’ εξουσιοδότηση πράξη σύμφωνα με το άρθρο 462 προκειμένου να διευκρινίσει λεπτομερώς τη γενική απαίτηση που προβλέπεται στο άρθρο 412 παράγραφος 1. Η κατ’ εξουσιοδότηση πράξη που εκδίδεται σύμφωνα με την παρούσα παράγραφο βασίζεται στα στοιχεία που πρέπει να γνωστοποιηθούν σύμφωνα με το έκτο μέρος τίτλος ΙΙ και παράρτημα ΙΙΙ, προσδιορίζει τις περιστάσεις υπό τις οποίες οι αρμόδιες αρχές οφείλουν να επιβάλουν συγκεκριμένα επίπεδα εισροών και εκροών στα ιδρύματα προκειμένου να καλύπτουν ειδικούς κινδύνους στους οποίους εκτίθενται τα ιδρύματα και τηρεί τα όρια που καθορίζονται στην παράγραφο 2.
Η Επιτροπή εξουσιοδοτείται να εκδώσει κατ’ εξουσιοδότηση πράξη σύμφωνα με το άρθρο 462 για την τροποποίηση ή αντικατάσταση του κατ’ εξουσιοδότηση κανονισμού (ΕΕ) αριθ. 2015/61 για τους σκοπούς της εφαρμογής των άρθρων 8 παράγραφος 3, 411, 412, 413, 416, 419, 422, 425, 428α, 428στ, 428ζ, 428ια έως 428ιδ, 428ιστ, 428ιη, 428ιθ, 428κ, 428κβ έως 428αδ, 428αστ, 428αζ και 451α του παρόντος κανονισμού.».
β)
προστίθεται η ακόλουθη παράγραφος 3:
«3.
Η Επιτροπή εξουσιοδοτείται να εκδώσει κατ’ εξουσιοδότηση πράξη σύμφωνα με το άρθρο 462 για την τροποποίηση του καταλόγου των προϊόντων ή υπηρεσιών που καθορίζονται στο άρθρο 428στ παράγραφος 2, εάν κρίνει ότι τα στοιχεία του ενεργητικού και του παθητικού που συνδέονται άμεσα με άλλα προϊόντα ή υπηρεσίες πληρούν τις προϋποθέσεις που ορίζονται στο άρθρο 428στ παράγραφος 1.
Η Επιτροπή εκδίδει την κατ’ εξουσιοδότηση πράξη που αναφέρεται στο πρώτο εδάφιο έως την [τρία έτη μετά την ημερομηνία έναρξης της εφαρμογής του δείκτη καθαρής σταθερής χρηματοδότησης όπως προβλέπεται στο έκτο μέρος τίτλος IV].».
(119)Μετά το άρθρο 473 παρεμβάλλεται το ακόλουθο νέο άρθρο 473α:
«Άρθρο 473a
Εισαγωγή του ΔΠΧΑ 9
1.Έως την [ημερομηνία εφαρμογής του παρόντος άρθρου + 5 έτη] τα ιδρύματα που καταρτίζουν τους λογαριασμούς τους σύμφωνα με τα διεθνή λογιστικά πρότυπα που θεσπίζονται με τη διαδικασία του άρθρου 6 παράγραφος 2 του κανονισμού (ΕΚ) αριθ. 1606/2002 μπορούν να προσθέτουν στο κεφάλαιο κοινών μετοχών της κατηγορίας 1 το ποσό που υπολογίζεται σύμφωνα με την παράγραφο 2 του παρόντος άρθρου επί τον εφαρμοστέο συντελεστή που προβλέπεται στην παράγραφο 3.
2.Το ποσό που αναφέρεται στην παράγραφο 1 υπολογίζεται ως οι δωδεκάμηνες αναμενόμενες πιστωτικές ζημίες που καθορίζονται σύμφωνα με την παράγραφο 5.5.5 του κανονισμού της Επιτροπής (ΕΕ) αριθ... /2016() και το ποσό της επιτρεπόμενης ζημίας χρηματοπιστωτικών μέσων ισούται με τη διάρκεια των αναμενόμενων ζημιών που καθορίζεται σύμφωνα με την παράγραφο 5.5.3 του κανονισμού της Επιτροπής (ΕΕ) αριθ.... /2016 παράγραφος 1.
3.Για τον υπολογισμό του ποσού που αναφέρεται στην παράγραφο 1, εφαρμόζονται οι ακόλουθοι συντελεστές:
α)
1 κατά την περίοδο από την [ημερομηνία εφαρμογής του παρόντος άρθρου] έως την [ημερομηνία εφαρμογής του παρόντος άρθρου + 1 έτος - 1 ημέρα]·
β)
0,8 κατά την περίοδο από την [ημερομηνία εφαρμογής του παρόντος άρθρου + 1 έτος] έως την [ημερομηνία εφαρμογής του παρόντος άρθρου + 2 έτη - 1 ημέρα]·
γ)
0,6 κατά την περίοδο από την [ημερομηνία εφαρμογής του παρόντος άρθρου + 2 έτη] έως την [ημερομηνία εφαρμογής του παρόντος άρθρου + 3 έτη - 1 ημέρα]·
δ)
0,4 κατά την περίοδο από την [ημερομηνία εφαρμογής του παρόντος άρθρου + 3 έτη] έως την [ημερομηνία εφαρμογής του παρόντος άρθρου + 4 έτη - 1 ημέρα]·
ε)
0,2 κατά την περίοδο από την [ημερομηνία εφαρμογής του παρόντος άρθρου + 4 έτη] έως την [ημερομηνία εφαρμογής του παρόντος άρθρου + 5 έτη - 1 ημέρα].
Τα ιδρύματα περιλαμβάνουν στις δημοσιοποιήσεις των ιδίων κεφαλαίων τους το ποσό που προστίθεται στο κεφάλαιο κοινών μετοχών της κατηγορίας 1 σύμφωνα με την παράγραφο 1.».
(120)Το άρθρο 493 τροποποιείται ως εξής:
α)
στην παράγραφο 1, η πρώτη περίοδος αντικαθίσταται από το ακόλουθο κείμενο:
«Οι διατάξεις σχετικά με τα μεγάλα χρηματοδοτικά ανοίγματα που θεσπίζονται στα άρθρα 387 έως 403 δεν εφαρμόζονται σε επιχειρήσεις επενδύσεων η βασική επιχειρηματική δραστηριότητα των οποίων αφορά αποκλειστικά την παροχή επενδυτικών υπηρεσιών ή την άσκηση δραστηριοτήτων που αφορούν τα χρηματοπιστωτικά μέσα που ορίζονται στο παράρτημα I τμήμα Γ σημεία 5, 6, 7, 9, 10 και 11 της οδηγίας 2014/65/ΕΕ και στα οποία η οδηγία 93/22/ΕΟΚ του Συμβουλίου, της 10ης Μαΐου 1993, σχετικά με τις επενδυτικές υπηρεσίες στον τομέα των κινητών αξιών (1) δεν εφαρμοζόταν στις 31 Δεκεμβρίου 2006.».
β)
προστίθενται οι ακόλουθες παράγραφοι 4 και 5:
«4. Κατά παρέκκλιση από το άρθρο 395, οι αρμόδιες αρχές μπορούν να επιτρέπουν στα ιδρύματα να πραγματοποιούν ένα από τα ανοίγματα που προβλέπονται στο άρθρο 400 παράγραφος 1 στοιχεία α), γ), δ) και ε) που είναι εκφρασμένα και έχουν χρηματοδοτηθεί στο εθνικό νόμισμα οιουδήποτε κράτους μέλους έως τις ακόλουθες τιμές, αφού ληφθεί υπόψη η επίδραση της μείωσης πιστωτικού κινδύνου σύμφωνα με τα άρθρα 399 έως 403:
α)
το 100 % του κεφαλαίου της κατηγορίας 1 του ιδρύματος έως τις 31 Δεκεμβρίου 2018·
β)
το 75 % του κεφαλαίου της κατηγορίας 1 του ιδρύματος έως τις 31 Δεκεμβρίου 2019·
γ)
το 50 % του κεφαλαίου της κατηγορίας 1 του ιδρύματος έως τις 31 Δεκεμβρίου 2020.
5. Τα χρηματοδοτικά ανοίγματα που αναφέρονται στο άρθρο 400 παράγραφος 1 στοιχεία α), γ), δ) και ε) που είναι εκφρασμένα και έχουν χρηματοδοτηθεί στο εθνικό νόμισμα οιουδήποτε κράτους μέλους και που πραγματοποιήθηκαν από τα ιδρύματα πριν από τις 22 Νοεμβρίου 2016 εξαιρούνται από την εφαρμογή του άρθρου 395.»
(121)Το άρθρο 494 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 494
Μεταβατικές διατάξεις — απαίτηση για ίδια κεφάλαια και επιλέξιμες υποχρεώσεις
1.Κατά παρέκκλιση από το άρθρο 92α, από την 1η Ιανουαρίου 2019 έως τις 31 Ιανουαρίου 2021, τα ιδρύματα που προσδιορίζονται ως οντότητες εξυγίανσης που είναι G-SII ή που αποτελούν μέρος G-SII πρέπει ανά πάσα στιγμή να πληρούν τις κατωτέρω απαιτήσεις ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων:
α)
δείκτη βάσει κινδύνου 16 %, που αντιπροσωπεύει τα ίδια κεφάλαια και τις επιλέξιμες υποχρεώσεις του ιδρύματος εκφρασμένο ως ποσοστό του συνολικού ποσού ανοίγματος σε κίνδυνο που υπολογίζεται σύμφωνα με το άρθρο 92 παράγραφοι 3 και 4·
β)
δείκτη που δεν βασίζεται σε κίνδυνο 6%, που αντιπροσωπεύει τα ίδια κεφάλαια και τις επιλέξιμες υποχρεώσεις του ιδρύματος εκφρασμένο ως ποσοστό του συνολικού μέτρου ανοίγματος που αναφέρεται στο άρθρο 429 παράγραφος 4·
2.Κατά παρέκκλιση από το άρθρο 72β παράγραφος 3, από την 1η Ιανουαρίου 2019 έως τις 31 Δεκεμβρίου 2021, ο βαθμός στον οποίο τα επιλέξιμα μέσα υποχρεώσεων που αναφέρονται στο άρθρο 72β παράγραφος 3 μπορούν να συμπεριληφθούν στα επιλέξιμα στοιχεία υποχρεώσεων ανέρχεται στο 2,5 % του συνολικού ποσού έκθεσης σε κίνδυνο που υπολογίζεται σύμφωνα με το άρθρο 92 παράγραφοι 3 και 4.
(122)Το ακόλουθο άρθρο 494α παρεμβάλλεται μετά το άρθρο 494:
«Άρθρο 494a
Ρήτρα αποδοχής του προϋφιστάμενου καθεστώτος για ομόλογα μέσω εταιρειών ειδικού σκοπού
1.Κατά παρέκκλιση από το άρθρο 52 τα κεφαλαιακά μέσα που δεν εκδίδονται απευθείας από ίδρυμα, θεωρούνται ως πρόσθετα μέσα της κατηγορίας 1 μόνο έως τις 31 Δεκεμβρίου 2021, μόνο εφόσον πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
οι όροι που αναφέρονται στο άρθρο 52 παράγραφος 1, με εξαίρεση την προϋπόθεση που απαιτεί τα μέσα να εκδίδονται απευθείας από το ίδρυμα·
β)
τα μέσα έχουν εκδοθεί μέσω οντότητας εντός της ενοποίησης σύμφωνα με το πρώτο μέρος τίτλος ΙΙ κεφάλαιο 2·
γ)
τα έσοδα διατίθενται άμεσα στο ίδρυμα χωρίς περιορισμό και κατά τρόπο ώστε να πληρούνται οι προϋποθέσεις που ορίζονται στην παρούσα παράγραφο.
2.Κατά παρέκκλιση από το άρθρο 63 τα κεφαλαιακά μέσα που δεν έχουν εκδοθεί απευθείας από ίδρυμα ή τα δάνεια μειωμένης εξασφάλισης που δεν λαμβάνονται άμεσα από ίδρυμα, κατά περίπτωση, είναι αποδεκτά ως μέσα της κατηγορίας 2 μέχρι τις 31 Δεκεμβρίου 2021, μόνον εφόσον πληρούνται όλες οι ακόλουθες προϋποθέσεις:
α)
οι όροι που αναφέρονται στο άρθρο 63 παράγραφος 1, με εξαίρεση την προϋπόθεση που απαιτεί τα μέσα να εκδίδονται απευθείας από το ίδρυμα·
β)
τα μέσα έχουν εκδοθεί ή τα δάνεια μειωμένης εξασφάλισης έχουν ληφθεί, κατά περίπτωση, μέσω οντότητας, που αποτελεί μέρος της ενοποίησης σύμφωνα με το πρώτο μέρος κεφάλαιο 2 τίτλος ΙΙ·
γ)
τα έσοδα διατίθενται άμεσα στο ίδρυμα χωρίς περιορισμό και κατά τρόπο ώστε να πληρούνται οι προϋποθέσεις που ορίζονται στην παρούσα παράγραφο.».
(123)Το άρθρο 497 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 497
Απαιτήσεις ιδίων κεφαλαίων για ανοίγματα σε κεντρικό αντισυμβαλλόμενο
1.Όταν ένας κεντρικός αντισυμβαλλόμενος τρίτης χώρας υποβάλλει αίτηση για αναγνώριση σύμφωνα με το άρθρο 25 του κανονισμού (ΕΕ) αριθ. 648/2012, τα ιδρύματα θεωρούν τον εν λόγω CCP ως αναγνωρισμένο κεντρικό αντισυμβαλλόμενο, αρχής γενομένης από την ημερομηνία κατά την οποία υπέβαλε την αίτηση αναγνώρισής του στην ΕΑΚΑΑ και μέχρι μία από τις παρακάτω ημερομηνίες:
α)
όταν η Επιτροπή έχει ήδη εκδώσει εκτελεστική πράξη που αναφέρεται στο άρθρο 25 παράγραφος 6 του κανονισμού (ΕΕ) αριθ. 648/2012 σε σχέση με την τρίτη χώρα στην οποία είναι εγκατεστημένος ο κεντρικός αντισυμβαλλόμενος και η οποία έχει τεθεί σε ισχύ δύο έτη μετά την ημερομηνία υποβολής της αίτησης·
β)
όταν η Επιτροπή δεν έχει ακόμη εκδώσει εκτελεστική πράξη που αναφέρεται στο άρθρο 25 παράγραφος 6 του κανονισμού (ΕΕ) αριθ. 648/2012 σε σχέση με την τρίτη χώρα στην οποία είναι εγκατεστημένος ο κεντρικός αντισυμβαλλόμενος, ή όταν η εν λόγω πράξη δεν έχει ακόμη τεθεί σε ισχύ, την πρώτη χρονικά από τις ακόλουθες δύο ημερομηνίες:
(I)δύο έτη από την ημερομηνία έναρξης ισχύος της εκτελεστικής πράξης·
(II)πέντε έτη από την ημερομηνία υποβολής της αίτησης.
2.Μέχρι την εκπνοή της προθεσμίας που ορίζεται στην παράγραφο 1, εάν ο κεντρικός αντισυμβαλλόμενος που αναφέρεται στην εν λόγω παράγραφο δεν έχει κεφάλαιο εκκαθάρισης ούτε διαθέτει δεσμευτική ρύθμιση με τα εκκαθαριστικά η οποία να του επιτρέπει να χρησιμοποιεί το σύνολο ή ένα μέρος του αρχικού περιθωρίου που εισπράττει από τα εκκαθαριστικά μέλη του σαν να ήταν προχρηματοδοτημένες εισφορές, το ίδρυμα αντικαθιστά τον τύπο υπολογισμού της απαίτησης ιδίων κεφαλαίων (Ki) στο άρθρο 308 παράγραφος 2 με τον ακόλουθο:
όπου:
i
= ο δείκτης που υποδηλώνει το εκκαθαριστικό μέλος·
IMi
= το αρχικό περιθώριο που παρέχεται στον κεντρικό αντισυμβαλλόμενο από το εκκαθαριστικό μέλος i,
IM
= το συνολικό ποσό του αρχικού περιθωρίου που γνωστοποιείται στο ίδρυμα από τον κεντρικό αντισυμβαλλόμενο σύμφωνα με το άρθρο 89 παράγραφος 5 στοιχείο α) του κανονισμού (ΕΕ) αριθ. 648/2012.».
(124)Στο άρθρο 498 παράγραφος 1, το πρώτο εδάφιο αντικαθίσταται από το ακόλουθο κείμενο:
«Οι διατάξεις σχετικά με τις απαιτήσεις ιδίων κεφαλαίων που ορίζονται στον παρόντα κανονισμό δεν εφαρμόζονται σε επιχειρήσεις επενδύσεων η βασική επιχειρηματική δραστηριότητα των οποίων συνίσταται αποκλειστικά στην παροχή επενδυτικών υπηρεσιών ή την άσκηση δραστηριοτήτων που αφορούν τα χρηματοπιστωτικά μέσα που ορίζονται στο παράρτημα I τμήμα Γ σημεία 5, 6, 7, 9, 10 και 11 της οδηγίας 2014/65/ΕΕ και για τις οποίες δεν ίσχυε η οδηγία 93/22/ΕΟΚ στις 31 Δεκεμβρίου 2006.».
(125)Το άρθρο 499 παράγραφος 3 διαγράφεται.
(126)Το άρθρο 501 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 501
Προσαρμογή για ανοίγματα σε ΜΜΕ
1.Τα σταθμισμένα ως προς τον κίνδυνο ποσά για ανοίγματα έναντι ΜΜΕ προσαρμόζονται σύμφωνα με τον ακόλουθο τύπο:
(IV)εάν E' <= 1 500 000 EUR , το RW * = RW 0.7612·
(V)εάν E' > 1 500 000 EUR, το RW * = min {RW· 1 500 000 EUR } 0.7612 + max {0· RW — 1 500 000} 0.85·
όπου:
RW*
=
το προσαρμοσμένο σταθμισμένο ως προς τον κίνδυνο ποσό ανοίγματος για έκθεση έναντι ΜΜΕ·
E'
=
το συνολικό ποσό που οφείλεται στο ίδρυμα και σε μητρική επιχείρηση και τις θυγατρικές της, περιλαμβανομένων τυχόν ανοιγμάτων σε αθέτηση από τον οφειλέτη πελάτη ή από ομάδα συνδεδεμένων πελατών, αλλά εξαιρουμένων των απαιτήσεων ή των ενδεχόμενων απαιτήσεων που είναι εξασφαλισμένες με ακίνητα που προορίζονται για κατοικία·
RW*
=
το σταθμισμένο ως προς τον κίνδυνο ποσό ανοίγματος σε κίνδυνο για έκθεση έναντι ΜΜΕ που υπολογίζεται σύμφωνα με το δεύτερο μέρος τίτλος ΙΙ και το παρόν άρθρο.
2.Για τους σκοπούς του παρόντος άρθρου:
α)
το άνοιγμα έναντι ΜΜΕ περιλαμβάνεται είτε στην κατηγορία των ανοιγμάτων λιανικής τραπεζικής είτε στην κατηγορία των ανοιγμάτων έναντι επιχειρήσεων, ή που εξασφαλίζονται με υποθήκες επί κατηγοριών ακίνητης περιουσίας. Εξαιρούνται τα ανοίγματα σε αθέτηση·
β)
η ΜΜΕ ορίζεται σύμφωνα με τη σύσταση 2003/361/ΕΚ της Επιτροπής, της 6ης Μαΐου 2003, σχετικά με τον ορισμό των πολύ μικρών, των μικρών και των μεσαίων επιχειρήσεων. Από τα κριτήρια που απαριθμούνται στο άρθρο 2 του παραρτήματος της εν λόγω σύστασης μόνο ο ετήσιος κύκλος εργασιών λαμβάνεται υπόψη.»
(127)Παρεμβάλλονται τα ακόλουθα άρθρα 501α, 501β και 501γ:
«Άρθρο 501a
Προσαρμογή σε κεφαλαιακές απαιτήσεις για πιστωτικό κίνδυνο για ανοίγματα σε οντότητες που εκμεταλλεύονται ή χρηματοδοτούν υλικές δομές ή εγκαταστάσεις, συστήματα και δίκτυα που παρέχουν ή στηρίζουν ουσιώδεις δημόσιες υπηρεσίες
1.Οι κεφαλαιακές απαιτήσεις για τον πιστωτικό κίνδυνο που υπολογίζεται σύμφωνα με το τρίτο μέρος τίτλος ΙΙ πολλαπλασιάζονται με συντελεστή 0,75 υπό τον όρο ότι το άνοιγμα πληροί όλα τα ακόλουθα κριτήρια:
α)
το άνοιγμα περιλαμβάνεται είτε στην κατηγορία στοιχείων του ενεργητικού των επιχειρήσεων είτε στην κατηγορία ανοιγμάτων ειδικού δανεισμού, με εξαίρεση τα ανοίγματα σε αθέτηση·
β)
το άνοιγμα αφορά οντότητα που συστάθηκε ειδικά για τη χρηματοδότηση ή λειτουργία υλικών υποδομών ή μέσων, συστημάτων και δικτύων τα οποία παρέχουν ή υποστηρίζουν βασικές δημόσιες υπηρεσίες·
γ)
την πρωταρχική πηγή εξόφλησης της υποχρέωσης αποτελούν τα έσοδα που παράγουν τα χρηματοδοτούμενα στοιχεία ενεργητικού και όχι η ανεξάρτητη ικανότητα μιας ευρύτερης εμπορικής επιχείρησης.
δ)
ο οφειλέτης μπορεί να ανταποκριθεί στις χρηματοοικονομικές του υποχρεώσεις, ακόμη και υπό πολύ ακραίες συνθήκες που έχουν σχέση με τον κίνδυνο του έργου·
ε)
οι ταμειακές ροές που παράγει ο οφειλέτης είναι προβλέψιμες και καλύπτουν όλες τις μελλοντικές αποπληρωμές του δανείου κατά τη διάρκεια του δανείου·
στ)
ο κίνδυνος αναχρηματοδότησης του ανοίγματος είναι χαμηλός ή μετριάζεται καταλλήλως·
ζ)
οι συμβατικές ρυθμίσεις παρέχουν στους δανειστές υψηλό βαθμό προστασίας, μεταξύ άλλων τα ακόλουθα:
(I)όταν τα έσοδα του οφειλέτη δεν χρηματοδοτούνται από πληρωμές από μεγάλο αριθμό χρηστών, οι συμβατικές ρυθμίσεις περιλαμβάνουν διατάξεις οι οποίες προστατεύουν στην πράξη τους δανειστές από ζημίες που προκύπτουν από την καταγγελία του έργου από το μέρος που συμφωνεί να αγοράσει τα αγαθά ή τις υπηρεσίες που παρέχονται από τον οφειλέτη·
(II)ο οφειλέτης έχει επαρκή αποθεματικά κεφάλαια που χρηματοδοτούνται εξ ολοκλήρου με μετρητά ή άλλες χρηματοοικονομικές συμφωνίες με των εγγυητές υψηλής διαβάθμισης, για να καλύψει τη χρηματοδότηση έκτακτης ανάγκης καθώς και τις απαιτήσεις σε κεφάλαιο κίνησης σε όλη τη διάρκεια ζωής των στοιχείων ενεργητικού που αναφέρονται στην παρούσα παράγραφο στοιχείο β)·
(III)οι δανειστές έχουν σημαντικό βαθμό ελέγχου επί των στοιχείων ενεργητικού και των εσόδων που παράγονται από τον οφειλέτη·
(IV)οι δανειστές έχουν το όφελος της ασφάλειας, στον βαθμό που το επιτρέπει η ισχύουσα νομοθεσία, σε περιουσιακά στοιχεία και σε συμβάσεις ζωτικής σημασίας για τον τομέα των υποδομών ή διαθέτουν εναλλακτικούς μηχανισμούς για να εξασφαλίσουν τη θέση τους·
(V)τα μετοχικά κεφάλαια είναι ενεχυριασμένα σε πιστωτές, ώστε να είναι σε θέση να αναλάβουν τον έλεγχο της οντότητας σε περίπτωση αθέτησης·
(VI)η χρήση των καθαρών λειτουργικών ταμειακών ροών μετά τις υποχρεωτικές πληρωμές από το έργο για σκοπούς άλλους από την εξυπηρέτηση δανειακών υποχρεώσεων είναι περιορισμένη·
(VII)υπάρχουν συμβατικοί περιορισμοί στην ικανότητα του οφειλέτη να ασκεί δραστηριότητες που μπορεί να είναι επιβλαβείς για τους δανειστές, συμπεριλαμβανομένου του περιορισμού ότι δεν μπορεί να εκδοθεί νέο χρέος χωρίς τη συγκατάθεση των υφιστάμενων παρόχων χρέους·
η)
η υποχρέωση έχει εξοφλητική προτεραιότητα έναντι όλων των άλλων απαιτήσεων πέραν των θεσμοθετημένων αξιώσεων και των αξιώσεων των αντισυμβαλλομένων στην περίπτωση παραγώγων·
θ)
όταν ο οφειλέτης είναι στο στάδιο της κατασκευής πληρούνται τα ακόλουθα κριτήρια από τον επενδυτή μετοχών, ή όταν υπάρχουν περισσότεροι από έναν επενδυτές μετοχών, τα ακόλουθα κριτήρια πληρούνται από ομάδα επενδυτών μετοχών στο σύνολό της:
(I)οι επενδυτές μετοχών έχουν ιστορικό επιτυχούς επίβλεψης έργων υποδομής, την οικονομική ευρωστία και τη σχετική εμπειρογνωμοσύνη,
(II)οι επενδυτές μετοχών έχουν μικρό κίνδυνο αθέτησης ή υπάρχει μικρός κίνδυνος σημαντικών ζημιών για τον οφειλέτη ως αποτέλεσμα της αθέτησής τους,
(III)υπάρχουν κατάλληλοι μηχανισμοί για να ευθυγραμμιστεί το συμφέρον των επενδυτών σε ίδια κεφάλαια με τα συμφέροντα των δανειστών·
ι)
ο οφειλέτης έχει επαρκείς ασφαλιστικές δικλείδες για την εξασφάλιση της ολοκλήρωσης του έργου σύμφωνα με τις προδιαγραφές, τον προϋπολογισμό ή την ημερομηνία ολοκλήρωσης που έχουν συμφωνηθεί· συμπεριλαμβανομένων ισχυρών εγγυήσεων ολοκλήρωσης·
ια)
όταν οι λειτουργικοί κίνδυνοι είναι σημαντικοί, η διαχείρισή τους γίνεται σωστά·
ιβ)
ο οφειλέτης χρησιμοποιεί τεχνολογία και σχεδιασμό που έχουν δοκιμαστεί·
ιγ)
έχουν ληφθεί όλες οι απαραίτητες άδειες και εγκρίσεις·
ιδ)
ο οφειλέτης χρησιμοποιεί παράγωγα μόνον για σκοπούς μείωσης του κινδύνου.
2.Για τους σκοπούς της παραγράφου 1 στοιχείο ε), οι ταμειακές ροές που προκύπτουν δεν θεωρούνται προβλέψιμες εκτός εάν σημαντικό μέρος των εσόδων πληροί τις ακόλουθες προϋποθέσεις:
α)
πληρούται ένα από τα ακόλουθα κριτήρια:
(I)τα έσοδα βασίζονται στη διαθεσιμότητα·
(II)τα έσοδα υπόκεινται σε ρύθμιση του συντελεστή απόδοσης·
(III)τα έσοδα υπόκεινται σε σύμβαση υποχρεωτικής αγοράς ανεξαρτήτως παραλαβής·
(IV)το επίπεδο της παραγωγής ή η χρήση και η τιμή ανεξάρτητα πληρούν ένα από τα ακόλουθα κριτήρια:
–είναι ρυθμιζόμενο,
–έχει καθοριστεί συμβατικά,
–είναι επαρκώς προβλέψιμο, ως αποτέλεσμα του κινδύνου χαμηλής ζήτησης·
β)
Όταν τα έσοδα του οφειλέτη δεν χρηματοδοτούνται από πληρωμές από μεγάλο αριθμό χρηστών, το μέρος που συμφωνεί να αγοράσει τα αγαθά ή τις υπηρεσίες που παρέχει ο οφειλέτης είναι ένα από τα ακόλουθα:
(I)κεντρική κυβέρνηση, περιφερειακή κυβέρνηση ή τοπική αρχή·
(II)PSE με αξιολόγηση ΕΟΠΑ με βαθμίδα πιστωτικής ποιότητας τουλάχιστον 3·
(III)εταιρική οντότητα με διαβάθμιση ΕΟΠΑ με βαθμίδα πιστωτικής ποιότητας τουλάχιστον 3·
(IV)οντότητα που μπορεί να αντικατασταθεί χωρίς σημαντική μεταβολή στο επίπεδο και το χρονοδιάγραμμα των εσόδων.
3.Τα ιδρύματα υποβάλλουν αναφορά στις αρμόδιες αρχές ανά έξι μήνες για το συνολικό ποσό των ανοιγμάτων έναντι οντοτήτων έργων υποδομής που υπολογίζεται σύμφωνα με το παρόν άρθρο.
4.Η Επιτροπή εκπονεί έκθεση έως την [τρία έτη μετά την έναρξη ισχύος] σχετικά με τον αντίκτυπο των απαιτήσεων ιδίων κεφαλαίων που ορίζονται στον παρόντα κανονισμό για τη δανειοδότηση οντοτήτων έργων υποδομής και την υποβάλλει στο Ευρωπαϊκό Κοινοβούλιο και στο Συμβούλιο, συνοδευόμενη από νομοθετική πρόταση, εφόσον κριθεί σκόπιμο.
5.Για τους σκοπούς της παραγράφου 4, η ΕΑΤ υποβάλλει έκθεση στην Επιτροπή σχετικά με τα εξής:
α)
ανάλυση της εξέλιξης των τάσεων και των όρων δανειοδότησης στις αγορές για τη χρηματοδότηση έργων υποδομής για την περίοδο που αναφέρεται στην παράγραφο 4·
β)
ανάλυση της πραγματικής επικινδυνότητας των οντοτήτων που αναφέρονται στην παράγραφο 1 στοιχείο β) παράγραφος 1) κατά τη διάρκεια ενός πλήρους οικονομικού κύκλου·
γ)
τη συνοχή των απαιτήσεων ιδίων κεφαλαίων που ορίζονται στον παρόντα κανονισμό με τα αποτελέσματα των αναλύσεων που προβλέπονται στα στοιχεία α) και β).
Άρθρο 501β
Απαιτήσεις ιδίων κεφαλαίων για κίνδυνο αγοράς
1.Έως την [ημερομηνία εφαρμογής + 3 έτη], τα ιδρύματα που χρησιμοποιούν τις προσεγγίσεις που προβλέπονται στο τρίτο μέρος τίτλος IV κεφάλαια 1α και 1β για τον υπολογισμό της απαίτησης ιδίων κεφαλαίων για κινδύνους αγοράς πολλαπλασιάζουν τις απαιτήσεις ιδίων κεφαλαίων τους για τον κίνδυνο αγοράς, υπολογιζόμενων βάσει αυτών των προσεγγίσεων με συντελεστή 65 %.
2.Η ΕΑΤ παρακολουθεί την καταλληλότητα του επιπέδου της απαίτησης ιδίων κεφαλαίων για κίνδυνο αγοράς, που υπολογίζεται σύμφωνα με τις προσεγγίσεις που αναφέρονται στο τρίτο μέρος τίτλος IV κεφάλαια 1α και 1β από τα ιδρύματα στην Ένωση και υποβάλλει έκθεση στην Επιτροπή σχετικά με τη δυνατότητα να αλλάξει τη βαθμονόμηση των εν λόγω προσεγγίσεων έως την [ημερομηνία εφαρμογής + 2 έτη]. Η εν λόγω έκθεση αξιολογεί τουλάχιστον:
α)
για τα πιο κοινά χρηματοδοτικά μέσα που εντάσσονται στο χαρτοφυλάκιο συναλλαγών των ιδρυμάτων στην Ένωση, κατά πόσο το επίπεδο των απαιτήσεων ιδίων κεφαλαίων για κινδύνους αγοράς, υπολογιζόμενων από τα ιδρύματα σύμφωνα με την προσέγγιση που προβλέπεται στο τρίτο μέρος τίτλος IV κεφάλαιο 1α είναι υπερβολικό σε σύγκριση με τις απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους αγοράς, που υπολογίζονται από τα ιδρύματα σύμφωνα με την προσέγγιση που ορίζεται στο άρθρο 325 παράγραφος 1 στοιχείο α).
β)
για τα πιο κοινά χρηματοδοτικά μέσα που εντάσσονται στο χαρτοφυλάκιο συναλλαγών των ιδρυμάτων στην Ένωση, κατά πόσο το επίπεδο των απαιτήσεων ιδίων κεφαλαίων για κινδύνους αγοράς, υπολογιζόμενων από τα ιδρύματα σύμφωνα με την προσέγγιση που προβλέπεται στο τρίτο μέρος τίτλος IV κεφάλαιο 3 είναι υπερβολικό σε σύγκριση με τις απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους αγοράς, που υπολογίζονται από τα ιδρύματα σύμφωνα με τη μέθοδο που προβλέπεται στο τρίτο μέρος τίτλος IV κεφάλαιο 7.
γ)
για τα πιο κοινά χρηματοδοτικά μέσα που εντάσσονται στο χαρτοφυλάκιο συναλλαγών των ιδρυμάτων στην Ένωση, κατά πόσο το επίπεδο των απαιτήσεων ιδίων κεφαλαίων για τους κινδύνους αγοράς, που υπολογίζονται από τα ιδρύματα σύμφωνα με την προσέγγιση που προβλέπεται στο τρίτο μέρος τίτλος IV κεφάλαιο 2 είναι υπερβολικό σε σύγκριση με τις απαιτήσεις ιδίων κεφαλαίων για τους κινδύνους αγοράς, που υπολογίζονται από τα ιδρύματα σύμφωνα με την προσέγγιση που προβλέπεται στο τρίτο μέρος τίτλος IV κεφάλαιο 3.
3.Εντός τριών ετών από την ημερομηνία εφαρμογής των προσεγγίσεων που αναφέρονται στο τρίτο μέρος τίτλος IV κεφάλαια 1α και 1β , ανατίθεται στην Επιτροπή η εξουσία έκδοσης κατ’ εξουσιοδότηση πράξης σύμφωνα με το άρθρο 462 του παρόντος κανονισμού για παράταση της εφαρμογής της αντιμετώπισης που αναφέρεται στην παράγραφο 1 ή την τροποποίηση του συντελεστή που αναφέρεται στην εν λόγω παράγραφο, εφόσον κρίνεται σκόπιμο και λαμβανομένων υπόψη της έκθεσης που αναφέρεται στην παράγραφο 2, των διεθνών κανονιστικών εξελίξεων και των ιδιαιτεροτήτων των χρηματοπιστωτικών αγορών και των κεφαλαιαγορών στην Ένωση.
4.Αν δεν εγκριθεί η κατ’ εξουσιοδότηση πράξη που αναφέρεται στο προηγούμενο εδάφιο εντός του καθορισμένου χρονικού πλαισίου, η αντιμετώπιση που προβλέπεται στην παράγραφο 1 παύει να ισχύει.
Άρθρο 501γ
Παρέκκλιση για επιχειρήσεις επενδύσεων πλην των συστημικών επιχειρήσεων επενδύσεων
Οι επιχειρήσεις επενδύσεων, που δεν είναι συστημικά επιχειρήσεις επενδύσεων όπως ορίζονται στο άρθρο 4 παράγραφος 1 σημείο 139), μπορούν να συνεχίσουν να εφαρμόζουν τις διατάξεις του παρόντος κανονισμού, όπως ίσχυαν την [ημέρα πριν από την ημερομηνία έναρξης ισχύος του τροποποιητικού κανονισμού] υπό την προϋπόθεση ότι αυτές οι επιχειρήσεις επενδύσεων γνωστοποιούν την πρόθεσή τους να εφαρμόσουν το παρόν άρθρο στην οικεία αρμόδια αρχή, το αργότερο έως την [καθορισμένη ημερομηνία — πριν από την εφαρμογή].
Άρθρο 501δ
Παρέκκλιση από τις απαιτήσεις υποβολής αναφορών
Κατά παρέκκλιση από τα άρθρα 99, 100, 101, 394, 415 και 430, κατά την περίοδο που μεσολαβεί από την ημερομηνία εφαρμογής του παρόντος κανονισμού και την ημερομηνία της πρώτης διαβίβασης που ορίζεται ρητά στις τεχνικές προδιαγραφές που αναφέρονται στα εν λόγω άρθρα, τα ιδρύματα μπορούν να επιλέξουν να μην υποβάλουν τις πληροφορίες με τον μορφότυπο που ορίζεται στα πρότυπα που περιέχονται στον εκτελεστικό κανονισμό (ΕΕ) αριθ. 680/2014, όταν τα εν λόγω πρότυπα δεν έχουν επικαιροποιηθεί ώστε να αντικατοπτρίζουν τις διατάξεις του παρόντος κανονισμού.».
(128)Το άρθρο 507 αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 507
Μεγάλα χρηματοδοτικά ανοίγματα
Η ΕΑΤ παρακολουθεί τη χρήση των εξαιρέσεων που προβλέπονται στο άρθρο 390 παράγραφος 6, το άρθρο 400 παράγραφος 1 και το άρθρο 400 παράγραφος 2 και έως την [ένα έτος μετά την έναρξη ισχύος του τροποποιητικού κανονισμού] υποβάλλει έκθεση στην Επιτροπή σχετικά με την αξιολόγηση των ποσοτικών επιπτώσεων που θα είχε η άρση των εν λόγω εξαιρέσεων ή ο καθορισμός ορίου για τη χρήση τους· Η εν λόγω έκθεση αξιολογεί, ειδικότερα, για κάθε εξαίρεση που προβλέπεται στα εν λόγω άρθρα:
α)
τον αριθμό των μεγάλων ανοιγμάτων που εξαιρούνται σε κάθε κράτος μέλος·
β)
τον αριθμό των ιδρυμάτων που χρησιμοποιούν την εξαίρεση σε κάθε κράτος μέλος·
γ)
το συνολικό ποσό των ανοιγμάτων που εξαιρούνται σε κάθε κράτος μέλος.»·
(129)Στο άρθρο 510 προστίθενται οι ακόλουθες παράγραφοι 4 έως 7:
«4.
Η ΕΑΤ παρακολουθεί το ποσό της απαιτούμενης σταθερής χρηματοδότησης που καλύπτει τον χρηματοδοτικό κίνδυνο που συνδέεται με τις συμβάσεις παραγώγων που αναφέρονται στο παράρτημα ΙΙ και πιστωτικών παραγώγων για τον ορίζοντα του ενός έτους του δείκτη καθαρής σταθερής χρηματοδότησης, ιδίως τον μελλοντικό χρηματοδοτικό κίνδυνο για τις συμβάσεις αυτές που αναφέρονται στο άρθρο 428κα παράγραφος 2 και στο άρθρο 428κδ παράγραφοι 2 έως 4, και υποβάλλει έκθεση στην Επιτροπή σχετικά με την ευκαιρία να εγκρίνει ένα μέτρο με μεγαλύτερη ευαισθησία στους κινδύνους έως την [δύο έτη μετά την ημερομηνία εφαρμογής του δείκτη καθαρής σταθερής χρηματοδότησης όπως προβλέπεται στο έκτο μέρος τίτλος IV]. Η εν λόγω έκθεση αξιολογεί τουλάχιστον:
α)
την καταλληλότητα της χρήσης της τυποποιημένης προσέγγισης για τη μέτρηση των ανοιγμάτων πιστωτικού κινδύνου αντισυμβαλλομένου, όπως ορίζεται στο τρίτο μέρος τίτλος ΙΙ τμήμα 3 κεφάλαιο 6, ή στοιχεία αυτών, για τον υπολογισμό του μελλοντικού κινδύνου χρηματοδότησης για συμβάσεις παραγώγων·
β)
τη δυνατότητα διάκρισης μεταξύ συμβάσεων παραγώγων με και άνευ περιθωρίου ασφαλείας·
γ)
τη δυνατότητα διαγραφής ή αντικατάστασης της απαίτησης που καθορίζεται στο άρθρο 428κα παράγραφος 2 και στο άρθρο 428κδ παράγραφοι 2 έως 4·
δ)
τη δυνατότητα να αλλάξει γενικότερα η μεταχείριση των συμβάσεων παραγώγων κατά τον υπολογισμό του δείκτη καθαρής σταθερής χρηματοδότησης, όπως ορίζεται στο άρθρο 428δ, το άρθρο 428ια παράγραφος 3, το άρθρο 428κα παράγραφος 2, το άρθρο 428κδ παράγραφοι 2 έως 4, το άρθρο 428αστ στοιχεία α) και β) και το άρθρο 428αζ παράγραφος 3, για την καλύτερη αποτύπωση των κινδύνων που συνδέονται με τις συμβάσεις αυτές, κατά τον ορίζοντα του ενός έτους του δείκτη καθαρής σταθερής χρηματοδότησης·
ε)
τις επιπτώσεις των προτεινόμενων αλλαγών στο ποσό της σταθερής χρηματοδότησης που απαιτείται για τις συμβάσεις παραγώγων των ιδρυμάτων.
5. Η Επιτροπή εξουσιοδοτείται να εκδώσει κατ’ εξουσιοδότηση πράξη σύμφωνα με το άρθρο 462 προκειμένου να τροποποιήσει τη μεταχείριση των συμβάσεων παραγώγων που αναφέρονται στο παράρτημα ΙΙ και των πιστωτικών παραγώγων για τον υπολογισμό του δείκτη καθαρής σταθερής χρηματοδότησης όπως προβλέπεται στο έκτο μέρος τίτλος IV, εφόσον το κρίνει σκόπιμο, λαμβάνοντας υπόψη τον αντίκτυπο της υφιστάμενης μεταχείρισης στον δείκτη καθαρής σταθερής χρηματοδότησης των ιδρυμάτων και να λάβει περισσότερο υπόψη τον κίνδυνο χρηματοδότησης που συνδέεται με τις εν λόγω συναλλαγές κατά τον ορίζοντα του ενός έτους του δείκτη καθαρής σταθερής χρηματοδότησης. Για τον σκοπό αυτόν, η Επιτροπή λαμβάνει υπόψη την έκθεση που αναφέρεται στην παράγραφο 4, τυχόν διεθνή πρότυπα που μπορεί να αναπτυχθούν από διεθνείς φόρα και την ποικιλομορφία του τραπεζικού τομέα στην Ένωση.
Η Επιτροπή εκδίδει την κατ’ εξουσιοδότηση πράξη που αναφέρεται στο πρώτο εδάφιο έως την [τρία έτη μετά την ημερομηνία έναρξης της εφαρμογής του δείκτη καθαρής σταθερής χρηματοδότησης όπως προβλέπεται στο έκτο μέρος τίτλος IV].
Αν δεν εγκριθεί η κατ’ εξουσιοδότηση πράξη που αναφέρεται στο πρώτο εδάφιο ή δεν επιβεβαιωθεί από την Επιτροπή η ακρίβεια της μεταχείρισης των συμβάσεων παραγώγων που αναφέρονται στο παράρτημα ΙΙ και των πιστωτικών παραγώγων για τον υπολογισμό του δείκτη καθαρής σταθερής χρηματοδότησης έως την [τρία έτη μετά την ημερομηνία έναρξης της εφαρμογής του δείκτη καθαρής σταθερής χρηματοδότησης όπως προβλέπεται στο έκτο μέρος τίτλος IV], η απαίτηση που καθορίζεται στο άρθρο 428κδ παράγραφος 2 του παρόντος κανονισμού ισχύει για όλα τα ιδρύματα και όλες τις συμβάσεις παραγώγων που περιλαμβάνονται στο παράρτημα ΙΙ και τα πιστωτικά παράγωγα, ανεξαρτήτως των χαρακτηριστικών τους, και οι διατάξεις του άρθρου 428κα παράγραφος 2 και του άρθρου 428κδ παράγραφοι 3 και 4, παύουν να ισχύουν.
6.
Η ΕΑΤ παρακολουθεί το ποσό σταθερής χρηματοδότησης που απαιτείται για την κάλυψη του χρηματοδοτικού κινδύνου που συνδέεται με τις εξασφαλισμένες πιστοδοτήσεις και τις συναλλαγές με όρους κεφαλαιαγοράς, συμπεριλαμβανομένων των στοιχείων του ενεργητικού που λαμβάνονται ή παρέχονται σε αυτές τις συναλλαγές, και με μη εξασφαλισμένες συναλλαγές με εναπομένουσα ληκτότητα μικρότερη των έξι μηνών με χρηματοπιστωτικούς πελάτες και υποβάλλει έκθεση στην Επιτροπή σχετικά με την καταλληλότητα αυτής της μεταχείρισης έως την [δύο έτη μετά την ημερομηνία εφαρμογής του δείκτη καθαρής σταθερής χρηματοδότησης όπως προβλέπεται στο έκτο μέρος τίτλος IV]. Η έκθεση αυτή αξιολογεί τουλάχιστον:
α)
τη δυνατότητα εφαρμογής συντελεστών υψηλότερης ή χαμηλότερης σταθερής χρηματοδότησης στις εξασφαλισμένες πιστοδοτήσεις και συναλλαγές με όρους κεφαλαιαγοράς με χρηματοπιστωτικούς πελάτες και σε μη εξασφαλισμένες συναλλαγές με εναπομένουσα ληκτότητα μικρότερη των έξι μηνών με χρηματοπιστωτικούς πελάτες προκειμένου να ληφθεί καλύτερα υπόψη η χρηματοδότηση κινδύνου κατά τον ορίζοντα του ενός έτους του δείκτη καθαρής σταθερής χρηματοδότησης και των πιθανού επιπτώσεων της μετάδοσης μεταξύ χρηματοπιστωτικών πελατών·
β)
τη δυνατότητα εφαρμογής της μεταχείρισης που ορίζεται στο άρθρο 428ιθ στοιχείο β) για τις εξασφαλισμένες πιστοδοτήσεις και συναλλαγές με όρους κεφαλαιαγοράς που εξασφαλίζονται με άλλα είδη στοιχείων ενεργητικού·
γ)
τη δυνατότητα εφαρμογής συντελεστών σταθερής χρηματοδότησης σε εκτός ισολογισμού στοιχεία που χρησιμοποιούνται σε εξασφαλισμένες πιστοδοτήσεις και συναλλαγές με όρους κεφαλαιαγοράς ως εναλλακτική δυνατότητα στη μεταχείριση που ορίζεται στο άρθρο 428ιζ παράγραφος 3·
δ)
την επάρκεια της ασύμμετρης μεταχείρισης μεταξύ υποχρεώσεων με εναπομένουσα ληκτότητα μικρότερη των έξι μηνών που παρέχονται από χρηματοπιστωτικούς πελάτες που υπόκεινται σε συντελεστή διαθέσιμης σταθερής χρηματοδότησης 0 % σύμφωνα με το άρθρο 428ια παράγραφος 2 στοιχείο γ) και στοιχείων ενεργητικού που προκύπτουν από συναλλαγές με εναπομένουσα ληκτότητα μικρότερη των έξι μηνών με χρηματοπιστωτικούς πελάτες που υπόκεινται σε συντελεστή απαιτούμενης σταθερής χρηματοδότησης 5 % ή 10 % σύμφωνα με το άρθρο 428ιθ στοιχείο β) και ττο άρθρο 428κα στοιχεία α) και β)·
ε)
τον αντίκτυπο της θέσπισης συντελεστών υψηλότερης ή χαμηλότερης απαιτούμενης σταθερής χρηματοδότησης για εξασφαλισμένες πιστοδοτήσεις και συναλλαγές με όρους κεφαλαιαγοράς, ιδίως με εναπομένουσα ληκτότητα μικρότερη των έξι μηνών με χρηματοπιστωτικούς πελάτες, στη ρευστότητα της αγοράς των στοιχείων ενεργητικού που λαμβάνονται ως εξασφάλιση σε αυτές τις συναλλαγές, ιδίως των κρατικών και εταιρικών ομολόγων·
στ)
τις επιπτώσεις των προτεινόμενων αλλαγών επί του ποσού της σταθερής χρηματοδότησης που απαιτείται για τις εν λόγω συναλλαγές των ιδρυμάτων, ιδίως για τις συναλλαγές εξασφαλισμένων πιστοδοτήσεων και τις συναλλαγές με όρους κεφαλαιαγοράς με εναπομένουσα ληκτότητα μικρότερη των έξι μηνών με χρηματοπιστωτικούς πελάτες, όταν έχουν ληφθεί κρατικά ομόλογα ως εξασφάλιση στις εν λόγω συναλλαγές.
7. Η Επιτροπή εξουσιοδοτείται να εκδώσει κατ’ εξουσιοδότηση πράξη σύμφωνα με το άρθρο 462 προκειμένου να τροποποιήσει τη μεταχείριση συναλλαγών εξασφαλισμένων πιστοδοτήσεων και συναλλαγών με όρους κεφαλαιαγοράς, συμπεριλαμβανομένων των στοιχείων που λαμβάνονται ή παρέχονται σε αυτές τις συναλλαγές, καθώς και τη μεταχείριση των μη εξασφαλισμένων συναλλαγών με εναπομένουσα διάρκεια μικρότερη των έξι μηνών με χρηματοπιστωτικούς πελάτες για τον υπολογισμό του δείκτη καθαρής σταθερής χρηματοδότησης όπως προβλέπεται στο έκτο μέρος τίτλος IV, εφόσον κρίνεται σκόπιμο, όσον αφορά τον αντίκτυπο της υφιστάμενης μεταχείρισης του δείκτη καθαρής σταθερής χρηματοδότησης των ιδρυμάτων και να λάβει περισσότερο υπόψη τον κίνδυνο χρηματοδότησης που συνδέεται με τις εν λόγω συναλλαγές κατά τον ορίζοντα του ενός έτους του δείκτη καθαρής σταθερής χρηματοδότησης. Για το σκοπό αυτό, η Επιτροπή λαμβάνει υπόψη την έκθεση που αναφέρεται στην παράγραφο 6, τυχόν διεθνή πρότυπα που αναπτύσσονται από διεθνή φόρα και την ποικιλομορφία του τραπεζικού τομέα στην Ένωση.
Η Επιτροπή εκδίδει την κατ’ εξουσιοδότηση πράξη που αναφέρεται στο πρώτο εδάφιο έως την [τρία έτη μετά την ημερομηνία έναρξης της εφαρμογής του δείκτη καθαρής σταθερής χρηματοδότησης όπως προβλέπεται στο έκτο μέρος τίτλος IV].
Αν δεν εγκριθεί η κατ’ εξουσιοδότηση πράξη που αναφέρεται στο πρώτο εδάφιο ή δεν επιβεβαιωθεί από την Επιτροπή η ακρίβεια της μεταχείρισης εξασφαλισμένων πιστοδοτήσεων και συναλλαγών με όρους κεφαλαιαγοράς, συμπεριλαμβανομένων των στοιχείων του ενεργητικού που λαμβάνονται ή παρέχονται σε αυτές τις συναλλαγές, καθώς και μη εξασφαλισμένων συναλλαγών με εναπομένουσα διάρκεια μικρότερη των έξι μηνών με χρηματοπιστωτικούς πελάτες έως την [τρία έτη μετά την ημερομηνία έναρξης της εφαρμογής του δείκτη καθαρής σταθερής χρηματοδότησης όπως προβλέπεται στο έκτο μέρος τίτλος IV], οι συντελεστές απαιτούμενης σταθερής χρηματοδότησης που εφαρμόζονται στις συναλλαγές που αναφέρονται στο άρθρο 428 στοιχείο β) και στο άρθρο 428κα στοιχεία α) και β) αυξάνεται σε 10 % και 15 %, αντίστοιχα.».
(130)Το άρθρο 511 διαγράφεται.
(131)Παρεμβάλλεται το ακόλουθο άρθρο 519α:
Άρθρο 519a
Απαιτήσεις ιδίων κεφαλαίων για κινδύνους αγοράς
1.Η ΕΑΤ υποβάλλει, έως την [πέντε έτη μετά την έναρξη ισχύος του παρόντος κανονισμού], έκθεση στην Επιτροπή σχετικά με την καταλληλότητα:
α)
των μεθοδολογιών που χρησιμοποιούνται από τα ιδρύματα για τον υπολογισμό των ευαισθησιών για τους σκοπούς του υπολογισμού των απαιτήσεων ιδίων κεφαλαίων για τους κινδύνους αγοράς με την τυποποιημένη προσέγγιση που ορίζεται στο τρίτο μέρος τίτλος IV κεφάλαιο 1α·
β)
της χρήσης της απλουστευμένης τυποποιημένης προσέγγισης που αναφέρεται στο τρίτου μέρος τίτλος IV άρθρο 325 παράγραφος 1 στοιχείο γ) για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για κινδύνους αγοράς·
γ)
της αξιολόγησης της ανάπτυξης υποδειγμάτων για τους συντελεστές κινδύνου όπως ορίζεται στο άρθρο 325νη·
δ)
των προϋποθέσεων του άρθρου 325βφ για τον προσδιορισμό της συμμόρφωσης με τις απαιτήσεις του εκ των υστέρων δοκιμαστικού ελέγχου.
Με βάση την πρόταση αυτή, η Επιτροπή μπορεί να υποβάλει νομοθετική πρόταση για την τροποποίηση του παρόντος κανονισμού.
2.Η έκθεση που αναφέρεται στην παράγραφο 1 στοιχείο α) λαμβάνει υπόψη:
α)
τον βαθμό στον οποίο η χρήση ευαισθησιών αποτελεί πηγή μεταβλητότητας των απαιτήσεων ιδίων κεφαλαίων για κινδύνους αγοράς που υπολογίζονται βάσει της τυποποιημένης προσέγγισης από τα ιδρύματα·
β)
τον βαθμό στον οποίο οι πρόσθετες προδιαγραφές στις παραδοχές των υποδειγμάτων τιμολόγησης που χρησιμοποιούνται για τον υπολογισμό των ευαισθησιών θα ήταν σκόπιμες για να εξασφαλιστεί η καταλληλότητα των απαιτήσεων ιδίων κεφαλαίων για κινδύνους αγοράς·
3.Η έκθεση που αναφέρεται στην παράγραφο 1 στοιχείο β) λαμβάνει υπόψη τα εξής:
α)
αν η απλοποιημένη τυποποιημένη προσέγγιση μπορεί να διατηρηθεί και να βαθμονομηθεί εκ νέου για την επίτευξη συγκρίσιμου επιπέδου απαιτήσεων ιδίων κεφαλαίων με τις μεθόδους·
β)
αν η απλοποιημένη τυποποιημένη προσέγγιση μπορεί να αντικατασταθεί από νέα απλουστευμένη μέθοδο για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς, υπό το πρίσμα των διεθνών κανονιστικών εξελίξεων, ενώ παράλληλα θα διασφαλίζεται ότι κάθε νέα απλουστευμένη μέθοδος για τον υπολογισμό των απαιτήσεων ιδίων κεφαλαίων για τον κίνδυνο αγοράς δεν δημιουργεί πρόσθετη αδικαιολόγητη πολυπλοκότητα για τα ιδρύματα που είναι επιλέξιμα να την εφαρμόσουν.
4.Η έκθεση που αναφέρεται στην παράγραφο 1 στοιχείο γ) λαμβάνει υπόψη την προϋπόθεση που αναφέρεται στο άρθρο 325βστ παράγραφος 1 στοιχείο β) και αν είναι σύμφωνη με τον ορίζοντα ρευστότητας του συντελεστή κινδύνου.
5.Η έκθεση που αναφέρεται στην παράγραφο 1 στοιχείο δ) λαμβάνει υπόψη:
α)
τον βαθμό στον οποίο η αξία σε κίνδυνο μπορεί να αντικατασταθεί από καταλληλότερο μέτρο κινδύνου για τους σκοπούς του εκ των υστέρων ελέγχου για τη μέτρηση των κινδύνων που υπολογίζονται για τους υποδειγματοποιήσιμους συντελεστές κινδύνου και, στην περίπτωση αυτή, με ποιο τρόπο θα μπορούσαν να επαναπροσδιοριστούν οι πολλαπλασιαστικοί συντελεστές με βάση το καταλληλότερο μέτρο κινδύνου·
β)
αν η παρέκκλιση στην οποία αναφέρεται το άρθρο 325βζ παράγραφος 8 είναι κατάλληλη.».
(132)Στο δέκατο μέρος προστίθεται ο ακόλουθος τίτλος IIA:
«Τίτλος ΙΙα
Εφαρμογή κανόνων
«Άρθρο 519β
Εργαλείο συμμόρφωσης
1.Η ΕΑΤ αναπτύσσει ηλεκτρονικό εργαλείο που αποσκοπεί να διευκολύνει τη συμμόρφωση των ιδρυμάτων με τον παρόντα κανονισμό και την οδηγία 36/2013/ΕΕ, καθώς και με τα κανονιστικά τεχνικά πρότυπα, τα εκτελεστικά τεχνικά πρότυπα, τις κατευθυντήριες γραμμές και τα πρότυπα που καθορίζονται για την εφαρμογή του παρόντος κανονισμού και της οδηγίας 36/2013/ΕΕ.
2.Το εργαλείο που αναφέρεται στην παράγραφο 1 δίνει τουλάχιστον τη δυνατότητα σε κάθε ίδρυμα:
α)
να εντοπίζει ταχέως τις σχετικές διατάξεις συμμόρφωσης όσον αφορά το μέγεθος και το επιχειρηματικό μοντέλο του ιδρύματος·
β)
να ακολουθεί τις αλλαγές που επέρχονται στη νομοθεσία και στις σχετικές εκτελεστικές διατάξεις, τις κατευθυντήριες γραμμές και τα πρότυπα.».
(133)Το παράρτημα ΙΙ τροποποιείται σύμφωνα με το παράρτημα του παρόντος κανονισμού.
Άρθρο 2
Τροποποιήσεις του κανονισμού (ΕΕ) αριθ. 648/2012
Ο κανονισμός (ΕΕ) αριθ. 648/2012 τροποποιείται ως εξής:
(1)Στο άρθρο 50α, η παράγραφος 2 αντικαθίσταται από το ακόλουθο κείμενο:
«2. Ο κεντρικός αντισυμβαλλόμενος υπολογίζει το υποθετικό κεφάλαιο (KCCP) ως εξής:
όπου:
i
= ο δείκτης που υποδηλώνει το εκκαθαριστικό μέλος·
EADi = το ποσό του ανοίγματος του CCP έναντι του εκκαθαριστικού μέλους i, συμπεριλαμβανομένων των συναλλαγών του εκκαθαριστικού μέλους με τον κεντρικό αντισυμβαλλόμενο, των συναλλαγών του πελάτη τις οποίες εγγυάται το εκκαθαριστικό μέλος και όλων των τιμών των εξασφαλίσεων που διατηρούνται από τον κεντρικό αντισυμβαλλόμενο, συμπεριλαμβανομένης της προχρηματοδοτημένης εισφοράς του εκκαθαριστικού μέλους στο κεφάλαιο αθέτησης, έναντι των εν λόγω συναλλαγών, σχετικά με την αποτίμηση στο τέλος της κανονιστικής ημερομηνίας υποβολής αναφορών πριν την ανταλλαγή του περιθωρίου που απαιτείται κατά την τελική απαίτηση περιθωρίου της εν λόγω ημέρας·
RW
= συντελεστής στάθμισης κινδύνου 20 %·
δείκτης κεφαλαίου = 8 %.»
(2)Το άρθρο 50β αντικαθίσταται από το ακόλουθο κείμενο:
«Άρθρο 50β
Γενικοί κανόνες για τον υπολογισμό του KCCP
Για τον υπολογισμό του KCCP που αναφέρεται στο άρθρο 50α παράγραφος 2, ισχύουν τα ακόλουθα:
α)
οι κεντρικοί αντισυμβαλλόμενοι υπολογίζουν την αξία των ανοιγμάτων που έχουν έναντι των εκκαθαριστικών μελών τους ως εξής:
(I)για ανοίγματα που προκύπτουν από συμβάσεις και συναλλαγές που αναφέρονται στο άρθρο 301 παράγραφος 1 στοιχεία α) και γ) του κανονισμού (ΕΕ) αριθ. 575/2013, οι κεντρικοί αντισυμβαλλόμενοι υπολογίζουν την αξία σύμφωνα με τη μέθοδο που ορίζεται στο τρίτο μέρος τίτλος ΙΙ τμήμα 3 κεφάλαιο 6 του εν λόγω κανονισμού χρησιμοποιώντας περίοδο περιθωρίου κινδύνου 10 εργάσιμων ημερών·
(II)για ανοίγματα που προκύπτουν από συμβάσεις και συναλλαγές απαριθμούμενες στο άρθρο 301 παράγραφος 1 στοιχείο β) του κανονισμού (ΕΕ) αριθ. 575/2013, οι κεντρικοί αντισυμβαλλόμενοι υπολογίζουν την αξία (EADi) σύμφωνα με τον ακόλουθο τύπο:
όπου:
i
= ο δείκτης που υποδηλώνει το εκκαθαριστικό μέλος·
EBRMi
= η αξία του ανοίγματος πριν από τη μείωση του κινδύνου, η οποία ισούται με την αξία του ανοίγματος του κεντρικού αντισυμβαλλομένου έναντι του εκκαθαριστικού μέλους i που προκύπτει από όλες τις συμβάσεις και τις συναλλαγές με το εν λόγω εκκαθαριστικό μέλος, υπολογιζόμενη χωρίς να λαμβάνεται υπόψη η εξασφάλιση που παρέχεται από το εν λόγω εκκαθαριστικό μέλος,
IMi
= το αρχικό περιθώριο που παρέχεται στον κεντρικό αντισυμβαλλόμενο από το εκκαθαριστικό μέλος i,
DFi
= η προκαταβεβλημένη συνεισφορά στο κεφάλαιο αθέτησης του εκκαθαριστικού μέλους i.
Όλες οι τιμές στον τύπο του πρώτου εδαφίου του παρόντος στοιχείου αφορούν την αποτίμηση στο τέλος της ημέρας πριν από την ανταλλαγή του περιθωρίου που απαιτείται κατά την τελική απαίτηση περιθωρίου της εν λόγω ημέρας.
(III)για τις καταστάσεις που αναφέρονται στο άρθρο 301 παράγραφος 1 δεύτερο εδάφιο τελευταία περίοδος του κανονισμού (ΕΕ) αριθ. 575/2013, οι κεντρικοί αντισυμβαλλόμενοι υπολογίζουν την αξία των συναλλαγών που αναφέρονται στην πρώτη περίοδο του εν λόγω εδαφίου σύμφωνα με τον τύπο που αναφέρεται στο παρόν άρθρο στοιχείο α) σημείο ii) και καθορίζουν τον EBRMi σύμφωνα με το τρίτο μέρος τίτλος V του εν λόγω κανονισμού.
Για τους σκοπούς του παρόντος άρθρου στοιχείο α) σημεία i) και ii), η εξαίρεση που προβλέπεται στο άρθρο 285 παράγραφος 3 στοιχείο α) του κανονισμού (ΕΕ) αριθ. 575/2013 δεν εφαρμόζεται.
Για τους σκοπούς του παρόντος άρθρου στοιχείο α) σημείο ii), ο κεντρικός αντισυμβαλλόμενος χρησιμοποιεί τη μέθοδο που προσδιορίζεται στο άρθρο 223 του κανονισμού (ΕΕ) αριθ. 575/2013 με τους εποπτικούς συντελεστές προσαρμογής μεταβλητότητας που ορίζονται στο άρθρο 224 του εν λόγω κανονισμού για τον υπολογισμό της αξίας ανοίγματος.
β)
για τα ιδρύματα που εμπίπτουν στο πεδίο εφαρμογής του κανονισμού (ΕΕ) αριθ. 575/2013, τα συμψηφιστικά σύνολα είναι τα ίδια με αυτά που ορίζονται στο άρθρο 272 σημείο 4) του εν λόγω κανονισμού·
γ)
ο κεντρικός αντισυμβαλλόμενος που έχει ανοίγματα έναντι ενός ή περισσότερων κεντρικών αντισυμβαλλομένων, αντιμετωπίζει τα εν λόγω ανοίγματα σαν να ήταν ανοίγματα έναντι εκκαθαριστικών μελών και συμπεριλαμβάνει τυχόν περιθώρια ή προχρηματοδοτημένες εισφορές που εισπράττει από τους εν λόγω κεντρικούς αντισυμβαλλομένους στον υπολογισμό του KCCP·
δ)
ο κεντρικός αντισυμβαλλόμενος που διαθέτει δεσμευτική συμβατική ρύθμιση με τα εκκαθαριστικά μέλη του η οποία του επιτρέπει να χρησιμοποιεί το σύνολο ή μέρος του αρχικού περιθωρίου που εισπράττει από τα εκκαθαριστικά μέλη του σαν να ήταν προχρηματοδοτημένες εισφορές, ο αντισυμβαλλόμενος θεωρεί το εν λόγω αρχικό περιθώριο ως προχρηματοδοτημένες εισφορές για τους σκοπούς του υπολογισμού κατά την παράγραφο 1 και όχι ως αρχικό περιθώριο,
ε)
όταν η εξασφάλιση διατηρείται σε λογαριασμό που περιέχει περισσότερα του ενός από τα είδη των συμβάσεων και των συναλλαγών που αναφέρονται στο άρθρο 301 παράγραφος 1, οι κεντρικοί αντισυμβαλλόμενοι κατανέμουν το αρχικό περιθώριο που παρέχεται από τα εκκαθαριστικά μέλη ή τους πελάτες τους, κατά περίπτωση, κατ’ αναλογία προς τα ευρωπαϊκά έγγραφα αξιολόγησης (ΕΕΑ) για τα αντίστοιχα είδη των συμβάσεων και των συναλλαγών που υπολογίζονται σύμφωνα με το στοιχείο α), χωρίς να λαμβάνεται υπόψη το αρχικό περιθώριο ασφαλείας στον υπολογισμό·
στ)
οι κεντρικοί αντισυμβαλλόμενοι που έχουν περισσότερα από ένα κεφάλαιο εκκαθάρισης, προβαίνουν στον υπολογισμό για κάθε κεφάλαιο εκκαθάρισης χωριστά·
ζ)
όταν ένα εκκαθαριστικό μέλος παρέχει υπηρεσίες εκκαθάρισης σε πελάτες, και οι συναλλαγές και εξασφαλίσεις των πελατών του εκκαθαριστικού μέλους διατηρούνται σε χωριστούς υπολογαριασμούς στις επιχειρηματικές δραστηριότητες του εκκαθαριστικού μέλους, οι κεντρικοί αντισυμβαλλόμενοι προβαίνουν στον υπολογισμό της EADi για κάθε υπολογαριασμό χωριστά και υπολογίζουν τη συνολική EADi του εκκαθαριστικού μέλους ως το άθροισμα των EAD των υπολογαριασμών των πελατών και του EAD του υπολογαριασμού των ίδιων επιχειρηματικών δραστηριοτήτων του εκκαθαριστικού μέλους·
η)
για τους σκοπούς του στοιχείου στ), όταν το DFi δεν διαχωρίζεται μεταξύ των υπολογαριασμών των πελατών και των ίδιων επιχειρηματικών υπολογαριασμών του εκκαθαριστικού μέλους, οι κεντρικοί αντισυμβαλλόμενοι κατανέμουν το DFi ανά υπολογαριασμό σύμφωνα με το αντίστοιχο κλάσμα που έχει το αρχικό περιθώριο του εν λόγω υπολογαριασμού σε σχέση με το συνολικό αρχικό περιθώριο που έχει παρασχεθεί από το εκκαθαριστικό μέλος ή για λογαριασμό του εκκαθαριστικού μέλους·
θ)
οι κεντρικοί αντισυμβαλλόμενοι δεν προβαίνουν στον υπολογισμό σύμφωνα με το άρθρο 50α παράγραφος 2, σε περίπτωση που το κεφάλαιο εκκαθάρισης καλύπτει μόνο συναλλαγές σε μετρητά.».
(3)Στο άρθρο 50γ παράγραφος 1 τα στοιχεία δ) και ε) διαγράφονται.
(4)Στο άρθρο 50δ το στοιχείο γ) διαγράφεται.
(5)Στο άρθρο 89 η παράγραφος 5α αντικαθίσταται από το ακόλουθο κείμενο:
«5α. Κατά τη διάρκεια της μεταβατικής περιόδου που προβλέπεται στο άρθρο 497 του κανονισμού (ΕΕ) αριθ. 575/2013, ο κεντρικός αντισυμβαλλόμενος που αναφέρεται στο εν λόγω άρθρο περιλαμβάνει τις πληροφορίες που υποβάλλει σύμφωνα με το άρθρο 50γ παράγραφος 1 του παρόντος κανονισμού, το συνολικό ποσό του αρχικού περιθωρίου, όπως ορίζεται στο άρθρο 4 παράγραφος 1 σημείο 140) του κανονισμού (ΕΕ) αριθ. 575/2013, το οποίο έχει εισπράξει από τα εκκαθαριστικά μέλη του, εφόσον πληρούνται αμφότερες οι ακόλουθες προϋποθέσεις:
α)
ο κεντρικός αντισυμβαλλόμενος δεν έχει κεφάλαιο εκκαθάρισης·
β)
ο κεντρικός αντισυμβαλλόμενος δεν διαθέτει δεσμευτική συμφωνία με τα εκκαθαριστικά μέλη του η οποία να του επιτρέπει να χρησιμοποιεί το σύνολο ή μέρος του αρχικού περιθωρίου που εισπράττει από τα εν λόγω εκκαθαριστικά μέλη σαν να ήταν προχρηματοδοτημένες εισφορές.»
Άρθρο 3
Έναρξη ισχύος και ημερομηνία εφαρμογής
1.Ο παρών κανονισμός αρχίζει να ισχύει την εικοστή ημέρα από τη δημοσίευσή του στην Επίσημη Εφημερίδα της Ευρωπαϊκής Ένωσης.
2.Ο παρών κανονισμός τίθεται σε εφαρμογή την [δύο έτη μετά την ημερομηνία έναρξης ισχύος], με τις ακόλουθες εξαιρέσεις:
α)
τις διατάξεις σχετικά με τη θέσπιση των νέων απαιτήσεων ιδίων κεφαλαίων και επιλέξιμων υποχρεώσεων στα σημεία 4) β), 7) έως 9) και 12) έως 40), οι οποίες εφαρμόζονται από την 1η Ιανουαρίου 2019·
β)
τις διατάξεις που αναφέρονται στο σημείο 119) όσον αφορά τις τροποποιήσεις του άρθρου 473α του κανονισμού (ΕΕ) αριθ. 575/2013, οι οποίες εφαρμόζονται από την ημερομηνία έναρξης ισχύος του παρόντος κανονισμού.
Ο παρών κανονισμός είναι δεσμευτικός ως προς όλα τα μέρη του και ισχύει άμεσα σε όλα τα κράτη μέλη.
Στρασβούργο,
Για το Ευρωπαϊκό Κοινοβούλιο
Για το Συμβούλιο
Ο Πρόεδρος
Ο Πρόεδρος

