 EVROPSKA KOMISIJA
Bruselj, 26.2.2016
COM(2016) 112 final
POROČILO KOMISIJE EVROPSKEMU RAČUNSKEMU SODIŠČU, SVETU IN EVROPSKEMU PARLAMENTU
Odgovori držav članic na letno poročilo Računskega sodišča za leto 2014
{SWD(2016) 48 final}


This document is an excerpt from the EUR-Lex website
Document 52016DC0112
REPORT FROM THE COMMISSION TO THE EUROPEAN COURT OF AUDITORS, THE COUNCIL AND THE EUROPEAN PARLIAMENT Member States' Replies to the European Court of Auditors' 2014 Annual Report
POROČILO KOMISIJE EVROPSKEMU RAČUNSKEMU SODIŠČU, SVETU IN EVROPSKEMU PARLAMENTU Odgovori držav članic na letno poročilo Računskega sodišča za leto 2014
POROČILO KOMISIJE EVROPSKEMU RAČUNSKEMU SODIŠČU, SVETU IN EVROPSKEMU PARLAMENTU Odgovori držav članic na letno poročilo Računskega sodišča za leto 2014
COM/2016/0112 final
EVROPSKA KOMISIJA
Bruselj, 26.2.2016
COM(2016) 112 final
POROČILO KOMISIJE EVROPSKEMU RAČUNSKEMU SODIŠČU, SVETU IN EVROPSKEMU PARLAMENTU
Odgovori držav članic na letno poročilo Računskega sodišča za leto 2014
{SWD(2016) 48 final}
KAZALO
1.Obseg poročila
2Glavne značilnosti poročila Evropskega računskega sodišča za leto 2014
3Povzetek odgovorov držav članic
3.1 Merjenje uspešnosti rezultatov
3.2 Vrste količinsko opredeljivih napak – kršitev pravil o državni pomoči in javnem naročanju
3.3 Dobro finančno poslovodenje
4. Sklep
POROČILO KOMISIJE
Odgovori držav članic na letno poročilo Računskega sodišča za leto 2014
1.Obseg poročila
V skladu s členom 162(5) finančne uredbe 1 je Komisija po objavi letnega poročila Sodišča za proračunsko leto 2014 države članice obvestila o podrobni vsebini poročila.
Te informacije so bile predstavljene v obliki dopisa in treh prilog, ki jih izpolni vsaka država članica, vključujejo pa tudi spremljajoče smernice o pripravi in predložitvi odgovorov na vprašalnike. Priloga I je vsebovala vprašalnik o odstavkih poročila, ki se nanašajo na posamezne države članice, Priloga II je vsebovala vprašalnik o revizijskih ugotovitvah, ki se nanašajo na posamezne države članice, Priloga III pa vprašalnik o aktualnih ugotovitvah iz izjave o zanesljivosti za leto 2014 glede deljenega upravljanja.
Za letošnje poročilo so bile opredeljene tri glavne teme, in sicer (1) merjenje rezultatov uspešnosti, (2) vrste količinsko opredeljivih napak – kršitve pravil o državni pomoči in javnem naročanju ter (3) dobro finančno poslovodenje. Poročilu je priložen tudi delovni dokument služb Komisije, v katerem so odgovori držav članic na prilogi I in III.
2Glavne značilnosti poročila Evropskega računskega sodišča za leto 2014
V letnem poročilu za leto 2014 je Sodišče posodobilo svoj revizijski pristop in strukturo poročila. Glavna sprememba zadeva količinsko opredelitev hujših kršitev pravil o javnem naročanju in ustrezno prilagoditev številčnih podatkov za leti 2013 in 2012, da se zagotovi primerljivosti rezultatov 2 . Nova struktura poročila, tj. poglavja od 5 do 9, odraža razdelke večletnega finančnega okvira za obdobje 2014–2020.
V rezultatih revizije Sodišča za leto 2014 je bilo navedeno, da bistvene napačne navedbe niso vplivale na računovodske izkaze, tako da je Sodišče izdalo, tako kot že od leta 2007 naprej, pozitivno mnenje o zanesljivosti računovodskih izkazov 3 . Pri odhodkih je Sodišče ugotovilo, da je ocenjena stopnja napake pri plačilih za leto 2014 znašala 4,4 %, kar se je približalo 4,5 % iz leta 2013 4 . Poleg razdelka 5 večletnega finančnega okvira (uprava) je pomembna napaka vplivala na odhodke iz vseh preostalih postavk. Za konkurenčnost, kohezijo in globalno Evropo je ocenjena stopnja napake znašala 5,6 %, 5,7 % oziroma 2,7 %, kar pomeni povečanje glede na enakovredne rezultate v letu 2013 5 . Vendar je bila za naravne vire ocenjena stopnja napake 3,6 %, kar je zmanjšanje glede na enakovredne rezultate za leto 2013. Kohezija je največ prispevala k skupni stopnji napake, sledili pa so ji naravni viri, konkurenčnost in globalna Evropa. Spodnji grafikon prikazuje prispevek k skupni ocenjeni stopnji napake za leto 2014 po razdelkih večletnega finančnega okvira. 6

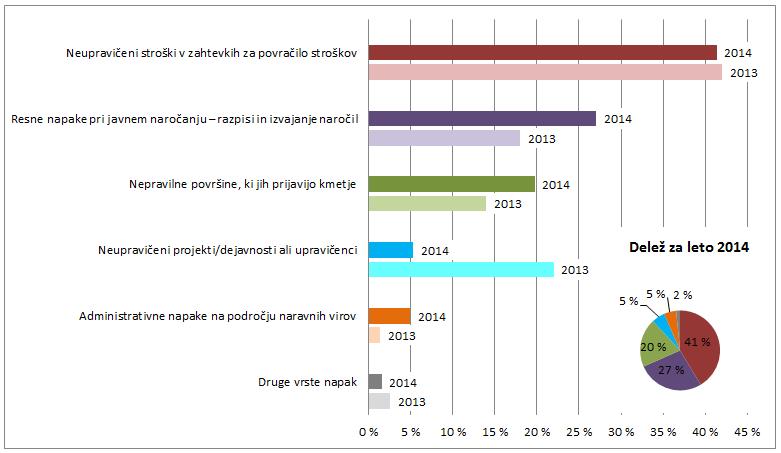
Sodišče je v svojem poročilu opredelilo tudi dve vrsti programov odhodkov, tj. programi, ki temeljijo na upravičenosti, in sheme na podlagi povračila stroškov, ki vključujeta posebne vzorce tveganja. 7 To poročilo kaže, da so bile med glavnimi napakami v letu 2014 napake v zvezi z upravičenostjo in shemami na podlagi povračila stroškov. Napake v kategoriji povračila stroškov vključujejo predvsem resne kršitve pravil o javnem naročanju pri razpisnem postopku in izvajanju pogodb. Pri programih, ki temeljijo na upravičenosti, tipične napake vključujejo čezmerne prijave kmetov in upravne napake, ki vplivajo na plačila kmetom 8 . Spodnji grafikon prikazuje prispevke k skupni ocenjeni stopnji napake, razčlenjene po vrsti napake.
3Povzetek odgovorov držav članic
3.1Merjenje uspešnosti rezultatov
Letno poročilo Računskega sodišča v poglavju 3 (Doseganje rezultatov proračuna EU) 9 analizira uspešnost z vidika strategije Evropa 2020 in preverja, kako uspešni so bili elementi, uvedeni z novim večletnim finančnim okvirom za obdobje 2014–2020. Države članice so bile vprašane, ali že uporabljajo ali pa nameravajo uporabljati skupne kazalnike, uvedene za pet skladov EU. Pri štirih skladih (Evropski kmetijski sklad za razvoj (EKSRP), Evropski sklad za pomorstvo in ribištvo (ESPR), Evropski socialni sklad (ESS) in Evropski sklad za regionalni razvoj (ESRR)) so odgovori pokazali, da skoraj vse države članice že uporabljajo ali pa nameravajo uporabiti skupne kazalnike. Za Kohezijski sklad (KS) je 57 % držav članic navedlo, da uporabljajo skupne kazalnike, 14 % pa jih je navedlo, da skupnih kazalnikov ni mogoče uporabiti. Spodnji grafikon prikazuje podrobne odgovore držav članic.

V zvezi z uporabo dodatnih ali dopolnilnih kazalnikov je več držav članic (Francija, Grčija, Litva, Luksemburg, Španija in Združeno kraljestvo 10 ) navedlo, da so uporabljale kazalnike za posamezni program ali dodatne kazalnike, ki jih pogosto opredelijo organi upravljanja in so vključeni v okvir uspešnosti operativnega programa. V nekaterih primerih skupne kazalnike dopolnjujejo kazalniki na nacionalni ravni. Na primer, za ESRR, KS in ESS Poljska 11 uporablja:
„vrsto kazalnikov na ravni projektov, ki izhaja iz skupnega seznama ključnih kazalnikov, pripravi pa jo minister za regionalni razvoj. Ta seznam vključuje skupne kazalnike na evropski ravni iz uredb o skladih in ključne kazalnike, določene na nacionalni ravni.“
Portugalska 12 je poudarila, da so bili kazalniki, ki jih je treba uporabiti za obdobje 2014–2020 za operativne programe s podobnimi cilji, usklajeni, in da „poleg seznama skupnih kazalnikov Skupnosti obstaja tudi seznam usklajenih nacionalnih kazalnikov“.
Države članice so predložile tudi sezname ali podrobnejše informacije o kazalnikih za specifične programe, ki se uporabljajo za različne sklade. Švedska 13 je navedla, da za 9 programov ESRR obstaja približno petintrideset kazalnikov učinka in „okoli trideset kazalnikov uspešnosti, ki so povezani s prednostnimi naložbami in specifičnimi cilji v okviru programov“. Danska 14 je predložila seznam kazalnikov vpliva, učinka in rezultatov za EKSRP, ESS in ESPR. Slovaška 15 je razčlenila kazalnike, ki jih je pripravil osrednji usklajevalni organ in ki pokrivajo različne programe, ter predložila tudi seznam kazalnikov za Evropske strukturne in investicijske sklade (skladi ESI).
Na koncu so bile države članice vprašane, ali bi lahko predložile smiselne podatke o kazalnikih, ki bi se lahko uporabljali pri vmesnem pregledu večletnega finančnega okvira, načrtovanem za leto 2017. Nekatere države članice, kot so Danska, Francija in Grčija 16 , so poročale, da ne bo mogoče zagotoviti smiselnih podatkov do leta 2017, zlasti ker bo raven izvajanja nekaterih operativnih programov prenizka, tako da bi bili podatki nepomembni. Grčija 17 je navedla, da:
„bodo informacije o doseganju nacionalnih ciljev strategije Evropa 2020 na voljo v poročilu o napredku Evropskega statističnega sistema 18 v letu 2017 (in letu 2019). Ker izvajanje operativnih programov še ne bo pokazalo rezultatov pred predložitvijo poročila leta 2017, ni pričakovati, da bodo pomembni podatki na voljo za vmesni pregled večletnega finančnega okvira“.
Portugalska 19 in Poljska 20 sta poudarili, da sta uporabili celovit sistem poročanja, ki je zagotavljal kakovostno redno poročanje. Vendar, kot je opozorila Poljska 21 :
„učinka sredstev EU ne bo mogoče zajeti v finančno perspektivo za obdobje 2014–20, dokler ne bo dosežen zadosten napredek. Leto 2017 je še prezgodaj za pripravo povzetka sklepov.“
Več drugih držav članic, kot so Avstrija, Hrvaška, Češka, Irska in Slovenija, 22 je bilo prepričanih, da se smiselni podatki lahko zagotovijo do leta 2017 za programe v okviru nekaterih skladov. Češka 23 je poročala, da:
„bo lahko zagotovila zanesljive podatke na podlagi češkega sistema za poročanje o pregledu stanja, napredka in razvoja“.
Hrvaška je tudi izjavila, da bo lahko predložila celovite podatke ter da se lahko:
„uporabijo rezultati ocen, kar naj bi prispevalo k izboljšanju in poenostavitvi sistemov upravljanja in nadzora“.
3.2 Vrste količinsko opredeljivih napak – kršitev pravil o državni pomoči in javnem naročanju
V letnem poročilu za leto 2014 je Sodišče ugotovilo, da je 14 projektov ESRR/KS v osmih državah članicah kršilo pravila EU o državni pomoči. Sodišče meni, da količinsko opredeljene napake pri kršitvah pravil o državni pomoči predstavljajo približno 1,5 odstotne točke ocenjene stopnje napake za regionalno in mestno politiko 24 . Države članice so bile pozvane, da zagotovijo informacije o kršitvah pravil o državni pomoči in o sprejetih preventivnih ukrepih.
Odgovori držav članic so pokazali, da v nekaterih primerih, kot so Francija, Latvija in Slovenija 25 , ni bilo nobenih sistemskih težav ali pomanjkljivosti v zvezi s pravili o državni pomoči, ki je v pristojnosti skladov ESI, čeprav je morda prišlo do osamljenih primerov kršitev. Bolgarija 26 je izpostavila dva taka primera nespoštovanja, ki sta bila ugotovljena med revizijo. Prvi se je pojavil v operacijskem programu „Razvoj konkurenčnosti bolgarskega gospodarstva v obdodju 2007–2013“, drugo pa pri upravljanju sistemov, ki so bili vzpostavljeni v okviru pobude za „Program skupnih evropskih sredstev za mikro, mala in srednja podjetja“ (JEREMIE). V obeh primerih je revizijski organ svetoval organom upravljanja in finančnim posrednikom, kako ustrezno izvesti korektivne ukrepe.
Čeprav se zdi, da sistemske težave ali pomanjkljivosti niso bile zelo razširjene, so nekatere države članice poročale o preventivnih ukrepih.
Madžarska 27 je navedla, da:
„v primeru razpisov za zbiranje predlogov in prednostnih projektov urad za spremljanje državne pomoči, ki deluje v okviru urada predsednika vlade, izvaja predhodno preverjanje skladnosti s pravili o državni pomoči, pri pregledih na prvi stopnji pa preverjanja opravijo posredniški organi/organi upravljanja na podlagi izjav ponudnikov.“
Francija 28 je poudarila, da je CGET 29 sprejel različne ukrepe v okviru programskega obdobja 2014–2020, ki vključuje nacionalni program usposabljanja in oblikovanje mreže regionalnih strokovnjakov, ki so specializirani za pravila o državni pomoči.
Luksemburg in Slovenija 30 sta omenila kontrolne sezname kot ključni del svojih preventivnih ukrepov, Španija 31 pa je izjavila, da je poleg kontrolnih seznamov uporabila tudi matriko ocene tveganja.
Sodišče je posodobilo metodo količinske opredelitve hudih kršitev pravil o javnem naročanju, napake pri javnih naročilih pa so glavni vir napak v okviru ekonomske, socialne in teritorialne kohezije. 32 Države članice so bile pozvane, naj predložijo informacije o nacionalnih ukrepih, ki so predpisani za ocenjevanje in količinsko opredeljevanje nespoštovanja pravil o javnem naročanju. Nekatere države članice (Irska, Latvija, Litva, Nizozemska, Poljska in Slovenija 33 ) so navedle, da dejansko obstaja nacionalna zakonodaja, pogosto pa je zakonodaja EU prenesena v nacionalno zakonodajo ali ji služi kot osnova. V Litvi 34 je urad za javna naročila na splošno odgovoren za pomoč pri zagotavljanju pravilnega izvajanja operativnega programa v skladu z zahtevami uredb EU, preprečuje pa tudi nepravilnosti. Latvija 35 je navedla, da:
„se naročila izvajajo v skladu z nacionalno zakonodajo, ki je bila oblikovana na podlagi določb zakonodaje EU ali prenosa le-teh v nacionalno zakonodajo.“
Nazadnje je Irska 36 navedla, da:
„se v zvezi z vprašanjem spregledov pri oddaji javnih naročil praksa javnih naročil revidira in nadzira v skladu s spremenjenim aktom o generalnem kontrolorju in revizorju iz leta 1993 in aktom o reformi lokalne uprave iz leta 2014, računovodje pa so odgovorni za nastale stroške“.
Sodišče je v svojem poročilu poudarilo, da je v nekaterih državah članicah prišlo do primerov neupoštevanja pravil o javnem naročanju 37 . Zadevne države članice so bile pozvane, da predložijo informacije o morebitnih napakah in pomanjkljivostih v svojih sistemih notranjega nadzora, ki so morda privedle do teh nepravilnosti, ter predložijo informacije o popravnih ukrepih, ki so bili sprejeti. Bolgarija in Francija 38 sta opozorili, da je prišlo do nepravilnosti zaradi zapletenih postopkov javnega naročanja in pomanjkanje usposobljenega osebja, ki se ukvarja z vprašanji javnega naročanja. Romunija 39 je poročala, da:
„so vzpostavljeni sistemi notranjega nadzora pri javnem naročanju na ravni upravičencev razdrobljeni, deloma odvečni ter se bolj osredotočajo na formalne vidike v zvezi s pravilnostjo postopka, ne da bi pri tem objektivno ocenjevali kakovostne vidike.“
Za izboljšanje stanja je Romunija vzpostavila „nacionalno strategijo na področju javnih naročil za obdobje 2014–2020“, ki določa „ukrepe za zagotavljanje pravilnosti in kakovosti postopka javnega naročanja“.
Francija, Poljska in Španija 40 so navedle, da so posebni programi usposabljanja za osebje, pristojno za javna naročila, predstavljali ključni ukrep za zagotavljanje boljšega upravljanja težav pri javnem naročanju.
3.3 Dobro finančno poslovodenje
Države članice si še naprej prizadevajo za spodbujanje dobrega finančnega poslovodenja tako, da pogosto uporabljajo poenostavljeno obračunavanje stroškov, boljše pregledovanje upravljanja in boljše poročanje o finančnih instrumentih.
V poglavju 6 41 Evropsko računsko sodišče priporoča, da bi morale v zvezi s poenostavljenim obračunavanjem stroškov države članice bolje izkoristiti možnosti iz uredbe o skupnih določbah ter uredbe o ESS za obdobje 2014–2020.
Večina držav članic, kot so Ciper, Finska, Francija, Nemčija, Madžarska, Latvija, Litva, Luksemburg in Združeno kraljestvo 42 , poroča, da se je poenostavljeno obračunavanje stroškov uporabljalo v programskem obdobju 2014–2020 pri vseh skladih, če je bilo le mogoče. Litva 43 je navedla, da je organ upravljanja v letu 2015 organiziral konferenco Možnosti za uporabo poenostavljenega postopka za plačilo izdatkov v obdobju 2014–2020, da bi tako udeležence seznanil z:
„možnostmi uporabe poenostavljenega postopka za plačilo izdatkov in njegove koristi v postopku upravljanja strukturnih skladov EU.“
Grčija 44 je poudarila, da je posodablja informacije in usposabljanje za vse gospodarske subjekte pri uporabi poenostavljenega obračunavanja stroškov, medtem ko je Poljska 45 trdila, da čeprav je bila predvidena uporaba poenostavljenega obračunavanja stroškov, „uporaba tega postopka ni obvezna, končno odločitev glede tega pa sprejmejo posamezni organi upravljanja.“
Švedska 46 je poudarila, da uporablja model poenostavitve postopka za ESS ter da „vlada dejavno spodbuja poenostavitev.“
Na koncu je Portugalska 47 izjavila, da je ustanovila center za poenostavitev pri Agenciji za razvoj in kohezijo. Njen cilj je „obveščanje držav članic o pomembnih vidikih na tem področju, da se spodbudi splošna uporaba poenostavljenega obračunavanja stroškov v različnih kohezijskih skladih (ESRR, ESS in kohezijski sklad)“.
Kot v preteklih letih je Sodišče v zvezi z regionalno politiko, zaposlovanjem in socialnimi zadevami 48 poročalo, da so za velik del transakcij, ki so jih prizadele količinsko opredeljive napake, organi držav članic imeli na voljo dovolj informacij, da bi preprečili, odkrili in popravili napake pred potrditvijo izdatkov Komisiji. Države članice so bile pozvane, da predložijo informacije o tem, ali so sprejele ukrepe za izboljšanje upravljalnega preverjanja in povečanje učinkovitosti pregledov, ki se opravljajo pred potrditvijo izdatkov Komisiji.
Luksemburg 49 je v zvezi z nekaterimi izboljšavami upravljalnega preverjanja predložil seznam ukrepov v skladu z ESRR in ESS, ki vključuje nov naknadni kontrolni seznam, smernice, usposabljanje ter srečanja za ozaveščanje o poenostavljenem obračunavanju stroškov.
Portugalska 50 se je sklicevala na izvajanje akcijskega načrta v nekaterih primerih in tudi poročala, da je organ za potrjevanje opravil vrsto preverjanj pred predložitvijo zahtevkov za plačilo Komisiji. Če obstajalo dvomi glede:
„zakonitost in pravilnost izdatkov, ki jih je treba potrditi, se zadevni zneski odbijejo kot previdnostni ukrep, dokler vprašanja ne bodo rešena.“
Tudi Španija 51 je poročala, da so bili izvedeni akcijski načrti, in da:
„so bile izboljšave vključene v postopke za izbiranje in potrjevanje obračunov povračil, izboljšanje kontrolnih seznamov, pregledovanje dokumentacije v zvezi z oddajo javnih naročil za različne lokalne organe in tako dalje.“
Ciper 52 je poročal, da se je večina napak
„pojavljala predvsem v gradbenih pogodbah, ki so jih izvajale lokalne oblasti, in pogodbah za razvoj programske opreme, ki si jih izvajale javne univerze, ter da se javne naročnike napoti na Centralni odbor za odstopanja in zahtevke, ki pregleda vloge za spremembe teh pogodb, zagotovi smernice in mnenja ter posreduje pri reševanju sporov z zadevnimi izvajalci.“
V zvezi s kakovostjo poročanja o finančnih instrumentih so nekatere države članice (na primer Ciper, Slovenija in Švedska 53 ) odgovorile, da so upoštevale smernice Komisije in uporabile nove predloge ter da v nekaterih primerih izboljšave niso bile potrebne, saj naj bi bila kakovost poročanja dobra.
Druge države članice so poročale o doseženih izboljšavah. Francija 54 je novembra 2015 ustanovila delovno skupino za finančne instrumente, da bi spremljala napredek instrumentov ter zagotovila konsolidacijo informacij. Bolgarija 55 je uvedla obsežen sistem za polletno in letno poročanje za finančni instrument JESSICA.
4.Sklep
Komisija se je že zavezala, da bo izvajala proračun EU, ki je usmerjen v rezultate, to pa je v skladu s „popolnoma novim pristopom“ k naložbam in izdatkom EU, ki ga je Sodišče zahtevalo v svojem letnem poročilu za leto 2014 56 . Eden od ključnih elementov tega novega pristopa je uspešnost, ki se ocenjuje na podlagi načel dobrega finančnega poslovodenja 57 .
Odgovori na priloge dokazujejo, da so države članice stalno zavezane dobremu finančnemu poslovodenju z dejavnim spodbujanjem uporabe poenostavljenega obračunavanja stroškov, izboljšanjem upravljalnega preverjanja in poročanjem o finančnih instrumentih. Številne države članice so poudarile, da se vprašanja javnega naročanja rešujejo tudi z usklajevanjem nacionalne zakonodaje z zakonodajo EU. Češka, Hrvaška, Belgija, Finska in Nemčija 58 so potrdile, da se v primeru odkritih slabosti za odpravo pomanjkljivosti pri javnem naročanju uporabljajo ukrepi, kot so programi usposabljanja, pregledi na kraju samem ter izterjava zneskov.
Letos odgovori držav članic kažejo tudi na to, da se vse bolj zavedajo, da je treba spodbuditi kulturo učinkovite uspešnosti in usmeritev v rezultate. Skoraj vse države članice so poročale, da za merjenje uspešnosti uporabljajo skupne in posebne kazalnike za vse sklade, tako na nacionalni kot na regionalni ravni. Vendar nizka raven izvajanja programov lahko pomeni, da morda ne bo mogoče zagotoviti smiselnih podatkov o uspešnosti do vmesnega pregleda večletnega finančnega okvira leta 2017. Več smiselnih podatkov bo verjetno na voljo v skladu z okvirom uspešnosti številnih programov, ki so predvideni za leto 2018 ali 2019. Latvija 59 je povzela to stanje z naslednjo izjavo:
„Količina podatkov o doseženih rezultatih je morda različna za različne prednostne naloge glede na določen sklad, izpolnjevanje predhodnih pogojev in oblikovanje zakonodaje na nacionalni ravni.“
Danska v zaključni izjavi povzema, da so države članice na splošno jasno zavezane uspešnosti in proračunu EU, ki je usmerjen v rezultate: 60
„Ključni element zadovoljivega izvajanja proračuna EU je doseganje rezultatov ter zagotavljanje, da ti rezultati podpirajo splošne politične cilje. Zato je po mnenju Danske pomembno, da ohranimo usmeritev v oblikovanje okvira, ki bo zagotovil ciljno usmerjen sistem z večjim poudarkom na rezultatih in učinku projektov EU. Zato pozdravljamo večjo usmeritev letnega poročila v to vprašanje.“