 EURÓPSKA KOMISIA
V Bruseli27. 6. 2018
COM(2018) 521 final
OZNÁMENIE KOMISIE EURÓPSKEMU PARLAMENTU, RADE A DVORU AUDÍTOROV
KONSOLIDOVANÁ ROČNÁ ÚČTOVNÁ ZÁVIERKA EURÓPSKEJ ÚNIE ZA ROK 2017


This document is an excerpt from the EUR-Lex website
Document 52018DC0521
COMMUNICATION FROM THE COMMISSION TO THE EUROPEAN PARLIAMENT, THE COUNCIL AND THE COURT OF AUDITORS CONSOLIDATED ANNUAL ACCOUNTS OF THE EUROPEAN UNION 2017
OZNÁMENIE KOMISIE EURÓPSKEMU PARLAMENTU, RADE A DVORU AUDÍTOROV KONSOLIDOVANÁ ROČNÁ ÚČTOVNÁ ZÁVIERKA EURÓPSKEJ ÚNIE ZA ROK 2017
OZNÁMENIE KOMISIE EURÓPSKEMU PARLAMENTU, RADE A DVORU AUDÍTOROV KONSOLIDOVANÁ ROČNÁ ÚČTOVNÁ ZÁVIERKA EURÓPSKEJ ÚNIE ZA ROK 2017
COM/2018/521 final
EURÓPSKA KOMISIA
V Bruseli27. 6. 2018
COM(2018) 521 final
OZNÁMENIE KOMISIE EURÓPSKEMU PARLAMENTU, RADE A DVORU AUDÍTOROV
KONSOLIDOVANÁ ROČNÁ ÚČTOVNÁ ZÁVIERKA EURÓPSKEJ ÚNIE ZA ROK 2017
OBSAH
PREDSLOV
POLITICKÝ RÁMEC, RIADENIE A ZODPOVEDNOSŤ EURÓPSKEJ ÚNIE
VYHLÁSENIE KU KONSOLIDOVANEJ ÚČTOVNEJ ZÁVIERKE
VÝZNAMNÉ BODY ROZPOČTOVÉHO ROKA 2017
KONSOLIDOVANÉ FINANČNÉ VÝKAZY A VYSVETĽUJÚCE POZNÁMKY
SÚVAHA
VÝKAZ O FINANČNÝCH VÝSLEDKOCH
VÝKAZ PEŇAŽNÝCH TOKOV
VÝKAZ ZMIEN V ČISTÝCH AKTÍVACH
POZNÁMKY K FINANČNÝM VÝKAZOM
FINANČNÝ VÝKAZ – DISKUSIA A ANALÝZA
SPRÁVY O PLNENÍ ROZPOČTU A VYSVETLIVKY
GLOSÁR
ZOZNAM SKRATIEK
PREDSLOV
|

|
S potešením predstavujem ročnú účtovnú závierku Európskej únie za rok 2017. Obsahuje celkový prehľad financií EÚ a plnenia rozpočtu EÚ za minulý rok, čo zahŕňa aj informácie o podmienených záväzkoch, finančných záväzkoch a iných povinnostiach Únie. Vzhľadom na viacročný charakter činností Únie závierka obsahuje aj vysvetlenia kľúčových finančných ukazovateľov a ich vývoja. Konsolidovaná ročná účtovná závierka Európskej únie patrí do tzv. integrovaného balíka finančného výkazníctva Komisie a je neoddeliteľnou súčasťou vysoko rozvinutého systému finančnej zodpovednosti. Zatiaľ čo rok 2016 bol rokom obáv o európsky projekt, v neposlednom rade z dôvodu rozhodnutia Spojeného kráľovstva o vystúpení z Únie, rok 2017 bol rokom obnovenej nádeje a perspektívy. |
Šesťdesiate výročie Rímskej zmluvy poskytlo podnet pre obdobie hlbokého zamyslenia sa nad budúcnosťou Európy. Využili sme túto šancu na opätovné potvrdenie nášho záväzku voči hodnotám Únie a vymedzenie priorít pre Úniu 27 štátov.
V roku 2017 sa Európska únia zamerala na zabezpečenie udržateľnosti oživenia hospodárstva. Miera rastu v EÚ i v eurozóne prekonala očakávania a na úrovni 2,4 % dosiahla najvyššiu úroveň za posledných 10 rokov. EÚ však musela zvládnuť rad výziev súvisiacich s konkurencieschopnosťou, migráciou či bezpečnosťou a riešenie niekoľkých prírodných katastrof.
Rozpočet EÚ predstavuje pre Úniu jedinečné aktívum – pomáha pretaviť ambície do konkrétnych výsledkov v praxi. Dopĺňa rozpočty štátov poskytovaním európskej pridanej hodnoty v oblastiach, v ktorých koordinovaná odpoveď predstavuje najefektívnejší a najúčinnejší spôsob realizácie našich priorít.
Rok 2017 bol štvrtým rokom vykonávania súčasného viacročného finančného rámca, pričom všetky finančné programy sú v súčasnosti plne funkčné. Zároveň s mnohými neočakávanými výzvami bola znovu potvrdená dôležitosť pružného prístupu k plneniu rozpočtu. Vďaka strednodobému preskúmaniu VFR sa poskytli dodatočné prostriedky, ktoré umožnili reagovať na nepredvídané okolnosti.
Rozpočet schválený na rok 2017 bol zameraný na dve hlavné politické priority pre Európu: podporu prebiehajúceho oživenia európskeho hospodárstva a riešenie migračnej a utečeneckej krízy. Na jednej strane zaručil realizáciu prebiehajúcich programov a na druhej strane poskytol finančnú podporu na riešenie nových výziev.
Takmer polovica finančných prostriedkov, t. j. 83,2 mld. EUR vo viazaných rozpočtových prostriedkoch, sa použila na stimulovanie rastu, zamestnanosti a konkurencieschopnosti. V tejto sume sú zahrnuté finančné prostriedky na výskum a inovácie v rámci programu Horizont 2020, vzdelávanie v rámci programu Erasmus+, malé a stredné podniky v rámci programu COSME a na infraštruktúry v rámci Nástroja na prepájanie Európy (NPE). Okrem toho Európsky fond pre strategické investície (EFSI) umožnil implementáciu Investičného plánu pre Európu a prostredníctvom európskych štrukturálnych a investičných fondov (EŠIF) sa podporila konvergencia medzi členskými štátmi a regiónmi.
Európsky fond pre strategické investície už vygeneroval nové investície vo výške viac ako 287 mld. EUR a pomohol vytvoriť viac ako 300 000 pracovných miest. V decembri 2017 sa Európsky parlament a Rada rozhodli zvýšiť objem a predĺžiť trvanie Európskeho fondu pre strategické investície, aby do roku 2020 stimuloval investície vo výške až 500 miliárd EUR. Záručný fond EFSI, ktorý Komisia zriadila s cieľom zabezpečiť vankúš likvidity na krytie výziev na uplatnenie záruky zo strany skupiny EIB na jej investície, disponoval ku koncu roka 2017 sumou 3,5 miliardy EUR.
Suma 54 miliárd EUR sa pridelila na programy zamerané na posilnenie hospodárskej, sociálnej a územnej súdržnosti vrátane Európskeho fondu regionálneho rozvoja, Kohézneho fondu a Európskeho sociálneho fondu. Počas roku 2017 sa zrýchlilo aj vykonávanie Iniciatívy na podporu zamestnanosti mladých ľudí, ktorej cieľom je znížiť nezamestnanosť mladých ľudí v celej Únii. Celkové oprávnené náklady na operácie vybrané na podporu dosiahli koncom roka 2017 takmer 7 mld. EUR. Členské štáty uvádzajú, že podporu poskytovanú prostredníctvom tejto iniciatívy už využilo 1,7 milióna mladých ľudí.
Rozpočet EÚ okrem toho slúžil aj ako nástroj solidarity – v rámci Fondu solidarity EÚ bolo mobilizovaných 1,2 mld. EUR po zemetraseniach v rokoch 2016 a 2017 v talianskych regiónoch Abruzzo, Lazio, Marche a Umbria. Ide o najvyššiu sumu, ktorá bola kedy mobilizovaná v rámci jednej platby.
Ďalších 58,6 miliardy EUR sa použilo na podporu udržateľného rastu a zachovanie prírodných zdrojov Európy. Príslušné programy zahŕňali piliere spoločnej poľnohospodárskej politiky (SPP) – opatrenia na podporu trhov a rozvoj vidieka, rybárstvo a činnosti v oblasti klímy a životného prostredia v rámci Programu pre životné prostredie a ochranu klímy (LIFE).
Rozpočet EÚ ďalej prispieval aj k podpore komplexnej európskej reakcie na migračnú krízu a riadenia vonkajších hraníc Európy. Fond pre azyl, migráciu a integráciu (AMIF) podporoval efektívne riadenie migračných tokov a vývoj spoločného prístupu Únie k otázkam azylu a migrácie. Celkový objem platieb realizovaných v roku 2017 dosiahol 576,2 milióna EUR, čo je takmer dvojnásobok oproti roku 2016. Európska agentúra pre pohraničnú a pobrežnú stráž financovaná z rozpočtu EÚ so svojím rozšíreným mandátom výrazne posilnila svoju prítomnosť na vonkajších hraniciach EÚ s cieľom podporiť členské štáty v ich činnostiach týkajúcich sa riadenia hraníc a spoločne vykonávať integrované riadenie hraníc na úrovni EÚ.
Rozpočet EÚ takisto Únii umožnil intenzívne zasahovať za hranicami Európy počas obdobia turbulencií v susedstve Európy. V neposlednom rade prispieval aj k riešeniu globálnych problémov, ako je zmena klímy. Opatrenia na zmiernenie zmeny klímy a adaptáciu na ňu sa začlenili do všetkých hlavných výdavkových programov EÚ, pričom v roku 2017 sa celkový rozpočtový príspevok na začleňovanie opatrení v oblasti klímy odhadoval na 20,3 %.
Optimálna výkonnosť rozpočtu Únie bola prioritou Junckerovej Komisie od prvého dňa. Dôrazne podporujeme rastúci význam Európskeho parlamentu, členských štátov a Európskeho dvora audítorov, a to nielen pokiaľ ide o spôsob riadenia programov, ale aj pokiaľ ide o otázku, či sa s nimi dosahujú výsledky v oblastiach, ktoré sú skutočne dôležité pre občanov Európy.
Komisia bude naďalej vykonávať svoju úlohu spolu s rozpočtovým orgánom, aby využila potenciál rozpočtu EÚ, ktorý spočíva v investovaní do rastu, vo vytváraní pracovných miest a v boji proti spoločným výzvam.
Günther H. Oettinger
komisár pre rozpočet a ľudské zdroje, Európska komisia
POLITICKÝ RÁMEC, RIADENIE A ZODPOVEDNOSŤ EURÓPSKEJ ÚNIE
Európska únia (EÚ) je úniou, ktorej 28 1 európskych krajín (členských štátov) zveruje kompetencie na dosahovanie spoločných cieľov. Únia je založená na hodnotách úcty k ľudskej dôstojnosti, slobody, demokracie, rovnosti, právneho štátu a dodržiavania ľudských práv vrátane práv osôb patriacich k menšinám. Tieto hodnoty sú spoločné členským štátom v spoločnosti, v ktorej prevláda pluralizmus, nediskriminácia, tolerancia, spravodlivosť, solidarita a rovnosť medzi ženami a mužmi.
1.POLITICKÝ RÁMEC
|
Zmluvy EÚ |
Všeobecné ciele a zásady, ktorými sa riadia Únia a európske inštitúcie, sa vymedzujú v zmluvách. Únia a inštitúcie EÚ môžu konať iba v rámci právomocí zverených zmluvami a na ich základe dosahovať ciele stanovené v zmluvách, pričom musia dodržiavať zásady 2 subsidiarity a proporcionality. Na dosahovanie |
|
cieľov a vykonávanie politík si Únia zabezpečuje potrebné finančné prostriedky. Za plnenie cieľov v spolupráci s členskými štátmi a podľa zásady riadneho finančného hospodárenia zodpovedá Komisia. |
|
EÚ presadzuje ciele stanovené v zmluve prostredníctvom viacerých nástrojov, ku ktorým patrí aj rozpočet EÚ. Ďalšími sú napríklad navrhovanie právnych predpisov alebo presadzovanie politických stratégií.
|
Stratégia
|
V stratégii Európa 2020, ktorú v roku 2010 odsúhlasili hlavy štátov alebo predsedovia vlád členských štátov EÚ, sa vymedzuje desaťročná stratégia rastu a zamestnanosti na úrovni EÚ a pre EÚ 3 . Uvádzajú sa v nej tri vzájomne sa dopĺňajúce priority inteligentného, udržateľného a inkluzívneho rastu s piatimi hlavnými cieľmi EÚ. Jej úspech závisí od všetkých subjektov Únie a ich spoločnej činnosti. |
|
Rozpočet EÚ je iba jeden z nástrojov prispievajúcich k dosiahnutiu cieľov stratégie Európa 2020. Na dosahovanie konkrétnych výsledkov v rámci stratégie Európa 2020 sa mobilizuje široký rozsah opatrení na vnútroštátnej a medzinárodnej úrovni, ako aj na úrovni EÚ. |
|
|
Politické priority Komisie |
Politické priority Komisie sa vymedzujú v politických usmerneniach stanovených predsedom Komisie a predstavujú plán činnosti Komisie, ktorý je plne v súlade so stratégiou Európa 2020 – stratégiou EÚ pre dlhodobý rast. |
|
10 PRIORÍT |
|||
|

|
Ďalšie posilnenie zamestnanosti, rastu a investícií. |

|
Primeraná a vyvážená dohoda o voľnom obchode s USA. |
|

|
Prepojený jednotný digitálny trh. |

|
Priestor spravodlivosti a základných práv založený na vzájomnej dôvere. |
|

|
Odolná energetická únia uplatňujúca výhľadovú politiku v oblasti zmeny klímy. |

|
Príprava novej politiky v oblasti migrácie. |
|

|
Prehĺbený a spravodlivejší vnútorný trh s posilnenou priemyselnou základňou. |

|
Európa ako silnejší globálny aktér. |
|

|
Prehĺbená a spravodlivejšia hospodárska a menová únia (HMÚ). |

|
Únia demokratickej zmeny. |
|
Agenda 2030 pre udržateľný rozvoj 4 |
Trvalo udržateľný rozvoj je už dlho najdôležitejšou súčasťou európskeho projektu. Zmluvy EÚ uznávajú jeho hospodárske, sociálne a environmentálne rozmery, ktoré by sa mali riešiť spoločne. EÚ sa zaviazala k rozvoju, ktorý zodpovedá súčasným potrebám, a to bez toho, aby sa budúcim generáciám uprela možnosť napĺňať ich vlastné potreby. Rozpočet EÚ zohráva |
|
zásadnú úlohu v mnohých výzvach súvisiacich s udržateľnosťou, a to od nezamestnanosti mladých ľudí cez starnutie populácie, zmenu klímy, znečisťovanie životného prostredia, energiu z udržateľných zdrojov až po migráciu. Za súčasnej Komisie sa trvalo udržateľný rozvoj stáva súčasťou kľúčových prierezových projektov, ako aj sektorových politík a iniciatív. |
|
Politiky podporované z rozpočtu EÚ sa vykonávajú v súlade s viacročným finančným rámcom (VFR) a so zodpovedajúcimi odvetvovými právnymi predpismi, ktoré vymedzujú výdavkové programy.
|
Viacročný finančný rámec a výdavkové programy |
Vo viacročnom finančnom rámci sa politické priority EÚ premietajú do finančných podmienok počas dostatočne dlhého obdobia nato, aby boli účinné a mohli predstavovať súdržnú dlhodobú víziu pre prijímateľov finančných prostriedkov EÚ a vnútroštátne orgány, ktoré sa podieľajú na spolufinancovaní. Stanovujú sa v ňom maximálne ročné sumy (stropy) pre výdavky EÚ ako celok a pre hlavné kategórie výdavkov (okruhy). Súčet stropov všetkých okruhov tvorí celkový strop |
|
viazaných rozpočtových prostriedkov. Viacročný finančný rámec sa prijíma jednomyseľne, aby sa vyjadril súhlas všetkých členských štátov s cieľmi a výškou výdavkov (maximálna výška rozpočtových záväzkov a platieb), a so súhlasom Európskeho parlamentu. Komisia je zodpovedná za hospodárenie s rozpočtom a jeho plnenie, a za riadenie a vykonávanie programov prijatých Parlamentom a Radou. Väčšinu skutočného plnenia a čerpania (približne 75 %) vykonávajú vnútroštátne a miestne orgány, ale Komisia je zodpovedná za dohľad nad nimi. Komisia nakladá s rozpočtom pod prísnym dohľadom Európskeho dvora audítorov. Cieľom obidvoch inštitúcií je zabezpečiť riadne finančné hospodárenie. |
|
|
Medziinštitucionálna dohoda |
Viacročný finančný rámec dopĺňa medziinštitucionálna dohoda 5 , t. j. politická dohoda medzi Európskym parlamentom, Radou a Komisiou. Účelom tejto dohody, ktorá bola prijatá v roku 2013 v súlade s článkom 295 ZFEÚ, je |
|
vykonávať rozpočtovú disciplínu, zlepšovať fungovanie ročného rozpočtového postupu a spoluprácu medzi inštitúciami v rozpočtových otázkach, ako aj zabezpečiť riadne finančné hospodárenie. |
|
|
Ročný rozpočet |
Ročný rozpočet zostavuje Komisia a zvyčajne ho do polovice decembra schvália Európsky parlament a Rada na základe postupu stanoveného v článku 314 ZFEÚ. Podľa zásady vyrovnanosti rozpočtu sa celkové príjmy musia rovnať celkovým výdavkom (platobným rozpočtovým prostriedkom) za daný rozpočtový rok. |
Hlavnými zdrojmi financovania EÚ sú príjmy z vlastných zdrojov, doplnené o ďalšie príjmy. Existujú tri druhy vlastných zdrojov: tradičné vlastné zdroje (ako napríklad clá a odvody z produkcie cukru), vlastný zdroj založený na dani z pridanej hodnoty (DPH) a vlastný zdroj založený na hrubom národnom dôchodku (HND). Iné príjmy plynúce z činností EÚ (napr. pokuty za porušovanie pravidiel hospodárskej súťaže) predstavujú zvyčajne menej ako 10 % celkových príjmov. Celková výška vlastných zdrojov potrebná na financovanie rozpočtu sa určuje ako rozdiel celkových výdavkov a iných príjmov. Celková výška vlastných zdrojov nemôže prekročiť 1,20 % súčtu hrubých národných dôchodkov (HND) členských štátov.
Operačné výdavky EÚ pokrývajú rôzne okruhy viacročného finančného rámca a majú rôzne formy v závislosti od spôsobu vyplácania finančných prostriedkov a hospodárenia s nimi. Rozpočet EÚ sa plní v troch spôsoboch hospodárenia:
Zdieľané hospodárenie: pri tejto metóde sa úlohy súvisiace s plnením rozpočtu delegujú na členské štáty. Asi 75 % výdavkov sa spravuje týmto spôsobom, a to v takých oblastiach, ako sú poľnohospodárske výdavky a štrukturálne opatrenia.
Priame hospodárenie: rozpočet plnia priamo útvary Komisie.
Nepriame hospodárenie: v týchto prípadoch Komisia deleguje úlohy súvisiace s plnením rozpočtu na tretie strany, ako sú regulačné agentúry EÚ alebo medzinárodné organizácie.
|
Nariadenie o rozpočtových pravidlách |
Nariadenie o rozpočtových pravidlách, ktoré sa uplatňuje na všeobecný rozpočet, je základným aktom v rámci regulačnej architektúry financií EÚ a vymedzujú sa v ňom rozpočtové pravidlá EÚ, ktoré sa vzťahujú na rozpočet EÚ. |
2.RIADENIE A ZODPOVEDNOSŤ V EÚ
2.1.INŠTITUCIONÁLNA ŠTRUKTÚRA
Organizačné riadenie EÚ tvoria inštitúcie, agentúry a iné orgány EÚ, ktoré sú uvedené v poznámke 9 v rámci poznámok ku konsolidovaným finančným výkazom. Európska investičná banka (EIB) a Európsky investičný fond (EIF) nie sú do rozsahu pôsobnosti nariadenia o rozpočtových pravidlách zahrnuté. Hlavnými inštitúciami zodpovednými za formulovanie politík a prijímanie rozhodnutí sú Európsky parlament, Európska rada, Rada a Komisia.
Komisia je výkonným orgánom EÚ a presadzuje jej všeobecný záujem. Uskutočňuje to navrhovaním právnych predpisov, vykonávaním politík EÚ, dohľadom nad správnym vykonávaním zmlúv a európskeho práva, hospodárením s rozpočtom EÚ a zastupovaním Únie mimo Európy.
Vnútorné fungovanie Komisie vychádza z viacerých kľúčových zásad, ktorými sa podporuje dobrá správa: jednoznačné úlohy a povinnosti, pevný záväzok v oblasti dobrého hospodárenia a dodržiavania právneho rámca, jasné mechanizmy zodpovednosti, vysokokvalitný a inkluzívny regulačný rámec, otvorenosť a transparentnosť, ako aj prísne normy etického správania.
2.2.RIADIACA ŠTRUKTÚRA KOMISIE
Európska komisia má jedinečný systém riadenia s jednoznačným rozdelením na politické a administratívne štruktúry dohľadu a dobre vymedzené línie zodpovednosti a finančnej zodpovednosti 6 . Systém vychádza zo zmlúv, ale jeho štruktúra sa prispôsobila meniacemu sa prostrediu a zostáva v súlade s najlepšími postupmi stanovenými v príslušných medzinárodných normách 7 .
·Kolégium komisárov preberá zodpovednosť za prácu Komisie na úrovni kolégia. Operačné plnenie rozpočtu sa deleguje na generálnych riaditeľov a vedúcich útvarov, ktorí riadia administratívnu štruktúru Komisie 8 .
·Kolégium deleguje úlohy spojené s finančným hospodárením na generálnych riaditeľov alebo vedúcich útvarov, ktorí sa stávajú povoľujúcimi úradníkmi vymenovanými delegovaním. Tieto úlohy môžu byť ďalej delegované na riaditeľov, vedúcich odborov a ďalších pracovníkov, ktorí sa tak stávajú povoľujúcimi úradníkmi vymenovanými subdelegovaním. Zodpovednosť povoľujúcich úradníkov sa vzťahuje na celý proces hospodárenia, a to od stanovenia toho, čo je potrebné urobiť v záujme dosiahnutia politických cieľov vymedzených inštitúciou, až po riadenie činností z operačného, ako aj rozpočtového hľadiska.
V Komisii sú tak úlohy a zodpovednosti v oblasti finančného hospodárenia jednoznačne vymedzené a uplatňované. Je to decentralizovaný prístup s jednoznačnými zodpovednosťami, ktorého cieľom je vytvárať administratívnu kultúru motivujúcu zamestnancov verejnej správy k preberaniu zodpovednosti za činnosti, nad ktorými majú kontrolu, a poskytujúcu im kontrolu nad činnosťami, za ktoré sú zodpovední.
V kontexte cyklu strategického plánovania a programovania Komisie musí každý povoľujúci úradník vypracovať výročnú správu o činnosti týkajúcu sa činností, dosiahnutých cieľov a politických výsledkov za rok, v ktorej vyhlási, že prostriedky boli použité na základe zásad riadneho finančného hospodárenia a že zaviedol kontrolné postupy, ktorými sa zabezpečujú potrebné záruky, pokiaľ ide o zákonnosť a riadnosť príslušných operácií. Na úrovni Komisie sa tieto výsledky prijmú a súhrnne uverejnia vo Výročnej správe o hospodárení a výkonnosti rozpočtu EÚ a odošlú Európskemu parlamentu a Rade. Táto správa je hlavným nástrojom, ktorým kolégium komisárov preberá politickú zodpovednosť za spravovanie rozpočtu.
Účtovník Komisie je hlavnou osobou zodpovednou za správu pokladnice, postupy vymáhania, stanovenie pravidiel účtovania na základe medzinárodných účtovných štandardov a metód pre verejný sektor, overovanie účtov a vypracovanie konsolidovanej ročnej účtovnej závierky Komisie a EÚ. Okrem toho sa od účtovníka požaduje, aby podpísal účtovnú závierku spolu s vyhlásením, že poskytuje pravdivý a skutočný obraz o finančnej situácii, o výsledkoch operácií a peňažných tokoch zo všetkých podstatných hľadísk. Ročnú účtovnú závierku prijíma kolégium komisárov. Účtovník je nezávislá funkcia s hlavnou zodpovednosťou za finančné výkazníctvo Komisie. Vnútorný audítor Komisie je podobne centralizovaná a nezávislá funkcia, ktorá zahŕňa poskytovanie nezávislého poradenstva, stanovísk a odporúčaní ku kvalite a k fungovaniu systémov vnútornej kontroly v rámci Komisie, agentúr EÚ a iných nezávislých orgánov.
Výbor pre pokrok v oblasti auditu monitoruje vykonávanie auditov, najmä Útvaru pre vnútorný audit, ale aj na základe auditov Európskeho dvora audítorov a posudzuje kvalitu vnútorných auditov, aby získal všeobecnejší pohľad na systémy kontroly Komisie.
Správna rada organizácie sa podieľa na riadení Komisie tým, že poskytuje dohľad a strategické smerovanie pri hlavných otázkach riadenia organizácie, a to aj v súvislosti s riadením finančných a ľudských zdrojov. Predsedá jej generálny tajomník a pravidelne sa v nej schádzajú generálni riaditelia a kabinety zodpovedné za rozpočet, ľudské zdroje a IT s cieľom zabezpečiť, aby v Komisii boli zavedené potrebné organizačné a technické štruktúry na účinné a efektívne plnenie politických priorít predsedu.
2.3.VÝKONNOSTNÝ RÁMEC
Zavádzanie spoľahlivých výkonnostných rámcov je nevyhnutné na zabezpečenie dôkladného zamerania na výsledky, pridanej hodnoty EÚ a riadneho riadenia programov EÚ. Výkonnostný rámec rozpočtu EÚ je vo vysokej miere špecifikovaný a má vyššie hodnotenie ako ktorákoľvek krajina Organizácie pre hospodársku spoluprácu a rozvoj (OECD), pokiaľ ide o štandardný index rámcov výkonnostného rozpočtovania. Vo výkonnostnom rámci rozpočtu EÚ sa podávajú správy o rôznych typoch a úrovniach strategických a iných cieľov a zámerov vrátane stratégie Európa 2020 a ďalších politických priorít. Musí sa v ňom zohľadňovať aj doplnkovosť a presadzovanie politík a programov, ako aj kľúčová úloha členských štátov pri plnení rozpočtu EÚ.
·Zámery, ukazovatele a ciele sú významnou súčasťou právnych základov programov a Komisia o nich každý rok podáva správy v programových vyhláseniach, ktoré sú pripojené k návrhu rozpočtu. Poskytujú všetky kľúčové informácie potrebné na podrobnú kontrolu programu a meranie výkonnosti vrátane: sedemročných finančných záväzkov, referenčných hodnôt výkonnosti programu (východzí stav pre politické opatrenia), konečných cieľov (ktoré treba dosiahnuť do konca viacročného programového obdobia) a priebežných míľnikov.
·S cieľom zabezpečiť prideľovanie zdrojov na jednotlivé priority a čo najlepšiu výkonnosť a pridanú hodnotu každej akcie Komisia vykonáva svoju iniciatívu s názvom Rozpočet EÚ zameraný na výsledky. Na základe výkonnostného rámca na obdobie 2014 – 2020 podporuje lepšiu vyváženosť medzi dodržiavaním podmienok a výkonom.
·Výročná správa o hospodárení a výkonnosti rozpočtu EÚ poskytuje komplexný prehľad o výkonnosti, riadení a ochrane rozpočtu EÚ. Vysvetľuje sa v nej, ako sa z rozpočtu EÚ podporujú politické priority Európskej únie, aké výsledky sa dosiahli pomocou rozpočtu EÚ, a akú úlohu zohráva Komisia pri zabezpečovaní a podpore najprísnejších noriem rozpočtového a finančného hospodárenia.
·Európsky dvor audítorov systematicky a dôkladne pristupuje k posudzovaniu kvalitatívnych aspektov rozpočtovania, vrátane výkonnostného rozmeru, v rámci výročnej správy a osobitných správ.
Vďaka týmto prvkom má rozpočtový orgán silnú pozíciu, aby zohľadnil výkonnosť ako významný faktor v rozhodovaní o rozpočte na ďalší rok.
2.4.FINANČNÉ VÝKAZNÍCTVO
Hlavným prvkom finančného výkazníctva EÚ je integrovaný balík finančného výkazníctva EÚ, ktorý pozostáva z konsolidovanej ročnej účtovnej závierky EÚ, výročnej správy o hospodárení a výkonnosti rozpočtu a zo správy o následných opatreniach po udelení absolutória. Integrovaný balík finančného výkazníctva poskytuje verejnosti komplexný prehľad o každoročnej finančnej a prevádzkovej situácii EÚ.
Konsolidovaná ročná účtovná závierka EÚ poskytuje finančné informácie o činnosti inštitúcií, agentúr a ostatných orgánov EÚ z hľadiska akruálneho účtovníctva aj rozpočtu. Táto účtovná závierka neobsahuje účtovné závierky členských štátov.
Konsolidovaná ročná účtovná závierka EÚ pozostáva z dvoch samostatných častí, ktoré sú vzájomne prepojené:
a) z konsolidovaných finančných výkazov a
b) zo správ o plnení rozpočtu, ktoré obsahujú súhrnné informácie o plnení rozpočtu.
Ku konsolidovanej ročnej závierke EÚ je okrem toho pripojená diskusia o finančnom výkaze a analýza, v ktorej sú zhrnuté významné zmeny a trendy vo finančných výkazoch a vysvetľujú závažné riziká a neistoty, ktorým musí EÚ čeliť a ktoré je potrebné v budúcnosti riešiť.
Podávanie správ/výkazníctvo a zodpovednosť v Komisii:
|
Integrovaný balík finančného výkazníctva |
·Konsolidovaná ročná účtovná závierka EÚ ·Výročná správa o hospodárení a vykonávaní rozpočtu ·Správa o opatreniach prijatých v nadväznosti na udelenie absolutória |
|
Iné správy |
·Súhrnná správa o činnosti EÚ ·Výročná správa o činnosti generálnych riaditeľstiev ·Správa o rozpočtovom a finančnom hospodárení |
2.5.EXTERNÝ AUDIT A POSTUP UDELENIA ABSOLUTÓRIA
Externý audit
Európsky dvor audítorov (Dvor audítorov) je externým audítorom inštitúcií (a orgánov) EÚ. Úlohou Dvora audítorov je prispievať k zlepšovaniu finančného hospodárenia EÚ, podporovať zodpovednosť a transparentnosť a konať ako nezávislý ochranca finančných záujmov občanov EÚ. Úlohou Dvora audítorov ako nezávislého externého audítora EÚ je kontrolovať správne účtovanie o prostriedkoch EÚ, ich získavanie a vynakladanie v súlade s príslušnými pravidlami a nariadeniami, ako aj to, či sa dosiahol výhodný pomer medzi kvalitou a cenou.
Ročnú účtovnú závierku EÚ a jej riadne finančné hospodárenie kontroluje Dvor audítorov, ktorý v rámci svojej činnosti vypracúva pre Európsky parlament a Radu:
1. výročnú správu o činnostiach financovaných zo všeobecného rozpočtu s podrobným uvedením pripomienok k ročnej účtovnej závierke a príslušným transakciám;
2. stanovisko vychádzajúce z jeho auditov, ktoré je uvedené vo výročnej správe vo forme vyhlásenia o vierohodnosti, pokiaľ ide o i) spoľahlivosť vedenia účtov a ii) zákonnosť a riadnosť príslušných transakcií, ktoré zahŕňajú vybrané príjmy, ako aj platby konečným príjemcom, a
3. osobitné správy týkajúce sa konkrétnych oblastí.
Absolutórium
Posledným krokom v rámci rozpočtového cyklu je postup udelenia absolutória za daný rozpočtový rok. Udelenie absolutória predstavuje politický rozmer externej kontroly plnenia rozpočtu. Ide o rozhodnutie, ktorým „orgán udeľujúci absolutórium“, (t. j. Európsky parlament na základe odporúčania Rady) „zbavuje“ Komisiu (a iné orgány EÚ) zodpovednosti za hospodárenie s daným rozpočtom. Toto rozhodnutie sa zakladá na preskúmaní konsolidovanej ročnej závierky EÚ a súboru správ Komisie (výročnej správy o hospodárení a výkonnosti, správy o následných opatreniach po udelení absolutória za predchádzajúci rok a výročnej správy o vnútorných auditoch určenej orgánu udeľujúcemu absolutórium), ako aj na výročnej správe Európskeho dvora audítorov, jeho stanovisku („vyhlásenie o vierohodnosti“) a osobitných správach. Zohľadňujú sa aj písomné odpovede Komisie na otázky a žiadosti o ďalšie informácie, ako aj vypočutia komisára pre rozpočet a komisárov zodpovedných za hlavné výdavkové oblasti pred Výborom Európskeho parlamentu pre kontrolu rozpočtu (CONT).
Výsledok postupu udelenia absolutória môže byť trojaký: udelenie, odloženie alebo zamietnutie absolutória. Záverečná správa o udelení absolutória obsahuje osobitné žiadosti Európskeho parlamentu a Rady určené Komisii. Tieto žiadosti sú predmetom správy o následných opatreniach, v ktorej Komisia uvádza konkrétne opatrenia, ktoré prijala alebo má v úmysle prijať.
VYHLÁSENIE KU KONSOLIDOVANEJ ÚČTOVNEJ ZÁVIERKE
Konsolidovaná ročná účtovná závierka Európskej únie za rok 2017 bola zostavená na základe údajov predložených inštitúciami a orgánmi podľa článku 148 ods. 2 nariadenia o rozpočtových pravidlách, ktoré sa vzťahujú na všeobecný rozpočet Európskej únie. Týmto vyhlasujem, že bola zostavená v súlade s hlavou IX nariadenia o rozpočtových pravidlách a v súlade s účtovnými zásadami, pravidlami a metódami uvedenými v poznámkach k finančným výkazom.
Účtovníci týchto inštitúcií a orgánov predložili všetky údaje potrebné na zostavenie účtovnej závierky, ktorá poskytuje prehľad o aktívach a pasívach Európskej únie a o plnení rozpočtu, a zároveň potvrdili hodnovernosť týchto údajov.
Týmto potvrdzujem, že na základe uvedených údajov a kontrol, ktoré som považovala za nevyhnutné na to, aby som účtovnú závierku Európskej komisie mohla podpísať, mám primeranú istotu, že účtovná závierka poskytuje pravdivý a skutočný obraz o finančnej situácii, o výsledkoch operácií a peňažných tokoch Európskej únie zo všetkých podstatných hľadísk.
[podpis]
Rosa ALDEA BUSQUETS
účtovníčka Komisie
22. júna 2018
VÝZNAMNÉ BODY ROZPOČTOVÉHO ROKA 2017
Plnenie rozpočtu Európskej únie na rok 2017
Rozpočet schválený na rok 2017 bol zameraný na dve hlavné politické priority pre Európu: podporu prebiehajúceho oživenia európskeho hospodárstva a riešenie bezpečnosti a humanitárnych výziev v susedných krajinách. Zvýšenie objemu finančných prostriedkov sa vynaložilo na investície do rastu, zamestnanosti a konkurencieschopnosti v Európskej únii, ako aj na zabezpečenie potrebných zdrojov na ochranu vonkajších hraníc EÚ, posilnenie bezpečnosti v rámci Únie aj mimo nej, poskytnutie podpory prijímania a integrácie utečencov a na riešenie základných príčin migrácie v krajinách pôvodu a tranzitu.
Plnenie rozpočtu EÚ na rok 2017 dosiahlo celkovú výšku 171,1 mld. EUR vo viazaných rozpočtových prostriedkoch a 137,4 mld. EUR v platobných rozpočtových prostriedkoch.
Takmer polovica finančných prostriedkov, t. j. 83,3 mld. EUR vo viazaných rozpočtových prostriedkoch, sa použila na stimuláciu rastu, zamestnanosti a konkurencieschopnosti. V tejto sume sú zahrnuté finančné prostriedky na výskum a inovácie v rámci programu Horizont 2020, vzdelávanie v rámci programu Erasmus+, malé a stredné podniky v rámci programu COSME, Nástroj na prepájanie Európy (NPE), záručný fond Európskeho fondu pre strategické investície (EFSI), ktorý je nástrojom Investičného plánu pre Európu, a podporu konvergencie medzi členskými štátmi a regiónmi prostredníctvom európskych štrukturálnych a investičných fondov (EŠIF). Okrem toho podpora z rozpočtu EÚ európskym poľnohospodárom mala výšku 44,7 mld. EUR.
Rozpočet sa použil aj na posilnenie vonkajších hraníc Únie a riešenie utečeneckej krízy a neregulárnej migrácie financovaním lepších nástrojov, aby sa zamedzilo prevádzačstvu migrantov a aby sa vyriešili dlhodobé príčiny migrácie v spolupráci s krajinami pôvodu a tranzitu, silnejších politík legálnej migrácie vrátane presídlenia osôb, ktoré potrebujú ochranu, a nástrojov na podporu členských štátov, pokiaľ ide o integráciu utečencov v rámci EÚ.
Vystúpenie Spojeného kráľovstva z Európskej únie
Základné informácie
Väčšina občanov Spojeného kráľovstva, ktorí 23. júna 2016 hlasovali v referende o členstve v Európskej únii, hlasovala za odchod z EÚ. Spojené kráľovstvo 29. marca 2017 formálne oznámilo Európskej rade svoj úmysel opustiť EÚ a Európske spoločenstvo pre atómovú energiu (Euratom). Týmto uplatnilo článok 50 Zmluvy o Európskej únii, v ktorom sa stanovuje postup na vystúpenie členského štátu z Únie.
Proces rokovaní
Na mimoriadnom zasadnutí Európskej rady 29. apríla 2017 lídri ostatných 27 členských štátov prijali politické usmernenia o riadenom vystúpení Spojeného kráľovstva z EÚ. V nich sa vymedzil rámec pre rokovania a stanovili sa celkové pozície a zásady EÚ. O štyri dni neskôr zaslala Komisia Rade odporúčanie, aby začala so Spojeným kráľovstvom rokovania podľa článku 50, ktoré obsahovalo aj návrh smerníc na rokovania.
Rada prijala 22. mája rozhodnutie o poverení začať rokovania so Spojeným kráľovstvom a formálnom vymenovaní Komisie za vyjednávača EÚ. Rada okrem toho prijala prvý súbor smerníc na rokovania. V nich sa stanovila jasná štruktúra a jednotný prístup EÚ k rokovaniam.
EÚ zastupuje Michel Barnier, ktorý bol vymenovaný za hlavného vyjednávača Európskej komisie. Osobitná skupina Európskej komisie pod jeho vedením koordinuje prácu na všetkých strategických, operačných, právnych a finančných otázkach súvisiacich s rokovaniami. Komisia podáva správy Rade počas rokovaní, pričom podrobne a pravidelne informuje aj Európsky parlament.
Prvá fáza rokovaní
Prvá fáza rozhovorov sa začala 19. júna 2017. Jej cieľom je poskytnúť čo najviac zrozumiteľnosti a právnej istoty, a vyriešiť uvoľnenie Spojeného kráľovstva z EÚ.
V roku 2017 sa uskutočnilo šesť rokovacích kôl. Rokovania sa sústredili na tri prioritné otázky: ochranu práv občanov, rámec na riešenie osobitných okolností v Írsku a Severnom Írsku a finančné vyrovnanie, ktorým sa má zabezpečiť, že EÚ aj Spojené kráľovstvo dodržia svoje finančné povinnosti, ku ktorým sa zaviazali pred vystúpením Spojeného kráľovstva. Okrem toho sa rokovalo o ďalších otázkach súvisiacich s vystúpením.
Európska komisia 8. decembra 2017 odporučila Európskej rade, aby prijala záver, že v prvej fáze rokovaní podľa článku 50 so Spojeným kráľovstvom sa dosiahol dostatočný pokrok. Posúdenie vypracované Komisiou bolo založené na spoločnej správe, ktorú odsúhlasili vyjednávači Komisie a vláda Spojeného kráľovstva. Spojené kráľovstvo sa v tejto spoločnej správe súhlasilo s uhradením všetkých svojich platobných záväzkov vyplývajúcich zo súčasného viacročného finančného rámca (VFR) a z predchádzajúcich finančných výhľadov, akoby bolo členským štátom, vrátane svojho podielu na záväzkoch Únie a podmienených záväzkoch.
Európska rada 15. decembra potvrdila, že sa dosiahol dostatočný pokrok, a lídri prijali usmernenia na prechod do druhej fázy rokovaní o prípadných prechodných opatreniach a budúcich vzťahoch medzi EÚ a Spojeným kráľovstvom.
Ďalšia fáza rokovaní
Európska komisia 20. decembra 2017 zaslala Rade odporúčanie, aby začala diskusie o ďalšej fáze rokovaní, ktoré obsahovalo aj návrh smerníc na rokovania. Tieto smernice dopĺňajú smernice na rokovania z mája 2017 a sú v nich stanovené ďalšie podrobnosti o možných prechodných opatreniach.
V odporúčaní sa takisto pripomína potreba premietnuť výsledky prvej fázy rokovaní do právnych ustanovení, ako sa uvádza v oznámení Komisie a spoločnej správe. V súlade s usmerneniami Európskej Rady z 15. decembra boli 29. januára 2018 prijaté dodatočné smernice na rokovania o prechodných opatreniach.
Komisia 19. marca 2018 uverejnila návrh dohody o vystúpení, v ktorom sa uvádza prehľad o pokroku dosiahnutom v rokovacom kole so Spojeným kráľovstvom od 16. do 19. marca 2018. V časti dohody o vystúpení venovanej finančnému vyrovnaniu Európska únia a Spojené kráľovstvo premietli pokrok dosiahnutý v prvej fáze rokovaní (uvedený v spoločnej správe) do právneho textu.
Po uverejnení návrhu dohody o vystúpení Európska rada 23. marca 2018 vydala ďalšie usmernenia s cieľom začať rokovania o celkovom chápaní rámca budúcich vzťahov medzi Európskou úniou a Spojeným kráľovstvom. Rokovania by sa mali dokončiť do jesene 2018, aby mala Rada po získaní súhlasu Európskeho parlamentu dostatok času uzavrieť dohodu o vystúpení a aby túto dohodu stihlo Spojené kráľovstvo v súlade s vlastnými postupmi schváliť pred 29. marcom 2019.
Finančné vyrovnanie a ročná závierka EÚ za rozpočtový rok 2017
Pokiaľ ide o finančné vyrovnanie, v spoločnej správe, ktorá bola potvrdená uverejnením návrhu dohody o vystúpení 19. marca, bolo uvedené, že Spojené kráľovstvo uhradí všetky svoje platobné záväzky vyplývajúce zo súčasného VFR a z predchádzajúcich finančných výhľadov, ako keby bolo stále členským štátom. Konkrétnejšie sa v návrhu dohody o vystúpení uvádza, že Spojené kráľovstvo zodpovedá Únii najmä za svoj podiel na:
·rozpočtových záväzkoch rozpočtu Únie a rozpočtov decentralizovaných agentúr Únie, ktoré ostáva uhradiť do 31. decembra 2020 – pozri článok 133 dohody o vystúpení,
·financovaní záväzkov Únie vzniknutých do 31. decembra 2020 s určitými výnimkami – pozri článok 135,
·podmienených finančných záväzkoch Únie vyplývajúcich z finančných operácií, o ktorých sa rozhodlo/ktoré boli schválené pred dátumom vystúpenia – pozri článok 136, a
·platbách vyžadovaných na vyrovnanie podmienených záväzkov Únie, ktoré sa stanú splatnými v súvislosti s právnymi spormi o finančných záujmoch Únie (ak ku skutočnostiam, ktoré tvoria predmet týchto sporov, došlo pred 31. decembrom 2020) – pozri článok 140.
Toto je najnovšia informácia dostupná v čase prípravy tejto závierky. Zo súčasnej situácie vyplýva, že proces vystúpenia nijako neovplyvňuje konsolidovanú účtovnú závierku EÚ k 31. decembru 2017.
Takisto treba poznamenať, že Komisia 2. mája 2018 predložila návrh ďalšieho viacročného finančného rámca, ktorý sa začne v roku 2021 a ktorý sa vypracoval so zohľadnením toho, že Spojené kráľovstvo už nebude patriť medzi členské štáty.
EURÓPSKA ÚNIA
ROZPOČTOVÝ ROK 2017
KONSOLIDOVANÉ FINANČNÉ VÝKAZY A VYSVETĽUJÚCE POZNÁMKY
Je potrebné poznamenať, že v dôsledku zaokrúhlenia čísel na milióny eur sa môže zdať, že súčet niektorých finančných údajov v týchto tabuľkách nie je presný.
OBSAH
SÚVAHA
VÝKAZ O FINANČNÝCH VÝSLEDKOCH
VÝKAZ PEŇAŽNÝCH TOKOV
VÝKAZ ZMIEN V ČISTÝCH AKTÍVACH
POZNÁMKY K FINANČNÝM VÝKAZOM
1.HLAVNÉ ÚČTOVNÉ POSTUPY
2.POZNÁMKY K SÚVAHE
3.POZNÁMKY K VÝKAZU O FINANČNÝCH VÝSLEDKOCH
4.PODMIENENÉ ZÁVÄZKY A AKTÍVA
5.ROZPOČTOVÉ A PRÁVNE ZÁVÄZKY
6.RIADENIE FINANČNÉHO RIZIKA
7.INFORMÁCIE O SPRIAZNENÝCH OSOBÁCH
8.UDALOSTI PO DÁTUME ZOSTAVENIA SÚVAHY
9.ROZSAH KONSOLIDÁCIE
SÚVAHA
|
v mil. EUR |
|||
|
Poznámka |
31. 12. 2017 |
31. 12. 2016 |
|
|
DLHODOBÉ AKTÍVA |
|||
|
Nehmotné aktíva |
2.1 |
405 |
381 |
|
Nehnuteľnosti, stroje a zariadenia |
2.2 |
10 745 |
10 068 |
|
Investície účtované s použitím metódy vlastného imania |
2.3 |
581 |
528 |
|
Finančné aktíva |
2.4 |
59 980 |
62 247 |
|
Predbežné financovanie |
2.5 |
25 022 |
21 901 |
|
Pohľadávky z výmenných transakcií a vymáhateľné sumy z nevýmenných transakcií |
2.6 |
611 |
717 |
|
97 344 |
95 842 |
||
|
KRÁTKODOBÉ AKTÍVA |
|||
|
Finančné aktíva |
2.4 |
8 655 |
3 673 |
|
Predbežné financovanie |
2.5 |
24 005 |
23 569 |
|
Pohľadávky z výmenných transakcií a vymáhateľné sumy z nevýmenných transakcií |
2.6 |
11 755 |
10 905 |
|
Zásoby |
2.7 |
295 |
165 |
|
Peňažné prostriedky a peňažné ekvivalenty |
2.8 |
24 111 |
28 585 |
|
68 821 |
66 897 |
||
|
AKTÍVA SPOLU |
166 165 |
162 739 |
|
|
DLHODOBÉ PASÍVA |
|||
|
Dôchodky a ostatné zamestnanecké požitky |
2.9 |
(73 122) |
(67 231) |
|
Rezervy |
2.10 |
(2 880) |
(1 936) |
|
Finančné záväzky |
2.11 |
(50 063) |
(55 067) |
|
(126 065) |
(124 234) |
||
|
KRÁTKODOBÉ PASÍVA |
|||
|
Rezervy |
2.10 |
(659) |
(675) |
|
Finančné záväzky |
2.11 |
(6 850) |
(2 284) |
|
Záväzky |
2.12 |
(39 048) |
(40 005) |
|
Časovo rozlíšené výdavky a výnosy budúcich období |
2.13 |
(63 902) |
(67 580) |
|
(110 459) |
(110 544) |
||
|
PASÍVA SPOLU |
(236 524) |
(234 778) |
|
|
ČISTÉ AKTÍVA |
(70 359) |
(72 040) |
|
|
Rezervy |
2.14 |
4 876 |
4 841 |
|
Sumy, ktoré majú byť vyžiadané od členských štátov* |
2.15 |
(75 234) |
(76 881) |
|
ČISTÉ AKTÍVA |
(70 359) |
(72 040) |
* Európsky parlament prijal 18. novembra 2017 rozpočet, v ktorom sa stanovuje, že krátkodobé pasíva Únie budú uhradené z vlastných zdrojov, ktoré sa vyberú alebo vyžiadajú od členských štátov v roku 2018. Okrem toho podľa článku 83 služobného poriadku (nariadenie Rady č. 259/68 z 29. februára 1968 v znení zmien) členské štáty spoločne ručia za dôchodkové záväzky.
VÝKAZ O FINANČNÝCH VÝSLEDKOCH
|
v mil. EUR |
|||
|
Poznámka |
2017 |
2016 |
|
|
PRÍJMY |
|||
|
Príjmy z nevýmenných transakcií |
|||
|
Zdroje založené na HND |
3.1 |
78 620 |
95 578 |
|
Tradičné vlastné zdroje |
3.2 |
20 520 |
20 439 |
|
Zdroj založený na DPH |
3.3 |
16 947 |
15 859 |
|
Pokuty |
3.4 |
4 664 |
3 858 |
|
Vymáhanie výdavkov |
3.5 |
1 879 |
1 947 |
|
Iné |
3.6 |
10 376 |
5 740 |
|
133 006 |
143 422 |
||
|
Príjmy z výmenných transakcií |
|||
|
Finančné príjmy |
3.7 |
1 845 |
1 769 |
|
Iné |
3.8 |
1 332 |
998 |
|
3 177 |
2 767 |
||
|
Príjmy spolu |
136 183 |
146 189 |
|
|
VÝDAVKY |
|||
|
Vynaložené členskými štátmi |
3.9 |
||
|
Európsky poľnohospodársky záručný fond |
(44 289) |
(44 152) |
|
|
Európsky poľnohospodársky fond pre rozvoj vidieka a ďalšie nástroje na rozvoj vidieka |
(11 359) |
(12 604) |
|
|
Európsky fond regionálneho rozvoja a Kohézny fond |
(17 650) |
(35 045) |
|
|
Európsky sociálny fond |
(7 353) |
(9 366) |
|
|
Iné |
(1 253) |
(1 606) |
|
|
Vynaložené Komisiou, výkonnými agentúrami a trustovými fondmi |
3.10 |
(15 738) |
(15 610) |
|
Vynaložené inými agentúrami a orgánmi EÚ |
3.11 |
(2 667) |
(2 547) |
|
Vynaložené tretími krajinami a medzinárodnými organizáciami |
3.11 |
(4 115) |
(3 258) |
|
Vynaložené inými účtovnými jednotkami |
3.11 |
(1 478) |
(2 035) |
|
Náklady na zamestnancov a dôchodky |
3.12 |
(10 002) |
(9 776) |
|
Zmeny v poistno-matematických predpokladoch týkajúcich sa zamestnaneckých požitkov |
3.13 |
(3 544) |
(1 068) |
|
Náklady financovania |
3.14 |
(1 896) |
(1 904) |
|
Ostatné výdavky |
3.15 |
(6 756) |
(5 486) |
|
Výdavky spolu |
(128 101) |
(144 456) |
|
|
HOSPODÁRSKY VÝSLEDOK ZA ROZPOČTOVÝ ROK |
8 082 |
1 733 |
VÝKAZ PEŇAŽNÝCH TOKOV
|
v mil. EUR |
||
|
2017 |
2016 |
|
|
Hospodársky výsledok za rozpočtový rok |
8 082 |
1 733 |
|
Operačné činnosti |
||
|
Amortizácia |
99 |
88 |
|
Odpisy |
888 |
575 |
|
(Zvýšenie)/zníženie úverov |
497 |
1 774 |
|
(Zvýšenie)/zníženie predbežného financovania |
(3 557) |
(314) |
|
(Zvýšenie)/zníženie pohľadávok z výmenných transakcií
|
(745) |
(1 297) |
|
(Zvýšenie)/zníženie zásob |
(130) |
(26) |
|
(Zvýšenie)/zníženie dôchodkov a ostatných
|
5 891 |
3 417 |
|
Zvýšenie/(zníženie) rezerv |
928 |
581 |
|
Zvýšenie/(zníženie) finančných záväzkov |
(438) |
(2 351) |
|
Zvýšenie/(zníženie) záväzkov |
(957) |
7 813 |
|
Zvýšenie/(zníženie) časovo rozlíšených výdavkov
|
(3 678) |
(821) |
|
Rozpočtový prebytok za predchádzajúci rok zapísaný ako nepeňažný príjem |
(6 405) |
(1 349) |
|
Ostatné nepeňažné zmeny |
3 |
18 |
|
Investičné činnosti |
||
|
(Zvýšenie)/zníženie nehmotných aktív a nehnuteľností, strojov a zariadení |
(1 687) |
(2 073) |
|
(Zvýšenie)/zníženie investícií účtovaných s použitím metódy
|
(53) |
(31) |
|
(Zvýšenie)/zníženie finančných aktív k dispozícii na predaj |
(3 190) |
(822) |
|
(Zvýšenie)/zníženie finančných aktív vykazovaných v reálnej hodnote cez prebytok alebo deficit |
(22) |
(0) |
|
ČISTÉ PEŇAŽNÉ TOKY |
(4 474) |
6 914 |
|
Čisté zvýšenie/(zníženie) peňažných prostriedkov a peňažných ekvivalentov |
(4 474) |
6 914 |
|
Peňažné prostriedky a peňažné ekvivalenty na začiatku roka |
28 585 |
21 671 |
|
Peňažné prostriedky a peňažné ekvivalenty na konci roka |
24 111 |
28 585 |
VÝKAZ ZMIEN V ČISTÝCH AKTÍVACH
|
v mil. EUR |
||||
|
Sumy, ktoré majú byť vyžiadané od členských štátov – Akumulovaný prebytok/(deficit) |
Ostatné rezervy |
Oceňovací rozdiel vyplývajúci z oceňovania reálnou cenou |
Čisté aktíva |
|
|
ZOSTATOK K 31. 12. 2015 |
(77 124) |
4 390 |
292 |
(72 442) |
|
Zmeny v rezerve Garančného fondu |
(82) |
82 |
– |
– |
|
Zmeny reálnej hodnoty |
– |
– |
33 |
33 |
|
Iné |
(59) |
44 |
– |
(15) |
|
Rozpočtový výsledok za rok 2015 pripísaný členským štátom |
(1 349) |
– |
– |
(1 349) |
|
Hospodársky výsledok za rozpočtový rok |
1 733 |
– |
– |
1 733 |
|
ZOSTATOK K 31. 12. 2016 |
(76 881) |
4 516 |
325 |
(72 040) |
|
Zmeny v rezerve Garančného fondu |
(20) |
20 |
– |
– |
|
Zmeny reálnej hodnoty |
– |
– |
(2) |
(2) |
|
Iné |
(11) |
62 |
(46) |
5 |
|
Rozpočtový výsledok za rok 2016 pripísaný členským štátom |
(6 405) |
– |
– |
(6 405) |
|
Hospodársky výsledok za rozpočtový rok |
8 082 |
– |
– |
8 082 |
|
ZOSTATOK K 31. 12. 2017 |
(75 234) |
4 598 |
278 |
(70 359) |
POZNÁMKY K FINANČNÝM VÝKAZOM
1.HLAVNÉ ÚČTOVNÉ POSTUPY
2.PRÁVNY ZÁKLAD A ÚČTOVNÉ PRAVIDLÁ
Účty EÚ sú vedené v súlade s nariadením Európskeho parlamentu a Rady (EÚ, Euratom) č. 966/2012 z 25. októbra 2012 o rozpočtových pravidlách, ktoré sa vzťahujú na všeobecný rozpočet Únie, a zrušení nariadenia Rady (ES, Euratom) č. 1605/2002 (Ú. v. EÚ L 298, 26.10.2012, s. 1) (ďalej len „nariadenie o rozpočtových pravidlách“), ako aj v súlade s delegovaným nariadením Komisie (EÚ) č. 1268/2012 z 29. októbra 2012 o pravidlách uplatňovania nariadenia o rozpočtových pravidlách (Ú. v. EÚ L 362, 31.12.2012, s. 1).
V súlade s článkom 143 nariadenia o rozpočtových pravidlách Európska únia zostavuje konsolidované finančné výkazy na základe pravidiel akruálneho účtovníctva, ktoré vychádzajú z medzinárodných účtovných štandardov pre verejný sektor (IPSAS). Tieto pravidlá účtovania prijaté účtovníkom Komisie musia uplatňovať všetky inštitúcie a orgány EÚ, ktoré sú zahrnuté do konsolidácie, a to v záujme vytvorenia jednotného súboru pravidiel účtovania, oceňovania a predkladania účtovnej závierky, ako aj v záujme harmonizácie zostavovania finančných výkazov a konsolidácie.
Uplatňovanie nových a zmenených účtovných pravidiel EÚ
Zmeny účtovných pravidiel EÚ platia pre ročné obdobia, ktoré sa začínajú 1. januára 2017 alebo neskôr.
Účtovník Komisie prijal tieto zmeny:
·zmeny účtovného pravidla EÚ č. 1 „Finančné výkazy“ a
·zmeny účtovného pravidla EÚ č. 14 „Účtovné politiky, zmeny v účtovných odhadoch a chyby“.
Tieto zmeny vyplývajú z nedávnych zmien v IPSAS 1 „Prezentácia finančných výkazov“ a IPSAS 3 „Účtovné politiky, zmeny v účtovných odhadoch a chyby“, ktoré navrhujú zlepšenia na zabezpečenie jednotnosti štandardov IPSAS. Príslušné účtovné pravidlá EÚ boli preto aktualizované, pričom hlavné zmeny súvisia s opisom kvalitatívnych charakteristík finančného výkazníctva a aktualizáciou hierarchie zdrojov, ktoré sa majú využiť pri výbere a uplatňovaní účtovných politík.
Prijatie týchto zmien nemá žiadny vplyv na ročnú účtovnú závierku EÚ za rozpočtový rok 2017.
Nové a zrevidované účtovné pravidlá EÚ boli prijaté, ale k 31. decembru 2017 ešte nenadobudli účinnosť.
EÚ zatiaľ neuplatnila tieto nové a zrevidované účtovné pravidlá EÚ, ktoré účtovník Komisie prijal, ale ešte nenadobudli účinnosť:
·Revízia účtovného pravidla č. 12 „Zamestnanecké požitky“ (platí pre ročné obdobia, ktoré sa začínajú 1. januára 2018 alebo neskôr): účtovné pravidlo č. 12 bolo zrevidované v súlade s novým štandardom IPSAS 39 „Zamestnanecké požitky“. Hlavnou zmenou je, že akýkoľvek zisk alebo strata, ktoré vzniknú v dôsledku zmien v poistno-matematických predpokladoch, sa musia priamo vykázať v čistých aktívach, a nie v prebytku alebo deficite, ako sa to vyžaduje v súčasnosti.
EÚ v súčasnosti analyzuje vplyv a praktické dôsledky uplatňovania týchto zrevidovaných účtovných pravidiel EÚ. Neočakáva sa však žiadny vplyv na konsolidované finančné výkazy, s výnimkou vykazovania poistno-matematických predpokladov v čistých aktívach namiesto výkazu o finančných výsledkoch.
·Nové účtovné pravidlo EÚ č. 20 „Kombinácie vo verejnom sektore“ (platí pre ročné obdobia, ktoré sa začínajú 1. januára 2019 alebo neskôr): v účtovnom pravidle EÚ č. 20, ktoré vychádza z IPSAS 40 „Kombinácie vo verejnom sektore“, sa stanovuje klasifikácia kombinácie subjektov verejného sektora do dvoch rôznych typov v závislosti od toho, či sa transakcia uskutočňuje pod spoločnou kontrolou alebo nie: i) fúzia, pri ktorom transakcia vychádza z účtovných hodnôt účtovnej jednotky v kombinácii s EÚ, a ii) nadobudnutie, pri ktorom transakcia vychádza z reálnych hodnôt k dátumu nadobudnutia účtovnej jednotky nadobudnutej EÚ. Oba typy majú odlišné požiadavky a úrovne zverejňovania informácií, aby používatelia finančných výkazov EÚ lepšie rozumeli ich účinkom.
Vplyv na finančné výkazy EÚ v roku počiatočného uplatňovania bude závisieť od toho, či v danom období EÚ vstúpi do transakcie kombinácie vo verejnom sektore.
3.ÚČTOVNÉ ZÁSADY
Cieľom finančných výkazov je poskytovať informácie o finančnej situácii, výsledkoch a peňažných tokoch účtovnej jednotky, ktoré sú užitočné pre širokú škálu používateľov. V prípade EÚ, ktorá má charakter účtovnej jednotky verejného sektora, slúžia finančné výkazy predovšetkým na poskytovanie informácií, ktoré sú dôležité z hľadiska procesu rozhodovania, ako aj na preukázanie zodpovednosti tejto účtovnej jednotky, pokiaľ ide o zdroje, ktoré jej boli zverené. Tento dokument bol vypracovaný v zmysle uvedených cieľov.
Všeobecné princípy (resp. účtovné zásady), ktoré je pri zostavovaní finančných výkazov potrebné dodržiavať, stanovuje účtovné pravidlo EÚ č. 1 „Finančné výkazy“, pričom sú totožné s princípmi uvedenými v IPSAS 1: reálne vykazovanie, akruálny princíp, nepretržitosť činnosti, jednotné vykazovanie, významnosť, agregácia, započítavanie a porovnateľné údaje. Kvalitatívnymi charakteristikami finančného výkazníctva sú relevantnosť, pravdivý obraz (spoľahlivosť), zrozumiteľnosť, včasnosť, porovnateľnosť a overiteľnosť.
4.KONSOLIDÁCIA
Rozsah konsolidácie
Konsolidované finančné výkazy EÚ zahŕňajú všetky významné kontrolované účtovné jednotky (t. j. inštitúcie EÚ vrátane Komisie a agentúry EÚ) a pridružené a spoločné podniky. Kompletný zoznam konsolidovaných účtovných jednotiek možno nájsť v poznámke 9 k finančným výkazom EÚ. V súčasnosti zahŕňa 52 kontrolovaných účtovných jednotiek a 1 pridružený podnik. Účtovné jednotky, ktoré patria do rozsahu konsolidácie, ale pre konsolidované finančné výkazy EÚ nie sú ako celok významné, sa nemusia konsolidovať ani účtovať s použitím metódy vlastného imania, ak by to predstavovalo zbytočnú časovú alebo nákladovú záťaž pre EÚ. Tieto účtovné jednotky sa označujú ako „malé účtovné jednotky“ a uvádzajú sa samostatne v poznámke 9. V roku 2017 bolo ako malé účtovné jednotky klasifikovaných 7 účtovných jednotiek.
Kontrolované účtovné jednotky
Rozhodnutie začleniť účtovnú jednotku do rozsahu konsolidácie vychádza z princípu kontroly. Kontrolované účtovné jednotky sú všetky účtovné jednotky, v prípade ktorých môže EÚ využívať alebo má právo na rôzne úžitky vyplývajúce z jej účasti a zároveň je schopná vplývať na povahu a výšku týchto úžitkov prostredníctvom svojej právomoci nad účtovnou jednotkou. Táto právomoc musí byť v súčasnosti vykonávateľná a musí sa týkať príslušných činností účtovnej jednotky. Kontrolované účtovné jednotky sú plne zahrnuté do konsolidácie. Konsolidácia začína dňom získania kontroly nad danou účtovnou jednotkou a končí zánikom tejto kontroly.
K najbežnejším ukazovateľom kontroly v rámci EÚ patrí: zriadenie účtovnej jednotky prostredníctvom zakladajúcich zmlúv alebo sekundárnych právnych predpisov, financovanie účtovnej jednotky z rozpočtu EÚ, existencia hlasovacích práv v riadiacich orgánoch, audit zo strany Európskeho dvora audítorov a absolutórium udelené Európskym parlamentom. O tom, či na vykonanie kontroly postačuje splnenie jedného alebo všetkých uvedených kritérií, sa rozhodne na základe individuálneho posúdenia uskutočneného priamo na úrovni účtovnej jednotky.
Na základe tohto princípu sa inštitúcie EÚ (okrem Európskej centrálnej banky) a agentúry (okrem agentúr bývalého 2. piliera) považujú za účtovné jednotky pod výlučnou kontrolou EÚ, a sú teda zahrnuté do rozsahu konsolidácie. Za kontrolovanú účtovnú jednotku sa považuje aj Európske spoločenstvo uhlia a ocele (ESUO) v likvidácii.
Všetky významné transakcie a zostatky v rámci vzťahov medzi kontrolovanými účtovnými jednotkami EÚ boli eliminované, zatiaľ čo nerealizované zisky a straty z takýchto transakcií nie sú významné, a preto neboli eliminované.
Spoločné dohody
Spoločná dohoda je dohoda, ktorú EÚ spoločne s jednou alebo viacerými stranami spoluovláda. Spoluovládanie je zmluvne dohodnuté podieľanie sa na ovládaní dohody, ktoré existuje len v prípade, keď rozhodnutia o relevantných činnostiach vyžadujú jednomyseľný súhlas strán, ktoré sa na tomto spoluovládaní podieľajú. Spoločné dohody môžu byť buď spoločné prevádzky alebo spoločné podniky. Ak je spoločná dohoda štruktúrovaná prostredníctvom samostatného subjektu a strany spoločnej dohody majú práva na čisté aktíva súvisiace s dohodou, takáto spoločná dohoda sa považuje za spoločný podnik. Podiely v spoločných podnikoch sa účtujú s použitím metódy vlastného imania (pozri poznámku 1.5.4). Ak majú strany práva na aktíva a povinnosti spojené so záväzkami súvisiacimi s dohodou, takáto spoločná dohoda sa považuje za spoločnú prevádzku. V súvislosti so svojím podielom v spoločných prevádzkach EÚ vo finančných výkazoch vykazuje: aktíva a pasíva, príjmy a výdavky, ako aj svoj podiel na aktívach, pasívach, príjmoch a výdavkoch, ktoré sú spoločne držané alebo spoločne vznikli.
Pridružené podniky
Pridružené podniky sú subjekty, v ktorých má EÚ priamy alebo nepriamy podstatný vplyv, ale nie kontrolu. Za podstatný vplyv sa považuje, keď EÚ priamo alebo nepriamo vlastní minimálne 20 % hlasovacích práv. Podiely v spoločných podnikoch sa účtujú s použitím metódy vlastného imania (pozri poznámku 1.5.4).
Účtovné jednotky, ktoré nie sú súčasťou konsolidácie a ktorých finančné prostriedky spravuje Komisia
Finančné prostriedky spoločného systému zdravotného poistenia zamestnancov EÚ, Európskeho rozvojového fondu a účastníckeho záručného fondu spravuje Komisia v mene týchto účtovných jednotiek. Keďže však tieto účtovné jednotky EÚ nekontroluje, nie sú konsolidované v jej finančných výkazoch.
5.ZÁKLAD PRE ZOSTAVENIE
Finančné výkazy sa predkladajú raz ročne. Účtovný rok začína 1. januára a končí 31. decembra.
6.Mena a základ pre konverziu
Funkčná mena a mena vykazovania
Finančné výkazy sú vedené v miliónoch EUR, ak nie je uvedené inak, pričom euro je funkčnou menou a menou vykazovania EÚ.
Transakcie a zostatky
Transakcie v cudzej mene sa prepočítavajú na eurá na základe výmenných kurzov platných v deň uskutočnenia transakcie. Kurzové zisky a straty vyplývajúce zo zúčtovania transakcií v cudzej mene, ako aj z opätovného prepočtu peňažných aktív a pasív denominovaných v cudzej mene na základe výmenného kurzu platného ku koncu roka sa vykazujú vo výkaze o finančných výsledkoch. Kurzové rozdiely pri nepeňažných finančných nástrojoch klasifikovaných ako finančné aktíva k dispozícii na predaj sú zahrnuté do oceňovacieho rozdielu vyplývajúceho z oceňovania reálnou cenou.
Rozdielne metódy konverzie sa uplatňujú na nehnuteľnosti, stroje a zariadenia a nehmotné aktíva, ktoré si udržiavajú svoju hodnotu v eurách podľa kurzu platného v deň ich nákupu.
Zostatky peňažných aktív a pasív denominovaných v cudzej mene ku koncu roka sa prepočítajú na eurá na základe výmenného kurzu Európskej centrálnej banky (ECB) platného k 31. decembru:
EURO – výmenné kurzy
|
Mena |
31. 12. 2017 |
31. 12. 2016 |
Mena |
31. 12. 2017 |
31. 12. 2016 |
|
BGN |
1,9558 |
1,9558 |
PLN |
4,177 |
4,4103 |
|
CZK |
25,5350 |
27,0210 |
RON |
4,6585 |
4,5390 |
|
DKK |
7,4449 |
7,4344 |
SEK |
9,8438 |
9,5525 |
|
GBP |
0,8872 |
0,8562 |
CHF |
1,1702 |
1,0739 |
|
HRK |
7,4400 |
7,5597 |
JPY |
135,01 |
123,4000 |
|
HUF |
310,3300 |
309,8300 |
USD |
1,1993 |
1,0541 |
7.Využívanie odhadov
V súlade so štandardmi IPSAS a so všeobecne uznávanými účtovnými zásadami sa vo finančných výkazoch nevyhnutne uvádzajú sumy založené na odhadoch a predpokladoch vypracovaných vedením, ktoré vychádzajú z najspoľahlivejších dostupných informácií. K podstatným odhadom okrem iného patria: výška záväzkov súvisiacich so zamestnaneckými požitkami, rezervy, finančné riziko týkajúce sa zásob a pohľadávok, časovo rozlíšené príjmy a výdavky, podmienené aktíva a záväzky, stupeň zníženia hodnoty nehmotných aktív a nehnuteľností, strojov a zariadení a sumy uvedené v poznámkach týkajúcich sa finančných nástrojov. Skutočné výsledky sa môžu od týchto odhadov líšiť. Zmeny v odhadoch sa zohľadňujú v období, v ktorom sú zistené.
8.SÚVAHA
9.Nehmotné aktíva
Nadobudnuté licencie na počítačový softvér sa vykazujú v historickej cene zníženej o oprávky a straty zo zníženia hodnoty. Tieto aktíva sa odpisujú na lineárnom základe počas celej predpokladanej životnosti (3 – 11 rokov). Predpokladaná životnosť nehmotných aktív závisí od ich osobitnej ekonomickej životnosti alebo od právnej životnosti stanovenej dohodou. Nehmotné aktíva vytvorené vlastnou činnosťou sa kapitalizujú po splnení príslušných účtovných pravidiel EÚ a výdavky súvisia výhradne s fázou vývoja aktíva. Kapitalizovateľné náklady zahŕňajú všetky náklady, ktoré sa dajú priamo priradiť a sú nevyhnutné na vytvorenie, výrobu a prípravu aktíva na prevádzkyschopnosť v súlade so zámermi vedenia. Náklady spojené s výskumnou činnosťou, nekapitalizovateľné náklady na vývoj a náklady na údržbu sa vykazujú ako vzniknuté výdavky.
10.Nehnuteľnosti, stroje a zariadenia
Všetky nehnuteľnosti, stroje a zariadenia sa vykazujú v historickej cene zníženej o oprávky a straty zo zníženia hodnoty. Cena zahŕňa výdavky, ktoré priamo súvisia s obstaraním, výstavbou alebo prevodom daného aktíva.
Následné náklady sú zahrnuté do účtovnej hodnoty aktíva, prípadne sú vykázané ako samostatné aktívum, ak je pravdepodobné, že EÚ budú v súvislosti s uvedenou položkou plynúť budúce ekonomické úžitky a že výdavky možno spoľahlivo stanoviť. Náklady na opravy a údržbu sa účtujú do výkazu o finančných výsledkoch počas rozpočtového obdobia, v ktorom vznikli.
Pozemky a umelecké diela sa neodpisujú, pretože sa považujú za položky s nekonečnou životnosťou. Nedokončené aktíva sa neodpisujú, pretože ešte nie sú určené na používanie. Odpisy iných aktív sa vypočítajú na základe lineárnej metódy tak, že od ich obstarávacej ceny sa počas predpokladanej životnosti odpočíta ich zostatková hodnota, a to takýmto spôsobom:
|
Druh aktíva |
Sadzba lineárneho odpisu |
|
Budovy |
4 % až 10 % |
|
Kozmické prostriedky |
8 % až 25 % |
|
Stroje a zariadenia |
10 % až 25 % |
|
Nábytok a dopravné prostriedky |
10 % až 25 % |
|
Počítačový hardvér |
25 % až 33 % |
|
Iné |
10 % až 33 % |
Zisky a straty z likvidácie sa určujú porovnaním výnosov znížených o náklady na predaj s účtovnou hodnotou likvidovaného aktíva a sú zahrnuté do výkazu o finančných výsledkoch.
Prenájom
Prenájom hmotných aktív, pri ktorom EÚ v zásade znáša všetky riziká a získava všetky výhody plynúce z vlastníctva, sa klasifikuje ako finančný prenájom. Finančný prenájom sa kapitalizuje na začiatku prenájmu, a to v reálnej hodnote prenajatých aktív alebo v súčasnej hodnote minimálnych platieb nájomného, podľa toho, ktorá hodnota je nižšia. Úroková zložka platby z finančného prenájmu je zahrnutá do nákladov vynaložených za obdobie prenájmu s konštantnou periodickou sadzbou vo vzťahu k neuhradenému zostatku. Nájomné záväzky bez finančných nákladov sú zahrnuté do finančných záväzkov (dlhodobých a krátkodobých). Úroková zložka nákladov financovania sa počas obdobia prenájmu účtuje do výkazu o finančných výsledkoch tak, aby sa dosiahlo konštantné periodické úročenie zostatkovej hodnoty pasíva pre každé obdobie. Aktíva držané na základe finančného prenájmu sa odpisujú počas životnosti alebo obdobia prenájmu, podľa toho, ktoré obdobie je kratšie.
Prenájom, pri ktorom prenajímateľ znáša značnú časť rizík a získava značnú časť výhod plynúcich z vlastníctva, sa klasifikuje ako operatívny lízing. Platby z operatívneho lízingu sa vykazujú lineárne ako výdavky vo výkaze o finančných výsledkoch počas obdobia trvania prenájmu.
11.Zníženie hodnoty nefinančných aktív
Aktíva s neobmedzenou životnosťou nepodliehajú amortizácii/odpisovaniu, avšak každoročne sa posudzujú z hľadiska zníženia hodnoty. Aktíva, ktoré amortizácii/odpisovaniu podliehajú, sa vzhľadom na zníženie hodnoty posudzujú v tom prípade, že udalosti alebo zmeny podmienok naznačujú, že účtovná hodnota nemusí zodpovedať spätne získateľnej hodnote. Strata zo zníženia hodnoty sa vykazuje vo výške, o ktorú účtovná hodnota aktív prevyšuje ich spätne získateľnú hodnotu. Spätne získateľná hodnota je buď reálna hodnota aktíva znížená o náklady na predaj alebo úžitková hodnota podľa toho, ktorá hodnota je vyššia.
Zostatkové hodnoty a životnosť nehmotných aktív a nehnuteľností, strojov a zariadení sa revidujú, resp. upravujú aspoň raz ročne. Ak je účtovná hodnota aktíva vyššia ako jeho odhadovaná spätne získateľná hodnota, účtovná hodnota aktíva sa ihneď zníži na jeho spätne získateľnú hodnotu. Ak dôvody zníženia hodnoty uznané v predchádzajúcich rokoch pominuli, straty zo zníženia hodnoty sa zodpovedajúcim spôsobom odúčtujú.
12.Investície účtované s použitím metódy vlastného imania
Podiely v pridružených a spoločných podnikoch
Investície účtované s použitím metódy vlastného imania sa prvotne vykazujú v obstarávacej cene. Podiel EÚ na týchto investíciách sa vykazuje vo výkaze o finančných výsledkoch a jej podiel na zmenách rezerv sa vykazuje v oceňovacom rozdiele vyplývajúcom z oceňovania reálnou cenou v čistých aktívach. Súčet počiatočných nákladov a všetkých zmien (ďalšie vklady, podiel na hospodárskych výsledkoch a zmenách rezerv, zníženie hodnoty a dividendy) predstavuje účtovnú hodnotu investície vykázanú vo finančných výkazoch k dátumu zostavenia súvahy. Rozdelenie zisku z investície formou dividend znižuje účtovnú hodnotu aktív.
Ak sa podiel EÚ na deficitoch investície účtovanej s použitím metódy vlastného imania rovná jej podielu na investícii alebo ak ho prekročí, EÚ prestane vykazovať svoj podiel na ďalších stratách („nevykázané straty“). Po znížení podielu EÚ na nulu sú ďalšie straty zabezpečené a záväzok sa vykazuje iba v takom rozsahu, v akom EÚ vznikli právne alebo mimozmluvné povinnosti, alebo boli vykonané platby v mene účtovnej jednotky.
V prípade náznakov zníženia hodnoty je potrebné odpísanie na nižšiu spätne získateľnú hodnotu. Spätne získateľná hodnota sa určuje podľa postupu uvedeného v poznámke 1.5.3. Ak dôvody zníženia hodnoty neskôr pominú, strata zo zníženia hodnoty sa opätovne zaúčtuje v tej účtovnej hodnote, ktorá by bola stanovená, ak by sa žiadna strata zo zníženia hodnoty nevykázala.
V prípadoch, keď EÚ drží minimálne 20 % investičného kapitálového fondu, nepokúša sa uplatňovať podstatný vplyv. K takýmto fondom sa preto pristupuje ako k finančným nástrojom, ktoré sú klasifikované ako finančné aktíva k dispozícii na predaj.
Pridružené a spoločné podniky považované za malé účtovné jednotky sa neúčtujú s použitím metódy vlastného imania. Príspevky EÚ do týchto účtovných jednotiek sa účtujú ako výdavky daného obdobia.
13.Finančné aktíva
Klasifikácia
EÚ klasifikuje svoje finančné aktíva do týchto kategórií: finančné aktíva vykazované v reálnej hodnote cez prebytok alebo deficit; úvery a pohľadávky; investície držané do splatnosti a finančné aktíva k dispozícii na predaj. Klasifikácia finančných nástrojov sa stanovuje pri prvotnom vykazovaní a následne sa prehodnocuje ku každému dátumu zostavenia súvahy.
I)Finančné aktíva vykazované v reálnej hodnote cez prebytok alebo deficit
Finančné aktíva sa klasifikujú do tejto kategórie vtedy, ak boli nadobudnuté predovšetkým na účely predaja v krátkodobom časovom horizonte. Do tejto kategórie patria aj deriváty. Aktíva v tejto kategórii sa klasifikujú ako krátkodobé aktíva, ak sa s ich realizáciou počíta v priebehu 12 mesiacov od dátumu zostavenia súvahy.
II)Úvery a pohľadávky
Úvery a pohľadávky sú nederivátové finančné aktíva s pevne stanovenými alebo stanoviteľnými splátkami, ktoré nie sú kótované na aktívnom trhu. Vznikajú vtedy, keď EÚ poskytne peňažné prostriedky, tovar alebo služby priamo dlžníkovi bez úmyslu obchodovať s takou pohľadávkou, alebo v prípade, že na EÚ prejdú práva pôvodného veriteľa po platbe zo strany EÚ v rámci zmluvy o záruke. Platby splatné do 12 mesiacov od dátumu zostavenia súvahy sa klasifikujú ako krátkodobé aktíva. Platby splatné po 12 mesiacoch od dátumu zostavenia súvahy sa klasifikujú ako dlhodobé aktíva. Úvery a pohľadávky zahŕňajú termínované vklady s pôvodnou splatnosťou nad tri mesiace.
III)Investície držané do splatnosti
Investície držané do splatnosti sú nederivátové finančné aktíva s pevne stanovenými alebo stanoviteľnými splátkami a pevnou splatnosťou, v prípade ktorých má EÚ zámer a schopnosť držať ich do doby splatnosti. Počas tohto rozpočtového roka EÚ nedisponovala žiadnymi investíciami tejto kategórie.
IV)Finančné aktíva k dispozícii na predaj
Finančné aktíva k dispozícii na predaj predstavujú nederiváty, ktoré sú do tejto kategórie priamo zaradené, alebo ktoré nie sú klasifikované v žiadnej inej kategórii. Sú klasifikované ako krátkodobé alebo dlhodobé aktíva v závislosti od časového obdobia, v ktorom EÚ očakáva, že bude ich držiteľom. Investície do účtovných jednotiek, ktoré nie sú konsolidované ani účtované s použitím metódy vlastného imania, a ďalšie investície kapitálového typu (napr. operácie s rizikovým kapitálom) sú tiež klasifikované ako finančné aktíva k dispozícii na predaj.
Prvotné vykazovanie a oceňovanie
Nákup a predaj finančných aktív vykazovaných v reálnej hodnote cez prebytok alebo deficit, držaných do splatnosti a k dispozícii na predaj, sa vykazuje ku dňu transakcie, teda ku dňu, ku ktorému sa EÚ zaviaže aktíva kúpiť alebo predať. Peňažné ekvivalenty a úvery sa vykazujú vtedy, keď sa dlžníkom poskytnú peňažné prostriedky. Finančné nástroje sa prvotne vykazujú v reálnej hodnote. V prípade všetkých finančných aktív, ktoré nie sú vykazované v reálnej hodnote cez prebytok alebo deficit, sú transakčné náklady pripočítané k reálnej hodnote pri prvotnom vykazovaní. Finančné aktíva vykazované v reálnej hodnote cez prebytok alebo deficit sa prvotne vykazujú v reálnej hodnote a transakčné náklady sa vykazujú ako náklady vo výkaze o finančných výsledkoch.
Reálna hodnota finančných aktív pri prvotnom vykazovaní je obvykle transakčnou cenou (t. j. reálnou hodnotou prijatej protihodnoty), pokiaľ nie je možné reálnu hodnotu tohto nástroja preukázať porovnaním s inými zistiteľnými aktuálnymi trhovými transakciami s tým istým nástrojom alebo na základe techniky oceňovania, ktorej premenné zahŕňajú výlučne údaje z pozorovateľných trhov (napr. v prípade niektorých zmlúv o derivátoch). Pri dlhodobom bezúročnom úvere alebo úvere úročenom pod hranicou trhových podmienok sa však jeho reálna hodnota môže odhadnúť ako súčasná hodnota všetkých budúcich peňažných príjmov diskontovaných na základe úrokovej sadzby prevažujúcej na trhu pre podobný nástroj s obdobným úverovým ratingom.
Poskytnuté úvery sa vykazujú v nominálnej hodnote, ktorá sa považuje za reálnu hodnotu úveru. Odôvodnenie:
·„Trhové prostredie“ poskytovania úverov EÚ je veľmi špecifické a odlišuje sa od kapitálového trhu, na ktorom sa vydávajú podnikové alebo štátne dlhopisy. Keďže poskytovatelia úverov na týchto trhoch majú príležitosť vybrať si alternatívne spôsoby investovania, táto príležitosť sa vyjadruje v trhových cenách. Takáto príležitosť alternatívne investovať však neexistuje v prípade EÚ, ktorá nemôže investovať na kapitálových trhoch; finančné prostriedky si požičiava iba na účely poskytovania úverov za rovnakú sadzbu. To znamená, že EÚ nemá alternatívnu úverovú alebo investičnú možnosť pre vypožičané sumy. Neexistujú teda alternatívne náklady a ani základ pre porovnanie s trhovými sadzbami. Úverové operácie EÚ v podstate samy predstavujú trh. Keďže sa neuplatňuje zásada alternatívnych nákladov, trhová cena neodráža skutočnú podstatu úverových transakcií EÚ. Preto nie je vhodné vymedzovať reálnu hodnotu úverových transakcií EÚ vo vzťahu k podnikovým alebo štátnym dlhopisom.
·Keďže okrem toho neexistuje aktívny trh alebo porovnateľné transakcie, mala by sa účtovať tá úroková sadzba, ktorú EÚ použije na reálne ohodnotenie svojich úverových operácií v rámci EFSM, platobnej bilancie a ostatných takýchto úverov.
·Okrem toho v prípade týchto úverov existuje medzi poskytnutými úvermi a prijatými pôžičkami vďaka ich nadväznému (back to back) charakteru kompenzačný účinok. Efektívna úroková sadzba úveru sa teda rovná efektívnej úrokovej sadzbe uplatnenej na súvisiace prijaté pôžičky. Transakčné náklady, ktoré vznikajú EÚ a následne sú účtované príjemcovi úveru, sa vykazujú priamo vo výkaze o finančných výsledkoch.
Finančné nástroje sa odúčtujú, keď zaniknú práva na príjem peňažných tokov z investícií alebo keď EÚ prenesie v podstate všetky riziká a výhody plynúce z vlastníctva na inú stranu.
Následné oceňovanie
a)Finančné aktíva vykazované v reálnej hodnote cez prebytok alebo deficit sa následne účtujú v reálnej hodnote. Zisky a straty vyplývajúce zo zmien v reálnej hodnote v prípade finančných nástrojov vykazovaných v reálnej hodnote cez prebytok alebo deficit sú zahrnuté do výkazu o finančných výsledkoch v období, v ktorom vznikli.
b)Úvery a pohľadávky sú účtované v umorovacej cene metódou efektívnej úrokovej sadzby. V prípade úverov poskytnutých z vypožičaných prostriedkov sa rovnaká efektívna úroková sadzba uplatňuje na úvery, ako aj na pôžičky. Dôvodom je skutočnosť, že tieto úvery vykazujú znaky nadväzných (back to back) operácií a rozdiely medzi podmienkami a výškou úveru a pôžičky nie sú významné. Transakčné náklady, ktoré vznikajú EÚ a následne sú účtované príjemcovi úveru, sa vykazujú priamo vo výkaze o finančných výsledkoch.
c)Aktíva držané do splatnosti sú účtované v umorovacej cene metódou efektívnej úrokovej sadzby. EÚ v súčasnosti nevlastní žiadne investície držané do splatnosti.
d)Finančné aktíva k dispozícii na predaj sa následne vykazujú v reálnej hodnote. Zisky a straty vyplývajúce zo zmien v reálnej hodnote finančných aktív k dispozícii na predaj sa vykazujú v oceňovacom rozdiele vyplývajúcom z oceňovania reálnou cenou, s výnimkou kurzových rozdielov pri peňažných aktívach, ktoré sa vykazujú vo výkaze o finančných výsledkoch. V prípade odúčtovania alebo zníženia hodnoty finančných aktív klasifikovaných ako k dispozícii na predaj sa kumulatívne úpravy reálnej hodnoty, pôvodne vykázané v oceňovacom rozdiele vyplývajúcom z oceňovania reálnou cenou, vykazujú vo výkaze o finančných výsledkoch. Úrok z finančných aktív k dispozícii na predaj, ktorý je vypočítaný metódou efektívnej úrokovej sadzby, sa vykazuje vo výkaze o finančných výsledkoch. Dividendy z nástrojov vlastného imania klasifikovaných ako k dispozícii na predaj sa vykazujú vtedy, keď EÚ vznikne nárok na ich výplatu.
Reálne hodnoty investícií kótovaných na aktívnych trhoch sú založené na aktuálnych ponukových cenách. V prípade, že trh pre finančné aktíva nie je aktívny (a v prípade nekótovaných cenných papierov a OTC derivátov), EÚ stanoví reálnu hodnotu prostredníctvom metód oceňovania. Tieto metódy zahŕňajú využitie nedávnych transakcií na princípe nezávislého vzťahu, odkaz na iné – v zásade rovnaké nástroje, analýzu diskontovaných peňažných tokov, modely oceňovania opcií a iné metódy oceňovania bežne používané účastníkmi trhu.
Investície do fondov rizikového kapitálu klasifikované ako finančné aktíva k dispozícii na predaj, ktoré nemajú na aktívnom trhu kótovanú trhovú cenu, sa oceňujú na základe zodpovedajúcej čistej hodnoty aktív, ktorá sa považuje za ekvivalent ich reálnej hodnoty.
V prípadoch, v ktorých nemožno spoľahlivo oceniť reálnu hodnotu investícií do nástrojov vlastného imania, ktoré nemajú na aktívnom trhu kótovanú trhovú cenu, sa tieto investície oceňujú v obstarávacej cene zníženej o straty zo zníženia hodnoty.
Zníženie hodnoty finančných aktív
Ku každému dátumu zostavenia súvahy EÚ posúdi, či existujú objektívne dôkazy o znížení hodnoty finančných aktív. K zníženiu hodnoty finančných aktív a k stratám zo zníženia hodnoty dochádza len v tom prípade, že existujú objektívne dôkazy o znížení hodnoty v dôsledku jednej alebo viacerých udalostí, ku ktorým došlo po prvotnom vykázaní aktív, a ak má udalosť (alebo udalosti) vedúca k strate vplyv na odhadované budúce peňažné toky finančných aktív, ktoré možno spoľahlivo odhadnúť.
a)Aktíva vykázané v umorovacej obstarávacej cene
Ak existujú objektívne dôkazy, že vznikli straty zo zníženia hodnoty úverov a pohľadávok alebo z investícií držaných do splatnosti ocenených umorovacou cenou, strata predstavuje rozdiel medzi účtovnou hodnotou aktív a súčasnou hodnotou odhadovaných budúcich peňažných tokov (bez zohľadnenia budúcich úverových strát, ku ktorým ešte nedošlo) diskontovaných pôvodnou efektívnou úrokovou sadzbou finančných aktív. Účtovná hodnota aktív sa zníži a strata sa vykáže vo výkaze o finančných výsledkoch. Ak majú úver alebo investície držané do splatnosti pohyblivú úrokovú sadzbu, na výpočet straty zo zníženia hodnoty sa použije diskontná sadzba vo výške súčasnej efektívnej úrokovej sadzby stanovenej v zmluve. Výpočet súčasnej hodnoty odhadovaných budúcich peňažných tokov zabezpečených finančných aktív odráža peňažné toky, ktoré môžu plynúť z realizácie kolaterálu, znížené o náklady spojené s jeho získaním a predajom, bez ohľadu na pravdepodobnosť jeho realizácie. Ak sa v nasledujúcom období výška straty zo zníženia hodnoty zníži a toto zníženie možno objektívne dať do súvislosti s udalosťou, ktorá nastala po vykázaní zníženia hodnoty, pôvodne vykázaná strata zo zníženia hodnoty sa odúčtuje cez výkaz o finančných výsledkoch.
b)Aktíva vykázané v reálnej hodnote
V prípade kapitálových investícií klasifikovaných ako k dispozícii na predaj sa pri posudzovaní toho, či došlo k zníženiu hodnoty cenných papierov, berie do úvahy značné alebo trvalé (dlhotrvajúce) zníženie reálnej hodnoty cenného papiera pod jeho obstarávaciu cenu. Ak existujú takéto dôkazy pre finančné aktíva k dispozícii na predaj, kumulatívna strata – vypočítaná ako rozdiel medzi obstarávacou cenou a súčasnou reálnou hodnotou, znížená o stratu zo zníženia hodnoty týchto finančných aktív pôvodne vykázaných vo výkaze o finančných výsledkoch – sa odúčtuje z rezerv a vykáže sa vo výkaze o finančných výsledkoch. Straty zo zníženia hodnoty kapitálových investícií vykázané vo výkaze o finančných výsledkoch sa cez výkaz o finančných výsledkoch neodúčtujú. Ak sa v nasledujúcom období reálna hodnota dlhového nástroja klasifikovaného ako k dispozícii na predaj zvýši a toto zvýšenie možno dať objektívne do súvislosti s udalosťou, ktorá nastala po vykázaní straty zo zníženia hodnoty, strata zo zníženia hodnoty sa odúčtuje cez výkaz o finančných výsledkoch.
14.Zásoby
Zásoby sa vykazujú buď v obstarávacej cene, alebo v čistej realizovateľnej hodnote, podľa toho, ktorá je nižšia. Obstarávacia cena sa stanoví metódou FIFO (prvý do skladu, prvý zo skladu). Obstarávacia cena hotových výrobkov a nedokončenej výroby zahŕňa náklady na suroviny, priame mzdové náklady a ostatné priame náklady a príslušnú réžiu (pri bežnej prevádzkovej kapacite). Čistá realizovateľná hodnota predstavuje odhad predajnej ceny za bežných obchodných podmienok, zníženej o náklady na realizáciu a predaj. Ak sa zásoby držia na distribúciu bezplatne alebo za nominálny poplatok, oceňujú sa na základe obstarávacej ceny alebo bežnej reprodukčnej ceny, podľa toho, ktorá je nižšia. Bežná reprodukčná cena zodpovedá nákladom, ktoré by EÚ musela znášať pri nadobudnutí aktív k dátumu vykazovania.
15.Predbežné financovanie
Predbežné financovanie je platba, ktorej účelom je poskytnúť príjemcovi zálohovú platbu, t. j. počiatočnú hotovosť. Môže byť rozdelené na niekoľko platieb počas obdobia stanoveného v príslušnej zmluve, rozhodnutí, dohode alebo základnom právnom akte. Počiatočná hotovosť alebo zálohová platba sa počas obdobia stanoveného v dohode buď použije na účely, na ktoré bola poskytnutá, alebo sa vráti. V prípade, že príjemcovi nevznikli oprávnené výdavky, je povinný túto zálohovú platbu, ktorá mu bola v rámci predbežného financovania poskytnutá, vrátiť EÚ. Výška predbežného financovania sa môže znížiť (úplne alebo čiastočne) akceptovaním oprávnených nákladov (ktoré sú uznané ako výdavky).
Predbežné financovanie sa v nasledujúcich dátumoch zostavenia súvahy vykazuje vo výške prvotne vykázanej v súvahe, zníženej o oprávnené výdavky (v prípade potreby vrátane odhadovanej sumy), ktoré vznikli v priebehu daného obdobia.
Úrok z predbežného financovania sa vykazuje v čase jeho vzniku v súlade s ustanoveniami príslušnej dohody. Odhad vzniknutých výnosov z úrokov, ktorý je založený na najspoľahlivejších údajoch, sa vykonáva ku koncu roka a zahŕňa sa do súvahy.
Iné zálohové platby vyplatené členským štátom, ktoré vyplývajú z úhrady nákladov zo strany EÚ, ktoré členské štáty vyplatili vo forme záloh svojim príjemcom (vrátane „finančných nástrojov vykonávaných v rámci zdieľaného hospodárenia“), sa vykazujú ako aktíva a uvádzajú sa v rámci položky predbežného financovania. Iné zálohové platby vyplatené členským štátom sa následne vykazujú vo výške prvotne vykázanej v súvahe zníženej o najlepší odhad oprávnených výdavkov vynaložených konečnými príjemcami, vypočítaných na základe primeraných a preukázateľných predpokladov.
Príspevky EÚ do trustových fondov Európskeho rozvojového fondu alebo iných nekonsolidovaných účtovných jednotiek sú tiež klasifikované ako sumy predbežného financovania, pretože ich cieľom je poskytnúť finančné prostriedky trustovému fondu, aby mohol financovať konkrétne opatrenia vymedzené v cieľoch trustového fondu. Príspevky EÚ do trustových fondov sa vykazujú v prvotnej výške sumy príspevku EÚ zníženej o oprávnené náklady v prípade potreby vrátane odhadovaných súm, ktoré vznikli trustovému fondu v priebehu vykazovaného obdobia a ktoré boli pridelené k príspevku EÚ v súlade s príslušnou dohodou.
16.Pohľadávky z výmenných transakcií a vymáhateľné sumy z nevýmenných transakcií
Keďže účtovné pravidlá EÚ vyžadujú oddelené predkladanie výmenných a nevýmenných transakcií, na účely zostavenia závierky sú pohľadávky definované ako pochádzajúce z výmenných transakcií a vymáhateľné sumy sú definované ako pochádzajúce z nevýmenných transakcií (t. j. keď EÚ získa hodnotu od iného subjektu bez toho, aby výmenou priamo poskytla približne rovnakú hodnotu, napríklad sumy vymáhateľné od členských štátov súvisiace s vlastnými zdrojmi).
Pohľadávky z výmenných transakcií spĺňajú definíciu finančných nástrojov a sú preto klasifikované ako úvery a pohľadávky a podľa toho sú aj ocenené (pozri poznámku 1.5.5). Poznámky k finančným nástrojom týkajúce sa pohľadávok z výmenných transakcií zahŕňajú časovo rozlíšené príjmy a odložené výdavky z výmenných transakcií, pretože nie sú významné.
Vymáhateľné sumy z nevýmenných transakcií sa vykazujú v pôvodnej hodnote (upravené o úroky a penále) zníženej o opravnú položku na zohľadnenie zníženia hodnoty. Opravná položka na zohľadnenie zníženia hodnoty vymáhateľných súm z nevýmenných transakcií vzniká vtedy, ak existujú objektívne dôkazy, že EÚ nebude schopná vymôcť všetky splatné sumy v súlade s pôvodnými podmienkami týkajúcimi sa vymáhateľných súm z nevýmenných transakcií. Výška opravnej položky predstavuje rozdiel medzi účtovnou hodnotou aktíva a jeho spätne získateľnou hodnotou. Výška opravnej položky sa vykazuje vo výkaze o finančných výsledkoch. Na základe minulých skúseností sa vykazuje aj všeobecná opravná položka pre nevysporiadané príkazy na vymáhanie, na ktoré sa ešte nevzťahuje osobitná opravná položka. Pozri poznámku 1.5.14, ktorá sa týka časovo rozlíšených príjmov vykazovaných ku koncu roka. Sumy vykázané a zaznamenané ako vymáhateľné sumy z nevýmenných transakcií nie sú finančnými nástrojmi, pretože nevyplývajú zo zmluvy, ktorá by mohla viesť k finančnému záväzku alebo ku kapitálovému nástroju. V náležitých prípadoch sú však v poznámkach k finančným výkazom vymáhateľné sumy z nevýmenných transakcií zaznamenané spoločne s pohľadávkami z výmenných transakcií.
17.Peňažné prostriedky a peňažné ekvivalenty
Peňažné prostriedky a peňažné ekvivalenty sú finančné nástroje a zahŕňajú peňažnú hotovosť, bankové vklady splatné na požiadanie alebo v skrátenej lehote a ostatné krátkodobé vysokolikvidné investície s pôvodnou splatnosťou do troch mesiacov.
18.Dôchodky a ostatné zamestnanecké požitky
Dôchodkové záväzky
EÚ uplatňuje systém so stanoveným dôchodkovým plnením. Keďže zamestnanci odvádzajú zo svojich platov tretinu očakávaných nákladov na tieto požitky, tento záväzok sa nefinancuje. Záväzok vykázaný v súvahe v súvislosti so systémom s definovanou výškou dôchodkového plnenia predstavuje súčasnú hodnotu záväzku z definovaných požitkov k dátumu zostavenia súvahy, po odpočítaní reálnej hodnoty aktív systému. Záväzok súvisiaci so stanovenými požitkami je vypočítaný poistnými matematikmi na základe metódy plánovaného ročného zhodnotenia požitkov. Súčasná hodnota záväzkov súvisiacich so stanovenými požitkami sa vypočíta diskontovaním odhadovaných budúcich peňažných čerpaní s použitím úrokových sadzieb štátnych dlhopisov, ktoré sú vyjadrené v mene, v ktorej budú plnenia vyplácané a ktorých splatnosť sa blíži k trvaniu príslušného dôchodkového záväzku.
Poistno-matematické zisky a straty vyplývajúce z empirických úprav a zo zmien v poistno-matematických predpokladoch sa okamžite vykazujú vo výkaze o finančných výsledkoch. Náklady týkajúce sa rokov odpracovaných v minulosti sa okamžite vykazujú vo výkaze o finančných výsledkoch, pokiaľ zmeny v dôchodkovom systéme nie sú podmienené zotrvaním zamestnanca v pracovnom pomere na určité obdobie (obdobie nároku). V tomto prípade sa náklady týkajúce sa v minulosti odpracovaných rokov rovnomerne odpisujú počas obdobia nároku.
Nemocenské dávky mimo zamestnania
EÚ poskytuje svojim zamestnancom príspevky na zdravotnú starostlivosť formou úhrady zdravotných výdavkov. Na ich každodenné spravovanie bol vytvorený osobitný fond. Tento systém využívajú súčasní zamestnanci, dôchodcovia, vdovy alebo vdovci a ich príbuzní. Príspevky poskytované „neaktívnym osobám“ (dôchodcom, sirotám atď.) sa klasifikujú ako „zamestnanecké požitky mimo zamestnania“. Vzhľadom na povahu týchto požitkov je potrebný poistno-matematický výpočet. Záväzky v súvahe sú stanovené na obdobnom princípe ako dôchodkové záväzky (pozri vyššie).
19.Rezervy
Rezervy sa vykazujú vtedy, keď má EÚ súčasné právne alebo nepriame záväzky voči tretím osobám v dôsledku minulých udalostí, keď je pravdepodobné, že na vyrovnanie týchto záväzkov bude potrebné vynaložiť prostriedky, a keď je zároveň možné spoľahlivo odhadnúť sumu záväzkov. Na budúce prevádzkové straty sa rezervy netvoria. Výška rezerv zodpovedá najlepšiemu odhadu očakávaných výdavkov potrebných na vyrovnanie súčasných záväzkov k dátumu vykazovania. V prípade, že rezervy zahŕňajú viacero položiek, záväzok sa odhadne na základe váženia všetkých možných výsledkov na základe stupňa ich pravdepodobnosti (metóda „očakávanej hodnoty“).
20.Finančné záväzky
Finančné záväzky sú klasifikované ako finančné záväzky vykazované v reálnej hodnote cez prebytok alebo deficit, ako finančné záväzky vykazované v umorovacej cene alebo ako záväzky z finančnej záruky.
Prijaté pôžičky pozostávajú z pôžičiek od úverových inštitúcií a z dlhových certifikátov. Prvotne sa vykazujú v reálnej hodnote, teda vo výške výnosov z emisie (reálna hodnota prijatej protihodnoty) zníženej o transakčné náklady a následne sa vykazujú v umorovacej cene metódou efektívnej úrokovej sadzby. Rozdiel medzi výnosmi zníženými o transakčné náklady a sumou umorenia sa vykazuje vo výkaze o finančných výsledkoch počas trvania pôžičky metódou efektívnej úrokovej sadzby. V prípade úverov poskytnutých z vypožičaných prostriedkov nemožno metódu efektívnej úrokovej sadzby uplatniť na úvery a pôžičky vzhľadom na zásadu významnosti. Transakčné náklady, ktoré vznikajú EÚ a následne sú účtované príjemcovi úveru, sa vykazujú priamo vo výkaze o finančných výsledkoch.
Finančné záväzky vykazované v reálnej hodnote cez prebytok alebo deficit zahŕňajú deriváty, ktorých reálna hodnota je záporná. Účtujú sa na základe rovnakej metódy ako finančné aktíva v reálnej hodnote cez prebytok alebo deficit; pozri poznámku 1.5.5.
Záväzky z finančnej záruky sa prvotne vykazujú v reálnej hodnote, ktorá predstavuje prijatú prémiu. Následne sa záväzky z finančnej záruky stanovujú buď na základe najlepšieho odhadu očakávaných výdavkov potrebných na vyrovnanie záväzkov z finančnej záruky, alebo na základe pôvodne vykázanej sumy v prípade potreby zníženej o kumulatívnu amortizáciu, podľa toho, ktorá hodnota je vyššia. EÚ vykazuje záväzok z finančnej záruky, keď prijíma protihodnotu za poskytnutie záruky, ktorá je v súlade s trhovými podmienkami, alebo keď je možné reálnu hodnotu záruky stanoviť spoľahlivo. Keď neexistuje aktívny trh na zmluvu o finančných zárukách, ktorá by bola priamo rovnocenná, EÚ vykáže poskytnutú záruku ako podmienený záväzok (pozri poznámku 1.7.2); alebo, keď je pravdepodobnejšie, že na vyrovnanie týchto záväzkov bude potrebné vynaložiť prostriedky, EÚ vykazuje rezervu (pozri poznámku 1.5.11).
Finančné záväzky sa klasifikujú ako dlhodobé pasíva, s výnimkou záväzkov so splatnosťou kratšou ako 12 mesiacov od dátumu zostavenia súvahy.
Trustové fondy EÚ, ktoré sa považujú za súčasť prevádzkových činností Komisie, sa účtujú na účtoch Komisie a ďalej sa konsolidujú v ročnej účtovnej závierke EÚ. Príspevky do trustových fondov EÚ od iných darcov preto spĺňajú kritériá príjmov z nevýmenných transakcií za určitých podmienok a sú prezentované ako finančné záväzky, pokiaľ sa nesplnia podmienky súvisiace s prevedenými príspevkami, t. j. oprávnené náklady nebudú vynaložené trustovým fondom. Trustový fond je povinný financovať konkrétne projekty a vrátiť zostávajúce prostriedky v čase likvidácie. Záväzky z nesplatených príspevkov sa k dátumu zostavenia súvahy vykazujú v rámci prijatých príspevkov po odpočítaní nákladov, ktoré vznikli trustovému fondu, v prípade potreby vrátane odhadovanej sumy. Na účely vykazovania sa čisté výdavky pridelia príspevkom iných darcov úmerne k čistým príspevkom zaplateným k 31. decembru. Toto pridelenie príspevkov je iba orientačné. Keď sa trustový fond zlikviduje, o skutočnom rozdelení zostávajúcich prostriedkov rozhodne správna rada trustového fondu.
21.Záväzky
Značná časť záväzkov EÚ predstavuje nevyplatené žiadosti o úhradu nákladov predložené príjemcami grantov či iných finančných prostriedkov EÚ (nevýmenné transakcie). Po prijatí žiadosti o úhradu nákladov sa vykazujú ako záväzky na požadovanú sumu. Po overení a prijatí oprávnených nákladov sa záväzky oceňujú v uznanej a oprávnenej hodnote.
Záväzky vyplývajúce z nákupu tovaru a služieb sa vykazujú po prijatí faktúry v pôvodnej hodnote a zodpovedajúce výdavky sa zaúčtujú po doručení tovaru alebo poskytnutí služieb a ich schválení EÚ.
22.Časovo rozlíšené a odložené príjmy a výdavky
Transakcie a udalosti sa vykazujú vo finančných výkazoch v období, s ktorým súvisia. Ak nie je na konci roka ešte vystavená faktúra, ale EÚ poskytla služby alebo doručila tovar, alebo ak existuje zmluvná dohoda (napr. odkazom na zmluvu), vo finančných výkazoch sa vykážu časovo rozlíšené príjmy. Ak bola faktúra na konci roka vystavená, ale služby ešte neboli poskytnuté alebo tovar nebol ešte dodaný, príjmy budú odložené a vykázané v nasledujúcom účtovnom období.
Výdavky sa tiež účtujú v rámci obdobia, s ktorým súvisia. Na konci účtovného obdobia sa časovo rozlíšené výdavky vykazujú na základe odhadovanej výšky prenesených záväzkov za dané obdobie. Výpočet časovo rozlíšených výdavkov sa vykoná v súlade s podrobnými operatívnymi a praktickými pokynmi vydanými Komisiou, ktorých cieľom je zabezpečiť, aby finančné výkazy poskytovali pravdivý obraz o hospodárskych a iných udalostiach, ktoré majú zachytávať. Analogicky platí, že ak sa zrealizovala platba za služby alebo tovary, ktoré ešte neboli prijaté, výdavky budú odložené a vykázané v nasledujúcom účtovnom období.
23.VÝKAZ O FINANČNÝCH VÝSLEDKOCH
24.Príjmy
PRÍJMY Z NEVÝMENNÝCH TRANSAKCIÍ
Prevažná väčšina príjmov EÚ sa týka nevýmenných transakcií:
Zdroje založené na HND a zdroje založené na DPH
Príjmy sa vykazujú v období, v ktorom Komisia zašle členským štátom výzvu so žiadosťou o poskytnutie ich príspevkov. Oceňujú sa vo výške „vyžiadanej sumy“. Keďže zdroje založené na DPH a HND vychádzajú z odhadov údajov za príslušný rozpočtový rok, možno ich v prípade zmien upravovať až dovtedy, kým členské štáty nepredložia konečné údaje. Vplyv zmeny v odhade sa zohľadní pri stanovovaní čistého prebytku alebo deficitu za obdobie, v ktorom došlo k zmene.
Tradičné vlastné zdroje
Vymáhateľné sumy z nevýmenných transakcií a súvisiace príjmy sa vykazujú po tom, ako členské štáty predložia príslušné mesačné výkazy „A“ (zahŕňajúce vybraté clá a splatné zaručené sumy, voči ktorým neboli vznesené námietky). K dátumu vykazovania sa odhadujú príjmy vybraté členskými štátmi za dané obdobie, ktoré ale ešte neboli vyplatené Komisii, a vykazujú sa ako časovo rozlíšené príjmy. Štvrťročné výkazy „B“ (zahŕňajúce nevybraté a nezaručené clá a zaručené sumy spochybnené dlžníkom) predložené členskými štátmi sa vykazujú ako príjmy znížené o náklady na výber, na ktoré majú členské štáty nárok. Navyše sa vykáže zníženie hodnoty vo výške odhadovaných nevymožených prostriedkov.
Pokuty
Príjmy z pokút sa vykazujú po tom, ako EÚ prijme rozhodnutie o uložení pokuty, a po úradnom oznámení tohto rozhodnutia adresátovi. Ak existujú pochybnosti o platobnej schopnosti podniku, vykazuje sa zníženie hodnoty nároku. Po rozhodnutí o uložení pokuty majú dlžníci odo dňa oznámenia dva mesiace na to, aby:
a)rozhodnutie prijali; v takom prípade musia zaplatiť pokutu v stanovenej lehote a uvedenú sumu s definitívnou platnosťou získa EÚ;
b)alebo rozhodnutie neprijali a podali odvolanie v súlade s právom EÚ.
Aj v prípade podania odvolania sa však pokuta musí uhradiť v stanovenej trojmesačnej lehote, pretože odvolanie nemá odkladný účinok (článok 278 Zmluvy o EÚ). Za určitých okolností a na základe dohody s účtovníkom Komisie môže však dlžník namiesto toho predložiť na danú sumu bankovú záruku.
Ak sa podnik proti rozhodnutiu odvolá, pričom pokutu už predbežne uhradil, suma sa vykáže ako podmienený záväzok. Keďže odvolanie dlžníka voči rozhodnutiu EÚ nemá odkladný účinok, prijaté peňažné prostriedky sa použijú na vyrovnanie vymáhateľnej sumy. Ak je namiesto platby predložená záruka, pokuta sa ďalej vykazuje ako vymáhateľná suma. Ak je pravdepodobné, že Všeobecný súd nerozhodne v prospech EÚ, na pokrytie tohto rizika sa vytvorí rezerva. Ak bola namiesto toho poskytnutá záruka, nesplatená vymáhateľná suma sa náležite odpíše. Kumulatívny úrok, ktorý Komisii plynie z bankových účtov, na ktorých boli uložené platby, sa vykáže ako príjem a všetky podmienené záväzky sa zodpovedajúcim spôsobom zvýšia.
Predbežne uhradené pokuty spravuje od roku 2010 Komisia v rámci osobitne vytvoreného fondu (BUFI) a investuje ich do finančných nástrojov.
PRÍJMY Z VÝMENNÝCH TRANSAKCIÍ
Príjmy z predaja tovaru a služieb sa vykazujú vtedy, keď značná časť rizika a výhod plynúcich z vlastníctva tovaru prechádza na kupujúceho. Príjmy súvisiace s transakciou zahŕňajúcou poskytovanie služieb sa vykazujú na základe stupňa realizácie transakcie k dátumu vykazovania.
Úrokové príjmy a náklady
Úrokové príjmy a náklady sa vykazujú vo výkaze o finančných výsledkoch metódou efektívnej úrokovej sadzby. Ide o metódu výpočtu umorovacej ceny finančných aktív alebo finančných záväzkov a rozdelenia úrokových príjmov a nákladov v rámci príslušného obdobia. Pri výpočte efektívnej úrokovej sadzby EÚ odhaduje peňažné toky s prihliadnutím na všetky zmluvné podmienky finančného nástroja (napr. možnosť predčasného splatenia), neberie však do úvahy budúce úverové straty. Výpočet zahŕňa všetky poplatky a bázické body zaplatené alebo prijaté medzi zmluvnými stranami, ktoré sú neoddeliteľnou súčasťou efektívnej úrokovej sadzby, transakčné náklady a všetky ostatné prémie alebo diskonty.
Po odpísaní finančných aktív alebo skupiny podobných finančných aktív v dôsledku straty zo zníženia hodnoty sa úrokové príjmy vykazujú na základe úrokovej sadzby použitej na diskontovanie budúcich peňažných tokov na účely ocenenia straty zo zníženia hodnoty.
Príjmy z dividend
Príjmy z dividend a podobných rozdelení sa vykazujú, keď vznikne nárok na ich výplatu.
25.Výdavky
Výdavky na nevýmenné transakcie predstavujú väčšinu výdavkov EÚ. Súvisia s prevodmi prostriedkov v prospech príjemcov a možno ich rozdeliť na tri skupiny: nároky, prevody na základe dohody a diskrečné granty, príspevky a dary.
Prevody sa vykazujú ako výdavky v období, počas ktorého došlo k udalostiam, ktoré viedli k prenosu, a to za predpokladu, že povaha prenosu zodpovedá ustanoveniam právneho predpisu (nariadenia o rozpočtových pravidlách, služobného poriadku alebo iného právneho predpisu) alebo že došlo k podpísaniu dohody, ktorou sa prevod oprávňuje; že príjemca splnil všetky podmienky oprávnenosti a že je možné sumu primeraným spôsobom odhadnúť.
Po prijatí žiadosti o platbu alebo žiadosti o úhradu nákladov, ktoré spĺňajú kritériá vykazovania, sa vykazujú ako výdavky vo výške oprávnenej sumy. Ku koncu roka sa vzniknuté oprávnené výdavky, na ktoré už príjemcovi nárok vznikol, ale ešte neboli oznámené, odhadujú a vykazujú ako časovo rozlíšené výdavky.
Výdavky na výmenné transakcie súvisiace s nákupom tovaru a služieb sa vykazujú po doručení, resp. poskytnutí a ich prijatí EÚ. Oceňujú sa v pôvodnej fakturovanej cene. Okrem toho sa k dátumu zostavenia súvahy vo výkaze o finančných výsledkoch odhadujú a vykazujú výdavky súvisiace so službou dodanou počas obdobia, za ktoré faktúra nebola zatiaľ prijatá alebo uznaná.
26.PODMIENENÉ AKTÍVA A ZÁVÄZKY
27.Podmienené aktíva
Podmienené aktíva predstavujú možné aktíva, ktoré sú dôsledkom minulých udalostí a ktorých existencia bude potvrdená jedine tým, či v budúcnosti nastane, resp. nenastane jedna alebo viacero neistých udalostí, ktorých vznik nezávisí výlučne od EÚ. Podmienené aktíva sa vykazujú vtedy, ak je pravdepodobný prílev zdrojov predstavujúcich ekonomický úžitok.
28.Podmienené záväzky
Podmienené záväzky predstavujú možné záväzky, ktoré sú dôsledkom minulých udalostí a ktorých existencia bude potvrdená jedine tým, či v budúcnosti nastane, resp. nenastane jedna alebo viacero neistých udalostí, ktorých vznik nezávisí výlučne od EÚ; alebo ide o súčasný záväzok, ktorý je dôsledkom minulých udalostí, ale nevykazuje sa, pretože: nie je pravdepodobné, že na vyrovnanie záväzkov bude potrebný úbytok zdrojov predstavujúcich ekonomický úžitok, alebo preto, že v niektorých mimoriadnych prípadoch nie je možné výšku záväzkov dostatočne spoľahlivo stanoviť.
29.VÝKAZ PEŇAŽNÝCH TOKOV
Informácie o peňažných tokoch slúžia ako základ pre posúdenie schopnosti EÚ vytvárať peňažné prostriedky a peňažné ekvivalenty a jej potreby využívať tieto peňažné toky.
Výkaz peňažných tokov je zostavený nepriamou metódou. To znamená, že hospodársky výsledok za rozpočtový rok je upravený o účinky nepeňažných transakcií, o prípadné časové rozlíšenie operačných hotovostných príjmov alebo platieb v minulosti alebo budúcnosti a o položky príjmov alebo výdavkov súvisiacich s peňažnými tokmi z investičnej činnosti.
Peňažné toky vznikajúce z transakcií v cudzej mene sú zaznamenané v mene EÚ, v ktorej sa transakcie vykazujú (euro), a to tak, že sa na sumu v cudzej mene uplatní výmenný kurz medzi eurom a príslušnou cudzou menou platný ku dňu uskutočnenia peňažného toku.
Vo výkaze peňažných tokov sú uvedené peňažné toky za dané obdobie rozdelené podľa operačných a investičných činností (EÚ nevykonáva finančné činnosti).
Operačné činnosti sú tie činnosti EÚ, ktoré nie sú investičnými činnosťami. Predstavujú väčšinu realizovaných činností. Úvery poskytované príjemcom (a prípadne súvisiace prijaté pôžičky) sa nepovažujú za investičné (alebo finančné) činnosti, pretože patria do všeobecných cieľov, a teda do každodenných činností EÚ.
Investičnými činnosťami sú nadobúdanie a odpredaj nehmotných aktív a nehnuteľností, strojov a zariadení a iných investícií, ktoré nie sú zahrnuté v peňažných ekvivalentoch. Medzi investičné činnosti nepatria úvery poskytované príjemcom. Cieľom je ukázať reálne investície EÚ.
30.POZNÁMKY K SÚVAHE
AKTÍVA
31.NEHMOTNÉ AKTÍVA
|
v mil. EUR |
|
|
Hrubá účtovná hodnota k 31. 12. 2016 |
820 |
|
Prírastky |
105 |
|
Úbytky |
(1) |
|
Presun medzi kategóriami aktív |
4 |
|
Iné zmeny |
12 |
|
Hrubá účtovná hodnota k 31. 12. 2017 |
940 |
|
Oprávky k 31. 12. 2016 |
(439) |
|
Odpisy za rok |
(96) |
|
Zrušenie amortizácie |
(3) |
|
Úbytky |
4 |
|
Presun medzi kategóriami aktív |
(2) |
|
Iné zmeny |
0 |
|
Oprávky k 31. 12. 2017 |
(535) |
|
Čistá účtovná hodnota k 31. 12. 2017 |
405 |
|
Čistá účtovná hodnota k 31. 12. 2016 |
381 |
Uvedené sumy sa týkajú predovšetkým počítačového softvéru.
32.NEHNUTEĽNOSTI, STROJE A ZARIADENIA
Do kategórie kozmických prostriedkov patrí operačný dlhodobý majetok súvisiaci s dvomi vesmírnymi programami EÚ: globálnym navigačným satelitným systémom (GNSS), t. j. so systémami Galileo a EGNOS, a s európskym programom pozorovania Zeme Copernicus, zatiaľ čo aktíva kozmických systémov, ktoré zatiaľ nie sú operačné, sú zahrnuté v okruhu nedokončených aktív.
V prípade systému Galileo sa v roku 2017 do operačnej konštelácie pridali štyri nové satelity, čím sa ich počet zvýšil na 18. Operačný dlhodobý majetok systému Galileo k 31. decembru 2017 predstavoval 2 276 mil. EUR bez odpisov (2016: 2 146 mil. EUR). Do zostávajúcich nedokončených aktív v celkovej výške 1 026 mil. EUR (2016: 756 mil. EUR) patria štyri satelity vypustené v decembri 2017, v prípade ktorých sa však k dátumu zostavenia súvahy ešte nedokončilo orbitálne testovanie. Vývoj systému Galileo bude pokračovať, kým nedosiahne plnú prevádzkovú kapacitu. Po dokončení bude mať konštelácia systému Galileo 24 satelitov v prevádzke a šesť náhradných.
Pokiaľ ide o program Copernicus, v roku 2017 bol do prevádzky uvedený nový satelit (Sentinel 2B), ktorý doplnil štyri ďalšie funkčné satelity programu Copernicus, čím sa zvýšil počet operačného dlhodobého majetku programu Copernicus na 1 140 mil. EUR (2016: 1 073 mil. EUR) po odpočítaní oprávok. Ďalšia suma vo výške 1 443 mil. EUR súvisiaca so satelitmi Copernicus sa vykazuje ako nedokončené aktíva (2016: 1 133 mil. EUR).
Dlhodobý majetok týkajúci sa pozemnej infraštruktúry Európskej geostacionárnej navigačnej prekrývacej služby (EGNOS) vo výške 67 mil. EUR (2016: 83 mil. EUR) je tiež začlenený do okruhu Kozmické prostriedky. Okrem toho nedokončené aktíva služby EGNOS dosahujú výšku 52 mil. EUR (2016: 21 mil. EUR).
Aktíva súvisiace s vesmírnymi programami EÚ sa budujú s pomocou Európskej vesmírnej agentúry (ESA).
Nehnuteľnosti, stroje a zariadenia
|
v mil. EUR |
|||||||||
|
Pozemky a budovy |
Kozmické prostriedky |
Stroje a zariadenia |
Nábytok a dopravné prostriedky |
Počítačový hardvér |
Iné |
Finančný prenájom |
Nedokončené aktíva |
Spolu |
|
|
Hrubá účtovná hodnota k 31. 12. 2016 |
5 297 |
3 603 |
583 |
269 |
658 |
298 |
2 783 |
2 292 |
15 783 |
|
Prírastky |
84 |
0 |
27 |
14 |
62 |
17 |
9 |
1 417 |
1 630 |
|
Úbytky |
(24) |
(1) |
(17) |
(19) |
(49) |
(8) |
– |
(0) |
(119) |
|
Presun medzi kategóriami aktív |
98 |
641 |
2 |
1 |
1 |
1 |
(5) |
(743) |
(5) |
|
Iné zmeny |
1 |
21 |
1 |
1 |
3 |
2 |
– |
(44) |
(14) |
|
Hrubá účtovná hodnota k 31. 12. 2017 |
5 456 |
4 264 |
597 |
266 |
675 |
309 |
2 787 |
2 920 |
17 273 |
|
Oprávky k 31. 12. 2016 |
(2 865) |
(301) |
(474) |
(186) |
(535) |
(203) |
(1 150) |
(5 715) |
|
|
Odpisy za rok |
(182) |
(480) |
(44) |
(20) |
(64) |
(30) |
(97) |
(917) |
|
|
Zrušenie odpisov |
– |
– |
9 |
2 |
18 |
1 |
– |
29 |
|
|
Úbytky |
13 |
1 |
8 |
16 |
32 |
7 |
– |
78 |
|
|
Presun medzi kategóriami aktív |
0 |
0 |
(0) |
(0) |
(1) |
(0) |
3 |
2 |
|
|
Iné zmeny |
(1) |
(1) |
(1) |
(1) |
(2) |
(0) |
– |
(6) |
|
|
Oprávky k 31. 12. 2017 |
(3 035) |
(780) |
(502) |
(188) |
(553) |
(226) |
(1 244) |
(6 528) |
|
|
ČISTÁ ÚČTOVNÁ HODNOTA K 31. 12. 2017 |
2 422 |
3 484 |
95 |
78 |
122 |
83 |
1 543 |
2 920 |
10 745 |
|
ČISTÁ ÚČTOVNÁ HODNOTA K 31. 12. 2016 |
2 432 |
3 302 |
109 |
83 |
122 |
95 |
1 633 |
2 292 |
10 068 |
33.INVESTÍCIE ÚČTOVANÉ S POUŽITÍM METÓDY VLASTNÉHO IMANIA
K podielu EÚ, ktorú zastupuje Komisia, v Európskom investičnom fonde (EIF) sa pristupuje ako k podielu v pridruženom podniku s použitím metódy vlastného imania. Európsky investičný fond (EIF) je finančnou inštitúciou EÚ, ktorá sa špecializuje na poskytovanie rizikového kapitálu a záruk malým a stredným podnikom (MSP). EIF má sídlo v Luxemburgu a pôsobí ako verejno-súkromné partnerstvo, ktorého členmi sú Európska investičná banka (EIB), EÚ a skupina finančných inštitúcií. K 31. decembru 2017 mala EÚ v EIF vlastnícky podiel 29,7 % (2016: 28,1 %) a 29,7 % hlasovacích práv (2016: 28,1 %). V súlade so svojimi stanovami musí EIF vyčleniť do štatutárnej rezervy vo výške minimálne 20 % svojho ročného čistého zisku, kým agregovaný rezervný fond nedosiahne 10 % upísaného základného imania. Tento rezervný fond sa nerozdeľuje.
|
v mil. EUR |
|
|
Európsky investičný fond |
|
|
Podiel k 31. 12. 2016 |
528 |
|
Príspevky |
44 |
|
Prijaté dividendy |
(7) |
|
Podiel na čistom výsledku |
21 |
|
Podiel na čistých aktívach |
(6) |
|
Podiel k 31. 12. 2017 |
581 |
EÚ možno na základe jej percentuálneho podielu priradiť tieto účtovné hodnoty:
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Celková výška EIF |
Celková výška EIF |
|
|
Aktíva |
2 488 |
2 301 |
|
Pasíva |
(532) |
(423) |
|
Príjmy |
263 |
240 |
|
Výdavky |
(153) |
(118) |
|
Prebytok/(deficit) |
110 |
122 |
Zosúhlasenie uvedeného zhrnutia finančných informácií k účtovnej hodnote podielu v EIF tvorí:
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Čisté aktíva pridružených podnikov |
1 956 |
1 878 |
|
Vlastnícky podiel EK v EIF |
29,7 % |
28,1 % |
|
Účtovná hodnota |
581 |
528 |
Európska únia, ktorú zastupuje Komisia, uhradila 20 % upísaného základného imania v kapitáli EIF k 31. decembru 2017, pričom nevyžiadanú sumu tvorí:
|
v mil. EUR |
||
|
Celkový kapitál EIF |
Podiel upísaný EÚ |
|
|
Celkové základné imanie |
4 500 |
1 337 |
|
Splatené |
(900) |
(267) |
|
Nevyžiadané |
3 600 |
1 070 |
34.FINANČNÉ AKTÍVA
|
v mil. EUR |
|||
|
Poznámka |
31. 12. 2017 |
31. 12. 2016 |
|
|
Dlhodobé finančné aktíva |
|||
|
Finančné aktíva k dispozícii na predaj |
2.4.1 |
11 758 |
9 131 |
|
Finančné aktíva vykazované v reálnej hodnote cez prebytok alebo deficit |
2.4.2 |
16 |
– |
|
Úvery |
2.4.3 |
48 205 |
53 116 |
|
59 980 |
62 247 |
||
|
Krátkodobé finančné aktíva |
|||
|
Finančné aktíva k dispozícii na predaj |
2.4.1 |
1 873 |
1 311 |
|
Finančné aktíva vykazované v reálnej hodnote cez prebytok alebo deficit |
2.4.2 |
6 |
0 |
|
Úvery |
2.4.3 |
6 776 |
2 361 |
|
8 655 |
3 673 |
||
|
Spolu |
68 635 |
65 920 |
35.Finančné aktíva k dispozícii na predaj
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Investície BUFI |
2 158 |
2 013 |
|
ESUO v likvidácii |
1 658 |
1 685 |
|
Európska banka pre obnovu a rozvoj |
188 |
188 |
|
4 004 |
3 886 |
|
|
Záručné fondy pre rozpočtové záruky: |
||
|
Záručný fond EFSI |
3 414 |
948 |
|
Garančný fond pre vonkajšie opatrenia |
2 199 |
2 069 |
|
5 613 |
3 017 |
|
|
Finančné nástroje financované z rozpočtu EÚ: |
||
|
Horizont 2020 |
1 730 |
1 213 |
|
Finančný nástroj s rozdelením rizika |
665 |
719 |
|
Nástroj ETF Start up |
483 |
476 |
|
Nástroj na prepájanie Európy |
482 |
483 |
|
Európsky fond pre juhovýchodnú Európu |
119 |
118 |
|
Operácie s rizikovým kapitálom |
113 |
132 |
|
Iné |
422 |
398 |
|
4 014 |
3 539 |
|
|
Spolu |
13 632 |
10 442 |
|
Dlhodobé |
11 758 |
9 131 |
|
Krátkodobé |
1 873 |
1 311 |
Z celkovej sumy 13 632 mil. EUR má EÚ v držbe na predaj finančné aktíva vo forme dlhových cenných papierov (napr. dlhopisov) vo výške 12 048 mil. EUR, nástroje vlastného imania vo výške 1 333 mil. EUR a investície do fondu Unitary Fund EIB (fondu peňažného trhu) vo výške 251 mil. EUR. Dlhové cenné papiere a jednotky vo fonde Unitary Fund EIB sa používajú predovšetkým na dočasné investovanie súm určených na záruku EÚ a nástroje na rozdelenie rizika EÚ, kým sa nepoužijú na uspokojenie výzvy na uplatnenie záruky.
Investície BUFI
Predbežne uhradené pokuty, ktoré boli uložené najmä za porušenie pravidiel hospodárskej súťaže, sa prideľujú do osobitného fondu (fond BUFI – fond rozpočtových pokút) a Komisia ich investuje do dlhových nástrojov, ktoré sú klasifikované ako finančné aktíva k dispozícii na predaj.
ESUO v likvidácii
Pokiaľ ide o Európske spoločenstvo uhlia a ocele (ESUO) v likvidácii, všetky finančné aktíva k dispozícii na predaj predstavujú dlhové cenné papiere denominované v eurách a kótované na aktívnom trhu.
Európska banka pre obnovu a rozvoj
EÚ má v držbe finančnú investíciu v kapitáli Európskej banky pre obnovu a rozvoj (EBOR), v ktorom sa k 31. decembru 2017 množstvo akcií v držbe rovnalo 90 044 (2016: 90 044 akcií), čo predstavuje 3 % celkového upísaného základného imania. EÚ upísala celkovú sumu 900 mil. EUR základného imania, z čoho je v súčasnosti nevyžiadaných 713 mil. EUR. Podľa dohody o založení EBOR majú akcionári určité zmluvné obmedzenia, ako napríklad skutočnosť, že akcie nie sú prevoditeľné a ich splatenie je obmedzené maximálne do výšky pôvodných obstarávacích nákladov.
EÚ oceňuje investície v EBOR v reálnej hodnote. Pôvodné obstarávacie náklady sa považujú za najlepší odhad reálnej hodnoty, najmä z dôvodu uvedených zmluvných obmedzení. Hoci akcie EBOR nie sú kótované na žiadnej burze cenných papierov, nedávne transakcie subjektu, do ktorého sa investovalo (poistenie kapitálu v menovitej hodnote), naznačujú, že náklady predstavujú najlepší odhad reálnej hodnoty v tejto situácii.
ZÁRUČNÉ FONDY PRE ROZPOČTOVÉ ZÁRUKY
Záručný fond EFSI
Podľa nariadenia o EFSI bol záručný fond EFSI zriadený na účely poskytovania vankúša likvidity proti prípadným stratám, ktoré by mohla utrpieť EIB v súvislosti s financovaním operácií oprávnených na záruku EÚ pre EFSI podľa dohody o EFSI, a investovaním do týchto operácií – pozri poznámku 4.1.1. Záručný fond EFSI je financovaný z príspevkov z rozpočtu EÚ. Plynú doň aj výnosy z investovaných prostriedkov záručného fondu, výnosy EÚ z odplaty za záruku podľa dohody o EFSI a sumy, ktoré EIB vymohla od dlžníkov v omeškaní z predchádzajúcich výziev na uplatnenie záruky. Fond spravuje Komisia, ktorá je oprávnená investovať aktíva záručného fondu EFSI na finančných trhoch v súlade so zásadou riadneho finančného hospodárenia podľa príslušných prudenciálnych pravidiel. Záručný fond EFSI začal svoju činnosť v apríli 2016. V súlade s nariadením EFSI, zmeneným v decembri 2017 [nariadením (EÚ) 2017/2396], záručný fond EFSI bude postupne doplnený až do výšky 9,1 mld. EUR, čo predstavuje 35 % celkových záväzkov vyplývajúcich zo záruky EÚ pre EFSI.
Garančný fond pre vonkajšie opatrenia
Garančný fond pre vonkajšie opatrenia slúži na krytie úverov, za ktoré sa poskytla záruka z rozpočtu EÚ, predovšetkým úverových operácií EIB mimo EÚ financovaných z vlastných zdrojov EIB, úverov v rámci makrofinančnej pomoci (MFA), ako aj úverov Euratomu mimo EÚ – pozri poznámku 4.1.1. Ide o dlhodobý nástroj (dlhodobá časť: 2 078 mil. EUR) spravovaný EIB a určený na ručenie akýchkoľvek nesplácaných úverov, za ktoré EÚ poskytla záruky. Fond je financovaný z platieb z rozpočtu EÚ, z úrokových výnosov z investícií realizovaných z aktív fondu a zo súm vymožených od dlžníkov v omeškaní, v prípade ktorých fond musel aktivovať svoju záruku. Výška fondu by sa mala udržiavať vo výške cieľovej sumy zodpovedajúcej 9 % nesplatených zaručených úverov ku koncu roka. Rozdiel medzi cieľovou sumou a hodnotou aktív fondu na konci roka sa uhradí z rozpočtu EÚ v roku n + 2, zatiaľ čo prebytok sa vráti späť do rozpočtu EÚ.
FINANČNÉ NÁSTROJE FINANCOVANÉ Z ROZPOČTU EÚ
Prehľad všetkých finančných nástrojov financovaných z rozpočtu pozri v diskusii o finančnom výkaze a analýze.
Horizont 2020
Podľa nariadenia EÚ o zriadení programu Horizont 2020 – rámcového programu pre výskum a inováciu (2014 – 2020) sa zaviedli nové finančné nástroje s cieľom zlepšiť prístup k financovaniu pre subjekty zapojené do výskumu a inovácií. Medzi tieto nástroje patria: služba InnovFin pre poskytovanie úverov a záruk na výskum a inováciu, v rámci ktorej sa Komisia delí o finančné riziko spojené s portfóliom nových finančných operácií, do ktorých vstupuje EIB; záruka InnovFin pre MSP vrátane Nástroja pre neobmedzené záruky v rámci iniciatívy MSP (SIUGI) – záručné prostriedky, ktoré spravuje EIF, na poskytovanie záruk a protizáruk finančným sprostredkovateľom pre nové portfólia úverov (v rámci SIUGI sa Komisia delí o finančné riziko spojené s poskytnutou zárukou s členskými štátmi, EIF a EIB); a kapitálový nástroj InnovFin pre výskum a inovácie, ktorý poskytuje investície do fondov rizikového kapitálu a ktorý spravuje EIF.
Finančný nástroj s rozdelením rizika
Finančný nástroj s rozdelením rizika (RSFF) spravuje EIB a investičné portfólio Komisie sa používa na krytie finančného rizika spojeného s úvermi a zárukami, ktoré poskytuje EIB na oprávnené výskumné projekty. V rámci VFR na roky 2007 – 2013 bol do RSFF pridelený rozpočet EÚ v celkovej výške až do 1 mld. EUR. V rámci VFR na obdobie 2014 – 2020 sa nepredpokladajú žiadne nové rozpočtové príspevky do RSFF. Celkové riziko EÚ je obmedzené sumou, ktorou do nástroja prispela.
Nástroj ETF Start up
Ide o kapitálové nástroje, ktoré boli financované v rámci programu pre rast a zamestnanosť, viacročného programu pre podniky a podnikanie, programu pre konkurencieschopnosť a inovácie a pilotného projektu transferu technológií pod správou EIF, ktoré podporujú zakladanie a financovanie začínajúcich MSP prostredníctvom investovania do vhodných špecializovaných fondov rizikového kapitálu.
Nástroj na prepájanie Európy
Podľa nariadenia (EÚ) č. 1316/2013 sa dlhový Nástroj na prepájanie Európy (NPE) zaviedol s cieľom uľahčiť prístup projektov infraštruktúry k financovaniu v sektoroch dopravy, telekomunikácií a energetiky. Spravuje ho EIB na základe dohody s EÚ. Dlhový finančný nástroj NPE je pokračovaním nástroja na poskytovanie záruk za úvery na dopravné projekty v rámci TEN-T (LGTT) a pilotnej fázy iniciatívy dlhopisov na projekty (PBI). Portfóliá nástrojov LGTT a PBI sa zlúčili do finančného nástroja NPE s účinnosťou od 1. januára 2016. Umožňuje rozdelenie rizika pri dlhovom financovaní vo forme nadriadeného a podriadeného dlhu alebo záruky, ako aj podporu projektových dlhopisov.
36.Finančné aktíva vykazované v reálnej hodnote cez prebytok alebo deficit
|
v mil. EUR |
|||||
|
31. 12. 2017 |
31. 12. 2016 |
||||
|
Typ derivátu |
Pomyselná hodnota |
Reálna hodnota |
Pomyselná hodnota |
Reálna hodnota |
|
|
Forward v cudzej mene |
634 |
6 |
50 |
0 |
|
|
Záruka EFSI na akciové portfólio |
258 |
16 |
– |
– |
|
|
Spolu |
892 |
23 |
50 |
0 |
|
|
Dlhodobé |
258 |
16 |
– |
– |
|
|
Krátkodobé |
634 |
6 |
50 |
0 |
|
EÚ uzatvára forwardy v cudzej mene s cieľom zabezpečiť kurzové riziko v cudzej mene súvisiace s dlhovými cennými papiermi denominovanými v USD, ktoré má v držbe záručný fond EFSI. Na základe forwardov v cudzej mene EÚ pri dátume splatnosti poskytuje zmluvne dohodnuté pomyselné hodnoty v cudzej mene (platobná časť), ako sa uvádza v uvedenej tabuľke, a prijíma pomyselné hodnoty v EUR (príjmová časť). Takéto zmluvy o derivátoch sa oceňujú v reálnej hodnote k dátumu zostavenia súvahy a klasifikujú sa buď ako finančné aktíva, alebo ako finančné záväzky vykazované v reálnej hodnote cez prebytok alebo deficit v závislosti od toho, či je ich reálna hodnota kladná alebo záporná. K 31. decembru 2017 bol aktívny iba jeden z forwardov v cudzej mene, ktorého reálna hodnota dosiahla výšku 6 mil. EUR (úroveň 2 hierarchie reálnej hodnoty), na základe čoho bol vykázaný vo finančných aktívach v reálnej hodnote cez prebytok alebo deficit.
Záruka EÚ pre EFSI poskytnutá skupine EIB v súvislosti s portfóliami kapitálových investícií sa klasifikuje ako derivátový finančný nástroj a účtuje sa ako finančné aktívum alebo finančný záväzok v reálnej hodnote cez prebytok alebo deficit (úroveň 3 hierarchie reálnej hodnoty), pozri poznámku 4.1.1. K 31. decembru 2017 dosahovala suma základných kapitálových investícií vyplatených EIB a EIF výšku 258 mil. EUR a reálna hodnota záruky EÚ pre EFSI na akciové portfóliá EFSI výšku 16 mil. EUR.
Hierarchia reálnej hodnoty finančných aktív oceňovaných v reálnej hodnote
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Úroveň 1: Kótované ceny na aktívnych trhoch |
11 983 |
8 910 |
|
Úroveň 2: Zistiteľné vstupy iné ako kótované ceny |
510 |
231 |
|
Úroveň 3: Techniky oceňovania a vstupy, ktoré nie sú založené na zistiteľných trhových údajoch |
1 161 |
1 302 |
|
Spolu |
13 654 |
10 442 |
V danom období sa medzi úrovňami 1 a 2 neuskutočnili žiadne presuny.
Zosúhlasenie finančných aktív oceňovaných s použitím techník oceňovania so vstupmi, ktoré nie sú založené na zistiteľných trhových údajoch (úroveň 3):
|
v mil. EUR |
|
|
Počiatočný zostatok k 31. 12. 2016 |
1 302 |
|
Nákup a predaj |
39 |
|
Zisky alebo straty za dané obdobie v podobe finančných príjmov alebo finančných nákladov |
(21) |
|
Zisky alebo straty v čistých aktívach |
30 |
|
Presuny do úrovne 3 |
– |
|
Presuny z úrovne 3 |
(188) |
|
Iné |
– |
|
Konečný zostatok k 31. 12. 2017 |
1 161 |
37. Úvery
|
v mil. EUR |
|||
|
Poznámka |
31. 12. 2017 |
31. 12. 2016 |
|
|
Úvery na finančnú pomoc |
2.4.3.1 |
54 844 |
55 134 |
|
Iné úvery |
2.4.3.2 |
137 |
343 |
|
Spolu |
54 981 |
55 477 |
|
|
Dlhodobé |
48 205 |
53 116 |
|
|
Krátkodobé |
6 776 |
2 361 |
38.Úvery na finančnú pomoc
|
v mil. EUR |
||||||
|
EFSM |
Platobná bilancia |
MFA |
Euratom |
ESUO v likvidácii |
Spolu |
|
|
Spolu k 31. 12. 2016 |
47 456 |
4 272 |
2 964 |
252 |
191 |
55 134 |
|
Nové úvery |
– |
– |
1 013 |
50 |
– |
1 063 |
|
Splátky |
– |
(1 150) |
(58) |
(51) |
(76) |
(1 335) |
|
Kurzové rozdiely |
– |
– |
– |
(1) |
(7) |
(8) |
|
Zmeny účtovnej hodnoty |
0 |
(8) |
5 |
0 |
(8) |
(11) |
|
Zníženie hodnoty |
– |
– |
– |
– |
– |
– |
|
Spolu k 31. 12. 2017 |
47 456 |
3 114 |
3 924 |
250 |
100 |
54 844 |
|
Dlhodobé |
42 300 |
1 700 |
3 846 |
203 |
96 |
48 144 |
|
Krátkodobé |
5 156 |
1 414 |
78 |
47 |
5 |
6 700 |
Nominálna hodnota úverov na finančnú pomoc dosahovala k 31. decembru 2017, vrátane úverov od ESUO v likvidácii, celkovú výšku 54 093 mil. EUR (2016: 54 373 mil. EUR). Zmena účtovnej hodnoty zodpovedá zmene vo vzniknutých úrokoch.
EFSM umožňuje poskytnúť finančnú pomoc členskému štátu, ktorý má alebo ktorému hrozia závažné ťažkosti spôsobené výnimočnými udalosťami, ktoré sú mimo jeho kontroly. Pomoc môže mať formu úveru alebo úverovej linky. V záveroch Rady pre hospodárske a finančné záležitosti (ECOFIN) z 9. mája 2010 sa celkový strop nástroja obmedzuje na 60 mld. EUR, ale právne obmedzenie obmedzuje nesplatenú sumu úverov alebo úverových liniek rezervou dostupnou v rámci stropu vlastných zdrojov. Pôžičky súvisiace s úvermi vyplatenými z EFSM sú zaručené rozpočtom EÚ. Nepredpokladá sa, že EFSM sa bude zapájať do nových programov financovania alebo sa v rámci neho budú uzatvárať nové dohody o mechanizme pôžičiek.
Nástroj BOP je politicky motivovaný finančný nástroj, v rámci ktorého sa poskytuje strednodobá finančná pomoc členským štátom EÚ, ktoré neprijali euro. Prostredníctvom tohto nástroja je možné poskytovať úvery členským štátom, ktoré zaznamenali problémy v súvislosti s platobnou bilanciou alebo zmenami v kapitále, alebo ktorým takéto problémy vážne hrozia. Maximálna nezaplatená výška úverov poskytovaných v rámci nástroja je obmedzená na 50 mld. EUR. Pôžičky súvisiace s týmito úvermi z nástroja BOP sú zaručené rozpočtom EÚ.
Makrofinančná pomoc (MFA) je politicky motivovaný finančný nástroj určený na účelovo neviazanú a všeobecnú platobnú bilanciu a/alebo rozpočtovú podporu partnerských krajín, ktoré v súčasnosti realizujú program MMF. Má podobu strednodobých/dlhodobých úverov alebo grantov alebo ich vhodnej kombinácie a vo všeobecnosti je doplnením financovania poskytnutého v rámci stabilizačného a reformného programu podporovaného z MMF. Za tieto úvery ručí Garančný fond pre vonkajšie opatrenia. V roku 2017 sa vyplatili nové úvery v rámci makrofinančnej pomoci (MFA) v celkovej výške 1 013 mil. EUR, z čoho 600 mil. EUR bolo poskytnutých Ukrajine, 300 mil. EUR Tunisku, 100 mil. EUR Jordánsku a 13 mil. EUR Gruzínsku. K 31. decembru 2017 boli poskytnuté ďalšie prostriedky vo výške 460 mil. EUR v súvislosti s dohodou o mechanizme pôžičiek v rámci MFA Tunisku (300 mil. EUR), Jordánsku (100 mil. EUR) a Moldavsku (60 mil. EUR); tieto prostriedky však ešte neboli vyplatené – pozri poznámku 4.1.2. O zostávajúcich 600 mil. EUR, ktoré boli k dispozícii pre Ukrajinu v zmysle dohody o mechanizme pôžičiek v rámci MFA, Ukrajina do uplynutia obdobia dostupnosti, ktoré sa skončilo v januári 2018, nepožiadala.
Európske spoločenstvo pre atómovú energiu (Euratom, zastúpené Komisiou), požičiava finančné prostriedky členským i nečlenským štátom a ich subjektom na financovanie projektov týkajúcich sa energetických zariadení. K 31. decembru 2017 boli na projekty v Ukrajine poskytnuté úvery vo výške 250 mil. EUR; tieto prostriedky však ešte neboli vyplatené – pozri poznámku 4.1.2. Boli získané záruky od tretích strán vo výške 250 mil. EUR (2016: 252 mil. EUR) na pokrytie úverov Euratomu.
Úvery od ESUO v likvidácii nie sú úvermi na finančnú pomoc, ale sú zmenkami, ktorých účelom je udržať peňažné toky v súlade s pôžičkami. Podobne ako v prípade úverov na finančnú pomoc sa však poskytli z vypožičaných prostriedkov v súlade s článkami 54 a 56 Zmluvy o ESUO na financovanie projektov.
Efektívne úrokové sadzby (vyjadrené ako rozpätie úrokových sadzieb)
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Makrofinančná pomoc (MFA) |
0 % až 4,54 % |
0 % až 4,54 % |
|
Euratom |
0,08 % až 5,76 % |
0 % až 5,76 % |
|
Platobná bilancia (BOP) |
2,88 % až 3,38 % |
2,37 % až 3,37 % |
|
Európsky finančný stabilizačný mechanizmus (EFSM) |
0,62 % až 3,75 % |
0,62 % až 3,75 % |
|
ESUO v likvidácii |
5,23 % až 5,81 % |
5,23 % až 5,81 % |
39.Iné úvery
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Úvery s osobitnými podmienkami |
78 |
93 |
|
Úvery na bývanie od ESUO v likvidácii |
4 |
5 |
|
Termínované vklady od 3 do 12 mesiacov |
55 |
245 |
|
Spolu |
137 |
343 |
|
Dlhodobé |
61 |
77 |
|
Krátkodobé |
76 |
266 |
Nominálna hodnota iných úverov dosahovala k 31. decembru 2017 celkovú výšku 561 mil. EUR (2016: 673 mil. EUR).
Úvery s osobitnými podmienkami sú úvermi poskytnutými pri preferenčných úrokových sadzbách v rámci spolupráce s nečlenskými štátmi.
Zníženie hodnoty iných úverov
|
v mil. EUR |
||||||
|
31. 12. 2016 |
Prírastky |
Zrušenia |
Odpísanie |
Iné |
31. 12. 2017 |
|
|
Úvery s osobitnými podmienkami |
7 |
0 |
– |
– |
– |
8 |
|
Postúpené úvery |
332 |
100 |
(0) |
– |
– |
432 |
|
Spolu |
339 |
101 |
(0) |
– |
– |
440 |
Postúpené úvery sú nesplatené úvery, ktoré poskytla EIB a za ktoré ručí rozpočet EÚ a v prípade ktorých všetky práva prešli na EÚ po uskutočnení platby z Garančného fondu pre vonkajšie opatrenia. Hodnota týchto úverov bola plne znížená o sumu 432 mil. EUR (2016: 332 mil. EUR). Výzvy na uplatnenie záruky vydané v roku 2017 boli čiastočne kryté finančnými rezervami vytvorenými počas predchádzajúcich rokov. Na základe dohody medzi EÚ a EIB vymáhacie konania vykonáva EIB v mene EÚ s cieľom vymáhať akékoľvek splatné sumy.
40.PREDBEŽNÉ FINANCOVANIE
|
v mil. EUR |
|||
|
Poznámka |
31. 12. 2017 |
31. 12. 2016 |
|
|
Dlhodobé predbežné financovanie |
|||
|
Predbežné financovanie |
2.5.1 |
21 939 |
20 219 |
|
Iné zálohové platby vyplatené členským štátom |
2.5.2 |
3 018 |
1 651 |
|
Príspevok do trustových fondov |
64 |
31 |
|
|
25 022 |
21 901 |
||
|
Krátkodobé predbežné financovanie |
|||
|
Predbežné financovanie |
2.5.1 |
22 361 |
21 386 |
|
Iné zálohové platby vyplatené členským štátom |
2.5.2 |
1 645 |
2 183 |
|
24 005 |
23 569 |
||
|
Spolu |
49 027 |
45 470 |
Výška platby v rámci predbežného financovania rozličných programov musí byť dostatočná, aby bolo možné pre príjemcu zabezpečiť počiatočné financovanie potrebné na začatie projektu a zároveň ochrániť finančné záujmy EÚ. Pritom je potrebné zohľadniť rôzne obmedzenia právnej a operačnej povahy či obmedzenia týkajúce sa efektívnosti nákladov. Všetky tieto aspekty Komisia primerane zohľadnila pri svojej snahe o zlepšenie účinnosti predbežného financovania.
41.Predbežné financovanie
|
v mil. EUR |
||||||
|
Hrubá suma |
Zúčtované prostredníctvom účtovného postupu cut-off |
Čistá suma k 31. 12. 2017 |
Hrubá suma |
Zúčtované prostredníctvom účtovného postupu cut-off |
Čistá suma k 31. 12. 2016 |
|
|
Zdieľané hospodárenie |
||||||
|
EPFRV a ďalšie nástroje na rozvoj vidieka |
3 735 |
– |
3 735 |
3 955 |
– |
3 955 |
|
EFRR + KF |
20 561 |
(5 678) |
14 883 |
19 858 |
(4 727) |
15 131 |
|
ESF |
6 792 |
(1 182) |
5 610 |
6 477 |
(617) |
5 860 |
|
Iné |
5 037 |
(2 267) |
2 770 |
4 219 |
(2 393) |
1 826 |
|
36 125 |
(9 127) |
26 998 |
34 509 |
(7 737) |
26 772 |
|
|
Priame hospodárenie |
||||||
|
Vynaložené: |
||||||
|
Komisiou |
12 165 |
(8 331) |
3 834 |
12 424 |
(8 843) |
3 581 |
|
Výkonnými agentúrami EÚ |
13 843 |
(8 749) |
5 094 |
13 136 |
(8 348) |
4 788 |
|
Trustovými fondmi |
440 |
(212) |
228 |
142 |
(82) |
60 |
|
26 447 |
(17 292) |
9 155 |
25 701 |
(17 273) |
8 429 |
|
|
Nepriame hospodárenie |
||||||
|
Vynaložené: |
||||||
|
Inými agentúrami a orgánmi EÚ |
723 |
(148) |
575 |
616 |
(157) |
459 |
|
Tretími krajinami |
1 586 |
(956) |
630 |
1 861 |
(1 135) |
726 |
|
Medzinárodnými organizáciami |
9 000 |
(5 879) |
3 121 |
7 230 |
(4 432) |
2 797 |
|
Inými účtovnými jednotkami |
7 753 |
(3 933) |
3 820 |
6 498 |
(4 077) |
2 422 |
|
19 062 |
(10 916) |
8 146 |
16 206 |
(9 801) |
6 404 |
|
|
Spolu |
81 635 |
(37 335) |
44 300 |
76 416 |
(34 811) |
41 605 |
|
Dlhodobé |
21 939 |
– |
21 939 |
20 219 |
– |
20 219 |
|
Krátkodobé |
59 696 |
(37 335) |
22 361 |
56 197 |
(34 811) |
21 386 |
Predbežné financovanie predstavuje vyplatené peniaze, a teda plnenie platobných rozpočtových prostriedkov. Ako sa vysvetľuje v poznámke 1.5.7, ide o zálohové platby, ktoré ešte neboli vykázané ako náklady. Predbežným financovaním sa teda znižujú nesplatené záväzky (RAL) (pozri poznámku 5.1), pričom predstavuje výdavky, ktoré sa ešte musia vykázať vo výkaze finančných výsledkov.
Ukončenie programového obdobia 2007 – 2013 a postupné zavádzanie programov v rámci obdobia 2014 – 2020 výrazne ovplyvňujú sumy v súvahe: predbežné financovanie týkajúce sa starých programov klesá v dôsledku schválenia nákladov z dôvodu skončenia programov, pričom v súvislosti s novým programovým obdobím bolo vyplatené ďalšie predbežné financovanie.
V prípade zdieľaného hospodárenia vysvetľuje takýto prechod z jedného programového obdobia do druhého aj zmeny medzi krátkodobými a dlhodobými zostatkami. Pokiaľ ide o programové obdobie 2014 – 2020, pôvodné predbežné financovanie sa účtuje ako dlhodobé, zatiaľ čo ročné predbežné financovanie sa účtuje ako krátkodobé.
Nárast o 0,9 mld. EUR v oblasti ďalšieho zdieľaného hospodárenia sa týka Fondu solidarity Európskej únie (FSEÚ), najmä na podporu rekonštrukčných prác po zemetrasení v talianskych regiónoch Abruzzo, Lazio, Marche a Umbria.
V prípade priameho hospodárenia sa sumy predbežného financovania vzťahujú najmä na program Horizont 2020 a Nástroj na prepájanie Európy.
Predbežné financovanie v rámci nepriameho hospodárenia pokrýva predovšetkým programy interných politík ako Erasmus, Galileo a EGNOS, ale aj nástroje súvisiace s vonkajšími vzťahmi ako ENI (nástroj európskeho susedstva) a DCI (nástroj rozvojovej spolupráce) a s humanitárnou pomocou.
Záruky prijaté v súvislosti s predbežným financovaním
Ide o záruky, ktoré Komisia vyžaduje od príjemcov, ktorí nie sú členskými štátmi, v určitých prípadoch pri vyplácaní zálohových platieb (predbežné financovanie). Pri tomto type záruk sa vykazujú dve hodnoty: „nominálna“ a „priebežná“ hodnota. V prípade nominálnej hodnoty sa rozhodujúca udalosť viaže na existenciu záruky. V prípade priebežnej hodnoty je rozhodujúcou udalosťou platba predbežného financovania a/alebo následné schválenie účtov. K 31. decembru 2017 dosiahla nominálna hodnota záruk zložených v súvislosti s predbežným financovaním výšku 620 mil. EUR a priebežná hodnota týchto záruk dosiahla výšku 462 mil. EUR (2016: 683 mil. EUR, resp. 496 mil. EUR).
Účinné krytie niektorých súm predbežného financovania vyplatených v rámci 7. rámcového programu v oblasti výskumu a technického rozvoja (RP7) a programu Horizont 2020 zabezpečuje účastnícky záručný fond (PGF). PGF je nástroj vzájomného zaistenia zriadený na krytie rizík neuhradenia súm príjemcami počas realizácie nepriamych akcií v rámci RP7 a programu Horizont 2020. Všetci účastníci nepriamych akcií, ktorí dostávajú grant z EÚ, prispievajú 5 % z celkovej prijatej sumy do kapitálu fondu PGF.
K 31. decembru 2017 dosahovali sumy predbežného financovania kryté fondom PGF výšku 1,9 mld. EUR (2016: 1,8 mld. EUR). EÚ (zastúpená Komisiou) vystupuje ako výkonný zástupca účastníkov PGF, fond však vlastnia účastníci.
Ku koncu roka dosahovali celkové aktíva PGF výšku 1 997 mil. EUR (2016: 1 951 mil. EUR). Aktíva PGF zahŕňajú aj finančné aktíva, ktoré spravuje Generálne riaditeľstvo Komisie pre hospodárske a finančné záležitosti. Keďže PGF je samostatnou účtovnou jednotkou, aktíva fondu nie sú konsolidované v ročnej účtovnej závierke EÚ.
42.Iné zálohové platby vyplatené členským štátom
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Zálohové platby vyplácané členským štátom pre finančné nástroje v rámci zdieľaného hospodárenia |
2 768 |
2 534 |
|
Schémy pomoci |
1 895 |
1 300 |
|
Spolu |
4 663 |
3 834 |
|
Dlhodobé |
3 018 |
1 651 |
|
Krátkodobé |
1 645 |
2 183 |
Zálohové platby vyplácané členským štátom pre finančné nástroje v rámci zdieľaného hospodárenia
V rámci programov európskych štrukturálnych a investičných fondov (EŠIF) je možné uskutočniť zálohové platby z rozpočtu EÚ v prospech členských štátov tak, aby mohli prispievať do finančných nástrojov (t. j. úverov, kapitálových investícií alebo záruk). Tieto finančné nástroje zriadili a spravujú členské štáty, a nie Komisia. Peňažné prostriedky, ktoré zostanú v rámci týchto nástrojov ku koncu roka nevyužité, sú však majetkom EÚ (ako v prípade každého predbežného financovania) a v súvahe EÚ sa teda vykazujú ako aktíva.
Obdobie 2014 – 2020:
V rámci politiky súdržnosti prispeli členské štáty sumou 3 714 mil. EUR, z ktorých sa má odhadom ešte 2 760 mil. EUR vyčerpať do 31. decembra 2017. Patria sem príspevky členských štátov do iniciatívy MSP, nástroja zameraného na stimulovanie poskytovania ďalších úverov z bankového sektora pre MSP (zaplatených 966 mil. EUR, z čoho odhadom 315 mil. EUR ešte nie je vyčerpaných).
V prípade rozvoja vidieka zostalo ku koncu roka nevyužitých 8 mil. EUR.
Obdobie 2007 – 2013:
Všetky sumy súvisiace s politikou súdržnosti sa považujú za vyčerpané alebo opätovne pridelené na iné opatrenia, preto k 31. decembru 2017 v súvahe nezostávajú žiadne aktíva. Treba poznamenať, že skutočné čerpanie v rámci jednotlivých nástrojov bude preskúmané počas ukončovania programov.
Schémy pomoci
Podobne sa zálohové platby, ktoré uhradili členské štáty v súvislosti s rozličnými schémami pomoci (štátna pomoc, trhové opatrenia EPZF alebo investičné opatrenia EPFRV) a ktoré sa ku koncu roka nepoužili, zaznamenajú ako aktíva v súvahe EÚ. Komisia na základe informácií, ktoré poskytli členské štáty, odhadla hodnotu týchto zálohových platieb. Výsledné sumy sú v tabuľke vyššie zahrnuté do podpoložky týkajúcej sa schém pomoci.
Obdobie 2014 – 2020:
Nevyužité sumy ku koncu roka sa odhadli na 680 mil. EUR v oblasti politiky súdržnosti a 904 mil. EUR v oblasti poľnohospodárskej politiky.
Obdobie 2007 – 2013:
Odhaduje sa, že zálohové platby zaplatené v rámci poľnohospodárskej politiky, ktoré zostali nevyužité ku koncu roka 2017, predstavujú 311 mil. EUR (2016: 461 mil. EUR).
43.POHĽADÁVKY Z VÝMENNÝCH TRANSAKCIÍ A VYMÁHATEĽNÉ SUMY Z NEVÝMENNÝCH TRANSAKCIÍ
|
v mil. EUR |
|||
|
Poznámka |
31. 12. 2017 |
31. 12. 2016 |
|
|
Dlhodobé |
|||
|
Vymáhateľné sumy z nevýmenných transakcií |
2.6.1 |
594 |
700 |
|
Pohľadávky z výmenných transakcií |
2.6.2 |
17 |
16 |
|
611 |
717 |
||
|
Krátkodobé |
|||
|
Vymáhateľné sumy z nevýmenných transakcií |
2.6.1 |
11 065 |
10 347 |
|
Pohľadávky z výmenných transakcií |
2.6.2 |
689 |
558 |
|
11 755 |
10 905 |
||
|
Spolu |
12 366 |
11 621 |
44.Vymáhateľné sumy z nevýmenných transakcií
|
v mil. EUR |
|||
|
Poznámka |
31. 12. 2017 |
31. 12. 2016 |
|
|
Dlhodobé |
|||
|
Členské štáty |
2.6.1.1 |
594 |
700 |
|
594 |
700 |
||
|
Krátkodobé |
|||
|
Členské štáty |
2.6.1.1 |
6 190 |
8 162 |
|
Pokuty za porušovanie pravidiel hospodárskej súťaže |
2.6.1.2 |
4 225 |
1 808 |
|
Časovo rozlíšené príjmy a odložené výdavky |
2.6.1.3 |
570 |
329 |
|
Ostatné vymáhateľné sumy |
81 |
47 |
|
|
11 065 |
10 347 |
||
|
Spolu |
11 659 |
11 047 |
45.Sumy vymáhateľné od členských štátov
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
TVR uvedené na účte A |
3 113 |
3 261 |
|
TVR uvedené na samostatnom účte |
1 617 |
1 437 |
|
Vlastné zdroje, ktoré sa majú prijať |
46 |
1 764 |
|
Zníženie hodnoty |
(997) |
(753) |
|
Iné |
56 |
36 |
|
Vymáhateľné sumy vlastných zdrojov |
3 836 |
5 745 |
|
Európsky poľnohospodársky záručný fond (EPZF) |
2 280 |
2 606 |
|
Európsky poľnohospodársky fond pre rozvoj vidieka (EPFRV) |
955 |
924 |
|
Prechodný nástroj na rozvoj vidieka (Transitional Rural Development Instrument – TRDI) |
16 |
30 |
|
Špeciálny prístupový program pre poľnohospodárstvo a rozvoj vidieka (SAPARD) |
136 |
167 |
|
Zníženie hodnoty |
(804) |
(999) |
|
Vymáhateľné sumy týkajúce sa EPZF a rozvoja vidieka |
2 583 |
2 729 |
|
Očakávané vymožené sumy predbežného financovania |
182 |
293 |
|
Uhradená a vymáhateľná DPH |
64 |
41 |
|
Ostatné sumy vymáhateľné od členských štátov |
120 |
55 |
|
Spolu |
6 784 |
8 863 |
|
Dlhodobé |
594 |
700 |
|
Krátkodobé |
6 190 |
8 162 |
Dlžné dlhodobé sumy od členských štátov sa týkajú nevykonaných rozhodnutí o overení súladu v prípade Európskeho poľnohospodárskeho záručného fondu (EPZF) a Európskeho poľnohospodárskeho fondu pre rozvoj vidieka (EPFRV), pričom vykonať sa majú ako ročné splátky a/alebo odložené platby. Ostatné vymáhateľné sumy zahŕňajú sumy z pokút uložených členským štátom za porušenie práva EÚ (24 mil. EUR).
Vymáhateľné sumy vlastných zdrojov
Tradičné vlastné zdroje (TVR), zložené z ciel a odvodov z produkcie cukru, vyberajú členské štáty v mene Komisie. Členské štáty stanovia TVR a oznámia sumy stanovených nárokov Komisii prostredníctvom mesačných výkazov účtu A. Stanovené nároky, ktoré neboli začlenené do účtu A, pretože ich členské štáty nevymohli a nebola poskytnutá žiadna záruka (alebo bola poskytnutá záruka, ale boli voči nej aj tak vznesené námietky), sa uvádzajú na samostatnom účte. Tieto nároky sú predmetom zníženia hodnoty na základe informácií, ktoré každý rok poskytujú členské štáty.
Dňa 31. decembra 2016 boli schválené úpravy vlastných zdrojov vychádzajúce z nových ustanovení zavedených v rozhodnutí o vlastných zdrojoch (ORD) z roku 2014, ktoré sa vzťahovali na roky 2014, 2015 a 2016 a boli splatné 1. januára 2017. Zostávajúce sumy sa týkajú opravného rozpočtu č. 6/2017 schváleného 30. novembra 2017. Sumy sa mali prijať v prvý pracovný deň januára 2018.
Európska komisia 8. marca 2018 poslala Spojenému kráľovstvu formálnu výzvu týkajúcu sa porušenia pravidiel (č. 2018/2008) z dôvodu odmietnutia uhradenia ciel vyčlenených do rozpočtu EÚ v súlade s právom EÚ. Zo správy úradu OLAF z roku 2017 vyplynulo, že dovozcovia v Spojenom kráľovstve sa vyhli vysokým sumám ciel na základe použitia fiktívnych a falošných faktúr a na základe nepresných vyhlásení o colnej hodnote pri dovoze. Komisia vypočítala, že porušením právnych predpisov EÚ Spojené kráľovstvo v období od novembra 2011 do decembra 2017 spôsobilo straty pre rozpočet EÚ vo výške 2,2 mld. EUR (čistej sumy, t. j. po odpočítaní nákladov na výber, ktoré si ponecháva Spojené kráľovstvo, z hrubej sumy 2,7 mld. EUR). Z tejto sumy budú splatné aj úroky z omeškania. Predmetné sumy sa nezahŕňajú do tejto finančnej závierky za rozpočtový rok 2017, keďže budú vykázané, až keď budú splnené kritériá pre vykazovanie príjmov v súlade s účtovnými pravidlami EÚ.
Vymáhateľné sumy týkajúce sa EPZF a rozvoja vidieka
Táto položka zahŕňa predovšetkým sumy, ktoré členské štáty dlhovali k 31. decembru 2017, nahlásené a potvrdené členskými štátmi k 15. októbru 2017. Bol vykonaný odhad vymáhateľných súm, ktoré vznikli od nahlásenia týchto súm až do 31. decembra 2017. Komisia robí zároveň aj odhad opravných položiek pre dlžné sumy od príjemcov, ktorých vymoženie je nepravdepodobné. Vykonanie tejto úpravy však neznamená, že Komisia sa vzdáva nároku na vymoženie týchto súm. Do tejto úpravy je zahrnuté aj zníženie vo výške 20 %, čo zodpovedá sume, ktorú si členské štáty môžu ponechať na pokrytie administratívnych výdavkov.
46.Vymáhateľné sumy z pokút za porušovanie pravidiel hospodárskej súťaže
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Vymáhateľná suma z pokút v hrubej sume |
7 679 |
6 510 |
|
Po odpočítaní uhradených súm |
(3 282) |
(4 524) |
|
Po odpočítaní odpisov |
(172) |
(178) |
|
Spolu |
4 225 |
1 808 |
|
Dlhodobé |
– |
– |
|
Krátkodobé |
4 225 |
1 808 |
Vymáhateľné sumy vo výške 4 225 mil. EUR sú pokutami za porušovanie pravidiel hospodárskej súťaže, ktoré neboli uhradené ku koncu roka (4 397 mil. EUR), po odpočítaní odpisov (172 mil. EUR). Uhradená suma sa týka predovšetkým peňažných príjmov od spoločností, ktoré sa napriek tomu proti rozhodnutiu o uložení pokuty odvolali alebo sa stále môžu odvolať na súdoch EÚ. Pre prípad vrátenia týchto súm spoločnostiam sa vykazuje podmienený záväzok (pozri poznámku 4.1.4).
Pokutované spoločnosti, ktoré podali alebo plánujú podať odvolanie, môžu vykonať predbežné platby alebo poskytnúť Komisii bankovú záruku.
Treba poznamenať, že z pokút, ktoré neboli uhradené ku koncu roka, bolo splatných 942 mil. EUR po 31. decembri 2017. Za niektoré pokuty, ktoré neboli uhradené ku koncu roka, Komisia prijala záruky vo výške 3 124 mil. EUR (2016: 1 012 mil. EUR). Po 31. decembri 2017 prijala Komisia ďalšie záruky vo výške 880 mil. EUR.
V odpísaných sumách sa zohľadňujú individuálne posúdenia pokút Komisiou, ktoré neboli uhradené alebo kryté zárukou a ktorých spätné získanie Komisia neočakáva.
Zvýšenie vymáhateľných súm z pokút za porušovanie pravidiel hospodárskej súťaže súvisí najmä s jednou vysokou pokutou (2 424 mil. EUR), za ktorú dotknuté spoločnosti preložili bankové záruky, ktoré Komisia prijala, t. j. pokuta by sa uhradila až po konečnom súdnom zmieri.
47.Časovo rozlíšené príjmy a odložené výdavky
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Finančné opravy |
1 |
9 |
|
Ostatné časovo rozlíšené príjmy |
327 |
64 |
|
Odložené výdavky týkajúce sa nevýmenných transakcií |
241 |
256 |
|
Spolu |
570 |
329 |
|
Dlhodobé |
– |
– |
|
Krátkodobé |
570 |
329 |
Ostatné časovo rozlíšené príjmy zahŕňajú 271 mil. EUR, v prípade ktorých Komisia očakáva, že ich vymôže od členských štátov v oblasti politiky súdržnosti. Vymáhanie sa uskutoční v nadväznosti na preskúmanie a schválenie ročnej závierky, ktorú členské štáty predkladajú k 15. februáru 2018. Schvaľovanie účtovných závierok členských štátov sa v oblasti súdržnosti prvýkrát zaviedlo na programové obdobie 2014 – 2020.
48.Pohľadávky z výmenných transakcií
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Dlhodobé |
||
|
Iné pohľadávky |
17 |
16 |
|
17 |
16 |
|
|
Krátkodobé |
||
|
Zákazníci |
241 |
246 |
|
Zníženie hodnoty pohľadávok od zákazníkov |
(141) |
(128) |
|
Odložené výdavky týkajúce sa výmenných transakcií |
259 |
250 |
|
Iné |
331 |
191 |
|
689 |
558 |
|
|
Spolu |
707 |
574 |
Uvedené zníženie hodnoty pohľadávok od zákazníkov zahŕňa 68 mil. EUR zo zníženia hodnoty určenej na individuálnom základe.
49.ZÁSOBY
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Vedecký materiál |
45 |
54 |
|
Iné |
250 |
111 |
|
Spolu |
295 |
165 |
50.PEŇAŽNÉ PROSTRIEDKY A PEŇAŽNÉ EKVIVALENTY
|
v mil. EUR |
|||
|
Poznámka |
31. 12. 2017 |
31. 12. 2016 |
|
|
Účty v štátnych pokladniciach a centrálnych bankách |
20 078 |
24 566 |
|
|
Bežné účty |
152 |
127 |
|
|
Zálohové účty |
5 |
5 |
|
|
Presuny (peniaze na ceste) |
0 |
– |
|
|
Bankové účty na plnenie rozpočtu |
2.8.1 |
20 236 |
24 698 |
|
Peňažné prostriedky finančných nástrojov |
2.8.2 |
1 608 |
1 390 |
|
Peňažné prostriedky týkajúce sa pokút |
2.8.3 |
1 234 |
1 325 |
|
Peňažné prostriedky týkajúce sa iných inštitúcií, agentúr a orgánov |
999 |
1 006 |
|
|
Peňažné prostriedky týkajúce sa trustových fondov |
34 |
167 |
|
|
Spolu |
24 111 |
28 585 |
51.Bankové účty na plnenie rozpočtu a iné termínované vklady
Táto položka zahŕňa všetky prostriedky, ktoré má Komisia na svojich bankových účtoch v každom členskom štáte a krajine EZVO (v štátnej pokladnici alebo centrálnej banke), ako aj v komerčných bankách na bežných a zálohových účtoch a v pokladničnej hotovosti. Pokladničný zostatok na konci roka 2017 bol hlavne dôsledkom týchto prvkov:
·Pokiaľ ide o vlastné zdroje, koncoročný pokladničný zostatok obsahuje celkovú čistú sumu 8,9 mld. EUR, ktorá sa má vrátiť členským štátom na začiatku roka 2018 v dôsledku opravného rozpočtu prijatého na konci roka 2017.
·Dodatočná suma pokút vo výške 0,5 mld. EUR, ktoré uložila Komisia za porušovanie pravidiel hospodárskej súťaže, bola na konci roka 2017 definitívne uhradená a tvorí súčasť koncoročného pokladničného zostatku.
·Pokladničný zostatok obsahuje aj pripísané príjmy a platobné rozpočtové prostriedky vo výške 8,4 mld. EUR.
52.Peňažné prostriedky finančných nástrojov
Sumy zahrnuté do tejto položky sa týkajú predovšetkým peňažných ekvivalentov, ktoré v mene Komisie spravujú fiduciári na účely realizácie určitých programov finančných nástrojov financovaných z rozpočtu EÚ (pozri poznámku 2.4.1). Peňažné prostriedky finančných nástrojov možno použiť len na príslušné programy.
53.Peňažné prostriedky týkajúce sa pokút
Ide o peňažné prostriedky prijaté v súvislosti s pokutami uloženými Komisiou, pričom príslušné prípady sú ešte stále otvorené. Tieto sumy sú vedené na osobitných vkladových účtoch, ktoré sa nepoužívajú na žiadny iný účel. Ak bolo podané odvolanie alebo ak nie je známe, či druhá strana podá odvolanie, príslušná suma je vykázaná ako podmienený záväzok (pozri poznámku 4.1.4).
Od roku 2010 Komisia spravuje všetky nové predbežne uhradené pokuty prostredníctvom fondu BUFI a investuje ich do finančných nástrojov, ktoré sú klasifikované ako k dispozícii na predaj (pozri poznámku 2.4.1).
PASÍVA
54.DÔCHODKY A OSTATNÉ ZAMESTNANECKÉ POŽITKY
Čisté záväzky súvisiace so zamestnaneckými požitkami
|
v mil. EUR |
|||||
|
Dôchodkový systém európskych úradníkov |
Iné systémy dôchodkových dávok |
Spoločný systém zdravotného poistenia |
31. 12. 2017 Spolu |
31. 12. 2016 Spolu |
|
|
Záväzky súvisiace so stanovenými požitkami |
63 951 |
1 854 |
7 756 |
73 560 |
67 664 |
|
Aktíva plánu |
neuvádza sa |
(137) |
(301) |
(438) |
(432) |
|
Čisté záväzky |
63 951 |
1 717 |
7 455 |
73 122 |
67 231 |
Zvýšenie celkových záväzkov súvisiacich so zamestnaneckými požitkami je predovšetkým dôsledkom zvýšenia čistých záväzkov v dôchodkovom systéme európskych úradníkov. Toto zvýšenie je najmä dôsledkom: skutočnosti, že členovia systému získali ďalšie práva, ktoré prekračujú sociálne dávky vyplácané zo systému, aktualizovaných poistno-matematických predpokladov a preskúmania kvality údajov, ktoré bolo čiastočne kompenzované zvýšením diskontnej sadzby.
55.Dôchodkový systém európskych úradníkov
Tieto záväzky súvisiace so stanovenými požitkami predstavujú súčasnú hodnotu očakávaných budúcich platieb, ktoré je EÚ povinná uskutočniť na vyrovnanie dôchodkových záväzkov vyplývajúcich zo služby zamestnancov v súčasnom i minulých obdobiach. Systém je priebežný a všetky platby, ktoré je potrebné každoročne vykonať zo systému, sú ako také zahrnuté do rozpočtu EÚ každý rok.
V súlade s článkom 83 Služobného poriadku sa dávky stanovené v dôchodkovom systéme vyplácajú z rozpočtu EÚ. Tento systém je finančne nezaistený, členské štáty však spoločne ručia za platbu týchto požitkov. Povinný dôchodkový príspevok sa odpočítava zo základných platov aktívnych členov, v súčasnosti na úrovni 9,8 %. Tieto príspevky sa považujú za ročné rozpočtové príjmy a prispieva sa nimi k financovaniu výdavkov EÚ vo všeobecnosti, pozri tiež poznámku 3.6.
Záväzky z dôchodkového systému boli ocenené na základe počtu aktívnych zamestnancov a zamestnancov na dôchodku k 31. decembru 2017 a na základe ustanovení služobného poriadku platných k danému dátumu. Ocenenie bolo vykonané v súlade s metodikou IPSAS 25 (a teda aj v súlade s účtovným pravidlom EÚ č. 12). Ako bolo uvedené už v ročnej účtovnej závierke za rok 2016, príslušné útvary Komisie aj v roku 2017 ďalej pokračovali v zdokonaľovaní metód zhromažďovania údajov a tým aj v zlepšovaní kvality podkladových údajov. Dosiahli sa zlepšenia, ktoré sa premietli do celkovej výšky záväzkov súvisiacich so zamestnaneckými požitkami. Táto práca naďalej pokračuje.
V roku 2018 sa začne uplatňovať aktualizované účtovné pravidlo EÚ č. 12, ktoré vychádza z IPSAS 39. Vplyv prípadných zmien sa teda odrazí v účtovnej závierke za rok 2018.
56.Iné systémy dôchodkových dávok
Ide o záväzky súvisiace s penzijnými nárokmi členov a bývalých členov Komisie, Súdneho dvora (a Všeobecného súdu), Dvora audítorov, generálnych tajomníkov Rady, ombudsmana, európskeho dozorného úradníka pre ochranu údajov a Súdu pre verejnú službu Európskej únie. Do tejto položky sú zahrnuté aj záväzky týkajúce sa dôchodkov poslancov Európskeho parlamentu.
57.Spoločný systém zdravotného poistenia
Okrem vyššie uvedených systémov dôchodkových dávok sa oceňujú odhadované záväzky EÚ, pokiaľ ide o spoločný systém zdravotného poistenia, a to v súvislosti s nákladmi na zdravotnú starostlivosť, ktoré sa musia zaplatiť v období po odchode zamestnancov do dôchodku (po odpočítaní ich príspevkov). Výpočet tohto záväzku podľa účtovného pravidla EÚ č. 12 zohľadňuje celé obdobie aktívnej služby. Aktualizácia účtovného pravidla EÚ č. 12, účinná počnúc rokom 2018, bude odrážať IPSAS 39, čo môže viesť k revízii tejto metódy.
Zmeny súčasnej hodnoty záväzkov súvisiacich so stanovenými zamestnaneckými požitkami
Súčasná hodnota záväzku zo stanovených požitkov je diskontovaná hodnota očakávaných budúcich platieb potrebných na vyrovnanie záväzku vyplývajúceho zo služby zamestnancov v súčasnom i minulých obdobiach, bez odpočítania aktív plánu.
Analýza zmien záväzku zo stanovených požitkov v bežnom roku je uvedená nižšie:
|
v mil. EUR |
||||
|
Dôchodkový systém európskych úradníkov |
Iné systémy dôchodkových dávok |
Spoločný systém zdravotného poistenia |
Spolu |
|
|
Súčasná hodnota k 31. 12. 2016 |
58 746 |
1 882 |
7 036 |
67 664 |
|
Náklady na súčasnú službu |
2 637 |
87 |
266 |
2 990 |
|
Úrokové náklady |
1 148 |
29 |
134 |
1 311 |
|
Čisté poistno-matematické (zisky) a straty |
3 616 |
(86) |
394 |
3 924 |
|
Príspevky členov |
– |
– |
21 |
21 |
|
Vyplatené požitky |
(1 417) |
(61) |
(94) |
(1 572) |
|
Zvýšenie/(zníženie) záväzku v dôsledku zdanenia dôchodkov |
(778) |
1 |
– |
(777) |
|
Súčasná hodnota k 31. 12. 2017 |
63 951 |
1 854 |
7 756 |
73 560 |
Bežné náklady týkajúce sa služby predstavujú zvýšenie súčasnej hodnoty záväzku zo stanovených požitkov vyplývajúce zo súčasnej služby členov v bežnom období.
Úrokové náklady predstavujú zvýšenie súčasnej hodnoty záväzku zo stanovených požitkov, pretože ich vysporiadanie sa priblížilo o jedno obdobie.
Čisté poistno-matematické zisky a straty sa skladajú z:
·úprav vyplývajúcich z praxe (účinky rozdielov medzi predchádzajúcimi poistno-matematickými predpokladmi na rok 2017 a tým, čo sa skutočne stalo v roku 2017) a
·vplyvov zmien poistno-matematických predpokladov, a to buď finančných (ako očakávaný nárast objemu miezd), alebo demografických (ako úmrtnosť). Tieto predpoklady sa pravidelne aktualizujú s cieľom zohľadniť zmeny základných podmienok.
Požitky (napr. dôchodky alebo náhrada nákladov na zdravotnú starostlivosť) sa vyplácajú v priebehu roka v súlade s pravidlami tohto systému. Tieto vyplatené požitky vedú k poklesu záväzku zo stanovených požitkov, pretože sa už nezaplatia v budúcnosti.
Poistno-matematické predpoklady – zamestnanecké požitky
Hlavné poistno-matematické predpoklady použité pri oceňovaní dvoch hlavných systémov zamestnaneckých požitkov v EÚ sú uvedené nižšie:
|
Dôchodkový systém európskych úradníkov |
Spoločný systém zdravotného poistenia |
|
|
2017 |
||
|
Nominálna diskontná sadzba |
1,9 % |
2,0 % |
|
Odhadovaná miera inflácie |
1,5 % |
1,6 % |
|
Reálna diskontná sadzba |
0,4 % |
0,4 % |
|
Očakávaná miera zvýšenia platov |
1,8 % |
1,7 % |
|
Vývojová miera zdravotných nákladov |
neuvádza sa |
3,0 % |
|
Vek odchodu do dôchodku |
63/64/66 |
63/64/66 |
|
2016 |
||
|
Nominálna diskontná sadzba |
1,7 % |
1,9 % |
|
Odhadovaná miera inflácie |
1,4 % |
1,5 % |
|
Reálna diskontná sadzba |
0,3 % |
0,4 % |
|
Očakávaná miera zvýšenia platov |
1,2 % |
1,1 % |
|
Vývojová miera zdravotných nákladov |
neuvádza sa |
3,0 % |
|
Vek odchodu do dôchodku |
63/64/66 |
63/64/66 |
Základom údajov o úmrtnosti je Tabuľka očakávanej dĺžky života zamestnancov verejných organizácií EÚ (ICSLT 2018) (2016: Tabuľka očakávanej dĺžky života zamestnancov medzinárodných verejných organizácií – ICSLT 2013).
Nominálna diskontná sadzba je stanovená ako hodnota výnosu z nulového kupónu v eurách [so splatnosťou 20 rokov od decembra 2017 pre dôchodkový systém európskych úradníkov (PSEO) a 25 rokov pre spoločný systém zdravotného poistenia]. Použitá miera inflácie je odhadovaná miera inflácie počas zodpovedajúceho obdobia. Musí empiricky vychádzať z očakávaných hodnôt vyjadrených indexovanými dlhopismi na európskych finančných trhoch. Reálna diskontná sadzba sa vypočítava z nominálnej diskontnej sadzby a odhadovanej dlhodobej miery inflácie.
Zmeny v súčasnej hodnote aktív plánu
|
v mil. EUR |
|||
|
Iné systémy dôchodkových dávok |
Spoločný systém zdravotného poistenia |
Spolu |
|
|
Súčasná hodnota k 31. 12. 2016 |
139 |
293 |
432 |
|
Čisté zmeny v aktívach plánu |
(2) |
8 |
6 |
|
Súčasná hodnota k 31. 12. 2017 |
137 |
301 |
438 |
5-ročný trend
|
v mil. EUR |
|||||
|
2013 |
2014 |
2015 |
2016 |
2017 |
|
|
Záväzok súvisiaci so zamestnaneckými požitkami |
46 818 |
58 616 |
63 814 |
67 231 |
73 122 |
Výrazné zvýšenie záväzkov súvisiacich so zamestnaneckými požitkami v priebehu piatich rokov je možné do značnej miery vysvetliť znížením reálnej diskontnej sadzby použitej na diskontovanie budúcich peňažných tokov. Toto zníženie súvisí s príslušnými hospodárskymi podmienkami, najmä s poklesom úrokových sadzieb. Pokiaľ ide napríklad o základný systém PSEO, reálna diskontná sadzba klesla z 1,8 % na konci roka 2013 na 0,4 % na konci roka 2017.
Sumy vykazované vo výkaze o finančných výsledkoch
|
v mil. EUR |
||||
|
Dôchodkový systém európskych úradníkov |
Iné systémy dôchodkových dávok |
Spoločný systém zdravotného poistenia |
Spolu |
|
|
2017 |
||||
|
Náklady na súčasnú službu |
2 360 |
89 |
266 |
2 715 |
|
Úrokové náklady |
1 027 |
29 |
134 |
1 190 |
|
Náklady na minulú službu |
– |
– |
– |
– |
|
Zmeny v aktívach plánu |
– |
(15) |
(81) |
(96) |
|
Náklady na zamestnancov a dôchodky |
3 387 |
103 |
318 |
3 808 |
|
Poistno-matematické zisky a straty |
3 236 |
(86) |
394 |
3 544 |
|
Spolu vykázané |
6 623 |
17 |
712 |
7 353 |
Citlivosť spoločného systému zdravotného poistenia
Zmena predpokladanej vývojovej miery nákladov na zdravotnú starostlivosť o jeden percentuálny bod by mala tieto účinky:
|
v mil. EUR |
||
|
Zvýšenie o 1 percentuálny bod |
Zníženie o 1 percentuálny bod |
|
|
Súhrn zložiek nákladov súčasnej služby a úrokových nákladov z čistých opakovaných nákladov na zdravotnú starostlivosť po ukončení zamestnania |
166 |
(141) |
|
Akumulovaný záväzok z požitkov po ukončení zamestnania pre náklady na zdravotnú starostlivosť |
2 538 |
(1 867) |
58.REZERVY
|
v mil. EUR |
|||||||
|
Suma k 31. 12. 2016 |
Dodatočné rezervy |
Nepoužité odúčtované sumy |
Použité sumy |
Presun medzi kategóriami |
Zmena v odhadoch |
Suma k 31. 12. 2017 |
|
|
Právne spory: |
|||||||
|
Poľnohospodárstvo |
149 |
49 |
(26) |
(122) |
– |
– |
49 |
|
Súdržnosť |
217 |
2 |
– |
(198) |
– |
– |
20 |
|
Iné |
102 |
21 |
(3) |
(2) |
– |
3 |
120 |
|
Vyraďovanie jadrových zariadení |
1 113 |
– |
– |
(32) |
– |
853 |
1 934 |
|
Finančné |
880 |
378 |
(46) |
(94) |
– |
(3) |
1 115 |
|
Pokuty |
23 |
7 |
(4) |
– |
– |
– |
27 |
|
Iné |
127 |
191 |
(39) |
(8) |
– |
1 |
272 |
|
Spolu |
2 611 |
648 |
(118) |
(456) |
– |
853 |
3 538 |
|
Dlhodobé |
1 936 |
440 |
(30) |
(128) |
(194) |
856 |
2 880 |
|
Krátkodobé |
675 |
208 |
(88) |
(328) |
194 |
(3) |
659 |
Rezervy predstavujú sumy vyplývajúce z minulých udalostí, ktoré budú pravdepodobne musieť byť vyplatené z rozpočtu EÚ v budúcnosti.
Právne spory
Ide o odhadované sumy, ktoré v súvislosti s viacerými prebiehajúcimi právnymi spormi budú pravdepodobne musieť byť uhradené po skončení roka.
Vyraďovanie jadrových zariadení
V roku 2017 bol základ pre rezervu aktualizovaný v rámci stratégie programu JRC pre vyraďovanie z prevádzky a nakladanie s odpadom (D&WMP), aktualizovanej v roku 2017. Preskúmanie vykonávania stratégie, rozpočtu a personálnych potrieb sa uskutočnilo spolu s nezávislou skupinou odborníkov programu pre vyraďovanie z prevádzky a nakladanie s odpadom (D&WMP). Ide o kroky nadväzujúce na pripomienky vznesené externými odborníkmi v roku 2012 v rámci preskúmania stratégie programu JRC pre vyraďovanie z prevádzky a nakladanie s odpadom (D&WMP) a odporúčania poskytnuté v rámci vnútorného auditu programu JRC pre vyradenie z prevádzky v roku 2015. Ide o najlepší možný odhad rozpočtu a pracovníkov potrebných na dokončenie vyraďovania spoločných výskumných centier v mestách Ispra, Geel, Karlsruhe a Petten.
V súlade s účtovnými pravidlami EÚ je táto rezerva upravená o mieru inflácie a následne diskontovaná na jeho čistú súčasnú hodnotu (použitím výnosovej krivky swapu v eurách). K 31. decembru 2017 je výsledkom rezerva vo výške 1 934 mil. EUR, ktorá je rozdelená na sumy, ktorých použitie sa očakáva v roku 2018 (30 mil. EUR) a v nasledujúcich rokoch (1 904 mil. EUR). Nárast o 821 mil. EUR v porovnaní s 31. decembrom 2016 nastal najmä v dôsledku predĺženia časového rámca (momentálne približne 40 rokov, predtým približne 20 rokov).
Treba poznamenať, že vzhľadom na značnú neistotu, ktorá je spojená s dlhodobým plánovaním vyraďovania jadrových zariadení z prevádzky, by tento odhad mohol byť v budúcnosti výrazne vyšší. Táto neistota súvisí najmä s konečným stavom areálu, v ktorom dôjde k vyradeniu, s jadrovými materiálmi, s aspektmi nakladania s odpadom a jeho likvidáciou, s nevymedzenými alebo nedostatočne vymedzenými vnútroštátnymi regulačnými rámcami, so zložitými a časovo náročnými licenčnými konaniami a s budúcim vývojom relevantného trhu.
Finančné rezervy
Ide najmä o rezervy, ktoré predstavujú odhadované straty, ktoré vzniknú v súvislosti so zárukami poskytnutými z rôznych finančných nástrojov, v prípade ktorých sú poverené subjekty oprávnené samy poskytovať záruky, ale v mene a na riziko EÚ. Finančné riziko EÚ spojené so zárukami je obmedzené a finančné aktíva sa postupne zabezpečujú tak, aby pokrývali budúce výzvy na uplatnenie záruky. Tento okruh ďalej zahŕňa rezervy na nesplatené úvery Sýrii, ktoré poskytla EIB v rámci svojho mandátu na poskytovanie vonkajších úverov a za ktoré preto ručí EÚ prostredníctvom Garančného fondu pre vonkajšie opatrenia. Dlhodobé finančné rezervy sú diskontované na svoju čistú súčasnú hodnotu.
Nárast finančnej rezervy súvisí s nárastom objemu krytých operácií v rámci finančných nástrojov programov Horizont 2020 a COSME.
59. FINANČNÉ ZÁVÄZKY
|
v mil. EUR |
|||
|
Poznámka |
31. 12. 2017 |
31. 12. 2016 |
|
|
Dlhodobé finančné záväzky |
|||
|
Finančné záväzky v umorovacej cene |
2.11.1 |
50 061 |
55 067 |
|
Finančné záväzky vykazované v reálnej hodnote cez prebytok alebo deficit |
2.11.2 |
2 |
– |
|
50 063 |
55 067 |
||
|
Krátkodobé finančné záväzky |
|||
|
Finančné záväzky v umorovacej cene |
2.11.1 |
6 850 |
2 283 |
|
Finančné záväzky vykazované v reálnej hodnote cez prebytok alebo deficit |
2.11.2 |
– |
1 |
|
6 850 |
2 284 |
||
|
Spolu |
56 913 |
57 351 |
60.Finančné záväzky v umorovacej cene
|
v mil. EUR |
|||
|
Poznámka |
31. 12. 2017 |
31. 12. 2016 |
|
|
Pôžičky na finančnú pomoc |
2.11.1.1 |
54 841 |
55 128 |
|
Ostatné finančné záväzky |
2.11.1.2 |
2 070 |
2 222 |
|
Spolu |
56 911 |
57 350 |
|
|
Dlhodobé |
50 061 |
55 067 |
|
|
Krátkodobé |
6 850 |
2 283 |
61.Pôžičky na finančnú pomoc
|
v mil. EUR |
||||||
|
EFSM |
Platobná bilancia |
MFA |
Euratom |
ESUO v likvidácii |
Spolu |
|
|
Spolu k 31. 12. 2016 |
47 456 |
4 272 |
2 964 |
252 |
184 |
55 128 |
|
Nové prijaté pôžičky |
– |
– |
1 013 |
50 |
– |
1 063 |
|
Splátky |
– |
(1 150) |
(58) |
(52) |
(76) |
(1 336) |
|
Kurzové rozdiely |
– |
– |
– |
(1) |
(7) |
(8) |
|
Zmeny účtovnej hodnoty |
0 |
(8) |
5 |
– |
(4) |
(7) |
|
Spolu k 31. 12. 2017 |
47 456 |
3 114 |
3 924 |
250 |
97 |
54 841 |
|
Dlhodobé |
42 300 |
1 700 |
3 846 |
203 |
93 |
48 141 |
|
Krátkodobé |
5 156 |
1 414 |
78 |
47 |
5 |
6 700 |
Pôžičky zahŕňajú predovšetkým dlhové certifikáty v hodnote 54 674 mil. EUR (2016: 54 951 mil. EUR). Zmeny účtovnej hodnoty zodpovedajú zmene vo vzniknutých úrokoch.
Okrem ESUO v likvidácii za splácanie uvedených pôžičiek v konečnom dôsledku ručí aj rozpočet EÚ – pozri poznámku 4.1.2, a v širšom zmysle každý členský štát.
Efektívne úrokové sadzby (vyjadrené ako rozpätie úrokových sadzieb)
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Makrofinančná pomoc (MFA) |
0 % až 4,54 % |
0 % až 4,54 % |
|
Euratom |
0 % až 5,68 % |
0 % až 5,68 % |
|
Platobná bilancia (BOP) |
2,88 % až 3,38 % |
2,37 % až 3,37 % |
|
Európsky finančný stabilizačný mechanizmus (EFSM) |
0,62 % až 3,75 % |
0,62 % až 3,75 % |
|
ESUO v likvidácii |
6,91 % až 8,97 % |
6,92 % až 9,78 % |
62.Ostatné finančné záväzky
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Dlhodobé |
||
|
Záväzky z finančného prenájmu |
1 456 |
1 545 |
|
Splátky za budovy |
305 |
329 |
|
Iné |
159 |
160 |
|
1 920 |
2 034 |
|
|
Krátkodobé |
||
|
Záväzky z finančného prenájmu |
89 |
84 |
|
Splátky za budovy |
24 |
22 |
|
Pokuty, ktoré sa majú zaplatiť |
13 |
25 |
|
Iné |
24 |
58 |
|
150 |
189 |
|
|
Spolu |
2 070 |
2 222 |
Záväzky z finančného prenájmu
|
v mil. EUR |
||||
|
Opis |
Budúce sumy, ktoré treba uhradiť |
|||
|
< 1 rok |
1 – 5 rokov |
> 5 rokov |
Pasíva spolu |
|
|
Pozemky a budovy |
85 |
424 |
1 023 |
1 532 |
|
Iné hmotné aktíva |
4 |
9 |
– |
13 |
|
Spolu k 31. 12. 2017 |
89 |
433 |
1 023 |
1 545 |
|
Úroková zložka |
69 |
249 |
247 |
565 |
|
Celkové budúce minimálne platby nájomného k 31. 12. 2017 |
158 |
682 |
1 271 |
2 111 |
|
Celkové budúce minimálne platby nájomného k 31. 12. 2016 |
156 |
678 |
1 439 |
2 274 |
Uvedené sumy súvisiace s nájomným a budovami budú musieť byť financované z budúcich rozpočtov.
63.Finančné záväzky vykazované v reálnej hodnote cez prebytok alebo deficit
|
v mil. EUR |
||||
|
31. 12. 2017 |
31. 12. 2016 |
|||
|
Typ derivátu |
Pomyselná hodnota |
Reálna hodnota |
Pomyselná hodnota |
Reálna hodnota |
|
Forward v cudzej mene |
– |
– |
101 |
1 |
|
Devízová opcia (opcia put spread) |
9 |
2 |
– |
– |
|
Spolu |
9 |
2 |
101 |
1 |
|
Dlhodobé |
9 |
2 |
– |
– |
|
Krátkodobé |
– |
– |
101 |
1 |
K 31. decembru 2017 má EÚ v držbe derivátový finančný nástroj (devízovú opciu – typ opcie put spread), ktorým pokrýva devalváciu cudzej meny (UHA) súvisiacu s úvermi poskytnutými finančnými inštitúciami malým a stredným podnikom na Ukrajine, aby sa uľahčil prístup k financovaniu a zatraktívnili sa úverové podmienky na Ukrajine. Podľa podmienok zmluvy EÚ poskytuje svojim partnerom kúpnu opciu, na každý oprávnený úver, max. do výšky 30 %, za príspevok EÚ v prípade devalvácie pomeru UHA/EUR.
K 31. decembru 2017 sa všetky finančné záväzky vykazované v reálnej hodnote cez prebytok alebo deficit vykazujú na úrovni 2 hierarchie reálnej hodnoty (ocenenie založené na zistiteľných vstupoch iných ako kótované ceny).
64.Záväzky z finančnej záruky
Záruka EFSI na dlhové portfólio vyplatená EIB v rámci okna EFSI pre inovácie a infraštruktúru (IIW) sa považuje za záväzok z finančnej záruky. K 31. decembru 2017 bol záväzok z finančnej záruky v rámci EFSI nula EUR, keďže výnosy, ktoré sa majú prijať v rámci záruky, prekračujú očakávané straty (pozri poznámku 4.1.1).
65.ZÁVÄZKY
|
v mil. EUR |
||||||
|
Hrubá suma |
Úpravy |
Čistá suma k 31. 12. 2017 |
Hrubá suma |
Úpravy |
Čistá suma k 31. 12. 2016 |
|
|
Žiadosti o úhradu nákladov a prijaté faktúry od: |
||||||
|
členských štátov: |
||||||
|
EPFRV a ďalšie nástroje na rozvoj vidieka |
481 |
– |
481 |
500 |
(34) |
467 |
|
EFRR + KF |
12 602 |
(883) |
11 719 |
10 663 |
(793) |
9 871 |
|
ESF |
4 183 |
(264) |
3 919 |
4 145 |
(95) |
4 050 |
|
Iné |
746 |
(280) |
466 |
793 |
(47) |
747 |
|
súkromných a verejných účtovných jednotiek |
1 563 |
(144) |
1 419 |
1 677 |
(169) |
1 507 |
|
Žiadosti o úhradu nákladov a prijaté faktúry spolu |
19 574 |
(1 571) |
18 004 |
17 779 |
(1 138) |
16 641 |
|
EPZF |
11 534 |
neuvádza sa |
11 534 |
12 193 |
neuvádza sa |
12 193 |
|
Záväzky týkajúce sa vlastných zdrojov |
8 836 |
neuvádza sa |
8 836 |
10 441 |
neuvádza sa |
10 441 |
|
Iné záväzky |
341 |
neuvádza sa |
341 |
364 |
neuvádza sa |
364 |
|
Iné |
333 |
neuvádza sa |
333 |
364 |
neuvádza sa |
364 |
|
Spolu |
40 618 |
(1 571) |
39 048 |
41 142 |
(1 138) |
40 005 |
Záväzky zahŕňajú faktúry a žiadosti o úhradu nákladov, ktoré ale ešte neboli vyplatené ku koncu roka. Prvotne sa vykazujú v čase prijatia faktúr/žiadostí o úhradu nákladov týkajúcich sa požadovanej sumy. Záväzky sa potom upravia tak, aby sa v nich zohľadnili len sumy odsúhlasené po preskúmaní nákladov a sumy odhadované ako oprávnené po uskutočnení postupov cut-off. Sumy odhadované ako neoprávnené sú začlenené v stĺpci „Úpravy“. Najväčšie sumy sa týkajú štrukturálnych opatrení.
Pre programové obdobie 2014 – 2020 sa v nariadení o spoločných ustanoveniach (NSU) platnom pre štrukturálne fondy (EFRR a ESF), Kohézny fond a Európsky námorný a rybársky fond (ENRF) stanovuje, že rozpočet EÚ bude chránený prostredníctvom systematického zadržiavania 10 % uskutočnených priebežných platieb. Do februára nasledujúceho po skončení účtovného roka v súlade s NSU (od 1. júla do 30. júna) sa vykoná cyklus kontrol prostredníctvom overovania zo strany riadiacich orgánov, ako aj auditov, ktoré vykonajú orgány auditu. Komisia preskúma dokumenty o zabezpečení a závierky predložené príslušnými orgánmi členských štátov. Úhrada/vymoženie zostatku sa vykoná až po dokončení tohto posúdenia a schválení závierok. Suma zadržaná podľa tohto ustanovenia na konci roka 2017 dosiahla celkovú výšku 3,1 mld. EUR. Časť tejto sumy (0,6 mld. EUR) sa odhaduje ako neoprávnená na základe informácií z účtov poskytnutých členskými štátmi a je uvedená v stĺpci „Úpravy“.
Konečnú zložku úprav v záväzkoch predstavuje suma, ktorá zodpovedá iným zálohovým platbám členským štátom (pozri poznámku 2.5.2) a ktoré sa ešte len majú zaplatiť na konci roka (0,3 mld. EUR).
Pokiaľ ide o politiku súdržnosti (EFRR, KF, ESF), nároky týkajúce sa obdobia od roku 2007 do roku 2013 zostávajú vysoké, a to vo výške 10 mld. EUR, keďže Komisia skúma konečné žiadosti o úhradu nákladov, ktoré predložili členské štáty. Zároveň nároky súvisiace s obdobím od roku 2014 do roku 2020 sa zvýšili na 5 mld. EUR v nadväznosti na pokrok pri vykonávaní programov.
Žiadosti o predbežné financovanie
Okrem uvedených súm boli prijaté žiadosti o predbežné financovanie v hodnote 0,5 mld. EUR, ktoré na konci roka ešte neboli uhradené. Podľa účtovných pravidiel EÚ tieto sumy nie sú zaúčtované ako záväzky.
Záväzky týkajúce sa vlastných zdrojov
Záväzky týkajúce sa vlastných zdrojov sa vzťahujú na príspevky členských štátov do rozpočtu EÚ, ktoré majú byť uhradené na konci roka po opravnom rozpočte č. 6/2017. Opravné rozpočty sa plnia v súlade s článkom 10 ods. 3 nariadenia Rady č. 609/2014. Táto značná suma k 31. decembru 2017 vyplýva zo schválenia opravného rozpočtu č. 6/2017 30. novembra 2017. Podľa tohto právneho ustanovenia boli výsledné sumy vrátené členským štátom prvý pracovný deň v januári 2018.
66.ČASOVO ROZLÍŠENÉ VÝDAVKY A VÝNOSY BUDÚCICH OBDOBÍ
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Časovo rozlíšené výdavky |
63 588 |
66 800 |
|
Výnosy budúcich období |
111 |
638 |
|
Iné |
203 |
143 |
|
Spolu |
63 902 |
67 580 |
Rozdelenie časovo rozlíšených výdavkov je takéto:
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
EPZF |
33 303 |
33 033 |
|
EPFRV a ďalšie nástroje na rozvoj vidieka |
17 464 |
17 024 |
|
EFRR a KF |
4 249 |
7 157 |
|
ESF |
2 870 |
3 473 |
|
Iné |
5 702 |
6 112 |
|
Spolu |
63 588 |
66 800 |
Najväčšia zmena sa týka politiky súdržnosti, došlo k zníženiu o 2,9 mld. EUR pre EFRR a KF a o 0,6 mld. EUR pre ESF. Je to dôsledkom zníženia časovo rozlíšených výdavkov z predchádzajúceho programového obdobia 2007 – 2013, keďže programy vstúpili do záverečnej fázy.
ČISTÉ AKTÍVA
67.REZERVY
|
v mil. EUR |
|||
|
Poznámka |
31. 12. 2017 |
31. 12. 2016 |
|
|
Oceňovací rozdiel vyplývajúci z oceňovania reálnou cenou |
2.14.1 |
278 |
325 |
|
Rezerva Garančného fondu |
2.14.2 |
2 663 |
2 643 |
|
Ostatné rezervy |
2.14.3 |
1 935 |
1 873 |
|
Spolu |
4 876 |
4 841 |
68.Oceňovací rozdiel vyplývajúci z oceňovania reálnou cenou
V súlade s pravidlami účtovania EÚ sa úprava finančných aktív k dispozícii na predaj na reálnu hodnotu účtuje cez oceňovací rozdiel vyplývajúci z oceňovania reálnou cenou.
Zmeny v oceňovacom rozdiele vyplývajúcom z oceňovania reálnou cenou počas obdobia
|
v mil. EUR |
||
|
2017 |
2016 |
|
|
Zahrnuté do oceňovacieho rozdielu vyplývajúceho z oceňovania reálnou cenou |
(8) |
34 |
|
Zahrnuté do výkazu o finančných výsledkoch |
6 |
– |
|
Spolu |
(2) |
34 |
69.Rezerva Garančného fondu
Táto rezerva zodpovedá cieľovej sume vo výške 9 % nesplatených súm, za ktoré ručí rozpočet EÚ v rámci mandátu EIB na poskytovanie vonkajších úverov, ktoré majú byť vedené ako aktíva v Garančnom fonde pre vonkajšie opatrenia (pozri poznámku 2.4.1).
70.Ostatné rezervy
Táto suma sa týka predovšetkým rezerv ESUO v likvidácii (1 515 mil. EUR) na aktíva Výskumného fondu pre uhlie a oceľ, ktoré boli vytvorené v súvislosti s likvidáciou ESUO.
71.SUMY, KTORÉ MAJÚ BYŤ VYŽIADANÉ OD ČLENSKÝCH ŠTÁTOV
|
v mil. EUR |
|
|
Sumy, ktoré mali byť vyžiadané od členských štátov k 31. decembru 2016 |
76 881 |
|
Vrátenie prebytku rozpočtu za rok 2016 členským štátom |
6 405 |
|
Zmeny v rezerve Garančného fondu |
20 |
|
Iné zmeny rezerv |
11 |
|
Hospodársky výsledok za rozpočtový rok |
(8 082) |
|
Celkové sumy, ktoré mali byť vyžiadané od členských štátov k 31. 12. 2017 |
75 234 |
Táto suma predstavuje tú časť výdavkov, ktoré EÚ vznikli do 31. decembra a ktoré musia byť financované z budúcich rozpočtov. Na základe pravidiel akruálneho účtovníctva sa mnohé výdavky vykazujú v roku N, hoci k ich skutočnej úhrade môže dôjsť v roku N + 1 (alebo neskôr), a teda budú musieť byť uhradené z rozpočtu na rok N + 1 (alebo neskôr). Vykázanie týchto záväzkov v účtovnej závierke a skutočnosť, že zodpovedajúce sumy sa financujú z budúcich rozpočtov, spôsobuje, že pasíva ku koncu roka značne prevyšujú aktíva. Najvýznamnejšie sumy, na ktoré treba upriamiť pozornosť, sa týkajú činností v rámci Európskeho poľnohospodárskeho záručného fondu (EPZF) a zamestnaneckých požitkov.
Zároveň je potrebné poznamenať, že uvedené nemá žiadny vplyv na rozpočtový výsledok – rozpočtové príjmy by sa mali vždy rovnať rozpočtovým výdavkom alebo ich prevyšovať a akýkoľvek prebytok príjmov sa vracia členským štátom.
72.POZNÁMKY K VÝKAZU O FINANČNÝCH VÝSLEDKOCH
PRÍJMY
PRÍJMY Z NEVÝMENNÝCH TRANSAKCIÍ:
VLASTNÉ ZDROJE
73.ZDROJE ZALOŽENÉ NA HND
Príjmy z vlastných zdrojov sú hlavným prvkom operačných príjmov EÚ. Príjmy z hrubého národného dôchodku (HND) predstavujú 78 620 mil. EUR v roku 2017 (2016: 95 578 mil. EUR) a sú najvýznamnejšou z troch kategórií vlastných zdrojov. Na HND každého členského štátu sa uplatňuje jednotná percentuálna sadzba. Príjmy z HND vyrovnávajú príjmy a výdavky, t. j. podporujú časť rozpočtu, ktorá nie je krytá inými zdrojmi príjmu. Dôvodom poklesu príjmov z HND je predovšetkým podstatné zníženie platobných rozpočtových prostriedkov a pomerne vysoký prebytok rozpočtu z predchádzajúceho rozpočtového roka (6 405 mil. EUR). Obe zložky znížili požadovaný príspevok HND členských štátov v roku 2017, keďže ide o vyrovnávaciu sumu.
74.TRADIČNÉ VLASTNÉ ZDROJE
|
v mil. EUR |
||
|
2017 |
2016 |
|
|
Clá |
20 475 |
20 301 |
|
Odvody z produkcie cukru |
45 |
138 |
|
Spolu |
20 520 |
20 439 |
Tradičné vlastné zdroje zahŕňajú clá a odvody z produkcie cukru. Členské štáty si ponechávajú 20 % tradičných vlastných zdrojov na pokrytie nákladov na výber a vyššie uvedené sumy sú uvedené v čistom po ich odpočítaní.
75.ZDROJE ZALOŽENÉ NA DPH
Zdroje založené na DPH sa odvádzajú zo základov DPH členských štátov, ktoré sú na tento účel fiktívne harmonizované v súlade s pravidlami EÚ. Príspevky z DPH sa vypočítavajú uplatnením jednotnej sadzby na úrovni 0,3 % na základ každého členského štátu. Na obdobie 2014 – 2020 sa v rozhodnutí Rady 2014/335/EÚ, Euratom stanovuje znížená sadzba 0,15 % pre Nemecko, Holandsko a Švédsko.
PRÍJMY Z NEVÝMENNÝCH TRANSAKCIÍ: PRESUNY
76.POKUTY
Tieto príjmy vo výške 4 664 mil. EUR (2016: 3 858 mil. EUR) súvisia s pokutami, ktoré Komisia uložila spoločnostiam za porušenie pravidiel hospodárskej súťaže EÚ, a s pokutami, ktoré Komisia uložila členským štátom za porušenie právnych predpisov EÚ. Komisia vykazuje príjmy z pokút po tom, ako prijme rozhodnutie o uložení pokuty a po úradnom oznámení tohto rozhodnutia adresátovi. Sumy z uloženia pokút v roku 2017 predstavujú najmä pokuty za porušovanie pravidiel hospodárskej súťaže (4 568 mil. EUR). Najväčšie prípady sa týkajú porušenia antitrustových pravidiel EÚ, t. j. pokuta uložená spoločnostiam Alphabet Inc. a Google Inc. za zneužívanie dominantného postavenia na trhu v oblasti vyhľadávacích nástrojov (2 424 mil. EUR), pokuta spoločnosti Scania za účasť na karteli v sektore nákladných automobilov (881 mil. EUR) a pokuty 11 leteckým nákladným dopravcom za cenový kartel (776 mil. EUR).
77.VYMÁHANIE VÝDAVKOV
|
v mil. EUR |
|||
|
2017 |
2016 |
||
|
Zdieľané hospodárenie |
1 775 |
1 876 |
|
|
Priame hospodárenie |
81 |
56 |
|
|
Nepriame hospodárenie |
23 |
15 |
|
|
Spolu |
1 879 |
1 947 |
Táto položka zahŕňa najmä príkazy na vymáhanie pohľadávok vydané Komisiou, ktoré sa vyberú v hotovosti alebo sa započítajú voči následným platbám vykázaným v účtovnom systéme Komisie (t. j. sa odpočítajú), s cieľom vymôcť výdavky pôvodne uhradené zo všeobecného rozpočtu. Vymáhanie je založené na kontrolách, auditoch alebo analýzach oprávnenosti, a preto sú tieto činnosti pri plnení rozpočtu EÚ dôležitým faktorom. Tieto operácie chránia rozpočet EÚ pred výdavkami, ktoré vznikajú porušovaním práva, a sú osobitne dôležité, keďže z výsledkov auditu Európskeho dvora audítorov vyplývajú závažné chyby v platbách realizovaných z rozpočtu EÚ – pozri výročnú správu Dvora audítorov vrátane vyhlásenia o vierohodnosti týkajúceho sa zákonnosti a riadnosti príslušných operácií.
Patria sem aj príkazy na vymáhanie vydané členskými štátmi voči príjemcom prostriedkov z EPZF, ako aj zmeny odhadov časovo rozlíšených príjmov od konca predchádzajúceho roku do súčasného roku.
Sumy uvedené v tabuľke vyššie predstavujú príjmy, ktoré vznikli na základe vystavenia príkazov na vymáhanie. Z tohto dôvodu tieto údaje nemôžu prezentovať a neprezentujú plný rozsah opatrení prijatých na ochranu rozpočtu EÚ, najmä v oblasti politiky súdržnosti, kde sú zavedené osobitné mechanizmy zabezpečujúce nápravu v prípade neoprávnených výdavkov, pričom vo väčšine prípadov sa nevyžaduje vystavenie príkazu na vymáhanie. Uvedené nie sú sumy vymožené prostredníctvom započítania s výdavkami, sumy vymožené stiahnutím a vymáhaním súm predbežného financovania.
Vymáhanie v rámci zdieľaného hospodárenia sa uplatňuje najmä v týchto oblastiach:
Poľnohospodárstvo: EPZF a rozvoj vidieka
V rámci EPZF a EPFRV predstavujú sumy v tejto položke zaúčtované ako príjmy za rok finančné opravy z daného roka, náhrady nákladov nahlásené členskými štátmi a vymožené v priebehu roka, ako aj čisté zvýšenie nezaplatených súm nahlásených členskými štátmi, ktoré sa majú vymôcť na konci roka v súvislosti s podvodmi a nezrovnalosťami.
Politika súdržnosti
Hlavné sumy týkajúce sa politiky súdržnosti zahŕňajú príkazy na vymáhanie vystavené Komisiou s cieľom vymôcť výdavky neoprávnene vynaložené v predchádzajúcich rokoch, ako aj odpočty z výdavkov znížené o rozdiel časovo rozlíšených príjmov na konci roka.
78.INÉ PRÍJMY Z NEVÝMENNÝCH TRANSAKCIÍ
|
v mil. EUR |
|||
|
2017 |
2016 |
||
|
Rozpočtové úpravy |
5 806 |
1 956 |
|
|
Príspevky tretích krajín |
1 269 |
953 |
|
|
Dane a príspevky zamestnancov |
1 218 |
1 189 |
|
|
Príspevky z členských štátov na vonkajšiu pomoc |
988 |
732 |
|
|
Prevod aktív |
208 |
147 |
|
|
Úpravy rezerv |
29 |
14 |
|
|
Poľnohospodárske poplatky |
4 |
5 |
|
|
Iné |
854 |
744 |
|
|
Spolu |
10 376 |
5 740 |
Rozpočtové úpravy zahŕňajú prebytok rozpočtu z roku 2016 (6 405 mil. EUR). Prebytok rozpočtu z predchádzajúceho roku sa presúva do nasledujúceho roku a predstavuje príjem za rok 2017.
Príspevky tretích krajín sú príspevky od krajín EZVO a pristupujúcich krajín.
Príjmy z daní a príspevkov zamestnancov pochádzajú najmä zo zrážok z platov zamestnancov a pozostávajú z dvoch dôležitých súm – z príspevkov na dôchodkové zabezpečenie zamestnancov a daní z príjmu.
Príspevky členských štátov na vonkajšiu pomoc sú hlavne sumy prijaté na zriadenie nástroja pre utečencov v Turecku.
Prevod aktív sa týka hlavne prevodu satelitov v rámci programu Copernicus (predtým program GMES) z Európskej vesmírnej agentúry (ESA) na Komisiu (pozri poznámku 2.2). Tento prevod je podľa účtovných pravidiel EÚ nevýmennou transakciou a v budúcich obdobiach sa uskutoční v súvislosti so zostávajúcimi satelitmi programu Copernicus, ktoré sú v súčasnosti vo výstavbe.
Poľnohospodárske poplatky sa týkajú najmä odvodov z produkcie mlieka, ktoré sú nástrojom na riadenie trhu, ktorého cieľom je pokutovať tých výrobcov mlieka, ktorí prekračujú svoje referenčné množstvá. Keďže nesúvisia s predchádzajúcimi platbami Komisie, v praxi sa považujú za príjem na osobitný účel.
Suma iných príjmov z nevýmenných transakcií v roku 2017 zahŕňa sumu 300 mil. EUR vyžiadanú ERF, pričom predstavuje príspevok do záručného fondu EFSD, ktorý sa stanoví v roku 2018 podľa nariadenia (EÚ) 2017/1601.
PRÍJMY Z VÝMENNÝCH TRANSAKCIÍ
79.FINANČNÉ PRÍJMY
|
v mil. EUR |
||
|
2017 |
2016 |
|
|
Úrokové výnosy z: |
||
|
úverov |
1 379 |
1 446 |
|
oneskorených platieb |
217 |
108 |
|
Iné |
41 |
38 |
|
Prémia zo záväzkov z finančnej záruky (EFSI) |
61 |
16 |
|
Finančné príjmy z finančných aktív alebo záväzkov v reálnej hodnote cez prebytok alebo deficit |
57 |
0 |
|
Realizované zisky z finančných aktív k dispozícii na predaj |
38 |
35 |
|
Dividendy |
23 |
13 |
|
Iné |
28 |
112 |
|
Spolu |
1 845 |
1 769 |
Úrokové príjmy z úverov sa vzťahujú hlavne na úvery poskytnuté na finančnú pomoc (pozri poznámku 2.4.3).
Úrokové príjmy z oneskorených platieb vznikajú predovšetkým z pokút a príspevkov vlastných zdrojov splatných a nesplatených načas.
80.INÉ PRÍJMY Z VÝMENNÝCH TRANSAKCIÍ
|
v mil. EUR |
||
|
2017 |
2016 |
|
|
Príjmy z poplatkov za poskytovanie služieb (agentúry) |
557 |
267 |
|
Kurzové zisky |
281 |
331 |
|
Príjmy z poplatkov a prémií súvisiace s finančnými nástrojmi |
51 |
48 |
|
Príjmy súvisiace s nehnuteľnosťami, strojmi a zariadeniami |
43 |
17 |
|
Predaj tovaru |
42 |
46 |
|
Podiel na čistom výsledku EIF |
21 |
2 |
|
Iné |
338 |
288 |
|
Spolu |
1 332 |
998 |
Príjmy z poplatkov za poskytovanie služieb zahŕňajú najmä poplatky za povolenie na uvedenie na trh, ktoré účtuje Európska agentúra pre lieky, a z poplatkov za ochranné známky, ktoré vyberá Úrad Európskej únie pre duševné vlastníctvo.
VÝDAVKY
81.ZDIEĽANÉ HOSPODÁRENIE
|
v mil. EUR |
||
|
Vynaložené členskými štátmi |
2017 |
2016 |
|
Európsky poľnohospodársky záručný fond |
44 289 |
44 152 |
|
Európsky poľnohospodársky fond pre rozvoj vidieka a ďalšie nástroje na rozvoj vidieka |
11 359 |
12 604 |
|
Európsky fond regionálneho rozvoja a Kohézny fond |
17 650 |
35 045 |
|
Európsky sociálny fond |
7 353 |
9 366 |
|
Iné |
1 253 |
1 606 |
|
Spolu |
81 905 |
102 772 |
Prechod z predchádzajúceho programového obdobia 2007 – 2013 do aktuálneho programového obdobia 2014 – 2020 vysvetľuje zníženie výdavkov vo výške 17,4 mld. EUR pre oblasť súdržnosti: náklady vykázané za obdobie 2007 – 2013 výrazne klesli (28,6 mld. EUR), keďže plnenie sa skončilo a programy vstúpili do fázy ukončovania. Súčasne sa zvýšili náklady vykázané za obdobie 2014 – 2020, ale len o 11,2 mld. EUR, keďže vykonávanie programov v súčasnosti postupuje.
Ostatné výdavky zahŕňajú predovšetkým: Fond pre azyl a migráciu(485 mil. EUR), Fond európskej pomoci pre najodkázanejšie osoby (378 mil. EUR) a Fond pre vnútornú bezpečnosť (226 mil. EUR).
82.PRIAME HOSPODÁRENIE
|
v mil. EUR |
||
|
2017 |
2016 |
|
|
Vynaložené Komisiou |
8 831 |
9 254 |
|
Vynaložené výkonnými agentúrami EÚ |
6 699 |
6 259 |
|
Vynaložené trustovými fondmi |
208 |
97 |
|
Spolu |
15 738 |
15 610 |
Tieto sumy sa týkajú najmä vykonávania politiky v oblasti výskumu (7,2 mld. EUR), programov týkajúcich sa sietí (1,3 mld. EUR), ako aj nástrojov rozvojovej spolupráce (1,3 mld. EUR), európskej susedskej politiky (1,2 mld. EUR) a humanitárnej pomoci (0,7 mld. EUR).
83.NEPRIAME HOSPODÁRENIE
|
v mil. EUR |
|||
|
2017 |
2016 |
||
|
Vynaložené inými agentúrami a orgánmi EÚ |
2 667 |
2 547 |
|
|
Vynaložené tretími krajinami |
1 101 |
876 |
|
|
Vynaložené medzinárodnými organizáciami |
3 014 |
2 382 |
|
|
Vynaložené inými účtovnými jednotkami |
1 478 |
2 035 |
|
|
Spolu |
8 260 |
7 840 |
Z výdavkov v rámci nepriameho hospodárenia sa suma 4,2 mld. EUR týka vonkajšej činnosti (najmä predvstupovej pomoci, humanitárnej pomoci, medzinárodnej spolupráce a susedskej politiky). Ďalšie 3,6 mld. EUR sa vynaložili na zvyšovanie konkurencieschopnosti Európy (v oblastiach ako je výskum, systémy satelitnej navigácie a vzdelávanie).
84.NÁKLADY NA ZAMESTNANCOV A DÔCHODKY
|
v mil. EUR |
||
|
2017 |
2016 |
|
|
Náklady na zamestnancov |
6 193 |
6 074 |
|
Náklady na dôchodky |
3 808 |
3 702 |
|
Spolu |
10 002 |
9 776 |
Zmeny v nákladoch na dôchodky vyplynuli sčasti z poistno-matematického ocenenia záväzkov súvisiacich so zamestnaneckými požitkami, ktoré sa neopiera o poistno-matematické predpoklady. Preto nepredstavujú skutočné ročné náklady na dôchodky, ktoré sú výrazne nižšie.
85.ZMENY V POISTNO-MATEMATICKÝCH PREDPOKLADOCH TÝKAJÚCICH SA ZAMESTNANECKÝCH POŽITKOV
Čisté poistno-matematické straty vo výške 3 544 mil. EUR uvedené v tomto okruhu sa týkajú záväzkov súvisiacich so zamestnaneckými požitkami vykázanými v súvahe (pozri poznámku 2.9).
86.NÁKLADY FINANCOVANIA
|
v mil. EUR |
||
|
2017 |
2016 |
|
|
Úrokové náklady: |
||
|
Pôžičky |
1 373 |
1 440 |
|
Iné |
22 |
57 |
|
Straty zo zníženia hodnoty pri úveroch a pohľadávkach |
324 |
184 |
|
Finančný prenájom |
81 |
67 |
|
Straty zo zníženia hodnoty finančných aktív k dispozícii na predaj |
39 |
40 |
|
Strata z finančných aktív alebo záväzkov v reálnej hodnote cez prebytok alebo deficit |
12 |
1 |
|
Realizované straty z finančných aktív k dispozícii na predaj |
2 |
0 |
|
Iné |
42 |
116 |
|
Spolu |
1 896 |
1 904 |
Výška úrokových nákladov spojených s pôžičkami zodpovedá najmä úrokovým výnosom z úverov na finančnú pomoc (transakcie back to back).
Straty zo zníženia hodnoty pri úveroch a pohľadávkach zahŕňajú sumu 243 mil. EUR, ktorá súvisí s tradičnými vlastnými zdrojmi (pozri poznámku 2.6.1.1).
87.OSTATNÉ VÝDAVKY
|
v mil. EUR |
||
|
2017 |
2016 |
|
|
Administratívne výdavky a výdavky na IT |
2 521 |
2 455 |
|
Výdavky súvisiace s nehnuteľnosťami, strojmi a zariadeniami |
1 423 |
1 021 |
|
Úpravy rezerv |
1 377 |
685 |
|
Kurzové straty |
446 |
505 |
|
Výdavky z operatívneho lízingu |
414 |
383 |
|
Zníženie pokút Súdnym dvorom |
67 |
18 |
|
Iné |
509 |
419 |
|
Spolu |
6 756 |
5 486 |
Zvýšenie nákladov spojených s rezervami nastalo najmä zmenou odhadu rezervy na vyraďovanie jadrových zariadení (pozri poznámku 2.10).
Výdavky týkajúce sa výskumu a vývoja sú zahrnuté do administratívnych výdavkov a výdavkov na IT a ide o tieto výdavky:
|
v mil. EUR |
||
|
2017 |
2016 |
|
|
Náklady na výskum |
376 |
344 |
|
Nekapitalizované náklady na vývoj |
81 |
88 |
|
Spolu |
456 |
431 |
88.SEGMENTOVÉ VYKAZOVANIE PODĽA VIACROČNÉHO FINANČNÉHO RÁMCA (VFR)
|
v mil. EUR |
|||||||
|
Inteligentný a inkluzívny rast |
Udržateľný rast |
Bezpečnosť a občianstvo |
Globálna Európa |
Administratíva |
Nepridelené do žiadneho z okruhov VFR* |
Spolu |
|
|
Zdroje založené na HND |
– |
– |
– |
– |
– |
78 620 |
78 620 |
|
Tradičné vlastné zdroje |
– |
– |
– |
– |
– |
20 520 |
20 520 |
|
DPH |
– |
– |
– |
– |
– |
16 947 |
16 947 |
|
Pokuty |
– |
– |
– |
– |
– |
4 664 |
4 664 |
|
Vymáhanie výdavkov |
357 |
1 488 |
5 |
28 |
0 |
0 |
1 879 |
|
Iné |
1 172 |
244 |
43 |
414 |
4 827 |
3 676 |
10 376 |
|
Príjmy z nevýmenných transakcií |
1 529 |
1 732 |
48 |
443 |
4 827 |
124 428 |
133 006 |
|
Finančné príjmy |
147 |
(4) |
0 |
17 |
1 |
1 684 |
1 845 |
|
Iné |
196 |
(12) |
(6) |
10 |
338 |
805 |
1 332 |
|
Príjmy z výmenných transakcií |
343 |
(15) |
(6) |
27 |
338 |
2 489 |
3 177 |
|
Príjmy spolu |
1 873 |
1 716 |
42 |
470 |
5 166 |
126 917 |
136 183 |
|
Výdavky vynaložené členskými štátmi: |
|||||||
|
EPZF |
– |
(44 289) |
– |
– |
– |
– |
(44 289) |
|
EPFRV a ďalšie nástroje na rozvoj vidieka |
– |
(11 359) |
– |
– |
– |
– |
(11 359) |
|
EFRR + KF |
(17 650) |
– |
– |
– |
– |
– |
(17 650) |
|
ESF |
(7 353) |
– |
– |
– |
– |
– |
(7 353) |
|
Iné |
(439) |
74 |
(897) |
9 |
– |
0 |
(1 253) |
|
Vynaložené EK, výkonnými agentúrami a trustovými fondmi |
(9 809) |
(525) |
(1 080) |
(4 337) |
(12) |
25 |
(15 738) |
|
Vynaložené inými agentúrami a orgánmi EÚ |
(2 530) |
(121) |
(754) |
(24) |
– |
762 |
(2 667) |
|
Vynaložené tretími krajinami a medzinárodnými organizáciami |
(434) |
0 |
(177) |
(3 504) |
– |
– |
(4 115) |
|
Vynaložené inými účtovnými jednotkami |
(819) |
15 |
1 |
(675) |
(0) |
– |
(1 478) |
|
Náklady na zamestnancov a dôchodky |
(1 638) |
(360) |
(426) |
(615) |
(5 977) |
(986) |
(10 002) |
|
Zmeny v poistno-matematických predpokladoch týkajúcich sa zamestnaneckých požitkov |
– |
– |
– |
– |
(3 544) |
– |
(3 544) |
|
Náklady financovania |
(88) |
(16) |
(0) |
(18) |
(106) |
(1 668) |
(1 896) |
|
Ostatné výdavky |
(2 453) |
(88) |
(196) |
(113) |
(3 386) |
(521) |
(6 756) |
|
Výdavky spolu |
(43 213) |
(56 669) |
(3 528) |
(9 277) |
(13 025) |
(2 389) |
(128 101) |
|
Hospodársky výsledok za rozpočtový rok |
(41 341) |
(54 953) |
(3 486) |
(8 807) |
(7 859) |
124 528 |
8 082 |
* „Nepridelené do žiadneho z okruhov VFR“ zahŕňa plnenie rozpočtu konsolidovaných účtovných jednotiek a eliminácie v rámci konsolidácie, mimorozpočtové operácie a nepridelené programy so zanedbateľnými sumami.
Prezentácia príjmov a výdavkov podľa okruhov VFR je založená na odhade, keďže nie všetky záväzky sú spojené s niektorým z okruhov VFR.
89.PODMIENENÉ ZÁVÄZKY A AKTÍVA
PODMIENENÉ ZÁVÄZKY
Podmienené záväzky predstavujú možné budúce platobné záväzky pre EÚ, ktoré môžu vzniknúť dôsledkom minulých udalostí, alebo právne záväzné záväzky, ktoré boli prijaté, ale závisia od budúcich udalostí, ktoré EÚ nemá úplne pod kontrolou. Súvisia najmä s poskytnutými finančnými zárukami (na úvery a programy finančnej pomoci) a právnymi rizikami. Všetky podmienené záväzky okrem tých, ktoré sa týkajú pokút a záruk krytých fondmi (pozri poznámku 2.4.1), by sa v prípade splatnosti financovali z rozpočtu EÚ (a teda členskými štátmi) v nadchádzajúcich rokoch.
90.Rozpočtové záruky
|
v mil. EUR |
||||||
|
31. 12. 2017 |
31. 12. 2016 |
|||||
|
Strop |
Podpísané |
Vyplatené |
Strop |
Podpísané |
Vyplatené |
|
|
Záruky v rámci mandátu EIB na poskytovanie vonkajších úverov |
37 479 |
28 950 |
19 972 |
40 645 |
30 161 |
21 145 |
|
Záručný fond EFSI |
16 000 |
13 473 |
10 128 |
16 000 |
11 245 |
4 392 |
|
Spolu |
53 479 |
42 423 |
30 100 |
56 645 |
41 406 |
25 537 |
V predchádzajúcej tabuľke sa zobrazuje rozsah expozície rozpočtu EÚ voči možným budúcim platbám súvisiacim so zárukami poskytnutými skupine EIB. Vyplatené sumy predstavujú sumy už poskytnuté konečným príjemcom, zatiaľ čo podpísané sumy zahŕňajú tieto vyplatené peňažné prostriedky plus už podpísané dohody s príjemcami, ktoré ešte neboli uhradené. Strop predstavuje celkovú záruku, ktorú je rozpočet EÚ, teda členské štáty, zaviazaný pokryť.
Záruky v rámci mandátu EIB na poskytovanie vonkajších úverov
Z rozpočtu EÚ sa ručí za záruky na úvery, ktoré EIB podpísala a poskytla zo svojich vlastných zdrojov tretím krajinám. K 31. decembru 2017 dosiahla suma nesplatených úverov krytých zárukou z rozpočtu EÚ celkovú výšku 19 972 mil. EUR (2016: 21 145 mil. EUR). Rozpočet EÚ ručí za:
·18 583 mil. EUR (2016: 19 481 mil. EUR) prostredníctvom Garančného fondu pre vonkajšie opatrenia (pozri poznámku 2.4.1) a
·1 389 mil. EUR (2016: 1 664 mil. EUR) priamo za úvery poskytnuté členským štátom pred pristúpením.
Okrem sumy 19 972 mil. EUR, ktorá je uvedená ako vyplatená, EÚ ručí za ďalších 258 mil. EUR nesplatených úverov Sýrii, na ktoré boli vytvorené rezervy.
Záruka v rámci mandátu EÚ na poskytovanie vonkajších úverov týkajúca sa úverov poskytovaných EIB je obmedzený na 65 % nesplatených zostatkov dohôd podpísaných po roku 2007 (mandáty na obdobia 2007 – 2013 a 2014 – 2020). V prípade dohôd spred roka 2007 sa záruka EÚ obmedzuje na percentuálny podiel stropu povolených úverových liniek, vo väčšine prípadov na 65 %, ale aj na 70 %, 75 % alebo 100 %. Ak sa strop nedosiahne, záruka EÚ kryje sumu v plnej výške.
S cieľom uviesť maximálnu expozíciu EÚ k 31. decembru 2017 je však potrebné zahrnúť aj úvery, ktoré boli schválené na podpis, ale zatiaľ neboli podpísané (8 529 mil. EUR), a úvery, ktoré boli podpísané, ale nie vyplatené (8 978 mil. EUR).
V marci 2018 bolo prijaté rozhodnutie Európskeho parlamentu a Rady (EÚ) 2018/412, ktoré umožňuje zvýšenie stropu finančných operácií EIB realizovaných v rámci záruky EÚ. To sa odrazí v aktualizovanej dohode o záruke s EIB, pričom po zmene vzrastie maximálna expozícia EÚ o 3,4 mld. EUR.
Záruka Európskeho fondu pre strategické investície (EFSI)
EFSI je iniciatíva zameraná na zvýšenie kapacity znášania rizika skupiny EIB, ktorou sa EIB umožňuje rozšíriť investície v EÚ. Cieľom EFSI je podporiť ďalšie investície v EÚ a zlepšiť prístup malých podnikov k financovaniu. EFSI nie je samostatným právnym subjektom alebo investičným fondom v užšom slova zmysle. Rezerva na riziká v rámci EFSI ponúka EIB ochranu proti prípadným stratám z príslušných operácií. Skladá sa z prostriedkov vo výške 5 mld. EUR z vlastného kapitálu EIB a z rozpočtovej záruky EÚ vo výške až do 16 mld. EUR (ďalej len „záruka EÚ pre EFSI“). Záruka EÚ pre EFSI sa poskytuje EIB v súlade s dohodou medzi EÚ a EIB (ďalej len „dohoda o EFSI“).
Sumy spojené s podmienenými záväzkami EFSI vrátane stropu pre záruky, ako je uvedené v tejto poznámke, vychádzajú z dohody o EFSI, ktorá nadobudla účinnosť 31. decembra 2017. Je však potrebné poznamenať, že zmenené nariadenie o EFSI [nariadenie (EÚ) 2017/2396], prijaté v decembri 2017 umožnilo zvýšiť záruku EÚ pre EFSI až do výšky 26 mld. EUR. Dohoda o EFSI bola príslušným spôsobom zmenená v marci 2018.
Operácie EFSI sa vykonávajú v rámci dvoch častí: časti pre infraštruktúru a inovácie (IIW), ktoré vykonáva EIB (záruka EÚ pre EFSI vo výške 13 mld. EUR) a špecializovaného nástroja pre MSP, ktorý vykonáva EIF (záruka EÚ pre EFSI vo výške 3 mld. EUR), pričom obe majú dlhové portfólio a akciové portfólio. EIF pôsobí podľa dohody s EIB na základe záruky EIB, na ktorú sa vzťahuje protizáruka EÚ pre EFSI podľa dohody o EFSI.
Na účely využívania záruky EÚ pre EFSI dozerá na vykonávanie EFSI riadiaci výbor, ktorý koná na základe konsenzu a je zložený zo štyroch členov, z ktorých troch menuje Komisia a jedného EIB. V zmysle zmeneného nariadenia o EFSI bude riadiaci výbor EFSI pozostávať z piatich členov, z ktorých jeden člen, vymenovaný Európsky parlamentom, nemá hlasovacie právo, pričom rozhodnutia výboru sa prijímajú konsenzom. Ak by nedošlo ku konsenzu, rozhodnutie sa prijme jednomyseľným hlasovaním všetkých hlasujúcich členov. Riadiaci výbor EFSI neprijíma investičné rozhodnutia.
EÚ a EIB majú v rámci EFSI rozdielne úlohy. EFSI je zriadený v rámci EIB, ktorá financuje operácie (dlhové a kapitálové investície) a na tento účel si požičiava potrebné finančné prostriedky na kapitálových trhoch. Pokiaľ ide o časť pre infraštruktúru a inovácie (IIW), EIB prijíma investičné rozhodnutia nezávisle a riadi operácie v súlade so svojimi pravidlami a postupmi. To isté platí aj pre špecializovaný nástroj pre MSP, ktorý riadi EIF.
Zaviedla sa špecializovaná štruktúra riadenia s cieľom zaistiť, aby sa investície uskutočnené v rámci EFSI aj naďalej zameriavali na konkrétny cieľ riešenia zlyhaní trhu, ktoré brzdia investície do EÚ, a aby boli oprávnené na ochranu v rámci záruky EÚ. Investičný výbor nezávislých odborníkov preskúma každý projekt, ktorý EIB navrhne v rámci časti pre infraštruktúru a inovácie (IIW), pokiaľ ide o jeho spôsobilosť na záručné krytie zo strany EÚ. Hneď ako sa potvrdí oprávnenosť operácie ako operácie zaručenej z EFSI, rozhodnutie o pokračovaní v realizácii projektu a jeho riadení potom podlieha bežnému projektovému cyklu a procesu riadenia EIB. Čo sa týka špecializovaného nástroja pre MSP, úloha investičného výboru je obmedzená na konzultáciu o opise produktov špecializovaného nástroja pre MSP, ktoré schvaľuje riadiaci výbor EFSI a výkonný riaditeľ EFSI.
Úloha EÚ sa týka poskytovania záruky z rozpočtu EÚ na časť potenciálnych strát, ktoré EIB môže utrpieť v dôsledku svojich investícií do dlhových alebo kapitálových nástrojov. EÚ preto nezasahuje do výberu a riadenia operácií EFSI, neinvestuje finančné prostriedky do operácií EFSI a nie je priamou zmluvnou stranou v rámci príslušných nástrojov. Keďže nie sú splnené kontrolné kritériá a účtovné požiadavky na konsolidáciu v súlade s účtovnými pravidlami EÚ (a IPSAS), súvisiace kryté aktíva sa nezaúčtujú do konsolidovanej ročnej účtovnej závierky EÚ.
Záruka, ktorú EÚ poskytla skupine EIB v rámci EFSI sa v súlade s účtovnými pravidlami účtuje ako záväzok z finančnej záruky v súvislosti s dlhovým portfóliom časti pre infraštruktúru a inovácie (IIW), ako finančná rezerva pre dlhové portfólio špecializovaného nástroja pre MSP a ako derivát (finančné aktívum alebo finančný záväzok v reálnej hodnote cez prebytok alebo deficit) pre obe akciové portfóliá. Okrem toho je podmienený záväzok, ktorý súvisí s poskytnutou zárukou EFSI, uvedený v poznámke.
V rámci dlhového portfólia EFSI v časti pre infraštruktúru a inovácie zahŕňa záruka EÚ tranžu prvej straty v rámci portfólia finančných operácií, ktoré vykonala EIB a ktoré tvoria najmä štandardné úvery a záruky. Záruka EÚ sa uplatňuje, ak dlžník nevykoná platbu v termíne splatnosti alebo v prípade reštrukturalizácie dlhu. Za záruku EÚ dostane odplatu úmerne k riziku, ktoré EÚ podstupuje, a to vo forme rozdelenia rizikových výnosov, ktoré EIB získa z krytých operácií, medzi EIB a EÚ. Výnosy EÚ by mali v prvom rade pokryť straty, ku ktorým došlo pri zaručených operáciách. Záruka EÚ sa preto účtuje ako záväzok z finančnej záruky a pri prvotnom oceňovaní sa použije reálna hodnota, ktorá predstavuje čistú súčasnú hodnotu pohľadávky z poistného (výnosy EÚ). K nasledujúcim dátumom zostavenia súvahy sa záväzok z finančnej záruky oceňuje na úrovni očakávaných strát alebo pôvodne vykázanej sumy, v prípade potreby zníženej o oprávky výnosov, podľa toho, ktorá suma je vyššia. Záväzok z finančnej záruky sa vykazuje v čistej hodnote výnosov EÚ, ktoré sa ešte majú prijať – v nulovej výške k 31. decembru 2017 – pozri poznámku 2.11.3.
Pokiaľ ide o akciové portfólio EFSI pre infraštruktúru a inovácie, ktoré pozostáva z priamych kapitálových alebo kvázi kapitálových účastí alebo podriadených úverov, EIB investuje za rovnakých podmienok na vlastné riziko, ako aj na riziko EÚ. Záruka EÚ preto pri časti kapitálových investícií zaručených EÚ zahŕňa aj negatívne opravné položky (nerealizované straty) ku každému dátumu zostavenia súvahy, realizované straty pri znižovaní investícií a náklady na financovanie EIB. V prípadoch, keď sa hodnota investície, ktorá bola predtým predmetom negatívnej opravnej položky, zvýši pri nasledujúcich dátumoch vykazovania, EIB uhradí EÚ sumu až do výšky obstarávacej ceny investície. EÚ má počas odpredaja investície tiež právo na zisky z investície, ktoré prevyšujú obstarávaciu cenu. Na záruku EÚ sa vzťahuje odplata v podobe výnosov, ktoré EIB získa zo zaručených operácií, vrátane úrokov, dividend a realizovaných ziskov. Zúčtovanie medzi EÚ a EIB sa koná ročne po odpočítaní strát a výnosov.
V súlade s akciovým portfóliom špecializovaného nástroja pre MSP v rámci EFSI EÚ poskytuje záruku na kapitálové investície do fondov rizikového kapitálu a fondov súkromného kapitálu financovaných EIB a vytvorených a spravovaných v rámci EIF. Záruka EÚ sa poskytuje na základe portfólia, a to za tieto dve portfóliá: podčasť 1 a podčasť 2. Záruka EFSI sa uplatňuje s cieľom pokryť zníženie hodnoty a realizované straty zo zaručených investícií a náklady EIB na financovanie. EÚ má nárok na protiplnenie za riziko, ktoré podstupuje, vo forme dividend a realizovaných ziskov z krytých kapitálových operácií. V podčasti 2 čiastočne investuje do rovnakého akciového portfólia aj program EÚ Horizont 2020 (investície programu Horizont 2020, ktoré financuje EÚ, sú v účtovnej závierke EÚ účtované ako finančné aktíva k dispozícii na predaj) a znáša prvé straty z investícií, zatiaľ čo ďalšie straty kryje záruka EÚ a EIF.
Záruka EFSI na akciové portfólio EFSI sa klasifikuje ako derivátový finančný nástroj a účtuje sa ako finančné aktívum alebo finančný záväzok v reálnej hodnote cez prebytok alebo deficit. K 31. decembru 2017 predstavovala reálna hodnota záruky EÚ pre EFSI na akciové portfólio EFSI sumu 16 mil. EUR, pozri poznámku 2.4.2.
Uvedený podmienený záväzok zahŕňa operácie programov COSME, Horizont 2020, programu kultúrneho a kreatívneho priemyslu a programu Európskej únie v oblasti zamestnanosti a sociálnej inovácie, ktoré sú kryté zárukou EÚ pre EFSI v rámci dlhového portfólia špecializovaného nástroja pre MSP.
Záručné platby EÚ sa budú vykonávať prostredníctvom záručného fondu EFSI – pozri poznámku 2.4.1. Na konci roka 2017 dosiahli aktíva záručného fondu celkovú výšku 3,5 mld. EUR (2016: 1 mld. EUR), zatiaľ čo ďalších 2,6 mld. EUR (2016: 2,4 mld. EUR) sa vyčlenilo, ale ešte nebolo vyplatených, pričom táto suma je začlenená do sumy vykázanej ako nesplatený záväzok uvedenej v poznámke 5.1.
91.Záruky súvisiace s finančnou pomocou (operácie prijímania a poskytovania úverov)
|
v mil. EUR |
||||||
|
31. 12. 2017 |
31. 12. 2016 |
|||||
|
Čerpané |
Nečerpané |
Spolu |
Čerpané |
Nečerpané |
Spolu |
|
|
EFSM |
47 456 |
– |
47 456 |
47 456 |
– |
47 456 |
|
BOP |
3 114 |
– |
3 114 |
4 272 |
– |
4 272 |
|
MFA |
3 924 |
460 |
4 384 |
2 964 |
1 313 |
4 277 |
|
Euratom |
250 |
250 |
500 |
252 |
300 |
552 |
|
Spolu |
54 744 |
710 |
55 454 |
54 944 |
1 613 |
56 557 |
Rozpočet EÚ ručí za pôžičky v rámci tzv. transakcií back-to-back, ktoré Komisia vykonáva na účely financovania úverov poskytovaných členským a nečlenským štátom. Tieto pôžičky sú už vykázané ako záväzky v súvahe EÚ – pozri poznámku 2.11.1. Ak však dôjde k nesplácaniu úverov back to back poskytovaných s týmito pôžičkami, rozpočet EÚ bude musieť podľa článku 14 nariadenia Rady č. 609/2014 znášať náklady na nezaplatenú sumu v plnej výške:
·za pôžičky súvisiace s úvermi vyplatenými z EFSM sa ručí výhradne z rozpočtu EÚ,
·za pôžičky súvisiace s úvermi z nástroja BOP sa ručí výhradne z rozpočtu EÚ,
·za úvery MFA ručí v prvom rade Garančný fond pre vonkajšie opatrenia (pozri poznámku 2.4.1) a potom rozpočet EÚ a
·záruky od tretích strán v prvom rade kryjú celkové sumy nesplatených úverov Euratomu. Z Garančného fondu sa kryjú sumy pri poskytovaní vonkajších úverov v prípade, ak ich nekryjú záruky tretích strán.
Úvery od ESUO v likvidácii poskytnuté z vypožičaných prostriedkov nie sú kryté z rozpočtovej záruky EÚ. Namiesto toho sa kryjú finančnými aktívami ESUO v likvidácii – pozri poznámku 2.4.1.
92.Záruky poskytované pre finančné nástroje EÚ
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Horizont 2020 |
1 297 |
921 |
|
Finančný nástroj s rozdelením rizika |
654 |
711 |
|
Nástroj na prepájanie Európy |
490 |
465 |
|
Iné |
32 |
3 |
|
Spolu |
2 473 |
2 101 |
Ako je uvedené v článku 140 ods. 3 nariadenia o rozpočtových pravidlách, rozpočtové výdavky spojené s finančným nástrojom a finančný záväzok EÚ v nijakom prípade neprekročia sumu príslušného rozpočtového záväzku, ktorý bol v súvislosti s ním vytvorený, čím sa vylúčia podmienené záväzky rozpočtu. V praxi to znamená, že tieto záväzky majú protiváhu na strane aktív súvahy alebo sú kryté nesplatenými rozpočtovými záväzkami, ktoré ešte neboli vykázané ako náklady. Uvedené podmienené záväzky sa uvádzajú bez finančných rezerv pre tieto nástroje – pozri poznámku 2.10.
93.Právne spory
|
v mil. EUR |
|||
|
31. 12. 2017 |
31. 12. 2016 |
||
|
Pokuty |
3 242 |
1 834 |
|
|
Poľnohospodárstvo |
1 737 |
1 711 |
|
|
Súdržnosť |
3 |
3 |
|
|
Iné |
481 |
600 |
|
|
Spolu |
5 463 |
4 148 |
Pokuty
Tieto sumy sa týkajú najmä pokút uložených Komisiou za porušenie pravidiel hospodárskej súťaže, ktoré boli predbežne uhradené pokutovanými spoločnosťami a v prípade ktorých bolo podané odvolanie alebo nie je známe, či sa odvolanie podá. Podmienené záväzky sa budú vykazovať až do vydania konečného rozhodnutia Súdneho dvora alebo do uplynutia platnosti lehoty na podanie odvolania. Úrok získaný z predbežných platieb je zahrnutý v hospodárskom výsledku za rok a vykázaný ako podmienený záväzok, čo odráža neistotu, pokiaľ ide o oprávnenie Komisie na tieto sumy.
Ak EÚ prehrá niektoré zo sporov týkajúcich sa uložených pokút, z rozpočtu EÚ sa neuskutočnia žiadne platby, keďže pokuty boli predbežne zaplatené a táto hotovosť sa nachádza na osobitných bankových účtoch (pozri poznámku 2.8) alebo vo fonde BUFI zriadenom na tento účel (pozri poznámku 2.4.1). Suma pokút sa vykáže ako rozpočtový príjem až vtedy, keď je definitívna (článok 83 nariadenia o rozpočtových pravidlách).
Poľnohospodárstvo
Ide o podmienené záväzky voči členským štátom týkajúce sa rozhodnutí o súlade výdavkov z EPZF s právnymi predpismi EÚ, ako aj finančných opráv v rámci rozvoja vidieka a predvstupovej pomoci, ktoré sú predmetom prebiehajúceho konania na Súdnom dvore. Stanovenie konečnej sumy záväzku a rok, v ktorom bude výsledok úspešného odvolania zapísaný na ťarchu rozpočtu, závisí od dĺžky súdneho konania pred Súdnym dvorom.
Súdržnosť
Ide o podmienené záväzky voči členským štátom týkajúce sa akcií v rámci politiky súdržnosti, v súvislosti s ktorými sa očakáva stanovenie dátumu pre ústne vypočutie, alebo ktoré sú predmetom prebiehajúceho konania na Súdnom dvore.
Iné právne spory
Táto položka sa týka žalôb o náhradu škody, ktoré sú v súčasnosti vznesené proti EÚ, iných právnych sporov a odhadovaných výdavkov na právne zastupovanie. Je potrebné poznamenať, že v žalobe o náhradu škody podľa článku 288 Zmluvy o ES musí žalobca preukázať, že inštitúcia dostatočne závažným spôsobom porušila právny predpis, ktorého cieľom je priznať jednotlivcom práva, že žalobca utrpel skutočnú škodu a že existuje priama príčinná súvislosť medzi protiprávnym konaním a škodou.
94.PODMIENENÉ AKTÍVA
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Prijaté záruky: |
||
|
Záruky za plnenie záväzkov |
352 |
369 |
|
Iné záruky |
22 |
28 |
|
Iné podmienené aktíva |
34 |
34 |
|
Spolu |
409 |
431 |
Vyžadujú sa záruky za plnenie, aby sa zabezpečilo, že príjemcovia finančných prostriedkov EÚ splnia záväzky, ktoré im vyplývajú zo zmlúv uzatvorených s EÚ.
95.ROZPOČTOVÉ A PRÁVNE ZÁVÄZKY
V tejto poznámke sa uvádzajú informácie o rozpočtovom postupe a budúcich potrebách financovania, a nie o záväzkoch existujúcich k 31. decembru 2017.
Vo viacročnom finančnom rámci (VFR), ktorý odsúhlasujú členské štáty, sa vymedzujú programy a stanovujú stropy okruhov pre viazané rozpočtové prostriedky, ako aj celková výška platobných rozpočtových prostriedkov, v rámci ktorej môže EÚ prijať rozpočtové a právne záväzky a nakoniec vykonať platby na obdobie 7 rokov – pozri tabuľku 1.1 v poznámkach k správam o plnení rozpočtu.
Stropy VFR prijala Rada (členské štáty) so súhlasom Európskeho parlamentu. V článku 16 nariadenia č. 1306/2013 o financovaní SPP sa stanovuje priame prepojenie medzi ročným stropom výdavkov EPZF a nariadením o VFR. Európsky parlament a Rada prijali aj príslušné základné akty pre výdavky EPZF, v ktorých sa stanovujú výdavky pre jednotlivé členské štáty na celé obdobie 2014 – 2020.
Právne záväzky zodpovedajú programom, projektom, dohodám alebo podpísaným zmluvám, ktoré sú teda pre EÚ záväzné. Právny záväzok je úkon, ktorým povoľujúci úradník prijíma záväzok (pre EÚ), z ktorého vyplýva zaťaženie rozpočtu, alebo taký záväzok vytvára (článok 85 nariadenia o rozpočtových pravidlách).
V zásade sa najskôr realizuje rozpočtový, až potom právny záväzok, ale v prípade niektorých viacročných programov/projektov je to naopak, pretože príslušné rozpočtové záväzky sa realizujú v ročných splátkach počas viacerých rokov, ak to základný akt umožňuje. V prípade politiky súdržnosti sa napríklad v článku 76 nariadenia o spoločných ustanoveniach [nariadenie (EÚ) č. 1303/2013] stanovuje, že rozhodnutie Komisie o prijatí programu predstavuje právny záväzok v zmysle nariadenia o rozpočtových pravidlách, ale že rozpočtové záväzky Únie, pokiaľ ide o jednotlivé programy, sa realizujú v ročných splátkach pre každý fond počas obdobia od 1. januára 2014 do 31. decembra 2020. Podobné ustanovenia sa môžu nachádzať aj v iných právnych základoch. Z tohto dôvodu môžu existovať sumy, ktoré sa EÚ právne zaviazala uhradiť, ale pre ktoré sa ešte nerealizovali rozpočtové záväzky – pozri poznámky 5.2 a 5.3.
Ak sa vykonal rozpočtový záväzok, ale následné platby ešte nie, výška nesplateného záväzku sa nazýva „Reste à Liquider“ (RAL). Môže ísť o programy alebo projekty, často viacročné, podpísané, ale zatiaľ (plne) nevykonané. Predstavujú platobné záväzky pre budúce roky. Keďže finančné výkazy sa zostavujú na akruálnom princípe, zatiaľ čo správy o plnení rozpočtu sa vypracúvajú na základe peňažných tokov, časť celkových neuhradených súm (RAL) už bola vykázaná ako náklady a v súvahe sa vykazuje ako záväzok (pozri poznámky 2.12 a 2.13). Tieto výdavky sa vypočítavajú buď na základe žiadostí o úhradu nákladov/prijatých faktúr alebo na základe odhadovaného vykonávania programu alebo projektu, ak ešte neboli EÚ doručené žiadne žiadosti – pozri poznámku 5.1. Keď sa platby súvisiace s nesplatenými záväzkami uhradia po 31. decembri 2017, vykázanie záväzku v súvahe sa zruší. Časť nesplatených záväzkov, ktorá ešte nie je vykázaná ako náklady, sa nezačlení do záväzkov, ale uvedie nižšie.
Uverejnené sumy tak predstavujú sumy k 31. decembru 2017, ktoré sa EÚ zaviazala uhradiť na základe plnenia zmlúv, a ktoré by sa preto mali financovať z budúcich rozpočtov EÚ.
|
v mil. EUR |
|||
|
Poznámka |
31. 12. 2017 |
31. 12. 2016 |
|
|
Nesplatené rozpočtové záväzky, ktoré ešte neboli vykázané ako náklady |
5.1 |
221 391 |
189 881 |
|
Právne záväzky zo zdieľaného hospodárenia v rámci prebiehajúceho vykonávania aktuálneho VFR |
5.2 |
211 688 |
276 351 |
|
Významné právne záväzky v iných oblastiach |
5.3 |
20 030 |
22 275 |
|
Spolu |
453 109 |
488 507 |
96.NESPLATENÉ ROZPOČTOVÉ ZÁVÄZKY, KTORÉ EŠTE NEBOLI VYKÁZANÉ AKO NÁKLADY
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Nesplatené rozpočtové záväzky, ktoré ešte neboli vykázané ako náklady |
221 391 |
189 881 |
Uvedená suma zodpovedá rozpočtovým nesplateným záväzkom (RAL – „Reste à Liquider“) vo výške 267 258 mil. EUR (pozri tabuľku 4.4 v poznámkach k správam o plnení rozpočtu), od ktorých boli odpočítané príslušné sumy vykázané v súvahe ako záväzky a vo výkaze o finančných výsledkoch ako výdavky. Rozpočtové nesplatené záväzky predstavujú otvorené záväzky, ktoré ešte neboli uhradené a/alebo ktorých viazanosť nebola ešte zrušená. Ako už bolo vysvetlené, ide o bežný následok existencie viacročných programov.
Je potrebné poznamenať, že nezaplatené zálohové platby predbežného financovania k 31. decembru 2017 dosiahli celkovú výšku 49 mld. EUR (pozri poznámku 2.5). Predstavujú rozpočtové záväzky, ktoré boli uhradené, čím sa znižujú nesplatené záväzky, ale pri ktorých sa zaplatené sumy stále považujú za patriace EÚ, a nie príjemcovi, a to až do splnenia zmluvných záväzkov. Sú preto ako uvedené nesplatené záväzky, ktoré ešte neboli vykázané ako náklady.
97.PRÁVNE ZÁVÄZKY ZO ZDIEĽANÉHO HOSPODÁRENIA V RÁMCI PREBIEHAJÚCEHO VYKONÁVANIA AKTUÁLNEHO VFR
|
v mil. EUR |
||||||
|
Fond |
Finančný rámec na roky 2014 – 2020 (A) |
Uzavreté právne záväzky (B) |
Rozpočtové záväzky (C) |
Zrušenie viazanosti (D) |
Rozpočet dostupný v rámci VFR (= A – C) |
Právne záväzky mínus rozpočtové záväzky (= B – C + D) |
|
Európsky fond regionálneho rozvoja a Kohézny fond |
262 058 |
262 058 |
140 302 |
– |
121 756 |
121 756 |
|
Európsky sociálny fond |
91 991 |
91 991 |
51 813 |
– |
40 178 |
40 178 |
|
Fond európskej pomoci pre najodkázanejšie osoby |
3 814 |
3 814 |
2 114 |
– |
1 699 |
1 699 |
|
OKRUH 1B: FONDY POLITIKY SÚDRŽNOSTI |
357 862 |
357 862 |
194 229 |
– |
163 633 |
163 633 |
|
Európsky poľnohospodársky fond pre rozvoj vidieka |
99 343 |
99 343 |
56 401 |
– |
42 942 |
42 942 |
|
Európsky námorný a rybársky fond |
5 749 |
5 749 |
3 210 |
– |
2 539 |
2 539 |
|
OKRUH 2: PRÍRODNÉ ZDROJE |
105 093 |
105 093 |
59 611 |
– |
45 482 |
45 482 |
|
Fond pre azyl a migráciu |
5 391 |
4 233 |
2 794 |
– |
2 597 |
1 439 |
|
Fond pre vnútornú bezpečnosť |
2 812 |
2 635 |
1 500 |
– |
1 311 |
1 134 |
|
OKRUH 3: BEZPEČNOSŤ A OBČIANSTVO |
8 202 |
6 868 |
4 294 |
– |
3 908 |
2 573 |
|
Spolu |
471 157 |
469 822 |
258 134 |
– |
213 023 |
211 688 |
Ide o zákonné záväzky, ktoré sa EÚ zaviazala splatiť pri prijatí operačných programov súvisiacich so zdieľaným hospodárením. Rozhodnutie Komisie o prijatí operačného programu predstavuje rozhodnutie o financovaní v zmysle článku 84 nariadenia o rozpočtových pravidlách a po oznámení dotknutému členskému štátu predstavuje právny záväzok v zmysle uvedeného nariadenia.
V článku 76 nariadenia o spoločných ustanoveniach pre Európske štrukturálne a investičné fondu (EŠIF) sa stanovuje:
„Rozpočtové záväzky Únie vo vzťahu ku každému programu sa realizujú v ročných splátkach pre každý fond každý rok v období od 1. januára 2014 do 31. decembra 2020. Rozpočtové záväzky týkajúce sa výkonnostnej rezervy v každom programe sa realizujú oddelene od zvyšných prostriedkov, ktoré boli pridelené na program.“
Tabuľka uvedená vyššie začína celkovými prostriedkami VFR (stĺpec A) a uvádzajú sa v nej právne záväzky, pre ktoré ešte neboli vytvorené rozpočtové záväzky, a pre informáciu aj maximálne záväzky vo vzťahu k stropom stanoveným vo VFR 2014 – 2020, v okruhoch 1B, 2 a 3. Tieto právne záväzky tak predstavujú nezaplatené sumy, ku ktorým sa EÚ v rámci rozpočtu zaviaže a následne ich po 31. decembri 2017 uhradí. V stĺpci B sa zobrazujú právne záväzky prijaté Komisiou na konci roka a v stĺpci C rozpočtové záväzky súvisiace s týmito právnymi záväzkami na konci roka. K 31. decembru 2017 nebola zrušená viazanosť žiadnych záväzkov (stĺpec D).
98.VÝZNAMNÉ PRÁVNE ZÁVÄZKY V INÝCH OBLASTIACH
|
v mil. EUR |
||
|
31. 12. 2017 |
31. 12. 2016 |
|
|
Nástroj na prepájanie Európy |
12 676 |
13 799 |
|
Copernicus |
1 841 |
2 393 |
|
ITER |
1 496 |
1 891 |
|
Galileo |
253 |
523 |
|
Rybárske dohody |
133 |
247 |
|
Záväzky z operatívneho lízingu |
2 577 |
2 419 |
|
Iné zmluvné záväzky |
1 054 |
1 003 |
|
Spolu |
20 030 |
22 275 |
V uvedených sumách sa zohľadňujú dlhodobé právne záväzky, ktoré ešte neboli v rozpočte na konci roka kryté viazanými rozpočtovými prostriedkami. Tieto záväzné povinnosti budú zahrnuté do rozpočtu v ročných splátkach v budúcich rokoch a splatené.
Prostredníctvom ročných splátok sa môžu v súlade s článkom 85 ods. 4 nariadenia o rozpočtových pravidlách vykonávať niektoré dôležité programy (pozri ďalej). Tým sa EÚ umožní realizovať právne záväzky (podpisovať dohody o grante, dohody o delegovaní a verejné zákazky) v rozsahu prekračujúcom dostupné viazané rozpočtové prostriedky daného roka. Preto je možné, že významné sumy z celkových pridelených prostriedkov aktuálneho VFR sú už viazané. Týka sa to najmä týchto programov opísaných ďalej:
Nástroj na prepájanie Európy (NPE)
NPE poskytuje finančnú pomoc transeurópskym sieťami s cieľom podporovať projekty spoločného záujmu v sektore dopravných, telekomunikačných a energetických infraštruktúr. Právne záväzky programu NPE sa týkajú obdobia od roku 2014 do roku 2020 v oblasti dopravy a do roku 2021 v oblasti energetiky. Právny základ týchto záväzkov tvorí nariadenie Európskeho parlamentu a Rady (EÚ) č. 1316/2013 z 11. decembra 2013 o zriadení Nástroja na prepájanie Európy, ktorým sa mení nariadenie (EÚ) č. 913/2010 a zrušujú sa nariadenia (ES) č. 680/2007 a (ES) č. 67/2010 (Text s významom pre EHP) (Ú. v. EÚ L 348, 20.12.2013), v ktorom sa v článku 19 stanovuje používanie ročných splátok.
Copernicus
Copernicus je európsky program pozorovania Zeme – pozri tiež poznámku 2.2. Tieto záväzky sa vytvárajú na obdobie do roku 2020. Na základe nariadenia Európskeho parlamentu a Rady (EÚ) č. 377/2014 z 3. apríla 2014 (Ú. v. EÚ L 122/44 z 24. apríla 2014) Komisia podpísala dohody o delegovaní s Európskou vesmírnou agentúrou (ESA), EUMETSAT-om a Európskym centrom pre strednodobé predpovede počasia. Používanie ročných splátok sa povoľuje v článku 8 nariadenia č. 377/2014.
ITER – medzinárodný termonukleárny experimentálny reaktor
Ide o záväzky určené na pokrytie budúcich potrieb financovania zariadení ITER do roku 2021. EÚ (Euratom) poskytuje svoje príspevky do organizácie ITER International prostredníctvom agentúry Fusion for Energy vrátane príspevkov od členských štátov a Švajčiarska. Tieto záväzky sa realizujú na základe rozhodnutia Rady (Euratom) č. 791/2013 z 13. decembra 2013, ktorým sa mení rozhodnutie 2007/198/Euratom, ktorým sa zriaďuje Európsky spoločný podnik pre ITER a rozvoj energie jadrovej syntézy, v ktorom sa povoľuje používanie ročných splátok. ITER bol vytvorený s cieľom riadiť a motivovať využívanie zariadení ITER, podporovať chápanie a pozitívne vnímanie energie jadrovej syntézy zo strany verejnosti a vykonávať ostatné činnosti potrebné na dosahovanie jeho cieľa. Do organizácie ITER patria EÚ, Čína, India, Rusko, Južná Kórea, Japonsko a USA.
Galileo
Ide o sumy vyčlenené pre program Galileo, ktorým sa rozvíja európsky globálny satelitný navigačný systém – pozri tiež poznámku 2.2. Tieto záväzky sa vytvárajú na obdobie do roku 2020. Na základe nariadenia Európskeho parlamentu a Rady (EÚ) č. 1285/2013 z 11. decembra 2013 (Ú. v. EÚ L 347/1, 20.12.2013) Komisia podpísala dohodu o delegovaní s ESA. Používanie ročných splátok sa povoľuje v článku 9 nariadenia (EÚ) č. 1285/2013.
Rybárske dohody
Ide o záväzky prijaté do roku 2020 vo vzťahu k tretím krajinám v súvislosti s operáciami v rámci medzinárodných rybárskych dohôd. Tieto záväzky sa realizujú na základe rozhodnutí Rady pre každú tretiu krajinu [napr. rozhodnutie Rady (EÚ) 2015/1894 z 5. októbra 2015 o uzavretí protokolu medzi Európskou úniou a Kapverdskou republikou, ktorým sa stanovujú rybolovné možnosti a finančný príspevok podľa Dohody o partnerstve v sektore rybolovu medzi Európskym spoločenstvom a Kapverdskou republikou , Ú. v. EÚ L 277, 22.10.2015]. Ide o konkrétne medzinárodné zmluvy, ktoré obsahujú viacročné práva a povinnosti.
Záväzky z operatívneho lízingu
Minimálne vyčlenené sumy, ktoré sa majú uhradiť podľa základných zmlúv počas zostávajúceho obdobia týchto lízingových zmlúv, sú tieto:
|
v mil. EUR |
||||
|
Minimálne platby nájomného |
||||
|
< 1 rok |
1 – 5 rokov |
> 5 rokov |
Spolu |
|
|
Budovy |
374 |
1 106 |
1 078 |
2 558 |
|
IT materiál a iné zariadenie |
7 |
13 |
0 |
21 |
|
Spolu |
380 |
1 120 |
1 078 |
2 577 |
Iné zmluvné záväzky
Uvedené uverejnené sumy zodpovedajú prostriedkom, ktoré sa počas trvania zmlúv musia uhradiť. Najvýznamnejšia zahrnutá suma súvisí so zákazkami Európskeho parlamentu na nehnuteľnosti (175 miliónov EUR).
99.RIADENIE FINANČNÉHO RIZIKA
Nasledujúce údaje o riadení finančného rizika EÚ sa týkajú:
·operácií prijímania a poskytovania úverov na finančnú pomoc, ktorú Komisia vykonáva prostredníctvom: EFSM, BOP, MFA, akcií Euratomu, a na úvery z vypožičaných prostriedkov ESUO v likvidácii,
·pokladničných operácií vykonávaných Komisiou s cieľom plniť rozpočet EÚ vrátane pokút,
·aktív držaných vo fondoch pre rozpočtové záruky: Garančnom fonde pre vonkajšie opatrenia a záručnom fonde EFSI a
·finančných nástrojov financovaných z rozpočtu EÚ.
100.DRUHY RIZIKA
Trhové riziko predstavuje riziko, že reálna hodnota alebo budúce peňažné toky finančného nástroja môžu kolísať v dôsledku zmien trhových cien. Trhové riziko prináša so sebou nielen potenciálnu stratu, ale aj potenciálny zisk. Možno ho rozdeliť na menové riziko, úrokové riziko a iné cenové riziko (EÚ nie je vystavená žiadnemu výraznému inému cenovému riziku).
·Menové riziko predstavuje riziko, že na operácie EÚ alebo na hodnotu jej investícií bude mať vplyv fluktuácia výmenných kurzov. Toto riziko vzniká pri zmene kurzu jednej meny voči inej mene.
·Úrokové riziko spočíva v možnosti zníženia hodnoty cenného papiera, najmä dlhopisu, v dôsledku zvýšenia úrokovej sadzby. Vyššie úrokové sadzby spravidla vedú k nižším cenám dlhopisov s fixnou úrokovou sadzbou a naopak.
Kreditné riziko predstavuje riziko straty v dôsledku nesplácania úveru alebo inej úverovej linky (istiny, úroku alebo oboch) dlžníkom alebo v dôsledku iného neplnenia zmluvných záväzkov. Ako nesplácanie možno označiť udalosti ako oneskorené splácanie, reštrukturalizáciu splátok dlžníka a konkurz.
Riziko likvidity vyplýva z ťažkostí pri predaji aktív. Ide teda napríklad o riziko, že príslušný cenný papier alebo aktívum nebude možné na trhu dostatočne rýchlo predať, aby sa zabránilo strate alebo aby sa zabezpečilo plnenie záväzkov.
101.METÓDY RIADENIA RIZIKA
Plnenie rozpočtu EÚ sa čoraz viac odvíja od využívania finančných nástrojov operačného programu. Na rozdiel od tradičnej metódy plnenia rozpočtu prostredníctvom udeľovania grantov a dotácií spočíva základná myšlienka tohto prístupu v tom, že vďaka každému euru vynaloženému z rozpočtu prostredníctvom finančných nástrojov dostane konečný príjemca v dôsledku pákového efektu viac než 1 EUR ako finančnú podporu. Toto využívanie rozpočtu EÚ maximalizuje vplyv disponibilných prostriedkov. Viac informácií o dotknutých sumách sa nachádza v poznámke 2.4.1.
V prípade väčšiny finančných nástrojov je plnenie na základe dohody medzi Komisiou a finančnou inštitúciou delegované buď na skupinu EIB (vrátane EIF) alebo na iné finančné inštitúcie. Dohody podpísané s týmito finančnými inštitúciami obsahujú prísne podmienky a povinnosti pre sprostredkovateľov, aby sa zabezpečilo, že prostriedky EÚ sú riadne spravované a riadne vykazované. Keď sa vytvorí záväzok poskytnutia finančného príspevku jednému z nástrojov, prostriedky sa presunú na osobitne vytvorený bankový účet finančnej inštitúcie (t. j. zverenecký účet). Finančná inštitúcia môže v závislosti od daného nástroja použiť prostriedky uložené na tomto zvereneckom účte na poskytovanie úverov, emitovanie dlhových nástrojov, investovanie do kapitálových nástrojov alebo krytie výziev na uplatnenie záruky. Výnosy z finančných nástrojov sa spravidla musia vrátiť do rozpočtu EÚ.
Riziko v súvislosti s týmito finančnými nástrojmi je obmedzené stropom uvedeným v príslušných dohodách, ktorým je suma rozpočtovaná pre nástroj. Keďže Komisia často znáša „tranžu prvej straty“ a keďže nástroje sú určené na financovanie rizikovejších príjemcov (ktorí majú ťažkosti pri získavaní finančných prostriedkov od komerčných veriteľov), je pravdepodobné, že k niektorým stratám pre rozpočet EÚ dôjde.
Oceňovanie finančných nástrojov
Tieto triedy finančných aktív a záväzkov sa neoceňujú reálnou hodnotou: peňažné prostriedky a peňažné ekvivalenty, úvery, pohľadávky z výmenných transakcií a vymáhateľné sumy z nevýmenných transakcií, pôžičky a iné finančné záväzky oceňované v umorovacích cenách. Účtovná hodnota týchto finančných aktív a záväzkov sa považuje za primeraný odhad ich reálnej hodnoty.
Operácie prijímania a poskytovania úverov na finančnú pomoc
Operácie prijímania a poskytovania úverov, ako aj súvisiacu správu pokladnice vykonáva EÚ v súlade s prípadnými príslušnými nariadeniami Rady a Európskeho parlamentu, rozhodnutiami Rady a, prípadne, internými usmerneniami. Príslušné operačné oddelenia sa riadia vlastnými písomnými príručkami, ktoré sa vzťahujú na špecifické oblasti, ako sú pôžičky, úvery a správa pokladnice. Vo všeobecnosti platí, že kolísanie úrokových sadzieb ani výmenných kurzov nie je ničím kompenzované (hedžingové operácie), keďže poskytovanie úverov je financované z nadväzných operácií (back to back), v dôsledku čoho nevznikajú žiadne otvorené úrokové alebo menové pozície. Uplatňovanie nadväzného (back to back) charakteru sa pravidelne kontroluje.
Pokladnica
Pravidlá a zásady riadenia pokladničných operácií Komisie sú stanovené v nariadení Rady č. 609/2014 (zmenenom nariadením Rady č. 804/2016) a v nariadení o rozpočtových pravidlách a v jeho pravidlách uplatňovania.
Na základe vyššie uvedených nariadení sa uplatňujú tieto hlavné zásady:
·Vlastné zdroje sú hradené členskými štátmi na účty založené na tento účel v mene Komisie v rámci štátnej pokladnice alebo národnej centrálnej banky. Komisia môže využívať vyššie uvedené účty výlučne na pokrytie požiadaviek na pokladničnú hotovosť.
·Vlastné zdroje sú hradené členskými štátmi v ich vlastných národných menách, zatiaľ čo platby Komisie sú vedené väčšinou v eurách.
·Pri bankových účtoch založených v mene Komisie nie je povolené prečerpanie. Toto obmedzenie sa však nevzťahuje na bankové účty Komisie pre vlastné zdroje v tom prípade, že dôjde k nesplácaniu úverov, ktoré boli poskytnuté alebo zaručené podľa nariadení alebo rozhodnutí Rady EÚ, a za určitých podmienok v prípade, že požiadavky týkajúce sa hotovostných potrieb prevyšujú aktíva na účtoch.
·Prostriedky na účtoch vedených v iných menách ako euro sa použijú buď na platby v tých istých menách, alebo sa pravidelne prevádzajú na eurá.
Okrem účtov pre vlastné zdroje Komisia založila aj ďalšie bankové účty v centrálnych a komerčných bankách na účel realizácie platieb a prijímania iných prostriedkov, ako sú príspevky členských štátov do rozpočtu.
Pokladničné a platobné operácie sú vysoko automatizované a opierajú sa o moderné informačné systémy. Na zaručenie bezpečnosti systému a na zabezpečenie oddelenia funkcií, ktoré sa vyžaduje na základe nariadenia o rozpočtových pravidlách, štandardov vnútornej kontroly Komisie, ako aj na základe audítorských zásad, sa používajú osobitné postupy.
Pokladničné a platobné operácie Komisie sa riadia súborom písomných usmernení a postupov, ktorých cieľom je obmedziť operačné a finančné riziko a zabezpečiť primeranú úroveň kontroly. Tieto usmernenia a postupy sa vzťahujú na rôzne oblasti činností (napr.: realizácia platieb a správa hotovosti, prognózovanie peňažných tokov, kontinuita činnosti atď.) a ich dodržiavanie sa pravidelne kontroluje. Generálne riaditeľstvo pre rozpočet a Generálne riaditeľstvo pre hospodárske a finančné záležitosti sa navzájom informujú o riadení rizika a najlepších postupoch.
Pokuty
Predbežne uhradené pokuty: vklady
Sumy prijaté pred rokom 2010 zostávajú na bankových účtoch v bankách, ktoré boli osobitne vybraté na vklady predbežne uhradených pokút. Výber bánk sa uskutočňuje v súlade s postupmi verejného obstarávania podľa nariadenia o rozpočtových pravidlách. Na umiestnenie finančných prostriedkov do jednotlivých bánk má vplyv vnútorná politika riadenia rizík, ktorá definuje požiadavky týkajúce sa úverového ratingu a výšku finančných prostriedkov, ktoré by sa mohli uložiť primerane k výške kapitálu protistrany. Finančné a operačné riziká sú identifikované a hodnotené a pravidelne sa kontroluje súlad s internými usmerneniami a postupmi.
Predbežne uhradené pokuty: portfólio BUFI
Od roku 2010 sú uložené a predbežne uhradené pokuty investované do osobitne vytvoreného portfólia BUFI. Hlavným cieľom portfólia je zníženie rizík spojených s finančnými trhmi a rovnaké zaobchádzanie so všetkými účtovnými jednotkami, ktorým boli uložené pokuty, s cieľom ponúknuť zaručenú návratnosť vypočítanú na rovnakom základe. Správu aktív v prípade predbežne uhradených pokút vykonáva Komisia v súlade s vnútornými usmerneniami pre správu aktív. Príslušné operačné oddelenia sa riadia procesnými príručkami, ktoré sa vzťahujú na špecifické oblasti, ako je napr. správa pokladnice. Finančné a operačné riziká sú identifikované a hodnotené a pravidelne sa kontroluje súlad s internými usmerneniami a postupmi.
Cieľom činností správy aktív je investovať pokuty predbežne uhradené Komisii tak, aby:
·finančné prostriedky boli v prípade potreby ľahko dostupné, a zároveň
·sa ich návratnosť za bežných okolností v priemere rovnala návratnosti referenčnej hodnoty BUFI zníženej o vzniknuté náklady pri zachovaní nominálnej výšky pokút.
Investície sú v zásade obmedzené na tieto kategórie: termínované vklady v centrálnych bankách členských štátov, nezávislých dlhových agentúrach, v bankách v úplnom vlastníctve štátu alebo so zárukou štátu, alebo nadnárodných inštitúciách a dlhopisy, dlžobné úpisy a vkladové certifikáty vydané štátnymi alebo nadnárodnými inštitúciami.
Finančné záruky
Značné záruky od finančných inštitúcií prijala Komisia v súvislosti s pokutami, ktoré boli uložené podnikom za porušenie pravidiel hospodárskej súťaže EÚ (pozri poznámku 2.6.1.2). Tieto záruky poskytujú dotknuté spoločnosti ako alternatívu k predbežným platbám. Záruky sa spravujú v súlade s vnútornou politikou riadenia rizík. Finančné a operačné riziká sú identifikované a hodnotené a pravidelne sa kontroluje súlad s internými usmerneniami a postupmi.
Garančný fond pre vonkajšie opatrenia
Pravidlá a zásady správy aktív Garančného fondu sú stanovené v dohovore medzi Komisiou a EIB z 25. novembra 1994 a v následných zmenených zneniach zo 17. a z 23. septembra 1996, z 8. mája 2002, z 25. februára 2008 a z 9. novembra 2010. Operácie tohto záručného fondu prebiehajú výlučne v eurách. Investuje výhradne v tejto mene, aby sa predišlo akémukoľvek menovému riziku. Správa aktív je založená na tradičných pravidlách obozretnosti, ktoré sa uplatňujú pri finančných operáciách. Osobitnú pozornosť je potrebné venovať znižovaniu rizík a zabezpečovaniu toho, aby sa spravované aktíva dali predať alebo previesť bez zbytočného odkladu, zohľadňujúc pri tom pokryté záväzky.
Záručný fond EFSI
Záručný fond EFSI sa zriadil nariadením Európskeho parlamentu a Rady (EÚ) 2015/1017 z 25. júna 2015 [zmeneným nariadením (EÚ) 2017/2396 z 13. decembra 2017]. Pravidlá a zásady správy aktív fondu sú stanovené v rozhodnutí Komisie C(2016)165 z 21. januára 2016. Spravované aktíva zabezpečujú dostatočnú likviditu v súvislosti s možnými výzvami na uplatnenie záruky a ich cieľom je optimalizovať úroveň návratnosti a rizika pri zachovaní vysokého stupňa bezpečnosti a stability.
102.MENOVÉ RIZIKO
Vystavenie finančných nástrojov EÚ menovému riziku na konci roka – čistá pozícia
|
v mil. EUR |
|||||||
|
31. 12. 2017 |
|||||||
|
USD |
GBP |
DKK |
SEK |
EUR |
Iné |
Spolu |
|
|
Finančné aktíva |
|||||||
|
Finančné aktíva k dispozícii na predaj |
680 |
57 |
17 |
56 |
12 806 |
16 |
13 632 |
|
Finančné aktíva vykazované v reálnej hodnote cez prebytok alebo deficit |
(632) |
– |
– |
– |
655 |
– |
23 |
|
Úvery* |
6 |
0 |
– |
– |
123 |
7 |
137 |
|
Pohľadávky a vymáhateľné sumy |
15 |
549 |
63 |
86 |
11 591 |
62 |
12 366 |
|
Peňažné prostriedky a peňažné ekvivalenty |
49 |
3 180 |
27 |
693 |
18 468 |
1 694 |
24 111 |
|
118 |
3 787 |
107 |
835 |
43 642 |
1 779 |
50 268 |
|
|
Finančné záväzky |
|||||||
|
Finančné záväzky vykazované v reálnej hodnote cez prebytok alebo deficit |
– |
– |
– |
– |
– |
(2) |
(2) |
|
Záväzky |
(4) |
(2) |
(0) |
(1) |
(39 029) |
(12) |
(39 048) |
|
(4) |
(2) |
(0) |
(1) |
(39 029) |
(14) |
(39 050) |
|
|
Spolu |
114 |
3 785 |
107 |
834 |
4 613 |
1 765 |
11 218 |
|
v mil. EUR |
|||||||
|
31. 12. 2016 |
|||||||
|
USD |
GBP |
DKK |
SEK |
EUR |
Iné |
Spolu |
|
|
Finančné aktíva |
|||||||
|
Finančné aktíva k dispozícii na predaj |
228 |
58 |
14 |
42 |
10 080 |
21 |
10 442 |
|
Finančné aktíva vykazované v reálnej hodnote cez prebytok alebo deficit |
(49) |
– |
– |
– |
50 |
– |
0 |
|
Úvery* |
4 |
0 |
– |
– |
329 |
10 |
343 |
|
Pohľadávky a vymáhateľné sumy |
1 |
593 |
51 |
81 |
10 888 |
8 |
11 622 |
|
Peňažné prostriedky a peňažné ekvivalenty |
39 |
2 394 |
428 |
1 220 |
22 387 |
2 117 |
28 585 |
|
222 |
3 045 |
493 |
1 342 |
43 734 |
2 156 |
50 993 |
|
|
Finančné záväzky |
|||||||
|
Finančné záväzky vykazované v reálnej hodnote cez prebytok alebo deficit |
(100) |
– |
– |
– |
100 |
– |
(1) |
|
Záväzky |
(1) |
(5) |
(0) |
(0) |
(39 983) |
(16) |
(40 005) |
|
(101) |
(5) |
(0) |
(0) |
(39 883) |
(16) |
(40 005) |
|
|
Spolu |
121 |
3 040 |
493 |
1 342 |
3 851 |
2 140 |
10 987 |
* Okrem úverov back to back na finančnú pomoc.
Posilnenie EUR oproti ostatným menám o 10 % by malo tento účinok:
|
v mil. EUR |
||||
|
Hospodársky výsledok |
||||
|
USD |
GBP |
DKK |
SEK |
|
|
2017 |
(5) |
(339) |
(8) |
(71) |
|
2016 |
(4) |
(272) |
(43) |
(118) |
|
v mil. EUR |
||||
|
Čisté aktíva |
||||
|
USD |
GBP |
DKK |
SEK |
|
|
31. 12. 2017 |
(5) |
(5) |
(2) |
(5) |
|
31. 12. 2016 |
(7) |
(5) |
(1) |
(4) |
Oslabenie EUR oproti ostatným menám o 10 % by malo tento účinok:
|
v mil. EUR |
||||
|
Hospodársky výsledok |
||||
|
USD |
GBP |
DKK |
SEK |
|
|
2017 |
6 |
414 |
10 |
87 |
|
2016 |
5 |
332 |
53 |
145 |
|
v mil. EUR |
||||
|
Čisté aktíva |
||||
|
USD |
GBP |
DKK |
SEK |
|
|
31. 12. 2017 |
7 |
6 |
2 |
6 |
|
31. 12. 2016 |
9 |
6 |
2 |
5 |
Operácie prijímania a poskytovania úverov na finančnú pomoc
Väčšina finančných aktív a pasív je vyjadrená v eurách a EÚ sa v týchto prípadoch teda nevystavuje účinkom menového rizika. EÚ však poskytuje prostredníctvom finančného nástroja Euratom úvery v USD, ktoré sú financované prostredníctvom prijatých pôžičiek v USD v ekvivalentnej výške (nadväzné operácie – back to back). K dátumu zostavenia súvahy nebola EÚ vystavená v súvislosti s Euratomom žiadnemu menovému riziku.
Pokladnica
Vlastné zdroje hradené členskými štátmi v iných menách ako euro sú vedené na účtoch pre vlastné zdroje v súlade s nariadením Rady č. 609/2014 (zmeneným nariadením Rady č. 804/2016). Prevádzajú sa na eurá, keď sú potrebné na pokrytie realizácie platieb. Postupy na správu týchto finančných prostriedkov sú stanovené v uvedenom nariadení. V obmedzenom počte prípadov sa tieto prostriedky používajú priamo na platby, ktoré sa majú vykonať v danej mene.
Komisia vedie v komerčných bankách viacero účtov v iných menách EÚ ako euro, ako aj v USD a CHF, na účely realizácie platieb denominovaných v týchto menách. Tieto účty sa dopĺňajú v závislosti od výšky platieb, ktoré sa majú vykonať, a ich zostatky preto nepredstavujú vystavenie menovému riziku.
Ak sa na účty pripisujú rôzne príjmy (iné ako vlastné zdroje) v iných menách ako euro, prevedú sa buď na účty Komisie vedené v rovnakých menách, ak sú potrebné na pokrytie realizácie platieb, alebo sa konvertujú na eurá a prevedú na účty vedené v eurách. Zálohové účty vedené v iných menách ako euro sa dopĺňajú v závislosti od odhadovaných krátkodobých lokálnych platobných potrieb v tých istých menách. Zostatky na týchto účtoch sa udržiavajú v rámci príslušných stropov.
Pokuty
Predbežne uhradené pokuty (vklady a portfólio BUFI) a bankové záruky
Keďže všetky pokuty sú ukladané a hradené v eurách, žiadne menové riziko nevzniká.
Garančný fond pre vonkajšie opatrenia
Finančné aktíva tohto fondu sú v eurách, takže k žiadnym menovým rizikám nedochádza. Úvery postúpené EÚ v dôsledku čerpania z fondu v dôsledku nesplácania úveru zo strany jeho príjemcu sa vykonávajú v ich pôvodnej mene, a preto vystavujú EÚ menovému riziku. Nepodnikajú sa žiadne kroky na účely kompenzácie kolísania cudzej meny (hedžingové operácie) vzhľadom na neistotu týkajúcu sa harmonogramu splatenia úverov.
Záručný fond EFSI
Operácie v rámci záručného fondu EFSI sa v súčasnosti vykonávajú v EUR aj USD. V decembri 2016 sa uskutočnili prvé investície do dlhových cenných papierov s pevnou úrokovou sadzbou denominovaných v USD (štátnych cenných papierov USA) s cieľom zlepšiť návratnosť a diverzifikovať trhové riziko prostredníctvom expozície voči trhu USA. Menové riziko je riadené na základe uzatvárania zmlúv o derivátoch (termínovaných devízových zmlúv) zabezpečujúcich trhovú hodnotu investičného portfólia v USD. Limit pre nezabezpečenú devízovú expozíciu je stanovený na úrovni 1 % celkovej hodnoty portfólia v rámci referenčných pridelených prostriedkov a ročných strategických pridelených prostriedkov. Pohyb smerom nahor alebo nadol v trhovej hodnote investícií v USD nad alebo pod 1 % limitu by mal za následok transakciu na obnovenie rovnováhy (nový forward s rovnakým alebo opačným smerovaním), ktorou by sa zodpovedajúco upravila alebo zrušila zabezpečovaná pozícia. Opätovnú úpravu zabezpečenia by mohli vyvolať aj pohyby výmenného kurzu EUR/USD.
103.ÚROKOVÉ RIZIKO
V nasledujúcej tabuľke je znázornená citlivosť úrokovej sadzby v prípade finančných aktív k dispozícii na predaj za predpokladu zmeny úrokových sadzieb na úrovni +/- 100 bázických bodov (1 %).
|
v mil. EUR |
||
|
Zvýšenie (+)/ zníženie (-) v bázických bodoch |
Vplyv na čisté aktíva |
|
|
31.12.2017: Finančné aktíva k dispozícii na predaj |
+100 |
(359) |
|
-100 |
382 |
|
|
31.12.2016: Finančné aktíva k dispozícii na predaj |
+100 |
(291) |
|
-100 |
313 |
Operácie prijímania a poskytovania úverov na finančnú pomoc
Vďaka povahe operácií prijímania a poskytovania úverov disponuje EÚ značnými úročenými aktívami a pasívami. Úrokové riziká vyplývajúce z prijatých pôžičiek sú však kompenzované úvermi poskytnutými za rovnakých podmienok (nadväzné operácie – back to back).
Pokladnica
Pokladnica Komisie si nepožičiava žiadne peniaze; preto nie je vystavená úrokovému riziku. Úroky sa však vypočítajú zo zostatkov na rôznych bankových účtoch. Práve z tohto dôvodu Komisia zaviedla opatrenia, pomocou ktorých sa usiluje zabezpečiť, aby sa do úrokov vytváraných na jej bankových účtoch pravidelne premietali trhové úrokové sadzby a ich prípadná fluktuácia.
Účty zriadené v rámci štátnej pokladnice členských štátov, ktoré sú určené na príjem vlastných zdrojov, nie sú úročené ani spoplatnené. Na účty v rámci národných centrálnych bánk sa môže vzťahovať odplata podľa oficiálnej sadzby uplatňovanej každou inštitúciou. Keďže niektoré odplaty uplatňované na tieto účty môžu byť v súčasnosti záporné, na minimalizáciu zostatkov na týchto účtoch sa zaviedli postupy správy hotovosti.
Účty vlastných zdrojov sú okrem toho chránené pred vplyvom negatívnych úrokov v súlade s nariadením Rady č. 609/2014 zmeneným nariadením Rady č. 804/2016.
K jednodňovým zostatkom, ktoré sú držané na účtoch v komerčných bankách, sa každý deň pripisujú úroky. Tieto úroky vychádzajú z variabilných trhových sadzieb, na ktoré sa uplatňuje zmluvná marža (kladná alebo záporná). Sadzby uplatňované komerčnými bankami majú vo všeobecnosti zmluvne stanovenú spodnú hranicu na úrovni nula. V dôsledku toho Komisia nie je vystavená riziku, že jej budú pripísané úroky v nižších ako trhových sadzbách.
Pokuty
Predbežne uhradené pokuty (vklady, portfólio BUFI) a bankové záruky
Predbežne uhradené pokuty sa investujú do portfólia nástrojov peňažného trhu a dlhodobých dlhopisov s priemerným trvaním 2,6 roka.
Garančný fond pre vonkajšie opatrenia
Rozpočet poskytnutý pre tento fond sa investuje do portfólia nástrojov peňažného trhu a dlhodobých dlhopisov s celkovým priemerným trvaním portfólia 2,93 roka.
Záručný fond EFSI
Rozpočet poskytnutý pre Záručný fond EFSI sa investuje do portfólia nástrojov peňažného trhu a dlhodobých dlhopisov s celkovým priemerným trvaním portfólia 3,5 roka.
104.KREDITNÉ RIZIKO
Sumy, s ktorými je pre EÚ spojené kreditné riziko na konci vykazovaného obdobia, sú účtovnými hodnotami finančných nástrojov, ako je uvedené v poznámke 2.
Analýza veku finančných aktív, ktoré nemajú zníženú hodnotu
|
v mil. EUR |
|||||
|
Spolu |
Nie po splatnosti ani so zníženou hodnotou |
Po splatnosti, ale nie so zníženou hodnotou |
|||
|
< 1 rok |
1 – 5 rokov |
> 5 rokov |
|||
|
Úvery |
54 981 |
54 980 |
0 |
– |
– |
|
Pohľadávky a vymáhateľné sumy |
12 366 |
8 905 |
2 894 |
359 |
208 |
|
Finančné aktíva vykazované v reálnej hodnote cez prebytok alebo deficit |
23 |
23 |
– |
– |
– |
|
Spolu k 31. 12. 2017 |
67 369 |
63 908 |
2 894 |
359 |
208 |
|
Úvery |
55 477 |
55 476 |
1 |
– |
– |
|
Pohľadávky a vymáhateľné sumy |
11 622 |
10 310 |
130 |
909 |
273 |
|
Finančné aktíva vykazované v reálnej hodnote cez prebytok alebo deficit |
0 |
0 |
– |
– |
– |
|
Spolu k 31. 12. 2016 |
67 099 |
65 786 |
131 |
909 |
273 |
Pohľadávky a vymáhateľné sumy medzi jedným až piatimi rokmi zahŕňajú vymáhateľné sumy súvisiace s pokutami za porušovanie pravidiel hospodárskej súťaže vo výške 278 mil. EUR (2016: 870 mil. EUR, ktoré sú do veľkej miery kryté bankovými zárukami, čím Komisia znížila vystavenie kreditnému riziku. Tieto záruky poskytujú dotknuté spoločnosti ako alternatívu k predbežným platbám.
Úverová kvalita finančných aktív, ktoré nie sú po splatnosti ani so zníženou hodnotou
|
v mil. EUR |
|||||
|
31. 12. 2017 |
|||||
|
AFS* |
Finančné aktíva vykazované vo FVSD** |
Úvery a pohľadávky*** |
Peňažné prostriedky |
Spolu |
|
|
Protistrany s externým úverovým ratingom |
|||||
|
Najvyšší a vysoký stupeň |
8 068 |
16 |
3 132 |
19 261 |
30 477 |
|
Stredný vyšší stupeň |
1 794 |
– |
23 879 |
3 977 |
29 650 |
|
Stredný nižší stupeň |
2 186 |
– |
28 041 |
463 |
30 691 |
|
Špekulatívny stupeň |
– |
– |
4 087 |
389 |
4 476 |
|
12 048 |
16 |
59 139 |
24 090 |
95 293 |
|
|
Protistrany bez externého úverového ratingu |
|||||
|
Skupina 1 |
– |
6 |
4 745 |
21 |
4 772 |
|
Skupina 2 |
– |
– |
1 |
– |
1 |
|
– |
6 |
4 746 |
21 |
4 773 |
|
|
Spolu |
12 048 |
23 |
63 885 |
24 111 |
100 067 |
|
v mil. EUR |
|||||
|
31. 12. 2016 |
|||||
|
AFS* |
Finančné aktíva vykazované vo FVSD** |
Úvery a pohľadávky*** |
Peňažné prostriedky |
Spolu |
|
|
Protistrany s externým úverovým ratingom |
|||||
|
Najvyšší a vysoký stupeň |
6 451 |
– |
3 386 |
21 990 |
31 828 |
|
Stredný vyšší stupeň |
1 412 |
– |
23 826 |
5 325 |
30 563 |
|
Stredný nižší stupeň |
1 056 |
– |
4 532 |
492 |
6 081 |
|
Špekulatívny stupeň |
– |
– |
27 724 |
744 |
28 468 |
|
8 920 |
– |
59 469 |
28 552 |
96 941 |
|
|
Protistrany bez externého úverového ratingu |
|||||
|
Skupina 1 |
– |
0 |
6 238 |
33 |
6 272 |
|
Skupina 2 |
– |
– |
79 |
– |
79 |
|
– |
0 |
6 317 |
33 |
6 351 |
|
|
Spolu |
8 920 |
0 |
65 786 |
28 585 |
103 292 |
* Finančné aktíva k dispozícii na predaj (okrem kapitálových nástrojov a fondu Unitary Fund).
** Finančné aktíva vykazované v reálnej hodnote cez prebytok alebo deficit.
*** Úvery a pohľadávky zahŕňajú vymáhateľné sumy.
Vo vyššie uvedenej tabuľke nie sú zahrnuté finančné aktíva k dispozícii na predaj vo forme nástrojov vlastného imania bez externého úverového ratingu. Štyri vyššie uvedené rizikové kategórie sú v zásade založené na ratingových kategóriách externých ratingových agentúr a zodpovedajú:
·najvyšší a vysoký stupeň: Moody P-1, Aaa – Aa3; S&P A-1+, A-1, AAA – AA -; Fitch F1+, F1, AAA – AA- a ekvivalent;
·stredný vyšší stupeň: Moody P-2, A1 – A3; S&P A-2, A+ - A-; Fitch F2, A+ - A- a ekvivalent;
·stredný nižší stupeň: Moody P-3, Baa1 – Baa3, S&P A-3, BBB+ - BBB-; Fitch F-3, BBBB+ - BBB- a ekvivalent;
·špekulatívny stupeň: Moody not prime, Ba1 – C; S&P B, C, BB+ - D; Fitch B, C, BB+ - D a ekvivalent.
EÚ sa podľa týchto ratingových kategórií externých agentúr orientuje najmä v prípade finančných nástrojov a komerčných bánk, ale na základe vlastnej analýzy jednotlivých prípadov môže ponechať sumy v jednej z uvedených kategórií rizík, hoci jedna alebo viaceré z uvedených ratingových agentúr znížili ratingové hodnotenie príslušnej protistrany. Pokiaľ ide o nehodnotené protistrany, skupina 1 sa týka dlžníkov, v prípade ktorých v minulosti nedošlo k nesplácaniu, a skupina 2 sú dlžníci, v prípade ktorých v minulosti došlo k nesplácaniu.
Sumy uvedené vyššie pri úveroch a pohľadávkach zaradených v špekulatívnom stupni sa týkajú predovšetkým úverov vyplatených Komisiou členským štátom vo finančných ťažkostiach a súm vymáhateľných od niektorých členských štátov na základe nariadenia o vlastných zdrojoch alebo na inom právnom základe. Suma uvedená pod peňažnými prostriedkami sa vzťahuje na bankové účty pre vlastné zdroje otvorené v rámci štátnej pokladnice alebo v centrálnych bankách členských štátov na účely vkladania príspevkov vlastných zdrojov, ako sa uvádza v uvedenom nariadení. Komisia môže čerpať prostriedky z týchto účtov výlučne na pokrytie požiadaviek na pokladničnú hotovosť vyplývajúcich z plnenia rozpočtu.
Operácie prijímania a poskytovania úverov na finančnú pomoc
Riadenie kreditného rizika v prvom rade prebieha prostredníctvom získania štátnych záruk v prípade úverov Euratomu, následne prostredníctvom Garančného fondu pre vonkajšie opatrenia (úvery v rámci MFA a Euratomu) a potom možnosti čerpať potrebné prostriedky z účtov Komisie, ktoré členské štáty zriadili na úhradu vlastných zdrojov, a napokon prostredníctvom rozpočtu EÚ.
Na základe právnych predpisov o vlastných zdrojoch sa strop pre platby vlastných zdrojov stanovil na úrovni 1,20 % HND členských štátov, avšak v roku 2017 sa na pokrytie platobných rozpočtových prostriedkov použilo len 0,76 %. To znamená, že k 31. decembru 2017 bola na pokrytie týchto záruk k dispozícii rezerva vo výške 0,44 %. Z tohto dôvodu je EÚ oprávnená vyzvať všetky členské štáty, aby zabezpečili plnenie právnych záväzkov EÚ voči jej veriteľom.
Pokladnica
Väčšina pokladničných zdrojov Komisie je v súlade s nariadením Rady č. 609/2014 o vlastných zdrojoch (zmeneným nariadením Rady č. 804/2016) vedená na účtoch, ktoré členské štáty zriadili na účely úhrady svojich príspevkov (vlastné zdroje). Všetky tieto účty vedie štátna pokladnica alebo centrálna banka jednotlivých členských štátov. Tieto inštitúcie predstavujú pre Komisiu minimálne kreditné riziko (alebo riziko protistrany), keďže riziku sú vystavené členské štáty. Tá časť pokladničných zdrojov Komisie, ktorá je vedená na účtoch v komerčných bankách na pokrytie realizácie platieb, sa dopĺňa v momente ich potreby, čo automaticky zabezpečuje systém na správu pokladničnej hotovosti. Na každom účte sa udržuje minimálna výška hotovosti, v ktorej sa zohľadňuje priemerná výška denných platieb realizovaných z tohto účtu. V dôsledku toho je celková suma ponechávaná na týchto účtoch neustále nízka (v priemere do 80 miliónov EUR, rozložených na 21 účtoch), vďaka čomu je Komisia vystavená len obmedzenému riziku. Tieto sumy je potrebné posudzovať so zreteľom na každodenný celkový pokladničný zostatok, ktorý sa v roku 2017 pohyboval medzi 4 mld. EUR a 40 mld. EUR, ako aj s ohľadom na celkovú výšku platieb z účtov Komisie vykonaných v roku 2017, ktorá prekročila úroveň 134 mld. EUR.
Okrem toho sa v záujme ďalšieho minimalizovania rizika protistrany, ktorému je Komisia vystavená, uplatňujú pri výbere komerčných bánk osobitné usmernenia:
·Všetky komerčné banky sa vyberajú prostredníctvom výziev na predkladanie ponúk. Minimálny krátkodobý úverový rating, ktorý sa požaduje na pripustenie do postupu verejného obstarávania, je Moody's P-1 alebo ekvivalent. V osobitných a riadne odôvodnených prípadoch sa môže akceptovať nižšie hodnotenie.
·Úverové ratingy komerčných bánk, v ktorých má Komisia zriadené účty, sa každodenne monitorujú.
·V delegáciách mimo Únie sa zálohové účty vedú v lokálnych bankách, ktoré boli vybraté v zjednodušenom postupe verejného obstarávania. Požiadavky na rating závisia od konkrétnej situácie a môžu sa v jednotlivých krajinách významne líšiť. Aby sa obmedzilo vystavenie sa riziku, zostatky na týchto účtoch sa držia na najnižších možných úrovniach (berúc do úvahy operačné potreby), pravidelne sa dopĺňajú a uplatňované stropy sa revidujú raz za rok.
Pokuty
Predbežne uhradené pokuty: vklady
Banky, ktoré majú v držbe predbežne uhradené pokuty spred roka 2010, sú vybraté na základe postupu verejného obstarávania v súlade s politikou riadenia rizík, ktorá definuje požiadavky týkajúce sa úverového ratingu a výšku finančných prostriedkov, ktoré by sa mohli uložiť primerane k výške kapitálu protistrany.
Pri komerčných bankách, ktoré boli osobitne vybraté na uloženie predbežne uhradených pokút, sa spravidla vyžaduje minimálny dlhodobý rating na úrovni A (S&P alebo ekvivalent) a minimálny krátkodobý rating A-1 (S&P alebo ekvivalent). Pri znížení ratingu bánk v tejto skupine sa uplatňujú osobitné pravidlá. Okrem toho suma vložená do každej banky je obmedzená do výšky určitého percenta jej vlastného kapitálu, ktoré sa líši v závislosti od úrovne ratingu každej inštitúcie. Výpočet takýchto limitov tiež zohľadňuje sumu nesplatených záruk vydaných Komisii tou istou inštitúciou. Pri zostávajúcich vkladoch sa pravidelne posudzuje dodržiavanie príslušných požiadaviek.
Predbežne uhradené pokuty: portfólio BUFI
V prípade investícií do štátnych dlhov z predbežne uhradených pokút uložených od roku 2010 sa Komisia vystavuje kreditnému riziku. Najvyššia koncentrácia expozície sa týka Francúzska, ktoré predstavuje 26 % portfólia. Päť krajín s najvyššou expozíciou (Francúzsko, Taliansko, Španielsko, Nemecko a Belgicko) predstavuje spoločne 72 % investičného portfólia. Vážený priemerný úverový rating portfólia je A– (S&P alebo ekvivalent).
Finančné záruky
Politika riadenia rizika uplatňovaná pri prijímaní týchto záruk zabezpečuje Komisii vysokú úverovú kvalitu. Pri nesplatených zaručených sumách sa pravidelne posudzuje dodržiavanie príslušných požiadaviek.
Garančný fond pre vonkajšie opatrenia
V usmerneniach pre správu aktív a/alebo investičnej stratégii schválené pre portfólio pokladnice sa vymedzujú určité limity a obmedzenia na obmedzenie vystavenia portfólia úverovému riziku. Tieto limity a obmedzenia zahŕňajú kritériá oprávnenosti, absolútne úverové limity v nominálnom vyjadrení v závislosti od kategórie emitenta, relatívne limity koncentrácie v závislosti od kategórie emitenta a limity koncentrácie na emisiu. Hodnotenie všetkých investícií je minimálne na investičnom stupni.
Záručný fond EFSI
V usmerneniach pre správu aktív a rizikových a investičných stratégiách sa vymedzujú niektoré limity a obmedzenia na obmedzenie vystavenia portfólia, ktoré je zvyčajne obmedzené na investičný stupeň, úverovému riziku. Vážený priemerný úverový rating portfólia je A– (S&P alebo ekvivalent).
Keďže jedinou protistranou všetkých nesplatených menových forwardov k 31. decembru 2017 je Banka pre medzinárodné zúčtovanie (BIS), k tomuto dátumu neexistujú žiadne zvýšenia kreditnej kvality ako kolaterál, dohody o vzájomnom započítavaní ani záruky. Maximálne vystavenie úverovému riziku pre devízové deriváty s kladnou reálnou hodnotou na konci obdobia vykazovania sa rovná účtovnej hodnote v súvahe.
105.RIZIKO LIKVIDITY
Analýza splatnosti finančných záväzkov podľa zmluvne dohodnutej zostávajúcej splatnosti
|
v mil. EUR |
||||
|
< 1 rok |
1 – 5 rokov |
> 5 rokov |
Spolu |
|
|
Pôžičky |
(6 700) |
(14 862) |
(33 279) |
(54 841) |
|
Záväzky |
(39 048) |
– |
– |
(39 048) |
|
Iné |
(150) |
(665) |
(1 255) |
(2 070) |
|
Spolu k 31. 12. 2017 |
(45 898) |
(15 527) |
(34 534) |
(95 959) |
|
Pôžičky |
(2 094) |
(18 084) |
(34 950) |
(55 128) |
|
Záväzky |
(40 005) |
– |
– |
(40 005) |
|
Iné |
(189) |
(637) |
(1 397) |
(2 222) |
|
Spolu k 31. 12. 2016 |
(42 288) |
(18 721) |
(36 346) |
(97 355) |
Finančné záväzky vykazované v reálnej hodnote cez prebytok alebo deficit
|
v mil. EUR |
||||
|
< 1 rok |
1 – 5 rokov |
> 5 rokov |
Spolu |
|
|
Derivátová platobná časť |
(634) |
(2) |
– |
(635) |
|
Derivátová príjmová časť |
638 |
– |
– |
638 |
|
Čisté peňažné toky k 31. 12. 2017 |
5 |
(2) |
– |
3 |
|
Derivátová platobná časť |
(150) |
– |
– |
(150) |
|
Derivátová príjmová časť |
149 |
– |
– |
149 |
|
Čistý peňažný tok k 31. 12. 2016 |
(1) |
– |
– |
(1) |
Operácie prijímania a poskytovania úverov na finančnú pomoc
Riziko likvidity vyplývajúce z prijatých pôžičiek je vo všeobecnosti kompenzované úvermi poskytnutými za rovnakých podmienok (nadväzné operácie – back to back). V prípade MFA a Euratomu slúži Garančný fond pre vonkajšie opatrenia ako rezerva likvidity (alebo záchranná sieť) pre prípad, že dlžník svoje dlhy nespláca alebo spláca s omeškaním. Pokiaľ ide o BOP, v nariadení Rady č. 431/2009 sa stanovuje postup, ktorý zabezpečuje dostatočný čas na mobilizáciu finančných prostriedkov z účtov Komisie, ktoré členské štáty zriadili na úhradu vlastných zdrojov. Pokiaľ ide o EFSM, v nariadení Rady č. 407/2010 sa stanovuje podobný postup.
Pokladnica
Rozpočtové zásady EÚ zabezpečujú, že celkové peňažné zdroje na daný rok vždy postačujú na realizáciu všetkých platieb. Celková výška príspevkov členských štátov teda zodpovedá výške platobných rozpočtových prostriedkov na daný rozpočtový rok. Zatiaľ čo členské štáty odvádzajú svoje príspevky v dvanástich mesačných splátkach počas celého roka, platby majú určitý sezónny charakter. Okrem toho v súlade s nariadením Rady č. 609/2014 (o metódach a postupoch sprístupňovania vlastných zdrojov, zmeneným nariadením Rady č. 804/2016) príspevky členských štátov súvisiace s (opravnými) rozpočtami schválenými po 16. dni daného mesiaca (N) sú sprístupnené až v mesiaci N + 2, zatiaľ čo súvisiace platobné rozpočtové prostriedky sú k dispozícii hneď. Aby sa zabezpečilo, že budú k dispozícii dostatočné pokladničné zdroje na pokrytie platieb, ktoré sa majú realizovať v danom mesiaci, zaviedli sa osobitné postupy, ktoré sú zamerané na pravidelné prognózovanie potreby peňažných prostriedkov. Za určitých podmienok a do určitej výšky je zároveň možné vyžiadať si v prípade potreby vopred od členských štátov vlastné zdroje alebo dodatočné financovanie. Sezónny charakter výdavkov a celkové rozpočtové obmedzenia v posledných rokoch mali za následok potrebu sprísniť monitorovanie realizácie platieb počas roka. Okrem toho je potrebné uviesť, že pri každodenných pokladničných operáciách Komisie sa vďaka automatickému systému na správu pokladničnej hotovosti zabezpečí, že na jednotlivých bankových účtoch Komisie sa každý deň nachádza dostatočná likvidita.
Pokuty
Predbežne uhradené pokuty: portfólio BUFI
Fond sa spravuje podľa zásady, že aktíva sa musia vyznačovať dostatočnou mierou likvidity a mobilizácie, aby bolo možné reagovať na príslušné záväzky. Portfólio pozostáva zväčša z vysokolikvidných cenných papierov, ktoré sa môžu predať v prípade neočakávaných odlevov peňažných prostriedkov. Okrem toho podiel vkladov, cenných papierov so splatnosťou do 1 roka a obligácií s pohyblivým výnosom je 38 %.
Garančný fond pre vonkajšie opatrenia
Fond sa spravuje podľa zásady, že aktíva sa musia vyznačovať dostatočnou mierou likvidity a mobilizácie, aby bolo možné reagovať na príslušné záväzky. Vo fonde sa musí nachádzať minimálne 100 mil. EUR v krátkodobom portfóliu so splatnosťou kratšou ako dvanásť mesiacov, ktoré by sa mali použiť na investície do peňažných nástrojov. K 31. decembru 2017 dosiahli tieto investície vrátane hotovosti výšku 244 mil. EUR. Okrem toho minimálne 20 % nominálnej hodnoty fondu musia predstavovať peňažné nástroje, dlhopisy s pevnou úrokovou sadzbou so zostávajúcou splatnosťou menej ako jeden rok a dlhopisy s pohyblivou sadzbou. K 31. decembru 2017 predstavoval ich podiel 23 %.
Záručný fond EFSI
Záručný fond sa spravuje podľa zásady, že aktíva sa musia vyznačovať dostatočnou mierou likvidity a mobilizácie, aby bolo možné reagovať na príslušné záväzky. Portfólio pozostáva z vysokolikvidných aktív, ktoré sa môžu predať v prípade neočakávaných odlevov peňažných prostriedkov, vrátane najlikvidnejších cenných papierov denominovaných v USD (štátnych cenných papierov USA), ktoré tvoria 16 % celkového investičného portfólia k dátumu vykazovania.
Derivátové zmluvy sa zúčtujú v hrubej výške podľa ich zmluvnej splatnosti. Obligácie sa oceňujú prostredníctvom predaja aktív denominovaných v USD a/alebo swapových transakcií, pri ktorých môže v dôsledku kurzových rozdielov dôjsť k odlevu peňažných prostriedkov.
Riadenie likvidity, pokiaľ ide o požiadavky na kolaterál/maržovú požiadavku, nie je potrebné, keďže aktuálna hedžová protistrana spolupracuje s Komisiou bez požiadaviek na kolaterál/výzvu na dodatočné vyrovnanie.
Ostatné finančné nástroje – devízová opcia
V priebehu roka končiaceho 31. decembra 2017 uzavrela EÚ derivátovú zmluvu (devízovú opciu) na krytie devalvácie cudzej meny súvisiacej s úvermi poskytnutými finančnými inštitúciami (pozri poznámku 2.11.2). Pokiaľ ide o ostatné finančné nástroje financované z rozpočtu EÚ, suma, za ktorú EÚ z titulu tejto opcie ručí, nesmie presiahnuť výšku viazanej sumy, čím sa zmierňuje riziko likvidity.
106.INFORMÁCIE O SPRIAZNENÝCH OSOBÁCH
107.SPRIAZNENÉ OSOBY
Spriaznenými osobami EÚ sú konsolidované účtovné jednotky EÚ, pridružené podniky a kľúčoví riadiaci pracovníci týchto subjektov. Transakcie medzi týmito účtovnými jednotkami sú súčasťou bežných operácií EÚ, čo znamená, že na základe pravidiel účtovania EÚ neexistujú žiadne osobitné požiadavky na vykazovanie týchto transakcií.
108.NÁROKY KĽÚČOVÝCH RIADIACICH PRACOVNÍKOV
Na účely poskytnutia informácií o transakciách spriaznených osôb týkajúcich sa kľúčových riadiacich pracovníkov EÚ sú tieto osoby uvedené v nasledujúcich piatich kategóriách:
Kategória 1: predseda Európskej rady, predseda Komisie a predseda Súdneho dvora Európskej únie.
Kategória 2: podpredseda Komisie a vysoký predstaviteľ EÚ pre zahraničné veci a bezpečnostnú politiku a ďalší podpredsedovia Komisie.
Kategória 3: generálny tajomník Rady, členovia Komisie, sudcovia a generálni advokáti Súdneho dvora Európskej únie, predseda a členovia Všeobecného súdu, predseda a členovia Súdu pre verejnú službu Európskej únie, ombudsman a európsky dozorný úradník pre ochranu údajov.
Kategória 4: predseda a členovia Európskeho dvora audítorov.
Kategória 5: najvyššie postavení úradníci inštitúcií a agentúr.
Zhrnutie ďalších nárokov sa uvádza ďalej v texte a ďalšie informácie možno nájsť v služobnom poriadku uverejnenom na webovom sídle Europa, ktorý je oficiálnym dokumentom uvádzajúcim práva a povinnosti všetkých úradníkov EÚ. EÚ neposkytla kľúčovým riadiacim pracovníkom žiadne preferenčné úvery.
FINANČNÉ NÁROKY KĽÚČOVÝCH RIADIACICH PRACOVNÍKOV
|
EUR |
|||||
|
Nárok (na zamestnanca) |
Kategória 1 |
Kategória 2 |
Kategória 3 |
Kategória 4 |
Kategória 5 |
|
Základný plat (mesačne) |
27 436,90 |
24 852,26 – |
19 881,81 – |
21 472,36 – |
12 641,93 – |
|
25 846,36 |
22 367,04 |
22 864,09 |
19 881,81 |
||
|
Príspevok na bydlisko/expatriáciu |
15 % |
15 % |
15 % |
15 % |
0 – 4 % – 16 % |
|
Rodinné prídavky: |
|||||
|
Príspevok na domácnosť (% z platu) |
2 % + 184,55 |
2 % + 184,55 |
2 % + 184,55 |
2 % + 184,55 |
2 % + 184,55 |
|
Príspevok na nezaopatrené dieťa |
403,25 |
403,25 |
403,25 |
403,25 |
403,25 |
|
Predškolský príspevok |
98,51 |
98,51 |
98,51 |
98,51 |
98,51 |
|
Príspevok na vzdelávanie alebo |
273,6 |
273,6 |
273,6 |
273,6 |
273,6 |
|
na vzdelávanie mimo miesta zamestnania |
547,2 |
547,2 |
547,2 |
547,2 |
547,2 |
|
Príspevok pre predsedajúcich sudcov |
neuvádza sa |
neuvádza sa |
627,76 |
neuvádza sa |
neuvádza sa |
|
Príspevok na reprezentáciu |
1 486,84 |
955,58 |
627,76 |
neuvádza sa |
neuvádza sa |
|
Ročné cestovné náklady |
neuvádza sa |
neuvádza sa |
neuvádza sa |
neuvádza sa |
neuvádza sa |
|
Preloženie do iného štátu: |
|||||
|
Príspevok na vzdelávanie* |
Áno |
Áno |
Áno |
Áno |
Áno |
|
% z platu* |
5 % |
5 % |
5 % |
5 % |
5 % |
|
% z platu bez „o.k.“ |
max. 25 % |
max. 25 % |
max. 25 % |
max. 25 % |
max. 25 % |
|
Výdavky na reprezentáciu |
nahrádzané |
nahrádzané |
nahrádzané |
neuvádza sa |
neuvádza sa |
|
Pri nástupe do funkcie: |
|||||
|
Náklady na usídlenie |
54 873,80 |
48 969,98 |
39 763,62 |
42 944,71 |
nahrádzané |
|
– 50 928,78 |
– 44 734,07 |
– 45 728,19 |
|||
|
Cestovné náklady rodinných príslušníkov |
nahrádzané |
nahrádzané |
nahrádzané |
nahrádzané |
nahrádzané |
|
Náklady na sťahovanie |
nahrádzané |
nahrádzané |
nahrádzané |
nahrádzané |
nahrádzané |
|
Ukončenie pôsobenia vo funkcii: |
|||||
|
Náklady na presídlenie |
27 436,90 |
24 852,26 – |
19 881,81 – |
21 472,36 – |
nahrádzané |
|
25 846,36 |
22 367,04 |
22 864,09 |
|||
|
Cestovné náklady rodinných príslušníkov |
nahrádzané |
nahrádzané |
nahrádzané |
nahrádzané |
nahrádzané |
|
Náklady na sťahovanie |
nahrádzané |
nahrádzané |
nahrádzané |
nahrádzané |
nahrádzané |
|
Prechod (% z platu)** |
40 % až 65 % |
40 % až 65 % |
40 % až 65 % |
40 % až 65 % |
neuvádza sa |
|
Zdravotné poistenie |
zahrnuté |
zahrnuté |
zahrnuté |
zahrnuté |
zahrnuté |
|
Dôchodky (% z platu pred zdanením) |
max. 70 % |
max. 70 % |
max. 70 % |
max. 70 % |
max. 70 % |
|
Zrážky: |
|||||
|
Daň z príjmu |
8 % až 45 % |
8 % až 45 % |
8 % až 45 % |
8 % až 45 % |
8 % až 45 % |
|
Zdravotné poistenie (% z platu) |
1,7 % |
1,7 % |
1,7 % |
1,7 % |
1,7 % |
|
Osobitný príspevok z platu |
7 % |
7 % |
7 % |
7 % |
6 – 7 % |
|
Zrážka na dôchodok |
neuvádza sa |
neuvádza sa |
neuvádza sa |
neuvádza sa |
9,8 % |
|
Počet osôb ku koncu roka |
3 |
6 |
93 |
28 |
112 |
* S použitím opravného koeficientu („o.k.“).
** Vyplácané prvé 3 roky po odchode.
109.UDALOSTI PO DÁTUME ZOSTAVENIA SÚVAHY
K dátumu podpísania tejto účtovnej závierky účtovník Komisie nezaznamenal žiadne významné udalosti, ktoré by si vyžadovali samostatné zverejnenie v rámci tohto oddielu, ani mu žiadne takéto udalosti neboli oznámené. Ako sa vysvetľuje v poznámke 4.1.1, dohoda o EFSI bola zmenená v marci 2018 v nadväznosti na zmenu nariadenia (EÚ) 2017/2396.
Ročná účtovná závierka a s ňou súvisiace poznámky boli zostavené na základe najnovších dostupných údajov, čo je zohľadnené v predložených informáciách.
110.ROZSAH KONSOLIDÁCIE
|
A. KONTROLOVANÉ ÚČTOVNÉ JEDNOTKY (52) |
|
|
1. Inštitúcie a poradné orgány (11) |
|
|
Európsky parlament |
Európsky dozorný úradník pre ochranu údajov |
|
Európska rada |
Európsky hospodársky a sociálny výbor |
|
Európska komisia |
Európsky ombudsman |
|
Európsky dvor audítorov |
Výbor regiónov |
|
Súdny dvor Európskej únie |
Rada Európskej únie |
|
Európska služba pre vonkajšiu činnosť |
|
|
2. Agentúry EÚ (39) |
|
|
2.1. Výkonné agentúry (6) |
|
|
Výkonná agentúra pre vzdelávanie, audiovizuálny sektor a kultúru |
Výkonná agentúra pre malé a stredné podniky |
|
Výkonná agentúra pre spotrebiteľov, zdravie, poľnohospodárstvo a potraviny |
Výkonná agentúra pre inovácie a siete |
|
Výkonná agentúra pre výskum |
Výkonná agentúra Európskej rady pre výskum |
|
2.2. Decentralizované agentúry (33) |
|
|
Európska námorná bezpečnostná agentúra |
Európsky úrad pre bezpečnosť potravín |
|
Európska agentúra pre lieky |
Európska železničná agentúra |
|
Úrad pre dohľad nad európskym GNSS |
Úrad Spoločenstva pre odrody rastlín |
|
Európska chemická agentúra |
Európska agentúra pre kontrolu rybárstva |
|
Fusion for Energy (Európsky spoločný podnik pre ITER a rozvoj energie jadrovej syntézy) |
Európske monitorovacie centrum pre drogy a drogovú závislosť |
|
Eurojust |
Úrad Európskej únie pre duševné vlastníctvo |
|
Európsky inštitút pre rodovú rovnosť |
Európsky policajný úrad (EUROPOL) |
|
Európska agentúra pre bezpečnosť a ochranu zdravia pri práci |
Európska agentúra pre bezpečnosť letectva |
|
Európske centrum pre prevenciu a kontrolu chorôb |
Európska agentúra pre bezpečnosť sietí a informácií |
|
Európska environmentálna agentúra |
Agentúra Európskej únie pre základné práva |
|
Európske stredisko pre rozvoj odborného vzdelávania |
Európsky orgán pre poisťovníctvo a dôchodkové poistenie zamestnancov |
|
Agentúra Európskej únie pre spoluprácu regulačných orgánov v oblasti energetiky |
Prekladateľské stredisko pre orgány Európskej únie |
|
Európsky orgán pre bankovníctvo |
Európsky orgán pre cenné papiere a trhy |
|
Európsky podporný úrad pre azyl |
Európska nadácia pre odborné vzdelávanie |
|
Úrad Orgánu európskych regulátorov pre elektronické komunikácie |
Európska nadácia pre zlepšovanie životných a pracovných podmienok |
|
Európska agentúra pre pohraničnú a pobrežnú stráž (Frontex) |
Agentúra Európskej únie pre odbornú prípravu v oblasti presadzovania práva (CEPOL) |
|
EU-LISA (Európska agentúra na prevádzkové riadenie rozsiahlych informačných systémov v priestore slobody, bezpečnosti a spravodlivosti) |
|
|
3. Iné kontrolované účtovné jednotky (2) |
|
|
Európske spoločenstvo uhlia a ocele (v likvidácii) |
Európsky inovačný a technologický inštitút |
|
B. PRIDRUŽENÉ PODNIKY (1) |
|
|
Európsky investičný fond |
|
MALÉ ÚČTOVNÉ JEDNOTKY
Uvedené účtovné jednotky neboli konsolidované s použitím metódy vlastného imania v konsolidovaných finančných výkazoch EÚ za rok 2017 z dôvodu nevýznamnosti:
Spoločný podnik pre priemyselné odvetvia využívajúce biologické materiály
Podnik pre priemyselné odvetvia využívajúce biologické materiály je verejno-súkromné partnerstvo medzi EÚ a Konzorciom pre priemyselné odvetvia využívajúce biologické materiály (BIC). BBI sa zaoberá využívaním potenciálu európskeho biohospodárstva, premenou biologických zvyškov a odpadu na každodenné ekologické produkty prostredníctvom inovačných technológií a biorafinérií, ktoré tvoria jadro biohospodárstva.
Spoločný podnik Čisté nebo
Čisté nebo je najväčší európsky výskumný program, ktorý sa zaoberá vývojom inovačných, moderných technológií zameraných na znižovanie CO2, emisií plynu a hluku produkovaných lietadlami. Financuje sa z programu EÚ Horizont 2020 a prispieva k posilňovaniu spolupráce v európskom leteckom priemysle, globálneho vedúceho postavenia a konkurencieschopnosti Európy.
Spoločný podnik pre iniciatívu pre inovačné lieky (IIL)
IIL je najväčšou verejno-súkromnou iniciatívou Európy, ktorá sa zameriava na zrýchlenie vývoja lepších a bezpečnejších liekov pre pacientov. IIL je spoločný podnik Európskej únie a združenia farmaceutického priemyslu.
Spoločný podnik Elektronické komponenty a systémy pre vedúce postavenie Európy (ECSEL) (zlúčenie bývalých spoločných podnikov ARTEMIS a ENIAC)
ECSEL je verejno-súkromné partnerstvo pre elektronické komponenty a systémy, ktoré premosťuje priepasť medzi výskumom a jeho využitím, pripravuje stratégie na zvýšenie európskych a vnútroštátnych investícií a buduje rozvinutý ekosystém.
Spoločný podnik pre palivové články a vodík (FCH)
FCH je verejno-súkromné partnerstvo, ktoré podporuje výskum, technický rozvoj a demonštračné činnosti v oblasti technológií pre palivové články a vodíkovú energiu v Európe. Jeho cieľom je zrýchliť uvádzanie týchto technológií na trh a využívať ich potenciál ako nástroja na dosahovanie systému energetiky s nízkou produkciou uhlíka.
Spoločný podnik na vývoj novej generácie európskeho systému riadenia letovej prevádzky (SESAR)
SESAR je verejno-súkromné partnerstvo pre modernizáciu európskeho systému manažmentu letovej prevádzky prostredníctvom koordinácie a koncentrácie všetkých príslušných výskumných a inovačných snáh v oblasti manažmentu letovej prevádzky v EÚ.
Spoločný podnik Shift2Rail
Shift2Rail je prvá spoločná európska technologická iniciatíva v oblasti železníc, ktorá sa snaží hľadať koncentrované trhovo orientované výskumné a inovačné riešenia zrýchlením začleňovania nových a rozvinutých technológií do inovačných riešení železničných produktov.
Ročné účtovné závierky uvedených účtovných jednotiek sú verejne dostupné na ich príslušných webových lokalitách.
FINANČNÝ VÝKAZ – DISKUSIA A ANALÝZA
ROZPOČTOVÝ ROK 2017
Je potrebné poznamenať, že v dôsledku zaokrúhlenia čísel na milióny eur sa môže zdať, že súčet niektorých finančných údajov v týchto tabuľkách nie je presný.
OBSAH
1.KONSOLIDOVANÉ FINANČNÉ VÝKAZY EÚ:
FINANČNÁ SITUÁCIA V ROKU 2017
1.1.PRÍJMY
1.2.VÝDAVKY
1.3.AKTÍVA
1.4.PASÍVA
2.OCHRANA ROZPOČTU EÚ
3.RIADENIE RIZÍK A NEISTÔT SPOJENÝCH S PLNENÍM ROZPOČTU EÚ
3.1.MAKROEKONOMICKÉ PROSTREDIE
3.2.ROZPOČTOVÉ PODMIENENÉ ZÁVÄZKY NA FINANČNÚ POMOC
3.3.PODMIENENÉ ZÁVÄZKY SÚVISIACE S ROZPOČTOVÝMI ZÁRUKAMI
3.4.POSILNENIE ZAMESTNANOSTI, RASTU A INVESTÍCIÍ
3.5.REZERVA PRE NOVÝCH ÚČASTNÍKOV (NER 300)
Cieľom tejto diskusie o finančnom výkaze a analýzy je pomôcť čitateľom pochopiť finančnú situáciu, finančné výsledky a peňažné toky uvedené v konsolidovaných finančných výkazoch EÚ. Informácie uvedené v tejto diskusii o finančnom výkaze a analýze neboli auditované.
1.KONSOLIDOVANÉ FINANČNÉ VÝKAZY EÚ: FINANČNÁ SITUÁCIA V ROKU 2017
2.PRÍJMY
Konsolidované príjmy EÚ zahŕňajú sumy, ktoré súvisia s výmennými a nevýmennými transakciami, pričom nevýmenné transakcie patria medzi najvýznamnejšie.
Nasledujúca tabuľka obsahuje prehľad hlavných kategórií nevýmenných transakcií.
Päťročný trend príjmov z hlavných nevýmenných transakcií (v mil. EUR)

V roku 2017 klesli konsolidované príjmy v porovnaní s predchádzajúcim rokom o 7 % na 136,2 mld. EUR, najmä z týchto dôvodov:
·pokles vo výške 17 mld. EUR v zdrojoch založených na HND alebo 18 % v porovnaní s predchádzajúcim rokom. Tento jav možno vidieť v uvedenej tabuľke a odráža predovšetkým vplyv zníženia platobných rozpočtových prostriedkov v rozpočte na rok 2017. Zdroj založený na HND sa využíva na financovanie tej časti rozpočtu, ktorá nie je pokrytá žiadnym iným zdrojom príjmu a
·uvedený pokles bol čiastočne kompenzovaný „inými príjmami“ za nevýmenné transakcie, čo zahŕňa vplyv prebytku rozpočtu z roku 2016, pričom je uvedený v riadku rozpočtových úprav vo výške 6,4 mld. EUR. Tento prebytok rozpočtu bol vysoký v dôsledku nedostatočného vykonávania programov v roku 2016, ako sa vysvetľuje v poznámke 2.2 k správe o plnení rozpočtu z roku 2016. Tento mechanizmus nepriamo vracia finančné prostriedky členským štátom, keďže odpočítava sumu vlastných zdrojov nasledujúceho roka (v tomto prípade zníženú za rozpočtový rok 2017), preto sa prebytok rozpočtu vykazuje ako príjem.
3.VÝDAVKY
Hlavnou zložkou výdavkov vykázaných v konsolidovaných finančných výkazoch sú transferové platby v rámci zdieľaného hospodárstva, ktoré zahŕňajú tieto fondy: i) Európsky poľnohospodársky záručný fond (EPZF); ii) EPFRV a ďalšie nástroje na rozvoj vidieka; iii) EFRR a KF a vi) Európsky sociálny fond (ESF).
Tieto fondy tvoria skoro 63 % celkových výdavkov na konci roka k 31. decembru 2017 – rozdelenie sa nachádza v tabuľke ďalej.
Pomerný podiel hlavných výdavkov vynaložených členskými štátmi v rozpočtovom roku 2017

Výdavky, ktoré vznikli v rámci priameho hospodárenia, predstavujú plnenie rozpočtu Komisiou, výkonnými agentúrami a trustovými fondmi. V rámci nepriameho hospodárenia rozpočet plnia agentúry EÚ, inštitúcie EÚ, tretie krajiny, medzinárodné organizácie a iné subjekty.
Celkovo možno povedať, že výdavky, ktoré vznikli v rámci priameho a nepriameho hospodárenia, tvorili asi 19 % celkových výdavkov (24 mld. EUR) a v porovnaní s predchádzajúcim rozpočtovým rokom zostali stabilné.
EÚ vykazuje budúce platobné záväzky ako výdavky, hoci ešte nie sú vykázané v rámci hotovostných rozpočtových účtov. Významné sumy sú vykázané v rámci záväzkov a časovo rozlíšených výdavkov na poľnohospodárstvo a rozvoj vidieka a v rámci dôchodkových a zamestnaneckých záväzkov súvisiacich s dôchodkovými právami nadobudnutými komisármi, poslancami a zamestnancami.
Suma konsolidovaných výdavkov sa znížila o 11 % na 128,1 mld. EUR v porovnaní s rokom 2016 predovšetkým v dôsledku týchto skutočností:
·výdavky v rámci EFRR a KF sa znížili o približne 50 %, resp. o sumu 17,4 mld. EUR, v dôsledku nižších výdavkov v súvislosti s predchádzajúcim programovým obdobím (2007 – 2013) a
·z rovnakého dôvodu sa o 1,2 mld. EUR znížili aj výdavky Európskeho poľnohospodárskeho fondu pre rozvoj vidieka (EPFRV) a ďalších nástrojov na rozvoj vidieka.
4.AKTÍVA
Najvýznamnejšie položky na strane aktív súvahy sa týkajú finančných aktív (úverov, finančných aktív k dispozícii na predaj, peňažných prostriedkov) a súm predbežného financovania, ktoré tvoria približne 85 % aktív EÚ.
Štruktúra konsolidovaných aktív EÚ

K 31. decembru 2017 dosahovali celkové aktíva výšku 166,2 mld. EUR, čo znamená nárast o približne 2 %. Hlavné zmeny sú:
·nárast o 3,6 mld. EUR v predbežnom financovaní vyplývajúci z malých nárastov vo väčšine oblastí politiky,
·nárast o 2,5 mld. EUR vo finančných nástrojoch v súvislosti so základnými prostriedkami záručného fondu na operácie EFSI. Tento fond zriadený na účely poskytovania vankúša likvidity proti prípadným stratám, ktoré by mohla utrpieť EIB v súvislosti s financovaním operácií oprávnených na záruku EÚ pre EFSI podľa dohody o EFSI, a investovaním do týchto operácií. Bude postupne doplňovaný až do výšky 9,1 mld. EUR, ktoré by mali pokryť 35 % celkových budúcich záväzkov vyplývajúcich zo záruky EÚ pre EFSI, a
·nárast o 0,7 mld. EUR v rámci nehnuteľností, strojov a zariadení, ktoré súvisia s ďalším rozvojom kozmických prostriedkov (Galileo a Copernicus).
Vo všeobecnosti sa inštitúcie a orgány EÚ usilovali zachovať sumy držané ako peňažné prostriedky a peňažné ekvivalenty na nízkej úrovni. Zostatok peňažných prostriedkov vo výške 24,1 mld. EUR ku koncu roka je nižší ako v roku 2016 a je spôsobený najmä týmito skutočnosťami:
·vlastné zdroje: koncoročný zostatok obsahuje celkovú čistú sumu 8,9 mld. EUR, ktorá sa má vrátiť členským štátom na začiatku roka 2018 v dôsledku opravných rozpočtov prijatých na konci roka 2017,
·pokuty vo výške 0,5 mld. EUR, ktoré uložila Komisia za porušovanie pravidiel hospodárskej súťaže, boli na konci roka 2017 definitívne uhradené a tvoria súčasť koncoročného pokladničného zostatku a
·pokladničný zostatok obsahuje aj pripísané príjmy a platobné rozpočtové prostriedky vo výške 8,4 mld. EUR.
Predbežné financovanie
Je potrebné uviesť, že úroveň predbežného financovania je výrazne ovplyvnená cyklom VFR – napríklad na začiatku obdobia VFR možno očakávať, že sa členským štátom v rámci politiky súdržnosti vyplatia vysoké zálohové platby. Komisia vynakladá maximálne úsilie na zabezpečenie toho, aby úrovne predbežného financovania boli udržiavané na zodpovedajúcej úrovni. Je potrebné nájsť rovnováhu medzi zabezpečením dostatočných finančných prostriedkov na projekty a včasným vykázaním výdavkov.
Celková výška predbežného financovania (okrem iných zálohových platieb vyplatených členským štátom a príspevkov do trustových fondov Bekou a Afrika) v súvahe EÚ dosahuje výšku 44,3 mld. EUR (2016: 41,6 mld. EUR), pričom takmer celé predbežné financovanie sa týka činnosti Komisie. Približne 61 % predbežného financovania zo strany Komisie sa týka zdieľaného hospodárenia, čo znamená, že plnenie rozpočtu je delegované na členské štáty (Komisia si ponecháva svoju úlohu dohľadu).
Predbežné financovanie zo strany Komisie podľa spôsobov hospodárenia
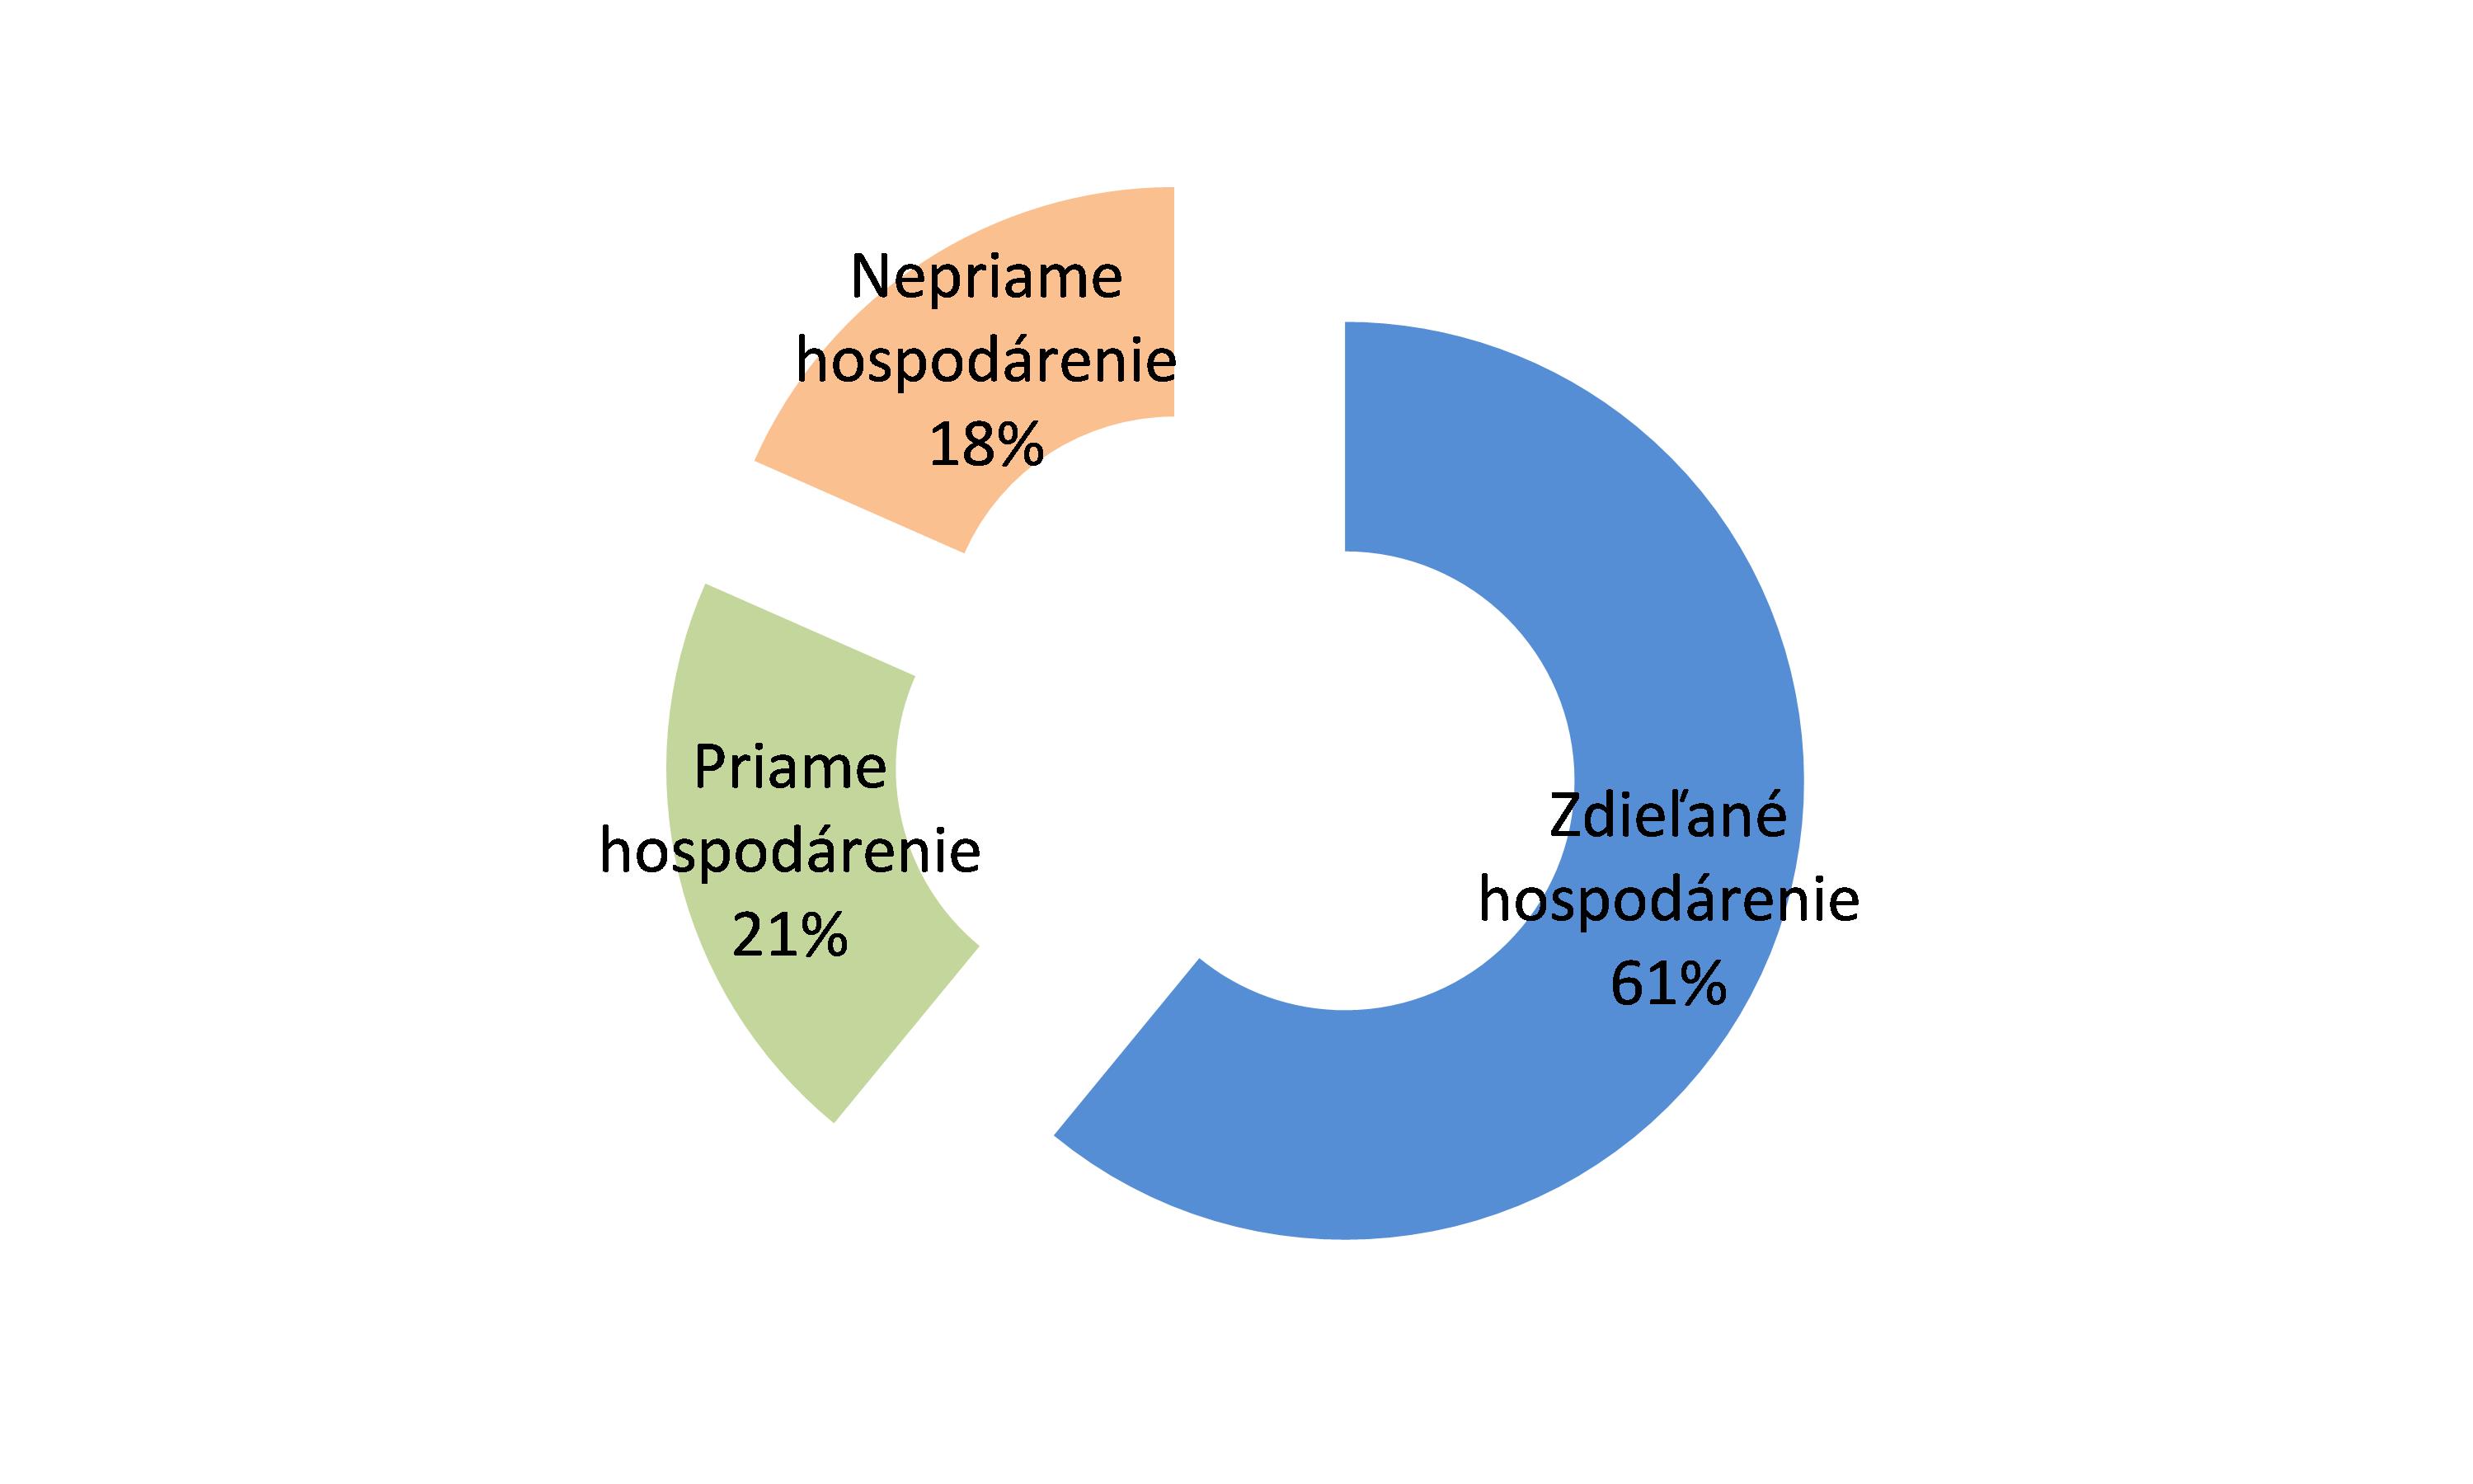
Najvýznamnejšia suma predbežného financovania v rámci zdieľaného hospodárenia sa týka EFRR a Kohézneho fondu (14,9 mld. EUR).
FINANČNÉ NÁSTROJE
V konsolidovaných finančných výkazoch EÚ sa ako finančné nástroje z účtovného hľadiska uvádzajú tieto položky:
·finančné nástroje financované z rozpočtu EÚ: pri tomto type plnenia rozpočtu sa fondy buď už vyplatili na zverenecké účty spravované poverenými subjektmi a zostávajú dostupné (ako peňažné prostriedky, peňažné ekvivalenty a dlhové cenné papiere), aby pokrývali budúce výzvy na uplatnenie záruky, alebo sa investovali do kapitálu,
·finančné aktíva držané v záručných fondoch pre rozpočtové záruky: pri tomto type plnenia rozpočtu EÚ poskytuje záruku povereným subjektom, pre ktoré je financovanie len čiastočne zabezpečené zo záručných fondov, ktoré stanovila Komisia, čím sa vytvárajú podmienené záväzky rozpočtu EÚ – pozri poznámku 3.3 a
·úvery a súvisiace pôžičky na programy finančnej pomoci.
Finančné nástroje financované z rozpočtu EÚ
Význam a objem finančných nástrojov financovaných z rozpočtu EÚ v rámci priameho a nepriameho hospodárenia sa z roka na rok zvyšuje. Na rozdiel od tradičnej metódy plnenia rozpočtu prostredníctvom udeľovania grantov a dotácií spočíva základná myšlienka tohto prístupu v tom, že vďaka každému euru vynaloženému z rozpočtu prostredníctvom finančných nástrojov dostane konečný príjemca v dôsledku pákového efektu viac než 1 EUR ako finančnú podporu. Cieľom tohto využívania rozpočtu EÚ je maximalizovať vplyv disponibilných prostriedkov. Finančné nástroje financované z rozpočtu EÚ existujú vo forme záručných nástrojov, kapitálových nástrojov a úverových nástrojov – pozri ďalej prehľad podľa VFR. Aktíva držané v týchto nástrojoch sa držia buď ako peňažné prostriedky a peňažné ekvivalenty, alebo sa investujú do kapitálových nástrojov a dlhových cenných papierov uvádzaných v konsolidovaných finančných výkazoch EÚ ako finančné aktíva k dispozícii na predaj.
Finančné aktíva k dispozícii na predaj patriace k finančným nástrojom financovaným z rozpočtu EÚ (hodnota ku koncu roka)
Nasledujúce tabuľky poskytujú prehľad o finančných nástrojoch financovaných z rozpočtu EÚ v rámci jednotlivých VFR a o ich hodnotách k 31. decembru 2017:
|
v mil. EUR |
|||
|
Vzťahuje sa na viac ako jeden VFR |
Aktíva* |
Pasíva** |
Záruky*** |
|
Záručné nástroje a nástroje na rozdelenie rizika: |
|
||
|
Záručný nástroj v rámci nástroja pre rozvoj podnikania a inovácie na západnom Balkáne (EDIF) |
28 |
(26) |
- |
|
|
28 |
(26) |
- |
|
Kapitálové nástroje: |
|
||
|
Európsky fond pre juhovýchodnú Európu (EFSE) |
119 |
- |
- |
|
Fond pre zelený rast pre región východného susedstva |
70 |
0 |
- |
|
Fond na inováciu podnikov (ENIF) |
18 |
- |
- |
|
Fond pre región MENA pre mikropodniky, malé a stredné podniky (SANAD) |
18 |
- |
- |
|
Fond na rozširovanie podnikov (ENEF) |
10 |
- |
- |
|
Mikrofinančná iniciatíva pre Asia Debt Fund (MIFA) |
8 |
- |
- |
|
|
245 |
0 |
- |
|
Spolu |
273 |
(26) |
- |
|
VFR 2014 – 2020 |
Aktíva |
Pasíva |
Záruky |
|
Záručné nástroje a nástroje na rozdelenie rizika: |
|
||
|
Horizont 2020 – pôžičkový a garančný servis pre výskum a inovácie InnovFin |
941 |
(30) |
(813) |
|
Horizont 2020 – záručný fond pre MSP InnovFin |
694 |
(205) |
(484) |
|
Dlhový nástroj v rámci Nástroja na prepájanie Európy (CEF DI) |
524 |
(3) |
(490) |
|
Nástroj záruk za úvery COSME |
224 |
(331) |
(2) |
|
Záručný nástroj pre zamestnanosť a sociálnu inováciu (EaSI) |
56 |
(25) |
- |
|
Nástroj Súkromné financovanie energetickej efektívnosti (PF4EE) |
31 |
(1) |
(2) |
|
Záručný nástroj pre kultúrne a kreatívne sektory |
17 |
(4) |
- |
|
Nástroj záruk za študentské pôžičky |
14 |
(1) |
- |
|
Program finančného začlenenia MSP v regióne SEMED |
14 |
- |
(6) |
|
Nástroj na financovanie prírodného kapitálu |
12 |
- |
(1) |
|
VFR 2014 – 2020 |
Aktíva |
Pasíva |
Záruky |
|
(pokračovanie z predchádzajúcej strany) |
|||
|
Finančný nástroj pre MSP v rámci Východného partnerstva |
5 |
(5) |
- |
|
Program Ženy v podnikaní v rámci Východného partnerstva |
4 |
- |
(4) |
|
Podpora mongolskej hospodárskej diverzifikácie |
2 |
- |
- |
|
|
2 538 |
(604) |
(1 802) |
|
Kapitálové nástroje: |
|
||
|
Horizont 2020 – kapitálový nástroj pre výskum a inovácie InnovFin |
312 |
(9) |
- |
|
COSME – Kapitálový nástroj pre rast |
45 |
(2) |
- |
|
Nástroj rizikového kapitálu pre krajiny južného susedstva |
20 |
- |
- |
|
Nástroj Climate Investor One |
16 |
- |
- |
|
Investičný nástroj pre Latinskú Ameriku |
13 |
- |
- |
|
Investičný fond pre Afriku v oblasti poľnohospodárstva a obchodu |
10 |
- |
- |
|
|
416 |
(12) |
- |
|
Zmiešané nástroje: |
|
||
|
Nástroj prehĺbenej a komplexnej zóny voľného obchodu EÚ |
70 |
- |
(18) |
|
ElectriFI |
32 |
0 |
- |
|
|
102 |
0 |
(18) |
|
Spolu |
3 056 |
(615) |
(1 820) |
|
VFR pred rokom 2014 |
Aktíva |
Pasíva |
Záruky |
|
Záručné nástroje a nástroje na rozdelenie rizika: |
|
||
|
Finančný nástroj s rozdelením rizika (RSFF) |
763 |
(70) |
(654) |
|
Záručný fond pre MSP v rámci programu pre konkurencieschopnosť a inovácie |
90 |
(167) |
- |
|
Viacročný program (MAP) pre podniky |
32 |
(32) |
- |
|
Záručný fond pre MSP |
12 |
(5) |
- |
|
Európsky nástroj mikrofinancovania Progress |
6 |
(5) |
- |
|
|
904 |
(279) |
(654) |
|
Kapitálové nástroje: |
|
||
|
Nástroj pre rýchlorastúce a inovačné MSP v rámci programu pre konkurencieschopnosť a inovácie |
428 |
(4) |
- |
|
Kapitálový nástroj viacročného rámcového programu |
217 |
- |
- |
|
Európsky fond pre energetickú efektívnosť |
100 |
- |
- |
|
Fond Marguerite |
79 |
- |
- |
|
Globálny fond energetickej účinnosti a obnoviteľnej energie |
72 |
- |
- |
|
Európsky nástroj mikrofinancovania Progress (PMF) v oblasti zamestnanosti a sociálnej inovácie |
67 |
- |
- |
|
Nástroj ETF Start up 1998 (ETF) |
10 |
- |
- |
|
Pilotné projekty transferu technológií |
1 |
- |
- |
|
|
974 |
(4) |
- |
|
Zmiešané nástroje: |
|
||
|
Nástroj hospodárskej a finančnej spolupráce MEDA |
179 |
(2) |
- |
|
Nástroj európskeho susedstva a partnerstva (ENPI) |
125 |
(3) |
- |
|
Úver na podporu MSP |
16 |
- |
- |
|
|
320 |
(5) |
- |
|
Spolu |
2 198 |
(288) |
(654) |
|
Celkový súčet |
5 526 |
(930) |
(2 473) |
|
* Aktíva v tejto tabuľke zahŕňajú niekoľko položiek z finančných výkazov (finančné aktíva k dispozícii na predaj vo výške 4 014 mil. EUR, z ktorých 1 145 mil. EUR predstavuje kapitálové nástroje, peňažné prostriedky a peňažné ekvivalenty vo výške 1 325 mil. EUR, úvery vo výške 93 mil. EUR a iné položky vo výške 94 mil. EUR). ** Pasíva v uvedenej tabuľke zahŕňajú niekoľko položiek z finančných výkazov (rezervy vo výške 857 mil. EUR, záväzky vo výške 66 mil. EUR a iné položky vo výške 7 mil. EUR).
*** Za určité záruky je riziko pre EÚ plne zabezpečené rezervami.
|
|||
Finančné aktíva držané v záručných fondoch pre rozpočtové záruky
Komisia zriadila záručné fondy na zabezpečenie rozpočtových záruk (pozri poznámku 4.1.1 konsolidovaných finančných výkazov) pre skupinu EIB. Tieto záručné fondy sú zabezpečené platbami z rozpočtu EÚ, aby sa poskytol vankúš likvidity proti prípadným stratám zo zaručených operácií. Platby do záručných fondov sa investujú do finančných nástrojov vrátane dlhových cenných papierov, peňažných prostriedkov a termínovaných vkladov. K 31. decembru 2017 má Komisia v držbe finančné aktíva v:
·Garančnom fonde pre vonkajšie opatrenia vo výške 2,4 mld. EUR a
·záručnom fonde EFSI vo výške 3,5 mld. EUR.
Úvery a súvisiace pôžičky na programy finančnej pomoci
Komisia na základe rozhodnutí Európskeho parlamentu a Rady poskytuje finančnú podporu členským štátom a tretím krajinám vo forme bilaterálnych úverov financovaných z kapitálových trhov so zárukou rozpočtu EÚ.
Komisia, ktorá koná v mene EÚ, realizuje v súčasnosti tri hlavné programy:
·Európsky finančný stabilizačný mechanizmus(EFSM),
·podporu platobnej bilancie (BOP) a
·makrofinančnú pomoc (MFA), v rámci ktorej môže poskytovať úvery.
Kapitál potrebný na financovanie poskytovania úverov EÚ sa získava na kapitálových trhoch alebo prostredníctvom finančných inštitúcií.
K 31. decembru 2017 nominálna hodnota úverov poskytnutých na finančnú pomoc v rámci EFSM a platobnej bilancie predstavovala:
|
v mld. EUR |
||||||||||||
|
Platobná bilancia |
EFSM* |
SPOLU |
||||||||||
|
Lotyšsko |
Rumunsko |
Spolu |
Írsko |
Portugalsko |
Spolu |
|||||||
|
Spolu poskytnutých |
3,1 |
5,0** |
8,1 |
22,5 |
26,0 |
48,5 |
56,6 |
|||||
|
Spolu uhradené k 31. 12. 2017 |
2,9 |
5,0 |
7,9 |
22,5 |
24,3 |
46,8 |
54,7 |
|||||
|
Spolu splatené k 31. 12. 2017 |
(2,2) |
(2,7) |
(4,9) |
- |
- |
- |
(4,9) |
|||||
|
Nesplatená suma k 31. 12. 2017 |
0,7 |
2.3 |
3.0 |
22.5 |
24,3 |
46,8 |
49.8 |
|||||
* Bez transakcií refinancovania.
** Bez preventívnej finančnej pomoci.
Európsky finančný stabilizačný mechanizmus (EFSM)
EFSM sa vytvoril na poskytovanie finančnej pomoci všetkým členským štátom, ktoré zasiahol závažný hospodársky finančný otras spôsobený výnimočnými udalosťami mimo ich kontroly alebo ktoré sú takýmto otrasom ohrozené. Z EFSM sa poskytla finančná pomoc Írsku a Portugalsku v období rokov 2011 – 2014 pod podmienkou vykonávania reforiem.
Tomuto programu vypršala platnosť a nie je možné čerpať ďalšie úvery, hoci sa ešte zachováva na osobitné úlohy, ako napr. predĺženie splatnosti úverov Írsku a Portugalsku a poskytnutie preklenovacích úverov.
Hlavná charakteristika programu EFSM:
Írsko
·Írsko požiadalo o plnú sumu vo výške 22,5 mld. EUR, ktorá sa poskytla z EFSM v decembri 2010. Táto suma bola poskytnutá v ôsmich splátkach medzi januárom 2011 a marcom 2014.
·Splatnosť úverov z EFSM možno Írsku na základe predĺženia maximálnej váženej priemernej splatnosti predĺžiť.
·Prvá splátka vo výške 3,4 mld. EUR bola naplánovaná na apríl 2018. Írsko však požiadalo o predĺženie splatnosti, ktoré bolo schválené, a úspešne si vypožičalo na trhoch v prvom štvrťroku 2018. Nový termín splatenia príslušnej sumy bol naplánovaný v dvoch splátkach vo výške 2,4 mld. EUR v roku 2025 a 1 mld. EUR v roku 2033. Druhá splátka vo výške 0,5 mld. EUR je naplánovaná na október 2018, ale s možnosťou predĺženia splatnosti.
Portugalsko
·Portugalsko požiadalo o 24,3 mld. EUR z celkovej sumy 26 mld. EUR, ktorá bola poskytnutá z EFSM v máji 2011. Táto suma sa vyplatila v siedmich splátkach medzi májom 2011 a novembrom 2014.
·Prvá splátka vo výške 0,6 mld. EUR je naplánovaná na október 2018, ale rovnako ako Írsko aj Portugalsko má možnosť požiadať o predĺženie splatnosti.
Platobná bilancia (BOP)
BOP je program podpory navrhnutý pre krajiny mimo eurozóny, ktoré majú alebo im hrozia ťažkosti v súvislosti s ich platobnou bilanciou. Podpora platobnej bilancie prebieha formou strednodobých úverov, ktoré sú podmienené vykonávaním politík určených na riešenie príslušných hospodárskych problémov. Podporu platobnej bilancie zvyčajne ponúka EÚ v spolupráci s Medzinárodným menovým fondom (IMF) a ďalšími medzinárodnými inštitúciami alebo krajinami.
Strednodobá finančná pomoc EÚ v rámci nástroja BOP bola aktivovaná v novembri 2008 na pomoc Maďarsku, a následne Lotyšsku a Rumunsku v januári a máji 2009, na obnovu dôvery trhu v celkovej výške záväzku 14,6 mld. EUR. Program podpory BOP pre Maďarsko vypršal v roku 2010 a suma bola vyplatená v plnej výške v roku 2016. V prípade Lotyšska a Rumunska programy podpory vypršali v roku 2012, a nie je teda možné z nich uhradiť žiadne dodatočné splátky.
V rokoch 2013 a 2015 okrem toho uplynula platnosť dvoch programov preventívnej pomoci pre Rumunsko bez vyčerpania.
Prehľad základných skutočností:
·Počas roka 2017 členské štáty prijímajúce BOP uhradili včas a v plnej výške celkovú sumu 1,3 mld. EUR, z čoho 1,2 mld. EUR predstavovala splátka istiny Rumunskom a zostávajúca časť súvisela s úrokmi.
·V apríli 2018 Rumunsko splatilo istinu vo výške 1,2 mld. EUR, pričom ďalšia splátka istiny vo výške 0,1 mld. EUR sa očakáva v októbri 2018.
Makrofinančná pomoc (MFA)
Makrofinančná pomoc je forma finančnej pomoci, ktorú EÚ poskytuje partnerským krajinám mimo EÚ, ktoré zaznamenali krízu platobnej bilancie. Má podobu strednodobých/dlhodobých úverov alebo grantov, príp. ich kombinácie a je dostupná len pre krajiny, ktoré využívajú vyplácanie prostriedkov programu MMF.
Nesplatené úvery v rámci programu MFA dosahovali 31. decembra 2017 celkovú výšku 3,9 mld. EUR v nominálnej hodnote.
5.PASÍVA
Najvýznamnejšie položky súvahy na strane pasív pozostávajú predovšetkým zo štyroch hlavných položiek: i) z dôchodkových záväzkov a zo záväzkov súvisiacich s ostatnými zamestnaneckými požitkami; ii) z pôžičiek; iii) zo záväzkov tretím krajinám a iv) z časovo rozlíšených výdavkov.
Štruktúra pasív v konsolidovanej súvahe EÚ

K 31. decembru 2017 dosahovali celkové pasíva výšku 236,5 mld. EUR, čo znamená nárast o približne 1 % v porovnaní s predchádzajúcim rokom.
Hlavné zmeny súviseli s týmito účinkami:
·Zvýšenie celkových záväzkov súvisiacich so zamestnaneckými požitkami vo výške 5,9 mld. EUR je predovšetkým dôsledkom zvýšenia čistých záväzkov v dôchodkovom systéme európskych úradníkov.
·Rezervy narástli o 1 mld. EUR v dôsledku aktualizácie štúdie o rezerve na vyraďovanie JRC z prevádzky, čo viedlo k vyššiemu odhadu záväzku. Zmena sa týka hlavného vstupu výpočtu, t. j. harmonogramu, ktorý sa predtým vypočítal približne na 20 rokov a teraz sa aktualizoval na 40 rokov.
·Časovo rozlíšené výdavky sa znížili o 3,7 mld. EUR, čo čiastočne kompenzuje uvedené účinky. Toto zníženie časovo rozlíšených výdavkov bolo spôsobené tým, že programy súdržnosti predchádzajúceho VFR pokročili do záverečnej fázy.
Celkovo všetky ostatné položky pasív zostali stabilné. Je dôležité poznamenať, že finančné záväzky dlhodobo poklesli v dôsledku poklesu pôžičiek, pričom tento pokles sprevádzal nárast krátkodobej časti. Tento vplyv nastal v dôsledku splátok BOP a EFSM, ku ktorým má podľa predpokladov k dátumu vykazovania dôjsť v roku 2018 zo strany Rumunska (1,35 mld. EUR), Írska (3,9 mld. EUR) a Portugalska (0,6 mld. EUR).
Celková suma žiadostí o úhradu nákladov a faktúr prijatých a uznaných v rámci okruhu záväzkov súvahy
Čisté aktíva
Prebytok pasív nad aktívami neznamená, že inštitúcie a orgány EÚ sú vo finančných ťažkostiach, ale znamená to skôr, že určité záväzky budú financované z budúcich ročných rozpočtov. Na základe pravidiel akruálneho účtovníctva sa mnohé výdavky vykazujú v roku 2017, hoci k ich skutočnej úhrade môže dôjsť v roku 2018 alebo neskôr z budúcich rozpočtov a súvisiace príjmy budú účtované iba v budúcich obdobiach. Najvýznamnejšie sumy, na ktoré treba upriamiť pozornosť, sa týkajú činností v rámci EPZF (vyplatené v roku 2018) a záväzkov súvisiacich so zamestnaneckými požitkami (ktoré sa majú vyplatiť počas nasledujúcich 30 rokov).
6.OCHRANA ROZPOČTU EÚ
Prehľad finančných opráv a vymáhania prostriedkov v roku 2017
Dôležitým prvkom pri plnení rozpočtu EÚ je potreba zaistiť náležitú prevenciu alebo odhaľovanie nedostatkov systému, ktoré vedú k chybám, nezrovnalostiam a podvodom, a ich následnú opravu. Dvor audítorov poskytuje vo svojej výročnej správe vyhlásenie o vierohodnosti týkajúce sa zákonnosti a riadnosti transakcií súvisiacich s ročnou účtovnou závierkou, ako aj o vecnej úrovni chýb v platbách. Vyhlásenie o vierohodnosti sa spolu s ročnou účtovnou závierkou EÚ uverejnia v Úradnom vestníku.
Ochranné opatrenia Komisie zmierňujú vplyv týchto chýb prostredníctvom dvoch hlavných mechanizmov:
1. preventívnych mechanizmov (napr. kontroly ex ante, prerušenia a pozastavenia platieb) a
2. nápravných mechanizmov (predovšetkým finančné opravy uložené členským štátom alebo nimi odsúhlasené a vymáhanie prostriedkov od príjemcov platieb EÚ).
V rámci režimu zdieľaného hospodárenia (výdavky v oblasti poľnohospodárstva a štrukturálne opatrenia) nesú zodpovednosť za to, aby boli výdavky uhradené z rozpočtu EÚ v priebehu výdavkového cyklu zákonné a riadne, predovšetkým členské štáty.
Ochranné opatrenia vyplývajú z dohľadu a kontrol, ktoré v súvislosti s oprávnenosťou výdavkov financovaných z rozpočtu EÚ vykonáva Komisia a v prípade výdavkov v rámci zdieľaného hospodárenia aj členské štáty. Komisia pri rozhodovaní o výške finančnej opravy alebo vymáhanej sumy zohľadní povahu a závažnosť porušenia platného zákona a finančných dôsledkov na rozpočet EÚ vrátane prípadov nedostatkov v systémoch riadenia a kontroly.
Postup nápravných mechanizmov:
Finančné opravy a vymáhanie prostriedkov sú rozdelené do dvoch hlavných fáz procesu. Obe fázy sa môžu uskutočniť v tom istom roku alebo v rôznych rokoch:
1. Finančné opravy a vymáhanie platieb vo fáze potvrdenia: tieto sumy boli buď odsúhlasené dotknutým členským štátom, alebo boli stanovené rozhodnutím Komisie. V roku 2017 celkové potvrdené finančné opravy a vymáhané prostriedky predstavovali 2 662 mil. EUR (2016: 3 777 mil. EUR), z toho 1 826 mil. EUR v dôsledku nápravných opatrení.
Finančné opravy a vymáhanie prostriedkov potvrdené v roku 2017* – rozdelenie podľa oblastí politiky

2. Finančné opravy a vymáhanie prostriedkov vo fáze vykonávania: tieto sumy predstavujú konečný krok v rámci postupu, pri ktorom sa zistená situácia neoprávnených výdavkov definitívne opraví. Regulačné rámce v jednotlivých odvetviach stanovujú viacero vykonávacích mechanizmov. V roku 2017 celkové vykonané finančné opravy a vymáhané prostriedky predstavovali 2 845 mil. EUR (2016: 3 389 mil. EUR), z toho 1 949 mil. EUR v dôsledku nápravných opatrení. Vykonanie finančných opráv a vymáhania prostriedkov môže trvať niekoľko rokov hlavne z dôvodu rozhodnutí o splátkach alebo o odklade platby pre členské štáty v rámci poľnohospodárskej politiky. V rámci politiky súdržnosti právny rámec predpokladá vykonanie v čase uzatvorenia programového obdobia alebo po ňom.
Finančné opravy a vymáhanie prostriedkov vykonané v roku 2017* – rozdelenie podľa oblastí politiky
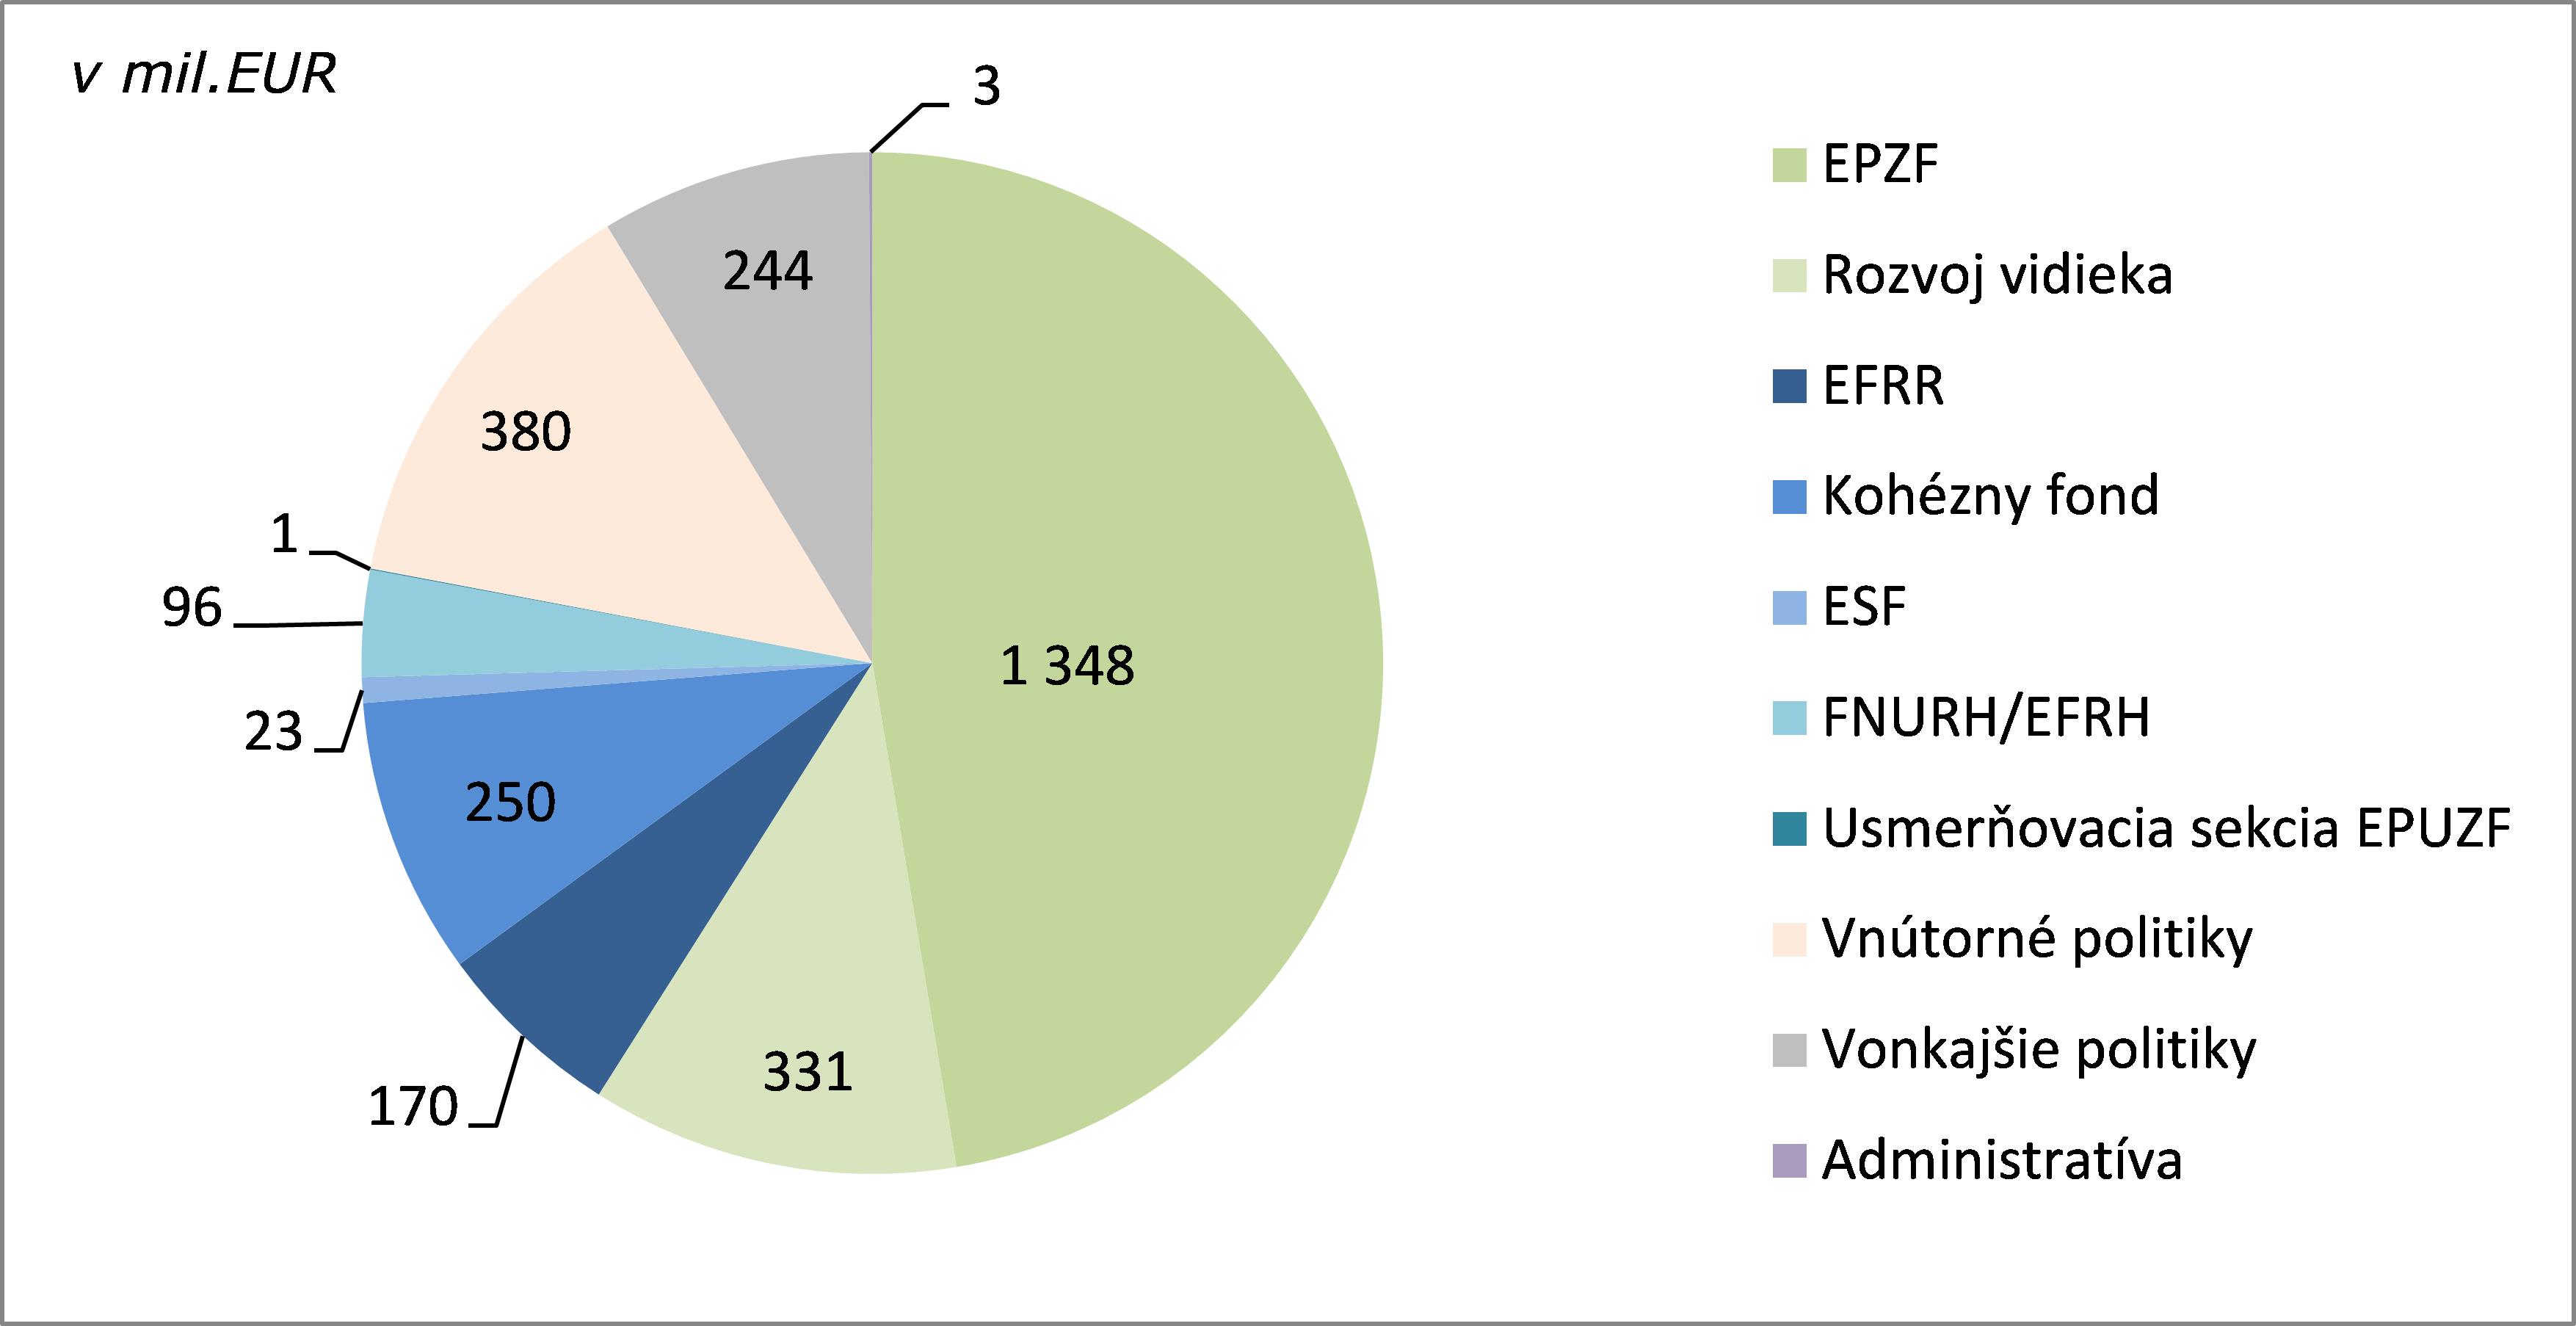
Uvedené údaje odrážajú finančný vplyv tak preventívnych, ako aj nápravných mechanizmov. Viac podrobností možno nájsť vo Výročnej správe o riadení a výkonnosti rozpočtu EÚ za rok 2017, oddiel 2.
7.RIADENIE RIZÍK A NEISTÔT SPOJENÝCH S PLNENÍM ROZPOČTU EÚ
8.MAKROEKONOMICKÉ PROSTREDIE
Makroekonomické prostredie EÚ 9 má vplyv na schopnosť členských štátov EÚ splniť svoje finančné záväzky voči inštitúciám a orgánom EÚ, a teda na schopnosť EÚ pokračovať vo vykonávaní politík EÚ.
Rozsiahle zrýchlenie globálnej hospodárskej činnosti a obchodu v priebehu predchádzajúceho roka eurozóne prospelo, posilnil sa aj domáci dopyt, ktorý podporujú nadpriemerné obchodovanie a nálady spotrebiteľov, pokračujúca podpora politiky a zlepšujúci sa trh práce. Európske hospodárstvo preto bude naďalej expandovať v solídnom tempe. Očakáva sa, že vytváranie pracovných miest bude naďalej silnieť, čím bude poháňať rast spotrebiteľských výdavkov. Zároveň sa odhaduje, že budú pokračovať priaznivé investičné podmienky vrátane očakávaného posilnenia domáceho aj zahraničného dopytu, ako aj pretrvávania voľných finančných podmienok. Pretrvávajúce zmiernenie v hospodárstve by malo prispieť k pokračujúcemu nárastu HDP vo vyšších mierach, ako sú odhadované miery potenciálneho rastu (okolo 1,5 %) počas prognózovaného obdobia. Cyklická dynamika eurozóny sa však má podľa predpovedí v priebehu roka 2018 trochu ustáliť, keď sa začne stabilizovať prudký nárast rastu zamestnanosti.
Odhaduje sa, že eurozóna a HDP EÚ v roku 2017 narástli o 2,4 % a v roku 2018 sa predpokladá nárast o 2,3 % pred malým poklesom na 2,0 % v roku 2019.
Aj keď podmienky na trhu práce sa vo všetkých členských štátoch zlepšili, miery nezamestnanosti sa naďalej výrazne líšia. Napriek tomu sa predpoklad rastu HDP upravil smerom nahor v prevažnej väčšine členských štátov eurozóny pre každý rok prognózovaného obdobia a očakáva sa, že miery rastu sa budú naďalej približovať. V dôsledku pretrvávajúceho zmiernenia na trhu práce sa očakáva, že tlak na mzdy a jadrová inflácia sa budú zvyšovať len postupne. Dočasné faktory, ktoré súvisia s cenami energií, budú preto naďalej zohrávať veľkú rolu vo vývoji inflácie a udržiavať mieru inflácie hlavných harmonizovaných indexov spotrebiteľských cien (HICP) nad jadrovou infláciou v priebehu väčšiny roka 2018. V roku 2017 predstavovala miera inflácie HICP 1,5 %, v roku 2018 sa očakáva rovnaká priemerná hodnota 1,5 % pred jej nárastom na 1,6 % v roku 2019.
Riziká, ktoré vyplývajú pre prognózu HDP a inflácie, ostávajú vo všeobecnosti vyvážené. Hoci sa zdá, že existuje priestor na rast, ktorý ponúka možnosť prekonať očakávania v nasledujúcich kvartáloch, mohlo by to viesť k obmedzeniam limitujúcim rast na strane ponuky, ktoré by sa prejavili skôr, ako sa očakávalo. Zároveň sa pomerne priaznivé očakávania trhu, ktoré sa týkajú oceňovania ceny aktív, zdajú byť citlivé na opätovné posúdenie nálad a základných skutočností. Riziká spojené s hlasovaním Spojeného kráľovstva o odchode z EÚ, ako aj riziká nepriaznivého vývoja spojeného s geopolitickým napätím a prechodom na politiky zamerané dovnútra a politiky protekcionizmu naďalej pretrvávajú.
Dynamika v globálnom hospodárstve ostáva silná, keďže rozsiahly cyklický rast pokračuje, povzbudený zotavením investícií a obchodu, stále výhodnými finančnými podmienkami a podporným súborom politík. Okrem toho vyššie ceny komodít podporujú vývozcov komodít. Krátkodobé vyhliadky sú trochu výraznejšie ako projektované vyhliadky z jesene 2017, pričom teraz sa globálny rast HDP mimo EÚ odhaduje na 4,1 % v rokoch 2018 aj 2019, v porovnaní s 3,8 % v roku 2017.
9.ROZPOČTOVÉ PODMIENENÉ ZÁVÄZKY NA FINANČNÚ POMOC
Operácie prijímania a poskytovania úverov EÚ na finančnú pomoc sú mimorozpočtové operácie. Vo všeobecnosti sa vypožičané prostriedky následne poskytujú prijímajúcej krajine vo forme úveru za rovnakých podmienok, t. j. s rovnakým kupónom a splatnosťou a v rovnakej výške (tzv. nadväzné operácie, „back-to-back“). Bez ohľadu na nadväzný charakter operácií prijímania je dlhová služba v prípade nástrojov financovania právnym záväzkom EÚ, ktorá zabezpečí, že všetky dlžné sumy budú splatené včas a v plnom rozsahu. Komisia musí zaviesť postupy, aby sa zabezpečilo splatenie vypožičaných prostriedkov aj v prípade nesplácania úveru.
Úvery EÚ predstavujú priame a nepodmienené záväzky EÚ, za ktoré ručia členské štáty EÚ (rozpočtové podmienené záväzky). Vypožičané prostriedky určené na financovanie úverov poskytovaným krajinám mimo EÚ sú kryté Garančným fondom pre vonkajšie opatrenia. V prípade, že prijímajúci členský štát nespláca, náklady na dlhovú službu budú v rámci možností pokryté z dostupného pokladničného zostatku Komisie. V prípade, že to nebude možné, vyžiada si Komisia nevyhnutné finančné prostriedky od členských štátov. Na základe právnych predpisov týkajúcich sa systému vlastných zdrojov EÚ (článok 14 nariadenia Rady č. 609/2014) sú členské štáty EÚ povinné poskytnúť dostatočné finančné zdroje na plnenie záväzkov EÚ. Z tohto dôvodu sú investori vystavení len kreditnému riziku EÚ, a nie kreditnému riziku príjemcu financovaného úveru. Nadväzný charakter operácií prijímania a poskytovania úverov („back-to-back“) zabezpečuje, že rozpočet EÚ nie je vystavený žiadnemu úrokovému ani devízovému riziku.
V prípade každého úverového balíka poskytnutého jednotlivým krajinám sa celková výška poskytnutého úveru, počet splátok, ktoré sa majú uhradiť, a maximálna (priemerná) doba splatnosti úveru stanovia na základe rozhodnutia EP, Rady a Komisie. Následne Komisia a prijímajúca krajina odsúhlasia parametre úveru/financovania, najmä splatnosť splátok. Vyplácanie jednotlivých splátok, s výnimkou prvej, je navyše podmienené splnením politických podmienok, a to v kontexte spoločnej finančnej pomoci EÚ/Medzinárodného menového fondu (MMF). To je ďalší z faktorov vplývajúcich na načasovanie operácií financovania. Z uvedeného vyplýva, že načasovanie a doba splatnosti emisie závisia od súvisiacich úverových operácií EÚ. Financovanie je denominované výlučne v eurách a doba splatnosti je od 3 do 30 rokov.
V nasledujúcej tabuľke sa uvádza plánovaný splátkový kalendár v nominálnom vyjadrení pre nesplatené sumy úverov v rámci EFSM a platobnej bilancie k 31. decembru 2017:
|
v mld. EUR |
|||||||
|
Platobná bilancia |
EFSM |
SPOLU |
|||||
|
Lotyšsko |
Rumunsko |
Spolu |
Írsko |
Portugalsko |
Spolu |
||
|
2018 |
- |
1.3* |
1.3 |
3.9** |
0,6 |
4.5 |
5.8 |
|
2019 |
0,5 |
1,0 |
1,5 |
- |
- |
- |
1,5 |
|
2021 |
- |
- |
- |
3,0 |
6.8 |
9.8 |
9.8 |
|
2022 |
- |
- |
- |
- |
2,7 |
2,7 |
2,7 |
|
2023 |
- |
- |
- |
2,0 |
1,5 |
3,5 |
3,5 |
|
2024 |
- |
- |
- |
0,8 |
1,8 |
2,6 |
2,6 |
|
2025 |
0,2 |
- |
0,2 |
- |
- |
- |
0,2 |
|
2026 |
- |
- |
- |
2,0 |
2,0 |
4,0 |
4,0 |
|
2027 |
- |
- |
- |
1,0 |
2,0 |
3,0 |
3,0 |
|
2028 |
- |
- |
- |
2,3 |
- |
2,3 |
2,3 |
|
2029 |
- |
- |
- |
1,0 |
0,4 |
1,4 |
1,4 |
|
2031 |
- |
- |
- |
- |
2.2 |
2.2 |
2.2 |
|
2032 |
- |
- |
- |
3,0 |
- |
3,0 |
3,0 |
|
2035 |
- |
- |
- |
2,0 |
- |
2,0 |
2,0 |
|
2036 |
- |
- |
- |
- |
1,0 |
1,0 |
1,0 |
|
2038 |
- |
- |
- |
- |
1,8 |
1,8 |
1,8 |
|
2042 |
- |
- |
- |
1,5 |
1,5 |
3,0 |
3,0 |
|
Spolu |
0,7 |
2.3 |
3.0 |
22.5 |
24,3 |
46,8 |
49.8 |
* V apríli 2018 Rumunsko splatilo istinu vo výške 1,2 mld. EUR, pričom ďalšia splátka istiny vo výške 0,1 mld. EUR sa očakáva v októbri 2018.
** Írsko požiadalo o predĺženie splatnosti tranže vo výške 3,4 mld. EUR, ktoré bolo schválené, a úspešne si vypožičalo na trhoch v prvom štvrťroku 2018. Nový termín splatenia príslušnej sumy bol naplánovaný v dvoch splátkach vo výške 2,4 mld. EUR v roku 2025 a 1 mld. EUR v roku 2033.
Medzivládne mechanizmy finančnej stability Európsky nástroj finančnej stability (EFSF) a Európsky mechanizmus pre stabilitu (ESM) sú mimo rámca Zmluvy o EÚ, a teda nie sú zahrnuté do konsolidovanej účtovnej závierky EÚ.
10.PODMIENENÉ ZÁVÄZKY SÚVISIACE S ROZPOČTOVÝMI ZÁRUKAMI
EÚ poskytla záruky skupine EIB na úvery poskytnuté mimo EÚ a na dlhové a kapitálové operácie kryté zárukou EFSI. K 31. decembru 2017 EÚ v poznámkach ku konsolidovaným finančným výkazom (pozri poznámku 4.1.1) uvádza podmienené záväzky pre obe záruky. Na účely zmiernenia rizika, ktoré by mohli mať výzvy skupiny EIB na uplatnenie záruky na rozpočet EÚ, vytvorila EÚ osobitné záručné fondy: Garančný fond pre vonkajšie opatrenia a Záručný fond EFSI.
Garančný fond pre vonkajšie opatrenia je zabezpečený rozpočtom EÚ tak, aby pokrýval 9 % zaručených úverov pre mandát EIB na poskytovanie vonkajších úverov tretím krajinám nesplatených ku koncu roka. K 31. decembru 2017 celková hodnota aktív vo výške 2,2 mld. EUR pokrýva expozíciu zo súm vyplatených vo výške 20 mld. EUR, podpísaných súm vo výške 28,9 mld. EUR a stropu vo výške 37,5 mld. EUR.
Záručný fond EFSI začal svoju činnosť v roku 2016, pričom sa pôvodne predpokladalo, že bude financovaný do výšky 50 % maximálnej expozície EÚ, ktorá predstavuje 16 mld. EUR, preto by mal objem fondu postupne (do roku 2022) dosiahnuť 8 mld. EUR. V decembri 2017 sa nariadenie o EFSI zmenilo, v dôsledku čoho sa maximálna záruka EÚ pre EFSI zvýšila na 26 mld. EUR a hranica pre záručný fond klesla na 35 %. Na základe vplyvu zmeny sa preto teraz očakáva, že záručný fond EFSI dosiahne celkovú hodnotu 9,1 mld. EUR.
Celková hodnota aktív, ktoré tvoria záručný fond EFSI, k 31. decembru 2017 predstavuje 3,5 mld. EUR a táto hodnota pokrýva expozíciu súm vyplatených vo výške 10,1 mld. EUR a súm podpísaných vo výške 13,5 mld. EUR (vrátane vyplatených súm). Operácie v rámci záručného fondu EFSI sa v súčasnosti vykonávajú v EUR aj USD.
11.POSILNENIE ZAMESTNANOSTI, RASTU A INVESTÍCIÍ
Investičný plán pre Európu
V roku 2015 Komisia spolu s EIB spustila Investičný plán pre Európu, ktorý zahŕňa Európsky fond pre strategické investície (EFSI), pričom na úvod naň bola vyčlenená suma 21 mld. EUR z peňažných prostriedkov EÚ. Jeho hlavným cieľom je pritiahnuť súkromné investície. Predpokladá sa vytvorenie nových 700 000 pracovných miest a nárast hrubého domáceho produktu EÚ vo výške 0,7 % do roku 2020 vďaka investíciám schváleným v rokoch 2015 a 2016. Z toho vyplýva, že strategické investície podporujú rast a zamestnanosť v celej EÚ, a to aj v sektoroch a regiónoch, ktoré boli pred desiatimi rokmi značne zasiahnuté krízou. V nadväznosti na dohodu v zásade, ku ktorej dospel Európsky parlament a členské štáty v septembri, Parlament hlasoval v decembri za prijatie nariadenia o rozšírení a posilnení Európskeho fondu pre strategické investície. Lehota nového a upraveného fondu EFSI 2.0 sa predĺžila z polovice roka 2018 na koniec roka 2020 a jeho investičný cieľ sa zvýšil z 315 mld. EUR na min. 500 mld. EUR.
V roku 2017 sa vo fonde pokračovalo v mobilizácii aspoň 315 mld. EUR ďalších investícií do reálnej ekonomiky do polovice roka 2018. Bol aktívny vo všetkých 28 členských štátoch a očakávalo sa, že zmobilizuje 256 mld. EUR celkových investícií do konca roka 2017.
V rámci fondu bolo do konca roka celkovo schválených 357 projektov v oblasti infraštruktúry a inovácií, čo predstavuje financovanie vo výške 39,2 mld. EUR. Okrem toho sa schválilo 347 dohôd o financovaní pre malé a stredné podniky v hodnote 11,9 mld. EUR. Predpokladalo sa, že z fondu môže profitovať okolo 539 000 takýchto podnikov.
Navyše sa zintenzívnilo poradenstvo v oblasti rozvoja a prípravy projektu prostredníctvom Európskeho centra investičného poradenstva (EIAH) a projektom, ktoré hľadajú pomoc s financovaním, sa poskytla potrebná príležitosť zviditeľniť sa na Európskom portáli investičných projektov.
Európsky fond pre strategické investície podporuje investície pre sektory považované za strategicky významné pre hospodárstvo EÚ vrátane energetiky, dopravy, digitálnych technológií, výskumu, vývoja a inovácií, životného prostredia a efektívneho využívania zdrojov, sociálnej infraštruktúry a malých podnikov. Patria sem aj investície do sociálneho podnikania, sociálneho vplyvu a sociálnej inovácie.
Pretrvávajúca podpora členským štátom EÚ
Program na podporu štrukturálnych reforiem bol zriadený v máji 2017 s rozpočtom 142,8 mil. EUR na obdobie rokov 2017 – 2020. Na základe žiadosti program poskytne členským štátom individuálne prispôsobenú technickú podporu na pomoc v kľúčových oblastiach ich reformného úsilia. Prostredníctvom programu Komisia poskytuje cielenú podporu, ktorá posilňuje kapacitu členských štátov navrhovať a vykonať reformy, ktoré považujú za potrebné na dosiahnutie konkurencieschopnejšieho hospodárstva priaznivého pre investície. Táto technická podpora pokrýva reformy v oblastiach riadenia a verejnej správy, riadenia verejných financií, podnikateľského prostredia, trhu práce, vzdelávania, zdravotníckych a sociálnych služieb, finančného sektoru a prístupu k financiám. Program je dostupný pre všetky členské štáty EÚ, je riadený dopytom a nevyžaduje si žiadne spolufinancovanie.
Program vykonáva služba na podporu štrukturálnych reforiem v spolupráci s ďalšími príslušnými oddeleniami Komisie. Doteraz sa so službou spojilo 15 členských štátov, pričom sa vykonalo viac ako 150 projektov na podporu. V rámci projektového cyklu na rok 2018 sa prijalo viac ako 400 žiadostí o podporu z viac ako 20 členských štátov, čo viedlo k značnému zintenzívneniu dopytu po rozpočte programu, ktorý je na daný rok stanovený na 30,5 mil. EUR.
EÚ naďalej poskytovala podporu po skončení projektu Írsku, Španielsku, Cypru, Portugalsku a Rumunsku. Veľký pokrok sa opäť dosiahol v priebehu roka pri vykonávaní gréckeho programu, ktorého cieľom bolo vytvoriť podmienky na obnovenie dôvery a položiť základy pre trvalé oživenie hospodárstva v Grécku. Druhé preskúmanie sa skončilo v júli, čím sa umožnilo schválenie tretej tranže financovania z Európskeho mechanizmu pre stabilitu vo výške 8,5 mld. EUR. Tretie preskúmanie prebiehalo v decembri, pričom dohoda na pracovnej úrovni sa dosiahla na začiatku mesiaca. Okrem toho Grécko pokračovalo v získavaní hospodárskej podpory prostredníctvom Investičného plánu pre Európu.
Služba na podporu štrukturálnych reforiem takisto prevzala špeciálne úlohy, aby pomohla s koordináciou reakcie na utečeneckú krízu v Grécku a realizovala program pomoci EÚ pre komunitu cyperských Turkov.
12.REZERVA PRE NOVÝCH ÚČASTNÍKOV (NER 300)
Prostriedky programu NER 300 pochádzajú z predaja emisných kvót a patria členským štátom, ktoré ich používajú na financovanie demonštračných projektov zameraných na výrobu energie pomocou inovačných nízkouhlíkových technológií. Tento program v mene členských štátov spravuje Komisia, zatiaľ čo za správu aktív fondu NER 300 zodpovedá EIB, ktorá pôsobí aj ako odborný poradca na základe dohody o spolupráci s Komisiou. Keďže ani príjmy z kvót, ani výdavky na financované projekty nie sú súčasťou rozpočtu EÚ, nie sú v účtovnej závierke EÚ vykázané.
EURÓPSKA ÚNIA
ROZPOČTOVÝ ROK 2017
SPRÁVY O PLNENÍ ROZPOČTU A VYSVETLIVKY
Je potrebné poznamenať, že v dôsledku zaokrúhlenia čísel na milióny eur sa môže zdať, že súčet niektorých finančných údajov v týchto tabuľkách nie je presný.
OBSAH
ROZPOČTOVÝ VÝSLEDOK EÚ
VÝKAZY POROVNANIA ROZPOČTU A SKUTOČNÝCH SÚM
ROZPOČTOVÉ VÝDAVKY: ZÁVÄZKY PODĽA OKRUHOV VIACROČNÉHO FINANČNÉHO RÁMCA (VFR)
ROZPOČTOVÉ VÝDAVKY: PLATBY PODĽA OKRUHOV VIACROČNÉHO FINANČNÉHO RÁMCA (VFR)
POZNÁMKY K SPRÁVAM O PLNENÍ ROZPOČTU
1.ROZPOČTOVÝ RÁMEC EÚ
1.1.VIACROČNÝ FINANČNÝ RÁMEC NA ROKY 2014 – 2020
1.2.PODROBNÉ OKRUHY VFR (PROGRAMY)
1.3.ROČNÝ ROZPOČET
1.4.PRÍJMY
1.5.VÝPOČET ROZPOČTOVÉHO VÝSLEDKU
1.6.ZOSÚHLASENIE HOSPODÁRSKEHO VÝSLEDKU A ROZPOČTOVÉHO VÝSLEDKU
2.PLNENIE ROZPOČTU EÚ NA ROK 2017 – KOMENTÁR
2.1.PRÍJMY
2.2.VÝDAVKY
3.PLNENIE ROZPOČTOVÝCH PRÍJMOV EÚ
3.1.SÚHRN PLNENIA ROZPOČTOVÝCH PRÍJMOV EÚ
4.PLNENIE VÝDAVKOV ROZPOČTU EÚ
4.1.VFR: ROZDELENIE A ZMENY VIAZANÝCH A PLATOBNÝCH ROZPOČTOVÝCH PROSTRIEDKOV
4.2.VFR: PLNENIE VIAZANÝCH ROZPOČTOVÝCH PROSTRIEDKOV
4.3.VFR: PLNENIE PLATOBNÝCH ROZPOČTOVÝCH PROSTRIEDKOV
4.4.VFR: ZMENY V NESPLATENÝCH ZÁVÄZKOCH (RAL)
4.5.VFR: NESPLATENÉ ZÁVÄZKY PODĽA ROKU ICH VZNIKU
4.6.PODROBNÝ VFR: ROZDELENIE A ZMENY VIAZANÝCH A PLATOBNÝCH ROZPOČTOVÝCH PROSTRIEDKOV
4.7.PODROBNÝ VFR: PLNENIE VIAZANÝCH ROZPOČTOVÝCH PROSTRIEDKOV
4.8.PODROBNÝ VFR: PLNENIE PLATOBNÝCH ROZPOČTOVÝCH PROSTRIEDKOV
4.9.PODROBNÝ VFR: ZMENY V NESPLATENÝCH ZÁVÄZKOCH (RAL)
4.10.PODROBNÝ VFR: NESPLATENÉ ZÁVÄZKY PODĽA ROKU ICH VZNIKU
5.PLNENIE ROZPOČTU INŠTITÚCIAMI
5.1.PLNENIE ROZPOČTOVÝCH PRÍJMOV
5.2.PLNENIE VIAZANÝCH ROZPOČTOVÝCH PROSTRIEDKOV
5.3.PLNENIE PLATOBNÝCH ROZPOČTOVÝCH PROSTRIEDKOV
6.PLNENIE ROZPOČTU AGENTÚR
6.1.ROZPOČTOVÉ PRÍJMY
6.2.VIAZANÉ A PLATOBNÉ ROZPOČTOVÉ PROSTRIEDKY PODĽA AGENTÚR
ROZPOČTOVÝ VÝSLEDOK EÚ
|
v mil. EUR |
||
|
2017 |
2016 |
|
|
Príjmy za rozpočtový rok |
139 691 |
144 717 |
|
Platby z rozpočtových prostriedkov bežného roka |
(135 764) |
(135 180) |
|
Platobné rozpočtové prostriedky prenesené do roku N + 1 |
(1 796) |
(1 655) |
|
Zrušenie nepoužitých rozpočtových prostriedkov prenesených z roku N – 1 |
40 |
63 |
|
Vývoj pripísaných príjmov |
(1 450) |
(1 367) |
|
Kurzové rozdiely za daný rok |
(166) |
(173) |
|
Rozpočtový výsledok |
555 |
6 405 |
VÝKAZY POROVNANIA ROZPOČTU A SKUTOČNÝCH SÚM
ROZPOČTOVÉ PRÍJMY
|
v mil. EUR |
|||||
|
Pôvodne schválený rozpočet |
Konečný schválený rozpočet |
Vzniknuté nároky |
Príjmy |
||
|
1 |
Vlastné zdroje |
131 718 |
115 484 |
115 455 |
115 416 |
|
11 – Odvody z produkcie cukru |
133 |
133 |
134 |
134 |
|
|
12 – Clá |
21 334 |
20 374 |
20 364 |
20 325 |
|
|
13 – DPH |
16 599 |
16 620 |
16 584 |
16 584 |
|
|
14 – HND |
93 652 |
78 356 |
78 279 |
78 279 |
|
|
15 – Korekcia rozpočtovej nerovnováhy |
– |
– |
94 |
94 |
|
|
16 – Zníženie HND na základe príspevku Holandska a Švédska |
– |
– |
(0) |
(0) |
|
|
3 |
Prebytky, zostatky a úpravy |
– |
6 405 |
6 416 |
6 416 |
|
4 |
Príjmy od osôb pracujúcich v inštitúciách a iných orgánoch Únie |
1 490 |
1 490 |
1 495 |
1 484 |
|
5 |
Príjmy z administratívnej činnosti inštitúcií |
70 |
70 |
611 |
587 |
|
6 |
Príspevky a náhrady v rámci dohôd a programov Únie |
60 |
60 |
12 504 |
12 179 |
|
7 |
Úroky z omeškania a pokuty |
1 120 |
3 230 |
11 387 |
3 573 |
|
8 |
Operácie prijímania a poskytovania úverov |
7 |
7 |
43 |
28 |
|
9 |
Rôzne príjmy |
25 |
25 |
15 |
8 |
|
Spolu |
134 490 |
126 771 |
147 926 |
139 691 |
ROZPOČTOVÉ VÝDAVKY: ZÁVÄZKY PODĽA OKRUHOV VIACROČNÉHO FINANČNÉHO RÁMCA (VFR)
|
v mil. EUR |
|||||
|
Okruh VFR |
Pôvodne schválený rozpočet |
Konečný schválený rozpočet |
Disponibilné rozpočtové prostriedky spolu |
Prijaté záväzky |
|
|
1 |
Inteligentný a inkluzívny rast |
74 899 |
75 399 |
85 181 |
83 268 |
|
1a: Konkurencieschopnosť pre rast a zamestnanosť |
21 312 |
21 312 |
24 508 |
22 654 |
|
|
1b: Hospodárska, sociálna a územná súdržnosť |
53 587 |
54 087 |
60 673 |
60 614 |
|
|
2 |
Udržateľný rast: prírodné zdroje |
58 584 |
58 569 |
62 806 |
60 859 |
|
z toho: výdavky súvisiace s trhom a priame platby |
42 613 |
42 611 |
45 830 |
44 759 |
|
|
3 |
Bezpečnosť a občianstvo |
4 284 |
4 284 |
4 472 |
4 124 |
|
4 |
Globálna Európa |
10 162 |
10 713 |
12 382 |
11 814 |
|
5 |
Administratíva |
9 395 |
9 395 |
10 190 |
9 794 |
|
z toho: administratívne výdavky inštitúcií |
3 921 |
3 921 |
4 344 |
4 142 |
|
|
6 |
Kompenzácie |
– |
– |
– |
– |
|
8 |
Záporná rezerva a deficit prenesené z predchádzajúceho rozpočtového roka |
– |
– |
– |
– |
|
9 |
Osobitné nástroje |
534 |
1 472 |
1 544 |
1 291 |
|
Spolu |
157 858 |
159 831 |
176 576 |
171 150 |
ROZPOČTOVÉ VÝDAVKY: PLATBY PODĽA OKRUHOV VIACROČNÉHO FINANČNÉHO RÁMCA (VFR)
|
v mil. EUR |
|||||
|
Okruh VFR |
Pôvodne schválený rozpočet |
Konečný schválený rozpočet |
Disponibilné rozpočtové prostriedky spolu |
Realizované platby |
|
|
1 |
Inteligentný a inkluzívny rast |
56 522 |
49 840 |
61 168 |
57 030 |
|
1a: Konkurencieschopnosť pre rast a zamestnanosť |
19 321 |
20 065 |
24 370 |
21 376 |
|
|
1b: Hospodárska, sociálna a územná súdržnosť |
37 201 |
29 775 |
36 797 |
35 654 |
|
|
2 |
Udržateľný rast: prírodné zdroje |
54 914 |
54 467 |
58 575 |
56 743 |
|
z toho: výdavky súvisiace s trhom a priame platby |
42 563 |
42 558 |
45 975 |
44 695 |
|
|
3 |
Bezpečnosť a občianstvo |
3 787 |
2 793 |
2 994 |
2 867 |
|
4 |
Globálna Európa |
9 483 |
8 938 |
10 944 |
9 793 |
|
5 |
Administratíva |
9 395 |
9 392 |
10 977 |
9 656 |
|
z toho: administratívne výdavky inštitúcií |
3 921 |
3 921 |
4 841 |
4 085 |
|
|
6 |
Kompenzácie |
– |
– |
– |
– |
|
8 |
Záporná rezerva a deficit prenesené z predchádzajúceho rozpočtového roka |
– |
– |
– |
– |
|
9 |
Osobitné nástroje |
390 |
1 341 |
1 414 |
1 291 |
|
Spolu |
134 490 |
126 771 |
146 071 |
137 379 |
POZNÁMKY K SPRÁVAM O PLNENÍ ROZPOČTU
1. ROZPOČTOVÝ RÁMEC EÚ
Rozpočtové účty sú vedené v súlade s nariadením o rozpočtových pravidlách a jeho pravidlami uplatňovania. Všeobecný rozpočet je nástroj, v ktorom sa každý rok stanovujú a schvaľujú príjmy a výdavky Únie v rámci stropov a iných ustanovení stanovených vo viacročnom finančnom rámci v súlade s legislatívnymi aktmi, ktoré sa týkajú viacročných programov prijatých v tomto rámci.
1.1.VIACROČNÝ FINANČNÝ RÁMEC NA ROKY 2014 – 2020
|
v mil. EUR |
||||||||
|
2014 |
2015 |
2016 |
2017 |
2018 |
2019 |
2020 |
Spolu |
|
|
1. Inteligentný a inkluzívny rast |
52 756 |
77 986 |
69 304 |
73 512 |
76 420 |
79 924 |
83 661 |
513 563 |
|
1. a Konkurencieschopnosť pre rast a zamestnanosť |
16 560 |
17 666 |
18 467 |
19 925 |
21 239 |
23 082 |
25 191 |
142 130 |
|
1.b Hospodárska, sociálna a územná súdržnosť |
36 196 |
60 320 |
50 837 |
53 587 |
55 181 |
56 842 |
58 470 |
371 433 |
|
2. Udržateľný rast: prírodné zdroje |
49 857 |
64 692 |
64 262 |
60 191 |
60 267 |
60 344 |
60 421 |
420 034 |
|
z toho: výdavky súvisiace s trhom a priame platby |
43 779 |
44 190 |
43 951 |
44 146 |
44 163 |
44 241 |
44 264 |
308 734 |
|
3. Bezpečnosť a občianstvo |
1 737 |
2 456 |
2 546 |
2 578 |
2 656 |
2 801 |
2 951 |
17 725 |
|
4. Globálna Európa |
8 335 |
8 749 |
9 143 |
9 432 |
9 825 |
10 268 |
10 510 |
66 262 |
|
5. Administratíva |
8 721 |
9 076 |
9 483 |
9 918 |
10 346 |
10 786 |
11 254 |
69 584 |
|
z toho: administratívne výdavky inštitúcií |
7 056 |
7 351 |
7 679 |
8 007 |
8 360 |
8 700 |
9 071 |
56 224 |
|
6. Kompenzácie |
29 |
– |
– |
– |
– |
– |
– |
29 |
|
8. Záporná rezerva |
– |
– |
– |
– |
– |
– |
– |
– |
|
9. Osobitné nástroje |
– |
– |
– |
– |
– |
– |
– |
– |
|
Viazané rozpočtové prostriedky |
121 435 |
162 959 |
154 738 |
155 631 |
159 514 |
164 123 |
168 797 |
1 087 197 |
|
Platobné rozpočtové prostriedky spolu |
135 762 |
140 719 |
130 694 |
142 906 |
154 565 |
159 235 |
162 406 |
1 026 287 |
V uvedenej tabuľke sa uvádzajú stropy viacročného finančného rámca (VFR) v bežných cenách. Rok 2017 bol štvrtým rozpočtovým rokom VFR na roky 2014 – 2020. Celkový strop viazaných rozpočtových prostriedkov na rok 2017 predstavoval 155 631 mil. EUR, čo zodpovedá 1,04 % HND EÚ, zatiaľ čo zodpovedajúci strop platobných rozpočtových prostriedkov bol 142 906 mil. EUR, alebo 0,95 % HND EÚ, platných počas rozpočtového roka 2017.
Pre VFR na roky 2014 – 2020 boli schválené nové ustanovenia o flexibilite. Jedným z nových ustanovení je možnosť preniesť nevyužité rezervy v rámci platobných stropov do nasledujúcich rokov – prostredníctvom celkovej rezervy pre platby v rámci technických úprav VFR na nasledujúci rok. Nevyužitá suma z roku 2015 (1 288 mil. EUR v bežných cenách) a z roku 2016 (13 991 mil. EUR v bežných cenách) bola prenesená na roky 2018 – 2020 a stropy na roky 2015, 2016 a obdobie 2018 – 2020 boli zodpovedajúcim spôsobom upravené – pozri uvedené technické úpravy VFR na rok 2017 a technické úpravy na rok 2018 [COM(2017) 220 z 24. mája 2017].
Komisia 24. mája 2017 prijala oznámenie o technických úpravách finančného rámca na rok 2018 v súlade s vývojom HND (ESA 2010) [COM(2017) 220 z 24. mája 2017]. Po nadobudnutí účinnosti nariadenia Rady 2017/1123, ktorým sa v nadväznosti na strednodobé preskúmanie/revíziu mení nariadenie č. 1311/2013 o VFR (Ú. v. EÚ L 163, 24.6.2017), boli údaje uvedené v oznámení z 24. mája 2017 týkajúce sa rezervy na núdzovú pomoc a nástroja flexibility aktualizované a nahradené v oznámení z 15. septembra 2017 [COM(2017) 473 final]. Úpravy údajov v tomto oznámení priamo vyplývajú zo zmeny nariadenia o VFR nariadením (EÚ, Euratom) 2017/1123 a neodlišujú sa od ustanovení článku 6 ods. 4 nariadenia o VFR, podľa ktorého žiadne technické úpravy okrem úprav uvedených v článku 6 ods. 1 nesmú byť vykonané, a to ani počas daného roka, ani ex post. Nová technická úprava nástroja flexibility podľa článku 6 ods. 1 písm. f) je uverejnená po prvý raz.
Vysvetlenie k rôznym okruhom VFR je uvedené nižšie:
Okruh 1 – Inteligentný a inkluzívny rast
Tento okruh tvoria dva samostatné, ale navzájom prepojené komponenty:
1a Konkurencieschopnosť pre rast a zamestnanosť, ktorá zahŕňa výdavky na výskum a inovácie, vzdelávanie a odbornú prípravu, Nástroj na prepájanie Európy, sociálnu politiku, vnútorný trh a sprievodné politiky.
1b Hospodárska, sociálna a územná súdržnosť, ktorej cieľom je posilniť konvergenciu najmenej rozvinutých členských štátov a regiónov, doplniť stratégiu EÚ pre udržateľný rozvoj mimo menej prosperujúcich regiónov a podporiť medziregionálnu spoluprácu.
Okruh 2 – Udržateľný rast: prírodné zdroje
Okruh 2 zahŕňa spoločnú poľnohospodársku politiku a rybársku politiku, ako aj environmentálne opatrenia, predovšetkým program LIFE+.
Okruh 3 – Bezpečnosť a občianstvo
Okruh 3 (Bezpečnosť a občianstvo) odzrkadľuje rastúci význam určitých oblastí, v ktorých boli EÚ pridelené nové úlohy – spravodlivosť a vnútorné záležitosti, ochrana hraníc, prisťahovalectvo a azylová politika, verejné zdravie a ochrana spotrebiteľa, kultúra, mládež, informovanie občanov a dialóg s nimi.
Okruh 4 – Globálna Európa
Okruh 4 zahŕňa všetky vonkajšie opatrenia vrátane rozvojovej spolupráce, humanitárnej pomoci a nástrojov susedskej politiky. ERF zostáva mimo rozpočtu EÚ a nie je súčasťou VFR.
Okruh 5 – Administratíva
Tento okruh zahŕňa administratívne výdavky pre všetky inštitúcie, dôchodkový systém a európske školy. V prípade inštitúcií iných ako Komisia sú tieto náklady všetkými ich výdavkami.
Okruh 6 – Kompenzácie
V súlade s politickou dohodou, na základe ktorej by sa nové členské štáty nemali hneď od začiatku svojho členstva stať čistými prispievateľmi do rozpočtu, boli v rámci tohto okruhu naplánované kompenzácie. Táto suma bola novým členským štátom sprístupnená formou prenosov, a to v záujme vyrovnania ich rozpočtových príjmov a príspevkov.
Okruh 9 – Osobitné nástroje
Mechanizmy flexibility umožňujú EÚ mobilizovať potrebné finančné prostriedky, aby mohla reagovať na nepredvídané udalosti ako krízy a núdzové situácie. Ich rozsah, pridelené finančné prostriedky a prevádzkové režimy sa uvádzajú v nariadení o VFR a medziinštitucionálnej dohode. V aktuálnom kontexte znížených výdavkov zabezpečujú aj reakciu v rámci rozpočtových zdrojov na vznikajúce priority, aby sa každé euro vynaložilo tam, kde je najpotrebnejšie. Väčšina mechanizmov flexibility sa preto ponecháva mimo VFR a finančné prostriedky sa môžu mobilizovať nad rámec stropov výdavkov.
1.2.PODROBNÉ OKRUHY VFR (PROGRAMY)
Okruhy VFR sa ďalej rozpisujú na podrobné okruhy, ktoré zodpovedajú hlavným výdavkovým programom (napr. Horizont 2020, Erasmus+ atď.). Príslušné právne základy na plnenie rozpočtu sú prijaté na tejto úrovni programov. Programy sú bežne používanou štruktúrou na podávanie správ o vykonávaní a výsledkoch. Tabuľky podľa programov boli preto uvedené aj v týchto správach o plnení rozpočtu (pozri tabuľky 4.6 – 4.10 ďalej).
1.3.ROČNÝ ROZPOČET
Komisia každoročne vyhotovuje odhady príjmov a výdavkov všetkých inštitúcií pre nasledujúci rok a zostavuje návrh rozpočtu, ktorý predkladá rozpočtovému orgánu. Na základe tohto návrhu rozpočtu Rada vypracuje svoje stanovisko, ktoré je následne predmetom rokovaní medzi oboma zložkami rozpočtového orgánu. Predseda Európskeho parlamentu nakoniec vyhlási, že spoločný návrh je s konečnou platnosťou schválený, čím sa rozpočet stáva vykonateľným. Počas predmetného roka sa prijímajú opravné rozpočty. Za plnenie rozpočtu je zodpovedná predovšetkým Komisia.
Štruktúra rozpočtu Komisie pozostáva z administratívnych a operačných rozpočtových prostriedkov. Ostatné inštitúcie disponujú iba administratívnymi rozpočtovými prostriedkami. V rozpočte sa ďalej rozlišujú tieto dva typy rozpočtových prostriedkov: nediferencované rozpočtové prostriedky a diferencované rozpočtové prostriedky. Nediferencované rozpočtové prostriedky sa používajú na financovanie operácií ročnej povahy (v súlade so zásadou ročnej platnosti). Diferencované rozpočtové prostriedky sa používajú s cieľom zosúladiť zásadu ročnej platnosti s potrebou riadiť viacročné operácie. Diferencované rozpočtové prostriedky sa delia na viazané a platobné rozpočtové prostriedky:
-viazané rozpočtové prostriedky: pokrývajú celkové náklady na právne záväzky, ktoré boli prijaté na bežný rozpočtový rok v súvislosti s operáciami trvajúcimi niekoľko rokov. Rozpočtové záväzky na činnosti, ktoré prekračujú viac ako jeden rozpočtový rok, však možno rozpísať do ročných splátok na niekoľko rokov, ak sa to stanovuje v základnom akte;
-platobné rozpočtové prostriedky: pokrývajú výdavky vyplývajúce zo záväzkov prijatých v rámci bežného rozpočtového roka a/alebo predchádzajúcich rozpočtových rokov.
V závierke sa druhy financovania zoskupujú do dvoch hlavných prvkov:
·konečné schválené rozpočtové prostriedky a
·dodatočné rozpočtové prostriedky obsahujúce:
–prostriedky prenesené z predchádzajúceho roka (v nariadení o rozpočtových pravidlách sa umožňuje v obmedzenom počte prípadov preniesť nevyužité prostriedky z predchádzajúceho do aktuálneho roka) a
–pripísané príjmy vyplývajúce z úhrad, príspevky od tretích strán/krajín do programov EÚ a práca vykonaná pre tretie strany sa pripisujú priamo do zodpovedajúcich výdavkových rozpočtových riadkov a predstavujú tretí pilier financovania.
Všetky druhy financovania spoločne tvoria disponibilné rozpočtové prostriedky.
1.4.PRÍJMY
1.4.1.Príjmy z vlastných zdrojov
Prevažná väčšina príjmov pochádza z vlastných zdrojov, ktoré pozostávajú z týchto kategórií:
1. Tradičné vlastné zdroje (TVR): predstavujú zvyčajne asi 15 % príjmov z vlastných zdrojov.
2. Zdroje založené na dani z pridanej hodnoty (DPH): predstavujú zvyčajne asi 13 % príjmov z vlastných zdrojov.
3. Zdroje založené na hrubom národnom dôchodku (HND): predstavujú zvyčajne asi 72 % príjmov z vlastných zdrojov.
Prideľovanie vlastných zdrojov sa vykonáva v súlade s pravidlami stanovenými v rozhodnutí Rady 2014/335/EÚ, Euratom z 26. mája 2014 o systéme vlastných zdrojov EÚ (ďalej len „RVZ z roku 2014“). Toto rozhodnutie nadobudlo účinnosť 1. októbra 2016 a uplatňuje sa retroaktívne od 1. januára 2014. Účinky na roky 2014 a 2015 boli zohľadnené v rozpočtovom roku 2016.
Celková suma vlastných zdrojov pridelených Únii na pokrytie ročných rozpočtových prostriedkov na platby neprekročí 1,20 % súčtu HND všetkých členských štátov.
1.4.2.Tradičné vlastné zdroje (TVZ)
Tradičné vlastné zdroje (TVR) pozostávajú z cla (ukladaného na dovoz z tretích krajín) a odvodov z produkcie cukru (hradených výrobcami cukru na financovanie výdavkov na spoločnú organizáciu trhu s cukrom), ktoré odvádzajú hospodárske subjekty a vyberajú členské štáty v mene EÚ. Členské štáty si však ponechávajú 20 % ako kompenzáciu nákladov na ich výber. Všetky sumy tradičných vlastných zdrojov sa musia zaznamenať do jedného z nasledujúcich účtovných záznamov, ktoré vedú príslušné orgány:
-bežný účtovný záznam podľa článku 6 ods. 3 nariadenia č. 609/2014: všetky uhradené alebo zaručené sumy,
-samostatný účtovný záznam, tiež podľa uvedeného článku: všetky sumy, ktoré doposiaľ neboli uhradené a/alebo zaručené. Do tohto účtovného záznamu možno zapísať aj zaručené sumy, voči ktorým boli vznesené námietky.
Tradičné vlastné zdroje sa musia zapísať na účet Komisie vedený v rámci štátnej pokladnice alebo národnej centrálnej banky, ktorú na tento účel určil členský štát, a to najneskôr v prvý pracovný deň po 19. dni druhého mesiaca nasledujúceho po mesiaci, v ktorom vznikol nárok (alebo v ktorom bola pohľadávka uhradená v prípade samostatného účtu).
1.4.3.Daň z pridanej hodnoty (DPH)
Daň z pridanej hodnoty (DPH) sa odvádza zo základov DPH členských štátov, ktoré sú na tento účel harmonizované v súlade s pravidlami EÚ. Základ DPH je však obmedzený na 50 % HND každého členského štátu. Jednotná uplatňovaná sadzba DPH je pevne stanovená na úrovni 0,30 % s výnimkou obdobia 2014 – 2020, v ktorom bola sadzba pre Nemecko, Holandsko a Švédsko pevne stanovená na úrovni 0,15 %.
1.4.4.Hrubý národný dôchodok (HND):
Zdroj založený na hrubom národnom dôchodku (HND) sa využíva na financovanie tej časti rozpočtu, ktorá nie je pokrytá žiadnymi inými zdrojmi príjmov. Na HND každého členského štátu sa uplatňuje rovnaká percentuálna sadzba, ktorá je stanovená v súlade s pravidlami EÚ.
Zdroje založené na DPH a HND sú stanovené na základe odhadov relevantných vymeriavacích základov vypracovaných v čase zostavovania návrhu rozpočtu. Tieto odhady sa následne revidujú a v priebehu príslušného rozpočtového roka aktualizujú prostredníctvom opravného rozpočtu. Rozdiely medzi sumami, ktoré majú členské štáty odviesť zo skutočných vymeriavacích základov, a sumami, ktoré členské štáty skutočne uhradili na základe (revidovaných) odhadov, či už kladné, alebo záporné, si Komisia od členských štátov vyžiada k prvému pracovnému dňu mesiaca jún v druhom roku nasledujúcom po príslušnom rozpočtovom roku. Skutočné základy DPH a HND sa môžu v priebehu nasledujúcich štyroch rokov upravovať, pokiaľ nie sú predložené výhrady. Je potrebné ich vnímať ako potenciálne nároky voči členským štátom v neurčitej výške, pretože ich finančný vplyv nemožno s presnosťou odhadnúť. Ak možno stanoviť presnú sumu, príslušné zdroje založené na DPH a HND sa vyžiadajú buď spoločne s výpočtami zostatkov zdrojov založených na DPH a HND, alebo formou samostatného vyžiadania finančných prostriedkov.
1.4.5.Korekcia pre Spojené kráľovstvo
Korekčný mechanizmus rozpočtovej nerovnováhy v prospech Spojeného kráľovstva (zníženie platieb z vlastných zdrojov pri zvýšení platieb iných členských štátov) bol ustanovený Európskou radou na zasadnutí vo Fontainebleau (v júni 1984). V prípade Nemecka, Rakúska, Švédska a Holandska sa podiel na financovaní tejto korekcie pre Spojené kráľovstvo obmedzil (jedna štvrtina ich zvyčajného podielu).
1.4.6.Hrubé zníženie
Európska rada dospela na zasadnutí v dňoch 7. a 8. februára 2013 k záveru, že by sa v prípade Dánska, Holandska a Švédska malo uplatniť hrubé zníženie ich ročných príspevkov založených na HND na obdobie 2014 – 2020 a že v prípade Rakúska sa hrubé zníženie uplatní len na obdobie 2014 – 2016. Ročné zníženia sú takéto: v prípade Dánska 130 mil. EUR, Holandska 695 mil. EUR a Švédska 185 mil. EUR.
1.5.VÝPOČET ROZPOČTOVÉHO VÝSLEDKU
Rozpočtový výsledok EÚ sa vracia členským štátom v nasledujúcom roku formou zníženia ich príspevkov splatných v danom roku.
V účtovnej závierke sú zahrnuté sumy vlastných zdrojov, ktoré boli v priebehu roka pripísané na účty, ktoré v mene Komisie zriadili vlády členských štátov. V prípade prebytku zahŕňajú príjmy aj rozpočtový výsledok za predchádzajúci rozpočtový rok. Iné zaúčtované príjmy predstavujú sumy, ktoré boli počas roka skutočne prijaté.
Na účely výpočtu rozpočtového výsledku za daný rok pozostávajú výdavky z platieb realizovaných z rozpočtových prostriedkov na daný rok a z ďalších rozpočtových prostriedkov na daný rok, ktoré boli prenesené do nasledujúceho roka. Platby realizované z rozpočtových prostriedkov na daný rok predstavujú platby, ktoré účtovník realizoval do 31. decembra rozpočtového roku. V prípade EPZF ide o platby, ktoré realizovali členské štáty v období medzi 16. októbrom N-1 a 15. októbrom N za predpokladu, že účtovník bol oboznámený o záväzku a schválení do 31. januára N+1. Výdavky v rámci EPZF môžu po kontrolách v členských štátoch podliehať rozhodnutiu o súlade.
Rozpočtový výsledok pozostáva z dvoch častí: výsledku Európskej únie a výsledku účasti krajín EZVO, ktoré sú členmi Európskeho hospodárskeho priestoru (EHP). V súlade s článkom 1 ods. 1 nariadenia č. 608/2014, ktorým sa ustanovujú vykonávacie opatrenia týkajúce sa systému vlastných zdrojov, tento výsledok predstavuje rozdiel medzi:
-celkovými príjmami za daný rozpočtový rok a
-celkovými platbami realizovanými z rozpočtových prostriedkov na bežný rok, zvýšenými o celkovú výšku rozpočtových prostriedkov na daný rok, ktoré boli prenesené do nasledujúceho roku.
Výsledná hodnota sa zvýši alebo zníži o:
-čistý zostatok zrušených platobných rozpočtových prostriedkov prenesených z predchádzajúcich rokov a iné platby, ktoré z dôvodu fluktuácie kurzu eura prevyšujú nediferencované rozpočtové prostriedky prenesené z predchádzajúceho roku,
-vývoj pripísaných príjmov a
-čisté kurzové zisky alebo straty zaznamenané počas roka.
Rozpočtové prostriedky prenesené z predchádzajúceho rozpočtového roka v súvislosti s príspevkami tretích strán a príjmami z činnosti pre tretie strany, ktoré v zásade nikdy neprepadnú, sú zahrnuté ako dodatočné rozpočtové prostriedky na rozpočtový rok. Tým sa vysvetľuje rozdiel medzi prostriedkami prenesenými z predchádzajúceho roka, ktoré sú uvedené v správach o plnení rozpočtu za rok N, a prostriedkami prenesenými do nasledujúceho roka, ktoré sú uvedené v správach o plnení rozpočtu za rok N – 1. Pri výpočte rozpočtového výsledku sa nezohľadňujú rozpočtové prostriedky, ktoré sú znovu disponibilné v dôsledku vrátenia zálohových platieb.
Prenesené platobné rozpočtové prostriedky zahŕňajú: prostriedky prenesené automaticky a prostriedky prenesené na základe rozhodnutia. Zrušenie nepoužitých platobných rozpočtových prostriedkov prenesených z predchádzajúceho roka sa týka zrušenia rozpočtových prostriedkov, ktoré boli prenesené automaticky alebo na základe rozhodnutia.
1.6.ZOSÚHLASENIE HOSPODÁRSKEHO VÝSLEDKU A ROZPOČTOVÉHO VÝSLEDKU
|
v mil. EUR |
||
|
2017 |
2016 |
|
|
HOSPODÁRSKY VÝSLEDOK ZA ROZPOČTOVÝ ROK |
8 082 |
1 733 |
|
Príjmy |
||
|
Nároky vzniknuté v bežnom roku, ale ešte nevybraté |
(4 408) |
(1 969) |
|
Nároky vzniknuté v predchádzajúcich rokoch a vybraté v bežnom roku |
10 739 |
3 363 |
|
Časovo rozlíšené príjmy (čisté) |
(257) |
611 |
|
Výdavky |
||
|
Časovo rozlíšené výdavky (čisté) |
3 725 |
10 678 |
|
Výdavky predchádzajúceho roka uhradené v bežnom roku |
(3 574) |
(7 656) |
|
Čistý vplyv predbežného financovania |
(12 059) |
(468) |
|
Platobné rozpočtové prostriedky prenesené do nasledujúceho roka |
(3 373) |
(3 102) |
|
Platby uskutočnené z prenesených prostriedkov a zrušenie nevyužitých platobných rozpočtových prostriedkov |
1 784 |
1 379 |
|
Zmeny v rezervách |
6 752 |
3 962 |
|
Iné |
(6 676) |
(2 142) |
|
Hospodársky výsledok agentúr a ESUO |
(179) |
16 |
|
ROZPOČTOVÝ VÝSLEDOK ZA ROZPOČTOVÝ ROK |
555 |
6 405 |
V súlade s nariadením o rozpočtových pravidlách sa hospodársky výsledok za rok vypočíta podľa zásad akruálneho účtovníctva, zatiaľ čo rozpočtový výsledok je založený na upravenom princípe hotovostného účtovníctva. Keďže hospodársky výsledok a rozpočtový výsledok vyplývajú z rovnakých príslušných transakcií, zaistenie ich zosúladenia je užitočným kontrolným nástrojom.
Vyrovnávacie položky – príjmy
Skutočné príjmy za rozpočtový rok zodpovedajú príjmom vybratým na základe nárokov vzniknutých v priebehu daného roka a sumám vybratým na základe nárokov z predchádzajúcich rokov. V záujme zosúhlasenia sa preto musia od hospodárskeho výsledku odpočítať nároky vzniknuté v bežnom roku, ale ešte nevybraté, keďže nie sú súčasťou rozpočtových príjmov. Nároky vzniknuté v predchádzajúcich rokoch a vybraté v bežnom roku sa na účely zosúhlasenia musia naopak k hospodárskemu výsledku pripočítať.
Časovo rozlíšené príjmy tvoria hlavne časovo rozlíšené príjmy z poľnohospodárstva, vlastných zdrojov, úrokov a dividend. Zohľadňuje sa iba čistý vplyv, t. j. časovo rozlíšené príjmy za bežný rok znížené o odúčtované časovo rozlíšené príjmy za predchádzajúci rok.
Vyrovnávacie položky – výdavky
Časovo rozlíšené výdavky súvisia predovšetkým s časovým rozlíšením uskutočneným na účely účtovného postupu na konci roka (cut-off), t. j. s oprávnenými výdavkami, ktoré vznikli príjemcom finančných prostriedkov EÚ, ale ktoré ešte neboli Komisii nahlásené. Zohľadňuje sa iba čistý vplyv, t. j. časovo rozlíšené výdavky za bežný rok znížené o odúčtované časovo rozlíšené výdavky za predchádzajúci rok. Platby vykonané v bežnom roku, ktoré súvisia s faktúrami registrovanými v predchádzajúcich rokoch, sú súčasťou rozpočtových výdavkov v bežnom roku, a preto sa musia pripočítať do hospodárskeho výsledku na účely zosúladenia.
Čistý vplyv predbežného financovania je súčtom 1. nových súm predbežného financovania uhradených v bežnom roku a vykázaných ako rozpočtové výdavky za daný rok a 2. zúčtovania súm predbežného financovania prostredníctvom oprávnených nákladov schválených v bežnom roku. Druhý prípad predstavuje výdavky z hľadiska časového rozlíšenia, ktoré ale nie sú vykázané v rozpočtových účtoch, pretože pôvodná platba predbežného financovania už bola zohľadnená ako rozpočtový výdavok v čase jej realizácie.
Okrem platieb realizovaných z rozpočtových prostriedkov na daný rok je pri výpočte rozpočtového výsledku za daný rok potrebné zohľadniť aj rozpočtové prostriedky na daný rok, ktoré boli prenesené do nasledujúceho roka (v súlade s článkom 1 ods. 1 nariadenia č. 608/2014). To isté platí pre rozpočtové platby realizované v bežnom roku z prostriedkov prenesených z predchádzajúcich rokov a pre nevyužité platobné rozpočtové prostriedky, ktoré boli zrušené.
Zmeny v rezervách súvisí s odhadmi uskutočnenými na konci roka vo finančných výkazoch (predovšetkým zamestnanecké požitky), ktoré nemajú vplyv na rozpočtové účty. Iné vyrovnávacie sumy zahŕňajú rôzne položky, ako napr. amortizáciu/odpisovanie aktív, nadobúdanie aktív, platby finančného lízingu a finančné účasti, pri ktorých sa rozpočtové účtovné postupy a účtovné postupy na základe časového rozlíšenia odlišujú.
2.PLNENIE ROZPOČTU EÚ NA ROK 2017 – KOMENTÁR
2.1.PRÍJMY
Výška platobných rozpočtových prostriedkov v pôvodne schválenom rozpočte EÚ, ktorý podpísal predseda Európskeho parlamentu 1. decembra 2016, bola stanovená na 134 490 mil. EUR a suma, ktorá má byť financovaná z vlastných zdrojov, bola stanovená na 131 718 mil. EUR. Odhady príjmov a výdavkov uvedených v pôvodnom rozpočte sú zvyčajne počas rozpočtového roku predmetom úprav, pričom tieto úpravy sa predkladajú prostredníctvom opravných rozpočtov. Úpravou výšky vlastných zdrojov založených na HND sa zabezpečí, aby rozpočtované príjmy presne zodpovedali rozpočtovaným výdavkom. V súlade so zásadou vyrovnanosti musia byť rozpočtové príjmy a výdavky (platobné rozpočtové prostriedky) v rovnováhe.
Počas roka 2017 bolo prijatých šesť opravných rozpočtov. Po ich zohľadnení predstavujú konečné príjmy schválené na rok 2017 sumu 126 771 mil. EUR. Prebytok z predchádzajúceho rozpočtového roka, podstatné zníženie platobných rozpočtových prostriedkov, značná suma pokút a ďalšie príspevky znížili vyrovnávací príspevok z HND členských štátov v roku 2017 (115 484 mil. EUR).
Pokiaľ ide o vlastné zdroje, výber tradičných vlastných zdrojov takmer presne zodpovedal prognózovaným sumám. Dôvodom je najmä skutočnosť, že rozpočtové odhady boli upravené v čase prípravy návrhu opravného rozpočtu č. 6/2017 (podľa nových prognóz z jari 2017).
Konečné platby členských štátov založené na DPH a HND takisto zodpovedajú konečnému rozpočtovému odhadu. Rozdiel medzi odhadovanými a skutočne uhradenými sumami je spôsobený rozdielom medzi kurzom eura, ktorý bol použitý na rozpočtové účely, a kurzom platným v čase, keď členské štáty, ktoré nie sú členmi EMÚ, skutočne realizovali platby.
Pre zostatky DPH a HND je v platnosti nový postup. Pravidlá sú stanovené v článku 10 b nariadenia o sprístupňovaní (nariadenia Rady č. 609/2014). Nový postup neobsahuje opravný rozpočet, a preto bude Komisia priamo žiadať členské štáty o úhradu čistých súm. Vplyv na rozpočet EÚ bol takmer nulový dôsledkom nového nettingového systému.
Okruh „Príspevky a náhrady v rámci dohôd a programov Únie“ sa týka najmä príjmov z finančných opráv (EŠIF, EPZF a EPFRV), účasti tretích krajín na výskumných programoch, a iných príspevkov a náhrad v rámci programov/činností EÚ. Podstatnú časť tejto celkovej sumy tvoria účelovo viazané príjmy, čo je zvyčajne dôvodom na zahrnutie dodatočných rozpočtových prostriedkov na strane výdavkov. V roku 2017 príspevky a náhrady pochádzali najmä zo splátok pre štrukturálne fondy (6,7 mld. EUR), z vyrovnania účtov v poľnohospodárskych fondoch (1,9 mld. EUR), príspevkov členských štátov alebo tretích strán k osobitným dohodám (1,6 mld. EUR) a príspevkov programom EÚ (1 mld. EUR).
Príjmy z pokút sa týkajú najmä pokút v oblasti hospodárskej súťaže.
2.2.VÝDAVKY
Rozpočet na rok 2017 mal za cieľ dosiahnuť rovnováhu medzi vykonávaním prebiehajúcich programov a riešením nových výziev. Preto vychádzal zo záväzkov z predchádzajúcich rokov a využíva existujúci priestor na flexibilitu, aby dokázal reagovať na výzvy v súlade s viacročným finančným rámcom na obdobie rokov 2014 – 2020 (VFR).
V súlade s ročným vývojom predpokladaným vo VFR viazané rozpočtové prostriedky boli navrhnuté v návrhu rozpočtu na 157,7 mld. EUR (o 1,7 % viac v porovnaní s rozpočtom na rok 2016) a platobné rozpočtové prostriedky na 134,9 mld. EUR (–6,2 %), čo zodpovedá 1,05 % HND EÚ pre viazané a 0,90 % HND EÚ pre platobné rozpočtové prostriedky. Nárast viazaných rozpočtových prostriedkov bol 4,8 % po „neutralizovaní“ vplyvu preprogramovania ročnej tranže z roku 2014 Európskeho poľnohospodárskeho fondu pre rozvoj vidieka, Fondu pre azyl, migráciu a integráciu a Fondu pre vnútornú bezpečnosť. Výrazné zníženie celkových platobných rozpočtových prostriedkov v zásade odráža ukončenie vykonávania programov z obdobia VFR 2007 – 2013 a pomalé vykonávanie novej generácie programov v niektorých oblastiach politiky.
V priebehu roka sa viazané rozpočtové prostriedky zvýšili o 500 mil. EUR v opravnom rozpočte č. 3/2017 pre Iniciatívu na podporu zamestnanosti mladých ľudí (YEI) a v opravnom rozpočte č. 5/2017 na poskytnutie počiatočne pridelenej sumy 275 mil. EUR záručnému fondu EFSD.
V nadväznosti na zložitú situáciu v roku 2016, keď platobné rozpočtové prostriedky prevýšili potreby a rok bol uzavretý s veľkým prebytkom, Komisia najprv pozorovala rovnako pomalý pokrok žiadostí o platobné rozpočtové prostriedky v roku 2017 a príslušným spôsobom upravila rozpočet. Návrh opravného rozpočtu č. 6/2017 bol preto predložený 9. októbra 2017 s návrhom znížiť úroveň platobných rozpočtových prostriedkov o 7,7 mld. EUR, z toho 5,9 mld. EUR z rozpočtových riadkov v rámci podokruhu 1b Hospodárska, sociálna a územná súdržnosť a do menšej miery aj z okruhu 2 Udržateľný rast: prírodné zdroje, z okruhu 3 Bezpečnosť a občianstvo, okruhu 4 Globálna Európa, ako aj z Fondu solidarity Európskej únie (FSEÚ).
Plnenie disponibilných rozpočtových prostriedkov v roku 2017
Plnenie všetkých typov rozpočtových prostriedkov (rozpočet, prenosy z roku 2017 a pripísané príjmy) bolo 97 % na viazané rozpočtové prostriedky a 93,9 % na platobné rozpočtové prostriedky. Plnenie rozpočtových prostriedkov z rozpočtu bolo plne vykonané v roku 2017 (98,35 % platobných rozpočtových prostriedkov), čo predstavuje úspech, ak sa vezme do úvahy neistá situácia z roku 2016 a väčšiny roku 2017. Miera plnenia rastie na 99,9 % viazaných rozpočtových prostriedkov a 99,8 % platobných rozpočtových prostriedkov pri zvážení plnej spotreby prenesenej sumy na rok 2018.
V rámci podokruhu 1b Hospodárska, sociálna a územná súdržnosť finančné plnenie programov v období rokov 2014 – 2020 výrazne pokročilo v porovnaní s rokom 2016, pričom prvé platby pred ukončením boli z programov v období rokov 2007 – 2013. Zníženie platobných rozpočtových prostriedkov v opravnom rozpočte č. 6/2017 bolo vyrovnané v plnej výške použitím pripísaných príjmov z postupov schvaľovania účtovných závierok, pričom konečná suma platobných rozpočtových prostriedkov sa takmer vyrovnala pôvodne predpokladanému rozpočtu.
V okruhu 2 Udržateľný rast: prírodné zdroje sa finančné plnenie nových programov EPFRV zvýšilo v porovnaní s rokom 2016.
Nesplatené záväzky
Nesplatené záväzky (RAL, sumy vyčlenené, ale ešte nesplatené) predstavovali na konci roka 2017 sumu 267 mld. EUR. Nárast o viac než 28 mld. EUR v porovnaní s koncom roka 2016 je väčší, ako sa očakávalo, keďže rozdiel medzi viazanými a zrealizovanými platobnými rozpočtovými prostriedkami bol väčší oproti pôvodne očakávanému, a to v dôsledku zníženia platobných rozpočtových prostriedkov v opravnom rozpočte č. 6/2017. Nárast nesplatených záväzkov predstavuje normálny vývoj, keďže viazané rozpočtové prostriedky rastú každý rok, ako sa uvádza vo viacročnom finančnom rámci. V roku 2018 sa očakáva ďalší nárast nesplatených záväzkov z dôvodu rozdielu medzi rozpočtovými záväzkami a platobnými rozpočtovými prostriedkami. Tento nárast by však mal byť výrazne nižší ako v roku 2017, keďže rozdiel medzi viazanými a platobnými rozpočtovými prostriedkami bol menší v prijatom rozpočte na rok 2018. Okrem toho sa očakáva nárast žiadostí o platobné rozpočtové prostriedky v rámci okruhu 1b Hospodárska, sociálna a územná súdržnosť v dôsledku použitia pravidla automatického uvoľňovania „n + 3“.
Podrobnejšia analýza rozpočtových úprav, príslušných súvislostí, odôvodnení a vplyvov je uvedená v správe Komisie o rozpočtovom a finančnom hospodárení za rok 2017. Časť A tejto správy uvádza prehľad na úrovni rozpočtu, zatiaľ čo časť B sa zaoberá jednotlivými okruhmi viacročného finančného rámca (VFR).
Rozpočtový výsledok
Rozpočtový výsledok za rok 2017 predstavoval historické minimum vo výške 0,56 mld. EUR a pochádza predovšetkým zo strany príjmov, pričom príjmy z príspevkov a náhrad boli v roku 2017 významné (12,2 mld. EUR) a pochádzajú zo splátok pre štrukturálne fondy (6,7 mld. EUR), zo schvaľovania účtovných závierok v poľnohospodárskych fondoch (1,9 mld. EUR), príspevkov členských štátov alebo tretích strán k osobitným dohodám (1,6 mld. EUR) a príspevkov programom EÚ (1 mld. EUR). Plnenie platobných rozpočtových prostriedkov sa dosiahlo v plnej výške (98,35 %), nevyužité prostriedky sa môžu preniesť do roku 2018 a nevyužitá suma je zanedbateľná.
3.PLNENIE ROZPOČTOVÝCH PRÍJMOV EÚ
3.1.SÚHRN PLNENIA ROZPOČTOVÝCH PRÍJMOV EÚ
|
v mil. EUR |
|||||||||||
|
Rozpočtové príjmy |
Vzniknuté nároky |
Príjmy |
Príjmy ako % rozpočtu |
Ne- splatené |
|||||||
|
Hlava |
Pôvodne schválený rozpočet |
Konečný schválený rozpočet |
Bežný rok |
Prenesené |
Spolu |
Z nárokov bežného roka |
Z prenesených nárokov |
Spolu |
|||
|
1 |
Vlastné zdroje |
131 718 |
115 484 |
115 429 |
26 |
115 455 |
115 414 |
2 |
115 416 |
100 % |
39 |
|
3 |
Prebytky, zostatky a úpravy |
– |
6 405 |
6 416 |
– |
6 416 |
6 416 |
– |
6 416 |
100 % |
– |
|
4 |
Príjmy od osôb pracujúcich v inštitúciách a iných orgánoch Únie |
1 490 |
1 490 |
1 488 |
7 |
1 495 |
1 478 |
7 |
1 484 |
100 % |
11 |
|
5 |
Príjmy z administratívnej činnosti inštitúcií |
70 |
70 |
590 |
21 |
611 |
572 |
15 |
587 |
836 % |
24 |
|
6 |
Príspevky a náhrady v rámci dohôd a programov Únie |
60 |
60 |
12 228 |
275 |
12 504 |
12 061 |
118 |
12 179 |
20 299 % |
324 |
|
7 |
Úroky z omeškania a pokuty |
1 120 |
3 230 |
4 823 |
6 564 |
11 387 |
541 |
3 032 |
3 573 |
111 % |
7 814 |
|
8 |
Operácie prijímania a poskytovania úverov |
7 |
7 |
39 |
5 |
43 |
24 |
5 |
28 |
410 % |
15 |
|
9 |
Rôzne príjmy |
25 |
25 |
6 |
9 |
15 |
4 |
4 |
8 |
30 % |
7 |
|
Spolu |
134 490 |
126 771 |
141 020 |
6 906 |
147 926 |
136 509 |
3 182 |
139 691 |
110 % |
8 235 |
|
4. PLNENIE VÝDAVKOV ROZPOČTU EÚ
4.1.VFR: ROZDELENIE A ZMENY VIAZANÝCH A PLATOBNÝCH ROZPOČTOVÝCH PROSTRIEDKOV
|
v mil. EUR |
|||||||||||||
|
Viazané rozpočtové prostriedky |
Platobné rozpočtové prostriedky |
||||||||||||
|
Okruh VFR |
Rozpočtové prostriedky |
Dodatočné rozpočtové prostriedky |
Disponibilné rozpočtové prostriedky spolu |
Rozpočtové prostriedky |
Dodatočné rozpočtové prostriedky |
Disponibilné rozpočtové prostriedky spolu |
|||||||
|
Pôvodne schválený rozpočet |
Opravné rozpočty a prenosy |
Konečný schválený rozpočet |
Prenosy |
Pripísané príjmy |
Pôvodne schválený rozpočet |
Opravné rozpočty a prenosy |
Konečný schválený rozpočet |
Prenosy |
Pripísané príjmy |
||||
|
1 |
2 |
3 = 1 + 2 |
4 |
5 |
6 = 3 + 4 + 5 |
7 |
8 |
9 = 7 + 8 |
10 |
11 |
12 = 9 + 10 + 11 |
||
|
1 |
Inteligentný a inkluzívny rast |
74 899 |
500 |
75 399 |
0 |
9 782 |
85 181 |
56 522 |
(6 682) |
49 840 |
130 |
11 198 |
61 168 |
|
1a: Konkurencieschopnosť pre rast a zamestnanosť |
21 312 |
– |
21 312 |
0 |
3 195 |
24 508 |
19 321 |
744 |
20 065 |
117 |
4 188 |
24 370 |
|
|
1b: Hospodárska, sociálna a územná súdržnosť |
53 587 |
500 |
54 087 |
– |
6 586 |
60 673 |
37 201 |
(7 426) |
29 775 |
13 |
7 009 |
36 797 |
|
|
2 |
Udržateľný rast: prírodné zdroje |
58 584 |
(15) |
58 569 |
433 |
3 804 |
62 806 |
54 914 |
(447) |
54 467 |
635 |
3 473 |
58 575 |
|
z toho: výdavky súvisiace s trhom a priame platby |
42 613 |
(2) |
42 611 |
433 |
2 786 |
45 830 |
42 563 |
(5) |
42 558 |
630 |
2 786 |
45 975 |
|
|
3 |
Bezpečnosť a občianstvo |
4 284 |
– |
4 284 |
– |
188 |
4 472 |
3 787 |
(994) |
2 793 |
11 |
189 |
2 994 |
|
4 |
Globálna Európa |
10 162 |
551 |
10 713 |
109 |
1 560 |
12 382 |
9 483 |
(545) |
8 938 |
120 |
1 887 |
10 944 |
|
5 |
Administratíva |
9 395 |
0 |
9 395 |
2 |
794 |
10 190 |
9 395 |
(2) |
9 392 |
786 |
798 |
10 977 |
|
z toho: administratívne výdavky inštitúcií |
3 921 |
– |
3 921 |
0 |
423 |
4 344 |
3 921 |
– |
3 921 |
494 |
426 |
4 841 |
|
|
6 |
Kompenzácie |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
8 |
Záporná rezerva a deficit prenesené z predchádzajúceho rozpočtového roka |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
9 |
Osobitné nástroje |
534 |
938 |
1 472 |
31 |
41 |
1 544 |
390 |
951 |
1 341 |
32 |
41 |
1 414 |
|
Spolu |
157 858 |
1 974 |
159 831 |
575 |
16 169 |
176 576 |
134 490 |
(7 720) |
126 771 |
1 714 |
17 585 |
146 071 |
|
4.2.VFR: PLNENIE VIAZANÝCH ROZPOČTOVÝCH PROSTRIEDKOV
|
v mil. EUR |
||||||||||||||
|
Prijaté záväzky |
Rozpočtové prostriedky prenesené do roku 2018 |
Prepadnuté rozpočtové prostriedky |
||||||||||||
|
Okruh VFR |
Disponibilné rozpočtové prostriedky spolu |
z konečného schváleného rozpočtu |
z prenosov |
z pripísaných príjmov |
Spolu |
% |
pripísané príjmy |
prenosy na základe rozhodnutia |
Spolu |
z konečného schváleného rozpočtu |
z prenosov |
z pripísaných príjmov |
Spolu |
|
|
1 |
2 |
3 |
4 |
5 = 2 + 3 + 4 |
6 = 5/1 |
7 |
8 |
9 = 7 + 8 |
10 |
11 |
12 |
13 = 10 + 11 + 12 |
||
|
1 |
Inteligentný a inkluzívny rast |
85 181 |
75 356 |
0 |
7 912 |
83 268 |
98 % |
1 870 |
27 |
1 897 |
16 |
– |
0 |
16 |
|
1a: Konkurencieschopnosť pre rast a zamestnanosť |
24 508 |
21 301 |
0 |
1 353 |
22 654 |
92 % |
1 842 |
4 |
1 846 |
8 |
– |
0 |
8 |
|
|
1b: Hospodárska, sociálna a územná súdržnosť |
60 673 |
54 056 |
– |
6 559 |
60 614 |
100 % |
28 |
23 |
51 |
8 |
– |
– |
8 |
|
|
2 |
Udržateľný rast: prírodné zdroje |
62 806 |
58 100 |
426 |
2 334 |
60 859 |
97 % |
1 470 |
451 |
1 920 |
19 |
8 |
– |
27 |
|
z toho: výdavky súvisiace s trhom a priame platby |
45 830 |
42 150 |
426 |
2 183 |
44 759 |
98 % |
603 |
451 |
1 054 |
10 |
8 |
– |
18 |
|
|
3 |
Bezpečnosť a občianstvo |
4 472 |
4 035 |
– |
89 |
4 124 |
92 % |
99 |
247 |
345 |
2 |
– |
0 |
2 |
|
4 |
Globálna Európa |
12 382 |
10 710 |
108 |
997 |
11 814 |
95 % |
563 |
2 |
565 |
1 |
1 |
0 |
3 |
|
5 |
Administratíva |
10 190 |
9 270 |
2 |
522 |
9 794 |
96 % |
272 |
– |
272 |
125 |
0 |
– |
125 |
|
z toho: administratívne výdavky inštitúcií |
4 344 |
3 838 |
0 |
303 |
4 142 |
95 % |
120 |
0 |
120 |
83 |
0 |
0 |
83 |
|
|
6 |
Kompenzácie |
– |
– |
– |
– |
– |
0 % |
– |
– |
– |
– |
– |
– |
– |
|
8 |
Záporná rezerva a deficit prenesené z predchádzajúceho rozpočtového roka |
– |
– |
– |
– |
– |
0 % |
– |
– |
– |
– |
– |
– |
– |
|
9 |
Osobitné nástroje |
1 544 |
1 259 |
31 |
– |
1 291 |
84 % |
41 |
62 |
103 |
151 |
– |
– |
151 |
|
Spolu |
176 576 |
158 730 |
567 |
11 854 |
171 150 |
97 % |
4 315 |
788 |
5 103 |
314 |
9 |
0 |
323 |
|
4.3.VFR: PLNENIE PLATOBNÝCH ROZPOČTOVÝCH PROSTRIEDKOV
|
v mil. EUR |
|||||||||||||||
|
Realizované platby |
Rozpočtové prostriedky prenesené do roku 2018 |
Prepadnuté rozpočtové prostriedky |
|||||||||||||
|
Okruh VFR |
Disponibilné rozpočtové prostriedky spolu |
z konečného schváleného rozpočtu |
z prenosov |
z pripísaných príjmov |
Spolu |
% |
automatické prenosy |
prenosy na základe rozhodnutia |
pripísané príjmy |
Spolu |
z konečného schváleného rozpočtu |
z prenosov |
z pripísaných príjmov |
Spolu |
|
|
1 |
2 |
3 |
4 |
5 = 2 + 3 + 4 |
6 = 5/1 |
7 |
8 |
9 |
10 = 7 + 8 + 9 |
11 |
12 |
13 |
14 = 11 + 12 + 13 |
||
|
1 |
Inteligentný a inkluzívny rast |
61 168 |
49 698 |
111 |
7 220 |
57 030 |
93 % |
121 |
– |
3 977 |
4 098 |
21 |
19 |
0 |
40 |
|
1a: Konkurencieschopnosť pre rast a zamestnanosť |
24 370 |
19 945 |
101 |
1 330 |
21 376 |
88 % |
108 |
– |
2 858 |
2 966 |
12 |
16 |
0 |
28 |
|
|
1b: Hospodárska, sociálna a územná súdržnosť |
36 797 |
29 754 |
11 |
5 890 |
35 654 |
97 % |
13 |
– |
1 119 |
1 132 |
9 |
3 |
– |
11 |
|
|
2 |
Udržateľný rast: prírodné zdroje |
58 575 |
53 889 |
626 |
2 228 |
56 743 |
97 % |
111 |
451 |
1 245 |
1 806 |
17 |
9 |
– |
26 |
|
z toho: výdavky súvisiace s trhom a priame platby |
45 975 |
41 992 |
621 |
2 081 |
44 695 |
97 % |
103 |
451 |
705 |
1 259 |
12 |
8 |
– |
21 |
|
|
3 |
Bezpečnosť a občianstvo |
2 994 |
2 767 |
10 |
90 |
2 867 |
96 % |
11 |
5 |
99 |
115 |
11 |
1 |
0 |
12 |
|
4 |
Globálna Európa |
10 944 |
8 610 |
116 |
1 067 |
9 793 |
89 % |
314 |
2 |
820 |
1 136 |
12 |
4 |
– |
16 |
|
5 |
Administratíva |
10 977 |
8 486 |
720 |
451 |
9 656 |
88 % |
781 |
1 |
348 |
1 129 |
125 |
67 |
– |
191 |
|
z toho: administratívne výdavky inštitúcií |
4 841 |
3 363 |
448 |
274 |
4 085 |
84 % |
475 |
0 |
152 |
627 |
83 |
46 |
– |
128 |
|
|
6 |
Kompenzácie |
– |
– |
– |
– |
– |
0 % |
– |
– |
– |
– |
– |
– |
– |
– |
|
8 |
Záporná rezerva a deficit prenesené z predchádzajúceho rozpočtového roka |
– |
– |
– |
– |
– |
0 % |
0 |
– |
– |
– |
– |
– |
– |
– |
|
9 |
Osobitné nástroje |
1 414 |
1 241 |
32 |
18 |
1 291 |
91 % |
0 |
– |
23 |
24 |
99 |
0 |
– |
99 |
|
Spolu |
146 071 |
124 691 |
1 615 |
11 073 |
137 379 |
94 % |
1 338 |
458 |
6 512 |
8 308 |
284 |
99 |
0 |
384 |
|
4.4.VFR: ZMENY V NESPLATENÝCH ZÁVÄZKOCH (RAL)
|
v mil. EUR |
||||||||||
|
Záväzky nesplatené ku koncu predchádzajúceho roka |
Záväzky daného roka |
Záväzky nesplatené ku koncu roka spolu |
||||||||
|
Okruh VFR |
Záväzky prenesené z predchádzajúceho roka |
Zrušenie viazanosti/
|
Platby |
Záväzky nesplatené ku koncu roka |
Záväzky prijaté počas roka |
Platby |
Zrušenie záväzkov, ktoré nemožno preniesť |
Záväzky nesplatené ku koncu roka |
||
|
1 |
Inteligentný a inkluzívny rast |
174 938 |
(4 337) |
(49 231) |
121 370 |
83 268 |
(7 799) |
(3) |
75 467 |
196 837 |
|
1a: Konkurencieschopnosť pre rast a zamestnanosť |
35 622 |
(1 321) |
(13 887) |
20 414 |
22 654 |
(7 489) |
(3) |
15 162 |
35 576 |
|
|
1b: Hospodárska, sociálna a územná súdržnosť |
139 316 |
(3 015) |
(35 345) |
100 956 |
60 614 |
(310) |
(0) |
60 304 |
161 260 |
|
|
2 |
Udržateľný rast: prírodné zdroje |
33 947 |
(180) |
(11 860) |
21 907 |
60 859 |
(44 882) |
(0) |
15 977 |
37 883 |
|
z toho: výdavky súvisiace s trhom a priame platby |
247 |
(2) |
(211) |
33 |
44 759 |
(44 484) |
– |
275 |
309 |
|
|
3 |
Bezpečnosť a občianstvo |
4 167 |
(231) |
(1 650) |
2 286 |
4 124 |
(1 217) |
– |
2 908 |
5 194 |
|
4 |
Globálna Európa |
24 974 |
(517) |
(6 662) |
17 795 |
11 814 |
(3 131) |
(1) |
8 682 |
26 478 |
|
5 |
Administratíva |
732 |
(2) |
(726) |
4 |
9 794 |
(8 931) |
(0) |
863 |
867 |
|
z toho: administratívne výdavky inštitúcií |
431 |
20 |
(448) |
3 |
4 142 |
(3 637) |
0 |
505 |
507 |
|
|
6 |
Kompenzácie |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
8 |
Záporná rezerva a deficit prenesené z predchádzajúceho rozpočtového roka |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
9 |
Osobitné nástroje |
0 |
(0) |
(0) |
– |
1 291 |
(1 290) |
– |
0 |
0 |
|
Spolu |
238 759 |
(5 268) |
(70 129) |
163 362 |
171 150 |
(67 250) |
(4) |
103 896 |
267 258 |
|
4.5.VFR: NESPLATENÉ ZÁVÄZKY PODĽA ROKU ICH VZNIKU
|
v mil. EUR |
||||||||||
|
Okruh VFR |
< 2011 |
2011 |
2012 |
2013 |
2014 |
2015 |
2016 |
2017 |
Spolu |
|
|
1 |
Inteligentný a inkluzívny rast |
1 575 |
532 |
1 464 |
13 556 |
6 680 |
41 805 |
55 759 |
75 467 |
196 837 |
|
1a: Konkurencieschopnosť pre rast a zamestnanosť |
741 |
294 |
829 |
2 754 |
3 620 |
4 893 |
7 283 |
15 162 |
35 576 |
|
|
1b: Hospodárska, sociálna a územná súdržnosť |
834 |
238 |
635 |
10 802 |
3 060 |
36 912 |
48 475 |
60 304 |
161 260 |
|
|
2 |
Udržateľný rast: prírodné zdroje |
227 |
58 |
76 |
992 |
496 |
5 470 |
14 588 |
15 977 |
37 883 |
|
z toho: výdavky súvisiace s trhom a priame platby |
– |
– |
– |
– |
0 |
12 |
22 |
275 |
309 |
|
|
3 |
Bezpečnosť a občianstvo |
40 |
34 |
74 |
114 |
77 |
278 |
1 669 |
2 908 |
5 194 |
|
4 |
Globálna Európa |
1 036 |
543 |
1 054 |
2 232 |
2 675 |
4 226 |
6 030 |
8 682 |
26 478 |
|
5 |
Administratíva |
– |
– |
– |
0 |
0 |
0 |
4 |
863 |
867 |
|
z toho: administratívne výdavky inštitúcií |
0 |
0 |
0 |
0 |
0 |
0 |
3 |
505 |
507 |
|
|
9 |
Osobitné nástroje |
– |
– |
– |
– |
– |
– |
– |
0 |
0 |
|
Spolu |
2 878 |
1 166 |
2 668 |
16 893 |
9 928 |
51 779 |
78 050 |
103 896 |
267 258 |
|
4.6.PODROBNÝ VFR: ROZDELENIE A ZMENY VIAZANÝCH A PLATOBNÝCH ROZPOČTOVÝCH PROSTRIEDKOV
|
v mil. EUR |
|||||||||||||
|
Viazané rozpočtové prostriedky |
Platobné rozpočtové prostriedky |
||||||||||||
|
Rozpočtové prostriedky |
Dodatočné rozpočtové prostriedky |
Disponibilné rozpočtové prostriedky spolu |
Rozpočtové prostriedky |
Dodatočné rozpočtové prostriedky |
Disponibilné rozpočtové prostriedky spolu |
||||||||
|
Program |
Pôvodne schválený rozpočet |
Opravné
rozpočty
|
Konečný schválený rozpočet |
Prenosy |
Pripísané príjmy |
Pôvodne schválený rozpočet |
Opravné
rozpočty
|
Konečný schválený rozpočet |
Prenosy |
Pripísané príjmy |
|||
|
1 |
2 |
3 = 1 + 2 |
4 |
5 |
6 = 3 + 4 + 5 |
7 |
8 |
9 = 7 + 8 |
10 |
11 |
12 = 9 + 10 + 11 |
||
|
1.1 |
Európsky fond pre strategické investície (EFSI) |
2 661 |
0 |
2 661 |
– |
39 |
2 700 |
2 317 |
150 |
2 467 |
– |
39 |
2 506 |
|
Európska satelitná navigácia (EGNOS/Galileo) |
897 |
– |
897 |
– |
148 |
1 045 |
688 |
162 |
850 |
3 |
255 |
1 108 |
|
|
Medzinárodný termonukleárny experimentálny reaktor (ITER) |
323 |
(0) |
322 |
– |
19 |
341 |
426 |
298 |
724 |
0 |
19 |
743 |
|
|
Európsky program pozorovania Zeme (Copernicus) |
607 |
– |
607 |
– |
17 |
625 |
697 |
(60) |
637 |
2 |
19 |
658 |
|
|
Jadrová bezpečnosť a vyraďovanie jadrových zariadení |
138 |
– |
138 |
– |
– |
138 |
150 |
204 |
354 |
– |
– |
354 |
|
|
Horizont 2020 |
10 346 |
78 |
10 424 |
– |
1 828 |
12 251 |
10 196 |
(97) |
10 100 |
71 |
2 689 |
12 860 |
|
|
Program Euratomu v oblasti výskumu a odbornej prípravy |
341 |
(0) |
341 |
– |
112 |
452 |
348 |
(1) |
347 |
20 |
152 |
518 |
|
|
Program pre konkurencieschopnosť podnikov a MSP (COSME) |
349 |
0 |
349 |
– |
32 |
381 |
369 |
(119) |
250 |
2 |
71 |
324 |
|
|
Vzdelávanie, odborná príprava a šport (Erasmus+) |
2 064 |
6 |
2 070 |
– |
388 |
2 458 |
1 887 |
40 |
1 927 |
7 |
441 |
2 375 |
|
|
Zamestnanosť a sociálna inovácia (EaSI) |
136 |
– |
136 |
– |
10 |
146 |
97 |
(7) |
90 |
2 |
10 |
102 |
|
|
Programy Colníctvo, Fiscalis a program pre boj proti podvodom |
137 |
7 |
144 |
– |
5 |
149 |
117 |
(0) |
117 |
5 |
5 |
127 |
|
|
NPE – Energetika |
700 |
(77) |
622 |
– |
1 |
623 |
123 |
(40) |
83 |
2 |
0 |
85 |
|
|
NPE – Doprava |
1 723 |
(1) |
1 723 |
– |
120 |
1 843 |
971 |
279 |
1 249 |
2 |
103 |
1 354 |
|
|
NPE – Informačné a komunikačné technológie (IKT) |
124 |
1 |
125 |
– |
3 |
128 |
118 |
(54) |
63 |
0 |
3 |
67 |
|
|
Projekty v oblasti energetiky na oživenie hospodárstva (EEPO) |
– |
– |
– |
– |
16 |
16 |
110 |
32 |
142 |
– |
16 |
157 |
|
|
Decentralizované agentúry |
344 |
(7) |
338 |
– |
18 |
356 |
336 |
(16) |
319 |
– |
18 |
337 |
|
|
Iné opatrenia a programy |
220 |
(2) |
218 |
– |
435 |
653 |
196 |
2 |
198 |
1 |
344 |
543 |
|
|
Pilotné projekty a prípravné akcie |
56 |
(0) |
56 |
– |
1 |
57 |
44 |
(15) |
29 |
– |
0 |
30 |
|
|
Osobitné právomoci Komisie |
144 |
(5) |
139 |
0 |
5 |
143 |
131 |
(13) |
118 |
– |
4 |
123 |
|
|
Okruh VFR 1.1 spolu |
21 312 |
(0) |
21 312 |
0 |
3 195 |
24 508 |
19 321 |
744 |
20 065 |
117 |
4 188 |
24 370 |
|
|
1.2 |
Regionálna konvergencia (menej rozvinuté regióny) |
26 122 |
(30) |
26 092 |
– |
3 405 |
29 496 |
19 315 |
(4 613) |
14 702 |
– |
3 375 |
18 078 |
|
Prechodné regióny |
5 627 |
(15) |
5 613 |
– |
677 |
6 289 |
3 314 |
(1 247) |
2 067 |
– |
542 |
2 609 |
|
|
Konkurencieschopnosť (rozvinutejšie regióny) |
8 251 |
45 |
8 296 |
– |
1 095 |
9 391 |
5 853 |
(1 441) |
4 413 |
– |
1 259 |
5 672 |
|
|
Najvzdialenejšie a riedko osídlené regióny |
222 |
– |
222 |
– |
29 |
251 |
140 |
(14) |
126 |
– |
35 |
161 |
|
|
Kohézny fond |
9 056 |
– |
9 056 |
– |
1 133 |
10 189 |
5 981 |
1 107 |
7 088 |
– |
1 260 |
8 348 |
|
|
Európska územná spolupráca |
1 940 |
– |
1 940 |
– |
185 |
2 124 |
969 |
(392) |
577 |
– |
53 |
630 |
|
|
Technická pomoc |
216 |
(0) |
216 |
– |
1 |
217 |
190 |
(23) |
167 |
13 |
1 |
180 |
|
|
Európska pomoc pre najodkázanejšie osoby (FEAD) |
546 |
– |
546 |
– |
6 |
553 |
441 |
(150) |
291 |
0 |
6 |
298 |
|
|
Iniciatíva na podporu zamestnanosti mladých ľudí |
– |
500 |
500 |
– |
56 |
556 |
600 |
(551) |
49 |
– |
476 |
525 |
|
|
Nástroj na prepájanie Európy (NPE) |
1 593 |
– |
1 593 |
– |
– |
1 593 |
383 |
(93) |
290 |
– |
2 |
292 |
|
|
Pilotné projekty a prípravné akcie |
13 |
– |
13 |
– |
0 |
13 |
14 |
(9) |
5 |
– |
0 |
5 |
|
|
Okruh VFR 1.2 spolu |
53 587 |
500 |
54 087 |
– |
6 586 |
60 673 |
37 201 |
(7 426) |
29 775 |
13 |
7 009 |
36 797 |
|
|
Okruh VFR 1 spolu |
74 899 |
500 |
75 399 |
0 |
9 782 |
85 181 |
56 522 |
(6 682) |
49 840 |
130 |
11 198 |
61 168 |
|
|
2 |
Európsky poľnohospodársky záručný fond (EPZF) |
42 613 |
(2) |
42 611 |
433 |
2 786 |
45 830 |
42 563 |
(5) |
42 558 |
630 |
2 786 |
45 975 |
|
Poľnohospodársky fond pre rozvoj vidieka (EPFRV) |
14 366 |
(2) |
14 364 |
– |
862 |
15 226 |
11 208 |
(215) |
10 994 |
1 |
532 |
11 527 |
|
|
Európsky námorný a rybársky fond (ENRF) |
912 |
– |
912 |
– |
133 |
1 045 |
577 |
(192) |
385 |
0 |
133 |
519 |
|
|
Dohody o partnerstve v odvetví rybárstva (SFPA) a regionálne organizácie pre riadenie rybárstva (RFMO) |
138 |
(11) |
127 |
– |
2 |
129 |
133 |
3 |
136 |
– |
2 |
139 |
|
|
Opatrenia v oblasti životného prostredia a klímy (LIFE) |
494 |
– |
494 |
– |
10 |
504 |
364 |
(33) |
331 |
4 |
8 |
343 |
|
|
Decentralizované agentúry |
55 |
(1) |
54 |
– |
10 |
65 |
55 |
(1) |
54 |
– |
10 |
65 |
|
|
Iné činnosti a opatrenia |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Pilotné projekty a prípravné akcie |
8 |
– |
8 |
– |
0 |
8 |
13 |
(6) |
8 |
– |
0 |
8 |
|
|
Osobitné opatrenia |
– |
– |
– |
– |
– |
– |
– |
– |
– |
0 |
– |
0 |
|
|
Okruh VFR 2 spolu |
58 584 |
(15) |
58 569 |
433 |
3 804 |
62 806 |
54 914 |
(447) |
54 467 |
635 |
3 473 |
58 575 |
|
|
3 |
Fond pre azyl, migráciu a integráciu (AMIF) |
1 620 |
(6) |
1 614 |
– |
46 |
1 661 |
1 182 |
(559) |
623 |
2 |
45 |
671 |
|
Spotrebiteľ |
27 |
– |
27 |
– |
1 |
28 |
21 |
(0) |
21 |
1 |
1 |
22 |
|
|
Kreatívna Európa |
208 |
1 |
209 |
– |
13 |
222 |
177 |
10 |
187 |
2 |
15 |
204 |
|
|
Núdzová podpora v rámci Únie (IES) |
200 |
(1) |
199 |
– |
– |
199 |
219 |
(1) |
218 |
0 |
– |
218 |
|
|
Fond pre vnútornú bezpečnosť |
739 |
(4) |
735 |
– |
61 |
796 |
748 |
(350) |
398 |
2 |
60 |
460 |
|
|
Informačné systémy |
20 |
16 |
35 |
– |
3 |
38 |
17 |
12 |
28 |
– |
3 |
31 |
|
|
Spravodlivosť |
54 |
(0) |
54 |
– |
3 |
56 |
41 |
(4) |
37 |
1 |
3 |
41 |
|
|
Práva, rovnosť a občianstvo |
63 |
1 |
64 |
– |
2 |
65 |
47 |
6 |
53 |
1 |
2 |
55 |
|
|
Mechanizmus Únie v oblasti civilnej ochrany |
31 |
(2) |
30 |
– |
2 |
31 |
31 |
(3) |
28 |
– |
2 |
30 |
|
|
program Európa pre občanov |
26 |
– |
26 |
– |
1 |
27 |
26 |
– |
26 |
0 |
1 |
27 |
|
|
Potraviny a krmivá |
256 |
3 |
259 |
– |
3 |
262 |
234 |
6 |
241 |
1 |
4 |
246 |
|
|
Zdravie |
65 |
– |
65 |
– |
2 |
67 |
58 |
1 |
59 |
1 |
2 |
62 |
|
|
Decentralizované agentúry |
863 |
(6) |
858 |
– |
51 |
909 |
864 |
(99) |
765 |
– |
51 |
816 |
|
|
Pilotné projekty a prípravné akcie |
12 |
(2) |
10 |
– |
0 |
10 |
19 |
(6) |
14 |
– |
1 |
14 |
|
|
Osobitné opatrenia |
101 |
– |
101 |
– |
1 |
102 |
102 |
(7) |
96 |
1 |
0 |
97 |
|
|
Okruh VFR 3 spolu |
4 284 |
(0) |
4 284 |
– |
188 |
4 472 |
3 787 |
(994) |
2 793 |
11 |
189 |
2 994 |
|
|
4 |
Predvstupová pomoc (IPA II) |
2 115 |
4 |
2 118 |
– |
76 |
2 195 |
1 716 |
(330) |
1 386 |
4 |
414 |
1 805 |
|
Makrofinančná pomoc (MFA) |
46 |
(6) |
40 |
– |
– |
40 |
46 |
(35) |
10 |
– |
– |
10 |
|
|
Garančný fond pre vonkajšie opatrenia |
241 |
– |
241 |
– |
110 |
351 |
241 |
– |
241 |
– |
110 |
351 |
|
|
Mechanizmus Únie v oblasti civilnej ochrany |
21 |
(9) |
11 |
– |
1 |
13 |
20 |
(10) |
10 |
– |
2 |
11 |
|
|
Európsky dobrovoľnícky zbor pre humanitárnu pomoc (EUAV) |
22 |
(5) |
17 |
– |
– |
17 |
24 |
(7) |
17 |
– |
– |
17 |
|
|
Európsky fond pre udržateľný rozvoj (EFSD) |
– |
275 |
275 |
– |
300 |
575 |
– |
275 |
275 |
– |
300 |
575 |
|
|
Nástroj európskeho susedstva (ENI) |
2 440 |
40 |
2 481 |
– |
54 |
2 535 |
2 358 |
(374) |
1 984 |
5 |
59 |
2 048 |
|
|
Nástroj financovania rozvojovej spolupráce (DCI) |
3 168 |
(17) |
3 151 |
– |
47 |
3 198 |
2 769 |
(140) |
2 629 |
13 |
74 |
2 716 |
|
|
Nástroj partnerstva (PI) |
134 |
5 |
138 |
– |
2 |
140 |
136 |
(39) |
97 |
1 |
2 |
99 |
|
|
Demokracia a ľudské práva (EIDHR) |
189 |
(5) |
184 |
– |
4 |
188 |
168 |
(9) |
159 |
3 |
3 |
166 |
|
|
Stabilita a mier (IcSP) |
273 |
(13) |
260 |
– |
11 |
272 |
294 |
(36) |
258 |
3 |
10 |
271 |
|
|
Humanitárna pomoc |
945 |
335 |
1 280 |
99 |
769 |
2 148 |
1 146 |
247 |
1 393 |
91 |
728 |
2 211 |
|
|
Spoločná zahraničná a bezpečnostná politika (SZBP) |
327 |
(41) |
287 |
9 |
55 |
351 |
294 |
(35) |
259 |
0 |
55 |
313 |
|
|
Spolupráca v oblasti jadrovej bezpečnosti (INSC) |
62 |
(11) |
51 |
– |
3 |
54 |
81 |
(11) |
71 |
0 |
3 |
74 |
|
|
Decentralizované agentúry |
20 |
– |
20 |
– |
0 |
20 |
20 |
– |
20 |
– |
0 |
20 |
|
|
Iné opatrenia a programy |
84 |
(1) |
83 |
– |
126 |
209 |
93 |
(27) |
66 |
0 |
127 |
193 |
|
|
Pilotné projekty a prípravné akcie |
9 |
(1) |
8 |
1 |
0 |
9 |
11 |
(3) |
9 |
– |
0 |
9 |
|
|
Osobitné opatrenia |
66 |
(0) |
66 |
– |
0 |
66 |
67 |
(12) |
56 |
– |
0 |
56 |
|
|
Okruh VFR 4 spolu |
10 162 |
551 |
10 713 |
109 |
1 560 |
12 382 |
9 483 |
(545) |
8 938 |
120 |
1 887 |
10 944 |
|
|
5 |
Dôchodky |
1 790 |
12 |
1 802 |
– |
0 |
1 802 |
1 790 |
12 |
1 802 |
– |
0 |
1 802 |
|
Európske školy |
185 |
(1) |
184 |
– |
14 |
198 |
185 |
(1) |
184 |
1 |
14 |
199 |
|
|
Decentralizované agentúry |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Pilotné projekty a prípravné akcie |
5 |
– |
5 |
– |
– |
5 |
5 |
(3) |
2 |
– |
– |
2 |
|
|
Administratívne výdavky Komisie |
3 494 |
(11) |
3 483 |
1 |
357 |
3 841 |
3 494 |
(10) |
3 484 |
292 |
358 |
4 134 |
|
|
Administratívne výdavky ostatných inštitúcií |
3 921 |
– |
3 921 |
0 |
423 |
4 344 |
3 921 |
– |
3 921 |
494 |
426 |
4 841 |
|
|
Okruh VFR 5 spolu |
9 395 |
0 |
9 395 |
2 |
794 |
10 190 |
9 395 |
(2) |
9 392 |
786 |
798 |
10 977 |
|
|
6 |
Kompenzácie |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Okruh VFR 6 spolu |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
8 |
Záporná rezerva |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Prenesený deficit |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Okruh VFR 8 spolu |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
9 |
Rezerva na núdzovú pomoc (EAR) |
315 |
(253) |
62 |
– |
– |
62 |
315 |
(216) |
99 |
– |
– |
99 |
|
Európsky fond na prispôsobenie sa globalizácii (EGF) |
169 |
– |
169 |
– |
41 |
210 |
25 |
(25) |
0 |
0 |
41 |
42 |
|
|
Fond solidarity Európskej únie (FSEÚ) |
50 |
1 191 |
1 241 |
31 |
– |
1 273 |
50 |
1 191 |
1 241 |
31 |
– |
1 273 |
|
|
Okruh VFR 9 spolu |
534 |
938 |
1 472 |
31 |
41 |
1 544 |
390 |
951 |
1 341 |
32 |
41 |
1 414 |
|
|
Spolu |
157 858 |
1 974 |
159 831 |
575 |
16 169 |
176 576 |
134 490 |
(7 720) |
126 771 |
1 714 |
17 585 |
146 071 |
|
4.7.PODROBNÝ VFR: PLNENIE VIAZANÝCH ROZPOČTOVÝCH PROSTRIEDKOV
|
v mil. EUR |
||||||||||||||
|
Prijaté záväzky |
Rozpočtové prostriedky prenesené do roku 2018 |
Prepadnuté rozpočtové prostriedky |
||||||||||||
|
Program |
Disponibilné rozpočtové prostriedky spolu |
z konečného schváleného rozpočtu |
z pre- nosov |
z pripísaných príjmov |
Spolu |
% |
pripísané príjmy |
prenosy na základe rozhodnutia |
Spolu |
z konečného schváleného rozpočtu |
z pre- nosov |
z pripísaných príjmov |
Spolu |
|
|
1 |
2 |
3 |
4 |
5 = 2 + 3 + 4 |
6 = 5/1 |
7 |
8 |
9 = 7 + 8 |
10 |
11 |
12 |
13 = 10 + 11 + 12 |
||
|
1.1 |
Európsky fond pre strategické investície (EFSI) |
2 700 |
2 661 |
– |
39 |
2 700 |
100 % |
0 |
– |
0 |
0 |
– |
– |
0 |
|
Európska satelitná navigácia (EGNOS/Galileo) |
1 045 |
897 |
– |
32 |
929 |
89 % |
116 |
– |
116 |
– |
– |
– |
– |
|
|
Medzinárodný termonukleárny experimentálny reaktor (ITER) |
341 |
322 |
– |
1 |
323 |
95 % |
18 |
– |
18 |
0 |
– |
– |
0 |
|
|
Európsky program pozorovania Zeme (Copernicus) |
625 |
607 |
– |
17 |
624 |
100 % |
0 |
– |
0 |
– |
– |
– |
– |
|
|
Jadrová bezpečnosť a vyraďovanie jadrových zariadení |
138 |
138 |
– |
– |
138 |
100 % |
– |
– |
– |
0 |
– |
– |
0 |
|
|
Horizont 2020 |
12 251 |
10 422 |
– |
882 |
11 304 |
92 % |
946 |
– |
946 |
1 |
– |
0 |
2 |
|
|
Program Euratomu v oblasti výskumu a odbornej prípravy |
452 |
341 |
– |
17 |
357 |
79 % |
95 |
– |
95 |
0 |
– |
– |
0 |
|
|
Program pre konkurencieschopnosť podnikov a MSP (COSME) |
381 |
349 |
– |
27 |
376 |
99 % |
5 |
– |
5 |
0 |
– |
– |
0 |
|
|
Vzdelávanie, odborná príprava a šport (Erasmus+) |
2 458 |
2 070 |
– |
192 |
2 263 |
92 % |
195 |
– |
195 |
0 |
– |
– |
0 |
|
|
Zamestnanosť a sociálna inovácia (EaSI) |
146 |
135 |
– |
3 |
138 |
94 % |
7 |
– |
7 |
1 |
– |
0 |
1 |
|
|
Programy Colníctvo, Fiscalis a program pre boj proti podvodom |
149 |
144 |
– |
1 |
145 |
97 % |
4 |
– |
4 |
0 |
– |
– |
0 |
|
|
NPE – Energetika |
623 |
621 |
– |
1 |
622 |
100 % |
0 |
– |
0 |
1 |
– |
– |
1 |
|
|
NPE – Doprava |
1 843 |
1 722 |
– |
31 |
1 753 |
95 % |
89 |
– |
89 |
0 |
– |
– |
0 |
|
|
NPE – Informačné a komunikačné technológie (IKT) |
128 |
120 |
– |
3 |
124 |
97 % |
0 |
4 |
4 |
0 |
– |
0 |
0 |
|
|
Projekty v oblasti energetiky na oživenie hospodárstva (EEPO) |
16 |
– |
– |
– |
– |
0 % |
16 |
– |
16 |
– |
– |
– |
– |
|
|
Decentralizované agentúry |
356 |
338 |
– |
13 |
351 |
99 % |
5 |
– |
5 |
0 |
– |
– |
0 |
|
|
Iné opatrenia a programy |
653 |
218 |
– |
92 |
309 |
47 % |
343 |
– |
343 |
1 |
– |
– |
1 |
|
|
Pilotné projekty a prípravné akcie |
57 |
55 |
– |
1 |
56 |
97 % |
1 |
– |
1 |
1 |
– |
– |
1 |
|
|
Osobitné právomoci Komisie |
143 |
137 |
0 |
3 |
140 |
98 % |
1 |
– |
1 |
2 |
– |
– |
2 |
|
|
Okruh VFR 1.1 spolu |
24 508 |
21 301 |
0 |
1 353 |
22 654 |
92 % |
1 842 |
4 |
1 846 |
8 |
– |
0 |
8 |
|
|
1.2 |
Regionálna konvergencia (menej rozvinuté regióny) |
29 496 |
26 092 |
– |
3 378 |
29 470 |
100 % |
27 |
– |
27 |
– |
– |
– |
– |
|
Prechodné regióny |
6 289 |
5 613 |
– |
677 |
6 289 |
100 % |
– |
– |
– |
– |
– |
– |
– |
|
|
Konkurencieschopnosť (rozvinutejšie regióny) |
9 391 |
8 296 |
– |
1 095 |
9 391 |
100 % |
– |
– |
– |
– |
– |
– |
– |
|
|
Najvzdialenejšie a riedko osídlené regióny |
251 |
222 |
– |
29 |
251 |
100 % |
– |
– |
– |
– |
– |
– |
– |
|
|
Kohézny fond |
10 189 |
9 056 |
– |
1 133 |
10 189 |
100 % |
– |
– |
– |
– |
– |
– |
– |
|
|
Európska územná spolupráca |
2 124 |
1 917 |
– |
185 |
2 101 |
99 % |
0 |
23 |
23 |
– |
– |
– |
– |
|
|
Technická pomoc |
217 |
209 |
– |
– |
209 |
96 % |
1 |
– |
1 |
7 |
– |
– |
7 |
|
|
Európska pomoc pre najodkázanejšie osoby (FEAD) |
553 |
546 |
– |
6 |
552 |
100 % |
– |
– |
– |
1 |
– |
– |
1 |
|
|
Iniciatíva na podporu zamestnanosti mladých ľudí |
556 |
500 |
– |
56 |
556 |
100 % |
– |
– |
– |
– |
– |
– |
– |
|
|
Nástroj na prepájanie Európy (NPE) |
1 593 |
1 593 |
– |
– |
1 593 |
100 % |
– |
– |
– |
– |
– |
– |
– |
|
|
Pilotné projekty a prípravné akcie |
13 |
13 |
– |
– |
13 |
100 % |
0 |
– |
0 |
0 |
– |
– |
0 |
|
|
Okruh VFR 1.2 spolu |
60 673 |
54 056 |
– |
6 559 |
60 614 |
100 % |
28 |
23 |
51 |
8 |
– |
– |
8 |
|
|
Okruh VFR 1 spolu |
85 181 |
75 356 |
0 |
7 912 |
83 268 |
97 % |
1 870 |
27 |
1 897 |
16 |
– |
0 |
16 |
|
|
2 |
Európsky poľnohospodársky záručný fond (EPZF) |
45 830 |
42 150 |
426 |
2 183 |
44 759 |
98 % |
603 |
451 |
1 054 |
10 |
8 |
– |
18 |
|
Poľnohospodársky fond pre rozvoj vidieka (EPFRV) |
15 226 |
14 360 |
– |
0 |
14 360 |
94 % |
861 |
– |
861 |
4 |
– |
– |
4 |
|
|
Európsky námorný a rybársky fond (ENRF) |
1 045 |
909 |
– |
133 |
1 042 |
100 % |
0 |
– |
0 |
3 |
– |
– |
3 |
|
|
Dohody o partnerstve v odvetví rybárstva (SFPA) a regionálne organizácie pre riadenie rybárstva (RFMO) |
129 |
125 |
– |
2 |
128 |
99 % |
– |
– |
– |
2 |
– |
– |
2 |
|
|
Opatrenia v oblasti životného prostredia a klímy (LIFE) |
504 |
494 |
– |
6 |
500 |
99 % |
4 |
– |
4 |
0 |
– |
– |
0 |
|
|
Decentralizované agentúry |
65 |
54 |
– |
10 |
64 |
99 % |
1 |
– |
1 |
– |
– |
– |
– |
|
|
Iné činnosti a opatrenia |
– |
– |
– |
– |
– |
0 % |
– |
– |
– |
– |
– |
– |
– |
|
|
Pilotné projekty a prípravné akcie |
8 |
7 |
– |
– |
7 |
90 % |
0 |
– |
0 |
1 |
– |
– |
1 |
|
|
Osobitné opatrenia |
– |
– |
– |
– |
– |
0 % |
– |
– |
– |
– |
– |
– |
– |
|
|
Okruh VFR 2 spolu |
62 806 |
58 100 |
426 |
2 334 |
60 859 |
97 % |
1 470 |
451 |
1 920 |
19 |
8 |
– |
27 |
|
|
3 |
Fond pre azyl, migráciu a integráciu (AMIF) |
1 661 |
1 408 |
– |
14 |
1 422 |
86 % |
32 |
207 |
239 |
0 |
– |
– |
0 |
|
Spotrebiteľ |
28 |
27 |
– |
1 |
28 |
100 % |
0 |
– |
0 |
0 |
– |
– |
0 |
|
|
Kreatívna Európa |
222 |
209 |
– |
9 |
218 |
98 % |
5 |
– |
5 |
0 |
– |
– |
0 |
|
|
Núdzová podpora v rámci Únie (IES) |
199 |
199 |
– |
– |
199 |
100 % |
– |
– |
– |
0 |
– |
– |
0 |
|
|
Fond pre vnútornú bezpečnosť |
796 |
695 |
– |
35 |
730 |
92 % |
26 |
40 |
66 |
0 |
– |
– |
0 |
|
|
Informačné systémy |
38 |
35 |
– |
0 |
36 |
94 % |
2 |
– |
2 |
0 |
– |
– |
0 |
|
|
Spravodlivosť |
56 |
53 |
– |
0 |
54 |
95 % |
3 |
– |
3 |
0 |
– |
– |
0 |
|
|
Práva, rovnosť a občianstvo |
65 |
64 |
– |
0 |
64 |
97 % |
2 |
– |
2 |
0 |
– |
– |
0 |
|
|
Mechanizmus Únie v oblasti civilnej ochrany |
31 |
29 |
– |
1 |
30 |
96 % |
1 |
– |
1 |
1 |
– |
0 |
1 |
|
|
program Európa pre občanov |
27 |
26 |
– |
0 |
27 |
98 % |
0 |
– |
0 |
0 |
– |
– |
0 |
|
|
Potraviny a krmivá |
262 |
259 |
– |
2 |
261 |
100 % |
1 |
– |
1 |
0 |
– |
– |
0 |
|
|
Zdravie |
67 |
65 |
– |
2 |
66 |
99 % |
1 |
– |
1 |
– |
– |
– |
– |
|
|
Decentralizované agentúry |
909 |
858 |
– |
25 |
882 |
97 % |
27 |
– |
27 |
– |
– |
– |
– |
|
|
Pilotné projekty a prípravné akcie |
10 |
9 |
– |
– |
9 |
97 % |
0 |
– |
0 |
0 |
– |
– |
0 |
|
|
Osobitné opatrenia |
102 |
101 |
– |
0 |
101 |
100 % |
0 |
– |
0 |
0 |
– |
– |
0 |
|
|
Okruh VFR 3 spolu |
4 472 |
4 035 |
– |
89 |
4 124 |
92 % |
99 |
247 |
345 |
2 |
– |
0 |
2 |
|
|
4 |
Predvstupová pomoc (IPA II) |
2 195 |
2 117 |
– |
34 |
2 151 |
98 % |
43 |
1 |
44 |
0 |
– |
– |
0 |
|
Makrofinančná pomoc (MFA) |
40 |
40 |
– |
– |
40 |
100 % |
– |
– |
– |
0 |
– |
– |
0 |
|
|
Garančný fond pre vonkajšie opatrenia |
351 |
241 |
– |
– |
241 |
69 % |
110 |
– |
110 |
– |
– |
– |
– |
|
|
Mechanizmus Únie v oblasti civilnej ochrany |
13 |
11 |
– |
1 |
12 |
92 % |
1 |
– |
1 |
0 |
– |
0 |
0 |
|
|
Európsky dobrovoľnícky zbor pre humanitárnu pomoc (EUAV) |
17 |
17 |
– |
– |
17 |
100 % |
– |
– |
– |
0 |
– |
– |
0 |
|
|
Európsky fond pre udržateľný rozvoj (EFSD) |
575 |
275 |
– |
– |
275 |
48 % |
300 |
– |
300 |
– |
– |
– |
– |
|
|
Nástroj európskeho susedstva (ENI) |
2 535 |
2 481 |
– |
34 |
2 515 |
99 % |
20 |
– |
20 |
0 |
– |
– |
0 |
|
|
Nástroj financovania rozvojovej spolupráce (DCI) |
3 198 |
3 151 |
– |
24 |
3 175 |
99 % |
23 |
– |
23 |
0 |
– |
– |
0 |
|
|
Nástroj partnerstva (PI) |
140 |
138 |
– |
2 |
140 |
100 % |
0 |
– |
0 |
0 |
– |
– |
0 |
|
|
Demokracia a ľudské práva (EIDHR) |
188 |
184 |
– |
3 |
187 |
99 % |
1 |
– |
1 |
0 |
– |
– |
0 |
|
|
Stabilita a mier (IcSP) |
272 |
260 |
– |
8 |
268 |
99 % |
3 |
– |
3 |
0 |
– |
– |
0 |
|
|
Humanitárna pomoc |
2 148 |
1 280 |
99 |
722 |
2 101 |
98 % |
47 |
– |
47 |
– |
– |
– |
– |
|
|
Spoločná zahraničná a bezpečnostná politika (SZBP) |
351 |
287 |
8 |
45 |
340 |
97 % |
9 |
– |
9 |
0 |
1 |
– |
1 |
|
|
Spolupráca v oblasti jadrovej bezpečnosti (INSC) |
54 |
51 |
– |
3 |
54 |
100 % |
0 |
– |
0 |
0 |
– |
– |
0 |
|
|
Decentralizované agentúry |
20 |
20 |
– |
0 |
20 |
100 % |
0 |
– |
0 |
– |
– |
– |
– |
|
|
Iné opatrenia a programy |
209 |
83 |
– |
121 |
204 |
97 % |
6 |
– |
6 |
0 |
– |
– |
0 |
|
|
Pilotné projekty a prípravné akcie |
9 |
8 |
1 |
– |
9 |
94 % |
0 |
1 |
1 |
– |
– |
– |
– |
|
|
Osobitné opatrenia |
66 |
66 |
– |
0 |
66 |
99 % |
0 |
– |
0 |
0 |
– |
– |
0 |
|
|
Okruh VFR 4 spolu |
12 382 |
10 710 |
108 |
997 |
11 814 |
95 % |
563 |
2 |
565 |
1 |
1 |
0 |
3 |
|
|
5 |
Dôchodky |
1 802 |
1 797 |
– |
0 |
1 797 |
100 % |
0 |
– |
0 |
5 |
– |
– |
5 |
|
Európske školy |
198 |
184 |
– |
12 |
196 |
99 % |
2 |
– |
2 |
0 |
– |
– |
0 |
|
|
Decentralizované agentúry |
– |
– |
– |
– |
– |
0 % |
– |
– |
– |
– |
– |
– |
– |
|
|
Pilotné projekty a prípravné akcie |
5 |
5 |
– |
– |
5 |
100 % |
– |
– |
– |
0 |
– |
– |
0 |
|
|
Administratívne výdavky Komisie |
3 841 |
3 446 |
1 |
207 |
3 654 |
95 % |
150 |
– |
150 |
37 |
– |
– |
37 |
|
|
Administratívne výdavky ostatných inštitúcií |
4 344 |
3 838 |
0 |
303 |
4 142 |
95 % |
120 |
0 |
120 |
83 |
0 |
0 |
83 |
|
|
Okruh VFR 5 spolu |
10 190 |
9 270 |
2 |
522 |
9 794 |
96 % |
272 |
– |
272 |
125 |
0 |
– |
125 |
|
|
6 |
Kompenzácie |
– |
– |
– |
– |
– |
0 % |
– |
– |
– |
– |
– |
– |
– |
|
Okruh VFR 6 spolu |
– |
– |
– |
– |
– |
0 % |
– |
– |
– |
– |
– |
– |
– |
|
|
8 |
Záporná rezerva |
– |
– |
– |
– |
– |
0 % |
– |
– |
– |
– |
– |
– |
– |
|
Prenesený deficit |
– |
– |
– |
– |
– |
0 % |
– |
– |
– |
– |
– |
– |
– |
|
|
Okruh VFR 8 spolu |
– |
– |
– |
– |
– |
0 % |
– |
– |
– |
– |
– |
– |
– |
|
|
9 |
Rezerva na núdzovú pomoc (EAR) |
62 |
– |
– |
– |
– |
0 % |
– |
62 |
62 |
– |
– |
– |
– |
|
Európsky fond na prispôsobenie sa globalizácii (EGF) |
210 |
18 |
– |
– |
18 |
9 % |
41 |
– |
41 |
151 |
– |
– |
151 |
|
|
Fond solidarity Európskej únie (FSEÚ) |
1 273 |
1 241 |
31 |
– |
1 273 |
100 % |
– |
– |
– |
– |
– |
– |
– |
|
|
Okruh VFR 9 spolu |
1 544 |
1 259 |
31 |
– |
1 291 |
84 % |
41 |
62 |
103 |
151 |
– |
– |
151 |
|
|
Spolu |
176 576 |
158 730 |
567 |
11 854 |
171 150 |
97 % |
4 315 |
788 |
5 103 |
314 |
9 |
0 |
323 |
|
4.8.PODROBNÝ VFR: PLNENIE PLATOBNÝCH ROZPOČTOVÝCH PROSTRIEDKOV
|
v mil. EUR |
|||||||||||||||
|
Realizované platby |
Rozpočtové prostriedky prenesené do roku 2018 |
Prepadnuté rozpočtové prostriedky |
|||||||||||||
|
Program |
Disponibilné rozpočtové prostriedky spolu |
z konečného schváleného rozpočtu |
z pre- nosov |
z pripísaných príjmov |
Spolu |
% |
automa- tické pre- nosy |
prenosy na základe rozhodnutia |
pripísané príjmy |
Spolu |
z konečného schváleného rozpočtu |
z pre- nosov |
z pripísaných príjmov |
Spolu |
|
|
1 |
2 |
3 |
4 |
5 = 2 + 3 + 4 |
6 = 5/1 |
7 |
8 |
9 |
10 = 7 + 8 + 9 |
11 |
12 |
13 |
14 = 11 + 12 + 13 |
||
|
1.1 |
Európsky fond pre strategické investície (EFSI) |
2 506 |
2 467 |
– |
39 |
2 506 |
100 % |
0 |
– |
0 |
0 |
0 |
– |
– |
0 |
|
Európska satelitná navigácia (EGNOS/Galileo) |
1 108 |
848 |
3 |
45 |
895 |
81 % |
2 |
– |
210 |
212 |
0 |
0 |
– |
0 |
|
|
Medzinárodný termonukleárny experimentálny reaktor (ITER) |
743 |
723 |
0 |
1 |
724 |
97 % |
1 |
– |
18 |
19 |
0 |
0 |
– |
0 |
|
|
Európsky program pozorovania Zeme (Copernicus) |
658 |
635 |
2 |
19 |
655 |
100 % |
2 |
– |
1 |
3 |
(0) |
0 |
– |
0 |
|
|
Jadrová bezpečnosť a vyraďovanie jadrových zariadení |
354 |
354 |
– |
– |
354 |
100 % |
– |
– |
– |
– |
0 |
– |
– |
0 |
|
|
Horizont 2020 |
12 860 |
10 025 |
63 |
775 |
10 863 |
84 % |
68 |
– |
1 914 |
1 982 |
7 |
8 |
0 |
15 |
|
|
Program Euratomu v oblasti výskumu a odbornej prípravy |
518 |
327 |
18 |
27 |
371 |
72 % |
20 |
– |
125 |
145 |
0 |
2 |
– |
2 |
|
|
Program pre konkurencieschopnosť podnikov a MSP (COSME) |
324 |
248 |
2 |
18 |
268 |
83 % |
2 |
– |
53 |
55 |
0 |
0 |
0 |
0 |
|
|
Vzdelávanie, odborná príprava a šport (Erasmus+) |
2 375 |
1 920 |
6 |
226 |
2 153 |
91 % |
7 |
– |
215 |
222 |
0 |
0 |
(0) |
0 |
|
|
Zamestnanosť a sociálna inovácia (EaSI) |
102 |
87 |
1 |
3 |
92 |
90 % |
2 |
– |
6 |
8 |
1 |
1 |
0 |
2 |
|
|
Programy Colníctvo, Fiscalis a program pre boj proti podvodom |
127 |
116 |
2 |
1 |
119 |
94 % |
0 |
– |
4 |
4 |
1 |
3 |
– |
4 |
|
|
NPE – Energetika |
85 |
81 |
1 |
0 |
83 |
97 % |
1 |
– |
0 |
1 |
1 |
0 |
– |
2 |
|
|
NPE – Doprava |
1 354 |
1 248 |
1 |
62 |
1 311 |
97 % |
2 |
– |
41 |
43 |
0 |
0 |
0 |
0 |
|
|
NPE – Informačné a komunikačné technológie (IKT) |
67 |
63 |
0 |
3 |
66 |
99 % |
0 |
– |
0 |
1 |
(0) |
0 |
– |
0 |
|
|
Projekty v oblasti energetiky na oživenie hospodárstva (EEPO) |
157 |
142 |
– |
7 |
149 |
94 % |
0 |
– |
9 |
9 |
– |
– |
– |
0 |
|
|
Decentralizované agentúry |
337 |
319 |
– |
13 |
333 |
99 % |
0 |
– |
5 |
5 |
0 |
– |
– |
0 |
|
|
Iné opatrenia a programy |
543 |
197 |
1 |
87 |
285 |
52 % |
1 |
– |
257 |
258 |
0 |
0 |
0 |
0 |
|
|
Pilotné projekty a prípravné akcie |
30 |
29 |
– |
0 |
29 |
99 % |
0 |
– |
0 |
0 |
0 |
– |
– |
0 |
|
|
Osobitné právomoci Komisie |
123 |
117 |
– |
3 |
120 |
98 % |
0 |
– |
1 |
1 |
1 |
– |
– |
1 |
|
|
Okruh VFR 1.1 spolu |
24 370 |
19 945 |
101 |
1 330 |
21 376 |
88 % |
108 |
– |
2 858 |
2 966 |
12 |
16 |
0 |
28 |
|
|
1.2 |
Regionálna konvergencia (menej rozvinuté regióny) |
18 078 |
14 702 |
– |
2 622 |
17 325 |
96 % |
0 |
– |
753 |
753 |
– |
– |
– |
0 |
|
Prechodné regióny |
2 609 |
2 067 |
– |
453 |
2 520 |
97 % |
0 |
– |
89 |
89 |
– |
– |
– |
0 |
|
|
Konkurencieschopnosť (rozvinutejšie regióny) |
5 672 |
4 413 |
– |
991 |
5 403 |
95 % |
0 |
– |
269 |
269 |
– |
– |
– |
0 |
|
|
Najvzdialenejšie a riedko osídlené regióny |
161 |
126 |
– |
35 |
161 |
100 % |
0 |
– |
– |
– |
– |
– |
– |
– |
|
|
Kohézny fond |
8 348 |
7 088 |
– |
1 260 |
8 348 |
100 % |
0 |
– |
– |
– |
– |
– |
– |
– |
|
|
Európska územná spolupráca |
630 |
576 |
– |
53 |
629 |
100 % |
0 |
– |
– |
– |
1 |
– |
– |
1 |
|
|
Technická pomoc |
180 |
147 |
11 |
0 |
158 |
88 % |
12 |
– |
1 |
13 |
7 |
2 |
– |
9 |
|
|
Európska pomoc pre najodkázanejšie osoby (FEAD) |
298 |
291 |
0 |
– |
291 |
98 % |
0 |
– |
6 |
7 |
0 |
0 |
– |
0 |
|
|
Iniciatíva na podporu zamestnanosti mladých ľudí |
525 |
49 |
– |
475 |
524 |
100 % |
0 |
– |
1 |
1 |
– |
– |
– |
– |
|
|
Nástroj na prepájanie Európy (NPE) |
292 |
290 |
– |
2 |
291 |
100 % |
– |
– |
– |
– |
0 |
– |
– |
0 |
|
|
Pilotné projekty a prípravné akcie |
5 |
5 |
– |
– |
5 |
96 % |
0 |
– |
0 |
0 |
0 |
– |
– |
0 |
|
|
Okruh VFR 1.2 spolu |
36 797 |
29 754 |
11 |
5 890 |
35 654 |
97 % |
13 |
– |
1 119 |
1 132 |
9 |
3 |
– |
11 |
|
|
Okruh VFR 1 spolu |
61 168 |
49 698 |
111 |
7 220 |
57 030 |
94 % |
121 |
– |
3 977 |
4 098 |
21 |
19 |
0 |
40 |
|
|
2 |
Európsky poľnohospodársky záručný fond (EPZF) |
45 975 |
41 992 |
621 |
2 081 |
44 695 |
97 % |
103 |
451 |
705 |
1 259 |
12 |
8 |
– |
21 |
|
Poľnohospodársky fond pre rozvoj vidieka (EPFRV) |
11 527 |
10 990 |
1 |
122 |
11 113 |
96 % |
2 |
– |
410 |
412 |
2 |
0 |
– |
2 |
|
|
Európsky námorný a rybársky fond (ENRF) |
519 |
384 |
0 |
4 |
389 |
75 % |
1 |
– |
129 |
130 |
0 |
0 |
– |
0 |
|
|
Dohody o partnerstve v odvetví rybárstva (SFPA) a regionálne organizácie pre riadenie rybárstva (RFMO) |
139 |
135 |
– |
2 |
137 |
99 % |
0 |
– |
– |
– |
1 |
– |
– |
1 |
|
|
Opatrenia v oblasti životného prostredia a klímy (LIFE) |
343 |
326 |
4 |
8 |
337 |
98 % |
4 |
– |
1 |
5 |
1 |
0 |
– |
1 |
|
|
Decentralizované agentúry |
65 |
54 |
– |
10 |
64 |
99 % |
0 |
– |
1 |
1 |
0 |
– |
– |
0 |
|
|
Iné činnosti a opatrenia |
– |
– |
– |
– |
– |
0 % |
0 |
– |
– |
– |
– |
– |
– |
– |
|
|
Pilotné projekty a prípravné akcie |
8 |
7 |
– |
0 |
7 |
96 % |
0 |
– |
0 |
0 |
0 |
– |
– |
0 |
|
|
Osobitné opatrenia |
0 |
– |
– |
– |
– |
0 % |
0 |
– |
– |
– |
– |
0 |
– |
0 |
|
|
Okruh VFR 2 spolu |
58 575 |
53 889 |
626 |
2 228 |
56 743 |
97 % |
111 |
451 |
1 245 |
1 806 |
17 |
9 |
– |
26 |
|
|
3 |
Fond pre azyl, migráciu a integráciu (AMIF) |
671 |
616 |
2 |
13 |
631 |
94 % |
2 |
– |
32 |
34 |
5 |
0 |
– |
5 |
|
Spotrebiteľ |
22 |
20 |
0 |
1 |
21 |
95 % |
1 |
– |
0 |
1 |
0 |
0 |
– |
0 |
|
|
Kreatívna Európa |
204 |
185 |
2 |
7 |
194 |
95 % |
2 |
– |
8 |
10 |
0 |
0 |
– |
0 |
|
|
Núdzová podpora v rámci Únie (IES) |
218 |
217 |
0 |
– |
217 |
100 % |
0 |
– |
– |
0 |
0 |
0 |
– |
0 |
|
|
Fond pre vnútornú bezpečnosť |
460 |
395 |
2 |
37 |
433 |
94 % |
2 |
– |
24 |
26 |
1 |
0 |
– |
1 |
|
|
Informačné systémy |
31 |
28 |
– |
1 |
29 |
92 % |
0 |
– |
2 |
2 |
0 |
– |
– |
0 |
|
|
Spravodlivosť |
41 |
36 |
1 |
2 |
39 |
95 % |
1 |
– |
1 |
1 |
0 |
0 |
0 |
1 |
|
|
Práva, rovnosť a občianstvo |
55 |
52 |
0 |
1 |
53 |
96 % |
0 |
– |
1 |
2 |
0 |
0 |
– |
1 |
|
|
Mechanizmus Únie v oblasti civilnej ochrany |
30 |
23 |
– |
1 |
24 |
79 % |
0 |
5 |
1 |
5 |
1 |
– |
– |
1 |
|
|
program Európa pre občanov |
27 |
26 |
0 |
0 |
27 |
97 % |
0 |
0 |
0 |
1 |
0 |
– |
– |
0 |
|
|
Potraviny a krmivá |
246 |
239 |
1 |
2 |
241 |
98 % |
1 |
– |
2 |
3 |
1 |
0 |
– |
1 |
|
|
Zdravie |
62 |
58 |
1 |
1 |
60 |
97 % |
1 |
– |
0 |
1 |
0 |
0 |
0 |
0 |
|
|
Decentralizované agentúry |
816 |
764 |
– |
25 |
789 |
97 % |
0 |
– |
26 |
26 |
1 |
– |
– |
1 |
|
|
Pilotné projekty a prípravné akcie |
14 |
14 |
– |
– |
14 |
95 % |
0 |
– |
1 |
1 |
0 |
– |
– |
0 |
|
|
Osobitné opatrenia |
97 |
95 |
1 |
0 |
96 |
99 % |
1 |
– |
0 |
1 |
0 |
0 |
– |
0 |
|
|
Okruh VFR 3 spolu |
2 994 |
2 767 |
10 |
90 |
2 867 |
96 % |
11 |
5 |
99 |
115 |
11 |
1 |
0 |
12 |
|
|
4 |
Predvstupová pomoc (IPA II) |
1 805 |
1 376 |
4 |
216 |
1 596 |
88 % |
7 |
– |
199 |
205 |
3 |
1 |
– |
4 |
|
Makrofinančná pomoc (MFA) |
10 |
10 |
– |
– |
10 |
99 % |
0 |
– |
– |
– |
0 |
– |
– |
0 |
|
|
Garančný fond pre vonkajšie opatrenia |
351 |
241 |
– |
– |
241 |
69 % |
– |
– |
110 |
110 |
– |
– |
– |
– |
|
|
Mechanizmus Únie v oblasti civilnej ochrany |
11 |
7 |
– |
1 |
8 |
73 % |
0 |
2 |
0 |
2 |
1 |
– |
– |
1 |
|
|
Európsky dobrovoľnícky zbor pre humanitárnu pomoc (EUAV) |
17 |
17 |
– |
– |
17 |
97 % |
– |
0 |
– |
0 |
0 |
– |
– |
0 |
|
|
Európsky fond pre udržateľný rozvoj (EFSD) |
575 |
– |
– |
– |
– |
0 % |
275 |
– |
300 |
575 |
– |
– |
– |
– |
|
|
Nástroj európskeho susedstva (ENI) |
2 048 |
1 978 |
5 |
31 |
2 014 |
98 % |
5 |
– |
28 |
33 |
0 |
0 |
– |
0 |
|
|
Nástroj financovania rozvojovej spolupráce (DCI) |
2 716 |
2 614 |
12 |
16 |
2 642 |
97 % |
14 |
– |
58 |
72 |
1 |
2 |
– |
2 |
|
|
Nástroj partnerstva (PI) |
99 |
95 |
1 |
1 |
96 |
97 % |
1 |
– |
1 |
1 |
1 |
0 |
– |
2 |
|
|
Demokracia a ľudské práva (EIDHR) |
166 |
156 |
3 |
2 |
161 |
97 % |
3 |
– |
1 |
4 |
0 |
1 |
– |
1 |
|
|
Stabilita a mier (IcSP) |
271 |
253 |
2 |
4 |
259 |
96 % |
3 |
– |
7 |
10 |
2 |
0 |
– |
2 |
|
|
Humanitárna pomoc |
2 211 |
1 388 |
90 |
644 |
2 123 |
96 % |
5 |
– |
83 |
88 |
0 |
0 |
– |
0 |
|
|
Spoločná zahraničná a bezpečnostná politika (SZBP) |
313 |
258 |
0 |
32 |
290 |
93 % |
0 |
– |
23 |
23 |
0 |
0 |
– |
0 |
|
|
Spolupráca v oblasti jadrovej bezpečnosti (INSC) |
74 |
70 |
0 |
2 |
72 |
98 % |
1 |
– |
1 |
1 |
0 |
0 |
– |
0 |
|
|
Decentralizované agentúry |
20 |
20 |
– |
0 |
20 |
100 % |
0 |
– |
0 |
0 |
– |
– |
– |
0 |
|
|
Iné opatrenia a programy |
193 |
64 |
0 |
117 |
181 |
94 % |
0 |
– |
10 |
10 |
2 |
– |
– |
2 |
|
|
Pilotné projekty a prípravné akcie |
9 |
8 |
– |
0 |
8 |
95 % |
0 |
– |
0 |
0 |
0 |
– |
– |
0 |
|
|
Osobitné opatrenia |
56 |
55 |
– |
0 |
55 |
98 % |
0 |
– |
0 |
0 |
1 |
– |
– |
1 |
|
|
Okruh VFR 4 spolu |
10 944 |
8 610 |
116 |
1 067 |
9 793 |
89 % |
314 |
2 |
820 |
1 136 |
12 |
4 |
– |
16 |
|
|
5 |
Dôchodky |
1 802 |
1 797 |
– |
0 |
1 797 |
100 % |
– |
– |
0 |
0 |
5 |
– |
– |
5 |
|
Európske školy |
199 |
184 |
1 |
12 |
197 |
99 % |
0 |
– |
2 |
2 |
0 |
0 |
– |
0 |
|
|
Decentralizované agentúry |
– |
– |
– |
– |
– |
0 % |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Pilotné projekty a prípravné akcie |
2 |
1 |
– |
– |
1 |
53 % |
0 |
1 |
– |
1 |
0 |
– |
– |
0 |
|
|
Administratívne výdavky Komisie |
4 134 |
3 141 |
271 |
165 |
3 577 |
87 % |
305 |
– |
193 |
499 |
37 |
21 |
– |
58 |
|
|
Administratívne výdavky ostatných inštitúcií |
4 841 |
3 363 |
448 |
274 |
4 085 |
84 % |
475 |
0 |
152 |
627 |
83 |
46 |
– |
128 |
|
|
Okruh VFR 5 spolu |
10 977 |
8 486 |
720 |
451 |
9 656 |
88 % |
781 |
1 |
348 |
1 129 |
125 |
67 |
– |
191 |
|
|
6 |
Kompenzácie |
– |
– |
– |
– |
– |
0 % |
– |
– |
– |
– |
– |
– |
– |
– |
|
Okruh VFR 6 spolu |
– |
– |
– |
– |
– |
0 % |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
8 |
Záporná rezerva |
– |
– |
– |
– |
– |
0 % |
0 |
– |
– |
– |
– |
– |
– |
– |
|
Prenesený deficit |
– |
– |
– |
– |
– |
0 % |
0 |
– |
– |
– |
– |
– |
– |
– |
|
|
Okruh VFR 8 spolu |
– |
– |
– |
– |
– |
0 % |
0 |
– |
– |
– |
– |
– |
– |
– |
|
|
9 |
Rezerva na núdzovú pomoc (EAR) |
99 |
– |
– |
– |
– |
0 % |
0 |
– |
– |
– |
99 |
– |
– |
99 |
|
Európsky fond na prispôsobenie sa globalizácii (EGF) |
42 |
0 |
0 |
18 |
18 |
43 % |
0 |
– |
23 |
24 |
0 |
0 |
– |
0 |
|
|
Fond solidarity Európskej únie (FSEÚ) |
1 273 |
1 241 |
31 |
– |
1 273 |
100 % |
0 |
– |
– |
– |
– |
– |
– |
– |
|
|
Okruh VFR 9 spolu |
1 414 |
1 241 |
32 |
18 |
1 291 |
91 % |
0 |
– |
23 |
24 |
99 |
0 |
– |
99 |
|
|
Spolu |
146 071 |
124 691 |
1 615 |
11 073 |
137 379 |
94 % |
1 338 |
458 |
6 512 |
8 308 |
284 |
99 |
0 |
384 |
|
4.9.PODROBNÝ VFR: ZMENY V NESPLATENÝCH ZÁVÄZKOCH (RAL)
|
v mil. EUR |
||||||||||
|
Záväzky nesplatené ku koncu predchádzajúceho roka |
Záväzky daného roka |
Záväzky nesplatené ku koncu roka spolu |
||||||||
|
Program |
Záväzky prenesené z predchádzajúceho roku |
Zrušenie viazanosti/ precenenie/ zrušené prostriedky |
Platby |
Záväzky nesplatené ku koncu roka |
Záväzky prijaté počas roka |
Platby |
Zrušenie záväzkov, ktoré nemožno preniesť |
Záväzky nesplatené ku koncu roka |
||
|
1.1 |
Európsky fond pre strategické investície (EFSI) |
2 460 |
(0) |
(2 451) |
9 |
2 700 |
(55) |
– |
2 645 |
2 654 |
|
Európska satelitná navigácia (EGNOS/Galileo) |
1 267 |
(1) |
(738) |
528 |
929 |
(157) |
– |
772 |
1 300 |
|
|
Medzinárodný termonukleárny experimentálny reaktor (ITER) |
2 128 |
(0) |
(668) |
1 460 |
323 |
(56) |
(0) |
267 |
1 727 |
|
|
Európsky program pozorovania Zeme (Copernicus) |
205 |
(0) |
(192) |
13 |
624 |
(464) |
– |
161 |
174 |
|
|
Jadrová bezpečnosť a vyraďovanie jadrových zariadení |
867 |
(0) |
(353) |
514 |
138 |
(1) |
– |
137 |
651 |
|
|
Horizont 2020 |
19 940 |
(458) |
(7 173) |
12 309 |
11 304 |
(3 689) |
(3) |
7 612 |
19 921 |
|
|
Program Euratomu v oblasti výskumu a odbornej prípravy |
226 |
(14) |
(106) |
106 |
357 |
(265) |
(0) |
92 |
198 |
|
|
Program pre konkurencieschopnosť podnikov a MSP (COSME) |
874 |
(74) |
(209) |
591 |
376 |
(59) |
– |
317 |
908 |
|
|
Vzdelávanie, odborná príprava a šport (Erasmus+) |
652 |
(59) |
(258) |
336 |
2 263 |
(1 895) |
– |
368 |
704 |
|
|
Zamestnanosť a sociálna inovácia (EaSI) |
187 |
(10) |
(61) |
115 |
138 |
(30) |
– |
107 |
222 |
|
|
Programy Colníctvo, Fiscalis a program pre boj proti podvodom |
141 |
(8) |
(82) |
52 |
145 |
(38) |
– |
107 |
159 |
|
|
NPE – Energetika |
1 140 |
(1) |
(77) |
1 062 |
622 |
(6) |
– |
616 |
1 678 |
|
|
NPE – Doprava |
3 892 |
(661) |
(1 022) |
2 210 |
1 753 |
(289) |
– |
1 464 |
3 673 |
|
|
NPE – Informačné a komunikačné technológie (IKT) |
304 |
(1) |
(65) |
237 |
124 |
(1) |
– |
123 |
360 |
|
|
Projekty v oblasti energetiky na oživenie hospodárstva (EEPO) |
694 |
(0) |
(149) |
545 |
– |
– |
– |
– |
545 |
|
|
Decentralizované agentúry |
31 |
(0) |
(25) |
6 |
351 |
(308) |
– |
44 |
49 |
|
|
Iné opatrenia a programy |
411 |
(23) |
(166) |
221 |
309 |
(119) |
– |
191 |
412 |
|
|
Pilotné projekty a prípravné akcie |
41 |
(2) |
(15) |
25 |
56 |
(15) |
– |
41 |
66 |
|
|
Osobitné právomoci Komisie |
162 |
(9) |
(78) |
75 |
140 |
(42) |
– |
99 |
174 |
|
|
Okruh VFR 1.1 spolu |
35 622 |
(1 321) |
(13 887) |
20 414 |
22 654 |
(7 489) |
(3) |
15 162 |
35 576 |
|
|
1.2 |
Regionálna konvergencia (menej rozvinuté regióny) |
71 813 |
(1 537) |
(17 260) |
53 015 |
29 470 |
(64) |
– |
29 406 |
82 421 |
|
Prechodné regióny |
12 382 |
– |
(2 494) |
9 888 |
6 289 |
(26) |
– |
6 263 |
16 151 |
|
|
Konkurencieschopnosť (rozvinutejšie regióny) |
22 235 |
(352) |
(5 340) |
16 542 |
9 391 |
(64) |
– |
9 327 |
25 870 |
|
|
Najvzdialenejšie a riedko osídlené regióny |
523 |
– |
(152) |
371 |
251 |
(9) |
– |
242 |
613 |
|
|
Kohézny fond |
23 497 |
(940) |
(8 341) |
14 216 |
10 189 |
(7) |
– |
10 182 |
24 398 |
|
|
Európska územná spolupráca |
2 218 |
(176) |
(620) |
1 421 |
2 101 |
(9) |
– |
2 092 |
3 514 |
|
|
Technická pomoc |
176 |
(8) |
(57) |
111 |
209 |
(101) |
(0) |
107 |
218 |
|
|
Európska pomoc pre najodkázanejšie osoby (FEAD) |
840 |
(0) |
(267) |
573 |
552 |
(24) |
– |
528 |
1 101 |
|
|
Iniciatíva na podporu zamestnanosti mladých ľudí |
2 215 |
– |
(523) |
1 692 |
556 |
(0) |
– |
556 |
2 248 |
|
|
Nástroj na prepájanie Európy (NPE) |
3 402 |
(0) |
(286) |
3 117 |
1 593 |
(5) |
– |
1 588 |
4 704 |
|
|
Pilotné projekty a prípravné akcie |
15 |
(1) |
(5) |
9 |
13 |
(0) |
– |
13 |
22 |
|
|
Okruh VFR 1.2 spolu |
139 316 |
(3 015) |
(35 345) |
100 956 |
60 614 |
(310) |
(0) |
60 304 |
161 260 |
|
|
Okruh VFR 1 spolu |
174 938 |
(4 337) |
(49 231) |
121 370 |
83 268 |
(7 799) |
(3) |
75 467 |
196 837 |
|
|
2 |
Európsky poľnohospodársky záručný fond (EPZF) |
247 |
(2) |
(211) |
33 |
44 759 |
(44 484) |
– |
275 |
309 |
|
Poľnohospodársky fond pre rozvoj vidieka (EPFRV) |
29 641 |
(145) |
(10 928) |
18 567 |
14 360 |
(185) |
– |
14 175 |
32 742 |
|
|
Európsky námorný a rybársky fond (ENRF) |
2 595 |
(30) |
(374) |
2 191 |
1 042 |
(14) |
(0) |
1 028 |
3 218 |
|
|
Dohody o partnerstve v odvetví rybárstva (SFPA) a regionálne organizácie pre riadenie rybárstva (RFMO) |
31 |
(0) |
(22) |
9 |
128 |
(115) |
– |
12 |
21 |
|
|
Opatrenia v oblasti životného prostredia a klímy (LIFE) |
1 404 |
(2) |
(315) |
1 087 |
500 |
(23) |
– |
477 |
1 564 |
|
|
Decentralizované agentúry |
3 |
– |
(3) |
– |
64 |
(61) |
– |
3 |
3 |
|
|
Iné činnosti a opatrenia |
6 |
– |
– |
6 |
– |
– |
– |
– |
6 |
|
|
Pilotné projekty a prípravné akcie |
21 |
(1) |
(7) |
13 |
7 |
– |
– |
7 |
20 |
|
|
Osobitné opatrenia |
0 |
– |
– |
0 |
– |
– |
– |
– |
0 |
|
|
Okruh VFR 2 spolu |
33 947 |
(180) |
(11 860) |
21 907 |
60 859 |
(44 882) |
(0) |
15 977 |
37 883 |
|
|
3 |
Fond pre azyl, migráciu a integráciu (AMIF) |
1 734 |
(77) |
(582) |
1 075 |
1 422 |
(49) |
– |
1 373 |
2 447 |
|
Spotrebiteľ |
35 |
(0) |
(16) |
19 |
28 |
(5) |
– |
22 |
41 |
|
|
Kreatívna Európa |
177 |
(8) |
(82) |
87 |
218 |
(112) |
– |
105 |
193 |
|
|
Núdzová podpora v rámci Únie (IES) |
109 |
(0) |
(78) |
31 |
199 |
(140) |
– |
59 |
90 |
|
|
Fond pre vnútornú bezpečnosť |
1 191 |
(68) |
(421) |
703 |
730 |
(12) |
– |
718 |
1 420 |
|
|
Informačné systémy |
43 |
(3) |
(25) |
15 |
36 |
(4) |
– |
32 |
47 |
|
|
Spravodlivosť |
93 |
(18) |
(31) |
44 |
54 |
(7) |
– |
46 |
90 |
|
|
Práva, rovnosť a občianstvo |
117 |
(12) |
(52) |
53 |
64 |
(1) |
– |
63 |
115 |
|
|
Mechanizmus Únie v oblasti civilnej ochrany |
49 |
(11) |
(16) |
22 |
30 |
(8) |
– |
22 |
44 |
|
|
program Európa pre občanov |
23 |
(1) |
(14) |
9 |
27 |
(13) |
– |
13 |
22 |
|
|
Potraviny a krmivá |
323 |
(27) |
(189) |
108 |
261 |
(53) |
– |
208 |
316 |
|
|
Zdravie |
127 |
(0) |
(48) |
78 |
66 |
(12) |
– |
54 |
133 |
|
|
Decentralizované agentúry |
41 |
(3) |
(24) |
15 |
882 |
(765) |
– |
117 |
132 |
|
|
Pilotné projekty a prípravné akcie |
31 |
(2) |
(12) |
16 |
9 |
(1) |
– |
8 |
24 |
|
|
Osobitné opatrenia |
74 |
(2) |
(61) |
11 |
101 |
(35) |
– |
66 |
77 |
|
|
Okruh VFR 3 spolu |
4 167 |
(231) |
(1 650) |
2 286 |
4 124 |
(1 217) |
– |
2 908 |
5 194 |
|
|
4 |
Predvstupová pomoc (IPA II) |
6 400 |
(56) |
(1 408) |
4 936 |
2 151 |
(187) |
(0) |
1 963 |
6 899 |
|
Makrofinančná pomoc (MFA) |
10 |
(0) |
(10) |
0 |
40 |
(0) |
– |
40 |
40 |
|
|
Garančný fond pre vonkajšie opatrenia |
– |
– |
– |
– |
241 |
(241) |
– |
– |
– |
|
|
Mechanizmus Únie v oblasti civilnej ochrany |
15 |
(0) |
(7) |
8 |
12 |
(2) |
– |
10 |
18 |
|
|
Európsky dobrovoľnícky zbor pre humanitárnu pomoc (EUAV) |
17 |
– |
(4) |
13 |
17 |
(12) |
– |
5 |
18 |
|
|
Európsky fond pre udržateľný rozvoj (EFSD) |
– |
– |
– |
– |
275 |
– |
– |
275 |
275 |
|
|
Nástroj európskeho susedstva (ENI) |
7 344 |
(182) |
(1 678) |
5 484 |
2 515 |
(336) |
(0) |
2 178 |
7 662 |
|
|
Nástroj financovania rozvojovej spolupráce (DCI) |
8 282 |
(173) |
(2 377) |
5 732 |
3 175 |
(264) |
– |
2 911 |
8 643 |
|
|
Nástroj partnerstva (PI) |
340 |
(7) |
(83) |
250 |
140 |
(14) |
(0) |
126 |
376 |
|
|
Demokracia a ľudské práva (EIDHR) |
346 |
(2) |
(113) |
230 |
187 |
(47) |
– |
140 |
370 |
|
|
Stabilita a mier (IcSP) |
626 |
(12) |
(224) |
390 |
268 |
(35) |
(0) |
233 |
623 |
|
|
Humanitárna pomoc |
964 |
(43) |
(575) |
346 |
2 101 |
(1 548) |
(0) |
553 |
899 |
|
|
Spoločná zahraničná a bezpečnostná politika (SZBP) |
204 |
(10) |
(65) |
129 |
340 |
(225) |
– |
115 |
243 |
|
|
Spolupráca v oblasti jadrovej bezpečnosti (INSC) |
145 |
(5) |
(46) |
93 |
54 |
(26) |
– |
29 |
122 |
|
|
Decentralizované agentúry |
– |
– |
– |
– |
20 |
(20) |
– |
– |
– |
|
|
Iné opatrenia a programy |
148 |
(16) |
(23) |
109 |
204 |
(158) |
– |
45 |
154 |
|
|
Pilotné projekty a prípravné akcie |
23 |
(2) |
(8) |
14 |
9 |
(1) |
– |
8 |
22 |
|
|
Osobitné opatrenia |
111 |
(9) |
(40) |
62 |
66 |
(15) |
– |
51 |
113 |
|
|
Okruh VFR 4 spolu |
24 974 |
(517) |
(6 662) |
17 795 |
11 814 |
(3 131) |
(1) |
8 682 |
26 478 |
|
|
5 |
Dôchodky |
– |
– |
– |
– |
1 797 |
(1 797) |
– |
– |
– |
|
Európske školy |
1 |
(0) |
(1) |
– |
196 |
(196) |
– |
0 |
0 |
|
|
Decentralizované agentúry |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Pilotné projekty a prípravné akcie |
2 |
(0) |
(1) |
1 |
5 |
(0) |
– |
4 |
6 |
|
|
Administratívne výdavky Komisie |
299 |
(22) |
(276) |
1 |
3 654 |
(3 301) |
(0) |
353 |
354 |
|
|
Administratívne výdavky ostatných inštitúcií |
431 |
20 |
(448) |
3 |
4 142 |
(3 637) |
0 |
505 |
507 |
|
|
Okruh VFR 5 spolu |
732 |
(2) |
(726) |
4 |
9 794 |
(8 931) |
(0) |
863 |
867 |
|
|
6 |
Kompenzácie |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Okruh VFR 6 spolu |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
8 |
Záporná rezerva |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Prenesený deficit |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Okruh VFR 8 spolu |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
9 |
Rezerva na núdzovú pomoc (EAR) |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Európsky fond na prispôsobenie sa globalizácii (EGF) |
0 |
(0) |
(0) |
– |
18 |
(18) |
– |
0 |
0 |
|
|
Fond solidarity Európskej únie (FSEÚ) |
– |
– |
– |
– |
1 273 |
(1 273) |
– |
– |
– |
|
|
Okruh VFR 9 spolu |
0 |
(0) |
(0) |
– |
1 291 |
(1 290) |
– |
0 |
0 |
|
|
Spolu |
238 759 |
(5 268) |
(70 129) |
163 362 |
171 150 |
(67 250) |
(4) |
103 896 |
267 258 |
|
4.10.PODROBNÝ VFR: NESPLATENÉ ZÁVÄZKY PODĽA ROKU ICH VZNIKU
|
v mil. EUR |
||||||||||
|
Program |
< 2011 |
2011 |
2012 |
2013 |
2014 |
2015 |
2016 |
2017 |
Spolu |
|
|
1.1 |
Európsky fond pre strategické investície (EFSI) |
– |
– |
– |
– |
– |
2 |
7 |
2 645 |
2 654 |
|
Európska satelitná navigácia (EGNOS/Galileo) |
– |
0 |
3 |
4 |
0 |
58 |
463 |
772 |
1 300 |
|
|
Medzinárodný termonukleárny experimentálny reaktor (ITER) |
– |
– |
– |
796 |
98 |
260 |
306 |
267 |
1 727 |
|
|
Európsky program pozorovania Zeme (Copernicus) |
– |
– |
– |
– |
0 |
2 |
11 |
161 |
174 |
|
|
Jadrová bezpečnosť a vyraďovanie jadrových zariadení |
– |
– |
16 |
193 |
90 |
80 |
134 |
137 |
651 |
|
|
Horizont 2020 |
165 |
222 |
601 |
1 374 |
2 479 |
3 364 |
4 103 |
7 612 |
19 921 |
|
|
Program Euratomu v oblasti výskumu a odbornej prípravy |
0 |
8 |
1 |
4 |
12 |
30 |
51 |
92 |
198 |
|
|
Program pre konkurencieschopnosť podnikov a MSP (COSME) |
2 |
2 |
32 |
254 |
10 |
77 |
213 |
317 |
908 |
|
|
Vzdelávanie, odborná príprava a šport (Erasmus+) |
0 |
0 |
1 |
5 |
46 |
99 |
185 |
368 |
704 |
|
|
Zamestnanosť a sociálna inovácia (EaSI) |
1 |
1 |
4 |
8 |
13 |
33 |
56 |
107 |
222 |
|
|
Programy Colníctvo, Fiscalis a program pre boj proti podvodom |
– |
– |
0 |
– |
3 |
13 |
36 |
107 |
159 |
|
|
NPE – Energetika |
6 |
2 |
5 |
3 |
330 |
314 |
401 |
616 |
1 678 |
|
|
NPE – Doprava |
29 |
17 |
157 |
82 |
467 |
447 |
1 009 |
1 464 |
3 673 |
|
|
NPE – Informačné a komunikačné technológie (IKT) |
– |
– |
0 |
0 |
30 |
49 |
158 |
123 |
360 |
|
|
Projekty v oblasti energetiky na oživenie hospodárstva (EEPO) |
515 |
30 |
– |
– |
– |
– |
(0) |
– |
545 |
|
|
Decentralizované agentúry |
– |
– |
– |
– |
– |
0 |
5 |
44 |
49 |
|
|
Iné opatrenia a programy |
22 |
8 |
7 |
23 |
30 |
39 |
92 |
191 |
412 |
|
|
Pilotné projekty a prípravné akcie |
0 |
2 |
1 |
2 |
1 |
6 |
12 |
41 |
66 |
|
|
Osobitné právomoci Komisie |
0 |
0 |
1 |
6 |
11 |
17 |
41 |
99 |
174 |
|
|
Okruh VFR 1.1 spolu |
741 |
294 |
829 |
2 754 |
3 620 |
4 893 |
7 283 |
15 162 |
35 576 |
|
|
1.2 |
Regionálna konvergencia (menej rozvinuté regióny) |
519 |
229 |
509 |
7 711 |
1 079 |
19 224 |
23 744 |
29 406 |
82 421 |
|
Prechodné regióny |
38 |
– |
– |
– |
305 |
4 671 |
4 874 |
6 263 |
16 151 |
|
|
Konkurencieschopnosť (rozvinutejšie regióny) |
58 |
9 |
58 |
1 663 |
611 |
6 621 |
7 523 |
9 327 |
25 870 |
|
|
Najvzdialenejšie a riedko osídlené regióny |
– |
– |
– |
– |
23 |
142 |
206 |
242 |
613 |
|
|
Kohézny fond |
178 |
– |
58 |
1 257 |
436 |
3 870 |
8 418 |
10 182 |
24 398 |
|
|
Európska územná spolupráca |
41 |
– |
9 |
170 |
– |
284 |
917 |
2 092 |
3 514 |
|
|
Technická pomoc |
1 |
– |
1 |
1 |
8 |
42 |
59 |
107 |
218 |
|
|
Európska pomoc pre najodkázanejšie osoby (FEAD) |
– |
– |
– |
– |
2 |
181 |
391 |
528 |
1 101 |
|
|
Iniciatíva na podporu zamestnanosti mladých ľudí |
– |
– |
– |
– |
123 |
1 148 |
420 |
556 |
2 248 |
|
|
Nástroj na prepájanie Európy (NPE) |
– |
– |
– |
– |
472 |
728 |
1 917 |
1 588 |
4 704 |
|
|
Pilotné projekty a prípravné akcie |
0 |
– |
– |
0 |
1 |
1 |
7 |
13 |
22 |
|
|
Okruh VFR 1.2 spolu |
834 |
238 |
635 |
10 802 |
3 060 |
36 912 |
48 475 |
60 304 |
161 260 |
|
|
Okruh VFR 1 spolu |
1 575 |
532 |
1 464 |
13 556 |
6 680 |
41 805 |
55 759 |
75 467 |
196 837 |
|
|
2 |
Európsky poľnohospodársky záručný fond (EPZF) |
– |
– |
– |
– |
0 |
12 |
22 |
275 |
309 |
|
Poľnohospodársky fond pre rozvoj vidieka (EPFRV) |
34 |
– |
1 |
623 |
303 |
4 228 |
13 378 |
14 175 |
32 742 |
|
|
Európsky námorný a rybársky fond (ENRF) |
84 |
0 |
11 |
268 |
8 |
971 |
847 |
1 028 |
3 218 |
|
|
Dohody o partnerstve v odvetví rybárstva (SFPA) a regionálne organizácie pre riadenie rybárstva (RFMO) |
– |
– |
– |
– |
– |
– |
9 |
12 |
21 |
|
|
Opatrenia v oblasti životného prostredia a klímy (LIFE) |
108 |
57 |
63 |
100 |
180 |
258 |
321 |
477 |
1 564 |
|
|
Decentralizované agentúry |
– |
– |
– |
– |
– |
– |
– |
3 |
3 |
|
|
Iné činnosti a opatrenia |
– |
– |
– |
– |
– |
– |
6 |
– |
6 |
|
|
Pilotné projekty a prípravné akcie |
– |
0 |
1 |
1 |
5 |
1 |
6 |
7 |
20 |
|
|
Osobitné opatrenia |
– |
– |
– |
– |
0 |
0 |
– |
– |
0 |
|
|
Okruh VFR 2 spolu |
227 |
58 |
76 |
992 |
496 |
5 470 |
14 588 |
15 977 |
37 883 |
|
|
3 |
Fond pre azyl, migráciu a integráciu (AMIF) |
14 |
10 |
19 |
64 |
6 |
67 |
896 |
1 373 |
2 447 |
|
Spotrebiteľ |
– |
– |
0 |
0 |
1 |
4 |
13 |
22 |
41 |
|
|
Kreatívna Európa |
0 |
1 |
1 |
4 |
8 |
17 |
56 |
105 |
193 |
|
|
Núdzová podpora v rámci Únie (IES) |
– |
– |
– |
– |
– |
– |
31 |
59 |
90 |
|
|
Fond pre vnútornú bezpečnosť |
9 |
14 |
43 |
28 |
14 |
109 |
485 |
718 |
1 420 |
|
|
Informačné systémy |
0 |
1 |
0 |
0 |
6 |
2 |
6 |
32 |
47 |
|
|
Spravodlivosť |
0 |
1 |
2 |
4 |
7 |
9 |
21 |
46 |
90 |
|
|
Práva, rovnosť a občianstvo |
0 |
3 |
4 |
3 |
7 |
9 |
26 |
63 |
115 |
|
|
Mechanizmus Únie v oblasti civilnej ochrany |
– |
– |
0 |
0 |
3 |
6 |
13 |
22 |
44 |
|
|
program Európa pre občanov |
0 |
0 |
– |
0 |
0 |
1 |
6 |
13 |
22 |
|
|
Potraviny a krmivá |
15 |
0 |
0 |
3 |
11 |
23 |
55 |
208 |
316 |
|
|
Zdravie |
1 |
3 |
3 |
6 |
11 |
23 |
32 |
54 |
133 |
|
|
Decentralizované agentúry |
– |
– |
– |
– |
– |
1 |
14 |
117 |
132 |
|
|
Pilotné projekty a prípravné akcie |
0 |
0 |
1 |
1 |
3 |
5 |
5 |
8 |
24 |
|
|
Osobitné opatrenia |
– |
0 |
0 |
0 |
0 |
0 |
10 |
66 |
77 |
|
|
Okruh VFR 3 spolu |
40 |
34 |
74 |
114 |
77 |
278 |
1 669 |
2 908 |
5 194 |
|
|
4 |
Predvstupová pomoc (IPA II) |
356 |
119 |
154 |
622 |
686 |
1 225 |
1 773 |
1 963 |
6 899 |
|
Makrofinančná pomoc (MFA) |
– |
– |
– |
– |
– |
– |
0 |
40 |
40 |
|
|
Garančný fond pre vonkajšie opatrenia |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Mechanizmus Únie v oblasti civilnej ochrany |
– |
– |
– |
– |
2 |
3 |
3 |
10 |
18 |
|
|
Európsky dobrovoľnícky zbor pre humanitárnu pomoc (EUAV) |
– |
– |
– |
– |
7 |
4 |
2 |
5 |
18 |
|
|
Európsky fond pre udržateľný rozvoj (EFSD) |
– |
– |
– |
– |
– |
– |
– |
275 |
275 |
|
|
Nástroj európskeho susedstva (ENI) |
381 |
215 |
441 |
735 |
794 |
1 252 |
1 666 |
2 178 |
7 662 |
|
|
Nástroj financovania rozvojovej spolupráce (DCI) |
229 |
168 |
359 |
756 |
943 |
1 397 |
1 879 |
2 911 |
8 643 |
|
|
Nástroj partnerstva (PI) |
0 |
0 |
20 |
17 |
59 |
66 |
87 |
126 |
376 |
|
|
Demokracia a ľudské práva (EIDHR) |
4 |
4 |
6 |
12 |
34 |
61 |
108 |
140 |
370 |
|
|
Stabilita a mier (IcSP) |
10 |
11 |
24 |
41 |
64 |
103 |
138 |
233 |
623 |
|
|
Humanitárna pomoc |
26 |
13 |
13 |
14 |
8 |
19 |
253 |
553 |
899 |
|
|
Spoločná zahraničná a bezpečnostná politika (SZBP) |
4 |
1 |
17 |
14 |
34 |
32 |
27 |
115 |
243 |
|
|
Spolupráca v oblasti jadrovej bezpečnosti (INSC) |
9 |
6 |
10 |
11 |
16 |
17 |
24 |
29 |
122 |
|
|
Decentralizované agentúry |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Iné opatrenia a programy |
11 |
4 |
7 |
9 |
20 |
27 |
32 |
45 |
154 |
|
|
Pilotné projekty a prípravné akcie |
4 |
0 |
2 |
0 |
1 |
5 |
1 |
8 |
22 |
|
|
Osobitné opatrenia |
0 |
0 |
2 |
1 |
5 |
16 |
37 |
51 |
113 |
|
|
Okruh VFR 4 spolu |
1 036 |
543 |
1 054 |
2 232 |
2 675 |
4 226 |
6 030 |
8 682 |
26 478 |
|
|
5 |
Dôchodky |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Európske školy |
– |
– |
– |
– |
– |
– |
– |
0 |
0 |
|
|
Decentralizované agentúry |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Pilotné projekty a prípravné akcie |
– |
– |
– |
– |
– |
– |
1 |
4 |
6 |
|
|
Administratívne výdavky Komisie |
– |
– |
– |
0 |
0 |
0 |
1 |
353 |
354 |
|
|
Administratívne výdavky ostatných inštitúcií |
0 |
0 |
0 |
0 |
0 |
0 |
3 |
505 |
507 |
|
|
Okruh VFR 5 spolu |
– |
– |
– |
0 |
0 |
0 |
4 |
863 |
867 |
|
|
6 |
Kompenzácie |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Okruh VFR 6 spolu |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
8 |
Záporná rezerva |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Prenesený deficit |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Okruh VFR 8 spolu |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
9 |
Rezerva na núdzovú pomoc (EAR) |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Európsky fond na prispôsobenie sa globalizácii (EGF) |
– |
– |
– |
– |
– |
– |
– |
0 |
0 |
|
|
Fond solidarity Európskej únie (FSEÚ) |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Okruh VFR 9 spolu |
– |
– |
– |
– |
– |
– |
– |
0 |
0 |
|
|
Spolu |
2 878 |
1 166 |
2 668 |
16 893 |
9 928 |
51 779 |
78 050 |
103 896 |
267 258 |
|
5.PLNENIE ROZPOČTU INŠTITÚCIAMI
5.1.PLNENIE ROZPOČTOVÝCH PRÍJMOV
|
v mil. EUR |
||||||||||
|
Rozpočtové príjmy |
Vzniknuté nároky |
Príjmy |
Príjmy ako % rozpočtu |
Nesplatené |
||||||
|
Inštitúcia |
Pôvodne schválený rozpočet |
Konečný schválený rozpočet |
Bežný rok |
Prenesené |
Spolu |
Z nárokov bežného roka |
Z prenesených nárokov |
Spolu |
||
|
Európsky parlament |
159 |
159 |
207 |
21 |
227 |
204 |
3 |
207 |
130 % |
20 |
|
Európska rada a Rada |
52 |
52 |
79 |
1 |
80 |
77 |
1 |
78 |
149 % |
2 |
|
Komisia |
134 139 |
126 419 |
140 350 |
6 883 |
147 234 |
135 846 |
3 177 |
139 023 |
110 % |
8 210 |
|
Súdny dvor |
54 |
54 |
52 |
0 |
52 |
52 |
0 |
52 |
96 % |
0 |
|
Dvor audítorov |
20 |
20 |
21 |
0 |
21 |
21 |
0 |
21 |
103 % |
0 |
|
Hospodársky a sociálny výbor |
11 |
11 |
16 |
0 |
16 |
16 |
0 |
16 |
140 % |
– |
|
Výbor regiónov |
9 |
9 |
12 |
0 |
12 |
12 |
0 |
12 |
137 % |
– |
|
Ombudsman |
1 |
1 |
1 |
0 |
1 |
1 |
0 |
1 |
82 % |
– |
|
Európsky dozorný úradník pre ochranu údajov |
1 |
1 |
1 |
0 |
1 |
1 |
0 |
1 |
74 % |
– |
|
Európska služba pre vonkajšiu činnosť |
44 |
44 |
282 |
1 |
282 |
280 |
1 |
281 |
643 % |
2 |
|
Spolu |
134 490 |
126 771 |
141 020 |
6 906 |
147 926 |
136 509 |
3 182 |
139 691 |
110 % |
8 235 |
Podobne ako v predchádzajúcich rokoch zahŕňajú konsolidované správy o plnení všeobecného rozpočtu EÚ údaje o plnení rozpočtu všetkých inštitúcií, pretože v rámci rozpočtu EÚ sa zostavuje samostatný rozpočet pre každú inštitúciu. Agentúry nemajú samostatný rozpočet v rámci rozpočtu EÚ a sú čiastočne financované dotáciou z rozpočtu Komisie.
Je potrebné uviesť, že Európska služba pre vonkajšiu činnosť (ESVČ) dostáva dodatočne k svojmu rozpočtu aj príspevky od Komisie vo výške 144 miliónov EUR (2016: 140 miliónov EUR) a od ERF vo výške 72 miliónov EUR (2016: 44 mil. EUR). Tieto rozpočtové sumy sú k dispozícii ESVČ (ako pripísané príjmy) predovšetkým na pokrytie nákladov na zamestnancov Komisie pracujúcich v delegáciách Únie, pričom tieto delegácie administratívne spravuje ESVČ.
5.2.PLNENIE VIAZANÝCH ROZPOČTOVÝCH PROSTRIEDKOV
|
v mil. EUR |
|||||||||||||
|
Prijaté záväzky |
Rozpočtové prostriedky prenesené do roku 2018 |
Prepadnuté rozpočtové prostriedky |
|||||||||||
|
Inštitúcia |
Disponibilné rozpočtové prostriedky spolu |
z konečného schváleného rozpočtu |
z prenosov |
z pripísaných príjmov |
Spolu |
% |
z pripísaných príjmov |
prenosy na základe rozhodnutia |
Spolu |
z konečného schváleného rozpočtu |
z prenosov |
z pripísaných príjmov |
Spolu |
|
1 |
2 |
3 |
4 |
5 = 2 + 3 + 4 |
6 = 5/1 |
7 |
8 |
9 = 7 + 8 |
10 |
11 |
12 |
13 = 10 + 11 + 12 |
|
|
Európsky parlament |
1 999 |
1 890 |
0 |
49 |
1 938 |
97 % |
41 |
0 |
41 |
20 |
0 |
0 |
20 |
|
Európska rada a Rada |
609 |
518 |
0 |
24 |
542 |
89 % |
23 |
0 |
23 |
44 |
0 |
0 |
44 |
|
Komisia |
172 231 |
154 892 |
566 |
11 551 |
167 009 |
97 % |
4 195 |
788 |
4 983 |
231 |
9 |
0 |
240 |
|
Súdny dvor |
401 |
394 |
0 |
1 |
395 |
98 % |
1 |
0 |
1 |
5 |
0 |
0 |
5 |
|
Dvor audítorov |
141 |
138 |
0 |
0 |
138 |
98 % |
0 |
0 |
0 |
3 |
0 |
0 |
3 |
|
Hospodársky a sociálny výbor |
138 |
129 |
0 |
4 |
133 |
96 % |
0 |
0 |
0 |
5 |
0 |
0 |
5 |
|
Výbor regiónov |
97 |
91 |
0 |
4 |
95 |
98 % |
0 |
0 |
0 |
2 |
0 |
0 |
2 |
|
Ombudsman |
11 |
10 |
0 |
0 |
10 |
94 % |
0 |
0 |
0 |
1 |
0 |
0 |
1 |
|
Európsky dozorný úradník pre ochranu údajov |
11 |
10 |
0 |
0 |
10 |
89 % |
0 |
0 |
0 |
1 |
0 |
0 |
1 |
|
Európska služba pre vonkajšiu činnosť |
937 |
658 |
0 |
221 |
880 |
94 % |
55 |
0 |
55 |
2 |
0 |
0 |
2 |
|
Spolu |
176 576 |
158 730 |
567 |
11 854 |
171 150 |
97 % |
4 315 |
788 |
5 103 |
314 |
9 |
0 |
323 |
5.3.PLNENIE PLATOBNÝCH ROZPOČTOVÝCH PROSTRIEDKOV
|
v mil. EUR |
||||||||||||||
|
Realizované platby |
Rozpočtové prostriedky prenesené do roku 2018 |
Prepadnuté rozpočtové prostriedky |
||||||||||||
|
Inštitúcia |
Disponibilné rozpočtové prostriedky spolu |
z konečného schváleného rozpočtu |
z pre- nosov |
z pripísaných príjmov |
Spolu |
% |
automatické prenosy |
prenosy na základe rozhodnutia |
z pripísaných príjmov |
Spolu |
z konečného schváleného rozpočtu |
z pre- nosov |
z pripísaných príjmov |
Spolu |
|
1 |
2 |
3 |
4 |
5 = 2 + 3 + 4 |
6 = 5/1 |
7 |
8 |
9 |
10 = 7 + 8 + 9 |
11 |
12 |
13 |
14 |
|
|
Európsky parlament |
2 285 |
1 600 |
263 |
41 |
1 904 |
83 % |
290 |
0 |
48 |
338 |
20 |
22 |
0 |
42 |
|
Európska rada a Rada |
671 |
466 |
57 |
23 |
547 |
81 % |
52 |
0 |
24 |
75 |
44 |
6 |
0 |
50 |
|
Komisia |
141 230 |
121 328 |
1 167 |
10 800 |
133 294 |
94 % |
862 |
458 |
6 359 |
7 680 |
201 |
54 |
0 |
255 |
|
Súdny dvor |
423 |
373 |
19 |
1 |
393 |
93 % |
21 |
0 |
1 |
22 |
5 |
3 |
0 |
8 |
|
Dvor audítorov |
151 |
130 |
8 |
0 |
138 |
92 % |
8 |
0 |
0 |
8 |
3 |
1 |
0 |
4 |
|
Hospodársky a sociálny výbor |
147 |
120 |
7 |
3 |
131 |
89 % |
9 |
0 |
1 |
10 |
5 |
1 |
0 |
6 |
|
Výbor regiónov |
105 |
84 |
7 |
2 |
93 |
88 % |
8 |
0 |
2 |
9 |
2 |
1 |
0 |
3 |
|
Ombudsman |
12 |
9 |
1 |
0 |
10 |
87 % |
1 |
0 |
0 |
1 |
1 |
0 |
0 |
1 |
|
Európsky dozorný úradník pre ochranu údajov |
12 |
9 |
1 |
0 |
9 |
77 % |
1 |
0 |
0 |
1 |
1 |
0 |
0 |
1 |
|
Európska služba pre vonkajšiu činnosť |
1 035 |
572 |
85 |
203 |
859 |
83 % |
86 |
0 |
77 |
163 |
2 |
11 |
– |
13 |
|
Spolu |
146 071 |
124 691 |
1 615 |
11 073 |
137 379 |
94 % |
1 338 |
458 |
6 512 |
8 308 |
284 |
99 |
0 |
384 |
6. PLNENIE ROZPOČTU AGENTÚR
6.1.ROZPOČTOVÉ PRÍJMY
|
v mil. EUR |
|||
|
Agentúra |
Financovaná oblasť politiky Komisie |
Konečný schválený rozpočet |
Prijaté sumy |
|
Agentúra pre spoluprácu regulačných orgánov v oblasti energetiky – ACER |
6 |
13 |
13 |
|
Orgán európskych regulátorov pre elektronické komunikácie – BEREC |
9 |
4 |
4 |
|
Úrad Spoločenstva pre odrody rastlín – CPVO |
17 |
16 |
16 |
|
Výkonná agentúra pre spotrebiteľov, zdravie, poľnohospodárstvo a potraviny – CHAFEA |
17 |
10 |
10 |
|
Výkonná agentúra pre vzdelávanie, audiovizuálny sektor a kultúru – EACEA |
15 |
50 |
50 |
|
Európska agentúra pre bezpečnosť a ochranu zdravia pri práci – EU-OSHA |
4 |
15 |
15 |
|
Európska agentúra na prevádzkové riadenie rozsiahlych informačných systémov v priestore slobody, bezpečnosti a spravodlivosti – eu-LISA |
18 |
68 |
70 |
|
Európsky podporný úrad pre azyl – EASO |
18 |
79 |
80 |
|
Európska agentúra pre bezpečnosť letectva – EASA |
6 |
192 |
153 |
|
Európsky orgán pre bankovníctvo – EBA |
12 |
38 |
39 |
|
Európska agentúra pre pohraničnú a pobrežnú stráž – Frontex |
18 |
281 |
294 |
|
Európske centrum pre prevenciu a kontrolu chorôb – ECDC |
17 |
58 |
59 |
|
Európske stredisko pre rozvoj odborného vzdelávania – CEDEFOP |
15 |
18 |
18 |
|
Európska chemická agentúra – ECHA |
2 |
112 |
114 |
|
Európska environmentálna agentúra – EEA |
7 |
70 |
68 |
|
Európska agentúra pre kontrolu rybárstva – EFCA |
11 |
17 |
17 |
|
Európsky úrad pre bezpečnosť potravín – EFSA |
17 |
81 |
81 |
|
Európska nadácia pre zlepšovanie životných a pracovných podmienok – Eurofound |
4 |
20 |
20 |
|
Agentúra pre európsky GNSS – GNSS |
6 |
28 |
704 |
|
Európsky inštitút pre rodovú rovnosť – EIGE |
4 |
8 |
8 |
|
Európsky inovačný a technologický inštitút – EIT |
15 |
303 |
304 |
|
Európsky orgán pre poisťovníctvo a dôchodkové poistenie zamestnancov – EIOPA |
12 |
24 |
24 |
|
Európska námorná bezpečnostná agentúra – EMSA |
6 |
79 |
78 |
|
Európska agentúra pre lieky – EMEA |
2 |
331 |
317 |
|
Európske monitorovacie centrum pre drogy a drogovú závislosť – EMCDDA |
18 |
16 |
16 |
|
Európsky policajný úrad |
18 |
118 |
120 |
|
Výkonná agentúra Európskej rady pre výskum – ERCEA |
8 |
47 |
47 |
|
Európsky orgán pre cenné papiere a trhy – ESMA |
12 |
42 |
42 |
|
Európska nadácia pre odborné vzdelávanie – ETF |
15 |
20 |
20 |
|
Agentúra Európskej únie pre základné práva – FRA |
18 |
23 |
23 |
|
Agentúra Európskej únie pre odbornú prípravu v oblasti presadzovania práva – CEPOL |
18 |
9 |
10 |
|
Agentúra Európskej únie pre sieťovú a informačnú bezpečnosť – ENISA |
9 |
11 |
11 |
|
Železničná agentúra Európskej únie |
6 |
31 |
32 |
|
Úrad Európskej únie pre duševné vlastníctvo – EUIPO |
12 |
401 |
245 |
|
Európska jednotka pre justičnú spoluprácu – EUROJUST |
33 |
48 |
49 |
|
Výkonná agentúra pre malé a stredné podniky – EASME |
6 |
43 |
43 |
|
Spoločný podnik Fusion for Energy – F4E |
8 |
848 |
860 |
|
Výkonná agentúra pre inovácie a siete – INEA |
6 |
24 |
24 |
|
Výkonná agentúra pre výskum – REA |
8 |
67 |
67 |
|
Prekladateľské stredisko pre orgány Európskej únie |
15 |
49 |
44 |
|
Spolu |
3 714 |
4 212 |
|
v mil. EUR |
||
|
Druh príjmov |
Konečný schválený rozpočet |
Prijaté sumy |
|
Dotácia Komisie |
2 429 |
2 429 |
|
Príjem z poplatkov |
677 |
664 |
|
Iný príjem |
608 |
1 118 |
|
Spolu |
3 714 |
4 212 |
6.2.VIAZANÉ A PLATOBNÉ ROZPOČTOVÉ PROSTRIEDKY PODĽA AGENTÚR
|
v mil. EUR |
||||
|
Viazané rozpočtové prostriedky |
Platobné rozpočtové prostriedky |
|||
|
Agentúra |
Disponibilné rozpočtové prostriedky spolu |
Prijaté záväzky |
Disponibilné rozpočtové prostriedky spolu |
Realizované platby |
|
Agentúra pre spoluprácu regulačných orgánov v oblasti energetiky – ACER |
13 |
13 |
19 |
16 |
|
Orgán európskych regulátorov pre elektronické komunikácie – BEREC |
4 |
4 |
5 |
4 |
|
Úrad Spoločenstva pre odrody rastlín – CPVO |
19 |
17 |
17 |
15 |
|
Výkonná agentúra pre spotrebiteľov, zdravie, poľnohospodárstvo a potraviny – CHAFEA |
10 |
9 |
11 |
8 |
|
Výkonná agentúra pre vzdelávanie, audiovizuálny sektor a kultúru – EACEA |
50 |
49 |
55 |
48 |
|
Európska agentúra pre bezpečnosť a ochranu zdravia pri práci – EU-OSHA |
16 |
15 |
20 |
15 |
|
Európska agentúra na prevádzkové riadenie rozsiahlych informačných systémov v priestore slobody, bezpečnosti a spravodlivosti – eu-LISA |
158 |
155 |
78 |
67 |
|
Európsky podporný úrad pre azyl – EASO |
91 |
86 |
87 |
75 |
|
Európska agentúra pre bezpečnosť letectva – EASA |
227 |
160 |
236 |
147 |
|
Európsky orgán pre bankovníctvo – EBA |
38 |
37 |
41 |
36 |
|
Európska agentúra pre pohraničnú a pobrežnú stráž – Frontex |
310 |
297 |
384 |
264 |
|
Európske centrum pre prevenciu a kontrolu chorôb – ECDC |
59 |
58 |
70 |
58 |
|
Európske stredisko pre rozvoj odborného vzdelávania – CEDEFOP |
18 |
18 |
19 |
17 |
|
Európska chemická agentúra – ECHA |
112 |
109 |
126 |
110 |
|
Európska environmentálna agentúra – EEA |
90 |
74 |
95 |
56 |
|
Európska agentúra pre kontrolu rybárstva – EFCA |
18 |
17 |
19 |
14 |
|
Európsky úrad pre bezpečnosť potravín – EFSA |
80 |
80 |
90 |
83 |
|
Európska nadácia pre zlepšovanie životných a pracovných podmienok – Eurofound |
21 |
20 |
24 |
20 |
|
Agentúra pre európsky GNSS – GNSS |
3 744 |
1 895 |
1 192 |
668 |
|
Európsky inštitút pre rodovú rovnosť – EIGE |
8 |
8 |
10 |
8 |
|
Európsky inovačný a technologický inštitút – EIT |
317 |
289 |
308 |
306 |
|
Európsky orgán pre poisťovníctvo a dôchodkové poistenie zamestnancov – EIOPA |
24 |
24 |
26 |
23 |
|
Európska námorná bezpečnostná agentúra – EMSA |
101 |
91 |
94 |
72 |
|
Európska agentúra pre lieky – EMEA |
331 |
302 |
374 |
292 |
|
Európske monitorovacie centrum pre drogy a drogovú závislosť – EMCDDA |
17 |
16 |
17 |
16 |
|
Európsky policajný úrad |
129 |
125 |
139 |
119 |
|
Výkonná agentúra Európskej rady pre výskum – ERCEA |
47 |
47 |
50 |
47 |
|
Európsky orgán pre cenné papiere a trhy – ESMA |
46 |
45 |
50 |
44 |
|
Európska nadácia pre odborné vzdelávanie – ETF |
20 |
20 |
21 |
20 |
|
Agentúra Európskej únie pre základné práva – FRA |
23 |
23 |
29 |
22 |
|
Agentúra Európskej únie pre odbornú prípravu v oblasti presadzovania práva – CEPOL |
11 |
10 |
12 |
10 |
|
Agentúra Európskej únie pre sieťovú a informačnú bezpečnosť – ENISA |
11 |
11 |
12 |
11 |
|
Železničná agentúra Európskej únie |
32 |
31 |
34 |
29 |
|
Úrad Európskej únie pre duševné vlastníctvo – EUIPO |
417 |
236 |
437 |
230 |
|
Európska jednotka pre justičnú spoluprácu – EUROJUST |
50 |
49 |
58 |
49 |
|
Výkonná agentúra pre malé a stredné podniky – EASME |
43 |
42 |
47 |
40 |
|
Spoločný podnik Fusion for Energy – F4E |
879 |
879 |
869 |
835 |
|
Výkonná agentúra pre inovácie a siete – INEA |
24 |
24 |
25 |
24 |
|
Výkonná agentúra pre výskum – REA |
67 |
67 |
70 |
66 |
|
Prekladateľské stredisko pre orgány Európskej únie |
49 |
46 |
53 |
46 |
|
Spolu |
7 726 |
5 501 |
5 323 |
4 033 |
|
v mil. EUR |
||||
|
Viazané rozpočtové prostriedky |
Platobné rozpočtové prostriedky |
|||
|
Typ |
Disponibilné rozpočtové prostriedky spolu |
Prijaté záväzky |
Disponibilné rozpočtové prostriedky spolu |
Realizované platby |
|
Administratívne výdavky |
364 |
350 |
436 |
339 |
|
Operačné výdavky |
6 227 |
4 045 |
3 737 |
2 593 |
|
Operačné výdavky pre konkrétne projekty |
3 |
2 |
3 |
2 |
|
Zamestnanci |
1 133 |
1 104 |
1 148 |
1 099 |
|
Spolu |
7 726 |
5 501 |
5 323 |
4 033 |
GLOSÁR
Poistno-matematické predpoklady
Predpoklady, na základe ktorých sa vypočítavajú náklady na budúce udalosti, ktoré ovplyvnia dôchodkový záväzok.
Poistno-matematické zisky a straty
Zmeny v poistno-matematických deficitoch alebo prebytkoch v rámci vymedzeného systému požitkov. Vyplývajú z rozdielov medzi predchádzajúcimi poistno-matematickými predpokladmi a tým, čo sa skutočne stalo, a z účinkov zmien v poistno-matematických predpokladoch.
Administratívne rozpočtové prostriedky
Administratívne rozpočtové prostriedky pokrývajú prevádzkové náklady inštitúcií a účtovných jednotiek (na zamestnancov, budovy, kancelárske vybavenie).
Schválený rozpočet
Návrh rozpočtu sa stane schváleným rozpočtom po schválení rozpočtovým orgánom.
Opravný rozpočet
Rozhodnutie prijaté počas rozpočtového roka s cieľom zmeniť (zvýšiť, znížiť, preniesť) časti rozpočtu schváleného pre daný rok.
Sumy, ktoré majú byť vyžiadané od členských štátov
Predstavujú výdavky, ktoré vznikli v období vykazovania a ktoré sa budú musieť financovať z budúcich rozpočtov, t. j. členskými štátmi EÚ. Je to dôsledok koexistencie finančných výkazov založených na časovom rozlíšení a rozpočtu založeného na peňažných prostriedkoch.
Výročná správa o činnosti (AAR)
Výročné správy o činnosti obsahujú okrem iného výsledky operácií podľa stanovených cieľov, súvisiace riziká a formu vnútornej kontroly. Od rozpočtového roku 2001 musí Komisia a od roku 2003 všetky inštitúcie Európskej únie (EÚ) prostredníctvom povoľujúceho úradníka vymenovaného delegovaním predkladať svojej inštitúcii výročnú správu o činnosti, ktorá obsahuje informácie o výkone jej/ich povinností, ako aj finančné informácie a informácie o riadení.
Rozpočtové prostriedky
Finančné prostriedky z rozpočtu. V rozpočte sa odhadujú záväzky aj platby (hotovostné alebo bankové prevody príjemcom). Rozpočtové prostriedky na záväzky a platby sa často líšia (diferencované rozpočtové prostriedky), pretože viacročné programy a projekty sú zvyčajne v plnej výške záväzne schválené v roku, v ktorom sa o nich rozhodlo, a sú financované v priebehu viacerých rokov, v ktorých prebieha ich vykonávanie. Nediferencované rozpočtové prostriedky sa vzťahujú na administratívne výdavky, podporu poľnohospodárskeho trhu a priame platby a viazané rozpočtové prostriedky zodpovedajú platobným rozpočtovým prostriedkom.
Pripísané príjmy
Vyhradené príjmy získané na financovanie osobitných výdavkových položiek. Hlavným zdrojom vonkajších pripísaných príjmov sú finančné príspevky z tretích krajín na programy financované Úniou. Hlavným zdrojom vnútorných pripísaných príjmov sú príjmy od tretích strán za dodanie tovaru, poskytnutie služieb alebo uskutočnenie prác na ich žiadosť; príjmy plynúce z uhradenia nenáležite vyplatených súm a príjmy z predaja publikácií a filmov vrátane tých, ktoré sú zaznamenané na elektronickom nosiči.
Finančné aktíva k dispozícii na predaj
Všetky finančné aktíva (okrem derivátov), ktoré sa na základe medzinárodných účtovných štandardov pre verejný sektor oceňujú v reálnej hodnote, a v prípade ktorých sa zmeny v reálnej hodnote vykazujú v rezerve v čistých aktívach až do ukončenia vykazovania (alebo zníženia hodnoty).
Rozpočtový riadok
Pokiaľ ide o štruktúru rozpočtu, príjmy a výdavky sa uvádzajú v rozpočte podľa záväznej nomenklatúry, v ktorej sa zohľadňuje povaha a účel každej položky, ako ich ukladá rozpočtový orgán. Formálny opis nomenklatúry sa poskytuje v jednotlivých položkách (hlave, kapitole, článku alebo riadku).
Zrušenie rozpočtových prostriedkov
Nevyužité rozpočtové prostriedky, ktoré sa už nemôžu využiť.
Prenos rozpočtových prostriedkov
Výnimka zo zásady ročnej platnosti, na základe ktorej sa rozpočtové prostriedky, ktoré sa už nemôžu využiť v danom rozpočtovom roku, môžu za prísnych podmienok výnimočne preniesť do ďalšieho roku.
Záväzok
Právne záväzný prísľub poskytnutia finančných prostriedkov za určitých podmienok. EÚ sa zaväzuje uhrádzať svoj podiel na nákladoch projektov financovaných z prostriedkov EÚ. Dnešné záväzky sú zajtrajšie platby. Dnešné platby sú včerajšie záväzky.
Viazané rozpočtové prostriedky
Viazané rozpočtové prostriedky pokrývajú celkové náklady na právne záväzky (zmluvy, dohody/rozhodnutia o grantoch), ktoré by sa mohli podpísať v bežnom rozpočtovom roku.
Náklady na súčasnú službu
Zvýšenie záväzkov systému vyplývajúce zo služby v bežnom rozpočtovom roku.
Zrušenie viazanosti
Akt, ktorým sa ruší predchádzajúci záväzok (alebo jeho časť).
Systém s pevnou výškou dávok
Dôchodkový alebo iný systém dôchodkových dávok, v ktorom sa pravidlami systému vymedzujú dávky nezávisle od platených príspevkov a dávky priamo nesúvisia s investíciami systému. Systém môže byť financovaný alebo nefinancovaný.
Deriváty
Finančné nástroje, ktorých hodnota je prepojená so zmenami hodnoty iného finančného nástroja, ukazovateľa alebo komodity. Na rozdiel od držiteľa primárneho finančného nástroja (napr. štátneho dlhopisu), ktorý má bezpodmienečný nárok na získanie hotovosti (alebo inej hospodárskej výhody) v budúcnosti, má držiteľ derivátu iba podmienečné právo na získanie takejto výhody. Príkladom derivátu je forward v cudzej mene.
Priame hospodárenie
Režim plnenia rozpočtu. V rámci priameho hospodárenia plnia rozpočet priamo útvary Komisie, výkonné agentúry alebo trustové fondy.
Diskontná sadzba
Sadzba na úpravu časovej hodnoty peňazí. Diskontovanie je metóda porovnania nákladov a prínosov, ktoré sa vyskytujú v rôznych časových obdobiach.
Efektívna úroková miera
Miera, ktorou sa diskontujú odhadované budúce peňažné príjmy alebo platby počas očakávanej životnosti finančného aktíva alebo finančného záväzku na čistú účtovnú hodnotu aktíva alebo záväzku.
Finančné aktíva alebo záväzky vykazované v reálnej hodnote cez prebytok alebo deficit
Všetky finančné aktíva alebo záväzky, ktoré sa na základe medzinárodných účtovných štandardov pre verejný sektor oceňujú v reálnej hodnote a v prípade ktorých sa zmeny v reálnej hodnote vykazujú v prebytku alebo deficite za dané obdobie (t. j. deriváty).
Finančná oprava
Účelom finančných opráv je chrániť rozpočet EÚ pred bremenom chybných alebo neoprávnených výdavkov. V prípade výdavkov realizovaných v rámci zdieľaného hospodárenia je úloha vymáhania nesprávne realizovaných platieb primárne zodpovednosťou členského štátu.
Potvrdenú finančnú opravu schválil dotknutý členský štát. Schválená finančná oprava bola prijatá rozhodnutím Komisie a vždy ide o čistú opravu, pri ktorej musí členský štát do rozpočtu EÚ uhradiť neoprávnene vyplatené prostriedky, čo má za následok definitívne zníženie krytia prideleného dotknutému členskému štátu. Potvrdené a schválené finančné opravy sa v tejto publikácii uvádzajú ako jedna kategória.
Vykonaná finančná oprava je oprava zistenej nezrovnalosti.
Nepriame hospodárenie
Režim plnenia rozpočtu. V rámci nepriameho hospodárenia Komisia zveruje úlohy plnenia rozpočtu orgánom, na ktoré sa vzťahuje právo EÚ alebo vnútroštátne právo.
Prerušenia a pozastavenia
Ak Komisia na základe vlastnej činnosti alebo informácií od orgánov auditu zistí, že členský štát nenapravil závažné nedostatky v systémoch riadenia a kontroly a/alebo neopravil neoprávnené výdavky, ktoré boli nahlásené a potvrdené, môže prerušiť alebo pozastaviť vyplácanie platieb.
Nezrovnalosť
Nezrovnalosť je akt, ktorý nie je v súlade s pravidlami EÚ a ktorý má potenciálne negatívny vplyv na finančné záujmy EÚ, ale môže byť dôsledkom skutočnej chyby, ktorej sa dopustili buď príjemcovia žiadajúci o finančné prostriedky alebo orgány zodpovedné za realizáciu platieb. Ak je nezrovnalosť zámerná, ide o podvod.
Prepadnuté rozpočtové prostriedky
Nevyužité rozpočtové prostriedky, ktoré sa zrušia na konci rozpočtového roka. Prepadnutie znamená zrušenie povolenia na výdavky v plnej alebo čiastočnej výške a/alebo na vznik záväzkov, ktoré predstavujú rozpočtové prostriedky. Len v prípade spoločných podnikov možno nepoužité rozpočtové prostriedky podľa ich finančných pravidiel vykázať v odhade príjmov a výdavkov za až tri nasledujúce rozpočtové roky (tzv. pravidlo N+3). Prepadnuté rozpočtové prostriedky by sa tak v prípade spoločných podnikov mohli znovu aktivovať až do rozpočtového roku N+3.
Vlastné zdroje
Predstavujú hlavné finančné prostriedky pre inštitúcie a orgány EÚ a vymedzujú sa v nariadení č. 609/2014 o vlastných zdrojoch. Vlastné zdroje pozostávajú zo zdrojov z HND, DPH a z tradičných vlastných zdrojov.
Platobné rozpočtové prostriedky
Platobné rozpočtové prostriedky kryjú výdavky splatné v aktuálnom roku, ktoré vyplývajú z právnych záväzkov v aktuálnom roku a/alebo minulých rokov.
Predbežné financovanie
Platba, ktorej účelom je poskytnúť príjemcovi počiatočnú hotovosť. Môže byť rozdelené na niekoľko platieb podľa ustanovení základnej zmluvy, rozhodnutia, dohody alebo základného právneho aktu. Počiatočná hotovosť alebo zálohová platba sa počas obdobia stanoveného v dohode buď použije na účely, na ktoré bola poskytnutá, alebo sa vráti.
Preventívne opatrenie
K preventívnym opatreniam, ktoré má Komisia k dispozícii na ochranu rozpočtu EÚ v prípade zistenia možných nedostatkov, patria pozastavenia a prerušenia platieb z rozpočtu EÚ na operačný program.
Reste à Liquider (RAL)
Predstavuje sumu rozpočtového záväzku, pre ktorú sa ešte nevykonala následná platba. Ide o platobné záväzky EÚ na budúce roky, ktoré vyplývajú priamo z existencie viacročných programov a disociácie medzi viazanými a platobnými rozpočtovými prostriedkami.
Zdieľané hospodárenie
Režim plnenia rozpočtu. V rámci zdieľaného hospodárenia sa úlohy súvisiace s plnením rozpočtu delegujú na členské štáty. Približne 80 % výdavkov EÚ patrí do tohto režimu plnenia.
Tradičné vlastné zdroje
Predstavujú príjmy EÚ a tvoria súčasť vlastných zdrojov, z ktorých sa financujú činnosti EÚ. Tradičné vlastné zdroje sa vymedzujú v nariadení č. 609/2014 o vlastných zdrojoch a pozostávajú z ciel a odvodov z produkcie cukru.
Presuny (medzi rozpočtovými riadkami)
Presuny medzi rozpočtovými riadkami znamenajú premiestnenie rozpočtových prostriedkov z jedného rozpočtového riadku do iného v priebehu rozpočtového roka, a tvoria teda výnimku z rozpočtovej zásady špecifikácie. Výslovne sa však povoľujú v Zmluve o fungovaní Európskej únie za podmienok stanovených v nariadení o rozpočtových pravidlách. V nariadení o rozpočtových pravidlách sa identifikujú rôzne druhy presunov v závislosti od toho, či ide o presuny medzi rozpočtovými hlavami, kapitolami, článkami alebo riadkami alebo v rámci nich, a či vyžadujú iné úrovne povolenia.
ZOZNAM SKRATIEK
|
AAR |
Výročná správa o činnosti |
|
ABB |
Zostavovanie rozpočtu podľa činností |
|
ABM |
Riadenie podľa činností |
|
ACER |
Agentúra pre spoluprácu regulačných orgánov v oblasti energetiky |
|
AMIF |
Fond pre azyl, migráciu a integráciu |
|
AOD |
Povoľujúci úradník vymenovaný delegovaním |
|
ARTEMIS |
Rozšírený výskum a technológia pre vstavané inteligentné systémy |
|
ATM |
Manažment letovej prevádzky |
|
BBI |
Spoločný podnik pre priemyselné odvetvia využívajúce biologické materiály |
|
BEREC |
Orgán európskych regulátorov pre elektronické komunikácie |
|
BIC |
Konzorcium pre priemyselné odvetvia využívajúce biologické materiály |
|
BIS |
Banka pre medzinárodné zúčtovanie |
|
BOP |
Platobná bilancia |
|
Fond BUFI |
Fond rozpočtových pokút |
|
SPP |
Spoločná poľnohospodárska politika |
|
CCS LGF |
Záručný mechanizmus pre kultúrne a kreatívne sektory |
|
CEDEFOP |
Európske stredisko pre rozvoj odborného vzdelávania |
|
NPE |
Nástroj na prepájanie Európy |
|
CEF DI |
Dlhový nástroj v rámci Nástroja na prepájanie Európy |
|
CEPOL |
Agentúra Európskej únie pre odbornú prípravu v oblasti presadzovania práva |
|
KF |
Kohézny fond |
|
CHAFEA |
Výkonná agentúra pre spotrebiteľov, zdravie, poľnohospodárstvo a potraviny |
|
CIP |
Rámcový program pre konkurencieschopnosť a inovácie |
|
COM |
Komisia |
|
COSME |
Program pre konkurencieschopnosť podnikov a malých a stredných podnikov |
|
COSO |
Výbor sponzorských organizácií komisie Treadway |
|
NSU |
Nariadenie o spoločných ustanoveniach |
|
CPVO |
Úrad Spoločenstva pre odrody rastlín |
|
D&WM |
Vyraďovanie z prevádzky a nakladanie s odpadom |
|
EACEA |
Výkonná agentúra pre vzdelávanie, audiovizuálny sektor a kultúru |
|
EPFRV |
Európsky poľnohospodársky fond pre rozvoj vidieka |
|
EPZF |
Európsky poľnohospodársky záručný fond |
|
EPUZF |
Európsky poľnohospodársky usmerňovací a záručný fond |
|
EASA |
Európska agentúra pre bezpečnosť letectva |
|
EaSI |
Zamestnanosť a sociálna inovácia |
|
EASME |
Výkonná agentúra pre malé a stredné podniky |
|
EASO |
Európsky podporný úrad pre azyl |
|
EBA |
Európsky orgán pre bankovníctvo |
|
EBOR |
Európska banka pre obnovu a rozvoj |
|
ECA |
Európsky dvor audítorov |
|
ECB |
Európska centrálna banka |
|
ECDC |
Európske centrum pre prevenciu a kontrolu chorôb |
|
ECHA |
Európska chemická agentúra |
|
ECOFIN |
Rada pre hospodárske a finančné záležitosti |
|
ESUO |
Európske spoločenstvo uhlia a ocele |
|
ECSEL |
Spoločný podnik Elektronické komponenty a systémy pre vedúce postavenie Európy |
|
ERF |
Európsky rozvojový fond |
|
EDIF |
Záručný nástroj v rámci nástroja pre rozvoj podnikania a inovácie na západnom Balkáne |
|
EHP |
Európsky hospodársky priestor |
|
EEA |
Európska environmentálna agentúra |
|
ESVČ |
Európska služba pre vonkajšiu činnosť |
|
EFCA |
Európska agentúra pre kontrolu rybárstva |
|
EFF |
Európsky fond pre rybné hospodárstvo |
|
EFSA |
Európsky úrad pre bezpečnosť potravín |
|
EFSD |
Európsky fond pre udržateľný rozvoj |
|
EFSE |
Európsky fond pre juhovýchodnú Európu |
|
EFSF |
Európsky nástroj finančnej stability |
|
EFSI |
Európsky fond pre strategické investície |
|
EFSM |
Európsky finančný stabilizačný mechanizmus |
|
EZVO |
Európske združenie voľného obchodu |
|
EGNOS |
Európska geostacionárna navigačná prekrývacia služba |
|
EIB |
Európska investičná banka |
|
EIF |
Európsky investičný fond |
|
EIGE |
Európsky inštitút pre rodovú rovnosť |
|
EIOPA |
Európsky orgán pre poisťovníctvo a dôchodkové poistenie zamestnancov |
|
EIT |
Európsky inovačný a technologický inštitút |
|
ElectriFI |
Iniciatíva na financovanie elektrifikácie |
|
EMA |
Európska agentúra pre lieky |
|
EMCDDA |
Európske monitorovacie centrum pre drogy a drogovú závislosť |
|
ENRF |
Európsky námorný a rybársky fond |
|
EMSA |
Európska námorná bezpečnostná agentúra |
|
HMÚ |
Hospodárska a menová únia |
|
ENEF |
Fond na rozširovanie podnikov |
|
ENIAC |
Poradná rada európskej iniciatívy pre nanoelektroniku |
|
ENIF |
Fond na inováciu podnikov |
|
ENISA |
Agentúra Európskej únie pre sieťovú a informačnú bezpečnosť |
|
ENPI |
Nástroj európskeho susedstva a partnerstva |
|
EP |
Európsky parlament |
|
ERCEA |
Výkonná agentúra Európskej rady pre výskum |
|
EFRR |
Európsky fond regionálneho rozvoja |
|
ESA |
Európska vesmírna agentúra |
|
ESF |
Európsky sociálny fond |
|
EŠIF |
Európske štrukturálne a investičné fondy |
|
EMS |
Európsky mechanizmus pre stabilitu |
|
ESMA |
Európsky orgán pre cenné papiere a trhy |
|
ETF |
Nástroj ETF Start up 1998 |
|
ETF |
Európska nadácia pre odborné vzdelávanie |
|
EÚ |
Európska únia |
|
EUIPO |
Úrad Európskej únie pre duševné vlastníctvo |
|
EU-LISA |
Európska agentúra na prevádzkové riadenie rozsiahlych informačných systémov v oblasti slobody, bezpečnosti a spravodlivosti |
|
EUMETSAT |
Európska organizácia pre využitie meteorologických družíc |
|
EU-OSHA |
Európska agentúra pre bezpečnosť a ochranu zdravia pri práci |
|
Euratom |
Európske spoločenstvo pre atómovú energiu |
|
Eurofound |
Európska nadácia pre zlepšovanie životných a pracovných podmienok |
|
EUROJUST |
Európska jednotka pre justičnú spoluprácu |
|
EUROPOL |
Európsky policajný úrad |
|
F4E |
Fusion for Energy |
|
FCH |
Spoločný podnik pre palivové články a vodík |
|
FNURH |
Finančný nástroj na usmerňovanie rybného hospodárstva |
|
FIFO |
First-in, First-out |
|
FP7 |
Siedmy rámcový program v oblasti výskumu a technického rozvoja |
|
FR |
Nariadenie o rozpočtových pravidlách |
|
FRA |
Agentúra Európskej únie pre základné práva |
|
Frontex |
Európska agentúra pre pohraničnú a pobrežnú stráž |
|
FSDA |
Finančný výkaz – diskusia a analýza |
|
HDP |
Hrubý domáci produkt |
|
GMES |
Globálne monitorovanie pre životné prostredie a bezpečnosť |
|
HND |
Hrubý národný dôchodok |
|
GNSS |
Globálny navigačný satelitný systém |
|
H2020 |
Horizont 2020 |
|
ICSLT |
Tabuľka očakávanej dĺžky života zamestnancov medzinárodných verejných organizácií |
|
IFRP |
Integrovaný balík finančného výkazníctva |
|
IIW |
Časť pre infraštruktúru a inovácie |
|
MMF |
Medzinárodný menový fond |
|
IIL |
Spoločný podnik pre iniciatívu pre inovačné lieky |
|
INEA |
Výkonná agentúra pre inovácie a siete |
|
IPA II |
Nástroj predvstupovej pomoci |
|
IPSAS |
Medzinárodný účtovný štandard pre verejný sektor |
|
ISF |
Fond pre vnútornú bezpečnosť |
|
IT |
Informačné technológie |
|
ITER |
Medzinárodný termonukleárny experimentálny reaktor |
|
JAP |
Spoločný akčný plán |
|
JRC |
Spoločné výskumné centrum |
|
JU |
Spoločný podnik |
|
LGTT |
Nástroj na poskytovanie záruk za úvery na dopravné projekty v rámci TEN-T |
|
MAP |
Viacročný program – program finančného začlenenia pre stredné podniky |
|
MEP |
Poslanec Európskeho parlamentu |
|
MFA |
Makrofinančná pomoc |
|
VFR |
Viacročný finančný rámec |
|
MSP |
Mikro, malé a stredné podniky |
|
NEET |
Nie sú zamestnaní, ani nie sú v procese vzdelávania alebo odbornej prípravy |
|
ORD |
Rozhodnutie o vlastných zdrojoch |
|
PBI |
Iniciatíva dlhopisov na projekty |
|
PF4EE |
Nástroj Súkromné financovanie energetickej efektívnosti |
|
PGF |
Účastnícky záručný fond |
|
PMF |
Európsky nástroj mikrofinancovania Progress |
|
PPP |
Verejno-súkromné partnerstvo |
|
PSEO |
Dôchodkový systém európskych úradníkov |
|
R&I |
Výskum a inovácie |
|
RAL |
„Reste à Liquider“ (nesplatené záväzky) |
|
REA |
Výkonná agentúra pre výskum |
|
RSFF |
Finančný nástroj s rozdelením rizika |
|
RTD |
Výskum, technologický rozvoj a demonštračné činnosti |
|
S&P |
Finančné služby agentúry Standard & Poor's |
|
SANAD |
Fond pre región MENA pre mikro, malé a stredné podniky |
|
SAPARD |
Špeciálny prístupový program pre poľnohospodárstvo a rozvoj vidieka |
|
SEMED |
Program finančného začlenenia pre mikro, malé a stredné podniky v južnom a vo východnom Stredozemí |
|
SESAR |
Spoločný podnik na vývoj novej generácie európskeho systému riadenia letovej prevádzky |
|
SIUGI |
Nástroj pre neobmedzené záruky v rámci iniciatívy MSP |
|
MSP |
Malé a stredné podniky |
|
SMEW |
Špecializovaný nástroj pre MSP |
|
ZFEÚ |
Zmluva o fungovaní Európskej únie |
|
TVZ |
Tradičné vlastné zdroje |
|
TRDI |
Dočasný nástroj rozvoja vidieka |
|
DPH |
Daň z pridanej hodnoty |
|
YEI |
Iniciatíva na podporu zamestnanosti mladých ľudí |
Dňa 29. marca 2017 Spojené kráľovstvo formálne oznámilo svoj úmysel opustiť EÚ, čím spustilo proces vystúpenia podľa článku 50 Zmluvy o Európskej únii. Spojené kráľovstvo opustí EÚ do 29. marca 2019.
Zásada subsidiarity znamená, že Únia koná iba v takom rozsahu a vtedy, ak ciele navrhovaného opatrenia nie je možné uspokojivo dosiahnuť na úrovni členských štátov, ale z dôvodov rozsahu a dôsledkov činnosti ich možno lepšie dosiahnuť na úrovni Únie. Zásada proporcionality znamená, že obsah a forma činnosti Únie neprekročia rámec toho, čo je potrebné na dosiahnutie cieľov zmlúv. Pozri článok 5 ZFEÚ.
Pozri oznámenie Komisie s názvom Európa 2020: stratégia na zabezpečenie inteligentného, udržateľného a inkluzívneho rastu, KOM(2010)2020, 3. marca 2010.
Oznámenie Komisie s názvom Ďalšie kroky smerom k udržateľnej budúcnosti Európy – Európske opatrenia zamerané na udržateľnosť, SWD(2016) 390 final, 22. novembra 2016.
Podrobnejšie informácie sú uvedené v oznámení predsedu Junckera a prvého podpredsedu Timmermansa Komisii: Riadenie v Európskej komisii, C(2017) 6915 final z 11. októbra 2017, URL adresa: https://ec.europa.eu/info/sites/info/files/c_2017_6915_final_en.pdf.
Napr. normy vnútornej kontroly vychádzajú zo zásad vnútornej kontroly COSO 2013.
Preto sa pojmom „Európska komisia“ označuje inštitúcia (kolégium), ktorú tvoria členovia Komisie, ako aj jej administratíva riadená generálnymi riaditeľmi jednotlivých oddelení (a vedúcimi ďalších administratívnych štruktúr, ako sú útvary, kancelárie a výkonné agentúry).
Viac informácií je uvedených v dokumente: Európska komisia: „Európska hospodárska prognóza, zima 2018“, URL adresa: https://ec.europa.eu/info/publications/economic-and-financial-affairs-publications_sk.