 COMISIA EUROPEANĂ
Bruxelles, 23.10.2015
COM(2015) 515 final
RAPORT AL COMISIEI CĂTRE PARLAMENTUL EUROPEAN ȘI CONSILIU
privind oportunitatea elaborării unei evaluări la nivel european a bonității pentru datoriile suverane


This document is an excerpt from the EUR-Lex website
Document 52015DC0515
REPORT FROM THE COMMISSION TO THE EUROPEAN PARLIAMENT AND THE COUNCIL on the appropriateness of the development of a European creditworthiness assessment for sovereign debt
RAPORT AL COMISIEI CĂTRE PARLAMENTUL EUROPEAN ȘI CONSILIU privind oportunitatea elaborării unei evaluări la nivel european a bonității pentru datoriile suverane
RAPORT AL COMISIEI CĂTRE PARLAMENTUL EUROPEAN ȘI CONSILIU privind oportunitatea elaborării unei evaluări la nivel european a bonității pentru datoriile suverane
COM/2015/0515 final
COMISIA EUROPEANĂ
Bruxelles, 23.10.2015
COM(2015) 515 final
RAPORT AL COMISIEI CĂTRE PARLAMENTUL EUROPEAN ȘI CONSILIU
privind oportunitatea elaborării unei evaluări la nivel european a bonității pentru datoriile suverane
I. Introducere
Recenta criză a datoriilor suverane din UE a scos la iveală dezechilibrele macroeconomice și a evidențiat riscurile legate de încrederea excesivă în ratingurile de credit externe ale datoriilor suverane. Ratingurile de credit ale datoriilor suverane joacă un rol în determinarea costurilor îndatorării guvernelor. În timpul crizei, încrederea excesivă în ratingurile de credit a creat perturbări ale pieței care ar putea, în anumite împrejurări, să submineze stabilitatea financiară în UE.
Impactul negativ al dependenței excesive de ratingurile de credit suverane poate fi atenuat dacă investitorii în piața obligațiunilor suverane europene evaluează ei înșiși bonitatea entităților suverane europene, în loc să se bazeze în mod exclusiv și mecanic pe ratinguri de credit externe. În acest sens, investitorii ar trebui să dispună de informații exacte și relevante, care să le permită să efectueze propriile evaluări ale riscului de credit al entităților suverane.
O bună evaluare a bonității entităților suverane europene facilitează investițiile în obligațiunile suverane ale statelor membre ale UE. Acest lucru contribuie la încrederea globală în piață a investitorilor în fiecare stat membru, ceea ce influențează deciziile în materie de investiții ale acestora cu privire la alte clase de active în statele membre respective, de exemplu, investițiile în întreprinderile și instituțiile financiare înregistrate în statele membre în cauză. Disponibilitatea unor informații adecvate și exacte cu privire la bonitatea entităților suverane europene ar putea contribui la orientările politice formulate de președintele Juncker ca un element de bază pentru stimularea investițiilor.
Prezentul raport descrie riscurile constatate ca urmare a dependenței excesive de ratingurile obligațiunilor suverane (secțiunea II) și măsurile de politică adoptate până în prezent (secțiunea III). În continuare, raportul analizează dacă sursele de informare existente sunt suficiente și adecvate pentru a le permite investitorilor să efectueze propriile evaluări ale riscului de credit al entităților suverane (secțiunea IV) sau dacă un instrument suplimentar - eventual sub forma unei evaluări la nivel european a bonității pentru datoriile suverane 1 - este adecvat și ar putea completa informațiile existente (secțiunile V și VI).
II. Dependența excesivă de ratingurile externe pe piețele obligațiunilor suverane
1. Riscuri legate de dependența excesivă de ratingurile obligațiunilor suverane
Recenta criză a datoriilor suverane a evidențiat riscurile dependenței excesive de ratingurile de credit suverane. Criza a arătat că, în anumite condiții economice, această dependență excesivă ar putea crea efecte în cascadă disproporționate (cliff effects), prin care investitorii își reduc expunerile față de anumite obligațiuni suverane și alte instrumente de datorie, cu riscul de a submina stabilitatea financiară. Astfel de efecte în cascadă disproporționate pot apărea ca urmare a deteriorării ratingului de credit, în special sub un anumit prag. Acest lucru poate avea și un efect de lichiditate suplimentar, din cauza necesității de a îndeplini cerințele de reglementare în materie de capital. Acest aspect a devenit evident în timpul celei mai recente crize financiare, când previziunile economice din ce în ce mai defavorabile au exercitat presiuni asupra finanțelor publice. Aceasta a dus la deteriorarea ratingului obligațiunilor suverane, cauzând vânzarea simultană a instrumentelor de datorie de către instituțiile financiare și investitori. Aceste reacții ale pieței au fost accentuate de trimiterile la ratinguri incluse în anumite acte legislative financiare 2 , precum și de dependența contractuală excesivă de ratinguri a instituțiilor financiare.
Impactul potențial al ratingurilor suverane depășește cu mult efectele imediate asupra obligațiunilor suverane ale țărilor cărora le sunt acordate ratingurile și poate duce la efecte de propagare negative între piețe și chiar între țările care au legături economice semnificative („efect de contagiune”). Aceste efecte sunt accentuate de interconexiunile dintre ratingurile de credit suverane și ratingurile entităților din cadrul entităților suverane respective. Aceste legături sunt rezultatul metodologiilor utilizate de agențiile de rating de credit, care plafonează adesea cel mai favorabil rating de credit acordat oricărui instrument financiar dintr-o anumită jurisdicție la nivelul ratingului entității suverane (practică denumită adesea „plafonul suveran”). În consecință, deteriorarea unui rating suveran antrenează deseori deteriorări ale altor instrumente financiare situate pe teritoriul entității suverane respective, inclusiv ale ratingurilor obligațiunilor corporative sau ale instituțiilor financiare.
2. Observații privind ratingurile datoriilor suverane și piețele obligațiunilor din UE
Dovezile empirice desprinse din criza datoriilor suverane din UE au demonstrat „[...] o reacție semnificativă a spreadurilor randamentelor obligațiunilor de stat atât la notațiile de rating, cât și la perspectiva de rating, deosebit de importantă în cazul anunțurilor negative” 3 . În plus, s-a demonstrat că „[...] deteriorările ratingurilor suverane au efecte de propagare semnificative din punct de vedere statistic și economic, atât între țări, cât și între piețele financiare, ceea ce înseamnă că anunțurile agențiilor de rating ar putea conduce la instabilitate financiară” 4 .
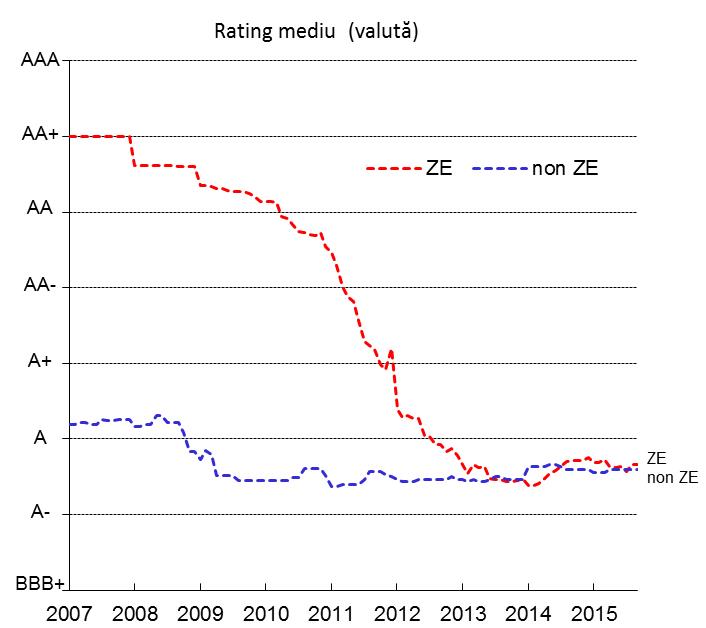
Graficul 1 arată că, până în 2008, ratingurile de credit ale statelor membre din zona euro au fost, în medie, mai ridicate decât cele ale statelor membre din afara zonei euro. În timp ce media ratingurilor de credit ale statelor membre din zona euro a fost de „AA+” 5 , statele membre din afara zonei euro au primit, în medie, „A”. Doar după criza financiară, în perioada 2009-2010, statele membre din zona euro și din afara acesteia au observat o deteriorare limitată și similară a ratingurilor de credit, în medie, de două trepte. În plus, de la începutul anului 2011, statele membre din zona euro au observat deteriorări abrupte, de la o medie de „AA” în 2011 la „A-” în 2013. Ratingul de credit mediu al statelor membre din zona euro este în prezent mai puternic decât cel al statelor membre din afara zonei euro, după ce în 2013 ambele s-au situat la nivelul „A-”.
Graficul 1: Tendințele ratingurilor suverane din UE 6
Sursa: calcule efectuate de Comisia Europeană
Graficele 2 și 3 demonstrează evoluția ratingurilor de credit pentru un anumit număr de state membre din zona euro și din afara zonei euro, care susține analiza de mai sus. Înainte de 2009, eșantionul de țări din zona euro avea rating „A” sau mai mare, după cum se arată în graficul 2. Pe durata crizei datoriilor suverane, ratingurile de credit ale unor state membre 7 au scăzut brusc în perioada 2010-2012 și s-au îmbunătățit într-o anumită măsură începând de la sfârșitul anului 2013.
|
Graficul 2: Tendințele ratingurilor suverane din zona euro
|
Sursa: calcule efectuate de Comisia Europeană
Pentru statele membre care nu fac parte din zona euro, o gamă mult mai largă de ratinguri de credit a fost observată atât înainte de criza datoriei suverane, cât și în cursul acesteia și ulterior (graficul 3). În timp ce unele state membre din afara zonei euro au avut un rating de credit relativ stabil 8 , altele au înregistrat o evoluție descendentă 9 sau ascendentă 10 .
|
Graficul 3: Tendințele ratingurilor suverane din statele membre din afara zonei euro |
|
|
Sursa: calcule efectuate de Comisia Europeană
3. Randamentele obligațiunilor suverane
Randamentele obligațiunilor suverane constituie un indicator important al percepției investitorilor asupra profilului de risc de credit al unei entități suverane. Înainte de criza datoriilor suverane, randamentele obligațiunilor din zona euro erau în linii mari convergente 11 , ceea ce sugerează că investitorii aveau aceeași atitudine asupra bonității statelor membre din zona euro, astfel cum demonstrează graficul 4. Acest lucru s-a schimbat în mod considerabil în timpul crizei. Începând din 2008, investitorii și-au redus cererea pentru anumite obligațiuni suverane specifice 12 sau au urmărit să obțină câștiguri mai ridicate, ceea ce s-a reflectat în evoluția randamentelor 13 . Pentru o serie de alte state membre din zona euro a fost observată o tendință de scădere a randamentelor obligațiunilor suverane. Începând cu 2013, randamentele obligațiunilor suverane din zona euro au evoluat treptat către nivelurile din perioada anterioară crizei. Cu toate acestea, există în continuare divergențe importante între statele membre din zona euro (graficul 4).
Graficul 4: Randamente, obligațiuni de stat pe 10 ani, procent
Sursa: Bloomberg
III. Măsuri de politică adoptate pentru diminuarea riscurilor de dependență excesivă de ratingurile datoriilor suverane
1. Controlul consolidat de reglementare al agențiilor de rating de credit
În urma deficiențelor constatate în ceea ce privește ratingurile de credit în timpul crizei financiare și al crizei ulterioare a datoriilor suverane, în 2009 au fost introduse noi norme pentru agențiile de rating de credit (ARC), care au inclus și cerințe privind înregistrarea și supravegherea agențiilor de rating de credit la nivel național. În 2011, înregistrarea și supravegherea agențiilor de rating de credit în UE au fost centralizate în cadrul Autorității Europene pentru Valori Mobiliare și Piețe (ESMA).
2. Transparență sporită în ceea ce privește ratingurile datoriei suverane
Ca urmare a crizei datoriilor suverane, în 2013 au fost introduse măsuri suplimentare în vederea sporirii transparenței și a promptitudinii ratingurilor datoriilor suverane, contribuind astfel la reducerea riscurilor de perturbare a pieței.
În special, agențiile de rating de credit trebuie să publice anual un calendar în care să stabilească datele pentru publicarea ratingurilor de credit suverane pe care le acordă. Ratingurile de credit ale datoriilor suverane sunt publicate, de asemenea, în zilele de vineri, după încheierea activității pe piețele reglementate din UE, pentru a evita perturbarea pieței în timpul programului de tranzacționare. Agențiile de rating de credit trebuie ca, odată cu acordarea ratingului de credit, să emită și un raport complet de cercetare care să pună la dispoziția investitorilor mai multe informații cu privire la motivele care stau la baza modificării unui rating suveran. În plus, agențiile de rating de credit trebuie să informeze entitatea suverană cu privire la ratingul de credit sau la perspectiva de credit în timpul programului de lucru și cu cel puțin o întreagă zi lucrătoare înainte de publicare. Entitatea suverană, la fel ca orice altă entitate căreia i se acordă un rating, are astfel ocazia de a atrage atenția agenției de rating de credit asupra oricărei erori de fapt.
Efectul combinat al acestor norme a sporit transparența ratingurilor datoriilor suverane. În prezent, investitorilor le sunt puse la dispoziție mai multe informații cu privire la motivele și ipotezele subiacente ale ratingurilor de credit suverane emise de agențiile de rating de credit, precum și cu privire la datele care stau la baza acestora. Informațiile suplimentare privind ratingurile suverane ar putea facilita și spori capacitatea investitorilor de a efectua evaluări mai exacte asupra bonității datoriilor suverane.
În pofida acestor eforturi de reglementare, un raport al ESMA 14 din 2013 a evidențiat, la nivelul procesului de acordare a ratingurilor suverane, deficiențe care ar putea prezenta riscuri pentru calitatea, independența și integritatea ratingurilor și a procesului de acordare a ratingurilor. În acest raport, ESMA a identificat riscuri legate de conflictele de interese care decurg din rolul pe care îl joacă în cadrul procesului de rating personalul de conducere de nivel superior și alte funcții decât cele de rating, precum și din implicarea specialiștilor care analizează entitățile suverane în activitățile de cercetare și de publicare. Raportul a subliniat riscurile legate de încălcarea confidențialității informațiilor privind ratingurile suverane și controalele care se efectuează înainte de publicarea ratingurilor. Raportul a evidențiat, de asemenea, riscurile legate de calendarul publicării ratingurilor suverane, inclusiv în ceea ce privește publicarea cu promptitudine a informațiilor referitoare la schimbările ratingurilor. Ca parte a procesului de supraveghere, ESMA a solicitat agențiilor de rating de credit să pună în aplicare planuri de acțiune pentru a remedia această situație. În ultimă instanță, ESMA este abilitată să ia măsurile de supraveghere care se impun.
3. Reducerea dependenței excesive de ratingurile de credit externe
Pentru a contracara riscurile și efectele negative ale dependenței exclusive și mecanice de ratingurile de credit (care includ și ratingurile de credit suverane), au fost luate măsuri la nivel internațional pentru a reduce dependența excesivă de ratingurile de credit, cu scopul de a restabili încrederea în sistemul financiar. Principiile Consiliului pentru Stabilitate Financiară (FSB) 15 vizând reducerea dependenței de ratingurile emise de agențiile de rating de credit în standarde, acte cu putere de lege și norme administrative au fost aprobate de liderii G20 în noiembrie 2010 (în cadrul summitului de la Seoul) 16 . Principiile vizează să pună capăt dependenței mecanice a băncilor, a investitorilor instituționali și a altor participanți la piață de ratingurile de credit, să introducă o modificare semnificativă a practicilor existente și să instituie practici interne mai solide de evaluare a riscului de credit, ca alternativă.
Reducerea efectivă a dependenței excesive de ratingurile de credit externe, inclusiv de ratingurile de credit suverane, ar putea reduce riscurile de producere a unor efecte în cascadă disproporționate în cazul deteriorării ratingurilor suverane. În răspunsul său către FSB 17 , Comisia Europeană și-a prezentat acțiunile menite să diminueze riscurile legate de dependența de ratinguri. În continuare, Comisia Europeană va prezenta un raport cu privire la măsuri alternative de a evalua riscul de credit și va identifica dacă există eventuale alternative viabile, determinând, totodată, dacă este fezabil ca participanții la piață să le pună în aplicare. Pe baza rezultatelor acestui raport, Comisia ar putea lua în considerare eliminarea până în 2020 a trimiterilor la ratingurile de credit care au mai rămas în legislația Uniunii Europene.
În plus, Comisia sprijină inițiativa G20 privind lacunele în materie de date 18 , care vizează îmbunătățirea disponibilității și a comparabilității datelor economice și financiare la nivel internațional. Una dintre recomandări (R17) vizează promovarea unor statistici transnaționale standardizate, publicate în timp util, privind finanțele publice, care să aibă la bază standarde comune acceptate la nivel internațional.
4. Examinarea unei evaluări la nivel european a bonității pentru datoriile suverane
Ca parte a măsurilor de politică adoptate în vederea reducerii dependenței excesive de ratingurile de credit suverane, este necesar ca investitorii să dispună de informații adecvate pentru a evalua bonitatea statelor membre. Aceste informații ar trebui să le permită investitorilor să efectueze propriile evaluări ale riscului de credit al entităților suverane și să nu se bazeze în mod exclusiv și mecanic pe ratingurile de credit externe acordate de agenții de rating de credit.
Comisia colectează, prelucrează și publică deja date privind situația economică, financiară și bugetară și performanțele statelor membre, în contextul supravegherii politicilor economice și bugetare. Comisia a fost invitată să analizeze dacă această raportare ar trebui să fie completată cu elemente sau indicatori suplimentari și să examineze posibilitatea realizării unei evaluări la nivel european a bonității. Aceasta le-ar putea permite investitorilor să efectueze o evaluare imparțială și obiectivă a bonității statelor membre.
Așadar, Comisia, „luând în considerare situația pieței, […] va prezenta Parlamentului European și Consiliului un raport în care analizează oportunitatea elaborării unei evaluări a bonității datoriei suverane a statelor membre”. 19 Acest raport va sta la baza viitorului raport al Comisiei privind oportunitatea și fezabilitatea instituirii unei agenții europene de rating de credit, care urmează să fie publicat până la sfârșitul anului 2016 20 .
IV. Analiza decalajului dintre nevoile investitorilor și furnizarea de informații
Astfel cum s-a subliniat anterior, accesul la informații suficiente și adecvate facilitează efectuarea de către investitori a propriilor evaluări ale bonității și reduc dependența de ratingurile suverane. Prezenta secțiune descrie tipul de informații utilizate de investitori și le compară cu informațiile disponibile pentru a se stabili dacă există lacune informaționale semnificative.
1. Nevoile de informare ale investitorilor
A) Tipurile de investitori și de nevoi de informare
Se poate face distincția între investitorii mari, în principal instituționali, și investitorii mai mici. În cazul în care acești investitori doresc să intre pe piețele obligațiunilor suverane, ei au nevoi informaționale similare cu privire la entitățile suverane respective, însă au capacități diferite de a evalua riscul de credit suveran.
În vederea redactării acestui raport, Comisia a avut întrevederi cu un număr limitat de investitori instituționali mari, cum ar fi bănci, fonduri de pensii și administratori de active, precum și cu o serie de administratori de active mai mici. Pe baza acestui feedback, informațiile cele mai relevante utilizate pentru a evalua bonitatea entităților suverane sunt datele privind soliditatea și performanțele macroeconomice și bugetare ale acestor entități. Sunt incluse aici date cantitative precum variația produsului intern brut (PIB), nivelurile datoriei publice și structura scadențelor, deficitul public, rata șomajului și competitivitatea. În plus, sunt considerate relevante informațiile calitative privind statul de drept, buna guvernanță și situația politică.
Marii investitori instituționali 21 intervievați au raportat că au evaluat bonitatea datoriilor suverane pentru deciziile de investiții și în scopuri prudențiale și că există o nevoie de date comparabile privind datoriile suverane nu numai la nivelul UE, ci și la nivel global, având în vedere dimensiunea mondială a activităților lor și a nevoilor clienților lor.
Pentru a obține date comparabile în vederea realizării propriilor evaluări ale riscului de credit, investitorii intervievați recurg adesea la serviciile unor furnizori de date privați, care consolidează informații privind entitățile suverane din multiple surse publice și private și furnizează un flux de date automatizat. Aceștia folosesc adesea propriii lor analiști, iar unii acordă entităților suverane propriile lor ratinguri interne. În plus, unii investitori instituționali au indicat că interacționează direct cu autoritățile naționale, cum ar fi agențiile naționale însărcinate cu gestionarea datoriei publice și trezoreriile naționale.
Pe de altă parte, investitorii mai mici au declarat că dispun de mai puține resurse pentru a efectua propriile evaluări ale riscului de credit sau pentru a accesa și a analiza datele provenite din diferite surse de date publice și private. Investitorii mai mici par să se bazeze într-o măsură mai mare pe ratinguri de credit acordate de agențiile de rating de credit. Aceștia efectuează propriile lor evaluări suplimentare pe o bază ad-hoc, adesea în legătură cu evenimentele de actualitate. În plus, acești investitori mai mici au subliniat faptul că informațiile privind evaluarea bonității datoriilor suverane nu sunt utilizate numai pentru investițiile în obligațiuni suverane, ci și pentru alte decizii de investiții și de alocare a activelor care ar putea fi relevante pentru micii investitori.
B) Situația de pe piață a deținerilor de obligațiuni suverane
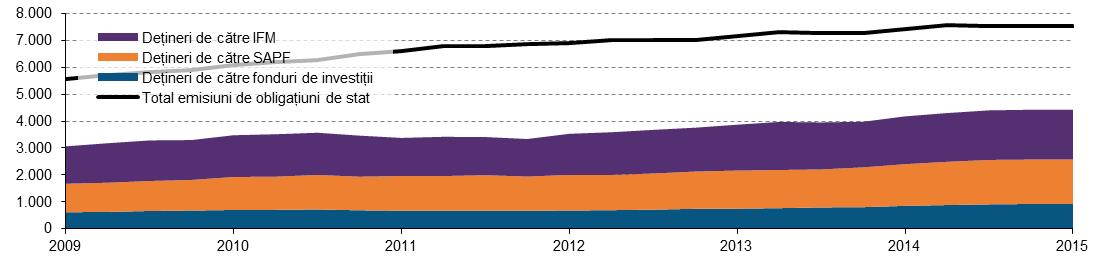
În ceea ce privește impactul asupra pieței, investitorii instituționali naționali reprezintă o mare parte din deținerile de titluri de datorie suverană din zona euro. Astfel cum se arată în graficul 5, în special instituțiile financiare monetare (IFM), societățile de asigurare, fondurile de pensii (SAFP) și fondurile de investiții rezidente reprezintă o parte importantă a investițiilor în obligațiuni de stat din zona euro.
Graficul 5: Emisiunile și deținerile de obligațiuni suverane, în zona euro, în miliarde EUR
Sursa: BCE și calcule proprii.
Astfel cum se arată în graficul 6, în 2013, în zona euro, investitorii neinstituționali rezidenți au reprezentat 7,2 % din totalul deținerilor de obligațiuni suverane din zona euro. Prin urmare, respectivii investitori nu reprezintă decât o mică parte din investițiile în obligațiuni suverane. În plus, creditorii nerezidenți reprezintă 57 % din investițiile în obligațiuni suverane din UE. Aceasta include atât investitorii din alte state membre, cât și din afara UE.
Graficul 6: Deținerile de obligațiuni suverane pe tipuri de investitori, 2013, procent din totalul datoriei publice, Uniunea Europeană
Sursa: BCE, Statistici privind finanțele publice, calcule proprii.
2. Informații puse la dispoziția investitorilor
O gamă largă de informații cu privire la datoriile suverane este pusă la dispoziția participanților la piață atât prin intermediul canalelor publice, cât și al celor private. Pe baza acestor informații, investitorii pot efectua propria evaluare a riscului de credit. Informațiile din surse publice sunt publicate de înseși statele membre, de instituțiile europene, precum și de diferite organizații internaționale. În plus, o serie de furnizori privați pun informații la dispoziția investitorilor. Printre aceștia se numără furnizorii de date specializați, organismele profesionale și agențiile de rating de credit. Tipul de informații furnizate, frecvența acestora și națiunile acoperite variază foarte mult în funcție de canalul de informare.
3. Informații oferite de Comisia Europeană
La nivelul UE, o gamă largă de statistici și rapoarte privind situația economică și evoluțiile economice din statele membre a fost pusă la dispoziția publicului de o anumită perioadă de timp. Comisia publică date privind datoriile publice, statistici trimestriale privind finanțele publice, precum și date raportate în cadrul procedurii aplicabile deficitelor excesive (PDE), în mod armonizat și comparabil. În plus, Comisia Europeană publică previziuni economice și rapoarte privind zona euro, finanțele publice și sustenabilitatea bugetară. Introducerea de noi norme europene privind supravegherea bugetară și macroeconomică în cadrul semestrului european, împreună cu cerințele consolidate pentru raportarea de către statele membre cu privire la statisticile privind finanțele publice în cadrul Sistemului european de conturi naționale și regionale (SEC 2010) 22 a consolidat informațiile de care dispun investitorii pentru a evalua bonitatea entităților suverane din UE.
A) Supravegherea bugetară și macroeconomică consolidată a statelor membre
La nivelul UE, normele care reglementează Pactul de stabilitate și de creștere 23 (denumit în continuare „pactul”) reprezintă piatra de temelie a guvernanței economice a UE și au scopul de a asigura buna funcționare a uniunii economice și monetare. Obiectivul principal al pactului este de a promova politici bugetare solide și de a asigura sustenabilitatea finanțelor publice în statele membre.
În ultimii ani, pactul a fost consolidat pentru a aborda deficiențele în materie de guvernanță economică și supraveghere bugetară și pentru a îmbunătăți monitorizarea performanțelor macroeconomice și bugetare ale tuturor statelor membre ale UE în general și ale celor din zona euro în mod special. În urma acestor inițiative, investitorii au acces la informații suplimentare pentru a realiza propria lor evaluare a situației finanțelor publice.
Semestrul european consolidat pentru coordonarea politicilor economice și cele șase măsuri legislative cunoscute sub denumirea de „pachetul de șase” 24 , adoptate în noiembrie 2011, au consolidat Pactul de stabilitate și de creștere (PSC). În cadrul semestrului european, Comisia analizează planurile naționale de reforme bugetare, macroeconomice și structurale și, pe această bază, Consiliul adoptă recomandări cu orientare precisă, adresate fiecărui stat membru. Mai mult, în cazul unor dezechilibre macroeconomice și/sau deficite bugetare excesive, pentru statele membre din zona euro intervine un sistem de sancțiuni financiare.
În contextul semestrului european 25 , sunt publicate o serie de rapoarte în care Comisia trece în revistă situația macroeconomică și bugetară a tuturor statelor membre. Printre acestea se numără:
1) Analiza anuală a creșterii (noiembrie), care stabilește prioritățile UE pentru stimularea creșterii economice și a creării de locuri de muncă;
2) Raportul privind mecanismul de alertă din cadrul procedurii privind dezechilibrele macroeconomice, care, pe baza unui tablou de bord cu indicatori, identifică statele membre care necesită o analiză suplimentară;
3) Rapoartele de țară (februarie/mai) în care Comisia publică, pentru fiecare stat membru, o evaluare analitică unică a situației economice a statului membru respectiv, a programelor de reformă ale statelor membre și a oricăror aspecte considerate relevante pe baza raportului privind mecanismul de alertă și a eventualelor dezechilibre cu care se confruntă statul membru. Pentru mai multe state membre identificate în cadrul unui tablou de bord se realizează o analiză aprofundată. Această trecere în revistă include o evaluare a îndatorării publice și/sau private, având în vedere evoluția viitoare și costurile îndatorării; și
4) Recomandări specifice fiecărei țări (mai) sunt propuse apoi de către Comisie, în vederea adoptării de către Consiliu; acestea oferă statelor membre consiliere adaptată în materie de politici, în domeniile considerate prioritare pentru următoarele 12-18 luni. Recomandările sunt însoțite de o evaluare a programelor de stabilitate și convergență ale statului membru.
Pentru zona euro, a fost introdus un mecanism suplimentar. Acest pachet de reforme, așanumitul „pachet privind supravegherea și monitorizarea bugetare” 26 , a intrat în vigoare în mai 2013 în toate statele membre din zona euro și a sporit și mai mult transparența privind deciziile bugetare ale statelor membre din zona euro, asigurând, în același timp, o mai bună coordonare a planurilor statelor membre în materie de emisiuni de instrumente de datorie.
Pentru a asigura coordonarea politicilor bugetare ale statelor membre care au adoptat euro ca monedă națională, guvernele (cu excepția celor din țările care fac obiectul unui program de ajustare macroeconomică) sunt obligate, de asemenea, în temeiul pachetului privind supravegherea și monitorizarea bugetare, să prezinte Comisiei proiectele lor de planuri bugetare pentru anul următor până la data de 15 a lunii octombrie a fiecărui an 27 . Comisia oferă două evaluări ale proiectelor de planuri bugetare: un aviz cu privire la planul fiecărui stat membru și o evaluare globală a situației bugetare și a perspectivelor zonei euro în ansamblu.
Avizul cu privire la proiectul de plan bugetar al fiecărui stat membru din zona euro se bazează pe evaluarea respectării PSC și ține cont de previziunile din toamnă ale Comisiei. În cazul în care Comisia constată că proiectul de plan bugetar al unui stat membru încalcă în mod deosebit de grav obligațiile ce decurg din PSC, aceasta poate solicita prezentarea unui proiect revizuit.
Toate informațiile legate de semestrul european sunt publice. Prin urmare, acest lucru le oferă investitorilor informații periodice și prompte, bazate pe o metodologie comună. Acestea completează informațiile deja făcute publice de birourile naționale de statistică ale statelor membre, de agențiile naționale însărcinate cu gestionarea datoriei publice și de furnizorii de informații privați.
Semestrul european a raționalizat fluxurile de informații aflate la dispoziția investitorilor, ceea ce le oferă acestora o imagine mai bună asupra performanțelor macroeconomice și bugetare ale statelor membre. De asemenea, acesta le oferă o sursă suplimentară de informații, precum și datele primare necesare pentru efectuarea propriilor evaluări ale riscului de credit al entităților suverane.
În plus, la nivelul UE au fost elaborate și alte instrumente pentru a evalua atuurile macroprudențiale ale statelor membre. De exemplu, Direcția Generală Afaceri Economice și Financiare (DG ECFIN) a elaborat un indice de detectare precoce a presiunilor bugetare pentru țările UE.
În plus, o dată la 3 ani, Comisia publică rapoarte privind îmbătrânirea populației care evaluează impactul economic al schimbărilor demografice. Acestea sunt completate de rapoartele privind sustenabilitatea bugetară a finanțelor publice în statele membre, în contextul impactului financiar, economic și bugetar al schimbărilor demografice.
B) SEC 2010
Începând din septembrie 2014, SEC 2010 a înlocuit SEC 1995 28 . SEC 2010 clarifică definițiile și normele privind statisticile finanțelor publice, îmbunătățind acuratețea și comparabilitatea statisticilor privind finanțele publice (SFP).
SEC 2010 definesc și reglementează raportarea informațiilor referitoare la datoria publică de către statele membre și clarifică cerințele de raportare și de tratare pentru unele tranzacții financiare specifice, cum ar fi datoriile contingente, parteneriatele public-privat și utilizarea entităților cu scop special, care anterior nu au fost întotdeauna raportate în același mod de către statele membre în contextul statisticilor privind finanțele publice. Prin urmare, statisticile colectate în conformitate cu normele SFP oferă o imagine cuprinzătoare asupra datoriilor publice neachitate ale statelor membre ale UE. Acestea le permit investitorilor să aibă informații precise privind situația nivelurilor datoriilor în întreaga UE.
4. Concluzie privind oferta și cererea de informații referitoare la evaluarea bonității entităților suverane.
Din analiza de mai sus reiese că o gamă largă de informații este pusă la dispoziția investitorilor în vederea evaluării bonității datoriilor suverane din UE. În special, Comisia Europeană publică o gamă largă de informații referitoare la statele membre ale Uniunii Europene. Acestea au fost consolidate recent ca urmare a noilor norme privind supravegherea bugetară și macroeconomică a statelor membre. Pe baza întrevederilor cu o serie de investitori, astfel cum sunt descrise în secțiunea de mai sus, nu au putut fi identificate discrepanțe semnificative între informațiile publicate și informațiile utilizate sau solicitate de participanții la piețele financiare în scopul evaluării bonității.
V. Oportunitatea elaborării unei evaluări la nivel european a bonității datoriilor suverane
O potențială evaluare la nivel european a bonității datoriilor suverane ar putea îndeplini o serie de obiective și de condiții pentru a fi considerată adecvată și proporțională. Aceasta ar trebui să contribuie la reducerea dependenței excesive de ratingurile de credit externe în momentul evaluării datoriilor suverane. De asemenea, aceasta ar trebui să îmbunătățească situația de pe piață în ceea ce privește sursele de informare aflate la dispoziția părților interesate în vederea evaluării bonității entităților suverane. În plus, pentru a stabili dacă o evaluare la nivel european a bonității datoriilor suverane ar fi adecvată, ar trebui să se țină seama de potențialul domeniu de aplicare și mandat, precum și de potențialul impact economic al unui astfel de sistem asupra părților interesate, inclusiv asupra investitorilor, a emitenților, a sectorului de rating și a contribuabililor.
1. Tipologia unei potențiale evaluări la nivel european a bonității pentru datoriile suverane
O evaluare la nivel european a bonității datoriilor suverane ar putea fi concepută în multiple forme și cu obiective diferite. Sfera de cuprindere poate fi determinată în funcție de informațiile (cantitative sau calitative) pe care se bazează și de nivelul și soliditatea evaluării puse la dispoziția investitorilor.
A) Sfera de cuprindere a evaluării
O evaluare la nivel european a bonității ar putea implica publicarea de către un organism public european a unor indicatori economici și a unor rapoarte de cercetare cuprinzând o evaluare calitativă și cantitativă a entităților suverane din UE. Aceste rapoarte ar putea reprezenta o sursă alternativă de informații, dar fără a pune la dispoziție un indicator unic, precum agențiile de rating de credit.
În sens restrictiv, organismul în cauză ar putea fi definit ca un organism public european care ar efectua o evaluare a bonității statelor membre ale Uniunii Europene pe baza unui set de date cantitative privind statele membre ale UE și ar publica periodic modificările datelor cantitative respective. Acest lucru ar oferi o sursă alternativă de informații cantitative privind bonitatea datoriilor suverane față de agențiile de rating de credit existente.
B) Guvernanța unei evaluări la nivel european a bonității
Pentru ca o evaluare la nivel european să fie considerată de către participanții pe piață ca fiind un indicator credibil al bonității, este necesar ca aceasta să fie realizată de un organism credibil și cu reputație, fie de o entitate existentă, fie de un organism nou.
Această sarcină ar putea fi încredințată fie instituțiilor, organismelor sau agențiilor existente ale UE, fie unui nou organism public care ar urma să fie instituit. În cazul oricărui organism existent, ar trebui să se considere că o nouă sarcină nu ar afecta punerea în aplicare efectivă a mandatului său actual. În ceea ce privește Comisia Europeană, o evaluare în mare parte similară se efectuează deja în contextul cadrului actual de supraveghere economică și bugetară a statelor membre, care include evaluări cantitative și calitative ale statelor membre ale UE.
C) Costuri
Diferitele opțiuni prezentate mai sus pentru o posibilă evaluare la nivel european a bonității ar avea consecințe diferite, dar, în același timp, importante pentru determinarea resurselor necesare în vederea evaluării și impactul potențial pe care aceasta l-ar putea avea asupra pieței.
În special, crearea unui nou organism ar presupune costuri de punere în funcțiune importante, care ar trebui să fie puse în balanță cu potențialele beneficii pentru piața obligațiunilor suverane din UE și pentru economia europeană în ansamblu. Comisia a estimat deja, în trecut, costurile potențiale pe care le-ar implica un astfel de exercițiu și a concluzionat că acestea sunt disproporționate față de beneficiile obținute 29 . În special, în măsura în care un nou organism nu ar face decât să reproducă informațiile furnizate de către instituțiile UE deja existente cu privire la datoriile suverane din UE, este foarte probabil ca beneficiile să nu depășească costurile.
2. Impactul unei evaluări la nivel european a bonității
A) Impactul asupra dependenței de ratingurile de credit suverane
În cazul în care o potențială evaluare la nivel european a bonității ar constitui o alternativă la ratingurile externe, acest lucru ar putea reduce dependența de astfel de ratinguri. O potențială evaluare la nivel european a bonității ar trebui să fie complementară surselor de informații existente și să evite situația în care investitorii s-ar baza în mod exclusiv și mecanic pe aceasta.
Raportul 30 Consiliului pentru stabilitate financiară privind punerea în aplicare a principiilor FSB referitoare la reducerea dependenței de ratinguri invită autoritățile să „nu dea curs tentației de a adopta un număr mic de măsuri alternative pentru evaluarea bonității în locul ratingurilor acordate de agențiile de rating de credit, ceea ce poate duce la prociclicitate substituită și comportament gregar.”
În măsura în care acest lucru ar duce la reproducerea informațiilor existente pe care le oferă supravegherea macroeconomică actuală a entităților suverane europene, este de așteptat ca impactul asupra reducerii dependenței excesive de ratingurile de credit externe să fie limitat.
B) Impactul asupra investitorilor
O evaluare la nivel european a bonității ar avea un impact distinct în funcție de tipul de investitor.
Pe baza interviurilor realizate cu o serie de investitori instituționali, beneficiile ar fi limitate, întrucât aceștia efectuează deja o evaluare aprofundată a bonității pe baza surselor de date existente. Actualul regim de supraveghere bugetară și macroeconomică oferă deja toate informațiile relevante pentru evaluarea bonității entităților suverane din UE. O evaluare la nivel european a bonității nu ar face decât să furnizeze o sursă suplimentară de date de intrare pentru sistemul de evaluare a riscului de credit al acestor investitori. Mai mult, investitorii instituționali intervievați care investesc pe piața mondială a obligațiunilor suverane preferă datele care sunt comparabile la nivel mondial și nu se limitează la o anumită zonă geografică, cum ar fi UE. Astfel de informații sunt deja furnizate de instituții internaționale, cum ar fi Fondul Monetar Internațional (FMI) 31 , Banca Mondială 32 și Organizația pentru Cooperare și Dezvoltare Economică (OCDE) 33 .
Din întrevederile cu investitorii mai mici rezultă că aceștia ar putea, în anumite circumstanțe, să beneficieze de o evaluare la nivelul UE a bonității dacă aceasta ar putea reduce eforturile de a colecta și analiza toate informațiile relevante disponibile. Deși beneficiază de transparența oferită de noul regim de supraveghere bugetară și macroeconomică din UE, acești investitori au capacități limitate de a prelucra informațiile respective.
Cu toate acestea, în contextul actual, o evaluare la nivel european a bonității ar aduce o valoare adăugată redusă informațiilor existente oferite de sistemul de supraveghere bugetară și macroeconomică, în special în raport cu costurile legate de instituirea unei astfel de evaluări europene.
C) Impactul asupra concurenței în sectorul ratingurilor
O veritabilă evaluare la nivel european a bonității ar putea crea un nou concurent public pentru sursele de informații publice și private existente. Aceasta ar reprezenta, în mod indirect, o provocare pentru agențiile de rating de credit existente și ar intra în concurență cu agregatorii privați existenți care pun informații la dispoziția investitorilor. În plus, aceasta ar oferi o alternativă pentru unele cercetări economice realizate cu privire la entitățile suverane europene conduse de instituții publice internaționale precum FMI, Banca Mondială și OCDE.
3. Concluzie cu privire la oportunitatea unei evaluări la nivelul UE a bonității
O evaluare la nivel european a bonității ar avea doar un impact limitat asupra eforturilor de a reduce dependența de ratingurile datoriilor suverane, întrucât, cel mai probabil, ar reproduce informațiile existente. În plus, în cazul în care nu ar fi gestionată în mod corect, aceasta ar putea genera riscul de a crea o dependență excesivă de o nouă alternativă, presupunând că investitorii s-ar baza pe evaluare în mod exclusiv.
Mai mult, din interviurile cu investitorii selectați a reieșit că o evaluare la nivel european a bonității nu ar îmbunătăți substanțial nivelul de informații pentru investitorii instituționali. Acești investitori au suficiente informații disponibile din surse publice și private. Informațiile în cauză au fost îmbunătățite și mai mult prin intermediul noului sistem de supraveghere bugetară și macroeconomică a statelor membre în cadrul semestrului european. Pentru micii investitori, care beneficiază, de asemenea, de mecanismul de supraveghere, o evaluare la nivel european a bonității ar putea oferi anumite avantaje, prin reducerea eforturilor de cercetare. Cu toate acestea, capacitățile lor inerente de a valorifica un astfel de instrument de informare sunt limitate. În fine, o evaluare la nivel european a bonității ar intra în concurență cu furnizorii de informații privați existenți, inclusiv cu agențiile de rating de credit.
Având în vedere toți factorii relevanți, o evaluare la nivel european a bonității datoriilor suverane nu pare a fi proporțională și nici adecvată în acest stadiu, dacă este analizată în raport cu nevoile investitorilor și cu obiectivul de a elimina dependența excesivă de ratingurile de credit externe. Ca atare, Comisia nu va face demersuri pentru punerea în aplicare și dezvoltarea unei astfel de evaluări la nivel european a bonității pentru datoriile suverane. Cu toate acestea, Comisia va continua să exploreze posibilele surse alternative de informații ușor accesibile care să răspundă nevoilor investitorilor mai mici, după cum se explică în secțiunea următoare.
VI. Măsuri alternative
În pofida difuzării pe scară largă de către Comisia Europeană a datelor economice și bugetare privind statele membre ale Uniunii Europene, investitorii mai mici ar putea întâmpina dificultăți în ceea ce privește evaluarea bonității datoriei suverane, din cauza capacităților lor limitate de a prelucra informațiile respective. Pentru a remedia această situație, ar putea fi avute în vedere alte măsuri, care să se axeze pe fluxul informațiilor subiacente necesare pentru evaluarea bonității.
Comisia va reflecta în continuare asupra următoarelor măsuri:
1. Încorporarea standardelor internaționale în materie de transparență
În primul rând, ar putea fi luată în considerare punerea în aplicare de către statele membre a celor mai bune practici internaționale în materie de raportare a datoriilor suverane și a emisiunilor de instrumente de datorie. Un nivel sporit de armonizare bazată pe standarde internaționale ar putea reduce diferențele rămase în materie de practici de publicare ale statelor membre. Acest lucru ar putea îmbunătăți, în ansamblu, fluxurile de informații cu privire la datoriile suverane și emisiunile de instrumente de datorie aflate la dispoziția investitorilor. Orice astfel de măsură ar trebui să completeze, și nu să reproducă, cadrul juridic existent de raportare a datelor statistice de către statele membre către organisme precum Eurostat. Odată finalizate, constatările Grupului operativ al OCDE privind transparența statisticilor referitoare la datorii, la operațiunile cu datorii și la politicile privind datoria publică 34 ar putea constitui un punct de plecare pentru această analiză.
2. Promovarea celor mai bune practici de către statele membre
În al doilea rând, Comisia va analiza dacă cele mai bune practici observate în unele state membre pot fi extinse în toate celelalte state membre, pentru a facilita accesul la datele privind datoriile publice naționale. De exemplu, o serie de state membre publică baze de date naționale specializate cuprinzând informații detaliate cu privire la datoria lor publică neachitată. Aceste baze de date sunt accesibile cu ușurință și fără restricții tuturor investitorilor și părților interesate.
3. Raționalizarea publicării datelor de către Comisie
În sfârșit, la nivelul UE, sunt disponibile informații privind performanțele economice și evoluțiile demografice, publicate de către Comisie pe diverse pagini de internet și în diverse baze de date. Comisia ar putea analiza raționalizarea modalităților și a condițiilor în care datele existente, raportate de statele membre, sunt puse la dispoziția publicului.
De exemplu, trimiteri la ratingurile de credit externe pot fi întâlnite în abordarea standardizată de calculare a cerințelor de capital pentru bănci [Directiva 2013/36/UE a Parlamentului European și a Consiliului din 26 iunie 2013 cu privire la accesul la activitatea instituțiilor de credit și supravegherea prudențială a instituțiilor de credit și a firmelor de investiții, de modificare a Directivei 2002/87/CE și de abrogare a Directivelor 2006/48/CE și 2006/49/CE, JO L 176, 27.6.2013, p. 338 (CRD IV) și Regulamentul (UE) nr. 575/2013 al Parlamentului European și al Consiliului din 26 iunie 2013 privind cerințele prudențiale pentru instituțiile de credit și firmele de investiții și de modificare a Regulamentului (UE) nr. 648/2012, JO L 176, 27.6.2013, p. 1 (CRR)], precum și în cerințele de capital pentru întreprinderile de asigurare [Regulamentul delegat (UE) al Comisiei 2015/35 din 10 octombrie 2014 de completare a Directivei 2009/138/CE a Parlamentului European și a Consiliului privind accesul la activitate și desfășurarea activității de asigurare și de reasigurare, JO L 12, 17.1.2015, p. 1 (Solvabilitate II)] și în cerințele de marjă pentru contrapărțile care nu sunt compensate la nivel central.
Regulamentul (UE) nr. 549/2013 al Parlamentului European și al Consiliului din 21 mai 2013 privind Sistemul european de conturi naționale și regionale din Uniunea Europeană, JO L 174, 26.6.2013, p. 1.

