 COMISSÃO EUROPEIA
Bruxelas, 21.4.2017
COM(2017) 184 final
RELATÓRIO DA COMISSÃO AO CONSELHO E AO PARLAMENTO EUROPEU
sobre a aplicação e avaliação da Diretiva 2008/118/CE, de 16 de dezembro de 2008, relativa ao regime geral dos impostos especiais de consumo
{SWD(2017) 131 final}
Índice
1.Introdução
2.Contexto
3.Avaliação da diretiva
3.1.Âmbito da avaliação
3.2.Resultados
3.2.1.Eficácia e eficiência da Diretiva 2008/118/CE
3.2.2.Coerência entre os regimes dos impostos especiais de consumo e os regimes aduaneiros
3.2.3.Pertinência
3.2.4.Valor acrescentado da UE
4.Questões que requerem mais atenção
4.1.Autorizações
4.2.Tratamento em caso de faltas, excessos, outras exceções e luta contra a fraude
4.3.Coordenação entre os regimes aduaneiros e os procedimentos aplicáveis aos impostos especiais de consumo
4.4.Procedimentos de «imposto pago» destinados às pequenas e médias empresas
5.Conclusões e seguimento
1.Introdução
O artigo 45.º, n.º 2, da Diretiva 2008/118/CE do Conselho estabelece: «Até 1 de abril de 2015, a Comissão deve apresentar ao Parlamento Europeu e ao Conselho um relatório sobre a execução da presente diretiva.» A fim de reunir elementos para a elaboração desse relatório, a Comissão solicitou dois estudos de avaliação externos. O primeiro estudo de avaliação, relativo ao capítulo V da diretiva (ou seja, regras em matéria de circulação, para fins comerciais, de produtos sujeitos a impostos especiais de consumo sobre os quais já tenha sido pago o imposto) foi publicado em 2015. O segundo estudo, centrado nos capítulos III e IV da diretiva (ou seja, disposições relativas aos entrepostos fiscais e ao sistema de controlo eletrónico), foi publicado em 2016.
Cada um destes estudos consistiu num inquérito aos Estados-Membros e aos operadores, cujos resultados foram comparados de modo a garantir uma visão coerente e consistente das questões em apreço. Para ambos os estudos, foram realizados vários estudos de casos, bastante aprofundados, em cerca de um terço dos Estados-Membros. Os Estados-Membros selecionados são considerados representativos, em função da dimensão do país, da localização geográfica e do facto de o Estado-Membro ser um produtor ou um consumidor de produtos sujeitos a impostos especiais de consumo.
A Comissão decidiu proceder a uma avaliação desta área de regulamentação no âmbito do seu programa REFIT. Os resultados pormenorizados da avaliação são descritos num documento de trabalho dos serviços da Comissão (SWD (2017) xxxx) que acompanha o presente relatório. Tendo em conta as cinco questões-chave da avaliação, a saber, a pertinência, a coerência, a eficácia, a eficiência e o valor acrescentado da UE, esta avaliação analisa se a intervenção prevista na Diretiva 2008/118/CE cumpriu os objetivos pretendidos e em que medida foram atingidos os efeitos esperados.
Com base nos elementos reunidos através dos estudos, o presente relatório resume as conclusões da avaliação da Comissão. Para mais informações, consultar o documento de trabalho dos serviços da Comissão em anexo.
2.Contexto
A Diretiva 2008/118/CE do Conselho substituiu a Diretiva 92/12/CEE do Conselho. Define os regimes de detenção e circulação dos produtos sujeitos a impostos especiais de consumo no território da União Europeia, com exceção de um pequeno número de territórios, em que as suas disposições não se aplicam. Os objetivos da diretiva e a forma como interagem a diferentes níveis de ação são apresentados no diagrama da lógica de intervenção infra:
Gráfico 1: Lógica de intervenção da Diretiva 2008/118/CE

3.Avaliação da diretiva
3.1.Âmbito da avaliação
A avaliação abrange todo o âmbito de aplicação da diretiva, embora se concentre nos capítulos III a V. Os capítulos I e II foram incluídos na avaliação, na medida em que as disposições se referem a matérias que são relevantes para efeitos do disposto nos capítulos III a V.
O capítulo I define os impostos especiais de consumo como impostos que incidem sobre o consumo e fornece definições comuns de conceitos como «depositário autorizado» ou «entreposto fiscal». As definições comuns garantem que existe uma interpretação jurídica comum desses termos e proporcionam um quadro claro e coerente.
O capítulo II estabelece o momento e local de exigibilidade, quem é o devedor, o efeito da inutilização total e da perda irremediável, irregularidades, reembolsos e dispensas de pagamento e isenções.
O capítulo III retoma o conceito de «entreposto fiscal» da Diretiva 92/12/CEE como um dos tipos de locais autorizados onde podem ser produzidos e detidos produtos sujeitos a impostos especiais de consumo em regime de suspensão do referido imposto, o que facilita os controlos das unidades de produção e de armazenagem. Embora as regras pormenorizadas relativas à autorização sejam decididas a nível nacional, o sistema no seu conjunto é definido no capítulo III da diretiva. Cada entreposto fiscal está associado a um depositário autorizado que é responsável pela sua gestão. É atribuído ao entreposto fiscal e ao depositário autorizado um número único de imposto especial de consumo.
Os dados fornecidos pelo sistema SEED (sistema de intercâmbio de dados relativos a impostos especiais de consumo) permitem validar se existe uma autorização para o número de imposto especial de consumo; e, em caso afirmativo, indica quais os produtos sujeitos a impostos especiais de consumo que podem ser manipulados pelo operador ou pelo entreposto fiscal. Tanto o expedidor como o destinatário são registados na base de dados SEED pela administração do respetivo Estado-Membro.
O capítulo IV inclui a principal alteração introduzida pela Diretiva 2008/118/CE: a automatização da fiscalização da circulação dos produtos sujeitos a impostos especiais de consumo em regime de suspensão do imposto, através do sistema de controlo da circulação dos produtos sujeitos a impostos especiais de consumo (EMCS). O EMCS foi desenvolvido e é gerido conjuntamente pelas administrações nacionais e pela Comissão, cabendo a esta última o papel central de coordenação. O EMCS assegura o controlo em tempo real da circulação dos produtos sujeitos a impostos especiais de consumo em regime de suspensão do imposto entre os locais autorizados e registados e garante que os produtos apenas podem ser expedidos para esses locais. O capítulo IV acrescentou também um novo tipo de operador associado a uma localização específica, o «destinatário registado», que pode receber, mas não pode deter, produtos em regime de suspensão do imposto especial de consumo. Este capítulo também define um novo tipo de operador, o expedidor registado, que pode transportar produtos em regime de suspensão do imposto especial de consumo, a partir de um local de importação.
O capítulo V da diretiva (artigos 33.º a 38.º) estabelece as regras comuns relativas a dois tipos de circulação comercial no interior da União Europeia de produtos sujeitos a impostos especiais de consumo comercial relativamente aos quais o imposto já foi pago (ou seja, introduzidos no consumo): as remessas entre operadores (B2B) e a venda à distância de produtos sujeitos a impostos especiais de consumo para um particular noutro Estado-Membro (B2C). Este regime reveste especial interesse para as PME que não podem cumprir os requisitos financeiros relacionados com as autorizações de entrepostos fiscais e de funcionamento do EMCS.
Os artigos 33.º e 34.º da diretiva estabelecem os requisitos para a circulação de produtos entre operadores (B2B) e preveem que a circulação de produtos deve efetuar-se a coberto de um documento administrativo de acompanhamento simplificado, cujos elementos foram especificados no Regulamento (CEE) n.º 3649/92.
Sempre que os produtos tenham sido introduzidos no consumo num Estado-Membro e sejam posteriormente transferidos para outro Estado-Membro, os impostos especiais de consumo são pagos no Estado-Membro de destino, à taxa aplicada por esse Estado-Membro e, se for caso disso, o operador pode seguidamente solicitar o reembolso dos impostos especiais de consumo já pagos no momento da introdução no consumo.
3.2.Resultados
3.2.1.Eficácia e eficiência da Diretiva 2008/118/CE
Circulação em regime de suspensão de direitos
O EMCS substitui um sistema em suporte papel por um sistema de fiscalização sem papel (eletrónico), eliminando assim os obstáculos administrativos à circulação transfronteiras dos produtos sujeitos a impostos especiais de consumo, graças a uma redução dos custos, tanto para os operadores como para as administrações fiscais, ao mesmo tempo que proporciona melhores instrumentos para deteção e prevenção da fraude fiscal. Desde a sua introdução entre janeiro de 2010 e maio de 2015, foram registados mais de 13,6 milhões de movimentos em regime de suspensão do imposto, 98,1 % dos quais foram concluídos sem incidentes ou sem necessidade de intervenção manual posterior.
Na opinião dos Estados-Membros, o EMCS permitiu reduzir os custos, uma vez que diminui o tempo necessário para a gestão dos documentos, como demonstrado no quadro 1.
Quadro 1: Tempo necessário para o processamento de um movimento normal antes (sistema em suporte papel) e depois da introdução do EMCS em 2014 (sistema informatizado)
|
Estado-
Membro
|
Tempo por movimento (procedimento em suporte papel)
|
Tempo por movimento (EMCS)
|
|
BG
|
Dados não disponíveis
|
5 min
|
|
CZ
|
30 min
|
10 min
|
|
FI
|
6 min
|
0
|
|
HU
|
120 min
|
6 min
|
|
LT
|
30 min
|
9 min. (0.15 h)
|
|
LV
|
20 min
|
Dados não disponíveis
|
|
PL
|
3-5 horas (para o álcool); 0.5 horas (para outros bens)
|
3-5 horas (para o álcool); 0.25 horas (para outros bens)
|
|
RO
|
Dados não disponíveis
|
0
|
|
SI
|
3 min
|
1 min
|
|
SK
|
60 min
|
10 min
|
Fonte: Avaliação do regime de suspensão do imposto 2015, Ramboll
Em consequência da redução do tempo necessário para processar as informações relativas à circulação, o EMCS reduziu os custos administrativos globais em muitos Estados-Membros.
Extrapolando a partir dos dados recolhidos e aplicando o modelo dos custos-padrão da UE, só em 2014, o EMCS permitiu poupanças anuais situadas entre 27,5 e 37 milhões de EUR (em função dos perfis profissionais das pessoas envolvidas).
Os Estados-Membros referiram também que a supressão do papel e o correspondente aumento da eficiência libertaram recursos que lhes permitiram concentrar-se nos movimentos de maior risco e melhorar o controlo dos movimentos.
Os principais benefícios para os operadores são a redução do tempo necessário para processar os documentos relativos aos impostos especiais de consumo, a capacidade para acompanhar os movimentos (tanto pelo expedidor como pelo destinatário) e a facilitação da auditoria e controlo graças a uma documentação relativa à circulação mais eficiente e de maior qualidade. O estudo não quantifica estes benefícios.
Tanto as grandes como as pequenas empresas beneficiam com o EMCS, embora para as primeiras sejam maiores as economias de escala associadas ao sistema eletrónico. Os operadores estavam divididos quanto à questão de o EMCS ter reduzido os custos (41 %), aumentado os custos (30 %), não ter feito qualquer diferença (18 %) ou não terem opinião (11 %). Estes resultados são muito semelhantes aos resultados de um anterior inquérito aos operadores, apresentado ao Parlamento Europeu e ao Conselho em 2013, e podem indicar que os grandes operadores beneficiaram mais com a automatização.
Gráfico 2: Impacto do EMCS sobre os custos, em comparação com o anterior regime em suporte papel (número de inquiridos = 228)

Fonte: Avaliação do regime de suspensão de direitos 2015, Ramboll
Circulação de produtos com «imposto pago» entre empresas
Em contrapartida, os dados sugerem que o atual regime de «imposto pago» constante do capítulo V impõe uma carga significativa às empresas e não é compatível com o objetivo de promover a livre circulação de mercadorias no mercado único, devido à persistência da utilização de procedimentos em suporte papel e às diferentes abordagens adotadas pelos Estados-Membros. Os operadores que utilizaram o regime de «imposto pago» comunicaram um tempo médio de 221 minutos por movimento despendido com o cumprimento das formalidades.
No estudo sobre os regimes de «imposto pago», as administrações foram convidadas a identificar quais os aspetos que mais recursos consumiam na gestão dos movimentos com imposto pago. 10 em 12 administrações dos Estados-Membros consideraram o sistema em suporte papel mais pesado e moroso do que os processos automatizados ou eletrónicos, e as duas restantes não se pronunciaram. Três Estados-Membros forneceram algumas estimativas aproximadas sobre o tempo despendido para tratar um movimento médio entre empresas (B2B). O tempo médio de processamento variou entre 4 e 8 horas, consoante a natureza da remessa, contra alguns minutos, em média, para a gestão de um movimento no âmbito do EMCS.
Outros problemas de ordem prática comunicados foram as diferenças existentes entre os requisitos nacionais (por exemplo, requisitos em matéria de documentação para o reembolso), bem como a falta de informações claras sobre os procedimentos nacionais, o que leva a situações discriminatórias para as empresas.
Mais de metade dos operadores B2B inquiridos tinha já optado por não transferir os seus produtos entre Estados-Membros devido aos regimes em vigor. As principais razões apresentadas foram elevados encargos administrativos e custos associados (36 dos 44 operadores que responderam) e requisitos pouco claros, originando incerteza jurídica (21 dos 44 operadores). A maioria dos operadores considerou o regime de «imposto pago» B2B mais oneroso do que a utilização do EMCS.
Venda à distância com imposto pago (da empresa ao consumidor)
No que respeita à venda à distância, os operadores referem que os custos associados ao recurso a um representante fiscal, exigido pela maioria dos Estados-Membros, constituem um obstáculo significativo no acesso ao mercado. As taxas cobradas por esses serviços de representação fiscal podem, em certos casos, exceder os custos dos serviços postais e de correio expresso para o desalfandegamento de remessas provenientes de países terceiros. Vários operadores declararam que, em alguns casos, é mais fácil vender produtos para países terceiros do que vender à distância a consumidores de outros Estados-Membros.
É quase impossível vender à distância álcool para alguns Estados-Membros a um custo razoável, em comparação com a venda à distância de outros produtos. De um modo geral, os serviços de representação fiscal foram apenas oferecidos por grandes companhias de navegação, mal equipadas para tratar pequenas remessas (normalmente 6 ou 12 garrafas), e que ou se recusavam a prestar um serviço ou cobravam uma taxa incomportavelmente elevada, tal como indicado a seguir no quadro 2.
Quadro 2: Custos com representantes fiscais para a venda à distância
|
País de expedição – país de destino
|
Custo médio com representante fiscal comunicado (excluindo os impostos e o custo do vinho, exceto se indicado em contrário)
|
|
De FR para NL
|
30-100 EUR por declaração, excluindo o transporte
|
|
De FR para BE
|
20-40 EUR por remessa (empresa de serviços e transporte incluídos; mínimo 12 garrafas)
|
|
De FR para BE
|
40-70 EUR por remessa
|
|
De FR para UK
|
60 EUR por remessa (para uma encomenda de 12 garrafas)
|
|
De BE para UK
|
100 GBP por declaração (excluindo o transporte)
|
Fonte: Avaliação do regime de «imposto pago» 2015, Ramboll
3.2.2.Coerência entre os regimes dos impostos especiais de consumo e os regimes aduaneiros
Em termos de valor, um terço de todos os produtos sujeitos a impostos especiais de consumo produzidos na União Europeia é exportado. No entanto, a exportação indireta de produtos sujeitos a impostos especiais de consumo é confrontada com uma série de problemas técnicos e jurídicos.
A avaliação analisou a coerência do regime em vigor para a circulação de produtos em regime de suspensão do imposto especial de consumo com os correspondentes regimes aduaneiros de exportação. Pode concluir-se que há margem para otimizar a harmonização dos procedimentos. De um modo geral, tanto as autoridades dos Estados-Membros como os operadores acordaram em que a exportação de produtos sujeitos a impostos especiais de consumo enfrenta problemas. Os procedimentos para a importação de produtos sujeitos a impostos especiais de consumo constituíram igualmente uma preocupação para os Estados-Membros, mas verificou-se que criaram menos problemas de ordem prática aos operadores. Apesar disso, tanto os operadores como as autoridades dos Estados-Membros salientaram que a introdução do EMCS facilitou a coordenação entre os procedimentos aplicáveis aos impostos especiais de consumo e os regimes aduaneiros. Em comparação com o anterior sistema em suporte papel, o EMCS melhorou a coordenação.
Exportação:
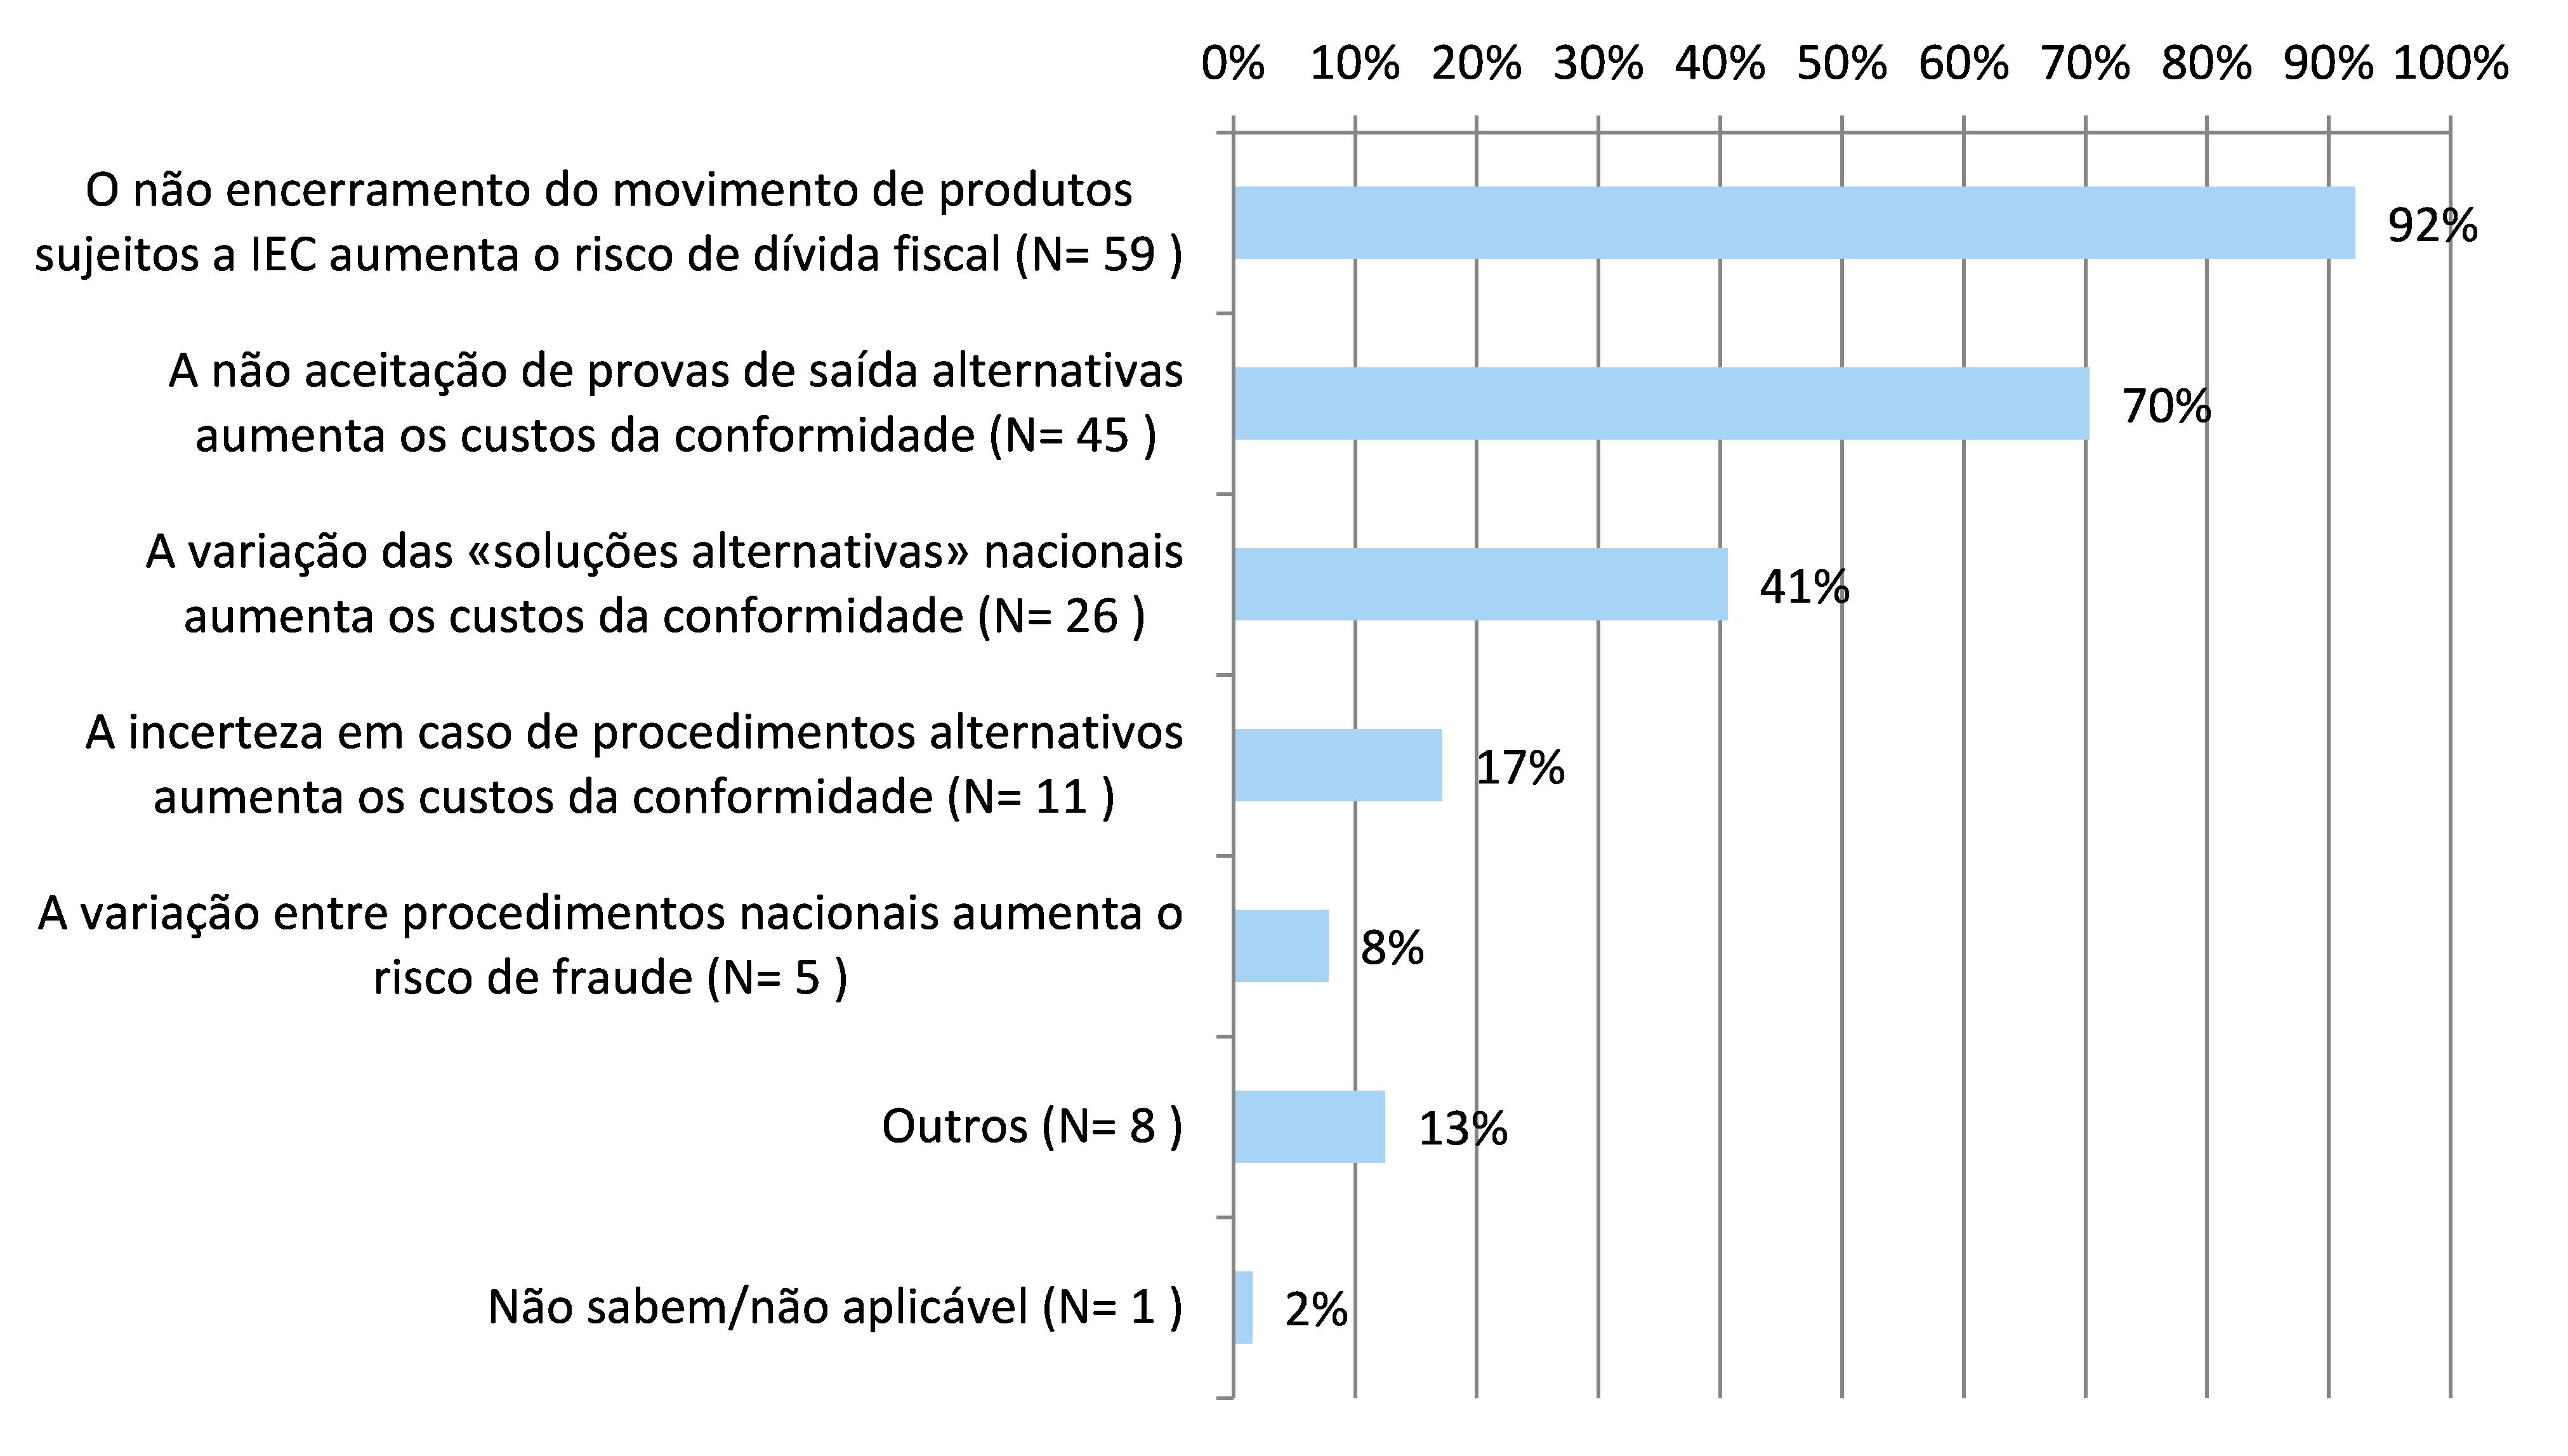
As autoridades dos Estados-Membros e os operadores reconhecem que a ausência de coerência entre os impostos especiais de consumo e os procedimentos de exportação constitui um problema. 22 dos 27 Estados-Membros (80 %) foram de opinião que o atual regime para a circulação de produtos sujeitos a impostos especiais de consumo em regime de suspensão não era coerente com os regimes, obrigações e procedimentos aplicáveis às operações aduaneiras e à exportação. Em primeiro lugar, os movimentos de exportação devem ser encerrados no EMCS com base numa mensagem eletrónica de saída do Sistema de Controlo das Exportações das alfândegas (com a abreviatura ECS, proveniente do inglês). Muitas vezes, as alfândegas não enviam esta mensagem e os movimentos têm de ser examinados e encerrados de forma manual. Em segundo lugar, mesmo que a mensagem seja recebida, alguns exportadores não fornecem na declaração de exportação uma referência ao código de referência administrativo (ARC) do documento administrativo eletrónico (e-AD) correspondente, dificultando ou impossibilitando o sistema de aplicar os resultados de saída ao e-AD correto. Estas deficiências traduzem-se num aumento dos custos administrativos. Por conseguinte, as vantagens da automatização dos processos são desperdiçadas, uma vez que os movimentos têm de ser fechados manualmente fazendo corresponder os resultados de saída do ECS aos e-AD do EMCS. Se não houver qualquer correspondência, deve exigir-se que o expedidor apresente uma prova alternativa de saída, caso contrário arrisca-se a perder a garantia relativa ao movimento. Em 2014, a França comunicou que teve de encerrar manualmente 12 000 movimentos de exportação. 41 % dos operadores reconhecem que a ausência de coerência entre os procedimentos aplicáveis aos impostos especiais de consumo e os regimes de exportação constitui um problema. Os inquiridos declararam não estar satisfeitos com a coordenação entre os procedimentos aplicáveis aos impostos especiais de consumo e os regimes aduaneiros.
Gráfico 3: Principais questões relacionadas com a coordenação entre os procedimentos aplicáveis aos impostos especiais de consumo e os procedimentos aduaneiros de exportação (número de inquiridos = 64)
Fonte: Avaliação do regime de suspensão do imposto 2015, Ramboll
Importação: A importação para efeitos de impostos especiais de consumo ocorre quando os produtos que entraram na União a partir de um país terceiro não são sujeitos a um regime especial ou a um regime de trânsito externo ou deixam de estar sujeitos a fiscalização aduaneira. Tal implica o pagamento de direitos aduaneiros, mas também o pagamento de impostos especiais de consumo e de IVA, salvo se as mercadorias forem imediatamente sujeitas a um regime de suspensão do imposto especial de consumo (detidas num entreposto fiscal ou expedidas do local de importação em regime de suspensão do imposto especial de consumo). Se o destinatário final se encontrar noutro Estado-Membro, a circulação em regime de suspensão do imposto especial de consumo deve ser efetuada sob a fiscalização do EMCS.
Os operadores mostraram menos preocupação com o regime de importação, com 17 % a manifestar alguma preocupação, principalmente devido ao facto de as diferenças nacionais em matéria de requisitos de comunicação provocarem um aumento dos custos. Por outro lado, 19 dos 27 Estados-Membros manifestaram a sua preocupação quanto à falta de coerência entre os procedimentos de importação e a transferência para o EMCS, referindo que uma maior harmonização dos procedimentos poderia ajudar a reduzir a carga administrativa e os custos de conformidade.
Trânsito aduaneiro após a exportação
Alguns operadores preferem evitar manter em paralelo procedimentos aplicáveis aos impostos especiais de consumo e regimes aduaneiros para as exportações indiretas, utilizando os regimes de trânsito para os substituir antes da saída das mercadorias. Nesse caso, o regime de exportação é encerrado pelo regime de trânsito, que tem início na estância de saída, que funciona como estância de partida de trânsito, que não está situada no local físico onde as mercadorias saem da União ou perto desse local. Em seguida, as mercadorias são transportadas sob a fiscalização do sistema de trânsito NSTI para o local de saída. O trânsito é apurado com base numa mensagem de resultados de trânsito enviada pela estância de destino à estância de partida. Considera-se que este processo constitui uma facilitação do comércio, uma vez que permite o transporte de mercadorias para um núcleo central ao abrigo do regime de exportação, o encerramento desse regime e a subsequente regrupagem e exportação ao abrigo do regime de trânsito.
No entanto, a totalidade das opiniões das partes interessadas mostra que esta não é uma solução satisfatória. Além disso, não há uma base jurídica clara na legislação relativa aos impostos especiais de consumo para a utilização de um regime de trânsito na sequência de um regime de exportação, e as mercadorias assim transportadas são, do ponto de vista jurídico, introduzidas no consumo de forma irregular se o correspondente regime de exportação estiver encerrado quando se inicia o regime de trânsito, ou seja, antes de as mercadorias terem deixado fisicamente o território aduaneiro da União Europeia.
Dos 27 Estados-Membros, 11 declararam que a combinação de um regime de exportação seguido de um regime de trânsito causava problemas. Este procedimento exige, quer o encerramento manual do movimento EMCS quer, em alguns Estados-Membros, o encerramento do regime de exportação e posteriormente o desencadeamento automático do EMCS logo que o trânsito se inicie, mesmo que as mercadorias estejam ainda em circulação na União Europeia em regime de trânsito. As informações no EMCS deixaram de ser exatas, já que as mercadorias apenas saem efetivamente da União Europeia uma vez concluído o regime de trânsito.
40 % dos inquiridos que exportaram produtos sujeitos a impostos especiais de consumo declararam que utilizavam este procedimento (45 % não o utilizavam e 15 % não sabiam se era utilizado). Enumeraram várias vantagens no que respeita à poupança de tempo e de custos, bem como a uma melhor capacidade para monitorizar os movimentos. Mas também referiram que existiam problemas em termos de coordenação das informações entre os procedimentos aplicáveis aos impostos especiais de consumo e os regimes de trânsito. Os procedimentos que combinavam um regime de exportação com um regime de trânsito para a exportação de produtos sujeitos a impostos especiais de consumo causaram problemas a 26 % dos inquiridos que os utilizaram.
3.2.3.Pertinência
Capítulos III e IV da Diretiva 2008/118/CE:
19 Estados-Membros acreditam (concordando ou concordando totalmente) que o EMCS continua a ser necessário no seu país, apesar da evolução registada em certos tipos de fraude. Apenas um Estado-Membro discordou, enquanto o resto dos inquiridos não sabia, ou não manifestou o seu acordo nem o seu desacordo. A necessidade do sistema EMCS é confirmada pelos Estados-Membros e pelos operadores que apelam ao alargamento do âmbito do EMCS para incluir os óleos lubrificantes e o tabaco em rama, a fim de evitar a fraude. Os Estados-Membros exprimiram a necessidade de analisar as especificações funcionais do EMCS e de prosseguir o seu desenvolvimento, nomeadamente a automatização dos «movimentos com imposto pago». Observaram que a evolução dos tipos de fraude não reduz a necessidade do EMCS mas que o EMCS tem de ser reforçado. Reconheceu-se que, independentemente das alterações propostas em relação ao EMCS, é necessário encontrar um equilíbrio entre «a prevenção da fraude e a facilitação do comércio», de modo a maximizar os benefícios do EMCS.
Dos 27 Estados-Membros, 16 concordaram que não seria possível alcançar os mesmos resultados em matéria de luta contra a fraude sem uma ação da UE (ou seja, através de um iniciativa nacional, bilateral ou internacional).
Capítulo V da Diretiva 2008/118/CE
A Comissão considera que continua a ser necessário dispor de um quadro a nível da União para a circulação de bens entre empresas ao abrigo do procedimento de «imposto pago», a fim de evitar a dupla tributação. No entanto, a Comissão apoia a conclusão partilhada pelos Estados-Membros e pelos operadores de que o regime de imposto pago previsto no capítulo V não é suficientemente eficaz e eficiente.
3.2.4.Valor acrescentado da UE
Para os operadores, os principais benefícios de um sistema de EMCS comum são a redução do tempo necessário para processar documentos relativos aos impostos especiais de consumo, a capacidade para acompanhar os movimentos (tanto pelo expedidor como pelo destinatário) e a facilitação da auditoria e controlo graças a uma documentação relativa aos movimentos mais eficiente e de maior qualidade.
De um modo geral, o regime atual proporciona um quadro claro e coerente para a detenção e a circulação dos produtos sujeitos a impostos especiais de consumo. Num número limitado de domínios, as diferenças de interpretação por parte dos Estados-Membros deram origem a divergências nas regras nacionais e constituíram uma fonte de incerteza para os operadores. Por exemplo, as regras relativas à responsabilidade pelos impostos especiais de consumo devidos em caso de faltas são atualmente uma fonte de confusão, sendo imprescindível a sua clarificação. É preciso melhorar os mecanismos de comunicação disponíveis entre operadores e autoridades competentes sempre que ocorram situações excecionais, quer mediante a utilização de uma funcionalidade já existente, quer mediante o desenvolvimento de novas funcionalidades.
A existência de regras uniformes para o EMCS é essencial para o bom funcionamento do mercado interno. Harmonizar o acesso ao EMCS graças a definições comuns para os operadores autorizados a deter e transportar mercadorias em regime de suspensão do imposto especial de consumo é mais um contributo nesse sentido. O regime tem, de um modo geral, limitado a possibilidade de condições de discriminação nos diferentes Estados-Membros. Ainda que a competência para autorizar os operadores a deterem e transportarem produtos sujeitos a impostos especiais de consumo permaneça a nível nacional, existem poucos indícios da existência de barreiras significativas no acesso ao mercado.
Os operadores referiram que os principais benefícios do EMCS têm a ver com a capacidade para acompanhar os movimentos (tanto pelo expedidor como pelo destinatário), facilitando assim a auditoria às suas próprias atividades e o acompanhamento da eficácia e da eficiência dos seus próprios procedimentos no cumprimento das obrigações fiscais.
De um modo geral, as administrações e os operadores consideraram que as vantagens de uma ação comum a nível europeu em matéria de transações entre empresas (B2B) foram limitadas pela falta de clareza jurídica e técnica e pelas divergências a nível nacional. No caso da venda à distância, os atuais procedimentos tiveram pouco ou nenhum valor acrescentado para a UE devido à falta de harmonização. Alguns operadores referiram que os procedimentos eram onerosos, ou mesmo mais onerosos do que os relativos à exportação de mercadorias com destino a países terceiros.
A secção 4 abrange os domínios em que pode ser útil uma maior harmonização.
4.Questões que requerem mais atenção
As melhorias sugeridas podem ser alcançadas com a alteração prevista da Diretiva 2008/118/CE e dos seus regulamentos de execução, conforme previsto no programa de trabalho da Comissão.
4.1.Autorizações
A Diretiva 2008/118/CE estabelece definições comuns, ao nível da UE, dos diferentes tipos de operadores autorizados a deter e transportar produtos sujeitos a impostos especiais de consumo em regime de suspensão do imposto. Estas definições contribuem para um quadro claro e coerente em matéria de detenção e circulação dos produtos sujeitos a impostos especiais de consumo, garantindo a igualdade de tratamento das empresas.
Os requisitos relativos à autorização para detenção e circulação de produtos sujeitos a impostos especiais de consumo e à simplificação variam entre Estados-Membros. Os requisitos relativos à autorização são complexos. Podem criar obstáculos para os operadores e tornar o processo de apresentação dos pedidos mais moroso do que o necessário. Por exemplo, quando foram questionados sobre as regras de cálculo das garantias de autorização, muitos operadores afirmaram não as conhecer (24 %). Com base numa análise por Estado-Membro, os dados mostraram que operadores do mesmo país, a operar no mesmo setor, receberam por vezes informações contraditórias. Por exemplo, os operadores ativos na Alemanha (o Estado-Membro com maior participação no inquérito) declararam que as respetivas garantias de entreposto eram calculadas com base no volume de negócios anual (34 %), no volume de negócios mensal (3 %), no valor anual de impostos especiais de consumo de que são devedores (16 %) e no valor mensal de impostos especiais de consumo de que são devedores (21 %). Estes dados indiciam que alguns dos requisitos e procedimentos são muito complexos.
A complexidade de acesso e de compreensão dos procedimentos foi também salientada nos estudos de casos. As partes interessadas de quatro Estados-Membros informaram que, muitas vezes, os operadores não apresentaram candidaturas completas, o que implicou um trabalho adicional desnecessário por parte das autoridades competentes.
Na maioria dos Estados-Membros, os operadores têm de apresentar tanto uma garantia de circulação para garantir a dívida de impostos especiais de consumo da circulação como uma garantia de autorização para cobrir as atividades do entreposto fiscal de expedição ou dos expedidores e destinatários registados. As garantias são tratadas a nível nacional. Os operadores consideraram que estas constituíam encargos significativos, não obstante o facto de as reduções e dispensas de garantias serem amplamente aplicadas a fim de apoiar os pequenos operadores, os produtos específicos e os operadores cumpridores das suas obrigações fiscais. As derrogações apenas são autorizadas em circunstâncias específicas previstas na Diretiva 2008/118/CE.
4.2.Tratamento em caso de faltas, excessos, outras exceções e luta contra a fraude
Desde a conclusão do estudo de avaliação, o Tribunal de Justiça da União Europeia proferiu um acórdão sobre os artigos 10.º e 20.º da diretiva, que esclarece, nomeadamente, o momento em que termina a circulação
. Ao estabelecer quando termina a circulação de produtos sujeitos a impostos especiais de consumo em regime de suspensão do imposto, as disposições do artigo 20.º, n.º 2, da diretiva procuram definir o momento em que esses produtos são considerados como tendo sido introduzidos no consumo e determinar o momento em que o imposto sobre esses produtos se torna exigível. Tal assume ainda maior importância em caso de deteção de faltas na entrega de produtos sujeitos a impostos especiais de consumo. No entanto, o procedimento para apresentação de queixas por faltas é pouco claro. As reclamações contra os operadores são abrangidas pelas disposições da Diretiva 2010/24/UE
(a Diretiva «Recuperação»), mas a utilização dos instrumentos previstos pela Diretiva «Cobrança» entre Estados-Membros varia. Em alguns casos, estes não são, de todo, utilizados. Não existe uma base clara para ligar os instrumentos de cobrança a uma determinação prévia da dívida relativa ao imposto especial de consumo. As especificações EMCS facultam um meio de comunicação entre os Estados-Membros e os operadores para determinar quais as eventuais dívidas existentes, mas este instrumento é pouco utilizado. O EMCS proporciona igualmente uma mensagem para reclamação dos direitos que devem ser enviados pelos Estados-Membros credores ao Estado-Membro de expedição, responsável pela gestão das garantias, mas esta mensagem é, também ela, raramente utilizada.
Alguns operadores queixaram-se de que não podem alterar os dados do documento administrativo eletrónico (e-AD) após este ter sido aceite pelo Estado-Membro de expedição, dando origem a litígios sobre as quantidades e os impostos especiais de consumo devidos. O expedidor pode enviar um relatório de evento EMCS ao Estado-Membro de expedição indicando o erro em causa. O objetivo principal do relatório de evento, no entanto, consiste em permitir que os operadores comuniquem os principais incidentes que ocorram durante a circulação, sendo esta possibilidade atualmente pouco utilizada. Em 2014, apenas 1 160 relatórios foram enviados entre Estados-Membros, ou seja, em cerca de 0,04 % dos 2,95 milhões de movimentos EMCS realizados nesse ano. No entanto, não existe qualquer obrigação jurídica para a comunicação.
Alteração de destino na sequência da rejeição ou da recusa
de uma remessa: No âmbito de um grupo de peritos, os Estados-Membros acordaram que, em caso de rejeição ou recusa dos produtos, o expedidor deve emitir uma «alteração de destino» para que a remessa seja devolvida ao local de expedição ou a um novo destinatário. Este procedimento deve passar a constituir uma obrigação legal. A obrigação de o expedidor tomar medidas de acompanhamento em caso de envio de uma mensagem de rejeição ou recusa traria uma melhoria significativa. Foram apresentadas duas sugestões para atenuar estes problemas: em primeiro lugar, as especificações devem ser apoiadas pela obrigação jurídica de enviar mensagens de rejeição e de recusa e, em segundo lugar, deve ser criada a base jurídica, de modo a que uma mensagem de recusa ou rejeição seja automaticamente seguida de uma alteração de destino com vista à devolução ao expedidor.
Considera-se que, de um modo geral, o EMCS permitiu reduzir a fraude. Os principais problemas identificados pelos Estados-Membros foram a inscrição pelos operadores de tempos de viagem excessivamente longos e a falta de determinados dados no e-AD, como a propriedade das mercadorias no local de expedição e de destino, que poderiam ser úteis para as análises de risco.
4.3.Coordenação entre os regimes aduaneiros e os procedimentos aplicáveis aos impostos especiais de consumo
Como já foi referido, o grande número de movimentos não encerrados no caso da exportação indireta de produtos sujeitos a impostos especiais de consumo continua a ser um motivo de preocupação. Seria igualmente útil a existência de uma base jurídica clara para o trânsito e uma melhor harmonização das regras para o tratamento da importação de produtos sujeitos a impostos especiais de consumo também.
4.4.Procedimentos de «imposto pago» destinados às pequenas e médias empresas
Os regimes aplicáveis à circulação de mercadorias com imposto pago entre empresas, que revestem especial interesse para as pequenas e médias empresas, não funcionam bem e são uma fonte de encargos administrativos e custos elevados de cumprimento, bem como uma fonte potencial de fraude. Os documentos em suporte papel têm de ser reenviados para o Estado-Membro de expedição. O reembolso no Estado-Membro de expedição só pode ocorrer após a chegada desse documento. Os documentos em suporte papel são suscetíveis de ser utilizados, de forma fraudulenta várias vezes, dado não estar previsto qualquer prazo legal para o seu reenvio.
O funcionamento dos regimes aplicáveis à venda à distância de produtos sujeitos a impostos especiais de consumo é ainda pior, com o recurso generalizado a representantes fiscais que torna inviável as atividades comerciais legítimas. No entanto, a Comissão propõe a resolução do problema apenas quando o balcão único do IVA para a venda à distância for objeto de acordo. A supressão do representante fiscal não reduziria os encargos dos operadores, uma vez que estes têm também de se registar para efeitos do IVA no Estado-Membro de consumo.
5.Conclusões e seguimento
À luz dos resultados dos dois estudos e da avaliação SWD(2017) 131, a Comissão formula as seguintes conclusões:
Os regimes relativos à detenção e à circulação dos produtos sujeitos a impostos especiais de consumo não devem distorcer a concorrência ou prejudicar a livre circulação desses produtos no interior da UE, nem impedir a cobrança de impostos ou facilitar a fraude fiscal.
De um modo geral, os atuais regimes relativos à detenção e à circulação dos produtos sujeitos a impostos especiais de consumo em regime de suspensão do imposto funcionam eficiente e eficazmente e de uma forma que não poderia ser alcançada sem uma ação a nível da União. Existem, no entanto, algumas questões ainda por resolver, nomeadamente a coordenação dos regimes aduaneiros e dos procedimentos aplicáveis aos impostos especiais de consumo, área em que se constatam níveis significativos de incerteza jurídica, bem como possibilidades consideráveis de melhoramento da coordenação dos procedimentos técnicos. Por último, embora a introdução do EMCS para a fiscalização da circulação dos produtos sujeitos a impostos especiais de consumo em regime de suspensão do imposto ajude a melhorar a cobrança dos impostos especiais de consumo, a evasão e a fraude poderiam ser reduzidas através de uma série de alterações jurídicas e técnicas.
Os regimes para a circulação de mercadorias já introduzidas no consumo noutro Estado-Membro são muito menos satisfatórios: os regimes existentes são ineficazes, insuficientes para permitir a livre circulação de produtos sujeitos a impostos especiais de consumo e potencialmente permeáveis à evasão e à fraude fiscais. Este é um problema específico para as pequenas e médias empresas, que são aquelas que mais recorrem a esses regimes. A utilização do EMCS para efeitos dos procedimentos de «imposto pago» simplifica este tipo de comércio, torna as regras mais transparentes e claras e permitiria aos operadores recuperar fácil e rapidamente o imposto pago no Estado-Membro de expedição.
Acompanhamento:
1)A Comissão examinará as alterações de caráter jurídico e técnico que possam melhorar o tratamento das irregularidades e dos pedidos pelos Estados-Membros.
2)A Comissão analisará a possibilidade de propor um regime menos pesado do que o do EMCS ou do sistema do documento administrativo de acompanhamento simplificado para a circulação de produtos sujeitos a impostos especiais de consumo de baixo risco fiscal, como o álcool desnaturado, os aromatizantes, os perfumes e alguns produtos energéticos.
3)A Comissão examinará ainda as alterações, do ponto de vista jurídica e técnico, dos regimes utilizados para a fiscalização da importação, exportação e trânsito de produtos sujeitos a impostos especiais de consumo.
4)A Comissão analisará a automatização total ou parcial dos regimes de «imposto pago» entre empresas (B2B), a fim de reduzir os encargos administrativos e os custos de conformidade para operadores e Estados-Membros.
5)A Comissão procurará encontrar o caminho a seguir para melhorar os regimes aplicáveis à venda à distância transfronteiras de produtos sujeitos a impostos especiais de consumo.
A Comissão terá em consideração estas conclusões nos seus preparativos para a revisão da diretiva, em conformidade com o seu programa de trabalho para 2017 (COM(2016) 710 final, ANEXO 2). Essa revisão implicará a realização de uma consulta pública e de uma avaliação de impacto.


