 EIROPAS KOMISIJA
Brisel?, 20.10.2014
COM(2014) 639 final
KOMISIJAS ZIŅOJUMS EIROPAS PARLAMENTAM, PADOMEI, EIROPAS EKONOMIKAS UN SOCIĀLO LIETU KOMITEJAI UN REĢIONU KOMITEJAI
Eiropas Progresa mikrofinansēšanas instrumenta īstenošana — 2013. gads


This document is an excerpt from the EUR-Lex website
Document 52014DC0639
REPORT FROM THE COMMISSION TO THE EUROPEAN PARLIAMENT, THE COUNCIL, THE EUROPEAN ECONOMIC AND SOCIAL COMMITTEE AND THE COMMITTEE OF THE REGIONS Implementation of the European Progress Microfinance Facility — 2013
KOMISIJAS ZIŅOJUMS EIROPAS PARLAMENTAM, PADOMEI, EIROPAS EKONOMIKAS UN SOCIĀLO LIETU KOMITEJAI UN REĢIONU KOMITEJAI Eiropas Progresa mikrofinansēšanas instrumenta īstenošana — 2013. gads
KOMISIJAS ZIŅOJUMS EIROPAS PARLAMENTAM, PADOMEI, EIROPAS EKONOMIKAS UN SOCIĀLO LIETU KOMITEJAI UN REĢIONU KOMITEJAI Eiropas Progresa mikrofinansēšanas instrumenta īstenošana — 2013. gads
/* COM/2014/0639 final */
EIROPAS KOMISIJA
Brisel?, 20.10.2014
COM(2014) 639 final
KOMISIJAS ZIŅOJUMS EIROPAS PARLAMENTAM, PADOMEI, EIROPAS EKONOMIKAS UN SOCIĀLO LIETU KOMITEJAI UN REĢIONU KOMITEJAI
Eiropas Progresa mikrofinansēšanas instrumenta īstenošana — 2013. gads
SATURS
1.IEVADS
2.ĪSTENOŠANA MIKROKREDĪTU SNIEDZĒJU LĪMENĪ
2.1.Noslēgtie līgumi
2.2.Finansētās darbības
2.3.Finansējumam apstiprinātie un noraidītie pieteikumi
3.ĪSTENOŠANA MIKROKREDĪTU ŅĒMĒJU LĪMENĪ
3.1.Mikroaizdevumu apjoms un galasaņēmēju skaits
3.2.Progresa mikrofinansēšanas instrumenta sociālā ietekme un ietekme uz nodarbinātību
3.2.1.Nelabvēlīgā situācijā esošu grupu iesaiste
3.2.2.Mazas summas lielai ietekmei
3.3.Atbalstīto uzņēmēju un mikrouzņēmumu sadalījums pa nozarēm un reģioniem
4.PAPILDINĀMĪBA UN SASKAŅOTĪBA AR CITIEM EIROPAS SAVIENĪBAS INSTRUMENTIEM
5.SECINĀJUMI UN PERSPEKTĪVA
1.IEVADS
2013. gadā sākās Eiropas Progresa mikrofinansēšanas instrumenta nodarbinātībai un sociālajai iekļaušanai (“Progresa mikrofinansēšanas instruments”) ieguldījumu perioda otrā puse. Progresa mikrofinansēšanas instrumenta izveidi rosināja Eiropas Komisija (“Komisija”) 2010. gadā, un tas ne ilgāk kā līdz 2016. gada aprīlim turpinās piedāvāt savus produktus mikrokredītu sniedzējiem, lai sekmētu piekļuvi mikrofinansējumam un tā pieejamību Eiropas Savienībā (ES).
Progresa mikrofinansēšanas instruments tika izveidots ar Eiropas Parlamenta un Padomes Lēmumu Nr. 283/2010/ES (“Lēmums”) ar mērķi veicināt mikrofinansēšanu ar plašu instrumentu klāstu, jo īpaši ar garantijām un finansētiem instrumentiem. Tam piešķirts ne vien ES finansējums EUR 105 miljonu apmērā, bet arī papildu EUR 100 miljoni no Eiropas Investīciju bankas. 1 Progresa mikrofinansēšanas instrumentam ir divas daļas: vienas daļas ietvaros mikrofinansēšanas starpniekiem (MFS) tiek sniegtas garantijas, bet otras daļas ietvaros MFS tiek sniegti finansēti ieguldījumi, piemēram, aizdevumi un pašu kapitāls. Abas daļas pārvalda Eiropas Investīciju fonds (EIF).
Šajā ziņojumā tiks aplūkoti Progresa mikrofinansēšanas instrumenta ietvaros 2013. gadā veiktie pasākumi un izmaiņas tā īstenošanā. Vairākums šajā ziņojumā minēto datu ir par situāciju 2013. gada 30. septembrī, bet ir izmantoti arī jaunāki dati, ja tādi bijuši pieejami. Tādējādi vairums aplūkoto 2013. gada izmaiņu attiecas uz laikposmu no 2012. gada 1. oktobra līdz 2013. gada 30. septembrim. Šis izmaiņu apskats ir papildināts arī ar informāciju no pētījuma “Study on imperfections in the area of microfinance and options how to address them through an EU financial instrument” [“Pētījums par nepilnībām mikrofinansēšanas jomā un iespējām tās risināt ar ES finanšu instrumenta palīdzību”] (“Pētījums”) 2 un vēl nepabeigtā Progresa mikrofinansēšanas instrumenta starpposma novērtējuma (“starpposma novērtējums”) 3 , kas tiek gatavots Komisijai.
Ziņojuma struktūra atbilst Lēmumā minētajām prasībām, un tas sākas ar informāciju par starpnieku un galasaņēmēju iesaisti. Pēc tam ziņojumā aplūkota Progresa mikrofinansēšanas instrumenta sociālā ietekme un tā papildināmība ar citiem ES instrumentiem. Ziņojuma nobeigumā ir izklāstīta nākotnes perspektīva, tostarp plāns attiecībā uz nākamo finanšu instrumentu, kurš izveidots Nodarbinātības un sociālās inovācijas programmas (EaSI) 4 ietvaros un kura īstenošana sāksies 2014. gada otrajā pusgadā.
2.ĪSTENOŠANA MIKROKREDĪTU SNIEDZĒJU LĪMENĪ
Mikrokredītu sniedzējiem (t. i., publiskām un privātām struktūrām, ieskaitot bankas un nebanku iestādes) ir būtiska nozīme, lai sasniegtu Progresa mikrofinansēšanas instrumenta mērķi – piešķirt EUR 500 miljonus 5 , izsniedzot 46 000 mikroaizdevumu galasaņēmējiem. Mikrokredītu sniedzēju skaita palielināšanās no 26 sniedzējiem 2012. gadā līdz 40 sniedzējiem 6 2013. gadā, ar kuriem noslēgti 54 līgumi, un ģeogrāfiskā tvēruma paplašināšanās ir būtisks pavērsiens šā mērķa sasniegšanai.
2.1.Noslēgtie līgumi
Starpnieku veidi
Mikrokredītu sniedzēju sadalījums ir līdzsvarots (18 nebanku mikrokredītu sniedzēji un 20 bankas), kā sīkāk izklāstīts turpmāk tekstā. Ir arī divas valsts iestādes. Mikrokredītu sniedzēji, ar kuriem līgums ir noslēgts pēc 2012. gada ziņojuma publicēšanas, ir izcelti treknrakstā.
18 nebanku iestādes: Microstart, Crédal (BE), Jobs MFI, Mikrofond (BG), Vaekstfonden (DK), Microfinance Ireland (IE), Créa-Sol, Adie, Initiative France (FR), SEFEA 7 (IT), Qredits (NL), Inicjatywa Mikro (PL), FAER, Patria Credit (RO), SKB Leasing (SI), Fair Finance, Ezbob, GLE (UK).
20 bankas: Societé Generale Expressbank (BG), Pancretan Cooperative Bank, Cooperative Bank of Peloponnese (EL), Caja Rurales Unidas, Colonya Caixa Pollenca, Laboral Kutxa (ES), BCC Mediocrati, BCC Emilbanca, Banca Popolare di Milano, BCC Bellegra (IT), Cooperative Central Bank (CY), Siauliu Bankas (LT), Erste Bank (AT), FM Bank (PL), Millenium BCP, Banco Espírito Santo (PT), Banca Transilvania (RO), Sberbank banka, Banka Koper (SI), OTP banka (SK).
Divas valsts iestādes: ICREF 8 (ES), Finmolise (IT).
Mikrokredītu sniedzēju darbība dalībvalstīs
2013. gadā tika noslēgti 25 jauni līgumi, tostarp 15 līgumi ar mikrokredītu sniedzējiem, kas iepriekš nebija saņēmuši atbalstu no Progresa mikrofinansēšanas instrumenta. Piecus no šiem līgumiem noslēdza ar starpniekiem dalībvalstīs, kurās Progresa mikrofinansēšanas instrumenta atbalsts vēl nebija sniegts: Dānijā, Slovākijā un Apvienotajā Karalistē (trīs starpnieki). Turklāt 2014. gadā paredzēts noslēgt divus līgumus valstīs, kuras pašlaik neietilpst Progresa mikrofinansēšanas instrumenta darbības jomā (Zviedrijā un Horvātijā); tādējādi kopā būs aptvertas 20 dalībvalstis.
Progresa mikrofinansēšanas instrumenta ģeogrāfiskais tvērums 2014. gada 31. martā

2.2.Finansētās darbības
Garantijas
Garantiju nodrošināšanas programma 2013. gadā guva lielus panākumus un turpina piesaistīt lielu interesi. To starpnieku skaits, kam piešķirta garantija, pieaudzis no 12 starpniekiem 2012. gadā līdz 27 starpniekiem 2013. gada beigās. Tā kā pašlaik tiek gatavoti vēl vairāki garantiju līgumi, paredzams, ka ES nodrošinātais kopējais garantiju budžets (EUR 23,8 miljoni (atņemot EIF iekasētās maksas)) tiks pilnībā izlietots līdz 2014. gada beigām.
Finansētie instrumenti
Ir pieejami dažādi finansētie instrumenti 9 , tomēr 2013. gadā tika izmantoti tikai prioritārie aizdevumi. Kopumā tika piešķirti deviņi prioritārie aizdevumi jau esošiem vai jauniem starpniekiem. Šis instruments starpnieku vidū ir daudz populārāks par citiem, jo tas nav tik sarežģīts kā citi instrumenti. Kapitāla ieguldījumiem nepieciešamā ieguldījumu perioda dēļ EIF kopš 2014. gada aprīļa vairs nepiedāvā šo finansēto instrumentu. Tomēr jaunajai EaSI programmai (sk. 5. iedaļu) ir īpašs mērķis stiprināt mikrokredītu sniedzēju institucionālās spējas. Kapitāla tipa ieguldījumiem šīs programmas ietvaros būs liela nozīme minētā mērķa sasniegšanā.
Pārskats par Progresa mikrofinansēšanas instrumenta darbībām (2013. gada 31. decembra dati)
Tabulā turpmāk tekstā ir minēts, ka daži starpnieki saņem gan garantiju, gan aizdevumu. Tomēr jānorāda, ka abi instrumenti vienmēr attiecas uz atšķirīgiem portfeļiem, t. i., Progresa mikrofinansēšanas instrumenta garantiju nevar piemērot mikroaizdevumiem, kas finansēti ar Progresa mikrofinansēšanas instrumenta aizdevumu. Tabulā arī norādīts, ka daži starpnieki viena un tā paša veida atbalstu saņēmuši vairākkārt. Tā varētu būt gadījumos, kad starpnieki piešķīruši pietiekami daudz mikroaizdevumu, lai tie varētu pieteikties uz jaunu atbalstu (piem., Microstart), vai kad viens un tas pats instruments ticis izmantots mikroaizdevumu piešķiršanai dažādu veidu klientiem, tādējādi viens un tas pats instruments attiecas uz dažādiem portfeļiem (piem., FM Bank piešķirtā otrā un trešā garantija). FAER un Inicjatywa Mikro piešķiramais aizdevuma apjoms tika palielināts tāpēc, ka tie bija veiksmīgi īstenojuši Progresa mikrofinansēšanas instrumenta sniegto atbalstu. Arī Adie papildus 2012. gada beigās noslēgtajam garantijas līgumam saņēma lielu aizdevumu.
1. tabula. Progresa mikrofinansēšanas instrumenta darbības (2013. gada 31. decembra dati)
(Jaunas darbības ir izceltas treknrakstā)
|
Dalībvalsts |
Starpnieks |
Instruments |
Atbalsts
|
|
BE |
Microstart |
Garantija |
100 000 |
|
|
|
Garantija |
200 000 |
|
BE |
Crédal Société Coopérative |
Garantija |
300 000 |
|
BG |
JOBS MFI |
Prioritārais aizdevums |
6 000 000 |
|
|
|
Garantija |
200 000 |
|
BG |
Mikrofond |
Prioritārais aizdevums |
3 000 000 |
|
BG |
Société Generale Expressbank |
Prioritārais aizdevums |
8 500 000 |
|
DK |
Vaekstfonden |
Garantija |
200 000 |
|
IE |
Microfinance Ireland |
Garantija |
1 400 000 |
|
|
(First Step) |
Garantija |
100 000 |
|
EL |
Pancretan Cooperative Bank |
Garantija |
900 000 |
|
EL |
Cooperative Bank of Peloponnese |
Prioritārais aizdevums |
4 000 000 |
|
ES |
ICREF |
Prioritārais aizdevums |
4 000 000 |
|
ES |
Caja Rurales Unidas |
Prioritārais aizdevums |
8 000 000 |
|
ES |
Colonya Caixa Pollenca |
Garantija |
300 000 |
|
ES |
Laboral Kutxa |
Garantija |
800 000 |
|
FR |
Créa-Sol |
Prioritārais aizdevums |
1 000 000 |
|
|
|
Prioritārais aizdevums |
1 000 000 |
|
FR |
Adie |
Garantija |
2 300 000 |
|
|
|
Prioritārais aizdevums |
5 000 000 |
|
FR |
Initiative France |
Garantija |
500 000 |
|
IT |
SEFEA |
Prioritārais aizdevums |
2 000 000 |
|
IT |
BCC Mediocrati |
Prioritārais aizdevums |
3 000 000 |
|
IT |
BCC Emilbanca |
Prioritārais aizdevums |
2 000 000 |
|
IT |
Banca Popolare di Milano |
Riska dalīšanas aizdevums |
4 000 000 |
|
IT |
BCC Bellegra |
Prioritārais aizdevums |
1 300 000 |
|
IT |
Finmolise |
Prioritārais aizdevums |
1 000 000 |
|
CY |
Cooperative Central Bank |
Prioritārais aizdevums |
4 000 000 |
|
LT |
Siauliu Bankas |
Prioritārais aizdevums |
5 000 000 |
|
NL |
Qredits |
Garantija |
1 300 000 |
|
|
|
Garantija |
1 700 000 |
|
AT |
Erste Bank |
Garantija |
500 000 |
|
PL |
Inicjatywa Mikro |
Prioritārais aizdevums |
3 900 000 |
|
|
|
Prioritārais aizdevums |
3 200 000 |
|
PL |
FM Bank |
Garantija |
800 000 |
|
|
|
Garantija |
1 300 000 |
|
|
|
Garantija |
900 000 |
|
PT |
Millenium bcp |
Garantija |
300 000 |
|
|
|
Garantija |
500 000 |
|
PT |
Banco Espírito Santo |
Prioritārais aizdevums |
8 800 000 |
|
RO |
FAER |
Prioritārais aizdevums |
1 000 000 |
|
|
|
Prioritārais aizdevums |
1 000 000 |
|
RO |
Patria Credit |
Garantija |
1 000 000 |
|
|
|
Prioritārais aizdevums |
8 000 000 |
|
RO |
Banca Transilvania |
Prioritārais aizdevums |
7 500 000 |
|
|
|
Garantija |
1 700 000 |
|
SI |
Sberbank banka |
Subordinētais aizdevums |
8 800 000 |
|
SI |
Banka Koper |
Garantija |
600 000 |
|
SI |
SKB Leasing |
Prioritārais aizdevums |
9 000 000 |
|
SK |
OTP banka |
Garantija |
1 300 000 |
|
UK |
Fair Finance |
Garantija |
200 000 |
|
UK |
EZBOB |
Garantija |
400 000 |
|
UK |
GLE |
Garantija |
900 000 |
|
18 dalībvalstis |
40 mikrokredītu sniedzēji |
54 līgumi |
134 700 000* |
* Attiecībā uz aizdevumu līgumiem ir ietverts arī EIB ieguldījums.
Finanšu apjomi
Kopējie piešķīrumi mikrokredītu sniedzējiem ir EUR 134,7 miljoni (ietverot garantijas ar maksimālo summu EUR 20,7 miljoni), un kopējais ar finansētajiem instrumentiem piešķirtais līdzekļu apjoms ir EUR 60,17 miljoni. Tā tas ir tāpēc, ka līdzekļi netiek izmaksāti uzreiz pēc līguma parakstīšanas un tos var sadalīt vairākās daļās, kuras izmaksā, ja ir izpildīti līguma noteikumi. Kopumā nebanku mikrokredītu sniedzēji maksājumus ir pieprasījuši ātrāk nekā bankas.
Situācija attiecībā uz garantijām ir citāda, daļēji šā produkta veida dēļ. Garantijas tiek izmaksātas atšķirīgi kā finansētie ieguldījumi. Tās var pieprasīt saistību neizpildes gadījumā, un tās attiecas tikai uz daļu no mikrokredītu sniedzēja portfeļa. Līdzīgu iemeslu dēļ kā iepriekšējā gadā 10 pieprasīto garantiju neto summa ir diezgan maza (EUR 1,34 miljoni), no kuras gandrīz 90 % pieprasīja FM Bank un Qredits. Paredzams, ka laika gaitā pieprasīto garantiju neto summa būtiski palielināsies. 2014. gada marta beigās tā bija palielinājusies līdz EUR 2,11 miljoniem.
Sasniegtais sviras efekts
Ar sviras efektu var izskaidrot, kā ar sākotnēju ES finansējumu EUR 100 miljonu apmērā var sasniegt mērķi — izsniegt EUR 500 miljonus mikroaizdevumos 11 . Pateicoties EIB līdzfinansējumam, līdzekļu apjoms ir palielināts aptuveni divas reizes, un to vēl vairāk palielina mikrokredītu sniedzēju radītais sviras efekts. Lielāko sviras efektu nodrošina garantijas. Otrs visvairāk izmantotais instruments ir prioritārais aizdevums. Saistībā ar šo konkrēto finansējuma veidu ir grūti panākt sākotnējā finansējuma palielināšanu, jo dažkārt starpnieks vienkārši aizdod tālāk Progresa mikrofinansēšanas instrumenta nodrošināto summu. Tomēr pat attiecībā uz prioritārajiem aizdevumiem no dažiem starpniekiem ticis pieprasīts, lai tie palielinātu finansējumu 1,5 vai divas reizes, bet izņēmuma gadījumos — pat piecas reizes. Saskaņā ar EIF jaunākajām prognozēm mērķis ar sviras efektu palielināt Progresa mikrofinansēšanas instrumenta finansējumu piecas reizes tiks sasniegts, neraugoties uz to, ka visvairāk izmantotais finansētais instruments ir prioritārie aizdevumi. To nodrošinās galvenokārt tas, ka garantiju līgumiem sviras efekts ir lielāks nekā paredzētais.
2.3.Finansējumam apstiprinātie un noraidītie pieteikumi
Vairākiem pieteikuma iesniedzējiem neizdevās pabeigt pieteikšanās procedūru un saņemt Komisijas apstiprinājumu finansējumam (garantijām) no Progresa mikrofinansēšanas instrumenta. Tomēr, tāpat kā iepriekšējos gados, EIF valdē pieteikumi, visticamāk, netiks oficiāli noraidīti, jo valdei tiek iesniegti tikai rūpīgi pārbaudīti pieteikumi. Starpposma novērtējumā tiks sīkāk analizēts, kāpēc noteikti pieteikumi netika pabeigti.
3.ĪSTENOŠANA MIKROKREDĪTU ŅĒMĒJU LĪMENĪ
Jaunākās aplēses liecina, ka līdz 2014. gada 31. martam mikrokredītus par kopējo summu EUR 182 miljoni bija saņēmuši vairāk nekā 20 000 galasaņēmēju. Galasaņēmēju skaits ir būtiski pieaudzis, tomēr tirgū vēl joprojām pastāv ievērojama neatbilstība, kas jānovērš. Pētījumā lēsts, ka galasaņēmējiem Eiropā nepiešķirtā summa, ko galasaņēmēji būtu vēlējušies saņemt, ir EUR 2,7 miljardi.
3.1.Mikroaizdevumu apjoms un galasaņēmēju skaits
Pārskata datumā bija 12 690 galasaņēmēju, no kuriem vairāki bija saņēmuši vairāk par 1 mikroaizdevumu. Precīzāk, 5942 klienti bija saņēmuši 6236 mikroaizdevumus EUR 51,6 miljonu vērtībā, ko, izmantojot finansētos instrumentus, bija tālāk aizdevuši mikrokredītu sniedzēji. Ar garantijām starpnieki varēja piedāvāt 7016 mikroaizdevumus par kopējo summu EUR 69,3 miljoni 6748 mikrokredītu ņēmējiem.
Tomēr ne katrs ieinteresētais uzņēmējs spēj veiksmīgi pieteikties mikroaizdevumam. Pēc aplēstās noraidīto pieteikumu procentuālās daļas aprēķināts, ka tikuši noraidīti gandrīz 2000 pieteikumu aizdevumiem, kuriem izmanto finansētos instrumentus.
3.2.Progresa mikrofinansēšanas instrumenta sociālā ietekme un ietekme uz nodarbinātību
Lēmumā izklāstītie Progresa mikrofinansēšanas instrumenta mērķi liecina, ka galvenais uzdevums būs iesaistīt nelabvēlīgā situācijā esošas grupas.
3.2.1.Nelabvēlīgā situācijā esošu grupu iesaiste
Dati par Progresa mikrofinansēšanas instrumenta sociālo ietekmi tiek apkopoti attiecībā uz mikrokredītu ņēmējiem un ik gadu iesniegti Komisijai. Kā liecina starpposma novērtējums, šo vērtību ziņošana nerada lielu slogu mikrokredītu sniedzējiem. Tas varētu būt sarežģītāk tiem, kuru sistēmās vēl joprojām lielā apmērā tiek izmantotas drukātas dokumentu versijas. Tādējādi, cenšoties ievērot prasību par ziņošanu attiecībā uz sociālo ietekmi, mikrokredītu sniedzēji varētu uzlabot savu pārvaldes sistēmu kopumā. Turpmāk izklāstītajos datos tomēr nav ņemti vērā visi galasaņēmēji, jo par visiem šie dati nebija pieejami.
Darbvietu radīšana, izmantojot pašnodarbinātību un jaunos uzņēmumus
Uzņēmējdarbību bieži uzskata par dzīvotspējīgu alternatīvu algotam darbam, un tā var būt spēcīgs bezdarba mazināšanas rīks. Viens no galvenajiem šķēršļiem, ar ko saskaras potenciālie uzņēmēji, ir grūtības saņemt finansējumu; šis ir viens no galvenajiem iemesliem, kāpēc tika izveidots Progresa mikrofinansēšanas instruments. 2013. gada ziņojumi par sociālo situāciju apstiprina, ka ar pietiekamu finansējumu uzņēmējdarbība spēj uzplaukt un palīdzēt nelabvēlīgā situācijā esošām grupām izkļūt no bezdarba. 60 % no personām, par kurām ir pieejami dati, mikroaizdevuma pieteikuma iesniegšanas brīdī bija vai nu bezdarbnieki, vai arī ekonomiski neaktīvi, kas ir daudz vairāk nekā 2012. gadā (32 %). Tā kā mikrokredītu ņēmēji, kas saņem finansējumu no Progresa mikrofinansēšanas instrumenta, bieži vien nevar saņemt citu veidu finansējumu, visticamāk, tie vēl joprojām būtu bez darba, ja nebūtu saņēmuši Progresa mikrofinansēšanas instrumenta sponsorētu mikroaizdevumu. Aptuveni 38 % reģistrēto saņēmēju bija nodarbināti, gandrīz 2 % neatbildēja, bet pārējie bija studenti.
Sievietes uzņēmējas
Vairāk nekā 36 % no reģistrētajiem uzņēmējiem ir sievietes, kas ir nedaudz mazāk nekā iepriekšējā gadā (39 %). 3 no 19 mikrokredītu sniedzējiem, kas līdz pārskata datumam bija iesnieguši datus, ziņoja, ka šogad sievietēm piešķirts procentuāli vairāk aizdevumu nekā vīriešiem. Šie mikrokredītu sniedzēji ir divas Portugāles bankas — Millenium bcp (50,03 %) un Banco Espírito Santo (58 %) — un Lietuvas Siauliu Bankas (67 %). Arī deviņi citi mikrokredītu sniedzēji iesaistījuši diezgan daudz klienšu sieviešu (aptuveni 40 % no to portfeļiem veido ar sievietēm noslēgti darījumi).
Jauniešu un gados vecāku cilvēku uzņēmējdarbība
Lai gan vairums aizdevumu ņēmēju ietilpst lielākajā vecuma grupā (25–54 gadi: 84,4 %), savāktie dati liecina, ka Progresa mikrofinansēšanas instruments turpina sniegt atbalstu diezgan lielai galasaņēmēju grupai (5,9 % no visiem galasaņēmējiem), kurā ietilpst par 25 gadiem jaunāki cilvēki (salīdzinājumā ar 5,2 % no visiem galasaņēmējiem iepriekšējā gadā). Starpposma novērtējumā būs sniegts sīkāks sadalījums pēc vecuma.
Minoritāšu atbalstīšana
Informācijas par atbalstu minoritātēm vēl joprojām nav daudz vai nu tiesisku ierobežojumu, vai jautājuma konfidencialitātes dēļ. Starpposma novērtējuma ietvaros paredzēts ievākt vairāk informācijas atsevišķās intervijās, kas tiks veiktas papildus aptaujām. Tomēr ir zināms, ka daži starpnieki, piemēram, Adie Francijā un Mikrofond Bulgārijā, iesaista diezgan daudz romu tautības iedzīvotāju.
Izglītība
Mikroaizdevumu ņēmējiem ir dažāda izglītība, sākot no uzņēmējiem bez formālas izglītības un beidzot ar uzņēmējiem, kas ieguvuši izglītību universitātē. Visvairāk uzņēmēju ar sākumskolas izglītību vai vispār bez formālas izglītības iesaistījuši abi mikrokredītu sniedzēji Francijā. Savukārt BCC Mediocrati un Millenium bcp ir vislielākā tādu saņēmēju proporcionālā daļa, kuriem ir pēc vidējās izglītības iegūta izglītība vai universitātē iegūta izglītība. Vislielākā uzņēmēju grupa (42,89 % saskaņā ar pieejamajiem datiem) ir uzņēmēji ar pabeigtu vidējo izglītību.
Ilgtspējīga ietekme
Tas, ka ir sarucis pieprasīto garantiju skaits, liecina par to, ka galasaņēmēji labāk spēj atmaksāt mikroaizdevumus. Tas liecina, ka tie vai nu turpina uzņēmējdarbību, vai ir atraduši algotu darbu. Starpposma novērtējuma ietvaros veikts mikrokredītu ņēmēju apsekojums sniegs papildu informāciju par galasaņēmēju pašreizējo stāvokli.
3.2.2.Mazas summas lielai ietekmei
Mikrokredītu noteiktais maksimālais apjoms ir EUR 25 000. Starpposma novērtējumā tika konstatēts, ka viens starpnieks uzskata šo robežvērtību par pārāk zemu. Tomēr, kā liecina iepriekšējos gados gūtā pieredze, šī robeža reti tiek sasniegta.
30 % no mikrokredītiem, kam tiek piemērotas garantijas, ir mazāki par EUR 5000, bet 40 % ir robežās no EUR 5000 līdz EUR 10 000. Ir grūti skaidri konstatēt, kādas ir tendences attiecībā uz to lielumu. Piemēram, Rietumeiropā esošs MFS, kas nav banka, var izsniegt gan dažus no vismazākajiem mikroaizdevumiem (piem., Microstart), gan vislielākos (piem., Qredits). Ļoti līdzīga situācija ir arī attiecībā uz mikroaizdevumiem, kurus izsniedz, izmantojot finansētos instrumentus. 70 % no tiem ir mazāki par EUR 10 000, bet 51,3 % ir mazāki par EUR 5000.
3.3.Atbalstīto uzņēmēju un mikrouzņēmumu sadalījums pa nozarēm un reģioniem
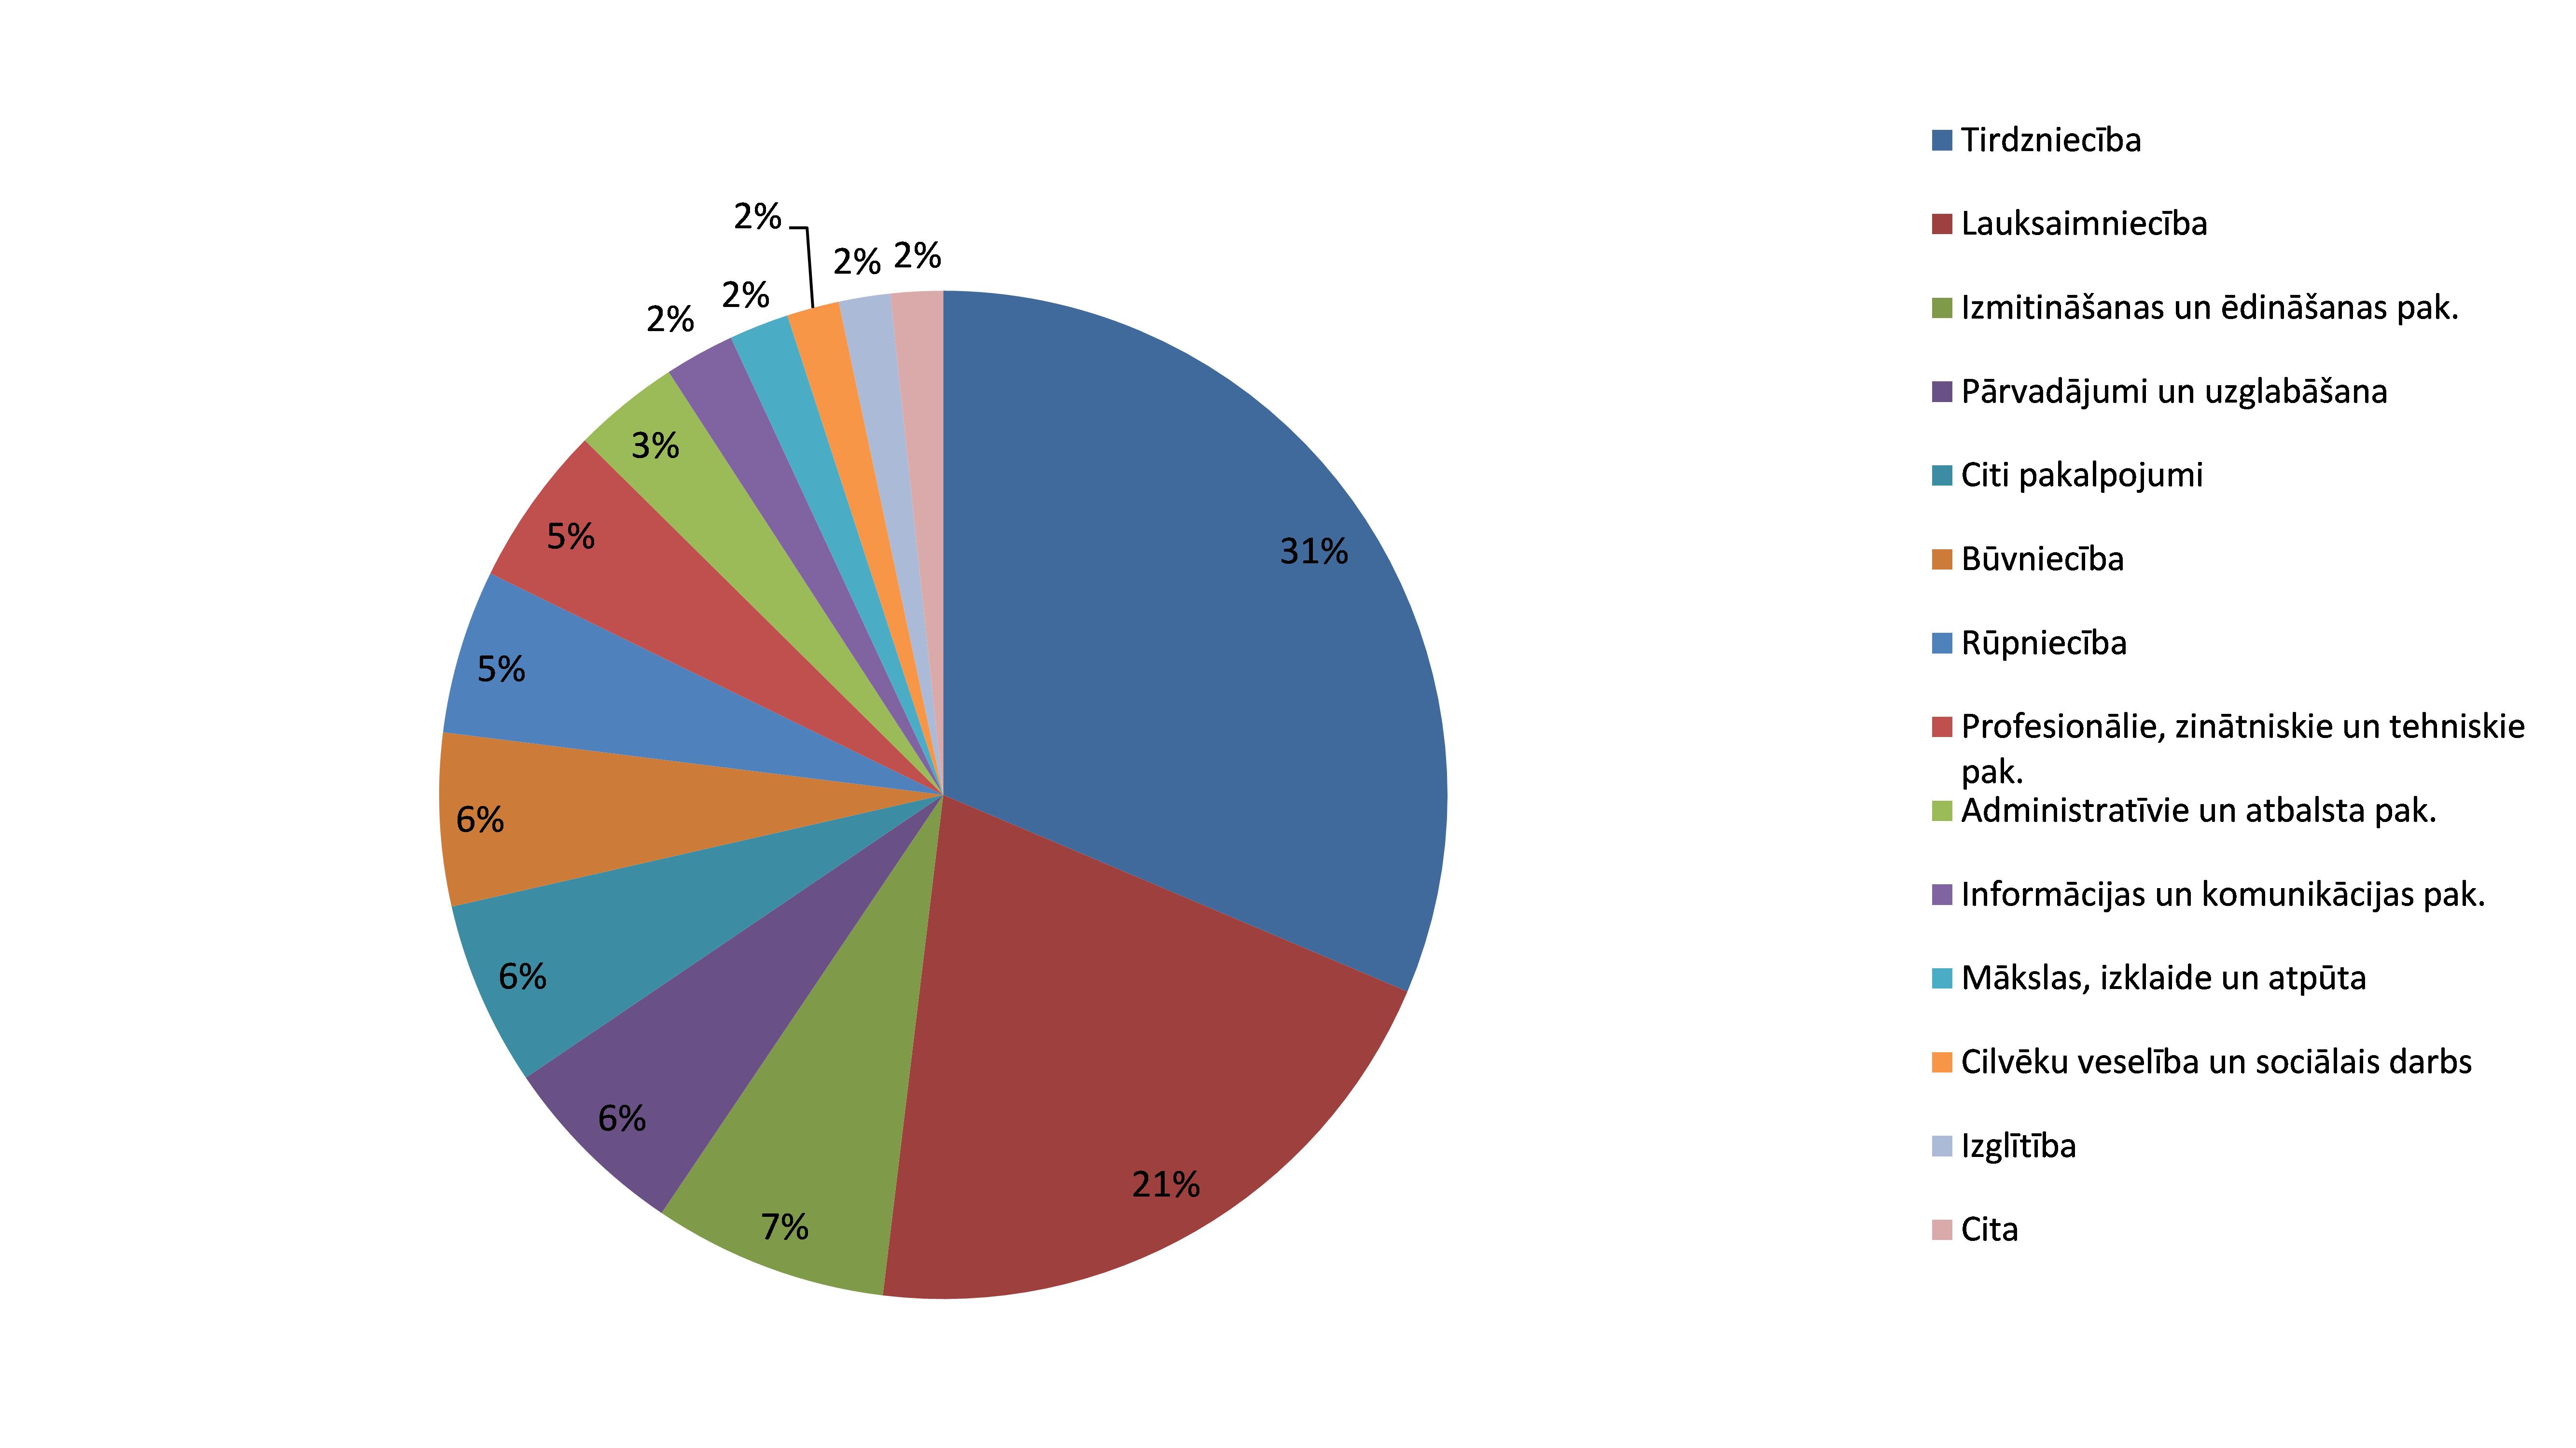
Finansēto mikrouzņēmumu sadalījums pa nozarēm
Sadalījums pa nozarēm ir gandrīz tāds pats kā 2012. gadā, vairāk nekā puse galasaņēmēju darbojas tirdzniecībā (tajā šogad darbojas par 3 % vairāk galasaņēmēju nekā iepriekšējā gadā) un lauksaimniecībā (galasaņēmēju skaits samazinājies par 7 %).
Finansēto mikrouzņēmumu sadalījums pa reģioniem
Kartē turpmāk tekstā norādīti 2013. gada 30. septembra dati par saņēmēju skaitu NUTS1 reģionos, un tā liecina par to, ka Progresa mikrofinansēšanas instrumentam ir labs ģeogrāfiskais tvērums. Dažās valstīs, kurās ir mikrokredītu sniedzēji, kas noslēguši līgumu Progresa mikrofinansēšanas instrumenta ietvaros, var vēl nebūt uzrādīts neviens saņēmējs, jo parasti paiet kāds laiks no līguma noslēgšanas līdz brīdim, kad starpnieks faktiski izsniedz mikroaizdevumus.

4.PAPILDINĀMĪBA UN SASKAŅOTĪBA AR CITIEM EIROPAS SAVIENĪBAS INSTRUMENTIEM
Lai labāk sasniegtu galasaņēmējus un vēl vairāk attīstītu ES mikrofinansēšanas tirgu, Progresa mikrofinansēšanas instrumenta mērķis ir radīt pievienoto vērtību, nodrošinot efektīvu saskaņošanu un viedu papildināmību ar citiem ES instrumentiem.
Visiem mikrokredītu sniedzējiem ir jāsadarbojas ar subjektiem, kas sniedz apmācības un darbaudzināšanas pakalpojumus, jo īpaši ar tiem, kam atbalstu sniedz Eiropas Sociālais fonds (ESF). Kā liecina starpposma novērtējuma provizoriskie rezultāti, to ir veikuši aptuveni 50 % no mikrokredītu sniedzējiem. Komisija apzinās, cik svarīgi pašnodarbinātajiem un mikrouzņēmumiem, jo īpaši tiem, kas nāk no nelabvēlīgā situācijā esošām grupām, ir uzņēmējdarbības attīstības pakalpojumi. Tāpēc tā joprojām pieprasa, lai EIF panāktu šīs būtiskās prasības izpildi.
Ar Progresa mikrofinansēšanas instrumentu vien nav iespējams pilnīgi novērst Pētījumā konstatēto neatbilstību tirgū. Komisija mudina dalībvalstis aktīvāk piedāvāt mikrofinansēšanas finanšu instrumentu valsts shēmas, jo īpaši izmantojot savus ESF resursus. Jaunā EaSI programma palīdzēs novērst šo nepilnību. Programmai ir trīs apakšprogrammas: “Progress”, EURES un “Mikrofinansēšana un sociālā uzņēmējdarbība”. Trešās apakšprogrammas ietvaros mikrofinansējumiem tiks piešķirti vismaz EUR 86 miljoni, kas tiks piešķirti Progresa mikrofinansēšanas instrumenta pasākumiem un jauniem pasākumiem, piemēram, tādiem, kas saistīti ar spēju veidošanu. Papildus šim budžetam EaSI trešās apakšprogrammas atbalstam tiks izmantoti arī Progresa mikrofinansēšanas instrumenta līdzekļu atmaksājumi. Atmaksājumi par Komisijas ieguldījumu kopējā finansēto instrumentu budžetā gaidāmi no 2018. gada.
Komisijas sniegtajai tehniskajai palīdzībai mikrokredītu sniedzējiem (Kopīga rīcība mikrofinansēšanas iestāžu atbalstam (JASMINE)) bija liela nozīme tirgus attīstībā no minētās rīcības sākuma 2008. gadā līdz 2013. gada beigām. Ņemot vērā iniciatīvas labvēlīgo ietekmi šajā nozarē un tās papildināmību ar Progresa mikrofinansēšanas instrumentu, kā arī ieinteresēto personu lūgumus vairāk integrēt Komisijas mikrofinansēšanas pasākumus, Komisija nākotnē finansēs šāda veida pasākumus EaSI programmas apakšprogrammas “Progress” ietvaros. Komisija vēlas paplašināt savus pasākumus un tos pielāgot tā, lai ar tiem varētu palīdzēt novērst pašreizējās tirgus neatbilstības (piem., juridiskās konsultācijas, pielāgota apmācība).
5.SECINĀJUMI UN PERSPEKTĪVA
2013. gadā apstiprinājās prognozes, ka pēc lēna sākumposma sekos vienmērīgs galasaņēmējiem izsniegto mikroaizdevumu apjoma pieaugums. Pētījums apliecināja, ka jāpaplašina mikroaizdevumu ģeogrāfiskais tvērums un ka visā ES ir ievērojams neapmierinātais pieprasījums pēc mikroaizdevumiem. Šis jautājums tiek risināts, 2013. gadā sākot īstenot Progresa mikrofinansēšanas instrumenta pasākumus vēl trīs dalībvalstīs (Dānijā, Slovākijā un Apvienotajā Karalistē), un 2014. gadā tos sāks īstenot vēl divās valstīs (Zviedrijā un Horvātijā).
Ir pierādīts, ka garantijas ir ļoti veiksmīgs instruments mikrofinansējuma atbalstam, un paredzams, ka to budžets tiks pilnībā izlietots līdz 2014. gada beigām. Ieviešot jaunus finanšu instrumentus 2014.–2020. gada EaSI ietvaros, priekšroka tiks dota garantiju piešķiršanai mikrofinansēšanas starpniekiem.
Ziņojumi par sociālo stāvokli apstiprina, ka ir palielinājusies nelabvēlīgā stāvoklī esošu grupu iesaiste Progresa mikrofinansēšanas instrumenta pasākumos un ka šim instrumentam ir liela ietekme uz darbvietu radīšanu, atvieglojot piekļuvi finansējumam bezdarbniekiem un ekonomiski neaktīviem cilvēkiem.
2014. gadā tiks sākti pasākumi EaSI trešās apakšprogrammas ietvaros. Progresa mikrofinansēšanas instrumenta ietvaros gūtās atziņas izmantotas šīs EaSI apakšprogrammas finanšu instrumentu izstrādē un lēmuma pieņemšanā par lielākas uzmanības pievēršanu mikrokredītu sniedzēju spēju veidošanai. Vairāk tehniskas palīdzības tiks piedāvāts arī EaSI pirmās apakšprogrammas ietvaros.
Progresa mikrofinansēšanas instrumenta produkti, kā plānots, tiks piedāvāti līdz 2016. gadam, lai turpinātu samazināt finansējuma trūkumu ES mikrofinansēšanas tirgū. Pēc Progresa mikrofinansēšanas instrumenta darbības beigām, ES pienācīgais atlikums tiks izmantots mikrofinansējumiem un sociālo uzņēmumu atbalstam EaSI ietvaros.