 EUROOPAN KOMISSIO
Bryssel 30.9.2015
COM(2015) 473 final
2015/0225(COD)
Ehdotus
EUROOPAN PARLAMENTIN JA NEUVOSTON ASETUS
luottolaitosten ja sijoituspalveluyritysten vakavaraisuusvaatimuksista annetun asetuksen (EU) N:o 575/2013 muuttamisesta
(ETA:n kannalta merkityksellinen teksti)
{SWD(2015) 185 final}
{SWD(2015) 186 final}
PERUSTELUT
1.EHDOTUKSEN TAUSTA
•Ehdotuksen perustelut ja tavoitteet
Kun edistetään sellaisten arvopaperistamismarkkinoiden kehitystä, jotka perustuvat moitteettomille käytännöille, edistetään paluuta kestävään kasvuun ja työpaikkojen luomiseen. Tämä on myös komission ensisijaisten tavoitteiden mukaista. Lisäksi EU:n yhteinen, laadukas arvopaperistamiskehys edistää unionin rahoitusmarkkinoiden yhdentymistä ja auttaa monipuolistamaan rahoituslähteitä ja vapauttamaan pääomaa. Luottolaitosten on tämän ansiosta helpompaa myöntää lainoja kotitalouksille ja yrityksille. Jotta tämä tavoite saavutettaisiin, on toteutettava seuraavat kaksi toimenpidettä.
Ensimmäisessä vaiheessa kehitetään yhteinen arvopaperistamisen sisältökehys kaikille näiden markkinoiden toimijoille ja määritellään tietyt kelpoisuusehdot täyttävä arvopaperistamistoimien alalaji, nimittäin yksinkertaiset, läpinäkyvät ja standardoidut arvopaperistamiset eli YLS-arvopaperistamiset. Tämä on arvopaperistamisasetusta koskevan komission ehdotuksen sisältö. Toisessa vaiheessa on tehtävä muutoksia arvopaperistamista koskevaan sääntelykehykseen EU:n lainsäädännössä. Muutoksia on tehtävä muun muassa sellaisten luottolaitosten ja sijoituspalveluyritysten pääomavaatimuksiin, jotka toimivat näiden instrumenttien alullepanijoina tai järjestäjinä tai jotka sijoittavat näihin instrumentteihin. Tarkoituksena on, että YLS-arvopaperistamisten sääntely olisi riskiherkempää.
Tällaista eriytettyä sääntelyä on jo noudatettu joissakin säädöksissä, erityisesti pankkien maksuvalmiusvaatimuksia koskevassa delegoidussa säädöksessä. Tätä on nyt täydennettävä muuttamalla asetuksessa (EU) N:o 575/2013, jäljempänä ’vakavaraisuusasetus’, säädettyjä vaatimuksia, jotka koskevat arvopaperistamisten vähimmäispääomaa. Vakavaraisuusasetuksen nykyinen arvopaperistamiskehys perustuu pääasiassa standardeihin, jotka Baselin pankkivalvontakomitea, jäljempänä ’Baselin komitea’, on kehittänyt yli kymmenen vuotta sitten. Standardeissa ei tehdä mitään eroa YLS-arvopaperistamisten ja muiden, monimutkaisempien ja vaikeaselkoisempien arvopaperistamistoimien välillä.
Maailmanlaajuinen finanssikriisi paljasti useita puutteita nykyisessä arvopaperistamiskehyksessä. Näitä ovat:
• mekaaninen tukeutuminen ulkoisiin luottoluokituksiin pääomavaatimuksia määritettäessä,
• riskien riittämätön huomioon ottaminen sen vuoksi, että riittäviä riskitekijöitä ei ollut sisällytetty eri riskipainotusmenetelmiin,
• pääomavaatimusten myötäsykliset kerrannaisvaikutukset.
Puuttuakseen näihin epäkohtiin ja parantaakseen luottolaitosten kykyä kestää markkinahäiriöitä Baselin komitea antoi joulukuussa 2014 suosituksen tarkistetusta arvopaperistamiskehyksestä, jäljempänä ’tarkistettu Basel-kehys’. Tarkistetun Basel-kehyksen tavoitteena on yksinkertaistaa säädettyä vähimmäispääomaa koskevia nykyisiä vaatimuksia, ottaa paremmin huomioon arvopaperistamispositioiden riskit ja sallia se, että laitokset hyödyntävät käytettävissään olevia tietoja ja kohdentavat pääomavaatimuksia omien laskelmiensa pohjalta. Näin vähennetään riippuvuutta ulkoisista luottoluokituksista. Tarkistetun Basel-kehyksen mukaisesti laitokset voivat laskea arvopaperistamispositioidensa pääomavaatimukset yhden ainoan menetelmähierarkian mukaisesti. Hierarkian huipulla on sisäisten luottoluokitusten menetelmä. Jos laitos ei voi käyttää sisäisten luottoluokitusten menetelmää, sen on käytettävä ulkoisten luottoluokitusten menetelmää sillä edellytyksellä, että vastuulle annettu ulkoinen luottoluokitus täyttää joukon operationaalisia vaatimuksia. Jos laitos ei voi käyttää ulkoisten luottoluokitusten menetelmää joko siitä syystä, että se sijaitsee lainkäyttöalueella, jossa ei sallita menetelmän käyttöä, tai siitä syystä, että sillä ei ole tämän menetelmän käyttöön tarvittavia tietoja, laitoksen on käytettävä standardimenetelmää, joka perustuu valvontaviranomaisten kehittämään kaavaan.
Tarkistettuun Basel-kehykseen ei sisälly YLS-arvopaperistamisten riskiherkempää kohtelua. Baselin komitea valmistelee kuitenkin parhaillaan YLS-kriiteerien sisällyttämistä uuteen kehykseen. Komitea on hyväksynyt kriteerit yhdessä kansainvälisen arvopaperimarkkinavalvojien yhteisön IOSCOn kanssa 23. heinäkuuta 2015. Tästä työstä ei odoteta tuloksia ennen vuoden 2016 puoliväliä.
Eurooppalaisella tasolla komissio on pyytänyt lausuntoa Euroopan pankkiviranomaiselta, jäljempänä ’EPV’, joka on vastannut antamalla 7. heinäkuuta 2015 raportin hyväksyttävistä arvopaperistamisista. Kertomuksessa suositellaan, että YLS-arvopaperistamisten pääomavaatimuksia alennetaan mielekkäälle tasolle, joka vastaa tarkistetun Basel-kehyksen vaatimuksia, ja että vakavaraisuusasetuksessa säädettyjä arvopaperistamisen vähimmäispääomavaatimuksia muutetaan tarkistetun Basel-kehyksen mukaisesti ja näin korjataan nykyisten sääntöjen heikkouksia. YLS-arvopaperistamisten osalta EPV kalibroi alaspäin tarkistetun Basel-kehyksen kolmea menetelmää.
Jotta edistetään arvopaperistamisasetusta koskevan komission ehdotuksen yleisiä tavoitteita eli sitä, että arvopaperistamismarkkinat pääsevät uudelleen käyntiin kestävämmällä pohjalla ja arvopaperistamisesta tulee turvallinen ja tehokas rahoitus- ja riskinhallintaväline, ehdotetaan, että vakavaraisuusasetuksessa säädettyjä arvopaperistamisen vähimmäispääomavaatimuksia muutetaan
– tarkistetussa Basel-kehyksessä vahvistettujen, säädettyä vähimmäispääomaa koskevien laskentamenetelmien panemiseksi täytäntöön (254–268 artikla); sekä
– YLS-arvopaperistamisia koskevan uudelleenkalibroinnin toteuttamiseksi EPV:n suosituksen mukaisesti (243, 260, 262 ja 264 artikla).
Jotta päästäisiin eroon kaikenlaisesta mekaanisesta tukeutumisesta ulkoisiin luottoluokituksiin, laitoksen olisi ensisijaisesti käytettävä omia, säädetyn vähimmäispääoman vaatimuksia koskevia laskelmiaan. Laitos voi menetellä näin, jos sillä on lupa soveltaa sisäisten luottoluokitusten menetelmää (IRB) sen tyyppisiin vastuisiin, joita arvopaperistaminen koskee, ja jos laitos kykenee laskemaan arvopaperistettujen vastuiden säädettyä vähimmäispääomaa koskevat vaatimukset ikään kuin vastuita ei olisi arvopaperistettu (Kirb) ja kussakin tapauksessa ottaen huomioon tietyt ennalta määritellyt syöttötiedot (SEC-IRBA). Ulkoisten luottoluokitusten menetelmä (SEC-ERBA) olisi sellaisten laitosten käytettävissä, jotka eivät voi käyttää SEC-IRBA-menetelmää positioidensa laskemiseen tietyssä arvopaperistamisessa. SEC-ERBA-menetelmää sovellettaessa arvopaperistamisen etuoikeusluokkien pääomavaatimukset määrätään luokkien ulkoisten luottoluokitusten mukaisesti. Siinä tapauksessa, että kaksi ensisijaista menetelmää eivät ole käytettävissä tai SEC-ERBA-menetelmän käyttö johtaisi sellaisiin säädettyä vähimmäispääomaa koskeviin vaatimuksiin, jotka olisivat suhteettomia arvopaperistettujen vastuiden luottoriskiin nähden, laitosten olisi voitava soveltaa arvopaperistamiseen standardimenetelmää (SEC-SA), jonka tulisi tukeutua valvontaviranomaisten kehittämään kaavaan. Tällöin syöttötietona käytetään pääomavaatimuksia, jotka standardimenetelmässä lasketaan vastuille ikään kuin vastuita ei olisi arvopaperistettu (Ksa).
Paitsi että komissio voi ehdotuksen myötä edistää arvopaperistamismarkkinoiden elpymistä, se voi myös toimia edelläkävijänä suhteessa mahdolliseen tulevaan kehitykseen, joka liittyy Baselin komitean työhön YLS-arvopaperistamisen sääntelyn määrittämiseksi. Komissio voi edesauttaa sitä, että tuossa työssä saavutetaan EU:n näkökulmasta merkittävät tavoitteet.
Viimeistään kolmen vuoden kuluttua tämän asetuksen voimaantulosta komissio tarkastelee nyt ehdotettua, arvopaperistettujen vastuiden pääomavaatimuksia koskevaa lähestymistapaa, mukaan lukien menetelmähierarkiaa. Tarkastelussa otetaan huomioon lähestymistavan vaikutus arvopaperistamismarkkinoiden kehitykseen samoin kuin tarve säilyttää rahoitusvakaus EU:ssa.
•Yhdenmukaisuus tällä politiikan alalla voimassa olevien politiikkasäännösten kanssa
Vakavaraisuusasetuksessa säädettyä arvopaperistamisen vähimmäispääomavaatimusta tarkistetaan osana komission ehdottamaa lainsäädäntöpakettia, johon sisältyy arvopaperistamisasetus ja jonka tarkoituksena on määritellä YLS-kriteerit ja vahvistaa kaikille rahoituspalvelualoille yhteiset riskin säilyttämistä, asianmukaista huolellisuutta ja tietojen ilmoittamista koskevat vaatimukset. Toimet, joilla EU:n arvopaperistamismarkkinoista kehitetään turvallisemmat ja kestävämmät, ovat tärkeä osa pääomamarkkinaunioniin tähtäävästä hankkeesta. Kun rahoitusmarkkinat yhdentyvät entistä tiiviimmiksi ja EU:n taloudelle avautuu monipuolisempia rahoituslähteitä, tämä edistää pääomamarkkinaunionihankkeen tavoitteiden saavuttamista.
•Yhdenmukaisuus unionin muiden politiikan alojen kanssa
Komission 26. marraskuuta 2014 esittelemässä Euroopan investointiohjelmassa kestävien markkinoiden luominen korkealaatuiselle arvopaperistamiselle oli yksi viidestä alasta, joilla tarvittiin nopeita toimia. Tällä muutosasetuksella edistetään komission ensisijaista tavoitetta tukea työpaikkojen luomista ja kestävää kasvua toistamatta ennen finanssikriisiä tehtyjä virheitä. Lisäksi tarkistetulla vakavaraisuuskehyksellä edistetään EU:n rahoitusmarkkinoiden yhdentymistä ja monipuolistetaan rahoituslähteitä ja vapautetaan pääomaa eurooppalaisille yrityksille. Tarkistetulla vakavaraisuuskehyksellä edistetään myös pääoman tehokkaampaa kohdentamista ja sijoitussalkkujen hajauttamista ja parannetaan EU:n pääomamarkkinoiden yleistä tehokkuutta.
2.OIKEUSPERUSTA SEKÄ TOISSIJAISUUS- JA SUHTEELLISUUSPERIAATE
Ehdotuksen oikeusperusta on Euroopan unionin toiminnasta tehdyn sopimuksen, jäljempänä ’SEUT-sopimus’, 114 artiklan 1 kohta, jossa annetaan Euroopan parlamentille ja neuvostolle toimivalta sisämarkkinoiden toteuttamista ja toimintaa koskeviin toimenpiteisiin jäsenvaltioiden lakien, asetusten ja hallinnollisten määräysten lähentämiseksi.
Ehdotuksen mukaisesti muutetulla vakavaraisuusasetuksella vahvistetaan yhdenmukaistettu luottolaitosten ja sijoituspalveluyritysten vakavaraisuuskehys EU:ssa laatimalla näitä laitoksia koskevat yhtenäiset ja suoraan sovellettavat säännöt, jotka kattavat myös arvopaperistamispositioihin liittyvien luottoriskien pääomavaatimukset. Tällä yhdenmukaistamisella varmistetaan EU:n luottolaitosten ja sijoituspalveluyritysten tasapuoliset toimintaedellytykset ja vahvistetaan luottamusta näiden laitosten vakauteen koko EU:n alueella, myös niiden toimiessa sijoittajina, alullepanijoina tai järjestäjinä arvopaperistamismarkkinoilla.
•Toissijaisuusperiaate (muun kuin yksinomaisen toimivallan osalta)
Ainostaan EU:n lainsäädännöllä voidaan varmistaa, että arvopaperistamisten säädettyä vähimmäispääomaa koskevat vaatimukset ovat samat jokaiselle useammassa kuin yhdessä jäsenvaltiossa toimivalle luottolaitokselle ja sijoituspalveluyritykselle. Yhdenmukaistetuilla säädettyä vähimmäispääomaa koskevilla vaatimuksilla varmistetaan tasapuoliset toimintaedellytykset, yksinkertaistetaan sääntelyä, vältetään sääntöjen noudattamiseen liittyviä tarpeettomia kustannuksia rajat ylittävässä toiminnassa, edistetään EU:n markkinoiden yhdentymistä ja estetään sääntelyaukkojen hyväksikäyttöä. EU-tason toimilla varmistetaan myös, että rahoitusvakaus säilyy korkealla tasolla kaikkialla EU:ssa. Näistä syistä arvopaperistamisen vähimmäispääomavaatimuksista on säädetty vakavaraisuusasetuksessa, ja vain kyseisen asetuksen muuttamisella saavutettaisiin tämän ehdotuksen tavoitteet. Näin ollen ehdotus on SEU-sopimuksen 5 artiklassa säädetyn toissijaisuus- ja suhteellisuusperiaatteen mukainen.
•Suhteellisuus
Ehdotuksessa tehdään vakavaraisuusasetukseen kohdennettuja muutoksia ainoastaan siltä osin kuin tällaiset muutokset ovat välttämättömiä 1 jaksossa kuvatun ongelman ratkaisemiseksi.
•Sääntelytavan valinta
Sääntelytavaksi valittiin asetus, koska ehdotus edellyttää vakavaraisuusasetuksen muuttamista.
3.JÄLKIARVIOINTIEN, SIDOSRYHMÄKUULEMISTEN JA VAIKUTUSTENARVIOINTIEN TULOKSET
•Sidosryhmien kuuleminen
Komission yksiköt ovat seuranneet tiiviisti eurooppalaisten ja kansainvälisten foorumeiden työtä ja osallistuneet siihen. Huomio on kohdistunut erityisesti EPV:n ja Baselin komitean työhön.
Lisäksi komissio järjesti helmikuussa 2015 julkisen kuulemisen, joka kattoi ehdotuksen keskeiset osat. Komissio sai huomautuksia useilta vastaajilta, myös useilta pankkialan sidosryhmiltä (valvontaviranomaisilta, keskuspankeilta, pankkialan yrityksiltä). Huomautuksista kävi ilmi laaja yhteisymmärrys siitä, että tällä alalla tarvitaan EU:n toimia, ja niissä esitettiin näkemyksiä toteutettavista konkreettisista toimista ja niiden mahdollisista hyödyistä ja kustannuksista. Julkisessa kuulemisessa saadut vastaukset esitetään tiivistetysti tähän asiakirjaan liittyvässä vaikutustenarvioinnissa. Yksittäiset vastaukset ovat saatavilla komission EUSurvey -verkkosivulla.
Lisäksi komissio kuuli erikseen jäsenvaltioita pankki-, maksu- ja vakuutusalaa käsittelevän komission asiantuntijaryhmän kokouksessa 22. heinäkuuta 2015.
•Asiantuntijatiedon hankkiminen ja käyttö
Jatkotoimena Euroopan talouden pitkäaikaisesta rahoituksesta laaditulle vihreälle kirjalle komissio esitti EPV:lle lausuntopyynnön tarkoituksenaan kerätä todistusaineistoa ja saada näkemyksiä siitä, mitkä olisivat YLS-arvopaperistamisen asianmukaisimmat ominaispiirteet, ja siitä, olisiko vakavaraisuuskysymysten näkökulmasta asianmukaista antaa YLS-arvopaperistamisille muihin arvopaperistamisiin verrattuna edullisempi eriytetty kohtelu, kun tarkoituksena on edistää EU:n arvopaperistamismarkkinoita.
EPV vastasi komissiolle julkaisemalla 7. heinäkuuta 2015 raportin hyväksyttävistä arvopaperistamisista.
•Vaikutustenarviointi
Muutosehdotuksen valmistelemiseksi tehtiin vaikutustenarviointi, josta keskusteltiin komission yksiköiden välisessä ohjausryhmässä.
Arvopaperistamisasetuksen vaikutustenarviointi osoittaa selvästi, millaista tehokkuutta ja vaikuttavuutta saadaan, kun a) tarkistetaan arvopaperistamiseen liittyviä vastuita koskevien pääomavaatimusten sääntelykehys ja b) annetaan erityiskohtelu YLS-arvopaperistamisille. Näillä toimilla otetaan huomioon arvopaperistamista koskevan komission lainsäädäntöpaketin yleiset tavoitteet eli pyrkimys poistaa huono maine, joka arvopaperistamisilla on sijoittajien silmissä, pyrkimys poistaa YLS-arvopaperistamisten epäsuotuisa sääntely ja pyrkimys vähentää liikkeeseenlaskijoiden ja sijoittajien kohtuuttoman korkeita operationaalisia kuluja tai poistaa ne. Kun YLS-arvopaperistamisten ja muiden arvopaperistamisten pääomavaatimukset erotetaan selvästi toisistaan, saadaan aikaan monia myönteisiä vaikutuksia:
–uusi arvopaperistamiskehys olisi riskiherkempi ja tasapainoisempi;
–edullisemmat pääomavaatimukset kannustaisivat pankkeja noudattamaan eriytettyjä YLS-kriteerejä;
–sijoittajia rohkaistaisiin palaamaan arvopaperistamismarkkinoille, sillä eriytetty kehys olisi selvä merkki siitä, että riskit ovat nyt paremmin kalibroituja ja siksi järjestelmäkriisin puhkeaminen uudelleen olisi vähemmän todennäköistä.
Vaikutustenarviointiraportti toimitettiin sääntelyntarkastelulautakunnalle 17. kesäkuuta 2015. Lautakunnan kokous pidettiin 15. heinäkuuta 2015. Lautakunta antoi myönteisen lausunnon ehdotetuista muutoksista, jotka koskevat vakavaraisuusasetuksen piiriin kuuluviin laitoksiin sovellettavia vähimmäispääomavaatimuksia.
•Sääntelyn tila ja yksinkertaistaminen
Ehdotuksella yksinkertaistettaisiin merkittävästi vakavaraisuutta ja säädettyä vähimmäispääomaa koskevaa sääntelykehystä, jota sovelletaan luottolaitosten ja sijoituspalveluyritysten toimintaan näiden toimiessa sijoittajina, alullepanijoina tai järjestäjinä arvopaperistamisissa. Yksinkertaistaminen saadaan aikaan ottamalla käyttöön yksi ainut menetelmähierarkia, jota sovellettaisiin kaikkiin laitoksiin riippumatta siitä, mitä menetelmää arvopaperistettujen vastuiden vaatimien vähimmäispääomien laskemiseen käytetään. Lisäksi kumottaisiin useita erityiskohteluja, jotka koskevat tiettyjä arvopaperistamispositioiden luokkia. Laitosten välinen vertailukelpoisuus lisääntyisi, ja säännösten noudattamisesta aiheutuvat kustannukset vähentyisivät huomattavasti.
•Perusoikeudet
Ehdotuksella ei ole vaikutuksia perusoikeuksien suojeluun.
4.TALOUSARVIOVAIKUTUKSET
Ehdotuksella ei ole vaikutuksia talousarvioon.
5.MUUT ASIAT
•Täytäntöönpanosuunnitelmat sekä seuranta-, arviointi- ja raportointijärjestelyt
Uuden kehyksen vaikutuksia seurataan tiiviisti yhdessä EPV:n ja toimivaltaisten valvontaviranomaisten kanssa niiden järjestelyjen pohjalta, jotka liittyvät valvontaa koskevaan raportointiin, ja niiden vaatimusten pohjalta, jotka liittyvät laitosten julkistamisvelvollisuuteen, sen mukaan kuin niistä vakavaraisuusasetuksessa säädetään. Uutta kehystä seurataan ja arvioidaan myös globaalilla tasolla, mikä kuuluu erityisesti Baselin komitean tehtäviin.
•Perusteluasiakirjat (direktiivien osalta)
6.YKSITYISKOHTAINEN SELVITYS EHDOTUKSEN SÄÄNNÖKSISTÄ
(a)Lainsäädäntöpaketin eri osien välinen vuorovaikutus ja yhdenmukaisuus
Asetus muodostaa lainsäädäntöpaketin yhdessä ehdotetun arvopaperistamisasetuksen kanssa. Kuten monet sidosryhmät huomauttivat kuulemiskierroksen aikana, YLS-kelpoisuuskriteerien kehittäminen ei sinänsä riitä asetetun tavoitteen saavuttamiseksi eli EU:n arvopaperistamismarkkinoiden elvyttämiseksi, ellei samalla kehitetä uusia vakavaraisuusvaatimuksia ja niiden osana uusia pääomavaatimuksia, joissa otetaan entistä paremmin huomioon YLS-erityispiirteet.
Tässä ehdotuksessa säädetään arvopaperistamispositioiden pääomavaatimuksista ja niiden osana YLS-arvopaperistamisten riskiherkemmästä kohtelusta, kun taas YLS-arvopaperistamisten kelpoisuuskriteerit sekä muut horisontaaliset säännökset sisältyvät arvopaperistamisasetukseen. Viimeksi mainittuihin kuuluvat erityisesti kaikki säännökset, jotka koskevat riskin säilyttämistä, asianmukaista huolellisuutta ja tietojen ilmoittamisvaatimuksia ja jotka aiemmin sisältyivät vakavaraisuusasetuksen V osaan. Sama koskee myös tiettyjä määritelmiä, jotka ovat alun perin sisältyneet 4 artiklaan ja jotka ovat luonteeltaan yleisiä ja jotka on tästä syystä nyt siirretty horisontaaliseen lainsäädäntökehykseen.
Tämän ehdotuksen jälkeen annetaan myöhemmin ehdotus maksuvalmiusvaatimusta koskevan delegoidun säädöksen muuttamisesta, minkä tarkoituksena on yhdenmukaistaa maksuvalmiussäädös arvopaperistamisasetuksen kanssa. Erityisesti muutetaan delegoidun säädöksen 13 artiklassa olevia kelpoisuuskriteerejä, jotka koskevat tason 2B arvopaperistamisia, jotta kelpoisuuskriteerit vastaisivat arvopaperistamisasetuksen yleisiä YLS-kriteerejä. Delegoitua säädöstä ei voitu muuttaa tässä vaiheessa, koska sen muutoksissa noudatetaan eri menettelyä ja niissä tulee ottaa huomioon tätä pakettia koskevien lainsäädäntöneuvottelujen lopputulos.
(b)Arvopaperistamispositioiden riskipainotettujen määrien laskenta
Jotta voidaan ylläpitää ja parantaa tekstin sisäistä yhdenmukaisuutta ja yleistä johdonmukaisuutta, ehdotetaan koko vakavaraisuusasetuksen kolmannen osan II osaston 5 luvun korvaamista, joskin moniin artikloihin tehdään vain vähäisiä tarkennuksia. Tämä koskee erityisesti 2 jaksoa (merkittävän riskinsiirron tunnustaminen), osaa 3 jaksosta (alajakso 1: periaatteet) ja 4 jaksoa (ulkoiset luottoluokitukset).
Tärkeimmät muutokset sisältyvät uusiin artikloihin (254–270 a artikla). Tarkistetun Basel-kehyksen pohjalta pannaan täytäntöön uusi sovellettavien menetelmien järjestys, jota käytetään laskettaessa arvopaperistettujen vastuiden riskipainotettujen varojen määrää. Kunkin menetelmän käyttö määräytyy sen mukaan, millaisia tietoja arvopaperistamispositiota hallussaan pitävän laitoksen käytettävissä on. Yhtä ainutta menetelmähierarkiaa sovelletaan sekä laitoksiin, jotka käyttävät standardimenetelmää (SA) luottoriskin arviointiin, että laitoksiin, jotka käyttävät siihen sisäisten luottoluokitusten menetelmää (IRB).
(c)Uusi menetelmähierarkia (uudet artiklat 254–270 a)
Sisäisten luottoluokitusten menetelmä (SEC-IRBA) on tarkistetun hierarkian huipulla, ja siinä käytetään KIRB-informaatiota keskeisenä syöttötietona. KIRB tarkoittaa arvopaperistettujen vastuiden pääomavaatimusta IRB-kehystä sovellettaessa (joko käytettäessä kehittynyttä lähestymistapaa tai peruslähestymistapaa). Jotta pankki voi käyttää SEC-IRBA-menetelmää, sillä on oltava i) pankkivalvojien hyväksymä, arvopaperistamispoolin vastuutyyppeihin sovellettava IRB-malli ja (ii) riittävästi tietoa KIRB:n arvioimiseksi. Koska maturiteetin olennaisia vaikutuksia ei saada esiin pelkästään KIRB:n avulla, SEC-IRBA-menetelmässä on nimenomaisesti otettu etuoikeusluokan maturiteetti huomioon ylimääräisenä riskitekijänä. Etuoikeusluokan maturiteetin määritelmä perustuu etuoikeusluokan sopimusperusteisten kassavirtojen painotettuun keskimääräiseen maturiteettiin. Sen sijaan että laitos laskisi painotetun keskimääräisen maturiteetin, se voi yksinkertaisesti käyttää lainmukaista viimeistä maturiteettia (yhdessä arvonleikkauksen kanssa). Viiden vuoden ylärajaa ja yhden vuoden alarajaa sovelletaan kaikissa tapauksissa.
Jos laitos ei kykene laskemaan KIRB:ia tietylle arvopaperistamispositiolle, sen on käytettävä ulkoisten luottoluokitusten menetelmää (SEC-ERBA) riskipainotetun vastuuerän laskentaan. SEC-ERBA-menetelmää käytettäessä riskipainotukset määräytyvät luottoluokitusten (tai johdettujen luottoluokitusten), position etuoikeusluokan ja arvopaperistetun poolin hajautuneisuuden mukaisesti. Jos laitos ei voi käyttää SEC-ERBA-menetelmää, sen on sovellettava standardimenetelmää (SEC-SA). Standardimenetelmässä käytetään KSA:ta, joka on arvopaperistettujen vastuiden pääomavaatimus tässä menetelmässä, samoin kuin tekijää W eli pooliin sisältyvien erääntyneiden vastuiden suhdetta kaikkiin arvopaperistettuihin vastuisiin. Siinä tapauksessa, että SEC-ERBA-menetelmän käyttö johtaisi sellaisiin säädettyä vähimmäispääomaa koskeviin vaatimuksiin, jotka olisivat suhteettomia arvopaperistettujen vastuiden luottoriskiin nähden, laitosten olisi voitava suoraan soveltaa SEC-SA-menetelmää kyseiseen arvopaperistamispositioon, ellei toimivaltaisten valvontaviranomaisten arvioinnista muuta johdu.
Jos laitos ei voi soveltaa arvopaperistettuun vastuuseen SEC-IRBA-, SEC-ERBA- eikä SEC-SA-menetelmää, sen on annettava vastuulle riskipaino 1 250 prosenttia.
Kaikkiin arvopaperistettuihin vastuisiin sovellettava riskipainon alaraja on 15 prosenttia. Tämä koskee kaikkia kolmea menetelmää. Riskipainon alarajan perusteluna ovat tietyt riskit, kuten malliriski ja toimeksisaajaan liittyvä riski, jotka ovat luultavasti suurempia arvopaperistamisvastuissa kuin muissa vastuissa ja jotka saattavat aiheuttaa tiettyä epävarmuutta pääoma-arvioissa huolimatta uuden kehyksen paremmasta yleisestä riskiherkkyydestä.
(d)YLS-arvopaperistamisten riskiherkempi kohtelu
YLS-arvopaperistamisiin sovelletaan riskiherkempiä vakavaraisuusvaatimuksia. Tämä vastaa menetelmää, jota EPV on ehdottanut hyväksyttäviä arvopaperistamisia koskevassa raportissaan. Riskiherkempiä vaatimuksia sovelletaan kaikissa kolmessa uudessa riskipainojen laskentamenetelmässä (uudet artiklat 260, 262 ja 264). Kaikki kolme menetelmää on kalibroitu uudelleen kaikkien etuoikeusluokkien osalta, jotta voidaan alentaa arvopaperistamispositioiden pääomavaatimuksia YLS-kelpoisissa arvopaperistamisissa.
Sen lisäksi että kolme menetelmää on kalibroitu uudelleen, YLS-arvopaperistamisten parhaimpiin etuoikeusluokkiin kuuluvien positioiden riskipainon alaraja on alennettu 10 prosenttiin sen sijaan, että käytettäisiin 15 prosentin alarajaa, jota edelleen sovelletaan sekä muihin kuin parhaimpien etuoikeusluokkien positioihin YLS-arvopaperistamisissa että ylipäänsä muihin kuin YLS-arvopaperistamisiin. Näin on säädetty, koska EPV:n analyysin mukaan parhaimpiin kuuluvien etuoikeusluokkien YLS-positiot ovat tuottaneet historiallisesti paremmin kuin muiden etuoikeusluokkien positiot. Tämä on täysin perusteltua, sillä YLS-ominaisuudet voivat vähentää olennaisesti malliriskiä ja toimeksisaajaan liittyvää riskiä.
Kun lasketaan riskipainotettuja vastuueriä, arvopaperistamisasetuksen mukaan määriteltyjen YLS-kelpoisten arvopaperistamisten on täytettävä lisävaatimuksia, jotka liittyvät arvopaperistettuihin vastuisiin ja joita ovat – standardimenetelmän mukaisesti – luoton myöntämistä koskevat standardit, vähemmäishajautuneisuus ja enimmäisriskipainotukset. Erityisiä lisäkriteerejä on vahvistettu myös yritystodistusten arvopaperistamisille eli ABCP-instrumenteille.
(e)Ylärajat
•Parhaimpiin etuoikeusluokkiin kuuluvien arvopaperistamispositioiden enimmäisriskipaino (uusi 267 artikla)
Kun sovelletaan niin kutsuttua läpikatsomisperiaatetta (”look-trough”), arvopaperistamispositiolle annetaan enimmäisriskipaino, joka on yhtä suuri kuin arvopaperistettujen vastuiden keskimääräinen riskipaino. Voimassa olevien sääntöjen mukaan läpikatsomisperiaatetta voidaan käyttää laskettaessa luokittelemattomien positioiden riskipainotettuja vastuita (vakavaraisuusasetuksen 253 artikla). Nyt ehdotetaan tarkistetun Basel-kehyksen mukaisesti, että sallittaisiin läpikatsomisperiaatteen soveltaminen ainoastaan parhaimpiin etuoikeusluokkiin kuuluville positioille riippumatta siitä, onko positio luokiteltu vai ei, ja riippumatta siitä, mitä menetelmää (SA vai IRBA) arvopaperistettuun vastuupooliin sovelletaan. Tämä sallitaan sillä edellytyksellä, että pankki kykenee määrittelemään arvopaperistetuille vastuille KIRB:in tai KSA:n. Kun otetaan huomioon luottokelpoisuuden parantuminen, jonka parhaimpiin kuuluvat etuoikeusluokat saavat niitä alempien etuoikeusluokkien kustannuksella, laitoksella ei tulisi olla tarvetta soveltaa parhaimpiin etuoikeusluokkiin kuuluviin arvopaperistamispositioihin suurempaa riskipainoa kuin mitä se soveltaisi suoraan itseensä kohdistuviin vastuisiin.
•Enimmäispääomavaatimukset (uusi 268 artikla)
Riskipainotettujen enimmäisvastuuerien yleistä ylärajaa sovelletaan tällä hetkellä laitoksiin, jotka kykenevät laskemaan KIRB:in (260 artikla). Nyt ehdotetaan, että a) kohtelu pidetään ennallaan eli laitokset, jotka soveltavat SEC-IRBA-menetelmää arvopaperistamispositioon, voivat soveltaa positioon enimmäispääomavaatimuksia, jotka ovat yhtä suuria kuin mitä vastaaviin vastuisiin olisi sovellettu IRB-menetelmän mukaisesti siinä tapauksessa, että niitä ei olisi arvopaperistettu ja että b) samaa kohtelua sovelletaan vastedes alullepanijoina ja järjestäjinä toimiviin laitoksiin, jotka käyttävät SEC-ERBA- ja SEC-SA-menetelmää. Tämä on perusteltua siksi, että alullepanijan näkökulmasta arvopaperistaminen voidaan nähdä samanlaisena prosessina kuin luottoriskin vähentäminen. Tällöin ainakin osa arvopaperistettujen vastuiden riskeistä siirtyy toiselle osapuolelle. Tästä näkökulmasta ja sillä ehdolla, että merkittävän riskinsiirron edellytykset täyttyvät, ei olisi perusteltua, että laitoksella tulisi olla enemmän pääomaa arvopaperistamisen jälkeen kuin sitä ennen, ottaen huomioon, että vastuisiin liittyvät riskit vähenevät arvopaperistamisen kautta.
(f)Tiettyjen vastuiden erityiskohtelun poistaminen
Arvopaperistamiskehyksen monimutkaisuuden vähentämiseksi ja kehyksen sisäisen yhdenmukaisuuden lisäämiseksi ehdotetaan, että vakavaraisuusasetuksesta poistetaan seuraavat erityiskohtelut:
–riskiltään toiseksi suurimmat tai tätä paremmat positiot ABCP-ohjelmissa (nykyinen 254 artikla);
–luokittelemattomien likviditeettisopimusten kohtelu (nykyinen 255 artikla);
–täydentäviä omia varoja edellyttävät arvopaperistamiset, jotka koskevat uudistettavia vastuita ja joihin liittyy ennenaikaista kuoletusta koskevia ehtoja (nykyinen 256 artikla).
(g)Erityisvastuiden kohtelu
•Uudelleenarvopaperistamiset (uusi 269 artikla)
Uudelleenarvopaperistamispositioihin sovelletaan ainostaan yhtä menetelmää, joka on varovaisempi versio SEC-SAsta ja johon sisältyy huomattavasti suurempi riskipainon alaraja (100 prosenttia).
•Pk-yritysten arvopaperistamisten parhaimpiin etuoikeusluokkiin kuuluvat positiot (uusi 270 artikla)
Koska arvopaperistamispaketin yleistavoitteena on edistää riittävän rahoitusvirran luomista EU:n talouskasvun tueksi ja koska pk-yritykset muodostavat EU:n talouden selkärangan, pk-yritysten arvopaperistamisia koskeva erityissäännös on sisällytetty tähän asetukseen (270 artikla). Se on suunnattu erityisesti sellaisten pk-yrityslainojen arvopaperistamisiin, joissa rajoitettu joukko kolmansia osapuolia antaa takauksen tai vastatakauksen välivaiheen etuoikeusluokan luottoriskille (ja joissakin tapauksissa heikoimpien etuoikeusluokkien luottoriskille). Näitä takaajia ovat erityisesti jäsenvaltion keskushallinto tai keskuspankki, ja tällaista järjestelyä kutsutaan tavallisesti etuoikeusluokkakohtaiseksi vakuudeksi ("tranched cover"). Nämä ohjelmat ovat tärkeitä, kun pyritään vapauttamaan pääomia, jotta pk-yrityksille voidaan antaa enemmän lainoja. Siksi ehdotetaan, että alullepanijan itsellään pitämiin parhaimpien etuoikeusluokkien positioihin sovelletaan riskiherkempää kohtelua, joka vastaa YLS-arvopaperistamisten kohtelua. Jotta arvopaperistamiselle voidaan antaa tämä kohtelu, sen on täytettävä useita operatiivisia vaatimuksia, mukaan lukien YLS-kriteerit. Jos arvopaperistamiseen liittyy edellä mainittuja takauksia tai vastatakauksia, säädettyä vähimmäispääomaa koskevalla edullisemmalla kohtelulla, joka olisi käytettävissä asetuksen (EU) N:o 575/2013 mukaisesti, ei kuitenkaan rajoiteta valtiontukea koskevien sääntöjen noudattamisvaatimuksia.
(h)Muut keskeiset osatekijät
•Viidennen osan muutokset (siirrettyyn luottoriskiin liittyvät vastuut)
Koska arvopaperistamisasetukseen sisällytetään yleinen kehys, joka koskee alullepanija-, järjestäjä- ja sijoittajalaitoksille asetettavia vaatimuksia kaikilla rahoitusliiketoiminnan aloilla, kaikki viidenteen osaan sisältyvät säännökset (404–410 artikla) kumotaan tässä yhteydessä. Voimassa pidetään vain ylimääräistä riskipainoa koskevan 407 artiklan sisältö ja vastaava komissiolle siirretty toimivalta antaa tekninen täytäntöönpanostandardi, ja tämä sääntely sisällytetään uuteen 270 a artiklaan.
•Muutokset 456 artiklaan
Ehdotetaan 456 artiklan muuttamista siten, että komissiolle siirretään – samalla tavalla kuin muiden omien varojen vaatimusten osalta – toimivalta antaa delegoituja säädöksiä, joilla voidaan ottaa asianmukaisesti huomioon kansainvälisellä tasolla tapahtunut merkittävä kehitys, erityisesti Basel-komitean käynnissä olevan työn tulokset.
•Uudelleentarkastelulauseke (519 a artikla):
Kolmen vuoden kuluessa tämän asetuksen voimaantulosta komissio laatii kertomuksen neuvostolle ja Euroopan parlamentille vaikutuksista, jotka uudella säädettyä vähimmäispääomaa koskevalla kehyksellä on ollut EU:n arvopaperistamismarkkinoihin. Komissio voi analyysinsa perusteella ja ottaen huomioon kansainvälisen sääntelykehityksen sekä tarpeen turvata rahoitusvakaus ehdottaa 456 artiklan mukaisesti vakavaraisuusasetukseen uusia muutoksia, jotka koskevat muun muassa menetelmähierarkiaa.
•Voimaantulo
Uudet säännökset tulevat voimaan [...].
2015/0225 (COD)
Ehdotus
EUROOPAN PARLAMENTIN JA NEUVOSTON ASETUS
luottolaitosten ja sijoituspalveluyritysten vakavaraisuusvaatimuksista annetun asetuksen (EU) N:o 575/2013 muuttamisesta
(ETA:n kannalta merkityksellinen teksti)
EUROOPAN PARLAMENTTI JA EUROOPAN UNIONIN NEUVOSTO, jotka
ottavat huomioon Euroopan unionin toiminnasta tehdyn sopimuksen ja erityisesti sen 114 artiklan,
ottavat huomioon Euroopan komission ehdotuksen,
sen jälkeen, kun esitys lainsäätämisjärjestyksessä hyväksyttäväksi säädökseksi on toimitettu kansallisille parlamenteille,
ottavat huomioon Euroopan talous- ja sosiaalikomitean lausunnon,
noudattavat tavallista lainsäätämisjärjestystä
sekä katsovat seuraavaa:
(1)Arvopaperistamiset ovat hyvin toimivien rahoitusmarkkinoiden tärkeä osa, sillä ne edistävät laitosten rahoituslähteiden monipuolistamista ja vapauttavat säädettyä vähimmäispääomaa, jota voidaan sen jälkeen kohdentaa uudelleen tukemaan lainanantoa. Arvopaperistamiset sitä paitsi lisäävät laitosten ja muiden markkinaosapuolten sijoitusmahdollisuuksia, minkä kautta voidaan monipuolistaa sijoitussalkkuja ja helpottaa rahoituksen suuntaamista yrityksille ja yksityishenkilöille sekä jäsenvaltioissa että rajojen yli kaikkialla unionissa. Näitä etuja on kuitenkin punnittava niiden mahdollisia kustannuksia vastaan. Kuten finanssikriisin ensimmäisen vaiheen aikana kesällä 2007 havaittiin, arvopaperistamismarkkinoiden epäterveet käytännöt aiheuttivat merkittäviä uhkia rahoitusjärjestelmän eheydelle. Näitä käytäntöjä olivat liiallinen velkaantuneisuus, vaikeaselkoiset ja monimutkaiset rakenteet, jotka tekivät hinnoittelusta ongelmallista, mekaaninen tukeutuminen ulkoisiin luottoluokituksiin ja sijoittajien ja alullepanijoiden etujen vastakkaisuus (ns. toimeksisaajaan liittyvät riskit).
(2)Viime vuosina unionissa toteutettujen arvopaperistamisten määrä on jäänyt kriisiä edeltäneitä huippulukuja pienemmäksi useista syistä, muun muassa näiden liiketoimien yleisesti huonon maineen takia. Arvopaperistamismarkkinoiden elpymisen olisi perustuttava vakaille ja järkeville markkinakäytännöille, jotta estetään senkaltaisten olosuhteiden uusiutuminen, jotka laukaisivat finanssikriisin. Tämän vuoksi asetuksella [arvopaperistamisasetus] säädetään yleisen arvopaperistamiskehyksen sisällöstä samoin kuin tapauskohtaisista kriteereistä, joiden avulla määritetään yksinkertaiset, läpinäkyvät ja standardoidut arvopaperistamiset, jäljempänä ’YLS-arvopaperistamiset’. Samoin säädetään järjestelmästä, jolla valvotaan, että alullepanijat, järjestäjät, liikkeeseenlaskijat ja institutionaaliset sijoittajat soveltavat näitä kriteerejä oikein. Lisäksi asetuksella [arvopaperistamisasetus] säädetään joukosta yleisiä vaatimuksia, jotka koskevat riskin säilyttämistä, asianmukaista huolellisuutta ja tietojen julkaisemista kaikilla rahoituspalvelualoilla.
(3)Asetuksen [arvopaperistamisasetus] tavoitteiden mukaisesti olisi muutettava säädettyä vähimmäispääomaa koskevia vaatimuksia, jotka on vahvistettu asetuksessa (EU) N:o 575/2013 ja jotka koskevat arvopaperistamisten alullepanijoina, järjestäjinä tai sijoittajina toimivia laitoksia. Näin voidaan ottaa asianmukaisesti huomioon YLS-arvopaperistamisten erityispiirteet. Samalla voidaan puuttua vajavuuksiin, jotka kehyksessä havaittiin finanssikriisin aikana: mekaaninen riippuvuus ulkoisista luottoluokituksista; liian alhaisten riskipainojen soveltaminen arvopaperistamisen etuoikeusluokkiin, joilla oli korkea luokitus; vastaavasti liian suurien riskipainojen soveltaminen arvopaperistamisen etuoikeusluokkiin, joilla oli matala luokitus; sekä puutteellinen riskiherkkyys. Baselin pankkivalvontakomitea, jäljempänä ’Baselin komitea’, julkaisi 11 päivänä joulukuuta 2014 arvopaperistamiskehyksen tarkistukset, jäljempänä ’tarkistettu Basel-kehys’, jossa vahvistettiin erinäisiä muutoksia arvopaperistamisten säädettyä vähimmäispääomaa koskeviin standardeihin erityisesti edellä mainittujen puutteiden korjaamiseksi. Asetukseen (EU) N:o 575/2013 tehtävissä muutoksissa olisi otettava huomioon tarkistetun Basel-kehyksen säännökset.
(4)Kaikkien laitosten olisi laskettava asetuksen (EU) N:o 575/2013 mukaiset arvopaperistamispositioiden pääomavaatimukset samoilla menetelmillä. Jotta päästäisiin eroon kaikenlaisesta mekaanisesta tukeutumisesta ulkoisiin luottoluokituksiin, laitoksen olisi ensisijaisesti käytettävä omia, säädetyn vähimmäispääoman vaatimuksia koskevia laskelmiaan. Laitos voi menetellä näin, jos sillä on lupa soveltaa sisäisten luottoluokitusten menetelmää (IRB) sen tyyppisiin vastuisiin, joita arvopaperistaminen koskee, ja jos laitos kykenee laskemaan arvopaperistettujen vastuiden säädettyä vähimmäispääomaa koskevat vaatimukset ikään kuin vastuita ei olisi arvopaperistettu (Kirb) ja kussakin tapauksessa ottaen huomioon tietyt ennalta määritellyt syöttötiedot (SEC-IRBA). Ulkoisten luottoluokitusten menetelmä (SEC-ERBA) olisi sellaisten laitosten käytettävissä, jotka eivät voi käyttää SEC-IRBA-menetelmää positioidensa laskemiseen tietyssä arvopaperistamisessa. SEC-ERBA-menetelmää sovellettaessa arvopaperistamisen etuoikeusluokkien pääomavaatimukset olisi määrättävä luokkien ulkoisten luottoluokitusten mukaisesti. Siinä tapauksessa, että kaksi ensisijaista menetelmää eivät ole käytettävissä tai SEC-ERBA-menetelmän käyttö johtaisi säädettyä vähimmäispääomaa koskeviin vaatimuksiin, jotka olisivat suhteettomia arvopaperistettujen vastuiden luottoriskiin nähden, laitosten olisi voitava soveltaa arvopaperistamiseen standardimenetelmää (SEC-SA), jonka tulisi tukeutua valvontaviranomaisten kehittämään kaavaan. Tällöin syöttötietona käytetään pääomavaatimuksia, jotka standardimenetelmässä lasketaan vastuille ikään kuin vastuita ei olisi arvopaperistettu (Ksa).
(5)Toimeksisaajaan liittyviä riskejä ja malliriskejä ilmenee useammin arvopaperistamisissa kuin muihin rahoitusvaroihin liittyvissä toimissa. Riskit aiheuttavat jonkin verran epävarmuutta arvopaperistamisten pääomavaatimusten laskennassa, vaikka kaikki asianmukaiset riskitekijät olisi otettu huomioon. Jotta nämä riskit tulisivat riittävästi katetuiksi, asetusta (EU) N:o 575/2013 olisi muutettava siten, että kaikkiin arvopaperistamispositioihin sovellettaisiin 15 prosentin riskipainon alarajaa. Uudelleenarvopaperistamiset ovat kuitenkin mutkikkaampia ja riskialttiimpia, ja sen vuoksi näiden arvopaperistamisten positioihin olisi sovellettava varovaisempaa säädettyä vähimmäispääomaa koskevaa laskentaa ja 100 prosentin riskipainon alarajaa.
(6)Laitoksilta ei tulisi vaatia, että ne soveltaisivat parhaimpiin kuuluviin etuoikeusluokkiin suurempaa riskipainoa kuin suoraan niihin kohdistuviin vastuisiin. Näin otetaan huomioon luottokelpoisuuden paraneminen, jonka parhaimpiin etuoikeusluokkiin kuuluvat positiot saavat heikoimpiin etuoikeusluokkiin kuuluvien positioiden kustannuksella arvopaperistamisrakenteessa. Asetuksessa (EU) N:o 575/2013 olisi sen vuoksi säädettävä läpikatsomisperiaatteesta (”look-trough”). Sen mukaan parhaimpiin etuoikeusluokkiin kuuluville positioille annetaan enimmäisriskipaino, joka vastaa arvopaperistettujen vastuiden keskimääräistä riskipainoa. Periaatetta olisi tietyin edellytyksin noudatettava riippumatta siitä, onko kyseinen positio luokiteltu vai luokittelematon, ja riippumatta menetelmästä, jota sovelletaan arvopaperistettuun pooliin (standardi- vai IRB-menetelmää).
(7)Riskipainotettujen enimmäisvastuuerien yleistä ylärajaa sovelletaan nykyisessä kehyksessä laitoksiin, jotka voivat laskea arvopaperistettujen vastuiden pääomavaatimukset sisäisten luottoluokitusten menetelmän (IRB) mukaisesti ikään kuin vastuita ei olisi arvopaperistettu (KIRB). Siltä osin kuin arvopaperistamisprosessi pienentää arvopaperistettuihin vastuisiin liittyvää riskiä, tämän ylärajan tulisi olla kaikkien alullepanija- ja järjestäjälaitosten käytettävissä riippumatta siitä, mitä menetelmää ne käyttävät laskiessaan arvopaperistamispositioiden säädettyä vähimmäispääomaa koskevia vaatimuksia.
(8)Kuten Euroopan pankkiviranomainen, jäljempänä ’EPV’, kesäkuussa 2015 antamassaan, hyväksyttäviä arvopaperistamisia koskevassa raportissaan totesi, maksukyvyttömyyttä ja tappiollisuutta koskeva empiirinen näyttö osoittaa, että YLS-arvopaperistamiset tuottivat rahoituskriisin aikana paremmin kuin muut arvopaperistamiset. Tämä johtui YLS-arvopaperistamisten yksinkertaisista ja läpinäkyvistä rakenteista ja vakaista toteutustavoista, joiden ansiosta luottoriskejä, operationaalisia riskejä ja toimeksisaajaan liittyviä riskejä oli vähemmän. Sen vuoksi on tarpeen muuttaa asetusta (EU) N:o 575/2013 ja säätää YLS-arvopaperistamisten asianmukaisesta, riskiherkästä kalibroinnista EPV:n raportissaan suosittelemalla tavalla. Tähän kuuluu erityisesti alhaisempi, 10 prosentin riskipainon alaraja, jota sovelletaan parhaimpiin etuoikeusluokkiin kuuluviin positioihin.
(9)YLS-arvopaperistamiset tulisi asetuksessa (EU) N:o 575/2013 säädettyjen vähimmäispääomaa koskevien vaatimusten näkökulmasta määritellä siten, että niitä ovat vain arvopaperistamiset, joissa arvopaperistettujen vastuiden omistusoikeus siirretään erillisyhtiölle eli kyseessä on ns. perinteinen arvopaperistaminen. Kuitenkin jos laitokset pitävät itsellään parhaimpiin etuoikeusluokkiin kuuluvia positioita synteettisissä arvopaperistamisissa, joiden vakuutena on pieniltä ja keskisuurilta yrityksiltä, jäljempänä ’pk-yrityksiltä’, olevien lainojen pooli, laitosten tulisi voida soveltaa näihin positioihin matalampia, YLS-arvopaperistamisissa käytettäviä pääomavaatimuksia sillä edellytyksellä, että arvopaperistamisia pidetään tiettyjen tiukkojen kriteerien perusteella korkealaatuisina. Erityisesti siinä tapauksessa, että tällaisella synteettisten arvopaperistamisten osajoukolla on jäsenvaltion keskushallinnon tai keskuspankin takaus tai vastatakaus, säädettyä vähimmäispääomaa koskevalla edullisemmalla kohtelulla, joka olisi käytettävissä asetuksen (EU) N:o 575/2013 mukaisesti, ei kuitenkaan rajoiteta valtiontukea koskevien sääntöjen noudattamisvaatimuksia.
(10)Muita asetuksessa (EU) N:o 575/2013 säädettyjä, arvopaperistamisia koskevia vähimmäispääomavaatimuksia olisi muutettava vain siltä osin kuin on tarpeen ottaa huomioon uusi menetelmähierarkia ja YLS-arvopaperistamisia koskevat erityissäännökset. Erityisesti säännöksiä, jotka koskevat merkittävän riskinsiirron tunnustamista ja ulkoisiin luottoluokituksiin sovellettavia vaatimuksia, olisi sovellettava olennaisesti samalla tavalla kuin nykyäänkin. Asetuksen (EU) N:o 575/2013 viides osa olisi kuitenkin kumottava kokonaisuudessaan lukuun ottamatta ylimääräisten riskipainojen käyttämistä koskevia vaatimuksia, joita sovellettaisiin asetuksen [arvopaperistamisasetus] 2 luvun säännöksiä rikkoneisiin laitoksiin.
(11)Baselin komiteassa käydään tällä hetkellä keskustelua siitä, olisiko YLS-arvopaperistamisten erityispiirteiden huomioonottamiseksi aiheellista kalibroida uudelleen tarkistettua Basel-kehystä. Jotta Baselin komitean neuvottelujen tulokset voidaan ottaa huomioon, komissiolle olisi siirrettävä toimivalta hyväksyä delegoidulla säädöksellä lisämuutoksia asetuksessa (EU) N:o 575/2013 säädettyihin arvopaperistamisten vähimmäispääomavaatimuksiin.
(12)On asianmukaista, että tällä asetuksella tehtyjä asetuksen (EU) N:o 575/2013 muutoksia sovelletaan arvopaperistamisiin, jotka on laskettu liikkeeseen tai jotka ovat liikkeessä päivänä, jona tämän asetuksen soveltaminen alkaa, tai sen jälkeen. Jotta oikeusvarmuus taataan ja siirtymäkauden kustannuksista tulee niin pieniä kuin mahdollista, laitosten olisi [31 päivään joulukuuta 2019] asti sallittava käsitellä entiseen tapaan kaikki liikkeessä olevat arvopaperistamispositiot, jotka niillä on asetuksen soveltamisen alkamispäivänä hallussaan. Jos laitos käyttää tätä mahdollisuutta, näihin liikkeessä oleviin arvopaperistamisiin sovellettaisiin edelleen asetuksessa (EU) N:o 575/2013 säädettyjä vähimmäispääomavaatimuksia siinä muodossa kuin ne olivat ennen tämän asetuksen soveltamisen alkamispäivää,
OVAT HYVÄKSYNEET TÄMÄN ASETUKSEN:
1 artikla
Asetuksen (EU) N:o 575/2013 muuttaminen
Muutetaan asetus (EU) N:o 575/2013 seuraavasti:
(2)Muutetaan 4 artiklan 1 kohta seuraavasti:
(a)Korvataan 13 ja 14 alakohta seuraavasti:
”13)’alullepanijalla’ [arvopaperistamisasetuksen] 2 artiklan 3 kohdassa määriteltyä alullepanijaa;
14) ’järjestäjällä’ [arvopaperistamisasetuksen] 2 artiklan 5 kohdassa määriteltyä järjestäjää;”
(b)Korvataan 61 ja 63 alakohta seuraavasti:
”61) ’arvopaperistamisella’ [arvopaperistamisasetuksen] 2 artiklan 1 kohdassa määriteltyä arvopaperistamista;”
”63) ’uudelleenarvopaperistamisella’ [arvopaperistamisasetuksen] 2 artiklan 4 kohdassa määriteltyä uudelleenarvopaperistamista;”
(c)Korvataan 66 ja 67 alakohta seuraavasti:
”66) ’arvopaperistamista varten perustetulla erillisyhtiöllä’ (securitisation special purpose entity, SSPE) [arvopaperistamisasetuksen] 2 artiklan 2 kohdassa määriteltyä arvopaperistamista varten perustettua erillisyhtiötä;
67) ’etuoikeusluokalla’ [arvopaperistamisasetuksen] 2 artiklan 6 kohdassa määriteltyä etuoikeusluokkaa;”
(3)Korvataan 36 artiklan 1 kohdan k alakohdan ii alakohta seuraavasti:
”ii) arvopaperistamispositiot 244 artiklan 1 kohdan b alakohdan, 245 artiklan 1 kohdan b alakohdan ja 253 artiklan mukaisesti;”
(4)Korvataan 109 artikla seuraavasti:
”109 artikla
Arvopaperistamispositioiden kohtelu
Laitosten on laskettava arvopaperistamispositionsa riskipainotetut vastuuerät 5 luvun mukaisesti.”
(5)Korvataan 153 artiklan 7 kohta seuraavasti:
”7)Ostettuja yrityssaamisia, hyvitettäviä ostoalennuksia sekä vakuuksia ja osittaisia takauksia, jotka tarjoavat suojaa maksukyvyttömyydestä aiheutuvien tappioiden tai laimentumisesta aiheutuvien tappioiden tai molempien suuririskisimmälle osalle, voidaan käsitellä 5 luvun mukaisesti suuririskisimpänä etuoikeusluokkana.”
(6)Korvataan 154 artiklan 6 kohta seuraavasti:
”6)Ostettuja yrityssaamisia, hyvitettäviä ostoalennuksia sekä vakuuksia ja osittaisia takauksia, jotka tarjoavat suojaa maksukyvyttömyydestä aiheutuvien tappioiden tai laimentumisesta aiheutuvien tappioiden tai molempien suuririskisimmälle osalle, voidaan käsitellä 5 luvun mukaisesti suuririskisimpänä etuoikeusluokkana.”
(7)Korvataan 197 artiklan 1 kohdan h alakohta seuraavasti:
”h)arvopaperistamispositiot, jotka eivät ole uudelleenarvopaperistamispositioita ja joihin sovelletaan enintään 100 %:n riskipainoa 261–264 artiklan mukaisesti;”
(8)Korvataan kolmannen osan II osaston 5 luku seuraavasti:
”5 LUKU
1 Jakso
YLS-arvopaperistamisten määritelmät ja kriteerit
242 artikla
Määritelmät
Tässä luvussa tarkoitetaan
(9)’alullepanijan takaisinlunastusmenettelyllä’ (clean-up call option) sopimukseen perustuvaa optiota, jossa alullepanijalla on oikeus lunastaa takaisin arvopaperistamispositiot ennen kuin kaikki arvopaperistetut vastuut on maksettu takaisin; lunastus tehdään perinteisessä arvopaperistamismallissa ostamalla takaisin poolissa jäljellä olevat vastuut ja synteettisessä arvopaperistamismallissa lopettamalla luottosuoja; molemmissa malleissa lunastus voidaan tehdä, kun maksattamatta olevien arvopaperistettujen vastuiden määrä on pienentynyt tietylle ennalta määrätylle tasolle tai sen alla;
(10)’luottokelpoisuutta lisäävällä korkostripillä’ taseessa esitettävää omaisuuserää, jossa on kyse tuleviin korkokatteisiin liittyvän kassavirran arvostamisesta ja joka kuuluu matalaan etuoikeusluokkaan arvopaperistamisessa;
(11)'likviditeettisopimuksella' sellaiseen sopimusjärjestelyyn perustuvaa arvopaperistamispositiota, jonka avulla hankitulla rahoituksella varmistetaan oikea-aikaiset rahavirrat sijoittajille;
(12)'luokittelemattomalla positiolla' arvopaperistamispositiota, jolla ei ole 4 jaksossa tarkoitetun ulkoisen luottoluokituslaitoksen antamaa luottoluokitusta;
(13)'luokitellulla positiolla' arvopaperistamispositiota, jolla on 4 jaksossa tarkoitetun ulkoisen luottoluokituslaitoksen antama luottoluokitus;
(14)’parhaimpiin etuoikeusluokkiin kuuluvalla arvopaperistamispositiolla’ positiota, jonka vakuutena on oikeus saada maksu koko arvopaperistetusta vastuumäärästä ensimmäisenä, ei kuitenkaan ennen korko- tai valuuttajohdannaissopimuksiin liittyviä erääntyneitä määriä, palkkioita tai muita vastaavia maksuja;
(15)’IRB-poolilla’ sellaisten arvopaperistettujen vastuiden poolia, joihin laitoksella on lupa soveltaa IRB-menetelmää ja joista kaikista laitos kykenee laskemaan riskipainotetut vastuuerät 3 luvun mukaisesti;
(16)’standardimenetelmäpoolilla’ sellaisten arvopaperistettujen vastuiden poolia,
(a)joihin laitoksella ei ole lupaa soveltaa IRB-menetelmää laskettaessa riskipainotettuja vastuueriä 3 luvun mukaisesti;
(b)joiden osalta laitos ei kykene määrittelemään KIRB-arvoa;
(c)joiden osalta toimivaltainen viranomainen on muusta syystä kieltänyt laitosta soveltamasta IRB-menetelmää;
(17)’sekapoolilla’ sellaisten arvopaperistettujen vastuiden poolia, joihin laitoksella on lupa soveltaa IRB-menetelmää mutta joista kaikista laitos ei kykene laskemaan riskipainotettuja vastuueriä 3 luvun mukaisesti;
(18)’luottokelpoisuuden parantamisella’ kaikkia järjestelyjä, joilla tuetaan arvopaperistamispositiota ja joiden tarkoituksena on lisätä todennäköisyyttä, että tällainen arvopaperistamispositio maksetaan takaisin;
(19)’ylivakuuksilla’ mitä tahansa luottokelpoisuuden parantamistapaa, jonka avulla arvopaperistettujen vastuiden arvo muodostuu suuremmaksi kuin arvopaperistamispositioiden arvo;
(20)’YLS-arvopaperistamisella’ arvopaperistamista, joka täyttää [arvopaperistamisasetuksen] 3 luvussa ja tämän asetuksen 243 artiklassa asetetut vaatimukset;
(21)’yritystodistusten arvopaperistamisohjelmalla’ tai ’ABCP-ohjelmalla’ [arvopaperistamisasetuksen] 2 artiklan 7 kohdassa määriteltyä yritystodistusten arvopaperistamisohjelmaa;
(22)’perinteisellä arvopaperistamisella’ [arvopaperistamisasetuksen] 2 artiklan 9 kohdassa määriteltyä perinteistä arvopaperistamista;
(23)’synteettisellä arvopaperistamisella’ [arvopaperistamisasetuksen] 2 artiklan 10 kohdassa määriteltyä synteettistä arvopaperistamista;
(24)’uudistettavalla vastuulla’ [arvopaperistamisasetuksen] 2 artiklan 15 kohdassa määriteltyä uudistettavaa vastuuta;
(25)’ennenaikaista kuoletusta koskevalla ehdolla’ [arvopaperistamisasetuksen] 2 artiklan 17 kohdassa määriteltyä ennenaikaista kuoletusta koskevaa ehtoa;
(26)’suuririskisimmällä etuoikeusluokalla’ [arvopaperistamisasetuksen] 2 artiklan 18 kohdassa määriteltyä suuririskisintä etuoikeusluokkaa;
(27)’hallinnoijalla’ [arvopaperistamisasetuksen] 2 artiklan 13 kohdassa määriteltyä hallinnoijaa.
243 artikla
YLS-arvopaperistamisten kriteerit
(28)ABCP-ohjelman positiot hyväksytään YLS-arvopaperistamispositioiksi 260, 262 ja 264 artiklaa sovellettaessa, jos seuraavat vaatimukset täyttyvät:
(a)kaikissa ABCP-ohjelman arvopaperistamistoimissa arvopaperistetuille vastuille voidaan alullepanohetkellä antaa – standardimenetelmän mukaisesti ja ottaen huomioon kaikki hyväksyttävät luottoriskin vähentämismenettelyt – riskipaino, joka on enintään 75 % kunkin yksittäisen vähittäisvastuun osalta ja 100 % kaikkien muiden vastuiden osalta;
(b)yhteen velalliseen kohdistuva yhteenlaskettu vastuumäärä ABCP-ohjelmassa ei ylitä yhtä prosenttia ohjelman yhteenlasketusta vastuumäärästä sillä hetkellä, kun vastuut lisätään ohjelmaan. Kun prosenttiosuutta lasketaan, sellaisen asiakasryhmän lainoja ja leasingvelkoja, jonka jäsenet ovat sidossuhteessa keskenään 4 artiklan 1 kohdan 39 alakohdassa tarkoitetulla tavalla, pidetään yhteen velalliseen kohdistuvina vastuina.
Myyntisaamisiin ei sovelleta b alakohdan säännöksiä, jos kyseisten saamisten luottoriski on täysin katettu 4 luvun mukaisella hyväksyttävällä luottosuojalla, jonka on myöntänyt laitos, vakuutusyritys tai jälleenvakuutusyritys. Kun tätä alakohtaa sovellettaessa määritetään, ovatko saamiset kokonaan luottosuojan kattamia, myyntisaamisista otetaan huomioon vain ostohinnan alennusten jälkeen jäljelle jäävä osa.
(29)Muut kuin ABCP-ohjelmaan kuuluvat arvopaperistamispositiot hyväksytään YLS-arvopaperistamispositioiksi 260, 262 ja 264 artiklaa sovellettaessa, jos seuraavat vaatimukset täyttyvät:
(a)arvopaperistetut vastuut ovat syntyneet Euroopan parlamentin ja neuvoston direktiivin 2013/36/EU 79 artiklassa edellytettyjen, vakuuttavasti perusteltujen ja järkevien luotonantokriteerien mukaisesti;
(b)yhteen velalliseen kohdistuva yhteenlaskettu vastuumäärä arvopaperistamispoolissa ei ylitä yhtä prosenttia poolin yhteenlasketusta jäljellä olevasta vastuumäärästä sillä hetkellä, kun vastuut sisällytetään arvopaperistamiseen. Kun prosenttiosuutta lasketaan, sellaisen asiakasryhmän lainoja ja leasingvelkoja, jonka jäsenet ovat sidossuhteessa keskenään 4 artiklan 1 kohdan 39 alakohdassa tarkoitetulla tavalla, pidetään yhteen velalliseen kohdistuvina vastuina;
(c)arvopaperistetuille vastuille voidaan sillä hetkellä, kun ne sisällytetään arvopaperistamiseen, antaa – standardimenetelmän mukaisesti ja ottaen huomioon kaikki hyväksyttävät luottoriskin vähentämismenettelyt – riskipaino, joka on enintään
i)
40 % vastuuarvoilla painotettuna keskiarvona sellaisen sijoitussalkun osalta, jossa vastuut ovat kiinnevakuudella katettuja asuntolainoja tai 129 artiklan 1 kohdan e alakohdassa tarkoitettuja täysin taattuja asuntolainoja;
ii)
50 % yksittäisen vastuun perusteella, jos vastuu on laina, jonka vakuutena on kiinnitys liikekiinteistöön;
iii)
75 % yksittäisen vastuun perusteella, jos vastuu on vähittäisvastuu;
iv)
100 % yksittäisen vastuun perusteella kaikille muille vastuille;
(d)kun c alakohdan i ja ii alakohtaa sovelletaan, lainat, joiden vakuutena on vakuusarvoltaan heikompia tiettyyn omaisuuserään kohdistuvia oikeuksia, voidaan sisällyttää arvopaperistamiseen vain, jos kaikki lainat, joiden vakuutena on kyseiseen omaisuuserään kohdistuvia vakuusarvoltaan parempia oikeuksia, myös sisällytetään kyseiseen arvopaperistamiseen;
(e)kun c alakohdan i alakohtaa sovelletaan, yhdenkään arvopaperistamispooliin sisältyvän lainan luototusaste ei saa ylittää 100:aa %:a; luototusaste määritellään 129 artiklan 1 kohdan d alakohdan i alakohdan ja 229 artiklan 1 kohdan mukaisesti.
2 Jakso
Merkittävän riskinsiirron tunnustaminen
244 artikla
Perinteinen arvopaperistaminen
(30)Perinteisen arvopaperistamisen alullepaneva laitos voi jättää arvopaperistetut vastuut huomiotta laskettaessa riskipainotettuja vastuueriä ja odotettujen tappioiden määrää, jos jompikumpi seuraavista ehdoista täyttyy:
(a)arvopaperistettuihin vastuisiin liittyvä merkittävä luottoriski on siirretty kolmansille osapuolille;
(b)alullepaneva laitos soveltaa 1 250 %:n riskipainoa kaikkiin arvopaperistamisessa hallussaan pitämiinsä arvopaperistamispositioihin tai vähentää nämä arvopaperistamispositiot ydinpääomasta (CET1) 36 artiklan 1 kohdan k alakohdan mukaisesti.
(31)Merkittävä luottoriski katsotaan siirretyksi kummassa tahansa seuraavista tapauksista:
(a)alullepanevan laitoksen hallussaan pitämien välivaiheen arvopaperistamispositioiden riskipainotetut vastuuerät eivät ole suurempia kuin 50 % kyseisen arvopaperistamisen kaikkien välivaiheen arvopaperistamispositioiden riskipainotetuista vastuueristä;
(b)alullepanevan laitoksen hallussa ei ole enempää kuin 20 % arvopaperistamisen suuririskisimmän etuoikeusluokan vastuumäärästä, ja seuraavat edellytykset täyttyvät:
i)
alullepanija voi osoittaa, että suuririskisimmän etuoikeusluokan vastuumäärä ylittää merkittävällä marginaalilla odotettavissa olevat, perustellun arvion mukaiset tappiot, jotka aiheutuisivat arvopaperistetuista vastuista;
ii)
arvopaperistamisessa ei ole välivaiheen positioita.
Jos riskipainotettujen vastuuerien mahdollista vähentämistä, jonka alullepaneva laitos saavuttaisi a ja b alakohdan mukaisella arvopaperistamisella, ei voida perustella luottoriskin yhdenmukaisella siirrolla kolmansille osapuolille, toimivaltaiset viranomaiset voivat päättää tapauskohtaisesti, ettei merkittävää luottoriskiä katsota siirretyksi kolmansille osapuolille.
Tätä kohtaa sovellettaessa arvopaperistamispositio katsotaan välivaiheen arvopaperistamispositioksi, jos se täyttää seuraavat vaatimukset:
(a)siihen sovellettava riskipaino on tämän jakson mukaisesti vähemmän kuin 1 250 %, tai jos positiota, johon sovellettaisiin tuota riskipainoa, ei ole, position etuoikeusluokka on korkeampi kuin suuririskisin etuoikeusluokka; sekä
(b)sen etuoikeusluokka on matalampi kuin parhaimpiin etuoikeusluokkiin kuuluvalla positiolla.
(32)Poiketen 2 kohdasta toimivaltaiset viranomaiset voivat sallia, että alullepanevat laitokset tunnustavat merkittävän luottoriskin tulleen siirretyksi arvopaperistamisessa, jos alullepaneva laitos osoittaa kaikissa tapauksissa, että omien varojen vaatimusten aleneminen, jonka alullepanija saavuttaa arvopaperistamisella, voidaan perustella luottoriskin yhdenmukaisella siirrolla kolmansille osapuolille. Lupa voidaan antaa ainoastaan, jos laitos täyttää seuraavat edellytykset:
(a)laitoksella on riittävät sisäiset riskinhallinnan toimintatavat ja menetelmät luottoriskin siirron arvioimiseksi;
(b)laitos on kussakin tapauksessa tunnustanut luottoriskin siirron kolmansille osapuolille myös osana laitoksen sisäistä riskienvalvontaa ja pääoman sisäistä kohdentamista.
(33)Sen lisäksi että 1–3 kohdassa vahvistetut vaatimukset täyttyvät, seuraavien edellytysten on täytyttävä:
(a)liiketoimesta laaditut asiakirjat vastaavat arvopaperistamisen taloudellista sisältöä;
(b)arvopaperistamispositioista ei aiheudu maksuvelvoitteita alullepanevalle laitokselle;
(c)arvopaperistetut vastuut ovat alullepanijalaitoksen ja tämän velkojien ulottumattomissa siten, että [arvopaperistamisasetuksen] 6 artiklan 2 kohdan a alakohdan vaatimus täyttyy;
(d)alullepanevalle laitokselle ei jää määräysvaltaa arvopaperistettuihin vastuisiin. Määräysvallan arvopaperistettuihin vastuisiin katsotaan säilyneen, jos alullepanijalla on oikeus ostaa aiemmin siirretyt vastuut takaisin siirronsaajalta ja realisoida niiden arvo, tai jos alullepanija on muutoin velvollinen ottamaan siirretyn riskin uudestaan vastuulleen. Se, että alullepaneva laitos pitää itsellään arvopaperistettuihin vastuisiin liittyviä hallinnointioikeuksia tai -velvoitteita, ei yksinään merkitse, että laitoksella on määräysvalta vastuisiin;
(e)arvopaperistamista koskeviin asiakirjoihin ei sisälly ehtoja,
i)
joissa edellytetään, että alullepaneva laitos tekee arvopaperistettuihin vastuisiin muutoksia poolin keskimääräisen laadun parantamiseksi;
ii)
joilla korotetaan positionhaltijoille maksettavaa voitto-osuutta tai muuten vahvistetaan arvopaperistamispositioita ja joilla näin pyritään vastaamaan arvopaperistettujen luottojen laadun heikkenemiseen;
(f)liiketointa koskevissa asiakirjoissa todetaan tarvittaessa selkeästi, että alullepanija tai järjestäjä voi sopimuksen ulkopuolella ostaa tai ostaa takaisin arvopaperistamispositioita tai ostaa takaisin, järjestellä uudelleen tai korvata arvopaperistettuja vastuita ainoastaan, jos tällaiset järjestelyt toteutetaan vallitsevien markkinaolosuhteiden mukaisesti ja niiden osapuolet toimivat oman etunsa mukaisesti vapaina ja riippumattomina tavanomaisin markkinaehdoin;
(g)alullepanijan takaisinlunastusmenettelyssä myös seuraavien edellytysten on täytyttävä:
i)
menettely on alullepanevan laitoksen päätösvallassa;
ii)
menettelyä voidaan soveltaa ainoastaan silloin, kun arvopaperistettujen vastuiden alkuperäisestä arvosta on kuolettamatta enintään kymmenen prosenttia;
iii)
menettelyä ei ole suunniteltu sitä varten, että vältettäisiin tappioiden kohdentamista luottokelpoisuuden parantamispositioihin tai muihin sijoittajien hallussa oleviin positioihin tai että luottokelpoisuutta muulla tavoin parannettaisiin;
(h)alullepaneva laitos on saanut pätevältä oikeudelliselta neuvonantajalta lausunnon, jossa vahvistetaan, että arvopaperistamisessa täyttyvät tämän kohdan b–g alakohdan edellytykset.
(34)Toimivaltaisten viranomaisten on ilmoitettava EPV:lle tapauksista, joissa ne ovat päättäneet, että riskipainotettujen vastuuerien mahdollista vähentämistä ei voida perustella luottoriskin yhdenmukaisella siirrolla kolmansille osapuolille 2 kohdan mukaisesti, sekä tapauksista, joissa laitokset ovat päättäneet soveltaa 3 kohdan säännöksiä.
(35)EPV seuraa erilaisia valvontakäytäntöjä, jotka koskevat merkittävän riskinsiirron tunnustamista perinteisissä arvopaperistamisissa tämän artiklan mukaisesti, ja raportoi havainnoistaan komissiolle viimeistään 31 päivänä joulukuuta 2017. Otettuaan tarvittaessa huomioon EPV:n raportin komissio voi antaa delegoidun säädöksen, jolla täsmennetään seuraavia seikkoja:
(a)edellytykset, jotka koskevat merkittävän luottoriskin siirtoa kolmansille osapuolille 2, 3 ja 4 kohdan mukaisesti;
(b)kuinka ilmaisua ”luottoriskin yhdenmukainen siirto kolmansille osapuolille” on tulkittava, kun toimivaltaiset viranomaiset tekevät arviointeja, joista säädetään 2 kohdan toiseksi viimeisessä alakohdassa ja 3 kohdassa;
(c)vaatimukset sellaisia arvopaperistamistoimia koskevalle toimivaltaisten viranomaisten arvioinnille, joiden osalta alullepanija pyytää, että merkittävän luottoriskin siirto kolmansille osapuolille tunnustetaan 2 tai 3 kohdan mukaisesti.
245 artikla
Synteettinen arvopaperistaminen
(36)Synteettisen arvopaperistamisen alullepaneva laitos voi laskea arvopaperistettujen vastuiden riskipainotettujen vastuuerien ja tarvittaessa odotettujen tappioiden yhteismäärän 251 artiklan mukaisesti, jos jompikumpi seuraavista ehdoista täyttyy:
(a)merkittävä luottoriski on siirretty kolmansille osapuolille joko vastikkeellisen luottosuojan tai takauksen luonteisen luottosuojan muodossa;
(b)alullepaneva laitos soveltaa 1 250 %:n riskipainoa kaikkiin arvopaperistamisessa hallussaan pitämiinsä arvopaperistamispositioihin tai vähentää nämä arvopaperistamispositiot ydinpääomasta (CET1) 36 artiklan 1 kohdan k alakohdan mukaisesti.
(37)Merkittävä luottoriski katsotaan siirretyksi kummassa tahansa seuraavista tapauksista:
(a)alullepanevan laitoksen hallussaan pitämien välivaiheen arvopaperistamispositioiden riskipainotetut vastuuerät eivät ole suurempia kuin 50 % kyseisen arvopaperistamisen kaikkien välivaiheen arvopaperistamispositioiden riskipainotetuista vastuueristä;
(b)alullepanevan laitoksen hallussa ei ole enempää kuin 20 % arvopaperistamisen suuririskisimmän etuoikeusluokan vastuumäärästä, ja seuraavat edellytykset täyttyvät:
i)
alullepanija voi osoittaa, että suuririskisimmän etuoikeusluokan vastuumäärä ylittää merkittävällä marginaalilla odotettavissa olevat, perustellun arvion mukaiset tappiot, jotka aiheutuisivat arvopaperistetuista vastuista;
ii)
arvopaperistamisessa ei ole välivaiheen positioita.
Jos riskipainotettujen vastuuerien mahdollista vähentämistä, jonka alullepaneva laitos saavuttaisi arvopaperistamisella, ei voida perustella luottoriskin yhdenmukaisella siirrolla kolmansille osapuolille, toimivaltaiset viranomaiset voivat päättää tapauskohtaisesti, ettei merkittävää luottoriskiä katsota siirretyksi kolmansille osapuolille.
Tätä kohtaa sovellettaessa arvopaperistamispositio katsotaan välivaiheen arvopaperistamispositioksi, jos se täyttää 244 artiklan 2 kohdan viimeisen alakohdan vaatimukset.
(38)Poiketen 2 kohdasta toimivaltaiset viranomaiset voivat sallia, että alullepanevat laitokset tunnustavat merkittävän luottoriskin tulleen siirretyksi arvopaperistamisessa, jos alullepaneva laitos osoittaa kaikissa tapauksissa, että omien varojen vaatimusten aleneminen, jonka alullepanija saavuttaa arvopaperistamisella, voidaan perustella luottoriskin yhdenmukaisella siirrolla kolmansille osapuolille. Lupa voidaan antaa ainoastaan, jos laitos täyttää seuraavat edellytykset:
(a)laitoksella on riittävät sisäiset riskinhallinnan toimintatavat ja menetelmät riskinsiirron arvioimiseksi;
(b)laitos on kussakin tapauksessa tunnustanut luottoriskin siirron kolmansille osapuolille myös osana laitoksen sisäistä riskienvalvontaa ja pääoman sisäistä kohdentamista.
(39)Sen lisäksi että 1–3 kohdassa vahvistetut vaatimukset täyttyvät, seuraavien edellytysten on täytyttävä:
(a)liiketoimesta laaditut asiakirjat vastaavat arvopaperistamisen taloudellista sisältöä;
(b)luottosuoja, jonka nojalla luottoriski siirretään, on 249 artiklan mukainen;
(c)arvopaperistamista koskeviin asiakirjoihin ei sisälly ehtoja,
i)
joilla asetetaan huomattavia kynnysarvoja siten, että kynnysarvojen alittuessa luottosuojan ei katsota astuvan voimaan maksuvelvollisuuden laukaisevan tapahtuman sattuessa;
ii)
joiden mukaan suojan voimassaolo voidaan päättää arvopaperistettujen luottojen laadun heikkenemisen vuoksi;
iii)
joissa edellytetään alullepanevan laitoksen muuttavan arvopaperistettujen vastuiden kokoonpanoa poolin keskimääräisen laadun parantamiseksi;
iv)
joissa korotetaan laitokselle luottosuojasta aiheutuvia kustannuksia tai määrätään arvopaperistamispositioiden haltijoille maksettavasta korkeammasta tuotosta ja joilla näin pyritään vastaamaan arvopaperistettujen luottojen laadun heikkenemiseen;
(d)luottosuojan on oltava täytäntöönpanokelpoinen kaikilla asian kannalta merkityksellisillä lainkäyttöalueilla;
(e)liiketointa koskevissa asiakirjoissa todetaan tarvittaessa selkeästi, että alullepanija tai järjestäjä voi sopimuksen ulkopuolella ostaa tai ostaa takaisin arvopaperistamispositioita tai ostaa takaisin, järjestellä uudelleen tai korvata arvopaperistettuja vastuita ainoastaan, jos tällaiset järjestelyt toteutetaan vallitsevien markkinaolosuhteiden mukaisesti ja niiden osapuolet toimivat oman etunsa mukaisesti vapaina ja riippumattomina tavanomaisin markkinaehdoin;
(f)alullepanijan takaisinlunastusmenettelyssä kaikkien seuraavien edellytysten on täytyttävä:
i)
menettely on alullepanevan laitoksen päätösvallassa;
ii)
menettelyä voidaan soveltaa ainoastaan silloin, kun arvopaperistettujen vastuiden alkuperäisestä arvosta on kuolettamatta enintään kymmenen prosenttia;
iii)
menettelyä ei ole suunniteltu sitä varten, että vältettäisiin tappioiden kohdentamista luottokelpoisuuden parantamispositioihin tai muihin sijoittajien hallussa oleviin positioihin arvopaperistamisessa tai että luottokelpoisuutta muulla tavoin parannettaisiin;
(g)alullepaneva laitos on saanut pätevältä oikeudelliselta neuvonantajalta lausunnon, jossa vahvistetaan, että arvopaperistamisessa täyttyvät tämän kohdan b–f alakohdan edellytykset.
(40)Toimivaltaisten viranomaisten on ilmoitettava EPV:lle tapauksista, joissa ne ovat päättäneet, että riskipainotettujen vastuuerien mahdollista vähentämistä ei voida perustella luottoriskin yhdenmukaisella siirrolla kolmansille osapuolille 2 kohdan mukaisesti, sekä tapauksista, joissa laitokset ovat päättäneet soveltaa 4 kohdan säännöksiä.
(41)EPV seuraa erilaisia valvontakäytäntöjä, jotka koskevat merkittävän riskinsiirron tunnustamista synteettisissä arvopaperistamisissa tämän artiklan mukaisesti, ja raportoi havainnoistaan komissiolle viimeistään 31 päivänä joulukuuta 2017. Otettuaan tarvittaessa huomioon EPV:n raportin komissio voi antaa delegoidun säädöksen, jolla täsmennetään seuraavia seikkoja:
(a)edellytykset, jotka koskevat merkittävän luottoriskin siirtoa kolmansille osapuolille 2, 3 ja 4 kohdan mukaisesti;
(b)kuinka ilmaisua ”luottoriskin yhdenmukainen siirto kolmansille osapuolille” on tulkittava, kun toimivaltaiset viranomaiset tekevät arviointeja, joista säädetään 2 kohdan toiseksi viimeisessä alakohdassa ja 3 kohdassa;
(c)vaatimukset sellaisia arvopaperistamistoimia koskevalle viranomaisten arvioinnille, joiden osalta alullepanija pyytää, että merkittävän luottoriskin siirto kolmansille osapuolille tunnustetaan 2 tai 3 kohdan mukaisesti.
246 artikla
Ennenaikaista kuoletusta koskevien ehtojen operationaaliset vaatimukset
Kun arvopaperistamiseen sisältyy ehtoja uudistettavista vastuista ja ennenaikaisesta kuoletuksesta tai vastaavasta, alullepanevan laitoksen katsotaan siirtäneen merkittävän luottoriskin ainoastaan, jos 244 ja 245 artiklassa vahvistetut vaatimukset täyttyvät ja jos ennenaikaisen kuoletuksen ehto täytyttyään
(d)ei johda siihen, että parhaimpiin etuoikeusluokkiin kuuluva tai sitä vastaava laitoksen maksuvaade, joka kohdistuu arvopaperistettuihin vastuisiin, joutuisi huonompaan etuoikeusluokkaan kuin muiden sijoittajien maksuvaateet;
(e)ei huononna laitoksen arvopaperistettuihin vastuisiin kohdistuvan maksuvaateen etuoikeusluokkaa suhteessa muiden osapuolten maksuvaateisiin;
(f)ei muutoin lisää laitoksen uudistettaviin vastuisiin liittyvää tappioriskiä.
3 jakso
Riskipainotettujen vastuuerien laskeminen
1 Alajakso
Yleiset säännökset
247 artikla
Riskipainotettujen vastuuerien laskeminen
(42)Kun alullepaneva laitos on siirtänyt arvopaperistettuihin vastuisiin liittyvän merkittävän luottoriskin 2 jakson mukaisesti, kyseinen laitos voi
(a)perinteisen arvopaperistamisen tapauksessa olla sisällyttämättä arvopaperistettuja vastuita riskipainotettujen vastuuerien ja vastaavasti odotettujen tappioiden yhteismäärän laskentaan;
(b)synteettisen arvopaperistamisen tapauksessa laskea riskipainotetut vastuuerät ja vastaavasti odotettujen tappioiden yhteismäärän arvopaperistettujen vastuiden osalta 251 ja 252 artiklan mukaisesti.
(43)Kun alullepaneva laitos on päättänyt soveltaa 1 kohtaa, sen on laskettava tässä luvussa kuvailtu riskipainotettujen vastuuerien yhteismäärä positioiden osalta, jotka sillä on arvopaperistamisessa.
Jos alullepaneva laitos ei ole siirtänyt merkittävää luottoriskiä tai on päättänyt olla soveltamatta 1 kohtaa, sen on edelleen sisällytettävä arvopaperistetut vastuut riskipainotettujen vastuuerien yhteismäärän laskentaan ikään kuin niitä ei olisi arvopaperistettu.
(44)Kun vastuut liittyvät arvopaperistamisen eri etuoikeusluokkien positioihin, kuhunkin etuoikeusluokkaan liittyvä vastuu katsotaan erilliseksi arvopaperistamispositioksi. Arvopaperistamispositioille luottosuojaa tarjoavilla on katsottava olevan positioita arvopaperistamisessa. Arvopaperistamispositioiden on sisällettävä vastuut, jotka liittyvät arvopaperistettuihin korkosopimuksiin tai valuuttajohdannaisiin, jotka laitos on tehnyt liiketoimien yhteydessä.
(45)Jollei arvopaperistamispositiota vähennetä ydinpääomana (CET1) eristä 36 artiklan 1 kohdan k alakohdan mukaisesti, riskipainotettujen vastuuerien yhteismäärä on sisällytettävä laitoksen kaikkien riskipainotettujen vastuuerien yhteismäärään sovellettaessa 92 artiklan 3 kohtaa.
(46)Arvopaperistamispositioiden riskipainotettujen vastuuerien yhteismäärä on laskettava kertomalla 248 artiklassa säädetyn mukaisesti laskettu positioiden vastuuarvo asianmukaisella kokonaisriskipainolla.
(47)Kokonaisriskipaino on määriteltävä tässä luvussa vahvistetun riskipainon ja 270 a artiklan mukaisen mahdollisen ylimääräisen riskipainon summana.
248 artikla
Vastuuarvo
(48)Arvopaperistamispositioiden vastuuarvo on laskettava seuraavasti:
(a)taseeseen sisältyvän arvopaperistamisposition vastuuarvon on oltava position kirjanpitoarvo, joka jää jäljelle kun on sovellettu asianmukaisia arvopaperistamisposition luottoriskioikaisuja 110 artiklan mukaisesti;
(b)taseen ulkopuolisen arvopaperistamisposition vastuuarvon on oltava position nimellisarvo, josta on vähennetty 110 artiklan mukaan mahdollisesti sovellettava luottoriskioikaisu ja joka on kerrottu asianomaisella luottovasta-arvokertoimella tämän luvun mukaisesti. Jollei toisin mainita, tämä kerroin on 100 %;
(c)liitteessä II mainittuun johdannaissopimukseen liittyvän arvopaperistamisposition vastapuoliriskin vastuuarvo on määritettävä 6 luvun mukaisesti.
(49)Jos laitoksella on kaksi tai useampia päällekkäisiä arvopaperistamispositioita, sen on otettava niistä vain toinen riskipainotettujen vastuuerien yhteismäärän laskentaan.
Kun positiot ovat osittain päällekkäiset, laitos voi jakaa position kahteen osaan ja tunnustaa yhteen osaan liittyvän päällekkäisyyden ainoastaan ensimmäisen alakohdan mukaisesti. Vaihtoehtoisesti se voi käsitellä positioita täysin päällekkäisinä laajentamalla pääoman laskentaa varten positiota, joka tuottaa suuremman riskipainotettujen vastuuerien yhteismäärän.
Laitos voi myös ottaa huomioon kaupankäyntivarastoon kuuluviin positioihin liittyvää erityisriskiä koskevien omien varojen vaatimusten ja kaupankäyntivaraston ulkopuolisia positioita koskevien omien varojen vaatimusten välisen päällekkäisyyden edellyttäen, että laitos pystyy laskemaan ja vertaamaan kyseisiä positioita koskevat omien varojen vaatimukset.
Tätä kohtaa sovellettaessa kahta positiota pidetään päällekkäisinä, jos ne ovat toisensa tasapainottavia siten, että laitos pystyy estämään yhdestä positiosta johtuvat tappiot suorittamalla toisen position edellyttämät velvoitteet.
(50)Jos 270 c artiklaa sovelletaan ABCP-ohjelmiin kuuluviin positioihin, laitos voi käyttää likviditeettisopimukselle annettua riskipainoa laskiessaan riskipainotettujen vastuuerien yhteismäärää ABCP-ohjelmalle edellyttäen, että likviditeettisopimus kattaa 100 % ohjelman puitteissa liikkeeseenlasketuista ABCP-välineistä ja likviditeettisopimukset ovat etuoikeusasemaltaan samoja kuin ABCP-väline, siten että ne muodostavat päällekkäiset positiot. Laitoksen on ilmoitettava toimivaltaisille viranomaisille, jos se on soveltanut tämän kohdan säännöksiä. Määritettäessä 100 % kattavuutta tämän kohdan mukaisesti laitos voi ottaa huomioon ABCP-ohjelman muut likviditeettisopimukset edellyttäen, että ne muodostavat päällekkäisen position ABCP-ohjelman kanssa.
249 artikla
Arvopaperistamispositioiden luottoriskin vähentämisen hyväksyminen
(51)Laitos voi hyväksyä vastikkeellisen tai takauksen luonteisen luottosuojan arvopaperistamispositiolle, kun tässä ja 4 luvussa säädetyt luottoriskin vähentämisen edellytykset täyttyvät.
(52)Vastikkeellinen luottosuoja voidaan hyväksyä vain niiden rahoitusvakuuksien osalta, jotka voidaan hyväksyä laskettaessa riskipainotettujen vastuuerien yhteismäärää 2 luvun mukaisesti, kuten 4 luvussa säädetään, ja luottoriskin vähentämisen hyväksymisen ehtona on 4 luvussa säädettyjen asianmukaisten vaatimusten täyttyminen.
Hyväksytty takauksen luonteinen luottosuoja ja sen tarjoajat on rajattava 4 luvun mukaiseen luottosuojaan, ja luottoriskin vähentämisen hyväksymisessä on noudatettava 4 luvussa säädettyjä asianmukaisia vaatimuksia.
(53)Poiketen siitä, mitä 2 kohdassa säädetään, 201 artiklan 1 kohdan a–h alakohdassa luetelluilla hyväksyttävillä takauksen luonteisen luottosuojan tarjoajilla on oltava virallisesti hyväksytyn ulkoisen luottoluokituslaitoksen antama luottoluokitus, joka on vähintään luottoluokkaa 2, kun luottosuoja ensimmäisen kerran hyväksyttiin ja vähintään luottoluokkaa 3 sen jälkeen. Tämän alakohdan vaatimusta ei sovelleta ehdot täyttäviin keskusvastapuoliin.
Laitokset, joilla on lupa soveltaa IRB-menetelmää luottosuojan tarjoajaan liittyvään välittömään vastuuseen, voivat arvioida ensimmäisen alakohdan mukaista hyväksyttävyyttä siltä perustalta, että luottosuojan tarjoajan PD-luku vastaa 136 artiklassa tarkoitettuihin luottoluokkiin liittyvää PD-lukua.
(54)Poiketen siitä, mitä 2 kohdassa säädetään, arvopaperistamista varten perustetut erillisyhtiöt hyväksytään luottosuojan tarjoajiksi, jos kaikki seuraavat edellytykset täyttyvät:
(a)arvopaperistamista varten perustetulla erillisyhtiöllä on omaisuuseriä, jotka hyväksytään rahoitusvakuuksiksi 4 luvun mukaisesti;
(b)edellä a alakohdassa tarkoitettuihin omaisuuseriin ei kohdistu vaateita tai ehdollisia vaateita, jotka ovat etuoikeusasemaltaan parempia tai samoja kuin takauksen luonteisen luottosuojan saavan laitoksen vaateet tai ehdolliset vaateet; ja
(c)kaikki 4 luvun mukaiset rahoitusvakuuksien hyväksymistä koskevat vaatimukset täyttyvät.
(55)Tätä kohtaa sovellettaessa luottosuojan arvo, johon on tehty 4 luvun mukaisesti valuutta- ja maturiteettieroista johtuvat korjaukset (GA), rajoittuu kyseisten omaisuuserien volatiliteettikorjattuun markkina-arvoon, ja suojan tarjoajaan kohdistuvien vastuiden riskipaino, kuten standardimenetelmässä on määritelty (g), määritetään painotetuksi keskimääräiseksi riskipainoksi, jota sovellettaisiin kyseisiin omaisuuseriin rahoitusvakuutena standardimenetelmän mukaisesti.
(56)Jos arvopaperistamispositio nauttii täysimääräisestä luottosuojasta, sovelletaan seuraavia vaatimuksia:
(a)luottosuojaa tarjoavan laitoksen on laskettava luottosuojaa nauttivan arvopaperistamisposition riskipainotetut vastuuerät 3 alajakson mukaisesti ikään kuin positio olisi suoraan sillä;
(b)suojan ostavan laitoksen on laskettava riskipainotetut vastuuerät 4 luvun mukaisesti.
(57)Kun kyseessä on osittainen suoja, sovelletaan seuraavia vaatimuksia:
(a)luottosuojaa tarjoavan laitoksen on käsiteltävä luottosuojasta nauttivaa position osuutta arvopaperistamispositiona ja sen laskettava riskipainotetut vastuuerät 3 alajakson mukaisesti ikään kuin positio olisi suoraan sillä, jollei 8 ja 9 kohdasta muuta johdu;
(b)luottosuojan ostavan laitoksen on laskettava a alakohdassa tarkoitetun suojatun position riskipainotetut vastuuerät 4 luvun mukaisesti. Laitoksen on käsiteltävä sitä arvopaperistamisposition osuutta, joka ei nauti luottosuojaa, erillisenä arvopaperistamispositiona ja sen laskettava riskipainotetut vastuuerät 3 alajakson mukaisesti, jollei 8 ja 9 kohdasta muuta johdu.
(58)Laitosten, jotka soveltavat sisäisten luottoluokitusten menetelmää (SEC-IRBA) tai standardimenetelmää (SEC-SA) 3 alajakson mukaisesti, on määritettävä kiinnittämispiste (A) ja irrottamispiste (B) erikseen kullekin 7 kohdan mukaisesti johdetulle positiolle ikään kuin ne olisi annettu erillisinä arvopaperistamispositioina liiketoimen käynnistämisen ajankohtana. KIRB- tai KSA-arvo on laskettava ottaen huomioon alkuperäinen arvopaperistamisen perustana ollut vastuupooli.
(59)Laitosten, jotka käyttävät 3 alajakson mukaista ulkoisten luottoluokitusten menetelmää (SEC-ERBA), on laskettava johdettujen positioiden riskipainotetut vastuuerät 7 kohdan mukaisesti seuraavasti:
(a)jos johdetulla positiolla on korkeampi etuoikeusluokka, sille annetaan alkuperäisen arvopaperistamisposition riskipaino;
(b)jos johdetulla positiolla on alempi etuoikeusluokka, sille voidaan antaa johdettu luottoluokitus 261 artiklan 7 kohdan mukaisesti. Jos luokitus ei voi olla johdettu, laitoksen on sovellettava sitä riskipainoa, joka on seuraavien vaihtoehtojen tuloksista korkeampi:
i)
SEC-SA-menetelmän soveltaminen 8 kohdan ja 3 alajakson mukaisesti; tai
ii)
alkuperäisen SEC-ERBA-menetelmän mukaisen arvopaperistamisposition riskipaino.
250 artikla
Epäsuora tuki
(60)Alullepaneva laitos, joka on siirtänyt arvopaperistettuihin vastuisiin liittyvän merkittävän luottoriskin 2 jakson mukaisesti, ja järjestäjälaitos eivät saa tarjota arvopaperistamiselle sopimusvelvoitteensa ylittävää tukea vähentääkseen todellisia tai mahdollisia tappioita sijoittajille.
(61)Liiketointa ei katsota tueksi 1 kohtaa sovellettaessa, jos se on otettu asianmukaisesti huomioon arvioitaessa merkittävää riskinsiirtoa ja liiketoimen molemmat osapuolet ovat toteuttaneet liiketoimen toimien omien etujensa mukaisesti vapaina ja riippumattomina osapuolina. Näitä tarkoituksia varten laitoksen on suoritettava liiketoimen täysimittainen luottojentarkastus ja sen on otettava huomioon vähintään kaikki seuraavat seikat:
(a)takaisinostohinta;
(b)laitoksen pääoma- ja maksuvalmiuspositio ennen takaisinostoa ja sen jälkeen;
(c)arvopaperistettavien vastuiden kehittyminen;
(d)arvopaperistamispositioiden kehittyminen;
(e)tuen vaikutus tappioihin, joita alullepanijalle odotetaan aiheutuvan suhteessa sijoittajiin.
(62)Alullepaneva laitos ja järjestäjänä toimiva laitos ilmoittavat toimivaltaiselle viranomaiselle kaikista arvopaperistamiseen liittyvistä liiketoimista, joihin on ryhdytty, 2 kohdan mukaisesti.
(63)EPV antaa asetuksen (EU) N:o 1093/2010 16 artiklan mukaisesti ohjeita siitä, mitä pidetään riippumattomina ehtoina tätä artiklaa sovellettaessa ja milloin liiketointa ei ole strukturoitu tarjoamaan tukea.
(64)Jos alullepaneva laitos tai järjestävä laitos ei noudata 1 kohtaa arvopaperistamisen osalta, sen on sisällytettävä kaikki kyseisen arvopaperistamisen vastuut riskipainotettujen vastuuerien laskentaan ikään kuin niitä ei olisi arvopaperistettu ja ilmoitettava
(a)että se on antanut arvopaperistamiselle tukea 1 kohdan vastaisesti; ja
(b)annetun tuen vaikutus omia varoja koskevien vaatimusten osalta.
251 artikla
Alullepanevien laitosten laskemat riskipainotetut vastuuerät vastuille, jotka on arvopaperistettu synteettisen arvopaperistamisen kautta
(65)Kun lasketaan arvopaperistettavien vastuiden riskipainotettuja vastuueriä, synteettisen arvopaperistamisen alullepanevan laitoksen on sovellettava tässä jaksossa vahvistettuja asiaan liittyviä laskentamenetelmiä 2 luvun mukaisten menetelmien sijaan. Laitoksilla, jotka laskevat riskipainotettuja vastuueriä ja odotettujen tappioiden yhteismääriä 3 luvun mukaisesti, odotettujen tappioiden yhteismäärä on nolla kyseisten vastuiden osalta.
(66)Ensimmäisessä kohdassa vahvistettuja vaatimuksia on sovellettava koko arvopaperistamista tukevaan vastuupooliin. Jollei 252 artiklan muuta johdu, alullepanevan laitoksen on laskettava riskipainotetut vastuuerät kaikille arvopaperistamisen etuoikeusluokille tämän jakson määräysten mukaisesti, myös niille positioille, joille laitos pystyy hyväksymään luottoriskien vähentämisen 249 artiklan mukaisesti. Riskipainoa, jota on sovellettava luottoriskin vähentämisestä nauttiviin positioihin, voidaan muuttaa 4 luvun mukaisesti.
252 artikla
Maturiteettierojen käsittely synteettisessä arvopaperistamisessa
Kun lasketaan riskipainotettuja vastuueriä 251 artiklan mukaisesti, maturiteettierot luottosuojan, johon riskinsiirto perustuu, ja arvopaperistettujen vastuiden välillä on laskettava seuraavasti:
(a)arvopaperistettujen vastuiden maturiteetti on pisin yksittäisen vastuun maturiteetti tai enintään viisi vuotta. Luottosuojan maturiteetti on määritettävä 4 luvun mukaisesti;
(b)alullepanevan laitoksen on jätettävä huomiotta mahdolliset maturiteettierot, kun lasketaan arvopaperistettavan position riskipainotettuja vastuueriä, joihin sovelletaan 1 250 % riskipainotusta tämän jakson mukaisesti. Kaikkien muiden positioiden osalta on sovellettava 4 luvun maturiteettierokäsittelyä seuraavan kaavan mukaisesti:
RW* = ((RWSP · ((t – t*)/(T – t*))) + (RWAss · ((T – t)/(T – t*))))
jossa
|
RW*
|
=
|
92 artiklan 3 kohdan a alakohdassa tarkoitettu riskipainotettujen vastuuerien yhteismäärä;
|
|
RWAss
|
=
|
riskipainotettujen vastuuerien yhteismäärä, jota sovellettaisiin tasasuhteessa saamisiin, jos niitä ei olisi arvopaperistettu;
|
|
RWSP
|
=
|
251 artiklan mukaisesti laskettu riskipainotettujen vastuuerien yhteismäärä, jota sovellettaisiin jos maturiteettieroa ei olisi;
|
|
T
|
=
|
vuosina ilmaistu arvopaperistettujen vastuiden maturiteetti;
|
|
t
|
=
|
vuosina ilmaistu luottosuojan maturiteetti;
|
|
t*
|
=
|
0,25.
|
253 artikla
Riskipainotettujen vastuuerien vähentäminen
(67)Jos arvopaperistamispositioihin sovelletaan tämän jakson mukaisesti 1 250 %:n riskipainoa, laitokset voivat vähentää tällaisen position vastuuarvon ydinpääomastaan (CET 1) 36 artiklan 1 kohdan k alakohdan mukaisesti vaihtoehtona sille, että ne ottaisivat positiot huomioon laskiessaan riskipainotettujen vastuuerien yhteismäärää. Tässä tapauksessa vastuuarvoa laskettaessa voidaan ottaa huomioon hyväksytty vastikkeellinen luottosuoja 249 artiklan mukaisella tavalla.
(68)Jos laitos soveltaa 1 kohdassa tarkoitettua vaihtoehtoa, se voi vähentää 36 artiklan 1 kohdan k alakohdan mukaisesti vähennetyn määrän 268 artiklassa määritetystä enimmäispääomavaatimuksesta, joka laskentahetkellä laskettaisiin arvopaperistettujen vastuiden osalta, jos niitä ei olisi arvopaperistettu.
2 Alajakso
Menetelmähierarkia ja yleiset parametrit
254 artikla
Menetelmähierarkia
(69)Laitosten on sovellettava yhtä 3 alajaksossa esitetyistä menetelmistä laskeakseen riskipainotetut vastuuerät kaikille arvopaperistamisessa hallussaan pitämilleen positioille.
(70)Jäljempänä 3 alajaksossa esitettyjä menetelmiä sovelletaan seuraavan hierarkian mukaisesti:
(a)laitoksen on sovellettava sisäisten luottoluokitusten menetelmää (SEC-IRBA), jos 258 artiklassa säädetyt edellytykset täyttyvät;
(b)jos SEC-IRBA-menetelmää ei voida soveltaa, laitosten on käytettävä ulkoisten luottoluokitusten menetelmää (SEC-ERBA) luokiteltuihin positioihin tai positioihin, joihin voidaan soveltaa johdettua luottoluokitusta 261 ja 262 artiklan mukaisesti;
(c)jos SEC-ERBA-menetelmää ei voida soveltaa, laitosten on käytettävä standardimenetelmää (SEC-SA) 263 ja 264 artiklan mukaisesti.
(71)Poiketen siitä, mitä 2 kohdan b alakohdassa säädetään, laitokset voivat soveltaa kaikkiin arvopaperistamisessa hallussaan pitämiinsä positioihin SEC-SA-menetelmää SEC-ERBA-menetelmän sijasta, jos SEC-ERBA-menetelmän soveltaminen johtaa riskipainotettuihin vastuueriin, jotka eivät ole oikeassa suhteessa arvopaperistettujen vastuiden luottoriskiin. Jos laitos on päättänyt soveltaa SEC-SA-menetelmää tämän kohdan mukaisesti, sen on ilmoitettava asiasta viipymättä toimivaltaiselle viranomaiselle. Jos laitos on soveltanut SEC-SA-menetelmää tämän kohdan mukaisesti, toimivaltainen viranomainen voi vaatia laitosta soveltamaan toista menetelmää.
(72)Rajoittamatta 2 kohdan soveltamista laitokset voivat 266 artiklan mukaisesti ja 265 artiklassa vahvistettujen edellytysten täyttyessä käyttää sisäisen arvioinnin lähestymistapaa sellaisten riskipainotettujen vastuuerien laskemiseen, jotka koskevat ABCP-ohjelmaan kuuluvia luokittelemattomia positioita.
(73)Laitosten on sovellettava uudelleenarvopaperistamispositioon SEC-SA-menetelmää 263 artiklan mukaisesti soveltaen 269 artiklassa säädettyjä muunnoksia.
(74)Arvopaperistamispositioihin on aina muulloin sovellettava 1 250 %:n riskipainoa.
(75)Toimivaltaisten viranomaisten on ilmoitettava EPV:lle kaikki 3 kohdan mukaisesti vastaanotetut ilmoitukset ja tehdyt päätökset. EPV seuraa erilaisia 3 kohtaan liittyviä käytäntöjä ja laatii ohjeita asetuksen (EU) N:o 1093/2010 16 artiklan mukaisesti.
255 artikla
KIRB- ja KSA-arvon määritteleminen
(76)Jos laitos voi soveltaa SEC-IRBA-menetelmää 3 alajakson mukaisesti, laitoksen on laskettava KIRB 2–5 kohdan mukaisesti.
(77)Laitosten on määritettävä KIRB siten, että riskipainotetut vastuuerät, jotka laskettaisiin 3 luvun mukaisesti arvopaperistetuista vastuista ikään kuin niitä ei olisi arvopaperistettu, kerrotaan 1 luvun mukaisella, tähän tilanteeseen soveltuvalla pääomasuhteella ja jaetaan arvopaperistettujen vastuiden määrällä. KIRB on ilmaistava desimaalilukuna välillä nolla ja yksi.
(78)KIRB-arvoa laskettaessa riskipainotettuihin vastuueriin, joka laskettaisiin 3 luvun mukaisesti arvopaperistetuista vastuista, sisällytetään:
(a)odotettujen tappioiden määrä kaikista arvopaperistetuista vastuista, mukaan lukien maksukyvyttömyystilassa olevista arvopaperistetuista vastuista, jotka edelleen kuuluvat pooliin 3 luvun mukaisesti; sekä
(b)odottamattomien tappioiden määrä kaikista arvopaperistetuista vastuista, mukaan lukien pooliin 3 luvun mukaisesti kuuluvista, maksukyvyttömyystilassa olevista arvopaperistetuista vastuista;
(79)Laitokset voivat arvopaperistettujen vastuiden KIRB-arvoa laskiessaan noudattaa 3 luvun säännöksiä, jotka koskevat ostettujen saamisten pääomavaatimuksia. Tätä tarkoitusta varten vähittäisvastuita kohdellaan samalla tavalla kuin ostettuja vähittäissaamisia ja muita kuin vähittäisvastuita samalla tavalla kuin ostettuja yrityssaamisia.
(80)Laitosten on laskettava KIRB erikseen arvopaperistettuihin vastuisiin liittyvälle laimentumisriskille, jos laimentumisriski on näiden vastuiden kannalta merkittävä.
Jos laimentumis- ja luottoriskitappioita käsitellään arvopaperistamisessa kokonaisuutena, laitosten on yhdistettävä 3 alajaksoa sovellettaessa laimentumista koskeva KIRB ja luottoriskiä koskeva KIRB yhdeksi KIRB-arvoksi. Yhden ainoan vararahaston tai ylivakuuden pitämistä sekä luotto- että laimentumisriskistä aiheutuvien tappioiden kattamiseen voidaan pitää osoituksena siitä, että näitä riskejä käsitellään kokonaisuutena.
Jos laimentumis- ja luottoriskejä ei käsitellä arvopaperistamisessa kokonaisuutena, laitosten on muutettava edellisessä kohdassa esitettyä käsittelyä siten, että laimentumisriskin KIRB ja luottoriskin KIRB tulevat yhdistetyksi mielekkäällä tavalla.
(81)Jos laitos soveltaa SEC-SA-menetelmää 3 alajakson mukaisesti, laitoksen on laskettava KSA siten, että riskipainotetut vastuuerät, jotka laskettaisiin 2 luvun mukaisesti arvopaperistetuista vastuista ikään kuin niitä ei olisi arvopaperistettu, kerrotaan 8 %:lla ja jaetaan arvopaperistettujen vastuiden määrällä. KSA on ilmaistava desimaalilukuna välillä nolla ja yksi.
Sovellettaessa tätä kohtaa laitosten on laskettava arvopaperistettujen vastuiden arvo vähentämättä siitä erityisiä luottoriskin oikaisuja ja muita arvonoikaisuja, joista säädetään 34 ja 110 artiklassa, tai muita omien varojen vähennyksiä.
(82)Jos arvopaperistamisrakenteeseen kuuluu arvopaperistamista varten perustettu erillisyhtiö, kaikkia erillisyhtiön vastuita, jotka liittyvät arvopaperistamiseen, on käsiteltävä 1–6 kohtaa sovellettaessa arvopaperistettuina vastuina. Rajoittamatta edellisen virkkeen soveltamista laitos voi KIRB- tai KSA-arvoa laskiessaan vähentää erillisyhtiön vastuut arvopaperistettujen vastuiden poolista, jos erillisyhtiön vastuista aiheutuva riski ei ole merkittävä tai jos se ei vaikuta laitoksen arvopaperistamispositioon.
Jos vastikkeellisisssa synteettisissa arvopaperistamisissa kertyy merkittäviä tuottoja siitä, että arvopaperistamispositioiden takaisinmaksun vakuutena olevia, erillisyhtiön luottoriskin vaihtolainoja (”credit-linked notes”) tai muita vastikkeellisia velvoitteita lasketaan liikkeelle, nämä tuotot on sisällytettävä KIRB- tai KSA-arvon laskelmiin sillä edellytyksellä, että vakuuteen liittyvään luottoriskiin sovelletaan etuoikeusluokkiin perustuvaa tappioiden jakamista.
(83)EPV antaa asetuksen (EU) N:o 1093/2010 16 artiklan mukaisesti tämän artiklan 5 kohdan kolmannen alakohdan soveltamista varten ohjeita asianmukaisista menetelmistä, joiden mukaisesti laimentumis- ja luottoriskien KIRB yhdistetään siinä tapauksessa, että näitä riskejä ei käsitellä kokonaisuutena arvopaperistamisessa.
256 artikla
Kiinnittämispisteen (A) ja irrottamispisteen (D) määrittely
(84)Sovellettaessa 3 alajaksoa laitosten on vahvistettava kiinnittämispiste (A) sen raja-arvon kohdalle, jossa arvopaperistetuista vastuista koituvia tappioita aletaan kohdentaa asianomaiselle arvopaperistamispositiolle.
Kiinnittämispiste (A) on ilmaistava desimaaliarvona välillä nolla ja yksi, ja sen on oltava yhtä suuri kuin suurempi kahdesta seuraavasta eli 1) nollasta ja 2) suhdeluvusta, joka saadaan, kun arvopaperistettujen vastuiden poolin maksamatta olevasta määrästä vähennetään niiden etuoikeusluokkien maksamatta oleva määrä, jotka ovat parempia tai yhtä hyviä kuin asianomaisen arvopaperistamisposition etuoikeusluokka, ja kun näin saatu summa jaetaan kaikkien arvopaperistettujen vastuiden maksamatta olevalla määrällä.
(85)Sovellettaessa 3 alajaksoa laitosten on vahvistettava irrottamispiste (D) sen raja-arvon kohdalle, jossa arvopaperistetuista vastuista koituvat tappiot johtaisivat siihen, että asianomaisen arvopaperistamisposition sisältävä etuoikeusluokka menettäisi pääomansa kokonaan.
Irrottamispiste (D) on ilmaistava desimaaliarvona välillä nolla ja yksi, ja sen on oltava yhtä suuri kuin suurempi kahdesta seuraavasta eli 1) nollasta ja 2) suhdeluvusta, joka saadaan, kun arvopaperistettujen vastuiden poolin maksamatta olevasta määrästä vähennetään niiden etuoikeusluokkien maksamatta oleva määrä, jotka ovat parempia kuin asianomaisen arvopaperistamisposition etuoikeusluokka, ja kun näin saatu summa jaetaan kaikkien arvopaperistettujen vastuiden maksamatta olevalla määrällä.
(86)Sovellettaessa 1 ja 2 kohtaa laitosten on käsiteltävä ylivakuuksia ja vastikkeellisia varantotilejä etuoikeusluokkina ja omaisuuseriä, jotka muodostavat tällaiset varantotilit, arvopaperistettuina vastuina.
(87)Sovellettaessa 1 ja 2 kohtaa laitosten on jätettävä huomioon ottamatta muut kuin vastikkeelliset varantotilit, samoin kuin omaisuuserät, jotka eivät lisää luottokelpoisuutta, kuten ne, jotka tarjoavat ainoastaan maksuvalmiustukea, sekä valuutta- ja korkoswapit ja käteisvakuustilit, jotka liittyvät tällaisiin positioihin arvopaperistamisessa. Laitoksen on käsiteltävä vastikkeellisia varantotilejä ja omaisuuseriä, jotka parantavat luottokelpoisuutta, arvopaperistamispositioina vain siltä osin kuin ne ovat tappionsietokykyisiä.
257 artikla
Etuoikeusluokan maturiteetin (MT) määrittäminen
(88)Sovellettaessa 3 alakohtaa, ja jollei 3 kohdasta muuta johdu, laitokset voivat laskea etuoikeusluokan maturiteetin (MT) joko
(a)etuoikeusluokan sopimusperusteisten erääntyvien maksujen painotettuna keskimääräisenä maturiteettina seuraavan kaavan mukaisesti:
jossa CFt merkitsee kaikkia sopimukseen perustuvia maksuja (pääoma, korot ja palkkiot), jotka lainanottajan on maksettava ajanjakson t aikana; tai
(b)etuoikeusluokan lainmukaisena viimeisenä maturiteettina seuraavan kaavan mukaisesti:
MT = 1 + (ML – 1) * 80%,
jossa ML on etuoikeusluokan lainmukainen viimeinen maturiteetti.
(89)Poiketen siitä, mitä 1 kohdassa säädetään, laitosten on laskiessaan etuoikeusluokan maturiteettia (MT) 1 kohdan b alakohdan mukaisesti käytettävä lainmukaista viimeistä maturiteettia ainoastaan, jos etuoikeusluokan sopimusperusteiset maksut ovat ehdollisia tai riippuvaisia arvopaperistettujen vastuiden suorituskyvystä.
(90)Sovellettaessa 1 ja 2 kohtaa etuoikeusluokan maturiteetin (MT) on oltava kaikissa tapauksissa vähintään yksi vuosi ja enintään viisi vuotta.
(91)Jos laitokselle voi tulla tappioita arvopaperistetuista vastuista sopimusehtojen perusteella, laitoksen on määritettävä arvopaperistamisposition maturiteetti ottamalla huomioon tällaisten arvopaperistettujen vastuiden pisin maturiteetti. Uudistettavien vastuiden maturiteettia määritettäessä sovelletaan pisintä sopimuksen mukaista maturiteettia, joka uusiutumisjakson aikana uudistettavalla vastuulla voi olla jäljellä.
3 Alajakso
Riskipainotettujen vastuuerien laskennassa käytettävät menetelmät
258 artikla
Edellytykset sisäisten luottoluokitusten menetelmän (SEC-IRBA) käyttämiselle
(92)Laitosten on käytettävä SEC-IRBA-menetelmää riskipainotettujen vastuuerien laskemisessa arvopaperistamisposition osalta, kun seuraavat edellytykset täyttyvät:
(a)position vakuutena on IRB- tai sekapooli, viimeksi mainitussa tapauksessa edellyttäen, että laitos pystyy laskemaan KIRB-arvon 3 jakson mukaisesti vähintään 95 %:n osuudelle arvopaperistettavista riskipainotetuista vastuueristä;
(b)julkisesti saatavilla on olemassa riittävästi tietoa arvopaperistettavista vastuista, jotta laitos pystyy laskemaan KIRB-arvon; ja
(c)laitosta ei ole estetty käyttämästä SEC-IRBA-menetelmää tietylle arvopaperistamispositiolle 2 kohdan mukaisesti.
(93)Toimivaltaiset viranomaiset voivat tapauskohtaisesti estää SEC-IRBA-menetelmän käyttämisen, jos arvopaperistamisilla on erittäin monimutkaisia tai riskialttiita piirteitä. Näitä tarkoituksia varten seuraavia ominaisuuksia voidaan pitää erittäin monimutkaisina tai riskialttiina:
(a)luottokelpoisuuden parantaminen, joka voi heikentyä muista syistä kuin pääomien tai korkojen maksamatta jättämisestä johtuvista salkun tappioista;
(b)arvopaperistettavien vastuiden poolit, joiden sisäinen korrelaatio on suuri, koska riskit ovat keskittyneet yksittäisille aloille tai maantieteellisille alueille;
(c)liiketoimet, joiden arvopaperistamispositioiden takaisinmaksu on erittäin riippuvainen riskitekijöistä, jotka eivät näy KIRB-arvossa; tai
(d)erittäin monimutkaisten tappioiden jakaminen etuoikeusluokkiin.
259 artikla
Riskipainotettujen vastuuerien laskeminen SEC-IRBA-menetelmää sovellettaessa
(94)SEC-IRBA-menetelmän mukaisesti arvopaperistamisposition riskipainotettujen vastuuerien yhteismäärä lasketaan kertomalla 248 artiklan mukaisesti laskettu position vastuuarvo sovellettavalla riskipainolla (RW), joka määritetään seuraavasti ja on kaikissa tapauksissa vähintään 15 %:
RW = 1 250 %
kun D ≤ KIRB
RW = 12,5·KSSFA(KIRB)
kun A ≥ KIRB
 kun A˂ KIRB˂D
jossa
KIRB on arvopaperistettavien vastuiden poolin pääomavaatimus sellaisena kuin se määritellään 255 artiklassa
D on 256 artiklan mukainen irrottamispiste
A on 256 artiklan mukainen kiinnittämispiste
jossa
a = –(1 / (p * KIRB))
u = D – KIRB
l = max (A - KIRB; 0)
jossa
p = max [0,3; (A + B*(1/N) + C* KIRB + D*LGD + E*MT)]
jossa
N on vastuiden efektiivinen lukumäärä arvopaperistettavien vastuiden poolissa laskettuna 4 kohdan mukaisesti
LGD on vastuilla painotettu keskimääräinen tappio-osuus arvopaperistettavien vastuiden poolissa laskettuna 5 kohdan mukaisesti
MT on 257 artiklan mukainen etuoikeusluokan maturiteetti
parametrit A, B, C, D, ja E on määritettävä seuraavan hakutaulukon mukaisesti:
|
|
|
A
|
B
|
C
|
D
|
E
|
|
Muu kuin vähittäisvastuu
|
Ylin, hajautunut (N ≥ 25)
|
0
|
3,56
|
–1,85
|
0,55
|
0,07
|
|
|
Ylin, keskittynyt (N < 25)
|
0,11
|
2,61
|
–2,91
|
0,68
|
0,07
|
|
|
Alempi, hajautunut (N ≥ 25)
|
0,16
|
2,87
|
–1,03
|
0,21
|
0,07
|
|
|
Alempi, keskittynyt (N < 25)
|
0,22
|
2,35
|
–2,46
|
0,48
|
0,07
|
|
Vähittäisvastuut
|
Ylin
|
0
|
0
|
–7,48
|
0,71
|
0,24
|
|
|
Alempi
|
0
|
0
|
–5,78
|
0,55
|
0,27
|
(95)Jos kohde-etuutena oleva IRB-pooli koostuu vähittäisvastuista ja muista kuin vähittäisvastuista, pooli jaetaan yhteen vähittäisalapooliin ja yhteen muiden kuin vähittäisvastuiden alapooliin, ja kullekin alapoolille arvioidaan erillinen p-parametri (ja vastaavat riskiparametrit N, KIRB ja LGD). Tämän jälkeen on laskettava liiketoimen p-parametrin painotettu keskiarvo kunkin alapoolin p-parametrin sekä kunkin alapoolin vastuiden nimellisen koon perusteella.
(96)Jos laitos soveltaa SEC-IRBA-menetelmää sekapooliin, p-parametrin laskemisen on perustuttava arvopaperistettaviin vastuisiin, joihin sovelletaan ainoastaan IRB-menetelmää. Arvopaperistettavia vastuita, joihin sovelletaan standardimenetelmää, ei oteta huomioon näissä tarkoituksissa.
(97)Vastuiden efektiivinen lukumäärä (N) lasketaan seuraavalla kaavalla:

jossa EADi on poolin i:nteen välineeseen liittyvä maksukyvyttömyystilassa oleva vastuu.
Samaan velalliseen kohdistuvat useat vastuut on konsolidoitava ja käsiteltävä yhtenä vastuuna.
(98)Vastuilla painotettu keskimääräinen LGD on laskettava seuraavasti:

jossa LGDi on i:nteen velalliseen kohdistuviin kaikkiin vastuisiin sisältyvä keskimääräinen LGD.
Kun ostettujen saamisten luotto- ja laimentumisriskiä käsitellään arvopaperistamisessa kokonaisuutena, LGD:n arvona on pidettävä luottoriskin LGD:n painotettua keskiarvoa sekä 100 % laimentumisriskin LGD:stä. Riskipainot ovat luottoriskin ja laimentumisriskin yksittäisiä IRB-pääomavaatimuksia. Tätä varten voidaan yhden vararahaston tai [ylivakuuden] pitäminen luotto- tai maksukyvyttömyysriskistä aiheutuvien tappioiden kattamiseen pitää osoituksena siitä, että näitä riskejä käsitellään kokonaisuutena.
(99)Jos poolin suurimman arvopaperistettavan vastuun (C 1) osuus on enintään 3 %, laitokset voivat käyttää seuraavaa yksinkertaistettua menetelmää laskeakseen N:n ja vastuilla painotetut keskimääräiset LGD:t:

LGD = 0,50
jossa
Cm on poolin osuus, joka vastaa suurimpien m-vastuiden yhteismäärää (esim. 15 %:n osuus vastaa arvoa 0,15); ja
m on laitoksen määrittämä.
Vain jos C1 on saatavilla, ja sen määrä on enintään 0,03, laitos voi määrittää LGD:n arvoon 0,50 ja N:n arvoon 1/C1.
(100)Kun position vakuutena on sekapooli ja laitos pystyy laskemaan KIRB-arvon vähintään 95 %:lle arvopaperistettavista vastuumääristä 258 artiklan 1 kohdan a alakohdan mukaisesti, laitoksen on laskettava arvopaperistettavan vastuupoolin pääomavaatimus seuraavasti:
dˑ KIRB + (1–d)ˑ KSA,
jossa
d on niiden arvopaperistettavien vastuiden vastuumäärän prosenttiosuus, jolle pankki voi laskea KIRB-arvon kaikkien arvopaperistettavien vastuiden vastuumäärille; ja
KIRB ja KSA on määritelty 255 artiklassa.
(101)Jos laitoksella on arvopaperistamispositio johdannaisen muodossa, laitos voi antaa johdannaiselle johdetun riskipainon, joka vastaa tämän artiklan mukaan lasketun vertailuposition riskipainoa.
Ensimmäisen alakohdan soveltamiseksi vertailuposition on oltava positio, joka on kaikilta osin etuoikeusasemaltaan sama kuin johdannainen, tai jos tällaista etuoikeusasemaltaan samaa positiota ei ole, positio, joka on etuoikeudeltaan johdannaista välittömästi huonompi.
260 artikla
YLS-arvopaperistamisten kohtelu SEC-IRBA-menetelmää sovellettaessa
SEC-IRBA-menetelmän mukaan position riskipaino YLS-arvopaperistamisessa lasketaan 259 artiklan mukaisesti seuraavin muutoksin:
parhaimpiin kuuluvan etuoikeusluokan arvopaperistamispositioon sovellettava vähimmäisriskipaino = 10 %
p = max [0,3; 0,5ˑ (A + Bˑ(1/N) + Cˑ KIRB + D*LGD + EˑMT)]
261 artikla
Riskipainotettujen vastuuerien laskeminen ulkoisten luottoluokitusten menetelmää sovellettaessa (SEC-ERBA)
(102)SEC-ERBA-menetelmän mukaisesti arvopaperistamisposition riskipainotettujen vastuuerien yhteismäärä lasketaan kertomalla 248 artiklan mukaisesti laskettu position vastuuarvo sovellettavalla riskipainolla tämän artiklan mukaisesti.
(103)Lyhytaikaisen luottoluokituksen saaneisiin vastuisiin, tai jos lyhytaikaiseen luottoluokitukseen perustuva luokitus voi olla johdettu 7 kohdan mukaisesti, on sovellettava seuraavia riskipainoja:
Taulukko 1
|
Luottoluokka
|
1
|
2
|
3
|
Kaikki muut luottoluokitukset
|
|
Riskipaino
|
15 %
|
50 %
|
100 %
|
1 250 %
|
(104)Pitkäaikaisen luottoluokituksen saaneisiin vastuisiin, tai jos pitkäaikaiseen luottoluokitukseen perustuva luokitus voi olla johdettu 7 kohdan mukaisesti, on sovellettava taulukossa 2 säädettyjä riskipainoja, joita mukautetaan tapauksen mukaan etuoikeusluokan maturiteetilla (MT), kuten 257 artiklassa ja 4 kohdassa säädetään, ja muun etuoikeusluokan tiheydellä (thickness), kuten 5 kohdassa säädetään:
Taulukko 2
|
Luottoluokka
|
Parhaimpiin kuuluva etuoikeusluokka
|
Muu (ohut) etuoikeusluokka
|
|
|
Etuoikeusluokan maturiteetti (MT)
|
Etuoikeusluokan maturiteetti (MT)
|
|
|
1 vuosi
|
5 vuotta
|
1 vuosi
|
5 vuotta
|
|
1
|
15 %
|
20 %
|
15 %
|
70 %
|
|
2
|
15 %
|
30 %
|
15 %
|
90 %
|
|
3
|
25 %
|
40 %
|
30 %
|
120 %
|
|
4
|
30 %
|
45 %
|
40 %
|
140 %
|
|
5
|
40 %
|
50 %
|
60 %
|
160 %
|
|
6
|
50 %
|
65 %
|
80 %
|
180 %
|
|
7
|
60 %
|
70 %
|
120 %
|
210 %
|
|
8
|
75 %
|
90 %
|
170 %
|
260 %
|
|
9
|
90 %
|
105 %
|
220 %
|
310 %
|
|
10
|
120 %
|
140 %
|
330 %
|
420 %
|
|
11
|
140 %
|
160 %
|
470 %
|
580 %
|
|
12
|
160 %
|
180 %
|
620 %
|
760 %
|
|
13
|
200 %
|
225 %
|
750 %
|
860 %
|
|
14
|
250 %
|
280 %
|
900 %
|
950 %
|
|
15
|
310 %
|
340 %
|
1 050 %
|
1 050 %
|
|
16
|
380 %
|
420 %
|
1 130 %
|
1 130 %
|
|
17
|
460 %
|
505 %
|
1 250 %
|
1 250 %
|
|
Kaikki muut
|
1 250 %
|
1 250 %
|
1 250 %
|
1 250 %
|
(105)Jotta laitokset voivat määritellä riskipainon etuoikeusluokille, joiden maturiteetti on 1–5 vuotta, niiden on tehtävä lineaarinen interpolointi yhden ja viiden vuoden maturiteettiin vastaavasti taulukon 2 mukaisesti sovellettavien riskipainojen välillä.
(106)Etuoikeusluokan tiheyden määrittelemiseksi laitosten on laskettava muun etuoikeusluokan riskipaino seuraavasti:
RW = [RW sen jälkeen kun on tehty maturiteettia koskeva oikaisu 4 kohdan mukaisesti] [1 – min (T; 50 %]
jossa
T = etuoikeusluokan tiheys mitattuna D – A
jossa
D on 256 artiklan mukainen irrottamispiste
A on 256 artiklan mukainen kiinnittämispiste
(107)Edellä olevan 3–5 kohdan mukaisesti tuloksena saatava muiden etuoikeusluokkien riskipaino on vähintään 15 %. Lisäksi tuloksena saatava riskipaino ei saa olla pienempi kuin riskipaino, joka vastaa hypoteettista saman arvopaperistamisen parhaimpiin kuuluvaa etuoikeusluokkaa, jolla on sama luottoluokitus ja maturiteetti.
(108)Käyttäessään johdettuja luottoluokituksia laitoksen on annettava luokittelemattomalle positiolle johdettu luottoluokitus, joka vastaa sellaisen luokitellun vertailuposition luottoluokitusta, joka täyttää kaikki seuraavat edellytykset:
(a)vertailupositio on kaikilta osin etuoikeusasemaltaan sama kuin luokittelematon arvopaperistamispositio, tai jos samalla etuoikeusasemalla olevia positioita ei ole, vertailupositio on välittömästi huonommalla sijalla kuin luokittelematon positio;
(b)vertailupositio ei hyödy mistään kolmannen osapuolen takauksesta tai muusta luottokelpoisuutta parantavasta tekijästä, joita ei voida käyttää luokittelematonta positiota varten;
(c)vertailuposition maturiteetin on oltava yhtä pitkä tai pidempi kuin kyseisen luokittelemattoman position;
(d)johdettuja luottoluokituksia on päivitettävä säännöllisesti, jotta voidaan ottaa huomioon arvopaperistettujen vertailupositioiden luottoluokituksissa tapahtuneet muutokset.
262 artikla
YLS-arvopaperistamisten kohtelu SEC-ERBA-menetelmää sovellettaessa
(109)SEC-ERBA-menetelmän mukaan position riskipaino YLS-arvopaperistamisessa lasketaan 261 artiklan mukaisesti tässä artiklassa säädetyin muutoksin.
(110)Lyhytaikaisen luottoluokituksen saaneisiin vastuisiin, tai jos lyhytaikaiseen luottoluokitukseen perustuva luokitus voi olla johdettu 261 artiklan 7 kohdan mukaisesti, on sovellettava seuraavia riskipainoja:
Taulukko 3
|
Luottoluokka
|
1
|
2
|
3
|
Kaikki muut luottoluokitukset
|
|
Riskipaino
|
10 %
|
35 %
|
70 %
|
1 250 %
|
(111)Pitkäaikaisen luottoluokituksen saaneiden vastuiden, tai jos pitkäaikaiseen luottoluokitukseen perustuva luokitus voi olla johdettu 261 artiklan 7 kohdan mukaisesti, riskipainot on määritettävä taulukon 4 mukaisesti, mukautettuina etuoikeusluokan maturiteetilla (MT), kuten 257 artiklassa ja 261 artiklan 4 kohdassa säädetään, ja muun etuoikeusluokan tiheydellä (thickness), kuten 261 artiklan 5 kohdassa säädetään:
Taulukko 4
|
Luottoluokka
|
Parhaimpiin kuuluva etuoikeusluokka
|
Muu (ohut) etuoikeusluokka
|
|
|
Etuoikeusluokan maturiteetti (MT)
|
Etuoikeusluokan maturiteetti (MT)
|
|
|
1 vuosi
|
5 vuotta
|
1 vuosi
|
5 vuotta
|
|
1
|
10 %
|
15 %
|
15 %
|
50 %
|
|
2
|
10 %
|
20 %
|
15 %
|
55 %
|
|
3
|
15 %
|
25 %
|
20 %
|
75 %
|
|
4
|
20 %
|
30 %
|
25 %
|
90 %
|
|
5
|
25 %
|
35 %
|
40 %
|
105 %
|
|
6
|
35 %
|
45 %
|
55 %
|
120 %
|
|
7
|
40 %
|
45 %
|
80 %
|
140 %
|
|
8
|
55 %
|
65 %
|
120 %
|
185 %
|
|
9
|
65 %
|
75 %
|
155 %
|
220 %
|
|
10
|
85 %
|
100 %
|
235 %
|
300 %
|
|
11
|
105 %
|
120 %
|
355 %
|
440 %
|
|
12
|
120 %
|
135 %
|
470 %
|
580 %
|
|
13
|
150 %
|
170 %
|
570 %
|
650 %
|
|
14
|
210 %
|
235 %
|
755 %
|
800 %
|
|
15
|
260 %
|
285 %
|
880 %
|
880 %
|
|
16
|
320 %
|
355 %
|
950 %
|
950 %
|
|
17
|
395 %
|
430 %
|
1 250 %
|
1 250 %
|
|
Kaikki muut
|
1 250 %
|
1 250 %
|
1 250 %
|
1 250 %
|
263 artikla
Riskipainotettujen vastuuerien laskeminen standardimenetelmää sovellettaessa (SEC-SA)
(112)SEC-SA-menetelmää sovellettaessa arvopaperistettavan position riskipainotettujen vastuuerien yhteismäärä lasketaan kertomalla 248 artiklan mukaisesti laskettu position vastuuarvo sovellettavalla riskipainolla, joka määritetään seuraavasti ja on kaikissa tapauksissa vähintään 15 %:
RW = 1 250%
kun D ≤ KA
RW = 12,5· KSSFA(KA)
kun A ≥ KA
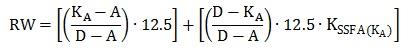 kun A˂KA˂D
jossa
D on 256 artiklan mukainen irrottamispiste
A on 256 artiklan mukainen kiinnittämispiste
KA on 2 kohdan mukaisesti laskettava parametri
jossa
a = –(1 / (p * KA))
u = D – KA
l = max (A – KA; 0)
p = 1, kun kyse on arvopaperistetusta vastuusta, joka ei ole uudelleenarvopaperistettu vastuu
(113)Edellä olevan 1 kohdan soveltamiseksi KA lasketaan seuraavasti:
jossa
on arvopaperistettavien vastuiden poolin pääomavaatimus sellaisena kuin se määritellään 255 artiklassa
W = maksukyvyttömyystilassa olevien vastuiden nimellismäärien summan suhde kaikkien arvopaperistettavien vastuiden nimellismäärään. Tätä varten maksukyvyttömyystilassa olevalla vastuulla tarkoitetaan arvopaperistettavaa vastuuta, joka on i) ollut erääntyneenä vähintään 90 päivää; ii) konkurssi- tai maksukyvyttömyysmenettelyn kohteena; iii) ulosmittauksen tai vastaavan menettelyn kohteena; tai iv) maksukyvyttömyystilassa arvopaperistamisesta laadittujen asiakirjojen mukaisesti.
Jos laitos ei tiedä arvopaperistettavien vastuiden erääntyneisyyttä osuudelle, joka vastaa enintään 5:tä %:a poolista, laitos voi soveltaa SEC-SA-menetelmää, jolloin KA-arvon laskennassa on sovellettava seuraavaa oikaisua:
Jos laitos ei tiedä arvopaperistettavien vastuiden erääntyneisyyttä osuudelle, joka vastaa yli 5:tä %:a poolista, positioon on sovellettava 1 250 %:n riskipainoa kyseisessä arvopaperistamisessa.
(114)Jos laitoksella on arvopaperistamispositio johdannaisen muodossa, laitos voi antaa johdannaiselle johdetun riskipainon, joka vastaa tämän artiklan mukaan lasketun vertailuposition riskipainoa.
Tämän kohdan soveltamiseksi vertailuposition on oltava positio, joka on kaikilta osin etuoikeusasemaltaan sama kuin johdannainen, tai jos tällaista etuoikeusasemaltaan samaa positiota ei ole, positio, joka on etuoikeudeltaan johdannaista välittömästi huonompi.
264 artikla
YLS-arvopaperistamisten kohtelu SEC-SA-menetelmää sovellettaessa
SEC-SA-menetelmän mukaan position riskipaino YLS-arvopaperistamisessa lasketaan 263 artiklan mukaisesti seuraavin muutoksin:
parhaimpiin kuuluvan etuoikeusluokan arvopaperistamispositioon sovellettava vähimmäisriskipaino = 10 %
p = 0,5
265 artikla
Sisäisen arvioinnin lähestymistavan soveltamisala ja toiminnalliset vaatimukset
(115)Laitokset voivat laskea sisäisen arvioinnin lähestymistavan mukaisesti ABCP-ohjelmien luokittelemattomien positioiden riskipainotetut vastuuerät 266 artiklan mukaisesti, jos niiden toimivaltaiset viranomaiset ovat antaneet niille luvan 2 kohdan mukaisesti.
(116)Toimivaltaiset viranomaiset voivat myöntää laitoksille luvan soveltaa sisäisen arvioinnin lähestymistapaa selkeästi määritellyllä soveltamisalalla, jos kaikki seuraavat edellytykset täyttyvät:
(a)kaikkien ABCP-ohjelman puitteissa liikkeeseen laskettujen yritystodistusten positioiden on oltava luokiteltuja positioita;
(b)sisäisen arvion positioon sisältyvien luottojen laadusta on vastattava yhden tai useamman ulkoisen luottoluokituslaitoksen yleisesti saatavilla olevia luottoluokitusmenetelmiä, joita käytetään luokiteltaessa arvopaperistamispositioita tai saman tyyppisiä kohteena olevia vastuita;
(c)laitoksen sisäinen arviointiprosessi on vähintään yhtä varovainen kuin niiden luottoluokituslaitosten julkisesti saatavilla olevat arviot, jotka ovat antaneet ulkoisen luottoluokituksen ABCP-ohjelman puitteissa liikkeeseen lasketulle yritystodistukselle, erityisesti stressitekijöiden ja muiden olennaisten kvantitatiivisten tekijöiden osalta;
(d)laitoksen sisäinen arviointimenetelmä ottaa huomioon ABCP-ohjelmaan kuuluvia yritystodistuksia luokittavien ulkoisten luottoluokituslaitosten julkistamat asiaankuuluvat luokitusmenetelmät ja se sisältää luottoluokituslaitosten suorittamia luokituksia vastaavat luottoluokat. Laitoksen on dokumentoitava sisäiseen kirjanpitoonsa perustelut, joissa kuvataan, miten tässä alakohdassa asetettuja vaatimuksia on noudatettu, ja näitä perusteluja on päivitettävä säännöllisesti;
(e)laitos soveltaa sisäisen arvioinnin menetelmää sisäistä riskienhallintaa varten, myös päätöksentekoprosesseissa, johdolle tarkoitetun informaation tuottamisessa sekä sisäisen pääoman kohdentamisprosesseissa;
(f)sisäisten tarkastajien tai ulkoisten tilintarkastajien, ulkoisen luottoluokituslaitoksen tai laitoksen sisäisen luottojentarkastus- tai riskienvalvontatoiminnon on tarkasteltava säännöllisesti sisäistä arviointiprosessia sekä ABCP-ohjelmaan kohdistuvien laitoksen vastuiden laadun sisäisen arvioinnin tasoa;
(g)laitos seuraa sisäisten luokitustensa suorituskykyä, jotta se voi arvioida sisäisten arviointimenetelmiensä käyttökelpoisuutta ja tekee menetelmiin tarvittaessa korjauksia, jos vastuiden kehitys poikkeaa jatkuvasti sisäisten luokitusten mukaisesta tasosta;
(h)ABCP-ohjelma sisältää luotonmyöntämis- ja velkojenhallintakäytännöt ohjelman hallinnoijan antamien suuntaviivojen muodossa ainakin seuraavista:
i)
i alakohdan mukaiset omaisuuserien hyväksyttävyyden kriteerit;
ii)
likviditeettisopimusten ja luottokelpoisuuden parantamisen tarjoamisesta syntyvien vastuiden tyypit ja rahallinen arvo;
iii)
tappioiden jakautuminen ABCP-ohjelman arvopaperistamispositioiden välillä;
iv)
siirrettävien omaisuuserien oikeudellinen ja taloudellinen eriyttäminen omaisuuserät myyvän yhteisön organisaatiosta;
(i)ABCP-ohjelman omaisuuserien hyväksyttävyyden kriteereihin sisältyvät ainakin
i)
kielto ostaa sellaisia omaisuuseriä, joihin liittyvät velvoitteet on laiminlyöty tai maksut ovat merkittävästi myöhässä;
ii)
yksittäisten velallisten tai maantieteellisten alueiden liiallisten keskittymien rajoittaminen;
iii)
ostettavien omaisuuserien maturiteettien rajoittaminen;
(j)omaisuuserien myyjän luottoriski- ja liiketoimintaprofiilista on tehtävä analyysi ja siihen on sisällyttävä vähintään arvio myyjän:
i)
aiemmasta ja tulevasta taloudellisesta tuloksesta;
ii)
nykyisestä markkina-asemasta sekä kilpailukyvyn odotetusta tulevasta kehityksestä;
iii)
velkaantuneisuudesta, rahavirroista, korkokatteesta sekä velkaluokituksesta;
iv)
luotonmyöntämiskäytännöistä ja -ohjeistuksista, velanhoitokyvystä ja perintämenetelmistä;
(k)ABCP-ohjelmassa on perintäkäytänteet ja -menettelyt, joissa otetaan huomioon hallinnoijan operatiivinen toimintakyky ja luottoluokitus, ja siinä on ominaisuuksia, jotka vähentävät myyjän ja hallinnoijan toimintaan liittyvää riskiä. Tätä alakohtaa sovellettaessa suorituskykyyn liittyviä riskejä voidaan lieventää myyjän tai hallinnoijan nykyiseen luottoluokitukseen perustuvilla hälytysrajoilla, jotka estävät omaisuuserien sekoittamisen keskenään myyjän tai hallinnoijan maksukyvyttömyystilanteessa;
(l)arvioitaessa ABCP-ohjelmaan mahdollisesti ostettavien omaisuuserien muodostaman poolin potentiaalisia kokonaistappioita on otettava huomioon kaikki potentiaaliset riskit, kuten luotto- ja laimentumisriski;
(m)jos myyjän tarjoama luottokelpoisuuden parantaminen on tarkoitettu ainoastaan luottoon liittyvien tappioiden kattamiseen ja laimentumisriski on olennainen yksittäiselle omaisuuserien muodostamalle poolille, ABCP-ohjelmassa laimentumisriskille on erillinen varaus;
(n)ABCP-ohjelmassa vaadittavan luottokelpoisuuden parantamisen suuruus lasketaan tarkastelemalla tietoja useammalta aiemmalta vuodelta mukaan lukien tappiot, erääntyneisyys, laimentumiset sekä saamisten kiertonopeus;
(o)ABCP-ohjelmassa ostettaviin vastuisiin sisältyy rakenteellisia tekijöitä, joilla lievennetään kohde-etuutena olevan salkun laadun potentiaalista heikentymistä. Tällaisiin tekijöihin voivat kuulua ns. ’wind-down triggers’, jotka liittyvät erityisesti vastuupooleihin;
(p)laitos arvioi arvopaperistettavan omaisuuserien muodostaman poolin ominaisuudet, kuten sen painotetun keskimääräisen luottopisteytyksen, ja yksilöi mahdolliset yksittäisten velallisten tai maantieteellisten alueiden keskittymät ja omaisuuserien muodostaman poolin hajautuneisuuden.
(117)Jos laitoksen sisäinen tarkastus tai luottojentarkastus- tai riskienvalvontatoiminto suorittaa 2 kohdan f alakohdassa säädetyn tarkastelun, kyseisten toimintojen on oltava riippumattomia laitoksen sisäisistä toiminnoista, jotka käsittelevät ABCP-ohjelman liiketoiminta-aluetta ja asiakassuhteita.
(118)Laitokset, jotka ovat saaneet luvan soveltaa sisäisen arvioinnin lähestymistapaa, saavat soveltaa muita menetelmiä sisäisen arvioinnin lähestymistavan soveltamisalaan kuuluviin positioihin ainoastaan, jos kaikki seuraavat edellytykset täyttyvät:
(a)laitos on osoittanut toimivaltaiselle viranomaiselle sen hyväksymällä tavalla, että laitoksella on hyvä syy toimia näin;
(b)laitos on saanut toimivaltaiselta viranomaiselta etukäteisen luvan.
266 artikla
Riskipainotettujen vastuuerien laskeminen sisäisen arvioinnin lähestymistapaa sovellettaessa
(119)Sisäisen arvioinnin lähestymistavan mukaan laitoksen on sijoitettava ABCP-ohjelman luokittelematon positio johonkin 265 artiklan 2 kohdan d alakohdassa tarkoitetuista luottoluokista sisäisen arviointinsa perusteella. Positiolle annettavan, johdetun luottoluokituksen on oltava sama kuin kyseistä luottoluokkaa vastaavat luottoluokitukset, kuten 265 artiklan 2 kohdan d alakohdassa säädetään.
(120)Edellä olevan 1 kohdan mukaisesti johdetun luottoluokituksen on oltava sijoitusluokan tasolla tai parempi, kun se annetaan ensimmäistä kertaa, ja sen katsotaan olevan ulkoisen luottoluokituslaitoksen antama luottoluokitus laskettaessa riskipainotettuja vastuueriä 261 tai 262 artiklan mukaisesti, tapauksen mukaan.
4 Alajakso
Arvopaperistamispositioiden ylärajat
267 artikla
Korkean etuoikeusaseman arvopaperistamispositioiden enimmäisriskipaino: Läpikatsomisperiaate
(121)Laitos, jolla on jatkuvasti tieto arvopaperistettavien vastuiden koostumuksesta, voi antaa korkean etuoikeusluokan positioille enimmäisriskipainon, joka on yhtä suuri kuin se painotettu keskimääräinen riskipaino, jota sovellettaisiin vastuisiin, jos niitä ei olisi arvopaperistettu.
(122)Kun kyse on arvopaperistettavien vastuiden poolista ja laitos käyttää yksinomaan standardimenetelmää tai IRB-menetelmää, suurimman riskipainon on vastattava vastuilla painotettua keskimääräistä riskipainoa, jota sovellettaisiin arvopaperistettaviin vastuisiin 2 tai 3 luvun nojalla, ikään kuin niitä ei olisi arvopaperistettu.
Jos on kyse sekapooleista, suurin riskipaino on laskettava seuraavasti:
(a)jos laitos soveltaa SEC-IRBA-menetelmää, arvopaperistettavien vastuiden poolin standardimenetelmän osuudelle on annettava standardimenetelmän riskipaino ja IRB-menetelmän osuudelle on annettava IRB-menetelmän riskipaino;
(b)jos laitos soveltaa SEC-SA- tai SEC-ERBA-menetelmää, korkean etuoikeusaseman arvopaperistamispositioiden enimmäisriskipainon on oltava yhtä suuri kuin arvopaperistettavien vastuiden standardimenetelmän mukainen painotettu keskimääräinen riskipaino.
(123)Tätä artiklaa sovellettaessa riskipainon, johon sovellettaisiin IRB-menetelmää 3 luvun mukaisesti, on sisällettävä arvopaperistettavien vastuiden odotettujen tappioiden suhde maksukyvyttömyystilassa oleviin vastuisiin kerrottuna luvulla 12,5.
(124)Jos 1 kohdan mukaisesti laskettu suurin riskipaino on alhaisempi kuin 259–264 artiklassa tapauksen mukaisesti sovellettava vähimmäisriskipaino, on käytettävä ensin mainittua.
268 artikla
Enimmäispääomavaatimukset
(125)Alullepaneva laitos, järjestävä laitos tai muu laitos, joka käyttää SEC-IRBA-menetelmää, tai alullepaneva laitos tai järjestävä laitos, joka käyttää SEC-ERBA- tai SEC-SA-menetelmää, voi soveltaa arvopaperistamisessa hallussaan pitämiinsä arvopaperistamispositioihin enimmäispääomavaatimusta, joka on yhtä suuri kuin pääomavaatimukset, jotka laskettaisiin 2 tai 3 luvun nojalla vastaaville vastuille, jos niitä ei olisi arvopaperistettu. Tätä artiklaa sovellettaessa IRB-menetelmän pääomavaatimukseen on sisällytettävä odotettavissa olevat tappiot, jotka liittyvät 3 luvun mukaisesti laskettuihin vastuisiin, ja odottamattomat tappiot kerrottuna luvulla 1,06.
(126)Jos on kyse sekapooleista, enimmäispääomavaatimus on määritettävä laskemalla standardimenetelmän ja IRB-menetelmän osuuksien pääomavaatimusten vastuilla painotettu keskiarvo 1 kohdan mukaisesti.
(127)Enimmäispääomavaatimus on tulo, joka saadaan kertomalla 1 tai 2 kohdan mukaisesti laskettu määrä kertoimella P seuraavasti:
(a)jos laitoksella on yksi tai useampia arvopaperistamispositioita yhdessä etuoikeusluokassa, kerroin P on yhtä kuin laitoksen kyseisessä etuoikeusluokassa hallitsemien arvopaperistamispositioiden nimellisarvon suhde etuoikeusluokan nimellisarvoon;
(b)jos laitoksella on arvopaperistamispositioita eri etuoikeusluokissa, kerroin P on yhtä kuin koron enimmäisosuus eri etuoikeusluokissa. Tässä tapauksessa korkojen osuus kussakin etuoikeusluokassa on laskettava kuten a alakohdassa.
(128)Kun arvopaperistamisposition enimmäispääomavaatimusta lasketaan tämän artiklan mukaisesti, arvopaperistamistransaktioista syntyvät myyntivoitot ja luottoriskiä vähentävät korkostripit on vähennettävä kokonaisuudessaan ydinpääomasta (CET1) 36 artiklan 1 kohdan k alakohdan mukaisesti.
5 Alajakso
Erinäisiä säännöksiä
269 artikla
Uudelleenarvopaperistamiset
(129)Uudelleenarvopaperistamispositiota varten laitosten on sovellettava SEC-SA-menetelmää 263 artiklan mukaisesti seuraavin muutoksin:
(a)W = 0 jokaiselle etuoikeusluokan vastuuerälle vastuupoolissa;
(b)p = 1,5;
(c)tuloksena saatava riskipainoon sovelletaan 100 %:n vähimmäisriskipainoa.
(130)Vastuiden KSA-arvo on laskettava 2 alajakson mukaisesti.
(131)Edellä 4 alajaksossa tarkoitettuja enimmäispääomavaatimuksia ei sovelleta uudelleenarvopaperistamispositioihin.
(132)Kun vastuiden pooli koostuu erilaisista arvopaperistamisen etuoikeusluokista ja muista varojen lajeista, KA-parametri määritellään kullekin vastuiden alaluokalle erikseen laskettuna KA-parametrin nimellisvastuun painotettuna keskiarvona.
270 artikla
Pk-yritysten arvopaperistamisten korkean etuoikeusaseman positiot
Alullepaneva laitos voi laskea arvopaperistamisposition riskipainotetun vastuuerän 260, 262 tai 264 artiklan mukaisesti, tapauksen mukaan, seuraavien ehtojen täyttyessä:
(a)arvopaperistaminen täyttää [arvopaperistamisasetuksen] 6 artiklan 2 kohdassa asetetut vaatimukset, a alakohtaa lukuun ottamatta;
(b)positio hyväksytään korkean etuoikeusluokan positioksi;
(c)arvopaperistamisen vakuutena on yrityksiin kohdistuvien vastuiden pooli, edellyttäen, että vähintään 80 % yrityksistä hyväksytään salkun tasapainon osalta 501 artiklassa määritellyksi pieneksi tai keskisuureksi yritykseksi arvopaperistamisen liikkeeseenlaskun aikaan;
(d)niihin positioihin, jota alullepaneva laitos ei ole säilyttänyt, liittyvä luottoriski siirretään 4 luvussa esitetyn luottoriskiin sovellettavan standardimenetelmän yhteydessä kuvatun takauksen luonteisen luottosuojan edellytykset täyttävän takauksen tai vastatakauksen avulla;
(e)takaaja tai tapauksen mukaan vastatakaaja on jäsenvaltion keskushallinto tai keskuspankki, kansainvälinen kehityspankki tai kansainvälinen organisaatio, edellyttäen, että takaajaan tai vastatakaajaan kohdistuvat vastuut hyväksytään 0 %:n riskipainolle kolmannen osan II luvun mukaisesti.
270 a artikla
Ylimääräinen riskipaino
(133)Jos laitos ei täytä [arvopaperistamisasetuksen] 2 luvun vaatimuksia olennaiselta osin, mikä johtuu laitoksen tuottamuksellisesta menettelystä tai laiminlyönnistä, toimivaltaisten viranomaisten on määrättävä suhteellinen ylimääräinen riskipaino, joka on vähintään 250 % siitä riskipainosta (joka rajataan 1 250 %:ksi), jota sovelletaan asianomaisiin arvopaperistamispositioihin 247 artiklan 6 kohdan tai 337 artiklan 3 kohdan mukaisesti. Ylimääräistä riskipainoa on nostettava vähitellen kunkin seuraavan asianmukaista huolellisuutta koskevien velvoitteiden rikkomisen seurauksena. Toimivaltaisten viranomaisten on otettava huomioon tiettyjä arvopaperistamisia koskevat [arvopaperistamisasetuksen] 4 artiklan 4 kohdassa säädetyt vapautukset alentamalla riskipainoa, jonka ne muussa tapauksessa määräisivät tämän artiklan nojalla sellaisen arvopaperistamisen osalta, johon sovelletaan [arvopaperistamisasetuksen] 4 artiklan 4 kohtaa.
(134)EPV laatii teknisten täytäntöönpanostandardien luonnoksia valvontakäytäntöjen lähentämisen helpottamiseksi tämän artiklan 1 kohdan soveltamista varten, mukaan lukien toimenpiteet asianmukaista huolellisuutta ja riskinhallintaa koskevien velvoitteiden noudattamatta jättämistä koskevissa tapauksissa. EPV toimittaa nämä teknisten täytäntöönpanostandardien luonnokset komissiolle viimeistään 1 päivänä tammikuuta 2014.
(135)Siirretään komissiolle valta hyväksyä ensimmäisessä alakohdassa tarkoitetut tekniset täytäntöönpanostandardit asetuksen (EU) N:o 1093/2010 15 artiklan mukaisesti.
4 Jakso
Ulkoiset luottoluokitukset
270 b artikla
Ulkoisten luottoluokituslaitosten antamien luottoluokitusten käyttö
Laitokset voivat käyttää luottoluokitusta arvopaperistamispositioiden riskipainon määrittämiseksi tämän luvun mukaisesti ainoastaan, jos luottoluokituksen on antanut tai sen on vahvistanut ulkoinen luottoluokituslaitos asetuksen (EY) N:o 1060/2009 mukaisesti.
270 c artikla
Ulkoisten luottoluokituslaitosten antamiin luottoluokituksiin sovellettavat vaatimukset
Laskettaessa riskipainotettuja vastuueriä 3 jakson mukaisesti laitosten on käytettävä ulkoisen luottoluokituslaitoksen antamaa luottoluokitusta vain, jos seuraavat edellytykset täyttyvät:
(a)luottoluokitukseen liittyvien maksutyyppien ja niiden maksujen tyyppien, joihin laitos on oikeutettu arvopaperistamispositiot määrittävän sopimuksen perusteella, välillä ei ole eroja;
(b)ulkoinen luottoluokituslaitos julkaisee luottoluokitukset sekä tietoja tappio- ja kassavirta-analyysistä ja luokitusten herkkyydestä perustana olevien luokitusoletusten muutoksille, mukaan lukien arvopaperistettavien vastuiden kehitys, sekä luokitusten perustana olevista menettelyistä, menetelmistä, oletuksista ja tärkeimmistä osatekijöistä asetuksen (EY) N:o 1060/2009 mukaisesti. Tätä kohtaa sovellettaessa tietojen katsotaan olevan julkisesti saatavilla, jos ne julkaistaan helposti saatavilla olevassa muodossa. Tietoja, jotka ovat vain tiettyjen yhteisöjen saatavilla, ei katsota julkisesti saatavilla oleviksi;
(c)luottoluokitukset sisällytetään ulkoisen luottoluokituslaitoksen siirtymämatriisiin;
(d)luottoluokitukset eivät perustu kokonaan eikä osittain laitoksen itsensä tarjoamaan takauksen luonteiseen tukeen. Jos positio perustuu kokonaan tai osittain laitoksen itsensä tarjoamaan takauksen luonteiseen tukeen, laitoksen on katsottava, ettei kyseisellä positiolla ole luottoluokitusta laskettaessa sille riskipainotettuja vastuueriä 3 jakson mukaisesti;
(e)ulkoinen luottoluokituslaitos on sitoutunut julkaisemaan selvityksiä siitä, miten arvopaperistettavien vastuiden kehitys vaikuttaa tähän luottoluokitukseen.
270 d artikla
Luottoluokitusten käyttö
(136)Laitos voi valita yhden tai useamman ulkoisen luottoluokituslaitoksen, jonka/joiden luottoluokituksia on käytettävä riskipainotettujen vastuuerien laskennassa tämän luvun mukaisesti, jäljempänä ’valittu ulkoinen luottoluokituslaitos’.
(137)Laitoksen on käytettävä arvopaperistamispositioidensa luottoluokituksia johdonmukaisesti ja yhtäläisellä tavalla, ja sen on tätä varten täytettävä seuraavat vaatimukset:
(a)laitos ei saa soveltaa yhden ulkoisen luottoluokituslaitoksen luottoluokituksia joissakin etuoikeusluokissa oleviin positioihinsa ja toisen luottoluokituslaitoksen luottoluokituksia saman arvopaperistamisen muissa etuoikeusluokissa oleviin positioihin, joilla saattaa olla ensin mainitun ulkoisen luottoluokituslaitoksen antama luottoluokitus;
(b)jos positiosta on kahden valitun ulkoisen luottoluokituslaitoksen antamat luottoluokitukset, laitoksen on sovellettava niistä alhaisempaa;
(c)jos positiosta on vähintään kolmen valitun ulkoisen luottoluokituslaitoksen luokitus, on sovellettava niistä kahta korkeinta. Jos kaksi korkeinta luottoluokitusta poikkeavat toisistaan, on käytettävä niistä alhaisinta;
(d)laitos ei saa aktiivisesti pyytää alhaisempien luokitusten peruuttamista.
(138)Jos arvopaperistettavat vastuut nauttivat täysimääräisestä tai osittaisesta hyväksyttävästä luottosuojasta 4 luvun mukaisesti ja valittu ulkoinen luottoluokituslaitos on ottanut tämän suojan huomioon arvopaperistamisposition luottoluokituksessa, laitoksen on käytettävä kyseisen luottoluokituksen mukaista riskipainoa. Jos tässä kohdassa tarkoitettua suojaa ei voida hyväksyä 4 luvun mukaisesti, luottoluokitusta ei voida hyväksyä ja arvopaperistamispositio on käsiteltävä luokittelemattomana.
(139)Jos arvopaperistamispositio hyötyy hyväksyttävästä luottosuojasta 4 luvun mukaisesti ja valittu ulkoinen luottoluokituslaitos on ottanut tämän suojan huomioon luottoluokituksessa, laitoksen on käsiteltävä arvopaperistamispositiota luokittelemattomana ja laskettava riskipainotetut vastuuerät 4 luvun mukaisesti.
270 e artikla
Arvopaperistamisen kuvaus (mapping)
EPV laatii teknisten täytäntöönpanostandardien luonnokset, jotta voidaan kuvata objektiivisesti ja johdonmukaisesti tässä luvussa vahvistetut luottoluokat, jotka liittyvät kaikkien luottoluokituslaitosten antamiin olennaisiin luottoluokituksiin. Tämän artiklan soveltamiseksi EPV:n on erityisesti:
(a)eriteltävä kunkin luottoluokituksen sisältämän riskin suhteellinen määrä;
(b)harkittava määrällisiä tekijöitä, kuten maksukyvyttömyystapausten tai tappioiden määrää ja kunkin ulkoisen luottoluokituslaitoksen antamien luottoluokitusten aikaisempaa tuloskehitystä eri omaisuusluokissa;
(c)harkittava kvalitatiivisia tekijöitä, kuten ulkoisten luottoluokituslaitoksen arvioimien liiketoimien valikoimaa, ulkoisten luottoluokituslaitoksen menetelmiä ja laitoksen antamien luottoluokitusten tarkoituksenmukaisuutta, erityisesti onko luokituksissa otettu huomioon odotettu tappio vai ensimmäinen euro-tappio, ja korkojen maksamista kohtuullisessa ajassa tai korkojen lopullista maksamista;
(d)pyrittävä varmistamaan, että arvopaperistamispositioihin, joihin sovelletaan ulkoisten luottoluokituslaitosten antamien luottoluokitusten perusteella samaa riskipainoa, sisältyy samansuuruinen luottoriski.
EPV toimittaa nämä teknisten täytäntöönpanostandardien luonnokset komissiolle viimeistään 1 päivänä heinäkuuta 2014.
Siirretään komissiolle valta hyväksyä ensimmäisessä alakohdassa tarkoitetut tekniset täytäntöönpanostandardit asetuksen (EU) N:o 1093/2010 15 artiklan mukaisesti”.
(140)Korvataan 337 artikla seuraavasti:
”337 artikla
Arvopaperistamisvälineitä koskeva omien varojen vaatimus
(141)Laitoksen on painotettava kaupankäyntivarastoon kuuluvien rahoitusvälineiden, jotka ovat arvopaperistamispositioita, osalta 327 artiklan 1 kohdan mukaisesti laskettavat nettopositionsa 8 %:lla siitä riskipainosta, jota laitos soveltaisi kaupankäyntivaraston ulkopuoliseen positioon kolmannen osan II osaston 5 luvun 3 jakson mukaisesti.
(142)Kun määritetään riskipainoja 1 kohdan mukaisesti, PD- ja LGD-estimaatit voidaan vaihtoehtoisesti määrittää myös sellaisen laitoksen soveltamasta IRC-menetelmästä johdettujen estimaattien perusteella, jolle on myönnetty lupa käyttää sisäistä mallia vieraan pääoman ehtoisiin rahoitusvälineisiin liittyvän erityisriskin osalta. Viimeksi mainittua vaihtoehtoa voidaan käyttää vain toimivaltaisten viranomaisten luvalla; lupa myönnetään, jos kyseiset estimaatit täyttävät II osaston 3 luvussa määritetyn IRB-menetelmän mukaiset määrälliset vaatimukset.
EPV antaa asetuksen (EU) N:o 1093/2010 16 artiklan mukaisesti ohjeet PD- ja LGD-estimaattien käytöstä silloin, kun estimaatit perustuvat IRC-menetelmään.
(143)Jos arvopaperistamispositioihin kohdistuu ylimääräinen riskipaino 247 artiklan 6 kohdan mukaisesti, sovellettava vaatimus on 8 % kokonaisriskipainosta.
(144)Laitoksen on laskettava yhteen 1, 2 ja 3 kohdan soveltamisesta johtuvat painotetut positionsa (sekä pitkät että lyhyet) erityisriskiä koskevan omien varojen vaatimuksensa laskemiseksi, 338 artiklan 4 kohdan mukaisia arvopaperistamispositioita lukuun ottamatta.
(145)Jos perinteisen arvopaperistamisen alullepaneva laitos ei täytä 244 artiklassa säädettyjä merkittävän riskinsiirron edellytyksiä, alullepanevan laitoksen on sisällytettävä arvopaperistettavat vastuut omien varojen vaatimusta koskeviin laskelmiinsa ikään kuin niitä ei olisi arvopaperistettu.
Jos synteettisen arvopaperistamisen alullepaneva laitos ei täytä 245 artiklassa säädettyjä merkittävän riskinsiirron edellytyksiä, alullepanevan laitoksen on sisällytettävä arvopaperistettavat vastuut omien varojen vaatimuksia koskeviin laskelmiinsa ikään kuin niitä ei olisi arvopaperistettu ja jätettävä huomioimatta synteettisen arvopaperistamisen vaikutus luottosuojatarkoituksiin.”
(9)Viides osa poistetaan.
(10)Lisätään 456 artiklan 1 kohtaan k alakohta seuraavasti:
(a)edellä 247–270 a artiklassa olevien arvopaperistamispositioiden riskipainotetun vastuuerän laskemista koskevien säännösten muuttaminen arvopaperistamisia koskevien kansainvälisten standardien kehityksen tai muutosten huomioon ottamiseksi.
(11)Korvataan 457 artiklan c alakohta seuraavasti:
(a)”edellä 242–270 a artiklassa säädetyt arvopaperistamista koskevat omien varojen vaatimukset”.
(12)Lisätään 519 a artikla seuraavasti:
”519 a artikla
Raportointi
Viimeistään kolmen vuoden kuluttua [lisätään tämän asetuksen voimaantulopäivä] komissio raportoi Euroopan parlamentille ja neuvostolle siitä, miten kolmannen osan II osaston 5 luvun säännöksiä on sovellettu arvopaperistamismarkkinoiden kehitys huomioon ottaen. Kertomuksessa on erityisesti arvioitava, mitä vaikutuksia 254 artiklassa säädetyllä menetelmien hierarkialla on laitosten liikkeeseenlasku- ja sijoitustoimintaan unionin arvopaperistamismarkkinoilla, sekä vaikutuksia rahoitusvakauteen unionissa ja jäsenvaltioissa.
2 artikla
Liikkeessä olevia arvopaperistamispositioita koskevat siirtymäsäännökset
Arvopaperistamispositioihin, jotka ovat olleet liikkeessä [3 artiklan 2 kohdassa säädetty päivämäärä/tietty päivämäärä] lähtien, laitokset voivat jatkaa asetuksen (EU) N:o 575/2013 kolmannen osan II osaston 5 luvun ja 337 artiklan säännösten, sellaisena kuin niitä sovellettiin [3 artiklan 2 kohdassa tarkoitettua päivää edeltävä päivä], soveltamista 31 päivään joulukuuta 2019 saakka, edellyttäen, että laitos:
(a)ilmoittaa aikeestaan soveltaa tätä artiklaa toimivaltaiselle viranomaiselle viimeistään [päivämäärä];
(b)soveltaa tätä artiklaa kaikkiin liikkeessä oleviin arvopaperistamispositioihin, jotka ovat sen hallussa [3 artiklan 2 kohdassa säädetty päivämäärä/tietty päivämäärä].
3 artikla
Voimaantulo ja soveltamispäivämäärä
(13)Tämä asetus tulee voimaan kahdentenakymmenentenä päivänä sen jälkeen, kun se on julkaistu Euroopan unionin virallisessa lehdessä.
(14)Tätä asetusta sovelletaan [voimaantulopäivä] alkaen.
Tämä asetus on kaikilta osiltaan velvoittava, ja sitä sovelletaan sellaisenaan kaikissa jäsenvaltioissa.
Tehty Brysselissä
Euroopan parlamentin puolesta
Neuvoston puolesta
Puhemies
Puheenjohtaja

