 EUROOPA KOMISJON
Brüssel,20.9.2017
COM(2017) 542 final
KOMISJONI TEATIS EUROOPA PARLAMENDILE, NÕUKOGULE, EUROOPA KESKPANGALE, EUROOPA MAJANDUS- JA SOTSIAALKOMITEELE, REGIOONIDE KOMITEELE JA EUROOPA INVESTEERIMISPANGALE
Integreeritud järelevalve tõhustamine eesmärgiga tugevdada muutuvas keskkonnas kapitaliturgude liitu ja finantsintegratsiooni
1.
Sissejuhatus
Finantsintegratsioon on ühtse turu ning majandus- ja rahaliidu keskmes, tuues samas märkimisväärset majanduslikku kasu euroalale ja ELile tervikuna. Pärast finantskriisi põhjustatud tagasiminekut on Euroopa Liidu finantsintegratsioon 2011. aastast taas suurenenud. ELi investorid on oma piiriüleste varade hulka suurendanud. ELi-sisesed võla- ja omakapitali portfelli investeeringud suurenesid aastatel 2006–2015 2 triljoni euro võrra. Hinnapõhiste finantsintegratsiooni näitajate põhjal suurenes nimetatud perioodil üldine lähenemine peaaegu kaks korda. Eelnevat arvestades ja sedamööda, kuidas ELi majandus taastub, on oluline saadud hoogu ära kasutada ja astuda järgmised sammud, mis on vajalikud ELi finantsintegratsiooni süvendamiseks.
Kapitaliturgude liidu ja tugevama siseturu olulisust rõhutas president Juncker oma 13. septembri 2017. aasta kõnes olukorrast Euroopa liidus. Kapitaliturgude liidu täielikule väljakujundamisele on korduvalt üles kutsunud ka Euroopa Ülemkogu ja Euroopa Parlament.
Finantsteenuste ühtne turg edendab kõigis ELi liikmesriikides töökohtade loomist, majanduskasvu ja investeeringuid, kuna seeläbi suunatakse säästud tulemuslikumalt kõige tootlikumatesse valdkondadesse. Kui turud on tõeliselt integreeritud, saavad säästjad ja investorid ulatuslikumast ja konkurentsivõimelisemast finantsinstrumentide pakkumisest tulenevalt suuremat tulu ning tarbijad ja ettevõtjad paremad rahastamistingimused. Ennekõike võib finantsintegratsioon veelgi suurendada Euroopa investeerimiskava edukust, kuna see aitab ületada ELi investeeringulõhe ning samas hõlbustab üleminekut vähese CO2-heitega ja ressursitõhusamale majandusele.
Samuti on jätkuv finantsintegratsioon hädavajalik majandus- ja rahaliidu tugevdamiseks. Sügavad ja likviidsed turud suurendavad vastupanuvõimet negatiivsete šokkide suhtes ning hõlbustavad olulisel määral piiriülest riskijagamist erasektoris, vähendades samal ajal vajadust jagada avaliku sektori riske. Seetõttu sisaldavad viie juhi aruanne Euroopa majandus- ja rahaliidu loomise lõpuleviimise kohta ja uuem komisjoni aruteludokument majandus- ja rahaliidu süvendamise kohta üleskutset kujundada 2019. aastaks välja rahandusliit, mis hõlmab nii pangandusliitu kui ka kapitaliturgude liitu, et tagada euro usaldusväärsus ning parandada euroala ja ELi kui terviku toimimist. Kõiki neid integratsioonist saadavaid hüvesid võimendavad uued võimalused, mis põhinevad tehnoloogia arengul finantssektoris (FinTech). Just nimelt finantstehnoloogia hakkab mängima keskset rolli ELi finantssektori kujundamisel, kuna see hõlbustab juurdepääsu finantsteenustele, suurendab talitlustõhusust ja laiendab valikut. Samal ajal põhjustab tehnoloogia areng küberturvalisuse ja maksete turvalisusega seotud probleeme, millega tuleb asjakohaselt tegeleda.
Eelnevat arvestades on Junckeri komisjoni jaoks prioriteetne kujundada kiiresti välja pangandusliit ja panna 2019. aastaks paika kõik kapitaliturgude liidu veel puuduvad elemendid.
Selleks peab EL tegelema eelkõige oma järelevalveraamistiku tugevdamise ja integreerimisega. Rangel ja järjest integreeritumal finantsjärelevalvel on keskne roll selles, et finantsturgude edasisest integreerimisest, finantstehnoloogiate arengust ja finantssektori osast kestliku majandusarengu toetamisel saadaks reaalselt kasu ja et nendega seotud probleemid leiaksid lahenduse. Niisiis teatas komisjon kapitaliturgude liidu vahearuandes ettepanekutest järelevalve tugevdamiseks, mis on esimene uus prioriteet, millega kiirendada turuintegratsiooni.Koos käesoleva teatisega esitatud seadusandlikes ettepanekutes on ära toodud järgmised meetmed, mille EL peab kiiresti võtma, et oma järelevalveraamistikku tugevdada.
2.
Integreeritum järelevalve eesmärgiga edendada kapitaliturgude liitu ja finantsintegratsiooni
Finantsintegratsiooni valdkonnas tehtud edusammudest tulenevalt on vaja integreeritumat ELi järelevalveraamistikku peamiselt kahel põhjusel.
-Esiteks on piiriülene finantstegevus ettevõtjate jaoks hõlpsam, kui selle reguleerimine ja järelevalve on sidus kõigis liikmesriikides. Finantstoodete pakkujatel on võrdsed võimalused kogu ühtsel turul ning teenuseosutajatel on võimalik oma tootevalikut laiendada ja saada kasu mastaabisäästust. Finantstoodete ja -teenuste kasutajatel (nii tarbijaid kui ka ettevõtjaid) on laialdasem valik ilma, et nad peaksid muretsema tarbijakaitse või turu usaldusväärsuse pärast.
-Teiseks, kõigist oma headest külgedest hoolimata suurendab finantsintegratsioon kahjulike šokkide korral negatiivse mõju edasikandumise võimalusi, nagu võisime kogeda finantskriisi ajal. Seega võib puudulik järelevalve ühes liikmesriigis kujutada endast riski finantsturu osalistele ja tarbijatele teistes liikmesriikides. Lisaks on oht, et turuosalised kasutavad järelevalve erinevusi aktiivselt ära omaenese lühiajalise kasumi suurendamiseks.
Euroopa Finantsjärelevalve Süsteemi loomisega aastatel 2010–2011 on ELi järelevalveraamistikku finantskriisi ajel märkimisväärselt tugevdatud. Euroopa Finantsjärelevalve Süsteem hõlmab nii mikrotasandi usaldatavusjärelevalvet, mida koordineerivad kolm Euroopa järelevalveasutust, kui ka makrotasandi usaldatavusjärelevalvet, mida koordineerib Euroopa Süsteemsete Riskide Nõukogu. 2014. aasta novembris alustas tööd ühtne järelevalvemehhanism, mis vastutab nüüd pangandusliidus osalevate riikide suurte ja süsteemse tähtsusega pankade järelevalve eest. Pangandusliidu pankade kriisilahendus on usaldatud teise uue Euroopa asutuse, Ühtse Kriisilahendusnõukogu hoolde. Edusammud, mis on tehtud sõjajärgse aja kõige tõsisemale finantskriisile järgnenud kümne aasta jooksul, on märkimisväärsed. Ent töö ELi järelevalveraamistiku kallal on pooleli ja vaja on pingutada, et tegeleda uute probleemidega, mis on seotud käimasoleva finantsintegratsiooniga nii ELi sees kui ka kogu maailmas. Konkreetsemalt teravdab Ühendkuningriigi otsus EList lahkuda vajadust paremini integreerida EL 27 sisene järelevalve ning uuesti hinnata järelevalvealaseid suhteid kolmandate riikidega, et tagada kõigi finantssektori riskide nõuetekohane juhtimine.
Pangandussektoris on alaline järelevalve pangandusliidu (milles osaleb 19 liikmesriiki) ühtse järelevalvemehhanismi näol juba olemas. Ühtne järelevalvemehhanism laieneb geograafiliselt sedamööda, kuidas uued liikmesriigid pangandusliiduga ühinevad. Ent oluline on see, et ühtne järelevalvemehhanism toimiks ühes kogu ELi hõlmavas järelevalveraamistikus. See tagab, et pangandusliidus osalevatel liimesriikidel ja selles mitteosalevatel liikmesriikidel on võrdsed võimalused ning aitab mitteosalevatel liikmesriikidel tulevikus tõrgeteta pangandusliitu siseneda. Sel eesmärgil tuleks suurendada Euroopa Pangandusjärelevalve rolli järelevalvealase ühtsuse edendajana ELi pangandussektoris.
Mõne erandiga toimub järelevalve ELi kapitaliturgude üle riiklikul tasandil. Viie juhi aruandes seati ühtse Euroopa kapitaliturgude järelevalveasutuse loomine pikemaajaliseks eesmärgiks ning aruteludokumendis majandus- ja rahaliidu süvendamise kohta teatati, et esimesed sammud nimetatud eesmärgi saavutamise poole tuleks teha Euroopa Finantsjärelevalve Süsteemi praeguse läbivaatamise raames. Kuna kapitaliturgude liit tugevdab finantsintegratsiooni veelgi, on hädavajalik suurendada Euroopa järelevalveasutuste suutlikkust tagada ühtne järelevalve ja ühtsete eeskirjade ühetaoline kohaldamine. See toetab hästi toimivaid kapitaliturge ja vähendab tõkkeid piiriülestele investeeringutele, lihtsustab ärikeskkonda ja alandab piiriüleselt tegutsevate firmade nõuete täitmisega seotud kulusid, mis tulenevad normide erinevast rakendamisest. Investorite seisukohast aitab ühtne järelevalve ja eeskirjade ühesugune kohaldamine muudab investorikaitse tõhusamaks ja suurendab usaldust kapitaliturgude vastu.
Lisaks sellele võib Euroopa Väärtpaberiturujärelevalve otsene järelevalve märkimisväärselt toetada ühtse järelevalve tagamist ja kujutab endast esimesi samme ühtse Euroopa kapitaliturgude järelevalveasutuse loomise poole. Sellega seoses on Euroopa Parlament rõhutanud ka seda, et õigus- ja järelevalveraamistike üks põhiülesanne peaks olema hoida ära ülemäärase riski võtmist ja finantsturgude ebastabiilsust, ning juhtinud tähelepanu sellele, et tugeva kapitaliturgude liiduga peab kaasnema tugev ELi tasandi ja riiklik järelevalve.
ELi kindlustus- ja pensioniturud võimaldavad ELi kodanikel riske maandada, oma pensionipõlve planeerida ja vanaduspäevadeks sääste koguda, samuti edendada kapitaliturgude liidu raames piiriüleseid investeeringuid. Kui praegu näib asjakohane jätta järelevalve hiljuti kehtestatud Solventsus II raamistiku alusel riiklikule tasandile, tuleb tagada järelevalvetavade suurem ühtsus ja intensiivistada seda Euroopa Kindlustus- ja Tööandjapensionide Järelevalve egiidi all, et tegeleda probleemide ja praktiliste küsimustega, mis on tingitud sellest, et riiklikud järelevalveasutused kohaldavad norme erinevalt.
Kuna EL püüdleb finantsturgude veelgi suurema integreerituse poole, saab endisest veelgi olulisemaks makrotasandi usaldatavusjärelevalve, see tähendab finantssüsteemi kui terviku stabiilsust ohustavate riskide jälgimine. Euroopa Süsteemsete Riskide Nõukogu, mille laia liikmeskonna hulka kuuluvad riikide keskpangad, järelevalveasutused ja Euroopa institutsioonid, peaks tulevikus veelgi olulisemat rolli mängima, mida peab seejuures toetama parem juhtimisstruktuur, mis tagaks kiiremad menetlused.
Oluline on see, et tugevdatud järelevalveraamistik kehtiks kõikide liikmesriikide finantsturgudele, nii et kõik liikmesriigid saaksid integreeritumatest finantsturgudest kasu, ent samas säiliksid võrdsed võimalused kogu ELis.
Seda arvesse võttes teeb komisjon täna ettepaneku seadusandlike meetmete kohta, millega tugevdatakse Euroopa järelevalveasutusi ja Euroopa Süsteemsete Riskide Nõukogu. Ettepanekud tuginevad enam kui kuue tegevussaasta kogemustele, Euroopa Parlamendi, liikmesriikide ja nõukogu märkustele, avalikule konsultatsioonile, millele laekus üle 200 vastuse, ning intensiivsele dialoogile kõigi asjaomaste sidusrühmadega.
3.
Tugevdatud järelevalveraamistiku peamised elemendid
Järelevalve kiirem ühtlustamine
Laiendatud koordineerimisvolitused tagavad selle, et eri riikide ametiasutuste järelevalve finantssektori üle ühtlustub, ning valmistavad ette pinda järgmiste sammude astumiseks ühtse järelevalveasutuse loomise suunas, ennekõike seoses kapitaliturgudega. Euroopa järelevalveasutused on juba panustanud ühtsema ja tulemuslikuma finantsjärelevalve loomisesse, jõudes ka nähtavate tulemusteni: näiteks on nad koostanud riiklikele järelevalveasutustele suuniseid, lepitanud riiklike järelevalveasutuste erimeelsusi või viinud läbi riigi ametiasutuste vastastikuseid hindamisi. Ent selles valdkonnas tuleb teha parendusi, et suurendada Euroopa järelevalveasutuste suutlikkust tagada ühtne järelevalve ja ühtsete eeskirjade ühetaoline kohaldamine. Tänased ettepanekud suurendavad Euroopa järelevalveasutuste rolli riigi ametiasutuste tegevuse koordineerimisel järgmisel viisil:
-Euroopa järelevalveasutuste volitusi järelevalvealase ühtsuse tagamiseks suurendatakse, näiteks riigi ametiasutuste tegevuse sõltumatu läbivaatamisega, mis tähendab, et neile antakse uus roll ELi-üleste prioriteetide seadmisel seoses järelevalve ja varajase sekkumisega võimaliku järelevalvealase arbitraaži korral.
-Euroopa Väärtpaberiturujärelevalve saab tehinguandmeid otse turuosalistelt ja omandab sellega olulise kompetentsi ning saab paremini ära kasutada oma järelevalvevolitusi ja tagada võrdsed võimalused kogu ELis. Lisaks sellele antakse Euroopa Väärtpaberiturujärelevalvele endisest suurem koordineeriv roll, nii et temast saab uurimiskeskus turu kuritarvitamise piiriüleste juhtumite puhul.
-Suurendatakse Euroopa Kindlustus- ja Tööandjapensionide Järelevalve rolli kindlustus- ja edasikindlustusandjate sisemistele riskimõõtmise mudelitele lubade andmise koordineerimisel, et vältida ohtu, et kasutatakse erinevaid järelevalvestandardeid ja et nende rakendamisel on erinevad tulemused.
-Paralleelselt nende meetmetega teeb komisjon ettepaneku tõhustada Euroopa järelevalveasutuste suuniste ja soovituste koostamise menetlusi, et võtta arvesse nende õiguslike vahendite olulisust. Sellega tullakse vastu soovile, mida paljud sidusrühmad on korduvalt väljendanud. Selleks peavad Euroopa järelevalveasutused läbi viima kulude-tulude analüüsi ja asjaomastel sidusrühmadel on õigus taotleda komisjoni sekkumist, kui nad leiavad, et õiguslike vahenditega ületatakse Euroopa järelevalveasutustele ELi õigusega antud pädevust.
Euroopa järelevalveasutuste juhtimise ja rahastamise kindel alus
Selleks et täita oma ülesandeid ja tagada ELi piires järelevalvealane ühtsus, peab Euroopa järelevalveasutuste juhtimisstruktuur olema kindel. Ühelt poolt peavad riigi ametiasutused ka edaspidi säilitama oma olulise rolli üldise suuna määramisel ja regulatiivsete küsimuste üle otsustamisel. Teisalt peaks ka Euroopa järelevalveasutustel olema sõltumatu ja alaliste liikmetega juhatus, mis tagaks tulemuslikud, erapooletud ja ELi suunitlusega otsused järelevalvetavade koordineerimisega seotud küsimustes.
Kavandatud uus juhtimisstruktuur
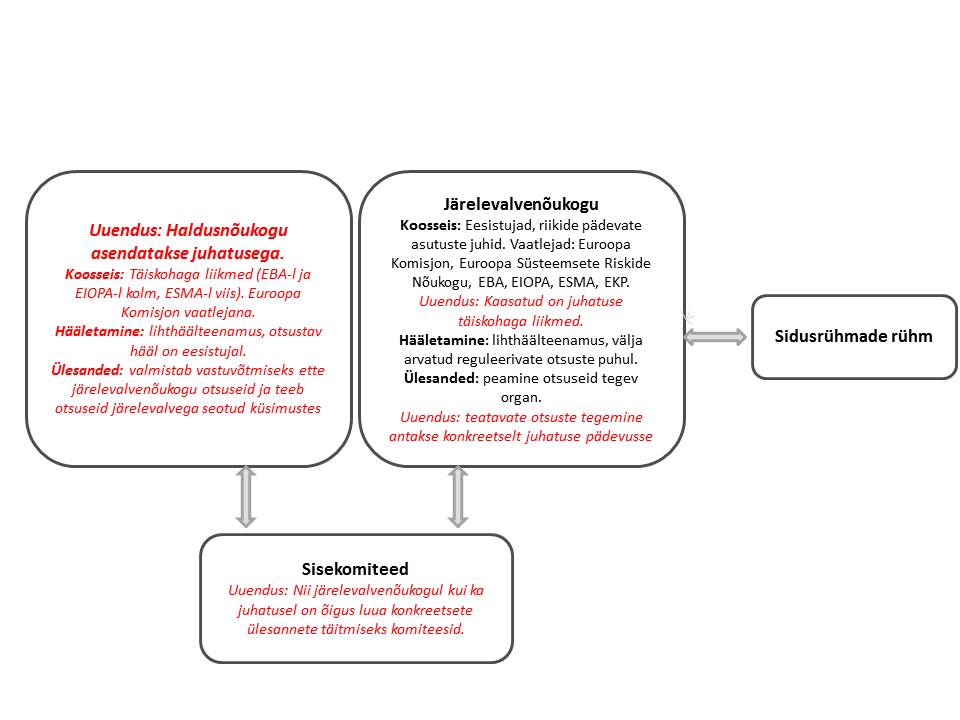
Lisaks sellele tagatakse tänaste ettepanekutega, et parlamendil ja nõukogul on võimalik anda Euroopa järelevalveasutustele nende uute ülesannete ja vastutuse seisukohast vajalikud eelarvevahendid. Ehkki liikmesriikide kogemuste põhjal aitab osaline riiklik rahastamine kaasa järelevalveasutuste heale toimimisele ja niisiis tuleks see säilitada, oleks Euroopa järelevalveasutuste puhul siiski vaja tagada mitmekesisemad rahastamisallikad. Tegevusvaldkond ja turuosalised, kes saavad Euroopa järelevalveasutuste edendatavast järelevalvealasest ühtsusest kõige otsesemat kasu, peaksid täitma palju olulisemat rolli nimetatud asutuste rahastamises. Rahaline osalus peaks olema õiglane ning proportsionaalne kasuga, mida tegevusvaldkond ja asjaomased turuosalised Euroopa järelevalveasutuste tööst saavad.
Muudatused Euroopa järelevalveasutuste rahastamises

Ühtse Euroopa kapitaliturgude järelevalveasutuse loomise poole
Paljudel juhtudel on järelevalvealase ühtsuse tagamiseks kõige tulemuslikum ELi tasandi otsene järelevalve, mis lubab kõrvaldada piiriülest tegevust takistavad tõkked ja võimalused regulatiivseks arbitraažiks. Ent praegu kohaldatakse Euroopa Väärtpaberiturujärelevalve otsest järelevalvet ainult väga piiratud arvu turuosaliste ja tegevuste suhtes, nagu reitinguagentuurid ja kauplemisteabehoidlad. Hiljuti on komisjon juba teinud ettepaneku luua integreeritum kesksete vastaspoolte ELi järelevalvemehhanism ja anda hiljuti välja pakutud üleeuroopalise personaalse pensionitoote loa andmises oluline roll Euroopa Kindlustus- ja Tööandjapensionide Järelevalvele. Otsese järelevalve laiendamine muudele valdkondadele võib seega kapitaliturgude liidu loomisele märkimisväärselt kaasa aidata. Samal ajal tuleb arvesse võtta subsidiaarsuse põhimõtet ja riigi ametiasutuste jätkuvat rolli näiteks tarbijakaitse valdkonnas.
Selle alusel teeb komisjon ettepaneku laiendada otsest järelevalvet kapitaliturgude valitud sektoritele. Valdkondade valikul on tuginetud sellele, millisel määral võiks otsene järelevalve vähendada piiriüleseid tõkkeid ja edendada edasist turuintegratsiooni, kui palju oleks võimalik suurendada tõhusust asjatundlikkuse arendamisega ELi tasandil ja/või kuivõrd otsene järelevalve on tehtav (võttes näiteks arvesse seda, kas konkreetset sektorit reguleeritakse otse kohaldatavate õigusaktidega, st määruste ja mitte direktiividega). Alljärgnevas tabelis on kursiiviga märgitud uued valdkonnad, mis on kavas anda Euroopa Väärtpaberiturujärelevalve otsese järelevalve all:
|
Valdkond
|
Õigusaktid
|
Euroopa Väärtpaberiturujärelevalve otsesed järelevalvevolitused ELi üksuste puhul
|
Euroopa Väärtpaberiturujärelevalve volitused kolmanda riigi üksuste puhul
|
|
Kapitaliturule sisenemine
|
Prospektid
|
ELi emitentide teatavat liiki prospektide heakskiitmine
|
Kolmandate riikide emitentide poolt ELi normidega kooskõlas koostatud prospektide heakskiitmine
|
|
Kapitalituru osalised
|
Ühtlustatud ühisinvesteerimisfondid (EuVECA, EuSEF ja ELTIF)
|
ELi tasandil reguleeritud fondidele lubade andmine ja nende järelevalve
|
Puudub
|
|
Kapitalituru infrastruktuur
|
Kesksed vastaspooled
Kesksed vastaspooled
|
Järelevalvevolitused seoses kesksete vastaspooltega (komisjoni 2017. aasta juuni ettepanek)
|
Kolmandate riikide kesksete vastaspoolte tunnustamine ja järelevalvevolitused nende puhul (olemasolevad volitused, mida komisjoni juunikuise ettepanekuga suurendataks)
|
|
Kapitalituru andmed ja teave
|
Reitinguagentuurid
|
Reitinguagentuuride registreerimine ja järelevalve (olemasolevad volitused)
|
Kolmandate riikide reitinguagentuuride heakskiitmine (olemasolevad volitused)
|
|
|
Kauplemisteabehoidlad
|
Kauplemisteabehoidlate registreerimine ja järelevalve (olemasolevad volitused)
|
Kolmandate riikide reitinguagentuuride tunnustamine (olemasolevad volitused)
|
|
|
Aruandlusteenuste pakkujad
|
Aruandlusteenuste pakkujate registreerimine ja järelevalve
|
Puudub
|
|
|
Võrdlusalused
|
Tähtsate võrdlusaluste järelevalve
|
Kolmandate riikide võrdlusaluste heakskiitmine ja järelevalve nende üle
|
Neid ettepanekuid täiendatakse komisjoni tulevaste seadusandlike ettepanekutega vaadata läbi investeerimisühingute usaldatavusnõuded. Nimetatud läbivaatamise osana on komisjonil kavas teha ettepanek ühtlustada teatavate suurte investeerimisühingute regulatiivset ja järelevalvealast kohtlemist suurte krediidiasutuste suhtes kohaldatava kohtlemisega. Muuhulgas tagatakse sellega, et Euroopa Keskpank saab oma järelevalveasutuse õigusi kasutades teha ühtse järelevalvemehhanismi raames järelevalvet pangandusliitu kuuluvates liikmesriikides asutatud suurte investeerimisühingute üle.
Makrotasandi usaldatavusjärelevalve tõhustamine
Komisjon teeb ettepaneku sihtotstarbelisteks muudatusteks, et suurendada Euroopa Süsteemsete Riskide Nõukogu tõhusust, parandades seeläbi makrotasandi usaldatavusnõuete kooskõlastamist ja aidates Euroopa Süsteemsete Riskide Nõukogul paremini oma ülesandeid täita. Ennekõike teeb komisjon ettepaneku kinnitada olemasolevad kokkulepped, mille kohaselt Euroopa Süsteemsete Riskide Nõukogu juhatab Euroopa Keskpanga president, suurendades samas sekretariaadi juhataja rolli. Lõpuks muudetakse ettepanekuga Euroopa Süsteemsete Riskide Nõukogu töökorraldust, et peegeldada uusimaid muutusi ELi institutsioonilises keskkonnas, ennekõike seoses pangandusliidu loomisega.
4.
Jätkusuutliku rahanduse aspekti arvessevõtmine finantsjärelevalves
EL peab jätkuvalt tugevdama oma üleilmset juhipositsiooni finantssektori rakendamisel, et saavutada ÜRO säästva arengu tegevuskava aastani 2030, Pariisi kokkuleppe ja Sendai katastroofiohu vähendamise raamistikuga seatud eesmärgid. Võttes arvesse nende investeeringute ulatust, mida on järgmiste kümnendite jooksul vaja ELi majanduse viimiseks vähese CO2-heitega, ressursitõhusate ja riskikindlate investeeringute ning jätkusuutlikuma majanduskasvu kursile, on ilmtingimata vaja mobiliseerida erakapitali vahendeid ja suunata need jätkusuutlikumatesse investeeringutesse. Selleks tuleb täies ulatuses ja põhjalikult uuesti läbi mõelda praegune finantsraamistik ning luua kapitaliturgude ja investorite jaoks teistsugune lähenemine riskile ja tulule.
Komisjon esitab 2018. aasta alguses ambitsioonika tegevuskava jätkusuutliku rahanduse kohta, mille juurde kuuluvad reguleerivad meetmed.
Komisjoni asutatud jätkusuutliku rahanduse kõrgetasemeline eksperdirühm juhtis oma vahearuandes tähelepanu sellele, et finantsriski hindamisprotsessides ei ole veel nõuetekohaselt arvesse võetud keskkonna-, sotsiaal- ja juhtimisriske (näiteks enneolematud ja üha kasvavavad kliimaga seotud riskid) ja et praegune Euroopa järelevalveasutuste läbivaatamine on suurepärane võimalus täpsustada ja tõhustada nende asutuste rolli keskkonna-, sotsiaal- ja juhtimisriskide hindamisel, et tagada Euroopa finantssektori pikaajaline stabiilsus ja selle kasulikkus säästva majanduse jaoks laiemalt. Euroopa järelevalveasutustel võib tõepoolest olla oluline roll sellise reguleeriva ja järelevalveraamistiku loomisel, mis toetaks erakapitalivoogude suunamist jätkusuutlikesse investeeringutesse ja tagaks samas finantsstabiilsuse.
Esimese sammuna põhjalikuma strateegia poole nõutakse käesoleva teatisega koos esitatud ettepanekutes eraldi, et Euroopa järelevalveasutused võtaksid arvesse nende volituste täitmise raames ilmnevaid keskkonna-, sotsiaal- ja juhtimistegureid. Näiteks võimaldab see järelevalveasutustel jälgida, kuidas finantsasutused keskkonna-, sotsiaal- ja juhtimisriske tuvastavad, neist teatavad ja neid käsitlevad, suurendades seeläbi rahanduse elujõulisust ja stabiilsust. Samuti saavad Euroopa järelevalveasutused anda juhiseid selle kohta, kuidas lülitada säästlikkusega seotud kaalutlused tulemuslikult ELi asjaomastesse finantsalastesse õigusaktidesse, ja edendada selliste normide vastuvõtmise järel nende sidusat rakendamist.
5.
Järelevalveraamistiku kohandamine, et kasutada ära finantstehnoloogia potentsiaali
Finantstehnoloogia hakkab mängima keskset rolli ELi finantssektori kujundamisel ning hõlbustab juurdepääsu finantsteenustele, suurendab talitlustõhusust ja laiendab valikuvõimalusi. Digitehnoloogia kasutamine muudab finantssektorit, toob kasu tarbijatele, parandab ettevõtjate juurdepääsu rahastamisele ja pakub finantstehnoloogia idufirmadele tohutuid võimalusi laienemiseks. Viimastel aastatel on finantsteenuste uuenemistempo märkimisväärselt kiirenenud. Rahandusliidu väljakujundamisel tuleb maksimaalselt ära kasutada finantsuuenduste võimalusi, ent samuti tuleb hallata uusi riske.
Pangandusliidu ja kapitaliturgude liidu aluseks olev reguleerimine ja järelevalve peab olema tehnoloogiliselt neutraalne ja proportsionaalne, võimaldama uuendusi ja tehnoloogia arengut ning soodustama ELi digitaalse ühtse turu raames digitaalsete finantsteenuste integreeritud turgu, piiramata seejuures mastaabi- ja mitmekülgsussäästu.
Kuna finantsteenused sõltuvad üha enam tehnoloogiast ja andmetest, peavad reguleerivad ja järelevalveasutused ennast nende tehnoloogiatega kurssi viima, et edendada ühtset lähenemisviisi nii kasule kui ka potentsiaalsetele riskidele ning soodustada usaldusväärset konkurentsi. .
Uuenduslikud lähenemisviisid on järelevalveasutuste jaoks problemaatilised, kuna uued tehnoloogiad ning alternatiivsed ärimudelid ja teenused tõstatavad keerulisi reguleerimise ja järelevalvega seotud küsimusi. On äärmiselt oluline, et järelevalveasutused saaksid omandada uuenduslike ettevõtetega koos töötades uusi teadmisi ning õppida tundma uusi tehnoloogiaid ja ärimudeleid. Samavõrd oluline on see, et kõigi liikmesriikide reguleerivad ja järelevalveasutused oma tegutsemise kooskõlastaksid, et mitte takistada digitaalsete finantsteenuste integreeritud turu loomist.
Olles korraldanud avaliku konsultatsiooni finantstehnoloogia teemal, esitab komisjon 2018. aasta alguses ELi tegevuskava ja sätestab üksikasjalikud meetmed, mis tuleb võtta nende probleemidega tegelemiseks ja digitaalsete finantsteenuste integreeritud turu loomiseks.
Esimese sammuna selles suunas tuleb ELi integreeritud järelevalveraamistikku kohandada uute arengute arvessevõtmiseks. Käesoleva teatisega koos esitatud ettepanekute kohaselt peavad Euroopa järelevalveasutused võtma oma ülesannete täitmisel arvesse innovatsiooni ja tehnoloogia arenguga seotud küsimusi.
Samuti on ettepanekutes arvesse võetud küsimusi seoses selliste siseriiklike tehnoloogilise innovatsiooni vahendite ja tööriistadega nagu riiklike järelevalveasutuste loodud innovatsioonikeskused või eksperimenteerimist võimaldavad nn liivakastid. Ettepaneku kohaselt oleks Euroopa järelevalveasutuste ülesanne edendada teavet ja parimaid tavasid vahetades ning vajaduse korral suuniseid ja soovitusi koostades järelevalvealast ühtsust, pöörates seejuures erilist tähelepanu innovatsioonile ja tehnoloogiale. Näiteks kutsutakse järelevalveasutusi üles propageerima kõigis riiklikes järelevalveasutustes tehnoloogia kasutamise oskusi ning vahetama teavet küberohtude, -intsidentide ja -rünnakute kohta.
Sõltuvus tehnoloogiast suurendab ka küberturvalisusega seotud probleeme. Finantsteenuste ja nende pakkujate turvalisus ja usaldusväärsus arenevad kiiresti ning Euroopa reguleerivad ja järelevalveasutused peavad neile muutustele reageerides oma tegevust paremini koordineerima.
Koordineerides paremini küberturvalisuse ja -vastupanuvõime suhtes rakendatavat lähenemist, aitavad Euroopa järelevalveasutused samuti kaasa Euroopa finantssektori turvalisuse ja terviklikkuse suurendamisele. Eriti oluline roll usalduse loomisel, mida on vaja küberohtude kohta teabe vahetamiseks finantsteenuste ja avaliku sektori vahel, on teabe jagamise ja analüüsimise keskustel.
6.
Kokkuvõte
Et Euroopa majanduskasv muutub üha stabiilsemaks, on ELil aeg ära kasutada tekkinud võimalust oma struktuure kohandada, et muuta majandus- ja rahaliit pikemas perspektiivis jätkusuutlikumaks ning edendada ühtset turgu. Selles kontekstis on võtmeküsimuseks parem finantsintegratsioon, mis toob suurt kasu Euroopa Liidule, tema kodanikele ja ettevõtjatele. Lisaks käimasolevale integratsiooniprotsessile peab finantssektor kohanema muutustega, mis on seotud tehnoloogia arenguga, ning tegema kõik võimaliku, et suunata investeeringud ja majanduse areng jätkusuutlikkuse kursile.
Nende finantssektoriga seotud arengute kontekstis on tulemuslikkuse tagamise ja probleemide lahendamise seisukohast otsustava tähtsusega ELi tasandi järelevalve kvaliteet ja ühtsus. Täna koos käesoleva teatisega esitatud seadusandlikud ettepanekud sisaldavad konkreetseid meetmeid järelevalvealase ühtsuse saavutamise kiirendamiseks kõigis turusegmentides ning kapitaliturgude tsentraliseeritud ja ühtse järelevalve suunas liikumiseks. Lisaks sellele kujutavad need endast esimesi seadusandlikke samme, et tugevdada ELi juhirolli jätkusuutliku investeerimise ja rahastamise valdkonnas ning tegeleda finantstehnoloogia võimaluste ja probleemidega.
Komisjon kutsub Euroopa Parlamenti ja nõukogu üles neid ettepanekuid arutama ja heaks kiitma esmajärjekorras, et tagada nende jõustumine enne praeguse ametiaja lõppu 2019. aastal. Samal ajal jätkab komisjon tihedat suhtlemist kõigi selle olulise valdkonna tähtsamate sidusrühmadega.

