 COMISIÓN EUROPEA
Bruselas, 14.2.2020
COM(2020) 68 final
INFORME DE LA COMISIÓN
Rumanía
Informe elaborado de conformidad con el artículo 126, apartado 3, del Tratado de Funcionamiento de la Unión Europea


This document is an excerpt from the EUR-Lex website
Document 52020DC0068
REPORT FROM THE COMMISSION Romania Report prepared in accordance with Article 126(3) of the Treaty on the Functioning of the European Union
INFORME DE LA COMISIÓN Rumanía Informe elaborado de conformidad con el artículo 126, apartado 3, del Tratado de Funcionamiento de la Unión Europea
INFORME DE LA COMISIÓN Rumanía Informe elaborado de conformidad con el artículo 126, apartado 3, del Tratado de Funcionamiento de la Unión Europea
COM/2020/68 final
COMISIÓN EUROPEA
Bruselas, 14.2.2020
COM(2020) 68 final
INFORME DE LA COMISIÓN
Rumanía
Informe elaborado de conformidad con el artículo 126, apartado 3, del Tratado de Funcionamiento de la Unión Europea
INFORME DE LA COMISIÓN
Rumanía
Informe elaborado de conformidad con el artículo 126, apartado 3, del Tratado de Funcionamiento de la Unión Europea
1. Introducción
En el artículo 126 del Tratado de Funcionamiento de la Unión Europea (en lo sucesivo, «el Tratado») se establece el procedimiento de déficit excesivo (PDE). Este procedimiento se desarrolla en el Reglamento (CE) n.º 1467/97, relativo a la aceleración y clarificación del procedimiento de déficit excesivo 1 , que forma parte del Pacto de Estabilidad y Crecimiento (PEC).
En virtud del artículo 126, apartado 2, del Tratado, la Comisión debe supervisar el cumplimiento de la disciplina presupuestaria atendiendo a dos criterios, a saber: a) si la proporción entre el déficit público previsto o real y el producto interior bruto (PIB) sobrepasa el valor de referencia del 3 % (a menos que la proporción haya descendido sustancial y continuadamente y llegado a un nivel que se aproxime al valor de referencia, o que el valor de referencia se sobrepase solo excepcional y temporalmente, y la proporción se mantenga cercana al valor de referencia); y b) si la proporción entre la deuda pública y el PIB rebasa el valor de referencia del 60 %, a menos que la proporción disminuya suficientemente y se aproxime a un ritmo satisfactorio al valor de referencia.
El artículo 126, apartado 3, del Tratado establece que, si un Estado miembro no cumple los requisitos de uno de estos criterios o de ambos, la Comisión debe elaborar un informe. En ese informe también «se tendrá en cuenta si el déficit público supera los gastos públicos de inversión, así como todos los demás factores pertinentes, incluida la situación económica y presupuestaria a medio plazo del Estado miembro».
Desde la primavera de 2017, Rumanía ha estado sometida a procedimientos de desviación significativa consecutivos, en el marco del componente preventivo del PEC. Como consecuencia de la desviación significativa de su objetivo presupuestario a medio plazo que Rumanía experimentó en 2016, el Consejo puso en marcha un procedimiento de desviación significativa en la primavera de 2017. Desde entonces, el Consejo ha formulado semestralmente recomendaciones a las que Rumanía no ha reaccionado con acciones eficaces, por lo que se ha repetido la desviación significativa de la senda de ajuste recomendada.
Los datos notificados por las autoridades rumanas el 30 de septiembre de 2019 2 , validados posteriormente por Eurostat 3 , muestran que el déficit global de las administraciones públicas en Rumanía alcanzó el 3,0 % del PIB en 2018, mientras que la deuda se situó en el 35,0 % del PIB. Según los datos notificados, para 2019 se prevé un déficit global de las administraciones públicas del 2,8 % del PIB. En las cifras del PIB revisadas que anunció el organismo nacional responsable de las estadísticas tras la publicación del comunicado de prensa de Eurostat, las ratios globales se modificaron ligeramente, situando el déficit en el 2,9 % del PIB y la deuda en el 34,7 % del PIB en 2018.
El 10 de diciembre de 2019, el Gobierno adoptó y envió al Parlamento su Estrategia Fiscal y Presupuestaria para 2020-2022 (en lo sucesivo, «la Estrategia Presupuestaria»), en la que se fijaba un objetivo de déficit acumulado del 3,8 % del PIB en 2019.
La cifra prevista de déficit para ese año muestra, en primera instancia, la existencia de un déficit excesivo en Rumanía según lo establecido en el Tratado, si bien es necesario considerar todos los factores que se exponen a continuación.
Cuadro 1. Déficit y deuda de las administraciones públicas (% del PIB)
En consecuencia, la Comisión ha elaborado el presente informe, cuyo fin es evaluar rigurosamente el desvío previsto del criterio de déficit, con la debida consideración del contexto económico y el resto de factores pertinentes, y determinar así si está justificado iniciar un procedimiento de déficit excesivo. En la sección 2 del informe se examina el criterio de déficit. En la sección 3 se examina el criterio de deuda. La sección 4 trata la inversión pública y otros factores pertinentes, incluida la situación económica y presupuestaria a medio plazo de Rumanía. El análisis contenido en el presente informe se fundamenta en las previsiones intermedias del invierno de 2020 de la Comisión, que únicamente incluyen las cifras del PIB y de la inflación, y por tanto se completa, a efectos del informe, con previsiones de las variables presupuestarias.
2.Criterio de déficit
Rumanía registró un déficit de las administraciones públicas del 2,9 % del PIB en 2018. Con base en la Estrategia Presupuestaria, se calcula que el déficit de las administraciones públicas de Rumanía se incrementó hasta el 3,8 % del PIB en 2019, cifra que supera ampliamente el valor de referencia del Tratado, del 3 % del PIB, y no se aproxima a ella.
El rebasamiento del valor de referencia del Tratado en 2019 tampoco es excepcional a los efectos del Tratado y del PEC, ya que no es el resultado de una circunstancia inusual ni de una recesión económica grave. Las previsiones del invierno de 2020 de la Comisión vaticinan un crecimiento del PIB real del 3,9 % en 2019 y del 3,8 % en 2020, mientras que se espera que la brecha de producción se sitúe en torno a 0. Las partidas extraordinarias aumentaron hasta el 0,1 % del PIB en 2019, debido a un reembolso del impuesto de timbre medioambiental aplicado a los turismos.
El rebasamiento del valor de referencia del 3 % del PIB no es temporal a efectos del Tratado y del PEC. De hecho, tanto las previsiones presupuestarias de la Comisión como las formuladas por el Gobierno en la Estrategia Presupuestaria prevén que el déficit se mantenga por encima del valor de referencia en 2020 y 2021. Las previsiones del invierno de 2020 de la Comisión, ampliadas en lo que respecta a las variables presupuestarias, prevén un déficit de las administraciones públicas del 4,0 % del PIB en 2019, del 4,9 % en 2020 y del 6,9 % en 2021. El aumento de déficit esperado se debe principalmente al importante aumento de las pensiones aprobado por el legislador en el verano de 2019, en particular un aumento del 40 % programado para septiembre de 2020 y un nuevo cálculo al alza programado para septiembre de 2021. Además, entre diciembre de 2019 y enero de 2020, las autoridades aprobaron nuevas bajadas de impuestos (reducciones en los impuestos especiales sobre el combustible y en las cotizaciones a la seguridad social para los trabajadores a tiempo parcial y la eliminación de los impuestos especiales sobre los sectores de la banca y la energía) y duplicaron el subsidio por hijo (cuya vigencia debe comenzar en agosto de 2020). En su Estrategia Presupuestaria, el Gobierno calcula un déficit de las administraciones públicas del 3,6 % del PIB en 2020 y del 3,4 % en 2021. La menor cifra de déficit prevista en la Estrategia Presupuestaria en comparación con lo vaticinado por la Comisión se debe, en particular, a: 1) unas previsiones macroeconómicas subyacentes más optimistas; 2) la moderación del gasto previsto en bienes y servicios, que no está plenamente respaldada por las medidas aprobadas por el legislador; 3) el hecho de que la Estrategia Presupuestaria no parece tener en cuenta todas las repercusiones presupuestarias de los aumentos de las pensiones adoptados, en particular en 2021 y posteriormente; 4) el hecho de que la Estrategia Presupuestaria no tiene en cuenta los efectos de la bajada de impuestos y de la duplicación del subsidio por hijo.
En resumen, el déficit estimado en 2019 sobrepasa el valor de referencia del 3 % del PIB establecido en el Tratado, y no se aproxima a ese valor. Se considera que el exceso no es excepcional ni temporal a efectos del Tratado y del PEC. El análisis indica que, en primera instancia, el criterio de déficit a efectos del Tratado y del Reglamento (CE) n.º 1467/97 no se cumple. No obstante, se otorga la debida consideración a todos los factores pertinentes que se exponen a continuación.
3.Criterio de deuda
La deuda de las administraciones públicas rumanas ascendió al 34,7 % del PIB en 2018. Tanto la Estrategia Presupuestaria como las previsiones del invierno de 2020 de la Comisión calculan que la deuda de las administraciones públicas se incrementará hasta 2021, pero se mantendrá por debajo del valor de referencia del Tratado. Según las estimaciones de la Estrategia Presupuestaria, la deuda aumentaría hasta el 37,8 % en 2021. Las previsiones del invierno de 2020 de la Comisión vaticinan un incremento más acusado en 2021, hasta el 41,9 %. La diferencia entre las dos previsiones se debe principalmente a que la Estrategia Presupuestaria prevé un menor déficit de las administraciones públicas.
Por lo tanto, Rumanía cumple el criterio de deuda tal como se define en el Tratado y en el Reglamento (CE) n.º 1467/97.
4. Factores pertinentes
El artículo 126, apartado 3, del Tratado establece que en el informe de la Comisión «también se tendrá en cuenta si el déficit público supera los gastos públicos de inversión, así como todos los demás factores pertinentes, incluida la situación económica y presupuestaria a medio plazo del Estado miembro». Esos factores se detallan con más claridad en el artículo 2, apartado 3, del Reglamento (CE) n.º 1467/97, en el que se establece también que se deberá prestar la debida consideración «a cualquier otro factor que, en opinión del Estado miembro de que se trate, sea pertinente para evaluar globalmente la observancia de los criterios en materia de déficit y deuda y que el Estado miembro haya puesto en conocimiento del Consejo y de la Comisión».
De acuerdo con lo dispuesto en el artículo 2, apartado 4, del Reglamento (CE) n.º 1467/97, si la proporción entre la deuda pública y el PIB no rebasa el valor de referencia, los factores pertinentes se tendrán en cuenta en las etapas conducentes a la adopción de una decisión relativa a la existencia de un déficit excesivo prevista en el artículo 126, apartados 4, 5 y 6, del Tratado.
En vista de esas disposiciones, las subsecciones siguientes analizan, respectivamente, 1) la situación económica a medio plazo; 2) la situación presupuestaria a medio plazo, incluidos el cumplimiento de la senda de ajuste hacia el objetivo presupuestario a medio plazo, la evolución de la inversión pública y el funcionamiento del marco presupuestario nacional; 3) la evolución de la situación de la deuda pública a medio plazo, así como su dinámica y sostenibilidad; y 4) otros factores alegados por el Estado miembro.
4.1. Situación económica a medio plazo
El PIB real ha ido creciendo de manera firme en los últimos años, impulsado por el consumo. El crecimiento del PIB potencial es elevado, pero se prevé que descienda gradualmente, debido a la deceleración del crecimiento de la productividad total de los factores y a las tendencias demográficas negativas. Rumanía ha realizado avances limitados en lo que respecta a las reformas estructurales.
Condiciones del ciclo y crecimiento potencial
El PIB real ha ido creciendo de manera firme en los últimos años, impulsado por el consumo. El crecimiento del PIB real alcanzó un máximo del 7,1 % en 2017, y posteriormente se moderó hasta el 4,4 % en 2018. Las previsiones del invierno de 2020 de la Comisión calculan que, en 2019, se habrá situado en el 3,9 %. El consumo privado siguió siendo el principal motor del crecimiento, como resultado de un mercado de trabajo rígido y un elevado aumento de los salarios, particularmente en el sector público. Se calcula que la inversión habrá contribuido de manera significativa al crecimiento en 2019, apoyada principalmente por la construcción. La contribución de las exportaciones netas al crecimiento del PIB ha sido negativa desde 2014, en un contexto de pérdida gradual de competitividad de costes. En 2019 fue incluso más negativa, dado que el crecimiento de las exportaciones se ralentizó más que el de las importaciones. Una demanda exterior más débil fue el motivo principal del menor crecimiento de las exportaciones, además de provocar un descenso de la producción industrial. Como resultado, el déficit por cuenta corriente se ha incrementado de forma continuada, hasta alcanzar, según los cálculos, el 5,1 % del PIB en 2019.
La Comisión vaticina que el crecimiento del PIB real se modere, aunque manteniéndose en niveles elevados, del 3,8 % en 2020 y del 3,5 % en 2021. Se espera que los importantes estímulos fiscales previstos para 2020 y 2021 den un nuevo impulso al consumo privado y, al mismo tiempo, fomenten las importaciones. Asimismo, se prevé que la inversión siga siendo potente en 2020, sustentada sobre la construcción y el mayor uso que se prevé hacer de los fondos de la UE dedicados a la inversión. Se espera que la contribución de las exportaciones netas siga siendo negativa durante el período de previsión, contribuyendo al empeoramiento del ya elevado déficit por cuenta corriente.
Con arreglo a las estimaciones de la Comisión, basadas en las previsiones del invierno de 2020, el crecimiento del PIB potencial disminuiría gradualmente, del 4,7 % en 2018 al 3,9 % en 2021. Se cree que la productividad total de los factores se ralentizará, pese a lo cual seguirá siendo el principal factor de crecimiento del PIB potencial. Según las estimaciones, la contribución de la acumulación del capital se mantendría relativamente estable. Por otra parte, la (ya reducida) contribución del factor trabajo se convertiría en negativa, principalmente debido a la tendencia de reducción de la población en edad de trabajar.
Se calcula que la brecha de producción haya descendido hasta el 0,1 % del PIB potencial en 2019, desde el 0,6 % que registró en 2018. La Comisión prevé que posteriormente registrará valores ligeramente negativos, del -0,1 % en 2020 y del -0,5 % en 2021.
Cuadro 2: Evolución macroeconómica y presupuestaria (% del PIB)
Reformas estructurales
En febrero de 2019, la Comisión concluyó que Rumanía estaba experimentando desequilibrios macroeconómicos 4 . La Comisión consideraba que las vulnerabilidades estaban relacionadas con la pérdida de competitividad de costes y el aumento del déficit por cuenta corriente, en un contexto de política presupuestaria expansionista y un entorno empresarial imprevisible. En julio de 2019, el Consejo formuló recomendaciones específicas para el país 5 en las que pedía que se adoptaran medidas para abordar esos desequilibrios, entre otros problemas estructurales.
En particular, el Consejo recomendó que Rumanía garantizase la plena aplicación del marco presupuestario, reforzara el cumplimiento de las normas tributarias y la recaudación fiscal, garantizase la estabilidad financiera y la solidez del sector bancario, asegurase la sostenibilidad del sistema público de pensiones y la viabilidad a largo plazo de los fondos de pensiones del segundo pilar, así como la fijación del salario mínimo con base en criterios objetivos, velase porque las iniciativas legislativas no socaven la seguridad jurídica y reforzase la gobernanza corporativa de las empresas estatales.
Las autoridades continuaron introduciendo excepciones a lo dispuesto en el marco presupuestario nacional, con lo que lo inutilizaron en gran medida.
Los índices de cumplimiento en lo que respecta a la presentación de declaraciones tributarias se han mantenido relativamente estables. Se estima que la brecha de IVA se redujo en 2017 y 2018. No obstante, aún se encuentra entre las más altas de la UE. Las autoridades tributarias no cumplieron sus objetivos de recaudación de ingresos en 2019, en parte por el exceso de optimismo de las previsiones en las que se basaban esos objetivos.
La sostenibilidad del sistema público de pensiones ha empeorado con la nueva ley de pensiones que se aprobó en el verano de 2019, en virtud de la cual el gasto público en pensiones se incrementa significativamente en un período muy corto. Por otro lado, a principios de 2020 Rumanía derogó o modificó parte de las disposiciones legales que amenazaban la viabilidad a largo plazo de los fondos de pensiones del segundo pilar.
También a principios de 2020, Rumanía eliminó el impuesto bancario sobre los activos totales, dando así respuesta a las preocupaciones relativas a la estabilidad financiera y a la solidez del sector bancario.
Según las autoridades, el aumento del salario mínimo a partir del 1 de enero de 2020 se basaba en una fórmula que tenía en cuenta varios indicadores económicos. No obstante, no hay un mecanismo objetivo vigente.
En cuanto a la predictibilidad de la toma de decisiones, el número de decretos de urgencia es aún muy elevado, mientras que siguen faltando evaluaciones de impacto regulatorias a priori y la calidad de las consultas públicas está descendiendo. La ley de gobernanza corporativa de las empresas estatales aún se aplica de un modo muy laxo.
4.2. Situación presupuestaria a medio plazo
Desde 2016, Rumanía ha mantenido una política presupuestaria expansionista basada en bajadas de impuestos e incrementos del gasto corriente. Las previsiones del invierno de 2020 de la Comisión (ampliadas con variables presupuestarias) estiman que el déficit estructural ha aumentado del 0,2 % del PIB en 2015 al 3,9 % en 2019. Desde la primavera de 2017, el Consejo ha formulado semestralmente recomendaciones en el marco del procedimiento de desviación significativa, a las que Rumanía no ha reaccionado con acciones eficaces, por lo que se ha repetido la desviación significativa de la senda de ajuste recomendada. Las autoridades han introducido sistemáticamente excepciones a lo dispuesto en las normas presupuestarias nacionales, lo cual las ha inutilizado en gran medida.
Saldo estructural y ajuste hacia el objetivo presupuestario a medio plazo
Objetivo presupuestario a medio plazo y saldo estructural
En su Programa de Convergencia de 2019, Rumanía confirmó como objetivo a medio plazo en lo que respecta a su situación presupuestaria un saldo estructural del -1,0 % del PIB. Ese objetivo a medio plazo tiene en cuenta las exigencias del Tratado de Estabilidad, Coordinación y Gobernanza en la Unión Económica y Monetaria.
Desde 2016, Rumanía ha mantenido una política presupuestaria expansionista basada en bajadas de impuestos e incrementos del gasto corriente. Como consecuencia, Rumanía se apartó de su objetivo a medio plazo en 2016. El saldo estructural se situó en el -2,8 % del PIB en 2018, claramente por debajo del objetivo presupuestario a medio plazo de Rumanía. En la Estrategia Presupuestaria, Rumanía apunta a un deterioro del saldo estructural en 2019 y una mejora estructural gradual en el período comprendido entre 2020 y 2022, pero no prevé alcanzar su objetivo a medio plazo para ese último año. De acuerdo con las previsiones del invierno de 2020 de la Comisión, ampliadas con variables presupuestarias, se estima que el déficit estructural aumentará de manera constante y significativa entre 2018 y 2021, impulsado por el aumento previsto del déficit global.
Cumplimiento del ajuste recomendado hacia el objetivo presupuestario a medio plazo
Rumanía ha estado sometida a procedimientos de desviación significativa consecutivos desde la primavera de 2017. Como consecuencia de la desviación significativa de su objetivo presupuestario a medio plazo que Rumanía experimentó en 2016, el Consejo puso en marcha un procedimiento de desviación significativa en la primavera de 2017. Desde entonces, el Consejo ha formulado semestralmente recomendaciones a las que Rumanía no ha reaccionado con acciones eficaces, por lo que se ha repetido la desviación significativa de la senda de ajuste recomendada. La recomendación más reciente, adoptada por el Consejo el 5 de diciembre de 2019, pide a Rumanía que garantice que la tasa de crecimiento nominal del gasto público primario, excluidas las medidas discrecionales relativas a los ingresos y las medidas puntuales, no exceda del 4,4 % en 2020, lo que corresponde a un ajuste estructural anual del 1,0 % del PIB.
Los cálculos basados en las previsiones del invierno de 2020 de la Comisión, ampliadas con variables presupuestarias, apuntan a un riesgo de desviación significativa de ambos valores de referencia en 2020.
Cuadro 3: Sinopsis de las recomendaciones a Rumanía en el marco del procedimiento de desviación significativa
|
Recomendación del Consejo |
Mejora estructural recomendada (% del PIB) |
Esfuerzo estructural en el momento de la evaluación (% del PIB) |
Conclusiones del Consejo |
|
Otoño de 2019 |
1,0 en 2020 |
||
|
Primavera de 2019 |
1,0 en 2019, 0,75 en 2020 |
-0,8 en 2019, -0,8 en 2020 |
Sin efecto |
|
Otoño de 2018 |
1,0 en 2019 |
-0,7 en 2019 |
Sin efecto |
|
Primavera de 2018 |
0,8 en 2018, 0,8 en 2019 |
0,0 en 2018, -0,1 en 2019 |
Sin efecto |
|
Otoño de 2017 |
0,8 en 2018 |
-0,4 en 2018 |
Sin efecto |
|
Primavera de 2017 |
0,5 en 2017 |
-1,1 en 2017 |
Sin efecto |
Inversión pública
La inversión pública alcanzó su punto más bajo desde la adhesión a la UE en 2017, cuando se situó en el 2,6 % del PIB, y solo aumentó ligeramente en 2018, hasta el 2,7 % del PIB. Estas cifras son inferiores a la media de la UE y están muy por debajo de la media de los países vecinos. Las previsiones del invierno de 2020 de la Comisión, ampliadas con variables presupuestarias a los efectos del presente informe, prevén que la inversión pública haya aumentado hasta el 3,2 % del PIB en 2019.
Marco presupuestario nacional
La Ley de Responsabilidad Presupuestaria fija unas normas presupuestarias numéricas nacionales que sirvan de guía al proceso de elaboración del presupuesto. Contiene una regla de déficit estructural que exige el cumplimiento del objetivo a medio plazo de un saldo estructural del -1,0 % del PIB o la convergencia con él. El marco nacional también contiene diversas normas auxiliares relativas al saldo presupuestario y a las partidas de ingresos y gastos. Además, se exige al Gobierno que prepare una actualización de su estrategia presupuestaria, en la que se fijen las hipótesis macroeconómicas, la planificación presupuestaria a medio plazo y los techos de gasto que deben orientar el proceso anual de elaboración del presupuesto, y la envíe al Parlamento a más tardar el 15 de agosto del año precedente.
Desde 2016, el Gobierno ha introducido de manera sistemática y repetida excepciones a muchas normas presupuestarias, lo cual las ha inutilizado en gran medida. En particular, el objetivo presupuestario fijado originalmente para 2019, que consistía en un déficit global del 2,8 % del PIB (en términos de tesorería) no guardaba coherencia con la regla de déficit estructural. Las modificaciones presupuestarias adoptadas, respectivamente, en agosto y noviembre de 2019 añadieron excepciones adicionales a una serie de normas presupuestarias auxiliares y, en el segundo caso, a la regla de déficit estructural, al aumentar el objetivo de déficit de 2019 al 4,4 % del PIB (en términos de tesorería). Además, al igual que sucedió en años anteriores, en 2019 las autoridades no enviaron al Parlamento la actualización de la estrategia presupuestaria a medio plazo en el plazo obligatorio de agosto, socavando así el papel del Parlamento en lo que a orientación de la estrategia presupuestaria se refiere. El presupuesto de 2020 y la estrategia presupuestaria que lo acompaña también se apartaban de la regla de saldo estructural y de varias normas presupuestarias auxiliares.
4.3. Situación de la deuda pública a medio plazo
Rumanía se enfrenta a elevados riesgos de sostenibilidad presupuestaria a medio y largo plazo, debidos a los elevados déficits presupuestarios y a los costes del envejecimiento de su población.
Dinámica y sostenibilidad de la deuda 6
La deuda de las administraciones públicas de Rumanía se encuentra actualmente muy por debajo del 60 % del PIB que constituye el valor de referencia del Tratado (34,7 % del PIB en 2018). No obstante, debido a un elevado déficit primario estructural, la proporción entre la deuda pública y el PIB sigue una senda muy alcista. Presumiendo que no haya un cambio de políticas, se estima que alcanzará el 60 % en 2025 y superará el 90 % del PIB para 2030. La senda de deuda es sensible a las perturbaciones presupuestarias, así como a las que se produzcan en relación con el crecimiento y los tipos de interés. La estructura de vencimientos de la deuda de las administraciones públicas ayuda a mitigar las vulnerabilidades, ya que solamente alrededor de un 3,3 % del total de dicha deuda tiene un plazo de vencimiento inferior a un año. No obstante, el alto porcentaje de la deuda de las administraciones públicas denominada en moneda extranjera y la importancia de las tenencias de deuda por parte de no residentes son fuentes de riesgo adicional, al igual que lo es la posición negativa de inversión internacional neta.
El valor del indicador de detección temprana de las tensiones presupuestarias («S0»), desarrollado por la Comisión Europea para evaluar los riesgos con plazo máximo de un año, se encuentra por debajo de su umbral crítico.
El indicador de la brecha de sostenibilidad a medio plazo («S1») muestra unos riesgos elevados. Según ese indicador, Rumanía necesitaría un ajuste presupuestario de 5,7 puntos porcentuales de PIB para contener la deuda por debajo del 60 % del PIB de aquí a 2034. Ese valor es uno de los más altos de todos los Estados miembros.
El indicador de la brecha de sostenibilidad presupuestaria a largo plazo («S2») también muestra unos riesgos elevados. Apunta a la necesidad de un ajuste presupuestario de 8,8 puntos porcentuales de PIB que garantice que la ratio de deuda pública se estabiliza a largo plazo. Ese valor, el más alto de todos los Estados miembros, se debe a lo elevado de la situación presupuestaria inicial (una contribución de 5,1 puntos porcentuales) y a los costes del envejecimiento de la población, en particular en lo que atañe a las pensiones y a la asistencia sanitaria (una contribución de 3,7 puntos porcentuales).
La percepción de los mercados financieros sobre el riesgo soberano de Rumanía está en el límite inferior del grado de inversión, con una calificación de «BBB-» o equivalente de su deuda soberana por parte de las tres grandes agencias de calificación. El 10 de diciembre de 2019, S&P Global Ratings modificó sus perspectivas de estables a negativas, en vista de la orientación presupuestaria del país.
Nueva ley de pensiones
La ley de pensiones, adoptada en el verano de 2019, modificó de forma significativa varios parámetros del sistema público de pensiones. Los cambios principales son los siguientes: i) aumentos ad hoc de las pensiones hasta 2021, en lugar de una indexación normal: del 15 % desde septiembre de 2019 (ya incluido en la ley presupuestaria de 2019), del 40 % desde septiembre de 2020 y del 6 % desde septiembre de 2021; ii) a partir de 2022, la indexación de las pensiones será del 100 % de la tasa de inflación más el 50 % del crecimiento real medio de los salarios brutos; iii) las nuevas pensiones se calcularán aplicando como denominador un período contributivo fijo de 25 años, en lugar del período de entre 25 y 35 años (dependiendo del año de la jubilación) que fijaba la ley anterior; iv) desde septiembre de 2021, las pensiones vigentes se recalcularán al alza para adaptarse a esa nueva fórmula.
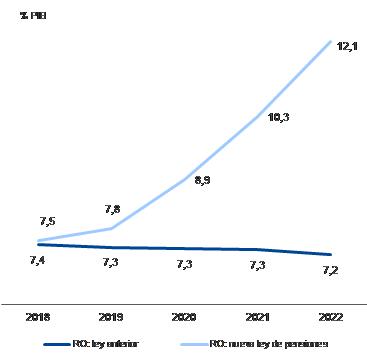
En vista de su calendario de aplicación, se estima que la nueva ley incrementará el gasto público en pensiones de manera significativa en un corto período de tiempo. Es el factor principal que impulsará el rápido aumento previsto del déficit de las administraciones públicas y los elevados riesgos para la sostenibilidad presupuestaria. Además, la ley no va acompañada de medidas destinadas a aumentar la participación de los trabajadores ni la duración de la vida laboral más allá del mínimo legal, que son clave para mejorar tanto la adecuación de las pensiones como la sostenibilidad del sistema de pensiones.
|
Gráfico 1: Gasto público bruto en pensiones en 2018-2022 |
|
|
|
Fuente: Comisión Europea, ficha de país sobre las pensiones públicas para el Informe sobre el envejecimiento de 2018 relativa a Rumanía (actualización de 2019) |
4.4. Otros factores alegados por el Estado miembro
El 6 de febrero de 2020, las autoridades rumanas enviaron una carta en la que alegaban factores pertinentes para que la Comisión los tuviera en cuenta en su evaluación, de conformidad con el artículo 2, apartado 3, del Reglamento (CE) n.º 1467/97.
Las autoridades alegan que el aumento del déficit presupuestario en 2019 se explica en gran medida por el aumento en los gastos de personal, asistencia social e inversión, mientras que los ingresos apenas variaron en términos de porcentaje del PIB. Además, las autoridades consideran que, en el lado de los gastos, el resultado del presupuesto de 2019 se vio afectado negativamente por varias partidas extraordinarias 7 .
Las autoridades señalan que la Estrategia Presupuestaria muestra un ajuste gradual del déficit presupuestario a medio plazo, si bien se mantendrá en niveles superiores al valor de referencia hasta 2021. Se prevé que el ajuste se produzca tras tres años de deterioro presupuestario continuado. Las autoridades también explican que el ritmo de la consolidación presupuestaria prevista se ve fuertemente ralentizado por el marco legal vigente, especialmente las disposiciones de la nueva ley de pensiones adoptada por el Parlamento en 2019.
En cuanto a las condiciones macroeconómicas, las autoridades señalan que la economía rumana creció a una tasa real del 4,1 % en los tres primeros trimestres de 2019, impulsada fundamentalmente por la inversión y el consumo privado, a pesar de una ralentización de este último. Las autoridades estiman que el crecimiento del PIB real fue del 4,0 % en 2019, tras una ligera deceleración con respecto a 2018 y marginalmente por debajo del nivel potencial. El crecimiento nominal se aceleró a partir de 2016, y las autoridades esperan que siga siendo fuerte a medio plazo.
Por último, las autoridades recuerdan que Rumanía introdujo una reforma de las pensiones con el segundo pilar obligatorio de los fondos de pensiones privados junto al primer pilar de pago inmediato en 2008, y explican que el coste anual del segundo pilar fue, de media, cercano al 0,7 % del PIB en el periodo 2014-2015, y que se estima que habrá sido del 0,8 % del PIB en el período 2016-2019. Esto se ajusta a las estimaciones de la Comisión sobre los costes anuales del segundo pilar. No obstante, el déficit presupuestario estimado para 2019 en Rumanía excede de forma significativa del nivel que puede considerarse cercano al valor de referencia del 3 % del PIB, lo que implica que, con arreglo al artículo 2, apartado 7, del Reglamento (CE) n.º 1467/97, las implicaciones presupuestarias de la reforma de las pensiones no pueden tenerse en cuenta en la evaluación del incumplimiento del criterio de déficit.
Las autoridades añaden que, a principios de 2020, derogaron una disposición que debilitaba el carácter obligatorio del segundo pilar de pensiones que estaba vigente en 2019. En concreto, derogaron la posibilidad de que los trabajadores optaran por que no se les aplicara el segundo pilar después de cinco años de contribuciones al mismo y se redirigieran sus contribuciones anuales de pensión al primer pilar (decreto de urgencia 1/2020, por el que modifican las disposiciones del decreto de urgencia 114/2018).
5. Conclusiones
De acuerdo con la Estrategia Presupuestaria del Gobierno, se calcula que el déficit global de las administraciones públicas en 2019 se habrá situado en el 3,8 % del PIB, un valor superior y no cercano al 3 % del PIB que constituye el valor de referencia del Tratado. El rebasamiento previsto del valor de referencia no se considera excepcional ni temporal.
La deuda bruta de las administraciones públicas se mantiene considerablemente por debajo del valor de referencia del 60 % del PIB.
El análisis expuesto en el presente informe incluye la evaluación de todos los factores pertinentes, que, de conformidad con el Tratado y con el PEC, deben tenerse en cuenta en las etapas conducentes a la adopción de una decisión relativa a la existencia de un déficit excesivo, si la proporción entre la deuda pública y el PIB no rebasa el valor de referencia. Los factores pertinentes del presente caso no aportan elementos atenuantes y, por lo tanto, no varían el sentido de la evaluación.
En conclusión, el análisis implica que el criterio de déficit definido en el Tratado y en el Reglamento (CE) n.º 1467/1997 debe considerarse incumplido y que, por tanto, se justifica la incoación de un procedimiento de déficit excesivo.