 COMISIÓN EUROPEA
Bruselas, 30.11.2015
COM(2015) 591 final
INFORME DE LA COMISIÓN AL PARLAMENTO EUROPEO Y AL CONSEJO
Informe sobre la aplicación y los efectos del Reglamento (UE) nº 1029/2012, por el que se introducen preferencias comerciales autónomas de carácter urgente para Pakistán
INFORME DE LA COMISIÓN AL PARLAMENTO EUROPEO Y AL CONSEJO
Informe sobre la aplicación y los efectos del Reglamento (UE) nº 1029/2012, por el que se introducen preferencias comerciales autónomas de carácter urgente para Pakistán
1. Introducción
Como parte de la respuesta de la UE a las devastadoras inundaciones que afectaron a amplias zonas de Pakistán entre julio y septiembre de 2010, el Consejo Europeo, en una Declaración sobre Pakistán adjunta a sus Conclusiones de 16 de septiembre de 2010, decidió otorgar mandato a los ministros para que aprobaran con carácter urgente un conjunto general de medidas a corto, medio y largo plazo, que contribuyeran a apuntalar la recuperación de Pakistán y su futuro desarrollo, incluidas ambiciosas medidas comerciales esenciales para la recuperación y el crecimiento económicos.
El Reglamento (UE) n° 1029/2012 del Parlamento Europeo y del Consejo, de 25 de octubre de 2012, por el que se introducen preferencias comerciales autónomas de carácter urgente para Pakistán (en lo sucesivo, «el Reglamento»), concedió preferencias comerciales a Pakistán en setenta y cinco productos. Estas preferencias comerciales se concretaron en cuarenta y nueve productos que podían ser importados a la UE sin aranceles ni limitaciones cuantitativas (los enumerados en el anexo I del Reglamento) y veintiséis productos que podían ser importados exentos de aranceles pero sujetos a limitaciones cuantitativas, esto es, sujetos a contingentes arancelarios (los productos enumerados en el anexo II del Reglamento).
2. Metodología
El análisis relativo a los efectos sobre el comercio se basa principalmente en el estudio de la evolución de las importaciones desde Pakistán a la UE en el caso de los productos cubiertos por las preferencias comerciales autónomas. Aunque las preferencias se concedieron entre el 15 de noviembre de 2012 y el 31 de diciembre de 2013, el análisis se centra en el año natural 2013, que se compara con las importaciones medias durante los tres años anteriores (2010, 2011 y 2012). Debido a la disponibilidad de los datos y para facilitar su comparación, estos se basan en la UE de los veintisiete Estados miembros (EU-27), ya que la adhesión de Croacia se produjo el 1 de julio de 2013. También por motivos de disponibilidad, fiabilidad y comparabilidad de los datos, el análisis se basa en datos medidos en valor en lugar de en cantidad. La principal fuente de datos en lo relativo a las importaciones a la UE desde Pakistán es Eurostat (COMEXT). El análisis de los efectos en la economía y en el empleo de la UE se ha basado principalmente en el estudio de los datos de producción y empleo obtenidos, entre otros, de los datos de Prodcom de Eurostat (NACE Rev. 2.0). El análisis también se centra principalmente en los sectores textil y de artículos de confección, ya que en estos se incluía la mayoría de los productos cubiertos por las preferencias comerciales autónomas.
En el siguiente texto, las preferencias comerciales autónomas serán denominadas «PCA», los productos cubiertos por los Reglamentos serán «líneas PCA» o «productos PCA», o bien, cuando corresponda, «productos del anexo I» y «productos del anexo II». En los cuadros, pero también en el texto, las referencias se realizan ante todo utilizando el código de la nomenclatura combinada (NC) de un producto. La descripción del producto asociada a los códigos NC se puede encontrar en los anexos respectivos del Reglamento.
3. Aplicación del Reglamento: gestión de los contingentes arancelarios
Los productos del anexo II estuvieron sujetos a contingentes arancelarios que, en virtud del artículo 3 del Reglamento, fueron administrados de acuerdo con lo dispuesto en los artículos 308 bis, 308 ter y 308 quater del Reglamento (CEE) nº 2454/93. El cuadro 10 del anexo muestra la utilización de los contingentes arancelarios. En 2013, siete líneas arancelarias consumieron o estuvieron a punto de consumir el contingente asignado: 22071000, 41079210, 61033200, 61099020, 61159500, 62046231 y 64039993. De estas siete líneas arancelarias, excepto 22071000, el volumen total de las importaciones superó el contingente arancelario, aunque las importaciones excedentes (es decir, las que no estaban incluidas en el contingente) entraron en la UE en virtud del derecho de nación más favorecida o del sistema generalizado de preferencias. Las importaciones libres de impuestos en virtud de una línea arancelaria (64039993) parecen haber superado ligeramente el contingente arancelario asignado, por 1,5 toneladas o el 0,06 % del contingente
. El porcentaje medio de utilización ponderada del contingente fue en 2012 (del 15 de noviembre al 31 de diciembre) del 11,3 % y en 2013 del 76,8 %.
4. Efecto del Reglamento
4.1 Efectos sobre el comercio
En general, Pakistán ocupa el puesto 47 entre los socios comerciales de la UE en lo relativo al comercio global, el 44 en lo relativo a las importaciones y el 51 en tanto que socio exportador. La figura 1 muestra la evolución del comercio bilateral durante la última década, que indica que el comercio bilateral total se ha desarrollado en conjunto de forma positiva. Durante este periodo, la UE ha presentado un ligero superávit comercial entre 2005 y 2009, que se convirtió en déficit a partir de 2010.
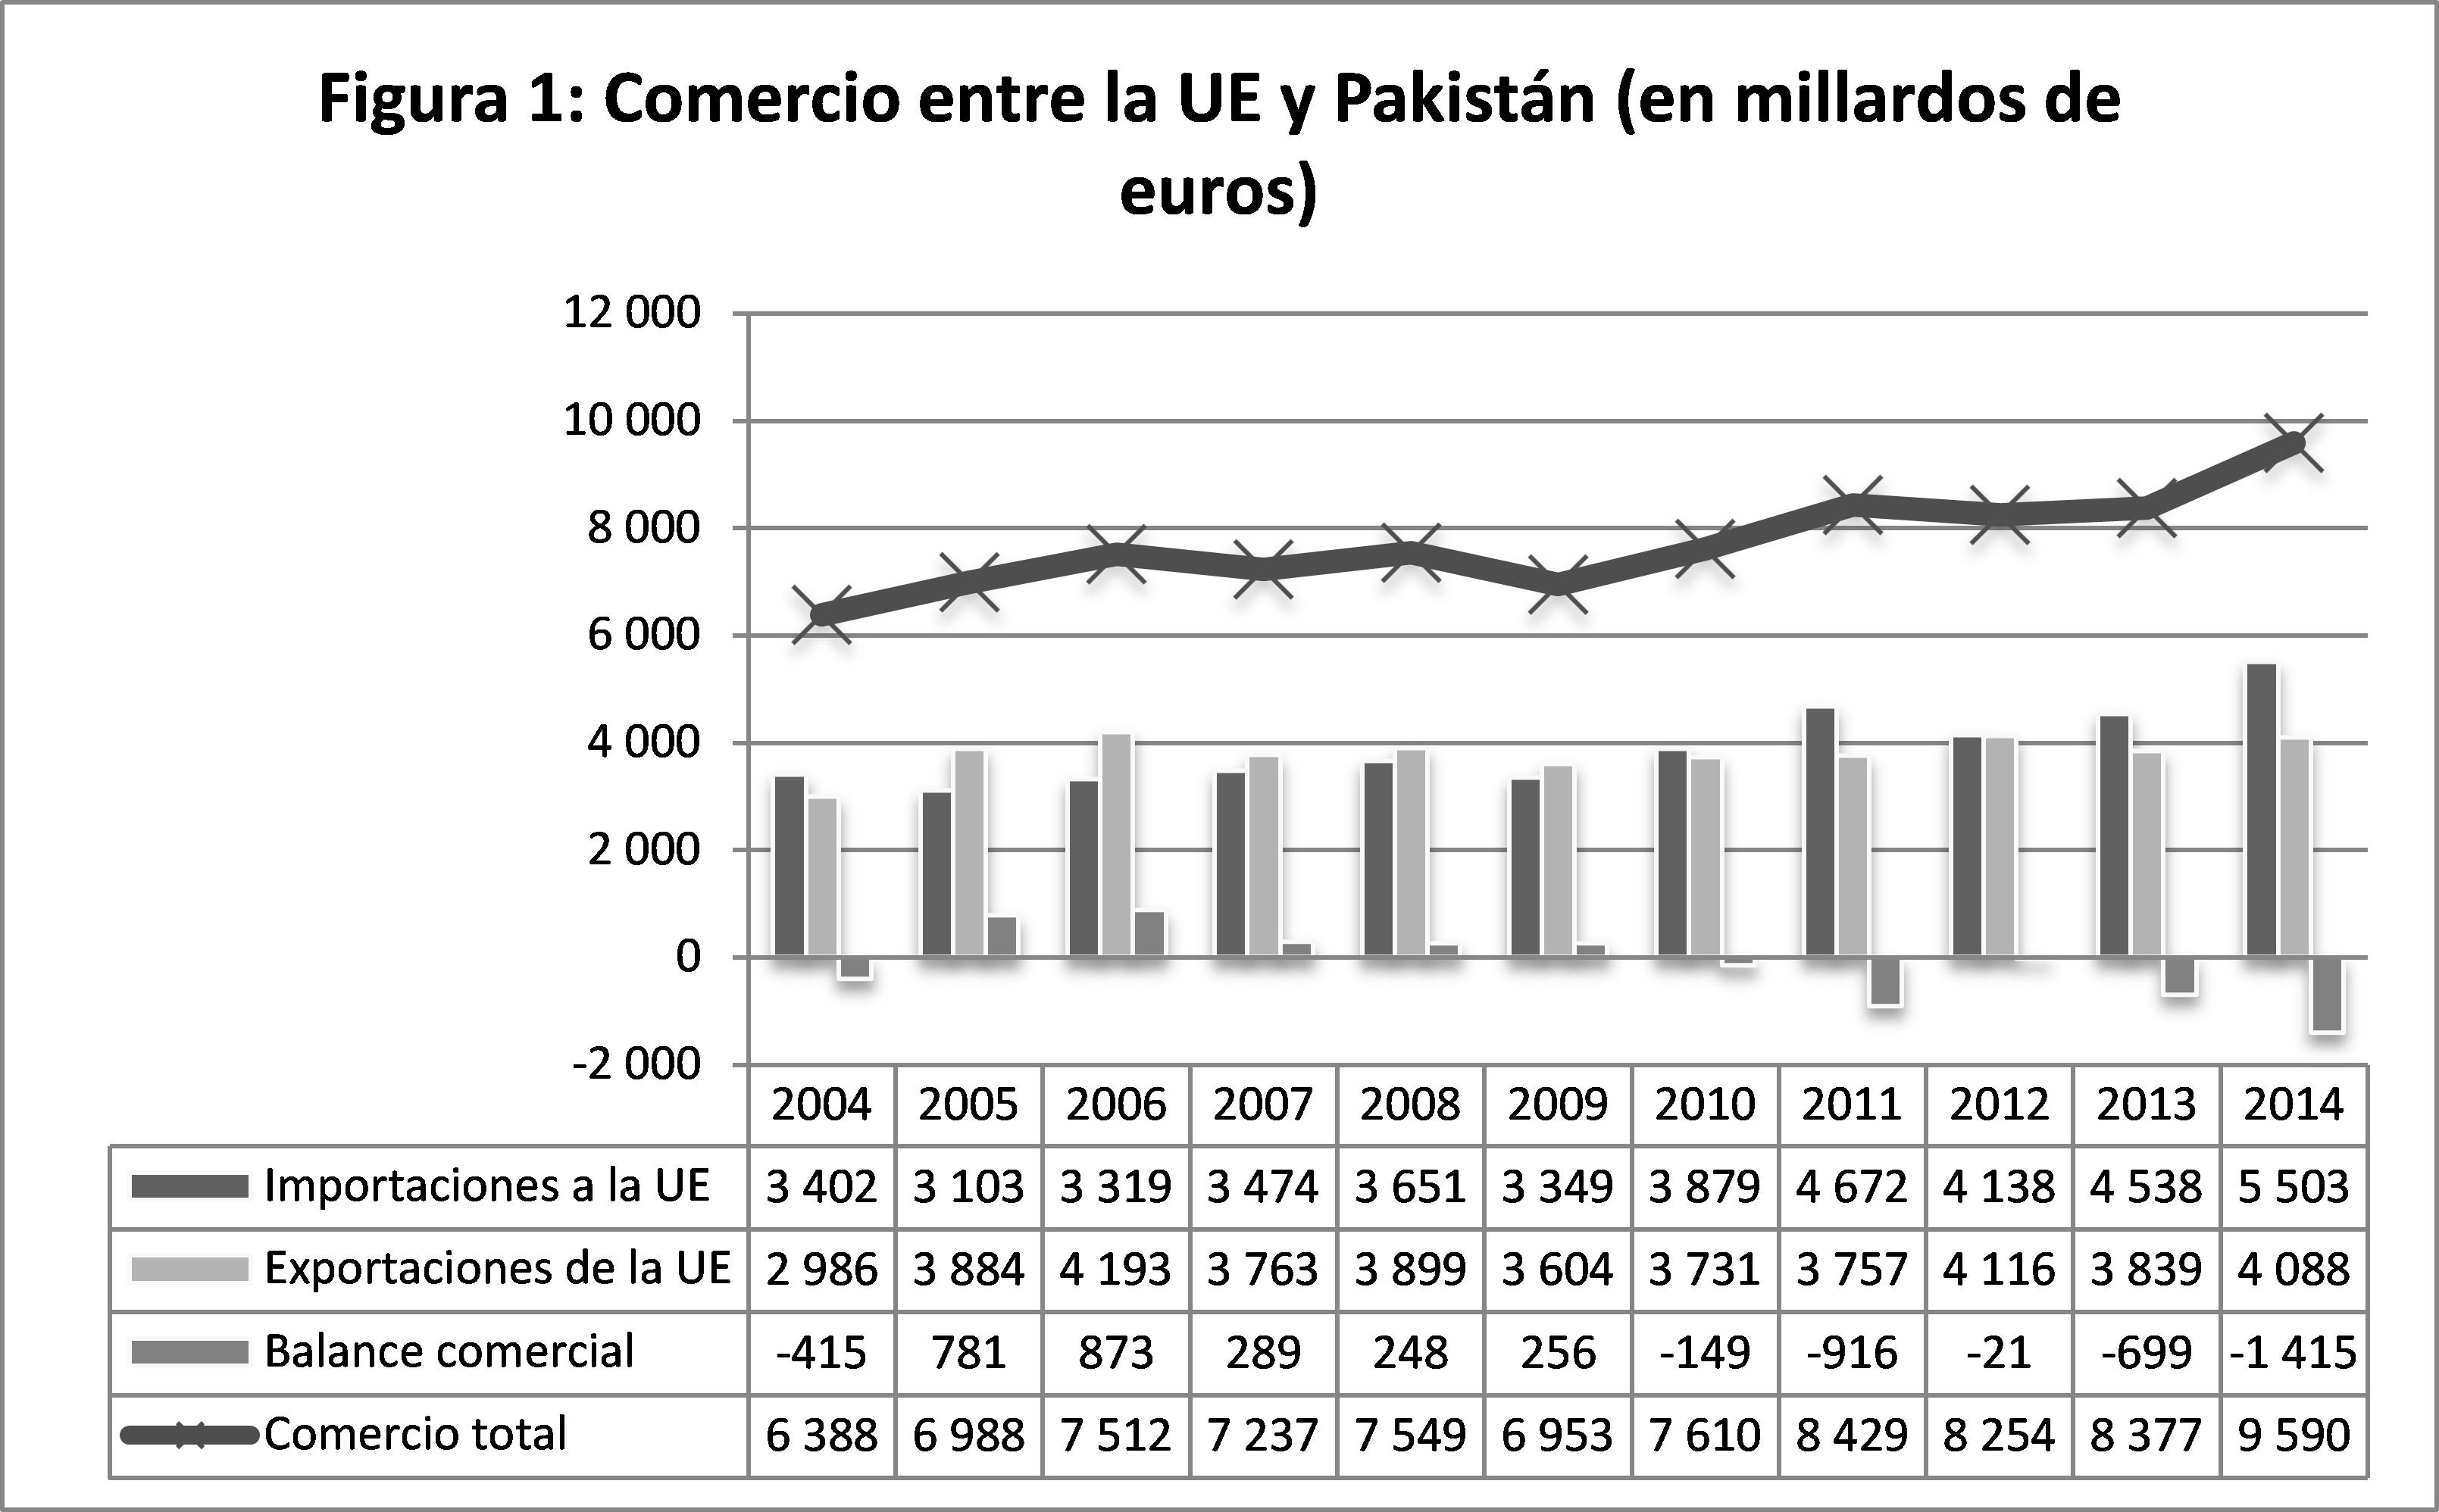
El cuadro 1 muestra las importaciones a la EU-27 recibidas de Pakistán en total, aquellas relacionadas con los productos PCA y con los demás productos (es decir, las importaciones totales menos las importaciones PCA). En 2013, la UE importó productos PCA desde Pakistán por un valor de 1 500 millones de euros, lo que supuso un incremento de 348 millones de euros o un 31,5 % en 2013 con respecto a la media del periodo 2010-2012. Puesto que las importaciones a la UE de productos PCA supusieron en torno al 33 % de las importaciones totales desde Pakistán, se podría decir que las importaciones PCA contribuyeron sustancialmente al aumento del 9,4 % de las importaciones totales desde Pakistán en 2013 (las importaciones de todos los demás productos no incluidos en las PCA solo aumentaron un 1,1 %).
Las importaciones totales a la UE de productos PCA desde Pakistán se dividieron de forma casi equitativa entre los productos del anexo I y los del anexo II. De media, las importaciones de productos del anexo II aumentaron un poco más (34 %) que las de productos del anexo I (29 %), debido principalmente al sustancial aumento de las importaciones de un producto del anexo II (22071000 alcohol etílico sin desnaturalizar). Si no tenemos en cuenta este producto, las importaciones de productos del anexo II habrían aumentado un 25 % de media.
|
Cuadro 1: Importaciones a la EU-27 procedentes de Pakistán (en miles de euros)
|
|
|
Promedio 2010-2012
|
2013
|
Cambio en EUR
|
Cambio en %
|
% de líneas PCA del total 2010-2012
|
% de líneas PCA del total 2013
|
|
Total importaciones de todos los productos
|
4 052 937
|
4 433 584
|
380 647
|
9,4 %
|
|
|
|
Importaciones de productos PCA
|
1 107 696
|
1 456 242
|
348 546
|
31,5 %
|
27,3 %
|
32,8 %
|
|
Anexo I
|
561 415
|
723 787
|
162 373
|
28,9 %
|
13,9 %
|
16,3 %
|
|
Anexo II
|
546 282
|
732 455
|
186 173
|
34,1 %
|
13,5 %
|
16,5 %
|
|
Demás productos
|
2 945 241
|
2 977 342
|
32 101
|
1,1 %
|
|
|
|
Fuente: cálculos basados en los datos de Comext de Eurostat.
|
El cuadro 2 resume el uso de las preferencias de las PCA, es decir, aquellas importaciones que realmente se beneficiaron de las preferencias de las PCA y de otros regímenes arancelarios utilizados. El cuadro indica que, de media, en torno al 65 % de las importaciones recogidas en las líneas PCA se beneficiaron de las preferencias de las PCA. Las importaciones que utilizaron las PCA (942 millones de euros) supusieron el 21 % de las importaciones totales desde Pakistán en 2013.
|
Cuadro 2: Importaciones a la EU-27 de productos PCA desde Pakistán con otros regímenes arancelarios
(en miles de euros)
|
|
|
Promedio 2010-2012
|
2013
|
% de importaciones PCA 2013
|
% de importaciones totales 2013
|
|
Total de importaciones de líneas PCA
|
1 107 696
|
1 456 242
|
|
|
|
Con arreglo a las preferencias de las PCA
|
21 0321
|
942 374
|
64,7 %
|
21,3 %
|
|
Con arreglo al SGP
|
1 024 628
|
353 499
|
24,3 %
|
8,0 %
|
|
Con arreglo al derecho de NMF
|
76 058
|
160 369
|
11,0 %
|
3,6 %
|
|
1 Solo relacionadas con las PCA otorgadas entre el 15 de noviembre y el 31 de diciembre de 2012.
Fuente: cálculos basados en los datos de Comext de Eurostat.
|
En el cuadro 3 se recogen las importaciones a la UE desde el resto del mundo (fuera de la EU-27) y desde países con preferencias comerciales similares (aquellos que se benefician de exención de aranceles con arreglo al sistema generalizado de preferencias —SGP— de la UE). El cuadro indica que las importaciones desde Pakistán dentro de las líneas PCA han mostrado, de media, un comportamiento mejor que las importaciones totales a la UE desde el resto del mundo, pero mucho menos bueno que las importaciones desde países con preferencias comerciales similares. Una explicación plausible de este aumento marcado de las importaciones desde beneficiarios exentos de aranceles del SGP (66,2 %) es la reforma de las normas de origen del SGP de la UE (aplicable a partir del 1 de enero de 2011), que las relajó notablemente en el caso de los países menos desarrollados, incluidos los productos textiles y los artículos de confección. El principal causante del aumento es Bangladesh, al que le correspondió en torno a un 65 % de las importaciones exentas de aranceles del SGP.
|
Cuadro 3: Importaciones a la EU-27 desde el resto del mundo y desde beneficiarios exentos de aranceles SGP (miles de euros)
|
|
|
Promedio
2010-2012
|
2013
|
Cambio
|
% de Pakistán 2010-2012
|
% de Pakistán 2013
|
|
Resto del mundo
|
|
Total de importaciones
|
1 530 617 750
|
1 520 363 786
|
-0,7 %
|
0,3 %
|
0,3 %
|
|
Importaciones de todas las líneas PCA
|
17 431 666
|
18 238 834
|
4,6 %
|
6,4 %
|
8,0 %
|
|
Anexo I
|
11 164 767
|
11 718 469
|
5,0 %
|
5,0 %
|
6,2 %
|
|
Anexo II
|
6 266 899
|
6 520 365
|
4,0 %
|
8,7 %
|
11,2 %
|
|
Beneficiarios exentos de aranceles del SGP
|
|
Importaciones de todas las líneas PCA
|
994 127
|
1 652 269
|
66,2 %
|
|
|
|
Anexo I
|
188 428
|
333 394
|
76,9 %
|
|
|
|
Anexo II
|
805 699
|
1 318 875
|
63,7 %
|
|
|
|
Fuente: cálculos basados en los datos de Comext de Eurostat.
|
Los cuadros 11 a 13 del anexo ofrecen una descripción más detallada (por sección y por línea) de las importaciones recogidas en las PCA. El análisis de estos cuadros, junto con los cuadros mencionados anteriormente, indica que:
El porcentaje de Pakistán en las importaciones totales a la UE desde el resto del mundo se mantuvo sin cambios en el 0,3 %. El porcentaje de Pakistán en las importaciones de productos PCA a la UE, al valorarlas en conjunto, aumentó del 6,4 al 8 % (véase el cuadro 3). Antes de la introducción de las PCA, el porcentaje de importaciones de Pakistán ya era importante en ciertos productos; seis productos cubiertos por las PCA suponían más del 50 % de las importaciones
(véase el cuadro 6). En 2013, diez productos cubiertos por las PCA supusieron más del 50 % de las importaciones
.
El alcohol etílico sin desnaturalizar (22071000) es el producto que, con diferencia, experimentó el mayor aumento en las importaciones (441 %), lo que se explica principalmente porque este producto no suele estar cubierto por el SGP y cuenta con un derecho de nación más favorecida (NMF) de 19 euros/hectolitro (véanse los cuadros 11 y 12 del anexo). Las importaciones desde Pakistán de alcohol etílico sin desnaturalizar incluidas en las PCA estuvieron limitadas por un contingente arancelario. La sección de filamentos sintéticos (capítulo 54) también experimentó un gran aumento del 85 %, si bien solo supuso un 1,7 % del valor de las importaciones dentro de las preferencias de las PCA (véase el cuadro 13 del anexo).
El cuadro 13 muestra que la mayor sección en términos de valor del total de importaciones incluidas en las PCA, el algodón (capítulo 52), registró un aumento de las importaciones del 28,8 %. Conviene señalar que, en el caso del algodón y los productos de algodón, Pakistán es el segundo mayor proveedor de la UE después de Turquía. Las secciones de ropa (capítulos 61 y 62), que suman entre ambas en torno al 34 % de las importaciones desde Pakistán incluidas en las PCA, experimentaron unos aumentos del 37,4 % y del 49,8 %, respectivamente. Las importaciones a la UE de productos PCA del capítulo 63 (los demás artículos textiles) aumentaron un 6,8 %.
Al estudiar cada línea arancelaria incluida en las PCA (véase en particular el cuadro 12 del anexo), en general estas siguieron la tendencia de las importaciones a la UE desde el resto del mundo y, en la mayoría de los casos, las importaciones desde Pakistán se comportaron mejor o peor en función de si las importaciones aumentaron o disminuyeron. Veintisiete líneas arancelarias experimentaron aumentos en las importaciones superiores al 40 % (en diez de ellas el aumento superó el 80 %), mientras que las importaciones de dieciocho líneas disminuyeron (en doce de ellas en más de un 20 %).
Según el cuadro 12, principalmente fueron los productos de los capítulos 52 (algodón)
y 61 (prendas de punto)
los que tuvieron los aumentos más importantes en las importaciones. Al mismo tiempo, también fue en determinados artículos de algodón donde las importaciones disminuyeron más
. Las importaciones de la mayoría de los productos del capítulo 63 (los demás artículos textiles) también se redujeron
.
Se estima que los ingresos totales no percibidos por derechos arancelarios de la UE con origen en las PCA fueron de 84,6 millones de euros
. Las diez principales importaciones recogidas en las PCA en términos de valor supusieron un 62 % de los ingresos arancelarios no percibidos.
4.2 Efectos sobre la producción y el empleo de la UE
Esta sección estudia el posible efecto de las PCA en la economía de la UE, medido principalmente en términos de producción de la UE. El análisis se basa en datos de Prodcom de Eurostat relativos a la producción fabril de la UE que se calcula corresponde a los productos PCA. Sin embargo, debido a ciertas lagunas en los datos de Prodcom (por ejemplo, los datos detallados de algunos Estados miembros son confidenciales) y a que los códigos de la nomenclatura combinada de ocho dígitos no siempre se corresponden con códigos NACE individuales, las cifras que se muestran a continuación solo pueden ser consideradas indicativas y hay que presentarlas de forma agregada.
El cuadro 4 muestra la producción (valor de la producción vendida) y el empleo (número total) de la EU-27 en fabricación en 2013 en cifras totales (secciones C.10 a C.32 de la NACE), productos textiles (secciones C.13 y C.20.60 de la NACE), artículos de confección (sección C.14 de la NACE) y cuero y los productos relacionados, incluido el calzado (sección C.15 de la NACE). El porcentaje de la producción en los tres subsectores en relación con la producción total en fabricación puede ser considerado más limitado, mientras que los porcentajes del empleo son más importantes.
|
Cuadro 4: Producción y empleo de la EU-27 en fabricación 2013 (miles)
|
|
|
Producción en fabricación
|
Empleo en fabricación
|
|
|
Valor (en EUR)
|
% de producción total
|
Número
|
% de empleo total
|
|
Total
|
4 807 491 596
|
|
31 537
|
|
|
Textiles
|
67 574 110
|
1,4 %
|
688
|
2,2 %
|
|
Artículos de confección
|
33 111 472
|
0,7 %
|
1 176
|
3,7 %
|
|
Cuero
|
33 338 444
|
0,7 %
|
451
|
1,4 %
|
|
Fuente: cálculos basados en datos de Prodcom de Eurostat y de empleo.
|
El cuadro 5 muestra el cambio en la producción y el empleo de la EU-27 en fabricación, en comparación con el año anterior, para los años 2010 a 2013. Mientras que la producción de la EU-27 en los tres subsectores aumentó en 2013, el empleo (con la excepción del «sector del cuero») disminuyó. En el cuadro 14 del anexo se ofrece un desglose más detallado de la producción de la UE que se calcula corresponde a los productos PCA. No se puede presentar un desglose similar para el empleo porque los datos de empleo solo están disponibles por secciones NACE de dos dígitos.
|
Cuadro 5: Cambio en producción y empleo de la EU-27 en fabricación 2010-2013
|
|
|
Producción
|
Empleo
|
|
|
2011-2010
|
2012-2011
|
2013-2012
|
2011-2010
|
2012-2011
|
2013-2012
|
|
Total
|
8,6 %
|
1,2 %
|
1,2 %
|
-0,1 %
|
-1,4 %
|
-1,4 %
|
|
Textiles
|
6,8 %
|
-1,3 %
|
1,5 %
|
-0,9 %
|
-2,2 %
|
-2,6 %
|
|
Artículos de confección
|
-2,1 %
|
1,2 %
|
6,0 %
|
-4,4 %
|
-2,9 %
|
-4,5 %
|
|
Cuero
|
17,2 %
|
-3,3 %
|
8,6 %
|
2,2 %
|
1,2 %
|
0,2 %
|
|
Fuente: datos de Prodcom y de empleo de Eurostat.
|
El cuadro 6 ilustra el mercado de la UE (producción de la EU-27 más importaciones totales de fuera de la EU-27 menos exportaciones totales fuera de la EU-27) que se estima que corresponde a los productos PCA para las diferentes secciones de la NC cubiertas por el Reglamento y al porcentaje de importaciones PCA desde Pakistán.
|
Cuadro 6: Mercado de la EU-27 relacionado con productos PCA y porcentaje de importaciones de Pakistán por sección de NC
|
|
Sección NC
|
Mercado de la EU-27 relacionado con productos PCA
(en millardos de euros)
|
Importaciones PCA desde Pakistán como porcentaje del mercado de la UE
|
|
|
2010
|
2011
|
2012
|
2013
|
2010
|
2011
|
2012
|
2013
|
|
07 Hortalizas
|
157
|
148
|
159
|
169
|
2,7 %
|
3,2 %
|
6,9 %
|
3,6 %
|
|
22 Bebidas, líquidos alcohólicos y vinagre
|
2 255
|
2 639
|
3 124
|
3 178
|
0,1 %
|
0,7 %
|
0,3 %
|
1,7 %
|
|
41 Pieles (excepto la peletería) y cueros
|
1 214
|
1 547
|
1 186
|
1 400
|
1,3 %
|
1,4 %
|
1,7 %
|
1,6 %
|
|
42 Manufacturas de cuero
|
486
|
523
|
466
|
473
|
15,4 %
|
16,8 %
|
19,3 %
|
20,2 %
|
|
52 Algodón
|
2 796
|
3 260
|
2 801
|
3 142
|
10,5 %
|
11,5 %
|
9,7 %
|
12,8 %
|
|
54 Filamentos sintéticos o artificiales
|
1 456
|
1 851
|
1 906
|
1 599
|
1,0 %
|
0,7 %
|
0,6 %
|
1,6 %
|
|
55 Fibras sintéticas o artificiales discontinuas
|
578
|
706
|
613
|
616
|
8,1 %
|
7,7 %
|
7,4 %
|
11,2 %
|
|
61 Prendas y complementos, de vestir, de punto
|
14 471
|
14 917
|
14 407
|
14 566
|
1,1 %
|
1,3 %
|
1,3 %
|
1,7 %
|
|
62 Prendas y complementos, de vestir, excepto los de punto
|
4 327
|
4 434
|
3 790
|
3 906
|
3,4 %
|
3,9 %
|
4,6 %
|
6,3 %
|
|
63 Los demás artículos textiles confeccionados
|
6 826
|
7 120
|
5 108
|
5 134
|
3,3 %
|
3,5 %
|
4,6 %
|
4,9 %
|
|
64 Calzado
|
9 317
|
9 871
|
9 630
|
9 889
|
0,3 %
|
0,3 %
|
0,3 %
|
0,3 %
|
|
Fuente: cálculos basados en los datos de Comext y Prodcom de Eurostat.
|
Es difícil aislar los posibles efectos de las importaciones desde Pakistán incluidas en las PCA a partir de una serie de otros factores que pueden influir en la producción, el empleo y los mercados de la UE, como el lento crecimiento económico en varios Estados miembros de la UE, los tipos de cambio, los ciclos económicos, la confianza de los consumidores, los tipos de interés, etc. Por consiguiente, es difícil extraer conclusiones explícitas acerca de si las importaciones a la UE desde Pakistán incluidas en las PCA han afectado a la producción y al empleo de la UE, especialmente en sectores o productos más específicos. Con todo, se podría considerar que las importaciones desde Pakistán incluidas en las PCA pueden afectar negativamente a la producción de la UE si se cumpliese alguno de los siguientes criterios:
se produjo un importante aumento de las importaciones a la UE desde Pakistán de productos PCA;
el porcentaje de importaciones PCA desde Pakistán al mercado de la UE aumentó de forma considerable y esas importaciones supusieron un porcentaje elevado de cuota de mercado de la UE;
se produjo un crecimiento negativo en la producción de la UE; y
el porcentaje de la producción de la UE directamente relacionado con las importaciones PCA fue elevado.
El cuadro 7 presenta estos factores junto a los niveles de sección NC de dos dígitos (por «Producción PCA de la UE» se entiende la producción de la UE asociada a productos PCA). Un análisis de las cifras del cuadro 7 no parece extraer conclusiones claras, ya que ninguna de las secciones cumple con todos los criterios.
Secciones como filamentos sintéticos (capítulo 54), fibras discontinuas sintéticas (capítulo 55) y tejidos (capítulo 62) han experimentado lo que se puede considerar un elevado aumento de las importaciones de productos PCA desde Pakistán y una reducción de la producción de la UE. Sin embargo, en el caso del capítulo 54, la cuota de mercado de las importaciones PCA es limitada. En el caso de los capítulos 55 y 62, el porcentaje de la producción de la UE afectada es limitada; aunque hubo un cierto aumento del porcentaje de importaciones PCA al mercado de la UE en 2013 en comparación con 2012, este podría ser considerado como modesto.
El capítulo 42 (manufacturas de cuero) experimentó una disminución de la producción de la UE en paralelo con un porcentaje relativamente elevado de importaciones PCA al mercado de la UE. Sin embargo, el aumento de las importaciones de productos PCA del capítulo 42 podría considerarse menos significativo (las importaciones incluidas en las PCA estuvieron limitadas por un contingente arancelario).
Parece que una conclusión general sería que el impacto de las importaciones PCA desde Pakistán sobre la producción de la UE ha sido limitado. Las importaciones PCA probablemente hayan contribuido a una mayor competencia de las importaciones en el mercado de la UE, en particular dentro de las secciones de productos en las que Pakistán ya era uno de los principales proveedores de la UE. Sin embargo, esta posible contribución a la competencia de las importaciones debe valorarse en relación con aquella otra relacionada con el aumento mucho más substancial de las importaciones desde beneficiarios exentos de aranceles del SGP.
|
Cuadro 7: Cambio y porcentajes en importaciones, mercado y producción relacionados con los productos PCA
|
|
Sección NC
|
Cambio en importaciones PCA de Pakistán 2013-2012
|
Porcentaje de importaciones PCA de Pakistán en el mercado de la UE 2012
|
Porcentaje de importaciones PCA de Pakistán en el mercado de la UE 2013
|
Cambio en la producción de la UE 2013-2012
|
Porcentaje de producción PCA de la UE en la sección NACE 2013
|
|
07 Hortalizas
|
-10,0 %
|
6,9 %
|
3,6 %
|
8,3 %
|
|
|
22 Bebidas, líquidos alcohólicos y vinagre
|
441,3 %
|
0,3 %
|
1,7 %
|
-2,6 %
|
|
|
41 Pieles (excepto la peletería) y cueros
|
12,7 %
|
1,7 %
|
1,6 %
|
10,9 %
|
9,2 %
|
|
42 Manufacturas de cuero
|
13,2 %
|
19,3 %
|
20,2 %
|
-8,3 %
|
0,8 %
|
|
52 Algodón
|
28,8 %
|
9,7 %
|
12,8 %
|
2,7 %
|
3,3 %
|
|
54 Filamentos sintéticos o artificiales
|
85,0 %
|
0,6 %
|
1,6 %
|
-20,8 %
|
1,8 %
|
|
55 Fibras sintéticas o artificiales discontinuas
|
40,9 %
|
7,4 %
|
11,2 %
|
-3,2 %
|
0,7 %
|
|
61 Prendas y complementos, de vestir, de punto
|
37,4 %
|
1,3 %
|
1,7 %
|
7,2 %
|
12,5 %
|
|
62 Prendas y complementos, de vestir, excepto los de punto
|
49,8 %
|
4,6 %
|
6,3 %
|
-22,9 %
|
3,8 %
|
|
63 Los demás artículos textiles confeccionados
|
6,8 %
|
4,6 %
|
4,9 %
|
-0,2 %
|
11,0 %
|
|
64 Calzado
|
14,0 %
|
0,3 %
|
0,3 %
|
7,0 %
|
60,7 %
|
|
Fuente: cálculos basados en los datos de Comext y Prodcom de Eurostat.
|
4.3 Efectos sobre el empleo, la pobreza y el desarrollo sostenible de Pakistán
Se puede considerar que las inundaciones provocadas por el monzón que afectaron a Pakistán entre julio y septiembre de 2010 son el peor desastre natural en la historia del país. Según fuentes de Naciones Unidas, las inundaciones afectaron a unos veinte millones de personas y a un 20 % del territorio paquistaní, equivalente a al menos 160 000 kilómetros cuadrados (la suma de Bulgaria y Eslovaquia), dejando a doce millones de personas con necesidad de ayuda humanitaria urgente.
La evaluación preliminar de daños y necesidades preparada por el Banco Mundial, el Banco Asiático de Desarrollo y el Gobierno de Pakistán calculó que las inundaciones provocaron daños directos e indirectos por valor de 10 000 millones de dólares y que exigirían unos costes de socorro y reconstrucción de entre 8 700 y 10 800 millones de dólares (equivalentes a un 5,8 % y a un 4,5-5,3 % del PIB, respectivamente)
. Los costes de la reconstrucción, si se repartiesen en tres años y fuesen cubiertos únicamente por el Gobierno de Pakistán, habrían supuesto con respecto al presupuesto federal para 2010-2011 en torno al 8-11 % del gasto total.
La agricultura fue el sector más gravemente afectado, con un 50 % de los costes estimados de los daños. En particular, la producción de arroz y algodón se vio afectada (las provincias peor paradas, Sindh y Punjab, producen casi todo el algodón de Pakistán). La evaluación de daños y necesidades determinó que el sector industrial apenas se había visto afectado de forma directa. No obstante, se previó que el sector industrial se vería significativamente afectado por las pérdidas en los cultivos de algodón y caña de azúcar, entre otros. Parecía probable que el sector textil, que aportaba en torno a un tercio del valor añadido de la fabricación, afrontase una gran escasez de insumos debido a la pérdida de dos millones de fardos de algodón.
Por lo que se refiere a la economía paquistaní en su conjunto, la evaluación determinó que se esperaba que las inundaciones de 2010 tuviesen un impacto adverso notable en el ritmo del crecimiento real del PIB, la inflación, el volumen del déficit fiscal y la balanza de pagos
. Incluso antes de las inundaciones, había cada vez más preocupación por la salud de la economía de Pakistán, a la que le estaba costando recuperar la estabilidad desde que sufrió las conmociones externas e internas en 2007/2008 (véase el cuadro 8).
|
Cuadro 8: Tasas de crecimiento de la economía de Pakistán (porcentaje, julio-junio)
|
|
|
% del PIB
|
2009-2010
|
2010-2011
|
2011-2012
|
2012-2013
|
2013-2014
|
|
PIB
|
|
2,6
|
3,6
|
3,8
|
3,7
|
4,0
|
|
Agricultura
|
21,2
|
0,2
|
2,0
|
3,6
|
2,7
|
2,7
|
|
Desmotado de algodón
|
0,6
|
7,3
|
-8,5
|
13,8
|
-2,9
|
-1,3
|
|
Industria
|
20,4
|
3,4
|
4,5
|
2,6
|
4,5
|
3,6
|
|
Fabricación
|
13,4
|
1,4
|
2,5
|
2,1
|
4,6
|
4,5
|
|
Servicios
|
58,4
|
3,2
|
3,9
|
4,4
|
5,1
|
4,4
|
|
Fuente: Instituto Pakistaní de Estadística, Encuesta sobre la economía de Pakistán 2014-2015.
|
El principal instrumento de respuesta de la UE a las inundaciones fue la ayuda humanitaria. A este respecto, la UE fue el mayor donante de ayuda humanitaria en la crisis, con el compromiso de aportar más de 423 millones de euros (150 millones del presupuesto de la UE y 273 millones de los Estados miembros). La UE también propuso un paquete de recuperación temprana conforme a las Conclusiones del Consejo Europeo de 16 de septiembre de 2010, para hacer un seguimiento de la muy substancial ayuda humanitaria facilitada. Sin embargo, el Gobierno de Pakistán informó a la comunidad internacional, incluida la UE, de que había decidido asumir toda la responsabilidad de la rehabilitación y reconstrucción posterior a las inundaciones. Además de la ayuda humanitaria de la UE, la Comisión Europea asignó 225 millones de euros para cooperación al desarrollo como parte del programa indicativo plurianual para Pakistán durante el periodo 2011-2013. La atención se centró en el desarrollo rural y la educación. Dentro de estos programas, en la medida de lo posible y siempre que estuviese justificado, se tuvieron en cuenta las consecuencias de las inundaciones, en consonancia con el Gobierno de Pakistán. En este contexto, las PCA se centraron en ayudar a la recuperación económica de Pakistán a medio y largo plazo, mediante la generación de exportaciones adicionales desde Pakistán a la UE. Los ingresos arancelarios no percibidos de 84,6 millones de euros podrían ser considerados como un posible indicador del coste para el presupuesto de la UE de estas exportaciones adicionales.
El cuadro 9 compara algunos indicadores de desarrollo económico y humano de Pakistán con el Asia Meridional y con los países de ingresos medianos bajos (PIMB). Se puede observar que, mientras que la mayoría de los indicadores de Pakistán van en la buena dirección, el país va por detrás de sus vecinos del Asia Meridional y de otros PIMB. Lo mismo sucede con el índice de desarrollo humano (IDH) de Pakistán, que en 2013 alcanzó un valor de 0,537, lo que sitúa al país en el grupo de bajo desarrollo humano y por debajo de la media (0,588) de los países del Asia Meridional. En conjunto, Pakistán ocupaba el puesto 146 de los 183 países por IDH.
|
Cuadro 9: Indicadores de desarrollo de Pakistán, el Asia Meridional y los países de ingresos medianos bajos (PIMB)
|
|
|
Pakistán
|
Asia Meridional
|
PIMB
|
|
|
2010
|
2013
|
2010
|
2013
|
2010
|
2013
|
|
Crecimiento del PIB (% anual)
|
1,6
|
4,4
|
9,1
|
6,6
|
7,6
|
5,8
|
|
PIB per cápita (USD constantes de 2005)
|
748
|
790
|
940
|
1 077
|
1 139
|
1 273
|
|
Crecimiento del PIB per cápita (% anual)
|
-0,2
|
2,7
|
7,7
|
5,2
|
6,0
|
4,3
|
|
RNB per cápita, PPA (USD internacionales constantes de 2011)
|
4 380,2
|
4 679,9
|
4 259,1
|
4 866,0
|
5 239,6
|
5 859,0
|
|
Comercio (% del PIB)
|
32,9
|
33,1
|
46,3
|
50,7
|
56,9
|
58,4
|
|
Inversión extranjera directa, entradas netas (% del PIB)
|
1,1
|
0,6
|
1,5
|
1,4
|
2,2
|
2,1
|
|
Aumento de la población (% anual)
|
1,8
|
1,7
|
1,3
|
1,3
|
1,5
|
1,5
|
|
Esperanza de vida al nacer, total (años)
|
66,1
|
66,6
|
66,1
|
66,9
|
65,7
|
66,4
|
|
Tasa de alfabetización, total de adultos (% de personas de 15 años o más)
|
55,4
|
|
61,4
|
|
70,6
|
|
|
Índice de recuento de la pobreza a 1,25 $ al día (PPA) (% de la población)
|
12,7
|
|
29,0
|
|
25,2
|
|
|
Índice de recuento de la pobreza a 2 $ al día (PPA) (% de la población)
|
50,7
|
|
64,7
|
|
54,5
|
|
|
Tasa de finalización de la educación primaria, total (% del grupo de edad pertinente)
|
66,9
|
73,1
|
90,5
|
|
91,2
|
|
|
Escolarización, primaria (% bruto)
|
94,8
|
92,1
|
110,4
|
|
105,7
|
|
|
Fuente: Banco Mundial, Indicadores del desarrollo mundial
|
Más concretamente, con respecto al empleo, el reciente perfil nacional sobre trabajo decente para Pakistán, preparado por la Organización Internacional del Trabajo, ofrece una perspectiva completa (en la medida en que se dispuso de datos) de la situación y de los avances en Pakistán en los diez indicadores del trabajo decente examinados
. En la mayoría de los indicadores en los que fue posible realizar una evaluación, Pakistán logró ciertos avances durante el periodo 2001-2013, tanto en la situación de los hombres como en la de las mujeres. Sin embargo, se mantuvieron las disparidades basadas en el género, en ocasiones importantes, que perjudican a las mujeres. El cuadro 15 del anexo muestra la evolución del número de trabajadores y la proporción entre empleo y población (el porcentaje de población en edad de trabajar que tiene trabajo) en Pakistán y sus provincias, que indican una ligera reducción de las tasas de empleo. El cuadro 16 del anexo muestra la media de los ingresos reales mensuales en Pakistán y sus provincias.
Aunque esta información permite conocer hasta cierto punto los avances relacionados con el empleo y las condiciones sociales en Pakistán, no se pudo disponer de datos más específicos (por ejemplo, relacionados con el empleo y los salarios en, por elegir un sector, la industrial textil, ya sea a nivel nacional o provincial). Sin embargo, la industria textil desempeña una función importante en la economía paquistaní. Según el Ministerio de Economía de Pakistán, la industria textil supone en torno al 8 % del PIB, contribuye un 50-60 % al total de los ingresos por exportaciones del país, aporta el 46 % de la fabricación total y da trabajo al 38 % de la mano de obra de la fabricación.
La economía de Pakistán ha demostrado ser resistente y ha ofrecido indicios de recuperación (véase el cuadro 8 anterior), incluso aunque siga afrontando retos considerables generados, entre otros, por apagones eléctricos generalizados y continuados y por una situación volátil de la seguridad
. Sin embargo, es difícil extraer conclusiones explícitas acerca del posible impacto de las PCA en el crecimiento, el empleo y la pobreza en Pakistán. No disponemos de datos recientes relevantes que permitan un análisis más detallado. Es más, sería difícil aislar el posible impacto de las PCA de otros factores externos e internos que afectan al crecimiento, el empleo y el desarrollo sostenible de Pakistán. No obstante, teniendo en cuenta la proporción de la UE en las exportaciones de Pakistán al resto del mundo, en particular en lo que se refiere a los productos textiles y artículos de confección, y la importancia relativa de la industria textil en la economía paquistaní (incluido el empleo), es muy posible que las PCA hayan contribuido a la recuperación económica. Hasta cierto punto, esto es lo que parece indicar el hecho de que las importaciones a la UE desde Pakistán, en total y en los principales sectores de exportación, después de mostrar una recuperación de la crisis financiera de 2007/2008, cayesen o se estancasen en 2012, pero se recuperasen nuevamente en 2013 (véase la figura 4).

5. Conclusiones
Las PCA concedidas a Pakistán formaron parte de un paquete de medidas de la UE para ayudar a Pakistán en su recuperación a corto, medio y largo plazo del devastador efecto de las que pueden ser consideradas las peores inundaciones en la historia del país. En este contexto sin precedentes, el objetivo de las PCA era estimular las exportaciones de Pakistán para contribuir a su desarrollo económico futuro, ofreciendo reducciones temporales de los derechos arancelarios en importaciones claves de Pakistán y que únicamente provocarían efectos adversos limitados al mercado interior de la UE.
Hay algunos indicios de que las PCA lograron su objetivo de ayudar a la recuperación económica de Pakistán. Los datos disponibles también indican que el impacto sobre la producción de la UE parece haber sido limitado. Con todo, los productos PCA pueden haber contribuido a una situación más competitiva en el mercado de la UE, en particular dentro de algunos sectores en los que Pakistán ya era uno de los principales proveedores de la UE. Sin embargo, el aumento más notable en las importaciones de productos PCA con respecto a los beneficiarios exentos de aranceles del SGP probablemente ha contribuido más a esta mayor competencia en las importaciones. No obstante, no es posible extraer conclusiones explícitas acerca del impacto que puedan haber tenido las PCA en la economía o el empleo de la UE, o en la creación de empleo, la erradicación de la pobreza y el desarrollo sostenible de Pakistán. Esto se debe principalmente a la dificultad para aislar los posibles efectos de las PCA de los de otros factores importantes como la situación económica general en la UE y Pakistán, los ciclos económicos, los tipos de cambio, las políticas y los programas industriales y de empleo, etc. La falta de datos específicos relevantes, en particular relacionados con el empleo y los salarios en Pakistán, también ha sido un factor limitante.
* * *

