 EUROPÄISCHE KOMMISSION
Brüssel, den 22.5.2017
COM(2017) 532 final
BERICHT DER KOMMISSION
Finnland
Bericht nach Artikel 126 Absatz 3 des Vertrags über die Arbeitsweise der Europäischen Union


This document is an excerpt from the EUR-Lex website
Document 52017DC0532
REPORT FROM THE COMMISSION Finland Report prepared in accordance with Article 126(3) of the Treaty
BERICHT DER KOMMISSION Finnland Bericht nach Artikel 126 Absatz 3 des Vertrags über die Arbeitsweise der Europäischen Union
BERICHT DER KOMMISSION Finnland Bericht nach Artikel 126 Absatz 3 des Vertrags über die Arbeitsweise der Europäischen Union
COM/2017/0532 final
EUROPÄISCHE KOMMISSION
Brüssel, den 22.5.2017
COM(2017) 532 final
BERICHT DER KOMMISSION
Finnland
Bericht nach Artikel 126 Absatz 3 des Vertrags über die Arbeitsweise der Europäischen Union
BERICHT DER KOMMISSION
Finnland
Bericht nach Artikel 126 Absatz 3 des Vertrags über die Arbeitsweise der Europäischen Union
1.Einleitung
In Artikel 126 des Vertrags über die Arbeitsweise der Europäischen Union (AEUV oder „Vertrag“) ist ein Verfahren bei einem übermäßigen Defizit („Defizitverfahren“, VÜD) vorgesehen. Dessen Einzelheiten regelt die zum Stabilitäts- und Wachstumspakt (SWP) gehörige Verordnung (EG) Nr. 1467/97 über die Beschleunigung und Klärung des Verfahrens bei einem übermäßigen Defizit 1 . Besondere Vorschriften für die dem Euro-Währungsgebiet angehörenden Mitgliedstaaten, die Gegenstand eines Defizitverfahrens sind, sind in der Verordnung (EU) Nr. 473/2013 2 festgelegt.
Nach Artikel 126 Absatz 2 AEUV prüft die Kommission die Einhaltung der Haushaltsdisziplin anhand von zwei Kriterien, nämlich daran, a) ob das Verhältnis des geplanten oder tatsächlichen öffentlichen Defizits zum Bruttoinlandsprodukt (BIP) den Referenzwert von 3 % überschreitet (es sei denn, dass entweder das Verhältnis erheblich und laufend zurückgegangen ist und einen Wert in der Nähe des Referenzwerts erreicht hat oder der Referenzwert nur ausnahmsweise und vorübergehend überschritten wird und das Verhältnis in der Nähe des Referenzwerts bleibt), und b) ob das Verhältnis des öffentlichen Schuldenstands zum BIP den Referenzwert von 60 % überschreitet (es sei denn, das Verhältnis ist hinreichend rückläufig und nähert sich rasch genug dem Referenzwert).
Laut Artikel 126 Absatz 3 AEUV erstellt die Kommission einen Bericht, falls ein Mitgliedstaat keines oder nur eines dieser Kriterien erfüllt. In diesem Bericht wird auch „berücksichtigt, ob das öffentliche Defizit die öffentlichen Ausgaben für Investitionen übertrifft; berücksichtigt werden ferner alle sonstigen einschlägigen Faktoren, einschließlich der mittelfristigen Wirtschafts- und Haushaltslage des Mitgliedstaats“.
Im vorliegenden Bericht, der die erste Stufe des Defizitverfahrens darstellt, wird analysiert, ob Finnland das im Vertrag vorgesehene Defizit- und Schuldenstandskriterium erfüllt, wobei den wirtschaftlichen Rahmenbedingungen und sonstigen einschlägigen Faktoren gebührend Rechnung getragen wird.
Mit diesem Bericht wird die vorherige Kommissionsbewertung der die Referenzwerte des Vertrags überschreitenden Defizit- und Schuldenquote vom 18. Mai 2016 3 aktualisiert. Im Bericht vom Mai 2016 wurde festgestellt, dass das Defizit- und das Schuldenstandskriterium des AEUV insgesamt erfüllt waren. Am 28. April 2017 übermittelte Finnland sein Stabilitätsprogramm für 2017.
Im Jahr 2016 lag der gesamtstaatliche Schuldenstand bei 63,6 % des BIP und damit über dem Referenzwert von 60 % des BIP. Finnlands Stabilitätsprogramm zufolge wird die Bruttoschuldenquote im Jahr 2017 einen Höchststand von 64,7 % des BIP erreichen und ab dem Jahr 2018 allmählich abnehmen. Im Jahr 2020 soll die Schuldenquote 62,7 % des BIP betragen. In der Frühjahrsprognose 2017 der Kommission hingegen wird davon ausgegangen, dass die Schuldenquote in den Jahren 2017 und 2018 weiterhin ansteigt und am Ende des Prognosezeitraums im Jahr 2018 einen Wert von 66,2 % des BIP erreicht. Nach der für 2016 gemeldeten Schuldenquote sowie den in der Frühjahrsprognose 2017 der Kommission für 2017 und 2018 erwarteten Schuldenquoten besteht in Finnland allem Anschein nach ein übermäßiges Defizit gemäß dem Vertrag und dem Stabilitäts- und Wachstumspakt, wobei dabei die im Folgenden aufgeführten einschlägigen Faktoren noch nicht berücksichtigt sind.
Die Kommission hat daher den vorliegenden Bericht erstellt, um die Überschreitung der im Vertrag festgelegten Referenzwerte umfassend zu bewerten und zu prüfen, ob – nach Berücksichtigung aller einschlägigen Faktoren – die Einleitung eines Defizitverfahrens angebracht ist. In Abschnitt 2 dieses Berichts wird das Defizitkriterium und in Abschnitt 3 das Schuldenstandskriterium untersucht. Abschnitt 4 behandelt sonstige einschlägige Faktoren, unter anderem die Bewertung, ob Finnland den erforderlichen Anpassungspfad in Richtung auf das mittelfristige Haushaltsziel einhält. Der Bericht trägt der am 11. Mai 2017 veröffentlichten Frühjahrsprognose 2017 der Kommission Rechnung.
Tabelle 1: Gesamtstaatliches Defizit und gesamtstaatlicher Schuldenstand
(in % des BIP)

2.Defizitkriterium
Gemäß der Datenmeldung vom Frühjahr 2017 belief sich das gesamtstaatliche Defizit Finnlands im Jahr 2016 auf 1,9 % des BIP. Sowohl nach dem Stabilitätsprogramm als auch nach der Frühjahrsprognose 2017 der Kommission dürfte das Defizit in den Jahren 2017 und 2018 unter dem Referenzwert des Vertrags bleiben. Gemäß der Kommissionsprognose wird das Defizit – unter der Annahme einer unveränderten Politik – im Jahr 2017 auf 2,2 % des BIP anwachsen und im Jahr 2018 wieder auf 1,8 % des BIP zurückgehen. Dem Stabilitätsprogramm zufolge soll das Defizit auf 2,3 % des BIP steigen und anschließend bis 2018 auf 1,6 % des BIP sinken.
Finnland erfüllt somit das Defizitkriterium im Sinne des Vertrags und der Verordnung (EG) Nr. 1467/97.
3.Schuldenstandskriterium
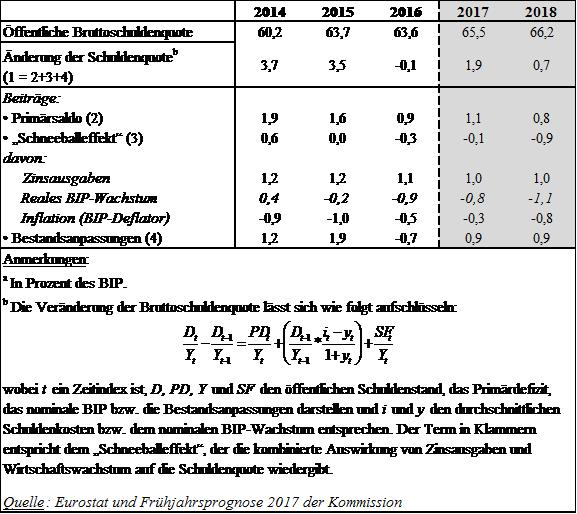
Die gesamtstaatliche Bruttoschuldenquote ist aufgrund von hohen Primärdefiziten und Bestandsanpassungen, die sich aus den Finanzinvestitionen der einkommensbezogenen Rentenkassen ergeben, in den vergangenen Jahren rasch gestiegen, nämlich von 32,7 % des BIP im Jahr 2008 auf 63,6 % im Jahr 2016. Das Defizit und die Bestandsanpassungen trugen in diesem Zeitraum etwa in gleichem Maße zum Wachstum des nominalen Schuldenstands bei. Im Jahr 2016 erhöhte sich die Schuldenquote aufgrund des Primärdefizits (0,9 % des BIP), was allerdings durch den Schneeballeffekt (-0,3 % des BIP) und die Bestandsanpassungen (-0,7 % des BIP) ausgeglichen wurde. Als das nominale BIP-Wachstum im Jahr 2016 Fahrt aufnahm, konnte die steigende Schuldenquote durch den Schneeballeffekt abgebremst werden. Bis 2015 trieben die Bestandsanpassungen die Schuldenquote in die Höhe, was in erster Linie auf die Überschüsse der gesetzlichen einkommensbezogenen Rentensysteme 4 zurückzuführen war. Im Jahr 2016 verringerten die Bestandsanpassungen hingegen die Schuldenquote, da das Finanzministerium am Ende des Jahres die aufgebauten Liquiditätspuffer für die Tilgung der Schulden einsetzte und der Betrag der im Zusammenhang mit Derivaten hinterlegten Sicherheiten abnahm 5 . Diese günstigen Faktoren glichen den Überschuss der Rentenkassen aus, der überdies geringer ausfiel als in den Vorjahren, sodass die Schuldenquote abnahm.
Laut Finnlands Stabilitätsprogramm sollen die Staatsschulden im Jahr 2017 auf 64,7 % des BIP steigen und im Jahr 2018 mit 64,5 % weitgehend unverändert bleiben. Danach soll die Schuldenquote bis 2020 auf 62,7 % des BIP zurückgehen. Nach der Frühjahrsprognose 2017 der Kommission dürfte der öffentliche Schuldenstand 2017 auf 65,5 % des BIP anwachsen und 2018 weiter auf 66,2 % des BIP ansteigen (Tabelle 1).
Gemäß der Kommissionsprognose wird sich das Primärdefizit im Jahr 2017 leicht auf 1,1 % des BIP erhöhen und im Jahr 2018 auf 0,8 % des BIP zurückgehen. Es wird erwartet, dass das nominale BIP-Wachstum den Anstieg der Schuldenquote im Jahr 2017 und insbesondere im Jahr 2018 schmälern wird. Die Bestandsanpassungen dürften dagegen wieder positive Werte erzielen und somit die Schuldenquote in den Jahren 2017 und 2018 erhöhen.
Sowohl in Finnlands Stabilitätsprogramm als auch in der Frühjahrsprognose 2017 der Kommission wird davon ausgegangen, dass die konjunkturbereinigte Schuldenquote 2016 unter dem im Vertrag festgelegten Referenzwert von 60 % des BIP liegt. Dem Stabilitätsprogramm 2017 zufolge wird Finnland die zukunftsorientierte Schuldenregel 2017 und 2018 erfüllen. Die Kommission hingegen geht in ihrer Prognose davon aus, dass Finnland sowohl 2017 als auch 2018 den Richtwert für den Schuldenabbau nicht einhalten wird, und Abweichungen in Höhe von 0,8 % bzw. 0,5 % des BIP zu verzeichnen sein werden.
Die Analyse führt somit zu dem Schluss, dass das Schuldenstandskriterium im Sinne des Vertrags und der Verordnung (EG) Nr. 1467/1997 des Rates allem Anschein nach nicht erfüllt ist, wenn man die Haushaltsdaten für 2016, die Frühjahrsprognose 2017 der Kommission und das Stabilitätsprogramm 2017 zugrunde legt; dabei sind die im Folgenden aufgeführten einschlägigen Faktoren jedoch noch nicht berücksichtigt.
Tabelle 2: Schuldendynamik
4.Einschlägige Faktoren
Nach Artikel 126 Absatz 3 AEUV wird im Bericht der Kommission „berücksichtigt, ob das öffentliche Defizit die öffentlichen Ausgaben für Investitionen übertrifft; berücksichtigt werden ferner alle sonstigen einschlägigen Faktoren, einschließlich der mittelfristigen Wirtschafts- und Haushaltslage des Mitgliedstaats“. Diese Faktoren werden in Artikel 2 Absatz 3 der Verordnung (EG) Nr. 1467/97 näher erläutert. Zudem heißt es darin, dass allen sonstigen Faktoren gebührende Beachtung zu schenken ist, „die aus Sicht des betreffenden Mitgliedstaats von Bedeutung sind, um die Einhaltung der Defizit- und Schuldenkriterien in umfassender Weise zu beurteilen, und die der Mitgliedstaat dem Rat und der Kommission vorgelegt hat.“
Bei offensichtlicher Nichteinhaltung des Schuldenstandskriteriums ist eine Analyse der einschlägigen Faktoren umso mehr gerechtfertigt, als die Schuldendynamik stärker als das Defizit durch Faktoren beeinflusst wird, die außerhalb der Kontrolle der Regierung liegen. Dies wird in Artikel 2 Absatz 4 der Verordnung (EG) Nr. 1467/97 des Rates anerkannt, wonach bei der Bewertung der Einhaltung des Schuldenstandskriteriums die einschlägigen Faktoren ungeachtet des Umfangs der Nichteinhaltung zu berücksichtigen sind.
Aufgrund ihrer Auswirkungen auf die Dynamik und die Tragfähigkeit der Verschuldung sind bei der Bewertung der Einhaltung des Schuldenstandskriteriums zumindest die folgenden drei zentralen Faktoren zu berücksichtigen (und in der Vergangenheit auch berücksichtigt worden):
1. Einhaltung des mittelfristigen Haushaltsziels oder des dorthin führenden Anpassungspfads, was unter normalen makroökonomischen Bedingungen Tragfähigkeit gewährleisten oder zu raschen Fortschritten in Richtung Tragfähigkeit führen soll. Seiner Konzeption nach trägt das länderspezifische mittelfristige Haushaltsziel dem Schuldenstand sowie impliziten Verbindlichkeiten Rechnung. Die Einhaltung des mittelfristigen Haushaltsziels bzw. des dorthin führenden Anpassungspfads sollte zumindest mittelfristig gewährleisten, dass sich die Schuldenquote auf ein vertretbares Niveau zubewegt;
2. Strukturreformen, die bereits durchgeführt wurden oder in einem Strukturreformplan vorgesehen sind und von denen erwartet wird, dass sie dank ihrer Wachstumswirkung die Tragfähigkeit der Verschuldung mittelfristig stärken und dazu beitragen, die Schuldenquote auf einen zufriedenstellenden Abwärtskurs zu bringen. Unter normalen wirtschaftlichen Bedingungen dürften die Einhaltung des mittelfristigen Haushaltsziels (oder des dorthin führenden Anpassungspfads) und die Durchführung von Strukturreformen (im Rahmen des Europäischen Semesters) die Verschuldung auf einen tragfähigen Pfad führen, und zwar durch ihre doppelte Wirkung auf den Schuldenstand selbst (Erreichen einer soliden Haushaltslage bei Erfüllung des mittelfristigen Haushaltsziels) und auf das Wirtschaftswachstum (durch die Reformen);
3.ungünstige makroökonomische Bedingungen und insbesondere niedrige Inflation, die die Verringerung der Schuldenquote und die Einhaltung der Bedingungen des SWP stark erschweren können. Beim Richtwert für den Schuldenabbau wird der Konzeption nach davon ausgegangen, dass das Wachstum des BIP-Deflators erst 2021 wieder den langfristigen Durchschnittswert von 2 % erreicht, was die Einhaltung der zukunftsorientierten Schuldenregel zu einer besonderen Herausforderung macht. Unter solchen Bedingungen stellt die Einhaltung des mittelfristigen Haushaltsziels oder des dorthin führenden Anpassungspfads einen wesentlichen einschlägigen Faktor für die Bewertung der Einhaltung der Schuldenregel dar.
Im Lichte dieser Bestimmungen werden in den folgenden Abschnitten bewertet: 1) die mittelfristige Wirtschaftslage, 2) die mittelfristige Haushaltslage, einschließlich einer Bewertung der Einhaltung der erforderlichen Anpassung in Richtung auf das mittelfristige Haushaltsziel und der Entwicklung der öffentlichen Investitionen, 3) die mittelfristige Entwicklung der Schuldenstandsquote, ihre Dynamik und Tragfähigkeit, 4) sonstige Faktoren, die aus Sicht der Kommission von Bedeutung sind, und 5) sonstige Faktoren, die aus Sicht des betreffenden Mitgliedstaats von Bedeutung sind.
4.1.Mittelfristige Wirtschaftslage
Konjunkturlage und Potenzialwachstum
Nachdem das reale finnische BIP 2009 um 8,3 % zurückgegangen war, erholte sich das Land in den Jahren 2010 und 2011 schrittweise, geriet in den Jahren 2012-2014 jedoch erneut in die Rezession. 2015 stieg das BIP um 0,3 % an; 2016 nahm das Wachstum an Fahrt auf und erreichte 1,4 %. Der Wachstumstrend des finnischen BIP dürfte sich 2017 und 2018 weiter fortsetzen (Tabelle 2). Der anhaltende Abschwung hat sich negativ auf das Potenzialwachstum Finnlands ausgewirkt. Das nach der gemeinsam vereinbarten Methode geschätzte Potenzialwachstum betrug im Zeitraum 2009 bis 2016 durchschnittlich 0,1 %; im Jahr 2013 war es negativ (-0,1 %). 2014 dürfte das Wachstum des Produktionspotenzials im Vergleich zu 2013 unverändert geblieben sein. Für 2015 und 2016 wird von einem Potenzialwachstum von 0,2 % bzw. 0,4 % ausgegangen. Verursacht wurde der Verlust des Produktionspotenzials durch den rückläufigen Arbeitseinsatz und den geschätzten negativen Beitrag der Gesamtfaktorproduktivität, die die laufende Umstrukturierung der Wirtschaft widerspiegeln. Zudem nahm auch der positive Kapitalbeitrag in den Krisenjahren aufgrund geringerer Investitionen ab. Insgesamt lag das reale BIP im Jahr 2016 um 4,5 % unter dem Stand von 2008, und das Produktionspotenzial stieg im Zeitraum 2009-2016 lediglich um 2,2 %. Das könnte auf den Umstrukturierungsprozess zurückzuführen sein, in dessen Verlauf die Elektronikindustrie an Bedeutung verlor und andere Wirtschaftszweige – die häufig eine geringere Produktivität aufweisen – ihren Anteil an der Gesamtproduktion erweiterten. Im Länderbericht 2017 für Finnland hob die Kommission das vorhandene Humankapital, den stabilen institutionellen Rahmen sowie die günstigen Bedingungen für Unternehmen als grundlegende Stärken Finnlands hervor, die künftig zum Wachstum der totalen Faktorproduktivität beitragen dürften.
Da das reale BIP im Zeitraum 2012-2014 unterhalb des Potenzials lag, erweiterte sich die Produktionslücke 2014 auf -2,9 % des BIP-Potenzials und blieb 2015 weitgehend unverändert. Für 2016 wird sie auf -1,8 % geschätzt, da sich das BIP schneller entwickelt hat als das Potenzial. Den Prognosen zufolge wird das BIP-Wachstum auch im Jahr 2017 über dem Potenzialwachstum liegen, sodass die Produktionslücke auf -1,4 % des BIP zurückgehen dürfte.
Tabelle 3: Makroökonomische und budgetäre Entwicklungena

Legt man für die letzten drei Jahre konjunkturbereinigte Werte zugrunde, so blieb die Schuldenquote 2016 mit 59,7 % des BIP knapp unter dem im Vertrag festgelegten Referenzwert; 2017 dürfte dies jedoch nicht mehr der Fall sein. Ausgehend von der Frühjahrsprognose 2017 der Kommission dürfte die konjunkturbereinigte Schuldenquote im Jahr 2017 bei 63,1 % des BIP und im Jahr 2018 bei 65,6 % des BIP liegen (Tabelle 1).
Strukturreformen
In ihrer Mitteilung vom 13. Januar 2015 6 sprach sich die Kommission für eine stärkere Verknüpfung von Strukturreformen, Investitionen und verantwortungsvoller Haushaltspolitik zur Unterstützung von Wachstum und Beschäftigung im Rahmen des SWP aus.
Wie im Länderbericht 2017 der Kommission beschrieben hat Finnland insgesamt einige Fortschritte bei der Umsetzung der länderspezifischen Empfehlungen 2016 erzielt. Das erste Paket von Legislativvorschlägen zur Reform der Sozial- und Gesundheitsleistungen wurde dem Parlament im März 2017 vorgelegt. Mit diesen Gesetzen wird der rechtliche Rahmen für die 18 neuen Landschaftsverwaltungen geschaffen, die ab 2019 die Verantwortung für die Sozial- und Gesundheitsdienste von den Gemeinden übernehmen werden. Im Jahr 2016 unterzeichneten die Sozialpartner den Pakt für Wettbewerbsfähigkeit, mit dem ab dem Jahr 2017 die Kostenwettbewerbsfähigkeit Finnlands verbessert werden soll. Mit diesem Pakt sollen ferner für organisierte Arbeitgeber die Möglichkeiten für Tarifverhandlungen auf lokaler Ebene ausgeweitet werden. Die Verpflichtung für Arbeitslose, ein Stellenangebot anzunehmen und an Aktivierungsmaßnahmen teilzunehmen, wurde verschärft. Darüber hinaus wurde die Dauer der einkommensabhängigen Leistungen bei Arbeitslosigkeit verkürzt. Um das Unternehmertum zu fördern, hat die Regierung ein Maßnahmenpaket vorgelegt, das Unternehmensgründungen und -wachstum begünstigen soll. Ferner wurden einige Änderungen in Bezug auf die Niederlassungsbedingungen für Einzelhandelsgeschäfte verabschiedet. Für den Verkehrssektor hat das Parlament Deregulierungsmaßnahmen angenommen; für den Gasmarkt werden solche Maßnahmen derzeit noch verhandelt.
Renten. 2017 ist eine umfassende Rentenreform in Kraft getreten. Gemäß den Empfehlungen des Rates wird mit der Reform das Renteneintrittsalter künftig an die Lebenserwartung geknüpft. Den nationalen Behörden zufolge wird sich durch die Reform die langfristige Tragfähigkeit der öffentlichen Finanzen um rund 1 % des BIP verbessern.
Arbeitsmarkt. Seit dem zentral vereinbarten Tarifabschluss von Ende 2013, der bis 2016 verlängert wurde, fielen die Lohnsteigerungen auf aggregierter Ebene moderat aus. Aufgrund der niedrigen Inflation und des geringen Wachstums konnte die Strategie, mit der die Kostenwettbewerbsfähigkeit durch geringe Lohnanpassungen wiederhergestellt werden soll, jedoch nur eine begrenzte Wirkung entfalten. Im Februar 2016 einigten sich die zentralen Arbeitsmarktorganisationen auf den neuen „Pakt für Wettbewerbsfähigkeit“. Im Frühjahr und Frühsommer fanden branchenspezifische Verhandlungen zwischen den Arbeitgeber- und Arbeitnehmerorganisationen statt, um den Pakt in etwa 300 Branchen- bzw. Betriebsvereinbarungen zu verankern. Um den Abschluss der Branchenvereinbarungen zu erleichtern, kündigte die Regierung Anfang Juni 2016 an, sie werde – je nach Anwendungstiefe des Pakts – ab dem Jahr 2017 für alle Steuerklassen die Arbeitseinkommensbesteuerung senken. Schließlich sind mehr als 90 % der Arbeitnehmer vom Pakt betroffen und die Einkommensbesteuerung wurde mit Wirkung ab 2017 um 0,4 % des BIP verringert.
Der Pakt umfasst die folgenden arbeitskostensenkenden Maßnahmen: i) Erhöhung der jährlichen Arbeitszeit um 24 Stunden ohne zusätzlichen Ausgleich ab 2017, ii) Einfrieren der Löhne und Gehälter für die Dauer von zwölf Monaten, iii) die Beschäftigten tragen auf Dauer einen größeren Anteil der Sozialversicherungsbeiträge. Im Einklang mit dem Pakt wird das jährliche Urlaubsgeld der Beschäftigten im öffentlichen Dienst, das knapp 50 % eines Monatsgehalts beträgt, für den Zeitraum 2017-2019 um 30 % gekürzt, um die öffentlichen Ausgaben zu verringern. Die infolge des Pakts erwarteten Einsparungen werden zur Verringerung der Lohnkosten der Arbeitgeber verwendet. Die positiven Auswirkungen des Pakts sollen sich auf lange Sicht bei den Ausfuhren, dem realen BIP, der Beschäftigung und den öffentlichen Finanzen zeigen. Je nach Bewertungsmethode und zugrunde gelegten Annahmen wird davon ausgegangen, dass die geringeren Lohnkosten 20 000 bis 40 000 Neueinstellungen ermöglichen werden. Die Sozialpartner sind ferner übereingekommen, für organisierte Arbeitgeber die Möglichkeiten für Tarifverhandlungen auf lokaler Ebene auszuweiten.
Parallel dazu leitete die Regierung im April 2016 eine Reform der Arbeitslosenversicherung ein, mit der die rasche Annahme von Stellenangeboten gefördert und Arbeitslose in stärkerem Maße verpflichtet werden sollen, eine Arbeit anzunehmen und an beschäftigungsfördernden Maßnahmen teilzunehmen. Ferner wurde im Januar 2017 der Anspruch auf einkommensabhängige Leistungen bei Arbeitslosigkeit von 500 auf 400 Tage verkürzt, und es werden derzeit weitere Reformen der einkommensabhängigen Arbeitslosenversicherung vorbereitet, die darauf abzielen, Arbeitsuchende stärker zu aktivieren. In den Jahren 2017 und 2018 können die Leistungen bei Arbeitslosigkeit unter bestimmten Bedingungen zur Finanzierung von Mobilitätsbeihilfen, Betriebsgründungszuschüssen und Lohnzuschüssen verwendet werden.
Verwaltungsreform. Die Regierung ist entschlossen, die Sozial- und Gesundheitsdienste zu reformieren. Das Parlament hat mit der Erörterung der neuen Rechtsvorschriften begonnen, mit denen ab dem Jahr 2019 eine neue Regierungsebene (Landschaftsverwaltungen) eingeführt werden soll. Die Legislativvorschläge für die strittigsten Teile der Reform, darunter das Gesetz über die freie Dienstanbieterwahl der Patienten, wurden Anfang Mai 2017 im Parlament eingebracht. Die Landschaftsverwaltungen werden dann nicht nur für Sozial- und Gesundheitsdienste, sondern unter anderem auch für Rettungsdienste, Arbeitsvermittlung, regionale Entwicklung, Unternehmensförderung und Flächenbewirtschaftung zuständig sein. Die Reform wird die Wahlfreiheit bei Sozial- und Gesundheitsdiensten erweitern und damit auch den Wettbewerb für deren Erbringung fördern. Sobald das Verfahren vor dem Parlament abgeschlossen ist und die Gesetze in Kraft treten, soll im Juli 2017 eine vorübergehende Verwaltung gebildet werden, die die Vorbereitungsmaßnahmen für eine Aufnahme der Tätigkeiten durch die Landschaftsverwaltungen trifft. Für das Frühjahr 2018 sind die Wahlen für die neuen Landschaftsverwaltungsräte angesetzt, und die Landschaftsverwaltungen sollen Anfang 2019 ihre Tätigkeit aufnehmen. Mit der Reform, die eine umfassende Integration von Sozial- und Gesundheitsdiensten, Digitalisierungsmaßnahmen sowie die Schaffung größerer Einheiten für die Erbringung der Dienstleistungen vorsieht, sollen langfristig Einsparungen erzielt werden.
Dienstleistungsmärkte. Bei der Öffnung der Dienstleistungsbranchen, wie des Einzelhandels und des Transportsektors, für den Wettbewerb wurden Fortschritte erzielt, und es wurden Vorschläge zur Erhöhung des Wettbewerbs in anderen Dienstleistungsbranchen vorgelegt. So ist eine Lockerung der Niederlassungsbedingungen für Einzelhandelsgeschäfte vorgesehen. Nach den im Mai 2017 in Kraft getretenen Rechtsvorschriften gilt nunmehr die strengere Regulierung für große Einzelhandelsgeschäfte ab einer Fläche von 4000 Quadratmetern anstelle von bislang 2000 Quadratmetern. Die Möglichkeiten für die Eröffnung solcher Geschäfte außerhalb der Stadtzentren werden verbessert, und bei der Planung soll der guten Zugänglichkeit der Geschäfte größere Bedeutung zugemessen werden als ihrer Art und Größe. Das erste Paket der Gesetzesänderungen im Rahmen der Reform des Verkehrssektors hat das Parlament im April 2017 verabschiedet, die Gasmarkt-Reformen wurden angekündigt und die entsprechenden Gesetzesentwürfe sind fertiggestellt.
4.2.Mittelfristige Haushaltslage
Struktureller Saldo und Anpassung in Richtung auf das mittelfristige Haushaltsziel
Die Regierung geht davon aus, dass Finnland sein mittelfristiges Haushaltsziel — ein struktureller Saldo von -0,5 % des BIP — 2019 erreichen wird. Dieses Ziel scheint angesichts der als normal anzusehenden wirtschaftlichen Bedingungen streng genug, um die Einhaltung der Schuldenregel mittel- und langfristig sicherzustellen. Der Frühjahrsprognose 2017 der Kommission zufolge würde dies eine strukturelle Verbesserung von 0,8 % des BIP im Zeitraum 2018-2019 erforderlich machen. Gleichzeitig dürfte sich laut der Prognose der Kommission der strukturelle Saldo bei unveränderter Politik im Jahr 2018 (dem letzten Jahr des Prognosezeitraums der Kommission) nicht verbessern. Somit wird die Erreichung des mittelfristigen Ziels im Jahr 2019 umfassende zusätzliche Maßnahmen erfordern.
In der Übersicht über die Haushaltsplanung 2017 wies Finnland auf die signifikanten Auswirkungen des außergewöhnlichen Flüchtlingszustroms auf den Haushalt hin und lieferte ausreichend Belege für Umfang und Art der zusätzlichen Haushaltsbelastung. So wurde insbesondere der Anstieg der Ausgaben für das Jahr 2016 auf 0,3 % des BIP geschätzt. Aus dem Stabilitätsprogramm 2017 geht hervor, dass die Auswirkungen des Flüchtlingsstroms auf den Haushalt mit einem Anstieg der Ausgaben um 0,17 Prozentpunkte des BIP im Jahr 2016 geringer ausgefallen sind als erwartet. Im Jahr 2017 wird mit einem Rückgang der Auswirkungen des Flüchtlingsstroms auf den Haushalt um 0,15 Prozentpunkte des BIP gerechnet.
2016 verbesserte sich der strukturelle Saldo um 0,3 Prozentpunkte des BIP auf -0,9 % des BIP, was - unter Einbeziehung des für den außergewöhnlichen Flüchtlingszustrom gewährten Zugeständnisses von 0,2 % des BIP - auf die Gefahr einer gewissen Abweichung (um 0,1 % des BIP) von der erforderlichen strukturellen Anpassung in Höhe von 0,3 % des BIP hindeutet 7 . Das Wachstum der Staatsausgaben ohne Anrechnung diskretionärer einnahmenseitiger Maßnahmen und einmaliger Maßnahmen stimmte mit dem Ausgabenrichtwert mit einer positiven Marge überein. Somit ist eine Gesamtbewertung erforderlich. Der Unterschied zwischen den beiden Indikatoren ist in erster Linie auf Einnahmenausfälle (in Höhe von 0,3 % des BIP) zurückzuführen, die möglicherweise mit der niedrigen Inflation und dem niedrigen Zinsniveau zusammenhängen und den Indikator für den strukturellen Saldo zu verzerren scheinen. Unter Berücksichtigung dieses Faktors würde auch der strukturelle Saldo auf eine Einhaltung der empfohlenen strukturellen Anpassung hindeuten, sodass sich das Ergebnis mit der auf der Grundlage des Indikators für den Ausgabenrichtwert gezogenen Schlussfolgerung decken würde. Die Gesamtbewertung deutet demnach für 2016 auf eine Einhaltung des empfohlenen Anpassungspfads zur Erreichung des mittelfristigen Haushaltsziels hin.
In seiner Übersicht über die Haushaltsplanung 2017 ersuchte Finnland um eine vorübergehende Abweichung von der erforderlichen strukturellen Anpassung in Richtung auf das mittelfristige Haushaltsziel 2017 in Höhe von 0,5 % des BIP zum Zwecke der Durchführung größerer Strukturreformen mit positiven Auswirkungen auf die langfristige Tragfähigkeit der öffentlichen Finanzen (Strukturreformklausel) sowie um eine vorübergehende Abweichung in Höhe von 0,1 % des BIP zur Berücksichtigung EU-kofinanzierter Investitionen 8 (Investitionsklausel). Aus der detaillierten und anhand der Frühjahrsprognose der Kommission aktualisierten Kommissionsanalyse der geschätzten Produktionslücke für 2017 geht hervor, dass Finnland den Mindestrichtwert, der eine ausreichende Sicherheitsmarge hinsichtlich des im Vertrag vorgesehenen Referenzwerts von 3 % des BIP gewährleisten soll, im Jahr 2017 einhalten wird. So wird insbesondere der strukturelle Saldo im Jahr 2016 bei -0,5 % des BIP (Finnlands mittelfristiges Haushaltsziel) liegen, wenn die Produktionslücke, wie es das Plausibilisierungstool nahelegt, 2016 -2,5 % des BIP-Potenzials beträgt. Wird die Produktionslücke anhand dieses Tools und der gemeinsamen Methodik extrapoliert, so ergibt sich für die Jahre 2017 und 2018 ein struktureller Saldo von -1 %. Auch andere Bedingungen für die Strukturreform- und Investitionsklauseln werden erfüllt: Die Strukturreformen wurden umgesetzt, sie sind von einer gewissen Tragweite und sie scheinen langfristige positive Auswirkungen auf den Haushalt zu haben. In Bezug auf die Investitionsklausel wird die Produktionslücke 2017 laut der oben genannten detaillierten Analyse auf mehr als -1,5 % des BIP geschätzt, und laut der Frühjahrsprognose der Kommission dürften die Bruttoanlageinvestitionen der öffentlichen Hand 2017 um 2,0 % zunehmen. Ausgehend von der Frühjahrsprognose 2017 der Kommission wird zudem erwartet, dass Finnland im Zeitraum 2017-2018 hinreichend nah an seinem mittelfristigen Haushaltsziel bleibt; den Regierungsplänen zufolge soll das Land das mittelfristige Haushaltsziel im Jahr 2019 wieder einhalten. Auf dieser Grundlage und im Einklang mit dem „Gemeinsam vereinbarten Standpunkt zur Flexibilität im Stabilitäts- und Wachstumspakt“, der im Februar 2016 vom Rat (Wirtschaft und Finanzen) befürwortet wurde 9 , schlägt die Kommission vor, Finnland im Jahr 2017 eine vorübergehende Abweichung vom erforderlichen Anpassungspfad in Richtung auf das mittelfristige Ziel in Höhe von 0,6 % des BIP zu gewähren. Bei der Bewertung der Übersicht über die Haushaltsplanung Finnlands für 2017 wurde im November 2016 festgestellt, dass die Gefahr besteht, dass Finnland die Anforderungen des Stabilitäts- und Wachstumspakts nicht erfüllt.
Unter Berücksichtigung der für das Jahr 2017 für die Strukturreform- und Investitionsklauseln gewährten vorübergehenden Abweichungen sowie des zuvor unter der Klausel für außergewöhnliche Ereignisse gewährten Zugeständnisses, das für einen Zeitraum von drei Jahren gilt, darf Finnlands struktureller Saldo im Jahr 2017 um 0,5 % des BIP abweichen. 10 Der Frühjahrsprognose zufolge deuten beide Säulen auf eine Einhaltung dieser Anforderung hin. Bei einer Gesamtbewertung ist festzustellen, dass der strukturelle Saldo einerseits durch Einnahmenausfälle belastet wird, die den Saldo um 0,3 % des BIP schmälern, und dass sich andererseits infolge des mittelfristigen durchschnittlichen BIP-Potenzialwachstums von 0,2 % – in der Frühjahrsprognose 2017 wird für 2017 von einer wesentlich höheren Potenzialwachstumsrate (0,9 %) ausgegangen – für 2017 ein recht strenger Richtwert für das Wachstum der Gesamtausgaben ergeben könnte. Auch der Unterschied zwischen dem aktuell geschätzten Wert des BIP-Deflators (0,5 %) und dem zum Zeitpunkt der Festlegung der Anforderung geschätzten Wert (0,9 %) wirkt sich auf den Indikator für den Ausgabenrichtwert aus. Diese Unterschiede bei den geschätzten Wachstumsraten und Deflatoren würden sich beim Indikator für den Ausgabenrichtwert schätzungsweise in Höhe von 0,2 % des BIP niederschlagen. Unter Berücksichtigung dieser Faktoren würde sich auch bei Abzug der für 2017 erwarteten rückläufigen Haushaltsauswirkung des außergewöhnlichen Zustroms von Flüchtlingen keine Änderung bei der Gesamtbewertung ergeben.
Unter Berücksichtigung der zuvor unter den Klauseln für außergewöhnliche Ereignisse, für Strukturreformen und für Investitionen gewährten Zugeständnisse beträgt die empfohlene strukturelle Anpassung im Jahr 2018 0,1 % des BIP 11 . Der strukturelle Saldo dürfte mit geschätzten -1,4 % des BIP unverändert bleiben, was auf eine gewisse Abweichung von der empfohlenen strukturellen Anpassung in Höhe von 0,1 % des BIP hindeutet, während der Ausgabenrichtwert auf eine Einhaltung hinweist. Somit ist eine Gesamtbewertung erforderlich. Auch im Jahr 2018 werden sich die Einnahmenausfälle auf den strukturellen Saldo auswirken (0,4 Prozentpunkte des BIP), während das geschätzte Potenzialwachstum (0,8 %) weiterhin über dem mittelfristigen durchschnittlichen BIP-Potenzialwachstum (0,4 %) liegen wird, was sich beim Indikator für den Ausgabenrichtwert (0,2 % des BIP) niederschlägt. Unter Berücksichtigung dieser Faktoren würden beide Indikatoren auf eine Einhaltung des empfohlenen Anpassungspfads in Richtung auf das mittelfristige Haushaltsziel 2018 hindeuten. Deshalb ist auf der Grundlage der Gesamtbewertung zu erwarten, dass Finnland im Jahr 2018 die Anforderungen der präventiven Komponente erfüllen wird. Würde die für 2017 erwartete rückläufige Haushaltsauswirkung des außergewöhnlichen Zustroms von Flüchtlingen abgezogen, würde sich keine Änderung bei der Gesamtbewertung ergeben.
Öffentliche Ausgaben und Investitionen
Seit 2008, als sich die Bruttoanlageinvestitionen der öffentlichen Hand auf 3,6 % des BIP beliefen, sind die als Anteil am BIP ausgedrückten öffentlichen Investitionen gestiegen. 2016 betrugen sie 3,9 % des BIP. Dem Stabilitätsprogramm zufolge wird die Investitionsquote (Anteil der Investitionen am BIP) im Jahr 2017 voraussichtlich bei 3,9 % des BIP verbleiben, bevor sie 2018 auf 4,0 % des BIP ansteigen und anschließend wieder schrittweise sinken dürfte. Es wird davon ausgegangen, dass die gesamtstaatliche Defizitquote während des gesamten Zeitraums sowohl insgesamt als auch strukturell niedriger als die staatliche Investitionsquote liegen wird. Insgesamt zählen die gesamtstaatlichen Investitionen im Verhältnis zum BIP zu den höchsten im Euro-Währungsgebiet.
Die Quote der laufenden Ausgaben des Gesamtstaats ohne Zinsausgaben erreichte im Jahr 2014 mit 52,4 % des BIP einen Höchststand. Infolge der Wirtschaftskrise von 2008/2009, als sich die laufenden Ausgaben um 6,7 % erhöhten und das nominale BIP um 6,5 % schrumpfte, stieg die Ausgabenquote erheblich an. Im Jahr 2016 war sie mit 51,0 % des BIP mit am höchsten in der EU. Bei der Aufschlüsselung der Ausgaben des Gesamtstaates nach Aufgabenbereichen fällt auf, dass das Ausgabenwachstum in erster Linie auf die Gesundheits- und die Altersversorgung entfällt und damit die Alterung der Gesellschaft widerspiegelt.
Der für die Staatsschulden entrichtete effektive Zinssatz ist in den letzten Jahren erheblich zurückgegangen, weshalb sowohl die Kommission als auch Finnland von weiter rückläufigen Zinsaufwendungen im Verhältnis zum BIP im Prognosezeitraum ausgehen. Insgesamt profitiert Finnlands Staatshaushalt jedoch nicht vom Rückgang der Zinsen, da es sich bei den Vermögenswerten, die von den gesetzlichen einkommensbezogenen Rentenkassen gehalten und den Staatsfinanzen zugerechnet werden, teilweise um zinsbringende Anlagen handelt. So werden die durch die geringeren Zinszahlungen für die öffentlichen Schulden erzielten Ausgabeneinsparungen durch die infolge der niedrigeren Zinsen ebenfalls geminderten Zinseinnahmen aus diesen Vermögenswerten mehr als ausgeglichen.
4.3.Mittelfristiger Schuldenstand
Langfristige Tragfähigkeit der öffentlichen Finanzen
Der konsolidierte gesamtstaatliche Bruttoschuldenstand lag 2016 bei 63,6 % des BIP. Auf der Grundlage mittelfristiger Projektionen, die sich auf die Winterprognose 2017 der Kommission stützen, ist davon auszugehen, dass die Staatsschulden (bei unveränderter Politik und unter der Annahme, dass sich der strukturelle Primärsaldo bis 2018 so weiterentwickelt, wie in der Winterprognose 2017 vorausgeschätzt) bis 2027 auf fast 80 % des BIP anwachsen und somit über dem im Vertrag festgelegten Schwellenwert von 60 % liegen werden. Dieser Anstieg würde vor allem durch die im Zuge der Bevölkerungsalterung entstehenden Kosten verursacht.
Kurzfristig dürfte Finnland nicht unter finanziellen Druck geraten; aufgrund der Auswirkungen der durch die Bevölkerungsalterung entstehenden Kosten auf den Haushalt besteht mittelfristig jedoch ein hohes und langfristig ein mittleres Tragfähigkeitsrisiko. Der Schwerpunkt sollte daher auf der weiteren Eindämmung alterungsbedingter Ausgabensteigerungen liegen, um so zur mittel- und langfristigen Tragfähigkeit der öffentlichen Finanzen beizutragen. Allerdings ist zu beachten, dass die Rentenreform von 2017 bei der Bewertung des Tragfähigkeitsrisikos nicht berücksichtigt wurde, da die dazu erforderliche vergleichende Analyse des Ausschusses für Wirtschaftspolitik noch nicht abgeschlossen wurde.
Bestandsanpassungen
Die Bestandsanpassungen haben großen Einfluss auf die Schuldenentwicklung des finnischen Gesamtstaats. Im Zeitraum 2010-2015 waren die Bestandsanpassungen für mehr als die Hälfte des Anstiegs der Schuldenquote verantwortlich. Die Bestandsanpassungen erfolgen regelmäßig, da das im gesamtstaatlichen Sektor enthaltene einkommensbezogene Rentensystem teilweise kapitalgedeckt ist und einen Überschuss aufweist. Wenngleich die Rentenkassen der Regulierungsaufsicht der Regierung unterstehen, treffen sie ihre Investitionsentscheidungen unabhängig von der Zentralregierung. Ende 2016 verwalteten die Rentensysteme Vermögenswerte im Wert von 85 % des BIP, von denen rund 40 % in zinsbringende Produkte angelegt wurden. Der Anteil der zinsbringenden Vermögenswerte in den Portfolios der Rentenkassen war zuletzt rückläufig. 2016 veräußerten die Rentenkassen einige der von ihnen gehaltenen inländischen Staatsanleihen und erhöhten dadurch den konsolidierten gesamtstaatlichen Schuldenstand. 2016 machten Kapitalbeteiligungen anteilig erstmalig mehr als die Hälfte der Vermögenswerte aus. Die übrigen 10 % der Vermögenswerte sind Immobilienanlagen. Aufgrund der in den Rentenkassen akkumulierten Vermögenswerte wurde das gesamtstaatliche Nettovermögen Finnlands für 2016 auf 50,7 % des BIP geschätzt. 12
Gesamtbestand der staatlich garantierten Schulden
Die Garantien des finnischen Zentralstaats beliefen sich im Jahr 2016 auf 21,5 % des BIP; 2015 hatten sie noch 21,1 % betragen. Dieses Verhältnis ist im Vergleich zu anderen Mitgliedstaaten hoch. Ende 2016 handelte es sich bei rund der Hälfte der Garantien der Zentralregierung um Garantien für Unternehmen (ohne Wohnungsgenossenschaften). Diese Garantien werden für eine große Gruppe nichtfinanzieller Unternehmen gestellt, und zwar vorwiegend über die staatliche Finanzierungsgesellschaft Finnvera, die Unternehmenswachstum und Exporte fördert. Garantien für an Privathaushalte gewährte Hypothekendarlehen machten Ende 2016 28 % aus. Beide Arten von Garantien haben sich seit 2010 nahezu verdoppelt. Die restlichen Garantien hängen mit Darlehen der Europäischen Finanzstabilisierungsfazilität sowie Studentendarlehen zusammen. Die Verluste in Verbindung mit den Garantien waren bislang gering.
Folgen der konjunkturellen Entwicklung
Die konjunkturell schwierigen Zeiten, die Finnland 2012/2013 durchlebte und in denen sich eine umfangreiche negative Produktionslücke auftat, die für das Jahr 2014 auf -2,9 % des BIP geschätzt wird, sind auch für die Schuldenquote nicht ohne Folgen geblieben. Konjunkturbereinigt dürfte der gesamtstaatliche Schuldenstand der Kommissionsprognose zufolge im Jahr 2016 bei 59,7 % des BIP liegen, ab 2017 aber mit 63,1 % des BIP den Referenzwert überschreiten.
4.4.Sonstige Faktoren, die aus Sicht der Kommission von Bedeutung sind
Maßnahmen zur Stabilisierung der Finanzen
Bei den sonstigen Faktoren, die aus Sicht der Kommission von Bedeutung sind, wurde insbesondere Folgendes berücksichtigt: finanzielle Beiträge zur Förderung der internationalen Solidarität und zur Erreichung der politischen Ziele der Union, die Schulden aufgrund der bilateralen und multilateralen Unterstützung zwischen den Mitgliedstaaten im Kontext der Wahrung der Finanzstabilität und die Schulden im Zusammenhang mit Maßnahmen zur Stabilisierung der Finanzen bei größeren finanziellen Störungen (Artikel 2 Absatz 3 der Verordnung (EG) Nr. 1467/97).
Bei der Beurteilung der Einhaltung des Schuldenstandskriteriums wurde dem finanziellen Beistand für Mitgliedstaaten des Euro-Währungsgebiets, der eine Erhöhung des Schuldenstands bewirkt, Rechnung getragen. Der Frühjahrsprognose 2017 der Kommission zufolge werden die kumulierten Auswirkungen dieses Beistands im Jahr 2016 bei 2,7 % des BIP liegen. Bei Abzug der Schulden im Zusammenhang mit Maßnahmen zur Stabilisierung der Finanzen würde der gesamtstaatliche Bruttoschuldenstand Finnlands im Jahr 2016 demnach bei 60,9 % des BIP liegen.
4.5.Sonstige Faktoren, die aus Sicht des Mitgliedstaats von Bedeutung sind
Am 9. Mai 2017 übermittelten die finnischen Behörden ein Schreiben, in dem sie verschiedene Faktoren im Sinne von Artikel 2 Absatz 3 der Verordnung (EG) Nr. 1467/97 anführten. Darin betonten sie die Auswirkungen des Konjunkturzyklus auf den gesamtstaatlichen Schuldenstand, die Einhaltung der Verpflichtungen im Rahmen der präventiven Komponente des Stabilitäts- und Wachstumspakts, das Engagement der Regierung hinsichtlich der Erreichung des im Regierungsprogramm festgelegten Ziels der Haushaltskonsolidierung sowie die wachstumsfördernden Strukturreformen, an denen derzeit gearbeitet wird. Darüber hinaus verwiesen die finnischen Behörden auf die Auswirkung der niedrigen Inflation auf die öffentlichen Einnahmen und Ausgaben und auf die negativen Auswirkungen des niedrigen Zinsniveaus auf den gesamtstaatlichen Haushaltssaldo.
Die von Finnland genannten Faktoren wurden im vorliegenden Bericht berücksichtigt. Die konjunkturellen Auswirkungen wurden in Abschnitt 4.1 analysiert; die Einhaltung der Verpflichtungen im Rahmen der präventiven Komponente ist Gegenstand von Abschnitt 4.2. Bei der Bewertung der Einhaltung der Anforderungen der präventiven Komponente wurden auch die niedrige Inflation und die Auswirkungen des niedrigen Zinsniveaus berücksichtigt. Die Strukturreformen wurden in Abschnitt 4.1 behandelt.
5.Schlussfolgerungen
Der gesamtstaatliche Bruttoschuldenstand ging von 63,7 % des BIP im Jahr 2015 auf 63,6 % im Jahr 2016 etwas zurück, lag aber weiterhin über dem im Vertrag festgelegten Referenzwert. Dem Stabilitätsprogramm 2017 zufolge wird sich die Schuldenquote im Jahr 2017 auf 64,7 % des BIP erhöhen und 2018 leicht auf 64,5 % des BIP zurückgehen. In der Frühjahrsprognose 2017 der Kommission wird unter Annahme einer unveränderten Politik geschätzt, dass der Bruttoschuldenstand in den Jahren 2017 und 2018 mit 65,5 % bzw. 66,2 % des BIP über dem Referenzwert liegen wird. Dies deutet darauf hin, dass das im Vertrag festgelegte Schuldenstandskriterium ohne Berücksichtigung aller einschlägigen Faktoren 2016 offenbar nicht erfüllt wurde. In Übereinstimmung mit dem Vertrag wurden in diesem Bericht auch die einschlägigen Faktoren untersucht.
Im Jahr 2016 ließ sich der Verstoß gegen das Schuldenstandskriterium nicht mehr vollständig durch die finanzielle Unterstützung Finnlands zur Sicherung der finanziellen Stabilität im Euro-Währungsgebiet erklären. Gleichzeitig ist davon auszugehen, dass Finnland den empfohlenen Anpassungspfad in Richtung auf das mittelfristige Haushaltsziel 2017 und 2018 einhalten wird; dies dürfte – mittelfristig – dazu beitragen, dass die Schuldenquote hinreichend schnell sinkt. Konjunkturbereinigt würde die Schuldenquote im Jahr 2016 knapp unter 60 % des BIP liegen. Finnland hat bei der Umsetzung der Strukturreformen einige Fortschritte erzielt, indem es unter anderem die länderspezifischen Empfehlungen 2016 im Bereich der Kostenwettbewerbsfähigkeit umgesetzt hat. Diese Reformen werden voraussichtlich dazu beitragen, das Wachstumspotenzial der Wirtschaft zu stärken und die Risiken makroökonomischer Ungleichgewichte zu verringern, woraus sich mittel- bis langfristig positive Auswirkungen auf die Tragfähigkeit der Verschuldung ergeben. In ihrem Schreiben vom 9. Mai 2017 verwies die finnische Regierung darauf, dass die konjunkturbereinigte Schuldenquote 2016 unter 60 % des BIP lag und dass es die Anforderungen der präventiven Komponente des Pakts den Prognosen zufolge erfüllen wird.
Abschließend legt die laufende Analyse nahe, dass das Schuldenstandskriterium im Sinne des Vertrags und der Verordnung (EG) Nr. 1467/1997 als derzeit eingehalten betrachtet werden sollte. Allerdings folgt die Schuldenquote Finnlands derzeit einem Aufwärtstrend und wird sich den Prognosen zufolge bei unveränderter Politik mittelfristig weiter erhöhen. Um die Wachstumsaussichten Finnlands mittelfristig zu verbessern und damit zur Erhöhung der Tragfähigkeit der öffentlichen Finanzen beizutragen, ist die zügige Annahme und Umsetzung produktivitätssteigernder und das Arbeitskräfteangebot erhöhender Strukturreformen unabdingbar.