 EUROPA-KOMMISSIONEN
Bruxelles, den 20.7.2017
COM(2017) 383 final
RAPPORT FRA KOMMISSIONEN TIL EUROPA-PARLAMENTET OG RÅDET
Beskyttelse af Den Europæiske Unions finansielle interesser – Bekæmpelse af svig
Årsrapport 2016
{SWD(2017) 266 final}
{SWD(2017) 267 final}
{SWD(2017) 268 final}
{SWD(2017) 269 final}
{SWD(2017) 270 final}
4.4.1.3.
Resultater fra Det Europæiske Kontor for Bekæmpelse af Svig
5.
Inddrivelse og andre forebyggende og korrigerende foranstaltninger
6.
Samarbejde med medlemsstaterne
7.
Systemet for tidlig afsløring og udelukkelse (EDES)
8.
Opfølgning på Europa-Parlamentets beslutning om beskyttelse af EU's finansielle interesser – Bekæmpelse af svig – Årsrapport 2015
9.
Konklusioner og henstillinger
9.1.
Indtægter
9.2.
Udgifter
9.3.
De kommende år
BILAG 1 — Uregelmæssigheder indberettet som svig i 2016
BILAG 2 – Andre uregelmæssigheder indberettet i 2016
Resumé
Årsrapporten fra 2016 om beskyttelse af Unionens finansielle interesser forelægges af Kommissionen i samarbejde med medlemsstaterne i henhold til artikel 325 i traktaten om Den Europæiske Unions funktionsmåde (TEUF).
Rapporten omfatter foranstaltninger truffet af Kommissionen og medlemsstaterne til bekæmpelse af svig samt resultaterne heraf. Traktaten kræver et tæt og regelmæssigt samarbejde mellem medlemsstaterne og Kommissionen og giver mulighed for at træffe foranstaltninger for at sikre en tilsvarende og effektiv beskyttelse af EU's finansielle interesser. Kommissionen og medlemsstaterne beskytter EU's finansielle interesser mod uretmæssige eller uregelmæssige udgifter eller unddragelse af told og andre afgifter, primært gennem:
a)forebyggende foranstaltninger
b)efterforskningsmæssige foranstaltninger
c)korrigerende mekanismer
d)repressive foranstaltninger.
Der fremsættes henstillinger til håndteringen af de problemer eller risici, der er identificeret i en analyse af disse.
Foranstaltninger til bekæmpelse af svig på EU-plan
I 2016 blev der truffet en lang række foranstaltninger med henblik på at forbedre den juridiske og administrative ramme for beskyttelse af EU's finansielle interesser:
·Rådet, Europa-Parlamentet og Kommissionen nåede til politisk enighed om et forslag til et direktiv om strafferetlig bekæmpelse af svig rettet mod Den Europæiske Unions finansielle interesser.
·Eftersom der ikke var enstemmighed om oprettelsen af Den Europæiske Anklagemyndighed, besluttede et stort antal medlemsstater i begyndelsen af 2017 at fortsætte i et styrket samarbejde.
·Kommissionen iværksatte en evaluering af anvendelsen af forordning (EU, Euratom) nr. 883/2013 om efterforskninger, der foretages af OLAF.
·Netværket af europæiske partnere mod korruption (EPAC)/EU's net af kontaktpunkter til bekæmpelse af korruption (EACN) vedtog Riga-erklæringen med det formål at styrke bekæmpelsen af korruption.
·16 af Kommissionens tjenestegrene ajourførte deres strategi for bekæmpelse af svig.
·OLAF har med held forhandlet bestemmelser om bekæmpelse af svig ind i EU's internationale aftaler.
·Finansieringsprogrammet Hercule III bidrager til at øge medlemsstaternes toldmyndigheders og andre myndigheders operationelle og administrative kapacitet.
På EU-budgettets udgiftsside blev der i 2016 gjort betydelige fremskridt, for så vidt angår den yderligere beskyttelse af EU's finansielle interesser:
·Systemet for tidlig afsløring og udelukkelse (EDES) til beskyttelse af EU's finansielle interesser trådte i kraft den 1. januar 2016.
·Kommissionen foreslog at revidere finansforordningen og sektorspecifikke finansielle regler (via Omnibus-forordningen) med henblik på at gøre dem enklere og mere fleksible.
·Endvidere blev der udarbejdet to vejledende dokumenter inden for rammerne af Det Rådgivende Koordineringsudvalg for Bekæmpelse af Svig (Cocolaf).
På budgettets indtægtside blev der i 2016 truffet yderligere foranstaltninger, der beskytter EU’s finansielle interesser:
·Den reviderede forordning 515/97 om gensidig administrativ bistand i toldspørgsmål indeholder to centraliserede databaser med oplysninger om containerbevægelser og om varer, der indføres i, passerer igennem og udføres af EU.
·AM-meddelelser udstedt efter fælles toldaktioner, der blev udført af OLAF, var fortsat en vigtig informationskilde til afsløring af uregelmæssigheder i forbindelse med transaktioner, der involverer visse varetyper.
·Bekæmpelse af ulovlig handel med tobaksvarer har fortsat høj prioritet for EU og for medlemsstaterne.
·Kommissionen vedtog en handlingsplan for moms, "Mod et fælles europæisk momsområde – De svære valg", med hasteforanstaltninger til tackling af momskløften og styrkelse af bekæmpelsen af svig.
Foranstaltninger til bekæmpelse af svig, de er truffet af medlemsstaterne
Medlemsstaterne indberettede, at de vedtog 80 vigtige foranstaltninger til beskyttelse af EU's finansielle interesser og bekæmpelse af svig. Medlemsstaterne blev opfordret til at indberette højst tre foranstaltninger til bekæmpelse af svig. Disse foranstaltninger, der dækker hele den svigbekæmpende cyklus, vedrører hovedsageligt midler under delt forvaltning og dækker følgende områder:
·offentlige udbud
·organiseret kriminalitet og korruption
·interessekonflikter
·koordineringstjenester for bekæmpelse af svig (AFCOS)
·definition af svig
·strategi for bekæmpelse af svig
·bekæmpelse af smugling
·whistleblowere.
Ved udgangen af 2016 havde ni medlemsstater vedtaget en national strategi for bekæmpelse af svig. Yderligere to medlemsstater vedtog deres strategi i begyndelsen af 2017.
Offentlige udbud var også genstand for mange af de foranstaltninger, der blev truffet, da medlemsstaterne skulle gennemføre 2014-direktiverne i deres nationale lovgivning inden april 2016.
Medlemsstaterne indberettede foranstaltninger til bekæmpelse af korruption og organiseret kriminalitet samt andre horisontale foranstaltninger rettet mod skattely, indførelse af e-værktøjer til strafferetssager, uddannelse i bekæmpelse af svig og oplysning om svig.
Derudover indberettede de fleste medlemsstater antallet og arten af de foranstaltninger, de havde truffet for at følge op på henstillingerne fra 2015. Kommissionen opfordrer alle medlemsstater til at tage henstillingerne i denne rapport i betragtning på tilsvarende vis.
Afsløring og indberetning af svig og andre uregelmæssigheder, der påvirker EU-budgettet.
I 2016 blev der indberettet 19 080 uregelmæssigheder (både svig og andre) til Kommissionen, og de omfattede i alt ca. 2,97 mia. EUR. Ca. 2,43 mia. EUR vedrører EU-budgettets udgiftside.
Antallet af afslørede uregelmæssigheder faldt med 15 % i forhold til 2015, og afsløringernes finansielle værdi faldt med 8 %.
Der blev i 2016 indberettet 1 410 uregelmæssigheder som svig med i alt 391 mio. EUR, både vedrørende udgifter og indtægter.
Oplysninger om inddrivelser, finansielle korrektioner og andre forebyggende og korrigerende foranstaltninger vil være en del af den årlige forvaltnings- og effektivitetsrapport, som fra 2016 omfatter den tidligere årlige meddelelse fra Kommissionen til Europa-Parlamentet, Rådet og Revisionsretten om beskyttelsen af EU's budget.
1.Indledning
I samarbejde med medlemsstaterne forelægger Kommissionen hvert år i henhold til artikel 325, stk. 5, i traktaten om Den Europæiske Unions funktionsmåde (TEUF) en rapport for Europa-Parlamentet og Rådet om de foranstaltninger, der er truffet for at bekæmpe svig og andre ulovlige aktiviteter, der skader EU's finansielle interesser.
EU og medlemsstaterne har et fælles ansvar for at beskytte EU's finansielle interesser og for at bekæmpe svig. De nationale myndigheder forvalter omtrent 74 % af EU's udgifter og opkræver traditionelle egne indtægter (TEI). Kommissionen fører tilsyn med begge områder, fastsætter standarder og kontrollerer efterlevelsen. Det er vigtigt, at Kommissionen og medlemsstaterne arbejder tæt sammen for at sikre, at EU's finansielle interesser beskyttes effektivt. Et af hovedformålene med denne rapport er at vurdere, hvor effektivt dette samarbejde har været i 2016, og hvordan det kan forbedres.
Denne rapport indeholder et resumé af de foranstaltninger, der er truffet på EU-plan og på medlemsstatsniveau med henblik på at bekæmpe svig. Rapporten indeholder også en analyse af de vigtigste resultater, som nationale organer og EU-organer har opnået ved at afsløre og indberette svig og uregelmæssigheder vedrørende EU's udgifter og indtægter. Indberetningssystemet har i høj grad bidraget til at beskytte EU's finansielle interesser og bekæmpe svig.
Rapporten ledsages af fem arbejdsdokumenter fra Kommissionens tjenestegrene.
2.Horisontale politikker for bekæmpelse af svig, foranstaltninger og resultater
2.1.EU-institutionernes politiske initiativer
2.1.1.Forslag til direktiv om strafferetlig bekæmpelse af svig rettet mod Den Europæiske Unions finansielle interesser
Efter fire års forhandling blev en politisk aftale nået i 2016 mellem Rådet, Europa-Parlamentet og Kommissionen på et trepartsmøde den 30. november 2016. Det såkaldte BFI-direktiv forventes at blive vedtaget i 2017. Medlemsstaterne har to år til at gennemføre direktivet i national lovgivning.
Direktivet vil styrke den eksisterende retlige ramme ved at harmonisere definitionen af lovovertrædelser, der påvirker EU's finansielle interesser (svig, korruption, hvidvaskning af penge og misbrug af midler), samt straffe og forældelseslove i sådanne sager. Det omfatter tilfælde af grænseoverskridende momssvig, hvor den samlede skade udgør mindst 10 mio. EUR.
Direktivet erstatter konventionen om beskyttelse af De Europæiske Fællesskabers finansielle interesser fra 1995 og protokoller dertil (BFI-konventionen) for de medlemsstater, der er bundet af direktivet.
2.1.2.Forslag om oprettelse af en europæisk anklagemyndighed
Forhandlingerne om Kommissionens forslag til en forordning om oprettelse af en europæisk anklagemyndighed fortsatte i 2016 under det nederlandske og slovakiske formandskab. Rådet (retlige og indre anliggender) behandlede på sit møde den 8. december 2016 den fulde ordlyd af udkastet til forordning, som var blevet drøftet under flere på hinanden følgende formandskaber. Et flertal af medlemsstaterne betragtede ordlyden som et godt grundlag for et yderligere arbejde og støttede princippet om oprettelsen af en europæisk anklagemyndighed.
Forhandlingerne om oprettelse af en europæisk anklagemyndighed gennem øget samarbejde fortsatte i 2017 grundet den manglende enstemmighed i Rådet.
2.1.3.Evaluering af forordning (EU, Euratom) nr. 883/2013
I 2016 fortsatte Kommissionen evalueringen af anvendelsen af forordning (EU, Euratom) nr. 883/2013 om undersøgelser, der foretages af OLAF. Den evalueringsrapport, der kræves efter artikel 19 i forordningen, skal sendes til Europa-Parlamentet inden den 2. oktober 2017.
2.1.4.Bekæmpelse af korruption i EU
I 2016 var bekæmpelse af korruption fortsat en prioritet i det europæiske semesters økonomiske styringsproces. Flere medlemsstater har modtaget henstillinger om at træffe foranstaltninger for at forbedre gennemsigtigheden eller øge indsatsen for at bekæmpe korruption i den offentlige forvaltning, domstolene og offentlige udbud.
Kommissionen fortsatte sin workshopserie under EU-programmet for erfaringsudveksling til bekæmpelse af korruption for eksperter fra medlemsstaterne. Der blev holdt tre workshops i 2016 om temaer som korruption i offentlige udbud på lokalt plan, politisk immunitet og korruption i den private sektor.
OLAF bidrog med sin ekspertise til flere europæiske og internationale fora til bekæmpelse af korruption, navnlig EPAC/EACN. Dette netværk, der indtil november 2016 havde OLAF's generaldirektør som formand, vedtog "Rigaerklæringen" af november 2016, hvori de europæiske beslutningstagere opfordres til at styrke bekæmpelsen af korruption.
2.1.5.Kommissionens forslag om revision af finansforordningen og visse sektorspecifikke, finansielle regler (Omnibus-forordningen)
I september 2016 foreslog Kommissionen derfor ved en enkelt retsakt at iværksætte en ambitiøs revision af de almindelige finansielle regler ledsaget af tilsvarende ændringer af de sektorspecifikke finansielle regler, der er fastsat i 15 retsakter om flerårige programmer. Ved udformningen af enklere og mere fleksible finansielle EU-regler har Kommissionen sikret, at det ikke vil svække en forsvarlig økonomisk forvaltning, som fortsat er et centralt mål. Forslaget styrker også reglerne om skatteunddragelse, der skal overholdes af EU's gennemførelsespartnere, og præciserer, at forpligtelsen til at undgå interessekonflikter fuldt ud gælder for alle former for gennemførelse af EU-midler (herunder på medlemsstatsplan). Det konsoliderer også de systemer, der er til rådighed for at beskytte EU-budgettet mod svig og finansielle uregelmæssigheder. Det forenkler EU's finansielle regler for at reducere de omkostninger og den tid, der skal til for at gennemføre EU-fonde, så antallet af fejl kan mindskes. Det burde også øge virkningen af de forskellige politikker og deres resultater i praksis.
2.1.6.Internationalt samarbejde
OLAF forhandler også bestemmelser om bekæmpelse af svig i EU's internationale aftaler såsom associeringsaftaler og partnerskabsaftaler for bedre at bekæmpe svig med EU-budgettet uden for EU's grænser. I 2016 blev der indført bestemmelser om bekæmpelse af svig i den omfattende og udvidede partnerskabsaftale mellem EU og Armenien. Forhandlingerne om bestemmelserne om bekæmpelse af svig i aftalen om politisk dialog og samarbejde mellem EU og Cuba blev også afsluttet, og aftalen blev paraferet den 11. marts 2016.
Med henblik på at styrke efterforskningssamarbejdet uden for EU's grænser indgik OLAF seks aftaler om administrativt samarbejde med partnermyndigheder fra tredjelande og internationale organisationer i 2016.
2.1.7.Kommissionens strategi for bekæmpelse af svig (CAFS)
Kommissionen overvejer at ajourføre CAFS, der blev vedtaget den 24. juni 2011. Formålet med CAFS er at forbedre forebyggelse, afsløring og efterforskning af svig og sikre, at passende sanktioner, inddrivelse og afskrækkelse står højt på Kommissionens dagsorden.
Strategien er nu fuldstændig gennemført, hvilket betyder, at alle indsatser er afsluttet eller pågår. Der er fokus på sektorstrategier og handlingsplaner, der tackler svig inden for sektorspecifikke politikområder. Samtidig med at denne tilgang følges, vil den ajourførte strategi yderligere understrege indarbejdelsen af foranstaltninger til bekæmpelse af svig i Kommissionens interne kontrolsystemer og navnlig indberetning om gennemførelse af foranstaltninger til bekæmpelse af svig. Den ajourførte CAFS skal efter planen indeholde et specifikt kapitel om traditionelle egne indtægter (TEI) som en opfølgning på resultaterne af den revision, som Kommissionens interne revisionstjeneste (IAS) foretog i 2016 vedrørende "Performance and Coordination of Anti-fraud activities in the Traditional Own Resources (TOR) area".
Alle Kommissionens tjenestegrene (48 i alt) har indført sektorspecifikke strategier for bekæmpelse af svig for politikområdet under deres ansvar. Alle disse strategier skal ajourføres regelmæssigt for at afspejle ændringer i arbejdet med bekæmpelse af svig.
Kommissionens netværk til forebyggelse og afsløring af svig (FPDNet) godkendte en ajourført metode til sådanne strategier. Den bestod i yderligere integrering af foranstaltninger til bekæmpelse af svig i strategisk planlægning og programmering (SPP) og en overvågningscyklus – fra identificering af risikoen for svig til bekæmpelse af svig og overvågning. På denne måde udgør strategier for bekæmpelse af svig en integreret del af Kommissionens risikostyring, samtidig med at den særlige opmærksomhed, som svig kræver, opretholdes.
Kommissionens 16 tjenestegrene, der opdaterede deres strategi i 2016, indberettede, at de havde brugt den ajourførte metode og OLAF's vejledning til udvikling af generaldirektoraternes strategier for bekæmpelse af svig.
Eksempel fra EASME
Forvaltningsorganet for Små og Mellemstore Virksomheder (EASME) anvendte i 2016 den ajourførte metode til at ajourføre sin strategi for bekæmpelse af svig. Agenturets vurdering af risiko for svig er nu integreret i den årlige risikovurdering. De væsentligste risici for svig, som EASME står overfor, er plagiering, dobbeltfinansiering og forsætligt for høje eller falske omkostningsopgørelser. Disse risici og foranstaltninger til at afhjælpe dem overvåges nøje i den årlige risikostyring.
EASME traf afhjælpende foranstaltninger og skærpede kontrollen med disse risici under hensyntagen til princippet om cost-benefit. Det betyder, at der anvendes risikobaseret kontrol, og at risikobetonede projekter overvåges nøjere.
For visse risici (f.eks. plagiering) var EASME med til at teste værktøjer til H2020-programmerne, som anvendes i alle Kommissionens tjenestegrene, der beskæftiger sig med forskning.
Gennemførelsen af strategierne for bekæmpelse af svig overvåges regelmæssigt via Kommissionens præstationscyklus. Eftersom hvert politikområde har specifikke karakteristika for svig, er der ingen universalløsning til bekæmpelse af svig. De fleste tjenestegrene i Kommissionen tilrettelægger oplysende aktiviteter til bekæmpelse af svig såsom oplysningskampagner, uddannelse og seminarer.
2.1.8.Gennemførelsen af Hercule-programmet
Hercule III-programmet (2014-2020) fremmer aktiviteter til bekæmpelse af svig, korruption og anden ulovlig aktivitet, der påvirker EU's finansielle interesser. I 2016, det tredje år af programperioden, blev der stillet et budget på 14,5 mio. EUR til rådighed til:
·finansieringsforanstaltninger til styrkelse af toldvæsenets og politiets operationelle og tekniske kapacitet i medlemsstaterne samt IT-støtte, hvilket dækker mindst 70 % af programmets budget
·uddannelsesaktiviteter og konferencer, herunder digital retsmedicinsk uddannelse af personale, der ansættes af retshåndhævende myndigheder i medlemsstaterne og partnerlandene, hvilket dækker ca. 30 % af budgettet.
Kommissionen (OLAF) begyndte at modtage de første indberetninger, der afspejlede de konkrete resultater af aktiviteter, som var gennemført siden programmets begyndelse i 2014. Der blev berettet om væsentlig succes i forbindelse med smuglercigaretter og forfalskede cigaretter og tobak, og der blev foretaget beslaglæggelser ved hjælp af udstyr og uddannelse, der var finansieret af programmet.
2.2.Foranstaltninger truffet af medlemsstaterne
2.2.1.Resumé
Medlemsstaterne blev anmodet om at indberette højst tre af de vigtigste foranstaltninger til bekæmpelse af svig. Dette resumé giver et godt overblik over tendenser og prioriteter i medlemsstaternes foranstaltninger til bekæmpelse af svig, men det er ikke udtømmende. Der er truffet mange flere foranstaltninger, som er beskrevet i et ledsagedokument.
I 2016 indberettede medlemsstaterne 80 foranstaltninger til beskyttelse af EU's finansielle interesser og bekæmpelse af svig i programmeringsperioden 2014-2020.
Medlemsstaternes foranstaltninger vedrørte hele den svigbekæmpende cyklus, primært inden for delt forvaltning, fulgt af foranstaltninger inden for offentlige udbud, interessekonflikter, korruption, AFCOS, definition af svig, strategi til bekæmpelse af svig, organiseret og finansiel kriminalitet og whistleblowere. Hvad angår den svigbekæmpende cyklus, gjaldt de fleste foranstaltninger forebyggelse efterfulgt af afsløring, efterforskning og retsforfølgning, inddrivelse og sanktioner. Der var flere sektorspecifikke (73 %) end generelle (27 %) foranstaltninger. Af de sektorspecifikke foranstaltninger vedrørte 20 indtægter inden for skattesvig (60 %) og told (40 %). 41 foranstaltninger vedrørte udgifter, der dækker alle områder af budgettet.
2.2.1.1.Nationale strategier for bekæmpelse af svig
Ved udgangen af 2016 havde ni medlemsstater vedtaget en national strategi for bekæmpelse af svig og sendt den til Kommissionen. Dette er mere end i 2015, hvilket viser medlemsstaternes engagement i at vedtage en strategisk tilgang til bekæmpelse af svig og uregelmæssigheder, der skader EU og de nationale budgetter. Kommissionen glæder sig over denne udvikling og opfordrer alle andre medlemsstater til at udarbejde sådanne strategier.
2.2.1.2.Koordineringstjenester for bekæmpelse af svig (AFCOS)
Flere medlemsstater vedtog foranstaltninger til forbedring af sådanne koordineringstjenester, herunder Danmark (med en AFCOS-håndbog til bekæmpelse af svig), Frankrig (en national strategi for bekæmpelse af svig), Kroatien (en styringsmetode til forebyggelse af svig), Letland (en operationel strategi og handlingsplan for 2017-2019), Malta (aktiviteter med fokus på forebyggelse af svig med andre AFCOS) og Finland (lancering af et nationalt AFCOS-netværk).
2.2.1.3.Offentlige udbud
Der var en række foranstaltninger vedrørende offentlige udbud, da medlemsstaterne var forpligtet til at gennemføre direktiv 2014/23/EU, 2014/24/EU og 2014/25/EU i deres nationale lovgivning inden april 2016. Ti medlemsstater indberettede, at de traf foranstaltninger til at harmonisere deres nationale lovgivning om offentlige udbud med EU-lovgivningen. 11 medlemsstater har endnu ikke gennemført de tre direktiver om offentlige udbud fuldt ud.
2.2.1.4.Andet
Belgien, Frankrig, Litauen, Rumænien, Slovenien og Tjekkiet indberettede foranstaltninger til bekæmpelse af korruption og organiseret kriminalitet i 2016.
Forskellige øvrige foranstaltninger blev indberettet af følgende medlemsstater: Belgien (rettet mod skattely), Spanien (forbedret afsløring af svig), Frankrig (beskyttelse af whistleblowere), Kroatien (uddannelse i bekæmpelse af svig), Italien (inspektionskampagner), Litauen (et e-værktøj til straffesager), Ungarn (uddannelse til bekæmpelse af svig og mere samarbejde), Nederlandene (oplysning om svig) og Østrig (et centralt regnskabsregister).
2.2.2.Gennemførelse af anbefalingerne fra 2015
I rapporten fra 2015 om beskyttelse af EU's finansielle interesser, anbefalede Kommissionen medlemsstaterne at:
a)finde den rette balance mellem at lette samhandelen og beskytte EU's finansielle interesser udveksle erfaringer med at afsløre svig eller uregelmæssigheder ved kontrol samarbejde tæt om efterfølgende kontroller/revisioner og indarbejde oplysninger modtaget via systemerne CRMS, AFIS eller OWNRES i deres risikostyring
b)tilpasse deres strategier til toldkontrol under hensyntagen til resultaterne af frivillige angivelser
c)yderligere forbedre kvaliteten af de indberettede oplysninger via systemet til indberetning af uregelmæssigheder (IMS)
d)planlægge og målrette deres revisioner og kontroller på baggrund af en risikoanalyse og it-værktøjer samt bruge værktøjer såsom ARACHNE, IMS og værktøjet til risikovurdering af svig.
Nogle medlemsstater indberettede, at der var opnået en balance mellem handelslettelsen og beskyttelsen af EU's finansielle interesser, mens andre gennemfører foranstaltninger med henblik på at sikre denne balance.
18 medlemsstater videresendte oplysninger modtaget fra andre medlemsstater eller Kommissionens tjenestegrene til deres nationale, kompetente organer til risikovurdering og -analyse.
En række medlemsstater indberettede, at de har taget hensyn til Kommissionens henstilling om at tilpasse deres årlige planlægning af personale og ressourcer, der er nødvendige for at bekræfte oplysninger, der er modtaget i form af frivillige angivelser. Flere medlemsstater indberettede, at de har inkluderet sådanne oplysninger i risikoanalyse og -styring for at minimere risikoen og bruge den til efterfølgende kontrolundersøgelse.
De seks medlemsstater, der specifikt fik en henstilling om at styrke deres systemer i forbindelse med afsløring og/eller indberetning af svig, indberettede de fremskridt, de havde gjort. Frankrig og Litauen forklarede de foranstaltninger, de havde truffet for at forbedre indberetningen af uregelmæssigheder. Spanien bemærkede en stigning i uregelmæssigheder, der blev indberettet, takket være afsløringssystemets effektivitet.
I forbindelse med brugen af risikoanalyse og it-værktøjer (ARACHNE, IMS og værktøjet til risikovurdering af svig) indberettede nogle medlemsstater, at de anvender nogle af disse værktøjer kombineret med egne værktøjer, mens andre medlemsstater indberettede, at de primært bruger deres egne alternative værktøjer. IMS anvendes i vid udstrækning af alle medlemsstater, som gav oplysninger om denne henstilling.
2.3.Resumé af statistikker vedrørende afslørede uregelmæssigheder og svig
I 2016 blev 19 080 uregelmæssigheder (både svig og andre) indberettet til Kommissionen, hvilket var 15 % færre end i 2015. De vedrørte i alt ca. 2,97 mia. EUR, hvilket var 8 % lavere end det foregående år.
Afsløringen af en uregelmæssighed indebærer, at der træffes korrigerende foranstaltninger for at inddrive de pågældende uregelmæssige finansielle beløb, og at straffesager er påbegyndt, hvis der er mistanke om svig.
2.3.1.Afslørede uregelmæssigheder indberettet som svig
Antallet af indberettede uregelmæssigheder indberettet som svig (herunder mistanke om svig og konstateret svig) og de relaterede beløb kan ikke ses i sammenhæng med niveauet af svig, der påvirker EU-budgettet. Antallet af uregelmæssigheder indberettet som svig viser nærmere, hvor mange sager om potentiel svig medlemsstaterne og EU's organer afslører.
I 2016 blev 1 410 uregelmæssigheder indberettet som svig (dvs. 6 % af alle afslørede og indberettede uregelmæssigheder), og de vedrørte 391 mio. EUR (svarende til 13 % af de samlede finansielle beløb, der er berørt af uregelmæssigheder), der både dækker udgifter og indtægter. Der er forskelle mellem sektorer, som vist i Tabel 1.
Tabel 1: Uregelmæssigheder, der blev indberettet som svigagtige i 2016
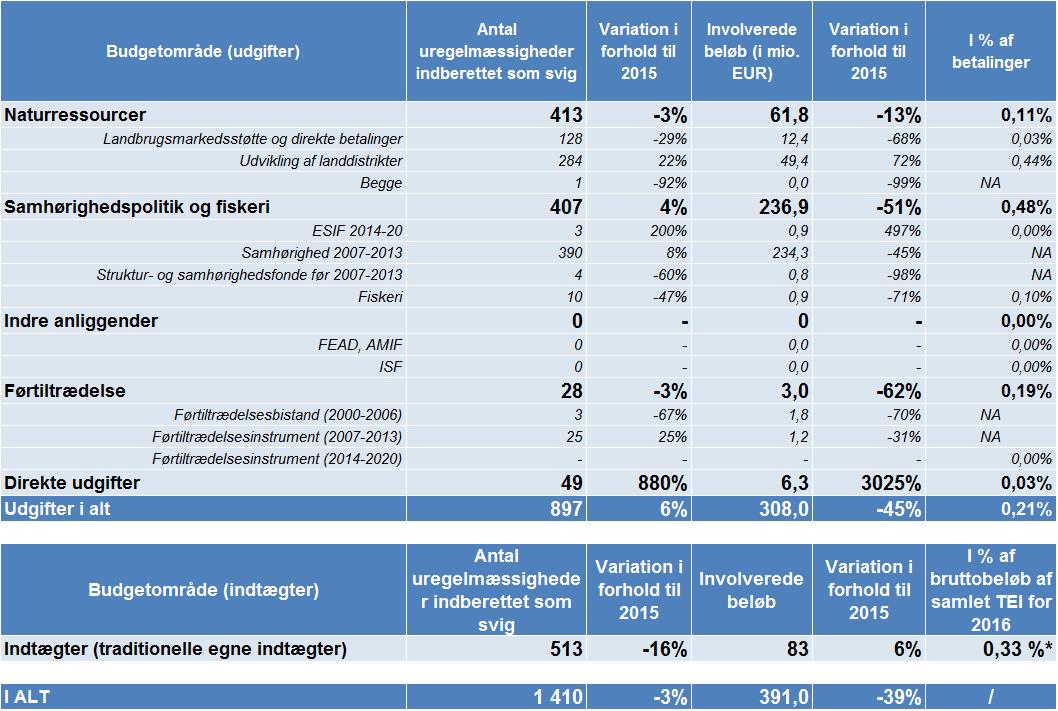
I sammenligning med 2015 steg antallet af uregelmæssigheder, der i 2016 blev indberettet som svig, med 3 %, mens deres finansielle indvirkning faldt med 39 %. Over de sidste fem år (2012-2016) er der kun sket mindre ændringer i antallet af uregelmæssigheder, der er indberettet som svig siden 2013. Tallet var 14 % højere i 2016 end i 2012 og 4 % under det femårige gennemsnit. De finansielle virkninger fluktuerer dog meget, da de pågældende beløb kan påvirkes af enkeltsager, der involverer meget store summer.
Diagram 1 viser de overordnede tendenser i løbet af de sidste fem år.
Der er nogle mindre forskelle i de årlige variationer mellem indtægter og udgifter.
Diagram 1: Uregelmæssigheder indberettet som svig og deres relaterede beløb, 2012-2016

Bilag 1 indeholder en oversigt over alle de uregelmæssigheder, der blev indberettet som svig i 2016, opdelt efter medlemsstat og budgetområde.
2.3.2.Andre afslørede og indberettede uregelmæssigheder
I 2016 blev der indberettet 17 670 andre uregelmæssigheder (ca. 15 % færre end i 2015). Tallene faldt for alle sektorer undtagen for direkte udgifter. Den finansielle virkning var næsten uændret på ca. 2,58 mia. EUR, som det fremgår af Tabel 2.
Bilag 2 indeholder en oversigt over alle andre uregelmæssigheder, der blev indberettet i 2016, opdelt efter medlemsstat og budgetområde.
Tabel 2: Andre uregelmæssigheder indberettet i 2016

3.Politikker, foranstaltninger og resultater til bekæmpelse af svig – Indtægter
3.1.EU-institutionernes foranstaltninger til bekæmpelse af svig vedrørende indtægter
3.1.1.Gensidig administrativ bistand – forordning 515/97
3.1.1.1.Udviklingen i lovgivningen
I henhold til forordning (EU) 2015/1525 om ændring af forordning (EF) nr. 515/97 om gensidig administrativ bistand i toldspørgsmål oprettes to centralisede databaser, der indeholder oplysninger om containerbevægelser og varer, der indføres i og passerer igennem EU. Disse databaser blev operationelle den 1. september 2016. Derudover blev følgende retsakter vedtaget i 2016 for at fremme gensidig bistand i toldvæsenet: delegeret forordning (EU) 2016/757, gennemførelsesforordning (EU) 2016/345 og gennemførelsesforordning (EU) 2016/346.
3.1.1.2.Gennemførelse af artikel 43b i forordning 515/97
Forordning (EU) 2015/1525 indførte en ny artikel (43b), der kræver, at Kommissionen vurderer behovet for at udvide databasen over Container Status Messages, CSM-databasen, og databasen vedrørende indførsel, udførsel og transit med oplysninger om udførsel, der ikke er begrænset til punktafgiftspligtige varer. Kommissionen skal også vurdere muligheden for at udvide transportdatabasen med oplysninger om indførsel, udførsel og transit af varer ad landevej og med fly.
Da disse databaser først blev operationelle den 1. september 2016, vil det på nuværende tidspunkt være for tidligt at udvide dem til andre kategorier af oplysninger. Imidlertid udfører Kommissionen for øjeblikket vurderingerne, der især fokuserer på merværdien af de yderligere oplysninger om udførsel. I den forbindelse foregår der interne konsultationer og samråd med medlemsstaternes myndigheder. For så vidt angår gennemførligheden med hensyn til at udvide transportdatabasen med andre transportmidler, indeholder forordning (EF) nr. 515/97 allerede retsgrundlaget for modtagelse af oplysninger. Der er i øjeblikket fokus på at identificere kilder til yderligere oplysninger, muligvis ved hjælp af oplysninger indsamlet som led i projektet vedrørende importkontrolsystem II (ICS-II). Kommissionen vil fremlægge sine resultater i den næste rapport om beskyttelse af EU's finansielle interesser.
3.1.1.3.AFIS-systemet (Anti Fraud Information System)
AFIS er en samlebetegnelse for en række applikationer til bekæmpelse af svig, som OLAF styrer ved hjælp af en fælles teknisk infrastruktur. Det er et vigtigt it-værktøj for mange forvaltninger og andre brugere, der er med til at beskytte EU's finansielle interesser. AFIS muliggør også betydelige stordriftsfordele og synergier i udviklingen, vedligeholdelsen og driften af et så bredt og forskelligt udvalg af it-tjenester og -værktøjer, der sigter mod:
·rettidig og sikker udveksling af svigrelaterede oplysninger mellem kompetente nationale forvaltninger og EU-forvaltninger
·lagring og analyse af relevante data.
AFIS dækker to hovedområder:
·gensidig bistand i toldspørgsmål,
·forvaltning af uregelmæssigheder.
Ved udgangen af 2016 havde AFIS 8 700 registrerede slutbrugere på vegne af over 1 800 kompetente tjenester i medlemsstater, partnertredjelande, internationale organisationer, Kommissionens tjenestegrene og andre EU-organer. I 2016 udvekslede AFIS-brugere 16 900 mails. I alt 13 800 sager blev gjort tilgængelige i AFIS-databaser og moduler for gensidig bistand.
Systemet til indberetning af uregelmæssigheder (IMS), der drives på AFIS-platformen, modtog 43 600 nye meddelelser om uregelmæssigheder fra medlemsstaterne og kandidatlandene.
To nye it-systemer, der er fastsat i Rådets ændrede forordning (EF) nr. 515/97 er trådt i kraft:
·CSM-databasen
·databasen vedrørende indførsel, udførsel og transit.
AFIS modtog 182 mio. CSM'er in 2016. Databasen vedrørende indførsel, udførsel og transit indeholder angivelsesoplysninger vedrørende indførsel og transit af varer og udførsel af punktafgiftspligtige varer.
Ca. 2 mio. udførselsangivelser og relaterede meddelelser blev behandlet. Forsendelsesinformationssystemet til bekæmpelse af svig (ATIS) modtog oplysninger om 6,7 mio. nye transitforsendelser. Disse er også tilgængelige i databasen vedrørende indførsel, udførsel og transit.
AFIS blev brugt til sikker adgang og udveksling af oplysninger i 11 fælles toldaktioner (jf. næste afsnit).
3.1.1.4.Fælles toldaktioner (FTA'er)
FTA'er er korte, koordinerede og målrettede aktioner, der gennemføres af toldmyndighederne for at bekæmpe ulovlig grænseoverskridende handel med varer.
OLAF koordinerede og samarbejdede med medlemsstaterne i 12 FTA'er og andre operationelle aktioner. En FTA blev tilrettelagt af Toldsamarbejdsrådet med efterforskningsstøtte fra OLAF. Fire FTA'er blev tilrettelagt i samarbejde med fire medlemsstater og finansieret af OLAF.
For at lette koordineringen af FTA'er med en lang række deltagere leverede OLAF følgende:
·efterforskningsstøtte, teknisk og/eller finansiel bistand
·sikker adgang og udveksling af oplysninger via AFIS
·sit faste lokale til operativ koordinering for de involverede myndigheder.
Ud af de 12 FTA'er og andre aktioner skiller følgende sig ud:
FTA Magnum, der var rettet mod smugling af tobaksvarer, der transporteres ad landevej ind i EU over EU's østlige grænse. Den blev koordineret af den estiske toldmyndighed og OLAF med deltagelse af fem medlemsstater. Ca. 11 mio. cigaretter blev beslaglagt under aktionen.
FTA Warehouse III, der var rettet mod smugling og fjernelse af punktafgiftspligtige varer (tobaksvarer, mineralolie/brændstoffer og visse typer af alkohol) fra suspensionsordninger for told og afgifter. Den blev koordineret af den finske myndighed og OLAF med deltagelse af alle medlemsstater og støtte fra Europol. Resultaterne af denne aktion er stadig under evaluering.
FTA Orion, der var rettet mod varer med oprindelse i tredjelande og overgået til fri omsætning under anvendelse af toldprocedure 42. Den blev koordineret af den græske toldmyndighed og OLAF med deltagelse af toldmyndighederne i 23 medlemsstater i tæt samarbejde med skattemyndighederne. Europol støttede aktionen. I denne FTA afslørede tolden flere tilfælde af undervurdering og fejltarifering af varer ved indførslen samt en række manglende forhandlere, der "forsvandt" for at undgå told og moms.
FTA Wafers var rettet mod falske halvledere, der blev importeret til EU fra Asien med post- eller /kurertjenester. Resultaterne af denne aktion er stadig under evaluering. Den blev koordineret af det nederlandske toldvæsen og OLAF med deltagelse af 12 medlemsstater og støtte fra Europol i tæt samarbejde med industrien.
Aktionerne Kerguelen, Kiribati, Killick, Kheops og Pascal: Disse regionale maritime overvågningsaktioner, der koordineres af franske toldmyndigheder, var rettet mod afsløring af ulovlig handel med følsomme varer, der transporteres ad søvejen via Atlanterhavet og Middelhavet. Aktionerne resulterede i beslaglæggelser af over otte ton cannabisharpiks og 400 kg kokain samt anholdelsen af 17 personer.
Den fælles Hansa-aktion, der blev drevet af toldmyndigheden i Det Forenede Kongerige i samarbejde med Europol og med støtte fra OLAF, var rettet mod intern bevægelse af ulovlige punktafgiftspligtige vare, især cigaretter. Den endelige evaluering pågår stadig.
Aktion Octopus blev tilrettelagt af de franske toldmyndigheder i samarbejde med OLAF, var rettet mod svig med indtægter vedrørende toldprocedure 42 og bidrog til at afdække forskellige svigagtige virksomheder og store summer af unddraget told og moms. Mere end 6 000 forfalskede varer blev beslaglagt som følge af de øgede kontroller.
Aktion Gryphon II blev tilrettelagt af Toldsamarbejdsrådet med deltagelse af OLAF og var rettet mod ulovlig handel med tobaksvarer. Aktionen resulterede i beslaglæggelser af 729 mio. cigaretter, 287 000 cigarer og 250 ton øvrige tobaksvarer samt maskindele til fremstilling af cigaretter, en stor mængde kontanter og mere end 12 mio. banderoler.
3.1.2.Gensidig bistand og bestemmelser om bekæmpelse af svig i internationale aftaler
I henhold til artikel 19 i forordning (EF) nr. 515/97 blev listen over aftaler om gensidig administrativ bistand, der danner retsgrundlag for udveksling af oplysninger med tredjelande om svig og uregelmæssigheder, udvidet til at omfatte følgende partnere i 2016: Kasakhstan, Elfenbenskysten, Ghana og Kosovo*. Derudover blev forhandlingerne om at ajourføre den tidligere aftale med Armenien afsluttet. Der har været gode fremskridt i forhandlingerne med Mercosur (Argentina, Brasilien, Paraguay og Uruguay).
EU har også gjort fremskridt i igangværende forhandlinger om at indføre en klausul om bekæmpelse af svig i frihandelsaftaler med Japan, USA, Mexico, Mercosur og Tunesien.
3.1.3.Bekæmpelse af ulovlig handel med tobaksvarer
Kommission reviderer i øjeblikket det foreløbige resultat af sin meddelelse fra 2013 "Intensivering af kampen mod cigaretsmugling og andre former for ulovlig handel med tobaksvarer – En samlet EU-strategi", som var ledsaget af en omfattende handlingsplan. En situationsrapport, der giver et overblik over de vigtigste initiativer siden da, blev offentliggjort i maj 2017, herunder en analyse af det ulovlige marked for tobaksvarer og forslag til yderligere overvejelser og aktioner.
3.1.4.Bekæmpelse af momssvig
Kommissionen vedtog handlingsplanen "Mod et fælles europæisk momsområde – De svære valg" den 7. april 2016. Den indeholdt 20 foranstaltninger til tackling af momskløften og bekæmpelse af svig, der var rettet mod det midlertidige momssystems nuværende eksponering for såkaldt svig i forbindelse med forsvundne forhandlere inden for Fællesskabet ved at oprette et endeligt momssystem baseret på destinationsprincippet og gennemføre flere hasteforanstaltninger til tackling af momskløften.
I rapporten om momskløften, der blev offentliggjort i 2016, blev der påvist en momskløft på 159,5 mia. EUR. Der blev nedsat en ekspertgruppe under Fiscalis-programmet for at give medlemsstaterne mulighed for at udveksle god praksis med at måle momskløften.
Den 21. december 2016 vedtog Kommission et forslag til Rådets direktiv om, at en generel ordning for omvendt betalingspligt ("reverse charge") midlertidigt kunne anvendes, hvis et bestemt antal medlemsstater anmoder om dette.
Medlemsstaterne og Kommissionen fortsatte deres drøftelse om nye måder at øge Eurofisc-netværkets aktiviteter på med henblik på at afsløre organiseret svig mere effektivt.
Forhandlingerne om en EU-aftale med Norge om administrativt samarbejde og bistand til inddrivelse af moms blev afsluttet, og aftalen skal underskrives i 2017.
3.2.Medlemsstaternes foranstaltninger til bekæmpelse af svig med indtægter
De fleste medlemsstater indberettede foranstaltninger til bekæmpelse af toldsvindel. Danmark og Frankrig indberettede en national risikoanalyse, Italien og Portugal indberettede en national toldrisikovurdering, og Østrig og Slovenien indberettede en national strategi for toldkontrol. Bulgarien, Grækenland og Finland indberettede foranstaltninger til bekæmpelse af organiseret og finansiel kriminalitet og bekæmpelse af smugling. Bulgarien, Tjekket, Irland, Litauen, Letland og Polen indberettede foranstaltninger til bekæmpelse af skatteunddragelse og momssvig.
3.3.Statistik over afslørede uregelmæssigheder og svig med indtægter
3.3.1.Afslørede uregelmæssigheder indberettet som svig
Antallet af uregelmæssigheder indberettet som svig i 2016 var 513 (FFL er 11 %). Det er 32 % lavere end det femårige gennemsnit (749 uregelmæssigheder for perioden 2012-2016). Det berørte TEI-beløb, estimeret og fastslået (83 mio. EUR, FAL er 15 %) i 2016, er 30 % lavere end det femårige gennemsnit (119 mio. EUR).
Inspektioner udført af tjenester til bekæmpelse af svig og af toldmyndighederne i forbindelse med toldbehandling af varer var de mest vellykkede metoder til at afsløre svig. Målt i mængder var inspektioner udført af tjenester til bekæmpelse af svig de mest udbytterige.
Undervurderinger afsløret i Det Forenede Kongerige, som påvirker TEI-indtægterne
Kommissionens tjenestegrenes inspektion af TEI i november 2016 i Det Forenede Kongerige afdækkede betydelige svagheder i forvaltning og kontrol af undervurderet import af tekstiler og fodtøj.
OLAF afsluttede også en efterforskning i marts 2017 af undervurderingen af tekstiler og fodtøj, der blev importeret til Det Forenede Kongerige fra Folkerepublikken Kina. Undersøgelserne viste, at der ikke var truffet passende foranstaltninger med henblik på at forhindre systematisk undervurderet import af tekstiler og fodtøj fra Kina i at komme ind i EU gennem Det Forenede Kongerige. Dette resulterede i meget store tab på EU-budgettet mellem 2013-2016.
Disse forhold fik generaldirektøren for budgettet til at tage forbehold i den årlige aktivitetsrapport fra 2016 om unøjagtigheden af de TEI-beløb, der var blevet overført af Det Forenede Kongerige til EU's budget siden 2013.
Kommissionen følger op på resultaterne af revisionen og OLAF-rapporterne i samarbejde med Det Forenede Kongerige. Hvis Det Forenede Kongerige ikke træffer passende korrigerende foranstaltninger, vil Kommissionen træffe alle relevante foranstaltninger til beskyttelse af Unionens finansielle interesser, herunder i givet fald tage de retlige skridt, der er fastlagt i traktaterne.
3.3.2.Andre afslørede og indberettede uregelmæssigheder
Antallet af uregelmæssigheder, der ikke blev indberettet som svig, var 4 134, hvilket er 9 % lavere end det femårige gennemsnit (4 532 for 2012-2016). Det berørte TEI-beløb, estimeret og fastslået, var på 454 mio. EUR, hvilket er 28 % højere end det femårige gennemsnit (355 mio. EUR).
Selv om det samlede antal sager om svig og andre uregelmæssigheder faldt fra 5 514 sager i 2015 til 4 647 i 2016 (fald på 16 %), steg de samlede involverede TEI-beløb fra 445 mio. EUR til 537 mio. EUR (stigning på 21 %).
Andre uregelmæssigheder blev primært påvist ved efterfølgende kontroller.
I 2016 var solpaneler den vare, som beløbsmæssigt var mest påvirket af svig og uregelmæssigheder. I mange tilfælde blev der afsløret uregelmæssigheder med solpaneler efter en meddelelse om gensidig bistand udstedt af OLAF. Dette understreger, hvor vigtig OLAF's efterforskning er for afsløringen af uregelmæssigheder.
3.3.3.Resultater fra Det Europæiske Kontor for Bekæmpelse af Svig
OLAF indledte 40 efterforskninger af mistanker om unddragelse af importafgifter. Kontoret afsluttede 30 efterforskninger og udarbejdede 71 finansielle henstillinger til EU's nationale toldmyndigheder om inddrivelse af unddraget told til en værdi af 103,7 mio. EUR. Otte henstillinger om juridiske foranstaltninger blev sendt til EU's nationale retsmyndigheder.
4.Sektorspecifikke politikker, foranstaltninger og resultater vedrørende bekæmpelse af svig – Udgifter
4.1.Landbrug – Sektorspecifikke politikker, foranstaltninger og resultater vedrørende bekæmpelse af svig
4.1.1.Landbrug – Medlemsstaternes foranstaltninger til bekæmpelse af svig
Syv medlemsstater indberettede foranstaltninger til bekæmpelse af svig, der er særlig rettet mod landbrugsfonde som følger: Tyskland iværksatte uddannelse til bekæmpelse af svig, Grækenland vedtog foranstaltninger til bekæmpelse af svig, Luxembourg fokuserede på at afsløre svig i landbruget, Polen foretog en risikoanalyse af svig i landbruget, Slovenien indførte et computerbaseret regnskabssystem, Slovakiet indførte nye interne procedurer og tjeklister, og Det Forenede Kongerige gennemførte sektorspecifikke strategier for bekæmpelse af svig.
4.1.2.Landbrug – Statistik over afslørede uregelmæssigheder og svig
Den fælles landbrugspolitik finansieres af to fonde, Den Europæiske Garantifond for Landbruget (EGFL – ca. 80 % af budgettet for den fælles landbrugspolitik) og Den Europæiske Landbrugsfond for Udvikling af Landdistrikterne (ELFUL – de resterende 20 %), der fungerer forskelligt. EGFL følger en årlig gennemførelse, mens ELFUL finansierer flerårige programmer. EGFL er opdelt i to hovedområder: direkte betalinger til landmænd og markedsstøtteforanstaltninger.
Udviklingen i de sidste fem år i uregelmæssigheder, der afsløres og indberettes af medlemsstaterne til Kommissionen, afspejler disse forskelle, idet EGFL udviser en jævn kurve, og ELFUL afspejler den flerårige cyklus. Det uregelmæssighedsmønster, der afsløres af medlemsstaterne, bekræfter den højere iboende risiko i ELFUL-investeringer. Afslørede uregelmæssigheder i forbindelse med markedsstøtteforanstaltninger viser dog også, at der kan gøres mere på dette område.
4.1.2.1.Afslørede uregelmæssigheder indberettet som svig
Af de uregelmæssigheder, som medlemsstaterne har indberettet som svig de sidste fem år, vedrører 60 % ELFUL og 40 % EGFL. FFL er 12,5 %, og FAL er 24 %.
For ELFUL er den hyppigst afslørede metode brugen af falske eller forfalskede bilag. I de sidste to år er antallet af overtrædelser af etik og integritet (en kategori, der omfatter tilfælde af korruption og interessekonflikter) dog steget. De blev ofte afsløret i 2016 og kan være forbundet med den decentrale styringsstruktur i mange ELFUL-programmer. På den anden side viser det forhold, at der afsløres og indberettes så mange sager, at medlemsstaterne har øget opmærksomheden på disse forhold.
Uregelmæssigheder indberettet som svig med ELFUL-midler i de sidste fem år udgør omkring 0,5 % af betalingerne.
For EGFL udgør uregelmæssigheder indberettet som svig i de sidste fem år en mindre procentdel af budgetforpligtelserne end for ELFUL. Virkningen på direkte betalinger er 0,03 %.
Situationen er imidlertid anderledes for markedsforanstaltninger (som kun udgør 7 % af EGFL-forpligtelserne). Her er virkningen på betalingerne 1,1 %. De vigtigste foranstaltninger er "frugt og grøntsager", "produkter henhørende under vinsektoren" og "svinekød, æg og fjerkrækød, biavl og andre animalske produkter". De indberettede finansielle beløb afspejler væsentlige finansielle korrektioner, som Kommissionen pålægger medlemsstaterne efter egne revisioner. De nationale myndigheder skal inddrive de uretmæssigt udbetalte beløb fra modtagerne. Dette viser, at det samlede system fungerer takket være Kommissionens revisioner, men at medlemsstaterne kan gøre mere for at sikre, at udgifterne er formelt rigtige og lovlige på dette område.
De hyppigst afslørede metoder i forbindelse med EGFL er "falske eller forfalskede erklæringer, bilag, støtteanmodninger" og "erklæring om fiktive produkter, arter og/eller jord" i lighed med tidligere år.
4.1.2.2.Andre afslørede og indberettede uregelmæssigheder
Udviklingen i andre uregelmæssigheder er beskrevet i afsnit 4.1.2.
For EGLF-udgifter er der igen en betydelig forskel på direkte betalinger og markedsforanstaltninger. Virkningen på direkte betalinger har i de sidste fem år været 0,07 %, mens den er 1,5 % for markedsforanstaltningerne. For ELFUL er virkningerne af andre uregelmæssigheder 2,1 % for 2012-2016.
4.1.2.3.Resultater fra Det Europæiske Kontor for Bekæmpelse af Svig
De finansielle henstillinger fra OLAF har i løbet af de sidste fem år ligget stabilt på ca. 60 mio. EUR om året.
4.2.Samhørighedspolitik og fiskeri – Sektorspecifikke politikker, foranstaltninger og resultater vedrørende bekæmpelse af svig
4.2.1.Samhørighedspolitik og fiskeri – Medlemsstaternes foranstaltninger til bekæmpelse af svig
De fleste medlemsstater indberettede, at de havde vedtaget foranstaltninger på dette område:
Belgien vedrørende interessekonflikter, Bulgarien vedrørende administration af uregelmæssigheder og ARACHNE, Danmark vedrørende forvaltning af mistanke om svig, Tyskland vedrørende styrings- og kontrolsystemer for Den Europæiske Socialfond samt egenvurdering af risici for svig i Den Europæiske Fond for Regionaludvikling, Irland vedrørende foranstaltninger til bekæmpelse af svig, der er specifikke for EFRU, Finland vedrørende deres støttemodtagerinformationssystem, Kroatien vedrørende forvaltning af uregelmæssigheder, Italien vedrørende forebyggelse af svig i fiskeriet, Cypern vedrørende et værktøj til egenrisikovurdering af svig, Luxembourg vedrørende ARACHNE og et værktøj til egenrisikovurdering af svig, Malta vedrørende indberetning af uregelmæssigheder, Nederlandene og Det Forenede Kongerige vedrørende ARACHNE, Østrig vedrørende en verifikationsprocedure, Polen vedrørende it-værktøjer til offentlige indkøb, Slovenien vedrørende et computerbaseret regnskabssystem, Finland vedrørende uddannelse i bekæmpelse af svig og Sverige vedrørende økonomisk kriminalitet og risikoanalyse.
4.2.2.Samhørighedspolitik og fiskeri – Statistikker over afslørede uregelmæssigheder og svig
I sammenligning med de øvrige budgetområder indebærer en analyse af samhørighedspolitikken en højere grad af kompleksitet, fordi de modtagne oplysninger (indberettede uregelmæssigheder) vedrører forskellige programmeringsperioder, der er underlagt forskellige regelsæt.
Derudover er programmeringscyklusserne flerårige, og dette påvirker i høj grad de underliggende tendenser. I betragtning af ligheden i forvaltningen af midlerne analyseres fiskeriet og samhørighedspolitikken sammen.
I 2016 blev der afsløret og indberettet 8 497 uregelmæssigheder (22 % færre end i 2015, men 25 % flere end gennemsnittet i de sidste fem år). De vedrører fire forskellige programmeringsperioder, og den største andel angår 2007-2013 (97 %), mens kun 115 angår 2014-2020-programmet. De finansielle beløb, der var berørt af uregelmæssigheder i 2016, nåede op på 2,06 mia. EUR og forblev ret stabile (5 % mindre end i 2015 og 8 % mere end gennemsnittet i de sidste fem år).
Der blev ikke identificeret væsentlige ændringer i tendenser i sammenligning med tidligere år, hvad angår typer af afslørede uregelmæssigheder samt afsløring og indberetningseffektivitet.
4.2.2.1.Afslørede uregelmæssigheder indberettet som svig
407 uregelmæssigheder indberettet som svig blev afsløret og indberettet, hvilket er 4 % flere end i 2015, men stadig 17 % over gennemsnittet i de sidste fem år.
Størstedelen af de indberettede uregelmæssigheder gjaldt 2007-2013, og derfor fokuserede dette års analyse på hele programmeringsperioden. I hele perioden blev der afsløret og indberettet 1 750 svigagtige uregelmæssigheder af de nationale myndigheder til en værdi af 1,48 mia. EUR med en afsløringsgrad på 0,42 %.
Afsløringsgraden er højere for programmer, der bidrager til konvergensmålet. Programmer vedrørende europæisk territorialt samarbejde har derimod er anomalt lav afsløringsgrad (0,1 %).
Prioriteringsområderne med flest indikatorer for svig er "turisme", "forskning og teknologisk udvikling (FTU)", "transport", "investering i social infrastruktur" og "teknisk bistand inden for fiskeri".
4.2.2.2.Andre afslørede og indberettede uregelmæssigheder
8 090 andre uregelmæssigheder blev afsløret og indberettet, hvilket er næsten 23 % færre end i 2015 og 26 % flere end gennemsnittet i de sidste fem år.
I programmeringsperioden 2007-2013 blev der afsløret og indberettet 35 360 andre uregelmæssigheder til en værdi af knap 7,3 mia. EUR, hvilket svarer til en afsløringsgrad på 2,1 %. Prioriteringsområderne med det største antal indikatorer er de samme som for uregelmæssigheder indberettet som svig.
4.2.2.3.Resultater fra Det Europæiske Kontor for Bekæmpelse af Svig
Størstedelen af OLAF's finansielle henstillinger vedrører samhørighedspolitikken. OLAF henstillede til inddrivelse af 353 mio. EUR.
4.3.Indirekte forvaltning (førtiltrædelse) – Sektorspecifikke politikker, foranstaltninger og resultater vedrørende bekæmpelse af svig
4.3.1.Indirekte forvaltning (førtiltrædelse) – Statistik over afslørede uregelmæssigheder og svig
Analysen af uregelmæssigheder vedrørende indirekte forvaltning fokuserer på førtiltrædelsesinstrumenter.
De indberettede uregelmæssigheder vedrører stadig to hovedperioder: programmerne for førtiltrædelsesbistand 2000-2006, der sigtede mod at forberede tiltrædelsesbølgerne i 2004 og 2007, og førtiltrædelsesinstrumenterne i 2007-2013, der blev anvendt i den europæiske naboskabspolitik, og som hovedsagelig vedrører Balkanlandene og Tyrkiet.
Samlet set var der ingen ændringer i de indberettede uregelmæssigheder fra 2015, mens den femårige udvikling (2012-2016) viser et stabilt fald som følge af udfasningen af initiativerne i forbindelse med de seneste udvidelsesbølger. I 2016 blev der kun indberettet otte uregelmæssigheder, der involverede 2 mio. EUR og berørte programmerne for førtiltrædelsesbistand (mod 15 i 2015). I alt 111 der berørte 8,3 mio. EUR, blev indberettet vedrørende førtiltrædelsesinstrumenterne (mod 109 i 2015).
Hvad angår programmerne for førtiltrædelsesbistand, blev der kun afsløret og indberettet tre uregelmæssigheder som svig til en værdi af 1,8 mio. EUR. Med hensyn til førtiltrædelsesinstrumenterne steg antallet af afslørede uregelmæssigheder indberettet som svig til 25 (fra 21 i 2015) og berørte 1,2 mio. EUR.
Det største område er fortsat støtte til udvikling af landdistrikterne.
4.3.2.Resultater fra Det Europæiske Kontor for Bekæmpelse af Svig
Som et resultat af sin efterforskning på disse områder henstillede OLAF til, at Kommissionen inddrev 7,1 mio. EUR.
4.4.Direkte forvaltning – Sektorspecifikke politikker, foranstaltninger og resultater vedrørende bekæmpelse af svig
4.4.1.Direkte forvaltning – Statistik over afslørede uregelmæssigheder og svig
Statistikkerne over direkte forvaltning er baseret på indtægtsordrer, der er udstedt af Kommissionens tjenestegrene, som registreres i Kommissionens regnskabssystem baseret på periodiseringsprincippet, ABAC.
4.4.1.1.Afslørede uregelmæssigheder indberettet som svig
I 2016 registrerede ABAC 49 inddrivelsesposter, der blev klassificeret som svig, hvilket beløb sig til 6,25 mio. EUR. Når disse blev sammenlignet med de samlede midler, der reelt er udbetalt, er afsløringsgraden for svig 0,3 %, hvilket har været et stabilt niveau de sidste fem år.
4.4.1.2.Andre afslørede og indberettede uregelmæssigheder
Hvad angår andre uregelmæssigheder, blev der registreret 1 861 inddrivelsesposter på i alt 78 mio. EUR i 2016. Over en femårig periode forblev afsløringsgraden af uregelmæssigheder stabilt på ca. 0,5 %.
4.4.1.3.Resultater fra Det Europæiske Kontor for Bekæmpelse af Svig
OLAF henstillede til inddrivelse af 22,3 mio. EUR efter sin efterforskning på disse områder.
5.Inddrivelse og andre forebyggende og korrigerende foranstaltninger
Detaljerede oplysninger om inddrivelser, finansielle korrektioner og andre forebyggende og korrigerende foranstaltninger (afbrydelser og udsættelser af betalinger) offentliggøres i den årlige forvaltnings- og effektivitetsrapport, som fra 2016 omfatter den tidligere årlige meddelelse fra Kommissionen til Europa-Parlamentet, Rådet og Revisionsretten om beskyttelsen af EU's budget.
6.Samarbejde med medlemsstaterne
På mødet i 2016 i Det Rådgivende Koordineringsudvalg for Bekæmpelse af Svig (Cocolaf) med eksperter fra medlemsstaterne drøftede man den vigtigste udvikling inden for bekæmpelse af svig og udarbejdelsen af 2015-rapporten "Beskyttelse af EU's finansielle interesser – Bekæmpelse af svig" i henhold til artikel 325 i TEUF.
Cocolaf's undergrupper mødtes i 2016 for at:
·udarbejde vejledningen til indberetning af uregelmæssigheder og lancering af det nye IMS
·udarbejde dokumenter om forebyggelse af svig
·dele mediestrategier
·iværksætte kommunikationsaktiviteter om forebyggelse og afskrækkelse af svig.
Der blev udarbejdet to vejledende dokumenter i undergrupperne:
·Undergruppen om indberetning og analyse: "Handbook on the requirement to report irregularities", der indeholder vejledning om fælles aspekter af medlemsstaternes indberetning af uregelmæssigheder i forbindelse med udgifter på EU-budgettet som et led i delt forvaltning for programmeringsperioden 2014-2020.
·Undergruppen om forebyggelse af svig: "General Guidelines on National Anti-Fraud Strategies" til brug for medlemsstaterne, når de udarbejder deres nationale strategi. Dokumentet er en revideret og udvidet version af retningslinjerne fra 2014. Det er et mere omfattende dokument, der dækker alle udgifter under delt forvaltning, og det indeholder konkrete eksempler på medlemsstaternes bedste praksis.
Begge dokumenter blev udarbejdet i et samarbejde mellem medlemsstaternes eksperter og koordineret af OLAF.
Det tredje AFCOS-gruppemøde fandt sted den 27. oktober 2016, og her havde koordineringstjenesterne mulighed for at drøfte nøglefaktorer for et vellykket efterforskningssamarbejde med OLAF. OLAF forelagde flere udviklinger på forskellige politikområder, f.eks. evalueringen af forordning 883/2013 og Den Europæiske Anklagemyndighed.
Derudover mødtes undergruppen OAFCN (OLAF's Kommunikationsnetværk vedrørende Bekæmpelse af Svig) i 2016 for at drøfte den undersøgende journalistiks rolle i bekæmpelsen af svig i EU, udveksle erfaringer med et internationalt projekt til gennemsigtig bekæmpelse af korruption og deltage i en praktisk workshop om, hvordan man udvikler en vellykket kommunikationsstrategi og andre aktiviteter.
Rådets arbejdsgruppe vedrørende bekæmpelse af svig udvekslede synspunkter med Kommissionen om bekæmpelse af svig. Der var fire møder arbejdsgruppen i 2016: tre under det nederlandske formandskab og et under det slovakiske formandskab.
7.Systemet for tidlig afsløring og udelukkelse (EDES)
Systemet for tidlig afsløring og udelukkelse (EDES), der sigter mod at styrke beskyttelsen af EU's finansielle interesser, blev indført ved revisionen i 2015 af finansforordningen og trådte i kraft den 1. januar 2016. EDES sikrer:
·tidlig afsløring af økonomiske aktører, som udgør en risiko for EU's finansielle interesser
·udelukkelse af upålidelige økonomiske aktører fra at opnå EU-midler og/eller indførelse af en bødestraf
·offentliggørelse, i de alvorligste tilfælde, på Kommissionens websted af oplysninger vedrørende udelukkelse og/eller bødestraffen for at øge den afskrækkende virkning.
Dette nye system repræsenterer en betydelig forbedring i anvendelsen af reglerne om administrative sanktioner med hensyn til grundlæggende rettigheder, uafhængighed og gennemsigtighed.
EU's institutioner, agenturer og organer kan nu kun beslutte at pålægge upålidelige, økonomiske aktører sanktioner efter at have modtaget en henstilling fra det nye centraliserede panel. Panelet vurderer sager, hvor der ikke foreligger en endelig dom eller endelig administrativ afgørelse. Det har ingen undersøgelsesbeføjelser. Panelet baserer i princippet sin vurdering på fakta og resultater fra revisioner, der varetages af Kommissionens kompetente tjenestegren, eller efterforskning udført af OLAF.
Panelet består af en fast, højtstående og uafhængig formand, der tiltrådte den 24. november 2016, to faste medlemmer, der repræsenterer Kommissionen, og en ad hoc-repræsentant for den anvisningsberettigede i den tjenestegren, som anmoder om henstillingen. Panelet respekterer den berørte økonomiske aktørs ret til forsvar og anvender proportionalitetsprincippet.
I 2016 blev 21 sager vedrørende 33 økonomiske aktører henvist til panelet via dets faste sekretariat af forskellige anvisningsberettigede tjenester, heraf 14 fra Kommissionen, fem fra forvaltningsorganer, en fra et kontor og en fra et decentraliseret agentur. I 2016 vedtog panelet tre henstillinger.
Kommissionen skal også aflægge rapport om de beslutninger, som de anvisningsberettigede har truffet vedrørende:
·tilfælde, hvor økonomiske aktører ikke bliver udelukket, når det er nødvendigt at sikre kontinuitet i tjenesten i en begrænset periode, og indtil de pågældende økonomiske aktører har truffet afhjælpende foranstaltninger
·manglende offentliggørelse af oplysninger om administrative sanktioner på Kommissionens websted enten på grund af behovet for efterforskningens fortrolighed eller for at respektere proportionalitetsprincippet, når en fysisk person er involveret.
8.Opfølgning på Europa-Parlamentets beslutning om beskyttelse af EU's finansielle interesser – Bekæmpelse af svig – Årsrapport 2015
Kommissionen glæder sig over Europa-Parlamentets beslutning og navnlig dens støtte til Kommissionens seneste initiativer til bekæmpelse af svig, Den Europæiske Anklagemyndighed og BFI-direktivet. Kommissionen noterer sig den generelt konstruktive og positive tone i beslutningen og kan give en positiv opfølgning på et stort antal henstillinger.
a)Afsløring og indberetning af uregelmæssigheder
Kommissionen understreger, at en fortolkning af et stigende antal uregelmæssigheder, som medlemsstaterne har indberettet, som en negativ udvikling eller et faldende antal som en positiv udvikling er overforenklet og kan være vildledende.
De nationale strategier for bekæmpelse af svig er kun obligatoriske for kandidatlandene. Kommissionen opfordrer medlemsstaterne til at udarbejde sådanne strategier og støtter dem ved at lette udvekslingen af bedste praksis og knowhow.
Hvad angår afsløring af uregelmæssigheder, har Kommissionen allerede stillet specifikke it-værktøjer til rådighed for medlemsstaterne såsom ARACHNE, IMS og værktøjet til risikovurdering af svig.
b)Indtægter – egne indtægter
Kommissionen understreger, at den gennemfører handlingsplanen "Mod et fælles europæisk momsområde – De svære valg" med 20 foranstaltninger til at tackle momskløften, der blev offentliggjort den 6. april 2016.
Kommissionen har forpligtet sig til at bekæmpe handel med ulovlige og forfalskede varer og har et løbende samarbejde med medlemsstaterne om at udvikle en fælles ramme for risikostyring for at sikre ensartede niveauer af risikobaseret toldkontrol i hele EU. Kommissionen gennemfører regelmæssigt inspektioner på stedet i medlemsstaterne med det formål at sikre, at de nationale forvaltnings- og kontrolsystemer overholder EU's toldlovgivning.
c)Udgifter
Kommissionen noterer sig Europa-Parlamentets interesse for mere detaljerede oplysninger om inddrivelse fra personer med lovlig bopæl i tredjelande af dårligt forvaltede EU-midler under direkte forvaltning og vil prøve at gå mere i dybden med dette aspekt i næste års rapport inden for rammerne af de oplysninger, der er tilgængelige.
Hvad angår systematisk analyse af fejl i offentlige udbud, kræves der tilstrækkelige data til at udføre en meningsfuld analyse. Ud over indberetningerne af uregelmæssigheder vedrørende EU-midler har Kommissionen for at indsamle sådanne oplysninger indledt en undersøgelse af mulighederne for at oprette en database over uregelmæssigheder på EU-plan, der også omfatter uregelmæssigheder i forbindelse med offentlige udbud, der ikke vedrører EU-midler. Med henblik herpå planlægges en gennemførlighedsanalyse med forventet afslutning i juni 2017.
Kommissionen vil se nærmere på det store antal tilfælde af svig inden for FTU, innovation og iværksætteri.
d)Identificerede problemer og nødvendige foranstaltninger
·Bedre indberetning: Hvad angår anmodningen om ensartede principper for indberetning i alle medlemsstater, er Kommissionen ved at udarbejde et arbejdsdokument i samarbejde med eksperter fra medlemsstaterne om indberetning af uregelmæssigheder, der specifikt omhandler de spørgsmål, som har forårsaget de største problemer.
Kommissionen er også af den opfattelse, at oprettelsen af en koordineringstjeneste til bekæmpelse af svig (AFCOS) i alle medlemsstater allerede er et vigtigt skridt i den rigtige retning. AFCOS-netværket kunne være en passende ramme til udviklingen af et sådant samarbejde.
·Bedre kontrol: Kommissionen har allerede iværksat specifikke foranstaltninger i henhold til den nuværende retlige ramme for at styrke sin tilsynsrolle med henblik på at forbedre medlemsstaternes forvaltnings- og kontrolsystemer og nedsætte antallet af fejl.
Hercule III-programmet er i øjeblikket underlagt en uafhængig midtvejsevaluering. Kommissionen forelægger resultaterne for Europa-Parlamentet og Rådet senest den 31. december 2017.
·BFI-direktivet og forordningen om Den Europæiske Anklagemyndighed: Kommissionen glæder sig over den politiske enighed, som Rådet og Europa-Parlamentet har nået om BFI-direktivet, og ser frem til dets vedtagelse. Den støtter oprettelsen af Den Europæiske Anklagemyndighed med deltagelse af så mange medlemsstater som muligt og er samtidig af den opfattelse, at Den Europæiske Anklagemyndighed kan være effektiv, selv om ikke alle medlemsstater deltager, og støtter de nuværende bestræbelser på at etablere et styrket samarbejde.
·Tobaksvarer: Som reaktion på Europa-Parlamentets anmodning og ud fra en aktuel betragtning vil aftalerne om bekæmpelse af svig med FTI, BAT og ITL udløbe i henholdsvis 2022 og 2030. Kommissionen har netop forelagt en rapport om gennemførelsen af 2013-strategien. Denne rapport omfatter erfaringer med fænomenet "billige hvide" cigaretter. Når evalueringen er afsluttet, kan Kommissionen overveje yderligere foranstaltninger i 2018 på baggrund af interessenternes svar.
e)Efterforskning og OLAF's rolle
OLAF har støt nedbragt den samlede varighed af sine efterforskningssager fra et gennemsnit på 23,6 måneder i 2012 til 21 måneder i 2015.
Kommissionen evaluerer for øjeblikket forordning 883/2013 og forelægger en evalueringsrapport for Europa-Parlamentet og Rådet inden oktober 2017.
Proceduren for udnævnelse af en ny generaldirektør for OLAF er allerede påbegyndt, og Europa-Parlamentet og Rådet er fuldt involveret.
9.Konklusioner og henstillinger
Tilpasning af juridiske og administrative foranstaltninger rettet mod svig og uregelmæssigheder og beskyttelse af EU's finansielle interesser er en løbende og igangværende proces. I takt med udviklingen i det europæiske integrationsprojekt og ændringerne i det internationale økonomiske landskab opstår der nye udfordringer. En håndtering af disse kræver nye instrumenter og værktøjer.
Der er opstået nye tendenser og mønstre inden for svig. Svindlere udnytter alle mulighederne i det indre marked, den globaliserede økonomi og den nye teknologi.
Som det fremgår af denne og tidligere års rapporter har medlemsstaterne især rettet deres indsats mod forebyggende og afslørende foranstaltninger. På EU-plan forsøger de europæiske lovgivere på baggrund af specifikke initiativer fra Europa-Kommissionen at tage fat på de trusler, der skyldes den stigende grænseoverskridende dimension af svigagtige aktiviteter. Oprettelsen af Den Europæisk Anklagemyndighed vil bidrage til en mere effektiv indsats over for disse svigagtige aktiviteter.
9.1.Indtægter
De foranstaltninger, der blev truffet på EU-plan i 2016, var en yderligere styrkelse af beskyttelsen af EU's finansielle interesser. Den reviderede forordning 515/97 er et effektivt værktøj til at intensivere bekæmpelse af toldsvig. De fælles toldaktioner (FTA'er), der ledes af OLAF, er fortsat en vigtig informationskilde til afsløring af uregelmæssigheder i transaktioner, der involverer visse varetyper.
Kina var det oprindelsesland med det højeste niveau af svig og uregelmæssigheder, der blev afsløret, både målt i antal sager og fastslåede beløb.
En strategi for toldkontrol er en kombination af forskellige typer af kontroller. Efterfølgende kontrol er den mest effektive afsløringsmetode, både hvad angår antallet af afslørede sager og beløb. Kontroller før og under toldbehandlingen af varer og inspektioner, der udføres af tjenester til bekæmpelse af svig, er uundværlige for afsløringen af visse allerede anvendte former for svig, nye svigmønstre og generelt til afsløring af alle typer svig.
De TEI-inspektioner, der blev gennemført i 2016 af kontrolstrategi inden for toldværdiansættelse, viste, at mangler i forvaltning og kontrol af undervurderet import af tekstiler og fodtøj kan have betydelige negative følger for EU-budgettet. Der skal findes egnede risikoprofiler, undervurderet import skal systematisk udfordres, og toldværdier skal korrigeres i overensstemmelse med EU's forordninger.
|
Henstilling 1
Medlemsstaterne opfordres til at revidere deres forvaltnings- og kontrolstrategi med hensyn til toldværdiansættelse. Med henblik på at beskytte EU's finansielle interesser anmodes de om at revidere deres nationale procedurer og kontrolsystemer, navnlig ved
·at indarbejde EU-dækkende risikoprofiler i deres risikostyringssystemer baseret på "rene gennemsnitspriser" og systematisk udfordre potentielt undervurderede varer, der er afsløret ved hjælp af risikoprofiler
·ikke at frigive varerne, medmindre klarererne af potentiel undervurderede varer fjerner myndighedernes begrundede mistanke om rigtigheden af den angivne værdi eller garanterer fuldt ud at dække den toldskyld, der måtte opstå
·at anvende den metode til toldværdiansættelse, der er fastsat i toldlovgivningen.
|
9.2.Udgifter
Som OLAF's efterforskning har vist, er offentlige udbud fortsat den største kanal for offentlige udgifter og dermed et attraktivt marked for svindlere, der bruger korruption og offshore-konti for at lette svig. Mange sager om svig med udbud er tværnationale, da de nye svigscenarier ofte involverer en ordregivende myndighed fra én medlemsstat og budgivere fra flere andre medlemsstater, der giver deres arbejde i underentreprise til virksomheder i forskellige lande.
I de sidste fem år har 20 % af alle indberettede uregelmæssigheder været relateret til overtrædelse af reglerne for offentlige udbud, hvilket svarer til 30 % af alle indberettede uregelmæssige finansielle beløb.
Direktiverne om offentlige indkøb skulle være gennemført senest den 18. april 2016 for at indføre en moderniseret og strømlinet retlig ramme. Endnu mangler 11 medlemsstater at gennemføre de tre direktiver om offentlige udbud fuldt ud.
Henstilling 2
Kommissionen opfordrer medlemsstaterne til at:
·gennemføre direktiv 2014/23/EU, 2014/24/EU og 2014/25/EU fuldt ud og sætte deres gennemførelse højt på den politiske dagsorden
·håndhæve de nye direktiver med fokus på gennemsigtighed og integritet i offentlige udbud, forebyggelse og afsløring af svig og korruption og forbedre overvågningen af systemer til offentlige udbud
·udnytte de muligheder, der ligger i enklere regler, og fuldt ud udnytte potentialet i e-udbud, som bliver lovpligtige fra oktober 2018.
I betragtning af de afsløringer, som de nationale myndigheder har indberettet de sidste fem år for de største udgiftsområder, er der ingen betydelig afvigelse fra kendte mønstre. Der er små variationer i årlige programmer såsom dem, der finansieres af EGFL, fra år til år. Flerårige programmer følger et andet mønster på grund af programmeringscyklussen, hvor antallet af indberetninger er lavt i programmets første år og stigende hen imod dets afslutning.
Dette års analyse er blevet yderligere uddybet og detaljeret for at muliggøre en bedre målretning af bestemte områder i risikozonen. Dette var muligt på grund af kvaliteten af de indberettede data, som gradvist forbedres. Der er imidlertid behov for flere forbedringer.
Henstilling 3
·Når der indberettes uregelmæssigheder (både svig og andre), anmodes alle kompetente myndigheder om at indgive oplysninger om det geografiske område, og for samhørigheds- og fiskeripolitikker, de berørte foranstaltningers/projekters prioritetsområde.
·Ved ajourføring af uregelmæssigheder, der tidligere er blevet indberettet, anmodes medlemsstaterne også om at give disse oplysninger, hvis de ikke allerede har gjort det.
Direkte betalinger finansieret af EGFL er et politikområde med relativt lav risiko, hvad angår svig og uregelmæssigheder, der afsløres og indberettes af medlemsstaterne. Antallet af afsløringer af svig inden for markedsstøtteforanstaltninger er højere end i andre politikområder.
Hvad angår ELFUL-programmerne, opnår de kompetente myndigheder her samme grad af afsløring af uregelmæssigheder og svig som inden for andre områder med delt forvaltning.
Hvad angår samhørighedspolitikken, peger analysen af programmeringsperioden 2007-2013 på en højere afsløringsgrad for konvergensmålprogrammerne. Der er en usædvanlig lav afsløringsgrad i programmerne vedrørende europæisk territorialt samarbejde.
Specifikke prioritetsområder identificeres som mere risikofyldte.
Henstilling 4
·Alle medlemsstater opfordres til at tage hensyn til resultaterne i denne rapport i deres risikovurderinger af svig i programmeringsperioden 2014-2020 og at være særligt opmærksomme på de fremhævede prioritetsområder og på foranstaltninger, der har samme omfang og karakter.
·I betragtning af den lave afsløringsgrad, der blev påvist i programmerne vedrørende europæisk territorialt samarbejde, og i betragtning af den stigende trussel fra grænseoverskridende svig anmodes medlemsstaterne om at øge deres opmærksomhed og samarbejde.
·Alle medlemsstater anmodes om at gennemgå deres risikovurderinger af svig med hensyn til markedsstøtteforanstaltninger under hensyntagen til de oplysninger, der fremhæves i denne rapport.
9.3.De kommende år
Der er øget opmærksomhed på den trussel, som svindlere udgør, og på vanskelighederne for enkelte nationale myndigheder med at håndtere den grænseoverskridende dimension af de indførte ordninger.
Dette resulterer i en større villighed til at udveksle oplysninger og bedste praksis og, inden for sikre retlige rammer, relevante oplysninger. EU og medlemsstaterne er nu bedre rustede end for få år siden, og der er større engagement og villighed til at øge indsatsen.
I 2017 vil Rådet og Europa-Parlamentet vedtage BFI-direktivet, yderligere harmonisere deres tilgange og gøre mere ved den europæiske dimension af bekæmpelsen af momssvig.
Mindst 20 medlemsstater vil tage det næste skridt og oprette Den Europæiske Anklagemyndighed på grundlag af et "styrket samarbejde" for specifikt at bekæmpe svig og andre forbrydelser, der påvirker EU's finansielle interesser. Når Den Europæiske Anklagemyndighed er oprettet, vil der være to EU-organer, der udfører efterforskninger på dette område. OLAF og Den Europæiske Anklagemyndighed skal samarbejde som partnere om at øge beskyttelsen af EU's finansielle interesser inden for deres respektive ansvarsområder for henholdsvis administrative og strafferetlige efterforskninger. Kommissionen er forpligtet til at opretholde et stærkt OLAF, og den igangværende evaluering af forordning 883/2013 vil være en ny anledning til, at Kommissionen gør sig nødvendige overvejelser om, hvordan den yderligere kan styrke OLAF's efterforskningsbeføjelser.
BILAG 1 — Uregelmæssigheder indberettet som svig i 2016
Antallet af uregelmæssigheder, der er indberettet som svig, afspejler udbyttet af medlemsstaternes indsats for at bekæmpe svig og andre ulovlige aktiviteter, der påvirker EU's finansielle interesser. Tallene skal derfor ikke fortolkes som niveauet af svig på de enkelte medlemsstaters område. De samlede beløb adskiller sig fra Tabel 1, da bilag 1 ikke omfatter tredjelande (førtiltrædelse) og direkte udgifter.

BILAG 2 – Andre uregelmæssigheder indberettet i 2016
De samlede beløb adskiller sig fra Tabel 2, da bilag 2 ikke omfatter tredjelande (førtiltrædelse) og direkte udgifter.


