 EUROPA-KOMMISSIONEN
Bruxelles, den 30.11.2015
COM(2015) 591 final
RAPPORT FRA KOMMISSIONEN TIL EUROPA-PARLAMENTET OG RÅDET
Rapport om funktion og virkning af forordning (EU) nr. 1029/2012 om indførelse af hastende autonome handelspræferencer for Pakistan
RAPPORT FRA KOMMISSIONEN TIL EUROPA-PARLAMENTET OG RÅDET
Rapport om funktion og virkning af forordning (EU) nr. 1029/2012 om indførelse af hastende autonome handelspræferencer for Pakistan
1. Indledning
Som led i EU's reaktion på de ødelæggende oversvømmelser fra juli til september 2010, som berørte store områder i Pakistan, besluttede Det Europæiske Råd i en erklæring om Pakistan, der var knyttet til dets konklusioner af 16. september 2010, at give ministrene til opgave meget hurtigt at blive enige om en omfattende pakke af foranstaltninger på kort, mellemlang og lang sigt for at støtte Pakistans bestræbelser på genopretning og fremtidig udvikling, herunder bl.a. en række ambitiøse handelsforanstaltninger, som er afgørende for økonomisk genopretning og vækst.
Europa-Parlamentets og Rådets forordning (EU) nr. 1029/2012 af 25. oktober 2012 om indførelse af hastende autonome handelspræferencer for Pakistan (i det følgende benævnt "forordningen") indførte handelspræferencer for Pakistan for 75 produkter. Under handelspræferencerne kunne 49 produkter importeres til EU uden told eller mængdemæssige begrænsninger (de produkter, der fremgår af forordningens bilag I), og 26 produkter kunne importeres uden told med mængdemæssige begrænsninger, dvs. toldkontingenter (de produkter, der fremgår af forordningens bilag II).
2. Metodik
Analysen af virkningerne på handelen er primært baseret på en undersøgelse af udviklingen i importen fra Pakistan til EU af de produkter, der er omfattet af de autonome handelspræferencer. Præferencerne gjaldt fra 15. november 2012 til 31. december 2013, men analysen fokuserer på kalenderåret 2013, som sammenlignes med den gennemsnitlige import i de tre foregående år (2010, 2011 og 2012). På grund af tilgængelighed af data og for at gøre det nemmere at sammenligne data bygger EU-data på 27 medlemsstater (EU-27), eftersom Kroatien tiltrådte den 1. juli 2013. Ligeledes af hensyn til dataenes tilgængelighed, pålidelighed og sammenlignelighed er analysen baseret på værdimæssige frem for mængdemæssige mål. Den primære kilde til data om EU's import fra Pakistan er Eurostat (COMEXT). Analysen af virkningerne på EU's økonomi og beskæftigelse bygger hovedsagelig på en undersøgelse af produktions- og beskæftigelsesdata bl.a. baseret på Eurostat Prodcom-data (NACE Rev 2.0). Analysen er også især fokuseret på tekstilvarer og beklædning, da disse to sektorer stod for de fleste af de produkter, der var omfattet af de autonome handelspræferencer.
Efterfølgende omtales autonome handelspræferencer som "AHP", og de produkter, der er omfattet af forordningen, benævnes enten "AHP-positioner" eller "AHP-produkter" eller også "bilag I-produkter" og "bilag II-produkter". I tabellerne, men også i nedenstående tekst, henvises der hovedsagelig til et produkts kode i den kombinerede nomenklatur (KN-kode). De produktbeskrivelser, der er knyttet til KN-koderne, findes i forordningens respektive bilag.
3. Forordningens funktion – forvaltning af toldkontingenter
Bilag II-produkter var underlagt toldkontingenter, som i henhold til forordningens artikel 3 blev forvaltet i overensstemmelse med artikel 308a, 308b og 308c i forordning (EØF) nr. 2454/93. Tabel 10 i bilaget viser udnyttelsen af toldkontingenterne. I 2013 var der syv varepositioner, som udfyldte eller næsten udfyldte de tildelte toldkontingenter: 22071000, 41079210, 61033200, 61099020, 61159500, 62046231 og 64039993. For de syv varepositioner, med undtagelse af 22071000, oversteg den samlede import toldkontingentet, men den overskydende import (dvs. uden for toldkontingentet) blev indført i EU med enten MFN- eller GSP-told. Toldfri import under en vareposition, 64039993, har tilsyneladende oversteget det tildelte toldkontingent en lille smule med 1,5 tons eller 0,06 % af det pågældende toldkontingent. Den gennemsnitlige vægtede udnyttelse af toldkontingentet var 11,3 % i 2012 (15. november til 31. december) og 76,8 % i 2013.
4. Forordningens virkning
4.1 Virkning på handelen
Generelt er Pakistan nr. 47 blandt EU's handelspartnere, hvad angår den samlede handel, og nr. 44 for import og 51 for eksport. Figur 1 viser udviklingen i bilateral handel de seneste ti år, hvor den samlede bilaterale handel alt i alt har udviklet sig positivt. I denne periode havde EU et lille handelsoverskud fra 2005 til 2009, som blev til et underskud fra 2010.
Tabel 1 viser importen fra Pakistan til EU-27 fordelt på den samlede import, AHP-produkter og alle andre produkter (dvs. samlet import minus AHP-produkter). EU's import af AHP-produkter fra Pakistan beløb sig til 1,5 mia. EUR i 2013 og steg med 348 mio. EUR eller 31,5 % i 2013 i forhold til gennemsnittet for 2010-12. Eftersom EU's import af AHP-produkter udgjorde ca. 33 % af den samlede import fra Pakistan, kan man sige, at AHP-importen bidrog betydeligt til stigningen på 9,4 % i den samlede import fra Pakistan i 2013 (importen af alle andre produkter end AHP-produkter steg kun med 1,1 %).
EU's samlede import af AHP-produkter fra Pakistan var næsten ligeligt fordelt på bilag I- og bilag II-produkter. Gennemsnitligt steg importen af bilag II-produkter lidt mere (34 %) end bilag I-produkter (29 %), hvilket hovedsagelig skyldtes en betydelig stigning i import af et bestemt bilag II-produkt (22071000 ethanol (ethylalkohol), ikke denatureret). Eksklusive dette produkt steg importen af bilag II-produkter med 25 % i gennemsnit.
|
Tabel 1: EU-27's import fra Pakistan (1 000 EUR)
|
|
|
Gennensnit 2010-12
|
2013
|
Ændring i EUR
|
Ændring i %
|
AHP-positioner % af samlet 2010-12
|
AHP-positioner % af samlet 2013
|
|
Samlet import, alle produkter
|
4 052 937
|
4 433 584
|
380 647
|
9,4 %
|
|
|
|
Import, AHP-produkter
|
1 107 696
|
1 456 242
|
348 546
|
31,5 %
|
27,3 %
|
32,8 %
|
|
Bilag I
|
561 415
|
723 787
|
162 373
|
28,9 %
|
13,9 %
|
16,3 %
|
|
Bilag II
|
546 282
|
732 455
|
186 173
|
34,1 %
|
13,5 %
|
16,5 %
|
|
Alle andre produkter
|
2 945 241
|
2 977 342
|
32 101
|
1,1 %
|
|
|
|
Kilde: Beregninger på grundlag af Eurostat Comext-data.
|
Tabel 2 opsummerer anvendelsen af autonome handelspræferencer, dvs. import, som faktisk nød godt af AHP og andre præferenceordninger. Det fremgår, at ca. 65 % af AHP-positionerne i gennemsnit nød godt af de autonome handelspræferencer. Importen under AHP, nemlig 942 mio. EUR, udgjorde 21 % af EU's samlede import fra Pakistan i 2013.
|
Tabel 2: EU-27's import af AHP-produkter fra Pakistan under forskellige toldordninger
(1 000 EUR)
|
|
|
Gennemsnit 2010-12
|
2013
|
Andel af AHP-import 2013
|
Andel af samlet import 2013
|
|
Samlet import, AHP-positioner
|
1 107 696
|
1 456 242
|
|
|
|
Under AHP
|
21 0321
|
942 374
|
64,7 %
|
21,3 %
|
|
Under GSP
|
1 024 628
|
353 499
|
24,3 %
|
8,0 %
|
|
Under MFN
|
76 058
|
160 369
|
11,0 %
|
3,6 %
|
|
1 Vedrører kun AHP for 15. november til 31. december 2012
Kilde: Beregninger på grundlag af Eurostat Comext-data.
|
EU's import fra verden (uden for EU-27) og lande med lignende handelspræferencer (nul told under EU's generelle toldpræferencesystem (GSP)) vises i tabel 3. Det tyder på, at importen fra Pakistan under AHP-positionerne i gennemsnit har klaret sig bedre end EU's samlede import fra verden, men dårligere end importen fra lande med lignende handelspræferencer. En sandsynlig forklaring på den markante stigning i importen fra toldfritagne GSP-lande (66,2 %) er reformen af oprindelsesreglerne under GSP (der trådte i kraft den 1. januar 2011), som indebar en betydelig lempelse af reglerne for de mindst udviklede lande, herunder for tekstilvarer og beklædning. Bangladesh tegnede sig for størstedelen af stigningen og stod for ca. 65 % af importen fra toldfritagne GSP-lande.
|
Tabel 3: EU-27's import fra verden og toldfritagne GSP-lande (1 000 EUR)
|
|
|
Gennemsnit
2010-2012
|
2013
|
Ændring
|
Pakistans andel 2010-12
|
Pakistans andel 2013
|
|
Verden
|
|
Samlet import
|
1 530 617 750
|
1 520 363 786
|
-0,7 %
|
0,3 %
|
0,3 %
|
|
Import alle AHP-positioner
|
17 431 666
|
18 238 834
|
4,6 %
|
6,4 %
|
8,0 %
|
|
Bilag I
|
11 164 767
|
11 0718 469
|
5,0 %
|
5,0 %
|
6,2 %
|
|
Bilag II
|
6 266 899
|
6 520 365
|
4,0 %
|
8,7 %
|
11,2 %
|
|
Toldfritagne GSP-lande
|
|
Import alle AHP-positioner
|
994 127
|
1 652 269
|
66,2 %
|
|
|
|
Bilag I
|
188 428
|
333 394
|
76,9 %
|
|
|
|
Bilag II
|
805 699
|
1 318 875
|
63,7 %
|
|
|
|
Kilde: Beregninger på grundlag af Eurostat Comext-data.
|
Tabel 11-13 i bilaget viser en mere detaljeret fordeling af AHP-importen (efter afsnit og de enkelte positioner). En undersøgelse af disse tabeller sammen med ovennævnte tabeller tyder på følgende:
Pakistans andel af den samlede EU-import fra verden var uændret på 0,3 %. Pakistans andel af EU-importen af AHP-produkter steg samlet set fra 6,4 % til 8 % (se tabel 3). Før indførelsen af de autonome handelspræferencer tegnede Pakistan sig allerede for en betydelig andel af importen af visse produkter – seks produkter, som er omfattet af AHP, udgjorde en importandel på over 50 % (se tabel 6). I 2013 havde ti produkter omfattet af AHP en importandel på over 50 %.
Ethanol (ethylalkohol), ikke denatureret (22071000) tegnede sig for langt den største importstigning (441 %), primært fordi dette produkt normalt ikke er omfattet af GSP og er underlagt en MFN-told (mestbegunstigelse) på 19 EUR/hektoliter (se tabel 11 og 12 i bilaget). Import fra Pakistan af ethanol under AHP var underlagt et toldkontingent. Afsnittet om kemofibre (kapitel 54) viste også en betydelig stigning på 85 %, men udgjorde kun 1,7 % af værdien af importen under AHP (se tabel 13 i bilaget).
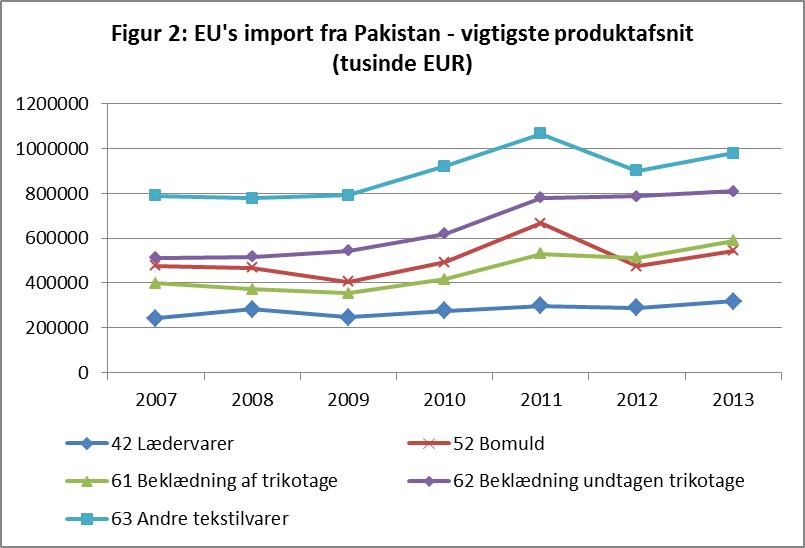
Tabel 13 viser, at det største afsnit, hvad angår værdien af den samlede import under AHP, nemlig bomuld (kapitel 52), tegnede sig for en importstigning på 28,8 %. Det bør bemærkes, at Pakistan er EU's næststørste leverandør af bomuld og bomuldsvarer, næst efter Tyrkiet. Beklædningsafsnittene – kapitel 61 og 62 – tegner sig til sammen for ca. 34 % af AHP-importen fra Pakistan og voksede med henholdsvis 37,4 % og 49,8 %. EU's import af AHP-produkter under kapitel 63, andre tekstilvarer, steg med 6,8 %.
En undersøgelse af de enkelte varepositioner under AHP (se navnlig tabel 12 i bilaget) viser, at de generelt fulgte tendensen i EU's import fra verden, og i de fleste tilfælde klarede importen fra Pakistan sig bedre eller dårligere, afhængig af om importen steg eller faldt. For 27 varepositioner steg importen med over 40 %, heraf steg 10 med over 80 %, mens importen faldt for 18 positioner, hvoraf 12 faldt med mere end 20 %.
Ifølge tabel 12 var det primært produkter i kapitel 52 (bomuld) og 61 (beklædningsgenstande af trikotage), som viste de største importstigninger. Samtidig stod visse bomuldsvarer også for de største fald i importen. Importen af de fleste produkter i kapitel 63 (andre tekstilvarer) faldt også.
Det skønnes, at EU har tabt toldindtægter på 84,6 mio. EUR i alt under AHP. Top 10 inden for import under AHP, målt ved importværdi, tegnede sig for 62 % af toldindtægtstabet.
4.2 Virkninger på produktion og arbejdspladser i EU
I dette afsnit analyseres de autonome handelspræferencers eventuelle indvirkning på EU's økonomi, hovedsagelig målt ved EU's produktion. Analysen er baseret på Eurostat Prodcom-data for EU's produktion i fremstillingssektoren, der skønnes at svare til AHP-produkter. På grund af visse huller i Prodcom-dataene (f.eks. er detaljerede data for nogle medlemsstater fortrolige), og fordi de ottecifrede KN-koder ikke altid svarer til de enkelte NACE-koder, kan nedenstående tal kun betragtes som indikative og skulle være aggregerede.
Tabel 4 viser EU-27's produktion (værdi af solgt produktion) og beskæftigelse (samlet antal) i fremstillingssektoren i alt i 2013 (NACE-gruppe C.10-C.32), i tekstil (NACE-gruppe C.13 og C.20.60), beklædning (NACE-gruppe C.14) samt læder- og fodtøjsindustri (NACE-gruppe C.15). De tre undergruppers produktionsandel i forhold til den samlede produktion i fremstillingssektoren kan betragtes som mere begrænset, mens beskæftigelsesandelen har større betydning.
|
Tabel 4: EU-27's produktion og beskæftigelse i fremstillingssektoren 2013 (tusinder)
|
|
|
Produktion i fremstillingssektoren
|
Beskæftigelse i fremstillingssektoren
|
|
|
Værdi (EUR)
|
Andel af samlet produktion
|
Antal
|
Andel af samlet beskæftigelse
|
|
I alt
|
4 807 491 596
|
|
31 537
|
|
|
Tekstil
|
67 574 110
|
1,4 %
|
688
|
2,2 %
|
|
Beklædning
|
33 111 472
|
0,7 %
|
1 176
|
3,7 %
|
|
Læder
|
33 338 444
|
0,7 %
|
451
|
1,4 %
|
|
Kilde: Beregninger på grundlag af Eurostat Prodcom og beskæftigelsesdata.
|
Tabel 5 viser ændringen i EU-27's produktion og beskæftigelse i fremstilingssektoren i forhold til året før for årene 2010-2013. Mens EU-27's produktion i de tre undergrupper steg i 2013, faldt beskæftigelsen – med undtagelse af sektoren "Læder". Tabel 14 i bilaget viser en mere detaljeret fordeling af EU's produktion, der skønnes at svare til AHP-produkterne. Der kan ikke opstilles en tilsvarende fordeling af beskæftigelsen, fordi der kun foreligger beskæftigelsesdata på tocifret NACE-niveau.
|
Tabel 5: Ændring i EU-27's produktion og beskæftigelse i fremstillingssektoren 2010-2013
|
|
|
Produktion
|
Beskæftigelse
|
|
|
2011-10
|
2012-11
|
2013-12
|
2011-10
|
2012-11
|
2013-12
|
|
I alt
|
8,6 %
|
1,2 %
|
1,2 %
|
-0,1 %
|
-1,4 %
|
-1,4 %
|
|
Tekstil
|
6,8 %
|
-1,3 %
|
1,5 %
|
-0,9 %
|
-2,2 %
|
-2,6 %
|
|
Beklædning
|
-2,1 %
|
1,2 %
|
6,0 %
|
-4,4 %
|
-2,9 %
|
-4,5 %
|
|
Læder
|
17,2 %
|
-3,3 %
|
8,6 %
|
2,2 %
|
1,2 %
|
0,2 %
|
|
Kilde: Eurostat Prodcom og beskæftigelsesdata.
|
Tabel 6 illustrerer EU-markedet (EU-27's produktion plus den samlede import fra lande uden for EU-27 minus den samlede eksport til lande uden for EU-27), som skønnes at svare til AHP-produkterne for de forskellige KN-afsnit, der er omfattet af forordningen, og andelen af AHP-import fra Pakistan.
|
Tabel 6: EU-27-markedet for AHP-produkter og andelen af import fra Pakistan efter KN-afsnit
|
|
Afsnit i KN
|
EU-27-markedet for AHP-produkter
(mia. EUR)
|
AHP-import fra Pakistan som andel af EU-markedet
|
|
|
2010
|
2011
|
2012
|
2013
|
2010
|
2011
|
2012
|
2013
|
|
07 Spiselige grøntsager
|
157
|
148
|
159
|
169
|
2,7 %
|
3,2 %
|
6,9 %
|
3,6 %
|
|
22 Drikkevarer, ethanol (ethylalkohol) og eddike
|
2 255
|
2 639
|
3 124
|
3 178
|
0,1 %
|
0,7 %
|
0,3 %
|
1,7 %
|
|
41 Rå huder, skind og læder
|
1 214
|
1 547
|
1 186
|
1 400
|
1,3 %
|
1,4 %
|
1,7 %
|
1,6 %
|
|
42 Varer af læder
|
486
|
523
|
466
|
473
|
15,4 %
|
16,8 %
|
19,3 %
|
20,2 %
|
|
52 Bomuld
|
2 796
|
3 260
|
2 801
|
3 142
|
10,5 %
|
11,5 %
|
9,7 %
|
12,8 %
|
|
54 Endeløse kemofibre
|
1 456
|
1 851
|
1 906
|
1 599
|
1,0 %
|
0,7 %
|
0,6 %
|
1,6 %
|
|
55 Korte kemofibre
|
578
|
706
|
613
|
616
|
8,1 %
|
7,7 %
|
7,4 %
|
11,2 %
|
|
61 Beklædningsgenstande og tilbehør til beklædningsgenstande, af trikotage
|
14 471
|
14 917
|
14 407
|
14 566
|
1,1 %
|
1,3 %
|
1,3 %
|
1,7 %
|
|
62 Beklædningsgenstande og tilbehør til beklædningsgenstande, undtagen varer af trikotage
|
4 327
|
4 434
|
3 790
|
3 906
|
3,4 %
|
3,9 %
|
4,6 %
|
6,3 %
|
|
63 Andre konfektionerede tekstilvarer
|
6 826
|
7 120
|
5 108
|
5 134
|
3,3 %
|
3,5 %
|
4,6 %
|
4,9 %
|
|
64 Fodtøj
|
9 317
|
9 871
|
9 630
|
9 889
|
0,3 %
|
0,3 %
|
0,3 %
|
0,3 %
|
|
Kilde: Beregninger på grundlag af Eurostat Comext- og Prodcom-data.
|
Det er svært at isolere de eventuelle virkninger af AHP-importen fra Pakistan fra en række andre faktorer, som kan påvirke EU's produktion, beskæftigelse og markeder, f.eks. svag økonomisk udvikling i flere EU-medlemsstater, valutakurser, konjunkturer, forbrugertillid, renter osv. Derfor er det vanskeligt at drage udtrykkelige konklusioner om, hvorvidt EU's import fra Pakistan under AHP har påvirket EU's produktion og beskæftigelse, navnlig hvad angår mere specifikke sektorer eller produkter. Ikke desto mindre kan det overvejes, om import fra Pakistan under AHP kan have en negativ indvirkning på EU's produktion, hvis kriterier som nedenstående er opfyldt:
Der var en betydelig stigning i EU's import af AHP-produkter fra Pakistan
Andelen af AHP-import fra Pakistan på EU's marked steg brat, og denne import udgør en stor andel af EU-markedet
Væksten i EU's produktion var negativ og
Andelen af EU's produktion, som direkte vedrørte AHP-import, var stor.
Tabel 7 viser en oversigt over disse faktorer på tocifret KN-afsnitsniveau ("EU's AHP-produktion" henviser til EU's produktion vedrørende AHP-produkter). En analyse af tallene i tabel 7 fører tilsyneladende ikke til nogen entydige konklusioner, da ingen af afsnittene opfylder alle kriterierne.
Afsnit som endeløse kemofibre (kapitel 54), korte kemofibre (kapitel 55) og beklædningsgenstande undtagen trikotage (kapitel 62) viser noget, der ligner en betydelig stigning i importen af AHP-produkter fra Pakistan og et fald i EU-produktionen. For kapitel 54 er markedsandelen af AHP-import imidlertid begrænset. For kapitel 55 og 62 er den berørte andel af EU's produktion begrænset; selv om der sås en vis stigning i andelen af AHP-import på EU-markedet i 2013 i forhold til 2012, kan den betragtes som begrænset.
For kapitel 42, varer af læder, sås en nedgang i EU's produktion og samtidig en forholdsvis stor andel af AHP-import på EU-markedet. Stigningen i importen af AHP-produkter i kapitel 42 kan imidlertid betragtes som mindre betydelig (importen under AHP var begrænset ved et toldkontingent).
En samlet konklusion synes at være, at AHP-importen fra Pakistan har haft en begrænset indvirkning på EU's produktion. AHP-importen har sandsynligvis bidraget til at øge importkonkurrencen på EU-markedet, navnlig inden for produktafsnit, hvor Pakistan allerede var en af EU's vigtigste leverandører. Dette eventuelle bidrag til importkonkurrencen skal dog betragtes i forhold til bidraget fra den langt større vækst i importen fra toldfritagne GSP-lande.
|
Tabel 7: Ændring og andele af import, marked og produktion vedrørende AHP-produkter
|
|
Afsnit i KN
|
Ændring Pakistan AHP-import 2013-12
|
Andel af Pakistan AHP-import på EU-markedet 2012
|
Andel af Pakistan AHP-import på EU-markedet 2013
|
Ændring i EU's produktion 2013-12
|
Andel af EU AHP-produktion i NACE-gruppe 2013
|
|
07 Spiselige grøntsager
|
-10,0 %
|
6,9 %
|
3,6 %
|
8,3 %
|
|
|
22 Drikkevarer, ethanol (ethylalkohol) og eddike
|
441,3 %
|
0,3 %
|
1,7 %
|
-2,6 %
|
|
|
41 Rå huder, skind og læder
|
12,7 %
|
1,7 %
|
1,6 %
|
10,9 %
|
9,2 %
|
|
42 Varer af læder
|
13,2 %
|
19,3 %
|
20,2 %
|
-8,3 %
|
0,8 %
|
|
52 Bomuld
|
28,8 %
|
9,7 %
|
12,8 %
|
2,7 %
|
3,3 %
|
|
54 Endeløse kemofibre
|
85,0 %
|
0,6 %
|
1,6 %
|
-20,8 %
|
1,8 %
|
|
55 Korte kemofibre
|
40,9 %
|
7,4 %
|
11,2 %
|
-3,2 %
|
0,7 %
|
|
61 Beklædningsgenstande og tilbehør til beklædningsgenstande, af trikotage
|
37,4 %
|
1,3 %
|
1,7 %
|
7,2 %
|
12,5 %
|
|
62 Beklædningsgenstande og tilbehør til beklædningsgenstande, undtagen varer af trikotage
|
49,8 %
|
4,6 %
|
6,3 %
|
-22,9 %
|
3,8 %
|
|
63 Andre konfektionerede tekstilvarer
|
6,8 %
|
4,6 %
|
4,9 %
|
-0,2 %
|
11,0 %
|
|
64 Fodtøj
|
14,0 %
|
0,3 %
|
0,3 %
|
7,0 %
|
60,7 %
|
|
Kilde: Beregninger på grundlag af Eurostat Comext- og Prodcom-data.
|
4.3 Virkninger på arbejdspladser, fattigdom og bæredygtig udvikling i Pakistan
De oversvømmelser som følge af monsunregnen, som ramte Pakistan i perioden juli-september 2010, kan betragtes som den værste naturkatastrofe i landets historie. Ifølge FN-kilder var omkring 20 mio. mennesker og 20 % af Pakistans landområder, svarende til mindst 160,000 km2 (som Bulgarien og Slovakiet tilsammen), berørt af oversvømmelserne, der efterlod op til 12 mio. mennesker med et hastende behov for humanitær nødhjælp.
I Preliminary Damage Needs Assessment (DNA), som blev udarbejdet af Verdensbanken, Den Asiatiske Udviklingsbank og den pakistanske regering, blev det anslået, at oversvømmelserne medførte direkte og indirekte skader for 10 mia. USD og vil kræve nødhjælp og genopbygning for 8,7-10,8 mia. USD (henholdsvis 5,8 % af BNP og 4,5-5,3 % af BNP). Hvis den pakistanske regering alene skulle betale udgifterne til genopbygning over tre år, ville det udgøre ca. 8-10 % af de samlede udgifter på det føderale budget 2010-11.
Landbruget var den hårdest ramte sektor og står for hele 50 % af de anslåede skadesomkostninger. Navnlig ris- og bomuldsproduktionen blev ramt (de hårdest ramte provinser Sindh og Punjab står for næsten 100 % af Pakistans bomuldsproduktion). Ifølge DNA-undersøgelsen var industrisektoren ikke direkte berørt i nævneværdig grad. Ikke desto mindre forventedes det, at industrisektoren ville blive ret betydeligt berørt af tabene af bomuld, sukkerrør og andre afgrøder i landbruget. Tekstilsektoren, som stod for ca. en tredjedel af merværdien i fremstillingssektoren, ville sandsynligvis opleve en akut mangel på råvarer som følge af tabet af 2 mio. baller bomuld.
Med hensyn til Pakistans samlede økonomi vurderede DNA-undersøgelsen, at oversvømmelserne i 2010 ville have en markant negativ indvirkning på væksten i realt BNP, inflationen, underskuddet på det offentlige finanser og betalingsbalancen. Selv før oversvømmelserne var der stigende bekymring om sundhedstilstanden af den pakistanske økonomi, som kæmpede for at genvinde stabiliteten efter de eksterne og interne stød i 2007/2008 (se tabel 8).
|
Tabel 8: Økonomisk vækst i Pakistan (%, juli-juni)
|
|
|
Andel af BNP
|
2009-10
|
2010-11
|
2011-12
|
2012-13
|
2013-14
|
|
BNP
|
|
2,6
|
3,6
|
3,8
|
3,7
|
4,0
|
|
Landbrug
|
21,2
|
0,2
|
2,0
|
3,6
|
2,7
|
2,7
|
|
Bomuldsegrenering
|
0,6
|
7,3
|
-8,5
|
13,8
|
-2,9
|
-1,3
|
|
Industri
|
20,4
|
3,4
|
4,5
|
2,6
|
4,5
|
3,6
|
|
Fremstillingsvirksomhed
|
13,4
|
1,4
|
2,5
|
2,1
|
4,6
|
4,5
|
|
Service
|
58,4
|
3,2
|
3,9
|
4,4
|
5,1
|
4,4
|
|
Kilde: Pakistan Bureau of Statistics, Pakistan Economic Survey 2014-15.
|
EU's primære reaktion på oversvømmelserne var at yde humanitær hjælp. EU var således den største humanitære donor i krisen med tilsagn på over 423 mio. EUR (150 mio. EUR fra EU-budgettet og 273 mio. EUR fra EU-medlemsstaterne). EU foreslog også en tidlig genopretningspakke i overensstemmelse med Det Europæiske Råds konklusioner af 16. september 2010 for at følge op på den meget betydeligt humanitære bistand. Den pakistanske regering meddelte imidlertid det internationale samfund, herunder EU, at den havde besluttet selv at påtage sig det fulde ansvar for genopretning og genopbygning efter oversvømmelserne. Ud over EU's humanitære bistand bevilgede Europa-Kommissionen 225 mio. EUR til udviklingssamarbejde som led i Idet flerårige vejledende program for Pakistan i perioden 2011-13. Fokusområderne var udvikling af landdistrikter og uddannelse. Inden for disse programmer blev oversvømmelsernes konsekvenser taget i betragtning, når det var muligt og berettiget, efter aftale med den pakistanske regering. I den forbindelse var sigtet med AHP at støtte Pakistans økonomiske genopretning på mellemlang til lang sigt ved at generere øget eksport fra Pakistan til EU. En mulig indikation af omkostningerne for EU-budgettet af denne øgede eksport kan være tabet af toldindtægter på 84,6 mio. EUR.
Tabel 9 viser visse økonomiske og menneskelige udviklingsindikatorer for Pakistan i forhold til Sydasien og nederste mellemindkomstlande (LMIC). Det fremgår, at selv om de fleste indikatorer for Pakistan peger i den rigtige retning, er landet bagud i forhold til sine naboer i Sydasien og andre LMIC. Det gælder også indekset for menneskelig udvikling (HDI) for Pakistan, som lå på 0,537 i 2013, dvs. i den nederste ende af den menneskelige udviklingsgruppe og under gennemsnittet på 0,88 for lande i Sydasien. Alt i alt lå Pakistan som nummer 146 af 183 lande i HDI.
|
Tabel 9: Udviklingsindikatorer for Pakistan, Sydasien og nederste mellemindkomstlande (LMIC)
|
|
|
Pakistan
|
Sydasien
|
LMIC
|
|
|
2010
|
2013
|
2010
|
2013
|
2010
|
2013
|
|
BNP-vækst (årlig i %)
|
1,6
|
4,4
|
9,1
|
6,6
|
7,6
|
5,8
|
|
BNP pr. indbygger (faste 2005-priser USD)
|
748
|
790
|
940
|
1 077
|
1 139
|
1 273
|
|
Vækst i BNP pr. indbygger (årlig i %)
|
-0,2
|
2,7
|
7,7
|
5,2
|
6,0
|
4,3
|
|
BNI pr. indbygger, KKP (faste 2011-priser internationale USD)
|
4 380,2
|
4 679,9
|
4 259,1
|
4 866,0
|
5 239,6
|
5 859,0
|
|
Handel (% af BNP)
|
32,9
|
33,1
|
46,3
|
50,7
|
56,9
|
58,4
|
|
Udenlandske direkte investeringer, nettoindstrømning (% af BNP)
|
1,1
|
0,6
|
1,5
|
1,4
|
2,2
|
2,1
|
|
Befolkningsvækst (årlig i %)
|
1,8
|
1,7
|
1,3
|
1,3
|
1,5
|
1,5
|
|
Forventet levetid ved fødsel, i alt (år)
|
66,1
|
66,6
|
66,1
|
66,9
|
65,7
|
66,4
|
|
Læse-og skrivefærdighed, voksne i alt (% af befolkningen på 15 år og opefter)
|
55,4
|
|
61,4
|
|
70,6
|
|
|
HCR-fattigdomsindeks ved 1,25 USD om dagen (KKP) (% af befolkningen)
|
12,7
|
|
29,0
|
|
25,2
|
|
|
HCR-fattigdomsindeks ved 2 USD om dagen (KKP) (% af befolkningen)
|
50,7
|
|
64,7
|
|
54,5
|
|
|
Gennemførelse af underskolen, i alt (% af relevant aldersgruppe)
|
66,9
|
73,1
|
90,5
|
|
91,2
|
|
|
Indskrivning i underskolen (% brutto)
|
94,8
|
92,1
|
110,4
|
|
105,7
|
|
|
Kilde: Verdensbanken, World Development Indicators.
|
Hvad angår beskæftigelse mere specifikt, giver ILO's landeprofil for Pakistan for Decent Work (ordentligt arbejde) et grundigt overblik (i det omfang de foreliggende data tillod) over situationen og udviklingen i Pakistan målt på de ti undersøgte Decent Work-indikatorer. For de fleste indikatorer, hvor der kunne foretages en vurdering, gjorde Pakistan visse fremskridt i løbet af perioden 2001-2013 for både mænd og kvinder. Der var dog stadig undertiden betydelige forskelle mellem kønnene, idet kvinderne var ugunstigt stillet. Tabel 15 i bilaget viser udviklingen i antallet af beskæftigede og beskæftigelsen som andel af befolkningen (andelen af befolkningen i den arbejdsdygtige alder, som er i beskæftigelse) i Pakistan og dets provinser og tydede på en vis nedgang i beskæftigelsesprocenten. Tabel 16 i bilaget viser den gennemsnitlige månedlige realindkomst i Pakistan og dets provinser.
Disse oplysninger illustrerer til en vis grad udviklingen inden for arbejdspladser og sociale forhold i Pakistan, men der forelå ikke nogen specifikke data for f.eks. beskæftigelse og løn i tekstilindustrien, hverken på nationalt niveau eller provinsniveau. Tekstilindustrien spiller imidlertid en vigtig rolle i Pakistans økonomi. Ifølge Pakistans finansministerium tegner tekstilindustrien sig for ca. 8 % af BNP, bidrager med 50-60 % til landets samlede eksportindtægter, står for 46 % af den samlede fremstillingsvirksomhed og giver beskæftigelse til 38 % af arbejdsstyrken inden for fremstillingssektoren.
Pakistans økonomi har vist modstandsdygtighed og på det seneste tegn på genopretning (se tabel 8), selv om den stadig har betydelige udfordringer bl.a. som følge af en fortsat haltende strømforsyning og en volatil sikkerhedssituation. Det er dog svært at drage nogen udtrykkelige konklusioner om AHP's virkning på vækst, arbejdspladser og fattigdom i Pakistan. Der foreligger ikke nye og relevante data til en mere detaljeret analyse. Det spiller dog en større rolle, at det ville være svært at isolere AHP's eventuelle virkning fra andre eksterne og interne faktorer, der påvirker vækst, beskæftigelse og bæredygtig udvikling i Pakistan. Ikke desto mindre, hvis der tages højde for EU's andel af Pakistans eksport til verden, navnlig hvad angår tekstilvarer og beklædning, og den relative betydning af tekstilindustrien for Pakistans økonomi, herunder beskæftigelsen, kan AHP potentielt have bidraget til den økonomiske genopretning. Det kan til en vis grad understøttes af udviklingen i EU's import fra Pakistan, samlet og fordelt på de vigtigste eksportsektorer, idet der sås en genopretning efter finanskrisen i 2007/2008, efterfulgt af et fald eller stagnation i 2012, men så en fornyet genopretning i 2013 (se figur 4).
5. Konklusioner
De autonome handelspræferencer for Pakistan indgik i pakken af EU-foranstaltninger til at hjælpe Pakistan med genopretningen på kort, mellemlang og lang sigt efter de altødelæggende virkninger af det, der kan betragtes som de værste oversvømmelser i landets historie. I den forbindelse, der er uden fortilfælde, var formålet med de autonome handelspræferencer at øge Pakistans eksport for at bidrage til landets fremtidige økonomiske udvikling ved at tilbyde tidsbegræset nedsættelse af tolden på vigtige importvarer fra Pakistan, og de ville kun give en begrænset negativ effekt på EU-hjemmemarkedet.
Der er visse tegn på, at AHP opfyldte formålet om at støtte den økonomiske genopretning i Pakistan. De foreliggende data tyder også på en begrænset indvirkning på produktionen i EU. Importen af AHP-produkter fra Pakistan kan dog have bidraget til at øge konkurrencen på EU-markedet, navnlig inden for visse sektorer, hvor Pakistan allerede var en af EU's vigtigste leverandører. Den kraftigere stigning i importen af AHP-produkter fra toldfritagne GSP-lande har sandsynligvis bidraget i større omfang til den øgede importkonkurrence. Ikke desto mindre er det ikke muligt at drage udtrykkelige konklusioner om den potentielle virkning af AHP på EU's økonomi eller arbejdspladser, jobskabelse, udryddelse af fattigdom og bæredygtig udvikling i Pakistan. Det skyldes hovedsagelig, at det er svært at isolere de potentielle virkninger af AHP fra andre vigtige faktorer som den overordnede økonomiske situation i EU og Pakistan, konjunkturer, valutakurser, industri- og beskæftigelsespolitikker og -programmer osv. En anden begrænsende faktor var mangelen på specifikke og relevante data, især om beskæftigelse og løn i Pakistan.


