 EUROPA-KOMMISSIONEN
Bruxelles, den 21.4.2017
COM(2017) 184 final
RAPPORT FRA KOMMISSIONEN TIL RÅDET OG EUROPA-PARLAMENTET
om gennemførelsen og evalueringen af Rådets direktiv 2008/118/EF af 16. december 2008 om den generelle ordning for punktafgifter
{SWD(2017) 131 final}
Indholdsfortegnelse
1.Indledning
2.Baggrund
3.Evaluering af direktivet
3.1.Evalueringens omfang
3.2.Resultater
3.2.1.Effektiviteten og virkningen af direktiv 2008/118/EF
3.2.2.Kohærens mellem punktafgifts- og toldordninger
3.2.3.Relevans
3.2.4.EU-merværdi
4.Aspekter, der kræver yderligere opmærksomhed
4.1.Tilladelser
4.2.Håndtering af mankoer, overskydende mængder, andre undtagelser og forebyggelse af svig
4.3.Koordinering af punktafgifts- og toldprocedurer
4.4.Procedurer med betalt punktafgift for små og mellemstore virksomheder
5.Konklusion og opfølgning
1.Indledning
I artikel 45, stk. 2, i Rådets direktiv 2008/118/EF fastslås følgende: "Senest den 1. april 2015 skal Kommissionen forelægge Europa-Parlamentet og Rådet en rapport om gennemførelsen af dette direktiv." Kommissionen bestilte to eksterne evalueringsundersøgelser for at indsamle dokumentation til denne rapport. Den første evalueringsundersøgelse om direktivets kapitel V (regler om punktafgiftspligtige varers bevægelser, hvor punktafgiften allerede er blevet betalt) blev offentliggjort i 2015. Den anden undersøgelse om direktivets kapitel III og IV (bestemmelser om afgiftsoplagssystemer og elektroniske kontrolsystemer) blev offentliggjort i 2016.
De enkelte ovennævnte undersøgelser bestod af et spørgeskema til medlemsstaterne og erhvervsdrivende, og resultaterne blev sammenholdt for at sikre et sammenhængende og konsekvent billede af de pågældende aspekter. I begge undersøgelser blev der gennemført en række mere tilbundsgående casestudier i omkring en tredjeled af medlemsstaterne. De udvalgte medlemsstater betragtes som repræsentative ud fra medlemsstatens størrelse, geografiske beliggenhed og ud fra, om medlemsstaten er producent eller forbruger af punktafgiftspligtige varer.
Kommissionen besluttede at foretage en evaluering af dette reguleringsområde som led i Kommissionens REFIT-program. De detaljerede evalueringsresultater er beskrevet i et arbejdsdokument fra Kommissionens tjenestegrene (SWD(2017) xxxx), som ledsager denne rapport. På baggrund af de fem centrale evalueringsspørgsmål – relevans, kohærens, effektivitet, nyttevirkning og EU-merværdi – vurderes det i evalueringen, om den i direktiv 2008/118/EF omhandlede intervention har opfyldt de tilsigtede mål, og i hvilket omfang den har haft de forventede virkninger.
I denne rapport sammenfattes Kommissionens evalueringskonklusioner på baggrund af dokumentation indsamlet gennem undersøgelserne. Yderligere oplysninger kan findes i det ledsagende arbejdsdokument fra Kommissionens tjenestegrene.
2.Baggrund
Rådets direktiv 2008/118/EF har erstattet Rådets direktiv 92/12/EØF. I direktivet fastlægges ordningerne for oplægning og bevægelse af punktafgiftspligtige varer på EU's område med undtagelse af et lille antal områder, hvor bestemmelserne ikke finder anvendelse. Direktivets mål og deres interaktion på forskellige politiske niveauer fremgår af nedenstående diagram over interventionslogikken:
Figur 1: Interventionslogik i direktiv 2008/118/EF

3.Evaluering af direktivet
3.1.Evalueringens omfang
Evalueringen dækker hele direktivets anvendelsesområde, men der er fokus på kapitel III-V. Kapitel I og III er inkluderet i evalueringen, i det omfang bestemmelserne vedrører aspekter, som er relevante for virkningerne af bestemmelserne i kapitel III-V.
Kapitel I indeholder en definition af punktafgifter som en afgift på forbrug og forskellige definitioner af begreber såsom "godkendt oplagshaver" og "afgiftsoplag". Fælles definitioner sikrer, at der er en fælles juridisk forståelse af disse begreber, og en klar og sammenhængende ramme.
Kapitel II indeholder bestemmelser om tid og sted for punktafgiftens forfald, den punktafgiftspligtige, virkningerne af ødelæggelse eller uigenkaldeligt tab, uregelmæssigheder, godtgørelse og eftergivelse og fritagelser.
I kapitel III anvendes begrebet "afgiftsoplag" fra direktiv 92/12/EØF som et af de typer godkendte steder, hvor punktafgiftspligtige varer kan oplægges eller fremstilles under punktafgiftssuspension, som gør det lettere at foretage kontrollen i produktionsenheder og oplagssteder. De detaljerede regler om godkendelse fastlægges nationalt, men det generelle system er fastlagt i direktivets kapitel III. Det enkelte afgiftsoplag er knyttet til en godkendt oplagshaver, som er ansvarlig for forvaltningen af afgiftsoplaget. Afgiftsoplaget og den godkendte oplagshaver modtager hver et unikt afgiftsnummer.
Dataene fra databasen for SEED-systemet for udveksling af punktafgiftsoplysninger (System for the Exchange of Excise Data) gør det muligt at validere, om et afgiftsnummer er godkendt. Hvis dette ikke er tilfældet, angives, hvilke punktafgiftspligtige varer der er godkendt til at blive håndteret af den erhvervsdrivende eller afgiftsoplaget. Både afsender og modtager er registreret i SEED-databasen af de respektive medlemsstaters forvaltninger.
Kapitel IV indeholder den væsentlige ændring, der blev indført med direktiv 2008/118/EF, nemlig edb-kontrollen med punktafgiftspligtige varers bevægelser under punktafgiftssuspension gennem Systemet til Verifikation af Punktafgiftspligtige Varers Omsætning (EMCS). EMCS er udviklet og drives i fællesskab af de nationale forvaltninger og Kommissionen, og Kommissionen spiller en central koordinerende rolle. EMCS sikrer realtidsovervågning af punktafgiftspligtige varers bevægelser under punktafgiftssuspension mellem godkendte og registrerede steder, og at varerne kun kan sendes til disse steder. I kapitel IV er der ligeledes blevet indført en ny type erhvervsdrivende knyttet til et bestemt sted, den "registrerede modtager", der kan modtage, men ikke oplægge varer under punktafgiftssuspension, samt en ny type erhvervsdrivende, den "registrerede afsender", der kan transportere varer under punktafgiftssuspension fra importstedet.
I kapitel V i direktivet (artikel 33-38) fastlægges de fælles regler, der gælder for to typer punktafgiftspligtige varebevægelser inden for EU til erhvervsmæssige formål, hvor punktafgiften allerede er blevet betalt (dvs. overgået til forbrug), nemlig sendinger mellem erhvervsdrivende (B2B) og fjernsalg af punktafgiftspligtige varer til en privatperson i en anden medlemsstat (B2C). Disse ordninger er af særlig interesse for SMV'er, som ikke kan opfylde de finansielle krav for at blive godkendt oplagshaver og anvende EMCS.
I direktivets artikel 33 og 34 fastsættes kravene for bevægelser mellem erhvervsdrivende (B2B), og det bestemmes, at bevægelserne skal omfattes af et administrativt forenklet ledsagedokument (SAAD), der er nærmere omhandlet i Kommissionens forordning (EØF) nr. 3649/92.
Når varer er overgået til forbrug i en medlemsstat og herefter sendes til en anden medlemsstat, betales punktafgiften i bestemmelsesmedlemsstaten med den sats, der er pålagt af den pågældende medlemsstat, og hvis det er relevant, kan den erhvervsdrivende herefter anmode om godtgørelse af den punktafgift, der allerede er blevet betalt ved overgangen til forbrug.
3.2.Resultater
3.2.1.Effektiviteten og virkningen af direktiv 2008/118/EF
Bevægelser under afgiftssuspension
EMCS erstatter et papirbaseret system med et papirløst (elektronisk) overvågningssystem og fjerner således administrative hindringer for bevægelsen af punktafgiftspligtige varer på tværs af grænser ved at minimere omkostningerne for både erhvervsdrivende og skatteforvaltninger og sikrer samtidig bedre redskaber til at afsløre og forebygge skattesvig. Siden systemets indførelse mellem januar 2010 og maj 2015 er der blevet registreret over 13,6 mio. bevægelser under punktafgiftssuspension, hvoraf 98,1 % blev gennemført uden hændelser eller behov for en manuel indsats.
Medlemsstaterne er overbevist om, at EMCS har reduceret omkostningerne ved at reducere dokumentbehandlingstiden, jf. tabel 1 nedenfor.
Tabel 1: Behandlingstiden for en typisk bevægelse før (papirbaseret system) og efter indførelsen af EMCS i 2014 (edb-system)
|
Med-lemsstat
|
Tid pr. bevægelse (papirbaseret procedure)
|
Tid pr. bevægelse (EMCS)
|
|
BG
|
Ingen data
|
5 min.
|
|
CZ
|
30 min.
|
10 min.
|
|
FI
|
6 min.
|
0
|
|
HU
|
120 min.
|
6 min.
|
|
LT
|
30 min.
|
9 min. (0,15 time)
|
|
LV
|
20 min.
|
Ingen data
|
|
PL
|
3-5 timer (for alkohol) 0,5 time (for andre varer)
|
3-5 timer (for alkohol) 0,25 time (for andre varer)
|
|
RO
|
Ingen data
|
0
|
|
SI
|
3 min.
|
1 min.
|
|
SK
|
60 min.
|
10 min.
|
Kilde: Duty suspension evaluation 2015, Ramboll.
Som følge af den hurtigere behandling af oplysninger om bevægelser har EMCS reduceret de generelle administrationsomkostninger i mange medlemsstater.
Ved ekstrapolering af de indsamlede data og anvendelse af EU's standardomkostningsmodel er de årlige besparelser som følge af EMCS alene for 2014 blevet beregnet til mellem 27,5 mio. og 37 mio. EUR (afhængigt af de pågældende personers jobprofil)
. Medlemsstaterne har ligeledes anført, at fjernelsen af papir og den heraf følgende stigende effektivitet har frigivet ressourcer til at fokusere på bevægelser med en højere risiko og forbedre kontrollen af bevægelser.
Hovedfordelene for erhvervsdrivende er en hurtigere behandling af afgiftsdokumenter, muligheden for at følge op på bevægelser (for både afsender og modtager) og lettere revision og kontrol som følge af en mere effektiv dokumentation for bevægelser af højere kvalitet. Undersøgelsen kvantificerede ikke disse fordele.
Både store og små virksomheder drager fordel af EMCS, selv om stordriftsfordelene ved det elektroniske system er større for store virksomheder. De erhvervsdrivende havde forskellige holdninger til, om EMCS reducerede omkostningerne (41 %), øgede omkostningerne (30 %), ikke gjorde nogen forskel (18 %) eller ikke vidste det (11 %). Resultaterne ligner meget resultaterne af en tidligere undersøgelse af erhvervsdrivende, som Europa-Parlamentet og Rådet fik forelagt i 2013, og viser, at større erhvervsdrivende muligvis har draget større fordel af automatisering.
Figur 2: Omkostningsvirkningerne af EMCS i forhold til de tidligere papirbaserede ordninger (antal respondenter=228)
Kilde: Duty suspension evaluation 2015, Ramboll.
B2B-bevægelser, hvor punktafgiften allerede er blevet betalt (business-to-business)
Af dokumentationen fremgår det derimod, at de nuværende ordninger med "betalt punktafgift" omhandlet i kapitel V pålægger virksomhederne en betydelig byrde og ikke er forenelige med målet om at fremme varernes frie bevægelighed i det indre marked på grund af den fortsatte brug af papirbaserede procedurer og medlemsstaternes forskellige tilgange. Erhvervsdrivende, som benyttede ordningerne med betalt punktafgift, rapporterede, at de brugte 221 minutter i gennemsnitlig pr. bevægelse på at opfylde formaliteter.
I undersøgelsen om ordninger med "betalt punktafgift" blev forvaltningerne anmodet om at identificere de mest ressourcekrævende aspekter af forvaltningen af bevægelser, hvor punktafgiften allerede er blevet betalt. 10 ud af 12 af medlemsstaternes forvaltninger mente, at de papirbaserede systemer var mere besværlige og tidskrævende end automatiserede eller elektroniske processer, og de to resterende forvaltninger udtrykte ikke deres holdning. Tre medlemsstater var i stand til at anslå tidsforbruget til behandling af en gennemsnitlig B2B-bevægelse (business-to-business). Den gennemsnitlige behandlingstid varierede fra fire til otte timer afhængigt af forsendelsens karakter, sammenholdt med de få minutter, det i gennemsnit tog at behandle en EMCS-bevægelse.
Andre anførte praktiske problemer var forskellige nationale krav (f.eks. dokumentationskrav i forbindelse med godtgørelse) samt manglende klare oplysninger om nationale procedurer, hvilket indebar forskelsbehandling af virksomheder.
Godt over halvdelen af de undersøgte B2B-erhvervsdrivende havde allerede valgt ikke at flytte deres varer mellem medlemsstaterne på grund af de nuværende ordninger. De anførte hovedårsager var en stor administrativ byrde og de hermed forbundne omkostninger (36 erhvervsdrivende ud af de 44, som svarede) og uklare krav og den hermed forbundne retlige usikkerhed (21 erhvervsdrivende ud af 44). De fleste erhvervsdrivende mente, at B2B-ordningerne med betalt punktafgift var mere byrdefulde end EMCS.
Fjernsalg, hvor punktafgiften allerede er blevet betalt (business-to-consumer)
Fire erhvervsdrivende inden for fjernsalg anfører, at omkostningerne forbundet med anvendelse af en fiskal repræsentant, som de fleste medlemsstater kræver, er en væsentlig hindring for markedsadgang. De gebyrer, der opkræves for disse fiskale repræsentationstjenester, kan i nogle tilfælde overskride de afgifter, der opkræves af post-, kurer- og eksprestjenester for toldbehandling af pakker fra tredjelande. En række erhvervsdrivende rapporterede, at det i nogle tilfælde var lettere at sælge varer til tredjelande end at sælge varer til forbrugere i andre medlemsstater ved fjernsalg.
Det er næsten umuligt at sælge alkohol ved fjernsalg med rimelige omkostninger til nogle medlemsstater i forhold til fjernsalg af andre varer. Fiskale repræsentationstjenester blev generelt kun udbudt af store rederier, der var dårligt rustet til at håndtere små forsendelser (typisk 6 eller 12 flasker), og som enten nægtede at udbyde en tjeneste eller opkrævede et urealistisk højt gebyr, jf. tabel 2 nedenfor.
Tabel 2: Omkostninger til fiskale repræsentanter ved fjernsalg
|
Afsendelsesland – modtagelsesland
|
De rapporterede gennemsnitlige omkostninger til fiskale repræsentanter (ekskl. punktafgifter og vinens pris, medmindre andet er angivet).
|
|
FR til NL
|
30-100 EUR pr. angivelse, ekskl. transport
|
|
FR til BE
|
20-40 EUR pr. forsendelse (inkl. serviceselskab og transport, minimum 12 flasker)
|
|
FR til BE
|
40-70 EUR pr. sending
|
|
FR til UK
|
60 EUR pr. sending (for en ordre på 12 flasker)
|
|
BE til UK
|
100 EUR pr. angivelse, ekskl. transport
|
Kilde: Duty paid evaluation 2015, Ramboll.
3.2.2.Kohærens mellem punktafgifts- og toldordninger
En tredjedel af alle punktafgiftspligtige varer produceret i EU i værdi eksporteres. Indirekte eksport af punktafgiftspligtige varer er imidlertid forbundet med en række tekniske og juriske problemer.
Evalueringen omfattede en vurdering af kohærensen mellem de nuværende ordninger for punktafgiftspligtige varers bevægelser under punktafgiftssuspension og de tilsvarende toldeksportordninger. Det kan konkluderes, at harmoniseringen af procedurerne kan optimeres. Medlemsstaternes forvaltninger og de erhvervsdrivende var generelt enige om, at der er problemer med eksport af punktafgiftspligtige varer. Medlemsstaterne havde også fokus på procedurerne for import af punktafgiftspligtige varer, men de skabte færre praktiske problemer for erhvervsdrivende. På trods af dette understregede både de erhvervsdrivende og medlemsstaternes myndigheder, at indførelsen af EMCS havde lettet koordineringen af punktafgifts- og toldprocedurerne. Sammenholdt med de tidligere papirbaserede systemer havde EMCS forbedret koordineringen.
Eksport
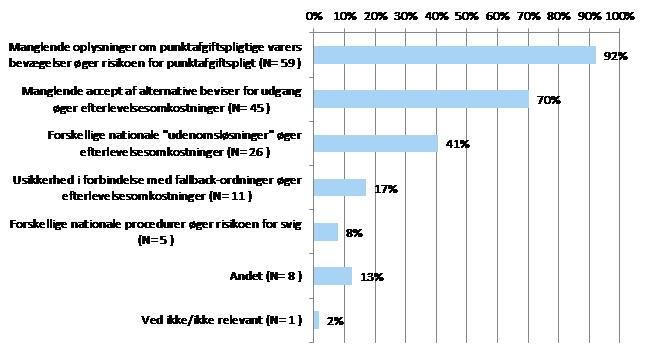
: Medlemsstaternes myndigheder og de erhvervsdrivende anerkender, at den manglende kohærens mellem punktafgifts- og eksportprocedurerne er problematisk. 22 af 27 medlemsstater (80 %) var af den opfattelse, at de nuværende ordninger for punktafgiftspligtige varers bevægelser under afgiftssuspension ikke var i overensstemmelse med de ordninger, forpligtelser og procedurer, der gælder for toldoperationer og eksport. For det første bør eksportbevægelser lukkes i EMCS på grundlag af en elektronisk meddelelse om udgang fra toldmyndighedernes eksportkontrolsystem (i forkortet form ECS). Toldmyndighederne modtager ofte ikke denne meddelelse, og bevægelserne skal i så fald undersøges og lukkes manuelt. Selv om meddelelsen modtages, angiver nogle eksportører for det andet ikke en reference i eksportangivelsen til det matchende elektroniske administrative dokuments (e-AD) administrative referencekode (ARC), hvilket gør det vanskeligt eller umuligt for systemet at anvende udgangsresultaterne på det korrekte e-AD. Disse svagheder øger administrationsomkostningerne. Fordelene for procesautomatiseringen går således tabt, da bevægelserne skal lukkes manuelt på grundlag af matchende udgangsresultater fra ECS til e-AD'er fra EMCS. Hvis der ikke er noget match, skal afsenderen anmodes om at indgive et alternativt bevis for udgang. I modsat fald risikerer afsenderen at miste bevægelsesgarantien. I 2014 rapporterede Frankrig, at landet havde lukket tæt på 12 000 eksportbevægelser manuelt. 41 % af de erhvervsdrivende anerkender, at den manglende kohærens mellem punktafgifts- og eksportprocedurerne er et problem. Respondenterne anførte, at de ikke var tilfreds med koordineringen af punktafgifts- og toldprocedurerne.
Figur 3: Hovedproblemer i forbindelse med koordinering af punktafgifts- og toldprocedurer (antal respondenter=64 )
 Kilde: Duty suspension evaluation 2015, Ramboll.
Import: Import af punktafgiftspligtige varer finder sted, når varer, der er kommet ind på EU's område fra et tredjeland, ikke omfattes af en særlig toldprocedure eller ekstern forsendelse, eller når de frigives fra toldtilsyn. Dette indebærer betaling af told, men derudover betaling af punktafgifter og moms, medmindre varerne straks omfattes af en afgiftssuspensionsordning (oplagt i et afgiftsoplag eller afsendt fra importstedet under punktafgiftssuspension). Hvis den endelige modtager befinder sig i en anden medlemsstat, skal en varebevægelse under punktafgiftssuspension finde sted under EMCS-tilsyn.
De erhvervsdrivende gav udtryk for færre bekymringer over importordninger. 17 % gav udtryk for bekymring, primært over de forskellige nationale rapporteringskrav, der øgede omkostningerne. 19 ud af de 27 medlemsstater var bekymret over den manglende kohærens mellem importprocedurer og overgangen til EMCS og påpegede, at en yderligere harmonisering af procedurerne kunne bidrage til at lempe den administrative byrde og efterlevelsesomkostningerne.
Toldforsendelse efter eksport
Nogle erhvervsdrivende ønsker at undgå parallelle punktafgifts- og toldprocedurer for indirekte eksport ved at anvende forsendelsesprocedurer, der afløser disse procedurer, før varerne forlader EU. I så fald afløses eksportproceduren af forsendelsesproceduren, der indledes på udgangstoldstedet, som fungerer som et afgangstoldsted, der ikke er beliggende på eller i nærheden af det fysiske sted, hvor varerne forlader Unionen. Herefter flyttes varerne til udgangsstedet under tilsyn af NCTS-forsendelsessystemet. Forsendelsen afsluttes ved bestemmelsestoldstedets fremsendelse af en meddelelse om udgangsresultater til afgangstoldstedet. Dette betragtes som handelslettelser, da det gør det muligt at transportere varer til et centralt knudepunkt under eksportproceduren, at afslutte denne procedure og at foretage den efterfølgende opdeling og eksport under forsendelsesproceduren.
Det er interessenternes generelle opfattelse, at dette ikke er en tilfredsstillende løsning. Der er desuden ikke noget klart retsgrundlag i lovgivningen om punktafgifter for anvendelsen af en forsendelsesprocedure efter en eksportprocedure, og varer, der transporteres på denne måde, er juridisk set på irregulær vis overgået til forbrug, hvis den tilsvarende eksportprocedure afsluttes, inden forsendelsesproceduren indledes, dvs. inden varerne fysisk forlader EU's toldområde.
11 af 27 medlemsstater rapporterede, at kombinationen af en eksportprocedure efterfulgt af en forsendelsesprocedure skabte problemer. I henhold til denne procedure skal EMCS-bevægelsen enten lukkes manuelt, eller også skal eksportproceduren i nogle medlemsstater afsluttes, hvorefter EMCS iværksættes automatisk, når forsendelsesproceduren indledes, selv om varerne stadig transporteres inden for EU som led i forsendelsesproceduren. Oplysningerne i EMCS er ikke længere præcise, da varerne rent faktisk først forlader EU, når forsendelsesproceduren er afsluttet.
40 % af de respondenter, som eksporterede punktafgiftspligtige varer, anførte, at de anvendte denne procedure (45 % anvendte den ikke, og 15 % vidste ikke, om denne procedure blev anvendt). De anførte de tids- og omkostningsmæssige fordele og de bedre muligheder for at overvåge bevægelser. De bemærkede imidlertid også, at der var problemer med koordineringen af oplysninger mellem punktafgifts- og forsendelsesprocedurerne. Procedurer, der kombinerede en eksportprocedure med en forsendelsesprocedure ved eksport af punktafgiftspligtige varer, havde skabt problemer for 26 % af de respondenter, der anvendte dem.
3.2.3.Relevans
Kapitel III og IV i direktiv 2008/118/EF:
19 medlemsstater mente (var enige i eller meget enige i), at der stadig er behov for EMCS i deres medlemsstat på trods af udviklingen af visse typer svig. Kun én medlemsstat var uenig, mens de øvrige respondenter ikke vidste det eller hverken var enige eller uenige. Behovet for EMCS bekræftes af medlemsstaterne og af erhvervsdrivende, som ønsker en udvidelse af EMCS's anvendelsesområde, således at det kommer til at omfatte smøreolier og råtobak, for at undgå svig. Medlemsstaterne mente, at der var behov for at analysere EMCS's funktionelle specifikationer og at fortsætte udviklingen af systemet, herunder automatiseringen af bevægelser, hvor punktafgiften allerede er blevet betalt. De bemærkede, at udviklingen af de forskellige typer svig ikke mindsker behovet for EMCS, men at EMCS skal styrkes. Det blev anerkendt, at uanset hvilke ændringer af EMCS der foreslås, skal der være en balance mellem "forebyggelse af svig og handelslettelser" for at maksimere fordelene ved EMCS.
16 af 27 medlemsstater var enige i, at det ikke havde været muligt at opnå tilsvarende resultater inden for forebyggelse af svig uden EU-foranstaltninger (dvs. gennem et nationalt, bilateralt eller internationalt initiativ).
Kapitel V i direktiv 2008/118/EF
Efter Kommissionens opfattelse er der fortsat behov for en EU-ramme for bevægelsen af varer mellem virksomheder inden for rammerne af proceduren med betalt punktafgift for at undgå dobbeltbeskatning. Kommissionen støtter imidlertid medlemsstaternes og de erhvervsdrivendes konklusion om, at ordningerne med betalt punktafgift i kapitel V ikke er tilstrækkelig effektive og virkningsfulde.
3.2.4.EU-merværdi
For erhvervsdrivende er hovedfordelene ved et fælles EMCS-system en hurtigere behandling af afgiftsdokumenter, muligheden for at følge op på bevægelser (for både afsender og modtager) og lettere revision og kontrol som følge af en mere effektiv dokumentation for bevægelser af højere kvalitet.
De nuværende ordninger sikrer generelt en klar og sammenhængende ramme for oplægning eller bevægelse af punktafgiftspligtige varer. Der er et begrænset antal områder, hvor medlemsstaternes forskellige fortolkninger resulterer i forskellige nationale regler og skaber usikkerhed blandt de erhvervsdrivende. Reglerne om punktafgiftspligt i tilfælde af mankoer er f.eks. i øjeblikket en kilde til forvirring, og de skal afklares. De tilgængelige mekanismer for kommunikation mellem erhvervsdrivende og kompetente myndigheder i ekstraordinære situationer skal forbedres, enten ved brug af en eksisterende funktionalitet eller ved udvikling af en ny funktionalitet.
Ensartede regler for EMCS er af afgørende betydning for et velfungerende indre marked. Harmonisering af adgangen til EMCS ved opstilling af fælles definitioner til erhvervsdrivende, der har tilladelse til at oplægge eller flytte varer under punktafgiftssuspension, bidrager yderligere hertil. Disse ordninger har generelt sikret, at de ulige vilkår i forskellige medlemsstater er blevet begrænset. Selv om kompetencen til at tillade erhvervsdrivende at oplægge og flytte punktafgiftspligtige varer fortsat er en national kompetence, er der meget lidt, som tyder på, at der er betydelige hindringer for markedsadgang.
De erhvervsdrivende anførte, at hovedfordelene ved EMCS er relateret til muligheden for at følge op på bevægelser (for både afsender og modtager), hvilket gør det nemmere at revidere deres egne aktiviteter og at overvåge, hvor effektivt deres egne ordninger opfylder afgiftsmæssige forpligtelser.
Forvaltningerne og de erhvervsdrivende mente generelt, at fordelene ved fælles foranstaltninger på EU-plan vedrørende transaktioner mellem erhvervsdrivende (B2B) var begrænsede på grund af manglende retlig og teknisk klarhed og nationale forskelle. Med hensyn til fjernsalg havde de nuværende ordninger en lille eller ingen EU-merværdi på grund af den manglende harmonisering. Nogle erhvervsdrivende berettede, at ordningerne var lige så byrdefulde, eller endog mere byrdefulde, end ordningerne for eksport af varer til tredjelande.
Der redegøres for områder, hvor en yderligere harmonisering ville være nyttig, i punkt 4.
4.Aspekter, der kræver yderligere opmærksomhed
De foreslåede ændringer kan gennemføres i forbindelse med den planlagte ændring af direktiv 2008/118/EF og gennemførelsesbestemmelserne hertil som fastsat i Kommissionens arbejdsprogram.
4.1.Tilladelser
I direktiv 2008/118/EF fastsættes fælles EU-definitioner af de forskellige typer erhvervsdrivende, der er bemyndiget til at oplægge og flytte punktafgiftspligtige varer under afgiftssuspension. Disse definitioner bidrager til en klar og sammenhængende ramme for oplægning eller bevægelse af punktafgiftspligtige varer og sikrer ligebehandling af virksomheder.
Medlemsstaterne stiller forskellige krav i forbindelse med udstedelse af tilladelse til at oplægge og flytte punktafgiftspligtige varer og anvendelse af forenklede procedurer. Tilladelseskravene er komplekse. Dette kan skabe hindringer for erhvervsdrivende og gøre ansøgningsprocessen mere tidskrævende end nødvendigt. Da de erhvervsdrivende blev spurgt om reglerne for beregning af sikkerhed for tilladelsen, anførte mange erhvervsdrivende f.eks., at de ikke kendte disse regler (24 %). En analyse af dataene opdelt på medlemsstat viste, at erhvervsdrivende fra de samme medlemsstater i den samme sektor undertiden fik modstridende oplysninger. Erhvervsdrivende i Tyskland (medlemsstaten med den højeste deltagelse i undersøgelsen) anførte f.eks., at deres sikkerhed for afgiftsoplag blev beregnet på grundlag af årlig omsætning (34 %), månedlig omsætning (3 %), årlig punktafgiftspligt (16 %) og månedlig punktafgiftspligt (21 %). Dette viser, at kravene og bestemmelserne er meget komplekse.
Kompleksiteten af adgangen til og forståelsen af bestemmelserne blev ligeledes understreget i casestudierne. Interessenterne fra fire medlemsstater anførte, at de erhvervsdrivende ofte ikke indgav komplette ansøgninger, hvilket gav de kompetente myndigheder unødvendigt ekstraarbejde.
I de fleste medlemsstater skal de erhvervsdrivende både stille sikkerhed for varebevægelser til dækning af toldskyld og sikkerhed for tilladelsen til dækning af afgiftsoplagets eller den registrerede afsenders og modtagers aktiviteter. Sikkerhedsstillelsen håndteres nationalt. De erhvervsdrivende mente, at denne sikkerhedsstillelse var en væsentlig byrde, selv om det er en udbredt praksis at foretage reduktioner og indrømme fritagelser for sikkerhedsstillelse for at støtte små erhvervsdrivende, bestemte produkter og erhvervsdrivende, der overholder lovgivningen om punktafgifter. Der kan kun indrømmes fritagelser under de særlige omstændigheder, som er fastsat i direktiv 2008/118/EF.
4.2.Håndtering af mankoer, overskydende mængder, andre undtagelser og forebyggelse af svig
Siden afslutningen af evalueringsundersøgelsen har EU-Domstolen afsagt en dom vedrørende direktivets artikel 10 og 20, der bl.a. præciserer, hvornår en bevægelse er ophørt
. Formålet med bestemmelserne i direktivets artikel 20, stk. 2, hvor det fastslås, hvornår bevægelsen af punktafgiftspligtige varer under en afgiftssuspensionsordning ophører, er at fastslå det tidspunkt, hvor disse varer anses for at været overgået til forbrug og at bestemme, hvornår afgiften på disse varer skal pålægges. Dette er endnu vigtigere, hvis der konstateres en manko ved leveringen af de punktafgiftspligtige varer. Proceduren for klager over en manko er imidlertid uklar. Krav mod erhvervsdrivende er dækket af bestemmelserne i direktiv 2010/24/EU
(inddrivelsesdirektivet), men medlemsstaterne anvender instrumenterne i inddrivelsesdirektivet i forskellig grad. I nogle tilfælde anvendes de overhovedet ikke. Der er intet klart grundlag for at knytte inddrivelsesinstrumenter til en tidligere fastlagt punktafgiftspligt. EMCS-specifikationerne er et redskab til kommunikation mellem medlemsstaterne og de erhvervsdrivende, som kan anvendes til at fastslå eventuelle forpligtelser, men denne facilitet anvendes sjældent. I EMCS kan opkrævende medlemsstater ligeledes fremsende en meddelelse vedrørende opkrævning af afgifter til den afgangsmedlemsstat, der er ansvarlig for forvaltningen af sikkerhedsstillelse, men denne meddelelse anvendes ligeledes sjældent, hvis den anvendes overhovedet.
Nogle erhvervsdrivende klagede over, at de ikke kunne ændre detaljer i det elektroniske administrative dokument (e-AD), når det var blevet godkendt af afsendelsesmedlemsstaten, hvilket resulterede i tvister om mængder og skyldig punktafgift. Afsenderen kan sende en EMCS-rapportering af begivenheder til afsendelsesmedlemsstaten med angivelse af fejlen. Det primære formål med rapporteringen af begivenheder er imidlertid at give de erhvervsdrivende mulighed for at indberette større hændelser, som finder sted under en bevægelse. Denne mulighed anvendes sjældent i øjeblikket. I 2014 blev der kun fremsendt 1 160 rapporter om begivenheder mellem medlemsstaterne eller i ca. 0,04 % af de 2,95 mio. EMCS-bevægelser det pågældende år. Der er imidlertid ingen lovbestemt indberetningspligt.
Ændring af bestemmelsessted efter afslag på eller afvisning
af en forsendelse: Medlemsstaterne er i en ekspertgruppe blevet enige om, at afsenderen, hvis varerne afslås eller afvises, skal udstede en ændring af bestemmelsesstedet, således at forsendelsen kan sendes tilbage til afsendelsesstedet eller til en ny modtager. Det bør være et lovkrav. Det ville være en yderligere forbedring, hvis afsenderen var forpligtet til at træffe opfølgende foranstaltninger, hvis der fremsendes en meddelelse om afslag eller afvisning. Der blev fremlagt to forslag til at mindske disse problemer: For det første bør specifikationerne understøttes af et lovkrav om fremsendelse af afslag eller afvisning, og for det andet bør der etableres et retsgrundlag, således at en meddelelse om afslag eller afvisning automatisk følges af en ændring af bestemmelsesstedet tilbage til afsenderen.
Det er den generelle opfattelse, at EMCS har reduceret omfanget af svig. De største problemer identificeret af medlemsstaterne var, at de erhvervsdrivende havde registreret alt for lange forsendelsestider, og at der manglede visse data i de tre e-AD'er, f.eks. om ejerskabet til varerne på afsendelses- og bestemmelsesstederne, hvilket kunne anvendes i risikoanalysen.
4.3.Koordinering af punktafgifts- og toldprocedurer
Som nævnt ovenfor er det store antal ikke-lukkede bevægelser ved indirekte eksport af punktafgiftspligtige varer fortsat et problem. Det kunne ligeledes være nyttigt at etablere et klart retsgrundlag for forsendelse og for en bedre harmonisering af reglerne om behandling af importerede punktafgiftspligtige varer.
4.4.Procedurer med betalt punktafgift for små og mellemstore virksomheder
Ordningerne for bevægelser mellem virksomheder, hvor punktafgiften allerede er blevet betalt, der navnlig er af interesse for små og mellemstore virksomheder, fungerer ikke godt og er en kilde til administrative byrder og højere efterlevelsesomkostninger samt en potentiel kilde til svig. Papirbaserede dokumenter skal sendes tilbage til afsendelsesmedlemsstaten. Efter modtagelsen af disse dokumenter kan der ske en godtgørelse i afsendelsesmedlemsstaten. Papirbaserede dokumenter kan potentielt anvendes på svigagtig vis gentagne gange, da der ikke er nogen lovbestemt tidsfrist for tilbagesendelsen.
Ordningerne for fjernsalg af punktafgiftspligtige varer er endnu værre, da den generelle anvendelse af fiskale repræsentanter betyder, at legitime kommercielle aktiviteter bliver urentable. Kommissionen foreslår imidlertid, at problemet først løses, når der er indgået en aftale om en one-stop-shop for moms ved fjernsalg. Afskaffelsen af den fiskale enerepræsentant vil ikke lempe de erhvervsdrivendes byrder, da de også skal lade sig momsregistrere i forbrugsmedlemsstaten.
5.Konklusion og opfølgning
På baggrund af resultaterne af de to undersøgelser og af evalueringen SWD(2017) xxx drager Kommissionen følgende konklusioner:
Ordningerne for oplægning og bevægelse af punktafgiftspligtige varer bør ikke fordreje konkurrencen og være til hinder for den frie bevægelighed af sådanne varer i EU, og disse ordninger bør heller ikke være til hinder for afgiftsopkrævning eller lette skattesvig.
De nuværende ordninger for oplægning og bevægelse af punktafgiftspligtige varer under punktafgiftssuspension fungerer generelt effektivt og på en måde, som ikke kunne være opnået uden EU-foranstaltninger. Der er ikke desto mindre stadig nogle problemer, som skal løses, navnlig koordineringen af punktafgifts- og toldprocedurer, hvor der er stor retsusikkerhed og et betydeligt potentiale for at forbedre koordineringen af tekniske procedurer. Selv om indførelsen af EMCS med henblik på overvågning af bevægelser af punktafgiftspligtige varer under punktafgiftssuspension bidrager til at forbedre opkrævningen af punktafgifter, er der en række mulige juridiske og tekniske ændringer, som ville mindske omfanget af unddragelse og svig yderligere.
Ordningerne for flytning af punktafgiftspligtige varer, der allerede er overgået til forbrug i en anden medlemsstat, er langt mindre tilfredsstillende. De gældende ordninger er ineffektive og utilstrækkelige til at sikre den fri bevægelighed af punktafgiftspligtige varer, og de er potentielt åbne for skatteunddragelse og -svig. Dette er navnlig et problem for små og mellemstore virksomheder, der bruger disse ordninger mest. Anvendelsen af EMCS i forbindelse med procedurer med betalt punktafgift ville strømline denne type handel, gøre reglerne med gennemsigtige og klare og give de erhvervsdrivende mulighed for hurtigt og nemt at opkræve den betalte punktafgift i afsendelsesmedlemsstaten.
Opfølgning:
(1)Kommissionen vil undersøge mulige retlige og tekniske forbedringer af behandlingen af uregelmæssigheder og håndteringen af medlemsstaternes krav.
(2)Kommissionen vil undersøge, om det ville være nyttigt at foreslå en mindre byrdefuld ordning end både EMCS- eller SAAD-systemet for bevægelser af punktafgiftspligtige varer med lav afgiftsmæssig risiko såsom denatureret alkohol, smagsstoffer, parfumer og visse energiprodukter.
(3)Kommissionen vil undersøge retlige og tekniske ændringer af de anvendte ordninger for tilsyn med import, eksport og forsendelse af punktafgiftspligtige varer.
(4)Kommissionen vil analysere den delvise eller fulde automatisering af B2B-ordningerne med betalt punktafgift med henblik på at reducere de erhvervsdrivendes og medlemsstaternes administrative byrde og efterlevelsesomkostninger.
(5)Kommissionen vil undersøge, hvordan man kan forbedre ordningerne for det grænseoverskridende fjernsalg af punktafgiftspligtige varer.
Kommissionen vil tage disse konklusioner i betragtning i forbindelse med forberedelserne af revisionen af direktivet som fastsat i Kommissionens arbejdsprogram 2017 (COM(2016) 710 final, bilag 2). I forbindelse med denne revision vil der blive afholdt en åben offentlig høring og foretaget en konsekvensanalyse.


