 EVROPSKA KOMISIJA
Bruselj,24.10.2017
COM(2017) 629 final
POROČILO KOMISIJE SVETU
Poročilo Komisije Svetu v skladu s členom 11(2) Uredbe (ES) št. 1466/97 o misiji okrepljenega nadzora v Romuniji
EVROPSKA KOMISIJA
Bruselj,24.10.2017
COM(2017) 629 final
POROČILO KOMISIJE SVETU
Poročilo Komisije Svetu v skladu s členom 11(2) Uredbe (ES) št. 1466/97 o misiji okrepljenega nadzora v Romuniji
To poročilo o misiji okrepljenega nadzora v Romuniji se pošilja Svetu v skladu s členom –11(4) Uredbe (ES) št. 1466/97 1 . V skladu s členom –11(5) Uredbe (ES) št. 1466/97 so bile začasne ugotovitve te misije posredovane Romuniji za pripombe.
Romunija – postopek zaradi znatnega odklona
Misija okrepljenega nadzora, 26. in 27. septembra 2017
Poročilo
1. Uvod
Zaradi znatnega odklona Romunije od srednjeročnega proračunskega cilja v letu 2016 se je spomladi 2017 zanjo začel postopek zaradi znatnega odklona. Strukturni primanjkljaj države članice se je z manj kot 1 % BDP v letu 2015 povečal na 2,5 % BDP v letu 2016, in sicer zaradi precejšnjega znižanja posrednih davkov in povišanja plač v javnem sektorju. Zato je Komisija 22. maja 2017 Romuniji izdala opozorilo in predlagala Svetu, da začne postopek zaradi znatnega odklona. Svet je v svojem priporočilu v zvezi s postopkom zaradi znatnega odklona, ki je bilo sprejeto 16. junija 2017, Romunijo pozval, naj sprejme ukrepe za zagotovitev, da nominalna stopnja rasti neto primarnih javnofinančnih odhodkov v letu 2017 ne bo presegla 3,3 %. To ustreza letni strukturni prilagoditvi v višini 0,5 % BDP, kar je minimalni zahtevani napor v okviru preventivnega dela Pakta za stabilnost in rast. To pomeni, da so v letu 2017 potrebni korektivni ukrepi v višini 1,8 % BDP v primerjavi z izhodiščem iz pomladanske gospodarske napovedi Komisije iz leta 2017. Romunija je v skladu z zahtevo Svetu do 15. oktobra 2017 predložila poročilo o ukrepih, ki jih je sprejela na podlagi njegovega priporočila. Komisija zdaj proučuje vsebino poročila Romunije.
Komisija je 26. in 27. septembra 2017 izvedla misijo okrepljenega nadzora. Slednja je bila izvedena na podlagi člena –11(2) Uredbe (ES) št. 1466/97. Člani misije so se sestali z ministrom za finance Ionuţom Mişo, guvernerjem romunske centralne banke Mugurjem Isărescujem, člani romunskega fiskalnega sveta in člani proračunskih odborov romunskega parlamenta. Namen misije je bil podrobno proučiti načrtovane fiskalne ukrepe romunskih organov, povečati prepoznavnost fiskalnih tveganj ter spodbujati skladnost s Paktom za stabilnost in rast. V okviru misije je bila izvedena tudi ocena fiskalnih gibanj in izvrševanja proračuna v letu 2017.
2. Ugotovitve misije
Ugotovljeno je bilo, da romunski organi ne nameravajo ukrepati na podlagi priporočila v zvezi s postopkom zaradi znatnega odklona. Minister za finance je potrdil, da je cilj za leto 2017 še naprej nominalni primanjkljaj v višini 3 % BDP, medtem ko strukturna prilagoditev v letu 2017 ni prednostna naloga. S popravkom proračuna iz leta 2017, ki ga je vlada sprejela sredi septembra 2017, je bil ohranjen ciljni nominalni primanjkljaj v višini 2,96 % BDP, temeljne makroekonomske projekcije pa so se izboljšale. To kaže na poslabšanje temeljnega strukturnega primanjkljaja v primerjavi s prvotnim proračunom za leto 2017, v katerem je bila že načrtovana ekspanzivna fiskalna naravnanost. Minister za finance je trdil, da je bilo priporočilo v zvezi s postopkom zaradi znatnega odklona izdano proti koncu leta, kar je omejilo možnosti za izvedbo priporočene strukturne prilagoditve.
Nedavno sprejeti popravek proračuna iz leta 2017 povzroča tudi zaskrbljenost glede kakovosti javnih financ. Glavni elementi popravka proračuna so: (i) povprek rasti BDP navzgor, in sicer s 5,2 % na 5,6 %; (ii) ohranitev (po načelu denarnega toka evidentiranega) ciljnega javnofinančnega primanjkljaja v višini 2,96 % BDP; (iii) popravek davčnih prihodkov navzdol (zaradi znižanja DDV in davka od dohodkov pravnih oseb) ter (iv) popravek prispevkov za socialno varnost in nefiskalnih prihodkov (tj. dividend od podjetij v državni lasti) navzgor. Povečanje dividend od podjetij v državni lasti je delno posledica nove zahteve za dividende od dobička, zadržanega v prejšnjih letih. Kar zadeva odhodke (v), so se naložbe v osnovna sredstva zmanjšale za približno četrtino, (vi) plače v javnem sektorju ter socialni prejemki in nadomestila pa so se povečali. Kar zadeva sestavo proračuna, je Romunija sprejela politike, ki kratkoročno povečujejo porabo (znižanje posrednih davkov in povišanje plač v javnem sektorju) in jih je težko razveljaviti, namesto politik, namenjenih spodbujanju dolgoročne gospodarske rasti, kot je izboljšanje črpanja sredstev EU ali povečanje kakovosti javnih naložb.
Organi nameravajo ohraniti nominalni primanjkljaj v višini 3 % BDP v letu 2018. Minister za finance je za leto 2018 navedel dva cilja, in sicer je glavni cilj ohraniti nominalni primanjkljaj v višini 3 % BDP, sekundarni pa zmanjšati strukturni primanjkljaj za 0,5 % BDP. V okviru misije je bilo ugotovljeno, da bi glede na pozitivno in vse večjo proizvodno vrzel nominalni primanjkljaj v višini 3 % BDP v letu 2018 pomenil poslabšanje strukturnega fiskalnega položaja.
Glede na projekcije Komisije se bo nominalni primanjkljaj ob običajnem scenariju nespremenjenih politik in zaradi nadaljnjega znatnega povišanja plač v javnem sektorju v letu 2018 verjetno povečal precej nad 3 % BDP. Romunski parlament je junija 2017 odobril zakon o poenotenih plačah. Slednji je namenjen uskladitvi trenutno razdrobljenih plačnih lestvic v javnem sektorju in določitvi plače za vsak položaj v tem sektorju. Poleg tega zakon določa, na kakšen način se lahko doseže ta cilj in da je treba novi plačni sistem v celoti uvesti do leta 2022. Januarja 2018 se bodo plače povišale za 25 % za vse državne uslužbence, nato pa se bodo vsako leto povišale za 25 % razlike med plačo januarja 2018 in ciljno plačo v letu 2022. V zdravstvenem in izobraževalnem sektorju se bodo plače v letu 2018 poleg splošnega 25-odstotnega povišanja januarja 2018 še dodatno povišale. Zato se bo ob scenariju nespremenjenih politik nominalni primanjkljaj verjetno povečal precej nad 3 % BDP, morda tudi nekoliko nad 4 % BDP (natančnejša ocena bo na voljo v jesenski napovedi). Da bi torej organi dosegli zastavljene cilje za leto 2018 in zlasti izpolnili zahteve preventivnega dela Pakta za stabilnost in rast, morajo sprejeti dodatne ukrepe.
Organi nameravajo prispevke za socialno varnost v celoti prenesti na zaposlene, da bi se zmanjšal fiskalni učinek zakona o poenotenih plačah. Namen je povišati stopnjo prispevkov za socialno varnost, ki jih zaposleni plačujejo iz svoje bruto plače. Vlada namerava dopolniti ta prenos z znižanjem splošne stopnje prispevkov za socialno varnost s sedanjih 22,75 % za delodajalce in 16,5 % za zaposlene na 36 % za zaposlene ter znižanjem stopnje dohodnine s 16 % na 12 % ali 10 %. Poleg tega si prizadeva za pravno rešitev, ki bi zagotovila, da delodajalci v zasebnem sektorju povišajo bruto plače svojih zaposlenih, tako da njihove neto plače ne bodo krile stroškov prenosa prispevkov za socialno varnost.
Vlada proučuje tudi možnost razveljavitve pokojninske reforme iz leta 2008, s katero je bil uveden drugi steber pokojninskega sistema. Organi proučujejo možnost zmanjšanja prenosa prispevkov za socialno varnost na drugi steber pokojninskega sistema, ki je v skladu s pravili Evropskega sistema računov (ESR) razvrščen zunaj sektorja država. Navedeni prenosi znašajo približno 0,8 % BDP na leto. S takim ukrepom bi se fiskalni primanjkljaj kratkoročno zmanjšal. Vendar bi se te fiskalne koristi dolgoročno izničile, saj bi prispevke za socialno varnost, preusmerjene iz drugega stebra, spremljala obveznost plačila starostnih pokojnin v prihodnosti. Poleg tega bi lahko razveljavitev reforme negativno vplivala na vzdržnost pokojninskega sistema in razvoj kapitalskih trgov. Člani misije so posvarili pred prenagljeno izvedbo takih temeljitih sprememb pokojninskega sistema brez ustrezne analize in zgolj zaradi kratkoročnega zmanjšanja primanjkljaja. Zdi se, da se možnost nacionalizacije zbranih sredstev v drugem stebru, ki v skladu s pravili ESR ne bi vplivala na javnofinančni primanjkljaj, na tej točki ne proučuje.
Člani misije so razpravljali tudi o nedavno sprejetem mehanizmu ločenih plačil DDV. Vlada je konec avgusta 2017 sprejela izredni odlok o spremembi davčnega zakonika. V skladu z odlokom, katerega cilj je izboljšati izpolnjevanje davčnih obveznosti, morajo od januarja 2018 vsi zavezanci za DDV uporabljati ločene račune za namene DDV. Člani misije so poudarili, da je za tak obvezen mehanizem morda prej potrebno odstopanje od direktive o DDV 2 . Ministrstvo za finance je nasprotovalo potrebi po odstopanju in trdilo, da Komisija nima natančnih informacij o tem ukrepu.
Romunska centralna banka je potrdila prociklično fiskalno politiko, kar le še povečuje pomisleke Komisije glede trenutne kombinacije politik. Romunija je sredi velikega gospodarskega vzpona, kar je idealen čas za obnovitev fiskalnih blažilnikov za morebiten upad. Vendar je njen fiskalni položaj zelo ekspanziven. S tega vidika se njena fiskalna politika ne zdi preudarna in močno pogojuje monetarno politiko.
Člani misije so izmenjali mnenja s člani odborov romunskega parlamenta za proračun in fiskalno politiko. Tako člani vladajoče koalicije kot tudi člani opozicije so izrazili pomisleke glede sestave proračuna, zlasti glede zmanjšanja javnih naložb in njihovega vpliva na dolgoročno rast. Predsednik skupnih odborov je očitno menil, da je treba spremeniti usmeritev fiskalne politike in v letu 2018 začeti fiskalno prilagajanje.
Fiskalni svet se strinja s pomisleki Komisije glede fiskalne napovedi. Po njegovem mnenju se bo strukturni primanjkljaj v letu 2018 znatno poslabšal, nominalni primanjkljaj pa naj bi ob odsotnosti izravnalnih fiskalnih ukrepov presegel prag 3 % BDP.
STATISTIČNA PRILOGA
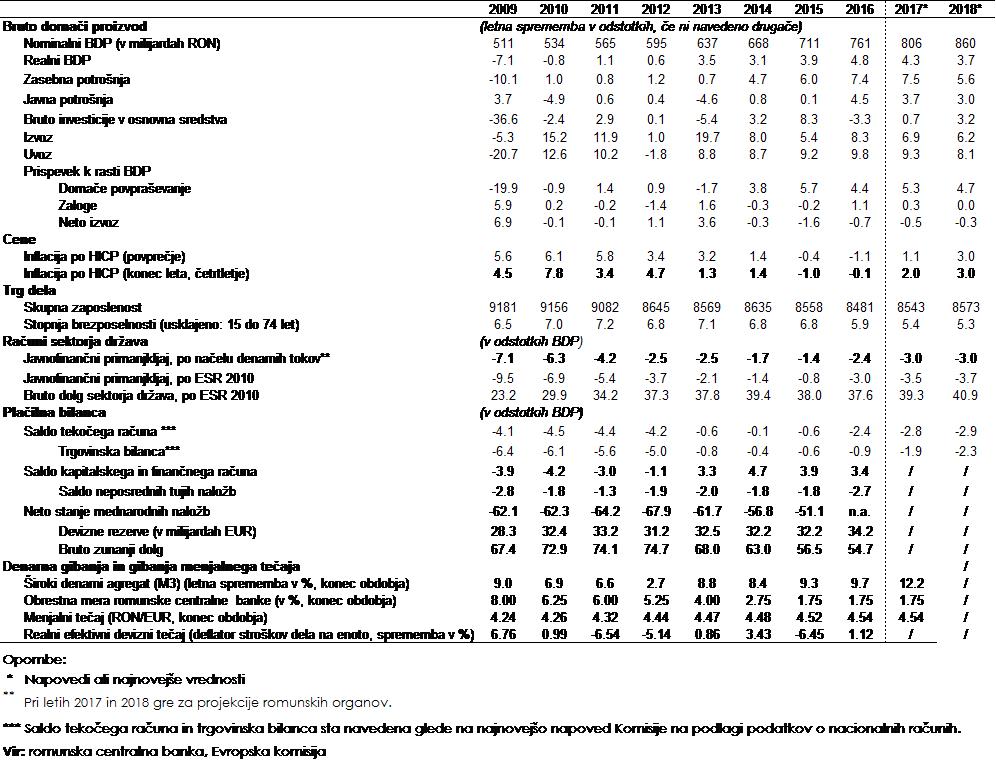
(podatki na podlagi pomladanske napovedi Evropske komisije iz leta 2017) 3
Preglednica 1: Pregled ključnih ekonomskih kazalnikov za obdobje 2009–2018
Preglednica 2: Računi sektorja država za obdobje 2015–2018

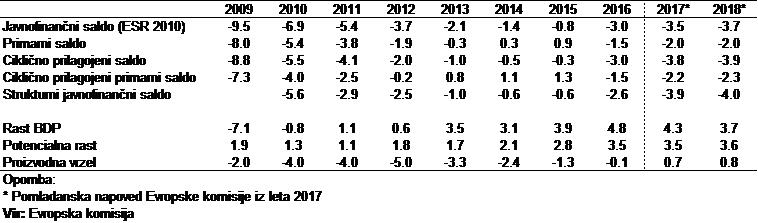
Preglednica 3: Ciklična prilagoditev salda sektorja država
Uredba Sveta (ES) št. 1466/97 z dne 7. julija 1997 o okrepitvi nadzora nad proračunskim stanjem ter o nadzoru in usklajevanju gospodarskih politik (UL L 209, 2.8.1997, str. 1).
Direktiva Sveta 2006/112/ES z dne 28. novembra 2006 o skupnem sistemu davka na dodano vrednost (UL L 347, 11.12.2006, str. 1).
Napoved Komisije bo posodobljena novembra 2017.