 EVROPSKA KOMISIJA
Bruselj, 29.6.2016
COM(2016) 430 final
POROČILO KOMISIJE SVETU IN EVROPSKEMU PARLAMENTU
o ustreznosti člena 3(1) Direktive 2002/47/ES
o dogovorih o finančnem zavarovanju
EVROPSKA KOMISIJA
Bruselj, 29.6.2016
COM(2016) 430 final
POROČILO KOMISIJE SVETU IN EVROPSKEMU PARLAMENTU
o ustreznosti člena 3(1) Direktive 2002/47/ES
o dogovorih o finančnem zavarovanju
1.Uvod
Kreditojemalec da zavarovanje kreditodajalcu, da zmanjša tveganje finančne izgube kreditodajalca, če kreditojemalec ne izpolni svojih obveznosti. Od finančne krize je zavarovanje vedno pomembnejše zaradi potrebe trga po bolj zavarovanem financiranju in regulativnih zahtev.
Direktiva 2002/47/ES Evropskega parlamenta in Sveta z dne 6. junija 2002 o dogovorih o finančnem zavarovanju, kot je bila spremenjena z Direktivo 2009/44/ES (v nadaljnjem besedilu: direktiva o dogovorih o finančnem zavarovanju), ustvarja usklajen pravni okvir EU za ustanovitev in izvrševanje zavarovanja, tj. „dogovore o prenosu lastniške pravice na finančnem zavarovanju“ (pri katerem se lastništvo nad zavarovanjem v celoti prenese na uporabnika zavarovanja) ali „dogovori o finančnem zavarovanju z vrednostnimi papirji“ (pri katerem uporabnik zavarovanja prejme zastavno pravico, na primer zastavo ali jamstvo).
Direktiva o dogovorih o finančnem zavarovanju je sprva zajemala le gotovino in finančne instrumente, ki se uporabljajo kot zavarovanje. Odpravila je formalne zahteve, ki so jih države članice uvedle za dogovore o finančnem zavarovanju ali zagotovitev zavarovanja, kot so na primer zahteve o obliki ustrezne pogodbene dokumentacije, registraciji ali drugih oblikah obveščanja. Ker je neskladnost s temi zahtevami pogosto povzročila neveljavnost ali neizvršljivost zavarovanja nasproti tretjim osebam, je odprava navedenih ovir olajšala pretok gotovine in finančnih instrumentov po EU. Leta 2009 je bila direktiva o dogovorih o finančnem zavarovanju spremenjena, da so se kot zavarovanje uvedla „bančna posojila“.
„Bančno posojilo“ je v direktivi o dogovorih o finančnem zavarovanju opredeljeno kot denarna terjatev, ki izhaja iz pogodbe, v kateri kreditna institucija odobri denarna sredstva v obliki posojila. Slika 1 prikazuje mobilizacijo bančnega posojila kot zavarovanja, pri katerem dajalec finančnega zavarovanja (B) prenese svoje bančno posojilo v razmerju do dolžnika (A) uporabniku zavarovanja (C). Bolj zapleteni scenariji, ki vključujejo tretjo osebo (D), nastanejo, če se isto bančno posojilo mobilizira večkrat (na primer če oseba C terjatev prenese naprej) ali če stečajni upravitelj dvomi o veljavnosti prenosa terjatve iz premoženja osebe B.
Slika 1: Pravna razmerja pri mobilizaciji bančnih posojil kot zavarovanja
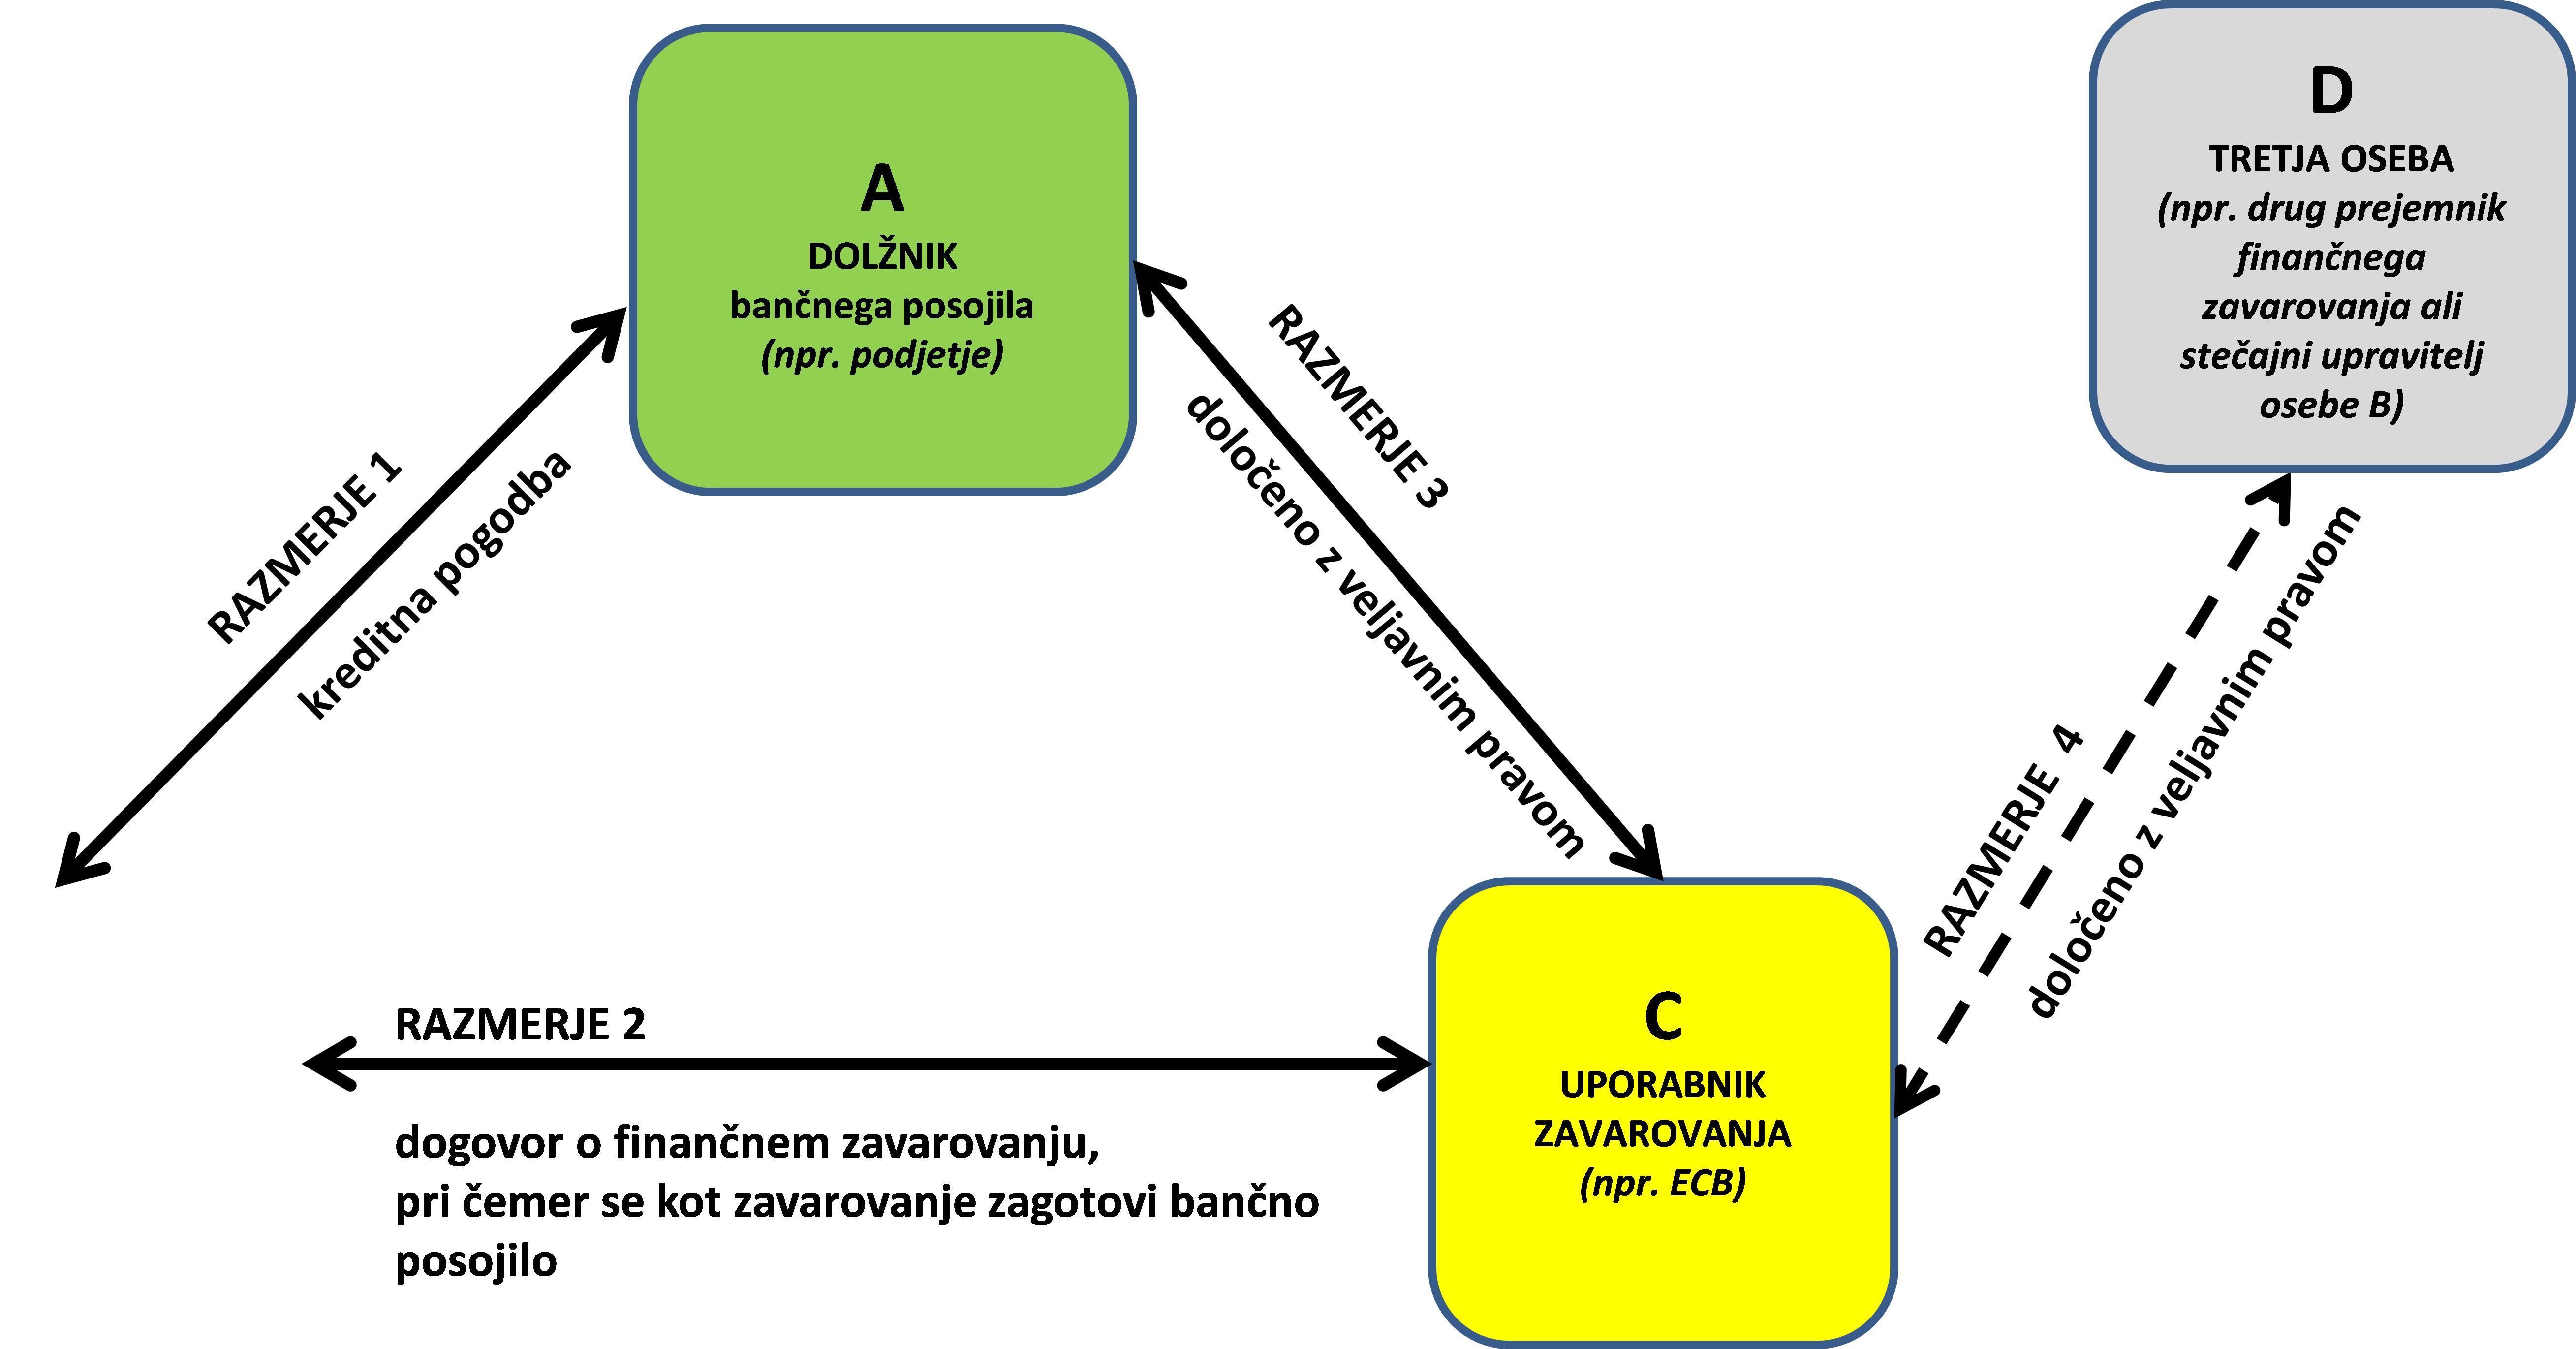
Revizija direktive o dogovorih o finančnem zavarovanju iz leta 2009 1 preprečuje državam članicam, da bi zahtevale, da mora biti ustanovitev ali veljavnost dogovorov o finančnem zavarovanju, povezanih z bančnimi posojili, odvisna od izvršitve katerega koli formalnega akta, kot je na primer registracija ali obveščanje dolžnika. Cilj tega je zagotoviti, da dogovor o finančnem zavarovanju, povezan z bančnim posojilom (razmerje 2 na sliki 1), ni razveljavljen, ker dogovor ni bil registriran pri javnem organu ali ker dolžnik ni bil obveščen o dogovoru o finančnem zavarovanju. Vendar imajo države članice možnost 2 , da zahtevajo formalne akte, kot sta na primer registracija ali obveščanje, povezane z bančnimi posojili, ki se uporabljajo kot zavarovanje, za namene učinkovanja, prednosti, izvršljivosti ali dopustnosti dokazovanja nasproti dolžniku (razmerje 3 na sliki 1) ali tretjim osebam (razmerje 4 na sliki 1).
V okviru revizije iz leta 2009 je bila Komisija pozvana, naj Evropskemu parlamentu in Svetu poroča o nadaljnji primernosti možnosti, ki jo imajo države članice 3 . To poročilo ocenjuje, kako se je izvajal člen 3(1) direktive o dogovorih o finančnem zavarovanju, njegove rezultate in ali je treba Direktivo spremeniti.
2.Cilji in metodologija
Poročilo se osredotoča na izvajanje člena 3(1) revidirane direktive o dogovorih o finančnem zavarovanju. Proučuje, ali direktiva uspešno in učinkovito deluje v zvezi s formalnimi akti, ki so potrebni za zagotovitev bančnih posojil kot zavarovanja.
Za pripravo tega poročila je Komisija državam članicam, ECB in državam Evropskega gospodarskega prostora (EGP) poslala vprašalnik o izvajanju člena 3(1) direktive o dogovorih o finančnem zavarovanju. Odgovorilo je 25 držav članic 4 . Vrednotenje je temeljilo večinoma na tem gradivu. Poročilo upošteva tudi odgovore, prejete v okviru javnega posvetovanja o oblikovanju unije kapitalskih trgov 5 .
Nekatere sekundarne informacije o pravu držav članic temeljijo na zunanji študiji o vprašanju učinkov odstopa terjatve nasproti tretjim osebam in o vprašanju prednosti odstopljene terjatve pred pravico druge osebe 6 , ki jo je naročila Evropska komisija.
3.Izvajanje in rezultati
3.1.Gospodarska pomembnost bančnih posojil
Slika 2 prikazuje rast uporabe bančnih posojil pri kreditnih poslih Eurosistema. Leta 2004 so predstavljala 4 % vsega zavarovanja. Do konca leta 2015 se je ta odstotek povečal na 21 %. Rast je bila največja med letoma 2006 in 2007, kar je lahko posledica odločitve Eurosistema, da bo bančna posojila vključil v seznam zavarovanja, ki se od 1. januarja 2007 sprejema za kreditne posle v kategoriji netržnega finančnega premoženja 7 . S tem so se ustvarili enotni pogoji, vključno z merili za določanje primernosti bančnih posojil, ki se uporabljajo kot zavarovanje, za take posle 8 . Odgovori držav članic euroobmočja potrjujejo, da centralne banke na široko sprejemajo bančna posojila 9 ali pa da se bančna posojila pogosto uporabljajo kot zavarovanje 10 .
Slika 2: Podatki ECB o bančnih posojilih pri kreditnih poslih Eurosistema
|
V milijardah EUR, po vrednotenju in odbitkih, povprečja podatkov ob koncu meseca za vsako obdobje |
|||
|
Leto |
Uporaba bančnih posojil: |
Zavarovanja skupaj: |
Bančna posojila
|
|
2004 |
33,5 |
817 |
4 % |
|
2005 |
35,4 |
900 |
4 % |
|
2006 |
36,3 |
959 |
4 % |
|
2007 |
109,3 |
1 148 |
10 % |
|
2008 |
190,1 |
1 579 |
12 % |
|
2009 |
294,8 |
2 035 |
14 % |
|
2010 |
358,5 |
2 010 |
18 % |
|
2011 |
418,7 |
1 824 |
23 % |
|
2012 |
633,4 |
2 457 |
26 % |
|
2013 |
439,4 |
2 348 |
19 % |
|
2014 |
372,8 |
1 949 |
19 % |
|
2015 |
368,2 |
1 737 |
21 % |
Vir: https://www.ecb.europa.eu/paym/coll/charts/html/index.en.html.
Opomba: Podatki o bančnih posojilih za obdobje 2004–2011 so združeni podatki za „netržno finančno premoženje“ (pred letom 2012 bančna posojila niso bila evidentirana ločeno. Sestavljajo večji del sredstev v kategoriji netržnega finančnega premoženja, ostalo pa so vezane vloge in gotovinske vloge).
Zunaj euroobmočja je položaj drugačen in ni veliko podatkov. Zdi se, da je sprejemanje bančnih posojil kot zavarovanja zunaj euroobmočja na nizki ravni. Češka in Litva sta potrdili, da se na njunih trgih uporabljajo kot zavarovanje. Bolgarija in Madžarska sta navedli, da se redko uporabljajo. Samo Danska je sporočila, da njena centralna banka sprejema bančna posojila kot zavarovanje. Druga poročila kažejo, da jih sprejema tudi Bank of England, vendar z omejitvami 11 .
Zaradi tržnih razmer in globalnih regulativnih sprememb se kreditne institucije srečujejo z večjimi zahtevami po zavarovanju 12 . EU se tradicionalno zanaša na bančno financiranje 13 . Podatki ob koncu leta 2013 kažejo, da se nefinančne družbe pri kritju približno 15 % vseh svojih potreb po financiranju zanašajo na bančne kredite (v primerjavi z 10 % v ZDA) 14 . Zato imajo kreditne institucije EU bančna posojila, ki bi se lahko uporabila kot zavarovanje, če so primerna. Po ocenah bančna posojila v euroobmočju znašajo skoraj 4,4 bilijona EUR, kar je tretjina skupne vrednosti primernega tržnega finančnega premoženja za Eurosistem 15 .
To kaže na pomen direktive o dogovorih o finančnem zavarovanju pri krepitvi pravne varnosti, kjer je nujno in primerno, da se bančna posojila uporabijo kot zavarovanje.
3.2.Izvajanje Direktive 2009/44/ES
Direktiva 2009/44/ES, ki spreminja direktivo o dogovorih o finančnem zavarovanju, je bila sprejeta 6. maja 2009. Večina držav članic jo je začela izvajati leta 2011, vse pa so jo v nacionalno pravo prenesle do leta 2012. Za direktivo o dogovorih o finančnem zavarovanju velja tudi Sporazum EGP 16 z Lihtenštajnom, Norveško in Islandijo, saj jo vse te države izvajajo.
3.2.1.Izvajanje možnosti iz člena 3(1)
Za zmanjšanje upravnega bremena in povečanje učinkovitosti trga člen 3(1) direktive o dogovorih o finančnem zavarovanju preprečuje državam članicam, da bi uvedle „formalne zahteve“ za dogovore o finančnem zavarovanju 17 in da bi bila zagotovitev zavarovanja odvisna od izvršitve „formalnega akta“. Ti pojmi niso opredeljeni, vendar so v uvodnih izjavah navedeni primeri 18 . Člen 1(5) pojasnjuje, da bi se morala vključitev na seznam terjatev, predložen uporabniku zavarovanja, šteti za dokazilo zagotovitve zavarovanja in ne kot formalni akt.
Odgovori držav članic na vprašalnik razkrivajo štiri težave.
Kot dovoljuje člen 1(5), nekatere države članice 19 zahtevajo, da se uporaba bančnih posojil kot zavarovanja dokaže z vključitvijo na seznam terjatev, predložen uporabniku zavarovanja.
Poleg tega se zdi, da si države članice različno razlagajo pojem „formalni akt“. Večina formalne akte obravnava kot fizične akte, zahtevane zunaj sistema evidentiranja v nematerializirani obliki, ki so povezani z zagotovitvijo zavarovanja, vendar nekatere izključujejo določene akte 20 . Zato je težko ugotoviti, katere države članice so dejansko uporabile možnost, da zahtevajo formalne akte za namene učinkovanja, prednosti, izvršljivosti ali dopustnosti dokazovanja nasproti dolžniku (razmerje 3 na sliki 1) ali tretjim osebam (razmerje 4 na sliki 1).
Poleg tega na podlagi svoje ocene polovica držav članic 21 ne uporablja možnosti. V teh državah članicah morda ni formalne zahteve o obveščanju dolžnika, vendar se pravila o varstvu dolžnika vseeno uporabljajo. Če dolžnik ni seznanjen z dogovorom o finančnem zavarovanju in odplača bančno posojilo, bo dolžnik izpolnil svoje obveznosti 22 . Navedena plačila se lahko kot taka odštejejo od vrednosti posojila, ki je bilo zagotovljeno kot zavarovanje, kar pomeni tveganje za uporabnika zavarovanja, da bo zavarovanje izginilo. Obveščanje dolžnika se lahko tako obravnava kot nujno za namene izvršljivosti in/ali dokazovanja nasproti dolžniku, razen če se varstvo dolžnika lahko opusti v kreditni pogodbi 23 .
Polovica držav članic 24 je uporabila možnost. Vse razen ene države članice zahtevajo, da je treba dolžnika obvestiti 25 . Vendar se nacionalni zakoni o naravi tega pogoja razlikujejo. Bolgarija, Belgija 26 , Estonija, Finska in Portugalska zahtevajo obveščanje dolžnika kot edini obvezni formalni akt. Madžarska zahteva tudi prenos dokazil uporabniku finančnega zavarovanja. Druge države članice prepuščajo izbiro med obveščanjem dolžnika in drugim formalnim aktom nasprotnim strankam. Avstrija zahteva obveščanje dolžnika ali vpis v poslovne knjige dajalca finančnega zavarovanja. Litva in Malta zahtevata obveščanje dolžnika ali javno objavo v časopisu. Nizozemska zahteva obveščanje dolžnika ali registracijo v nejavni register, ki ga vodijo davčni organi 27 .
Razlikuje se tudi namen zahteve po obveščanju. V večini držav članic se z obveščanjem omogoči izvršljivost dogovora o finančnem zavarovanju nasproti dolžniku bančnega posojila (razmerje 3 na sliki 1). V Avstriji, Bolgariji, na Finskem, v Litvi 28 ter na Malti in Nizozemskem postane dogovor o finančnem zavarovanju z obveščanjem dolžnika izvršljiv nasproti tretjim osebam (razmerje 4 na sliki 1). Navedene države članice obravnavajo zahtevo kot dejanje javne objave 29 , ki zagotavlja pravno varnost, varstvo pravic vseh strank 30 in pomaga preprečevati goljufije (tj. dogovori o finančnem zavarovanju, ustvarjeni po začetku postopka zaradi insolventnosti, vendar so antidatirani, da se ogoljufajo drugi upniki) 31 . V nekaterih jurisdikcijah je obveščanje dolžnika dejavnik, ki določa, kateri od številnih uporabnikov zavarovanja imajo lahko prednost. V skladu z angleškim 32 , nizozemskim 33 , italijanskim 34 in portugalskim 35 pravom bi imel prednost dogovor o prenosu lastniške pravice na finančnem zavarovanju, o katerem je bil dolžnik najprej obveščen.
3.2.2.Druga vprašanja v zvezi z izvajanjem
Države članice so opredelile dva primera, v katerih se lahko zahtevajo različni formalni akti.
Pet držav članic je navedlo, da obstajajo posebna pravila o formalnih aktih, če se bančna posojila uporabljajo kot zavarovanje za centralne banke. V Belgiji je potrebna registracija dolžnika namesto njegovega obveščanja, če je uporabnik zavarovanja centralna banka. S tem se izvrši terjatev nasproti tretjim osebam, centralna banka pa ima prednost. V Litvi je treba na spletnem mestu litovske centralne banke Lietuvos bankas objaviti javno obvestilo, če se bančna posojila uporabljajo kot zavarovanje za centralne banke EU. Slovenija zahteva obveščanje dolžnika, da se omejijo pravice pobota dolžnika, če se bančna posojila zagotovijo centralnim bankam EU. V nasprotju na Portugalskem in (začasno) v Italiji ni potrebna registracija ali obveščanje dolžnika, če se bančna posojila zagotovijo centralni banki. V obeh primerih pravice centralne banke prevladajo nad vsemi drugimi pravicami v zvezi z istimi terjatvami, tudi če je dolžnik o njih obveščen po dogovoru o finančnem zavarovanju.
Štiri države članice so sporočile, da so potrebni posebni formalni akti, če se kot zavarovanje uporabljajo bančna posojila, zavarovana s hipotekarnim kreditom. V Nemčiji je treba poleg dogovora o prenosu lastniške pravice na finančnem zavarovanju v zvezi z bančnim posojilom, zavarovanim s hipotekarnim kreditom, izdati tudi potrdilo o hipotekarnem kreditu ali pa je treba prenos terjatve vpisati v zemljiško knjigo. V Litvi je treba prenos terjatve, zavarovane s hipotekarnim kreditom, registrirati, da je izvršljiva nasproti tretjim osebam. Na Portugalskem je treba registrirati zastavo bančnih posojil, zavarovanih s hipotekarnim kreditom. V zvezi z bančnimi posojili v obliki stanovanjskih hipotekarnih kreditov, s katerimi so zavarovane (posebne) lastne menice, zavarovane s hipotekarnim kreditom, irska centralna banka zahteva, da so dogovori o finančnem zavarovanju v obliki pogodbe, podrobnosti pa registrirane.
3.3.Učinkovitost
Cilj Direktive 2009/44/ES je bil olajšati uporabo bančnih posojil kot zavarovanja 36 . V tem oddelku je proučeno, ali je bil ta cilj dosežen in ali je možnost iz člena 3(1) vplivala na rezultat.
Vsaka kvantitativna ocena učinka Direktive 2009/44/ES o mobilizaciji bančnih posojil je zahtevna 37 . Podatki Eurosistema (slika 2) kažejo, da se je med letoma 2011 in 2012, tj. ko je bila Direktiva 2009/44/ES v nacionalno pravo prenesena v vseh državah članicah, uporaba bančnih posojil kot zavarovanja povečala s 23 % na 26 % vsega uporabljenega zavarovanja. Vendar se je med letoma 2012 in 2013 zmanjšala s 26 % na 19 %.
Na uporabo bančnih posojil kot zavarovanja pri kreditnih poslih Eurosistema bi lahko vplivali številni dejavniki. Izvajanje Direktive 2009/44/ES je sovpadalo s finančno krizo in spremembami okvira za zavarovanje v Eurosistemu. Večja uporaba bančnih posojil kot zavarovanja v Eurosistemu se lahko tako pojasni z večjim povpraševanjem po kreditu centralnih bank in spodbudami udeležencev na trgu, da predložijo razmeroma nelikvidna sredstva, na primer bančna posojila, likvidnejša sredstva pa obdržijo za druge posle 38 . Posamezne centralne banke so se tudi tehnično in operativno prilagodile, na primer nemška centralna banka Deutsche Bundesbank in francoska centralna banka Banque de France (obe sta imeli nasprotne stranke z velikim neporavnanim zneskom bančnih posojil) sta uvedli avtomatizirane komunikacijske vmesnike, ki omogočajo učinkovito mobilizacijo bančnih posojil 39 .
Pet držav članic 40 je navedlo, da je direktiva o dogovorih o finančnem zavarovanju spodbudila uporabo bančnih posojil kot zavarovanja. Vendar se ocene o tem, ali je možnost iz člena 3(1) zmanjšala ali povečala pravno tveganje, razlikujejo. Eno stališče je, da je možnost nepogrešljiva za zagotavljanje pravne varnosti, saj je zaradi pomanjkanja kakršnega koli formalnega akta ugotavljanje, ali je bilo bančno posojilo predloženo kot zavarovanje ali ne, lahko drago in ni vedno mogoče 41 . Drugo stališče je, da bi z odpravo različnih formalnih zahtev držav članic izboljšali pravno varnost 42 .
V zeleni knjigi o oblikovanju unije kapitalskih trgov 43 je bilo zastavljeno vprašanje, kateri ukrepi bi lahko izboljšali čezmejni pretok zavarovanja. V odgovoru na posvetovanje je en deležnik trdil, da je treba odpraviti vse formalne zahteve, na primer obveznosti obveščanja in registracije, za olajševanje uporabe bančnih posojil kot zavarovanja 44 . Dva odgovora sta podprla uskladitev kolizijskih pravil, da se poveča varstvo uporabnikov zavarovanj s tem, da lahko določijo pravo, ki se uporablja za formalne zahteve, ki jih morajo izpolnjevati, za učinkovito mobilizacije zavarovanja v obliki bančnih posojil nasproti tretjim osebam 45 . ECB je predlagala, da se izvzame pravica dolžnika do pobota za bančna posojila, mobilizirana kot zavarovanje pri centralnih bankah, vendar to presega obseg tega poročila.
Na splošno je bil cilj direktive o dogovorih o finančnem zavarovanju, tj. olajševanje uporabe bančnih posojil, dosežen. Obstajajo dokazi, da je vključitev bančnih posojil v usklajeni okvir za zavarovanje olajšala njihovo uporabo v nekaterih jurisdikcijah. Nizozemsko pravo je na primer v preteklosti prepovedovalo dogovore o prenosu lastniške pravice na finančnem zavarovanju za bančna posojila 46 , vendar je uvedba direktive o dogovorih o finančnem zavarovanju to spremenila, uporaba bančnih posojil na Nizozemskem pa narašča. Direktiva o dogovorih o finančnem zavarovanju je odpravila tudi formalne zahteve za ustanovitev ali veljavnost dogovorov o finančnem zavarovanju. S tem se je odpravilo tveganje razveljavitve takih dogovorov, kar je pripomoglo k mobilizaciji bančnih posojil.
Kot je pokazal pregled izvajanja, med državami članicami še vedno obstajajo razlike v formalnostih in tehnikah, ki so na voljo za zavarovanje bančnih posojil. Vendar tudi če za zavarovanje v obliki bančnega posojila še vedno veljajo nacionalne formalne zahteve, zavarovanju ob upoštevanju teh zahtev koristi lažje izvrševanje, ki ga je uvedla direktiva o dogovorih o finančnem zavarovanju (na primer zavarovanje v obliki bančnega posojila se lahko realizira s prodajo ali prisvojitvijo in pobotom, formalnosti v zvezi s predhodnim obveščanjem ali predpisanim načinom realizacije ali potekom določenega obdobja pa se ne bodo uporabljale).
V smislu obsega, do katerega je bil ta cilj dosežen, ni mogoče zaključiti, da so bile odpravljene vse pravne ovire za uporabo bančnih posojil kot zavarovanja v EU. Zlasti pri čezmejni uporabi zavarovanja v obliki bančnih posojil je še vedno prisotna pravna negotovost zaradi učinka različnih nacionalnih zahtev in nepopolne uskladitve kolizijskih pravil na ravni EU. Čeprav so kolizijska pravila usklajena na področju prava, ki se uporablja za razmerje med dolžnikom in upnikom bančnega posojila (razmerje 1 na sliki 1), dajalcem finančnega zavarovanja in uporabnikom zavarovanja (razmerje 2 na sliki 1) ter uporabnikom zavarovanja in dolžnikom (razmerje 3 na sliki 1) 47 , nacionalna kolizijska pravila v državah članicah 48 še vedno določajo pravo, ki se uporablja za učinkovitost zagotovitve bančnega posojila kot zavarovanja nasproti tretjim osebam, na primer kateri formalni akti so potrebni za zagotovitev izvršljivosti nasproti drugim upravičencem ter prednostni vrstni red med večkratnimi prenosi istega bančnega posojila (razmerje 4 na sliki 1). Zato lahko uporabnik zavarovanja domneva, da ima prednost, ker izpolnjuje formalne zahteve države članice A, tretja oseba pa se opira na formalne zahteve države članice B in prav tako meni, da ima prednost pred pravicami druge osebe.
3.4.Uspešnost
Komisija v zvezi z zagotavljanjem ravnovesja med izzivi pri uporabi bančnih posojil kot zavarovanja in pomembnostjo bančnih posojil v realnem sektorju meni, da je bil cilj direktive o dogovorih o finančnem zavarovanju dosežen, pri čemer so bili stroški za vse udeležene strani najmanjši možni.
Vztrajna uporaba formalnih zahtev pomeni dodatne stroške za dajalca zavarovanja. Tudi če zagotavljanje skladnosti z zahtevo o obveščanju dolžnika ni drago z vidika kreditne institucije, bi zahteva lahko posredno škodovala odnosom s strankami. Nekateri dokazi kažejo, da lahko zahteva o obveščanju ovira mobilizacijo bančnih posojil 49 . To lahko vpliva na znesek kapitala v bilancah stanja bank, ki se ne uporabi učinkoviteje v gospodarstvu. Vendar bi bilo treba upoštevati, da obstajajo alternativna pravna sredstva, ki bankam omogočajo, da bolje uporabijo neaktivna sredstva, na primer izdaja vrednostnih papirjev, zavarovanih z bančnimi posojili, in tako pridobijo finančna sredstva, ki jih uporabijo za ustvarjanje dodatnih posojil.
Za uporabnika zavarovanja se lahko z upoštevanjem formalnih zahtev zmanjšajo stroški, ki nastanejo zaradi pravnega tveganja pri sprejemanju bančnih posojil kot zavarovanja. V nasprotju z likvidnimi vrednostnimi papirji so bančna posojila običajno prilagojena potrebam dolžnika. Če je treba realizirati zavarovanje, bančnih posojil tako običajno ni mogoče hitro zamenjati v denarna sredstva, temveč je treba najprej upoštevati dolžnika. Ključni dejavnik pri določanju vrednosti zavarovanja je tako izvršljivost bančnega posojila nasproti dolžniku (razmerje 3 na sliki 1). Da bi zagotovili, da je bančno posojilo mogoče hitro realizirati v primeru neplačila nasprotne stranke, merila primernosti Eurosistema zahtevajo, da se dolžnik obvesti v vsakem primeru 50 .
Bančna posojila se od likvidnih vrednostnih papirjev ne razlikujejo le v omejeni likvidnosti, saj v nasprotju z njimi običajno niso evidentirana v elektronskih računovodskih izkazih, dokaz o njihovem obstoju pa je le kreditna pogodba. Zato je večje tveganje, da bo isto bančno posojilo predloženo kot zavarovanje tretji osebi. Ideja obveznosti obveščanja je, da če mora biti dolžnik seznanjen z dogovorom o finančnem zavarovanju, je ta lahko morebitni vir informacij glede obstoja zavarovanja v obliki bančnega posojila 51 . Kot prikazujejo strožja pravila o formalnih zahtevah v nekaterih jurisdikcijah, če centralna banka sprejme bančna posojila kot zavarovanje 52 , formalni akti varujejo uporabnika zavarovanja pred izpostavljenostjo morebitnim sporom s tretjimi osebami o izvršljivosti in prednosti (razmerje 4 na sliki 1). Zato možnost iz direktive o dogovorih o finančnem zavarovanju, ki državam članicam omogoča, da ohranijo formalne zahteve, lahko koristi uporabnikom zavarovanja iz zadevnih jurisdikcij.
Za dolžnika običajno ni pomembno, ali odplača posojilo banki ali uporabniku zavarovanja, zato dogovor o finančnem zavarovanju načeloma ne škoduje njegovemu položaju. Vendar je treba dolžnika zaščititi pred tveganjem dvakratnega plačila (prvotnemu upniku in uporabniku zavarovanja kot novemu lastniku terjatve). To se lahko doseže na različne načine, na primer s formalnimi zahtevami za ustanovitev ali veljavnost dogovora o finančnem zavarovanju ali za učinkovanje, prednost, izvršljivost ali dopustnost dokazovanja nasproti dolžniku ali tretjim osebam. Možnosti, ki so na voljo, določa direktiva o dogovorih o finančnem zavarovanju. Ker so bančni krediti najpomembnejši vir financiranja za nefinančne družbe v EU 53 , ima pozitiven socialni učinek dejstvo, da direktiva o dogovorih o finančnem zavarovanju ne vpliva na pravila glede izpolnjevanja obveznosti dolžnika, če kredit odplača prvotnemu upniku, ki ni seznanjen z dogovorom o finančnem zavarovanju.
Možnost je tudi zmanjšala stroške izvajanja direktive o dogovorih o finančnem zavarovanju za države članice. Tudi ni znakov, da so imele države članice kakršne koli stroške zaradi pravnih težav, saj niso bili predloženi nobeni dokazi v zvezi s tem, na primer sodne odločbe zaradi uporabe nacionalne zakonodaje, s katero se člen 3(1) prenaša v nacionalno pravo 54 .
Ugotovljeno je bilo, da direktiva o dogovorih o finančnem zavarovanju učinkovito deluje na področju formalnih aktov, potrebnih za mobilizacijo bančnih posojil kot zavarovanja v nacionalnem okolju. Zdi se, da so razlogi za nekatere formalne zahteve utemeljeni. Če so vsi elementi, povezani s primerom, v eni jurisdikciji, zagotavljanje skladnosti ni težko. V čezmejnih primerih težava ni obstoj različnih formalnih zahtev, temveč težavnost določanja, katera nacionalna zahteva se uporablja. Stroški ugotavljanja, katero pravo se uporablja za formalne akte, potrebne za zagotavljanje izvršljivosti ali prednosti pred tretjimi osebami (razmerje 4 na sliki 1) in skrbnosti, so lahko visoki 55 . Pomanjkanje usklajenih kolizijskih pravil prav tako povečuje število zakonov materialnega prava, ki bi se lahko uporabljali za mobilizacijo bančnih posojil kot zavarovanja, kar lahko zelo oteži izvajanje meril za upravičenost Eurosistema 56 .
4.Ustreznost člena 3(1)
V zvezi s členom 3(1) direktive o dogovorih o finančnem zavarovanju bi se lahko proučilo več izbir politike.
Lahko bi se ohranil status quo. To možnost izrecno podpira dvanajst držav članic 57 , ki trdijo, da klavzula o izvzetju omogoča razumno uskladitev interesov. Menijo, da so nacionalne zahteve glede javne objave potrebne za varstvo dolžnika in tretjih oseb ter preprečevanje goljufij, vsaj dokler se posledice za tretjo stranko in njena prednost ne uskladita na ravni EU. Po njihovem mnenju jim ta možnost omogoča, da na nacionalni ravni obravnavajo pravno tveganje, s katerim se sooča trg pri preverjanju bančnih posojil. Razumljivo je, da se spodbuja odsotnost formalnih zahtev za spodbujanje mobilizacije bančnih posojil. A če formalne zahteve niso zelo obsežne, bi bilo s pravnega vidika zaželeno, da se določijo, da se zagotovi prednost uporabnika zavarovanja. To lahko še naprej ustvarja pravno negotovost, če prenosi terjatev vključujejo čezmejni element. Zmanjšalo bi se jo lahko z enotnimi kolizijskimi pravili o učinkovitosti bančnega posojila nasproti tretjim osebam in prednostnem vrstnem redu med večkratnimi prenosi iste terjatve.
Možnost iz člena 3(1) bi se lahko tudi odpravila. Države članice bi tako morale odpraviti vse nacionalne določbe za bančna posojila, ki se uporabljajo kot zavarovanje, pri katerih je potrebna izvršitev formalnih aktov, na primer registracija ali obveščanje dolžnika. To možnost zagovarjajo štiri države članice 58 , ki trdijo, da bi črtanje te možnosti ustvarilo enake konkurenčne pogoje na ravni EU in izboljšalo pravno varnost ter spodbujalo čezmejno uporabo bančnih posojil. Nasprotna stališča so, da bi se dolžniki in uporabniki zavarovanj s črtanjem te možnosti izpostavili tveganjem, ki jih trenutno obravnavajo nacionalne zahteve.
Tretja možnost je pregled direktive o dogovorih o finančnem zavarovanju. To bi se lahko odražalo na uskladitvi vprašanj v zvezi z materialnim pravom, na primer formalnimi akti, zahtevanimi za učinkovanje, prednost, izvršljivost ali dopustnost dokazovanja nasproti dolžniku ali tretjim osebam, če se bančna posojila uporabljajo kot zavarovanje, in na ustreznost zagotavljanja, da je pobot v celoti izključen v zvezi z bančnimi posojili ki se mobilizirajo kot zavarovanje pri centralnih bankah. Pri tem pregledu bi se lahko proučile tudi slabosti direktive o dogovorih o finančnem zavarovanju v zvezi z drugimi vrstami zavarovanja, ki so jih vprašani opredelili pri javnem posvetovanju o uniji kapitalskih trgov 59 .
5.Sklepne ugotovitve
Ukrepanje na ravni EU mora biti v skladu z načelom sorazmernosti. Formalne zahteve so lahko uporabne in zato ne bi bilo primerno, če bi se zahtevala njihova popolna odprava. Če je izbira takih zahtev prepuščena državam članicam, nastanejo težave v čezmejnih primerih, vendar lahko njihova uskladitev poseže v druge medsebojno povezane določbe nacionalnega prava. Stroške in koristi morebitne uskladitve bi bilo treba zelo skrbno uravnotežiti in bi se morali obravnavati le kot del večje reforme po podrobnem vrednotenju direktive o dogovorih o finančnem zavarovanju. Zato se zdi, da je člen 3(1) direktive o dogovorih o finančnem zavarovanju še vedno ustrezen.
Kot je bilo napovedano v Akcijskem načrtu o oblikovanju unije kapitalskih trgov, je Komisija začela širok pregled napredka pri odpravljanju ovir za čezmejne ureditve kliringa in poravnave, med drugim z namenom, da bi izboljšala pravno varnost pri čezmejnih izmenjavah zavarovanja. Komisija je v ta namen oblikovala strokovno skupino, European Post-Trade Forum, da bi identificirala preostale ovire. Poleg tega bo Komisija do 2017 nadaljevala zgodnje ciljno usmerjeno delo z namenom zmanjševanja negotovosti v zvezi z lastništvom vrednostnih papirjev ter predlagala enotne predpise, ki bodo omogočili, da se s pravno gotovostjo določi, katero nacionalno pravo se uporablja za posledica odstopa terjatev tretji osebi 60 . To bo prispevalo k doseganju večje pravne varnosti tudi v primerih čezmejne mobilizacije bančnih posojil kot zavarovanja in popravilo slabosti obstoječega položaja.