 EURÓPSKA KOMISIA
V Bruseli16. 11. 2016
COM(2016) 901 final
OZNÁMENIE KOMISIE
Posúdenie opatrení prijatých Portugalskom a Španielskom
v reakcii na rozhodnutia Rady z 8. augusta 2016, ktorými sa Portugalsko a Španielsko upozorňujú, aby prijali opatrenia na zníženie deficitu považované za nevyhnutné na nápravu situácie nadmerného deficitu
OZNÁMENIE KOMISIE
Posúdenie opatrení prijatých Portugalskom a Španielskom
v reakcii na rozhodnutia Rady z 8. augusta 2016, ktorými sa Portugalsko a Španielsko upozorňujú, aby prijali opatrenia na zníženie deficitu považované za nevyhnutné na nápravu situácie nadmerného deficitu
1.Úvod
Rada 8. augusta 2016 prijala rozhodnutia podľa článku 126 ods. 9 Zmluvy o fungovaní Európskej únie (ZFEÚ), ktorými sa Portugalsko a Španielsko upozorňujú, aby prijali opatrenia na zníženie deficitu považované za nevyhnutné na nápravu situácie nadmerného deficitu.
Portugalsko bolo upozornené, aby do roku 2016 odstránilo nadmerný deficit tým, že v tomto roku zníži deficit verejných financií na 2,5 % HDP. V tomto cieli nebol zahrnutý vplyv priameho účinku potenciálnych opatrení na podporu bánk. Na základe prognózy Komisie z jari 2016, o ktorú sa opieralo rozhodnutie Rady, cieľ zodpovedal nezmenenému štrukturálnemu saldu v porovnaní s rokom 2015. Rada tiež rozhodla, že Portugalsko by malo použiť všetky neočakávané zisky na zrýchlenie znižovania deficitu a dlhu. Okrem úspor zahrnutých do prognózy Komisie z jari 2016 malo Portugalsko v roku 2016 prijať a v plnom rozsahu vykonať aj konsolidačné opatrenia vo výške 0,25 % HDP. To znamenalo najmä úplné vykonanie konsolidačných opatrení začlenených do rozpočtu na rok 2016 vrátane ďalšej kontroly výdavkov pri obstarávaní tovarov a služieb, ktorá je zdôraznená v programe stability, a doplnenie týchto úspor ďalšími opatreniami štrukturálnej povahy s cieľom dosiahnuť požadované fiškálne úsilie. Rada nakoniec v záujme zabezpečenia trvalého zlepšovania verejných financií vyzvala Portugalsko, aby dôsledne uplatňovalo rámcový zákon o rozpočte a zákon o kontrole záväzkov a ďalej zlepšovalo výber daní a kontrolu výdavkov. Portugalsko malo predložiť jasný harmonogram a vykonať kroky na úplné vyrovnanie neuhradených súm a zlepšenie efektívnosti systému zdravotnej starostlivosti, na zníženie závislosti dôchodkového systému od rozpočtových presunov a na zaistenie fiškálnych úspor pri reštrukturalizácii štátnych podnikov.
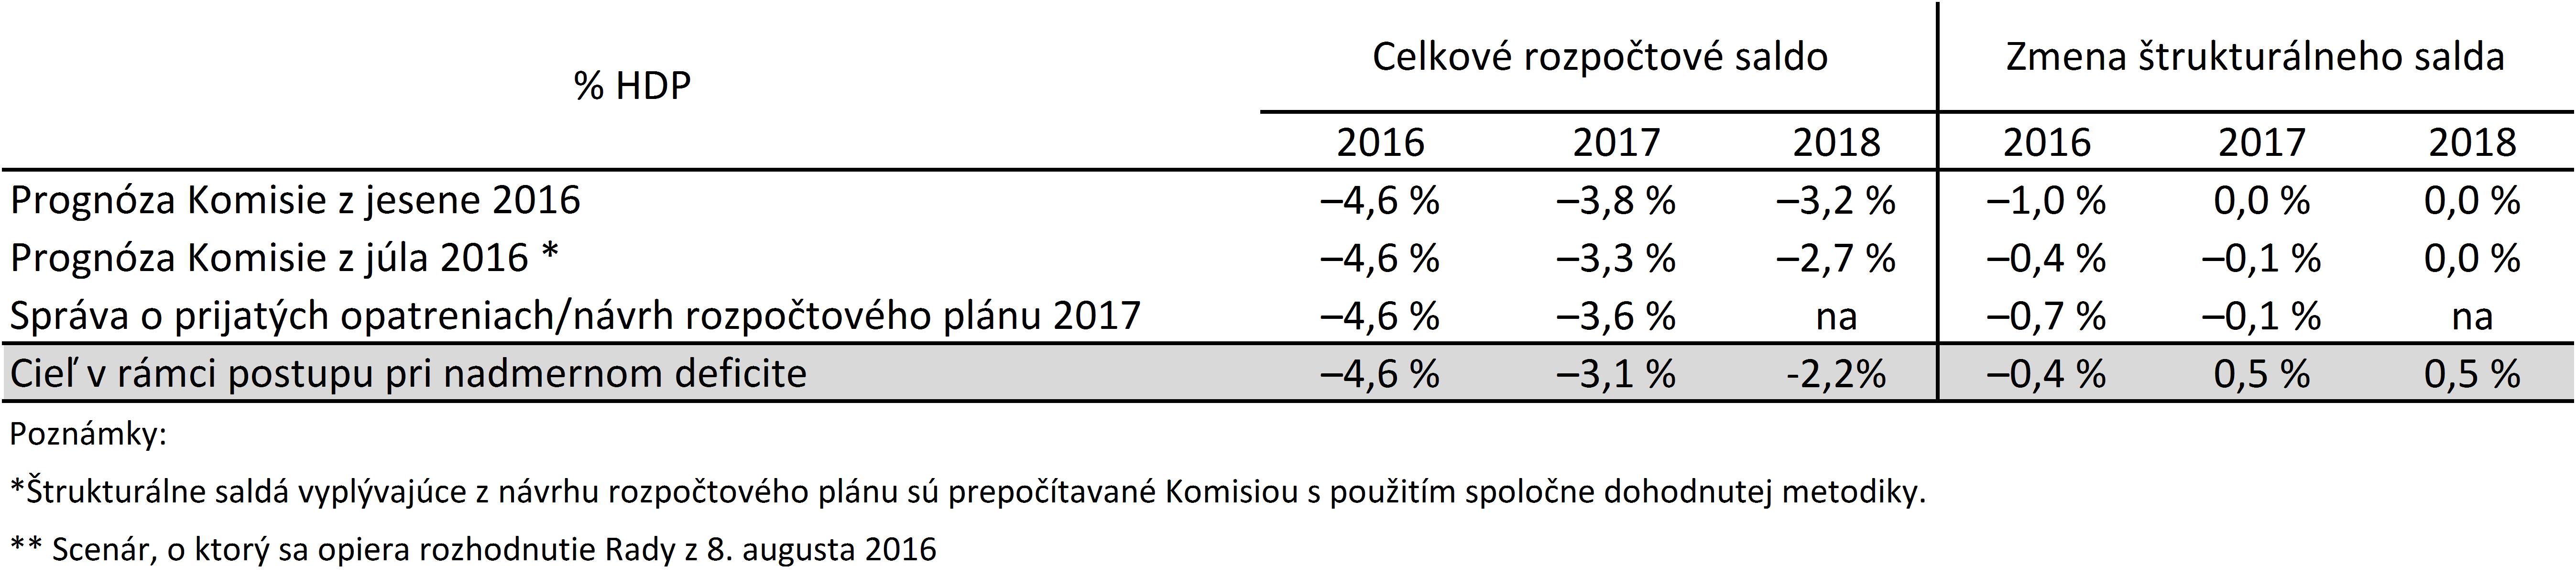
Španielsko bolo upozornené, aby do roku 2018 odstránilo nadmerný deficit znížením deficitu verejných financií na 4,6 % HDP v roku 2016, na 3,1 % HDP v roku 2017 a na 2,2 % HDP v roku 2018. Na základe aktualizovanej prognózy Komisie z jari 2016, z ktorej vychádzalo rozhodnutie Rady, uvedená situácia zodpovedala zhoršeniu štrukturálneho salda o 0,4 % HDP v roku 2016 a jeho zlepšeniu o 0,5 % HDP v roku 2017 aj v roku 2018. Rada tiež rozhodla, že Španielsko by malo použiť všetky neočakávané zisky na zrýchlenie znižovania deficitu a dlhu, a zároveň prijať a v plnom rozsahu vykonať konsolidačné opatrenia vo výške 0,5 % HDP v roku 2017 aj v roku 2018, a to popri úsporách už zahrnutých do aktualizovanej prognózy Komisie z jari 2016. Rada nakoniec vyzvala Španielsko, aby prijalo opatrenia na posilnenie fiškálneho rámca, najmä s cieľom zvýšiť automatickosť uplatňovania mechanizmov na prevenciu a nápravu odchýlok od rozpočtových cieľov a posilniť prínos výdavkového pravidla stanoveného v zákone o stabilite pre udržateľnosť verejných financií. Okrem toho vyzvala španielsku vládu, aby vytvorila konzistentný rámec na zabezpečenie transparentnosti a koordinácie politiky verejného obstarávania v prípade všetkých verejných obstarávateľov a subjektov, vrátane náležitých mechanizmov kontroly ex-ante a ex-post na zabezpečenie účinnosti a dodržiavania právnych predpisov.
V súlade s článkom 3 ods. 4a nariadenia Rady (ES) č. 1467/97 Rada stanovila pre Portugalsko a Španielsko lehotu do 15. októbra 2016 na predloženie podrobnej správy o opatreniach prijatých v reakcii na rozhodnutie Rady. Správa určená Rade a Komisii zdôrazňujúca fiškálne opatrenia prijaté so zámerom splniť ciele stanovené Radou bola predložená 15. októbra 2016 v prípade Španielska a 17. októbra 2016 v prípade Portugalska.
Komisia na základe informácií obsiahnutých v správach o prijatých opatreniach preskúmala rozpočtové stratégie Portugalska a Španielska s cieľom posúdiť, či oba členské štáty dodržali rozhodnutia Rady z 8. augusta 2016.
Rámček č. 1: Metodika posudzovania účinných opatrení
Podľa nariadenia (ES) č. 1467/97 a kódexu správania by sa za členský štát, ktorý prijal účinné opatrenia, mal členský štát považovať vtedy, ak konal v súlade s odporúčaním Rady podľa článku 126 ods. 7 ZFEÚ alebo rozhodnutím Rady o upozornení podľa článku 126 ods. 9. V kódexe správania sa uvádza, že v posúdení účinných opatrení by sa pozornosť mala venovať najmä otázke, či dotknutý členský štát dosiahol ročné rozpočtové ciele a príslušné zlepšenie svojho salda očisteného od cyklických vplyvov bez jednorazových opatrení a iných dočasných opatrení tak, ako to odporúčala Rada.
V metodike posudzovania účinných opatrení sa vyžaduje, aby sa najprv overilo, či členský štát dodržiava cieľovú hodnotu celkového deficitu a príslušné zlepšenie štrukturálneho salda, ako sa vyžaduje v odporúčaní Rady alebo v rozhodnutí Rady o upozornení. Ak je to tak, postup sa pozastaví.
Ak členský štát nedosiahol – alebo hrozí, že nedosiahne – cieľovú hodnotu celkového deficitu alebo požadované zlepšenie štrukturálneho salda, vykoná sa dôkladná analýza dôvodov tohto zlyhania. V dôkladnej analýze sa posudzuje, či členský štát konal v súlade s odporúčaním Rady alebo rozhodnutím Rady o upozornení, a vychádza sa z dvoch komplementárnych opatrení fiškálneho úsilia: i) z metódy „zhora nadol“, ktorou sa meria zmena štrukturálneho salda upraveného o revíziu rastu potenciálnej produkcie, neočakávané príjmy/výpadky príjmov a neočakávané udalosti, v porovnaní so základným scenárom, z ktorého vychádza odporúčanie Rady alebo rozhodnutie Rady o upozornení a ii) z metódy „zdola nahor“, ktorou sa odhaduje rozpočtový vplyv jednotlivých implementovaných diskrečných fiškálnych opatrení a vývoj v oblasti výdavkov, na ktoré má vláda vplyv, v porovnaní so základným scenárom, z ktorého vychádza odporúčanie Rady alebo rozhodnutie Rady o upozornení. Dôkladnú analýzu dopĺňajú aj ďalšie relevantné kvalitatívne úvahy, ktoré Komisii umožnia vypracovať kvalifikované posúdenie toho, či členské štáty podnikli dostatočné politické opatrenia v záujme dodržania odporúčania Rady alebo rozhodnutia Rady o upozornení.
Ak z tejto dôkladnej analýzy vyplýva, že predmetný členský štát si splnil svoje politické záväzky, v posúdení sa dospeje k záveru, že boli prijaté účinné opatrenia. Ak dôkladná analýza preukáže, že politické záväzky splnené neboli a očakáva sa, že cieľové hodnoty celkového deficitu nebudú dodržané, v posúdení sa dospeje k záveru, že účinné opatrenia neboli prijaté. Ak sa však očakáva, že cieľové hodnoty celkového deficitu budú splnené, postup by sa mal pozastaviť.
2.Posúdenie opatrení prijatých Portugalskom
2.1.Opatrenia uvedené v správe o prijatých opatreniach a aktualizované rozpočtové prognózy
Ako sa vysvetľuje v správe o prijatých opatreniach, predloženej 17. októbra 2016, v reakcii na rozhodnutie Rady o upozornení z 8. augusta 2016 Portugalsko pristúpilo k zmrazeniu medzispotreby vo výške 445 miliónov EUR (¼ % HDP). Očakáva sa, že toto opatrenie bude čiastočne kompenzovať faktory zvyšujúce deficit uvedené v danom dokumente. Na základe správy sa v roku 2016 počíta s deficitom verejných financií vo výške 2,4 % HDP, čo je o 0,2 % HDP viac ako je cieľ stanovený v programe stability na rok 2016. Rozdiel vyplýva najmä zo zhoršenia makroekonomického výhľadu v porovnaní s programom stability na rok 2016, čo prispieva k revízii prognózy daňových príjmov smerom nadol. Na strane výdavkov sa očakáva, že na zvýšenie deficitu verejných financií budú vplývať aj dva jednorazové faktory (jeden z nich sa týka subjektu pre správu aktív Oitante — vytvoreného v rámci riešenia krízovej situácie banky Banif — a druhý súvisí so zrušením dvoch koncesií).
2.2.Posúdenie prijatých opatrení
V prognóze Komisie z jesene 2016 sa predpokladá deficit verejných financií vo výške 2,7 % HDP v roku 2016, ktorý sa nachádza nad hodnotou požadovaného cieľového deficitu vo výške 2,5 % HDP, ale pod referenčnou hodnotou 3 % HDP stanovenou v zmluve. Rozdiel v porovnaní s hodnotou 2,4 % HDP uvedenou v správe o prijatých opatreniach vyplýva spolovice z menej optimistického makroekonomického scenára v prognóze Komisie z jesene 2016, čo vedie k nižším predpokladaným daňovým príjmom. Zostávajúci rozdiel vyplýva zo skutočnosti, že tlak na výdavky v prognóze Komisie z jesene 2016 je vyšší ako v správe o prijatých opatreniach, najmä pokiaľ ide o odmeny zamestnancov a medzispotrebu.
Tabuľka č. 1: Porovnanie rozpočtových prognóz

Keďže v prognóze Komisie z jesene 2016 sa očakáva mierne zhoršenie štrukturálneho salda o 0,1 % HDP, predpokladá sa, že požadované fiškálne úsilie s cieľom zachovať nezmenené štrukturálne saldo nebude dosiahnuté. Uvedené zhoršenie je priaznivejšie než zhoršenie o 0,2 % HDP v prognóze Komisie z jari 2016, o ktorú sa opiera rozhodnutie Rady o upozornení, a to z dôvodu revízie makroekonomického výhľadu smerom nadol a následného vplyvu na cyklické prispôsobenie sa.
Ako je stanovené v metodike posudzovania účinných opatrení (pozri rámček č. 1), táto situácia si vyžaduje dôkladnú analýzu fiškálneho úsilia s ohľadom na upravenú zmenu štrukturálneho salda (metóda „zhora nadol“) a na sumu prijatých opatrení (metóda „zdola nahor“).
Na základe metódy „zhora nadol“ na posudzovanie fiškálneho úsilia, sa upravená zmena štrukturálneho salda odhaduje na 0,4 % HDP. Fiškálne úsilie na úrovni 0,3 % HDP, vypočítané na základe metódy „zdola nahor“, sa navyše zdá do veľkej miery zosúladené s tým, čo sa považovalo za nevyhnutné na dodržanie rozhodnutia Rady o upozornení (0,25 % HDP). Dôvodom je najmä požadované zmrazenie medzispotreby— so štrukturálnym vplyvom na rozpočet vo výške takmer ¼ % HDP —, ktoré bolo vykonané v reakcii na rozhodnutie Rady o upozornení a riadne uvedené v správe, ktorá je predmetom analýzy.
Tabuľka č. 2:
Porovnanie upravenej zmeny štrukturálneho salda a fiškálneho úsilia na základe metódy „zdola nahor“ vychádzajúc z prognózy Komisie z jesene 2016

Vo všeobecnosti možno predpokladať, že zatiaľ čo cieľová hodnota celkového deficitu nebude v roku 2016 dosiahnutá, v prognóze Komisie z jesene 2016 sa stále počíta s včasnou nápravou nadmerného deficitu. Okrem toho sa v prognóze Komisie očakáva trvalá náprava nadmerného deficitu vzhľadom na to, že predpokladaný celkový deficit má zostať pod referenčnou hodnotou stanovenou v zmluve (3 % HDP), pričom v roku 2017 sa má ďalej znížiť na 2,2 % HDP a v roku 2018 mierne zvýšiť na 2,4 % HDP. Požadované fiškálne úsilie sa má podľa očakávaní napokon dosiahnuť v roku 2016, a to na základe upravenej zmeny štrukturálneho salda a metódy „zdola nahor“ na posúdenie fiškálneho úsilia. Načasovanie a rozsah potenciálneho vplyvu plánovanej rekapitalizácie banky Caixa Geral de Depósitos (CGD) na deficit však zatiaľ nie sú známe. Toto ohrozuje včasnú a trvalú nápravu nadmerného deficitu.
2.3.Posúdenie prijatých opatrení, pokiaľ ide o fiškálno-štrukturálne opatrenia
Pokiaľ ide o opatrenia, ktoré požaduje Rada a ktoré sú potrebné na zabezpečenie trvalého zlepšovania verejných financií, v správe o prijatých opatreniach sa zdôrazňuje obmedzenie nefinančného dlhu ústrednej správy a zvýšenie dostupných prostriedkov na vyrovnanie neuhradených súm v sektore zdravotníctva. Správa tiež odkazuje na schválenie pravidiel činnosti útvaru, ktorý bude vykonávať nový rámcový zákon o rozpočte. Okrem toho sa začalo preskúmanie výdavkov, ktoré sa zatiaľ vzťahuje na sektory zdravotníctva a vzdelávania, ako aj na verejné obstarávanie a štátne podniky, s predpokladaným kumulatívnym vplyvom na úspory vo výške 238 miliónov EUR do roku 2019, z čoho 75 miliónov EUR predstavujú úspory v roku 2017. Pokiaľ ide o udržateľnosť dôchodkového systému, v správe sa poukazuje na to, že návrh rozpočtu na rok 2017 počíta s pridelením príjmu z novej progresívnej dane z nehnuteľného majetku Stabilizačnému fondu sociálneho zabezpečenia (očakávaný výnos v hodnote 160 miliónov EUR v roku 2017). Uvedené opatrenie predstavuje vláda ako prostriedok na riešenie problému závislosti od bežných rozpočtových presunov. Udržateľnosť dôchodkového systému na strane výdavkov však zostáva nevyriešená. Správa o prijatých opatreniach napokon odkazuje na prebiehajúcu zmenu zamerania reštrukturalizačného plánu štátnych podnikov, avšak bez uvedenia konkrétneho pokroku v tejto oblasti.
3.Posúdenie opatrení prijatých Španielskom
3.1.Opatrenia uvedené v správe o prijatých opatreniach a aktualizované rozpočtové prognózy
Vzhľadom na dočasnú povahu vlády sa správa o prijatých opatreniach, ktorú Španielsko predložilo 15. októbra 2016, zameriava na opatrenia prijaté s cieľom zabezpečiť súlad so strednodobými rozpočtovými cieľmi na rok 2016.
V správe sa konkrétne zdôrazňujú dve nové opatrenia fiškálnej politiky, ktoré boli prijaté v reakcii na rozhodnutie Rady z 8. augusta 2016: po prvé, rozhodnutie posunúť dátum uzávierky účtovného roka 2016 a po druhé kráľovský dekrét č. 2/2016, ktorým sa zvyšuje suma splátok dane z príjmu právnických osôb. Prvé opatrenie predstavuje stratégiu rozpočtového hospodárenia s cieľom obmedziť výdavky v roku 2016 s plánovanými úsporami vo výške 1 miliardy EUR (0,1 % HDP). Druhé opatrenie bolo 20. októbra 2016 prijaté španielskou vládou a ratifikované parlamentom s cieľom kompenzovať odhadovaný pokles príjmov z dane z príjmu právnických osôb vo výške 0,6 % HDP v roku 2016, ktorý pramení z uplynutia platnosti prechodných opatrení upravujúcich splátky dane z príjmu právnických osôb 1. januára 2016. Týmto opatrením sa okrem iného opätovne zavádzajú a zvyšujú minimálne splátky dane z príjmu právnických osôb a rozširuje sa rozsah ich pôsobnosti na väčší počet spoločností. Zo správy vyplýva, že popri kompenzácii uvedeného poklesu príjmov z dane z príjmu právnických osôb má toto opatrenie ďalší čistý pozitívny vplyv na celkové saldo za rok 2016 vo výške 0,2 % HDP, pri plánovanom deficite na úrovni 4,6 % v roku 2016. Toto opatrenie však nevedie k žiadnemu zlepšeniu štrukturálneho salda Španielska.
Vzhľadom na dočasnú povahu vlády v čase termínu na predloženie správy stanoveného Radou (15. október) a v súlade s prognózami nezmenenej politiky uvedenými v návrhu rozpočtového plánu na rok 2017 správa o prijatých opatreniach neprináša žiadne nové opatrenia fiškálnej politiky na rok 2017, ktoré by boli potrebné na dodržanie celkového deficitu a štrukturálnych cieľov na roky 2017 a 2018. Správa len zdôrazňuje pokračujúci vplyv opatrení prijatých v roku 2016 alebo v rokoch predtým. Na základe uvedených skutočností predstavuje plánovaný deficit na rok 2017 obsiahnutý v návrhu rozpočtového plánu 3,6 % HDP, čo je o 0,5 percentuálneho bodu viac, ako je cieľová hodnota celkového deficitu stanovená Radou na daný rok.
Pokiaľ ide o opatrenia požadované v rozhodnutí Rady z 8. augusta 2016 na posilnenie španielskeho fiškálneho rámca a rámca verejného obstarávania, správa obsahuje informácie o vykonávaní príslušných ustanovení národného fiškálneho rámca – t. j. zákona o stabilite – v roku 2016 a o dvoch legislatívnych návrhoch predložených španielskou vládou s cieľom posilniť dohľad nad verejným obstarávaním, ktoré čakajú na schválenie parlamentom.
3.2.Posúdenie prijatých opatrení
V prognóze Komisie z jesene 2016 sa predpokladá celkový deficit vo výške 4,6 % HDP, čo je v súlade s cieľovým deficitom v upozornení Rady. Deficit verejných financií Španielska sa najmä v prvej polovici roku 2016 takmer nezmenil, a to napriek silnému hospodárskemu rastu. Údaje dostupné za mesiace august a september v niektorých pododvetviach verejnej správy potvrdzujú toto tvrdenie. Zatiaľ čo výdavky rástli v súlade s očakávaniami, príjmy klesali v dôsledku nižšieho výberu dane z príjmu. Platí to predovšetkým v prípade dane z príjmu právnických osôb po nadobudnutí účinnosti druhej časti reformy v tejto oblasti a po zrušení minimálnych splátok dane z príjmu právnických osôb s účinnosťou od januára 2016. Kráľovským dekrétom č. 2/2016, ktorý bol prijatý 20. októbra 2016, sa viac ako dostatočne kompenzuje vplyv uvedeného zrušenia.
Pri chýbajúcom rozpočte na rok 2017 sa očakáva zníženie deficitu na 3,8 % HDP v roku 2017 a 3,2 % HDP v roku 2018. Dôvodom je najmä pozitívny makroekonomický výhľad (podporujúci daňové príjmy a prispievajúci k udržaniu sociálnych transferov pod kontrolou) a znižovanie úrokových platieb v prostredí nízkych úrokových sadzieb. Plánovaný výsledný deficit na oba roky však zostáva nad cieľovou hodnotou celkového deficitu stanoveného Radou, pričom včasná korekcia do roku 2018 sa v súčasnosti nepredpokladá.
Zatiaľ čo v rozhodnutí Rady z 8. augusta 2016 sa vyžaduje, aby Španielsko obmedzilo zhoršenie štrukturálneho salda na úroveň najviac 0,4 % HDP v roku 2016, v prognóze Komisie z jesene 2016 sa poukazuje na pokles štrukturálneho salda o 1,0 % HDP, čo je 0,6 percentuálneho bodu pod požadovanou úrovňou. Pokiaľ ide o roky 2017 a 2018, v rozhodnutí Rady z 8. augusta 2016 sa vyžaduje, aby Španielsko v roku 2017 dosiahlo zlepšenie štrukturálneho salda vo výške 0,5 % HDP. Oproti tomu v prognóze Komisie z jesene 2016 sa nepredpokladá žiadna zmena štrukturálneho deficitu na roky 2017 a 2018.
Tabuľka č. 3: Porovnanie rozpočtových prognóz
Ako je stanovené v metodike posudzovania účinných opatrení (pozri rámček č. 1), táto situácia si vyžaduje dôkladnú analýzu fiškálneho úsilia s ohľadom na upravenú zmenu štrukturálneho salda (metóda „zhora nadol“) a na sumu prijatých opatrení (metóda „zdola nahor“).
Tabuľka č. 4: Porovnanie upravenej zmeny štrukturálneho salda a fiškálneho úsilia na základe metódy „zdola nahor“ vychádzajúc z prognózy Komisie z jesene 2016

Pokiaľ ide o rok 2016, dôkladná analýza ukazuje, že existuje riziko nedosiahnutia požadovaného fiškálneho úsilia na základe oboch metód. Konkrétne podľa metódy „zhora nadol“ je odhadovaná upravená zmena štrukturálneho salda v roku 2016 vo výške –0,5 % HDP, pričom len tesne nedosahuje cieľovú hodnotu –0,4 % HDP, ktorú požaduje Rada. Podobná situácia nastáva aj pri metóde „zdola nahor“, v rámci ktorej sa odhaduje, že čistý vplyv (štrukturálnych) príjmových opatrení a vývoja výdavkov pod kontrolou vlády bude mať čistý expanzívny účinok vo výške 0,1 % HDP v porovnaní s nulovým účinkom, ktorý požaduje Rada.
Pokiaľ ide o rok 2017, uznávajúc, že dané prognózy nezahŕňajú zmenu politiky, z dôkladnej analýzy vyplýva, že bez ďalších opatrení by fiškálne úsilie na základe metódy „zhora nadol“ bolo o 0,3 % HDP a v prípade metódy „zdola nahor“ o 0,2 % HDP nižšie ako požaduje Rada. V období 2016 – 2017 by to následne viedlo ku kumulatívnej odchýlke na úrovni 0,3 % HDP, a to zhodne podľa metódy „zdola nahor“ aj „zhora nadol“. A napokon pre rok 2018, takisto za predpokladu, že prognózy nezahŕňajú zmenu politiky, sa podľa metódy „zhora nadol“ nepredpokladá žiadne fiškálne úsilie a očakáva sa celkové zaostávanie o 0,8 % HDP v porovnaní s cieľovou hodnotou, ktorú požaduje Rada. Odhad metódy „zdola nahor“ rovnako nepredpokladá fiškálne úsilie v roku 2018. Takto by sa nedosiahol cieľ, ktorým sú opatrenia vo výške 0,5 % HDP a ktorý sa v roku 2018 považuje za potrebný na dosiahnutie štrukturálnych cieľov uvedených v rozhodnutí Rady o upozornení, čo by viedlo k zaostávaniu o 0,9 % HDP v kumulatívnom vyjadrení v období 2016 – 2018.
3.3.Posúdenie prijatých opatrení, pokiaľ ide o fiškálno-štrukturálne opatrenia
Španielska vláda v reakcii na rozhodnutie Rady predložila niekoľko opatrení, ktoré však nespĺňajú stanovené požiadavky.
Hoci španielske orgány počas roku 2016 poskytli podrobné informácie o vykonávaní preventívnych a nápravných mechanizmov zákona o stabilite, doteraz nepredložili návrhy na zmenu tohto zákona s cieľom dosiahnuť automatické uplatňovanie týchto mechanizmov. Navyše vzhľadom na neexistenciu primeraných vykonávacích právnych predpisov, uplatňovanie výdavkového pravidla zákona o stabilite zostáva nejasné a môže byť predmetom rôzneho výkladu, čo oslabuje jeho prínos pre fiškálnu disciplínu.
Pokiaľ ide o plánované opatrenia na posilnenie španielskeho politického rámca pre verejné obstarávanie, oznámené opatrenia môžu do istej miery prispieť k zlepšeniu niektorých postupov v tejto oblasti v Španielsku, avšak celkovo neriešia potrebu jednotného rámca, ktorý zabezpečí dostatočnú transparentnosť a koordináciu verejného obstarávania v prípade všetkých verejných obstarávateľov a subjektov. Okrem toho sa v správe neuvádzajú jasné ciele v oblasti verejného obstarávania ani nástroje a časový harmonogram na ich prijatie a vykonanie.
4.Závery
Správy o prijatých opatreniach predložené Portugalskom 17. októbra 2016 a Španielskom 15. októbra 2016 obsahujú podrobné informácie o opatreniach, o ktoré sa opierajú rozpočtové stratégie oboch členských štátov.
V prípade Portugalska sa na základe dostupných informácií očakáva, že deficit verejných financií v roku 2016 dosiahne 2,7 % HDP, čo je pod referenčnou hodnotou 3 % HDP stanovenou v zmluve, ale nad cieľovou hodnotou v požiadavkách Rady z 8. augusta 2016. Dôkladná analýza na základe prognózy Komisie z jesene 2016 naznačuje, že Portugalsko vyvinulo fiškálne úsilie potrebné na dosiahnutie súladu s rozhodnutím Rady z 8. augusta 2016. Na základe metodiky posudzovania účinných opatrení a keďže fiškálne úsilie vyvinuté Portugalskom je v súlade s požiadavkami rozhodnutia Rady z 8. augusta 2016, Komisia sa domnieva, že Portugalsko v reakcii na toto rozhodnutie prijalo účinné opatrenia a postup by sa preto mal v tejto fáze pozastaviť. Vzhľadom na potenciálny vplyv rekapitalizácie banky CGD na zvyšovanie deficitu však platí, že včasná a trvalá náprava nadmerného deficitu ešte nie je zaistená. Komisia tiež vyzýva príslušné orgány, aby ďalej pokračovali vo vykonávaní fiškálno-štrukturálnych opatrení požadovaných v rozhodnutí Rady o upozornení z 8. augusta 2016.
V prípade Španielska orgány potvrdili svoj záväzok zabezpečiť nápravu nadmerného deficitu, ako to požaduje Rada. Vzhľadom na dočasnú povahu vlády v čase termínu na predloženie správy stanoveného Radou (15. október 2016) sa však táto správa sústreďuje na opatrenia prijaté s cieľom dosiahnuť súlad s cieľovou hodnotou strednodobého deficitu v roku 2016, pričom prognózy na rok 2017 nezahŕňajú zmenu politiky. Vo všeobecnosti sa podľa prognózy Komisie z jesene 2016 očakáva, že celkový deficit sa v roku 2016 zníži na 4,6 % HDP, čo je v súlade s cieľovou hodnotou, zatiaľ čo existuje riziko, že fiškálne úsilie môže byť o niečo nižšie ako sa požadovalo. Na základe predpokladaného dosiahnutia cieľovej hodnoty celkového deficitu v roku 2016 by sa mal postup pri nadmernom deficite v tejto fáze pozastaviť. Zároveň sa nepredpokladá, že ciele na roky 2017 a 2018 sa v súčasnosti môžu dosiahnuť na základe nezmenenej politiky, čo naznačuje, že existujú riziká pre včasnú nápravu nadmerného deficitu. Komisia očakáva, že Španielsko predloží jej a Euroskupine aktualizovaný návrh rozpočtového plánu na rok 2017, ktorý bude v súlade s požiadavkami uvedenými v rozhodnutí Rady z 8. augusta 2016, a to v zásade najmenej mesiac pred tým, ako parlament príjme zákon o štátnom rozpočte na rok 2017. Aktualizovaný návrh rozpočtového plánu má obsahovať aj informácie o opatreniach, ktoré sa prijímajú v reakcii na požiadavky Rady s cieľom posilniť politické rámce vo fiškálnej oblasti a v oblasti verejného obstarávania v Španielsku, a to v súlade s článkom 1 ods. 5 a 6 rozhodnutia Rady o upozornení z 8. augusta 2016. Komisia na základe informácií v aktualizovanom návrhu rozpočtového plánu opätovne preskúma súlad s požiadavkami stanovenými v uvedenom rozhodnutí Rady.
EURÓPSKA KOMISIA
V Bruseli16. 11. 2016
COM(2016) 901 final
PRÍLOHA
Tabuľky súvisiace s postupom pri nadmernom deficite
k
OZNÁMENIU KOMISIE
Posúdenie opatrení prijatých Portugalskom a Španielskom
v reakcii na rozhodnutia Rady z 8. augusta 2016, ktorými sa Portugalsko a Španielsko upozorňujú, aby prijali opatrenia na zníženie deficitu považované za nevyhnutné na nápravu situácie nadmerného deficitu
Tabuľky súvisiace s postupom pri nadmernom deficite
A. Portugalsko
Tabuľka A1:
Úprava zjavného štrukturálneho úsilia s ohľadom na revíziu potenciálneho rastu– podrobnosti výpočtu

Tabuľka A2:
Úprava zjavného štrukturálneho úsilia s ohľadom na revíziu neočakávaných príjmov/výpadkov príjmov– podrobnosti výpočtu

B. Španielsko
Tabuľka B1:
Úprava zjavného štrukturálneho úsilia s ohľadom na revíziu potenciálneho rastu– podrobnosti výpočtu

Tabuľka B2:
Úprava zjavného štrukturálneho úsilia s ohľadom na revíziu neočakávaných príjmov/výpadkov príjmov – podrobnosti výpočtu
