COMISIA EUROPEANĂ
Bruxelles, 22.7.2015
COM(2015) 371 final
RAPORT AL COMISIEI CĂTRE PARLAMENTUL EUROPEAN ȘI CONSILIU
privind cheltuielile FEAG
Sistemul de alertă timpurie nr. 6-7/2015
COMISIA EUROPEANĂ
Bruxelles, 22.7.2015
COM(2015) 371 final
RAPORT AL COMISIEI CĂTRE PARLAMENTUL EUROPEAN ȘI CONSILIU
privind cheltuielile FEAG
Sistemul de alertă timpurie nr. 6-7/2015
|
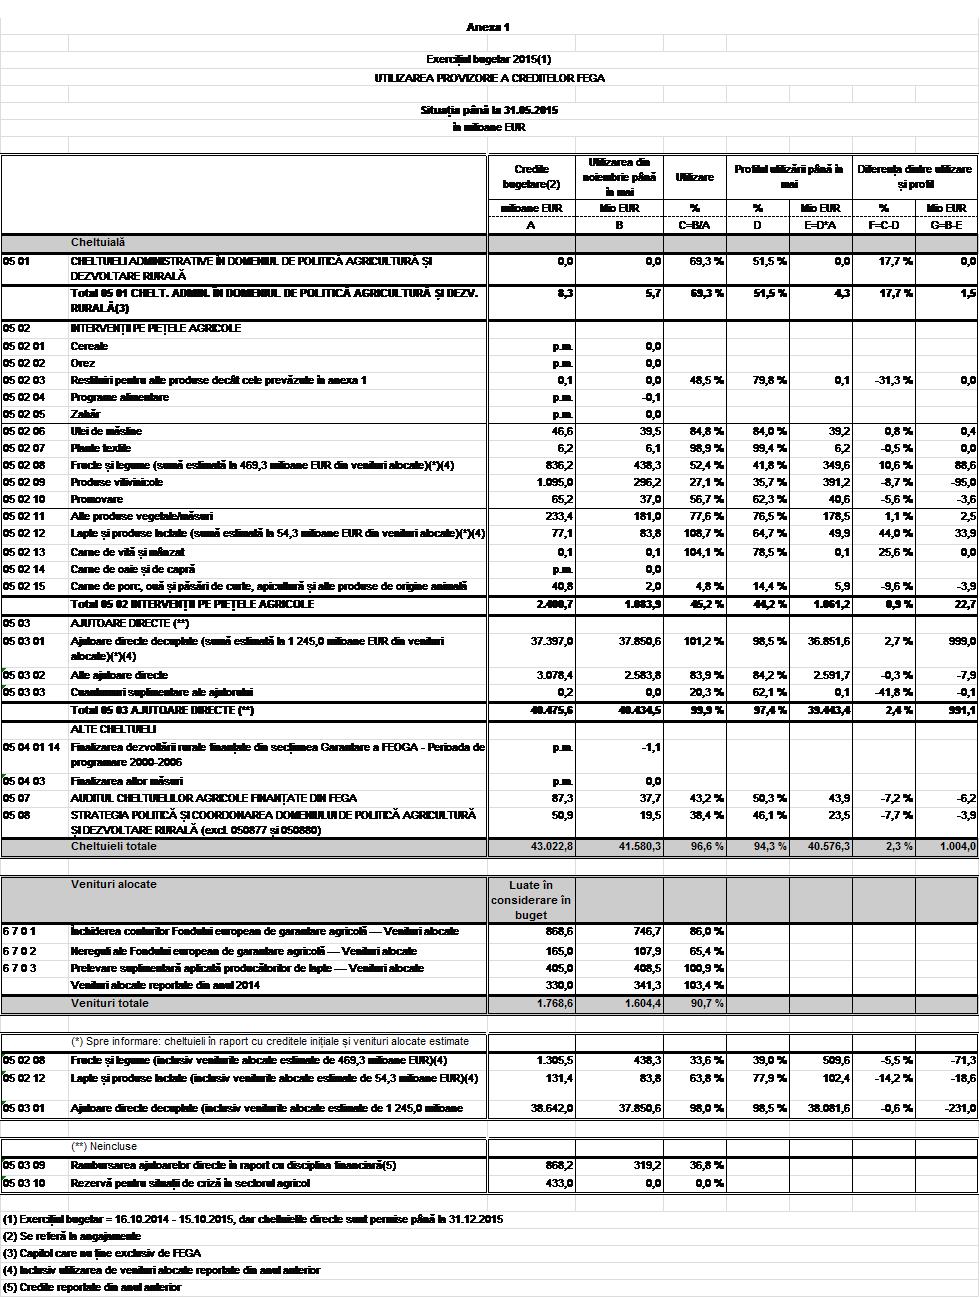
CUPRINS 1.Introducere 2.Venituri alocate către FEGA 3.Observații privind execuția provizorie a bugetului FEGA pentru 2015 4.Execuția veniturilor alocate FEGA 5.Concluzii Anexa I Utilizarea provizorie a creditelor FEGA până la 31.05.2015 |
1.Introducere
Prezentul raport prezintă o actualizare a execuției bugetare provizorii pe 2015 pentru Fondul european de garantare agricolă (FEGA). În special, anexa 1 prezintă o comparație între nivelul real al execuției bugetului FEGA pentru perioada 16 octombrie 2014-31 mai 2015 și profilul cheltuielilor prognozate. Acesta din urmă rezultă din aplicarea indicatorului la nivelul creditelor bugetare. Indicatorul este stabilit pe baza dispozițiilor articolului 28 din Regulamentul (UE) nr. 1306/2013 privind finanțarea, gestionarea și monitorizarea politicii agricole comune 1 .
2.Venituri alocate către FEGA
Conform articolului 43 din Regulamentul (UE) nr. 1306/2013, veniturile rezultate din corecțiile financiare efectuate în temeiul deciziilor contabile și de verificare a conformității, din nereguli și din taxa pentru depășirea cotei de lapte sunt considerate venituri alocate pentru finanțarea cheltuielilor FEGA. Veniturile alocate pot fi utilizate pentru a acoperi finanțarea oricăror cheltuieli FEGA. Dacă o parte din aceste venituri nu este utilizată în cursul exercițiului bugetar, aceasta va fi reportată automat în exercițiul bugetar următor 2 .
Bugetul FEGA pentru 2015, așa cum a fost adoptat de autoritatea bugetară, a inclus:
–atât estimările Comisiei privind necesarul de finanțare a cheltuielilor preconizate pentru măsuri de piață și plăți directe, cât și
–estimările veniturilor alocate preconizate a fi colectate în exercițiul bugetar 2015, precum și veniturile alocate reportate din exercițiul bugetar 2014.
La momentul întocmirii bugetului pentru 2015, Comisia estima că veniturile alocate se ridicau la 1 768,6 milioane EUR. Acestea includeau
–veniturile alocate care se preconiza că vor fi generate în cursul exercițiului bugetar 2015, estimate la 1 438,6 milioane EUR, respectiv 868,6 milioane EUR pentru corecțiile efectuate în urma verificării conformității, 165 de milioane EUR pentru nereguli și 405 milioane EUR pentru veniturile provenite din taxa pentru depășirea cotei de lapte.
–Suma veniturilor alocate preconizate a fi reportate din exercițiul bugetar 2014 în 2015 a fost estimată la 330 de milioane EUR.
În bugetul pe 2015, Comisia a alocat aceste venituri, estimate inițial la 1 768,6 milioane EUR, posturilor bugetare ale următoarelor articole:
–05 02 08 – Fructe și legume: 469,3 milioane EUR 3
–05 02 12 – Lapte și produse lactate: 54,3 milioane EUR 4
–05 03 01 – Plăți directe decuplate: 1 245 de milioane EUR 5 .
Pentru schemele menționate, creditele votate în final de autoritatea bugetară au fost în conformitate cu propunerea Comisiei. Suma creditelor votate și a veniturilor alocate menționate anterior corespunde unei estimări totale a nevoilor.
În anexa 1, sumele creditelor bugetare la nivel de articol pentru sectorul fructelor și legumelor, pentru lapte și produse lactate și pentru ajutoarele directe decuplate privesc creditele votate pentru aceste articole în valoare de 836,2 milioane EUR, 77,1 milioane EUR, respectiv 37 397 milioane EUR, fără a se ține seama de veniturile alocate menționate anterior. După includerea veniturilor alocate acestor articole, totalul creditelor prevăzute în bugetul pe 2015 este de 1 305,5 milioane EUR pentru sectorul fructelor și legumelor, de 131,4 milioane EUR pentru lapte și produse lactate și de 38 642 milioane EUR pentru plățile directe decuplate.
3.Observații privind execuția provizorie a bugetului FEGA pentru 2015
Execuția provizorie a bugetului pentru perioada cuprinsă între 16 octombrie 2014 și 31 mai 2015, prezentată în anexa 1, este comparată cu profilul de cheltuieli bazat pe indicatorul stabilit în conformitate cu articolul 28 din Regulamentul (UE) nr. 1306/2013. Mai jos, este prezentat un scurt comentariu cu privire la anumite articole bugetare, care arată cele mai importante diferențe dintre nivelul real și cel prevăzut al execuției bugetului pentru 2015.
3.1.Măsuri de piață
Utilizarea creditelor pentru intervenții pe piețele agricole a fost mai mare cu 22,7 milioane EUR față de nivelul creditelor bugetare votate, stabilite în funcție de nivelul indicatorului la 31 iulie 2015. Această diferență este un efect net al modelelor de execuție, în principal în sectorul fructelor și legumelor, al laptelui și produselor lactate, precum și al vinului.
3.1.1.Fructe și legume (+ 88,6 milioane EUR față de creditele votate)
Acest nivel al execuției se datorează în primul rând cheltuielilor efectuate pentru fondurile operaționale destinate schemei privind organizațiile de producători și pentru alte măsuri din sectorul fructelor și legumelor, care sunt finanțate atât din creditele votate, cât și din veniturile alocate (NB: pentru detalii, a se vedea punctul 2 de mai sus). În schimb, indicatorul pentru perioada de până la 31 mai 2015 se aplică numai creditelor bugetare votate, în valoare de 836,2 milioane EUR, prin urmare fără a lua în calcul veniturile alocate.
O notă de subsol * la tabelul privind execuția provizorie din anexa 1 arată care ar fi situația dacă indicatorul s-ar fi aplicat creditelor totale pentru acest articol, inclusiv veniturilor alocate de 469,3 milioane EUR. Dacă indicatorul s-ar fi aplicat la finanțarea totală preconizată a fi disponibilă pentru acest articol (1 305,5 milioane EUR), ar fi apărut o subutilizare de - 71,3 milioane EUR.
Acesta este efectul unei absorbții mai lente înregistrate de toate schemele finanțate în temeiul prezentului articol, cu excepția celorlalte măsuri adoptate în sectorul fructelor și legumelor (postul bugetar 05 02 08 99). Trebuie remarcat faptul că nu se poate estima în mod fiabil ritmul de absorbție a creditelor bugetare pentru măsurile anticriză, disponibile în cadrul fondurilor operaționale destinate organizațiilor de producători, și pentru alte măsuri în sectorul fructelor și legumelor. Astfel, este probabil ca el să se abată de la profilul de consum mediu pe 3 ani, care reprezintă baza indicatorului pentru acest articol.
În acest stadiu, se consideră că situația are un caracter temporar, iar execuția aferentă acestui articol este monitorizată îndeaproape de către serviciile Comisiei.
3.1.2.Produse din sectorul vitivinicol (- 95 de milioane EUR)
Această subutilizare a creditelor se datorează încetinirii ritmului plăților efectuate de statele membre, comparativ cu profilul de cheltuieli al indicatorului stabilit pentru programele naționale din sectorul vitivinicol. Cu toate acestea, de obicei statele membre accelerează ritmul punerii în aplicare a acestor programe spre sfârșitul exercițiului bugetar. Prin urmare, în acest stadiu, se consideră că situația are un caracter temporar.
3.1.3.Lapte și produse lactate (+ 33,9 milioane EUR)
Acest nivel al execuției se datorează în primul rând cheltuielilor efectuate pentru depozitare și pentru celelalte măsuri vizând laptele și produsele lactate (postul bugetar 05 02 12 99), care sunt finanțate atât din creditele votate, cât și din veniturile alocate (NB: pentru detalii, a se vedea punctul 2 de mai sus). În schimb, indicatorul pentru perioada de până la 31 mai 2015 se aplică numai creditelor bugetare votate, în valoare de 77,1 milioane EUR, prin urmare fără a lua în calcul veniturile alocate.
O notă de subsol * la tabelul privind execuția provizorie din anexa 1 arată care ar fi situația dacă indicatorul s-ar fi aplicat creditelor totale pentru acest articol, inclusiv veniturilor alocate de 54,3 milioane EUR. Dacă indicatorul s-ar fi aplicat la finanțarea totală preconizată a fi disponibilă pentru acest articol (131,4 milioane EUR), ar fi apărut o subutilizare de - 18,6 milioane EUR.
Acesta este, în principal, efectul unei absorbții mai lente a creditelor pentru programul de distribuire a laptelui în școli. În plus, trebuie remarcat faptul că nu se poate estima în mod fiabil ritmul de absorbție a creditelor bugetare pentru măsurile anticriză, disponibile pentru depozitare și pentru celelalte măsuri vizând laptele și produsele lactate. Prin urmare, este probabil ca profilul de cheltuieli să se abată de la o medie pe 3 ani, care reprezintă baza indicatorului pentru acest articol.
În acest stadiu, se consideră că situația are un caracter temporar, iar execuția aferentă acestui articol este monitorizată îndeaproape de către serviciile Comisiei.
3.2.Plăți directe
Utilizarea creditelor pentru plățile directe a depășit nivelul indicatorului de la 31 mai 2015 cu 991,1 milioane EUR.
3.2.1.Plăți directe decuplate (+ 999 de milioane EUR față de creditele votate)
Acest nivel al execuției se datorează în primul rând cheltuielilor pentru schema de plată unică, care este finanțată atât din creditele votate, cât și din veniturile alocate (NB: pentru detalii, a se vedea punctul 2 de mai sus). În schimb, indicatorul pentru perioada de până la 31 mai 2015 se aplică numai creditelor bugetare votate, în valoare de 37 397 milioane EUR, prin urmare fără a lua în calcul veniturile alocate.
O notă de subsol * la tabelul privind execuția provizorie din anexa 1 arată care ar fi situația dacă indicatorul s-ar fi aplicat creditelor totale pentru acest articol, inclusiv veniturilor alocate de 1 245 milioane EUR. Dacă indicatorul s-ar fi aplicat la finanțarea totală preconizată a fi disponibilă pentru acest articol (38 642 de milioane EUR), ar fi apărut o subutilizare de - 231 de milioane EUR.
Această diferență de nivel al execuției bugetare pentru plățile directe decuplate rezultă în principal dintr-un ritm mai încet de punere în aplicare a schemei de sprijin specifice (articolul 68) comparativ cu nivelul indicatorului pentru perioada de până la 31 mai 2015. Cu toate acestea, trebuie remarcat faptul că statele membre preconizează o execuție completă a creditelor bugetare pe 2015 pentru această schemă până la sfârșitul exercițiului bugetar.
Mai trebuie remarcat și că, în pofida îmbunătățirii pătrunderii execuției schemei de plată unică (98,4% din nevoi până la 31 mai 2015 comparativ cu 97,8 % până la 31 mai 2014), previziunile statelor membre indică o ușoară subexecuție a acestui post la sfârșitul exercițiului bugetar. Cu toate acestea, întrucât 2015 este ultimul an de aplicare a schemei de plată unice, Comisia continuă să urmărească cu atenție absorbția creditelor pentru această schemă.
Comisia preconizează, în acest stadiu, că creditele disponibile și veniturile alocate vor fi suficiente pentru a acoperi nevoile de finanțare pentru acest articol.
4.Execuția veniturilor alocate FEGA
Tabelul din anexa 1 arată că, până la 31 mai 2015, au fost colectate venituri alocate însumând 1 263,1 milioane EUR. În mod specific:
–veniturile rezultate din corecții bazate pe deciziile contabile și verificare a conformității s-au ridicat la 746,7 milioane EUR, până la sfârșitul exercițiului bugetar fiind încă prevăzute sume suplimentare rezultate din implementarea Deciziei de punere în aplicare a Comisiei (ad hoc 48) 6 ;
–veniturile rezultate în urma neregulilor se ridică la 107,9 milioane EUR, fiind încă preconizate sume suplimentare până la sfârșitul exercițiului bugetar și
–în acest stadiu, au fost colectate toate veniturile provenite din taxa pentru depășirea cotei de lapte, care se ridică la aproximativ 408,5 milioane EUR.
În fine, suma veniturilor alocate reportate din 2014 în 2015 s-a ridicat la 341,3 milioane EUR.
Prin urmare, suma veniturilor alocate disponibile pentru finanțarea cheltuielilor FEGA, la 31 mai 2015, se ridică la 1 604,4 milioane EUR și se preconizează că va fi completată, până la sfârșitul exercițiului bugetar, cu sume suplimentare rezultate din veniturile alocate recent colectate în urma deciziilor contabile și de verificare a conformității și din nereguli.
5.Concluzii
Execuția provizorie a creditelor bugetare ale FEGA pentru 2015, pentru perioada de până la 31 mai 2015, arată că rambursările lunare către statele membre au depășit profilul cheltuielilor pentru execuția bugetară bazat pe indicator, cu aproximativ 1 004 milioane EUR.
Sunt deja disponibile venituri alocate în valoare de 1 604,4 milioane EUR, iar în 2015 se prevede colectarea unor sume suplimentare.
În acest stadiu, Comisia consideră că sumele corespunzând creditelor votate și veniturilor alocate disponibile deja și așteptate până la sfârșitul anului vor fi suficiente pentru a acoperi necesarul FEGA în 2015, inclusiv execuția măsurilor anticriză adoptate de Comisie în urma interdicțiilor impuse de Rusia, așa cum s-a preconizat inițial la stabilirea bugetului pentru 2015.
JO L 347, 20.12.2013, p. 549.
Articolul 14 din Regulamentul (UE, EURATOM) nr. 966/2012 al Parlamentului European și al Consiliului privind normele financiare aplicabile bugetului general al Uniunii stabilește că veniturile interne alocate se reportează doar pe un an. Prin urmare, în interesul unei bune gestionări bugetare, veniturile alocate sunt în general utilizate înainte de orice credite votate pentru articolul bugetar în cauză.
362,4 milioane EUR pentru fondurile operaționale destinate organizațiilor de producători din sectorul fructelor și legumelor și 106,9 milioane EUR pentru celelalte măsuri din sectorul fructelor și legumelor.
0,9 milioane EUR pentru măsuri de depozitare a laptelui praf degresat, 2,9 milioane EUR pentru măsuri de depozitare a untului și a smântânii și 50,5 milioane EUR pentru celelalte măsuri din sectorul laptelui și produselor lactate
Întreaga sumă alocată schemei de plată unică.
Decizia de punere în aplicare a Comisiei din 22 iunie 2015 de excludere de la finanțarea de către Uniunea Europeană a anumitor cheltuieli efectuate de statele membre în cadrul Fondului european de garantare agricolă (FEGA) și al Fondului european agricol pentru dezvoltare rurală (FEADR).
COMISIA EUROPEANĂ
Bruxelles, 22.7.2015
COM(2015) 371 final
ANEXĂ
la
RAPORTUL COMISIEI CĂTRE PARLAMENTUL EUROPEAN ȘI CONSILIU
privind cheltuielile FEAG
Sistemul de alertă timpurie nr. 6-7/2015