COMISSÃO EUROPEIA
Bruxelas, 3.3.2021
COM(2021) 105 final
COMUNICAÇÃO DA COMISSÃO AO CONSELHO EMPTY
Um ano após o início do surto de COVID-19: resposta em termos de política orçamental
COMISSÃO EUROPEIA
Bruxelas, 3.3.2021
COM(2021) 105 final
COMUNICAÇÃO DA COMISSÃO AO CONSELHO EMPTY
Um ano após o início do surto de COVID-19: resposta em termos de política orçamental
Um ano após o início do surto de COVID-19: resposta em termos de política orçamental
1.Introdução
O surto da pandemia de COVID-19 provocou uma crise de saúde pública mundial sem precedentes, que levou a um grave declínio da atividade económica. Os Estados-Membros foram confrontados com a dupla necessidade de dar resposta à emergência de saúde pública e de apoiar a economia. A vigorosa resposta estratégica a nível nacional e da UE atenuou o impacto da crise no tecido económico e social da Europa. A recessão económica e o apoio orçamental de emergência conduziram a um aumento significativo do défice das administrações públicas e da dívida pública.
A presente comunicação expõe as considerações da Comissão sobre a forma de coordenar a condução da política orçamental a nível da UE, avançar para uma nova fase na abordagem concertada de combate à pandemia, sustentar a economia, apoiar uma recuperação sustentável e preservar a sustentabilidade orçamental no médio prazo. Os Estados-Membros estão atualmente a executar os seus orçamentos de 2021, tomando medidas atempadas, temporárias e direcionadas adaptadas às circunstâncias específicas de cada um deles. Em abril, os Estados-Membros apresentarão os seus programas de estabilidade e de convergência, que estabelecem as suas políticas orçamentais de médio prazo. Nos próximos meses, na sequência da entrada em vigor do Regulamento que cria um Mecanismo de Recuperação e Resiliência (MRR), os Estados-Membros apresentarão os seus planos de recuperação e resiliência, cuja execução implicará, em muitos casos, um estímulo orçamental considerável financiado pela UE. Por estas razões, a presente comunicação fornece aos Estados-Membros orientações gerais para a condução das políticas orçamentais no período que se avizinha.
A situação atual continua a ser altamente incerta, mas alguns dos desafios que as nossas economias enfrentarão no rescaldo da pandemia são claros. Para os superar com êxito, será necessária uma resposta política coordenada e coerente que envolva estratégias credíveis de política orçamental de médio prazo destinadas a apoiar a recuperação, assegurando simultaneamente a sustentabilidade orçamental.
A ativação da cláusula de derrogação de âmbito geral do Pacto de Estabilidade e Crescimento em resposta ao início da pandemia de COVID-19 permitiu aos Estados-Membros afastarem-se dos requisitos orçamentais normalmente aplicáveis. Uma vez que a cláusula não suspende os procedimentos do Pacto, a Comissão Europeia continua a observar o ciclo anual de supervisão orçamental. A presente comunicação estabelece orientações estratégicas para facilitar a coordenação das políticas orçamentais e a preparação dos programas de estabilidade e de convergência dos Estados-Membros. Analisa a conceção e a qualidade das medidas orçamentais, a sua eficácia, a transição gradual de medidas de emergência para medidas mais direcionadas e a sua subsequente supressão progressiva. Expõe igualmente as considerações da Comissão no que se refere à desativação ou à continuação da ativação da cláusula de derrogação de âmbito geral. Por último, a comunicação fornece indicações gerais sobre a política orçamental global de médio prazo, incluindo as implicações do MRR para a política orçamental.
Estas considerações alimentam os debates do Conselho ECOFIN e do Eurogrupo e serão apresentadas de forma mais pormenorizada nas orientações de política orçamental que serão propostas pela Comissão, no final de maio de 2021, no quadro do pacote do Semestre Europeu da primavera.
2.Situação económica e perspetivas
A Europa continua a ser fortemente afetada pela pandemia de COVID-19, um ano depois do primeiro impacto nas economias da UE e mundial. A recrudescência de infeções no outono de 2020 e o aparecimento de variantes mais contagiosas agravaram a situação epidemiológica e obrigaram os Estados-Membros a reintroduzir ou a reforçar medidas de confinamento que afetam a atividade económica.
Paralelamente, os últimos meses permitiram vislumbrar uma luz ao fundo do túnel. O desenvolvimento inovador de vacinas no outono passado e o início de campanhas de vacinação em massa em todos os Estados-Membros melhoraram as perspetivas para além do curto prazo e suscitaram esperanças de um regresso a uma nova normalidade. Além disso, foi alcançado um acordo sobre o quadro financeiro plurianual e o Next Generation EU. O MRR entrou em vigor, o que ajudará os Estados-Membros a seguir uma trajetória de recuperação sustentável.
A economia europeia terminou 2020 e iniciou o novo ano numa base débil, mas as previsões da Comissão do inverno de 2021 apontam para que o crescimento da economia europeia seja retomado na primavera e ganhe ímpeto no verão. A atividade económica sofreu uma contração no quarto trimestre de 2020 e os indicadores dos inquéritos apontam para uma diminuição da atividade económica no início do ano. Parte-se, no entanto, do princípio de que os progressos realizados a nível da vacinação das populações vulneráveis facilitarão o descongelamento da atividade económica. A procura externa deverá apoiar a recuperação graças à melhoria das perspetivas da economia mundial. Em suma, prevê-se que o crescimento atinja cerca de 3¾ % em 2021 na UE e na área do euro, após uma contração de cerca de 6½ % em 2020. Com a concretização da recuperação, a taxa de crescimento anual em 2022 deverá rondar 4 % na UE e 3¾ % na área do euro. Espera-se agora que o PIB real atinja os níveis anteriores à crise no segundo trimestre de 2022, em termos médios, na UE e na área do euro. No entanto, não se prevê que o PIB retome a tendência anterior à crise até ao final de 2022 (gráfico 1 do apêndice) 1 .
Prevê-se que os países recuperem a um ritmo desigual. O ritmo de recuperação esperado reflete diferenças a nível da gravidade da pandemia, do rigor e da duração das medidas de confinamento, da importância relativa do turismo e das atividades de lazer, da resiliência e dos parâmetros fundamentais da economia e da dimensão e atualidade das respostas estratégicas. Prevê-se que alguns Estados-Membros retomem os seus níveis de PIB anteriores à crise até ao final de 2021, ao passo que outros não estarão sequer perto desses níveis no final de 2022.
Estas projeções estão sujeitas a uma incerteza significativa e a riscos elevados, predominantemente ligados à evolução da pandemia e ao êxito das campanhas de vacinação (gráfico 2 do apêndice). Num plano positivo, o processo de vacinação poderá conduzir a um alívio mais rápido das medidas de confinamento e, por conseguinte, a uma recuperação mais rápida e mais forte. A dinâmica da recuperação poderá também surpreender pela positiva. Uma erupção de otimismo pós-crise poderá favorecer fortes níveis de procura e projetos de investimento até lá reprimidos, graças a níveis historicamente elevados de poupanças das famílias, aos baixos custos de financiamento e às políticas de apoio. Num plano negativo, a pandemia poderá revelar-se mais persistente ou mais grave no curto prazo. Existe o risco, entre outros, de novas variantes mais contagiosas do coronavírus poderem atrasar o levantamento das medidas de confinamento. Tal atrasará a recuperação esperada, podendo assim deixar marcas mais profundas no tecido económico e social da Europa causadas pela crise prolongada, sob a forma de falências, do aumento do desemprego de longa duração e do agravamento das desigualdades. A supressão prematura do apoio orçamental poderá atrasar a recuperação e exacerbar os efeitos negativos persistentes em toda a UE. Por último, as crescentes disparidades entre os países poderão agravar-se, perturbando o funcionamento do mercado interno, provocando perdas de eficiência e, em última análise, desencadeando um processo autoalimentado.
Uma execução ambiciosa e rápida do programa Next Generation EU, incluindo o seu Mecanismo de Recuperação e Resiliência, dará um forte impulso à economia da UE. Na sequência do acordo político sobre o MRR alcançado em dezembro de 2020, todos os Estados-Membros intensificaram a preparação dos seus planos nacionais de recuperação e resiliência. Até à data, a maior parte dos projetos de planos não foi integrada nas previsões da Comissão. Quando as medidas dos futuros planos de recuperação e resiliência forem aplicadas, a recuperação económica em 2021 e 2022 poderá revelar-se mais forte do que atualmente previsto. Paralelamente à elaboração dos seus planos de recuperação e resiliência, os Estados-Membros devem também acelerar a programação dos seus fundos da política de coesão para 2021-2027, de modo a que todos os instrumentos atuem de forma coerente para apoiar uma recuperação sustentável, ecológica e digital.
A deterioração da situação sanitária e económica no último trimestre de 2020 e no início de 2021 levou os Estados-Membros a prolongar as medidas de emergência ou a prestar apoio orçamental adicional. Ao mesmo tempo, os prémios de risco da dívida soberana permaneceram baixos, em parte devido a uma combinação de medidas decisivas da UE e dos Estados-Membros. Estas últimas incluem a estreita coordenação das respostas políticas e a orientação fortemente favorável das políticas orçamental e monetária. Uma supressão prematura do apoio orçamental, na UE e noutras grandes economias (caixa 1), ou um desvio em relação ao compromisso de preservar a sustentabilidade orçamental no médio prazo poderão alterar as perceções dos mercados financeiros.
|
Caixa 1: Políticas orçamentais no resto do mundo A resposta orçamental global à pandemia de COVID-19 ascendeu a cerca de 6 biliões de EUR de apoio orçamental direto em 2020 (cerca de 7½ % do PIB mundial), sendo a maior parte do apoio proveniente dos países do G20 2 . Este montante representa mais do dobro do montante concedido em resposta à crise financeira mundial em 2008-2010. O apoio orçamental atenuou os efeitos da pandemia no consumo e no PIB 3 , conduzindo simultaneamente a um aumento dos défices e da dívida públicos. Estima-se que a dívida pública mundial tenha atingido 98 % do PIB mundial no final de 2020 4 , sendo que as projeções imediatamente anteriores ao início da pandemia apontavam para 84 % do PIB no mesmo ano. As despesas adicionais no setor da saúde ascenderam a 800 mil milhões de EUR, enquanto o apoio orçamental direto às famílias e às empresas atingiu quase 5 biliões de EUR. Para além do estímulo orçamental direto, os governos disponibilizaram cerca de 5 biliões de EUR (cerca de 6 % do PIB mundial) em medidas de apoio à liquidez das empresas e das famílias, como injeções de capital, empréstimos, aquisições de ativos ou assunções de dívida e garantias. O impacto futuro destes passivos contingentes na dívida e no défice públicos dependerá da medida em que estas garantias serão aceites pelo setor privado e da medida em que serão acionadas ou ativadas. O acesso a financiamento a preços acessíveis, a dimensão do Estado-providência e a margem de manobra política disponível influenciaram as respostas orçamentais de cada país. Os países com redes de segurança mais abrangentes expandiram as medidas existentes e as suas respostas estratégicas foram relativamente mais baseadas nos estabilizadores automáticos. Em contrapartida, os países com redes de segurança mais limitadas tiveram de adotar medidas orçamentais discricionárias mais amplas. Por exemplo, em 2020, os EUA adotaram medidas orçamentais correspondentes a cerca de 17 % do PIB e apoio à liquidez correspondente a 2,4 % do PIB, estando o Congresso dos EUA a debater sobre um novo pacote de 1,9 biliões de USD (cerca de 10 % do PIB). Um outro projeto de lei deverá ser apresentado ainda este ano, centrado em medidas destinadas a criar emprego, melhorar as infraestruturas, combater as alterações climáticas e abordar a questão da equidade racial. Num contexto de política monetária condicionada, o Japão mobilizou um estímulo orçamental relativamente importante, correspondente a cerca de 15½% do PIB em apoio orçamental direto e a mais de 28 % do PIB em apoio à liquidez. A China prestou apoio orçamental correspondente a cerca de 4½% do PIB e apoio à liquidez superior a 1 % do PIB. No Reino Unido, as medidas orçamentais e as medidas de liquidez representaram, individualmente, mais de 16 % do PIB. Por último, a percentagem de medidas centradas no setor da saúde refletiu a situação epidemiológica e as condições preexistentes no setor da saúde, sendo que a despesa pública total com a saúde variou entre 0,1 % do PIB na China e mais de 5 % do PIB no Reino Unido. Em geral, as economias avançadas puderam contrair empréstimos menos onerosos do que outros países e, por conseguinte, financiar pacotes de maior dimensão. As medidas orçamentais representaram, em média, cerca de 24 % do PIB nas economias avançadas, contra apenas 6 % nos mercados emergentes e menos de 2 % nos países de baixo rendimento. 5 O apoio da comunidade internacional através de subvenções, financiamento em condições preferenciais e redução da dívida é essencial para facilitar a resposta estratégica dos países parceiros da UE. |
3.A resposta das políticas orçamentais nacionais: combater a pandemia, sustentar a economia e apoiar uma recuperação sustentável
Os Estados-Membros adotaram uma resposta de política orçamental robusta e rápida sem precedentes, estimando-se que as medidas orçamentais e de liquidez tenham atenuado a contração do PIB em cerca de 4,5 pontos percentuais em 2020 6 . Esta resposta foi facilitada pela rápida ativação da cláusula de derrogação de âmbito geral do Pacto de Estabilidade e Crescimento em março de 2020 e pelo recurso à plena flexibilização prevista no âmbito das regras da UE em matéria de auxílios estatais, em especial através de um quadro temporário também adotado em março de 2020. No total, estima-se que o apoio orçamental na UE em 2020 – estabilizadores automáticos e medidas discricionárias – tenha representado cerca de 8 % do PIB, consideravelmente mais do que o apoio orçamental concedido em 2008-2009. Os Estados-Membros tomaram medidas orçamentais discricionárias relacionadas com a crise correspondentes a cerca de 4 % do PIB em 2020 (quadro 1 do apêndice), para além dos estabilizadores automáticos já significativos, estimados em cerca de 4 % do PIB. A maior parte das medidas discricionárias traduziu-se em despesas adicionais (3,3 % do PIB). Entre elas, contam-se despesas de emergência com cuidados de saúde (0,6 % do PIB), nomeadamente para aumentar a capacidade dos sistemas de saúde, fornecer equipamento de proteção ou criar sistemas de teste e rastreio. As medidas do lado das despesas noutros domínios (2,7 % do PIB) consistiram em compensações a setores específicos por perdas de rendimento, bem como regimes de tempo de trabalho reduzido e outros elementos. As medidas de desagravamento fiscal corresponderam a mais 0,4 % do PIB. Os Estados-Membros também prestaram um apoio à liquidez significativo (cerca de 19 % do PIB), principalmente sob a forma de garantias públicas. Até à data, cerca de um quarto das garantias disponíveis foram aceites. Em muitos casos, estes regimes de garantia exigiram a avaliação e aprovação dos auxílios estatais por parte da Comissão, que foi rapidamente concedida em conformidade com as regras da UE em matéria de auxílios estatais.
Em 20 de julho de 2020, o Conselho recomendou aos Estados-Membros que tomassem todas as medidas necessárias para combater eficazmente a pandemia, sustentar a economia e apoiar a recuperação. Futuramente, recomendou ainda que, quando as condições económicas o permitissem, os Estados-Membros aplicassem políticas orçamentais destinadas a alcançar situações orçamentais prudentes no médio prazo e a garantir a sustentabilidade da dívida pública, reforçando simultaneamente o investimento.
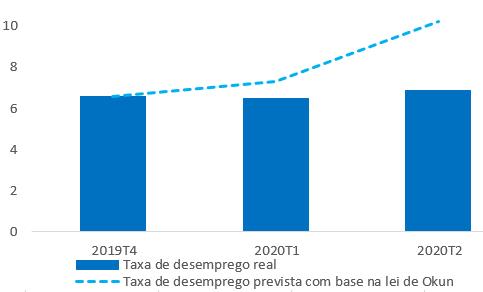
As medidas adotadas pelos Estados-Membros revelam-se eficazes na proteção do emprego. As iniciativas nacionais de apoio sob a forma de regimes de tempo de trabalho reduzido permitiram proteger cerca de 20 % do emprego na UE. Os Estados-Membros estão a recorrer amplamente ao apoio financeiro sob a forma de empréstimos favoráveis ao abrigo do instrumento europeu de apoio temporário para atenuar os riscos de desemprego numa situação de emergência (SURE) para financiar regimes de tempo de trabalho reduzido e medidas semelhantes destinadas a proteger os trabalhadores por conta de outrem e os trabalhadores por conta própria 7 . As medidas incluíram uma grande variedade de programas, nomeadamente a flexibilização de regimes existentes para apoiar transições profissionais, a atualização de competências e formações profissionais extraordinárias em alternativa à redução do tempo de trabalho. Estes regimes financiados pelo Estado permitem reduzir os custos laborais para as empresas, oferecendo simultaneamente melhores rendimentos de substituição aos trabalhadores, em comparação com as prestações de desemprego habituais. Contribuem igualmente para preservar o emprego e atenuar novas reduções de postos de trabalho, do rendimento disponível das famílias e da procura interna. Estes regimes estão a revelar-se muito eficazes: apesar da forte quebra na atividade económica, a taxa de desemprego na UE aumentou apenas marginalmente em 2020. Este aumento foi muito inferior ao sugerido pela relação histórica entre o desemprego e o crescimento do PIB (gráfico 3 do apêndice). Além disso, a taxa de desemprego na UE flutuou consideravelmente menos do que nos EUA (gráfico 4 do apêndice). Os regimes de apoio ao emprego são mais eficazes nos países cujos regimes nacionais se encontram bem estabelecidos. Os países que introduziram esses regimes durante a pandemia poderão ter registado um efeito atenuante relativamente mais ligeiro sobre o desemprego.
O apoio à liquidez foi vital e impediu que a escassez de liquidez se transformasse em problemas de solvabilidade. O setor empresarial sofreu durante a crise e muitas empresas financeiramente saudáveis com modelos empresariais viáveis passaram a conhecer dificuldades financeiras. O impacto variou consoante os setores, exercendo uma pressão particular sobre as empresas do setor dos serviços que dependem mais diretamente dos contactos sociais. As medidas incluíram injeções de capital, a abertura de linhas de crédito, a concessão de garantias públicas sobre empréstimos, o adiamento do pagamento de juros, o adiamento ou o cancelamento de certos impostos e contribuições sociais e medidas relacionadas com a insolvência 8 . As estimativas da Comissão sugerem que, sem medidas de apoio estatal (para além dos regimes de tempo de trabalho reduzido) ou novos empréstimos, um quarto das empresas da UE teria sofrido dificuldades de liquidez no final de 2020, depois de esgotadas as suas reservas de fundos próprios. Até à data, as garantias de crédito estatais e as moratórias sobre o reembolso dos empréstimos têm permitido evitar o aumento do crédito malparado. Os atrasos administrativos, as moratórias sobre o reembolso dos empréstimos e a flexibilização temporária da regulamentação em matéria de falências conduziram a um menor número de falências de empresas em 2020 comparativamente ao ano anterior.
Prevê-se que o apoio orçamental discricionário diminua gradualmente, devido à supressão ou ao termo das medidas de emergência. Recentemente, muitos Estados-Membros reexaminaram o calendário de supressão das medidas de emergência tendo em conta a evolução da pandemia e as restrições persistentes aos contactos sociais, confirmando a necessidade de as respostas orçamentais nacionais permanecerem ágeis. Em termos globais, prevê-se atualmente que o impacto das medidas relacionadas com a COVID-19 ascenda a cerca de 2,6 % do PIB em 2021 e a cerca de 0,6 % do PIB em 2022. Além disso, os estabilizadores automáticos continuarão a prestar apoio à economia.
Os projetos de planos orçamentais dos Estados-Membros para 2021 estavam, de um modo geral, em conformidade com as recomendações de política orçamental. No outono de 2020, a Comissão avaliou os projetos de planos orçamentais dos Estados-Membros da área do euro para 2021, com base numa avaliação qualitativa das medidas orçamentais, incluindo a sua natureza direcionada e temporária. A maioria das medidas constantes dos projetos de planos orçamentais apoiava a atividade económica num contexto de incerteza considerável. Na maioria dos Estados-Membros, as medidas apresentadas eram, em grande parte, temporárias. No entanto, algumas medidas previstas nos projetos de planos orçamentais de alguns Estados-Membros não se afiguravam temporárias ou acompanhadas de medidas compensatórias. Desde a avaliação dos projetos de planos orçamentais para 2021, os Estados-Membros tomaram medidas com um impacto orçamental direto adicional correspondente a 1,0 % do PIB da UE em 2021, quase todas do lado das despesas. Estima-se que as despesas adicionais com cuidados de saúde e as despesas com regimes de tempo de trabalho reduzido representem, individualmente, 0,2 % do PIB. As despesas adicionais incluem também vários regimes de apoio às empresas afetadas pela crise, incluindo subsídios a setores particularmente afetados.
4.A resposta estratégica da UE: tirar o melhor partido da cláusula de derrogação de âmbito geral e do Next Generation EU
Em março de 2020, a UE ativou a cláusula de derrogação de âmbito geral do Pacto de Estabilidade e Crescimento, que permite um desvio temporário relativamente ao funcionamento normal das regras orçamentais numa situação de recessão económica grave na UE. A Comissão propôs ativar a cláusula de derrogação de âmbito geral para permitir que a UE continuasse a responder de forma célere, determinada e coordenada à crise em rápida evolução. As disposições específicas das regras orçamentais da UE permitem um desvio temporário coordenado e ordenado relativamente aos requisitos normais aplicáveis a todos os Estados-Membros numa situação de crise generalizada. Concretamente, no que se refere à vertente preventiva do pacto, o artigo 5.º, n.º 1, e o artigo 9.º, n.º 1, do Regulamento (CE) n.º 1466/97 estabelecem que «em períodos de recessão económica grave que afete a área do euro ou toda a União, os Estados-Membros podem ser autorizados a desviarem-se temporariamente da trajetória de ajustamento ao objetivo orçamental de médio prazo (...), desde que tal não ponha em risco a sustentabilidade orçamental a médio prazo». A Comissão considerou que a cláusula de derrogação de âmbito geral não suspende os procedimentos do Pacto, mas a sua ativação permitiria à Comissão e ao Conselho tomar as necessárias medidas de coordenação política no âmbito do Pacto, afastando-se simultaneamente dos requisitos orçamentais normalmente aplicáveis.
Em maio de 2020, a Comissão adotou relatórios nos termos do artigo 126.º, n.º 3, do Tratado sobre o Funcionamento da UE relativamente a todos os Estados-Membros, com exceção da Roménia, que já era objeto de um procedimento relativo aos défices excessivos. Estes relatórios avaliaram o cumprimento, pelos Estados-Membros, do critério do défice em 2020, com base nos seus planos ou nas previsões da primavera de 2020 apresentadas pela Comissão. No caso de alguns Estados-Membros, também avaliaram o cumprimento do critério da dívida em 2019. Em consequência das suas respostas estratégicas à crise da COVID-19, os défices previstos pelos Estados-Membros para 2020 situaram-se, em geral, acima do limiar de 3 % do PIB. A Comissão chegou à conclusão de que, nessa fase, não deveria ser tomada uma decisão sobre a possibilidade de submeter os Estados-Membros a um procedimento relativo aos défices excessivos. Esta conclusão prendeu-se com a incerteza excecional criada pelo impacto macroeconómico e orçamental do surto de COVID-19, nomeadamente no que se refere à conceção de uma trajetória credível para a política orçamental.
No entender da Comissão, a decisão sobre a desativação ou a continuação da aplicação da cláusula de derrogação de âmbito geral deve ser tomada no âmbito de uma avaliação global do estado da economia com base em critérios quantitativos. As perspetivas económicas continuam a ser altamente incertas e não permitem estimar com precisão o fim da recessão económica grave que afeta a UE e a área do euro. A desativação da cláusula deve estar subordinada ao estado da economia da UE e da área do euro, reconhecendo que será necessário um certo tempo para que a economia possa regressar a condições mais normais. Vários indicadores podem ser tidos em conta, tendo também limitações:
·As estimativas do hiato entre o produto real e o produto potencial são uma característica comum das regras orçamentais da UE, mas estão sujeitas a uma incerteza particularmente elevada na atual conjuntura devido à gravidade do choque económico e às suas características específicas.
·As taxas de crescimento económico trimestrais ou mesmo anuais fornecem apenas uma leitura parcial do estado da economia, sendo que as fortes taxas de crescimento económico em 2021-2022 podem iludir o efetivo dinamismo da recuperação face à queda sem precedentes do PIB em 2020 e às profundas consequências negativas daí decorrentes.
·Os indicadores do mercado de trabalho, como a taxa de desemprego registada, podem distorcer as condições económicas efetivamente existentes devido à utilização generalizada de regimes de tempo de trabalho reduzido, ao trabalho a tempo parcial involuntário e ao desfasamento entre a evolução económica e a reação dos indicadores do mercado de trabalho.
·O nível de atividade económica na UE ou na área do euro em comparação com os níveis anteriores à crise constitui um indicador mais adequado para avaliar a evolução da recuperação 9 .
O nível de atividade económica na UE ou na área do euro em comparação com os níveis anteriores à crise (final de 2019) será, por conseguinte, o principal critério quantitativo utilizado pela Comissão para avaliar, em termos globais, a necessidade de desativar ou continuar a aplicar a cláusula de derrogação de âmbito geral. Com base nas previsões da Comissão do inverno de 2021, o PIB da UE deverá retomar o seu nível de 2019 em meados de 2022. Por conseguinte, as atuais indicações preliminares sugerem que se continue a aplicar a cláusula de derrogação de âmbito geral em 2022 e que a mesma seja desativada a partir de 2023. A Comissão avaliará a necessidade de desativar ou continuar a aplicar a cláusula de derrogação de âmbito geral como parte do seu pacote do Semestre Europeu da primavera, com base nas previsões da Comissão da primavera de 2021. As situações específicas de cada país continuarão a ser tidas em conta após a desativação da cláusula de derrogação de âmbito geral. Caso um Estado-Membro não atinja o nível de atividade económica anterior à crise, todas as flexibilidades previstas no Pacto de Estabilidade e Crescimento serão plenamente utilizadas, em especial ao propor orientações em matéria de política orçamental.
As ações sem precedentes da UE apoiaram e complementaram as respostas das políticas orçamentais nacionais. O instrumento SURE concede empréstimos em condições favoráveis aos Estados-Membros para os ajudar a apoiar os trabalhadores. Em 2020, o Conselho aprovou um total de 90 mil milhões de EUR de apoio ao abrigo do SURE a 18 Estados-Membros, tendo um outro Estado-Membro apresentado o seu pedido de apoio em fevereiro de 2021. O Banco Europeu de Investimento criou uma rede de segurança para as empresas, enquanto o instrumento de apoio na crise pandémica do Mecanismo Europeu de Estabilidade proporciona uma rede de segurança aos Estados-Membros para apoiar o financiamento dos cuidados de saúde e dos custos relacionados com a assistência e a prevenção decorrentes da pandemia de COVID-19. O Next Generation EU, e nomeadamente o MRR, assegurará uma recuperação sustentável, uniforme, inclusiva e equitativa. Por último, os fundos da política de coesão foram redirecionados para onde eram mais necessários graças à Iniciativa de Investimento de Resposta ao Coronavírus + 10 . A resposta estratégico da UE incluiu igualmente a adoção de um quadro temporário que permite aos Estados-Membros utilizar toda a flexibilidade prevista nas regras em matéria de auxílios estatais para apoiar a economia no contexto do surto de COVID-19. Mais tarde, este quadro foi alterado para aumentar as possibilidades de apoio público à investigação, ensaio e produção de produtos relevantes para combater a pandemia, proteger o emprego e continuar a apoiar a economia. Posteriormente, o quadro foi alargado para permitir medidas de recapitalização e dívida subordinada, continuar a apoiar as pequenas empresas e incentivar os investimentos privados. Mais recentemente, o quadro temporário foi prorrogado até ao final de 2021, alguns limites máximos de auxílio foram aumentados e a conversão de determinados instrumentos reembolsáveis em subvenções diretas foi autorizada. Em resposta às consequências económicas causadas pela pandemia, o BCE tomou um vasto conjunto de medidas de política monetária, nomeadamente lançando o programa de compras de emergência por pandemia (PEPP) e disponibilizando liquidez adicional através de operações de refinanciamento de prazo alargado direcionadas. Estas medidas contribuem para preservar condições de financiamento favoráveis durante o período de pandemia para todos os setores da economia, apoiando assim a atividade económica e salvaguardando a estabilidade dos preços a médio prazo.
O MRR apoiará os esforços dos Estados-Membros para aumentar o potencial de crescimento através de reformas estruturais e investimentos, contribuindo simultaneamente para as transições ecológica e digital. O mecanismo proporcionará 312,5 mil milhões de EUR de apoio não reembolsável e até 360 mil milhões de EUR de empréstimos aos Estados-Membros e está orientado para as economias mais afetadas pelas consequências económicas da pandemia. O mecanismo ajudará a atenuar o risco de divergência a nível das condições económicas e sociais na área do euro e na UE. A dimensão do mecanismo é possível graças a um recurso sem precedentes à emissão de dívida da UE. A capacidade para tirar partido do financiamento em condições vantajosas do Next Generation EU dependerá igualmente da qualidade das despesas e da capacidade dos Estados-Membros da UE para implementarem os seus planos na prática, nomeadamente através da criação de estruturas eficazes para absorver um financiamento da UE avultado e antecipado. A coerência entre o planeamento orçamental de médio prazo dos Estados-Membros e os seus investimentos e reformas no âmbito do MRR é também uma condição prévia importante para uma utilização proveitosa do apoio da UE ao abrigo do Next Generation EU.
As simulações baseadas em modelos sublinham o impacto significativo do Next Generation EU no crescimento. Estima-se que o PIB da UE aumente quase 2 % no curto e médio prazo e 1 % no longo prazo, partindo do pressuposto de que todas as subvenções e metade dos empréstimos são utilizados para aumentar o investimento público produtivo 11 . Espera-se que um maior investimento estimule a procura no curto prazo e o crescimento potencial no médio prazo. Com as taxas de juro no limite inferior efetivo, o risco de o estímulo orçamental excluir o investimento privado é limitado. Um PIB mais elevado terá também um impacto favorável nos rácios dívida/PIB, especialmente nos Estados-Membros que registam níveis elevados de dívida, sendo que a consequente diminuição dos prémios de risco estimulará o consumo privado e o investimento. Por último, a natureza coordenada do estímulo orçamental gera repercussões positivas no crescimento devido ao aumento das oportunidades de exportação intra-UE.
A implementação do MRR tem implicações importantes para as políticas orçamentais nacionais. As despesas financiadas pelo mecanismo proporcionarão um estímulo orçamental substancial nos próximos anos. As despesas financiadas pelo apoio não reembolsável do MRR permitirão financiar projetos de investimento de elevada qualidade e cobrir os custos das reformas potenciadoras do crescimento da produtividade, sem incorrer em aumentos dos défices e da dívida. Por conseguinte, o financiamento do MRR contribuirá para que os Estados-Membros apoiem a recuperação económica, promovam um maior crescimento potencial e melhorem gradualmente as suas posições orçamentais subjacentes. Esta oportunidade é particularmente importante para os Estados-Membros com menor margem de manobra orçamental ou níveis elevados de dívida pública, que devem manter políticas orçamentais prudentes. Contanto que a absorção dos fundos do MRR seja bem-sucedida, as despesas adicionais por ele financiadas proporcionarão um estímulo orçamental significativo nos próximos anos, que diminuirá após os primeiros anos dos investimentos, durante os quais o financiamento do MRR se concentrará. Ao conceberem as suas estratégias orçamentais de médio prazo, os Estados-Membros devem ter em conta esta interação entre o MRR e as despesas financiadas a nível nacional para tirar partido desta oportunidade (ver também a secção 5). A aprovação da Decisão Recursos Próprios é uma condição prévia para financiar o MRR através do Next Generation EU. Os Estados-Membros devem tomar todas as medidas necessárias para assegurar uma rápida aprovação, em conformidade com os seus requisitos nacionais.
O MRR visa incentivar os Estados-Membros a orientar as despesas e as receitas públicas de uma forma mais favorável ao crescimento. Para que tal aconteça, o investimento público financiado pelo apoio não reembolsável do MRR deve somar-se aos níveis de investimento existentes. O apoio do MRR só contribuirá para a recuperação e para aumentar o crescimento potencial se financiar investimentos adicionais produtivos e de elevada qualidade, em especial quando combinado com reformas estruturais. Se, pelo contrário, o apoio do MRR não resultar num aumento do investimento, reduzirá apenas temporariamente os défices e os rácios da dívida, sem ter um efeito positivo no crescimento potencial no médio e longo prazo e correndo o risco de piorar a composição das despesas públicas. Além disso, a margem de manobra orçamental adicional proporcionada pelo MRR é temporária e, por conseguinte, não se destina a financiar despesas recorrentes adicionais. Em vez disso, as novas medidas permanentes devem ser suportadas por fontes de financiamento nacionais que possam ser sustentadas ao longo do tempo.
Os Estados-Membros devem assegurar que os seus planos de recuperação e resiliência incluam reformas e investimentos que apoiem a recuperação e reforcem a resiliência económica e social. Em conformidade com o regulamento acordado com o Parlamento Europeu e o Conselho, os Estados-Membros devem responder de forma eficaz a todos ou a uma parte significativa dos desafios identificados nas recomendações específicas por país pertinentes, nomeadamente as que contribuem para a sustentabilidade das finanças públicas no médio prazo 12 . A aplicação das recomendações específicas por país também apoiará a recuperação e reforçará a resiliência. Do lado das receitas, tal poderá incluir medidas destinadas a reforçar a cobrança e a execução fiscais, a alargar as bases tributáveis e a reorientar a tributação para fontes mais favoráveis ao crescimento, reduzindo nomeadamente a carga fiscal sobre o trabalho e apoiando a consecução de objetivos ambientais e climáticos. Do lado das despesas, tal poderá incluir medidas destinadas a melhorar a gestão das finanças públicas e a realizar análises das despesas que conduzam a uma reorientação significativa das despesas para utilizações mais produtivas. Poderá também incluir medidas destinadas a assegurar a sustentabilidade dos sistemas de proteção social, por exemplo através de reformas que aumentem as taxas de emprego e reduzam o risco de a crise da COVID-19 resultar num aumento do desemprego de longa duração ou numa diminuição da participação no mercado de trabalho, também à luz do envelhecimento da população. Por último, as medidas que eliminam os obstáculos desnecessários ao investimento e à atividade empresarial são importantes para preservar a solidez das finanças públicas graças a um crescimento económico mais elevado, não implicando, muitas vezes, custos orçamentais.
5.Orientações para a coordenação das políticas orçamentais
A coordenação das políticas orçamentais nacionais é crucial para apoiar a recuperação num ambiente incerto, em que a política monetária é condicionada. No contexto da Recomendação sobre a política económica da área do euro, o Conselho afirmou que, em 2021, as políticas orçamentais devem continuar a apoiar a economia em todos os Estados-Membros da área do euro 13 . As medidas estratégicas a adotar devem ser adaptadas às circunstâncias específicas de cada país e ser oportunas, temporárias e devidamente orientadas. Os Estados-Membros devem continuar a coordenar ações para combater eficazmente a pandemia, dinamizar a economia e apoiar uma recuperação sustentável. Assim que as condições epidemiológicas e económicas o permitam, as medidas de emergência devem ser gradualmente suprimidas, combatendo simultaneamente os impactos da crise a nível social e no mercado de trabalho. Além disso, nas suas conclusões sobre o Relatório sobre o Mecanismo de Alerta, adotadas em janeiro de 2021, o Conselho apelou a que sejam aplicadas novas medidas específicas e temporárias para apoiar a recuperação, tendo em conta os riscos existentes e emergentes para a estabilidade macroeconómica. Esta orientação coordenada da implementação da política orçamental a nível dos Estados-Membros e da UE continua a ser plenamente válida.
Neste contexto, a implementação das políticas orçamentais no período que se avizinha deverá assentar numa série de considerações fundamentais. Em primeiro lugar, a coordenação das políticas orçamentais continua a ser essencial no contexto da apresentação pelos Estados-Membros dos programas de estabilidade e de convergência e dos planos de recuperação e resiliência. Em segundo lugar, a política orçamental deve permanecer ágil e adaptar-se à evolução da situação, conforme justificado. Em terceiro lugar, é importante evitar a supressão prematura do apoio orçamental. A política orçamental é um instrumento eficaz, especialmente num contexto incerto. Os riscos associados à supressão antecipada são mais elevados do que os riscos associados ao prolongamento excessivo das medidas de apoio. Além disso, a supressão prematura conduzirá a uma combinação de políticas globalmente desequilibrada, numa situação em que a política monetária deverá funcionar no ou perto do limite inferior efetivo durante mais algum tempo. Em quarto lugar, assim que os riscos para a saúde diminuam, as medidas orçamentais deverão gradualmente orientar-se para medidas mais direcionadas que promovam uma recuperação resiliente e sustentável. Em quinto lugar, as políticas orçamentais devem ter em conta o impacto do MRR. Por último, as políticas orçamentais devem ter em conta a robustez da recuperação e a sustentabilidade orçamental. Como parte da supressão gradual e ordenada do apoio, os Estados-Membros deverão prosseguir, com sentido de oportunidade, políticas orçamentais destinadas a alcançar situações orçamentais prudentes no médio prazo, dinamizando simultaneamente o investimento.
Estas considerações têm implicações para a implementação da política orçamental num futuro próximo, especificamente no que diz respeito à conceção das medidas, ao estímulo orçamental global e à necessidade de ter em conta as situações diferentes existentes nos Estados-Membros. As referidas considerações serão apresentadas de forma mais pormenorizada no âmbito das orientações do próximo pacote do Semestre Europeu da primavera.
Conceção das medidas de apoio orçamental
As medidas de apoio devem ser atempadas, temporárias e direcionadas. As medidas orçamentais devem maximizar o apoio à recuperação sem prejudicar as trajetórias orçamentais futuras. Por conseguinte, as medidas devem evitar a criação de encargos permanentes para as finanças públicas. Sempre que os Estados-Membros introduzam medidas permanentes, devem financiá-las adequadamente a fim de garantir a neutralidade orçamental no médio prazo.
Assim que os riscos para a saúde diminuam, as medidas de apoio deverão deixar de focar-se na ajuda de emergência e concentrar-se em medidas mais direcionadas que promovam uma recuperação resiliente e sustentável. É fundamental que as medidas permaneçam eficazes ao longo do tempo e que a sua supressão seja gradual. A qualidade das medidas será muito importante para apoiar eficazmente a economia com recursos orçamentais limitados. À medida que as medidas de confinamento forem levantadas e que a atividade económica se normalizar, a continuação do apoio orçamental deverá focar-se na minimização dos efeitos económicos negativos no longo prazo e numa rápida reafetação de recursos. Ao mesmo tempo, os governos terão de começar a gerir as consequências da crise, incluindo os elevados níveis de dívida pública e privada e os impactos sociais e no mercado de trabalho.
À medida que a economia e os setores individuais entrarem na fase de recuperação, as autoridades deverão intensificar os incentivos ao emprego para os trabalhadores. É necessário reorientar as políticas da proteção das relações existentes entre os trabalhadores e as empresas para o aumento das oportunidades de emprego disponíveis para os desempregados e as pessoas inativas, bem como apoiar a transição de regimes de desemprego ou de redução do tempo de trabalho induzidos pela crise para outras oportunidades de emprego em setores preparados para o futuro. Entre as medidas que reduzem o risco de aumento do desemprego estrutural contam-se os programas públicos de formação profissional, melhoria das competências e requalificação, bem como os prolongamentos específicos de regimes de tempo de trabalho reduzido para apoiar as transições profissionais, e ainda os incentivos temporários e bem concebidos à contratação.
As medidas de apoio direcionadas deverão ajudar as empresas viáveis, mas ainda vulneráveis, a reabrir e ajustar os seus modelos empresariais. O apoio à liquidez deve ser suprimido gradualmente para evitar que os passivos acumulados deem origem a problemas de solvabilidade. No caso das empresas solventes que conheçam dificuldades de liquidez e sejam suscetíveis de sofrer o impacto temporário da crise da COVID-19, é essencial manter o apoio para evitar problemas de solvabilidade. A redução direcionada e temporária dos impostos sobre as sociedades ou a concessão de subsídios salariais podem também continuar a justificar-se em casos específicos. O financiamento de empresas viáveis deve tornar-se mais diversificado a nível do capital próprio e de outras participações de capital (soluções híbridas). Poderá ser considerada a possibilidade de incentivar a entrada de capitais pelo setor privado (por exemplo, através de deduções fiscais para reforçar o capital de empresas viáveis com problemas de solvabilidade) ou de combinar apoio privado e público à solvabilidade.
À medida que a retoma se fizer sentir, a política orçamental deverá dar prioridade ao aumento do investimento público e privado, apoiando a transição para uma economia verde e digital. Estes investimentos devem ser criteriosamente selecionados - e acompanhados por reformas - a fim de maximizar o seu impacto. São necessários novos investimentos significativos que visem objetivos estratégicos, nomeadamente reforçar a produtividade, contribuir para a consecução da nova meta climática para 2030 e dos objetivos do Pacto Ecológico Europeu, melhorar as capacidades digitais e outros investimentos com fortes repercussões positivas. Uma estratégia de recuperação bem-sucedida incluirá igualmente investimentos que promovam a inclusão social e de género, em especial através da educação e da qualificação, bem como a coesão regional. Os fundos recebidos através do MRR para a execução de reformas e investimentos contribuirão igualmente para estes objetivos.
Ter em conta o estímulo orçamental global
O estímulo orçamental global, decorrente dos orçamentos nacionais e do MRR, deve continuar a apoiar a economia em 2021 e 2022. A dimensão do estímulo orçamental proporcionado pelo MRR deve ser explicitamente tida em conta no planeamento orçamental nacional, uma vez que não é incluída nos parâmetros habituais de avaliação da orientação da política orçamental. Com a entrada em funcionamento do MRR, os indicadores habituais normalmente utilizados para a supervisão orçamental subestimarão o estímulo orçamental dado à economia. As despesas financiadas por subvenções do MRR representam um estímulo orçamental que não se traduzirá num aumento do défice ou da dívida. Este estímulo orçamental adicional será particularmente importante para os Estados-Membros em que o rácio entre o financiamento concedido pelo MRR e o nível do PIB ou o investimento público total é mais elevado.
O MRR é uma oportunidade única para melhorar a situação orçamental subjacente sem bloquear o crescimento. O estímulo orçamental e o crescimento potencial mais elevado resultantes do apoio do MRR são mutuamente benéficos. Com a redução dos riscos sanitários e a eliminação progressiva das medidas de emergência, a implementação dos investimentos do MRR e das reformas constitui uma oportunidade para os Estados-Membros melhorarem as suas posições orçamentais subjacentes no médio prazo, apoiando simultaneamente o crescimento e a criação de emprego. Por conseguinte, é essencial que os Estados-Membros adotem uma visão integrada das despesas nacionais e das decisões de aumento das receitas, incorporando o MRR nas suas estratégias orçamentais de médio prazo.
Ter em conta as diferentes situações dos Estados-Membros
Na perspetiva de uma normalização gradual da atividade económica no segundo semestre de 2021, as políticas orçamentais dos Estados-Membros deverão tornar-se mais diferenciadas em 2022. As políticas orçamentais dos Estados-Membros devem ter em conta a evolução da recuperação, os riscos para a sustentabilidade orçamental e a necessidade de reduzir as divergências económicas, sociais e territoriais:
·Uma maior diferenciação das orientações de política orçamental dos Estados-Membros deverá ser acompanhada de uma orientação de política orçamental que apoie globalmente a economia em 2022, evitando uma supressão prematura do apoio orçamental. A supressão prematura constituiria um erro estratégico com efeitos adversos na atividade económica (tanto a nível interno como noutros Estados-Membros) e na confiança, podendo lesar profundamente o tecido social e económico e dificultar a execução das prioridades de reforma que contribuirão para reforçar a resiliência económica e social e a coesão regional da UE. Dada a necessidade de apoiar uma recuperação sustentável na UE, os Estados-Membros com baixos riscos em matéria de sustentabilidade devem orientar os seus orçamentos para a manutenção de uma política orçamental que apoie a economia em 2022, tendo em conta o impacto do MRR.
·Os riscos para a sustentabilidade aumentaram devido ao grave impacto da crise. Os níveis muito mais elevados dos rácios dívida/PIB e o impacto negativo sobre o crescimento tendencial em resultado da crise deverão conduzir a trajetórias menos favoráveis no médio prazo 14 . As taxas de juro baixas proporcionam condições de financiamento favoráveis para que todos os Estados-Membros efetuem despesas suscetíveis de impulsionar o crescimento potencial e evitar caírem numa armadilha de baixo crescimento e dívida elevada. São necessárias estratégias orçamentais de médio prazo credíveis para consolidar as expectativas. Em suma, os Estados-Membros com elevados níveis de dívida devem prosseguir políticas orçamentais prudentes, preservando simultaneamente o investimento financiado a nível nacional e utilizando as subvenções do MRR para financiar projetos de investimento adicionais de elevada qualidade.
·Todos os Estados-Membros devem concentrar-se na composição e na qualidade das finanças públicas, tanto do lado das receitas como do lado das despesas do orçamento. Devem também dar prioridade às reformas orçamentais estruturais que ajudarão a financiar as prioridades em matéria de políticas públicas e contribuirão para a sustentabilidade a longo prazo das finanças públicas.
Para o período após 2022, as políticas orçamentais deverão continuar a ter em conta a evolução da recuperação, o grau de incerteza económica e as considerações de sustentabilidade orçamental. A reorientação das políticas orçamentais no sentido de alcançar posições orçamentais prudentes no médio prazo, no momento oportuno, nomeadamente através da supressão gradual das medidas de apoio, contribuirá para assegurar a sustentabilidade orçamental no médio prazo. Tal deve ser realizado de forma a atenuar o impacto social e laboral da crise e a contribuir para a sustentabilidade social.
6.Conclusões e próximas etapas
Os Estados-Membros deverão apresentar programas de estabilidade e de convergência que tenham em conta as recomendações específicas por país para 2020, a estratégia anual para o crescimento sustentável, a Recomendação do Conselho sobre a política económica da área do euro e as orientações estratégicas incluídas na presente comunicação. Os planos de recuperação e resiliência dos Estados-Membros deverão ser plenamente coerentes com essas orientações estratégicas.
Uma vez que a cláusula de derrogação de âmbito geral não suspende os procedimentos do Pacto de Estabilidade e Crescimento, a Comissão avaliará os programas de estabilidade e de convergência e proporá orientações de política orçamental específicas para cada país no âmbito do pacote do Semestre Europeu da primavera. As orientações de política orçamental propostas respeitarão o Pacto de Estabilidade e Crescimento, utilizando simultaneamente toda a flexibilidade nele prevista para assegurar que a coordenação das políticas orçamentais responde eficazmente à situação excecional criada pela pandemia. Com base nas considerações acima expostas, as propostas da Comissão relativas às orientações de política orçamental continuarão a ser maioritariamente qualitativas e incluirão alguns elementos quantificados diferenciados como parte das orientações de médio prazo. O estímulo orçamental do MRR, a melhoria da situação orçamental subjacente e a execução de reformas e investimentos para impulsionar o crescimento potencial são mutuamente benéficos. Tal será tido em conta nas orientações estratégicas propostas.
Em maio de 2020, a Comissão chegou à conclusão de que, nessa fase, não deveria ser tomada uma decisão sobre a possibilidade de submeter os Estados-Membros a um procedimento relativo aos défices excessivos. Tal como na primavera de 2020, a Comissão tenciona elaborar relatórios nos termos do artigo 126.º, n.º 3. Neste contexto, a Comissão tenciona ter em conta a elevada incerteza, a resposta acordada em matéria de política orçamental à crise da COVID-19 e as recomendações do Conselho para 2021. A abordagem da Comissão será confirmada no pacote do Semestre Europeu da primavera, com base nos dados da execução orçamental de 2020 e nos programas de estabilidade e convergência dos Estados-Membros.
No âmbito do pacote do Semestre Europeu da primavera, e na sequência de um diálogo entre o Conselho e a Comissão, a Comissão avaliará igualmente a desativação ou a continuação da aplicação da cláusula de derrogação de âmbito geral do Pacto de Estabilidade e Crescimento. No entender da Comissão, a decisão sobre a desativação ou a continuação da aplicação da cláusula de derrogação de âmbito geral em 2022 deve ser tomada no âmbito de uma avaliação global do estado da economia, com base em critérios quantitativos. O principal critério quantitativo será o nível de PIB na UE ou na área do euro em comparação com os níveis anteriores à crise. As atuais indicações preliminares sugerem que se continue a aplicar a cláusula de derrogação de âmbito geral em 2022 e que a mesma seja desativada a partir de 2023.
Quando a retoma se concretizar, a Comissão tenciona relançar o debate público sobre o quadro de governação económica. Na sua análise de fevereiro de 2020, a Comissão identificou desafios amplamente reconhecidos a nível do quadro orçamental e da sua aplicação 15 . Não obstante a diminuição dos níveis globais do défice e da dívida, alguns Estados-Membros tinham continuado a registar níveis muito elevados de dívida pública antes da atual crise. A orientação de política orçamental a nível dos Estados-Membros tinha sido frequentemente pró-cíclica, tanto em períodos favoráveis como em períodos desfavoráveis, ao não constituírem reservas suficientes em alguns períodos ou ao não utilizarem suficientemente a margem de manobra orçamental noutros períodos. A composição das finanças públicas também não se tinha tornado mais favorável ao crescimento e ao investimento. Em caso de grandes choques económicos, a capacidade de orientar a política orçamental da área do euro tinha sido entravada pela falta de políticas prudentes em conjunturas favoráveis e permanecia limitada por se basear exclusivamente na coordenação das políticas orçamentais nacionais, na ausência de uma capacidade central de estabilização orçamental. Além disso, o quadro tinha-se tornado cada vez mais complexo.
A pandemia alterou significativamente o contexto do debate público, com níveis mais elevados de dívida e de défice, perdas significativas do PIB, maiores necessidades de investimento e a consequente introdução de novos instrumentos políticos a nível da UE. Além disso, a cláusula de derrogação de âmbito geral foi utilizada pela primeira vez na aplicação da supervisão orçamental. Por conseguinte, a crise destacou a relevância de muitos dos desafios que a Comissão procurou debater no debate público. O relançamento da consulta pública sobre o quadro de governação económica permitirá à Comissão refletir sobre estes desafios e retirar ensinamentos. No entanto, à luz da crise da COVID-19 e da necessidade de se centrar no MRR e na resposta estratégica imediata, o seu relançamento foi suspenso.
Apêndice
Quadro 1: panorâmica das medidas orçamentais nacionais em resposta à pandemia de COVID-19


Fonte: Previsões da Comissão Europeia do inverno de 2021
|
Gráfico 1:PIB real na UE, 2019-2022 (índice, 4.º T 2019=100) |
Gráfico 2:Índice de incerteza mundial ligada à pandemia, 1.º T 2010-4.º T 2020 |
|
|
|
|
Nota: As previsões pré-pandémicas para 2022 são obtidas através da extrapolação das taxas de crescimento trimestrais de 2021. Fonte: Previsões da Comissão Europeia do inverno de 2020 e 2021. |
Fonte: Ahir, Bloom e Furceri, «The World Uncertainty Index»
|
|
Gráfico 3:Taxa de desemprego real e previsões baseadas
|
Gráfico 4:Taxa de desemprego na UE e nos EUA,
|
|
|
|
|
Nota: A lei de Okun é uma relação empírica entre o desemprego e o crescimento do PIB real. Fonte: Comissão Europeia, com base nas estatísticas do emprego e nas contas nacionais do Eurostat. |
Fonte: Eurostat. |
Evolução do PIB de acordo com as previsões da Comissão do inverno de 2020, ou seja, antes do surto de COVID-19 atingir a UE.
FMI, «Fiscal Monitor», Base de dados sobre as medidas orçamentais dos países em resposta à pandemia de COVID-19 (janeiro de 2021). https://www.imf.org/en/Topics/imf-and-covid19/Fiscal-Policies-Database-in-Response-to-COVID-19
Fundo Monetário Internacional – FMI (2021), Perspetivas da Economia Mundial, atualização de janeiro de 2021.
Fundo Monetário Internacional – FMI (2021), «Fiscal Monitor», atualização de janeiro de 2021.
https://www.imf.org/en/Topics/imf-and-covid19/Fiscal-Policies-Database-in-Response-to-COVID-19
Ver: Estimativas atualizadas da Comissão com base na análise de simulação apresentada em Pfeiffer, P., Roeger W. e in 't Veld, J. (2020), «The COVID-19 pandemic in the EU: Macroeconomic transmission and economic policy response» [A pandemia de COVID-19 na UE: transmissão macroeconómica e resposta em termos de política económica], documento de reflexão da DG ECFIN n.º 127 de julho de 2020.
Regulamento (UE) 2020/672 do Conselho relativo à criação de um instrumento europeu de apoio temporário para atenuar os riscos de desemprego numa situação de emergência (SURE) na sequência do surto de COVID-19; assistência financeira num montante de 100 mil milhões de EUR a conceder sob a forma de empréstimos aos Estados-Membros que apresentem um pedido para o efeito.
Incluindo medidas como a suspensão do dever (para os devedores) e a possibilidade (para os credores) de requerer a declaração de insolvência ou moratórias sobre a execução de créditos ou a rescisão de contratos e a interrupção dos processos judiciais. O panorama das medidas de insolvência tomadas pelos Estados-Membros está disponível em https://e-justice.europa.eu/content_impact_of_covid19_on_the_justice_field-37147-pt.do?init=true
O Conselho Orçamental Europeu sugeriu igualmente uma abordagem deste tipo. Ver: Conselho Orçamental Europeu (2020), «Assessment of the fiscal stance appropriate for the euro area in 2021» [Avaliação da orientação de política orçamental adequada para a área do euro em 2021] de julho de 2020. https://ec.europa.eu/info/sites/info/files/2020_06_25_efb_assessment_of_euro_area_fiscal_stance_en.pdf
JO L 99 de 31.3.2020, p. 5.
Ver: Previsões económicas da Comissão do outono de 2020. https://ec.europa.eu/info/sites/info/files/economy-finance/ip136_en_2.pdf Atualização das simulações iniciais baseadas em modelos apresentadas no documento dos serviços da Comissão «Identifying Europe’s recovery needs» [Identificar as necessidades de recuperação da Europa], SWD (2020) 98 final.
JO L 57 de 18.2.2021, p. 17.
Recomendação do Conselho sobre a política económica da área do euro (a publicar). Texto acordado disponível em: https://data.consilium.europa.eu/doc/document/ST-14356-2020-INIT/pt/pdf
Ver: Comissão Europeia (2020), «Debt Sustainability Monitor 2020», de fevereiro de 2021. https://ec.europa.eu/info/publications/debt-sustainability-monitor-2020_en
Ver: Comissão Europeia (2020), «Análise da governação económica», de fevereiro de 2020. https://ec.europa.eu/info/business-economy-euro/economic-and-fiscal-policy-coordination/eu-economic-governance-monitoring-prevention-correction/economic-governance-review_en