 IL-KUMMISSJONI EWROPEA
Brussell, 27.10.2021
COM(2021) 663 final
2021/0341(COD)
Proposta għal
DIRETTIVA TAL-PARLAMENT EWROPEW U TAL-KUNSILL
li temenda d-Direttiva 2013/36/UE fir-rigward tas-setgħat superviżorji, tas-sanzjonijiet, tal-fergħat ta’ pajjiżi terzi, u tar-riskji ambjentali, soċjali u ta’ governanza, u li temenda d-Direttiva 2014/59/UE
(Test b’rilevanza għaż-ŻEE)
{SEC(2021) 380 final} - {SWD(2021) 320 final} - {SWD(2021) 321 final}
MEMORANDUM TA’ SPJEGAZZJONI
1.KUNTEST TAL-PROPOSTA
•Raġunijiet u objettivi tal-proposta
L-emenda proposta għad-Direttiva 2013/36/UE (id-Direttiva dwar ir-Rekwiżiti ta’ Kapital jew id-DRK) hija parti minn pakkett leġiżlattiv li jinkludi wkoll emendi għar-Regolament (UE) Nru 575/2013 (ir-Regolament dwar ir-Rekwiżiti ta’ Kapital jew is-CRR, Capital Requirements Regulation).
Bi tweġiba għall-Kriżi Finanzjarja l-Kbira tal-2008-09 (Great Financial Crisis, GFC), l-Unjoni implimentat riformi sostanzjali tal-qafas prudenzjali applikabbli għall-banek sabiex ittejjeb ir-reżiljenza tagħhom u, b’hekk, tgħin biex tiġi evitata r-rikorrenza ta’ kriżi simili. Dawn ir-riformi kienu fil-biċċa l-kbira bbażati fuq standards internazzjonali adottati mill-2010 mill-Kumitat ta’ Basel dwar is-Superviżjoni Bankarja (Basel Committee on Banking Supervision, BCBS). L-istandards huma kollettivament magħrufin bħala l-istandards ta’ Basel III, ir-riformi ta’ Basel III jew il-qafas ta’ Basel III.
L-istandards globali żviluppati mill-BCBS saru dejjem aktar importanti minħabba n-natura dejjem aktar globali u interkonnessa tas-settur bankarju. Filwaqt li settur bankarju globalizzat jiffaċilita l-kummerċ u l-investiment internazzjonali, huwa jiġġenera wkoll riskji finanzjarji aktar kumplessi. Mingħajr standards globali uniformi, il-banek jistgħu jagħżlu li jistabbilixxu l-attivitajiet tagħhom fil-ġurisdizzjoni bl-aktar reġimi regolatorji u superviżorji laxki. Dan jista’ jwassal għal tellieqa regolatorja lejn il-qiegħ biex jiġu attirati n-negozji tal-banek, u fl-istess ħin jiżdied ir-riskju ta’ instabbiltà finanzjarja globali. Il-koordinazzjoni internazzjonali dwar l-istandards globali tillimita sostanzjalment dan it-tip ta’ kompetizzjoni riskjuża u hija kruċjali għaż-żamma tal-istabbiltà finanzjarja f’dinja globalizzata. L-istandards globali jissimplifikaw ukoll il-ħajja ta’ banek attivi internazzjonalment – li fosthom hemm numru tajjeb ta’ banek tal-UE – billi jiggarantixxu li jiġu applikati regoli ġeneralment simili fl-aktar ċentri finanzjarji importanti madwar id-dinja.
L-UE kienet proponent ewlieni tal-kooperazzjoni internazzjonali fil-qasam tar-regolamentazzjoni bankarja. L-ewwel sett ta’ riformi ta’ wara l-kriżi li huma parti mill-qafas ta’ Basel III ġew implimentati f’żewġ stadji:
·f’Ġunju 2013 bl-adozzjoni tas-CRR u tad-DRK IV;
·f’Mejju 2019, bl-adozzjoni tar-Regolament (UE) 2019/876, magħruf ukoll bħala s-CRR II, u tad-Direttiva (UE) 2019/878, magħrufa wkoll bħala d-DRK V.
Ir-riformi implimentati sa issa ffokaw fuq iż-żieda tal-kwalità u tal-kwantità tal-kapital regolatorju li l-banek għandhom iżommu biex ikopru t-telf potenzjali. Barra minn hekk, kellhom l-għan li jnaqqsu l-ingranaġġ eċċessiv tal-banek, iżidu r-reżiljenza tal-banek għax-xokkijiet tal-likwidità fuq terminu qasir, inaqqsu d-dipendenza tagħhom fuq finanzjament fuq terminu qasir u r-riskju ta’ konċentrazzjoni tagħhom, u jindirizzaw problemi ta’ kbar wisq biex ifallu.
B’riżultat ta’ dan, ir-regoli l-ġodda saħħew il-kriterji għall-kapital regolatorju eliġibbli, żiedu r-rekwiżiti kapitali minimi, u introduċew rekwiżiti ġodda għar-riskju tal-aġġustament tal-valwazzjoni tal-kreditu (credit valuation adjustment, CVA) u għall-iskoperturi għall-kontropartijiet ċentrali. Barra minn hekk, ġew introdotti diversi miżuri prudenzjali ġodda: rekwiżit ta’ proporzjon ta’ ingranaġġ minimu, proporzjon ta’ likwidità fuq terminu qasir (magħruf bħala l-proporzjon ta’ kopertura tal-likwidità), proporzjon ta’ finanzjament stabbli fuq terminu itwal (magħruf bħala l-proporzjon ta’ finanzjament stabbli nett), limiti ta’ skopertura kbira u riżervi ta’ kapital makroprudenzjali.
Bis-saħħa ta’ dan l-ewwel sett ta’ riformi implimentati fl-Unjoni, is-settur bankarju tal-UE sar ferm aktar reżiljenti għax-xokkijiet ekonomiċi u daħal fil-kriżi tal-COVID-19 fuq pedament ferm aktar stabbli meta mqabbel mal-kundizzjoni tiegħu fil-bidu tal-GFC.
Barra minn hekk, fil-bidu tal-kriżi tal-COVID-19, is-superviżuri u l-leġiżlaturi ħadu miżuri temporanji ta’ salvataġġ. Fil-Komunikazzjoni Interpretattiva tagħha tat-28 ta’ April 2020 dwar l-applikazzjoni tal-oqfsa tal-kontabilità u prudenzjali għall-iffaċilitar tas-self mill-banek tal-UE: Is-sostenn lin-negozji u lill-unitajiet domestiċi waqt il-COVID-19, il-Kummissjoni kkonfermat il-flessibbiltà inkorporata fir-regoli prudenzjali u kontabilistiċi kif enfasizzat mill-Awtoritajiet Superviżorji Ewropej u mill-korpi internazzjonali. Fuq din il-bażi, f’Ġunju 2020, il-koleġiżlaturi adottaw emendi temporanji mmirati għal aspetti speċifiċi tal-qafas prudenzjali – l-hekk imsejjaħ pakkett ta’ “soluzzjoni rapida” tas-CRR. Flimkien ma’ miżuri ta’ politika monetarja u fiskali determinati, dan għen lill-banek ikomplu jagħtu self lill-unitajiet domestiċi u lill-kumpaniji matul il-pandemija. Dan, min-naħa tiegħu, għen sabiex jittaffa x-xokk ekonomiku li jirriżulta mill-pandemija.
Filwaqt li, bħala medja, il-livell ġenerali ta’ kapital fis-sistema bankarja tal-UE issa huwa meqjus bħala sodisfaċenti, xi wħud mill-problemi li ġew identifikati mal-feġġa tal-GFC għadhom ma ġewx indirizzati. L-analiżijiet imwettqin mill-ABE u mill-BĊE wrew li r-rekwiżiti ta’ kapital ikkalkolati mill-banek tal-UE bl-użu ta’ mudelli interni wrew livell sinifikanti ta’ varjabbiltà li ma kienx iġġustifikat minn differenzi fir-riskji sottostanti u li fl-aħħar mill-aħħar idgħajjef l-affidabbiltà u l-komparabbiltà tal-proporzjonijiet tal-kapital tagħhom. Barra minn hekk, in-nuqqas ta’ sensittività għar-riskju fir-rekwiżiti ta’ kapital ikkalkolati bl-użu ta’ approċċi standardizzati jirriżulta f’rekwiżiti ta’ kapital insuffiċjenti jew għoljin b’mod mhux xieraq għal xi prodotti jew attivitajiet finanzjarji (u għalhekk għal mudelli ta’ negozju speċifiċi primarjament ibbażati fuqhom). F’Diċembru 2017, il-BCBS qabel dwar sett finali ta’ riformi għall-istandards internazzjonali biex jittratta dawn il-problemi. F’Marzu 2018, il-Ministri tal-Finanzi u l-Gvernaturi tal-Banek Ċentrali tal-G20 laqgħu dawn ir-riformi u kkonfermaw ripetutament l-impenn tagħhom għal implimentazzjoni sħiħa, puntwali u konsistenti. Fl-2019, il-Kummissjoni ħabbret l-intenzjoni tagħha li tippreżenta proposta leġiżlattiva biex timplimenta dawn ir-riformi fil-qafas prudenzjali tal-UE.
Fid-dawl tal-pandemija tal-COVID-19, il-ħidma preparatorja ta’ din il-proposta ġiet ittardjata. Id-dewmien kien jirrifletti d-deċiżjoni tal-BCBS tas-26 ta’ Marzu 2020 li jipposponi b’sena l-iskadenzi miftehmin minn qabel għall-implimentazzjoni għall-elementi finali tar-riforma ta’ Basel III.
Fid-dawl ta’ dan ta’ hawn fuq, din l-inizjattiva leġiżlattiva għandha żewġ objettivi ġenerali: li tikkontribwixxi għall-istabbiltà finanzjarja u li tikkontribwixxi għall-finanzjament stabbli tal-ekonomija fil-kuntest tal-irkupru ta’ wara l-kriżi tal-COVID-19. Dawn l-objettivi ġenerali jistgħu jinqasmu f’erba’ objettivi aktar speċifiċi:
(1)it-tisħiħ tal-qafas kapitali bbażat fuq ir-riskju, mingħajr żidiet sinifikanti fir-rekwiżiti ta’ kapital b’mod ġenerali;
(2)it-tisħiħ tal-enfasi fuq ir-riskji tal-ESG fil-qafas prudenzjali;
(3)l-armonizzazzjoni ulterjuri tas-setgħat u tal-għodod superviżorji; u
(4)t-tnaqqis tal-ispejjeż amministrattivi tal-banek relatati mal-iżvelar pubbliku u t-titjib tal-aċċess għad-data prudenzjali tal-banek.
(1)It-tisħiħ tal-qafas tal-kapital ibbażat fuq ir-riskju
Il-kundizzjonijiet ekonomiċi taħt stress temporanju ma biddlux il-ħtieġa li titwettaq din ir-riforma strutturali. It-tlestija tar-riforma hija neċessarja biex jiġu indirizzati l-kwistjonijiet pendenti, biex tissaħħaħ aktar is-solidità finanzjarja tal-banek tal-UE, biex dawn jitqiegħdu f’pożizzjoni aħjar bl-għan li jappoġġaw it-tkabbir ekonomiku u jifilħu għal kriżijiet futuri potenzjali, u sabiex tiġi ffaċilitata l-komparabbiltà tal-livelli ta’ kapital bejn il-banek. L-implimentazzjoni tal-elementi finali ta’ Basel III hija neċessarja wkoll biex tipprovdi lill-istituzzjonijiet biċ-ċertezza regolatorja neċessarja, filwaqt li tlesti riforma twila 10 snin tal-qafas prudenzjali.
Fl-aħħar nett, it-tlestija tar-riforma hija konformi mal-impenn tal-UE għal kooperazzjoni regolatorja internazzjonali u mal-azzjonijiet konkreti li xi wħud mis-sħab tagħha ħabbru jew diġà ħadu biex jimplimentaw ir-riforma puntwalment u fedelment.
(2)It-tisħiħ tal-enfasi fuq ir-riskji tal-ESG fil-qafas prudenzjali
Ħtieġa oħra daqstant importanti għar-riforma tirriżulta mill-ħidma kontinwa tal-Kummissjoni dwar it-tranżizzjoni lejn ekonomija sostenibbli. Il-Komunikazzjoni tal-Kummissjoni dwar il-Patt Ekoloġiku Ewropew (European Green Dea, EGD) u l-Komunikazzjoni tal-Kummissjoni dwar il-kisba tal-mira klimatika tal-UE għall-2030 (“lesti għall-mira ta’ 55 %”) stabbilew b’mod ċar l-impenn tal-Kummissjoni li tittrasforma l-ekonomija tal-UE f’ekonomija sostenibbli, filwaqt li jiġu ttrattati wkoll il-konsegwenzi inevitabbli tat-tibdil fil-klima. Ħabbret ukoll Strateġija għall-Finanzi Sostenibbli li tibni fuq inizjattivi u rapporti preċedenti, bħall-pjan ta’ azzjoni dwar il-finanzjament tat-tkabbir sostenibbli u r-rapporti tal-Grupp ta’ Esperti Tekniċi dwar il-Finanzi Sostenibbli, iżda ssaħħaħ l-isforzi tal-Kummissjoni f’dan il-qasam sabiex tallinjahom mal-għanijiet ambizzjużi tal-EGD.
It-tranżizzjoni lejn l-għanijiet ta’ sostenibbiltà tal-Kummissjoni tirrikjedi sforzi ta’ finanzjament mingħajr preċedent biex jiġi mmitigat u jkun hemm adattament għat-tibdil fil-klima, jerġa’ jinbena l-kapital naturali, u jissaħħu r-reżiljenza u l-kapital soċjali usa’. Il-finanzi pubbliċi waħedhom ma jkunux biżżejjed. L-investiment privat tat-tranżizzjoni għal ekonomija sostenibbli, newtrali f’termini ta’ emissjonijiet tal-karbonju, ċirkolari u ġusta jeħtieġ li jespandi sabiex jilħaq l-ammont stmat ta’ riżorsi li jeħtieġ li jiġu varati biex jintlaħqu dawn l-għanijiet. It-tqegħid tal-finanzjament ekoloġiku u sostenibbli fil-qalba tas-sistema finanzjarja huwa l-għan tal-istrateġija tal-Kummissjoni għall-finanzjament ekoloġiku. Għalhekk, l-intermedjazzjoni bbażata fuq il-banek se jkollha rwol kruċjali fil-finanzjament tat-tranżizzjoni lejn ekonomija aktar sostenibbli. Fl-istess ħin, din it-tranżizzjoni x’aktarx li tinvolvi riskji għall-banek li se jkollhom bżonn jimmaniġġaw kif xieraq biex jiżguraw li r-riskji għall-istabbiltà finanzjarja jiġu mminimizzati. Dan huwa fejn hija meħtieġa regolamentazzjoni prudenzjali u fejn jista’ jkollha rwol kruċjali. L-istrateġija tal-UE rrikonoxxiet dan il-fatt u enfasizzat il-ħtieġa li tiġi inkluża integrazzjoni aħjar tar-riskji ambjentali, soċjali u ta’ governanza (environmental, social and governance, ESG) fil-qafas prudenzjali tal-UE. Ir-rekwiżiti legali attwali waħedhom ma humiex biżżejjed sabiex jipprovdu inċentivi għal ġestjoni sistematika u konsistenti tar-riskji tal-ESG mill-banek.
(3)L-armonizzazzjoni ulterjuri tas-setgħat u tal-għodod superviżorji
Qasam ieħor ta’ fokus huwa l-infurzar xieraq tar-regoli prudenzjali. Is-superviżuri jeħtieġ li jkollhom għad-dispożizzjoni tagħhom l-għodod u s-setgħat neċessarji għal dan l-għan (pereż. setgħat sabiex jawtorizzaw lill-banek u l-attivitajiet tagħhom, jivvalutaw l-adegwatezza tal-ġestjoni tagħhom, jew jissanzjonawhom f’każ li jiksru r-regoli). Filwaqt li l-leġiżlazzjoni tal-UE tiżgura livell minimu ta’ armonizzazzjoni, is-sett ta’ għodod u l-proċeduri superviżorji jvarjaw ħafna bejn l-Istati Membri. Dan ix-xenarju regolatorju frammentat fid-definizzjoni ta’ ċerti setgħat u għodod disponibbli għas-superviżuri u l-applikazzjoni tagħhom madwar l-Istati Membri jimmina l-kundizzjonijiet ekwi fis-suq intern u jqajjem dubji dwar il-ġestjoni soda u prudenti tal-banek tal-UE u s-superviżjoni tagħhom. Din il-problema hija partikolarment akuta fil-kuntest tal-Unjoni Bankarja. Id-differenzi bejn 21 ordinament ġuridiku differenti jipprevjenu lill-Mekkaniżmu Superviżorju Uniku (MSU) milli jwettaq il-funzjonijiet superviżorji tiegħu b’mod effettiv u effiċjenti. Barra minn hekk, il-gruppi bankarji transfruntiera jridu jittrattaw numru ta’ proċeduri differenti għall-istess kwistjoni prudenzjali, u b’hekk jiżdiedu bla bżonn l-ispejjeż amministrattivi tagħhom.
(4)It-tnaqqis tal-ispejjeż amministrattivi tal-banek relatati mal-iżvelar pubbliku u t-titjib tal-aċċess għad-data prudenzjali tal-banek.
Din il-proposta hija neċessarja wkoll biex tkompli tissaħħaħ id-dixxiplina fis-suq. Din hija għodda importanti oħra biex l-investituri jeżerċitaw ir-rwol tagħhom ta’ monitoraġġ tal-imġiba tal-banek. Biex jagħmlu dan, jeħtieġ li jkollhom aċċess għall-informazzjoni neċessarja. Id-diffikultajiet kurrenti relatati mal-aċċess għal informazzjoni prudenzjali jċaħħdu lill-parteċipanti fis-suq mill-informazzjoni li jeħtieġu dwar is-sitwazzjonijiet prudenzjali tal-banek. Fl-aħħar mill-aħħar dan inaqqas l-effettività tal-qafas prudenzjali għall-banek u potenzjalment iqajjem dubju dwar ir-reżiljenza tas-settur bankarju, speċjalment f’perjodi ta’ stress. Għal din ir-raġuni, il-proposta għandha l-għan li tiċċentralizza l-iżvelar ta’ informazzjoni prudenzjali bl-għan li żżid l-aċċess għad-data prudenzjali u l-komparabbiltà fl-industrija kollha. Iċ-ċentralizzazzjoni tal-iżvelar f’punt ta’ aċċess uniku stabbilit mill-ABE hija mmirata wkoll lejn it-tnaqqis tal-piż amministrattiv għall-istituzzjonijiet, speċjalment għal dawk żgħar u mhux kumplessi.
Objettiv transsettorjali ieħor, li jipprovdi qafas robust tal-UE għal gruppi ta’ pajjiżi terzi li jipprovdu servizzi bankarji fl-UE, ħa dimensjoni ġdida wara l-Brexit. L-istabbiliment ta’ fergħat ta’ pajjiżi terzi (TCBS) huwa fundamentalment soġġett biss għal-leġiżlazzjoni nazzjonali u armonizzat sa ċertu punt limitat ħafna mid-DRK. Ir-rapport riċenti mill-ABE lill-Istituzzjonijiet juri li l-pajsaġġ regolatorju frammentat attwali joffri opportunitajiet sinifikanti lit-TCBS għal arbitraġġ regolatorju u superviżorju sabiex iwettqu l-attivitajiet bankarji tagħhom minn naħa waħda, filwaqt li jwassal għal nuqqas ta’ sorveljanza superviżorja u għal riskji akbar għall-istabbiltà finanzjarja għall-UE, min-naħa l-oħra.
Is-superviżuri spiss ma jkollhomx l-informazzjoni u s-setgħat li jeħtieġu sabiex jindirizzaw dawk ir-riskji kif xieraq. In-nuqqas ta’ rekwiżiti prudenzjali u ta’ governanza komuni u ta’ rekwiżiti dettaljati ta’ rapportar superviżorju, kif ukoll l-iskambju insuffiċjenti ta’ informazzjoni bejn l-awtoritajiet inkarigati mis-superviżjoni ta’ entitajiet/attivitajiet differenti ta’ grupp ta’ pajjiżi terzi jħallu l-lakuni. L-UE hija l-unika ġurisdizzjoni ewlenija fejn is-superviżur konsolidanti ma jkollux l-istampa sħiħa tal-attivitajiet ta’ gruppi ta’ pajjiżi terzi li joperaw kemm permezz ta’ sussidjarji kif ukoll permezz ta’ fergħat. Dawn in-nuqqasijiet mhux biss qed joħolqu riskji għall-istabbiltà finanzjarja u għall-integrità tas-suq tal-UE, iżda qed ikollhom impatt ukoll fuq il-kundizzjonijiet ekwi fost il-gruppi ta’ pajjiżi terzi li joperaw madwar Stati Membri differenti, kif ukoll fir-rigward ta’ banek li għandhom il-kwartieri ġenerali fl-UE.
•Konsistenza mad-dispożizzjonijiet eżistenti fil-qasam ta’ politika
Diversi elementi tal-proposti tad-DRK u tas-CRR isegwu l-ħidma mwettqa fil-livell internazzjonali, jew mill-ABE, filwaqt li saru neċessarji adattamenti oħrajn tal-qafas prudenzjali minħabba l-esperjenza prattika miksuba mit-traspożizzjoni u mill-applikazzjoni nazzjonali tad-DRK, inkluż fil-kuntest tal-Mekkaniżmu Superviżorju Uniku.
Il-proposta tintroduċi emendi għal-leġiżlazzjoni eżistenti u tagħmilha kompletament konsistenti mad-dispożizzjonijiet ta’ politika eżistenti fil-qasam tar-regolamentazzjoni prudenzjali u tas-superviżjoni tal-banek. Ir-rieżami tas-CRR u tad-DRK għandu l-għan li jiffinalizza l-implimentazzjoni tar-riforma ta’ Basel III fl-UE bl-introduzzjoni tal-miżuri li huma meħtieġa sabiex tissaħħaħ aktar ir-reżiljenza tas-settur bankarju.
•Konsistenza ma’ politiki oħra tal-Unjoni
Għaddew kważi għaxar snin minn meta l-Kapijiet ta’ Stat u tal-Gvernijiet Ewropej qablu li joħolqu Unjoni Bankarja; hemm fis-seħħ żewġ pilastri tal-Unjoni Bankarja – is-superviżjoni u r-riżoluzzjoni uniċi – li jistrieħu fuq il-pedament solidu ta’ ġabra unika tar-regoli għall-istituzzjonijiet kollha tal-UE.
Din il-proposta għandha l-għan li tiżgura ġabra unika tar-regoli kontinwu għall-istituzzjonijiet kollha tal-UE, kemm jekk fl-Unjoni Bankarja kif ukoll jekk barra minnha. L-objettivi ġenerali tal-inizjattiva, kif deskritti hawn fuq, huma konsistenti u koerenti għalkollox mal-għanijiet fundamentali tal-UE ta’ promozzjoni tal-istabbiltà finanzjarja, ta’ tnaqqis tal-probabbiltà u tal-firxa tal-appoġġ mill-kontribwenti f’każ li istituzzjoni tiġi riżoluta, kif ukoll ta’ kontribuzzjoni għal finanzjament armonjuż u sostenibbli tal-attività ekonomika, li jwassal għal livell għoli ta’ kompetittività u ta’ protezzjoni tal-konsumatur.
Fl-aħħar nett, billi tirrikonoxxi r-riskji relatati mal-ESG u tinkorpora elementi tal-ESG fil-qafas prudenzjali, din l-inizjattiva tikkomplementa l-istrateġija usa’ tal-UE għal sistema finanzjarja aktar sostenibbli u reżiljenti.
2.BAŻI ĠURIDIKA, SUSSIDJARJETÀ U PROPORZJONALITÀ
•Bażi ġuridika
Il-proposta tqis azzjonijiet sabiex tinkwadra l-adozzjoni, it-twettiq u s-superviżjoni tan-negozju tal-banek fl-Unjoni, bl-objettiv li tiġi żgurata l-istabbiltà tas-suq intern. Wieħed mill-komponenti fundamentali tas-sistema finanzjarja tal-Unjoni, il-qasam bankarju, bħalissa qed jipprovdi l-akbar parti tal-finanzjament fis-suq intern. L-Unjoni għandha mandat ċar biex taġixxi fil-qasam tas-suq intern u l-bażi ġuridika xierqa tikkonsisti fl-Artikoli rilevanti tat-Trattat li jirfdu l-kompetenzi tal-Unjoni f’dan il-qasam.
L-emendi proposti huma mibnijin fuq l-istess bażi ġuridika bħall-atti leġiżlattivi li qegħdin jiġu emendati, jiġifieri l-Artikolu 114 TFUE għall-proposta għal Regolament li jemenda s-CRR u l-Artikolu 53(1) TFUE għall-proposta għal Direttiva li temenda d-DRK IV.
•Sussidjarjetà (għall-kompetenza mhux esklużiva)
Il-bażi ġuridika taqa’ fil-qasam tas-suq intern, li huwa meqjus bħala kompetenza kondiviża, kif iddefinita mill-Artikolu 4 TFUE. Il-biċċa l-kbira tal-azzjonijiet ikkunsidrati jirrappreżentaw aġġornamenti u emendi għad-dritt eżistenti tal-Unjoni u, għalhekk, jikkonċernaw oqsma li fihom l-Unjoni diġà eżerċitat il-kompetenza tagħha u ma għandhiex l-intenzjoni li tieqaf teżerċita tali kompetenza. Xi ftit azzjonijiet (b’mod partikolari dawk li jemendaw id-DRK) għandhom l-għan li jintroduċu grad addizzjonali ta’ armonizzazzjoni sabiex jintlaħqu b’mod konsistenti l-objettivi ddefiniti minn dik id-Direttiva.
Billi l-objettivi fil-mira tal-miżuri proposti għandhom l-għan li jissupplimentaw il-leġiżlazzjoni diġà eżistenti tal-UE u, għalhekk, jistgħu jinkisbu l-aħjar fil-livell tal-UE milli b’inizjattivi nazzjonali differenti. Il-miżuri nazzjonali mmirati, pereżempju, lejn regoli ta’ implimentazzjoni li għandhom elementi inerenti ta’ impronta internazzjonali – bħal standard globali bħal Basel III jew li jindirizzaw aħjar ir-riskji relatati mal-ESG - fil-leġiżlazzjoni applikabbli ma jkunux effettivi sabiex jiżguraw l-istabbiltà finanzjarja daqs ir-regoli tal-UE. F’termini ta’ miżuri superviżorji, ta’ żvelar u ta’ fergħat ta’ pajjiżi terzi, jekk l-inizjattiva titħalla fil-livell nazzjonali biss, din tista’ tirriżulta fi trasparenza mnaqqsa u f’aktar spejjeż ta’ arbitraġġ, li jwasslu għal distorsjoni potenzjali tal-kompetizzjoni u jaffettwaw il-flussi ta’ kapital. Barra minn hekk, l-adozzjoni ta’ miżuri nazzjonali tkun legalment diffiċli, minħabba li s-CRR diġà jirregola kwistjonijiet bankarji, inklużi l-ponderazzjonijiet tar-riskji, ir-rapportar u l-iżvelar u rekwiżiti oħrajn relatati mas-CRR.
Għalhekk, l-emenda tas-CRR u tad-DRK hija meqjusa bħala l-aħjar għażla. Issib il-bilanċ it-tajjeb bejn l-armonizzazzjoni tar-regoli u ż-żamma ta’ flessibbiltà finanzjarja, fejn hemm bżonnha, bla ma xxekkel il-ġabra unika tar-regoli. L-emendi jippromwovu aktar applikazzjoni uniformi tar-rekwiżiti prudenzjali, il-konverġenza ta’ prattiki superviżorji u jiżguraw kundizzjonijiet ekwi fis-suq intern għas-servizzi bankarji. Dan huwa partikolarment importanti fis-settur bankarju fejn ħafna istituzzjonijiet ta’ kreditu joperaw madwar is-suq uniku tal-UE. Kooperazzjoni u fiduċja sħaħ fil-mekkaniżmu superviżorju uniku (MSU) u fil-kulleġġi tas-superviżuri u l-awtoritajiet kompetenti barra l-MSU huma essenzjali biex tiġi żgurata s-superviżjoni effettiva tal-istituzzjonijiet ta’ kreditu fuq bażi konsolidata. Ir-regoli nazzjonali ma jistgħux jilħqu dawn l-objettivi.
•Proporzjonalità
Il-proporzjonalità kienet parti integrali mill-valutazzjoni tal-impatt li takkumpanja l-proposta. L-emendi proposti f’oqsma regolatorji differenti ġew ivvalutati individwalment skont l-objettiv tal-proporzjonalità. Barra minn hekk, in-nuqqas ta’ proporzjonalità tar-regoli eżistenti ġie vvalutat f’diversi oqsma u ġew analizzati għażliet speċifiċi bl-għan li jitnaqqsu l-piż amministrattiv u l-ispejjeż ta’ konformità għal istituzzjonijiet iżgħar.
Pereżempju, l-emendi li jintroduċu rekwiżiti ta’ notifika ex ante għall-banek dwar avvenimenti b’rilevanza prudenzjali huma soġġetti għal limiti tal-materjalità, li taħthom l-avvenimenti ma għandhomx għalfejn jiġu nnotifikati. Skont il-qafas il-ġdid tal-fergħat ta’ pajjiżi terzi, dawk il-fergħat li jikkwalifikaw bħala żgħar u anqas riskjużi (fergħat ta’ pajjiżi terzi tal-Klassi 2) huma soġġetti għal rekwiżiti prudenzjali u ta’ rapportar komparabbilment anqas stretti. Fl-aħħar nett, ir-rekwiżiti l-ġodda għal valutazzjoni ex ante ta’ kompetenza u ta’ idoneità ġew ikkalibrati biex jimmiraw biss lejn istituzzjonijiet finanzjarji kbar.
•Għażla tal-istrument
Il-miżuri huma proposti sabiex jiġu implimentati bl-emendar tas-CRR u tad-DRK permezz ta’ Regolament u Direttiva, rispettivament. Tabilħaqq, il-miżuri proposti jirreferu għal jew jiżviluppaw aktar id-dispożizzjonijiet diġà eżistenti inkorporati f’dawk l-istrumenti legali (jiġifieri l-qafas għall-kalkolu tar-rekwiżiti ta’ kapital ibbażat fuq ir-riskju, is-setgħat u l-għodod magħmulin disponibbli għas-superviżuri madwar l-Unjoni).
Uħud mill-emendi proposti tad-DRK li jaffettwaw is-setgħat ta’ sanzjonar ikunu jħallu lill-Istati Membri ċertu grad ta’ flessibbiltà sabiex iżommu regoli differenti fl-istadju tat-traspożizzjoni tagħhom fil-liġi nazzjonali.
3.IR-RIŻULTATI TAL-EVALWAZZJONIJIET EX POST, TAL-KONSULTAZZJONIJIET MAL-PARTIJIET IKKONĊERNATI U TAL-VALUTAZZJONIJIET TAL-IMPATT
•Evalwazzjonijiet ex post/kontrolli tal-idoneità tal-leġiżlazzjoni eżistenti
Il-Kummissjoni ħadet diversi passi u wettqet diversi inizjattivi sabiex tivvaluta jekk il-qafas prudenzjali bankarju kurrenti fl-UE u l-implimentazzjoni tal-istandards internazzjonali pendenti humiex adegwati sabiex jikkontribwixxu għall-iżgurar li s-sistema bankarja tal-UE tkun stabbli u reżiljenti għal xokkijiet ekonomiċi u tibqa’ sors sostenibbli ta’ finanzjament konsistenti għall-ekonomija tal-UE.
Il-Kummissjoni ġabret il-fehmiet tal-partijiet ikkonċernati dwar suġġetti speċifiċi fl-oqsma tar-riskju ta’ kreditu, tar-riskju operazzjonali, tar-riskju tas-suq, tar-riskju ta’ CVA, tat-tranżazzjonijiet ta’ finanzjament tat-titoli, kif ukoll fir-rigward tal-minimu tal-output. Minbarra dawn l-elementi relatati mal-implimentazzjoni ta’ Basel III, il-Kummissjoni kkonsultat ukoll dwar ċerti suġġetti oħrajn bil-ħsieb li tiżgura prattiki superviżorji konverġenti u konsistenti madwar l-Unjoni u ttaffi l-piż amministrattiv tal-istituzzjonijiet.
Konsultazzjoni pubblika li saret bejn Ottubru 2019 u l-bidu ta’ Jannar 2020 kienet ġiet ippreċeduta mill-ewwel konsultazzjoni esploratorja li saret fir-rebbiegħa tal-2018, li talbet l-ewwel fehmiet ta’ grupp immirat ta’ partijiet ikkonċernati dwar il-ftehim internazzjonali. Ir-riżultati taż-żewġ konsultazzjonijiet iddaħħlu fit-tħejjija tal-inizjattiva leġiżlattiva li takkumpanja l-valutazzjoni tal-impatt.
L-inizjattivi kollha msemmijin hawn fuq ipprovdew evidenza ċara tal-ħtieġa li jiġu aġġornati u kompluti r-regoli attwali sabiex i) ikomplu jitnaqqsu r-riskji fis-settur bankarju, u ii) tissaħħaħ il-kapaċità tal-istituzzjonijiet li jgħaddu finanzjament adegwat lill-ekonomija.
L-Anness 2 tal-valutazzjoni tal-impatt jipprovdi sommarju tal-konsultazzjoni.
•Ġbir u użu tal-għarfien espert
Il-Kummissjoni għamlet użu mill-għarfien espert tal-ABE, li ħejjiet analiżi tal-impatt dwar l-implimentazzjoni tal-finalizzazzjoni tar-riforma ta’ Basel III. Barra minn hekk, is-servizzi tal-Kummissjoni qiesu l-analiżi makroekonomika tal-BĊE. Din hija ppreżentata fil-valutazzjoni tal-impatt u taġġorna l-analiżi makroekonomika preċedenti ppubblikata f’Diċembru 2019.
•Valutazzjoni tal-impatt
Il-valutazzjoni tal-impatt qieset firxa ta’ għażliet ta’ politika f’erba’ dimensjonijiet ta’ politika ewlenin, minbarra s-sitwazzjoni bażi li fiha ma tittieħed l-ebda azzjoni tal-Unjoni. Kif muri mill-analiżi tas-simulazzjoni u mill-immudellar makroekonomiku żviluppati fil-valutazzjoni tal-impatt, l-implimentazzjoni tal-għażliet preferuti u l-kunsiderazzjoni tal-miżuri kollha fil-proposta huma mistennijin li jwasslu għal żieda medja ppeżata fir-rekwiżiti kapitali minimi tal-banek tal-UE ta’ +6,4 % għal +8,4 % fit-tul (sal-2030), wara l-perjodu tranżitorju previst. Fit-terminu medju (fl-2025), iż-żieda hija mistennija li tvarja bejn +0,7 % u +2,7 %.
Skont l-istimi pprovduti mill-ABE, dan l-impatt jista’ jwassal sabiex numru limitat ta’ banek kbar tal-UE (10 minn 99 bank fil-kampjun tat-test) ikollhom jiġbru b’mod kollettiv ammonti ta’ kapital addizzjonali (anqas minn EUR 27 biljun għall-10 banek) sabiex jissodisfaw ir-rekwiżiti kapitali minimi l-ġodda skont l-għażla ppreferuta. Biex dan l-ammont jitqiegħed f’perspettiva, id-99 bank fil-kampjun (li jirrappreżentaw 75 % tal-assi bankarji tal-UE) kellhom ammont totali ta’ kapital regolatorju li jiswa EUR 1 414-il biljun fi tmiem l-2019 u kellhom profitti kkombinati ta’ EUR 99,8 biljun fl-2019.
Filwaqt li l-banek ikollhom iġarrbu spejjeż amministrattivi u operazzjonali ta’ darba sabiex jimplimentaw il-bidliet fir-regoli, is-simplifikazzjonijiet implikati minn diversi minn fost l-għażliet preferuti (pereż. it-tneħħija ta’ approċċi mmudellati internament) huma mistennijin inaqqsu l-ispejjeż rikorrenti meta mqabblin mal-lum.
•Idoneità regolatorja u simplifikazzjoni
Din l-inizjattiva għandha l-għan li tlesti l-implimentazzjoni mill-UE tal-istandards prudenzjali internazzjonali għall-banek miftehmin mill-BCBS bejn l-2017 u l-2020. Tkun tlesti l-implimentazzjoni mill-UE tar-riforma ta’ Basel III li tnediet mill-Kumitat ta’ Basel wara l-GFC. Din ir-riforma minnha nnifisha kienet rieżami komprensiv tal-qafas prudenzjali li kien fis-seħħ qabel u matul il-GFC, jiġifieri l-qafas ta’ Basel II (fl-UE, dan il-qafas ġie implimentat permezz tad-Direttiva 2006/48/KE, jiġifieri d-DRK oriġinali). Il-Kummissjoni użat ir-riżultati tar-rieżami komprensiv mill-BCBS tal-qafas prudenzjali, flimkien mal-kontribut ipprovdut mill-ABE, mill-BĊE u minn partijiet ikkonċernati oħrajn, biex dawn jinformaw il-ħidma ta’ implimentazzjoni tagħha. Sakemm jiġu implimentati r-riformi finali ta’ Basel III fl-UE, għadu ma sarx kontroll tal-idoneità jew eżerċizzju ta’ analiżi tal-prestazzjoni tar-regolamentazzjoni.
•Drittijiet fundamentali
L-UE hija impenjata li tilħaq standards għoljin ta’ protezzjoni tad-drittijiet fundamentali u hija firmatarja għal sett wiesa’ ta’ konvenzjonijiet dwar id-drittijiet tal-bniedem. F’dan il-kuntest, il-proposta aktarx li ma jkollhiex impatt dirett fuq dawn id-drittijiet, kif elenkati fil-konvenzjonijiet ewlenin tan-NU dwar id-drittijiet tal-bniedem, fil-Karta tad-Drittijiet Fundamentali tal-Unjoni Ewropea, li hija parti integrali mit-Trattati tal-UE u mill-Konvenzjoni Ewropea dwar id-Drittijiet tal-Bniedem (KEDB).
4.IMPLIKAZZJONIJIET BAĠITARJI
Il-proposta ma għandhiex implikazzjonijiet għall-baġit tal-Unjoni.
5.ELEMENTI OĦRA
•Pjanijiet ta’ implimentazzjoni u arranġamenti dwar il-monitoraġġ, l-evalwazzjoni u r-rapportar
Huwa mistenni li l-emendi proposti se jibdew jidħlu fis-seħħ mhux qabel l-2023. L-emendi huma marbutin strettament ma’ dispożizzjonijiet oħrajn tas-CRR u tad-DRK li diġà huma fis-seħħ u li ilhom jiġu mmonitorjati mill-2014 u, fir-rigward tal-miżuri introdotti mill-pakkett dwar il-miżuri għat-tnaqqis tar-riskju, mill-2019.
Il-BCBS u l-ABE se jkomplu jiġbru d-data neċessarja għall-monitoraġġ tal-metriċi ewlenin (proporzjonijiet ta’ kapital, proporzjon ta’ ingranaġġ, miżuri ta’ likwidità). Dan se jippermetti li fil-futur issir evalwazzjoni tal-impatt tal-għodod ta’ politika l-ġodda. Il-Proċess Superviżorju Regolari ta’ Reviżjoni u ta’ Evalwazzjoni (SREP) u l-eżerċizzji ta’ ttestjar għal stress se jgħinu wkoll fil-monitoraġġ tal-impatt tal-miżuri proposti l-ġodda fuq l-istituzzjonijiet affettwati u fil-valutazzjoni tal-adegwatezza tal-flessibbiltà u tal-proporzjonalità pprovduti sabiex ikunu koperti l-ispeċifiċitajiet tal-istituzzjonijiet iżgħar. Barra minn hekk, l-ABE, flimkien mal-MSU u mal-awtoritajiet nazzjonali kompetenti, qiegħda tiżviluppa għodda integrata ta’ rapportar (EUCLID) li hija mistennija li tkun strument utli għall-monitoraġġ u għall-evalwazzjoni tal-impatt tar-riformi. Finalment, il-Kummissjoni se tkompli tieħu sehem fil-gruppi ta’ ħidma tal-BCBS u fit-task force konġunta stabbilita mill-Bank Ċentrali Ewropew (BĊE) u mill-ABE, li jissorveljaw id-dinamika tal-fondi proprji u tal-pożizzjonijiet tal-likwidità tal-istituzzjonijiet, f’livell globali u fl-UE, rispettivamenet.
•Dokumenti ta’ spjegazzjoni (għad-direttivi)
L-ebda dokument ta’ spjegazzjoni ma jitqies meħtieġ.
•Spjegazzjoni fid-dettall tad-dispożizzjonijiet speċifiċi tal-proposta
Indipendenza tal-awtoritajiet kompetenti
L-iżviluppi reċenti wrew il-ħtieġa għal dispożizzjonijiet aktar ċari u operazzjonali dwar il-prinċipju tal-indipendenza tal-awtoritajiet kompetenti. Għalhekk, l-Artikolu 4 huwa emendat sabiex jiċċara kif l-Istati Membri jeħtiġilhom jiżguraw li tiġi ppreservata l-indipendenza tal-awtoritajiet kompetenti, inklużi l-persunal u l-korpi ta’ governanza tagħhom. Huma introdotti rekwiżiti minimi sabiex jiġu evitati kunflitti ta’ interess fil-kompiti superviżorji tal-awtoritajiet kompetenti, tal-persunal u tal-korpi ta’ governanza tagħhom, u l-ABE ngħatat il-mandat li tiżviluppa linji gwida f’dak ir-rigward, filwaqt li tqis l-aħjar prattiki internazzjonali.
Setgħat superviżorji
Sabiex tkun effiċjenti, l-Unjoni Bankarja tiddependi fuq il-konverġenza tal-prattiki superviżorji u, fl-aħħar mill-aħħar, fuq grad suffiċjenti ta’ armonizzazzjoni tad-diversi regoli nazzjonali li jsawru l-azzjoni superviżorja. Ċertu numru ta’ diskrepanzi bejn l-Istati Membri huma, f’dan ir-rigward, meqjusin bħala detrimentali ħafna għall-funzjonament xieraq tal-Unjoni Bankarja. B’mod partikolari, dan huwa l-każ tas-setgħat superviżorji. Filwaqt li d-DRK telenka sett minimu ta’ setgħat superviżorji li jridu jkunu disponibbli għall-awtoritajiet kompetenti madwar l-Unjoni, xi wħud minnhom diġà huma fis-seħħ f’ħafna Stati Membri filwaqt li huma niqsin f’oħrajn. Din is-sitwazzjoni twassal għal kundizzjonijiet mhux ekwi u, potenzjalment, għal arbitraġġ regolatorju. Tagħmilha wkoll impossibbli sabiex xi awtoritajiet kompetenti jintervjenu f’ċerti tranżazzjonijiet imwettqin minn entità superviżata li jistgħu jqajmu tħassib prudenzjali u/jew dwar il-ħasil tal-flus/il-finanzjament tat-terroriżmu b’saħħtu.
Sabiex tirrimedja din is-sitwazzjoni, il-proposta tal-Kummissjoni tespandi l-lista ta’ setgħat superviżorji disponibbli fid-DRK għall-awtoritajiet kompetenti sabiex ikopru operazzjonijiet bħall-akkwisti minn istituzzjoni ta’ kreditu ta’ parteċipazzjoni materjali f’entità finanzjarja jew mhux finanzjarja (il-Kapitolu 3 il-ġdid fit-Titolu III kurrenti), it-trasferiment materjali ta’ assi jew ta’ obbligazzjonijiet (il-Kapitolu 4 il-ġdid) u l-fużjoni jew id-diviżjonijiet (il-Kapitolu 5 il-ġdid). Dawn is-setgħat superviżorji jiżguraw li l-awtoritajiet kompetenti jiġu nnotifikati minn qabel (l-Artikoli 27a, 27f u 27j), ikollhom għad-dispożizzjoni tagħhom l-informazzjoni neċessarja kollha sabiex iwettqu valutazzjoni prudenzjali ta’ dawn l-operazzjonijiet, u fl-aħħar mill-aħħar ikunu jistgħu jopponu t-tlestija tal-operazzjonijiet (l-Artikoli 27b, 27g u 27k) li jkunu ta’ detriment għall-profil prudenzjali tal-entitajiet superviżati li jkunu se jwettqhom.
Dawn is-setgħat superviżorji ġodda huma mfasslin sabiex jibqgħu proporzjonati, u b’mod aktar speċifiku sabiex jiġi evitat piż amministrattiv addizzjonali żejjed għall-entitajiet superviżati u għall-awtoritajiet kompetenti. L-ewwel nett, is-setgħat relatati mal-akkwist mill-istituzzjonijiet ta’ kreditu ta’ parteċipazzjonijiet azzjonisti kwalifikanti u mat-trasferimenti ta’ assi u ta’ obbligazzjonijiet japplikaw biss fil-każ ta’ tranżazzjonijiet meqjusin materjali. Huwa previst mekkaniżmu ta’ approvazzjoni taċita, simili għal dak fis-seħħ għall-akkwist ta’ parteċipazzjonijiet materjali f’istituzzjonijiet ta’ kreditu, biex tingħata ċertezza legali lill-entitajiet superviżati u biex jiġi evitat li l-awtoritajiet kompetenti jkunu obbligati jinvolvu rwieħhom fi proċedura standard ta’ adozzjoni ta’ deċiżjonijiet fejn dawn ma jkunux neċessarji. Fil-każ ta’ fużjonijiet u ta’ diviżjonijiet biss, fil-każijiet kollha tiġi imposta approvazzjoni minn qabel mill-awtoritajiet kompetenti (sakemm l-operazzjoni ma tkunx interna għal grupp), dment li ma twassalx għal sitwazzjoni li fiha l-entità l-ġdida li tirriżulta mill-fużjoni jew mid-diviżjoni jkollha bżonn tfittex awtorizzazzjoni bħala istituzzjoni ta’ kreditu jew approvazzjoni bħala kumpanija azzjonista finanzjarja.
Barra minn hekk, sabiex tiġi żgurata artikolazzjoni xierqa bejn id-diversi valutazzjonijiet (possibbilment bl-involviment ta’ diversi awtoritajiet kompetenti) li jista’ jkollhom jitwettqu għal operazzjoni waħda, hija mistennija kooperazzjoni msaħħa bejn l-awtoritajiet kompetenti involuti, u din hija inkwadrata mir-rekwiżiti għall-kontronotifiki u għall-kondiviżjoni tal-informazzjoni (l-Artikoli 27c, 27h u 27k). Sabiex tiġi ffaċilitata din il-kooperazzjoni, iżda wkoll sabiex tiġi żgurata s-simplifikazzjoni xierqa tal-proċessi ta’ notifika u ta’ valutazzjonijiet u sabiex jiġi evitat piż amministrattiv żejjed kemm għall-entitajiet superviżati kif ukoll għall-awtoritajiet kompetenti, qed jiġi propost ċertu numru ta’ mandati tal-ABE sabiex jiġi ssupplimentat il-qafas legali previst fid-DRK għal dawn is-setgħat superviżorji l-ġodda. Dawn il-mandati jikkonċernaw kwistjonijiet bħall-informazzjoni li għandha tintbagħat lill-awtoritajiet kompetenti, il-proċess ta’ valutazzjoni, dettall miżjud dwar il-kriterji ta’ valutazzjoni rilevanti, jew il-kooperazzjoni bejn id-diversi awtoritajiet kompetenti li jistgħu jkunu involuti.
Dawn l-emendi kienu soġġetti għal diskussjonijiet iddedikati fil-Grupp ta’ Esperti dwar il-Banek, il-Pagamenti u l-Assigurazzjoni.
Kompetenza u Idoneità
Il-qafas ta’ kompetenza u ta’ idoneità huwa wieħed mill-anqas oqsma armonizzati fil-liġi superviżorja bankarja tal-UE u, għaldaqstant, emendi għad-DRK huma meqjusin neċessarji sabiex tiġi żgurata superviżjoni aktar konsistenti, effiċjenti u effettiva tal-membri tal-korp ta’ ġestjoni u tat-titolari ta’ funzjonijiet ewlenin. Minkejja l-isforzi mwettqin mir-regolaturi u mis-superviżuri sabiex jiżguraw aktar konverġenza superviżorja, huma neċessarji modifiki leġiżlattivi sabiex tittejjeb is-sorveljanza tagħhom. Il-qafas kurrenti għall-membri tal-bord, ibbażat fuq il-liġijiet nazzjonali li jimplimentaw id-DRK, huwa bbażat fil-biċċa l-kbira fuq il-prinċipji u, għalhekk, ma jagħti l-ebda dettall dwar kif u meta s-superviżuri jenħtieġ li jwettqu l-valutazzjonijiet ta’ kompetenza u ta’ idoneità. Fir-rigward tat-titolari ta’ funzjonijiet ewlenin, in-nuqqas ta’ definizzjoni u ta’ qafas fid-DRK wassal sabiex xi superviżuri ma jidentifikawhomx kif xieraq u, għalhekk, ma jwettqux valutazzjoni tal-adegwatezza tagħhom sabiex iwettqu dmirijiethom, filwaqt li oħrajn jagħmlu dan b’diversi modi. Dan ix-xenarju regolatorju frammentat huwa problema akuta, b’mod partikolari fl-Unjoni Bankarja. Għalhekk, minbarra l-kriterji ta’ kompetenza u ta’ idoneità fl-Artikolu 91, l-Artikolu 91a u 91b huwa introdott sabiex jiċċara r-rwol tal-banek u tal-awtoritajiet kompetenti għall-verifika tal-konformità tal-membri tal-bord, inkluż it-twaqqit tat-tali valutazzjoni. L-Artikolu 91c u 91d żdied sabiex jiġu stabbiliti rekwiżiti minimi għat-titolari ta’ funzjonijiet ewlenin.
Biex tiġi żgurata l-istabbiltà finanzjarja, f’sitwazzjonijiet urġenti ta’ tneħħija jew ta’ sostituzzjoni tal-membri tal-korp ta’ ġestjoni jew tal-maniġment superjuri fil-kuntest tal-applikazzjoni ta’ miżuri ta’ intervent bikri jew tal-implimentazzjoni ta’ azzjoni ta’ riżoluzzjoni mill-awtoritajiet kompetenti u mill-awtoritajiet ta’ riżoluzzjoni, jenħtieġ li l-valutazzjoni tal-kompetenza u tal-idoneità titwettaq wara li dawk il-persuni jkunu bdew iwettqu d-dmirijiet tagħhom.
Kjarifika tar-relazzjoni bejn id-dikjarazzjoni ta’ istituzzjoni li qed tfalli jew probabbilment se tfalli (FOLTF) u l-irtirar tal-awtorizzazzjoni
L-Artikolu 18 huwa emendat sabiex jiċċara li meta istituzzjoni ta’ kreditu tiġi ddikjarata li qed tfalli jew probabbilment se tfalli (failing or likely to fail, FOLTF) mill-awtorità kompetenti jew mill-awtorità ta’ riżoluzzjoni, l-awtorità kompetenti tingħata s-setgħa li tirtira l-awtorizzazzjoni bankarja.
Xi każijiet riċenti enfasizzaw allinjament subottimali bejn l-oqfsa prudenzjali u ta’ riżoluzzjoni. Eżempju, skont il-qafas ta’ riżoluzzjoni bankarja tal-Unjoni, mhux biss l-insolvenza attwali jew il-illikwidità attwali, iżda wkoll l-insolvenza probabbli u l-illikwidità probabbli jikkostitwixxu raġunijiet sabiex jiġi ddeterminat li istituzzjoni ta’ kreditu hija FOLTF. Minflok, il-liġijiet nazzjonali dwar l-insolvenza normalment jirrikjedu li sseħħ l-insolvenza attwali u/jew l-illikwidità attwali qabel ma jkun jista’ jinfetaħ proċediment ta’ insolvenza. Uħud mill-elementi li huma inkorporati fil-qafas leġiżlattiv nazzjonali għall-insolvenza ma jistgħux jiġu indirizzati permezz ta’ bidliet fid-DRK. Madankollu, huwa propost li jiġi ċċarat fl-Artikolu 18(g) li f’każ li istituzzjoni ta’ kreditu tkun FOLTF u, fl-istess ħin, ma tissodisfax il-kundizzjonijiet l-oħrajn sabiex tidħol f’riżoluzzjoni (il-preżenza ta’ interess pubbliku, in-nuqqas ta’ alternattiva mmexxija mis-suq sabiex issolvi l-kriżi), jenħtieġ li twaqqaf in-negozju bankarju u tiġi likwidata skont il-liġijiet nazzjonali.
Riskji ambjentali, soċjali u ta’ governanza (ESG)
Huma introdotti dispożizzjonijiet ġodda u saru aġġustamenti għal diversi Artikoli fid-DRK u fis-CRR sabiex jiġu indirizzati r-riskji sinifikanti li l-istituzzjonijiet ta’ kreditu se jiffaċċjaw minħabba t-tibdil fil-klima u t-trasformazzjonijiet ekonomiċi profondi li huma meħtieġa għall-ġestjoni ta’ dan ir-riskju u ta’ riskji oħrajn tal-ESG. Id-dispożizzjonijiet fl-Artikolu 133 dwar il-qafas tar-riżerva għar-riskju sistemiku (SyRB) diġà jistgħu jintużaw sabiex jiġu indirizzati diversi tipi ta’ riskji sistemiċi, li jistgħu jinkludu riskji relatati mat-tibdil fil-klima. L-awtoritajiet kompetenti jew innominati rilevanti, kif applikabbli, jistgħu jirrikjedu li l-istituzzjonijiet ta’ kreditu jżommu riżerva għar-riskju sistemiku sabiex jindirizzaw ir-riskji bil-potenzjal li jkollhom konsegwenzi negattivi serji għas-sistema finanzjarja u għall-ekonomija reali fl-Istati Membri, meta l-impożizzjoni ta’ rata ta’ riżerva għar-riskju sistemiku titqies effettiva u proporzjonata sabiex jiġi mmitigat ir-riskju. Skont l-Artikolu 133(5), il-miżuri meħudin mill-awtoritajiet kompetenti jew innominati rilevanti skont l-Artikolu 133 jistgħu jiġu applikati f’ċerti settijiet jew subsettijiet ta’ skoperturi, pereżempju dawk soġġetti għal riskji fiżiċi u ta’ tranżizzjoni relatati mat-tibdil fil-klima. L-adegwatezza tal-qafas makroprudenzjali sabiex jiġu indirizzati dawn ir-riskji se tiġi vvalutata b’mod komprensiv u strutturat fir-rieżami tal-qafas makroprudenzjali tal-2022.
L-Artikolu 73 u l-Artikolu 74 tad-DRK huma emendati sabiex jirrikjedu li l-perjodi qosra, medji u fit-tul tar-riskji tal-ESG jiġu inklużi fl-istrateġiji u fil-proċessi tal-istituzzjonijiet ta’ kreditu għall-evalwazzjoni tal-ħtiġijiet kapitali interni kif ukoll tal-governanza interna adegwata.
Referenza għall-impatti attwali u li jħarsu ’l quddiem tar-riskji tal-ESG u talba għall-korp ta’ ġestjoni sabiex jiżviluppa pjanijiet konkreti sabiex jiġu indirizzati dawn ir-riskji huma introdotti wkoll fl-Artikolu 76.
L-Artikolu 87a tad-DRK jintroduċi dimensjoni ta’ sostenibbiltà fil-qafas prudenzjali sabiex tiġi żgurata ġestjoni aħjar tar-riskji tal-ESG u tiġi inċentivata allokazzjoni aħjar tal-finanzjament bankarju fi proġetti sostenibbli, u b’hekk jgħin fit-tranżizzjoni għal ekonomija aktar sostenibbli. L-Artikolu 87a jippermetti wkoll lill-awtoritajiet kompetenti jirrieżaminaw l-allinjament tal-banek mal-objettivi ta’ politika rilevanti tal-Unjoni jew ma’ xejriet ta’ tranżizzjoni usa’ relatati mal-fatturi tal-ESG u mal-ġestjoni tar-riskji tal-ESG mill-banek fuq terminu qasir, medju u twil, li jwassal għal fehim aħjar ta’ dawn ir-riskji u li jippermetti lill-awtoritajiet kompetenti jindirizzaw it-tħassib dwar l-istabbiltà finanzjarja li jista’ jirriżulta mill-kontinwazzjoni tal-ipprezzar ħażin tar-riskji tal-ESG mill-istituzzjonijiet ta’ kreditu. Sabiex tiġi żgurata l-konsistenza tal-valutazzjonijiet tar-riskju tal-ESG, l-Artikolu 87a jagħti mandat lill-ABE sabiex tispeċifika aktar il-kriterji għall-valutazzjoni tar-riskji tal-ESG, inkluż kif jenħtieġ li jiġu identifikati, jitkejlu, jiġu ġestiti u mmonitorjati kif ukoll kif l-istituzzjonijiet ta’ kreditu jenħtieġ li jfasslu pjanijiet konkreti sabiex jindirizzaw u kif jittestjaw internament għal stress ir-reżiljenza u l-impatti negattivi fit-tul għar-riskji tal-ESG.
Fir-rigward tal-proċess ta’ reviżjoni u ta’ evalwazzjoni superviżorji (SREP), l-ABE tingħata s-setgħa fl-Artikolu 98 li toħroġ linji gwida dwar l-inklużjoni uniformi tar-riskji tal-ESG fl-SREP.
Fid-dawl tar-rilevanza tat-testijiet għal stress li jħarsu lejn il-futur għall-kejl tar-riskji relatati mal-ambjent kif ukoll ta’ riskji oħrajn tal-ESG fil-proċess ta’ reviżjoni u ta’ evalwazzjoni (SREP) skont l-Artikolu 97, l-Artikolu 100 huwa emendat sabiex jippermetti lill-ABE flimkien mal-ASE l-oħrajn tiżviluppa standards konsistenti għall-metodoloġiji għall-ittestjar għal stress ta’ dawn ir-riskji, filwaqt li tingħata prijorità lir-riskji relatati mal-ambjent hekk kif id-data u l-metodoloġiji tar-riskji tal-ESG jevolvu sabiex ikopru l-fatturi l-oħrajn.
Sabiex jiġu ffaċilitati l-SREP tal-iskoperturi, tal-governanza u tal-ġestjoni tar-riskji tal-ESG tal-istituzzjonijiet ta’ kreditu, l-Artikolu 98 huwa emendat sabiex jirrikjedi li l-awtoritajiet kompetenti jivvalutaw l-adegwatezza tal-iskoperturi tal-istituzzjonijiet kif ukoll tal-arranġamenti, tal-istrateġiji, tal-proċessi u tal-mekkaniżmi għall-ġestjoni ta’ dawn ir-riskji fir-reviżjoni u fl-evalwazzjoni tagħhom.
Sabiex tiġi ffaċilitata l-possibbiltà għall-awtoritajiet kompetenti li jindirizzaw ir-riskji tal-ESG li jaffettwaw is-sitwazzjoni prudenzjali tal-bank fuq terminu qasir, medju u twil, u li jirriflettu l-ispeċifiċitajiet ta’ din il-kategorija ta’ riskji, fl-Artikolu 104 tiżdied setgħa superviżorja konkreta sabiex jiġu indirizzati r-riskji tal-ESG.
Forniment dirett ta’ servizzi bankarji fl-UE minn impriżi ta’ pajjiżi terzi
L-istituzzjonijiet ta’ kreditu huma soġġetti għal regolamentazzjoni u għal superviżjoni prudenzjali sabiex jimminimizzaw ir-riskju ta’ falliment u, meta jseħħ, biex jimmaniġġaw dak il-falliment bl-għan li jipprevjenu milli dan jinfirex b’mod diżordnat għal istituzzjonijiet ta’ kreditu u għal atturi tas-suq oħrajn u jwassal għall-kollass tas-sistema finanzjarja (riskju ta’ kontaġju). Għalhekk, wieħed mill-għanijiet ewlenin tar-regolamentazzjoni u tas-superviżjoni prudenzjali huwa li tiġi protetta l-istabbiltà finanzjarja tal-Unjoni u tal-Istati Membri tagħha.
Filwaqt li jitqies dan l-objettiv, huwa essenzjali li jiġi evitat li oqsma jew segmenti fis-swieq jaqgħu barra mill-kamp ta’ applikazzjoni jew mill-kopertura tas-sistema ta’ regolamentazzjoni u ta’ superviżjoni prudenzjali, billi f’dan ix-xenarju r-riskji jistgħu jakkumulaw f’dawk is-segmenti b’mod mhux ikkontrollat u jinfirxu għal partijiet oħrajn tas-sistema finanzjarja b’effetti dannużi ħafna. Dan huwa partikolarment importanti għal dawk il-partijiet tas-swieq finanzjarji fejn l-istituzzjonijiet ta’ kreditu jkunu involuti mill-qrib.
Il-kriżi finanzjarja tal-2008-2009 hija l-aħħar preċedent storiku li jenfasizza kif segmenti żgħar tas-suq jistgħu jsiru s-sors ta’ theddid sinifikanti għall-istabbiltà finanzjarja tal-Unjoni u tal-Istati Membri tagħha jekk jitħallew barra mill-kamp ta’ applikazzjoni tar-regolamentazzjoni u tas-superviżjoni prudenzjali.
Għal dik ir-raġuni, il-forniment ta’ servizzi bankarji fl-Unjoni jirrikjedi li jkun hemm preżenza fiżika fi Stat Membru permezz ta’ fergħa jew persuna ġuridika, billi permezz ta’ tali preżenza fiżika biss l-istituzzjonijiet ta’ kreditu jistgħu jkunu soġġetti għal regolamentazzjoni u għal superviżjoni prudenzjali effettivi fl-Unjoni. A sensu contrario, il-forniment ta’ servizzi bankarji fl-Unjoni mingħajr fergħa jew persuna ġuridika stabbilita fi Stat Membru jikkontribwixxi għall-ħolqien ta’ tali tip ta’ segmenti tas-suq li jaqgħu barra mill-kamp ta’ applikazzjoni u mill-kopertura tar-regolamentazzjoni u tas-superviżjoni prudenzjali tal-Unjoni, fejn ir-riskji jistgħu jakkumulaw mingħajr kontroll u eventwalment jheddu l-istabbiltà finanzjarja tal-Unjoni jew tal-Istati Membri tagħha.
Għalhekk, l-impriżi f’pajjiżi terzi jeħtiġilhom jistabbilixxu fergħa fi Stat Membru u jfittxu awtorizzazzjoni skont it-Titolu VI tad-DRK għal dik il-fergħa bħala kundizzjoni sabiex jitħallew jibdew iwettqu attivitajiet bankarji f’dak l-Istat Membru. L-Artikolu 21c jiddaħħal fid-DRK sabiex dan ir-rekwiżit jiġi stabbilit b’mod espliċitu.
Madankollu, dan ir-rekwiżit ma għandux għalfejn japplika għal każijiet meta tali impriżi ta’ pajjiżi terzi jinvolvu rwieħhom fil-forniment ta’ servizzi bankarji ma’ klijenti u ma’ kontropartijiet fi Stat Membru permezz ta’ solleċitazzjoni inversa ta’ servizzi, bħal f’każijiet bħal dawn huwa l-klijent jew il-kontroparti rilevanti li tavviċina lill-impenn fil-pajjiż terz sabiex titlob il-forniment tas-servizz.
Fergħat ta’ pajjiżi terzi (TCBs)
Ħarsa ġenerali lejn it-TCBs fl-UE
Mill-31 ta’ Diċembru 2020, kien hemm 106 TCBs fl-UE mqassmin madwar 17-il Stat Membru. L-ammont aggregat tal-assi totali miżmumin minnhom f’dik id-data kien ta’ ftit aktar minn EUR 510 biljun, li 86 % minnhom kienu kkonċentrati f’erba’ Stati Membri biss (il-Belġju, Franza, il-Ġermanja u l-Lussemburgu).
Jidher li hemm xejra lejn użu dejjem akbar tat-TCBs sabiex jaċċessaw is-swieq bankarji tal-Istati Membri, hekk kif in-numru totali ta’ TCBs tela’ b’14 u l-ammont ta’ assi miżmumin minnhom b’EUR 120,5 biljun fl-2020 meta mqabbel mal-2019.
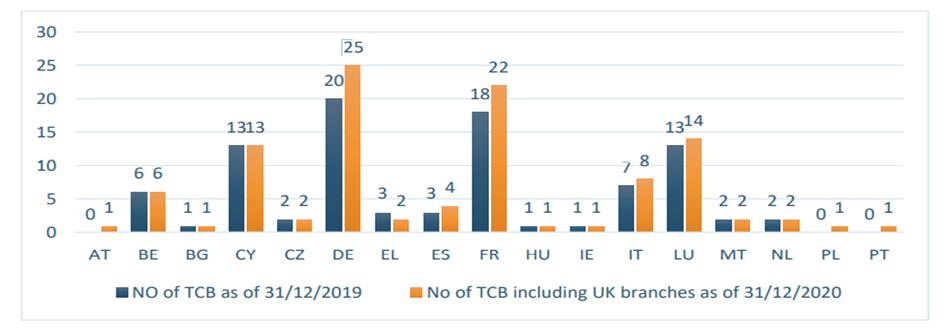
Sors: Ir-Rapport tal-ABE dwar il-Fergħat ta’ Pajjiżi Terzi
Filwaqt li l-maġġoranza tat-TCBs (70 minn 106) kellhom anqas minn EUR 3 biljun f’assi, kien hemm żewġ TCBs individwali li għandhom assi li jaqbżu t-EUR 30 biljun, u 14-il TCB oħrajn kellhom assi f’ammont ta’ bejn EUR 10 biljun u EUR 30 biljun (meta mqabblin ma’ sitta fl-istess data tas-sena ta’ qabel).
Mill-31 ta’ Diċembru 2020, it-TCBs stabbiliti fl-UE kienu joriġinaw minn 23 pajjiż terz, bl-aktar numerużi minnhom ġejjin miċ-Ċina (18), mir-Renju Unit (15), mill-Iran (10), mill-Istati Uniti (9) u mil-Libanu (9). Diversi gruppi ta’ pajjiżi terzi (23) għandhom TCBs f’aktar minn Stat Membru wieħed. Barra minn hekk, xi wħud minn dawk il-gruppi ta’ pajjiżi terzi għandhom ukoll sussidjarja waħda jew aktar fl-UE. Pereżempju, 14-il grupp ta’ pajjiżi terzi għandhom kemm TCB kif ukoll sussidjarja fl-istess Stat Membru. Minn dawn, disa’ gruppi ta’ pajjiżi terzi għandhom sussidjarja waħda u żewġ TCBs jew aktar fl-UE. Żewġ gruppi ta’ pajjiżi terzi għandhom preżenza doppja li tinkludi TCB u sussidjarja f’aktar minn Stat Membru wieħed. L-akbar 15-il grupp ta’ pajjiżi terzi li joperaw fl-UE għandhom aktar minn ¾ mill-assi tal-UE tagħhom f’TCBs. Fir-rigward tal-impatt tal-preżenza tat-TCBs fl-UE, dan jista’ jitkejjel bl-użu taż-żewġ metriċi li ġejjin:
(a)il-proporzjon tal-ammont totali aggregat tal-assi tat-TCBs għal kull Stat Membru fil-31 ta’ Diċembru 2019 kontra d-daqs tas-sistema bankarja nazzjonali. Dan il-proporzjon huwa anqas minn 1 % f’seba’ Stati Membri, bejn 1 % u 10 % f’sitt Stati Membri u jiżdied għal aktar minn 25 % fi Stat Membru wieħed.
(b)il-proporzjon tal-ammont totali aggregat tal-assi tat-TCBs għal kull Stat Membru fil-31 ta’ Diċembru 2019 kontra d-daqs tal-PDG nazzjonali. Dan il-proporzjon huwa anqas minn 1 % f’seba' Stati Membri, bejn 1 % u 10 % f’sitt Stati Membri u jiżdied għal aktar minn 25 % fi Stat Membru wieħed.
Fir-rigward tal-mudelli ta’ negozju u fuq il-bażi tal-informazzjoni disponibbli, 50 TCBs joperaw bħala banek universali, filwaqt li 48 joperaw biss bħala banek għall-operaturi. Erba' TCBs biss joperaw bħala banek għall-konsumatur.
L-isfidi attwali
Kif muri fit-taqsima ta’ qabel, l-impronta tat-TCBs fl-UE diġà hija sinifikanti ħafna. F’diversi każijiet, it-TCBs għandhom b’mod kollettiv ammont materjali ħafna ta’ assi meta mqabbel mad-daqs tal-PDG tal-Istat Membru ta’ stabbiliment tagħhom u tas-settur bankarju ta’ dak l-istess Stat Membru. Għal xi TCBs, id-daqs tal-assi individwali jaqbeż il-limitu li jikkwalifikahom bħala istituzzjonijiet sinifikanti taħt is-superviżjoni diretta tal-Bank Ċentrali Ewropew (BĊE) fil-kuntest tal-Mekkaniżmu Superviżorju Uniku (MSU). Madankollu, it-TCBs għadhom barra mill-kamp ta’ applikazzjoni tal-MSU u ma humiex soġġetti għar-rekwiżiti superviżorji stabbiliti fid-DRK billi ma humiex istituzzjonijiet ta’ kreditu awtorizzati skont il-Kapitolu 1 tat-Titolu III ta’ dik id-Direttiva.
B’kuntrast ma’ dan il-kuntest, l-istabbiliment ta’ TCBs sabiex jipprovdu servizzi bankarji fl-UE huwa essenzjalment soġġett għal-leġiżlazzjoni nazzjonali, billi dan l-aħħar l-obbligi ta’ informazzjoni ta’ livell għoli biss fir-rigward tagħhom ġew armonizzati bħala parti mid-DRKV. Dan joħloq xenarju regolatorju mhux uniformi li jwassal għal rekwiżiti differenti fuq it-TCBs f’kull Stat Membru u għal sfidi sinifikanti għall-awtoritajiet kompetenti sabiex jimmonitorjaw kif xieraq ir-riskji li jirriżultaw mill-attivitajiet li jwettqu fl-UE. Ngħidu aħna:
(a)minħabba n-nuqqas assolut ta’ qafas regolatorju prudenzjali jew ta’ governanza komuni dwar it-TCBs, xi wħud minnhom huma soġġetti għal rekwiżiti limitati biss f’ċerti Stati Membri;
(b)il-mekkaniżmi kurrenti ta’ kooperazzjoni superviżorja madwar l-UE kollha ma jkoprux it-TCBs, u dan joħloq lakuni hekk kif it-TCBs jiġġeneraw riskji li jistgħu jinfirxu bla xkiel għal entitajiet oħrajn ta’ grupp jew għas-suq. Pereżempju, billi ma hemm l-ebda rekwiżit għall-awtoritajiet kompetenti sabiex jiskambjaw informazzjoni komprensiva dwar it-TCBs, l-awtoritajiet li jissorveljaw grupp ta’ pajjiż terz fi Stat Membru wieħed ma jkollhomx biżżejjed informazzjoni dwar it-TCBs tal-istess grupp fi Stat Membru ieħor u, għaldaqstant, lanqas ma jkollhom għodod adegwati sabiex jittrattaw tali riskji potenzjali ta’ tixrid;
(c)diversi gruppi ta’ pajjiżi terzi jużaw strutturi legali kumplessi permezz ta’ taħlita ta’ sussidjarji u ta’ fergħat jew, skont is-servizzi pprovduti, operazzjonijiet transfruntiera, sabiex iwettqu l-attivitajiet tagħhom fl-UE. Tali strutturi kumplessi jistgħu jkunu opaki u diffiċli ħafna sabiex l-awtoritajiet kompetenti jissorveljawhom kif xieraq minħabba s-sett differenti u frammentat ta’ rekwiżiti li japplika għal kull wieħed minnhom. Pereżempju, it-teħid ta’ żewġ rwoli mill-membri tal-bord jista’ jwassal għal kunflitti ta’ interess, filwaqt li reġistrazzjoni fil-kotba u kontabilità flessibbli jistgħu jwasslu għal trasferiment tar-riskju minn entità għall-oħra;
(d)filwaqt li jenħtieġ li t-TCBs jipprovdu servizzi biss fl-Istati Membri fejn ikunu stabbiliti, l-infurzar tal-konformità ma’ dan ir-rekwiżit ma huwiex biss diffiċli, iżda jsir kważi impossibbli skont il-qafas attwali minħabba x-xejra dejjem akbar tad-diġitalizzazzjoni tas-servizzi finanzjarji.
It-TCBs iqajmu wkoll tħassib dwar l-arbitraġġ regolatorju. Meta l-Istat Membru ta’ stabbiliment jimponi standards prudenzjali baxxi, it-TCBs jistgħu effettivament jippermettu lil gruppi ta’ pajjiżi terzi jimminaw ir-rekwiżiti bankarji tal-UE meta l-uffiċċju prinċipali tagħhom ikun soġġett għal standards prudenzjali jew superviżorji anqas stretti fil-pajjiż terz rilevanti.
Qafas armonizzat tat-TCBs
Minħabba l-impronta materjali li t-TCBS diġà għandhom fis-swieq bankarji tal-UE u r-rekwiżiti prudenzjali u superviżorji attwalment imferrxin u frammentati li huma soġġetti għalihom, hemm riskji ovvji għall-istabbiltà finanzjarja u għall-integrità tas-suq tal-UE, kif ukoll opportunitajiet għal arbitraġġ regolatorju li jeħtieġ li jiġu indirizzati permezz ta’ qafas armonizzat ġdid tat-TCBs.
Filwaqt li ż-żamma tal-istatus quo ma hijiex għażla mixtieqa, il-preżentazzjoni tat-TCBs għas-sett sħiħ ta’ rekwiżiti prudenzjali u superviżorji li japplikaw għall-istituzzjonijiet ta’ kreditu skont is-CRR u d-DRK tista’ tkun sproporzjonata, billi ma tipprovdix kif xieraq għall-karatteristiċi distinti tagħhom meta mqabblin mal-istituzzjonijiet ta’ kreditu bl-uffiċċju prinċipali tagħhom fl-UE, u jkollha effett ta’ detriment materjali fuq dawn it-TCBs.
Minflok, mod aktar xieraq ’il quddiem ikun li jinħoloq sett ad hoc ta’ rekwiżiti ta’ armonizzazzjoni minima li jibni fuq oqfsa nazzjonali eżistenti tal-Istati Membri li bħalissa huma fis-seħħ u li jiżgura standards minimi u rekwiżiti konsistenti madwar l-Unjoni. Tali qafas ikun jipprovdi ċ-ċarezza, il-prevedibbiltà u t-trasparenza neċessarji għall-impriżi ta’ pajjiżi terzi li jixtiequ jwettqu servizzi bankarji permezz ta’ fergħat fi Stat Membru wieħed jew f’diversi Stati Membri. Ikun jallinja wkoll ir-rekwiżiti tal-UE dwar it-TCBs mal-prattiki internazzjonali prevalenti, hekk kif diversi pajjiżi terzi japplikaw rekwiżiti simili jew ekwivalenti għal fergħat ta’ banek barranin attivi fit-territorji tagħhom.
Għalhekk, it-Titolu VI tad-DRK huwa emendat sabiex jinkludi dispożizzjonijiet dwar dawn li ġejjin:
(a)l-awtorizzazzjoni: l-istabbiliment tat-TCBs huwa soġġett għal proċedura ta’ awtorizzazzjoni espliċita u għal rekwiżiti minimi. Dawk ir-rekwiżiti jridu jinkludu arranġamenti ta’ kooperazzjoni u ta’ informazzjoni li bihom l-awtoritajiet kompetenti tat-TCBs i) ikollhom aċċess għal biżżejjed informazzjoni dwar l-impriża fil-pajjiż terz li tkun l-uffiċċju prinċipali tal-fergħa (l-“impriża prinċipali” tat-TCB) u ii) ikunu jistgħu jikkooperaw mal-awtoritajiet superviżorji tal-impriża prinċipali sa fejn ikun neċessarju jew rilevanti sabiex jissorveljaw b’mod effettiv it-TCB fl-Istat Membru;
(b)rekwiżiti regolatorji minimi: dawn jinkludu obbligi fuq it-TCBs sabiex:
(i)iżommu allokazzjoni kapitali minima, ikkalkolata bħala perċentwal tal-obbligazzjonijiet tal-fergħa għal TCBs akbar u aktar riskjużi (Klassi 1) jew ammont fiss għal TCBs iżgħar (Klassi 2);
(ii)jikkonformaw ma’ rekwiżit tal-likwidità, li għal TCBs tal-Klassi 1, irid ikun l-istess bħar-rekwiżit ta’ kopertura tal-likwidità li japplika għall-istituzzjonijiet ta’ kreditu f’konformità mar-Regolament Delegat tal-Kummissjoni (UE) 2015/61;
(iii)jissodisfaw ir-rekwiżiti interni ta’ governanza u ta’ kontroll tar-riskju, u jimplimentaw arranġamenti ta’ reġistrazzjoni fil-kotba sabiex jiġu traċċati l-assi u l-obbligazzjonijiet marbutin man-negozju mwettaq mit-TCB fl-Istat Membru.
(c)ir-rekwiżiti ta’ rapportar: it-TCBs huma meħtieġa jirrapportaw regolarment lill-awtoritajiet kompetenti tagħhom i) informazzjoni dwar il-konformità tagħhom mar-rekwiżiti stabbiliti fid-DRK u fil-liġi nazzjonali u ii) informazzjoni finanzjarja fir-rigward tal-assi u tal-obbligazzjonijiet fil-kotba tagħhom;
(d)is-superviżjoni: l-awtoritajiet kompetenti huma meħtieġa jwettqu rieżamijiet regolari tal-konformità tat-TCBs mar-rekwiżiti regolatorji tagħhom, inkluż għal finijiet tal-AML, u jieħdu miżuri superviżorji sabiex jiżguraw jew jirrestawraw il-konformità ma’ dawn ir-rekwiżiti. L-awtoritajiet kompetenti tat-TCBs tal-Klassi 1 huma meħtieġa jinkluduhom fil-kulleġġi tas-superviżuri tal-grupp rilevanti, fejn diġà jkun jeżisti wieħed, jew inkella jistabbilixxu kulleġġ ad hoc għat-TCBs tal-Klassi 1 tal-istess grupp li jopera f’aktar minn Stat Membru wieħed.
Għal raġunijiet ta’ proporzjonalità, u b’mod partikolari sabiex jiġi evitat kwalunkwe piż amministrattiv addizzjonali mhux neċessarju għat-TCBs (i)żgħar, il-kamp ta’ applikazzjoni u l-livell tar-rekwiżiti prudenzjali huma modulati biex jiddifferenzjaw bejn it-TCBs tal-Klassi 1 u tal-Klassi 2. Il-klassi tal-ewwel tinkludi t-TCBs il-kbar (jiġifieri dawk li għandhom assi ugwali li jammontaw għal EUR 5 biljun jew aktar), kif ukoll it-TCBs awtorizzati li jieħdu depożiti minn klijenti fil-livell tal-konsumatur u t-TCBs meqjusin “mhux kwalifikanti”, b’dawn l-aħħar tnejn irrispettivament mid-daqs tagħhom. Il-Klassi 2 tinkludi t-TCBs kollha mhux ikklassifikati bħala tal-Klassi 1.
TCB titqies bħala “kwalifikanti” meta l-uffiċċju prinċipali tagħha jkun stabbilit f’pajjiż i) li jkollu fis-seħħ qafas superviżorju u regolatorju għall-banek u rekwiżiti ta’ kunfidenzjalità li ġew ivvalutati bħala ekwivalenti għal dawk fl-Unjoni u ii) ma jkunx elenkat bħala pajjiż terz b’riskju kbir li għandu defiċjenzi strateġiċi fir-reġim tiegħu dwar il-ġlieda kontra l-ħasil tal-flus u kontra l-finanzjament tat-terroriżmu.
L-Istati Membri jeħtiġilhom jiżguraw li l-awtoritajiet kompetenti tagħhom ikollhom is-setgħat neċessarji sabiex jirrikjedu li t-TCBS stabbiliti fit-territorju tagħhom japplikaw għall-awtorizzazzjoni bħala istituzzjonijiet sussidjarji skont id-DRK f’każijiet speċifiċi (is-setgħa ta’ sussidjarjetà). Pereżempju, din is-setgħa trid tkun tista’ tintuża fuq TCB li twettaq tranżazzjonijiet jew negozju ma’ kontropartijiet fi Stati Membri oħrajn bi ksur tar-regoli dwar is-suq intern. Barra minn hekk, l-istess setgħa trid tkun disponibbli wkoll għall-użu f’każijiet li fihom TCB tippreżenta riskji għall-istabbiltà finanzjarja tal-Istat Membru rilevanti jew tal-UE, filwaqt li jitqiesu ċerti indikaturi tar-riskju sistemiku stabbiliti fid-DRK u spjegati f’aktar dettall fl-istandards tekniċi regolatorji.
Fejn it-TCBs ikollhom assi fil-kotba tagħhom f’ammont ugwali għal EUR 30 biljun jew aktar, l-awtoritajiet kompetenti jeħtiġilhom jivvalutaw fuq bażi regolari jekk it-tali TCBs joħolqux livell ta’ riskju għall-istabbiltà finanzjarja tal-Istat Membru rispettiv u tal-UE li jkun analogu għal istituzzjonijiet iddefiniti bħala “sistemiċi” skont is-CRR u d-DRK (valutazzjoni tal-importanza sistemika). Il-limitu ta’ EUR 30 biljun irid jiġi kkalkolat filwaqt li jitqiesu l-assi rreġistrati fil-kotba mit-TCBs kollha li jappartjenu għall-istess grupp ta’ pajjiż terz fl-UE, kemm jekk fi Stat Membru wieħed kif ukoll f’diversi Stati Membri, u jitkejjel jew bħala medja fuq perjodu ta’ tliet snin konsekuttivi jew bħala limitu minimu assolut milħuq għal tal-anqas 3 snin fuq perjodu ta’ 5 snin konsekuttivi. Għall-finijiet tat-twettiq tal-valutazzjoni tal-importanza sistemika, l-awtoritajiet kompetenti jeħtiġilhom iqisu l-indikaturi tar-riskju sistemiku msemmijin fil-paragrafu preċedenti. Meta, fid-dawl ta’ dawn l-indikaturi, l-awtoritajiet kompetenti jikkonkludu li t-TCBs rilevanti jkunu sistemiċi, dawn jistgħu jirrikjedu li t-tali TCBs japplikaw għal awtorizzazzjoni bħala istituzzjonijiet sussidjarji skont id-DRK sabiex ikomplu jwettqu attivitajiet bankarji fl-Istat Membru u fl-UE (rekwiżit għas-sussidjarjetà). Inkella, l-awtoritajiet kompetenti jistgħu jiddeċiedu jew (i) li jirrikjedu li t-TCBs jirristrutturaw l-attivitajiet jew l-assi tagħhom sabiex ma jibqgħux jissodisfaw il-kriterji ta’ importanza sistemika jew il-limitu ta’ EUR 30 biljun (rekwiżit ta’ ristrutturar); jew (ii) li jiġu imposti rekwiżiti addizzjonali tal-Pilastru 2 fuq it-TCBs u fuq l-istituzzjonijiet sussidjarji tal-grupp ta’ pajjiż terz fl-UE (pereż. rekwiżiti addizzjonali ta’ kapital, ta’ likwidità, ta’ rapportar jew ta’ żvelar), fejn dawk ir-rekwiżiti tal-Pilastru 2 ikunu adattati u suffiċjenti sabiex itaffu r-riskji potenzjali għall-istabbiltà finanzjarja (rekwiżiti tal-Pilastru 2). L-awtoritajiet kompetenti jistgħu jiddeċiedu biss li ma jimponu l-ebda wieħed mir-rekwiżiti ta’ hawn fuq, fuq it-TCBs meta jkunu jistgħu jiġġustifikaw li r-riskji li tali TCBs joħolqu għall-istabbiltà finanzjarja u għall-integrità tas-suq ma jiżdidux b’mod sinifikanti fin-nuqqas ta’ dawk ir-rekwiżiti (deċiżjoni ta’ differiment). L-awtoritajiet kompetenti jeħtiġilhom jirrivalutaw id-deċiżjoni tagħhom li jiddifferixxu fi żmien sena mid-data li fiha tkun ittieħdet id-deċiżjoni.
Il-valutazzjoni tal-importanza sistemika tat-TCBs li jappartjenu għal grupp ta’ pajjiż terz b’fergħat u b’sussidjarji madwar l-UE trid titmexxa (i) mis-superviżur konsolidanti tal-grupp rilevanti fl-Unjoni, fejn japplika l-Artikolu 111 tad-DRK; (ii) mill-awtorità kompetenti li ssir il-konsolidata tal-grupp fl-UE f’konformità ma’ dak l-Artikolu jekk it-TCBs jiġu ttrattati bħala istituzzjonijiet sussidjarji; jew (iii) mill-ABE, meta l-awtorità kompetenti prinċipali ma tkunx bdiet il-valutazzjoni jew is-superviżur konsolidat ipotetiku ma jkunx ġie ddeterminat fi żmien perjodu ta’ tliet xhur. Id-deċiżjoni dwar jekk jiġix impost xi wieħed mir-rekwiżiti msemmijin hawn fuq jew jekk tiġix differita l-impożizzjoni ta’ tali rekwiżiti fuq it-TCBs ivvalutati bħala sistemiċi, trid tittieħed bħala deċiżjoni konġunta mill-awtorità kompetenti prinċipali u mill-awtoritajiet kompetenti responsabbli għas-superviżjoni tat-TCBs u tas-sussidjarji tal-istess grupp ta’ pajjiż terz.
Barra minn hekk, il-qafas il-ġdid tat-TCBs ma jissostitwixxix jew ma jipprevjenix kwalunkwe diskrezzjoni li l-Istati Membri bħalissa jista’ jkollhom sabiex jimponu rekwiżit ta’ applikazzjoni ġenerali fuq impriżi stabbiliti f’ċerti pajjiżi terzi sabiex iwettqu attivitajiet bankarji fit-territorju tagħhom permezz ta’ sussidjarji awtorizzati f’konformità mal-Kapitolu 1 tat-Titolu III tad-DRK.
L-impatt tal-qafas il-ġdid
Skont il-qafas il-ġdid propost, it-TCBs li bħalissa qegħdin joperaw fl-UE se jkollhom bżonn jiġu awtorizzati mill-ġdid. Madankollu, l-ispejjeż ta’ konformità u dawk tranżizzjonali assoċjati ma’ din l-awtorizzazzjoni u mal-operazzjoni kontinwa jiġu mmitigati b’mod sinifikanti miċ-ċirkustanzi li ġejjin:
(a)It-TCBs ikollhom perjodu tranżitorju ta’ 12-il xahar wara l-perjodu ta’ traspożizzjoni ta’ 18-il xahar tad-Direttiva sabiex jiksbu l-awtorizzazzjoni u, għalhekk, ikunu jistgħu jqassmu l-ispejjeż tranżizzjonali tul dan il-perjodu;
(b)ir-rekwiżiti ta’ awtorizzazzjoni u prudenzjali huma fil-biċċa l-kbira bbażati fuq ir-rekwiżiti nazzjonali eżistenti f’diversi Stati Membri u, billi l-qafas il-ġdid fih rekwiżiti simili ħafna għalihom, it-TCBs ikollhom iġarrbu biss spejjeż limitati biex jadattaw;
(c)fuq il-bażi tad-data tal-31 ta’ Diċembru 2020, sa 40 minn 106 TCBs awtorizzati biex joperaw f’diversi Stati Membri kienu jikkwalifikaw bħala tal-Klassi 2 u, għalhekk, dawk l-40 ikunu soġġetti għal rekwiżiti prudenzjali u ta’ rapportar komparattivament anqas stretti skont il-qafas il-ġdid;
(d)fuq il-bażi tal-istess data u minn dik id-data, tliet TCBs biss kellhom assi fil-kotba tagħhom li jaqbżu t-EUR 30 biljun u, għalhekk, ikunu soġġetti għall-valutazzjoni tal-importanza sistemika.
Filwaqt li t-TCBs jistgħu jkunu soġġetti għal spejjeż addizzjonali sabiex jikkonformaw mal-obbligi l-ġodda ta’ rapportar, dawn ikunu ġġustifikati biex jintlaħaq l-objettiv li tissaħħaħ il-protezzjoni tal-istabbiltà finanzjarja u tal-integrità tas-suq.
Rieżami tar-reġim ta’ sanzjonijiet amministrattivi
Il-pagamenti perjodiċi ta’ penali huma introdotti bħala għodda ġdida ta’ infurzar bl-għan li jiġi żgurat li l-istituzzjonijiet ta’ kreditu jikkonformaw malajr mar-regoli prudenzjali. Barra minn hekk, issir distinzjoni ċara bejn il-pagamenti perjodiċi ta’ penali u l-penali amministrattivi. Il-lista ta’ ksur soġġett għal penali u għal sanzjonijiet amministrattivi hija ssupplimentata b’rekwiżiti prudenzjali li bħalissa huma neqsin mil-lista ta’ ksur li jista’ jiġi ssanzjonat skont l-Artikolu 67 tad-DRK. L-Artikoli 66 u 67 tad-DRK huma emendati sabiex jiċċaraw id-definizzjoni ta’ “valur tal-bejgħ nett annwali totali” u jiddefinixxuh b’referenza għall-indikatur tan-negozju fl-Artikolu 314 il-ġdid tas-CRR.
Sabiex jiġu żgurati kundizzjonijiet ekwi fil-qasam tas-setgħat ta’ sanzjonar, l-Istati Membri huma meħtieġa jipprevedu penali amministrattivi, pagamenti perjodiċi ta’ penali u miżuri amministrattivi oħrajn fir-rigward ta’ ksur tad-dispożizzjonijiet nazzjonali li jittrasponu d-DRK u s-CRR. Barra minn hekk, ġew introdotti salvagwardji proċedurali għall-applikazzjoni effettiva tal-penali speċjalment fil-każ ta’ akkumulazzjoni ta’ penali amministrattivi u ta’ pieni kriminali dwar l-istess ksur. Għal dan l-għan, l-Artikolu 70 tad-DRK huwa emendat sabiex jirrikjedi li l-Istati Membri jistabbilixxu regoli dwar il-kooperazzjoni bejn l-awtoritajiet kompetenti u l-awtoritajiet ġudizzjarji f’każijiet ta’ duplikazzjoni ta’ proċedimenti u ta’ pieni kriminali u amministrattivi dwar l-istess ksur. Dawn ir-regoli huma maħsubin sabiex jipprevedu livell suffiċjenti ta’ protezzjoni għall-persuna fiżika jew ġuridika soġġetta għal din id-duplikazzjoni tal-proċedimenti f’konformità mal-“prinċipju ne bis in idem”.
Rieżami tal-kompożizzjoni tar-rekwiżiti tal-Pilastru 2
Sabiex tissaħħaħ il-koerenza interna tal-qafas regolatorju, id-DRK V allinjat in-natura tal-kapital regolatorju li l-banek jeħtiġilhom iżommu sabiex jissodisfaw ir-rekwiżit ta’ kapital tal-Pilastru 2 mal-kompożizzjoni tal-kapital minimu tar-rekwiżit ta’ kapital tal-Pilastru 1. B’deroga mir-regola ġenerali stabbilita fl-Artikolu 104a(4) tad-DRK, is-superviżuri għandhom id-diskrezzjoni li jiddeċiedu, fuq bażi ta’ każ b’każ, li jimponu rekwiżiti ta’ kapital tal-Pilastru 2 b’sehem ogħla ta’ kapital tal-Grad 1 jew ta’ kapital tas-CET 1. Dan it-trattament il-ġdid ġie implimentat biss dan l-aħħar matul il-kriżi tal-COVID-19. Filwaqt li għadu kmieni wisq għal konklużjonijiet komprensivi dwar l-allinjament riċenti, l-ewwel rieżami kkonferma l-utilità ta’ kompożizzjoni standard konsistenti tar-rekwiżiti ta’ kapital minimu (Pilastru 1) u addizzjonali (Pilastru 2).
Aġġustamenti li jakkumpanjaw l-introduzzjoni tal-minimu tal-output
L-introduzzjoni tal-minimu tal-output (OF) fil-kalkolu tal-ammont tal-iskopertura totali għar-riskju (TREA) kif stabbilit fl-Artikolu 92 tas-CRR se jkollha impatt fuq dawk ir-rekwiżiti ta’ fondi proprji stabbiliti fid-DRK li l-kalkolu tagħhom jiddependi fuq it-TREA. Dawk ir-rekwiżiti huma r-rekwiżit tar-riżerva ta’ konservazzjoni tal-kapital (capital conservation buffer, CCB), ir-rekwiżit tar-riżerva ta’ kapital kontroċiklika (countercyclical capital buffer, CCyB), ir-rekwiżiti tar-riżerva għal istituzzjonijiet globali sistemikament importanti u għal istituzzjonijiet oħrajn sistematikament importanti (G-/O-SIIs), ir-rekwiżit tar-riżerva għar-riskju sistemiku (systemic risk buffer, SyRB), u – sa fejn awtorità kompetenti tuża approċċ li jistabbilixxih bħala perċentwal tat-TREA sa mill-bidu nett – ir-rekwiżit tal-Pilastru 2 speċifiku għall-istituzzjoni (Pillar 2 requirement, P2R).
Tnejn minn dawk ir-rekwiżiti, jiġifieri l-P2R u s-SyRB, jistgħu jintużaw sabiex jiġu indirizzati riskji li jkunu simili fin-natura għal dawk indirizzati mill-OF. Konsegwentement, hemm il-possibbiltà li ċerti riskji (pereż. ir-riskju tal-mudell) jistgħu jingħaddu darbtejn ladarba jibda japplika l-OF. Dan jeħtieġ li jiġi evitat. Il-parir tal-ABE dwar il-finalizzazzjoni ta’ Basel III jinkludi rakkomandazzjoni speċifika dwar din il-kwistjoni u jitlob, b’mod aktar ġenerali, lill-awtoritajiet kompetenti u nnominati sabiex jerġgħu jikkunsidraw il-livell xieraq ta’ P2R u s-SyrB, rispettivament, ladarba jibda japplika l-OF.
Fid-dawl ta’ dan ta’ hawn fuq, il-proposta temenda l-Artikoli 104a u 133 tad-DRK - li jistabbilixxu r-regoli dwar il-P2R u l-SyrB, rispettivament - bl-introduzzjoni ta’ salvagwardji mmirati lejn il-prevenzjoni ta’ żidiet mhux ġustifikati fil-P2R u fir-rekwiżit ta’ SyRB wara li istituzzjoni tkun marbuta bl-OF:
·ir-rekwiżit tal-P2R u tal-SyrB se jkun “iffriżat” sabiex jiġu evitati żidiet awtomatiċi (imsejħin ukoll “aritmetiċi”) fl-ammont ta’ kapital regolatorju meħtieġ skont dawk iż-żewġ rekwiżiti. Din is-salvagwardja hija ġġustifikata mill-fatt li ż-żieda fl-RWAs minħabba li l-istituzzjoni ssir marbuta bl-OF tkun, jekk il-bqija jibqa’ kollox kif inhu, purament aritmetika u ma tkunx tirrifletti żieda attwali fir-riskji li tkun tiġġustifika l-ħtieġa ta’ kapital addizzjonali mill-istituzzjoni;
·l-awtorità kompetenti tal-istituzzjoni tkun meħtieġa tirrieżamina l-kalibrazzjoni tal-P2R u l-awtorità kompetenti jew innominata, kif applikabbli, tkun meħtieġa tirrieżamina l-kalibrazzjoni tar-rekwiżit tal-SyRB, rispettivament, sabiex tistabbilixxi jekk huwiex preżenti għadd doppju tar-riskju, u jekk iva, sabiex terġa’ tikkalibra dawk ir-rekwiżiti sabiex jiġi evitat dan l-għadd doppju;
·iż-żewġ rekwiżiti jibqgħu ffriżati sakemm jiġu konklużi r-rieżamijiet rispettivi u jitħabbru d-deċiżjonijiet rilevanti dwar il-kalibrazzjoni xierqa tar-rekwiżiti.
L-Artikoli 104a u 133 tad-DRK huma emendati wkoll sabiex jiċċaraw li r-rekwiżit tal-P2R u tal-SyrB ma jistax jintuża biex ikopri r-riskji li diġà huma koperti bis-sħiħ mill-OF.
Fl-aħħar nett, l-Artikolu 131 huwa emendat biex jirrikjedi li l-awtoritajiet kompetenti jew innominati, kif applikabbli, jirrieżaminaw il-kalibrazzjoni tar-rekwiżit ta’ riżerva ta’ O-SII ta’ O-SII meta dik l-O-SII ssir marbuta bl-OF, biex jiżguraw li l-kalibrazzjoni tibqa’ xierqa.
Żvelar
L-Artikolu 106 huwa emendat biex jippermetti lill-Istati Membri jagħtu lis-superviżuri s-setgħa li jirrikjedu lill-istituzzjonijiet jippreżentaw informazzjoni lill-ABE sa xi skadenza. Dan isegwi mill-bidliet li saru fl-Artikoli 433 u 434 tas-CRR, li jeħtieġu li l-ABE tiċċentralizza l-pubblikazzjoni tal-iżvelar tal-istituzzjonijiet. Barra minn hekk, il-proposta tippermetti lis-superviżuri jawtorizzaw lill-istituzzjonijiet jużaw mezzi u postijiet speċifiċi għal pubblikazzjonijiet għajr is-sit web tal-ABE. Dan huwa konformi mal-bidla proposta fis-CRR li skont din, minbarra l-pubblikazzjoni ċentralizzata tal-ABE, l-istituzzjonijiet jibqgħu liberi li jippubblikaw l-iżvelar tagħhom stess permezz ta’ mezzi oħrajn.
Valutazzjoni komparattiva għas-superviżjoni ta’ approċċi għall-kalkolu tar-rekwiżiti ta’ fondi proprji
L-Artikolu 78 huwa emendat sabiex iżid żewġ tipi ta’ approċċi bl-għan li jiġu kkalkolati r-rekwiżiti ta’ fondi proprji minbarra l-approċċi inklużi fil-kamp ta’ applikazzjoni tal-valutazzjoni komparattiva għas-superviżjoni, jiġifieri:
(a)approċċi ta’ mmudellar użati għall-kalkolu tat-telf mistenni tar-riskju ta’ kreditu kemm skont l-Istandard Internazzjonali tar-Rapportar Finanzjarju (IFRS) 9 kif ukoll skont l-istandards kontabilistiċi nazzjonali; u
(b)l-approċċ standardizzat alternattiv għar-riskju tas-suq stabbilit fil-Parti Tlieta, it-Titolu IV, il-Kapitolu 1a tas-CRR minħabba li l-istituzzjonijiet jistgħu jimmudellaw ċerti parametri skont dak l-approċċ.
Billi l-approċċi użati għall-kalkolu tat-telf mistenni tar-riskju ta’ kreditu jistgħu jintużaw ukoll mill-istituzzjonijiet bl-użu tal-approċċ standardizzat għar-riskju ta’ kreditu stabbilit fil-Parti Tlieta, it-Titolu II, il-Kapitolu 2 tas-CRR, dawk l-istituzzjonijiet huma inklużi wkoll fil-kamp ta’ applikazzjoni tal-eżerċizzju ta’ valutazzjoni komparattiva għas-superviżjoni. Madankollu, l-ABE hija meħtieġa tiddeċiedi liema minn dawk l-istituzzjonijiet jeħtiġilhom jiġu inklużi, filwaqt li jitqies il-prinċipju tal-proporzjonalità.
L-Artikolu 78 huwa emendat ukoll sabiex jippermetti l-possibbiltà li titnaqqas il-frekwenza tal-eżerċizzji ta’ valutazzjoni komparattiva minn kull sena għal kull sentejn b’rikonoxximent tal-fatt li wara li jitwettaq ċertu numru ta’ eżerċizzji, frekwenza aktar baxxa x’aktarx tkun biżżejjed sabiex jiġu mmonitorjati l-eżiti tal-approċċi tal-istituzzjonijiet. Dan inaqqas ukoll il-piż amministrattiv għall-istituzzjonijiet li jużaw l-approċċi ta’ valutazzjoni komparattiva.
2021/0341 (COD)
Proposta għal
DIRETTIVA TAL-PARLAMENT EWROPEW U TAL-KUNSILL
li temenda d-Direttiva 2013/36/UE fir-rigward tas-setgħat superviżorji, tas-sanzjonijiet, tal-fergħat ta’ pajjiżi terzi, u tar-riskji ambjentali, soċjali u ta’ governanza, u li temenda d-Direttiva 2014/59/UE
(Test b’rilevanza għaż-ŻEE)
IL-PARLAMENT EWROPEW U L-KUNSILL TAL-UNJONI EWROPEA,
Wara li kkunsidraw it-Trattat dwar il-Funzjonament tal-Unjoni Ewropea u, b’mod partikolari, l-Artikolu 53(1) tiegħu,
Wara li kkunsidraw il-proposta tal-Kummissjoni Ewropea,
Wara li l-abbozz tal-att leġiżlattiv intbagħat lill-parlamenti nazzjonali,
Wara li kkunsidraw l-opinjoni tal-Bank Ċentrali Ewropew,
Wara li kkunsidraw l-opinjoni tal-Kumitat Ekonomiku u Soċjali Ewropew,
Filwaqt li jaġixxu skont il-proċedura leġiżlattiva ordinarja,
Billi:
(1)Jenħtieġ li l-awtoritajiet kompetenti, il-persunal tagħhom u l-membri tal-korpi ta’ governanza tagħhom ikunu indipendenti mill-influwenza politika u ekonomika. Ir-riskji ta’ kunflitti ta’ interess jimminaw l-integrità tas-sistema finanzjarja tal-Unjoni u jagħmlu ħsara lill-għan ta’ unjoni bankarja u tas-swieq kapitali integrata. Jenħtieġ li d-Direttiva 2013/36/UE tipprovdi dispożizzjonijiet aktar dettaljati għall-Istati Membri sabiex jiżguraw li l-awtoritajiet kompetenti, inklużi l-persunal u l-maniġment tagħhom, jaġixxu b’mod indipendenti u oġġettiv. F’dan il-kuntest, jenħtieġ li jiġu stabbiliti rekwiżiti minimi għall-prevenzjoni ta’ kunflitti ta’ interessi. Jenħtieġ li l-Awtorità Bankarja Ewropea (ABE) toħroġ linji gwida indirizzati lill-awtoritajiet kompetenti dwar il-prevenzjoni ta’ kunflitti ta’ interessi, fuq il-bażi tal-aħjar prattiki internazzjonali.
(2)Jenħtieġ li l-awtoritajiet kompetenti jkollhom is-setgħa neċessarja li jirtiraw l-awtorizzazzjoni mogħtija lil istituzzjoni ta’ kreditu meta tali istituzzjoni ta’ kreditu tkun ġiet iddikjarata li qed tfalli jew probabbli li tfalli u, fl-istess ħin, ma tkunx issodisfat il-kundizzjonijiet l-oħrajn għar-riżoluzzjoni stabbiliti mid-Direttiva 2014/59/UE tal-Parlament Ewropew u tal-Kunsill jew mir-Regolament (UE) Nru 806/2014 tal-Parlament Ewropew u tal-Kunsill. F’sitwazzjoni bħal din, jenħtieġ li istituzzjoni ta’ kreditu tiġi stralċjata f’konformità mal-proċedimenti nazzjonali ta’ insolvenza applikabbli, jew f’tipi oħrajn ta’ proċedimenti stabbiliti għal dawk l-istituzzjonijiet skont il-liġi nazzjonali, u għalhekk jenħtieġ li twaqqaf l-attivitajiet li għalihom tkun ingħatat l-awtorizzazzjoni.
(3)Il-forniment ta’ servizzi bankarji fl-Unjoni jiddependi mill-kundizzjoni li l-istituzzjoni ta’ kreditu jkollha awtorizzazzjoni preċedenti u preżenza fiżika permezz ta’ persuna ġuridika jew fergħa fit-territorju tagħha. Huwa biss b’dak il-mod li l-istituzzjonijiet ta’ kreditu jistgħu jkunu soġġetti għal regolamentazzjoni u għal superviżjoni prudenzjali effettivi li huma neċessarji sabiex jiġi mminimizzat ir-riskju ta’ falliment u, meta jseħħ, sabiex jiġi mmaniġġat ta’ dak il-falliment biex jiġi evitat milli jinxtered b’mod diżordnat u li jwassal għall-kollass tas-sistema finanzjarja (riskju ta’ kontaġju, pereż., permezz ta’ assalt bankarju jew falliment bankarju kkawżat minn self imprudenti). Il-forniment ta’ servizzi bankarji fl-Unjoni mingħajr tali preżenza fiżika jżid il-preżenza u l-prevalenza fis-swieq finanzjarji meta l-istituzzjonijiet ta’ kreditu jkunu involuti mill-qrib f’segmenti tar-riskju mhux soġġetti għar-regolamentazzjoni u għas-superviżjoni prudenzjali tal-Unjoni, li jista’ eventwalment jhedded l-istabbiltà finanzjarja tal-Unjoni jew tal-Istati Membri individwali tagħha. Il-kriżi finanzjarja tal-2008-2009 hija l-aħħar preċedent storiku li jenfasizza kif segmenti żgħar tas-suq jistgħu jsiru s-sors ta’ theddid sinifikanti għall-istabbiltà finanzjarja tal-Unjoni u tal-Istati Membri tagħha jekk jitħallew barra mill-kamp ta’ applikazzjoni tar-regolamentazzjoni u tas-superviżjoni prudenzjali. Għalhekk, huwa neċessarju li jiġi stabbilit rekwiżit espliċitu fid-dritt tal-Unjoni li l-impriżi stabbiliti f’pajjiż terz u li jfittxu li jipprovdu servizzi bankarji fl-Unjoni jenħtieġ li tal-anqas jistabbilixxu fergħa fi Stat Membru u li t-tali fergħa tkun awtorizzata f’konformità mal-leġiżlazzjoni tal-Unjoni, sakemm l-impriża ma tixtieqx tipprovdi servizzi bankarji fl-Unjoni permezz ta’ sussidjarja. Madankollu, jenħtieġ li dak ir-rekwiżit li tiġi stabbilita fergħa ma japplikax għal każijiet ta’ solleċitazzjoni inversa tas-servizzi, billi f’dan il-każ ikun il-klijent li javviċina lill-impriża fil-pajjiż terz sabiex jitlob il-forniment tas-servizz.
(4)Jenħtieġ li s-superviżuri tal-istituzzjonijiet ta’ kreditu jkollhom is-setgħat neċessarji kollha li jippermettulhom iwettqu dmirijiethom u li jkopru d-diversi operazzjonijiet imwettqin mill-entitajiet superviżati. Għal dak l-għan u sabiex jiżdiedu l-kundizzjonijiet ekwi, is-superviżuri jeħtiġilhom ikollhom għad-dispożizzjoni tagħhom is-setgħat superviżorji kollha li jippermettulhom ikopru operazzjonijiet materjali li jistgħu jitwettqu mill-entitajiet superviżati. Għalhekk, jenħtieġ li l-Bank Ċentrali Ewropew u l-awtoritajiet nazzjonali kompetenti jiġu nnotifikati f’każ li operazzjoni materjali, inklużi akkwisti minn entitajiet superviżati ta’ parteċipazzjonijiet materjali f’entitajiet finanzjarji jew mhux finanzjarji, trasferimenti materjali ta’ assi u ta’ obbligazzjonijiet minn jew lil entitajiet superviżati, u fużjonijiet u diviżjonijiet li jinvolvu entitajiet superviżati, imwettqin minn entità superviżata jqajmu tħassib dwar il-profil prudenzjali tagħha, jew dwar attivitajiet possibbli ta’ ħasil tal-flus u ta’ finanzjament tat-terroriżmu. Barra minn hekk, jenħtieġ li l-BĊE u l-awtoritajiet kompetenti nazzjonali jkollhom is-setgħa li jintervjenu f’każijiet bħal dawn.
(5)Fir-rigward tal-fużjonijiet u tad-diviżjonijiet, id-Direttiva (UE) 2017/1132 tistabbilixxi regoli u proċeduri armonizzati, b’mod partikolari għall-fużjonijiet u għad-diviżjonijiet transfruntiera ta’ kumpaniji b’responsabbiltà limitata. Għalhekk, jenħtieġ li l-proċedura ta’ valutazzjoni mill-awtoritajiet kompetenti stipulata f’din id-Direttiva tkun komplementari għad-Direttiva (UE) 2017/1132 u jenħtieġ li ma tikkontradixxi l-ebda waħda mid-dispożizzjonijiet tagħha. Fil-każ ta’ dawk il-fużjonijiet u d-diviżjonijiet transfruntiera li jaqgħu taħt il-kamp ta’ applikazzjoni tad-Direttiva 2017/1132, jenħtieġ li l-opinjoni motivata maħruġa mill-awtorità superviżorja kompetenti tkun parti mill-valutazzjoni tal-konformità mal-kundizzjonijiet rilevanti kollha u t-tlestija xierqa tal-proċeduri u tal-formalitajiet kollha meħtieġa għaċ-ċertifikat ta’ qabel il-fużjoni jew ta’ qabel id-diviżjoni. Għalhekk, jenħtieġ li l-opinjoni motivata tiġi ttrasferita lill-awtorità nazzjonali maħtura responsabbli għall-ħruġ taċ-ċertifikat ta’ qabel il-fużjoni jew ta’ qabel id-diviżjoni skont id-Direttiva 2017/1132.
(6)Biex jiġi żgurat li l-awtoritajiet kompetenti jkunu jistgħu jintervjenu qabel ma titwettaq waħda minn dawn l-operazzjonijiet materjali, jenħtieġ li jiġu nnotifikati ex ante. Jenħtieġ li dik in-notifika tkun akkumpanjata mill-informazzjoni neċessarja għall-awtoritajiet kompetenti sabiex jivvalutaw l-operazzjoni ppjanata minn perspettiva prudenzjali u ta’ kontra l-ħasil tal-flus u ta’ kontra l-finanzjament tat-terroriżmu. Jenħtieġ li dik il-valutazzjoni mill-awtoritajiet kompetenti tibda fil-mument tar-riċevuta tan-notifika inkluża l-informazzjoni mitluba kollha u, fil-każ tal-akkwist ta’ parteċipazzjoni materjali jew tat-trasferiment materjali ta’ assi u ta’ obbligazzjonijiet, jenħtieġ li tkun limitata fiż-żmien.
(7)Fil-każ tal-akkwist ta’ parteċipazzjoni azzjonista kwalifikanti, jew tat-trasferiment materjali ta’ assi jew ta’ obbligazzjonijiet, il-konklużjoni tal-valutazzjoni tista’ twassal sabiex l-awtorità kompetenti tiddeċiedi li topponi l-operazzjoni. Fin-nuqqas ta’ oppożizzjoni mill-awtoritajiet kompetenti f’perjodu partikolari, jenħtieġ li l-operazzjoni titqies bħala approvata.
(8)Sabiex tiġi żgurata l-proporzjonalità u jiġi evitat piż amministrattiv żejjed, jenħtieġ li dawk is-setgħat addizzjonali tal-awtoritajiet kompetenti jkunu applikabbli biss għal operazzjonijiet meqjusin materjali. Jenħtieġ li l-operazzjonijiet li jikkonsistu f’fużjonijiet jew f’diviżjonijiet biss jiġu ttrattati awtomatikament bħala operazzjonijiet materjali, billi l-entità li tkun għadha kif inħolqot tista’ tkun mistennija li tippreżenta profil prudenzjali differenti b’mod sinifikanti mill-entitajiet inizjalment involuti fil-fużjoni jew fid-diviżjoni. Barra minn hekk, jenħtieġ li l-fużjonijiet jew id-diviżjoni ma tiġix konkluża minn entitajiet li jwettquha qabel ma tasal opinjoni pożittiva minn qabel mill-awtoritajiet kompetenti. Operazzjonijiet oħrajn (inkluż l-akkwist ta’ parteċipazzjoni u t-trasferimenti ta’ assi u ta’ obbligazzjonijiet), meta jitqiesu materjali, jenħtieġ li jiġu vvalutati mill-awtoritajiet kompetenti fuq il-bażi ta’ proċedura ta’ approvazzjoni taċita.
(9)F’xi sitwazzjonijiet (pereżempju meta jkunu involuti entitajiet stabbiliti f’diversi Stati Membri), l-operazzjonijiet jistgħu jeħtieġu notifiki u valutazzjonijiet multipli minn awtoritajiet kompetenti differenti, li jeħtieġu kooperazzjoni effiċjenti fost dawk l-awtoritajiet. Għalhekk, huwa neċessarju li jiġu ppreċiżati l-obbligi ta’ kooperazzjoni, b’mod partikolari n-notifiki trażversali bikrija, l-iskambju bla xkiel ta’ informazzjoni u l-koordinazzjoni fil-valutazzjoni.
(10)Huwa neċessarju li d-dispożizzjonijiet relatati mal-akkwist ta’ parteċipazzjoni azzjonista kwalifikanti f’istituzzjoni ta’ kreditu jiġu allinjati ma’ dispożizzjonijiet dwar l-akkwist ta’ parteċipazzjoni azzjonista kwalifikanti minn istituzzjoni, f’każ li ż-żewġ valutazzjonijiet ikunu jridu jitwettqu għall-istess operazzjoni. Tabilħaqq, mingħajr artikolazzjoni xierqa, dawn id-dispożizzjonijiet jistgħu jwasslu għal inkonsistenzi fil-valutazzjoni mwettqa mill-awtoritajiet kompetenti, u fl-aħħar mill-aħħar id-deċiżjonijiet meħudin minnhom. Għalhekk, huwa neċessarju li jiġi pprovdut żmien addizzjonali simili pprovdut lill-awtoritajiet kompetenti sabiex jirrikonoxxu l-wasla tan-notifika meta l-operazzjoni titqies kumplessa).
(11)Jenħtieġ li l-ABE tingħata l-mandat li tiżviluppa standards tekniċi regolatorji u standards tekniċi ta’ implimentazzjoni sabiex tiżgura tfassil xieraq tal-użu ta’ dawk is-setgħat superviżorji addizzjonali. Jenħtieġ li dawk l-istandards tekniċi regolatorji u l-istandards tekniċi ta’ implimentazzjoni, b’mod partikolari, jispeċifikaw l-informazzjoni li għandha tasal għand l-awtoritajiet kompetenti, l-elementi li għandhom jiġu vvalutati, u l-kooperazzjoni meta jkunu involuti aktar minn awtorità kompetenti waħda. Dawk id-diversi elementi huma kruċjali sabiex jiġi żgurat li metodoloġija superviżorja armonizzata biżżejjed tippermetti li d-dispożizzjonijiet dwar is-setgħat addizzjonali jiġu implimentati b’mod effiċjenti, bil-piż amministrattiv addizzjonali minimu possibbli.
(12)Huwa kruċjali li l-istituzzjonijiet ta’ kreditu, il-kumpaniji azzjonisti finanzjarji u l-kumpaniji azzjonisti finanzjarji mħalltin jikkonformaw mar-rekwiżiti prudenzjali biex jiżguraw is-sikurezza u s-solidità tagħhom u jippreservaw l-istabbiltà tas-sistema finanzjarja, kemm fil-livell tal-Unjoni b’mod ġenerali kif ukoll f’kull Stat Membru. Għalhekk, jenħtieġ li l-BĊE u l-awtoritajiet nazzjonali kompetenti jkollhom is-setgħa li jieħdu miżuri f’waqthom u deċiżivi meta dawk l-istituzzjonijiet ta’ kreditu, il-kumpaniji azzjonisti finanzjarji u l-kumpaniji azzjonisti finanzjarji mħalltin u l-maniġers effettivi tagħhom jonqsu milli jikkonformaw mar-rekwiżiti prudenzjali jew mad-deċiżjonijiet superviżorji.
(13)Sabiex jiġu żgurati kundizzjonijiet ekwi fil-qasam tas-setgħat ta’ sanzjonar, jenħtieġ li l-Istati Membri jkunu meħtieġa jipprevedu penali amministrattivi effettivi, proporzjonati u dissważivi, pagamenti perjodiċi ta’ penali u miżuri amministrattivi oħrajn fir-rigward ta’ ksur tad-dispożizzjonijiet nazzjonali li jittrasponu din id-Direttiva u ksur tar-Regolament (UE) Nru 575/2013 tal-Parlament Ewropew u tal-Kunsill. B’mod partikolari, l-Istati Membri jistgħu jimponu penali amministrattivi fejn il-ksur rilevanti jkun ukoll soġġett għad-dritt penali nazzjonali. Dawk il-penali amministrattivi, il-pagamenti perjodiċi ta’ penali u miżuri amministrattivi oħrajn jenħtieġ li jissodisfaw ċerti rekwiżiti minimi, inklużi s-setgħat minimi li jenħtieġ li jingħataw lill-awtoritajiet kompetenti sabiex ikunu jistgħu jimponuhom, il-kriterji li l-awtoritajiet kompetenti jenħtieġ li jqisu fl-applikazzjoni tagħhom, ir-rekwiżiti ta’ pubblikazzjoni jew il-livelli ta’ penali amministrattivi u ta’ pagamenti perjodiċi ta’ penali. Jenħtieġ li l-Istati Membri jistabbilixxu regoli speċifiċi u mekkaniżmi effettivi fir-rigward tal-applikazzjoni ta’ pagamenti perjodiċi ta’ penali.
(14)Jenħtieġ li l-penali amministrattivi pekunarji jkollhom effett ta’ deterrent sabiex jipprevjenu lill-persuna fiżika jew ġuridika li tikser id-dispożizzjonijiet nazzjonali li jittrasponu d-Direttiva 2013/36/UE jew bi ksur tar-Regolament (UE) Nru 575/2013 milli tinvolvi ruħha fl-istess imġiba jew f’imġiba simili fil-futur. Jenħtieġ li l-Istati Membri jkunu meħtieġa jipprovdu għal penali amministrattivi li jkunu effettivi, proporzjonati u dissważivi. Barra minn hekk, jenħtieġ li l-awtoritajiet kompetenti jqisu kwalunkwe piena kriminali preċedenti li setgħet ġiet imposta fuq l-istess persuna fiżika jew ġuridika responsabbli għall-istess ksur meta jiddeterminaw it-tip ta’ penali amministrattivi jew ta’ miżuri amministrattivi oħrajn u l-livell ta’ penali amministrattivi pekunarji. Dan sabiex jiġi żgurat li s-severità tal-penali kollha u tal-miżuri amministrattivi l-oħrajn imposti għal skopijiet punittivi f’każ ta’ akkumulazzjoni ta’ proċedimenti amministrattivi u kriminali tkun limitata għal dak li jkun neċessarju fid-dawl tas-serjetà tal-ksur ikkonċernat. Għal dak l-għan, huwa essenzjali li tissaħħaħ il-kooperazzjoni bejn l-awtoritajiet kompetenti u l-awtoritajiet ġudizzjarji fil-każ ta’ akkumulazzjoni ta’ proċedimenti amministrattivi u kriminali kontra l-istess persuni responsabbli għall-istess ksur. Jenħtieġ li l-Istati Membri jistabbilixxu regoli u mekkaniżmi speċifiċi sabiex jiffaċilitaw tali kooperazzjoni.
(15)Jenħtieġ li l-awtoritajiet kompetenti jkunu jistgħu jimponu penali amministrattivi fuq l-istess persuna fiżika jew ġuridika responsabbli għall-istess atti jew ommissjonijiet. Madankollu, jenħtieġ li tali akkumulazzjoni ta’ proċedimenti u ta’ penali fuq l-istess ksur ssegwi objettivi differenti ta’ interess ġenerali. Jenħtieġ li l-Istati Membri jistabbilixxu regoli li jipprevedu koordinazzjoni xierqa bejn il-proċedimenti amministrattivi u kriminali. Jenħtieġ li tali regoli jillimitaw l-impożizzjoni ta’ penali kumulattivi fir-rigward tal-istess ksur fuq il-persuna fiżika jew ġuridika kkonċernata għal dawk li jkun strettament neċessarju sabiex jintlaħqu dawk l-objettivi differenti. Barra minn hekk, jenħtieġ li l-Istati Membri jistabbilixxu regoli sabiex jiżguraw li s-severità tal-penali amministrattivi u tal-pieni kriminali kollha u ta’ miżuri oħrajn imposti f’każijiet ta’ akkumulazzjoni ta’ proċedimenti jkunu limitati għal dak li jkun neċessarju fid-dawl tas-serjetà tal-ksur ikkonċernat. Jenħtieġ li l-Istati Membri jiżguraw ukoll li tali duplikazzjoni tal-proċedimenti u l-penali sussegwenti jikkonformaw mal-prinċipju ne bis in idem u li d-drittijiet tal-persuna fiżika jew ġuridika kkonċernata jkunu protetti kif xieraq.
(16)Jenħtieġ li l-penali amministrattivi pekunarji fuq il-persuni ġuridiċi jiġu applikati b’mod konsistenti, b’mod partikolari fir-rigward tad-determinazzjoni tal-ammont massimu tal-penali amministrattivi, li jenħtieġ li jqisu l-valur tal-bejgħ nett annwali totali tal-impriża rilevanti. Madankollu, id-definizzjoni attwali tal-fatturat nett annwali totali fid-Direttiva 2013/36/UE la hija eżawrjenti biżżejjed u lanqas ċara biżżejjed u kompluta biex jiġu żgurati kundizzjonijiet ekwi fl-applikazzjoni ta’ penali amministrattivi pekunarji. Għalhekk, huwa neċessarju li jiġu ċċarati diversi elementi tad-definizzjoni attwali tal-valur tal-bejgħ nett annwali totali sabiex tiġi evitata interpretazzjoni inkonsistenti.
(17)Minbarra l-penali amministrattivi, jenħtieġ li l-awtoritajiet kompetenti jingħataw is-setgħa li jimponu pagamenti perjodiċi ta’ penali fuq istituzzjonijiet ta’ kreditu, fuq kumpaniji azzjonisti finanzjarji, fuq kumpaniji azzjonisti finanzjarji mħalltin u fuq il-maniġers effettivi tagħhom għan-nuqqas ta’ konformità mal-obbligi tagħhom skont id-Direttiva 2013/36/UE, ir-Regolament (UE) Nru 575/2013 jew deċiżjoni maħruġa minn awtorità kompetenti. Jenħtieġ li dawk il-miżuri ta’ infurzar jiġu imposti meta jkun qed ikompli ksur ta’ rekwiżit jew deċiżjoni superviżorja tal-awtorità kompetenti. Jenħtieġ li l-awtoritajiet kompetenti jkunu jistgħu jimponu dawk il-miżuri ta’ infurzar mingħajr ma jkollhom jindirizzaw talba, ordni jew twissija minn qabel lill-parti li tkun qed twettaq il-ksur. Billi l-iskop tal-pagamenti perjodiċi ta’ penali huwa li l-persuni fiżiċi jew ġuridiċi jiġu mġegħlin itemmu ksur kontinwu, jenħtieġ li l-applikazzjoni ta’ pagamenti perjodiċi ta’ penali ma tipprevjenix lill-awtoritajiet kompetenti milli jimponu penali amministrattivi sussegwenti għall-istess ksur.
(18)Huwa neċessarju li jiġu stabbiliti penali amministrattivi, pagamenti perjodiċi ta’ penali, u miżuri amministrattivi oħrajn sabiex jiġi żgurat l-usa’ ambitu possibbli għal azzjoni wara ksur, u sabiex tgħin il-prevenzjoni ta’ aktar ksur, irrispettivament mill-kwalifika tagħhom bħala penali amministrattiva jew miżura amministrattiva oħra skont il-liġi nazzjonali. Għalhekk, jenħtieġ li l-Istati Membri jkunu jistgħu jipprevedu penali addizzjonali u livell ogħla ta’ penali amministrattivi pekunarji.
(19)Jenħtieġ li l-awtoritajiet kompetenti jimponu pagamenti perjodiċi ta’ penali li jkunu proporzjonati u effettivi. Għaldaqstant, jenħtieġ li l-awtorità kompetenti tqis l-impatt potenzjali tal-pagament perjodiku ta’ penali fuq is-sitwazzjoni finanzjarja tal-persuna ġuridika jew fiżika li tkun qed twettaq il-ksur, u tfittex li tevita li l-piena tikkawża li l-persuna ġuridika jew fiżika li tkun qed twettaq il-ksur issir insolventi, twassalha għal diffikultà finanzjarja serja jew tirrappreżenta perċentwal sproporzjonat tal-valur tal-bejgħ annwali totali tagħha.
(20)Meta l-ordinament ġuridiku tal-Istat Membru ma jippermettix il-penali amministrattivi previsti f’din id-Direttiva, ir-regoli dwar il-penali amministrattivi jistgħu jiġu applikati b’tali mod li l-penali tinbeda mill-awtorità kompetenti u tiġi imposta mill-awtoritajiet ġudizzjarji. Għalhekk, huwa neċessarju li dawk l-Istati Membri jiżguraw li l-applikazzjoni tar-regoli u tal-penali jkollha effett ekwivalenti għall-penali amministrattivi imposti mill-awtoritajiet kompetenti. Meta jimponu tali penali, jenħtieġ li l-awtoritajiet ġudizzjarji jqisu r-rakkomandazzjoni mill-awtorità kompetenti li tagħti bidu għall-penali. Jenħtieġ li l-pieni imposti jkunu effettivi, proporzjonati u dissważivi.
(21)Sabiex jiġu previsti sanzjonijiet xierqa għal ksur tad-dispożizzjonijiet nazzjonali li jittrasponu d-Direttiva 2013/36/UE u r-Regolament (UE) Nru 575/2013, jenħtieġ li tiġi ssupplimentata l-lista ta’ ksur soġġett għal penali amministrattivi, għal pagamenti perjodiċi ta’ penali u għal miżuri amministrattivi oħrajn. Għalhekk, jenħtieġ li l-lista ta’ ksur skont l-Artikolu 67 tad-Direttiva 2013/36/UE tiġi emendata.
(22)Ir-regolamentazzjoni ta’ fergħat stabbiliti minn impriżi f’pajjiż terz sabiex jipprovdu servizzi bankarji fi Stat Membru hija soġġetta għal-liġi nazzjonali u armonizzata biss sa ċertu punt limitat ħafna mid-Direttiva 2013/36/UE. Filwaqt li l-fergħat ta’ pajjiżi terzi għandhom preżenza sinifikanti fis-swieq bankarji tal-Unjoni, bħalissa huma soġġetti biss għal rekwiżiti ta’ informazzjoni ta’ livell għoli ħafna, iżda mhux għal standards prudenzjali fil-livell tal-Unjoni jew għal arranġamenti ta’ kooperazzjoni superviżorja. In-nuqqas sħiħ ta’ qafas prudenzjali komuni jwassal sabiex il-fergħat ta’ pajjiżi terzi jkunu soġġetti għal rekwiżiti nazzjonali differenti ta’ livell differenti ta’ prudenza u ta’ kopertura. Barra minn hekk, l-awtoritajiet kompetenti ma għandhomx informazzjoni komprensiva u l-għodod superviżorji neċessarji sabiex jimmonitorjaw kif xieraq ir-riskji speċifiċi maħluqin minn gruppi ta’ pajjiżi terzi li joperaw fi Stat Membru wieħed jew f’diversi Stati Membri kemm permezz ta’ fergħat kif ukoll permezz ta’ sussidjarji. Bħalissa ma hemm l-ebda arranġament superviżorju integrat fir-rigward tagħhom u l-awtorità kompetenti responsabbli għas-superviżjoni ta’ kull fergħa ta’ grupp ta’ pajjiż terz ma hijiex obbligata tiskambja informazzjoni mal-awtoritajiet kompetenti li jissorveljaw il-fergħat u s-sussidjarji l-oħrajn tal-istess grupp. Tali pajsaġġ regolatorju frammentat joħloq riskji għall-istabbiltà finanzjarja u għall-integrità tas-suq tal-Unjoni li jenħtieġ li jiġu indirizzati kif xieraq permezz ta’ qafas armonizzat dwar il-fergħat ta’ pajjiżi terzi. Jenħtieġ li t-tali qafas jinkludi rekwiżiti komuni minimi dwar l-awtorizzazzjoni, l-istandards prudenzjali, il-governanza interna, is-superviżjoni u r-rapportar. Jenħtieġ li dan is-sett ta’ rekwiżiti jibni fuq dawk li l-Istati Membri diġà japplikaw għal fergħat ta’ pajjiżi terzi fit-territorji tagħhom u jenħtieġ li jqis rekwiżiti simili jew ekwivalenti li l-pajjiżi terzi japplikaw għal fergħat barranin, bl-għan li tiġi żgurata l-konsistenza bejn l-Istati Membri u li l-qafas tal-fergħat ta’ pajjiżi terzi tal-Unjoni jiġi allinjat mal-prattiki internazzjonali prevalenti f’dan il-qasam.
(23)Għal raġunijiet ta’ proporzjonalità, jenħtieġ li r-rekwiżiti dwar il-fergħat ta’ pajjiżi terzi jiġu indirizzati b’mod relattiv għar-riskju li dawn joħolqu għall-istabbiltà finanzjarja u għall-integrità tas-suq tal-Unjoni u tal-Istati Membri. Għalhekk, jenħtieġ li l-fergħat ta’ pajjiżi terzi jiġu kkategorizzati jew bħala tal-Klassi 1, meta jitqiesu aktar riskjużi, jew, inkella, bħala tal-Klassi 2, meta jkunu żgħar u mhux kumplessi u ma joħolqux riskju sinifikanti ta’ stabbiltà finanzjarja (b’mod konsistenti mad-definizzjoni ta’ “istituzzjoni żgħira u mhux kumplessa” fir-Regolament (UE) Nru 575/2013). Għaldaqstant, jenħtieġ li l-fergħat ta’ pajjiżi terzi b’assi rreġistrati fil-kotba fl-Istat Membru f’ammont ugwali għal EUR 5 000 000 000 jew aktar jitqiesu li jippreżentaw riskju akbar bħal dan minħabba d-daqs u l-kumplessità akbar tagħhom, billi l-falliment tagħhom jista’ jwassal għal tfixkil sinifikanti tas-suq tal-Istat Membru għas-servizzi bankarji jew tas-sistema bankarja tiegħu. Jenħtieġ li fergħat ta’ pajjiżi terzi awtorizzati li jaċċettaw depożiti fil-livell tal-konsumatur jitqiesu wkoll bl-istess mod bħala aktar riskjużi irrispettivament mid-daqs tagħhom, sa fejn il-falliment tagħhom ikun jaffettwa depożitanti vulnerabbli ħafna u jista’ jwassal għal telf ta’ fiduċja fis-sikurezza u fis-solidità tas-sistema bankarja tal-Istat Membru sabiex jiġi protett it-tfaddil taċ-ċittadini. Għalhekk, jenħtieġ li dawk iż-żewġ tipi ta’ fergħat ta’ pajjiżi terzi jiġu kkategorizzati bħala tal-Klassi 1.
(24)Jenħtieġ li l-fergħat ta’ pajjiżi terzi jiġu kklassifikati wkoll bħala tal-Klassi 1 fejn l-impriża fil-pajjiż terz li tkun l-uffiċċju prinċipali tagħhom (l-“impriża prinċipali”) tkun soġġetta għal regolamentazzjoni, għal sorveljanza u għal implimentazzjoni ta’ tali regolamentazzjoni li ma jkunux iddeterminati li jkunu tal-anqas ekwivalenti għad-Direttiva 2013/36/UE u għar-Regolament (UE) Nru 575/2013 jew meta l-pajjiż terz rilevanti jkun elenkat bħala pajjiż terz b’riskju għoli li għandu defiċjenzi strateġiċi fir-reġim tiegħu dwar il-ġlieda kontra l-ħasil tal-flus u l-finanzjament tat-terroriżmu f’konformità mad-Direttiva (UE) 2015/849 tal-Parlament Ewropew u tal-Kunsill. Dawk il-fergħat ta’ pajjiżi terzi jippreżentaw riskju sinifikanti għall-istabbiltà finanzjarja tal-Unjoni u tal-Istat Membru ta’ stabbiliment minħabba li l-oqfsa bankarji regolatorji jew ta’ kontra l-ħasil tal-flus li japplikaw għall-impriża prinċipali tagħhom jonqsu milli jkopru b’mod adegwat jew jippermettu monitoraġġ xieraq tar-riskji speċifiċi li jirriżultaw mill-attivitajiet imwettqin mill-fergħa fl-Istat Membru jew mir-riskji għall-kontropartijiet fl-Istat Membru li jirriżultaw mill-grupp ta’ pajjiżi terzi. Għall-finijiet tad-determinazzjoni tal-ekwivalenza tal-istandards prudenzjali u superviżorji bankarji u tal-pajjiż terz għall-istandards tal-Unjoni, jenħtieġ li l-Kummissjoni tkun tista’ tagħti struzzjonijiet lill-ABE biex twettaq valutazzjoni f’konformità mal-Artikolu 33 tar-Regolament (UE) Nru 575/2013. Jenħtieġ li l-ABE tiżgura li l-valutazzjoni titwettaq b’mod rigoruż u trasparenti u f’konformità ma’ metodoloġija soda. Barra minn hekk, jenħtieġ li l-ABE tikkonsulta u tikkoopera mill-qrib mal-awtoritajiet superviżorji u mad-dipartimenti tal-gvern tal-pajjiżi terzi responsabbli mir-regolamentazzjoni bankarja u, fejn xieraq, mal-partijiet tas-settur privat, filwaqt li tieħu impenn li tittratta lil dawk il-partijiet b’mod ġust u li tagħtihom l-opportunità li jippreżentaw dokumentazzjoni u jagħmlu rappreżentazzjonijiet f'perjodi ta’ żmien raġonevoli. Barra minn hekk, jenħtieġ li l-ABE tiżgura li r-rapport maħruġ f’konformità mal-Artikolu 33 tar-Regolament (UE) Nru 575/2013 ikun motivat b’mod adegwat, jistabbilixxi deskrizzjoni dettaljata tal-kwistjonijiet ivvalutati u jiġi pprovdut f'perjodu ta’ żmien raġonevoli.
(25)Jenħtieġ li l-awtoritajiet kompetenti jkollhom setgħa espliċita li jirrikjedu fuq bażi ta’ każ b’każ li l-fergħat ta’ pajjiżi terzi japplikaw għal awtorizzazzjoni f’konformità mat-Titolu III, il-Kapitolu 1 tad-Direttiva 2013/36/UE, tal-anqas meta dawk il-fergħat jinvolvu rwieħhom f’attivitajiet ma’ kontropartijiet fi Stati Membri oħrajn bi ksur tar-regoli tas-suq intern jew fejn ikunu ta’ riskju sinifikanti għall-istabbiltà finanzjarja tal-Unjoni jew tal-Istat Membru fejn ikunu stabbiliti. Barra minn hekk, jenħtieġ li l-awtoritajiet kompetenti jkunu meħtieġa jivvalutaw perjodikament jekk il-fergħat ta’ pajjiżi terzi li jkollhom assi fil-kotba tagħhom f’ammont ugwali għal EUR 30 000 000 000 jew aktar għandhomx importanza sistemika. Jenħtieġ li l-fergħat kollha ta’ pajjiżi terzi li jappartjenu għall-istess grupp ta’ pajjiż terz stabbilit fi Stat Membru wieħed jew madwar l-Unjoni jkunu soġġetti b’mod konġunt għal tali valutazzjoni perjodika. Jenħtieġ li dik il-valutazzjoni teżamina, f’konformità ma’ kriterji speċifiċi, jekk dawk il-fergħat joħolqux livell analogu ta’ riskju għall-istabbiltà finanzjarja tal-Unjoni jew tal-Istati Membri tagħha bħala istituzzjonijiet iddefiniti bħala “sistemikament importanti” skont id-Direttiva 2013/36/UE u r-Regolament UE Nru 575/2013. Meta l-awtoritajiet kompetenti jikkonkludu li l-fergħat ta’ pajjiżi terzi jkunu sistemikament importanti, jenħtieġ li jimponu rekwiżiti fuq dawk il-fergħat li jkunu xierqa sabiex itaffu r-riskji għall-istabbiltà finanzjarja. Għal dawk il-finijiet, jenħtieġ li l-awtoritajiet kompetenti jkunu jistgħu jirrikjedu li l-fergħat ta’ pajjiżi terzi japplikaw għal awtorizzazzjoni bħala istituzzjonijiet sussidjarji skont id-Direttiva 2013/36/UE sabiex ikomplu jwettqu attivitajiet bankarji fl-Istat Membru jew madwar l-Unjoni. Barra minn hekk, jenħtieġ li l-awtoritajiet kompetenti jkunu jistgħu jimponu rekwiżiti oħrajn, b’mod partikolari obbligu ta’ ristrutturar tal-assi jew tal-attivitajiet tal-fergħat ta’ pajjiżi terzi fl-Unjoni sabiex dawk il-fergħat ma jibqgħux sistemiċi, jew rekwiżit ta’ konformità ma’ rekwiżiti addizzjonali ta’ kapital, ta’ likwidità, ta’ rapportar jew ta’ żvelar, meta dan ikun biżżejjed sabiex jiġu indirizzati r-riskji għall-istabbiltà finanzjarja. Jenħtieġ li l-awtoritajiet kompetenti jkollhom il-possibbiltà li ma jimponu l-ebda wieħed minn dawk ir-rekwiżiti fuq fergħat ta’ pajjiżi terzi vvalutati bħala sistemiċi biss meta l-awtoritajiet kompetenti jkunu jistgħu jiġġustifikaw li r-riskji li dawk il-fergħat joħolqu għall-istabbiltà finanzjarja u għall-integrità tas-suq tal-Unjoni u tal-Istati Membri ma jkunux jiżdiedu b’mod sinifikanti fin-nuqqas ta’ tali rekwiżiti għal perjodu ta’ mhux aktar minn sena.
(26)Sabiex tiġi żgurata l-konsistenza tad-deċiżjonijiet superviżorji fuq grupp ta’ pajjiż terz b’fergħat u b’sussidjarji madwar l-Unjoni, jenħtieġ li tiġi nnominata awtorità kompetenti prinċipali sabiex twettaq il-valutazzjoni tal-importanza sistemika. Jenħtieġ li dak ir-rwol jikkorrispondi għas-superviżur konsolidat tal-grupp ta’ pajjiż terz fl-Unjoni, fejn japplika l-Artikolu 111 tad-Direttiva 2013/36/UE, jew għall-awtorità kompetenti li ssir is-superviżur konsolidat f’konformità ma’ dak l-Artikolu, jekk il-fergħat ta’ pajjiż terz ta’ dak il-grupp jiġu ttrattati bħala s-sussidjarji tiegħu. Meta s-superviżur konsolidat rilevanti ma jkunx ġie ddeterminat jew meta l-awtorità kompetenti prinċipali ma tkunx bdiet il-valutazzjoni tal-importanza sistemika fi żmien tliet xhur. Minflok, jenħtieġ li l-ABE twettaq dik il-valutazzjoni. L-awtorità kompetenti prinċipali, jew, fejn applikabbli, l-ABE, jenħtieġ li tikkonsulta u tikkoopera bis-sħiħ mal-awtoritajiet kompetenti responsabbli għas-superviżjoni tas-sussidjarji u tal-fergħat tal-grupp ta’ pajjiżi terzi rilevanti madwar l-Unjoni. Jenħtieġ li l-awtorità kompetenti prinċipali u dawk l-awtoritajiet kompetenti jieħdu deċiżjoni konġunta dwar jekk jimponux rekwiżiti fuq il-fergħat ta’ pajjiżi terzi vvalutati bħala sistemiċi. Għal raġunijiet ta’ proċess xieraq, jenħtieġ li l-awtorità kompetenti prinċipali jew, fejn applikabbli, l-ABE, tiżgura li d-dritt tal-fergħat ta’ pajjiżi terzi li jinstemgħu u li jagħmlu rappreżentazzjonijiet jiġi rrispettat matul il-valutazzjoni tal-importanza sistemika.
(27)Jenħtieġ li l-awtoritajiet kompetenti jwettqu rieżamijiet regolari tal-konformità tal-fergħat ta’ pajjiżi terzi mar-rekwiżiti rilevanti skont id-Direttiva 2013/36/UE, u jieħdu miżuri superviżorji fuq dawk il-fergħat sabiex jiżguraw jew jirrestawraw il-konformità ma’ dawk ir-rekwiżiti. Sabiex tiġi ffaċilitata s-superviżjoni effettiva tar-rekwiżiti fuq il-fergħat ta’ pajjiżi terzi u tiġi permessa ħarsa ġenerali komprensiva lejn l-attivitajiet ta’ gruppi ta’ pajjiżi terzi fl-Unjoni, jenħtieġ li r-rapportar superviżorju u finanzjarju komuni jsir disponibbli għall-awtoritajiet kompetenti f’konformità ma’ mudelli standardizzati. Jenħtieġ li l-ABE tingħata l-mandat li tiżviluppa abbozzi ta’ standards tekniċi ta’ implimentazzjoni li jistabbilixxu dawk il-mudelli u jenħtieġ li l-Kummissjoni tingħata s-setgħa li tadotta dawk l-abbozzi ta’ standards tekniċi ta’ implimentazzjoni. Barra minn hekk, huwa neċessarju li jiġu implimentati arranġamenti ta’ kooperazzjoni xierqa bejn l-awtoritajiet kompetenti sabiex jiġi żgurat li l-attivitajiet kollha ta’ gruppi ta’ pajjiżi terzi li joperaw fl-Unjoni permezz ta’ fergħat ta’ pajjiżi terzi jkunu soġġetti għal superviżjoni komprensiva, sabiex ma jitħalliex li jiġu evitati r-rekwiżiti applikabbli għal dawk il-gruppi skont id-dritt tal-Unjoni u jiġu mminimizzati r-riskji potenzjali għall-istabbiltà finanzjarja tal-Unjoni. B’mod partikolari, jenħtieġ li l-fergħat ta’ pajjiżi terzi tal-Klassi 1 jiġu inklużi fl-ambitu tal-kulleġġi tas-superviżuri ta’ gruppi ta’ pajjiżi terzi fl-Unjoni. Meta tali kulleġġ ma jkunx jeżisti diġà, jenħtieġ li l-awtoritajiet kompetenti jistabbilixxu kulleġġ ad hoc għall-fergħat kollha ta’ pajjiżi terzi tal-Klassi 1 tal-istess grupp meta jkun jopera f’aktar minn Stat Membru wieħed.
(28)Jenħtieġ li l-qafas ta’ fergħat ta’ pajjiżi terzi tal-Unjoni jiġi applikat mingħajr preġudizzju għad-diskrezzjoni li l-Istati Membri bħalissa jista’ jkollhom jirrikjedu fuq bażi ġenerali li impriżi ta’ pajjiżi terzi minn ċerti pajjiżi terzi jwettqu attivitajiet bankarji fit-territorju tagħhom biss permezz ta’ istituzzjonijiet sussidjarji awtorizzati f’konformità mat-Titolu III, il-Kapitolu 1 tad-Direttiva 2013/36/UE. Dak ir-rekwiżit jista’ jirreferi għal pajjiżi terzi li japplikaw standards prudenzjali u superviżorji bankarji li ma humiex ekwivalenti għall-istandards skont il-liġi nazzjonali tal-Istat Membru jew għal pajjiżi terzi li għandhom defiċjenzi strateġiċi fir-reġim tagħhom dwar il-ġlieda kontra l-ħasil tal-flus u l-finanzjament tat-terroriżmu.
(29)Wara l-introduzzjoni tal-IFRS 9 fl-1 ta’ Jannar 2018, l-eżitu tal-kalkoli tat-telf ta’ kreditu mistenni, li huwa bbażat fuq approċċi ta’ mmudellar, jaffettwa direttament l-ammont ta’ fondi proprji u l-proporzjonijiet regolatorji tal-istituzzjonijiet. L-istess approċċi ta’ mmudellar huma wkoll il-bażi għall-kalkolu tat-telf ta’ kreditu mistenni meta l-istituzzjonijiet japplikaw oqfsa kontabilistiċi nazzjonali. B’riżultat ta’ dan, huwa importanti li l-awtoritajiet kompetenti u l-ABE jkollhom stampa ċara tal-impatt li jkollhom dawk il-kalkoli fuq il-firxa ta’ valuri għall-assi ppeżati skont ir-riskju u fuq ir-rekwiżiti ta’ fondi proprji li jinħolqu għal skoperturi simili. Għal dak l-għan, jenħtieġ li l-eżerċizzju ta’ valutazzjoni komparattiva jkopri wkoll dawk l-approċċi ta’ mmudellar. Minħabba li l-istituzzjonijiet li jikkalkolaw ir-rekwiżiti ta’ kapital f’konformità mal-approċċ standardizzat għar-riskju ta’ kreditu jistgħu jużaw ukoll mudelli għall-kalkolu tat-telf ta’ kreditu mistenni fil-qafas tal-IFRS 9, jenħtieġ li dawk l-istituzzjonijiet jiġu inklużi wkoll fl-eżerċizzju ta’ valutazzjoni komparattiva, filwaqt li jitqies il-prinċipju tal-proporzjonalità.
(30)Ir-Regolament (UE) 2019/876 emenda r-Regolament (UE) Nru 575/2013 billi introduċa qafas rivedut tar-riskju tas-suq żviluppat mill-Kumitat ta’ Basel għas-Superviżjoni Bankarja. L-approċċ standardizzat alternattiv li huwa parti minn dak il-qafas il-ġdid jippermetti lill-istituzzjonijiet jimmudellaw ċerti parametri użati fil-kalkolu tal-assi ppeżati skont ir-riskju u r-rekwiżiti ta’ fondi proprji għar-riskju tas-suq. Għalhekk, huwa importanti li l-awtoritajiet kompetenti u l-ABE jkollhom stampa ċara tal-medda ta’ valuri għall-assi ppeżati skont ir-riskju u tar-rekwiżiti ta’ fondi proprji li jirriżultaw għal skoperturi simili mhux biss skont l-approċċ tal-mudell intern alternattiv, iżda wkoll skont l-approċċ standardizzat alternattiv. B’riżultat ta’ dan, jenħtieġ li l-eżerċizzju ta’ valutazzjoni komparattiva tar-riskju tas-suq ikopri l-approċċ standardizzat u l-approċċ tal-mudell intern riveduti.
(31)It-tranżizzjoni globali lejn ekonomija sostenibbli kif stabbilita fil-Ftehim ta’ Pariġi, kif konkluż mill-Unjoni, u l-Aġenda 2030 tan-Nazzjonijiet Uniti għall-Iżvilupp Sostenibbli se jeħtieġu trasformazzjoni soċjoekonomika profonda u se jiddependu fuq il-mobilizzazzjoni ta’ riżorsi finanzjarji sinifikanti mis-settur pubbliku u mis-settur privat. Il-Patt Ekoloġiku Ewropew jorbot lill-Unjoni sabiex issir newtrali għall-klima sal-2050. Is-sistema finanzjarja għandha rwol rilevanti x’taqdi fl-appoġġ ta’ dik it-tranżizzjoni, li huwa relatat mhux biss mal-ħtif u mal-appoġġ tal-opportunitajiet li se jinħolqu iżda wkoll mal-ġestjoni xierqa tar-riskji li tista’ tinvolvi.
(32)L-iskala bla preċedent ta’ tranżizzjoni lejn ekonomija sostenibbli, newtrali għall-klima u ċirkolari se jkollha impatti konsiderevoli fuq is-sistema finanzjarja. Fl-2018, in-Network tal-Banek Ċentrali u tas-Superviżuri għall-Ekoloġizzazzjoni tas-Sistema Finanzjarja rrikonoxxew li r-riskji relatati mal-klima huma sors ta’ riskju finanzjarju. L-Istrateġija Mġedda tal-Kummissjoni għall-Finanzi Sostenibbli tenfasizza li r-riskji ambjentali, soċjali u ta’ governanza (ESG), u r-riskji li jirriżultaw mill-impatt fiżiku tat-tibdil fil-klima, tat-telfien tal-bijodiversità u tad-degradazzjoni ambjentali usa’ tal-ekosistemi b’mod partikolari, joħolqu sfida mingħajr preċedent għall-ekonomiji tagħna u għall-istabbiltà tas-sistema finanzjarja. Dawn ir-riskji jippreżentaw speċifiċitajiet bħan-natura progressiva tagħhom u l-impatti distintivi tagħhom fuq perjodi ta’ żmien qosra, medji u fit-tul.
(33)In-natura fit-tul u l-profondità tat-tranżizzjoni lejn ekonomija sostenibbli, newtrali għall-klima u ċirkolari se jinvolvu bidliet sinifikanti fil-mudelli ta’ negozju tal-istituzzjonijiet. L-aġġustament adegwat tas-settur finanzjarju, u b’mod partikolari tal-istituzzjonijiet ta’ kreditu, huwa neċessarju sabiex jintlaħaq l-objettiv ta’ emissjonijiet ta’ gassijiet serra żero netti fl-ekonomija tal-Unjoni sal-2050, filwaqt li jinżammu r-riskji inerenti taħt kontroll. Għalhekk, jenħtieġ li l-awtoritajiet kompetenti jkunu jistgħu jivvalutaw dan il-proċess u jintervjenu f’każijiet li fihom l-istituzzjonijiet jimmaniġġaw ir-riskji klimatiċi, kif ukoll ir-riskji li jirriżultaw mid-degradazzjoni ambjentali u mit-telfien tal-bijodiversità, b’mod li jipperikola l-istabbiltà tal-istituzzjonijiet individwali, jew l-istabbiltà finanzjarja ġenerali. Jenħtieġ li l-awtoritajiet kompetenti jimmonitorjaw u jingħataw is-setgħa li jaġixxu, meta jkun hemm allinjament ħażin tal-mudelli u tal-istrateġiji ta’ negozju tal-istituzzjonijiet mal-objettivi ta’ politika rilevanti tal-Unjoni u max-xejriet ta’ tranżizzjoni usa’ lejn ekonomija sostenibbli, li jirriżultaw f’riskji għall-mudelli u għall-istrateġiji ta’ negozju tagħhom, jew għall-istabbiltà finanzjarja. Jenħtieġ li r-riskji klimatiċi u, b’mod aktar ġenerali, dawk ambjentali, jitqiesu flimkien mar-riskji soċjali u mar-riskji ta’ governanza taħt kategorija waħda ta’ riskji biex tkun tista’ ssir integrazzjoni komprensiva u koordinata ta’ dawn il-fatturi, billi spiss ikunu marbutin ma’ xulxin. Ir-riskji tal-ESG huma marbutin mill-qrib mal-kunċett tas-sostenibbiltà, billi l-fatturi tal-ESG jirrappreżentaw it-tliet pilastri ewlenin tas-sostenibbiltà.
(34)Sabiex tinżamm reżiljenza adegwata għall-impatti negattivi tal-fatturi tal-ESG, l-istituzzjonijiet stabbiliti fl-Unjoni jeħtieġ li jkunu jistgħu jidentifikaw, ikejlu u jimmaniġġaw b’mod sistematiku r-riskji tal-ESG, u s-superviżuri tagħhom jeħtieġ li jivvalutaw ir-riskji fil-livell tal-istituzzjoni individwali kif ukoll fil-livell sistemiku, filwaqt li jagħtu prijorità lill-fatturi ambjentali u jagħmlu progress fil-fatturi l-oħrajn ta’ sostenibbiltà hekk kif jevolvu l-metodoloġiji u l-għodod għall-valutazzjoni. Jenħtieġ li l-istituzzjonijiet jivvalutaw l-allinjament tal-portafolli tagħhom mal-ambizzjoni tal-Unjoni li ssir newtrali għall-klima sal-2050 kif ukoll li jiġu evitati d-degradazzjoni ambjentali u t-telfien tal-bijodiversità. Jenħtieġ li l-istituzzjonijiet jistabbilixxu pjanijiet speċifiċi sabiex jindirizzaw ir-riskji li jirriżultaw, fit-terminu qasir, medju u fit-tul, mill-allinjament ħażin tal-mudell u tal-istrateġija ta’ negozju tagħhom mal-objettivi ta’ politika rilevanti tal-Unjoni, inklużi fil-Ftehim ta’ Pariġi, il-pakkett “Lesti għall-Mira ta’ 55 %” [u l-Qafas Globali tal-Bijodiversità ta’ wara l-2020]. Jenħtieġ li l-istituzzjonijiet ikunu meħtieġa jkollhom arranġamenti ta’ governanza u proċessi interni robusti għall-ġestjoni tar-riskji tal-ESG u li jkollhom fis-seħħ strateġiji approvati mill-korpi ta’ ġestjoni tagħhom li jqisu mhux biss l-impatt kurrenti iżda wkoll l-impatt li jħares ’il quddiem tal-fatturi tal-ESG. L-għarfien u s-sensibilizzazzjoni kollettivi dwar il-fatturi tal-ESG mill-korp ta’ ġestjoni u l-allokazzjoni interna tal-kapital tal-istituzzjonijiet sabiex jiġu indirizzati r-riskji tal-ESG se jkunu wkoll kruċjali sabiex jixprunaw il-bidla f’kull istituzzjoni. L-ispeċifiċitajiet tar-riskji tal-ESG kif ukoll in-novità relattiva tagħhom ifissru li l-fehim, il-kejl u l-prattiki ta’ ġestjoni jistgħu jvarjaw b’mod sinifikanti fost l-istituzzjonijiet. Sabiex jiġu żgurati l-konverġenza madwar l-Unjoni u fehim uniformi tar-riskji tal-ESG, jenħtieġ li fir-regolament prudenzjali jiġu pprovduti definizzjonijiet xierqa u standards minimi għall-valutazzjoni ta’ dawk ir-riskji. Biex jintlaħaq dan l-objettiv, id-definizzjonijiet huma stabbiliti fir-Regolament (UE) Nru 575/2013 u l-ABE hija mogħtija s-setgħa li tispeċifika sett minimu ta’ metodoloġiji ta’ referenza għall-valutazzjoni tal-impatt tar-riskji tal-ESG fuq l-istabbiltà finanzjarja tal-istituzzjonijiet, filwaqt li tagħti prijorità lill-impatt tal-fatturi ambjentali. Billi n-natura progressiva tar-riskji tal-ESG tfisser li l-analiżi tax-xenarji u l-ittestjar għal stress, flimkien mal-pjanijiet għall-indirizzar ta’ dawk ir-riskji, huma għodod ta’ valutazzjoni partikolarment informattivi, jenħtieġ li l-ABE tingħata wkoll is-setgħa li tiżviluppa kriterji uniformi għall-kontenut tal-pjanijiet sabiex jiġu indirizzati dawk ir-riskji u għall-istabbiliment ta’ xenarji u għall-applikazzjoni tal-metodi ta’ ttestjar għal stress. Ir-riskji relatati mal-ambjent, inklużi r-riskji li jirriżultaw mid-degradazzjoni ambjentali u mit-telfien tal-bijodiversità, u r-riskji relatati mal-klima b’mod partikolari jenħtieġ li jieħdu prijorità fid-dawl tal-urġenza tagħhom u tar-rilevanza partikolari tal-analiżi tax-xenarji u tal-ittestjar għal stress għall-valutazzjoni tagħhom.
(35)Ir-riskji tal-ESG jista’ jkollhom implikazzjonijiet estensivi għall-istabbiltà kemm tal-istituzzjonijiet individwali kif ukoll tas-sistema finanzjarja kollha kemm hi. Għalhekk, jenħtieġ li l-awtoritajiet kompetenti jqisu b’mod konsistenti dawk ir-riskji fl-attivitajiet superviżorji rilevanti tagħhom, inklużi l-proċess ta’ evalwazzjoni u ta’ reviżjoni superviżorji u l-ittestjar għal stress ta’ dawk ir-riskji. Il-Kummissjoni Ewropea, permezz tal-Istrument ta’ Appoġġ Tekniku tagħha, kienet qed tipprovdi appoġġ lill-awtoritajiet nazzjonali kompetenti fl-iżvilupp u fl-implimentazzjoni ta’ metodoloġiji ta’ ttestjar għal stress u tinsab lesta li tkompli tipprovdi appoġġ tekniku f’dan ir-rigward. Madankollu, il-metodoloġiji tal-ittestjar għal stress għar-riskji tal-ESG s’issa ġew applikati prinċipalment b’mod esploratorju. Sabiex l-ittestjar għal stress tal-ESG jiġi inkorporat b’mod sod u konsistenti fis-superviżjoni, jenħtieġ li l-ABE, l-Awtorità Ewropea tal-Assigurazzjoni u l-Pensjonijiet tax-Xogħol (EIOPA) u l-Awtorità Ewropea tat-Titoli u s-Swieq (AETS) jiżviluppaw b’mod konġunt linji gwida sabiex jiżguraw kunsiderazzjonijiet konsistenti u metodoloġiji komuni għall-ittestjar għal stress tar-riskji. Jenħtieġ li l-ittestjar għal stress ta’ dawk ir-riskji jibda b’fatturi relatati mal-klima u mal-ambjent, u hekk kif aktar data u metodoloġiji tar-riskju tal-ESG isiru disponibbli sabiex jappoġġaw l-iżvilupp ta’ għodod addizzjonali sabiex jiġi vvalutat l-impatt kwantitattiv tagħhom fuq ir-riskji finanzjarji, jenħtieġ li l-awtoritajiet kompetenti jivvalutaw dejjem aktar l-impatt ta’ dawk ir-riskji fuq il-valutazzjonijiet tal-adegwatezza tagħhom tal-istituzzjonijiet ta’ kreditu. Sabiex tiġi żgurata l-konverġenza tal-prattiki superviżorji, jenħtieġ li l-ABE toħroġ linji gwida dwar l-inklużjoni uniformi tar-riskji tal-ESG fil-proċess ta’ reviżjoni u ta’ evalwazzjoni superviżorji (SREP).
(36)Id-dispożizzjonijiet fl-Artikolu 133 tad-Direttiva 2013/36/UE dwar il-qafas tar-riżerva għar-riskju sistemiku diġà jistgħu jintużaw sabiex jiġu indirizzati diversi tipi ta’ riskji sistemiċi, inklużi riskji relatati mat-tibdil fil-klima. Sa fejn l-awtoritajiet kompetenti jew innominati rilevanti, kif applikabbli, iqisu li r-riskji relatati mat-tibdil fil-klima għandhom il-potenzjal li jkollhom konsegwenzi negattivi serji għas-sistema finanzjarja u għall-ekonomija reali fl-Istati Membri, jenħtieġ li jintroduċu rata ta’ riżerva għar-riskju sistemiku għal dawk ir-riskji meta jqisu l-introduzzjoni ta’ tali rata tkun effettiva u proporzjonata sabiex ittaffi dawk ir-riskji.
(37)Il-membri tal-korp ta’ ġestjoni jistgħu jgħaddu mill-valutazzjoni tal-adegwatezza biss wara żmien sinifikanti wara l-ħatra tagħhom jew, fil-każ ta’ titolari ta’ funzjonijiet ewlenin, qatt. Għalhekk, il-membri tal-korp ta’ ġestjoni li ma jissodisfawx il-kriterji ta’ adegwatezza jistgħu jkunu eżerċitaw id-dmirijiet tagħhom għal żmien twil, sitwazzjoni problematika speċjalment għal istituzzjonijiet kbar. Barra minn hekk, l-istituzzjonijiet transfruntiera jridu jinnavigaw diversi regoli u proċessi nazzjonali, li ma tagħmilx is-sistema kurrenti effiċjenti. L-eżistenza ta’ rekwiżiti differenti fir-rigward tal-valutazzjoni tal-idoneità madwar l-Unjoni hija kwistjoni partikolarment akuta fil-kuntest tal-Unjoni Bankarja. B’riżultat ta’ dan, huwa importanti li jiġi pprovdut sett ta’ regoli fil-livell tal-Unjoni sabiex jiġi stabbilit qafas ta’ “kompetenza u idoneità” konsistenti u prevedibbli. Dan irawwem konverġenza superviżorja, li tippermetti aktar fiduċja bejn l-awtoritajiet kompetenti u tagħti aktar ċertezza legali lill-istituzzjonijiet. Li jkun hemm qafas robust ta’ “kompetenza u idoneità” għall-valutazzjoni tal-adegwatezza tal-membri tal-korp ta’ ġestjoni u tat-titolari ta’ funzjonijiet ewlenin huwa fattur kruċjali biex jiġi żgurat li l-istituzzjonijiet jitmexxew b’mod adegwat u li r-riskji tagħhom jiġu ġestiti b’mod xieraq.
(38)L-iskop li tiġi vvalutata l-adegwatezza tal-membri tal-korpi ta’ ġestjoni huwa li jiġi żgurat li dawk il-membri jkunu kkwalifikati għar-rwol tagħhom u jkunu ta’ reputazzjoni tajba. Billi għandhom ir-responsabbiltà primarja li jivvalutaw l-adegwatezza ta’ kull membru tal-korp ta’ ġestjoni, jenħtieġ li l-istituzzjonijiet iwettqu l-valutazzjoni tal-adegwatezza, segwita minn verifika mill-awtoritajiet kompetenti li jistgħu jwettquha qabel jew wara li l-membru tal-korp ta’ ġestjoni jieħu l-pożizzjoni. Madankollu, minħabba r-riskji maħluqin minn istituzzjonijiet kbar li jirriżultaw b’mod partikolari minn effetti potenzjali ta’ kontaġju, jenħtieġ li l-membri mhux xierqa tal-korp ta’ ġestjoni ma jitħallewx jinfluwenzaw it-tħaddim ta’ tali istituzzjonijiet kbar b’effetti detrimentali serji potenzjali. Għalhekk huwa xieraq li, ħlief f’ċirkostanzi eċċezzjonali, l-awtoritajiet kompetenti jivvalutaw l-adegwatezza tal-membri tal-korp ta’ ġestjoni ta’ istituzzjonijiet kbar qabel ma dawk il-membri jeżerċitaw id-dmirijiet tagħhom.
(39)Mhux biss il-membri tal-korp ta’ ġestjoni, iżda wkoll it-titolari ta’ funzjonijiet ewlenin għandhom influwenza sinifikanti fl-iżgurar tal-ġestjoni tajba u prudenti ta’ istituzzjoni fuq bażi ta’ kuljum. Minħabba li d-Direttiva 2013/36/UE bħalissa ma tiddefinixxix titolari ta’ funzjonijiet ewlenin, l-Istati Membri għandhom prattiki diverġenti madwar l-Unjoni, li jxekklu superviżjoni effettiva u effiċjenti u jipprevjenu kundizzjonijiet ekwi. Għalhekk, huwa neċessarju li jiġu ddefiniti t-titolari ta’ funzjonijiet ewlenin. Barra minn hekk, ir-responsabbiltà għall-valutazzjoni tal-adegwatezza tat-titolari ta’ funzjonijiet ewlenin jenħtieġ li primarjament tappartjeni għall-istituzzjonijiet. Madankollu, minħabba r-riskji maħluqin mill-attivitajiet ta’ istituzzjonijiet kbar, jenħtieġ li l-adegwatezza tal-kapijiet tal-funzjonijiet ta’ kontroll intern u l-uffiċjal kap finanzjarju f’tali istituzzjonijiet kbar tiġi vvalutata mill-awtoritajiet kompetenti qabel ma dawk il-persuni jieħdu l-pożizzjonijiet tagħhom.
(40)Biex jiġu żgurati ċ-ċertezza u l-prevedibbiltà legali għall-istituzzjonijiet, huwa neċessarju li jiġi stabbilit proċess effiċjenti u f’waqtu għall-verifika tal-adegwatezza tal-membri tal-korp ta’ ġestjoni u tat-titolari ta’ funzjonijiet ewlenin mill-awtoritajiet kompetenti. Jenħtieġ li t-tali proċess jippermetti lill-awtoritajiet kompetenti jitolbu kwalunkwe informazzjoni addizzjonali fejn neċessarju, iżda jiżgura wkoll li dawk l-awtoritajiet kompetenti jkunu jistgħu jittrattaw il-valutazzjonijiet tal-adegwatezza fil-perjodu ta’ żmien stipulat. L-istituzzjonijiet, min-naħa tagħhom, jenħtieġ li jipprovdu lill-awtoritajiet kompetenti b’informazzjoni korretta u sħiħa fiż-żmien allokat u jwieġbu malajr u b’rieda tajba għal talbiet għal informazzjoni addizzjonali mill-awtoritajiet kompetenti.
(41)Fid-dawl tar-rwol tal-valutazzjoni tal-idoneità għall-ġestjoni prudenti u tajba tal-istituzzjonijiet, huwa neċessarju li l-awtoritajiet kompetenti jiġu pprovduti b’għodod ġodda, bħal dikjarazzjonijiet tar-responsabbiltajiet u mmappjar tad-dmirijiet, sabiex tiġi vvalutata l-idoneità tal-membri tal-korp ta’ ġestjoni u tat-titolari ta’ funzjonijiet ewlenin. Dawn l-għodod il-ġodda se jappoġġaw ukoll il-ħidma tal-awtoritajiet kompetenti meta jirrieżaminaw l-arranġamenti ta’ governanza tal-istituzzjonijiet bħala parti mill-proċess ta’ reviżjoni u ta’ evalwazzjoni superviżorji. Minkejja r-responsabbiltà ġenerali tal-korp ta’ ġestjoni bħala korp kolleġġali, jenħtieġ li l-istituzzjonijiet ikunu meħtieġa jfasslu dikjarazzjonijiet individwali u mmappjar li jiċċara d-dmirijiet miżmumin mill-membri tal-korp ta’ ġestjoni, mill-maniġment superjuri u mit-titolari ta’ funzjonijiet ewlenin. Id-dmirijiet individwali tagħhom mhux dejjem jiġu stabbiliti b’mod ċar jew konsistenti u jista’ jkun hemm sitwazzjonijiet li fihom żewġ rwoli jew aktar jikkoinċidu jew fejn oqsma ta’ dmirijiet jiġu injorati minħabba li ma jaqgħux taħt il-kompetenza ta’ persuna waħda. Jenħtieġ li l-ambitu tad-dmirijiet ta’ kull individwu jkun definit sew u jenħtieġ li l-ebda qasam ta’ dmirijiet ma jitħalla mingħajr sjieda. Jenħtieġ li dawk l-għodod jiżguraw aktar responsabbiltà tal-membri tal-korp ta’ ġestjoni, tal-maniġment superjuri u tat-titolari ta’ funzjonijiet ewlenin.
(42)Sabiex tiġi ssalvagwardjata l-istabbiltà finanzjarja, jenħtieġ li l-awtoritajiet kompetenti jkunu jistgħu jieħdu u jimplimentaw id-deċiżjonijiet malajr. Fil-kuntest ta’ miżuri ta’ intervent bikri jew ta’ azzjoni ta’ riżoluzzjoni, l-awtoritajiet kompetenti u l-awtoritajiet ta’ riżoluzzjoni jistgħu jqisu li jkun xieraq li jneħħu jew jissostitwixxu membri tal-korp ta’ ġestjoni jew tal-maniġment superjuri. Sabiex jitqiesu sitwazzjonijiet bħal dawn, jenħtieġ li l-awtoritajiet kompetenti jwettqu l-valutazzjoni tal-adegwatezza tal-membri tal-korp ta’ ġestjoni jew tat-titolari ta’ funzjonijiet ewlenin wara li dawk il-membri tal-korp ta’ ġestjoni jew it-titolari ta’ funzjonijiet ewlenin ikunu ħadu l-pożizzjoni tagħhom.
(43)Malli jsir marbut bil-minimu tal-output stabbilit fir-Regolament (UE) Nru 575/2013, jenħtieġ li l-ammont nominali tar-rekwiżit ta’ fondi proprji addizzjonali ta’ istituzzjoni stabbilit mill-awtorità kompetenti tal-istituzzjoni f’konformità mal-punt (a) tal-Artikolu 104(1) tad-Direttiva 2013/36/UE sabiex jiġu indirizzati r-riskji għajr ir-riskju ta’ ingranaġġ eċċessiv ma jiżdiedx minnufih b’riżultat ta’ dan, jekk il-bqija jibqa’ kollox kif inhu. Barra minn hekk, f’każ bħal dan, jenħtieġ li l-awtorità kompetenti tirrieżamina r-rekwiżit ta’ fondi proprji addizzjonali tal-istituzzjoni u tivvaluta, b’mod partikolari, jekk u sa liema punt tali rekwiżit ikopri r-riskju tal-mudell mill-użu ta’ mudelli interni mill-istituzzjoni. Meta dak ikun il-każ, jenħtieġ li r-rekwiżit ta’ fondi proprji addizzjonali tal-istituzzjoni jitqies bħala sovrapożizzjoni mar-riskji koperti mill-minimu tal-output fir-rekwiżit ta’ fondi proprji tal-istituzzjoni u, konsegwentement, jenħtieġ li l-awtorità kompetenti tnaqqas dak ir-rekwiżit sal-punt neċessarju sabiex tneħħi kwalunkwe tali sovrappożizzjoni sakemm l-istituzzjoni tibqa’ marbuta bil-minimu tal-output.
(44)Bl-istess mod, malli tintrabat bil-minimu tal-output, jenħtieġ li l-ammont nominali tal-kapital CET1 ta’ istituzzjoni meħtieġ skont ir-riżerva ta’ riskju sistemiku ma jiżdiedx meta ma jkun hemm l-ebda żieda fir-riskji makroprudenzjali jew sistemiċi assoċjati mal-istituzzjoni. F’każijiet bħal dawn, jenħtieġ li l-awtorità kompetenti jew innominata tal-istituzzjoni, kif applikabbli, tirrieżamina l-kalibrazzjoni tar-rati tar-riżerva għar-riskju sistemiku u tiżgura li jibqgħu adattati u li ma jsirx għadd doppju tar-riskji li diġà jkunu koperti bis-saħħa tal-fatt li l-istituzzjoni tkun marbuta bil-minimu tal-output. B’mod aktar ġenerali, jenħtieġ li l-awtoritajiet kompetenti u nnominati, kif applikabbli, ma jimponux rekwiżiti ta’ riżerva għar-riskju sistemiku għal riskji li diġà jkunu koperti bis-sħiħ mill-minimu tal-output.
(45)Barra minn hekk, meta istituzzjoni nnominata bħala “istituzzjoni oħra sistemikament importanti” ssir marbuta bil-minimu tal-output, jenħtieġ li l-awtorità kompetenti jew innominata tagħha, kif applikabbli, tirrieżamina l-kalibrazzjoni tar-rekwiżit ta’ riżerva ta’ O-SII tal-istituzzjoni u tiżgura li jibqa’ xieraq.
(46)Sabiex tkun tista’ ssir l-attivazzjoni puntwali u effettiva tar-riżerva għar-riskju sistemiku, huwa neċessarju li tiġi ċċarata l-applikazzjoni tad-dispożizzjonijiet rilevanti u li jiġu ssimplifikati u allinjati l-proċeduri applikabbli. Jenħtieġ li l-istabbiliment ta’ riżerva għar-riskju sistemiku jkun possibbli għall-awtoritajiet innominati fl-Istati Membri kollha sabiex ikun jista’ jsir ir-rikonoxximent tar-rati tar-riżerva għar-riskju sistemiku stabbiliti mill-awtoritajiet fi Stati Membri oħrajn u sabiex jiġi żgurat li l-awtoritajiet jingħataw is-setgħa li jindirizzaw ir-riskji sistemiċi b’mod puntwali u effettiv. Jenħtieġ li r-rikonoxximent ta’ rata tar-riżerva għar-riskju sistemiku stabbilita minn Stat Membru ieħor jirrikjedi biss notifika mill-awtorità li tirrikonoxxi r-rata. Sabiex jiġu evitati proċeduri ta’ awtorizzazzjoni bla bżonn meta d-deċiżjoni li tiġi stabbilita rata tar-riżerva tirriżulta fi tnaqqis jew fl-ebda bidla minn kwalunkwe waħda mir-rati stabbiliti qabel, il-proċedura stabbilita fl-Artikolu 131(15) tad-Direttiva 2013/36/UE jeħtieġ li tiġi allinjata mal-proċedura stabbilita fl-Artikolu 133(9) ta’ dik id-Direttiva. Jenħtieġ li l-proċeduri stabbiliti fl-Artikolu 133(11) ta’ dik id-Direttiva jiġu ċċarati u jsiru aktar konsistenti mal-proċeduri li japplikaw għal rati sistemiċi oħrajn tar-riżerva tar-riskju, fejn rilevanti.
ADOTTAW DIN ID-DIRETTIVA:
Artikolu 1
Emendi għad-Direttiva 2013/36/UE
Id-Direttiva 2013/36/UE hija emendata kif ġej:
(1)fl-Artikolu 3, il-paragrafu 1 huwa emendat kif ġej:
(a)jiddaħħal il-punt (8a) li ġej:
“(8a)“korp ta’ ġestjoni fil-funzjoni maniġerjali tiegħu” tfisser il-korp ta’ ġestjoni li jaġixxi fir-rwol tiegħu li jmexxi b’mod effettiv l-istituzzjoni u jinkludi l-persuni li jidderieġu n-negozju tal-istituzzjoni;”;
(b)il-punt (9) jinbidel b’dan li ġej:
“(9)“maniġment superjuri” tfisser dawk il-persuni fiżiċi li jeżerċitaw funzjonijiet eżekuttivi f’istituzzjoni u li huma direttament responsabbli quddiem il-korp ta’ ġestjoni tal-istituzzjoni iżda li ma humiex membri ta’ dak il-korp, u li huma responsabbli għall-ġestjoni ta’ kuljum tal-istituzzjoni taħt id-direzzjoni tal-korp ta’ ġestjoni tal-istituzzjoni;”;
(c)jiddaħħlu l-punti minn (9a) sa (9d) li ġejjin:
“(9a)“titolari ta’ funzjonijiet ewlenin” tfisser persuni li għandhom influwenza sinifikanti fuq id-direzzjoni tal-istituzzjoni iżda li ma humiex membri tal-korp ta’ ġestjoni, inklużi l-kapijiet ta’ funzjonijiet ta’ kontroll intern u l-uffiċjal kap finanzjarju, meta dawk il-kapijiet jew dak l-uffiċjal ma jkunux membri tal-korp ta’ ġestjoni;
(9b)“uffiċjal kap finanzjarju” tfisser il-persuna responsabbli għall-ġestjoni tar-riżorsi finanzjarji, għall-ippjanar finanzjarju u għar-rapportar finanzjarju tal-istituzzjoni;
(9c)“kapijiet ta’ funzjonijiet ta’ kontroll intern” tfisser il-persuni fl-ogħla livell ġerarkiku responsabbli għall-ġestjoni effettiva tal-operat ta’ kuljum tal-funzjonijiet indipendenti tal-ġestjoni tar-riskju, tal-konformità u tal-awditu intern tal-istituzzjoni;
(9d)“funzjonijiet ta’ kontroll intern” tfisser il-funzjonijiet tal-ġestjoni tar-riskju, tal-konformità u tal-awditu intern;”;
(d)il-punt (11) jinbidel b’dan li ġej:
“(11)“mudell tar-riskju” tfisser riskju tal-mudell kif iddefinit fil-punt (52b) tal-Artikolu 4(1) tar-Regolament (UE) Nru 575/2013;”;
(e)jiddaħħal il-punt (29a) li ġej:
“(29a)“istituzzjoni awtonoma fl-UE” tfisser istituzzjoni awtonoma fl-UE kif iddefinita fil-punt (33a) tal-Artikolu 4(1) tar-Regolament (UE) Nru 575/2013;”;
(f)jiddaħħal il-punt (47a) li ġej:
“(47a)“kapital eliġibbli” tfisser il-kapital eliġibbli kif iddefinita fil-punt (71) tal-Artikolu 4(1) tar-Regolament (UE) Nru 575/2013;”;
(g)jiżdiedu l-punti minn (66) sa (69) li ġejjin:
“(66)“istituzzjonijiet kbar” tfisser istituzzjoni kif iddefinita fil-punt (146) tal-Artikolu 4(1) tar-Regolament (UE) Nru 575/2013;
(67)“sussidjarja rilevanti” tfisser sussidjarja materjali kif iddefinita fil-punt (135) tal-Artikolu 4(1) tar-Regolament (UE) Nru 575/2013 jew sussidjarja kbira kif iddefinita fil-punt (147) tal-Artikolu 4(1) ta’ dak ir-Regolament;
(68)“pagamenti perjodiċi ta’ penali” tfisser penali ta’ kuljum, immirati lejn it-tmiem ta’ ksur kontinwu u li jġiegħlu lill-persuna ġuridika jew fiżika tirritorna għall-konformità mal-obbligi tagħha skont din id-Direttiva u r-Regolament (UE) Nru 575/2013;
(69)“riskju ambjentali, soċjali u ta’ governanza” tfisser riskju ambjentali, soċjali u ta’ governanza kif iddefinit fil-punt (52d) tal-Artikolu 4(1) jew fir-Regolament (UE) Nru 575/2013;”;
(2)fl-Artikolu 4, il-paragrafu 4 jinbidel b’dan li ġej:
“4. L-Istati Membri għandhom jiżguraw li l-awtoritajiet kompetenti jkollhom l-għarfien espert, ir-riżorsi, il-kapaċità operazzjonali, is-setgħat u l-indipendenza neċessarja sabiex iwettqu l-funzjonijiet relatati mas-superviżjoni prudenzjali, l-investigazzjoni u s-setgħat li jimponu l-pagamenti perjodiċi ta’ penali u l-penali stabbiliti f’din id-Direttiva u fir-Regolament (UE) Nru 575/2013.
Għall-finijiet tal-preservazzjoni tal-indipendenza tal-awtoritajiet kompetenti fl-eżerċizzju tas-setgħat tagħhom, l-Istat Membru għandu jipprovdi l-arranġamenti neċessarji kollha sabiex jiżgura li dawk l-awtoritajiet kompetenti, inkluż il-persunal tagħhom u l-membri tal-korpi ta’ governanza tagħhom, ikunu jistgħu jaġixxu b’mod indipendenti u oġġettiv, mingħajr ma jfittxu jew jieħdu struzzjonijiet, jew ikunu soġġetti għal influwenza minn istituzzjonijiet superviżati, minn kwalunkwe gvern ta’ Stat Membru jew minn korp tal-Unjoni jew minn kwalunkwe korp pubbliku jew privat ieħor. Dawn l-arranġamenti għandhom ikunu mingħajr preġudizzju għad-drittijiet u għall-obbligi tal-awtoritajiet kompetenti kif jirriżultaw mill-fatt li huma parti mis-sistema Ewropea ta’ superviżjoni finanzjarja kif tirriżulta mir-Regolament (UE) Nru 1093/2010 tal-Parlament Ewropew u tal-Kunsill tal-24 ta’ Novembru 2010*1, mill-Mekkaniżmu Superviżorju Uniku kif jirriżulta mir-Regolament tal-Kunsill (UE) Nru 1024/2013 tal-15 ta’ Ottubru 2013*2 u mir-Regolament (UE) Nru 468/2014 tal-Bank Ċentrali Ewropew tas-16 ta’ April 2014*3, għall-Bord Uniku ta’ Riżoluzzjoni kif jirriżulta mir-Regolament (UE) Nru 806/2014 tal-Parlament Ewropew u tal-Kunsill tal-15 ta’ Lulju 2014*4.
L-Istati Membri għandhom, b’mod partikolari, jiżguraw li l-awtoritajiet kompetenti jkollhom fis-seħħ l-arranġamenti neċessarji kollha sabiex jipprevjenu l-kunflitti ta’ interess tal-persunal tagħhom u tal-membri tal-korpi ta’ governanza tagħhom. Għal dawk il-finijiet, l-Istati Membri għandhom jistabbilixxu regoli proporzjonati għar-rwol u għar-responsabbiltajiet ta’ dawk il-persunal u l-membri tal-korpi ta’ governanza, u tal-anqas jipprojbixxuhom milli:
(a)jinnegozjaw fi strumenti finanzjarji maħruġin mill-istituzzjonijiet superviżati mill-awtoritajiet kompetenti, mill-impriżi prinċipali diretti jew indiretti, mis-sussidjarji jew mill-affiljati tagħhom jew irreferenzjati lilhom;
(b)wara t-tmiem tal-impjieg tagħhom fl-awtorità kompetenti, jiġu impjegati minn jew jaċċettaw kwalunkwe tip ta’ ftehim kuntrattwali għall-forniment ta’ servizzi professjonali ma’ kwalunkwe waħda minn dawn li ġejjin:
(i)l-istituzzjonijiet li huma jkunu ssorveljaw direttament, inklużi l-impriżi prinċipali diretti jew indiretti, is-sussidjarji jew l-affiljati tagħhom, fuq tal-anqas is-sentejn preċedenti mid-data meta jieħdu kwalunkwe rwol ġdid;
(ii)ditti li jipprovdu servizzi lil kwalunkwe waħda mill-impriżi msemmijin fil-punt (i) li kienu ssorveljati direttament fuq tal-anqas is-sentejn preċedenti mid-data meta jittieħed kwalunkwe rwol ġdid, sakemm ma jkunux strettament preklużi milli jieħdu sehem fi kwalunkwe forniment ta’ dawk is-servizzi filwaqt li l-projbizzjoni msemmija hawnhekk tibqa’ fis-seħħ.
Il-membri tal-persunal u tal-korpi ta’ governanza soġġetti għall-projbizzjonijiet previsti fil-punt (b) tat-tielet subparagrafu għandhom ikunu intitolati għal kumpens xieraq għall-inabbiltà li jieħdu rwol ipprojbit.
L-ABE għandha toħroġ linji gwida indirizzati lill-awtoritajiet kompetenti, f’konformità mal-Artikolu 16 tar-Regolament (UE) Nru 1093/2010, dwar il-prevenzjoni ta’ kunflitti ta’ interess u l-indipendenza tal-awtoritajiet kompetenti, filwaqt li tqis l-aħjar prattiki internazzjonali, għal applikazzjoni proporzjonata ta’ dan l-Artikolu.”;
______
*1
Ir-Regolament (UE) Nru 1093/2010 tal-Parlament Ewropew u tal-Kunsill tal-24 ta’ Novembru 2010 li jistabbilixxi Awtorità Superviżorja Ewropea (Awtorità Bankarja Ewropea) u li jemenda d-Deċiżjoni Nru 716/2009/KE u jħassar id-Deċiżjoni tal-Kummissjoni 2009/78/KE (ĠU L 331, 15.12.2010, p. 12).
*2
Ir-Regolament tal-Kunsill (UE) Nru 1024/2013 tal-15 ta’ Ottubru 2013 li jikkonferixxi kompiti speċifiċi lill-Bank Ċentrali Ewropew fir-rigward ta’ politiki relatati mas-superviżjoni prudenzjali ta’ istituzzjonijiet ta’ kreditu (ĠU L 287,29.10.2013, p. 63).
*3
Ir-Regolament (UE) Nru 468/2014 tal-Bank Ċentrali Ewropew tas-16 ta’ April 2014 li jistabbilixxi qafas għal kooperazzjoni fil-Mekkaniżmu Superviżorju Uniku bejn il-Bank Ċentrali Ewropew u l-awtoritajiet nazzjonali kompetenti u ma’ awtoritajiet nazzjonali nominati (Regolament Qafas tal-MSU) (BĊE/2014/17) (ĠU L 141, 14.5.2014, p. 1).
*4
Ir-Regolament (UE) Nru 806/2014 tal-Parlament Ewropew u tal-Kunsill tal-15 ta’ Lulju 2014 li jistabbilixxi regoli uniformi u proċedura uniformi għar-riżoluzzjoni tal-istituzzjonijiet ta’ kreditu u ċerti ditti tal-investiment fil-qafas ta’ Mekkaniżmu Uniku ta’ Riżoluzzjoni u Fond Uniku għar-Riżoluzzjoni u li jemenda r-Regolament (UE) Nru 1093/2010 (ĠU L 225, 30.7.2014, p. 1).
(3)Fl-Artikolu 18, jiżdied il-punt (g) li ġej:
“(g)tissodisfa l-kundizzjonijiet kollha li ġejjin:
(i)ikun ġie ddeterminat li qed tfalli jew probabbilment se tfalli f’konformità mal-punt (a) tal-Artikolu 32(1) tad-Direttiva 2014/59/UE jew f’konformità mal-punt (a) tal-Artikolu 18(1) tar-Regolament (UE) Nru 806/2014;
(ii)l-awtorità ta’ riżoluzzjoni tqis li l-kundizzjoni fil-punt (b) tal-Artikolu 32(1) tad-Direttiva 2014/59/UE jew fil-punt (b) tal-Artikolu 18(1) tar-Regolament (UE) Nru 806/2014 hija ssodisfata fir-rigward ta’ din l-istituzzjoni ta’ kreditu;
(iii)l-awtorità ta’ riżoluzzjoni tqis li l-kundizzjoni fil-punt (c) tal-Artikolu 32(1) tad-Direttiva 2014/59/UE jew fil-punt (c) tal-Artikolu 18(1) tar-Regolament (UE) Nru 806/2014 ma hijiex issodisfata fir-rigward ta’ dik l-istituzzjoni ta’ kreditu.”;
(4)l-Artikolu 21a huwa emendat kif ġej:
(a)il-paragrafu 1 jinbidel b’dan li ġej:
“1. Kumpaniji azzjonisti finanzjarji prinċipali fi Stat Membru, kumpaniji azzjonisti finanzjarji mħallta prinċipali fi Stat Membru, kumpaniji azzjonisti finanzjarji prinċipali tal-UE u kumpaniji azzjonisti finanzjarji mħallta prinċipali tal-UE għandhom jitolbu l-approvazzjoni f’konformità ma’ dan l-Artikolu. Kumpaniji azzjonisti finanzjarji jew kumpaniji azzjonisti finanzjarji mħallta oħrajn għandhom jitolbu l-approvazzjoni f’konformità ma’ dan l-Artikolu meta jkunu meħtieġa jikkonformaw ma’ din id-Direttiva jew mar-Regolament (UE) Nru 575/2013 fuq bażi subkonsolidata.
L-awtoritajiet kompetenti għandhom iwettqu rieżami tal-impriżi prinċipali ta’ istituzzjoni, jew tal-impriżi prinċipali ta’ entità li titlob awtorizzazzjoni skont l-Artikolu 8, biex tiġi identifikata l-preżenza jew in-nuqqas ta’ preżenza ta’ impriża li tikkonforma mal-kriterji li għandhom jitqiesu bħala kumpanija azzjonista finanzjarja prinċipali fi Stat Membru, kumpanija azzjonista finanzjarja mħallta prinċipali fi Stat Membru, kumpanija azzjonista finanzjarja prinċipali tal-UE jew kumpanija azzjonista finanzjarja mħallta prinċipali tal-UE.
Għall-finijiet tat-tieni subparagrafu, fejn il-kumpaniji prinċipali jkunu jinsabu fi Stati Membri oħrajn għajr l-Istat Membru li fih tkun stabbilita l-istituzzjoni, jew l-entità li titlob awtorizzazzjoni skont l-Artikolu 8, l-awtoritajiet kompetenti ta’ dawk iż-żewġ Stati Membri għandhom jikkooperaw mill-qrib biex iwettqu r-rieżami.
L-awtoritajiet kompetenti għandhom jippubblikaw l-eżitu tar-rieżami msemmi fit-tieni subparagrafu.”;
(b)il-paragrafu 2 huwa emendat kif ġej:
(i)fl-ewwel subparagrafu, il-punt (b) jinbidel b’dan li ġej:
“(b) informazzjoni dwar in-nominazzjoni ta’ tal-anqas żewġ persuni li effettivament imexxu l-kumpanija azzjonista finanzjarja jew kumpanija azzjonista finanzjarja mħallta u l-konformità mar-rekwiżiti stabbiliti fl-Artikolu 91(1);”;
(ii)it-tieni subparagrafu jinbidel b’dan li ġej:
“Meta l-approvazzjoni ta’ kumpanija azzjonista finanzjarja jew ta’ kumpanija azzjonista finanzjarja mħallta sseħħ fl-istess ħin tal-valutazzjoni msemmija fl-Artikolu 22 u fl-Artikolu 27a, l-awtorità kompetenti għall-finijiet ta’ dan l-Artikolu għandha tikkoordina, kif adatt, mas-superviżur konsolidanti u, fejn ikun differenti, l-awtorità kompetenti fl-Istat Membri fejn tkun stabbilita l-kumpanija azzjonista finanzjarja jew il-kumpanija azzjonista finanzjarja mħallta. F’dan il-każ, il-perjodu ta’ valutazzjoni msemmi fit-tieni subparagrafu tal-Artikolu 22(3) u fl-Artikolu 27a(6) għandu jkun sospiż għal perjodu li jaqbeż l-20 jum ta’ xogħol sakemm titlesta l-proċedura stabbilita f’dan l-Artikolu.”;
(5)fl-Artikolu 21b(6), jiżdiedu t-tieni u t-tielet subparagrafi li ġejjin:
“L-ABE għandha tiżviluppa abbozzi ta’ standards tekniċi ta’ implimentazzjoni biex tispeċifika l-formati, id-definizzjonijiet u s-soluzzjonijiet tal-IT uniformi li għandhom jiġu applikati fl-Unjoni għar-rapportar tal-informazzjoni msemmija fl-ewwel subparagrafu.
L-ABE għandha tippreżenta dawa l-abbozzi ta’ standards tekniċi ta’ implimentazzjoni lill-Kummissjoni sa [OP idaħħal id-data = 12-il xahar wara d-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Il-Kummissjoni tingħata s-setgħa li tadotta l-istandards tekniċi ta’ implimentazzjoni msemmijin fit-tieni subparagrafu f’konformità mal-Artikolu 15 tar-Regolament (UE) Nru 1093/2010.”;
(6)jiddaħħal l-Artikolu 21c il-ġdid li ġej:
Artikolu 21c
Rekwiżit li tiġi stabbilita fergħa għall-forniment ta’ servizzi bankarji minn impriżi ta’ pajjiżi terzi u eċċezzjoni għas-solleċitazzjoni inversa ta’ servizzi
1. L-Istati Membri għandhom jirrikjedu li l-impriżi stabbiliti f’pajjiż terz kif imsemmi fl-Artikolu 47(1) u (2) jistabbilixxu fergħa fit-territorju tagħhom u japplikaw għal awtorizzazzjoni f’konformità mat-Titolu VI sabiex jibdew jew ikomplu jwettqu l-attivitajiet imsemmijin fil-paragrafu (1) ta’ dak l-Artikolu fl-Istat Membru rilevanti.
2. Meta klijent fil-livell tal-konsum, kontroparti eliġibbli jew klijent professjonali fis-sens tat-Taqsimiet I u II tal-Anness II tad-Direttiva 2014/65/UE stabbilit jew li jinsab fl-Unjoni javviċina impriża stabbilita f’pajjiż terz fuq l-inizjattiva esklussiva tiegħu stess għall-forniment ta’ kwalunkwe servizz jew attività msemmija fl-Artikolu 47(1), ir-rekwiżit stabbilit fil-paragrafu 1 ta’ dan l-Artikolu ma għandux japplika għall-forniment tas-servizz jew tal-attività rilevanti lil dik il-persuna, inkluża relazzjoni speċifikament relatata mal-forniment ta’ dak is-servizz jew dik l-attività. Mingħajr preġudizzju għal relazzjonijiet intragrupp, meta impriża ta’ pajjiż terz, inkluż permezz ta’ entità li taġixxi f’isimha jew li jkollha rabtiet mill-qrib ma’ tali impriża tal-pajjiż terz jew kwalunkwe persuna oħra li taġixxi f’isem tali impriża, tissolleċita klijenti jew klijenti potenzjali fl-Unjoni, ma għandhiex titqies bħala servizz ipprovdut fuq l-inizjattiva proprja esklużiva tal-klijent.
3. Inizjattiva minn klijent jew minn kontroparti kif imsemmi fil-paragrafu 2 ma għandhiex tagħti d-dritt lill-impriża ta’ pajjiż terz li tikkummerċjalizza kategoriji oħrajn ta’ prodotti, ta’ attivitajiet jew ta’ servizzi minbarra dawk li l-klijent jew il-kontroparti tkun talbet, għajr permezz ta’ fergħa ta’ pajjiż terz stabbilita fi Stat Membru.”;
(7)Fit-Titolu III, jiżdiedu l-Kapitoli 3, 4 u 5 li ġejjin:
“KAPITOLU 3
Akkwiżizzjoni jew ċessjoni ta’ parteċipazzjoni azzjonista kwalifikanti
Artikolu 27a
Notifika u valutazzjoni tal-akkwist
1. L-Istati Membri għandhom jirrikjedu li kwalunkwe istituzzjoni, kumpanija azzjonista finanzjarja prinċipali fi Stat Membru, kumpanija azzjonista finanzjarja mħallta prinċipali fi Stat Membru, kumpaniji azzjonisti finanzjarji prinċipali tal-UE u kumpaniji azzjonisti finanzjarji mħallta prinċipali tal-UE, jew kumpaniji azzjonisti finanzjarji oħrajn jew kumpaniji azzjonisti finanzjarji mħallta meħtieġa li jfittxu l-approvazzjoni f’konformità mal-Artikolu 21a(1) fuq bażi subkonsolidata (l-“akkwirent”) biex jinnotifikaw lill-awtorità kompetenti tagħhom meta jkollhom l-intenzjoni li jakkwistaw, direttament jew indirettament, parteċipazzjoni azzjonista kwalifikanti li taqbeż il-15 % tal-kapital eliġibbli tal-akkwirent (l-“akkwist propost”), li tindika d-daqs tal-parteċipazzjoni maħsuba u l-informazzjoni rilevanti, kif speċifikati fl-Artikolu 27b(5).
2. L-awtoritajiet kompetenti għandhom jirrikonoxxu l-wasla tan-notifika skont il-paragrafu 1 jew ta’ xi informazzjoni addizzjonali skont il-paragrafu 5 minnufih u fi kwalunkwe każ fi żmien jumejn ta’ xogħol wara l-wasla ta’ din in-notifika.
B’deroga mill-paragrafu 2 ta’ dan l-Artikolu, u mill-Artikolu 22(2), meta l-akkwist propost imsemmi fil-paragrafu 1 ta’ dan l-Artikolu jew fl-Artikolu 22(1) jitqies kumpless mill-awtoritajiet kompetenti, ir-rikonoxximent tal-wasla tan-notifika ta’ kull informazzjoni addizzjonali għandu jsir minnufih u fi kwalunkwe każ fi żmien għaxart ijiem ta’ xogħol wara li tasal din in-notifika.
3. L-awtoritajiet kompetenti għandu jkollhom 60 jum ta’ xogħol mid-data tar-rikonoxximent bil-miktub tal-wasla tan-notifika u mill-wasla tad-dokumenti kollha, inklużi dawk meħtieġa mill-Istat Membru li jiġu mehmużin man-notifika f’konformità mal-Artikolu 27(4) (il-“perjodu ta’ valutazzjoni”), biex iwettqu l-valutazzjoni prevista fl-Artikolu 27(1) (“il-valutazzjoni”).
Jekk l-akkwist propost jikkonsisti f’parteċipazzjoni azzjonista kwalifikanti f’istituzzjoni ta’ kreditu kif imsemmija fl-Artikolu 22(1), l-akkwirent xorta għandu jkun soġġett għar-rekwiżit ta’ notifika u għall-valutazzjoni skont dan l-Artikolu.
4. L-awtoritajiet kompetenti għandhom jinformaw lill-akkwirent propost dwar id-data tal-iskadenza tal-perjodu ta’ valutazzjoni meta jikkonfermaw ir-riċevuta msemmija fil-paragrafu 3.
5. L-awtoritajiet kompetenti jistgħu, matul il-perjodu ta’ valutazzjoni, fejn meħtieġ, u mhux aktar tard minn nhar il-50 jum ta’ xogħol tal-perjodu ta’ valutazzjoni, jitolbu informazzjoni addizzjonali li tkun meħtieġa biex tiġi kkompletata l-valutazzjoni. Talba bħal din għandha ssir bil-miktub u għandha tispeċifika l-informazzjoni addizzjonali meħtieġa.
6. Il-perjodu ta’ valutazzjoni għandu jiġi sospiż bejn id-data tat-talba għal informazzjoni addizzjonali mill-awtoritajiet kompetenti u d-data tal-wasla ta’ tweġiba għaliha mill-akkwirent, li fiha tiġi pprovduta l-informazzjoni mitluba kollha. Is-sospensjoni ma għandhiex teċċedi l-20 jum ta’ xogħol. Kull talba ulterjuri mill-awtoritajiet kompetenti għall-ikkompletar jew għall-kjarifika tal-informazzjoni għandha tkun fid-diskrezzjoni tagħhom iżda ma għandhiex tirriżulta f’sospensjoni tal-perjodu ta’ valutazzjoni.
7. L-awtoritajiet kompetenti jistgħu jestendu s-sospensjoni msemmija fit-tieni subparagrafu tal-paragrafu minn 6 sa 30 jum ta’ xogħol fis-sitwazzjonijiet li ġejjin:
(a)l-entità akkwiżita tinsab jew tkun regolata f’pajjiż terz;
(b)l-iskambju ta’ informazzjoni mal-awtoritajiet responsabbli għas-superviżjoni tal-entitajiet obbligati elenkati fil-punti (1) u (2) tal-Artikolu 2(1) tad-Direttiva (UE) 2015/849 tal-Parlament Ewropew u tal-Kunsill*5 ikun neċessarju biex titwettaq il-valutazzjoni msemmija fl-Artikolu 27b(1) ta’ din id-Direttiva.
8. Meta l-approvazzjoni ta’ kumpanija azzjonista finanzjarja jew ta’ kumpanija azzjonista finanzjarja mħallta skont l-Artikolu 21a sseħħ fl-istess ħin tal-valutazzjoni msemmija f’dan l-Artikolu, l-awtorità kompetenti għall-finijiet ta’ dan l-Artikolu għandha tikkoordina, kif adatt, mas-superviżur konsolidanti u, fejn ikun differenti, l-awtorità kompetenti fl-Istat Membri fejn tkun stabbilita l-kumpanija azzjonista finanzjarja jew il-kumpanija azzjonista finanzjarja mħallta. F’dan il-każ, il-perjodu ta’ valutazzjoni għandu jiġi sospiż għal perjodu ta’ mhux aktar minn 20 jum ta’ xogħol sakemm titlesta l-proċedura stabbilita fl-Artikolu 21a.
9. Meta l-awtoritajiet kompetenti jiddeċiedu li jopponu l-akkwist propost, huma għandhom, fi żmien jumejn ta’ xogħol wara li titlesta l-valutazzjoni, u filwaqt li ma jaqbżux il-perjodu ta’ valutazzjoni, jinformaw lill-akkwirent bil-miktub, filwaqt li jipprovdu r-raġunijiet għall-oġġezzjoni tagħhom. Soġġetta għal-liġi nazzjonali, dikjarazzjoni xierqa tar-raġunijiet għad-deċiżjoni li topponi l-akkwist propost tista’ ssir aċċessibbli għall-pubbliku fuq talba tal-akkwirent. In-nuqqas ta’ dispożizzjonijiet fil-liġi nazzjonali rigward dikjarazzjoni xierqa tar-raġunijiet għad-deċiżjoni li topponi l-akkwist propost ma għandux iżomm lill-Istati Membri milli jippermettu lill-awtorità kompetenti tippubblika tali informazzjoni fin-nuqqas ta’ talba mill-akkwirent.
10. Meta l-awtoritajiet kompetenti ma jopponux bil-miktub, fil-perjodu ta’ valutazzjoni, l-akkwist propost, dan l-akkwist propost għandu jitqies approvat.
11. L-awtoritajiet kompetenti jistgħu jistabbilixxu perjodu massimu għall-ikkompletar tal-akkwist propost u jestendu dan il-perjodu fejn dan ikun xieraq.
12. L-Istati Membri ma jistgħux jimponu rekwiżiti għan-notifika lill-awtoritajiet kompetenti, jew għall-approvazzjoni minhom, ta’ akkwisti diretti jew indiretti jew ta’ kapital li jkunu aktar stretti minn dawk stabbiliti fl-Artikolu 89 tar-Regolament (UE) Nru 575/2013.
________
*5
Id-Direttiva (UE) 2015/849 tal-Parlament Ewropew u tal-Kunsill tal-20 ta’ Mejju 2015 dwar il-prevenzjoni tal-użu tas-sistema finanzjarja għall-finijiet tal-ħasil tal-flus jew il-finanzjament tat-terroriżmu, li temenda r-Regolament (UE) Nru 648/2012 tal-Parlament Ewropew u tal-Kunsill, u li tħassar id-Direttiva 2005/60/KE tal-Parlament Ewropew u tal-Kunsill u d-Direttiva tal-Kummissjoni 2006/70/KE (ĠU L 141, 5.6.2015, p. 73).
Artikolu 27b
Kriterji ta’ valutazzjoni
1. Fit-trattament tan-notifika tal-akkwist propost prevista fl-Artikolu 27a(1) u l-informazzjoni msemmija fl-Artikolu 27a(5), l-awtoritajiet kompetenti għandhom jivvalutaw il-ġestjoni soda u prudenti tal-akkwirent wara l-akkwist u b’mod partikolari tar-riskji li għalihom huwa jew jista’ jkun skopert l-akkwirent, f’konformità mal-kriterji li ġejjin:
(a)ir-reputazzjoni tajba biżżejjed u l-għarfien, il-ħiliet u l-esperjenza suffiċjenti, kif stabbiliti fl-Artikolu 91(1), ta’ kwalunkwe membru ġdid tal-korp ta’ ġestjoni tal-akkwirent li għandu jiġi nnominat bħala riżultat tal-akkwist propost.
(b)jekk l-akkwirent ikunx jista’ jikkonforma u jkompli jikkonforma mar-rekwiżiti prudenzjali stabbiliti f’din id-Direttiva u fir-Regolament (UE) Nru 575/2013, u fejn applikabbli, atti oħrajn tad-dritt tal-Unjoni.
(c)jekk ikunx hemm motivi raġonevoli sabiex wieħed jissuspetta li, b’rabta mal-akkwist propost, twettaqx jew sarx tentattiv sabiex jitwettaq ħasil tal-flus jew finanzjament tat-terroriżmu fis-sens tal-Artikolu 1 tad-Direttiva (UE) 2015/849, jew jekk l-akkwist propost jistax iżid ir-riskju ta’ dan.
2. Għall-finijiet tal-valutazzjoni tal-kriterju stabbilit fil-punt (c) tal-paragrafu 1, u l-kriterju stabbilit fil-punt (e) tal-Artikolu 23(1), l-awtoritajiet kompetenti għandhom jikkonsultaw, fil-kuntest tal-verifiki tagħhom, lill-awtoritajiet kompetenti għas-superviżjoni tal-impriżi f’konformità mad-Direttiva (UE) 2015/849.
3. L-awtoritajiet kompetenti jistgħu jopponu l-akkwist propost biss jekk ikun hemm motivazzjonijiet raġonevoli għal dan fuq il-bażi tal-kriterji stabbiliti fil-paragrafu 1 jew jekk l-informazzjoni pprovduta mill-akkwirent ma tkunx kompluta, minkejja talba magħmula f’konformità mal-Artikolu 27a.
Għall-finijiet ta’ dan il-paragrafu u tal-Artikolu 23(2), u fir-rigward tal-kriterju stabbilit fil-punt (c) tal-paragrafu 1, oġġezzjoni bil-miktub mill-awtoritajiet kompetenti għas-superviżjoni tal-impriżi skont id-Direttiva (UE) 2015/849 għandha tikkostitwixxi motivazzjoni raġonevoli għall-oppożizzjoni.
4. L-Istati Membri la għandhom jimponu kundizzjonijiet minn qabel fir-rigward tal-livell ta’ parteċipazzjoni li trid tiġi akkwistata u lanqas ma għandhom jippermettu lill-awtoritajiet kompetenti tagħhom jeżaminaw l-akkwist propost f’termini tal-ħtiġijiet ekonomiċi tas-suq.
5. L-Istati Membri għandhom jippubblikaw lista li tispeċifika l-informazzjoni meħtieġa sabiex titwettaq il-valutazzjoni. Dik l-informazzjoni għandha tiġi pprovduta lill-awtoritajiet kompetenti fiż-żmien tan-notifika msemmija fl-Artikolu 27a(1). L-informazzjoni għandha tkun proporzjonata u xierqa għan-natura tal-entità li għandha tiġi akkwistata. L-Istati Membri ma għandhomx jirrikjedu tagħrif li mhux rilevanti għall-valutazzjoni prudenzjali skont dan l-Artikolu.
6. Minkejja l-paragrafi minn 2 sa 7 tal-Artikolu 27a, meta jkunu ġew innotifikati żewġ proposti jew aktar għall-akkwist ta’ parteċipazzjonijiet kwalifikanti fl-istess entità, l-awtorità kompetenti għandha titratta lill-akkwirenti proposti b’mod mhux diskriminatorju.
7. L-ABE għandha tiżviluppa abbozzi ta’ standards tekniċi regolatorji li jispeċifikaw:
(a)il-lista minima ta’ informazzjoni li għandha tiġi pprovduta lill-awtoritajiet kompetenti fiż-żmien tan-notifika msemmija fl-Artikolu 23(1), fl-Artikolu 27a(1), fl-Artikolu 27f(1) u fl-Artikolu 27k(1);
(b)metodoloġija komuni ta’ valutazzjoni tal-kriterji stabbiliti f’dan l-Artikolu, fl-Artikolu 27g u fl-Artikolu 27l;
(c)il-proċess applikabbli għan-notifika u għall-valutazzjoni prudenzjali meħtieġ skont l-Artikolu 27a, l-Artikolu 27f u l-Artikolu 27k.
Għall-finijiet tal-ewwel subparagrafu, l-ABE għandha tqis id-Direttiva (UE) 2017/1132 tal-Parlament Ewropew u tal-Kunsill*6.
L-ABE għandha tippreżenta dawn l-abbozzi ta’ standards tekniċi ta’ implimentazzjoni lill-Kummissjoni sa [OP idaħħal id-data = 18-il xahar wara d-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Il-Kummissjoni tingħata s-setgħa li tadotta l-istandards tekniċi ta’ implimentazzjoni msemmijin fl-ewwel subparagrafu f’konformità mal-Artikolu 15 tar-Regolament (UE) Nru 1093/2010.
__________
*6
Id-Direttiva (UE) 2017/1132 tal-Parlament Ewropew u tal-Kunsill tal-14 ta’ Ġunju 2017 dwar ċerti aspetti tal-liġi dwar il-kumpaniji (kodifikazzjoni).
Artikolu 27c
Kooperazzjoni bejn l-awtoritajiet kompetenti
1. L-awtoritajiet kompetenti rilevanti għandhom jikkonsultaw lil xulxin meta jwettqu l-valutazzjoni msemmija fl-Artikolu 27 meta l-entità akkwistata tkun waħda minn dawn li ġejjin:
(a)istituzzjoni ta’ kreditu, impriża tar-riassikurazzjoni, ditta tal-investiment, jew kumpanija ta’ ġestjoni fis-sens tal-punt (b) tal-Artikolu 2(1) tad-Direttiva 2009/65/KE (“kumpanija ta’ ġestjoni tal-UCITS”) awtorizzata fi Stat Membru ieħor jew f’settur li ma jkunx dak tal-akkwirent propost;
(b)impriża prinċipali ta’ istituzzjoni ta’ kreditu, impriża tar-riassigurazzjoni, ditta tal-investiment, jew kumpanija ta’ ġestjoni fis-sens tal-punt (b) tal-Artikolu 2(1) tad-Direttiva 2009/65/KE (“kumpanija ta’ ġestjoni tal-UCITS”) awtorizzata fi Stat Membru ieħor jew f’settur li ma jkunx dak tal-akkwirent propost;
(c)persuna ġuridika li tikkontrolla istituzzjoni ta’ kreditu, impriża tar-riassikurazzjoni, ditta tal-investiment jew kumpanija ta’ ġestjoni tal-UCITS awtorizzata fi Stat Membru ieħor jew f’settur differenti minn dak li fih ikun propost l-akkwist.
L-awtoritajiet kompetenti għandhom, mingħajr dewmien żejjed, jipprovdu lil xulxin bi kwalunkwe informazzjoni li tkun essenzjali jew rilevanti għall-valutazzjoni. Għal dawn il-finijiet, l-awtoritajiet kompetenti għandhom jikkomunikaw lil xulxin b'talba jew b'inizjattiva tagħhom stess l-informazzjoni rilevanti kollha għall-valutazzjoni.
2. L-awtoritajiet kompetenti għandhom ifittxu li jikkoordinaw il-valutazzjonijiet tagħhom u jiżguraw il-konsistenza tad-deċiżjonijiet tagħhom. Għal dan il-għan, id-deċiżjoni mill-awtorità kompetenti tal-akkwirent għandha tindika kwalunkwe fehma jew riżerva magħmula mill-awtorità kompetenti li tkun awtorizzat lill-istituzzjoni ta’ kreditu kkontrollata mill-impriża prinċipali li fiha jkun propost l-akkwist.
3. L-ABE għandha tiżviluppa abbozz ta’ standards tekniċi implimentattivi sabiex tistabbilixxi proċeduri, formoli u mudelli komuni għall-proċess ta’ konsultazzjoni bejn l-awtoritajiet kompetenti rilevanti kif imsemmi f’ dan l-Artikolu.
L-ABE għandha tippreżenta dawn l-abbozzi ta’ standards tekniċi ta’ implimentazzjoni lill-Kummissjoni sa [OP idaħħal id-data = 18-il xahar wara d-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Il-Kummissjoni tingħata s-setgħa li tadotta l-istandards tekniċi ta’ implimentazzjoni msemmijin fl-ewwel subparagrafu f’konformità mal-Artikolu 15 tar-Regolament (UE) Nru 1093/2010.
Artikolu 27d
Notifika fil-każ ta’ ċessjoni
L-Istati Membri għandhom jirrikjedu li l-istituzzjonijiet, il-kumpaniji azzjonisti finanzjarji mħallta prinċipali fi Stat Membru, il-kumpaniji azzjonisti finanzjarji prinċipali tal-UE u l-kumpaniji azzjonisti finanzjarji mħallta prinċipali tal-UE, kif ukoll il-kumpaniji azzjonisti finanzjarji u l-kumpaniji azzjonisti finanzjarji mħallta jinnotifikaw lill-awtoritajiet kompetenti meta jkollhom l-intenzjoni li jiddisponu, direttament jew indirettament, minn parteċipazzjoni azzjonista kwalifikanti li taqbeż il-15 % tal-kapital eliġibbli tal-akkwirent. Din in-notifika għandha ssir bil-miktub u qabel iċ-ċessjoni, filwaqt li jiġi indikat id-daqs tal-parteċipazzjoni azzjonista kkonċernata.
Artikolu 27e
Obbligi ta’ informazzjoni u penali
Meta l-akkwirent jonqos milli jinnotifika l-akkwist propost minn qabel f’konformità mal-Artikolu 27a(1) jew ikun akkwista parteċipazzjoni azzjonista kwalifikanti kif imsemmi f’dak l-Artikolu minkejja l-oppożizzjoni tal-awtoritajiet kompetenti, l-Istati Membri għandhom jirrikjedu lil dawk l-awtoritajiet kompetenti jieħdu miżuri xierqa. Tali miżuri jistgħu jinkludu inġunzjonijiet, pagamenti perjodiċi ta’ penali u penali, f’konformità mal-Artikoli minn 65 sa 72, kontra membri tal-korp ta’ ġestjoni u tal-maniġment superjuri. Meta parteċipazzjoni azzjonista kwalifikanti tinkiseb minkejja oppożizzjoni mill-awtoritajiet kompetenti, l-Istati Membri għandhom, mingħajr preġudizzju għal penali potenzjali, jipprevedu jew l-eżerċizzju tad-drittijiet tal-vot korrispondenti li għandhom jiġu sospiżi jew li l-voti mitfugħa jiġu ddikjarati nulli u bla effett.
KAPITOLU 4
Trasferimenti materjali ta’ assi u ta’ obbligazzjonijiet
Artikolu 27f
Notifika u valutazzjoni tat-trasferimenti materjali tal-assi u tal-obbligazzjonijiet
1. L-Istati Membri għandhom jirrikjedu li l-istituzzjonijiet, il-kumpaniji azzjonisti finanzjarji prinċipali fi Stat Membru, il-kumpaniji azzjonisti finanzjarji mħallta prinċipali fi Stat Membru, il-kumpaniji azzjonisti finanzjarji prinċipali tal-UE, il-kumpaniji azzjonisti finanzjarji mħallta prinċipali tal-UE, il-kumpaniji azzjonisti finanzjarji mħallta prinċipali tal-UE, jew il-kumpaniji azzjonisti finanzjarji oħrajn u kumpaniji azzjonisti finanzjarji mħallta meħtieġa jiksbu approvazzjoni f’konformità mal-Artikolu 21a(1) fuq bażi subkonsolidata jinnotifikaw lill-awtorità kompetenti tagħhom dwar kwalunkwe trasferiment materjali ta’ assi jew ta’ obbligazzjonijiet li jkollhom l-intenzjoni li jeżegwixxu jew permezz ta’ bejgħ jew kwalunkwe tip ieħor ta’ tranżazzjoni (l-“operazzjoni intiża”). In-notifika għandha tindika d-daqs tal-operazzjoni maħsuba u tipprovdi l-informazzjoni speċifikata fl-Artikolu 27g(5).
Meta l-operazzjoni intiża tkun tinvolvi biss istituzzjonijiet mill-istess grupp, dawn l-istituzzjonijiet għandhom ikunu soġġetti wkoll għall-ewwel subparagrafu.
Għall-finijiet tal-ewwel u tat-tieni subparagrafi, kull waħda mill-istituzzjonijiet involuti fl-istess operazzjoni intiża għandha tkun soġġetta individwalment għall-obbligu ta’ notifika stabbilit f’dawk is-subparagrafi.
2. Għall-finijiet tal-paragrafu 1:
(a)l-operazzjoni intiża għandha titqies bħala materjali għal istituzzjoni meta tkun tal-anqas ugwali għal 10 % tal-assi jew tal-obbligazzjonijiet totali tagħha, meta l-operazzjoni intiża titwettaq bejn entitajiet tal-istess grupp, l-operazzjoni intiża titqies bħala materjali għal istituzzjoni meta tkun tal-anqas ugwali għal 15 % tal-assi jew tal-obbligazzjonijiet totali tagħha;
(b)trasferimenti ta’ assi improduttivi, jew ta’ assi bl-għan li jiġu inklużi f’aggregazzjoni ta’ kopertura, fis-sens tal-Artikolu 3(3) tad-Direttiva (UE) 2019/2162 tal-Parlament Ewropew u tal-Kunsill*7, jew li għandhom jiġu ttitolizzati, ma għandhomx jitqiesu għall-kalkolu tal-perċentwal fil-punt (a);
(c)it-trasferimenti ta’ assi jew ta’ obbligazzjonijiet fil-kuntest tal-użu ta’ għodod, ta’ setgħat u ta’ mekkaniżmi ta’ riżoluzzjoni previsti fit-Titolu IV tad-Direttiva 2014/59/UE ma għandhomx jitqiesu għall-kalkolu tal-perċentwal imsemmi fil-punt (a).
3. L-awtoritajiet kompetenti għandhom jirrikonoxxu l-wasla tan-notifika skont il-paragrafu 1 jew ta’ informazzjoni addizzjonali skont il-paragrafu 6 minnufih u fi kwalunkwe każ fi żmien jumejn ta’ xogħol wara l-wasla tan-notifika.
4. Mid-data tal-konferma bil-miktub tal-wasla tan-notifika u tad-dokumenti, inklużi dawk meħtieġa mill-Istat Membru li għandhom jiġu mehmuża man-notifika f’konformità mal-Artikolu 27g(5), l-awtoritajiet kompetenti għandu jkollhom massimu ta’ 60 jum ta’ xogħol biex iwettqu l-valutazzjoni prevista fl-Artikolu 27g(1) (il-“perjodu ta’ valutazzjoni”).
5. L-awtoritajiet kompetenti għandhom jinformaw lill-istituzzjoni dwar id-data tal-iskadenza tal-perjodu ta’ valutazzjoni meta jikkonfermaw il-wasla.
6. L-awtoritajiet kompetenti jistgħu jitolbu aktar informazzjoni neċessarja biex ilestu l-valutazzjoni fi kwalunkwe ħin matul il-perjodu ta’ valutazzjoni u mhux aktar tard mill-50 jum ta’ xogħol tal-perjodu ta’ valutazzjoni. Talba bħal din għandha ssir bil-miktub u tispeċifika l-informazzjoni addizzjonali meħtieġa.
7. Għall-perjodu bejn id-data tat-talba għall-informazzjoni mill-awtoritajiet kompetenti u meta tasal it-tweġiba għaliha mill-istituzzjoni li tipprovdi l-informazzjoni mitluba kollha, il-perjodu ta’ valutazzjoni għandu jiġi sospiż. Is-sospensjoni ma għandhiex teċċedi l-20 jum ta’ xogħol. Kull talba ulterjuri mill-awtoritajiet kompetenti għall-ikkompletar jew għall-kjarifika tal-informazzjoni għandha tkun fid-diskrezzjoni tagħha iżda ma għandhiex tirriżulta f’sospensjoni tal-perjodu ta’ valutazzjoni.
8. Meta l-awtoritajiet kompetenti jiddeċiedu li jopponu l-operazzjoni maħsuba, huma għandhom jinformaw lill-istituzzjoni bil-miktub u jipprovdu r-raġunijiet għaliha fi żmien jumejn ta’ xogħol mill-ikkompletar tal-valutazzjoni u mhux aktar tard mid-data tal-iskadenza tal-perjodu ta’ valutazzjoni. Soġġetta għal-liġi nazzjonali, dikjarazzjoni xierqa tar-raġunijiet għad-deċiżjoni tista’ ssir aċċessibbli għall-pubbliku fuq talba tal-istituzzjoni. In-nuqqas ta’ dispożizzjonijiet fil-liġi nazzjonali rigward dikjarazzjoni xierqa tar-raġunijiet għad-deċiżjoni li topponi l-akkwist propost ma għandux iżomm lill-Istatu Membru milli jippermetti lill-awtorità kompetenti tippubblika tali informazzjoni fin-nuqqas ta’ talba mill-istituzzjoni.
9. Meta l-awtoritajiet kompetenti ma jopponux bil-miktub l-operazzjoni intiża fil-perjodu ta’ valutazzjoni, din għandha titqies bħala approvata.
10. L-awtoritajiet kompetenti jistgħu jistabbilixxu perjodu massimu għall-ikkompletar tal-operazzjoni intiża u jestendu dan il-perjodu fejn dan ikun xieraq.
11. L-Istati Membri ma jistgħux jimponu rekwiżiti għan-notifika fuq l-awtoritajiet kompetenti, jew għall-approvazzjoni minnhom, li jkunu aktar stretti minn dawk stabbiliti fl-Artikolu 27f.
________
*7
Id-Direttiva (UE) 2019/2162 tal-Parlament Ewropew u tal-Kunsill tas-27 ta’ Novembru 2019 dwar il-ħruġ ta’ bonds koperti u s-superviżjoni pubblika ta’ bonds koperti u li temenda d-Direttivi 2009/65/KE u 2014/59/UE (ĠU L 328, 18.12.2019, p. 29).
Artikolu 27g
Kriterji ta’ valutazzjoni
1. Meta jittrattaw in-notifika prevista fl-Artikolu 27f(1) u l-informazzjoni msemmija fl-Artikolu 27f(6), l-awtoritajiet kompetenti għandhom jivvalutaw l-operazzjoni intiża f’konformità mal-kriterji li ġejjin:
(a)jekk l-istituzzjoni tkunx tista’ tikkonforma u tkompli tikkonforma mar-rekwiżiti prudenzjali stabbiliti f’din id-Direttiva u fir-Regolament (UE) Nru 575/2013, u fejn applikabbli, atti oħrajn tad-dritt tal-Unjoni.
(b)jekk ikunx hemm motivi raġonevoli sabiex wieħed jissuspetta li, b’rabta mal-operazzjoni intiża, twettaqx jew sarx tentattiv biex jitwettaq ħasil tal-flus jew finanzjament tat-terroriżmu fis-sens tal-Artikolu 1 tad-Direttiva (UE) 2015/849, jew jekk l-akkwist propost jistax iżid ir-riskju ta’ dan.
2. Għall-finijiet tal-valutazzjoni tal-kriterju stabbilit fil-punt (b) tal-paragrafu 1, l-awtoritajiet kompetenti għandhom jikkonsultaw, fil-kuntest tal-verifiki tagħhom, lill-awtoritajiet kompetenti għas-superviżjoni tal-impriżi skont id-Direttiva (UE) 2015/849.
3. L-awtoritajiet kompetenti jistgħu jopponu l-operazzjoni intiża biss meta l-kriterji stabbiliti fil-paragrafu 1 ma jiġux issodisfati jew meta l-informazzjoni pprovduta mill-istituzzjoni ma tkunx kompluta minkejja talba magħmula f’konformità mal-Artikolu 27f.
Fir-rigward tal-kriterju stabbilit fil-punt (b) tal-paragrafu 1, oġġezzjoni bil-miktub mill-awtoritajiet kompetenti skont id-Direttiva (UE) 2015/849 għandha tikkostitwixxi motivazzjoni raġonevoli għall-oppożizzjoni.
4. L-Istati Membri la jistgħu jissoġġettaw l-operazzjoni intiża għall-issodisfar ta’ livell jew ta’ ammont speċifikat, u lanqas ma jistgħu jippermettu lill-awtoritajiet kompetenti tagħhom jeżaminaw l-operazzjoni intiża f’termini tal-ħtiġijiet ekonomiċi tas-suq.
5. L-Istati Membri għandhom jippubblikaw lista ta’ punti ta’ informazzjoni li huma meħtieġa biex titwettaq il-valutazzjoni msemmija fil-paragrafu 1. Din l-informazzjoni għandha tiġi pprovduta lill-awtoritajiet kompetenti fiż-żmien tan-notifika msemmija fl-Artikolu 27f(1). L-Istati Membri ma għandhomx jirrikjedu tagħrif li mhux rilevanti għal valutazzjoni prudenzjali tal-operazzjoni intiża.
Artikolu 27h
Kooperazzjoni bejn l-awtoritajiet kompetenti
1. L-awtoritajiet kompetenti rilevanti għandhom jikkonsultaw lil xulxin meta jwettqu l-valutazzjoni msemmija fl-Artikolu 27g meta l-partijiet involuti fl-operazzjoni intiża jkunu waħda minn dawn li ġejjin:
(a)istituzzjoni ta’ kreditu, impriża tar-riassigurazzjoni, ditta tal-investiment, jew kumpanija ta’ ġestjoni fis-sens tal-punt (b) tal-Artikolu 2(1) tad-Direttiva 2009/65/KE (“kumpanija ta’ ġestjoni tal-UCITS”) awtorizzata fi Stat Membru ieħor jew f’settur li ma jkunx dak li fih ikun propost l-akkwist;
(b)impriża prinċipali ta’ istituzzjoni ta’ kreditu, impriża tar-riassigurazzjoni, ditta tal-investiment, jew kumpanija ta’ ġestjoni fis-sens tal-punt (b) tal-Artikolu 2(1) tad-Direttiva 2009/65/KE (“kumpanija ta’ ġestjoni tal-UCITS”) awtorizzata fi Stat Membru ieħor jew f’settur li ma jkunx dak li fih ikun propost l-akkwist;
(c)persuna ġuridika li tikkontrolla istituzzjoni ta’ kreditu, impriża tar-riassikurazzjoni, ditta tal-investiment jew kumpanija ta’ ġestjoni tal-UCITS awtorizzata fi Stat Membru ieħor jew f’settur differenti minn dak li fih ikun propost l-akkwist.
2. L-awtoritajiet kompetenti għandhom, mingħajr dewmien żejjed, jipprovdu lil xulxin bi kwalunkwe informazzjoni li tkun essenzjali jew rilevanti għall-valutazzjoni. Għal dawn il-finijiet, l-awtoritajiet kompetenti għandhom jikkomunikaw lil xulxin b'talba jew fuq inizjattiva tagħhom stess l-informazzjoni rilevanti kollha għall-valutazzjoni.
3. L-awtoritajiet kompetenti għandhom ifittxu li jikkoordinaw il-valutazzjonijiet tagħhom, jiżguraw il-konsistenza tad-deċiżjonijiet tagħhom, u għandhom jindikaw fid-deċiżjonijiet tagħhom kwalunkwe fehma jew riżerva magħmula mill-awtorità kompetenti li tissorvelja entitajiet oħrajn involuti fl-operazzjoni intiża.
4. L-ABE għandha tiżviluppa abbozz ta’ standards tekniċi implimentattivi sabiex tistabbilixxi proċeduri, formoli u mudelli komuni għall-proċess ta’ konsultazzjoni bejn l-awtoritajiet kompetenti rilevanti kif imsemmi f’ dan l-Artikolu.
L-ABE għandha tippreżenta dawa l-abbozzi ta’ standards tekniċi ta’ implimentazzjoni lill-Kummissjoni sa [OP idaħħal id-data = 18-il xahar wara d-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Il-Kummissjoni tingħata s-setgħa li tadotta l-istandards tekniċi ta’ implimentazzjoni msemmijin fl-ewwel subparagrafu f’konformità mal-Artikolu 15 tar-Regolament (UE) Nru 1093/2010.
Artikolu 27i
Obbligi ta’ informazzjoni u penali
L-Istati Membri għandhom jirrikjedu li, meta l-istituzzjonijiet jonqsu milli jinnotifikaw l-operazzjoni intiża minn qabel f’konformità mal-Artikolu 27f(1), jew ikunu wettqu l-operazzjoni intiża kif imsemmi f’dak l-Artikolu minkejja oppożizzjoni mill-awtoritajiet kompetenti, l-awtoritajiet kompetenti jieħdu l-miżuri xierqa. Tali miżuri jistgħu jikkonsistu f’inġunzjonijiet, fi pagamenti perjodiċi ta’ penali, f’penali, soġġetti għall-Artikoli minn 65 sa 72, kontra membri tal-korp ta’ ġestjoni u maniġers.
KAPITOLU 5
Fużjonijiet u diviżjonijiet
Artikolu 27j
Definizzjonijiet
Għall-finijiet ta’ dan il-Kapitolu, japplikaw id-definizzjonijiet li ġejjin:
(a)“fużjoni” tfisser kwalunkwe waħda mill-operazzjonijiet li ġejjin li fihom:
(i)kumpanija waħda jew aktar, meta tiġi xolta mingħajr ma tidħol f’likwidazzjoni, tittrasferixxi l-assi u l-obbligazzjonijiet kollha tagħha jew partijiet minnhom lil kumpanija oħra eżistenti, bħala skambju għall-ħruġ lill-membri tagħha ta’ titoli jew ta’ ishma li jirrappreżentaw il-kapital ta’ dik il-kumpanija l-oħra u, jekk ikun il-każ, pagament fi flus li ma jkunx aktar minn 10 % tal-valur nominali (sakemm ma jkunx stipulat mod ieħor fil-liġi nazzjonali applikabbli), jew, fin-nuqqas ta’ valur nominali, tal-parità monetarja kontabilistika ta’ dawk it-titoli jew l-ishma;
(ii)kumpanija waħda jew aktar, meta tiġi xolta mingħajr ma jidħlu f’likwidazzjoni, tittrasferixxi l-assi u l-obbligazzjonijiet kollha tagħha jew partijiet minnhom lil kumpanija eżistenti oħra, il-kumpanija akkwirenti, mingħajr il-ħruġ ta’ kwalunkwe sehem ġdid mill-kumpanija akkwirenti, dment li persuna waħda tkun id-detentur dirett jew indirett tal-ishma kollha fil-kumpaniji li huma l-oġġett ta’ fużjoni jew li l-membri tal-kumpaniji li huma l-oġġett ta’ fużjoni jkunu d-detenturi tat-titoli u tal-ishma tagħhom bl-istess proporzjon fil-kumpaniji kollha li jkunu l-oġġett ta’ fużjoni;
(iii)żewġ kumpaniji jew aktar, meta jiġu xolti mingħajr ma jidħlu f’likwidazzjoni, jitrasferixxu l-assi u l-obbligazzjonijiet kollha tagħhom jew partijiet minnhom lil kumpanija li jifformaw bejniethom bħala skambju għall-ħruġ lill-membri tagħhom ta’ titoli jew ta’ ishma li jirrappreżentaw il-kapital ta’ dik il-kumpanija l-ġdida u, fejn applikabbli, pagament fi flus li ma jkunx aktar minn 10 % tal-valur nominali (sakemm ma jkunx stipulat mod ieħor mil-liġi nazzjonali applikabbli), jew, fin-nuqqas ta’ valur nominali, tal-parità monetarja kontabilistika ta’ dawk it-titoli jew l-ishma;
(iv)kumpanija, meta tiġi xolta mingħajr ma tidħol f’likwidazzjoni, titrasferixxi l-assi u l-obbligazzjonijiet kollha tagħha jew partijiet minnhom lil kumpanija li jkollha t-titoli jew l-ishma kollha li jirrappreżentaw il-kapital tagħha.
(b)“diviżjoni” tfisser kwalunkwe waħda mill-operazzjonijiet li ġejjin:
(i)operazzjoni li biha, wara li tiġi stralċjata mingħajr ma tidħol f’likwidazzjoni, kumpanija tittrasferixxi lil aktar minn kumpanija waħda l-assi u l-obbligazzjonijiet kollha tagħha bi skambju għall-allokazzjoni lill-azzjonisti tal-kumpanija li tkun qed tiġi diviża mal-ishma fil-kumpaniji li jirċievu kontribuzzjonijiet bħala riżultat tad-diviżjoni u, fejn applikabbli, pagament fi flus li ma jaqbiżx l-10 % tal-valur nominali (sakemm ma jkunx stipuld mod ieħor mil-liġi nazzjonali applikabbli), jew, fin-nuqqas ta’ valur nominali, tal-parità monetarja kontabilistika ugwali ta’ dawk it-titoli jew l-ishma;
(ii)operazzjoni li biha, wara li tiġi stralċjata mingħajr ma tidħol f’likwidazzjoni, kumpanija tittrasferixxi lil aktar minn kumpanija waħda fformata ġdida l-assi u l-obbligazzjonijiet kollha tagħha bi skambju għall-allokazzjoni lill-azzjonisti tal-kumpanija li tkun qed tiġi diviża tal-ishma fil-kumpaniji riċevituri, u, fejn applikabbli, pagament fi flus li ma jaqbiżx l-10 % tal-valur nominali (sakemm ma jkunx stipulad mod ieħor mil-liġi nazzjonali applikabbli), jew, fin-nuqqas ta’ valur nominali, tal-parità monetarja kontabilistika ta’ dawk it-titoli jew l-ishma;
(iii)operazzjoni li tikkonsisti f’taħlita ta’ operazzjonijiet deskritti taħt il-punti (i) u (ii);
(iv)operazzjoni li biha kumpanija li tkun qed tiġi diviża tittrasferixxi parti mill-assi u mill-obbligazzjonijiet tagħha lil kumpanija riċeventi waħda jew aktar, bi skambju għall-ħruġ lill-azzjonisti tal-kumpanija li tkun qed tiġi diviża tal-ishma fil-kumpaniji riċevituri, fil-kumpanija li tkun qed tiġi diviża jew kemm fil-kumpaniji riċevituri kif ukoll fil-kumpanija li qed tiġi diviża, u, fejn applikabbli, pagament fi flus li ma jaqbiżx l-10 % tal-valur nominali (sakemm ma jkunx stipulat mod ieħor mil-liġi nazzjonali applikabbli), jew, fin-nuqqas ta’ valur nominali, tal-parità monetarja kontabilistika ta’ dawk it-titoli jew l-ishma;
(v)operazzjoni li biha kumpanija li tkun qed tiġi diviża tittrasferixxi parti mill-assi u mill-obbligazzjonijiet tagħha lil kumpanija riċevitriċi waħda jew aktar, bi skambju għall-ħruġ lill-kumpanija li tkun qed tiġi diviża ta’ titoli jew ta’ ishma fil-kumpaniji riċevituri.
Artikolu 27k
Notifika u valutazzjoni tal-fużjoni jew tad-diviżjoni
1. L-Istati Membri għandhom jirrikjedu li l-istituzzjonijiet, il-kumpaniji azzjonistifinanzjarji prinċipali fi Stat Membru, il-kumpaniji azzjonisti finanzjarji mħallta prinċipali fi Stat Membru, il-kumpaniji azzjonisti finanzjarji prinċipali tal-UE, il-kumpaniji azzjonisti finanzjarji mħallta prinċipali tal-UE, il-kumpaniji azzjonisti finanzjarji mħallta prinċipali tal-UE, jew il-kumpaniji azzjonisti finanzjarji u l-kumpaniji azzjonisti finanzjarji mħallta meħtieġa jiksbu approvazzjoni f’konformità mal-Artikolu 21a(1) fuq bażi subkonsolidata (il-“partijiet ikkonċernati finanzjarji”) iwettqu fużjoni jew diviżjoni (l-“operazzjoni proposta”), biex jinnotifikaw minn qabel l-ikkompletar tal-operazzjoni proposta lill-awtoritajiet kompetenti li jkunu responsabbli għas-superviżjoni tal-entitajiet li jirriżultaw minn tali operazzjoni proposta, filwaqt li jindikaw l-informazzjoni rilevanti, kif speċifikat f’konformità mal-Artikolu 27l(4).
Għall-finijiet tal-ewwel subparagrafu, il-BĊE għandu jqis bħala l-awtorità kompetenti li għandha tiġi nnotifikata u responsabbli l-valutazzjoni meta l-entitajiet li jirriżultaw mill-operazzjoni proposta jkunu jissodisfaw fuq bażi konsolidata kwalunkwe waħda mill-kundizzjonijiet li ġejjin:
(a)il-valur totali tal-assi tagħhom jaqbeż it-EUR 30 biljun;
(b)il-proporzjon tal-assi totali tagħhom fuq il-PDG tal-Istat Membru parteċipanti tal-istabbiliment jaqbeż l-20 %, sakemm il-valur totali tal-assi tagħhom ma jkunx taħt il-EUR 5 biljun.
Għall-finijiet tal-ewwel subparagrafu, f’każ li l-operazzjoni proposta tikkonsisti f’diviżjoni, l-awtorità kompetenti responsabbli mis-superviżjoni tal-entità li twettaq l-operazzjoni proposta għandha tkun l-awtorità kompetenti li għandha tiġi nnotifikata u responsabbli mill-valutazzjoni.
2. L-awtoritajiet kompetenti għandhom jirrikonoxxu l-wasla tan-notifika msemmija fil-paragrafu 1 jew tal-informazzjoni addizzjonali ppreżentata f’konformità mal-paragrafu 3 minnufih u fi kwalunkwe każ fi żmien għaxart ijiem ta’ xogħol wara li jirċievu n-notifika jew l-informazzjoni addizzjonali.
Meta l-operazzjoni proposta tinvolvi biss partijiet ikkonċernati finanzjarji mill-istess grupp, l-awtoritajiet kompetenti għandu jkollhom massimu ta’ 60 jum ta’ xogħol mid-data tal-konferma bil-miktub tal-wasla tan-notifika u tad-dokumenti kollha meħtieġa mill-Istat Membru li għandhom jiġu mehmużin man-notifika f’konformità mal-Artikolu 27l(5) (“il-perjodu ta’ valutazzjoni”), biex iwettqu l-valutazzjoni prevista fl-Artikolu 27l(1).
L-awtorità kompetenti għandha tinforma lill-parti kkonċernata finanzjarja dwar id-data tal-iskadenza tal-perjodu ta’ valutazzjoni meta tikkonferma l-wasla.
3. L-awtoritajiet kompetenti jistgħu jitolbu informazzjoni ulterjuri li tkun neċessarja sabiex titlesta l-valutazzjoni. Talba bħal din għandha ssir bil-miktub u għandha tispeċifika l-informazzjoni addizzjonali meħtieġa.
Meta l-operazzjoni proposta tinvolvi biss partijiet ikkonċernati finanzjarji mill-istess grupp, l-awtoritajiet kompetenti jistgħu jitolbu informazzjoni addizzjonali sa mhux aktar tard mill-ħamsin jum ta’ xogħol tal-perodu ta’ valutazzjoni.
Għall-perjodu bejn id-data tat-talba għall-informazzjoni addizzjonali mill-awtoritajiet kompetenti u meta tasal it-tweġiba għaliha mill-partijiet ikkonċernati finanzjarji li jipprovdu l-informazzjoni mitluba kollha, il-perjodu ta’ valutazzjoni għandu jiġi sospiż. Is-sospensjoni ma għandhiex teċċedi l-20 jum ta’ xogħol. Kull talba ulterjuri mill-awtoritajiet kompetenti għall-ikkompletar jew għall-kjarifika tal-informazzjoni pprovduta għandha tkun fid-diskrezzjoni tagħhom iżda ma għandhiex tirriżulta f’sospensjoni tal-perjodu ta’ valutazzjoni.
4. B’deroga mit-tielet subparagrafu tal-paragrafu 3, l-awtoritajiet kompetenti jistgħu jestendu s-sospensjoni msemmija fih għal massimu ta’ 30 jum ta’ xogħol fil-każijiet li ġejjin:
(a)l-entità akkwiżita tinsab jew tkun regolata f’pajjiż terz;
(b)huwa neċessarju skambju ta’ informazzjoni mal-awtoritajiet responsabbli għas-superviżjoni tal-entitajiet obbligati msemmijin fil-punti (1) u (2) tal-Artikolu 2(1) tad-Direttiva (UE) 2015/849 sabiex titwettaq il-valutazzjoni prevista skont l-Artikolu 27l(1) ta’ din id-Direttiva.
5. L-operazzjonijiet proposti ma għandhomx jitlestew qabel il-ħruġ ta’ opinjoni pożittiva mill-awtoritajiet kompetenti.
6. L-awtoritajiet kompetenti għandhom, fi żmien jumejn ta’ xogħol mill-ikkompletar tal-valutazzjoni tagħhom, joħorġu bil-miktub opinjoni pożittiva jew negattiva motivata lill-partijiet ikkonċernati finanzjarji. Soġġetta għal-liġi nazzjonali, dikjarazzjoni xierqa tar-raġunijiet għall-opinjoni tista’ ssir aċċessibbli għall-pubbliku b'talba tal-partijiet ikkonċernati finanzjarji. Din ma għandhiex timpedixxi lil Stat Membru milli jippermetti lill-awtorità kompetenti tippubblika tali informazzjoni jekk ma ssirx talba mill-parti kkonċernata finanzjarja.
Il-partijiet ikkonċernati finanzjarji għandhom jittrażmettu l-opinjoni motivata maħruġa mill-awtoritajiet kompetenti tagħhom skont l-ewwel subparagrafu lill-awtoritajiet responsabbli, skont il-liġi nazzjonali, mill-iskrutinju tal-operazzjoni proposta.
7. Meta l-operazzjoni proposta tinvolvi biss partijiet ikkonċernati finanzjarji mill-istess grupp, u l-awtoritajiet kompetenti ma jopponux bil-miktub l-operazzjoni proposta fil-perjodu ta’ valutazzjoni, l-opinjoni għandha titqies bħala pożittiva.
8. L-opinjoni pożittiva maħruġa mill-awtorità kompetenti tista’ tkun limitata fiż-żmien.
9. L-Istati Membri ma għandhomx jimponu rekwiżiti relatati man-notifika u mal-approvazzjoni kif deskritti f’dan il-Kapitolu li jkunu aktar stretti minn dawk stabbiliti hawnhekk.
10. Dan il-Kapitolu huwa mingħajr preġudizzju għall-applikazzjoni tar-Regolament tal-Kunsill (KE) Nru 139/2004*8 u tad-Direttiva (UE) 2017/1132 tal-Parlament Ewropew u tal-Kunsill.
11. Il-valutazzjoni skont l-Artikolu 27k(1) ma għandhiex titwettaq meta l-operazzjoni proposta tkun teħtieġ awtorizzazzjoni f’konformità mal-Artikolu 8, jew approvazzjoni f’konformità mal-Artikolu 21a.
______
*8
Ir-Regolament tal-Kunsill (KE) Nru 139/2004 tal-20 ta’ Jannar 2004 dwar il-kontroll ta’ konċentrazzjonijiet bejn impriżi (ir-Regolament tal-KE dwar l-Għaqdiet).
Artikolu 27l
Kriterji ta’ valutazzjoni
1. Fil-valutazzjoni tan-notifika prevista fl-Artikolu 27k(1) u tal-informazzjoni msemmija fl-Artikolu 27k(3), l-awtoritajiet kompetenti għandhom, biex jiżguraw is-solidità tal-profil prudenzjali tal-partijiet ikkonċernati finanzjarji wara t-tlestija tal-operazzjoni proposta u b’mod partikolari r-riskji li għalihom il-parti finanzjarja kkonċernata hija jew tista’ tkun skoperta matul l-operazzjoni proposta u r-riskji li għalihom tista’ tkun skoperta l-parti kkonċernata finanzjarja li tirriżulta mill-operazzjoni proposta, jivvalutaw l-operazzjoni proposta f’konformità mal-kriterji li ġejjin:
(a)ir-reputazzjoni tal-entitajiet involuti fl-operazzjoni proposta;
(b)ir-reputazzjoni tajba biżżejjed u l-għarfien, il-ħiliet u l-esperjenza suffiċjenti, kif stabbiliti fl-Artikolu 91(1), ta’ kwalunkwe membru tal-korp ta’ ġestjoni li se jidderieġi n-negozju tal-parti kkonċernata finanzjarja li tirriżulta mill-operazzjoni proposta;
(c)is-solidità finanzjarja tal-entitajiet involuti fl-operazzjoni proposta, b’mod partikolari fir-rigward tat-tip ta’ negozju mwettaq u previst għall-parti kkonċernata finanzjarja li tirriżulta mill-operazzjoni proposta;
(d)jekk l-entità li tirriżulta mill-operazzjoni proposta hijiex se tkun tista’ tikkonforma u tkompli tikkonforma mar-rekwiżiti prudenzjali stabbiliti f’din id-Direttiva u fir-Regolament (UE) Nru 575/2013, u fejn applikabbli, f’atti oħrajn tad-dritt tal-Unjoni, b’mod partikolari d-Direttivi 2002/87/KE u 2009/110/KE;
(e)jekk il-pjan ta’ implimentazzjoni tal-operazzjoni proposta ikunx realistiku, sod u effiċjenti minn perspettiva prudenzjali;
(f)jekk ikunx hemm motivi raġonevoli sabiex wieħed jissuspetta li, b’rabta mal-operazzjoni proposta, twettaqx jew sarx tentattiv sabiex jitwettaq ħasil tal-flus jew finanzjament tat-terroriżmu fis-sens tal-Artikolu 1 tad-Direttiva (UE) 2015/849, jew jekk l-operazzjoni proposta tistax iżżid ir-riskju ta’ dan.
Il-pjan ta’ implimentazzjoni msemmi fil-punt (d) għandu jkun soġġett għal monitoraġġ xieraq mill-awtorità kompetenti sal-ikkompletar tal-operazzjoni proposta.
2. Għall-finijiet tal-valutazzjoni tal-kriterju stabbilit fil-punt (F) tal-paragrafu 1, l-awtoritajiet kompetenti għandhom jikkonsultaw, fil-kuntest tal-verifiki tagħhom, lill-awtoritajiet kompetenti għas-superviżjoni tal-impriżi skont id-Direttiva (UE) 2015/849.
3. L-awtoritajiet kompetenti jistgħu joħorġu opinjoni negattiva għall-operazzjoni proposta biss jekk ma jiġux issodisfati l-kriterji stabbiliti fil-paragrafu 1 jew meta l-informazzjoni pprovduta mill-parti finanzjarja kkonċernata ma tkunx kompluta minkejja talba magħmula f’konformità mal-Artikolu 27k.
Fir-rigward tal-kriterju stabbilit fil-punt (f) tal-paragrafu 1, oġġezzjoni bil-miktub mill-awtoritajiet kompetenti għas-superviżjoni tal-impriżi f’konformità mad-Direttiva (UE) 2015/849 għandha tikkostitwixxi motivazzjoni raġonevoli għal opinjoni negattiva.
4. L-Istati Membri ma għandhomx jippermettu lill-awtoritajiet kompetenti tagħhom jeżaminaw l-operazzjoni proposta f’termini tal-ħtiġijiet ekonomiċi tas-suq.
5. L-Istati Membri għandhom jippubblikaw lista ta’ punti ta’ informazzjoni li jkunu neċessarji biex issir il-valutazzjoni msemmija fl-Artikolu 27k(1) u li trid tiġi pprovduta lill-awtoritajiet kompetenti fil-mument tan-notifika msemmija f’dak l-Artikolu. L-informazzjoni meħtieġa għandha tkun proporzjonata u xierqa għall-operazzjoni proposta. L-Istati Membri ma għandhomx jirrikjedu informazzjoni li ma tkunx rilevanti għal valutazzjoni prudenzjali.
Artikolu 27m
Kooperazzjoni bejn l-awtoritajiet kompetenti
1. L-awtoritajiet kompetenti rilevanti għandhom jikkonsultaw lil xulxin meta jwettqu l-valutazzjoni msemmija fl-Artikolu 27l meta l-operazzjoni proposta tinvolvi, minbarra l-parti finanzjarja kkonċernata, entitajiet li jkunu waħda minn dawn li ġejjin:
(a)istituzzjoni ta’ kreditu, impriża tar-riassikurazzjoni, ditta tal-investiment, jew kumpanija ta’ ġestjoni fis-sens tal-punt (b) tal-Artikolu 2(1) tad-Direttiva 2009/65/KE (“kumpanija ta’ ġestjoni tal-UCITS”) awtorizzata fi Stat Membru ieħor jew f’settur li ma jkunx dak li fih ikun propost l-akkwist;
(b)impriża prinċipali li tikkontrolla istituzzjoni ta’ kreditu, impriża tar-riassikurazzjoni, ditta tal-investiment jew kumpanija ta’ ġestjoni tal-UCITS awtorizzata fi Stat Membru ieħor jew f’settur differenti minn dak li fih ikun propost l-akkwist;
(c)persuna ġuridika li tikkontrolla istituzzjoni ta’ kreditu, impriża tar-riassikurazzjoni, ditta tal-investiment jew kumpanija ta’ ġestjoni tal-UCITS awtorizzata fi Stat Membru ieħor jew f’settur differenti minn dak li fih ikun propost l-akkwist.
2. L-awtoritajiet kompetenti għandhom, mingħajr dewmien żejjed, jipprovdu lil xulxin b'xi informazzjoni li tkun rilevanti għall-valutazzjoni. F’dan ir-rigward, l-awtoritajiet kompetenti għandhom jikkomunikaw lil xulxin, meta jintalbu jagħmlu dan, l-informazzjoni kollha rilevanti u għandhom jikkomunikaw, bl-inizjattiva tagħhom stess, kull informazzjoni li tkun essenzjali. Deċiżjoni mill-awtorità kompetenti tal-parti finanzjarja kkonċernata għandha tindika kwalunkwe fehma jew riżerva espressa mill-awtorità kompetenti li tissorvelja waħda jew aktar mill-entitajiet elenkati hawn fuq u involuti fl-operazzjoni proposta.
3. L-awtoritajiet kompetenti għandhom ifittxu li jikkoordinaw il-valutazzjonijiet tagħhom, jiżguraw il-konsistenza tal-opinjonijiet tagħhom, u għandhom jindikaw fl-opinjonijiet tagħhom kwalunkwe fehma jew riżerva magħmula mill-awtorità kompetenti li tissorvelja partijiet ikkonċernati finanzjarji oħrajn.
4. L-ABE għandha tiżviluppa abbozz ta’ standards tekniċi implimentattivi sabiex tistabbilixxi proċeduri, formoli u mudelli komuni għall-proċess ta’ konsultazzjoni bejn l-awtoritajiet kompetenti rilevanti kif imsemmi f’ dan l-Artikolu.
L-ABE għandha tippreżenta dawn l-abbozzi ta’ standards tekniċi ta’ implimentazzjoni lill-Kummissjoni sa [OP idaħħal id-data = 18-il xahar wara d-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Il-Kummissjoni tingħata s-setgħa li tadotta l-istandards tekniċi ta’ implimentazzjoni msemmijin fl-ewwel subparagrafu f’konformità mal-Artikolu 15 tar-Regolament (UE) Nru 1093/2010.
Artikolu 27n
Obbligi ta’ informazzjoni u penali
L-Istati Membri għandhom jirrikjedu li, meta l-partijiet ikkonċernati finanzjarji jonqsu milli jipprovdu notifika minn qabel tal-operazzjoni proposta f’konformità mal-Artikolu 27k(1) jew ikunu wettqu l-operazzjoni proposta kif imsemmi f’dan l-Artikolu mingħajr opinjoni pożittiva minn qabel mill-awtoritajiet kompetenti, l-awtoritajiet kompetenti għandhom jieħdu l-miżuri xierqa. Miżuri bħal dawn jistgħu jikkonsistu f’inġunzjonijiet, fi pagamenti perjodiċi ta’ penali, f’penali, soġġetti għall-Artikoli minn 65 sa 72, kontra membri tal-korp ta’ ġestjoni u maniġers tal-partijiet ikkonċernati finanzjarji jew tal-entità li tirriżulta mill-operazzjoni proposta.”;
(8)It-Titolu VI jinbidel b’dan li ġej:
“Titolu VI
SUPERVIŻJONI PRUDENZJALI TA’ FERGĦAT TA’ PAJJIŻI TERZI U RELAZZJONIJIET MA’ PAJJIŻI TERZI”
KAPITOLU 1
Superviżjoni prudenzjali ta’ fergħat ta’ pajjiżi terzi
Taqsima I
Dispożizzjonijiet ġenerali
Artikolu 47
Kamp ta’ applikazzjoni u definizzjoni
1. Dan il-Kapitolu jistabbilixxi r-regoli dwar it-twettiq fi Stat Membru ta’:
(a)kwalunkwe waħda mill-attivitajiet elenkati fl-Anness I ta’ din id-Direttiva minn impriża stabbilita f’pajjiż terz;
(b)l-attivitajiet imsemmijin fil-punt (b) tal-Artikolu 4(1) tar-Regolament (UE) 575/2013, minn impriża stabbilita f’pajjiż terz li tissodisfa kwalunkwe wieħed mill-kriterji stabbiliti fil-punti minn (i) sa (iii) ta’ dak il-punt.
2. B’deroga mill-paragrafu 1, meta l-impriża fil-pajjiż terz ma tkunx istituzzjoni ta’ kreditu jew impriża li tissodisfa l-kriterji tal-punt (b) tal-paragrafu 1, it-twettiq ta’ kwalunkwe waħda mill-attivitajiet elenkati fil-punti (4), (5), u minn (7) sa (15) tal-Anness I ta’ din id-Direttiva minn dik l-impriża fi Stat Membru għandu jkun soġġett għat-Titolu II, il-Kapitolu IV, tad-Direttiva 2014/65/UE.
3. Għall-finijiet ta’ dan it-Titolu, għandhom japplikaw id-definizzjonijiet li ġejjin:
(a)“fergħa ta’ pajjiż terz” għandha tfisser fergħat stabbiliti fi Stat Membru permezz ta’ waħda minn dawn li ġejjin:
(i)impriża li jkollha l-uffiċċju prinċipali tagħha f’pajjiż terz, bil-għan li twettaq xi waħda mill-attivitajiet imsemmijin fil-paragrafu 1;
(ii)istituzzjoni ta’ kreditu li jkollha l-uffiċċju prinċipali tagħha f’pajjiż terz;
(b)“impriża prinċipali” għandha tfisser l-impriża bl-uffiċċju prinċipali tagħha fil-pajjiż terz li tkun stabbiliet il-fergħa ta’ pajjiż terz fl-Istat Membru, u l-impriżi prinċipali intermedjarji u aħħarin tal-impriża, skont il-każ.
Artikolu 48
Projbizzjoni ta’ diskriminazzjoni
L-Istati Membri ma għandhomx japplikaw għal fergħat ta’ pajjiżi terzi, meta jibdew jew ikomplu jwettqu n-negozju tagħhom, dispożizzjonijiet li jirriżultaw fi trattament aktar favorevoli minn dak mogħti lil fergħat ta’ istituzzjonijiet li jkollhom l-uffiċċju prinċipali tagħhom fi Stat Membru ieħor tal-Unjoni Ewropea.
Artikolu 48a
Klassifikazzjoni ta’ fergħat ta’ pajjiżi terzi
1. L-Istati Membri għandhom jikklassifikaw fergħat ta’ pajjiżi terzi bħala tal-Klassi 1 meta dawk il-fergħat jissodisfaw kwalunkwe waħda mill-kundizzjonijiet li ġejjin:
(a)il-valur totali tal-assi rreġistrati fil-kotba mill-fergħa ta’ pajjiż terz fl-Istat Membru jkun ta’ EUR 5 biljun jew aktar, kif irrapportat għall-perjodu ta’ rapportar annwali immedjatament preċedenti f’konformità mas-Subtaqsima 4 tat-Taqsima II;
(b)l-attivitajiet awtorizzati tal-fergħa ta’ pajjiż terz jinkludu t-teħid ta’ depożiti u ta’ fondi oħrajn ripagabbli minn klijenti fil-livell tal-konsum;
(c)il-fergħa ta’ pajjiż terz ma tkunx fergħa ta’ pajjiż terz kwalifikanti f’konformità mal-Artikolu 48b.
2. L-Istati Membri għandhom jikklassifikaw fergħat ta’ pajjiżi terzi li ma jissodisfaw l-ebda waħda mill-kundizzjonijiet stabbiliti fil-paragrafu 1 bħala tal-Klassi 2.
3. L-awtoritajiet kompetenti għandhom jaġġornaw il-klassifikazzjoni ta’ fergħat ta’ pajjiżi terzi kif ġej:
(a)meta fergħa ta’ pajjiż terz tal-Klassi 1 ma tibqax tissodisfa l-kundizzjonijiet stabbiliti fil-paragrafu 1, hija għandha titqies immedjatament bħala tal-Klassi 2;
(b)meta fergħa ta’ pajjiż terz tal-Klassi 2 tibda tissodisfa waħda mill-kundizzjonijiet stabbiliti fil-paragrafu 1, hija għandha titqies bħala tal-Klassi 1 biss wara perjodu ta’ tliet xhur mid-data li fiha tkun bdiet tissodisfa dawk il-kundizzjonijiet.
Artikolu 48b
Kundizzjonijiet għal “fergħat ta’ pajjiżi terzi kwalifikanti”
1. Meta jiġu ssodisfati l-kundizzjonijiet li ġejjin fir-rigward ta’ fergħa ta’ pajjiż terz, dik il-fergħa għandha titqies bħala “fergħa ta’ pajjiż terz kwalifikanti” għall-finijiet ta’ dan it-Titolu:
(a)l-impriża prinċipali tal-fergħa ta’ pajjiż terz tkun stabbilita f’pajjiż li japplika standards prudenzjali u sorveljanza superviżorja f’konformità mal-qafas regolatorju bankarju tal-pajjiż terz li jkunu tal-anqas ekwivalenti għal din id-Direttiva u għar-Regolament (UE) Nru 575/2013;
(b)l-awtoritajiet superviżorji tal-impriża prinċipali tal-fergħa ta’ pajjiż terz ikunu soġġetti għal rekwiżiti ta’ kunfidenzjalità li jkunu tal-anqas ekwivalenti għar-rekwiżiti stabbiliti fit-Taqsima II tal-Kapitolu 1 tat-Titolu VII ta’ din id-Direttiva;
(c)il-pajjiż fejn tkun stabbilita l-impriża prinċipali tal-fergħa ta’ pajjiż terz ma jkunx elenkat bħala pajjiż terz b’riskju għoli li għandu defiċjenzi strateġiċi fir-reġim tiegħu dwar il-ġlieda kontra l-ħasil tal-flus u kontra l-finanzjament tat-terroriżmu, f’konformità mal-Artikolu 9 tad-Direttiva (UE) 2015/849;
2. Il-Kummissjoni tista’ tadotta, permezz ta’ atti ta’ implimentazzjoni, deċiżjonijiet dwar jekk il-kundizzjonijiet stabbiliti fil-punti (a) u (b) tal-paragrafu 1 ta’ dan l-Artikolu humiex issodisfati fir-rigward tal-qafas regolatorju bankarju ta’ pajjiż terz. Għal dawk il-finijiet, il-Kummissjoni għandha tikkonforma mal-proċedura ta’ eżami msemmija fl-Artikolu 464(2) tar-Regolament (UE) Nru 575/2013.
3. Qabel ma tadotta d-deċiżjoni msemmija fil-paragrafu 2, il-Kummissjoni tista’ titlob l-assistenza tal-ABE f’konformità mal-Artikolu 33 tar-Regolament (UE) Nru 1093/2010 sabiex twettaq valutazzjoni tal-qafas regolatorju bankarju u tar-rekwiżiti ta’ kunfidenzjalità tal-pajjiż terz rilevanti u sabiex toħroġ rapport dwar il-konformità ta’ dak il-qafas mal-kundizzjonijiet stabbiliti fil-punti (a) u (b) tal-paragrafu 1 ta’ dan l-Artikolu. L-ABE għandha tippubblika l-eżitu tal-valutazzjoni tagħha fil-website tagħha.
4. L-ABE għandha żżomm reġistru pubbliku tal-pajjiżi terzi u tal-awtoritajiet ta’ pajjiżi terzi li jissodisfaw il-kundizzjonijiet stabbiliti fil-paragrafu 1.
5. Malli jirċievu applikazzjoni għal awtorizzazzjoni f’konformità mal-Artikolu 48c, l-awtoritajiet kompetenti għandhom jivvalutaw il-kundizzjonijiet stabbiliti fil-paragrafu 1 ta’ dan l-Artikolu u fl-Artikolu 48a sabiex jikklassifikaw il-fergħa ta’ pajjiż terz bħala tal-Klassi 1 jew tal-Klassi 2. Meta l-pajjiż terz rilevanti ma jkunx irreġistrat fir-reġistru msemmi fil-paragrafu 4 ta’ dan l-Artikolu, l-awtorità kompetenti għandha titlob lill-Kummissjoni tivvaluta l-qafas regolatorju bankarju u r-rekwiżiti ta’ kunfidenzjalità tal-pajjiż terz għall-finijiet tal-paragrafu 2 ta’ dan l-Artikolu, dment li tiġi ssodisfata l-kundizzjoni msemmija fil-punt (c) tal-paragrafu 1 ta’ dan l-Artikolu. L-awtorità kompetenti għandha tikklassifika l-fergħa ta’ pajjiż terz bħala tal-Klassi 1 dment li l-Kummissjoni tadotta deċiżjoni f’konformità mal-paragrafu 2 ta’ dan l-Artikolu.
Taqsima II
Rekwiżiti ta’ awtorizzazzjoni u regolatorji
Subtaqsima 1
Rekwiżiti ta’ awtorizzazzjoni
Artikolu 48c
Kundizzjonijiet għall-awtorizzazzjoni ta’ fergħat ta pajjiżi terzi
1. L-Istati Membri għandhom jirrikjedu li l-impriżi ta’ pajjiżi terzi jistabbilixxu fergħa fit-territorju tagħhom qabel ma jibdew l-attivitajiet imsemmijin fl-Artikolu 47(1). L-istabbiliment ta’ fergħa ta’ pajjiż terz għandu jkun soġġett għal awtorizzazzjoni minn qabel f’konformità ma’ dan il-Kapitolu.
2. L-Istati Membri għandhom jirrikjedu li l-applikazzjonijiet għall-awtorizzazzjoni ta’ fergħat ta’ pajjiżi terzi jkunu akkumpanjati minn programm ta’ operazzjonijiet li jistabbilixxi n-negozju previst, l-attivitajiet li jkunu se jitwettqu minn fost dawk imsemmijin fl-Artikolu 47(1) u l-organizzazzjoni strutturali u l-kontrolli tar-riskju tal-fergħa fl-Istat Membru rilevanti f’konformità mal-Artikolu 48h.
3. Il-fergħat ta’ pajjiżi terzi għandhom jiġu awtorizzati biss meta jiġu ssodisfati l-kundizzjonijiet kollha li ġejjin:
(a)il-fergħa ta’ pajjiż terz tissodisfa r-rekwiżiti regolatorji minimi stabbiliti fis-Subtaqsima 2;
(b)l-attivitajiet li l-impriża prinċipali tfittex awtorizzazzjoni għalihom fl-Istat Membru jkunu koperti mill-awtorizzazzjoni li tali impriża prinċipali jkollha fil-pajjiż terz fejn tkun stabbilita u soġġetta għas-superviżjoni tagħha;
(c)l-awtorità superviżorja tal-impriża prinċipali fil-pajjiż terz tkun ġiet innotifikata bl-applikazzjoni biex tiġi stabbilita fergħa fl-Istat Membru u bid-dokumenti ta’ akkumpanjament imsemmijin fil-paragrafu 2;
(d)l-awtorizzazzjoni tipprovdi li l-fergħa ta’ pajjiż terz tista’ twettaq biss l-attivitajiet awtorizzati fl-Istat Membru meta tkun stabbilita u espressament tipprojbixxi lill-fergħa ta’ pajjiż terz milli toffri jew twettaq dawk l-istess attivitajiet fi Stati Membri oħrajn fuq bażi transfruntiera;
(e)għall-fini tat-twettiq tal-funzjonijiet superviżorji tagħha, l-awtorità kompetenti tkun tista’ taċċessa l-informazzjoni neċessarja kollha dwar l-impriża prinċipali tal-fergħa ta’ pajjiż terz mill-awtoritajiet superviżorji tagħha u tikkoordina b’mod effettiv lill-attivitajiet superviżorji tagħha ma’ dawk tal-awtoritajiet superviżorji ta’ pajjiż terz, b’mod partikolari f’perjodi ta’ kriżi jew ta’ diffikultà finanzjarja li jaffettwaw lill-impriża prinċipali, lill-grupp tagħha jew is-sistema finanzjarja tal-pajjiż terz;
(f)ma jkun hemm l-ebda motivazzjoni raġonevoli sabiex wieħed jissuspetta li l-fergħa ta’ pajjiż terz tintuża sabiex twettaq jew tiffaċilita t-twettiq ta’ ħasil tal-flus fis-sens tal-punt 3 tal-Artikolu 1 tad-Direttiva (UE) 2015/849 tal-Parlament Ewropew u tal-Kunsill tal-20 ta’ Mejju 2015 dwar il-prevenzjoni tal-użu tas-sistema finanzjarja għall-finijiet tal-ħasil tal-flus jew il-finanzjament tat-terroriżmu jew ta’ finanzjament tat-terroriżmu kif iddefinit fil-punt 5 tal-Artikolu 1 ta’ din id-Direttiva.
Għall-finijiet tal-punt (e) ta’ dan il-paragrafu, l-awtoritajiet kompetenti għandhom jieħdu impenn li jużaw il-mudelli ta’ ftehimiet amministrattivi żviluppati mill-ABE f’konformità mal-Artikolu 33(5) tar-Regolament (UE) Nru 1093/2010.
4. Għall-finijiet tal-valutazzjoni ta’ jekk tkunx issodisfata l-kundizzjoni stabbilita fil-punt (f) tal-paragrafu 3, l-awtoritajiet kompetenti għandhom jikkonsultaw lill-awtorità responsabbli għas-superviżjoni tal-ġlieda kontra l-ħasil tal-flus fl-Istat Membru f’konformità mad-Direttiva (UE) 2015/849 u jiksbu konferma bil-miktub li l-kundizzjoni tiġi ssodisfata qabel ma jipproċedu għall-awtorizzazzjoni tal-fergħa ta’ pajjiż terz.
5. L-ABE għandha tiżviluppa abbozzi ta’ standards tekniċi regolatorji li jispeċifikaw ulterjorment:
(a)l-informazzjoni li għandha tiġi pprovduta lill-awtoritajiet kompetenti mal-applikazzjoni għall-awtorizzazzjoni ta’ fergħa ta’ pajjiż terz, inklużi l-programm tal-operazzjonijiet u l-organizzazzjoni strutturali u l-arranġamenti ta’ governanza msemmijin fil-paragrafu 2;
(b)il-proċedura għall-awtorizzazzjoni tal-fergħa ta’ pajjiż terz, kif ukoll il-formoli u l-mudelli standard għall-għoti tal-informazzjoni msemmija fil-punt (a) ta’ dan il-paragrafu;
(c)il-kundizzjonijiet għall-awtorizzazzjoni msemmijin fil-paragrafu 3.
L-ABE għandha tippreżenta dawn l-abbozzi ta’ standards tekniċi regolatorji lill-Kummissjoni sa [OP idaħħal id-data = sitt xhur wara d-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Qed tiġi ddelegata s-setgħa lill-Kummissjoni sabiex tadotta l-istandards tekniċi regolatorji msemmijin f’dan il-paragrafu f’konformità mal-Artikoli minn 10 sa 14 tar-Regolament (UE) Nru 1093/2010.
Artikolu 48d
Kundizzjonijiet għar-rifjut jew għall-irtirar ta’ awtorizzazzjoni ta’ fergħa ta’ pajjiż terz
1. Bħala minimu, l-Istati Membri għandhom jipprovdu għall-kundizzjonijiet li ġejjin għar-rifjut jew għall-irtirar tal-awtorizzazzjoni ta’ fergħa ta’ pajjiż terz:
(a)il-fergħa ta’ pajjiż terz ma tkunx tissodisfa r-rekwiżiti għall-awtorizzazzjoni stabbiliti fl-Artikolu 48c jew fil-liġi nazzjonali;
(b)l-impriża prinċipali tal-fergħa ta’ pajjiż terz jew il-grupp tagħha ma jissodisfax ir-rekwiżiti prudenzjali li japplikaw għalih skont il-liġi tal-pajjiż terz jew ikun hemm motivazzjonijiet raġonevoli sabiex wieħed jissuspetta li ma jissodisfax jew li se jikser dawk ir-rekwiżiti matul it-12-il xahar segwenti.
Għall-finijiet tal-punt (b) ta’ dan il-paragrafu, il-fergħat ta’ pajjiżi terzi għandhom jinnotifikaw minnufih lill-awtoritajiet kompetenti tagħhom meta jkunu seħħew iċ-ċirkustanzi msemmijin f’dak il-punt.
2. Mingħajr preġudizzju għall-paragrafu 1, l-awtoritajiet kompetenti jistgħu jirtiraw l-awtorizzazzjoni mogħtija lil fergħa ta’ pajjiż terz meta tiġi ssodisfata kwalunkwe waħda mill-kundizzjonijiet li ġejjin:
(a)il-fergħa ta’ pajjiż ma tagħmilx użu mill-awtorizzazzjoni fi żmien 12-il xahar, tirrinunzja espressament l-awtorizzazzjoni jew ma tkunx baqgħet twettaq in-negozju għal aktar minn sitt xhur, sakemm l-Istat Membru kkonċernat ma jkunx għamel dispożizzjoni dwar l-iskadenza tal-awtorizzazzjoni f’każijiet bħal dawn;
(b)il-fergħa ta’ pajjiż tkun kisbet l-awtorizzazzjoni permezz ta’ dikjarazzjonijiet foloz jew bi kwalunkwe mezz irregolari ieħor;
(c)il-fergħa ta’ pajjiż terz ma tkunx għadha tissodisfa kundizzjonijiet jew rekwiżiti addizzjonali li skont dawn tkun ingħatat l-awtorizzazzjoni;
(d)il-fergħa ta’ pajjiż terz ma tkunx tista’ tibqa’ tiġi fdata li se tissodisfa l-obbligi tagħha fir-rigward tal-kredituri tagħha, u, b’mod partikolari, ma tibqax tipprovdi garanzija għall-assi fdati lilha mid-depożitanti tagħha;
(e)il-fergħa ta’ pajjiż terz tkun taqa’ f’wieħed mill-każijiet l-oħrajn li fihom il-liġi nazzjonali tipprevedi l-irtirar ta’ awtorizzazzjoni;
(f)il-fergħa ta’ pajjiż terz twettaq wieħed mill-ksur imsemmi fl-Artikolu 67(1);
(g)ikun hemm motivazzjonijiet raġonevoli sabiex wieħed jissuspetta li jkun twettaq jew sar tentattiv sabiex jitwettaq ħasil tal-flus jew finanzjament tat-terroriżmu b’rabta mal-fergħa ta’ pajjiż terz, mal-impriża prinċipali tagħha jew mal-grupp tagħha, jew ikun hemm riskju akbar li jitwettaq jew li jsir tentattiv sabiex jitwettaq ħasil tal-flus jew finanzjament tat-terroriżmu b’rabta mal-fergħa ta’ pajjiż terz, mal-impriża prinċipali tagħha jew mal-grupp tagħha.
3. Għall-finijiet tal-valutazzjoni ta’ jekk tkunx issodisfata l-kundizzjoni stabbilita fil-paragrafu 2(g), l-awtoritajiet kompetenti għandhom jikkonsultaw lill-awtorità responsabbli għas-superviżjoni tal-ġlieda kontra l-ħasil tal-flus fl-Istat Membru f’konformità mad-Direttiva (UE) 2015/849.
4. L-ABE għandha tiżviluppa abbozzi ta’ standards tekniċi regolatorji sabiex tispeċifika:
(a)il-kundizzjonijiet stabbiliti fil-paragrafi 1 u 2 għar-rifjut jew għall-irtirar tal-awtorizzazzjoni ta’ fergħa ta’ pajjiż terz;
(b)il-proċedura sabiex tiġi rtirata l-awtorizzazzjoni ta’ fergħa ta’ pajjiż terz;
(c)il-kontenut u l-proċess tan-notifika lill-awtoritajiet kompetenti msemmijin fl-aħħar subparagrafu tal-paragrafu 1 ta’ dan l-Artikolu.
L-ABE għandha tippreżenta dawa l-abbozzi ta’ standards tekniċi regolatorji lill-Kummissjoni sa [OP idaħħal id-data = 12-il xahar wara d-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Qed tiġi ddelegata s-setgħa lill-Kummissjoni biex tadotta l-istandards tekniċi regolatorji msemmijin f’dan il-paragrafu f’konformità mal-Artikoli minn10 sa 14 tar-Regolament (UE) Nru 1093/2010.
Subtaqsima 2
Rekwiżiti regolatorji minimi
Artikolu 48e
Rekwiżit ta’ allokazzjoni kapitali
1. Mingħajr preġudizzju għal rekwiżiti ta’ kapital applikabbli oħrajn f’konformità mal-liġi nazzjonali, l-Istati Membri għandhom jirrikjedu li l-fergħat ta’ pajjiżi terzi jżommu f’kull ħin allokazzjoni kapitali minima li tkun tal-anqas ugwali għal:
(a)għal fergħat ta’ pajjiżi terzi tal-Klassi 1, 1 % tal-obbligazzjonijiet medji tal-fergħa kif irrapportati għat-tliet perjodi ta’ rapportar annwali immedjatament preċedenti f’konformità mas-Subtaqsima 4, soġġetti għal minimu ta’ EUR 10 miljun;
(b)għal fergħat ta’ pajjiżi terzi tal-Klassi 2, EUR 5 miljun.
2. Il-fergħat ta’ pajjiżi terzi għandhom jissodisfaw ir-rekwiżit minimu ta’ allokazzjoni kapitali msemmi fil-paragrafu 1 b’assi fil-forma ta’ kwalunkwe waħda minn dawn li ġejjin:
(a)flus jew strumenti assimilati ta’ flus;
(b)titoli ta’ dejn maħruġin minn gvernijiet ċentrali jew minn banek ċentrali tal-Istati Membri tal-Unjoni; jew
(c)kwalunkwe strument ieħor li jkun disponibbli għall-fergħa ta’ pajjiż terz għal użu mhux ristrett u immedjat sabiex ikopri r-riskji jew it-telf malli jseħħ.
3. L-Istati Membri għandhom jirrikjedu li l-fergħat ta’ pajjiżi terzi jiddepożitaw l-istrumenti ta’ allokazzjoni kapitali msemmijin fil-paragrafu 2 f’kont miżmum minn terzi ma’ istituzzjoni ta’ kreditu fl-Istat Membru fejn tkun awtorizzata l-fergħa jew, fejn permess skont il-liġi nazzjonali, mal-bank ċentrali tal-Istat Membru. L-istrumenti ta’ allokazzjoni kapitali depożitati fil-kont miżmum minn terzi għandhom jiġu mirhuna jew assenjati permezz ta’ garanzija favur l-awtorità ta’ riżoluzzjoni sabiex jiġu żgurati l-pretensjonijiet tal-kredituri tal-fergħa ta’ pajjiż terz. L-Istati Membri għandhom jistabbilixxu regoli sabiex jagħtu lill-awtorità ta’ riżoluzzjoni s-setgħa li taġixxi f’kapaċità ta’ fiduċjarju għall-benefiċċju ta’ dawk il-kredituri għall-finijiet ta’ dan l-Artikolu u tal-Artikolu 48g.
4. L-ABE għandha toħroġ linji gwida f’konformità mal-Artikolu 16 tar-Regolament (UE) Nru 1093/2010, sabiex tispeċifika r-rekwiżit stabbilit fil-punt (c) tal-paragrafu 2 ta’ dan l-Artikolu fir-rigward ta’ strumenti li huma disponibbli għal użu mhux ristrett u immedjat sabiex ikopru r-riskji jew it-telf hekk kif iseħħ. L-ABE għandha toħroġ dawk il-linji gwida sa [OP idaħħal id-data = 12-il xahar mid-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Artikolu 48f
Rekwiżiti tal-likwidità
1. Mingħajr preġudizzju għal rekwiżiti applikabbli oħrajn tal-likwidità f’konformità mal-liġi nazzjonali, l-Istati Membri għandhom tal-anqas jirrikjedu li l-fergħat ta’ pajjiżi terzi jżommu f’kull ħin volum ta’ assi mhux gravati u likwidi suffiċjenti sabiex ikopru l-flussi tal-ħruġ ta’ likwidità fuq perjodu minimu ta’ 30 jum.
2. Għall-finijiet tal-paragrafu 1, l-Istati Membri għandhom jirrikjedu li l-fergħat ta’ pajjiżi terzi tal-Klassi 1 jikkonformaw mar-rekwiżit ta’ kopertura tal-likwidità stabbilit fit-Titolu I tal-Parti Sitta tar-Regolament (UE) Nru 575/2013 u fir-Regolament Delegat tal-Kummissjoni (UE) 2015/61*9.
3. L-Istati Membri għandhom jirrikjedu li l-fergħat ta’ pajjiżi terzi jiddepożitaw l-assi likwidi miżmuma sabiex jikkonformaw ma’ dan l-Artikolu f’kont miżmum minn terzi ma’ istituzzjoni ta’ kreditu fl-Istat Membru fejn tkun awtorizzata l-fergħa jew, fejn permess skont il-liġi nazzjonali, mal-bank ċentrali tal-Istat Membru. L-assi likwidi depożitati fil-kont miżmum minn terzi għandhom jiġu mirhuna jew assenjati permezz ta’ garanzija favur l-awtorità ta’ riżoluzzjoni biex jiġu żgurati l-pretensjonijiet tal-kredituri tal-fergħa ta’ pajjiż terz. L-Istati Membri għandhom jistabbilixxu regoli sabiex jagħtu lill-awtorità ta’ riżoluzzjoni s-setgħa li taġixxi f’kapaċità ta’ fiduċjarju għall-benefiċċju ta’ dawk il-kredituri għall-finijiet ta’ dan l-Artikolu u tal-Artikolu 48g.
4. L-awtoritajiet kompetenti jistgħu jirrinunzjaw ir-rekwiżit tal-likwidità stabbilit f’dan l-Artikolu għal fergħat ta’ pajjiżi terzi kwalifikanti.
________
*9
Ir-Regolament Delegat tal-Kummissjoni (UE) 2015/61 tal-10 ta’ Ottubru 2014 li jissupplimenta r-Regolament (UE) Nru 575/2013 tal-Parlament Ewropew u tal-Kunsill rigward ir-rekwiżit ta’ kopertura tal-likwidità għall-Istituzzjonijiet ta’ Kreditu (ĠU L 11, 17.1.2015, p. 1).
Artikolu 48g
Insolvenza u riżoluzzjoni ta’ fergħat ta’ pajjiżi terzi
1. L-Istati Membri għandhom jiżguraw li, fil-każ ta’ insolvenza jew ta’ riżoluzzjoni ta’ fergħa ta’ pajjiż terz skont l-Artikolu 96 tad-Direttiva 2014/59/UE, l-awtoritajiet ta’ riżoluzzjoni jiġu vestiti b’setgħa u b’awtorità legali sabiex jinfurzaw is-sigurtà maħluqa fuq l-assi likwidi u fuq l-istrumenti ta’ allokazzjoni kapitali miżmumin fil-kont miżmum minn terzi persuni skont l-Artikolu 48e(3) u 48f(3) ta’ din id-Direttiva. Meta jittrattaw dawk l-assi likwidi u l-istrumenti ta’ allokazzjoni kapitali wara l-infurzar tat-titolu, l-awtoritajiet ta’ riżoluzzjoni għandhom iqisu r-regoli nazzjonali eżistenti, kif ukoll is-setgħat superviżorji u ġudizzjarji, u jiżguraw koordinazzjoni adegwata mal-awtoritajiet amministrattivi jew ġudizzjarji nazzjonali, f’konformità mal-liġi nazzjonali dwar l-insolvenza u mal-prinċipji stabbiliti fl-Artikolu 96 tad-Direttiva 2014/59/UE, kif ikun xieraq.
2. Kull surplus ta’ assi likwidi jew ta’ strumenti ta’ allokazzjoni kapitali miżmumin fil-kont miżmum minn terzi persuni u mhux użati f’konformità mal-paragrafu 1 għandu jiġi ttrattat f’konformità mal-liġi nazzjonali applikabbli.
Artikolu 48h
Governanza interna u kontrolli tar-riskju
1. L-Istati Membri għandhom jirrikjedu li l-fergħat ta’ pajjiżi terzi jkollhom tal-anqas żewġ persuni li effettivament imexxu n-negozju tagħhom fl-Istat Membru soġġetti għall-approvazzjoni minn qabel mill-awtoritajiet kompetenti. Dawn il-persuni għandhom ikunu ta’ reputazzjoni tajba u jkollhom għarfien, ħiliet u esperjenza suffiċjenti u jimpenjaw biżżejjed żmien għat-twettiq ta’ dmirijiethom.
2. L-Istati Membri għandhom jirrikjedu li l-fergħat ta’ pajjiżi terzi tal-Klassi 1 jikkonformaw mal-Artikoli 74 u 75 u mal-Artikolu 76(5). L-awtoritajiet kompetenti jistgħu jirrikjedu li l-fergħat ta’ pajjiżi terzi jistabbilixxu kumitat ta’ ġestjoni lokali sabiex jiżguraw governanza adegwata tal-fergħa.
3. L-Istati Membri għandhom jirrikjedu li l-fergħat ta’ pajjiżi terzi tal-Klassi 2 jikkonformaw mal-Artikoli 74 u 75 u li jkollhom funzjonijiet ta’ kontroll intern kif previsti fl-ewwel, fit-tieni u fit-tielet subparagrafi tal-Artikolu 76(5).
Skont id-daqs, l-organizzazzjoni interna u n-natura, l-ambitu u l-kumplessità tal-attivitajiet tagħhom, l-awtoritajiet kompetenti jistgħu jirrikjedu li l-fergħat ta’ pajjiżi terzi tal-Klassi 2 jaħtru kapijiet ta’ funzjonijiet ta’ kontroll intern kif previst fir-raba’ u fil-ħames subparagrafi tal-Artikolu 76(5).
4. L-Istati Membri għandhom jirrikjedu li l-fergħat ta’ pajjiżi terzi jistabbilixxu linji ta’ rapportar lill-korp ta’ ġestjoni tal-impriża prinċipali li jkopru r-riskji materjali u l-politiki kollha ta’ ġestjoni tar-riskji u l-bidliet fihom u li jkollhom fis-seħħ sistemi u kontrolli adegwati tal-ICT biex jiżguraw li l-politiki jiġu rrispettati kif xieraq.
5. L-Istati Membri għandhom jirrikjedu li l-fergħat ta’ pajjiżi terzi jimmonitorjaw u jimmaniġġaw l-arranġamenti ta’ esternalizzazzjoni tagħhom, u jiżguraw li l-awtoritajiet kompetenti tagħhom ikollhom aċċess sħiħ għall-informazzjoni kollha li jeħtieġu sabiex jissodisfaw il-funzjoni superviżorja tagħhom.
6. L-Istati Membri għandhom jirrikjedu li l-fergħat ta’ pajjiżi terzi li jinvolvu rwieħhom f’operazzjonijiet back-to-back jew intragrupp ikollhom riżorsi adegwati sabiex jidentifikaw u jimmaniġġaw kif xieraq ir-riskju ta’ kreditu tal-kontroparti tagħhom meta r-riskji materjali assoċjati mal-assi rreġistrati fil-kotba mill-fergħa ta’ pajjiż terz jiġu ttrasferiti lill-kontroparti.
7. Meta funzjonijiet kritiċi jew importanti jiġu ddelegati lill-impriża prinċipali, l-awtoritajiet kompetenti responsabbli mis-superviżjoni ta’ fergħat ta’ pajjiżi terzi għandu jkollhom aċċess għall-informazzjoni kollha li jkunu jeħtieġu sabiex iwettqu l-funzjoni superviżorja tagħhom.
8. L-awtoritajiet kompetenti għandhom perjodikament jirrikjedu li terza persuna indipendenti tivvaluta l-implimentazzjoni u l-konformità kontinwa mar-rekwiżiti stabbiliti f’dan l-Artikolu u tindirizza rapport lill-awtorità kompetenti bis-sejbiet u bil-konklużjonijiet tagħha.
9. L-ABE għandha toħroġ linji gwida, f’konformità mal-Artikolu 16 tar-Regolament (UE) Nru 1093/2010, dwar l-applikazzjoni tal-arranġamenti, tal-proċessi u tal-mekkaniżmi msemmijin fl-Artikolu 74(1) għal fergħat ta’ pajjiżi terzi, filwaqt li tqis l-Artikolu 74(2), u dwar l-applikazzjoni tal-Artikolu 75 u tal-Artikolu 76(5) għal fergħat ta’ pajjiżi terzi, sa [OP idaħħal id-data = sitt xhur mid-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Artikolu 48i
Rekwiżiti ta’ reġistrazzjoni fil-kotba
1. L-Istati Membri għandhom jirrikjedu li l-fergħat ta’ pajjiżi terzi jżommu reġistru li jippermetti lil dawk il-fergħat jintraċċaw u jżommu rekord komprensiv u preċiż tal-assi u tal-obbligazzjonijiet kollha assoċjati mal-attivitajiet tal-fergħa ta’ pajjiżi terzi fl-Istat Membru u jimmaniġġaw dawk l-assi u l-obbligazzjonijiet b’mod awtonomu fil-fergħa. Ir-reġistru għandu jipprovdi informazzjoni suffiċjenti dwar ir-riskji ġġenerati mill-fergħa tal-pajjiż terz u dwar kif jiġu mmaniġġati.
2. L-Istati Membri għandhom jirrikjedu li l-fergħat ta’ pajjiżi terzi jiżviluppaw politiki dwar l-arranġamenti ta’ reġistrazzjoni fil-kotba għall-ġestjoni tar-reġistru msemmi fil-paragrafu 1 għall-finijiet stabbiliti fih. Dawk il-politiki għandhom jiġu ddokumentati u vvalidati mill-korp ta’ tmexxija rilevanti tal-impriża prinċipali tal-fergħa ta’ pajjiż terz. Id-dokument ta’ politika msemmi f’dan il-paragrafu għandu jipprovdi raġunament ċar għall-arranġamenti ta’ reġistrazzjoni u jistabbilixxi kif dawk l-arranġamenti jallinjaw mal-istrateġija ta’ negozju tal-fergħa ta’ pajjiż terz.
3. L-awtoritajiet kompetenti għandhom jirrikjedu li opinjoni indipendenti bil-miktub u motivata dwar l-implimentazzjoni tar-rekwiżiti stabbiliti f’dan l-Artikolu u l-konformità kontinwa magħhom titħejja u tiġi indirizzata regolarment lill-awtorità kompetenti bis-sejbiet u bil-konklużjonijiet tagħha.
4. L-ABE għandha tiżviluppa abbozzi ta’ standards tekniċi regolatorji biex tispeċifika l-arranġamenti ta’ reġistrazzjoni fil-kotba li l-fergħat ta’ pajjiżi terzi għandhom japplikaw għall-finijiet ta’ dan l-Artikolu, b’mod partikolari rigward:
(a)il-metodoloġija li għandha tintuża mill-fergħa ta’ pajjiż terz sabiex tidentifika u żżomm rekord komprensiv u preċiż tal-assi u tal-obbligazzjonijiet assoċjati mal-attivitajiet tal-fergħa ta’ pajjiż terz fl-Istat Membru; u
(b)it-trattament speċifiku biex jiġi identifikat u jinżamm rekord tal-assi u tal-obbligazzjonijiet li joriġinaw mill-fergħa ta’ pajjiż terz u rreġistrati fil-kotba jew miżmumin mill-bogħod f’fergħat jew f’sussidjarji oħrajn tal-istess grupp f’isem jew għall-benefiċċju tal-fergħa oriġinarja ta’ pajjiż terz.
L-ABE għandha tippreżenta dawn l-abbozzi ta’ standards tekniċi regolatorji lill-Kummissjoni sa [OP idaħħal id-data = sitt xhur wara d-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Il-Kummissjoni qed tiġi ddelegata s-setgħa li tadotta l-istandards tekniċi regolatorji msemmijin fl-ewwel subparagrafu f’konformità mal-Artikoli minn 10 sa 14 tar-Regolament (UE) Nru 1093/2010.
Subtaqsima 3
Setgħa li tkun meħtieġa awtorizzazzjoni skont it-Titolu III u r-rekwiżiti dwar il-fergħat sistemiċi
Artikolu 48j
Setgħa li jkun meħtieġ l-istabbiliment ta’ sussidjarja
1. L-Istati Membri għandhom jiżguraw li l-awtoritajiet kompetenti jkollhom is-setgħa li jirrikjedu li fergħat ta’ pajjiżi terzi japplikaw għall-awtorizzazzjoni skont il-Kapitolu 1 tat-Titolu III, tal-anqas meta:
(a)il-fergħa ta’ pajjiż terz kienet involuta fil-passat jew tkun involuta fil-preżent f’attivitajiet interkonnessi ma’ fergħat ta’ pajjiżi terzi jew ma’ istituzzjonijiet sussidjarji oħrajn tal-istess grupp jew f’waħda mill-attivitajiet imsemmijin fl-Artikolu 47(1) ma’ klijenti jew ma’ kontropartijiet fi Stati Membri oħrajn bi ksur tal-Artikolu ir-regoli dwar is-suq intern; jew
(b)il-fergħa ta’ pajjiż terz tissodisfa l-indikaturi ta’ importanza sistemika msemmijin fl-Artikolu 131(3) u toħloq riskju sinifikanti għall-istabbiltà finanzjarja tal-Unjoni jew tal-Istat Membru fejn tkun stabbilita.
2. Qabel ma jieħdu d-deċiżjoni msemmija fil-paragrafu 1, l-awtoritajiet kompetenti għandhom jikkonsultaw lill-awtoritajiet kompetenti tal-Istati Membri fejn il-grupp ta’ pajjiżi terzi rilevanti jkollu fergħat ta’ pajjiżi terzi u istituzzjonijiet sussidjarji oħrajn.
Meta ma jaqblux, l-awtoritajiet kompetenti tal-grupp ta’ pajjiż terz fi Stati Membri oħrajn jistgħu jirreferu l-kwistjoni lill-ABE għall-medjazzjoni f’konformità mal-Artikolu 19 tar-Regolament (UE) Nru 1093/2010. L-ABE għandha tieħu d-deċiżjoni tagħha fi żmien xahar minn meta tiġi riferuta l-kwistjoni u l-awtorità kompetenti tal-fergħa rilevanti ta’ pajjiż terz għandha toqgħod lura milli tieħu d-deċiżjoni tagħha matul dak iż-żmien.
L-awtorità kompetenti tal-fergħa rilevanti ta’ pajjiż terz għandha tadotta d-deċiżjoni msemmija fil-paragrafu 1 f’konformità mad-deċiżjoni tal-ABE.
3. Qabel ma timponi r-rekwiżit stabbilit f’dan l-Artikolu fuq fergħa ta’ pajjiż terz f’konformità mal-punt (a) tal-paragrafu 1, l-awtorità kompetenti għandha titlob lill-ABE toħroġ rakkomandazzjoni f’konformità mal-Artikolu 16 tar-Regolament (UE) Nru 1093/2010 dwar l-interpretazzjoni ta’ dak il-punt fir-rigward ta’ dik il-fergħa ta’ pajjiż terz.
4. L-ABE għandha tiżviluppa abbozzi ta’ standards tekniċi regolatorji sabiex tispeċifika l-indikaturi ta’ importanza sistemika msemmija fl-Artikolu 131(3) fir-rigward ta’ fergħat ta’ pajjiżi terzi għall-finijiet tal-punt (b) tal-paragrafu 1 ta’ dan l-Artikolu u tal-Artikolu 48k. L-ABE għandha tqis il-punti li ġejjin:
(a)it-tipi ta’ attivitajiet u ta’ servizzi pprovduti u l-operazzjonijiet li jkunu qed jitwettqu mill-fergħa ta’ pajjiż terz u, b’mod partikolari, jekk il-fergħa ta’ pajjiż terz tipprovdix dawk l-attivitajiet u s-servizzi u twettaqx dawk l-operazzjonijiet ma’ sett ristrett ħafna ta’ klijenti jew ta’ kontropartijiet;
(b)il-kumplessità tal-istruttura, tal-organizzazzjoni u tal-mudell ta’ negozju tal-fergħa ta’ pajjiż terz;
(c)il-grad ta’ interkonnettività tal-fergħa ta’ pajjiż terz mas-sistema finanzjarja tal-Unjoni u tal-Istat Membru fejn tkun stabbilita;
(d)is-sostitwibbiltà tal-attivitajiet, tas-servizzi jew tal-operazzjonijiet imwettqin jew tal-infrastruttura finanzjarja pprovduta mill-fergħa ta’ pajjiż terz;
(e)is-sehem mis-suq tal-fergħa ta’ pajjiż terz fl-Unjoni u fl-Istati Membri fejn tkun stabbilita fir-rigward tal-assi bankarji totali u fir-rigward tal-attivitajiet u tas-servizzi li tipprovdi u tal-operazzjonijiet li twettaq;
(f)l-impatt probabbli li sospensjoni jew għeluq tal-operazzjonijiet jew tan-negozju tal-fergħa ta’ pajjiż terz jista’ jkollu fuq il-likwidità sistemika jew fuq is-sistemi ta’ pagament, ta’ kklerjar u ta’ saldu fl-Unjoni u fl-Istat Membru fejn tkun stabbilita;
(g)l-impatt probabbli li sospensjoni jew għeluq tal-operazzjonijiet tal-fergħa ta’ pajjiż terz jista’ jkollu fuq ftehimiet ta’ finanzjament intragrupp jew fuq servizzi intragrupp li jkopru funzjonijiet kritiċi fl-Unjoni u fl-Istati Membri fejn tkun stabbilita;
(h)l-attività transfruntiera tal-fergħa ta’ pajjiż terz mal-impriża prinċipali tagħha u mal-kontropartijiet f’pajjiżi terzi oħrajn;
(i)ir-rwol u l-importanza tal-fergħa tal-pajjiż terz għall-attivitajiet, għas-servizzi u għall-operazzjonijiet tal-grupp ta’ pajjiż terz fl-Unjoni u fl-Istat Membru fejn tkun stabbilita;
(j)il-volum tan-negozju tal-grupp ta’ pajjiż terz li jkun qed jitwettaq permezz ta’ fergħat ta’ pajjiżi terzi, meta mqabbel man-negozju ta’ dak l-istess grupp imwettaq permezz ta’ istituzzjonijiet sussidjarji awtorizzati fl-Unjoni u fl-Istat Membru fejn ikunu stabbiliti l-fergħat ta’ pajjiżi terzi;
(k)meta l-fergħa ta’ pajjiż terz tkunx fergħa ta’ pajjiż terz kwalifikanti f’konformità mal-Artikolu 48b.
L-ABE għandha tippreżenta dawk l-abbozzi ta’ standards tekniċi regolatorji lill-Kummissjoni sa [OP idaħħal id-data = 12-il xahar wara d-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Il-Kummissjoni qed tiġi ddelegata s-setgħa li tadotta l-istandards tekniċi regolatorji msemmijin fl-ewwel subparagrafu f’konformità mal-Artikoli minn 10 sa 14 tar-Regolament (UE) Nru 1093/2010.
Artikolu 48k
Valutazzjoni tal-importanza sistemika u rekwiżiti dwar fergħat sistemiċi ta’ pajjiżi terzi
1. Il-fergħa jew il-fergħat ta’ pajjiżi terzi fl-Unjoni li jappartjenu għall-istess grupp ta’ pajjiż terz għandhom ikunu soġġetti għall-valutazzjoni stabbilita fil-paragrafu 2 ta’ dan l-Artikolu meta l-ammont aggregat ta’ assi li jżommu fil-kotba tagħhom fl-Unjoni kif irrapportat f’konformità mas-Subtaqsima 4 ikun ta’ EUR 30 biljun jew aktar, jew:
(a)bħala medja għat-tliet perjodi ta’ rapportar annwali immedjatament preċedenti; jew
(b)f’termini assoluti għal tal-anqas tliet perjodi ta’ rapportar annwali matul il-ħames perjodi ta’ rapportar annwali immedjatament preċedenti.
2. L-awtoritajiet kompetenti għandhom jivvalutaw jekk il-fergħat ta’ pajjiżi terzi msemmijin fil-paragrafu 1 għandhomx importanza sistemika għall-Unjoni u għall-Istati Membri fejn ikunu stabbiliti. Għal dawk il-finijiet, l-awtoritajiet kompetenti għandhom jivvalutaw jekk dawk il-fergħat ta’ pajjiżi terzi jissodisfawx l-indikaturi ta’ importanza sistemika msemmijin fl-Artikolu 48j(4) u fl-Artikolu 131(3).
3. Il-valutazzjoni tal-importanza sistemika msemmija fil-paragrafu 2 ta’ dan l-Artikolu għandha titwettaq minn wieħed jew waħda minn dawn li ġejjin:
(a)meta jkun japplika l-Artikolu 111 għall-grupp ta’ pajjiż terz rilevanti, mis-superviżur konsolidat ta’ dak il-grupp ta’ pajjiż terz fl-Unjoni f’konformità ma’ dak l-Artikolu;
(b)meta l-Artikolu 111 ma jkunx japplika għall-grupp ta’ pajjiż terz rilevanti, mill-awtorità kompetenti li ssir is-superviżur konsolidat ta’ dak il-grupp ta’ pajjiżi terzi fl-Unjoni f’konformità ma’ dak l-Artikolu, jekk il-fergħat ta’ pajjiżi terzi jiġu ttrattati bħala istituzzjonijiet sussidjarji;
(c)meta l-grupp ta’ pajjiżi terzi jkollu fergħat ta’ pajjiżi terzi u istituzzjonijiet sussidjarji fi Stat Membru wieħed biss, l-awtorità kompetenti ta’ dak l-Istat Membru; jew
(d)l-ABE meta, wara tliet xhur mid-data tal-bidu tal-perjodu ta’ rapportar annwali immedjatament wara l-aħħar perjodu ta’ rapportar annwali li wassal għall-obbligu li titwettaq il-valutazzjoni f’konformità mal-paragrafu 1 ta’ dan l-Artikolu:
(i)il-valutazzjoni ma tkunx inbdiet minn xi waħda mill-awtoritajiet kompetenti msemmijin fil-punti (a), (b) jew (c); jew
(ii)l-awtorità kompetenti li tkun is-superviżur konsolidat f’konformità mal-punt (b) ma tkunx ġiet iddeterminata.
L-awtoritajiet kompetenti msemmijin fil-punti (a) u (b), li jaġixxu bħala “awtorità kompetenti prinċipali”, jew, fejn applikabbli, l-ABE, għandha twettaq il-valutazzjoni f’kooperazzjoni sħiħa mal-awtoritajiet kompetenti kollha kkonċernati. L-awtoritajiet kompetenti kkonċernati għandhom jassistu u jipprovdu d-dokumentazzjoni neċessarja kollha lill-awtorità kompetenti prinċipali jew, fejn applikabbli, lill-ABE. Għal dawk il-finijiet, “awtoritajiet kompetenti kkonċernati” għandha tfisser l-awtoritajiet kollha responsabbli għas-superviżjoni tal-fergħat ta’ pajjiżi terzi u tal-istituzzjonijiet sussidjarji tal-grupp ta’ pajjiżi terzi rilevanti fl-Unjoni.
Qabel ma tiġi konkluża l-valutazzjoni tal-importanza sistemika, l-awtorità kompetenti prinċipali, l-awtorità kompetenti msemmija fil-punt (c) jew, fejn applikabbli, l-ABE għandha tisma’ lill-grupp ta’ pajjiżi terzi u għandha tistabbilixxi perjodi ta’ żmien raġonevoli sabiex il-grupp ta’ pajjiżi terzi jippreżentaw dokumentazzjoni u jagħmel il-fehmiet tiegħu magħrufin bil-miktub.
4. L-awtorità kompetenti prinċipali għandha tikkonkludi l-valutazzjoni msemmija fil-paragrafu 2 u toħroġ rapport sa mhux aktar tard minn sitt xhur mid-data tal-bidu tal-perjodu ta’ rapportar annwali immedjatament wara l-aħħar perjodu ta’ rapportar li wassal għall-obbligu li titwettaq il-valutazzjoni f’konformità mal-paragrafu 1. Meta, f’konformità mal-paragrafu 3, l-ABE tkun qed twettaq il-valutazzjoni, dak il-perjodu għandu jibda jgħodd mid-data li fiha l-ABE tkun saret responsabbli għat-twettiq tal-valutazzjoni. Ir-rapport għandu jistabbilixxi dawn li ġejjin:
(a)il-valutazzjoni ta’ importanza sistemika, li għandha tistabbilixxi analiżi ċara u dettaljata tal-indikaturi tal-importanza sistemika msemmijin fil-paragrafu 2 fir-rigward tal-fergħat rilevanti ta’ pajjiżi terzi u tal-konklużjoni tal-awtorità kompetenti prinċipali jew, fejn applikabbli, tal-ABE;
(b)meta l-awtorità kompetenti prinċipali jew, fejn applikabbli, l-ABE tikkonkludi li l-fergħat ta’ pajjiżi terzi jkunu sistemiċi, abbozz ta’ deċiżjoni propost jew:
(i)sabiex tirrekjedi li l-fergħat ta’ pajjiżi terzi japplikaw għal awtorizzazzjoni skont il-Kapitolu 1 tat-Titolu III;
(ii)sabiex tirrekjedi li l-fergħat ta’ pajjiżi terzi jirristrutturaw l-assi jew l-attivitajiet tagħhom fl-Unjoni b’tali mod li ma jibqgħux jikkwalifikaw bħala sistemiċi f’konformità mal-paragrafu 2 ta’ dan l-Artikolu;
(iii)biex timponi rekwiżiti addizzjonali fuq il-fergħat ta’ pajjiżi terzi jew fuq l-istituzzjonijiet sussidjarji tal-grupp ta’ pajjiżi terzi fl-Unjoni f’konformità mal-Artikolu 48p jew mat-Taqsima IV tal-Kapitolu 2 tat-Titolu VII, rispettivament;
(iv)ma timponi l-ebda wieħed mir-rekwiżiti msemmijin fil-punti minn (i) sa (iii) għal perjodu ta’ differiment li ma jaqbiżx it-12-il xahar u soġġetta għat-twettiq ta’ valutazzjoni ġdida tal-fergħat ta’ pajjiżi terzi qabel id-data ta’ skadenza ta’ dan il-perjodu.
(c)ir-raġunament tal-abbozz ta’ deċiżjoni propost imsemmi fil-punt (b), li għandu jistabbilixxi spjegazzjoni dettaljata ta’ kif id-deċiżjoni tirrelata lura mal-valutazzjoni msemmija fil-punt (a).
L-awtorità kompetenti prinċipali jew, fejn applikabbli, l-ABE, għandha tipproponi biss id-deċiżjoni msemmija fil-punt (b)(iv) fejn tista’ tiġġustifika li n-nuqqas ta’ rekwiżiti dwar il-fergħat ta’ pajjiżi terzi skont dan l-Artikolu ma jkunx iwassal għal żieda sinifikanti fir-riskju li dawk il-fergħat joħolqu għall-istabbiltà finanzjarja u għall-integrità tas-suq tal-fergħat tal-Unjoni jew tal-Istati Membri matul il-perjodu ta’ differiment imsemmi f’dan il-punt.
Fejn applikabbli, ir-referenzi għal “awtorità kompetenti prinċipali” f’dan l-Artikolu għandhom jinftiehmu bħala referenzi għall-awtorità kompetenti msemmija fil-punt (c) tal-paragrafu 3. Meta din l-awtorità kompetenti tkun responsabbli għall-ħruġ tar-rapport stabbilit f’dan il-paragrafu, id-deċiżjoni stabbilita fih għandha tidħol fis-seħħ fid-data tan-notifika tagħha lill-fergħat ta’ pajjiżi terzi. L-awtorità kompetenti għandha tinnotifika wkoll id-deċiżjoni lill-ABE.
5. L-awtorità kompetenti prinċipali jew, fejn applikabbli, l-ABE għandha tippreżenta r-rapport imsemmi fil-paragrafu 5 lill-awtoritajiet kompetenti kkonċernati. L-awtorità kompetenti prinċipali u l-awtoritajiet kompetenti kkonċernati għandhom jagħmlu ħilithom kollha sabiex jilħqu deċiżjoni konġunta b’kunsens dwar ir-rapport u, fejn applikabbli, l-abbozz ta’ deċiżjoni fi żmien tliet xhur mid-data li fiha jkun intbagħat ir-rapport.
Meta l-awtoritajiet kompetenti jonqsu milli jilħqu kunsens wara t-tmiem tal-perjodu ta’ tliet xhur imsemmi fl-ewwel subparagrafu, id-deċiżjoni konġunta għandha tittieħed fix-xahar immedjatament wara t-tmiem tal-perjodu ta’ tliet xhur preċedenti b’maġġoranza tal-voti mitfugħa. Għal dawk il-finijiet, l-ishma tal-voti għandhom jiġu allokati lill-awtoritajiet kompetenti f’konformità ma’ dan li ġej:
(a)soġġetta għall-punt (b), kull awtorità kompetenti, inkluża l-awtorità kompetenti prinċipali, għandha tkun intitolata għal sehem tal-voti ugwali għall-perċentwal ta’ assi tal-grupp ta’ pajjiż terz taħt is-superviżjoni tagħha meta mqabbel tal-assi totali ta’ dak il-grupp fl-Unjoni;
(b)is-sehem tal-voti tal-awtorità kompetenti prinċipali għandu jiżdied b’sa 25 % meta ma jkunx intlaħaq dak il-perċentwal f’konformità mal-punt (a);
(c)meta s-sehem tal-voti tal-awtorità kompetenti prinċipali jkun żdied għal 25 % f’konformità mal-punt (b), l-ishma tal-voti tal-awtoritajiet kompetenti li jifdal li jirriżultaw mill-punt (a) għandhom jiġu aġġustati kif xieraq bħala ishma fuq il-75 % li jifdal tad-drittijiet tal-vot.
Għall-finijiet tal-punt (a), l-assi miżmumin kemm fil-fergħat ta’ pajjiżi terzi kif ukoll fl-istituzzjonijiet sussidjarji tal-grupp ta’ pajjiż terz għandhom jiġu inklużi fil-kalkolu.
Wara l-adozzjoni tagħha, id-deċiżjoni konġunta għandha tidħol fis-seħħ fid-data li fiha tiġi nnotifikata lill-fergħat ta’ pajjiżi terzi. Id-deċiżjoni konġunta għandha tiġi nnotifikata wkoll lill-ABE.
6. Il-fergħat ta’ pajjiżi terzi għandu jkollhom perjodu ta’ tliet xhur mid-data tad-dħul fis-seħħ tad-deċiżjoni f’konformità mal-paragrafu 5 jew 6 sabiex jikkonformaw mar-rekwiżiti stabbiliti f’dik id-deċiżjoni.
Meta l-fergħat ta’ pajjiżi terzi jkunu meħtieġa japplikaw għall-awtorizzazzjoni bħala istituzzjonijiet f’konformità mal-Kapitolu 1 tat-Titolu III, l-awtorizzazzjoni tagħhom skont dan it-Titolu għandha tibqa’ valida fuq bażi interim sakemm tintlaħaq l-iskadenza msemmija fl-ewwel subparagrafu ta’ dan il-paragrafu jew, skont kif ikun il-każ, sakemm jitlesta l-proċess ta’ awtorizzazzjoni bħala istituzzjonijiet. Il-fergħat ta’ pajjiżi terzi jistgħu jitolbu lill-awtorità kompetenti testendi l-iskadenza ta’ tliet xhur imsemmija fl-ewwel subparagrafu meta jkunu jistgħu jiġġustifikaw il-ħtieġa għal tali skadenza estiża sabiex jikkonformaw mar-rekwiżit rilevanti impost fuqhom.
Meta l-limitu msemmi fil-paragrafu 1 jiġi ssodisfat bl-aggregazzjoni tal-assi ta’ diversi fergħat, l-awtoritajiet kompetenti jistgħu jimponu r-rekwiżit imsemmi f’dan is-subparagrafu fit-tnaqqis tad-daqs tal-assi sal-punt li fih l-assi totali li jifdal fil-kotba tal-fergħat ta’ pajjiżi terzi fl-Unjoni jkunu anqas minn EUR 30 biljun.
7. L-ABE għandha tiżviluppa abbozzi ta’ standards tekniċi regolatorji sabiex tispeċifika r-regoli tal-kostruzzjoni għall-interpretazzjoni tal-Artikolu 111 ta’ din id-Direttiva għall-finijiet tad-determinazzjoni tas-superviżur konsolidat ipotetiku kif imsemmi fil-punt (b) tal-paragrafu 3 ta’ dan l-Artikolu.
L-ABE għandha tippreżenta dawn l-abbozzi ta’ standards tekniċi regolatorji lill-Kummissjoni sa [OP iidaħħal id-data = 12-il xahar wara d-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Il-Kummissjoni qed tiġi ddelegata s-setgħa li tadotta l-istandards tekniċi regolatorji msemmijin fl-ewwel subparagrafu f’konformità mal-Artikoli minn 10 sa 14 tar-Regolament (UE) Nru 1093/2010.
Subtaqsima 4
Rekwiżiti ta’ rapportar
Artikolu 48l
Informazzjoni regolatorja, finanzjarja u dwar l-impriża prinċipali
1. L-Istati Membri għandhom jirrikjedu li l-fergħat ta’ pajjiżi terzi jirrapportaw perjodikament lill-awtoritajiet kompetenti tagħhom informazzjoni dwar:
(a)l-assi u l-obbligazzjonijiet miżmumin fil-kotba tagħhom f’konformità mal-Artikolu 48i, b’diżaggregazzjoni li tidentifika:
(i)l-akbar assi u obbligazzjonijiet irreġistrati kklassifikati skont is-settur u t-tip ta’ kontroparti (inklużi, b’mod partikolari, l-iskoperturi tas-settur finanzjarju);
(ii)konċentrazzjonijiet sinifikanti ta’ skoperturi u ta’ sorsi ta’ finanzjament għal tipi speċifikati ta’ kontropartijiet;
(iii)tranżazzjonijiet interni sinifikanti mal-impriża prinċipali u mal-membri tal-grupp tal-impriża prinċipali;
(b)il-konformità tal-fergħa ta’ pajjiż terz mar-rekwiżiti li japplikaw għaliha skont din id-Direttiva;
(c)fuq bażi ad hoc, l-arranġamenti għall-protezzjoni tad-depożiti disponibbli għad-depożitanti fil-fergħa ta’ pajjiż terz f’konformità mal-Artikolu 15(2) u (3) tad-Direttiva 2014/49;
(d)rekwiżiti regolatorji addizzjonali imposti fuq il-fergħa ta’ pajjiż terz mill-Istati Membri skont il-liġi nazzjonali.
Għall-finijiet tar-rapportar tal-informazzjoni dwar l-assi u l-obbligazzjonijiet miżmumin fil-kotba tagħhom f’konformità mal-punt (a), il-fergħat ta’ pajjiżi terzi għandhom japplikaw l-istandards kontabilistiċi internazzjonali adottati f’konformità mal-proċedura stabbilita fl-Artikolu 6(2) tar-Regolament (KE) Nru 1606/2002*10 jew il-GAAP applikabbli fl-Istat Membru.
2. L-Istati Membri għandhom jirrikjedu li l-fergħat ta’ pajjiżi terzi jirrapportaw lill-awtoritajiet kompetenti tagħhom l-informazzjoni li ġejja dwar l-impriża prinċipali tagħhom:
(a)fuq bażi perjodika, informazzjoni aggregata dwar l-assi u l-obbligazzjonijiet miżmumin jew irreġistrati, rispettivament, mis-sussidjarji u minn fergħat oħrajn ta’ pajjiżi terzi tal-grupp ta’ dik l-impriża prinċipali fl-Unjoni;
(b)fuq bażi perjodika, il-konformità tal-impriża prinċipali mar-rekwiżiti prudenzjali applikabbli tagħha fuq bażi individwali u konsolidata;
(c)fuq bażi ad hoc, rieżamijiet u valutazzjonijiet superviżorji sinifikanti meta dawn jitwettqu fuq l-impriża prinċipali u d-deċiżjonijiet superviżorji konsegwenti;
(d)il-pjanijiet ta’ rkupru tal-impriża prinċipali u l-miżuri speċifiċi li jistgħu jittieħdu fuq il-fergħa ta’ pajjiż terz f’konformità ma’ dawk il-pjanijiet, u kwalunkwe aġġornament u emenda sussegwenti għal dawk il-pjanijiet;
(e)l-istrateġija tan-negozju tal-impriża prinċipali fir-rigward tal-fergħa ta’ pajjiż terz, u kwalunkwe bidla sussegwenti għal dik l-istrateġija;
(f)is-servizzi pprovduti mill-impriża prinċipali lil kontropartijiet eliġibbli jew lil klijenti professjonali fis-sens tat-Taqsima 1 tal-Anness II tad-Direttiva 2014/65/UE stabbiliti jew li jinsabu fl-Unjoni fuq il-bażi ta’ solleċitazzjoni inversa ta’ servizzi f’konformità mal-Artikolu 21c ta’ din id-Direttiva.
3. Ir-rekwiżiti ta’ rapportar stabbiliti f’dan l-Artikolu ma għandhomx jipprevjenu lill-awtoritajiet kompetenti milli jimponu rekwiżiti ta’ rapportar ad hoc addizzjonali fuq fergħat ta’ pajjiżi terzi meta l-awtorità kompetenti tqis l-informazzjoni addizzjonali bħala neċessarja biex tikseb stampa komprensiva tan-negozju, tal-attivitajiet jew tas-solidità finanzjarja tal-fergħa jew tal-impriża prinċipali tagħha, tivverifika l-konformità tal-fergħa u tal-impriża prinċipali tagħha mal-liġijiet applikabbli u tiżgura l-konformità tal-fergħa ma’ dawk il-liġijiet.
_______
*10
Ir-Regolament (KE) Nru 1606/2002 tal-Parlament Ewropew u tal-Kunsill tad-19 ta’ Lulju 2002 rigward l-applikazzjoni ta’ standards internazzjonali tal-kontabilità (ĠU L 243, 11.9.2002, p. 1).”
Artikolu 48m
Formoli u mudelli standard u frekwenza tar-rapportar
1. L-ABE għandha tiżviluppa abbozzi ta’ standards tekniċi ta’ implimentazzjoni sabiex tispeċifika l-formati, id-definizzjonijiet, is-soluzzjonijiet tal-IT u l-frekwenza tar-rapportar uniformi li għandhom jiġu applikati għall-finijiet tal-Artikolu 48l.
Ir-rekwiżiti ta’ rapportar imsemmijin fl-ewwel subparagrafu għandhom ikunu proporzjonati għall-klassifikazzjoni ta’ fergħat ta’ pajjiżi terzi bħala jew tal-Klassi 1 jew tal-Klassi 2.
L-ABE għandha tippreżenta dawn l-abbozzi ta’ standards tekniċi ta’ implimentazzjoni lill-Kummissjoni sa [OP idaħħal id-data = sitt xhur wara d-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Il-Kummissjoni tingħata s-setgħa li tadotta l-istandards tekniċi ta’ implimentazzjoni msemmijin fl-ewwel subparagrafu f’konformità mal-Artikolu 15 tar-Regolament (UE) Nru 1093/2010.
2. L-informazzjoni regolatorja u finanzjarja msemmija f’dan l-Artikolu għandha tiġi rrapportata tal-anqas darbtejn fis-sena mill-fergħat ta’ pajjiżi terzi tal-Klassi 1 u tal-anqas darba fis-sena mill-fergħat ta’ pajjiżi terzi tal-Klassi 2.
3. L-awtoritajiet kompetenti jistgħu jirrinunzjaw ir-rekwiżiti kollha jew parti minnhom għar-rapportar ta’ informazzjoni dwar l-impriża prinċipali stabbilita fil-paragrafu 48l(3) għal fergħat ta’ pajjiżi terzi kwalifikanti, dment li l-awtorità kompetenti tkun tista’ tikseb l-informazzjoni rilevanti direttament mingħand l-awtoritajiet superviżorji tal-pajjiż terz rilevanti.
Taqsima III
Superviżjoni
Artikolu 48n
Superviżjoni ta’ fergħat ta’ pajjiżi terzi u programm ta’ eżami superviżorju
1. L-Istati Membri għandhom jirrikjedu li l-awtoritajiet kompetenti jikkonformaw ma’ din it-Taqsima u, mutatis mutandis, mat-Titolu VII għall-finijiet tas-superviżjoni ta’ fergħat ta’ pajjiżi terzi.
2. L-awtoritajiet kompetenti għandhom jinkludu fergħat ta’ pajjiżi terzi fil-programm ta’ eżami superviżorju msemmi fl-Artikolu 99.
Artikolu 48o
Rieżami superviżorju u evalwazzjoni
1. L-Istati Membri għandhom jirrikjedu li l-awtoritajiet kompetenti jirrieżaminaw l-arranġamenti, l-istrateġiji, il-proċessi u l-mekkaniżmi implimentati minn fergħat ta’ pajjiżi terzi sabiex jikkonformaw mad-dispożizzjonijiet li japplikaw għalihom skont din id-Direttiva u, fejn applikabbli, kwalunkwe rekwiżit regolatorju addizzjonali skont il-liġi nazzjonali.
2. Fuq il-bażi tar-rieżami mwettaq f’konformità mal-paragrafu 1, l-awtoritajiet kompetenti għandhom jevalwaw jekk l-arranġamenti, l-istrateġiji, il-proċessi u l-mekkaniżmi implimentati mill-fergħat ta’ pajjiżi terzi u l-allokazzjoni kapitali u l-likwidità miżmuma minnhom jiżgurawx ġestjoni u kopertura sodi tar-riskji materjali tagħhom u l-vijabbiltà tal-fergħa.
3. L-awtoritajiet kompetenti għandhom iwettqu r-rieżami u l-evalwazzjoni msemmija fil-paragrafi 1 u 2 f’konformità mal-prinċipju tal-proporzjonalità, kif ippubblikat f’konformità mal-punt (c) tal-Artikolu 143(1). B’mod partikolari, l-awtoritajiet kompetenti għandhom jistabbilixxu frekwenza u intensità għar-rieżami msemmi fil-paragrafu 1 li jkunu proporzjonati għall-klassifikazzjoni bħala fergħat ta’ pajjiżi terzi tal-Klassijiet 1 u 2 u li jqisu kriterji rilevanti oħrajn, bħan-natura, l-iskala u l-kumplessità tal-attivitajiet tal-fergħat ta’ pajjiżi terzi.
4. Meta rieżami, b’mod partikolari l-evalwazzjoni tal-arranġamenti ta’ governanza, il-mudell ta’ negozju, jew l-attivitajiet ta’ fergħa ta’ pajjiż terz, jagħti lill-awtoritajiet kompetenti motivazzjonijiet raġonevoli biex jissuspettaw li, b’rabta ma’ dik il-fergħa ta’ pajjiż terz, ikun qed jitwettaq jew twettaq jew sar tentattiv li jitwettaq ħasil tal-flus jew finanzjament tat-terroriżmu, jew li jkun hemm riskju akbar ta’ dan, l-awtorità kompetenti għandha tinnotifika minnufih lill-ABE u lill-awtorità li tissorvelja l-fergħa ta’ pajjiż terz f’konformità mad-Direttiva (UE) 2015/849. Meta jkun hemm riskju akbar ta’ ħasil tal-flus jew ta’ finanzjament tat-terroriżmu, l-awtorità kompetenti u l-awtorità li tissorvelja l-fergħa ta’ pajjiż terz f’konformità mad-Direttiva (UE) 2015/849 għandhom iżommu kuntatt u jinnotifikaw il-valutazzjoni komuni tagħhom immedjatament lill-ABE. L-awtorità kompetenti għandha tieħu, kif xieraq, miżuri f’konformità ma’ din id-Direttiva, li jistgħu jinkludu l-irtirar tal-permess tal-fergħa ta’ pajjiż terz f’konformità mal-punt (g) tal-Artikolu 48d(2).
5. L-awtoritajiet kompetenti, l-unitajiet tal-intelligence finanzjarja u l-awtoritajiet li jissorveljaw il-fergħat ta’ pajjiżi terzi għandhom jikkooperaw mill-qrib ma’ xulxin fil-kompetenzi rispettivi tagħhom u għandhom jiskambjaw l-informazzjoni rilevanti għal din id-Direttiva, dment li tali kooperazzjoni u skambju ta’ informazzjoni ma jfixklux investigazzjoni li tkun għaddejja, investigazzjoni jew proċedimenti f’konformità mad-dritt penali jew mal-liġi amministrattiva tal-Istat Membru fejn tkun tinsab l-awtorità kompetenti, l-unità tal-intelligence finanzjarja jew l-awtorità inkarigata bid-dmir pubbliku li tissorvelja l-fergħat ta’ pajjiżi terzi. L-ABE tista’ tassisti lill-awtoritajiet kompetenti u lill-awtoritajiet responsabbli mis-superviżjoni tal-fergħa ta’ pajjiż terz f’konformità mad-Direttiva (UE) 2015/849 fil-każ ta’ nuqqas ta’ qbil dwar il-koordinazzjoni tal-attivitajiet superviżorji skont dan l-Artikolu fuq inizjattiva tagħha stess. F’każ bħal dan, l-ABE għandha taġixxi f’konformità mat-tieni subparagrafu tal-Artikolu 19(1) tar-Regolament (UE) Nru 1093/2010.
6. L-ABE għandha tiżviluppa abbozzi ta’ standards tekniċi regolatorji li jispeċifikaw ulterjorment:
(a)il-proċeduri u l-metodoloġiji komuni għall-proċess ta’ rieżami u ta’ evalwazzjoni superviżorji msemmi f’dan l-Artikolu u għall-valutazzjoni tat-trattament tar-riskji materjali;
(b)il-mekkaniżmi għall-kooperazzjoni u għall-iskambju ta’ informazzjoni bejn l-awtoritajiet imsemmija fil-paragrafu 5 ta’ dan l-Artikolu, fil-kuntest tal-identifikazzjoni ta’ ksur serju tar-regoli kontra l-ħasil tal-flus.
Għall-finijiet tal-punt (a), il-proċeduri u l-metodoloġiji msemmijin fih għandhom jiġu stabbiliti b’mod li jkun proporzjonat għall-klassifikazzjoni tal-fergħat ta’ pajjiżi terzi bħala tal-Klassi 1 jew tal-Klassi 2, u għal kriterji xierqa oħrajn bħan-natura, l-iskala u l-kumplessità tal-attivitajiet tagħhom.
L-ABE għandha tippreżenta dawn l-abbozzi ta’ standards tekniċi regolatorji lill-Kummissjoni sa [OP idaħħal id-data = 12-il xahar wara d-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Il-Kummissjoni qed tiġi ddelegata s-setgħa li tadotta l-istandards tekniċi regolatorji msemmijin fl-ewwel subparagrafu f’konformità mal-Artikoli minn10 sa 14 tar-Regolament (UE) Nru 1093/2010.
Artikolu 48p
Miżuri u setgħat superviżorji
1. L-awtoritajiet kompetenti għandhom jirrikjedu li l-fergħat ta’ pajjiżi terzi jieħdu l-miżuri neċessarju fi stadju bikri sabiex:
(a)jiżguraw li l-fergħat ta’ pajjiżi terzi jikkonformaw mar-rekwiżiti li japplikaw għalihom skont din id-Direttiva u skont il-liġi nazzjonali jew sabiex terġa’ tinkiseb il-konformità ma’ dawk ir-rekwiżiti; u
(b)jiżguraw li r-riskji materjali li l-fergħat ta’ pajjiżi terzi jkunu skoperti għalihom ikunu koperti u ġestiti b’mod sod u suffiċjenti u li dawk il-fergħat jibqgħu vijabbli.
2. Is-setgħat tal-awtoritajiet kompetenti għall-finijiet tal-paragrafu 1 għandhom jinkludu, tal-anqas, is-setgħa li jirrikjedu li l-fergħat ta’ pajjiżi terzi:
(a)ikollhom ammont ta’ allokazzjoni kapitali li jaqbeż ir-rekwiżiti minimi stabbiliti fl-Artikolu 48e jew li jikkonformaw ma’ rekwiżiti kapitali addizzjonali oħrajn. Kwalunkwe ammont addizzjonali ta’ allokazzjoni kapitali li għandu jinżamm mill-fergħa ta’ pajjiż terz f’konformità ma’ dan il-punt għandu jikkonforma mar-rekwiżit stabbilit fl-Artikolu 48e;
(b)jissodisfaw rekwiżiti speċifiċi oħrajn tal-likwidità minbarra r-rekwiżit stabbilit fl-Artikolu 48f. Kwalunkwe assi likwidi addizzjonali li għandhom jinżammu mill-fergħa ta’ pajjiż terz f’konformità ma’ dan il-punt għandhom jikkonformaw mar-rekwiżiti stabbiliti fl-Artikolu 48f;
(c)isaħħu l-governanza, il-kontroll tar-riskju jew l-arranġamenti ta’ reġistrazzjoni fil-kotba tagħhom;
(d)jirrestrinġu jew jillimitaw l-ambitu tan-negozju tagħhom jew tal-attivitajiet li jwettqu, kif ukoll il-kontropartijiet għal dawk l-attivitajiet;
(e)inaqqsu r-riskju inerenti fl-attivitajiet, fil-prodotti u fis-sistemi tagħhom, inklużi l-attivitajiet esternalizzati, u jieqfu jwettqu jew joffru tali attivitajiet jew prodotti;
(f)jikkonformaw mar-rekwiżiti ta’ rapportar addizzjonali f’konformità mal-Artikolu 48l(3) jew iżidu l-frekwenza tar-rapportar regolari;
(g)jagħmlu żvelar pubbliċu.
Artikolu 48q
Kooperazzjoni bejn l-awtoritajiet kompetenti u l-kulleġġi tas-superviżuri
1. L-awtoritajiet kompetenti li jissorveljaw il-fergħat ta’ pajjiżi terzi u l-istituzzjonijiet sussidjarji tal-istess grupp ta’ pajjiż terz għandhom jikkooperaw mill-qrib u jaqsmu l-informazzjoni ma’ xulxin. L-awtoritajiet kompetenti għandu jkollhom fis-seħħ arranġamenti bil-miktub ta’ koordinazzjoni u ta’ kooperazzjoni f’konformità mal-Artikolu 115.
2. Għall-finijiet tal-paragrafu 1, il-fergħat ta’ pajjiżi terzi tal-Klassi 1 għandhom ikunu soġġetti għas-superviżjoni komprensiva ta’ kulleġġ tas-superviżuri f’konformità mal-Artikolu 116, soġġetti għar-rekwiżiti li ġejjin:
(a)meta jkun ġie stabbilit kulleġġ ta’ superviżuri fir-rigward tal-istituzzjonijiet sussidjarji ta’ grupp ta’ pajjiż terz, il-fergħat ta’ pajjiżi terzi tal-Klassi 1 tal-istess grupp għandhom jiġu inklużi fl-ambitu ta’ dak il-kulleġġ tas-superviżuri;
(b)meta l-grupp ta’ pajjiż terz ikollu fergħat ta’ pajjiżi terzi tal-Klassi 1 f’aktar minn Stat Membru wieħed iżda l-ebda istituzzjoni sussidjarja fl-Unjoni soġġetta għall-Artikolu 116, għandu jiġi stabbilit kulleġġ tas-superviżuri fir-rigward ta’ dawk il-fergħat ta’ pajjiżi terzi tal-Klassi 1;
(c)meta l-grupp ta’ pajjiż terz ikollu fergħat ta’ pajjiżi terzi tal-Klassi 1 f’aktar minn Stat Membru wieħed jew tal-anqas fergħa waħda ta’ pajjiż terz tal-Klassi 1, u istituzzjoni sussidjarja waħda jew aktar fl-Unjoni li ma tkunx soġġetta għall-Artikolu 116, għandu jitwaqqaf kulleġġ tas-superviżuri fir-rigward ta’ dawk il-fergħat ta’ pajjiżi terzi u l-istituzzjonijiet sussidjarji.
3. Għall-finijiet tal-punti (b) u (c) tal-paragrafu 2, għandu jkun hemm awtorità kompetenti prinċipali li twettaq l-istess rwol bħas-superviżur konsolidanti f’konformità mal-Artikolu 116. L-awtorità kompetenti prinċipali għandha tkun dik tal-Istat Membru bl-akbar fergħa ta’ pajjiż terz f’termini tal-valur totali tal-assi rreġistrati fil-kotba.
4. Minbarra l-kompiti stabbiliti fl-Artikolu 116, il-kulleġġi tas-superviżuri għandhom:
(a)iħejju rapport dwar l-istruttura u l-attivitajiet tal-grupp ta’ pajjiż terz fl-Unjoni u jaġġorna dan ir-rapport fuq bażi annwali;
(b)jiskambjaw informazzjoni dwar ir-riżultati tal-proċess ta’ reviżjoni u ta’ evalwazzjoni superviżorji msemmi fl-Artikolu 48o;
(c)jagħmlu ħilithom sabiex jallinjaw l-applikazzjoni tal-miżuri u tas-setgħat superviżorji msemmijin fl-Artikolu 48p.
5. Il-kulleġġ tas-superviżuri għandu jiżgura koordinazzjoni u kooperazzjoni xierqa mal-awtoritajiet superviżorji rilevanti ta’ pajjiżi terzi, fejn xieraq.
6. L-ABE għandha tikkontribwixxi għall-promozzjoni u għall-monitoraġġ tal-funzjonament effiċjenti, effikaċi u konsistenti tal-kulleġġi tas-superviżuri msemmijin f’dan l-Artikolu f’konformità mal-Artikolu 21 tar-Regolament (UE) Nru 1093/2010.
7. L-ABE għandha tiżviluppa abbozzi ta’ standards tekniċi regolatorji li jispeċifikaw:
(a)il-mekkaniżmi ta’ kooperazzjoni u l-abbozzi ta’ ftehimiet mudell bejn l-awtoritajiet kompetenti għall-finijiet tal-paragrafu 1 ta’ dan l-Artikolu; u
(b)il-kundizzjonijiet għall-funzjonament tal-kulleġġi tas-superviżuri għall-finijiet tal-Artikoli minn 2 sa 6 ta’ dan l-Artikolu.
L-ABE għandha tippreżenta dawn l-abbozzi ta’ standards tekniċi lill-Kummissjoni sa [OP idaħħal id-data = 12-il xahar wara d-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Il-Kummissjoni qed tiġi ddelegata s-setgħa li tadotta l-istandards tekniċi regolatorji msemmijin fl-ewwel subparagrafu f’konformità mal-Artikoli minn 10 sa 14 tar-Regolament (UE) Nru 1093/2010.
Artikolu 48r
Rapportar lill-ABE
L-awtoritajiet kompetenti għandhom jinnotifikaw lill-ABE dwar dawn li ġejjin:
(a)l-awtorizzazzjonijiet kollha mogħtijin lil fergħat ta’ pajjiżi terzi u kwalunkwe bidla sussegwenti fit-tali awtorizzazzjonijiet;
(b)assi u obbligazzjonijiet totali rreġistrati fil-kotba mill-fergħat awtorizzati ta’ pajjiżi terzi, kif irrapportati perjodikament;
(c)l-isem tal-grupp ta’ pajjiż terz li tkun tappartjeni għalih il-fergħa awtorizzata.
L-ABE għandha tippubblika fuq is-sit web tagħha lista tal-fergħat kollha ta’ pajjiżi terzi awtorizzati biex joperaw fl-Unjoni f’konformità ma’ dan it-Titolu, li tindika l-Istat Membru fejn ikunu awtorizzati joperaw.
KAPITOLU 2
Relazzjonijiet ma’ pajjiżi terzi
Artikolu 48s
Kooperazzjoni mal-awtoritajiet superviżorji ta’ pajjiżi terzi dwar is-superviżjoni fuq bażi konsolidata
1. L-Unjoni tista’ tikkonkludi ftehimiet ma’ pajjiż terz wieħed jew aktar rigward il-mezzi ta’ eżerċitar tas-superviżjoni fuq bażi konsolidata fuq dawn li ġejjin:
(a)l-istituzzjonijiet li l-impriżi prinċipali tagħhom ikollhom l-uffiċċji prinċipali tagħhom f’pajjiż terz;
(b)l-istituzzjonijiet li jinsabu f’pajjiżi terzi li l-impriżi prinċipali tagħhom, sew jekk ikunu istituzzjonijiet, kumpaniji azzjonisti finanzjarji jew kumpaniji azzjonisti finanzjarji mħallta, ikollhom l-uffiċċji prinċipali tagħhom fl-Unjoni.
2. Il-ftehimiet imsemmijin fil-paragrafu 1, għandhom, partikolarment, ifittxu li jiżguraw li:
(a)l-awtoritajiet kompetenti tal-Istati Membri jkunu jistgħu jiksbu l-informazzjoni neċessarja għas-superviżjoni, fuq il-bażi tas-sitwazzjonijiet finanzjarji konsolidati tagħhom, tal-istituzzjonijiet, tal-kumpaniji azzjonisti finanzjarji u tal-kumpaniji azzjonisti finanzjarji mħallta li jkunu jinsabu fl-Unjoni li jkollhom bħala sussidjarji istituzzjonijiet jew istituzzjonijiet finanzjarji li jkunu jinsabu f’pajjiż terz, jew li jkollhom partiċipazzjoni fihom;
(b)l-awtoritajiet superviżorji ta’ pajjiżi terzi jkunu jistgħu jiksbu l-informazzjoni neċessarja għas-superviżjoni tal-impriżi prinċipali li tal-uffiċċji prinċipali tagħhom ikunu jinsabu fit-territorji tagħhom u li jkollhom bħala sussidjarji istituzzjonijiet jew istituzzjonijiet finanzjarji li jkunu jinsabu f’wieħed mill-Istati Membri jew aktar jew li jkollhom parteċipazzjoni azzjonista fihom; u
(c)l-ABE tkun tista’ tikseb mill-awtoritajiet kompetenti tal-Istati Membri informazzjoni li jkunu rċevew mill-awtoritajiet nazzjonali ta’ pajjiżi terzi f’konformità mal-Artikolu 35 tar-Regolament (UE) Nru 1093/2010.
3. Mingħajr preġudizzju għall-Artikolu 218 TFUE, il-Kummissjoni għandha, bl-assistenza tal-Kumitat tal-Banek Ewropej, teżamina l-eżitu tan-negozjati msemmijin fil-paragrafu 1 u s-sitwazzjoni li tirriżulta.
4. L-ABE għandha tassisti lill-Kummissjoni għall-finijiet ta’ dan l-Artikolu f’konformità mal-Artikolu 33 tar-Regolament (UE) Nru 1093/2010.;
(9)l-Artikoli 65 u 66 jinbidlu b’dawn li ġejjin:
“Artikolu 65
Penali amministrattivi, pagamenti perjodiċi ta’ penali u miżuri amministrattivi oħrajn
1. Mingħajr preġudizzju għas-setgħat superviżorji tal-awtoritajiet kompetenti msemmijin fl-Artikolu 64 u għad-dritt tal-Istati Membri li jipprevedu u jimponu pieni kriminali, l-Istati Membri għandhom jistabbilixxu regoli dwar penali amministrattivi, pagamenti perjodiċi ta’ penali u miżuri amministrattivi oħrajn fir-rigward ta’ ksur ta’ dispożizzjonijiet nazzjonali li jittrasponu din id-Direttiva u tar-Regolament (UE) Nru 575/2013, u għandhom jieħdu l-miżuri neċessarji kollha sabiex jiżguraw li dawn jiġu implimentati. Il-penali amministrattivi, il-pagamenti perjodiċi ta’ penali u miżuri amministrattivi oħrajn għandhom ikunu effettivi, proporzjonati u dissważivi.
2. L-Istati Membri għandhom jiżguraw li meta l-obbligi msemmijin fil-paragrafu 1 japplikaw għall-istituzzjonijiet, għall-kumpaniji azzjonisti finanzjarji u għall-kumpaniji azzjonisti finanzjarji mħallta fil-każ ta’ ksur tad-dispożizzjonijiet nazzjonali li jittrasponu din id-Direttiva jew tar-Regolament (UE) Nru 575/2013, ikunu jistgħu jiġu applikati penali amministrattivi, pagamenti perjodiċi ta’ penali u miżuri amministrattivi oħrajn, soġġetti għall-kundizzjonijiet stabbiliti fil-liġi nazzjonali, għall-membri tal-korp ta’ ġestjoni, u għal persuni fiżiċi oħrajn li skont il-liġi nazzjonali jkunu responsabbli għall-ksur.
3. L-applikazzjoni ta’ pagamenti perjodiċi ta’ penali ma għandhiex tipprevjeni lill-awtoritajiet kompetenti milli jimponu penali amministrattivi għall-istess ksur.
4. L-awtoritajiet kompetenti għandu jkollhom disponibbli s-setgħat ta’ ġbir ta’ informazzjoni u investigattivi kollha li jkunu neċessarji għat-twettiq tal-funzjonijiet tagħhom. Dawk is-setgħat għandhom jinkludu:
(a)is-setgħa li l-persuni fiżiċi jew ġuridiċi li ġejjin ikunu meħtieġa jipprovdu l-informazzjoni neċessarja kollha biex jitwettqu l-kompiti tal-awtoritajiet kompetenti, inkluża informazzjoni li għandha tiġi pprovduta f’intervalli rikorrenti u f’formati speċifikati għall-finijiet superviżorji u ta’ statistika relatati:
(i)istituzzjonijiet stabbiliti fl-Istati Membri parteċipanti;
(ii)kumpaniji azzjonisti finanzjarji stabbiliti fl-Istati Membri parteċipanti;
(iii)kumpaniji azzjonisti finanzjarji mħallta stabbiliti fl-Istat Membru kkonċernat;
(iv) kumpaniji azzjonisti b’attività mħallta stabbiliti fl-Istat Membru kkonċernat;
(v)persuni li jappartjenu għall-entitajiet imsemmijn fil-punti minn (i) sa (iv);
(vi)terzi persuni li l-entitajiet msemmijin fil-punti minn (i) sa (iv) ikunu esternalizzawlhom funzjonijiet jew attivitajiet operazzjonali;
(b)is-setgħa li jitwettqu l-investigazzjonijiet neċessarji kollha dwar kwalunkwe persuna msemmija fil-punti (a) minn (i) sa (vi) stabbilita jew li tinsab fl-Istat Membru kkonċernat fejn meħtieġ biex twettaq il-kompiti tal-awtoritajiet kompetenti, inkluża s-setgħa:
(i)li tintalab il-preżentazzjoni ta’ dokumenti;
(ii)li jiġu eżaminati l-kotba u r-reġistri tal-persuni msemmijin fl-punti(a) minn (i) sa (vi) u li jsiru kopji jew jittieħdu estratti mit-tali kotba u reġistri;
(iii)li jinkisbu spjegazzjonijiet bil-miktub jew bil-fomm minn kwalunkwe persuna msemmija fil-punti (a) minn (i) sa (vi) jew mir-rappreżentanti jew mill-persunal tagħha;
(iv)li tiġi intervistata kwalunkwe persuna oħra li tagħti l-kunsens tagħha sabiex tiġi intervistata għall-fini li tinġabar informazzjoni relatata mas-suġġett ta’ investigazzjoni; u
(v)is-setgħa, soġġetta għal kundizzjonijiet oħrajn stipulati fid-dritt tal-Unjoni, li jitwettqu l-ispezzjonijiet neċessarji kollha fil-post fil-bini tan-negozju tal-persuni ġuridiċi msemmijin fil-punti (a) minn (i) sa (vi) u kwalunkwe impriża oħra inkluża fis-superviżjoni konsolidata meta awtorità kompetenti tkun is-superviżur konsolidanti, soġġetta għal notifika minn qabel tal-awtoritajiet kompetenti kkonċernati. Meta spezzjoni tkun teħtieġ awtorizzazzjoni minn awtorità ġudizzjarja skont il-liġi nazzjonali, għandha ssir applikazzjoni għal tali awtorizzazzjoni.”;
5. Permezz ta’ deroga mill-paragrafu 1, meta l-ordinament ġuridiku tal-Istat Membru ma tipprevedix penali amministrattivi, dan l-Artikolu jista’ jiġi applikat b’tali mod li l-penali tinbeda mill-awtorità kompetenti u tiġi imposta mill-awtoritajiet ġudizzjarji, filwaqt li jiġi żgurat li dawk ir-rimedji legali jkunu effettivi u jkollhom effett ekwivalenti għall-penali amministrattivi imposti mill-awtoritajiet kompetenti. Fi kwalunkwe każ, il-penali imposti għandhom ikunu effettivi, proporzjonati u dissważivi. Dawk l-Istati Membri għandhom jinnotifikaw lill-Kummissjoni dwar id-dispożizzjonijiet tal-liġijiet tagħhom li huma jadottaw skont dan il-paragrafu sa [OP idaħħal id-data = id-data tat-traspożizzjoni ta’ din id-Direttiva emendatorja] u, mingħajr dewmien, dwar kwalunkwe liġi emendatorja jew emenda sussegwenti li taffettwahom.
Artikolu 66
Penali amministrattivi, pagamenti perjodiċi ta’ penali u miżuri amministrattivi oħrajn għal ksur tal-awtorizzazzjoni u rekwiżiti għal akkwisti jew għal ċessjoni ta’ parteċipazzjonijiet azzjonisti kwalifikanti, għal trasferimenti materjali ta’ assi u ta’ obbligazzjonijiet, għal fużjonijiet jew għal diviżjonijiet
1. L-Istati Membri għandhom jiżguraw li l-liġijiet, ir-regolamenti u d-dispożizzjonijiet amministrattivi tagħhom jipprevedu penali amministrattivi, pagamenti perjodiċi ta’ penali u miżuri amministrattivi oħrajn tal-anqas meta:
(a)jitwettaq in-negozju ta’ ġbir ta’ depożiti jew ta’ fondi rimborżabbli oħrajn mingħand il-pubbliku mingħajr awtorizzazzjoni bħala istituzzjoni ta’ kreditu bi ksur tal-Artikolu 9;
(b)jinbdew attivitajiet bħala istituzzjoni ta’ kreditu mingħajr ma tinkiseb awtorizzazzjoni minn qabel bi ksur tal-Artikolu 9;
(c)parteċipazzjoni azzjonista kwalifikanti f’istituzzjoni ta’ kreditu tiġi akkwistata, direttament jew indirettament, jew tiżdied aktar, direttament jew indirettament, b’tali mod li l-proporzjon tad-drittijiet tal-vot jew tal-kapital miżmum jilħaq jew jaqbeż il-limiti msemmijin fl-Artikolu 22(1) jew li l-istituzzjoni ta’ kreditu ssir is-sussidjarja tal-akkwirent, mingħajr ma jinnotifikaw bil-miktub lill-awtoritajiet kompetenti tal-istituzzjoni ta’ kreditu li fir-rigward tagħha l-akkwirent ifittex li jakkwista jew iżid il-parteċipazzjoni azzjonista kwalifikanti, matul il-perjodu ta’ valutazzjoni, jew kontra l-oppożizzjoni tal-awtoritajiet kompetenti, bi ksur ta’ dan l-Artikolu;
(d)parteċipazzjoni kwalifikattiva f’istituzzjoni ta’ kreditu tiġi ċeduta, direttament jew indirettament, jew titnaqqas, li bħala konsegwenza, iwassal sabiex il-proporzjon tad-drittijiet tal-vot jew tal-kapital miżmum jaqa’ taħt il-limiti msemmijin fl-Artikolu 25 jew l-istituzzjoni ta’ kreditu ma tibqax sussidjarja tal-akkwirent, mingħajr notifika bil-miktub lill-awtoritajiet kompetenti bi ksur ta’ dak l-Artikolu;
(e)kumpanija azzjonista finanzjarja jew kumpanija azzjonista finanzjarja mħallta kif iddefinita fl-Artikolu 21a(1) tonqos milli tapplika għall-approvazzjoni bi ksur tal-Artikolu 21a jew tikser xi rekwiżit ieħor stabbilit f’dan l-Artikolu;
(f)akkwirent kif iddefinit fl-Artikolu 27a(1) jakkwista direttament jew indirettament parteċipazzjoni azzjonista kwalifikanti f’istituzzjoni, jew iżid parteċipazzjoni azzjonista kwalifikanti diġà miżmuma, b’tali mod li l-proporzjon tad-drittijiet tal-vot jew tal-kapital miżmum mill-akkwirent fl-istituzzjoni jaqbeż il-15 % tal-kapital eliġibbli tal-istituzzjoni mingħajr ma l-akkwirent jinnotifika lill-awtoritajiet kompetenti bi ksur ta’ dak l-Artikolu;
(g)kwalunkwe waħda mill-partijiet imsemmijin fl-Artikolu 27d ta’ din id-Direttiva ċċedi direttament jew indirettament parteċipazzjoni azzjonista kwalifikanti li taqbeż il-limitu msemmi fl-Artikolu 89 tar-Regolament (UE) 575/2013 mingħajr ma tinnotifika lill-awtoritajiet kompetenti bi ksur tal-Artikolu 27d ta’ din id-Direttiva;
(h)kwalunkwe waħda mill-partijiet imsemmijin fl-Artikolu 27f(1) teżegwixxi trasferiment materjali ta’ assi u ta’ obbligazzjonijiet mingħajr ma tinnotifika lill-awtoritajiet kompetenti bi ksur ta’ dak l-Artikolu;
(i)kwalunkwe waħda mill-partijiet imsemmijin fl-Artikolu 27k(l) tinvolvi ruħha fi proċess ta’ fużjoni jew ta’ diviżjoni bi ksur ta’ dak l-Artikolu.
2. L-Istati Membri għandhom jiżguraw li, fil-każijiet imsemmijin fil-paragrafu 1, il-miżuri li jkunu jistgħu jiġu applikati jkunu jinkludu dawn li ġejjin:
(a)penali amministrattivi:
(i)fil-każ ta’ persuna ġuridika, penali amministrattivi pekunarji sa 10 % tal-valur tal-bejgħ nett annwali totali tal-impriża;
(ii)fil-każ ta’ persuna fiżika, penali amministrattivi pekunarji sa mhux aktar minn EUR 5 000 000, jew fl-Istati Membri li l-munita uffiċjali tagħhom ma hijiex l-euro, il-valur korrispondenti fil-munita nazzjonali fis-17 ta’ Lulju 2013;
(iii)penali amministrattivi pekunarji sa mhux aktar mid-doppju tal-profitti miksubin jew tat-telf evitat minħabba l-ksur meta dawn ikun jistgħu jiġu ddeterminati;
(b)pagamenti perjodiċi ta’ penali:
(i)fil-każ ta’ persuna ġuridika, il-pagamenti perjodiċi ta’ penali sa 5 % tal-valur tal-bejgħ medju ta’ kuljum li, fil-każ ta’ ksur kontinwu, il-persuna ġuridika għandha tkun obbligata tħallas għal kull jum tal-ksur sakemm terġa’ tiġi stabbilita l-konformità ma’ obbligu, u li jistgħu jiġu imposti għal perjodu ta’ mhux aktar minn sitt xhur mid-data stipulata fid-deċiżjoni li tirrikjedi t-terminazzjoni ta’ ksur u li timponi l-pagament perjodiku ta’ penali;
(ii)fil-każ ta’ persuna fiżika, pagamenti perjodiċi ta’ penali sa EUR 500 000 li, fil-każ ta’ ksur kontinwu, il-persuna fiżika għandha tkun obbligata tħallas għal kull jum tal-ksur sakemm terġa’ tiġi stabbilita l-konformità ma’ obbligu, u li jistgħu jiġu imposti għal perjodu sa sitt xhur mid-data stipulata fid-deċiżjoni li tirrikjedi t-terminazzjoni ta’ ksur u li timponi l-pagament perjodiku ta’ penali;
(c)miżuri amministrattivi oħrajn:
(i)dikjarazzjoni pubblika li tidentifika l-persuna fiżika, l-istituzzjoni, il-kumpanija azzjonista finanzjarja jew il-kumpanija azzjonista finanzjarja mħallta, l-impriża prinċipali intermedjarja responsabbli u n-natura tal-ksur;
(ii)ordni li teħtieġ li l-persuna fiżika jew ġuridika responsabbli twaqqaf l-imġiba u li ma tirrepetix din l-imġiba;
(iii)sospensjoni tad-drittijiet tal-vot tal-azzjonist jew tal-azzjonisti miżmumin responsabbli għall-ksur imsemmi f’paragrafu 1;
(iv)soġġetta għall-Artikolu 65(2), projbizzjoni temporanja kontra xi membru tal-korp ta’ ġestjoni tal-istituzzjoni jew kwalunkwe persuna fiżika oħra, li titqies responsabbli għall-ksur, milli teżerċita funzjonijiet fl-istitizzjoni.
3. Il-valur tal-bejgħ nett annwali totali msemmi fil-punti (a)(i) u (b)(i) tal-paragrafu 2 ta’ dan l-Artikolu għandu jkun ugwali għall-indikatur tan-negozju stabbilit fl-Artikolu 314 tar-Regolament (UE) Nru 575/2013. Għall-finijiet ta’ dan l-Artikolu, l-indikatur tan-negozju għandu jiġi kkalkolat fuq il-bażi tal-aktar informazzjoni finanzjarja superviżorja annwali disponibbli riċenti, sakemm ir-riżultat ma jkunx żero jew negattiv. Jekk ir-riżultat ikun żero jew negattiv, il-bażi għall-kalkolu għandha tkun l-aktar informazzjoni finanzjarja superviżorja annwali preċedenti riċenti li tipproduċi indikatur ogħla minn żero. Meta l-impriża kkonċernata tkun parti minn grupp, il-valur tal-bejgħ nett annwali totali rilevanti għandu jkun il-valur tal-bejgħ nett annwali totali li jirriżulta mill-kont konsolidat tal-impriża prinċipali aħħarija.
4. Il-valur tal-bejgħ medju ta’ kuljum imsemmi fil-punt (b)(i) tal-paragrafu (2) għandu jkun il-valur tal-bejgħ nett annwali totali msemmi fil-paragrafu 3 diviż bi 365.”;
(10)l-Artikolu 67 huwa emendat kif ġej:
(a)il-paragrafu 1 huwa emendat kif ġej:
(i)il-punti (d) u (e) jinbidlu b’dan li ġej:
“(d) istituzzjoni tonqos milli jkollha fis-seħħ arranġamenti ta’ governanza u politiki ta’ remunerazzjoni newtrali għall-ġeneru li jkunu meħtieġa mill-awtoritajiet kompetenti f’konformità mal-Artikolu 74;
(e) l-istituzzjoni ma tkunx irrapportat informazzjoni jew tipprovdi informazzjoni mhux kompluta jew mhux eżatta fir-rigward tal-konformità mal-obbligu li jiġu ssodisfati r-rekwiżiti ta’ fondi proprji stipulati fl-Artikolu 92 tar-Regolament (UE) Nru 575/2013 lill-awtoritajiet kompetenti bi ksur tal-ewwel subparagrafu tal-Artikolu 430(1) ta’ dak ir-Regolament;”;
(ii)il-punt (j) jinbidel b’dan li ġej:
“(j) istituzzjoni tonqos milli żżomm proporzjon ta’ finanzjament stabbli nett bi ksur tal-Artikolu 413 jew 428b tar-Regolament (UE) Nru 575/2013 jew ripetutament u b’mod persistenti tonqos milli żżomm assi likwidi bi ksur tal-Artikolu 412 ta’ dak ir-Regolament;”;
(iii)jiżdiedu l-punti minn (r) sa (ab) li ġejjin:
“(r)istituzzjoni tonqos milli tissodisfa r-rekwiżiti ta’ fondi proprji stabbiliti fl-Artikolu 92(1) tar-Regolament (UE) Nru 575/2013;
(s)istituzzjoni jew persuna fiżika tonqos milli tikkonforma ma’ obbligu li jirriżulta minn deċiżjoni maħruġa mill-awtorità kompetenti jew ma’ obbligu li jirriżulta minn dispożizzjonijiet nazzjonali li jittrasponu d-Direttiva 2013/36/UE jew mir-Regolament (UE) Nru 575/2013;
(t)istituzzjoni li tonqos milli tikkonforma mar-rekwiżiti ta’ remunerazzjoni f’konformità mal-Artikoli 92, 94 u 95 ta’ din id-Direttiva;
(u)istituzzjoni taġixxi mingħajr il-permess minn qabel tal-awtorità kompetenti meta d-dispożizzjonijiet nazzjonali li jittrasponu d-Direttiva 2013/36/UE jew ir-Regolament (UE) Nru 575/2013 jirrikjedu li l-istituzzjoni tikseb tali permess minn qabel jew tikseb tali permess fuq il-bażi tar-rapport falz tagħha stess jew ma tikkonformax mal-kundizzjonijiet li skont huma jkun ingħata tali permess;
(v)istituzzjoni tonqos milli tissodisfa r-rekwiżiti fir-rigward tal-kompożizzjoni, tal-kundizzjonijiet, tal-aġġustamenti u tat-tnaqqis relatati mal-fondi proprji kif stabbiliti fil-Parti Tnejn tar-Regolament (UE) Nru 575/2013;
(w)istituzzjoni tonqos milli tissodisfa r-rekwiżiti fir-rigward tal-iskoperturi l-kbar tagħha għal klijent jew għal grupp ta’ klijenti konnessi stabbiliti fil-Parti Erbgħa tar-Regolament (UE) Nru 575/2013;
(x)istituzzjoni tonqos milli tissodisfa r-rekwiżiti fir-rigward tal-kalkolu tal-proporzjon ta’ ingranaġġ, inkluża l-applikazzjoni ta’ derogi stabbiliti fil-Parti Sebgħa tar-Regolament (UE) Nru 575/2013;
(y)l-istituzzjoni tonqos milli tirrapporta jew tipprovdi informazzjoni mhux kompluta jew mhux preċiża lill-awtoritajiet kompetenti fir-rigward tad-data msemmija fl-Artikolu 430(1), (2) u (3) u fl-Artikoli 430a u 430b tar-Regolament (UE) Nru 575/2013;
(z)istituzzjoni tonqos milli tikkonforma mar-rekwiżiti dwar il-ġbir ta’ data u l-governanza stabbiliti fil-Parti Tlieta, it-Titolu III, il-Kapitolu 2 tar-Regolament (UE) Nru 575/2013.
(aa)istituzzjoni tonqos milli tissodisfa r-rekwiżiti fir-rigward tal-kalkolu tal-ammonti ta’ skoperturi ppeżati skont ir-riskju jew ir-rekwiżiti ta’ fondi proprji jew tonqos milli jkollha fis-seħħ l-arranġamenti ta’ governanza stabbiliti fil-Parti Tlieta, it-Titoli minn II sa VI tar-Regolament (UE) Nru 575/2013;
(ab)istituzzjoni tonqos milli tissodisfa r-rekwiżiti fir-rigward tal-kalkolu tal-proporzjon ta’ kopertura tal-likwidità jew tal-proporzjon ta’ finanzjament stabbli nett kif stabbilit fil-Parti Sitta, it-Titolu I u t-Titolu IV tar-Regolament (UE) Nru 575/2013 u l-att delegat imsemmi fl-Artikolu 460(1) ta’ dak ir-Regolament.”;
(b)il-paragrafu 2 jinbidel b’dan li ġej:
“2. L-Istati Membri għandhom jiżguraw li fil-każijiet imsemmijin fil-paragrafu 1, il-miżuri li jistgħu jiġu applikati jinkludu tal-anqas dawn li ġejjin:
(a)penali amministrattivi:
(i)fil-każ ta’ persuna ġuridika, penali amministrattivi pekunarji sa 10 % tal-valur tal-bejgħ nett annwali totali tal-impriża;
(ii)fil-każ ta’ persuna fiżika, penali amministrattivi pekunarji sa mhux aktar minn EUR 5 000 000, jew fl-Istati Membri li l-munita uffiċjali tagħhom ma hijiex l-euro, il-valur korrispondenti fil-munita nazzjonali fis-17 ta’ Lulju 2013;
(iii)penali amministrattivi pekunarji sa mhux aktar mid-doppju tal-profitti miksubin jew tat-telf evitat minħabba l-ksur meta dawn ikun jistgħu jiġu ddeterminati;
(b)pagamenti perjodiċi ta’ penali:
(i)fil-każ ta’ persuna ġuridika, il-pagamenti perjodiċi ta’ penali sa 5 % tal-valur tal-bejgħ medju ta’ kuljum li, fil-każ ta’ ksur kontinwu, il-persuna ġuridika għandha tkun obbligata tħallas għal kull jum ta’ ksur sakemm terġa’ tiġi stabbilita l-konformità ma’ obbligu, u li jistgħu jiġu imposti għal perjodu ta’ mhux aktar minn sitt xhur mid-data stipulata fid-deċiżjoni li tirrikjedi t-terminazzjoni ta’ ksur u li timponi l-pagament perjodiku ta’ penali. Il-valur tal-bejgħ medju ta’ kuljum imsemmi f’dan il-paragrafu għandu jkun il-valur tal-bejgħ nett annwali totali diviż bi 365.
(ii)fil-każ ta’ persuna fiżika, pagamenti perjodiċi ta’ penali sa EUR 500 000 li, fil-każ ta’ ksur kontinwu, il-persuna fiżika għandha tkun obbligata tħallas għal kull jum tal-ksur sakemm terġa’ tiġi stabbilita l-konformità ma’ obbligu, u li jistgħu jiġu imposti għal perjodu sa sitt xhur mid-data stipulata fid-deċiżjoni li tirrikjedi t-terminazzjoni ta’ ksur u li timponi l-pagament perjodiku ta’ penali;
(c)miżuri amministrattivi oħrajn:
(i)dikjarazzjoni pubblika li tidentifika l-persuna fiżika, l-istituzzjoni, il-kumpanija azzjonista finanzjarja jew il-kumpanija azzjonista finanzjarja mħallta, l-impriża prinċipali intermedjarja responsabbli u n-natura tal-ksur;
(ii)ordni li teħtieġ li l-persuna fiżika jew ġuridika responsabbli twaqqaf l-imġiba u li ma tirrepetix dik l-imġiba;
(iii)fil-każ ta’ istituzzjoni, l-irtirar tal-awtorizzazzjoni tal-istituzzjoni f’konformità mal-Artikolu 18;
(iv)soġġetta għall-Artikolu 65(2), projbizzjoni temporanja kontra xi membru tal-korp ta’ ġestjoni tal-istituzzjoni jew kwalunkwe persuna fiżika oħra, li titqies responsabbli għall-ksur, milli teżerċita funzjonijiet fl-istituzzjoni;
(v)sospensjoni tad-drittijiet tal-vot tal-azzjonist jew tal-azzjonisti miżmumin responsabbli għall-ksur imsemmi f’paragrafu 1.”;
(c)jiżdiedu l-paragrafi 3 u 4 li ġejjin:
“3. Il-valur tal-bejgħ nett annwali totali msemmi fil-punti (a)(i) u (b)(i) tal-paragrafu 2 ta’ dan l-Artikolu għandu jkun ugwali għall-indikatur tan-negozju stabbilit fl-Artikolu 314 tar-Regolament (UE) Nru 575/2013. Għall-fini ta’ dan l-Artikolu, l-indikatur tan-negozju għandu jiġi kkalkolat fuq il-bażi tal-aktar informazzjoni finanzjarja superviżorja annwali disponibbli riċenti, sakemm ir-riżultat ma jkunx żero jew negattiv. Jekk ir-riżultat ikun żero jew negattiv, il-bażi għall-kalkolu għandha tkun l-aktar informazzjoni finanzjarja superviżorja annwali preċedenti riċenti, li tipproduċi indikatur ogħla minn żero. Meta l-impriża kkonċernata tkun parti minn grupp, il-valur tal-bejgħ nett annwali totali rilevanti għandu jkun il-valur tal-bejgħ nett annwali totali li jirriżulta mill-kont konsolidat tal-impriża prinċipali aħħarija.
4. Il-valur tal-bejgħ medju ta’ kuljum imsemmi fil-punt (b)(i) tal-paragrafu (2) għandu jkun il-valur tal-bejgħ nett annwali totali msemmi fil-paragrafu 3 diviż bi 365.”
(11)l-Artikolu 70 jinbidel b’dan li ġej:
“Artikolu 70
Applikazzjoni effettiva tal-penali amministrattivi u eżerċizzju tas-setgħat ta’ impożizzjoni ta’ penali mill-awtoritajiet kompetenti
1. L-Istati Membri għandhom jiżguraw li, meta jiddeterminaw it-tip u l-livell ta’ penali amministrattivi u ta’ miżuri amministrattivi oħrajn, l-awtoritajiet kompetenti għandhom jieħdu kont taċ-ċirkustanzi rilevanti kollha, inklużi, fejn xieraq:
(a)il-gravità u d-durata tal-ksur;
(b)il-grad ta’ responsabbiltà tal-persuna fiżika jew ġuridika responsabbli għall-ksur;
(c)is-saħħa finanzjarja tal-persuna fiżika jew ġuridika responsabbli għall-ksur, kif indikat, inkluż mill-valur tal-bejgħ totali ta’ persuna ġuridika jew l-introjtu annwali ta’ persuna fiżika;
(d)l-importanza tal-profitti miksuba jew tat-telf evitat mill-persuna fiżika jew ġuridika responsabbli għall-ksur, sa fejn ikunu jistgħu jiġu ddeterminati;
(e)it-telf għal terzi persuni kkawżat mill-ksur, sa fejn dan ikun jista’ jiġi ddeterminat;
(f)il-livell ta’ kooperazzjoni tal-persuna fiżika jew ġuridika responsabbli għall-ksur mal-awtorità kompetenti;
(g)il-ksur preċedenti mill-persuna fiżika jew ġuridika responsabbli għall-ksur;
(h)kwalunkwe konsegwenza sistemika potenzjali tal-ksur.
(i)applikazzjoni preċedenti ta’ penali kriminali fuq l-istess persuna fiżika jew ġuridika responsabbli għall-istess ksur.
2. Fl-eżerċizzju tas-setgħat tagħhom li jimponu penali, l-awtoritajiet kompetenti għandhom jikkooperaw mill-qrib sabiex jiżguraw li l-penali jipproduċu r-riżultati mfittxijin minn din id-Direttiva. Huma għandhom jikkoordinaw ukoll l-azzjonijiet tagħhom sabiex jipprevjenu l-akkumulazzjoni u t-trikkib meta japplikaw penali u miżuri amministrattivi għal każijiet transfruntiera. L-awtoritajiet kompetenti għandhom jikkooperaw mill-qrib mal-awtoritajiet ġudizzjarji meta jittrattaw l-istess każijiet.
3. L-awtoritajiet kompetenti jistgħu japplikaw penali fir-rigward tal-istess persuna fiżika jew ġuridika responsabbli għall-istess atti jew ommissjonijiet fil-każ ta’ akkumulazzjoni ta’ proċedimenti u ta’ pieni amministrattivi u kriminali tkun qed tikkastiga l-istess ksur. Madankollu, tali akkumulazzjoni ta’ proċedimenti u ta’ penali għandha tkun strettament neċessarja u proporzjonata sabiex jintlaħqu objettivi differenti u komplementari ta’ interess ġenerali. Is-severità tal-pieni u tal-miżuri amministrattivi l-oħrajn kollha imposti f’każ ta’ akkumulazzjoni ta’ proċedimenti amministrattivi u kriminali għandha tkun limitata għal dak li jkun neċessarju fid-dawl tas-serjetà tal-ksur ikkonċernat. L-Istati Membri għandhom jistabbilixxu regoli ċari u preċiżi dwar iċ-ċirkostanzi li fihom l-atti jew l-ommissjonijiet jistgħu jkunu soġġetti għal tali akkumulazzjoni ta’ proċedimenti u penali amministrattivi u proċedimenti u pieni kriminali.
4. L-Istati Membri għandhom jistabbilixxu regoli li jipprevedu kooperazzjoni sħiħa bejn l-awtoritajiet kompetenti u l-awtoritajiet ġudizzjarji sabiex jiżguraw konnessjoni mill-qrib biżżejjed fis-sustanza u fiż-żmien bejn il-proċedimenti amministrattivi u kriminali.
5. Sat-18 ta’ Lulju 2029, l-ABE għandha tippreżenta rapport lill-Kummissjoni dwar il-kooperazzjoni bejn l-awtoritajiet kompetenti u l-awtoritajiet ġudizzjarji fil-kuntest tal-applikazzjoni tal-penali amministrattivi. Barra minn hekk, l-ABE għandha tivvaluta kwalunkwe diverġenza fl-applikazzjoni tal-penali bejn l-awtoritajiet kompetenti f’dan ir-rigward. B’mod partikolari, l-ABE għandha tivvaluta:
(a)il-livell ta’ kooperazzjoni bejn l-awtoritajiet kompetenti u l-awtoritajiet ġudizzjarji fil-kuntest tal-applikazzjoni tal-penali;
(b)il-livell ta’ kooperazzjoni bejn l-awtoritajiet kompetenti fil-kuntest tal-penali applikabbli għal każijiet transfruntiera jew f’każ ta’ akkumulazzjoni ta’ proċedimenti amministrattivi u kriminali;
(c)l-applikazzjoni u l-livell ta’ protezzjoni tal-prinċipju ne bis in idem fir-rigward tal-penali amministrattivi u tal-pieni kriminali mill-Istati Membri;
(d)l-applikazzjoni tal-prinċipju tal-proporzjonalità meta jiġu imposti ż-żewġ penali f’każ ta’ akkumulazzjoni ta’ proċedimenti amministrattivi u kriminali;
(e)l-iskambju ta’ informazzjoni bejn l-awtoritajiet kompetenti meta jittrattaw każijiet transfruntiera.”;
(12)fl-Artikolu 73, l-ewwel subparagrafu jinbidel b’dan li ġej:
“L-istituzzjonijiet għandu jkollhom fis-seħħ strateġiji u proċessi sodi, effikaċi u komprensivi sabiex jivvalutaw u jżommu fuq bażi kontinwa l-ammonti, it-tipi u d-distribuzzjoni tal-kapital intern li huma jqisu bħala xieraq sabiex ikopru n-natura u l-livell tar-riskji li huma esposti għalihom jew li jistgħu jkunu skoperti għalihom fit-terminu qasir, medju u fit-tul, inklużi riskji ambjentali, soċjali u ta’ governanza.”;”
(13)fl-Artikolu 74, il-paragrafu 1 jinbidel b’dan li ġej:
“1. L-istituzzjonijiet għandu jkollhom arranġamenti ta’ governanza robusti, li jinkludu:
(a)struttura organizzazzjonali ċara b’linji ta’ responsabbiltà definiti sew, trasparenti u konsistenti;
(b)proċessi effettivi għall-identifikazzjoni, għall-ġestjoni, għall-monitoraġġ u għar-rapportar tar-riskji li huma jew jistgħu jkunu skoperti għalihom fit-terminu qasir, medju u fit-tul, inklużi r-riskji ambjentali, soċjali u ta’ governanza;
(c)mekkaniżmi adegwati ta’ kontroll intern, inklużi proċeduri ta’ amministrazzjoni u kontabilistiċi sodi;
(d)politiki u prattiki ta’ remunerazzjoni li huma konsistenti ma’ mmaniġġar solidu u effettiv tar-riskju u li jippromwovu dan.
Il-politiki u l-prattiki dwar ir-remunerazzjoni msemmijin fl-ewwel subparagrafu għandhom ikunu newtrali għall-ġeneru.”;
(14)l-Artikolu 76 huwa emendat kif ġej:
(a)il-paragrafu 1 jinbidel b’dan li ġej:
“1. L-Istati Membri għandhom jiżguraw li l-korp ta’ ġestjoni japprova u tal-anqas kull sentejn jirrieżamina l-istrateġiji u l-politiki għat-teħid, għall-ġestjoni, għall-monitoraġġ u għall-mitigazzjoni tar-riskji li l-istituzzjoni tkun jew tista’ tkun skoperta għalihom, inklużi dawk miġjubin mill-ambjent makroekonomiku li fih tkun topera fir-rigward tal-istatus taċ-ċiklu tan-negozju, u dawk li jirriżultaw mill-impatti kurrenti, fuq terminu qasir, medju u fit-tul tal-fatturi ambjentali, soċjali u ta’ governanza.”;
(b)fil-paragrafu 2, jiddaħħal is-subparagrafu li ġej:
“L-Istati Membri għandhom jiżguraw li l-korp ta’ ġestjoni jiżviluppa pjanijiet speċifiċi u miri kwantifikabbli għall-monitoraġġ u għall-indirizzar tar-riskji li jinħolqu fit-terminu qasir, medju u fit-tul mill-allinjament ħażin tal-mudell ta’ negozju u tal-istrateġija tal-istituzzjonijiet, mal-objettivi ta’ politika rilevanti tal-Unjoni jew max-xejriet ta’ tranżizzjoni usa’ lejn ekonomija sostenibbli fir-rigward tal-fatturi ambjentali, soċjali u ta’ governanza.”;
(c)il-paragrafu 5 jinbidel b’dan li ġej:
“5. L-Istati Membri għandhom, f’konformità mar-rekwiżit ta’ proporzjonalità stipulat fl-Artikolu 7(2) tad-Direttiva tal-Kummisjoni 2006/73/KE*11, jiżguraw li l-istituzzjonijiet ikollhom funzjoni ta’ kontroll intern indipendenti mill-funzjonijiet operazzjonali u li jkollhom awtorità, statura, riżorsi u aċċess suffiċjenti għall-korp ta’ ġestjoni.
L-Istati Membri għandhom jiżguraw li l-funzjonijiet ta’ kontroll intern jiżguraw li r-riskji materjali kollha jiġu identifikati, jitkejlu, u jiġu rrapportati kif xieraq. Għandhom jiżguraw li l-funzjonijiet ta’ kontroll intern ikunu involuti attivament fl-elaborazzjoni tal-istrateġija tal-istituzzjoni fir-rigward tar-riskji u fid-deċiżjonijiet materjali kollha tal-ġestjoni tar-riskji u li l-funzjonijiet ta’ kontroll intern ikunu jistgħu jagħtu perspettiva kompluta tal-firxa sħiħa tar-riskji tal-istituzzjoni.
L-Istati Membri għandhom jiżguraw li l-funzjoni ta’ kontroll intern tkun tista’ tirrapporta direttament lill-korp ta’ ġestjoni fil-funzjoni superviżorja tiegħu, indipendentement mill-membri tal-korp ta’ ġestjoni fil-funzjoni ta’ ġestjoni tiegħu jew mill-maniġment superjuri, u tista’ tindika preokkupazzjonijiet u twissi lil dak il-korp, fejn xieraq, meta żviluppi speċifiċi tar-riskju jaffettwaw jew ikunu jistgħu jaffettwaw lill-istituzzjoni, mingħajr preġudizzju għar-responsabbiltajiet tal-korp ta’ ġestjoni skont din id-Direttiva u r-Regolament (UE) Nru 575/2013.
Il-kapijiet tal-funzjonijiet ta’ kontroll intern għandhom ikunu maniġers superjuri indipendenti b’responsabbiltà distinta għall-funzjonijiet tal-ġestjoni tar-riskju, tal-konformità u tal-awditjar intern. Meta n-natura, l-iskala u l-kumplessità tal-attivitajiet tal-istituzzjoni ma jiġġustifikawx il-ħatra ta’ persuna speċifika għal kull funzjoni ta’ kontroll intern, persuna superjuri oħra fl-istituzzjoni tista’ tikkombina r-responsabbiltajiet għal dawk il-funzjonijiet, dment li ma jkun hemm l-ebda kunflitt ta’ interess.
Il-kap tal-funzjonijiet ta’ kontroll intern ma għandux jitneħħa mingħajr l-approvazzjoni minn qabel tal-korp ta’ ġestjoni fil-funzjoni superviżorja tiegħu u għandu jkun jista’ jkollu aċċess dirett għall-korp ta’ ġestjoni fil-funzjoni superviżorja tiegħu fejn ikun neċessarju.
________
*11
Id-Direttiva tal-Kummissjoni 2006/73/KE tal-10 ta’ Awwissu 2006 li timplimenta d-Direttiva 2004/39/KE tal-Parlament Ewropew u tal-Kunsill rigward ir-rekwiżiti organizzattivi u l-kundizzjonijiet ta’ ħidma tal-kumpaniji tal-investiment u t-termini definiti għall-għanjiet ta’ dik id-Direttiva (ĠU L 241, 2.9.2006, p. 26).”;
(15)l-Artikolu 78 huwa emendat kif ġej:
(a)it-titolu jinbidel b’dan li ġej:
“Valutazzjoni komparattiva għas-superviżjoni ta’ approċċi għall-kalkolu tar-rekwiżiti ta’ fondi proprji”;
(b)il-paragrafu 1 jinbidel b’dan li ġej:
“1. L-awtoritajiet kompetenti għandhom jiżguraw dan kollu li ġej:
(a)li l-istituzzjonijiet permessi jużaw approċċi interni għall-kalkolu tal-ammonti tal-iskopertura ppeżata skont ir-riskju jew tar-rekwiżiti ta’ fondi proprji jirrapportaw ir-riżultati tal-kalkoli tagħhom għall-iskoperturi jew għall-pożizzjonijiet tagħhom li jkunu inklużi fil-portafolli ta’ valutazzjoni komparattiva;
(b)li l-istituzzjonijiet li jużaw l-approċċ standardizzat alternattiv stabbilit fil-Parti Tlieta, it-Titolu IV, il-Kapitolu 1a tar-Regolament (UE) Nru 575/2013 jirrapportaw ir-riżultati tal-kalkoli tagħhom għall-iskoperturi jew għall-pożizzjonijiet tagħhom li jkunu inklużi fil-mudelli ta’ valutazzjoni komparattiva;
(c)li l-istituzzjonijiet li jkollhom il-permess li jużaw approċċi interni skont il-Parti Tlieta, it-Titolu II, il-Kapitolu 3 tar-Regolament (UE) Nru 575/2013, kif ukoll istituzzjonijiet sinifikanti li japplikaw l-approċċ standardizzat skont il-Parti Tlieta, it-Titolu II, il-Kapitolu 2 ta’ dak ir-Regolament, jirrapportaw ir-riżultati tal-kalkoli tal-approċċi użati għall-fini tad-determinazzjoni tal-ammont ta’ telf ta’ kreditu mistenni għall-iskoperturi jew għall-pożizzjonijiet tagħhom li jkunu inklużi fil-mudelli ta’ valutazzjoni komparattiva, meta tiġi ssodisfata kwalunkwe waħda mill-kundizzjonijiet li ġejjin:
(i)l-istituzzjonijiet iħejju l-kontijiet tagħhom f’konformità mal-istandards kontabilistiċi internazzjonali adottati f’konformità mal-Artikolu 6(2) tar-Regolament (KE) Nru 1606/2002;
(ii)l-istituzzjonijiet iwettqu l-valwazzjoni tal-assi u tal-entrati li ma jidhrux fil-karta bilanċjali u d-determinazzjoni tal-fondi proprji tagħhom f’konformità mal-istandards kontabilistiċi internazzjonali skont l-Artikolu 24(2) tar-Regolament (UE) Nru 575/2013;
(iii)l-istituzzjonijiet iwettqu l-valutazzjoni tal-assi u l-entrati li ma jidhrux fil-karta bilanċjali f’konformità mal-istandards kontabilistiċi skont id-Direttiva 86/635/KEE*12 u jużaw mudell tat-telf ta’ kreditu mistenni li huwa l-istess bħal dak li jintuża fl-istandards kontabilistiċi internazzjonali adottati f’konformità mal-Artikolu 6(2) tar-Regolament (KE) Nru 1606/2002.
L-istituzzjonijiet għandhom jippreżentaw r-riżultati tal-kalkoli tagħhom imsemmijin fl-ewwel subparagrafu flimkien ma’ spjegazzjoni tal-metodoloġiji użati għall-produzzjoni tagħhom u kwalunkwe informazzjoni kwalitattiva, kif mitlub mill-ABE, li tista’ tispjega l-impatt ta’ dawn il-kalkoli fuq ir-rekwiżiti ta’ fondi proprji, lill-awtoritajiet kompetenti tal-anqas kull sena, iżda bil-possibbiltà li l-ABE twettaq l-eżerċizzju b’mod biennali wara li l-eżerċizzju jkun sar ħames darbiet.
(c)il-paragrafu 3 huwa emendat kif ġej:
(i)il-formulazzjoni introduttorja tinbidel b’dan li ġej:
“L-awtoritajiet kompetenti għandhom, fuq il-bażi tal-informazzjoni ppreżentata mill-istituzzjonijiet f’konformità mal-paragrafu 1, jissorveljaw il-firxa ta’ ammonti ta’ skoperturi ppeżati skont ir-riskju jew ir-rekwiżiti ta’ fondi proprji, kif applikabbli, għall-iskoperturi jew għat-transazzjonijiet fil-portafoll ta’ valutazzjoni komparattiva li jirriżulta mill-approċċi ta’ dawk l-istituzzjonijiet. L-awtoritajiet kompetenti għandhom jagħmlu valutazzjoni tal-kwalità ta’ dawk l-approċċi bil-frekwenza msemmija fit-tieni subparagrafu tal-paragrafu 1, filwaqt li jagħtu attenzjoni partikolari lil dawn:”;
(ii)it-tieni subparagrafu jinbidel b’dan li ġej:
“L-ABE għandha tipproduċi rapport li jassisti lill-awtoritajiet kompetenti fil-valutazzjoni tal-kwalità tal-approċċi interni fuq il-bażi tal-informazzjoni msemmija fil-paragrafu 2.”;
(d)fil-paragrafu 5, is-sentenza introduttorja tinbidel b’dan li ġej:
“L-awtoritajiet kompetenti għandhom jiżguraw li d-deċiżjonijiet tagħhom dwar l-adegwatezza tal-azzjonijiet korrettivi kif imsemmijin fil-paragrafu 4 jikkonformaw mal-prinċipju li tali azzjonijiet iridu jżommu l-objettivi tal-approċċi fil-kamp ta’ applikazzjoni ta’ dan l-Artikolu, u għalhekk:”;
(e)il-paragrafu 6 jinbidel b’dan li ġej:
“6.
L-ABE tista’ toħroġ linji gwida u rakkomandazzjonijiet f’konformità mal-Artikolu 16 tar-Regolament (UE) Nru 1093/2010 meta tqis li jkunu neċessarji fuq il-bażi tal-informazzjoni u tal-valutazzjonijiet imsemmijin fil-paragrafi 2 u 3 ta’ dan l-Artikolu sabiex jitjiebu l-prattiki superviżorji jew il-prattiki tal-istituzzjonijiet fir-rigward tal-approċċ fil-kamp ta’ applikazzjoni tal-valutazzjoni komparattiva għas-superviżjoni.”;
(f)il-paragrafu 8 huwa emendat kif ġej:
(i)fl-ewwel subparagrafu, jiżdied il-punt (c) li ġej:
“(c) il-lista ta’ istituzzjonijiet sinifikanti msemmija fil-punt (c) tal-paragrafu 1.”;
(ii)jiddaħħal it-tieni subparagrafu li ġej:
“Għall-finijiet tal-punt (c), meta tiddetermina l-lista ta’ istituzzjonijiet sinifikanti, l-ABE għandha tqis kunsiderazzjonijiet tal-proporzjonalità.”;
_______
*12
Id-Direttiva tal-Kunsill 86/635/KEE tat-8 ta’ Diċembru 1986 dwar il-kontijiet annwali u l-kontijiet konsolidati ta’ banek u istituzzjonijiet finanzjarji oħrajn (ĠU L 372, 31.12.1986, p. 1).
(16)il-paragrafu 1 tal-Artikolu 85 huwa emendat kif ġej:
“1. L-awtoritajiet kompetenti għandhom jiżguraw li l-istituzzjonijiet jimplimentaw politiki u proċessi għall-evalwazzjoni u għall-ġestjoni tal-iskoperturi għar-riskju operattiv, inklużi r-riskji li jirriżultaw mill-esternalizzazzjoni, u sabiex jiġu koperti avvenimenti severi ħafna mhux frekwenti. L-istituzzjonijiet għandhom jartikolaw dak li jikkostitwixxi riskju operattiv għall-finijiet ta’ dawk il-politiki u l-proċeduri.”
(17)jiddaħħal Artikolu 87a ġdid:
“Artikolu 87a
Riskji ambjentali, soċjali u ta’ governanza
1. L-awtoritajiet kompetenti għandhom jiżguraw li l-istituzzjonijiet ikollhom, bħala parti mill-arranġamenti ta’ governanza robusti tagħhom, inkluż il-qafas tal-ġestjoni tar-riskju meħtieġ skont l-Artikolu 74(1), strateġiji, politiki, proċessi u sistemi robusti għall-identifikazzjoni, għall-kejl, għall-ġestjoni u għall-monitoraġġ tar-riskji ambjentali, soċjali u ta’ governanza fuq sett xieraq ta’ perjodi ta’ żmien.
2. L-istrateġiji, il-politiki, il-proċessi u s-sistemi msemmijin fil-paragrafu 1 għandhom ikunu proporzjonati għall-iskala, għan-natura u għall-kumplessità tar-riskji ambjentali, soċjali u ta’ governanza tal-mudell ta’ negozju u għall-ambitu tal-attivitajiet tal-istituzzjoni, u jikkunsidraw terminu qasir, medju u fit-tul ta’ mill-inqas 10 snin.
3. L-awtoritajiet kompetenti għandhom jiżguraw li l-istituzzjonijiet jittestjaw ir-reżiljenza tagħhom għall-impatti negattivi fit-tul tal-fatturi ambjentali, soċjali u ta’ governanza, kemm fix-xenarju bażi kif ukoll fix-xenarji negattivi f'perjodu ta’ żmien partikolari, billi jibdew mill-fatturi relatati mal-klima. Għall-ittestjar, l-awtoritajiet kompetenti għandhom jiżguraw li l-istituzzjonijiet jinkludu numru ta’ xenarji ambjentali, soċjali u ta’ governanza li jirriflettu l-impatti potenzjali tal-bidliet ambjentali u soċjali u l-ordni pubbliku assoċjat dwar l-ambjent tan-negozju fit-tul.
4. L-awtoritajiet kompetenti għandhom jivvalutaw u jimmonitorjaw l-iżviluppi tal-prattiki tal-istituzzjonijiet rigward l-istrateġija ambjentali, soċjali u ta’ governanza tagħhom u l-ġestjoni tar-riskju, inklużi l-pjanijiet li għandhom jitħejjew f’konformità mal-Artikolu 76, kif ukoll il-progress li jkun sar u r-riskji li l-mudelli ta’ negozju tagħhom jiġu adattati għall-objettivi ta’ politika rilevanti tal-Unjoni jew xejriet ta’ tranżizzjoni usa’ lejn ekonomija sostenibbli, filwaqt li jitqiesu l-offerta ta’ prodotti relatati mas-sostenibbiltà, il-politiki ta’ finanzjament tat-tranżizzjoni, il-politiki relatati dwar l-oriġinazzjoni ta’ self, u l-miri u l-limiti relatati mal-ambjent, mas-soċjetà u mal-governanza.
5. L-ABE għandha toħroġ linji gwida, f’konformità mal-Artikolu 16 tar-Regolament (UE) Nru 1093/2010, sabiex tispeċifika:
(a)standards minimi u metodoloġiji ta’ referenza għall-identifikazzjoni, għall-kejl, għall-ġestjoni u għall-monitoraġġ tar-riskji ambjentali, soċjali u ta’ governanza;
(b)il-kontenut tal-pjanijiet li għandhom jitħejjew f’konformità mal-Artikolu 76, li għandhom jinkludu skedi ta’ żmien speċifiċi u miri u objettivi intermedji kwantifikabbli, sabiex jiġu indirizzati r-riskji minn allinjament ħażin tal-mudell ta’ negozju u tal-istrateġija tal-istituzzjonijiet mal-objettivi ta’ politika rilevanti tal-Unjoni, jew ma’ xejriet ta’ tranżizzjoni usa’ lejn ekonomija sostenibbli fir-rigward tal-fatturi ambjentali, soċjali u ta’ governanza;
(c)kriterji kwalitattivi u kwantitattivi għall-valutazzjoni tal-impatt tar-riskji ambjentali, soċjali u ta’ governanza fuq l-istabbiltà finanzjarja tal-istituzzjonijiet fuq terminu qasir, medju u fit-tul;
(d)kriterji għall-istabbiliment tax-xenarji u tal-metodi msemmijin fil-paragrafu 3, inklużi l-parametri u s-suppożizzjonijiet li għandhom jintużaw f’kull wieħed mix-xenarji u r-riskji speċifiċi.
L-ABE għandha tippubblika dawk il-linji gwida sa [OP idaħħal id-data = 18-il xahar mid-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja]. L-ABE għandha taġġorna dawk il-linji gwida fuq bażi regolari, sabiex tirrifletti l-progress li jkun sar fil-kejl u fil-ġestjoni tal-fatturi ambjentali, soċjali u ta’ governanza kif ukoll l-iżviluppi tal-objettivi tal-politika tal-Unjoni dwar is-sostenibbiltà.”;
(18)l-Artikolu 88 huwa emendat kif ġej:
(a)fil-paragrafu 1, il-punt (e) jinbidel b’dan li ġej:
“(e)il-president tal-korp ta’ ġestjoni fil-funzjoni superviżorja tiegħu ta’ istituzzjoni ma jistax jeżerċita fl-istess ħin il-funzjonijiet ta’ uffiċjal kap eżekuttiv fl-istess istituzzjoni.”;
(b)fl-Artikolu 88, jiżdied il-paragrafu 3 li ġej:
“3. L-Istati Membri għandhom jiżguraw li l-istituzzjonijiet ifasslu, iżommu u jaġġornaw id-dikjarazzjonijiet individwali li jistabbilixxu r-rwoli u d-dmirijiet ta’ kull membru tal-korp ta’ ġestjoni, tal-maniġment superjuri u tat-titolari ta’ funzjonijiet ewlenin u mmappjar tad-dmirijiet, inklużi d-dettalji tal-linji ta’ rapportar u l-linji ta’ responsabbiltà, u l-persuni li huma parti mill-arranġamenti ta’ governanza kif imsemmi fl-Artikolu 74(1) u d-dmirijiet tagħhom approvati mill-korp ta’ ġestjoni.
L-Istati Membri għandhom jiżguraw li d-dikjarazzjonijiet tad-dmirijiet u l-immappjar tad-dmirijiet isiru disponibbli u jiġu kkomunikati fi żmien xieraq, b'talba, lill-awtoritajiet kompetenti.
L-ABE għandha toħroġ linji gwida, f’konformità mal-Artikolu 16 tar-Regolament (UE) Nru 1093/2010, li jiżguraw l-implimentazzjoni ta’ dan il-paragrafu u l-applikazzjoni konsistenti tiegħu. L-ABE għandha toħroġ dawn il-linji gwida sa [OP idaħħal id-data = 12-il xahar mid-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].”
(19)l-Artikolu 91 jinbidel b’dan li ġej:
“Artikolu 91
Kriterji ta’ idoneità għall-membri tal-korp ta’ ġestjoni tal-entitajiet
1. L-istituzzjonijiet u l-kumpaniji azzjonisti finanzjarji u l-kumpaniji azzjonisti finanzjarji mħallta, kif approvati skont l-Artikolu 21a(1), (“l-entitajiet”), għandu jkollhom ir-responsabbiltà primarja li jiżguraw li l-membri tal-korp ta’ ġestjoni jkunu f’kull ħin ta’ reputazzjoni tajba u jkollhom għarfien, ħiliet u esperjenza suffiċjenti sabiex iwettqu dmirijiethom u jissodisfaw ir-rekwiżiti stabbiliti fil-paragrafi minn 2 sa 8 ta’ dan l-Artikolu.
B’mod partikolari, l-awtoritajiet kompetenti għandhom jivverifikaw jekk il-kriterji u r-rekwiżiti stabbiliti fl-ewwel subparagrafu ta’ dan l-Artikolu jkunux għadhom issodisfati meta jkollhom motivazzjonijiet raġonevoli sabiex jissuspettaw li qed jitwettaq jew twettaq jew sar tentattiv li jitwettaq ħasil tal-flus jew finanzjament tat-terroriżmu fis-sens tal-Artikolu 1 tad-Direttiva (UE) 2015/849, jew ikun hemm riskju akbar ta’ dan b’rabta ma’ dik l-istituzzjoni.
2. Kull membru tal-korp ta’ ġestjoni għandu jiddedika ħin biżżejjed għat-twettiq tal-funzjonijiet tiegħu fl-entitajiet.
3. Kull membru tal-korp ta’ ġestjoni għandu jaġixxi b’onestà, b’integrità u b’indipendenza fil-ħsieb sabiex jivvaluta u jikkontesta b’mod effettiv id-deċiżjonijiet tal-maniġment superjuri fejn neċessarju u sabiex jissorvelja u jwettaq monitoraġġ effettiv fuq it-teħid ta’ deċiżjonijiet ta’ ġestjoni. Li wieħed ikun membru tal-korp ta’ ġestjoni ta’ istituzzjoni ta’ kreditu affiljata b’mod permanenti ma’ korp ċentrali fih innifsu ma għandux jikkostitwixxi ostaklu sabiex wieħed jaġixxi b’indipendenza tal-ħsieb.
4. Il-korp ta’ ġestjoni għandu jkollu għarfien, ħiliet u esperjenza kollettivi sabiex ikun jista’ jifhem b’mod adegwat l-attivitajiet tal-istituzzjoni, kif ukoll ir-riskji assoċjati li tkun skoperta għalihom, fuq terminu qasir, medju u fit-tul, filwaqt li jqis il-fatturi ambjentali, soċjali u ta’ governanza. Il-kompożizzjoni ġenerali tal-korp ta’ ġestjoni għandha tirrifletti medda adegwatament wiesgħa ta’ esperjenza.
5. In-numru ta’ karigi ta’ direttur li jista’ jkollu membru tal-korp ta’ ġestjoni fl-istess waqt għandu jqis iċ-ċirkostanzi individwali u n-natura, l-iskala u l-kumplessità tal-attivitajiet tal-istituzzjoni. Ħlief meta l-membri tal-korp ta’ ġestjoni jirrappreżentaw l-interessi ta’ Stat Membru, il-membri tal-korp ta’ ġestjoni ta’ istituzzjoni li tkun sinifikanti f’termini ta’ daqs, ta’ organizzazzjoni interna u tan-natura, ta’ ambitu u ta’ kumplessità tal-attivitajiet tagħha, għandhom, mill-1 ta’ Lulju 2014, ikollhom biss waħda, u mhux aktar, mill-kombinazzjonijiet li ġejjin ta’ karigi ta’ direttur fl-istess ħin:
(a)kariga ta’ direttur eżekuttiv wieħed b’żewġ karigi ta’ direttur mhux eżekuttiv;
(b)erba’ karigi ta’ direttur mhux eżekuttiv.
6. Għall-finijiet tal-paragrafu 5, dawn li ġejjin jgħoddu bħala kariga ta’ direttur waħda:
(a)karigi ta’ direttur eżekuttiv jew mhux eżekuttiv miżmumin fl-istess grupp.
(b)karigi ta’ direttur eżekuttiv jew mhux eżekuttiv miżmumin f'waħda minn dawn li ġejjin:
(i)istituzzjonijiet li huma membri tal-istess skema ta’ protezzjoni istituzzjonali sakemm ikunu ssodisfati l-kundizzjonijiet stabbiliti fl-Artikolu 113(7) tar-Regolament (UE) Nru 575/ 2013;
(ii)impriżi, inklużi entitajiet mhux finanzjarji, li fihom l-istituzzjoni għandha parteċipazzjoni azzjonista kwalifikanti.
Għall-finijiet tal-punt (a) ta’ dan il-paragrafu, grupp għandu jfisser grupp ta’ impriżi li huma relatati ma’ xulxin kif stabbilit fl-Artikolu 22 tad-Direttiva 2013/34/UE tal-Parlament Ewropew u tal-Kunsill*13.
7. Il-karigi ta’ direttur f’organizzazzjonijiet li ma jsegwux b’mod predominanti objettivi kummerċjali ma għandhomx jgħoddu għall-finijiet tal-paragrafu 5.
8. L-awtoritajiet kompetenti jistgħu jawtorizzaw lill-membri tal-korp ta’ ġestjoni sabiex ikollhom kariga waħda ta’ direttur mhux eżekuttiv minbarra l-karigi ta’ direttur imsemmijin fil-punti (a) u (b) tal-paragrafu 5.
9. L-entitajiet għandhom jiddedikaw riżorsi umani u finanzjarji adegwati għall-induzzjoni u għat-taħriġ tal-membri tal-korp ta’ ġestjoni.
10. L-Istati Membri jew l-awtoritajiet kompetenti għandhom jeħtieġu li l-entitajiet u l-kumitati ta’ nominazzjoni rispettivi tagħhom, fejn ikunu stabbiliti, jagħżlu persuni b’sett wiesa’ ta’ kwalitajiet u ta’ kompetenzi meta jaħtru membri għall-korp ta’ ġestjoni u għal dan l-għan jistabbilixxu politika li tippromwovi d-diversità fil-korp ta’ ġestjoni.
11. L-awtoritajiet kompetenti għandhom jiġbru l-informazzjoni żvelata f’konformità mal-punt (c) tal-Artikolu 435(2) tar-Regolament (UE) Nru 575/2013 u għandhom jagħmlu użu minn dik l-informazzjoni biex jivvalutaw b’mod komparattiv il-prattiki ta’ diversità. L-awtoritajiet kompetenti għandhom jipprovdu dik l-informazzjoni lill-ABE. L-ABE għandha tuża dik l-informazzjoni għall-valutazzjoni komparattiva tal-prattika ta’ diversità fil-livell tal-Unjoni.
12. L-ABE għandha toħroġ linji gwida dwar dawn li ġejjin:
(a)il-kunċett ta’ impenn ta’ żmien suffiċjenti ta’ membru tal-korp ta’ ġestjoni sabiex iwettaq il-funzjonijiet tiegħu, b’rabta maċ-ċirkustanzi individwali u man-natura, mal-iskala u mal-kumplessità tal-attivitajiet tal-istituzzjoni;
(b)il-kunċetti ta’ onestà, ta’ integrità u ta’ indipendenza tal-ħsieb ta’ membru tal-korp ta’ ġestjoni kif imsemmijin fil-paragrafu 3;
(c)il-kunċett ta’ għarfien, ta’ ħiliet u ta’ esperjenza kollettivi adegwati tal-korp ta’ ġestjoni kif imsemmi fil-paragrafu 4;
(d)il-kunċett ta’ riżorsi umani u finanzjarji adegwati ddedikati għat-trawwim u għat-taħriġ tal-membri tal-korp ta’ ġestjoni kif imsemmi fil-paragrafu 9;
(e)il-kunċett ta’ diversità li għandu jitqies fl-għażla tal-membri tal-korp ta’ ġestjoni kif imsemmi fil-paragrafu 10;
L-ABE għandha toħroġ dawk il-linji gwida sa [OP idaħħal id-data = 12-il xahar mid-data tad-dħul fis-seħħ ta din id-Direttiva emendatorja].
13. Dan l-Artikolu u l-Artikoli minn 91a sa 91d għandhom ikunu mingħajr preġudizzju għad-dispożizzjonijiet tal-Istati Membri dwar ir-rappreżentanza tal-impjegati fil-korp ta’ ġestjoni.”;
_______
*13
Id-Direttiva 2013/34/UE tal-Parlament Ewropew u tal-Kunsill tas-26 ta’ Ġunju 2013 dwar id-dikjarazzjonijiet finanzjarji annwali, id-dikjarazzjonijiet finanzjarji kkonsolidati u r-rapporti relatati ta’ ċerti tipi ta’ impriżi, u li temenda d-Direttiva 2006/43/KE tal-Parlament Ewropew u tal-Kunsill (ĠU L 182, 29.6.2013)
(20)jiddaħħlu l-Artikoli minn 91a sa 91d li ġejjin:
“Artikolu 91a
Valutazzjoni tal-idoneità tal-membri tal-korp ta’ ġestjoni mill-entitajiet
1. L-entitajiet kif imsemmijin fl-Artikolu 91(1) għandhom jiżguraw li l-membri tal-korp ta’ ġestjoni jissodisfaw il-kriterji u r-rekwiżiti stabbiliti fl-Artikolu 91 minn (1) sa (8) f’kull ħin.
2. L-entitajiet għandhom jivvalutaw l-idoneità tal-membri tal-korp ta’ ġestjoni qabel ma dawk il-membri jieħdu l-pożizzjonijiet tagħhom. Meta l-entitajiet jikkonkludu, fuq il-bażi tal-valutazzjoni tal-idoneità, li l-membru kkonċernat ma jissodisfax il-kriterji u r-rekwiżiti stabbiliti fil-paragrafu 1, l-entitajiet għandhom jiżguraw li l-membru kkonċernat ma jiħux il-pożizzjoni kkunsidrata.
Madankollu, fejn ikun strettament neċessarju li membru tal-korp ta’ ġestjoni jiġi ssostitwit minnufih, l-entitajiet jistgħu jivvalutaw l-adegwatezza ta’ tali membri sostituti wara li jkunu ħadu l-pożizzjonijiet tagħhom. L-entitajiet għandhom ikunu jistgħu jiġġustifikaw kif xieraq it-tali sostituzzjoni immedjata.
3. L-entitajiet għandhom jiżguraw li l-informazzjoni dwar l-idoneità tal-membri tal-korp ta’ ġestjoni tibqa’ aġġornata. Meta jintalbu jagħmlu dan, l-entitajiet għandhom jikkomunikaw din l-informazzjoni lill-awtoritajiet kompetenti.
4. L-entitajiet li jġeddu l-mandat tal-membri tal-korp ta’ ġestjoni għandhom jinformaw bil-miktub lill-awtoritajiet kompetenti fi żmien 15-il jum ta’ xogħol mid-data ta’ dan it-tiġdid tal-mandat.
Artikolu 91b
Valutazzjoni tal-idoneità tal-membri tal-korp ta’ ġestjoni tal-entitajiet mill-awtoritajiet kompetenti
1. L-Istati Membri għandhom jiżguraw li l-awtoritajiet kompetenti jivvalutaw jekk il-membri tal-korp ta’ ġestjoni tal-entitajiet kif imsemmijin fl-Artikolu 91(1) jissodisfawx il-kriterji u r-rekwiżiti stabbiliti fl-Artikolu 91 minn (1) sa (8) f’kull ħin.
2. Għall-valutazzjoni msemmija fil-paragrafu 1, l-entitajiet għandhom jippreżentaw l-applikazzjoni inizjali tal-membru rilevanti tal-korp ta’ ġestjoni lill-awtoritajiet kompetenti mingħajr dewmien żejjed wara li titlesta l-valutazzjoni interna tal-idoneità. Din l-applikazzjoni għandha tkun akkumpanjata mill-informazzjoni u mid-dokumentazzjoni neċessarja kollha biex l-awtoritajiet kompetenti jwettqu l-valutazzjoni tal-adegwatezza b’mod effettiv.
3. L-awtoritajiet kompetenti għandhom jirrikonoxxu bil-miktub il-wasla tal-applikazzjoni u tad-dokumentazzjoni meħtieġa f’konformità mal-paragrafu 2 fi żmien jumejn ta' xogħol.
L-awtoritajiet kompetenti għandhom ilestu l-valutazzjoni msemmija fil-paragrafu 1 fi żmien 80 jum ta’ xogħol (“perjodu ta’ valutazzjoni”) mid-data tar-rikonoxximent bil-miktub imsemmi fl-ewwel subparagrafu ta’ dan il-paragrafu.
4. L-awtoritajiet kompetenti li jitolbu mill-entitajiet informazzjoni jew dokumentazzjoni addizzjonali, inklużi intervisti jew seduti, jistgħu jestendu l-perjodu ta’ valutazzjoni għal massimu ta’ 40 jum ta’ xogħol. Madankollu, il-perjodu ta’ valutazzjoni ma għandux jaqbeż il-120 jum ta’ xogħol. It-talba għal informazzjoni jew għal dokumentazzjoni addizzjonali għandha ssir bil-miktub u għandha tkun speċifika. L-entitajiet għandhom jirrikonoxxu l-wasla tat-talba għal informazzjoni jew għal dokumentazzjoni addizzjonali fi żmien jumejn ta’ xogħol u jipprovdu l-informazzjoni jew id-dokumentazzjoni addizzjonali mitluba fi żmien għaxart ijiem ta’ xogħol mid-data tar-rikonoxximent bil-miktub tat-talba mill-awtoritajiet kompetenti.
5. Hekk kif kwalunkwe fatt ġdid jew kwistjoni oħra li tista’ taffettwa l-idoneità tal-membru tal-korp ta’ ġestjoni tkun magħrufa mill-entitajiet jew mill-membru rilevanti tal-korp ta’ ġestjoni, l-entitajiet għandhom jinformaw mingħajr dewmien żejjed lill-awtoritajiet kompetenti rilevanti dwarha.
6. L-awtoritajiet kompetenti ma għandhomx jirrivalutaw l-adegwatezza tal-membri tal-korp ta’ ġestjoni meta jiġġedded il-mandat tagħhom, sakemm ma tkunx inbidlet l-informazzjoni rilevanti li tkun magħrufa mill-awtoritajiet kompetenti u tali bidla tkun tista’ taffettwa l-adegwatezza tal-membru kkonċernat.
7. Meta l-membri tal-korp ta’ ġestjoni ma jissodisfawx ir-rekwiżiti stabbiliti fl-Artikolu 91 minn (1) sa (8) fi kwalunkwe waqt jew meta l-entitajiet ma jikkonformawx mal-obbligi u mal-iskadenzi stabbiliti fil-paragrafi 2 jew 4 ta’ dan l-Artikolu, l-Istati Membri għandhom jiżguraw li l-awtoritajiet kompetenti jkollhom is-setgħat neċessarji sabiex:
(a)jipprevjenu lil dawn il-membri milli jkunu parti mill-korp ta’ ġestjoni;
(b)ineħħu lil dawn il-membri mill-korp ta’ ġestjoni;
(c)jirrikjedu li l-entitajiet ikkonċernati jieħdu l-miżuri neċessarji sabiex jiżguraw li tali membru jkun adattat għall-pożizzjoni kkonċernata.
8. F’konformità mal-paragrafi minn 1 sa 7, l-awtoritajiet kompetenti għandhom iwettqu l-valutazzjoni tal-idoneità qabel ma l-membri tal-korp ta’ ġestjoni jieħdu l-pożizzjonijiet tagħhom fl-entitajiet li ġejjin:
(a)l-istituzzjoni prinċipali tal-UE li tikkwalifika bħala istituzzjoni kbira;
(b)l-istituzzjoni prinċipali fi Stat Membru li tikkwalifika bħala istituzzjoni kbira;
(c)korp ċentrali li jikkwalifika bħala istituzzjoni kbira jew li jissorvelja istituzzjonijiet kbar affiljati miegħu;
(d)istituzzjoni awtonoma fl-UE li tikkwalifika bħala istituzzjoni kbira;
(e)sussidjarja rilevanti;
(f)il-kumpaniji azzjonista finanzjarji prinċipali fi Stat Membru, kumpaniji azzjonista finanzjarji mħallta prinċipali fi Stat Membru, kumpaniji azzjonisti finanzjarji prinċipali tal-UE u kumpaniji azzjonista finanzjarji mħallta prinċipali tal-UE, li jkollhom istituzzjonijiet kbar jew sussidjarji rilevanti fil-grupp tagħhom.
Madankollu, meta jkun strettament neċessarju li membru tal-korp ta’ ġestjoni jiġi ssostitwit minnufih, l-awtoritajiet kompetenti jistgħu jwettqu l-valutazzjoni tal-idoneità tal-membri tal-korp ta’ ġestjoni wara li jieħdu l-pożizzjonijiet tagħhom. L-entitajiet għandhom ikunu jistgħu jiġġustifikaw kif xieraq it-tali sostituzzjoni immedjata.
9. Għall-finijiet tal-paragrafu 2, l-ABE għandha tiżviluppa abbozzi ta’ standards tekniċi regolatorji li jispeċifikaw l-informazzjoni jew id-dokumenti ta’ akkumpanjament meħtieġa li jiġu ppreżentati lill-awtoritajiet kompetenti għat-twettiq tal-valutazzjoni tal-idoneità.
L-ABE għandha tippreżenta dawn l-abbozzi ta’ standards tekniċi regolatorji lill-Kummissjoni sa [OP idaħħal id-data = 12-il xahar wara d-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Il-Kummissjoni qed tiġi ddelegata s-setgħa li tadotta l-istandards tekniċi regolatorji msemmijin fl-ewwel subparagrafu f’konformità mal-Artikoli minn 10 sa 14 tar-Regolament (UE) Nru 1093/2010.
10. L-ABE għandha tiżviluppa abbozzi ta’ standards tekniċi ta’ implimentazzjoni dwar il-formoli, il-mudelli u l-proċeduri standard għall-għoti tal-informazzjoni msemmija fil-paragrafu 2.
L-ABE għandha tippreżenta dawn l-abbozzi ta’ standards tekniċi ta’ implimentazzjoni lill-Kummissjoni sa [OP idaħħal id-data = 12-il xahar wara d-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Il-Kummissjoni tingħata s-setgħa li tadotta l-istandards tekniċi ta’ implimentazzjoni msemmijin fl-ewwel subparagrafu f’konformità mal-Artikolu 15 tar-Regolament (UE) Nru 1093/2010.
Artikolu 91c
Kriterji u valutazzjoni tal-idoneità mill-entitajiet tat-titolari ta’ funzjonijiet ewlenin
1. L-entitajiet kif imsemmijin fl-Artikolu 91(1) għandu jkollhom ir-responsabbiltà primarja li jiżguraw li t-titolari ta’ funzjonijiet ewlenin ikunu ta’ reputazzjoni tajba, ikollhom onestà u integrità u jkollhom l-għarfien, il-ħiliet u l-esperjenza neċessarji sabiex iwettqu dmirijiethom f’kull ħin.
2. Meta l-entitajiet jikkonkludu, fuq il-bażi tal-valutazzjoni msemmija fil-paragrafu 1, li l-persuna ma tissodisfax ir-rekwiżiti stabbiliti f’dak il-paragrafu, huma ma għandhomx jaħtru dik il-persuna bħala titolari ta’ funzjoni ewlenija. L-entitajiet għandhom jieħdu l-miżuri neċessarji kollha sabiex jiżguraw il-funzjonament xieraq ta’ dik il-pożizzjoni.
3. L-entitajiet għandhom jiżguraw li l-informazzjoni dwar l-idoneità tat-titolari ta’ funzjonijiet ewlenin tibqa’ aġġornata. Meta jintalbu jagħmlu dan, l-entitajiet għandhom jikkomunikaw dik l-informazzjoni lill-awtoritajiet kompetenti.
Artikolu 91d
Valutazzjoni tal-idoneità mill-awtoritajiet kompetenti tal-kapijiet tal-funzjonijiet ta’ kontroll intern u tal-uffiċjal kap finanzjarju
1. L-Istati Membri għandhom jiżguraw li qabel ma l-kapijiet tal-funzjonijiet ta’ kontroll intern u l-uffiċjal kap finanzjarju jieħdu l-pożizzjonijiet tagħhom, l-awtoritajiet kompetenti jivvalutaw jekk huma jissodisfawx il-kriterji ta’ idoneità stabbiliti fl-Artikolu 91c(1), meta dawk il-kapijiet jew l-uffiċjal ikunu se jinħatru għal rwoli fl-entitajiet li ġejjin:
(a)l-istituzzjoni prinċipali tal-UE li tikkwalifika bħala istituzzjoni kbira;
(b)l-istituzzjoni prinċipali fi Stat Membru li tikkwalifika bħala istituzzjoni kbira;
(c)korp ċentrali li jikkwalifika bħala istituzzjoni kbira jew li jissorvelja istituzzjonijiet kbar affiljati miegħu;
(d)istituzzjoni awtonoma fl-UE li tikkwalifika bħala istituzzjoni kbira;
(e)sussidjarja rilevanti.
2. Għall-valutazzjoni tal-idoneità tal-kapijiet tal-funzjonijiet ta’ kontroll intern u tal-uffiċjal kap finanzjarju kif imsemmi fil-paragrafu 1, l-entitajiet imsemmijin f’dan il-paragrafu għandhom jippreżentaw l-applikazzjoni inizjali tal-persuna kkonċernata lill-awtoritajiet kompetenti mingħajr dewmien żejjed wara li titlesta l-valutazzjoni interna tal-idoneità. Din l-applikazzjoni għandha tkun akkumpanjata mill-informazzjoni u mid-dokumentazzjoni neċessarja kollha biex l-awtoritajiet kompetenti jwettqu l-valutazzjoni tal-adegwatezza b’mod effettiv.
3. L-awtoritajiet kompetenti għandhom jirrikonoxxu bil-miktub il-wasla tal-applikazzjoni u tad-dokumentazzjoni meħtieġa f’konformità mal-paragrafu 2 fi żmien jumejn ta’ xogħol.
L-awtoritajiet kompetenti għandhom jivvalutaw l-idoneità tal-kapijiet tal-funzjonijiet ta’ kontroll intern u tal-uffiċjal kap finanzjarju fi żmien 80 jum ta’ xogħol (“perjodu ta’ valutazzjoni”) mid-data tar-rikonoxximent bil-miktub imsemmi fl-ewwel subparagrafu.
4. L-awtoritajiet kompetenti li jitolbu mill-entitajiet imsemmijin fil-paragrafu 1 informazzjoni jew dokumentazzjoni addizzjonali, inklużi intervisti jew seduti, jistgħu jestendu l-perjodu ta’ valutazzjoni għal massimu ta’ 40 jum ta’ xogħol. Madankollu, il-perjodu ta’ valutazzjoni ma għandux jaqbeż il-120 jum ta’ xogħol. It-talba għal informazzjoni jew għal dokumentazzjoni addizzjonali għandha ssir bil-miktub u għandha tkun speċifika. L-entitajiet imsemmijin fil-paragrafu 1 għandhom jirrikonoxxu l-wasla tat-talba għal informazzjoni jew għal dokumentazzjoni addizzjonali fi żmien jumejn ta’ xogħol u jipprovdu l-informazzjoni jew id-dokumentazzjoni addizzjonali mitluba fi żmien għaxart ijiem ta’ xogħol mid-data tar-rikonoxximent bil-miktub tat-talba mill-awtoritajiet kompetenti.
5. Hekk kif kwalunkwe fatt ġdid jew kwistjoni oħra li tista’ taffettwa l-idoneità tal-membru tal-korp ta’ ġestjoni tkun magħrufa mill-entitajiet imsemmijin fil-paragrafu 1 jew mill-membru rilevanti tal-korp ta’ ġestjoni, l-entitajiet imsemmijin f’dak il-paragrafu għandhom jinformaw mingħajr dewmien żejjed lill-awtoritajiet kompetenti rilevanti dwarha.
6. Meta l-kapijiet tal-funzjonijiet ta’ kontroll intern u l-uffiċjal kap finanzjarju ma jissodisfawx ir-rekwiżiti stabbiliti fl-Artikolu 91c(1), jew meta l-entitajiet imsemmijin fil-paragrafu 1 ta’ dan l-Artikolu ma jikkonformawx mal-obbligi u mal-iskadenzi fil-paragrafi 2 u 4 ta’ dan l-Artikolu, l-Istati Membri għandhom jiżguraw li l-awtoritajiet kompetenti jkollhom is-setgħat neċessarji sabiex:
(a)jipprevjenu lil tali kapijiet jew uffiċjal milli jeżerċita l-funzjonijiet tiegħu;
(b)ineħħu lit-tali kapijiet jew uffiċjal;
(c)jirrikjedu li l-entitajiet imsemmijin fil-paragrafu 1 jieħdu l-miżuri xierqa biex jiżguraw li t-tali kapijiet jew uffiċjal ikkonċernat ikun idoneu għall-pożizzjoni kkunsidrata.
7. Għall-finijiet ta’ dan l-Artikolu, l-ABE għandha tiżviluppa abbozzi ta’ standards tekniċi regolatorji li jispeċifikaw l-informazzjoni jew id-dokumenti ta’ akkumpanjament meħtieġa li jiġu ppreżentati lill-awtoritajiet kompetenti għat-twettiq tal-valutazzjoni tal-idoneità.
L-ABE għandha tippreżenta dawn l-abbozzi ta’ standards tekniċi regolatorji lill-Kummissjoni sa [OP idaħħal id-data = 12-il xahar wara d-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Il-Kummissjoni qed tiġi ddelegata s-setgħa li tadotta l-istandards tekniċi regolatorji msemmijin fl-ewwel subparagrafu f’konformità mal-Artikoli minn 10 sa 14 tar-Regolament (UE) Nru 1093/2010.
8. L-ABE għandha tiżviluppa abbozzi ta’ standards tekniċi ta’ implimentazzjoni dwar il-formoli, il-mudelli u l-proċeduri standard għall-għoti tal-informazzjoni msemmija fil-paragrafu 2.
L-ABE għandha tippreżenta dawn l-abbozzi ta’ standards tekniċi ta’ implimentazzjoni lill-Kummissjoni sa [OP idaħħal id-data = 12-il xahar wara d-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja].
Il-Kummissjoni tingħata s-setgħa li tadotta l-istandards tekniċi ta’ implimentazzjoni msemmijin fl-ewwel subparagrafu f’konformità mal-Artikolu 15 tar-Regolament (UE) Nru 1093/2010.
9. L-ABE għandha toħroġ linji gwida, f’konformità mal-Artikolu 16 tar-Regolament (UE) Nru 1093/2010, li jiffaċilitaw l-implimentazzjoni u l-applikazzjoni konsistenti tar-rekwiżiti proċedurali stabbiliti fl-Artikoli minn 91a sa 91d ta’ din id-Direttiva u l-applikazzjoni tas-setgħat u tal-azzjonijiet li għandhom jittieħdu mill-awtoritajiet kompetenti msemmijin fl-Artikolu 91b(7) u 91d(6) ta’ din id-Direttiva. L-ABE għandha toħroġ dawk il-linji gwida sa [OP idaħħal id-data = 12-il xahar mid-data tad-dħul fis-seħħ ta din id-Direttiva].”;
(22)l-Artikolu 92 huwa emendat kif ġej:
(a)fil-paragrafu 2, il-punti (e) u (f) jinbidlu b’dan li ġej:
“(e)persunal fil-funzjonijiet ta’ kontroll intern ikunu indipendenti mill-unitajiet tan-negozju li jissorveljaw, ikollhom l-awtorità adatta, u jkunu remunerati f’konformità mal-ilħuq tal-objettivi marbutin mal-funzjonijiet tagħhom, indipendentement mill-prestazzjoni tal-oqsma tan-negozju li jikkontrollaw;
(f)ir-remunerazzjoni tal-persunal anzjan fil-funzjonijiet ta’ kontroll intern tkun issorveljata direttament mill-kumitat għar-remunerazzjoni msemmi fl-Artikolu 95 jew, jekk tali kumitat ma jkunx ġie stabbilit, mill-korp ta’ ġestjoni fil-funzjoni superviżorja tiegħu;”;
(b)fil-paragrafu 3, il-punt (b) jinbidel b’dan li ġej:
“(b)il-membri tal-persunal b’responsabbiltà maniġerjali fuq il-funzjonijiet ta’ kontroll intern jew fuq l-unitajiet tan-negozju materjali tal-istituzzjoni;”;
(23)l-Artikolu 94 huwa emendat kif ġej:
(a)fil-paragrafu 1 tal-punt (g)(ii), il-ħames inċiż jinbidel b’li ġej:
“-l-istituzzjoni għandha, mingħajr dewmien, tinforma lill-awtorità kompetenti dwar id-deċiżjonijiet meħudin mill-azzjonisti jew mis-sidien jew mill-membri tagħha, inkluż kwalunkwe proporzjon massimu ogħla skont l-ewwel subparagrafu ta’ dan il-punt, u l-awtoritajiet kompetenti għandhom jużaw l-informazzjoni li taslilhom biex jivvalutaw b’mod komparattiv il-prattiki tal-istituzzjonijiet f’dak ir-rigward. L-awtoritajiet kompetenti għandhom jagħtu dawk il-valutazzjonijiet komparattivi lill-ABE, li għandha tippubblikahom fuq bażi aggregata skont l-Istat Membru domiċiljari f’format ta’ rapportar komuni. L-ABE tista’ wkoll tfassal linji gwida sabiex tiffaċilita l-implimentazzjoni ta’ dan l-inċiż u tiżgura l-konsistenza tal-informazzjoni miġbura;”;
(b)fit-tielet subparagrafu tal-paragrafu 2, il-punt (a) jinbidel b’dan li ġej:
“(a)responsabbiltà maniġerjali u funzjonijiet ta’ kontroll intern;”;
(c)fil-paragrafu 3, il-punt (a) jinbidel b’dan li ġej:
“(a)istituzzjoni li ma tkunx istituzzjoni kbira u li l-valur tal-assi tagħha jkun fil-medja u fuq bażi individwali f’konformità ma’ din id-Direttiva u mar-Regolament (UE) Nru 575/2013 ugwali għal EUR 5 biljun jew anqas tul il-perjodu ta’ erba’ snin immedjatament qabel is-sena finanzjarja kurrenti;”;
(24)fl-Artikolu 98, jiżdied il-paragrafu 9 li ġej:
“9. Ir-reviżjoni u l-evalwazzjoni mwettqin mill-awtoritajiet kompetenti għandhom jinkludu l-valutazzjoni tal-proċessi ta’ governanza u ta’ ġestjoni tar-riskji tal-istituzzjonijiet sabiex jiġu indirizzati r-riskji ambjentali, soċjali u ta’ governanza, kif ukoll tal-iskoperturi tal-istituzzjonijiet għar-riskji ambjentali, soċjali u ta’ governanza. Fid-determinazzjoni tal-adegwatezza tal-proċessi u tal-iskoperturi tal-istituzzjonijiet, l-awtoritajiet kompetenti għandhom iqisu l-mudelli ta’ negozju ta’ dawk l-istituzzjonijiet.”;
(25)fl-Artikolu 100, jiżdiedu l-paragrafi 3 u 4 li ġejjin:
“3. L-istituzzjonijiet u kwalunkwe terza persuna li taġixxi f’kapaċità ta’ konsultazzjoni mal-istituzzjonijiet għandhom iżommu lura minn attivitajiet li jistgħu jfixklu l-ittestjar għal stress, bħall-valutazzjoni komparattiva, l-iskambju ta’ informazzjoni bejniethom, ftehimiet dwar imġiba komuni, jew l-ottimizzazzjoni tas-sottomissjonijiet tagħhom fl-ittestjar għal stress. Mingħajr preġudizzju għal dispożizzjonijiet rilevanti oħrajn stabbiliti f’din id-Direttiva u fir-Regolament (UE) Nru 575/2013, l-awtoritajiet kompetenti għandu jkollhom is-setgħat kollha ta’ ġbir ta’ informazzjoni u investigattivi li jkunu neċessarji sabiex jidentifikaw dawk l-azzjonijiet.
4. L-ABE, l-EIOPA u l-AETS għandhom, permezz tal-Kumitat Konġunt imsemmi fl-Artikolu 54 tar-Regolamenti (UE) Nru 1093/2010, (UE) Nru 1094/2010 u (UE) Nru 1095/2010, jiżviluppaw linji gwida sabiex jiżguraw li l-konsistenza, il-kunsiderazzjonijiet fit-tul u l-istandards komuni għall-metodoloġiji ta’ valutazzjoni jiġu integrati fl-ittestjar għal stress tar-riskji ambjentali, soċjali u ta’ governanza. Jenħtieġ li l-ittestjar għal stress tar-riskji ambjentali, soċjali u ta’ governanza mill-awtoritajiet kompetenti jibda b’fatturi relatati mal-klima. L-ABE, l-EIOPA u l-AETS għandhom, permezz tal-Kumitat Konġunt imsemmi fl-Artikolu 54 tar-Regolamenti (UE) Nru 1093/2010, (UE) Nru 1094/2010 u (UE) Nru 1095/2010, jesploraw kif ir-riskji relatati mas-soċjetà u mal-governanza jistgħu jiġu integrati fl-ittestjar għal stress.”;
(26)l-Artikolu 104 huwa emendat kif ġej:
(a)il-paragrafu 1 huwa emendat kif ġej:
(i)is-sentenza ta’ introduzzjoni tinbidel b’dan li ġej:
“Għall-finijiet tal-Artikolu 97, tal-Artikolu 98(4) u (5) u (9), tal-Artikolu 101(4) u tal-Artikolu 102 ta’ din id-Direttiva u tal-applikazzjoni tar-Regolament (UE) Nru 575/2013, l-awtoritajiet kompetenti għandu tal-anqas ikollhom is-setgħa li:”
(ii)jiżdied il-punt (m) li ġej:
“(m)li jeħtieġu li l-istituzzjonijiet inaqqsu r-riskji li jirriżultaw min-nuqqas ta’ allinjament tal-istituzzjonijiet mal-objettivi ta’ politika rilevanti tal-Unjoni u max-xejriet ta’ tranżizzjoni usa’ relatati mal-fatturi ambjentali, soċjali u ta’ governanza fuq it-terminu qasir, medju u fit-tul, inkluż permezz ta’ aġġustamenti għall-mudelli ta’ negozju, għall-istrateġiji ta’ governanza u għall-ġestjoni tar-riskju tagħhom.”;
(b)jiżdied il-paragrafu 3 li ġej:
“3. L-ABE għandha toħroġ linji gwida, f’konformità mal-Artikolu 16 tar-Regolament (UE) Nru 1093/2010, sabiex tispeċifika kif l-awtoritajiet kompetenti jistgħu jidentifikaw li r-riskji tal-aġġustament fil-valwazzjoni tal-kreditu (CVA) tal-istituzzjonijiet, imsemmijin fl-Artikolu 381 tar-Regolament (UE) Nru 575/2013, joħolqu riskji eċċessivi għas-solidità ta’ dawk l-istituzzjonijiet.”;
(27)l-Artikolu 104a huwa emendat kif ġej:
(a)fil-paragrafu 3, it-tieni subparagrafu jinbidel b’dan li ġej:
“Meta fondi proprji addizzjonali huma meħtieġa sabiex jindirizzaw ir-riskju ta’ lieva finanzjarja eċċessiva mhux koperti biżżejjed mill-punt (d) tal-Artikolu 92(1) tar-Regolament (UE) Nru 575/2013, l-awtoritajiet kompetenti għandhom jiddeterminaw il-livell tal-fondi proprji addizzjonali meħtieġa skont il-punt (a) tal-paragrafu 1 ta’ dan l-Artikolu bħala d-differenza bejn il-kapital meqjus adegwat skont il-paragrafu 2 ta’ dan l-Artikolu, ħlief għall-ħames subparagrafu tiegħu, u r-rekwiżiti ta’ fondi proprji rilevanti stabbiliti fil-Partijiet Tlieta u Sebgħa tar-Regolament (UE) Nru 575/2013.”;
(b)jiżdiedu l-paragrafi 6 u 7 li ġejjin:
“6. Meta istituzzjoni ssir marbuta bil-minimu tal-output, għandu japplika dan li ġej:
(a)l-ammont nominali ta’ fondi proprji addizzjonali meħtieġa mill-awtorità kompetenti tal-istituzzjoni f’konformità mal-punt (a) tal-Artikolu 104(1), sabiex jiġu indirizzati r-riskji għajr ir-riskju ta’ lieva eċċessiva ma għandux jiżdied bħala riżultat tal-irbit tal-istituzzjonijiet bil-minimu tal-output;
(b)l-awtorità kompetenti tal-istituzzjoni għandha, mingħajr dewmien żejjed, u mhux aktar tard mid-data tat-tmiem tal-proċess ta’ reviżjoni u ta’ evalwazzjoni li jmiss, tirrevedi l-fondi proprji addizzjonali li kienet teħtieġ mill-istituzzjoni f’konformità mal-punt (a) tal-Artikolu 104(1) u tneħħi kwalunkwe parti minnhom li tgħodd darbtejn ir-riskji li diġà jkunu koperti bis-sħiħ mill-fatt li l-istituzzjoni tkun marbuta bil-minimu tal-output.
Għall-finijiet ta’ dan l-Artikolu u tal-Artikoli 131 u 133 ta’ din id-Direttiva, istituzzjoni għandha titqies bħala marbuta bil-minimu tal-output meta l-ammont totali tal-iskopertura għar-riskju tal-istituzzjoni kkalkolat f’konformità mal-punt (a) tal-Artikolu 92(3) tar-Regolament (UE) Nru 575/2013 jaqbeż l-ammont totali tal-iskopertura għar-riskju mingħajr minimu tagħha kkalkolat f’konformità mal-Artikolu 92(4) ta’ dan ir-Regolament.
7. Għall-finijiet tal-paragrafu 2, dment li istituzzjoni tkun marbuta bil-minimu tal-output, l-awtorità kompetenti tal-istituzzjoni ma għandhiex timponi rekwiżit ta’ fondi proprji addizzjonali li jgħodd darbtejn ir-riskji li diġà jkunu koperti bis-sħiħ mill-fatt li l-istituzzjoni tkun marbuta bil-minimu tal-output.”;
(28)fl-Artikolu 106, il-paragrafu 1 jinbidel b’dan li ġej:
“1. L-Istati Membri għandhom jagħtu s-setgħa lill-awtoritajiet kompetenti sabiex jirrikjedu li l-istituzzjonijiet:
(a)jippubblikaw l-informazzjoni msemmija fil-Parti Tmienja tar-Regolament (UE) Nru 575/2013 aktar minn darba fis-sena, u jistabbilixxu skadenzi għall-preżentazzjoni ta’ informazzjoni ta’ żvelar minn istituzzjonijiet kbar u oħrajn lill-ABE għall-pubblikazzjoni tagħha fuq website ċentralizzat tal-ABE;
(b)jużaw media u postijiet speċifiċi għal pubblikazzjonijiet għajr is-sit web tal-ABE għal żvelar ċentralizzat jew għar-rapporti finanzjarji tal-istituzzjonijiet.”;
(29)L-Artikolu 121 jinbidel b’dan li ġej:
“Mingħajr preġudizzju għad-dispożizzjonijiet applikabbli għall-kumpanija azzjonista finanzjarja jew għall-kumpanija azzjonista finanzjarja mħallta f’konformità mal-Artikolu 21a(1), l-Istati Membri għandhom jirrikjedu li l-membri tal-korp ta’ ġestjoni ta’ kumpanija azzjonista finanzjarja jew ta’ kumpanija azzjonista finanzjarja mħallta jkunu ta’ reputazzjoni tajba biżżejjed u jkollhom għarfien, ħiliet u esperjenza suffiċjenti kif imsemmijin fl-Artikolu 91(1) biex iwettqu dawn id-dmirijiet, b’kont meħud tar-rwol speċifiku ta’ kumpanija azzjonista finanzjarja jew ta’ kumpanija azzjonista finanzjarja mħallta”.
(30)Fil-Kapitolu 3 tat-Titolu VII, tiddaħħal it-Taqsima 0 li ġejja:
“Taqsima 0
Applikazzjoni ta’ dan il-Kapitolu għal gruppi ta’ ditti tal-investiment
Artikolu 110a
Kamp ta’ applikazzjoni għal gruppi ta’ ditti tal-investiment
Dan il-Kapitolu japplika għal gruppi ta’ ditti tal-investiment, kif iddefiniti fil-punt (25) tal-Artikolu 4(1) tar-Regolament (UE) 2019/2033 tal-Parlament Ewropew u tal-Kunsill*, fejn tal-anqas ditta tal-investiment waħda f’dak il-grupp tkun soġġetta għar-Regolament (UE) Nru 575/2013 skont l-Artikolu 1(2) tar-Regolament (UE) 2019/2033*14.
Dan il-Kapitolu ma japplikax għal gruppi ta’ ditti tal-investiment meta l-ebda ditta tal-investiment f’dak il-grupp ma tkun soġġetta għar-Regolament (UE) Nru 575/2013 skont l-Artikolu 1(2) tar-Regolament (UE) 2019/2033.”;
______
*14
Ir-Regolament (UE) 2019/2033 tal-Parlament Ewropew u tal-Kunsill tas-27 ta’ Novembru 2019 dwar ir-rekwiżiti prudenzjali tad-ditti tal-investiment u li jemenda r-Regolamenti (UE) Nru 1093/2010, (UE) Nru 575/2013, (UE) Nru 600/2014 u (UE) Nru 806/2014 (ĠU L 314, 5.12.2019, p. 1).”;
(31)l-Artikolu 131 jiġi emendat kif ġej:
(a)fil-paragrafu 5, jiżdied is-subparagrafu li ġej:
“Meta O-SII ssir marbuta bil-minimu tal-output, l-awtorità kompetenti jew innominata tagħha, kif applikabbli, għandha tirrieżamina r-rekwiżit ta’ riżerva ta’ O-SII tal-istituzzjonijiet biex tiżgura li l-kalibrazzjoni tagħha tibqa’ adattata.”;
(b)fil-paragrafu 5a, it-tieni subparagrafu jinbidel b’dan li ġej:
“Fi żmien sitt ġimgħat minn meta tasal in-notifika msemmija fil-paragrafu 7 ta’ dan l-Artikolu, il-BERS għandu jipprovdi opinjoni lill-Kummissjoni dwar jekk ir-riżerva ta’ O-SII titqiesx xierqa. L-ABE tista’ wkoll tagħti lill-Kummissjoni l-opinjoni tagħha dwar ir-riżerva f’konformità mal-Artikolu 16a(1) tar-Regolament (UE) Nru 1093/2010.”;
(c)fil-paragrafu 15, l-ewwel subparagrafu jinbidel b’dan li ġej:
“Meta t-total tar-rata ta’ riżerva għar-riskju sistemiku kif ikkalkolata għall-finijiet tal-paragrafu 10, 11 jew 12 tal-Artikolu 133 u r-rata ta’ riżerva ta’ O-SII jew r-rata ta’ riżerva ta’ G-SII li għaliha tkun soġġetta l-istess istituzzjoni jkun ogħla minn 5 %, għandha tapplika l-proċedura stipulata fil-paragrafu 5a ta’ dan l-Artikolu. Għall-finijiet ta’ dan il-paragrafu, meta d-deċiżjoni li tiġi stabbilita riżerva għar-riskju sistemiku, riżerva ta’ O-SII jew riżerva ta’ G-SII tirriżulta fi tnaqqis jew f’ebda bidla minn kwalunkwe waħda mir-rati stabbiliti qabel, ma għandhiex tapplika l-proċedura stabbilita fil-paragrafu 5a ta’ dan l-Artikolu.”;
(32)l-Artikolu 133 jiġi emendat kif ġej:
(a)il-paragrafu 1 jinbidel b’dan li ġej:
“1. Kull Stat Membru għandu jiżgura li jkun possibbli li tiġi stabbilita riżerva għar-riskju sistemiku tal-kapital tal-Grad 1 ta’ Ekwità Komuni għas-settur finanzjarju jew għal subsett wieħed jew aktar ta’ dak is-settur fuq l-iskoperturi kollha jew fuq subsett tagħhom kif imsemmi fil-paragrafu 5 ta’ dan l-Artikolu, biex jipprevjeni u jtaffi r-riskji makroprudenzjali jew sistemiċi li ma humiex koperti bir-Regolament (UE) Nru 575/2013 u bl-Artikoli 130 u 131 ta’ din id-Direttiva, fis-sens ta’ riskju ta’ tħarbit fis-sistema finanzjarja bil-potenzjal ta’ konsegwenzi negattivi serji għas-sistema finanzjarja u għall-ekonomija reali fi Stat Membru speċifiku.”;
(b)jiddaħħal il-paragrafu 2a li ġej:
“2a. Meta istituzzjoni tkun marbuta bil-minimu tal-output, għandhom japplikaw dawn it-tnejn li ġejjin:
(a)l-ammont ta’ kapital CET1 li huwa meħtieġ li jkollha f’konformità mal-ewwel subparagrafu għandu jkun limitat bl-ammont li ġej:
meta:
ET = l-ammont tal-iskopertura totali għar-riskju mingħajr minimu tal-istituzzjoni kkalkolat f’konformità mal-Artikolu 92(4) tar-Regolament (UE) Nru 575/2013”;
Ei = l-ammont tal-iskopertura għar-riskju mingħajr minimu tal-istituzzjoni għas-subsett ta’ skoperturi kkalkolat f’konformità mal-Artikolu 92(4) tar-Regolament (UE) Nru 575/2013;
rT, ri = rT u ri kif iddefiniti fl-ewwel subparagrafu.
(b)l-awtorità kompetenti jew innominata, kif applikabbli, għandha tirrieżamina mingħajr dewmien żejjed il-kalibrazzjoni tar-rata jew tar-rati tar-riżerva għar-riskju sistemiku, kif applikabbli, sabiex tiżgura li jibqgħu xierqa u ma jingħaddux darbtejn ir-riskji li diġà jkunu koperti mill-fatt li l-istituzzjoni tkun marbuta bil-minimu tal-output.
Il-kalkolu fil-punt (a) għandu japplika sakemm l-awtorità nnominata tkun lestiet ir-reviżjoni stabbilita fil-punt (b) u tkun ippubblikat deċiżjoni ġdida dwar il-kalibrazzjoni tar-rata jew tar-rati tar-riżerva għar-riskju sistemiku f’konformità mal-proċedura stabbilita f’dan l-Artikolu. Minn dak il-mument, ma għandux jibqa’ japplika l-massimu fil-punt (a).”;
(c)fil-paragrafu 8, il-punt (c) jinbidel b’dan li ġej:
“(c)ir-riżerva għar-riskju sistemiku ma għandhiex tintuża sabiex tindirizza kwalunkwe minn dawn li ġejjin:
(i)riskji li huma koperti mill-Artikoli 130 u 131;
(ii)riskji li huma koperti bis-sħiħ mill-kalkolu stabbilit fl-Artikolu 92(3) tar-Regolament (UE) Nru 575/2013.”;
(d)fil-paragrafu 9, jiżdied il-punt (g) li ġej:
“(g)kif il-kalkolu stabbilit fl-Artikolu 92(3) tar-Regolament (UE) Nru 575/2013 jaffettwa l-kalibrazzjoni tar-rata jew tar-rati tar-riżerva għar-riskju sistemiku, kif applikabbli, li l-awtorità kompetenti jew l-awtorità nnominata, kif applikabbli, ikollha l-ħsieb li timponi.”;
(e)il-paragrafi 11 u 12 jinbidlu b’dan li ġej:
“11. Meta l-iffissar jew l-iffissar mill-ġdid ta’ rata jew rati ta’ riżerva għar-riskju sistemiku fuq kwalunkwe sett jew subsett ta’ skoperturi msemmijin fil-paragrafu 5 soġġetti għal riżerva waħda jew aktar għar-riskju sistemiku jirriżulta f’rata kombinata ta’ riżerva għar-riskju sistemiku f’livell ogħla minn 3 % u sa 5 % għal kwalunkwe waħda minn dawk l-iskoperturi, l-awtorità kompetenti jew l-awtorità nnominata tal-Istat Membru li tiffissa r-riżerva għandha titlob l-opinjonijiet tal-Kummissjoni u tal-BERS fin-notifika ppreżentata f’konformità mal-paragrafu 9.
Fi żmien xahar mill-wasla tan-notifika msemmija fil-paragrafu 9, il-BERS għandu jipprovdi opinjoni lill-Kummissjoni dwar jekk ir-rata jew ir-rati tar-riżerva għar-riskju sistemiku jitqisux adattati. Fi żmien xahrejn mill-wasla tan-notifika, il-Kummissjoni, filwaqt li tqis il-valutazzjoni tal-BERS, għandha tipprovdi l-opinjoni tagħha dwar jekk tqisx li r-rata jew ir-rati tar-riżerva għar-riskju sistemiku ma jinvolvux effetti negattivi sproporzjonati fuq is-sistema finanzjarja kollha jew partijiet minnha ta’ Stati Membri oħrajn jew tal-Unjoni kollha kemm hi li jifformaw jew joħolqu ostakolu għall-funzjonament xieraq tas-suq intern.
Meta l-opinjoni tal-Kummissjoni tkun negattiva, l-awtorità kompetenti jew l-awtorità nnominata, skont kif japplika, tal-Istat Membru li jistabbilixxi r-riżerva għar-riskju sistemiku għandha tikkonforma ma’ dik l-opinjoni jew tagħti r-raġunijiet għalfejn ma għamlitx dan.
Meta istituzzjoni waħda jew aktar li għalihom japplikaw rata waħda jew aktar tar-riżerva għar-riskju sistemiku tkun sussidjarja li l-kumpanija prinċipali tagħha tkun stabbilita fi Stat Membru ieħor, fl-opinjonijiet tagħhom, il-BERS u l-Kummissjoni għandhom jikkunsidraw ukoll jekk l-applikazzjoni tar-rata jew tar-rati tar-riżerva għar-riskju sistemiku għal dawk l-istituzzjonijiet titqiesx xierqa.
Meta l-awtoritajiet tal-istituzzjoni sussidjarja u ta’ dik prinċipali ma jaqblux fuq ir-rata jew ir-rati tar-riżerva għar-riskju sistemiku applikabbli għal dik l-istituzzjoni u fil-każ ta’ opinjoni negattiva kemm mill-Kummissjoni kif ukoll mill-BERS, l-awtorità kompetenti jew l-awtorità nnominata, skont kif japplika, tista’ tirreferi l-kwistjoni lill-ABE u titlob l-assistenza tagħha f’konformità mal-Artikolu 19 tar-Regolament (UE) Nru 1093/2010. Id-deċiżjoni sabiex tiġi stabbilita rata jew rati tar-riżerva għar-riskju sistemiku għal dawk l-iskoperturi għandha tiġi sospiża sakemm l-ABE tieħu deċiżjoni.
Għall-finijiet ta’ dan il-paragrafu, ir-rikonoxximent tar-rata tar-riżerva għar-riskju sistemiku stabbilita minn Stat Membru ieħor f’konformità mal-Artikolu 134 ma għandux jgħodd għal-limiti msemmijin fl-ewwel subparagrafu ta’ dan il-paragrafu.
12. Fejn l-iffissar jew l-iffissar mill-ġdid tar-rata jew tar-rati tar-riżerva għar-riskju sistemiku fuq kull sett jew subsett tal-iskoperturi msemmija fil-paragrafu 5 soġġett għal rata waħda jew aktar tar-riżerva għar-riskju sistemiku jirriżulta f’rata kombinata ta’ riżerva għal riskju sistemiku ogħla minn 5 % għal kwalunkwe waħda minn dawk l-iskoperturi, l-awtorità kompetenti jew l-awtorità nnominata, skont kif japplika, għandha titlob l-awtorizzazzjoni tal-Kummissjoni qabel l-implimentazzjoni tar-riżerva għar-riskju sistemiku.
“Fi żmien sitt ġimgħat minn meta tasal in-notifika msemmija fil-paragrafu 9 ta’ dan l-Artikolu, il-BERS għandu jipprovdi opinjoni lill-Kummissjoni dwar jekk ir-riżerva tar-riskju sistemiku titqiesx xierqa. L-ABE tista’ wkoll tagħti lill-Kummissjoni l-opinjoni tagħha dwar dik ir-riżerva għar-riskju sistemiku f’konformità mal-Artikolu 16a(1) tar-Regolament (UE) Nru 1093/2010, fi żmien sitt ġimgħat mill-wasla tan-notifika.
Fi żmien tliet xhur mill-wasla tan-notifika msemmija fil-paragrafu 9, il-Kummissjoni, b’kont meħud tal-valutazzjoni tal-BERS u tal-ABE, fejn rilevanti, u jekk tkun sodisfatta li r-rata jew ir-rati tar-riżerva għar-riskju sistemiku ma jinvolvux effetti negattivi sproporzjonati fuq is-sistema finanzjarja kollha jew fuq partijiet minnha ta’ Stati Membri oħrajn jew fl-Unjoni inġenerali li jwasslu sabiex jiġi fformat jew jinħoloq ostaklu għall-funzjonament xieraq tas-suq intern, għandha tadotta att li jawtorizza lill-awtorità kompetenti jew lill-awtorità nnominata, skont kif japplika, sabiex tadotta l-miżura proposta.
Għall-finijiet ta’ dan il-paragrafu, ir-rikonoxximent tar-rata tar-riżerva għar-riskju sistemiku stabbilita minn Stat Membru ieħor f’konformità mal-Artikolu 134 ma għandux jgħodd għal-limitu msemmi fl-ewwel subparagrafu ta’ dan il-paragrafu.”;
(33)l-Artikolu 142 huwa emendat kif ġej:
(a)fil-paragrafu 2, il-punt (c) jinbidel b’dan li ġej:
“(c)pjan u skeda ta’ żmien għaż-żieda tal-fondi proprji bl-objettiv li jiġi ssodisfat bis-sħiħ ir-rekwiżit ta’ riżerva kkombinata jew, fejn applikabbli, ir-rekwiżit ta’ riżerva tal-proporzjon tal-lieva;”;
(b)il-paragrafu 3 jinbidel b’dan li ġej:
“3. L-awtorità kompetenti għandha tivvaluta l-pjan ta’ konservazzjoni ta’ kapital, u għandha tapprova l-pjan biss jekk tqis li, jekk jiġi implimentat, ikun raġonevolment probabbli li l-pjan jikkonserva jew jakkumula kapital suffiċjenti biex jippermetti lill-istituzzjoni tissodisfa r-rekwiżit ta’ riżerva kkombinata tagħha jew, fejn applikabbli, ir-rekwiżit tar-riżerva ta’ proporzjon tal-lieva tagħha f’perjodu ta’ żmien li jitqies xieraq mill-awtorità kompetenti.”;
(c)fil-paragrafu 4, il-punt (b) jinbidel b’dan li ġej:
“(b)teżerċita s-setgħat tagħha skont l-Artikolu 102 biex timponi restrizzjonijiet aktar strinġenti fuq id-distribuzzjonijiet minn dawk meħtieġa mill-Artikoli 141 u 141b, kif ikun applikabbli.”;
(34)fl-Artikolu 161, jitħassar il-paragrafu 3.
Artikolu 2
Emendi għad-Direttiva 2014/59/UE
Id-Direttiva 2014/59/UE*15 hija emendata kif ġej:
(1)fl-Artikolu 27, jiżdiedu l-paragrafi 6, 7 u 8 li ġejjin:
“6. Meta jinħatru membri ġodda tal-korp ta’ ġestjoni jew tal-maniġment superjuri skont dan l-Artikolu u l-Artikolu 28 ta’ din id-Direttiva, l-Istati Membri għandhom jiżguraw li l-awtoritajiet kompetenti jwettqu l-valutazzjoni tal-membri tal-korp ta’ ġestjoni kif meħtieġ mill-Artikolu 91b(1) tad-Direttiva 2013/36/UE u tat-titolari ta’ funzjonijiet ewlenin kif meħtieġ mill-Artikolu 91d(1) ta’ dik id-Direttiva biss wara li jieħdu l-pożizzjoni tagħhom.
L-Artikolu 91a(2) u l-Artikolu 91c(2) tad-Direttiva 2013/36/UE ma għandhomx japplikaw għall-ħatra ta’ membri ġodda tal-korp ta’ ġestjoni jew tal-maniġment superjuri msemmijin fl-ewwel subparagrafu.
7. L-awtoritajiet kompetenti għandhom jiżguraw li jwettqu l-valutazzjonijiet imsemmijin fil-paragrafu 6 mingħajr dewmien żejjed. Għandhom ilestu l-valutazzjonijiet sa mhux aktar tard minn 20 jum ta’ xogħol mid-data li fiha jirċievu n-notifika tal-ħatra.
8. L-awtoritajiet kompetenti għandhom jinformaw lill-awtorità ta’ riżoluzzjoni mingħajr dewmien żejjed dwar l-eżitu tal-valutazzjonijiet imsemmijin fil-paragrafu 6.”;
(2)fl-Artikolu 34, jiżdiedu l-paragrafi 7, 8, u 9 li ġejjin:
“7. Meta jinħatru membri ġodda tal-korp ta’ ġestjoni jew tal-maniġment superjuri skont dan l-Artikolu u l-Artikolu 63 ta’ din id-Direttiva, l-Istati Membri għandhom jiżguraw li l-awtoritajiet kompetenti jwettqu l-valutazzjoni tal-membri tal-korp ta’ ġestjoni kif meħtieġ mill-Artikolu 91b(1) tad-Direttiva 2013/36/UE u tat-titolari ta’ funzjonijiet ewlenin kif meħtieġ mill-Artikolu 91d(1) ta’ din id-Direttiva biss wara li jieħdu l-pożizzjoni tagħhom.
L-Artikolu 91a(2) u l-Artikolu 91c(2) tad-Direttiva 2013/36/UE ma għandhomx japplikaw għall-ħatra ta’ membri ġodda tal-korp ta’ ġestjoni jew tal-maniġment superjuri msemmijin fl-ewwel subparagrafu.
L-ewwel u t-tieni subparagrafi għandhom japplikaw ukoll għall-valutazzjoni tal-membri tal-korp ta’ ġestjoni tal-istituzzjoni tranżitorja nnominata skont l-Artikolu 41 immedjatament wara li tittieħed azzjoni ta’ riżoluzzjoni.
8. L-awtoritajiet kompetenti għandhom jiżguraw li jwettqu l-valutazzjonijiet imsemmijin fil-paragrafu 7 mingħajr dewmien żejjed. Għandhom ilestu l-valutazzjonijiet sa mhux aktar tard minn 20 jum ta’ xogħol mid-data li fiha jirċievu n-notifika tal-ħatra.
9. L-awtoritajiet kompetenti għandhom jinformaw lill-awtorità ta’ riżoluzzjoni mingħajr dewmien żejjed dwar l-eżitu tal-valutazzjonijiet imsemmijin fil-paragrafu 7.”;
_______
*15
Id-Direttiva 2014/59/UE tal-Parlament Ewropew u tal-Kunsill tal-15 ta’ Mejju 2014 li tistabbilixxi qafas għall-irkupru u r-riżoluzzjoni ta’ istituzzjonijiet ta’ kreditu u ditti ta’ investiment u li temenda d-Direttiva tal-Kunsill 82/891/KE u d-Direttivi 2001/24/KE, 2002/47/KE, 2004/25/KE, 2005/56/KE, 2007/36/KE, 2011/35/KE, 2012/30/UE u 2013/36/UE, u r-Regolamenti (UE) Nru 1093/2010 u (UE) Nru 648/2012, tal-Parlament Ewropew u tal-Kunsill (ĠU L 173 12.6.2014, p. 190)
Artikolu 3
Traspożizzjoni
1.L-Istati Membri għandhom jadottaw u jippubblikaw sa mhux aktar tard minn [OP idaħħal id-data = 18-il xahar mid-data tad-dħul fis-seħħ ta’ din id-Direttiva emendatorja], il-liġijiet, ir-regolamenti u d-dispożizzjonijiet amminstrattivi neċessarji sabiex jikkonformaw ma’ din id-Direttiva. Huma għandhom jikkomunikaw minnufih it-test ta’ dawn id-dispożizzjonijiet lill-Kummissjoni.
Huma għandhom japplikaw dawk id-dispożizzjonijiet minn [OP idaħħal id-data = jum wara d-data tat-traspożizzjoni ta’ din id-Direttiva emendatorja].
Madankollu, id-dispożizzjonijiet neċessarji sabiex tinżamm konformità mal-emendi stabbiliti fil-punt (8) tal-Artikolu 1, dwar is-superviżjoni prudenzjali ta’ fergħat ta’ pajjiżi terzi għandhom japplikaw minn [OP idaħħal id-data = 12-il xahar mid-data tal-applikazzjoni ta’ din id-Direttiva emendatorja].
B’deroga mis-subparagrafu preċedenti, l-Istati Membri għandhom japplikaw id-dispożizzjonijiet dwar ir-rapportar dwar il-fergħat ta’ pajjiżi terzi fit-Titolu VI, il-Kapitolu 1, it-Taqsima II, is-Subtaqsima 4 tad-Direttiva 2013/36/UE, kif imdaħħlin minn din id-Direttiva, mid-data tal-applikazzjoni stabbilita fit-tieni subparagrafu ta’ dan l-Artikolu.
Meta l-Istati Membri jadottaw dawk id-dispożizzjonijiet, fihom għandu jkun hemm referenza għal din id-Direttiva jew għandhom ikunu akkumpanjati minn dik ir-referenza meta ssir il-pubblikazzjoni uffiċjali tagħhom. Huma l-Istati Membri li għandhom jiddeċiedu kif issir dik ir-referenza.
2.L-Istati Membri għandhom jikkomunikaw lill-Kummissjoni t-test tad-dispożizzjonijiet prinċipali tad-dritt nazzjonali li jadottaw fil-qasam kopert minn din id-Direttiva.
Artikolu 4
Dħul fis-seħħ
Din id-Direttiva għandha tidħol fis-seħħ fl-għoxrin jum wara dak tal-pubblikazzjoni tagħha f’Il-Ġurnal Uffiċjali tal-Unjoni Ewropea.
Artikolu 5
Destinatarji
Din id-Direttiva hija indirizzata lill-Istati Membri.
Magħmul fi Brussell,
Għall-Parlament Ewropew
Għall-Kunsill
Il-President
Il-President