COMMISSIONE EUROPEA
Bruxelles, 22.11.2022
COM(2022) 900 final
COMUNICAZIONE DELLA COMMISSIONE AL PARLAMENTO EUROPEO, AL CONSIGLIO E ALLA BANCA CENTRALE EUROPEA
sui documenti programmatici di bilancio 2023: valutazione globale
COMMISSIONE EUROPEA
Bruxelles, 22.11.2022
COM(2022) 900 final
COMUNICAZIONE DELLA COMMISSIONE AL PARLAMENTO EUROPEO, AL CONSIGLIO E ALLA BANCA CENTRALE EUROPEA
sui documenti programmatici di bilancio 2023: valutazione globale
|
Sintesi La presente comunicazione riassume la valutazione, effettuata dalla Commissione, dei documenti programmatici di bilancio 2023 presentati dagli Stati membri della zona euro e dalla Croazia, e la situazione di bilancio generale nella zona euro, compreso l'orientamento di bilancio aggregato, come previsto dal regolamento (UE) n. 473/2013. La valutazione della Commissione prende in considerazione lo shock macroeconomico correlato all'invasione dell'Ucraina da parte della Russia, nonché le sue implicazioni a lungo termine per le esigenze di sicurezza energetica dell'UE e del mantenimento, nel 2023, della clausola di salvaguardia generale prevista dal patto di stabilità e crescita. La valutazione si basa sulle raccomandazioni in materia di politica di bilancio adottate dal Consiglio il 12 luglio 2022. Tali indicazioni possono essere sintetizzate come segue. Per il 2023 gli Stati membri con debito elevato dovrebbero garantire una politica di bilancio prudente, in particolare limitando la crescita della spesa primaria corrente finanziata a livello nazionale al di sotto della crescita del prodotto potenziale a medio termine. Gli Stati membri con debito basso/medio dovrebbero garantire che la crescita della spesa primaria corrente finanziata a livello nazionale sia in linea con un orientamento della politica complessivamente neutro. In entrambi i casi la valutazione del rispetto degli orientamenti per la politica di bilancio dovrebbe tener conto del costante sostegno temporaneo e mirato alle famiglie e alle imprese più esposte agli aumenti dei prezzi dell'energia, nonché alle persone in fuga dall'Ucraina. Tutti gli Stati membri sono stati invitati a tenersi pronti ad adeguare la spesa corrente all'andamento della situazione. Inoltre a tutti gli Stati membri è stato raccomandato di aumentare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica, tenendo conto dell'iniziativa REPowerEU e avvalendosi inoltre del dispositivo per la ripresa e la resilienza (RRF) e di altri fondi dell'Unione. I documenti programmatici di bilancio 2023 e la valutazione dell'orientamento di bilancio per la zona euro possono essere riassunti come segue: 1.secondo le previsioni d'autunno 2022 della Commissione, la crescita economica nella zona euro raggiungerà nel 2023 un modesto ma comunque positivo 0,3 %, in un contesto di inflazione elevata e di normalizzazione delle politiche di bilancio e monetarie. I documenti programmatici di bilancio tendono a presentare scenari macroeconomici più favorevoli. 2.Nel 2022 i disavanzi pubblici hanno continuato a diminuire notevolmente rispetto ai massimi raggiunti nel 2020 (7 % del prodotto interno lordo (PIL) nella zona euro), in ragione della forte ripresa economica e della graduale eliminazione delle misure temporanee di emergenza connesse alla COVID-19. Tuttavia si prevede che nel 2022 i disavanzi saranno superiori ai livelli del 2019 antecedenti la pandemia in tutti gli Stati membri della zona euro (3,5 % del PIL per la zona euro). Ciò è dovuto a misure temporanee residue connesse alla pandemia, a misure per la ripresa, ad altre misure espansive non temporanee e alle nuove misure adottate per attenuare l'impatto dei prezzi elevati dell'energia. Il costo netto di bilancio di quest'ultimo aspetto è stimato all'1,3 % del PIL. Soltanto una percentuale inferiore al 30 % di tali misure è mirata. Circa due terzi delle misure energetiche sono misure relative ai prezzi, una circostanza questa che può ridurre gli incentivi a diminuire il consumo di energia e ad aumentare l'efficienza energetica. Si prevede che nel 2022 il disavanzo rimarrà superiore al 3 % del PIL in dieci Stati membri della zona euro. 3.Nel 2023, sebbene i documenti programmatici di bilancio indichino un'ulteriore riduzione del disavanzo nella zona euro, pari al 3,2 % del PIL, le previsioni della Commissione ne prevedono un aumento al 3,7 %. Tale differenza rispecchia altresì una questione temporale, in quanto taluni piani sono stati preparati ben prima delle previsioni della Commissione. 4.Il costo netto di bilancio delle misure energetiche per il 2023 è attualmente stimato allo 0,9 % del PIL nella zona euro. Tale proiezione è in gran parte dovuta ai significativi pacchetti strategici di durata annuale annunciati da pochi Stati membri di grandi dimensioni. Allo stesso tempo, alcuni Stati membri non hanno ancora annunciato alcuna misura energetica per il 2023 oppure le loro misure sono state annunciate con scadenza all'inizio del 2023. Se le misure energetiche già annunciate fossero mantenute in vigore per tutto l'anno, il loro costo netto potrebbe aumentare di circa l'1 % del PIL. 5.Secondo i documenti programmatici di bilancio e le previsioni della Commissione, il rapporto debito/PIL dovrebbe continuare a diminuire nella zona euro attestandosi a circa il 92 % nel 2023 (rispetto al 99 % nel 2020). Nel breve periodo, l'elevata crescita nominale derivante dall'aumento dell'inflazione favorisce il calo del rapporto debito/PIL. Il differenziale tra gli interessi e la crescita diventa più favorevole, soprattutto negli Stati membri con debito elevato, in quanto tassi di interesse più elevati determinano solo gradualmente un aumento della spesa per interessi in ragione del fatto che i debiti pubblici hanno scadenza lunga. Nel 2023 si prevede che sei Stati membri della zona euro continueranno a presentare un rapporto debito/PIL superiore al 100 % (Belgio, Grecia, Spagna, Francia, Italia e Portogallo), con un ulteriore aumento previsto soltanto per il Belgio. 6.Secondo le previsioni l'orientamento della politica di bilancio della zona euro rimarrà chiaramente espansivo nel 2022, di circa il 2¼ % del PIL, a seguito di una politica espansionistica nel 2020 (¼ % del PIL) e nel 2021 (1¼ % del PIL). L'orientamento della politica di bilancio è misurato come variazione della spesa primaria netta rispetto alla crescita potenziale a medio termine. Comprende tutte le misure connesse all'energia annunciate dagli Stati membri della zona euro, ma esclude le misure temporanee di emergenza connesse alla COVID-19. La maggior parte che determinano tale orientamento espansivo (prossimo a 2 punti percentuali del PIL) è dovuta all'aumento della spesa primaria corrente netta, due terzi della quale rispecchiano le suddette misure volte ad attenuare l'impatto dei prezzi elevati dell'energia. 7.Nel 2022 si prevede un ulteriore sostegno alla ripresa e alla transizione verde e digitale mediante investimenti finanziati a livello nazionale e spese finanziate da sovvenzioni del dispositivo per la ripresa e la resilienza e da altri fondi dell'UE (circa ¼ punti percentuali del PIL). 8.Per il 2023 si prevede che l'orientamento della politica di bilancio della zona euro sarà sostanzialmente neutro, dopo un'espansione di bilancio cumulativa pari al 3¾ % del PIL nel periodo 2020-2022. Secondo le previsioni la spesa primaria corrente netta fornirà un contributo lievemente restrittivo all'orientamento della politica di bilancio della zona euro nel 2023, in ragione del minore impatto netto delle misure connesse all'energia rispetto al 2022. 9.Si prevede che gli investimenti finanziati a livello nazionale e la spesa finanziata da sovvenzioni del dispositivo per la ripresa e la resilienza e da altri fondi dell'UE forniranno ulteriore sostegno alla crescita della zona euro nel 2023 (pari a ¼ punti percentuali del PIL), contribuendo alla transizione verde e digitale e alla sicurezza energetica. 10.L'orientamento della politica di bilancio della zona euro nel 2023 e l'andamento sottostante della spesa primaria corrente netta e degli investimenti sono sostanzialmente in linea con le raccomandazioni del Consiglio del 12 luglio 2022 e con la dichiarazione dell'Eurogruppo del 3 ottobre 2022 sulla risposta della politica di bilancio ai prezzi elevati dell'energia e alle spinte inflazionistiche. Quest'ultima dichiarazione invitava ad astenersi da politiche che avrebbero aumentato le pressioni inflazionistiche. Tuttavia data l'incertezza sull'andamento dei prezzi dell'energia e la mancanza di informazioni sulla possibile proroga delle misure energetiche fino al 2023 per la maggior parte degli Stati membri, esiste il rischio che l'orientamento della politica di bilancio possa diventare più espansivo rispetto a quanto attualmente previsto. I pareri della Commissione sui documenti programmatici di bilancio 2023 ne verificano in particolare la coerenza con le raccomandazioni del Consiglio del 12 luglio 2022. La Commissione non pubblica un parere sul documento programmatico di bilancio dell'Italia per il 2023, basato sull'ipotesi di "politiche invariate" e presentato dal governo uscente il 10 ottobre, in quanto intende pubblicare a tempo debito un parere sull'aggiornamento del documento programmatico di bilancio per il 2023, che il nuovo governo dovrebbe presentare a breve. Di seguito figura una sintesi dei pareri della Commissione, basati sulle previsioni d'autunno 2022 della Commissione. Stati membri con debito elevato (Belgio, Francia, Grecia, Portogallo e Spagna) ·Per la Francia, la Grecia e la Spagna si prevede che la crescita della spesa primaria corrente finanziata a livello nazionale sarà inferiore alla crescita del prodotto potenziale a medio termine, tenendo conto del sostegno temporaneo e mirato alle famiglie e alle imprese più esposte agli aumenti dei prezzi dell'energia, nonché del costo dell'assistenza fornita alle persone in fuga dall'Ucraina, come raccomandato dal Consiglio. Ciò non si applica al Belgio, paese nel quale la crescita della spesa corrente finanziata a livello nazionale supera la crescita potenziale, tenendo conto del sostegno temporaneo e mirato alle famiglie e alle imprese più vulnerabili agli aumenti dei prezzi dell'energia e alle persone in fuga dall'Ucraina. Per il Portogallo, secondo le previsioni, la crescita della spesa corrente finanziata a livello nazionale sarà prossima alla crescita del prodotto potenziale a medio ‑termine, ipotizzando la prevista riduzione delle misure adottata in risposta ai prezzi elevati dell'energia, compreso il sostegno temporaneo e mirato alle famiglie e alle imprese vulnerabili. ·Tutti gli Stati membri prevedono di finanziare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica, ricorrendo anche al dispositivo per la ripresa e la resilienza e ad altri fondi dell'UE, come raccomandato dal Consiglio. Si prevede che gli investimenti pubblici totali in percentuale del PIL aumenteranno o rimarranno stabili nel 2023 rispetto al 2022 in tutti gli Stati membri fatta eccezione per Francia e Grecia. Belgio, Francia, Grecia, Portogallo e Spagna intendono preservare gli investimenti finanziati a livello nazionale, che si prevede che aumenteranno o rimarranno stabili dal 2022 al 2023. Il contributo della spesa finanziata dalle sovvenzioni del dispositivo per la ripresa e la resilienza e dai fondi dell'UE all'orientamento generale della politica di bilancio è espansivo o neutro in tutti gli Stati membri, fatta eccezione per Francia e Grecia. ·Nel complesso la Commissione ritiene che i documenti programmatici di bilancio per Francia, Grecia e Spagna siano in linea con gli orientamenti per la politica di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022, mentre quelli del Belgio siano in parte in linea con la raccomandazione e che il Portogallo rischi di essere solo parzialmente in linea con la raccomandazione. Stati membri con debito basso/medio (Austria, Croazia, Cipro, Estonia, Finlandia, Germania, Irlanda, Lettonia, Lituania, Lussemburgo, Malta, Paesi Bassi, Slovenia e Slovacchia) ·L'orientamento generale della politica di bilancio nel 2023 varia da uno Stato membro all'altro: orestrittivo (tra + 0,5 % e + 2,3 % del PIL – per convenzione, un segno negativo indica un orientamento espansivo): Lettonia, Irlanda, Cipro e Malta; osostanzialmente neutro (tra -0,1 % e -0,2 % del PIL): Croazia, Austria e Finlandia; oespansivo (tra -0,4 % e -2,6 % del PIL): Lituania, Germania, Estonia, Lussemburgo, Paesi Bassi, Slovenia e Slovacchia. ·Anche il contributo della spesa corrente finanziata a livello nazionale di tali Stati membri (al netto delle nuove misure sul lato delle entrate) all'orientamento generale della politica di bilancio nel 2023 varia da uno Stato membro all'altro: orestrittivo (tra + 0,4 e + 1,7 punti percentuali): Croazia, Lettonia, Irlanda, Cipro e Malta; osostanzialmente neutro (circa zero punti percentuali): Finlandia e Paesi Bassi; oespansivo (tra -0,3 % e -1,7 punti percentuali): Austria, Lituania, Germania, Estonia, Lussemburgo, Slovenia e Slovacchia. In tutti i casi ciò non è il risultato di un sostegno temporaneo e mirato alle famiglie e alle imprese più esposte agli aumenti dei prezzi dell'energia e alle persone in fuga dall'Ucraina. ·Tutti gli Stati membri prevedono di finanziare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica, ricorrendo anche al dispositivo per la ripresa e la resilienza e ad altri fondi dell'UE, come raccomandato dal Consiglio. Si prevede che gli investimenti pubblici totali in percentuale rispetto al PIL aumenteranno o rimarranno stabili nel 2023 rispetto al 2022 in tutti gli Stati membri con debito basso/medio. Tutti gli Stati membri intendono preservare gli investimenti finanziati a livello nazionale, fatta eccezione per Cipro, Lettonia e Malta, per i quali si prevede che diminuiranno dal 2022 al 2023. Il contributo della spesa finanziata dalle sovvenzioni del dispositivo per la ripresa e la resilienza e dai fondi dell'UE all'orientamento generale della politica di bilancio è espansivo o neutro in tutti gli Stati membri, fatta eccezione per la Germania. ·Nel complesso la Commissione ritiene che i documenti programmatici di bilancio per Croazia, Cipro, Finlandia, Irlanda, Lettonia e Malta siano in linea con gli orientamenti per la politica di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. I documenti programmatici di bilancio di Austria, Lituania, Germania, Estonia, Lussemburgo, Paesi Bassi, Slovenia e Slovacchia sono in parte in linea con la raccomandazione. Sebbene gli Stati membri abbiano attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. |
I.Introduzione
Il coordinamento delle politiche di bilancio nazionali è una parte importante del quadro di governance economica nell'Unione economica e monetaria 1 . Per consentire tale coordinamento, entro metà ottobre gli Stati membri della zona euro presentano alla Commissione e all'Eurogruppo i rispettivi documenti programmatici di bilancio relativi all'anno successivo. Tali documenti sintetizzano i progetti di bilancio che i governi intendono sottoporre ai parlamenti nazionali. La Commissione formula un parere su ciascun documento valutando se è conforme agli obblighi dello Stato membro in virtù del patto di stabilità e crescita. I pareri della Commissione offrono un orientamento strategico ai governi nazionali e informano i parlamenti nazionali sulle politiche da seguire al fine di contribuire all'adozione di bilanci conformi alle regole di bilancio dell'UE e alle raccomandazioni del Consiglio. La Croazia, che il 1° gennaio 2023 diventerà uno Stato membro della zona euro, ha deciso, su base volontaria, di presentare il documento programmatico di bilancio per il 2023. Il documento della Croazia è pertanto incluso nella presente comunicazione e la Commissione ha formulato un parere in merito. I governi uscenti di Italia e Lettonia hanno presentato documenti programmatici di bilancio basati su politiche invariate; pertanto, i dati di bilancio per il 2023 per tali paesi illustrati nella presente comunicazione non rappresentano obiettivi strategici. La Commissione procede inoltre a una valutazione globale della situazione e delle prospettive di bilancio per la zona euro nel suo complesso.
La valutazione della Commissione si fonda sulle raccomandazioni in materia di bilancio adottate dal Consiglio il 12 luglio 2022. L'accresciuta incertezza e i forti rischi di revisione al ribasso per le prospettive economiche nel contesto della guerra in Europa, i rincari dell'energia senza precedenti e il protrarsi di turbative nelle catene di approvvigionamento hanno giustificato il mantenimento per tutto il 2023 della clausola di salvaguardia generale del patto di stabilità e crescita, attivata dalla Commissione e dal Consiglio nel marzo 2020 2 . In tale contesto le raccomandazioni in materia di bilancio del Consiglio sono state formulate in termini qualitativi con un sostegno quantitativo, introducendo alcune importanti differenziazioni basate sui problemi di debito pubblico degli Stati membri.
Le raccomandazioni del Consiglio per il 2023 riguardano gli orientamenti generali da seguire e la composizione dell'orientamento di bilancio, comprese le spese finanziate dal dispositivo per la ripresa e la resilienza e da altri fondi dell'UE. Le misure temporanee di emergenza connesse alla COVID-19 sono escluse dall'orientamento della politica di bilancio. Il Consiglio ha raccomandato agli Stati membri con debito elevato (Belgio, Grecia, Spagna, Francia, Italia e Portogallo) di garantire una politica di bilancio prudente, in particolare limitando la crescita della spesa primaria corrente finanziata a livello nazionale a un livello inferiore alla crescita del prodotto potenziale a medio termine. Agli Stati membri con debito basso/medio è stato raccomandato di garantire che la crescita della spesa primaria corrente finanziata a livello nazionale sia in linea con un orientamento della politica complessivamente neutro. In entrambi i casi le raccomandazioni hanno chiesto di tener conto del costante sostegno temporaneo e mirato alle famiglie e alle imprese più esposte agli aumenti dei prezzi dell'energia, nonché alle persone in fuga dall'Ucraina. Tutti gli Stati membri dovrebbero essere pronti ad adeguare la spesa corrente all'andamento della situazione. A tutti gli Stati membri è stato inoltre raccomandato di aumentare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica, tenendo conto dell'iniziativa REPowerEU, anche avvalendosi del dispositivo per la ripresa e la resilienza e di altri fondi dell'Unione.
Per il periodo successivo al 2023, a tutti gli Stati membri è stato raccomandato di perseguire una politica di bilancio volta a conseguire posizioni di bilancio a medio termine prudenti. Agli Stati membri con debito elevato è stato altresì raccomandato di garantire una riduzione credibile e graduale del debito e la sostenibilità di bilancio a medio termine attraverso il graduale risanamento delle finanze pubbliche, nonché investimenti e riforme.
L'obiettivo della presente comunicazione è duplice. In primo luogo, la comunicazione si prefigge di delineare un quadro aggregato della politica di bilancio a livello della zona euro, sulla base di una valutazione transnazionale dei documenti programmatici di bilancio 2023. In secondo luogo, fornisce una panoramica dei documenti programmatici di bilancio a livello di paese e illustra l'approccio della Commissione alla loro valutazione, con particolare attenzione alle misure di bilancio destinate ad attenuare l'impatto dei prezzi elevati dell'energia adottate o annunciate in maniera credibile dai governi, nonché alla qualità delle misure energetiche.
Tabella 1. Sintesi della valutazione della coerenza dei documenti programmatici di bilancio 2023 rispetto alle raccomandazioni del Consiglio
|
Orienta-mento generale della politica di bilancio |
Contributo della spesa primaria corrente finanziata a livello nazionale all'orientamento della politica di bilancio Tenendo conto dei costi mirati relativi all'energia e ai rifugiati: nessuna modifica della conclusione |
Crescita della spesa primaria corrente finanziata a livello nazionale al di sotto della crescita del prodotto potenziale a medio termine Tenendo conto dei costi mirati relativi all'energia e ai rifugiati: nessuna modifica della conclusione |
Investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica |
Valutazione globale |
Mantenimento degli investimenti finanziati a livello nazionale |
Contributo della spesa finanziata da sovvenzioni del dispositivo per la ripresa e la resilienza e fondi dell'UE |
|
|
Stati membri con debito basso/medio |
|||||||
|
Austria |
|
|
* |
|
|
|
|
|
Croazia |
|
|
* |
|
|
|
|
|
Cipro |
|
|
* |
|
|
|
|
|
Estonia |
|
|
* |
|
|
|
|
|
Finlandia |
|
|
* |
|
|
|
|
|
Germania |
|
|
* |
|
|
|
|
|
Irlanda |
|
|
* |
|
|
|
|
|
Lettonia |
|
|
* |
|
|
|
|
|
Lituania |
|
|
* |
|
|
|
|
|
Lussemburgo |
|
|
* |
|
|
|
|
|
Malta |
|
|
* |
|
|
|
|
|
Paesi Bassi |
|
|
* |
|
|
|
|
|
Slovenia |
|
|
* |
|
|
|
|
|
Slovacchia |
|
|
* |
|
|
|
|
|
Stati membri con debito elevato |
|||||||
|
Belgio |
* |
* |
|
|
|
|
|
|
Francia |
* |
* |
|
|
|
|
|
|
Grecia |
* |
* |
|
|
|
|
|
|
Portogallo |
* |
* |
1 |
|
|
|
|
|
Spagna |
* |
* |
|
|
|
|
|
|
* In questa tabella sono stati inclusi soltanto gli elementi pertinenti per valutare la coerenza delle misure degli Stati membri rispetto alle raccomandazioni del Consiglio. Per gli Stati membri con debito basso/medio, la raccomandazione non riguarda la crescita della spesa primaria corrente finanziata a livello nazionale che resta al di sotto della crescita del prodotto potenziale a medio termine, mentre per gli Stati membri con debito elevato la raccomandazione non fa riferimento all'orientamento generale della politica di bilancio né al contributo all'orientamento della politica di bilancio della spesa primaria corrente finanziata a livello nazionale. 1 Per il Portogallo, secondo le previsioni, la crescita della spesa corrente finanziata a livello nazionale sarà essere prossima alla crescita del prodotto potenziale a medio termine, ipotizzando la prevista riduzione delle misure adottate in risposta ai prezzi elevati dell'energia, compreso il sostegno temporaneo e mirato alle famiglie e alle imprese vulnerabili. |
|||||||
II. Risultati principali per la zona euro
Prospettive economiche
|
Grafico 2.1Zona euro: crescita del PIL reale, 2019-2023 (%)
|
|
Nota: la Francia non ha presentato i programmi di stabilità 2022, di conseguenza non è inclusa nei dati aggregati dei programmi di stabilità (PS) 2022 per la zona euro. Fonti: documenti programmatici di bilancio 2023 (DPB 2023), previsioni d'autunno 2022 (AF 2022) della Commissione europea e programmi di stabilità 2022 (PS 2022). |
Nel 2022 l'economia della zona euro ha proseguito la sua forte ripresa dopo la pandemia, ma si prevede che nel 2023 l'attività economica rallenterà bruscamente in un contesto di inflazione elevata. Guardando ai dati trimestrali, il PIL reale della zona euro ha raggiunto il livello antecedente la pandemia (ultimo trimestre del 2019) già nel terzo trimestre del 2021, grazie al miglioramento della situazione sanitaria e all'efficace sostegno politico a livello nazionale e UE. L'attività economica è rimasta resiliente fino al terzo trimestre del 2022, nonostante difficoltà significative. Le conseguenze della guerra di aggressione della Russia all'Ucraina, con il taglio dell'approvvigionamento di gas naturale da parte della Russia all'Europa, si sono aggiunte alle strozzature e alle perturbazioni preesistenti nelle catene di approvvigionamento globali. L'impennata dei prezzi dell'energia ha portato l'inflazione dei prezzi al consumo (IPCA) della zona euro a livelli eccezionalmente elevati (10,6 % nell'ottobre 2022), determinando differenziali di inflazione crescenti tra gli Stati membri in ragione dei diversi mix energetici nazionali e di misure disomogenee in materia di politica di bilancio. Nonostante l'inflazione elevata, i consumi privati hanno continuato a riprendersi nei primi tre trimestri del 2022 grazie alla riapertura di tutti i servizi di contatto, alla domanda repressa relato correlata ai risparmi storicamente elevati accumulati nel 2020 e nel 2021 e al sostegno dei governi all'attenuazione dell'impatto dei prezzi elevati dell'energia. Tuttavia lo shock dei prezzi dell'energia incide in misura significativa sulle condizioni degli scambi commerciali nell'economia della zona euro e, in seconda battuta, sui redditi disponibili reali delle famiglie e sui profitti reali delle imprese. Secondo le previsioni nei prossimi semestri ciò si tradurrà in una riduzione dei consumi privati e degli investimenti. Il rallentamento degli investimenti era già iniziato a causa dell'incertezza elevata e delle condizioni di finanziamento meno favorevoli, mentre la ripresa del turismo estero ha sostenuto le esportazioni. Gli indicatori disponibili suggeriscono una perdurante perdita di slancio e le previsioni d'autunno 2022 della Commissione prospettano una recessione tecnica, con valori negativi del PIL reale nell'ultimo trimestre del 2022 e nel primo trimestre del 2023. Secondo le previsioni, nel 2022 l'economia della zona euro crescerà nel complesso del 3,2 %, dopo il rimbalzo del 5,3 % registrato nel 2021. Di conseguenza nel 2022 il livello annuo del PIL reale dovrebbe superare di oltre 2 punti percentuali il livello del 2019 antecedente la pandemia.
Le proiezioni macroeconomiche alla base dei documenti programmatici di bilancio e delle previsioni d'autunno 2022 della Commissione sono pressoché in linea per il 2022, ma differiscono notevolmente per il 2023. Le proiezioni di un aumento del 3,4 % del PIL reale della zona euro nel 2022, contenute nei documenti programmatici di bilancio, sono soltanto leggermente più favorevoli rispetto alle previsioni d'autunno 2022 della Commissione (grafico 2.1 e tabella IV.1 dell'allegato). Per quanto riguarda il 2023, mentre le previsioni della Commissione indicano una sostanziale stagnazione dell'economia della zona euro, con una crescita limitata allo 0,3 %, i documenti programmatici di bilancio prevedono una crescita solida dell'attività economica, anche se con ritmi molto inferiori (1,6 %) rispetto a quelli del 2022. I programmi di stabilità 2022 erano persino più ottimistici, con previsioni di una crescita economica del 2,6 % nel 2023.
Per quanto riguarda la crescita economica nel 2023 sussistono rischi di peggioramento in ragione di forti spinte inflazionistiche, dei limiti cui è soggetto l'approvvigionamento energetico e dell'inasprimento delle condizioni di finanziamento. Le tensioni geopolitiche, e in particolare la guerra di aggressione della Russia all'Ucraina, comportano un'incertezza elevata per l'economia della zona euro. L'approvvigionamento di gas dovrebbe essere sufficiente per il prossimo inverno, ma per garantire una sicurezza energetica duratura e l'accelerazione della transizione verde saranno necessari ulteriori investimenti. Un'inflazione più radicata potrebbe pesare sulla ripresa, mentre l'aumento degli oneri finanziari potrebbe amplificare le vulnerabilità finanziarie preesistenti nel settore imprenditoriale, con potenziali ripercussioni sulla crescita. Inoltre una possibile incoerenza tra gli obiettivi di politica monetaria e quelli di politica di bilancio potrebbe avere conseguenze negative. Infine, permangono elevati i rischi derivanti dalla situazione economica a livello mondiale.
Prospettive di bilancio
|
Grafico 2.2Zona euro: disavanzo nominale, 2019-2023 (in % del PIL)
|
|
Nota: i dati aggregati dei programmi di stabilità 2022 (PS 2022) per la zona euro non comprendono i dati relativi alla Francia, dato che tale Stato membro non ha presentato un programma di stabilità nel 2022. Fonti: documenti programmatici di bilancio 2023 (DPB 2023), previsioni d'autunno 2022 (AF 2022) della Commissione europea e programmi di stabilità 2022 (PS 2022). |
I documenti programmatici di bilancio prospettano un ulteriore calo del disavanzo della zona euro nel 2023, mentre le previsioni della Commissione ne prevedono un lieve aumento (grafico 2.2 e tabella IV.2 dell'allegato). Dopo essere diminuito dal 7 % del PIL nel 2020 al 5,1 % nel 2021, sia i documenti programmatici di bilancio sia le previsioni della Commissione indicano che il disavanzo della zona euro calerà nuovamente nel 2022 (scendendo rispettivamente al 3,9 % e al 3,5 % del PIL). Secondo le previsioni il disavanzo del 2022 nella zona euro rimarrà tuttavia ben al di sopra del livello del 2019 antecedente la pandemia (0,6 % del PIL), anche in ragione di ulteriori spese correnti non temporanee decise dopo la pandemia. Per il 2023 i documenti programmatici di bilancio indicano un'ulteriore riduzione di 0,7 punti percentuali del PIL del disavanzo nella zona euro che si attesterà così al 3,2 %. Tuttavia tale proiezione del disavanzo è più favorevole rispetto a quella prospettata dalle previsioni della Commissione, che prevedono invece un aumento del disavanzo di 0,2 punti percentuali del PIL l'anno prossimo, che si attesterà quindi al 3,7 %. Tale lieve aumento è dovuto agli stabilizzatori automatici di bilancio a fronte del previsto rallentamento dell'economia, dell'aumento della spesa per interessi e al calo delle entrate in ragione di una composizione della crescita che si traduce in un gettito fiscale ridotto 3 . Secondo le previsioni tali fattori alla base di un aumento del disavanzo compenseranno abbondantemente i minori costi netti di bilancio delle misure connesse all'energia, a condizione che sia confermata l'eliminazione di parte delle misure connesse all'energia nel corso del 2023 (dall'1,3 % del PIL nel 2022 allo 0,9 % nel 2023) e sia completata la soppressione graduale delle misure temporanee di emergenza connesse alla COVID-19 (stimate allo 0,9 % del PIL nel 2022 – tabella IV.4 dell'allegato). La maggior parte degli Stati membri della zona euro prevede un disavanzo inferiore nel 2023 rispetto al 2022. Si prevedono riduzioni superiori a 1 punto percentuale del PIL in Grecia (di 2,1 punti percentuali, con un valore del 2,1 %), in Germania (di 1,6 punti percentuali, con un valore del 2 %) e in Spagna (di 1,1 punti percentuali, con un valore del 3,9 %). Le proiezioni più elevate contenute nelle previsioni della Commissione sono dovute inoltre a questioni di calendario, in quanto alcuni documenti programmatici di bilancio sono stati elaborati ben prima delle previsioni d'autunno 2022 della Commissione. Dieci Stati membri della zona euro prevedono un disavanzo superiore al 3 % del PIL nel 2023, compresi quattro Stati membri con debito elevato (Belgio, Spagna, Francia e Italia).
|
Grafico 2.3Zona euro: debito pubblico, 2019-2023 (in % del PIL)
|
|
Nota: la Francia non ha presentato i programmi di stabilità 2022, di conseguenza non è inclusa nei dati aggregati dei programmi di stabilità (PS) 2022 per la zona euro. Fonti: documenti programmatici di bilancio 2023 (DPB 2023), previsioni d'autunno 2022 (AF 2022) della Commissione europea e programmi di stabilità 2022 (PS 2022). |
I documenti programmatici di bilancio e le previsioni della Commissione indicano entrambi un calo del rapporto debito/PIL nel 2022 e nel 2023 (grafico 2.3 e tabella IV.3 dell'allegato). I documenti programmatici di bilancio prevedono che il rapporto debito/PIL 4 raggiungerà il 94 % del PIL nel 2022 (in calo rispetto al 97 % del 2021) per poi diminuire nuovamente nel 2023, attestandosi al 92 % circa 5 . Tale proiezione è sostanzialmente in linea con le previsioni d'autunno 2022 della Commissione. Il disavanzo primario continuerà a pesare sulla dinamica del debito nella zona euro nel 2023 (grafico 2.4).
A causa dell'elevata inflazione, si prevede che il differenziale tra tasso d'interesse e tasso di crescita rimarrà favorevole nel 2023, contribuendo a ridurre il debito. Il forte e inatteso aumento dell'inflazione (misurata con il deflatore del PIL) ha per effetto di aumentare il denominatore del rapporto debito pubblico/PIL, mentre gli elevati tassi di interesse - e il relativo aumento della spesa per interessi - incidono solo gradualmente sul nominatore date le scadenze lunghe dei debiti pubblici nella zona euro 6 . Questo effetto valanga 7 , che contribuisce alla riduzione del debito, è particolarmente marcato negli Stati membri con debito elevato. Nel 2023 sono previsti cali significativi del rapporto debito/PIL in Grecia, Portogallo, Cipro e Irlanda, paesi che, secondo le previsioni, registreranno inoltre avanzi primari. Secondo le previsioni nel 2023 sei Stati membri registreranno un rapporto debito/PIL superiore al 100 % (Belgio, Grecia, Spagna, Francia, Italia e Portogallo), mentre il rapporto debito/PIL aumenterà soltanto nel caso del Belgio.
Le proiezioni del debito per i prossimi anni sono soggette a una maggiore incertezza. Le simulazioni stocastiche, che applicano un'ampia gamma di shock macroeconomici attorno allo scenario centrale, suggeriscono che il rapporto debito/PIL della zona euro si attesterà probabilmente tra l'87 % e il 98 % del PIL nel 2023 e tra l'80 % e il 102 % del PIL nel 2027 (allegato III). Da un lato, diversi fattori pesano sulla sostenibilità di bilancio. In particolare si prevede che il contesto di inflazione elevata inciderà negativamente sulle dinamiche del debito pubblico a lungo termine. A breve termine, secondo le previsioni, il rapporto debito/PIL diminuirà in ragione della maggiore crescita del PIL nominale. A più lungo termine, l'aumento dei tassi di interesse potrebbe alimentare le dinamiche del debito. In un contesto di prospettive di crescita incerte, questa situazione rischia di essere dannosa per l'andamento del debito a lungo termine, evidenziando l'importanza di attuare riforme e investimenti destinati a rilanciare il potenziale di crescita e di perseguire politiche di bilancio responsabili. Inoltre le passività potenziali derivanti dalle garanzie pubbliche, comprese quelle concesse nel contesto della pandemia di COVID-19, se attivate, potrebbero incidere negativamente sul debito e sui disavanzi pubblici 8 . Nel complesso il ricorso ai prestiti garantiti è stato eterogeneo tra gli Stati membri e alcuni paesi presentavano già prima della pandemia prestiti garantiti dallo Stato di importo significativo (riquadro 1). D'altro canto, i rischi per la sostenibilità delle finanze pubbliche sono mitigati da diversi fattori, tra cui l'allungamento delle scadenze del debito pubblico nel corso degli ultimi anni (cfr. nota6), la stabilità delle fonti di finanziamento e le iniziative dell'UE, quali lo strumento europeo di sostegno temporaneo per attenuare i rischi di disoccupazione in un'emergenza (SURE) e, soprattutto, il piano NextGenerationEU e il dispositivo per la ripresa e la resilienza (RRF), che finanziano investimenti e riforme a sostegno della crescita. Inoltre, quote elevate del debito pubblico, comprese tra il 10 % e il 35 % per la maggior parte dei paesi della zona euro 9 , sono detenute dal Sistema europeo di banche centrali.
|
Grafico 2.4Scomposizione della variazione del rapporto debito/PIL, 2023 (in punti percentuali del PIL)
|
|
Fonte: previsioni d'autunno 2022 della Commissione europea. |
Riquadro 1. Garanzie nei documenti programmatici di bilancio 2023
Le garanzie statali e altre forme di sostegno alla liquidità, in particolare i differimenti di imposte e i prestiti, hanno costituito una parte significativa delle misure di sostegno in risposta alla crisi della COVID-19. Dalle informazioni comunicate nei documenti programmatici di bilancio emerge che la maggior parte di tali misure a breve termine è ormai scaduta; inoltre l'ammontare delle garanzie effettivamente rilasciate è rimasto solitamente inferiore (e spesso notevolmente inferiore) rispetto all'entità massima inizialmente annunciata dei regimi di garanzia. L'emissione cumulativa di garanzie connesse alla COVID-19 a partire dal 2020 è notevolmente inferiore a quella registrata durante la crisi finanziaria mondiale. Nondimeno l'emissione di garanzie nel 2020 e nel 2021, direttamente collegata o meno alla crisi della COVID-19, ha inciso in modo visibile sul livello delle passività potenziali in essere in alcuni Stati membri della zona euro, in particolare in Italia, Spagna, Francia, Germania e Finlandia (cfr. grafico B1.1).
Grafico B1.1 Zona euro: stock di garanzie statali, 2019-2021 (in % del PIL)

Attualmente i documenti programmatici di bilancio non contengono indicazioni di misure diffuse sul versante della liquidità a seguito della crisi energetica e della guerra di aggressione russa all'Ucraina. Alcuni Stati membri hanno tuttavia inserito tali misure nei rispettivi piani: ad esempio, la Finlandia ha deciso di emettere garanzie e prestiti e di istituire meccanismi analoghi per il settore dell'energia; la Slovenia intende rilasciare garanzie a sostegno delle imprese statali che operano sui mercati internazionali dell'energia; e il Lussemburgo ha deciso di istituire un regime di garanzia sui prestiti per attenuare le ripercussioni negative dei prezzi dell'energia sulle imprese.
Risposta di bilancio alle ripercussioni economiche dell'aggressione militare russa all'Ucraina
Nel 2022 gli Stati membri hanno adottato misure di bilancio consistenti in risposta all'invasione russa dell'Ucraina e alla crisi energetica che ne è risultata. Gli Stati membri hanno fatto uso di una serie di politiche finalizzate ad attenuare l'impatto economico e sociale diretto dell'impennata dei prezzi dell'energia sulle famiglie e sulle imprese. In tale contesto, un obiettivo strategico fondamentale consiste nel tutelare le famiglie a basso reddito e le industrie ad alta intensità energetica da tale improvvisa volatilità dei prezzi. Le previsioni della Commissione stimano all'1,3 % del PIL nella zona euro il costo netto di bilancio delle nuove misure discrezionali volte ad attenuare l'impatto economico e sociale a breve termine dei prezzi elevati dell'energia (tabella IV.5 dell'allegato). Secondo quanto è stato annunciato la maggior parte di tali misure sarà di natura temporanea. Purtuttavia, se circa un terzo di tali misure (pari allo 0,4 % del PIL nella zona euro) è mirato (per maggiori dettagli sulle modalità di definizione di tali misure, cfr. sezione III, capitolo "Valutazione delle misure a favore delle famiglie e delle imprese più vulnerabili agli aumenti dei prezzi dell'energia") al fine di tutelare le famiglie e le imprese più esposte agli aumenti dei prezzi dell'energia, si ritiene che i due terzi delle stesse(pari allo 0,9 % del PIL nella zona euro, al netto delle entrate sui profitti straordinari realizzati dalle imprese del settore energetico) non abbiano carattere mirato. Per il 2022 si stima che il costo di bilancio per l'accoglienza e l'integrazione delle persone in fuga dall'Ucraina a seguito della guerra di aggressione della Russia ammonterà allo 0,1 % del PIL nella zona euro nel suo complesso, con differenze tra gli Stati membri.
La prevista revoca graduale delle misure connesse all'energia nel 2023 si basa sulle misure annunciate nei documenti programmatici di bilancio ed è soggetta all'incertezza legata all'andamento dei prezzi dell'energia, mentre si ritiene che il costo di bilancio per l'accoglienza dei rifugiati dall'Ucraina continuerà a essere piuttosto limitato. Secondo le previsioni della Commissione, nel 2023 il costo netto di bilancio delle misure connesse all'energia scenderà allo 0,9 % del PIL nella zona euro, in quanto alcuni Stati membri hanno adottato (o annunciato) misure soltanto per alcuni mesi dell'anno prossimo o non hanno adottato alcuna misura. Di conseguenza - e nonostante le imposte aggiuntive riscosse sugli utili supplementari delle imprese del settore energetico - la proroga o l'adozione di nuove misure connesse all'energia nel 2023 farà aumentare probabilmente i costi netti a carico del bilancio, di un ulteriore 1 % del PIL nella zona euro, raggiungendo quasi il 2 % del PIL nel 2023 (per maggiori dettagli cfr. sezione III, capitolo "Valutazione delle misure a favore delle famiglie e delle imprese più vulnerabili agli aumenti dei prezzi dell'energia"). Secondo le stime il costo di bilancio dell'accoglienza e dell'integrazione delle persone in fuga dall'Ucraina a seguito della guerra di aggressione della Russia rimarrà pari allo 0,1 % del PIL nella zona euro.
Valutazione dell'orientamento di bilancio della zona euro
10
|
Grafico 2.5Orientamento di bilancio della zona euro e relative componenti, 2020-2023 (in % del PIL)
|
|
Fonte: previsioni d'autunno 2022 della Commissione europea. |
Nel 2022 l'orientamento di bilancio della zona euro è rimasto decisamente espansivo. Secondo le previsioni d'autunno 2022 della Commissione, l'orientamento della politica di bilancio della zona euro ha continuato a essere espansivo nel 2022, di circa il 2¼ % del PIL, dopo un aumento rispettivamente dell'1¼ % e dell'¼ % del PIL nel 2021 e nel 2020 (grafico 2.5). L'orientamento della politica di bilancio comprende lo stimolo derivante tanto dai bilanci nazionali quanto dal bilancio dell'UE, ma esclude le misure temporanee di emergenza connesse alla COVID-19 11 . Tutte le misure connesse all'energia sono incluse nell'orientamento della politica di bilancio. Tuttavia, in linea con le raccomandazioni del Consiglio del 12 luglio 2022, la presente comunicazione tiene conto nella sua valutazione del sostegno temporaneo e mirato concesso alle famiglie e alle imprese più esposte agli aumenti dei prezzi dell'energia e alle persone in fuga dall'Ucraina.
Nel complesso l'andamento della spesa primaria corrente netta nel 2022 appare fortemente espansivo. Secondo le stime nel 2022 la spesa primaria corrente netta finanziata a livello nazionale contribuirà in modo significativo - per quasi 2 punti percentuali del PIL - all'orientamento espansivo. Circa i due terzi del contributo espansivo sono connessi a misure adottate dai governi per attenuare l'impatto dei prezzi elevati dell'energia sulle famiglie e sulle imprese. Tali misure appaiono, in larga misura, di ampia portata e non mirate a favore di gruppi vulnerabili. Il restante terzo è connesso all'aumento della spesa corrente netta sottostante, in particolare dei trasferimenti sociali, a un tasso superiore alla crescita potenziale a medio termine. Tale tendenza espansiva ha contribuito a sostenere la domanda interna, aumentando nel contempo le spinte inflazionistiche, e ha pesato sulla posizione di bilancio di diversi Stati membri, compresi quelli con debito elevato. Nel 2022 sono previsti ulteriori contributi espansivi (circa ¼ punti percentuali del PIL) derivanti dagli investimenti finanziati a livello nazionale e dalla spesa sostenuta dal dispositivo per la ripresa e la resilienza e da altri fondi dell'UE.
Dopo tre anni di espansione di bilancio, si prevede che l'orientamento della politica di bilancio per il 2023 sarà sostanzialmente neutro, a condizione che vengano revocate, come previsto, le misure connesse all'energia. Le previsioni della Commissione, che integrano le informazioni fornite nei documenti programmatici di bilancio, indicano che l'orientamento della politica di bilancio della zona euro sarà sostanzialmente neutro nel 2023. Tale orientamento dovrebbe essere considerato nel contesto di un'espansione cumulativa del 3¾ % del PIL nel periodo successivo alla pandemia 2020-2022. Inoltre l'orientamento neutro della politica di bilancio ipotizza una revoca parziale delle misure connesse all'energia in relazione al 2022, un aspetto questo su cui gravano incertezze (per maggiori dettagli cfr. sezione III, capitolo "Valutazione delle misure a favore delle famiglie e delle imprese più vulnerabili agli aumenti dei prezzi dell'energia").
Nel 2023 si prevede un'espansione ulteriore degli investimenti finanziati a livello nazionale e delle spese finanziate da sovvenzioni del dispositivo per la ripresa e la resilienza e da altri fondi dell'UE. Tale ulteriore aumento della spesa a favore della crescita (di circa ¼ % del PIL) contribuirà a ridurre la dipendenza dalle importazioni di energia da combustibili fossili, in particolare dalla Russia. Inoltre il sostegno di bilancio previsto per gli investimenti pubblici e privati e le riforme a sostegno della produttività avranno un impatto positivo sulla crescita potenziale e, quindi, sulla sostenibilità di bilancio a medio termine.
Secondo le previsioni, nel 2023 la spesa primaria corrente netta contribuirà in modo leggermente restrittivo. Il minore impatto netto stimato delle misure connesse all'energia nella zona euro spiega in larga misura tale contributo restrittivo di circa ½ punti percentuali del PIL. Tuttavia questa valutazione potrebbe essere riveduta in caso di proroga delle misure esistenti o di ulteriore sostegno erogato in caso di prezzi dell'energia persistentemente elevati.
L'orientamento della politica di bilancio della zona euro e l'andamento sottostante della spesa primaria corrente netta e degli investimenti appaiono coerenti con la raccomandazione in materia di bilancio per il 2023. Nel complesso, secondo le previsioni e allo stato attuale, le politiche di bilancio previste per il 2023 non contribuiranno alle spinte inflazionistiche sul versante della domanda e rafforzeranno sul versante dell'offerta l'economia della zona euro, venendo a integrare l'attuale normalizzazione della politica monetaria da parte della BCE.
Orientamento della politica monetaria
La normalizzazione della politica monetaria implica un rapido aumento dei tassi di riferimento in un contesto inflazionistico senza precedenti. L'inflazione storicamente elevata, che nella zona euro ha raggiunto il 10,7 % nell'ottobre del 2022, ha determinato un rapido aumento dei tassi di riferimento, (2 punti percentuali da luglio). La normalizzazione dei tassi di riferimento è iniziata poco dopo la fine degli acquisti netti di attività da parte dell'Eurosistema agli inizi di luglio. Secondo le previsioni in futuro si registrerà un ulteriore aumento dei tassi di riferimento (grafico 2.6). Allo stesso tempo i titoli in scadenza acquisiti nel contesto del programma di acquisto per l'emergenza pandemica dovrebbero continuare a essere reinvestiti fino alla fine del 2024, mentre si prevede che i principi che disciplinano la revoca del programma di acquisto di attività saranno annunciati nella riunione di dicembre della BCE. In occasione della sua riunione di ottobre la BCE ha deciso altresì di fornire alle banche incentivi per il rimborso anticipato dei finanziamenti ottenuti nel contesto del programma di operazioni mirate di rifinanziamento a più lungo termine, al fine di drenare la liquidità in eccesso dal sistema finanziario.
Se da un lato l'inflazione determina tassi reali temporaneamente bassi, le condizioni finanziarie nominali si sono notevolmente inasprite. Le condizioni di finanziamento di mercato si sono inasprite, come pure i criteri per l'erogazione di crediti da parte delle banche della zona euro. Da una misura composita dei costi di finanziamento 12 emerge una marcata tendenza al rialzo dalla fine dello scorso anno per le famiglie e, in particolare, per le società non finanziarie. La normalizzazione della politica monetaria è andata di pari passo a un aumento dei rendimenti dei titoli sovrani e a una divaricazione dei differenziali tra i tassi di interesse pagati dagli Stati membri della zona euro meno indebitati e da quelli più indebitati. Sebbene un'inflazione elevata significhi che i tassi reali a più breve termine sono attualmente negativi, si prevede in futuro un inasprimento delle condizioni finanziarie reali a causa di un rallentamento dell'inflazione e del progressivo trasferimento dei tassi di riferimento più elevati ai tassi sui prestiti commerciali.
|
Grafico 2.6Tassi di riferimento della BCE |
|
|
|
Nota: proiezioni del tasso sui depositi presso la banca centrale basate sui tassi a termine €STER OIS. Fonte: Bloomberg, calcoli propri. |
In un contesto di inflazione elevata e persistente, è fondamentale mantenere una combinazione coerente di politiche monetarie e di bilancio. Nel periodo 2020-2021, una politica monetaria molto accomodante ha contribuito ad ampliare il margine di manovra di bilancio degli Stati membri, da loro utilizzato per contrastare gli effetti negativi della pandemia di COVID-19. Di contro, la politica di bilancio ha contribuito all'agevole trasmissione della politica monetaria attraverso l'estensione delle garanzie sui prestiti bancari. Tuttavia la normalizzazione della politica monetaria in corso ha come effetto di ridurre il margine di manovra di bilancio in un contesto di inflazione elevata e persistente. Ciò richiede un uso oculato delle misure di politica di bilancio, che dovrebbero essere mirate a favore delle famiglie e delle imprese vulnerabili, mantenendo nel contempo il segnale di prezzo ed evitando di fomentare dinamiche inflazionistiche.
III. Rassegna dei documenti programmatici di bilancio
Valutazione dell'orientamento di bilancio degli Stati membri
Orientamento della politica di bilancio nel 2022
Nel 2022 si prevede un orientamento della politica di bilancio espansivo in quasi tutti gli Stati membri della zona euro, compresi quelli con debito elevato per i quali il Consiglio ha raccomandato una politica di bilancio prudente (grafico 3.1). L'Estonia è l'unico paese che, sulla base delle previsioni d'autunno 2022 della Commissione, presenterà quest'anno un orientamento restrittivo mentre nel caso di Finlandia e Irlanda l'orientamento è sostanzialmente neutro. Per l'Estonia, l'aumento eccezionale, e in parte inatteso, del deflatore del PIL previsto per il 2022 (14,3 %) è una delle ragioni alla base del risultato restrittivo, in quanto talune spese del settore pubblico (ad esempio i trasferimenti sociali o le retribuzioni del settore pubblico) potrebbero rispecchiare un'inflazione elevata con un anno di ritardo. Aumenti marcati del deflatore del PIL (superiori al 10 %) sono previsti anche per la Lituania (16,5 %) e la Lettonia (11,0 %), mentre le previsioni per l'inflazione misurata in base al deflatore del PIL nel contesto dell'aggregato della zona euro sono pari al 4,6 %. Il 18 giugno 2021 il Consiglio ha raccomandato per il 2022 un orientamento espansivo della politica di bilancio soltanto agli Stati membri con debito basso/medio. Tutti gli Stati membri con debito elevato, ai quali è stato raccomandato di attuare una politica di bilancio prudente e di preservare gli investimenti finanziati a livello nazionale, mostrano quest'anno un orientamento molto espansivo e, in tale contesto, la spesa primaria corrente netta costituisce, nella maggior parte dei casi, il motore principale di tale tendenza 13 . Nella primavera del 2023 la Commissione valuterà, sulla base dei dati di consuntivo per il 2022, la conformità rispetto alle raccomandazioni in materia di bilancio specifiche per paese rivolte dal Consiglio agli Stati membri.
|
Grafico 3.1Orientamento di bilancio e relative componenti degli Stati membri della zona euro, 2022 (in % del PIL) |
|
|
|
Fonte: previsioni d'autunno 2022 della Commissione europea. |
La spesa in conto capitale è stata sostenuta da finanziamenti tanto nazionali quanto dell'UE nella maggior parte degli Stati membri. Le raccomandazioni del Consiglio del 18 giugno 2021 hanno invitato tutti gli Stati membri a preservare gli investimenti finanziati a livello nazionale nel 2022 e ad utilizzare il dispositivo per la ripresa e la resilienza per sostenere la ripresa. Gli investimenti finanziati a livello nazionale sembrano essere stati mantenuti nella maggior parte degli Stati membri della zona euro. Italia, Lettonia, Croazia, Lituania ed Estonia fanno eccezione, con un calo previsto di oltre 0,1 punti percentuali del PIL di questa componente dell'orientamento di bilancio nel 2022. Tuttavia si prevede che l'assorbimento delle sovvenzioni del dispositivo per la ripresa e la resilienza aumenterà per tali Stati membri. Secondo le stime nell'anno in corso la spesa finanziata mediante le sovvenzioni del dispositivo per la ripresa e la resilienza e altri fondi dell'UE è aumentata o si è sostanzialmente stabilizzata in tutti i paesi della zona euro, fatta eccezione per Portogallo, Malta e Cipro in ragione della minore spesa proveniente altri fondi dell'UE (grafico 3.1).
Nel 2022 le misure connesse all'energia sono state il fattore trainante principale, ma non l'unico, alla base dell'andamento espansivo della spesa primaria corrente netta nella maggior parte degli Stati membri (grafico 3.2). Secondo le previsioni nella maggior parte degli Stati membri della zona euro la crescita della spesa primaria corrente finanziata a livello nazionale (al netto delle misure discrezionali sul lato delle entrate) ha superato il tasso di crescita potenziale a medio termine. Solo in Finlandia, Irlanda ed Estonia si stima che tale contributo sia stato (leggermente) restrittivo. Nel corso del 2022 tutti i governi della zona euro hanno adottato misure destinate ad attenuare l'impatto dei prezzi elevati dell'energia. Nella maggior parte dei casi, tuttavia, tali misure non sono state destinate in modo mirato alle famiglie e alle imprese più esposte agli aumenti dei prezzi dell'energia. Inoltre la maggior parte degli Stati membri con debito elevato e diversi paesi con debito basso/medio hanno aumentato nel 2022 la spesa corrente netta non connessa alle misure energetiche (cfr. barra blu scuro nel grafico 3.2), principalmente in ragione di significativi aumenti dei trasferimenti sociali sottostanti e, in Belgio e Italia, delle retribuzioni del settore pubblico. Di conseguenza, anche tenuto conto delle misure mirate connesse all'energia e del sostegno alle persone in fuga dall'Ucraina, il contributo di tale componente rimane notevolmente espansivo (superiore a 0,5 punti percentuali del PIL) in tutti gli Stati membri con debito elevato e in diversi paesi con debito basso/medio, come illustrato nel grafico 3.2.
|
Grafico 3.2Spesa primaria corrente netta finanziata a livello nazionale: contributo all'orientamento di bilancio e fattori trainanti, 2022 (in punti percentuali del PIL) |
|
|
|
Fonte: previsioni d'autunno 2022 della Commissione europea. |
Orientamento della politica di bilancio nel 2023
Si prevede che nel 2023 l'orientamento della politica di bilancio differirà da uno Stato membro all'altro (grafico 3.3). Sulla base delle previsioni d'autunno 2022 della Commissione, che integrano le informazioni fornite nei documenti programmatici di bilancio, l'orientamento della politica di bilancio nel 2023 sarà (leggermente) espansivo nella metà degli Stati membri della zona euro e sostanzialmente neutro o restrittivo nell'altra metà. Ciò è dovuto in gran parte al fatto che alcuni governi hanno già annunciato misure connesse all'energia per l'intero 2023, mentre altri hanno incluso tali misure nei loro documenti soltanto per i primi mesi del 2023 oppure non hanno incluso affatto tali misure. L'orientamento di bilancio sostanzialmente neutro che ne deriva per l'aggregato della zona euro nel 2023 è pertanto soggetto a incertezza e potrebbe risultare più espansivo di quanto attualmente previsto.
|
Grafico 3.3Orientamento di bilancio e relative componenti degli Stati membri della zona euro, 2023 (in % del PIL) |
|
|
|
Fonte: previsioni d'autunno 2022 della Commissione europea. |
La riduzione prevista delle misure connesse all'energia è alla base dell'andamento pianificato della spesa primaria corrente netta nel 2023, mentre secondo le previsioni le altre spese correnti continueranno ad aumentare in circa la metà dei paesi (grafico 3.4). Tra gli Stati membri con debito elevato, nel 2023 la riduzione prevista delle misure connesse all'energia sarà alla base del contributo restrittivo della spesa primaria corrente netta in Spagna, Italia e Grecia, mentre in Portogallo tale contributo sarà sostanzialmente neutro. Tale riduzione non modifica invece il contributo espansivo complessivo della spesa primaria corrente netta prevista in Belgio. Tenendo conto soltanto delle misure mirate connesse all'energia e del sostegno alle persone in fuga dall'Ucraina, la spesa primaria corrente netta aumenterebbe al di sopra della crescita del prodotto potenziale a medio termine, fornendo un contributo espansivo all'orientamento della politica di bilancio, tanto in Belgio come in Portogallo (grafico 3.4). Secondo le previsioni, la spesa primaria corrente netta, escludendo le misure connesse all'energia, crescerà a un tasso superiore alla crescita potenziale a medio termine in tutti gli Stati membri con debito elevato, fatta eccezione per la Francia (cfr. barra blu scuro nel grafico 3.4), principalmente in ragione di aumenti significativi dei trasferimenti sociali sottostanti. Per quanto riguarda i paesi con debito basso/medio, si prevede che soltanto in Finlandia e nei Paesi Bassi il contributo della spesa primaria corrente netta all'orientamento della politica di bilancio sarà sostanzialmente neutro. Tenuto conto delle misure mirate connesse all'energia e del sostegno alle persone in fuga dall'Ucraina, si prevede che tale contributo rimarrà sostanzialmente neutro soltanto in Finlandia. Si prevede che nel 2023 in Slovacchia, Lituania, Lussemburgo, Estonia e Austria il contributo della spesa primaria corrente netta sarà notevolmente espansivo (oltre 0,5 punti percentuali del PIL). Ciò potrebbe alimentare ulteriori spinte inflazionistiche in tali paesi. Secondo le previsioni, il contributo espansivo di questa componente sarà inferiore (¼ punti percentuali del PIL) in Germania. Un contributo restrittivo all'orientamento della politica di bilancio della spesa primaria corrente netta è previsto a Malta, in Irlanda e in Lettonia e, in misura minore, in Croazia e a Cipro. Ciò appare giustificato sulla base dell'andamento della situazione economica, in particolare dall'inflazione elevata.
|
Grafico 3.4Spesa primaria corrente netta finanziata a livello nazionale: contributo all'orientamento di bilancio e fattori trainanti, 2023 (in punti percentuali del PIL) |
|
|
|
Fonte: previsioni d'autunno 2022 della Commissione europea. |
Nel 2023, per gli investimenti finanziati a livello nazionale e quelli finanziati tramite il dispositivo per la ripresa e la resilienza o altri fondi dell'UE, si prevede una stabilizzazione o un'espansione nella maggior parte degli Stati membri della zona euro. Sulla base delle previsioni d'autunno 2022 della Commissione, il contributo degli investimenti finanziati a livello nazionale sarà neutro o positivo in tutti gli Stati membri fatta eccezione per Cipro, Malta e Lettonia (grafico 3.3) 14 . Allo stesso tempo, l'assorbimento dei finanziamenti erogati dal dispositivo per la ripresa e la resilienza e da altri fondi dell'UE contribuirà a preservare o aumentare gli investimenti pubblici complessivi nel 2023 anche a Cipro, a Malta e in Lettonia. Rispetto ai livelli del 2019 antecedenti la pandemia, si prevede che nel 2023 tutti i paesi della zona euro manterranno o aumenteranno gli investimenti finanziati a livello nazionale, fatta eccezione per Croazia e Lettonia (grafico 3.6).
Andamento complessivo degli investimenti pubblici
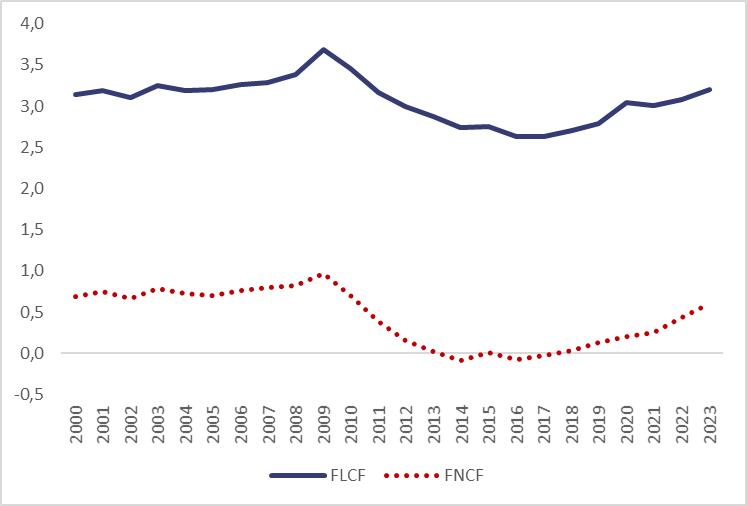
Secondo le previsioni gli investimenti pubblici nella zona euro continueranno ad aumentare. A differenza dei precedenti shock macroeconomici, gli investimenti pubblici sono rimasti elevati durante la pandemia di COVID-19 e l'attuale crisi energetica. Il rapporto investimenti pubblici/PIL nella zona euro è aumentato dal 2,8 % nel 2019 al 3 % nel 2020 e nel 2021. E si prevede che esso aumenterà al 3,1 % nel 2022 e al 3,2 % nel 2023 (grafico 3.5) 15 .
|
Grafico 3.5Zona euro: investimenti pubblici lordi e netti, 1995-2023 (in % del PIL)
|
|
Fonte: previsioni d'autunno 2022 della Commissione europea. |
Nel 2023 le previsioni indicano un aumento degli investimenti pubblici nella maggior parte degli Stati membri della zona euro (grafico 3.6). La raccomandazione del Consiglio del 12 luglio 2022 ha invitato tutti gli Stati membri a "[...] aumentare gli investimenti pubblici per le transizioni verde e digitale e per la sicurezza energetica tenendo conto dell'iniziativa REPowerEU, anche avvalendosi del dispositivo per la ripresa e la resilienza e di altri fondi dell'Unione". La valutazione della Commissione si basa sull'andamento della formazione lorda totale di capitale fisso, tenendo conto nel contempo dei progetti volti a realizzare la transizione verde e digitale e ad aumentare la sicurezza energetica. Nel 2023 si prevede che gli investimenti pubblici totali aumenteranno di oltre 0,1 punti percentuali del PIL rispetto al 2022 in 12 Stati membri della zona euro (Cipro, Spagna, Portogallo, Italia, Lituania, Paesi Bassi, Lussemburgo, Slovacchia, Croazia, Lettonia, Estonia e Slovenia) e rimarranno sostanzialmente stabili in sette Stati membri (Irlanda, Germania, Belgio, Austria, Francia, Malta e Finlandia). Si prevede che nel 2023 gli investimenti pubblici diminuiranno soltanto in Grecia, in ragione del calo degli investimenti finanziati dall'UE, ma rimarranno al di sopra del 4 % del PIL dopo il significativo aumento previsto per il 2022.
Una parte sostanziale dell'aumento degli investimenti pubblici tra il 2019 e il 2023 è sostenuta da finanziamenti dell'UE. Le sovvenzioni del dispositivo per la ripresa e la resilienza finanzieranno progetti di investimento e riforme volte a migliorare la produttività senza generare disavanzi e debiti più elevati nei bilanci nazionali 16 . Gli investimenti pubblici finanziati dal dispositivo per la ripresa e la resilienza copriranno parte del notevole fabbisogno di investimenti per la transizione verde e digitale e per rafforzare la sicurezza energetica. In alcuni Stati membri le sovvenzioni del dispositivo per la ripresa e la resilienza sostengono altresì gli investimenti delle famiglie e delle imprese per la transizione verde e digitale, quali la digitalizzazione della pubblica amministrazione, la digitalizzazione delle scuole e delle piccole e medie imprese (PMI) o progetti relativi all'alfabetizzazione digitale, alla cibersicurezza e alla connettività 5G.
Numerosi Stati membri della zona euro hanno pianificato nel 2023 investimenti finalizzati a sostenere la transizione verde e ad aumentare la sicurezza e l'efficienza energetiche. Alcuni documenti programmatici di bilancio comprendono progetti relativi al miglioramento dell'efficienza energetica nell'edilizia (Belgio, Croazia, Estonia, Francia, Grecia, Lituania e Spagna). Tra gli altri settori figurano gli investimenti nella mobilità sostenibile, in particolare nelle reti ferroviarie (Belgio, Estonia, Italia e Slovenia); la decarbonizzazione delle industrie ad alta intensità energetica (Austria e Portogallo); l'idrogeno (Italia e Paesi Bassi); il sostegno alle famiglie per il passaggio a sistemi energetici più sostenibili (Austria); e i pannelli solari (Grecia e Spagna).
I documenti programmatici di bilancio contemplano altresì investimenti pubblici a sostegno della transizione digitale. I progetti sono incentrati sulla digitalizzazione della pubblica amministrazione in una serie di Stati membri (Belgio, Croazia, Cipro, Francia e Italia). Anche la digitalizzazione delle scuole (Irlanda e Portogallo) e delle PMI (Grecia, Francia e Slovenia) rappresenta un significativo settore di investimento nel 2023. Progetti riguardano inoltre la formazione e il miglioramento dell'alfabetizzazione digitale degli studenti (Francia e Paesi Bassi); la cibersicurezza e la connettività 5G (Spagna); l'infrastruttura Gigabit (Slovenia); nonché la diagnostica e le apparecchiature digitali negli ospedali (Croazia).
|
Grafico 3.6Investimenti pubblici, 2019, 2022 e 2023 (in % del PIL) |
|
|
|
Fonte: previsioni d'autunno 2022 della Commissione europea. |
Valutazione delle misure destinate ad attenuare l'impatto dei prezzi elevati dell'energia sulle famiglie e sulle imprese
Le proiezioni di bilancio risentono di una serie di misure di bilancio volte ad attenuare l'impatto dei prezzi elevati dell'energia sulle famiglie e sulle imprese. Secondo le stime dei servizi della Commissione, il costo netto di bilancio di tali misure sarà pari all'1,3 % del PIL nel 2022 e allo 0,9 % nel 2023 per l'intera zona euro (tabella IV.5 dell'allegato). Ai fini di tali stime, per "misure energetiche" si intendono: 1) misure che hanno un impatto diretto sul costo marginale del consumo di energia per le famiglie e/o le imprese ("misure di prezzo"); 2a) misure per fornire un sostegno temporaneo al reddito delle famiglie (di conseguenza, aumenti permanenti di retribuzioni e salari, pensioni o altre prestazioni sociali non sono presi in considerazione in questa sede, in quanto non si prevede che saranno revocati quando i prezzi dell'energia torneranno a scendere); 2b) misure per fornire compensazioni alle imprese (diverse da quelle sui prezzi) nei settori ad alta intensità energetica (entrambe "misure di reddito"); e 3) entrate derivanti da (nuove imposte o prelievi sui) profitti straordinari conseguiti dalle imprese del settore dell'energia 17 .
La maggior parte delle misure adottate non è sufficientemente mirata a sostegno delle famiglie e delle imprese più vulnerabili. Misure mirate sono quelle che apportano benefici soltanto ai livelli più vulnerabili della popolazione, che comportano un certo grado di accertamento delle fonti di reddito e che sono selettive in base al reddito o a esigenze sociali specifiche. Esempi tipici di tali misure sono: integrazioni alle indennità di reddito minimo o alle pensioni più basse, sconti forfettari sulla bolletta dell'energia per le famiglie a basso reddito o riduzione del prezzo per kWh di energia per le famiglie a basso reddito. Di contro, le misure non mirate sono misure di ampia portata che si applicano alla maggior parte della popolazione senza (troppe) differenziazioni basate sul reddito o su esigenze specifiche. Per il 2023 circa il 90 % dell'impatto sul bilancio è dovuto a misure non mirate.
La maggior parte delle misure adottate finisce per falsare il segnale di prezzo e ridurre gli incentivi a contenere il consumo di energia e ad aumentare l'efficienza energetica. Le misure di reddito, quali definite sopra, forniscono un sostegno temporaneo alle famiglie o alle imprese, sotto forma di trasferimenti o sovvenzioni, senza incidere sul costo marginale del consumo di energia. Le misure di prezzo incidono sul costo marginale del consumo di energia e riducono pertanto gli incentivi a ridurre il consumo di energia e ad aumentare l'efficienza energetica. Per il 2023 circa due terzi dell'impatto sul bilancio sono dovuti a misure che falsano il segnale di prezzo.
Qualora i prezzi dell'energia rimangano elevati nel 2023, i costi di bilancio finali saranno probabilmente superiori rispetto alle stime basate sulle misure annunciate attualmente. Tali costi variano da uno Stato membro all'altro, in ragione di fattori specifici per paese quali la progettazione dei rispettivi pacchetti strategici nazionali e del mix energetico. È importante sottolineare che nei documenti programmatici di bilancio alcuni Stati membri non avevano ancora annunciato le misure energetiche che prevedono di attuare nel 2023. Ai fini della stima del costo di bilancio delle misure energetiche per il 2023, i servizi della Commissione hanno preso in considerazione le date di entrata in vigore delle misure annunciate o decise dai governi e la loro data di scadenza annunciata. In diversi Stati membri è previsto che le misure energetiche scadano nel corso del 2023 (alcune già alla fine del primo trimestre dell'anno) 18 . Tuttavia, se i prezzi dell'energia rimarranno elevati, gli Stati membri potrebbero decidere di prorogare le misure esistenti o di attuarne di nuove. Di conseguenza, per la zona euro nel suo complesso e per determinati Stati membri, il costo di bilancio delle misure energetiche nel 2023 potrebbe essere sottostimato.
|
Grafico 3.7Costo di bilancio delle misure energetiche nel periodo 2022-2023 (in % del PIL) |
|
|
|
Fonte: previsioni d'autunno 2022 della Commissione europea. |
I servizi della Commissione hanno stimato il costo di bilancio potenziale supplementare delle misure energetiche in caso di proroga nel 2023 delle misure in vigore. Si tratta necessariamente di un esercizio altamente stilizzato, che prende come punto di partenza le previsioni d'autunno e non tiene conto dell'impatto che la proroga delle misure energetiche potrebbe avere sull'attività economica e sull'inflazione. Da tale esercizio emerge che, qualora le misure energetiche dovessero restare in vigore per l'intero 2023, il loro costo potrebbe aumentare di un ulteriore 1 % del PIL nella zona euro, raggiungendo quasi il 2 % del PIL nel 2023, un dato notevolmente superiore a quello del 2022 (grafico 3.7) 19 . Il quadro varia da uno Stato membro all'altro, a seconda delle specificità delle misure note ad oggi (in vigore, adottate o annunciate), nonché della loro entità e delle date di scadenza annunciate. Tale esercizio illustra in che modo le misure energetiche possono incidere sull'andamento di bilancio e richiama l'attenzione sull'importanza che gli Stati membri adottino misure sostenibili a livello di bilancio, mirate a sostegno dei più vulnerabili e che forniscano incentivi a ridurre il consumo di energia.
Valutazione dei documenti programmatici di bilancio 2023 da parte della Commissione
La maggior parte degli Stati membri della zona euro ha presentato i rispettivi documenti programmatici di bilancio entro il 15 ottobre, conformemente all'articolo 6 del regolamento (UE) n. 473/2013 20 . I documenti programmatici di bilancio di Italia e Lettonia sono stati presentati dai governi uscenti sulla base di politiche invariate in considerazione della situazione politica (elezioni tenutesi rispettivamente il 25 settembre e il 1° ottobre). Di conseguenza i dati relativi al disavanzo pubblico per il 2023 e ad altre variabili di bilancio nei due documenti programmatici di bilancio di tali paesi non rappresentano obiettivi strategici. Nel caso dell'Italia la Commissione non pubblica un parere sul documento programmatico di bilancio per il 2023, basato sull'ipotesi di "politiche invariate" e presentato dal governo uscente il 10 ottobre, in quanto intende pubblicare a tempo debito un parere sull'aggiornamento del documento programmatico di bilancio per il 2023, che il nuovo governo dovrebbe presentare a breve. La Lettonia è invitata a presentare alla Commissione e all'Eurogruppo un documento programmatico di bilancio aggiornato il prima possibile e almeno un mese prima della data prevista per l'adozione del progetto di legge di bilancio da parte del parlamento nazionale.
Per la prima volta la Commissione ha valutato un documento programmatico di bilancio della Croazia. Poiché la Croazia aderirà alla zona euro tra qualche settimana, ossia il 1° gennaio 2023, la Commissione accoglie con favore la decisione della Croazia di trasmettere il proprio documento programmatico di bilancio come se il paese fosse già membro della zona euro.
La Commissione ha valutato la coerenza dei documenti programmatici di bilancio 2023 rispetto alle raccomandazioni del Consiglio del 12 luglio 2022. Il Consiglio ha raccomandato che la politica di bilancio degli Stati membri tenga conto del costante sostegno temporaneo e mirato alle famiglie più esposte agli aumenti dei prezzi dell'energia, nonché alle persone in fuga dall'Ucraina. Il Consiglio ha raccomandato inoltre agli Stati membri di aumentare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica, tenendo conto dell'iniziativa REPowerEU, anche avvalendosi del dispositivo per la ripresa e la resilienza e di altri fondi dell'Unione. Gli Stati membri dovrebbero altresì essere pronti ad adeguare la spesa corrente all'evoluzione della situazione. Inoltre le raccomandazioni del Consiglio hanno distinto gli Stati membri sulla base del rispettivo margine di bilancio, come illustrato dai livelli del debito:
·agli Stati membri con debito elevato è stato raccomandato di garantire una politica di bilancio prudente, in particolare limitando la crescita della spesa primaria corrente finanziata a livello nazionale al di sotto della crescita del prodotto potenziale a medio termine. Per il periodo successivo al 2023 agli Stati membri con debito elevato è stato raccomandato di perseguire una politica di bilancio volta a conseguire posizioni di bilancio a medio termine prudenti e ad assicurare una riduzione credibile e graduale del debito e la sostenibilità di bilancio a medio termine attraverso il graduale risanamento delle finanze pubbliche, nonché investimenti e riforme;
·gli Stati membri con debito basso e medio dovrebbero garantire che nel 2023 la crescita della spesa primaria corrente finanziata a livello nazionale sia in linea con un orientamento della politica complessivamente neutro. Per il periodo successivo al 2023, tali paesi dovrebbero perseguire una politica di bilancio volta a conseguire posizioni di bilancio a medio termine prudenti.
Di seguito è riportata una sintesi dei pareri della Commissione 21 . I pareri si basano sulle previsioni d'autunno 2022 della Commissione, nonché sulle informazioni contenute nei documenti programmatici di bilancio.
Stati membri con debito elevato (Belgio, Francia, Grecia, Portogallo e Spagna)
·Per la Francia, la Grecia e la Spagna si prevede che la crescita della spesa primaria corrente finanziata a livello nazionale sarà inferiore alla crescita del prodotto potenziale a medio termine, tenendo conto del sostegno temporaneo e mirato alle famiglie e alle imprese più esposte agli aumenti dei prezzi dell'energia, nonché del costo dell'assistenza fornita alle persone in fuga dall'Ucraina, come raccomandato dal Consiglio. Ciò non si applica al Belgio, paese nel quale la crescita della spesa corrente finanziata a livello nazionale supera la crescita potenziale, tenendo conto del sostegno temporaneo e mirato alle famiglie e alle imprese più vulnerabili agli aumenti dei prezzi dell'energia e alle persone in fuga dall'Ucraina. Per il Portogallo, secondo le previsioni, la crescita della spesa corrente finanziata a livello nazionale sarà prossima alla crescita del prodotto potenziale a medio termine, ipotizzando la prevista riduzione delle misure adottata in risposta ai prezzi elevati dell'energia, compreso il sostegno temporaneo e mirato alle famiglie e alle imprese vulnerabili.
·Tutti gli Stati membri prevedono di finanziare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica, ricorrendo anche al dispositivo per la ripresa e la resilienza e ad altri fondi dell'UE, come raccomandato dal Consiglio. Si prevede che gli investimenti pubblici totali in percentuale del PIL aumenteranno o rimarranno stabili nel 2023 rispetto al 2022 in tutti gli Stati membri fatta eccezione per Francia e Grecia. Belgio, Francia, Grecia, Portogallo e Spagna intendono preservare gli investimenti finanziati a livello nazionale, che si prevede che aumenteranno o rimarranno stabili dal 2022 al 2023. Il contributo della spesa finanziata dalle sovvenzioni del dispositivo per la ripresa e la resilienza e dai fondi dell'UE all'orientamento generale della politica di bilancio è espansivo o neutro in tutti gli Stati membri, fatta eccezione per Francia e Grecia.
·Nel complesso la Commissione ritiene che i documenti programmatici di bilancio per Francia, Grecia e Spagna siano in linea con gli orientamenti per la politica di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022, mentre quelli del Belgio siano in parte in linea con la raccomandazione e che il Portogallo rischi di essere solo parzialmente in linea con la raccomandazione.
Stati membri con debito basso/medio (Austria, Croazia, Cipro, Estonia, Finlandia, Germania, Irlanda, Lettonia, Lituania, Lussemburgo, Malta, Paesi Bassi, Slovenia e Slovacchia)
·L'orientamento generale della politica di bilancio nel 2023 varia da uno Stato membro all'altro:
orestrittivo (tra +0,5 % e +2,3 % del PIL) 22 : Lettonia, Irlanda, Cipro e Malta;
osostanzialmente neutro (tra -0,1 % e -0,2 % del PIL): Croazia, Austria e Finlandia;
oespansivo (tra -0,4 % e -2,6 % del PIL): Lituania, Germania, Estonia, Lussemburgo, Paesi Bassi, Slovenia e Slovacchia.
·Anche il contributo della spesa corrente finanziata a livello nazionale di tali Stati membri (al netto delle nuove misure sul lato delle entrate) all'orientamento generale della politica di bilancio nel 2023 varia da uno Stato membro all'altro:
orestrittivo (tra + 0,4 e + 1,7 punti percentuali): Croazia, Lettonia, Irlanda, Cipro e Malta;
osostanzialmente neutro (circa zero punti percentuali): Finlandia e Paesi Bassi;
oespansivo (tra -0,3 % e -1,7 punti percentuali): Austria, Lituania, Germania, Estonia, Lussemburgo, Slovenia e Slovacchia. In tutti i casi ciò non è il risultato di un sostegno temporaneo e mirato alle famiglie e alle imprese più esposte agli aumenti dei prezzi dell'energia e alle persone in fuga dall'Ucraina 23 .
·Tutti gli Stati membri prevedono di finanziare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica, ricorrendo anche al dispositivo per la ripresa e la resilienza e ad altri fondi dell'UE, come raccomandato dal Consiglio. Si prevede che gli investimenti pubblici totali in percentuale rispetto al PIL aumenteranno o rimarranno stabili nel 2023 rispetto al 2022 in tutti gli Stati membri con debito basso/medio. Tutti gli Stati membri intendono preservare gli investimenti finanziati a livello nazionale, fatta eccezione per Cipro, Lettonia e Malta, per i quali si prevede che diminuiranno dal 2022 al 2023. Il contributo della spesa finanziata dalle sovvenzioni del dispositivo per la ripresa e la resilienza e dai fondi dell'UE all'orientamento generale della politica di bilancio è espansivo o neutro in tutti gli Stati membri, fatta eccezione per la Germania.
·Nel complesso la Commissione ritiene che i documenti programmatici di bilancio per Croazia, Cipro, Finlandia, Irlanda, Lettonia e Malta siano in linea con gli orientamenti per la politica di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. I documenti programmatici di bilancio di Austria, Lituania, Germania, Estonia, Lussemburgo, Paesi Bassi, Slovenia e Slovacchia sono in parte in linea con la raccomandazione.
Sebbene gli Stati membri abbiano attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia.
La Commissione invita il Belgio, il Portogallo, l'Austria, la Lituania, la Germania, l'Estonia, il Lussemburgo, i Paesi Bassi, la Slovenia e la Slovacchia ad adottare le misure necessarie nel contesto della procedura di bilancio nazionale per garantire che il bilancio 2023 sia coerente con le raccomandazioni adottate dal Consiglio il 12 luglio 2022.
I documenti programmatici di bilancio comprendono in generale misure che mirano a rafforzare la qualità e la composizione delle finanze pubbliche e a contribuire a una ripresa sostenibile e inclusiva. Vi rientrano investimenti a favore della crescita, in particolare a sostegno della transizione verde e digitale e della sicurezza energetica. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
ALLEGATO I: Valutazione specifica per paese dei documenti programmatici di bilancio 2022
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio dell'Austria, nel 2023 l'orientamento generale della politica di bilancio sarà sostanzialmente neutro. Rientra in tale contesto un contributo espansivo all'orientamento generale della politica di bilancio proveniente dalla spesa corrente finanziata a livello nazionale. Tale contributo espansivo non è il risultato di un sostegno temporaneo e mirato alle famiglie e alle imprese più esposte agli aumenti dei prezzi dell'energia e del costo dell'assistenza erogata alle persone in fuga dall'Ucraina. Nel complesso, la crescita della spesa primaria corrente finanziata a livello nazionale non è in linea con la raccomandazione del Consiglio. L'Austria prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE e intende mantenere anche gli investimenti finanziati a livello nazionale. Prevede di finanziare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica. Nel complesso la Commissione ritiene che il documento programmatico di bilancio dell'Austria sia solo in parte in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. La Commissione invita l'Austria ad adottare le misure necessarie nel contesto della procedura di bilancio nazionale per garantire che il bilancio 2023 sia coerente con la raccomandazione adottata dal Consiglio il 12 luglio 2022. Sebbene l'Austria abbia attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia contribuirebbero a far aumentare la spesa corrente netta finanziata a livello nazionale e il disavanzo pubblico e il debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. La Commissione ritiene inoltre che l'Austria abbia compiuto alcuni progressi per quanto riguarda la parte strutturale delle raccomandazioni di bilancio contenute nella raccomandazione adottata dal Consiglio il 12 luglio 2022 nel contesto del semestre europeo e invita pertanto le autorità a procedere più rapidamente in tale direzione. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio del Belgio, nel 2023 la crescita della spesa corrente finanziata a livello nazionale non sarà inferiore alla crescita del prodotto potenziale a medio termine. Tale circostanza non è il risultato di un sostegno temporaneo e mirato alle famiglie e alle imprese più esposte ai prezzi dell'energia e del costo dell'assistenza erogata alle persone in fuga dall'Ucraina. Di conseguenza la crescita della spesa primaria corrente finanziata a livello nazionale non è in linea con la raccomandazione del Consiglio. Il Belgio prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE e di mantenere anche gli investimenti finanziati a livello nazionale. Prevede di finanziare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica. Nel complesso la Commissione ritiene che il documento programmatico di bilancio del Belgio sia solo in parte in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. La Commissione invita il Belgio ad adottare le misure necessarie nel contesto della procedura di bilancio nazionale per garantire che il bilancio 2023 sia coerente con la raccomandazione adottata dal Consiglio il 12 luglio 2022. Sebbene il Belgio abbia attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. La Commissione ritiene inoltre che il Belgio abbia compiuto progressi limitati per quanto riguarda la parte strutturale delle raccomandazioni di bilancio contenute nella raccomandazione adottata dal Consiglio il 12 luglio 2022 nel contesto del semestre europeo e invita pertanto le autorità a procedere più rapidamente in tale direzione. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio della Croazia, nel 2023 l'orientamento generale della politica di bilancio sarà sostanzialmente neutro. Rientra in tale contesto un contributo restrittivo all'orientamento generale della politica di bilancio proveniente dalla spesa corrente finanziata a livello nazionale. Nel complesso, considerata la situazione, in particolare l'orientamento espansivo della politica di bilancio nel 2022 e le forti spinte inflazionistiche, la crescita della spesa primaria corrente finanziata a livello nazionale è in linea con la raccomandazione del Consiglio. La Croazia prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE e di mantenere inoltre gli investimenti finanziati a livello nazionale. Prevede di finanziare gli investimenti pubblici e le sovvenzioni agli investimenti per la transizione verde e digitale e per la sicurezza energetica. Nel complesso la Commissione ritiene che il documento programmatico di bilancio della Croazia sia in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. Sebbene la Croazia abbia attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio di Cipro, nel 2023 l'orientamento generale della politica di bilancio sarà restrittivo. Rientra in tale contesto un contributo restrittivo all'orientamento generale della politica di bilancio proveniente dalla spesa corrente finanziata a livello nazionale. Nel complesso, considerata la situazione, in particolare l'orientamento espansivo della politica di bilancio nel 2022 e le forti spinte inflazionistiche, la crescita della spesa primaria corrente finanziata a livello nazionale è in linea con la raccomandazione del Consiglio. Cipro prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE ma non di mantenere gli investimenti finanziati a livello nazionale. Prevede di finanziare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica. Nel complesso la Commissione ritiene che il documento programmatico di bilancio di Cipro sia in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio dell'Estonia, nel 2023 l'orientamento generale della politica di bilancio sarà espansivo. Rientra in tale contesto un contributo espansivo all'orientamento generale della politica di bilancio proveniente dalla spesa corrente finanziata a livello nazionale. Tale contributo espansivo non è il risultato di un sostegno temporaneo e mirato alle famiglie e alle imprese più esposte agli aumenti dei prezzi dell'energia e del costo dell'assistenza erogata alle persone in fuga dall'Ucraina. Nel complesso, la crescita della spesa primaria corrente finanziata a livello nazionale non è in linea con la raccomandazione del Consiglio. L'Estonia prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE e prevede altresì di mantenere gli investimenti finanziati a livello nazionale. Prevede di finanziare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica. Nel complesso la Commissione ritiene che il documento programmatico di bilancio dell'Estonia sia solo in parte in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. La Commissione invita l'Estonia ad adottare le misure necessarie nel contesto della procedura di bilancio nazionale per garantire che il bilancio 2023 sia coerente con la raccomandazione adottata dal Consiglio il 12 luglio 2022. Sebbene l'Estonia abbia attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio della Finlandia, nel 2023 l'orientamento generale della politica di bilancio sarà sostanzialmente neutro. Rientra in tale contesto un contributo parimenti neutro all'orientamento generale della politica di bilancio proveniente dalla spesa corrente finanziata a livello nazionale. Nel complesso, la crescita della spesa primaria corrente finanziata a livello nazionale è in linea con la raccomandazione del Consiglio. La Finlandia prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE e di mantenere inoltre gli investimenti finanziati a livello nazionale. Il paese prevede di finanziare gli investimenti pubblici per la transizione verde e per la sicurezza energetica. Nel complesso la Commissione ritiene che il documento programmatico di bilancio della Finlandia sia in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. Sebbene la Finlandia abbia attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. La Commissione ritiene inoltre che la Finlandia non abbia ancora compiuto progressi per quanto riguarda la parte strutturale delle raccomandazioni di bilancio contenute nella raccomandazione adottata dal Consiglio il 12 luglio 2022 nel contesto del semestre europeo e invita pertanto le autorità a procedere più rapidamente in tale direzione. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio della Francia, nel 2023 la crescita della spesa corrente finanziata a livello nazionale sarà inferiore alla crescita del prodotto potenziale a medio termine. Di conseguenza la crescita della spesa primaria corrente finanziata a livello nazionale è in linea con la raccomandazione del Consiglio. La Francia prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE e di mantenere anche gli investimenti finanziati a livello nazionale. Prevede di finanziare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica. Nel complesso la Commissione ritiene che il documento programmatico di bilancio della Francia sia in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. Sebbene la Francia abbia attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. La Commissione ritiene inoltre che la Francia non abbia ancora compiuto progressi per quanto riguarda la parte strutturale delle raccomandazioni di bilancio contenute nella raccomandazione adottata dal Consiglio il 12 luglio 2022 nel contesto del semestre europeo e invita pertanto le autorità a procedere più rapidamente in tale direzione. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio della Germania, nel 2023 l'orientamento generale della politica di bilancio sarà espansivo in un contesto di inflazione elevata. Rientra in tale contesto un contributo espansivo all'orientamento generale della politica di bilancio proveniente dalla spesa corrente finanziata a livello nazionale. Tale contributo espansivo non è il risultato di un sostegno temporaneo e mirato alle famiglie e alle imprese più esposte agli aumenti dei prezzi dell'energia e del costo dell'assistenza erogata alle persone in fuga dall'Ucraina. Nel complesso, la crescita della spesa primaria corrente finanziata a livello nazionale non è in linea con la raccomandazione del Consiglio. La Germania prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE e di mantenere anche gli investimenti finanziati a livello nazionale. Prevede di finanziare le sovvenzioni agli investimenti e diverse altre misure, compresi incentivi fiscali a sostegno della transizione verde e digitale e per la sicurezza energetica. Nel complesso la Commissione ritiene che il documento programmatico di bilancio della Germania sia solo in parte in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. La Commissione invita la Germania ad adottare le misure necessarie nel contesto della procedura di bilancio nazionale per garantire che il bilancio 2023 sia coerente con la raccomandazione adottata dal Consiglio il 12 luglio 2022. Sebbene la Germania abbia attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. La Commissione ritiene inoltre che la Germania abbia compiuto progressi limitati per quanto riguarda la parte strutturale delle raccomandazioni di bilancio contenute nella raccomandazione adottata dal Consiglio il 12 luglio 2022 nel contesto del semestre europeo e invita pertanto le autorità a procedere più rapidamente in tale direzione. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio della Grecia, nel 2023 la crescita della spesa corrente finanziata a livello nazionale sarà inferiore alla crescita del prodotto potenziale a medio termine. Di conseguenza la crescita della spesa primaria corrente finanziata a livello nazionale è in linea con la raccomandazione del Consiglio. La Grecia prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE e prevede di mantenere gli investimenti finanziati a livello nazionale. Prevede di finanziare gli investimenti pubblici per la transizione verde e digitale. Nel complesso la Commissione ritiene che il documento programmatico di bilancio della Grecia sia in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. Sebbene la Grecia abbia attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbe una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. La Commissione ritiene inoltre che la Grecia abbia compiuto alcuni progressi per quanto riguarda la parte strutturale delle raccomandazioni di bilancio contenute nella raccomandazione adottata dal Consiglio il 12 luglio 2022 nel contesto del semestre europeo e invita pertanto le autorità a procedere più rapidamente in tale direzione. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio dell'Irlanda, nel 2023 l'orientamento generale della politica di bilancio sarà restrittivo. Rientra in tale contesto un contributo restrittivo all'orientamento generale della politica di bilancio proveniente dalla spesa corrente finanziata a livello nazionale. Nel complesso, considerata la situazione, in particolare l'orientamento espansivo della politica di bilancio nel 2022 e le forti spinte inflazionistiche, la crescita della spesa primaria corrente finanziata a livello nazionale è in linea con la raccomandazione del Consiglio. L'Irlanda prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE e di mantenere anche gli investimenti finanziati a livello nazionale. Prevede di finanziare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica. Nel complesso la Commissione ritiene che il documento programmatico di bilancio dell'Irlanda sia in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. Sebbene l'Irlanda abbia attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. La Commissione ritiene inoltre che l'Irlanda non abbia ancora compiuto progressi per quanto riguarda la parte strutturale delle raccomandazioni di bilancio contenute nella raccomandazione adottata dal Consiglio il 12 luglio 2022 nel contesto del semestre europeo e invita pertanto le autorità a procedere più rapidamente in tale direzione. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio della Lettonia, nel 2023 l'orientamento generale della politica di bilancio sarà restrittivo. In tale contesto rientrava un contributo restrittivo all'orientamento generale della politica di bilancio proveniente dalla spesa corrente finanziata a livello nazionale. Nel complesso, considerata la situazione, in particolare l'orientamento espansivo della politica di bilancio nel 2022 e le forti spinte inflazionistiche, la crescita della spesa primaria corrente finanziata a livello nazionale è in linea con la raccomandazione del Consiglio. La Lettonia prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE e di non mantenere gli investimenti finanziati a livello nazionale. Prevede di finanziare gli investimenti pubblici per la transizione verde e digitale. Nel complesso la Commissione ritiene che il documento programmatico di bilancio della Lettonia, che si basa su un'ipotesi di politiche invariate, sia in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. Sebbene la Lettonia abbia attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. La Commissione ritiene inoltre che la Lettonia abbia compiuto progressi limitati per quanto riguarda la parte strutturale delle raccomandazioni di bilancio contenute nella raccomandazione adottata dal Consiglio il 12 luglio 2022 nel contesto del semestre europeo e invita pertanto le autorità a procedere più rapidamente in tale direzione. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023. Subito dopo l'insediamento del nuovo governo e, di norma, almeno un mese prima della data prevista per l'adozione del progetto di legge di bilancio da parte del parlamento nazionale, la Lettonia è invitata a presentare alla Commissione e all'Eurogruppo un documento programmatico di bilancio aggiornato.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio della Lituania, nel 2023 l'orientamento generale della politica di bilancio sarà espansivo in un contesto di inflazione elevata. Rientra in tale contesto un contributo espansivo all'orientamento generale della politica di bilancio proveniente dalla spesa corrente finanziata a livello nazionale. Tale contributo espansivo non è il risultato di un sostegno temporaneo e mirato alle famiglie e alle imprese più esposte agli aumenti dei prezzi dell'energia e del costo dell'assistenza erogata alle persone in fuga dall'Ucraina. Nel complesso, la crescita della spesa primaria corrente finanziata a livello nazionale non è in linea con la raccomandazione del Consiglio. La Lituania prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE e di mantenere anche gli investimenti finanziati a livello nazionale. Prevede di finanziare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica. Nel complesso la Commissione ritiene che il documento programmatico di bilancio della Lituania sia solo in parte in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. La Commissione invita la Lituania ad adottare le misure necessarie nel contesto della procedura di bilancio nazionale per garantire che il bilancio 2023 sia coerente con la raccomandazione adottata dal Consiglio il 12 luglio 2022. Sebbene la Lituania abbia attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. La Commissione ritiene inoltre che la Lituania abbia compiuto alcuni progressi per quanto riguarda la parte strutturale delle raccomandazioni di bilancio contenute nella raccomandazione adottata dal Consiglio il 12 luglio 2022 nel contesto del semestre europeo e invita pertanto le autorità a procedere più rapidamente in tale direzione. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio del Lussemburgo, nel 2023 l'orientamento generale della politica di bilancio sarà espansivo in un contesto di inflazione elevata. Rientra in tale contesto un contributo espansivo all'orientamento generale della politica di bilancio proveniente dalla spesa corrente finanziata a livello nazionale. Tale contributo espansivo non è il risultato di un sostegno temporaneo e mirato alle famiglie e alle imprese più esposte agli aumenti dei prezzi dell'energia e del costo dell'assistenza erogata alle persone in fuga dall'Ucraina. Nel complesso, la crescita della spesa primaria corrente finanziata a livello nazionale non è in linea con la raccomandazione del Consiglio. Il Lussemburgo prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE e di mantenere anche gli investimenti finanziati a livello nazionale. Prevede di finanziare gli investimenti pubblici per la transizione verde e digitale. Nel complesso la Commissione ritiene che il documento programmatico di bilancio del Lussemburgo sia solo in parte in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. La Commissione invita il Lussemburgo ad adottare le misure necessarie nel contesto della procedura di bilancio nazionale per garantire che il bilancio 2023 sia coerente con la raccomandazione adottata dal Consiglio il 12 luglio 2022. Sebbene il Lussemburgo abbia attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. La Commissione ritiene inoltre che il Lussemburgo abbia compiuto progressi limitati per quanto riguarda la parte strutturale delle raccomandazioni di bilancio contenute nella raccomandazione adottata dal Consiglio il 12 luglio 2022 nel contesto del semestre europeo e invita pertanto le autorità a procedere più rapidamente in tale direzione. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio di Malta, nel 2023 l'orientamento generale della politica di bilancio sarà restrittivo. Rientra in tale contesto un contributo restrittivo all'orientamento generale della politica di bilancio proveniente dalla spesa corrente finanziata a livello nazionale. Nel complesso, considerata la situazione, in particolare l'orientamento espansivo della politica di bilancio nel 2022 e le forti spinte inflazionistiche, la crescita della spesa primaria corrente finanziata a livello nazionale è in linea con la raccomandazione del Consiglio. Malta prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE ma non di mantenere gli investimenti finanziati a livello nazionale. Prevede di finanziare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica. Nel complesso la Commissione ritiene che il documento programmatico di bilancio di Malta sia in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. Sebbene Malta abbia attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio dei Paesi Bassi, nel 2023 l'orientamento generale della politica di bilancio sarà espansivo in un contesto di inflazione elevata. Tale orientamento espansivo della politica di bilancio non è il risultato di un sostegno temporaneo e mirato alle famiglie e alle imprese più esposte agli aumenti dei prezzi dell'energia e del costo dell'assistenza erogata alle persone in fuga dall'Ucraina. Nel complesso, l'orientamento espansivo della politica di bilancio non è in linea con la raccomandazione del Consiglio. I Paesi Bassi prevedono di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE e di mantenere gli investimenti finanziati a livello nazionale. Prevedono di finanziare gli investimenti per la transizione verde e digitale, anche attraverso fondi dedicati. Nel complesso la Commissione ritiene che il documento programmatico di bilancio dei Paesi Bassi sia solo in parte in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. La Commissione invita i Paesi Bassi ad adottare le misure necessarie nel contesto della procedura di bilancio nazionale per garantire che il bilancio 2023 sia coerente con la raccomandazione adottata dal Consiglio il 12 luglio 2022. Sebbene i Paesi Bassi abbiano attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. La Commissione ritiene inoltre che i Paesi Bassi abbiano compiuto progressi limitati per quanto riguarda la parte strutturale delle raccomandazioni di bilancio contenute nella raccomandazione adottata dal Consiglio il 12 luglio 2022 nel contesto del semestre europeo e invita pertanto le autorità a procedere più rapidamente in tale direzione. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio del Portogallo, nel 2023 la spesa corrente finanziata a livello nazionale sarà prossima alla crescita del prodotto potenziale a medio termine, ipotizzando la prevista riduzione delle misure in risposta ai prezzi elevati dell'energia, compreso il sostegno temporaneo e mirato a favore delle famiglie e delle imprese vulnerabili. Di conseguenza la crescita della spesa primaria corrente finanziata a livello nazionale rischia di non essere in linea con la raccomandazione del Consiglio. Il Portogallo prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE e di mantenere anche gli investimenti finanziati a livello nazionale. Il paese prevede di finanziare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica. Nel complesso la Commissione ritiene che il documento programmatico di bilancio del Portogallo rischi di essere solo in parte in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. La Commissione invita il Portogallo ad adottare le misure necessarie nel contesto della procedura di bilancio nazionale per garantire che il bilancio 2023 sia coerente con la raccomandazione adottata dal Consiglio il 12 luglio 2022. Sebbene il Portogallo abbia attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. La Commissione ritiene inoltre che il Portogallo abbia compiuto progressi limitati per quanto riguarda la parte strutturale delle raccomandazioni di bilancio contenute nella raccomandazione adottata dal Consiglio il 12 luglio 2022 nel contesto del semestre europeo e invita pertanto le autorità a procedere più rapidamente in tale direzione. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio della Slovacchia, nel 2023 l'orientamento generale della politica di bilancio sarà espansivo in un contesto di inflazione elevata. Rientra in tale contesto un contributo espansivo all'orientamento generale della politica di bilancio proveniente dalla spesa corrente finanziata a livello nazionale, che rispecchia anche i summenzionati consistenti stanziamenti di bilancio per il sostegno pubblico volti ad attenuare l'impatto dei prezzi elevati dell'energia che non erano sufficientemente specificati nel documento programmatico di bilancio. L'orientamento espansivo non può, in questa fase, essere considerato il risultato di un sostegno temporaneo e mirato alle famiglie e alle imprese più esposte agli aumenti dei prezzi dell'energia e alle persone in fuga dall'Ucraina. Nel complesso, la crescita della spesa primaria corrente finanziata a livello nazionale non è in linea con la raccomandazione del Consiglio. La Slovacchia prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE e di mantenere anche gli investimenti finanziati a livello nazionale. Prevede di finanziare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica. Nel complesso la Commissione ritiene che il documento programmatico di bilancio della Slovacchia sia solo in parte in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. La Commissione invita la Slovacchia ad adottare le misure necessarie nel contesto della procedura di bilancio nazionale per garantire che il bilancio 2023 sia coerente con la raccomandazione adottata dal Consiglio il 12 luglio 2022. Sebbene la Slovacchia abbia attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. La Commissione ritiene inoltre che la Slovacchia non abbia ancora compiuto progressi per quanto riguarda la parte strutturale delle raccomandazioni di bilancio contenute nella raccomandazione adottata dal Consiglio il 12 luglio 2022 nel contesto del semestre europeo e invita pertanto le autorità a procedere più rapidamente in tale direzione. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio della Slovenia, nel 2023 l'orientamento generale della politica di bilancio sarà espansivo in un contesto di inflazione elevata. Rientra in tale contesto un contributo espansivo all'orientamento generale della politica di bilancio proveniente dalla spesa corrente finanziata a livello nazionale. Tale contributo espansivo rispecchia i consistenti stanziamenti di bilancio di cui sopra per il sostegno pubblico volti ad attenuare l'impatto dei prezzi elevati dell'energia per le imprese. In ragione della mancanza di una descrizione sufficientemente dettagliata di tali misure nel documento programmatico di bilancio, l'orientamento espansivo non può, in questa fase, essere considerato il risultato di un sostegno temporaneo e mirato alle famiglie e alle imprese più esposte agli aumenti dei prezzi dell'energia e alle persone in fuga dall'Ucraina. Nel complesso, la crescita della spesa primaria corrente finanziata a livello nazionale non è in linea con la raccomandazione del Consiglio. La Slovenia prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE e di mantenere anche gli investimenti finanziati a livello nazionale. La Slovenia prevede di finanziare gli investimenti pubblici per la transizione verde e digitale (anche avvalendosi del dispositivo per la ripresa e la resilienza e di altri fondi dell'UE). Nel complesso la Commissione ritiene che il documento programmatico di bilancio della Slovenia sia solo in parte in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. La Commissione invita la Slovenia ad adottare le misure necessarie nel contesto della procedura di bilancio nazionale per garantire che il bilancio 2023 sia coerente con la raccomandazione adottata dal Consiglio il 12 luglio 2022. Sebbene la Slovenia abbia attuato rapidamente misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. La Commissione ritiene inoltre che la Slovenia abbia compiuto progressi limitati per quanto riguarda la parte strutturale delle raccomandazioni di bilancio contenute nella raccomandazione adottata dal Consiglio il 12 luglio 2022 nel contesto del semestre europeo e invita pertanto le autorità a procedere più rapidamente in tale direzione. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
Sulla base delle previsioni della Commissione e delle informazioni inserite nel documento programmatico di bilancio della Spagna, nel 2023 la crescita della spesa corrente finanziata a livello nazionale sarà inferiore alla crescita del prodotto potenziale a medio termine. Di conseguenza la crescita della spesa primaria corrente finanziata a livello nazionale è in linea con la raccomandazione del Consiglio. La Spagna prevede di finanziare ulteriori investimenti attraverso il dispositivo per la ripresa e la resilienza e altri fondi dell'UE e di mantenere anche gli investimenti finanziati a livello nazionale. Prevede di finanziare gli investimenti pubblici per la transizione verde e digitale e per la sicurezza energetica. Nel complesso la Commissione ritiene che il documento programmatico di bilancio della Spagna sia in linea con gli orientamenti di bilancio contenuti nella raccomandazione del Consiglio del 12 luglio 2022. Sebbene la Spagna abbia attuato misure energetiche nel contesto della risposta politica di emergenza agli aumenti eccezionali dei prezzi dell'energia, una proroga delle misure di sostegno esistenti e/o l'adozione di nuove misure di sostegno in risposta ai prezzi elevati dell'energia determinerebbero una maggiore crescita della spesa corrente netta finanziata a livello nazionale e un aumento del disavanzo pubblico e del debito pubblico previsti nel 2023. Di conseguenza è importante che gli Stati membri indirizzino meglio tali misure a favore delle famiglie più vulnerabili e delle imprese esposte, al fine di preservare gli incentivi a ridurre la domanda di energia e che revochino tali misure in caso di diminuzione delle pressioni sui prezzi dell'energia. I progressi compiuti nell'attuazione delle raccomandazioni specifiche per paese saranno descritti in modo esaustivo nel quadro della relazione per paese 2023 e valutati nel contesto delle raccomandazioni specifiche per paese che la Commissione proporrà nella primavera del 2023.
ALLEGATO II. Metodologia e ipotesi sottese alle previsioni d'autunno 2022 della Commissione
L'articolo 7, paragrafo 4, del regolamento (UE) n. 473/2013 recita: "La metodologia [...] e le ipotesi delle previsioni economiche più recenti dei servizi della Commissione per ciascuno Stato membro, anche per quanto concerne l'impatto stimato delle misure aggregate di bilancio sulla crescita economica, sono allegate alla valutazione globale". Le ipotesi su cui si basano le previsioni d'autunno 2022 della Commissione, elaborate in modo indipendente dai servizi della Commissione, sono illustrate nel documento previsionale stesso 24 .
I dati di bilancio fino al 2021 si basano sui dati comunicati dagli Stati membri alla Commissione prima del 1° ottobre 2022 e convalidati da Eurostat il 21 ottobre 2022. Eurostat non ha apportato modifiche, e non ha formulato riserve in relazione, ai dati trasmessi dagli Stati membri durante la tornata di notifiche dell'autunno 2022.
Per l'elaborazione delle previsioni, le misure a sostegno della stabilità finanziaria sono state registrate conformemente alla decisione Eurostat del 15 luglio 2009 25 . Salvo se indicato diversamente dallo Stato membro interessato, i conferimenti di capitale noti in maniera sufficientemente dettagliata sono stati inclusi nelle previsioni come operazioni finanziarie, ovvero ad incremento del debito, ma non del disavanzo. Le garanzie statali sulle passività e i depositi bancari non sono incluse nella spesa pubblica, a meno che ne sia dimostrata l'attivazione al momento della finalizzazione delle previsioni. Tuttavia, i prestiti concessi alle banche dal governo, o da altre entità classificate nel settore delle amministrazioni pubbliche, vanno di norma ad incrementare il debito pubblico.
Per il 2023 sono stati presi in considerazione i bilanci adottati o presentati ai parlamenti nazionali e tutte le altre misure note in maniera sufficientemente dettagliata. Nelle previsioni d'autunno sono state utilizzate tutte le informazioni incluse nei documenti programmatici di bilancio presentati entro metà ottobre. Per il 2024, l'ipotesi di "politiche invariate" su cui si basano le previsioni implica l'estrapolazione delle tendenze delle entrate e delle spese e l'inclusione delle misure di cui si conoscono sufficienti dettagli.
Gli aggregati europei per il debito delle amministrazioni pubbliche nel periodo di riferimento delle previsioni 2022-2024 sono pubblicati in forma non consolidata (cioè non corretti per i prestiti intergovernativi). Per assicurare la coerenza tra le serie temporali, anche i dati storici sono pubblicati sulla stessa base. Le proiezioni del debito delle amministrazioni pubbliche dei singoli Stati membri per il periodo 2022-24 includono l'impatto delle garanzie al Fondo europeo di stabilità finanziaria, i prestiti bilaterali concessi agli altri Stati membri e la partecipazione al capitale del Meccanismo europeo di stabilità programmata alla data limite per le previsioni 26 .
ALLEGATO III. Analisi della sostenibilità del debito e analisi di sensibilità
Il presente allegato presenta l'analisi di sensibilità dell'andamento del debito pubblico in caso di possibili shock macroeconomici, ai sensi dell'articolo 7 del regolamento (UE) n. 473/2013. Per valutare il possibile impatto sulle dinamiche del debito pubblico dei rischi per la crescita del PIL nominale, dell'andamento dei mercati finanziari e degli shock di bilancio che incidono sulla situazione delle finanze pubbliche sono utilizzate proiezioni stocastiche del debito 27 .
Le proiezioni stocastiche spiegano l'incertezza macroeconomica attorno a due scenari di proiezione del debito "centrali" nel periodo 2023-2027: lo scenario delle previsioni d'autunno 2022 della Commissione e lo scenario dei documenti programmatici di bilancio (DPB) per il 2023. In entrambi i casi, la consueta ipotesi di "invarianza delle politiche di bilancio" viene fatta oltre il periodo oggetto delle previsioni 28 .
Alle condizioni macroeconomiche ipotizzate nello scenario centrale sono applicati shock per ottenere la distribuzione dei possibili andamenti del debito (il "cono" nei diagrammi a ventaglio illustrato nel grafico III.1). Il cono corrisponde a un'ampia serie di possibili condizioni macroeconomiche, frutto della simulazione di circa 2 000 shock sui tassi di crescita, sui tassi d'interesse e sul saldo primario. Le dimensioni e la correlazione di questi shock riflettono la volatilità storica e le relazioni tra queste variabili 29 . I diagrammi a ventaglio forniscono pertanto informazioni probabilistiche sulla dinamica del debito per la zona euro, tenendo conto del possibile verificarsi di shock relativi ai tassi di crescita e di interesse e al saldo primario, la cui entità e correlazione rispecchiano gli andamenti riscontrati in passato.
Ciascun diagramma a ventaglio rappresenta con una linea tratteggiata l'andamento previsto del debito nello scenario centrale e la linea nera marcata al centro del cono indica il risultato mediano delle simulazioni. Il cono illustra l'80 % di tutti i possibili andamenti del debito, mentre quelli derivati dal 20 % degli shock meno probabili non sono mostrati. Le aree diversamente ombreggiate all'interno del cono rappresentano porzioni differenti della distribuzione complessiva dei possibili andamenti del debito.
Per il 2023, le simulazioni suggeriscono che, con una probabilità dell'80 %, il rapporto debito/PIL della zona euro sarà compreso tra l'87 % e il 98 % del PIL nello scenario della Commissione e nello scenario dei documenti programmatici di bilancio. Entro il 2027 si prospetta una probabilità del 50 % di un rapporto debito/PIL superiore a circa il 90 % del PIL nello scenario della Commissione e nello scenario dei documenti programmatici di bilancio.
Tali proiezioni presentano rischi aggiuntivi. Poiché le dimensioni e la correlazione degli shock rispecchiano il comportamento storico delle variabili, la metodologia non consente di cogliere in tempo reale l'incertezza che potrebbe esistere, in particolare, per la valutazione del divario tra prodotto effettivo e potenziale. Quest'incertezza indica un'ulteriore fonte di rischi sul futuro andamento del debito che non trova riscontro nella presente analisi. Un'altra fonte di incertezza riguarda il realizzo delle passività potenziali, dal momento che i diagrammi a ventaglio colgono solo i rischi che si sono materializzati in passato attraverso un deterioramento del saldo primario.
Grafico III.1. Diagrammi a ventaglio derivanti da proiezioni stocastiche del debito pubblico attorno allo scenario delle previsioni della Commissione e delle previsioni dei documenti programmatici di bilancio; zona euro


ALLEGATO IV. Tabelle
Tabella IV.1. Crescita del PIL reale (%) in base ai programmi di stabilità (PS), ai documenti programmatici di bilancio (DPB) per il 2023 e alle previsioni d'autunno 2022 della Commissione (COM)

Nota: la Francia non ha presentato i programmi di stabilità 2022, di conseguenza non è inclusa nei dati aggregati dei programmi di stabilità (PS) 2022 per la zona euro.
Tabella IV.2. Saldo nominale (in % del PIL) in base ai programmi di stabilità (PS) 2022, ai documenti programmatici di bilancio (DPB) 2023 e alle previsioni d'autunno 2022 della Commissione (COM)

Nota: la Francia non ha presentato i programmi di stabilità 2022, di conseguenza non è inclusa nei dati aggregati dei programmi di stabilità (PS) 2022 per la zona euro.
Tabella IV.3. Rapporto debito/PIL (in % del PIL) in base ai programmi di stabilità (PS) 2022, ai documenti programmatici di bilancio (DPB) 2023 e alle previsioni d'autunno 2022 della Commissione (COM)

Nota: la Francia non ha presentato i programmi di stabilità 2022, di conseguenza non è inclusa nei dati aggregati dei programmi di stabilità (PS) 2022 per la zona euro.
Tabella IV.4. Misure temporanee di emergenza connesse alla COVID-19
(livelli in % del PIL)

Fonte: Previsioni d'autunno 2022 della Commissione
Tabella IV.5. Costo di bilancio delle misure energetiche nel periodo 2022-2023 (livelli espressi in % del PIL)
 Fonte: previsioni d'autunno 2022 della Commissione
Come stabilito dal regolamento (UE) n. 473/2013 del Parlamento europeo e del Consiglio, del 21 maggio 2013, sulle disposizioni comuni per il monitoraggio e la valutazione dei documenti programmatici di bilancio e per la correzione dei disavanzi eccessivi negli Stati membri della zona euro (GU L 140 del 27.5.2013, pag. 11).
Nella comunicazione al Consiglio sull'attivazione della clausola di salvaguardia generale del patto di stabilità e crescita, (COM(2020) 123 final) Bruxelles, 20.3.2020, la Commissione ha espresso il parere che, tenuto conto della grave recessione economica prevista a seguito della pandemia di COVID-19, sussistessero le condizioni per attivare la clausola di salvaguardia generale. Il 23 marzo 2020 i ministri delle Finanze degli Stati membri si sono detti d'accordo con la valutazione della Commissione. Il 23 maggio 2022 la Commissione ha esteso a tutto il 2023 l'attivazione della clausola di salvaguardia generale del patto di stabilità e crescita.
Si stima che le entrate (perdite) straordinarie siano dovute all'aumento (alla diminuzione) del rapporto entrate/PIL che non si spiega alla luce di misure discrezionali o trasferimenti dal bilancio dell'UE. Per la zona euro le previsioni d'autunno 2022 della Commissione stimano entrate straordinarie pari a ¾ % del PIL nel 2021 e a ½ % nel 2022. Per il 2023 si prevedono cali delle entrate pari a circa ¾ % del PIL.
Tali dati sul debito non sono consolidati per i prestiti intergovernativi.
Gli Stati membri per i quali nel 2023 si prevede un aumento del rapporto debito/PIL sono Belgio, Estonia, Lettonia, Lituania, Lussemburgo, Malta e Finlandia. La maggior parte degli Stati membri che prima della crisi aveva u rapporti debito/PIL più elevato ne prevede un calo nel 2023.
La scadenza media nella zona euro è attualmente pari a 8,1 anni (dati relativi a settembre 2022, fonte: statistiche di finanza pubblica, Banca centrale europea (BCE)).
Il cosiddetto "effetto valanga" rileva l'impatto della spesa per interessi sull'accumulo annuo di debiti, nonché l'impatto della crescita del PIL reale e dell'inflazione (deflatore del PIL) sul rapporto debito/PIL.
Le passività potenziali potrebbero in generale tradursi in debito e disavanzo pubblico soltanto se venissero attivate le garanzie, salvo nel caso delle garanzie standard. In alcuni casi, i governi hanno emesso garanzie standard in risposta alla crisi COVID-19, per le quali viene registrata fin dall'inizio una stima dell'impatto sul disavanzo, in linea con le norme del SEC 2010.
Dati per il 2021, fonte: statistiche di finanza pubblica, BCE.
L'orientamento della politica di bilancio misura l'impulso a breve termine sull'economia derivante da una politica di bilancio discrezionale. In linea con l'approccio seguito dalle raccomandazioni del Consiglio sui programmi di stabilità 2021, la presente comunicazione valuta l'orientamento della politica di bilancio, esaminando l'aumento annuo della spesa primaria netta rispetto alla crescita potenziale su 10 anni. Per maggiori dettagli, cfr. riquadro: indicatori utilizzati nella valutazione dei documenti programmatici di bilancio 2023 nell'allegato statistico.
Le misure temporanee di emergenza connesse alla COVID-19 consistono principalmente nei trasferimenti necessari per sostenere le famiglie e le imprese colpite dalla pandemia. Tali misure sono escluse dall'orientamento della politica di bilancio in quanto si presume che il loro impatto diretto sulla crescita economica sia limitato al momento dell'erogazione, in ragione delle restrizioni all'attività economica connesse alla pandemia (ad esempio, confinamenti diffusi, restrizioni ai viaggi, ecc.). I tassi di risparmio storicamente elevati delle famiglie nel 2020 e nel 2021 e la resilienza dei consumi privati registrati nel 2022 confermano tale ipotesi. Se non fossero state escluse le misure temporanee di emergenza connesse alla COVID-19, l'orientamento della politica di bilancio della zona euro sarebbe apparso marcatamente espansivo nel 2020 (di circa il 3,5 % del PIL) e sarebbe rimasto analogamente espansivo nel 2021 (dell'1¼ %), mentre sarebbe risultato sostanzialmente neutro nel 2022 e restrittivo nel 2023 (di circa l'1 %).
Ossia l'indicatore composito del costo del credito (Composite Credit Cost Indicator, CCCI) calcolato dai servizi della Commissione, una misura sintetica dei costi di finanziamento esterno per il settore delle imprese e le famiglie della zona euro. Il CCCI delle società non finanziarie comprende i costi del credito erogato dalle banche e dai mercati finanziari. Il CCCI delle famiglie comprende il costo dei prestiti bancari concessi per consumi, acquisto di abitazioni e altri scopi.
Il Consiglio ha raccomandato a Italia e Portogallo di limitare la crescita della spesa corrente finanziata a livello nazionale nel 2022, mentre Bulgaria, Croazia, Lettonia e Lituania sono state invitate a tenerla sotto controllo. All'epoca (primavera del 2021) secondo le previsioni la spesa corrente in tali Stati membri nel 2022 avrebbe contribuito in modo significativo all'orientamento della politica di bilancio (più di 0,5 punti percentuali del PIL).
Si noti tuttavia che il rapporto investimenti pubblici/PIL in Lettonia è ben al di sopra della media della zona euro.
Tali dati si riferiscono alla formazione lorda di capitale fisso; tuttavia, considerando l'ammortamento (consumo di capitale fisso), la formazione netta di capitale fisso del settore delle amministrazioni pubbliche nella zona euro aumenterà dallo 0,1 % del PIL nel 2019 allo 0,6 % nel 2023 (grafico 3.5).
La spesa finanziata dai prestiti del dispositivo per la ripresa e la resilienza è inclusa nelle spese finanziate a livello nazionale.
Le entrate derivanti da (imposte o prelievi sui) profitti straordinari costituiscono una categoria speciale in quanto non si tratta di una misura di sostegno, quanto piuttosto di una fonte di finanziamento. Questo particolare tipo di entrate è incluso nelle stime, in considerazione del suo legame diretto con l'aumento dei prezzi dell'energia e dato che numerosi Stati membri già utilizzano o stanno pensando di utilizzare tale fonte di entrate per finanziare misure di sostegno.
Le proiezioni attuali del costo di bilancio delle misure connesse ai prezzi elevati dell'energia si fondano in gran parte sui dati di pochi Stati membri di grandi dimensioni che hanno già annunciato significativi pacchetti strategici di durata annuale.
Per determinati Stati membri questa stima presuppone altresì l'uso efficace di stanziamenti di bilancio attualmente previsti da alcuni governi per finanziare misure energetiche supplementari nel 2023, i cui dettagli non sono ancora noti. Il suo impatto sul bilancio è ripreso nelle proiezioni relative al disavanzo delle amministrazioni pubbliche e al debito pubblico nel 2023, su cui si basano le presenti previsioni d'autunno, ma non nel costo complessivo di bilancio delle misure energetiche per lo stesso anno.
A norma dell'articolo 6, paragrafo 3, lettera d), del regolamento (CE) n. 473/2013, nei rispettivi documenti programmatici di bilancio la Grecia, l'Irlanda e i Paesi Bassi hanno fornito stime quantitative degli effetti distributivi delle misure di bilancio previste. Malta ha presentato un'analisi distributiva delle misure già attuate al fine di attenuare l'impatto dell'inflazione elevata.
I pareri sono corredati di un allegato statistico contenente le informazioni necessarie per valutare i documenti programmatici degli Stati membri.
Un segno negativo (positivo) corrisponde a un eccesso (difetto) di crescita della spesa primaria rispetto alla crescita potenziale a medio termine, il che indica una politica di bilancio espansiva (restrittiva).
Nel caso della Slovacchia e della Slovenia, le misure di sostegno connesse all'energia contenute nei documenti programmatici di bilancio non sono sufficientemente specificate. Di conseguenza l'orientamento espansivo non può, in questa fase, essere considerato il risultato di un sostegno temporaneo e mirato alle famiglie e alle imprese più esposte agli aumenti dei prezzi dell'energia e alle persone in fuga dall'Ucraina.
Le ipotesi metodologiche su cui si basano le previsioni economiche d'autunno 2022 della Commissione sono disponibili all'indirizzo: https://economy-finance.ec.europa.eu/system/files/2022-11/ip187_en_0.pdf .
Disponibile all'indirizzo: http://ec.europa.eu/eurostat/documents/1015035/2041337/FT-Eurostat-Decision-9-July-20093--final-.pdf .
In linea con la decisione Eurostat del 27 gennaio 2011 relativa alla registrazione statistica delle operazioni realizzate dal FESF, disponibile al seguente indirizzo: http://ec.europa.eu/eurostat/documents/2995521/5034386/2-27012011-AP-EN.PDF .
La metodologia per le proiezioni stocastiche del debito pubblico qui utilizzata è presentata dalla Commissione europea nel suo modello di sorveglianza della sostenibilità del debito (Debt Sustainability Monitor) del 2019, allegato A7, e in Berti K. (2013), Stochastic public debt projections using the historical variance-covariance matrix approach for EU countries, European Economy Economic Paper No. 480.
Le previsioni d'autunno 2022 della Commissione includono le misure di politica di bilancio adottate o quanto meno annunciate con una certa credibilità e le informazioni disponibili al 31 ottobre 2022. Dopo il 2024 (ultimo anno di previsione), il saldo primario strutturale è modificato solo dai costi (netti) previsti legati all'invecchiamento della popolazione.
Si presume che gli shock seguano una distribuzione normale comune.