 COMMISSIONE EUROPEA
Bruxelles, 15.11.2022
COM(2022) 638 final
RELAZIONE DELLA COMMISSIONE AL PARLAMENTO EUROPEO E AL CONSIGLIO
sui risultati delle procedure di gara per il sostegno all'energia elettrica da fonti rinnovabili nell'Unione
COMMISSIONE EUROPEA
Bruxelles, 15.11.2022
COM(2022) 638 final
RELAZIONE DELLA COMMISSIONE AL PARLAMENTO EUROPEO E AL CONSIGLIO
sui risultati delle procedure di gara per il sostegno all'energia elettrica da fonti rinnovabili nell'Unione
1. Introduzione
La transizione verso un'economia climaticamente neutra richiederà una diffusione accelerata della produzione di energia rinnovabile a livello di distribuzione, nonché per progetti su scala industriale (utility-scale). Tali sforzi dovrebbero essere sempre più basati sul mercato in ragione della tendenza alla diminuzione dei costi delle tecnologie rinnovabili, ma finora la maggior parte dei progetti 1 ha goduto di un qualche tipo di sostegno pubblico. I regimi di sostegno possono assumere varie forme, strutturate in due categorie principali: sostegno agli investimenti (sovvenzioni all'investimento, sconti su prestiti o sconti di altro tipo) e sostegno operativo (regimi di certificati, tariffe o premi). In tutta l'UE il sostegno operativo è la forma maggiormente applicata ed è assegnato nel caso di progetti su scala industriale il più delle volte basati sul mercato con procedure di gara competitive (di seguito "gare d'appalto" o "aste").
Il ruolo e i principi dei regimi di sostegno per le energie rinnovabili basati su gare d'appalto sono riconosciuti all'articolo 4 della direttiva (UE) 2018/2001 ("direttiva sulle energie rinnovabili"). Inoltre anche le norme in materia di aiuti di Stato 2 danno priorità a procedure di gara competitive quali le gare d'appalto in quanto meccanismo adeguato per sostenere i produttori di energia rinnovabile.
Al fine di comprendere le ripercussioni dei regimi di sostegno basati su procedure di gara da una prospettiva più ampia, l'articolo 4, paragrafo 8, della direttiva sulle energie rinnovabili impone alla Commissione di riferire al Parlamento europeo e al Consiglio sui risultati di tali regimi di sostegno, misurati rispetto a sette dimensioni di prestazione, ossia in base alla loro capacità di: i) conseguire una riduzione dei costi; ii) conseguire miglioramenti tecnologici; iii) conseguire alti tassi di realizzazione; iv) garantire una partecipazione non discriminatoria dei piccoli operatori e, se del caso, delle autorità locali; v) limitare l'impatto ambientale; vi) garantire l'accettabilità locale; vii) garantire la sicurezza dell'approvvigionamento e l'integrazione della rete.
La presente relazione analizza il modo in cui le procedure di gara, una delle forme di sostegno pubblico, stiano favorendo la diffusione delle energie rinnovabili nel contesto della più ampia transizione del sistema energetico. L'obiettivo della relazione consiste nell'effettuare un confronto tra gare d'appalto e regimi di sostegno non basati su gare d'appalto, anziché un confronto tra diverse opzioni di progettazione delle gare d'appalto.
La relazione fornisce approfondimenti sull'evoluzione delle procedure di gara per far fronte l'attualità della politica energetica, sulla situazione attuale dei mercati dell'energia e sulle sfide più recenti per l'integrare le energie rinnovabili nel mercato.
Le conclusioni della relazione dovrebbero essere considerate nel contesto dell'attuazione del Green Deal europeo e del piano REPowerEU, che si basano sulla diffusione accelerata e su larga scala delle energie rinnovabili come fattore determinante per la decarbonizzare l'economia e il settore dell'energia elettrica.
2. Metodologia
La presente relazione è strutturata intorno ai sette aspetti di cui all'articolo 4, paragrafo 8, della direttiva sulle energie rinnovabili, in base ai quali la Commissione misura i risultati dei regimi di sostegno con procedure di gara. Tali sette "dimensioni di prestazione" sono innanzitutto tradotte in indicatori specifici che misurano gli effetti concreti dell'applicazione della procedura di gara 3 .
Il passaggio metodologico successivo consiste nel confrontare i risultati della procedura di gara in questione rispetto a uno scenario controfattuale, per stimare la differenza tra gli scenari con e senza procedura di gara. La presente relazione utilizza i metodi illustrati di seguito per stimare gli effetti.
Il primo tipo di scenario controfattuale ("confronto a livello di paese") viene utilizzato per quei paesi per i quali sono disponibili dati concernenti l'indicatore prima e dopo l'introduzione della procedura di gara. Questo è il metodo più utile per individuare gli effetti a breve termine, in particolare quando si confronta il periodo prima dell'introduzione del regime basato su procedure di gara e il primo periodo in cui è entrato in vigore. Il confronto esclude potenzialmente altri fattori esterni suscettibili di incidere sull'indicatore analizzato.
Il secondo tipo di scenario controfattuale ("confronto a livello transnazionale") confronta la situazione di un paese con quella di un paese di riferimento analogo. In questo caso, la differenza prima e dopo rilevata per il paese analizzato viene confrontata con i risultati di riferimento registrati in un altro paese che non ha introdotto regimi di sostegno basati su procedure di gara nello stesso periodo, e la differenza tra i due risultati fornisce una stima dell'effetto di tali regimi.
L'analisi riportata nella presente relazione si fonda su quattro fonti principali di informazione: i) la banca dati sulle aste AURES II
4
che comprende informazioni sulle aste (date, tornate, tecnologia, norme, capacità aggiudicate, prezzi, ecc.); ii) dati pubblicamente disponibili sui siti web dei commissari d'asta (principalmente agenzie nazionali di regolamentazione); iii) relazioni e pubblicazioni liberamente accessibili al pubblico; iv) dati trasmessi dai commissari d'asta che hanno risposto alle richieste di dati formulate dalla Commissione.
La disponibilità dei dati costituisce motivo di inclusione o meno di Stati membri specifici nei confronti e nei calcoli di cui alla presente relazione.
La presente relazione effettua un'analisi quantitativa per misurare l'effetto sulle dimensioni di prestazione, laddove possibile. Ciò si applica nel caso delle dimensioni di prestazione da i) a iv). È stata effettuata un'analisi qualitativa utilizzando studi di casi per le dimensioni da v) a vii) al fine di presentare le pratiche pertinenti negli Stati membri qualora non fosse possibile operare confronti (a causa di fattori distorsivi o mancanza di dati).
Il 22 aprile 2022 la Commissione ha organizzato un seminario nel quale i portatori di interessi hanno potuto formulare osservazioni sulle risultanze di un progetto di studio che è servito da base per la preparazione della presente relazione 5 . Al seminario hanno partecipato rappresentanti di commissari d'asta e autorità di regolamentazione degli Stati membri, oltre a esperti indipendenti nel settore dell'energia elettrica da fonti rinnovabili e delle aste.
3. Valutazione delle dimensioni
3.1. Riduzione dei costi
La dimensione di prestazione "conseguire una riduzione dei costi" di cui all'articolo 4, paragrafo 8, lettera a), della direttiva sulle energie rinnovabili, è interpretata nella presente relazione come la riduzione dell'importo dei costi del sostegno a favore di impianti di energia rinnovabile dal punto di vista del bilancio pubblico, ossia riducendo gli oneri per consumatori e contribuenti. L'indicatore per misurare la riduzione dei costi del sostegno è costituito dal prezzo unitario dell'energia elettrica pagato ai produttori di energie rinnovabili per un MWh, definito come il prezzo pagato dal bilancio della gara d'appalto al produttore per ogni unità di energia elettrica.
Prima che le gare d'appalto fossero introdotte su ampia scala, il regime di sostegno più comune era la tariffa omnicomprensiva, che offriva prezzi garantiti ai produttori di energie rinnovabili, solitamente fissati dal governo o dall'autorità di regolamentazione.
Tale soluzione era uno strumento efficace per aumentare la diffusione delle energie rinnovabili ma non necessariamente efficiente dal punto di vista del bilancio. I tassi di sovvenzione si basavano su stime dei costi e in alcuni casi risultava unasimmetria informativa considerevole tra i promotori dei progetti e i responsabili della determinazione dei prezzi e delle quantità. Il finanziamento delle tariffe omnicomprensive mediante prelievi su tutta la domanda di energia elettrica (o su una specifica sottosezione della stessa) ha comportato un onere finanziario per numerosi consumatori. Di conseguenza l'approccio delle tariffe omnicomprensive per progetti su larga scala è stato oggetto di discussione e opposizione.
I governi sono passati a procedure di gara competitive per determinare il livello di sostegno necessario, per rivelare il costo reale dei progetti e quindi per assegnare la sovvenzione più bassa possibile per un'unità energetica. Grazie a questo approccio, più venditori sono in grado di formulare offerte nelle gare d'appalto, purché soddisfino tutti gli elementi del capitolato d'oneri. Nel valutare l'impatto sulla riduzione dei costi il livello di concorrenza è fondamentale: quando il numero di partecipanti è basso, la pressione concorrenziale è troppo debole per indurre gli offerenti a ottimizzare ciascun segmento della catena del valore di sviluppo del progetto e i prezzi di offerta risultanti non rivelano il costo effettivo dei progetti.
Energia solare fotovoltaica
La figura che segue mostra la variazione percentuale dei prezzi conseguita a seguito dell'introduzione delle aste. Per i paesi contrassegnati in blu, la variazione di prezzo è calcolata come differenza tra il prezzo di sostegno pagato ai produttori a partire dal bilancio (in EUR/MWh) nell'ultimo anno della tariffa fissata amministrativamente e il prezzo di sostegno pagato nel primo anno di applicazione delle gare d'appalto. Per i paesi in verde 6 , il confronto è tra paesi, tra la diminuzione del prezzo nello stesso periodo rispetto a un parametro di riferimento: la tariffa fissata amministrativamente in Austria per il periodo 2012‑2019. L'Austria è utilizzata come parametro di riferimento perché è l'unico paese dell'UE che ha applicato una tariffa fissata amministrativamente per un periodo sufficientemente lungo, rendendo l'insieme dei valori affidabile per un confronto attendibile.
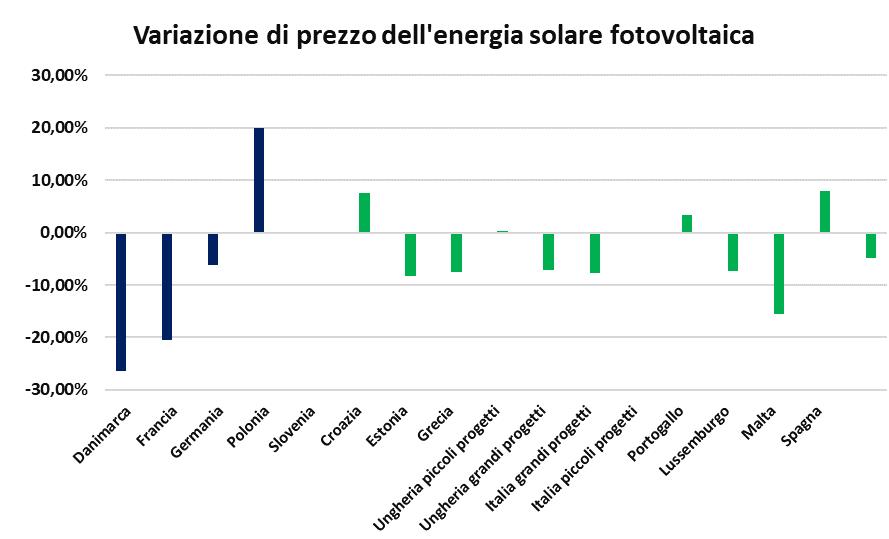
Fonte dei dati: banca dati sulle aste Aures II.
Figura 1 - Confronto trans-UE della variazione dei costi di sostegno per l'energia solare fotovoltaica.
La variazione media del prezzo, ossia la variazione dei costi di sostegno totali risulta ammontare a - 4,73 %. Come conclusione generale, nella maggior parte dei paesi l'introduzione di gare d'appalto ha comportato una riduzione dei prezzi unitari dell'energia elettrica, ossia costi minori di sostegno e meno oneri per i consumatori o il bilancio dello Stato per la tecnologia fotovoltaica. Fanno eccezione l'Italia (asta per progetti di piccole dimensioni nel settore fotovoltaico), la Grecia, Malta, la Polonia e la Slovenia. Per questi paesi l'aumento dei prezzi può essere spiegato da fattori esterni. In Slovenia, nel contesto del sistema a tariffa omnicomprensiva in uso prima dell'adozione di procedure di gara, i prezzi fissati dall'amministrazione sono stati ridotti a un ritmo molto rapido, raggiungendo un livello troppo basso per i produttori. In Polonia era in atto un sistema di certificati verdi, nel contesto del quale nel 2015 si è verificato un significativo eccesso di offerta (poco prima dell'introduzione delle aste) che ha abbassato drasticamente i prezzi quell'anno. L'aumento dei costi di sostegno per progetti di piccole dimensioni (tecnologia fotovoltaica) in Italia si spiega con il fatto che storicamente tale tecnologia è promossa meglio attraverso regimi di sostegno amministrativo in ragione di promotori dei progetti meno informati, in particolare prima del 2019. In Grecia nella prima gara d'appalto il livello di concorrenza non è stato molto alto (solo un leggero eccesso di presentazione di offerte), il che potrebbe aver portato a risultati simili ai prezzi delle tariffe omnicomprensive. Non sono stati individuati fattori esterni analoghi per il gruppo principale di paesi nei quali si rileva una diminuzione dei prezzi.
Energia eolica terrestre
Un'analisi identica è eseguita anche per le gare d'appalto concernenti l'energia eolica terrestre. Dai risultati emerge che in tutti i paesi considerati, fatta eccezione per l'Irlanda, l'introduzione del regime basato su procedure di gara ha comportato una diminuzione dei prezzi di sostegno pagati per tale tecnologia, con una riduzione media dei costi di sostegno pari a - 14,02 %.
In Irlanda la prima tornata d'aste ha registrato una presentazione insufficiente di offerte, il che potrebbe essere il motivo principale dell'aumento dei prezzi.
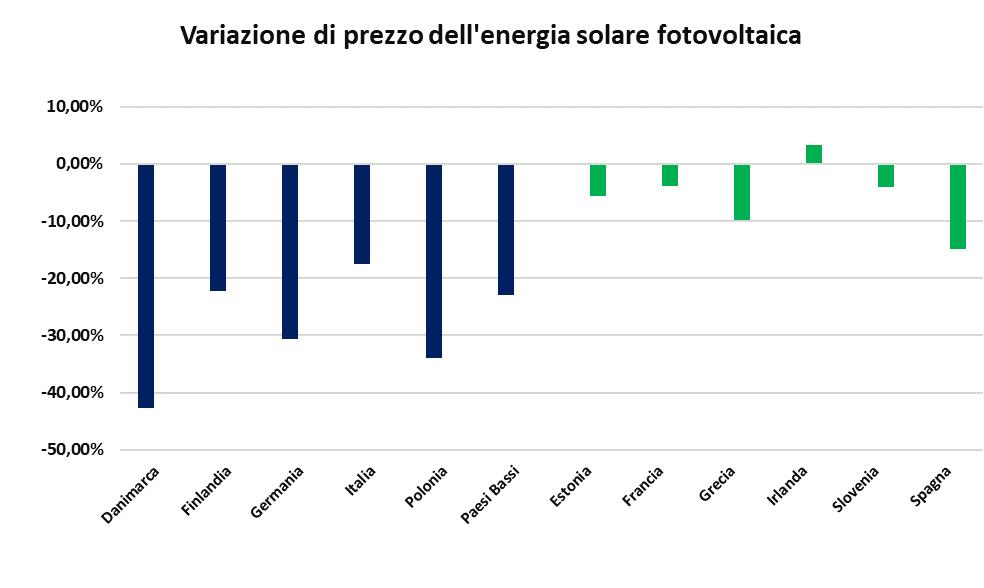
Fonte dei dati: banca dati sulle aste Aures II.
Figura 2 - Confronto trans-UE della variazione dei costi di sostegno per l'energia eolica terrestre nel periodo 2010-2020.
Energia eolica in mare
Fatta eccezione per Danimarca e Paesi Bassi, le gare d'appalto per il sostegno di impianti eolici in mare sono più recenti e si sono svolte soltanto in un numero limitato di paesi.
In alcuni di essi il lasso di tempo tra la gara d'appalto e il vecchio regime di sostegno è significativo (9 anni in Francia e 5 anni in Germania), una circostanza questa che non consente un confronto attendibile. Tuttavia la riduzione dei costi di sostegno in Francia e Germania è notevole: da rispettivamente 115,5 EUR/MWh e 140,3 EUR/MWh pagati con il sostegno determinato amministrativamente si arriva a rispettivamente 60 EUR/MWh e 46,6 EUR/MWh nella prima gara. In altri paesi si registrano esempi di una riduzione estrema dei costi di sostegno attraverso offerte a zero o negative. Il nuovo modello di gara d'appalto per l'energia eolica in mare della Lituania, così come l'ultima gara d'appalto dei Paesi Bassi per due siti nella Hollandse Kust West, consentono offerte negative. L'aggiudicatario dell'ultima gara d'appalto per l'energia eolica in mare della Danimarca paga al governo 375 milioni di EUR per sviluppare un parco eolico da 1 GW. In tutti questi casi si sono di fatto registrate carenze: limitazioni delle ubicazioni geografiche, scarse connessioni alla rete, in alcuni casi poco sostegno pubblico per i costi di connessione e infrastruttura, il che ha incentivato i promotori dei progetti ad abbassare la loro offerta.
Impatto del progetto di gara sulla riduzione dei costi
Anche se l'obiettivo della relazione non è analizzare le diverse opzioni di progettazione delle gare d'appalto, ma piuttosto esaminare il sostegno basato sulle procedure di gara per le energie rinnovabili in generale, vale la pena menzionare l'effetto della scelta di un determinato tipo di appalto sull'indicatore di riduzione dei costi in caso di alta volatilità dei prezzi di mercato.
Nell'UE vi sono tre tipi principali di regimi di sostegno basati su procedure di gara: con premio variabile unilaterale, con premio variabile bilaterale (denominato "contratto per differenza") e con premio fisso 7 .
In caso di un inaspettato calo del prezzo di mercato dell'energia elettrica, in un'ottica di riduzione dei costi, il regime con premio fisso fa registrare le prestazioni migliori: tutto il rischio associato ai prezzi bassi è a carico dei produttori, quindi non genera oneri eccessivi per i consumatori o per il bilancio. Nei regimi con premio variabile i costi del sostegno possono aumentare drasticamente poiché è necessario coprire il calo dei prezzi; tale rischio può tuttavia essere mitigato se l'importo totale del sostegno pagato è soggetto a un limite massimo fissato dal commissario d'asta.
Se i prezzi s'impennano, il contratto per differenza offre le prestazioni migliori perché l'obbligo di rimborso evita eccedenze su un progetto che ha ricevuto il sostegno pubblico; e per di più genera entrate per lo Stato. Il ruolo dei contratti per differenza come strumento per rilevare i proventi inframarginali in periodi di caro prezzi si riflette già nella comunicazione REPowerEU 8 . Nel regime unilaterale non vi è alcun onere di sostegno in eccesso per il bilancio, ma si generano eccedenze per il progetto. Nel regime con premio fisso non si verificano costi di sostegno aggiuntivi, anche se possono verificarsi sovvenzioni eccessive che non sono un'allocazione ottimale delle risorse; tale effetto si può però attenuare introducendo un massimale di prezzo al di sopra del quale non si eroga sostegno.
|
Conclusioni per la dimensione 1 - Riduzione dei costi ·Le procedure di gara forniscono il quadro necessario per distribuire energia elettrica da fonti rinnovabili al minor costo possibile: dai dati emerge che nella maggior parte dei casi la riduzione dei costi risulta dall'applicazione di un regime di procedure di gara per tutte le tecnologie esaminate; ·tanto per l'energia solare fotovoltaica quanto per l'energia eolica terrestre, è dimostrato che se la concorrenza nell'asta è forte (ossia si raggiunge un livello di eccesso di domanda pari a 1,5), la riduzione dei costi di sostegno tende ad essere maggiore rispetto alle aste nelle quali la concorrenza è meno intensa. In altre parole, le procedure di gara determinano riduzioni dei costi se generano un livello sufficiente di concorrenza. |
3.2. Miglioramento tecnologico
Nella presente relazione la dimensione di prestazione "conseguire miglioramenti tecnologici" di cui all'articolo 4, paragrafo 8, lettera b), della direttiva sulle energie rinnovabili, è interpretata come la riduzione del costo per la produzione di energia rinnovabile in seguito allo sviluppo delle tecnologie in materia.
L'indicatore per misurare il miglioramento tecnologico è dato dai costi livellati della produzione di energia elettrica (LCOE) 9 . Tale indicatore è adatto in quanto integra la riduzione dei costi diretti attraverso le spese in conto capitale e le spese operative che derivano dal miglioramento delle tecnologie per le energie rinnovabili. Tuttavia i LCOE sono diminuiti significativamente tra il 2010 e il 2020 in particolare nel caso della tecnologia fotovoltaica, a causa dello sviluppo della tecnologia globale, non necessariamente per l'introduzione di gare d'appalto, ma piuttosto per altri fattori quali gli effetti di ricaduta, l'innovazione, l'aumento della domanda di energia rinnovabile nel contesto di misure di sostegno pubblico, migliori condizioni di finanziamento quali il costo medio ponderato del capitale ecc. 10 . Per tenere conto di tali fattori esterni, l'evoluzione dei LCOE nei paesi analizzati è confrontata con le prestazioni in un paese di riferimento privo di regime di sostegno basato su procedure di gara, nonché con le prestazioni globali per la tecnologia in questione.
Energia eolica terrestre
La tabella che segue riepiloga la variazione annua media dei LCOE. Nella colonna "Nel paese", il valore evidenzia il confronto tra il valore dei LCOE prima e dopo la prima gara di appalto, considerando periodi di 3-5 anni.
Oltre alla differenza di LCOE all'interno dei paesi e al fine di considerare altri fattori di determinazione dei costi indipendenti dal regime di sostegno applicato, i confronti sono presentati rispetto a due parametri di riferimento: la Svezia e la media globale. La Svezia non ha applicato regimi basati su procedure di gara, eppure è riuscita a conseguire notevoli aumenti di capacità per l'energia eolica terrestre grazie a un regime di certificati verdi competitivo. I valori medi globali coprono tutti gli impianti indipendentemente dall'ambiente normativo, dall'ubicazione o dall'esperienza degli investitori, compresi i paesi analizzati. Sebbene la media globale non sia certo uno scenario controfattuale in quanto include tanto paesi banditori quanto paesi non banditori, può servire da parametro di riferimento perché se le gare d'appalto favorissero lo sviluppo tecnologico, le prestazioni dei paesi banditori sarebbero migliori rispetto alle prestazioni medie.
|
Paesi |
Anno della prima asta |
Differenza del tasso medio di variazione dei LCOE (prima e durante le aste) |
Confronto
|
|||
|
Nel paese |
In Svezia |
A livello globale |
Rispetto alla Svezia |
Rispetto alla media globale |
||
|
Italia |
2012 |
- 5,5 % |
- 3,7 % |
2,0 % |
- 1,8 % |
- 7,5 % |
|
Spagna |
2016 |
- 2,7 % |
- 5,7 % |
- 5,5 % |
2,9 % |
2,7 % |
|
Germania |
2017 |
- 7,4 % |
- 7,0 % |
- 7,5 % |
- 0,5 % |
0,1 % |
|
Danimarca |
2018 |
3,9 % |
0,0 % |
- 5,6 % |
3,9 % |
9,5 % |
|
Francia |
2018 |
- 12,1 % |
0,0 % |
- 5,6 % |
- 12,1 % |
- 6,5 % |
|
Media |
- |
- 4,8 % |
- 3,3 % |
- 4,4 % |
- 1,5 % |
- 0,4 % |
Fonte dei dati: IRENA (2021).
Figura 3 - Confronti della variazione media dei LCOE per l'energia eolica terrestre.
I dati mostrano che la riduzione media dei LCOE nei paesi banditori analizzati (- 4,8 %) è superiore ai parametri di riferimento della Svezia e a livello globale (- 3,3 %, - 4,4 %), di conseguenza i regimi basati su procedure di gara hanno ottenuto risultati leggermente superiori rispetto ai parametri di riferimento (in media). Tuttavia i valori dei LCOE in Svezia e anche a livello globale diminuiscono con un ritmo parimenti rapido, il che significa che lo sviluppo tecnologico è migliorato anche indipendentemente da un regime di sostegno basato su procedure di gara.
Inoltre gli effetti a livello di paese sono diversi. In Italia e in Francia i regimi basati sulle aste hanno registrato risultati migliori rispetto sia al sistema svedese di certificati verdi, sia alla media globale; hanno registrato risultati scarsi in Spagna e Danimarca, mentre il sistema tedesco ha conseguito risultati analoghi ai parametri di riferimento. Fatti salvi altri fattori, la spiegazione più plausibile è che i regimi basati sulle aste possono contribuire a riduzioni significative dei costi se questi si attestano a un livello più alto al momento dell'introduzione delle gare d'appalto, mentre sono meno efficaci a fronte di tecnologie più mature ed efficienti.
Energia solare fotovoltaica
La tabella che segue, nella colonna "Nel paese", riassume il tasso medio di variazione dei LCOE per l'energia solare fotovoltaica prima e dopo l'introduzione di aste per pochi paesi, tuttavia l'analisi è meno affidabile rispetto a quella per l'energia eolica terrestre a causa della mancanza di dati per determinati anni 11 .
I risultati a livello di paese sono molto diversi per i tre paesi e culminano in una differenza media prossima allo zero. La tabella suggerisce che la differenza tra le riduzioni dei costi osservate prima e durante i regimi basati su aste è in gran parte una funzione del tempo dell'introduzione: quanto prima sono state introdotte le aste, tanto maggiore è la possibilità che la gara d'appalto contribuisca alla riduzione dei LCOE. Tuttavia ciò può essere associato a modelli di andamento dei costi generali, ossia il costo della tecnologia è diminuito più rapidamente nel periodo tra il 2012 e il 2015 rispetto a prima o dopo in tutti e quattro i paesi.
Il modello di andamento dei costi dei paesi analizzati è confrontato con due parametri di riferimento, ossia la media globale e l'esempio di un paese nel quale i valori dei LCOE sono disponibili e non sono state organizzate gare d'appalto per l'energia solare fotovoltaica.
Tale tipo di paese non esiste nell'UE, di conseguenza è stato selezionato un paese terzo che ha compiuto progressi tecnologici comparabili nelle energie rinnovabili. Per motivi di disponibilità dei dati, l'esempio più pertinente come parametro di riferimento è la Repubblica di Corea.
|
Paesi |
Anno della prima asta |
Differenza del tasso medio di variazione dei LCOE (prima e durante le aste) |
Confronto
|
|||
|
Nel paese |
In Corea |
A livello globale |
Rispetto alla Corea |
Rispetto alla media globale |
||
|
Francia |
2012 |
- 16,8 % |
8,1 % |
- 3,8 % |
- 24,9 % |
- 13,0 % |
|
Germania |
2015 |
5,1 % |
5,8 % |
2,8 % |
- 0,7 % |
2,2 % |
|
Italia |
2019 |
8,5 % |
1,9 % |
4,9 % |
6,7 % |
3,6 % |
|
Media |
- |
- 1,1 % |
5,3 % |
1,3 % |
- 6,3 % |
- 2,4 % |
Fonte dei dati: IRENA (2021).
Figura 4 - Confronti della variazione media dei LCOE per il fotovoltaico.
Dall'analisi emerge che l'orientamento degli effetti non cambia, varia soltanto la loro entità. L'andamento dei costi in Corea è stato notevolmente diverso rispetto all'Italia e alla Francia (ma simile alla Germania) e tale circostanza ha reso i risultati a livello di paese ancora più diversi. Il valore medio suggerisce che il regime basato sulle procedure di gara ha registrato risultati migliori rispetto al parametro di riferimento coreano (riduzione del costo più rapida del 6 %). Di contro l'andamento dei costi a livello globale è stato simile al risultato europeo ma mostra differenze più esigue (più vicine allo zero) tra i periodi prima e durante le aste.
Ciò porta a concludere che le tendenze dei costi a livello globale possono spiegare in parte le differenze osservate, ma non del tutto. In media i risultati delle procedure di gara sono stati leggermente migliori (riduzione dei costi più rapida) rispetto alla media globale, ma tale conclusione deriva dalla marcata riduzione dei costi registrata in Francia. È interessante notare che l'andamento medio globale contiene i) anche i paesi analizzati e ii) molti altri paesi, nei quali lo sviluppo del fotovoltaico è iniziato successivamente e di conseguenza si possono ottenere riduzioni dei costi più forti. Inoltre, per l'effetto di ricaduta e altri fattori esterni, le riduzioni dei costi conseguite nei paesi banditori possono abbassare i costi anche nei paesi non banditori.
|
Conclusioni per la dimensione 2 - Miglioramento tecnologico ·L'andamento dei LCOE come parametro di riferimento per il miglioramento tecnologico indica che il regime di sostegno basato su procedure di gara può incidere sull'andamento dei costi, ma altri fattori generali e specifici per paese possono incidere in misura maggiore. La maturità della tecnologia, le condizioni di finanziamento, la diffusione complessiva delle capacità globali (e l'apprendimento associato e le ripercussioni sui LCOE), nonché la posizione del paese sulla curva di apprendimento (aumenti di capacità, esperienza degli investitori) svolgono un ruolo cruciale e possono essere considerati un fattore trainante più forte per il miglioramento tecnologico; ·i LCOE della tecnologia dell'energia eolica terrestre sono diminuiti più rapidamente (in media) dopo l'introduzione delle gare d'appalto. Tuttavia tale conclusione è valida principalmente per i paesi nei quali i costi erano alti e stagnanti prima dell'introduzione delle gare d'appalto. Anche altri tipi di regimi basati sul mercato possono diminuire efficacemente i costi (ad esempio il sistema di certificati verdi svedese);
·attualmente le gare d'appalto nell'UE sono per lo più incentrate su tre tecnologie: energia solare fotovoltaica, energia eolica terrestre ed energia eolica in mare.
|
3.3. Alti tassi di realizzazione
Nella presente relazione la dimensione di prestazione "conseguire alti tassi di realizzazione" di cui all'articolo 4, paragrafo 8, lettera c), della direttiva sulle energie rinnovabili è interpretata come il volume totale di capacità di produzione di energie rinnovabili aggiunto dopo l'introduzione delle gare d'appalto, rispetto ai volumi di capacità aggiunti in precedenza 12 .
È importante evidenziare che i paesi europei gestiscono numerosi altri tipi di regimi di sostegno, quali le sovvenzioni all'investimento o una misurazione netta per progetti in ambito domestico, il che significa che è possibile diffondere le capacità anche senza sostegno operativo. Fattori esterni potrebbero inoltre incidere sul ritmo di tale diffusione, ad esempio cambiamenti di politica. La tabella che segue confronta gli aumenti del volume medio annuo delle nuove capacità di produzione di energie rinnovabili nei paesi selezionati nel periodo antecedente la gara d'appalto e in quello successivo. Il primo anno corrisponde alla data in cui i progetti aggiudicati nella gara d'appalto dovrebbero iniziare a funzionare. Si tratta della scadenza di realizzazione della prima tornata di gare che divide l'insieme di dati nel periodo antecedente e in quello successivo alle gare d'appalto. La tabella contempla soltanto i regimi di sostegno associati al sostegno operativo dei progetti di dimensioni diverse da quelle domestiche.
|
Paese e tecnologia |
Primo anno di completamento della capacità oggetto della gara d'appalto |
Aumento annuo medio di capacità nel periodo antecedente le gare d'appalto (MW) |
Aumento annuo medio di capacità nel periodo successivo alle gare d'appalto (MW) |
Regime di sostegno operativo antecedente non basato su procedure di gara |
Variazione % (rispetto agli ultimi 3 anni non soggetti a gare d'appalto) |
|
Energia fotovoltaica Danimarca |
2018 |
99,7 |
131,3 |
Premio omnicomprensivo |
32 % |
|
Energia eolica terrestre Danimarca |
2020 |
196,7 |
136,0 |
Premio omnicomprensivo |
- 31 % |
|
Energia eolica terrestre Finlandia |
2020 |
239,3 |
302,0 |
Tariffa omnicomprensiva |
26 % |
|
Energia fotovoltaica Francia |
2014 |
1 411,0 |
921,0 |
Tariffa omnicomprensiva |
- 35 % |
|
Energia fotovoltaica Germania |
2017 |
1 323,0 |
3 276,0 |
Tariffa omnicomprensiva |
148 % |
|
Energia eolica terrestre Germania |
2018 |
4 549,0 |
1 517,0 |
Tariffa omnicomprensiva |
- 67 % |
|
Energia fotovoltaica Grecia |
2017 |
8,3 |
160,8 |
Tariffa omnicomprensiva |
1 829 % |
|
Energia eolica terrestre Grecia |
2019 |
242,7 |
622,0 |
Tariffa omnicomprensiva |
156 % |
|
Energia eolica terrestre Italia |
2015 |
594,7 |
105,2 |
Certificato verde |
- 82 % |
|
Energia eolica terrestre Lituania |
2015 |
25,6 |
37,2 |
Tariffa omnicomprensiva |
45 % |
|
Energia fotovoltaica Lussemburgo |
2020 |
12,7 |
35,0 |
Tariffa omnicomprensiva |
176 % |
|
Energia fotovoltaica Paesi Bassi |
2015 |
286,0 |
1 534,3 |
Tariffa omnicomprensiva |
436 % |
|
Energia eolica terrestre Paesi Bassi |
2016 |
320,7 |
223,4 |
Tariffa omnicomprensiva |
-30 % |
|
Energia fotovoltaica Polonia |
2019 |
151,3 |
1 687,0 |
Certificato verde |
1 015 % |
|
Energia fotovoltaica Slovenia |
2018 |
9,7 |
6,7 |
Tariffa omnicomprensiva |
- 31 % |
|
Energia fotovoltaica Spagna |
2020 |
1 420,0 |
2 812,0 |
Nessuno 13 |
98 % |
|
Energia eolica terrestre Spagna |
2019 |
179,0 |
1 859,5 |
Nessuno |
939 % |
Fonte: calcolo proprio basato su IRENA (2021).
Figura 5 - Confronto tra nuove capacità annue medie nel periodo antecedente le gare d'appalto e in quello successivo.
Nella tabella sono presentati 17 casi di cui 11 evidenziano una variazione positiva delle nuove capacità annue. In numerosi casi l'entità di tale crescita è decisamente notevole e può essere dovuta a due situazioni.
In primo luogo vi sono paesi nei quali la tecnologia pertinente non era presente o non era ben stabilita prima del periodo delle procedure di gara. In tali casi si può sostenere che il regime di sostegno basato su procedure di gara è la prima vera opportunità per i produttori di ottenere sostegno e iniziare la diffusione su larga scala. Questa spiegazione si applica soprattutto all'energia fotovoltaica, trattandosi di una tecnologia maturata tardi in Europa, quindi la progettazione delle gare d'appalto è coincisa con la maturità tecnologica. Due esempi calzanti sono i Paesi Bassi e la Polonia, entrambi in relazione all'energia fotovoltaica, dove prima dell'applicazione del regime basato su procedure di gara gli aumenti di capacità nuove erano esigui e il regime ha accelerato lo sviluppo delle tecnologie. In Germania e in Lussemburgo si può rilevare un aumento altrettanto forte della capacità di produzione di energia fotovoltaica, nonostante un valore più forte dello scenario di base antecedente le gare d'appalto.
In secondo luogo vi sono paesi nei quali gli aumenti di capacità sono stati molto bassi negli anni appena antecedenti l'introduzione delle gare d'appalto a causa della regolamentazione del paese. In tali paesi è evidente che fintantoché viene fornito il sostegno, si possono rilevare espansioni di capacità notevoli.
Per i casi in cui le nuove capacità sono ridotte rispetto al periodo antecedente le gare d'appalto, le spiegazioni sono varie. In primo luogo se una tecnologia può essere considerata matura in un paese con capacità operative già elevate, si può prevedere una riduzione naturale degli aumenti di capacità nuove. In tali casi, problemi di disponibilità della rete possono spingere i commissari di gara a ridurre i volumi offerti nelle aste. Inoltre, soprattutto per la tecnologia eolica terrestre, con numerose capacità già installate nel paese possono verificarsi problemi di diffusione per mancanza di ubicazioni adeguate, che possono limitare significativamente le espansioni di capacità. Infine, non bisogna dimenticare che laddove le tariffe onnicomprensive hanno fornito un sostegno molto generoso a progetti nuovi, la diffusione è stata più rapida nel regime antecedente l'adozione delle gare d'appalto. In tali casi, la retribuzione più bassa nelle gare d'appalto potrebbe aver fornito meno incentivi ai produttori a costruire capacità nuove di produzione di energie rinnovabili.
Nel 2021 è stata osservata una forte espansione di capacità nuove di produzione di energie rinnovabili basate su accordi di compravendita di energia elettrica 14 . Ciò è dovuto in parte alla crescente maturità del mercato di tali accordi nonché ai prezzi in aumento del mercato dell'energia elettrica, che hanno creato un aumento della domanda di accordi di compravendita di energia elettrica da parte delle imprese. Inoltre esiste un'interazione tra la disponibilità di regimi di sostegno pubblico e il mercato degli accordi di compravendita di energia elettrica. Ad esempio l'annullamento delle gare d'appalto relative a più tecnologie in Lituania nel 2020 e in Danimarca nel 2021 a causa della scarsa partecipazione ha fatto emergere numerosi progetti basati su accordi di compravendita di energia elettrica per lo sviluppo di capacità aggiuntive di produzione di energie rinnovabili, il che suggerisce che tali accordi possono essere un'alternativa più attraente e basata sul mercato rispetto ai regimi di sostegno pubblico. Le ripercussioni concrete della cancellazione dei regimi di sostegno sull'aumento del mercato degli accordi di compravendita di energia elettrica non possono essere confermate dall'analisi quantitativa, in quanto tali accordi hanno iniziato a svilupparsi solo in un numero esiguo di paesi dell'UE negli ultimi due anni e sono disponibili dati molto limitati in merito.
|
Conclusioni per la dimensione 3 - Alti tassi di realizzazione ·Le gare d'appalto contribuiscono in maniera significativa all'espansione della capacità di progetti relativi all'energia eolica e solare, fatti salvi altri fattori esterni. In numerosi regimi europei l'espansione di capacità nel periodo successivo all'adozione delle aste è maggiore rispetto a prima dell'introduzione delle gare d'appalto; ·la diffusione è stata più lenta soprattutto nei paesi nei quali al momento dell'introduzione delle gare d'appalto la tecnologia pertinente era già ampiamente applicata, ma il tasso di riduzione è relativamente esiguo anche in questi casi; ·in alcuni paesi europei, quali la Polonia o i Paesi Bassi, l'introduzione delle aste ha comportato direttamente l'inizio della diffusione su larga scala di una determinata tecnologia che utilizza fonti energetiche rinnovabili (in questo caso l'energia solare fotovoltaica); ·le capacità oggetto di accordi di compravendita di energia elettrica registrano un aumento significativo: tale sviluppo molto positivo costituisce una strada alternativa o complementare alle gare d'appalto e può determinare una partecipazione scarsa alle aste. |
3.4. Partecipazione non discriminatoria dei piccoli operatori e, se del caso, delle autorità locali
Nella presente relazione la dimensione di prestazione "garantire una partecipazione non discriminatoria dei piccoli operatori e, se del caso, delle autorità locali" di cui all'articolo 4, paragrafo 8, lettera d), della direttiva sulle energie rinnovabili, è interpretata come la capacità dei piccoli operatori di partecipare a progetti di piccole dimensioni su un piano di parità e di vedersi aggiudicare gare d'appalto. L'indicatore per misurare questa dimensione è la dimensione media dei nuovi progetti aggiudicati con gare d'appalto, che mostra come grazie alla progettazione delle gare sia stato possibile fornire incentivi tali da rimuovere gli ostacoli iniziali che affliggono i piccoli operatori (ad esempio assenza di economie di scala, condizioni di prestito peggiori, costi di progetto più alti per la produzione di energia, livello di specializzazione più basso). Non essendo disponibili esempi di autorità locali che partecipano a gare d'appalto in qualità di offerenti, gli aspetti delle gare relativi al coinvolgimento dei portatori di interessi locali in senso lato sono trattati nella sezione 3.6.
Il livello di partecipazione dei piccoli operatori e dei progetti è determinato dalle restrizioni concernenti la dimensione del progetto, integrata nella progettazione della gara d'appalto.
Per tracciare una panoramica si possono distinguere 4 tipi di progettazione delle gare d'appalto in relazione alle restrizioni in termini di dimensioni:
·piccola: gare d'appalto che mirano a progetti su piccola scala con capacità fino a 1 MW per l'energia solare fotovoltaica e 3 MW per l'energia eolica terrestre;
·bilanciata: gare d'appalto che consentono la partecipazione di progetti su piccola scala, almeno in una certa misura (meno di 1 MW per l'energia solare fotovoltaica e 3 MW per l'energia eolica terrestre) e progetti di medie dimensioni (fino a 50 MW) a parità di condizioni, ossia consentendo la concorrenza tra loro, ma escludendo i grandi progetti per evitare vantaggi di prezzo derivanti da economie di scala;
·in base alla classe di grandezza: gare d'appalto parallele organizzate nell'arco di un anno, nelle quali almeno una gara riguarda progetti su piccola scala e almeno una gara riguarda progetti su larga scala, laddove i due tipi di progetti non sono in concorrenza tra loro;
·grande: gare d'appalto dalle quali sono esclusi progetti su piccola scala o senza limite di capacità massima delle gare.
Energia solare fotovoltaica
I risultati dell'analisi per il periodo 2010-2020 indicano che Croazia, Estonia, Francia e Polonia sono i paesi nei quali la progettazione di gare d'appalto in alcuni anni è stata rivolta specificamente a progetti su piccola scala. In Croazia ce n'è stata una, mentre in Estonia sono state organizzate due gare d'appalto pilota per piccoli progetti, tuttavia entrambi i paesi stanno pianificando presto l'introduzione di gare d'appalto su larga scala. In Polonia l'adozione della procedura di gara è iniziata con gare d'appalto su piccola scala nel 2016 e nel 2017, ma negli anni successivi sono state organizzate in parallelo anche gare di grandi dimensioni. Le prime gare d'appalto in Francia hanno riguardato progetti su piccola scala: negli anni 2014 e 2016 sono state organizzate soltanto aste di tale tipo. La dimensione media dei progetti nelle gare d'appalto è molto bassa ed è compresa tra 0,24 MW e 0,65 MW.
In numerosi paesi è stato applicato un trattamento speciale per i progetti su piccola scala nell'opzione della "classe di grandezza": Danimarca, Francia, Grecia, Ungheria, Italia, Lussemburgo e Polonia. I Paesi Bassi hanno utilizzato un tipo d'asta dinamico a tempo ascendente, con prezzi massimali diversi per le diverse dimensioni dei progetti di energia solare fotovoltaica. Di conseguenza, per l'energia solare fotovoltaica, tale soluzione nella quale gare d'appalto parallele sono organizzate nell'arco di un anno, una delle quali si rivolge a progetti su piccola scala, può essere considerata comune ma non universale in Europa.
La suddivisione in classi di grandezza tende a mantenere la dimensione media del progetto più vicina alla piccola scala, dato che le dimensioni medie variano tra 0,38 MW (Italia) e 5,45 MW (Danimarca).
Energia eolica terrestre
L'opzione delle gare d'appalto che favoriscono i progetti su piccola scala è meno comune per l'energia eolica terrestre rispetto all'energia solare fotovoltaica: soltanto l'Estonia nel 2020 e la Polonia fino al 2018 ne hanno organizzate. La dimensione media in entrambi i paesi è inferiore a 1 MW in tali periodi di tempo associati.
Per quanto concerne gli altri tre tipi di progettazione, i risultati sono assai eterogenei in tutta Europa e portano a dimensioni medie decisamente diverse. Le dimensioni dei progetti più piccoli sono state rilevate in Estonia, con meno di 0,5 MW, ma nel periodo pertinente valori bassi sono stati associati a Italia, Slovenia e Paesi Bassi. Tali risultati suggeriscono che le applicazioni relative all'energia eolica terrestre su piccola scala sono una soluzione praticabile per il mix energetico europeo.
I risultati a livello UE per la dimensione media dei progetti aggiudicati nei quattro approcci alla progettazione delle gare d'appalto sono presentati nella tabella che segue e consentono di trarre le conclusioni che seguono, tenendo conto della composizione molto diversa delle opzioni di progettazione delle gare tra l'energia solare fotovoltaica e l'energia eolica terrestre. In primo luogo vi sono gare d'appalto destinate al trattamento preferenziale dell'energia eolica su piccola scala. In secondo luogo la soluzione relativa alla "classe di grandezza" porta in media a una dimensione media dei progetti inferiore rispetto alla soluzione "bilanciata".
In terzo luogo, se non esiste limite di capacità massima e non sono applicate classi di grandezza, i progetti molto grandi tendono a dominare i risultati delle aste.
|
Dimensione media (MW) Energia solare fotovoltaica |
Dimensione media (MW) Energia eolica terrestre |
|
|
PICCOLA |
0,47 |
0,59 |
|
BILANCIATA |
2,61 |
12,78 |
|
CLASSE DI GRANDEZZA |
1,88 |
10,55 |
|
GRANDE |
40,85 |
43,83 |
Fonte: calcolo proprio basato su IRENA (2021).
Figura 7 - Dimensione media dei progetti aggiudicati nell'UE nelle quattro opzioni di progettazione per l'energia solare fotovoltaica e l'energia eolica terrestre.
È importante sottolineare tuttavia che la limitazione delle dimensioni nelle gare d'appalto comporta un calo significativo dell'efficienza dei prezzi, che è dovuta anche alle economie di scala, all'accesso a un'ubicazione migliore, a finanziamenti e ad altri fattori. Il costo del sostegno nella categoria piccola tende ad essere superiore rispetto alla categoria grande, come risulta dalla tabella seguente:
|
Paese e tecnologia |
Anno dell'asta oggetto di esame |
Prezzo medio aggiudicatario nella categoria piccola (EUR_2019/MWh) |
Prezzo medio aggiudicatario nella categoria grande (EUR_2019/MWh) |
Differenza di prezzo delle due categorie |
|
Energia fotovoltaica Francia |
2020 |
62,0 |
52,4 |
7,6 |
|
Energia fotovoltaica Grecia |
2018 |
79,4 |
64,6 |
14,8 |
|
Energia fotovoltaica Ungheria |
2020 |
62,8 |
48,4 |
14,4 |
|
Energia fotovoltaica Italia |
2020 |
91,9 |
68,2 |
23,7 |
|
Energia fotovoltaica Polonia |
2020 |
57,3 |
49,9 |
7,4 |
|
Energia eolica terrestre Italia |
2020 |
134,8 |
68,3 |
66,5 |
|
Energia eolica terrestre Lituania |
2013 |
111,0 |
76,4 |
34,6 |
|
Energia eolica terrestre Polonia |
2018 |
83,7 |
46,6 |
37,1 |
Fonte: banca dati sulle aste AURES II.
Figura 8 - Risultati del confronto tra aste su piccola e su larga scala in termini di prezzi medi aggiudicati.
Dai risultati emerge che gare d'appalto distinte su piccola scala presentano un sovrapprezzo considerevole, nella maggior parte dei casi superiore a 10 EUR/MWh, fatta eccezione per il fotovoltaico in Polonia e in Francia. Tale sovrapprezzo è significativamente più alto per l'energia eolica terrestre (30-40 EUR/MWh) rispetto all'energia solare fotovoltaica (circa 11 EUR/MWh in media). Di conseguenza l'introduzione di un capitolato d'oneri che favorisce i progetti su piccola scala è associata ad un onere finanziario aggiuntivo in termini di costo di sostegno, corrisposto ai progetti aggiudicatari. Conclusioni per la dimensione 4 - Partecipazione non discriminatoria dei piccoli operatori Più della metà dei paesi europei organizza (ha organizzato) gare d'appalto per progetti su piccola scala inerenti all'energia solare fotovoltaica, quindi l'introduzione di classi di grandezza per i progetti suddetti può essere considerata una soluzione ampiamente (ma non universalmente) applicata;
|
Conclusioni per la dimensione 4 - Partecipazione non discriminatoria dei piccoli operatori · ·per le gare d'appalto nelle quali non è fissato un limite massimo di capacità né sono separati panieri diversi in base alle dimensioni, secondo la tendenza generale i progetti di grandi dimensioni dominano le gare, dando ai progetti più piccoli minori possibilità di aggiudicazione, principalmente in ragione di economie di scala; ·rispetto al limite massimo fissato in termini di dimensioni, le classi di grandezza sembrano costituire un modo più efficiente per aumentare la partecipazione dei piccoli progetti e quindi dei piccoli operatori; ·quando è applicata la soluzione della classe di grandezza, l'efficienza dei prezzi diminuisce notevolmente. Inoltre, dato che i progetti partecipanti sono divisi in base alle dimensioni, anche l'intensità della concorrenza può essere ridotta. |
3.5. Impatto ambientale
La dimensione di prestazione "limitare l'impatto ambientale" di cui all'articolo 4, paragrafo 8, lettera e), della direttiva sulle energie rinnovabili, costituisce una sfida nella misura in cui la connessione teorica tra l'attuazione dell'assegnazione del sostegno basata sulle aste e la limitazione dell'impatto ambientale non sono evidenti. Il principale fattore determinante dell'impatto ambientale non è se l'assegnazione del sostegno sia basata su un processo amministrativo, di mercato o su procedure di gara, bensì quale sia l'impatto delle capacità di produzione di energie rinnovabili (ad esempio sostituendo le centrali elettriche convenzionali e riducendo quindi le emissioni di gas a effetto serra) che dipende da numerosi altri fattori, quali normative ambientali specifiche e l'ubicazione dell'impianto. I progetti di energia rinnovabile possono avere una serie di ripercussioni su altri obiettivi ambientali, quali l'inquinamento del suolo, delle acque, dell'aria e acustico oppure sugli habitat.
Questa dimensione è analizzata con studi di casi che mettono in evidenza alcuni elementi di progettazione specifici correlati a un impatto ambientale di più ampia portata dei progetti.
Gli elementi di progettazione che non sono correlati agli "obiettivi principali" di una misura di sostegno possono costituire fino al 30 % della ponderazione di tutti i criteri di selezione di una gara d'appalto, secondo le norme in materia di aiuti di Stato
15
, formando così un'importante leva potenziale per contribuire a specifici obiettivi strategici (ad esempio economia circolare con criteri sulla riciclabilità o altri criteri di sostenibilità). Tuttavia tali criteri devono essere definiti con attenzione per evitare effetti protezionistici che non sono in linea con le politiche dell'UE o le norme dell'Organizzazione mondiale del commercio (OMC).
Studio di caso - Italia
L'Italia ha applicato un regime basato su procedure di gara tra il 2019 e il 2021 con sette tornate di aste distinte. Sono stati creati diversi panieri in base alle dimensioni dei progetti previsti (soglia 1 MW) e alle tecnologie.
Per le piccole centrali idroelettriche (meno di 1 MW), i criteri della gara d'appalto consentivano a una centrale idroelettrica conforme a un elenco di condizioni ambientali di gestione delle risorse idriche di collocarsi nelle prime posizioni della classifica della gara d'appalto indipendente dal prezzo offerto. In tutte le tornate di gara (tranne l'ultima) la domanda ha largamente ecceduto l'offerta nelle aste, quindi si è raggiunto uno dei fini della gara: i progetti migliori in termini di qualità dell'acqua si sono aggiudicati l'asta.
La progettazione delle gare d'appalto ha però creato un incentivo negativo in termini di offerte non competitive, in quanto era certo che i progetti che soddisfacevano le condizioni richieste si sarebbero comunque aggiudicati la gara, quindi quasi tutti i progetti in questione hanno offerto il prezzo massimale previsto per l'asta.
Per gli impianti di fotovoltaici solari (meno di 1 MW), la gara d'appalto comprendeva una categoria distinta di progetti nella quale i pannelli solari sui tetti erano installati in sostituzione di amianto o ardesia. Inoltre tali progetti hanno ricevuto una tariffa premio di 10 EUR/MWh rispetto ad altri tipi di piccoli progetti nel settore fotovoltaico. Dai risultati delle capacità aggiudicate nelle tornate di gare emerge un interesse in costante aumento per progetti su piccola scala nel settore dell'energia solare fotovoltaica (8 MW nella prima tornata, saliti a 110 MW nella settima tornata). Tuttavia, in questa speciale categoria del settore fotovoltaico, i volumi offerti dal governo nella tornata di gare d'appalto erano molto alti, al punto che tutte le tornate di aste hanno registrato una partecipazione insufficiente, il che ha comportato a prezzi molto vicini al massimale. Si può rilevare un comportamento adattivo degli offerenti, che nella prima tornata hanno offerto un prezzo inferiore dello 0,4 % rispetto al massimale e nella quinta tornata tale valore è sceso allo 0,01 %, penalizzando la gara d'appalto in termini di efficienza sotto il profilo dei costi.
In questo caso le gare d'appalto relative a progetti con uno specifico impatto ambientale di riduzione di sostanze diverse dai gas a effetto serra hanno raggiunto il loro scopo ma non hanno promosso la concorrenza né la determinazione dei prezzi.
Studio di caso – Paesi Bassi
I Paesi Bassi hanno applicato procedure di gara basate soltanto sul prezzo, tuttavia hanno previsto requisiti di prequalificazione, compresa una valutazione completa dell'impatto ambientale per le gare d'appalto specifiche per un determinato sito. Ciò garantisce che vengano prese in considerazione le implicazioni ambientali del progetto prima che venga presa la decisione in merito all'offerente aggiudicatario e che si svolga una partecipazione pubblica ex-ante al processo decisionale.
Dalle prove non emerge il rischio che un criterio ambientale, applicato prima delle gare d'appalto, incida sul prezzo. Nei Paesi Bassi, dove la valutazione dell'impatto ambientale è obbligatoria ex-ante, il prezzo aggiudicato è inferiore rispetto ad altri paesi (comparabili) dove tale valutazione non è obbligatoria. Ciò conferma che una riduzione apprezzabile dei costi può comunque essere conseguita, anche in caso di gare d'appalto che tengono conto dell'impatto ambientale dei progetti.
Inoltre l'esperienza nei Paesi Bassi mostra che i requisiti ambientali di prequalificazione prevengono il rischio di ritardi nella messa in servizio del progetto, il che incide positivamente sul tasso di realizzazione. Tuttavia nei paesi nei quali il processo amministrativo è lungo, il requisito ex-ante per l'autorizzazione ambientale potrebbe rendere la gara d'appalto troppo complessa e creare un rischio di partecipazione insufficiente.
Studio di caso – Spagna
Nel 2020 la Spagna ha approvato una serie di regolamenti sulle procedure di gara per le energie rinnovabili, tra cui l'obbligo per gli offerenti che partecipano a una gara di appalto di presentare un piano strategico con le stime dell'impatto del progetto sulla catena del valore industriale, che viene reso pubblico sul sito web del ministero per la Transizione ecologica e la sfida demografica. Il piano strategico deve comprendere la strategia dell'economia circolare in relazione al trattamento delle apparecchiature alla fine della loro vita utile e un'analisi dell'impronta di carbonio durante il ciclo di vita delle strutture, compresa la produzione e il trasporto delle principali apparecchiature. Tale requisito mira a imporre criteri di prequalificazione che consentono la partecipazione soltanto dei progetti le cui catene di approvvigionamento sono in linea con un livello di emissioni predefinito. Agli offerenti si chiede pertanto di dimostrare la capacità di sviluppare il progetto in armonia con le "esternalità" ambientali, con la massima efficienza possibile di risorse e l'eccellenza operativa lungo l'intera catena del valore, generando in definitiva un impatto positivo, risultante dallo sviluppo e dalla costruzione dell'impianto.
|
Conclusioni per la dimensione 5 - Impatto ambientale ·L'attuazione di aspetti ambientali aggiuntivi attraverso elementi di progettazione nella gara d'appalto non è comune nelle aste europee; ·gli esempi in Italia e Paesi Bassi mostrano casi positivi nei quali le procedure di gara forniscono un chiaro requisito di prequalificazione o altri elementi di progettazione che garantiscono che si tenga conto delle implicazioni ambientali prima di prendere la decisione finale in merito all'aggiudicazione dei progetti. Lo sviluppo di specifici criteri di valutazione e ponderazioni come criteri di aggiudicazione chiave tende a migliorare l'efficacia dell'attuazione. Tuttavia in caso di progettazione impropria della gara d'appalto, i criteri aggiuntivi potrebbero portare a risultati non ottimali in termini di efficienza sotto il profilo dei costi; ·tali criteri e progetti di prequalificazione ecologici possono portare a ulteriori effetti non legati all'ambiente nella procedura di gara, quali una ridotta efficienza sotto il profilo dei costi (Italia) o tassi di realizzazione potenzialmente gonfiati (Paesi Bassi). |
3.6. Accettabilità locale
La dimensione di prestazione "garantire l'accettabilità locale" di cui all'articolo 4, paragrafo 8, lettera f), della direttiva sulle energie rinnovabili, è intesa come l'approvazione del pubblico nei confronti della promozione di energie rinnovabili a livello di comunità locale.
Tra i problemi sollevati dai parchi eolici figurano l'inquinamento acustico percepito, possibili danni associati alla fauna selvatica locale causati dalle turbine nonché e l'impatto sul paesaggio. Caratteristiche fisiche specifiche, quali l'odore degli impianti a biogas, costituiscono un motivo frequente di lamentela da parte dei residenti che vivono nelle vicinanze. Nel caso dell'energia solare, le preoccupazioni comprendono le ripercussioni negative sul paesaggio. Alcune gare d'appalto riescono a mitigare i problemi legati all'accettabilità, ad esempio promuovendo la condivisione dei benefici dei progetti con le comunità locali: lo si può vedere nelle migliori pratiche di accettazione da parte della comunità e coinvolgimento del pubblico descritte negli orientamenti della Commissione per accelerare le procedure autorizzative
16
.
I criteri di prequalificazione relativi all'ubicazione sono ora applicati ai parchi eolici in Polonia, dove i comuni si dichiarano pronti a ospitare le infrastrutture per l'energia eolica.
In questo caso l'elemento di progettazione consiste in un coinvolgimento ex-ante delle amministrazioni locali affinché adottino decisioni sui futuri investimenti in energia eolica terrestre in consultazione con la popolazione. In Spagna l'obbligo imposto a un offerente di presentare un piano strategico, citato nelle dimensioni precedenti, comprende stime dell'impatto sull'occupazione locale e le opportunità di sviluppo delle imprese locali.
Le autorità di gara di Germania, Irlanda e Francia hanno optato per norme di progettazione che migliorano l'accettabilità locale concedendo un trattamento preferenziale alle comunità dell'energia.
Nel caso della Germania, le condizioni favorevoli previste nell'ultima legge sulle energie rinnovabili hanno favorito i progetti di proprietà basati sulle comunità e le prime tre tornate fino a novembre del 2017 hanno aggiudicato oltre il 90 % del volume totale d'asta pari a 2 890 MW ai progetti delle comunità dell'energia. Tuttavia, dopo due anni, soltanto 167 MW dei progetti di capacità eolica aggiudicati hanno ottenuto un permesso di costruzione. Inoltre gran parte della capacità è stata aggiudicata a soli tre promotori professionali di multi-progetti che hanno collaborato con persone fisiche in ben 60 progetti per un volume totale di 1 GW, mantenendo formalmente la maggioranza dei diritti di voto per i cittadini. In seguito alla rimozione dei requisiti troppo blandi, la quota di progetti delle comunità nelle gare d'appalto è diminuita drasticamente: dal 71-88 % del volume delle offerte nel 2017 a meno del 16 % alla fine del 2018.
Un trattamento preferenziale per le comunità dell'energia è progettato anche in Irlanda, dove le gare d'appalto presentano una categoria distinta per facilitare la partecipazione di tali comunità. Il paniere ad hoc è definito insieme all'introduzione di soglie di dimensione nell'intento di evitare la discriminazione di taluni soggetti. Degli 82 progetti di energia rinnovabile aggiudicati dopo che il governo ha approvato i risultati della prima gara d'appalto, sette sono attuati da comunità dell'energia (cinque progetti di comunità relativi all'energia solare e due relativi all'energia eolica terrestre). Sono sorti nuovi promotori di progetti professionali a livello locale che sono stati coinvolti attivamente nella creazione di tali progetti.
Nel 2016 in Francia è stato introdotto uno specifico "bonus" di partecipazione dei cittadini, con l'obiettivo di aumentare l'accettazione del pubblico. Per poter beneficiare del bonus, gli offerenti hanno dimostrato la partecipazione locale attraverso due diversi modelli di proprietà: i) l'importo del capitale detenuto dai cittadini; o ii) la partecipazione dei cittadini al finanziamento complessivo del progetto. Il bonus consiste in un pagamento aggiuntivo di 0,1 o 0,3 centesimi/kWh oltre al costo del sostegno, determinato nel contesto della gara d'appalto, fornito per tutto il periodo di contratto di 20 anni. Una media del 36 % di tutti i progetti aggiudicatari ha richiesto il bonus dal 2016 in tutte le tornate delle gare d'appalto. Dall'esperienza è emerso che il bonus è riuscito a incentivare i promotori a mettere in atto strutture azionarie più partecipative. Il coinvolgimento di persone fisiche nel finanziamento di progetti di energia rinnovabile di promotori professionali in Francia è avvenuto attraverso piattaforme di raccolta fondi dedicate. Tra il 2014 e il 2017 i fondi dei cittadini mobilitati per progetti di energia rinnovabile attraverso tali piattaforme sono passati da 120 000 EUR a 20,5 milioni di EUR. Tuttavia sono emerse anche alcuni problemi. Il bonus è stato utilizzato principalmente dai promotori di progetti per aumentare le possibilità di aggiudicazione nelle tornate di gara altamente competitive. Il criterio di ammissibilità del bonus in base al quale i cittadini devono avere la residenza primaria nella stessa zona confinante del sito del progetto crea problemi nelle regioni con densità di popolazione più basse. Solitamente gli operatori delle comunità sono rappresentati soltanto indirettamente in una forma aggregata nella governance e i promotori di progetti sono vincolati soltanto dai criteri di ammissibilità a ricevere il bonus di partecipazione dei cittadini per tre anni dalla data di messa in servizio.
|
Conclusione per dimensione 6 - Accettabilità locale ·Le procedure di gara possono fornire il quadro necessario per garantire l'accettabilità locale, in particolare quando è accordato un trattamento preferenziale a determinati offerenti che condividono i benefici della diffusione dell'energia da fonti rinnovabili con le comunità locali e tale trattamento non comporta un vantaggio discriminatorio per i contenuti locali. I progetti che coinvolgono efficacemente gli operatori locali possono comportare un valore aggiunto sostanziale in termini di accettazione locale e accesso a un capitale privato aggiuntivo che si traduce in una partecipazione maggiore (e in investimenti maggiori) dei cittadini. Il coinvolgimento locale può facilitare il processo di acquisizione di terreni e quindi semplificare la fase complessa di presviluppo (ottenimento di autorizzazioni); ·l'esperienza acquisita a livello UE mostra che i progetti delle comunità dell'energia partecipano alle aste se viene prevista una qualche sorta di trattamento preferenziale. Tuttavia l'esperienza acquisita in relazione a norme speciali non è sempre positiva. Esempi in Germania hanno mostrato che offrire norme preferenziali che non sono ben progettate può indurre i promotori tradizionali a etichettare in modo puramente artificioso la loro iniziativa come un progetto di comunità; ·mentre la progettazione di requisiti di offerta troppo blandi (prequalifica meno rigorosa) per progetti su piccola scala nel paniere complessivo delle gare d'appalto genera probabilmente effetti distorsivi, l'esperienza con un paniere di gara distinto, dedicato specificamente a facilitare la partecipazione di una determinata categoria, è piuttosto positivo; ·un incentivo ad aumentare l'accettazione da parte del pubblico delle energie rinnovabili in senso più ampio è il bonus partecipativo per il coinvolgimento dei cittadini nel finanziamento e nella governance del progetto. |
3.7. La sicurezza dell'approvvigionamento e l'integrazione della rete
L'ultima dimensione di prestazione "garantire la sicurezza dell'approvvigionamento e l'integrazione della rete" di cui all'articolo 4, paragrafo 8, lettera g), della direttiva sulle energie rinnovabili, è interpretata come l'impatto delle gare d'appalto sul mantenimento della stabilità del sistema energetico, bilanciando la generazione e la domanda tenendo conto della variabilità della generazione di energia da fonti rinnovabili da integrare nella rete.
Anche questa dimensione è collegata poco all'impatto della procedura di gara, quanto piuttosto ai fattori esterni. Ciò nonostante alcuni studi di casi mostrano esempi del modo in cui si tiene conto della sicurezza dell'approvvigionamento e dell'integrazione della rete nella progettazione delle gare d'appalto al fine di facilitare non soltanto la diffusione di capacità rinnovabili nuove, ma anche la loro integrazione efficace nel sistema. Oltre agli studi di casi, non è prassi corrente nell'UE incentivare energia elettrica flessibile attraverso gare d'appalto per energie rinnovabili nelle quali la generazione è integrata con la tecnologia di stoccaggio.
Studio di caso – Portogallo
Una gara d'appalto nel settore dell'energia solare fotovoltaica in Portogallo nel 2019 è stata progettata con caratteristiche specifiche volte a individuare le risorse presso le quali si possono alleviare le congestioni presenti nel sistema. Nelle 12 successive tornate di gara, i potenziali produttori sono stati in concorrenza tra loro per i diritti relativi alla capacità di connessione alla rete presso ubicazioni fisse diverse in Portogallo. In effetti tale gara d'appalto ha sostenuto impianti solari fotovoltaici attraverso l'allocazione di scarse capacità di connessione anziché attraverso la retribuzione della produzione di energia elettrica da fonti rinnovabili.
La gara ha registrato una partecipazione altissima per quasi tutti i lotti, con offerte straordinariamente basse, inferiori ai prezzi di mercato, che hanno comportato in effetti obblighi di rimborso per i produttori. Per la capacità di connessione alla rete pari a 1 400 MW oggetto della gara d'appalto, sono state presentate offerte per un totale di 10,19 GW ed è stata aggiudicata una capacità di 1 150 MW. Il divario tra la capacità offerta e quella aggiudicata è dovuto al fatto che per un lotto non sono state ottenute offerte nell'asta e, per un altro lotto, è stata presentata una sola offerta. Ciò dimostra che, nonostante la partecipazione molto intensa in media, gli offerenti non erano disposti a formulare offerte per ubicazioni non attraenti in ragione del basso potenziale per le energie rinnovabili. Tale scenario mette in evidenza uno svantaggio importante delle aste specifiche per sito, nelle quali la selezione impropria delle ubicazioni può comportare una scarsa partecipazione e, in un caso estremo ma realistico, alla presentazione di zero offerte d'acquisto.
D'altra parte il modello portoghese consente un'allocazione ottimale della generazione per quanto concerne la capacità di rete esistente. In un sistema che presenta carenze di punti di connessione disponibili, un regime di procedure di gara specifico per zona potrebbe essere un modo nuovo per incoraggiare la riduzione al minimo dei costi e integrare grandi quantità di rinnovabili variabili, cercando di ottimizzare i limiti dell'infrastruttura di trasmissione.
In questo esempio l'obiettivo non è che le centrali che producono energia rinnovabile ricevano sostegno in aggiunta al prezzo di mercato, quanto piuttosto che i produttori siano messi in concorrenza per l'allocazione di capacità limitate di connessione alla rete.
Studio di caso – Germania
La Germania ha introdotto una concezione specifica nelle gare d'appalto per la connessione delle energie rinnovabili alla rete: nel sistema di aggiudicazione si tiene conto dell'ubicazione delle centrali elettriche. Le gare definiscono le zone specifiche di espansione della rete di trasmissione che sono sovraccariche e richiedono un ulteriore potenziamento della rete. In tali zone si dispone una quantità massima di produzione di energia elettrica rinnovabile da progetti eolici: in tal modo i nuovi progetti di energia eolica in mare o terrestre aggiudicatari delle gare d'appalto si allineano ai piani di sviluppo della rete di trasmissione tedesca. Inoltre le offerte per i progetti situati in una delle zone sovraccariche suddette sono gravate di un sovrapprezzo virtuale per renderle meno competitive nella gara.
Il secondo tipo di gara d'appalto introduce un paniere dedicato ai progetti che combinano la generazione di energie rinnovabili e lo stoccaggio. In Germania nel 2021 si è tenuta una prima tornata di gare d'appalto di questo tipo che ha aggiudicato 258 MW di capacità a 18 progetti per impianti solari fotovoltaici con stoccaggio di energia. La gara ha registrato un’eccedenza di sottoscrizioni: 43 offerte per un volume totale di 509 MW. Il regime prevedeva un premio fisso omnicomprensivo, ossia il prezzo essere aggiunto come sostegno al prezzo di mercato. Le offerte si sono attestate su valori notevolmente inferiori al prezzo massimale della gara (75 EUR/MWh), per cui le offerte aggiudicatarie sono state in media comprese tra 43 e 45 EUR/MWh. Tuttavia, rispetto alle gare d'appalto con premio fisso omnicomprensivo che nel 2019 in Danimarca si sono concluse a un prezzo medio di 2 EUR/MWh, i valori dell'esempio tedesco indicano che i costi di sostegno per i progetti ibridi che combinano generazione e stoccaggio sono ben più alti.
|
Conclusioni per la dimensione 7 - Sicurezza dell'approvvigionamento e l'integrazione della rete ·non è prassi corrente nell'UE incorporare aspetti legati all'integrazione della rete e alla sicurezza dell'approvvigionamento nella progettazione delle gare d'appalto; ·le procedure di gara nell'Unione non hanno previsto lo sviluppo di una riserva di progetti che combinano la produzione e lo stoccaggio di energie rinnovabili; ·le gare d'appalto concernenti energie rinnovabili in tutta l'Unione sono tradizionalmente concepite per sostenere i prezzi dell'energia elettrica generata da centrali di energie rinnovabili, ma vi sono segnali a indicare che tale logica potrebbe mutare. I regimi specifici per zona in Germania e il caso del Portogallo suggeriscono che i produttori inizieranno a competere per l'opportunità di connettersi, ottimizzando i limiti delle infrastrutture delle reti di trasmissione e distribuzione. Tendenze analoghe si rilevano nel settore in mare; ·l'espansione della rete richiede tempo e in una gara d'appalto elementi di progettazione legati all'ubicazione possono contribuire a garantire che, durante l'espansione della rete, la connessione delle energie rinnovabili non sia bloccata da strozzature delle infrastrutture di rete. Requisiti di prequalificazione chiari che garantiscono l'accesso alla rete possono migliorare il coordinamento tra la costruzione del progetto e l'espansione della rete necessaria, ma in alcuni casi a prezzo di una concorrenza meno intensa; ·dal punto di vista del sistema, il regime specifico basato su aste per zona potrebbe costituire un modo nuovo d'incoraggiare la riduzione al minimo dei costi per integrare grandi quantità di energie rinnovabili variabili nel sistema, in particolare nei paesi con penuria di punti di connessione disponibili. In un'asta di tale tipo, tuttavia, potrebbe essere necessario prendere in considerazione anche un sistema di tariffazione dell'energia elettrica in loco, per spingere lo sviluppo del progetto verso le ubicazioni più utili e in modo efficace in termini di costi; ·incentivi differenziati in loco (tra cui un bonus/penalità in relazione ad offerte situate in zone con capacità di rete disponibili/insufficienti, quote di capacità massima) in determinate zone possono riuscire ad evitare la concentrazione di progetti in zone ricche di risorse ma potenzialmente difficili da connettere. |
4. Conclusioni finali
La conclusione generale più importante della presente relazione è che l'introduzione di gare d'appalto per le energie rinnovabili è stata un successo evidente per l'Unione europea. L'analisi delle dimensioni di prestazione evidenzia che in numerosi Stati membri le gare d'appalto hanno ridotto significativamente il costo del sostegno rispetto ai regimi amministrativi, hanno migliorato la diffusione delle energie rinnovabili e hanno fornito un quadro solido per il miglioramento tecnologico.
La riduzione dei costi sembra essere chiaramente la dimensione alla quale le gare d'appalto per le energie rinnovabili hanno apportato i benefici maggiori. I responsabili delle politiche sono passati dalla fissazione di tariffe onnicomprensive nei sistemi di offerta competitivi alla ricerca del il livello di sostegno necessario e quindi all'assegnazione della sovvenzione più bassa possibile per un prodotto energetico o di capacità. L'introduzione delle forze di mercato ad opera delle procedure di gara ha contribuito a migliorare la determinazione dei prezzi e ha esercitato una pressione volta a ridurre i costi dei progetti, che a sua volta ha comportato costi di sostegno più bassi e ha ridotto l'onere per i consumatori e il bilancio dello Stato.
Le gare d'appalto hanno ottenuto risultati positivi in termini di aumenti di capacità e di un alto tasso di realizzazione dei progetti aggiudicatari, fatti salvi ulteriori fattori. In alcuni paesi l'introduzione di gare d'appalto è stata la misura di regolamentazione che ha innescato una diffusione ampia di alcune tecnologie per le energie rinnovabili, mentre per molti paesi le gare d'appalto hanno contribuito ad accelerare la diffusione delle energie rinnovabili.
Per quanto concerne lo sviluppo tecnologico, il ruolo delle gare d'appalto è meno evidente. Esse hanno fornito un quadro solido di miglioramento in particolare per i paesi nei quali la tecnologia non era matura al momento dell'introduzione delle gare. Tuttavia i fattori esterni relativi alle tendenze tecnologiche globali sembrano essere il principale fattore di sviluppo tecnologico delle energie rinnovabili.
In numerosi paesi, la partecipazione di piccoli operatori è stata facilitata grazie a specifici elementi di progettazione delle gare d'appalto. Tuttavia, laddove sono introdotte soglie per progetti su piccola scala, l'efficienza in termini di costi cala e si registrano livelli più elevati del costo del sostegno.
Le gare d'appalto possono far sì che si tenga conto d'implicazioni ambientali diverse dalla riduzione delle emissioni prima di prendere le decisioni finali sull'aggiudicazione dei progetti. Di conseguenza possono contribuire al conseguimento di diversi obiettivi ambientali. Le gare possono avere effetti anche in termini di accettazione del pubblico in relazione alle energie rinnovabili e di sicurezza dell'approvvigionamento. Le procedure competitive possono contribuire agli obiettivi di queste tre ultime dimensioni grazie a elementi specifici di progettazione delle gare d'appalto che introducono ulteriori criteri di selezione. Tuttavia si può concludere in generale che spesso si arriva ad un compromesso tra gli elementi di progettazione introdotti e l'efficienza dei prezzi.
Guardando al futuro, sulla base delle prove relative ai risultati delle gare d'appalto in passato, ci si può aspettare che i regimi basati su procedure di gara debbano far fronte a sfide e trasformazioni in futuro. I recenti risultati delle gare d'appalto per l'energia solare fotovoltaica e l'energia eolica terrestre indicano che i prezzi di esercizio sono molto vicini, in alcuni casi inferiori ai prezzi all'ingrosso previsti a lungo termine, soprattutto quando i prezzi all'ingrosso sono inaspettatamente alti. Si giustifica quindi la scelta del premio variabile bilaterale come opzione per la progettazione di gare, in particolare per le tecnologie mature che sono vicine o già in uno stato in cui non è necessario alcun sostegno pubblico. Poiché le gare erano originariamente organizzate come strumento per concedere sostegno, il loro ruolo potrebbe scemare. Vi sono prove emergenti secondo le quali gli accordi di compravendita di energia elettrica diventano un percorso interessante per lo sviluppo basato sul mercato di progetti per energie rinnovabili. Ciò avrà implicazioni per la progettazione delle aste, che potrebbero dover far fronte a una partecipazione più bassa, in particolare nei mercati in cui la fase di sviluppo dei progetti concernenti le energie rinnovabili è relativamente ridotta. Ciò significa che i regimi basati su procedure di gara dovranno essere adattati per diventare complementari o sinergici con progetti di energie rinnovabili che sono (in parte) finanziati tramite accordi di compravendita di energia elettrica.
Le gare d'appalto, anche se diventassero meno rilevanti in termini di sostegno finanziario, manterrebbero comunque il loro ruolo strategico di strumento per assegnare in maniera efficace risorse scarse. Esempi quali le aste del Portogallo che allocano le capacità di connessione alla rete mostrano che il processo delle gare d'appalto può essere ridefinito e collegato all'integrazione della rete piuttosto che all'obiettivo originale di assegnare sostegno operativo.
L'ulteriore impatto dei regimi di sostegno basati su procedure di gara come strumento per favorire la diffusione delle energie rinnovabili e quindi contribuire agli obiettivi del Green Deal europeo e all'attuazione del piano REPowerEU, nonché gli effetti precisi delle tendenze più recenti in relazione alle gare d'appalto restano da esaminare e saranno descritti nella prossima relazione dalla Commissione ai sensi dell'articolo 8, paragrafo 4, della direttiva sulle energie rinnovabili.
Nel 2018 il 62 % dell'energia elettrica rinnovabile prodotta ha ricevuto sostegno, secondo la relazione del Consiglio dei regolatori europei dell'energia (CEER) "Status Review of Renewable Support Schemes in Europe for 2018 and 2019", 28 giugno 2021.
Disciplina in materia di aiuti di Stato a favore dell'ambiente e dell'energia 2014-2020 (2014/C 200/01) e disciplina in materia di aiuti di Stato a favore del clima, dell'ambiente e dell'energia 2022 (2022/C 80/01).
Nell'analizzare gli effetti delle gare d'appalto nel contesto dell'indicatore specifico, si presta particolare attenzione a escludere, per quanto possibile, fattori esterni estranei al regime di sostegno suscettibili di incidere in maniera diretta o indiretta sull'indicatore. Esempi di tali fattori sono la regolamentazione settoriale, lo sviluppo tecnologico e le tendenze macroeconomiche.
Banca dati AURES, disponibile all'indirizzo: http://aures2project.eu/auction-database/ .
Study on the performance of support for electricity from renewable sources granted by means of tendering procedures in the Union [DOI 10.2833/93256; ISBN 978-92-76-58625-8], preparato da MRC Consultants and Transaction Advisers e REKK Energiapiaci Tanacsado Kft. Lo studio è stato oggetto di un appalto aggiudicato dalla Commissione europea.
Per l'Ungheria e l'Italia, la tabella include aste destinate a progetti di energia solare fotovoltaica di dimensioni diverse.
Nel sistema con premio unilaterale, se il prezzo di mercato è inferiore al prezzo di esercizio (strike price) dell'asta, i produttori ricevono un sostegno che copre la differenza e, se il prezzo di mercato è più alto, possono trattenere le eccedenze. Il premio bilaterale funziona in modo analogo ma le eccedenze devono essere rimborsate dai produttori. Nel regime con premio fisso i produttori ricevono un importo fisso in aggiunta al prezzo di mercato.
REPowerEU: azione europea comune per un'energia più sicura, più sostenibile e a prezzi più accessibili (COM(2022) 108 final) dell'8.3.2022.
I LCOE costituiscono il costo medio attuale netto della produzione di energia elettrica di un impianto di generazione durante la sua vita utile, e sono la somma di tutti i costi di investimento, di esercizio e di manutenzione nel corso di tale periodo divisa per l'energia elettrica totale prodotta nel corso di detta vita utile.
Il valore è attualizzato con il costo medio ponderato del capitale (WACC) per ottenere il valore attuale.
Secondo IRENA (IRENA, Renewable Power Generation Costs for 2020, IRENA, Abu Dhabi, 2021, https://www.irena.org/publications/2021/Jun/Renewable-Power-Costs-in-2020 ), il costo del fotovoltaico è diminuito dell'83 % nel periodo in questione a livello globale (riduzione annua media del 16 %), mentre il costo dell'energia eolica terrestre è diminuito del 47 % (riduzione annua media del 6 %).
La banca dati IRENA (2021) inizia dal 2010 per il fotovoltaico e non contiene dati per il 2012 in Francia, quando si è tenuta la prima asta nel paese. In Spagna i dati relativi ai LCOE non sono disponibili per il 2016, il 2017 e il 2018, mentre le aste sono iniziate nel 2017, pertanto possono essere confrontati soltanto i livelli di prezzo antecedenti e successivi alle aste, ma non i tassi decrescenti.
Interpretare gli alti tassi di realizzazione come quota di progetti di una gara di appalto realizzati pienamente ed entro i tempi andrebbe oltre l'ambito della presente relazione, perché una siffatta quota dipende dalle caratteristiche della progettazione della gara d'appalto (ad esempio sistema di penalità, requisiti di prequalificazione, ecc.) e quindi dalla scelta dell'opzione di gara e richiederebbe un confronto tra di esse.
In Spagna era in vigore una tariffa omnicomprensiva ma è stata sospesa, di conseguenza non è stato consentito costruire nuovi progetti nel quadro di tale regime.
Nel 2021 le capacità totali soggette ad accordi di compravendita di energia elettrica in Europa si attestavano a 6,7 GW e in tale contesto i leader di mercato erano Spagna, Svezia e Germania.
Comunicazione della Commissione "Disciplina in materia di aiuti di Stato a favore del clima, dell'ambiente e dell'energia 2022 (GU C 80 del 18.2.2022, p. 1).
SWD(2022) 149 final del 18.5.2022.