 COMMISSIONE EUROPEA
Bruxelles, 26.6.2020
COM(2020) 288 final
COMUNICAZIONE DELLA COMMISSIONE AL PARLAMENTO EUROPEO, AL CONSIGLIO E ALLA CORTE DEI CONTI
CONTI ANNUALI CONSOLIDATI DELL'UNIONE EUROPEA PER L'ESERCIZIO 2019
COMMISSIONE EUROPEA
Bruxelles, 26.6.2020
COM(2020) 288 final
COMUNICAZIONE DELLA COMMISSIONE AL PARLAMENTO EUROPEO, AL CONSIGLIO E ALLA CORTE DEI CONTI
CONTI ANNUALI CONSOLIDATI DELL'UNIONE EUROPEA PER L'ESERCIZIO 2019
INDICE
PREMESSA
QUADRO POLITICO E FINANZIARIO, GOVERNANCE E RESPONSABILITÀ DELL'UNIONE EUROPEA
NOTA DI ACCOMPAGNAMENTO AI CONTI CONSOLIDATI
FATTI SALIENTI DELL'ESERCIZIO FINANZIARIO 2019
STATI FINANZIARI CONSOLIDATI E NOTE ESPLICATIVE
STATO PATRIMONIALE
CONTO ECONOMICO
SITUAZIONE DEI FLUSSI DI CASSA 17
SITUAZIONE DI VARIAZIONE DELL'ATTIVO NETTO
NOTE DEGLI STATI FINANZIARI
DISCUSSIONE E ANALISI DEGLI STATI FINANZIARI
RELAZIONE SULL'ESECUZIONE DEL BILANCIO E NOTE ESPLICATIVE
GLOSSARIO
ELENCO DELLE ABBREVIAZIONI
PREMESSA

Sono lieto di presentare i conti annuali dell'Unione europea — Esercizio 2019. Essi offrono una panoramica completa delle finanze dell'UE e dell'esecuzione del bilancio UE per l'ultimo esercizio finanziario, comprese informazioni su passività potenziali, impegni finanziari e altre obbligazioni dell'Unione. I conti, che riflettono la natura pluriennale delle attività dell'Unione, offrono spiegazioni sui principali dati finanziari e sulla loro evoluzione. I conti annuali consolidati dell'Unione europea sono parte integrante del pacchetto di relazioni integrate in materia finanziaria e di responsabilità della Commissione e costituiscono una parte essenziale del nostro sistema altamente sviluppato di contabilità finanziaria.
Il bilancio dell'UE ha dimostrato ancora una volta di apportare valore aggiunto per i cittadini, le imprese e le regioni: nonostante il suo importo limitato, che rappresenta circa il 2 % dell'intera spesa pubblica nell'Unione, esso integra i bilanci nazionali e sostiene le nostre priorità politiche comuni.
Il bilancio 2019 è stato il penultimo bilancio dell'attuale quadro finanziario pluriennale (QFP). L'attuazione di quasi tutti i programmi è giunta a regime, fatta eccezione per i nuovi programmi, ad esempio il programma europeo di sviluppo del settore industriale della difesa (EDIDP) o le azioni per le quali l'iter legislativo si è concluso solo di recente. L'esecuzione del bilancio dell'UE ha registrato complessivamente 178,8 miliardi di EUR in stanziamenti di impegno e 159,1 miliardi di EUR in stanziamenti di pagamento.
In linea con la proposta presentata a maggio del 2018 dalla Commissione europea, una quota significativa del bilancio 2019 è stata destinata a programmi volti a favorire la creazione di posti di lavoro, soprattutto per i giovani, e a stimolare la crescita, gli investimenti strategici e la convergenza. L'UE ha inoltre continuato a sostenere gli sforzi volti ad affrontare con efficacia la sfida posta dalla migrazione, sia all'interno sia all'esterno dell'UE.
Quasi la metà dei fondi impegnati è stata destinata a misure volte a sostenere la crescita economica e a ridurre il divario economico tra le regioni. L'UE ha destinato 12,4 miliardi di EUR al settore della ricerca e dell'innovazione nell'ambito di Orizzonte 2020, anche nel campo del calcolo ad alte prestazioni. Anche in altri ambiti il bilancio ha dimostrato di essere un investimento nel futuro: ha incrementato del 20 % la spesa nel settore dell'istruzione e della formazione per Erasmus+ rispetto al 2018 e aumentato del 37 % la spesa destinata al meccanismo per collegare l'Europa, che promuove il trasporto e le infrastrutture digitali. Il sostegno all'agricoltura e alle zone rurali è rimasto stabile a 57,9 miliardi di EUR, contribuendo anche alla lotta contro i cambiamenti climatici e alla promozione di una crescita sostenibile.
Il bilancio 2019 ha fornito la flessibilità necessaria per affrontare la dimensione interna delle questioni migratorie, con un sostegno complessivo di 1,2 miliardi di EUR a favore del Fondo Asilo, migrazione e integrazione, oltre a 533 milioni di EUR per la gestione e la sicurezza delle frontiere a titolo del Fondo sicurezza interna. È inoltre stato destinato un totale di 5 milioni di EUR alla creazione della nuova procura europea, istituita con l'obiettivo di perseguire i reati che ledono il bilancio dell'UE, quali la frode, il riciclaggio di denaro e la corruzione.
Anche prima della crisi del coronavirus il bilancio dell'UE per il 2019 ha dimostrato l'importanza di un quadro finanziario pluriennale funzionante e in grado di fornire gli strumenti e la flessibilità necessari per agire e reagire alle sfide future. Tale flessibilità svolgerà un ruolo importante anche nel prossimo quadro finanziario pluriennale, che è al centro del piano di ripresa europea.
I conti annuali consolidati dell'Unione europea sono elaborati conformemente ai principi contabili internazionali per il settore pubblico (IPSAS). Per garantire il rispetto di tali principi, la Commissione migliora costantemente le proprie norme e procedure, oltre alla struttura e all'agilità organizzative. La presentazione di relazioni coerenti ed efficaci garantisce la conformità giuridica e aumenta la responsabilità della spesa dell'UE. Tale attività contribuisce a favorire il dialogo con i cittadini e gli altri portatori di interessi e a mantenere viva la loro fiducia nei confronti dell'Unione europea.
Johannes Hahn
Commissario per il bilancio e le risorse umane
QUADRO POLITICO E FINANZIARIO, GOVERNANCE E RESPONSABILITÀ DELL'UNIONE EUROPEA
L'Unione europea (UE) è un'unione a cui gli Stati membri hanno attribuito competenze per realizzare obiettivi comuni. L'Unione si fonda sui valori del rispetto della dignità umana, della libertà, della democrazia, dell'uguaglianza, dello Stato di diritto e del rispetto dei diritti umani, compresi i diritti delle persone appartenenti a minoranze. Questi valori sono comuni agli Stati membri in una società caratterizzata da pluralismo, non discriminazione, tolleranza, giustizia, solidarietà e parità tra uomini e donne.
1.QUADRO POLITICO E FINANZIARIO
|
Trattati UE |
Gli obiettivi e i principi generali che guidano l'Unione e le istituzioni europee sono definiti nei trattati. L'Unione e le istituzioni dell'UE possono agire solo nei limiti delle competenze attribuite dai trattati per raggiungere gli obiettivi da questi stabiliti, e devono farlo in |
|
conformità dei principi 1 di sussidiarietà e proporzionalità. Per conseguire i suoi obiettivi e attuare le sue politiche, l'Unione si dota dei necessari mezzi finanziari. La Commissione ha il compito di promuovere l'interesse generale dell'Unione, anche attraverso l'esecuzione del bilancio e la gestione dei programmi in cooperazione con gli Stati membri e in conformità del principio di sana gestione finanziaria. |
|
L'UE persegue gli obiettivi stabiliti dal trattato con una serie di strumenti, uno dei quali è il bilancio dell'UE. Altri strumenti sono, ad esempio, un quadro legislativo comune o strategie politiche comuni.
|
|
Le priorità politiche della Commissione sono definite negli orientamenti politici stabiliti dal presidente della Commissione. Sotto la presidenza von der Leyen la Commissione, che è entrata in carica il 1° dicembre 2019, si concentrerà sulle sei tematiche ambiziose di cui in appresso. |
SEI TEMATICHE AMBIZIOSE
|
|
Un Green Deal europeo – Adoperarsi per essere il primo continente a impatto climatico zero |
|
|
|
Un'economia al servizio delle persone – Lavorare per l'equità sociale e la prosperità |
|
|
|
Un'Europa pronta per l'era digitale – Più opportunità grazie a una nuova generazione di tecnologie |
|
|
|
Promozione del nostro stile di vita europeo – Costruire un'Unione all'insegna della parità in cui tutti abbiano pari accesso alle opportunità |
|
|
|
Un'Europa più forte nel mondo
– Un'Europa più ambiziosa che rafforzi la leadership mondiale responsabile che la
|
|
|
|
Un nuovo slancio per la democrazia europea – Coltivare, proteggere e rafforzare la nostra democrazia |
La Commissione precedente si era concentrata su dieci priorità definite dall'ex presidente Jean-Claude Juncker, che erano in linea con Europa 2020, la strategia di crescita a lungo termine dell'UE elaborata all'epoca:
·rilancio dell'occupazione, della crescita e degli investimenti;
·un mercato unico digitale connesso;
·un'Unione dell'energia resiliente con politiche lungimiranti in materia di cambiamenti climatici;
·un mercato interno più approfondito e più equo con una base industriale più solida;
·un'Unione economica e monetaria (UEM) più profonda e più equa;
·una politica commerciale equilibrata e lungimirante per gestire correttamente la globalizzazione;
·uno spazio di giustizia e di diritti fondamentali basato sulla reciproca fiducia;
·verso una nuova politica della migrazione;
·un ruolo più incisivo dell'Europa a livello mondiale;
·un'Unione di cambiamento democratico.
|
Agenda 2030 per lo sviluppo sostenibile |
L'Agenda 2030 per lo sviluppo sostenibile e i suoi 17 obiettivi di sviluppo sostenibile, adottati dalle Nazioni Unite a settembre del 2015, hanno impresso nuovo slancio ai tentativi mondiali di realizzare uno sviluppo sostenibile. L'UE ha svolto un ruolo importante nella definizione dell'Agenda 2030, confermando che |
|
lo sviluppo sostenibile è da tempo al centro del progetto europeo. Gli obiettivi di sviluppo sostenibile sono saldamente radicati nei trattati dell'UE e integrati in tutte le politiche e le iniziative dell'Unione. Il bilancio dell'UE svolge un ruolo fondamentale nell'affrontare numerose sfide legate alla sostenibilità, tra cui la povertà, la disoccupazione giovanile, la salute e il benessere, i cambiamenti climatici, la perdita di biodiversità, l'energia sostenibile e la migrazione. |
|
|
Quadro finanziario pluriennale e programmi di spesa |
Le politiche finanziate dal bilancio dell'UE sono attuate conformemente al quadro finanziario pluriennale (QFP) e alla corrispondente legislazione di settore che definisce i programmi di spesa. Il QFP e la corrispondente legislazione di settore traducono le priorità politiche dell'UE in termini finanziari per un periodo sufficientemente lungo per essere efficaci e |
|
per offrire ai beneficiari dei fondi dell'UE e alle autorità nazionali di cofinanziamento una prospettiva coerente a lungo termine. Sono fissati importi massimi annui (massimali) della spesa dell'UE nel suo complesso e per le principali categorie di spesa (rubriche). La somma dei massimali di tutte le rubriche corrisponde al massimale totale degli stanziamenti di impegno. Il quadro finanziario pluriennale è adottato all'unanimità e sancisce l'accordo di tutti gli Stati membri a favore del rispetto degli obiettivi e dei livelli di spesa stabiliti (livello massimo di impegni di bilancio e pagamenti), con il consenso del Parlamento europeo. L'attuale QFP riguarda il periodo 2014-2020. |
|
|
Accordo interistituzionale |
Il quadro finanziario pluriennale è integrato dall'accordo interistituzionale 2 , un accordo politico siglato tra il Parlamento europeo, il Consiglio e la Commissione. L'obiettivo di tale accordo, adottato nel 2013 in conformità dell'articolo 295 del trattato |
|
sul funzionamento dell'Unione europea (TFUE), è dare applicazione alla disciplina di bilancio e migliorare lo svolgimento della procedura annuale di bilancio e la cooperazione interistituzionale in materia di bilancio, nonché garantire una sana gestione finanziaria. |
|
|
Bilancio annuale |
Il bilancio annuale è predisposto dalla Commissione e di norma approvato a metà dicembre dal Parlamento europeo e dal Consiglio, secondo la procedura di cui all'articolo 314 del TFUE. Secondo il principio dell'equilibrio di bilancio, il totale dei proventi dell'esercizio deve essere uguale al totale delle spese (stanziamenti |
|
di pagamento). |
|
Le principali fonti di finanziamento dell'UE sono le entrate provenienti dalle risorse proprie, integrate da altre entrate. Tre sono le categorie di risorse proprie: le risorse proprie tradizionali (ossia i dazi doganali e i contributi zucchero), la risorsa propria basata sull'imposta sul valore aggiunto (IVA) e la risorsa propria basata sul reddito nazionale lordo (RNL). Le altre entrate, derivanti dalle attività dell'UE (ad esempio, le ammende in materia di concorrenza), rappresentano di norma meno del 10 % delle entrate totali. L'importo complessivo delle risorse proprie necessario per finanziare il bilancio si calcola detraendo dalle spese totali le altre entrate. Nell'attuale QFP l'importo totale delle risorse proprie non può superare l'1,20 % della somma dei redditi nazionali lordi (RNL) degli Stati membri.
|
Modalità di gestione |
L'esecuzione del bilancio dell'UE avviene secondo tre modalità di gestione, che determinano la modalità di pagamento e di gestione del denaro:
|
·gestione concorrente: gran parte del bilancio è gestita in regime di gestione concorrente dalla Commissione in cooperazione con gli Stati membri, in particolare nei settori dei fondi strutturali e dell'agricoltura;
·gestione diretta: la Commissione inoltre gestisce direttamente alcuni programmi e può delegare l'attuazione di programmi specifici ad agenzie esecutive;
·gestione indiretta: le decisioni di spesa possono essere gestite anche indirettamente attraverso altri organismi interni o esterni all'UE. Il regolamento finanziario e/o gli accordi di delega definiscono i necessari meccanismi di controllo e rendicontazione di tali soggetti e la supervisione da parte della Commissione laddove funzioni di esecuzione del bilancio sono affidate ad agenzie nazionali, al gruppo della Banca europea per gli investimenti, a paesi terzi, ad organizzazioni internazionali (ad esempio, la Banca mondiale o le Nazioni Unite) o ad altre entità (ad esempio le agenzie decentrate dell'UE e le imprese comuni).
|
Regolamento finanziario |
Il regolamento finanziario (RF) 3 applicabile al bilancio generale è un atto centrale nel quadro normativo delle finanze dell'UE che definisce in dettaglio le regole finanziarie applicabili all'esecuzione del bilancio dell'UE e i ruoli dei diversi soggetti che contribuiscono a garantire una sana gestione del denaro e |
|
il conseguimento degli obiettivi stabiliti. |
|
2.GOVERNANCE E RESPONSABILITÀ
2.1.STRUTTURA ISTITUZIONALE
L'Unione dispone di un quadro istituzionale che mira a promuoverne i valori, perseguirne gli obiettivi, servire suoi interessi, quelli dei suoi cittadini e quelli degli Stati membri e garantire la coerenza, l'efficacia e la continuità delle sue politiche e delle sue azioni. La struttura organizzativa si articola in una serie di istituzioni, agenzie e altri organismi dell'UE, che figurano nei conti consolidati dell'UE nella misura in cui soddisfano i criteri di consolidamento stabiliti nel regolamento finanziario e nelle norme contabili applicabili (per conoscere l'elenco dei soggetti che rientrano nell'ambito del consolidamento, cfr. nota 9).
Il Parlamento europeo esercita, congiuntamente al Consiglio, la funzione legislativa e la funzione di bilancio. La Commissione è politicamente responsabile dinanzi al Parlamento europeo. Anche il Consiglio esercita funzioni di definizione delle politiche e di coordinamento nell'ambito degli orientamenti e delle priorità politiche generali dell'Unione definiti dal Consiglio europeo.
La Commissione è responsabile della pianificazione, della preparazione e della proposta della legislazione, della gestione delle politiche dell'UE, compreso il controllo dell'attuazione della legislazione dell'Unione e della sua applicazione, dell'assegnazione dei finanziamenti dell'UE, della gestione dei programmi di finanziamento e della rappresentanza dell'UE a livello internazionale.
La Commissione dà esecuzione al bilancio, in gran parte in cooperazione con gli Stati membri 4 . Insieme garantiscono che gli stanziamenti siano utilizzati secondo i principi della buona gestione finanziaria. La normativa prevede gli obblighi di controllo e di revisione contabile degli Stati membri nell'esecuzione del bilancio in gestione concorrente e le responsabilità che ne derivano. Essa prevede inoltre le responsabilità e le modalità particolari di ciascuna istituzione dell'UE per quanto riguarda le proprie spese.
2.2.LA STRUTTURA DI GOVERNANCE DELLA COMMISSIONE
La Commissione ha un sistema di governance unico, che prevede una chiara distinzione tra le strutture politiche e le strutture di controllo amministrativo e che definisce chiaramente la catena di responsabilità e la responsabilità finanziaria 5 .
Il funzionamento interno della Commissione si basa su una serie di principi fondamentali alla base della buona governance: ruoli e responsabilità chiari, forte impegno a favore della gestione delle prestazioni e del rispetto del quadro giuridico, meccanismi di responsabilità chiari, quadro normativo di alta qualità e inclusivo, apertura e trasparenza ed elevate norme deontologiche.
La Commissione svolge le sue funzioni sotto la guida del collegio dei commissari, che stabilisce le priorità e si assume la responsabilità politica generale dell'attività della Commissione. Il presidente decide l'organizzazione interna della Commissione per assicurare la coerenza, l'efficacia e la collegialità della sua azione. Le disposizioni interne creano una struttura di controlli rigorosi e strumenti di gestione solidi che consentono al collegio dei commissari di assumersi la responsabilità politica dell'azione della Commissione, in particolare delle decisioni da essa assunte e delle funzioni di coordinamento, di esecuzione e di gestione, alle condizioni stabilite dai trattati.
Il collegio delega l'esecuzione operativa del bilancio e la gestione finanziaria ai direttori generali e ai capi servizio, che dirigono la struttura amministrativa della Commissione 6 . Questo approccio decentrato crea una cultura amministrativa che incoraggia i funzionari ad assumersi la responsabilità delle attività su cui esercitano il controllo e li obbliga a fornire garanzie per quanto riguarda le attività di cui sono responsabili.
I servizi centrali forniscono sostegno ai direttori generali e ai capi servizio nell'esercizio dei loro compiti. In particolare l'organo di gestione interno fornisce coordinamento, supervisione, consulenza e orientamenti strategici su questioni di gestione interna, in settori quali la gestione delle risorse finanziarie e umane, la gestione dei rischi, la gestione delle prestazioni, la governance informatica, la sicurezza informatica e fisica, la continuità operativa, la comunicazione e la gestione delle informazioni 7 .
Il sistema di governance si basa sui trattati e si è evoluto nel tempo per adeguarsi a un contesto in evoluzione e per rimanere in linea con le migliori prassi, previste nei pertinenti principi internazionali 8 . Nel 2018 sono state introdotte misure volte a razionalizzare e rafforzare ulteriormente le disposizioni 9 , che hanno tenuto conto dell'attività di audit della Corte dei conti europea 10 e del servizio di audit interno della Commissione. Come previsto dal regolamento finanziario (articolo 247), la relazione annuale sulla gestione e il rendimento del bilancio dell'UE comprende informazioni sulle disposizioni essenziali in materia di governance in seno alla Commissione.
2.3.QUADRO DELLA PERFORMANCE DEL BILANCIO DELL'UE
L'attuazione di un solido quadro della performance è essenziale per assicurare un forte accento sui risultati, il valore aggiunto a livello europeo e la sana gestione dei programmi dell'UE. Il quadro della performance del bilancio dell'UE è molto sofisticato e presenta il punteggio più alto di ogni singolo paese valutato dall'Organizzazione per la cooperazione e lo sviluppo economici (OCSE) per quanto riguarda l'indice standard dei quadri di performance di bilancio.
Il quadro della performance del bilancio dell'UE indica vari tipi e livelli di scopi, obiettivi e indicatori strategici. Prende altresì in considerazione la complementarità e l'integrazione delle politiche (ad esempio in materia di cambiamento climatico o uguaglianza di genere) e dei programmi, nonché il ruolo chiave degli Stati membri nell'esecuzione del bilancio dell'UE.
·Le basi giuridiche dei programmi contemplano obiettivi, indicatori e traguardi e ogni anno la Commissione riferisce in merito attraverso le dichiarazioni programmatiche che accompagnano il progetto di bilancio. Tali dichiarazioni forniscono le informazioni necessarie per comprendere l'esecuzione dei programmi e misurarne la performance, compresi gli impegni finanziari a lungo termine nell'ambito del quadro finanziario pluriennale, i valori di partenza della performance del programma (vale a dire i punti di partenza per l'azione politica), gli obiettivi finali (da conseguire al termine del periodo di programmazione pluriennale) nonché i target intermedi.
·Per assicurare che le risorse siano assegnate alle priorità e che ogni azione generi una performance elevata e un valore aggiunto, la Commissione promuove una cultura della performance. Inoltre negli ultimi anni ha sviluppato un approccio che promuove un migliore equilibrio tra conformità e performance.
·La relazione annuale sulla gestione e il rendimento del bilancio dell'UE fornisce una panoramica completa della performance, della gestione e della protezione del bilancio dell'UE. Illustra il modo in cui il bilancio dell'UE sostiene le priorità politiche dell'Unione europea, i risultati ottenuti con il bilancio dell'UE e il ruolo che la Commissione svolge nell'assicurare e promuovere gli standard più elevati in materia di gestione finanziaria e di bilancio.
Tutti questi elementi consentono all'autorità di bilancio di avere una posizione forte per tenere conto delle informazioni sulla performance durante la procedura annuale di bilancio.
2.4.LA GESTIONE FINANZIARIA DELLA COMMISSIONE
Nella Commissione i ruoli e le responsabilità in materia di gestione finanziaria sono chiaramente definiti (ad esempio nel regolamento finanziario e nella regolamentazione interna 11 ) e opportunamente applicati. In qualità di ordinatori delegati, i direttori generali e i capi servizio della Commissione sono responsabili della sana gestione finanziaria delle risorse dell'UE, del rispetto delle disposizioni del regolamento finanziario, della gestione dei rischi e nella creazione di un quadro di controllo interno adeguato.
Sugli ordinatori ricade la responsabilità dell'intero processo di gestione: dalla definizione degli interventi necessari per conseguire gli obiettivi politici stabiliti dall'istituzione alla gestione delle attività dal punto di vista sia operativo sia della sana gestione finanziaria. I compiti possono essere ulteriormente delegati ai direttori, ai capi unità e ad altri, che diventano pertanto ordinatori sottodelegati. Ciascun ordinatore delegato può affidarsi a uno o due direttori responsabili della gestione dei rischi e del controllo interno per sorvegliare e monitorare l'attuazione dei sistemi di controllo interno.
I servizi centrali della Commissione forniscono orientamenti e consulenza e promuovono le migliori pratiche, anche attraverso l'attività dell'organo di gestione interno.
A norma del regolamento finanziario ogni ordinatore è tenuto a preparare una relazione annuale di attività ("RAA") sulle realizzazioni nonché sul controllo interno e sulla gestione finanziaria dell'esercizio. La RAA comprende una dichiarazione che le risorse sono state utilizzate sulla base dei principi della sana gestione finanziaria e che sono state messe in atto procedure di controllo che offrono le garanzie necessarie per quanto riguarda la legittimità e la regolarità delle operazioni sottostanti. A livello della Commissione, la relazione annuale sulla gestione e il rendimento del bilancio dell'UE è il principale strumento attraverso il quale il collegio dei commissari si assume la responsabilità politica della gestione finanziaria del bilancio dell'UE.
Il contabile della Commissione è responsabile a livello centrale della gestione della tesoreria, delle procedure di recupero, della definizione delle norme contabili, basate sui principi contabili internazionali per il settore pubblico (International Public Sector Accounting Standards — IPSAS) e sui relativi metodi, della convalida dei sistemi contabili e della preparazione dei conti annuali della Commissione e dei conti annuali consolidati dell'UE. Il contabile è inoltre tenuto a firmare i conti annuali dichiarando che presentano un quadro fedele, sotto tutti gli aspetti rilevanti, della situazione finanziaria, dei risultati delle operazioni e dei flussi di cassa dell'Unione. I conti annuali sono adottati dal collegio dei commissari. Il contabile è una funzione indipendente e ha una grande responsabilità per quanto riguarda l'informativa finanziaria della Commissione.
Il revisore interno della Commissione riveste anch'esso una funzione centralizzata e indipendente e fornisce consulenza, pareri e raccomandazioni indipendenti sulla qualità e sul funzionamento dei sistemi di controllo interno in seno alla Commissione, alle agenzie UE e ad altri enti autonomi.
Il Comitato di controllo degli audit assicura l'indipendenza del revisore interno e monitora la qualità delle attività di audit interno e il seguito dato dalla Commissione alle raccomandazioni in materia di audit interno ed esterno, nonché alle constatazioni della Corte dei conti europea relative al discarico e alle raccomandazioni da questa formulate in merito all'affidabilità dei conti annuali consolidati dell'UE. Il ruolo consultivo svolto dal comitato contribuisce a migliorare ulteriormente, in generale, l'efficacia e l'efficienza della Commissione nel conseguimento dei suoi obiettivi e agevola la verifica della governance, della gestione dei rischi e delle prassi di controllo interno della Commissione da parte del collegio.
2.5.INFORMATIVA FINANZIARIA
La rendicontazione del bilancio dell'UE è effettuata attraverso ilpacchetto di relazioni integrate in materia finanziaria e di responsabilità, che riunisce informazioni complete riguardanti l'esecuzione, la performance, i risultati, la gestione finanziaria e la protezione del bilancio dell'UE. Il pacchetto comprende i conti annuali consolidati dell'UE, la relazione annuale sulla gestione e il rendimento del bilancio dell'UE (che include una valutazione delle finanze dell'Unione basata sui risultati conseguiti), la relazione annuale sugli audit interni effettuati, una previsione a lungo termine dei futuri flussi in entrata e in uscita nei successivi cinque anni e la relazione sul seguito dato al discarico. Il pacchetto di relazioni integrate in materia finanziaria e di responsabilità fornisce ogni anno al pubblico un quadro completo della situazione finanziaria e operativa del bilancio dell'UE.
I conti annuali consolidati dell'UE forniscono informazioni finanziarie sulle attività delle istituzioni, delle agenzie e degli altri organismi dell'UE in termini sia di competenza economico-patrimoniale sia di competenza finanziaria. Essi non comprendono i conti annuali degli Stati membri.
I conti annuali consolidati dell'UE si articolano in due parti distinte ma connesse:
·gli stati finanziari consolidati; e
·le relazioni sull'esecuzione del bilancio, che forniscono informazioni aggregate sull'esecuzione del bilancio.
Inoltre i conti annuali consolidati dell'UE sono corredati del documento di discussione e di analisi del bilancio (Financial Statement Discussion and Analysis — FSDA), che riepiloga le variazioni e le tendenze significative degli stati finanziari e illustra i rischi significativi e le incertezze che l'UE ha dovuto e dovrà affrontare in futuro.
Informativa e responsabilità nella Commissione:
|
Relazioni integrate in materia finanziaria e di responsabilità
|
·Conti annuali consolidati dell'UE ·Relazione annuale sulla gestione e il rendimento del bilancio dell'UE (compresa la relazione di valutazione delle finanze dell'UE) ·Relazione annuale sugli audit interni ·Previsione a lungo termine dei futuri flussi in entrata e in uscita nei successivi cinque anni ·Relazione sul seguito dato al discarico |
|
Altre relazioni |
·Pacchetto di comunicazione in occasione del discorso sullo stato dell'Unione ·Relazione generale sulle attività dell'UE ·Relazioni annuali di attività delle direzioni generali ·Relazione sulla gestione di bilancio e finanziaria |
2.6.AUDIT ESTERNO E PROCEDURA DI DISCARICO
Conformemente ai principi della sana gestione finanziaria, i fondi devono essere gestiti in maniera efficace, efficiente ed economica. Esiste un quadro di rendicontabilità basato su relazioni complete, audit esterno e controllo politico per fornire la ragionevole garanzia che i fondi UE siano spesi correttamente e in modo adeguato.
Ogni anno la Corte dei conti europea, in base a un approccio sistematico e completo, esamina l'affidabilità dei conti e la legittimità e regolarità di tutte le entrate e di tutte le spese sostenute, la sana gestione finanziaria e gli aspetti qualitativi del bilancio, compresa la dimensione relativa alla performance. La pubblicazione della relazione annuale della Corte dei conti europea è il punto di partenza della procedura di discarico. I revisori redigono inoltre relazioni speciali su spese o settori d'intervento specifici o su questioni di bilancio o di gestione.
Il Parlamento europeo decide, a seguito di una raccomandazione del Consiglio, se concedere o meno la sua approvazione definitiva, nota come "discarico", alla modalità con cui la Commissione ha eseguito il bilancio dell'UE in un determinato esercizio. La procedura annuale di discarico garantisce che la Commissione sia ritenuta politicamente responsabile dell'esecuzione del bilancio dell'UE.
La decisione riguardante il discarico si basa anche sulle relazioni integrate in materia finanziaria e di responsabilità della Commissione, sulle audizioni del commissari e sulle risposte alle interrogazioni scritte rivolte alla Commissione.
NOTA DI ACCOMPAGNAMENTO AI CONTI CONSOLIDATI
I conti consolidati annuali dell'Unione europea per l'esercizio 2019 sono stati elaborati in base alle informazioni presentate dalle istituzioni e dagli organismi a norma dell'articolo 246, paragrafo 2, del regolamento finanziario applicabile al bilancio generale dell'Unione europea. Si dichiara pertanto che detti conti sono stati elaborati conformemente al titolo XIII del regolamento finanziario e ai principi, alle norme e ai metodi contabili definiti nelle note degli stati finanziari.
La sottoscritta ha ottenuto dai contabili delle istituzioni e degli organismi, che ne hanno certificato l'attendibilità, tutte le informazioni necessarie per l'elaborazione dei conti, che presentano le attività e le passività dell'Unione europea e l'esecuzione del bilancio.
Con la presente la sottoscritta dichiara che, in base a tali informazioni e ai controlli che ha ritenuto necessario effettuare per convalidare i conti della Commissione europea, ha la ragionevole certezza che i conti presentano un quadro fedele, sotto tutti gli aspetti rilevanti, della posizione finanziaria, dei risultati delle operazioni e dei flussi di cassa dell'Unione europea.
Rosa ALDEA BUSQUETS
Contabile della Commissione
18 giugno 2020
FATTI SALIENTI DELL'ESERCIZIO FINANZIARIO 2019
Esecuzione del bilancio dell'Unione 2019
Il bilancio dell'UE svolge un ruolo importante nel sostenere la realizzazione delle politiche e delle priorità dell'Unione. Nonostante il suo importo limitato, pari a circa il 2 % di tutta la spesa pubblica nell'Unione, esso integra i bilanci nazionali ed è chiaramente incentrato sugli investimenti e sull'addizionalità. Nella vasta gamma di strumenti di natura politica e normativa a livello europeo è un mezzo fondamentale di attuazione delle priorità politiche concordate da tutti i membri dell'UE, le quali si traducono in un quadro finanziario pluriennale che contiene i vari programmi e i massimali di spesa.
Il bilancio dell'UE per il 2019, adottato il 12 dicembre 2018, conferma che l'UE sta indirizzando il denaro laddove necessario. Nel 2019, e in linea con la proposta presentata a maggio del 2018 dalla Commissione europea, la parte preponderante del bilancio dell'UE è stata utilizzata per favorire la creazione di posti di lavoro, soprattutto per i giovani, e per stimolare la crescita, gli investimenti strategici e la convergenza. L'UE ha inoltre continuato a sostenere gli sforzi volti ad affrontare con efficacia la sfida posta dalla migrazione, sia all'interno sia all'esterno dell'UE.
Il bilancio adottato per il 2019 ha contribuito alla forza e alla resilienza dell'economia europea e alla promozione della solidarietà e della sicurezza all'interno e all'esterno delle frontiere dell'UE. Il bilancio 2019 è stato il penultimo bilancio dell'attuale quadro finanziario pluriennale (QFP). L'attuazione di quasi tutti i programmi era a regime, fatta eccezione per i nuovi programmi, ad esempio il programma europeo di sviluppo del settore industriale della difesa (EDIDP) o le azioni per le quali l'iter legislativo si è concluso solo di recente.
Nel 2019 l'esecuzione del bilancio dell'UE ha registrato complessivamente 178,8 miliardi di EUR in stanziamenti di impegno e 159,1 miliardi di EUR in stanziamenti di pagamento. Questa esecuzione può essere considerata soddisfacente; nel corso dell'esercizio le rettifiche apportate sono state di modesta entità. Dopo i riporti al 2020 il tasso di esecuzione ha raggiunto il 99,4 % degli stanziamenti di impegno e il 99,5 % degli stanziamenti di pagamento.
Le misure volte a sostenere la crescita economica e a ridurre il divario economico tra le regioni hanno rappresentato quasi la metà dei fondi impegnati. L'UE ha destinato 12,4 miliardi di EUR al settore della ricerca e dell'innovazione nell'ambito di Orizzonte 2020, anche nel campo del calcolo ad alte prestazioni. La dotazione di bilancio è aumentata per l'istruzione e la formazione (+20 % per Erasmus+ rispetto al 2018) nonché per i trasporti e le infrastrutture digitali (+37 % per il meccanismo per collegare l'Europa). Il sostegno all'agricoltura e alle zone rurali è rimasto stabile a 57,9 miliardi di EUR, contribuendo anche alla lotta contro i cambiamenti climatici e alla promozione di una crescita sostenibile.
Il bilancio 2019 ha fornito la flessibilità necessaria per affrontare la dimensione interna delle questioni migratorie, con un sostegno complessivo di 1,2 miliardi di EUR a favore del Fondo Asilo, migrazione e integrazione, oltre a 533 milioni di EUR per la gestione e la sicurezza delle frontiere a titolo del Fondo sicurezza interna. È inoltre stato destinato un totale di 5 milioni di EUR alla creazione della nuova procura europea, istituita con l'obiettivo di perseguire i reati che ledono il bilancio dell'UE, quali cui la frode, il riciclaggio di denaro e la corruzione.
Stati finanziari – aspetti salienti
Stato patrimoniale
·Per quanto riguarda gli "Immobili, impianti e macchinari", i quattro satelliti lanciati nel 2018 hanno superato con successo i test in orbita nel 2019. Essi sono stati aggiunti alla costellazione operativa nel 2019, portandola a 26 satelliti – cfr. nota 2.2.
·Le attività finanziarie disponibili per la vendita sono aumentate di 3,0 miliardi di EUR, dato che è proseguito il finanziamento dei fondi di garanzia del FEIS e dell'EFSD e degli strumenti finanziari di Orizzonte 2020. I prestiti sono diminuiti di 1,3 miliardi di EUR a seguito del rimborso dei prestiti BDP da parte della Romania e della Lettonia, in parte compensati dai nuovi prestiti AMF concessi – cfr. nota 2.4.
·I prefinanziamenti (ossia gli anticipi versati ai beneficiari dei fondi UE) sono leggermente aumentati di 1,5 miliardi di EUR, attestandosi a 51,4 miliardi di EUR – cfr. nota 2.5.
·Nel complesso il totale dei crediti e degli importi recuperabili si è mantenuto ad un livello simile a quello dello scorso anno, ossia 24,0 miliardi di EUR – cfr. nota 2.6.
·Un calo del tasso d'interesse a lungo termine utilizzato per stabilire il valore delle obbligazioni relative ai benefici per i dipendenti (il cosiddetto tasso di attualizzazione), che è diventato negativo per la prima volta, ha determinato un aumento significativo della passività di fine esercizio, che è stato pari a 17,2 miliardi di EUR – cfr. nota 2.9.
·Il rimborso dei prestiti assunti nell'ambito dello strumento BDP pari a 1,5 miliardi di EUR ha determinato un calo delle passività finanziarie, parzialmente compensato da nuovi prestiti assunti legati ai prestiti AMF concessi – cfr. nota 2.11.
·Il livello dei debiti e dei ratei è rimasto analogo a quello del 2018, attestandosi a 94,1 miliardi di EUR in totale – cfr. note 2.12 e 2.13.
Conto economico
·Sul fronte delle entrate si è registrato un aumento delle entrate da RNL pari a 3,0 miliardi di EUR a seguito di rettifiche apportate per importi passati (principalmente per gli esercizi dal 2012 al 2017) giacché le basi imponibili delle risorse basate sull'RNL sono state aggiornate con i dati reali. Le entrate da ammende sono ammontate a 4,3 miliardi di EUR nel 2019 – cfr. note 3.1/3.4.
·Le spese sostenute nell'ambito della gestione concorrente sono aumentate di 4,8 miliardi di EUR, grazie a una migliore attuazione dei programmi nell'ambito del FESR e del Fondo di coesione come ad esempio gli anticipi nell'ambito dell'attuale QFP – cfr. nota 3.9.
Passività potenziali
·Le garanzie di bilancio sono aumentate di 2,7 miliardi di EUR grazie alla firma, nel 2019, di nuove operazioni nel quadro del FEIS e del mandato per i prestiti esterni, garantite dal bilancio dell'UE – cfr. nota 4.1.1.
UNIONE EUROPEA
ESERCIZIO FINANZIARIO 2019
STATI FINANZIARI CONSOLIDATI E NOTE ESPLICATIVE
Si noti che, a seguito dell'arrotondamento delle cifre in milioni di EUR, la somma di taluni dati finanziari ripresi nelle tabelle seguenti potrebbe non corrispondere al totale.
INDICE
STATO PATRIMONIALE
CONTO ECONOMICO
SITUAZIONE DEI FLUSSI DI CASSA
SITUAZIONE DI VARIAZIONE DELL'ATTIVO NETTO
NOTE DEGLI STATI FINANZIARI
1.PRINCIPALI POLITICHE CONTABILI
2.NOTE ALLO STATO PATRIMONIALE
3.NOTE AL CONTO ECONOMICO
4.PASSIVITÀ E ATTIVITÀ POTENZIALI
5.IMPEGNI DI BILANCIO E GIURIDICI
6.GESTIONE DEI RISCHI FINANZIARI
7.INFORMATIVA SULLE OPERAZIONI CON PARTI CORRELATE
8.FATTI INTERVENUTI DOPO LA DATA DI RIFERIMENTO DEL BILANCIO
9.AMBITO DEL CONSOLIDAMENTO
STATO PATRIMONIALE
|
in milioni di EUR |
|||
|
Nota |
31.12.2019 |
31.12.2018 |
|
|
ATTIVITÀ NON CORRENTI |
|||
|
Attività immateriali |
2.1 |
515 |
446 |
|
Immobili, impianti e macchinari |
2.2 |
11 380 |
11 185 |
|
Investimenti contabilizzati con il metodo del patrimonio netto |
2.3 |
591 |
591 |
|
Attività finanziarie |
2.4 |
66 714 |
65 231 |
|
Prefinanziamenti |
2.5 |
26 240 |
26 006 |
|
Crediti derivanti da operazioni di scambio e valori recuperabili da operazioni senza corrispettivo equivalente |
2.6 |
3 607 |
416 |
|
109 047 |
103 875 |
||
|
ATTIVITÀ CORRENTI |
|||
|
Attività finanziarie |
2.4 |
4 514 |
4 168 |
|
Prefinanziamenti |
2.5 |
25 206 |
23 968 |
|
Crediti derivanti da operazioni di scambio e valori recuperabili da operazioni senza corrispettivo equivalente |
2.6 |
20 367 |
24 248 |
|
Rimanenze |
2.7 |
68 |
73 |
|
Disponibilità liquide e mezzi equivalenti |
2.8 |
19 745 |
18 113 |
|
69 900 |
70 570 |
||
|
TOTALE ATTIVITÀ |
178 947 |
174 444 |
|
|
PASSIVITÀ NON CORRENTI |
|||
|
Pensioni e altri benefici per i dipendenti |
2.9 |
(97 659) |
(80 456) |
|
Accantonamenti |
2.10 |
(3 710) |
(3 281) |
|
Passività finanziarie |
2.11 |
(53 071) |
(53 289) |
|
(154 440) |
(137 025) |
||
|
PASSIVITÀ CORRENTI |
|||
|
Accantonamenti |
2.10 |
(1 116) |
(852) |
|
Passività finanziarie |
2.11 |
(1 446) |
(2 617) |
|
Debiti |
2.12 |
(27 241) |
(32 227) |
|
Ratei e risconti passivi |
2.13 |
(67 227) |
(63 186) |
|
(97 030) |
(98 882) |
||
|
TOTALE PASSIVITÀ |
(251 470) |
(235 907) |
|
|
ATTIVO NETTO |
(72 523) |
(61 463) |
|
|
Riserve |
2.14 |
5 037 |
4 961 |
|
Importi da richiedere agli Stati membri* |
2.15 |
(77 560) |
(66 424) |
|
ATTIVO NETTO |
(72 523) |
(61 463) |
* Il 4 dicembre 2019 il Parlamento europeo ha adottato il bilancio, che prevede il pagamento delle passività a breve termine dell'Unione con risorse proprie, raccolte dagli Stati membri o ad essi richieste nel 2020. Inoltre, ai sensi dell'articolo 83 dello statuto dei funzionari [regolamento (CEE, Euratom, CECA) n. 259/68 del Consiglio, del 29 febbraio 1968, e successive modificazioni], gli Stati membri sono responsabili in solido delle pensioni.
CONTO ECONOMICO
|
in milioni di EUR |
|||
|
Nota |
2019 |
2018 |
|
|
PROVENTI |
|||
|
Proventi generati da operazioni senza corrispettivo equivalente |
|||
|
Risorse RNL |
3.1 |
108 820 |
105 780 |
|
Risorse proprie tradizionali |
3.2 |
21 235 |
22 767 |
|
Risorse IVA |
3.3 |
18 128 |
17 624 |
|
Ammende |
3.4 |
4 291 |
6 740 |
|
Recupero spese |
3.5 |
2 627 |
2 215 |
|
Altro |
3.6 |
2 072 |
3 312 |
|
157 174 |
158 438 |
||
|
Proventi generati da operazioni di scambio |
|||
|
Proventi finanziari |
3.7 |
1 817 |
3 115 |
|
Altro |
3.8 |
1 298 |
1 379 |
|
3 116 |
4 494 |
||
|
Totale proventi |
160 289 |
162 932 |
|
|
SPESE |
|||
|
Eseguite dagli Stati membri |
3.9 |
||
|
Fondo europeo agricolo di garanzia |
(43 951) |
(43 527) |
|
|
Fondo europeo agricolo per lo sviluppo rurale e altri strumenti di sviluppo rurale |
(13 541) |
(13 149) |
|
|
Fondo europeo di sviluppo regionale e Fondo di coesione |
(35 178) |
(30 230) |
|
|
Fondo sociale europeo |
(11 218) |
(11 935) |
|
|
Altro |
(2 608) |
(2 826) |
|
|
Eseguite dalla Commissione, dalle agenzie esecutive e dai fondi fiduciari |
3.10 |
(18 942) |
(17 551) |
|
Eseguite da altre agenzie e altri organismi dell'UE |
3.11 |
(3 131) |
(3 396) |
|
Eseguite da paesi terzi e organizzazioni internazionali |
3.11 |
(4 085) |
(4 016) |
|
Eseguite da altre entità |
3.11 |
(2 875) |
(3 569) |
|
Costi per personale e pensioni |
3.12 |
(11 366) |
(10 929) |
|
Oneri finanziari |
3.13 |
(1 491) |
(1 677) |
|
Altre spese |
3.14 |
(7 109) |
(6 208) |
|
Totale spese |
(155 493) |
(149 014) |
|
|
RISULTATO ECONOMICO DELL'ESERCIZIO |
4 796 |
13 918 |
SITUAZIONE DEI FLUSSI DI CASSA
|
in milioni di EUR |
||
|
2019 |
2018 |
|
|
Risultato economico dell'esercizio |
4 796 |
13 918 |
|
Attività operative |
||
|
Ammortamento |
107 |
104 |
|
Deprezzamento |
1 022 |
998 |
|
(Aumento)/diminuzione prestiti |
1 255 |
1 041 |
|
(Aumento)/diminuzione prefinanziamenti |
(1 472) |
(947) |
|
(Aumento)/diminuzione crediti derivanti da operazioni di scambio e valori recuperabili da operazioni senza corrispettivo equivalente |
691 |
(12 299) |
|
(Aumento)/diminuzione rimanenze |
5 |
222 |
|
Aumento/(diminuzione) passività derivanti da pensioni e altri benefici per i dipendenti |
17 203 |
7 334 |
|
Aumento/(diminuzione) accantonamenti |
693 |
594 |
|
Aumento/(diminuzione) passività finanziarie |
(1 389) |
(1 007) |
|
Aumento/(diminuzione) debiti |
(4 985) |
(6 821) |
|
Aumento/(diminuzione) ratei e risconti passivi |
4 041 |
(716) |
|
Avanzo di bilancio dell'esercizio precedente considerato come provento non monetario |
(1 803) |
(556) |
|
Rivalutazione delle passività derivanti dai benefici per i dipendenti (movimenti non monetari non inclusi nel conto economico) |
(14 164) |
(4 396) |
|
Altri movimenti non monetari |
111 |
(71) |
|
Attività di investimento |
||
|
(Aumento)/diminuzione attività immateriali e immobili, impianti e macchinari |
(1 392) |
(1 583) |
|
(Aumento)/diminuzione investimenti contabilizzati con il metodo del patrimonio netto |
(1) |
(9) |
|
(Aumento)/diminuzione attività finanziarie disponibili per la vendita |
(2 964) |
(1 811) |
|
(Aumento)/diminuzione delle attività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo |
(121) |
7 |
|
FLUSSI FINANZIARI NETTI |
1 633 |
(5 998) |
|
Aumento/(diminuzione) netto disponibilità liquide e mezzi equivalenti |
1 633 |
(5 998) |
|
Disponibilità liquide e mezzi equivalenti all'inizio dell'esercizio |
18 113 |
24 111 |
|
Disponibilità liquide e mezzi equivalenti alla fine dell'esercizio |
19 745 |
18 113 |
SITUAZIONE DI VARIAZIONE DELL'ATTIVO NETTO
|
in milioni di EUR |
||||
|
Importi da richiedere agli Stati membri Avanzo/(disavanzo) accumulato |
Altre riserve |
Riserva del fair value (valore equo) |
Attivo netto |
|
|
SALDO AL 31.12.2017 |
(75 234) |
4 598 |
278 |
(70 359) |
|
Movimenti della riserva del Fondo di garanzia |
(186) |
186 |
– |
– |
|
Movimenti del fair value (valore equo) |
– |
– |
(47) |
(47) |
|
Rivalutazione delle passività derivanti dai benefici per i dipendenti |
(4 396) |
– |
– |
(4 396) |
|
Altro |
30 |
(54) |
– |
(24) |
|
Risultato di bilancio 2017 accreditato agli Stati membri |
(556) |
– |
– |
(556) |
|
Risultato economico dell'esercizio |
13 918 |
– |
– |
13 918 |
|
SALDO AL 31.12.2018 |
(66 424) |
4 730 |
231 |
(61 463) |
|
Movimenti della riserva del Fondo di garanzia |
(21) |
21 |
– |
– |
|
Movimenti del fair value (valore equo) |
– |
– |
160 |
160 |
|
Rivalutazione delle passività derivanti dai benefici per i dipendenti |
(14 164) |
– |
– |
(14 164) |
|
Altro |
56 |
(105) |
– |
(49) |
|
Risultato di bilancio 2018 accreditato agli Stati membri |
(1 803) |
– |
– |
(1 803) |
|
Risultato economico dell'esercizio |
4 796 |
– |
– |
4 796 |
|
SALDO AL 31.12.2019 |
(77 560) |
4 646 |
391 |
(72 523) |
NOTE DEGLI STATI FINANZIARI
1.PRINCIPALI POLITICHE CONTABILI
2.BASE GIURIDICA E NORME CONTABILI
I conti dell'UE sono tenuti conformemente alle disposizioni del regolamento (UE, Euratom) 1046/2018 del Parlamento europeo e del Consiglio, del 18 luglio 2018, che stabilisce le regole finanziarie applicabili al bilancio generale dell'Unione, che modifica i regolamenti (UE) n. 1296/2013, (UE) n. 1301/2013, (UE) n. 1303/2013, (UE) n. 1304/2013, (UE) n. 1309/2013, (UE) n. 1316/2013, (UE) n. 223/2014, (UE) n. 283/2014 e la decisione n. 541/2014/UE e abroga il regolamento (UE, Euratom) n. 966/2012 (GU L 193 del 30.7.2018, pag. 1), in seguito denominato "regolamento finanziario" (RF).
A norma dell'articolo 80 del regolamento finanziario, l'UE prepara gli stati finanziari secondo le norme della contabilizzazione per competenza, basate sui principi contabili internazionali per il settore pubblico (International Public Sector Accounting Standards — IPSAS). Tali norme contabili, adottate dal contabile della Commissione, devono essere applicate da tutte le istituzioni e da tutti gli organismi dell'UE che rientrano nell'ambito del consolidamento, al fine di garantire la coerenza interna dei conti consolidati dell'UE.
Applicazione di norme contabili dell'Unione europea nuove e modificate
Nuove norme contabili dell'Unione europea in vigore per esercizi finanziari annuali a partire dal 1° gennaio 2019
Le seguenti nuove norme contabili dell'Unione europea, adottate dal contabile della Commissione, sono divenute obbligatorie per gli esercizi finanziari annuali a partire dal 1° gennaio 2019:
·la norma contabile dell'Unione europea 20 "Aggregazioni di aziende del settore pubblico", basata sull'IPSAS 40 "Aggregazioni di aziende del settore pubblico", stabilisce i requisiti per la classificazione, la rilevazione e la valutazione delle aggregazioni di aziende del settore pubblico, ossia l'unione di attività distinte in un'unica entità del settore pubblico.
La norma opera una distinzione tra due tipi di aggregazioni di aziende del settore pubblico: fusione e acquisizione. La fusione è un'aggregazione di aziende del settore pubblico nella quale nessuna delle parti coinvolte nell'aggregazione acquisisce il controllo di una o più attività oppure, laddove invece una delle parti acquisisce il controllo, vi sono elementi comprovanti che l'aggregazione presenta la sostanza economica di una fusione (la norma contempla vari indicatori relativi al corrispettivo e al processo decisionale che determinano tale valutazione). L'acquisizione è un'aggregazione di aziende del settore pubblico nella quale una delle parti coinvolte nell'aggregazione acquisisce il controllo di una o più attività e vi sono elementi comprovanti che l'aggregazione non è una fusione.
Le aggregazioni di aziende del settore pubblico classificate come fusioni sono contabilizzate applicando il metodo dell'aggregazione dei valori contabili (pooling of interests) modificato, in base al quale l'entità risultante dall'aggregazione rileva le attività e le passività identificabili e ogni partecipazione di minoranza oggetto dell'aggregazione al loro valore contabile, con un incremento o decremento corrispondente dell'attivo netto (ossia senza generare avviamento).
Le aggregazioni di aziende del settore pubblico classificate come acquisizioni sono contabilizzate applicando il metodo dell'acquisizione, in base al quale le attività identificabili acquisite e le passività assunte identificabili sono rilevate al "fair value" (valore equo) alla data di acquisizione e qualsiasi partecipazione di minoranza nell'attività acquisita è rilevata in proporzione alla quota nelle attività nette identificabili dell'acquisita. A differenza della fusione, l'acquisizione genera avviamento (valutato come l'eccedenza del corrispettivo trasferito e di qualsiasi partecipazione di minoranza sul valore netto degli importi, alla data di acquisizione, delle attività identificabili acquisite e delle passività assunte identificabili).
La norma prevede obblighi di informativa distinti, al fine di consentire agli utilizzatori degli stati finanziari dell'UE di valutare la natura e gli effetti finanziari di una fusione o di un'acquisizione, nonché gli effetti finanziari delle rettifiche rilevate nell'esercizio corrente in relazione alle operazioni verificatesi nel corso dell'esercizio o in esercizi precedenti.
Poiché nel periodo di riferimento non si sono verificate aggregazioni di aziende del settore pubblico, la nuova norma non ha alcun effetto sugli stati finanziari del 2019.
Nuove norme contabili dell'UE adottate ma non ancora in vigore al 31 dicembre 2019
Non esistono nuove norme contabili dell'UE adottate ma non ancora in vigore al 31 dicembre 2019.
3.PRINCIPI CONTABILI
L'obiettivo degli stati finanziari è fornire informazioni, utili a una vasta gamma di utilizzatori, sulla situazione finanziaria, sulla performance e sui flussi di cassa di un'entità. Nello specifico, per l'Unione europea in quanto entità pubblica gli obiettivi sono fornire informazioni utili ai fini del processo decisionale e dimostrare la responsabilità dell'entità in relazione alle risorse ad essa affidate. A questo scopo è stato redatto il presente documento.
Le considerazioni generali (principi contabili) da seguire nella redazione degli stati finanziari sono elencate nella norma contabile dell'UE 1 "Bilancio" e corrispondono a quelle prescritte da IPSAS 1: l'attendibilità della presentazione, la contabilizzazione per competenza, la continuità aziendale, la coerenza nella presentazione, la rilevanza e l'aggregazione, la compensazione e le informazioni comparative.
Le caratteristiche qualitative dell'informativa finanziaria sono la pertinenza, la rappresentazione fedele (affidabilità), la comprensibilità, la tempestività, la comparabilità e la verificabilità.
4.CONSOLIDAMENTO
Ambito del consolidamento
Gli stati finanziari consolidati dell'UE comprendono tutte le entità controllate, gli accordi a controllo congiunto e le collegate rilevanti. Per l'elenco completo delle entità consolidate si rimanda alla nota 9. Attualmente l'elenco comprende 52 entità controllate e una collegata. Tra le entità controllate figurano le istituzioni dell'UE (tra cui la Commissione, ma non la Banca centrale europea) e le agenzie dell'UE (ad eccezione delle agenzie dell'ex secondo pilastro, ossia la politica estera e di sicurezza comune). Anche la Comunità europea del carbone e dell'acciaio in liquidazione (CECA i.l.) è considerata un'entità controllata. L'unica collegata dell'UE è il Fondo europeo per gli investimenti (FEI).
Le entità che rientrano nel consolidamento ma che non sono rilevanti per gli stati finanziari consolidati dell'UE nel loro complesso non devono essere consolidate o contabilizzate con il metodo del patrimonio netto, se ciò può comportare tempi o costi eccessivi per l'UE. Queste entità, indicate con il termine di "entità minori", sono riportate in un elenco distinto nella nota 9. Nel 2019 le entità classificate come entità minori erano sette.
Entità controllate
Al fine di stabilire l'ambito del consolidamento si applica il concetto di controllo. Le entità controllate sono entità per le quali l'UE è esposta a, o ha diritto a, benefici variabili derivanti dalla sua partecipazione e ha la capacità di influenzare la natura e l'ammontare di detti benefici grazie al potere di cui dispone sull'altra entità. Tale potere deve essere esercitabile attualmente e deve riguardare le pertinenti attività dell'entità. Le entità controllate sono pienamente consolidate. Il consolidamento viene effettuato a decorrere dalla prima data in cui il controllo sussiste e termina quando il controllo cessa.
Gli indicatori di controllo più comuni nell'UE sono: la creazione dell'entità in forza dei trattati istitutivi o del diritto derivato, il finanziamento dell'entità mediante il bilancio dell'UE, l'esistenza di diritti di voto negli organi direttivi, l'audit da parte della Corte dei conti europea e il discarico da parte del Parlamento europeo. Per ciascuna entità viene effettuata una valutazione individuale per decidere se uno o la totalità dei criteri summenzionati sono sufficienti per far scattare il controllo.
Tutte le operazioni e i saldi rilevanti tra le entità controllate dell'UE sono eliminati, mentre i profitti e le perdite non realizzati su tali operazioni, essendo non rilevanti, non sono stati eliminati.
Accordi a controllo congiunto
Un accordo a controllo congiunto è un accordo nel quale cui due o più parti detengono il controllo congiunto. Il controllo congiunto è la condivisione del controllo di un accordo, concordata attraverso un accordo vincolante, che esiste unicamente quando per le decisioni relative alle attività rilevanti è richiesto il consenso unanime di tutte le parti che condividono il controllo. Gli accordi a controllo congiunto possono essere joint venture o attività a controllo congiunto. Una joint venture è un accordo a controllo congiunto che è strutturato in un veicolo separato e nel quale le parti che detengono il controllo congiunto dell'accordo vantano diritti sulle attività nette dell'accordo. Le partecipazioni nelle joint venture sono contabilizzate utilizzando il metodo del patrimonio netto (cfr. nota 1.5.4). Un'attività a controllo congiunto è un accordo a controllo congiunto nel quale le parti che detengono il controllo congiunto dell'accordo vantano diritti sulle attività e detengono obbligazioni per le passività relative all'accordo. Per contabilizzare le partecipazioni nelle attività a controllo congiunto l'UE rileva nei propri stati finanziari le attività e le passività, i proventi e le spese, nonché la sua quota di attività, passività, entrate e spese detenuti o sostenuti congiuntamente.
Entità collegate
Le entità collegate sono entità sulle quali l'UE esercita, direttamente o indirettamente, un'influenza notevole, ma non il controllo esclusivo o congiunto. Per influenza notevole si intende che l'UE detiene direttamente o indirettamente il 20 % o più dei diritti di voto. Le partecipazioni in collegate sono contabilizzate utilizzando il metodo del patrimonio netto (cfr. nota 1.5.4).
Entità non consolidate i cui fondi sono gestiti dalla Commissione
I fondi del regime comune di assicurazione malattia per il personale dell'UE, il Fondo europeo di sviluppo e il fondo di garanzia per i partecipanti sono gestiti dalla Commissione per conto dei fondi stessi; tuttavia, non essendo controllate dall'UE, tali entità non sono consolidate nei suoi stati finanziari.
5.BASE DELLA PREPARAZIONE
Gli stati finanziari sono presentati annualmente. L'esercizio contabile si apre il 1° gennaio e si chiude il 31 dicembre.
6.Valuta e base di conversione
Valuta funzionale e moneta di presentazione
Salvo se diversamente indicato, gli stati finanziari sono presentati in milioni di euro, essendo l'euro la valuta funzionale dell'UE.
Operazioni e saldi
Le operazioni in valuta estera sono convertite in euro utilizzando i tassi di cambio in vigore alla data dell'operazione. I profitti e le perdite su cambi derivanti dal regolamento di operazioni in valuta estera e dalla riconversione ai tassi di cambio a fine esercizio delle attività e passività monetarie denominate in valuta estera sono rilevati nel conto economico. Le differenze di conversione relative agli strumenti finanziari non monetari classificati come attività finanziarie disponibili per la vendita sono incluse nella riserva del fair value (valore equo).
Metodi di conversione diversi si applicano agli immobili, impianti e macchinari e alle attività immateriali, il cui valore viene convertito in euro al tasso vigente alla data del loro acquisto.
I saldi di fine esercizio delle attività e passività monetarie denominate in valuta estera sono convertiti in euro sulla base dei tassi di cambio della Banca centrale europea (BCE) del 31 dicembre.
Tassi di cambio dell'Euro
|
Valuta |
31.12.2019 |
31.12.2018 |
Valuta |
31.12.2019 |
31.12.2018 |
|
BGN |
1,9558 |
1,9558 |
PLN |
4,2568 |
4,3014 |
|
CZK |
25,4080 |
25,7240 |
RON |
4,783 |
4,6635 |
|
DKK |
7,4715 |
7,4673 |
SEK |
10,4468 |
10,2548 |
|
GBP |
0,8508 |
0,8945 |
CHF |
1,0854 |
1,1269 |
|
HRK |
7,4395 |
7,4125 |
JPY |
121,9400 |
125,8500 |
|
HUF |
330,5300 |
320,9800 |
USD |
1,1234 |
1,145 |
7.Impiego di stime
Conformemente agli IPSAS e ai principi contabili comunemente accettati (generally accepted accounting principles - GAAP), gli stati finanziari includono necessariamente importi basati su stime e ipotesi formulate dall'amministrazione sulla base delle informazioni più affidabili a disposizione. Le stime principali comprendono, tra l'altro: gli importi delle passività derivanti da benefici per i dipendenti, il rischio finanziario sui crediti e gli importi indicati nelle note riguardanti gli strumenti finanziari, i ratei passivi e attivi, gli accantonamenti, il grado di riduzione del valore delle attività immateriali e di immobili, impianti e macchinari, il valore netto di realizzo delle rimanenze, le attività e passività potenziali. I risultati effettivi possono discostarsi dalle stime. Le variazioni delle stime sono indicate nel periodo in cui sono rese note, se la variazione riguarda soltanto il periodo, oppure in tale periodo e nei periodi successivi, se la variazione riguarda entrambi.
8.STATO PATRIMONIALE
9.Attività immateriali
Un'attività immateriale è un'attività non monetaria identificabile priva di consistenza fisica. Un'attività è identificabile se è separabile (ossia può essere separata o scorporata dall'entità, ad esempio venduta, trasferita, data in licenza, locata o scambiata, individualmente o nel contesto del relativo contratto o della relativa attività o passività identificabile, indipendentemente dal fatto che l'entità intenda procedere in tal senso), o deriva da accordi vincolanti (compresi diritti nascenti da contratti o altri diritti legali), indipendentemente dal fatto che tali diritti siano trasferibili o separabili dall'entità o da altri diritti e obbligazioni).
Le attività immateriali acquisite sono iscritte al costo storico, detratti gli ammortamenti accumulati e le perdite per riduzione di valore. Le attività immateriali prodotte internamente sono capitalizzate quando vengono soddisfatti i pertinenti criteri delle norme contabili dell'UE e le spese si riferiscono soltanto alla fase di sviluppo dell'attività. I costi capitalizzabili comprendono tutti i costi direttamente imputabili, necessari per creare, produrre e preparare le attività in modo da poter funzionare come previsto dall'amministrazione. I costi associati alle attività di ricerca, i costi di sviluppo non capitalizzabili e i costi di manutenzione sono rilevati come spese al momento in cui sono sostenuti.
Le attività immateriali sono ammortizzate secondo il metodo delle quote costanti lungo la loro vita utile stimata (da 3 a 11 anni). La vita utile stimata delle attività immateriali dipende dalla durata specifica della loro vita economica o giuridica determinata per accordo.
10.Immobili, impianti e macchinari
Tutti gli immobili, gli impianti e i macchinari sono registrati al costo storico, detratti l'ammortamento accumulato e le perdite per riduzione di valore. Il costo comprende le spese direttamente riconducibili all'acquisizione, alla costruzione o al trasferimento delle attività.
I costi successivi sono inclusi nel valore contabile dell'attività o rilevati, se del caso, come attività separata solo se è probabile che i benefici economici futuri o i servizi potenziali connessi all'attività andranno all'UE e il costo del bene possa essere calcolato in maniera affidabile. I costi di manutenzione e riparazione sono registrati nel conto economico dell'esercizio nel corso del quale sono sostenuti.
I terreni non sono ammortizzati, in quanto si ritiene abbiano una vita utile indefinita. Le immobilizzazioni in corso non sono ammortizzate, in quanto non sono ancora disponibili per l'uso. L'ammortamento delle altre attività è calcolato utilizzando il metodo dell'ammortamento a quote costanti per imputare i relativi costi meno il loro valore residuo durante la vita utile stimata, come segue:
|
Tipo di attività |
Tasso di ammortamento a quote costanti |
|
Immobili |
dal 4 % al 10 % |
|
Attività spaziali |
dall'8 % al 25 % |
|
Impianti e macchinari |
dal 10 % al 25 % |
|
Mobilio e mezzi di trasporto |
dal 10 % al 25 % |
|
Materiale informatico (hardware) |
dal 25 % al 33 % |
|
Altro |
dal 10 % al 33 % |
I profitti e le perdite derivanti dalla dismissione sono determinati raffrontando le entrate, al netto delle spese per la vendita, con il valore contabile dell'attività dismessa e sono inclusi nel conto economico.
Leasing
Il leasing è un accordo per mezzo del quale il locatore trasferisce al locatario, in cambio di un pagamento o di una serie di pagamenti, il diritto all'utilizzo di un bene per un periodo di tempo stabilito. I leasing sono classificati come leasing finanziari o come leasing operativi.
Nei leasing finanziari sostanzialmente tutti i rischi e tutti i benefici inerenti alla proprietà sono trasferiti al locatario. Quando un locatario conclude un leasing finanziario, le attività acquisite nel quadro del leasing finanziario sono rilevate come attività mentre le obbligazioni associate al leasing sono rilevate come passività a decorrere dall'inizio del periodo di leasing. Le attività e passività sono rilevate a valori pari al fair value (valore equo) del bene locato o, se inferiore, al valore attuale dei pagamenti minimi per il leasing, determinati ciascuno all'inizio del leasing. Per il periodo del leasing le attività detenute mediante leasing finanziario sono ammortizzate sul periodo più breve tra la vita utile dell'attività e la durata del leasing. I pagamenti minimi per il leasing sono ripartiti tra l'onere finanziario (quota interessi) e la riduzione delle passività esistenti (quota capitale). L'onere finanziario è imputato a ciascun periodo durante il leasing in modo tale da produrre un tasso di interesse periodico costante in relazione alla passività residua, che è presentata come passività corrente/non corrente, a seconda dei casi. I canoni potenziali di locazione sono rilevati come costi nell'esercizio nel quale sono sostenuti.
Il leasing operativo è un leasing diverso dal leasing finanziario, ossia un leasing nel quale il locatore mantiene sostanzialmente tutti i rischi e i benefici inerenti alla proprietà di un bene. Quando il locatario conclude un leasing operativo, i pagamenti per il leasing operativo sono rilevati come spesa nel conto economico a quote costanti per il periodo del leasing, senza presentare nel prospetto della situazione patrimoniale-finanziaria né le attività locate né le passività relative al leasing.
11.Riduzione di valore delle attività non finanziarie
La riduzione di valore è una perdita di benefici economici futuri o servizi potenziali di un'attività, eccedente la rilevazione sistematica della perdita dei benefici economici futuri o dei servizi potenziali dovuta ad ammortamento o deprezzamento (a seconda dei casi). Le attività che hanno una vita utile indefinita non sono soggette ad ammortamento e ogni anno ne viene verificata la riduzione di valore. Si procede alla verifica della riduzione di valore delle attività soggette ad ammortamento ogniqualvolta, alla data di riferimento, vi siano indicazioni di una possibile riduzione del valore dell'attività. È rilevata una perdita per riduzione di valore pari alla differenza tra il valore contabile dell'attività e il relativo valore recuperabile (di servizio). Il valore recuperabile (di servizio) è il più elevato tra il fair value (valore equo) dell'attività, dedotti i costi di vendita, e il valore d'uso.
Il valore residuo delle attività immateriali, degli immobili, impianti e macchinari e la loro vita utile sono rivisti e, se necessario, rettificati almeno una volta all'anno. Se i motivi delle riduzioni di valore rilevate in anni precedenti non sono più validi, le perdite per riduzione di valore sono rettificate di conseguenza.
12.Investimenti contabilizzati con il metodo del patrimonio netto
Partecipazioni in collegate e joint venture
Gli investimenti contabilizzati con il metodo del patrimonio netto sono inizialmente rilevati al prezzo di costo, aumentando o diminuendo successivamente il valore contabile iniziale per rilevare ulteriori contributi, la quota UE dell'eccedenza o del disavanzo della partecipata, eventuali riduzioni di valore e dividendi. Il costo iniziale assieme a tutti i movimenti danno il valore contabile dell'investimento negli stati finanziari alla data di riferimento del bilancio. La quota UE dell'eccedenza o del disavanzo della partecipata è rilevata nel conto economico, e la sua quota dei movimenti del patrimonio netto della partecipata è rilevata nelle riserve nell'attivo netto. I dividendi derivanti dall'investimento riducono il valore contabile dell'attività.
Se la quota dell'UE dei disavanzi di un investimento contabilizzato con il metodo del patrimonio netto è uguale o superiore alla partecipazione nell'investimento, l'UE cessa di rilevare la propria quota delle perdite ulteriori ("perdite non rilevate"). Dopo aver azzerato la partecipazione dell'UE, le ulteriori perdite sono coperte da accantonamenti e rilevate come passività soltanto nella misura in cui l'UE abbia contratto obbligazioni legali o implicite oppure abbia effettuato pagamenti per conto dell'entità.
Se vi sono indicazioni di una riduzione di valore, è necessario procedere a una svalutazione al valore recuperabile più basso. Il valore recuperabile si determina come descritto alla nota 1.5.3. Se successivamente il motivo della riduzione di valore non è più valido, la perdita per riduzione di valore viene rettificata al valore contabile che sarebbe stato determinato qualora non fosse stata rilevata alcuna perdita per riduzione di valore.
Laddove detiene una percentuale pari o superiore al 20 % di un fondo di investimento, l'UE non mira a esercitare un'influenza notevole. Tali fondi sono pertanto trattati come strumenti finanziari e classificati come attività disponibili per la vendita.
Le collegate e le joint venture classificate come entità minori (cfr. nota 1.3.) non sono contabilizzate con il metodo del patrimonio netto. I contributi dell'UE a favore di dette entità sono contabilizzati come spese dell'esercizio.
13.Attività finanziarie
Classificazione
L'UE classifica le proprie attività finanziarie nelle categorie "attività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo", "finanziamenti e crediti", "investimenti posseduti sino alla scadenza" e "attività finanziarie disponibili per la vendita". La classificazione degli strumenti finanziari è stabilita in sede di rilevazione iniziale e nuovamente valutata a ogni data di riferimento del bilancio.
(I)Attività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo
Un'attività finanziaria è classificata nella categoria "attività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo" se acquisita principalmente a scopo di vendita a breve termine o se designata in tal modo dall'entità. Anche gli strumenti derivati sono presentati in questa categoria. Le attività che rientrano in questa categoria sono classificate come attività correnti qualora se ne preveda il realizzo entro 12 mesi dalla data di riferimento del bilancio.
(II)Finanziamenti e crediti
I finanziamenti e crediti sono attività finanziarie non derivate con pagamenti fissi o determinabili non quotate in un mercato attivo. Si creano quando l'UE fornisce fondi, beni o servizi direttamente a un debitore senza l'intenzione di utilizzare il credito a fini di negoziazione o nel caso in cui l'UE assuma i diritti del prestatore originario a seguito di un pagamento effettuato dall'UE nel quadro di un contratto di garanzia. I pagamenti dovuti entro 12 mesi dalla data di riferimento del bilancio sono classificati come attività correnti. I pagamenti dovuti dopo 12 mesi dalla data di riferimento del bilancio sono classificati come attività non correnti. I finanziamenti e crediti comprendono i depositi a termine con scadenza originaria superiore a tre mesi.
(III)Investimenti posseduti sino alla scadenza
Gli investimenti posseduti sino alla scadenza sono attività finanziarie non derivate con pagamenti fissi o determinabili e scadenze fisse che l'UE può e intende possedere sino alla scadenza. Nel corso dell'esercizio finanziario considerato l'UE non ha detenuto investimenti appartenenti a questa categoria.
(IV)Attività finanziarie disponibili per la vendita
Le attività finanziarie disponibili per la vendita sono strumenti non derivati rientranti in questa categoria o strumenti non classificati in nessuna delle altre categorie. Sono classificate come attività correnti o come attività non correnti, in funzione del lasso di tempo durante il quale l'UE intende mantenerle. Anche gli investimenti in entità che non sono né consolidate né contabilizzate con il metodo del patrimonio netto e altri investimenti di tipo azionario (ad esempio le operazioni su capitali di rischio) sono classificati come attività finanziarie disponibili per la vendita.
Rilevazione e valutazione iniziali
Le acquisizioni e le vendite di attività finanziarie classificate come "attività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo", "possedute sino alla scadenza" o "disponibili per la vendita", sono rilevate alla loro data di negoziazione, ovvero alla data alla quale l'UE si impegna ad acquistare o a vendere l'attività. I mezzi equivalenti a disponibilità liquide e i prestiti sono rilevati quando il contante viene depositato presso un istituto finanziario o erogato ai mutuatari. Gli strumenti finanziari sono inizialmente rilevati al fair value (valore equo). Per tutte le attività finanziarie non contabilizzate al fair value (valore equo) rilevato nell'avanzo o disavanzo, al momento della rilevazione iniziale il fair value (valore equo) è maggiorato dei costi di transazione. Le attività finanziarie contabilizzate al fair value (valore equo) rilevato nell'avanzo o disavanzo sono inizialmente rilevate al fair value (valore equo) e i costi di transazione sono rilevati nel conto economico.
Il fair value (valore equo) di un'attività finanziaria al momento della rilevazione iniziale è normalmente il prezzo dell'operazione [ossia il fair value (valore equo) del corrispettivo ricevuto], a meno che il fair value (valore equo) dello strumento sia individuato mediante il confronto con altre operazioni correnti di mercato osservabili per lo stesso strumento o basato su una tecnica di valutazione le cui variabili includono soltanto dati provenienti da mercati osservabili (ad esempio nel caso di alcuni contratti derivati). Tuttavia, quando viene concesso un prestito a lungo termine a tasso zero o a un tasso inferiore a quello di mercato, il suo fair value (valore equo) può essere stimato pari al valore attuale di tutti gli incassi futuri, calcolato sulla base del tasso di interesse prevalente nel mercato per strumenti simili con analogo rating di credito.
I prestiti concessi sono valutati al loro importo nominale, che è considerato il fair value (valore equo) del prestito. I motivi sono i seguenti:
·il "mercato" per le attività di concessione di prestiti dell'UE è molto specifico e diverso dal mercato dei capitali utilizzato per l'emissione di titoli commerciali o titoli di Stato. Poiché i prestatori che operano in tali mercati hanno l'opportunità di scegliere investimenti alternativi, nei prezzi di mercato si tiene conto di questa circostanza. Tuttavia, l'opportunità di effettuare investimenti alternativi non esiste per l'UE, alla quale non è consentito investire denaro sui mercati dei capitali; essa ha soltanto la possibilità di prendere in prestito fondi per concedere prestiti allo stesso tasso. Ne consegue che l'UE non dispone di un'opzione alternativa di investimento o di erogazione di prestiti per gli importi presi a prestito. Non esiste quindi un costo di opportunità e pertanto non vi è una base di confronto con i tassi di mercato. In effetti il mercato è rappresentato dalla stessa operazione di prestito dell'UE. In sostanza, poiché "l'opzione" del costo di opportunità non è applicabile, il prezzo di mercato non rispecchia correttamente la sostanza delle operazioni di prestito dell'UE. Non è opportuno pertanto determinare il fair value (valore equo) dei prestiti dell'UE in riferimento ai titoli commerciali o ai titoli di Stato.
·Inoltre, poiché non esistono un mercato attivo o operazioni simili paragonabili, il tasso di interesse che l'UE deve utilizzare per calcolare il fair value (valore equo) delle proprie operazioni di prestito a titolo del MESF, della BDP e di altri prestiti simili dovrebbe essere il tasso di interesse applicato.
·Inoltre, per tali prestiti, esistono effetti compensativi tra prestiti erogati e prestiti assunti, dovuti al loro carattere di prestiti back-to-back. Pertanto, l'interesse effettivo del prestito concesso è pari al tasso di interesse effettivo per il relativo prestito assunto. I costi di transazione sostenuti dall'UE e successivamente addebitati al beneficiario del prestito concesso sono rilevati direttamente nel conto economico.
Gli strumenti finanziari sono eliminati contabilmente quando i diritti di ricevere i flussi finanziari che ne derivano sono scaduti o quando l'UE ha trasferito a un'altra parte sostanzialmente tutti i rischi e i benefici inerenti alla proprietà.
Valutazione successiva
a)Le attività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo sono successivamente contabilizzate al fair value (valore equo). I profitti e le perdite derivanti da variazioni del fair value (valore equo) della categoria "strumenti finanziari valutati al fair value (valore equo) rilevato nell'avanzo o disavanzo" sono inclusi nel conto economico nell'esercizio in cui insorgono.
b)I finanziamenti e crediti sono contabilizzati al costo ammortizzato secondo il metodo dell'interesse effettivo. Nel caso di prestiti concessi con fondi presi a prestito, viene applicato il medesimo tasso di interesse effettivo sia ai prestiti concessi che ai prestiti assunti, dato che i prestiti concessi hanno le caratteristiche di operazioni back-to-back e le differenze tra le condizioni e gli importi dei prestiti concessi e di quelli assunti non sono rilevanti. I costi di transazione sostenuti dall'UE e successivamente addebitati al beneficiario del prestito concesso sono rilevati direttamente nel conto economico.
c)Le attività possedute sino alla scadenza sono contabilizzate al costo ammortizzato secondo il metodo dell'interesse effettivo. Attualmente l'UE non detiene investimenti posseduti sino alla scadenza.
d)Le attività finanziarie disponibili per la vendita sono successivamente contabilizzate al fair value (valore equo). I profitti e le perdite derivanti da variazioni del fair value (valore equo) delle attività finanziarie disponibili per la vendita sono rilevati nella riserva del fair value (valore equo), fatta eccezione per le differenze di conversione sulle attività monetarie, che sono rilevate nel conto economico. Quando le attività classificate come attività finanziarie disponibili per la vendita sono eliminate contabilmente o subiscono una riduzione di valore, gli adeguamenti cumulativi del fair value (valore equo) rilevati in precedenza nella riserva del fair value (valore equo) sono rilevati nel conto economico. Gli interessi sulle attività finanziarie disponibili per la vendita, calcolati secondo il criterio dell'interesse effettivo, sono rilevati nel conto economico. I dividendi relativi agli strumenti rappresentativi di capitale disponibili per la vendita sono rilevati una volta accertato il diritto dell'UE di ricevere il pagamento.
Il fair value (valore equo) degli investimenti quotati nei mercati attivi è basato sui prezzi di offerta correnti. Qualora per un'attività finanziaria non vi siano mercati attivi (come nel caso dei titoli non quotati e dei derivati OTC), l'UE stabilisce un fair value (valore equo) ricorrendo a tecniche di valutazione. Tali tecniche includono l'utilizzo di operazioni in condizioni di libera concorrenza, il riferimento ad altri strumenti sostanzialmente analoghi, l'analisi dei flussi finanziari attualizzati, i modelli di determinazione del prezzo delle opzioni e altre tecniche di valutazione comunemente in uso fra i partecipanti al mercato.
Gli investimenti in fondi di venture capital, classificati come attività finanziarie disponibili per la vendita, che non hanno un prezzo di mercato quotato in un mercato attivo sono valutati al valore dell'attivo netto attribuibile, che è considerato un equivalente del loro fair value (valore equo).
Qualora il fair value (valore equo) degli investimenti in strumenti rappresentativi di capitale che non hanno un prezzo di mercato quotato in un mercato attivo non sia misurabile in maniera affidabile, tali investimenti sono valutati al costo detraendo le perdite per riduzione di valore.
Riduzione di valore delle attività finanziarie
Un'attività finanziaria ha subito una riduzione di valore e viene riconosciuta una perdita se, e soltanto se, vi siano elementi oggettivi che indicano una riduzione del valore a seguito di uno o più eventi verificatisi dopo la rilevazione iniziale dell'attività e tale evento (o eventi) di perdita produca effetti sui flussi finanziari futuri stimati dell'attività finanziaria che possono essere stimati in maniera attendibile. A ogni data di riferimento l'UE valuta se sussistano elementi oggettivi che indichino una riduzione di valore di un'attività finanziaria.
(a)Attività contabilizzate al costo ammortizzato
Quando esistono elementi oggettivi che indicano il verificarsi di una perdita per riduzione di valore su finanziamenti e crediti o su investimenti posseduti sino alla scadenza contabilizzati al costo ammortizzato, l'importo della perdita è misurato come differenza tra il valore contabile dell'attività e il valore attuale dei futuri flussi finanziari stimati (escludendo perdite di credito future che non sono state sostenute) attualizzato al tasso di interesse effettivo originario dell'attività finanziaria. Il valore contabile dell'attività è ridotto e l'importo della perdita è rilevato nel conto economico. Laddove un prestito o un investimento posseduto sino alla scadenza ha un tasso di interesse variabile, il tasso di attualizzazione per misurare le perdite per riduzione di valore è il tasso di interesse effettivo corrente stabilito secondo contratto. Il calcolo del valore attuale dei futuri flussi finanziari stimati di un'attività finanziaria con pegno riflette i flussi finanziari che possono risultare dal pignoramento, meno i costi per l'ottenimento e la vendita del pegno, a prescindere dalla probabilità del pignoramento. Se in un esercizio successivo l'importo della perdita per riduzione di valore diminuisce e tale diminuzione può essere oggettivamente ricondotta a un evento verificatosi dopo che la riduzione di valore è stata rilevata, la perdita per riduzione di valore rilevata in precedenza è stornata nel conto economico.
(b)Attività contabilizzate al fair value (valore equo)
Nel caso di investimenti azionari classificati come attività finanziarie disponibili per la vendita, per determinare se i titoli hanno subito una riduzione di valore si prende in considerazione una riduzione significativa o permanente (prolungata) del fair value (valore equo) del titolo al di sotto del suo costo. Laddove esistano elementi a conferma in relazione alle attività finanziarie disponibili per la vendita, la perdita cumulativa [misurata come differenza tra costo di acquisizione e fair value (valore equo) corrente, dedotte le perdite per riduzione di valore dell'attività finanziaria in questione in precedenza rilevate nel conto economico] viene eliminata dalle riserve e rilevata nel conto economico. Le perdite per riduzione di valore su strumenti rappresentativi di capitale rilevate nel conto economico non sono rettificate nel conto economico. Se in un esercizio successivo il fair value (valore equo) di un titolo di debito classificato come attività finanziaria disponibile per la vendita aumenta e tale aumento può essere oggettivamente ricondotto a un evento verificatosi dopo la rilevazione della perdita per riduzione di valore, la perdita per riduzione di valore è stornata nel conto economico.
14.Rimanenze
Le rimanenze sono valutate al minore tra il costo e il valore netto di realizzo. Il costo è calcolato utilizzando il metodo FIFO (first-in, first-out). Il costo dei prodotti finiti e di quelli in corso di produzione comprende le materie prime, la manodopera diretta, altri costi direttamente imputabili e i relativi costi generali di produzione (in base alla normale capacità operativa). Il valore netto di realizzo è il prezzo di vendita stimato nel normale svolgimento dell'attività al netto dei costi di completamento e dei costi di vendita. Quando le rimanenze sono destinate alla distribuzione gratuita o a un prezzo simbolico, sono valutate al minore fra il costo e il costo di sostituzione attuale. Il costo di sostituzione attuale è il costo che l'UE dovrebbe sostenere per acquistare l'attività alla data di riferimento del bilancio.
15.Prefinanziamenti
I prefinanziamenti sono pagamenti destinati a fornire al beneficiario un anticipo di cassa, ossia un fondo cassa. Possono essere frazionati in diversi versamenti nell'arco di un periodo definito nel contratto, nella decisione, nella convenzione o nella base giuridica specifici. Il fondo cassa o anticipo di cassa è utilizzato per gli scopi per cui è corrisposto nel periodo fissato nell'accordo oppure è restituito. Se non sostiene spese ammissibili, il beneficiario è tenuto a restituire all'UE l'anticipo concesso a titolo di prefinanziamento. Poiché l'UE mantiene il controllo dei prefinanziamenti e ha diritto al rimborso della parte non ammissibile, l'importo è presentato come attività.
Il prefinanziamento è inizialmente rilevato nello stato patrimoniale quando la liquidità è trasferita al destinatario ed è valutato all'importo del corrispettivo versato. Negli esercizi successivi il prefinanziamento è valutato all'importo inizialmente rilevato nello stato patrimoniale meno le spese ammissibili (se necessario, anche utilizzando importi stimati) sostenute durante il periodo.
Gli interessi sui prefinanziamenti sono rilevati al momento della maturazione, conformemente alle pertinenti disposizioni dell'accordo. A fine esercizio è elaborata una stima degli interessi maturati, sulla base delle informazioni più attendibili, che viene inclusa nello stato patrimoniale.
Gli altri anticipi agli Stati membri che hanno origine dal rimborso, da parte dell'UE, di importi versati come anticipi dagli Stati membri ai loro beneficiari (inclusi gli "strumenti finanziari nell'ambito della gestione concorrente") sono rilevati come attività e presentati nella rubrica "prefinanziamenti". Gli altri anticipi agli Stati membri sono successivamente valutati all'importo inizialmente rilevato nello stato patrimoniale meno la migliore stima delle spese ammissibili sostenute dai beneficiari finali, calcolata sulla base di ipotesi ragionevoli e sostenibili.
Anche i contributi dell'UE ai fondi fiduciari del Fondo europeo di sviluppo o ad altre entità non consolidate sono classificati come prefinanziamenti, in quanto il loro scopo è fornire un fondo cassa al fondo fiduciario per permettere a quest'ultimo di finanziare azioni specifiche definite nel quadro degli obiettivi del fondo fiduciario. I contributi dell'UE ai fondi fiduciari sono valutati all'importo iniziale del contributo dell'UE meno le spese ammissibili (se necessario anche utilizzando importi stimati) sostenute dal fondo fiduciario nel periodo di riferimento e assegnate al contributo dell'UE conformemente al relativo accordo.
16.Crediti derivanti da operazioni di scambio e valori recuperabili da operazioni senza corrispettivo equivalente
Le norme contabili dell'UE richiedono la presentazione separata delle operazioni di scambio e delle operazioni senza corrispettivo equivalente. Al fine di distinguere tra le due categorie, il termine "crediti" è riservato alle operazioni di scambio, mentre per le "operazioni senza corrispettivo equivalente", vale a dire quando l'UE riceve valore da un'altra entità senza dover dare in cambio un valore approssimativamente uguale, si utilizza il termine "valori recuperabili" (ad esempio nel caso dei valori recuperabili dagli Stati membri relativi alle risorse proprie).
I crediti derivanti da operazioni di scambio soddisfano la definizione di strumenti finanziari e sono pertanto classificati come finanziamenti e crediti e valutati di conseguenza (cfr. nota 1.5.5). Le informazioni di cui alle note relative agli strumenti finanziari riguardanti i crediti derivanti da operazioni di scambio comprendono ratei e risconti attivi derivanti da operazioni di scambio, non avendo questi carattere rilevante. Viene effettuata una svalutazione generale basata sull'esperienza passata per gli ordini di riscossione in essere non ancora soggetti a svalutazione specifica.
I valori recuperabili derivanti da operazioni senza corrispettivo equivalente sono contabilizzati al fair value (valore equo) alla data di acquisizione (rettificato per tenere conto degli interessi e delle ammende) meno la svalutazione per la riduzione di valore. Si stabilisce una svalutazione per riduzione di valore dei valori recuperabili derivanti da operazioni senza corrispettivo equivalente quando sussistono elementi oggettivi che indicano che l'UE non sarà in grado di riscuotere la totalità degli importi dovuti entro le scadenze originariamente previste. L'importo della svalutazione è pari alla differenza tra il valore contabile dell'attività e il valore recuperabile. L'importo della svalutazione è rilevato nel conto economico. Viene altresì effettuata una svalutazione generale, basata sull'esperienza passata, per gli ordini di riscossione in essere non ancora soggetti a svalutazione specifica. Cfr. nota 1.5.14 sul trattamento dei ratei attivi a fine esercizio. Gli importi esposti e indicati come valori recuperabili derivanti da operazioni senza corrispettivo equivalente non sono strumenti finanziari, dato che non derivano da un contratto che darebbe origine a una passività finanziaria o a uno strumento rappresentativo di capitale. Tuttavia, nelle note degli stati finanziari, i valori recuperabili da operazioni senza corrispettivo equivalente sono indicati assieme ai crediti derivanti da operazioni di scambio, se del caso.
17.Disponibilità liquide e mezzi equivalenti
Le disponibilità liquide e i mezzi equivalenti sono strumenti finanziari e includono il denaro contante, i depositi bancari a vista o a breve termine e altri investimenti a breve termine ad alta liquidità con scadenze originarie pari o inferiori ai tre mesi.
18.Benefici per i dipendenti
L'UE fornisce ai lavoratori dipendenti una serie di benefici (emolumenti e sicurezza sociale). Ai fini contabili, tali benefici devono essere classificati in benefici a breve termine e benefici successivi alla fine del rapporto di lavoro.
Benefici a breve termine per i dipendenti
I benefici a breve termine per i dipendenti sono quei benefici che devono essere liquidati entro dodici mesi dalla fine del periodo di riferimento in cui i dipendenti hanno prestato il servizio, quali stipendi, ferie annuali e congedi per malattia retribuiti e altri benefici a breve termine. I benefici a breve termine per i dipendenti sono rilevati come costo quando viene prestato il relativo servizio. Viene rilevata una passività per l'importo che si prevede venga pagato se l'UE ha in essere un'obbligazione di pagamento, legale o implicita, come risultato del servizio prestato in passato dal dipendente e l'obbligazione può essere stimata in modo attendibile.
Benefici successivi alla fine del rapporto di lavoro
L'UE concede ai dipendenti una serie di benefici successivi alla fine del rapporto di lavoro, che comprendono pensioni di anzianità, invalidità e reversibilità previste nel quadro del regime pensionistico dei funzionari dell'Unione europea, nonché la copertura medica prevista nel quadro del regime comune di assicurazione malattia (cfr. nota 2.9). Tali benefici sono forniti nell'ambito di un unico piano (benché suddiviso in due regimi) e devono essere trattati in modo simile per fornire un quadro fedele della situazione e riflettere la realtà economica:
I.regime pensionistico dei funzionari dell'Unione europea: i benefici concessi nell'ambito di questo regime finanziato figurativamente 12 riguardano l'anzianità, l'invalidità e la reversibilità, nonché gli assegni familiari, il decesso prima del pensionamento dei dipendenti che lavorano o hanno lavorato presso le istituzioni, le agenzie e altri organismi dell'UE o sono superstiti di funzionari o pensionati deceduti. Un terzo del costo previsto di tali benefici è posto a carico degli stipendi del personale;
II.regime comune di assicurazione malattia (RCAM): nell'ambito di tale regime, l'UE fornisce copertura sanitaria al personale della Commissione europea, delle istituzioni, delle agenzie e di altri organismi dell'UE attraverso il rimborso delle spese mediche. I benefici concessi ai "non in attività" di tale regime (ossia pensionati, orfani, ecc.) sono classificati come benefici successivi alla fine del rapporto di lavoro.
L'UE fornisce inoltre benefici successivi alla fine del rapporto di lavoro ai membri delle istituzioni dell'UE attraverso regimi pensionistici separati. Tali benefici sono indicati nella rubrica "Altri regimi pensionistici". Nell'ambito di tali regimi, l'UE eroga benefici pensionistici ai membri della Commissione, della Corte di giustizia e del Tribunale, della Corte dei conti, del Consiglio, del Parlamento europeo, del Mediatore, del Garante della protezione dei dati e del Tribunale della funzione pubblica. Attraverso il regime comune di assicurazione malattia l'UE fornisce copertura sanitaria ai membri delle istituzioni dell'UE.
I suddetti benefici successivi alla fine del rapporto di lavoro sono considerati obbligazioni per benefici definiti dell'UE e sono calcolati a ogni data di riferimento, stimando l'importo dei benefici futuri che i dipendenti hanno maturato nell'esercizio in corso e in quelli precedenti, attualizzando tale importo e deducendo il fair value (valore equo) delle attività del piano. Il calcolo dell'obbligazione per benefici definiti viene effettuato annualmente secondo il metodo della proiezione unitaria del credito. Il valore attuale dell'obbligazione per benefici definiti è determinato attualizzando i futuri flussi finanziari in uscita stimati sulla base dei tassi di interesse di obbligazioni di Stato espresse nella valuta in cui saranno pagati i benefici e con scadenza prossima a quella della relativa passività pensionistica.
I benefici successivi alla fine del rapporto di lavoro forniti al personale dell'UE sono integrati in un unico piano che comprende sia un regime pensionistico sia un regime di assicurazione malattia; il diritto alla copertura nel quadro del regime di assicurazione malattia dipende dal fatto di aver acquisito il diritto alla copertura nel quadro del regime pensionistico. In base a tale piano unico, come previsto dallo statuto dei funzionari, determinati diritti, come il diritto a una pensione differita e ridotta nell'ambito del regime pensionistico dei funzionari dell'Unione europea, sono acquisiti dopo dieci anni di servizio. Tuttavia i diritti acquisiti nell'ambito del piano unico dal servizio successivo del dipendente sono notevolmente superiori ai diritti iniziali, come risulta dai successivi diritti a pensione annuali maturati.
Pertanto, al fine di presentare la sostanza economica dell'operazione sottostante richiesta dalla caratteristica qualitativa di un quadro fedele dell'informativa finanziaria, come indicato sia nella norma contabile dell'UE 1 sia nel quadro concettuale IPSAS, il costo delle prestazioni di servizio sostenuto è maturato a quote costanti lungo il periodo di servizio attivo stimato del personale, vale a dire il periodo che va dalla data in cui il servizio del dipendente porta per la prima volta ai benefici previsti dal piano (indipendentemente dal fatto che i benefici siano o meno subordinati a futuri servizi) fino alla data in cui il futuro servizio del dipendente non porterà a benefici aggiuntivi di importo rilevante nell'ambito del piano, se non per ulteriori incrementi salariali. Tale approccio è applicato in modo coerente ai benefici previsti dal piano unico.
Le rivalutazioni della passività netta per benefici definiti comprendono i profitti e le perdite attuariali e il rendimento delle attività del piano e sono rilevate immediatamente nell'attivo netto.
L'UE rileva gli interessi passivi (proventi) netti e gli altri costi relativi ai piani a benefici definiti nel conto economico alla voce "costi per personale e pensioni".
Quando i benefici erogati sono modificati o ridotti, la conseguente variazione dei benefici relativi a prestazioni di lavoro passate o il profitto o la perdita derivante dalla riduzione sono rilevati immediatamente nel conto economico. I profitti e le perdite al momento della liquidazione sono rilevati nel momento in cui avviene la liquidazione. Il costo relativo alle prestazioni di lavoro passate è immediatamente rilevato nel conto economico, a meno che le modifiche non siano subordinate alla permanenza in servizio dei dipendenti per un determinato periodo di tempo.
19.Accantonamenti
Gli accantonamenti sono rilevati quando l'UE ha un'obbligazione attuale, legale o implicita nei confronti di terzi, a seguito di eventi passati, ed è probabile che per adempiere all'obbligazione si renda necessaria un'uscita di risorse di cui è possibile fare una stima affidabile. Non sono rilevati accantonamenti per future perdite di esercizio. L'ammontare dell'accantonamento è dato dalla migliore stima delle spese che si prevede saranno necessarie per adempiere all'obbligazione attuale alla data di riferimento. Quando l'accantonamento include un ampio numero di voci, l'obbligazione è stimata ponderando tutti i possibili risultati con le relative probabilità (metodo del "valore atteso").
Gli accantonamenti per contratti onerosi sono valutati al valore attuale del minore tra il costo previsto per la risoluzione del contratto e il costo netto previsto per la prosecuzione dello stesso.
20.Passività finanziarie
Le passività finanziarie sono classificate come passività finanziarie al fair value (valore equo) rilevato nell'avanzo o disavanzo, passività finanziarie contabilizzate al costo ammortizzato o passività per garanzie finanziarie.
I prestiti assunti sono costituiti da prestiti ricevuti da istituti di credito e da debiti rappresentati da certificati. Essi sono inizialmente rilevati al fair value (valore equo), con i proventi della loro emissione [fair value (valore equo) del corrispettivo percepito] al netto dei costi di transazione sostenuti, e successivamente contabilizzati al costo ammortizzato utilizzando il metodo dell'interesse effettivo; le differenze tra i proventi, al netto dei costi di transazione, e il valore di riscatto sono rilevate nel conto economico lungo la durata del prestito utilizzando il metodo dell'interesse effettivo. Nel caso di prestiti concessi con fondi presi a prestito, il metodo dell'interesse effettivo non può essere applicato ai prestiti assunti e ai prestiti erogati, per ragioni di rilevanza. I costi di transazione sostenuti dall'UE e successivamente addebitati al beneficiario del prestito concesso sono rilevati direttamente nel conto economico.
Le passività finanziarie classificate come al fair value (valore equo) rilevato nell'avanzo o disavanzo includono i derivati il cui fair value (valore equo) è negativo. Si applica il medesimo trattamento contabile riservato alle attività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo (cfr. nota 1.5.5).
Le passività per garanzie finanziarie sono inizialmente rilevate al fair value (valore equo), ossia il premio ricevuto. Successivamente le passività per garanzie finanziarie sono valutate al valore più alto fra la migliore stima delle spese che si prevede verranno richieste per estinguere la passività per garanzie finanziarie e l'importo inizialmente rilevato, dedotto l'ammortamento cumulativo, se del caso. L'UE rileva una passività per garanzie finanziarie quando riceve un corrispettivo a fronte della concessione della garanzia, cioè a condizioni di mercato, o quando il valore equo della garanzia può essere valutato in maniera affidabile. Qualora non vi sia un mercato attivo per un contratto di garanzia direttamente equivalente, l'UE registra la garanzia come passività potenziale (cfr. nota 1.7.2), oppure, quando è piuttosto probabile che si renderà necessaria un'uscita di risorse per liquidare l'obbligazione, l'UE registra un accantonamento (cfr. nota 1.5.11).
Le passività finanziarie sono classificate come passività non correnti, ad eccezione delle scadenze inferiori a 12 mesi a decorrere dalla data di riferimento del bilancio.
I fondi fiduciari dell'UE, considerati facenti parte delle attività operative della Commissione, sono contabilizzati nei conti della Commissione e consolidati nei conti annuali dell'UE. Pertanto i contributi di altri donatori ai fondi fiduciari dell'UE soddisfano i criteri dei proventi generati da operazioni senza corrispettivo equivalente soggette a condizioni e sono presentati come passività finanziarie fino a quando sono soddisfatte le condizioni cui sono soggetti i contributi trasferiti, ossia i costi ammissibili sono sostenuti dal fondo fiduciario. Il fondo fiduciario è tenuto a finanziare progetti specifici e a restituire i fondi rimanenti al momento della liquidazione. Alla data di riferimento del bilancio le passività residue relative ai contributi sono valutate in base ai contributi ricevuti al netto delle spese sostenute dal fondo fiduciario, utilizzando, ove necessario, importi stimati. Ai fini dell'informativa, le spese nette sono ripartite tra i contributi di altri donatori in proporzione ai contributi netti versati al 31 dicembre. La ripartizione dei contributi è solo indicativa. Quando il fondo fiduciario è liquidato l'effettiva divisione delle risorse restanti è decisa dal comitato del fondo fiduciario.
21.Debiti
Una parte considerevole dei debiti dell'UE consiste in dichiarazioni di spesa non liquidate presentate da beneficiari di sovvenzioni o di altri finanziamenti dell'UE (operazioni senza corrispettivo equivalente). Sono registrate come debiti per l'importo richiesto al momento del ricevimento. Successivamente alla verifica e all'accettazione dei costi ammissibili, i debiti sono valutati all'importo ammissibile accettato.
I debiti derivanti dall'acquisizione di beni e servizi sono rilevati al ricevimento della fattura per l'importo originario, mentre le relative spese sono contabilizzate al momento della consegna o prestazione e dell'accettazione da parte dell'UE.
22.Ratei e risconti attivi e passivi
Le operazioni e gli eventi sono rilevati negli stati finanziari nel periodo al quale si riferiscono. A fine esercizio, qualora non sia ancora stata emessa la fattura ma il servizio sia stato prestato o le forniture siano state consegnate dall'UE o esista un accordo contrattuale (ad esempio in riferimento a un trattato), viene rilevato negli stati finanziari un rateo attivo. Inoltre, al termine dell'esercizio, qualora sia stata emessa una fattura ma i servizi non siano ancora stati prestati o le forniture non siano ancora state consegnate, i proventi sono oggetto di risconto e rilevati nell'esercizio successivo.
Anche le spese sono contabilizzate nel periodo al quale si riferiscono. Alla fine dell'esercizio i ratei passivi sono rilevati in base all'importo stimato delle obbligazioni di trasferimento nell'esercizio. Il calcolo dei ratei passivi è effettuato in conformità delle linee guida pratiche e operative dettagliate pubblicate dalla Commissione, che mirano ad assicurare che gli stati finanziari forniscano un quadro fedele dei fenomeni economici e di altra natura che intendono rappresentare. Per analogia, se è stato effettuato un pagamento anticipato per servizi e beni non ancora ricevuti, la spesa è oggetto di risconto e rilevata nell'esercizio successivo.
23.CONTO ECONOMICO
24.Proventi
PROVENTI GENERATI DA OPERAZIONI SENZA CORRISPETTIVO EQUIVALENTE
La maggior parte delle entrate dell'UE deriva da operazioni senza corrispettivo equivalente:
Risorse basate sull'RNL e risorse IVA
I proventi sono rilevati per l'esercizio per il quale la Commissione invia una richiesta di fondi agli Stati membri domandandone il contributo. Essi sono valutati al rispettivo "importo richiesto". Poiché le risorse IVA e RNL sono basate su stime dei dati relativi all'esercizio contabile in oggetto, esse sono soggette a revisione per tenere conto delle variazioni intervenute fino alla data in cui gli Stati membri comunicano i dati definitivi. L'effetto della variazione delle stime è contabilizzato quando si determina l'avanzo o il disavanzo netto relativo all'esercizio in cui la variazione è intervenuta.
Risorse proprie tradizionali
I valori recuperabili da operazioni senza corrispettivo equivalente e i relativi proventi sono rilevati al momento del ricevimento degli estratti mensili del conto "A" (comprendenti i diritti riscossi e gli importi dovuti che sono garantiti e non contestati) inviati dagli Stati membri. Alla data di riferimento le entrate riscosse dagli Stati membri per l'esercizio ma non ancora versate alla Commissione sono stimate e rilevate come ratei attivi. Gli estratti trimestrali del conto "B" (comprendente i diritti né riscossi né garantiti, nonché gli importi garantiti che sono stati contestati dal debitore) trasmessi dagli Stati membri sono rilevati come entrate al netto dei costi di riscossione loro dovuti. Inoltre è rilevata una riduzione di valore per l'importo stimato del mancato recupero.
Ammende
I proventi derivanti dalle ammende sono rilevati quando l'UE adotta la decisione di infliggere l'ammenda e questa è ufficialmente notificata al destinatario. Dopo la decisione di infliggere l'ammenda le imprese dispongono di un termine di due mesi dalla notifica per:
a)accettare la decisione e quindi pagare l'importo dell'ammenda nei termini prescritti; l'importo è incassato dall'UE in via definitiva; oppure
b)non accettare la decisione e presentare ricorso ai sensi del diritto dell'UE.
Anche in caso di ricorso l'importo dell'ammenda deve essere pagato entro i tre mesi prescritti, dato che il ricorso non ha effetto sospensivo (articolo 278 del TFUE). La liquidità percepita viene utilizzata in compensazione del valore recuperabile. Tuttavia, previo consenso del contabile della Commissione, l'impresa può, in alternativa, presentare una garanzia bancaria per l'importo. In tal caso l'ammenda resta contabilizzata come valore recuperabile. Qualora non venga fornita liquidità né una garanzia e vi siano dubbi riguardo alla solvibilità di un'impresa, viene rilevata una riduzione di valore sul diritto.
Se l'impresa che presenta ricorso contro la decisione ha già provveduto a pagare l'ammenda in via provvisoria, l'importo dell'ammenda è registrato come passività potenziale oppure, qualora appaia probabile che il Tribunale emetta una sentenza sfavorevole nei confronti dell'UE, viene rilevato un accantonamento per far fronte a detto rischio. Laddove invece sia stata presentata una garanzia, il valore recuperabile viene cancellato come prescritto.
Gli interessi accumulati percepiti dalla Commissione sui conti bancari in cui sono depositati i pagamenti ricevuti sono contabilizzati come entrate e le passività potenziali sono aumentate in proporzione.
Dal 2010 gli importi delle ammende incassate in via provvisoria sono gestiti dalla Commissione in un fondo appositamente creato (BUFI) e investiti in strumenti finanziari.
PROVENTI GENERATI DA OPERAZIONI DI SCAMBIO
I proventi derivanti dalla vendita di beni e servizi vengono rilevati quando i rischi e i vantaggi significativi inerenti alla proprietà dei beni sono trasferiti all'acquirente. I proventi associati a un'operazione di fornitura di servizi sono rilevati in funzione della fase raggiunta dall'operazione alla data di riferimento.
Interessi attivi e passivi
Gli interessi attivi e passivi sono rilevati nel conto economico in base al metodo dell'interesse effettivo. Questo metodo permette di calcolare il costo ammortizzato di un'attività o passività finanziaria e di attribuire gli interessi attivi e passivi nel corso dell'esercizio pertinente. Nel calcolare il tasso di interesse effettivo, l'UE stima i flussi finanziari prendendo in considerazione tutti i termini contrattuali dello strumento finanziario (ad esempio le possibilità di pagamento anticipato) senza considerare tuttavia perdite su crediti future. Il calcolo include tutte le commissioni e i punti versati o riscossi tra le parti del contratto, che sono parte integrante del tasso di interesse effettivo, nonché i costi di transazione e tutti gli altri premi o sconti.
Una volta che un'attività finanziaria, o un gruppo di attività finanziarie simili, è stata svalutata in seguito a una perdita per riduzione di valore, gli interessi attivi sono rilevati utilizzando il tasso di interesse applicato per attualizzare i flussi finanziari futuri al fine di valutare la perdita per riduzione di valore.
Proventi da dividendi
I proventi da dividendi e le ripartizioni simili sono rilevati quando è accertato il diritto di ricevere il pagamento.
25.Spese
Le spese per operazioni senza corrispettivo equivalente rappresentano la maggior parte delle spese dell'UE. Esse si riferiscono a trasferimenti a favore di beneficiari e possono essere di tre tipi: diritti, trasferimenti nel quadro di contratti e sovvenzioni, contributi e donazioni discrezionali.
I trasferimenti sono rilevati come spese nel periodo in cui si sono verificati gli eventi che hanno dato luogo al trasferimento, a condizione che la natura di tale trasferimento sia ammessa dal regolamento (regolamento finanziario, statuto dei funzionari o altro regolamento) o che sia stato sottoscritto un accordo che autorizza il trasferimento, che il beneficiario soddisfi gli eventuali criteri di ammissibilità e che sia possibile fare una stima ragionevole dell'importo.
Quando si ricevono richieste di pagamento o dichiarazioni di spesa conformi ai criteri di rilevazione, il trasferimento è rilevato come spesa per l'importo ammissibile. Alla chiusura dell'esercizio le spese ammissibili sostenute dovute ai beneficiari ma non ancora dichiarate sono stimate e contabilizzate come ratei passivi.
Le spese per operazioni di scambio associate all'acquisto di beni e servizi sono rilevate quando le forniture sono consegnate e accettate dall'UE. Sono valutate all'importo originario della relativa fattura. Inoltre alla data di riferimento del bilancio le spese relative al servizio prestato durante il periodo per il quale la fattura non è ancora stata ricevuta o accettata sono stimate e rilevate nel conto economico.
26.ATTIVITÀ E PASSIVITÀ POTENZIALI
27.Attività potenziali
Un'attività potenziale è una possibile attività derivante da eventi passati, la cui esistenza potrebbe essere confermata solo dal verificarsi o meno di uno o più eventi futuri incerti su cui l'UE non esercita un controllo completo. L'attività potenziale è segnalata quando è probabile un afflusso di benefici economici o di servizi potenziali.
28.Passività potenziali
Una passività potenziale è una possibile obbligazione derivante da eventi passati, la cui esistenza potrebbe essere confermata solo dal verificarsi o meno di uno o più eventi futuri incerti su cui l'UE non esercita un controllo completo, oppure un'obbligazione attuale derivante da eventi passati ma non rilevata o perché è improbabile che sia necessaria un'uscita di risorse rappresentative di benefici economici o servizi potenziali per liquidare l'obbligazione, oppure, in circostanze rare, perché l'ammontare dell'obbligazione non può essere quantificato in maniera sufficientemente attendibile. Una passività potenziale è segnalata salvo qualora un'uscita di risorse rappresentative di benefici economici o servizi potenziali sia una possibilità remota.
29.SITUAZIONE DEI FLUSSI DI CASSA
Le informazioni relative ai flussi finanziari costituiscono il punto di partenza per valutare la capacità dell'UE di generare disponibilità liquide e mezzi equivalenti e le sue necessità di utilizzo di detti flussi.
La situazione dei flussi di cassa viene preparata con il metodo indiretto: il risultato economico dell'esercizio finanziario viene rettificato per gli effetti delle operazioni non monetarie, dei risconti o dei ratei relativi a incassi o pagamenti operativi già effettuati o previsti o di voci di entrata o spesa associate ai flussi finanziari inerenti agli investimenti.
I flussi finanziari derivanti da operazioni in valuta estera sono contabilizzati nella moneta di presentazione dell'UE (EUR), applicando all'importo in valuta estera il tasso di cambio tra l'euro e detta valuta estera in vigore alla data dell'operazione.
La situazione dei flussi di cassa riporta i flussi finanziari relativi all'esercizio, classificandoli in attività operative e attività di investimento (l'UE non ha attività di finanziamento).
Le attività operative sono le attività dell'UE diverse dalle attività di investimento. Si tratta della maggior parte delle attività svolte. I prestiti erogati ai beneficiari (e i relativi prestiti assunti eventuali) non sono considerati attività di investimento (o di finanziamento), in quanto rientrano negli obiettivi generali, e pertanto nelle operazioni quotidiane dell'UE.
Le attività di investimento includono l'acquisizione e la cessione di attività immateriali, immobili, impianti e macchinari e altri investimenti non rientranti nelle disponibilità liquide equivalenti. Tra le attività di investimento non figurano i prestiti concessi ai beneficiari. L'obiettivo è illustrare gli investimenti effettivi realizzati dall'UE.
30.NOTE ALLO STATO PATRIMONIALE
ATTIVITÀ
31.ATTIVITÀ IMMATERIALI
|
in milioni di EUR |
|
|
Valore contabile lordo al 31.12.2018 |
1 073 |
|
Incrementi |
178 |
|
Dismissioni |
(20) |
|
Trasferimenti fra categorie di attività |
0 |
|
Altre variazioni |
(1) |
|
Valore contabile lordo al 31.12.2019 |
1 230 |
|
Ammortamenti accumulati al 31.12.2018 |
(627) |
|
Spese di ammortamento per l'esercizio |
(107) |
|
Ripresa di valore dell'ammortamento |
0 |
|
Dismissioni |
19 |
|
Trasferimenti fra categorie di attività |
0 |
|
Altre variazioni |
0 |
|
Ammortamenti accumulati al 31.12.2019 |
(715) |
|
Valore contabile netto al 31.12.2019 |
515 |
|
Valore contabile netto al 31.12.2018 |
446 |
Gli importi di cui sopra si riferiscono essenzialmente a software.
32.IMMOBILI, IMPIANTI E MACCHINARI
La categoria "Attività spaziali" comprende le immobilizzazioni operative relative ai due programmi spaziali dell'UE: i sistemi globali di navigazione satellitare (GNSS) Galileo ed EGNOS e il programma europeo di osservazione della Terra Copernicus, mentre le immobilizzazioni dei sistemi spaziali non ancora operativi sono riportate nella rubrica "Immobilizzazioni in corso".
Per quanto riguarda Galileo i quattro satelliti lanciati nel 2018 hanno superato brillantemente i test in orbita e sono stati aggiunti alla costellazione operativa nel 2019, portandola a un totale di 26 satelliti. Al 31 dicembre 2019 le immobilizzazioni operative di Galileo, relative sia ai satelliti sia agli impianti a terra, erano pari a 2 489 milioni di EUR, al netto dell'ammortamento accumulato (2018: 2 410 milioni di EUR). Le immobilizzazioni in corso rimanenti ammontano a 1 361 milioni di EUR (2018: 1 324 milioni di EUR). Lo sviluppo del sistema Galileo continuerà fino a quando il sistema avrà raggiunto la sua piena capacità operativa. Una volta completata, la costellazione di Galileo comprenderà 30 satelliti (compresi 6 ricambi).
Per quanto riguarda Copernicus nel 2019 non sono entrati in funzione nuovi satelliti. Il valore complessivo delle immobilizzazioni operative di Copernicus è pari a 1 153 milioni di EUR (2018: 1 455 milioni di EUR), al netto dell'ammortamento accumulato. Ulteriori 1 453 milioni di EUR relativi ai satelliti di Copernicus sono rilevati come immobilizzazioni in corso (2018: 1 207 milioni di EUR).
Nella rubrica "Attività spaziali" sono incluse anche le immobilizzazioni relative all'infrastruttura terrestre del Servizio europeo di copertura per la navigazione geostazionaria (EGNOS) pari a 37 milioni di EUR (2018: 52 milioni di EUR). Inoltre le immobilizzazioni in corso di EGNOS ammontano a 238 milioni di EUR (2018: 130 milioni di EUR).
Le attività relative ai programmi spaziali dell'UE sono realizzate con l'assistenza dell'Agenzia spaziale europea (ESA).
Immobili, impianti e macchinari
|
in milioni di EUR |
|||||||||
|
Terreni e fabbricati |
Attività spaziali |
Impianti e macchinari |
Mobilio e mezzi di trasporto |
Materiale informatico (hardware) |
Altro |
Leasing finanziari |
Immobilizzazioni in corso |
Totale |
|
|
Valore contabile lordo al 31.12.2018 |
5 626 |
5 259 |
641 |
270 |
634 |
327 |
2 620 |
3 199 |
18 575 |
|
Incrementi |
117 |
10 |
24 |
14 |
60 |
21 |
118 |
941 |
1 306 |
|
Dismissioni |
(1) |
(0) |
(117) |
(28) |
(58) |
(29) |
(3) |
– |
(236) |
|
Trasferimenti fra categorie di attività |
154 |
411 |
(7) |
3 |
7 |
7 |
(98) |
(477) |
0 |
|
Altre variazioni |
(0) |
– |
0 |
(0) |
0 |
(0) |
– |
(10) |
(10) |
|
Valore contabile lordo al 31.12.2019 |
5 895 |
5 680 |
542 |
259 |
644 |
325 |
2 638 |
3 653 |
19 635 |
|
Ammortamento accumulato al 31.12.2018 |
(3 279) |
(1 342) |
(540) |
(198) |
(521) |
(255) |
(1 257) |
(7 390) |
|
|
Spese di ammortamento per l'esercizio |
(190) |
(659) |
(31) |
(17) |
(64) |
(27) |
(94) |
(1 083) |
|
|
Reinserimenti relativi all'ammortamento |
0 |
– |
39 |
7 |
14 |
0 |
(0) |
61 |
|
|
Dismissioni |
1 |
0 |
67 |
17 |
43 |
26 |
3 |
157 |
|
|
Trasferimenti fra categorie di attività |
(35) |
– |
7 |
(2) |
(5) |
0 |
35 |
(0) |
|
|
Altre variazioni |
– |
– |
0 |
(0) |
0 |
(0) |
– |
0 |
|
|
Ammortamento accumulato al 31.12.2019 |
(3 503) |
(2 001) |
(457) |
(194) |
(533) |
(255) |
(1 313) |
(8 255) |
|
|
VALORE CONTABILE NETTO AL 31.12.2019 |
2 392 |
3 679 |
85 |
65 |
110 |
70 |
1 325 |
3 653 |
11 380 |
|
VALORE CONTABILE NETTO AL 31.12.2018 |
2 347 |
3 917 |
101 |
72 |
113 |
72 |
1 363 |
3 199 |
11 185 |
33.INVESTIMENTI CONTABILIZZATI CON IL METODO DEL PATRIMONIO NETTO
La partecipazione dell'UE, rappresentata dalla Commissione, al Fondo europeo per gli investimenti (FEI) è trattata come una partecipazione in una società collegata utilizzando il metodo del patrimonio netto. Il FEI è l'istituzione finanziaria dell'UE specializzata nella fornitura di capitale di rischio e di garanzie alle piccole e medie imprese (PMI). Il FEI ha sede a Lussemburgo e opera come partenariato pubblico-privato, i cui membri sono la Banca europea per gli investimenti (BEI), l'UE e un gruppo di enti finanziari. Al 31 dicembre 2019 l'UE deteneva il 29,7 % delle quote del FEI (2018: 29,7 %) e il 29,7 % dei diritti di voto (2018: 29,7 %). Conformemente al suo statuto, il FEI è tenuto a destinare almeno il 20 % del suo risultato netto annuo a una riserva legale, fino a che l'importo aggregato della riserva sia pari al 10 % del capitale sottoscritto. Tale riserva non è destinata alla distribuzione.
|
in milioni di EUR |
|
|
Fondo europeo per gli investimenti |
|
|
Partecipazioni al 31.12.2018 |
591 |
|
Contributi |
– |
|
Dividendi ricevuti |
(3) |
|
Quota risultato netto |
53 |
|
Quota attività nette |
(49) |
|
Partecipazioni al 31.12.2019 |
591 |
I valori contabili seguenti sono imputabili all'UE sulla base della sua percentuale di partecipazione:
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Totale FEI |
Totale FEI |
|
|
Attività |
2 965 |
2 662 |
|
Passività |
(975) |
(674) |
|
Proventi |
337 |
291 |
|
Spese |
(161) |
(167) |
|
Avanzo/(disavanzo) |
176 |
124 |
La riconciliazione delle informazioni finanziarie riportate in sintesi con il valore contabile degli interessi detenuti nel FEI è la seguente:
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Attivo netto della collegata |
1 990 |
1 988 |
|
Quote CE nel FEI |
29,70 % |
29,70 % |
|
Valore contabile |
591 |
591 |
L'UE, rappresentata dalla Commissione, ha versato il 20 % delle sue quote sottoscritte nel capitale FEI al 31 dicembre 2019, con l'importo non richiamato suddiviso come segue:
|
in milioni di EUR |
||
|
Totale capitale FEI |
Sottoscrizione UE |
|
|
Totale quota del capitale |
4 500 |
1 337 |
|
Versato |
(900) |
(267) |
|
Non richiamato |
3 600 |
1 070 |
34.ATTIVITÀ FINANZIARIE
|
in milioni di EUR |
|||
|
Nota |
31.12.2019 |
31.12.2018 |
|
|
Non correnti |
|||
|
Attività finanziarie disponibili per la vendita |
2.4.1 |
15 211 |
13 657 |
|
Attività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo |
2.4.2 |
134 |
14 |
|
Prestiti erogati |
2.4.3 |
51 368 |
51 560 |
|
66 714 |
65 231 |
||
|
Correnti |
|||
|
Attività finanziarie disponibili per la vendita |
2.4.1 |
3 196 |
1 786 |
|
Attività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo |
2.4.2 |
3 |
2 |
|
Prestiti erogati |
2.4.3 |
1 316 |
2 380 |
|
4 514 |
4 168 |
||
|
Totale |
71 228 |
69 398 |
35.Attività finanziarie disponibili per la vendita
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Investimenti BUFI |
1 863 |
1 888 |
|
CECA in liquidazione |
1 459 |
1 506 |
|
Banca europea per la ricostruzione e lo sviluppo. |
188 |
188 |
|
Piano pensionistico per il personale locale del SEAE |
75 |
– |
|
3 585 |
3 582 |
|
|
Fondi di garanzia per le garanzie di bilancio: |
||
|
Fondo di garanzia del FEIS |
6 654 |
5 000 |
|
Fondo di garanzia per le azioni esterne |
2 545 |
2 465 |
|
Fondo di garanzia dell'EFSD |
595 |
9 |
|
9 794 |
7 474 |
|
|
Strumenti finanziari finanziati dal bilancio dell'UE: |
||
|
Orizzonte 2020 |
2 455 |
2 031 |
|
Meccanismo per collegare l'Europa |
699 |
540 |
|
Meccanismo di finanziamento con ripartizione dei rischi |
597 |
679 |
|
Strumenti di capitale per le PMI dell'UE |
507 |
464 |
|
Fondo europeo per l'Europa sudorientale |
166 |
115 |
|
Operazioni su capitali di rischio |
112 |
113 |
|
Strumento di finanziamento per l'efficienza energetica |
105 |
101 |
|
Altro |
387 |
343 |
|
5 028 |
4 386 |
|
|
Totale |
18 407 |
15 443 |
|
Non correnti |
15 211 |
13 657 |
|
Correnti |
3 196 |
1 786 |
Sul totale di 18 407 milioni di EUR, l'UE detiene attività finanziarie disponibili per la vendita sotto forma di titoli di debito (ad esempio obbligazioni) per 14 998 milioni di EUR (2018: 13 993 milioni di EUR), strumenti rappresentativi di capitale per 2 801 milioni di EUR (2018: 1 365 milioni di EUR) e investimenti in fondi comuni monetari (ad esempio nello Unitary Fund della BEI) per 608 milioni di EUR (2018: 85 milioni di EUR).
Investimenti BUFI
Le ammende incassate in via provvisoria in relazione a casi di concorrenza sono assegnate a un fondo appositamente creato (fondo BUFI — "Budget Fines" Fund) e investite dalla Commissione in strumenti di debito classificati come attività finanziarie disponibili per la vendita.
CECA in liquidazione
Per quanto riguarda la Comunità europea del carbone e dell'acciaio in liquidazione (CECA i.l.), tutte le attività finanziarie disponibili per la vendita sono titoli di credito denominati in EUR e quotati in un mercato attivo.
Banca europea per la ricostruzione e lo sviluppo.
L'UE detiene un investimento finanziario nel capitale della Banca europea per la ricostruzione e lo sviluppo (BERS). Al 31 dicembre 2019 il numero di azioni detenute era pari a 90 044 (2018: 90 044 azioni), pari al 3 % del capitale sottoscritto totale. L'UE ha sottoscritto un importo complessivo di 900 milioni di EUR di capitale azionario, 713 milioni di EUR dei quali costituiti attualmente da capitale non richiamato. In base all'accordo costitutivo della BERS, gli azionisti devono sottostare a talune restrizioni contrattuali, quali il fatto che le azioni non sono trasferibili e il loro riscatto è limitato al valore massimo del costo di acquisto originario.
L'UE valuta l'investimento nella BERS al fair value (valore equo). Il costo di acquisto originario è ritenuto la stima migliore del fair value, in particolare in considerazione delle restrizioni contrattuali di cui sopra. Sebbene le azioni della BERS non siano quotate in nessun mercato azionario, transazioni recenti riguardanti il capitale netto della società partecipata (emissione di capitale al valore nominale) indicavano che il costo rappresenta la stima migliore del fair value in tale situazione.
FONDI DI GARANZIA PER LE GARANZIE DI BILANCIO
Fondo di garanzia del FEIS
Ai sensi del regolamento sul FEIS [regolamento (UE) 2015/2017], è stato istituito il fondo di garanzia del FEIS per fornire una riserva di liquidità contro potenziali perdite sostenute dalla BEI in relazione alle sue operazioni di finanziamento e di investimento ammissibili alla garanzia FEIS dell'UE ai sensi dell'accordo sul FEIS (cfr. nota 4.1.1) Il fondo di garanzia del FEIS è finanziato mediante contributi del bilancio dell'UE. È inoltre alimentato con i rendimenti ottenuti dalle risorse del fondo di garanzia investite, le entrate ricevute dall'UE come corrispettivo per la garanzia dell'UE ai sensi dell'accordo sul FEIS e gli importi recuperati dalla BEI da debitori inadempienti in relazione a precedenti attivazioni delle garanzie. Al termine del 2019 le attività del fondo di garanzia del FEIS hanno raggiunto un valore totale di 6 688 milioni di EUR (2018: 5 452 milioni di EUR), di cui 6 654 milioni di EUR sono stati investiti in attività finanziarie disponibili per la vendita (2018: 5 000 milioni di EUR), mentre altri 1 879 milioni di EUR (2018: 2 688 milioni di EUR) sono stati impegnati ma non ancora erogati al fondo e sono compresi nel RAL del bilancio e inoltre indicati come impegni da liquidare nella nota 5.1. Il fondo sarà progressivamente alimentato per raggiungere gradualmente i 9,1 miliardi di EUR, ossia il 35 % degli obblighi totali di garanzia FEIS dell'UE.
Fondo di garanzia per le azioni esterne
Il fondo di garanzia per le azioni esterne copre i prestiti garantiti dal bilancio dell'UE, in particolare le operazioni di prestito della BEI fuori dell'UE finanziate con le risorse proprie della BEI, i prestiti di assistenza macrofinanziaria (AMF) e i prestiti Euratom fuori dell'UE (cfr. nota 4.1.1). Il fondo è gestito dalla BEI ed è destinato a coprire eventuali prestiti in stato di inadempimento garantiti dall'UE. Il fondo è alimentato da pagamenti a carico del bilancio dell'UE, dagli interessi sugli investimenti effettuati con le attività del fondo e dagli importi recuperati presso i debitori inadempienti per i quali il fondo ha dovuto attivare la sua garanzia. Il fondo di garanzia per le azioni esterne dovrebbe essere mantenuto a un importo obiettivo corrispondente al 9 % dei prestiti garantiti in essere alla fine dell'esercizio. La differenza tra l'importo obiettivo e il valore delle attività del fondo a fine esercizio sarà coperta dal bilancio dell'UE nell'anno n+2, mentre l'eventuale avanzo è riversato al bilancio dell'UE.
Fondo di garanzia dell'EFSD
Ai sensi del regolamento EFSD [regolamento (UE) 2017/1601] il Fondo di garanzia dell'EFSD è stato istituito per fornire una riserva di liquidità da utilizzare in caso di attivazione della garanzia dell'Unione a norma dei pertinenti accordi di garanzia dell'EFSD. Il Fondo di garanzia dell'EFSD è finanziato da contributi provenienti dal bilancio dell'UE, da contributi dell'11° FES al bilancio dell'UE e da contributi volontari da parte degli Stati membri e di altri donatori. Il fondo è alimentato anche dai rendimenti ottenuti da risorse investite, dagli importi recuperati presso i debitori inadempienti, dalle entrate e da altri pagamenti ricevuti dall'UE conformemente agli accordi di garanzia dell'EFSD. Al 31 dicembre 2019 il totale dei pagamenti al Fondo di garanzia ammontava a 600 milioni di EUR, di cui 595 milioni di EUR sono investiti in attività finanziarie disponibili per la vendita, mentre altri 95 milioni di EUR (2018: 325 milioni di EUR) sono stati impegnati ma non ancora erogati e sono compresi nel RAL del bilancio e inoltre indicati come impegni da liquidare nella nota 5.1. Il Fondo di garanzia dell'EFSD sarà progressivamente alimentato e raggiungerà gradualmente i 750 milioni di EUR, ossia il 50 % del totale dei futuri obblighi di garanzia dell'EFSD coperti dal bilancio dell'UE, e sarà ulteriormente incrementato da altri contributi.
STRUMENTI FINANZIARI FINANZIATI DAL BILANCIO DELL'UE
Orizzonte 2020
Ai sensi del regolamento dell'UE che istituisce Orizzonte 2020, il programma quadro di ricerca e innovazione (2014-2020), sono stati istituiti nuovi strumenti finanziari al fine di migliorare l'accesso ai finanziamenti per le entità attive nella ricerca e innovazione (R&I). Tali strumenti sono: il servizio InnovFin di prestiti e garanzie per R&I con il quale la Commissione condivide i rischi finanziari connessi a un portafoglio di nuove operazioni di finanziamento realizzate dalla BEI; la garanzia InnovFin per le PMI, compreso lo strumento di garanzia illimitata dell'iniziativa per le PMI (SME Initiative Uncapped Guarantee Instrument — SIUGI) – strumenti di garanzia gestiti dal FEI che forniscono garanzie e controgaranzie agli intermediari finanziari per i nuovi portafogli di prestiti (nel quadro del SIUGI, la Commissione condivide con gli Stati membri, il FEI e la BEI i rischi finanziari connessi alla garanzia prestata) e lo strumento di capitale per R&I di InnovFin, gestito dal FEI, che effettua investimenti in fondi di venture capital.
Meccanismo di finanziamento con ripartizione dei rischi
Il Meccanismo di finanziamento con ripartizione dei rischi (RSFF) è gestito dalla BEI e il portafoglio di investimenti della Commissione viene utilizzato per coprire i rischi finanziari relativi ai prestiti e alle garanzie forniti dalla BEI ai progetti di ricerca ammissibili. In totale, nell'ambito del QFP 2007-2013, all'RSFF è stata assegnata una dotazione di 1 miliardo di EUR. Nell'ambito del QFP 2014-2020 non sono previsti nuovi contributi di bilancio all'RSFF. Poiché la quota significativa di operazioni in essere dell'RSFF è già stata restituita, nel 2019 la BEI ha parzialmente svincolato la garanzia dell'UE, il che ha determinato una diminuzione delle passività potenziali dell'UE di cui alla nota 4.1.3.
Meccanismo per collegare l'Europa
Ai sensi del regolamento (UE) n. 1316/2013 è stato creato uno strumento di debito del meccanismo per collegare l'Europa (MCE), con l'obiettivo di facilitare l'accesso dei progetti infrastrutturali ai finanziamenti nei settori dei trasporti, delle telecomunicazioni e dell'energia. Lo strumento è gestito dalla BEI conformemente a una convenzione conclusa con l'UE. Lo strumento di debito dell'MCE rappresenta la continuazione dello Strumento di garanzia dei prestiti per i progetti della TEN-T (LGTT) e della fase pilota dell'iniziativa "Prestiti obbligazionari per il finanziamento di progetti" (PBI). Esso offre una condivisione del rischio per il finanziamento del debito sotto forma di debito privilegiato o di debito subordinato o di garanzia, nonché sostegno alle obbligazioni per il finanziamento di progetti. Dopo il 19 giugno 2019 con l'entrata in vigore della prima modifica dell'accordo di delega con la BEI tutte le operazioni della BEI nel quadro dell'MCE sono assegnate ad uno dei due seguenti portafogli: portafoglio debiti o portafoglio di finanziamenti non cartolarizzabili, per i quali è introdotto un nuovo approccio di condivisione del rischio sulla base del portafoglio.
Strumenti di capitale per le PMI dell'UE
Si tratta di strumenti rappresentativi di capitale finanziati dai programmi COSME, CIP e MAP e dal progetto pilota di trasferimento di tecnologie, in gestione fiduciaria al FEI, che sostengono la creazione e il finanziamento delle PMI dell'UE nelle fasi di avviamento (start-up) e crescita investendo in idonei fondi di venture capital specializzati.
36.Attività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo
|
in milioni di EUR |
||||
|
31.12.2019 |
31.12.2018 |
|||
|
Tipo di derivato |
Importo figurativo |
Fair value (valore equo) |
Importo figurativo |
Fair value (valore equo) |
|
Contratto forward su valuta estera |
393 |
3 |
476 |
2 |
|
Garanzia su portafoglio azionario |
1 439 |
134 |
674 |
14 |
|
Totale |
1 832 |
137 |
1 150 |
16 |
|
Non correnti |
1 439 |
134 |
674 |
14 |
|
Correnti |
393 |
3 |
476 |
2 |
L'UE conclude contratti forward su valuta estera per coprire il rischio di valuta estera relativo ai titoli di debito denominati in USD detenuti nel fondo di garanzia del FEIS. Nell'ambito dei contratti forward su valuta estera, l'UE fornisce l'importo figurativo in valuta estera concordato contrattualmente ("gamba pagatrice" o pay leg), riportato nella tabella in alto, e riceve l'importo nozionale in EUR ("gamba ricevente" o receive leg) alla data di scadenza. Tali contratti derivati sono valutati al fair value (valore equo) alla data di riferimento del bilancio e classificati come attività finanziarie o come passività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo, a seconda se il loro fair value (valore equo) è positivo o negativo.
La rubrica "Garanzia su portafoglio azionario" comprende garanzie fornite dall'UE ad istituzioni finanziarie su portafogli di investimenti azionari che sono classificate come strumenti finanziari derivati e considerate attività finanziarie o passività finanziarie valutate al fair value (valore equo) tramite avanzo o disavanzo. L'importo complessivo rappresenta principalmente la garanzia FEIS fornita dall'UE al gruppo BEI con investimenti azionari sottostanti erogati dalla BEI e dal FEI pari a 1 420 milioni di EUR (2018: 674 milioni di EUR). Il fair value (valore equo) della garanzia dell'UE sul portafoglio azionario FEIS ha registrato un valore complessivo di 134 milioni di EUR (2018: 14 milioni di EUR).
Gerarchia delle attività finanziarie valutate al fair value (valore equo)
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Livello 1: prezzi quotati nei mercati attivi |
15 482 |
13 993 |
|
Livello 2: input osservabili diversi dai prezzi quotati |
1 543 |
275 |
|
Livello 3: tecniche di valutazione con input non basati sui dati di mercato osservabili |
1 518 |
1 191 |
|
Totale |
18 544 |
15 459 |
Nell'esercizio non si sono verificati trasferimenti tra il livello 1 e il livello 2.
Riconciliazione di attività finanziarie misurate utilizzando tecniche di valutazione con input non basati su dati di mercato osservabili (livello 3)
|
in milioni di EUR |
|
|
Saldo di apertura all'1.1.2019 |
1 191 |
|
Acquisti, vendite, emissioni e regolamenti |
173 |
|
Profitti o perdite dell'esercizio in proventi finanziari o oneri finanziari |
90 |
|
Profitti o perdite nell'attivo netto |
71 |
|
Trasferimenti verso il livello 3 |
– |
|
Trasferimenti dal livello 3 |
– |
|
Altro |
(8) |
|
Saldo di chiusura al 31.12.2019 |
1 518 |
37.Prestiti erogati
|
in milioni di EUR |
|||
|
Nota |
31.12.2019 |
31.12.2018 |
|
|
Prestiti erogati per assistenza finanziaria |
2.4.3.1 |
52 564 |
53 873 |
|
Altri prestiti |
2.4.3.2 |
121 |
67 |
|
Totale |
52 684 |
53 939 |
|
|
Non correnti |
51 368 |
51 560 |
|
|
Correnti |
1 316 |
2 380 |
38.Prestiti erogati per assistenza finanziaria
|
in milioni di EUR |
||||||
|
MESF |
BDP |
AMF |
Euratom |
CECA in liquidazione |
Totale |
|
|
Totale al 31.12.2018 |
47 400 |
1 734 |
4 388 |
254 |
98 |
53 873 |
|
Nuovi prestiti erogati |
– |
– |
420 |
– |
– |
420 |
|
Rimborsi |
– |
(1 500) |
(52) |
(40) |
(97) |
(1 689) |
|
Differenze di cambio |
– |
– |
– |
– |
5 |
5 |
|
Variazioni del valore contabile |
(6) |
(33) |
(1) |
(0) |
(6) |
(45) |
|
Riduzione di valore |
– |
– |
– |
– |
– |
– |
|
Totale al 31.12.2019 |
47 394 |
201 |
4 754 |
214 |
0 |
52 564 |
|
Non correnti |
46 800 |
200 |
4 112 |
178 |
– |
51 290 |
|
Correnti |
594 |
1 |
643 |
35 |
– |
1 273 |
Il valore nominale dei prestiti erogati per l'assistenza finanziaria al 31 dicembre 2019 ammonta a 51 941 milioni di EUR (2018: 53 206 milioni di EUR). Le variazioni del valore contabile corrispondono alla variazione degli interessi maturati.
Il MESF permette di concedere assistenza finanziaria a uno Stato membro che si trovi in difficoltà o sia seriamente minacciato da gravi difficoltà causate da circostanze eccezionali che sfuggono al suo controllo. L'assistenza può assumere la forma di un prestito o di una linea di credito. Le conclusioni del Consiglio ECOFIN del 9 maggio 2010 limitano lo strumento a 60 miliardi di EUR; tuttavia per limiti di legge l'importo in essere dei prestiti concessi o delle linee di credito non può superare il margine disponibile entro il massimale delle risorse proprie. I prestiti assunti relativi a prestiti erogati nell'ambito del MESF sono garantiti dal bilancio dell'UE. Non è previsto che il MESF concluda nuovi programmi di finanziamento o stipuli nuovi accordi di prestito.
Lo strumento BDP, uno strumento finanziario strategico, offre assistenza finanziaria a medio termine agli Stati membri dell'UE che non hanno aderito all'euro. Esso permette di concedere prestiti agli Stati membri che si trovano, o che corrono seri rischi di trovarsi, in difficoltà per quanto riguarda la bilancia dei pagamenti o i movimenti di capitali. L'importo massimo in essere dei prestiti concessi nell'ambito dello strumento è limitato a 50 miliardi di EUR. I prestiti assunti relativi ai prestiti concessi nell'ambito dello strumento BDP sono garantiti dal bilancio dell'UE. Nel corso del 2019 la Romania ha restituito l'importo residuo del prestito in essere, ossia 1 miliardo di EUR, e la Lettonia ha rimborsato 500 milioni di EUR dei 700 milioni di EUR del prestito in essere.
L'assistenza macrofinanziaria (AMF) è una forma di aiuto finanziario prestato dall'UE a paesi partner che si trovano ad affrontare una crisi nella bilancia dei pagamenti. Viene erogata sotto forma di prestiti o sovvenzioni a medio o lungo termine, ovvero di un'adeguata combinazione di entrambi, e generalmente integra i finanziamenti previsti nel quadro di un programma di riforma e adeguamento che beneficia del sostegno dell'FMI. Questi prestiti sono garantiti dal fondo di garanzia per le azioni esterne. Nel corso dell'esercizio chiuso al 31 dicembre 2019 sono stati erogati ulteriori prestiti a titolo di AMF per un importo totale di 420 milioni di EUR, di cui 300 milioni di EUR alla Tunisia, 100 milioni di EUR alla Giordania e 20 milioni di EUR alla Moldova (cfr. anche nota 4.1.2).
La Comunità europea dell'energia atomica (Euratom, rappresentata dalla Commissione) concede prestiti agli Stati membri e non membri, nonché a entità di entrambi, per finanziare progetti legati agli impianti energetici. Sono state ricevute garanzie da terzi pari a 214 milioni di EUR (2018: 254 milioni di EUR) a copertura dei prestiti Euratom (cfr. nota 4.1.2).
I prestiti per la CECA in liquidazione non sono prestiti erogati per assistenza finanziaria, bensì pagherò cambiari al fine di mantenere i flussi di cassa allineati ai prestiti. Tuttavia, analogamente ai prestiti erogati per assistenza finanziaria, sono stati concessi sulla base di fondi presi a prestito ai sensi degli articoli 54 e 56 del trattato CECA per il finanziamento di progetti. Gli ultimi pagherò cambiari sono stati interamente rimborsati nel 2019.
Tassi di interesse effettivi sui prestiti concessi (espressi come intervallo di tassi di interesse)
|
31.12.2019 |
31.12.2018 |
|
|
Assistenza macrofinanziaria (AMF) |
0 % - 3,82 % |
0 % - 3,82 % |
|
Euratom |
0,08 % - 5,76 % |
0,08 % - 5,76 % |
|
Bilancia dei pagamenti (BDP) |
2,88 % |
2,88 % - 3,38 % |
|
Meccanismo europeo di stabilizzazione finanziaria (MESF) |
0,50 % - 3,75 % |
0,50 % - 3,75 % |
|
CECA in liquidazione |
– |
5,23 % - 5,81 % |
39.Altri prestiti
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Prestiti a condizioni speciali |
73 |
64 |
|
Mutui edilizi della CECA in liquidazione |
1 |
2 |
|
Depositi a termine |
46 |
0 |
|
Totale |
121 |
67 |
|
Non correnti |
78 |
38 |
|
Correnti |
42 |
28 |
Il valore nominale degli altri prestiti concessi al 31 dicembre 2019 ammontava in totale a 728 milioni di EUR (2018: 617 milioni di EUR).
I prestiti a condizioni speciali sono accordati a tassi preferenziali nel quadro della cooperazione con paesi terzi.
I depositi a termine includono principalmente importi con scadenza compresa tra i 3 e i 12 mesi che non soddisfano la definizione di disponibilità liquide equivalenti.
Riduzione di valore su altri prestiti
|
in milioni di EUR |
||||||
|
31.12.2018 |
Incrementi |
Storni |
Cancellazioni |
Altro |
31.12.2019 |
|
|
Prestiti a condizioni speciali |
8 |
2 |
– |
– |
– |
10 |
|
Prestiti oggetto di surrogazione |
579 |
75 |
– |
– |
4 |
658 |
|
Totale |
587 |
77 |
– |
– |
4 |
668 |
I prestiti oggetto di surrogazione sono prestiti in stato di inadempimento concessi dalla BEI e garantiti dal bilancio dell'UE, per i quali l'UE è subentrata in tutti i diritti a seguito del pagamento da parte del fondo di garanzia per le azioni esterne o del fondo di garanzia del FEIS. Questi prestiti hanno subito una riduzione di valore totale per un importo di 658 milioni di EUR (2018: 579 milioni di EUR). Le attivazioni delle garanzie sono parzialmente coperte dagli accantonamenti finanziari degli anni precedenti. Gli accordi sottoscritti fra l'UE e la BEI in materia prevedono che la BEI avvii il procedimento di recupero per conto dell'UE allo scopo di recuperare ogni eventuale somma dovuta.
40.PREFINANZIAMENTI
|
in milioni di EUR |
|||
|
Nota |
31.12.2019 |
31.12.2018 |
|
|
Non correnti |
|||
|
Prefinanziamenti |
2.5.1 |
22 135 |
21 814 |
|
Altri anticipi agli Stati membri |
2.5.2 |
4 045 |
4 122 |
|
Contributo a fondi fiduciari |
60 |
71 |
|
|
26 240 |
26 006 |
||
|
Correnti |
|||
|
Prefinanziamenti |
2.5.1 |
22 314 |
21 572 |
|
Altri anticipi agli Stati membri |
2.5.2 |
2 892 |
2 396 |
|
25 206 |
23 968 |
||
|
Totale |
51 446 |
49 974 |
Il livello di prefinanziamento dei vari programmi deve essere sufficiente ad assicurare ai beneficiari i finanziamenti necessari per l'avvio e l'avanzamento dei progetti, tutelando allo stesso tempo gli interessi finanziari dell'UE e tenendo conto delle restrizioni di ordine giuridico, operativo e legate all'efficienza sotto il profilo dei costi.
41.Prefinanziamenti
|
in milioni di EUR |
||||||
|
Importo lordo |
Liquidati con ratei |
Importo netto al 31.12.2019 |
Importo lordo |
Liquidati con ratei |
Importo netto al 31.12.2018 |
|
|
Gestione concorrente |
||||||
|
FEASR e altri strumenti di sviluppo rurale |
3 193 |
– |
3 193 |
3 743 |
– |
3 743 |
|
FESR + FC |
17 985 |
(3 540) |
14 444 |
18 088 |
(3 461) |
14 627 |
|
FSE |
6 830 |
(1 530) |
5 301 |
6 548 |
(1 147) |
5 401 |
|
Altro |
3 549 |
(1 463) |
2 086 |
4 684 |
(2 498) |
2 186 |
|
31 557 |
(6 533) |
25 024 |
33 063 |
(7 105) |
25 958 |
|
|
Gestione diretta |
||||||
|
effettuata da: |
||||||
|
Commissione |
12 839 |
(8 344) |
4 495 |
12 531 |
(8 262) |
4 269 |
|
Agenzie esecutive UE |
16 522 |
(10 339) |
6 184 |
15 012 |
(9 540) |
5 472 |
|
Fondi fiduciari |
858 |
(665) |
194 |
585 |
(433) |
152 |
|
30 219 |
(19 347) |
10 872 |
28 127 |
(18 234) |
9 893 |
|
|
Gestione indiretta |
||||||
|
effettuata da: |
||||||
|
altre agenzie e altri
|
1 162 |
(678) |
484 |
762 |
(207) |
555 |
|
Paesi terzi |
1 491 |
(861) |
630 |
1 546 |
(879) |
667 |
|
Organizzazioni
|
8 289 |
(5 317) |
2 972 |
7 684 |
(5 053) |
2 631 |
|
Altre entità |
10 570 |
(6 104) |
4 467 |
9 107 |
(5 426) |
3 681 |
|
21 513 |
(12 960) |
8 553 |
19 099 |
(11 565) |
7 534 |
|
|
Totale |
83 289 |
(38 840) |
44 449 |
80 289 |
(36 904) |
43 386 |
|
Non correnti |
22 135 |
– |
22 135 |
21 814 |
– |
21 814 |
|
Correnti |
61 154 |
(38 840) |
22 314 |
58 476 |
(36 904) |
21 572 |
I prefinanziamenti sono somme erogate e, pertanto, rappresentano l'esecuzione degli stanziamenti di pagamento. Come spiegato nella nota 1.5.7, si tratta di anticipi non ancora liquidati. Pertanto, sebbene riducano il RAL (cfr. nota 5.1), i prefinanziamenti rappresentano spese non ancora accettate e rilevate nel conto economico.
Per la gestione concorrente, quasi tutti i prefinanziamenti si riferiscono all'attuale periodo di programmazione. Esiste un prefinanziamento iniziale che non sarà liquidato (ossia rilevato nel conto economico) prima della fine del periodo di programmazione ed è presentato nei "Prefinanziamenti non correnti". Esiste inoltre un prefinanziamento annuale che viene liquidato su base annuale ed è presentato nei "Prefinanziamenti correnti". Nel 2019 sono stati versati 10,5 miliardi di EUR di nuovi prefinanziamenti. I prefinanziamenti nell'ambito della gestione concorrente sono stabili rispetto al 2018, fatta eccezione per una diminuzione nel FEASR che riguarda i prefinanziamenti residui del periodo di programmazione precedente. Tali importi sono stati liquidati nel corso dell'esercizio.
Per quanto riguarda la gestione diretta la parte preponderante dei prefinanziamenti riguarda la ricerca (prevalentemente Orizzonte 2020, attuato dalla Commissione e delle agenzie esecutive dell'UE) e ammonta a 7,8 miliardi di EUR (2018: 6,8 miliardi di EUR). Tale aumento è il risultato degli accordi conclusi nel corso del 2019, per i quali sono stati effettuati pagamenti a titolo di prefinanziamenti.
Nell'ambito della gestione indiretta i prefinanziamenti riguardano prevalentemente programmi delle politiche interne, quali Erasmus, Galileo ed EGNOS, ma anche strumenti associati alle relazioni esterne come ENI (strumento europeo di vicinato), DCI (strumento per il finanziamento della cooperazione allo sviluppo) e IPA (strumento di assistenza preadesione). L'incremento dei prefinanziamenti a favore di organizzazioni internazionali riguarda principalmente i suddetti strumenti per le relazioni esterne. L'aumento dei prefinanziamenti a favore di altre entità interessa principalmente il programma Erasmus attuato da agenzie nazionali con nuovi accordi entrati in vigore nel 2019.
Garanzie ricevute in relazione a prefinanziamenti
Si tratta di garanzie che la Commissione richiede in alcuni casi a beneficiari diversi dagli Stati membri, quando vengono effettuati pagamenti anticipati (prefinanziamenti). Vi sono due valori da indicare per questo tipo di garanzie: il valore "nominale" e il valore "in corso". Per il valore nominale il fatto generatore è collegato all'esistenza della garanzia. Per il valore in corso il fatto generatore della garanzia è costituito dal pagamento del prefinanziamento erogato a fronte della garanzia, ridotto per effetto delle successive liquidazioni. Al 31 dicembre 2019 il valore nominale delle garanzie ricevute in relazione a prefinanziamenti ammontava a 492 milioni di EUR, mentre il valore in corso di tali garanzie era pari a 406 milioni di EUR (2018: rispettivamente 516 milioni di EUR e 420 milioni di EUR).
Alcuni importi di prefinanziamento versati nell'ambito del settimo programma quadro per la ricerca e lo sviluppo tecnologico (7° PQ) e di Orizzonte 2020 sono effettivamente coperti dal fondo di garanzia per i partecipanti (FGP). Si tratta di uno strumento di mutua assicurazione istituito per coprire i rischi di mancato pagamento degli importi da parte dei beneficiari durante la fase di attuazione delle azioni indirette del 7° PQ e di Orizzonte 2020. Tutti i partecipanti alle azioni indirette che ricevono una sovvenzione dall'UE contribuiscono al capitale dell'FGP in misura pari al 5 % dell'importo totale ricevuto.
Al 31 dicembre 2019 gli importi dei prefinanziamenti coperti dall'FGP ammontavano a 2,1 miliardi di EUR (2018: 2 miliardi di EUR). L'UE (rappresentata dalla Commissione) funge da agente esecutivo dei partecipanti dell'FGP, ma il fondo resta di proprietà dei partecipanti.
A fine esercizio le attività totali dell'FGP ammontavano a 2,2 miliardi di EUR (2018: 2,1 miliardi di EUR). Le attività dell'FGP comprendono anche attività finanziarie gestite dalla Commissione. Trattandosi di un'entità separata, le attività dell'FGP non sono consolidate nei presenti conti annuali dell'UE.
42.Altri anticipi agli Stati membri
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Anticipi agli Stati membri per gli strumenti finanziari nell'ambito della gestione concorrente |
3 304 |
3 675 |
|
Regimi di aiuto |
3 634 |
2 843 |
|
Totale |
6 937 |
6 518 |
|
Non correnti |
4 045 |
4 122 |
|
Correnti |
2 892 |
2 396 |
Anticipi agli Stati membri per gli strumenti finanziari nell'ambito della gestione concorrente
Nel quadro dei programmi dei Fondi strutturali e d'investimento europei (fondi SIE) è possibile effettuare pagamenti anticipati dal bilancio dell'UE a favore degli Stati membri, in modo da consentire loro di contribuire agli strumenti finanziari (ossia prestiti, investimenti azionari o garanzie). Tali strumenti finanziari sono istituiti e gestiti sotto la responsabilità degli Stati membri e non della Commissione, ma gli importi non utilizzati da tali strumenti al termine dell'esercizio sono di proprietà dell'UE (come tutti i prefinanziamenti) e sono pertanto registrati come attività nel bilancio dell'UE.
Periodo 2014-2020:
nella politica di coesione, su 7 146 milioni di EUR versati si stima che 3 247 milioni di EUR fossero ancora inutilizzati al 31 dicembre 2019. Vi è incluso anche il contributo degli Stati membri all'iniziativa per le PMI, uno strumento mirante a stimolare la concessione di ulteriori prestiti alle PMI da parte del settore bancario (1 198 milioni di EUR versati, ad esclusione degli importi che figurano ancora come prefinanziamenti, di cui, secondo le stime, 324 milioni di EUR ancora inutilizzati).
Per lo sviluppo rurale, alla fine dell'esercizio risultavano inutilizzati 54 milioni di EUR.
Periodo 2007-2013:
si ritiene che tutti gli importi relativi alla politica di coesione siano stati attuati o riassegnati ad altre misure, pertanto non restano altre attività a bilancio al 31 dicembre 2019. È opportuno osservare che l'effettiva attuazione dei vari strumenti sarà oggetto di revisione in sede di chiusura dei programmi nei prossimi esercizi.
Regimi di aiuto
Analogamente, gli anticipi versati dagli Stati membri per diversi regimi di aiuto (aiuti di Stato, misure di mercato del FEAGA o misure di investimento del FEASR) che non sono stati utilizzati a fine esercizio sono registrati come attività (anticipi) nel bilancio dell'UE. La Commissione ha stimato il valore di tali anticipi sulla base delle informazioni fornite dagli Stati membri; i relativi importi sono inclusi nella sottorubrica "Regimi di aiuto".
Periodo 2014-2020:
si stima che gli importi non utilizzati a fine esercizio siano pari a 2 044 milioni di EUR per la politica di coesione e a 1 460 milioni di EUR per lo sviluppo agricolo e rurale.
Periodo 2007-2013:
alla fine del 2019 si stima che rimangano inutilizzati 130 milioni di EUR versati nell'ambito dello sviluppo rurale.
43.CREDITI DERIVANTI DA OPERAZIONI DI SCAMBIO E VALORI RECUPERABILI DA OPERAZIONI SENZA CORRISPETTIVO EQUIVALENTE
|
in milioni di EUR |
|||
|
Nota |
31.12.2019 |
31.12.2018 |
|
|
Non correnti |
|||
|
Importi recuperabili da operazioni senza corrispettivo equivalente |
2.6.1 |
2 422 |
397 |
|
Crediti derivanti da operazioni di scambio |
2.6.2 |
1 185 |
19 |
|
3 607 |
416 |
||
|
Correnti |
|||
|
Importi recuperabili da operazioni senza corrispettivo equivalente |
2.6.1 |
19 328 |
22 212 |
|
Crediti derivanti da operazioni di scambio |
2.6.2 |
1 038 |
2 036 |
|
20 367 |
24 248 |
||
|
Totale |
23 974 |
24 664 |
44.Importi recuperabili da operazioni senza corrispettivo equivalente
|
in milioni di EUR |
|||
|
Nota |
31.12.2019 |
31.12.2018 |
|
|
Non correnti |
|||
|
Stati membri |
2.6.1.1 |
2 422 |
397 |
|
2 422 |
397 |
||
|
Correnti |
|||
|
Stati membri |
2.6.1.1 |
6 180 |
10 900 |
|
Ammende per violazioni delle norme di concorrenza |
2.6.1.2 |
11 301 |
9 727 |
|
Ratei e risconti attivi |
2.6.1.3 |
1 788 |
1 511 |
|
Altri importi recuperabili |
59 |
74 |
|
|
19 328 |
22 212 |
||
|
Totale |
21 750 |
22 609 |
45.Valori recuperabili dagli Stati membri
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
RPT contabilità A |
5 478 |
5 609 |
|
RPT contabilità separata |
1 591 |
1 612 |
|
Risorse proprie da ricevere |
7 |
2 758 |
|
Riduzione di valore |
(931) |
(991) |
|
Altro |
– |
86 |
|
Valori recuperabili da risorse proprie |
6 145 |
9 075 |
|
Fondo europeo agricolo di garanzia (FEAGA) |
1 722 |
1 708 |
|
Fondo europeo agricolo per lo sviluppo rurale (FEASR) e altri strumenti per lo sviluppo rurale |
879 |
954 |
|
Riduzione di valore |
(822) |
(788) |
|
Valori recuperabili da FEAGA e sviluppo rurale |
1 779 |
1 875 |
|
Recuperi di prefinanziamenti |
443 |
145 |
|
IVA pagata e da recuperare |
44 |
45 |
|
Altri valori recuperabili dagli Stati membri |
191 |
158 |
|
Totale |
8 602 |
11 297 |
|
Non correnti |
2 422 |
397 |
|
Correnti |
6 180 |
10 900 |
L'importo più elevato compreso nei "Non correnti" si riferisce a importi dovuti dagli Stati membri; l'aumento significativo riguarda la procedura di infrazione nei confronti del Regno Unito (UK) (di cui in appresso); nell'esercizio precedente questo importo, pari a 2,1 miliardi di EUR, era incluso negli importi correnti. Come negli esercizi precedenti, tra gli importi non correnti figurano importi che si riferiscono a decisioni di verifica di conformità non eseguite relative al Fondo europeo agricolo di garanzia (FEAGA) e al Fondo europeo agricolo per lo sviluppo rurale (FEASR). Gli importi relativi a tali decisioni vengono recuperati in rate annuali.
Il trasferimento dei suddetti importi da "Correnti" a "Non correnti" spiega anche la netta diminuzione degli importi correnti dovuti dagli Stati membri. La diminuzione è dovuta anche al fatto che, rispetto al 2018, nel 2019 non vi sono risorse proprie da ricevere in relazione a un bilancio rettificativo; cfr. infra.
Valori recuperabili da risorse proprie
La contabilità "A" si riferisce agli estratti mensili in cui gli Stati membri comunicano alla Commissione i diritti accertati ma non ancora recuperati in materia di risorse proprie tradizionali (RPT). Le RPT sono costituite da dazi doganali e contributi nel settore dello zucchero, riscossi dagli Stati membri per conto della Commissione.
Tendenzialmente la contabilità "A" si attesta a circa 3 miliardi di EUR a fine esercizio; tuttavia sia nel 2018 sia nel 2019 il saldo comprende importi RPT aggiuntivi collegati al caso d'infrazione del Regno Unito (spiegato di seguito) e a relazioni di ispezione riguardanti altre RPT. Poiché sono applicabili interessi di mora pari a 1,2 miliardi di EUR (2018: 1,3 miliardi di EUR), tali importi sono riportati anche nei presenti conti annuali (cfr. note 2.6.2 e 3.7).
Per quanto riguarda il caso di infrazione, in data 8 marzo 2018 la Commissione ha inviato una lettera di costituzione in mora (procedimento di infrazione n. 2018/2008) al Regno Unito, poiché questo paese non aveva messo l'importo corretto delle risorse proprie tradizionali a disposizione del bilancio dell'UE, come previsto dal diritto dell'Unione. Poiché il Regno Unito non ha fornito una risposta soddisfacente né alla lettera di costituzione in mora né al parere motivato trasmesso in data 24 settembre 2018, la Commissione ha confermato, il 6 marzo 2019, la decisione di deferire l'infrazione alla Corte di giustizia dell'UE e ha presentato il ricorso il 7 marzo 2019. Il procedimento ha tratto origine da una relazione dell'OLAF del 2017, che aveva evidenziato che importatori del Regno Unito avevano evaso un'elevata quantità di dazi doganali attraverso fatture false e dichiarazioni infedeli relative al valore in dogana in sede di importazione. Basandosi su una metodologia sviluppata dall'OLAF e dal JRC e sulle informazioni disponibili, la Commissione stima che la violazione delle norme dell'UE da parte del Regno Unito abbia causato, nel periodo compreso fra novembre 2011 e ottobre 2017, perdite al bilancio dell'UE pari a 2,1 miliardi di EUR (valore netto, ossia dopo la detrazione dei costi di riscossione trattenuti dal Regno Unito dall'importo lordo di 2,7 miliardi di EUR). Il Regno Unito non è d'accordo sulla metodologia utilizzata dalla Commissione per stimare le perdite di cui sopra. Il procedimento è in corso dinanzi alla Corte e le informazioni ad oggi disponibili indicano che sarà un processo di lunga durata. Pertanto sia il capitale di 2,1 miliardi di EUR sia gli interessi di mora, stimati a 1,1 miliardi di EUR, maturati fino alla fine del 2019 (rispetto a 0,7 miliardi di EUR maturati e rilevati fino a fine 2018) sono stati classificati come attività a lungo termine.
Inoltre la Commissione ha incluso nei conti un credito di 0,2 miliardi di EUR per i dazi doganali accertati e gli interessi di mora che si basa sulle informazioni disponibili più recenti. L'importo di 0,7 miliardi di EUR inizialmente rilevato nel 2018 è stato adeguato al ribasso a seguito delle nuove informazioni fornite dalle autorità britanniche nel 2019 (cfr. note 2.6.2 e 3.7).
La contabilità "separata" si riferisce ai diritti accertati che non sono stati iscritti nella contabilità "A", perché gli Stati membri non li hanno recuperati e non è stata fornita alcuna garanzia (o se la garanzia è stata fornita ma gli importi sono contestati). Tali diritti sono soggetti a riduzione di valore sulla base delle informazioni trasmesse ogni anno dagli Stati membri. Come indicato sopra, tali importi si attestano generalmente a un livello simile ad ogni fine esercizio.
Le "risorse proprie da ricevere" nel 2018 si riferiscono ai valori recuperabili derivanti dal bilancio rettificativo n. 6/2018 adottato il 12 dicembre 2018. Gli importi sono stati inseriti dagli Stati membri il primo giorno lavorativo di gennaio 2019. Non esiste un importo analogo in relazione al 2019.
Valori recuperabili da FEAGA e strumenti di sviluppo rurale
Tale voce copre principalmente gli importi dovuti dagli Stati membri al 31 dicembre 2019, dichiarati e certificati dagli Stati membri al 15 ottobre 2019. Per i valori recuperabili che insorgono dopo la predetta dichiarazione e fino al 31 dicembre 2019 viene effettuata una stima. La Commissione stima inoltre la svalutazione degli importi dovuti dai beneficiari che si ha scarsa probabilità di recuperare. Il fatto che un tale adeguamento venga effettuato non implica una rinuncia da parte della Commissione a un recupero futuro di detti importi. Nell'adeguamento è anche inclusa una detrazione del 20 %, che corrisponde all'importo che gli Stati membri sono autorizzati a trattenere a copertura delle spese amministrative.
46.Valori recuperabili da ammende per violazioni delle norme di concorrenza
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Valori recuperabili dall'importo lordo delle ammende |
14 606 |
13 022 |
|
Pagamenti in via provvisoria |
(3 125) |
(3 131) |
|
Riduzione di valore |
(180) |
(164) |
|
Totale |
11 301 |
9 727 |
|
Non correnti |
– |
– |
|
Correnti |
11 301 |
9 727 |
I pagamenti in via provvisoria si riferiscono prevalentemente a incassi da società che hanno comunque presentato un ricorso o hanno ancora la possibilità di avanzare ricorso presso i tribunali dell'UE contro l'irrogazione di ammende. Viene iscritta una passività potenziale per la possibilità che tali importi debbano essere rimborsati alle società a cui è stata inflitta l'ammenda (cfr. nota 4.1.4).
Le società a cui è stata inflitta un'ammenda che hanno presentato o stanno progettando di presentare un ricorso hanno la possibilità di effettuare pagamenti in via provvisoria o fornire garanzie alla Commissione. La Commissione ha accettato garanzie finanziarie per 11 133 milioni di EUR (2018: 9 354 milioni di EUR) di ammende non pagate alla fine dell'esercizio.
Gli importi svalutati a causa di riduzione di valore riflettono la valutazione della Commissione, effettuata caso per caso, degli importi delle ammende non incassate o non coperte da garanzia, che la Commissione non prevede di recuperare.
L'aumento dei valori recuperabili da ammende per violazioni delle norme di concorrenza è dovuto prevalentemente a una ammenda di importo significativo
(1 494 milioni di EUR); nel caso in questione la società interessata ha coperto l'ammenda con una garanzia bancaria accettata dalla Commissione. La parte restante dell'aumento dovuta ad altre ammende per violazioni delle norme di concorrenza irrogate nell'esercizio (2 597 milioni di EUR) è stata ampiamente compensata dalle ammende definitivamente incassate nel 2019 (cfr. nota 2.8.1).
47.Ratei e risconti attivi
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Ratei attivi |
1 502 |
1 240 |
|
Risconti attivi relativi a operazioni senza corrispettivo equivalente |
286 |
272 |
|
Totale |
1 788 |
1 511 |
|
Non correnti |
– |
– |
|
Correnti |
1 788 |
1 511 |
I ratei attivi comprendono 1,4 miliardi di EUR (2018: 1,1 miliardi di EUR) che la Commissione prevede di recuperare dagli Stati membri nell'ambito della coesione. Il recupero avverrà a seguito dell'esame e dell'accettazione dei conti annuali trasmessi dagli Stati membri all'inizio del 2020. Tale procedura di accettazione dei conti annuali degli Stati membri è stata introdotta nell'ambito della coesione per il periodo di programmazione 2014-2020.
48.Crediti derivanti da operazioni di scambio
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Non correnti |
||
|
Interessi di mora |
1 137 |
– |
|
Altri crediti |
48 |
19 |
|
1 185 |
19 |
|
|
Correnti |
||
|
Clienti |
269 |
232 |
|
Riduzione di valore dei crediti verso clienti |
(153) |
(143) |
|
Risconti attivi relativi a operazioni di scambio |
238 |
243 |
|
Altro |
684 |
1 704 |
|
1 038 |
2 036 |
|
|
Totale |
2 223 |
2 055 |
Gli interessi di mora non correnti riguardano il caso di infrazione di cui alla nota 2.6.1.1. Nel 2018 questi interessi erano stati indicati tra gli importi correnti.
Gli altri crediti correnti riguardano prevalentemente interessi di mora. La diminuzione registrata nel 2019 è dovuta prevalentemente alla classificazione degli interessi relativi al caso di infrazione come importi non correnti e all'adeguamento al ribasso delle relazioni di ispezione riguardanti le RPT (cfr. nota 2.6.1.1).
49.RIMANENZE
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Materiale scientifico |
47 |
52 |
|
Altro |
21 |
21 |
|
Totale |
68 |
73 |
50.DISPONIBILITÀ LIQUIDE E MEZZI EQUIVALENTI
|
in milioni di EUR |
|||
|
Nota |
31.12.2019 |
31.12.2018 |
|
|
Conti presso Tesoro e banca centrale |
15 519 |
12 932 |
|
|
Conti correnti |
91 |
79 |
|
|
Casse di anticipi |
7 |
5 |
|
|
Trasferimenti (disponibilità liquide in transito) |
0 |
0 |
|
|
Conti bancari per l'esecuzione del bilancio |
2.8.1 |
15 617 |
13 017 |
|
Disponibilità liquide appartenenti a strumenti finanziari |
2.8.2 |
1 567 |
2 377 |
|
Disponibilità liquide relative ad ammende |
2.8.3 |
1 258 |
1 438 |
|
Disponibilità liquide relative ad altre istituzioni, agenzie e organismi |
1 208 |
1 167 |
|
|
Disponibilità liquide relative a fondi fiduciari |
97 |
114 |
|
|
Totale |
19 745 |
18 113 |
51.Conti bancari per l'esecuzione del bilancio
In tale rubrica rientrano i fondi detenuti dalla Commissione in conti bancari presso gli Stati membri e i paesi dell'EFTA (Tesoro o banca centrale) e in conti correnti presso banche commerciali, nonché casse di anticipi e fondi per spese minute. Il saldo di tesoreria alla fine del 2019 è determinato principalmente dai seguenti elementi:
·un importo di 2,6 miliardi di EUR di ammende inflitte dalla Commissione per violazione delle norme sulla concorrenza, definitivamente incassato nel 2019 e non ancora compreso in un bilancio rettificativo, figura nel saldo di tesoreria a fine esercizio;
·il saldo di tesoreria comprende altresì entrate con destinazione specifica non ancora utilizzate e altri stanziamenti di pagamento pari a 9,7 miliardi di EUR del bilancio 2019.
52.Disponibilità liquide appartenenti a strumenti finanziari
Gli importi che figurano in tale rubrica riguardano soprattutto equivalenti di liquidità, gestiti da fiduciari per conto della Commissione per l'attuazione di particolari programmi relativi a strumenti finanziari finanziati dal bilancio dell'UE, e disponibilità liquide e mezzi equivalenti detenuti nei fondi di garanzia relativi alle garanzie di bilancio (cfr. nota 2.4.1). Le disponibilità liquide appartenenti a strumenti finanziari e fondi di garanzia possono essere impiegate esclusivamente nell'ambito dei relativi programmi.
53.Disponibilità liquide relative ad ammende
Si tratta di disponibilità liquide percepite relative ad ammende inflitte dalla Commissione in casi ancora aperti. Detti importi sono detenuti in specifici conti di deposito che non vengono utilizzati per altre attività. Se è stato presentato ricorso o nei casi in cui si ignora se l'altra parte presenterà ricorso l'importo sottostante è presentato come passività potenziale nella nota 4.1.4.
Dal 2010 tutte le successive ammende incassate in via provvisoria sono gestite dalla Commissione nel fondo BUFI e investite in strumenti finanziari classificati come disponibili per la vendita (cfr. nota 2.4.1).
PASSIVITÀ
54.PENSIONI E ALTRI BENEFICI PER I DIPENDENTI
Passività nette derivanti da benefici per i dipendenti
|
in milioni di EUR |
|||||
|
Regime pensionistico dei funzionari dell'Unione europea |
Altri regimi pensionistici |
Regime comune di assicurazione malattia |
Totale al 31.12.2019 |
Totale al 31.12.2018 |
|
|
Obbligazione per benefici definiti |
83 842 |
2 149 |
12 071 |
98 062 |
80 871 |
|
Attività dei piani |
N/D |
(94) |
(309) |
(403) |
(415) |
|
Passività nette |
83 842 |
2 055 |
11 762 |
97 659 |
80 456 |
L'aumento del totale delle passività derivanti dai benefici per i dipendenti è principalmente determinato dall'aumento delle passività nette del regime pensionistico dei funzionari dell'Unione europea, che è il più vasto regime esistente. Le passività del regime pensionistico dei funzionari dell'UE sono aumentate principalmente per via della perdita attuariale derivante da variazioni delle ipotesi finanziarie causate da una netta diminuzione del tasso di attualizzazione nominale. Inoltre poiché il tasso di attualizzazione nominale è adeguato per tenere conto dell'inflazione al fine di ottenere il tasso di attualizzazione reale, quest'anno il tasso di attualizzazione reale è stato per la prima volta negativo (in altri termini, il valore di un dato importo oggi è maggiore che in futuro); ciò determina un aumento significativo dell'entità della passività a fine esercizio (cfr. nota 2.9.3). Il tasso di attualizzazione più basso ha avuto un effetto analogo sugli altri regimi minori.
Inoltre i diritti maturati nel corso dell'esercizio per il servizio sono superiori ai benefici erogati nell'esercizio. Vi è anche un aumento dovuto agli interessi passivi annuali (riduzione dell'attualizzazione delle passività) e alle perdite attuariali derivanti dall'esperienza.
55.Regime pensionistico dei funzionari dell'Unione europea
Questa obbligazione per benefici definiti rappresenta il valore attuale dei pagamenti futuri attesi che l'UE dovrà effettuare per onorare le obbligazioni pensionistiche derivanti dall'attività lavorativa dei dipendenti nell'esercizio corrente e in quelli precedenti. Il regime è in corso e pertanto tutti i pagamenti che devono essere effettuati dal regime su base annua sono inclusi ogni anno nel bilancio dell'UE.
Ai sensi dell'articolo 83 dello statuto dei funzionari, il pagamento dei benefici previsti dal regime pensionistico dei funzionari è a carico del bilancio dell'UE. Si tratta di un regime finanziato in modo figurativo, per il quale gli Stati membri garantiscono collettivamente il pagamento dei benefici previsti. I contributi pensionistici obbligatori sono detratti dalla retribuzione di base degli affiliati in attività e sono attualmente pari al 9,7 %. I contributi sono trattati come entrate di bilancio dell'esercizio e contribuiscono al finanziamento della spesa generale dell'UE (cfr. altresì nota 3.6).
Le passività del regime pensionistico sono state valutate sulla base del numero di membri del personale che beneficiano del regime pensionistico dei funzionari dell'Unione europea (funzionari in attività, funzionari in pensione, funzionari precedentemente in attività che attualmente percepiscono una pensione d'invalidità e persone a carico di funzionari deceduti) al 31 dicembre 2019 e delle disposizioni dello statuto dei funzionari applicabili a tale data. La valutazione è stata effettuata in conformità della metodologia dell'IPSAS 39 (e pertanto anche della norma contabile dell'UE 12).
56.Altri regimi pensionistici
Si tratta delle passività relative alle obbligazioni pensionistiche nei confronti dei membri ed ex membri della Commissione, della Corte di giustizia (e del Tribunale), della Corte dei conti, del Consiglio, del Mediatore europeo, del Garante europeo della protezione dei dati e del Tribunale della funzione pubblica dell'Unione europea. Questa rubrica comprende anche una passività relativa alle pensioni di membri del Parlamento europeo.
57.Regime comune di assicurazione malattia
Oltre ai suddetti regimi pensionistici, viene effettuata una valutazione delle passività stimate dell'UE relative al regime comune di assicurazione malattia (RCAM) per quanto riguarda i costi dell'assistenza sanitaria che devono essere versati nel periodo successivo alla fine del rapporto di lavoro (al netto dei contributi). Come indicato nella nota 1.5.10, il calcolo di questa passività tiene conto dell'intero periodo di servizio attivo, assicurando che sia il regime pensionistico che il regime di assicurazione malattia successivo alla fine del rapporto di lavoro del personale siano contabilizzati in modo coerente. Tenendo conto dell'obbligo di presentare fedelmente la sostanza economica della situazione sottostante, come richiesto sia dalle norme contabili dell'UE che dall'IPSAS, nell'attribuire i benefici ai periodi di servizio la norma IPSAS 39 non è stata interpretata in senso più rigoroso. Se il costo del servizio per il regime comune di assicurazione malattia fosse calcolato interamente sull'arco di 10 anni per tutti i funzionari, anziché sul periodo di servizio attivo del dipendente,
l'impatto di tale approccio sull'obbligazione per benefici definiti alla fine dell'esercizio sarebbe un aumento
di 4,3 miliardi di EUR. Tuttavia, come già indicato, questo approccio più rigoroso non sarebbe compatibile con la caratteristica qualitativa di un quadro fedele e non sarebbe quindi ritenuto fonte di informazioni affidabili conformemente alla norma contabile dell'UE 1 e al quadro concettuale IPSAS. Tale stima è altamente sensibile all'andamento dell'attuale status amministrativo del personale (in particolare il numero di agenti assunti a tempo determinato che si presume diventino funzionari in futuro).
Variazione del valore attuale dell'obbligazione per benefici definiti
Il valore attuale dell'obbligazione per benefici definiti è il valore attualizzato dei pagamenti futuri attesi necessari per onorare l'obbligazione derivante dall'attività lavorativa dei dipendenti nell'esercizio corrente e in quelli precedenti.
L'analisi della variazione dell'obbligazione per benefici definiti registrata nell'esercizio corrente è riportata di seguito:
|
in milioni di EUR |
||||
|
Regime pensionistico dei funzionari dell'Unione europea |
Altri regimi pensionistici |
Regime comune di assicurazione malattia |
Totale |
|
|
Valore attuale al 31.12.2018 |
70 017 |
1 865 |
8 990 |
80 871 |
|
Contabilizzati nel conto economico |
||||
|
Costi relativi alle prestazioni di lavoro correnti |
2 824 |
84 |
277 |
3 185 |
|
Interessi passivi |
1 339 |
30 |
180 |
1 549 |
|
Costi relativi alle prestazioni di lavoro passate |
– |
(60) |
– |
(60) |
|
Contabilizzati nell'attivo netto |
||||
|
Rivalutazione delle passività derivanti dai benefici per i dipendenti |
||||
|
(Profitti)/Perdite attuariali derivanti dall'esperienza |
1 910 |
77 |
(339) |
1 648 |
|
(Profitti)/Perdite attuariali derivanti da ipotesi demografiche |
– |
0 |
– |
0 |
|
(Profitti)/Perdite attuariali derivanti da ipotesi finanziarie |
9 339 |
220 |
3 065 |
12 625 |
|
Altro |
||||
|
Benefici erogati |
(1 587) |
(67) |
(101) |
(1 756) |
|
Valore attuale al 31.12.2019 |
83 842 |
2 149 |
12 071 |
98 062 |
Il costo relativo alle prestazioni di lavoro correnti corrisponde all'incremento del valore attuale dell'obbligazione per benefici definiti risultante dalle prestazioni di lavoro correnti per gli affiliati al regime per l'esercizio corrente.
Gli interessi passivi si riferiscono all'aumento, nel corso dell'esercizio, del valore attuale dell'obbligazione per benefici definiti, dato che la liquidazione dei benefici si è avvicinata di un esercizio.
I profitti e le perdite attuariali derivanti dall'esperienza si riferiscono agli effetti delle differenze tra quanto era previsto in base alle ipotesi formulate lo scorso anno per il 2019 e quanto si è effettivamente verificato nel 2019.
I profitti e le perdite attuariali derivanti da ipotesi attuariali (variabili demografiche, quali la rotazione e la mortalità dei dipendenti, e variabili finanziarie quali tassi di attualizzazione e incrementi retributivi attesi) sorgono quando tali ipotesi sono aggiornate per riflettere le variazioni delle condizioni sottostanti.
I benefici (ad esempio sotto forma di pensioni o rimborsi di spese mediche) sono corrisposti nel corso dell'anno conformemente alle norme del regime pensionistico. I benefici corrisposti determinano una riduzione dell'obbligazione per benefici definiti.
Attività dei piani
|
in milioni di EUR |
|||
|
Altri regimi pensionistici |
Regime comune di assicurazione malattia |
Totale |
|
|
Valore attuale al 31.12.2018 |
119 |
296 |
415 |
|
Variazioni nette delle attività dei piani |
(25) |
14 |
(12) |
|
Valore attuale al 31.12.2019 |
94 |
309 |
403 |
Ipotesi attuariali – Benefici per i dipendenti
Le ipotesi attuariali più importanti utilizzate nella valutazione dei due principali regimi di benefici per i dipendenti dell'UE sono riportate di seguito:
|
Regime pensionistico dei funzionari dell'Unione europea |
Regime comune di assicurazione malattia |
|
|
2019 |
||
|
Tasso di attualizzazione nominale |
1,1 % |
1,2 % |
|
Tasso di inflazione atteso |
1,3 % |
1,3 % |
|
Tasso di attualizzazione reale |
(0,2) % |
(0,1) % |
|
Tasso previsto degli aumenti retributivi |
1,8 % |
1,8 % |
|
Tassi tendenziali dei costi dell'assistenza medica |
N/D |
3,0 % |
|
Età pensionabile |
63/64/66 |
63/64/66 |
|
2018 |
||
|
Tasso di attualizzazione nominale |
1,9 % |
2,0 % |
|
Tasso di inflazione atteso |
1,4 % |
1,5 % |
|
Tasso di attualizzazione reale |
0,5 % |
0,5 % |
|
Tasso previsto degli aumenti retributivi |
1,9 % |
1,8 % |
|
Tassi tendenziali dei costi dell'assistenza medica |
N/D |
3,0 % |
|
Età pensionabile |
63/64/66 |
63/64/66 |
I tassi di mortalità per il 2018 e il 2019 si basano sulla Tavola di mortalità dei funzionari dell'UE (EU Civil Servants Life Table — EULT) 2018.
Il tasso di attualizzazione nominale è definito come il valore del rendimento dei titoli in euro "zero coupon" (con scadenza, nel dicembre 2019, a 22 anni per il regime pensionistico dei funzionari dell'Unione europea e a 26 anni per il regime comune di assicurazione malattia). Il tasso di inflazione utilizzato è il tasso di inflazione atteso per il periodo equivalente. Esso deve essere determinato in modo empirico, in base ai valori prospettici espressi dalle obbligazioni indicizzate sui mercati finanziari europei. Il tasso di attualizzazione reale è calcolato in base al tasso di attualizzazione nominale e al tasso di inflazione atteso a lungo termine.
Negli ultimi anni si è osservata una diminuzione del tasso di attualizzazione reale (differenza tra il tasso di attualizzazione nominale e il tasso di inflazione atteso), che è stata particolarmente accentuata nel 2019. La diminuzione del tasso di attualizzazione reale è dovuta prevalentemente al calo del tasso di attualizzazione nominale, che è in linea con la tendenza osservata a livello mondiale sui mercati finanziari. Poiché il tasso di inflazione atteso ha registrato solo una modesta flessione, la diminuzione del tasso di attualizzazione nominale non è stata compensata e si è tradotta nella notevole diminuzione del tasso di attualizzazione reale, che è diventato per la prima volta negativo e ha contribuito a determinare la perdita attuariale significativa derivante da ipotesi finanziarie.
Analisi di sensibilità
L'analisi di sensibilità si basa su simulazioni che cambiano, ferme restando le altre condizioni, il valore delle ipotesi in esame e sull'osservazione del modo in cui il modello reagisce.
Sensibilità del regime comune di assicurazione malattia
Una variazione di dieci punti base dei tassi tendenziali ipotizzati dei costi dell'assistenza medica avrebbe i seguenti effetti:
|
in milioni di EUR |
||||
|
2019 |
2018 |
|||
|
Incremento dello 0,1 % |
Diminuzione dello 0,1 % |
Incremento dello 0,1 % |
Diminuzione dello 0,1 % |
|
|
Aggregato della componente dei costi relativi alle prestazioni di lavoro correnti e della componente degli interessi passivi dei costi netti periodici dell'assistenza medica nel periodo successivo alla fine del rapporto di lavoro |
8 |
(8) |
12 |
(12) |
|
Obbligazione per benefici definiti |
352 |
(341) |
253 |
(246) |
Una variazione di dieci punti base (0,1 %) del tasso di attualizzazione ipotizzato avrebbe i seguenti effetti:
|
in milioni di EUR |
||||
|
2019 |
2018 |
|||
|
Incremento dello 0,1 % |
Diminuzione dello 0,1 % |
Incremento dello 0,1 % |
Diminuzione dello 0,1 % |
|
|
Obbligazione per benefici definiti |
(311) |
322 |
(219) |
226 |
Una variazione di dieci punti base (0,1 %) degli aumenti retributivi previsti avrebbe i seguenti effetti:
|
in milioni di EUR |
||||
|
2019 |
2018 |
|||
|
Incremento dello 0,1 % |
Diminuzione dello 0,1 % |
Incremento dello 0,1 % |
Diminuzione dello 0,1 % |
|
|
Obbligazione per benefici definiti |
(30) |
29 |
(26) |
25 |
Una variazione di un anno dell'età pensionabile ipotizzata avrebbe i seguenti effetti:
|
in milioni di EUR |
||||
|
2019 |
2018 |
|||
|
Incremento di un anno |
Diminuzione di un anno |
Incremento di un anno |
Diminuzione di un anno |
|
|
Obbligazione per benefici definiti |
(363) |
383 |
(91) |
54 |
Sensibilità del regime pensionistico dei funzionari dell'Unione europea
Una variazione di dieci punti base (0,1 %) del tasso di attualizzazione ipotizzato avrebbe i seguenti effetti:
|
in milioni di EUR |
||||
|
2019 |
2018 |
|||
|
Incremento dello 0,1 % |
Diminuzione dello 0,1 % |
Incremento dello 0,1 % |
Diminuzione dello 0,1 % |
|
|
Obbligazione per benefici definiti |
(1 797) |
1 854 |
(1 434) |
1 478 |
Una variazione di dieci punti base (0,1 %) degli aumenti retributivi previsti avrebbe i seguenti effetti:
|
in milioni di EUR |
||||
|
2019 |
2019 |
|||
|
Incremento dello 0,1 % |
Diminuzione dello 0,1 % |
Incremento dello 0,1 % |
Diminuzione dello 0,1 % |
|
|
Obbligazione per benefici definiti |
1 774 |
(1 724) |
1 427 |
(1 388) |
Una variazione di un anno dell'età pensionabile ipotizzata avrebbe i seguenti effetti:
|
in milioni di EUR |
||||
|
2019 |
2018 |
|||
|
Incremento di un anno |
Diminuzione di un anno |
Incremento di un anno |
Diminuzione di un anno |
|
|
Obbligazione per benefici definiti |
(620) |
771 |
(573) |
645 |
58.ACCANTONAMENTI
|
in milioni di EUR |
|||||||
|
Importo al 31.12.2018 |
Accantonamenti aggiuntivi |
Importi inutilizzati stornati |
Importi utilizzati |
Trasferimenti fra categorie |
Variazione delle stime |
Importo al 31.12.2019 |
|
|
Cause legali: |
|||||||
|
Agricoltura |
270 |
439 |
– |
(269) |
0 |
– |
441 |
|
Altro |
100 |
4 |
(8) |
(6) |
12 |
1 |
103 |
|
Smantellamento di siti nucleari |
1 933 |
– |
– |
(34) |
– |
233 |
2 132 |
|
Finanziari |
1 551 |
587 |
(1) |
(206) |
0 |
7 |
1 938 |
|
Altro |
278 |
31 |
(34) |
(24) |
(12) |
(27) |
211 |
|
Totale |
4 132 |
1 061 |
(43) |
(539) |
0 |
214 |
4 826 |
|
Non correnti |
3 281 |
871 |
(17) |
(278) |
(362) |
215 |
3 710 |
|
Correnti |
852 |
190 |
(27) |
(261) |
362 |
(2) |
1 116 |
Gli accantonamenti sono importi stimati in modo affidabile derivanti da eventi passati, che probabilmente dovranno essere pagati in futuro dal bilancio dell'UE.
Cause legali
Si tratta di una stima degli importi che dovranno probabilmente essere pagati dopo la fine dell'esercizio in relazione a una serie di cause legali in corso. Gli importi alla voce "Agricoltura" riguardano ricorsi presentati dagli Stati membri nei confronti di decisioni di verifica di conformità per il FEAGA.
Smantellamento di siti nucleari
Nel 2017 è stata aggiornata la base di calcolo dell'accantonamento alla luce della Strategia del programma di disattivazione e gestione dei rifiuti del JRC (D&WMP) – Aggiornata nel 2017. La revisione della strategia, insieme alle relative esigenze in termini di risorse di bilancio e personale, è stata condotta in collaborazione con il gruppo di esperti indipendenti D&WMP. Costituisce la migliore stima disponibile delle risorse di bilancio e del personale necessari per il completamento della disattivazione dei siti JRC di Ispra, Geel, Karlsruhe e Petten.
In conformità delle norme contabili dell'UE, tale accantonamento è indicizzato all'inflazione e quindi attualizzato al suo valore netto attuale (utilizzando la curva degli swap in EUR). Al 31 dicembre 2019 ne deriva un accantonamento pari a 2 132 milioni di EUR, ripartiti in importi che si prevede di utilizzare nel 2020 (31 milioni di EUR) e negli anni successivi (2 101 milioni di EUR). L'aumento rispetto al 2018 è determinato principalmente dalla diminuzione del tasso di attualizzazione applicato ai costi futuri stimati.
Occorre sottolineare la presenza di forti incertezze, insite nella pianificazione a lungo termine della disattivazione dei siti nucleari, che potrebbero influenzare tale stima facendola aumentare in modo significativo in futuro. Le principali fonti di incertezza sono correlate allo stato finale del sito disattivato, ai materiali nucleari, agli aspetti legati alla gestione e allo smaltimento dei rifiuti, alla definizione carente o del tutto assente di quadri normativi nazionali, a processi di autorizzazione lunghi e complicati e ai futuri sviluppi del mercato industriale della disattivazione.
Accantonamenti finanziari
Si tratta principalmente di accantonamenti che rappresentano perdite attese che saranno sostenute in relazione alle garanzie fornite nell'ambito di diversi strumenti finanziari, per i quali le entità incaricate sono abilitate a emettere garanzie a proprio nome, ma per conto e a rischio dell'UE. Il rischio finanziario dell'UE correlato alle garanzie è limitato e le attività finanziarie vengono progressivamente dotate di risorse per coprire le future attivazioni delle garanzie. Tale rubrica comprende altresì accantonamenti per i prestiti in essere a favore della Siria emessi dalla BEI nell'ambito del suo mandato per i prestiti esterni e dunque garantiti dall'UE tramite il suo fondo di garanzia per le azioni esterne. Gli accantonamenti finanziari non correnti sono attualizzati al loro valore attuale netto.
L'aumento degli accantonamenti finanziari è correlato all'incremento del volume delle operazioni in garanzia in relazione agli strumenti finanziari di Orizzonte 2020 e COSME.
59.PASSIVITÀ FINANZIARIE
|
in milioni di EUR |
|||
|
Nota |
31.12.2019 |
31.12.2018 |
|
|
Non correnti |
|||
|
Passività finanziarie al costo ammortizzato |
2.11.1 |
53 062 |
53 281 |
|
Passività finanziarie al fair value (valore equo) rilevato nell'avanzo o disavanzo |
2.11.2 |
9 |
7 |
|
53 071 |
53 289 |
||
|
Correnti |
|||
|
Passività finanziarie al costo ammortizzato |
2.11.1 |
1 423 |
2 602 |
|
Passività finanziarie al fair value (valore equo) rilevato nell'avanzo o disavanzo |
2.11.2 |
4 |
15 |
|
Passività per garanzie finanziarie |
2.11.3 |
20 |
– |
|
1 446 |
2 617 |
||
|
Totale |
54 517 |
55 906 |
60.Passività finanziarie al costo ammortizzato
|
in milioni di EUR |
|||
|
Nota |
31.12.2019 |
31.12.2018 |
|
|
Prestiti assunti per assistenza finanziaria |
2.11.1.1 |
52 564 |
53 872 |
|
Altre passività finanziarie |
2.11.1.2 |
1 921 |
2 012 |
|
Totale |
54 485 |
55 884 |
|
|
Non correnti |
53 062 |
53 281 |
|
|
Correnti |
1 423 |
2 602 |
61.Prestiti assunti per assistenza finanziaria
|
in milioni di EUR |
||||||
|
MESF |
BDP |
AMF |
Euratom |
CECA in liquidazione |
Totale |
|
|
Totale al 31.12.2018 |
47 400 |
1 734 |
4 388 |
254 |
97 |
53 872 |
|
Nuovi prestiti |
– |
– |
420 |
– |
– |
420 |
|
Rimborsi |
– |
(1 500) |
(52) |
(40) |
(97) |
(1 689) |
|
Differenze di cambio |
– |
– |
– |
– |
5 |
5 |
|
Variazioni del valore contabile |
(6) |
(33) |
(1) |
– |
(5) |
(44) |
|
Totale al 31.12.2019 |
47 394 |
201 |
4 754 |
214 |
0 |
52 564 |
|
Non correnti |
46 800 |
200 |
4 112 |
178 |
– |
51 290 |
|
Correnti |
594 |
1 |
643 |
35 |
– |
1 273 |
I prestiti assunti includono principalmente debiti rappresentati da titoli di credito, che ammontano a 52 433 milioni di EUR (2018: 53 725 milioni di EUR). Le variazioni del valore contabile corrispondono a variazioni degli interessi maturati.
Il rimborso dei predetti prestiti assunti è garantito in ultima istanza dal bilancio dell'UE (cfr. nota 4.1.2) e, per estensione, da ogni Stato membro.
Tassi di interesse effettivi sui prestiti assunti (espressi come intervallo di tassi di interesse)
|
31.12.2019 |
31.12.2018 |
|
|
Assistenza macrofinanziaria (AMF) |
0 % - 3,82 % |
0 % - 3,82 % |
|
Euratom |
0 % - 5,68 % |
0 % - 5,68 % |
|
Bilancia dei pagamenti (BDP) |
2,88 % |
2,88 % - 3,38 % |
|
Meccanismo europeo di stabilizzazione finanziaria (MESF) |
0,50 % - 3,75 % |
0,50 % - 3,75 % |
|
CECA in liquidazione |
– |
6,91 % - 8,97 % |
62.Altre passività finanziarie
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Non correnti |
||
|
Passività relative a leasing finanziari |
1 244 |
1 331 |
|
Edifici pagati a rate |
385 |
314 |
|
Altro |
144 |
115 |
|
1 772 |
1 760 |
|
|
Correnti |
||
|
Passività relative a leasing finanziari |
97 |
93 |
|
Edifici pagati a rate |
36 |
29 |
|
Ammende da rimborsare |
– |
125 |
|
Altro |
17 |
5 |
|
149 |
252 |
|
|
Totale |
1 921 |
2 012 |
Passività relative a leasing finanziari
|
in milioni di EUR |
||||
|
Importi futuri da pagare |
||||
|
< 1 anno |
1-5 anni |
> 5 anni |
Totale passività |
|
|
Terreni e fabbricati |
91 |
332 |
788 |
1 211 |
|
Altre attività immobilizzate |
5 |
124 |
– |
129 |
|
Totale al 31.12.2019 |
97 |
456 |
788 |
1 340 |
|
Componente interessi |
54 |
189 |
157 |
400 |
|
Totale pagamenti minimi futuri per leasing al 31.12.2019 |
150 |
644 |
946 |
1 741 |
|
Totale pagamenti minimi futuri per leasing al 31.12.2018 |
153 |
654 |
1 089 |
1 896 |
Gli importi di cui sopra relativi a leasing e edifici dovranno essere finanziati dai bilanci futuri.
63.Passività finanziarie al fair value (valore equo) rilevato nell'avanzo o disavanzo
|
in milioni di EUR |
||||
|
Tipo di derivato |
31.12.2019 |
31.12.2018 |
||
|
Importo figurativo |
Fair value (valore equo) |
Importo figurativo |
Fair value (valore equo) |
|
|
Garanzia su portafoglio azionario |
752 |
10 |
536 |
20 |
|
Opzione sui tassi di cambio (spread su put) |
13 |
2 |
11 |
2 |
|
Totale |
765 |
12 |
546 |
22 |
|
Non correnti |
148 |
9 |
82 |
7 |
|
Correnti |
617 |
4 |
464 |
15 |
Garanzia su portafoglio azionario
Le garanzie prestate sul portafoglio azionario sono classificate come passività finanziarie al fair value (valore equo) rilevato nell'avanzo o disavanzo in quanto non soddisfano la definizione di passività per garanzie finanziarie (cfr. nota 1.5.12). Al 31 dicembre 2019 questa rubrica si riferisce principalmente a una garanzia fornita dall'UE nell'ambito degli strumenti finanziari di Orizzonte 2020 (cfr. nota 2.4.1) al gruppo BEI per portafogli di operazioni in strumenti di capitale. La passività finanziaria dell'UE è misurata sulla base del valore degli investimenti sottostanti.
Opzione sui tassi di cambio
Al 31 dicembre 2019 l'UE detiene uno strumento finanziario derivato (opzione sui tassi di cambio – tipo di opzione: spread su put) che le consente di coprire la svalutazione della valuta estera (UHA) correlata a prestiti erogati da enti finanziari alle PMI in Ucraina, al fine di promuoverne l'accesso ai finanziamenti, nonché migliorare l'attrattiva delle condizioni creditizie in Ucraina. In base al contratto, l'UE offre ai suoi partner l'opzione di chiedere, per ciascun prestito ammissibile ed entro il limite massimo del 30 %, un contributo UE in caso di svalutazione dell'UHA in rapporto all'EUR.
Gerarchia delle passività finanziarie rilevate al fair value (valore equo)
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Livello 1: prezzi quotati nei mercati attivi |
– |
– |
|
Livello 2: input osservabili diversi dai prezzi quotati |
2 |
2 |
|
Livello 3: tecniche di valutazione con input non basati sui dati di mercato osservabili |
10 |
20 |
|
Totale |
12 |
22 |
64.Passività per garanzie finanziarie
La garanzia FEIS sul portafoglio debiti erogato dalla BEI nell'ambito dello sportello relativo alle infrastrutture e all'innovazione (IIW) del FEIS, nonché la garanzia del mandato per i prestiti esterni per i prestiti erogati dalla BEI nell'ambito dell'iniziativa della BEI per la resilienza sono classificate come passività per garanzie finanziarie. Al 31 dicembre 2019 le passività relative alla garanzia finanziaria del FEIS erano pari a zero (2018: zero), dato che le entrate da riscuotere a titolo della garanzia superano le perdite attese, mentre le passività relative alla garanzia finanziaria del mandato per i prestiti esterni per l'iniziativa della BEI per la resilienza ammonta a 20 milioni di EUR (cfr. nota 4.1.1).
65.DEBITI
|
in milioni di EUR |
||||||
|
Importo lordo |
Adeguamenti |
Importo netto al 31.12.2019 |
Importo lordo |
Adeguamenti |
Importo netto al 31.12.2018 |
|
|
Dichiarazioni di spesa e fatture ricevute da: |
||||||
|
Stati membri |
||||||
|
FEASR e altri strumenti di sviluppo rurale |
21 |
(0) |
21 |
247 |
– |
247 |
|
FESR + FC |
8 068 |
(2 437) |
5 631 |
10 761 |
(1 724) |
9 037 |
|
FSE |
2 882 |
(558) |
2 325 |
5 195 |
(496) |
4 699 |
|
Altro |
852 |
(45) |
807 |
632 |
(75) |
557 |
|
Enti pubblici e privati |
1 562 |
(180) |
1 381 |
1 461 |
(179) |
1 282 |
|
Totale dichiarazioni di spesa e fatture ricevute |
13 384 |
(3 220) |
10 165 |
18 296 |
(2 475) |
15 821 |
|
FEAGA |
16 255 |
N/D |
16 255 |
14 772 |
N/D |
14 772 |
|
Debiti relativi a risorse proprie |
N/D |
– |
769 |
N/D |
769 |
|
|
Altri debiti |
539 |
N/D |
539 |
570 |
N/D |
570 |
|
Altro |
283 |
N/D |
283 |
294 |
N/D |
294 |
|
Totale |
30 462 |
(3 220) |
27 241 |
34 701 |
(2 475) |
32 227 |
I debiti includono le fatture e le dichiarazioni di spesa ricevute ma non ancora pagate a fine esercizio. Sono inizialmente rilevati al momento del ricevimento delle fatture / dichiarazioni di spesa per gli importi richiesti. I debiti vengono successivamente adeguati per riflettere solo gli importi accettati a seguito della revisione dei costi e gli importi stimati ammissibili. Gli importi non ammissibili vengono inclusi nella colonna "Adeguamenti"; gli importi più elevati riguardano le azioni strutturali.
Nel periodo di programmazione 2014-2020 il regolamento recante disposizioni comuni (RDC) applicabili ai fondi strutturali (FESR e FSE), al Fondo di coesione e al Fondo europeo per gli affari marittimi e la pesca (FEAMP) prevede che il bilancio dell'Unione sia protetto mediante una trattenuta sistematica del 10 % sui pagamenti intermedi effettuati. Entro il febbraio successivo alla fine dell'esercizio contabile secondo il RDC (1° luglio - 30 giugno) il ciclo dei controlli termina con le verifiche di gestione da parte delle autorità di gestione e con gli audit da parte delle autorità di audit. La Commissione esamina i documenti di affidabilità e i conti forniti dalle autorità competenti degli Stati membri. Il pagamento o il recupero del saldo finale viene effettuato solo dopo il completamento di detta valutazione e ad accettazione dei conti avvenuta. A fine 2019 l'importo trattenuto ai sensi di questa disposizione ammontava a 7,6 miliardi di EUR. Parte di tale importo (2 miliardi di EUR), secondo le stime, risulta non ammissibile sulla base delle informazioni trasmesse dagli Stati membri nei loro conti ed è altresì inserita nella colonna "Adeguamenti". La componente finale degli adeguamenti dei debiti è rappresentata dagli importi che corrispondono ad altri anticipi agli Stati membri (cfr. nota 2.5.2) e che devono essere ancora versati alla fine dell'esercizio (0,5 miliardi di EUR).
I debiti relativi alla politica di coesione (FESR, FC, FSE) sono diminuiti. Le dichiarazioni di spesa relative al periodo 2007-2013 sono ulteriormente diminuite, scendendo a 1,9 miliardi di EUR (2018: 3,5 miliardi di EUR), in quanto la Commissione ha convalidato le dichiarazioni di spesa finali trasmesse dagli Stati membri ed effettuato i relativi pagamenti. Allo stesso tempo le domande di rimborso relative al periodo 2014-2020 sono diminuite raggiungendo 5,8 miliardi di EUR (2018: 10 miliardi di EUR), in quanto al 31 dicembre era stato ricevuto un minor numero di dichiarazioni di spesa rispetto allo scorso anno. Ad ogni modo l'attuazione dei programmi è in fase di avanzamento (cfr. spese FESR, FC alla nota 3.9), come dimostra il fatto che le passività complessive per il FESR e il CF sono stabili (cfr. aumento dei ratei passivi alla nota 2.13).
L'aumento dei debiti del FEAGA si riferisce alla ripartizione del totale delle passività del FEAGA tra debiti e ratei passivi. Il totale delle passività del FEAGA rimane stabile a 44 448 milioni di EUR rispetto ai 44 159 milioni di EUR dello scorso esercizio. Tuttavia nel 2019 gli importi già dichiarati dagli Stati membri alla fine dell'esercizio (contabilizzati come debiti) sono superiori a quelli del 2018.
Domande di prefinanziamento
Oltre agli importi di cui sopra, alla fine del 2019 sono state ricevute domande di prefinanziamento per un importo di 0,5 miliardi di EUR, non ancora pagate a fine esercizio. In base alle norme contabili dell'UE, tali importi non sono contabilizzati come debiti.
Debiti relativi a risorse proprie
I debiti relativi a risorse proprie sono i contributi degli Stati membri al bilancio dell'UE che dovranno essere rimborsati alla fine dell'esercizio. L'esecuzione dei bilanci rettificativi avviene in conformità all'articolo 10, paragrafo 3, del regolamento (UE, Euratom) n. 609/2014. L'importo al 31 dicembre 2018 era dovuto all'approvazione del bilancio rettificativo n. 6/2018 adottato in data 12 dicembre 2018. Conformemente a tale disposizione, gli importi risultanti sono stati restituiti agli Stati membri il primo giorno feriale di gennaio 2019. Quest'anno non vi è stato un bilancio rettificativo analogo e dunque non vi sono debiti di questo tipo.
66.RATEI E RISCONTI PASSIVI
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Ratei passivi |
66 860 |
62 877 |
|
Risconti passivi |
251 |
96 |
|
Altro |
116 |
213 |
|
Totale |
67 227 |
63 186 |
La ripartizione dei ratei passivi è la seguente:
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
FEAGA |
28 193 |
29 387 |
|
FEASR e altri strumenti di sviluppo rurale |
18 583 |
18 687 |
|
FESR e FC |
9 525 |
5 863 |
|
FSE |
3 016 |
2 321 |
|
Altro |
7 542 |
6 619 |
|
Totale |
66 860 |
62 877 |
I ratei passivi si riferiscono a spese rilevate per le quali la Commissione deve ancora ricevere dichiarazioni di spesa. Per la politica di coesione l'aumento dei ratei passivi per il FESR e il FC (giacché l'attuazione dei programmi è in fase di avanzamento) compensa la diminuzione dei debiti, determinando dunque un importo stabile delle passività complessive nei confronti degli Stati membri (15 156 milioni di EUR, rispetto a 14 900 milioni di EUR nell'esercizio precedente). Per quanto riguarda il FSE, il totale delle passività è diminuito attestandosi a 5 341 milioni di EUR (2018: 7 020 milioni di EUR) seguendo la tendenza osservata nelle spese FSE. Per la diminuzione nel FEAGA, cfr. nota 2.12.
ATTIVO NETTO
67.RISERVE
|
in milioni di EUR |
|||
|
Nota |
31.12.2019 |
31.12.2018 |
|
|
Riserva del fair value (valore equo) |
2.14.1 |
391 |
231 |
|
Riserva del fondo di garanzia |
2.14.2 |
2 870 |
2 849 |
|
Altre riserve |
2.14.3 |
1 776 |
1 881 |
|
Totale |
5 037 |
4 961 |
68.Riserva del fair value (valore equo)
Nel rispetto delle norme contabili dell'UE, l'adeguamento al fair value (valore equo) delle attività finanziarie disponibili per la vendita è contabilizzato nella riserva del fair value (valore equo).
Movimenti della riserva del fair value (valore equo) nell'esercizio
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Inclusi nella riserva del fair value (valore equo) |
200 |
(70) |
|
Inclusi nel conto economico |
(40) |
23 |
|
Totale |
160 |
(47) |
69.Riserva del fondo di garanzia
Questa riserva corrisponde all'importo obiettivo del 9 % degli importi in essere garantiti dal bilancio dell'UE nel quadro del mandato per i prestiti esterni della BEI, che deve essere registrato tra le attività del fondo di garanzia per le azioni esterne (cfr. nota 2.4.1).
70.Altre riserve
Tale importo si riferisce principalmente alle riserve della CECA in liquidazione (1 461 milioni di EUR) per le attività del Fondo di ricerca carbone e acciaio, creato nel contesto della liquidazione della CECA i.l.
71.IMPORTI DA RICHIEDERE AGLI STATI MEMBRI
|
in milioni di EUR |
|
|
Importi da richiedere agli Stati membri al 31.12.2018 |
66 424 |
|
Restituzione agli Stati membri dell'avanzo di bilancio |
1 803 |
|
Movimenti della riserva del fondo di garanzia |
21 |
|
Rivalutazione delle passività derivanti dai benefici per i dipendenti |
14 164 |
|
Altri movimenti della riserva |
(56) |
|
Risultato economico dell'esercizio |
(4 796) |
|
Totale importi da richiedere agli Stati membri al 31.12.2019 |
77 560 |
Tale importo rappresenta la parte delle spese già sostenute dall'UE fino al 31 dicembre che deve essere finanziata dai bilanci futuri. Conformemente alle norme della contabilizzazione per competenza, numerose spese vengono rilevate nell'esercizio N, sebbene possano essere effettivamente pagate nell'esercizio N+1 (o in esercizi successivi) e quindi finanziate dal bilancio dell'esercizio N+1 (o di esercizi successivi). L'iscrizione nei conti di queste passività, unita al fatto che i relativi importi saranno finanziati dai bilanci futuri, fa sì che alla fine dell'esercizio le passività eccedano di gran lunga le attività. Gli importi più significativi da evidenziare riguardano le attività del FEAGA e le passività derivanti dai benefici per i dipendenti.
Si osservi inoltre che quanto sopra non influisce sul risultato di bilancio: le entrate di bilancio devono essere sempre pari o superiori alle spese di bilancio e le eventuali eccedenze vengono restituite agli Stati membri.
Le rivalutazioni delle passività derivanti dai benefici per i dipendenti si riferiscono ai profitti e alle perdite attuariali derivanti dalla valutazione attuariale di tali passività. A partire dal 1° gennaio 2018 si applica la norma contabile dell'UE 12 modificata (basata sulla norma IPSAS 39) per i benefici per i dipendenti. In base a tale norma i profitti e le perdite attuariali sono presentati come movimenti dell'attivo netto piuttosto che nel conto economico.
72.NOTE AL CONTO ECONOMICO
PROVENTI
PROVENTI DERIVANTI DA OPERAZIONI SENZA CORRISPETTIVO EQUIVALENTE:
RISORSE PROPRIE
73.RISORSE RNL
Le entrate da risorse proprie costituiscono l'elemento principale delle entrate di esercizio dell'Unione europea. Le entrate da RNL (reddito nazionale lordo) ammontano a 108 820 milioni di EUR nel 2019 (2018: 105 780 milioni di EUR) e costituiscono l'importo più significativo delle tre categorie di risorse proprie. Una percentuale uniforme è applicata all'RNL di ciascuno Stato membro. Le entrate da RNL equilibrano entrate e spese, ossia finanziano la parte di bilancio non coperta da altre fonti di reddito. L'aumento delle entrate da RNL è prevalentemente dovuto all'entità degli adeguamenti passati (soprattutto negli esercizi dal 2012 al 2017). Ogni anno le basi imponibili delle risorse basate sull'RNL sono aggiornate con dati reali e i contributi degli Stati membri al bilancio dell'UE sono ricalcolati in linea con i loro risultati economici aggiornati. Tale procedura è essenziale per garantire agli Stati membri parità di condizioni in termini di contributi annuali versati.
74.RISORSE PROPRIE TRADIZIONALI
|
in milioni di EUR |
||
|
2019 |
2018 |
|
|
Dazi doganali |
21 235 |
22 763 |
|
Contributi zucchero |
0 |
4 |
|
Totale |
21 235 |
22 767 |
Le risorse proprie tradizionali sono costituite dai dazi doganali e dai contributi zucchero. Gli Stati membri trattengono, a titolo di rimborso delle spese di riscossione, il 20 % delle risorse proprie tradizionali, per cui gli importi di cui sopra sono riportati al netto di tale detrazione. La diminuzione dei dazi doganali si riferisce in gran parte all'assenza delle entrate derivanti dai casi di infrazione, rilevate nel 2018 (cfr. nota 2.6.1.1).
75.RISORSE IVA
La risorsa IVA è definita come il secondo tipo di risorse proprie dell'Unione, poiché questo tipo di imposta è stata la prima ad essere ampiamente armonizzata a livello dell'UE. Il contributo IVA è calcolato applicando un'aliquota uniforme di prelievo dello 0,3 % alla base IVA nazionale, senza superare il 50 % del reddito nazionale lordo (RNL) di ciascuno Stato membro. Per il periodo 2014-2020 la decisione 2014/335/UE, Euratom del Consiglio prevede una riduzione dell'aliquota di prelievo dello 0,15 % per la Germania, i Paesi Bassi e la Svezia.
PROVENTI DERIVANTI DA OPERAZIONI SENZA CORRISPETTIVO EQUIVALENTE: TRASFERIMENTI
76.AMMENDE
Le entrate pari a 4 291 milioni di EUR (2018: 6 740 milioni di EUR) si riferiscono ad ammende che la Commissione ha inflitto a società per aver violato le norme dell'UE in materia di concorrenza, nonché ad ammende inflitte dalla Commissione agli Stati membri per violazioni delle norme di diritto dell'UE. La Commissione rileva i proventi da ammende nel momento in cui adotta la decisione di infliggere un'ammenda e notifica ufficialmente tale decisione al destinatario. Gli importi si riferiscono prevalentemente alle ammende per violazioni delle norme di concorrenza (4 091 milioni di EUR). I casi principali riguardano violazioni delle norme dell'UE in materia di antitrust, ossia l'ammenda inflitta a Google per pratiche abusive nella pubblicità online (1 494 milioni di EUR), le ammende inflitte a cinque istituti bancari in due procedure concernenti il mercato dei cambi, per la loro partecipazione a intese sul mercato delle operazioni di cambio in contanti (1 068 milioni di EUR in totale) e l'ammenda inflitta a MasterCard per avere ostacolato l'accesso dei commercianti ai servizi di pagamento transfrontaliero tramite carta (570 milioni di EUR).
77.RECUPERO SPESE
|
in milioni di EUR |
||
|
2019 |
2018 |
|
|
Gestione concorrente |
2 547 |
2 116 |
|
Gestione diretta |
65 |
65 |
|
Gestione indiretta |
16 |
34 |
|
Totale |
2 627 |
2 215 |
Tale rubrica rappresenta principalmente gli ordini di riscossione emessi dalla Commissione che sono incassati o compensati con (vale a dire detratti dai) pagamenti successivi registrati nel sistema contabile della Commissione, emessi allo scopo di recuperare spese precedentemente pagate dal bilancio dell'UE. I recuperi si basano su controlli, audit e valutazioni di ammissibilità, per cui queste operazioni tutelano il bilancio dell'UE dalle spese sostenute in violazione della legge.
Sono inoltre inclusi gli ordini di riscossione emessi dagli Stati membri nei confronti dei beneficiari delle spese del FEAGA, nonché la variazione delle stime dei ratei attivi dalla fine dell'esercizio precedente fino a quella dell'esercizio corrente.
Gli importi indicati nella tabella precedente rappresentano le entrate derivanti dall'emissione degli ordini di riscossione. Per tale ragione queste cifre non illustrano e non possono illustrare la totalità delle misure adottate per tutelare il bilancio dell'UE, in particolare per quanto riguarda la politica di coesione, per la quale esistono meccanismi specifici atti a garantire la correzione delle spese non ammissibili, che per la maggior parte non comportano l'emissione di un ordine di riscossione. Non sono inclusi gli importi recuperati tramite compensazione con le spese, gli importi recuperati tramite revoche e i recuperi dei prefinanziamenti.
I recuperi nel quadro della gestione concorrente rappresentano la maggior parte del totale:
Agricoltura: FEAGA e sviluppo rurale
Nell'ambito del FEAGA e del FEASR, gli importi iscritti come entrate dell'esercizio in questa rubrica sono rettifiche finanziarie dell'esercizio e rimborsi dichiarati dagli Stati membri e recuperati durante l'esercizio, cui si aggiunge l'aumento netto degli importi in essere dichiarati dagli Stati membri da recuperare a fine esercizio in relazione a frodi e irregolarità.
Politica di coesione
Gli importi principali relativi alla politica di coesione riguardano i ratei attivi di 1,4 miliardi di EUR (2018: 1,1 miliardi di EUR) che la Commissione prevede di recuperare dagli Stati membri. Il recupero avverrà a seguito dell'esame e dell'accettazione dei conti annuali trasmessi dagli Stati membri all'inizio del 2020. Tale procedura di accettazione dei conti annuali degli Stati membri nell'ambito della coesione ha preso il via con il periodo di programmazione 2014-2020.
78.ALTRI PROVENTI GENERATI DA OPERAZIONI SENZA CORRISPETTIVO EQUIVALENTE
|
in milioni di EUR |
||
|
2019 |
2018 |
|
|
Contributi di paesi terzi |
1 485 |
1 376 |
|
Imposte e contributi del personale |
1 299 |
1 268 |
|
Contributi degli Stati membri per gli aiuti esterni |
331 |
594 |
|
Trasferimento di attività |
60 |
85 |
|
Adeguamenti degli accantonamenti |
41 |
100 |
|
Prelievi agricoli |
2 |
4 |
|
Adeguamenti di bilancio |
(1 719) |
(726) |
|
Altro |
574 |
612 |
|
Totale |
2 072 |
3 312 |
I contributi dei paesi terzi sono i contributi dei paesi dell'EFTA e dei paesi in fase di preadesione.
I proventi derivanti da imposte e contributi del personale derivano principalmente dalle trattenute sulle retribuzioni del personale. I contributi pensionistici e l'imposta sul reddito rappresentano gli importi sostanziali all'interno della categoria.
I contributi degli Stati membri per gli aiuti esterni sono costituiti principalmente dagli importi ricevuti per la creazione dello strumento per i rifugiati in Turchia.
I proventi derivanti dal trasferimento di attività riguardano principalmente il trasferimento di satelliti nel quadro del programma Copernicus dall'Agenzia spaziale europea (ESA) alla Commissione (cfr. nota 2.2). Tale trasferimento rappresenta un'operazione senza corrispettivo equivalente in base alle norme contabili dell'UE e negli esercizi futuri sarà effettuata anche per i restanti satelliti Copernicus attualmente in fase di costruzione.
Gli adeguamenti di bilancio hanno comportato un importo negativo in quanto l'effetto positivo derivante dall'inclusione dell'eccedenza di bilancio dell'esercizio precedente pari a 1 803 milioni di EUR (2018: 555 milioni di EUR) è stato più che compensato dagli adeguamenti dell'RNL/IVA pari a 3 443 milioni (2018: 1 292 milioni di EUR).
Gli altri proventi da operazioni senza corrispettivo equivalente comprendono 151 milioni di EUR di contributi degli Stati membri a Fusion for Energy (Impresa comune europea per ITER e lo sviluppo dell'energia da fusione).
PROVENTI GENERATI DA OPERAZIONI DI SCAMBIO
79.PROVENTI FINANZIARI
|
in milioni di EUR |
||
|
2019 |
2018 |
|
|
Interessi su: |
||
|
Ritardi di pagamento |
133 |
1 458 |
|
Prestiti erogati |
1 180 |
1 265 |
|
Altro |
70 |
68 |
|
Premio su passività per garanzie finanziarie |
193 |
121 |
|
Dividendi |
29 |
103 |
|
Proventi finanziari da attività o passività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo |
125 |
29 |
|
Profitti realizzati su attività finanziarie disponibili per la vendita |
82 |
23 |
|
Altro |
4 |
48 |
|
Totale |
1 817 |
3 115 |
Gli interessi di mora del 2018 hanno compreso un importo inizialmente elevato di interessi attivi sui ritardi di pagamento in relazione al caso di infrazione del Regno Unito e alle relazioni di ispezione riguardanti le RPT (cfr. nota 2.6.1.1). Le entrate aggiuntive di questo esercizio sono state rilevate per il caso di infrazione e per un adeguamento al ribasso degli interessi relativi alle relazioni di ispezione riguardanti le RPT (cfr. nota 2.6.1.1).
Gli interessi attivi sui prestiti concessi riguardano principalmente i prestiti concessi per l'assistenza finanziaria (cfr. nota 2.4.3).
80.ALTRI PROVENTI GENERATI DA OPERAZIONI DI SCAMBIO
|
in milioni di EUR |
||
|
2019 |
2018 |
|
|
Commissioni percepite per la fornitura di servizi (agenzie) |
592 |
602 |
|
Profitti derivanti da operazioni su cambi |
347 |
329 |
|
Proventi da commissioni e premi relativi a strumenti finanziari |
43 |
54 |
|
Quota risultato netto del FEI |
53 |
37 |
|
Vendita di beni |
31 |
33 |
|
Proventi relativi a immobilizzazioni |
5 |
27 |
|
Altro |
227 |
297 |
|
Totale |
1 298 |
1 379 |
Le commissioni percepite per la fornitura di servizi comprendono prevalentemente le tariffe per l'autorizzazione all'immissione in commercio imposte dall'Agenzia europea per i medicinali e le tasse relative ai marchi riscosse dall'Ufficio dell'Unione europea per la proprietà intellettuale.
SPESE
81.GESTIONE CONCORRENTE
|
in milioni di EUR |
||
|
Eseguite dagli Stati membri |
2019 |
2018 |
|
Fondo europeo agricolo di garanzia |
43 951 |
43 527 |
|
Fondo europeo agricolo per lo sviluppo rurale e altri strumenti per lo sviluppo rurale |
13 541 |
13 149 |
|
Fondo europeo di sviluppo regionale e Fondo di coesione |
35 178 |
30 230 |
|
Fondo sociale europeo |
11 218 |
11 935 |
|
Altro |
2 608 |
2 826 |
|
Totale |
106 495 |
101 666 |
L'aumento riguarda prevalentemente la politica di coesione (FESR, FC): quasi tutte le spese si riferiscono al periodo di programmazione attuale, nel quale le attività sono in fase di avanzamento.
Le altre spese comprendono prevalentemente le seguenti voci: Fondo Asilo e migrazione (0,6 miliardi di EUR), Fondo di aiuti europei agli indigenti (0,5 miliardi di EUR), Fondo sicurezza interna (0,4 miliardi di EUR), Fondo di solidarietà dell'Unione europea (0,4 miliardi di EUR) e Fondo europeo per gli affari marittimi e la pesca (0,7 miliardi di EUR). La diminuzione rispetto allo scorso esercizio riguarda principalmente il Fondo di solidarietà dell'Unione europea.
82. GESTIONE DIRETTA
|
in milioni di EUR |
||
|
2019 |
2018 |
|
|
Eseguite dalla Commissione |
8 435 |
8 120 |
|
Eseguite dalle agenzie esecutive dell'UE |
10 095 |
8 964 |
|
Eseguite dai fondi fiduciari |
412 |
468 |
|
Totale |
18 942 |
17 551 |
Tali importi riguardano principalmente l'attuazione della politica di ricerca (7,7 miliardi di EUR), della parte relativa ai trasporti del meccanismo per collegare l'Europa (MCE) (3,1 miliardi di EUR), dello strumento di cooperazione allo sviluppo (1,4 miliardi di EUR) e della politica europea di vicinato (1,1 miliardi di EUR).
L'aumento delle spese della gestione diretta sostenute dalle agenzie esecutive dell'UE (0,8 miliardi di EUR) si riferisce prevalentemente all'Agenzia esecutiva per l'innovazione e le reti (INEA) e interessa soprattutto la parte dell'MCE relativa ai trasporti. L'MCE per i trasporti è lo strumento di finanziamento per l'attuazione della politica europea in materia di infrastrutture di trasporto e mira a costruire nuove infrastrutture di trasporto o a potenziare/ripristinare quelle già esistenti in Europa.
83.GESTIONE INDIRETTA
|
in milioni di EUR |
||
|
2019 |
2018 |
|
|
Eseguite da altre agenzie e altri organismi dell'UE |
3 131 |
3 396 |
|
Eseguite da paesi terzi |
637 |
679 |
|
Eseguite da organizzazioni internazionali |
3 448 |
3 337 |
|
Eseguite da altre entità |
2 875 |
3 569 |
|
Totale |
10 091 |
10 981 |
Nelle spese della gestione indiretta 4,2 miliardi di EUR fanno riferimento ad azioni esterne (prevalentemente in settori quali
preadesione, aiuti umanitari, cooperazione internazionale e vicinato). Ulteriori 5,8 miliardi di EUR si riferiscono all'aumento della competitività in Europa (in ambiti quali ricerca, sistemi di navigazione satellitare e istruzione). La diminuzione delle spese eseguite da altre entità riguarda prevalentemente l'istruzione (Erasmus).
84.COSTI PER PERSONALE E PENSIONI
|
in milioni di EUR |
||
|
2019 |
2018 |
|
|
Costi per il personale |
6 692 |
6 454 |
|
Costi per le pensioni |
4 674 |
4 476 |
|
Totale |
11 366 |
10 929 |
I costi per le pensioni rappresentano elementi dei movimenti apparsi a seguito della valutazione attuariale delle passività derivanti dai benefici per i dipendenti, non dovuti alle ipotesi attuariali. Pertanto non rappresentano i pagamenti di pensioni effettivi dell'esercizio, che sono significativamente inferiori.
85.ONERI FINANZIARI
|
in milioni di EUR |
||
|
2019 |
2018 |
|
|
Interessi passivi: |
||
|
Prestiti assunti |
1 174 |
1 260 |
|
Altro |
23 |
26 |
|
Perdite per riduzione di valore di finanziamenti e crediti |
105 |
126 |
|
Perdite su attività o passività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo |
57 |
95 |
|
Leasing finanziari |
70 |
73 |
|
Perdite per riduzione di valore delle attività finanziarie disponibili per la vendita |
19 |
25 |
|
Perdite realizzate su attività finanziarie disponibili per la vendita |
7 |
21 |
|
Altro |
36 |
50 |
|
Totale |
1 491 |
1 677 |
L'importo degli interessi passivi sui prestiti assunti corrisponde prevalentemente agli interessi attivi sui prestiti concessi per l'assistenza finanziaria (operazioni back-to-back).
86.ALTRE SPESE
|
in milioni di EUR |
||
|
2019 |
2018 |
|
|
Spese amministrative e informatiche |
2 540 |
2 313 |
|
Spese relative a immobilizzazioni |
1 630 |
1 608 |
|
Adeguamenti degli accantonamenti |
1 294 |
923 |
|
Perdite dovute a operazioni su cambi |
343 |
341 |
|
Spese di leasing operativo |
442 |
424 |
|
Riduzione dell'importo delle ammende da parte della Corte di giustizia |
91 |
1 |
|
Altro |
769 |
598 |
|
Totale |
7 109 |
6 208 |
Le spese relative a ricerca e sviluppo sono incluse nelle spese amministrative e informatiche e sono le seguenti:
|
in milioni di EUR |
||
|
2019 |
2018 |
|
|
Costi delle attività di ricerca |
398 |
385 |
|
Costi di sviluppo non capitalizzati |
119 |
106 |
|
Totale |
517 |
491 |
87.INFORMATIVA SETTORIALE PER RUBRICA DEL QUADRO FINANZIARIO PLURIENNALE (QFP)
|
in milioni di EUR |
|||||||
|
Crescita intelligente e inclusiva |
Crescita sostenibile |
Sicurezza e cittadinanza |
Europa globale |
Amministrazione |
Non assegnato ad una rubrica del QFP* |
Totale |
|
|
Risorse RNL |
– |
– |
– |
– |
– |
108 820 |
108 820 |
|
Risorse proprie tradizionali |
– |
– |
– |
– |
– |
21 235 |
21 235 |
|
IVA |
– |
– |
– |
– |
– |
18 128 |
18 128 |
|
Ammende |
– |
– |
– |
– |
– |
4 291 |
4 291 |
|
Recupero spese |
1 520 |
1 076 |
10 |
22 |
0 |
0 |
2 627 |
|
Altro |
1 202 |
29 |
43 |
214 |
5 176 |
(4 592) |
2 072 |
|
Proventi generati da operazioni senza corrispettivo equivalente |
2 722 |
1 104 |
54 |
235 |
5 176 |
147 882 |
157 174 |
|
Proventi finanziari |
423 |
1 |
0 |
11 |
0 |
1 383 |
1 817 |
|
Altro |
155 |
(12) |
(5) |
13 |
283 |
864 |
1 298 |
|
Proventi generati da operazioni di scambio |
578 |
(11) |
(5) |
24 |
283 |
2 247 |
3 116 |
|
Totale proventi |
3 300 |
1 093 |
49 |
260 |
5 459 |
150 129 |
160 289 |
|
Spese eseguite dagli Stati membri: |
|||||||
|
FEAGA |
– |
(43 951) |
– |
– |
– |
– |
(43 951) |
|
FEASR e altri strumenti di sviluppo rurale |
– |
(13 541) |
– |
– |
– |
– |
(13 541) |
|
FESR + FC |
(35 178) |
– |
– |
– |
– |
– |
(35 178) |
|
FSE |
(11 218) |
– |
– |
– |
– |
– |
(11 218) |
|
Altro |
(512) |
(668) |
(1 382) |
(46) |
– |
(0) |
(2 608) |
|
Eseguite dalla CE, dalle agenzie esecutive e dai fondi fiduciari |
(12 763) |
(676) |
(1 060) |
(4 446) |
(19) |
23 |
(18 942) |
|
Eseguite da altre agenzie e altri organismi dell'UE |
(2 799) |
(62) |
(927) |
(32) |
– |
689 |
(3 131) |
|
Eseguite da paesi terzi e organizzazioni internazionali |
(526) |
(2) |
(242) |
(3 314) |
(0) |
– |
(4 085) |
|
Eseguite da altre entità |
(2 037) |
(1) |
(1) |
(839) |
(0) |
3 |
(2 875) |
|
Costi per personale e pensioni |
(1 637) |
(350) |
(444) |
(604) |
(7 222) |
(1 110) |
(11 366) |
|
Oneri finanziari |
(113) |
(56) |
(0) |
(9) |
(104) |
(1 209) |
(1 491) |
|
Altre spese |
(2 287) |
(493) |
(137) |
(136) |
(3 640) |
(415) |
(7 109) |
|
Totale spese |
(69 070) |
(59 800) |
(4 194) |
(9 427) |
(10 985) |
(2 018) |
(155 493) |
|
Risultato economico dell'esercizio |
(65 770) |
(58 707) |
(4 145) |
(9 167) |
(5 526) |
148 111 |
4 796 |
* In "Non assegnato ad una rubrica del QFP" rientrano l'esecuzione del bilancio delle entità consolidate e le eliminazioni dal consolidamento, le operazioni fuori bilancio e i programmi non assegnati di singoli importi non rilevanti.
La presentazione dei proventi e delle spese per rubrica del QFP si basa su stime, dato che non tutti gli impegni sono collegati a una rubrica del QFP.
88.PASSIVITÀ E ATTIVITÀ POTENZIALI
89.PASSIVITÀ POTENZIALI
Le passività potenziali sono obbligazioni eventuali di pagamento future a carico dell'UE che possono sorgere a causa di eventi passati o impegni giuridicamente vincolanti assunti, ma che dipenderanno da eventi futuri non interamente sotto il controllo dell'UE. Esse si riferiscono principalmente a garanzie finanziarie concesse (sui prestiti concessi e sui programmi di assistenza finanziaria) e a rischi giuridici. Tutte le passività potenziali, eccetto quelle relative ad ammende e a garanzie coperte da fondi (cfr. nota 2.4.1), saranno finanziate, se dovute, dal bilancio dell'UE (e quindi da parte degli Stati membri dell'UE) negli anni a venire.
90.Garanzie di bilancio
|
in milioni di EUR |
||||||
|
31.12.2019 |
31.12.2018 |
|||||
|
Massimale |
Sottoscritti |
Erogati |
Massimale |
Sottoscritti |
Erogati |
|
|
Garanzie per il mandato per i prestiti esterni della BEI |
37 929 |
31 521 |
20 014 |
40 417 |
30 889 |
20 510 |
|
Garanzia FEIS |
25 797 |
21 889 |
17 634 |
25 898 |
19 842 |
15 764 |
|
Garanzia EFSD |
50 |
– |
– |
– |
– |
– |
|
Totale |
63 775 |
53 410 |
37 648 |
66 315 |
50 731 |
36 273 |
La precedente tabella illustra il grado di esposizione del bilancio dell'UE a eventuali pagamenti futuri legati alle garanzie concesse al gruppo BEI o ad altre istituzioni finanziarie. Gli importi erogati rappresentano gli importi già versati ai beneficiari finali, mentre gli importi sottoscritti comprendono le somme erogate più gli accordi già sottoscritti con i beneficiari o gli intermediari finanziari ma non ancora erogati (15 762 milioni di EUR). Il massimale rappresenta la garanzia totale che il bilancio dell'UE, e quindi gli Stati membri, si sono impegnati a coprire in quanto, ai fini della comunicazione dell'esposizione massima dell'UE al 31 dicembre 2019, si devono anche includere le operazioni autorizzate da sottoscrivere ma non ancora sottoscritte (10 365 milioni di EUR). Gli importi sono presentati al netto di accantonamenti finanziari o di passività finanziarie rilevati per tali programmi.
Garanzie per il mandato per i prestiti esterni della BEI
Il bilancio dell'UE garantisce prestiti sottoscritti e concessi dalla BEI a titolo delle sue risorse proprie a favore di paesi terzi. Al 31 dicembre 2019 l'importo dei prestiti in essere coperti dalla garanzia dell'UE ammontava in totale a 20 014 milioni di EUR (2018: 20 510 milioni di EUR). Il bilancio dell'UE garantisce:
·19 074 milioni di EUR (2018: 19 360 milioni di EUR) tramite il fondo di garanzia per le azioni esterne (cfr. nota 2.4.1), e
·940 milioni di EUR (2018: 1 150 milioni di EUR) direttamente per prestiti concessi agli Stati membri prima dell'adesione.
Oltre all'importo di 20 014 milioni di EUR indicato sopra come erogato, l'UE garantisce ulteriori 161 milioni di EUR di prestiti in essere a favore della Siria, per i quali sono stati effettuati accantonamenti, e 20 milioni di EUR rilevati come passività per garanzie finanziarie per il mandato per il settore privato dell'iniziativa della BEI per la resilienza (cfr. infra).
La garanzia dell'UE per il mandato per i prestiti esterni relativa ai prestiti concessi dalla BEI è limitata al 65 % dei saldi residui per gli accordi conclusi dopo il 2007 (mandati 2007-2013 e 2014-2020). Per gli accordi conclusi prima del 2007 la garanzia dell'UE è limitata a una percentuale del massimale delle linee di credito autorizzate, pari nella maggior parte dei casi al 65 %, ma anche al 70 %, al 75 % o al 100 %. Quando il massimale non è raggiunto, la garanzia dell'UE copre la totalità dell'esposizione.
Conformemente alla decisione (UE) 2018/412, un importo massimo di 2,3 miliardi di EUR è destinato, nel quadro del nuovo mandato di prestiti per il settore privato, a progetti che contribuiscono alla resilienza economica a lungo termine dei rifugiati, dei migranti, delle comunità di accoglienza e di transito nell'ambito dell'iniziativa della BEI per la resilienza. La BEI ha erogato i primi prestiti nel quadro del mandato per il settore privato dell'iniziativa per la resilienza economica nel 2019. Il bilancio dell'Unione è remunerato per il rischio assunto in relazione alle garanzie concesse per le operazioni di finanziamento della BEI nell'ambito del mandato per il settore privato dell'iniziativa per la resilienza economica; pertanto la garanzia per tale mandato è contabilizzata come passività per garanzie finanziarie (cfr. nota 2.11.3).
I pagamenti a titolo della garanzia dell'UE sono effettuati dal fondo di garanzia per le azioni esterne (cfr. nota 2.4.1). Nel corso del 2019 sono stati versati 55 milioni di EUR per le attivazioni delle garanzie dal fondo di garanzia per le azioni esterne (2018: 56 milioni di EUR).
Garanzia del Fondo europeo per gli investimenti strategici (FEIS)
Il FEIS è un'iniziativa che mira ad aumentare la capacità di assunzione di rischi del gruppo BEI consentendo alla BEI di ampliare i propri investimenti nell'UE. L'obiettivo del FEIS è sostenere ulteriori investimenti nell'UE e l'accesso al credito da parte delle piccole imprese. È fornita una garanzia a titolo del bilancio dell'UE fino a un massimo di 26 miliardi di EUR ("garanzia FEIS dell'UE") in forza di un accordo sottoscritto tra l'UE e la BEI, in appresso denominato l'"accordo FEIS"; l'obiettivo è tutelare la BEI da potenziali perdite da essa sostenute in relazione alle sue operazioni di finanziamento e di investimento.
Le operazioni del FEIS sono effettuate nel quadro di due strutture: lo sportello relativo alle infrastrutture e all'innovazione (IIW) attuato dalla BEI (garanzia FEIS dell'UE di 19,5 miliardi di EUR) e lo sportello relativo alle PMI (SMEW) attuato dal FEI (garanzia FEIS dell'UE di 6,5 miliardi di EUR), entrambi dotati di un portafoglio di strumenti rappresentativi di debito e di un portafoglio di strumenti rappresentativi di capitale. Il FEI opera nel quadro di un accordo con la BEI sulla base di una garanzia della BEI, a sua volta controgarantita dalla garanzia FEIS dell'UE in forza dell'accordo FEIS.
L'UE e la BEI svolgono ruoli distinti nell'ambito del FEIS. Il FEIS è stato istituito nell'ambito della BEI, che finanzia le operazioni (titoli di debito e investimenti azionari) e, a tal fine, prende in prestito le risorse necessarie sui mercati dei capitali. Il gruppo BEI adotta le decisioni di investimento in piena indipendenza e gestisce le operazioni conformemente alle proprie regole e procedure. L'UE fornisce la garanzia per tali operazioni e copre le perdite sostenute dalla BEI entro il massimale di tale garanzia.
Per garantire che gli investimenti effettuati a titolo del FEIS continuino a perseguire l'obiettivo specifico di colmare le carenze del mercato e siano ammissibili alla protezione offerta dalla garanzia dell'UE, è stata istituita un'apposita struttura di governance, che comprende un comitato per gli investimenti, composto da esperti indipendenti, che esamina tutti i progetti proposti dalla BEI nell'ambito dell'IIW per quanto riguarda l'ammissibilità alla copertura della garanzia dell'UE, e il comitato direttivo del FEIS, che garantisce il controllo del programma.
Dal momento che i criteri di controllo e i requisiti contabili in materia di consolidamento previsti dalle norme contabili dell'UE (e dagli IPSAS) non sono soddisfatti, le relative attività garantite non vengono contabilizzate nei conti annuali consolidati dell'UE.
La garanzia UE concessa al gruppo BEI nell'ambito del FEIS è stata contabilizzata come passività per garanzie finanziarie per il portafoglio di strumenti rappresentativi di debito dell'IIW (cfr. nota 2.11.3), come accantonamento finanziario per il portafoglio di strumenti rappresentativi di debito dello SMEW e come un derivato [attività o passività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo] per entrambi i portafogli di strumenti rappresentativi di capitale (cfr. nota 2.4.2). Inoltre la presente nota comunica una passività potenziale associata alla garanzia FEIS. La passività potenziale del FEIS comprende le operazioni dei programmi COSME, H2020, CCS LGF e EaSI per la parte coperta dalla garanzia FEIS dell'UE nel quadro del portafoglio di strumenti rappresentativi di debito dello SMEW ed è presentata al netto dei 74 milioni di EUR di accantonamenti finanziari rilevati per questo portafoglio, inclusi nella rubrica "Accantonamenti finanziari" nella nota 2.10.
I pagamenti a titolo della garanzia dell'UE, non coperti dalle entrate dell'UE iscritte a credito sul conto di regolamento del FEIS presso la BEI, sono effettuati dal fondo di garanzia del FEIS (cfr. nota 2.4.1). Nel corso del 2019 non sono stati effettuati versamenti per attivazioni delle garanzie dal fondo di garanzia del FEIS (2018: 61 milioni di EUR).
Fondo europeo per lo sviluppo sostenibile(EFSD)
Il Fondo europeo per lo sviluppo sostenibile, istituito dal regolamento EFSD, è un'iniziativa che mira a sostenere investimenti destinati all'Africa e ai paesi del vicinato europeo, in quanto strumento che permette di contribuire al conseguimento dello sviluppo sostenibile e di affrontare le specifiche cause socio-economiche profonde della migrazione. A norma del regolamento EFSD l'UE dovrebbe mettere a disposizione dei partner esecutivi garanzie per un importo pari a 1,5 miliardi di EUR (incrementate da contributi esterni), in modo da ridurre i loro rischi di investimento nelle operazioni di investimento e finanziamento realizzate. La garanzia dell'EFSD è sostenuta dal Fondo di garanzia dell'EFSD (cfr. nota 2.4.1). Al 31 dicembre 2019 era in vigore un solo accordo di garanzia dell'EFSD (Framework to Scale Up Renewable Energy Investments, quadro per aumentare gli investimenti nelle energie rinnovabili) ma il partner esecutivo, la BERS, non ha sottoscritto operazioni di finanziamento sottostanti.
91.Garanzie relative all'assistenza finanziaria (attività di assunzione e concessione di prestiti)
|
in milioni di EUR |
||||||
|
31.12.2019 |
31.12.2018 |
|||||
|
Utilizzate |
Non utilizzate |
Totale |
Utilizzate |
Non utilizzate |
Totale |
|
|
MESF |
47 394 |
– |
47 394 |
47 400 |
– |
47 400 |
|
BDP |
201 |
– |
201 |
1 734 |
– |
1 734 |
|
AMF |
4 754 |
560 |
5 314 |
4 388 |
980 |
5 368 |
|
Euratom |
214 |
200 |
414 |
254 |
200 |
454 |
|
Totale |
52 564 |
760 |
53 324 |
53 775 |
1 180 |
54 955 |
Il bilancio dell'UE garantisce i prestiti assunti dalla Commissione per finanziare i prestiti concessi agli Stati membri e agli Stati non membri in operazioni back-to-back. Tali prestiti assunti sono già rilevati come passività nel bilancio dell'UE (cfr. nota 2.11.1). Tuttavia, se si verifica un inadempimento sui prestiti concessi in contropartita diretta dei prestiti assunti, il bilancio dell'UE, ai sensi dell'articolo 14 del regolamento (UE, Euratom) n. 609/2014 del Consiglio, dovrebbe sostenere l'intero costo dell'importo oggetto dell'inadempimento:
·i prestiti assunti relativi a prestiti erogati nell'ambito del MESF sono garantiti unicamente dal bilancio dell'UE;
·i prestiti assunti relativi ai prestiti concessi nell'ambito dello strumento BDP sono garantiti unicamente dal bilancio dell'UE;
·i prestiti AMF sono in primo luogo garantiti dal fondo di garanzia per le azioni esterne (cfr. nota 2.4 1) e quindi dal bilancio dell'UE; e
·le garanzie di terzi costituiscono la prima copertura per l'intero importo in essere dei prestiti Euratom. Se terzi non dovessero coprire gli importi dei prestiti esterni, la copertura sarebbe assicurata dal fondo di garanzia.
92.Garanzie concesse per gli strumenti finanziari dell'UE
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Orizzonte 2020 |
1 584 |
1 467 |
|
Meccanismo di finanziamento con ripartizione dei rischi |
110 |
642 |
|
Meccanismo per collegare l'Europa |
684 |
579 |
|
Altro |
38 |
29 |
|
Totale |
2 416 |
2 717 |
Come previsto dall'articolo 210, paragrafo 1, del regolamento finanziario, i pagamenti di bilancio connessi a uno strumento finanziario e la passività finanziaria dell'Unione non superano in alcun caso l'importo dell'impegno di bilancio a essi corrispondente, il che esclude pertanto passività potenziali per il bilancio. In pratica ciò significa che queste passività hanno una contropartita sul lato dell'attivo dello stato patrimoniale o sono coperte da impegni di bilancio non ancora liquidati. Le passività potenziali di cui sopra sono riportate al netto di accantonamenti finanziari e di passività finanziarie rilevati per tali strumenti (cfr. note 2.10 e 2.11.2).
93.Cause legali
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Ammende |
3 128 |
3 187 |
|
Agricoltura |
199 |
653 |
|
Coesione |
341 |
26 |
|
Altro |
2 137 |
1 867 |
|
Totale |
5 805 |
5 732 |
Ammende
Detti importi riguardano prevalentemente ammende, inflitte dalla Commissione per violazione delle norme sulla concorrenza, pagate in via provvisoria dalle società a cui sono state inflitte e contro le quali è stato presentato (o si ignora se sarà presentato) ricorso. La passività potenziale continuerà a essere contabilizzata fino alla sentenza definitiva della Corte di giustizia o fino alla scadenza dei termini per il ricorso. Gli interessi maturati sui pagamenti provvisori figurano nel risultato economico dell'esercizio nonché come passività potenziale, per tenere conto del carattere incerto del diritto della Commissione a detti importi.
Qualora l'UE dovesse perdere le cause relative ad ammende inflitte, gli importi percepiti in via provvisoria saranno restituiti alle società, senza alcuna incidenza sul bilancio. Le ammende sono rilevate come entrate di bilancio solo quando sono definitive (articolo 107 del regolamento finanziario).
Agricoltura
Si tratta delle passività potenziali nei confronti degli Stati membri correlate a decisioni di conformità relative al FEAGA e allo sviluppo rurale in attesa della sentenza della Corte di giustizia. La determinazione dell'importo definitivo della passività e dell'esercizio in cui verranno iscritti in bilancio gli effetti dei ricorsi accolti dipende dalla durata del procedimento dinanzi alla Corte di giustizia.
Coesione
Si tratta delle passività potenziali nei confronti degli Stati membri correlate ad azioni nel quadro della politica di coesione in attesa della data di audizione o della sentenza della Corte di giustizia. L'incremento è dovuto a due cause riguardanti le spese ammissibili e i conti degli Stati membri.
Altre cause legali
Questa rubrica comprende le cause per risarcimento danni contro l'UE, altri contenziosi legali, nonché le spese legali stimate. Si noti che in un'azione per risarcimento danni ai sensi dell'articolo 340 del TFUE il ricorrente deve dimostrare una violazione sufficientemente grave, da parte dell'istituzione, di una norma di legge volta a conferire un diritto individuale, un reale danno subito dal ricorrente e un nesso causale diretto fra l'atto illegittimo e il danno. L'importo per il 2019 (come nel 2018) riguarda principalmente una richiesta di risarcimento danni nei confronti della Commissione per la decisione di un divieto di fusione; in questo caso, in mancanza di una stima affidabile, l'importo indicato si riferisce all'importo richiesto. L'incremento nel 2019 si riferisce a richieste di risarcimento danni riguardanti un regolamento delegato della Commissione, annullato dal Tribunale.
94.ATTIVITÀ POTENZIALI
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Garanzie ricevute: |
||
|
Garanzie di esecuzione |
349 |
321 |
|
Altre garanzie |
16 |
19 |
|
Altre attività potenziali |
65 |
25 |
|
Totale |
430 |
366 |
Si richiedono garanzie di esecuzione per assicurare che i beneficiari dei finanziamenti UE onorino le obbligazioni assunte nell'ambito di contratti stipulati con l'Unione europea.
95.IMPEGNI DI BILANCIO E GIURIDICI
La presente nota fornisce informazioni sulla procedura di bilancio e sul futuro fabbisogno di finanziamento e non sulle passività esistenti al 31 dicembre 2019.
Il quadro finanziario pluriennale (QFP) concordato dagli Stati membri definisce i programmi e presenta i massimali delle rubriche per gli stanziamenti di impegno e il totale degli stanziamenti di pagamento a concorrenza dei quali l'UE può assumere impegni di bilancio e giuridici, e, in ultima analisi, effettuare pagamenti per un periodo di 7 anni (cfr. tabella 1.1 nelle note alle relazioni sull'esecuzione del bilancio).
I massimali del QFP sono stati adottati dal Consiglio (ossia dagli Stati membri), con l'assenso del Parlamento europeo; inoltre, l'articolo 16 del regolamento (UE) n. 1306/2013 sul finanziamento della PAC instaura un collegamento diretto tra il massimale annuo delle spese del FEAGA e il regolamento sul QFP. Il Parlamento europeo e il Consiglio hanno inoltre adottato i rispettivi atti di base per le spese del FEAGA, che indicano le spese per Stato membro per l'intero periodo 2014-2020.
Gli impegni giuridici corrispondono a programmi, progetti, accordi o contratti firmati, quindi giuridicamente vincolanti per l'UE. L'impegno giuridico è l'atto con il quale l'ordinatore responsabile assume o crea un'obbligazione (per l'UE) dalla quale deriva un onere (articolo 2, punto 37, del regolamento finanziario).
Di norma l'impegno di bilancio è contratto prima dell'impegno giuridico, ma per alcuni programmi/progetti pluriennali succede il contrario: gli impegni di bilancio sono assunti in frazioni annue, su più esercizi, quando ciò è previsto dall'atto di base. Ad esempio, per quanto riguarda la coesione, l'articolo 76 del regolamento recante disposizioni comuni [regolamento (UE) n. 1303/2013] stabilisce che la decisione della Commissione di adottare un programma costituisce un impegno giuridico ai sensi del regolamento finanziario, ma che gli impegni di bilancio dell'Unione per ciascun programma sono effettuati in rate annuali per ciascun Fondo nel periodo compreso tra il 1° gennaio 2014 e il 31 dicembre 2020. Altre basi giuridiche possono contenere disposizioni analoghe. Per questo motivo vi possono essere importi che l'UE si è giuridicamente impegnata a pagare ma per i quali l'impegno di bilancio non è stato ancora assunto (cfr. infra note 5.2 e 5.3).
Se l'impegno di bilancio è stato assunto, ma i pagamenti non sono ancora stati effettuati, l'importo degli impegni da liquidare è denominato "Reste à Liquider" (RAL). Ciò può riguardare programmi o progetti, spesso pluriennali, firmati e i cui pagamenti saranno effettuati solo negli esercizi successivi. Essi rappresentano obbligazioni di pagamento per gli esercizi futuri. Poiché gli stati finanziari sono redatti secondo la contabilità per competenza, mentre le relazioni sull'esecuzione del bilancio sono redatte secondo il principio di cassa, una parte degli importi complessivi non pagati (RAL) è già stata liquidata e rilevata come passività nello stato patrimoniale (cfr. note 2.12 e 2.13). Il calcolo di dette spese viene effettuato sulla base delle dichiarazioni di spesa/fatture ricevute, o della stima dell'esecuzione del programma o progetto se le dichiarazioni di spesa non sono state ancora trasmesse all'UE alla data di riferimento (cfr. nota 5.1 infra). Una volta effettuati i pagamenti relativi al RAL, la passività è eliminata contabilmente dallo stato patrimoniale. La parte del RAL non ancora liquidata non è inclusa tra le passività ma è invece riportata di seguito.
Le informazioni riportate di seguito rappresentano quindi importi al 31 dicembre 2019 che l'UE si è impegnata a pagare in adempimento di accordi contrattuali e che sono quindi destinati a essere finanziati dai futuri bilanci dell'UE.
|
in milioni di EUR |
|||
|
Nota |
31.12.2019 |
31.12.2018 |
|
|
Impegni di bilancio non ancora liquidati |
5.1 |
249 686 |
235 836 |
|
Impegni giuridici in gestione concorrente ai sensi del vigente QFP in attesa di esecuzione |
5.2 |
72 832 |
143 883 |
|
Impegni giuridici significativi in altri settori |
5.3 |
13 941 |
18 126 |
|
Totale |
336 459 |
397 845 |
96.IMPEGNI DI BILANCIO NON ANCORA LIQUIDATI
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Impegni di bilancio non ancora liquidati |
249 686 |
235 836 |
L'importo sopra indicato è costituito dal RAL ("Reste à Liquider") del bilancio pari a 297 693 milioni di EUR (cfr. tabella 4.4 nelle note alle relazioni sull'esecuzione del bilancio), al netto dei relativi importi inseriti come passività nello stato patrimoniale e come spese nel conto economico. Il RAL del bilancio è un importo che rappresenta gli impegni aperti, per i quali non sono ancora stati effettuati pagamenti e/o disimpegni. Come spiegato sopra, si tratta della normale conseguenza dell'esistenza di programmi pluriennali.
Occorre rilevare che gli anticipi dei prefinanziamenti in essere al 31 dicembre 2019 ammontavano a 51 miliardi di EUR (cfr. nota 2.5). Si tratta di impegni di bilancio che sono stati pagati, con conseguente riduzione del RAL, ma gli importi pagati sono ancora considerati appartenenti all'UE e non al beneficiario fino all'adempimento dei pertinenti obblighi contrattuali. Al pari del RAL indicato in precedenza, essi non sono ancora liquidati.
97.IMPEGNI GIURIDICI IN GESTIONE CONCORRENTE AI SENSI DEL VIGENTE QPF IN ATTESA DI ESECUZIONE
|
in milioni di EUR |
||||
|
Fondi |
Quadro finanziario 2014-2020 (A) |
Impegni giuridici conformemente all'ultima decisione della Commissione (B) |
Impegni di bilancio compresi disimpegni (C) |
Impegni giuridici in attesa di esecuzione (B-C) |
|
Fondo europeo di sviluppo regionale e Fondo di coesione |
262 585 |
262 407 |
220 447 |
41 960 |
|
Fondo sociale europeo |
92 912 |
92 751 |
78 841 |
13 910 |
|
Strumento europeo di vicinato e partenariato |
– |
– |
– |
– |
|
Fondo di aiuti europei agli indigenti |
3 814 |
3 813 |
3 235 |
578 |
|
RUBRICA 1B: FONDI POLITICA DI COESIONE |
359 310 |
358 971 |
302 524 |
56 448 |
|
Fondo europeo agricolo per lo sviluppo rurale |
100 079 |
100 079 |
85 404 |
14 675 |
|
Fondo europeo per gli affari marittimi e la pesca |
5 749 |
5 687 |
4 828 |
859 |
|
RUBRICA 2: RISORSE NATURALI |
105 829 |
105 766 |
90 232 |
15 534 |
|
Fondo Asilo e migrazione |
4 575 |
4 482 |
4 032 |
450 |
|
Fondo sicurezza interna |
3 159 |
3 095 |
2 695 |
401 |
|
RUBRICA 3: SICUREZZA E CITTADINANZA |
7 733 |
7 577 |
6 727 |
851 |
|
Totale |
472 872 |
472 315 |
399 483 |
72 832 |
Si tratta di obbligazioni giuridiche che l'UE si è impegnata a pagare in sede di adozione dei programmi operativi relativi alla gestione concorrente. La decisione della Commissione di adottare un programma operativo costituisce una decisione di finanziamento ai sensi dell'articolo 110 del regolamento finanziario e, una volta notificata allo Stato membro interessato, un impegno giuridico ai sensi dello stesso regolamento.
L'articolo 76 del regolamento recante disposizioni comuni dei Fondi strutturali e d'investimento europei (fondi SIE) prevede quanto segue:
"Gli impegni di bilancio dell'Unione per ciascun programma sono effettuati in rate annuali per ciascun Fondo nel periodo compreso tra il 1° gennaio 2014 e il 31 dicembre 2020. Gli impegni di bilancio relativi alla riserva di efficacia dell'attuazione in un singolo programma sono distinti dalla restante ripartizione del programma".
La precedente tabella fornisce un riepilogo degli impegni giuridici e di bilancio relativi alle rubriche 1B, 2 e 3 del QFP 2014-2020. La tabella inizia presentando il totale degli importi del QFP votati per il periodo (colonna A). La colonna B riporta gli impegni giuridici assunti dall'UE a fine esercizio, alcuni dei quali non sono ancora coperti da impegni di bilancio. La colonna C indica gli impegni di bilancio già resi disponibili per coprire i predetti impegni giuridici. La differenza tra queste due colonne rappresenta gli importi in essere che l'UE impegnerà a bilancio e poi pagherà dopo il 31 dicembre 2019. Dato che la fine del periodo del QFP è imminente, la differenza tra gli impegni giuridici e gli impegni di bilancio si riduce notevolmente (72,8 miliardi di EUR rispetto ai 143,8 miliardi di EUR del 2018).
98.IMPEGNI GIURIDICI SIGNIFICATIVI IN ALTRI SETTORI
|
in milioni di EUR |
||
|
31.12.2019 |
31.12.2018 |
|
|
Meccanismo per collegare l'Europa |
7 680 |
11 554 |
|
ITER |
1 676 |
1 489 |
|
Copernicus |
601 |
1 267 |
|
Galileo |
438 |
493 |
|
Accordi di pesca |
223 |
46 |
|
Impegni di leasing operativo |
2 535 |
2 352 |
|
Altri impegni contrattuali |
788 |
924 |
|
Totale |
13 941 |
18 126 |
Tali importi rispecchiano gli impegni giuridici a lungo termine non ancora coperti da stanziamenti di impegno iscritti in bilancio a fine esercizio. Tali obbligazioni vincolanti saranno iscritte in bilancio in rate annuali negli esercizi futuri e pagate.
Alcuni programmi importanti (cfr. infra) possono essere attuati mediante frazioni annue, conformemente all'articolo 112, paragrafo 2, del regolamento finanziario. Ciò consente all'UE di assumere impegni giuridici (firmare le convenzioni di sovvenzione, gli accordi di delega e i contratti di appalto) per importi superiori agli stanziamenti di impegno disponibili per un dato esercizio. Pertanto, una parte consistente della dotazione complessiva per il vigente QFP può risultare già impegnata. Ciò vale in particolare per i programmi di seguito descritti:
Meccanismo per collegare l'Europa (MCE)
L'MCE fornisce assistenza finanziaria alle reti transeuropee per sostenere progetti di interesse comune nei settori dei trasporti, delle telecomunicazioni e delle infrastrutture energetiche. Gli impegni giuridici per il programma MCE coprono un periodo di attuazione che va dal 2014 al 2023 per l'MCE per i trasporti e fino al 31.12.2024 per l'MCE per l'energia. La base giuridica di questi impegni è il regolamento (UE) n. 1316/2013 del Parlamento europeo e del Consiglio, dell'11 dicembre 2013, che istituisce il meccanismo per collegare l'Europa e che modifica il regolamento (UE) n. 913/2010 e che abroga i regolamenti (CE) n. 680/2007 e (CE) n. 67/2010 (Testo rilevante ai fini del SEE) (GU L 348 del 20 dicembre 2013), che, all'articolo 19, prevede l'uso di rate annuali.
Copernicus
Copernicus è il programma dell'Unione di osservazione e monitoraggio della Terra (cfr. anche nota 2.2). Tali impegni sono assunti per il periodo fino al 2020. Sulla base del regolamento (UE) n. 377/2014 del Parlamento europeo e del Consiglio del 3 aprile 2014 (GU L 122 del 24.4.2014, pag. 44), la Commissione ha firmato accordi di delega con l'Agenzia spaziale europea (ESA), EUMETSAT, Mercator e il Centro europeo per le previsioni meteorologiche a medio termine. L'articolo 8 del regolamento (UE) n. 377/2014 autorizza l'uso di quote annuali.
ITER – Reattore sperimentale termonucleare internazionale
Tali impegni sono destinati a coprire il fabbisogno futuro di finanziamento degli impianti ITER fino al 2021. Il contributo dell'UE (Euratom) a ITER International è versato tramite l'agenzia "Fusion for Energy" e comprende altresì i contributi degli Stati membri e della Svizzera. Si tratta di impegni assunti ai sensi della decisione 2013/791/Euratom del Consiglio, del 13 dicembre 2013, che modifica la decisione 2007/198/Euratom che istituisce l'Impresa comune europea per ITER e lo sviluppo dell'energia da fusione e le conferisce dei vantaggi, la quale autorizza l'uso di frazioni annue. ITER è stata creata per gestire gli impianti ITER e incoraggiarne l'utilizzo, promuovere la comprensione e l'accettazione da parte dell'opinione pubblica dell'energia da fusione e intraprendere qualsiasi altra attività necessaria per il conseguimento della sua finalità. A ITER partecipano UE, Cina, India, Russia, Corea del Sud, Giappone e Stati Uniti.
Galileo
Si tratta di importi impegnati nel programma Galileo, che sviluppa un sistema globale europeo di navigazione satellitare (cfr. anche nota 2.2). Tali impegni sono assunti per il periodo fino al 2020. Ai sensi del regolamento (UE) n. 1285/2013 del Parlamento europeo e del Consiglio dell'11 dicembre 2013 (GU L 347 del 20 dicembre 2013, pag. 1) la Commissione ha firmato un accordo di delega con l'ESA. L'articolo 9 del regolamento (UE) n. 1285/2013 autorizza l'uso di annualità.
Accordi di pesca
Si tratta di impegni assunti con paesi terzi per operazioni nell'ambito di accordi internazionali di pesca fino al 2025. Gli impegni assunti si basano sulle decisioni del Consiglio per ciascun paese terzo [ad esempio l'accordo tra l'UE e il Regno del Marocco, il relativo protocollo di attuazione e lo scambio di lettere che accompagna l'accordo (GU L 77 del 20.3.2019)] e sono considerati trattati internazionali specifici con diritti e obblighi pluriennali.
Impegni di leasing operativo
Gli importi minimi impegnati da pagare ai sensi dei relativi contratti nel corso del periodo rimanente di durata di questi contratti di leasing sono i seguenti:
|
in milioni di EUR |
||||
|
Pagamenti minimi per contratti di leasing |
||||
|
< 1 anno |
1- 5 anni |
> 5 anni |
Totale |
|
|
Immobili |
429 |
981 |
1 079 |
2 490 |
|
Materiale informatico e altre attrezzature |
10 |
26 |
9 |
45 |
|
Totale |
439 |
1 008 |
1 088 |
2 535 |
A marzo del 2019, nel contesto della notifica da parte del Regno Unito della sua intenzione di recedere dall'UE e a seguito del regolamento (UE) 2018/1718 del Parlamento europeo e del Consiglio, del 14 novembre 2018, che modifica il regolamento (CE) n. 726/2004, la sede dell'Agenzia europea per i medicinali (EMA) è stata trasferita da Londra ad Amsterdam. Il 2 luglio 2019 l'Agenzia ha raggiunto un accordo con il proprietario e da allora concede i suoi locali in sublocazione a un sublocatario a condizioni che sono coerenti con quelle del contratto di locazione principale, compresa la durata del contratto di sublocazione, che si estende fino alla scadenza, nel giugno 2039, del contratto di locazione principale sottoscritto dall'EMA.
Gli importi indicati nella tabella di cui sopra comprendono 418 milioni di EUR ancora dovuti in virtù del contratto di locazione principale. Si prevede che saranno ricevuti dal sublocatario pagamenti di pari importo in virtù del contratto di sublocazione non annullabile.
Altri impegni contrattuali
Gli importi qui inclusi corrispondono agli importi impegnati che rimangono da versare nel periodo di durata dei contratti. Di questi importi il più consistente si riferisce a un contratto di costruzione (JMO2) della Commissione a Lussemburgo (381 milioni di EUR).
99.GESTIONE DEI RISCHI FINANZIARI
Le seguenti informazioni si riferiscono alla gestione dei rischi finanziari dell'UE e riguardano:
·le attività di assunzione e concessione di prestiti per l'assistenza finanziaria svolte dalla Commissione mediante MESF, BDP, AMF e azioni dell'Euratom;
·le operazioni di tesoreria effettuate dalla Commissione per dare esecuzione al bilancio dell'UE, comprese le entrate risultanti da ammende;
·le attività detenute in fondi di garanzia di bilancio quali il fondo di garanzia per le azioni esterne, il fondo di garanzia del FEIS e il Fondo di garanzia dell'EFSD; e
·gli strumenti finanziari finanziati dal bilancio dell'UE.
100.TIPI DI RISCHIO
Il rischio di mercato è il rischio di fluttuazione del fair value (valore equo) o dei flussi di cassa futuri di uno strumento finanziario a seguito di variazioni dei prezzi di mercato. Il rischio di mercato include non solo le potenziali perdite ma anche i potenziali profitti. Esso comprende il rischio di valuta, il rischio di tasso di interesse e altri rischi legati al prezzo (l'UE non è esposta in modo significativo ad altri rischi legati al prezzo).
·Il rischio di valuta è il rischio che le operazioni dell'UE o il valore dei suoi investimenti risentano delle variazioni dei tassi di cambio. Questo rischio deriva dalla variazione del prezzo di una valuta rispetto a un'altra.
·Il rischio di tasso di interesse è la possibilità di una riduzione di valore di un titolo, in particolare di un'obbligazione, derivante da un aumento dei tassi di interesse. Di norma tassi di interesse più elevati determinano una diminuzione del prezzo delle obbligazioni a tasso fisso e viceversa.
Il rischio di credito è il rischio di perdita dovuto al mancato pagamento da parte del debitore/mutuatario di un prestito o di altra linea di credito (del capitale, degli interessi o di entrambi) o all'inadempimento di un'altra obbligazione contrattuale. Tra i casi di inadempimento sono inclusi il ritardo nei pagamenti, la ristrutturazione dei pagamenti del mutuatario e il fallimento.
Il rischio di liquidità è il rischio derivante dalla difficoltà di vendita di un'attività, ad esempio il rischio che una determinata attività o un determinato titolo non possano essere negoziati nel mercato con la rapidità necessaria per evitare perdite o per adempiere un'obbligazione.
101.POLITICHE DI GESTIONE DEL RISCHIO
L'esecuzione del bilancio dell'UE si basa sempre più sull'uso di strumenti finanziari dei programmi operativi. Per maggiori informazioni sugli importi, cfr. nota 2.4.1.
Comune alla maggior parte degli strumenti finanziari è il fatto che l'attuazione è delegata o al gruppo BEI (compreso il FEI) o ad altre istituzioni finanziarie, sulla base di un accordo tra la Commissione e l'istituzione finanziaria. Gli accordi conclusi con tali istituzioni finanziarie prevedono termini e obblighi rigorosi che gli intermediari devono rispettare e che garantiscono che i fondi UE siano gestiti adeguatamente e che la loro gestione sia oggetto di adeguate relazioni. Una volta impegnato il contributo finanziario a favore di uno strumento, i fondi vengono trasferiti su un apposito conto bancario aperto dell'istituzione finanziaria in nome proprio ma per conto della Commissione (conto fiduciario). L'istituzione finanziaria può, a seconda dello strumento in questione, utilizzare i fondi depositati sul conto fiduciario per concedere prestiti, emettere strumenti di debito, investire in strumenti di capitale o coprire le attivazioni delle garanzie. I proventi derivanti dagli strumenti finanziari devono di norma essere rimborsati al bilancio dell'UE.
Il rischio relativo a tali strumenti finanziari è limitato al massimale indicato nei relativi accordi, che corrisponde all'importo previsto per lo strumento che è stato iscritto in bilancio. Poiché la Commissione sostiene spesso la "tranche di prima perdita" (first loss piece) e poiché gli strumenti sono destinati a finanziare i beneficiari più rischiosi (che hanno difficoltà a ottenere finanziamenti dai prestatori commerciali), è probabile che il bilancio dell'UE subisca perdite.
Valutazione degli strumenti finanziari
Le seguenti classi di attività e passività finanziarie non sono valutate al fair value (valore equo): disponibilità liquide e mezzi equivalenti, prestiti concessi, crediti derivanti da operazioni di scambio e valori recuperabili da operazioni senza corrispettivo equivalente, prestiti assunti e altre passività finanziarie valutate al costo ammortizzato. Il valore contabile di tali attività e passività finanziarie è considerato un'approssimazione ragionevole del loro fair value (valore equo).
Attività di assunzione e concessione di prestiti per l'assistenza finanziaria
Le operazioni di assunzione e concessione di prestiti vengono effettuate dall'UE conformemente ai rispettivi regolamenti del Consiglio, alle decisioni del Parlamento europeo e del Consiglio e, ove applicabili, alle linee guida interne. Sono stati redatti manuali che descrivono la procedura da seguire per specifiche operazioni, quali i prestiti assunti e i prestiti concessi, e che sono utilizzati dalle competenti unità operative. Le operazioni di prestito sono finanziate mediante assunzioni di prestiti back-to-back, che non generano posizioni aperte su tassi di interesse o in valuta.
Tesoreria
Le norme e i principi di gestione delle operazioni di tesoreria della Commissione sono stabiliti dal regolamento (UE, Euratom) n. 609/2014 del Consiglio [modificato dal regolamento (UE, Euratom) 2016/804 del Consiglio] e dal regolamento finanziario.
Sulla base dei regolamenti di cui sopra, si applicano i seguenti principi fondamentali:
·le risorse proprie sono versate dagli Stati membri in conti aperti a tale scopo a nome della Commissione presso il Tesoro o la banca centrale nazionale. Sui conti di cui sopra la Commissione può unicamente effettuare prelievi destinati a coprire il proprio fabbisogno di liquidità;
·le risorse proprie sono versate dagli Stati membri nella moneta nazionale, mentre i pagamenti della Commissione sono denominati per lo più in EUR;
·non sono consentiti scoperti di conto sui conti bancari aperti a nome della Commissione. Tale restrizione non si applica ai conti delle risorse proprie della Commissione in caso di inadempimento su prestiti contratti o garantiti in conformità dei regolamenti e delle decisioni del Consiglio dell'UE e a determinate condizioni nel caso in cui il fabbisogno di liquidità superi le disponibilità liquide su tali conti;
·i fondi detenuti in conti bancari denominati in valute diverse dall'euro vengono utilizzati per i pagamenti in quelle stesse valute oppure convertiti periodicamente in euro.
Oltre ai conti delle risorse proprie, la Commissione apre altri conti bancari presso le banche centrali e le banche commerciali al fine di effettuare i pagamenti e incassare somme diverse dai contributi degli Stati membri al bilancio.
Le operazioni di tesoreria e di pagamento sono altamente automatizzate e si avvalgono di moderni sistemi informatici. Procedure specifiche sono applicate per garantire la sicurezza dei sistemi e assicurare la separazione delle funzioni conformemente al regolamento finanziario, alle norme di controllo interno della Commissione e ai principi di audit.
Un insieme di linee guida e procedure scritte disciplina la gestione delle operazioni di pagamento e di tesoreria della Commissione, al fine di limitare i rischi finanziari e operativi e garantire un adeguato livello di controllo. Tali linee guida e procedure coprono diverse aree operative (ad esempio: esecuzione di pagamenti e gestione di cassa, previsioni dei flussi finanziari, continuità dell'attività, ecc.) e il loro rispetto viene verificato regolarmente.
Ammende
Ammende incassate in via provvisoria: depositi
Gli importi percepiti prima del 2010 rimangono in conti bancari presso istituti appositamente selezionati per il deposito di ammende incassate in via provvisoria. La selezione delle banche avviene in conformità delle procedure di gara definite dal regolamento finanziario. Il deposito dei fondi presso istituti specifici è determinato dalla politica interna di gestione dei rischi, che definisce i requisiti di rating del credito e l'importo delle risorse che potrebbero essere depositate in proporzione al capitale proprio della controparte. I rischi finanziari e operativi sono individuati e valutati, e il rispetto delle politiche e procedure interne viene verificato regolarmente.
Ammende incassate in via provvisoria: portafoglio BUFI
A partire dal 2010 gli importi delle ammende incassate in via provvisoria sono investiti in un portafoglio appositamente creato denominato BUFI. I principali obiettivi del portafoglio sono la riduzione dei rischi connessi ai mercati finanziari e la parità di trattamento di tutte le entità, attraverso l'applicazione di un rendimento garantito, calcolato sulla stessa base, all'importo nominale delle ammende. Tuttavia il rendimento garantito applicato alle entità sanzionate prima dell'entrata in vigore del nuovo regolamento finanziario nell'agosto 2018 è pari a zero. La gestione patrimoniale delle ammende incassate in via provvisoria è svolta dalla Commissione in base alle linee guida interne in materia di gestione patrimoniale. Sono stati redatti manuali di procedura relativi a operazioni specifiche, come la gestione di tesoreria, che sono utilizzati dalle competenti unità operative. I rischi finanziari e operativi sono individuati e valutati, e il rispetto delle linee guida e procedure interne viene verificato regolarmente.
L'obiettivo delle attività di gestione patrimoniale è investire le ammende pagate in via provvisoria alla Commissione in modo tale da:
·garantire che i fondi siano facilmente disponibili quando sono necessari;
·ottenere, in circostanze normali, un rendimento che in media sia in linea con il rendimento del parametro di riferimento del BUFI al netto dei costi sostenuti, proteggendo allo stesso tempo l'importo nominale delle ammende che sono state inflitte dalla Commissione prima dell'entrata in vigore del nuovo regolamento finanziario ad agosto del 2018.
Gli investimenti sono essenzialmente limitati alle seguenti categorie: depositi a termine presso le banche centrali degli Stati membri, agenzie di emissione di debito sovrano, banche interamente di proprietà statale o garantite dallo Stato o istituzioni sovranazionali, e obbligazioni, buoni e certificati di deposito emessi da enti sovrani o da istituzioni sovranazionali.
Garanzie finanziarie
La Commissione detiene importi significativi di garanzie emesse da istituti finanziari in relazione alle ammende inflitte alle imprese che violano le norme dell'UE in materia di concorrenza (cfr. nota 2.6.1.2). Tali garanzie vengono fornite dalle imprese a cui è stata inflitta l'ammenda in alternativa al pagamento in via provvisoria. Le garanzie sono gestite conformemente alla politica interna di gestione dei rischi. I rischi finanziari e operativi sono individuati e valutati, e il rispetto delle politiche e procedure interne viene verificato regolarmente.
Fondo di garanzia per le azioni esterne
Le norme e i principi per la gestione patrimoniale del fondo di garanzia sono contenuti nella convenzione del 25 novembre 1994 tra la Commissione e la BEI e nelle successive modifiche. Questo fondo di garanzia opera unicamente in euro, che è l'unica valuta in cui il fondo investe, per evitare il rischio di cambio. La gestione patrimoniale si conforma alle tradizionali norme di prudenza applicate per le attività finanziarie. Deve prestare particolare attenzione alla riduzione dei rischi e garantire che le attività gestite possano essere vendute o trasferite senza ritardi significativi, tenendo conto degli impegni coperti.
Fondo di garanzia del FEIS
Il fondo di garanzia del FEIS è stato istituito dal regolamento FEIS (cfr. nota 2.4.1). Le norme e i principi per la gestione patrimoniale del fondo sono stabiliti dalla decisione C(2016) 165 della Commissione del 21 gennaio 2016. Il fondo è gestito dalla Commissione, che è autorizzata a investire le attività del fondo di garanzia del FEIS sui mercati finanziari nel rispetto del principio della sana gestione finanziaria, applicando opportune norme prudenziali. Le attività gestite devono fornire sufficiente liquidità in relazione a possibili attivazioni delle garanzie, pur con l'obiettivo di ottimizzare il rendimento e il livello di rischio, compatibilmente con il mantenimento di un alto grado di sicurezza e di stabilità.
Fondo di garanzia dell'EFSD
Il Fondo di garanzia dell'EFSD è stato istituito ai sensi del regolamento EFSD (cfr. nota 2.4.1). La gestione delle attività del Fondo di garanzia dell'EFSD è effettuata dalla Commissione conformemente agli orientamenti interni e agli orientamenti per la gestione delle attività, che figurano nell'allegato 1 della decisione C(2017) 7693 della Commissione del 22 novembre 2017. La Commissione è autorizzata a investire le attività del Fondo di garanzia dell'EFSD sui mercati finanziari nel rispetto del principio della sana gestione finanziaria e applicando opportune norme prudenziali. Le attività sono gestite in modo tale da fornire sufficiente liquidità in relazione alle possibili attivazioni delle garanzie, pur con l'obiettivo di ottimizzare il rendimento e il livello di rischio, compatibilmente con il mantenimento di un alto grado di sicurezza e di stabilità.
102. RISCHIO DI VALUTA
Esposizione al rischio di valuta degli strumenti finanziari dell'UE a fine esercizio — Posizione netta
|
in milioni di EUR |
|||||||
|
31.12.2019 |
|||||||
|
USD |
GBP |
DKK |
SEK |
EUR |
Altro |
Totale |
|
|
Attività finanziarie |
|||||||
|
Attività finanziarie disponibili per la vendita |
577 |
62 |
17 |
9 |
17 723 |
21 |
18 407 |
|
Attività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo |
(393) |
– |
– |
– |
529 |
– |
137 |
|
Prestiti erogati* |
17 |
32 |
– |
– |
65 |
7 |
121 |
|
Crediti e valori recuperabili |
30 |
804 |
62 |
93 |
22 751 |
233 |
23 974 |
|
Disponibilità liquide e mezzi equivalenti |
100 |
311 |
319 |
432 |
16 910 |
1 673 |
19 745 |
|
332 |
1 209 |
398 |
533 |
57 979 |
1 934 |
62 384 |
|
|
Passività finanziarie |
|||||||
|
Passività finanziarie al fair value (valore equo) rilevato nell'avanzo o disavanzo |
(0) |
– |
– |
– |
(10) |
(2) |
(12) |
|
Debiti |
(5) |
(1) |
(0) |
(1) |
(27 200) |
(33) |
(27 241) |
|
(5) |
(1) |
(0) |
(1) |
(27 211) |
(35) |
(27 254) |
|
|
Totale |
326 |
1 208 |
398 |
532 |
30 768 |
1 898 |
35 130 |
* Esclusi i prestiti back-to-back per l'assistenza finanziaria.
|
in milioni di EUR |
|||||||
|
31.12.2018 |
|||||||
|
USD |
GBP |
DKK |
SEK |
EUR |
Altro |
Totale |
|
|
Attività finanziarie |
|||||||
|
Attività finanziarie disponibili per la vendita |
619 |
57 |
18 |
7 |
14 725 |
17 |
15 443 |
|
Attività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo |
(475) |
– |
– |
– |
491 |
– |
16 |
|
Prestiti erogati* |
6 |
0 |
– |
– |
56 |
5 |
67 |
|
Crediti e valori recuperabili |
19 |
4 109 |
99 |
109 |
20 026 |
303 |
24 664 |
|
Disponibilità liquide e mezzi equivalenti |
49 |
1 524 |
290 |
406 |
14 338 |
1 505 |
18 113 |
|
218 |
5 690 |
407 |
523 |
49 635 |
1 830 |
58 303 |
|
|
Passività finanziarie |
|||||||
|
Passività finanziarie al fair value (valore equo) rilevato nell'avanzo o disavanzo |
– |
– |
– |
– |
(20) |
(2) |
(22) |
|
Debiti |
(2) |
(1) |
(0) |
(0) |
(32 218) |
(5) |
(32 227) |
|
(2) |
(1) |
(0) |
(0) |
(32 238) |
(7) |
(32 249) |
|
|
Totale |
216 |
5 689 |
407 |
523 |
17 397 |
1 824 |
26 055 |
* Esclusi i prestiti back-to-back per l'assistenza finanziaria.
Se l'euro si fosse rafforzato del 10 % rispetto alle altre valute, l'impatto sarebbe stato il seguente:
|
in milioni di EUR |
||||
|
Risultato economico |
||||
|
USD |
GBP |
DKK |
SEK |
|
|
2019 |
(14) |
(104) |
(35) |
(48) |
|
2018 |
(7) |
(512) |
(35) |
(47) |
|
in milioni di EUR |
||||
|
Attivo netto |
||||
|
USD |
GBP |
DKK |
SEK |
|
|
2019 |
(17) |
(6) |
(2) |
(1) |
|
2018 |
(13) |
(5) |
(2) |
(1) |
Se l'euro si fosse indebolito del 10 % rispetto a tali valute, l'impatto sarebbe stato il seguente:
|
in milioni di EUR |
||||
|
Risultato economico |
||||
|
USD |
GBP |
DKK |
SEK |
|
|
2019 |
17 |
127 |
42 |
58 |
|
2018 |
9 |
625 |
43 |
57 |
|
in milioni di EUR |
||||
|
Attivo netto |
||||
|
USD |
GBP |
DKK |
SEK |
|
|
2019 |
20 |
7 |
2 |
1 |
|
2018 |
16 |
6 |
2 |
1 |
Attività di assunzione e concessione di prestiti per l'assistenza finanziaria
Attualmente le attività e passività finanziarie sono soltanto in euro, pertanto l'UE non è esposta ad alcun rischio di cambio.
Tesoreria
Le risorse proprie versate dagli Stati membri in valute diverse dall'euro sono depositate sui conti delle risorse proprie, in conformità del regolamento (UE, Euratom) n. 609/2014 del Consiglio [modificato dal regolamento (UE, Euratom) 2016/804 del Consiglio]. Esse sono convertite in euro quando sono necessarie per effettuare pagamenti. Le procedure applicate alla gestione di tali fondi sono disciplinate dal summenzionato regolamento. In un numero limitato di casi tali fondi sono utilizzati direttamente per effettuare pagamenti nelle stesse valute.
La Commissione detiene una serie di conti in valute dell'UE diverse dall'euro e in USD e CHF presso alcune banche commerciali per effettuare pagamenti denominati in tali valute. Detti conti vengono alimentati in funzione dell'importo dei pagamenti da effettuarsi e per questo motivo i loro saldi non rappresentano un'esposizione al rischio di valuta.
Al momento dell'incasso di somme varie (diverse dalle risorse proprie) in valute diverse dall'euro, le somme sono trasferite su conti della Commissione denominati in quelle stesse valute qualora siano necessarie per coprire l'esecuzione di pagamenti, oppure sono convertite in euro e trasferite su conti denominati in euro. Le casse di anticipi detenute in valute diverse dall'euro sono alimentate in funzione del fabbisogno stimato di pagamenti locali da effettuarsi a breve termine nelle stesse valute. I saldi di questi conti vengono tenuti nel rispetto dei rispettivi massimali.
Ammende
Tutte le ammende sono inflitte, pagate o coperte in via provvisoria in euro e dunque non presentano alcun rischio di cambio.
Fondo di garanzia per le azioni esterne
Le attività finanziarie del fondo in questione sono in euro e pertanto non vi è alcun rischio di valuta. I prestiti nei quali l'UE subentra a seguito dell'attivazione del fondo risultante dall'inadempimento del beneficiario di un prestito sono effettuati nella valuta originaria e quindi espongono l'UE al rischio di valuta. A causa dell'incertezza sui tempi di rimborso dei prestiti non vengono effettuate attività volte a compensare le variazioni dei cambi (attività di copertura).
Fondo di garanzia del FEIS
Il fondo di garanzia del FEIS opera attualmente sia in euro che in dollaro statunitense. Il rischio di valuta è gestito con contratti derivati (contratti forward su valuta estera) a copertura del valore di mercato del portafoglio di investimenti in USD. Il limite dell'esposizione massima al rischio di cambio senza copertura è fissato all'1 % del valore totale del portafoglio entro i limiti del valore di riferimento e delle assegnazioni strategiche annuali. Pertanto le variazioni al rialzo e al ribasso del valore di mercato degli investimenti in USD superiori o inferiori al limite dell'1 % farebbero scattare un'operazione di riequilibrio (un nuovo contratto forward di pari od opposta direzione), per adeguare o invertire la posizione coperta. L'adeguamento della copertura può anche essere indotto da variazioni del tasso di cambio EUR/USD.
I prestiti nei quali l'UE subentra a seguito dell'attivazione del fondo risultante dall'inadempimento del beneficiario di un prestito sono effettuati nella valuta originaria e quindi espongono l'UE al rischio di valuta. Per quanto riguarda i prestiti surrogati, a causa dell'incertezza sui tempi di rimborso dei prestiti non vengono effettuate attività volte a compensare le variazioni dei cambi (attività di copertura).
Fondo di garanzia dell'EFSD
Il Fondo di garanzia dell'EFSD opera attualmente solo in euro, ma gli orientamenti in materia di gestione delle attività del fondo stesso prevedono la possibilità di investire in determinate attività non denominate in euro.
103.RISCHIO DI TASSO DI INTERESSE
La seguente tabella illustra la sensibilità al tasso di interesse delle attività finanziarie disponibili per la vendita nell'ipotesi di una variazione di +/-100 punti base (1 %) del tasso di interesse.
|
in milioni di EUR |
||
|
Aumento (+) /diminuzione (–) in punti base |
Effetto sull'attivo netto |
|
|
2019: Attività finanziarie disponibili per la vendita |
+100 |
(447) |
|
-100 |
483 |
|
|
2018: Attività finanziarie disponibili per la vendita |
+100 |
(348) |
|
-100 |
374 |
Attività di assunzione e concessione di prestiti per l'assistenza finanziaria
Data la natura delle sue attività di assunzione e concessione di prestiti, l'UE detiene importanti attività e passività che generano interessi. Tuttavia non esiste il rischio di tasso di interesse poiché i prestiti assunti sono compensati da prestiti equivalenti per termini e per condizioni (back-to-back).
Tesoreria
La tesoreria della Commissione non concede prestiti e non è di conseguenza esposta al rischio di tasso di interesse. Sono tuttavia calcolati interessi sui saldi dei diversi conti bancari. La Commissione ha pertanto adottato misure per garantire che gli interessi maturati sui suoi conti bancari rispecchino regolarmente i tassi di interesse di mercato e le relative fluttuazioni.
I conti aperti presso il Tesoro di ciascuno Stato membro per i versamenti delle risorse proprie sono infruttiferi e senza spese. I conti aperti presso le banche centrali nazionali (risorse proprie e di altro tipo) possono essere remunerati al tasso ufficiale applicato da ciascuna istituzione. Dato che in alcuni casi la remunerazione applicata a tali conti può attualmente essere negativa, vengono applicate procedure di gestione della liquidità per ridurre al minimo i saldi. I conti per le risorse proprie sono protetti dall'impatto degli interessi negativi, conformemente al regolamento (UE, Euratom) n. 609/2014 del Consiglio, modificato dal regolamento (UE, Euratom) 2016/804 del Consiglio.
I saldi dei conti overnight (a un solo giorno) detenuti presso le banche commerciali maturano interessi su base giornaliera. Tale remunerazione è basata sui tassi variabili di mercato, ai quali viene applicato un margine contrattuale (positivo o negativo). In generale i tassi applicati dalle banche commerciali sono pari a zero per i saldi operativi fino ad un massimale definito.
La sensibilità di un determinato portafoglio di strumenti del mercato monetario e obbligazioni alle variazioni dei tassi di interesse aumenta in funzione della sua durata. La durata dei principali portafogli di attività gestiti dalla Commissione è descritta in appresso.
Ammende
Le ammende incassate in via provvisoria sono investite in un portafoglio di strumenti del mercato monetario e obbligazioni a lungo termine con una durata media del portafoglio di 2,57 anni.
Fondo di garanzia per le azioni esterne
La dotazione di bilancio del fondo di garanzia è investita in un portafoglio di strumenti del mercato monetario e obbligazioni a lungo termine con una durata complessiva media del portafoglio di 2,99 anni.
Fondo di garanzia del FEIS
La dotazione di bilancio del fondo di garanzia del FEIS è investita in un portafoglio di strumenti del mercato monetario e obbligazioni a lungo termine con una durata complessiva media del portafoglio di 3,07 anni.
Fondo di garanzia dell'EFSD
La dotazione di bilancio del Fondo di garanzia dell'EFSD è investita in un portafoglio di strumenti del mercato monetario e obbligazioni a lungo termine con una durata complessiva media del portafoglio di 2,51 anni.
104.RISCHIO DI CREDITO
Gli importi che rappresentano l'esposizione al rischio di credito dell'UE alla fine del periodo di riferimento sono i valori contabili degli strumenti finanziari di cui alla nota 2.
Analisi dell'anzianità delle attività finanziarie che non hanno subito riduzione di valore
|
in milioni di EUR |
|||||
|
Totale |
Non scadute e che non hanno subito una riduzione di valore |
Scadute ma che non hanno subito una riduzione di valore |
|||
|
< 1 anno |
1-5 anni |
> 5 anni |
|||
|
Prestiti erogati |
52 684 |
52 683 |
1 |
– |
– |
|
Crediti e valori recuperabili |
23 974 |
9 410 |
2 726 |
11 543 |
295 |
|
Attività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo |
137 |
137 |
– |
– |
– |
|
Totale al 31.12.2019 |
76 795 |
62 231 |
2 727 |
11 543 |
295 |
|
Prestiti erogati |
53 939 |
53 939 |
0 |
– |
– |
|
Crediti e valori recuperabili |
24 664 |
14 737 |
6 585 |
3 209 |
134 |
|
Attività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo |
16 |
16 |
– |
– |
– |
|
Totale al 31.12.2018 |
78 620 |
68 692 |
6 585 |
3 209 |
134 |
I crediti e i valori recuperabili scaduti inferiori a 1 anno comprendono i valori recuperabili associati ad ammende inflitte per violazioni delle norme di concorrenza per un valore pari a 1 799 milioni di EUR. I crediti e valori recuperabili scaduti tra 1 e 5 anni comprendono i valori recuperabili associati ad ammende inflitte per violazioni delle norme sulla concorrenza per un valore pari a 9 212 milioni di EUR, mentre i crediti e i valori recuperabili scaduti da oltre 5 anni comprendono i valori recuperabili associati ad ammende inflitte per violazioni delle norme sulla concorrenza per un valore pari a 257 milioni di EUR. Gli importi summenzionati sono in gran parte coperti da garanzie bancarie, per cui l'esposizione della Commissione al rischio di credito è limitata. Le imprese a cui è stata inflitta l'ammenda forniscono tali garanzie in alternativa al pagamento in via provvisoria. Oltre ai suddetti importi, i crediti e i valori recuperabili scaduti da meno di 1 anno e quelli scaduti tra 1 e 5 anni comprendono rispettivamente crediti per un valore pari a 0,8 miliardi di EUR e valori recuperabili pari a 2,1 miliardi di EUR che riguardano il caso di infrazione di cui alla nota 2.6.1.1.
Qualità creditizia delle attività finanziarie che non sono scadute né hanno subito una riduzione di valore
|
in milioni di EUR |
||||||
|
31.12.2019 |
||||||
|
AFS* |
Attività finanziarie all'FVSD** |
Prestiti erogati |
Crediti e valori recuperabili |
Disponibilità liquide |
Totale |
|
|
Controparti con rating esterno del credito |
||||||
|
Prime e high grade (grado eccellente o elevato) |
8 848 |
137 |
32 |
3 632 |
15 452 |
28 101 |
|
Upper medium grade (grado medio-alto) |
3 588 |
– |
23 013 |
1 444 |
3 688 |
31 734 |
|
Lower medium grade (grado medio-basso) |
2 298 |
– |
24 711 |
1 867 |
322 |
29 198 |
|
Non-investment grade (grado di non investimento) |
264 |
– |
4 855 |
478 |
262 |
5 858 |
|
14 998 |
137 |
52 610 |
7 422 |
19 724 |
94 891 |
|
|
Controparti senza rating esterno del credito |
||||||
|
Gruppo 1 |
– |
– |
73 |
1 987 |
21 |
2 082 |
|
Gruppo 2 |
– |
– |
– |
2 |
– |
2 |
|
– |
– |
73 |
1 989 |
21 |
2 083 |
|
|
Totale |
14 998 |
137 |
52 683 |
9 410 |
19 745 |
96 974 |
|
in milioni di EUR |
||||||
|
31.12.2018 |
||||||
|
AFS* |
Attività finanziarie all'FVSD** |
Prestiti erogati |
Crediti e valori recuperabili |
Disponibilità liquide |
Totale |
|
|
Controparti con rating esterno del credito |
||||||
|
Prime e high grade (grado eccellente o elevato) |
9 019 |
16 |
98 |
9 064 |
14 950 |
33 146 |
|
Upper medium grade (grado medio-alto) |
3 209 |
– |
23 513 |
755 |
2 740 |
30 217 |
|
Lower medium grade (grado medio-basso) |
1 765 |
– |
25 775 |
1 456 |
181 |
29 177 |
|
Non-investment grade (grado di non investimento) |
– |
– |
4 488 |
200 |
221 |
4 909 |
|
13 993 |
16 |
53 874 |
11 475 |
18 092 |
97 449 |
|
|
Controparti senza rating esterno del credito |
||||||
|
Gruppo 1 |
– |
– |
64 |
3 262 |
21 |
3 347 |
|
Gruppo 2 |
– |
– |
2 |
0 |
– |
2 |
|
– |
– |
66 |
3 262 |
21 |
3 349 |
|
|
Totale |
13 993 |
16 |
53 939 |
14 737 |
18 113 |
100 797 |
* Attività finanziarie disponibili per la vendita (ad esclusione degli investimenti in fondi comuni monetari e in strumenti rappresentativi di capitale).
** Attività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo.
Nella tabella non sono incluse le attività finanziarie disponibili per la vendita sotto forma di strumenti di capitale senza rating esterno del credito. Le quattro categorie di rischio si basano in linea di principio sulle categorie di rating delle agenzie di rating del credito esterne e corrispondono a:
·Prime e high grade (grado eccellente o elevato): Moody's P-1, Aaa — Aa3; S&P A-1+, A-1, AAA — AA -; Fitch F1+, F1, AAA – AA- ed equivalenti
·Upper medium grade (grado medio-alto): Moody's P-2, A1 — A3; S&P A-2, A+ - A-; Fitch F2, A+ - A- ed equivalenti
·Lower medium grade (grado medio-basso): Moody's P-3, Baa1 — Baa3; S&P A-3, BBB+ - BBB-; Fitch F-3, BBBB+ - BBB- ed equivalenti
·Non-investment grade (grado di non investimento): Moody's not prime, Ba1 — C; S&P B, C, BB+ - D; Fitch B, C, BB+ - D ed equivalenti
L'UE si serve di tali categorie di rating utilizzate dalle agenzie esterne come riferimento, in particolare per gli strumenti finanziari e le banche commerciali, ma può, dopo aver effettuato la propria analisi dei singoli casi, mantenere gli importi in una determinata categoria di rischio anche se una o più delle citate agenzie di rating ha proceduto a un declassamento. Per quanto riguarda le controparti, il gruppo 1 comprende i debitori senza episodi di inadempimento in passato e il gruppo 2 i debitori con episodi di inadempimento in passato.
Gli importi indicati in "Prestiti erogati" classificati nella categoria non-investment grade, si riferiscono principalmente al sostegno finanziario sotto forma di prestiti erogati dalla Commissione a favore di paesi partner in difficoltà finanziarie. L'importo riportato in "Crediti e valori recuperabili" si riferisce a valori recuperabili da alcuni Stati membri a norma dei regolamenti sulle risorse proprie o di altre basi giuridiche. L'importo riportato in "Disponibilità liquide" riguarda principalmente i conti per le risorse proprie aperti presso il Tesoro o la banca centrale di alcuni Stati membri e su cui sono depositati i contributi alle risorse proprie, come previsto dal regolamento di cui sopra. La Commissione può attingere a tali conti solo per coprire il fabbisogno di liquidità per l'esecuzione del bilancio.
Attività di assunzione e concessione di prestiti per l'assistenza finanziaria
L'esposizione al rischio di credito è gestita innanzitutto ottenendo, nel caso di Euratom, le garanzie da parte degli Stati, poi attraverso il fondo di garanzia per le azioni esterne (AMF ed Euratom), quindi ricorrendo alla possibilità di prelevare i fondi necessari dai conti per le risorse proprie della Commissione presso gli Stati membri e infine mediante il bilancio dell'UE.
La normativa in materia di risorse proprie fissa il massimale per i pagamenti a titolo delle risorse proprie all'1,20 % dell'RNL degli Stati membri e durante il 2019 è stato utilizzato effettivamente lo 0,88 % per coprire gli stanziamenti di pagamento. Ciò significa che al 31 dicembre 2019 vi era un margine disponibile dello 0,32 % per coprire tali garanzie. A tal fine l'UE ha il diritto di chiedere agli Stati membri di garantire l'adempimento degli obblighi legali dell'Unione nei confronti dei mutuanti.
Tesoreria
La maggior parte delle risorse di tesoreria della Commissione è detenuta, in conformità del regolamento (UE, Euratom) n. 609/2014 del Consiglio [modificato dal regolamento (UE, Euratom) 2016/804 del Consiglio] in materia di risorse proprie, sui conti aperti dagli Stati membri per il pagamento dei loro contributi (risorse proprie). Tutti questi conti sono tenuti presso il Tesoro o la banca centrale nazionale dei singoli Stati membri. Dette istituzioni presentano un rischio di credito (o di controparte) minimo per la Commissione, dato che l'esposizione riguarda gli Stati membri. Per la parte delle risorse di tesoreria della Commissione detenute presso banche commerciali al fine di coprire l'esecuzione di pagamenti, l'alimentazione di tali conti avviene in base al principio del just in time ed è gestita automaticamente dal sistema di gestione delle disponibilità liquide della tesoreria. Su ogni conto vengono mantenuti livelli minimi di liquidità, che tengono conto dell'importo medio dei pagamenti quotidiani effettuati dal relativo conto. Di conseguenza gli importi complessivi detenuti overnight su questi conti restano costantemente bassi (mediamente meno di 70 milioni di EUR distribuiti su oltre 20 conti) e pertanto si garantisce che l'esposizione della Commissione al rischio sia limitata. Tali importi devono essere considerati alla luce dei saldi quotidiani di tesoreria complessivi, che nel 2019 hanno oscillato tra 6 e 40 miliardi di EUR, e dell'importo totale dei pagamenti effettuati a partire dai conti della Commissione nel 2019, che sono stati superiori a 158 miliardi di EUR.
Inoltre per la selezione delle banche commerciali vengono applicate linee guida specifiche, per ridurre ulteriormente il rischio di controparte al quale è esposta la Commissione.
·Tutte le banche commerciali sono selezionate mediante gara d'appalto. Il rating di credito a breve termine minimo richiesto per l'ammissione alle procedure di gara è Moody's P-1 o rating equivalente. In determinate circostanze debitamente motivate può essere accettato un livello inferiore.
·I rating di credito delle banche commerciali presso cui la Commissione detiene conti sono monitorati quotidianamente.
·Nelle delegazioni al di fuori dell'UE le casse di anticipi sono detenute presso banche locali selezionate mediante procedura di gara semplificata. I livelli di rating richiesti dipendono dalla situazione locale e possono variare notevolmente da uno Stato all'altro. Al fine di limitare l'esposizione al rischio, i saldi di questi conti vengono tenuti al livello più basso possibile (tenuto conto del fabbisogno operativo) e alimentati regolarmente, e i massimali applicati sono rivisti annualmente.
Ammende
Ammende incassate in via provvisoria: depositi
Gli istituti presso i quali sono depositate le ammende incassate in via provvisoria prima del 2010 sono selezionati con procedura di gara, in conformità della politica di gestione dei rischi, che definisce i requisiti in termini di rating e l'importo dei fondi che possono essere depositati in proporzione al capitale della controparte.
Per le banche commerciali specificatamente selezionate per il deposito delle ammende incassate in via provvisoria è richiesto, di norma, un rating minimo a lungo termine pari ad A- (S&P o equivalente) presso due agenzie di rating. Vengono adottate misure specifiche nel caso in cui alcune banche di tale gruppo siano soggette a declassamento del rating. Inoltre l'importo depositato presso ciascuna banca è limitato a una determinata percentuale dei fondi propri della banca, che varia a seconda del livello di rating di ciascun istituto. Il calcolo del limite tiene inoltre conto dell'importo delle garanzie in essere erogate alla Commissione dallo stesso istituto. La conformità dei depositi in essere ai requisiti della politica in vigore viene rivista regolarmente.
Ammende incassate in via provvisoria: portafoglio BUFI
Per gli investimenti in debito sovrano effettuati con gli importi delle ammende incassate in via provvisoria inflitte a partire dal 2010 la Commissione si espone al rischio di credito. La maggiore concentrazione di esposizioni si ha verso la Spagna, che rappresenta il 20 % del portafoglio. I cinque paesi con l'esposizione più elevata (Spagna, Italia, Germania, Francia e Belgio) rappresentano complessivamente il 52 % del portafoglio di investimento. Il rating di credito medio ponderato del portafoglio è pari ad A (S&P o equivalente).
Garanzie finanziarie
La politica di gestione dei rischi applicata per l'accettazione di tali garanzie assicura un'elevata qualità creditizia alla Commissione. Essa comprende la definizione di un'esposizione creditizia massima nei confronti di una particolare entità del settore finanziario sulla base del suo rating di credito e del livello di capitale dell'entità registrato nei suoi stati finanziari redatti in base agli IFRS. La conformità delle garanzie in essere ai requisiti della politica in vigore viene rivista regolarmente.
Fondo di garanzia per le azioni esterne
Gli orientamenti approvati per la gestione delle attività e/o la strategia di investimento definiscono determinati limiti e restrizioni, al fine di limitare l'esposizione del portafoglio al rischio di credito. I limiti e le restrizioni di cui sopra includono i criteri di ammissibilità, i limiti di credito assoluti in termini nominali in funzione della categoria dell'emittente, i limiti di concentrazione relativi in funzione della categoria dell'emittente e i limiti di concentrazione per emissione. Tutti gli investimenti rientrano almeno nella categoria "investment grade".
Fondo di garanzia del FEIS
Gli orientamenti per la gestione delle attività e le strategie di rischio e di investimento definiscono determinati limiti e restrizioni, al fine di limitare l'esposizione al rischio di credito del portafoglio, che è limitato a titoli di investment grade, tranne per l'esposizione agli Stati membri dell'UE. Il rating di credito medio ponderato del portafoglio è pari a BBB+ (S&P o equivalente).
Dato che al 31 dicembre 2019 l'unica controparte per tutti i contratti forward su valuta in essere era la Banque de France, a tale data non sono state messe in atto forme di miglioramento della qualità del credito, quali garanzie reali, accordi di compensazione o garanzie. L'esposizione massima al rischio di credito per i derivati su valuta estera aventi un fair value (valore equo) positivo alla fine del periodo di riferimento è uguale al valore contabile nello stato patrimoniale.
Fondo di garanzia dell'EFSD
Gli orientamenti per la gestione delle attività e le strategie di rischio e di investimento definiscono determinati limiti e restrizioni, al fine di limitare l'esposizione al rischio di credito del portafoglio, che è limitato a titoli di investment grade, tranne per l'esposizione agli Stati membri. Il rating di credito medio ponderato del portafoglio è pari a BBB+ (S&P o equivalente).
105.RISCHIO DI LIQUIDITÀ
Analisi delle scadenze delle passività finanziarie per scadenze contrattuali residue
|
in milioni di EUR |
||||
|
< 1 anno |
1-5 anni |
> 5 anni |
Totale |
|
|
Prestiti assunti |
(1 273) |
(19 312) |
(31 978) |
(52 564) |
|
Debiti |
(27 241) |
– |
– |
(27 241) |
|
Passività per garanzie finanziarie |
(20) |
– |
– |
(20) |
|
Altro |
(149) |
(640) |
(1 132) |
(1 921) |
|
Totale al 31.12.2019 |
(28 684) |
(19 952) |
(33 110) |
(81 746) |
|
Prestiti assunti |
(2 350) |
(17 363) |
(34 158) |
(53 872) |
|
Debiti |
(32 227) |
(32 227) |
||
|
Altro |
(252) |
(648) |
(1 112) |
(2 012) |
|
Totale al 31.12.2018 |
(34 829) |
(18 011) |
(35 270) |
(88 110) |
Strumenti finanziari valutati al fair value (valore equo) rilevato nell'avanzo o disavanzo
|
in milioni di EUR |
||||
|
< 1 anno |
1-5 anni |
> 5 anni |
Totale |
|
|
Pay leg del derivato |
(397) |
(2) |
(7) |
(406) |
|
Receive leg del derivato |
395 |
– |
– |
395 |
|
Flusso di cassa netto al 31.12.2019 |
(2) |
(2) |
(7) |
(10) |
|
Pay leg del derivato |
(490) |
(2) |
(6) |
(498) |
|
Receive leg del derivato |
477 |
– |
– |
477 |
|
Flusso di cassa netto al 31.12.2018 |
(14) |
(2) |
(6) |
(21) |
Attività di assunzione e concessione di prestiti per l'assistenza finanziaria
Il rischio di liquidità derivante dai prestiti assunti è generalmente compensato da prestiti concessi equivalenti per termini e condizioni (operazioni back-to-back). Per l'AMF ed Euratom, il fondo di garanzia per le azioni esterne funge da riserva di liquidità (o rete di sicurezza) nel caso di inadempimenti o di ritardi di pagamento dei mutuatari. Per la BDP, il regolamento (CE) n. 431/2009 del Consiglio prevede una procedura che concede tempo sufficiente per mobilitare i fondi mediante i conti delle risorse proprie della Commissione presso gli Stati membri. Il regolamento (UE) n. 407/2010 del Consiglio prevede una procedura simile per il MESF.
Tesoreria
I principi di bilancio dell'UE garantiscono che le risorse di cassa complessive per un determinato esercizio siano sempre sufficienti per l'esecuzione dei pagamenti. I contributi totali degli Stati membri, insieme alle entrate varie, sono infatti pari all'importo degli stanziamenti di pagamento per l'esercizio contabile. Tuttavia i contributi degli Stati membri vengono versati in dodici rate mensili nel corso dell'esercizio e sulla base del bilancio adottato, mentre i pagamenti sono effettuati in funzione delle necessità operative. Inoltre, conformemente al regolamento (UE, Euratom) n. 609/2014 del Consiglio [concernente le modalità e la procedura di messa a disposizione delle risorse proprie, modificato dal regolamento (UE, Euratom) 2016/804 del Consiglio], i contributi degli Stati membri relativi ai bilanci rettificativi approvati in un dato mese (N) diventano disponibili solo il primo giorno feriale del mese N+1 (se approvato prima del 16 del mese in questione) o il primo giorno feriale del mese N+2 (se approvato il 16 o in una data successiva di tale mese), mentre i relativi stanziamenti di pagamento sono immediatamente disponibili.
Per assicurare che le risorse di tesoreria disponibili siano sempre sufficienti per coprire i pagamenti da effettuare in ogni mese vengono adottate procedure di previsione regolare di cassa e le risorse proprie o finanziamenti aggiuntivi possono, se necessario, essere richiesti in anticipo agli Stati membri, fino a un determinato limite e a determinate condizioni. Il fabbisogno operativo e le restrizioni generali di bilancio degli ultimi anni hanno reso necessario un monitoraggio più attento del ritmo dei pagamenti nel corso dell'esercizio. Inoltre, nel contesto delle operazioni quotidiane di tesoreria della Commissione, strumenti automatizzati di gestione del contante garantiscono quotidianamente la disponibilità di liquidità sufficiente su tutti i conti bancari della Commissione.
Ammende
Il fondo BUFI, nel quale sono investite le ammende pagate in via provvisoria, è gestito secondo il principio per cui le attività devono presentare un grado sufficiente di liquidità e mobilitazione in rapporto agli impegni pertinenti. Il portafoglio è composto per lo più da titoli altamente liquidi che possono essere venduti per coprire deflussi di liquidità a breve termine. Inoltre la percentuale di disponibilità liquide, mezzi equivalenti e titoli con scadenza entro un anno è pari al 24 %.
Fondo di garanzia per le azioni esterne
Il fondo è gestito secondo il principio per cui le attività devono presentare un grado sufficiente di liquidità e mobilitazione in rapporto agli impegni pertinenti. Il fondo mantiene pertanto un volume sufficiente di attività monetarie per coprire i deflussi di liquidità a breve termine. La percentuale di disponibilità liquide, mezzi equivalenti e titoli con scadenza entro un anno è pari all'11 %.
Fondo di garanzia del FEIS
Il fondo di garanzia del FEIS è gestito secondo il principio per cui le attività devono presentare un grado sufficiente di liquidità e mobilitazione in rapporto agli impegni pertinenti. Il portafoglio è composto da attività liquide che all'occorrenza possono essere vendute per coprire deflussi di liquidità a breve termine. Inoltre la percentuale di disponibilità liquide, mezzi equivalenti e titoli con scadenza entro un anno è pari al 23 %.
Il regolamento dei contratti derivati è al lordo e si basa sulla scadenza contrattuale. Le obbligazioni sono onorate mediante la vendita di attività denominate in USD e/o operazioni swap, per cui è possibile che si verifichi un deflusso di liquidità a causa delle differenze di cambio.
Non è necessaria la gestione della liquidità per quanto riguarda i requisiti in termini di garanzie reali/margini, in quanto l'attuale controparte che fornisce la copertura accetta di operare con la Commissione senza requisiti in materia di garanzie reali/margini.
Fondo di garanzia dell'EFSD
Il Fondo di garanzia dell'EFSD è gestito secondo il principio per cui le attività devono presentare un grado sufficiente di liquidità e mobilitazione in rapporto agli impegni pertinenti.
Il portafoglio è composto da attività liquide che all'occorrenza possono essere vendute per coprire deflussi di liquidità a breve termine. Inoltre la percentuale di disponibilità liquide, mezzi equivalenti e titoli con scadenza entro un anno è pari al 42 %.
Altri strumenti finanziari: passività finanziarie derivate
Nel 2017 l'UE ha sottoscritto un contratto derivato (opzione sui tassi di cambio) a copertura della svalutazione della valuta estera relativa a prestiti erogati dagli enti finanziari nell'ambito dello strumento per il finanziamento delle PMI nel partenariato orientale (cfr. nota 2.11.2). Inoltre la garanzia dell'UE sui portafogli azionari detenuti dal gruppo BEI ha comportato l'obbligo finanziario di coprire le variazioni o le riduzioni di valore degli investimenti sottostanti. Come per gli altri strumenti finanziari finanziati dal bilancio dell'UE, l'importo di cui l'UE è responsabile per tali strumenti non può essere superiore all'importo impegnato, pertanto il rischio di liquidità è mitigato in tal modo.
106.INFORMATIVA SULLE OPERAZIONI CON PARTI CORRELATE
107.PARTI CORRELATE
Le parti correlate dell'UE sono le entità consolidate e collegate dell'UE e il personale con funzioni direttive di tali entità. Le operazioni tra queste entità hanno luogo nell'ambito delle normali operazioni dell'UE e pertanto, ai sensi delle norme contabili dell'UE, non sono previsti obblighi specifici di informativa per tali operazioni.
108.DIRITTI DELLE FUNZIONI DIRETTIVE
Al fine di presentare le informazioni sulle operazioni con parti correlate riguardanti le funzioni direttive dell'UE, tali soggetti sono di seguito raggruppati in cinque categorie:
Categoria 1: i presidenti di Consiglio europeo, Commissione e Corte di giustizia dell'Unione europea
Categoria 2: il vicepresidente della Commissione e alto rappresentante dell'Unione per gli affari esteri e la politica di sicurezza e gli altri vicepresidenti della Commissione
Categoria 3: il segretario generale del Consiglio, i membri della Commissione, i giudici e gli avvocati generali della Corte di giustizia dell'Unione europea, il presidente e i membri del Tribunale, il Mediatore europeo e il Garante europeo della protezione dei dati.
Categoria 4: il presidente e i membri della Corte dei conti europea
Categoria 5: i funzionari di più alto grado delle istituzioni e delle agenzie
Di seguito viene presentato il riepilogo dei diritti loro spettanti. Ulteriori informazioni sono contenute nello statuto dei funzionari, pubblicato sul sito web Europa, che è il documento ufficiale in cui sono descritti i diritti e gli obblighi di tutti i funzionari dell'Unione europea. Il personale con funzioni direttive non ha ricevuto alcun prestito agevolato dall'UE.
DIRITTI PECUNIARI DELLE FUNZIONI DIRETTIVE
|
EUR |
|||||
|
Diritto (per dipendente) |
Categoria 1 |
Categoria 2 |
Categoria 3 |
Categoria 4 |
Categoria 5 |
|
Stipendio base (mensile) |
28 461,39 |
25 780,25 - |
20 624,20 - |
22 274,14 - |
13 113,98 - |
|
26 811,47 |
23 202,23 |
23 717,84 |
20 624,20 |
||
|
Indennità di abitazione/dislocazione |
15 % |
15 % |
15 % |
15 % |
0-4 %-16 % |
|
Assegni familiari: |
|||||
|
Nucleo familiare (% stipendio) |
2 % + 191,44 |
2 % + 191,44 |
2 % + 191,44 |
2 % + 191,44 |
2 % + 191,44 |
|
Figlio a carico |
418,31 |
418,31 |
418,31 |
418,31 |
418,31 |
|
Indennità prescolastica |
102,18 |
102,18 |
102,18 |
102,18 |
102,18 |
|
Indennità scolastica, oppure |
283,82 |
283,82 |
283,82 |
283,82 |
283,82 |
|
Indennità per figlio che frequenta un istituto scolastico di un paese diverso dalla sede di servizio |
567,38 |
567,38 |
567,38 |
567,38 |
567,38 |
|
Indennità di presidenza per i giudici |
N/D |
N/D |
651,20 |
N/D |
N/D |
|
Indennità di rappresentanza |
1 542,36 |
991,26 |
651,20 |
N/D |
N/D |
|
Spese di viaggio annuali |
N/D |
N/D |
N/D |
N/D |
N/D |
|
Trasferimenti verso uno Stato membro: |
|||||
|
Indennità scolastica* |
Sì |
Sì |
Sì |
Sì |
Sì |
|
% dello stipendio* |
5 % |
5 % |
5 % |
5 % |
5 % |
|
% dello stipendio senza cc |
max. 25 % |
max. 25 % |
max. 25 % |
max. 25 % |
max. 25 % |
|
Spese di rappresentanza |
Rimborsate |
Rimborsate |
Rimborsate |
N/D |
N/D |
|
Entrata in servizio: |
|||||
|
Spese di insediamento |
56 922,77 |
51 560,49 |
41 248,39 |
44 548,28 |
Rimborsate |
|
- 53 622,93 |
- 46 404,45 |
- 47 435,67 |
|||
|
Spese di viaggio della famiglia |
Rimborsate |
Rimborsate |
Rimborsate |
Rimborsate |
Rimborsate |
|
Spese di trasloco |
Rimborsate |
Rimborsate |
Rimborsate |
Rimborsate |
Rimborsate |
|
Cessazione dal servizio: |
|||||
|
Spese di reinsediamento |
28 461,39 |
25 780,25 - |
20 624,20 - |
22 274,14 - |
Rimborsate |
|
26 811,47 |
23 202,23 |
23 717,84 |
|||
|
Spese di viaggio della famiglia |
Rimborsate |
Rimborsate |
Rimborsate |
Rimborsate |
Rimborsate |
|
Spese di trasloco |
Rimborsate |
Rimborsate |
Rimborsate |
Rimborsate |
Rimborsate |
|
Transizione (% stipendio)** |
40 % - 65 % |
40 % - 65 % |
40 % - 65 % |
40 % - 65 % |
N/D |
|
Assicurazione malattia |
Coperto |
Coperto |
Coperto |
Coperto |
Coperto |
|
Pensione (% stipendio lordo) |
max. 70 % |
max. 70 % |
max. 70 % |
max. 70 % |
max. 70 % |
|
Detrazioni: |
|||||
|
Imposta sullo stipendio |
8 % - 45 % |
8 % - 45 % |
8 % - 45 % |
8 % - 45 % |
8 % - 45 % |
|
Assicurazione malattia (% dello stipendio) |
1,7 % |
1,7 % |
1,7 % |
1,7 % |
1,7 % |
|
Prelievo speciale sullo stipendio |
7 % |
7 % |
7 % |
7 % |
6-7 % |
|
Detrazione pensione |
N/D |
N/D |
N/D |
N/D |
9,7 % |
|
Numero di persone al termine dell'esercizio |
3 |
8 |
93 |
28 |
112 |
* Con applicazione del coefficiente di correzione ("cc").
** Importo corrisposto per i primi tre anni dalla partenza.
109.FATTI INTERVENUTI DOPO LA DATA DI RIFERIMENTO DEL BILANCIO
I conti annuali e le relative note esplicative sono stati redatti sulla base delle informazioni disponibili più recenti, come risulta dalle informazioni sopra riportate. Alla data di sottoscrizione dei presenti conti sono riportate due questioni rilevanti, vale a dire l'uscita del Regno Unito dall'Unione europea e la risposta dell'UE all'epidemia di coronavirus. Il contabile della Commissione non ha constatato o ricevuto segnalazioni di ulteriori questioni rilevanti tali da dover essere riferite in questa sezione.
Malattia da coronavirus 2019 (COVID-19)
Nella prima metà del 2020 l'epidemia di coronavirus ha avuto enormi ripercussioni a livello globale. Trattandosi di un fatto che non comporta rettifiche, non sono necessari adeguamenti dei dati riportati. Per i periodi di riferimento successivi l'attuazione delle iniziative di risposta immediata proposte dalla Commissione [ossia la riattivazione dello strumento per il sostegno di emergenza (ESI) e l'ulteriore rafforzamento del meccanismo unionale di protezione civile (UCPM/rescEU), l'Iniziativa di investimento in risposta al coronavirus (CRII e CRII+) e lo strumento europeo di sostegno temporaneo per attenuare i rischi di disoccupazione nello stato di emergenza (SURE) a seguito dell'epidemia di COVID-19] inciderà sulla rilevazione, sulla valutazione o sulla riclassificazione di alcune attività e passività negli stati finanziari.
·Attivazione dello strumento per il sostegno di emergenza (ESI) e ulteriore rafforzamento del meccanismo unionale di protezione civile (UCPM/rescEU):
considerate la gravità della crisi conseguente all'epidemia di COVID-19 e la portata e la natura delle esigenze che richiedono un sostegno dal bilancio UE, l'UE ha riattivato lo strumento ESI. Inizialmente istituito a marzo del 2016 per affrontare la situazione di emergenza venutasi a creare a seguito del massiccio afflusso di rifugiati in Grecia [cfr. il regolamento (UE) 2016/369 del Consiglio del 15 marzo 2016], tale strumento è stato riattivato per un periodo di tre anni (2020-2022) allo scopo di finanziare le spese necessarie per affrontare la pandemia di COVID‐19 per il periodo compreso tra il 1° febbraio 2020 e il 31 gennaio 2022 [cfr. il regolamento (UE) 2020/521 del Consiglio del 14 aprile 2020]. Per perseguire tale obiettivo si è provveduto a rettificare il bilancio 2020 per includere 2,7 miliardi di EUR in stanziamenti di impegno e 1,4 miliardi di EUR in stanziamenti di pagamento [cfr. adozione definitiva (UE, Euratom) 2020/537 del bilancio rettificativo n. 2 dell'Unione europea per l'esercizio 2020 del 17 aprile 2020]. La riattivazione consentirà all'Unione di adottare misure atte a prevenire e attenuare le conseguenze gravi in uno o più Stati membri e ad affrontare in modo coordinato le necessità connesse alla catastrofe da COVID-19, integrando l'assistenza fornita a titolo di altri strumenti dell'UE. Lo strumento è gestito a livello centrale dalla Commissione ed è incentrato essenzialmente sull'aggiudicazione diretta di appalti e sull'assegnazione di sovvenzioni, mentre in taluni casi le azioni saranno attuate attraverso partner quali le organizzazioni internazionali.
Come misura complementare rispetto all'ESI, il meccanismo unionale di protezione civile/rescEU è stato rafforzato in modo da consentire la costituzione di scorte più ampie e il coordinamento della distribuzione delle risorse essenziali in tutta l'Europa [cfr. decisione di esecuzione (UE) 2019/570 della Commissione, modificata dalla decisione di esecuzione (UE) 2020/414 della Commissione del 19 marzo 2020 e dalla decisione di esecuzione (UE) 2020/452 della Commissione del 26 marzo 2020]. A tal fine il bilancio 2020 è stato rettificato per includere un ulteriore importo di 0,3 miliardi di EUR in stanziamenti di impegno e 0,2 miliardi di EUR in stanziamenti di pagamento. Il rafforzamento del meccanismo UCPM/rescEU sosterrà gli Stati membri nell'acquisto di alcune delle attrezzature necessarie (tra cui materiali per terapie, attrezzature mediche, dispositivi di protezione individuale, forniture di laboratorio), aumentando così il volume, integrando e ampliando la definizione degli articoli prioritari da acquistare mediante l'appalto congiunto nell'ambito dell'accordo sull'aggiudicazione congiunta, un approccio coordinato che pone gli Stati membri in una posizione di forza in sede di negoziato con le imprese sulla disponibilità e sul prezzo dei dispositivi medici. Le sovvenzioni dirette rescEU forniranno un finanziamento del 100 % a carico del bilancio dell'UE, che comprende il finanziamento integrale dello sviluppo di tali capacità e il finanziamento integrale della distribuzione delle attrezzature. Le attrezzature acquistate saranno stoccate in uno o più Stati membri, mentre il processo decisionale sarà organizzato a livello di UE. Le forniture di emergenza costituiranno un'integrazione delle scorte nazionali e saranno a disposizione di tutti gli Stati membri. Il loro utilizzo è previsto in caso di disponibilità nazionale insufficiente.
·Iniziativa di investimento in risposta al coronavirus (CRII e CRII+):
l'iniziativa CRII, attuata dal regolamento 2020/460 del Parlamento europeo e del Consiglio del 30 marzo 2020, ha introdotto misure specifiche volte a mobilitare gli investimenti nei sistemi sanitari degli Stati membri e in altri settori delle loro economie in risposta all'epidemia di COVID-19 fornendo liquidità immediata per accelerare fino a 37 miliardi di EUR di investimenti pubblici europei, introducendo flessibilità nell'applicazione delle norme sulla spesa dell'UE ed estendendo l'ambito di applicazione del Fondo di solidarietà dell'UE. L'iniziativa CRII+, attuata dal regolamento (UE) 2020/558 del Parlamento europeo e del Consiglio del 23 aprile 2020, ha introdotto ulteriori misure volte a fornire flessibilità eccezionale nell'impiego dei Fondi strutturali e di investimento europei. Lo stato patrimoniale 2019 comprende 6,8 miliardi di EUR a titolo di prefinanziamenti correnti in quanto tali importi erano inizialmente destinati ad essere recuperati nel corso del 2020. Tuttavia a seguito della CRII gli Stati membri conserveranno tali importi al fine di utilizzarli per accelerare gli investimenti relativi all'epidemia di COVID-19. Poiché l'iniziativa CRII prevede la liquidazione o il recupero dei prefinanziamenti alla chiusura e poiché i periodi di ammissibilità potrebbero terminare nel 2022 è probabile che i 6,8 miliardi di EUR di prefinanziamenti correnti siano interamente riclassificati, in conformità con le norme contabili, come non correnti negli stati finanziari del 2020.
·Strumento europeo di sostegno temporaneo per attenuare i rischi di disoccupazione nello stato di emergenza (SURE) a seguito dell'epidemia di COVID-19:
nell'ambito del pacchetto di misure di sostegno di emergenza volte ad affrontare l'impatto economico della crisi della COVID-19, il 19 maggio 2020 l'UE ha adottato il regolamento (UE) 2020/672 del Consiglio che istituisce lo strumento SURE per aiutare i lavoratori a mantenere il proprio posto di lavoro durante la crisi. SURE è un regime temporaneo che può fornire agli Stati membri sostegno finanziario fino a 100 miliardi di EUR (prestiti a condizioni favorevoli). Lo strumento consente agli Stati membri di chiedere l'assistenza finanziaria dell'UE per contribuire al finanziamento degli aumenti repentini e consistenti della spesa pubblica nazionale (a partire dal 1º febbraio 2020) connessi a regimi di riduzione dell'orario lavorativo e misure analoghe, anche per i lavoratori autonomi, o a determinate misure di carattere sanitario, in particolare sul posto di lavoro, in risposta alla crisi. Per consentire all'UE di fornire assistenza finanziaria a titolo dello strumento SURE, alla Commissione è conferito il potere di assumere prestiti per conto dell'Unione sui mercati dei capitali o presso le istituzioni finanziarie fino a un massimo di 100 miliardi di EUR. I prestiti concessi a titolo di SURE saranno sostenuti dal bilancio dell'UE e da garanzie fornite dagli Stati membri in funzione della loro quota sull'RNL dell'Unione. L'importo totale delle garanzie sarà di 25 miliardi di EUR e lo strumento sarà operativo soltanto quando saranno state fornite tutte le garanzie e sarà a disposizione solo fino al 31 dicembre 2022.
·Next Generation EU:
inoltre il 27 maggio 2020 la presidente von der Leyen ha presentato una nuova proposta relativa al bilancio a lungo termine dell'UE (quadro finanziario pluriennale) per il periodo 2021-2027 e a vari programmi settoriali integrati da "Next Generation EU" 13 , uno strumento europeo di emergenza per la ripresa, per contribuire a porre rimedio ai danni economici e sociali provocati nell'immediato dalla pandemia di coronavirus, rilanciare la ripresa e preparare un futuro migliore per la prossima generazione. Tale proposta è attualmente oggetto di discussione con gli Stati membri e il Parlamento europeo. Se fosse raggiunto un accordo sulla base di questa proposta, molti programmi di bilancio dell'UE sarebbero integrati da fondi raccolti tramite l'assunzione di prestiti da parte dell'UE. Considerata l'entità degli importi previsti, la proposta avrebbe un impatto notevole sul contenuto dei futuri bilanci dell'UE; l'impatto specifico potrà essere valutato soltanto dopo l'approvazione della proposta finale da parte dell'autorità di bilancio e l'avvio della sua attuazione.
Uscita del Regno Unito dall'Unione europea
Dal 1° febbraio 2020 il Regno Unito non è più uno Stato membro dell'Unione europea. In seguito alla conclusione dell'accordo sul recesso del Regno Unito di Gran Bretagna e Irlanda del Nord dall'Unione europea e dalla Comunità europea dell'energia atomica (l'"accordo di recesso") tra le due parti, il Regno Unito si è impegnato a pagare integralmente le proprie obbligazioni nell'ambito del QFP attuale e delle precedenti prospettive finanziarie derivanti dalla sua appartenenza all'Unione.
Alla data di sottoscrizione dei presenti conti, e sulla base dell'accordo di recesso concluso e già operativo, non vi è alcuna incidenza finanziaria da indicare in detti conti.
110.AMBITO DEL CONSOLIDAMENTO
|
A. ENTITÀ CONTROLLATE (52) |
|
|
1. Istituzioni e organismi consultivi (11) |
|
|
Parlamento europeo |
Garante europeo della protezione dei dati |
|
Consiglio europeo |
Comitato economico e sociale europeo |
|
Commissione europea |
Mediatore europeo |
|
Corte dei conti europea |
Comitato europeo delle regioni |
|
Corte di giustizia dell'Unione europea |
Consiglio dell'Unione europea |
|
Servizio europeo per l'azione esterna |
|
|
2. Agenzie dell'UE (39) |
|
|
2.1. Agenzie esecutive (6) |
|
|
Agenzia esecutiva per l'istruzione, gli audiovisivi e la cultura (EACEA) |
Agenzia esecutiva per le piccole e le medie imprese (EASME) |
|
Agenzia esecutiva per i consumatori, la salute, l'agricoltura e la sicurezza alimentare (CHAFEA) |
Agenzia esecutiva del Consiglio europeo della ricerca (ERCEA) |
|
Agenzia esecutiva per la ricerca (REA) |
Agenzia esecutiva per l'innovazione e le reti (INEA) |
|
2.2. Agenzie decentrate (33) |
|
|
Agenzia europea per la sicurezza marittima (EMSA) |
Autorità europea per la sicurezza alimentare (EFSA) |
|
Agenzia europea per i medicinali (EMA) |
Agenzia dell'Unione europea per le ferrovie (ERA) |
|
Agenzia europea per le sostanze chimiche (ECHA) |
Ufficio comunitario delle varietà vegetali (UCVV) |
|
Istituto europeo per l'uguaglianza di genere (EIGE) |
Agenzia europea di controllo della pesca (EFCA) |
|
Agenzia europea dell'ambiente (AEA) |
Ufficio dell'Unione europea per la proprietà intellettuale (EUIPO) |
|
Autorità bancaria europea (ABE) |
Agenzia dell'Unione europea per la sicurezza aerea (AESA) |
|
Ufficio europeo di sostegno per l'asilo (EASO) |
Autorità europea degli strumenti finanziari e dei mercati (ESMA) |
|
Agenzia europea della guardia di frontiera e costiera (Frontex) |
Fondazione europea per la formazione (ETF) |
|
Agenzia dell'Unione europea per la formazione delle autorità di contrasto (CEPOL) |
Fondazione europea per il miglioramento delle condizioni di vita e di lavoro (Eurofound) |
|
Agenzia del GNSS europeo (GSA) |
Osservatorio europeo delle droghe e delle tossicodipendenze (OEDT) |
|
Agenzia dell'Unione europea per la cooperazione giudiziaria penale (Eurojust) |
Agenzia dell'Unione europea per la cooperazione nell'attività di contrasto (Europol) |
|
Agenzia europea per la sicurezza e la salute sul lavoro (EU-OSHA) |
Agenzia dell'Unione europea per i diritti fondamentali (FRA) |
|
Centro europeo per la prevenzione e il controllo delle malattie (ECDC) |
Autorità europea delle assicurazioni e delle pensioni aziendali e professionali (EIOPA) |
|
Centro europeo per lo sviluppo della formazione professionale (Cedefop) |
Centro di traduzione degli organismi dell'Unione europea |
|
Agenzia dell'Unione europea per la cooperazione fra i regolatori nazionali dell'energia (ACER) |
Impresa comune Fusion for Energy (Impresa comune europea per ITER e lo sviluppo dell'energia da fusione) |
|
Agenzia di sostegno al BEREC (Ufficio BEREC) |
Agenzia dell'Unione europea per la gestione operativa dei sistemi IT su larga scala nello spazio di libertà, sicurezza e giustizia (eu-LISA) |
|
Agenzia dell'Unione europea per la cibersicurezza (ENISA) |
|
|
3. Altre entità controllate (2) |
|
|
Comunità europea del carbone e dell'acciaio in liquidazione (CECA i.l.) |
Istituto europeo di innovazione e tecnologia (EIT) |
|
B. ENTITÀ COLLEGATE (1) |
|
|
Fondo europeo per gli investimenti(FEI) |
|
ENTITÀ MINORI
Le entità elencate di seguito non sono state consolidate con il metodo del patrimonio netto negli stati finanziari consolidati dell'UE per il 2019, in ragione della loro non rilevanza:
Impresa comune Bioindustrie (IC Bioindustrie)
IC Bioindustrie è un partenariato pubblico-privato (PPP) tra l'UE e il consorzio Bioindustrie (consorzio BIC). Gli obiettivi dell'IC Bioindustrie sono contribuire a realizzare un'economia più efficiente nell'impiego delle risorse, più sostenibile e a basse emissioni di carbonio e incrementare la crescita economica e l'occupazione attraverso lo sviluppo di bioindustrie sostenibili e competitive in Europa.
Impresa comune Clean Sky 2
Clean Sky è il più grande programma di ricerca europeo per lo sviluppo di tecnologie innovative e all'avanguardia volte a ridurre le emissioni di CO2, le emissioni di gas a effetto serra e i livelli di rumore prodotti dagli aeromobili. Finanziato dal programma dell'UE Orizzonte 2020, Clean Sky contribuisce a rafforzare la collaborazione, la leadership mondiale e la competitività dell'industria aeronautica europea.
Impresa comune per l'iniziativa in materia di medicinali innovativi (IMI 2)
L'IMI, partenariato tra l'Unione europea e l'industria farmaceutica europea, è il maggiore partenariato pubblico-privato al mondo nel campo delle scienze della vita, inteso a migliorare la salute accelerando lo sviluppo di medicinali innovativi, e l'accesso dei pazienti agli stessi, specialmente in ambiti in cui esista una necessità medica o sociale insoddisfatta.
Impresa comune componenti e sistemi elettronici per la leadership europea (ECSEL)
ECSEL è un PPP nel settore dei componenti e dei sistemi elettronici. Finanzia progetti di ricerca, sviluppo e innovazione per l'acquisizione di competenze di altissimo livello nel settore dei componenti e dei sistemi elettronici, contribuendo così allo sviluppo di un'industria forte e competitiva a livello mondiale nel campo dei componenti e dei sistemi elettronici nell'Unione europea.
Impresa comune Celle a combustibile e idrogeno 2 (FCH 2)
L'impresa comune FCH è un partenariato pubblico-privato a sostegno delle attività di ricerca, sviluppo tecnologico e dimostrazione nell'ambito delle tecnologie energetiche delle celle a combustibile e dell'idrogeno in Europa. L'obiettivo è accelerare la commercializzazione di tali tecnologie e utilizzarne le potenzialità per realizzare un sistema energetico a basse emissioni di carbonio.
Impresa comune "Ricerca sulla gestione del traffico aereo nel cielo unico europeo" (SESAR)
SESAR è un partenariato pubblico-privato responsabile della modernizzazione del sistema europeo di gestione del traffico aereo (ATM), mediante il coordinamento e la concentrazione di tutti gli sforzi di ricerca e innovazione in materia nell'UE.
Impresa comune Shift2Rail (S2R)
Shift2Rail è la prima iniziativa tecnologica congiunta europea nel settore ferroviario mirata a ricerca e innovazione (R&I) e soluzioni orientate al mercato, mediante l'accelerazione dell'integrazione di tecnologie nuove e avanzate in prodotti ferroviari innovativi.
I conti annuali delle predette entità sono disponibili sui rispettivi siti web.
DISCUSSIONE E ANALISI DEGLI STATI FINANZIARI
ESERCIZIO FINANZIARIO 2019
Si noti che, a seguito dell'arrotondamento delle cifre in milioni di EUR, la somma di taluni dati finanziari ripresi nelle tabelle seguenti potrebbe non corrispondere al totale.
INDICE
1.STATI FINANZIARI CONSOLIDATI DELL'UE: SITUAZIONE PATRIMONIALE-FINANZIARIA NEL 2019
1.1.PROVENTI
1.2.SPESE
1.3.ATTIVITÀ
1.4.PASSIVITÀ
2.GESTIONE DEI RISCHI E DELLE INCERTEZZE NELL'ESECUZIONE DEL BILANCIO DELL'UE
2.1.CONTESTO MACROECONOMICO
2.2.PASSIVITÀ POTENZIALI DI BILANCIO PER L'ASSISTENZA FINANZIARIA
2.3.GARANZIE DI BILANCIO
2.4.RISERVA PER I NUOVI ENTRANTI (NER) 300
L'obiettivo della presente discussione e analisi degli stati finanziari (Financial Statement Discussion and Analysis — FSDA) è aiutare il lettore a comprendere la situazione finanziaria, il risultato finanziario e i flussi di cassa esposti negli stati finanziari consolidati dell'UE. Le informazioni presentate nell'FSDA non sono state sottoposte ad audit.
1. STATI FINANZIARI CONSOLIDATI DELL'UE: SITUAZIONE PATRIMONIALE-FINANZIARIA NEL 2019
2.PROVENTI
I proventi consolidati dell'UE comprendono importi relativi a operazioni di scambio e operazioni senza corrispettivo equivalente, laddove queste ultime rappresentano la categoria più significativa.
Tendenza quinquennale dei proventi generati dalle principali operazioni senza corrispettivo equivalente (in milioni di EUR)
Poiché le entrate di bilancio dovrebbero essere pari (o superiori) alle spese di bilancio, il principale fattore che determina l'andamento delle entrate sopra indicato è costituito dai pagamenti effettuati ogni anno.
Nel 2019 i proventi consolidati sono stati pari a 160,3 miliardi di EUR, registrando una lieve diminuzione di 2,6 miliardi di EUR, pari all'1,6 %, rispetto ai 162,9 miliardi di EUR dell'esercizio precedente; tale diminuzione è prevalentemente dovuta al fatto che l'aumento delle risorse RNL e IVA è sovracompensato da una diminuzione in altre categorie di entrate:
·le entrate da RNL (reddito nazionale lordo), ossia l'elemento principale delle entrate di esercizio dell'UE, e le risorse IVA sono aumentate da 123,4 miliardi di EUR nel 2018 a 126,9 miliardi di EUR nel 2019. L'incremento di 3,5 miliardi di EUR, pari al 2,8 %, è stato causato prevalentemente da adeguamenti di importi precedenti (principalmente per gli esercizi dal 2012 al 2017), in quanto le basi imponibili delle risorse basate sull'RNL/IVA sono state aggiornate con dati reali;
·l'aumento del recupero spese da 2,2 miliardi di EUR a 2,6 miliardi di EUR (incremento di 0,4 miliardi di EUR, pari al 18,2 %) ha contribuito ulteriormente all'incremento delle entrate;
·al contempo le entrate provenienti dalle ammende, che erano pari a 6,7 miliardi di EUR nel 2018, sono diminuite di 2,4 miliardi di EUR, ossia del 35,8 %, attestandosi a 4,3 miliardi di EUR a causa del minore importo delle ammende inflitte. Mentre nel 2018 le tre maggiori sanzioni inflitte ammontavano a 5,7 miliardi di EUR, i tre casi più importanti nel 2019 sono stati pari a 3,1 miliardi di EUR.
Oltre alle suddette variazioni, si è registrata una diminuzione delle entrate generate da risorse proprie tradizionali, che sono passate da 22,8 miliardi di EUR nel 2018 a 21,2 miliardi di EUR nel 2019 (-1,6 miliardi di EUR, pari al 7,0 %), e una diminuzione dei proventi finanziari, che sono scesi da 3,1 miliardi di EUR nel 2018 a 1,8 miliardi di EUR nel 2019 (-1,3 miliardi, pari al 41,9 %), per via dei proventi derivanti dagli interessi di mora in relazione ai casi concernenti le RPT del Regno Unito, che sono stati rilevati nel 2018 (1,3 miliardi di EUR).
3.SPESE
La principale componente di spesa rilevata negli stati finanziari consolidati è rappresentata dai trasferimenti in regime di gestione concorrente, che comprendono i seguenti fondi: i) Fondo europeo agricolo di garanzia (FEAGA); ii) Fondo europeo agricolo per lo sviluppo rurale (FEASR) e altri strumenti per lo sviluppo rurale, iii) Fondo europeo di sviluppo regionale (FESR) e Fondo di coesione (FC) e iv) Fondo sociale europeo (FSE). Tali fondi rappresentano il 66,8 % delle spese complessive del 2019 (2018: 66,3 %); la ripartizione è illustrata nel grafico in basso.
Peso relativo delle spese principali eseguite dagli Stati membri (gestione concorrente) nell'esercizio finanziario 2019

Le spese sostenute in regime di gestione diretta rappresentano l'esecuzione del bilancio da parte della Commissione, delle agenzie esecutive e dei fondi fiduciari. In regime di gestione indiretta l'esecuzione del bilancio è affidata alle agenzie dell'UE, agli organismi dell'UE, ai paesi terzi, alle organizzazioni internazionali e ad altri soggetti.
Le spese sostenute in regime di gestione diretta e indiretta sono risultate pari 29,0 miliardi di EUR, ossia il 18,7 % delle spese totali e sono rimaste stabili rispetto al precedente esercizio finanziario (2018: 28,5 miliardi di EUR, pari al 19,1 %).
L'UE riconosce determinate obbligazioni di pagamento future come spese, anche se non ancora indicate nella contabilità di bilancio per cassa. Gli importi significativi figurano tra i debiti e i ratei passivi relativi all'agricoltura e allo sviluppo rurale e altresì tra le passività derivanti da pensioni e altri benefici per i dipendenti relative ai diritti a pensione e altri diritti successivi alla cessazione del rapporto di lavoro acquisiti dai commissari, dai membri delle istituzioni dell'UE e dal personale (cfr. nota 2.9).
Nel complesso le spese sono aumentate di 6,5 miliardi di EUR, pari al 4,4 %, rispetto al 2018, passando da 149,0 miliardi di EUR a 155,5 miliardi di EUR, principalmente a causa delle spese per i programmi attuati dagli Stati membri in regime di gestione concorrente, che sono aumentate del 4,7 %, pari a 4,8 miliardi di EUR, passando da 101,7 miliardi di EUR a 106.5 miliardi di EUR. A tale aumento ha contribuito soprattutto l'attuazione dei programmi nel quadro del FESR e del Fondo di coesione con l'avanzamento dell'attuale QFP.
4.ATTIVITÀ
Le voci più significative sul lato dell'attivo dello stato patrimoniale fanno riferimento alle attività finanziarie (prestiti concessi, attività finanziarie disponibili per la vendita e disponibilità liquide) e agli importi dei prefinanziamenti, che rappresentano il 79,6 % delle attività dell'UE (2018: 78,8 %).
Composizione delle attività consolidate dell'UE
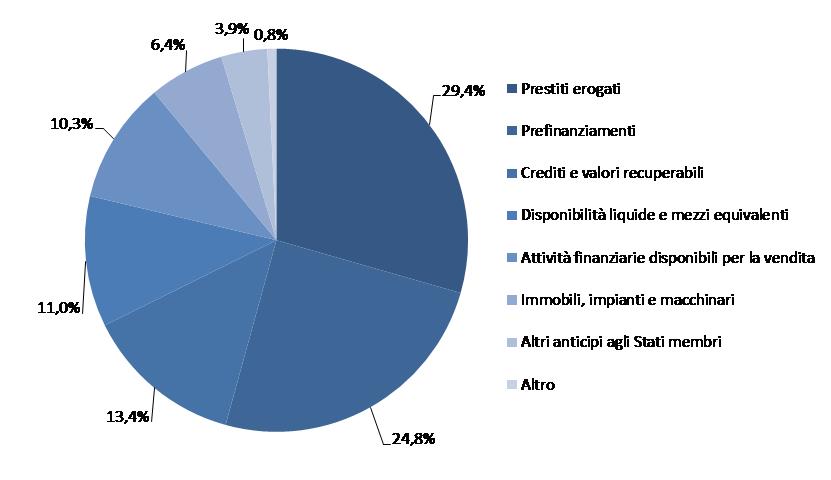
Al 31 dicembre 2019 il totale delle attività era pari a 178,9 miliardi di EUR, evidenziando una crescita di 4,5 miliardi di EUR, pari al 2,6 %, rispetto all'esercizio precedente (2018: 174,4 miliardi di EUR). Le variazioni fondamentali sono state le seguenti:
·aumento di 3,0 miliardi di EUR (19,2 %) delle attività finanziarie disponibili per la vendita, che evidenzia il proseguimento del finanziamento dei fondi di garanzia del FEIS e dell'EFSD, nonché di Orizzonte 2020;
·aumento di 1,6 miliardi di EUR (9,0 %) delle disponibilità liquide e dei mezzi equivalenti (cfr. infra);
·i prefinanziamenti, ossia anticipi versati ai beneficiari dei fondi UE, sono rimasti sostanzialmente stabili con un leggero aumento di 1,1 miliardi di EUR (2,5 %);
·gli effetti di cui sopra sono stati parzialmente compensati da una diminuzione dei prestiti erogati, che è stata pari a 1,3 miliardi di EUR (2,3 %), prevalentemente dovuta al rimborso dei prestiti BDP da parte della Romania (1 miliardo di EUR) e della Lettonia (0,5 miliardi di EUR) nel corso del 2019, il cui effetto è stato parzialmente compensato da nuovi prestiti AMF.
Di norma le istituzioni e gli organismi dell'UE tentano di mantenere a un livello basso gli importi detenuti come disponibilità liquide e mezzi equivalenti. Il saldo delle disponibilità liquide di 19,7 miliardi di EUR a fine esercizio comprende i seguenti elementi principali:
·un importo di 2,6 miliardi di EUR di ammende inflitte dalla Commissione per violazione delle norme sulla concorrenza, definitivamente incassato nel 2019 e non ancora compreso in un bilancio rettificativo, figura nel saldo di tesoreria a fine esercizio;
·il saldo di tesoreria comprende altresì entrate con destinazione specifica non ancora utilizzate e altri stanziamenti di pagamento pari a 9,7 miliardi di EUR del bilancio 2019.
Prefinanziamenti
Va osservato che il livello dei prefinanziamenti è influenzato in misura significativa dal ciclo del QFP: ad esempio, è normale che all'inizio del QFP sia necessario versare agli Stati membri anticipi consistenti nel quadro della politica di coesione; tali importi rimangono a disposizione degli Stati membri fino alla chiusura dei programmi. È inoltre corrisposto un prefinanziamento annuale, che deve essere utilizzato entro l'esercizio oppure recuperato nell'esercizio successivo nell'ambito della chiusura annuale del ciclo contabile. La Commissione compie ogni sforzo per garantire che i livelli di prefinanziamenti siano mantenuti a un livello appropriato. Occorre trovare il giusto equilibrio fra la necessità di garantire finanziamenti sufficienti ai progetti e la tempestiva rilevazione delle spese.
I prefinanziamenti totali (esclusi gli altri anticipi agli Stati membri e i contributi ai fondi fiduciari Bêkou e Africa) nel bilancio dell'UE ammontano a 44,4 miliardi di EUR (2018: 43,4 miliardi di EUR), di cui la quasi totalità si riferisce ad attività della Commissione. Circa il 56 % dei prefinanziamenti della Commissione è eseguito in gestione concorrente, il che significa che l'esecuzione del bilancio è delegata agli Stati membri (la Commissione svolge una funzione di controllo).
Prefinanziamenti della Commissione per modalità di gestione

Gli importi più significativi dei prefinanziamenti in gestione concorrente riguardano il FESR e il Fondo di coesione (14,4 miliardi di EUR), che sono a un livello simile a quello del 2018 (14,6 miliardi di EUR).
STRUMENTI FINANZIARI
Negli stati finanziari consolidati dell'UE sono indicati come strumenti finanziari in termini contabili i seguenti strumenti:
·strumenti finanziari finanziati dal bilancio dell'UE: nel quadro di questa tipologia di esecuzione del bilancio i fondi sono già stati erogati ai conti fiduciari gestiti dalle entità incaricate e sono disponibili (sotto forma di disponibilità liquide e mezzi equivalenti, titoli di debito o investimenti in fondi comuni monetari o portafogli comuni di attività) a copertura di future attivazioni delle garanzie, ovvero sono stati investiti in titoli rappresentativi di capitale;
·attività finanziarie detenute in fondi di garanzia per le garanzie di bilancio: nel quadro di questa tipologia di esecuzione del bilancio, l'UE fornisce garanzie alle controparti, il cui finanziamento è assicurato solo parzialmente tramite fondi di garanzia istituiti dalla Commissione, creando in tal modo passività potenziali al bilancio dell'UE (cfr. nota 4.1); e
·prestiti concessi e relativi prestiti assunti per i programmi di assistenza finanziaria.
Strumenti finanziari finanziati dal bilancio dell'UE
Il valore e il volume degli strumenti finanziari finanziati dal bilancio dell'UE nell'ambito della gestione diretta e indiretta aumentano di anno in anno. Il concetto fondamentale alla base di questo approccio è che, a differenza del metodo tradizionale di esecuzione del bilancio mediante la concessione di sovvenzioni e sussidi, per ogni euro del bilancio erogato tramite strumenti finanziari il beneficiario finale riceve, grazie all'effetto leva, un sostegno finanziario superiore a un euro. Tale uso del bilancio dell'UE mira a massimizzare l'impatto dei fondi disponibili. Gli strumenti finanziari finanziati dal bilancio dell'UE esistono sotto forma di strumenti di garanzia, strumenti rappresentativi di capitale e strumenti di prestito (cfr. il riepilogo per QFP nella tabella sottostante). Le attività detenute in tali strumenti sono detenute in disponibilità liquide e mezzi equivalenti oppure investite in strumenti rappresentativi di capitale e titoli di debito classificati come attività finanziarie disponibili per la vendita negli stati finanziari consolidati dell'UE.
Attività finanziarie disponibili per la vendita relative a strumenti finanziari finanziati dal bilancio dell'UE (valore a fine esercizio):

Le seguenti tabelle forniscono il riepilogo per QFP degli strumenti finanziari finanziati dal bilancio dell'UE e i relativi valori al 31 dicembre 2019:
|
in milioni di EUR |
|||
|
Relativi a più di un QFP |
Attività* |
Passività** |
Passività potenziali*** |
|
Garanzie e strumenti di condivisione dei rischi: |
|
||
|
Strumento di garanzia nell'ambito dello strumento per lo sviluppo e l'innovazione delle imprese (EDIF) nei Balcani occidentali |
36 |
(40) |
- |
|
|
36 |
(40) |
- |
|
Strumenti rappresentativi di capitale: |
|
||
|
Fondo europeo per l'Europa sudorientale (EFSE) |
166 |
- |
- |
|
Fondo Green for Growth per la regione del vicinato orientale |
71 |
- |
- |
|
Fondo europeo Progress di microfinanza |
53 |
- |
- |
|
Fondo SANAD per le micro, piccole e medie imprese in Medio Oriente e Nord Africa |
44 |
- |
- |
|
Fondo per l'innovazione imprenditoriale (ENIF) |
17 |
- |
- |
|
Fondo per la crescita delle imprese (ENEF) |
10 |
- |
- |
|
Debt Fund della Microfinance Initiative for Asia (MIFA) |
9 |
- |
- |
|
|
370 |
- |
- |
|
Totale |
406 |
(40) |
- |
|
QFP 2014-2020 |
Attività |
Passività |
Passività potenziali |
|
Garanzie e strumenti di condivisione dei rischi: |
|
||
|
Orizzonte 2020 – Servizio prestiti e garanzie per R&I di InnovFin |
1 237 |
(33) |
(1 091) |
|
Orizzonte 2020 – Garanzia per le PMI di InnovFin |
936 |
(557) |
(361) |
|
Strumento di debito del meccanismo per collegare l'Europa (CEF DI) |
708 |
(4) |
(684) |
|
Strumento di garanzia dei prestiti del programma COSME |
401 |
(758) |
(2) |
|
Strumento di finanziamento privato per l'efficienza energetica [Private Finance for Energy Efficiency (PF4EE)] |
44 |
(2) |
(8) |
|
Strumento di garanzia per i settori culturali e creativi |
37 |
(28) |
- |
|
Programma di inclusione finanziaria per le MPMI nel SEMED |
25 |
- |
(12) |
|
Strumento di trasferibilità e convertibilità (T&C Facility) |
16 |
(1) |
- |
|
QFP 2014-2020 |
Attività |
Passività |
Passività potenziali |
|
(Continua dalla pagina precedente) |
|||
|
Strumento di garanzia per i prestiti destinati agli studenti |
14 |
(1) |
- |
|
Strumenti per il finanziamento delle PMI nel partenariato orientale |
13 |
(4) |
(2) |
|
Strumento di finanziamento del capitale naturale |
11 |
(0) |
(7) |
|
Altre garanzie e altri strumenti di condivisione dei rischi |
8 |
(1) |
(6) |
|
|
3 451 |
(1 387) |
(2 175) |
|
Strumenti rappresentativi di capitale: |
|
||
|
Orizzonte 2020 — Strumento di capitale per R&I di InnovFin |
515 |
(17) |
(131) |
|
COSME — Strumento di capitale per la crescita |
86 |
(2) |
- |
|
Strumento per il capitale di rischio per i paesi del vicinato meridionale |
24 |
- |
- |
|
Climate Investor One |
15 |
- |
- |
|
Fondo investimenti per l'America latina |
12 |
- |
- |
|
Fondo agricolo, commerciale e di investimento in Africa |
11 |
- |
- |
|
Altri strumenti rappresentativi di capitale |
16 |
(1) |
- |
|
|
679 |
(20) |
(131) |
|
Strumenti misti: |
|
||
|
Strumento di garanzia per l'occupazione e l'innovazione sociale (EaSI) e sviluppo delle capacità |
81 |
(72) |
- |
|
Strumenti UE per la zona di libero scambio globale e approfondita |
62 |
(24) |
- |
|
Facility for Energy Inclusion (strumento per l'inclusione energetica) |
37 |
(3) |
- |
|
ElectriFI |
30 |
- |
- |
|
Iniziativa di finanziamento per l'agricoltura |
21 |
- |
- |
|
|
232 |
(98) |
- |
|
Totale |
4 362 |
(1 505) |
(2 306) |
|
QFP prima del 2014 |
Attività |
Passività |
Passività potenziali |
|
Garanzie e strumenti di condivisione dei rischi: |
|
||
|
Meccanismo di finanziamento con ripartizione dei rischi (Risk Sharing Finance Facility — RSFF) |
609 |
(58) |
(110) |
|
Meccanismo di garanzia a favore delle PMI nell'ambito del CIP |
71 |
(140) |
- |
|
Programma pluriennale (MAP) a favore delle imprese |
32 |
(31) |
- |
|
Strumento europeo Progress di garanzia per la microfinanza |
4 |
(4) |
- |
|
|
716 |
(233) |
(110) |
|
Strumenti rappresentativi di capitale: |
|
||
|
Strumento a favore delle PMI innovative e a forte crescita nell'ambito del CIP |
448 |
(4) |
- |
|
Strumento di capitale del programma quadro pluriennale |
196 |
- |
- |
|
Fondo europeo per l'efficienza energetica |
105 |
- |
- |
|
Fondo globale per l'efficienza energetica e le energie rinnovabili |
79 |
(4) |
- |
|
Fondo Marguerite |
54 |
- |
- |
|
Meccanismo europeo per le tecnologie (MET) per l'avviamento 1998 |
3 |
(0) |
- |
|
|
885 |
(8) |
- |
|
Strumenti misti: |
|
||
|
Strumento europeo di vicinato e partenariato (ENPI) |
124 |
(2) |
- |
|
Strumento di cooperazione economica e finanziaria MEDA |
119 |
(2) |
- |
|
|
243 |
(4) |
- |
|
Totale |
1 844 |
(244) |
(110) |
|
Totale generale |
6 612 |
(1 790) |
(2 416) |
|
* Le attività riportate nella presente tabella comprendono diversi voci degli stati finanziari (attività finanziarie disponibili per la vendita per 5 028 milioni di EUR; disponibilità liquide e mezzi equivalenti per 1 485 milioni di EUR; prestiti per 73 milioni di EUR e altre voci per 24 milioni di EUR). ** Le passività riportate nella presente tabella comprendono diverse voci degli stati finanziari (accantonamenti per 1 702 milioni di EUR; debiti per 75 milioni di EUR e altre voci per un importo pari a 12 milioni di EUR).
***
Il rischio assunto dall'UE per talune garanzie è interamente coperto dagli accantonamenti operati.
|
|||
Attività finanziarie detenute in fondi di garanzia per le garanzie di bilancio
La Commissione ha creato fondi di garanzia a copertura delle garanzie di bilancio concesse al gruppo BEI e ad altre istituzioni finanziarie (cfr. nota 4.1.1 degli stati finanziari consolidati). Tali fondi di garanzia sono alimentati mediante pagamenti dal bilancio dell'UE, al fine di fornire una riserva di liquidità in caso di perdite da operazioni garantite. I pagamenti ai fondi di garanzia sono investiti in strumenti finanziari, tra cui titoli di debito, fondi comuni monetari, contante e depositi a termine. Al 31 dicembre 2019 la Commissione detiene attività finanziarie nei seguenti fondi:
·fondo di garanzia per le azioni esterne, per 2,6 miliardi di EUR;
·fondo di garanzia del FEIS, per 6,7 miliardi di EUR; e
·Fondo di garanzia dell'EFSD, per 0,6 miliardi di EUR.
Prestiti concessi e relativi prestiti assunti per i programmi di assistenza finanziaria
La Commissione offre sostegno finanziario agli Stati membri e ai paesi terzi sotto forma di prestiti bilaterali finanziati mediante risorse dei mercati dei capitali con la garanzia del bilancio dell'UE in forza di decisioni assunte dal Parlamento europeo e dal Consiglio.
La Commissione, per conto dell'Unione europea, gestisce attualmente tre programmi principali:
·meccanismo europeo di stabilizzazione finanziaria (MESF);
·assistenza alla bilancia dei pagamenti (BDP); e
·assistenza macrofinanziaria (AMF), nell'ambito della quale la Commissione ha la possibilità di concedere prestiti.
Il capitale necessario per finanziare le operazioni di concessione di prestiti dell'UE viene raccolto sui mercati dei capitali o presso istituti finanziari.
Al 31 dicembre 2019 l'importo nominale dei prestiti concessi per l'assistenza finanziaria nell'ambito del MESF e della BDP è stato come segue:
|
in miliardi di EUR |
||||||||||||
|
BDP |
MESF* |
TOTALE |
||||||||||
|
Lettonia |
Romania |
Totale |
Irlanda |
Portogallo |
Totale |
|||||||
|
Totale concesso |
3,1 |
5,0** |
8,1 |
22,5 |
26,0 |
48,5 |
56,6 |
|||||
|
Totale erogato al 31.12.2019 |
2,9 |
5,0 |
7,9 |
22,5 |
24,3 |
46,8 |
54,7 |
|||||
|
Totale rimborsato al 31.12.2019 |
(2,7) |
(5,0) |
(7,7) |
- |
- |
- |
(7,7) |
|||||
|
Importo da liquidare al 31.12.2019 |
0,2 |
0 |
0,2 |
22,5 |
24,3 |
46,8 |
47,0 |
|||||
* Senza operazioni di rifinanziamento.
** Esclusa l'assistenza precauzionale.
MESF
Il MESF è stato creato per fornire assistenza finanziaria a tutti gli Stati membri che subiscano o rischino seriamente di subire gravi perturbazioni economiche o finanziarie causate da circostanze eccezionali che sfuggono al loro controllo. È stato utilizzato per fornire assistenza finanziaria, subordinata all'attuazione delle riforme, a Irlanda e Portogallo nel periodo compreso fra il 2011 e il 2014.
Il programma è terminato e non possono essere contratti altri prestiti; tuttavia il programma rimane in essere per compiti specifici, quali la proroga della scadenza dei prestiti erogati a Irlanda e Portogallo e la costituzione di prestiti ponte.
I punti principali del programma MESF sono i seguenti:
Irlanda
·L'Irlanda ha richiesto l'intero importo di 22,5 miliardi di EUR, che le sono stati concessi dal MESF nel dicembre 2010. Tale importo è stato erogato in otto rate nel periodo compreso fra gennaio 2011 e marzo 2014;
·nel 2019 non erano previsti rimborsi del capitale. Tutti i pagamenti richiesti sono stati effettuati tempestivamente e per intero.
Portogallo
·Il Portogallo ha richiesto 24,3 miliardi di EUR del totale di 26 miliardi di EUR concessi dal MESF nel maggio 2011. Tale importo è stato erogato in sette rate nel periodo compreso fra maggio 2011 e novembre 2014.
·Come nel caso dell'Irlanda, nel 2019 non erano previsti rimborsi di capitale e tutti i pagamenti degli interessi sono stati effettuati tempestivamente e per intero.
·Il Portogallo ha chiesto formalmente all'UE di rinunciare ai diritti sanciti dalla clausola di rimborso anticipato obbligatorio dell'accordo di prestito nel quadro del MESF, per consentire al Portogallo di rimborsare anticipatamente un importo pari a 2 miliardi di EUR al fondo europeo di stabilità finanziaria (FESF). Il rimborso anticipato al FESF fa scattare l'obbligo di rimborso proporzionato dei prestiti MESF. Una decisione della Commissione ha autorizzato la rinuncia purché siano soddisfatte alcune condizioni specifiche.
BDP
BDP è un programma di assistenza concepito per i paesi al di fuori della zona euro che si trovano, o che corrono seri rischi di trovarsi, in difficoltà per quanto riguarda la bilancia dei pagamenti. L'assistenza nell'ambito del programma BDP è fornita sotto forma di prestiti a medio termine subordinati all'attuazione di politiche elaborate per far fronte a problemi economici soggiacenti. Solitamente l'assistenza UE alla bilancia dei pagamenti è fornita in collaborazione con il Fondo monetario internazionale (FMI) e altre istituzioni internazionali o altri paesi.
I punti principali sono i seguenti:
·nel corso del 2019 gli Stati membri beneficiari della BDP hanno rimborsato tempestivamente e per intero un importo totale di 1,5 miliardi di EUR, di cui 1,0 miliardi di EUR relativi a un rimborso in conto capitale da parte della Romania e 0,5 miliardi di EUR relativi a un rimborso in conto capitale da parte della Lettonia. Inoltre entrambi gli Stati membri hanno versato in tempo l'importo degli interessi nel 2019;
·l'importo in essere a fine 2019 è di 0,2 miliardi di EUR per la sola Lettonia e il suo rimborso è previsto per il 2025. La Romania ha rimborsato interamente gli importi dovuti a titolo di capitale e interessi; pertanto il suo programma di assistenza finanziaria a titolo della BDP può essere chiuso.
AMF
L'assistenza macrofinanziaria (AMF) è una forma di aiuto finanziario prestato dall'UE a paesi partner al di fuori dell'UE che si trovano ad affrontare una crisi nella bilancia dei pagamenti. Assume la forma di prestiti o sovvenzioni a medio/lungo termine, ovvero di una combinazione di tali strumenti, ed è disponibile solo per paesi che beneficiano di un programma di finanziamento dell'FMI.
Al 31 dicembre 2019 il volume totale dei prestiti in essere nell'ambito del programma di prestiti AMF (valore nominale) era dunque pari a 4,7 miliardi di EUR.
|
AMF |
|||||
|
Ucraina |
Tunisia |
Giordania |
Altri |
Totale |
|
|
Totale concesso |
3,8 |
0,8 |
0,4 |
0,5 |
5,5 |
|
Totale erogato al 31.12.2019 |
3,3 |
0,8 |
0,4 |
0,4 |
4,9 |
|
Totale rimborsato al 31.12.2019 |
0,0 |
0,0 |
0,0 |
(0,2) |
(0,2) |
|
Importo da liquidare al 31.12.2019 |
3,3 |
0,8 |
0,4 |
0,2 |
4,7 |
I punti principali sono i seguenti:
·nel 2019 sono stati erogati nuovi prestiti per un importo totale di 0,4 miliardi di EUR, di cui 0,3 miliardi alla Tunisia, 0,1 miliardi di EUR alla Giordania e 0,02 miliardi di EUR alla Moldova.
Il principale beneficiario dei prestiti AMF erogati è stato l'Ucraina, a cui sono stati concessi prestiti per un importo di 3,3 miliardi di EUR, mentre altri 0,5 miliardi di EUR sono stati impegnati nel quadro di un accordo di prestito ma non sono stati ancora erogati. Tutte le obbligazioni di pagamento sono state onorate dall'Ucraina nel corso dell'esercizio 2019.
5.PASSIVITÀ
Le voci più significative fra le passività del bilancio riguardano primariamente quattro elementi: i) obbligazioni pensionistiche e altre passività derivanti dai benefici per i dipendenti; ii) prestiti assunti; iii) debiti nei confronti di terzi e iv) ratei passivi.
Composizione delle passività nel bilancio finanziario consolidato dell'UE

Al 31 dicembre 2019 il totale delle passività era pari a 251,5 miliardi di EUR, con un aumento di 15,6 miliardi di EUR, pari al 6,6 %, rispetto all'esercizio precedente (235,9 miliardi di EUR).
Le variazioni fondamentali erano correlate a effetti nei seguenti ambiti:
·le pensioni e altri benefici per i dipendenti sono aumentati di 17,2 miliardi di EUR, ossia del 21,4 %. L'aumento è principalmente dovuto alla perdita attuariale derivante da ipotesi finanziarie determinata dalla diminuzione significativa del tasso di attualizzazione, che è diventato negativo per la prima volta;
·i prestiti assunti sono diminuiti di 1,3 miliardi di EUR, con un calo del 2,4 %, prevalentemente dovuto al rimborso dei prestiti BDP (1 miliardo di EUR relativo alla Romania e 0,5 miliardi di EUR relativi alla Lettonia) e parzialmente compensato da nuovi prestiti AMF pari a 0,4 miliardi di EUR;
·se si considerano nel loro insieme i debiti (diminuzione pari a 5,0 miliardi di EUR) e i ratei passivi (aumento pari a 4,0 miliardi di EUR), il livello complessivo delle passività rimane invariato. Poiché nel settore della politica di coesione (FESR, FC e FSE) a fine esercizio non si registra un numero analogo di dichiarazioni di spesa pervenute, i debiti sono inferiori; tuttavia i ratei passivi aumenteranno, il che indica che l'attuazione dei programmi è in fase di avanzamento.
Totale dichiarazioni di spesa e fatture ricevute e rilevate nella rubrica debiti dello stato patrimoniale

Attivo netto
L'eccesso di passività rispetto alle attività non significa che le istituzioni e gli organismi dell'UE siano in difficoltà finanziaria, ma indica piuttosto che alcune passività saranno finanziate dai futuri bilanci annuali. Conformemente alle norme della contabilizzazione per competenza, numerose spese vengono rilevate nell'esercizio corrente, sebbene possano essere effettivamente pagate nell'esercizio seguente (o in esercizi successivi) e finanziate dai bilanci futuri; i relativi proventi saranno contabilizzati solo negli esercizi futuri. Gli importi più significativi da evidenziare sono le attività del FEAGA (di cui la maggior parte è solitamente versata nel primo trimestre dell'esercizio successivo) e le passività derivanti dai benefici per i dipendenti (da versare nel corso dei prossimi 30 anni e oltre).
6. GESTIONE DEI RISCHI E DELLE INCERTEZZE NELL'ESECUZIONE DEL BILANCIO DELL'UE
7.CONTESTO MACROECONOMICO
Data la situazione mondiale attuale riguardante la diffusione della malattia da coronavirus nel primo trimestre del 2020, non è possibile valutarne in maniera accurata l'incidenza negativa, indubbiamente rilevante, sul contesto macroeconomico dell'UE al momento della trasmissione dei presenti conti.
Il contesto macroeconomico dell'UE incide sulla capacità degli Stati membri dell'UE di rispettare i propri obblighi di finanziamento verso le istituzioni e gli organi dell'UE e, quindi, sulla capacità dell'UE di continuare ad attuare le politiche unionali.
Si stima che il PIL della zona euro e il PIL dell'UE siano cresciuti rispettivamente dell'1,2 % e dell'1,5 % nel 2019. L'inflazione complessiva nella zona euro è stata in media dell'1,2 % nel 2019; si tratta di una forte diminuzione rispetto al tasso di inflazione dell'1,7 % dell'esercizio precedente, che è imputabile al calo dei prezzi dell'energia e al mancato trasferimento di una solida crescita dei salari all'inflazione di fondo. Il mercato del lavoro nella zona euro si è rivelato piuttosto resiliente nel 2019, dato il contesto di crescita economica relativamente modesta. Il tasso di disoccupazione è rimasto vicino o pari al 7,4 % verso la fine dell'esercizio; si tratta del tasso più basso registrato dal maggio 2008. A dicembre del 2019 il numero di disoccupati era del 4,6 % inferiore a quello di un anno prima e del 36,8 % inferiore al picco raggiunto nell'aprile 2013.
8.PASSIVITÀ POTENZIALI DI BILANCIO PER L'ASSISTENZA FINANZIARIA
Le attività dell'UE di assunzione e concessione di prestiti per i programmi di assistenza finanziaria sono operazioni fuori bilancio. In generale i fondi raccolti sono prestati al paese beneficiario back-to-back, ossia con la stessa cedola, la stessa scadenza e lo stesso importo. Nonostante la metodologia back-to-back, il servizio del debito degli strumenti di finanziamento rappresenta un impegno giuridico dell'UE, che garantisce l'esecuzione piena e tempestiva di tutti i pagamenti. La Commissione ha messo in atto procedure che garantiscono la restituzione del prestito anche in caso di inadempimento.
I prestiti assunti dall'UE rappresentano impegni diretti e incondizionati dell'UE e sono garantiti dagli Stati membri dell'UE (passività potenziali di bilancio). I prestiti assunti per finanziare i prestiti ai paesi terzi sono coperti dal fondo di garanzia per le azioni esterne. Nell'eventualità in cui uno Stato membro beneficiario sia inadempiente, il servizio del debito verrà, ove possibile, prelevato dal saldo di tesoreria disponibile della Commissione. Qualora ciò non fosse possibile, la Commissione preleverà i fondi necessari presso gli Stati membri. Gli Stati membri dell'UE sono giuridicamente tenuti, ai sensi della normativa dell'UE sulle risorse proprie [articolo 14 del regolamento (UE, Euratom) n. 609/2014 del Consiglio], a mettere a disposizione fondi sufficienti per rispettare gli obblighi dell'UE. Gli investitori sono pertanto esposti solo al rischio di credito dell'UE e non a quello dei beneficiari dei prestiti finanziati. L'erogazione di prestiti back-to-back garantisce che il bilancio dell'UE non assuma a proprio carico rischi di interessi o rischi di cambio.
Per ogni programma nazionale, le decisioni del Parlamento, del Consiglio e della Commissione determinano l'importo complessivo garantito, il numero di rate da versare e la scadenza (media) massima del pacchetto di prestiti. Successivamente la Commissione e il paese beneficiario trovano un accordo sui parametri del prestito/finanziamento, in particolare la scadenza delle rate. Inoltre tutte le rate del prestito, eccetto la prima, dipendono dal rispetto di condizioni politiche rigorose, nel quadro dell'assistenza finanziaria congiunta UE/FMI, che rappresentano un ulteriore fattore che incide sui tempi delle operazioni di finanziamento. I tempi e le scadenze dell'emissione dipendono quindi dalla corrispondente attività di prestito dell'UE. I finanziamenti sono denominati esclusivamente in euro e il ventaglio delle scadenze è compreso tra 3 e 30 anni.
La seguente tabella riporta una panoramica del calendario di rimborso previsto in valore nominale per gli importi dei prestiti MESF e BDP in essere al 31 dicembre 2019:
|
in miliardi di EUR |
|||||||
|
BDP |
MESF |
TOTALE |
|||||
|
Lettonia |
Romania |
Totale |
Irlanda |
Portogallo |
Totale |
||
|
2021 |
- |
- |
- |
3,0 |
6,8 |
9,8 |
9,8 |
|
2022 |
- |
- |
- |
- |
2,7 |
2,7 |
2,7 |
|
2023 |
- |
- |
- |
2,0 |
1,5 |
3,5 |
3,5 |
|
2024 |
- |
- |
- |
0,8 |
1,8 |
2,6 |
2,6 |
|
2025 |
0,2 |
- |
0,2 |
2,4 |
- |
2,4 |
2,6 |
|
2026 |
- |
- |
- |
2,0 |
2,0 |
4,0 |
4,0 |
|
2027 |
- |
- |
- |
1,0 |
2,0 |
3,0 |
3,0 |
|
2028 |
- |
- |
- |
2,3 |
- |
2,3 |
2,3 |
|
2029 |
- |
- |
- |
1,0 |
0,4 |
1,4 |
1,4 |
|
2031 |
- |
- |
- |
- |
2,2 |
2,2 |
2,2 |
|
2032 |
- |
- |
- |
3,0 |
- |
3,0 |
3,0 |
|
2033 |
- |
- |
- |
1,5 |
0,6 |
2,1 |
2,1 |
|
2035 |
- |
- |
- |
2,0 |
- |
2,0 |
2,0 |
|
2036 |
- |
- |
- |
- |
1,0 |
1,0 |
1,0 |
|
2038 |
1,8 |
1,8 |
1,8 |
||||
|
2042 |
- |
- |
- |
1,5 |
1,5 |
3,0 |
3,0 |
|
Totale |
0,2 |
- |
0,2 |
22,5 |
24,3 |
46,8 |
47,0 |
I meccanismi intergovernativi di stabilizzazione finanziaria [il fondo europeo di stabilità finanziaria (FESF) e il meccanismo europeo di stabilità (MES)] non rientrano nel quadro del trattato UE e non sono pertanto inclusi nei conti annuali consolidati dell'UE.
9.GARANZIE DI BILANCIO
L'UE ha concesso garanzie al gruppo BEI sui prestiti accordati al di fuori dell'UE e sulle operazioni in strumenti di debito e di capitale coperte dalla garanzia del FEIS. Al 31 dicembre 2019 nelle note degli stati finanziari consolidati (cfr. nota 4.1.1) l'UE espone le passività potenziali per entrambe le garanzie, mentre gli importi che costituiscono le obbligazioni attuali sono rilevati come accantonamenti e passività per garanzie finanziarie negli stati finanziari (cfr. rispettivamente note 2.10 e 2.11.3 degli stati finanziari consolidati). Per attenuare i rischi che l'attivazione delle garanzie da parte del gruppo BEI potrebbe avere sul bilancio dell'UE, la Commissione ha creato appositi fondi di garanzia, ossia il fondo di garanzia per le azioni esterne e il fondo di garanzia del FEIS.
Il fondo di garanzia per le azioni esterne è alimentato dal bilancio dell'UE in modo da coprire il 9 % dei prestiti garantiti in essere a fine esercizio per le attività del mandato per i prestiti esterni della BEI a paesi terzi. Al 31 dicembre 2019 attività totali per 2,6 miliardi di EUR coprono un'esposizione di 20,2 miliardi di EUR per gli importi erogati.
Il fondo di garanzia del FEIS ha iniziato le sue attività nel 2016. A norma del regolamento FEIS modificato [regolamento (UE) 2017/2396], il massimale di garanzia FEIS dell'UE è stato aumentato a 26 miliardi di EUR (dai 16 miliardi di EUR iniziali) e il limite del fondo di garanzia è sceso al 35 % (dal 50 % iniziale) delle obbligazioni totali di garanzia dell'UE. Pertanto si prevede ora che il fondo di garanzia del FEIS arrivi a un importo totale di 9,1 miliardi di EUR. Al 31 dicembre 2019 le attività totali che costituiscono il fondo di garanzia del FEIS sono pari a 6,7 miliardi di EUR. Tale cifra garantisce copertura a un'esposizione di importi erogati pari a 17,7 miliardi di EUR.
A norma del regolamento EFSD [regolamento (UE) 2017/1601)], la garanzia dell'EFSD, di importo massimo pari a 1,5 miliardi di EUR (incrementata da contributi esterni) deve essere resa disponibile per sostenere investimenti nei paesi partner dell'Africa e del vicinato europeo. L'UE registra la garanzia dell'EFSD come passività potenziale nelle note degli stati finanziari consolidati (cfr. nota 4.1.1). Al 31 dicembre 2019 era operativo un accordo di garanzia dell'EFSD, per un limite di copertura totale di 50 milioni di EUR, ma non erano state sottoscritte operazioni sottostanti da parte del partner esecutivo. Il Fondo di garanzia dell'EFSD è stato istituito per coprire potenziali attivazioni future della garanzia. I contributi totali al Fondo ricevuti al 31 dicembre 2019 sono pari a 0,6 miliardi di EUR.
10.RISERVA PER I NUOVI ENTRANTI (NER) 300
Il Fondo NER 300 è stato costituito a seguito della vendita delle quote nell'ambito del sistema di scambio di quote di emissioni basato sulla direttiva 2003/87/CE che istituisce un sistema per lo scambio di quote di emissioni dei gas a effetto serra nell'Unione. Il Fondo è di proprietà degli Stati membri, che utilizzano tali risorse per finanziare progetti innovativi di dimostrazione delle tecnologie energetiche a basse emissioni di carbonio. La Commissione gestisce il programma per conto degli Stati membri, mentre la BEI è responsabile della gestione delle attività del Fondo NER 300 e funge da consulente tecnico nell'ambito di un accordo di cooperazione con la Commissione. Dato il ruolo limitato della Commissione nel processo decisionale riguardante il programma NER 300 e poiché i fondi derivanti dalla vendita delle quote non sono versati al bilancio dell'UE, il NER 300 è escluso dall'ambito del consolidamento dei conti dell'UE (vale a dire né i proventi delle quote né le spese per i progetti finanziati sono contabilizzati nei conti dell'UE).
Nel 2017 gli Stati membri hanno deciso [decisione (UE) 2017/2172 della Commissione] che i proventi NER 300, che non sono stati interamente utilizzati per progetti di dimostrazione delle tecnologie energetiche a basse emissioni di carbonio mediante sovvenzioni, dovranno essere in parte utilizzati attraverso strumenti finanziari. In particolare i fondi NER 300 sono utilizzati per fornire una garanzia alla BEI in relazione ai prestiti da questa erogati a favore di progetti dimostrativi nel settore dell'energia, in aggiunta alla garanzia a carico del bilancio dell'UE nell'ambito degli strumenti finanziari di Orizzonte 2020 e dell'MCE. Sebbene i suddetti fondi NER 300 siano stati riuniti dalla BEI con i fondi di bilancio dell'UE ai fini di gestione delle attività, essi continuano a costituire parte integrante del programma NER 300 e l'UE non ne ha ottenuto il controllo. Pertanto l'UE rileva soltanto la propria quota di tali portafogli di attività come attività finanziarie disponibili per la vendita (cfr. nota 2.4.1 degli stati finanziari consolidati).
Le attività NER 300 rimanenti, non essendo state utilizzate per progetti di dimostrazione delle energie a basse emissioni di carbonio, devono essere utilizzate, conformemente alla direttiva 2003/87/CE modificata nel 2018 dalla direttiva (UE) 2018/410, per il sostegno dell'innovazione nelle tecnologie e nei processi industriali a basse emissioni di carbonio, in aggiunta a una quantità di quote che devono essere messe a disposizione per la creazione di un "fondo per l'innovazione". A seguito del regolamento delegato (UE) 2019/856 della Commissione, il fondo per l'innovazione è gestito dalla Commissione e il contributo del NER 300, una volta trasferito al bilancio dell'UE, costituirà entrate con destinazione specifica esterne. Poiché il fondo per l'innovazione non è ancora operativo e i fondi NER 300 non utilizzati non sono stati trasferiti alla Commissione nel 2019, tali fondi non sono stati rilevati come attività negli stati finanziari consolidati dell'UE del 2019.
UNIONE EUROPEA
ESERCIZIO FINANZIARIO 2019
RELAZIONE SULL'ESECUZIONE DEL BILANCIO E NOTE ESPLICATIVE
Si noti che, a seguito dell'arrotondamento delle cifre in milioni di EUR, la somma di taluni dati finanziari ripresi nelle tabelle seguenti potrebbe non corrispondere al totale.
INDICE
RISULTATO DEL BILANCIO DELL'UE
SCHEDA DI CONFRONTO TRA IMPORTI IN BILANCIO E IMPORTI EFFETTIVI
NOTE ALLE RELAZIONI SULL'ESECUZIONE DEL BILANCIO
1.IL QUADRO DI BILANCIO DELL'UE
1.1.QUADRO FINANZIARIO PLURIENNALE 2014-2020
1.2.RUBRICHE DETTAGLIATE DEL QFP (PROGRAMMI)
1.3.BILANCIO ANNUALE
1.4.PROVENTI
1.5.CALCOLO DEL RISULTATO DI BILANCIO
1.6.RICONCILIAZIONE DEL RISULTATO ECONOMICO CON IL BILANCIO RISULTATO
2.ESECUZIONE DEL BILANCIO UE 2019 – COMMENTO
2.1.PROVENTI
2.2.SPESE
3.ESECUZIONE DELLE ENTRATE DI BILANCIO DELL'UE
3.1.RIEPILOGO DELL'ESECUZIONE DELLE ENTRATE DI BILANCIO DELL'UE
4.ESECUZIONE DELLE SPESE DI BILANCIO DELL'UE
4.1.QFP: RIPARTIZIONE ED EVOLUZIONE DEGLI STANZIAMENTI DI IMPEGNO E DI PAGAMENTO
4.2.QFP: ESECUZIONE DEGLI STANZIAMENTI DI IMPEGNO
4.3.QFP: ESECUZIONE DEGLI STANZIAMENTI DI PAGAMENTO
4.4.QFP: MOVIMENTI DEGLI IMPEGNI ANCORA DA LIQUIDARE (RAL)
4.5.QFP: IMPEGNI DA LIQUIDARE PER ANNO DI ORIGINE
4.6.QFP DETTAGLIATO: RIPARTIZIONE ED EVOLUZIONE DEGLI STANZIAMENTI DI IMPEGNO E DI PAGAMENTO
4.7.QFP DETTAGLIATO: ESECUZIONE DEGLI STANZIAMENTI DI IMPEGNO
4.8.QFP DETTAGLIATO: ESECUZIONE DEGLI STANZIAMENTI DI PAGAMENTO
4.9.QFP DETTAGLIATO: MOVIMENTI DEGLI IMPEGNI ANCORA DA LIQUIDARE (RAL)
4.10.QFP DETTAGLIATO: IMPEGNI DA LIQUIDARE PER ANNO DI ORIGINE
5.ESECUZIONE DEL BILANCIO PER ISTITUZIONE
5.1.ESECUZIONE DELLE ENTRATE DI BILANCIO
5.2.ESECUZIONE DEGLI STANZIAMENTI DI IMPEGNO
5.3.ESECUZIONE DEGLI STANZIAMENTI DI PAGAMENTO
6.ESECUZIONE DEL BILANCIO DELLE AGENZIE
6.1.ENTRATE DI BILANCIO
6.2.STANZIAMENTI DI IMPEGNO E DI PAGAMENTO PER AGENZIA
RISULTATO DEL BILANCIO DELL'UE
|
in milioni di EUR |
|||
|
Nota |
2019 |
2018 |
|
|
a |
Entrate dell'esercizio |
163 918 |
159 318 |
|
b |
Pagamenti eseguiti a fronte degli stanziamenti di bilancio dell'esercizio in corso |
(157 428) |
(154 833) |
|
c |
Stanziamenti di pagamento riportati all'esercizio N+1 |
(1 615) |
(1 675) |
|
d |
Annullamento di stanziamenti non utilizzati riportati dall'esercizio N-1 |
75 |
106 |
|
e |
Evoluzione delle entrate con destinazione specifica (B)-(A) |
(1 736) |
(1 114) |
|
Stanziamenti non utilizzati alla fine dell'esercizio in corso (A) |
9 144 |
7 408 |
|
|
Stanziamenti non utilizzati alla fine dell'esercizio precedente (B) |
7 408 |
6 295 |
|
|
f |
Differenze fra i tassi di cambio nell'esercizio |
4 |
(1) |
|
Risultato di bilancio |
3 217 |
1 802 |
Il risultato del bilancio dell'UE viene restituito agli Stati membri nel 2020 previa deduzione delle somme dovute. È calcolato ai sensi dell'articolo 1, paragrafo 1, del regolamento (UE, Euratom) n. 608/2014 del Consiglio, che stabilisce misure di esecuzione del sistema delle risorse proprie. Maggiori informazioni sono disponibili alla voce Calcolo del risultato di bilancio.
a.Entrate dell'esercizio: si riferisce alla tabella 3.1 "Riepilogo dell'esecuzione delle entrate del bilancio dell'UE", colonna 8 "Totale proventi".
b.Pagamenti eseguiti a fronte degli stanziamenti di bilancio dell'esercizio in corso: cfr. tabella 4.3 "QFP: Esecuzione degli stanziamenti di pagamento", colonna 2 "Pagamenti effettuati dal bilancio adottato" e colonna 4 "Pagamenti effettuati da entrate con destinazione specifica".
c.Stanziamenti di pagamento riportati all'esercizio N+1: cfr. tabella 4.3 "QFP: Esecuzione degli stanziamenti di pagamento", colonna 7 "Riporti automatici" più colonna 8 "Riporti su decisione".
d.Annullamento di stanziamenti di pagamento non utilizzati riportati dall'esercizio N-1: tiene conto dell'importo degli stanziamenti di pagamento riportati (automaticamente e su decisione) alla fine dell'esercizio precedente e dei "Pagamenti effettuati dai riporti" dell'esercizio in corso come da colonna 3 della tabella 4.3 "QFP: Esecuzione degli stanziamenti di pagamento".
e.Andamento del totale degli stanziamenti delle entrate con destinazione specifica a fine esercizio: calcola la differenza tra l'importo degli stanziamenti di entrate con destinazione specifica alla fine dell'esercizio precedente (valore positivo) e l'importo degli stanziamenti di entrate con destinazione specifica alla fine dell'esercizio in corso (come nella colonna 9 della tabella 4.3 "QFP: Esecuzione degli stanziamenti di pagamento" - valore negativo) per ottenere la variazione netta delle entrate con destinazione specifica nell'esercizio in corso.
f.Le differenze fra i tassi di cambio comprendono le differenze fra i tassi di cambio realizzate e non realizzate.
SCHEDA DI CONFRONTO TRA IMPORTI IN BILANCIO E IMPORTI EFFETTIVI
Entrate di bilancio
|
in milioni di EUR |
|||||
|
Bilancio iniziale adottato |
Bilancio definitivo adottato |
Diritti accertati |
Proventi |
||
|
1 |
Risorse proprie |
146 305 |
144 795 |
147 056 |
144 766 |
|
11 — Contributi zucchero |
– |
– |
(1) |
(1) |
|
|
12 — Dazi doganali |
21 471 |
21 471 |
23 656 |
21 365 |
|
|
13 — IVA |
17 739 |
17 739 |
17 775 |
17 775 |
|
|
14 — RNL |
107 095 |
105 585 |
105 700 |
105 700 |
|
|
15 — Correzione degli squilibri di bilancio |
– |
– |
(81) |
(81) |
|
|
16 — Riduzione del contributo basato sull'RNL dei Paesi Bassi e della Svezia |
– |
– |
7 |
7 |
|
|
3 |
Avanzi, saldi e adeguamenti |
– |
1 803 |
1 811 |
1 805 |
|
4 |
Entrate provenienti da persone che lavorano per le istituzioni e altri organismi dell'Unione |
1 607 |
1 607 |
1 585 |
1 576 |
|
5 |
Entrate provenienti dal funzionamento amministrativo delle istituzioni |
25 |
25 |
589 |
558 |
|
6 |
Contributi e restituzioni in relazione ad accordi e programmi dell'Unione |
130 |
130 |
14 134 |
12 577 |
|
7 |
Interessi di mora e ammende |
115 |
115 |
18 575 |
2 625 |
|
8 |
Assunzione ed erogazione di prestiti |
3 |
3 |
3 |
3 |
|
9 |
Entrate varie |
15 |
15 |
17 |
8 |
|
Totale |
148 199 |
148 492 |
183 771 |
163 918 |
Spese di bilancio: impegni per rubrica del quadro finanziario pluriennale (QFP)
|
in milioni di EUR |
|||||
|
Rubrica del QFP |
Bilancio iniziale adottato |
Bilancio definitivo adottato |
Totale stanziamenti disponibili |
Impegni assunti |
|
|
1 |
Crescita intelligente e inclusiva |
80 527 |
80 627 |
92 794 |
90 536 |
|
1a: Competitività per la crescita e l'occupazione |
23 335 |
23 435 |
27 826 |
25 782 |
|
|
1b: Coesione economica, sociale e territoriale |
57 192 |
57 192 |
64 969 |
64 754 |
|
|
2 |
Crescita sostenibile: risorse naturali |
59 642 |
59 642 |
62 846 |
60 600 |
|
di cui: spese connesse al mercato e pagamenti diretti |
43 192 |
43 192 |
44 806 |
43 962 |
|
|
3 |
Sicurezza e cittadinanza |
3 787 |
3 787 |
4 065 |
3 874 |
|
4 |
Europa globale |
11 319 |
11 625 |
13 454 |
13 111 |
|
5 |
Amministrazione |
9 943 |
9 943 |
10 776 |
10 371 |
|
di cui: spese amministrative delle istituzioni |
4 115 |
4 115 |
4 550 |
4 371 |
|
|
6 |
Compensazioni |
– |
– |
– |
– |
|
8 |
Riserva negativa e disavanzo riportati dall'esercizio precedente |
– |
– |
– |
– |
|
9 |
Strumenti speciali |
577 |
565 |
618 |
295 |
|
Totale |
165 796 |
166 189 |
184 554 |
178 787 |
Spese di bilancio: pagamenti per rubrica del quadro finanziario pluriennale (QFP)
|
in milioni di EUR |
|||||
|
Rubrica del QFP |
Bilancio iniziale adottato |
Bilancio definitivo adottato |
Totale stanziamenti disponibili |
Pagamenti effettuati |
|
|
1 |
Crescita intelligente e inclusiva |
67 557 |
67 823 |
82 553 |
75 535 |
|
1a: Competitività per la crescita e l'occupazione |
20 522 |
20 261 |
26 044 |
21 748 |
|
|
1b: Coesione economica, sociale e territoriale |
47 035 |
47 561 |
56 510 |
53 787 |
|
|
2 |
Crescita sostenibile: risorse naturali |
57 400 |
57 837 |
61 252 |
59 521 |
|
di cui: spese connesse al mercato e pagamenti diretti |
43 116 |
43 113 |
44 933 |
43 885 |
|
|
3 |
Sicurezza e cittadinanza |
3 527 |
3 291 |
3 575 |
3 256 |
|
4 |
Europa globale |
9 358 |
8 953 |
10 933 |
10 108 |
|
5 |
Amministrazione |
9 945 |
9 942 |
11 694 |
10 381 |
|
di cui: spese amministrative delle istituzioni |
4 115 |
4 115 |
5 107 |
4 377 |
|
|
6 |
Compensazioni |
– |
– |
– |
– |
|
8 |
Riserva negativa e disavanzo riportati dall'esercizio precedente |
– |
– |
– |
– |
|
9 |
Strumenti speciali |
412 |
647 |
671 |
295 |
|
Totale |
148 199 |
148 492 |
170 679 |
159 096 |
NOTE ALLE RELAZIONI SULL'ESECUZIONE DEL BILANCIO
1. IL QUADRO DI BILANCIO DELL'UE
La contabilità di bilancio viene tenuta conformemente alle disposizioni del regolamento finanziario. Il bilancio generale è lo strumento che prevede e autorizza le entrate e le spese dell'Unione ogni anno, entro i massimali e le altre disposizioni stabilite dal quadro finanziario pluriennale, in linea con gli atti legislativi riguardanti i programmi pluriennali adottati ai sensi di detto quadro.
1.1.QUADRO FINANZIARIO PLURIENNALE 2014-2020
|
in milioni di EUR |
||||||||
|
2014 |
2015 |
2016 |
2017 |
2018 |
2019 |
2020 |
Totale |
|
|
1. Crescita intelligente e inclusiva |
52 756 |
77 986 |
69 304 |
73 512 |
76 420 |
79 924 |
83 661 |
513 563 |
|
1.a Competitività per la crescita e l'occupazione |
16 560 |
17 666 |
18 467 |
19 925 |
21 239 |
23 082 |
25 191 |
142 130 |
|
1.b Coesione economica, sociale e territoriale |
36 196 |
60 320 |
50 837 |
53 587 |
55 181 |
56 842 |
58 470 |
371 433 |
|
2. Crescita sostenibile: risorse naturali |
49 857 |
64 692 |
64 262 |
60 191 |
60 267 |
60 344 |
60 421 |
420 034 |
|
di cui: spese connesse al mercato e pagamenti diretti |
43 779 |
44 190 |
43 951 |
44 146 |
44 163 |
43 881 |
43 888 |
307 998 |
|
3. Sicurezza e cittadinanza |
1 737 |
2 456 |
2 546 |
2 578 |
2 656 |
2 801 |
2 951 |
17 725 |
|
4. Europa globale |
8 335 |
8 749 |
9 143 |
9 432 |
9 825 |
10 268 |
10 510 |
66 262 |
|
5. Amministrazione |
8 721 |
9 076 |
9 483 |
9 918 |
10 346 |
10 786 |
11 254 |
69 584 |
|
di cui: spese amministrative delle istituzioni |
7 056 |
7 351 |
7 679 |
8 007 |
8 360 |
8 700 |
9 071 |
56 224 |
|
6. Compensazioni |
29 |
– |
– |
– |
– |
– |
– |
29 |
|
8. Riserva negativa |
– |
– |
– |
– |
– |
– |
– |
– |
|
9. Strumenti speciali |
– |
– |
– |
– |
– |
– |
– |
– |
|
Stanziamenti di impegno |
121 435 |
162 959 |
154 738 |
155 631 |
159 514 |
164 123 |
168 797 |
1 087 197 |
|
Totale stanziamenti di pagamento |
135 762 |
140 719 |
130 694 |
126 492 |
154 355 |
166 709 |
172 420 |
1 027 151 |
La precedente tabella riporta i massimali del quadro finanziario pluriennale (QFP) a prezzi correnti. Il 2019 è stato il penultimo esercizio del QFP 2014-2020. Il massimale complessivo degli stanziamenti di impegno per il 2019 era stato fissato a 164 123 milioni di EUR, pari all'1,00 % dell'RNL dell'UE, mentre il corrispondente massimale per gli stanziamenti di pagamento era di 166 709 milioni di EUR, pari all'1,01 % dell'RNL dell'UE valido nel corso di tutto l'esercizio 2019.
Per il QFP 2014-2020 sono state concordate nuove disposizioni di flessibilità. Una delle nuove disposizioni prevede la possibilità di riporto agli anni successivi dei margini inutilizzati (entro i limiti stabiliti dal regolamento) al di sotto dei massimali di pagamento, mediante il margine globale per i pagamenti nel quadro dell'adeguamento tecnico del QFP per l'anno successivo. Pertanto l'importo non utilizzato del 2016 (13 991 milioni di EUR a prezzi correnti), del 2017 (16 414 milioni di EUR a prezzi correnti) e del 2018 (210 milioni di EUR sull'importo calcolato di 11 386 milioni di EUR per via del massimale stabilito) è stato trasferito al periodo 2018-2020 e i massimali del 2016-2020 sono stati adeguati di conseguenza. Il 15 maggio 2019 la Commissione ha adottato una comunicazione relativa all'adeguamento tecnico del quadro finanziario per il 2020 all'evoluzione dell'RNL (SEC 2010) [COM(2019) 310].
Di seguito si riporta la descrizione delle diverse rubriche del QFP.
Rubrica 1 — Crescita intelligente e inclusiva
Questa rubrica è costituita da due componenti separate ma interconnesse:
1a competitività per la crescita e l'occupazione, comprendente la spesa per la ricerca e l'innovazione, l'istruzione e la formazione, il meccanismo per collegare l'Europa, la politica sociale, il mercato interno e le politiche d'accompagnamento;
1b coesione economica, sociale e territoriale, mirante ad accrescere la convergenza degli Stati membri e delle regioni in ritardo di sviluppo, integrare la strategia dell'UE per lo sviluppo sostenibile al di fuori delle regioni meno prospere e sostenere la cooperazione interregionale.
Rubrica 2 — Crescita sostenibile: risorse naturali
La rubrica 2 comprende la politica agricola comune, la politica comune della pesca e le misure ambientali, in particolare il programma Life+.
Rubrica 3 — Sicurezza e cittadinanza
La rubrica 3 (Sicurezza e cittadinanza) rispecchia la crescente importanza attribuita ad alcuni settori in cui all'UE sono stati assegnati compiti particolari: giustizia e affari interni, protezione delle frontiere, politica di asilo e immigrazione, sanità pubblica e protezione dei consumatori, cultura, gioventù, informazione e dialogo con i cittadini.
Rubrica 4 – Europa globale
La rubrica 4 comprende tutte le azioni esterne, tra cui la cooperazione allo sviluppo, gli aiuti umanitari e gli strumenti di preadesione e di vicinato. Il FES rimane al di fuori del bilancio dell'UE e non fa parte del QFP.
Rubrica 5 — Amministrazione
Questa rubrica copre le spese amministrative di tutte le istituzioni, le pensioni e le scuole europee. Per le istituzioni diverse dalla Commissione tali costi costituiscono il totale delle relative spese.
Rubrica 6 — Compensazioni
In conformità dell'accordo politico secondo cui i nuovi Stati membri non dovrebbero diventare contribuenti netti al bilancio immediatamente dopo l'adesione, è stata prevista una compensazione a titolo di questa rubrica. Il relativo importo è stato messo a disposizione mediante trasferimenti a favore di questi Stati membri, al fine di equilibrare le entrate e i contributi di bilancio.
Rubrica 9 — Strumenti speciali
I meccanismi di flessibilità consentono all'UE di mobilitare i fondi necessari per far fronte a circostanze impreviste, quali crisi e situazioni di emergenza. L'ambito di applicazione, la dotazione finanziaria e le modalità operative sono previsti dal regolamento relativo al QFP e dall'accordo interistituzionale. Nell'attuale contesto di riduzione della spesa, assicurano anche che le risorse di bilancio possano rispondere all'evoluzione delle priorità, in modo che ogni euro sia utilizzato dove ve n'è più bisogno. La maggior parte dei meccanismi di flessibilità è pertanto mantenuta al di fuori del QFP e il finanziamento può essere mobilizzato oltre i massimali di spesa.
1.2.RUBRICHE DETTAGLIATE DEL QFP (PROGRAMMI)
Le rubriche del QFP sono ulteriormente ripartite in rubriche dettagliate, che corrispondono ai principali programmi di spesa (ad esempio Orizzonte 2020, Erasmus+, ecc.). Le basi giuridiche sottostanti all'esecuzione del bilancio sono adottate a tale livello di programma. I programmi sono la struttura comunemente utilizzata per informare in merito all'attuazione e ai risultati. Le tabelle per programma sono disponibili nelle relazioni sull'esecuzione del bilancio (cfr. infra, tabelle 4.6 - 4.10).
1.3.BILANCIO ANNUALE
Ogni anno la Commissione procede alla stima delle entrate e delle spese dell'insieme delle istituzioni per l'esercizio e redige un progetto di bilancio che trasmette all'autorità di bilancio. Sulla base del progetto di bilancio, il Consiglio definisce una sua posizione che sarà oggetto di negoziati tra i due rami dell'autorità di bilancio. Il presidente del Parlamento europeo dichiara che il progetto comune di bilancio è stato adottato in via definitiva e in tal modo lo rende esecutivo. Nel corso dell'esercizio in esame sono stati adottati bilanci rettificativi. L'esecuzione del bilancio incombe soprattutto alla Commissione.
La struttura del bilancio consiste per la Commissione in stanziamenti amministrativi e operativi. Le altre istituzioni dispongono infatti soltanto di stanziamenti amministrativi. Inoltre il bilancio distingue due tipi di stanziamenti: stanziamenti non dissociati e stanziamenti dissociati. Gli stanziamenti non dissociati sono destinati al finanziamento delle operazioni a carattere annuale (che rispondono al principio dell'annualità del bilancio). Gli stanziamenti dissociati sono utilizzati per conciliare il principio dell'annualità del bilancio con la necessità di finanziare azioni pluriennali la cui realizzazione si estende su più esercizi. Gli stanziamenti dissociati si scompongono in stanziamenti di impegno e stanziamenti di pagamento:
-stanziamenti di impegno: coprono il costo totale delle obbligazioni giuridiche contratte nel corso dell'esercizio per azioni la cui realizzazione si estende su più anni. Tuttavia gli impegni di bilancio per azioni la cui realizzazione si estende su più esercizi possono essere ripartiti su più esercizi in frazioni annue, qualora previsto dall'atto di base;
-stanziamenti di pagamento: coprono le spese derivanti dall'esecuzione degli impegni contratti nel corso dell'esercizio e/o di esercizi precedenti.
Nei conti questi tipi di finanziamenti sono raggruppati in due voci principali:
·gli stanziamenti del bilancio definitivo adottato; e
·ulteriori stanziamenti contenenti:
–importi riportati dall'esercizio precedente (il regolamento finanziario consente in un numero limitato di casi il riporto all'esercizio corrente degli importi non spesi nell'esercizio precedente); e
–entrate con destinazione specifica derivanti da rimborsi, contributi di terze parti/paesi terzi a programmi dell'UE e lavori effettuati per terze parti, che sono iscritte direttamente nelle linee di bilancio di spesa corrispondenti e costituiscono il terzo pilastro del finanziamento.
Tutti i tipi di finanziamento formano insieme gli stanziamenti disponibili.
1.4.PROVENTI
1.4.1.Entrate da risorse proprie
La stragrande maggioranza delle entrate proviene da risorse proprie, che si suddividono nelle seguenti categorie:
1) risorse proprie tradizionali (RPT): di norma rappresentano circa il 14 % delle entrate da risorse proprie;
2) risorsa basata sull'imposta sul valore aggiunto (IVA): di norma rappresenta circa il 12 % delle entrate da risorse proprie;
3) risorsa basata sul reddito nazionale lordo (RNL): di norma rappresenta circa il 74 % delle entrate da risorse proprie.
L'assegnazione delle risorse proprie è effettuata in conformità delle disposizioni stabilite dalla decisione 2014/335/UE, Euratom del Consiglio, del 26 maggio 2014, relativa al sistema delle risorse proprie dell'Unione europea (DRP 2014). Detta decisione è entrata in vigore il 1° ottobre 2016 e si applica retroattivamente a decorrere dal 1° gennaio 2014.
L'importo totale delle risorse proprie attribuite all'Unione per coprire gli stanziamenti di pagamento annuali non supera l'1,20 % della somma dell'RNL di tutti gli Stati membri.
1.4.2.Risorse proprie tradizionali (RPT)
Le risorse proprie tradizionali (RPT) sono costituite dai dazi doganali (riscossi sulle importazioni dai paesi terzi) e dai contributi zucchero (pagati dai produttori di zucchero per finanziare le spese relative all'organizzazione comune dei mercati nel settore dello zucchero) prelevate presso gli operatori economici e riscosse dagli Stati membri per conto dell'UE. Tuttavia gli Stati membri ne trattengono il 20 % a titolo di rimborso spese di riscossione. Tutti gli importi accertati delle risorse proprie tradizionali devono essere rilevati in una delle due contabilità tenute dalle autorità competenti:
-nella contabilità ordinaria, a norma dell'articolo 6, paragrafo 3, del regolamento (UE, Euratom) n. 609/2014: tutti gli importi recuperati o garantiti;
-nella contabilità separata, di cui al suddetto articolo: tutti gli importi non ancora recuperati e/o non garantiti; possono essere iscritti in questa contabilità anche gli importi garantiti ma contestati.
Le risorse proprie tradizionali devono essere versate sul conto della Commissione presso il Tesoro o la banca centrale nazionale dallo Stato membro, al più tardi il primo giorno feriale dopo il 19° giorno del secondo mese successivo a quello nel corso del quale ha avuto luogo l'accertamento (o il recupero nel caso del conto separato).
1.4.3.Imposta sul valore aggiunto (IVA)
La risorsa propria basata sull'imposta sul valore aggiunto (IVA) viene riscossa sulle basi IVA degli Stati membri, che sono state a tal fine armonizzate in conformità delle norme dell'UE. Tuttavia la base IVA è limitata al 50 % dell'RNL di ogni singolo Stato membro. L'aliquota IVA uniforme applicata è fissata allo 0,30 %, eccezion fatta per il periodo 2014-2020, nel quale l'aliquota di prelievo per Germania, Paesi Bassi e Svezia è stata fissata allo 0,15 %.
1.4.4.Reddito nazionale lordo (RNL)
La risorsa propria basata sul reddito nazionale lordo (RNL) viene utilizzata per finanziare la parte del bilancio non coperta da altre fonti di entrate. All'RNL di ogni Stato membro viene applicata la stessa aliquota, stabilita in conformità delle norme dell'UE.
Le risorse basate sull'IVA e sull'RNL sono determinate in base alle previsioni sulle pertinenti basi imponibili formulate al momento dell'elaborazione del progetto di bilancio. Queste previsioni sono successivamente riviste e aggiornate nel corso dell'esercizio mediante bilancio rettificativo. La differenza tra gli importi dovuti dagli Stati membri in riferimento alle basi imponibili effettive e le somme effettivamente versate in base alle previsioni (riviste), di valore sia positivo che negativo, è chiesta dalla Commissione agli Stati membri per il primo giorno feriale del mese di giugno del secondo anno successivo all'esercizio in questione. Durante i quattro esercizi successivi possono ancora essere apportate correzioni alle basi imponibili effettive delle risorse basate sull'IVA e sull'RNL, a meno che vengano formulate riserve. Tali riserve devono essere considerate come potenziali crediti verso gli Stati membri di importo incerto, perché il loro impatto finanziario non può essere stimato accuratamente. Quando è possibile determinare l'importo esatto, le corrispondenti risorse basate sull'IVA o sull'RNL sono richieste o in occasione dell'esercizio di determinazione dei saldi IVA e RNL o mediante singole richieste di fondi.
1.4.5.Correzione a favore del Regno Unito
Il meccanismo di correzione degli squilibri di bilancio a favore del Regno Unito (che ha ridotto i pagamenti a titolo delle risorse proprie del paese aumentando contemporaneamente i pagamenti degli altri Stati membri) è stato istituito dal Consiglio europeo di Fontainebleau (giugno 1984). La Germania, l'Austria, la Svezia e i Paesi Bassi beneficiano di una riduzione del finanziamento della correzione a favore del Regno Unito (limitato a un quarto della loro quota normale).
1.4.6.Riduzione lorda
Il Consiglio europeo del 7-8 febbraio 2013 ha concluso che la Danimarca, i Paesi Bassi e la Svezia devono beneficiare di riduzioni lorde del proprio contributo annuo basato sull'RNL per il periodo 2014-2020, mentre l'Austria ha beneficiato di una riduzione lorda limitatamente al periodo 2014-2016. Le riduzioni annue sono le seguenti: Danimarca 130 milioni di EUR, Paesi Bassi 695 milioni di EUR e Svezia 185 milioni di EUR.
1.5.CALCOLO DEL RISULTATO DI BILANCIO
Il risultato del bilancio dell'UE viene restituito agli Stati membri nel corso dell'esercizio successivo previa deduzione delle somme dovute per l'esercizio.
Le risorse proprie iscritte nella contabilità corrispondono agli importi accreditati nel corso dell'esercizio sui conti aperti a nome della Commissione dalle amministrazioni degli Stati membri. Le entrate comprendono altresì, in caso di avanzo, il risultato dell'esecuzione del bilancio dell'esercizio precedente. Le altre entrate sono iscritte sulla base degli importi effettivamente percepiti nel corso dell'esercizio.
Ai fini del calcolo del risultato di bilancio per l'esercizio, le spese comprendono i pagamenti effettuati a fronte degli stanziamenti dell'esercizio, ai quali si aggiungono gli stanziamenti dell'esercizio riportati all'esercizio successivo. I pagamenti effettuati a fronte degli stanziamenti dell'esercizio sono pagamenti eseguiti dal contabile entro il 31 dicembre dell'esercizio. Per il FEAGA i pagamenti considerati sono quelli effettuati dagli Stati membri dal 16 ottobre N-1 al 15 ottobre N, sempre che l'impegno e l'ordine di pagamento siano pervenuti al contabile al più tardi il 31 gennaio N+1. Le spese del FEAGA possono essere oggetto di una decisione di conformità adottata a seguito di controlli effettuati negli Stati membri.
Il risultato di bilancio comprende due elementi: il risultato dell'UE e il risultato della partecipazione dei paesi dell'EFTA appartenenti allo Spazio economico europeo (SEE). Ai sensi dell'articolo 1, paragrafo 1, del regolamento (UE, Euratom) n. 608/2014 che stabilisce misure di esecuzione del sistema delle risorse proprie, questo risultato è costituito dalla differenza tra:
-il totale delle entrate percepite per l'esercizio, e
-l'importo dei pagamenti effettuati in base agli stanziamenti dell'esercizio, più l'importo degli stanziamenti del medesimo esercizio riportati all'esercizio successivo.
La cifra che ne risulta è aumentata o diminuita dei seguenti elementi:
-il saldo netto degli stanziamenti di pagamento annullati riportati da esercizi finanziari precedenti e gli importi versati in eccesso, a causa di variazioni dei tassi dell'euro, di pagamenti corrispondenti a stanziamenti non dissociati riportati dal precedente esercizio;
-l'evoluzione delle entrate con destinazione specifica; e
-i guadagni o le perdite netti su cambi registrati nell'esercizio.
Gli stanziamenti riportati dall'esercizio precedente relativi a contributi di terzi e lavori per conto terzi, che per definizione non possono mai essere annullati, sono ripresi come stanziamenti supplementari dell'esercizio. Questo spiega la differenza tra i riporti dall'esercizio precedente indicati nelle relazioni sull'esecuzione del bilancio dell'esercizio N e i riporti all'esercizio successivo figuranti nelle relazioni sull'esecuzione del bilancio dell'esercizio N-1. Nel calcolo del risultato di bilancio non si tiene conto degli stanziamenti ricostituiti a seguito della restituzione di acconti.
Gli stanziamenti di pagamento riportati comprendono: i riporti automatici e i riporti su decisione. Nella rubrica riferita agli annullamenti di stanziamenti di pagamento non utilizzati riportati dall'esercizio precedente sono inclusi gli annullamenti di stanziamenti riportati automaticamente e su decisione.
1.6.RICONCILIAZIONE DEL RISULTATO ECONOMICO CON IL BILANCIO RISULTATO
|
in milioni di EUR |
||
|
2019 |
2018 |
|
|
RISULTATO ECONOMICO DELL'ESERCIZIO |
4 796 |
13 918 |
|
Proventi |
||
|
Diritti accertati nell'esercizio corrente ma non ancora riscossi |
(6 193) |
(6 220) |
|
Diritti accertati in esercizi precedenti e riscossi nell'esercizio corrente |
8 656 |
9 331 |
|
Ratei attivi (netti) |
3 341 |
(4 015) |
|
5 804 |
(904) |
|
|
Spese |
||
|
Ratei passivi (netti) |
8 394 |
4 511 |
|
Spese dell'esercizio precedente pagate nell'esercizio corrente |
(3 832) |
(6 086) |
|
Prefinanziamento netto |
(10 981) |
(8 634) |
|
Stanziamenti di pagamento riportati all'esercizio successivo |
(3 532) |
(2 941) |
|
Pagamenti effettuati a fronte di stanziamenti di pagamento inutilizzati riportati o annullati |
1 924 |
2 098 |
|
Variazioni degli accantonamenti |
3 801 |
3 567 |
|
Altro |
(3 076) |
(4 175) |
|
(7 304) |
(11 660) |
|
|
Risultato economico Agenzie e CECA i.l. |
(79) |
448 |
|
RISULTATO DI BILANCIO DELL'ESERCIZIO |
3 217 |
1 802 |
In conformità del regolamento finanziario, il risultato economico dell'esercizio è calcolato in base ai principi della contabilità per competenza (norme contabili dell'UE), mentre il risultato di bilancio si basa su regole modificate della contabilità di cassa. Poiché il risultato economico e il risultato di bilancio si riferiscono alle medesime operazioni sottostanti, fatta eccezione per le altre fonti di entrate e le spese (fuori bilancio) delle agenzie e della CECA in liquidazione, che figurano soltanto nel risultato economico dell'esercizio (cfr. nota 6), la riconciliazione del risultato economico dell'esercizio con il risultato di bilancio è un utile controllo di coerenza.
Elementi di riconciliazione — Proventi
Le entrate di bilancio effettive di un esercizio finanziario corrispondono alle entrate riscosse in relazione ai diritti accertati nel corso dell'esercizio e agli incassi relativi ai diritti accertati in esercizi precedenti. Pertanto ai fini della riconciliazione i diritti accertati nell'esercizio in corso ma non ancora riscossi devono essere detratti dal risultato economico, perché non fanno parte delle entrate di bilancio. Al contrario, ai fini della riconciliazione i diritti accertati negli esercizi precedenti e riscossi nell'esercizio in corso devono essere aggiunti al risultato economico.
I ratei attivi consistono principalmente in ratei attivi per agricoltura, risorse proprie, interessi e dividendi. Si tiene conto solo dell'effetto netto, ossia i ratei attivi per l'esercizio in corso meno gli storni dei ratei attivi dell'esercizio precedente.
Elementi di riconciliazione — Spese
I ratei passivi consistono principalmente in ratei iscritti a fini di chiusura dell'esercizio, ossia le spese ammissibili sostenute dai beneficiari dei fondi dell'UE, ma non ancora comunicate alla Commissione. Si tiene conto solo dell'effetto netto, ossia i ratei passivi per l'esercizio in corso meno gli storni dei ratei passivi dell'esercizio precedente. I pagamenti effettuati durante l'esercizio corrente e relativi a fatture registrate in esercizi precedenti rientrano nella spesa di bilancio dell'esercizio corrente e devono pertanto essere aggiunti al risultato economico a fini di riconciliazione.
L'effetto netto del prefinanziamento è la combinazione 1) dei nuovi importi di prefinanziamento versati nell'esercizio in corso e rilevati come spese di bilancio dell'esercizio e 2) della compensazione dei prefinanziamenti, mediante accettazione delle spese ammissibili durante l'esercizio in corso. Queste ultime rappresentano spese di competenza, ma non spese di bilancio, dal momento che il pagamento del prefinanziamento iniziale era già stato considerato come spesa di bilancio al momento del relativo versamento.
Oltre ai pagamenti effettuati a fronte degli stanziamenti dell'esercizio, gli stanziamenti dell'esercizio riportati all'esercizio successivo devono anch'essi essere inclusi nel calcolo del risultato di bilancio, conformemente all'articolo 1, paragrafo 1, del regolamento (UE, Euratom) n. 608/2014. La stessa regola si applica ai pagamenti di bilancio effettuati nell'esercizio in corso a fronte degli stanziamenti riportati da esercizi precedenti e agli annullamenti di stanziamenti di pagamento non utilizzati.
Le variazioni degli accantonamenti riguardano stime di fine esercizio formulate negli stati finanziari (principalmente benefici per i dipendenti) che non incidono sulla contabilità di bilancio. Tra gli altri importi di riconciliazione rientrano vari elementi quali gli ammortamenti delle attività, le acquisizioni di attività, i pagamenti per leasing finanziari e partecipazioni finanziarie, che formano oggetto di un trattamento differente in termini di contabilità finanziaria e di contabilità economico-patrimoniale.
Elemento di riconciliazione — Risultato economico Agenzie e CECA in liquidazione
Il risultato di bilancio dell'esercizio è un dato non consolidato e non comprende le altre fonti (fuori bilancio) di entrate e le spese delle agenzie consolidate e della CECA i.l. (cfr. nota 6). Per riconciliare il risultato economico dell'esercizio (dato consolidato che comprende tali importi) con il risultato di bilancio dell'esercizio, l'intero risultato economico consolidato dell'esercizio delle agenzie e della CECA i.l. è presentato come elemento di riconciliazione.
2. ESECUZIONE DEL BILANCIO UE 2019 – COMMENTO
2.1.PROVENTI
Nel bilancio iniziale adottato, firmato dal Presidente del Parlamento europeo il 12 dicembre 2018, l'importo degli stanziamenti di pagamento è stato fissato a 148 199 milioni di EUR e l'importo da finanziare mediante risorse proprie a 146 305 milioni di EUR. Le stime delle entrate e delle spese riportate nel bilancio iniziale sono tipicamente soggette ad adeguamento nel corso nell'esercizio contabile e le relative modifiche sono presentate in bilanci rettificativi. Gli adeguamenti delle risorse proprie basate sull'RNL assicurano che le entrate previste siano esattamente pari alle spese previste. Secondo il principio del pareggio, le entrate e le spese di bilancio (stanziamenti di pagamento) devono risultare in pareggio.
Nel corso del 2019 sono stati adottati tre bilanci rettificativi, considerati i quali l'importo finale delle entrate adottato per il 2019 è risultato pari a 148 492 milioni di EUR e il totale finanziato dalle risorse proprie è risultato pari a 144 795 milioni di EUR. Il principale fattore di riduzione dei contributi degli Stati membri nel 2019 è stato l'eccedenza dell'esercizio precedente (1 803 milioni di EUR), leggermente controbilanciata da un aumento netto degli stanziamenti di pagamento (293 milioni di EUR).
Per quanto riguarda il risultato delle risorse proprie, la riscossione delle risorse proprie tradizionali è risultata molto vicina agli importi previsti.
Anche i versamenti IVA e RNL finali degli Stati membri sono molto prossimi alle stime di bilancio definitive. Le differenze tra gli importi previsti e gli importi effettivamente versati sono dovute alle differenze tra il tasso di cambio dell'euro utilizzato a fini di bilancio e il tasso in vigore alla data in cui gli Stati membri non partecipanti all'UEM hanno effettivamente effettuato i pagamenti.
Per quanto riguarda i saldi dell'IVA e dell'RNL, le norme sono stabilite all'articolo 10 ter del regolamento sulla messa a disposizione [regolamento (UE, Euratom) n. 609/2014 del Consiglio]. La procedura non prevede una rettifica del bilancio, e pertanto la Commissione chiede direttamente agli Stati membri di pagare gli importi netti. L'impatto sul bilancio dell'UE è stato prossimo allo zero grazie a questo sistema di compensazione.
La rubrica "Contributi e restituzioni in relazione ad accordi e programmi dell'Unione" riguarda in particolare le entrate da rettifiche finanziarie (fondi SIE, FEAGA e FEASR), la partecipazione di paesi terzi ai programmi di ricerca, la liquidazione dei conti dei fondi agricoli e altri contributi e restituzioni relativi a programmi e attività dell'UE. Una parte consistente del totale è costituita da entrate con destinazione specifica, le quali tipicamente danno luogo all'iscrizione di stanziamenti supplementari sul lato della spesa. Nel 2019 tali contributi sono risultati pari complessivamente a 12,6 miliardi di EUR.
Le entrate provenienti dalle ammende si riferiscono principalmente alle ammende nel settore della concorrenza.
2.2.SPESE
Il bilancio dell'UE svolge un ruolo importante nel sostenere la realizzazione delle politiche e delle priorità dell'Unione. Nonostante il suo importo limitato, che rappresenta circa il 2 % dell'intera spesa pubblica nell'Unione, esso integra i bilanci nazionali ed è chiaramente incentrato sugli investimenti e sull'addizionalità. Nella vasta gamma di strumenti di natura politica e normativa a livello europeo è un mezzo fondamentale di attuazione delle priorità politiche concordate da tutti i membri dell'UE, le quali si traducono in un quadro finanziario pluriennale che contiene i vari programmi e i massimali di spesa.
Il bilancio dell'UE per il 2019, adottato il 12 dicembre 2018, conferma che l'UE sta indirizzando il denaro laddove necessario. Nel 2019, e in linea con la proposta presentata a maggio del 2018 dalla Commissione europea, la parte preponderante del bilancio dell'UE è stata utilizzata per favorire la creazione di posti di lavoro, soprattutto per i giovani, e per stimolare la crescita, gli investimenti strategici e la convergenza. L'UE ha inoltre continuato a sostenere gli sforzi volti ad affrontare con efficacia la sfida posta dalla migrazione, sia all'interno sia all'esterno dell'UE.
Il 2019 è stato il sesto anno dell'attuale quadro finanziario pluriennale (QFP) 2014-2020. L'attuazione di quasi tutti i programmi era a regime, fatta eccezione per i nuovi programmi o le azioni per le quali l'iter legislativo si è concluso solo di recente.
In linea con l'evoluzione annuale prevista per il QFP, gli stanziamenti proposti nel progetto di bilancio sono stati fissati a 165,6 miliardi di EUR (3,1 % in più rispetto al bilancio del 2018) in termini di impegni e a 148,7 miliardi di EUR (2,7 % in più) in termini di pagamenti, che corrispondono rispettivamente all'1,00 % e allo 0,90 % del reddito nazionale lordo (RNL) dell'UE.
Tutte le rubriche hanno raggiunto livelli di esecuzione elevati nel 2019. L'esecuzione nel 2019 di tutti i tipi di stanziamenti (bilancio, riporti dall'esercizio precedente ed entrate con destinazione specifica) è stata pari al 97 % per gli impegni e al 93 % per i pagamenti. I tassi di esecuzione, ad esclusione delle entrate con destinazione specifica, indicano che nel 2019 è stata raggiunta la piena attuazione (99,4 % in impegni e 98,4 % in pagamenti).
Gli impegni da liquidare (RAL, importi impegnati non ancora versati) si sono attestati a 297,7 miliardi di EUR al termine del 2019. Era stato previsto un aumento rispetto al livello del 2018, data la differenza tra gli stanziamenti di impegno e gli stanziamenti di pagamento iscritti a bilancio (17,7 miliardi di EUR) nel bilancio adottato e tenuto conto del fatto che un aumento degli impegni da liquidare costituisce un'evoluzione normale, in quanto gli stanziamenti di impegno aumentano ogni anno come previsto nel quadro finanziario pluriennale. L'aumento finale ha raggiunto i 16,5 miliardi di EUR.
3. ESECUZIONE DELLE ENTRATE DI BILANCIO DELL'UE
3.1.RIEPILOGO DELL'ESECUZIONE DELLE ENTRATE DI BILANCIO DELL'UE
|
in milioni di EUR |
|||||||||||
|
Entrate iscritte in bilancio |
Diritti accertati |
Proventi |
Entrate in % sul bilancio |
Da liquidare |
|||||||
|
Denominazione |
Bilancio iniziale adottato |
Bilancio definitivo adottato |
Esercizio in corso |
Riportati |
Totale |
Su diritti dell'esercizio in corso |
Su diritti riportati |
Totale |
|||
|
1 |
2 |
3 |
4 |
5=3+4 |
6 |
7 |
8=6+7 |
9=8/2 |
10=5-8 |
||
|
1 |
Risorse proprie |
146 305 |
144 795 |
147 013 |
44 |
147 056 |
144 754 |
12 |
144 766 |
100 % |
2 291 |
|
3 |
Avanzi, saldi e adeguamenti |
– |
1 803 |
1 811 |
– |
1 811 |
1 805 |
– |
1 805 |
100 % |
7 |
|
4 |
Entrate provenienti da persone che lavorano per le istituzioni e altri organismi dell'Unione |
1 607 |
1 607 |
1 576 |
10 |
1 585 |
1 566 |
10 |
1 576 |
98 % |
10 |
|
5 |
Entrate provenienti dal funzionamento amministrativo delle istituzioni |
25 |
25 |
570 |
19 |
589 |
546 |
12 |
558 |
2 229 % |
31 |
|
6 |
Contributi e restituzioni in relazione ad accordi e programmi dell'Unione |
130 |
130 |
13 564 |
569 |
14 134 |
12 279 |
298 |
12 577 |
9 674 % |
1 557 |
|
7 |
Interessi di mora e ammende |
115 |
115 |
5 456 |
13 119 |
18 575 |
2 355 |
271 |
2 625 |
2 283 % |
15 949 |
|
8 |
Assunzione ed erogazione di prestiti |
3 |
3 |
3 |
– |
3 |
3 |
– |
3 |
110 % |
– |
|
9 |
Entrate varie |
15 |
15 |
8 |
9 |
17 |
7 |
1 |
8 |
52 % |
9 |
|
Totale |
148 199 |
148 492 |
170 001 |
13 770 |
183 771 |
163 314 |
604 |
163 918 |
110 % |
19 853 |
|
4. ESECUZIONE DELLE SPESE DI BILANCIO DELL'UE
4.1.QFP: RIPARTIZIONE ED EVOLUZIONE DEGLI STANZIAMENTI DI IMPEGNO E DI PAGAMENTO
|
in milioni di EUR |
|||||||||||||
|
Stanziamenti di impegno |
Stanziamenti di pagamento |
||||||||||||
|
Rubrica del QFP |
Stanziamenti di bilancio |
Stanziamenti supplementari |
Totale stanziamenti disponibili |
Stanziamenti di bilancio |
Stanziamenti supplementari |
Totale stanziamenti disponibili |
|||||||
|
Bilancio iniziale adottato |
Bilanci rettificativi e storni |
Bilancio definitivo adottato |
Riporti |
Entrate con destinazione specifica |
Bilancio iniziale adottato |
Bilanci rettificativi e storni |
Bilancio definitivo adottato |
Riporti |
Entrate con destinazione specifica |
||||
|
1 |
2 |
3=1+2 |
4 |
5 |
6=3+ 4+5 |
7 |
8 |
9=7+8 |
10 |
11 |
12=9+ 10+11 |
||
|
1 |
Crescita intelligente e inclusiva |
80 527 |
100 |
80 627 |
0 |
12 166 |
92 794 |
67 557 |
266 |
67 823 |
131 |
14 600 |
82 553 |
|
1a: Competitività per la crescita e l'occupazione |
23 335 |
100 |
23 435 |
0 |
4 390 |
27 826 |
20 522 |
(260) |
20 261 |
118 |
5 664 |
26 044 |
|
|
1b: Coesione economica, sociale e territoriale |
57 192 |
– |
57 192 |
– |
7 777 |
64 969 |
47 035 |
526 |
47 561 |
13 |
8 935 |
56 510 |
|
|
2 |
Crescita sostenibile: risorse naturali |
59 642 |
– |
59 642 |
460 |
2 745 |
62 846 |
57 400 |
437 |
57 837 |
672 |
2 743 |
61 252 |
|
di cui: spese connesse al mercato e pagamenti diretti |
43 192 |
– |
43 192 |
460 |
1 155 |
44 806 |
43 116 |
(3) |
43 113 |
665 |
1 155 |
44 933 |
|
|
3 |
Sicurezza e cittadinanza |
3 787 |
0 |
3 787 |
– |
279 |
4 065 |
3 527 |
(237) |
3 291 |
9 |
276 |
3 575 |
|
4 |
Europa globale |
11 319 |
306 |
11 625 |
34 |
1 795 |
13 454 |
9 358 |
(406) |
8 953 |
64 |
1 916 |
10 933 |
|
5 |
Amministrazione |
9 943 |
0 |
9 943 |
1 |
832 |
10 776 |
9 945 |
(2) |
9 942 |
916 |
836 |
11 694 |
|
di cui: spese amministrative delle istituzioni |
4 115 |
– |
4 115 |
435 |
4 550 |
4 115 |
– |
4 115 |
554 |
437 |
5 107 |
||
|
6 |
Compensazioni |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
8 |
Riserva negativa e disavanzo riportati dall'esercizio precedente |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
9 |
Strumenti speciali |
577 |
(12) |
565 |
30 |
24 |
618 |
412 |
236 |
647 |
0 |
24 |
671 |
|
Totale |
165 796 |
394 |
166 189 |
525 |
17 840 |
184 554 |
148 199 |
294 |
148 492 |
1 792 |
20 394 |
170 679 |
|
4.2.QFP: ESECUZIONE DEGLI STANZIAMENTI DI IMPEGNO
|
in milioni di EUR |
||||||||||||||
|
Totale stanziamenti disponibili |
Impegni assunti |
Stanziamenti riportati al 2020 |
Stanziamenti da annullare |
|||||||||||
|
Rubrica del QFP |
dal bilancio definitivo adottato |
dai riporti |
da entrate con destinazione specifica |
Totale |
% |
entrate con destinazione specifica |
riporti su decisione |
Totale |
dal bilancio definitivo adottato |
dai riporti |
da entrate con destinazione specifica |
Totale |
||
|
1 |
2 |
3 |
4 |
5=2+3 +4 |
6=5/1 |
7 |
8 |
9=7+8 |
10 |
11 |
12 |
13=10+ 11+12 |
||
|
1 |
Crescita intelligente e inclusiva |
92 794 |
80 540 |
0 |
9 996 |
90 536 |
98 % |
2 074 |
36 |
2 110 |
52 |
– |
97 |
149 |
|
1a: Competitività per la crescita e l'occupazione |
27 826 |
23 406 |
0 |
2 376 |
25 782 |
93 % |
2 013 |
3 |
2 016 |
27 |
– |
1 |
28 |
|
|
1b: Coesione economica, sociale e territoriale |
64 969 |
57 134 |
– |
7 620 |
64 754 |
100 % |
60 |
33 |
93 |
25 |
– |
96 |
121 |
|
|
2 |
Crescita sostenibile: risorse naturali |
62 846 |
59 161 |
438 |
1 001 |
60 600 |
96 % |
1 330 |
467 |
1 797 |
14 |
21 |
414 |
449 |
|
di cui: spese connesse al mercato e pagamenti diretti |
44 806 |
42 718 |
438 |
807 |
43 962 |
98 % |
348 |
467 |
815 |
8 |
21 |
– |
29 |
|
|
3 |
Sicurezza e cittadinanza |
4 065 |
3 737 |
– |
137 |
3 874 |
95 % |
142 |
– |
142 |
50 |
– |
0 |
50 |
|
4 |
Europa globale |
13 454 |
11 622 |
34 |
1 454 |
13 111 |
97 % |
340 |
1 |
341 |
2 |
– |
0 |
2 |
|
5 |
Amministrazione |
10 776 |
9 797 |
1 |
574 |
10 371 |
96 % |
255 |
– |
255 |
146 |
0 |
3 |
149 |
|
di cui: spese amministrative delle istituzioni |
4 550 |
4 033 |
338 |
4 371 |
96 % |
94 |
0 |
94 |
82 |
0 |
3 |
85 |
||
|
6 |
Compensazioni |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
8 |
Riserva negativa e disavanzo riportati dall'esercizio precedente |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
9 |
Strumenti speciali |
618 |
295 |
– |
– |
295 |
48 % |
8 |
94 |
102 |
175 |
30 |
16 |
221 |
|
Totale |
184 554 |
165 153 |
473 |
13 161 |
178 787 |
97 % |
4 149 |
598 |
4 747 |
438 |
51 |
530 |
1 019 |
|
4.3.QFP: ESECUZIONE DEGLI STANZIAMENTI DI PAGAMENTO
|
in milioni di EUR |
|||||||||||||||
|
Totale stanziamenti disponibili |
Pagamenti effettuati |
Stanziamenti riportati al 2020 |
Stanziamenti da annullare |
||||||||||||
|
Rubrica del QFP |
dal bilancio definitivo adottato |
dai riporti |
da entrate con destinazione specifica |
Totale |
% |
riporti automatici |
riporti su decisione |
entrate con destinazione specifica |
Totale |
dal bilancio definitivo adottato |
dai riporti |
da entrate con destinazione specifica |
Totale |
||
|
1 |
2 |
3 |
4 |
5=2+ 3+4 |
6=5/1 |
7 |
8 |
9 |
10=7+ 8+9 |
11 |
12 |
13 |
14=11+ 12+13 |
||
|
1 |
Crescita intelligente e inclusiva |
82 553 |
67 637 |
113 |
7 785 |
75 535 |
91 % |
151 |
3 |
6 813 |
6 967 |
32 |
18 |
1 |
52 |
|
1a: Competitività per la crescita e l'occupazione |
26 044 |
20 090 |
102 |
1 555 |
21 748 |
84 % |
138 |
3 |
4 108 |
4 249 |
30 |
16 |
1 |
48 |
|
|
1b: Coesione economica, sociale e territoriale |
56 510 |
47 547 |
10 |
6 230 |
53 787 |
95 % |
13 |
– |
2 705 |
2 718 |
2 |
2 |
0 |
4 |
|
|
2 |
Crescita sostenibile: risorse naturali |
61 252 |
57 163 |
637 |
1 721 |
59 521 |
97 % |
198 |
467 |
1 023 |
1 687 |
9 |
35 |
– |
44 |
|
di cui: spese connesse al mercato e pagamenti diretti |
44 933 |
42 449 |
631 |
806 |
43 885 |
98 % |
190 |
467 |
349 |
1 006 |
7 |
34 |
– |
42 |
|
|
3 |
Sicurezza e cittadinanza |
3 575 |
3 153 |
7 |
96 |
3 256 |
91 % |
9 |
– |
180 |
188 |
129 |
2 |
0 |
131 |
|
4 |
Europa globale |
10 933 |
8 908 |
60 |
1 140 |
10 108 |
92 % |
39 |
– |
772 |
811 |
6 |
4 |
4 |
14 |
|
5 |
Amministrazione |
11 694 |
9 048 |
850 |
482 |
10 381 |
89 % |
748 |
0 |
349 |
1 098 |
146 |
66 |
4 |
216 |
|
di cui: spese amministrative delle istituzioni |
5 107 |
3 571 |
515 |
291 |
4 377 |
86 % |
463 |
0 |
143 |
605 |
82 |
39 |
3 |
124 |
|
|
6 |
Compensazioni |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
8 |
Riserva negativa e disavanzo riportati dall'esercizio precedente |
– |
– |
– |
– |
– |
– |
0 |
– |
– |
– |
– |
– |
– |
– |
|
9 |
Strumenti speciali |
671 |
295 |
0 |
– |
295 |
44 % |
1 |
– |
8 |
9 |
352 |
0 |
16 |
368 |
|
Totale |
170 679 |
146 203 |
1 667 |
11 225 |
159 096 |
93 % |
1 145 |
470 |
9 144 |
10 759 |
675 |
125 |
25 |
825 |
|
4.4.QFP: MOVIMENTI DEGLI IMPEGNI ANCORA DA LIQUIDARE (RAL)
|
in milioni di EUR |
||||||||||
|
Impegni ancora da liquidare alla fine dell'esercizio precedente |
Impegni dell'esercizio in corso |
Totale impegni in sospeso a fine esercizio |
||||||||
|
Rubrica del QFP |
Impegno riportato dall'esercizio precedente |
Disimpegni/ Rivalutazioni/ Annullamenti |
Pagamenti |
Impegni da liquidare a fine esercizio |
Impegni assunti nell'esercizio |
Pagamenti |
Annullamento di impegni non riportabili |
Impegni da liquidare a fine esercizio |
||
|
1 |
2 |
3 |
4=1+2+3 |
5 |
6 |
7 |
8=5+6+7 |
9=4+8 |
||
|
1 |
Crescita intelligente e inclusiva |
206 991 |
(1 360) |
(66 413) |
139 217 |
90 536 |
(9 122) |
(4) |
81 410 |
220 627 |
|
1a: Competitività per la crescita e l'occupazione |
37 006 |
(738) |
(13 367) |
22 901 |
25 782 |
(8 380) |
(4) |
17 397 |
40 298 |
|
|
1b: Coesione economica, sociale e territoriale |
169 985 |
(622) |
(53 046) |
116 317 |
64 754 |
(742) |
(0) |
64 012 |
180 329 |
|
|
2 |
Crescita sostenibile: risorse naturali |
40 047 |
(253) |
(15 133) |
24 661 |
60 600 |
(44 387) |
(0) |
16 213 |
40 874 |
|
di cui: spese connesse al mercato e pagamenti diretti |
359 |
(6) |
(235) |
117 |
43 962 |
(43 650) |
– |
313 |
430 |
|
|
3 |
Sicurezza e cittadinanza |
5 834 |
(269) |
(1 934) |
3 632 |
3 874 |
(1 323) |
– |
2 551 |
6 183 |
|
4 |
Europa globale |
27 352 |
(1 200) |
(6 918) |
19 234 |
13 111 |
(3 190) |
(0) |
9 920 |
29 154 |
|
5 |
Amministrazione |
961 |
(97) |
(859) |
5 |
10 371 |
(9 522) |
(1) |
849 |
854 |
|
di cui: spese amministrative delle istituzioni |
587 |
(69) |
(515) |
2 |
4 371 |
(3 861) |
0 |
510 |
511 |
|
|
6 |
Compensazioni |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
8 |
Riserva negativa e disavanzo riportati dall'esercizio precedente |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
9 |
Strumenti speciali |
0 |
(0) |
(0) |
– |
295 |
(295) |
– |
1 |
1 |
|
Totale |
281 185 |
(3 179) |
(91 257) |
186 749 |
178 787 |
(67 838) |
(5) |
110 944 |
297 693 |
|
4.5.QFP: IMPEGNI DA LIQUIDARE PER ANNO DI ORIGINE
|
in milioni di EUR |
||||||||||
|
Rubrica del QFP |
< 2013 |
2013 |
2014 |
2015 |
2016 |
2017 |
2018 |
2019 |
Totale |
|
|
1 |
Crescita intelligente e inclusiva |
1 428 |
3 640 |
2 139 |
4 683 |
12 476 |
45 924 |
68 924 |
81 414 |
220 627 |
|
1a: Competitività per la crescita e l'occupazione |
472 |
921 |
1 175 |
1 608 |
3 133 |
5 427 |
10 160 |
17 402 |
40 298 |
|
|
1b: Coesione economica, sociale e territoriale |
956 |
2 719 |
964 |
3 075 |
9 343 |
40 496 |
58 763 |
64 012 |
180 329 |
|
|
2 |
Crescita sostenibile: risorse naturali |
68 |
130 |
285 |
1 316 |
2 685 |
7 603 |
12 575 |
16 213 |
40 874 |
|
di cui: spese connesse al mercato e pagamenti diretti |
– |
– |
– |
1 |
3 |
37 |
76 |
313 |
430 |
|
|
3 |
Sicurezza e cittadinanza |
33 |
18 |
20 |
53 |
433 |
1 223 |
1 851 |
2 552 |
6 183 |
|
4 |
Europa globale |
909 |
958 |
1 010 |
1 851 |
3 253 |
4 973 |
6 231 |
9 970 |
29 154 |
|
5 |
Amministrazione |
– |
– |
0 |
– |
0 |
1 |
2 |
851 |
854 |
|
di cui: spese amministrative delle istituzioni |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
511 |
511 |
|
|
9 |
Strumenti speciali |
– |
– |
– |
– |
– |
– |
0 |
1 |
1 |
|
Totale |
2 438 |
4 746 |
3 453 |
7 904 |
18 846 |
59 723 |
89 583 |
110 999 |
297 693 |
L'insediamento della nuova Commissione ha comportato una riorganizzazione interna dei servizi. La riassegnazione delle relative operazioni ha determinato il riporto degli importi in essere da un esercizio all'altro. L'importo complessivo degli impegni da liquidare è rimasto invariato.
4.6.QFP DETTAGLIATO: RIPARTIZIONE ED EVOLUZIONE DEGLI STANZIAMENTI DI IMPEGNO E DI PAGAMENTO
|
in milioni di EUR |
|||||||||||||
|
Stanziamenti di impegno |
Stanziamenti di pagamento |
||||||||||||
|
Stanziamenti di bilancio |
Stanziamenti supplementari |
Totale stanziamenti disponibili |
Stanziamenti di bilancio |
Stanziamenti supplementari |
Totale stanziamenti disponibili |
||||||||
|
Programma |
Bilancio iniziale adottato |
Bilanci rettificativi e storni |
Bilancio definitivo adottato |
Riporti |
Entrate con destinazione specifica |
Bilancio iniziale adottato |
Bilanci rettificativi e storni |
Bilancio definitivo adottato |
Riporti |
Entrate con destinazione specifica |
|||
|
1 |
2 |
3=1+2 |
4 |
5 |
6=3+ 4+5 |
7 |
8 |
9=7+8 |
10 |
11 |
12=9+ 10+11 |
||
|
1 |
Fondo europeo per gli investimenti strategici (FEIS) |
187 |
– |
187 |
– |
190 |
377 |
1 022 |
1 |
1 023 |
– |
190 |
1 213 |
|
Navigazione satellitare europea (EGNOS/Galileo) |
691 |
– |
691 |
– |
128 |
819 |
923 |
70 |
993 |
2 |
253 |
1 248 |
|
|
Reattore sperimentale termonucleare internazionale (ITER) |
407 |
2 |
409 |
– |
49 |
458 |
617 |
(58) |
559 |
0 |
49 |
608 |
|
|
Programma europeo di osservazione della Terra (Copernicus) |
861 |
– |
861 |
– |
21 |
882 |
602 |
1 |
603 |
2 |
14 |
619 |
|
|
Corpo europeo di solidarietà (ESC) |
143 |
– |
143 |
0 |
8 |
151 |
120 |
(12) |
108 |
7 |
8 |
123 |
|
|
Programma europeo di sviluppo del settore industriale della difesa (EDIDP) |
245 |
– |
245 |
– |
– |
245 |
147 |
(145) |
2 |
– |
– |
2 |
|
|
Sicurezza nucleare e disattivazione |
144 |
– |
144 |
– |
– |
144 |
158 |
(1) |
157 |
– |
– |
157 |
|
|
Orizzonte 2020 |
12 312 |
80 |
12 392 |
– |
2 652 |
15 043 |
10 972 |
(160) |
10 812 |
73 |
3 767 |
14 652 |
|
|
Programma Euratom di ricerca e formazione |
374 |
0 |
374 |
– |
115 |
488 |
370 |
(3) |
367 |
19 |
153 |
539 |
|
|
Competitività delle imprese e PMI (COSME) |
367 |
0 |
367 |
– |
47 |
414 |
252 |
25 |
277 |
3 |
86 |
365 |
|
|
Istruzione, formazione e sport (Erasmus+) |
2 766 |
20 |
2 786 |
– |
484 |
3 271 |
2 563 |
46 |
2 609 |
7 |
601 |
3 217 |
|
|
Occupazione e innovazione sociale (EaSI) |
136 |
– |
136 |
– |
51 |
187 |
118 |
10 |
129 |
1 |
50 |
180 |
|
|
Dogane, Fiscalis e lotta antifrode |
135 |
– |
135 |
– |
11 |
146 |
134 |
1 |
135 |
0 |
10 |
145 |
|
|
MCE — Energia |
949 |
– |
949 |
– |
44 |
993 |
327 |
(1) |
326 |
1 |
3 |
331 |
|
|
MCE — Trasporti |
2 640 |
– |
2 640 |
– |
82 |
2 722 |
1 223 |
92 |
1 314 |
1 |
18 |
1 334 |
|
|
MCE — Tecnologie dell'informazione e della comunicazione (TIC) |
175 |
– |
175 |
– |
5 |
180 |
152 |
(33) |
118 |
0 |
4 |
123 |
|
|
Progetti energetici per la ripresa economica (EERP) |
– |
– |
– |
– |
0 |
0 |
61 |
(61) |
– |
– |
35 |
35 |
|
|
Agenzie decentrate |
383 |
(4) |
379 |
– |
27 |
406 |
382 |
(2) |
379 |
– |
27 |
406 |
|
|
Altre azioni e altri programmi |
194 |
(2) |
193 |
– |
473 |
665 |
165 |
(1) |
164 |
1 |
391 |
556 |
|
|
Progetti pilota e azioni preparatorie |
97 |
(0) |
97 |
– |
1 |
98 |
100 |
(32) |
68 |
– |
1 |
69 |
|
|
Competenze specifiche della Commissione |
128 |
4 |
133 |
– |
4 |
137 |
115 |
3 |
118 |
– |
4 |
122 |
|
|
Convergenza regionale (regioni meno sviluppate) |
27 875 |
9 |
27 885 |
– |
3 654 |
31 539 |
24 042 |
206 |
24 248 |
– |
4 304 |
28 551 |
|
|
Regioni in transizione |
5 849 |
5 |
5 854 |
– |
806 |
6 660 |
4 370 |
(271) |
4 099 |
– |
1 118 |
5 217 |
|
|
Competitività (regioni più sviluppate) |
8 649 |
27 |
8 676 |
– |
1 151 |
9 827 |
7 442 |
28 |
7 470 |
– |
1 382 |
8 852 |
|
|
Regioni ultraperiferiche e scarsamente popolate |
231 |
– |
231 |
– |
22 |
253 |
176 |
38 |
215 |
– |
28 |
242 |
|
|
Fondo di coesione |
9 754 |
– |
9 754 |
– |
1 801 |
11 555 |
7 706 |
400 |
8 107 |
– |
1 695 |
9 801 |
|
|
Cooperazione territoriale europea |
1 973 |
– |
1 973 |
– |
235 |
2 208 |
1 191 |
256 |
1 447 |
– |
256 |
1 703 |
|
|
Assistenza tecnica |
240 |
– |
240 |
– |
2 |
242 |
213 |
(25) |
187 |
12 |
2 |
202 |
|
|
Fondo di aiuti europei agli indigenti (FEAD) |
568 |
– |
568 |
– |
23 |
591 |
401 |
11 |
412 |
0 |
94 |
506 |
|
|
Iniziativa a favore dell'occupazione giovanile |
350 |
(41) |
309 |
– |
81 |
390 |
632 |
(109) |
523 |
– |
56 |
579 |
|
|
Meccanismo per collegare l'Europa (MCE) |
1 700 |
– |
1 700 |
– |
1 |
1 701 |
852 |
(8) |
843 |
– |
2 |
845 |
|
|
Progetti pilota e azioni preparatorie |
4 |
– |
4 |
– |
0 |
4 |
11 |
(0) |
11 |
– |
0 |
11 |
|
|
Totale rubrica 1 QFP |
80 527 |
100 |
80 627 |
0 |
12 166 |
92 794 |
67 557 |
266 |
67 823 |
131 |
14 600 |
82 553 |
|
|
2 |
Fondo europeo agricolo di garanzia (FEAGA) |
43 192 |
– |
43 192 |
460 |
1 155 |
44 806 |
43 116 |
(3) |
43 113 |
665 |
1 155 |
44 933 |
|
Fondo europeo agricolo per lo sviluppo rurale (FEASR) |
14 727 |
– |
14 727 |
– |
1 356 |
16 083 |
13 148 |
362 |
13 510 |
2 |
1 356 |
14 868 |
|
|
Fondo europeo per gli affari marittimi e la pesca (FEAMP) |
942 |
– |
942 |
– |
218 |
1 160 |
571 |
81 |
652 |
1 |
218 |
871 |
|
|
Accordi di partenariato per una pesca sostenibile (APPS) e organizzazioni regionali di gestione della pesca (ORGP) |
148 |
– |
148 |
– |
– |
148 |
142 |
0 |
142 |
– |
– |
142 |
|
|
Ambiente e azione per il clima (LIFE) |
558 |
1 |
559 |
– |
7 |
567 |
342 |
13 |
354 |
4 |
6 |
365 |
|
|
Agenzie decentrate |
61 |
– |
61 |
– |
8 |
70 |
61 |
(2) |
59 |
– |
8 |
68 |
|
|
Altre azioni e misure |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Progetti pilota e azioni preparatorie |
14 |
(1) |
12 |
– |
0 |
12 |
20 |
(14) |
6 |
– |
0 |
6 |
|
|
Azioni specifiche |
– |
– |
– |
– |
– |
– |
– |
0 |
0 |
– |
– |
0 |
|
|
Totale rubrica 2 QFP |
59 642 |
– |
59 642 |
460 |
2 745 |
62 846 |
57 400 |
437 |
57 837 |
672 |
2 743 |
61 252 |
|
|
3 |
Fondo Asilo, migrazione e integrazione (AMIF) |
1 121 |
70 |
1 191 |
– |
17 |
1 208 |
953 |
21 |
974 |
1 |
17 |
992 |
|
Consumatori |
29 |
– |
29 |
– |
1 |
30 |
24 |
3 |
27 |
1 |
1 |
28 |
|
|
Europa creativa |
245 |
– |
245 |
– |
14 |
258 |
195 |
7 |
202 |
1 |
14 |
217 |
|
|
Sostegno di emergenza all'interno dell'Unione (ESI) |
0 |
– |
0 |
– |
0 |
0 |
70 |
(10) |
60 |
0 |
0 |
60 |
|
|
Fondo sicurezza interna |
533 |
(0) |
533 |
– |
148 |
681 |
664 |
(162) |
502 |
1 |
146 |
649 |
|
|
Sistemi informatici |
0 |
(0) |
– |
– |
– |
– |
– |
0 |
0 |
– |
0 |
0 |
|
|
Giustizia |
45 |
(0) |
45 |
– |
1 |
45 |
38 |
9 |
47 |
1 |
1 |
48 |
|
|
Diritti, uguaglianza e cittadinanza |
66 |
– |
66 |
– |
2 |
67 |
58 |
4 |
62 |
0 |
2 |
64 |
|
|
Meccanismo unionale di protezione civile |
150 |
(45) |
105 |
– |
4 |
109 |
82 |
(13) |
69 |
– |
3 |
72 |
|
|
Europa per i cittadini |
29 |
– |
29 |
– |
0 |
29 |
29 |
(4) |
25 |
0 |
0 |
25 |
|
|
Alimenti e mangimi |
290 |
– |
290 |
– |
4 |
294 |
239 |
2 |
242 |
1 |
5 |
247 |
|
|
Salute |
68 |
– |
68 |
– |
3 |
71 |
61 |
3 |
64 |
1 |
2 |
67 |
|
|
Agenzie decentrate |
1 090 |
(25) |
1 066 |
– |
85 |
1 151 |
998 |
(87) |
911 |
– |
85 |
996 |
|
|
Progetti pilota e azioni preparatorie |
15 |
– |
15 |
– |
0 |
15 |
18 |
(10) |
8 |
– |
0 |
8 |
|
|
Azioni specifiche |
106 |
– |
106 |
– |
0 |
106 |
100 |
(0) |
99 |
1 |
0 |
101 |
|
|
Totale rubrica 3 QFP |
3 787 |
0 |
3 787 |
– |
279 |
4 065 |
3 527 |
(237) |
3 291 |
9 |
276 |
3 575 |
|
|
4 |
Strumento di assistenza preadesione (IPA II) |
2 423 |
(29) |
2 394 |
– |
739 |
3 133 |
1 708 |
(325) |
1 382 |
5 |
562 |
1 950 |
|
Assistenza macrofinanziaria (AMF) |
27 |
(27) |
0 |
– |
– |
0 |
27 |
(17) |
10 |
– |
– |
10 |
|
|
Fondo di garanzia per le azioni esterne |
– |
– |
– |
– |
110 |
110 |
– |
– |
– |
– |
110 |
110 |
|
|
Meccanismo unionale di protezione civile |
24 |
(11) |
13 |
– |
1 |
13 |
21 |
(10) |
11 |
– |
1 |
11 |
|
|
Iniziativa Volontari dell'Unione per l'aiuto umanitario (EUAV) |
20 |
(1) |
19 |
– |
0 |
19 |
16 |
(3) |
13 |
– |
0 |
13 |
|
|
Fondo europeo per lo sviluppo sostenibile (EFSD) |
25 |
– |
25 |
– |
129 |
154 |
25 |
– |
25 |
25 |
429 |
479 |
|
|
Strumento europeo di vicinato (ENI) |
2 677 |
61 |
2 738 |
– |
41 |
2 779 |
2 060 |
1 |
2 061 |
4 |
41 |
2 106 |
|
|
Strumento di cooperazione allo sviluppo (DCI) |
3 190 |
15 |
3 205 |
– |
83 |
3 287 |
2 796 |
(219) |
2 578 |
16 |
123 |
2 716 |
|
|
Strumento di partenariato (PI) |
154 |
(5) |
149 |
– |
10 |
159 |
100 |
36 |
136 |
0 |
9 |
145 |
|
|
Strumento europeo per la democrazia e i diritti umani (EIDHR) |
197 |
(18) |
179 |
– |
2 |
181 |
159 |
3 |
163 |
3 |
2 |
167 |
|
|
Strumento inteso a contribuire alla stabilità e alla pace (IcSP) |
377 |
0 |
377 |
– |
11 |
388 |
321 |
(3) |
319 |
3 |
9 |
331 |
|
|
Aiuto umanitario |
1 652 |
315 |
1 966 |
34 |
424 |
2 425 |
1 603 |
137 |
1 740 |
6 |
371 |
2 117 |
|
|
Politica estera e di sicurezza comune (PESC) |
335 |
8 |
343 |
– |
41 |
384 |
306 |
3 |
309 |
0 |
53 |
362 |
|
|
Cooperazione in materia di sicurezza nucleare (INSC) |
34 |
– |
34 |
– |
0 |
34 |
41 |
(6) |
36 |
1 |
0 |
36 |
|
|
Agenzie decentrate |
20 |
– |
20 |
– |
0 |
21 |
20 |
– |
20 |
– |
0 |
21 |
|
|
Altre azioni e altri programmi |
84 |
(3) |
81 |
– |
205 |
286 |
73 |
4 |
77 |
0 |
206 |
282 |
|
|
Progetti pilota e azioni preparatorie |
6 |
(4) |
2 |
– |
0 |
2 |
8 |
(1) |
7 |
– |
1 |
7 |
|
|
Azioni specifiche |
75 |
5 |
80 |
– |
0 |
81 |
74 |
(6) |
68 |
– |
0 |
68 |
|
|
Totale rubrica 4 QFP |
11 319 |
306 |
11 625 |
34 |
1 795 |
13 454 |
9 358 |
(406) |
8 953 |
64 |
1 916 |
10 933 |
|
|
5 |
Pensioni |
2 004 |
(2) |
2 002 |
– |
0 |
2 002 |
2 004 |
(2) |
2 002 |
– |
0 |
2 002 |
|
Scuole europee |
191 |
(11) |
181 |
– |
12 |
193 |
191 |
(11) |
181 |
2 |
12 |
195 |
|
|
Agenzie decentrate |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Progetti pilota e azioni preparatorie |
4 |
– |
4 |
– |
0 |
4 |
6 |
(2) |
4 |
1 |
0 |
6 |
|
|
Spese amministrative della Commissione |
3 629 |
12 |
3 641 |
1 |
385 |
4 027 |
3 629 |
11 |
3 640 |
359 |
386 |
4 385 |
|
|
Spese amministrative di altre istituzioni |
4 115 |
– |
4 115 |
0 |
435 |
4 550 |
4 115 |
– |
4 115 |
554 |
437 |
5 107 |
|
|
Totale rubrica 5 QFP |
9 943 |
(0) |
9 943 |
1 |
832 |
10 776 |
9 945 |
(2) |
9 942 |
916 |
836 |
11 694 |
|
|
6 |
Compensazioni |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Totale rubrica 6 QFP |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
8 |
Riserva negativa |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Riporto disavanzo |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Totale rubrica 8 QFP |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
9 |
Riserva per gli aiuti d'urgenza |
352 |
(306) |
46 |
– |
– |
46 |
352 |
– |
352 |
– |
– |
352 |
|
Fondo europeo di adeguamento alla globalizzazione (FEG) |
176 |
– |
176 |
– |
24 |
199 |
10 |
(9) |
1 |
0 |
24 |
25 |
|
|
Fondo di solidarietà dell'Unione europea (FSUE) |
50 |
294 |
344 |
30 |
– |
373 |
50 |
245 |
295 |
– |
– |
295 |
|
|
Totale rubrica 9 QFP |
577 |
(12) |
565 |
30 |
24 |
618 |
412 |
236 |
647 |
0 |
24 |
671 |
|
|
Totale |
165 796 |
394 |
166 189 |
525 |
17 840 |
184 554 |
148 199 |
294 |
148 492 |
1 792 |
20 394 |
170 679 |
|
4.7.QFP DETTAGLIATO: ESECUZIONE DEGLI STANZIAMENTI DI IMPEGNO
|
in milioni di EUR |
||||||||||||||
|
Totale stanziamenti disponibili |
Impegni assunti |
Stanziamenti riportati al 2020 |
Stanziamenti da annullare |
|||||||||||
|
Programma |
dal bilancio definitivo adottato |
dai riporti |
da entrate con destinazione specifica |
Totale |
% |
entrate con destinazione specifica |
riporti su decisione |
Totale |
dal bilancio definitivo adottato |
dai riporti |
da entrate con destinazione specifica |
Totale |
||
|
1 |
2 |
3 |
4 |
5=2+3 +4 |
6=5/1 |
7 |
8 |
9=7+8 |
10 |
11 |
12 |
13=10+ 11+12 |
||
|
1 |
Fondo europeo per gli investimenti strategici (FEIS) |
377 |
187 |
– |
190 |
377 |
100 % |
– |
– |
– |
0 |
– |
– |
0 |
|
Navigazione satellitare europea (EGNOS/Galileo) |
819 |
691 |
– |
82 |
773 |
94 % |
46 |
– |
46 |
0 |
– |
– |
0 |
|
|
Reattore sperimentale termonucleare internazionale (ITER) |
458 |
409 |
– |
17 |
426 |
93 % |
32 |
– |
32 |
0 |
– |
– |
0 |
|
|
Programma europeo di osservazione della Terra (Copernicus) |
882 |
861 |
– |
21 |
882 |
100 % |
0 |
– |
0 |
– |
– |
– |
– |
|
|
Corpo europeo di solidarietà (ESC) |
151 |
143 |
0 |
4 |
148 |
98 % |
3 |
– |
3 |
– |
– |
– |
– |
|
|
Programma europeo di sviluppo del settore industriale della difesa (EDIDP) |
245 |
245 |
– |
– |
245 |
100 % |
– |
– |
– |
– |
– |
– |
– |
|
|
Sicurezza nucleare e disattivazione |
144 |
144 |
– |
– |
144 |
100 % |
– |
– |
– |
0 |
– |
– |
0 |
|
|
Orizzonte 2020 |
15 043 |
12 391 |
– |
1 417 |
13 808 |
92 % |
1 234 |
– |
1 234 |
0 |
– |
1 |
1 |
|
|
Programma Euratom di ricerca e formazione |
488 |
371 |
– |
51 |
422 |
86 % |
64 |
3 |
67 |
0 |
– |
0 |
0 |
|
|
Competitività delle imprese e PMI (COSME) |
414 |
367 |
– |
31 |
398 |
96 % |
15 |
– |
15 |
0 |
– |
0 |
0 |
|
|
Istruzione, formazione e sport (Erasmus+) |
3 271 |
2 786 |
– |
273 |
3 060 |
94 % |
211 |
– |
211 |
– |
– |
– |
– |
|
|
Occupazione e innovazione sociale (EaSI) |
187 |
135 |
– |
25 |
159 |
85 % |
26 |
– |
26 |
2 |
– |
0 |
2 |
|
|
Dogane, Fiscalis e lotta antifrode |
146 |
135 |
– |
8 |
143 |
98 % |
3 |
– |
3 |
0 |
– |
– |
0 |
|
|
MCE — Energia |
993 |
949 |
– |
44 |
992 |
100 % |
1 |
– |
1 |
0 |
– |
– |
0 |
|
|
MCE — Trasporti |
2 722 |
2 639 |
– |
77 |
2 716 |
100 % |
4 |
– |
4 |
1 |
– |
– |
1 |
|
|
MCE — Tecnologie dell'informazione e della comunicazione (TIC) |
180 |
171 |
– |
4 |
175 |
98 % |
0 |
– |
0 |
4 |
– |
0 |
4 |
|
|
Progetti energetici per la ripresa economica (EERP) |
0 |
– |
– |
– |
– |
– |
0 |
– |
0 |
– |
– |
– |
– |
|
|
Agenzie decentrate |
406 |
360 |
– |
16 |
376 |
93 % |
10 |
– |
10 |
19 |
– |
0 |
19 |
|
|
Altre azioni e altri programmi |
665 |
193 |
– |
112 |
304 |
46 % |
361 |
– |
361 |
0 |
– |
0 |
0 |
|
|
Progetti pilota e azioni preparatorie |
98 |
97 |
– |
1 |
98 |
100 % |
0 |
– |
0 |
0 |
– |
– |
0 |
|
|
Competenze specifiche della Commissione |
137 |
132 |
– |
2 |
134 |
98 % |
2 |
– |
2 |
1 |
– |
0 |
1 |
|
|
Convergenza regionale (regioni meno sviluppate) |
31 539 |
27 877 |
– |
3 567 |
31 444 |
100 % |
43 |
– |
43 |
8 |
– |
43 |
51 |
|
|
Regioni in transizione |
6 660 |
5 851 |
– |
806 |
6 657 |
100 % |
0 |
– |
0 |
3 |
– |
– |
3 |
|
|
Competitività (regioni più sviluppate) |
9 827 |
8 674 |
– |
1 130 |
9 804 |
100 % |
8 |
– |
8 |
1 |
– |
14 |
15 |
|
|
Regioni ultraperiferiche e scarsamente popolate |
253 |
231 |
– |
22 |
253 |
100 % |
– |
– |
– |
– |
– |
– |
– |
|
|
Fondo di coesione |
11 555 |
9 752 |
– |
1 775 |
11 527 |
100 % |
(0) |
2 |
1 |
– |
– |
26 |
26 |
|
|
Cooperazione territoriale europea |
2 208 |
1 973 |
– |
216 |
2 189 |
99 % |
7 |
– |
7 |
0 |
– |
12 |
12 |
|
|
Assistenza tecnica |
242 |
228 |
– |
0 |
228 |
94 % |
1 |
– |
1 |
12 |
– |
1 |
13 |
|
|
Fondo di aiuti europei agli indigenti (FEAD) |
591 |
567 |
– |
23 |
590 |
100 % |
– |
– |
– |
1 |
– |
0 |
1 |
|
|
Iniziativa a favore dell'occupazione giovanile |
390 |
277 |
– |
81 |
358 |
92 % |
– |
32 |
32 |
– |
– |
– |
– |
|
|
Meccanismo per collegare l'Europa (MCE) |
1 701 |
1 700 |
– |
– |
1 700 |
100 % |
1 |
– |
1 |
– |
– |
– |
– |
|
|
Progetti pilota e azioni preparatorie |
4 |
4 |
– |
– |
4 |
97 % |
0 |
– |
0 |
– |
– |
– |
– |
|
|
Totale rubrica 1 QFP |
92 794 |
80 540 |
0 |
9 996 |
90 536 |
98 % |
2 074 |
36 |
2 110 |
52 |
– |
97 |
149 |
|
|
2 |
Fondo europeo agricolo di garanzia (FEAGA) |
44 806 |
42 718 |
438 |
807 |
43 962 |
98 % |
348 |
467 |
815 |
8 |
21 |
– |
29 |
|
Fondo europeo agricolo per lo sviluppo rurale (FEASR) |
16 083 |
14 725 |
– |
40 |
14 765 |
92 % |
903 |
– |
903 |
2 |
– |
413 |
415 |
|
|
Fondo europeo per gli affari marittimi e la pesca (FEAMP) |
1 160 |
940 |
– |
142 |
1 082 |
93 % |
75 |
– |
75 |
2 |
– |
1 |
3 |
|
|
Accordi di partenariato per una pesca sostenibile (APPS) e organizzazioni regionali di gestione della pesca (ORGP) |
148 |
148 |
– |
– |
148 |
100 % |
– |
– |
– |
– |
– |
– |
– |
|
|
Ambiente e azione per il clima (LIFE) |
567 |
559 |
– |
5 |
564 |
100 % |
2 |
– |
2 |
0 |
– |
0 |
0 |
|
|
Agenzie decentrate |
70 |
59 |
– |
7 |
67 |
95 % |
1 |
– |
1 |
2 |
– |
– |
2 |
|
|
Altre azioni e misure |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Progetti pilota e azioni preparatorie |
12 |
12 |
– |
– |
12 |
100 % |
0 |
– |
0 |
0 |
– |
– |
0 |
|
|
Azioni specifiche |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Totale rubrica 2 QFP |
62 846 |
59 161 |
438 |
1 001 |
60 600 |
96 % |
1 330 |
467 |
1 797 |
14 |
21 |
414 |
449 |
|
|
3 |
Fondo Asilo, migrazione e integrazione (AMIF) |
1 208 |
1 184 |
– |
9 |
1 192 |
99 % |
9 |
– |
9 |
7 |
– |
– |
7 |
|
Consumatori |
30 |
29 |
– |
1 |
30 |
100 % |
0 |
– |
0 |
0 |
– |
0 |
0 |
|
|
Europa creativa |
258 |
245 |
– |
10 |
255 |
99 % |
4 |
– |
4 |
0 |
– |
– |
0 |
|
|
Sostegno di emergenza all'interno dell'Unione (ESI) |
0 |
0 |
– |
– |
0 |
38 % |
0 |
– |
0 |
0 |
– |
0 |
0 |
|
|
Fondo sicurezza interna |
681 |
533 |
– |
64 |
597 |
88 % |
84 |
– |
84 |
0 |
– |
– |
0 |
|
|
Sistemi informatici |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Giustizia |
45 |
45 |
– |
0 |
45 |
99 % |
0 |
– |
0 |
0 |
– |
0 |
0 |
|
|
Diritti, uguaglianza e cittadinanza |
67 |
66 |
– |
1 |
67 |
99 % |
1 |
– |
1 |
0 |
– |
0 |
0 |
|
|
Meccanismo unionale di protezione civile |
109 |
70 |
– |
3 |
73 |
67 % |
1 |
– |
1 |
35 |
– |
0 |
35 |
|
|
Europa per i cittadini |
29 |
29 |
– |
0 |
29 |
99 % |
0 |
– |
0 |
0 |
– |
– |
0 |
|
|
Alimenti e mangimi |
294 |
290 |
– |
3 |
292 |
99 % |
2 |
– |
2 |
0 |
– |
0 |
0 |
|
|
Salute |
71 |
68 |
– |
2 |
71 |
100 % |
0 |
– |
0 |
0 |
– |
0 |
0 |
|
|
Agenzie decentrate |
1 151 |
1 059 |
– |
44 |
1 102 |
96 % |
41 |
– |
41 |
7 |
– |
0 |
7 |
|
|
Progetti pilota e azioni preparatorie |
15 |
15 |
– |
– |
15 |
99 % |
0 |
– |
0 |
0 |
– |
0 |
0 |
|
|
Azioni specifiche |
106 |
106 |
– |
0 |
106 |
100 % |
0 |
– |
0 |
0 |
– |
– |
0 |
|
|
Totale rubrica 3 QFP |
4 065 |
3 737 |
– |
137 |
3 874 |
95 % |
142 |
– |
142 |
50 |
– |
0 |
50 |
|
|
4 |
Strumento di assistenza preadesione (IPA II) |
3 133 |
2 393 |
– |
601 |
2 994 |
96 % |
138 |
– |
138 |
1 |
– |
0 |
1 |
|
Assistenza macrofinanziaria (AMF) |
0 |
0 |
– |
– |
0 |
97 % |
– |
– |
– |
0 |
– |
– |
0 |
|
|
Fondo di garanzia per le azioni esterne |
110 |
– |
– |
103 |
103 |
94 % |
7 |
– |
7 |
– |
– |
– |
– |
|
|
Meccanismo unionale di protezione civile |
13 |
13 |
– |
0 |
13 |
99 % |
0 |
– |
0 |
– |
– |
0 |
0 |
|
|
Iniziativa Volontari dell'Unione per l'aiuto umanitario (EUAV) |
19 |
19 |
– |
0 |
19 |
100 % |
0 |
– |
0 |
0 |
– |
– |
0 |
|
|
Fondo europeo per lo sviluppo sostenibile (EFSD) |
154 |
25 |
– |
70 |
95 |
61 % |
60 |
– |
60 |
– |
– |
– |
– |
|
|
Strumento europeo di vicinato (ENI) |
2 779 |
2 738 |
– |
31 |
2 769 |
100 % |
10 |
– |
10 |
0 |
– |
– |
0 |
|
|
Strumento di cooperazione allo sviluppo (DCI) |
3 287 |
3 204 |
– |
58 |
3 262 |
99 % |
25 |
– |
25 |
0 |
– |
0 |
0 |
|
|
Strumento di partenariato (PI) |
159 |
149 |
– |
7 |
156 |
98 % |
3 |
– |
3 |
0 |
– |
– |
0 |
|
|
Strumento europeo per la democrazia e i diritti umani (EIDHR) |
181 |
179 |
– |
1 |
179 |
99 % |
1 |
– |
1 |
0 |
– |
– |
0 |
|
|
Strumento inteso a contribuire alla stabilità e alla pace (IcSP) |
388 |
377 |
– |
10 |
387 |
100 % |
1 |
– |
1 |
0 |
– |
– |
0 |
|
|
Aiuto umanitario |
2 425 |
1 966 |
34 |
412 |
2 412 |
99 % |
13 |
– |
13 |
– |
– |
– |
– |
|
|
Politica estera e di sicurezza comune (PESC) |
384 |
343 |
– |
17 |
360 |
94 % |
24 |
– |
24 |
0 |
– |
– |
0 |
|
|
Cooperazione in materia di sicurezza nucleare (INSC) |
34 |
34 |
– |
– |
34 |
100 % |
0 |
– |
0 |
0 |
– |
– |
0 |
|
|
Agenzie decentrate |
21 |
20 |
– |
0 |
21 |
100 % |
0 |
– |
0 |
– |
– |
– |
– |
|
|
Altre azioni e altri programmi |
286 |
81 |
– |
145 |
226 |
79 % |
60 |
– |
60 |
0 |
– |
0 |
0 |
|
|
Progetti pilota e azioni preparatorie |
2 |
1 |
– |
– |
1 |
47 % |
0 |
1 |
1 |
– |
– |
0 |
0 |
|
|
Azioni specifiche |
81 |
80 |
– |
0 |
81 |
100 % |
0 |
– |
0 |
– |
– |
– |
– |
|
|
Totale rubrica 4 QFP |
13 454 |
11 622 |
34 |
1 454 |
13 111 |
97 % |
340 |
1 |
341 |
2 |
– |
0 |
2 |
|
|
5 |
Pensioni |
2 002 |
1 990 |
– |
0 |
1 990 |
99 % |
0 |
– |
0 |
12 |
– |
– |
12 |
|
Scuole europee |
193 |
181 |
– |
10 |
191 |
99 % |
2 |
– |
2 |
0 |
– |
– |
0 |
|
|
Agenzie decentrate |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Progetti pilota e azioni preparatorie |
4 |
4 |
– |
– |
4 |
100 % |
– |
– |
– |
– |
– |
0 |
0 |
|
|
Spese amministrative della Commissione |
4 027 |
3 589 |
1 |
225 |
3 816 |
95 % |
159 |
– |
159 |
51 |
0 |
0 |
52 |
|
|
Spese amministrative di altre istituzioni |
4 550 |
4 033 |
0 |
338 |
4 371 |
96 % |
94 |
0 |
94 |
82 |
0 |
3 |
85 |
|
|
Totale rubrica 5 QFP |
10 776 |
9 797 |
1 |
574 |
10 371 |
96 % |
255 |
– |
255 |
146 |
0 |
3 |
149 |
|
|
6 |
Compensazioni |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Totale rubrica 6 QFP |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
8 |
Riserva negativa |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Riporto disavanzo |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Totale rubrica 8 QFP |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
9 |
Riserva per gli aiuti d'urgenza |
46 |
– |
– |
– |
– |
– |
– |
46 |
46 |
– |
– |
– |
– |
|
Fondo europeo di adeguamento alla globalizzazione (FEG) |
199 |
1 |
– |
– |
1 |
0 % |
8 |
– |
8 |
175 |
– |
16 |
191 |
|
|
Fondo di solidarietà dell'Unione europea (FSUE) |
373 |
295 |
– |
– |
295 |
79 % |
– |
49 |
49 |
– |
30 |
– |
30 |
|
|
Totale rubrica 9 QFP |
618 |
295 |
– |
– |
295 |
48 % |
8 |
94 |
102 |
175 |
30 |
16 |
221 |
|
|
Totale |
184 554 |
165 153 |
473 |
13 161 |
178 787 |
97 % |
4 149 |
598 |
4 747 |
438 |
51 |
530 |
1 019 |
|
4.8.QFP DETTAGLIATO: ESECUZIONE DEGLI STANZIAMENTI DI PAGAMENTO
|
in milioni di EUR |
|||||||||||||||
|
Totale stanziamenti disponibili |
Pagamenti effettuati |
Stanziamenti riportati al 2020 |
Stanziamenti da annullare |
||||||||||||
|
Programma |
dal bilancio definitivo adottato |
dai riporti |
da entrate con destinazione specifica |
Totale |
% |
riporti automatici |
riporti su decisione |
entrate con destinazione specifica |
Totale |
dal bilancio definitivo adottato |
dai riporti |
da entrate con destinazione specifica |
Totale |
||
|
1 |
2 |
3 |
4 |
5=2+ 3+4 |
6=5/1 |
7 |
8 |
9 |
10=7+ 8+9 |
11 |
12 |
13 |
14=11+ 12+13 |
||
|
1 |
Fondo europeo per gli investimenti strategici (FEIS) |
1 213 |
1 023 |
– |
163 |
1 186 |
98 % |
0 |
– |
27 |
27 |
0 |
– |
– |
0 |
|
Navigazione satellitare europea (EGNOS/Galileo) |
1 248 |
991 |
2 |
48 |
1 041 |
83 % |
2 |
– |
205 |
207 |
0 |
0 |
– |
0 |
|
|
Reattore sperimentale termonucleare internazionale (ITER) |
608 |
558 |
0 |
17 |
575 |
95 % |
1 |
– |
32 |
32 |
0 |
0 |
– |
0 |
|
|
Programma europeo di osservazione della Terra (Copernicus) |
619 |
601 |
2 |
14 |
617 |
100 % |
2 |
– |
0 |
2 |
(0) |
0 |
– |
0 |
|
|
Corpo europeo di solidarietà (ESC) |
123 |
105 |
4 |
0 |
109 |
89 % |
3 |
– |
7 |
10 |
0 |
4 |
0 |
4 |
|
|
Programma europeo di sviluppo del settore industriale della difesa (EDIDP) |
2 |
0 |
– |
– |
0 |
7 % |
2 |
– |
– |
2 |
0 |
– |
– |
0 |
|
|
Sicurezza nucleare e disattivazione |
157 |
157 |
– |
– |
157 |
100 % |
– |
– |
– |
– |
0 |
– |
– |
0 |
|
|
Orizzonte 2020 |
14 652 |
10 731 |
65 |
782 |
11 578 |
79 % |
81 |
– |
2 983 |
3 065 |
0 |
8 |
1 |
10 |
|
|
Programma Euratom di ricerca e formazione |
539 |
331 |
17 |
42 |
390 |
72 % |
33 |
3 |
111 |
146 |
0 |
2 |
0 |
2 |
|
|
Competitività delle imprese e PMI (COSME) |
365 |
274 |
3 |
53 |
330 |
90 % |
2 |
– |
33 |
36 |
0 |
0 |
0 |
0 |
|
|
Istruzione, formazione e sport (Erasmus+) |
3 217 |
2 602 |
7 |
248 |
2 857 |
89 % |
7 |
– |
353 |
360 |
0 |
0 |
0 |
1 |
|
|
Occupazione e innovazione sociale (EaSI) |
180 |
126 |
0 |
3 |
129 |
72 % |
1 |
– |
47 |
48 |
2 |
1 |
0 |
3 |
|
|
Dogane, Fiscalis e lotta antifrode |
145 |
133 |
0 |
4 |
137 |
95 % |
0 |
– |
6 |
6 |
2 |
0 |
– |
2 |
|
|
MCE — Energia |
331 |
325 |
1 |
3 |
330 |
100 % |
1 |
– |
1 |
1 |
0 |
0 |
– |
0 |
|
|
MCE — Trasporti |
1 334 |
1 312 |
1 |
14 |
1 327 |
100 % |
2 |
– |
4 |
6 |
0 |
0 |
– |
1 |
|
|
MCE — Tecnologie dell'informazione e della comunicazione (TIC) |
123 |
118 |
0 |
4 |
122 |
99 % |
0 |
– |
0 |
1 |
0 |
0 |
0 |
0 |
|
|
Progetti energetici per la ripresa economica (EERP) |
35 |
– |
– |
35 |
35 |
99 % |
0 |
– |
0 |
0 |
– |
– |
– |
– |
|
|
Agenzie decentrate |
406 |
361 |
– |
16 |
377 |
93 % |
0 |
– |
10 |
10 |
19 |
– |
0 |
19 |
|
|
Altre azioni e altri programmi |
556 |
162 |
1 |
106 |
268 |
48 % |
1 |
– |
285 |
287 |
1 |
0 |
0 |
1 |
|
|
Progetti pilota e azioni preparatorie |
69 |
64 |
– |
1 |
65 |
94 % |
0 |
– |
0 |
0 |
4 |
– |
– |
4 |
|
|
Competenze specifiche della Commissione |
122 |
116 |
– |
3 |
119 |
97 % |
0 |
– |
1 |
1 |
2 |
– |
0 |
2 |
|
|
Convergenza regionale (regioni meno sviluppate) |
28 551 |
24 248 |
– |
3 281 |
27 529 |
96 % |
0 |
– |
1 023 |
1 023 |
– |
– |
– |
– |
|
|
Regioni in transizione |
5 217 |
4 099 |
– |
1 053 |
5 151 |
99 % |
0 |
– |
66 |
66 |
– |
– |
– |
– |
|
|
Competitività (regioni più sviluppate) |
8 852 |
7 470 |
– |
982 |
8 452 |
95 % |
0 |
– |
400 |
400 |
– |
– |
– |
– |
|
|
Regioni ultraperiferiche e scarsamente popolate |
242 |
215 |
– |
9 |
223 |
92 % |
0 |
– |
19 |
19 |
– |
– |
– |
– |
|
|
Fondo di coesione |
9 801 |
8 107 |
– |
686 |
8 793 |
90 % |
0 |
– |
1 008 |
1 008 |
– |
– |
– |
– |
|
|
Cooperazione territoriale europea |
1 703 |
1 447 |
– |
99 |
1 546 |
91 % |
0 |
– |
157 |
157 |
– |
– |
– |
– |
|
|
Assistenza tecnica |
202 |
173 |
10 |
1 |
184 |
91 % |
13 |
– |
1 |
14 |
1 |
2 |
0 |
4 |
|
|
Fondo di aiuti europei agli indigenti (FEAD) |
506 |
412 |
0 |
92 |
504 |
100 % |
0 |
– |
2 |
2 |
0 |
0 |
0 |
0 |
|
|
Iniziativa a favore dell'occupazione giovanile |
579 |
523 |
– |
26 |
549 |
95 % |
0 |
– |
30 |
30 |
– |
– |
– |
– |
|
|
Meccanismo per collegare l'Europa (MCE) |
845 |
843 |
– |
2 |
845 |
100 % |
– |
– |
0 |
0 |
– |
– |
– |
– |
|
|
Progetti pilota e azioni preparatorie |
11 |
11 |
– |
0 |
11 |
96 % |
0 |
– |
0 |
0 |
0 |
– |
– |
0 |
|
|
Totale rubrica 1 QFP |
82 553 |
67 637 |
113 |
7 785 |
75 535 |
91 % |
151 |
3 |
6 813 |
6 967 |
32 |
18 |
1 |
52 |
|
|
2 |
Fondo europeo agricolo di garanzia (FEAGA) |
44 933 |
42 449 |
631 |
806 |
43 885 |
98 % |
190 |
467 |
349 |
1 006 |
7 |
34 |
– |
42 |
|
Fondo europeo agricolo per lo sviluppo rurale (FEASR) |
14 868 |
13 505 |
2 |
705 |
14 213 |
96 % |
2 |
– |
650 |
652 |
2 |
0 |
– |
2 |
|
|
Fondo europeo per gli affari marittimi e la pesca (FEAMP) |
871 |
651 |
1 |
197 |
848 |
97 % |
1 |
– |
21 |
22 |
0 |
0 |
– |
0 |
|
|
Accordi di partenariato per una pesca sostenibile (APPS) e organizzazioni regionali di gestione della pesca (ORGP) |
142 |
142 |
– |
– |
142 |
100 % |
0 |
– |
– |
– |
– |
– |
– |
– |
|
|
Ambiente e azione per il clima (LIFE) |
365 |
350 |
4 |
5 |
359 |
99 % |
4 |
– |
1 |
5 |
0 |
0 |
– |
0 |
|
|
Agenzie decentrate |
68 |
59 |
– |
7 |
67 |
98 % |
0 |
– |
1 |
1 |
0 |
– |
– |
0 |
|
|
Altre azioni e misure |
– |
– |
– |
– |
– |
– |
0 |
– |
– |
– |
– |
– |
– |
– |
|
|
Progetti pilota e azioni preparatorie |
6 |
6 |
– |
– |
6 |
100 % |
0 |
– |
0 |
0 |
– |
– |
– |
– |
|
|
Azioni specifiche |
0 |
0 |
– |
– |
0 |
100 % |
0 |
– |
– |
– |
0 |
– |
– |
0 |
|
|
Totale rubrica 2 QFP |
61 252 |
57 163 |
637 |
1 721 |
59 521 |
97 % |
198 |
467 |
1 023 |
1 687 |
9 |
35 |
– |
44 |
|
|
3 |
Fondo Asilo, migrazione e integrazione (AMIF) |
992 |
878 |
1 |
8 |
886 |
89 % |
1 |
– |
9 |
11 |
95 |
1 |
– |
95 |
|
Consumatori |
28 |
26 |
0 |
1 |
27 |
97 % |
1 |
– |
0 |
1 |
0 |
0 |
0 |
0 |
|
|
Europa creativa |
217 |
200 |
1 |
8 |
209 |
96 % |
2 |
– |
6 |
8 |
0 |
0 |
0 |
0 |
|
|
Sostegno di emergenza all'interno dell'Unione (ESI) |
60 |
60 |
0 |
0 |
60 |
100 % |
0 |
– |
0 |
0 |
0 |
0 |
– |
0 |
|
|
Fondo sicurezza interna |
649 |
500 |
1 |
27 |
529 |
81 % |
1 |
– |
118 |
120 |
0 |
0 |
(0) |
0 |
|
|
Sistemi informatici |
0 |
0 |
– |
0 |
0 |
100 % |
0 |
– |
– |
– |
– |
– |
– |
– |
|
|
Giustizia |
48 |
46 |
0 |
0 |
47 |
96 % |
0 |
– |
1 |
1 |
0 |
0 |
0 |
1 |
|
|
Diritti, uguaglianza e cittadinanza |
64 |
61 |
0 |
1 |
62 |
98 % |
0 |
– |
1 |
1 |
0 |
0 |
0 |
0 |
|
|
Meccanismo unionale di protezione civile |
72 |
42 |
– |
2 |
44 |
61 % |
0 |
– |
1 |
1 |
27 |
– |
0 |
27 |
|
|
Europa per i cittadini |
25 |
25 |
0 |
0 |
25 |
98 % |
0 |
– |
0 |
0 |
0 |
– |
– |
0 |
|
|
Alimenti e mangimi |
247 |
241 |
1 |
4 |
246 |
99 % |
1 |
– |
1 |
1 |
0 |
0 |
0 |
0 |
|
|
Salute |
67 |
63 |
1 |
2 |
65 |
97 % |
1 |
– |
1 |
2 |
0 |
0 |
0 |
0 |
|
|
Agenzie decentrate |
996 |
905 |
– |
44 |
949 |
95 % |
0 |
– |
41 |
41 |
6 |
– |
0 |
6 |
|
|
Progetti pilota e azioni preparatorie |
8 |
7 |
– |
– |
7 |
84 % |
0 |
– |
0 |
0 |
1 |
– |
0 |
1 |
|
|
Azioni specifiche |
101 |
99 |
1 |
0 |
100 |
99 % |
1 |
– |
0 |
1 |
0 |
0 |
– |
0 |
|
|
Totale rubrica 3 QFP |
3 575 |
3 153 |
7 |
96 |
3 256 |
91 % |
9 |
– |
180 |
188 |
129 |
2 |
0 |
131 |
|
|
4 |
Strumento di assistenza preadesione (IPA II) |
1 950 |
1 375 |
5 |
202 |
1 583 |
81 % |
6 |
– |
360 |
366 |
1 |
1 |
0 |
2 |
|
Assistenza macrofinanziaria (AMF) |
10 |
10 |
– |
– |
10 |
100 % |
0 |
– |
– |
– |
– |
– |
– |
– |
|
|
Fondo di garanzia per le azioni esterne |
110 |
– |
– |
103 |
103 |
94 % |
– |
– |
7 |
7 |
– |
– |
– |
– |
|
|
Meccanismo unionale di protezione civile |
11 |
9 |
– |
1 |
9 |
82 % |
0 |
– |
– |
– |
2 |
– |
– |
2 |
|
|
Iniziativa Volontari dell'Unione per l'aiuto umanitario (EUAV) |
13 |
13 |
– |
0 |
13 |
100 % |
– |
– |
0 |
0 |
– |
– |
– |
– |
|
|
Fondo europeo per lo sviluppo sostenibile (EFSD) |
479 |
25 |
25 |
275 |
325 |
68 % |
– |
– |
154 |
154 |
– |
– |
– |
– |
|
|
Strumento europeo di vicinato (ENI) |
2 106 |
2 055 |
4 |
22 |
2 080 |
99 % |
6 |
– |
19 |
25 |
0 |
0 |
– |
1 |
|
|
Strumento di cooperazione allo sviluppo (DCI) |
2 716 |
2 564 |
14 |
48 |
2 627 |
97 % |
13 |
– |
73 |
86 |
0 |
2 |
1 |
3 |
|
|
Strumento di partenariato (PI) |
145 |
134 |
0 |
4 |
138 |
95 % |
0 |
– |
3 |
3 |
1 |
0 |
2 |
3 |
|
|
Strumento europeo per la democrazia e i diritti umani (EIDHR) |
167 |
159 |
3 |
0 |
162 |
97 % |
3 |
– |
1 |
4 |
1 |
1 |
0 |
2 |
|
|
Strumento inteso a contribuire alla stabilità e alla pace (IcSP) |
331 |
315 |
3 |
7 |
324 |
98 % |
4 |
– |
2 |
6 |
0 |
1 |
0 |
1 |
|
|
Aiuto umanitario |
2 117 |
1 734 |
5 |
324 |
2 064 |
97 % |
6 |
– |
47 |
53 |
0 |
0 |
– |
0 |
|
|
Politica estera e di sicurezza comune (PESC) |
362 |
308 |
0 |
31 |
340 |
94 % |
0 |
– |
22 |
22 |
0 |
– |
– |
0 |
|
|
Cooperazione in materia di sicurezza nucleare (INSC) |
36 |
35 |
0 |
– |
36 |
98 % |
1 |
– |
0 |
1 |
0 |
0 |
– |
0 |
|
|
Agenzie decentrate |
21 |
20 |
– |
0 |
21 |
100 % |
0 |
– |
0 |
0 |
0 |
– |
– |
0 |
|
|
Altre azioni e altri programmi |
282 |
76 |
0 |
123 |
199 |
71 % |
0 |
– |
83 |
83 |
0 |
0 |
– |
0 |
|
|
Progetti pilota e azioni preparatorie |
7 |
7 |
– |
– |
7 |
93 % |
0 |
– |
0 |
0 |
0 |
– |
1 |
1 |
|
|
Azioni specifiche |
68 |
68 |
– |
0 |
68 |
100 % |
0 |
– |
0 |
0 |
0 |
– |
0 |
0 |
|
|
Totale rubrica 4 QFP |
10 933 |
8 908 |
60 |
1 140 |
10 108 |
92 % |
39 |
– |
772 |
811 |
6 |
4 |
4 |
14 |
|
|
5 |
Pensioni |
2 002 |
1 990 |
– |
– |
1 990 |
99 % |
0 |
– |
0 |
0 |
12 |
– |
– |
12 |
|
Scuole europee |
195 |
181 |
2 |
10 |
192 |
99 % |
0 |
– |
3 |
3 |
0 |
– |
– |
0 |
|
|
Agenzie decentrate |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Progetti pilota e azioni preparatorie |
6 |
4 |
1 |
0 |
4 |
77 % |
0 |
0 |
– |
0 |
0 |
1 |
– |
1 |
|
|
Spese amministrative della Commissione |
4 385 |
3 303 |
332 |
182 |
3 817 |
87 % |
285 |
– |
204 |
489 |
52 |
26 |
1 |
79 |
|
|
Spese amministrative di altre istituzioni |
5 107 |
3 571 |
515 |
291 |
4 377 |
86 % |
463 |
0 |
143 |
605 |
82 |
39 |
3 |
124 |
|
|
Totale rubrica 5 QFP |
11 694 |
9 048 |
850 |
482 |
10 381 |
89 % |
748 |
0 |
349 |
1 098 |
146 |
66 |
4 |
216 |
|
|
6 |
Compensazioni |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Totale rubrica 6 QFP |
– |
– |
– |
– |
– |
- |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
8 |
Riserva negativa |
– |
– |
– |
– |
– |
– |
0 |
– |
– |
– |
– |
– |
– |
– |
|
Riporto disavanzo |
– |
– |
– |
– |
– |
– |
0 |
– |
– |
– |
– |
– |
– |
– |
|
|
Totale rubrica 8 QFP |
– |
– |
– |
– |
– |
- |
0 |
– |
– |
– |
– |
– |
– |
– |
|
|
9 |
Riserva per gli aiuti d'urgenza |
352 |
– |
– |
– |
– |
– |
0 |
– |
– |
– |
352 |
– |
– |
352 |
|
Fondo europeo di adeguamento alla globalizzazione (FEG) |
25 |
0 |
0 |
– |
0 |
1 % |
1 |
– |
8 |
9 |
0 |
0 |
16 |
16 |
|
|
Fondo di solidarietà dell'Unione europea (FSUE) |
295 |
295 |
– |
– |
295 |
100 % |
0 |
– |
– |
– |
1 |
– |
– |
1 |
|
|
Totale rubrica 9 QFP |
671 |
295 |
0 |
– |
295 |
44 % |
1 |
– |
8 |
9 |
352 |
0 |
16 |
368 |
|
|
Totale |
170 679 |
146 203 |
1 667 |
11 225 |
159 096 |
93 % |
1 145 |
470 |
9 144 |
10 759 |
675 |
125 |
25 |
825 |
|
4.9.QFP DETTAGLIATO: MOVIMENTI DEGLI IMPEGNI ANCORA DA LIQUIDARE (RAL)
|
in milioni di EUR |
||||||||||
|
Impegni ancora da liquidare alla fine dell'esercizio precedente |
Impegni dell'esercizio in corso |
Totale impegni in sospeso a fine esercizio |
||||||||
|
Programma |
Impegno riportato dall'esercizio precedente |
Disimpegni/ Rivalutazioni/ Annullamenti |
Pagamenti |
Impegni da liquidare a fine esercizio |
Impegni assunti nell'esercizio |
Pagamenti |
Annullamento di impegni non riportabili |
Impegni da liquidare a fine esercizio |
||
|
1 |
2 |
3 |
4=1+2+3 |
5 |
6 |
7 |
8=5+6+7 |
9=4+8 |
||
|
1 |
Fondo europeo per gli investimenti strategici (FEIS) |
2 714 |
(0) |
(1 015) |
1 698 |
377 |
(171) |
– |
206 |
1 905 |
|
Navigazione satellitare europea (EGNOS/Galileo) |
1 224 |
(0) |
(724) |
500 |
773 |
(316) |
– |
456 |
957 |
|
|
Reattore sperimentale termonucleare internazionale (ITER) |
1 454 |
(0) |
(519) |
935 |
426 |
(56) |
(0) |
370 |
1 305 |
|
|
Programma europeo di osservazione della Terra (Copernicus) |
243 |
(1) |
(230) |
12 |
882 |
(387) |
– |
495 |
507 |
|
|
Corpo europeo di solidarietà (ESC) |
17 |
(0) |
(6) |
10 |
148 |
(103) |
– |
45 |
55 |
|
|
Programma europeo di sviluppo del settore industriale della difesa (EDIDP) |
– |
– |
– |
– |
245 |
(0) |
– |
245 |
245 |
|
|
Sicurezza nucleare e disattivazione |
596 |
(0) |
(128) |
468 |
144 |
(29) |
– |
115 |
583 |
|
|
Orizzonte 2020 |
20 541 |
(412) |
(7 640) |
12 490 |
13 808 |
(3 938) |
(4) |
9 866 |
22 356 |
|
|
Programma Euratom di ricerca e formazione |
275 |
(11) |
(145) |
119 |
422 |
(245) |
(0) |
176 |
295 |
|
|
Competitività delle imprese e PMI (COSME) |
943 |
(19) |
(296) |
628 |
398 |
(33) |
– |
365 |
993 |
|
|
Istruzione, formazione e sport (Erasmus+) |
855 |
(62) |
(387) |
406 |
3 060 |
(2 469) |
– |
591 |
997 |
|
|
Occupazione e innovazione sociale (EaSI) |
222 |
(22) |
(95) |
105 |
159 |
(34) |
– |
125 |
230 |
|
|
Dogane, Fiscalis e lotta antifrode |
175 |
(6) |
(98) |
71 |
143 |
(39) |
– |
103 |
175 |
|
|
MCE — Energia |
2 072 |
(14) |
(320) |
1 738 |
992 |
(9) |
– |
983 |
2 721 |
|
|
MCE — Trasporti |
4 241 |
(75) |
(1 277) |
2 890 |
2 716 |
(51) |
– |
2 666 |
5 556 |
|
|
MCE — Tecnologie dell'informazione e della comunicazione (TIC) |
448 |
(12) |
(116) |
321 |
175 |
(7) |
– |
169 |
490 |
|
|
Progetti energetici per la ripresa economica (EERP) |
254 |
(48) |
(35) |
172 |
– |
– |
– |
– |
172 |
|
|
Agenzie decentrate |
52 |
– |
(36) |
15 |
376 |
(341) |
– |
36 |
51 |
|
|
Altre azioni e altri programmi |
404 |
(30) |
(173) |
200 |
304 |
(95) |
– |
210 |
410 |
|
|
Progetti pilota e azioni preparatorie |
107 |
(8) |
(48) |
51 |
98 |
(17) |
– |
81 |
131 |
|
|
Competenze specifiche della Commissione |
169 |
(18) |
(80) |
72 |
134 |
(39) |
– |
95 |
166 |
|
|
Convergenza regionale (regioni meno sviluppate) |
85 194 |
(494) |
(27 428) |
57 272 |
31 444 |
(101) |
– |
31 343 |
88 615 |
|
|
Regioni in transizione |
18 502 |
(24) |
(5 139) |
13 338 |
6 657 |
(12) |
– |
6 645 |
19 984 |
|
|
Competitività (regioni più sviluppate) |
26 523 |
(52) |
(8 380) |
18 092 |
9 804 |
(72) |
– |
9 732 |
27 824 |
|
|
Regioni ultraperiferiche e scarsamente popolate |
588 |
– |
(205) |
384 |
253 |
(18) |
– |
234 |
618 |
|
|
Fondo di coesione |
25 851 |
(3) |
(8 404) |
17 444 |
11 527 |
(389) |
– |
11 138 |
28 582 |
|
|
Cooperazione territoriale europea |
4 502 |
(2) |
(1 536) |
2 964 |
2 189 |
(10) |
– |
2 178 |
5 142 |
|
|
Assistenza tecnica |
251 |
(21) |
(96) |
134 |
228 |
(89) |
(0) |
139 |
273 |
|
|
Fondo di aiuti europei agli indigenti (FEAD) |
1 304 |
(1) |
(483) |
820 |
590 |
(21) |
– |
569 |
1 390 |
|
|
Iniziativa a favore dell'occupazione giovanile |
1 655 |
(13) |
(527) |
1 114 |
358 |
(22) |
– |
337 |
1 450 |
|
|
Meccanismo per collegare l'Europa (MCE) |
5 595 |
(11) |
(838) |
4 745 |
1 700 |
(7) |
– |
1 694 |
6 439 |
|
|
Progetti pilota e azioni preparatorie |
20 |
(1) |
(10) |
8 |
4 |
(0) |
– |
3 |
12 |
|
|
Totale rubrica 1 QFP |
206 991 |
(1 360) |
(66 413) |
139 217 |
90 536 |
(9 122) |
(4) |
81 410 |
220 627 |
|
|
2 |
Fondo europeo agricolo di garanzia (FEAGA) |
359 |
(6) |
(235) |
117 |
43 962 |
(43 650) |
– |
313 |
430 |
|
Fondo europeo agricolo per lo sviluppo rurale (FEASR) |
34 594 |
(38) |
(13 714) |
20 842 |
14 765 |
(499) |
– |
14 266 |
35 108 |
|
|
Fondo europeo per gli affari marittimi e la pesca (FEAMP) |
3 280 |
(73) |
(826) |
2 382 |
1 082 |
(22) |
(0) |
1 059 |
3 441 |
|
|
Accordi di partenariato per una pesca sostenibile (APPS) e organizzazioni regionali di gestione della pesca (ORGP) |
15 |
(2) |
(6) |
8 |
148 |
(136) |
– |
12 |
19 |
|
|
Ambiente e azione per il clima (LIFE) |
1 768 |
(131) |
(342) |
1 294 |
564 |
(17) |
– |
548 |
1 841 |
|
|
Agenzie decentrate |
3 |
(0) |
(3) |
– |
67 |
(64) |
– |
3 |
3 |
|
|
Altre azioni e misure |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Progetti pilota e azioni preparatorie |
28 |
(3) |
(6) |
19 |
12 |
(0) |
– |
12 |
31 |
|
|
Azioni specifiche |
0 |
(0) |
(0) |
– |
– |
– |
– |
– |
– |
|
|
Totale rubrica 2 QFP |
40 047 |
(253) |
(15 133) |
24 661 |
60 600 |
(44 387) |
(0) |
16 213 |
40 874 |
|
|
3 |
Fondo Asilo, migrazione e integrazione (AMIF) |
2 662 |
(98) |
(750) |
1 814 |
1 192 |
(136) |
– |
1 057 |
2 870 |
|
Consumatori |
40 |
(1) |
(18) |
22 |
30 |
(10) |
– |
20 |
43 |
|
|
Europa creativa |
219 |
(8) |
(96) |
115 |
255 |
(113) |
– |
141 |
256 |
|
|
Sostegno di emergenza all'interno dell'Unione (ESI) |
62 |
(0) |
(60) |
2 |
0 |
(0) |
– |
0 |
2 |
|
|
Fondo sicurezza interna |
1 746 |
(103) |
(525) |
1 118 |
597 |
(4) |
– |
593 |
1 711 |
|
|
Sistemi informatici |
46 |
(36) |
(0) |
10 |
– |
– |
– |
– |
10 |
|
|
Giustizia |
90 |
(2) |
(30) |
58 |
45 |
(16) |
– |
29 |
87 |
|
|
Diritti, uguaglianza e cittadinanza |
105 |
(1) |
(45) |
59 |
67 |
(18) |
– |
49 |
108 |
|
|
Meccanismo unionale di protezione civile |
43 |
(3) |
(17) |
22 |
73 |
(27) |
– |
45 |
67 |
|
|
Europa per i cittadini |
21 |
(1) |
(11) |
9 |
29 |
(14) |
– |
15 |
24 |
|
|
Alimenti e mangimi |
319 |
(9) |
(178) |
132 |
292 |
(68) |
– |
225 |
357 |
|
|
Salute |
133 |
(1) |
(51) |
82 |
71 |
(14) |
– |
56 |
138 |
|
|
Agenzie decentrate |
242 |
(0) |
(85) |
157 |
1 102 |
(864) |
– |
238 |
395 |
|
|
Progetti pilota e azioni preparatorie |
24 |
(3) |
(7) |
14 |
15 |
(1) |
– |
14 |
29 |
|
|
Azioni specifiche |
82 |
(2) |
(63) |
17 |
106 |
(37) |
– |
69 |
86 |
|
|
Totale rubrica 3 QFP |
5 834 |
(269) |
(1 934) |
3 632 |
3 874 |
(1 323) |
– |
2 551 |
6 183 |
|
|
4 |
Strumento di assistenza preadesione (IPA II) |
7 425 |
(355) |
(1 414) |
5 656 |
2 994 |
(169) |
– |
2 826 |
8 481 |
|
Assistenza macrofinanziaria (AMF) |
45 |
(0) |
(10) |
35 |
0 |
– |
– |
0 |
35 |
|
|
Fondo di garanzia per le azioni esterne |
– |
– |
– |
– |
103 |
(103) |
– |
– |
– |
|
|
Meccanismo unionale di protezione civile |
15 |
(2) |
(4) |
9 |
13 |
(5) |
– |
8 |
17 |
|
|
Iniziativa Volontari dell'Unione per l'aiuto umanitario (EUAV) |
22 |
(0) |
(3) |
19 |
19 |
(10) |
– |
9 |
28 |
|
|
Fondo europeo per lo sviluppo sostenibile (EFSD) |
325 |
– |
(241) |
84 |
95 |
(84) |
– |
10 |
95 |
|
|
Strumento europeo di vicinato (ENI) |
7 833 |
(526) |
(1 713) |
5 594 |
2 769 |
(367) |
– |
2 401 |
7 995 |
|
|
Strumento di cooperazione allo sviluppo (DCI) |
8 755 |
(187) |
(2 298) |
6 269 |
3 262 |
(329) |
– |
2 933 |
9 203 |
|
|
Strumento di partenariato (PI) |
386 |
(3) |
(118) |
264 |
156 |
(21) |
– |
135 |
400 |
|
|
Strumento europeo per la democrazia e i diritti umani (EIDHR) |
358 |
(8) |
(115) |
235 |
179 |
(47) |
– |
133 |
367 |
|
|
Strumento inteso a contribuire alla stabilità e alla pace (IcSP) |
627 |
(13) |
(206) |
408 |
387 |
(118) |
(0) |
268 |
676 |
|
|
Aiuto umanitario |
893 |
(36) |
(552) |
305 |
2 412 |
(1 511) |
(0) |
901 |
1 205 |
|
|
Politica estera e di sicurezza comune (PESC) |
266 |
(49) |
(130) |
88 |
360 |
(210) |
– |
150 |
238 |
|
|
Cooperazione in materia di sicurezza nucleare (INSC) |
107 |
(3) |
(24) |
80 |
34 |
(12) |
– |
22 |
102 |
|
|
Agenzie decentrate |
– |
– |
– |
– |
21 |
(21) |
– |
0 |
0 |
|
|
Altre azioni e altri programmi |
152 |
(8) |
(38) |
105 |
226 |
(161) |
– |
65 |
171 |
|
|
Progetti pilota e azioni preparatorie |
16 |
(3) |
(6) |
6 |
1 |
(0) |
– |
1 |
7 |
|
|
Azioni specifiche |
126 |
(4) |
(46) |
76 |
81 |
(21) |
– |
59 |
135 |
|
|
Totale rubrica 4 QFP |
27 352 |
(1 200) |
(6 918) |
19 234 |
13 111 |
(3 190) |
(0) |
9 920 |
29 154 |
|
|
5 |
Pensioni |
– |
– |
– |
– |
1 990 |
(1 990) |
(0) |
– |
– |
|
Scuole europee |
2 |
– |
(2) |
– |
191 |
(190) |
– |
0 |
0 |
|
|
Agenzie decentrate |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Progetti pilota e azioni preparatorie |
6 |
– |
(4) |
2 |
4 |
(0) |
– |
4 |
6 |
|
|
Spese amministrative della Commissione |
366 |
(28) |
(337) |
0 |
3 816 |
(3 480) |
(1) |
335 |
335 |
|
|
Spese amministrative di altre istituzioni |
587 |
(69) |
(515) |
2 |
4 371 |
(3 861) |
0 |
510 |
511 |
|
|
Totale rubrica 5 QFP |
961 |
(97) |
(859) |
5 |
10 371 |
(9 522) |
(1) |
849 |
854 |
|
|
6 |
Compensazioni |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Totale rubrica 6 QFP |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
8 |
Riserva negativa |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Riporto disavanzo |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Totale rubrica 8 QFP |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
9 |
Riserva per gli aiuti d'urgenza |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Fondo europeo di adeguamento alla globalizzazione (FEG) |
0 |
(0) |
(0) |
– |
1 |
(0) |
– |
1 |
1 |
|
|
Fondo di solidarietà dell'Unione europea (FSUE) |
– |
– |
– |
– |
295 |
(295) |
– |
– |
– |
|
|
Totale rubrica 9 QFP |
0 |
(0) |
(0) |
– |
295 |
(295) |
– |
1 |
1 |
|
|
Totale |
281 185 |
(3 179) |
(91 257) |
186 749 |
178 787 |
(67 838) |
(5) |
110 944 |
297 693 |
|
4.10. QFP DETTAGLIATO: IMPEGNI DA LIQUIDARE PER ANNO DI ORIGINE
|
in milioni di EUR |
||||||||||
|
Programma |
< 2013 |
2013 |
2014 |
2015 |
2016 |
2017 |
2018 |
2019 |
Totale |
|
|
1 |
Fondo europeo per gli investimenti strategici (FEIS) |
– |
– |
– |
– |
4 |
4 |
1 691 |
206 |
1 905 |
|
Navigazione satellitare europea (EGNOS/Galileo) |
0 |
– |
– |
30 |
11 |
121 |
338 |
456 |
957 |
|
|
Reattore sperimentale termonucleare internazionale (ITER) |
– |
348 |
– |
– |
– |
266 |
321 |
370 |
1 305 |
|
|
Programma europeo di osservazione della Terra (Copernicus) |
– |
– |
– |
0 |
3 |
3 |
6 |
495 |
507 |
|
|
Corpo europeo di solidarietà (ESC) |
– |
– |
– |
– |
– |
– |
10 |
45 |
55 |
|
|
Programma europeo di sviluppo del settore industriale della difesa (EDIDP) |
– |
– |
– |
– |
– |
– |
– |
245 |
245 |
|
|
Sicurezza nucleare e disattivazione |
– |
35 |
41 |
77 |
103 |
105 |
107 |
115 |
583 |
|
|
Orizzonte 2020 |
271 |
385 |
823 |
1 187 |
1 988 |
3 219 |
4 615 |
9 866 |
22 356 |
|
|
Programma Euratom di ricerca e formazione |
8 |
1 |
2 |
19 |
9 |
30 |
51 |
176 |
295 |
|
|
Competitività delle imprese e PMI (COSME) |
5 |
137 |
4 |
13 |
84 |
153 |
231 |
365 |
993 |
|
|
Istruzione, formazione e sport (Erasmus+) |
0 |
0 |
1 |
20 |
41 |
106 |
237 |
591 |
997 |
|
|
Occupazione e innovazione sociale (EaSI) |
– |
0 |
1 |
7 |
6 |
27 |
64 |
125 |
230 |
|
|
Dogane, Fiscalis e lotta antifrode |
– |
– |
0 |
1 |
7 |
12 |
52 |
103 |
175 |
|
|
MCE — Energia |
2 |
– |
183 |
182 |
256 |
513 |
601 |
983 |
2 721 |
|
|
MCE — Trasporti |
2 |
3 |
91 |
41 |
487 |
724 |
1 543 |
2 666 |
5 556 |
|
|
MCE — Tecnologie dell'informazione e della comunicazione (TIC) |
0 |
– |
20 |
12 |
110 |
60 |
115 |
172 |
490 |
|
|
Progetti energetici per la ripresa economica (EERP) |
172 |
– |
– |
– |
– |
– |
– |
– |
172 |
|
|
Agenzie decentrate |
– |
– |
– |
– |
– |
15 |
0 |
36 |
51 |
|
|
Altre azioni e altri programmi |
11 |
10 |
8 |
16 |
15 |
41 |
99 |
210 |
410 |
|
|
Progetti pilota e azioni preparatorie |
0 |
1 |
– |
1 |
4 |
9 |
36 |
81 |
131 |
|
|
Competenze specifiche della Commissione |
0 |
0 |
1 |
3 |
5 |
19 |
43 |
95 |
166 |
|
|
Convergenza regionale (regioni meno sviluppate) |
665 |
2 184 |
424 |
1 388 |
4 259 |
19 724 |
28 628 |
31 343 |
88 615 |
|
|
Regioni in transizione |
37 |
– |
85 |
314 |
1 382 |
5 230 |
6 291 |
6 645 |
19 984 |
|
|
Competitività (regioni più sviluppate) |
53 |
363 |
129 |
532 |
1 114 |
6 502 |
9 398 |
9 732 |
27 824 |
|
|
Regioni ultraperiferiche e scarsamente popolate |
– |
– |
6 |
16 |
27 |
113 |
221 |
234 |
618 |
|
|
Fondo di coesione |
154 |
122 |
122 |
252 |
793 |
6 061 |
9 940 |
11 138 |
28 582 |
|
|
Cooperazione territoriale europea |
48 |
50 |
– |
0 |
9 |
986 |
1 871 |
2 178 |
5 142 |
|
|
Assistenza tecnica |
– |
– |
0 |
24 |
17 |
29 |
63 |
139 |
273 |
|
|
Fondo di aiuti europei agli indigenti (FEAD) |
– |
– |
– |
3 |
96 |
334 |
388 |
569 |
1 390 |
|
|
Iniziativa a favore dell'occupazione giovanile |
– |
– |
– |
105 |
400 |
228 |
381 |
337 |
1 450 |
|
|
Meccanismo per collegare l'Europa (MCE) |
– |
– |
197 |
441 |
1 245 |
1 283 |
1 579 |
1 694 |
6 439 |
|
|
Progetti pilota e azioni preparatorie |
0 |
– |
– |
0 |
1 |
4 |
3 |
3 |
12 |
|
|
Totale rubrica 1 QFP |
1 428 |
3 640 |
2 139 |
4 683 |
12 476 |
45 924 |
68 924 |
81 414 |
220 627 |
|
|
2 |
Fondo europeo agricolo di garanzia (FEAGA) |
– |
– |
– |
1 |
3 |
37 |
76 |
313 |
430 |
|
Fondo europeo agricolo per lo sviluppo rurale (FEASR) |
0 |
– |
198 |
1 149 |
2 148 |
6 413 |
10 934 |
14 266 |
35 108 |
|
|
Fondo europeo per gli affari marittimi e la pesca (FEAMP) |
12 |
87 |
2 |
5 |
342 |
911 |
1 022 |
1 059 |
3 441 |
|
|
Accordi di partenariato per una pesca sostenibile (APPS) e organizzazioni regionali di gestione della pesca (ORGP) |
– |
– |
– |
– |
– |
3 |
5 |
12 |
19 |
|
|
Ambiente e azione per il clima (LIFE) |
56 |
43 |
84 |
162 |
190 |
236 |
524 |
548 |
1 841 |
|
|
Agenzie decentrate |
– |
– |
– |
– |
– |
– |
– |
3 |
3 |
|
|
Altre azioni e misure |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Progetti pilota e azioni preparatorie |
– |
0 |
1 |
0 |
2 |
3 |
13 |
12 |
31 |
|
|
Azioni specifiche |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Totale rubrica 2 QFP |
68 |
130 |
285 |
1 316 |
2 685 |
7 603 |
12 575 |
16 213 |
40 874 |
|
|
3 |
Fondo Asilo, migrazione e integrazione (AMIF) |
3 |
1 |
1 |
23 |
267 |
724 |
796 |
1 057 |
2 870 |
|
Consumatori |
0 |
0 |
1 |
1 |
1 |
7 |
12 |
20 |
43 |
|
|
Europa creativa |
– |
1 |
0 |
1 |
9 |
20 |
85 |
141 |
256 |
|
|
Sostegno di emergenza all'interno dell'Unione (ESI) |
– |
– |
– |
– |
2 |
0 |
0 |
0 |
2 |
|
|
Fondo sicurezza interna |
15 |
7 |
3 |
6 |
101 |
337 |
651 |
593 |
1 711 |
|
|
Sistemi informatici |
– |
– |
– |
– |
0 |
– |
10 |
– |
10 |
|
|
Giustizia |
2 |
4 |
3 |
5 |
12 |
15 |
16 |
29 |
87 |
|
|
Diritti, uguaglianza e cittadinanza |
7 |
2 |
3 |
4 |
9 |
13 |
21 |
49 |
108 |
|
|
Meccanismo unionale di protezione civile |
– |
– |
1 |
1 |
2 |
5 |
14 |
45 |
67 |
|
|
Europa per i cittadini |
0 |
0 |
0 |
0 |
0 |
2 |
7 |
15 |
24 |
|
|
Alimenti e mangimi |
1 |
2 |
3 |
5 |
14 |
34 |
73 |
225 |
357 |
|
|
Salute |
4 |
2 |
3 |
5 |
13 |
23 |
31 |
56 |
138 |
|
|
Agenzie decentrate |
– |
– |
– |
0 |
– |
42 |
115 |
238 |
395 |
|
|
Progetti pilota e azioni preparatorie |
0 |
0 |
1 |
2 |
2 |
1 |
7 |
14 |
29 |
|
|
Azioni specifiche |
0 |
– |
0 |
0 |
1 |
2 |
14 |
69 |
86 |
|
|
Totale rubrica 3 QFP |
33 |
18 |
20 |
53 |
433 |
1 223 |
1 851 |
2 552 |
6 183 |
|
|
4 |
Strumento di assistenza preadesione (IPA II) |
179 |
356 |
219 |
646 |
1 096 |
1 518 |
1 642 |
2 826 |
8 481 |
|
Assistenza macrofinanziaria (AMF) |
– |
– |
– |
– |
– |
30 |
5 |
0 |
35 |
|
|
Fondo di garanzia per le azioni esterne |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Meccanismo unionale di protezione civile |
– |
– |
2 |
2 |
1 |
2 |
3 |
8 |
17 |
|
|
Iniziativa Volontari dell'Unione per l'aiuto umanitario (EUAV) |
– |
– |
6 |
3 |
1 |
4 |
4 |
9 |
28 |
|
|
Fondo europeo per lo sviluppo sostenibile (EFSD) |
– |
– |
– |
– |
– |
– |
84 |
10 |
95 |
|
|
Strumento europeo di vicinato (ENI) |
455 |
266 |
345 |
452 |
981 |
1 302 |
1 770 |
2 424 |
7 995 |
|
|
Strumento di cooperazione allo sviluppo (DCI) |
247 |
303 |
339 |
608 |
962 |
1 738 |
2 049 |
2 956 |
9 203 |
|
|
Strumento di partenariato (PI) |
5 |
9 |
21 |
23 |
46 |
62 |
98 |
135 |
400 |
|
|
Strumento europeo per la democrazia e i diritti umani (EIDHR) |
4 |
5 |
14 |
23 |
31 |
56 |
98 |
137 |
367 |
|
|
Strumento inteso a contribuire alla stabilità e alla pace (IcSP) |
10 |
13 |
23 |
36 |
57 |
97 |
172 |
268 |
676 |
|
|
Aiuto umanitario |
– |
– |
8 |
10 |
18 |
75 |
194 |
901 |
1 205 |
|
|
Politica estera e di sicurezza comune (PESC) |
1 |
– |
18 |
18 |
5 |
29 |
17 |
150 |
238 |
|
|
Cooperazione in materia di sicurezza nucleare (INSC) |
3 |
5 |
7 |
11 |
13 |
14 |
27 |
22 |
102 |
|
|
Agenzie decentrate |
– |
– |
– |
– |
– |
– |
(0) |
0 |
0 |
|
|
Altre azioni e altri programmi |
4 |
0 |
7 |
15 |
28 |
21 |
30 |
65 |
171 |
|
|
Progetti pilota e azioni preparatorie |
1 |
– |
0 |
2 |
0 |
2 |
1 |
1 |
7 |
|
|
Azioni specifiche |
0 |
1 |
1 |
3 |
11 |
22 |
37 |
59 |
135 |
|
|
Totale rubrica 4 QFP |
909 |
958 |
1 010 |
1 851 |
3 253 |
4 973 |
6 231 |
9 970 |
29 154 |
|
|
5 |
Pensioni |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Scuole europee |
– |
– |
– |
– |
– |
– |
0 |
0 |
0 |
|
|
Agenzie decentrate |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Progetti pilota e azioni preparatorie |
– |
– |
– |
– |
0 |
1 |
2 |
4 |
6 |
|
|
Spese amministrative della Commissione |
– |
– |
0 |
– |
0 |
0 |
0 |
335 |
335 |
|
|
Spese amministrative di altre istituzioni |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
511 |
511 |
|
|
Totale rubrica 5 QFP |
– |
– |
0 |
– |
0 |
1 |
2 |
851 |
854 |
|
|
6 |
Compensazioni |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Totale rubrica 6 QFP |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
8 |
Riserva negativa |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Riporto disavanzo |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Totale rubrica 8 QFP |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
9 |
Riserva per gli aiuti d'urgenza |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
Fondo europeo di adeguamento alla globalizzazione (FEG) |
– |
– |
– |
– |
– |
– |
– |
1 |
1 |
|
|
Fondo di solidarietà dell'Unione europea (FSUE) |
– |
– |
– |
– |
– |
– |
– |
– |
– |
|
|
Totale rubrica 9 QFP |
– |
– |
– |
– |
– |
– |
– |
1 |
1 |
|
|
Totale |
2 438 |
4 746 |
3 453 |
7 904 |
18 846 |
59 723 |
89 583 |
110 999 |
297 693 |
L'insediamento della nuova Commissione ha comportato una riorganizzazione interna dei servizi. La riassegnazione delle relative operazioni ha determinato il riporto degli importi in essere da un esercizio all'altro. L'importo complessivo degli impegni da liquidare è rimasto invariato.
5. ESECUZIONE DEL BILANCIO PER ISTITUZIONE
5.1.ESECUZIONE DELLE ENTRATE DI BILANCIO
|
in milioni di EUR |
||||||||||
|
Entrate iscritte in bilancio |
Diritti accertati |
Proventi |
Entrate in % sul bilancio |
da liquidare |
||||||
|
Istituzione |
Bilancio iniziale adottato |
Bilancio definitivo adottato |
Esercizio in corso |
Riportati |
Totale |
Sui diritti dell'esercizio in corso |
Sui diritti riportati |
Totale |
||
|
1 |
2 |
3 |
4 |
5=3+4 |
6 |
7 |
8=6+7 |
9=8/2 |
10=5-8 |
|
|
Parlamento europeo |
171 |
171 |
207 |
22 |
228 |
201 |
6 |
208 |
121 % |
21 |
|
Consiglio europeo e Consiglio |
55 |
55 |
73 |
1 |
75 |
72 |
1 |
73 |
132 % |
2 |
|
Commissione |
147 824 |
148 117 |
169 322 |
13 747 |
183 069 |
162 644 |
596 |
163 240 |
110 % |
19 829 |
|
Corte di giustizia |
56 |
56 |
55 |
0 |
55 |
55 |
0 |
55 |
98 % |
0 |
|
Corte dei conti |
22 |
22 |
22 |
– |
22 |
22 |
0 |
22 |
103 % |
0 |
|
Comitato economico e sociale europeo |
12 |
12 |
17 |
0 |
17 |
17 |
0 |
17 |
134 % |
0 |
|
Comitato europeo delle regioni |
10 |
10 |
12 |
0 |
12 |
12 |
0 |
12 |
121 % |
0 |
|
Mediatore europeo |
1 |
1 |
1 |
0 |
1 |
1 |
0 |
1 |
90 % |
– |
|
Garante europeo della protezione dei dati |
1 |
1 |
1 |
0 |
1 |
1 |
0 |
1 |
87 % |
– |
|
Servizio europeo per l'azione esterna |
46 |
46 |
290 |
1 |
290 |
288 |
1 |
289 |
623 % |
2 |
|
Totale |
148 199 |
148 492 |
170 001 |
13 770 |
183 771 |
163 314 |
604 |
163 918 |
110 % |
19 853 |
Le relazioni consolidate sull'esecuzione del bilancio generale dell'UE comprendono, come per gli esercizi precedenti, l'esecuzione del bilancio di tutte le istituzioni, dato che il bilancio dell'UE include un bilancio separato per ciascuna istituzione.
Il bilancio e l'esecuzione delle agenzie non sono consolidati nel bilancio dell'UE e non sono inclusi nelle relazioni di bilancio dell'UE. Tuttavia la sovvenzione pagata dalla Commissione alle agenzie fa parte del bilancio dell'UE. In questa parte contabile dei conti annuali è presa in considerazione soltanto la sovvenzione versata alle agenzie dal bilancio della Commissione.
Per quanto riguarda il SEAE, occorre sottolineare che, oltre al proprio bilancio, esso riceve contributi anche dalla Commissione per 152,7 milioni di EUR (2018: 141,7 milioni di EUR) e dal FES e dai fondi fiduciari per 63,1 milioni di EUR (2018: 70,1 milioni di EUR). Tali contributi coprono i costi del personale della Commissione nelle delegazioni finanziati a titolo del FES e dei fondi fiduciari, comprese le entrate con destinazione specifica generate nel corso dell'anno da tali contributi. Questi crediti di bilancio sono messi a disposizione del SEAE (come entrate con destinazione specifica) per coprire principalmente i costi del personale della Commissione che lavora nelle delegazioni dell'UE, gestite a livello amministrativo dal SEAE.
5.2.ESECUZIONE DEGLI STANZIAMENTI DI IMPEGNO
|
in milioni di EUR |
|||||||||||||
|
Totale stanziamenti disponibili |
Impegni assunti |
Stanziamenti riportati al 2020 |
Stanziamenti da annullare |
||||||||||
|
Istituzione |
dal bilancio definitivo adottato |
dai riporti |
da entrate con destinazione specifica |
Totale |
% |
da entrate con destinazione specifica |
riporti su decisione |
Totale |
dal bilancio definitivo adottato |
dai riporti |
da entrate con destinazione specifica |
Totale |
|
|
1 |
2 |
3 |
4 |
5=2+3+4 |
6=5/1 |
7 |
8 |
9=7+8 |
10 |
11 |
12 |
13=10+ 11+12 |
|
|
Parlamento europeo |
2 083 |
1 973 |
0 |
60 |
2 033 |
98 % |
23 |
0 |
23 |
24 |
0 |
2 |
26 |
|
Consiglio europeo e Consiglio |
621 |
537 |
0 |
25 |
562 |
91 % |
14 |
0 |
14 |
45 |
0 |
0 |
45 |
|
Commissione |
180 004 |
161 120 |
473 |
12 823 |
174 416 |
97 % |
4 055 |
598 |
4 653 |
356 |
51 |
527 |
934 |
|
Corte di giustizia |
431 |
424 |
0 |
1 |
425 |
99 % |
1 |
0 |
1 |
6 |
0 |
0 |
6 |
|
Corte dei conti |
147 |
144 |
0 |
0 |
144 |
98 % |
0 |
0 |
0 |
3 |
0 |
0 |
3 |
|
Comitato economico e sociale europeo |
143 |
136 |
0 |
4 |
140 |
98 % |
0 |
0 |
0 |
3 |
0 |
0 |
3 |
|
Comitato europeo delle regioni |
101 |
98 |
0 |
2 |
100 |
99 % |
1 |
0 |
1 |
0 |
0 |
0 |
0 |
|
Mediatore europeo |
11 |
11 |
0 |
0 |
11 |
92 % |
0 |
0 |
0 |
1 |
0 |
0 |
1 |
|
Garante europeo della protezione dei dati |
17 |
15 |
0 |
0 |
15 |
92 % |
0 |
0 |
0 |
1 |
0 |
– |
1 |
|
Servizio europeo per l'azione esterna |
996 |
694 |
0 |
246 |
940 |
94 % |
55 |
0 |
55 |
0 |
0 |
0 |
1 |
|
Somma: |
184 554 |
165 153 |
473 |
13 161 |
178 787 |
97 % |
4 149 |
598 |
4 747 |
438 |
51 |
530 |
1 019 |
5.3.ESECUZIONE DEGLI STANZIAMENTI DI PAGAMENTO
|
in milioni di EUR |
||||||||||||||
|
Totale stanziamenti disponibili |
Pagamenti effettuati |
Stanziamenti riportati al 2020 |
Stanziamenti da annullare |
|||||||||||
|
Istituzione |
dal bilancio definitivo adottato |
dai ripor ti |
da entrate con destinazione specifica |
Totale |
% |
riporti automatici |
riporti su decisione |
da entrate con destinazione specifica |
Totale |
dal bilancio definitivo adottato |
dai ripor ti |
da entrate con destinazione specifica |
Totale |
|
|
1 |
2 |
3 |
4 |
5=2+3+4 |
6=5/1 |
7 |
8 |
9 |
10=7+8+9 |
11 |
12 |
13 |
14=11+12+13 |
|
|
Parlamento europeo |
2 382 |
1 699 |
284 |
52 |
2 035 |
85 % |
274 |
0 |
31 |
305 |
24 |
15 |
2 |
41 |
|
Consiglio europeo e Consiglio |
682 |
484 |
53 |
24 |
562 |
82 % |
53 |
0 |
15 |
67 |
45 |
7 |
0 |
53 |
|
Commissione |
165 573 |
142 633 |
1 152 |
10 934 |
154 719 |
93 % |
682 |
470 |
9 001 |
10 154 |
592 |
86 |
22 |
700 |
|
Corte di giustizia |
452 |
399 |
18 |
1 |
418 |
93 % |
25 |
0 |
1 |
25 |
6 |
3 |
0 |
8 |
|
Corte dei conti |
155 |
138 |
7 |
0 |
144 |
93 % |
7 |
0 |
0 |
7 |
3 |
1 |
0 |
3 |
|
Comitato economico e sociale europeo |
151 |
128 |
7 |
3 |
138 |
91 % |
8 |
0 |
1 |
9 |
3 |
2 |
0 |
4 |
|
Comitato europeo delle regioni |
110 |
88 |
8 |
1 |
97 |
88 % |
11 |
0 |
2 |
13 |
0 |
1 |
0 |
1 |
|
Mediatore europeo |
12 |
10 |
0 |
0 |
11 |
90 % |
0 |
0 |
0 |
0 |
1 |
0 |
0 |
1 |
|
Garante europeo della protezione dei dati |
19 |
13 |
2 |
0 |
15 |
81 % |
2 |
0 |
0 |
2 |
1 |
0 |
– |
2 |
|
Servizio europeo per l'azione esterna |
1 143 |
610 |
135 |
210 |
956 |
84 % |
84 |
0 |
93 |
177 |
0 |
10 |
0 |
11 |
|
Totale |
170 679 |
146 203 |
1 667 |
11 225 |
159 096 |
93 % |
1 145 |
470 |
9 144 |
10 759 |
675 |
125 |
25 |
825 |
6. ESECUZIONE DEL BILANCIO DELLE AGENZIE
Le entrate e le spese delle agenzie, illustrate nelle relazioni 6.1 e 6.2 che seguono, non sono consolidate in quanto tali nel bilancio dell'UE. In questa parte contabile dei conti annuali è presa in considerazione soltanto la sovvenzione versata alle agenzie dal bilancio della Commissione.
Le relazioni sull'esecuzione del bilancio dell'UE riportano la sovvenzione versata dal bilancio dell'UE alle agenzie come stanziamenti di impegno e stanziamenti di pagamento, se del caso.
Le relazioni delle agenzie sotto riportate offrono una panoramica delle agenzie, sia decentrate (note anche come agenzie tradizionali) sia esecutive, e delle rispettive entrate (6.1) e spese (6.2).
Le altre fonti di entrate e le spese correlate non sono aggiunte alla contabilità del bilancio dell'UE. Ciascuna agenzia presenta la propria serie di conti annuali.
6.1.ENTRATE DI BILANCIO
|
in milioni di EUR |
|||
|
Agenzia |
Sottorubrica del QFP |
Bilancio definitivo adottato |
Entrate percepite |
|
Agenzia per la gestione operativa dei sistemi IT su larga scala |
3 |
138 |
140 |
|
Agenzia per la cooperazione fra i regolatori nazionali dell'energia |
1a |
16 |
16 |
|
Organismo dei regolatori europei delle comunicazioni elettroniche |
1a |
6 |
6 |
|
Ufficio comunitario delle varietà vegetali |
N/D |
18 |
18 |
|
Agenzia esecutiva per i consumatori, la salute, l'agricoltura e la sicurezza alimentare |
3 |
11 |
11 |
|
Agenzia esecutiva per l'istruzione, gli audiovisivi e la cultura |
1a, 3, 4 |
51 |
51 |
|
Agenzia europea per la sicurezza e la salute sul lavoro |
1a |
16 |
16 |
|
Ufficio europeo di sostegno per l'asilo |
3 |
103 |
103 |
|
Autorità bancaria europea |
1a |
45 |
46 |
|
Agenzia europea della guardia di frontiera e costiera |
3 |
333 |
350 |
|
Centro europeo per la prevenzione e il controllo delle malattie |
3 |
59 |
59 |
|
Centro europeo per lo sviluppo della formazione professionale |
1a |
19 |
19 |
|
Agenzia europea per le sostanze chimiche |
1a, 2 |
116 |
112 |
|
Agenzia europea dell'ambiente |
2 |
52 |
52 |
|
Agenzia europea di controllo della pesca |
2 |
17 |
17 |
|
Autorità europea per la sicurezza alimentare |
3 |
80 |
80 |
|
Agenzia del GNSS europeo (GSA) |
1a |
36 |
768 |
|
Istituto europeo per l'uguaglianza di genere |
3 |
8 |
8 |
|
Istituto europeo di innovazione e tecnologia |
1a |
416 |
416 |
|
Autorità europea delle assicurazioni e delle pensioni aziendali e professionali |
1a |
27 |
27 |
|
Agenzia europea per la sicurezza marittima |
1a |
79 |
97 |
|
Agenzia europea per i medicinali |
3 |
347 |
340 |
|
Osservatorio europeo delle droghe e delle tossicodipendenze |
3 |
16 |
18 |
|
Consiglio europeo della ricerca |
1a |
52 |
52 |
|
Autorità europea degli strumenti finanziari e dei mercati |
1a |
45 |
47 |
|
Fondazione europea per la formazione |
4 |
21 |
21 |
|
Agenzia dell'Unione europea per la cooperazione giudiziaria penale |
3 |
39 |
40 |
|
Agenzia dell'Unione europea per la cibersicurezza |
1a |
16 |
17 |
|
Agenzia dell'Unione europea per la cooperazione nell'attività di contrasto |
3 |
138 |
143 |
|
Agenzia dell'Unione europea per la formazione delle autorità di contrasto |
3 |
9 |
17 |
|
Agenzia dell'Unione europea per le ferrovie |
1a |
28 |
29 |
|
Agenzia dell’Unione europea per la sicurezza aerea |
1a |
196 |
171 |
|
Agenzia dell’Unione europea per i diritti fondamentali |
3 |
22 |
23 |
|
Ufficio dell'Unione europea per la proprietà intellettuale |
N/D |
252 |
259 |
|
Agenzia esecutiva per le piccole e le medie imprese |
1a |
49 |
49 |
|
Fondazione europea per il miglioramento delle condizioni di vita e di lavoro |
1a |
21 |
22 |
|
Impresa comune Fusion for Energy |
1a |
576 |
729 |
|
Agenzia esecutiva per l'innovazione e le reti |
1a |
29 |
29 |
|
Agenzia esecutiva per la ricerca |
5 |
76 |
76 |
|
Centro di traduzione degli organismi dell'Unione europea |
5 |
47 |
37 |
|
Totale |
3 626 |
4 533 |
|
Tipo di entrate |
Bilancio definitivo adottato |
Importi percepiti |
|
|
Sovvenzioni della Commissione |
1 459 |
1 471 |
|
|
Diritti percepiti |
726 |
732 |
|
|
Altre entrate |
1 441 |
2 331 |
|
|
Totale |
3 626 |
4 533 |
6.2.STANZIAMENTI DI IMPEGNO E DI PAGAMENTO PER AGENZIA
|
in milioni di EUR |
||||
|
Stanziamenti di impegno |
Stanziamenti di pagamento |
|||
|
Agenzia |
Totale stanziamenti disponibili |
Impegni assunti |
Totale stanziamenti disponibili |
Pagamenti effettuati |
|
Agenzia per la gestione operativa dei sistemi IT su larga scala |
355 |
178 |
219 |
133 |
|
Agenzia per la cooperazione fra i regolatori nazionali dell'energia |
16 |
16 |
19 |
16 |
|
Organismo dei regolatori europei delle comunicazioni elettroniche |
6 |
6 |
6 |
5 |
|
Ufficio comunitario delle varietà vegetali |
20 |
19 |
19 |
16 |
|
Agenzia esecutiva per i consumatori, la salute, l'agricoltura e la sicurezza alimentare |
11 |
11 |
13 |
11 |
|
Agenzia esecutiva per l'istruzione, gli audiovisivi e la cultura |
51 |
51 |
56 |
49 |
|
Agenzia europea per la sicurezza e la salute sul lavoro |
16 |
15 |
21 |
17 |
|
Ufficio europeo di sostegno per l'asilo |
109 |
94 |
118 |
96 |
|
Autorità bancaria europea |
48 |
45 |
54 |
46 |
|
Agenzia europea della guardia di frontiera e costiera |
357 |
346 |
446 |
318 |
|
Centro europeo per la prevenzione e il controllo delle malattie |
59 |
59 |
70 |
58 |
|
Centro europeo per lo sviluppo della formazione professionale |
18 |
18 |
20 |
19 |
|
Agenzia europea per le sostanze chimiche |
115 |
112 |
130 |
110 |
|
Agenzia europea dell'ambiente |
73 |
60 |
92 |
59 |
|
Agenzia europea di controllo della pesca |
17 |
17 |
20 |
17 |
|
Autorità europea per la sicurezza alimentare |
81 |
81 |
88 |
79 |
|
Agenzia del GNSS europeo (GSA) |
1 164 |
325 |
1 211 |
560 |
|
Istituto europeo per l'uguaglianza di genere |
8 |
8 |
10 |
8 |
|
Istituto europeo di innovazione e tecnologia |
558 |
481 |
425 |
415 |
|
Autorità europea delle assicurazioni e delle pensioni aziendali e professionali |
27 |
27 |
31 |
27 |
|
Agenzia europea per la sicurezza marittima |
111 |
105 |
121 |
98 |
|
Agenzia europea per i medicinali |
375 |
362 |
412 |
345 |
|
Osservatorio europeo delle droghe e delle tossicodipendenze |
18 |
17 |
19 |
17 |
|
Consiglio europeo della ricerca |
52 |
52 |
54 |
51 |
|
Autorità europea degli strumenti finanziari e dei mercati |
48 |
47 |
53 |
47 |
|
Fondazione europea per la formazione |
21 |
21 |
21 |
20 |
|
Agenzia dell'Unione europea per la cooperazione giudiziaria penale |
39 |
39 |
44 |
40 |
|
Agenzia dell'Unione europea per la cibersicurezza |
17 |
16 |
18 |
13 |
|
Agenzia dell'Unione europea per la cooperazione nell'attività di contrasto |
155 |
150 |
169 |
144 |
|
Agenzia dell'Unione europea per la formazione delle autorità di contrasto |
17 |
12 |
21 |
14 |
|
Agenzia dell'Unione europea per le ferrovie |
30 |
30 |
32 |
29 |
|
Agenzia dell’Unione europea per la sicurezza aerea |
256 |
189 |
267 |
163 |
|
Agenzia dell’Unione europea per i diritti fondamentali |
24 |
23 |
29 |
23 |
|
Ufficio dell'Unione europea per la proprietà intellettuale |
455 |
249 |
477 |
240 |
|
Agenzia esecutiva per le piccole e le medie imprese |
49 |
48 |
52 |
47 |
|
Fondazione europea per il miglioramento delle condizioni di vita e di lavoro |
23 |
22 |
26 |
21 |
|
Impresa comune Fusion for Energy |
730 |
728 |
761 |
739 |
|
Agenzia esecutiva per l'innovazione e le reti |
29 |
29 |
30 |
29 |
|
Agenzia esecutiva per la ricerca |
76 |
76 |
82 |
75 |
|
Centro di traduzione degli organismi dell'Unione europea |
46 |
43 |
49 |
42 |
|
Totale |
5 678 |
4 225 |
5 806 |
4 253 |
|
in milioni di EUR |
||||
|
Stanziamenti di impegno |
Stanziamenti di pagamento |
|||
|
Tipo di spesa |
Totale stanziamenti disponibili |
Impegni assunti |
Totale stanziamenti disponibili |
Pagamenti effettuati |
|
Personale |
1 269 |
1 251 |
1 288 |
1 246 |
|
Spese amministrative |
430 |
414 |
502 |
387 |
|
Spese operative |
3 979 |
2 561 |
4 016 |
2 621 |
|
Totale |
5 678 |
4 225 |
5 806 |
4 253 |
GLOSSARIO
Ipotesi attuariali
Ipotesi utilizzate per il calcolo dei costi di eventi futuri che incidono sulle passività pensionistiche.
Profitti e perdite attuariali
Per i regimi a benefici definiti, le variazioni dell'avanzo o del disavanzo attuariale. Derivano dalle differenze tra le precedenti ipotesi attuariali e quanto si è effettivamente verificato e dagli effetti delle modifiche delle ipotesi attuariali.
Stanziamenti amministrativi
Gli stanziamenti amministrativi coprono i costi di esercizio delle istituzioni e degli organismi (personale, immobili, apparecchiature di ufficio).
Bilancio adottato
Il progetto di bilancio diventa il bilancio adottato non appena è approvato dall'autorità di bilancio.
Bilancio rettificativo
Decisione adottata nel corso dell'esercizio per modificare (aumento, diminuzione, storno) alcuni elementi del bilancio dell'esercizio in corso adottato.
Importi da richiedere agli Stati membri
Rappresentano spese sostenute nel periodo di riferimento che dovranno essere finanziate dai bilanci futuri, ossia dagli Stati membri dell'UE. Sono una conseguenza della coesistenza di stati finanziari per competenza economico-patrimoniale e di un bilancio di previsione per competenza finanziaria.
Relazione annuale di attività (RAA)
Le relazioni annuali di attività indicano i risultati delle operazioni, con riferimento, tra l'altro, agli obiettivi prefissati, ai rischi associati e alla struttura del controllo interno. Dall'esercizio di bilancio 2001 per la Commissione e dall'esercizio 2003 per tutte le istituzioni dell'Unione europea l'"ordinatore delegato" è tenuto a presentare alla propria istituzione la relazione annuale di attività sull'esercizio delle sue funzioni, insieme a informazioni finanziarie e di gestione.
Stanziamenti
Il finanziamento del bilancio. Il bilancio prevede sia gli impegni che i pagamenti (trasferimenti in contanti o bancari ai beneficiari). Spesso gli stanziamenti differiscono per gli impegni e per i pagamenti (stanziamenti dissociati), perché di norma, per i programmi e i progetti pluriennali, gli impegni sono pienamente assunti nell'esercizio in cui sono decisi mentre i relativi versamenti sono effettuati nel corso degli anni, con l'avanzamento dell'attuazione del programma o del progetto. Gli stanziamenti non dissociati riguardano le spese amministrative, il sostegno ai mercati agricoli e i pagamenti diretti, e in questo caso gli stanziamenti di impegno sono equivalenti agli stanziamenti di pagamento.
Entrate con destinazione specifica
Entrate dedicate destinate a finanziare specifiche spese. La principale fonte di entrate con destinazione specifica esterne è rappresentata dai contributi dei paesi terzi ai programmi finanziati dall'Unione. La principale fonte di entrate con destinazione specifica interne è costituita dalle entrate provenienti da terzi per forniture, prestazioni di servizi o lavori effettuati su loro richiesta, dalle entrate provenienti dalla restituzione di somme indebitamente pagate e dalle entrate provenienti dalla vendita di pubblicazioni e film.
Attività finanziarie disponibili per la vendita
Si tratta di tutte le attività finanziarie (esclusi i derivati) che, conformemente ai principi contabili internazionali per il settore pubblico (International Public Sector Accounting Standards — IPSAS), sono rilevate al fair value (valore equo) e per le quali le variazioni del fair value (valore equo) devono essere rilevate in una riserva nell’attivo netto fino all’eliminazione contabile (o alla riduzione di valore).
Linea di bilancio
Per quanto riguarda la struttura del bilancio, le entrate e le spese sono iscritte in bilancio secondo una nomenclatura vincolante, che riflette una classificazione imposta dall'autorità di bilancio secondo la natura e la finalità di ogni singola voce. Le singole rubriche (titolo, capitolo, articolo o linea) forniscono la descrizione formale della nomenclatura.
Annullamento di stanziamenti
Stanziamenti non utilizzati che non possono più essere utilizzati.
Riporto degli stanziamenti
Eccezione al principio dell'annualità del bilancio, nella misura in cui gli stanziamenti che non è stato possibile utilizzare nel corso di un dato esercizio possono, nel rispetto di rigorose condizioni, essere eccezionalmente riportati all'esercizio successivo.
Impegno
Assunzione dell'obbligo giuridico di fornire finanziamenti, purché siano soddisfatte talune condizioni. L'UE si impegna a rimborsare la propria quota dei costi di un progetto che essa finanzia. Gli impegni di oggi sono i pagamenti di domani, mentre i pagamenti di oggi corrispondono agli impegni di ieri.
Stanziamento di impegno
Gli stanziamenti di impegno coprono i costi totali delle obbligazioni giuridiche (contratti, convenzioni o decisioni di sovvenzione) che potrebbero essere sottoscritte nel corso dell'esercizio corrente.
Costi relativi alle prestazioni di lavoro correnti
Incremento delle passività di un regime risultante dalle prestazioni di lavoro nell'esercizio corrente.
Disimpegno
Atto con cui è annullato un impegno precedente (o parte di esso).
Regime a benefici definiti
Regime pensionistico o altro regime per benefici pensionistici nel quale i benefici sono definiti dalle regole del regime e sono indipendenti dai contributi versati e non sono direttamente legati agli investimenti del regime. Il regime può essere con o senza patrimonio di previdenza.
Derivati
Strumenti finanziari il cui valore è legato all'evoluzione del valore di un altro strumento finanziario, di un indicatore o di una materia prima. Diversamente dal titolare di uno strumento finanziario primario (ad esempio un titolo di Stato), che ha il diritto incondizionato a ricevere in futuro denaro (o altri benefici economici), per il titolare di un derivato il diritto è condizionato. Un esempio di derivato è il contratto forward su valuta.
Gestione diretta
Modalità di esecuzione del bilancio. In regime di gestione diretta l’esecuzione del bilancio è affidata direttamente ai servizi della Commissione, alle agenzie esecutive o ai fondi fiduciari.
Tasso di attualizzazione
Tasso utilizzato per l'adeguamento al valore temporale del denaro. L'attualizzazione è una tecnica usata per confrontare costi e benefici che si realizzano in momenti diversi.
Tasso di interesse effettivo
Tasso che consente di attualizzare gli incassi o i pagamenti futuri stimati lungo la vita attesa dell'attività o della passività finanziaria al valore contabile netto.
Attività o passività finanziarie valutate al fair value (valore equo) rilevato nell'avanzo o disavanzo
Si tratta di tutte le attività o passività finanziarie che, conformemente ai principi contabili internazionali per il settore pubblico (International Public Sector Accounting Standards - IPSAS), sono rilevate al fair value (valore equo) e per le quali le variazioni del fair value (valore equo) devono essere rilevate nell'avanzo o disavanzo dell'esercizio (ossia i derivati).
Rettifica finanziaria
Scopo delle rettifiche finanziarie è proteggere il bilancio dell'UE dall'onere derivante da spese errate o irregolari. Per le spese nell'ambito della gestione concorrente il recupero dei pagamenti non dovuti è di competenza dello Stato membro.
La rettifica finanziaria è "confermata" quando è stata accettata dallo Stato membro interessato. La rettifica finanziaria è "decisa" quando è stata adottata con decisione della Commissione che impone allo Stato membro di rimborsare i fondi irregolari al bilancio dell'UE con riduzione definitiva della dotazione finanziaria che gli è stata assegnata. Essa è sempre al netto. Nella presente pubblicazione le rettifiche finanziare confermate e le rettifiche finanziarie decise sono indicate in un'unica categoria.
La rettifica finanziaria è "eseguita" quando ha consentito di correggere l'irregolarità constatata.
Gestione indiretta
Modalità di esecuzione del bilancio. In regime di gestione indiretta la Commissione affida i compiti di esecuzione del bilancio a organismi di diritto dell’UE o nazionale.
Interruzioni e sospensioni
La Commissione può interrompere o sospendere i pagamenti se, nell'esercizio della sua attività o sulla base di informazioni comunicate dalle autorità di audit, constata che uno Stato membro non ha provveduto a colmare gravi lacune nei sistemi di gestione e di controllo e/o a rettificare spese irregolari dichiarate e certificate.
Irregolarità
Atto non conforme alle norme dell'UE, avente ripercussioni potenzialmente negative sugli interessi finanziari dell'UE. Può essere il risultato di errori commessi in buona fede sia dai beneficiari dei fondi che dalle autorità responsabili del pagamento. L'irregolarità commessa intenzionalmente costituisce una frode.
Stanziamenti da annullare
Stanziamenti non utilizzati da annullare a fine esercizio. Comportano l'annullamento totale o parziale dell'autorizzazione, rappresentata dallo stanziamento, a effettuare la spesa e/o ad assumere passività. Solo per le imprese comuni, come specificato nelle loro regole finanziarie, ogni stanziamento non utilizzato può essere inserito nella stima dei proventi e delle spese per un numero di esercizi fino a un massimo di tre (cosiddetta regola "N+3"). Pertanto, gli stanziamenti da annullare per le imprese comuni potrebbero essere riattivati fino all'esercizio "N+3".
Impegni da liquidare
Come il Reste à Liquider (RAL), rappresentano l'importo dell'impegno di bilancio assunto, ma il cui pagamento non è stato ancora eseguito. Costituiscono un'obbligazione di pagamento a carico dell'UE per gli esercizi futuri e sono una diretta conseguenza dell'esistenza di programmi pluriennali e della dissociazione tra stanziamenti di impegno e stanziamenti di pagamento.
Risorse proprie
Rappresentano la principale fonte di finanziamento delle istituzioni e degli organismi dell'UE. Sono definite nel regolamento (UE, Euratom) n. 609/2014 sulle risorse proprie. Le risorse proprie comprendono le risorse basate sull'IVA, le risorse basate sull'RNL e le risorse proprie tradizionali.
Stanziamenti di pagamento
Gli stanziamenti di pagamento coprono le spese previste per l'esercizio in corso derivanti dagli impegni giuridici assunti nell'esercizio corrente e/o negli esercizi precedenti.
Prefinanziamenti
Pagamenti destinati a fornire al beneficiario un fondo cassa. Possono essere frazionati in diversi versamenti conformemente alle disposizioni del contratto, della decisione, della convenzione o dell'atto di base sottostanti. Il fondo cassa o anticipo di cassa è utilizzato per gli scopi per cui è corrisposto nel periodo fissato nell'accordo oppure è restituito.
Misura preventiva
Si tratta di misure preventive che la Commissione può adottare per tutelare il bilancio dell'UE, quando viene a conoscenza di potenziali carenze. Vi rientrano la sospensione e l'interruzione dei pagamenti dal bilancio dell'UE a favore del programma operativo.
Reste à Liquider (RAL)
Come gli impegni da liquidare, rappresenta l'importo dell'impegno di bilancio assunto, ma il cui pagamento non è stato ancora eseguito. Costituiscono un'obbligazione di pagamento a carico dell'UE per gli esercizi futuri e sono una diretta conseguenza dell'esistenza di programmi pluriennali e della dissociazione tra stanziamenti di impegno e stanziamenti di pagamento.
Gestione concorrente
Modalità di esecuzione del bilancio. Nella gestione concorrente alcuni compiti di esecuzione del bilancio sono delegati agli Stati membri. Circa l'80 % della spesa dell'UE rientra nell'ambito di questa modalità di esecuzione.
Risorse proprie tradizionali
Rappresentano entrate per l'UE e fanno parte delle "risorse proprie" che finanziano le attività dell'UE. Le risorse proprie tradizionali, che sono definite nel regolamento (UE, Euratom) n. 609/2014 sulle risorse proprie, comprendono i dazi doganali e i contributi nel settore dello zucchero.
Storni (tra linee di bilancio)
Gli storni tra linee di bilancio comportano la riassegnazione degli stanziamenti da una linea di bilancio a un'altra nel corso dell'esercizio finanziario; costituiscono pertanto un'eccezione al principio della specializzazione del bilancio. Sono, tuttavia, espressamente autorizzati dal trattato sul funzionamento dell'Unione europea alle condizioni stabilite nel regolamento finanziario. Il regolamento finanziario individua vari tipi di storni, a seconda se attuati tra o all'interno di linee, capitoli, articoli o rubriche di bilancio e impone diversi livelli di autorizzazione.
ELENCO DELLE ABBREVIAZIONI
|
RAA |
Relazione annuale di attività |
|
AMIF |
Fondo Asilo, migrazione e integrazione |
|
AOD |
Ordinatori delegati |
|
ATM |
Gestione del traffico aereo |
|
BDP |
Bilancia dei pagamenti |
|
Fondo BUFI |
Fondo ammende di bilancio |
|
PAC |
Politica agricola comune |
|
CCS LGF |
Strumento di garanzia per i settori culturali e creativi |
|
MCE |
Meccanismo per collegare l'Europa |
|
CEF DI |
Strumento di debito del meccanismo per collegare l'Europa |
|
FC |
Fondo di coesione |
|
CIP |
Programma quadro per la competitività e l'innovazione |
|
COM |
Commissione europea |
|
COSME |
Competitività delle imprese e delle piccole e medie imprese |
|
COSO |
Committee of Sponsoring Organizations of the Treadway Commission (comitato di organizzazioni sponsor) |
|
RDC |
Regolamento sulle disposizioni comuni |
|
D&WM |
Disattivazione e gestione dei rifiuti |
|
FEASR |
Fondo europeo agricolo per lo sviluppo rurale |
|
FEAGA |
Fondo europeo agricolo di garanzia |
|
EAR |
Norma contabile dell'Unione europea |
|
EaSI |
Occupazione e innovazione sociale |
|
BERS |
Banca europea per la ricostruzione e lo sviluppo. |
|
Corte |
Corte dei conti europea |
|
BCE |
Banca centrale europea |
|
ECOFIN |
Consiglio "Economia e finanza" |
|
CECA i.l. |
Comunità europea del carbone e dell'acciaio in liquidazione |
|
FES |
Fondo europeo di sviluppo |
|
EDIF |
Strumento di garanzia nell'ambito dello strumento per lo sviluppo e l'innovazione delle imprese nei Balcani occidentali |
|
SEE |
Spazio economico europeo |
|
SEAE |
Servizio europeo per l'azione esterna |
|
EFSD |
Fondo europeo per lo sviluppo sostenibile |
|
EFSE |
Fondo europeo per l'Europa sudorientale |
|
FESF |
Fondo europeo di stabilità finanziaria |
|
FEIS |
Fondo europeo per gli investimenti strategici |
|
MESF |
Meccanismo europeo di stabilizzazione finanziaria |
|
EFTA |
Associazione europea di libero scambio |
|
EGNOS |
Servizio europeo di copertura per la navigazione geostazionaria |
|
BEI |
Banca europea per gli investimenti |
|
FEI |
Fondo europeo per gli investimenti |
|
ElectriFI |
Iniziativa di finanziamento per l'elettrificazione |
|
ELM FEAMP |
Mandato per i prestiti esterni Fondo europeo per gli affari marittimi e la pesca |
|
UEM |
Unione economica e monetaria |
|
ENEF |
Fondo per la crescita delle imprese |
|
ENIF |
Fondo per l'innovazione imprenditoriale |
|
ENPI |
Strumento europeo di vicinato e partenariato |
|
PE |
Parlamento europeo |
|
FESR |
Fondo europeo di sviluppo regionale |
|
ERI ESA |
Iniziativa della BEI per la resilienza Agenzia spaziale europea |
|
FSE |
Fondo sociale europeo |
|
Fondi SIE |
Fondi strutturali e d'investimento europei |
|
MES |
Meccanismo europeo di stabilità |
|
MET |
Meccanismo europeo per le tecnologie per l'avviamento 1998 |
|
UE |
Unione europea |
|
EUMETSAT |
Organizzazione europea per l'esercizio dei satelliti meteorologici |
|
Euratom |
Comunità europea dell'energia atomica |
|
FIFO |
First-in, First-out (primo entrato - primo uscito) |
|
7° PQ |
Settimo programma quadro di ricerca e sviluppo tecnologico |
|
RF |
Regolamento finanziario |
|
FSDA |
Discussione ed analisi degli stati finanziari |
|
PIL |
Prodotto interno lordo |
|
RNL |
Reddito nazionale lordo |
|
GNSS |
Sistema globale di navigazione satellitare |
|
Orizzonte 2020 |
Orizzonte 2020 |
|
IIW |
Sportello relativo alle infrastrutture e all'innovazione |
|
FMI |
Fondo monetario internazionale |
|
IPSAS |
Principi contabili internazionali per il settore pubblico |
|
IT |
Tecnologie dell'informazione |
|
ITER |
Reattore sperimentale termonucleare internazionale |
|
JRC |
Centro comune di ricerca |
|
JU |
Impresa comune |
|
LGTT |
Strumento di garanzia dei prestiti per i progetti della rete transeuropea dei trasporti |
|
MAP |
Programma pluriennale - Programma di inclusione finanziaria per le medie imprese |
|
Deputato |
Deputato al Parlamento europeo |
|
AMF |
Assistenza macrofinanziaria |
|
QFP |
Quadro finanziario pluriennale |
|
MPMI |
Micro, piccole e medie imprese |
|
ORD |
Decisione risorse proprie |
|
PBI |
Iniziativa prestiti obbligazionari |
|
PF4EE |
Strumento di finanziamento privato per l'efficienza energetica |
|
FGP |
Fondo di garanzia per i partecipanti |
|
PPP |
Partenariato pubblico-privato |
|
PSEO |
Regime pensionistico dei funzionari dell'Unione europea |
|
RAL |
"Reste à Liquider" (impegni da liquidare) |
|
RSFF |
Meccanismo di finanziamento con ripartizione dei rischi |
|
RST |
Ricerca, sviluppo tecnologico e dimostrazione |
|
S&P |
Standard & Poor's Financial Services LLC |
|
SANAD |
Fondo per le micro, piccole e medie imprese in Medio Oriente e Nord Africa |
|
SAPARD |
Programma speciale di adesione per l'agricoltura e lo sviluppo rurale |
|
SEMED |
Programma di inclusione finanziaria per le micro, piccole e medie imprese nel Mediterraneo meridionale e orientale |
|
SIUGI |
Strumento di garanzia illimitata dell'iniziativa per le PMI |
|
PMI |
Piccola(e) e media(e) impresa(e) |
|
SMEW |
Sportello PMI (Sportello per piccole e medie imprese) |
|
TFUE |
Trattato sul funzionamento dell'Unione europea |
|
RPT |
Risorse proprie tradizionali |
|
STSR |
Strumento temporaneo per lo sviluppo rurale |
|
IVA |
Imposta sul valore aggiunto |
In virtù del principio di sussidiarietà, l'Unione interviene soltanto se e in quanto gli obiettivi dell'azione prevista non possono essere conseguiti in misura sufficiente dagli Stati membri, ma possono, a motivo della portata o degli effetti dell'azione, essere conseguiti meglio a livello di Unione. In virtù del principio di proporzionalità, il contenuto e la forma dell'azione dell'Unione si limitano a quanto necessario per il conseguimento degli obiettivi dei trattati (cfr. articolo 5 TUE).
Relazione speciale n. 27/2016 dal titolo "La governance alla Commissione europea rispecchia la migliore pratica?"
Da metà del 2019 (a seguito della revisione dell'articolo 12 del regolamento interno) la gestione del Fondo europeo di sviluppo (FES) è co-delegata a cinque direzioni generali (DEVCO, ECHO, EAC, EACEA, JRC).
Il regime pensionistico dei funzionari dell'Unione europea è un fondo figurativo (virtuale) a benefici definiti in cui i contributi del personale servono a finanziare le future pensioni. Sebbene non esista un fondo di investimento effettivo, l'importo che sarebbe stato raccolto da tale fondo è considerato investito nelle obbligazioni a lungo termine degli Stati membri e si riflette nella passività pensionistica registrata nei conti annuali dell'Unione europea. Gli Stati membri garantiscono congiuntamente il pagamento dei benefici a norma dell'articolo 83 dello statuto dei funzionari e dell'articolo 4, paragrafo 3, del trattato sull'Unione europea [cfr. COM(2018) 829 per una descrizione dettagliata del regime].
https://ec.europa.eu/info/strategy/eu-budget/eu-long-term-budget/2021-2027_en


