 EUROOPA KOMISJON
Brüssel,20.10.2014
COM(2014) 639 final
KOMISJONI ARUANNE EUROOPA PARLAMENDILE, NÕUKOGULE, EUROOPA MAJANDUS- JA SOTSIAALKOMITEELE NING REGIOONIDE KOMITEELE
Mikrokrediidirahastu „Progress” rakendamine — 2013
EUROOPA KOMISJON
Brüssel,20.10.2014
COM(2014) 639 final
KOMISJONI ARUANNE EUROOPA PARLAMENDILE, NÕUKOGULE, EUROOPA MAJANDUS- JA SOTSIAALKOMITEELE NING REGIOONIDE KOMITEELE
Mikrokrediidirahastu „Progress” rakendamine — 2013
SISUKORD
1.SISSEJUHATUS3
2.RAKENDAMINE MIKROKREDIIDI PAKKUJATE KAUDU3
2.1.Sõlmitud lepingud4
2.2.Rahastatavad meetmed5
2.3.Rahastatud ja tagasilükatud taotlused8
3RAKENDAMINE MIKROLAENU SAAJATE TASANDIL9
3.1.Mikrolaenude maht ja lõppsaajate arv9
3.2.Mikrokrediidirahastu „Progress” sotsiaalne ja tööhõivealane mõju9
3.2.1.Ebasoodsamas olukorras olevatele rühmadele suunatud tegevus9
3.2.2.Väikeste summade suur mõju10
3.3.Toetatud ettevõtjate ja mikroettevõtjate valdkondlik ja piirkondlik jaotus11
4.VASTASTIKUNE TÄIENDAVUS JA KOORDINEERITUS EUROOPA LIIDU MUUDE RAHASTAMISVAHENDITEGA12
5.JÄRELDUSED JA TULEVIKUVÄLJAVAATED12
1.SISSEJUHATUS
2013. aastal jõudis tööhõive elavdamise ja sotsiaalse kaasamise Euroopa mikrokrediidirahastu (mikrokrediidirahastu „Progress”) investeerimisperioodi teise poolde. 2010. aastal algatas Euroopa Komisjon (edaspidi „komisjon”), mikrokrediidirahastu „Progress”, et pakkuda tooteid mikrokrediidi pakkujatele, võimaldamaks paremat juurdepääsu mikrorahastamisele ja selle kättesaadavusele Euroopa Liidus (EL) kuni 2016. aasta aprillini.
Mikrokrediidirahastu „Progress” loodi Euroopa Parlamendi ja nõukogu otsusega 283/2010/EL (edaspidi „otsus”), et toetada mikrorahastamist mitmete instrumentide, eelkõige garantiide ja rahastatud vahendite kaudu. Lisaks ELi rahastamistele (105 miljonit eurot), saadakse täiendavad 100 miljonit eurot Euroopa Investeerimispangalt 1 . Mikrokrediidirahastu „Progress” koosneb kahest osast: ühega antakse mikrokrediidi vahendajatele garantiid ning teisega võimaldatakse mikrokrediidi vahendajatele rahastatud investeeringuid, nagu laenud ja kapital. Mõlemat osa haldab Euroopa Investeerimisfond (EIF).
Käesolevas aruandes vaadeldakse mikrokrediidirahastu „Progress” tegevust ja arengusuundumusi 2013. aastal. Enamik käesolevas aruandes esitatud andmetest on seisuga 30. september 2013, võimaluse korral on kasutatud ka uuemaid andmeid. Seetõttu hõlmab suurem osa 2013. aasta arengusuundumustest ajavahemikku 1. oktoober 2012 – 30. september 2013. Neid täiendavad andmed uuringust „puudused mikrorahastamise valdkonnas ja võimalused, kuidas neid lahendada ELi rahastamisvahendite kaudu” (edaspidi „uuring”) 2 ja käimasolevast mikrokrediidirahastu „Progress” vahehindamisest (edaspidi „vahehinnang”), 3 mis on koostatud komisjoni jaoks.
Aruande struktuur järgib otsuses sätestatud nõudeid, alustades teabest, mis käsitleb kättesaadavust vahendajatele ja lõplikele abisaajatele. Seejärel vaadeldakse aruandes mikrokrediidirahastu „Progress” sotsiaalset mõju ja selle täiendavust seoses muude ELi vahenditega. Tulevikuväljavaated on esitatud aruande lõpus, sealhulgas arvamused järgmise rahastamisvahendi kohta tööhõive ja sotsiaalse innovatsiooni programmi (EaSI) 4 raames, mille rakendamine algab 2014. aasta teisel poolaastal.
2.RAKENDAMINE MIKROKREDIIDI PAKKUJATE KAUDU
Mikrokrediidi pakkujatel (st avaliku ja erasektori üksused, sealhulgas pangad ja mittepangad) on tähtis roll mikrokrediidirahastu „Progress” eesmärgi saavutamisel: anda 500 miljoni euro 5 ulatuses mikrolaene 46 000-le lõppsaajale. 54 tegevuse raames on mikrokrediidi pakkujate arv tõusnud 26 pakkujalt 2012. aastal 40 pakkujani 6 2013. aastal ning geograafilise kaetuse suurenemine on olnud oluline verstapost selle eesmärgi saavutamisel.
2.1.Sõlmitud lepingud
Vahendajate liigid
Nagu allpool selgitatud, on mikrokrediidi pakkujate jaotus tasakaalus: 18 panka ja 20 mittepanka. Lisaks on veel kaks avaliku sektori asutust. Pakkujad, kes on sõlminud lepinguid alates 2012. aasta aruandest, on esile tõstetud paksus kirjas.
18 mittepanka: Microstart, Crédal (BE), Jobs MFI, Mikrofond (BG), Vaekstfonden (DK), Microfinance Ireland (IE), Créa-Sol, Adie, Initiative France (FR), SEFEA 7 (IT), Qredits (NL), Inicjatywa Mikro (PL), FAER, Patria Credit (RO), SKB Leasing (SI), Fair Finance, Ezbob, GLE (UK).
20 panka: Societé Generale Expressbank (BG), Pancretan Cooperative Bank, Cooperative Bank of Peloponnese (EL), Caja Rurales Unidas, Colonya Caixa Pollenca, Laboral Kutxa (ES), BCC Mediocrati, BCC Emilbanca, Banca Popolare di Milano, BCC Bellegra (IT), Cooperative Central Bank (CY), Šiaulių Bankas (LT), Erste Bank (AT), FM Bank (PL), Millenium BCP, Banco Espírito Santo (PT), Banca Transilvania (RO), Sberbank banka, Banka Koper (SI), OTP banka (SK).
2 avaliku sektori asutust: ICREF 8 (ES), Finmolise (IT).
Mikrokrediidi pakkujate tegevus liikmesriikides
2013. aastal sõlmiti 25 uut lepingut, sealhulgas 15 selliste mikrokrediidi pakkujatega, kes ei olnud varem saanud mikrokrediidirahastu „Progress” toetust. Nendest lepingutest viis sõlmiti vahendajatega liikmesriikidest, kus mikrokrediidirahastu „Progress” toetust ei olnud varem kasutatud: Taani, Slovakkia ja Ühendkuningriik (kolm vahendajat). Lisaks sõlmitakse 2014. aastal eeldatavasti kaks lepingut riikides (Rootsis ja Horvaatias), mis ei ole praegu hõlmatud mikrokrediidirahastuga „Progress”, ning seega tõuseb mikrokrediidirahastuga kaetud riikide arv 20-ni.
Mikrokrediidirahastu „Progress” vahendite geograafiline jaotus (31. märts 2014)

2.2.Rahastatavad meetmed
Garantiid
Garantiide andmise programm oli 2013. aastal väga edukas ning selle vastu on jätkuvalt suur huvi. Toetatud vahendajate arv on kasvanud 12lt 2012. aastal 27ni 2013. aasta lõpus. Kuna hetkel on sõlmimisel mitmeid garantiilepinguid, on tõenäoline, et ELi garantiide jaoks ettenähtud eelarve 23,8 miljonit eurot (millest on maha arvatud EIFi võetavad tasud), kasutatakse täielikult ära 2014. aasta lõpuks.
Rahastatavad vahendid
Rahastatakse mitmeid erinevaid vahendeid, 9 kuid 2013. aastal kasutati üksnes eelislaene. Kokku anti üheksa eelislaenu olemasolevatele või uutele vahendajatele. Eelislaen on vahendajate hulgas vaieldamatult kõige populaarsem vahend, kuna see on lihtsam kui teised vahendid. Arvestades omakapitaliinvesteeringute puhul nõutavat investeerimisperioodi, ei paku EIF enam kõnealust vahendit alates 2014. aasta aprillist. Uuel Euroopa tööhõive ja sotsiaalse innovatsiooni programmil (vt punkt 5) on konkreetne eesmärk suurendada mikrokrediidi pakkujate institutsioonilist suutlikkust. Kõnealuse programmi raames on omakapitali vormis investeeringutel oluline roll selle eesmärgi saavutamisel.
Ülevaade mikrokrediidirahastu „Progress” tegevusest 31. detsembri 2013. aasta seisuga
Allpool esitatud tabel näitab, et mõned vahendajad saavad nii garantiid kui ka laenu. Tuleb siiski märkida, et need kaks vahendit hõlmavad alati erinevaid portfelle, st et mikrokrediidirahastu „Progress” garantiid ei saa kasutada mikrokrediidirahastu „Progress” rahastatud laenu tagamiseks. Tabelist ilmneb ka, et mõned vahendajad on sama liiki toetust saanud mitu korda. See võib olla tingitud sellest, et nad on andnud piisava arvu mikrolaene, mis võimaldas neil taotleda uut toetust (nt MicroStart), või seetõttu, et sama vahendit on kasutatud mikrolaenude andmiseks erinevate omadustega klientidele ning seega hõlmab sama vahend erinevaid portfelle (nt teine ja kolmas garantii FM Bankile). FAERi ja Inicjatywa Mikro puhul laenuandmiskohustust suurendati seoses mikrokrediidirahastu „Progress” eduka rakendamisega. ADIE sai ka suure laenu, lisaks garantiilepingule, mis kirjutati alla 2012. aasta lõpus.
Tabel 1. Mikrokrediidirahastu „Progress” tegevus 31. detsembri 2013. aasta seisuga
(uued tegevused on paksus kirjas)
|
Liikmesriik |
Vahendaja |
Vahend |
Toetus
|
|
BE |
Microstart |
Garantii |
100 000 |
|
|
|
Garantii |
200 000 |
|
BE |
Crédal Société Coopérative |
Garantii |
300 000 |
|
BG |
JOBS MFI |
Eelislaen |
6 000 000 |
|
|
|
Garantii |
200 000 |
|
BG |
Mikrofond |
Eelislaen |
3 000 000 |
|
BG |
Société Generale Expressbank |
Eelislaen |
8 500 000 |
|
DK |
Vaekstfonden |
Garantii |
200 000 |
|
IE |
Microfinance Ireland |
Garantii |
1 400 000 |
|
|
(Esimene etapp) |
Garantii |
100 000 |
|
EL |
Pancretan Cooperative Bank |
Garantii |
900 000 |
|
EL |
Cooperative Bank of Peloponnese |
Eelislaen |
4 000 000 |
|
ES |
ICREF |
Eelislaen |
4 000 000 |
|
ES |
Caja Rurales Unidas |
Eelislaen |
8 000 000 |
|
ES |
Colonya Caixa Pollenca |
Garantii |
300 000 |
|
ES |
Laboral kutxa |
Garantii |
800 000 |
|
FR |
Créa-Sol |
Eelislaen |
1 000 000 |
|
|
|
Eelislaen |
1 000 000 |
|
FR |
Adie |
Garantii |
2 300 000 |
|
|
|
Eelislaen |
5 000 000 |
|
FR |
Initiative France |
Garantii |
500 000 |
|
IT |
SEFEA |
Eelislaen |
2 000 000 |
|
IT |
BCC Mediocrati |
Eelislaen |
3 000 000 |
|
IT |
BCC Emilbanca |
Eelislaen |
2 000 000 |
|
IT |
Banca Popolare di Milano |
Riskijagamisskeemi alusel antud laen |
4 000 000 |
|
IT |
BCC Bellegra |
Eelislaen |
1 300 000 |
|
IT |
Finmolise |
Eelislaen |
1 000 000 |
|
CY |
Cooperative Central Bank |
Eelislaen |
4 000 000 |
|
LT |
Šiaulių Bankas |
Eelislaen |
5 000 000 |
|
NL |
Qredits |
Garantii |
1 300 000 |
|
|
|
Garantii |
1 700 000 |
|
AT |
Erste Bank |
Garantii |
500 000 |
|
PL |
Inicjatywa Mikro |
Eelislaen |
3 900 000 |
|
|
|
Eelislaen |
3 200 000 |
|
PL |
FM Bank |
Garantii |
800 000 |
|
|
|
Garantii |
1 300 000 |
|
|
|
Garantii |
900 000 |
|
PT |
Millenium bcp |
Garantii |
300 000 |
|
|
|
Garantii |
500 000 |
|
PT |
Banco Espírito Santo |
Eelislaen |
8 800 000 |
|
RO |
FAER |
Eelislaen |
1 000 000 |
|
|
|
Eelislaen |
1 000 000 |
|
RO |
Patria Credit |
Garantii |
1 000 000 |
|
|
|
Eelislaen |
8 000 000 |
|
RO |
Banca Transilvania |
Eelislaen |
7 500 000 |
|
|
|
Garantii |
1 700 000 |
|
SI |
Sberbank banka |
Allutatud laen |
8 800 000 |
|
SI |
Banka Koper |
Garantii |
600 000 |
|
SI |
SKB Leasing |
Eelislaen |
9 000 000 |
|
SK |
OTP banka |
Garantii |
1 300 000 |
|
UK |
Fair Finance |
Garantii |
200 000 |
|
UK |
EZBOB |
Garantii |
400 000 |
|
UK |
GLE |
Garantii |
900 000 |
|
18 liikmesriiki |
40 mikrolaenupakkujat |
54 lepingut |
134 700 000* |
* laenulepingute puhul on EIP panus hõlmatud
Rahaliste vahendite summa
Mikrokrediidi pakkujate kulukohustuste kogusumma ulatus 134,7 miljoni euroni (sealhulgas garantiid, mille maksimumsumma oli 20,7 miljonit eurot) ja rahalise vahendite väljamaksete kogusumma oli 60,17 miljonit eurot. See on tingitud asjaolust, et laene ei anta kohe pärast lepingu allkirjastamist ning laenu võib jagada mitmeks osamakseks, kuni täidetakse lepingu tingimusi. Üldiselt on mittepankade väljamaksed toimunud pankade omadest kiiremini.
Garantiide puhul on olukord erinev ning see on osaliselt tingitud kõnealuse toote omadustest. Garantiisid ei anta nagu rahastatud investeeringuid. Garantiid tulevad kasutusele maksejõuetuse korral ning need hõlmavad vaid osa mikrokrediidi pakkuja portfellist. Samadel põhjustel nagu eelmisel aastal 10 oli sissenõutud garantiide netosumma suhteliselt väike (1,34 miljonit eurot), millest FM Bank ja Qredits moodustasid 90 %. Sissenõutud garantiide netosumma peaks eeldatavasti aja jooksul oluliselt suurenema. Alates 2014. aasta märtsi lõpust oli see suurenenud 2,11 miljoni euroni.
Saavutatud finantsvõimendus
Finantsvõimendus on lahendus, kuidas saavutada eesmärk 500 miljoni euro väärtuses mikrolaene nii, et EL eraldab esialgu 100 miljonit eurot 11 . Tänu EIP kaasinvesteeringutele on saavutatud ligi kahekordne finantsvõimendus ning sellele lisandub veel võimendus mikrokrediidi pakkuja tasandil. Suurim võimendav mõju on garantiidel. Teine enam kasutatud vahend on eelislaen. Seda tüüpi rahastamise puhul on algset rahastamist keeruline võimendada, sest vahendaja mõnikord lihtsalt laenab mikrokrediidirahastust „Progress” saadud raha edasi. Kuid isegi eelislaenu puhul on mõnede vahendajate puhul nõutud 1,5- või 2kordset võimendust ja erandkorras on finantsvõimendus olnud 5kordne. Viimaste EIFi prognooside kohaselt saavutatakse mikrokrediidirahastu „Progress” eesmärk 5kordne finantsvõimendus, hoolimata sellest, et rahastatud vahendite hulgas on eelislaene. See on tingitud peamiselt garantiilepete oodatust suuremast võimendusest.
2.3.Rahastatud ja tagasilükatud taotlused
Mitmed taotlejad ei suutnud taotluse esitamise menetlust lõpule viia ega saada (garantiide puhul) komisjoni heakskiitu mikrokrediidirahastu „Progress” kasutamiseks. Samas, nagu varasematelgi aastatel, on ebatõenäoline, et taotlus lükatakse tagasi EIFi nõukogu tasandil, sest sinna esitatakse ainult põhjalikult läbivaadatud taotlused. Vahehindamises analüüsitakse üksikasjalikult, miks teatavaid taotlusi ei viidud lõpule.
3.RAKENDAMINE MIKROLAENU SAAJATE TASANDIL
Viimaste prognooside kohaselt on mikrolaenu saanud enam kui 20 000 lõppsaajat kogusummas 182 miljonit eurot seisuga 31. märts 2014. See kujutab endast suurt kasvu, kuid endiselt esineb suur lõhe pakkumise ja nõudluse vahel, mis tuleb kõrvaldada. Uuringu kohaselt on Euroopas lõppsaaja tasandil pakkumise puudujääk 2,7 miljardit eurot.
3.1.Mikrolaenude summa ja lõppsaajate arv
Aruandepäeva seisuga oli 12 690 lõppsaajat, kellest mõned on saanud mitu mikrolaenu. Täpsemalt, 5 942 klienti sai 6 236 mikrolaenu 51,6 miljoni euro väärtuses, mis tänu rahastatavatele vahenditele mikrokrediidi pakkujate poolt edasi laenati. Garantiid võimaldasid finantsvahendajatel anda 6748-le mikrolaenu saajale 7 016 mikrolaenu kogusummas 69,3 miljonit eurot.
Siiski ei ole iga huvitatud ettevõtja mikrolaenutaotlus edukas. Kasutades eeldatavat tagasilükkamise määra, pakutakse hinnanguliselt, et peaaegu 2000 rahastamisvahendist toetatavate laenude taotlust lükati tagasi.
3.2.Mikrokrediidirahastu „Progress” sotsiaalne ja tööhõivealane mõju
Tulenevalt mikrokrediidirahastu „Progress” eesmärkidest, mis on sätestatud otsuses, on selge, et ebasoodsamas olukorras olevatele rühmadele suunatud tegevus on väga oluline.
3.2.1.Ebasoodsamas olukorras olevatele rühmadele suunatud tegevus
Andmed mikrokrediidirahastu „Progress” sotsiaalse mõju kohta kogutakse mikrolaenu saajate tasandil ja need esitatakse komisjonile igal aastal. Vahehinnangu kohaselt ei põhjusta nende andmete edastamine mikrokrediidi pakkujatele liigset koormust. Keerulisem on see nende jaoks, kelle süsteemid on endiselt väga paberipõhised. Sotsiaalse aruandekohustuse täitmisel võib seetõttu olla positiivne mõju mikrokrediidi pakkujate üldisele haldussuutlikkusele. Allpool esitatud andmed ei võta siiski arvesse kõiki lõppsaajaid, kuna need andmed ei ole kõigi kohta kättesaadavad.
Töökohtade loomine füüsilisest isikust ettevõtjaks hakkamise ja idufirmade kaudu
Ettevõtlust peetakse sageli mõistlikuks alternatiiviks palgatööle ning see võib olla tõhus vahend võitluseks tööpuuduse vastu. Raskused rahastamisvõimaluste leidmisel on üks peamisi takistusi ettevõtjateks pürgijatele. See oli ka üks peamistest põhjustest mikrokrediidirahastu „Progress” loomiseks. 2013. aasta aruanded kinnitavad, et piisava rahastamise korral võib ettevõtlus saada tuule tiibadesse ning see võib aidata ebasoodsas olukorras olevatel rühmadel töötusest pääseda. 60 % isikutest, kelle kohta on andmed olemas, olid mikrolaenu taotlemise ajal kas töötud või mitteaktiivsed, mis on märkimisväärselt rohkem kui 32 % 2012. aastal. Kuna mikrokrediidirahastu „Progress” toetusel laenu saavad ettevõtjad ei saa sageli kasutada muid rahastamisvorme, on tõenäoline, et nad oleksid ilma mikrokrediidirahastu „Progress” toetatava laenuta jätkuvalt töötud. Umbes 38 % laenusaajatest töötasid, peaaegu 2 % ei vastanud ning ülejäänud õppisid.
Naisettevõtjad
Rohkem kui 36 % andmed esitanud ettevõtjatest on naised, mis on pisut vähem kui 39 % eelmisel aastal. Kolm mikrokrediidi pakkujat üheksateistkümnest, kes esitasid andmed aruande esitamise kuupäevaks, teatasid, et sel aastal läks suurem osakaal laene naistele, mitte meestele. Need laenupakkujad on kaks Portugali panka, Millenium BCP (50,03 %) ja Banco Espirito Santo (58 %), ning Leedu Šiaulių Bankas (67 %). Üheksa laenupakkujat näitasid samuti head kaasamist naiste hulgas, kes moodustavad umbes 40 % nende portfellidest.
Noorte ja eakate ettevõtlus
Kuigi enamik laenuvõtjaid on vanuserühmas 25–54 aastat (84,4 %), näitavad kogutud andmed, et mikrokrediidirahastu „Progress” jätkab tööd märkimisväärse hulga lõppsaajatega, kes on nooremad kui 25 aastat – 5,9 % saajatest olid selles vanuserühmas (võrreldes 5,2 % eelmisel aastal). Vahehinnang sisaldab täpsemat vanuselist jaotust.
Vähemuste toetamine
Teave vähemuste toetamise kohta on endiselt piiratud, kas õiguslike piirangute või küsimuse tundlikkuse tõttu. Rohkem teavet loodetakse koguda vahehindamise raames, sest siis kasutatakse küsimustikule lisaks ka üksikintervjuusid. Teame siiski, et mõned vahendajad on märkimisväärselt tegelenud roma kogukondadega, näiteks Adie Prantsusmaal ja Mikrofond Bulgaarias.
Haridus
Mikrolaenu saavatel ettevõtjatel on mitmekesine hariduslik taust, alates formaalse hariduseta inimestest ja lõpetades ülikooliharidusega ettevõtjatega. Kaks Prantsusmaa laenupakkujat tegelesid kõige rohkem inimestega, kellel on põhiharidus või kellel formaalne haridus puudub. Seevastu BCC Mediocratil ja Millenium BCP-l on suurim osakaal keskharidusjärgse või ülikooliharidusega laenusaajatest. Suurim ettevõtjate rühm, olemasolevate andmete kohaselt 42,89 %, on omandanud keskhariduse.
Püsiv mõju
Sissenõutud garantiide väiksem arv näitab, et lõppsaajad on paremini võimelised maksma tagasi oma mikrolaene. Siit võib järeldada, et nad on kas jätkanud oma äritegevust või alustanud palgatööd. Vahehindamise käigus mikrolaenu saajate seas korraldatav küsitlus annab täiendavat teavet lõppsaajate praeguse olukorra kohta.
3.2.2.Väikeste summade suur mõju
Mikrolaenude puhul on ülemmäär 25 000 eurot. Vahehindamisel leiti, et üks vahendaja on seisukohal, et see ülemmäär on liiga madal. Vastavalt eelmiste aastate kogemusele saavutatakse see ülemmäär siiski harva.
30 % garantiidega kaetud mikrolaenudest on alla 5 000 euro ja 40 % on vahemikus 5 00010 000 eurot. Raske on kindlaks teha antavate laenude selget mustrit. Näiteks Lääne-Euroopa mittepank MFI võib anda väikseimaid mikrolaene (nt MicroStart), kuid samuti ka suurimaid (nt Qredits). Olukord on väga sarnane rahastatud vahendite kaudu antavate mikrolaenude puhul. 70 % neist on alla 10 000 euro ning 51,3 % alla 5 000 euro.
3.3.Toetatud ettevõtjate ja mikroettevõtjate valdkondlik ja piirkondlik jaotus
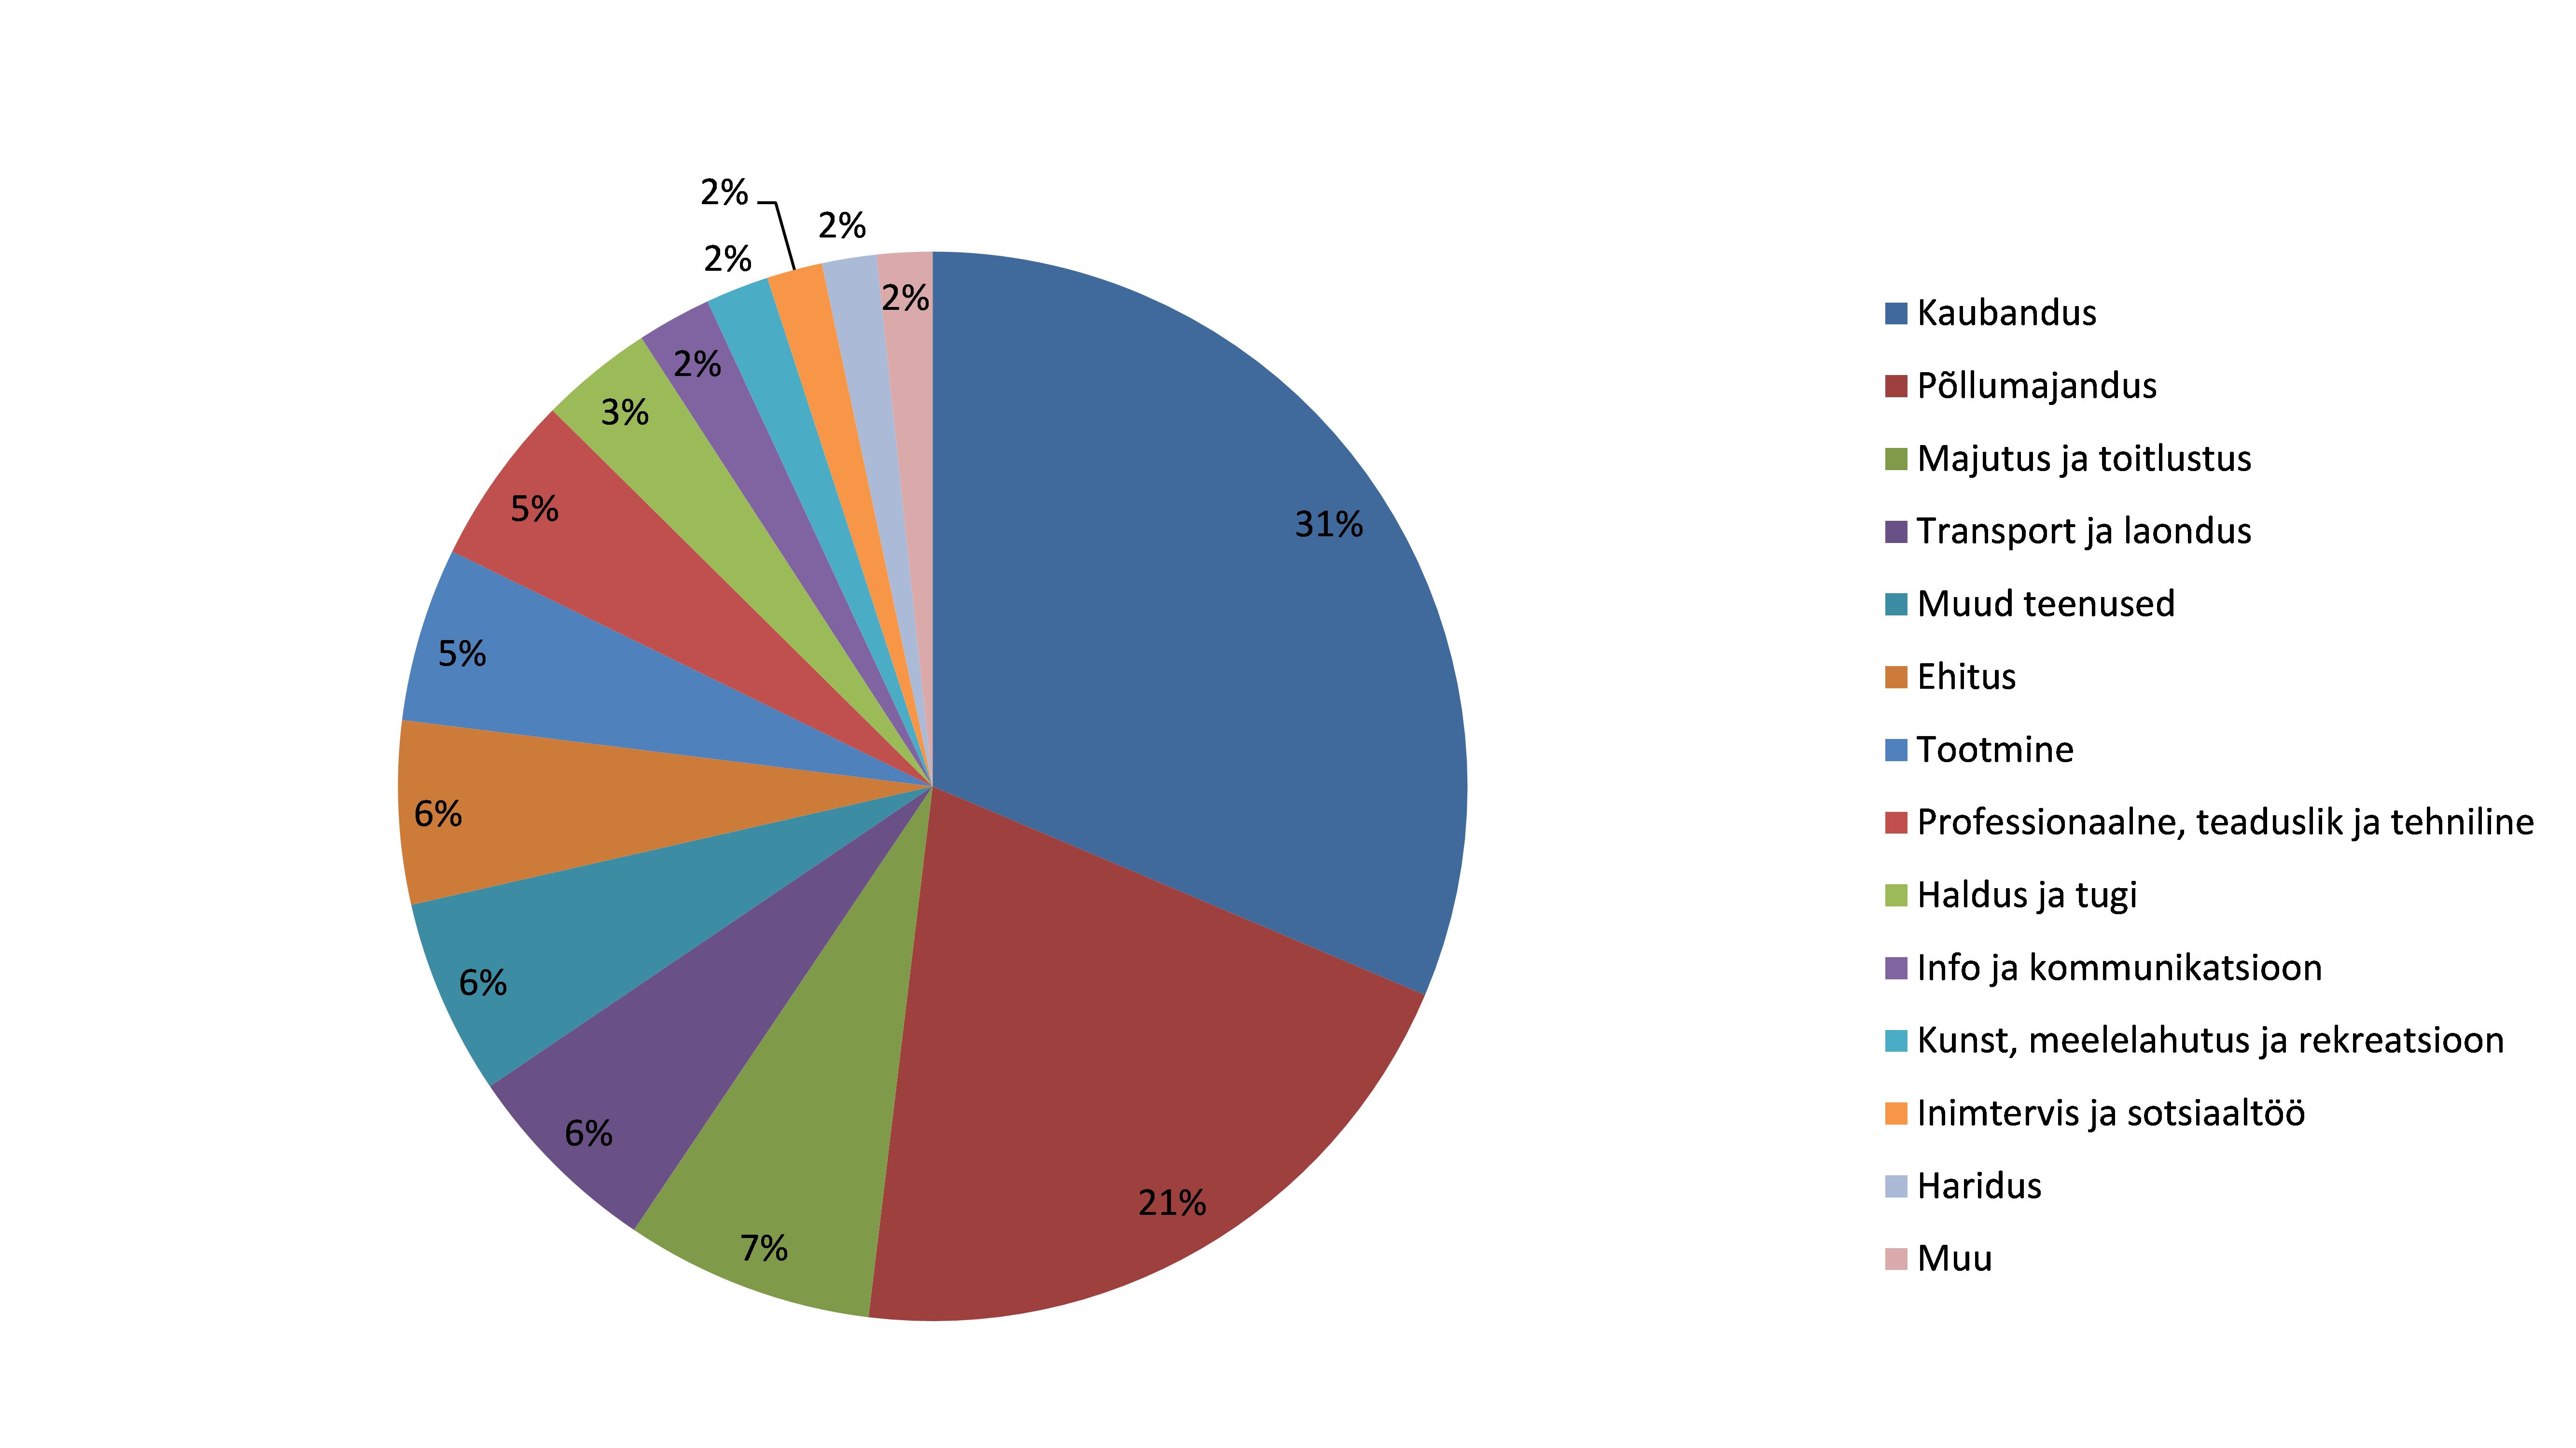
Rahastatud mikroettevõtete valdkondlik jaotus
Valdkondlik jaotus on üldiselt sarnane 2012. aastale. Rohkem kui pooled lõppsaajad tegelevad kaubanduse (3 % tõus võrreldes eelmise aastaga) ja põllumajandusega (7 % langus).
Rahastatud mikroettevõtete piirkondlik jaotus
Kaardil on näidatud saajate arv NUTS 1. tasandi piirkondade kaupa seisuga 30. september 2013, ning see tõestab, et mikrokrediidirahastul „Progress” on hea geograafiline katvus. Mõnes riigis, kus on mikrokrediidipakkujad, kes on sõlminud lepingu mikrokrediidirahastuga „Progress”, ei ole veel lõppsaajaid, sest tavaliselt läheb veidi aega lepingu sõlmimise ja vahendaja poolt laenu tegeliku andmise vahel.

4.VASTASTIKUNE TÄIENDAVUS JA KOORDINEERITUS EUROOPA LIIDU MUUDE RAHASTAMISVAHENDITEGA
Selleks et paremini jõuda lõppsaajateni ja arendada ELi mikrokrediidi turgu, on mikrokrediidirahastu „Progress” eesmärk luua lisandväärtust, tagades tõhusa koordineerimise ja vastastikuse täiendavuse muude ELi rahastamisvahenditega.
Kõik mikrokrediidi pakkujad on kohustatud tegema koostööd üksustega, kes pakuvad koolitust ja juhendamisteenuseid, eriti nendega, mida toetab Euroopa Sotsiaalfond (ESF). Vahehindamise esialgsete tulemuste põhjal on umbes 50 % mikrokrediidi pakkujatest seda ka teinud. Komisjon mõistab, kui olulised on ettevõtluse arendamise teenused füüsilisest isikust ettevõtjate ja mikroettevõtete jaoks, eelkõige ebasoodsas olukorras olevate rühmade puhul. Seetõttu nõuab komisjon jätkuvalt, et EIF täidaks seda olulist nõuet.
Mikrokrediidirahastu „Progress” üksi ei suuda täielikult tegeleda uuringus kindlaks tehtud lõhega pakkumise ja nõudluse vahel. Komisjon julgustab liikmesriike aktiivsemalt kasutama mikrokrediidi rahastamisvahendite riiklikke kavasid, eelkõige ESFi vahendite abil. Uus Euroopa tööhõive ja sotsiaalse innovatsiooni programm aitab ületada seda lõhet. Programmil on kolm suunda: „Progress”, EURES ning mikrokrediit ja sotsiaalne ettevõtlus. Kolmanda suuna puhul eraldatakse mikrokrediidile vähemalt 86 miljonit eurot, tuginedes mikrokrediidirahastu „Progress” tegevusele ja uutele tegevustele, nagu näiteks tegevused, mis on seotud suutlikkuse suurendamisega. Lisaks sellele eelarvele kasutatakse mikrokrediidirahastust „Progress” tehtavaid tagasimakseid täiendava toetuse andmiseks EaSI kolmanda tegevussuuna alusel. Neid tagasimakseid hakatakse tõenäoliselt tegema alates 2018. aastast, rahastatavate vahendite üldeelarve komisjoni osast.
Komisjoni tehniline abi mikrokrediidi pakkujatele, mikrokrediidiasutuste toetamise ühismeede (JASMINE), mängis olulist rolli turu arendamisel alates selle loomisest 2008. aastal kuni 2013. aasta lõpuni. Arvestades algatuse positiivset mõju sektorile ja selle täiendavust mikrokrediidirahastuga „Progress” ning pidades silmas sidusrühmade taotlust komisjoni mikrorahastamise meetmete edasiseks integreerimiseks, rahastab komisjon sellist tegevust edaspidi EaSI programmi tegevussuuna „Progress” raames. Komisjon kavatseb oma tegevust laiendada ja kohandada, et aidata vähendada lõhet pakkumise ja nõudluse vahel (nt õigusnõustamine, vajaduspõhine koolitus).
5.JÄRELDUSED JA TULEVIKUVÄLJAVAATED
2013. aastal leidis kinnitust arvamus, et mikrolaenude pakkumine lõppsaajatele saavutab pärast aeglast starti pideva kasvu. Uuring kinnitas vajadust laiendada mikrolaenude geograafilist katvust ning näitas suurt rahuldamata nõudlust mikrolaenude osas kogu ELis. Selle probleemi lahendamiseks laienes mikrokrediidirahastu „Progress” tegevus 2013. aastal kolme uute liikmesriiki (Taani, Slovakkia ja Ühendkuningriik) ning 2014. aastal lisanduvad veel kaks (Rootsi ja Horvaatia).
Garantiid on osutunud äärmiselt edukaks vahendiks ning nende eelarve kasutatakse eeldatavasti 2014. aasta lõpuks täielikult ära. Uue EaSIi programmi (2014–20) rahastamisvahendite puhul asetatakse garantiid mikrokrediidi vahendajatele prioriteetsele kohale.
Sotsiaalne aruandlus kinnitab, et mikrokrediidirahastu „Progress” tegevus seoses ebasoodsamas olukorras olevate rühmadega on suurenenud ning sellel on olnud oluline mõju töökohtade loomisele, sest on lihtsustatud töötute ja majanduslikult mitteaktiivsete inimeste juurdepääsu rahastamisele.
2014. aastal algab EaSI programmi kolmas tegevussuund. Mikrokrediidirahastu „Progress” raames saadud õppetunde on kõnealuse programmi rahastamisvahendite koostamisel arvesse võetud ning on otsustatud pöörata suuremat tähelepanu mikrokrediidi pakkujate suutlikkuse suurendamisele. EaSI programmi esimese tegevussuuna alusel antakse ka rohkem tehnilist abi.
Mikrokrediidirahastu „Progress” pakub jätkuvalt oma tooteid kuni 2016. aastani, nagu on kavandatud, et vähendada nõudluse ja pakkumise vahet ELi mikrokrediidi turul. Pärast mikrokrediidirahastu „Progress” lõppemist kasutatakse järelejäänud ELi vahendeid EaSI programmi mikrokrediidi ja sotsiaalse ettevõtluse tegevussuuna jaoks.