 COMISIÓN EUROPEA
Bruselas, 3.9.2020
COM(2020) 363 final
INFORME DE LA COMISIÓN AL PARLAMENTO EUROPEO Y AL CONSEJO
31.º informe anual sobre la protección de los intereses financieros de la Unión Europea y la lucha contra el fraude (2019)
{SWD(2020) 156 final} - {SWD(2020) 157 final} - {SWD(2020) 158 final} - {SWD(2020) 159 final} - {SWD(2020) 160 final}
ÍNDICE
INFORME DE LA COMISIÓN AL PARLAMENTO EUROPEO Y AL CONSEJO
31.º informe anual sobre la protección de los intereses financieros de la Unión Europea y la lucha contra el fraude (2019)
1.
Introducción
2.
Armonización y refuerzo de la lucha contra el fraude en la UE: políticas, medidas y resultados transversales de la lucha contra el fraude en 2019
2.1.
Actos legislativos adoptados por las instituciones de la UE
2.1.1.
Fiscalía Europea
2.1.2.
Directiva (UE) 2019/1937 relativa a la protección de las personas que informen sobre infracciones del Derecho de la Unión
2.2.
Configurar el futuro: iniciativas legislativas y políticas de las instituciones europeas
2.2.1.
Propuesta de la Comisión de revisión del Reglamento (UE, Euratom) n.º 883/2013
2.2.2.
Disposiciones horizontales sobre la protección de los intereses financieros de la Unión («disposiciones PIF») en todas las propuestas de marco financiero plurianual de la Comisión
2.2.3.
Lucha contra la corrupción en la UE
2.2.4.
Cooperación internacional
2.2.5.
La Estrategia de lucha contra el fraude de la Comisión y el nuevo paquete de gobernanza
2.2.6.
Aplicación del programa Hércules y apoyo a través del programa de apoyo a las reformas estructurales
2.3.
Jurisprudencia del TJUE
2.3.1.
Vialto/Comisión
2.3.2.
Dalli/Comisión
2.4.
Medidas adoptadas por los Estados miembros
2.4.1.
Transposición de la Directiva sobre la lucha contra el fraude que afecta a los intereses financieros de la Unión a través del Derecho penal en los ordenamientos jurídicos de los Estados miembros
2.4.2.
Visión general de las medidas adoptadas por los Estados miembros
2.4.2.1.
Mejora de la transparencia, lucha contra la corrupción y prevención de los conflictos de intereses en la contratación pública
2.4.2.2.
Transposición del Derecho de la UE al Derecho nacional
2.4.2.3.
Lucha contra la delincuencia financiera y organizada
2.4.2.4.
Medidas legales para mejorar la cooperación con la OLAF
2.4.3.
Aplicación de las recomendaciones de 2018
2.5.
Resumen de las estadísticas relativas a las irregularidades y el fraude detectados
2.5.1.
Irregularidades fraudulentas detectadas
2.5.2.
Irregularidades no fraudulentas detectadas y notificadas
2.5.3.
Investigaciones de la OLAF
3.
Políticas, medidas y resultados de la lucha contra el fraude — Ingresos
3.1.
Medidas de lucha contra el fraude de las instituciones de la UE – ingresos
3.1.1.
Asistencia administrativa mutua
3.1.1.1.
Evolución legislativa
3.1.1.2.
Sistema de información antifraude (AFIS)
3.1.1.3.
Operaciones aduaneras conjuntas (OAC)
3.1.2.
Disposiciones sobre asistencia mutua y lucha contra el fraude en los acuerdos internacionales
3.1.3.
Lucha contra el comercio ilícito de los productos del tabaco
3.1.4.
Criterios de riesgo financiero
3.1.5.
El sistema común de gestión de riesgos aduaneros (CRMS)
3.1.6.
Iniciativas de análisis de datos
3.2.
Medidas de lucha contra el fraude de los Estados miembros – ingresos
3.2.1.
Fraude aduanero
3.2.2.
Fraude fiscal
3.2.3.
Fraude aduanero y fiscal
3.3.
Estadísticas relativas a las irregularidades y el fraude detectados – ingresos
3.3.1.
Irregularidades fraudulentas detectadas
3.3.2.
Irregularidades no fraudulentas detectadas
4.
Políticas, medidas y resultados sectoriales de la lucha contra el fraude — gastos
4.1.
Políticas y medidas sectoriales de lucha contra el fraude de los Estados miembros relacionadas con diversos sectores de gasto
4.2.
Agricultura — Políticas, medidas y resultados sectoriales de la lucha contra el fraude
4.2.1.
Agricultura y pesca — Medidas de lucha contra el fraude de los Estados miembros
4.2.2.
Agricultura — estadísticas de irregularidades y de fraude detectados
4.2.2.1.
Irregularidades fraudulentas detectadas
4.2.2.2.
Irregularidades no fraudulentas detectadas
4.3.
Política de cohesión y política pesquera — políticas, medidas y resultados sectoriales de la lucha contra el fraude
4.3.1.
Política de cohesión y política pesquera — Medidas de lucha contra el fraude de los Estados miembros
4.3.2.
Política de cohesión y política pesquera — estadísticas de irregularidades y fraude detectados
4.3.2.1.
Irregularidades fraudulentas detectadas
4.3.2.2.
Irregularidades no fraudulentas detectadas
4.3.2.3.
Fondos Estructurales y de Inversión Europeos (Fondos ESI) y la crisis de la COVID-19
4.4.
Gestión indirecta (preadhesión) — estadísticas de irregularidades y fraude detectados
4.5.
Gestión directa — políticas, medidas y resultados sectoriales de lucha contra el fraude
4.5.1.
Gestión directa — estadísticas de irregularidades y fraude detectados
4.5.1.1.
Irregularidades fraudulentas detectadas
4.5.1.2.
Irregularidades no fraudulentas detectadas
5.
Recuperación y otras medidas preventivas y correctoras
6.
Colaboración con los Estados miembros
6.1.
Cooperación con la OLAF
6.2.
Red para un mejor gasto
7.
Sistema de detección precoz y exclusión
8.
Seguimiento de la resolución del Parlamento Europeo sobre el informe anual de 2018
9.
Cooperación interinstitucional
9.1.
Intercambio interinstitucional de opiniones
9.2.
Tribunal de Cuentas Europeo
9.2.1.
Informes especiales sobre la política de lucha contra el fraude
9.2.2.
Cooperación entre la OLAF y el Tribunal de Cuentas Europeo
10.
Conclusiones y recomendaciones
10.1.
Ingresos
10.2.
Gastos
Índice de gráficos
Figure 1: Transposition of the PIF Directive – state of play (June 2019)
Figure 2: customs control strategies for cross-border e-commerce trade
Figure 3: systematic detection of potentially undervalued or incorrectly declared goods under LVCR
Figure 4: verifications of traders’ compliance
Figure 5: NAFS state of play
Figure 6: Irregularities reported as fraudulent in 2019
Figure 7: Irregularities reported as fraudulent and associated amounts, 2015-2019
Figure 8: Irregularities reported as non-fraudulent in 2019
Figure 9: JCOs in 2019
Figure 10: TOR - Key facts and patterns
Figure 11: Detection rates by CAP component
Figure 12: Agricultural policy – key facts and figures
Figure 13: Market measures most affected by fraudulent irregularities
Figure 14: Measures adopted by Member States in cohesion policy
Figure 15: Cohesion and fisheries policies – key facts and figures
Figure 16: COCOLAF structure and subgroups
Resumen
La Comisión comparte la tarea de protección de los intereses financieros de la UE con los Estados miembros.
Dicha protección, cuyos principios se establecen en el artículo 325 del Tratado de Funcionamiento de la Unión Europea (TFUE), se refuerza continuamente a través de las medidas que adoptan la UE y los Estados miembros, mediante la legislación y la ejecución diaria del presupuesto de la UE.
2019 fue un año clave, ya que los Estados miembros tenían hasta el mes de julio para transponer a sus leyes nacionales las medidas previstas en la Directiva sobre la lucha contra el fraude que afecta a los intereses financieros de la Unión a través del Derecho penal (la «Directiva PIF»). Doce Estados miembros lo hicieron antes de que finalizara el plazo establecido y veintidós antes de junio de 2020.
Los colegisladores de la UE adoptaron además una directiva destinada a mejorar el cumplimiento del Derecho y de las políticas de la Unión en sectores específicos garantizando un alto nivel de protección a las personas que denuncian infracciones en estos ámbitos (la «Directiva sobre la denuncia de infracciones»).
Asimismo, en 2019, la Sra. Laura Codruța Kövesi fue nombrada fiscal general europea y se avanzó en el establecimiento de la Fiscalía Europea.
En abril de 2019, la Comisión Europea adoptó la nueva Estrategia de lucha contra el fraude de la Comisión y desde entonces ha trabajado para lograr sus siete objetivos subyacentes, en particular los relacionados con el refuerzo de la coordinación interna de la Comisión y la mejora de su capacidad analítica en la lucha contra el fraude, incluida la calidad de los datos en los que se basa.
Dos sentencias históricas (Vialto/Comisión y Dalli/Comisión) del Tribunal de Justicia de la Unión Europea (TJUE) vinieron a sumarse a la jurisprudencia sobre la protección de los intereses financieros de la UE. Ambas están relacionadas con investigaciones internas de la Oficina Europea de Lucha contra el Fraude (OLAF).
A escala nacional, los Estados miembros adoptaron un amplio abanico de medidas orientadas a mejorar su capacidad para prevenir y detectar el fraude. La mayoría de las medidas notificadas se centran en la gestión y el control de los fondos de la UE. Asimismo, se notificaron medidas transversales relacionadas con:
·la mejora de la transparencia, la lucha contra la corrupción y la prevención de los conflictos de intereses en la contratación pública;
·la lucha contra la delincuencia financiera y organizada;
·la transposición de la legislación de la UE; y
·la mejora de la cooperación con la OLAF.
El número de irregularidades que los Estados miembros detectaron y notificaron a la Comisión (cuyo análisis constituye la base de las estadísticas que se incluyen en el presente informe) es menor que en años anteriores.
Esta tendencia es particularmente evidente en el caso de las irregularidades fraudulentas, que han disminuido continuamente en los últimos cinco años.
No obstante, por lo que respecta a los gastos, esta disminución parece estar vinculada al ciclo de los programas de gasto de los fondos de la UE, y no a una reducción real de las detecciones. El análisis de los ciclos de programación indica que la detección de sospecha de fraude y fraude se mantiene a un nivel equivalente a años anteriores.
En lo que respecta al gasto agrícola, el «apoyo a las medidas de mercado» era el ámbito que presentaba un mayor riesgo. En el caso de la política de cohesión, la mayoría de los casos detectados estaban relacionados con proyectos enmarcados en el ámbito de «investigación y desarrollo tecnológico».
Dado que en los años venideros, la crisis de la COVID-19 requerirá más fondos, en particular para el sector de la sanidad, el presente informe incluye además un análisis de las irregularidades en el ámbito de la «inversión en infraestructuras sanitarias». Dicho análisis señala que las infraestructuras sanitarias se ven especialmente afectadas por las violaciones de las normas de contratación pública. La no subvencionabilidad del proyecto o la actividad y la infracción de las clausulas o normas contractuales fueron otras de las fuentes principales de irregularidades.
En lo que respecta a los ingresos, los importes financieros afectados han disminuido significativamente desde 2018, que fue un año excepcional. Las mercancías más afectadas por intento de fraude fueron, una vez más, los paneles solares. El fraude en el ámbito de los ingresos mediante la infravaloración de mercancías importadas en la UE, incluido el comercio electrónico, siguió siendo una amenaza importante. La OLAF desempeñó un papel fundamental en la detección de dicho fraude.
Teniendo en cuenta la crisis económica y sanitaria actual y el plan de recuperación presentado por la Comisión, el presente informe recomienda que no se relaje la supervisión y el control del gasto de la UE, y señala que mejorar la transparencia en el gasto podría ayudar a prevenir el fraude y las irregularidades.
1.Introducción
La Comisión presenta el 31.º informe anual sobre la protección de los intereses financieros de la UE y la lucha contra el fraude («Informe PIF»).
La UE y los Estados miembros tienen la responsabilidad compartida de proteger los intereses financieros de la UE y de luchar contra el fraude. Las autoridades de los Estados miembros gestionan aproximadamente el 74 % del gasto de la UE y recaudan los recursos propios tradicionales de la Unión. La Comisión supervisa estos dos ámbitos, establece las normas y verifica su cumplimiento. La Comisión y los Estados miembros deben colaborar estrechamente a fin de proteger de manera efectiva los intereses financieros de la UE.
En este informe se evalúa esta cooperación con el objetivo de mejorarla. Para ello:
·se ofrece un resumen de las medidas adoptadas a nivel de la UE y de los Estados miembros para luchar contra el fraude;
·se incluye un análisis de los principales logros de las instancias nacionales y europeas en la detección de los fraudes y las irregularidades relativos a los gastos e ingresos de la UE, basado en particular en las irregularidades detectadas y en los fraudes notificados por los Estados miembros con arreglo a la normativa sectorial.
El informe va acompañado de cinco documentos de trabajo de los servicios de la Comisión.
2.Armonización y refuerzo de la lucha contra el fraude en la UE: políticas, medidas y resultados transversales de la lucha contra el fraude en 2019
2.1.Actos legislativos adoptados por las instituciones de la UE
2.1.1.Fiscalía Europea
Tras la entrada en vigor del Reglamento (UE) 2017/1939 del Consejo por el que se establece una cooperación reforzada para la creación de la Fiscalía Europea
el 20 de noviembre de 2017, la Comisión ha progresado sustancialmente en la creación de la Fiscalía Europea en 2019.
En octubre de 2019, el Consejo y el Parlamento Europeo acordaron nombrar a la Sra. Laura Codruța Kövesi como fiscal general europea.
Se completaron las convocatorias de contratación pública para los trabajos de reforma de la sede de la Fiscalía Europea en Luxemburgo. El proceso de contratación del personal de la Fiscalía Europea continuó y, a finales de 2019, se había contratado a nueve miembros del personal. Además, la Comisión adoptó las medidas necesarias para preparar la creación de un sistema de gestión de casos a medida en la Fiscalía Europea. Esta será una herramienta clave para su funcionamiento.
La Comisión continuó trabajando en estrecha colaboración con los Estados miembros en la adaptación del Derecho nacional a fin de prepararse para el establecimiento de la Fiscalía Europea, y siguió consultándoles sobre las diferentes medidas adoptadas para dicho establecimiento, de conformidad con el artículo 20 del Reglamento sobre la Fiscalía Europea. Asimismo, la Comisión mantuvo conversaciones con los Estados miembros para facilitar el reconocimiento de la Fiscalía Europea como autoridad competente en virtud del Convenio Europeo de Asistencia Judicial en Materia Penal de 1959 y sus protocolos, según lo previsto en el Reglamento de la Fiscalía Europea. Esto garantizará una cooperación fluida de la Fiscalía Europea con los países no pertenecientes a la UE.
2.1.2.Directiva (UE) 2019/1937 relativa a la protección de las personas que informen sobre infracciones del Derecho de la Unión
El objeto de la Directiva (UE) 2019/1937 (la «Directiva sobre la denuncia de infracciones») es mejorar el cumplimiento del Derecho y de las políticas de la Unión en ámbitos específicos garantizando un alto nivel de protección a las personas que denuncian infracciones en ámbitos en los que pueden causar daños graves al interés público y en los que la mejor o única manera de revelar dichas infracciones es a través de información privilegiada. Entre estos ámbitos, se incluyen la protección de los intereses financieros de la UE, la prevención del blanqueo de capitales y la financiación del terrorismo, las infracciones relacionadas con el mercado interior, incluidos los acuerdos abusivos destinados a obtener una ventaja en el impuesto sobre sociedades y evadir las obligaciones fiscales, y las infracciones del Derecho de la Unión en materia de contratación pública.
La Directiva se adoptó el 23 de octubre de 2019. Los Estados miembros tienen hasta el mes de diciembre de 2021 para incorporarla a sus ordenamientos jurídicos nacionales.
2.2.Configurar el futuro: iniciativas legislativas y políticas de las instituciones europeas
En el presente apartado se ofrece una visión general de los avances más importantes registrados en las iniciativas legislativas y políticas de la Comisión en 2019.
2.2.1.Propuesta de la Comisión de revisión del Reglamento (UE, Euratom) n.º 883/2013
El 23 de mayo de 2018, la Comisión adoptó una propuesta de modificación del Reglamento n.º 883/2013 relativo a las investigaciones efectuadas por la Oficina Europea de Lucha contra el Fraude (el «Reglamento de la OLAF»)
con dos objetivos principales: adaptar la OLAF al establecimiento de la Fiscalía Europea y mejorar la eficacia de sus investigaciones. La propuesta de la Comisión es una revisión del Reglamento de la OLAF destinada específicamente a garantizar que las modificaciones estén en vigor en el momento en que la Fiscalía Europea empiece a estar operativa.
En 2019, el Parlamento Europeo y el Consejo adoptaron sus posiciones de negociación sobre la propuesta de la Comisión (el 16 de abril y el 12 de junio de 2019, respectivamente). Las negociaciones se iniciaron a finales de 2019 y se llevaron a cabo dos diálogos tripartitos bajo la presidencia finlandesa del Consejo.
2.2.2.Disposiciones horizontales sobre la protección de los intereses financieros de la Unión («disposiciones PIF») en todas las propuestas de marco financiero plurianual de la Comisión
En 2019, en estrecha cooperación con los departamentos de gasto y servicios centrales de la Comisión, la OLAF acordó con los colegisladores que las disposiciones estándar relativas a la protección de los intereses financieros de la Unión Europea formarán parte de la legislación de todos los programas de gastos posteriores a 2020 armonizados por ámbitos (gestión directa, indirecta y compartida). Estas disposiciones reflejan los requisitos establecidos en el Reglamento Financiero y recuerdan, entre otras cosas, que los intereses financieros de la Unión deben protegerse mediante medidas proporcionadas, incluida la prevención, detección, corrección e investigación de los fraudes y otras irregularidades. Toda persona o entidad que reciba fondos de la Unión debe cooperar plenamente en la protección de los intereses financieros de esta, conceder los derechos y el acceso necesarios a la Comisión, la OLAF, la Fiscalía Europea y el Tribunal de Cuentas Europeo (TCE), y garantizar que las terceras partes implicadas en la ejecución de los fondos de la Unión concedan derechos equivalentes.
2.2.3.Lucha contra la corrupción en la UE
La prevención y la lucha contra la corrupción estarán sujetas a la supervisión y evaluación periódicas del marco jurídico de los Estados miembros en virtud del nuevo mecanismo de salvaguardia del Estado de Derecho. Con arreglo a dicho mecanismo, la Comisión hará un seguimiento de las novedades importantes, tanto favorables como desfavorables, relacionadas con el Estado de Derecho en los Estados miembros y cubrirá cuatro pilares: i) los sistemas de justicia, ii) el marco de lucha contra la corrupción, iii) determinados asuntos relacionados con el pluralismo de los medios de comunicación y iv) otras cuestiones institucionales relacionadas con los controles y equilibrios. El mecanismo de salvaguardia del Estado de Derecho cubrirá todos los Estados miembros en las evaluaciones anuales objetivas y fácticas de la Comisión Europea, y actuará como una herramienta preventiva, profundizando el diálogo y la sensibilización común sobre cuestiones relacionadas con el Estado de Derecho en la UE.
En el contexto del Semestre Europeo sobre gobernanza económica, los desafíos en la lucha contra la corrupción se evalúan prestando especial atención a los ámbitos de riesgo, como la contratación pública, la administración pública, el entorno empresarial y la asistencia sanitaria.
Los informes anuales por países del Semestre Europeo incluyen análisis detallados sobre los riesgos de corrupción y los retos asociados. En los casos pertinentes, estas cuestiones se reflejan también en las recomendaciones específicas por país que los líderes nacionales aprueban cada año en el Consejo Europeo.
En los informes por país de 2019, la Comisión centró su análisis en quince Estados miembros que presentan desafíos especiales.
Este año, ocho de estos Estados miembros recibieron recomendaciones específicas por país. Además del Semestre, Rumanía y Bulgaria recibieron recomendaciones en este ámbito en el marco del mecanismo de cooperación y verificación.
En el marco del programa de intercambio de experiencias de lucha contra la corrupción de la UE, la Comisión organizó talleres sobre prevención de la corrupción en las empresas públicas, que abordaban los riesgos de corrupción en el ámbito de la contratación pública y la corrupción como una amenaza para la seguridad, en mayo, junio y octubre de 2019, respectivamente.
Asimismo, la Comisión celebró una reunión de los puntos de contacto nacionales contra la corrupción.
En 2019, la UE se convirtió en observador del Grupo de Estados contra la Corrupción (GRECO) y la Comisión participó activamente en varios foros europeos e internacionales de lucha contra la corrupción. Representó a la UE en la Novena Conferencia de los Estados Parte en la Convención de las Naciones Unidas contra la Corrupción y en la reunión plenaria de GRECO celebrada en diciembre. La Comisión continuó además su labor en el Grupo de Trabajo Anticorrupción del G-20, que en 2019 elaboró principios de alto nivel para la protección de los denunciantes, así como un compendio de buenas prácticas para mejorar la prevención de la corrupción en el desarrollo de las infraestructuras. Asimismo, la Comisión participó en las líneas de trabajo pertinentes de la Organización de Cooperación y el Desarrollo Económicos (OCDE) y los Socios Europeos contra la Corrupción/Red europea de puntos de contacto contra de la corrupción (EPAC/RECC), que adoptó la Declaración de Estocolmo de diciembre de 2019, en la que se pide a los responsables de la toma de decisiones europeos que refuercen la lucha contra la corrupción.
La OLAF tiene, entre otras cosas, un mandato único para llevar a cabo investigaciones internas sobre las instituciones, agencias y órganos de la UE con el fin de combatir el fraude, la corrupción y otras actividades ilegales que afecten a los intereses financieros de la Unión. Más allá de las investigaciones internas, la OLAF lucha también contra la corrupción a través de investigaciones externas, ya que los casos de fraude contra el presupuesto de la UE pueden conllevar corrupción.
2.2.4.Cooperación internacional
Para combatir de forma más eficaz el fraude contra el presupuesto de la UE más allá de sus fronteras, la Comisión ha seguido incluyendo disposiciones contra el fraude en los acuerdos con terceros países y en los modelos de los acuerdos de garantía con instituciones financieras internacionales y otras organizaciones internacionales.
A fin de resolver casos complejos de fraude transnacional y proceder al seguimiento del producto del fraude, la OLAF colabora a menudo con organizaciones internacionales y con las autoridades nacionales de países no pertenecientes a la UE. La OLAF se reúne anualmente con representantes de los órganos de investigación de las organizaciones internacionales bajo los auspicios de la Conferencia de investigadores internacionales.
En 2019, la OLAF organizó actos específicos en apoyo a terceros países, en particular:
• la reunión bianual del grupo piloto con autoridades asociadas de África, para reforzar las relaciones con las principales autoridades africanas de investigación y control y los organismos anticorrupción;
• el seminario anual para las autoridades asociadas en los países candidatos y candidatos potenciales (el tema fue la interrelación entre la prevención del fraude y las investigaciones); y
• las visitas de estudio a la OLAF de las autoridades asociadas de Macedonia del Norte y Albania.
2.2.5.La Estrategia de lucha contra el fraude de la Comisión y el nuevo paquete de gobernanza
La nueva Estrategia de lucha contra el fraude de la Comisión se aprobó el 29 de abril de 2019. La Estrategia se basa en una elaborada evaluación de los riesgos de las políticas internas de la Comisión y en ella se determinaron dos principales ámbitos susceptibles de mejora: i) la recopilación y el análisis de datos sobre el fraude, y ii) la cooperación y coordinación entre los servicios de la Comisión. Por lo tanto, estos aspectos se han situado en el centro de la nueva Estrategia. Además, se desprenden de una evaluación interna de la estrategia anterior.
En 2018, ya se aplicaron mejoras en materia de gobernanza, reforzando el papel del Consejo de Administración de la Comisión en la lucha contra el fraude y, a finales de 2019, se fortaleció el papel de la Red de prevención y detección del fraude con la introducción de subgrupos temáticos. Esta iniciativa forma parte de las sesenta y tres medidas que se adoptarán progresivamente en los próximos años, de conformidad con el plan de acción específico que acompaña a la nueva Estrategia.
2.2.6.Aplicación del programa Hércules y apoyo a través del programa de apoyo a las reformas estructurales
El programa Hércules III (2014-2020) fomenta actividades destinadas a la lucha contra el fraude, la corrupción y otras actividades ilegales que afecten a los intereses financieros de la Unión. En 2019, el quinto año de su aplicación, se dispuso de un presupuesto de 15,89 millones EUR para:
•la financiación de medidas destinadas a reforzar la capacidad técnica y operativa de las autoridades nacionales y regionales de los Estados miembros, y a apoyo informático (74 % del presupuesto del programa); y
•actividades de formación y conferencias, que abarcan formación forense digital y formación de analistas dirigida al personal de las fuerzas del orden de los Estados miembros y los países asociados, así como actividades de investigación comparativa y publicación científica (24 % del presupuesto).
Los beneficiarios de las subvenciones del programa Hércules III informaron de importantes éxitos logrados con la ayuda de los equipos, la formación y otras medidas financiados por el programa, tales como:
•incautaciones de cigarrillos y tabaco falsificados y de contrabando;
•mejores operaciones e investigaciones más rápidas sobre las irregularidades, el fraude y la corrupción cometidos contra los intereses financieros de la UE;
•mejora de la cooperación transfronteriza y de la creación de redes;
•intercambio de buenas prácticas para prevenir y combatir el fraude y las actividades ilegales que afectan a los intereses financieros de la Unión.
Además, a través del programa de apoyo a las reformas estructurales, la Comisión ha destinado fondos para prestar asistencia técnica a dos Estados miembros con el fin de lograr los siguientes objetivos:
•mejorar el funcionamiento del servicio griego de coordinación de lucha contra el fraude (AFCOS) de conformidad con los reglamentos de la UE y la legislación nacional;
•ayudar a las autoridades españolas a mejorar la supervisión de los gastos públicos utilizando datos y procedimientos automatizados, y aumentar la comprensión sobre los riesgos de fraude relacionados con las subvenciones en ámbitos políticos clave, así como la capacidad para detectarlos y mitigarlos.
2.3.Jurisprudencia del TJUE
En 2019, dos sentencias doctrinales del Tribunal General vinieron a sumarse a la jurisprudencia relativa a la protección de los intereses financieros de la UE.
2.3.1.Vialto/Comisión
En el asunto T-617/17 Vialto/Comisión, el Tribunal General rechazó una petición de indemnización del solicitante y respaldó, por primera vez en la jurisprudencia de la UE, el poder de la OLAF y el método utilizado para llevar a cabo las operaciones forenses digitales en el marco de los controles in situ.
La sentencia del Tribunal establece claramente que durante el control in situ, la OLAF puede tener acceso a toda la información y documentos que entren dentro del ámbito de sus investigaciones y puede hacer copias de todos los documentos necesarios para llevar a cabo el control en cuestión, para lo cual tiene un margen de apreciación. La sentencia confirmó asimismo que el derecho a recopilar documentos en virtud del artículo 7, apartado 1, del Reglamento n.º 2185/96 comprende la realización de una adquisición forense y que el operador, al negarse a proporcionar a la OLAF la información digital solicitada, había sido excluido correctamente del consorcio por violar su obligación contractual de cooperar con la Oficina.
En la práctica, invocar la obligación contractual del operador de cooperar con la OLAF es una herramienta muy poderosa y efectiva para las investigaciones de la OLAF, tanto dentro como fuera de las fronteras de la UE.
Vialto ha interpuesto un recurso de casación contra la sentencia del Tribunal, que está actualmente pendiente.
2.3.2.Dalli/Comisión
El Tribunal General rechazó una petición de indemnización del solicitante y abordó un gran número de aspectos tanto de hecho como de Derecho que han sido objeto de debate en los últimos años. Los principales elementos de la sentencia del Tribunal son los siguientes:
·La competencia de la OLAF va más allá de la protección de los intereses financieros de la UE y la ausencia de un impacto en los intereses financieros de la UE no impide que la OLAF abra una investigación.
·Los criterios para la apertura de una investigación a los que se refieren las «Directrices sobre los procedimientos de investigación dirigidas al personal de la OLAF» y el Reglamento (UE, Euratom) n.º 883/2013 no exigen que se lleve a cabo una evaluación en profundidad de la información, ya que esta puede realizarse en el marco de la misma investigación.
·El Reglamento (UE, Euratom) n.º 883/2013 no impide que el Director General de la OLAF autorice una extensión del alcance de una investigación pendiente, de interna a externa y viceversa.
·No se puede impedir que, cuando las circunstancias lo requieran, el Director General de la OLAF supervise a un equipo especial de investigación o participe directamente en las labores de investigación.
·Los informes finales de la OLAF no tienen que reproducir en su totalidad las pruebas en la que se basan, dichas pruebas se incluirán, cuando corresponda, en un anexo de esos informes.
·Las solicitudes de los registros de llamadas telefónicas son una medida de investigación legítima y no requieren un control legal formal por parte de la Unidad de Selección y Revisión de la OLAF. Solamente requieren un dictamen tan formal las medidas de investigación enumeradas explícitamente en el artículo 11, apartado 2, de las Directrices y a que se refieren el artículo 12, apartado 1, y el artículo 12, apartado 2, de dichas Directrices.
·Un interesado tiene derecho a expresar su opinión sobre todos los hechos que le conciernen, pero no sobre las conclusiones que pueda extraer la OLAF en el marco de su informe final sobre la investigación. La OLAF solo está obligada a solicitar a un interesado que adopte una posición con respecto a los hechos que le conciernen, no sobre cada una de las pruebas.
·El Reglamento interno del Comité de vigilancia no puede imponer obligaciones a la OLAF que no estén previstas, entre otros, en el Reglamento (UE, Euratom) n.º 883/2013. El Comité de vigilancia no puede oponerse a la transmisión de un informe final a las autoridades judiciales nacionales.
·Al informar al público, la OLAF debe alcanzar un equilibrio justo entre el derecho al respeto de la presunción de inocencia del interesado y el derecho del público a ser informado, en el marco del derecho a la libertad de expresión, que consiste en informar al público, con la mayor precisión posible, sobre las medidas adoptadas en el contexto de posibles deficiencias o fraude.
·El requisito de que la OLAF ejerza sus facultades de investigación con total independencia, según lo dispuesto en el artículo 3 de la Decisión 1999/352, confiere derechos a los particulares en la medida en que garantiza la imparcialidad, equidad y objetividad de sus investigaciones.
·Es legítimo que una institución, agencia u órgano de la UE solicite al Director General de la OLAF que aborde un asunto con carácter prioritario, ya que ello no guarda relación con el fondo de la investigación.
·Es legítimo que una institución, agencia u órgano de la UE pregunte al Director General de la OLAF sobre la fase que se ha alcanzado en el proceso de investigación. No obstante, si dicha pregunta se plantea de manera reiterada e insistente, puede considerarse como una instrucción a la OLAF o una forma de ejercer presión sobre la Oficina, que interfiere con su independencia.
La sentencia del Tribunal ha sido objeto de un recurso de casación, que está actualmente pendiente.
2.4.Medidas adoptadas por los Estados miembros
2.4.1.Transposición de la Directiva sobre la lucha contra el fraude que afecta a los intereses financieros de la Unión a través del Derecho penal en los ordenamientos jurídicos de los Estados miembros
La Directiva PIF
sustituye al Convenio de 1995 relativo a la protección de los intereses financieros de las Comunidades Europeas y sus protocolos (el «Convenio PIF»)
en los veintiséis Estados miembros que están vinculados por ella
. Con el fin de reforzar la protección de los intereses financieros de la Unión Europea, la Directiva PIF armoniza las definiciones, las sanciones y los plazos de prescripción de determinadas infracciones penales que afectan a dichos intereses (a saber, el fraude, la corrupción, el blanqueo de capitales y la apropiación indebida). Entre ellos se incluyen los casos de fraude transfronterizo del impuesto sobre el valor añadido (IVA) que acarrean daños por valor de al menos 10 millones EUR.
La Directiva PIF define asimismo la competencia material de la Fiscalía Europea, ya que esta tendrá jurisdicción sobre los cuatro delitos establecidos en ella. El vínculo con el establecimiento de la Fiscalía Europea hace que sea aún más importante la transposición oportuna de la Directiva PIF.
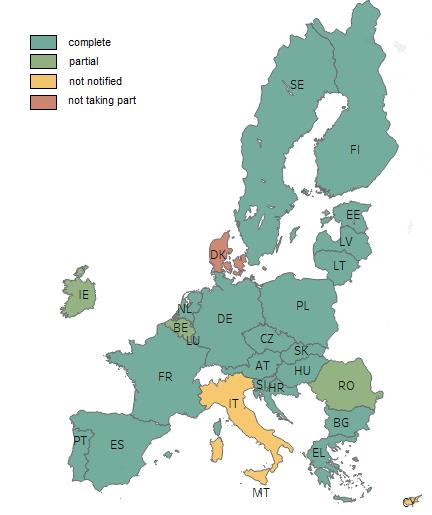
El plazo de transposición de la Directiva PIF expiró el 6 de julio de 2019. Para esa fecha, doce Estados miembros habían notificado la transposición completa. A finales de 2019, dieciocho Estados miembros habían comunicado la transposición completa, cuatro la transposición parcial y cuatro no habían notificado ninguna medida de transposición (tres en junio de 2020, como se muestra en el
Figure 1
). La Comisión incoó procedimientos de infracción en los casos en que no se comunicaron medidas de transposición e inició la evaluación del cumplimiento de las medidas notificadas.
Gráfico 1: Transposición de la Directiva PIF – situación actual (junio de 2019)
2.4.2.Visión general de las medidas adoptadas por los Estados miembros
En total, los Estados miembros han notificado veintisiete medidas transversales. Estas pueden dividirse en cuatro subgrupos de acuerdo con su ámbito de aplicación respectivo.
2.4.2.1.Mejora de la transparencia, lucha contra la corrupción y prevención de los conflictos de intereses en la contratación pública
En el ámbito de la mejora de la transparencia, lucha contra la corrupción y prevención de los conflictos de intereses en la contratación pública, los Estados miembros han comunicado ocho medidas
de naturaleza bastante diversa. Entre ellas, se incluyen: medidas legislativas destinadas a mejorar la eficiencia y el funcionamiento de la administración, y reforzar la gestión financiera en el ámbito de la contratación pública, medidas organizativas, como un taller sobre las colusiones en procedimientos de licitación, formación y sensibilización sobre la lucha contra el fraude y medidas administrativas, como las orientaciones metodológicas, el control financiero y las auditorías.
Dos Estados miembros señalaron que habían adoptado estrategias de lucha contra la corrupción a diferentes niveles: una estrategia consiste en medidas operativas y la otra es una combinación de medidas operativas, organizativas y administrativas.
A fin de apoyar a los Estados miembros en sus esfuerzos por prevenir y combatir la corrupción (incluida la corrupción contra los intereses financieros de la UE) y otras actividades delictivas, la UE proporciona valiosos recursos para la ejecución de proyectos. El Fondo de Seguridad Interior (FSI) y su futuro sucesor en el MFP 2021-2027 tiene como objeto apoyar el intercambio de información y la cooperación entre las fuerzas del orden y otras entidades públicas y privadas para abordar los desafíos que plantean los delincuentes.
2.4.2.2.Transposición del Derecho de la UE al Derecho nacional
En 2019, los Estados miembros notificaron diez medidas de carácter legislativo relativas a la transposición del Derecho de la UE al Derecho nacional. Seis Estados miembros comunicaron la transposición de la Directiva PIF en 2019.
Otras medidas se refieren al Reglamento (UE) 2017/1939 del Consejo sobre el establecimiento de la Fiscalía Europea. Dos Estados miembros señalaron haber adoptado medidas legislativas nacionales relacionadas con el Reglamento.
Finlandia notificó medidas relacionadas con la transposición de la Quinta Directiva de lucha contra el blanqueo de capitales [Directiva (UE) 2018/843], mientras que Rumanía transpuso la Directiva (UE) 2015/849 relativa a la prevención de la utilización del sistema financiero para el blanqueo de capitales o la financiación del terrorismo.
2.4.2.3.Lucha contra la delincuencia financiera y organizada
Los Estados miembros notificaron seis medidas en este ámbito. Italia comunicó medidas operativas, como la aplicación de la herramienta ARACHNE, y Malta notificó un proyecto para mejorar las capacidades de la policía nacional.
Lituania y Suecia informaron sobre los grupos de coordinación que aplicaron medidas organizativas y operativas: las reuniones anuales de expertos de los servicios de investigación de delitos fiscales y aduaneros de los Estados bálticos y del Consejo sueco para la protección de los intereses financieros de la UE.
España aplicó una medida similar a través de la creación de un Consejo asesor para la prevención y lucha contra el fraude que afecta los intereses financieros de la Unión Europea. Asimismo, adoptó una estrategia nacional de lucha contra la delincuencia organizada y las infracciones penales graves.
2.4.2.4.Medidas legales para mejorar la cooperación con la OLAF
Bélgica, Eslovaquia y Letonia notificaron medidas legislativas para mejorar la cooperación entre la OLAF y las autoridades nacionales.
2.4.3.Aplicación de las recomendaciones de 2018
En el informe PIF anterior, la Comisión formuló dos grupos de recomendaciones a los Estados miembros. La Comisión hizo un seguimiento de la aplicación de las recomendaciones del informe PIF de 2018.
Por lo que se refiere a los ingresos, doce Estados miembros han mejorado y garantizado plenamente el cumplimiento de sus estrategias de control aduanero aplicables al comercio electrónico transfronterizo, en particular en lo que se refiere al posible uso abusivo de las franquicias a los envíos de escaso valor. Las medidas adoptadas van desde perfiles de riesgo específicos de infravaloración (que cubren los envíos de escaso valor) hasta actualizaciones y mejoras de los sistemas aduaneros de los Estados miembros. Aproximadamente la mitad de los Estados miembros garantizaron plenamente que los sistemas de declaración electrónica en aduana no apliquen automáticamente franquicias de derechos para las mercancías cuyo valor intrínseco declarado sea superior a 150 EUR, los envíos comerciales de mercancías declaradas como regalos y las mercancías que no puedan acogerse a una franquicia.
Gráfico 2: estrategias de control aduanero aplicables al comercio electrónico transfronterizo

Además, quince Estados miembros garantizaron plenamente la detección sistemática de mercancías potencialmente infravaloradas o incorrectamente declaradas como envíos de escaso valor mediante perfiles de riesgo o de forma aleatoria.
Gráfico 3: detección sistemática de mercancías potencialmente infravaloradas o incorrectamente declaradas como envíos de escaso valor

Trece Estados miembros garantizaron plenamente que los controles a posteriori sirvan especialmente para verificar el cumplimiento por parte de los operadores de las condiciones aplicables a la franquicia aduanera para los envíos de escaso valor.
Gráfico 4: verificación del cumplimiento por parte de los operadores

Veinticuatro Estados miembros garantizaron plenamente que los operadores económicos autorizados (OEA) no sean excluidos de los controles de conformidad de la franquicia aduanera para los envíos de escaso valor.
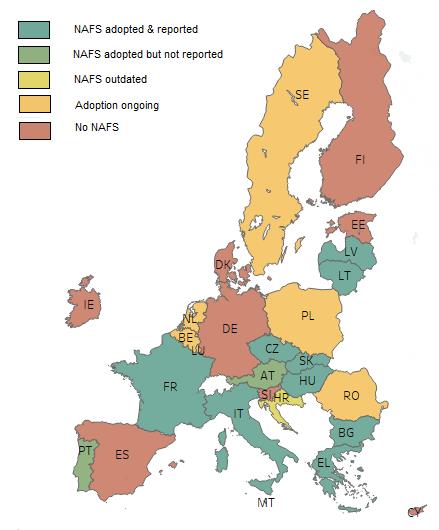
Por lo que se refiere a los gastos, el seguimiento de la aplicación de las recomendaciones del informe PIF de 2018 mostró que diez Estados miembros han adoptado o actualizado la estrategia nacional de lucha contra el fraude que comunicaron a la Comisión. Dieciséis Estados miembros no han adoptado una estrategia de este tipo y cuatro están considerando adoptarla o están preparando una nueva.
Además, dieciséis Estados miembros han fortalecido el análisis de riesgos para detectar fraudes e irregularidades, incluso mediante el uso de herramientas informáticas (como ARACHNE), y trece utilizaron ARACHNE durante su análisis de riesgos.
Gráfico 5: Estado actual de las estrategias nacionales de lucha contra el fraude
Quince Estados miembros compartieron resultados concretos derivados del uso de las conclusiones del Informe PIF en sus evaluaciones de riesgo de fraude. En lo que respecta a las cuestiones transversales, trece Estados miembros han facilitado y evaluado plenamente la notificación espontánea de irregularidades y han reforzado la protección de los denunciantes. No ha habido cambios significativos en la aplicación de esta recomendación con respecto al seguimiento del año pasado. No obstante, este año, los Estados miembros se han centrado en proporcionar información sobre la fase de aplicación en 2018 y 2019. Varios Estados miembros mencionaron la próxima transposición de la Directiva de la UE sobre la denuncia de infracciones antes del 17 de diciembre de 2021. Algunos de ellos ya habían aprobado legislación en materia de protección de los denunciantes en 2019. Además, diecisiete Estados miembros han promovido plenamente la cooperación sistemática y oportuna entre las autoridades judiciales y administrativas. La mayoría de los Estados miembros facilitaron información actualizada sobre las iniciativas adoptadas en 2019, y se asignó a AFCOS un papel más destacado como coordinador de la cooperación en materia de lucha contra el fraude entre las diferentes autoridades nacionales.
2.5.Resumen de las estadísticas relativas a las irregularidades y el fraude detectados
En 2019, se notificaron a la Comisión 11 726 irregularidades, un 2 % menos que en 2018. Estas irregularidades han supuesto un total de 1 600 millones EUR aproximadamente, un 34 % menos que el año anterior.
La detección y notificación de una irregularidad implica que se han tomado medidas correctoras para proteger los intereses financieros de la UE y que, cuando procede, se ha iniciado un procedimiento penal.
Gráfico 6:
Irregularidades notificadas como fraudulentas en 2019
2.5.1.Irregularidades fraudulentas detectadas
El número de irregularidades notificadas como fraudulentas (que incluye casos de sospecha de fraude y de fraude demostrado) y de los importes asociados no es un indicador directo del nivel de fraude que afecta al presupuesto de la UE. Son, sobre todo, una indicación del nivel de detección y notificación de posibles fraudes por parte de los Estados miembros y los organismos de la UE.
En 2019, se notificaron 939 irregularidades como fraudulentas (es decir, el 8 % de los casos de irregularidades detectados y comunicados), por un importe de aproximadamente 461,4 millones EUR (lo que representa el 28 % de todos los importes financieros afectados por irregularidades), que comprenden tanto gastos como ingresos, como se muestra en el
Figure 6
. El número de irregularidades notificadas como fraudulentas en 2019 y los importes financieros afectados se redujeron significativamente con respecto a 2018. Si se toma como referencia un período de cinco años (2015-2019), fueron un 40 % menos que en 2015, un 25 % por debajo de la media del período de cinco años. El impacto financiero fluctúa mucho (véase el
Figure 7
), dado que puede verse afectado en particular por casos individuales que implican sumas elevadas.
Gráfico 7:
Irregularidades notificadas como fraudulentas e importes asociados, 2015-2019
En el anexo 1 figura un desglose de las irregularidades fraudulentas notificadas en 2019, por Estado miembro y por sección del presupuesto.
2.5.2.Irregularidades no fraudulentas detectadas y notificadas
En 2019, se comunicaron a la Comisión 10 787 irregularidades notificadas como no fraudulentas (una cifra similar a la registrada en 2018). Los importes financieros afectados disminuyeron en un 8 %, para situarse aproximadamente en 1 200 millones EUR, como se muestra en el
Figure 8
.
En el anexo 2 figura un desglose de las irregularidades no fraudulentas notificadas en 2019, por Estado miembro y por sección del presupuesto.
Gráfico 8:
Irregularidades notificadas como no fraudulentas en 2019
2.5.3.Investigaciones de la OLAF
Las cifras consolidadas de las investigaciones de la OLAF realizadas en 2019 no estaban disponibles cuando se adoptó el presente informe, pero se publicarán a finales de este año en el informe anual de la OLAF.
3.Políticas, medidas y resultados de la lucha contra el fraude — Ingresos
3.1.Medidas de lucha contra el fraude de las instituciones de la UE – ingresos
3.1.1.Asistencia administrativa mutua
3.1.1.1.Evolución legislativa
Dada la naturaleza transnacional del fraude aduanero, es fundamental que las autoridades aduaneras de los Estados miembros cooperen entre sí a fin de prevenir, investigar y perseguir las infracciones de la legislación aduanera y agraria.
El Reglamento (CE) n.º 515/97 relativo a la asistencia mutua en materia aduanera es la legislación que define la forma en que los órganos administrativos de los Estados miembros deben cooperar entre sí y con la Comisión Europea en la lucha contra el fraude aduanero. Pone especial énfasis en el intercambio mutuo de información, incluida la relativa a los movimientos sospechosos de mercancías y medios de transporte, y los lugares donde se almacenan dichas mercancías.
El Reglamento (UE) 2015/1525, por el que se modifica el Reglamento (CE) n.º 515/97, introdujo dos bases de datos más: la base de datos con los mensajes sobre el estado de los contenedores y la base de datos de importación, exportación y tránsito de mercancías. Además, contribuye a mejorar el marco de cooperación y acelera las investigaciones de la OLAF al establecer plazos para que los Estados miembros proporcionen documentos relacionados con la investigación y facilitar el uso de la información obtenida de acuerdo con la asistencia mutua como prueba en los procedimientos judiciales nacionales.
En 2019, se inició un proceso de evaluación del Reglamento (CE) n.º 515/97. Tras la publicación de la hoja de ruta y la creación de un grupo director interservicios dentro de la Comisión, se inició una consulta dirigida a las partes interesadas a fin de evaluar hasta qué punto el Reglamento (CE) n.º 515/97 ha sido útil, en el pasado, para prevenir el fraude aduanero.
3.1.1.2.Sistema de información antifraude (AFIS)
AFIS es un término genérico aplicable a un conjunto de aplicaciones informáticas en materia de lucha contra el fraude gestionadas por la Comisión Europea que tiene por objeto el intercambio oportuno y seguro de información relacionada con el fraude entre las administraciones nacionales y de la UE competentes, así como el almacenamiento y análisis de los datos pertinentes. El portal AFIS es una infraestructura única y común para la prestación de los servicios enumerados en el siguiente párrafo a casi 9 000 usuarios finales registrados en más de 1 400 servicios competentes de los Estados miembros, terceros países asociados, organizaciones internacionales, servicios de la Comisión y otras instituciones de la UE. El programa AFIS abarca dos grandes ámbitos: la asistencia mutua en materia aduanera y la gestión de las irregularidades.
El AFIS apoya la asistencia mutua en materia aduanera con el sistema de intercambio de información seguro en tiempo real VOCU (Unidad Virtual de Coordinación de las Operaciones), utilizado para operaciones aduaneras conjuntas, la seguridad del correo electrónico (AFIS-Mail), bases de datos como el SIA+ (Sistema de Información Aduanero) y el FIDE (fichero de identificación de los expedientes de investigaciones aduaneras), bases de datos como IET ( importación, exportación y tránsito de mercancías) y CSM (mensajes sobre el estado de los contenedores), herramientas de análisis como ATIS (Sistema Antifraude de Información sobre el Tránsito) y aplicaciones electrónicas sobre el flujo de trabajo como ToSMA (aplicación de gestión del tabaco decomisado).
El AFIS también incluye el sistema de gestión de irregularidades (IMS), una herramienta electrónica segura que sirve de apoyo a la gestión y el análisis de las irregularidades, y facilita a los Estados miembros el cumplimiento de su obligación de informar sobre las irregularidades detectadas en relación con los fondos agrícolas, estructurales, de cohesión y de pesca, el Fondo de Asilo, Migración e Integración (FAMI), el instrumento de apoyo financiero a la cooperación policial, la prevención y la lucha contra la delincuencia y la gestión de crisis (FSI-Policía), el Fondo de Ayuda Europea para las Personas Más Desfavorecidas (FEAD), así como la ayuda a la preadhesión.
3.1.1.3.Operaciones aduaneras conjuntas (OAC)
Además de sus investigaciones sobre casos de fraude en el ámbito de los ingresos, la OLAF coordina las OAC a gran escala en las que participan socios operativos de la UE y no pertenecientes a la UE. Las OAC son acciones específicas de duración limitada destinadas a luchar contra el fraude y el contrabando de mercancías sensibles en zonas específicas de riesgo o en rutas comerciales concretas.
En 2019, la OLAF participó en trece OAC, de las cuales dirigió dos. El resto fueron coorganizadas o apoyadas por la OLAF en cooperación con los Estados miembros (Bélgica, Francia y Polonia), Europol, FRONTEX, la Misión de Asistencia Fronteriza de la UE (EUBAM) en Ucrania y Moldavia o el equipo de expertos en aduanas de las fronteras terrestres orientales y sudorientales (CELBET).
Además del apoyo necesario para que los países interesados lleven a cabo acciones coordinadas a través de las infraestructuras técnicas permanentes y de las herramientas informáticas y de comunicación de la OLAF, esta también proporciona análisis estratégicos y presta apoyo administrativo y financiero.
Estas operaciones ayudan a mejorar la eficacia de los servicios aduaneros para llevar a cabo controles específicos a escala europea, determinan dónde se encuentran los riesgos en rutas comerciales específicas, protegen a las empresas públicas y legítimas mediante la prevención de la entrada de productos ilegales en la UE, y salvaguardan las finanzas públicas de la UE.
En el
Figure 9
se presenta un resumen de estas operaciones.
Gráfico 9:
OAC en 2019
|
Operación
|
Países u organizaciones participantes
|
Ámbito de aplicación
|
Resultados
|
|
OAC HYGIEA
|
Organizada en el marco de la Conferencia Asia-Europa (ASEM) y coordinada por la OLAF. Participaron en la operación todos los Estados miembros de la UE, Noruega, Bangladés, la República Popular China, Indonesia, Japón, Mongolia, Malasia, Pakistán, Filipinas, Singapur, Tailandia, Vietnam y Europol.
|
Lucha contra el comercio de mercancías con usurpación de marca: comercio internacional de bienes de consumo de rotación rápida (productos de higiene personal, detergentes, cosméticos, etc.).
|
Las autoridades aduaneras asiáticas y europeas confiscaron aproximadamente 200 000 perfumes, pastas de dientes y cosméticos con usurpación de marca, 120 toneladas de detergentes, champús y pañales con usurpación de marca y más de 4,2 millones de otras mercancías con usurpación de marca (pilas, calzado, juguetes, pelotas de tenis, máquinas de afeitar, dispositivos electrónicos, etc.), así como 77 millones de cigarrillos y 44 toneladas de tabaco de pipa de agua falsificado.
|
|
OAC SNAKE II
|
Dirigida por la OLAF con la cooperación de la Administración General de Aduanas de la República Popular China (Oficina de lucha contra el contrabando). Participaron todos los Estados miembros y Europol. Funcionarios de enlace de China, Grecia, Italia, los Países Bajos y Europol ayudaron en la coordinación de la OAC desde la unidad operativa permanente de coordinación de la OLAF.
|
Fraude en relación con los ingresos.
|
Evaluación en curso.
|
|
OAC POSTBOX II
|
Coorganizado por la administración aduanera belga y la OLAF, con la participación de 22 Estados miembros y Europol.
|
Comercio ilegal de productos con usurpación de marca, drogas y especies amenazadas de fauna y flora silvestres (CITES) utilizando tanto la red abierta como la oscura.
|
Detención de más de 2 000 envíos, apertura de 50 expedientes de investigación e identificación de 30 sospechosos en los Estados miembros.
|
|
OAC DAPHNE
|
Coordinada por la administración aduanera italiana y la OLAF, con la participación de todos Estados miembros y Europol.
|
Control del incumplimiento de la obligación de declarar dinero efectivo, lucha contra el blanqueo de capitales y las organizaciones criminales involucradas en actividades terroristas.
|
Evaluación en curso.
|
|
OAC OPSON IX
|
Organizada bajo los auspicios de Interpol y Europol. La OLAF dirigió y coordinó la acción específica destinada a garantizar el cumplimiento relativa al vino y las bebidas alcohólicas. Esta acción contó con la participación de diversas autoridades competentes de los Estados miembros.
|
Lucha contra la comercialización de productos alimentarios y bebidas falsificados y de calidad inferior con especial atención a los productos que representan un riesgo para la salud humana.
|
Evaluación en curso.
|
|
Operación conjunta de control fronterizo SCORPION
|
Coorganizada por la UEBAM y la OLAF.
|
Contrabando de productos del tabaco en la frontera oriental de la UE.
|
Incautación de más de 15 millones de cigarrillos, 4 245 kg de tabaco crudo y 233 kg de tabaco de narguile.
|
|
Actividades conjuntas del CELBET - AAC6
|
Organizada por el CELBET con el apoyo de la OLAF.
|
Detección de cigarrillos ilegales y cigarrillos baratos y sin marca, así como equipos y materiales para la producción ilegal de cigarrillos en la UE.
|
Más de 1 millón de cigarrillos incautados.
|
|
Actividad Intensificada Conjunta (AIC) sobre el análisis de riesgos y el control operativo durante la aplicación del régimen de tránsito
|
Organizada por el CELBET con el apoyo de la OLAF.
|
El objetivo principal de la AIC era poner a prueba el régimen específico de tránsito y examinar la posibilidad de que los grupos de delincuencia organizada abusen sistemáticamente de él, lo que constituiría una amenaza importante para los intereses financieros de la UE.
|
Promover la cooperación entre los Estados miembros de la UE y los países no pertenecientes a la UE, así como sensibilizar a todas las partes involucradas sobre la vulnerabilidad del régimen de tránsito interno de la Unión.
|
|
Día de Acción Conjunta (DAC) ARKTOS
|
Dirigido por FRONTEX y codirigido por Estonia y Finlandia. Organizado en el marco del ciclo de actuación de la UE/EMPACT contra la delincuencia organizada y las formas graves de delincuencia internacional. OLAF, Europol, Interpol y las autoridades aduaneras, la policía y la guardia fronteriza de Eslovaquia, Letonia, Lituania y Polonia.
|
Contrabando de productos sujetos a impuestos especiales, inmigración ilegal y fraude documental.
|
|
|
Operación conjunta HEXAGON
|
Organizada por las administraciones aduaneras y fiscales de los países del Grupo de Visegrado (Chequia, Eslovaquia, Hungría y Polonia), Austria y Eslovenia, con el apoyo de la OLAF.
|
Luchar contra los abusos derivados del uso del régimen aduanero 42.
|
Se emitieron varias recomendaciones.
|
3.1.2.Disposiciones sobre asistencia mutua y lucha contra el fraude en los acuerdos internacionales
La cooperación con países no pertenecientes a la UE con miras a prevenir, detectar y combatir las infracciones de la legislación aduanera se basa en acuerdos sobre asistencia administrativa mutua en materia aduanera. Actualmente hay acuerdos en vigor con más de ochenta países, incluidos los principales socios comerciales de la UE, como los Estados Unidos, China y Japón. En 2019, finalizaron las negociaciones con Andorra, Azerbaiyán, Chile y Kirguistán, y seguían en curso las negociaciones con Australia, Indonesia y Uzbekistán. La Comisión Europea presentó las directrices de negociación de un acuerdo con Bielorrusia que fueron adoptadas por el Consejo en diciembre de 2019.
Los acuerdos de libre comercio suelen contener una cláusula contra el fraude que permite la retirada temporal de las preferencias arancelarias de un producto en casos de fraude aduanero grave y falta persistente de cooperación adecuada para combatirlo. Dicha cláusula es una condición obligatoria para la concesión de preferencia arancelaria a los países no pertenecientes a la UE. Por consiguiente, la OLAF atribuye una gran importancia a estas negociaciones y participa activamente en el proceso de negociación. En 2019, se estaban llevando a cabo negociaciones con Australia, Chile, Indonesia Nueva Zelanda y Túnez.
El Acuerdo sobre Facilitación del Comercio de la OMC (Acuerdo de Bali), del que es parte la UE, está en vigor desde 2017. El artículo 12 sobre la cooperación aduanera prevé otras posibilidades de intercambio de información con terceros países a fin de verificar las declaraciones de importación o exportación cuando haya motivos razonables para dudar de su veracidad o exactitud.
3.1.3.Lucha contra el comercio ilícito de los productos del tabaco
Además de su función operativa en la lucha contra el comercio ilícito de tabaco, la OLAF contribuye igualmente a reforzar la política de la UE en este ámbito.
El 7 de diciembre de 2018, la Comisión Europea presentó el segundo plan de acción para que la Unión Europea pueda seguir luchando contra el comercio ilícito de tabaco, fenómeno que cada año priva a la Unión y a sus Estados miembros de unos 10 000 millones EUR de ingresos públicos. Este plan de acción se basa en la estrategia de 2013 para intensificar la lucha contra el comercio ilícito de productos del tabaco y el informe de 2017 sobre su aplicación.
El plan de acción presenta medidas de ejecución, tanto políticas como operativas, ya que solo una combinación de estas puede coadyuvar a una reducción sostenible del comercio ilícito de tabaco. La reciente entrada en vigor del Convenio Marco de la OMS para el control del tabaco y su Protocolo para la Eliminación del Comercio Ilícito de Productos de Tabaco (Protocolo CMCT), y el establecimiento del sistema de trazabilidad de la UE para los productos del tabaco en 2019 son hitos importantes a este respecto, y seguirán siendo elementos clave de las acciones políticas de la UE en este ámbito a largo plazo.
La aplicación del plan de acción está muy avanzada y algunas acciones clave ya están en curso o finalizadas. La Comisión desempeña un papel de liderazgo a nivel multilateral y colabora bilateralmente con los países de origen y tránsito. La autorización para iniciar negociaciones sobre un acuerdo de cooperación aduanera y asistencia administrativa mutua con Bielorrusia es un paso importante a este respecto.
Dentro de la UE, la Comisión ayudó a los Estados miembros a aplicar el nuevo sistema de trazabilidad para los productos del tabaco, que se puso en marcha el 20 de mayo de 2019. Se han llevado a cabo progresos considerables en el ámbito del análisis y la inteligencia. Por ejemplo, en 2019, el laboratorio independiente de análisis de tabaco gestionó más de cien solicitudes. El estudio encaminado a identificar una metodología para medir el mercado de productos ilícitos de tabaco se finalizará a mediados de 2020 y la Comisión ha llevado a cabo una encuesta de opinión pública en la UE sobre los productos ilícitos de tabaco, un importante indicador de la demanda.
El segundo Protocolo CMCT entró en vigor el 25 de septiembre de 2018. Desde entonces, la Comisión, en estrecha colaboración con los Estados miembros, ha participado activamente en la iniciativa a escala internacional centrada en garantizar la cadena de suministro de los productos del tabaco y la cooperación internacional. La Comisión ha intensificado su contribución a las iniciativas emprendidas a escala internacional antes de la segunda reunión de las Partes programada para noviembre de 2021, incluso actuando como impulsora principal del grupo de trabajo sobre sistemas de localización y rastreo. Otro aspecto importante es la cooperación internacional, ámbito en el que la Comisión aporta su experiencia como miembro activo del grupo de trabajo sobre asistencia y cooperación. La Comisión seguirá contribuyendo a estas iniciativas a escala internacional.
3.1.4.Criterios de riesgo financiero
En mayo de 2018, en el contexto del marco de gestión de riesgos aduaneros, la Comisión adoptó una Decisión de ejecución por la que se establecen medidas para la aplicación uniforme de los controles aduaneros mediante el establecimiento de normas y criterios de riesgo financiero (CRF) comunes.
Los CRF son un conjunto de normas que permiten a los sistemas de despacho de aduanas de los Estados miembros detectar de forma sistemática las transacciones que presentan un posible riesgo financiero y, por lo tanto, requieren un examen más exhaustivo u otras medidas de control. Los CRF abarcan la mayoría de los riesgos financieros conocidos y contribuyen a la adopción de una planificación más coherente de los controles aduaneros.
La Decisión y las orientaciones de 2019 sobre su aplicación solo están a disposición de los expertos en gestión de riesgos aduaneros de los Estados miembros.
3.1.5.El sistema común de gestión de riesgos aduaneros (CRMS)
El sistema común de gestión de riesgos aduaneros (CRMS) está concebido para proporcionar un mecanismo rápido y fácil de utilizar para intercambiar información sobre riesgos directamente entre los funcionarios operativos y los centros de análisis de riesgos en los Estados miembros. Es un elemento clave del desarrollo del marco de gestión de riesgos de la Unión, ya que facilita la intervención aduanera a escala de la UE en los casos de mayor riesgo, ya sea dentro de la UE o en sus fronteras exteriores.
El formulario electrónico de información sobre riesgos (RIF) se completa en línea y se pone inmediatamente a disposición de todas las oficinas de aduanas conectadas. Garantiza que la información sobre los riesgos nuevos e importantes detectados se distribuya lo más rápidamente posible a las oficinas de aduanas operativas en todos los Estados miembros de forma que puedan adoptarse medidas inmediatas en toda la UE a fin de abordarlos. Asimismo, establece unas condiciones equitativas para todos los operadores y lucha contra la desviación del comercio peligroso, irregular o fraudulento.
Durante 2019, se emitieron 1 777 RIF.
3.1.6.Iniciativas de análisis de datos
El trabajo aduanero es fundamental para proteger a la Unión tanto de los riesgos de ingresos como de aquellos que no afectan a los ingresos. Un medio clave para lograrlo es adoptar un enfoque europeo integrado encaminado a reforzar la gestión de los riesgos aduaneros y apoyar la aplicación de controles efectivos por parte de los Estados miembros.
El proyecto INTELF4CUSTAF, financiado con cargo al programa Hércules III, fue creado en 2018 por la OLAF a petición de los Estados miembros. El proyecto reúne a los servicios de la Comisión y a las autoridades aduaneras de los Estados miembros, a fin de encontrar maneras de aprovechar al máximo las fuentes de datos y las técnicas de análisis nuevas y emergentes. En el primer año de funcionamiento (2018), los esfuerzos se centraron principalmente en determinar y comprender las necesidades y prioridades de análisis, y dieron lugar a la creación de una comunidad de unos cien expertos.
En 2019 se llevaron a cabo cinco proyectos piloto que reunieron a expertos de los Estados miembros interesados con el fin de compartir experiencias y análisis de pruebas. En el marco de estos proyectos pilotos, se llevaron a cabo análisis sobre categorías de fraude bien conocidas, como la descripción errónea y la infravaloración, así como sobre enfoques nuevos y más experimentales, como el intento de detectar de forma sistemática a los operadores electrónicos mediante declaraciones DUA o el nuevo método de detección de contenedores potencialmente sospechosos en función del peso. Los resultados de estos proyectos pilotos, junto con otros ejemplos de análisis de la lucha contra el fraude aduanero a escala nacional, se compartieron en el cuarto taller, organizado en colaboración con la administración aduaneras de Chequia. Los trabajos prosiguen en 2020.
En 2019, se llevó a cabo con éxito un proyecto piloto sobre la capacidad de análisis conjunto de la OLAF y los servicios de la Comisión competentes para evaluar los datos sobre el flujo comercial mediante la combinación de su experiencia y de diversos recursos de datos disponibles en los servicios respectivos. A raíz del análisis se determinó un alto riesgo de declaraciones erróneas para varios productos sujetos a medidas de defensa comercial que justificaba un seguimiento operativo, como la difusión de formularios electrónicos de información sobre riesgos (RIF) a los Estados miembros. Este proyecto piloto ha abierto el camino al desarrollo del análisis de datos aduaneros en la Comisión, con miras también a proponer un marco más permanente y ambicioso que proporcione un componente comunitario de análisis de datos en el ámbito aduanero.
3.2.Medidas de lucha contra el fraude de los Estados miembros – ingresos
En 2019, los Estados miembros notificaron dieciséis medidas relacionadas con los ingresos, que pueden dividirse, en función de su ámbito de aplicación respectivo, en fraude aduanero y fraude fiscal (algunas abarcan ambos).
3.2.1.Fraude aduanero
Los Estados miembros comunicaron ocho medidas en el ámbito del fraude aduanero. Tres son operativas, como el intercambio de buenas prácticas en el ámbito de los controles a posteriori entre los países del Grupo de Visegrado, la introducción de un sistema de gestión de riesgos individuales y riesgos conexos a los productos básicos, y la introducción de un sistema de elaboración de perfiles y segmentación de los operadores económicos.
Dos Estados miembros notificaron medidas organizativas, por ejemplo, la circular sobre «los archivos de la OLAF sobre los recursos propios tradicionales (RPT)» o el establecimiento de una dirección de planificación y coordinación operativa. Otros dos Estados miembros comunicaron medidas administrativas, a saber, la detección de mercancías declaradas falsamente o de forma incorrecta y medidas en el ámbito de los ingresos fiscales. Rumanía notificó la aplicación de un paquete de medidas administrativas, organizativas y operativas en el ámbito del contrabando de tabaco y productos del tabaco.
3.2.2.Fraude fiscal
En el ámbito del fraude fiscal, los Estados miembros han notificado cinco medidas. Tres de ellas están operativas: Croacia comunicó que organizó cursos de formación técnica sobre «las herramientas para el seguimiento y la auditoría del comercio electrónico y la adquisición de herramientas», Estonia aumentó las inspecciones a subcontratistas del sector de la construcción, mientras que Italia introdujo aplicaciones informáticas para combatir el fraude del IVA. Además, Polonia notificó dos medidas legislativas en el ámbito del fraude fiscal, relativas, entre otras cosas, a la modificación de la Ley del IVA.
3.2.3.Fraude aduanero y fiscal
Tres medidas relativas al fraude aduanero y fiscal. Bulgaria notificó nuevas disposiciones de la Ley del IVA y una modificación de la Ley de Aduanas. Hungría aplicó un paquete de medidas de naturaleza organizativa y operativa aprobadas por sus departamentos de gestión de riesgos y aduanas.
3.3.Estadísticas relativas a las irregularidades y el fraude detectados – ingresos
En el
Figure 10
se presentan los principales datos y resultados estadísticos sobre las irregularidades detectadas y notificadas en relación con los RPT. No obstante, en relación con las irregularidades fraudulentas y no fraudulentas, la disminución del número de casos notificados en comparación con la media de cinco años va acompañada de un aumento de los importes correspondientes.
Gráfico 10:
RPT - Hechos y pautas clave
3.3.1.Irregularidades fraudulentas detectadas
En 2019, se notificaron 425 irregularidades como fraudulentas en el ámbito de los ingresos. Esta cifra es un 21 % inferior a la media de los cinco años (541 irregularidades por año en el período 2015-2019). El importe de los RPT estimados y constatados (80 millones EUR) en 2019 es un 19 % inferior a la media de los cinco años (98 millones EUR).
En 2019, las inspecciones por los servicios de lucha contra el fraude fueron el método más exitoso para detectar los casos fraudulentos y los importe afectados. Los controles a posteriori ocupaban el segundo lugar. Los controles de levante siguen siendo muy eficaces para detectar la delincuencia organizada en el ámbito de la evasión fiscal y las nuevas pautas de fraude, como la infravaloración.
En el informe PIF de 2018 se detallaban casos de infravaloración detectados en el Reino Unido que afectaban a los ingresos procedentes de los RPT. A consecuencia de las investigaciones sobre el fraude por infravaloración que afecta a los textiles y al calzado importados de China a través del Reino Unido que la OLAF ha realizado, así como las llevadas a cabo por la Comisión en el marco de la gestión de los recursos propios, existen serias dudas sobre la exactitud de los importes de los recursos propios tradicionales (derechos de aduana) que el Reino Unido ha transferido al presupuesto de la UE.
El 7 de marzo de 2019, la Comisión remitió al TJUE un asunto de infracción contra el Reino Unido en relación con las pérdidas de RPT como consecuencia de importaciones infravaloradas. Los procedimientos judiciales contra el Reino Unido todavía están en curso.
Teniendo en cuenta la magnitud de las pérdidas de RPT en juego, entre 2017 y 2019, la Comisión llevó a cabo inspecciones sobre el terreno de la estrategia de control en el ámbito del valor en aduana en todos los Estados miembros, a fin de comprobar el cumplimiento de la obligación de recaudar y poner los RPT a disposición del presupuesto de la UE de manera oportuna. Como resultado, varios informes de inspección (el último concluido a finales de 2019) constataron que los intereses financieros de la UE no estaban protegidos de manera efectiva, lo que ocasionó pérdidas importantes de RPT para el presupuesto de la UE. Hasta la fecha, la OLAF ha emitido también informes de investigación con recomendaciones financieras a seis Estados miembros (Hungría, Grecia, Eslovaquia, Chequia, Malta y Francia). En general, los Estados miembros no han aplicado plenamente las medidas necesarias para hacer frente al fraude por infravaloración de manera coherente.
Ya en 2018, la Comisión pidió a todos los Estados miembros que calcularan sus propias obligaciones y corrigieran los importes constatados desde 2012. La Comisión cuantificará las pérdidas de RPT en todos los Estados miembros.
3.3.2.Irregularidades no fraudulentas detectadas
En 2019, se detectaron y notificaron 4 237 irregularidades como no fraudulentas. Esta cifra es un 6 % inferior a la media de los cinco años (4 484 irregularidades por año en el período 2015-2019). El importe de los RPT estimados y constatados (397 millones EUR) en 2019 fue un 3 % inferior a la media de los cinco años (407 millones EUR).
Las irregularidades no fraudulentas se detectaron principalmente por medio de controles posteriores al levante.
4.Políticas, medidas y resultados sectoriales de la lucha contra el fraude — gastos
4.1.Políticas y medidas sectoriales de lucha contra el fraude de los Estados miembros relacionadas con diversos sectores de gasto
Los Estados miembros notificaron cuatro medidas que abordan diferentes fondos al mismo tiempo. Bulgaria comunicó una modificación de su reglamento sobre la indicación de irregularidades. Grecia informó sobre un paquete de medidas operativas y legislativas relacionadas con el establecimiento de la Autoridad Nacional para la Transparencia. Hungría notificó un paquete de medidas operativas que acompañó al desarrollo de un sistema de enlace de datos de los beneficiarios y un paquete de medidas organizativas relacionadas con una serie de cursos de formación dirigidos a la red de instituciones responsables de los fondos de la UE.
4.2.Agricultura — Políticas, medidas y resultados sectoriales de la lucha contra el fraude
4.2.1.Agricultura y pesca — Medidas de lucha contra el fraude de los Estados miembros
Los Estados miembros han notificado cuatro medidas en este ámbito. Austria comunicó una medida por la que se transfería la aplicación general de medidas en el sector vitivinícola al organismo pagador. Italia informó sobre un proyecto de cooperación entre las agencias administrativas y las autoridades judiciales. Lituania Informó de la aprobación de una medida legislativa relativa a las sanciones por violación de actos jurídicos en el marco de la ejecución del Programa de desarrollo rural. Dinamarca notificó un paquete de medidas organizativas y operativas en el marco de un plan de acción para prevenir el fraude utilizando recursos de los fondos agrícolas.
Asimismo, se notificaron dos medidas que abordaban tanto la agricultura como la pesca. La primera, una medida administrativa de Alemania que tiene por objeto sensibilizar sobre los conflictos de intereses entre las autoridades competentes, y la segunda, adoptada por Eslovenia, se trata de la organización de un curso específico de formación sobre la prevención y detección del fraude destinado al personal de un organismo nacional.
4.2.2.Agricultura — estadísticas de irregularidades y de fraude detectados
La Política Agrícola Común (PAC) está formada por dos componentes principales (véase el
Figure 12
):
·ayudas directas mediante pagos directos a los agricultores («ayudas directas») y medidas de apoyo al mercado («medidas de mercado») financiadas por el Fondo Europeo Agrícola de Garantía (FEAGA); y
·desarrollo rural, financiado principalmente mediante el Fondo Europeo Agrícola de Desarrollo Rural (FEADER).
El FEAGA se ejecuta anualmente, mientras que el FEADER financia programas plurianuales.
Tras una disminución significativa, desde 2017, el número de irregularidades relacionadas con la PAC se ha mantenido estable. El número de detecciones siguió una tendencia plana en el caso de las ayudas directas y disminuyó en el caso del desarrollo rural, debido a la reducción del número de irregularidades relacionadas con el período de programación (PP) 2007-2013. Hubo fluctuaciones significativas en los importes financieros afectados por irregularidades.
En 2019, los importes financieros generales se mantuvieron relativamente estables, pero las ayudas directas y el desarrollo rural siguieron patrones opuestos. En el caso del desarrollo rural, los importes financieros irregulares se redujeron, mientras que en el caso de las ayudas directas, aumentaron, en particular debido a una serie de irregularidades de un valor significativo que afectaron a las medidas de mercado. Estas medidas registraron, además, los importes financieros medios más elevados detectados como irregulares. En el
Figure 13
se muestran las medidas más afectadas.
Más allá de lo que cabría esperar sobre la base de la distribución de los pagos pertinentes, las detecciones se concentraron en unos pocos Estados miembros, en particular en el caso de las irregularidades fraudulentas. Esto podría deberse a muchos factores diferentes, entre ellos, los distintos niveles subyacentes de irregularidades y fraude, la diferente calidad de las actividades de prevención o detección, o las diversas prácticas relacionadas con la etapa del procedimiento en la que se notificaron las irregularidades potencialmente fraudulentas. La concentración de las detecciones era más acentuada en el caso de las irregularidades fraudulentas, lo que indica que los diferentes enfoques en relación con el uso del Derecho penal para proteger el presupuesto de la UE o las prácticas de notificación sobre sospechas de fraude podrían ser otros factores importantes que provocan diferencias entre los Estados miembros.
Gráfico 11: Tasas de detección por componente de la PAC
4.2.2.1.Irregularidades fraudulentas detectadas
El número de detecciones de irregularidades fraudulentas ha disminuido y se concentra en unos pocos Estados miembros.
Se produjo una fuerte disminución de las irregularidades fraudulentas en el ámbito del desarrollo rural, debido a la disminución de las detecciones relacionadas con el PP 2007-2013, en consonancia con el ciclo de vida de la programación, y al lento comienzo de las detecciones relacionadas con el PP 2014-2020, aspecto al que se debe hacer seguimiento.
Gráfico 12: Política agrícola – datos y cifras principales
Como consecuencia de la disminución en el ámbito del desarrollo rural, así como en el de las ayudas directas, en 2019, los importes financieros totales afectados por las irregularidades notificadas como fraudulentas descendieron un 62 %.
Se siguieron detectando más irregularidades fraudulentas en el ámbito del desarrollo rural que en el de las ayudas directas. No obstante, en el ámbito de las medidas de mercado se registró la tasa de detección de fraude (FDR) más alta (0,87 %), más de cuatro veces superior a la del ámbito del desarrollo rural (véase el
Figure 11
).
En el ámbito de las ayudas directas, la mayoría de las detecciones apuntan al uso de pruebas documentales o solicitudes de ayuda falsificadas. La creación artificial de condiciones para recibir ayuda financiera fue otro tipo común de fraude. En el ámbito del desarrollo rural, muchas detecciones estuvieron relacionadas con la ejecución de la acción. La creación artificial de condiciones para recibir ayuda financiera es también un motivo de preocupación en este ámbito.
4.2.2.2.Irregularidades no fraudulentas detectadas
En los últimos cinco años, la tendencia en relación con las irregularidades no fraudulentas en las ayudas directas ha sido plana, pero fluctuó significativamente en términos de importes financieros, debido a que un tercio de las irregularidades detectadas en el ámbito de las medidas de mercado implicaban importes financieros excepcionalmente elevados (notificados en 2015, 2017 y 2019). Desde 2015, las irregularidades no fraudulentas detectadas en el ámbito del desarrollo rural siguieron una tendencia decreciente, en particular en términos de los importes financieros afectados, en consonancia con el carácter plurianual de sus programas.
El ámbito del desarrollo rural se vio más afectado por las irregularidades no fraudulentas que el ámbito de las ayudas directas. No obstante, en el ámbito de las medidas de mercado se registró la tasa de detección de irregularidades (IDR) más alta, casi el doble que la del ámbito del desarrollo rural (véase el
Figure 11
). Esto se debió en parte (pero, no solo) a la detección de algunas irregularidades en el ámbito de las medidas de mercado que implicaban cantidades financieras excepcionales.
Las irregularidades no fraudulentas relacionadas con la ejecución de la acción apoyada, las solicitudes de pago y las pruebas documentales son las que se detectan con mayor frecuencia. La IDR más alta fue la detectada en el ámbito de las medidas de mercado, seguida por el ámbito del desarrollo rural.
Gráfico 13:
Medidas de mercado más afectadas por las irregularidades fraudulentas
4.3.Política de cohesión y política pesquera — políticas, medidas y resultados sectoriales de la lucha contra el fraude
4.3.1.Política de cohesión y política pesquera — Medidas de lucha contra el fraude de los Estados miembros
Nueve países informaron de que habían adoptado medidas relacionadas con la política de cohesión. Este fue el ámbito en el que se adoptó el mayor número de iniciativas, principalmente de carácter operativo, como se resume en el
Figure 1
.
Gráfico 14: Medidas adoptadas por los Estados miembros en el ámbito de la política de cohesión
Dinamarca informó de una medida específica dedicada a la pesca orientada a garantizar el principio del trato en condiciones de igualdad entre el beneficiario y el proveedor.
Gráfico 15:
Política de cohesión y política pesquera – datos y cifras principales
4.3.2.Política de cohesión y política pesquera — estadísticas de irregularidades y fraude detectados
El análisis de la política de cohesión es más complejo que el de otros sectores del presupuesto, porque las irregularidades notificadas están relacionadas con distintos períodos de programación (PP) y normas parcialmente diferentes.
Además, los PP son plurianuales, lo que afecta significativamente a las tendencias subyacentes. Habida cuenta de las similitudes en la gestión, la política pesquera y la política de cohesión se analizan conjuntamente.
Como cabía esperar, el número de detecciones relacionadas con el PP 2007-2013 siguió disminuyendo desde el pico de 2015, cuando concluyó el PP, mientras que el número de detecciones relativas al PP 2014-2020 ha ido creciendo. Estas tendencias opuestas se deben a las diferentes fases en las que se encontraban dichos PP.
Las irregularidades notificadas en 2019 afectan a los tres últimos PP, con más de tres cuartas partes relacionadas con el PP 2014-2020. Los importes financieros comunicados son significativamente inferiores a los de 2018 (que fue un año excepcional).
Considerando los dos últimos PP en conjunto, se confirma la tendencia continua al alza del importe financiero medio del Fondo de Cohesión, mientras que en 2019, se produjo una desaceleración para el resto de los fondos.
4.3.2.1.Irregularidades fraudulentas detectadas
En general, para todos los fondos y períodos, los importes financieros medios de las irregularidades fraudulentas fueron considerablemente más elevados que los de las irregularidades no fraudulentas, lo que pone de manifiesto la amenaza que supone el fraude y lo importante que es la cooperación con las autoridades judiciales.
La tendencia de los Estados miembros a centrarse en las irregularidades fraudulentas parece acentuarse para el PP 2014-2020. A pesar de dicha tendencia, excluyendo los casos «excepcionales», en 2019, los importes financieros afectados por irregularidades fraudulentas han disminuido para todos los fondos, incluso para el PP 2014-2020. Esta caída para el PP 2014-2020 no se había previsto y requiere atención.
El FEDER fue el fondo afectado por el mayor número de casos notificados como fraudulentos y el mayor importe financiero irregular correspondiente. No obstante, en 2019 también se produjo una disminución imprevista importante.
Desde 2015, las irregularidades fraudulentas relacionadas con el Fondo Social Europeo (FSE) han disminuido, salvo por un repunte aislado que se registró en 2018. Desde 2010 se han notificado periódicamente irregularidades fraudulentas que afectan al Fondo de Cohesión. No obstante, existen fluctuaciones significativas de los importes en estos casos, debido al menor número de casos y a los altos importes afectados.
Los Estados miembros mostraron patrones de notificación diferentes en términos de su tendencia a detectar irregularidades fraudulentas con elevados importes financieros.
Independientemente de las consideraciones anteriores y aparte de los valores atípicos, el número y los importes financieros notificados como fraudulentos en el PP 2014-2020 coincidieron con los detectados en el PP 2007-2013 después de transcurrido un tiempo comparable desde el inicio del período de programación.
En términos de números, las prioridades más afectadas fueron «investigación y desarrollo tecnológico (IDT)», «aumento de la adaptabilidad de trabajadores y compañías, empresas y empresarios» y «mejora del acceso al empleo y sostenibilidad». En términos de importes financieros, fueron «IDT», «transporte», «regeneración urbana y rural», «protección medioambiental y prevención de riesgos» y «turismo».
4.3.2.2.Irregularidades no fraudulentas detectadas
Para el PP 2014-2020, las irregularidades detectadas no notificadas como fraudulentas y los importes financieros irregulares afectados han aumentado para todos los fondos, aunque menos de lo previsto teniendo en cuenta el avanzado estado de ejecución de dicho PP.
En comparación con el PP anterior, es sorprendente la disminución del número y los importes financieros comunicados a los seis años del inicio del período de programación y difícilmente puede explicarse por un retraso en la ejecución. La brecha es significativa para todos los fondos, pero, en particular, para el FEDER.
Del PP 2007-2013 al PP 2014-2020, cambiaron una serie de normas (por ejemplo, la introducción de las cuentas anuales), lo que puede haber ayudado a reforzar el control interno a escala de los Estados miembros.
Junto con algunos retrasos en la ejecución, un uso más amplio de opciones de costes simplificadas podría estar contribuyendo a la disminución de las irregularidades no fraudulentas para el FSE. No obstante, la situación debe supervisarse de cerca.
Los Estados miembros también mostraron patrones de notificación diferentes respecto a las irregularidades no fraudulentas.
4.3.2.3.Fondos Estructurales y de Inversión Europeos (Fondos ESI) y la crisis de la COVID-19
En los próximos años y debido a la crisis de la COVID-19, se podría requerir más financiación, en particular para los sectores sanitarios. Por ello, en el documento de trabajo de los servicios de la Comisión que acompaña al presente informe se incluye un análisis específico sobre la prioridad relativa a la inversión en infraestructuras sanitarias.
Quince Estados miembros notificaron irregularidades en acciones relacionadas con las infraestructuras sanitarias. Siete detectaron también fraude. Eslovaquia y Rumanía notificaron más de la mitad de las irregularidades fraudulentas y los importes financieros afectados. Polonia detectó más de un tercio de las irregularidades no fraudulentas, mientras que Eslovaquia notificó más de la mitad de los importes financieros irregulares.
Las acciones relacionadas con las infraestructuras sanitarias se ven muy afectadas por las violaciones de las normas de contratación pública. Entre las irregularidades fraudulentas, los problemas más comunes detectados se referían a los documentos justificativos.
El hecho de que otros Estados miembros no notifiquen irregularidades en este ámbito no indica que no se vean afectados por tales riesgos.
4.4.Gestión indirecta (preadhesión) — estadísticas de irregularidades y fraude detectados
En lo que respecta a la gestión indirecta, el presente informe se centra en los instrumentos de preadhesión.
Las irregularidades notificadas se refieren a dos períodos (2007-2013 y 2014-2020), estando la mayoría de ellas relacionadas con los instrumentos de preadhesión para el período 2007-2013 (IPA I).
En este ámbito político se observan marcadas diferencias en la información que presentan los distintos países beneficiarios. Turquía ha notificado sistemáticamente las irregularidades y el fraude detectados a lo largo de los años.
Como en años anteriores, el ámbito más afectado por las irregularidades y el fraude es el de la ayuda al desarrollo rural. Los indicadores pertinentes (el nivel de frecuencia del fraude y el nivel de importe del fraude) son los más altos de todas las políticas analizadas en el presente documento (19 % y 22 %, respectivamente). Las tipologías detectadas son asuntos relacionadas con las pruebas documentales y la subvencionalidad.
4.5.Gestión directa — políticas, medidas y resultados sectoriales de lucha contra el fraude
4.5.1.Gestión directa — estadísticas de irregularidades y fraude detectados
Las estadísticas sobre la gestión directa se basan en órdenes de cobro emitidas por los servicios de la Comisión que se registran en el sistema contable de la Comisión basado en el principio de devengo (ABAC).
Los ámbitos políticos más afectados por las irregularidades fueron «redes de comunicación, contenidos y tecnología» e «investigación e innovación».
4.5.1.1.Irregularidades fraudulentas detectadas
En 2019, el ABAC registró treinta y siete expedientes de recuperación calificados de fraudulentos, por valor de 10,6 millones EUR.
4.5.1.2.Irregularidades no fraudulentas detectadas
Por lo que respecta a las irregularidades no fraudulentas, en 2019 se registraron 1 778 expedientes de recuperación por un valor total de 55,4 millones EUR.
5.Recuperación y otras medidas preventivas y correctoras
En el informe anual de gestión y rendimiento de la Comisión se ofrece información detallada sobre las recuperaciones, correcciones financieras y otras medidas preventivas y correctoras (interrupción y suspensión de pagos).
Las irregularidades detectadas y notificadas, como se indica en el informe PIF, son objeto de medidas correctoras para garantizar que los fondos de la UE no se utilizan para financiar proyectos irregulares o fraudulentos. En caso necesario, las autoridades nacionales establecen y supervisan los procedimientos de recuperación en consonancia con los marcos reglamentarios nacionales.
6.Colaboración con los Estados miembros
El Comité consultivo para la coordinación de la lucha contra el fraude (COCOLAF) reúne a expertos de la Comisión y de los Estados miembros. Ofrece un foro para debatir los principales progresos realizados en la lucha contra el fraude y la elaboración del presente informe, en virtud del artículo 325, apartado 5, del TFUE. Su trabajo se organiza en cuatro grupos de trabajo y una sesión plenaria (véase el
Figure 16
).
El subgrupo «Notificación y análisis» del COCOLAF constituyó el foro ideal para debatir y afinar los análisis presentados en el documento de trabajo de los servicios de la Comisión sobre la «evaluación estadística de las irregularidades», e intercambiar los conocimientos adquiridos en él.
En 2019, los trabajos en el marco del subgrupo «Prevención del fraude» se centraron en la elaboración de una metodología para los perfiles por país en los que se describen los sistemas de lucha contra el fraude de los Estados miembros. Esta herramienta seguirá desarrollándose en los próximos años.
Gráfico 16:
Estructura y subgrupos del COCOLAF
6.1.Cooperación con la OLAF
Tanto desde el punto de vista de la investigación como de la formulación de políticas, el trabajo realizado por la OLAF produce mejores resultados cuando la Oficina une fuerzas con las autoridades de los Estados miembros para luchar contra el fraude y la corrupción.
Los servicios de coordinación antifraude (AFCOS) de los Estados miembros se reúnen anualmente bajo la presidencia de la OLAF. En 2019, AFCOS mantuvo conversaciones con la OLAF sobre el desarrollo de su función, en particular las disposiciones pertinentes que se están debatiendo en las negociaciones en curso para modificar el Reglamento (UE, Euratom) n.º 883/2013, las oportunidades que ofrece el programa Hércules III y las recomendaciones del TCE para ampliar la función política de AFCOS con vistas a mejorar la coordinación. En el orden del día estaban asimismo la repercusión de las sentencias del TJUE sobre las investigaciones de la OLAF en los Estados miembros, así como los complejos controles in situ de la Oficina.
La Red OLAF de Comunicadores Antifraude (OAFCN) reúne a responsables de comunicación y portavoces de los socios operativos de la OLAF en los Estados miembros. En 2019, la OLAF organizó una campaña conjunta en las redes sociales con las autoridades nacionales de varios Estados miembros para promover el programa Hércules difundiendo los proyectos y equipos que ha financiado. Asimismo, apoyó al AFCOS letón en la presentación de la 3ª edición de su exitosa campaña con el fin de animar a los ciudadanos a decir no al fraude.
En 2019, los Estados miembros y la Comisión intercambiaron también puntos de vista sobre cuestiones relacionadas con la lucha contra el fraude durante las reuniones del grupo «Lucha contra el Fraude» del Consejo (GAF), bajo las Presidencias rumana y finlandesa, así como en el intercambio interinstitucional de opiniones sobre la OLAF.
6.2.Red para un mejor gasto
En octubre de 2019, la Comisión organizó una conferencia con representantes de los Estados miembros de la red de control interno público (CIP), que posteriormente pasó a llamarse red para un mejor gasto (RMG). La red es una plataforma para desarrollar un diálogo estructurado entre los Estados miembros y la Comisión Europea sobre los sistemas de control interno, e intercambiar información y buenas prácticas sobre la manera de garantizar un mejor uso de los fondos públicos en todo el sector público.
7.Sistema de detección precoz y exclusión
La Comisión Europea gestiona el sistema de detección precoz y exclusión previsto en los artículos 135 a 145 del Reglamento Financiero aplicable al presupuesto de la UE. Este sistema es una herramienta eficaz para reforzar la protección de los intereses financieros de la UE contra las personas y entidades poco fiables al excluirlas de la participación en los procedimientos de concesión de fondos de la UE. Es uno de los sistemas de exclusión sólidamente establecidos entre las diversas organizaciones internacionales y bancos multilaterales de desarrollo.
Este sistema abarca una amplia gama de prácticas prohibidas, como el fraude, la corrupción y la falta profesional grave, así como el escaso rendimiento (p. ej., las deficiencias significativas en la ejecución de contratos).
En particular, el sistema de detección precoz y exclusión garantiza:
·la detección precoz de las personas o entidades que representan un riesgo para los intereses financieros de la UE;
·la exclusión de la personas o entidades de la obtención de fondos de la UE o la imposición de una sanción pecuniaria; el registro de esta información en la base de datos del sistema accesible a la comunidad de agentes financieros responsables de la ejecución de los fondos de la UE; y
·en los casos más graves, la publicación de los nombres de las personas o entidades en cuestión en el sitio web de la Comisión.
El sistema de detección precoz y exclusión permite realizar una evaluación centralizada de las situaciones de exclusión, al tiempo que protege los derechos fundamentales de las personas y las entidades en cuestión, en particular su derecho a ser oídos.
La singularidad y el punto fuerte de este sistema radican en el poder que confiere a las instituciones y los órganos de la UE para actuar «en ausencia de una sentencia nacional firme o, si procede, de una decisión administrativa firme». La imposición de sanciones puede basarse en «hechos y resultados» constatados a raíz de auditorías, comprobaciones o controles realizados bajo la responsabilidad del ordenador competente, de investigaciones llevadas a cabo por la OLAF o de decisiones administrativas no firmes de autoridades nacionales o de organizaciones internacionales.
El ordenador competente solo puede adoptar la decisión de imponer una sanción a entidades o personas poco fiables tras la obtención de una recomendación de la instancia interinstitucional centralizada, que establece una calificación jurídica preliminar en ausencia de sentencia firme o decisión administrativa definitiva. La instancia no tiene competencias de investigación. Está compuesta por un presidente permanente, independiente y de alto nivel, dos miembros permanentes en representación de la Comisión (como propietaria del sistema), y un miembro ad hoc en representación del ordenador del servicio que solicita la recomendación. La instancia ha de garantizar que se respete el derecho de defensa mediante intercambio contradictorio con el operador económico en cuestión, y sus recomendaciones respetan el principio de proporcionalidad.
En 2019, se remitieron a la instancia, a través de su secretaría permanente, diecinueve casos entre ellos, uno de una institución distinta a la Comisión, uno de un organismo descentralizado y uno de una empresa común. Además de estos diecinueve casos remitidos a la secretaría de la instancia en 2019, en el documento de trabajo de los servicios de la Comisión que acompaña al presente informe se añaden tres casos que se remitieron en 2018, pero que fueron presentados a la instancia en 2019. En el primer semestre de 2019, se han remitido ocho casos, uno de los cuales se presenta en el documento de trabajo de los servicios de la Comisión citado.
La Comisión también debe informar sobre las decisiones tomadas por los ordenadores en relación con:
·la no exclusión de operadores económicos, cuando sea indispensable para garantizar la continuidad del servicio, durante un tiempo limitado y a la espera de la adopción de medidas correctoras por parte de los agentes económicos en cuestión;
·la no publicación de información sobre sanciones administrativas en el sitio web de la Comisión, bien debido a la necesidad de confidencialidad de las investigaciones, bien para respetar el principio de proporcionalidad cuando afecte a personas físicas;
·cualquier decisión del ordenador que se desvíe de la recomendación de la instancia.
Desde que la instancia inició sus trabajos en 2016, no se han producido dichas situaciones. Cada ordenador interesado decide si seguir las recomendaciones de la instancia en su totalidad.
En 2018, el sistema de detección precoz y exclusión fue auditado por el Servicio de Auditoría Interna de la Comisión, que se pronunció favorablemente acerca del sistema vigente. A modo de seguimiento, la Comisión ha continuado supervisando de cerca, en cooperación con la OLAF, el seguimiento sistemático de las recomendaciones.
El Tribunal de Justicia ha vuelto a confirmar la validez del sistema de detección precoz y exclusión (sentencia del Tribunal General de 13 de mayo de 2020 en el asunto T-290/18, «AGMIN»/Comisión). En su sentencia, El Tribunal confirmó, en particular, la validez de las funciones respectivas de la instancia y de los ordenadores, y que el procedimiento contradictorio dirigido por la instancia respetó plenamente el derecho de la entidad en cuestión a ser oída
.
8.Seguimiento de la resolución del Parlamento Europeo sobre el informe anual de 2018
La resolución del Parlamento Europeo sobre el Informe PIF de 2018 se adoptó en la sesión parlamentaria de julio de 2020, tras haber recibido el voto favorable de la Comisión de Control Presupuestario (CONT) el 7 de mayo de 2020.
9.Cooperación interinstitucional
9.1.Intercambio interinstitucional de opiniones
De conformidad con el artículo 16 del Reglamento (UE, Euratom) n.º 883/2013, el Parlamento Europeo, el Consejo, la Comisión y la OLAF se reúnen todos los años para debatir las actividades de la OLAF en un intercambio interinstitucional de opiniones a nivel político. El intercambio de opiniones que se llevó a cabo en 2019 tuvo lugar el 11 de diciembre y estuvo presidido por la Presidencia finlandesa del Consejo. Las instituciones debatieron el papel de la OLAF a medio y largo plazo, y confirmaron su firme apoyo a la Oficina.
9.2.Tribunal de Cuentas Europeo
9.2.1.Informes especiales sobre la política de lucha contra el fraude
En dos informes especiales aprobados en 2019, el Tribunal de Cuentas Europeo reconoció los avances realizados en esta política, pero detectó algunos ámbitos en los que son necesarias mejoras. En la mayoría de los casos, las observaciones del Tribunal reflejan las conclusiones presentadas en los informes PIF, mientras que otras requieren la adopción de nuevas medidas. La Estrategia de lucha contra el fraude de la Comisión, de abril de 2019, responde a la mayoría de las preocupaciones del Tribunal y busca reforzar la capacidad de análisis de la Comisión y su marco de coordinación interna para hacer frente a los nuevos retos que plantea un entorno en constante cambio.
9.2.2.Cooperación entre la OLAF y el Tribunal de Cuentas Europeo
Dada su misión compartida de proteger el presupuesto de la UE, la OLAF colabora continuamente con el TCE. En mayo de 2019, la OLAF y el TCE celebraron un acuerdo administrativo por el que se establece un marco estructurado para la cooperación y se facilita el intercambio oportuno de información. En particular, el acuerdo prevé el intercambio de conocimientos técnicos y análisis de riesgos, así como la formación compartida y el intercambio de personal. El acuerdo se firmó con motivo de un taller conjunto, que tuvo lugar por primera vez en 2019 con la participación de la dirección y el personal de ambas organizaciones, así como de miembros del TCE. Está previsto que el taller se lleve a cabo anualmente.
10.Conclusiones y recomendaciones
10.1.Ingresos
La Comisión y los Estados miembros adoptaron medidas para contrarrestar las amenazas conocidas y emergentes en el ámbito de los ingresos. La protección de los recursos propios de la UE es necesaria para garantizar que el presupuesto de la Unión pueda financiar las políticas que apoya a través de la financiación de la UE.
En 2019, los paneles solares fueron la mercancía más afectada por el fraude y las irregularidades en términos financieros, como ocurrió en años anteriores. Asimismo, el fraude fiscal a través de la infravaloración de mercancías importadas en la UE, incluido el comercio electrónico, es y seguirá siendo una amenaza para los ingresos que plantea un desafío importante que deberá abordarse en los próximos años.
Las investigaciones de la OLAF en estos ámbitos reafirman la importancia de la Oficina y su papel de coordinación para la protección de los intereses financieros de la UE y la lucha contra el fraude.
Las estrategias de control sólidas y flexibles, los instrumentos jurídicos apropiados y las aplicaciones informáticas interconectadas, combinadas con funcionarios de aduanas bien equipados y cualificados, son la clave para combatir el fraude en el ámbito de los ingresos. Actualmente, la Comisión y los Estados miembros están revisando los sistemas y aplicaciones informáticas existentes y desarrollando otros nuevos. Junto con los operadores que cumplen las normas, son los actores principales para hacer frente a los desafíos de la digitalización de la economía global actual y adaptarse rápidamente a las nuevas circunstancias económicas. También aquí, la OLAF desempeña un papel importante en la definición de la política de lucha contra el fraude y en la coordinación de las acciones de las partes interesadas en relación con la prevención y la detección del fraude.
La crisis de la COVID-19 ha provocado la aparición de una nueva amenaza: el movimiento de medicamentos y suministros médicos ilícitos a través de las fronteras ha aumentado espectacularmente. La cooperación entre la OLAF, las autoridades aduaneras y policiales de la UE y de todo el mundo es fundamental para evitar que entren en Europa productos médicos de calidad inferior con certificados de conformidad de la UE falsos.
10.2.Gastos
En períodos de crisis, cada euro que se gasta en apoyar la recuperación económica cuenta. Por ello, es de suma importancia luchar contra el fraude y las irregularidades que afectan a los fondos de la UE. En el presente informe se ha descrito la forma en que la Comisión y los Estados miembros se han esforzado por aumentar la protección del presupuesto de la UE y se han señalado ámbitos en los que se podría hacer más.
En lo que respecta al gasto agrícola, las medidas de mercado representan el mayor desafío. En los últimos años, los organismos europeos han detectado fraude de gran valor, poniendo de relieve la necesidad de que los Estados miembros intensifiquen sus actividades en este ámbito.
En cuanto a la política de cohesión, se ha detectado una disminución significativa de las irregularidades no fraudulentas en el período de programación actual con respecto al anterior. Esta situación debe supervisarse cuidadosamente a fin de asegurarse de que se debe a las nuevas medidas preventivas y no a mayores déficits en la detección y notificación.
El gasto relacionado con la crisis de la COVID-19 aumentará la presión sobre los organismos de la UE y las autoridades nacionales que distribuyen los fondos. La Comisión intensificará su trabajo de prevención del fraude con vistas a garantizar que los fondos de la UE sigan teniendo el mayor nivel posible de protección contra los defraudadores que puedan intentar aprovecharse de la situación actual.
Asimismo, los Estados miembros no deben bajar la guardia frente a los riesgos destacados en el presente informe.
Recomendación
La Comisión recuerda que las medidas de seguimiento y verificación deben mantenerse a un nivel elevado.
La contratación de emergencia debe utilizarse sobre la base de una evaluación individual.
La situación actual brinda, además, la oportunidad adecuada para que aquellos Estados miembros que aún no lo hayan hecho completen la transición a los procesos de contratación pública electrónica.
Los Estados miembros deben considerar la posibilidad de reforzar aún más la transparencia en la utilización de los fondos de la UE, en particular, en relación con la contratación de emergencia.
Para el período de programación 2014-2020, se debe supervisar de cerca la notificación de irregularidades, en particular, las no fraudulentas.

