 EUROPA-KOMMISSIONEN
Bruxelles, den 7.9.2017
COM(2017) 464 final
RAPPORT FRA KOMMISSIONEN TIL RÅDET, DEN EUROPÆISKE CENTRALBANK, DET EUROPÆISKE RÅD FOR SYSTEMISKE RISICI OG EUROPA-PARLAMENTET
om udviklingen på markedet for lovpligtige revisionsydelser til virksomheder af interesse for offentligheden, jf. artikel 27 i forordning (EU) 537/2014
1.Indledning
Reformen af EU's lovgivning på revisionsområdet blev indført for at øge tilliden til integriteten af regnskaber. Lovgivningen består af et revisionsdirektiv og en revisionsforordning. Direktivet finder anvendelse på samtlige lovpligtige revisioner, og forordningen indeholder specifikke krav til lovpligtig revision af virksomheder af interesse for offentligheden (VIO'er).
Forordningen har til formål både at øge revisionskvaliteten og at fremme konkurrencen på revisionsmarkedet. Artikel 27 tjener som et middel til effektiv og regelmæssig overvågning af overholdelsen af disse formål. Artikel 27 vedrører overvågning af følgende aspekter af EU-markedet for lovpligtige revisionsydelser til VIO'er: a) koncentrationsniveauerne på markedet b) risiciene for revisionskvaliteten og foranstaltningerne til at reducere disse risici og c) revisionsudvalgenes præstation.
I henhold til forordningen skal hver national myndighed med ansvar for revisionstilsyn og Det Europæiske Konkurrencenetværk (ECN) udarbejde en rapport om udviklingen på markedet for lovpligtige revisionsydelser til VIO'er. Kommissionen anvender derefter disse rapporter til at udarbejde en fælles rapport, der dækker hele EU. Den fælles rapport skal fremsendes til Rådet, Den Europæiske Centralbank, Det Europæiske Råd for Systemiske Risici og, hvis det er relevant, til Europa-Parlamentet. Denne rapport er den første fælles rapport og vil fungere som et referencegrundlag for fremtidige rapporter.
Analysen i denne rapport er udarbejdet på grundlag af de oplysninger, Kommissionen har modtaget fra de nationale konkurrencemyndigheder og Det Europæiske Konkurrencenetværk. Den omhandler primært 2015, og oplysningerne blev indsamlet i 2016 baseret på et udvalg af markedsindikatorer. Kommissionen foretog udarbejdelsen, konsolideringen og valideringen i et tæt samarbejde med Udvalget af Europæiske Revisionstilsynsmyndigheder (CEAOB).
De nationale kompetente myndigheder har anvendt forskellige informationskilder til deres nationale rapporter. Kilder som f.eks. det nationale offentlige register og gennemsigtighedsrapporter er offentlige, mens andre, som f.eks. undersøgelser og spørgeskemaer, ikke er det. Medmindre andet er angivet, er de nationale rapporter den vigtigste kilde til oplysninger for denne rapport.
Der var en række begrænsninger i forbindelse med konsolideringen af nationale data på EU-plan. Da EU's nye revisionsregler først trådte i kraft den 17. juni 2016, blev oplysningerne i de nationale rapporter indsamlet under den tidligere retlige EU-ramme (direktiv 2006/43/EF). De nye revisionsbestemmelser har medført flere ændringer, bl.a. om adgang til og indsamlingen af oplysninger foretaget af de nationale kompetente myndigheder. Tilgængelighed af data på nationalt plan har haft betydning for den detaljeringsgrad, som visse medlemsstater har leveret. Dette forklarer nogle af de manglende oplysninger i de nationale rapporter.
Hertil kommer, at indsamlingen af oplysninger i mange medlemsstater omfatter forskellige referenceperioder, idet revisionsfirmaer har forskellige regnskabsårsperioder for indberetning. Dette gør EU-dækkende sammenligning og konsolidering af data vanskeligere.
Der er også forskellig praksis i medlemsstaterne med hensyn til indsamling af oplysninger. Et eksempel herpå er anvendelsen af "det individuelle revisionsfirma-metoden" set i forhold til "revisionsnetværk-metoden". Endelig har forskelle i fortolkningen af indikatorerne også haft betydning for den detaljeringsgrad, som visse medlemsstater har leveret.
I betragtning af disse begrænsninger er der behov for en forsigtig tilgang, når der analyseres data og drages konklusioner på EU-plan.
2.Udviklingen på EU's marked for lovpligtig revision af VIO'er: Vigtigste resultater
2.1.Markedsoversigt for lovpligtig revision af VIO'er
I dette afsnit beskrives tilstanden på markedet for lovpligtig revision af VIO'er inden ikrafttrædelsen af revisionsreformen. Det er med til at give en ordentlig forståelse af markedet og lette fremtidige vurderinger i markedsovervågningsrapporterne.
I henhold til forordningen gælder der specifikke krav til den lovpligtige revision af VIO'er, f.eks. børsnoterede selskaber, banker og forsikringsselskaber. Medlemsstaterne kan også udpege andre virksomheder til at være VIO'er på grund af arten af deres aktiviteter, deres størrelse eller antallet af medarbejdere. De kaldes også nationale VIO'er.
En analyse af markedet for lovpligtig revision af VIO'er i EU viser et meget broget billede med hensyn til antallet af revisorer og revisionsfirmaer og deres omsætning.
VIO'er
Under den tidligere retlige EU-ramme var der over 25 000 VIO'er i EU. Antallet varierer fra 64 i Letland til ca. 7 000 i Spanien (jf. tabel 1).
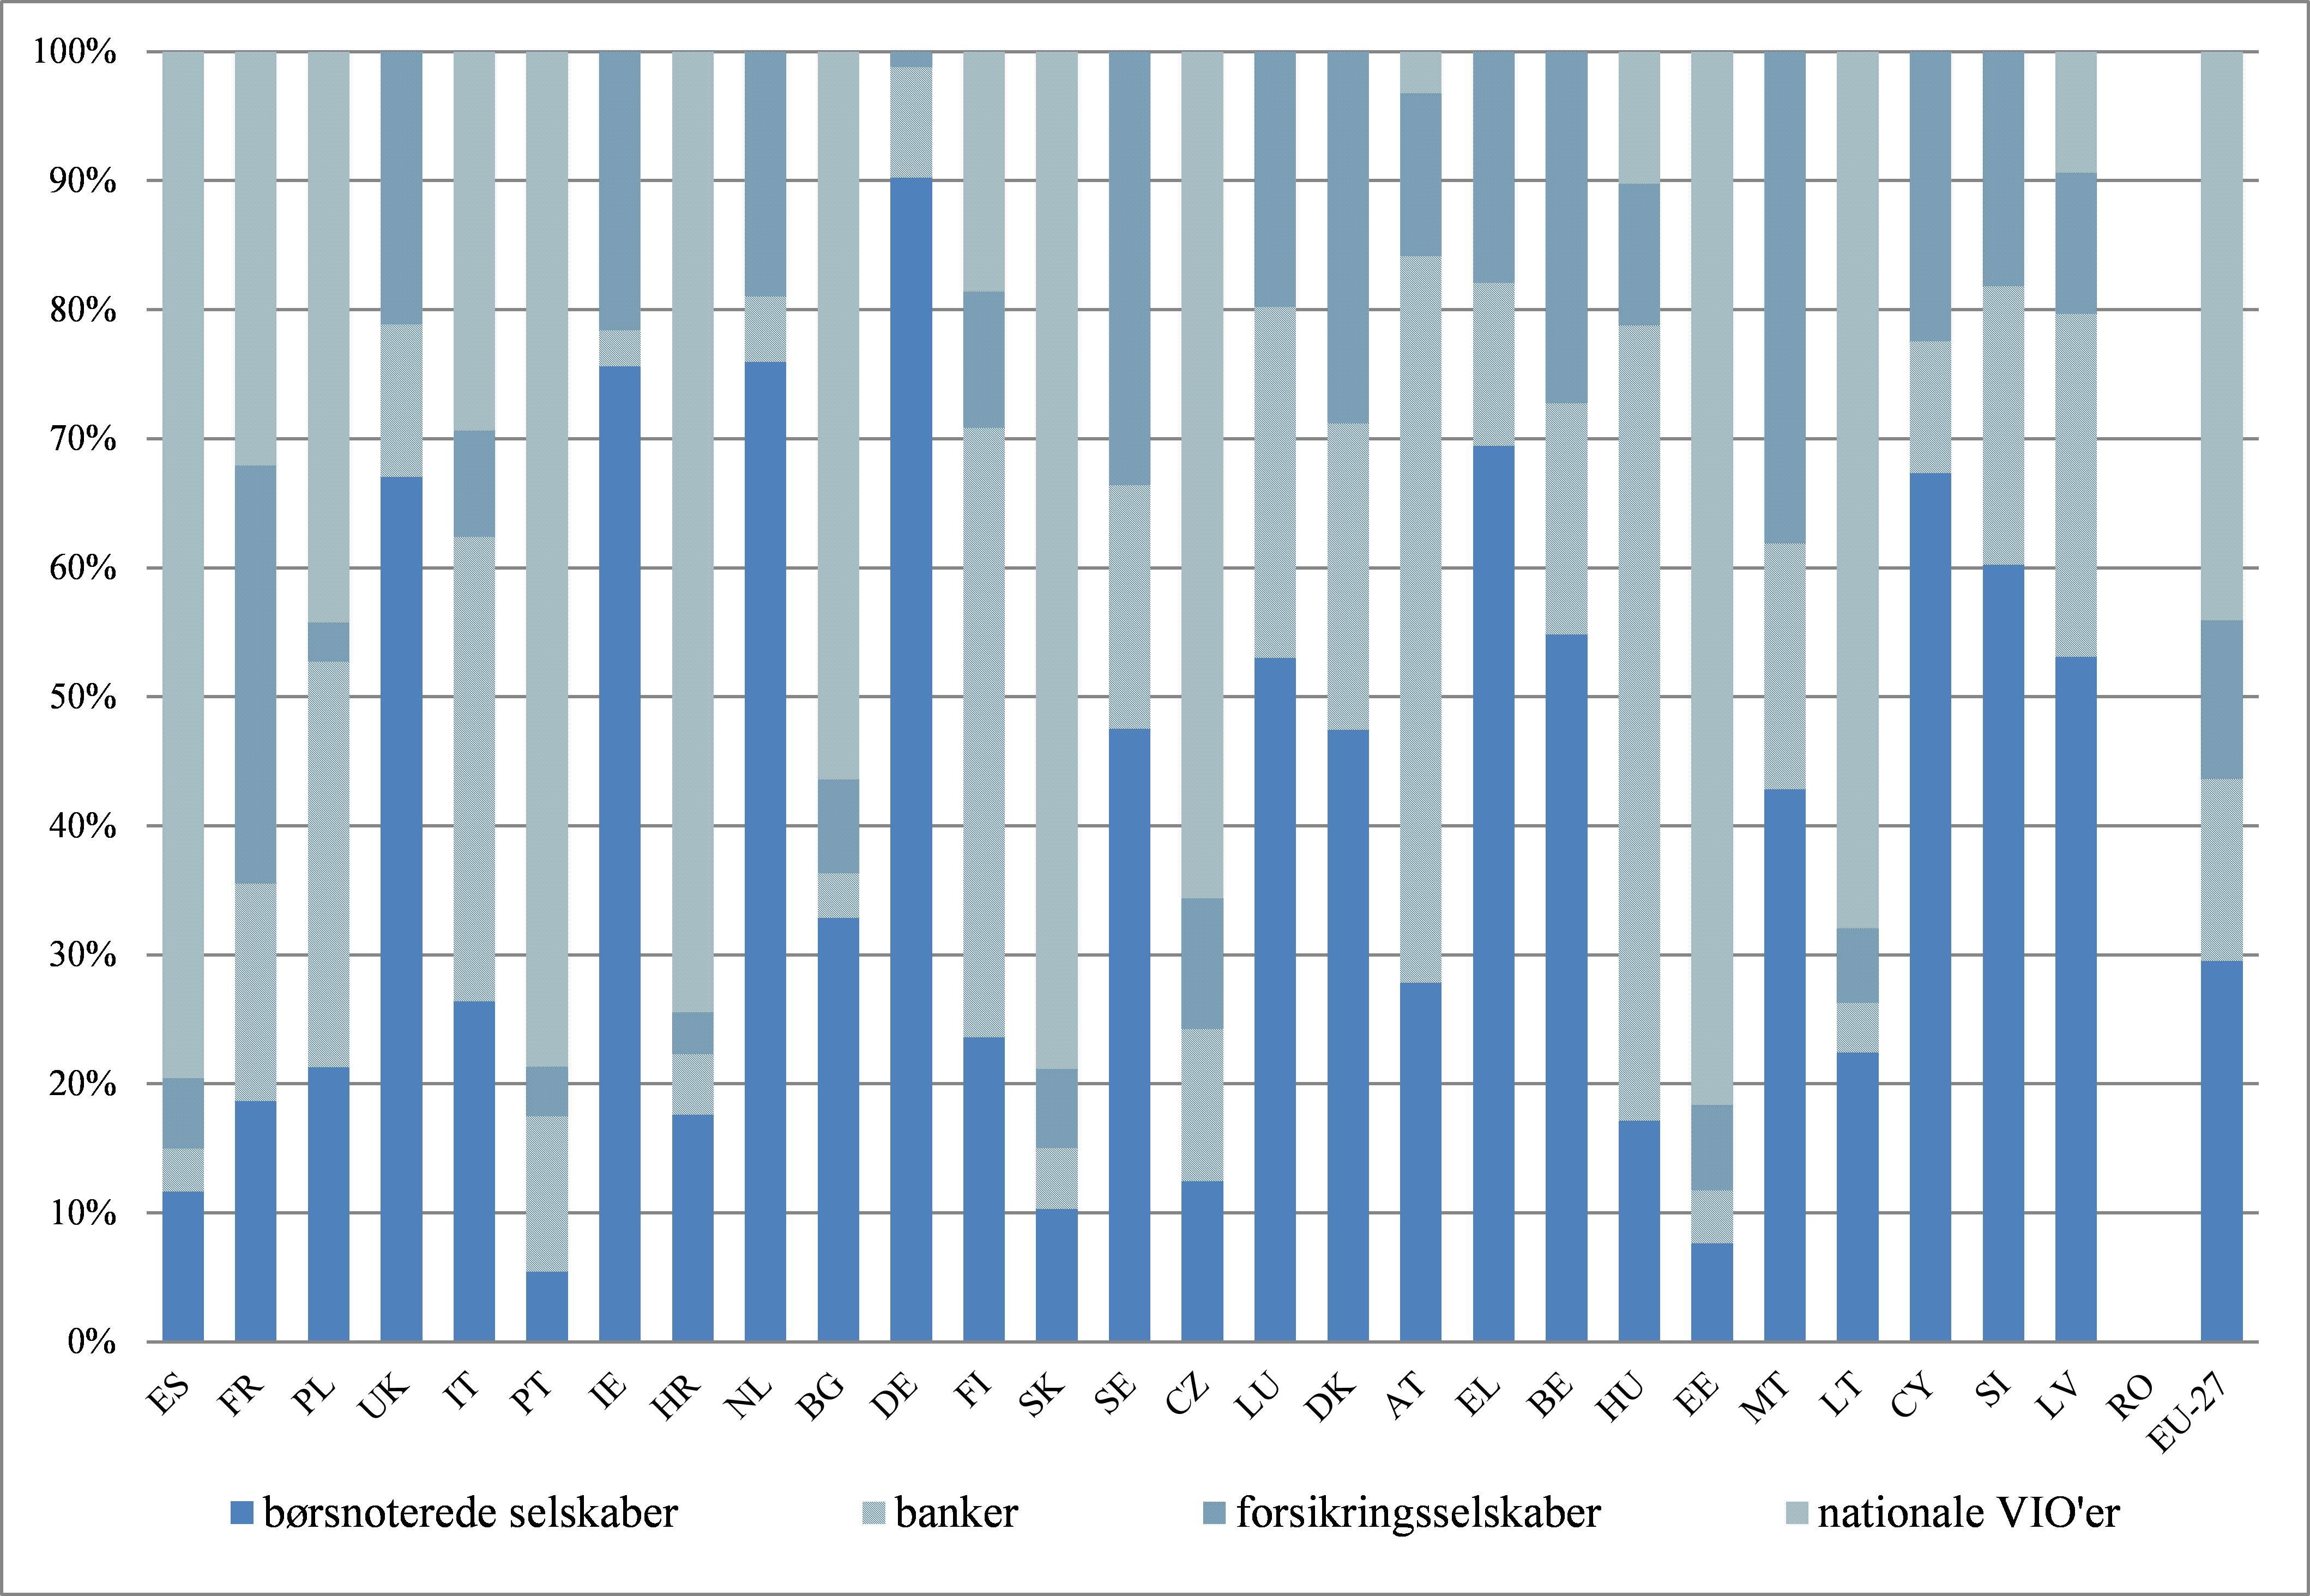
De nationale VIO'er udgør den højeste procentdel af VIO'er i EU. Der er alt i alt over 11 100 nationale VIO'er i EU. Ca. 15 medlemsstater rapporterer, at de har nationale VIO'er. Som det fremgår af figur 1, tegner de nationale VIO'er sig i otte medlemsstater for mere end halvdelen af alle VIO'er. Børsnoterede selskaber kommer på andenpladsen på EU-plan udtrykt i procent og har den højeste andel af VIO'er i 15 medlemsstater.
Figur 1: VIO'er pr. kategori i EU's medlemsstater
Revisorer og revisionsfirmaer i EU
Der er i alt 250 047 personer, der er registreret som revisorer i EU. I 26 medlemsstater er 26 % af de registrerede revisorer ansat af eller tilknyttet et revisionsfirma. Disse tal varierer meget fra medlemsstat til medlemsstat (se tabel 1).
Det Forenede Kongerige, Frankrig, Irland og Tyskland tegner sig for 64 % af alle registrerede revisionsfirmaer i EU, med det største antal (over 6 000) i Det Forenede Kongerige. Seks medlemsstater (Bulgarien, Finland, Luxembourg, Malta, Slovenien og Grækenland) har hver mindre end 100 registrerede revisionsfirmaer.
Omkring 5 % af det samlede antal registrerede revisionsfirmaer i EU foretager lovpligtig revision af VIO'er. Mindre end en tredjedel af de registrerede revisionsfirmaer i hver enkelt medlemsstat reviderer VIO'er, undtagen i Grækenland (70 %), Bulgarien (55 %) og Slovakiet (34 %). I Nederlandene, Det Forenede Kongerige, Danmark og Irland er tallet under 2 %.
Tabel 1: Oversigt over markedsstrukturen i EU's medlemsstater
|
|
Antal registrerede revisorer (fysiske personer)
|
Antal registrerede revisorer, der er ansat af eller er tilknyttet revisionsfirmaet som partnere eller på anden måde
|
Antal registrerede revisionsfirmaer
|
Antal registrerede revisionsfirmaer, der reviderer VIO'er
|
Antal VIO'er
|
Antal lovpligtige revisioner af VIO'er
|
|
Belgien
|
1 052
|
861
|
529
|
19
|
268
|
276
|
|
Bulgarien
|
704
|
243
|
93
|
51
|
782
|
1 021
|
|
Tjekkiet
|
1 291
|
287
|
363
|
50
|
433
|
375
|
|
Danmark
|
3 591
|
3 093
|
1 568
|
9
|
354
|
354
|
|
Tyskland
|
17 342
|
10 067
|
2 992
|
73
|
677
|
1 040
|
|
Estland
|
353
|
234
|
152
|
16
|
196
|
196
|
|
Irland
|
9 997
|
9 997
|
5 272
|
11
|
1 005
|
1005
|
|
Grækenland
|
1 068
|
826
|
46
|
32
|
324
|
609
|
|
Spanien
|
4 177
|
2 858
|
1 395
|
199
|
7 393
|
8 006
|
|
Frankrig
|
13 494
|
Foreligger ikke
|
6 019
|
565
|
2 470
|
3 431
|
|
Kroatien
|
976
|
532
|
228
|
75
|
794
|
794
|
|
Italien
|
15 3947
|
2 938
|
463
|
26
|
1 578
|
1 578
|
|
Cypern
|
924
|
924
|
524
|
15
|
147
|
147
|
|
Letland
|
169
|
150
|
136
|
15
|
64
|
64
|
|
Litauen
|
370
|
265
|
171
|
13
|
156
|
170
|
|
Luxembourg
|
277
|
275
|
66
|
15
|
379
|
429
|
|
Ungarn
|
4 965
|
2 070
|
1 807
|
68
|
245
|
245
|
|
Malta
|
1 276
|
587
|
66
|
10
|
168
|
168
|
|
Nederlandene
|
1 791
|
1 791
|
365
|
7
|
ca. 800
|
1 013
|
|
Østrig
|
105
|
Foreligger ikke
|
397
|
17
|
341
|
341
|
|
Polen
|
7 086
|
3 510
|
1 612
|
97
|
1 992
|
2 375
|
|
Portugal
|
1 378
|
802
|
229
|
58
|
1 189
|
1 192
|
|
Rumænien
|
4 632
|
1 358
|
969
|
124
|
Foreligger ikke
|
552
|
|
Slovenien
|
188
|
133
|
54
|
17
|
88
|
88
|
|
Slovakiet
|
791
|
445
|
233
|
80
|
572
|
908
|
|
Finland
|
1 543
|
905
|
80
|
15
|
578
|
578
|
|
Sverige
|
3 476
|
3 476
|
146
|
15
|
551
|
551
|
|
Det Forenede Kongerige
|
13 084
|
13 084
|
6 331
|
50
|
1 741
|
1 748
|
|
EU i alt
|
250 047
|
61 711
|
32 306
|
1 742
|
ca. 25 000
|
29 254
|
Omsætning og honorarer for lovpligtig revision af VIO'er
Den samlede omsætning for revisionsfirmaer, der reviderer VIO'er i 25 af EU's medlemsstater (data fra Bulgarien, Frankrig og Spanien er ikke til rådighed), udgør ca. 31 mia. EUR. Imidlertid viser tallene pr. medlemsstat en forskel på tværs af EU. I otte medlemsstater udgør den samlede omsætning for revisionsfirmaer, der reviderer VIO'er, over 1 mia. EUR, mens den i 11 medlemsstater udgør mindre end 100 mio. EUR. Det Forenede Kongerige tegner sig alene for ca. halvdelen af den samlede omsætning i revisionsfirmaer, der reviderer VIO'er i 25 medlemsstater. Tyskland og Nederlandene er de største markeder næst efter Det Forenede Kongerige (se figur 2).
De samlede honorarer for lovpligtig revision udgør ca. 11 mia. EUR for de 27 EU-medlemsstater, der indsendte oplysninger. Det Forenede Kongerige, Tyskland og Frankrig tegner sig for næsten 60 % af det samlede beløb. 13 medlemsstater rapporterer om honorarer på under 100 mio. EUR.
Figur 2: Omsætning for revisionsfirmaer, der reviderer VIO'er, og honorarer for lovpligtig revision, pr. medlemsstat

2.2.Koncentrationsniveau på markedet
Et af forordningens primære formål er, at der findes et konkurrencedygtigt marked for lovpligtige revisionsydelser, hvor der er et tilstrækkeligt udvalg af revisorer eller revisionsfirmaer for VIO'er. Kravet i artikel 27 om, at der skal foretages en vurdering af koncentrationsniveauerne på markedet for lovpligtig revision af VIO'er, understreger, hvor vigtigt dette formål er. I dette afsnit forsøges det derfor at fastlægge et referencegrundlag for måling af fremskridt på dette område i forbindelse med fremtidige overvågningsrapporter.
Medlemsstaterne blev anmodet om at give oplysninger om koncentrationen på markedet for lovpligtig revision af VIO'er for 10 centrale revisionsaktører ("10KAP"). Til at beregne omsætningen anvendte 15 medlemsstater revisionsfirma-metoden, syv anvendte revisionsnetværk-metoden, og to anvendte begge metoder. Regnskabsåret varierer fra et revisionsfirma til et andet og svarer ikke altid til kalenderåret 2015, der er referenceperioden for denne indsamling af data. Derfor er oplysningerne i dette afsnit omtrentlige.
Oplysningerne om markedsandele analyseres ved hjælp af tre forskellige markedskoncentrationsindikatorer beregnet pr. medlemsstat: "Big Four" (PwC, Deloitte, KPMG og EY), "CR4" (samlet markedsandel for de fire største revisionsfirmaer i de enkelte lande) og "10KAP". Navnlig er forskellen mellem Big Four og CR4 blevet analyseret med henblik på at vurdere udviklingen i disse markedskoncentrationsindikatorer i fremtidige rapporter.
Koncentration af lovpligtige revisioner af VIO'er og omsætning (hos netværket eller firmaet, der reviderer VIO'er)
Big Four har en gennemsnitlig markedsandel på næsten 70 % af antallet af lovpligtige revisioner af VIO'er (baseret på 28 medlemsstater). Hvad angår omsætning er deres markedskoncentration i gennemsnit på ca. 80 % (baseret på 21 medlemsstater). Big Four har et koncentreret oligopol i 11 medlemsstater med hensyn til antallet af lovpligtige revisioner (se figur 3) og i 15 medlemsstater med hensyn til omsætning. Som det fremgår af figur 4, er Big Fours kombinerede markedsandel i omsætning større end 90 % i seks medlemsstater. CR4 slår Big Fours samlede koncentrationsgrad i syv medlemsstater med hensyn til antallet af lovpligtige revisioner af VIO'er og i fem medlemsstater med hensyn til omsætning. Big Four er således de fire største revisionsfirmaer i de fleste medlemsstater.
Figur 3: Revisionsfirmaers markedsandel i 2015 med hensyn til lovpligtig revision af VIO'er

Den samlede markedskoncentration af de seks største revisionsfirmaer (med hensyn til omsætning) udgør over halvdelen i de 21 medlemsstater, for hvilke koncentrationsniveauerne med hensyn til omsætning kunne beregnes, og den overstiger 90 % i 10 medlemsstater. 10KAP's kombinerede markedsandele (med hensyn til omsætning) på EU-plan udgør samlet set over 90 % i 16 medlemsstater og under 80 % i fire medlemsstater.
Figur 4: Revisionsfirmaers markedsandel med hensyn til omsætning i 2015 (enten revisionsfirmaer eller netværk, der reviderer VIO'er) i 21 medlemsstater

Koncentrationen opdelt på de enkelte revisionsfirmaer
Det fremgår af figur 5, at Big Four tilsammen har en markedsandel på ca. 70 % med hensyn til antallet af lovpligtige revisioner af VIO'er på EU-plan, mens koncentrationsniveauet for 10KAP ligger tæt på 80 %.
Figur 5: 10KAP's markedsandel af lovpligtige revisioner af VIO'er

Med hensyn til omsætning (enten i det revisionsfirma eller det netværk, der reviderer VIO'er) tegner Big Four sig imidlertid for mere end 80 % af EU's samlede revisionsmarked. Grant Thornton og BDO er de største revisionsfirmaer næst efter Big Four.
Koncentrationen af revisionsfirmaer opdelt pr. VIO-kategori
Koncentration på markedet for lovpligtig revision af VIO'er er størst for banker og forsikringsselskaber, hvor Big Fours markedsandel udgør ca. 80 % (jf. figur 6). Deres markedsandel af børsnoterede selskaber er tæt på 70 %. De har en lavere markedsandel hvad angår nationale VIO'er (ca. 50 %).
Figur 6: Den gennemsnitlige koncentration for forskellige kategorier på EU-plan med hensyn til lovpligtige revisioner af VIO'er

2.3.Risici, der opstår som følge af kvalitetsmangler hos en revisor eller et revisionsfirma
De nationale kompetente myndigheder foretager kvalitetssikringskontroller for at kontrollere det arbejde, der udføres af revisoren eller revisionsfirmaet. Inspektioner er det vigtigste redskab for tilsynsmyndighederne til at kontrollere, om revisoren eller revisionsfirmaet har udført deres opgave korrekt, og til at identificere eventuelle kvalitetsmangler. De nationale kompetente myndigheder kan anvende en bred vifte af beføjelser og foranstaltninger til at rette op på og afhjælpe disse mangler. I henhold til forordningens artikel 27 skal de nationale kompetente myndigheder vurdere risiciene ved en høj forekomst af kvalitetsmangler og vurdere, om det er nødvendigt at træffe foranstaltninger til at reducere disse risici. På grund af informationernes fortrolige og følsomme karakter præsenteres oplysningerne i dette afsnit i en anonymiseret og aggregeret form.
Kvalitetssikringskontrol
De nationale kompetente myndigheder indberettede både de kvantitative og de kvalitative aspekter af kvalitetssikringen. De fleste medlemsstater rapporterede om kalenderåret 2015 (dvs. de rapporterede om resultaterne af inspektioner i 2014/15), men med forskellige start- og slutdatoer. Fem af medlemsstaterne fremlagde data for en hel cyklus af inspektioner (3 år) med anvendelse af de nyeste data, der er tilgængelige på deres respektive markeder.
Selv om denne rapport fokuserer på VIO-relaterede oplysninger, blev de nationale kompetente myndigheder også opfordret til at fremlægge oplysninger for virksomheder, der ikke er VIO'er (ikke-VIO'er). Formålet var at fremlægge et bredere og mere omfattende billede af situationen på nationalt plan.
Kvantitativ vurdering
En række indikatorer blev brugt til at illustrere situationen:
-
antallet af kontrollerede lovpligtige revisionsopgaver (dossierer)
-
antallet af kontrollerede revisionsfirmaer
-
antallet af revisionsfirmaer, hvis procedurer for hele firmaet blev kontrolleret
-
antallet af gennemgange af opgaver/dossierer med mindst ét fund og
-
antallet af gennemgange af hele firmaet med mindst ét fund.
Der findes imidlertid ikke nogen aftalt fælles definition af "fund"
vedrørende denne dataindsamling. I stedet blev de nationale kompetente myndigheder anmodet om at give en definition eller at oplyse om den kategorisering, der var blevet brugt.
Figur 7: Kvalitetssikring i EU

Da antallet af ikke-VIO'er generelt er meget større end antallet af VIO'er, rapporterede de nationale kompetente myndigheder som forventet om en højere forekomst af kvalitetssikring blandt ikke-VIO'er, både hvad angår antallet af inspektioner og fund. I gennemsnit svarer dette til ca. 90 % af alle kvalitetssikringskontrolaktiviteterne på EU-plan. I 12 medlemsstater varierer procentdelen af VIO-inspektioner imidlertid mellem 10 % og 50 % af det samlede antal inspektioner. Ca. 10 medlemsstater rapporterede om lignende variationer for så vidt angår antallet af fund hos VIO'er. I to medlemsstater var det mere end 80 % af det samlede antal inspektioner og fund, der vedrørte VIO'er. I langt de fleste tilfælde er antallet af inspektioner og gennemgange af kvalitetskontrol i overensstemmelse med og i et rimeligt forhold til det nationale markeds størrelse.
Kvalitativ vurdering
Der blev på EU-plan identificeret tre tilbagevendende problemstillinger. Det drejer sig om:
i)
mangler i de interne kvalitetskontrolsystemer
ii)
manglende dokumentation af visse aspekter af revisionsopgaven og
iii)
mangel på tilstrækkeligt revisionsbevis for, at der er foretaget en komplet revisionsvurdering.
Der finder andre, mere forskelligartede problemstillinger, der kun berører nogle få medlemsstater. Disse problemstillinger afspejler de forskellige markeders særlige struktur, f.eks.: i) fund i forbindelse med koncernrevisioner i mindre medlemsstater, ii) problemstillinger vedrørende kvalitetssikringskontrol af det arbejde, der er udført, i medlemsstater med en stærkere revisionspraksis og iii) problemstillinger i tilknytning til uddannelse i medlemsstater med mindre omfattende revisionskontrolerfaring.
Behovet for at træffe foranstaltninger til at afbøde risiciene
De nationale rapporter beskrev også de foranstaltninger, der er truffet for at afhjælpe og følge op på resultaterne. Analysen viser, at henstillinger er den mest almindelige fremgangsmåde, efterfulgt af påtaler og opfølgningsforanstaltninger, hvor firmaerne skal bekræfte, at de har taget de nødvendige skridt. Kun i et begrænset antal alvorlige sager blev der pålagt sanktioner.
2.4.Revisionsudvalgenes præstation
De nye regler har styrket revisionsudvalgenes rolle og beføjelser. Forordningen tillægger VIO'ernes revisionsudvalg specifikke opgaver. For eksempel spiller de en direkte rolle i udnævnelsen af revisoren eller revisionsfirmaet, de fører tilsyn med den lovpligtige revision, og de holder øje med revisorens effektivitet og uafhængighed.
I henhold til forordningens artikel 27, stk. 1, litra c), skal revisionsudvalgenes præstation vurderes. Denne opgave har vist sig at være en udfordring i betragtning af tidsplanen for de første nationale rapporter, den manglende erfaring hos visse nationale kompetente myndigheder og de ændrede lovgivningsmæssige rammer. Selv om de nationale rapporter giver et billede af situationen på nationalt plan, giver de ikke et klart billede af, hvorvidt og hvordan de nationale kompetente myndigheder håndterer revisionsudvalgene.
Ved udgangen af 2016 stillede Kommissionen yderligere nogle specifikke spørgsmål til de nationale kompetente myndigheder for bedre at forstå de retlige rammer for revisionsudvalgene i medlemsstaterne. Spørgsmålene var ment som en hjælp til at forstå, hvordan medlemsstaterne, navnlig de nationale kompetente myndigheder, håndterer revisionsudvalgene, og hvordan de nationale kompetente myndigheder påser, at revisionsudvalgene udfører deres opgaver. Dette var ikke et forsøg på at fastsætte regler for tilsyn, eftersom anvendelsesområdet for tilsynet med revisionsudvalg afhænger af den enkelte medlemsstat.
Resultaterne viser, at revisionsudvalgene er underlagt tilsyn i 15 medlemsstater. Ca. 12 medlemsstater har rapporteret, at revisionsudvalgene ikke er underlagt tilsyn, og én medlemsstat fremlagde ikke oplysninger. Som det fremgår af figur 8 varierer praksis meget fra medlemsstat til medlemsstat, med hensyn til hvilken myndighed der er ansvarlig for tilsyn.
Figur 8: Myndighed, der er ansvarlig for tilsynet med revisionsudvalgene i medlemsstaterne

[Kilde: Spørgeskema til de nationale kompetente myndigheder om revisionsudvalg]
Forordningen nævner ikke nogen specifikke opgaver eller beføjelser for de nationale kompetente myndigheder i forhold til revisionsudvalgene. Dette er overladt til medlemsstaterne, som også har forskellige rammer for virksomhedsledelse. Kommissionen forhørte sig om, hvorvidt de nationale kompetente myndigheder gennemfører andre aktiviteter med revisionsudvalgene end tilsyn. De nationale kompetente myndigheder henviste i deres svar til afholdelse af konferencer og workshopper, udveksling af bedste praksis og vejledning, afholdelse af møder og drøftelser, udveksling af årsberetninger, behandling af ansøgninger fra revisionsudvalg, samarbejde med rådgivende grupper vedrørende revisionsudvalg og rapportering (jf. figur 9). I nogle tilfælde rapporterede de nationale kompetente myndigheder, at de er involveret i mere end én aktivitet i forhold til revisionsudvalg.
Figur 9: De nationale kompetente myndigheders aktiviteter med revisionsudvalg (% af medlemsstater, som afgav svar)

[Kilde: Spørgeskema til de nationale kompetente myndigheder om revisionsudvalg]
3.Bidrag fra Det Europæiske Konkurrencenetværk (ECN)
Det er desuden fastsat i forordningens artikel 27, at Det Europæiske Konkurrencenet skal udarbejde en rapport.
Kommissionen opfordrede alle de nationale kompetente myndigheder til at fremsende oplysninger om eventuelle sektorundersøgelser, der var foretaget i deres jurisdiktion, og deres retshåndhævelseshistorik på revisionsmarkedet (f.eks. kartelundersøgelser, vurderinger af anmeldte fusioner, undersøgelser af klager eller statsstøtte). Referenceperioden var 2014-2015.
Af de 13 nationale bidrag til ECN's rapport var det kun fem af dem, der rapporterede om specifikke håndhævelses- eller rapporteringsaktiviteter. Danmark forelagde oplysninger om fusionen mellem EY og KPMG, som blev godkendt i 2014. Polen meddelte, at revisionssektoren er stærkt koncentreret omkring Big Four, og at det er meget vanskeligt at komme ind på markedet. Rumænien rapporterede om en igangværende undersøgelse af det rumænske kammer for finansiel revision. Det Forenede Kongerige og Portugal gav oplysninger om deres håndhævelses- (Det Forenede Kongerige) og rapporteringsaktiviteter (Portugal og Det Forenede Kongerige).
Kommissionen ikke har gennemført nogen sektorundersøgelser, kartelundersøgelser, vurderinger af anmeldte fusioner eller undersøgelser af statsstøtte på revisionsmarkedet i den relevante referenceperiode.
4.Konklusioner
De nye revisionsregler tilstræber bedre revisionskvalitet og et mere konkurrencedygtigt marked for lovpligtig revision af VIO'er for at gøre det muligt for kapitalmarkederne at fungere gnidningsløst. De foreliggende data viser et meget forskelligartet EU-revisionsmarked hvad angår størrelse og struktur, og de bekræfter, at markedet for lovpligtig revision af VIO'er er relativt koncentreret i de fleste medlemsstater, navnlig hvad angår omsætning. I 15 ud af 21 medlemsstater sidder Big Four på mere end 80 % af markedsandelen med hensyn til omsætning. Banker og forsikringsselskaber er de VIO-kategorier, hvor Big Four har den største EU-dækkende markedskoncentration (ca. 80 %). Der foreligger dog ikke tilstrækkelig dokumentation til, at der kan drages konklusioner om graden og effektiviteten af konkurrencen på markedet. Kommissionen vil fortsat i fremtidige rapporter overvåge tendenserne i de konsoliderede koncentrationsniveauer for de største revisionsfirmaer i medlemsstaterne.
De oplysninger, der er indsamlet fra kvalitetssikringssystemerne, er til stor hjælp i vurderingen af effektiviteten af de nye revisionsregler, både for investorbeskyttelsen og for det offentlige tilsyn. For at sikre konsekvens og sammenlignelighed får det afgørende betydning med en fælles metode og tilsynsmæssig konvergens på dette område. For eksempel kunne der gøres en større indsats for at tilskynde til yderligere konvergens hen imod fælles indikatorer og terminologi hvad angår resultater og mangler. Der er ikke konstateret nogen større risici. Da oplysningerne blev indsamlet under de beføjelser til de nationale kompetente myndigheder, der var gældende under den tidligere retlige ramme, er det under alle omstændigheder helt klart for tidligt fuldt ud at vurdere store risici.
Det er klart, at den næste fælles rapport bør undersøge, om de tre hyppigste problemstillinger, der er indkredset i denne rapport (mangler ved de interne kvalitetskontrolsystemer, manglende dokumentation for nogle aspekter af revisionsopgaven og manglen på tilstrækkeligt revisionsbevis) risikerer at blive strukturelt tilbagevendende. Den næste rapport skal bl.a. vurdere, hvad de potentielle konsekvenser kan være, ikke kun for specifikke VIO'er, men også for markedet som helhed.
Revisionsreformen har styrket revisionsudvalgenes rolle såvel som deres beføjelser, da disse er afgørende for, at de nye revisionsregler bliver slagkraftige. Analysen viser imidlertid, at de fleste nationale kompetente myndigheder kun har begrænset erfaring med at overvåge revisionsudvalgenes aktiviteter og præstationer. For at komme uden om dette problem bør de nationale kompetente myndigheder råde over de rigtige værktøjer til at vurdere revisionsudvalgenes præstationer og modtage de oplysninger, der er nødvendige for at overvåge, hvordan revisionsudvalgene overholder de nye regler. Medlemmerne af revisionsudvalgene bør for deres del gøres opmærksomme på deres nye ansvarsområder og mere fremtrædende rolle. På nuværende tidspunkt er det af afgørende betydning at gå i dialog med revisionsudvalgene og øge deres viden. Dette vil ikke nødvendigvis medføre en omdefinering eller ændring af de nationale rammer for virksomhedsledelse eller af de kompetente nationale myndigheders tilsynsmæssige ansvarsområde. Det vil stå den enkelte nationale myndighed frit for selv at fastlægge den bedste tilgang og de mest hensigtsmæssige redskaber til at vurdere revisionsudvalgenes præstationer. De hidtidige erfaringer viser, at samarbejde og dialog er nyttige og effektive redskaber. Nogle nationale kompetente myndigheder er allerede begyndt at mødes med revisionsudvalgene (og har endda udstedt retningslinjer) for at gøre dem opmærksomme på de nye regler og deres udbyggede ansvar. Der resterer dog stadig en stor del af arbejdet. Kommissionen kunne spille en rolle i at fremme denne dialog og i at tage fat på revisionsudvalgene direkte for bedre at forstå deres erfaringer med at gennemføre reformen.
Denne første rapport fra Kommissionen vil helt sikkert fungere som referencegrundlag for fremtidige rapporter. Desuden vil det være nødvendigt med nogle løsninger for at adressere nogle af de begrænsninger, der er beskrevet i indledningen. Nogle af disse begrænsninger vil blive adresseret, når de nye regler træder i kraft. Dette gælder for spørgsmålet om adgang til og tilgængelighed af data, da de nye retlige rammer indebærer nye informationskilder og værktøjer for de nationale kompetente myndigheder og Kommissionen. Der er dog behov for en yderligere indsats, hvis der skal ske fremskridt på områder som fælles terminologi, konvergens omkring referenceperioder og metoder til indsamling af data. Med henblik på at gå videre med konvergensspørgsmålet vil Kommissionen bestræbe sig på at revurdere de nuværende indikatorer i tæt samarbejde med de nationale kompetente myndigheder, og især med CEAOB's undergruppe for markedsovervågning. Dette er særlig vigtigt i betragtning af nogle af de bestemmelser, der er kommet til med de nye revisionsregler, f.eks. rotationsperioder, et forbud mod visse ikkerevisionsydelser og en ny rolle til revisionsudvalgene. I fremtidige rapporter vil Kommissionen også se nærmere på disse nye regler for at måle konkurrenceniveauet på markedet for lovpligtig revision af VIO'er og for at vurdere den fulde virkning af de nye rammebestemmelser.
Kommissionen vil fortsat overvåge udviklingen på markedet for lovpligtige revisionsydelser til VIO'er i EU. Den er parat til at samarbejde med medlemsstaterne med henblik på at sikre, at kravene i forordningens artikel 27 kan opfyldes så effektivt som muligt.