 ЕВРОПЕЙСКА КОМИСИЯ
Брюксел, 14.12.2018
COM(2018) 829 final
ДОКЛАД НА КОМИСИЯТА ДО ЕВРОПЕЙСКИЯ ПАРЛАМЕНТ И СЪВЕТА
относно прилагането на приложение XII към Правилника за персонала
ЕВРОПЕЙСКА КОМИСИЯ
Брюксел, 14.12.2018
COM(2018) 829 final
ДОКЛАД НА КОМИСИЯТА ДО ЕВРОПЕЙСКИЯ ПАРЛАМЕНТ И СЪВЕТА
относно прилагането на приложение XII към Правилника за персонала
МЕЖДИНЕН ДОКЛАД НА КОМИСИЯТА ДО ЕВРОПЕЙСКИЯ ПАРЛАМЕНТ И СЪВЕТА
относно прилагането на приложение XII към Правилника за персонала
1.Правно основание
Съгласно член 14, параграф 2 от приложение XII към Правилника за персонала през 2018 г. Комисията следва да представи на Европейския парламент и на Съвета междинен доклад относно прилагането на приложение XII към Правилника за персонала.
Целта на този междинен доклад е да представи общ преглед на прилагането на правилата за поддържане на баланс в пенсионната схема за длъжностните лица на ЕС (PSEO) за периода 2014 — 2018 г. Тези правила са определени в член 83a от Правилника за персонала и приложение XII към него 1 .
2.Основни характеристики на PSEO
2.1.Правно основание на PSEO
В съответствие с член 83 от Правилника за персонала:
-плащанията, предвидени по пенсионната схема 2 , се извършват от бюджета на Съюза;
-държавите членки следва съвместно да гарантират плащането на обезщетенията; и
-длъжностните лица участват с една трета от разходите за финансиране на схемата.
В член 83а се предвижда, че балансът на пенсионната схема се осигурява от пенсионната възраст и размера на вноската в схемата. Освен това в този член се определят процедурите за годишно и петгодишно актуализиране на размера на вноската в пенсионната схема.
Приложение XII към Правилника за персонала определя актюерските правила за изчисляване на размера на вноската, за да се гарантира, че схемата е балансирана.
2.2.Принцип на условния (виртуалния) фонд
PSEO е условен (виртуален) фонд с дефинирани доходи, в който вноските на персонала служат за финансиране на бъдещите пенсии. Въпреки че няма действителен инвестиционен фонд, сумата, която би била събрана от такъв фонд, се счита за инвестирана в дългосрочните облигации на държавите членки и се отразява в пенсионното задължение, регистрирано в годишните счетоводни отчети на Европейски съюз. Държавите членки съвместно гарантират плащането на сумите съгласно член 83 от Правилника за персонала и член 4, параграф 3 от Договора за Европейския съюз.
Тъй като PSEO е разработена като условен фонд, вноските на служителите служат за финансиране на бъдещите пенсии на участниците. Вноските в действителност покриват разходите за пенсионните права, придобити през дадена година, и по никакъв начин не са свързани с разходите за пенсии за тази година. Съдебната практика на ЕС потвърди, че PSEO е условен фонд, въпреки че констатира, че тя съдържа също така и някои признаци на схема за солидарност 3 .
PSEO е различна от повечето пенсионни схеми за държавни служители на държавите членки, при които размерът на вноската или плащанията се коригира така, че всяка година да се гарантира баланс между събраните вноски и разходите за пенсии. При този вид схеми, ако не е възможно да се постигне баланс, разликата се покрива от бюджета (данъци).
Условният PSEO фонд се оценява както ежегодно, така и на всеки пет години, все едно съществува реален фонд; като по този начин допълнително се гарантира неговата дългосрочна устойчивост.
2.3.Принцип на актюерския баланс
Балансът на PSEO се осигурява редовно чрез актуализации на размерите на вноските и, когато е приложимо, на пенсионната възраст.
PSEO следва принцип на актюерския баланс, според който годишните вноски на служителите трябва да покриват една трета от придобитите през въпросната година права 4 , които съответстват на бъдещите пенсии, които същите тези служители ще получават след пенсиониране, плюс (при определени условия) пенсии за преживели лица и сираци. За да се направи това изчисление 5 възможно, вноските се оценяват по настояща стойност с лихвен (сконтов) процент. По този начин изчислението представлява актюерска оценка.
Размерът на вноската в пенсионната схема е механизмът, който поддържа схемата в баланс всяка година. Той се актуализира автоматично, ако актюерската оценка, предвидена в член 83а от Правилника, показва, че това е необходимо с оглед да се покрият изцяло пенсионните права, придобити през въпросната година. Следователно, когато членовете на персонала плащат актуализирания размер на вноската, те придобиват пенсионни права за въпросната година, защитени от принципа на придобитите права.
3.Реформата на Правилника за персонала през 2013 г.
През последните години европейската публична администрация премина през две последователни мащабни реформи. Реформата на Правилника за персонала през 2013 г. обхвана редица мерки, които оказаха влияние върху функционирането на PSEO и доведоха до значителни икономии:
-увеличаване на възрастта за пенсиониране (до 66 години),
-намаляване на процента на натрупване на пенсия (от 1,9 % на 1,8 %),
-двугодишно замразяване на всички възнаграждения, пенсии и надбавки през 2013 г. и 2014 г. и решение с обратна сила за намаляване до минимум на адаптирането на заплатите през 2011 г. и 2012 г. 6 В резултат на неприлагането на метода за актуализиране на възнагражденията, синхронизираната промяна на покупателната способност на служителите на ЕС с тази на държавните служители не беше запазена през тези години,
-намален напредък в кариерата за AD и AST персонала, с ограничен достъп до най-високите степени,
-създаване на по-ниска скала за възнаграждения за секретарските и чиновническите работни места, ефективно намаляваща възнаграждението им с 13 до 40 %,
-увеличаване на работното време за всички служители с 2,5 часа седмично, до 40 часа без финансова компенсация.
Освен това реформата на Правилника за персонала през 2013 г. въведе редица мерки, предназначени да подобрят функционирането на системата:
-В съответствие с приложимите счетоводни стандарти 7 и добрите актюерски практики, които изискват използването на минали периоди, обхващащи прогнозирания срок на задълженията за доходи след напускане, за лихвените проценти и ръста на заплатите с оглед осигуряване на равновесието на пенсионните схеми, плъзгащите се средни за спазване на лихвените проценти на PSEO и ръста на заплатите бяха удължени до 30 години с преходен период от седем години,
-За да се преодолеят трудностите при прилагането на метода за адаптиране в миналото, бяха направени разпоредби за метод, позволяващ автоматично годишно актуализиране на размера на пенсионните вноски. За тази цел размерът на пенсионните вноски се актуализира редовно без намесата на правен акт. След това Комисията публикува актуализирания процент в рамките на 2 седмици след актуализирането в серия „С“ на Официален вестник на Европейския съюз за сведение.
-Реформата на Правилника за персонала през 2013 г. установи пенсионната възраст като втора променлива за балансиране на системата, за да се вземат предвид бъдещите демографски промени. По-специално Комисията получи мандат да извърши петгодишна оценка на пенсионната възраст, като вземе предвид събитията, засягащи държавните служители на държавите членки и очакваната продължителност на живота 8 на служителите на ЕС. Комисията трябва да представи първия си доклад до Европейския парламент и Съвета през 2019 г.
4.Техническо прилагане на правилата за поддържане на баланс на PSEO (2014 — 2018 г.)
Евростат е органът, отговорен за техническото изпълнение на приложение XII към Правилника за персонала. Той се подпомага от един или повече квалифицирани независими експерти при извършването на актюерските оценки на PSEO. Методологичните въпроси, възникващи при прилагането на приложението, се разглеждат от Евростат в сътрудничество с национални експерти от държавите членки, които се свикват в група (работната група по член 83) най-малко веднъж годишно.
4.1.Дейност на работната група по член 83 за периода 2014 — 2018 г.
През периода 2014 — 2018 г. работната група по член 83 провежда заседание ежегодно съгласно изискванията на Правилника за персонала. Групата обсъжда и утвърждава методологическите документи, изготвени от Евростат.
Евростат също обменя подходяща информация относно актюерските въпроси с международни организации като Международната служба за възнаграждения и пенсии на координираните организации (включително ОИСР, НАТО, ЕКА, Съвета на Европа и други), Европейската централна банка, Европейската инвестиционна банка, Европейския инвестиционен фонд, Европейското патентно ведомство и Евроконтрол.
4.2.Оценки от квалифициран независим експерт
В съответствие с член 13, параграф 2 от приложение XII към Правилника за персонала, Евростат се подпомага от квалифициран независим експерт по отношение на методологическото изпълнение и определянето и изчисляването на съответните актюерски допускания.
След получаването на резултатите от откритата процедура за възлагане на обществени поръчки Евростат беше подпомаган от:
·EY Actuaires Conseils за оценките на PSEO от 2014 до 2016 г.;
·Консорциум, състоящ се от Agilis S.A. и Prudential Ltd. за оценките на PSEO 2017 и 2018 г.
И двамата актюери прегледаха и утвърдиха методологията, изчисленията и отчетите, свързани с оценката на PSEO. По-специално, входните данни за изчисленията, като населението, свързано с PSEO и актюерските допускания, бяха договорени с тези външни експерти.
В окончателните доклади за оценка, предоставени от Евростат, са включени препоръките на тези актюери.
Актюерите извършват независими паралелни изчисления на размера на пенсионните вноски по PSEO и представят актюерско становище, което може да бъде „без резерви“ или „с резерви“ (последното се случва, когато резултатите на актюерите се различават от резултатите на Евростат с повече от допустимия праг на същественост 3 %).
За всички доклади за оценка по PSEO, издадени между 2014 г. и 2018 г., актюерите представиха „становище без резерви“.
5.Параметри и актюерски допускания
5.1.Задължителни параметри
Това са стойности, свързани основно с прилагането на Правилника за персонала, включително правилата за изчисляване на пенсионните плащания.
Някои от тези параметри се променят според определени условия, свързани с индивидуалното положение на всеки служител 9 , например:
-годишният начислен процент е 1,8 % за персонала, нает от 1 януари 2014 г., 1,9 % за персонала, нает между 1 май 2004 г. и 31 декември 2013 г. и 2 % за наетите до 30 април 2004 г.,
-„нормалната“ пенсионна възраст, при която персоналът може да се пенсионира без намаляване на пенсиите, варира от 60 до 66,
-за членовете на персонала, които остават на служба след навършване на пенсионна възраст, се предвиждат обезщетения (стимул от Барселона), докато при ранно пенсиониране преди достигане на пенсионна възраст се прилагат санкции.
Таблица 1 съдържа списък на основните задължителни параметри, използвани за последната оценка на пенсиите през 2018 г.
Таблица 1 – Основни задължителни параметри, използвани при актюерската оценка през 2018 г.
|
Параметър |
Стойност |
|
Правен източник |
Правилник за длъжностните лица, в сила от 1.1.2014 г. |
|
Референтна дата за населението (приложение XII, член 1) |
31.12.2017 г. |
|
Максимална официална възраст за пенсиониране (член 52 от Правилника за персонала) |
65 (автоматично – длъжностни лица, постъпили на служба преди 1.1.2014 г.), 66 (автоматично нови длъжностни лица) или 67 (по искане на персонала) или до 70 (по изключение) |
|
Обичайна възраст за пенсиониране (Правилник за персонала,
|
60 до 66 в зависимост от прослужените години, възрастта и датата на постъпване на работа |
|
Минимална възраст за пенсиониране (Правилник за персонала,
|
58 |
|
Категория и степен за минималното жизнено равнище (приложение VIII, член 6) |
първа стъпка от степен 1 |
|
Максимална пенсия за старост (член 77 от Правилника за персонала) |
70 % от основната заплата към датата на пенсиониране |
|
Годишен процент на натрупване (член 77 от Правилника за персонала и член 21 от приложение XIII) |
1,8 % (длъжностни лица, постъпили на служба от 1.1.2014 г.), 1,9 % (длъжностни лица, постъпили на служба от 01.05.2004 г.) или 2 % (длъжностни лица, постъпили на служба преди 1.5.2004 г.) от основната заплата |
|
Бонус за длъжностни лица, постъпили на служба след нормалната възраст за пенсиониране (приложение VIII, член 5 и приложение XIII, член 22) |
1,5 % (нови длъжностни лица) или 2,5 % от основната заплата, или 5 % от размера на придобитите пенсионни права на 60, в зависимост от датата на постъпване на длъжност, трудовия стаж към 1.5.2004 г. и възрастта към 1.5.2004 г. на длъжностното лице |
|
Минимална пенсия за осигурителен стаж (член 77 от Правилника за персонала) |
4 % от минималното жизнено равнище за една година служба |
|
Обезщетение за инвалидност (член 78 от Правилника за персонала) |
70 % от основната заплата |
|
Минимална помощ за инвалидност (член 78 от Правилника за персонала) |
100 % от минималното жизнено равнище |
|
Наследствена пенсия (член 79 от Правилника за персонала и приложение VIII, член 18) |
60 % от пенсията за осигурителен стаж |
|
Минимална наследствена пенсия (член 79 от Правилника за персонала и приложение VIII, член 18) |
35 % от последната основна заплата |
|
Пенсия за преживели лица (член 79 от Правилника за персонала и приложение VIII, член 17) |
60 % от пенсията за прослужено време, която би се полагалa на длъжностното лице |
|
Минимална пенсия за преживели лица (член 79 от Правилника за персонала) |
35 % от последната основна заплата или минималното жизнено равнище |
5.2.Актюерски допускания
Това са стойности, които трябва да се прогнозират в съответствие с разпоредбите на Правилника за персонала и добрите общоприети актюерски практики.
Стойностите на тези актюерски допускания бяха оценени в съответствие с общите актюерски практики и бяха договорени с националните експерти от съответните отдели на държавите членки на заседанията на работната група по член 83.
В съответствие с разпоредбите на приложение XII към Правилника за персонала и решенията, взети от работната група, някои от тези допускания (например таблицата за смъртността) се актуализират само по време на петгодишната оценка на схемата, докато други се актуализират ежегодно. Последната петгодишна оценка беше изготвена през 2018 г.
5.3.Демографски допускания
Основните демографски актюерски допускания са следните:
-Таблици за смъртността: Таблицата за живот на Европейския съюз (EULT) за 2018 г., разработена от Евростат, е прогнозна таблица, която включва тенденция за очакваната продължителност на живота за период от 20 години (същата продължителност като продължителността на PSEO) въз основа на промяната на смъртността на населението, свързано с PSEO. Поради това EULT за 2018 г. е таблица за живота, изготвена за население, което е напълно свързано с PSEO.
Таблица 2 е извлечение от EULT.

-Таблиците за инвалидност, разработени от Евростат въз основа на предишни наблюдения,
-Предполагаемата пенсионна възраст; в съответствие с член 4, параграф 3 от приложение XII към Правилника за персонала се приема, че пенсионирането ще се извършва при фиксирана средна ставка, която варира в зависимост от датата на встъпване в длъжност на всеки член на персонала,
-Вероятността да встъпят в брак на датата на пенсиониране,
-Коефициентите за сираци и разведени съпрузи и др.
Таблица 3 съдържа списък на демографските допускания, използвани за последната оценка на пенсиите през 2018 г.
Таблица 3 – Демографски допускания, използвани за актюерската оценка през 2018 г.
|
Демографски допускания |
31.12.2017 г. |
|
Таблица Живот (здрави членове) |
EULT 2018 г. |
|
Таблица Живот (членове с увреждания) |
EULT+3y 2018 г. |
|
Таблица инвалидност |
Таблица инвалидност 2018 г. |
|
Текущо семейно положение |
Текущо семейно положение |
|
Вероятност да встъпят в брак в пенсионна възраст,
|
82 % |
|
Вероятност да встъпят в брак в пенсионна възраст,
|
52 % |
|
Средна възрастова разлика между служител
|
1 година |
|
Предполагаема възраст за пенсиониране |
63 до 66 |
|
Текучество |
Текучество 2018 г. |
5.4.Финансови и икономически допускания
Съгласно членове 10 и 11 от приложение XII към Правилника за персонала, реалният сконтов процент (RDR – лихвените проценти на дългосрочния публичен дълг на държавите членки) и Общият ръст на заплатите (GSG - процент на годишна промяна в скалата на заплатите) са изчислени като плъзгаща се средна стойност на съответните проценти за предходните 30 години. До 2020 г. обаче, съгласно член 11а от приложение XII, плъзгащата се средна стойност ще се изчислява въз основа на специфична времева скала.
През 2018 г. RDR и GSG бяха изчислени като средната стойност на съответните проценти за 24-те предходни години от 1994 г. до 2017 г.: в резултат на актуализацията през 2018 г. стойностите на RDR и GSG са съответно 2,9 % и - 0,1 %.
Друго важно икономическо допускане е таблицата ISP (индивидуално нарастване на заплатите), която се отнася до увеличението на заплатите, отразяващо кариерното развитие на длъжностните лица на ЕС (т.е. повишения и стъпки за старшинство). С влизането в сила на новия Правилник за персонала на 1 януари 2014 г. се променя кариерното развитие на длъжностните лица на ЕС и се укрепва връзката между степен и длъжност; достъпът до най-високите степени във функционалните групи AD и AST е ограничен при определени условия. Освен това е въведена функционалната група AST/SC.
Таблица 4 съдържа списък на икономическите и финансовите допускания, използвани за последната оценка на пенсиите през 2018 г.
Таблица 4 – Икономически и финансови допускания, използвани за актюерската оценка през 2018 г.
|
Финансови допускания |
31.12.2017 г. |
|
Таблица със заплати |
В сила от 01.07.2017 г. |
|
Продължителност |
20 години |
|
Номинален сконтов процент (NDR) |
4,8 % |
|
Процент на инфлация (IR) |
1,8 % |
|
Реален сконтов процент (RDR) |
2,9 % |
|
Общ ръст на заплатите (GSG) |
-0,1 % |
|
Обща преоценка на пенсиите (GPR) (равна на GSG) |
-0,1 % |
|
Индивидуално нарастване на заплатите (ISP) |
Таблица ISP 2018 г. |
|
Коефициент за пенсии на сираци и разведени съпрузи |
13 % |
|
Корекционни коефициенти
|
0,0 % |
6.Резултати: промяна в размера на пенсионните вноски
6.1.Оценки на пенсиите за периода между 2014 и 2018 г.
С цел да се гарантира баланс на схемата, през периода 2014 — 2018 г. размерът на пенсионните вноски се изчисляваше като една трета от съотношението между общите разходи по обслужването и общите годишни основни заплати в съответствие с член 83, параграф 2 от Правилник за персонала.
Таблица 5 представя резултатите от всяка оценка от 2014 г. насам.
Таблица 5 – Пенсионна вноска по години за периода 2014 — 2018 г.
|
|
Пенсионни оценки |
||||
|
|
2014 г. |
2015 г. |
2016 г. |
2017 г. |
2018 г. |
|
Елементи |
Референтна дата |
||||
|
|
31.12.2013 г. |
31.12.2014 г. |
31.12.2015 г. |
31.12.2016 г. |
31.12.2017 г. |
|
Разходи за обслужване при пенсиониране |
28,3 % |
28,2 % |
27,2 % |
27,1 % |
27,4 % |
|
Разходи за обслужване при инвалидност |
1,3 % |
1,3 % |
1,3 % |
1,3 % |
1,7 % |
|
Разходи за обслужване при смърт |
0,9 % |
0,9 % |
1,0 % |
0,9 % |
0,9 % |
|
Съотношение Разходи за обслужване/Основна заплата |
30,4 % |
30,5 % |
29,5 % |
29,3 % |
30,0 % |
|
Размер на вноската на длъжностните лица (1/3 от общото съотношение) |
10,1 % |
10,2 % |
9,8 % |
9,8 % |
10,0 % |
|
Прилаган размер на вноската на длъжностните лица |
10,1 % |
10,1 % |
9,80 % |
9,80 % |
10,0 % |
6.2.Резултати от последната оценка на пенсиите
Актюерската оценка от 2018 г. на PSEO показва, че за да се осигури равновесието на тази пенсионна схема, размерът на вноската, необходим за финансиране на една трета от плащанията, е 10,0 % от основната заплата (или от обезщетението за инвалидност).
Посоченият по-горе изчислен размер на вноската (10 %) е една трета от съотношението между общата стойност на разходите за обслужване (1 424,8 милиона евро) и общата сума на годишните основни заплати (4 749,2 милиона евро). Този процент е по-висок (+0,2 %) от процента, изчислен през 2017 г. (9,8 %).
В съответствие с член 83а, параграф 3 от Правилника за персонала се актуализира референтната вноска, посочена в член 83, параграф 2. Комисията публикува получения актуализиран процент на вноската (10,0 %) в рамките на две седмици след актуализирането в серия „С“ на Официален вестник на Европейския съюз за сведение.
Актуализацията влиза в сила едновременно с годишната актуализация на възнагражденията по член 65 от Правилника за персонала, т.е. тя ще влезе с обратна сила на 1 юли 2018 г.
7.Баланс на пенсионната схема
Както е обяснено в част 2.3 от настоящия доклад, PSEO е балансирана, ако годишните вноски, изплатени от персонала, покриват една трета от придобитите през годината права, т.е. съгласно Правилника за персонала по отношение на пенсията за осигурителен стаж, 1,8 %, 1,9 % или 2 % от последната основна заплата преди пенсиониране. Тъй като размерът на пенсионните вноски се изчислява така, че да гарантира баланса на схемата, то схемата е балансирана, когато се приложи изчисления размер на вноската.
През референтния период на настоящия доклад, въз основа на изчисления размер на вноската от Евростат, размерът на пенсионните вноски беше актуализиран, отчитайки специфичните разпоредби на Правилника за персонала:
-член 2, параграф 1 от приложение XII към Правилника за персонала (актуализацията не може да доведе до увеличаване на размера на вноската с повече от един процент разлика над или под размера за предходната година);
-член 2, параграф 2 от приложение XII към Правилника за персонала (установената разлика между актуализацията на размера на вноските, която би била резултат от актюерското изчисление, и актуализацията в резултат на изменението, посочено в последното изречение на параграф 1, не подлежи на възстановяване и следователно не се взема предвид при последващи актюерски изчисления);
-член 83а, параграф 4 от Правилника за персонала (във връзка с годишните актуализации на петгодишната актюерска оценка, размерът на вноската се актуализира само ако има разлика най-малко 0,25 пункта между прилагания понастоящем размер на вноските и размера, необходим за поддържане на актюерския баланс. Това ограничение не се прилага при петгодишна оценка, като оценката от 2018 г.).
Графика 1 обобщава размерите на изчислените и прилаганите размери на вноските.
Графика 1 – Обобщение на размерите на изчислените и прилаганите вноски за пенсии

Графиката показва, че прилаганият размер на пенсионните вноски е много близък до този, изчислен от Евростат. Следва да се отбележи, че малките разлики между размера на вноските, дължащи се на прилагането на горепосочените разпоредби на Правилника за персонала, могат да бъдат положителни или отрицателни; съществува тенденция тези разлики да се уравновесяват взаимно в дългосрочен план.
Следователно методът изпълнява специфичната си цел да гарантира, че пенсионната вноска, плащана от персонала към бюджета, покрива една трета от разходите по пенсионната схема съгласно посоченото в член 1, параграф 1 от приложение XII към Правилника за персонала, а оттук следва, че схемата PSEO е в актюерски баланс.
8.БЮДЖЕТНО ВЪЗДЕЙСТВИЕ НА PSEO
През 60-те години на миналия век Съветът реши, че вноските на длъжностните лица няма да бъдат заделяни в действителен пенсионен фонд, а вместо това ще бъдат кредитирани към бюджета на ЕС в момента на събирането им и ще изразходват в съответствие с решенията на бюджетния орган, т.е. няма да бъдат отнасяни към никаква конкретна политика. Същевременно Съветът реши, че делът на работодателя от вноската няма да бъде събиран. Вместо това институциите на ЕС се ангажираха да изплащат бъдещите пенсионни обезщетения (които се начисляват към бюджета на Съюза), когато служителите се пенсионират.
От бюджетна гледна точка пенсионната схема на ЕС по този начин е генерирала нетни приходи в миналото, тъй като тя все още не достигнала зрелост, т.е. вноските на работещите служители, придобиващи пенсионни права, са надвишили плащанията, получени от ограничен брой пенсионери. Приходите в пенсионната схема се състоят от вноски на служителите и работодателя; вноските на работодателя не се внасят във фонд, а само отразяват пенсионното задължение. По този начин бюджетът на ЕС в действителност заема пари от членовете в схемата в замяна на гаранция за изплащане на бъдещи обезщетения.
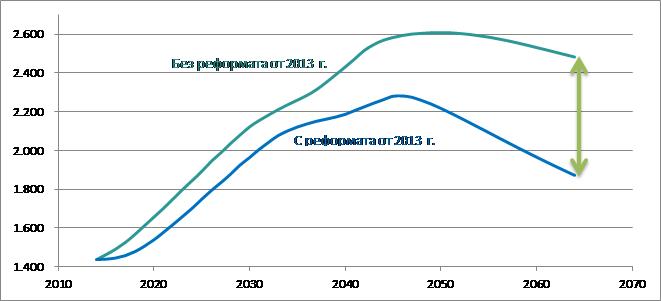
Поради разрастването на ЕС и на неговата работна сила, от създаването на пенсионната схема през 60-те години на миналия век нетният брой на пенсионерите (разликата между броя на пенсионерите и на починалите пенсионери) се е увеличил и ще продължи да се увеличава през следващата многогодишна финансова рамка (МФР). Въпреки че дългосрочните пенсионни разходи ще бъдат значително намалени благодарение на последователните реформи, тези реформи са предмет на преходни разпоредби, като се има предвид, че пенсионните права са защитени съгласно принципа на придобитите права. Ето защо бюджетното въздействие на реформата върху пенсионните разходи се проявява само постепенно във времето. Вследствие на това, поради липсата на зрелост на PSEO, нарастващата тенденция за разходите за пенсии трябва да продължи до 40-те години на нашия век.
Значителните пенсионни спестявания, които ще бъдат генерирани от реформата (вж. Графика 2), бяха потвърдени през 2016 г. от проучване на Евростат относно дългосрочните последици за бюджета от пенсионните разходи 10 . Това проучване беше приветствано от държавите членки като обективна и реалистична оценка на ситуацията. Евростат установи, че реформата от 2013 г. би намалила дългосрочната пенсионна сметка с приблизително 30 %, освен икономиите от предходната реформа на пенсионната схема през 2004 г. В резултат на това проучване на Евростат няколко държави членки подчертаха значението на пенсионните разпоредби, когато гарантират, че ЕС остава привлекателна институция за кандидатите от всички държави членки и особено тези с относително висок доход на глава от населението.
Освен това двете последователни реформи на Правилника за персонала бяха въведени в много кратък период от време (т.е. от 2004 г. до 2014 г.), което също наложиха правна необходимост от въвеждането на преходни мерки за тяхното прилагане, които засягат по-голямата част от работещите към момента служители. В допълнение към тези правни ограничения, по-нататъшни промени в съществуващите правила към настоящия момент допълнително биха подкопали сигурността и предвидимостта по отношение на условията на труд и пенсионните обезщетения. Това вероятно още повече ще попречи на капацитета на институциите да се справят с наблюдаваните значителни географски дисбаланси.
Графика 2 – Промяна на дългосрочните пенсионни разходи (цифри в млн. евро по постоянни цени) според проучването на Евростат от 2016 г.
9.Заключения
Прилагането на приложение XII към Правилника за персонала от страна на Комисията осигури стабилността на PSEO и баланса на условния фонд, като същевременно реформите 2004 г. и 2013 г. на Правилника за персонала се изпълняват успешно, увеличавайки постепенно годишните спестявания.
С оглед на гореизложеното, прилагането на приложение XII към Правилника за персонала е изпълнило своята специфична цел да гарантира балансиране на PSEO, тъй като пенсионната вноска, изплащана от персонала към бюджета, покрива една трета от придобитите права всяка година поради следните причини:
-размерът на вноската, изчислен от Евростат, покрива една трета от пенсионните права, придобити през същата година;
-размерът на изчислената вноска беше утвърден от национални експерти и квалифицирани независими експерти;
-размерът на прилаганата вноска е много близък до изчисления;
-малките разлики между изчисления и приложения размер на вноската се дължат на специфичните разпоредби на Правилника за персонала. Тъй като тези разлики могат да бъдат положителни или отрицателни, съществува тенденция те да се уравновесяват взаимно в дългосрочен план.
Съзаконодателите решиха, че настоящият доклад следва да се съсредоточи върху актюерския баланс на пенсионната схема за периода 2014 — 2018 г., а не върху бъдещото развитие на пенсионните разходи. От друга страна следва да се отбележи, че в своето предложение за регламент на Съвета за определяне на следващата МФР, Комисията представи очакваните разходи за периода 2021 — 2027 г., които се основават най-вече на годишния ръст на пенсионните разходи, представен в част 8. По този повод Комисията се ангажира също така да обмисли възможността за създаване на капиталов пенсионен фонд за служителите на ЕС в рамките на средносрочния преглед на МФР през 2023 г.