 ЕВРОПЕЙСКА КОМИСИЯ
Брюксел, 18.1.2018
COM(2018) 37 final
СЪОБЩЕНИЕ НА КОМИСИЯТА
Първи доклад относно напредъка по намаляване на необслужваните кредити в Европа
{SWD(2018) 33 final}
ЕВРОПЕЙСКА КОМИСИЯ
Брюксел, 18.1.2018
COM(2018) 37 final
СЪОБЩЕНИЕ НА КОМИСИЯТА
Първи доклад относно напредъка по намаляване на необслужваните кредити в Европа
{SWD(2018) 33 final}
СЪОБЩЕНИЕ НА КОМИСИЯТА СЪОБЩЕНИЕ НА КОМИСИЯТА ДО ЕВРОПЕЙСКИЯ ПАРЛАМЕНТ, СЪВЕТА И ЕВРОПЕЙСКАТА ЦЕНТРАЛНА БАНКА
Първи доклад относно напредъка по намаляване на необслужваните кредити в Европа
1.Решаването на проблема с необслужваните кредити като част от намаляването на риска във финансовия сектор
Вследствие на финансовата криза нормативната уредба за банките се промени значително. Европейският съюз пое водеща роля в прилагането на реформите, договорени в световен мащаб на равнището на Г-20 и в рамките на Базелския комитет с цел укрепване на финансовата стабилност, намаляване на риска в банковия сектор и предотвратяване на случаите, при които данъкоплатците трябва да поемат разходите, свързани с проблемните банки.
От една страна бяха въведени значително по-строги изисквания за капитала и ликвидността на банките, както и задължението за всички банки да разполагат с достатъчно капитал за рекапитализация чрез вътрешни източници (“bail-inable” capital) за целите на преструктурирането. От друга страна, със създаването на банковия съюз и два от неговите три стълба — единния надзорен механизъм и Единния съвет за преструктуриране — съществено бяха засилени институционалните механизми за надзор и преструктуриране на банките в Съюза, и по-специално в еврозоната 1 . В резултат на тези мерки банковият сектор в ЕС е в много по-добро състояние в сравнение с предходни години. От 2014 г. насам банките в еврозоната са повишили капитала си с 234 млрд. евро и са придобили ликвидни активи на стойност 813 млрд. евро. През последните години банките от еврозоната намалиха дела на притежаваните от тях държавни дългови инструменти, като за периода 2015 — 2017 г. намалението възлиза на 17 %, в резултат на което финансовата им обвързаност с държавите им е по-малка. През ноември 2016 г. Комисията предложи допълнителни мерки за намаляване на риска, включително промени в Директивата за капиталовите изисквания и в Регламента за капиталовите изисквания 2 и внесе предложение във връзка с несъстоятелността, преструктурирането и предоставянето на втори шанс на предприятията 3 . Комисията продължава и работата си по съюза на капиталовите пазари, който е един от основните ѝ приоритети.
Високите равнища на необслужваните кредити в някои банки и държави членки продължава да намаляват. Отношението на необслужваните кредити е намалял средно с една трета от 2014 г. насам и върви трайно надолу. Два са основните начина, по които високите равнища на необслужваните кредити могат да повлияят отрицателно върху краткосрочните и дългосрочните резултати от дейността на банките. Първо, необслужваните кредити изискват банките да заделят повече провизии. Провизиите срещу загуби по кредити намаляват рентабилността и регулаторния капитал на банката. В най-тежките случаи необходимото счетоводно обезпечаване на необслужваните кредити може да постави под въпрос жизнеспособността на дадена банка с потенциални последици за финансовата стабилност. Второ, необслужваните кредити блокират значителни ресурси — човешки и финансови, на банката. Това намалява способността на банките да отпускат кредити, включително за малките и средните предприятия, които разчитат на банково кредитиране в много по-голяма степен, отколкото по-големите дружества, като това се отразява на икономическия растеж и създаването на работни места. Поради тези причини Комисията винаги е подчертавала, че е неотложно да се предприемат необходимите мерки за преодоляване на рисковете, свързани с необслужваните кредити.
Решаването на проблема с високите равнища на необслужваните кредити и предотвратяването на евентуалното им натрупване в бъдеще са абсолютно необходими за завършването на банковия съюз, а добре развитите вторични пазари на необслужвани кредити са един от основните фактори за доброто функциониране на съюза на капиталовите пазари. Тези елементи представляват основен приоритет в дневния ред на ЕС за задълбочаване на Икономическия и паричен съюз, както се посочва в изготвения от Комисията документ за обсъждане от май 2017 г 4 . Освен това една интегрирана финансова система ще подобри устойчивостта на Икономическия и паричен съюз към неблагоприятни сътресения чрез улесняване на трансграничното поделяне на риска между частните инвеститори, като в същото време ще се намали необходимостта от поделяне на риска в публичния сектор. В пакета на Комисията относно ИПС от 6 декември 2017 г. се съдържат пътна карта и конкретни предложения за задълбочаване на Икономическия и паричен съюз, който е част от по-обединен, по-силен и по-демократичен Съюз 5 .
Основната отговорност за решаването на проблема с високото отношение на необслужваните кредити остава в засегнатите банки и държави членки. Комисията многократно поставя този въпрос в докладите за съответните държави, изготвяни в контекста на европейския семестър. Като се има предвид взаимосвързаността на банковата система на ЕС, и в частност на еврозоната, намаляването на съществуващото отношение на необслужваните кредити и предотвратяването на натрупването им в бъдещ имат ясно европейско измерение. По-специално, растежът и финансовата стабилност на икономиката на целия ЕС могат да бъдат отрицателно повлияни от проблемите на държавите членки с високо отношение на необслужваните кредити.
С оглед на европейското измерение и предвид общото съгласие относно необходимостта от продължаване и разширяване на вече започнатите от Комисията дейности, през юли 2017 г. Съветът прие План за действие за необслужваните кредити в Европа. В него се отправя призив към различните институции — включително Комисията — да предприемат подходящи мерки, за да продължи търсенето на решение на предизвикателствата, свързани с високото отношение на необслужваните кредити в Европа. Освен това в заключенията си Съветът се ангажира да обсъжда редовно този въпрос — първоначално след шест месеца, за да разгледа развитието на необслужваните кредити в Съюза въз основа на преглед на ситуацията, изготвен от Комисията. Настоящото съобщение и придружаващият го работен документ на службите на Комисията са първият доклад за напредъка по изпълнението на плана за действие. Работният документ на службите включва становища от други заинтересовани страни в ЕС, които Съветът и Комисията поканиха да предприемат действия в подкрепа и ускоряване на решаването на проблема с необслужваните кредити в Съюза.
2.Последни тенденции в областта на необслужваните кредити
Както беше посочено по-горе, през 2017 г. се запази положителната тенденция от последните години за намаляване на равнищата на необслужваните кредити. Качеството на кредитните портфейли на банките продължи да се подобрява. Най-новите данни потвърждават тенденцията за спад в отношението на необслужваните кредити, който намаля до 4,6 % (второто тримесечие на 2017 г.), което представлява спад с около 1 процентен пункт в сравнение с предходната година (вж. фигура 1). Това е най-ниското отношение от четвъртото тримесечие на 2014 г. Коефициентът на покритие със заделените резерви 6 също нарасна и достигна 50,8 % (второто тримесечие на 2017 г.).
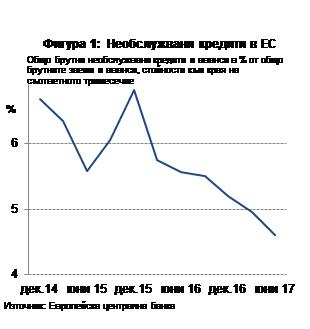
В последно време отношението на необслужваните кредити спада в почти всички държави членки, макар че ситуацията се различава значително в отделните държави членки. В някои от тях отношението на необслужваните кредити все още е високо (в 9 държави членки стойностите бяха над 10 % в края на второто тримесечие на 2017 г.), а в други — нисък (в 10 държави членки той е под 3 %). В придружаващия работен документ на службите на Комисията подробно са представени развитието на необслужваните кредити и мерките на политиката в подбрани държави с високо отношение на необслужваните кредити.
Очевидно тези държави членки отбелязват обещаващ напредък в намаляването на необслужваните кредити, комбинирайки политически действия и икономически растеж. Въпреки това необслужваните кредити продължават да създават рискове за икономическия растеж и финансовата стабилност. Общият размер на необслужваните кредити в ЕС все още възлиза на 950 милиарда евро, което е значително над нивата отпреди кризата 7 . Структурни пречки продължават да възпрепятстват по-бързото намаляване на необслужваните кредити. Наред с другото вторичните пазари на необслужвани кредити все още не работят достатъчно активно, за да допринесат значително към усилията за намаляване на необслужваните кредити, независимо от повишения интерес на някои групи инвеститори и нарастващия обем на свързани с необслужваните кредити сделки. Освен това преструктурирането на дългове, производствата по несъстоятелност и процедурите по събиране на вземания все още са твърде бавни и непредвидими в някои случаи.
3.Към цялостен пакет от мерки за справяне с необслужваните кредити
След началото на финансовата криза през 2008/2009 г. Комисията отдели съществено внимание на проблема с необслужваните кредити. Тя подпомогна държавите членки (понякога като част от програма за финансова помощ) да въведат по отношение на банките в затруднение, чиято жизнеспособност беше застрашена от високото отношение на необслужваните кредити, специални мерки и мерки, обхващащи цялата система, съвместими с правилата за държавна помощ и целящи намаляване на съществуващите необслужвани кредити на банките — като специални мерки за обезценени банкови активи, субекти за ликвидация и/или съвместими с пазара структури, които доведоха до значително намаляване на равнището на необслужваните кредити в банковия сектор. По този начин тя стимулира банките да управляват и намаляват необслужваните си кредити чрез пазарни механизми и съответно защити данъкоплатците от поемане на разходите чрез адекватно споделяне на тежестта и основно преструктуриране. Необходимостта от предприемане на решителни действия за справяне с високото отношение на необслужваните кредити беше подчертана също в препоръките до съответните държави членки в рамките на европейския семестър. Европейската централна банка (ЕЦБ) в качеството си на надзорен орган (единен надзорен механизъм), националните компетентни органи и Европейският банков орган също изиграха важна роля за подобряване на надзора и отчитането на необслужваните кредити в Европа, а Европейската централна банка беше неразделна част от гарантирането на финансовата стабилност в Съюза.
В бъдеще този всеобхватен подход за решаване на проблема с високите отношения на необслужваните кредити трябва да се запази и, както е посочено в плана за действие на Съвета, да се акцентира на комбинацията от допълнителни политически действия в четири области: i) дейности по надзора, ii) реформиране на нормативната уредба относно преструктурирането, несъстоятелността и събирането на вземания, iii) развитие на вторичните пазари за необслужвани активи и iv) насърчаване на преструктурирането на банковата система. Действия в тези области следва да се предприемат на национално равнище и на равнище ЕС, според случая.
От своя страна, Комисията се ангажира с работата по тези елементи от плана за действие, свързани с необслужваните кредити, за които тя носи пряка отговорност. В своето Съобщение относно завършването на банковия съюз от октомври 2017 г. Комисията обяви, че до пролетта на 2018 г. ще представи всеобхватен пакет от мерки за справяне с дела на необслужваните кредити 8 . Работата по пакета вече отбелязва напредък и мерките по него, включително 3 законодателни предложения 9 , ще бъдат предадени навреме през пролетта на 2018 г.
Пакетът ще включва следните мерки:
·подробен план за начина, по който могат да се създават национални дружества за управление на активи в съответствие с действащите правила в областта на банковото дело и държавните помощи, като се почерпи опит от най-добрите практики, установени в държавите членки. В допълнение към разработването на подробния план за националните дружества за управление на активи Комисията възнамерява при необходимост да продължи да анализира други предложени мерки за подпомагане във връзка с обезценените активи, които са алтернативни на централизираното управление на активите, при пълно зачитане на Директивата за възстановяване и преструктуриране на банките и Регламента за единния механизъм за преструктуриране, както и правилата за държавните помощи;
·мерки за по-нататъшно развитие на вторичните пазари на необслужвани кредити, особено с цел премахване на неоправданите пречки пред обслужването на кредити от трети страни и прехвърлянето на кредити;
·мерки за укрепване на защитата на обезпечените кредитори, като им се предоставят по-ефикасни средства за събиране на вземанията от обезпечените кредити посредством ускорени извънсъдебни изпълнения по обезпечения. Това може да стане чрез бърз и ефективен механизъм за извънсъдебно изпълнение, който ще даде възможност на кредиторите да си събират вземанията от обезпеченията, предоставени единствено от предприятия и предприемачи с цел обезпечаване на кредити 10 ;
·въвеждането на законово установени пруденциални предпазни механизми за предотвратяване на риска от заделянето на недостатъчни провизии за необслужвани кредити. Такива предпазни механизми за нови кредити, които по-късно се превръщат в необслужвани, биха били под формата на минимални нива на провизии и приспадания от собствените средства, който банките ще трябва да правят, за да покрият съществуващите и очакваните загуби. В този контекст Комисията ще разгледа също въвеждането на общо определение за необслужвани експозиции в съответствие с използваното вече определение за целите на отчитането пред надзорните органи;
·следващи стъпки за насърчаване на прозрачността във връзка с необслужваните кредити в Европа чрез подобряване на наличността и съпоставимостта на данните относно необслужваните кредити и за евентуална подкрепа от страна на участниците на пазара за разработването на платформи за информация относно необслужваните кредити или кредитни регистри 11 .
В допълнение към този пакет, както беше споменато по-горе, Комисията представи през ноември 2016 г., в контекста на съюза на капиталовите пазари предложение за Директива относно рамки за превантивно преструктуриране, предоставяне на втори шанс и мерки за повишаване на ефективността на процедурите за преструктуриране, несъстоятелност и опрощаване на задължения 12 . Ключовите характеристики на това предложение, и по-специално включването на процедури по преструктуриране, които дават възможност на жизнеспособните дружества, които изпитват финансови затруднения, да избегнат несъстоятелност, както и мерки за повишаване на ефективността на процедурите за преструктуриране и несъстоятелност, ще допринесат за намаляване на необслужваните кредити и за предотвратяване на натрупването им в бъдеще. След подробно разглеждане от Съвета по правосъдие и вътрешни работи и неотдавнашната размяна на мнения в Съвета по икономически и финансови въпроси Комисията призовава Европейския парламент и Съвета бързо да постигнат напредък по това важно предложение. Освен това в Доклада за преглед на единния надзорен механизъм, придружаващ съобщението от октомври 2017 г., Комисията изясни тълкуването на съответните членове от Директивата за капиталовите изисквания (ДКИ) и Регламента за единния надзорен механизъм. Комисията потвърди, че предвидените в тях надзорни правомощия позволяват на компетентните органи да влияят върху политиката на дадена банка за заделяне на провизии във връзка с необслужваните кредити в границите на приложимата счетоводна рамка и да прилагат конкретни корекции, когато това е необходимо за пруденциални цели 13 .
В работния документ на службите на Комисията, придружаващ настоящото съобщение, се съдържа подробен преглед от службите на Комисията на постигнатия напредък по изпълнението на цялостния план за действие на Съвета, в това число мерките в рамките на правомощията на Комисията и мерките от компетентността на други институции и агенции.
Като цяло постигнатият досега напредък във всички аспекти е окуражаващ. Всички участници трябва да продължат да полагат усилия с цел изпълнение на мерките, предвидени в плана за действие, така че да се постигне устойчиво решение на въпроса с необслужваните кредити в Съюза.
4.Заключения
Отношението на необслужваните кредити в Съюза продължава да намалява в синхрон със значителния като цяло напредък по намаляване на риска в банковия сектор на ЕС. Въпреки тази положителна тенденция високите отношения на необслужваните кредити остават голямо предизвикателство за някои държави членки и за Съюза като цяло. Планът за действие, одобрен от Съвета през юли 2017 г., беше решаваща стъпка напред към справянето с това предизвикателство. Тази първа оценка показва, че е отбелязан важен напредък в изпълнението на плана за действие.
Необходимо е темповете на напредък при изпълнението на плана за действие да се запазят през следващите месеци и години, за да се разреши предизвикателството с необслужваните кредити, което се състои както в намаляване до устойчиви нива на съществуващите кредити, така и в предотвратяване на натрупването нови в бъдеще. При все че отделните банки и съответните държави членки трябва да продължат да работят упорито за решаване на проблема, на равнище ЕС са необходими непрекъснати съгласувани действия от страна на Комисията и на другите институции на ЕС, включително Европейската централна банка. През пролетта на 2018 г. Комисията ще представи специален пакет от мерки, включващи редица законодателни предложения за улесняване на управлението на необслужваните кредити на банките и за предотвратяване на натрупването на нови необслужвани кредити.
Комисията ще продължи да следи отблизо този въпрос и ще докладва отново най-късно през март 2018 г.
COM(2017) 291.
COM(2017) 592.